
董小姐1688
315 Publicações
董小姐1688
Denunciar
Bloquear Utilizador
坚持定投大饼7年,推特董小姐本人,| 不追暴富,专注长期成长 |学习AI中 !随手记录生活
101 A seguir
8.6K+ Seguidores
974 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
🎙️ Vamos falar sobre o mercado e fazer DCA em BNB spot!
Encerrado
03 h 15 min. 51 seg.
18.2k
27
31
·
--
#dusk $DUSK Aviso de parceria: todo mundo anuncia, o que é realmente difícil é fazer o processo funcionar.
Agora, ao olhar o projeto de RWA, muitas pessoas têm o hábito de primeiro ver “com quem vai colaborar” e “que quantidade de ativos vai entrar”. Números grandes, nome forte, e fica fácil achar que “dá certo”. Mas o que realmente trava, muitas vezes, não está no token em si; está naquela sequência depois dele: quem tem qualificação para comprar, como transferir, como liquidar e quem é responsável se der problema.
A Dusk tem repetidamente falado sobre uma coisa—tokenização é a parte fácil; difícil é levar o próprio mercado para a blockchain. Essa frase parece comum, mas é bem direta. Porque a maioria dos projetos para em “transformar ativos em tokens”. A seguir—qualificação, regras de transferência, liquidação, serviços—acaba retornando ao sistema tradicional para conciliar.
A ligação entre a Dusk e a NPEX está justamente aí. A NPEX é um local com licença, com experiência real de emissão e negociação; não é um “casco vazio”. Em vez de apenas colocar um logo de um lado e outro, elas estão tentando colocar, de ponta a ponta, o caminho da emissão até a negociação em mercado secundário, e acomodar isso o máximo possível na mesma infraestrutura coordenável. A testnet do DuskEVM também já está no ar: ao menos os desenvolvedores já podem começar a usar ferramentas familiares para montar fluxos reais, em vez de ficar eternamente no estágio de PPT.
Claro, dizer é uma coisa; fazer é outra. No fim, ainda é preciso ver se há transações e liquidações reais e contínuas, e não apenas um comunicado. Mas, pelo menos na questão de “definir o problema”, a Dusk está um pouco mais clara do que muitos projetos: o foco deles não é mais um token, e sim se todo o fluxo do mercado consegue, de fato, ser levado para a blockchain.
Esses projetos não são adequados para avaliar pela empolgação. É mais apropriado observar se eles estão de verdade empurrando as partes difíceis para frente.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Aviso de parceria: todo mundo anuncia, o que é realmente difícil é fazer o processo funcionar.
Agora, ao olhar o projeto de RWA, muitas pessoas têm o hábito de primeiro ver “com quem vai colaborar” e “que quantidade de ativos vai entrar”. Números grandes, nome forte, e fica fácil achar que “dá certo”. Mas o que realmente trava, muitas vezes, não está no token em si; está naquela sequência depois dele: quem tem qualificação para comprar, como transferir, como liquidar e quem é responsável se der problema.
A Dusk tem repetidamente falado sobre uma coisa—tokenização é a parte fácil; difícil é levar o próprio mercado para a blockchain. Essa frase parece comum, mas é bem direta. Porque a maioria dos projetos para em “transformar ativos em tokens”. A seguir—qualificação, regras de transferência, liquidação, serviços—acaba retornando ao sistema tradicional para conciliar.
A ligação entre a Dusk e a NPEX está justamente aí. A NPEX é um local com licença, com experiência real de emissão e negociação; não é um “casco vazio”. Em vez de apenas colocar um logo de um lado e outro, elas estão tentando colocar, de ponta a ponta, o caminho da emissão até a negociação em mercado secundário, e acomodar isso o máximo possível na mesma infraestrutura coordenável. A testnet do DuskEVM também já está no ar: ao menos os desenvolvedores já podem começar a usar ferramentas familiares para montar fluxos reais, em vez de ficar eternamente no estágio de PPT.
Claro, dizer é uma coisa; fazer é outra. No fim, ainda é preciso ver se há transações e liquidações reais e contínuas, e não apenas um comunicado. Mas, pelo menos na questão de “definir o problema”, a Dusk está um pouco mais clara do que muitos projetos: o foco deles não é mais um token, e sim se todo o fluxo do mercado consegue, de fato, ser levado para a blockchain.
Esses projetos não são adequados para avaliar pela empolgação. É mais apropriado observar se eles estão de verdade empurrando as partes difíceis para frente.
@Dusk $DUSK #dusk
Agora, ao olhar o projeto de RWA, muitas pessoas têm o hábito de primeiro ver “com quem vai colaborar” e “que quantidade de ativos vai entrar”. Números grandes, nome forte, e fica fácil achar que “dá certo”. Mas o que realmente trava, muitas vezes, não está no token em si; está naquela sequência depois dele: quem tem qualificação para comprar, como transferir, como liquidar e quem é responsável se der problema.
A Dusk tem repetidamente falado sobre uma coisa—tokenização é a parte fácil; difícil é levar o próprio mercado para a blockchain. Essa frase parece comum, mas é bem direta. Porque a maioria dos projetos para em “transformar ativos em tokens”. A seguir—qualificação, regras de transferência, liquidação, serviços—acaba retornando ao sistema tradicional para conciliar.
A ligação entre a Dusk e a NPEX está justamente aí. A NPEX é um local com licença, com experiência real de emissão e negociação; não é um “casco vazio”. Em vez de apenas colocar um logo de um lado e outro, elas estão tentando colocar, de ponta a ponta, o caminho da emissão até a negociação em mercado secundário, e acomodar isso o máximo possível na mesma infraestrutura coordenável. A testnet do DuskEVM também já está no ar: ao menos os desenvolvedores já podem começar a usar ferramentas familiares para montar fluxos reais, em vez de ficar eternamente no estágio de PPT.
Claro, dizer é uma coisa; fazer é outra. No fim, ainda é preciso ver se há transações e liquidações reais e contínuas, e não apenas um comunicado. Mas, pelo menos na questão de “definir o problema”, a Dusk está um pouco mais clara do que muitos projetos: o foco deles não é mais um token, e sim se todo o fluxo do mercado consegue, de fato, ser levado para a blockchain.
Esses projetos não são adequados para avaliar pela empolgação. É mais apropriado observar se eles estão de verdade empurrando as partes difíceis para frente.
@Dusk $DUSK #dusk
1
312
·
--
#dusk $DUSK Vamos não falar de privacidade, nem entrar na narrativa de RWA.
Vamos falar de uma pessoa.
Emanuele Francioni, fundador e CEO da Dusk.
Formação em engenharia, trabalhou com robótica e automação, e depois em empresas como a TomTom fez sistemas distribuídos e engenharia. Mais tarde, ele também criou patentes e startups relacionadas a localização e IoT. Em 2018, com a equipe, colocou a Dusk de pé — e ficou travado em um problema: como fornecer uma infraestrutura de blockchain realmente utilizável para mercados financeiros sujeitos a regulação, e não apenas mais uma blockchain que conta histórias.
O que é realmente interessante aqui é isto —
ele não é apenas CEO da Dusk; também é CTO non-executive da NPEX, na Holanda.
A NPEX é uma bolsa regulada pela AFM; ela atua em financiamento de PMEs e negociação de valores mobiliários, com licenças de MTF e Broker, atendendo emissores e investidores reais. O Francioni senta nos dois lados: de um lado, impulsiona a tecnologia da Dusk; de outro, participa diretamente das rotas técnicas do ambiente licenciado.
Há parcerias demais por aí que viram “acordo estratégico”: tiram fotos, publicam comunicados e pronto.
Aqui é diferente: o responsável técnico da parte parceira é o próprio fundador do projeto. O que cada lado quer, como definir prioridades — naturalmente fica mais alinhado.
Então repare na frase que eles sempre mencionam: tokenização é a parte fácil; difícil é colocar o próprio mercado na cadeia. Emissão, requisitos, regras de transferência, liquidação, serviços posteriores — a jornada inteira precisa ser pensada em conjunto. Dizer isso por meio da boca dele tem um gosto diferente: a pessoa está no meio, entre o protocolo e o ambiente licenciado.
Claro, coincidência de pessoas não significa necessariamente que vai dar certo. Volume real de transações, se a liquidação vai funcionar, e os resultados do piloto regulatório — tudo isso ainda precisa ser verificado. Mas pelo menos, no quesito “o quão profundamente a Dusk está amarrada ao fundador e ao mercado licenciado”, a Dusk anda mais na prática do que a maioria dos projetos.
Às vezes, ao avaliar um projeto, dá para deixar a whitepaper de lado.
Primeiro, veja onde o fundador realmente está — e o quanto ele está envolvido.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Vamos não falar de privacidade, nem entrar na narrativa de RWA.
Vamos falar de uma pessoa.
Emanuele Francioni, fundador e CEO da Dusk.
Formação em engenharia, trabalhou com robótica e automação, e depois em empresas como a TomTom fez sistemas distribuídos e engenharia. Mais tarde, ele também criou patentes e startups relacionadas a localização e IoT. Em 2018, com a equipe, colocou a Dusk de pé — e ficou travado em um problema: como fornecer uma infraestrutura de blockchain realmente utilizável para mercados financeiros sujeitos a regulação, e não apenas mais uma blockchain que conta histórias.
O que é realmente interessante aqui é isto —
ele não é apenas CEO da Dusk; também é CTO non-executive da NPEX, na Holanda.
A NPEX é uma bolsa regulada pela AFM; ela atua em financiamento de PMEs e negociação de valores mobiliários, com licenças de MTF e Broker, atendendo emissores e investidores reais. O Francioni senta nos dois lados: de um lado, impulsiona a tecnologia da Dusk; de outro, participa diretamente das rotas técnicas do ambiente licenciado.
Há parcerias demais por aí que viram “acordo estratégico”: tiram fotos, publicam comunicados e pronto.
Aqui é diferente: o responsável técnico da parte parceira é o próprio fundador do projeto. O que cada lado quer, como definir prioridades — naturalmente fica mais alinhado.
Então repare na frase que eles sempre mencionam: tokenização é a parte fácil; difícil é colocar o próprio mercado na cadeia. Emissão, requisitos, regras de transferência, liquidação, serviços posteriores — a jornada inteira precisa ser pensada em conjunto. Dizer isso por meio da boca dele tem um gosto diferente: a pessoa está no meio, entre o protocolo e o ambiente licenciado.
Claro, coincidência de pessoas não significa necessariamente que vai dar certo. Volume real de transações, se a liquidação vai funcionar, e os resultados do piloto regulatório — tudo isso ainda precisa ser verificado. Mas pelo menos, no quesito “o quão profundamente a Dusk está amarrada ao fundador e ao mercado licenciado”, a Dusk anda mais na prática do que a maioria dos projetos.
Às vezes, ao avaliar um projeto, dá para deixar a whitepaper de lado.
Primeiro, veja onde o fundador realmente está — e o quanto ele está envolvido.
@Dusk $DUSK #dusk
Vamos falar de uma pessoa.
Emanuele Francioni, fundador e CEO da Dusk.
Formação em engenharia, trabalhou com robótica e automação, e depois em empresas como a TomTom fez sistemas distribuídos e engenharia. Mais tarde, ele também criou patentes e startups relacionadas a localização e IoT. Em 2018, com a equipe, colocou a Dusk de pé — e ficou travado em um problema: como fornecer uma infraestrutura de blockchain realmente utilizável para mercados financeiros sujeitos a regulação, e não apenas mais uma blockchain que conta histórias.
O que é realmente interessante aqui é isto —
ele não é apenas CEO da Dusk; também é CTO non-executive da NPEX, na Holanda.
A NPEX é uma bolsa regulada pela AFM; ela atua em financiamento de PMEs e negociação de valores mobiliários, com licenças de MTF e Broker, atendendo emissores e investidores reais. O Francioni senta nos dois lados: de um lado, impulsiona a tecnologia da Dusk; de outro, participa diretamente das rotas técnicas do ambiente licenciado.
Há parcerias demais por aí que viram “acordo estratégico”: tiram fotos, publicam comunicados e pronto.
Aqui é diferente: o responsável técnico da parte parceira é o próprio fundador do projeto. O que cada lado quer, como definir prioridades — naturalmente fica mais alinhado.
Então repare na frase que eles sempre mencionam: tokenização é a parte fácil; difícil é colocar o próprio mercado na cadeia. Emissão, requisitos, regras de transferência, liquidação, serviços posteriores — a jornada inteira precisa ser pensada em conjunto. Dizer isso por meio da boca dele tem um gosto diferente: a pessoa está no meio, entre o protocolo e o ambiente licenciado.
Claro, coincidência de pessoas não significa necessariamente que vai dar certo. Volume real de transações, se a liquidação vai funcionar, e os resultados do piloto regulatório — tudo isso ainda precisa ser verificado. Mas pelo menos, no quesito “o quão profundamente a Dusk está amarrada ao fundador e ao mercado licenciado”, a Dusk anda mais na prática do que a maioria dos projetos.
Às vezes, ao avaliar um projeto, dá para deixar a whitepaper de lado.
Primeiro, veja onde o fundador realmente está — e o quanto ele está envolvido.
@Dusk $DUSK #dusk
3
368
·
--
#termmax Jerry Li na Deutsche Bank trabalhou por mais de vinte anos. Ele liderou negociações de renda fixa e câmbio dos mercados emergentes globais, viu dinheiro demais ser forçado a sair porque não conseguiu calcular os custos, e viu estratégias demais colapsarem diretamente porque as taxas de juros dobraram da noite para o dia.
Nas finanças tradicionais, juros e prazos podem ser acordados com antecedência. Antes de o capital entrar, todos já sabem o que terão de assumir e o que poderão receber. Essa lógica parece bem comum, mas é a base para o funcionamento do mercado de crédito.
Já o DeFi que ele viu coloca quase toda a energia em taxas flutuantes. Quando a utilização sobe, os custos fogem do controle; quando o alavancamento se sobrepõe, a estratégia inteira se torna frágil. A agitação é real, mas as coisas capazes de sustentar capital de longo prazo são raras.
Então, quando ele saiu para fazer o TermMax, não foi para criar um protocolo com retornos ainda maiores, e sim para levar de fato para a blockchain aquilo que é “saber antecipadamente a taxa de juros e o prazo”.
O cofundador técnico, Vincent Li, é um empreendedor em série: responsável por transformar estruturas de crédito complexas em produtos utilizáveis. Um deles está há muito tempo imerso em precificação tradicional e gestão de risco; o outro é especialista em colocar sistemas em produção. A combinação dos dois, por si só, já é bem interessante — eles não correram atrás do discurso mais quente, mas primeiro foram suprir uma camada de infraestrutura que a maioria das pessoas, por enquanto, não se dá ao trabalho de encarar com seriedade.
Juros fixos não são “sexy”; na verdade, até soam um pouco contraintuitivos. Mas, na história das finanças, os mercados que realmente crescem acabam dependendo justamente dessas coisas aparentemente chatas. Primeiro acerte o preço do tempo; o resto só faz sentido depois.
@termmax escolheu, é por essa rota mais lenta.
#termmax Jerry Li na Deutsche Bank trabalhou por mais de vinte anos. Ele liderou negociações de renda fixa e câmbio dos mercados emergentes globais, viu dinheiro demais ser forçado a sair porque não conseguiu calcular os custos, e viu estratégias demais colapsarem diretamente porque as taxas de juros dobraram da noite para o dia.
Nas finanças tradicionais, juros e prazos podem ser acordados com antecedência. Antes de o capital entrar, todos já sabem o que terão de assumir e o que poderão receber. Essa lógica parece bem comum, mas é a base para o funcionamento do mercado de crédito.
Já o DeFi que ele viu coloca quase toda a energia em taxas flutuantes. Quando a utilização sobe, os custos fogem do controle; quando o alavancamento se sobrepõe, a estratégia inteira se torna frágil. A agitação é real, mas as coisas capazes de sustentar capital de longo prazo são raras.
Então, quando ele saiu para fazer o TermMax, não foi para criar um protocolo com retornos ainda maiores, e sim para levar de fato para a blockchain aquilo que é “saber antecipadamente a taxa de juros e o prazo”.
O cofundador técnico, Vincent Li, é um empreendedor em série: responsável por transformar estruturas de crédito complexas em produtos utilizáveis. Um deles está há muito tempo imerso em precificação tradicional e gestão de risco; o outro é especialista em colocar sistemas em produção. A combinação dos dois, por si só, já é bem interessante — eles não correram atrás do discurso mais quente, mas primeiro foram suprir uma camada de infraestrutura que a maioria das pessoas, por enquanto, não se dá ao trabalho de encarar com seriedade.
Juros fixos não são “sexy”; na verdade, até soam um pouco contraintuitivos. Mas, na história das finanças, os mercados que realmente crescem acabam dependendo justamente dessas coisas aparentemente chatas. Primeiro acerte o preço do tempo; o resto só faz sentido depois.
@TermMax escolheu, é por essa rota mais lenta.
Nas finanças tradicionais, juros e prazos podem ser acordados com antecedência. Antes de o capital entrar, todos já sabem o que terão de assumir e o que poderão receber. Essa lógica parece bem comum, mas é a base para o funcionamento do mercado de crédito.
Já o DeFi que ele viu coloca quase toda a energia em taxas flutuantes. Quando a utilização sobe, os custos fogem do controle; quando o alavancamento se sobrepõe, a estratégia inteira se torna frágil. A agitação é real, mas as coisas capazes de sustentar capital de longo prazo são raras.
Então, quando ele saiu para fazer o TermMax, não foi para criar um protocolo com retornos ainda maiores, e sim para levar de fato para a blockchain aquilo que é “saber antecipadamente a taxa de juros e o prazo”.
O cofundador técnico, Vincent Li, é um empreendedor em série: responsável por transformar estruturas de crédito complexas em produtos utilizáveis. Um deles está há muito tempo imerso em precificação tradicional e gestão de risco; o outro é especialista em colocar sistemas em produção. A combinação dos dois, por si só, já é bem interessante — eles não correram atrás do discurso mais quente, mas primeiro foram suprir uma camada de infraestrutura que a maioria das pessoas, por enquanto, não se dá ao trabalho de encarar com seriedade.
Juros fixos não são “sexy”; na verdade, até soam um pouco contraintuitivos. Mas, na história das finanças, os mercados que realmente crescem acabam dependendo justamente dessas coisas aparentemente chatas. Primeiro acerte o preço do tempo; o resto só faz sentido depois.
@TermMax escolheu, é por essa rota mais lenta.
1
2
180
·
--
#termmax A maioria dos DeFi busca retornos ainda mais altos, enquanto a TermMax faz uma coisa mais lenta — dar ao capital on-chain o “preço do tempo”.
O fundador Jerry Li trabalhou por mais de vinte anos no Deutsche Bank com renda fixa, sabendo que, nas finanças tradicionais, taxas de juros e prazos podem ser previamente acordados e negociados. Já no DeFi, as taxas ficam presas por muito tempo à taxa flutuante: quem toma dinheiro não consegue calcular com clareza o custo, e quem aplica não consegue manter a rentabilidade travada.
Por isso, eles usam três tokens para decompor a taxa de juros fixa, com o Range Order para tornar a precificação mais flexível, fazendo o capital ocioso continuar trabalhando e transformando a alavancagem em algo concluído com um clique. O objetivo não é um APY maior; é tornar, pela primeira vez, juros, prazos e riscos claros e transparentes.
Não é sexy, mas é assim que a infraestrutura deveria ser.
#termmax A maioria dos DeFi busca retornos ainda mais altos, enquanto a TermMax faz uma coisa mais lenta — dar ao capital on-chain o “preço do tempo”.
O fundador Jerry Li trabalhou por mais de vinte anos no Deutsche Bank com renda fixa, sabendo que, nas finanças tradicionais, taxas de juros e prazos podem ser previamente acordados e negociados. Já no DeFi, as taxas ficam presas por muito tempo à taxa flutuante: quem toma dinheiro não consegue calcular com clareza o custo, e quem aplica não consegue manter a rentabilidade travada.
Por isso, eles usam três tokens para decompor a taxa de juros fixa, com o Range Order para tornar a precificação mais flexível, fazendo o capital ocioso continuar trabalhando e transformando a alavancagem em algo concluído com um clique. O objetivo não é um APY maior; é tornar, pela primeira vez, juros, prazos e riscos claros e transparentes.
Não é sexy, mas é assim que a infraestrutura deveria ser.
O fundador Jerry Li trabalhou por mais de vinte anos no Deutsche Bank com renda fixa, sabendo que, nas finanças tradicionais, taxas de juros e prazos podem ser previamente acordados e negociados. Já no DeFi, as taxas ficam presas por muito tempo à taxa flutuante: quem toma dinheiro não consegue calcular com clareza o custo, e quem aplica não consegue manter a rentabilidade travada.
Por isso, eles usam três tokens para decompor a taxa de juros fixa, com o Range Order para tornar a precificação mais flexível, fazendo o capital ocioso continuar trabalhando e transformando a alavancagem em algo concluído com um clique. O objetivo não é um APY maior; é tornar, pela primeira vez, juros, prazos e riscos claros e transparentes.
Não é sexy, mas é assim que a infraestrutura deveria ser.
1
222
·
--
O TermMax não está fazendo “mais um protocolo de empréstimos”; ele está preenchendo aquela camada de precificação do tempo que o DeFi sempre ficou semA maioria dos protocolos DeFi está respondendo a mesma pergunta: como fazer o dinheiro se mover mais rápido e ganhar mais?
O TermMax responde outra pergunta: o dinheiro tem preço de tempo?
Essa questão parece abstrata, mas determina diretamente se o capital on-chain consegue realmente entrar na alocação de longo prazo. No sistema financeiro tradicional, taxa fixa, prazo fixo e curva de rendimento são a linguagem-base do mercado de crédito. Sem isso, não dá para casar o lado dos ativos com o lado dos passivos, e fica difícil o capital de longo prazo realmente entrar. E, nos últimos dez anos, o DeFi quase concentrou todo o esforço em taxa flutuante — quando a taxa de utilização sobe, a taxa dispara; com estratégias de alavancagem empilhadas, o sistema fica frágil. Esse arranjo funciona para especulação, mas é difícil sustentar uma alocação verdadeira de capital.
O TermMax não está fazendo “mais um protocolo de empréstimos”; ele está preenchendo aquela camada de precificação do tempo que o DeFi sempre ficou sem
A maioria dos protocolos DeFi está respondendo a mesma pergunta: como fazer o dinheiro se mover mais rápido e ganhar mais?
O TermMax responde outra pergunta: o dinheiro tem preço de tempo?
Essa questão parece abstrata, mas determina diretamente se o capital on-chain consegue realmente entrar na alocação de longo prazo. No sistema financeiro tradicional, taxa fixa, prazo fixo e curva de rendimento são a linguagem-base do mercado de crédito. Sem isso, não dá para casar o lado dos ativos com o lado dos passivos, e fica difícil o capital de longo prazo realmente entrar. E, nos últimos dez anos, o DeFi quase concentrou todo o esforço em taxa flutuante — quando a taxa de utilização sobe, a taxa dispara; com estratégias de alavancagem empilhadas, o sistema fica frágil. Esse arranjo funciona para especulação, mas é difícil sustentar uma alocação verdadeira de capital.
O TermMax responde outra pergunta: o dinheiro tem preço de tempo?
Essa questão parece abstrata, mas determina diretamente se o capital on-chain consegue realmente entrar na alocação de longo prazo. No sistema financeiro tradicional, taxa fixa, prazo fixo e curva de rendimento são a linguagem-base do mercado de crédito. Sem isso, não dá para casar o lado dos ativos com o lado dos passivos, e fica difícil o capital de longo prazo realmente entrar. E, nos últimos dez anos, o DeFi quase concentrou todo o esforço em taxa flutuante — quando a taxa de utilização sobe, a taxa dispara; com estratégias de alavancagem empilhadas, o sistema fica frágil. Esse arranjo funciona para especulação, mas é difícil sustentar uma alocação verdadeira de capital.
1
206
·
--
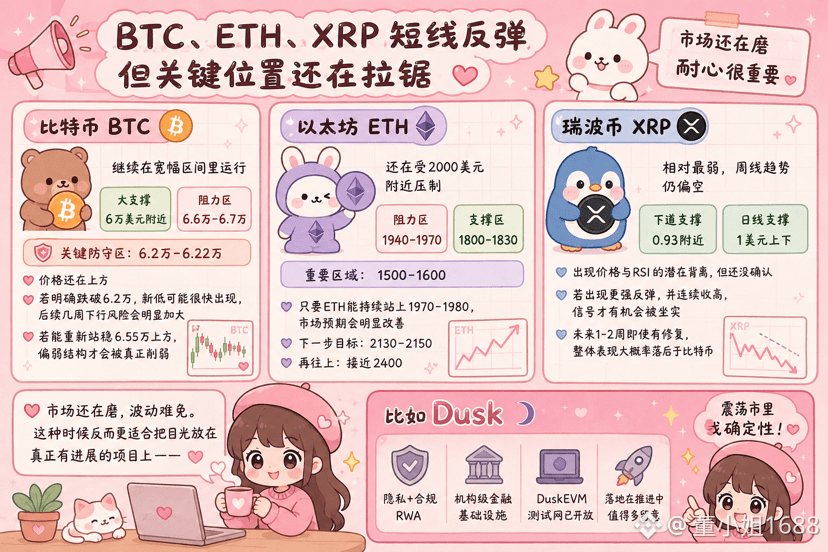
BTC、ETH、XRP 这几天都有短线反弹,但整体还在关键位置拉锯。主要支撑暂时都守住了,上方阻力却依旧清晰,反弹的力度还不够说服人。
O BTC continua a operar dentro de uma faixa ampla. Perto de 60.000 está um grande suporte; a zona de 66.000–67.000 é uma resistência evidente. A área de defesa mais crítica no momento está entre 62.000 e 62.200, e o preço ainda está acima dela.
Se houver uma quebra clara abaixo de 62.000, novos mínimos podem surgir rapidamente, e o risco de queda nos próximos dias/semanais aumentará de forma significativa. Por outro lado, se conseguir voltar a se firmar acima de 65.500, a estrutura atualmente mais fraca só então seria realmente enfraquecida.
Ethereum
O ETH ainda está sendo pressionado perto de 2.000 dólares. As resistências recentes se concentram em 1.940–1.970; já os suportes estão em 1.800–1.830. Olhando mais para baixo, 1.500–1.600 também é uma região importante.
Enquanto o ETH conseguir manter-se continuamente acima de 1.970–1.980, as expectativas do mercado devem melhorar bastante. O próximo alvo então passa a ser 2.130–2.150, e mais acima, perto de 2.400.
XRP
O XRP é relativamente o mais fraco. A tendência no gráfico semanal ainda é mais baixista; o próximo principal suporte fica perto de 0,93. No gráfico diário, por enquanto ele se mantém acima/ao redor de 1 dólar. Há uma possível divergência entre preço e RSI, mas ainda não foi confirmada.
Se mais adiante ocorrer uma recuperação mais forte e alguns dias seguidos fecharem em alta, esse sinal terá chance de ser validado. Ainda assim, mesmo que haja uma correção nas próximas 1–2 semanas, o desempenho geral provavelmente ainda ficará atrás do Bitcoin.
O mercado ainda está “moendo” e a volatilidade é inevitável. Nesses momentos, na verdade é mais adequado focar em projetos que realmente estejam avançando — por exemplo, a Dusk: a rota de privacidade + RWA em conformidade vem avançando de forma bem sólida recentemente. A rede de testes DuskEVM já foi aberta, e as infraestruturas financeiras em nível institucional vão aos poucos se concretizando. Em um mercado de oscilação, esse tipo de coisa que já tem aplicação real merece que se observe um pouco mais.
@Dusk_Foundation #dusk $DUSK
BTC、ETH、XRP 这几天都有短线反弹,但整体还在关键位置拉锯。主要支撑暂时都守住了,上方阻力却依旧清晰,反弹的力度还不够说服人。
O BTC continua a operar dentro de uma faixa ampla. Perto de 60.000 está um grande suporte; a zona de 66.000–67.000 é uma resistência evidente. A área de defesa mais crítica no momento está entre 62.000 e 62.200, e o preço ainda está acima dela.
Se houver uma quebra clara abaixo de 62.000, novos mínimos podem surgir rapidamente, e o risco de queda nos próximos dias/semanais aumentará de forma significativa. Por outro lado, se conseguir voltar a se firmar acima de 65.500, a estrutura atualmente mais fraca só então seria realmente enfraquecida.
Ethereum
O ETH ainda está sendo pressionado perto de 2.000 dólares. As resistências recentes se concentram em 1.940–1.970; já os suportes estão em 1.800–1.830. Olhando mais para baixo, 1.500–1.600 também é uma região importante.
Enquanto o ETH conseguir manter-se continuamente acima de 1.970–1.980, as expectativas do mercado devem melhorar bastante. O próximo alvo então passa a ser 2.130–2.150, e mais acima, perto de 2.400.
XRP
O XRP é relativamente o mais fraco. A tendência no gráfico semanal ainda é mais baixista; o próximo principal suporte fica perto de 0,93. No gráfico diário, por enquanto ele se mantém acima/ao redor de 1 dólar. Há uma possível divergência entre preço e RSI, mas ainda não foi confirmada.
Se mais adiante ocorrer uma recuperação mais forte e alguns dias seguidos fecharem em alta, esse sinal terá chance de ser validado. Ainda assim, mesmo que haja uma correção nas próximas 1–2 semanas, o desempenho geral provavelmente ainda ficará atrás do Bitcoin.
O mercado ainda está “moendo” e a volatilidade é inevitável. Nesses momentos, na verdade é mais adequado focar em projetos que realmente estejam avançando — por exemplo, a Dusk: a rota de privacidade + RWA em conformidade vem avançando de forma bem sólida recentemente. A rede de testes DuskEVM já foi aberta, e as infraestruturas financeiras em nível institucional vão aos poucos se concretizando. Em um mercado de oscilação, esse tipo de coisa que já tem aplicação real merece que se observe um pouco mais.
@Dusk #dusk $DUSK
O BTC continua a operar dentro de uma faixa ampla. Perto de 60.000 está um grande suporte; a zona de 66.000–67.000 é uma resistência evidente. A área de defesa mais crítica no momento está entre 62.000 e 62.200, e o preço ainda está acima dela.
Se houver uma quebra clara abaixo de 62.000, novos mínimos podem surgir rapidamente, e o risco de queda nos próximos dias/semanais aumentará de forma significativa. Por outro lado, se conseguir voltar a se firmar acima de 65.500, a estrutura atualmente mais fraca só então seria realmente enfraquecida.
Ethereum
O ETH ainda está sendo pressionado perto de 2.000 dólares. As resistências recentes se concentram em 1.940–1.970; já os suportes estão em 1.800–1.830. Olhando mais para baixo, 1.500–1.600 também é uma região importante.
Enquanto o ETH conseguir manter-se continuamente acima de 1.970–1.980, as expectativas do mercado devem melhorar bastante. O próximo alvo então passa a ser 2.130–2.150, e mais acima, perto de 2.400.
XRP
O XRP é relativamente o mais fraco. A tendência no gráfico semanal ainda é mais baixista; o próximo principal suporte fica perto de 0,93. No gráfico diário, por enquanto ele se mantém acima/ao redor de 1 dólar. Há uma possível divergência entre preço e RSI, mas ainda não foi confirmada.
Se mais adiante ocorrer uma recuperação mais forte e alguns dias seguidos fecharem em alta, esse sinal terá chance de ser validado. Ainda assim, mesmo que haja uma correção nas próximas 1–2 semanas, o desempenho geral provavelmente ainda ficará atrás do Bitcoin.
O mercado ainda está “moendo” e a volatilidade é inevitável. Nesses momentos, na verdade é mais adequado focar em projetos que realmente estejam avançando — por exemplo, a Dusk: a rota de privacidade + RWA em conformidade vem avançando de forma bem sólida recentemente. A rede de testes DuskEVM já foi aberta, e as infraestruturas financeiras em nível institucional vão aos poucos se concretizando. Em um mercado de oscilação, esse tipo de coisa que já tem aplicação real merece que se observe um pouco mais.
@Dusk #dusk $DUSK
1
1
251
·
--
Todo mundo está de olho em grandes ativos sendo tokenizados — a verdadeira frente ignorada é o financiamento de PMEs.A cena mais comum nas discussões sobre RWA é a transferência de títulos do governo, fundos do mercado monetário e cotas de grandes fundos para a blockchain. Os números ficam bonitos e a narrativa também. Mas se você mover a câmera um pouco para baixo, vai encontrar outra área mais fragmentada, mais difícil e com um significado estrutural ainda maior — mercados privados, especialmente o financiamento de pequenas e médias empresas (PMEs).
Como é pouco intuitivo o financiamento privado tradicional — muita gente, na verdade, não tem uma percepção clara disso. Tome, por exemplo, a BV (sociedade privada por ações) na Holanda: a constituição exige escritura notarial, o registro de acionistas precisa ser mantido e, muitas vezes, a transferência de ações ainda precisa passar por procedimentos notariais. A emissão, a subscrição, a distribuição, o registro, dividendos ou avisos posteriores — tudo isso costuma ficar distribuído entre o emissor, consultores, bancos, custodiantes e locais de negociação. Cada parte mantém seus próprios registros; há reconciliações e verificações de elegibilidade repetidas. O processo é longo, o custo é alto, e o espaço para erros é grande. A liquidez no mercado secundário também é ainda mais escassa. Para muitas PMEs, as próprias vias de financiamento externo são estreitas; elas dependem principalmente de empréstimos bancários e de recursos internos.
Todo mundo está de olho em grandes ativos sendo tokenizados — a verdadeira frente ignorada é o financiamento de PMEs.
A cena mais comum nas discussões sobre RWA é a transferência de títulos do governo, fundos do mercado monetário e cotas de grandes fundos para a blockchain. Os números ficam bonitos e a narrativa também. Mas se você mover a câmera um pouco para baixo, vai encontrar outra área mais fragmentada, mais difícil e com um significado estrutural ainda maior — mercados privados, especialmente o financiamento de pequenas e médias empresas (PMEs).
Como é pouco intuitivo o financiamento privado tradicional — muita gente, na verdade, não tem uma percepção clara disso. Tome, por exemplo, a BV (sociedade privada por ações) na Holanda: a constituição exige escritura notarial, o registro de acionistas precisa ser mantido e, muitas vezes, a transferência de ações ainda precisa passar por procedimentos notariais. A emissão, a subscrição, a distribuição, o registro, dividendos ou avisos posteriores — tudo isso costuma ficar distribuído entre o emissor, consultores, bancos, custodiantes e locais de negociação. Cada parte mantém seus próprios registros; há reconciliações e verificações de elegibilidade repetidas. O processo é longo, o custo é alto, e o espaço para erros é grande. A liquidez no mercado secundário também é ainda mais escassa. Para muitas PMEs, as próprias vias de financiamento externo são estreitas; elas dependem principalmente de empréstimos bancários e de recursos internos.
Como é pouco intuitivo o financiamento privado tradicional — muita gente, na verdade, não tem uma percepção clara disso. Tome, por exemplo, a BV (sociedade privada por ações) na Holanda: a constituição exige escritura notarial, o registro de acionistas precisa ser mantido e, muitas vezes, a transferência de ações ainda precisa passar por procedimentos notariais. A emissão, a subscrição, a distribuição, o registro, dividendos ou avisos posteriores — tudo isso costuma ficar distribuído entre o emissor, consultores, bancos, custodiantes e locais de negociação. Cada parte mantém seus próprios registros; há reconciliações e verificações de elegibilidade repetidas. O processo é longo, o custo é alto, e o espaço para erros é grande. A liquidez no mercado secundário também é ainda mais escassa. Para muitas PMEs, as próprias vias de financiamento externo são estreitas; elas dependem principalmente de empréstimos bancários e de recursos internos.
1
471
·
--
Verificado
#dusk $DUSK 大家盯着国债、基金这些大资产上链,很少有人认真看中小企业这一头。
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK 大家盯着国债、基金这些大资产上链,很少有人认真看中小企业这一头。
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk $DUSK #dusk
最近 Dusk 自己发了一篇关于私人市场和 SME 融资的内容,其实点到了一个被忽视的方向:传统私人融资慢、贵、二级流动性差。对很多中小企业来说,融资渠道本身就是瓶颈,而不是缺一个“代币包装”。
Dusk 和 NPEX 这类持牌机构合作,本质上是在试着给这条链路补上两块东西——合规的发行与交易场所,以及能把规则真正跑在链上的基础设施。NPEX 本身已经做过上百笔融资、服务过两万多名投资者,有真实的牌照和经验。如果这套东西能跑通,意义不在于又多了一个 RWA 叙事,而在于欧洲中小企业有没有可能获得更短、更直接的融资与退出路径。
DuskEVM 测试网上线,也让这件事从“概念合作”往前走了一步。开发者和产品方可以开始用熟悉的工具去搭实际流程,而不是永远停在白皮书和战略协议阶段。
未来如果这类持牌场所真的把持续交易量做起来,影响会比单纯的“资产上链数量”更大——它会改变的是私人市场的运行方式,而不只是多几个链上余额。
大多数人还在比谁的 TVL 高、谁的合作公告响。真正值得盯的,是有没有机构开始在这套轨道上反复做真实交易。
@Dusk $DUSK #dusk
2
818
·
--
🎙️ Vamos falar sobre negociar e investir regularmente em BNB à vista!

Encerrado
03 h 33 min. 24 seg.
13.6k
27
32
·
--
A verdadeira diferença não é quantos tokens foram lançados novamente, mas se os desenvolvedores conseguem começar a agir imediatamente.
Nos últimos dias, a Dusk oficial enfatizou isso mais uma vez: a tokenização é apenas o primeiro passo; o difícil é levar para a blockchain todo o conjunto de regras do mercado — emissão, acesso, divulgação de privacidade e liquidação. Isso pode parecer abstrato, mas houve um progresso bem concreto recentemente — a testnet do DuskEVM já foi lançada.
A ideia é direta: é possível fazer deploy diretamente com Solidity e Hardhat que já são conhecidos, e também executar fluxos de trabalho confidenciais via Hedger. A liquidação continua a depender da própria camada base da Dusk. Para quem trabalha com finanças institucionais ou ativos regulados, isso é muito mais útil do que ouvir novamente “vamos fazer RWA” — pelo menos agora já dá para testar de verdade os processos de privacidade + conformidade.
Voltando o olhar, NPEX — como instituição licenciada — e a direção da Dusk Trade também estão completando a mesma peça do quebra-cabeça: em vez de primeiro empilhar ativos e depois pensar nas regras, eles primeiro transformam as regras e as capacidades de privacidade em uma infraestrutura utilizável. Casos como financiamento via SME e mercados privados também estão começando a ser tratados como utilizações concretas para impulsionar.
Há histórias demais no mercado. O que faz os desenvolvedores começarem imediatamente, e ao mesmo tempo deixa o controle que as instituições realmente precisam, é justamente o que costuma faltar. O caminho que a Dusk tem seguido ultimamente é mais lento, mas mais prático e fundamentado.
@Dusk_Foundation
$DUSK
#dusk
A verdadeira diferença não é quantos tokens foram lançados novamente, mas se os desenvolvedores conseguem começar a agir imediatamente.
Nos últimos dias, a Dusk oficial enfatizou isso mais uma vez: a tokenização é apenas o primeiro passo; o difícil é levar para a blockchain todo o conjunto de regras do mercado — emissão, acesso, divulgação de privacidade e liquidação. Isso pode parecer abstrato, mas houve um progresso bem concreto recentemente — a testnet do DuskEVM já foi lançada.
A ideia é direta: é possível fazer deploy diretamente com Solidity e Hardhat que já são conhecidos, e também executar fluxos de trabalho confidenciais via Hedger. A liquidação continua a depender da própria camada base da Dusk. Para quem trabalha com finanças institucionais ou ativos regulados, isso é muito mais útil do que ouvir novamente “vamos fazer RWA” — pelo menos agora já dá para testar de verdade os processos de privacidade + conformidade.
Voltando o olhar, NPEX — como instituição licenciada — e a direção da Dusk Trade também estão completando a mesma peça do quebra-cabeça: em vez de primeiro empilhar ativos e depois pensar nas regras, eles primeiro transformam as regras e as capacidades de privacidade em uma infraestrutura utilizável. Casos como financiamento via SME e mercados privados também estão começando a ser tratados como utilizações concretas para impulsionar.
Há histórias demais no mercado. O que faz os desenvolvedores começarem imediatamente, e ao mesmo tempo deixa o controle que as instituições realmente precisam, é justamente o que costuma faltar. O caminho que a Dusk tem seguido ultimamente é mais lento, mas mais prático e fundamentado.
@Dusk $DUSK #dusk
Nos últimos dias, a Dusk oficial enfatizou isso mais uma vez: a tokenização é apenas o primeiro passo; o difícil é levar para a blockchain todo o conjunto de regras do mercado — emissão, acesso, divulgação de privacidade e liquidação. Isso pode parecer abstrato, mas houve um progresso bem concreto recentemente — a testnet do DuskEVM já foi lançada.
A ideia é direta: é possível fazer deploy diretamente com Solidity e Hardhat que já são conhecidos, e também executar fluxos de trabalho confidenciais via Hedger. A liquidação continua a depender da própria camada base da Dusk. Para quem trabalha com finanças institucionais ou ativos regulados, isso é muito mais útil do que ouvir novamente “vamos fazer RWA” — pelo menos agora já dá para testar de verdade os processos de privacidade + conformidade.
Voltando o olhar, NPEX — como instituição licenciada — e a direção da Dusk Trade também estão completando a mesma peça do quebra-cabeça: em vez de primeiro empilhar ativos e depois pensar nas regras, eles primeiro transformam as regras e as capacidades de privacidade em uma infraestrutura utilizável. Casos como financiamento via SME e mercados privados também estão começando a ser tratados como utilizações concretas para impulsionar.
Há histórias demais no mercado. O que faz os desenvolvedores começarem imediatamente, e ao mesmo tempo deixa o controle que as instituições realmente precisam, é justamente o que costuma faltar. O caminho que a Dusk tem seguido ultimamente é mais lento, mas mais prático e fundamentado.
@Dusk $DUSK #dusk
1
87
·
--
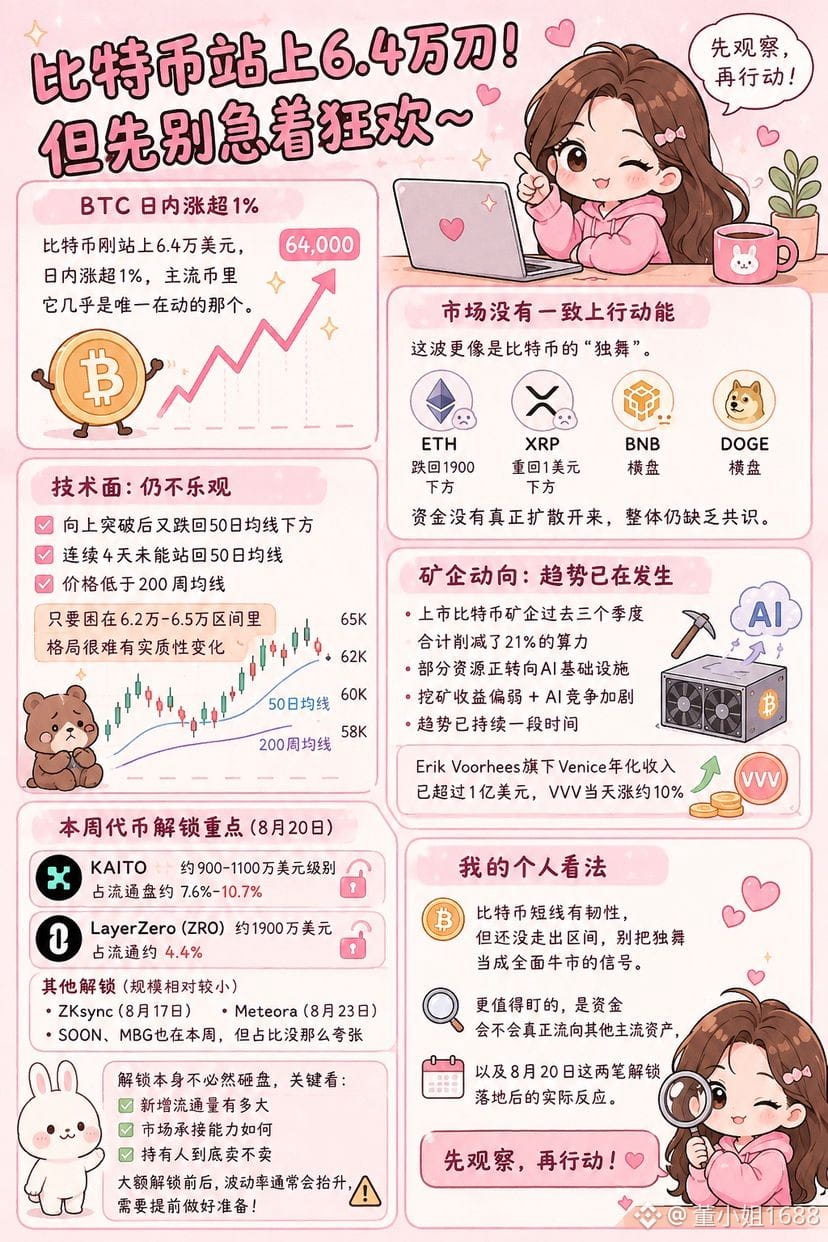
O Bitcoin acabou de ultrapassar US$ 64.000, com alta intradiária de mais de 1%—entre as principais criptos, ele praticamente é o único que está se mexendo.
Mas preciso dizer a verdade: não saiam comemorando com tudo ainda.
Pelo que parece, isso lembra mais uma “dança solo” do Bitcoin. O ETH caiu de volta para abaixo de 1.900; $XRP voltou a ficar abaixo de US$ 1; $BNB e $DOGE estão praticamente de lado. No geral, o mercado ainda carece de uma energia direcional clara para continuar subindo, e o dinheiro ainda não se espalhou de forma real.
Do ponto de vista técnico, concordo bastante com a leitura do analista da FxPro, Alex Kuptsikevich: depois de tentar romper para cima nos últimos dias, o Bitcoin voltou a cair abaixo da média de 50 dias e já não conseguiu ficar acima dela por 4 dias seguidos. Em um horizonte mais longo, o preço ainda está abaixo da média de 200 semanas. Isso significa que, no médio e longo prazo, o poder dos vendedores ainda não saiu de cena. Enquanto continuar preso no intervalo de 62 mil a 65 mil, fica difícil haver uma mudança substancial no cenário.
Outro sinal que vale notar é o movimento das mineradoras. O Miner Weekly mostra que as principais mineradoras de Bitcoin listadas reduziram, no total, a capacidade de computação em 21% ao longo dos três últimos trimestres. Parte desses recursos está sendo direcionada para infraestrutura de IA. A rentabilidade da mineração está fraca; somado ao aumento da competição da IA por energia e capital, essa tendência já vem acontecendo há algum tempo. Como contraponto, a receita anualizada do Venice, de propriedade de Erik Voorhees, já passou de US$ 100 milhões, e o VVV subiu cerca de 10% no dia. As fronteiras entre cripto e IA estão ficando cada vez mais nebulosas.
Agora vamos falar das aberturas de tokens desta semana. O dia 20 de agosto é o foco:
• KAITO: na faixa de US$ 9-11 milhões, cerca de 7,6%-10,7% do supply em circulação
• LayerZero (ZRO): cerca de US$ 19 milhões, ~4,4% de circulação
Em comparação, o ZKsync (17 de agosto) e o Meteora (23 de agosto) têm escalas bem menores. SOON e MBG também entram nesta semana, mas com participação menos chamativa.
A liberação em si não implica necessariamente pressão vendedora. O ponto-chave é o tamanho do aumento de liquidez, o quanto o mercado absorve e se os detentores realmente vão vender. Normalmente, a volatilidade tende a subir antes e depois de grandes desbloqueios—e isso precisa ser preparado com antecedência.
Minha visão pessoal: o Bitcoin tem resiliência no curto prazo, mas ainda não saiu do intervalo. Não trate essa dança solo como um sinal de um bull market amplo e completo. O que merece mais atenção é se o capital vai, de fato, migrar para outros ativos principais, e qual será a reação real após a concretização dessas duas liberações em 20 de agosto.
Vamos observar primeiro, depois agir.
{future}(DOGEUSDT)
O Bitcoin acabou de ultrapassar US$ 64.000, com alta intradiária de mais de 1%—entre as principais criptos, ele praticamente é o único que está se mexendo.
Mas preciso dizer a verdade: não saiam comemorando com tudo ainda.
Pelo que parece, isso lembra mais uma “dança solo” do Bitcoin. O ETH caiu de volta para abaixo de 1.900; $XRP voltou a ficar abaixo de US$ 1; $BNB e $DOGE estão praticamente de lado. No geral, o mercado ainda carece de uma energia direcional clara para continuar subindo, e o dinheiro ainda não se espalhou de forma real.
Do ponto de vista técnico, concordo bastante com a leitura do analista da FxPro, Alex Kuptsikevich: depois de tentar romper para cima nos últimos dias, o Bitcoin voltou a cair abaixo da média de 50 dias e já não conseguiu ficar acima dela por 4 dias seguidos. Em um horizonte mais longo, o preço ainda está abaixo da média de 200 semanas. Isso significa que, no médio e longo prazo, o poder dos vendedores ainda não saiu de cena. Enquanto continuar preso no intervalo de 62 mil a 65 mil, fica difícil haver uma mudança substancial no cenário.
Outro sinal que vale notar é o movimento das mineradoras. O Miner Weekly mostra que as principais mineradoras de Bitcoin listadas reduziram, no total, a capacidade de computação em 21% ao longo dos três últimos trimestres. Parte desses recursos está sendo direcionada para infraestrutura de IA. A rentabilidade da mineração está fraca; somado ao aumento da competição da IA por energia e capital, essa tendência já vem acontecendo há algum tempo. Como contraponto, a receita anualizada do Venice, de propriedade de Erik Voorhees, já passou de US$ 100 milhões, e o VVV subiu cerca de 10% no dia. As fronteiras entre cripto e IA estão ficando cada vez mais nebulosas.
Agora vamos falar das aberturas de tokens desta semana. O dia 20 de agosto é o foco:
• KAITO: na faixa de US$ 9-11 milhões, cerca de 7,6%-10,7% do supply em circulação
• LayerZero (ZRO): cerca de US$ 19 milhões, ~4,4% de circulação
Em comparação, o ZKsync (17 de agosto) e o Meteora (23 de agosto) têm escalas bem menores. SOON e MBG também entram nesta semana, mas com participação menos chamativa.
A liberação em si não implica necessariamente pressão vendedora. O ponto-chave é o tamanho do aumento de liquidez, o quanto o mercado absorve e se os detentores realmente vão vender. Normalmente, a volatilidade tende a subir antes e depois de grandes desbloqueios—e isso precisa ser preparado com antecedência.
Minha visão pessoal: o Bitcoin tem resiliência no curto prazo, mas ainda não saiu do intervalo. Não trate essa dança solo como um sinal de um bull market amplo e completo. O que merece mais atenção é se o capital vai, de fato, migrar para outros ativos principais, e qual será a reação real após a concretização dessas duas liberações em 20 de agosto.
Vamos observar primeiro, depois agir.
Mas preciso dizer a verdade: não saiam comemorando com tudo ainda.
Pelo que parece, isso lembra mais uma “dança solo” do Bitcoin. O ETH caiu de volta para abaixo de 1.900; $XRP voltou a ficar abaixo de US$ 1; $BNB e $DOGE estão praticamente de lado. No geral, o mercado ainda carece de uma energia direcional clara para continuar subindo, e o dinheiro ainda não se espalhou de forma real.
Do ponto de vista técnico, concordo bastante com a leitura do analista da FxPro, Alex Kuptsikevich: depois de tentar romper para cima nos últimos dias, o Bitcoin voltou a cair abaixo da média de 50 dias e já não conseguiu ficar acima dela por 4 dias seguidos. Em um horizonte mais longo, o preço ainda está abaixo da média de 200 semanas. Isso significa que, no médio e longo prazo, o poder dos vendedores ainda não saiu de cena. Enquanto continuar preso no intervalo de 62 mil a 65 mil, fica difícil haver uma mudança substancial no cenário.
Outro sinal que vale notar é o movimento das mineradoras. O Miner Weekly mostra que as principais mineradoras de Bitcoin listadas reduziram, no total, a capacidade de computação em 21% ao longo dos três últimos trimestres. Parte desses recursos está sendo direcionada para infraestrutura de IA. A rentabilidade da mineração está fraca; somado ao aumento da competição da IA por energia e capital, essa tendência já vem acontecendo há algum tempo. Como contraponto, a receita anualizada do Venice, de propriedade de Erik Voorhees, já passou de US$ 100 milhões, e o VVV subiu cerca de 10% no dia. As fronteiras entre cripto e IA estão ficando cada vez mais nebulosas.
Agora vamos falar das aberturas de tokens desta semana. O dia 20 de agosto é o foco:
• KAITO: na faixa de US$ 9-11 milhões, cerca de 7,6%-10,7% do supply em circulação
• LayerZero (ZRO): cerca de US$ 19 milhões, ~4,4% de circulação
Em comparação, o ZKsync (17 de agosto) e o Meteora (23 de agosto) têm escalas bem menores. SOON e MBG também entram nesta semana, mas com participação menos chamativa.
A liberação em si não implica necessariamente pressão vendedora. O ponto-chave é o tamanho do aumento de liquidez, o quanto o mercado absorve e se os detentores realmente vão vender. Normalmente, a volatilidade tende a subir antes e depois de grandes desbloqueios—e isso precisa ser preparado com antecedência.
Minha visão pessoal: o Bitcoin tem resiliência no curto prazo, mas ainda não saiu do intervalo. Não trate essa dança solo como um sinal de um bull market amplo e completo. O que merece mais atenção é se o capital vai, de fato, migrar para outros ativos principais, e qual será a reação real após a concretização dessas duas liberações em 20 de agosto.
Vamos observar primeiro, depois agir.
1
1
503
·
--
A tokenização é fácil; difícil é levar a “mercado” para a blockchain.
Um token pode representar títulos, cotas de fundos — mas isso é só a aparência. O que é realmente um ativo regulamentado precisa controlar quem tem permissão para deter, quando a transferência pode ocorrer, para quem pode ser transferido, como a liquidação é sincronizada e a quem os dados sensíveis ficam visíveis. Se essas regras permanecerem fora da cadeia, colocar na blockchain só adiciona mais uma “casca”.
A Dusk está focada na segunda parte.
Ela coloca privacidade, permissão de acesso, divulgação seletiva e liquidação determinística dentro do protocolo, permitindo que emissão, negociação, detenção e auditoria rodem sobre a mesma infraestrutura. Não é apenas “emitir uma moeda e depois ver”. É primeiro reter as capacidades de controle que as instituições realmente precisam: esconder o que deve ser ocultado, abrir com precisão o que precisa ser mostrado ao regulador e fazer com que a liquidação não dependa de conciliação posterior.
O DuskEVM reduz a barreira de desenvolvimento; o Hedger completa os fluxos de trabalho confidenciais; e, com instituições licenciadas como o Dusk Trade e a NPEX, a integração é feita conectando licenças reais e ativos reais a essa mesma trilha.
Muitos projetos estão fazendo “gêmeos digitais de ativos”; a Dusk parece mais estar tentando transformar as próprias regras de funcionamento do mercado em algo programável. Esse caminho é lento, mas quando finalmente funciona, o significado é completamente diferente.
@Dusk_Foundation
$DUSK
#dusk
A tokenização é fácil; difícil é levar a “mercado” para a blockchain.
Um token pode representar títulos, cotas de fundos — mas isso é só a aparência. O que é realmente um ativo regulamentado precisa controlar quem tem permissão para deter, quando a transferência pode ocorrer, para quem pode ser transferido, como a liquidação é sincronizada e a quem os dados sensíveis ficam visíveis. Se essas regras permanecerem fora da cadeia, colocar na blockchain só adiciona mais uma “casca”.
A Dusk está focada na segunda parte.
Ela coloca privacidade, permissão de acesso, divulgação seletiva e liquidação determinística dentro do protocolo, permitindo que emissão, negociação, detenção e auditoria rodem sobre a mesma infraestrutura. Não é apenas “emitir uma moeda e depois ver”. É primeiro reter as capacidades de controle que as instituições realmente precisam: esconder o que deve ser ocultado, abrir com precisão o que precisa ser mostrado ao regulador e fazer com que a liquidação não dependa de conciliação posterior.
O DuskEVM reduz a barreira de desenvolvimento; o Hedger completa os fluxos de trabalho confidenciais; e, com instituições licenciadas como o Dusk Trade e a NPEX, a integração é feita conectando licenças reais e ativos reais a essa mesma trilha.
Muitos projetos estão fazendo “gêmeos digitais de ativos”; a Dusk parece mais estar tentando transformar as próprias regras de funcionamento do mercado em algo programável. Esse caminho é lento, mas quando finalmente funciona, o significado é completamente diferente.
@Dusk $DUSK #dusk
Um token pode representar títulos, cotas de fundos — mas isso é só a aparência. O que é realmente um ativo regulamentado precisa controlar quem tem permissão para deter, quando a transferência pode ocorrer, para quem pode ser transferido, como a liquidação é sincronizada e a quem os dados sensíveis ficam visíveis. Se essas regras permanecerem fora da cadeia, colocar na blockchain só adiciona mais uma “casca”.
A Dusk está focada na segunda parte.
Ela coloca privacidade, permissão de acesso, divulgação seletiva e liquidação determinística dentro do protocolo, permitindo que emissão, negociação, detenção e auditoria rodem sobre a mesma infraestrutura. Não é apenas “emitir uma moeda e depois ver”. É primeiro reter as capacidades de controle que as instituições realmente precisam: esconder o que deve ser ocultado, abrir com precisão o que precisa ser mostrado ao regulador e fazer com que a liquidação não dependa de conciliação posterior.
O DuskEVM reduz a barreira de desenvolvimento; o Hedger completa os fluxos de trabalho confidenciais; e, com instituições licenciadas como o Dusk Trade e a NPEX, a integração é feita conectando licenças reais e ativos reais a essa mesma trilha.
Muitos projetos estão fazendo “gêmeos digitais de ativos”; a Dusk parece mais estar tentando transformar as próprias regras de funcionamento do mercado em algo programável. Esse caminho é lento, mas quando finalmente funciona, o significado é completamente diferente.
@Dusk $DUSK #dusk
2
315
·
--
Alguém que trabalhou com renda fixa tradicional, por que decidiu recriar o mercado de juros on-chainMuita gente trata taxas de juros fixas como um “recurso adicional” da DeFi — mais uma opção de produto, mais um jeito de brincar.
Mas, para a TermMax, isso nunca foi um recurso; sempre foi infraestrutura.
Essa história começa com a experiência do fundador, Jerry Li.
Ele passou muito tempo no mercado financeiro tradicional. Já atuou como Managing Director no Deutsche Bank, responsável pelos negócios globais de mercados emergentes; por muitos anos lidou com a lógica mais fundamental e menos “sexy” das finanças: renda fixa, precificação de crédito e matching de ativos e passivos. Nesse tipo de ambiente, a taxa de juros não é um número aleatório do tipo “talvez seja 5% hoje, mas amanhã de repente vire 15%”; é uma variável que pode ser acordada com antecedência, negociada e protegida (hedge). O prazo não é um problema que só se descobre depois — é uma dimensão que já precisa ser precificada desde o início.
Alguém que trabalhou com renda fixa tradicional, por que decidiu recriar o mercado de juros on-chain
Muita gente trata taxas de juros fixas como um “recurso adicional” da DeFi — mais uma opção de produto, mais um jeito de brincar.
Mas, para a TermMax, isso nunca foi um recurso; sempre foi infraestrutura.
Essa história começa com a experiência do fundador, Jerry Li.
Ele passou muito tempo no mercado financeiro tradicional. Já atuou como Managing Director no Deutsche Bank, responsável pelos negócios globais de mercados emergentes; por muitos anos lidou com a lógica mais fundamental e menos “sexy” das finanças: renda fixa, precificação de crédito e matching de ativos e passivos. Nesse tipo de ambiente, a taxa de juros não é um número aleatório do tipo “talvez seja 5% hoje, mas amanhã de repente vire 15%”; é uma variável que pode ser acordada com antecedência, negociada e protegida (hedge). O prazo não é um problema que só se descobre depois — é uma dimensão que já precisa ser precificada desde o início.
Mas, para a TermMax, isso nunca foi um recurso; sempre foi infraestrutura.
Essa história começa com a experiência do fundador, Jerry Li.
Ele passou muito tempo no mercado financeiro tradicional. Já atuou como Managing Director no Deutsche Bank, responsável pelos negócios globais de mercados emergentes; por muitos anos lidou com a lógica mais fundamental e menos “sexy” das finanças: renda fixa, precificação de crédito e matching de ativos e passivos. Nesse tipo de ambiente, a taxa de juros não é um número aleatório do tipo “talvez seja 5% hoje, mas amanhã de repente vire 15%”; é uma variável que pode ser acordada com antecedência, negociada e protegida (hedge). O prazo não é um problema que só se descobre depois — é uma dimensão que já precisa ser precificada desde o início.
1
307
·
--
#termmax
Muitas pessoas tratam a taxa fixa como “apenas mais uma opção de produto”.
Mas para @termmax , ela nunca foi um produto — e sim uma infraestrutura.
O fundador, Jerry Li, trabalhou por muito tempo no setor financeiro tradicional. Ele atuou como Managing Director no Deutsche Bank, responsável pelo negócio de mercados emergentes globais, ficando por anos imerso nas lógicas mais fundamentais das finanças: renda fixa, precificação de crédito e o balanceamento entre ativos e passivos.
Na visão dele, um dos motivos pelos quais as finanças tradicionais conseguem sustentar grandes volumes de capital é que: as taxas, os prazos e os riscos podem ser previamente definidos e negociados. Sem esse “idioma”, o capital de longo prazo dificilmente consegue realmente entrar.
E, nos últimos dez anos, quase todo o DeFi funcionou com taxas variáveis — em que a taxa pode dobrar de uma noite para outra, quem toma emprestado não consegue calcular o custo, e quem aplica não consegue travar o rendimento. Esse sistema é adequado para especulação, mas é difícil se tornar uma verdadeira infraestrutura de crédito.
Por isso, eles criaram o TermMax: quebrar a taxa fixa em três tokens, tornar a precificação mais flexível com o Range Order e fazer com que o capital ocioso continue trabalhando, transformando a alavancagem em um NFT de execução com um clique. O objetivo não é buscar um APY mais alto, e sim fazer com que “taxa, prazo e risco” fiquem claros na cadeia pela primeira vez.
Taxa conhecida. Prazo conhecido. Risco conhecido.
Isso não é narrativa — é o motivo pelo qual alguém que já trabalhou com renda fixa tradicional decidiu levar essa questão para a blockchain.
Depois do TGE em 25 de agosto, o verdadeiro teste começa.
#termmax
Muitas pessoas tratam a taxa fixa como “apenas mais uma opção de produto”.
Mas para @TermMax , ela nunca foi um produto — e sim uma infraestrutura.
O fundador, Jerry Li, trabalhou por muito tempo no setor financeiro tradicional. Ele atuou como Managing Director no Deutsche Bank, responsável pelo negócio de mercados emergentes globais, ficando por anos imerso nas lógicas mais fundamentais das finanças: renda fixa, precificação de crédito e o balanceamento entre ativos e passivos.
Na visão dele, um dos motivos pelos quais as finanças tradicionais conseguem sustentar grandes volumes de capital é que: as taxas, os prazos e os riscos podem ser previamente definidos e negociados. Sem esse “idioma”, o capital de longo prazo dificilmente consegue realmente entrar.
E, nos últimos dez anos, quase todo o DeFi funcionou com taxas variáveis — em que a taxa pode dobrar de uma noite para outra, quem toma emprestado não consegue calcular o custo, e quem aplica não consegue travar o rendimento. Esse sistema é adequado para especulação, mas é difícil se tornar uma verdadeira infraestrutura de crédito.
Por isso, eles criaram o TermMax: quebrar a taxa fixa em três tokens, tornar a precificação mais flexível com o Range Order e fazer com que o capital ocioso continue trabalhando, transformando a alavancagem em um NFT de execução com um clique. O objetivo não é buscar um APY mais alto, e sim fazer com que “taxa, prazo e risco” fiquem claros na cadeia pela primeira vez.
Taxa conhecida. Prazo conhecido. Risco conhecido.
Isso não é narrativa — é o motivo pelo qual alguém que já trabalhou com renda fixa tradicional decidiu levar essa questão para a blockchain.
Depois do TGE em 25 de agosto, o verdadeiro teste começa.
Muitas pessoas tratam a taxa fixa como “apenas mais uma opção de produto”.
Mas para @TermMax , ela nunca foi um produto — e sim uma infraestrutura.
O fundador, Jerry Li, trabalhou por muito tempo no setor financeiro tradicional. Ele atuou como Managing Director no Deutsche Bank, responsável pelo negócio de mercados emergentes globais, ficando por anos imerso nas lógicas mais fundamentais das finanças: renda fixa, precificação de crédito e o balanceamento entre ativos e passivos.
Na visão dele, um dos motivos pelos quais as finanças tradicionais conseguem sustentar grandes volumes de capital é que: as taxas, os prazos e os riscos podem ser previamente definidos e negociados. Sem esse “idioma”, o capital de longo prazo dificilmente consegue realmente entrar.
E, nos últimos dez anos, quase todo o DeFi funcionou com taxas variáveis — em que a taxa pode dobrar de uma noite para outra, quem toma emprestado não consegue calcular o custo, e quem aplica não consegue travar o rendimento. Esse sistema é adequado para especulação, mas é difícil se tornar uma verdadeira infraestrutura de crédito.
Por isso, eles criaram o TermMax: quebrar a taxa fixa em três tokens, tornar a precificação mais flexível com o Range Order e fazer com que o capital ocioso continue trabalhando, transformando a alavancagem em um NFT de execução com um clique. O objetivo não é buscar um APY mais alto, e sim fazer com que “taxa, prazo e risco” fiquem claros na cadeia pela primeira vez.
Taxa conhecida. Prazo conhecido. Risco conhecido.
Isso não é narrativa — é o motivo pelo qual alguém que já trabalhou com renda fixa tradicional decidiu levar essa questão para a blockchain.
Depois do TGE em 25 de agosto, o verdadeiro teste começa.
1
2
191
·
--
Dusk, na verdade, está resolvendo de forma séria um problema bem realMuita gente, ao ouvir RWA, cadeia de conformidade ou cadeia de privacidade, pensa que é só conceito. Mas quem já fez algo de finanças ou acompanha a ideia de colocar instituições na blockchain sabe que o difícil não está em “transformar ativos em tokens”; está em: como preservar a privacidade, como a regulação analisa, como a liquidação é definida, e quem está autorizado a manter esses ativos. Essas condições precisam coexistir ao mesmo tempo.
O Crepúsculo vai exatamente nessa direção.
É uma Layer 1 feita especificamente para mercados financeiros regulamentados. Em poucas palavras: garante, na camada de protocolo, estas coisas — “privacidade para o que deve ser privado, transparência para o que deve ser transparente, divulgação para quem precisa receber, e liquidação com determinação final obrigatória”. É adequada para ativos reais como títulos, debêntures e fundos monetários, e não apenas para empacotar tudo.
Dusk, na verdade, está resolvendo de forma séria um problema bem real
Muita gente, ao ouvir RWA, cadeia de conformidade ou cadeia de privacidade, pensa que é só conceito. Mas quem já fez algo de finanças ou acompanha a ideia de colocar instituições na blockchain sabe que o difícil não está em “transformar ativos em tokens”; está em: como preservar a privacidade, como a regulação analisa, como a liquidação é definida, e quem está autorizado a manter esses ativos. Essas condições precisam coexistir ao mesmo tempo.
O Crepúsculo vai exatamente nessa direção.
É uma Layer 1 feita especificamente para mercados financeiros regulamentados. Em poucas palavras: garante, na camada de protocolo, estas coisas — “privacidade para o que deve ser privado, transparência para o que deve ser transparente, divulgação para quem precisa receber, e liquidação com determinação final obrigatória”. É adequada para ativos reais como títulos, debêntures e fundos monetários, e não apenas para empacotar tudo.
O Crepúsculo vai exatamente nessa direção.
É uma Layer 1 feita especificamente para mercados financeiros regulamentados. Em poucas palavras: garante, na camada de protocolo, estas coisas — “privacidade para o que deve ser privado, transparência para o que deve ser transparente, divulgação para quem precisa receber, e liquidação com determinação final obrigatória”. É adequada para ativos reais como títulos, debêntures e fundos monetários, e não apenas para empacotar tudo.
2
448
·
--
#dusk $DUSK Muitas pessoas colocam ativos na blockchain, mas simplificam demais o assunto de “quem pode ver o quê”.
Em uma blockchain pública, holdings, valores e relações com contrapartes são totalmente transparentes. Para quem não negocia moedas, isso pode não importar; para valores mobiliários, títulos e fundos reais, isso é praticamente inaceitável — expõe posições, permite que intenções de negociação sejam lidas e aumenta a margem para manipulação de mercado.
A Dusk observa exatamente essa lacuna.
Ela não está apenas criando uma “blockchain pública com privacidade”, mas transformando a divulgação seletiva em capacidade central: o que deve ser mantido em segredo é criptografado; o que deve ser mostrado a reguladores/partes autorizadas pode ser aberto com precisão. Combinado com liquidação determinística e lógica de conformidade para adesão, as instituições só então podem levar o ciclo de vida real dos ativos para a cadeia — em vez de fazer apenas um “envelopamento” superficial.
O DuskEVM permite que pessoas familiarizadas com Solidity entrem diretamente; o Hedger cuida para inserir fluxos confidenciais na EVM; e o Dusk Trade tenta transformar coisas como MMF e títulos em uma porta de entrada de investimento de verdade. Cooperar com instituições licenciadas como a NPEX também é para preencher a lacuna de colocar em prática, ao mesmo tempo, “licença + tecnologia”.
O que é realmente difícil não é tokenizar; é fazer com que ativos sujeitos a regulamentação funcionem bem na blockchain, sem perder o controle. A Dusk está trilhando esse caminho mais difícil — e que quase ninguém leva a sério.
@Dusk_Foundation
$DUSK
#dusk
#dusk $DUSK Muitas pessoas colocam ativos na blockchain, mas simplificam demais o assunto de “quem pode ver o quê”.
Em uma blockchain pública, holdings, valores e relações com contrapartes são totalmente transparentes. Para quem não negocia moedas, isso pode não importar; para valores mobiliários, títulos e fundos reais, isso é praticamente inaceitável — expõe posições, permite que intenções de negociação sejam lidas e aumenta a margem para manipulação de mercado.
A Dusk observa exatamente essa lacuna.
Ela não está apenas criando uma “blockchain pública com privacidade”, mas transformando a divulgação seletiva em capacidade central: o que deve ser mantido em segredo é criptografado; o que deve ser mostrado a reguladores/partes autorizadas pode ser aberto com precisão. Combinado com liquidação determinística e lógica de conformidade para adesão, as instituições só então podem levar o ciclo de vida real dos ativos para a cadeia — em vez de fazer apenas um “envelopamento” superficial.
O DuskEVM permite que pessoas familiarizadas com Solidity entrem diretamente; o Hedger cuida para inserir fluxos confidenciais na EVM; e o Dusk Trade tenta transformar coisas como MMF e títulos em uma porta de entrada de investimento de verdade. Cooperar com instituições licenciadas como a NPEX também é para preencher a lacuna de colocar em prática, ao mesmo tempo, “licença + tecnologia”.
O que é realmente difícil não é tokenizar; é fazer com que ativos sujeitos a regulamentação funcionem bem na blockchain, sem perder o controle. A Dusk está trilhando esse caminho mais difícil — e que quase ninguém leva a sério.
@Dusk $DUSK #dusk
Em uma blockchain pública, holdings, valores e relações com contrapartes são totalmente transparentes. Para quem não negocia moedas, isso pode não importar; para valores mobiliários, títulos e fundos reais, isso é praticamente inaceitável — expõe posições, permite que intenções de negociação sejam lidas e aumenta a margem para manipulação de mercado.
A Dusk observa exatamente essa lacuna.
Ela não está apenas criando uma “blockchain pública com privacidade”, mas transformando a divulgação seletiva em capacidade central: o que deve ser mantido em segredo é criptografado; o que deve ser mostrado a reguladores/partes autorizadas pode ser aberto com precisão. Combinado com liquidação determinística e lógica de conformidade para adesão, as instituições só então podem levar o ciclo de vida real dos ativos para a cadeia — em vez de fazer apenas um “envelopamento” superficial.
O DuskEVM permite que pessoas familiarizadas com Solidity entrem diretamente; o Hedger cuida para inserir fluxos confidenciais na EVM; e o Dusk Trade tenta transformar coisas como MMF e títulos em uma porta de entrada de investimento de verdade. Cooperar com instituições licenciadas como a NPEX também é para preencher a lacuna de colocar em prática, ao mesmo tempo, “licença + tecnologia”.
O que é realmente difícil não é tokenizar; é fazer com que ativos sujeitos a regulamentação funcionem bem na blockchain, sem perder o controle. A Dusk está trilhando esse caminho mais difícil — e que quase ninguém leva a sério.
@Dusk $DUSK #dusk
1
223
·
--
《Taxa fixa não é narrativa, é infraestrutura: o que a TermMax está fazendo de verdade》O TGE já está prestes a acontecer. Nestes dias, as discussões sobre a TermMax aumentaram claramente; eu reli o conteúdo que havia organizado antes e reescrevi tudo em uma versão mais completa, com uma estrutura mais clara, em um artigo longo.
Primeiro, a conclusão: não é aquele tipo de projeto que “força uma narrativa antes de emitir token”. No tema de taxa fixa, eles realmente fizeram uma engenharia bem consistente.
Que problema ele resolve?
DeFi 借贷长期被浮动利率主导。借的人不知道月底要付多少利息,放的人也不确定自己能拿到多少真实收益。杠杆一循环,funding rate 一变,整条策略可能瞬间翻车。
《Taxa fixa não é narrativa, é infraestrutura: o que a TermMax está fazendo de verdade》
O TGE já está prestes a acontecer. Nestes dias, as discussões sobre a TermMax aumentaram claramente; eu reli o conteúdo que havia organizado antes e reescrevi tudo em uma versão mais completa, com uma estrutura mais clara, em um artigo longo.
Primeiro, a conclusão: não é aquele tipo de projeto que “força uma narrativa antes de emitir token”. No tema de taxa fixa, eles realmente fizeram uma engenharia bem consistente.
Que problema ele resolve?
DeFi 借贷长期被浮动利率主导。借的人不知道月底要付多少利息,放的人也不确定自己能拿到多少真实收益。杠杆一循环,funding rate 一变,整条策略可能瞬间翻车。
Primeiro, a conclusão: não é aquele tipo de projeto que “força uma narrativa antes de emitir token”. No tema de taxa fixa, eles realmente fizeram uma engenharia bem consistente.
Que problema ele resolve?
DeFi 借贷长期被浮动利率主导。借的人不知道月底要付多少利息,放的人也不确定自己能拿到多少真实收益。杠杆一循环,funding rate 一变,整条策略可能瞬间翻车。
2
122
·
--
Dusk: quando o sistema financeiro real finalmente se atreve a ficar on-chainNo mundo da criptografia, a privacidade foi por muito tempo mal interpretada como uma coisa — esconder transações.
Anônima, inrastreadível, invisível para todos. Assim, as moedas de privacidade viraram uma crença de um nicho, e também uma bandeira vermelha aos olhos dos reguladores. As instituições observam a agitação, mas nunca se atrevem de verdade a colocar os negócios em produção. Porque o sistema financeiro real que precisa não é “uma caixa-preta total”, e sim uma confidencialidade controlável.
O que a Dusk faz é redefinir essa pergunta novamente.
Ela não está competindo com outros projetos de privacidade em “quem fica mais invisível”, mas sim fazendo uma pergunta mais fria e mais dura: quando ativos, cotas de fundos fechados, financiamentos corporativos e negociações no mercado secundário — negócios reais — precisam ser colocados on-chain, como a privacidade deveria ser?
Dusk: quando o sistema financeiro real finalmente se atreve a ficar on-chain
No mundo da criptografia, a privacidade foi por muito tempo mal interpretada como uma coisa — esconder transações.
Anônima, inrastreadível, invisível para todos. Assim, as moedas de privacidade viraram uma crença de um nicho, e também uma bandeira vermelha aos olhos dos reguladores. As instituições observam a agitação, mas nunca se atrevem de verdade a colocar os negócios em produção. Porque o sistema financeiro real que precisa não é “uma caixa-preta total”, e sim uma confidencialidade controlável.
O que a Dusk faz é redefinir essa pergunta novamente.
Ela não está competindo com outros projetos de privacidade em “quem fica mais invisível”, mas sim fazendo uma pergunta mais fria e mais dura: quando ativos, cotas de fundos fechados, financiamentos corporativos e negociações no mercado secundário — negócios reais — precisam ser colocados on-chain, como a privacidade deveria ser?
Anônima, inrastreadível, invisível para todos. Assim, as moedas de privacidade viraram uma crença de um nicho, e também uma bandeira vermelha aos olhos dos reguladores. As instituições observam a agitação, mas nunca se atrevem de verdade a colocar os negócios em produção. Porque o sistema financeiro real que precisa não é “uma caixa-preta total”, e sim uma confidencialidade controlável.
O que a Dusk faz é redefinir essa pergunta novamente.
Ela não está competindo com outros projetos de privacidade em “quem fica mais invisível”, mas sim fazendo uma pergunta mais fria e mais dura: quando ativos, cotas de fundos fechados, financiamentos corporativos e negociações no mercado secundário — negócios reais — precisam ser colocados on-chain, como a privacidade deveria ser?
2
252
·
--
Verificado
Dusk Fundador Emanuele Francioni: da engenharia de sistemas à infraestrutura de finanças com privacidade
Emanuele Francioni é o fundador e CEO da Dusk.
Ele não é um empreendedor típico “nativo de cripto”. Nos primeiros anos, ele se aprofundou por muitos anos nos setores de aviação e sistemas tolerantes a falhas, tendo trabalhado em engenharia relacionada à tolerância a falhas bizantinas; mais tarde, também foi responsável por pesquisa, desenvolvimento e liderança técnica em empresas como a TomTom e a Commerzbank. Essa trajetória fez com que ele criasse uma obsessão muito forte pela ideia de que “os sistemas precisam ser confiáveis, auditáveis e não podem falhar à vontade”.
Por volta de 2017-2018, ele enxergou a principal deficiência das blockchains em cenários financeiros: ou eram totalmente públicas, sem onde esconder segredos comerciais; ou eram excessivamente anônimas, e instituições simplesmente não se arriscavam a usar. Assim, ele e o cofundador Fulvio Venturelli, entre outros, fundaram a Dusk, projetando desde o zero uma infraestrutura realmente adequada para ativos financeiros regulamentados — capaz de executar contratos inteligentes de privacidade e padrões de títulos confidenciais (XSC), além de atender às exigências de conformidade e auditoria.
Francioni é o próprio proponente do mecanismo de consenso central da Dusk, o Segregated Byzantine Agreement, além de ter participação profunda nas direções técnicas relacionadas a provas de conhecimento zero. Hoje, ele também atua como CTO não executivo da plataforma licenciada de negociação na Holanda, a NPEX, levando diretamente a tecnologia on-chain para o mercado tradicional de valores mobiliários.
Na visão dele, privacidade não é para “se esconder”, e sim para ser a condição para que instituições financeiras coloquem seus negócios reais na blockchain. Nos últimos anos, a Dusk avançou devagar, mas a direção sempre foi clara: não é criar uma moeda ainda mais anônima, e sim suprir o mundo financeiro profissional com uma peça de infraestrutura subjacente que ficou faltando por muito tempo. @Dusk_Foundation #dusk $DUSK
Dusk Fundador Emanuele Francioni: da engenharia de sistemas à infraestrutura de finanças com privacidade
Emanuele Francioni é o fundador e CEO da Dusk.
Ele não é um empreendedor típico “nativo de cripto”. Nos primeiros anos, ele se aprofundou por muitos anos nos setores de aviação e sistemas tolerantes a falhas, tendo trabalhado em engenharia relacionada à tolerância a falhas bizantinas; mais tarde, também foi responsável por pesquisa, desenvolvimento e liderança técnica em empresas como a TomTom e a Commerzbank. Essa trajetória fez com que ele criasse uma obsessão muito forte pela ideia de que “os sistemas precisam ser confiáveis, auditáveis e não podem falhar à vontade”.
Por volta de 2017-2018, ele enxergou a principal deficiência das blockchains em cenários financeiros: ou eram totalmente públicas, sem onde esconder segredos comerciais; ou eram excessivamente anônimas, e instituições simplesmente não se arriscavam a usar. Assim, ele e o cofundador Fulvio Venturelli, entre outros, fundaram a Dusk, projetando desde o zero uma infraestrutura realmente adequada para ativos financeiros regulamentados — capaz de executar contratos inteligentes de privacidade e padrões de títulos confidenciais (XSC), além de atender às exigências de conformidade e auditoria.
Francioni é o próprio proponente do mecanismo de consenso central da Dusk, o Segregated Byzantine Agreement, além de ter participação profunda nas direções técnicas relacionadas a provas de conhecimento zero. Hoje, ele também atua como CTO não executivo da plataforma licenciada de negociação na Holanda, a NPEX, levando diretamente a tecnologia on-chain para o mercado tradicional de valores mobiliários.
Na visão dele, privacidade não é para “se esconder”, e sim para ser a condição para que instituições financeiras coloquem seus negócios reais na blockchain. Nos últimos anos, a Dusk avançou devagar, mas a direção sempre foi clara: não é criar uma moeda ainda mais anônima, e sim suprir o mundo financeiro profissional com uma peça de infraestrutura subjacente que ficou faltando por muito tempo. @Dusk #dusk $DUSK
Emanuele Francioni é o fundador e CEO da Dusk.
Ele não é um empreendedor típico “nativo de cripto”. Nos primeiros anos, ele se aprofundou por muitos anos nos setores de aviação e sistemas tolerantes a falhas, tendo trabalhado em engenharia relacionada à tolerância a falhas bizantinas; mais tarde, também foi responsável por pesquisa, desenvolvimento e liderança técnica em empresas como a TomTom e a Commerzbank. Essa trajetória fez com que ele criasse uma obsessão muito forte pela ideia de que “os sistemas precisam ser confiáveis, auditáveis e não podem falhar à vontade”.
Por volta de 2017-2018, ele enxergou a principal deficiência das blockchains em cenários financeiros: ou eram totalmente públicas, sem onde esconder segredos comerciais; ou eram excessivamente anônimas, e instituições simplesmente não se arriscavam a usar. Assim, ele e o cofundador Fulvio Venturelli, entre outros, fundaram a Dusk, projetando desde o zero uma infraestrutura realmente adequada para ativos financeiros regulamentados — capaz de executar contratos inteligentes de privacidade e padrões de títulos confidenciais (XSC), além de atender às exigências de conformidade e auditoria.
Francioni é o próprio proponente do mecanismo de consenso central da Dusk, o Segregated Byzantine Agreement, além de ter participação profunda nas direções técnicas relacionadas a provas de conhecimento zero. Hoje, ele também atua como CTO não executivo da plataforma licenciada de negociação na Holanda, a NPEX, levando diretamente a tecnologia on-chain para o mercado tradicional de valores mobiliários.
Na visão dele, privacidade não é para “se esconder”, e sim para ser a condição para que instituições financeiras coloquem seus negócios reais na blockchain. Nos últimos anos, a Dusk avançou devagar, mas a direção sempre foi clara: não é criar uma moeda ainda mais anônima, e sim suprir o mundo financeiro profissional com uma peça de infraestrutura subjacente que ficou faltando por muito tempo. @Dusk #dusk $DUSK
1
2
604
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinReboundsTo$79K
4,379 visualizações
71 a discutir
🚨 $BTC está subindo.
O Bitcoin está sendo negociado por volta de US$ 78.804, com alta de cerca de 1,9%, depois de retomar a região de US$ 78 mil. O próximo nível a observar é a máxima intraday perto de US$ 78.905.
Uma ruptura clara acima desse nível pode abrir caminho para US$ 79 mil–US$ 80 mil. Se o BTC for rejeitado, o suporte fica em torno de US$ 78.300 e depois em US$ 77.975.
Os touros têm impulso, mas o BTC precisa se manter acima de US$ 78 mil.
#Bitcoin #BTC #CryptoTrading #CryptoMarket #CryptoAnalysis
PulseON
·5 gostos
·5.7k visualizações
FedHikeOddsRiseTo89%
62,357 visualizações
940 a discutir
RLUSDSupplyHitsRecord$2.442B
3,229 visualizações
56 a discutir