

胖鸟
2.3k Publicações
胖鸟
Denunciar
Bloquear Utilizador
不喜欢卷
152 A seguir
1.4K+ Seguidores
3.4K+ Gostaram
Publicações
Tudo
Cotações
·
--
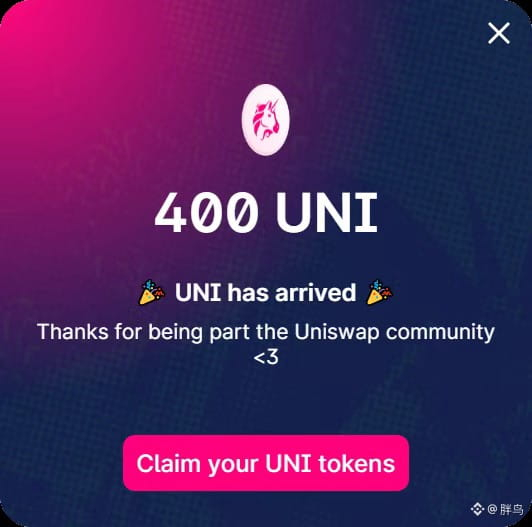
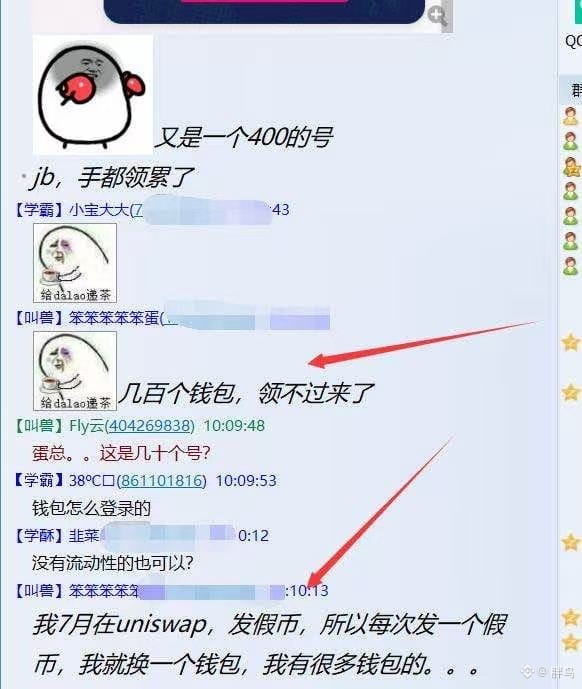
$UNI Lembro-me vagamente do token airdrop da UNI lançado há 20 anos—foi a primeira vez que recebi um grande valor na blockchain. Naquela época, havia algumas carteiras com as frases-semente perdidas. Em um piscar de olhos, tantos anos se passaram; é inevitável sentir um certo pesar.
{spot}(UNIUSDT)
$UNI Lembro-me vagamente do token airdrop da UNI lançado há 20 anos—foi a primeira vez que recebi um grande valor na blockchain. Naquela época, havia algumas carteiras com as frases-semente perdidas. Em um piscar de olhos, tantos anos se passaram; é inevitável sentir um certo pesar.
21
1
11
32.3k
·
--
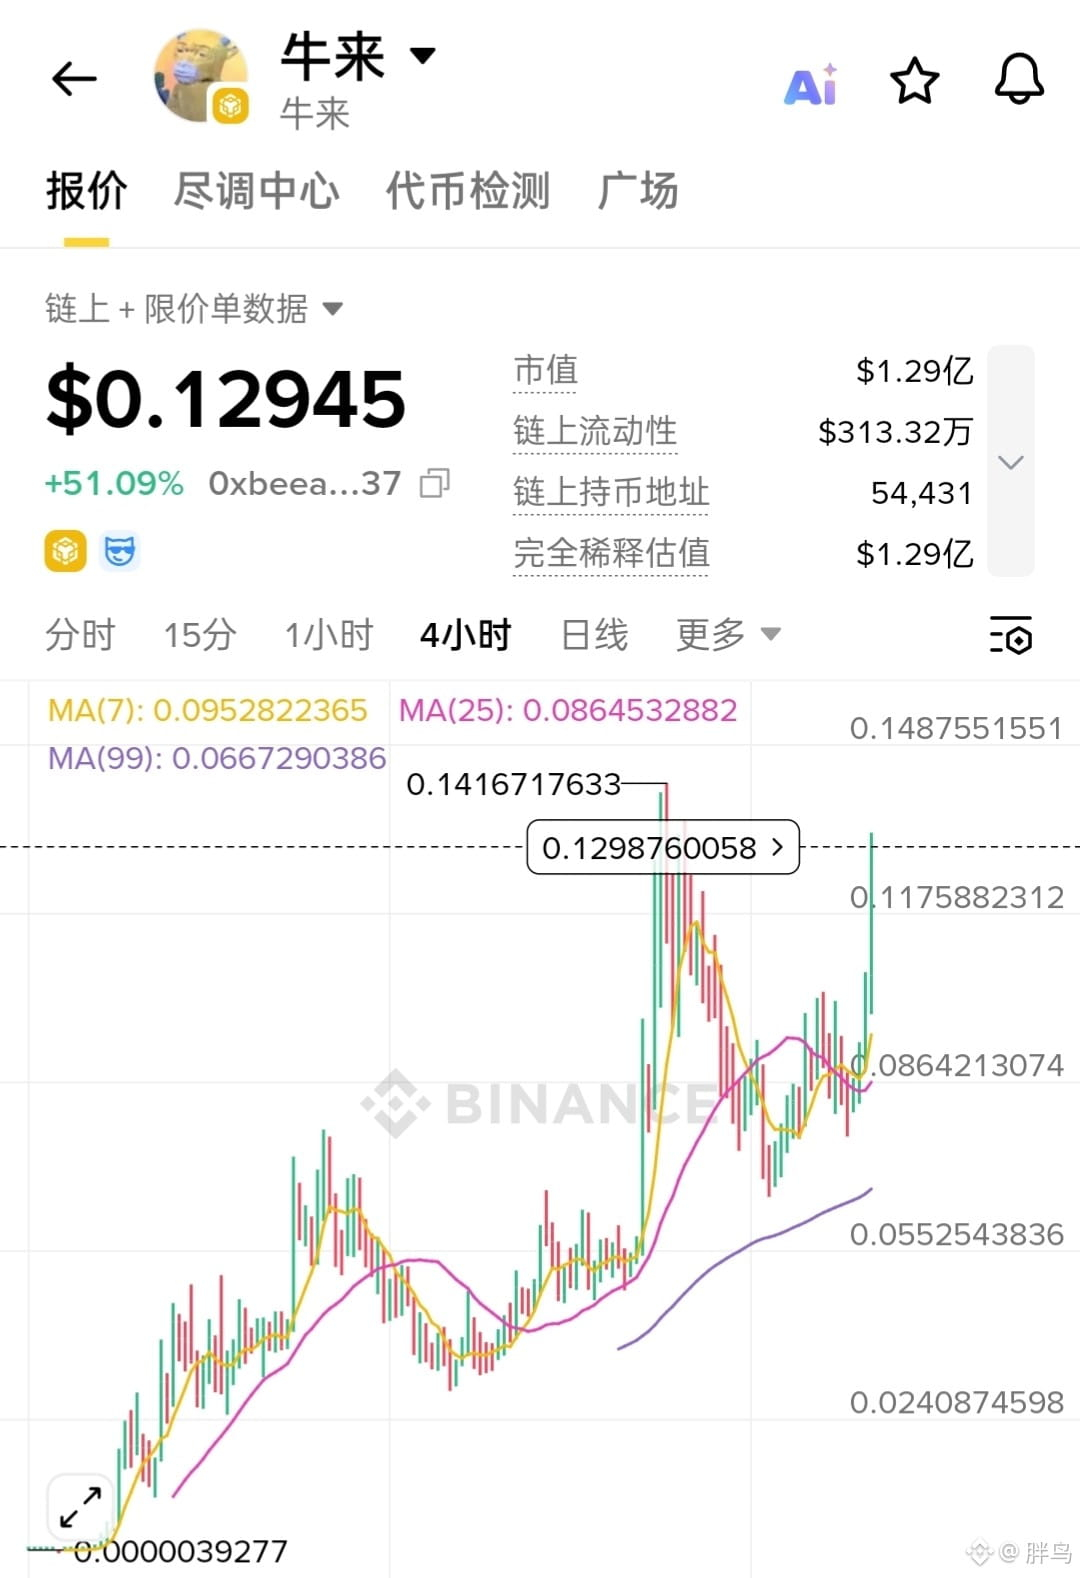
$牛来 é realmente a reencarnação da glória do BSC; quem poderia imaginar que um meme desses poderia passar de 100 milhões
$牛来 é realmente a reencarnação da glória do BSC; quem poderia imaginar que um meme desses poderia passar de 100 milhões
1
1.3k
·
--
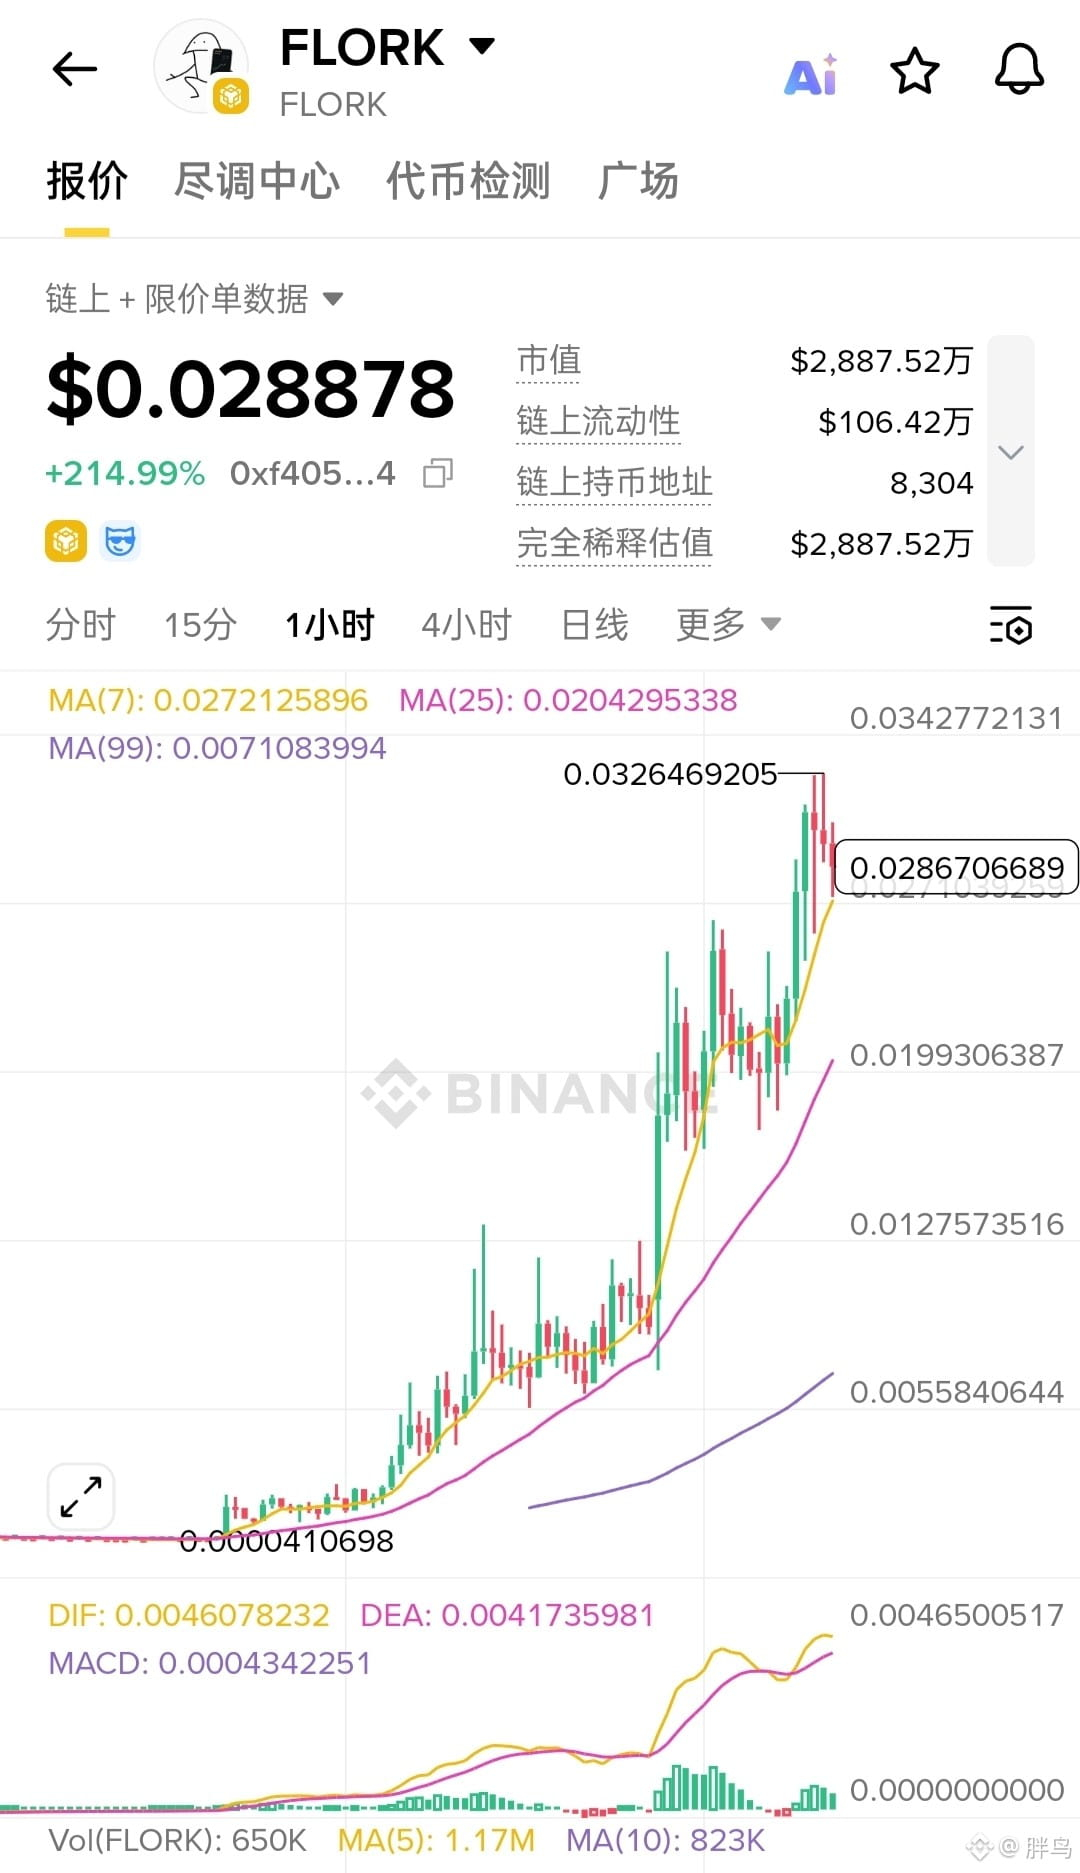
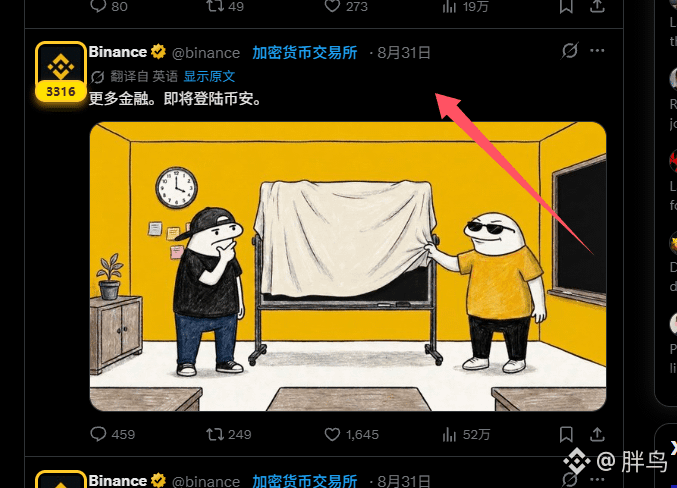
$FLORK Isso é mais uma narrativa de Palworld? A batalha de memes está ficando cada vez mais divertida
$FLORK Isso é mais uma narrativa de Palworld? A batalha de memes está ficando cada vez mais divertida
2
633
·
--
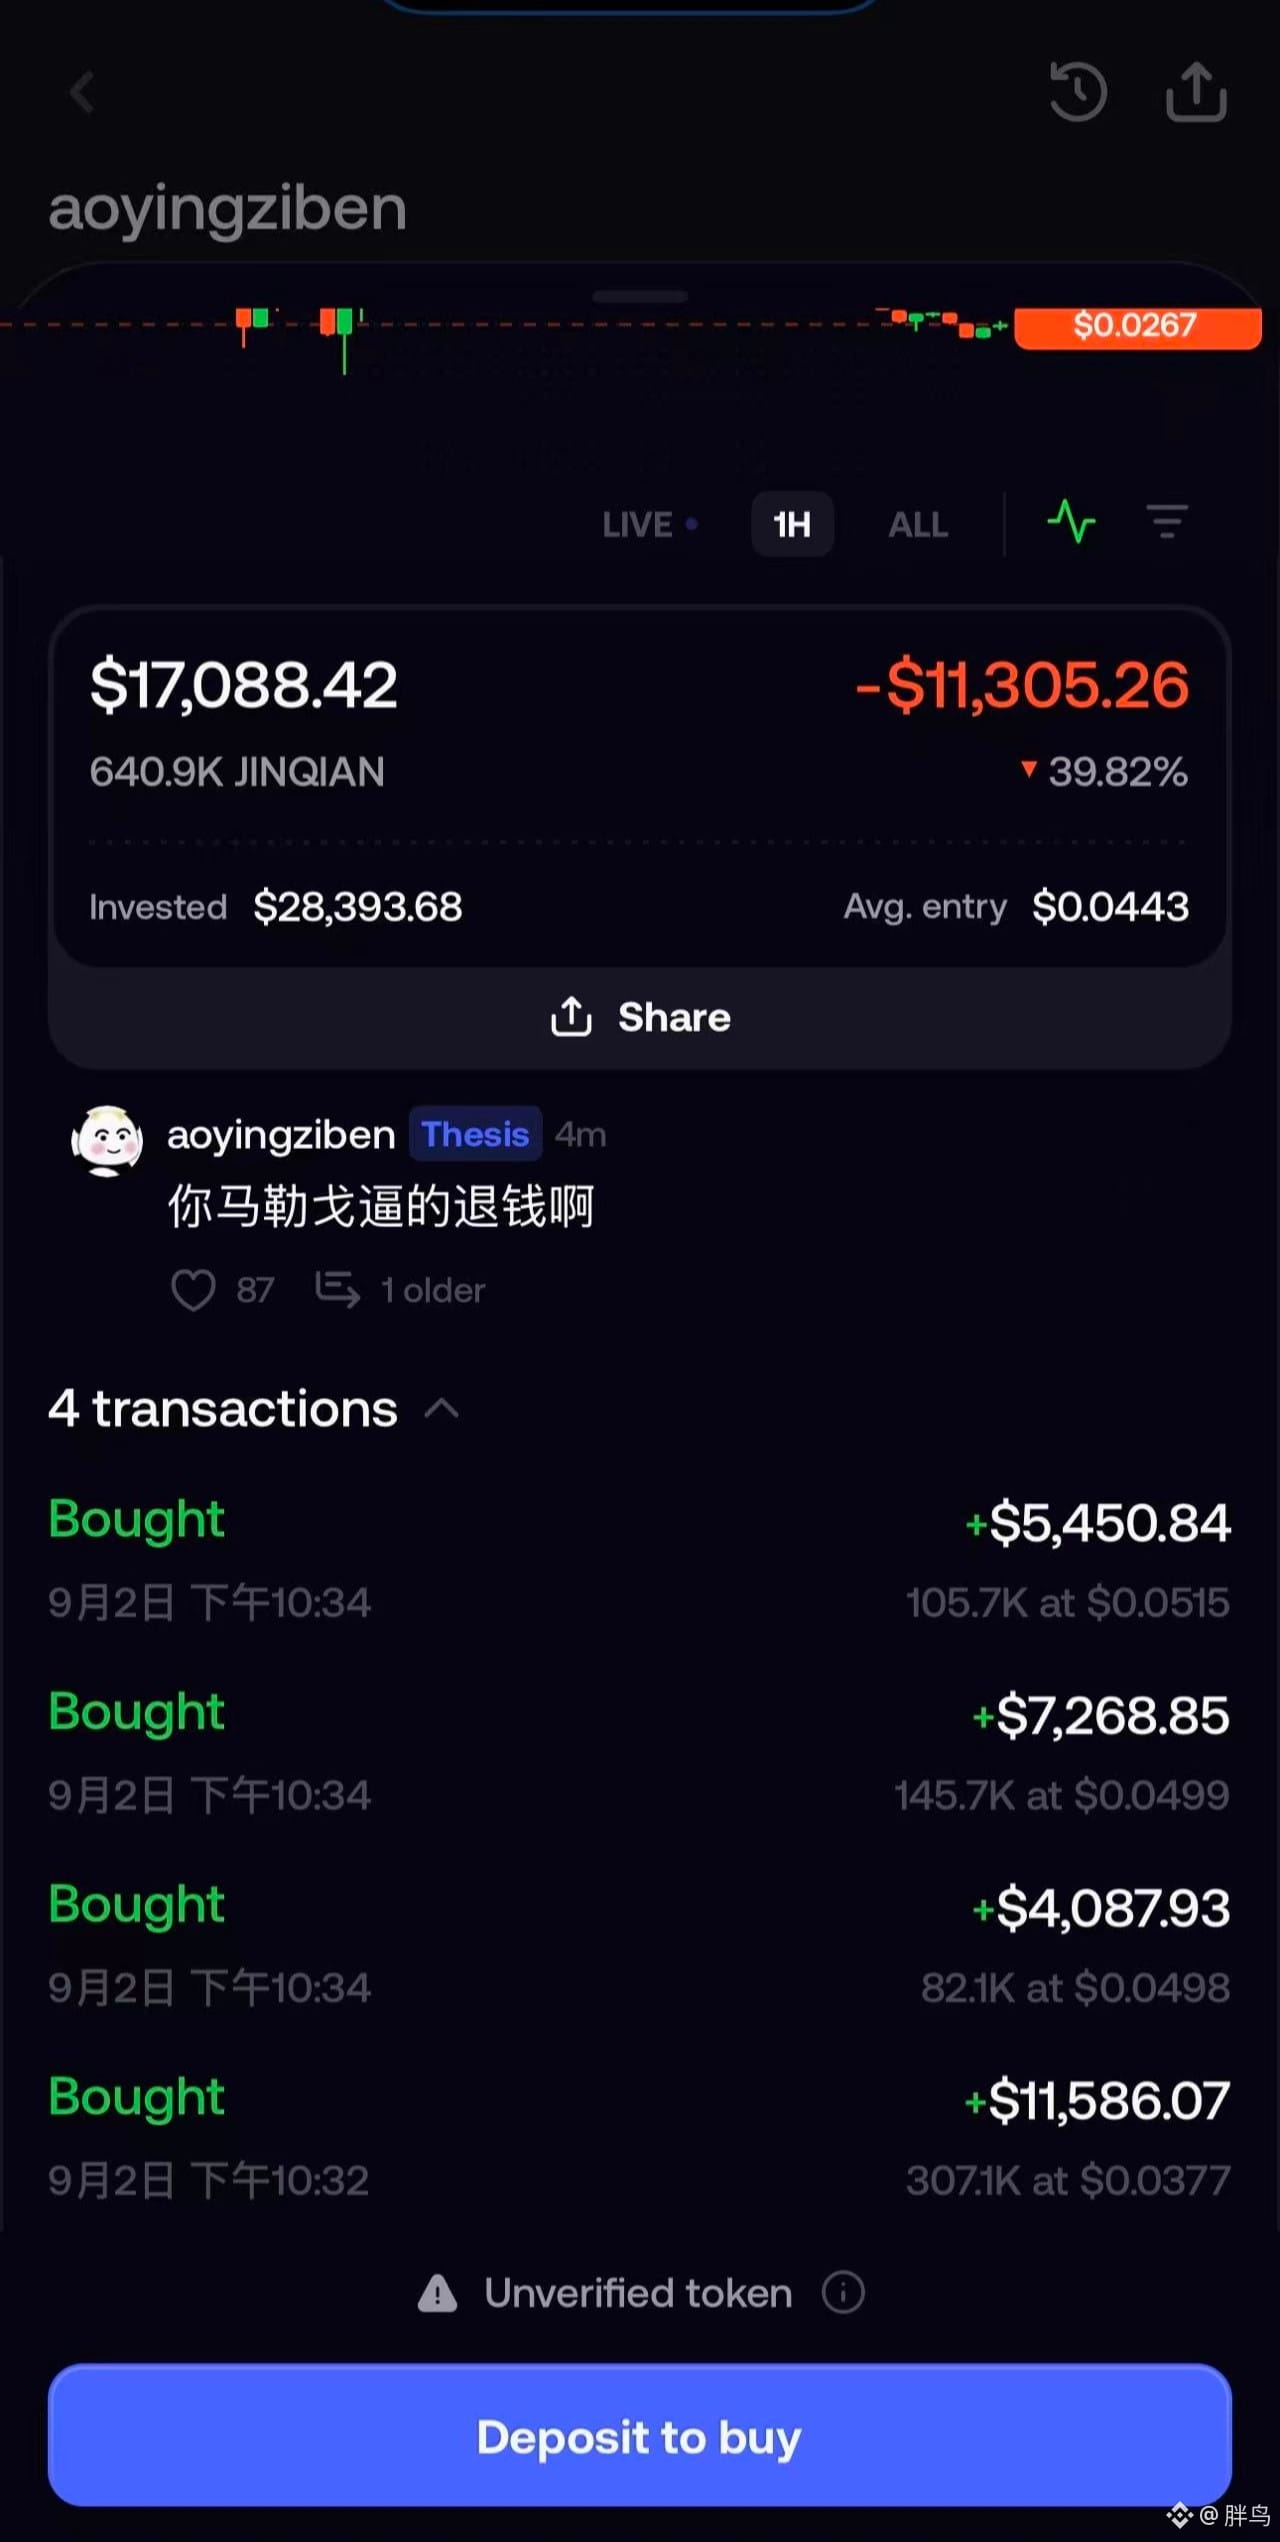
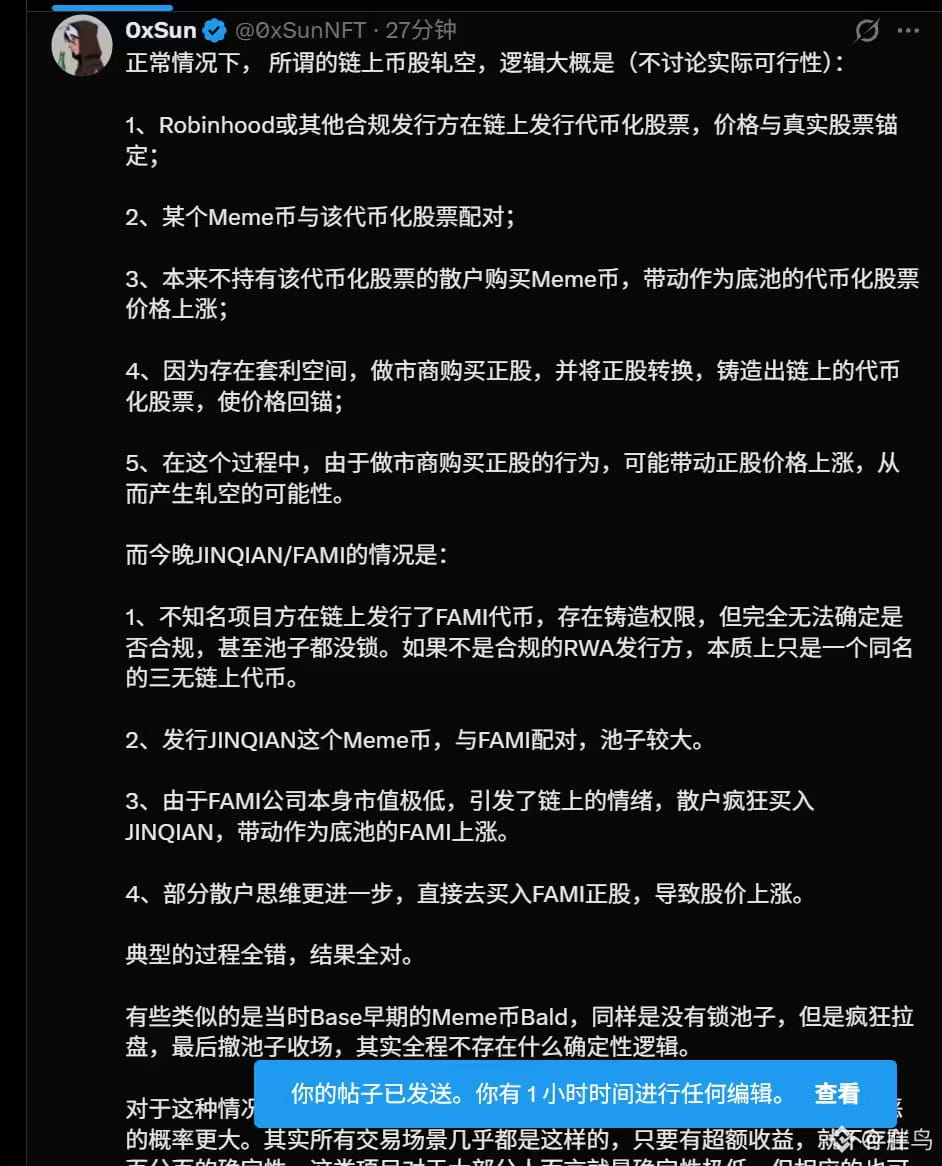
A blockchain do Robin Hood tem estado tão emocionante ultimamente, disseram que seria um mercado de memes em alta… então por que sou eu que estou no prejuízo?
A blockchain do Robin Hood tem estado tão emocionante ultimamente, disseram que seria um mercado de memes em alta… então por que sou eu que estou no prejuízo?
3
669
·
--
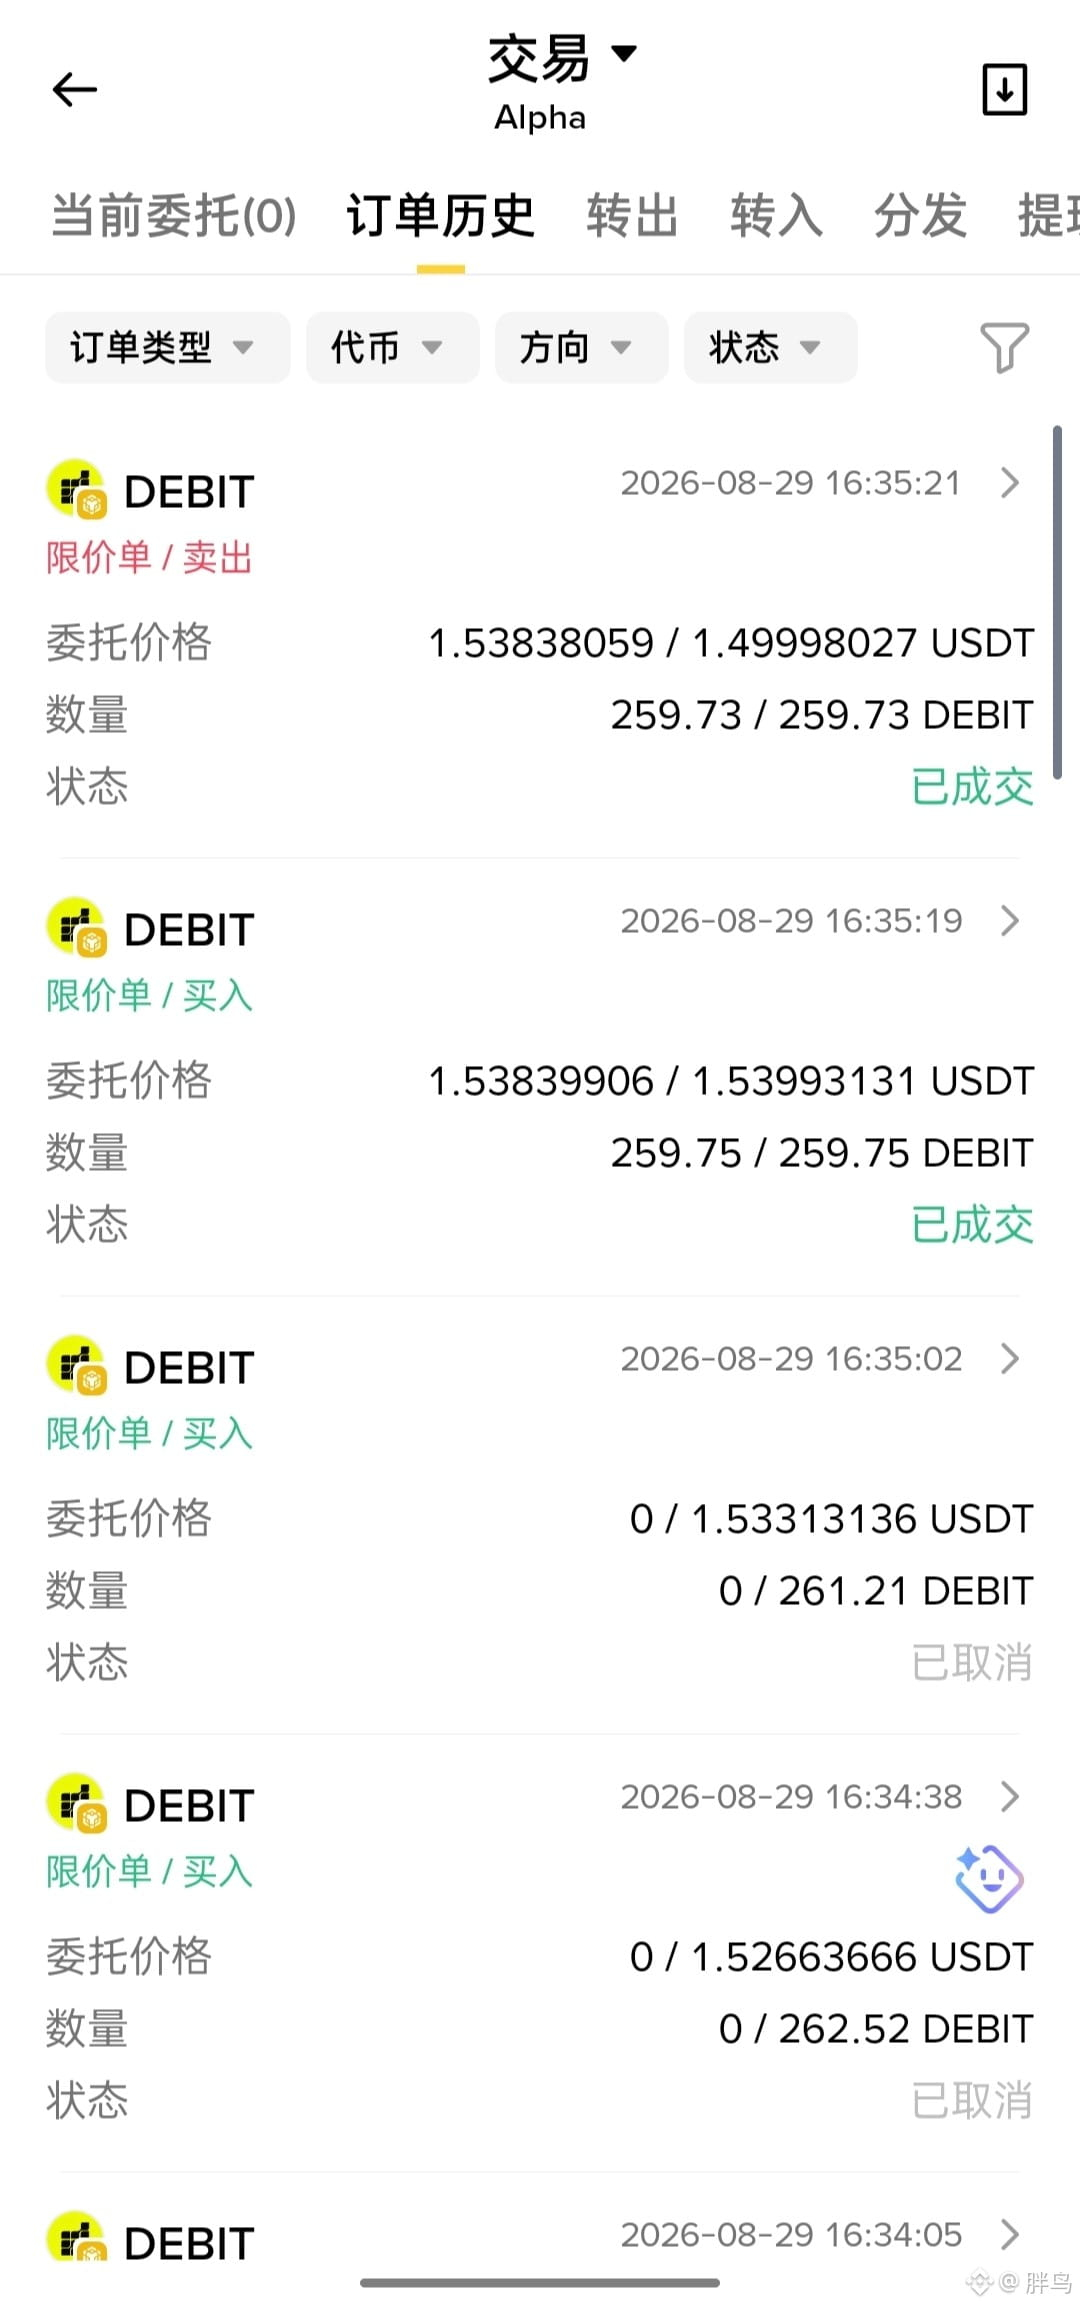
Acabei de testar as moedas 4x $DEBIT , fiz 10 trades a favor da tendência, obtive lucro de 10 dólares. A volatilidade parece um pouco alta, mas por enquanto ainda está bem fácil fazer seguindo a tendência
Acabei de testar as moedas 4x $DEBIT , fiz 10 trades a favor da tendência, obtive lucro de 10 dólares. A volatilidade parece um pouco alta, mas por enquanto ainda está bem fácil fazer seguindo a tendência
1
869
·
--
Hoje não têm mais $GRVT 4x de积分, e todo mundo está usando o quê no lugar? Preciso de recomendações
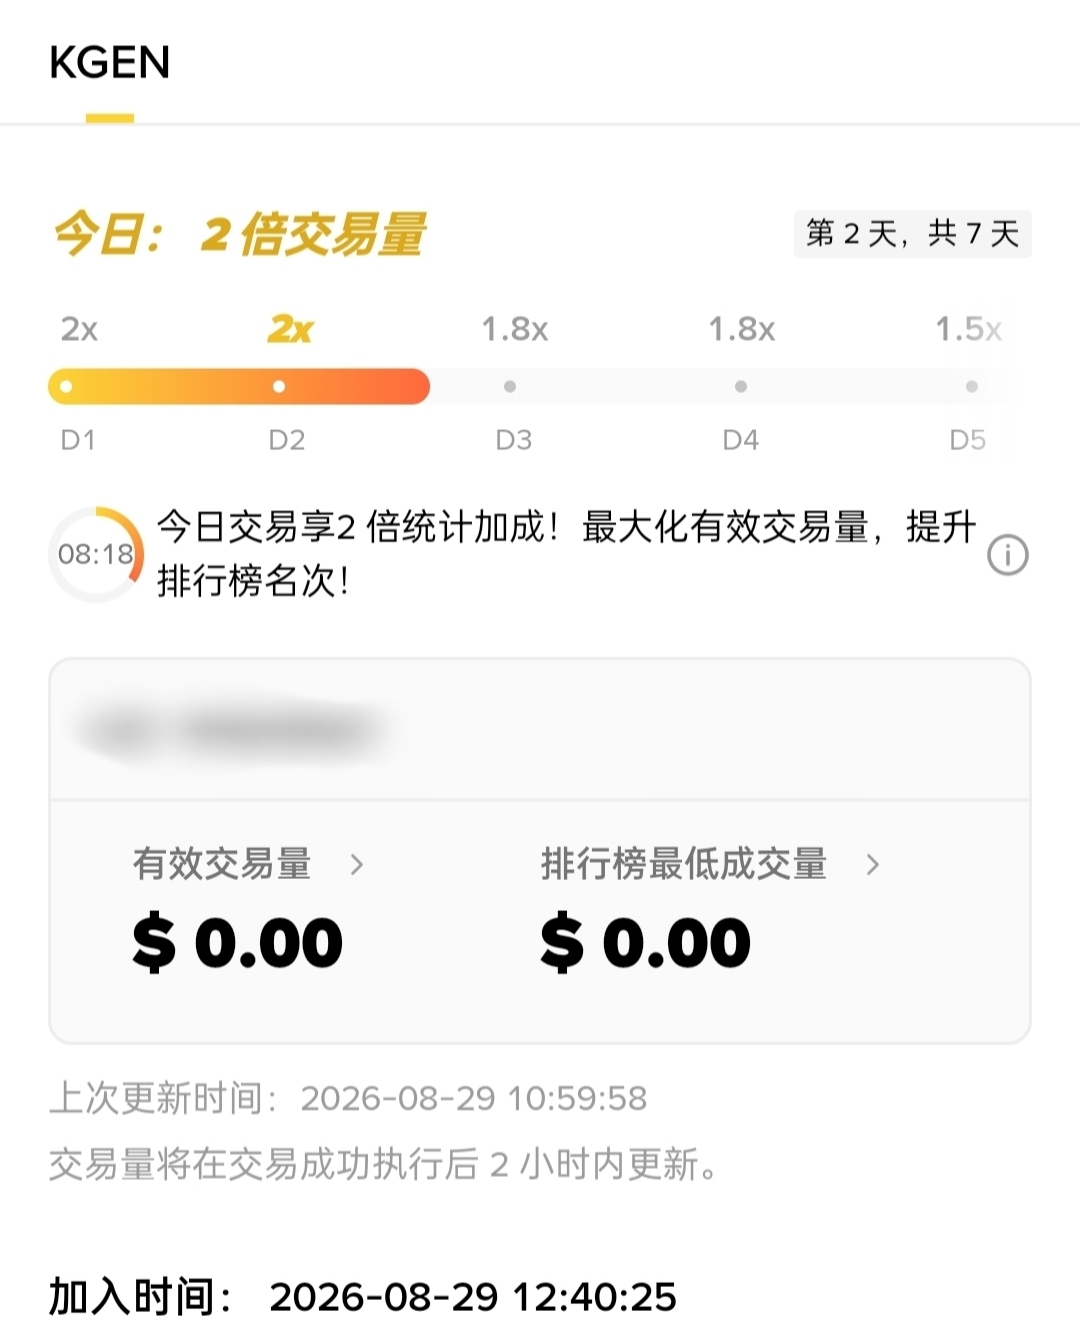
Quantos irmãos ainda estão jogando o #ALPHA no torneio de negociação com $KGEN ?
Acabei de clicar para ver, e são todos roedores que começam com 40w🤫
Hoje não têm mais $GRVT 4x de积分, e todo mundo está usando o quê no lugar? Preciso de recomendações
Quantos irmãos ainda estão jogando o #ALPHA no torneio de negociação com $KGEN ?
Acabei de clicar para ver, e são todos roedores que começam com 40w🤫
Quantos irmãos ainda estão jogando o #ALPHA no torneio de negociação com $KGEN ?
Acabei de clicar para ver, e são todos roedores que começam com 40w🤫
2
1.2k
·
--
902
·
--
Não sei se o airdrop do #ALPHA $tmx de amanhã dá pra conseguir comer 😂, agora já caiu para a versão 16+1
Não sei se o airdrop do #ALPHA $tmx de amanhã dá pra conseguir comer 😂, agora já caiu para a versão 16+1
2
1
417
·
--
Recentemente, o ETH voltou a chamar a atenção do mercado; muitas discussões voltaram a temas familiares: quanto mais ainda pode subir? Qual é o alvo da próxima rodada? Quando devemos realizar lucros?
Durante essa alta, tenho pensado em uma questão um pouco diferente: se alguém realmente acredita que o ETH ainda tem espaço no futuro, então, do agora até o momento em que a alta for efetivamente realizada, como devemos tratar o valor dos ativos nesse intervalo?
As pessoas pensam em como melhorar a eficiência do uso do capital, mas ignoram um ponto: na verdade, o valor que os ativos irão gerar no futuro pode ser decomposto.
E é por isso que recentemente achei <@termmax > interessante. Ele não é apenas um empréstimo/contrato de empréstimo; na verdade, está tentando separar, em diferentes dimensões, o valor futuro de um ativo.
O desenho central do TermMax é reorganizar, por meio de três componentes — FT, XT e GT — a renda fixa, a parte de juros e as posições colateralizadas.
O FT é semelhante aos títulos sem cupom tradicionais da área financeira. Com a relação de TermMax de 1 FT + 1 XT = 1 Debt Token, uma dívida é dividida em uma parte fixa e uma parte variável. Assim, você pode continuar mantendo o ativo e, ao mesmo tempo, reorganizar os fluxos de caixa futuros.
Além disso, o Gearing Token encapsula o colateral e a posição de dívida em um NFT, transformando uma posição alavancada complexa em um conjunto mais gerenciável — e, consequentemente, tornando a própria posição um objeto financeiro administrável. Claro que, nesse caminho, também existe um problema real: o mercado talvez não aceite.
Ele se diferencia de maneira clara do que o DeFi fez no passado. Mas, à medida que o mercado amadurece, a competição pode não ser apenas sobre quem sobe mais.
Visto por esse ângulo, o que o <#termmax > está explorando não é um simples produto de retorno. É, quando um ativo precisa ser mantido a longo prazo, se o próprio tempo pode — também — se tornar um tipo de valor gerenciável.
Recentemente, o ETH voltou a chamar a atenção do mercado; muitas discussões voltaram a temas familiares: quanto mais ainda pode subir? Qual é o alvo da próxima rodada? Quando devemos realizar lucros?
Durante essa alta, tenho pensado em uma questão um pouco diferente: se alguém realmente acredita que o ETH ainda tem espaço no futuro, então, do agora até o momento em que a alta for efetivamente realizada, como devemos tratar o valor dos ativos nesse intervalo?
As pessoas pensam em como melhorar a eficiência do uso do capital, mas ignoram um ponto: na verdade, o valor que os ativos irão gerar no futuro pode ser decomposto.
E é por isso que recentemente achei <@TermMax > interessante. Ele não é apenas um empréstimo/contrato de empréstimo; na verdade, está tentando separar, em diferentes dimensões, o valor futuro de um ativo.
O desenho central do TermMax é reorganizar, por meio de três componentes — FT, XT e GT — a renda fixa, a parte de juros e as posições colateralizadas.
O FT é semelhante aos títulos sem cupom tradicionais da área financeira. Com a relação de TermMax de 1 FT + 1 XT = 1 Debt Token, uma dívida é dividida em uma parte fixa e uma parte variável. Assim, você pode continuar mantendo o ativo e, ao mesmo tempo, reorganizar os fluxos de caixa futuros.
Além disso, o Gearing Token encapsula o colateral e a posição de dívida em um NFT, transformando uma posição alavancada complexa em um conjunto mais gerenciável — e, consequentemente, tornando a própria posição um objeto financeiro administrável. Claro que, nesse caminho, também existe um problema real: o mercado talvez não aceite.
Ele se diferencia de maneira clara do que o DeFi fez no passado. Mas, à medida que o mercado amadurece, a competição pode não ser apenas sobre quem sobe mais.
Visto por esse ângulo, o que o <#termmax > está explorando não é um simples produto de retorno. É, quando um ativo precisa ser mantido a longo prazo, se o próprio tempo pode — também — se tornar um tipo de valor gerenciável.
406
·
--
A área das blockchains nunca deixou de ter projetos que “inventam” conceitos, mas o que realmente faz grandes capitais terem coragem de investir dinheiro de verdade e deixá-lo alocado é sempre a disputa por: estrutura de liquidez (cotações/“chips”), poder de penetração em ecossistemas multi-chain e a execução com alta certeza dos roadmaps de médio e longo prazo.
Desta vez, vamos destrinchar a distribuição dos tokens do projeto recente @termmax , sua expansão do mapa multi-chain e a evolução do enredo até o “estado final” (final) 👇
Primeiro, observe um problema de alocação de tokens que é mais fácil ignorar antes do projeto entrar no ar
👉 Inflação fixa zero: o total de $TMX é constante em 1 bilhão de moedas. O volume inicial em circulação é de aproximadamente 20% (200 milhões). Dentre isso, 28% para investimento e 15% para a equipe foram integralmente destinados a um período de lock-up de 12 meses; depois, entre 24 e 30 meses, são liberados mensalmente de forma linear.
Isso significa que, nos primeiros 12 meses após o TGE, não existe pressão de venda/“dump” massiva por parte de instituições e da equipe no mercado secundário — pelo menos, não há uma escolha por liberar grandes volumes de tokens de curto prazo, e sim uma janela mais longa para o mercado absorver.
👉 Matriz de ecossistema multi-chain
A TermMax não limitou o “campo de batalha” a uma única mainnet. Em vez disso, ela levou empréstimos fixos e mercados de alavancagem diretamente para o ecossistema multi-chain. Com suporte ao sistema de dois oráculos e auditorias profundas de código via ABDK, cada novo ecossistema (LST, LRT e ativos nativos) consegue integrar-se com apenas um clique a alavancagens com taxa fixa e previsível.
👉 Swaps de taxas no nível de trilhão (IRS) e RWA — suporte por ativos reais
Ao revisar o plano de desenvolvimento de 2026–2027, a ambição “final” da TermMax fica bem clara
2026 Q3 vai ser uma grande virada! Iniciação de TGE, listagem nas principais CEXs, início da divisão de receitas do pool de staking e distribuição de airdrops para apoiadores iniciais. Além disso, vai colocar em operação a funcionalidade de swap de taxas on-chain e fazer a integração completa dos ativos de RWA na cadeia, levando diretamente para a blockchain os maiores volumes de taxa de juros (interest rate swaps) do mercado financeiro tradicional e também ativos de crédito.
Do “desenho limpo” de liberação de tokens até o mapa multi-chain que atravessa Berachain e BTC L2, e então a rota de longo prazo mirando RWA e swaps de taxas, a espessura da arquitetura do $TMX exibida no período que antecede o TGE é extremamente competitiva. Com a aproximação do marco-chave do Q3, o ativo-alvo central que constrói a base de renda fixa on-chain merece atenção especial.
#termmax
A área das blockchains nunca deixou de ter projetos que “inventam” conceitos, mas o que realmente faz grandes capitais terem coragem de investir dinheiro de verdade e deixá-lo alocado é sempre a disputa por: estrutura de liquidez (cotações/“chips”), poder de penetração em ecossistemas multi-chain e a execução com alta certeza dos roadmaps de médio e longo prazo.
Desta vez, vamos destrinchar a distribuição dos tokens do projeto recente @TermMax , sua expansão do mapa multi-chain e a evolução do enredo até o “estado final” (final) 👇
Primeiro, observe um problema de alocação de tokens que é mais fácil ignorar antes do projeto entrar no ar
👉 Inflação fixa zero: o total de $TMX é constante em 1 bilhão de moedas. O volume inicial em circulação é de aproximadamente 20% (200 milhões). Dentre isso, 28% para investimento e 15% para a equipe foram integralmente destinados a um período de lock-up de 12 meses; depois, entre 24 e 30 meses, são liberados mensalmente de forma linear.
Isso significa que, nos primeiros 12 meses após o TGE, não existe pressão de venda/“dump” massiva por parte de instituições e da equipe no mercado secundário — pelo menos, não há uma escolha por liberar grandes volumes de tokens de curto prazo, e sim uma janela mais longa para o mercado absorver.
👉 Matriz de ecossistema multi-chain
A TermMax não limitou o “campo de batalha” a uma única mainnet. Em vez disso, ela levou empréstimos fixos e mercados de alavancagem diretamente para o ecossistema multi-chain. Com suporte ao sistema de dois oráculos e auditorias profundas de código via ABDK, cada novo ecossistema (LST, LRT e ativos nativos) consegue integrar-se com apenas um clique a alavancagens com taxa fixa e previsível.
👉 Swaps de taxas no nível de trilhão (IRS) e RWA — suporte por ativos reais
Ao revisar o plano de desenvolvimento de 2026–2027, a ambição “final” da TermMax fica bem clara
2026 Q3 vai ser uma grande virada! Iniciação de TGE, listagem nas principais CEXs, início da divisão de receitas do pool de staking e distribuição de airdrops para apoiadores iniciais. Além disso, vai colocar em operação a funcionalidade de swap de taxas on-chain e fazer a integração completa dos ativos de RWA na cadeia, levando diretamente para a blockchain os maiores volumes de taxa de juros (interest rate swaps) do mercado financeiro tradicional e também ativos de crédito.
Do “desenho limpo” de liberação de tokens até o mapa multi-chain que atravessa Berachain e BTC L2, e então a rota de longo prazo mirando RWA e swaps de taxas, a espessura da arquitetura do $TMX exibida no período que antecede o TGE é extremamente competitiva. Com a aproximação do marco-chave do Q3, o ativo-alvo central que constrói a base de renda fixa on-chain merece atenção especial.
#termmax
262
·
--
Parcialmente verdadeiro
Por que o @termmax , prestes a passar pelo TGE, está valendo a pena? Por que a Keyrock, a Edge Capital e várias outras grandes instituições e market makers estão acumulando silenciosamente uma posição nele?
Muita gente acha que é só mais um empréstimo de taxa fixa, mas depois de experimentar de perto, percebi que o que ele realmente faz é espremar ao máximo a liquidez fragmentada on-chain e a eficiência de capital.
Agora, vamos usar uma lupa para aprofundar e falar sobre 3 pontos com enorme poder de persuasão.
No market making tradicional, a parte mais dolorosa é o capital ficar disperso e travado em vários pools de diferentes prazos. Aposto que muitos já passaram pela experiência de falta de liquidez: qualquer oscilação pode causar perdas. Para resolver isso, o TermMax introduz um agregado de liquidez virtual.
Em outras palavras: antes do capital do market maker ser realmente emprestado, ele pode ficar — como num “teleporte” — distribuído simultaneamente em múltiplos níveis de ordens. Assim que uma execução é concluída, o sistema sincroniza o acerto automaticamente e “preenche” diretamente a profundidade de liquidez. Isso é uma boa solução para a armadilha clássica dos pools de empréstimo com prazo fixo: quanto mais pools, menos profundidade.
Se houver algo ainda mais característico, é a ponte cross-chain nativa do LayerZero OFT. O TMX não se prende a uma única cadeia (como o Ethereum); ele se integra nativamente ao padrão LayerZero OFT. Independentemente de BNB Chain, Arbitrum, Base ou Berachain, posições de ativos e passivos conseguem fazer o fluxo cross-chain de forma perfeita e nativa, deixando a arbitragem de spread cross-chain extremamente “suave”.
Além disso, há também 100% de conformidade com o regulamento europeu MiCA. O TermMax é uma das poucas redes DeFi que já divulgou completa e antecipadamente o whitepaper do MiCA Title II antes do TGE e ainda obteve um parecer jurídico formal. Esse ponto é bem raro.
Dos mais de 830 mil endereços registrados, aos US$ 64 milhões de TVL, até o início do TGE no Q3 e a distribuição dos airdrops para o início da fase, o TermMax está levando as taxas fixas on-chain para um novo patamar: com conformidade de verdade e integração full-chain. Essa jornada do trem do TGE no Q3 ainda merece entrar na sua lista de observação prioritária.
#termmax
Por que o @TermMax , prestes a passar pelo TGE, está valendo a pena? Por que a Keyrock, a Edge Capital e várias outras grandes instituições e market makers estão acumulando silenciosamente uma posição nele?
Muita gente acha que é só mais um empréstimo de taxa fixa, mas depois de experimentar de perto, percebi que o que ele realmente faz é espremar ao máximo a liquidez fragmentada on-chain e a eficiência de capital.
Agora, vamos usar uma lupa para aprofundar e falar sobre 3 pontos com enorme poder de persuasão.
No market making tradicional, a parte mais dolorosa é o capital ficar disperso e travado em vários pools de diferentes prazos. Aposto que muitos já passaram pela experiência de falta de liquidez: qualquer oscilação pode causar perdas. Para resolver isso, o TermMax introduz um agregado de liquidez virtual.
Em outras palavras: antes do capital do market maker ser realmente emprestado, ele pode ficar — como num “teleporte” — distribuído simultaneamente em múltiplos níveis de ordens. Assim que uma execução é concluída, o sistema sincroniza o acerto automaticamente e “preenche” diretamente a profundidade de liquidez. Isso é uma boa solução para a armadilha clássica dos pools de empréstimo com prazo fixo: quanto mais pools, menos profundidade.
Se houver algo ainda mais característico, é a ponte cross-chain nativa do LayerZero OFT. O TMX não se prende a uma única cadeia (como o Ethereum); ele se integra nativamente ao padrão LayerZero OFT. Independentemente de BNB Chain, Arbitrum, Base ou Berachain, posições de ativos e passivos conseguem fazer o fluxo cross-chain de forma perfeita e nativa, deixando a arbitragem de spread cross-chain extremamente “suave”.
Além disso, há também 100% de conformidade com o regulamento europeu MiCA. O TermMax é uma das poucas redes DeFi que já divulgou completa e antecipadamente o whitepaper do MiCA Title II antes do TGE e ainda obteve um parecer jurídico formal. Esse ponto é bem raro.
Dos mais de 830 mil endereços registrados, aos US$ 64 milhões de TVL, até o início do TGE no Q3 e a distribuição dos airdrops para o início da fase, o TermMax está levando as taxas fixas on-chain para um novo patamar: com conformidade de verdade e integração full-chain. Essa jornada do trem do TGE no Q3 ainda merece entrar na sua lista de observação prioritária.
#termmax
314
·
--
Verificado
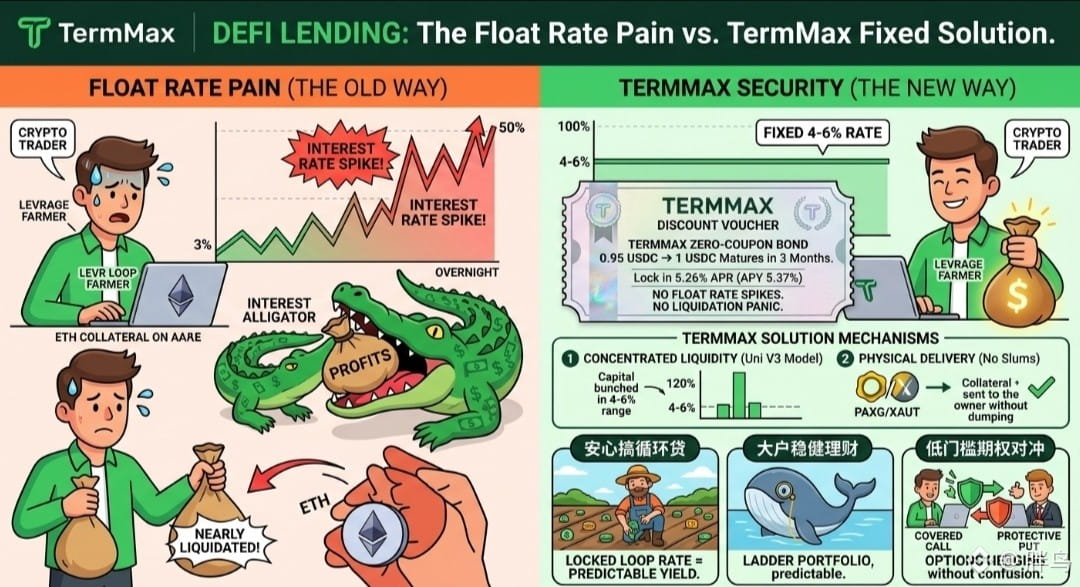
As taxas de juros variáveis são, de fato, o maior ponto doloroso para jogadores de DeFi fazerem alavancagem e arbitragem.
Recentemente, usei ETH como garantia: peguei stablecoins emprestadas a 3% de juros para arbitrar. Resultado: de madrugada, o preço oscilou violentamente; os fundos do pool foram “emprestados para fora”, e a taxa de juros do empréstimo disparou instantaneamente para 50%. Ao acordar, todo o rendimento de arbitragem que eu ganhei com esforço virou trabalho para os juros — ainda quase fui liquidado à força.
É exatamente isso: a parcela de juros em empréstimos com taxa variável é imprevisível. A seguir, vou falar sobre o @termmax que venho acompanhando com foco recentemente, e como ele leva o mecanismo de liquidity concentrada do Uniswap V3 para dentro de empréstimos, criando uma arquitetura subjacente de taxa fixa determinística + derivativos de alavancagem.🧵
Não se deixe enganar por palavras como “títulos com juros zero” — em essência, a lógica de empréstimo deles é como comprar um cupom de troca com desconto na blockchain.
👉 Compre por 0,95 USDC um cupom de 1 USDC com vencimento em 3 meses. No vencimento, o sistema liquida diretamente 1:1 para você receber 1 USDC — você lucra 0,05 USDC de diferença. No momento em que você compra, o rendimento já fica travado; mesmo que o mercado desabe depois, você não perde um centavo do ganho.
Talvez alguém esteja curioso: por que antes ninguém usava taxa fixa? O TermMax funciona de verdade?
Antes, não se usava taxa fixa porque a liquidez era fragmentada demais: havia muitos pools diferentes, e nenhum deles tinha capital suficiente; emprestar valores grandes gerava um slippage muito alto. O TermMax aproveitou a abordagem de liquidity concentrada do Uniswap V3: dá para personalizar intervalos de taxa de juros para ofertas, por exemplo, só emprestar com uma faixa de 4% a 6% ao ano, evitando que o dinheiro fique espalhado.
👉 Sem “entrega física” com dump violento
Em empréstimos, o que mais assusta é o cisne negro. Mas no protocolo TermMax o colateral é distribuído intacto para quem depositou; não há necessidade de vender e “bombar” no mercado secundário, contornando o problema na raiz e evitando a crise de liquidez.
Com esse mecanismo, dá para criar várias coisas novas, por exemplo:
👉 Faça empréstimos em ciclo com tranquilidade: use ativos que rendem juros como garantia para emprestar stablecoins e ampliar ainda mais o rendimento.
👉 Investimento estável para grandes players: como comprar títulos do governo — escolha um prazo de vencimento e compre a descoberto com desconto por meio de certificados; a previsibilidade do retorno é extremamente alta.
*👉 Opções de hedge com baixa barreira: combinando a data de vencimento e o mecanismo de liquidação via entrega física, traders avançados não precisam usar uma bolsa de opções complexa e difícil de entender; eles conseguem montar diretamente no próprio posicionamento de empréstimo combinações de compra coberta como hedge.
Ao chegar a esse ponto, o DeFi já não quer apenas retornos altos: players on-chain e grandes instituições buscam também determinismo e segurança.
#termmax
As taxas de juros variáveis são, de fato, o maior ponto doloroso para jogadores de DeFi fazerem alavancagem e arbitragem.
Recentemente, usei ETH como garantia: peguei stablecoins emprestadas a 3% de juros para arbitrar. Resultado: de madrugada, o preço oscilou violentamente; os fundos do pool foram “emprestados para fora”, e a taxa de juros do empréstimo disparou instantaneamente para 50%. Ao acordar, todo o rendimento de arbitragem que eu ganhei com esforço virou trabalho para os juros — ainda quase fui liquidado à força.
É exatamente isso: a parcela de juros em empréstimos com taxa variável é imprevisível. A seguir, vou falar sobre o @TermMax que venho acompanhando com foco recentemente, e como ele leva o mecanismo de liquidity concentrada do Uniswap V3 para dentro de empréstimos, criando uma arquitetura subjacente de taxa fixa determinística + derivativos de alavancagem.🧵
Não se deixe enganar por palavras como “títulos com juros zero” — em essência, a lógica de empréstimo deles é como comprar um cupom de troca com desconto na blockchain.
👉 Compre por 0,95 USDC um cupom de 1 USDC com vencimento em 3 meses. No vencimento, o sistema liquida diretamente 1:1 para você receber 1 USDC — você lucra 0,05 USDC de diferença. No momento em que você compra, o rendimento já fica travado; mesmo que o mercado desabe depois, você não perde um centavo do ganho.
Talvez alguém esteja curioso: por que antes ninguém usava taxa fixa? O TermMax funciona de verdade?
Antes, não se usava taxa fixa porque a liquidez era fragmentada demais: havia muitos pools diferentes, e nenhum deles tinha capital suficiente; emprestar valores grandes gerava um slippage muito alto. O TermMax aproveitou a abordagem de liquidity concentrada do Uniswap V3: dá para personalizar intervalos de taxa de juros para ofertas, por exemplo, só emprestar com uma faixa de 4% a 6% ao ano, evitando que o dinheiro fique espalhado.
👉 Sem “entrega física” com dump violento
Em empréstimos, o que mais assusta é o cisne negro. Mas no protocolo TermMax o colateral é distribuído intacto para quem depositou; não há necessidade de vender e “bombar” no mercado secundário, contornando o problema na raiz e evitando a crise de liquidez.
Com esse mecanismo, dá para criar várias coisas novas, por exemplo:
👉 Faça empréstimos em ciclo com tranquilidade: use ativos que rendem juros como garantia para emprestar stablecoins e ampliar ainda mais o rendimento.
👉 Investimento estável para grandes players: como comprar títulos do governo — escolha um prazo de vencimento e compre a descoberto com desconto por meio de certificados; a previsibilidade do retorno é extremamente alta.
*👉 Opções de hedge com baixa barreira: combinando a data de vencimento e o mecanismo de liquidação via entrega física, traders avançados não precisam usar uma bolsa de opções complexa e difícil de entender; eles conseguem montar diretamente no próprio posicionamento de empréstimo combinações de compra coberta como hedge.
Ao chegar a esse ponto, o DeFi já não quer apenas retornos altos: players on-chain e grandes instituições buscam também determinismo e segurança.
#termmax
325
·
--
Há algum tempo, vi vários projetos de RWA começando a tentar levar ativos tradicionais como ações e títulos para a cadeia.
Mas sempre achei que existe uma certa contradição aqui.
A principal característica da blockchain é a transparência, mas, ao mesmo tempo, muitos mercados financeiros não querem, em diversas situações, que todas as informações sejam divulgadas publicamente.
Quando vi @Dusk_Foundation pela primeira vez, pensei que fosse uma blockchain de privacidade focada em ocultar informações de transações, mas depois percebi que essa interpretação era um pouco simplista.
O que o setor financeiro realmente parece precisar não é de um ocultamento total; se todos os dados não puderem ser vistos, como as instituições vão provar que os ativos são compatíveis? Como o regulador vai confirmar que as regras estão sendo executadas?
É aí que a Dusk se torna mais interessante: ela não interpreta privacidade como “não mostrar nada a ninguém”. Em vez disso, ela usa o Phoenix com provas de conhecimento zero para proteger os detalhes das transações, permitindo que os usuários não exponham todas as informações, mas ainda assim realizem a verificação. Além disso, com divulgação seletiva, algumas informações podem ser confirmadas em situações específicas.
Essa ideia é, na prática, muito parecida com o sistema financeiro do mundo real.
Os bancos não publicam todos os dados dos clientes, mas, quando necessário, precisam passar por auditorias.
As instituições não divulgam todas as estratégias de negociação, mas o mercado precisa confirmar que as transações seguem as regras.
Privacidade não é recusar transparência; é decidir o âmbito em que a transparência acontece.
No entanto, aqui eu acho que também existe um ponto que vale observar.
A divulgação seletiva soa como algo ideal, mas, quando entra em funcionamento de verdade, não é tão simples.
Quem decide quais informações podem ser vistas?
Como controlar o escopo da divulgação?
Se, no futuro, as exigências de conformidade continuarem aumentando, isso faria o espaço para privacidade ficar cada vez menor?
São essas as coisas que a Dusk ainda precisará provar depois.
#dusk $DUSK
Há algum tempo, vi vários projetos de RWA começando a tentar levar ativos tradicionais como ações e títulos para a cadeia.
Mas sempre achei que existe uma certa contradição aqui.
A principal característica da blockchain é a transparência, mas, ao mesmo tempo, muitos mercados financeiros não querem, em diversas situações, que todas as informações sejam divulgadas publicamente.
Quando vi @Dusk pela primeira vez, pensei que fosse uma blockchain de privacidade focada em ocultar informações de transações, mas depois percebi que essa interpretação era um pouco simplista.
O que o setor financeiro realmente parece precisar não é de um ocultamento total; se todos os dados não puderem ser vistos, como as instituições vão provar que os ativos são compatíveis? Como o regulador vai confirmar que as regras estão sendo executadas?
É aí que a Dusk se torna mais interessante: ela não interpreta privacidade como “não mostrar nada a ninguém”. Em vez disso, ela usa o Phoenix com provas de conhecimento zero para proteger os detalhes das transações, permitindo que os usuários não exponham todas as informações, mas ainda assim realizem a verificação. Além disso, com divulgação seletiva, algumas informações podem ser confirmadas em situações específicas.
Essa ideia é, na prática, muito parecida com o sistema financeiro do mundo real.
Os bancos não publicam todos os dados dos clientes, mas, quando necessário, precisam passar por auditorias.
As instituições não divulgam todas as estratégias de negociação, mas o mercado precisa confirmar que as transações seguem as regras.
Privacidade não é recusar transparência; é decidir o âmbito em que a transparência acontece.
No entanto, aqui eu acho que também existe um ponto que vale observar.
A divulgação seletiva soa como algo ideal, mas, quando entra em funcionamento de verdade, não é tão simples.
Quem decide quais informações podem ser vistas?
Como controlar o escopo da divulgação?
Se, no futuro, as exigências de conformidade continuarem aumentando, isso faria o espaço para privacidade ficar cada vez menor?
São essas as coisas que a Dusk ainda precisará provar depois.
#dusk $DUSK
1
186
·
--
Em Alta
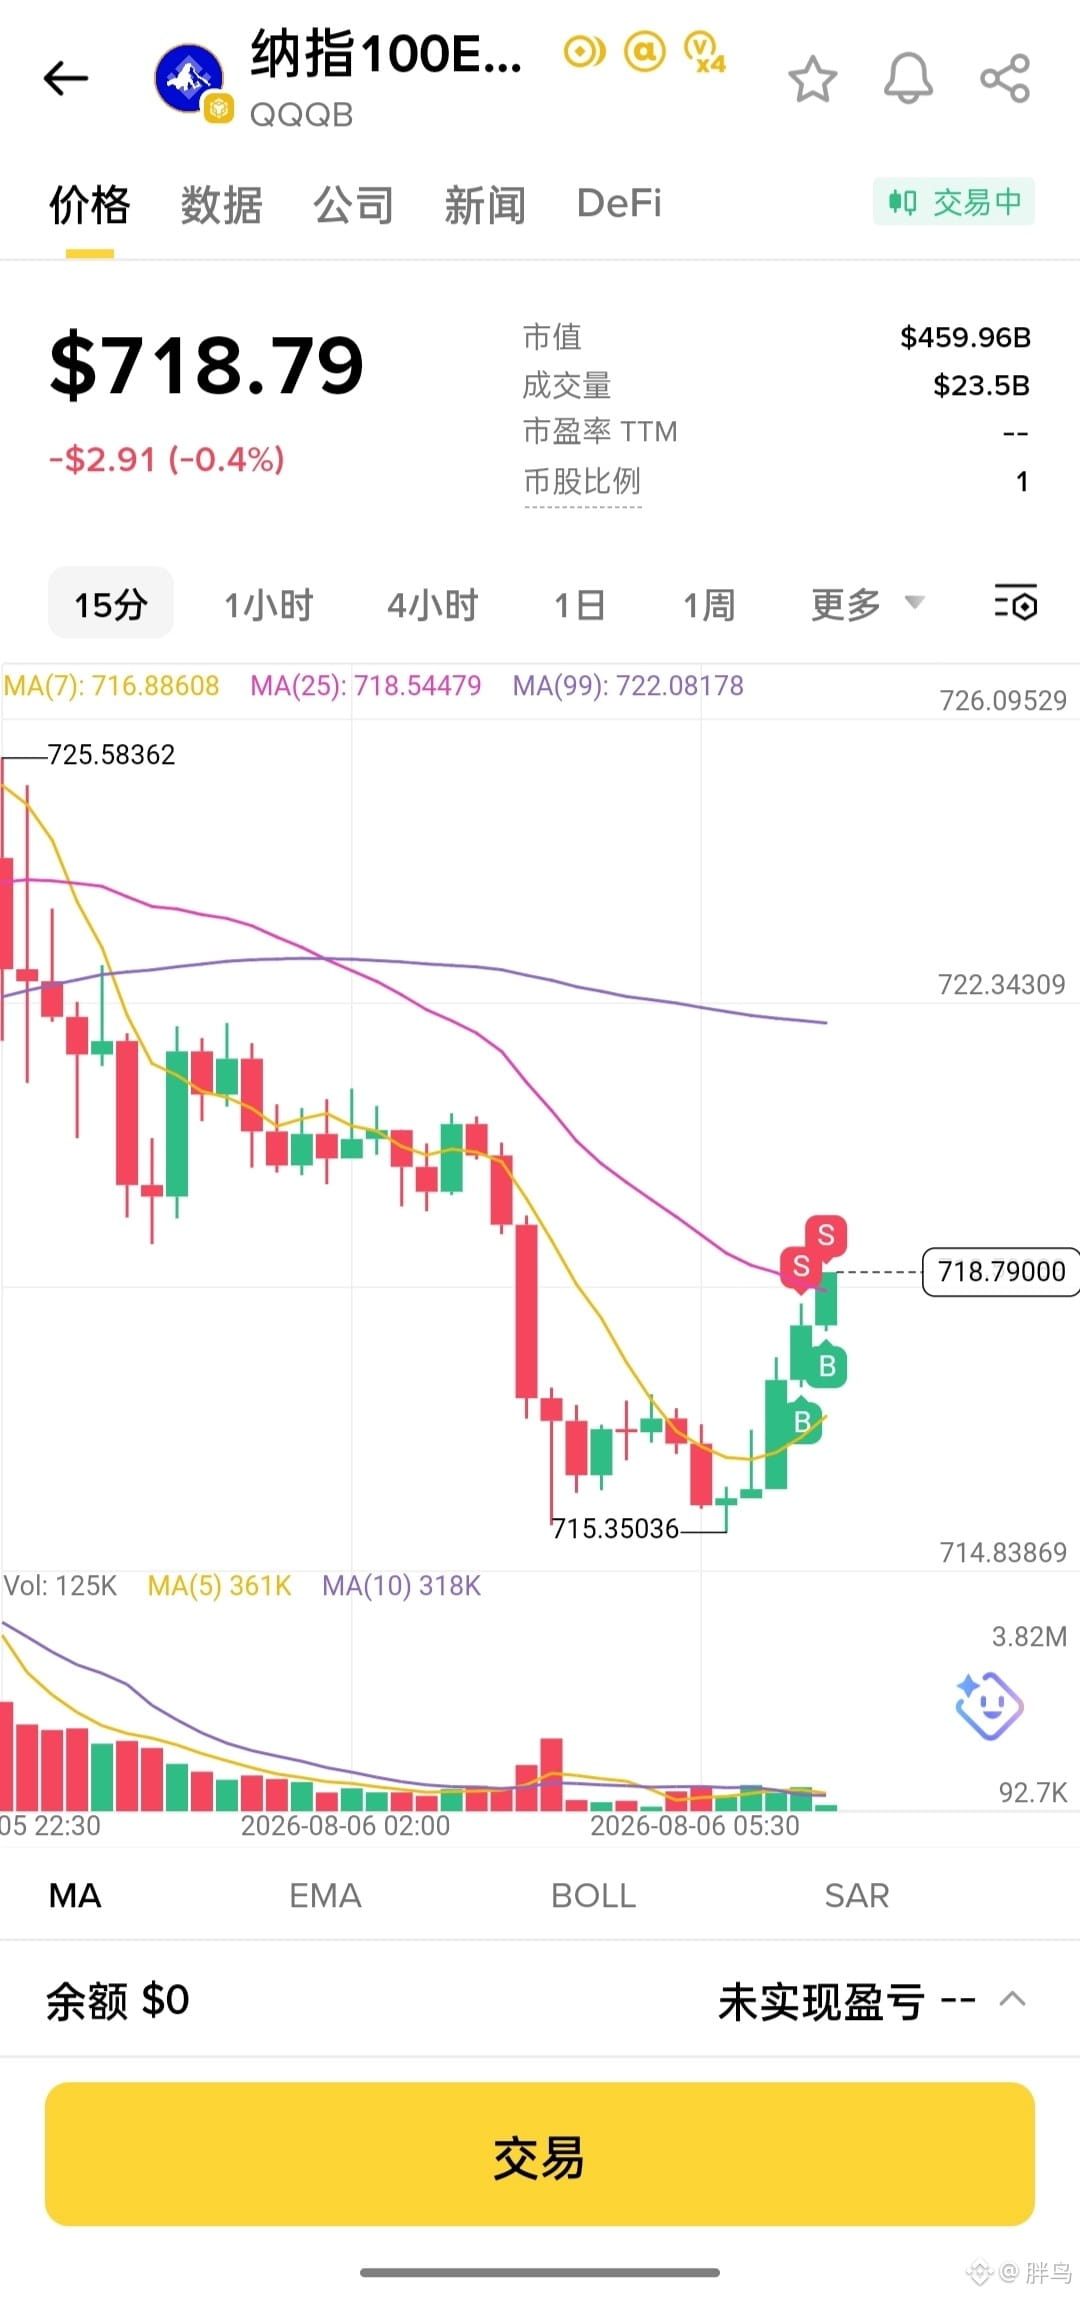
Recentemente também consegui entrar com sucesso na carteira $QQQB
Joguei na carteira por 3/4 dias; no momento, o desgaste médio está em 0,8/10 mil, e de certa forma finalmente me libertei do sofrimento. Só que o tempo está bem azarado
Depois que não joguei mais a competição de transações #ALPHA🔥 , senti que a pessoa inteira evoluiu 😆#BsB
Joguei na carteira por 3/4 dias; no momento, o desgaste médio está em 0,8/10 mil, e de certa forma finalmente me libertei do sofrimento. Só que o tempo está bem azarado
Depois que não joguei mais a competição de transações #ALPHA🔥 , senti que a pessoa inteira evoluiu 😆#BsB
5
1
724
·
--
Nesses últimos tempos, eu participei de vários projetos on-chain. Entre tantos projetos, como escolher um bom? Não se preocupar com a segurança dos fundos se tornou um ponto-chave. Por isso, quando vi o @babylonlabs_io pela primeira vez, fiquei atraído pelo seu mecanismo exclusivo.
Quanto ao Babylon, eu tinha uma compreensão mais intuitiva: se ele quer que ativos externos participem da segurança de outras redes, então o problema central é se há ativos suficientes entrando em staking. Afinal, em muitas redes PoS, a força de segurança costuma estar diretamente relacionada ao tamanho do staking.
Depois de me aprofundar, percebi que essa ideia faltava uma camada: às vezes, só porque os ativos existem, isso não significa que a segurança realmente acontece.
Isso parece um pouco confuso: se uma rede apenas vê uma grande quantidade de ativos bloqueados e conclui que, então, ela obteve segurança, isso não é suficiente. Você também precisa verificar se esses ativos estão participando da operação da rede de acordo com as regras. As garantias de segurança estão sendo executadas corretamente? E como outras cadeias confirmam que essa segurança é de fato verdadeira?
Seguindo essa linha de pensamento, acho que o mais interessante no Babylon não é que ele traz mais capital de staking, mas que ele tenta estabelecer um processo de prova de segurança.
No Babylon, há um foco maior em ver se o valor realmente se converte em resultados de segurança confiáveis. É por isso que o mecanismo de Checkpoint foi desenhado: porque o Babylon não lida com consenso dentro de uma única cadeia, e sim com fazer com que redes externas reconheçam esse resultado de consenso.
emm... isso é totalmente diferente de uma ponte de ativos. A ponte resolve o movimento de ativos; já o #baby quer resolver o movimento de confiança.
Isso é bem interessante. Levando mais a fundo, na verdade ele muda a definição de segurança: ele faz com que o próprio resultado de segurança se torne algo verificável e utilizável.
Mas aqui também existe um problema. Se no futuro muitas cadeias dependerem do Babylon para fornecer provas de segurança, então o $BABY , por si só, se tornará uma nova “porta de confiança”. Se essa porta não puder ser compreendida e supervisionada adequadamente pelos participantes, um sistema que inicialmente pretendia reduzir custos de confiança pode acabar criando novas dependências.
Então, olhando por meu ponto de vista, o lugar realmente interessante não é simplesmente trazer mais ativos para a segurança do blockchain. É que ele está pesquisando novamente como a segurança deve ser provada. O Babylon quer transformar essa confiança em uma infraestrutura que possa ser verificada e conectada.
Nesses últimos tempos, eu participei de vários projetos on-chain. Entre tantos projetos, como escolher um bom? Não se preocupar com a segurança dos fundos se tornou um ponto-chave. Por isso, quando vi o @BabylonLabs_io pela primeira vez, fiquei atraído pelo seu mecanismo exclusivo.
Quanto ao Babylon, eu tinha uma compreensão mais intuitiva: se ele quer que ativos externos participem da segurança de outras redes, então o problema central é se há ativos suficientes entrando em staking. Afinal, em muitas redes PoS, a força de segurança costuma estar diretamente relacionada ao tamanho do staking.
Depois de me aprofundar, percebi que essa ideia faltava uma camada: às vezes, só porque os ativos existem, isso não significa que a segurança realmente acontece.
Isso parece um pouco confuso: se uma rede apenas vê uma grande quantidade de ativos bloqueados e conclui que, então, ela obteve segurança, isso não é suficiente. Você também precisa verificar se esses ativos estão participando da operação da rede de acordo com as regras. As garantias de segurança estão sendo executadas corretamente? E como outras cadeias confirmam que essa segurança é de fato verdadeira?
Seguindo essa linha de pensamento, acho que o mais interessante no Babylon não é que ele traz mais capital de staking, mas que ele tenta estabelecer um processo de prova de segurança.
No Babylon, há um foco maior em ver se o valor realmente se converte em resultados de segurança confiáveis. É por isso que o mecanismo de Checkpoint foi desenhado: porque o Babylon não lida com consenso dentro de uma única cadeia, e sim com fazer com que redes externas reconheçam esse resultado de consenso.
emm... isso é totalmente diferente de uma ponte de ativos. A ponte resolve o movimento de ativos; já o #baby quer resolver o movimento de confiança.
Isso é bem interessante. Levando mais a fundo, na verdade ele muda a definição de segurança: ele faz com que o próprio resultado de segurança se torne algo verificável e utilizável.
Mas aqui também existe um problema. Se no futuro muitas cadeias dependerem do Babylon para fornecer provas de segurança, então o $BABY , por si só, se tornará uma nova “porta de confiança”. Se essa porta não puder ser compreendida e supervisionada adequadamente pelos participantes, um sistema que inicialmente pretendia reduzir custos de confiança pode acabar criando novas dependências.
Então, olhando por meu ponto de vista, o lugar realmente interessante não é simplesmente trazer mais ativos para a segurança do blockchain. É que ele está pesquisando novamente como a segurança deve ser provada. O Babylon quer transformar essa confiança em uma infraestrutura que possa ser verificada e conectada.
1
274
·
--
Isto é sempre assim, certo? Quando vi pela primeira vez @babylonlabs_io , na verdade entendi de forma bem natural como um sistema de Staking ainda maior. E, no passado, foi sempre assim: quanto mais o staking na rede, mais validadores, e maior a segurança da rede.
Depois, na prática, rodei o processo de staking e entendi o design da Babylon. Percebi que essa compreensão talvez seja um pouco superficial. Se a ideia fosse apenas aumentar o capital de segurança, não haveria necessidade de projetar papéis diferentes como Delegator e Finality Provider.
Sinto que o que a babglon quer resolver talvez não seja a questão de haver capital suficiente, mas sim, depois que esses ativos entram no sistema, como eles se transformam em uma segurança que outras redes possam reconhecer.
Essa diferença é bem importante, porque, em uma única rede PoS, geralmente o staker, o validador e o executor de segurança ficam acoplados. Porém existe uma falha: quando a segurança começa a fluir através de diferentes redes, esse modelo passa a ter problemas.
Profissionais fazem coisas profissionais: quem fornece capital nem sempre é o mais adequado para operar infraestrutura de validação. Nem necessariamente quer reaprender e recriar todo um ecossistema de validação. Então, o que a Babylon faz não é simplesmente aumentar o número de validadores; é separar o processo de segurança: o Delegator fornece suporte econômico, o Finality Provider participa da confirmação da segurança, e a Consumer Chain usa o resultado final da segurança.
Colocando todas as responsabilidades no lugar e seguindo essa lógica, acho que o objetivo real da Babylon pode ser transformar recursos de segurança, de capital, em uma capacidade de rede confiável.
No passado, muitos problemas de cadeias eram como se cada cidade construísse novamente toda uma rede elétrica: funciona, mas o custo é realmente alto. É exatamente isso que a Babylon quer explorar.
Emm.. aqui também há um problema: quando os papéis são separados, embora o sistema fique mais flexível, as fronteiras de responsabilidade também se tornam mais complexas. Se a segurança falhar, a culpa deve ser atribuída ao capital em staking ou aos nós que executam a segurança? E se os participantes se importarem mais com o retorno do que com a manutenção de longo prazo da rede, os incentivos econômicos ainda conseguirão manter sua eficácia? Essas são as coisas que a Babylon ainda precisa verificar no futuro.
A Babylon também está tentando ver se a segurança pode ser separada, combinada e oferecida como uma capacidade para outras redes. Se esse modelo puder funcionar, no futuro a forma de construir segurança para blockchains pode mudar.
#baby $BABY
Isto é sempre assim, certo? Quando vi pela primeira vez @BabylonLabs_io , na verdade entendi de forma bem natural como um sistema de Staking ainda maior. E, no passado, foi sempre assim: quanto mais o staking na rede, mais validadores, e maior a segurança da rede.
Depois, na prática, rodei o processo de staking e entendi o design da Babylon. Percebi que essa compreensão talvez seja um pouco superficial. Se a ideia fosse apenas aumentar o capital de segurança, não haveria necessidade de projetar papéis diferentes como Delegator e Finality Provider.
Sinto que o que a babglon quer resolver talvez não seja a questão de haver capital suficiente, mas sim, depois que esses ativos entram no sistema, como eles se transformam em uma segurança que outras redes possam reconhecer.
Essa diferença é bem importante, porque, em uma única rede PoS, geralmente o staker, o validador e o executor de segurança ficam acoplados. Porém existe uma falha: quando a segurança começa a fluir através de diferentes redes, esse modelo passa a ter problemas.
Profissionais fazem coisas profissionais: quem fornece capital nem sempre é o mais adequado para operar infraestrutura de validação. Nem necessariamente quer reaprender e recriar todo um ecossistema de validação. Então, o que a Babylon faz não é simplesmente aumentar o número de validadores; é separar o processo de segurança: o Delegator fornece suporte econômico, o Finality Provider participa da confirmação da segurança, e a Consumer Chain usa o resultado final da segurança.
Colocando todas as responsabilidades no lugar e seguindo essa lógica, acho que o objetivo real da Babylon pode ser transformar recursos de segurança, de capital, em uma capacidade de rede confiável.
No passado, muitos problemas de cadeias eram como se cada cidade construísse novamente toda uma rede elétrica: funciona, mas o custo é realmente alto. É exatamente isso que a Babylon quer explorar.
Emm.. aqui também há um problema: quando os papéis são separados, embora o sistema fique mais flexível, as fronteiras de responsabilidade também se tornam mais complexas. Se a segurança falhar, a culpa deve ser atribuída ao capital em staking ou aos nós que executam a segurança? E se os participantes se importarem mais com o retorno do que com a manutenção de longo prazo da rede, os incentivos econômicos ainda conseguirão manter sua eficácia? Essas são as coisas que a Babylon ainda precisa verificar no futuro.
A Babylon também está tentando ver se a segurança pode ser separada, combinada e oferecida como uma capacidade para outras redes. Se esse modelo puder funcionar, no futuro a forma de construir segurança para blockchains pode mudar.
#baby $BABY
261
·
--
Há novos projetos surgindo o tempo todo, e as variedades só aumentam. Até hoje eu sempre não entendi por que o @babylonlabs_io escolhe proteger a finalidade (finalidade) em vez de redesenhar um conjunto de consenso.
Porque o problema mais difícil de resolver em blockchain nunca é “gerar blocos”; a maioria das redes consegue produzir blocos rapidamente. O que realmente é difícil é: quando dois estados entram em conflito, como a rede confirma qual resultado se torna finalmente irreversível. Redes PoS tradicionais normalmente dependem do seu próprio conjunto de validadores, mantendo a finalidade por meio de ativos em staking. Mas, para redes novas, a quantidade de validadores, o tamanho do staking e a segurança econômica precisam ser acumulados ao longo do tempo.
Bem... o interessante é que a Babylon não escolheu copiar o mecanismo de consenso do Bitcoin ou do Ethereum. Ela escolheu entrar pelo caminho da Finality. No desenho da Babylon, a cadeia PoS continua executando seu próprio consenso, e os validadores continuam responsáveis por gerar blocos. O que a Babylon faz é submeter estados-chave ao ecossistema do Bitcoin via Checkpoint, para que o Bitcoin forneça uma garantia adicional de ordenação temporal e de imutabilidade.
O mais mais mais fundamental é que a Babylon não está substituindo a segurança original; em vez disso, ela adiciona uma camada de segurança econômica na confirmação final. Isso também me fez perceber que a Babylon não muda, de verdade, “quem produz blocos”. Então eu acho que os Finality Providers não são simplesmente nós; o papel deles é assumir a responsabilidade pela confirmação de finalidade.
Eu sinto que a Babylon talvez esteja focada em como uma rede pode obter uma determinação de estado mais forte. E isso resolve justamente o problema de longa data que redes PoS enfrentam: muitos novos projetos não é que não conseguem rodar; é que, no estágio inicial, é difícil estabelecer garantias de finalidade fortes o bastante.
A Babylon oferece um caminho novo. Olhando agora para trás, eu acho que o maior valor da Babylon não é simplesmente fazer o BTC ganhar mais uma utilidade.
A Babylon está tentando provar que a segurança também pode ser modularizada: uma rede pode ter sua própria lógica de execução, enquanto aproveita uma base de finalização mais forte.
Se no futuro cada vez mais cadeias adotarem esse modelo, a segurança de blockchain pode deixar de ser algo construído do zero em cada cadeia, e passar a se tornar uma infraestrutura que pode ser combinada.
#baby $BABY
Há novos projetos surgindo o tempo todo, e as variedades só aumentam. Até hoje eu sempre não entendi por que o @BabylonLabs_io escolhe proteger a finalidade (finalidade) em vez de redesenhar um conjunto de consenso.
Porque o problema mais difícil de resolver em blockchain nunca é “gerar blocos”; a maioria das redes consegue produzir blocos rapidamente. O que realmente é difícil é: quando dois estados entram em conflito, como a rede confirma qual resultado se torna finalmente irreversível. Redes PoS tradicionais normalmente dependem do seu próprio conjunto de validadores, mantendo a finalidade por meio de ativos em staking. Mas, para redes novas, a quantidade de validadores, o tamanho do staking e a segurança econômica precisam ser acumulados ao longo do tempo.
Bem... o interessante é que a Babylon não escolheu copiar o mecanismo de consenso do Bitcoin ou do Ethereum. Ela escolheu entrar pelo caminho da Finality. No desenho da Babylon, a cadeia PoS continua executando seu próprio consenso, e os validadores continuam responsáveis por gerar blocos. O que a Babylon faz é submeter estados-chave ao ecossistema do Bitcoin via Checkpoint, para que o Bitcoin forneça uma garantia adicional de ordenação temporal e de imutabilidade.
O mais mais mais fundamental é que a Babylon não está substituindo a segurança original; em vez disso, ela adiciona uma camada de segurança econômica na confirmação final. Isso também me fez perceber que a Babylon não muda, de verdade, “quem produz blocos”. Então eu acho que os Finality Providers não são simplesmente nós; o papel deles é assumir a responsabilidade pela confirmação de finalidade.
Eu sinto que a Babylon talvez esteja focada em como uma rede pode obter uma determinação de estado mais forte. E isso resolve justamente o problema de longa data que redes PoS enfrentam: muitos novos projetos não é que não conseguem rodar; é que, no estágio inicial, é difícil estabelecer garantias de finalidade fortes o bastante.
A Babylon oferece um caminho novo. Olhando agora para trás, eu acho que o maior valor da Babylon não é simplesmente fazer o BTC ganhar mais uma utilidade.
A Babylon está tentando provar que a segurança também pode ser modularizada: uma rede pode ter sua própria lógica de execução, enquanto aproveita uma base de finalização mais forte.
Se no futuro cada vez mais cadeias adotarem esse modelo, a segurança de blockchain pode deixar de ser algo construído do zero em cada cadeia, e passar a se tornar uma infraestrutura que pode ser combinada.
#baby $BABY
296
·
--
Quando eu vi o @babylonlabs_io pela primeira vez, eu, naturalmente, o classifiquei como um protocolo de Staking. Essa lógica não é tão diferente dos modelos de staking de muitas redes PoS do passado.
Mas, mais tarde, ao reler toda a arquitetura do #baby , percebi que esse entendimento talvez seja simples demais. Se a intenção fosse apenas criar um produto de Staking, não haveria necessidade de projetar uma relação de papéis tão complexa. Do Delegator ao Finality Provider, até a Consumer Chain e o Checkpoint: o que a Babylon gasta muita energia para tratar não é como fazer os ativos ficarem bloqueados, e sim outro problema mais difícil.
Como uma rede consegue confirmar que a segurança fornecida por outra rede é realmente verdadeira e válida?
Esse problema me deixou em silêncio por um instante, porque muitos sistemas assumem que a segurança só pode vir de si mesmos. Uma cadeia mantém seus próprios validadores, executa seu próprio consenso e confia no próprio estado. Mas, no futuro, quanto mais redes precisarem compartilhar segurança, o verdadeiro desafio não será a existência de capital; e sim como esse capital é convertido em provas de segurança que outras redes possam aceitar.
Ou seja, staking é apenas o começo. O que realmente importa é quem prova que a segurança aconteceu. Ao olhar para o $BABY , acho que o mais interessante é que ele não copia de forma simples a estrutura do PoS tradicional; em vez disso, ele separa as responsabilidades assumidas por diferentes papéis. O Delegator fornece suporte econômico, o Finality Provider é responsável por participar da confirmação do estado, e a Consumer Chain usa esses resultados de confirmação para obter segurança adicional. Capital, segurança e verificação de estado não ficam mais presos em um único papel.
Isso me faz pensar em muitos problemas de infraestrutura. Muitas vezes, o que falta ao sistema não são recursos, e sim a impossibilidade de confiar entre os próprios recursos. Se não houver uma forma de provar que essa parte da segurança é realmente válida, esses recursos não conseguem, de fato, fluir.
O que a Babylon faz, em essência, é construir essa conexão.
O Checkpoint não é apenas registrar algum estado; ele fornece, entre redes diferentes, um resultado de consenso que pode ser verificado. Ele não resolve o problema de transmissão de dados, e sim o de como um estado de segurança pode ser reconhecido por outro sistema.
Então, olhando para trás agora, acho que o valor mais importante da Babylon talvez não seja ela criar um novo mercado de Staking.
Quando eu vi o @BabylonLabs_io pela primeira vez, eu, naturalmente, o classifiquei como um protocolo de Staking. Essa lógica não é tão diferente dos modelos de staking de muitas redes PoS do passado.
Mas, mais tarde, ao reler toda a arquitetura do #baby , percebi que esse entendimento talvez seja simples demais. Se a intenção fosse apenas criar um produto de Staking, não haveria necessidade de projetar uma relação de papéis tão complexa. Do Delegator ao Finality Provider, até a Consumer Chain e o Checkpoint: o que a Babylon gasta muita energia para tratar não é como fazer os ativos ficarem bloqueados, e sim outro problema mais difícil.
Como uma rede consegue confirmar que a segurança fornecida por outra rede é realmente verdadeira e válida?
Esse problema me deixou em silêncio por um instante, porque muitos sistemas assumem que a segurança só pode vir de si mesmos. Uma cadeia mantém seus próprios validadores, executa seu próprio consenso e confia no próprio estado. Mas, no futuro, quanto mais redes precisarem compartilhar segurança, o verdadeiro desafio não será a existência de capital; e sim como esse capital é convertido em provas de segurança que outras redes possam aceitar.
Ou seja, staking é apenas o começo. O que realmente importa é quem prova que a segurança aconteceu. Ao olhar para o $BABY , acho que o mais interessante é que ele não copia de forma simples a estrutura do PoS tradicional; em vez disso, ele separa as responsabilidades assumidas por diferentes papéis. O Delegator fornece suporte econômico, o Finality Provider é responsável por participar da confirmação do estado, e a Consumer Chain usa esses resultados de confirmação para obter segurança adicional. Capital, segurança e verificação de estado não ficam mais presos em um único papel.
Isso me faz pensar em muitos problemas de infraestrutura. Muitas vezes, o que falta ao sistema não são recursos, e sim a impossibilidade de confiar entre os próprios recursos. Se não houver uma forma de provar que essa parte da segurança é realmente válida, esses recursos não conseguem, de fato, fluir.
O que a Babylon faz, em essência, é construir essa conexão.
O Checkpoint não é apenas registrar algum estado; ele fornece, entre redes diferentes, um resultado de consenso que pode ser verificado. Ele não resolve o problema de transmissão de dados, e sim o de como um estado de segurança pode ser reconhecido por outro sistema.
Então, olhando para trás agora, acho que o valor mais importante da Babylon talvez não seja ela criar um novo mercado de Staking.
280
·
--
Há algum tempo, conversando com um amigo sobre a internet, percebi de repente que @babylonlabs_io na verdade tem muitas semelhanças com isso. Primeiro, vou fazer uma pergunta a todos: se voltarmos aos primeiros tempos da internet, e uma equipe de startups quisesse criar um site, qual seria o primeiro problema que ela precisaria resolver?
O problema mais realista seria resolver os servidores. Naquela época, muitas empresas precisavam comprar seus próprios servidores e manter salas de dados, porque a infraestrutura ainda não tinha sido abstraída. Só depois que o cloud computing surgiu é que os desenvolvedores deixaram de precisar construir a infraestrutura de base do zero.
Este ponto é um pouco semelhante ao que acontece com a blockchain agora. Quando muitas novas redes PoS entram no ar, além de desenvolver as aplicações em si, também é preciso resolver de onde virá a segurança.
No passado, a maioria das cadeias usava sua própria economia de tokens para criar um sistema de validadores, de modo que os participantes fizessem staking de ativos para manter a rede. Mas, para projetos no começo, isso não é fácil. Quando a rede ainda não tem valor suficiente, é difícil atrair validadores; sem segurança suficiente, também é difícil atrair usuários e ecossistemas. Na verdade, isso também lembra um pouco os primeiros dias da internet.
O baby, por meio de um modelo compartilhado de segurança, permite que novas redes PoS não precisem começar totalmente do zero para construir seu próprio sistema de segurança; em vez disso, podem integrar as capacidades de segurança fornecidas por #baby .
E nesse processo, $BABY conecta a nova rede que precisa de segurança com os participantes que estão dispostos a fornecer segurança. Por meio de mecanismos como o Finality Provider, ele permite que esses provedores de segurança participem do processo de confirmação em diferentes redes, enquanto a rede conectada não precisa depender totalmente do seu próprio sistema de validadores para estabelecer segurança.
Isso me faz sentir que a Babylon não está apenas adicionando mais recursos de segurança, mas sim mudando a forma como esses recursos de segurança são usados. Antes, cada cadeia era como uma aplicação da internet em seus primórdios: precisava resolver seus próprios problemas de camada inferior. Mas se, no futuro, cada vez mais cadeias surgirem, talvez a segurança não precise continuar mantendo o mesmo padrão de reconstruir do zero uma suíte completa para cada cadeia.
Claro que ainda é preciso ver o tempo para confirmar se essa direção realmente se sustenta. Afinal, segurança é diferente de recursos de computação: envolve consenso, incentivos econômicos e comportamento de longo prazo dos participantes — tudo isso é bem mais complexo do que o cloud computing.
Talvez, no futuro, o desenvolvimento da infraestrutura de blockchain não envolva apenas competir em desempenho e escala do ecossistema, mas também em quem consegue tornar a segurança, como os recursos de computação, mais fácil de obter e de usar
Há algum tempo, conversando com um amigo sobre a internet, percebi de repente que @BabylonLabs_io na verdade tem muitas semelhanças com isso. Primeiro, vou fazer uma pergunta a todos: se voltarmos aos primeiros tempos da internet, e uma equipe de startups quisesse criar um site, qual seria o primeiro problema que ela precisaria resolver?
O problema mais realista seria resolver os servidores. Naquela época, muitas empresas precisavam comprar seus próprios servidores e manter salas de dados, porque a infraestrutura ainda não tinha sido abstraída. Só depois que o cloud computing surgiu é que os desenvolvedores deixaram de precisar construir a infraestrutura de base do zero.
Este ponto é um pouco semelhante ao que acontece com a blockchain agora. Quando muitas novas redes PoS entram no ar, além de desenvolver as aplicações em si, também é preciso resolver de onde virá a segurança.
No passado, a maioria das cadeias usava sua própria economia de tokens para criar um sistema de validadores, de modo que os participantes fizessem staking de ativos para manter a rede. Mas, para projetos no começo, isso não é fácil. Quando a rede ainda não tem valor suficiente, é difícil atrair validadores; sem segurança suficiente, também é difícil atrair usuários e ecossistemas. Na verdade, isso também lembra um pouco os primeiros dias da internet.
O baby, por meio de um modelo compartilhado de segurança, permite que novas redes PoS não precisem começar totalmente do zero para construir seu próprio sistema de segurança; em vez disso, podem integrar as capacidades de segurança fornecidas por #baby .
E nesse processo, $BABY conecta a nova rede que precisa de segurança com os participantes que estão dispostos a fornecer segurança. Por meio de mecanismos como o Finality Provider, ele permite que esses provedores de segurança participem do processo de confirmação em diferentes redes, enquanto a rede conectada não precisa depender totalmente do seu próprio sistema de validadores para estabelecer segurança.
Isso me faz sentir que a Babylon não está apenas adicionando mais recursos de segurança, mas sim mudando a forma como esses recursos de segurança são usados. Antes, cada cadeia era como uma aplicação da internet em seus primórdios: precisava resolver seus próprios problemas de camada inferior. Mas se, no futuro, cada vez mais cadeias surgirem, talvez a segurança não precise continuar mantendo o mesmo padrão de reconstruir do zero uma suíte completa para cada cadeia.
Claro que ainda é preciso ver o tempo para confirmar se essa direção realmente se sustenta. Afinal, segurança é diferente de recursos de computação: envolve consenso, incentivos econômicos e comportamento de longo prazo dos participantes — tudo isso é bem mais complexo do que o cloud computing.
Talvez, no futuro, o desenvolvimento da infraestrutura de blockchain não envolva apenas competir em desempenho e escala do ecossistema, mas também em quem consegue tornar a segurança, como os recursos de computação, mais fácil de obter e de usar
1
279
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedMinutesFocusOnOctoberPause
380,830 visualizações
2,407 a discutir
🚨 A FED ACABOU DE DAR UMA GRANDE PISTA — PAUSA EM OUTUBRO A CAMINHO?
Wall Street está a apostar que a Fed vai CARREGAR NO TRAVÃO em outubro. E os traders de criptomoedas estão atentos. 👀
As últimas atas do FOMC desviaram as atenções para uma possível pausa na reunião de 27 e 28 de outubro.
📊 O cenário do mercado:
🔥 Manutenção das taxas em outubro: aproximadamente 82,8% segundo as últimas estimativas divulgadas.
🔥 Probabilidade de subida das taxas: aproximadamente 17,2%.
🔥 O enfraquecimento dos dados do mercado de trabalho está a tornar mais difícil justificar uma subida imediata.
Mas há aqui um senão.
UMA PAUSA NÃO É UM CORTE NAS TAXAS.
A Fed pode manter as taxas em outubro, deixando em aberto a possibilidade de um aperto adicional mais tarde.
Para $BTC, $ ETH e $XAU, essa distinção é importante.
Uma pausa poderia aliviar a pressão imediata sobre os ativos de risco. Mas a inflação persistente e as elevadas yields das obrigações do Tesouro ainda poderiam travar o ímpeto de alta.
⚠️ A GRANDE QUESTÃO:
Wall Street está a posicionar-se para uma arrancada das criptomoedas — ou a preparar mais uma enorme armadilha para os touros antes da próxima decisão da Fed?
$BTC $ETH $BNB $SOL $XAU
#fedminutesfocusonoctoberpause #BinanceLaunchesBinanceIntelligence #EvernorthDelaysNasdaqDebutToOct12 #RobinhoodAdds$25MInBitcoinToBalanceSheet #SP500AndNasdaqHitRecordHighs
KimHotbae
·30 gostos
·33.2k visualizações
VitalikWarnsAICouldWeakenCryptographySecurity
1,964 visualizações
153 a discutir
XRPSpotETFsHold$1.7BWeeklyInflowsSlow
398 visualizações
24 a discutir