
Chota Bhai 44
35 Publicações
Chota Bhai 44
Denunciar
Bloquear Utilizador
Aberto ao trading
Trader Frequente
7.2 mês(es)
2 A seguir
1 Seguidores
1 Gostaram
Publicações
Portfólio
O que os profissionais acham disso..🤧
O que os profissionais acham disso..🤧
12
Eu já vendi, alguém pode me orientar...
Eu já vendi, alguém pode me orientar...
8
·
--
Em Alta
Parcialmente verdadeiro
#markrtupdate A tensão da semana passada veio do Oriente Médio. As ações caíram em 8 de outubro, depois que um novo ataque a um petroleiro fez o preço do petróleo subir. O Brent ultrapassou US$ 104, e publicações daquele dia relataram que os rendimentos dos títulos do Tesouro atingiram seu nível mais alto desde 2002. O conflito entre os EUA e o Irã começou em fevereiro, e os preços da energia continuam alimentando os temores de inflação. É por isso que a questão do Fed é importante nesta semana$NVDAB
{spot}(NVDABUSDT)
#markrtupdate A tensão da semana passada veio do Oriente Médio. As ações caíram em 8 de outubro, depois que um novo ataque a um petroleiro fez o preço do petróleo subir. O Brent ultrapassou US$ 104, e publicações daquele dia relataram que os rendimentos dos títulos do Tesouro atingiram seu nível mais alto desde 2002. O conflito entre os EUA e o Irã começou em fevereiro, e os preços da energia continuam alimentando os temores de inflação. É por isso que a questão do Fed é importante nesta semana$NVDAB
661
·
--
Em Alta
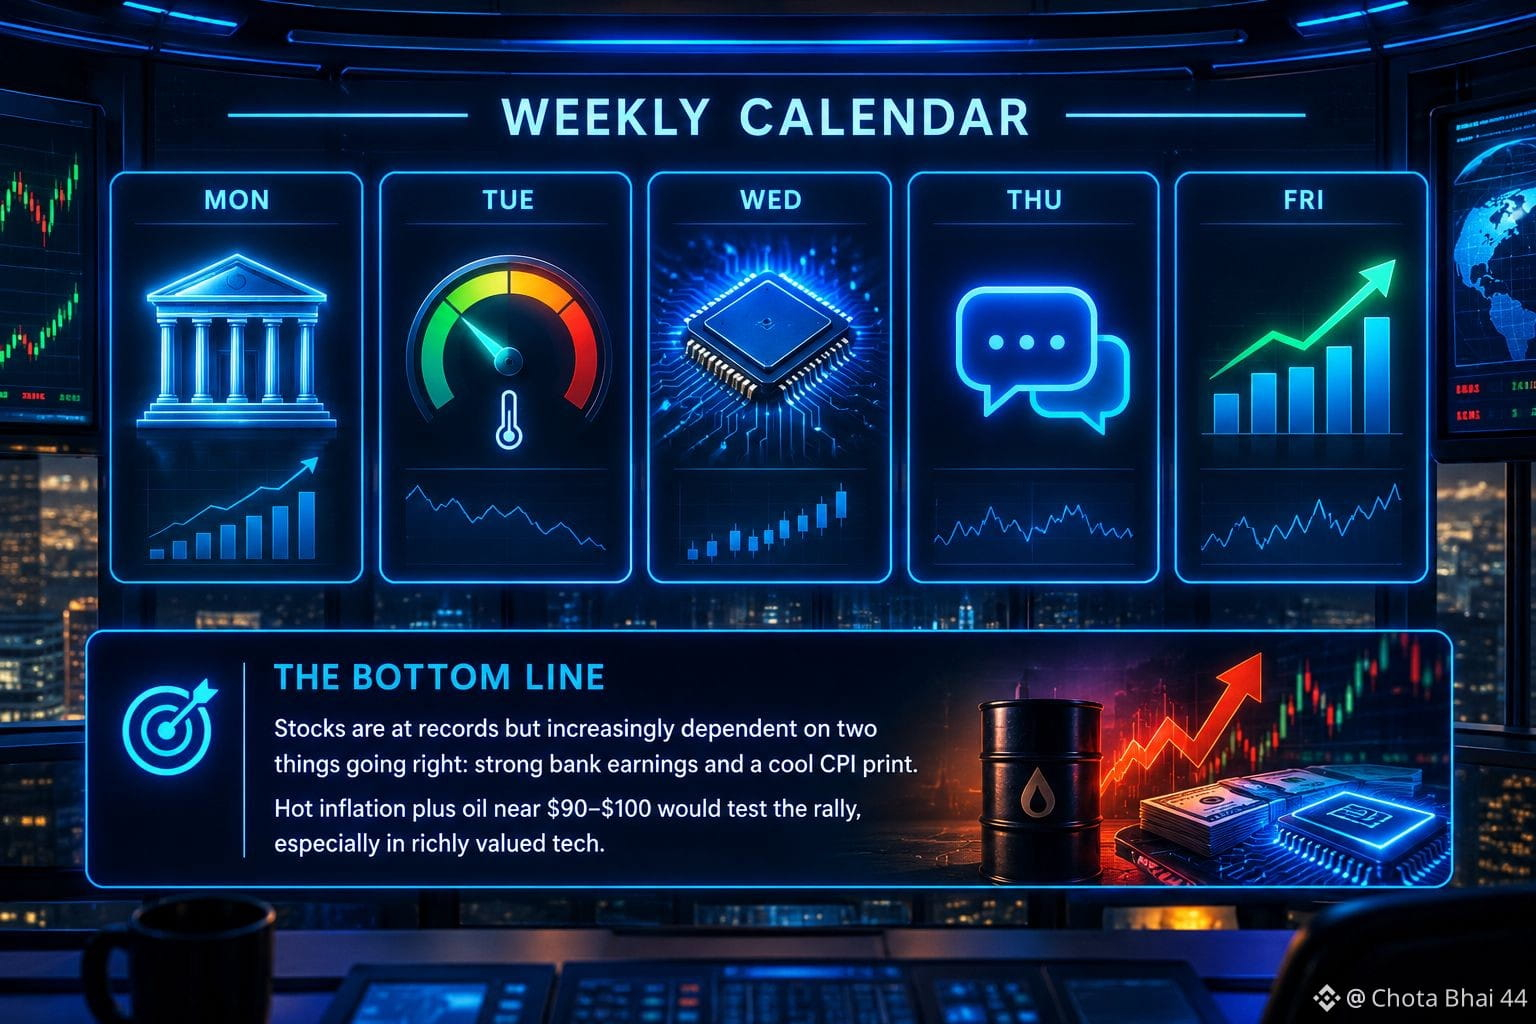
#MarketSentimentToday Mar, 13 de out.: JPMorgan, Goldman Sachs, Wells Fargo e Citigroup divulgam resultados. Espera-se que o JPMorgan registre cerca de US$ 5,90 por ação e US$ 51,3 bilhões em receita. A FactSet prevê crescimento anual de 29,6% nos lucros do terceiro trimestre do S&P 500. Qua., 14 de out.: IPC de setembro às 8h30 (ET), com previsão de inflação geral próxima de 3,6%, além dos resultados do Bank of America e do Morgan Stanley. Se tanto o IPC geral quanto o núcleo vierem acima do esperado, os mercados podem começar a precificar outra alta dos juros em outubro .$AMZNB 🤔🤔 Qui., 15 de out.: resultados da TSMC, com foco nas perspectivas da empresa para a IA, e preços ao produtor. Kevin Warsh também discursará nesse dia.
#MarketSentimentToday Mar, 13 de out.: JPMorgan, Goldman Sachs, Wells Fargo e Citigroup divulgam resultados. Espera-se que o JPMorgan registre cerca de US$ 5,90 por ação e US$ 51,3 bilhões em receita. A FactSet prevê crescimento anual de 29,6% nos lucros do terceiro trimestre do S&P 500. Qua., 14 de out.: IPC de setembro às 8h30 (ET), com previsão de inflação geral próxima de 3,6%, além dos resultados do Bank of America e do Morgan Stanley. Se tanto o IPC geral quanto o núcleo vierem acima do esperado, os mercados podem começar a precificar outra alta dos juros em outubro .$AMZNB 🤔🤔 Qui., 15 de out.: resultados da TSMC, com foco nas perspectivas da empresa para a IA, e preços ao produtor. Kevin Warsh também discursará nesse dia.
81
·
--
Em Alta
#MarketSentimentToday O cenário macroeconômico que mais importa nesta semana
Petróleo e o estreito de Ormuz. O Brent abriu a semana passada acima de US$ 100, após mais petroleiros serem atingidos por ataques com mísseis e drones no estreito de Ormuz. O petróleo alimenta as preocupações com a inflação e pesa sobre o setor de tecnologia. Um Fed mais agressivo. Os mercados precificaram cerca de 25% de chance de uma alta dos juros pelo Fed em outubro, com uma alta completa de 25 pb precificada até dezembro. CPI na quarta-feira. O CPI de setembro será divulgado na quarta-feira, às 8h30 ET, com previsão de inflação geral próxima de 3,6%; será o último indicador antes de o Fed decidir em 28 de outubro. A temporada de balanços começa na terça-feira. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth e J&J divulgam resultados na terça-feira, e a TSMC, na quinta-feira. A FactSet prevê crescimento anual de 29,6% nos lucros do S&P 500 no terceiro trimestre.$NVDAB
O que acompanhar hoje: se o setor de tecnologia se estabiliza após duas sessões fracas, se as empresas de telecomunicações se recuperam ou caem ainda mais, e se o petróleo reage a alguma notícia do Golfo no fim de semana
#MarketSentimentToday O cenário macroeconômico que mais importa nesta semana
Petróleo e o estreito de Ormuz. O Brent abriu a semana passada acima de US$ 100, após mais petroleiros serem atingidos por ataques com mísseis e drones no estreito de Ormuz. O petróleo alimenta as preocupações com a inflação e pesa sobre o setor de tecnologia. Um Fed mais agressivo. Os mercados precificaram cerca de 25% de chance de uma alta dos juros pelo Fed em outubro, com uma alta completa de 25 pb precificada até dezembro. CPI na quarta-feira. O CPI de setembro será divulgado na quarta-feira, às 8h30 ET, com previsão de inflação geral próxima de 3,6%; será o último indicador antes de o Fed decidir em 28 de outubro. A temporada de balanços começa na terça-feira. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth e J&J divulgam resultados na terça-feira, e a TSMC, na quinta-feira. A FactSet prevê crescimento anual de 29,6% nos lucros do S&P 500 no terceiro trimestre.$NVDAB
O que acompanhar hoje: se o setor de tecnologia se estabiliza após duas sessões fracas, se as empresas de telecomunicações se recuperam ou caem ainda mais, e se o petróleo reage a alguma notícia do Golfo no fim de semana
Petróleo e o estreito de Ormuz. O Brent abriu a semana passada acima de US$ 100, após mais petroleiros serem atingidos por ataques com mísseis e drones no estreito de Ormuz. O petróleo alimenta as preocupações com a inflação e pesa sobre o setor de tecnologia. Um Fed mais agressivo. Os mercados precificaram cerca de 25% de chance de uma alta dos juros pelo Fed em outubro, com uma alta completa de 25 pb precificada até dezembro. CPI na quarta-feira. O CPI de setembro será divulgado na quarta-feira, às 8h30 ET, com previsão de inflação geral próxima de 3,6%; será o último indicador antes de o Fed decidir em 28 de outubro. A temporada de balanços começa na terça-feira. JPMorgan, Goldman Sachs, Wells Fargo, Citi, UnitedHealth e J&J divulgam resultados na terça-feira, e a TSMC, na quinta-feira. A FactSet prevê crescimento anual de 29,6% nos lucros do S&P 500 no terceiro trimestre.$NVDAB
O que acompanhar hoje: se o setor de tecnologia se estabiliza após duas sessões fracas, se as empresas de telecomunicações se recuperam ou caem ainda mais, e se o petróleo reage a alguma notícia do Golfo no fim de semana
391
·
--
Em Alta
#Market_Update #Follow
Hoje: O mercado à vista de títulos do Tesouro está fechado devido ao Dia de Colombo. As ações são negociadas, mas é de esperar sinais pouco expressivos no mercado obrigacionista. Terça-feira: A JPMorgan divulga resultados. A Goldman Sachs e outros grandes bancos também divulgam resultados esta semana. Os investidores vão procurar perceber como as yields mais elevadas estão a afetar a concretização de negócios e os custos de financiamento. Quarta-feira (o dia mais importante): Espera-se que o relatório do IPC de setembro indique uma subida anual de 3,6%. Os traders já reduziram as expectativas de uma subida das taxas de juro na reunião da Fed de 27 e 28 de outubro. Um valor acima do esperado faria renascer essas apostas. Contexto dos resultados: Os analistas esperam um crescimento de 30,6% dos resultados do terceiro trimestre do S&P 500, com os setores da energia e da tecnologia na dianteira. É uma fasquia elevada para superar as expectativas.$NVDAB
#Market_Update #Follow
Hoje: O mercado à vista de títulos do Tesouro está fechado devido ao Dia de Colombo. As ações são negociadas, mas é de esperar sinais pouco expressivos no mercado obrigacionista. Terça-feira: A JPMorgan divulga resultados. A Goldman Sachs e outros grandes bancos também divulgam resultados esta semana. Os investidores vão procurar perceber como as yields mais elevadas estão a afetar a concretização de negócios e os custos de financiamento. Quarta-feira (o dia mais importante): Espera-se que o relatório do IPC de setembro indique uma subida anual de 3,6%. Os traders já reduziram as expectativas de uma subida das taxas de juro na reunião da Fed de 27 e 28 de outubro. Um valor acima do esperado faria renascer essas apostas. Contexto dos resultados: Os analistas esperam um crescimento de 30,6% dos resultados do terceiro trimestre do S&P 500, com os setores da energia e da tecnologia na dianteira. É uma fasquia elevada para superar as expectativas.$NVDAB
Hoje: O mercado à vista de títulos do Tesouro está fechado devido ao Dia de Colombo. As ações são negociadas, mas é de esperar sinais pouco expressivos no mercado obrigacionista. Terça-feira: A JPMorgan divulga resultados. A Goldman Sachs e outros grandes bancos também divulgam resultados esta semana. Os investidores vão procurar perceber como as yields mais elevadas estão a afetar a concretização de negócios e os custos de financiamento. Quarta-feira (o dia mais importante): Espera-se que o relatório do IPC de setembro indique uma subida anual de 3,6%. Os traders já reduziram as expectativas de uma subida das taxas de juro na reunião da Fed de 27 e 28 de outubro. Um valor acima do esperado faria renascer essas apostas. Contexto dos resultados: Os analistas esperam um crescimento de 30,6% dos resultados do terceiro trimestre do S&P 500, com os setores da energia e da tecnologia na dianteira. É uma fasquia elevada para superar as expectativas.$NVDAB
94
·
--
Em Alta
#MarketImpact Os quatro principais índices fecharam em alta: Dow a 51.655,01 (+0,83%), Nasdaq a 27.366,17 (+0,64%), S&P 500 a 7.811,51 (+0,59%) e Russell 2000 a 2.808,57 (+0,52%). O S&P terminou a semana com alta de 1,15%, perto de seu recorde. A recuperação veio após a liquidação das ações de tecnologia na quinta-feira, mas não significa que todas as histórias de crescimento estejam em plena saúde. A queda foi provocada por notícias de que a receita anualizada da OpenAI era cerca de US$ 20 bilhões menor do que se estimava anteriormente.
O rendimento dos títulos do Tesouro com vencimento em 10 anos subiu dois pontos-base, para 5,24%; o WTI fechou a US$ 91,85; e o VIX caiu para 14,84. A confiança do consumidor está fraca: o índice de confiança da Universidade de Michigan recuou para 46,3, ante 48,1. A AP observou que os preços do petróleo continuam oscilando devido à incerteza sobre quando a guerra com o Irã permitirá que o setor energético global volte ao normal. A Delta é um exemplo do custo: a companhia está absorvendo um aumento de US$ 6 bilhões nos custos de combustível neste ano$NVDAB
Análise: as ações estão perto de recordes, mas a situação é instável. Rendimentos acima de 5% e preços elevados do petróleo são um obstáculo, enquanto as dúvidas sobre os gastos com IA estão deixando o setor de tecnologia mais nervoso. Na próxima semana começa a temporada de resultados, além da divulgação de dados importantes sobre a inflação (CPI e PPI). Esses serão os próximos testes para saber se a alta se sustenta. Uma ressalva sobre os dados: uma fonte aponta o petróleo acima de US$ 100, enquanto o valor de fechamento acima é de US$ 91,85 para o WTI. O valor de US$ 100 pode se referir ao Brent ou a um nível intradiário.
#MarketImpact Os quatro principais índices fecharam em alta: Dow a 51.655,01 (+0,83%), Nasdaq a 27.366,17 (+0,64%), S&P 500 a 7.811,51 (+0,59%) e Russell 2000 a 2.808,57 (+0,52%). O S&P terminou a semana com alta de 1,15%, perto de seu recorde. A recuperação veio após a liquidação das ações de tecnologia na quinta-feira, mas não significa que todas as histórias de crescimento estejam em plena saúde. A queda foi provocada por notícias de que a receita anualizada da OpenAI era cerca de US$ 20 bilhões menor do que se estimava anteriormente.
O rendimento dos títulos do Tesouro com vencimento em 10 anos subiu dois pontos-base, para 5,24%; o WTI fechou a US$ 91,85; e o VIX caiu para 14,84. A confiança do consumidor está fraca: o índice de confiança da Universidade de Michigan recuou para 46,3, ante 48,1. A AP observou que os preços do petróleo continuam oscilando devido à incerteza sobre quando a guerra com o Irã permitirá que o setor energético global volte ao normal. A Delta é um exemplo do custo: a companhia está absorvendo um aumento de US$ 6 bilhões nos custos de combustível neste ano$NVDAB
Análise: as ações estão perto de recordes, mas a situação é instável. Rendimentos acima de 5% e preços elevados do petróleo são um obstáculo, enquanto as dúvidas sobre os gastos com IA estão deixando o setor de tecnologia mais nervoso. Na próxima semana começa a temporada de resultados, além da divulgação de dados importantes sobre a inflação (CPI e PPI). Esses serão os próximos testes para saber se a alta se sustenta. Uma ressalva sobre os dados: uma fonte aponta o petróleo acima de US$ 100, enquanto o valor de fechamento acima é de US$ 91,85 para o WTI. O valor de US$ 100 pode se referir ao Brent ou a um nível intradiário.
O rendimento dos títulos do Tesouro com vencimento em 10 anos subiu dois pontos-base, para 5,24%; o WTI fechou a US$ 91,85; e o VIX caiu para 14,84. A confiança do consumidor está fraca: o índice de confiança da Universidade de Michigan recuou para 46,3, ante 48,1. A AP observou que os preços do petróleo continuam oscilando devido à incerteza sobre quando a guerra com o Irã permitirá que o setor energético global volte ao normal. A Delta é um exemplo do custo: a companhia está absorvendo um aumento de US$ 6 bilhões nos custos de combustível neste ano$NVDAB
Análise: as ações estão perto de recordes, mas a situação é instável. Rendimentos acima de 5% e preços elevados do petróleo são um obstáculo, enquanto as dúvidas sobre os gastos com IA estão deixando o setor de tecnologia mais nervoso. Na próxima semana começa a temporada de resultados, além da divulgação de dados importantes sobre a inflação (CPI e PPI). Esses serão os próximos testes para saber se a alta se sustenta. Uma ressalva sobre os dados: uma fonte aponta o petróleo acima de US$ 100, enquanto o valor de fechamento acima é de US$ 91,85 para o WTI. O valor de US$ 100 pode se referir ao Brent ou a um nível intradiário.
338
·
--
Em Alta
#market_tips A T-Mobile caiu 13,27%, a AT&T perdeu 10,82% e a Verizon recuou 10,14%, enquanto os investidores avaliavam o potencial de um concorrente mais forte: a SpaceX. O anúncio feito pela Grain Management em 8 de outubro confirma um acordo para vender à SpaceX seu portfólio nacional de espectro de 800 MHz, sujeito à aprovação da FCC e a outras condições para a conclusão da operação. A AP informou que as empresas proprietárias de torres vieram logo atrás da alta da Humana, com a Crown Castle subindo 10,2% e a American Tower, 7%. Possível $AAPLB
Análise: O mercado está precificando a entrada de um novo concorrente nacional no setor de telefonia sem fio, com alcance proporcionado por satélites e espectro, o que ameaça o poder de precificação das operadoras. As empresas de torres subiram, aparentemente diante da expectativa de maior demanda por infraestrutura. O acordo ainda precisa da aprovação da FCC; portanto, a venda de ações é uma aposta no desfecho, não um fato consumado. Uma queda acentuada de 10% ou mais em um único dia em ações de grandes empresas, geralmente estáveis, costuma ser exagerada, mas também pode sinalizar uma mudança real na forma como os investidores veem o setor.
#market_tips A T-Mobile caiu 13,27%, a AT&T perdeu 10,82% e a Verizon recuou 10,14%, enquanto os investidores avaliavam o potencial de um concorrente mais forte: a SpaceX. O anúncio feito pela Grain Management em 8 de outubro confirma um acordo para vender à SpaceX seu portfólio nacional de espectro de 800 MHz, sujeito à aprovação da FCC e a outras condições para a conclusão da operação. A AP informou que as empresas proprietárias de torres vieram logo atrás da alta da Humana, com a Crown Castle subindo 10,2% e a American Tower, 7%. Possível $AAPLB
Análise: O mercado está precificando a entrada de um novo concorrente nacional no setor de telefonia sem fio, com alcance proporcionado por satélites e espectro, o que ameaça o poder de precificação das operadoras. As empresas de torres subiram, aparentemente diante da expectativa de maior demanda por infraestrutura. O acordo ainda precisa da aprovação da FCC; portanto, a venda de ações é uma aposta no desfecho, não um fato consumado. Uma queda acentuada de 10% ou mais em um único dia em ações de grandes empresas, geralmente estáveis, costuma ser exagerada, mas também pode sinalizar uma mudança real na forma como os investidores veem o setor.
Análise: O mercado está precificando a entrada de um novo concorrente nacional no setor de telefonia sem fio, com alcance proporcionado por satélites e espectro, o que ameaça o poder de precificação das operadoras. As empresas de torres subiram, aparentemente diante da expectativa de maior demanda por infraestrutura. O acordo ainda precisa da aprovação da FCC; portanto, a venda de ações é uma aposta no desfecho, não um fato consumado. Uma queda acentuada de 10% ou mais em um único dia em ações de grandes empresas, geralmente estáveis, costuma ser exagerada, mas também pode sinalizar uma mudança real na forma como os investidores veem o setor.
125
·
--
Em Baixa
#NikeShowdown O que aconteceu: A Nike caiu para cerca de US$ 31 nas negociações de pré-mercado, seu menor nível desde 2013, após cortar sua perspectiva para o futuro. A ação já estava perto das mínimas de 12 anos antes dos resultados desta quinta-feira. Isso torna esta uma quebra abaixo de um nível que já estava fraco.$NIKL.ETF
#NikeShowdown O que aconteceu: A Nike caiu para cerca de US$ 31 nas negociações de pré-mercado, seu menor nível desde 2013, após cortar sua perspectiva para o futuro. A ação já estava perto das mínimas de 12 anos antes dos resultados desta quinta-feira. Isso torna esta uma quebra abaixo de um nível que já estava fraco.$NIKL.ETF
NIKLETF+4,92%
111
·
--
Em Alta
#Ai_sector O que aconteceu: As ações dos EUA mostraram forte impulso de alta no meio do dia de sexta-feira, à medida que os investidores reagiram a dados econômicos resilientes e a um novo aumento em ações de IA e semicondutores. O Invesco QQQ Trust (um proxy do Nasdaq) subiu 1,16% e o ETF de semicondutores da VanEck avançou 2,66%. A sessão de quinta-feira preparou o terreno. O S&P 500 fechou em 7.666,45 e o Dow em 50.926,56 depois que os rendimentos dos Treasuries recuaram das máximas de 24 anos.$NVDA.US
#Ai_sector O que aconteceu: As ações dos EUA mostraram forte impulso de alta no meio do dia de sexta-feira, à medida que os investidores reagiram a dados econômicos resilientes e a um novo aumento em ações de IA e semicondutores. O Invesco QQQ Trust (um proxy do Nasdaq) subiu 1,16% e o ETF de semicondutores da VanEck avançou 2,66%. A sessão de quinta-feira preparou o terreno. O S&P 500 fechou em 7.666,45 e o Dow em 50.926,56 depois que os rendimentos dos Treasuries recuaram das máximas de 24 anos.$NVDA.US
NVDAUS-1,24%
QQQB+0,06%
129
·
--
Em Alta
#Oil #Brent #CrudeOil #Macro #Inflation #Crypto #Bitcoin #TradingBooms A inflação desacelerou no mês passado, segundo os dados do PCE, mas um analista disse que isso foi mais ruído do que sinal, já que mudanças metodológicas reduziram a inflação central medida. Enquanto isso, uma recuperação nos preços do petróleo limitou os ganhos com a inflação do PCE abaixo do esperado. O resultado foi um fechamento misto: S&P 500 -0,25% a 7.652, Dow -0,86% a 50.906, Nasdaq +0,24% a 26.861,$NVDAB
#Oil #Brent #CrudeOil #Macro #Inflation #Crypto #Bitcoin #TradingBooms A inflação desacelerou no mês passado, segundo os dados do PCE, mas um analista disse que isso foi mais ruído do que sinal, já que mudanças metodológicas reduziram a inflação central medida. Enquanto isso, uma recuperação nos preços do petróleo limitou os ganhos com a inflação do PCE abaixo do esperado. O resultado foi um fechamento misto: S&P 500 -0,25% a 7.652, Dow -0,86% a 50.906, Nasdaq +0,24% a 26.861,$NVDAB
443
#Ai_sector Os resultados da Micron foram positivos e impulsionaram o ritmo da tecnologia, mesmo com a alta dos rendimentos dos títulos. A força dos chips também apareceu na Ásia: o Nikkei subiu 3,1% com chips e ações de IA, e as exportações da Coreia do Sul em setembro dispararam 83,5% na comparação anual. Um analista sinalizou cautela, observando que as contas a receber da Micron estavam superando as vendas e que suas três últimas reações aos resultados foram, em sua maioria, negativas nos cinco pregões seguintes.$AAPL.US
Por que isso importa: A demanda por memória para data centers parece forte, mas um bom resultado não garante que a ação mantenha seus ganhos.
#Ai_sector Os resultados da Micron foram positivos e impulsionaram o ritmo da tecnologia, mesmo com a alta dos rendimentos dos títulos. A força dos chips também apareceu na Ásia: o Nikkei subiu 3,1% com chips e ações de IA, e as exportações da Coreia do Sul em setembro dispararam 83,5% na comparação anual. Um analista sinalizou cautela, observando que as contas a receber da Micron estavam superando as vendas e que suas três últimas reações aos resultados foram, em sua maioria, negativas nos cinco pregões seguintes.$AAPL.US
Por que isso importa: A demanda por memória para data centers parece forte, mas um bom resultado não garante que a ação mantenha seus ganhos.
Por que isso importa: A demanda por memória para data centers parece forte, mas um bom resultado não garante que a ação mantenha seus ganhos.
AAPLUS+0,08%
91
·
--
Em Alta
#TreasuryLetsStatesFileStablecoinCertificationsEarly Os rendimentos do Tesouro dispararam para os maiores níveis em mais de duas décadas, pressionando as ações no início do novo mês. Os investidores ficaram preocupados com a alta contínua dos rendimentos dos títulos do Tesouro dos EUA e ignoraram uma série de dados econômicos favoráveis na quarta-feira. Os movimentos ao longo do dia também perderam força, com o Dow, o S&P 500 e o Nasdaq reduzindo os ganhos anteriores. $GOOGL.US
Por que isso importa: Rendimentos mais altos tornam os títulos mais atraentes em relação às ações e elevam os custos de captação. Isso tende a limitar até onde os ralis podem avançar, especialmente em setores com avaliações mais caras.
#TreasuryLetsStatesFileStablecoinCertificationsEarly Os rendimentos do Tesouro dispararam para os maiores níveis em mais de duas décadas, pressionando as ações no início do novo mês. Os investidores ficaram preocupados com a alta contínua dos rendimentos dos títulos do Tesouro dos EUA e ignoraram uma série de dados econômicos favoráveis na quarta-feira. Os movimentos ao longo do dia também perderam força, com o Dow, o S&P 500 e o Nasdaq reduzindo os ganhos anteriores. $GOOGL.US
Por que isso importa: Rendimentos mais altos tornam os títulos mais atraentes em relação às ações e elevam os custos de captação. Isso tende a limitar até onde os ralis podem avançar, especialmente em setores com avaliações mais caras.
Por que isso importa: Rendimentos mais altos tornam os títulos mais atraentes em relação às ações e elevam os custos de captação. Isso tende a limitar até onde os ralis podem avançar, especialmente em setores com avaliações mais caras.
GOOGLUS+0,33%
147
·
--
Em Baixa
#TrendingPredictions As ações da MongoDB caíram 21,2% depois que o CEO Chirantan Desai deixou o cargo sem aviso prévio para assumir um papel sênior na Meta, apenas alguns dias antes do dia do investidor da empresa. A saída abrupta de um CEO pouco antes de um grande evento para investidores fez desta uma das maiores oscilações individuais do dia. $AAPL.US
Outros destaques: a Carnival disparou 13,41% após os resultados do 3T e a conclusão de um programa de recompra de US$1,2 bi, enquanto a Bloom Energy subiu 10,80% após novas elevações de metas por analistas
#TrendingPredictions As ações da MongoDB caíram 21,2% depois que o CEO Chirantan Desai deixou o cargo sem aviso prévio para assumir um papel sênior na Meta, apenas alguns dias antes do dia do investidor da empresa. A saída abrupta de um CEO pouco antes de um grande evento para investidores fez desta uma das maiores oscilações individuais do dia. $AAPL.US
Outros destaques: a Carnival disparou 13,41% após os resultados do 3T e a conclusão de um programa de recompra de US$1,2 bi, enquanto a Bloom Energy subiu 10,80% após novas elevações de metas por analistas
Outros destaques: a Carnival disparou 13,41% após os resultados do 3T e a conclusão de um programa de recompra de US$1,2 bi, enquanto a Bloom Energy subiu 10,80% após novas elevações de metas por analistas
AAPLUS+0,08%
METAB+1,39%
113
·
--
Em Alta
#MarketMeltdown Agosto, a inflação do PCE (núcleo) chegou a 3%, abaixo das expectativas. Os dados melhores do que o esperado ajudaram os rendimentos dos Treasuries a recuarem um pouco, um dia depois de o rendimento do Treasury de 10 anos ter tocado o nível mais alto desde 2002, o que ajudou a estabilizar as ações dos EUA. O S&P 500 subiu 0,3% e ficou perto de encerrar setembro com um pequeno ganho, em vez de uma perda. Outro relatório mostrou que os empregos do setor privado aumentaram em 90.000 em setembro, acima do esperado.$GOOGL.US
Ontem, os principais índices dos EUA fecharam modestamente em queda, com os rendimentos dos Treasuries com prazos mais longos subindo para novas máximas em 20 anos, embora as ações ligadas à IA tenham ido na contramão da tendência. Os dados de hoje deram algum alívio aos mercados, embora o mercado de títulos continue sendo a principal coisa a observar.
#MarketMeltdown Agosto, a inflação do PCE (núcleo) chegou a 3%, abaixo das expectativas. Os dados melhores do que o esperado ajudaram os rendimentos dos Treasuries a recuarem um pouco, um dia depois de o rendimento do Treasury de 10 anos ter tocado o nível mais alto desde 2002, o que ajudou a estabilizar as ações dos EUA. O S&P 500 subiu 0,3% e ficou perto de encerrar setembro com um pequeno ganho, em vez de uma perda. Outro relatório mostrou que os empregos do setor privado aumentaram em 90.000 em setembro, acima do esperado.$GOOGL.US
Ontem, os principais índices dos EUA fecharam modestamente em queda, com os rendimentos dos Treasuries com prazos mais longos subindo para novas máximas em 20 anos, embora as ações ligadas à IA tenham ido na contramão da tendência. Os dados de hoje deram algum alívio aos mercados, embora o mercado de títulos continue sendo a principal coisa a observar.
Ontem, os principais índices dos EUA fecharam modestamente em queda, com os rendimentos dos Treasuries com prazos mais longos subindo para novas máximas em 20 anos, embora as ações ligadas à IA tenham ido na contramão da tendência. Os dados de hoje deram algum alívio aos mercados, embora o mercado de títulos continue sendo a principal coisa a observar.
GOOGLUS+0,33%
213
·
--
Em Alta
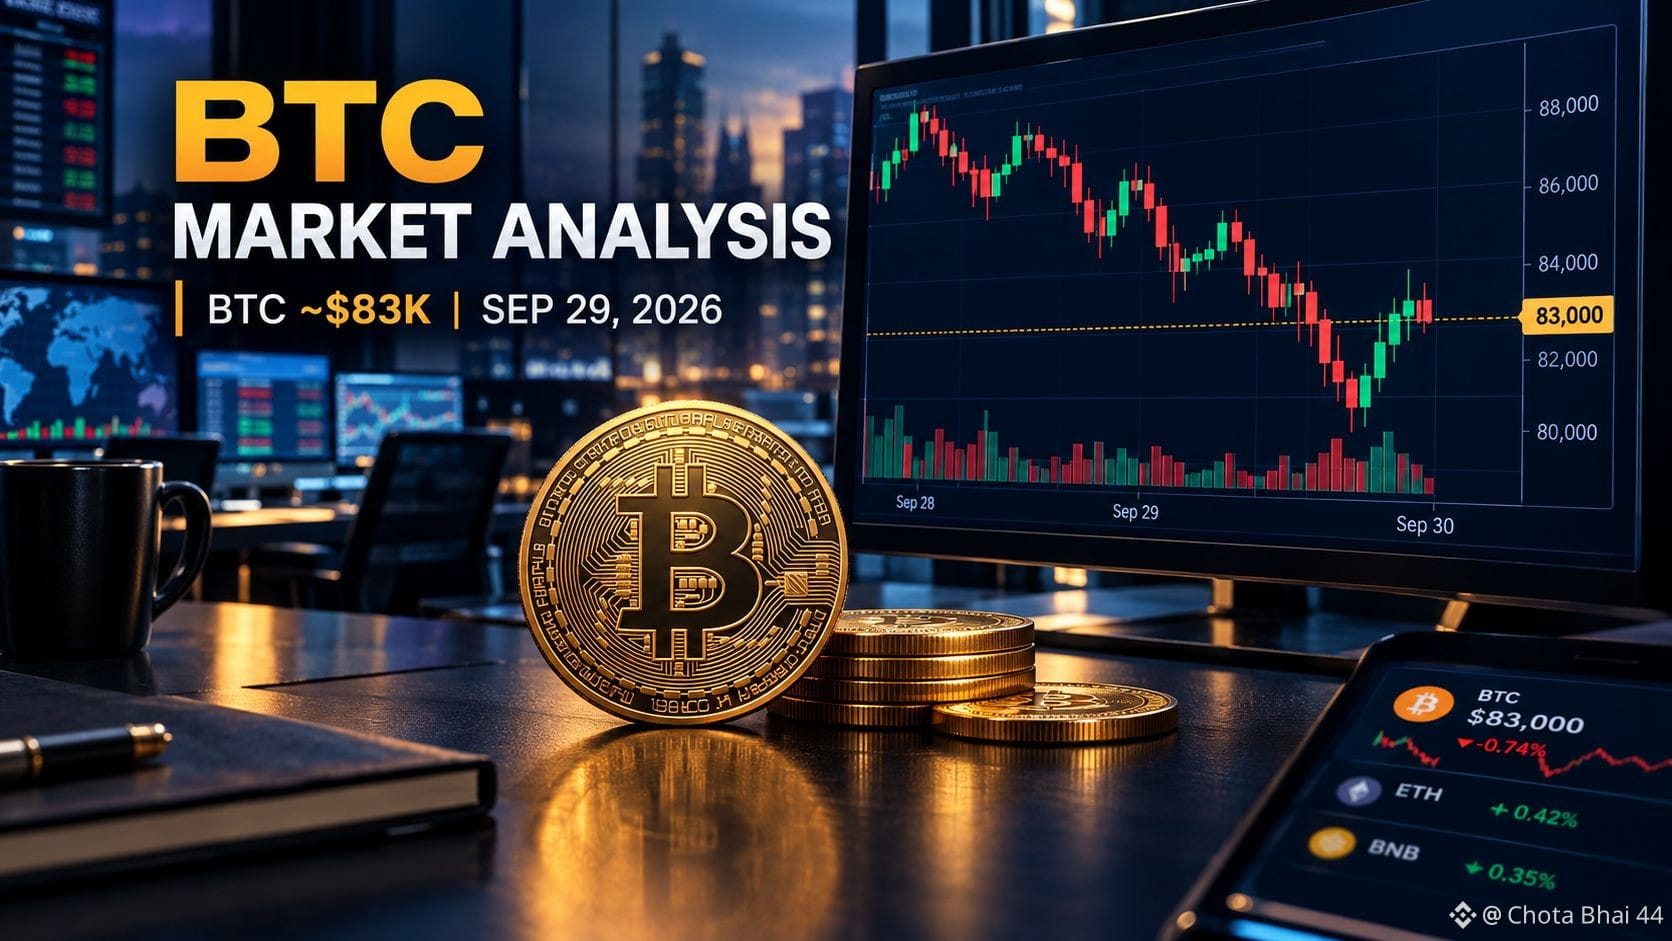
#BTC☀️ O Bitcoin está atualmente sob pressão no curto prazo após recentemente ter negociado acima de US$ 86.000. A fraqueza mais recente está sendo associada a um aumento nos rendimentos dos Treasuries dos EUA, a preços mais altos do petróleo e a expectativas renovadas de uma política monetária mais apertada. A Reuters relata que o rendimento do U.S. 10 anos estava perto de 5,27%, enquanto o Brent estava em torno de US$ 106.
O BTC também está enfrentando uma sequência notável de perdas, com relatos indicando cinco sessões consecutivas de queda e um declínio aproximado de 2,9% em cinco sessões.$BTC
🟢 Fatores Bullish
Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 2,4 bilhões em entradas líquidas semanais, seu maior fluxo semanal desde outubro de 2025. Os saldos de BTC nas bolsas teriam caído cerca de 35.800 BTC na última semana, sugerindo que as moedas estão se movendo para longe das exchanges. A Binance Research observa que a estrutura técnica do BTC melhorou, incluindo a retomada de sua média móvel de 50 semanas e um golden cross em setembro, embora ainda seja necessária confirmação.
🔴 Fatores Bearish / Riscos
O BTC está com dificuldade na região de US$ 83 mil após não conseguir manter o movimento recente acima de US$ 86 mil. Maiores rendimentos dos Treasuries podem tornar ativos sem rendimento, como o Bitcoin, menos atraentes. Os próximos dados de inflação dos EUA podem gerar volatilidade significativa.
🎯 Níveis a Observar
Resistência: US$ 84.000 → US$ 86.000 → US$ 87.000
Suporte: US$ 83.000 → US$ 82.500 → níveis mais baixos se US$ 83K não romper decisivamente.
A região de US$ 83K é especialmente importante hoje: alguma análise atual do mercado identifica uma queda sustentada abaixo dela como um possível sinal de pressão vendedora adicional, enquanto uma recuperação em direção a US$ 85K–US$ 87K traria os recentes máximos de volta para o foco.
No geral: o BTC está atualmente em uma fase de consolidação/pressão no curto prazo, enquanto a demanda por ETFs e as melhorias técnicas de mais longo prazo oferecem suporte que compensa. O próximo grande movimento provavelmente dependerá fortemente de dados macroeconômicos e de saber se o BTC consegue retomar a faixa dos 80 e poucos mil dólares.
Isto é análise de mercado, não uma previsão nem aconselhamento financeiro.
#BTC☀️ O Bitcoin está atualmente sob pressão no curto prazo após recentemente ter negociado acima de US$ 86.000. A fraqueza mais recente está sendo associada a um aumento nos rendimentos dos Treasuries dos EUA, a preços mais altos do petróleo e a expectativas renovadas de uma política monetária mais apertada. A Reuters relata que o rendimento do U.S. 10 anos estava perto de 5,27%, enquanto o Brent estava em torno de US$ 106.
O BTC também está enfrentando uma sequência notável de perdas, com relatos indicando cinco sessões consecutivas de queda e um declínio aproximado de 2,9% em cinco sessões.$BTC
🟢 Fatores Bullish
Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 2,4 bilhões em entradas líquidas semanais, seu maior fluxo semanal desde outubro de 2025. Os saldos de BTC nas bolsas teriam caído cerca de 35.800 BTC na última semana, sugerindo que as moedas estão se movendo para longe das exchanges. A Binance Research observa que a estrutura técnica do BTC melhorou, incluindo a retomada de sua média móvel de 50 semanas e um golden cross em setembro, embora ainda seja necessária confirmação.
🔴 Fatores Bearish / Riscos
O BTC está com dificuldade na região de US$ 83 mil após não conseguir manter o movimento recente acima de US$ 86 mil. Maiores rendimentos dos Treasuries podem tornar ativos sem rendimento, como o Bitcoin, menos atraentes. Os próximos dados de inflação dos EUA podem gerar volatilidade significativa.
🎯 Níveis a Observar
Resistência: US$ 84.000 → US$ 86.000 → US$ 87.000
Suporte: US$ 83.000 → US$ 82.500 → níveis mais baixos se US$ 83K não romper decisivamente.
A região de US$ 83K é especialmente importante hoje: alguma análise atual do mercado identifica uma queda sustentada abaixo dela como um possível sinal de pressão vendedora adicional, enquanto uma recuperação em direção a US$ 85K–US$ 87K traria os recentes máximos de volta para o foco.
No geral: o BTC está atualmente em uma fase de consolidação/pressão no curto prazo, enquanto a demanda por ETFs e as melhorias técnicas de mais longo prazo oferecem suporte que compensa. O próximo grande movimento provavelmente dependerá fortemente de dados macroeconômicos e de saber se o BTC consegue retomar a faixa dos 80 e poucos mil dólares.
Isto é análise de mercado, não uma previsão nem aconselhamento financeiro.
O BTC também está enfrentando uma sequência notável de perdas, com relatos indicando cinco sessões consecutivas de queda e um declínio aproximado de 2,9% em cinco sessões.$BTC
🟢 Fatores Bullish
Os ETFs spot de Bitcoin dos EUA registraram aproximadamente US$ 2,4 bilhões em entradas líquidas semanais, seu maior fluxo semanal desde outubro de 2025. Os saldos de BTC nas bolsas teriam caído cerca de 35.800 BTC na última semana, sugerindo que as moedas estão se movendo para longe das exchanges. A Binance Research observa que a estrutura técnica do BTC melhorou, incluindo a retomada de sua média móvel de 50 semanas e um golden cross em setembro, embora ainda seja necessária confirmação.
🔴 Fatores Bearish / Riscos
O BTC está com dificuldade na região de US$ 83 mil após não conseguir manter o movimento recente acima de US$ 86 mil. Maiores rendimentos dos Treasuries podem tornar ativos sem rendimento, como o Bitcoin, menos atraentes. Os próximos dados de inflação dos EUA podem gerar volatilidade significativa.
🎯 Níveis a Observar
Resistência: US$ 84.000 → US$ 86.000 → US$ 87.000
Suporte: US$ 83.000 → US$ 82.500 → níveis mais baixos se US$ 83K não romper decisivamente.
A região de US$ 83K é especialmente importante hoje: alguma análise atual do mercado identifica uma queda sustentada abaixo dela como um possível sinal de pressão vendedora adicional, enquanto uma recuperação em direção a US$ 85K–US$ 87K traria os recentes máximos de volta para o foco.
No geral: o BTC está atualmente em uma fase de consolidação/pressão no curto prazo, enquanto a demanda por ETFs e as melhorias técnicas de mais longo prazo oferecem suporte que compensa. O próximo grande movimento provavelmente dependerá fortemente de dados macroeconômicos e de saber se o BTC consegue retomar a faixa dos 80 e poucos mil dólares.
Isto é análise de mercado, não uma previsão nem aconselhamento financeiro.
96
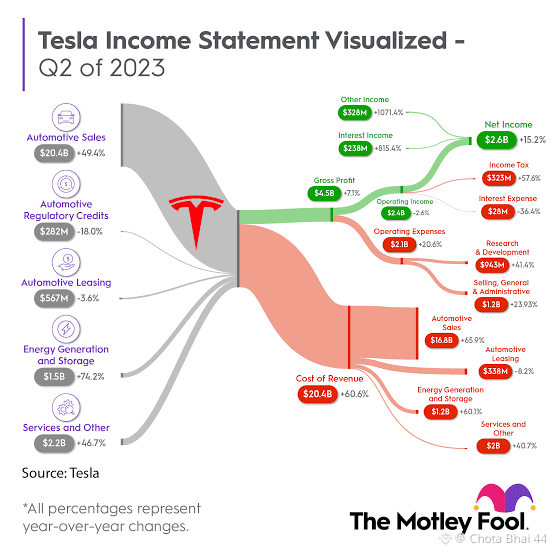
#TeslaRevolution Entrages de Veículos (Grande Lacuna de Análise)
Estimativas de Entrega: variam de 435.000 (Goldman Sachs) a 475.000 (Barclays) e 480.000 (previsão dos mercados Kalshi / UBS em 470.000). A média do consenso da Visible Alpha fica perto de 456.000–466.000.
Principais Fatores: vendas mensais mais baixas nos EUA e na Europa criaram um arrasto, compensado em parte pelo aumento da adoção do Full Self-Driving (FSD) e pela expansão de turnos especiais na Gigafactory Berlin, com foco em 7.500 unidades do Model Y por semana.
2. Lucro Por Ação (EPS) & Receita
Receita do consenso: projetada em US$ 27,73 bilhões (+1,3% a/a).
EPS do consenso: varia de US$ 0,37 (MarketBeat) a US$ 0,45 (S&P Global / Visible Alpha) e US$ 0,47 (Zacks), refletindo um perfil de lucros cauteloso.$TEL.US
#TeslaRevolution Entrages de Veículos (Grande Lacuna de Análise)
Estimativas de Entrega: variam de 435.000 (Goldman Sachs) a 475.000 (Barclays) e 480.000 (previsão dos mercados Kalshi / UBS em 470.000). A média do consenso da Visible Alpha fica perto de 456.000–466.000.
Principais Fatores: vendas mensais mais baixas nos EUA e na Europa criaram um arrasto, compensado em parte pelo aumento da adoção do Full Self-Driving (FSD) e pela expansão de turnos especiais na Gigafactory Berlin, com foco em 7.500 unidades do Model Y por semana.
2. Lucro Por Ação (EPS) & Receita
Receita do consenso: projetada em US$ 27,73 bilhões (+1,3% a/a).
EPS do consenso: varia de US$ 0,37 (MarketBeat) a US$ 0,45 (S&P Global / Visible Alpha) e US$ 0,47 (Zacks), refletindo um perfil de lucros cauteloso.$TEL.US
Estimativas de Entrega: variam de 435.000 (Goldman Sachs) a 475.000 (Barclays) e 480.000 (previsão dos mercados Kalshi / UBS em 470.000). A média do consenso da Visible Alpha fica perto de 456.000–466.000.
Principais Fatores: vendas mensais mais baixas nos EUA e na Europa criaram um arrasto, compensado em parte pelo aumento da adoção do Full Self-Driving (FSD) e pela expansão de turnos especiais na Gigafactory Berlin, com foco em 7.500 unidades do Model Y por semana.
2. Lucro Por Ação (EPS) & Receita
Receita do consenso: projetada em US$ 27,73 bilhões (+1,3% a/a).
EPS do consenso: varia de US$ 0,37 (MarketBeat) a US$ 0,45 (S&P Global / Visible Alpha) e US$ 0,47 (Zacks), refletindo um perfil de lucros cauteloso.$TEL.US
105
·
--
Em Baixa
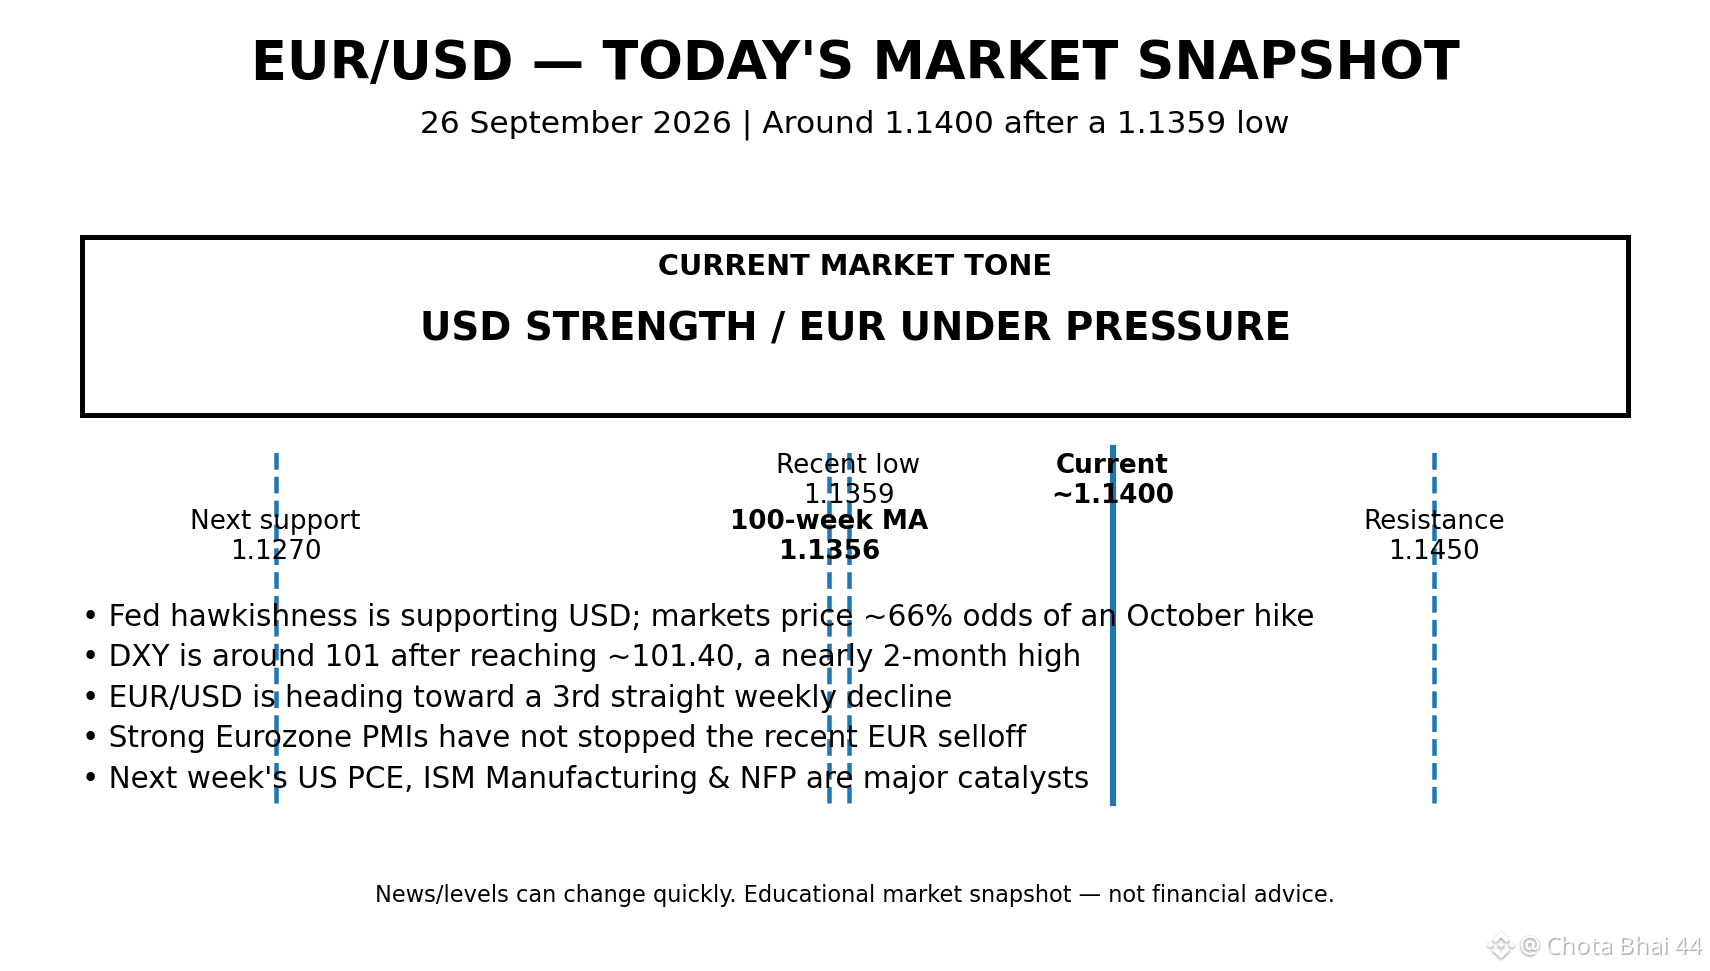
#EURUSD As últimas informações do mercado indicam EUR/USD em torno de 1,1400, após cair para 1,1359, o menor nível desde 28 de julho. O par caminha para sua terceira queda semanal consecutiva.
Principais fatores:
🇺🇸 Força do USD: DXY está por volta de 101, sustentado por expectativas de novos aperto do Fed. 📉 EUR/USD: Menor recente 1,1359. 🟢 Suporte importante: 1,1356, a média móvel de 100 semanas. 🔴 Resistência: 1,1450. 📅 Próximos grandes catalisadores: inflação do PCE dos EUA, ISM de Manufatura e NFP na próxima semana. Curiosamente, os PMIs da Zona do Euro foram relativamente fortes, mas não impediram a recente queda do EUR/USD.$EUR
#EURUSD As últimas informações do mercado indicam EUR/USD em torno de 1,1400, após cair para 1,1359, o menor nível desde 28 de julho. O par caminha para sua terceira queda semanal consecutiva.
Principais fatores:
🇺🇸 Força do USD: DXY está por volta de 101, sustentado por expectativas de novos aperto do Fed. 📉 EUR/USD: Menor recente 1,1359. 🟢 Suporte importante: 1,1356, a média móvel de 100 semanas. 🔴 Resistência: 1,1450. 📅 Próximos grandes catalisadores: inflação do PCE dos EUA, ISM de Manufatura e NFP na próxima semana. Curiosamente, os PMIs da Zona do Euro foram relativamente fortes, mas não impediram a recente queda do EUR/USD.$EUR
Principais fatores:
🇺🇸 Força do USD: DXY está por volta de 101, sustentado por expectativas de novos aperto do Fed. 📉 EUR/USD: Menor recente 1,1359. 🟢 Suporte importante: 1,1356, a média móvel de 100 semanas. 🔴 Resistência: 1,1450. 📅 Próximos grandes catalisadores: inflação do PCE dos EUA, ISM de Manufatura e NFP na próxima semana. Curiosamente, os PMIs da Zona do Euro foram relativamente fortes, mas não impediram a recente queda do EUR/USD.$EUR
155
·
--
Em Alta
$GOOGL.US
#MarketSentimentToday Hoje, a grande notícia de política de mercado: apostas de alta da taxa do Fed estão disparando, e os rendimentos estão nos níveis mais altos em 19 anos
Esta é a história que está dominando os mercados hoje (24 de setembro de 2026), mais do que qualquer movimento isolado de ações ou criptomoedas:
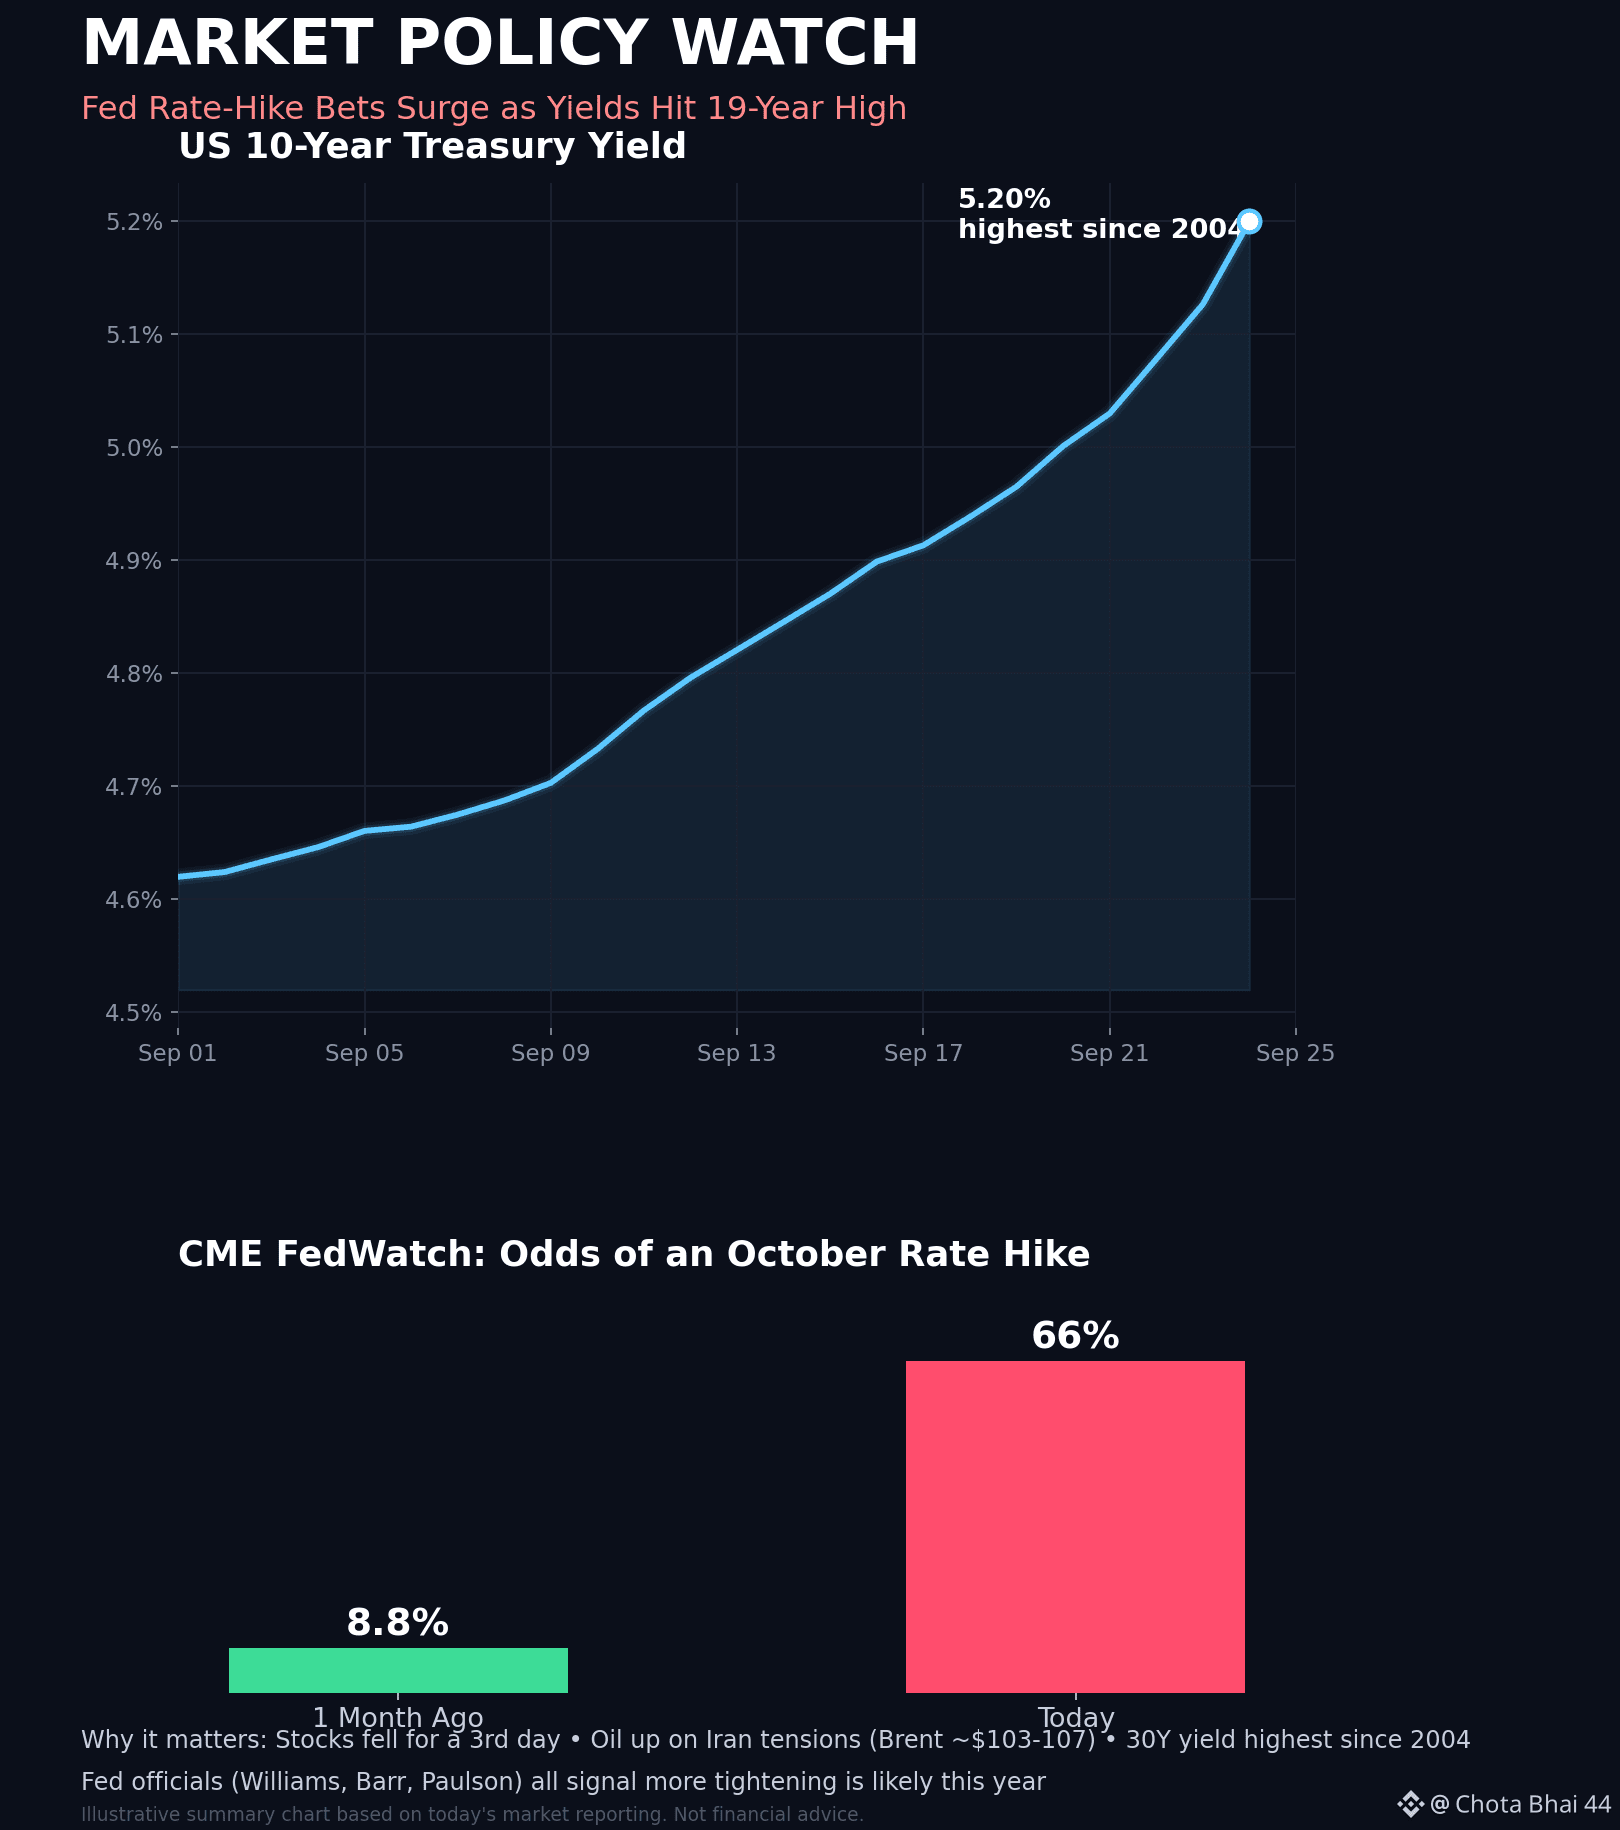
O Fed está ficando mais hawkish. Vários dirigentes do Fed (John Williams, do Federal Reserve de Nova York; o governador Michael Barr; e Anna Paulson, da Filadélfia) sinalizaram nesta semana que uma nova alta de juros antes do fim do ano é provável, já que a inflação ainda permanece acima da meta de 2%. Os mercados estão reprecificando rapidamente. As chances de uma alta em outubro, de acordo com a ferramenta CME FedWatch, saltaram de apenas 8,8% há um mês para 66% hoje — uma mudança enorme nas expectativas em um curto espaço de tempo. Os rendimentos estão disparando. O rendimento do Treasury de 10 anos subiu para 5,20% e o de 30 anos atingiu o maior nível desde 2004. Uma operação ampliada de recompra de Treasuries também não conseguiu atender às expectativas, intensificando a tensão no mercado de títulos. O petróleo está colocando mais lenha na fogueira. O Brent subiu para cerca de US$ 103–107/barril depois que o presidente do Irã disse que o país não vai "se render" à pressão dos EUA, aumentando o receio de interrupções perto do Estreito de Ormuz (embora um acordo em etapas para reabri-lo esteja, segundo relatos, em discussão). Resultado: as ações dos EUA caíram pela terceira sessão seguida, e os mercados asiáticos estavam prestes a acompanhar a tendência de baixa durante as negociações de sexta-feira. Ponto positivo: o armistício comercial EUA–China foi estendido por dois meses (agora até 10 de janeiro), dando aos mercados um pequeno motivo compensatório para alívio.
O que os traders estão observando em definitivo: isso não é apenas um recuo de cripto ou de um único ativo — é uma reprecificação ampla do risco de política do Fed, que está se espalhando juntos por títulos, petróleo e ações (e é muito provavelmente parte do motivo pelo qual o BTC e outros ativos de risco também despencaram forte hoje)
$GOOGL.US
#MarketSentimentToday Hoje, a grande notícia de política de mercado: apostas de alta da taxa do Fed estão disparando, e os rendimentos estão nos níveis mais altos em 19 anos
Esta é a história que está dominando os mercados hoje (24 de setembro de 2026), mais do que qualquer movimento isolado de ações ou criptomoedas:
O Fed está ficando mais hawkish. Vários dirigentes do Fed (John Williams, do Federal Reserve de Nova York; o governador Michael Barr; e Anna Paulson, da Filadélfia) sinalizaram nesta semana que uma nova alta de juros antes do fim do ano é provável, já que a inflação ainda permanece acima da meta de 2%. Os mercados estão reprecificando rapidamente. As chances de uma alta em outubro, de acordo com a ferramenta CME FedWatch, saltaram de apenas 8,8% há um mês para 66% hoje — uma mudança enorme nas expectativas em um curto espaço de tempo. Os rendimentos estão disparando. O rendimento do Treasury de 10 anos subiu para 5,20% e o de 30 anos atingiu o maior nível desde 2004. Uma operação ampliada de recompra de Treasuries também não conseguiu atender às expectativas, intensificando a tensão no mercado de títulos. O petróleo está colocando mais lenha na fogueira. O Brent subiu para cerca de US$ 103–107/barril depois que o presidente do Irã disse que o país não vai "se render" à pressão dos EUA, aumentando o receio de interrupções perto do Estreito de Ormuz (embora um acordo em etapas para reabri-lo esteja, segundo relatos, em discussão). Resultado: as ações dos EUA caíram pela terceira sessão seguida, e os mercados asiáticos estavam prestes a acompanhar a tendência de baixa durante as negociações de sexta-feira. Ponto positivo: o armistício comercial EUA–China foi estendido por dois meses (agora até 10 de janeiro), dando aos mercados um pequeno motivo compensatório para alívio.
O que os traders estão observando em definitivo: isso não é apenas um recuo de cripto ou de um único ativo — é uma reprecificação ampla do risco de política do Fed, que está se espalhando juntos por títulos, petróleo e ações (e é muito provavelmente parte do motivo pelo qual o BTC e outros ativos de risco também despencaram forte hoje)
#MarketSentimentToday Hoje, a grande notícia de política de mercado: apostas de alta da taxa do Fed estão disparando, e os rendimentos estão nos níveis mais altos em 19 anos
Esta é a história que está dominando os mercados hoje (24 de setembro de 2026), mais do que qualquer movimento isolado de ações ou criptomoedas:
O Fed está ficando mais hawkish. Vários dirigentes do Fed (John Williams, do Federal Reserve de Nova York; o governador Michael Barr; e Anna Paulson, da Filadélfia) sinalizaram nesta semana que uma nova alta de juros antes do fim do ano é provável, já que a inflação ainda permanece acima da meta de 2%. Os mercados estão reprecificando rapidamente. As chances de uma alta em outubro, de acordo com a ferramenta CME FedWatch, saltaram de apenas 8,8% há um mês para 66% hoje — uma mudança enorme nas expectativas em um curto espaço de tempo. Os rendimentos estão disparando. O rendimento do Treasury de 10 anos subiu para 5,20% e o de 30 anos atingiu o maior nível desde 2004. Uma operação ampliada de recompra de Treasuries também não conseguiu atender às expectativas, intensificando a tensão no mercado de títulos. O petróleo está colocando mais lenha na fogueira. O Brent subiu para cerca de US$ 103–107/barril depois que o presidente do Irã disse que o país não vai "se render" à pressão dos EUA, aumentando o receio de interrupções perto do Estreito de Ormuz (embora um acordo em etapas para reabri-lo esteja, segundo relatos, em discussão). Resultado: as ações dos EUA caíram pela terceira sessão seguida, e os mercados asiáticos estavam prestes a acompanhar a tendência de baixa durante as negociações de sexta-feira. Ponto positivo: o armistício comercial EUA–China foi estendido por dois meses (agora até 10 de janeiro), dando aos mercados um pequeno motivo compensatório para alívio.
O que os traders estão observando em definitivo: isso não é apenas um recuo de cripto ou de um único ativo — é uma reprecificação ampla do risco de política do Fed, que está se espalhando juntos por títulos, petróleo e ações (e é muito provavelmente parte do motivo pelo qual o BTC e outros ativos de risco também despencaram forte hoje)
270
Lembrete amigável ....👇Não se esqueça das ações.
$TEAM #TrendingTopic
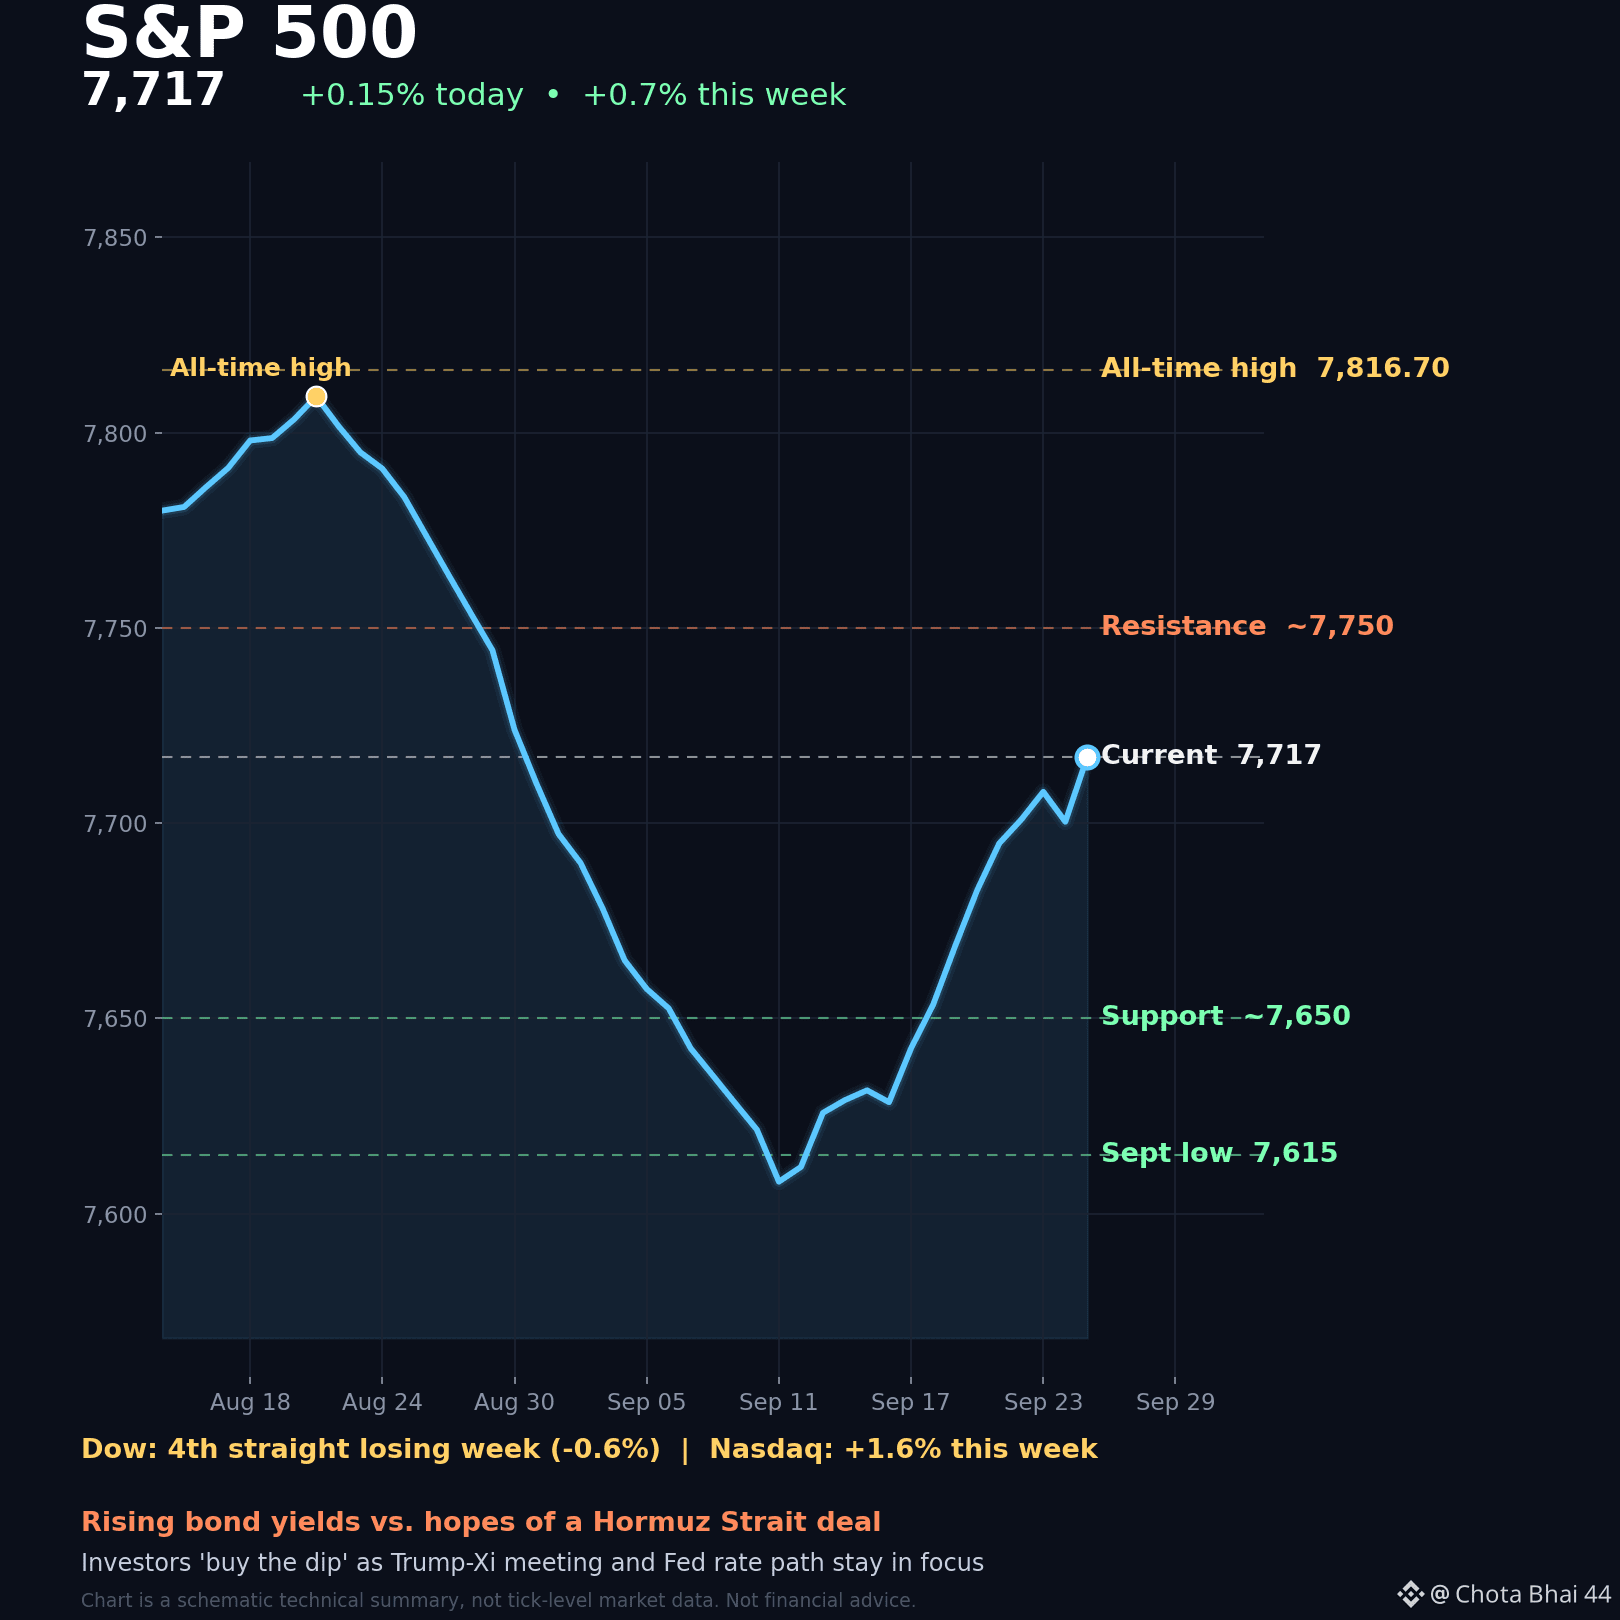
#Stock.exchanges O S&P 500 está em 7.717, cerca de 0,7% esta semana, e aproximadamente 1,3% abaixo da máxima histórica de agosto de 7.816,70, após um período conturbado, impulsionado por uma disputa entre o aumento dos rendimentos dos Treasuries e as esperanças de uma resolução no Estreito de Hormuz.
Dow Jones: Fechou na quinta-feira em 51.349,98 (-0,3%), a caminho de sua 4ª semana consecutiva de queda (-0,6%), já que papéis sensíveis a taxas e cíclicos suportam o grosso do salto nos rendimentos. Nasdaq: O que se destacou relativamente — em alta de 1,6% esta semana, fechando praticamente estável na quinta-feira em 26.939,37, com a tecnologia resistindo melhor do que o mercado mais amplo. O que está impulsionando: Um relatório quente de atividade empresarial nos EUA (PMIs de composto/serviços nos maiores níveis em vários meses) reacendeu apostas de novo aumento de juros e fez os rendimentos subirem, mas os investidores “compraram a queda” na quinta-feira em esperanças de um acordo para o transporte pelo Estreito de Hormuz. Todos os olhares também estão voltados para o encontro Trump–Xi, com os mercados acompanhando avanços no comércio e em terras raras. Níveis-chave (S&P 500): Resistência perto de 7.750 → a máxima histórica de 7.816,70; suporte perto de 7.650 → a mínima de setembro de 7.615. Viés: Volátil, mas resistente — o índice continua comprando quedas perto de 7.650, e uma alta de volta acima de 7.750 recolocaria a máxima histórica em jogo. Uma quebra abaixo de 7.615 seria o primeiro sinal real de que a alta perdeu força.
Lembrete amigável ....👇Não se esqueça das ações.
$TEAM #TrendingTopic
#Stock.exchanges O S&P 500 está em 7.717, cerca de 0,7% esta semana, e aproximadamente 1,3% abaixo da máxima histórica de agosto de 7.816,70, após um período conturbado, impulsionado por uma disputa entre o aumento dos rendimentos dos Treasuries e as esperanças de uma resolução no Estreito de Hormuz.
Dow Jones: Fechou na quinta-feira em 51.349,98 (-0,3%), a caminho de sua 4ª semana consecutiva de queda (-0,6%), já que papéis sensíveis a taxas e cíclicos suportam o grosso do salto nos rendimentos. Nasdaq: O que se destacou relativamente — em alta de 1,6% esta semana, fechando praticamente estável na quinta-feira em 26.939,37, com a tecnologia resistindo melhor do que o mercado mais amplo. O que está impulsionando: Um relatório quente de atividade empresarial nos EUA (PMIs de composto/serviços nos maiores níveis em vários meses) reacendeu apostas de novo aumento de juros e fez os rendimentos subirem, mas os investidores “compraram a queda” na quinta-feira em esperanças de um acordo para o transporte pelo Estreito de Hormuz. Todos os olhares também estão voltados para o encontro Trump–Xi, com os mercados acompanhando avanços no comércio e em terras raras. Níveis-chave (S&P 500): Resistência perto de 7.750 → a máxima histórica de 7.816,70; suporte perto de 7.650 → a mínima de setembro de 7.615. Viés: Volátil, mas resistente — o índice continua comprando quedas perto de 7.650, e uma alta de volta acima de 7.750 recolocaria a máxima histórica em jogo. Uma quebra abaixo de 7.615 seria o primeiro sinal real de que a alta perdeu força.
$TEAM #TrendingTopic
#Stock.exchanges O S&P 500 está em 7.717, cerca de 0,7% esta semana, e aproximadamente 1,3% abaixo da máxima histórica de agosto de 7.816,70, após um período conturbado, impulsionado por uma disputa entre o aumento dos rendimentos dos Treasuries e as esperanças de uma resolução no Estreito de Hormuz.
Dow Jones: Fechou na quinta-feira em 51.349,98 (-0,3%), a caminho de sua 4ª semana consecutiva de queda (-0,6%), já que papéis sensíveis a taxas e cíclicos suportam o grosso do salto nos rendimentos. Nasdaq: O que se destacou relativamente — em alta de 1,6% esta semana, fechando praticamente estável na quinta-feira em 26.939,37, com a tecnologia resistindo melhor do que o mercado mais amplo. O que está impulsionando: Um relatório quente de atividade empresarial nos EUA (PMIs de composto/serviços nos maiores níveis em vários meses) reacendeu apostas de novo aumento de juros e fez os rendimentos subirem, mas os investidores “compraram a queda” na quinta-feira em esperanças de um acordo para o transporte pelo Estreito de Hormuz. Todos os olhares também estão voltados para o encontro Trump–Xi, com os mercados acompanhando avanços no comércio e em terras raras. Níveis-chave (S&P 500): Resistência perto de 7.750 → a máxima histórica de 7.816,70; suporte perto de 7.650 → a mínima de setembro de 7.615. Viés: Volátil, mas resistente — o índice continua comprando quedas perto de 7.650, e uma alta de volta acima de 7.750 recolocaria a máxima histórica em jogo. Uma quebra abaixo de 7.615 seria o primeiro sinal real de que a alta perdeu força.
155
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
618,804 visualizações
2,977 a discutir
Incidente de segurança | Atualização de recuperação nº 8: saques de mais ativos serão reabertos (2026-11-05)
Binance Announcement
·152 gostos
·461.4k visualizações
BTCRebounds80K
133,421 visualizações
1,282 a discutir
Binance98PercentReplenished
69,400 visualizações
893 a discutir