
月海罐头
16 Publicações
月海罐头
Denunciar
Bloquear Utilizador
4 A seguir
48 Seguidores
21 Gostaram
Publicações
Tudo
Cotações
·
--
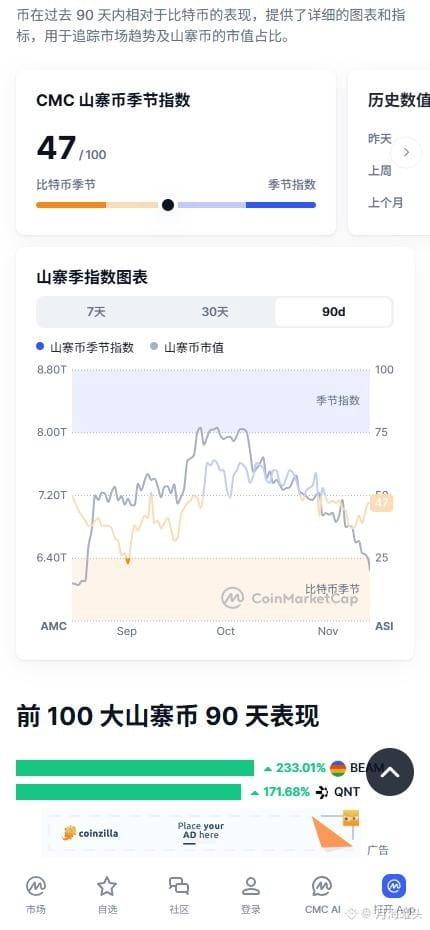
Fiz um backtest para ver o resultado de comprar às cegas as principais altcoins este ano, e fiquei de coração partido. Comprando todos os dias, em pesos iguais, as altcoins com maior volume negociado, sem fazer qualquer análise, no mesmo período, dividir igualmente entre $BTC e $ETH também teria dado um prejuízo de 22,7%. Já a carteira das principais altcoins acumulou incríveis -75% 😭. Todo o dinheiro da liquidez foi drenado; quanto mais tempo você mantém, pior fica. Quanto você perdeu este ano com suas posições em altcoins?
Fiz um backtest para ver o resultado de comprar às cegas as principais altcoins este ano, e fiquei de coração partido. Comprando todos os dias, em pesos iguais, as altcoins com maior volume negociado, sem fazer qualquer análise, no mesmo período, dividir igualmente entre $BTC e $ETH também teria dado um prejuízo de 22,7%. Já a carteira das principais altcoins acumulou incríveis -75% 😭. Todo o dinheiro da liquidez foi drenado; quanto mais tempo você mantém, pior fica. Quanto você perdeu este ano com suas posições em altcoins?
511
·
--
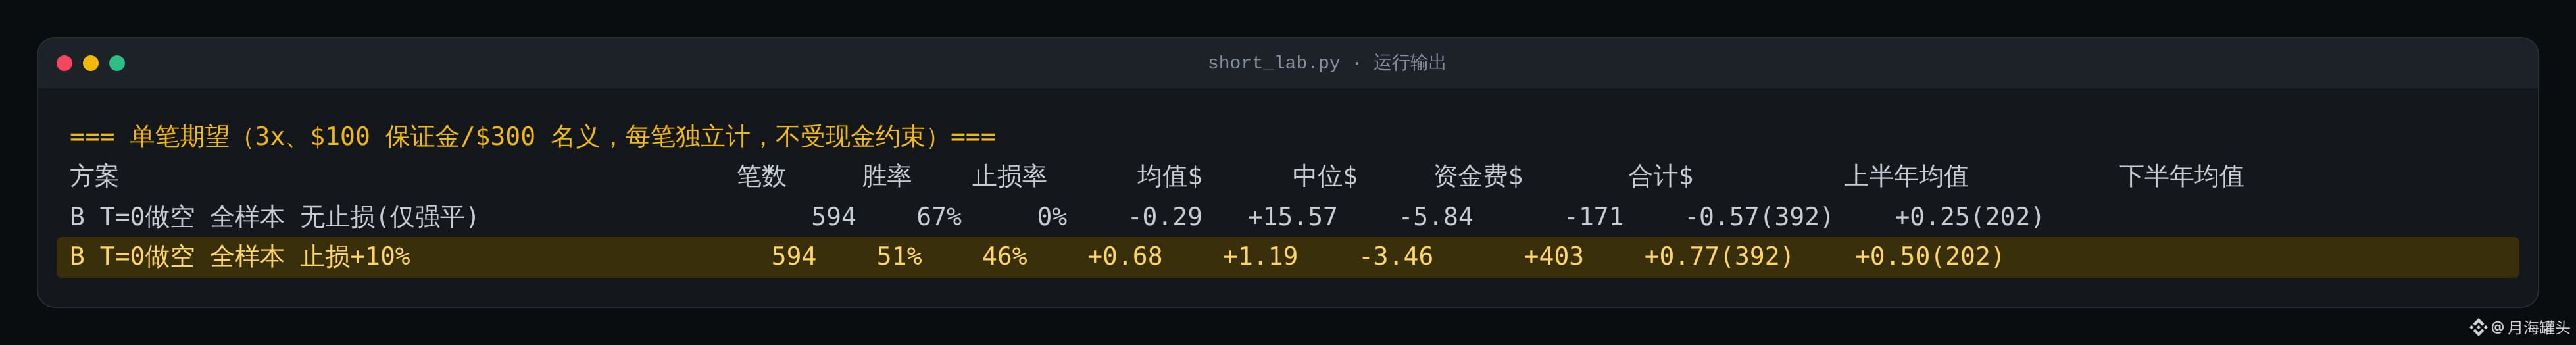
Só depois de terminar o backtest percebi que a alta taxa de acerto de aguentar posições perdedoras era uma armadilha. Nos mercados fora de $BTC , eu tentava identificar sinais de short squeeze e então virava a mão para operar vendido. Arriscando 100U de margem por operação e aguentando firme, sem definir stop loss, a taxa de acerto chegava a incríveis 67%🙃. Parecia garantido, mas, fazendo as contas, eu acabava perdendo dinheiro; só com stop loss consegui cobrir o prejuízo. Ao operar contratos, o que importa mais para você: a taxa de acerto ou a relação risco-retorno? Que stop loss você costuma definir?
Só depois de terminar o backtest percebi que a alta taxa de acerto de aguentar posições perdedoras era uma armadilha. Nos mercados fora de $BTC , eu tentava identificar sinais de short squeeze e então virava a mão para operar vendido. Arriscando 100U de margem por operação e aguentando firme, sem definir stop loss, a taxa de acerto chegava a incríveis 67%🙃. Parecia garantido, mas, fazendo as contas, eu acabava perdendo dinheiro; só com stop loss consegui cobrir o prejuízo. Ao operar contratos, o que importa mais para você: a taxa de acerto ou a relação risco-retorno? Que stop loss você costuma definir?
131
·
--
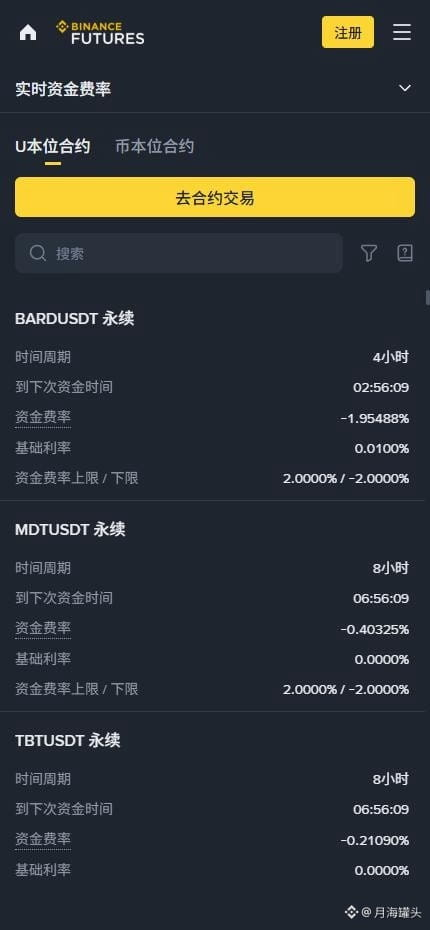
Usei os dados de backtest deste ano para provar que é falsa a ideia de que taxa de financiamento negativa sempre provoca um short squeeze. Todo mundo acha que, quanto mais alta a taxa paga pelos vendidos em moedas pequenas fora da $BTC , mais vale a pena entrar comprando. Mas filtrei todos os sinais de taxas extremamente negativas e comprei sem pensar — e a taxa de acerto caiu para apenas 27% 😅. Além disso, perdi mais de dez U em cada operação. Você já comprou moedas com taxas negativas extremas? No fim, lucrou ou acabou levando um tombo?
Usei os dados de backtest deste ano para provar que é falsa a ideia de que taxa de financiamento negativa sempre provoca um short squeeze. Todo mundo acha que, quanto mais alta a taxa paga pelos vendidos em moedas pequenas fora da $BTC , mais vale a pena entrar comprando. Mas filtrei todos os sinais de taxas extremamente negativas e comprei sem pensar — e a taxa de acerto caiu para apenas 27% 😅. Além disso, perdi mais de dez U em cada operação. Você já comprou moedas com taxas negativas extremas? No fim, lucrou ou acabou levando um tombo?
1
435
·
--
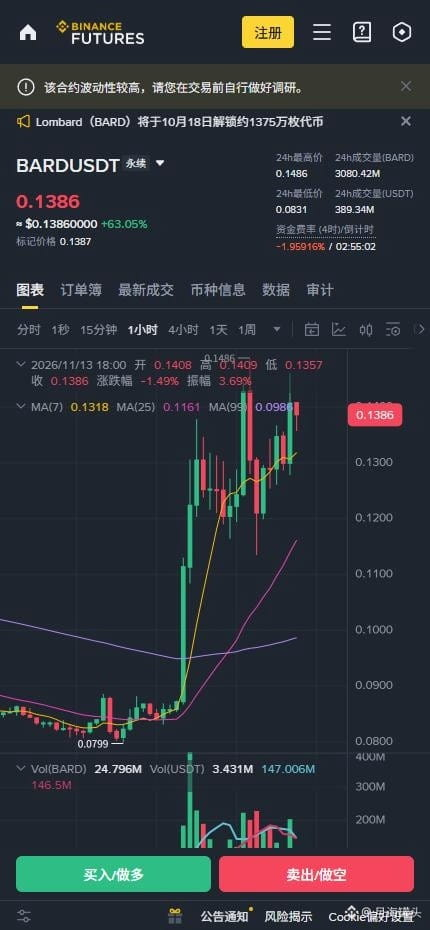
Analisei os sinais de short squeeze deste ano e descobri que quem entrou comprando acabou virando bucha de canhão. Nos mercados fora de $BTC , quem entra comprado ao ver a taxa de financiamento ficar negativa e o interesse em aberto disparar tem uma taxa de acerto de apenas 29%, de dar pena 🙃. Operar vendido em altcoins menos conhecidas até tem uma taxa de acerto maior, mas o slippage nessas moedas é alto, então, na prática, a experiência certamente é pior do que no backtest. Quando você vê um sinal de short squeeze, entra comprando ou espera para operar na direção oposta?
Analisei os sinais de short squeeze deste ano e descobri que quem entrou comprando acabou virando bucha de canhão. Nos mercados fora de $BTC , quem entra comprado ao ver a taxa de financiamento ficar negativa e o interesse em aberto disparar tem uma taxa de acerto de apenas 29%, de dar pena 🙃. Operar vendido em altcoins menos conhecidas até tem uma taxa de acerto maior, mas o slippage nessas moedas é alto, então, na prática, a experiência certamente é pior do que no backtest. Quando você vê um sinal de short squeeze, entra comprando ou espera para operar na direção oposta?
273
·
--
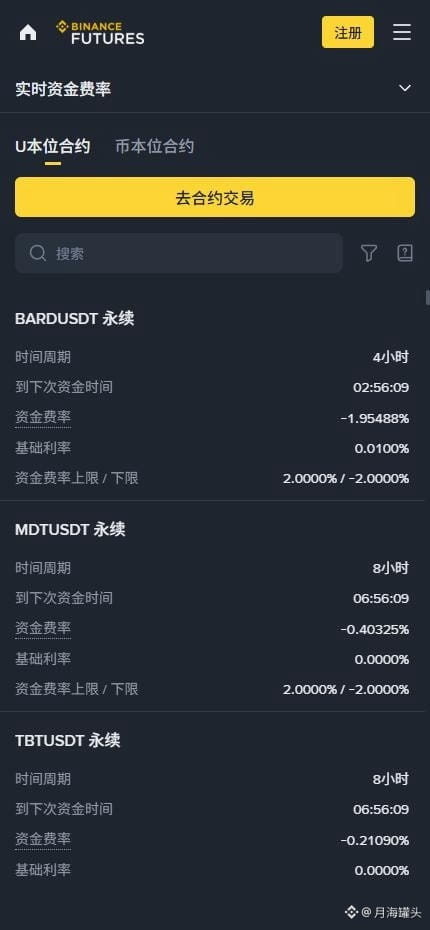
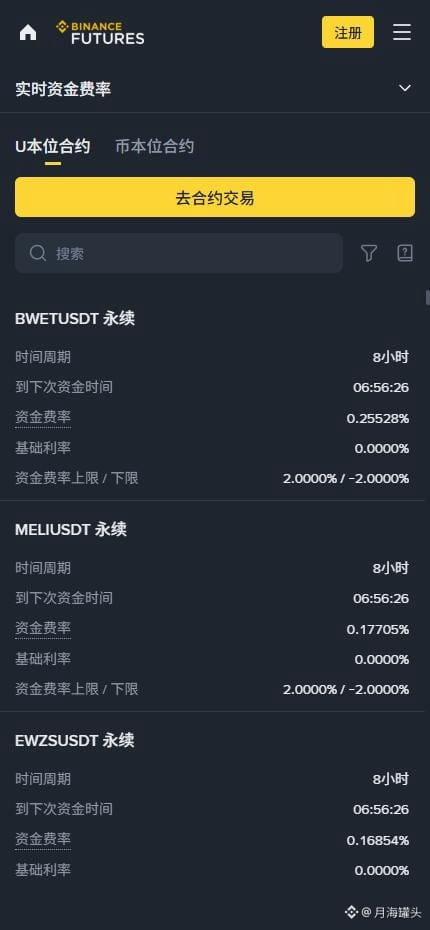
Criei uma estratégia para ganhar com as taxas de financiamento, mas no backtest quase perdi todo o capital inicial. Escolhi especificamente contratos diferentes de $BTC para fazer hedge com posições compradas e vendidas, recebendo apenas as taxas de financiamento dos dois lados. No fim, depois de 10 meses, tive um prejuízo de -89,7% 😭. As taxas que recebi não chegaram nem perto de compensar as oscilações dos preços e os custos de rotatividade. Não tem nada a ver com arbitragem entre o mercado à vista e o mercado de futuros. Quem realmente ganha com as taxas de financiamento, como vocês conseguem não ter prejuízo?
Criei uma estratégia para ganhar com as taxas de financiamento, mas no backtest quase perdi todo o capital inicial. Escolhi especificamente contratos diferentes de $BTC para fazer hedge com posições compradas e vendidas, recebendo apenas as taxas de financiamento dos dois lados. No fim, depois de 10 meses, tive um prejuízo de -89,7% 😭. As taxas que recebi não chegaram nem perto de compensar as oscilações dos preços e os custos de rotatividade. Não tem nada a ver com arbitragem entre o mercado à vista e o mercado de futuros. Quem realmente ganha com as taxas de financiamento, como vocês conseguem não ter prejuízo?
341
·
--
Em Alta
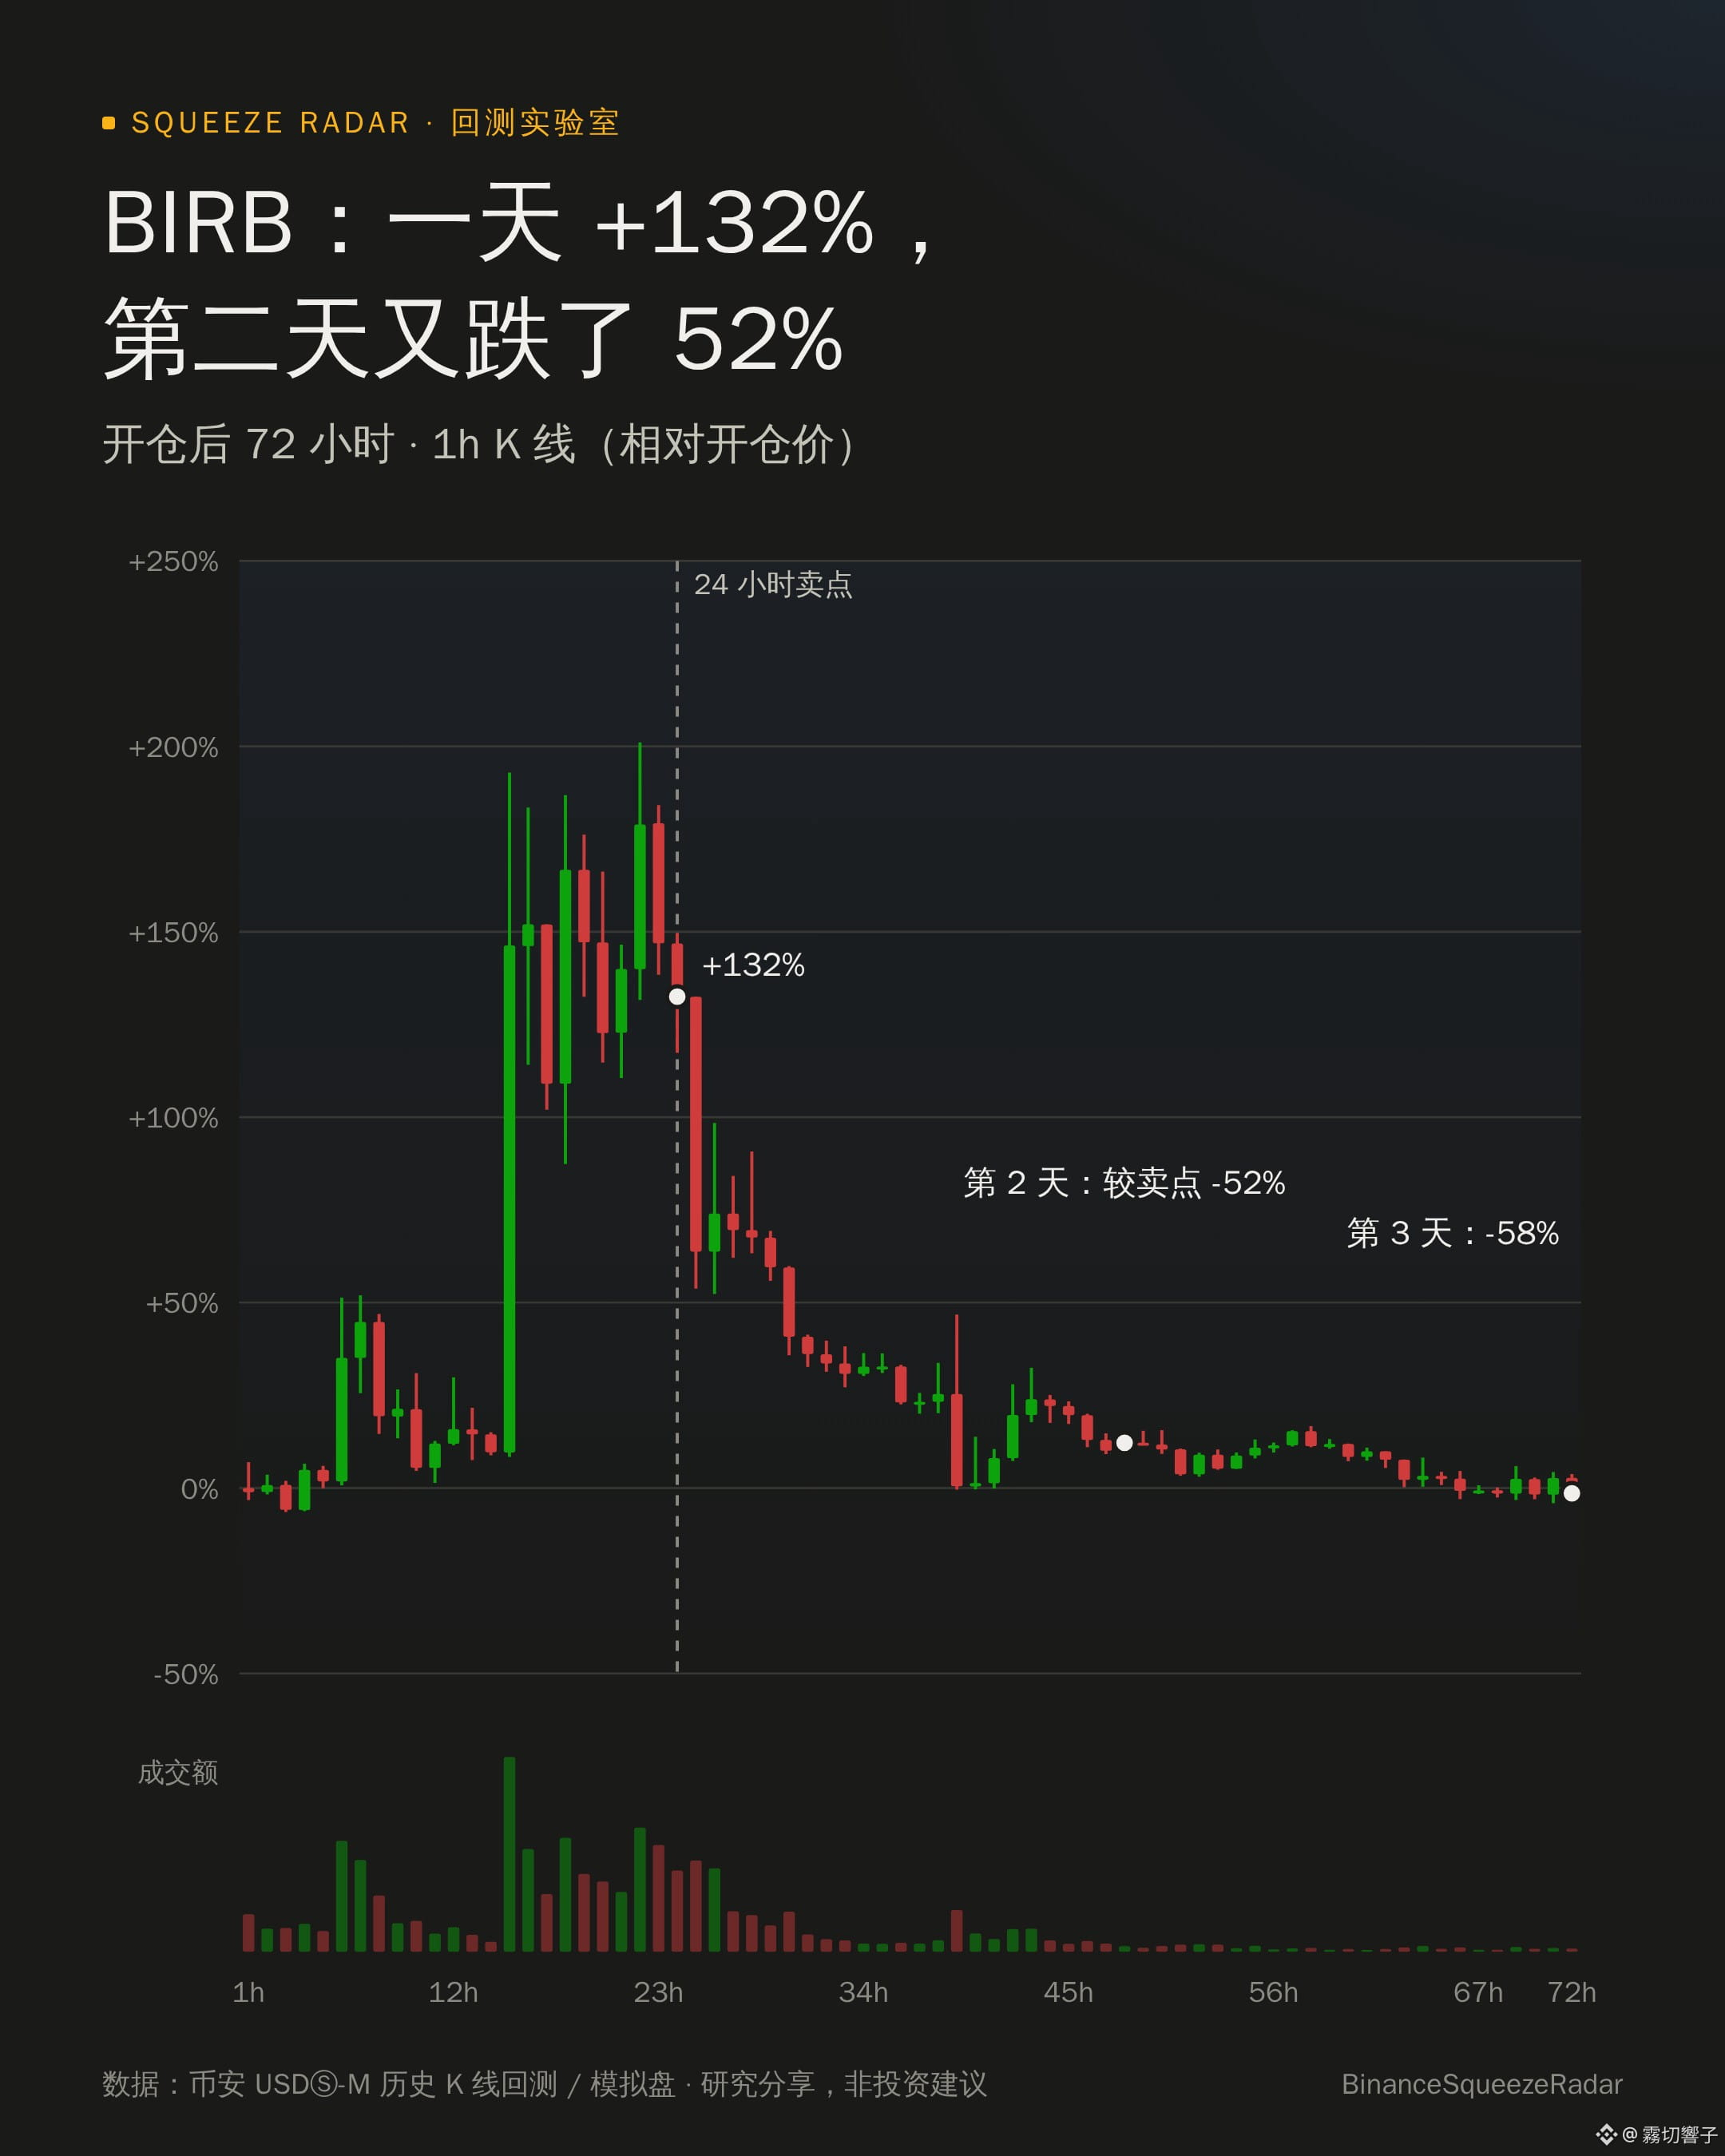
$BIRB subiu 132% em um dia. Quem ainda segurou no segundo dia viu o preço cair mais 52% em relação ao nível das 24 horas.
Fiz um backtest de 10 meses com moedas meme. Depois de passadas 24 horas, elas nunca mais voltaram àquele preço.
E você, manteria a posição no segundo dia?
📌 Dados de backtest, não são recomendação de investimento
{future}(BIRBUSDT)
$BIRB subiu 132% em um dia. Quem ainda segurou no segundo dia viu o preço cair mais 52% em relação ao nível das 24 horas.
Fiz um backtest de 10 meses com moedas meme. Depois de passadas 24 horas, elas nunca mais voltaram àquele preço.
E você, manteria a posição no segundo dia?
📌 Dados de backtest, não são recomendação de investimento
Fiz um backtest de 10 meses com moedas meme. Depois de passadas 24 horas, elas nunca mais voltaram àquele preço.
E você, manteria a posição no segundo dia?
📌 Dados de backtest, não são recomendação de investimento
366
·
--
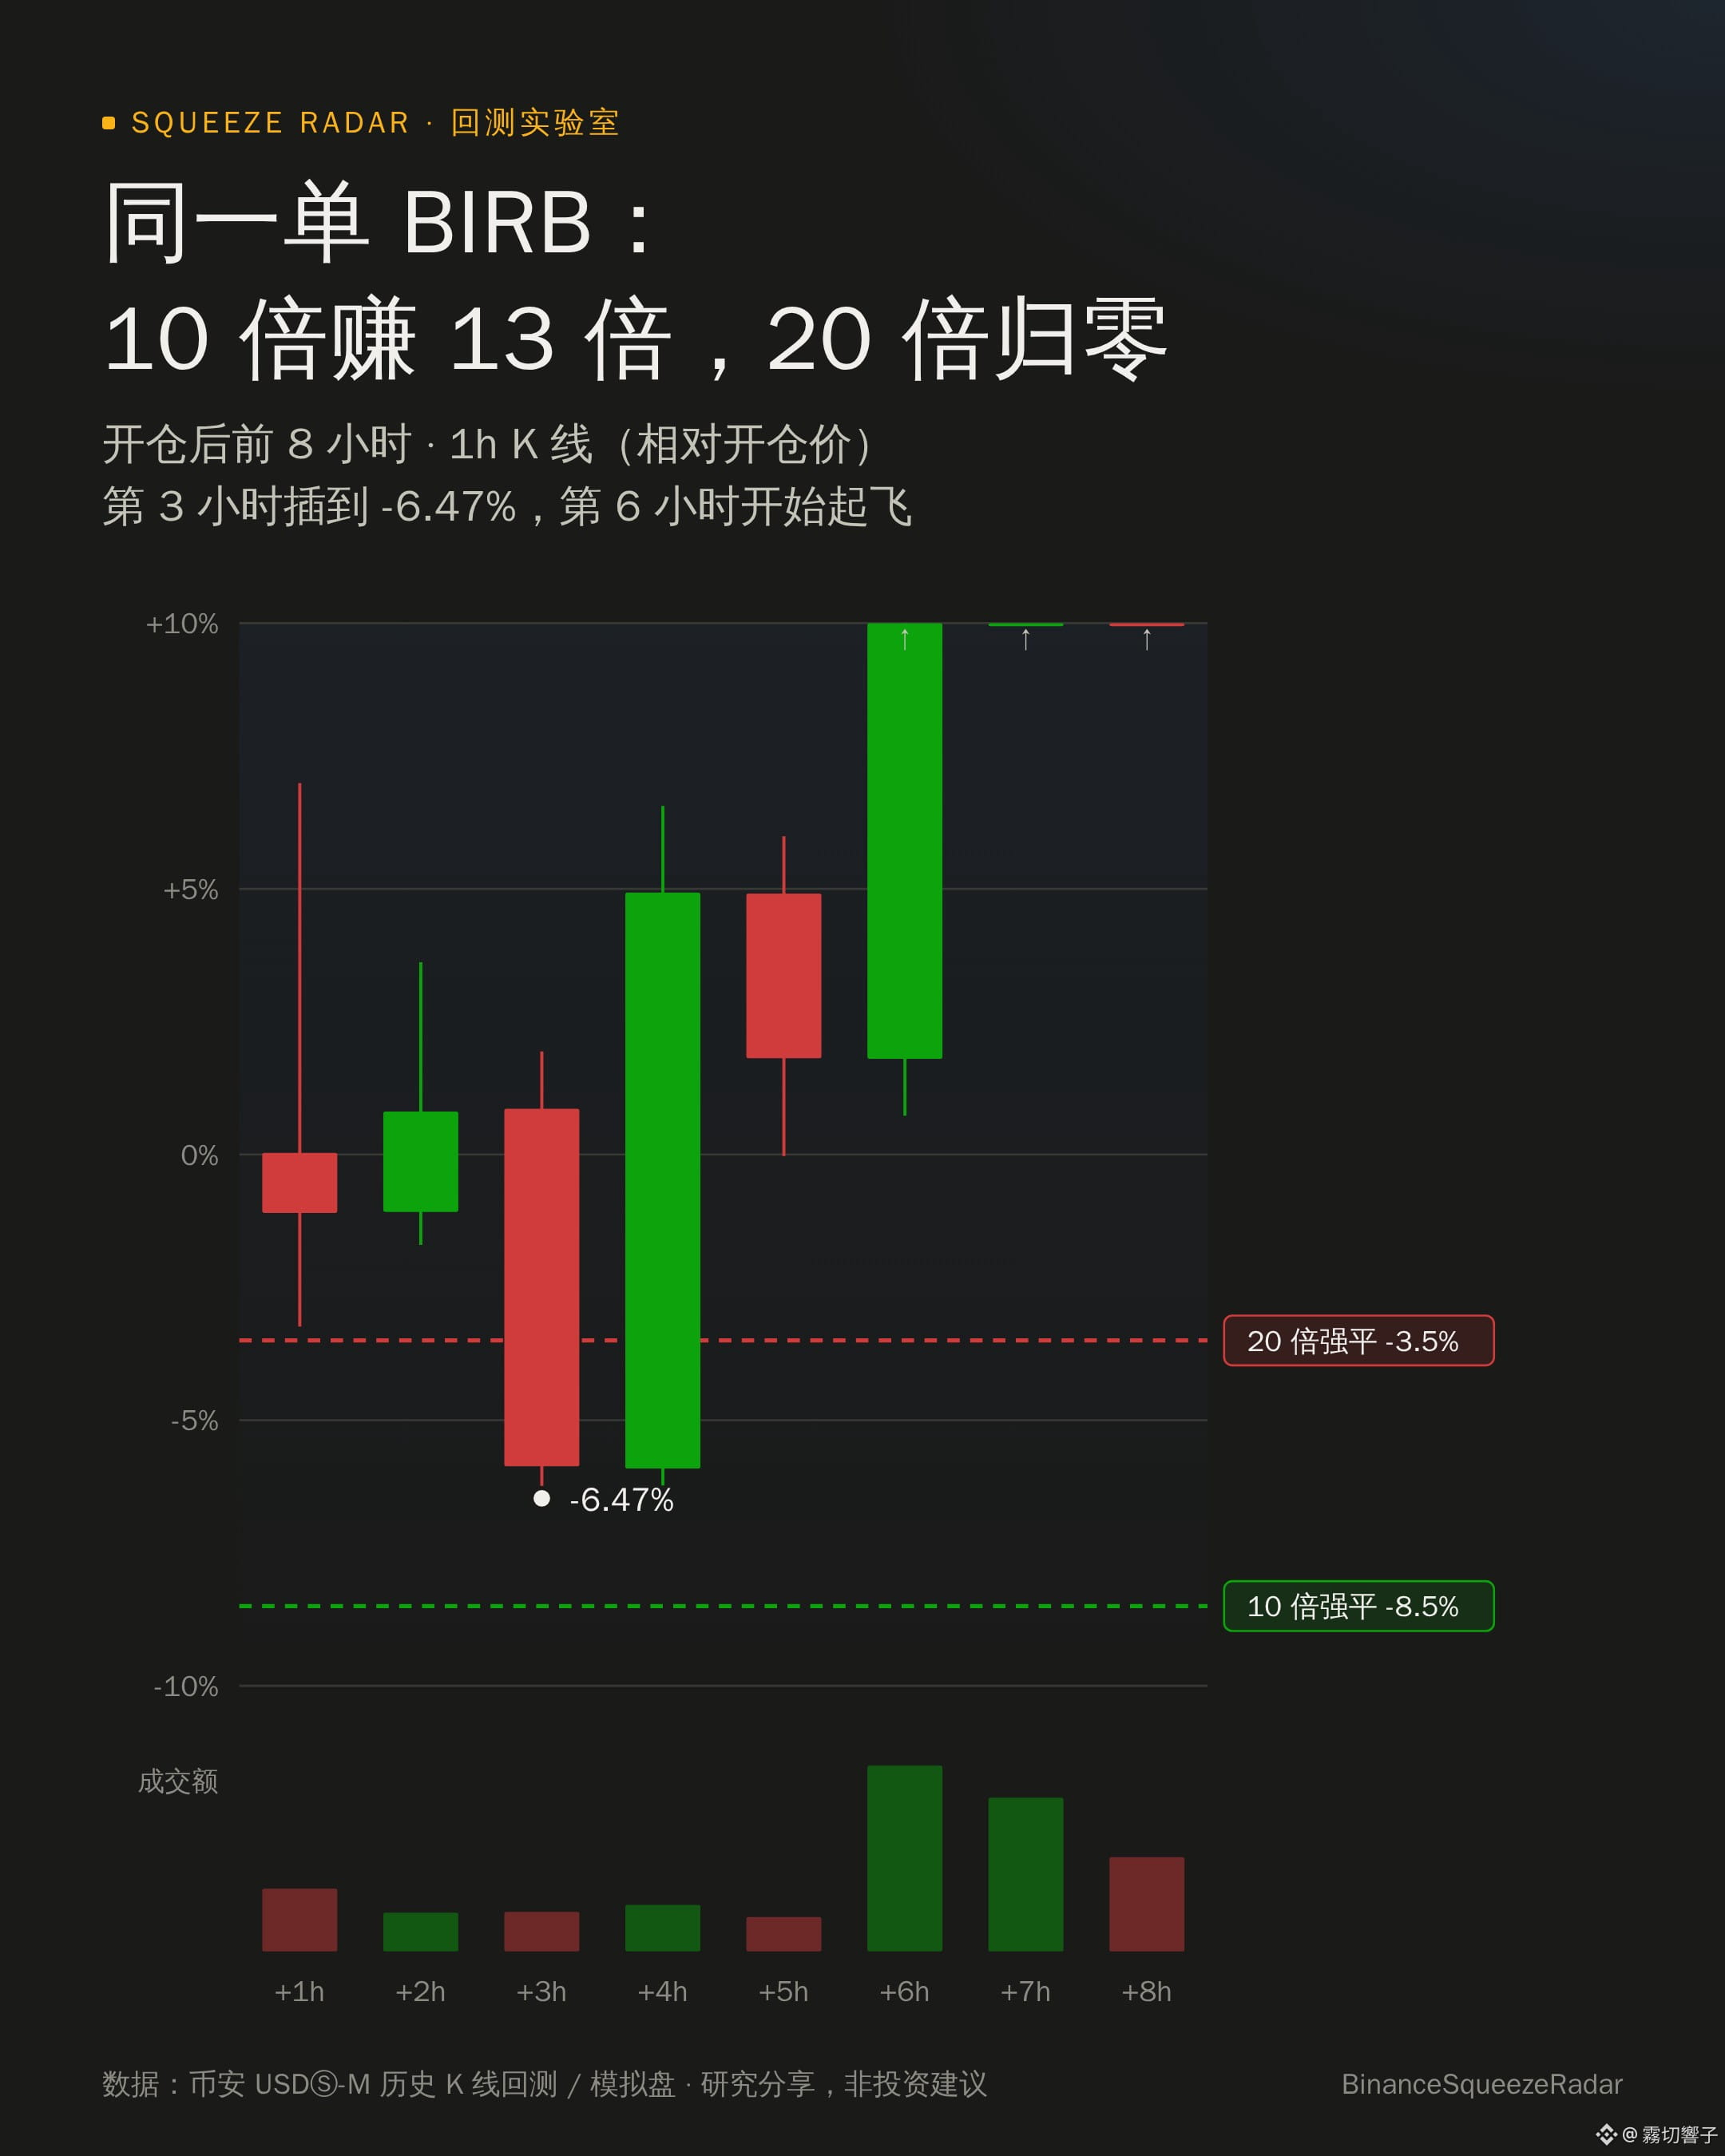
Na mesma operação $BIRB : com alavancagem de 10x, em 24 horas o lucro foi 13 vezes a margem; com 20x, a conta foi liquidada antes mesmo de decolar.
Na 3ª hora, o preço chegou a cair 6,47%: o limite de liquidação com 20x é -3,5%; com 10x, -8,5%.
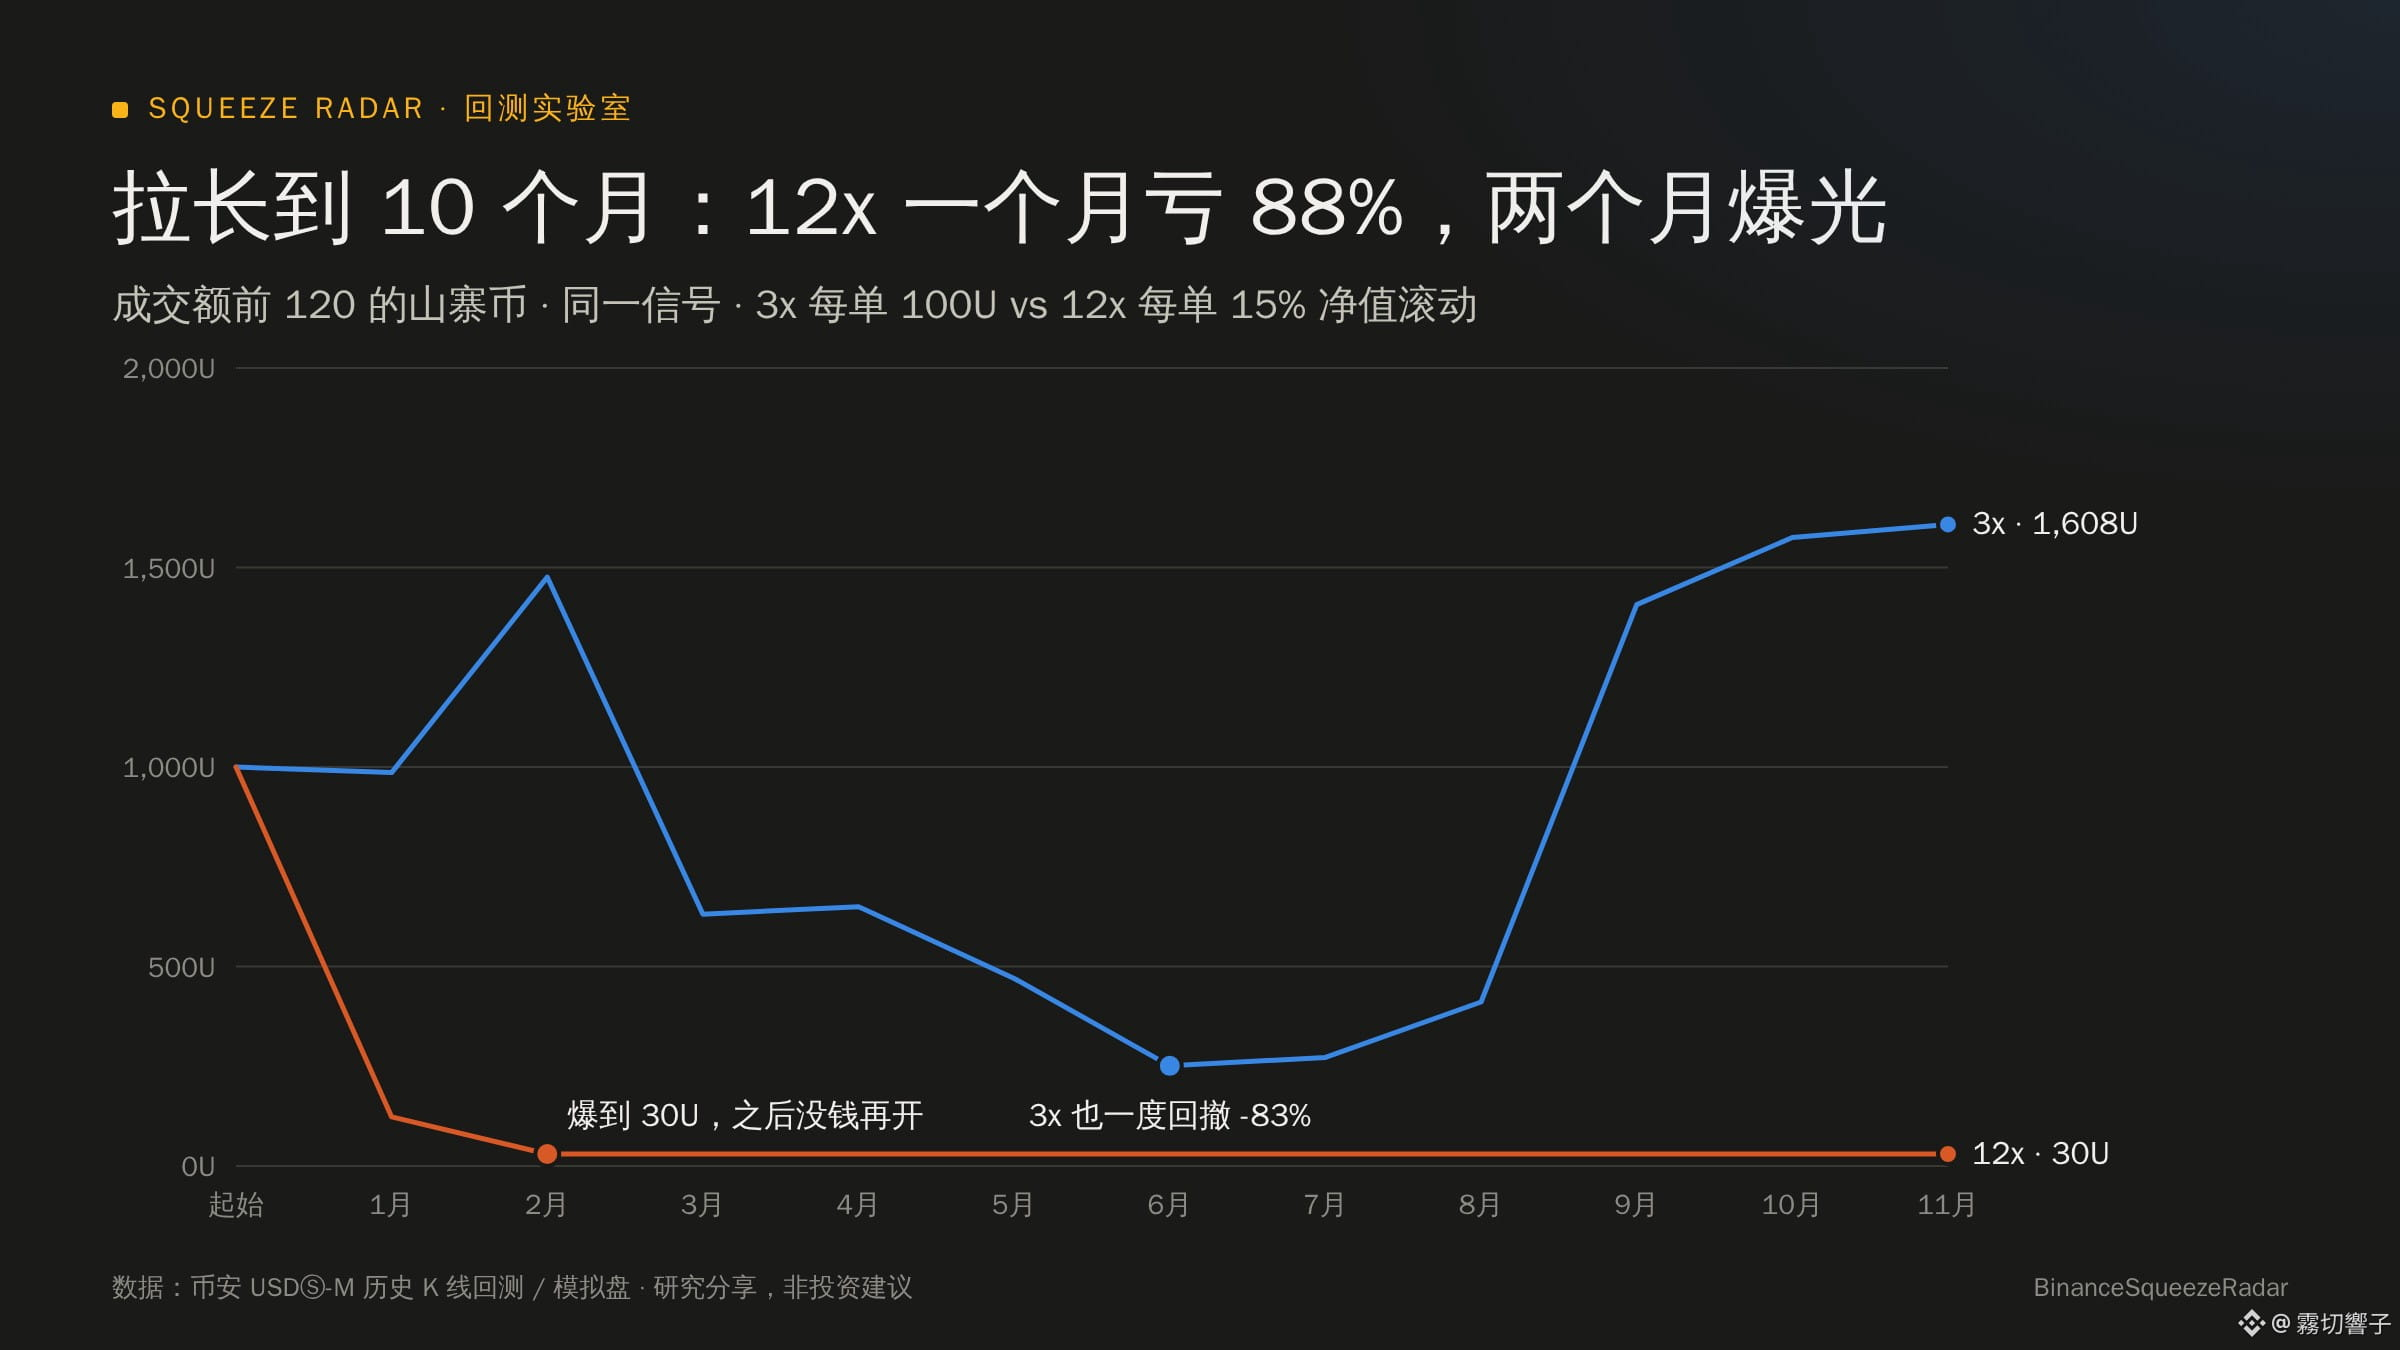
A direção era a mesma; tudo dependia da alavancagem. No backtest de 10 meses, a conta que operava com 12x foi zerada em apenas dois meses.
Que alavancagem você costuma usar?
📌 Dados de backtest, não constituem recomendação de investimento
Na mesma operação $BIRB : com alavancagem de 10x, em 24 horas o lucro foi 13 vezes a margem; com 20x, a conta foi liquidada antes mesmo de decolar.
Na 3ª hora, o preço chegou a cair 6,47%: o limite de liquidação com 20x é -3,5%; com 10x, -8,5%.
A direção era a mesma; tudo dependia da alavancagem. No backtest de 10 meses, a conta que operava com 12x foi zerada em apenas dois meses.
Que alavancagem você costuma usar?
📌 Dados de backtest, não constituem recomendação de investimento
Na 3ª hora, o preço chegou a cair 6,47%: o limite de liquidação com 20x é -3,5%; com 10x, -8,5%.
A direção era a mesma; tudo dependia da alavancagem. No backtest de 10 meses, a conta que operava com 12x foi zerada em apenas dois meses.
Que alavancagem você costuma usar?
📌 Dados de backtest, não constituem recomendação de investimento
1
299
·
--
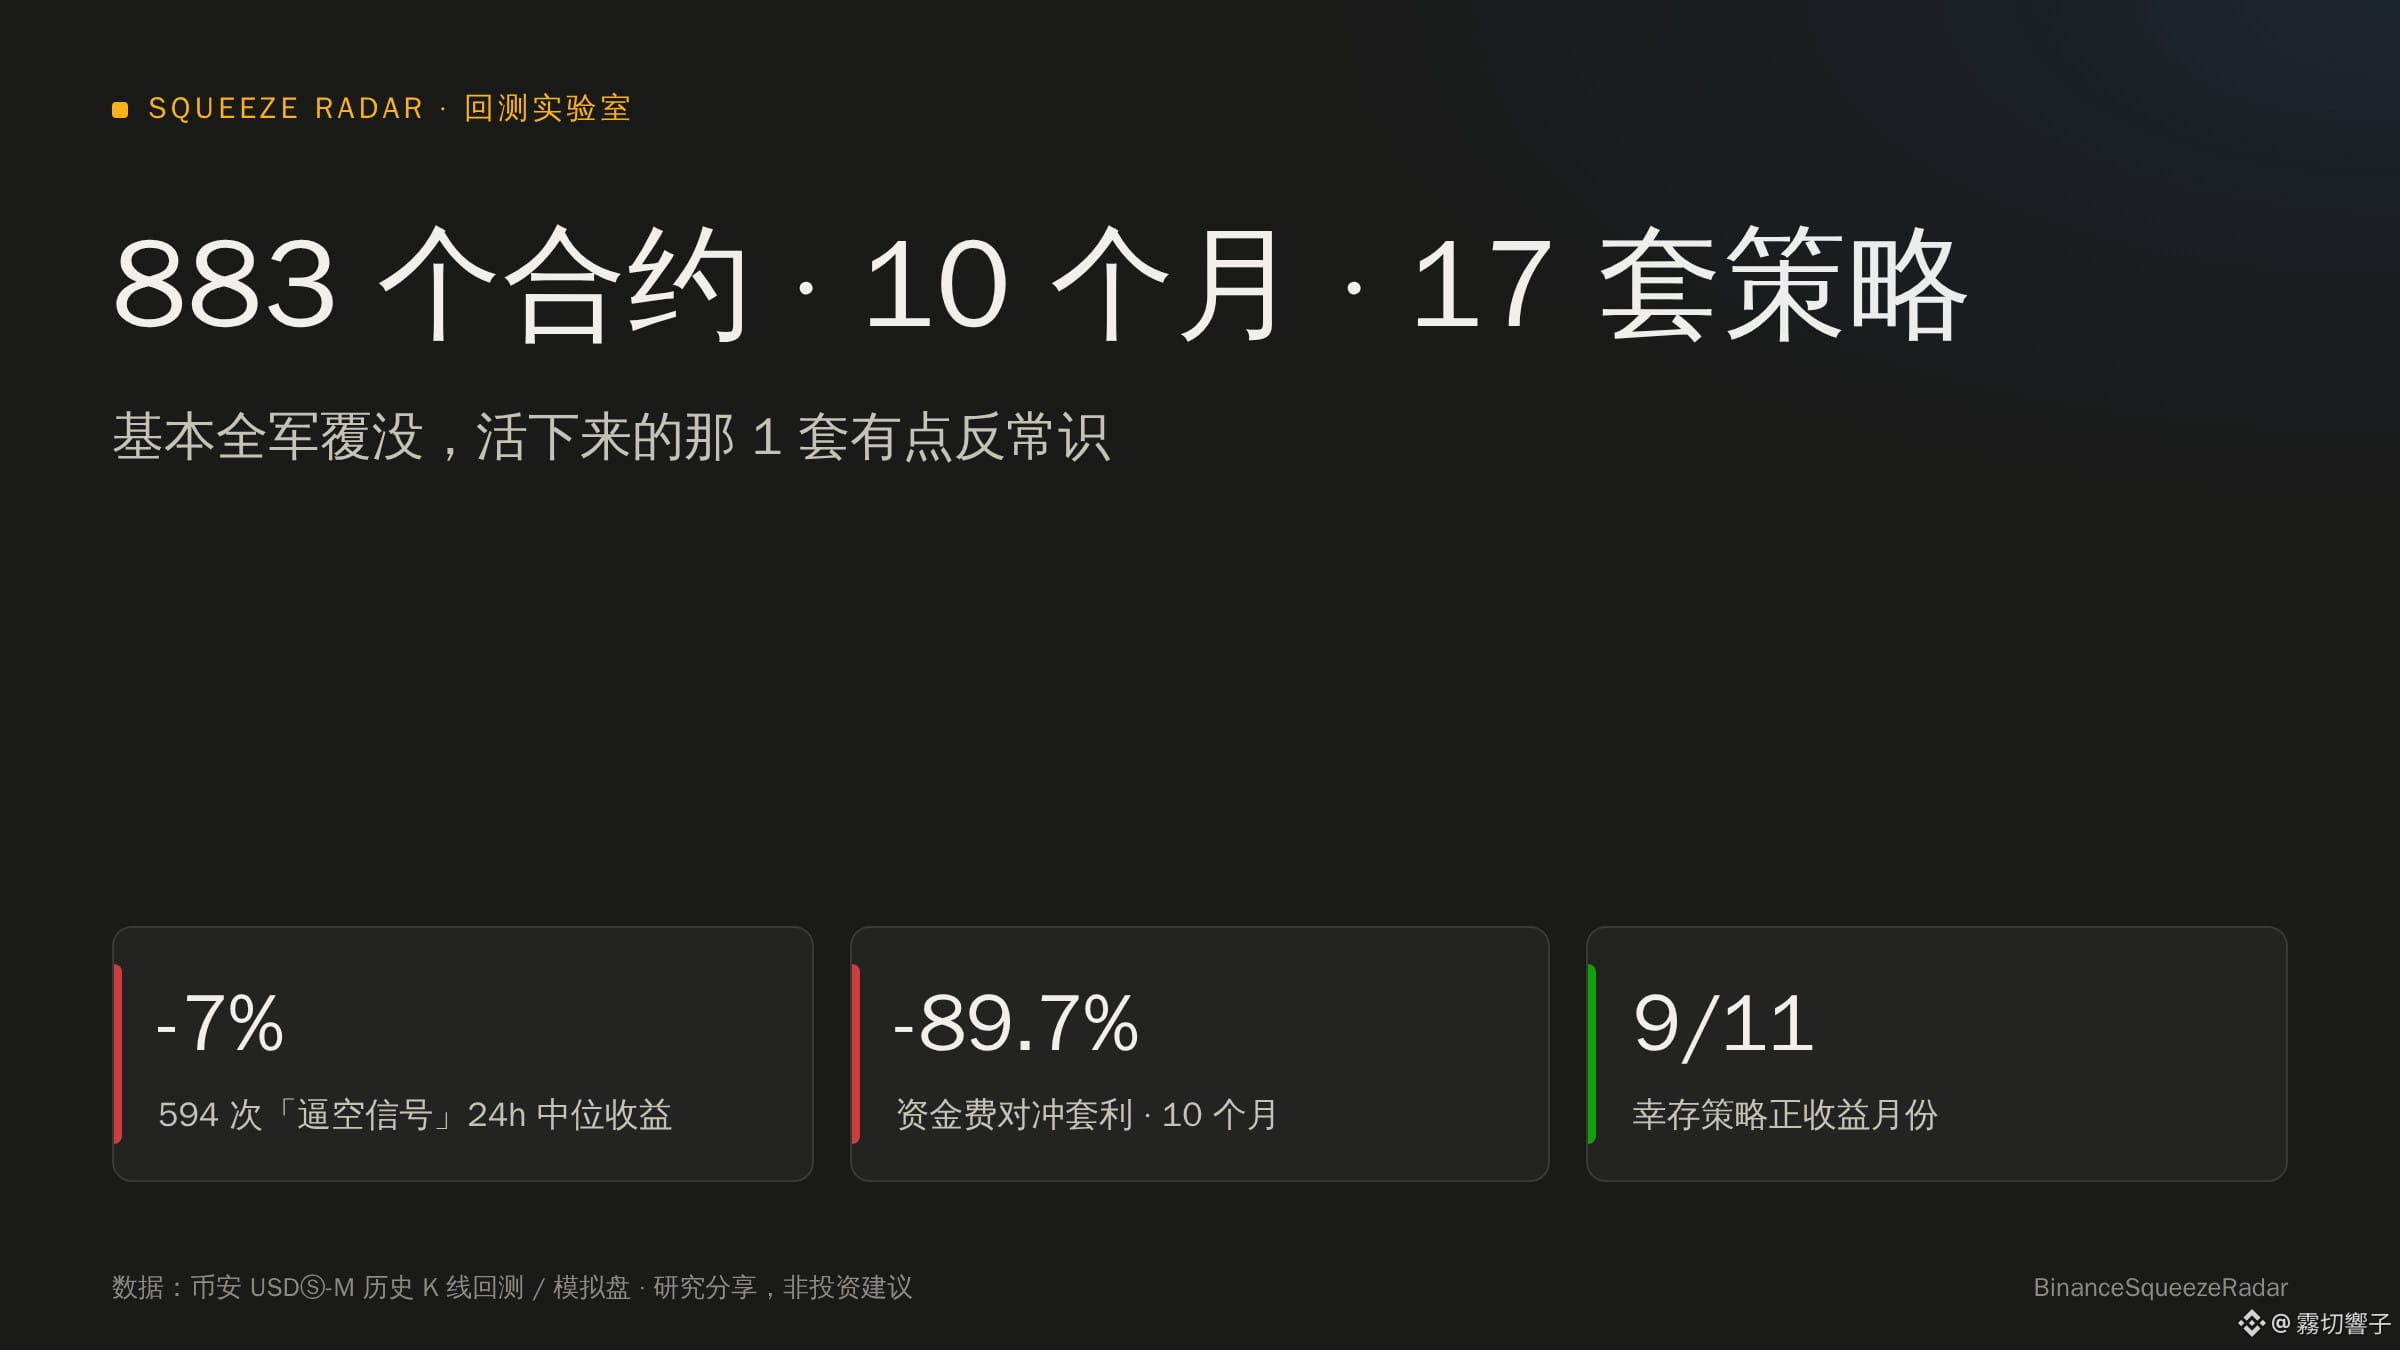
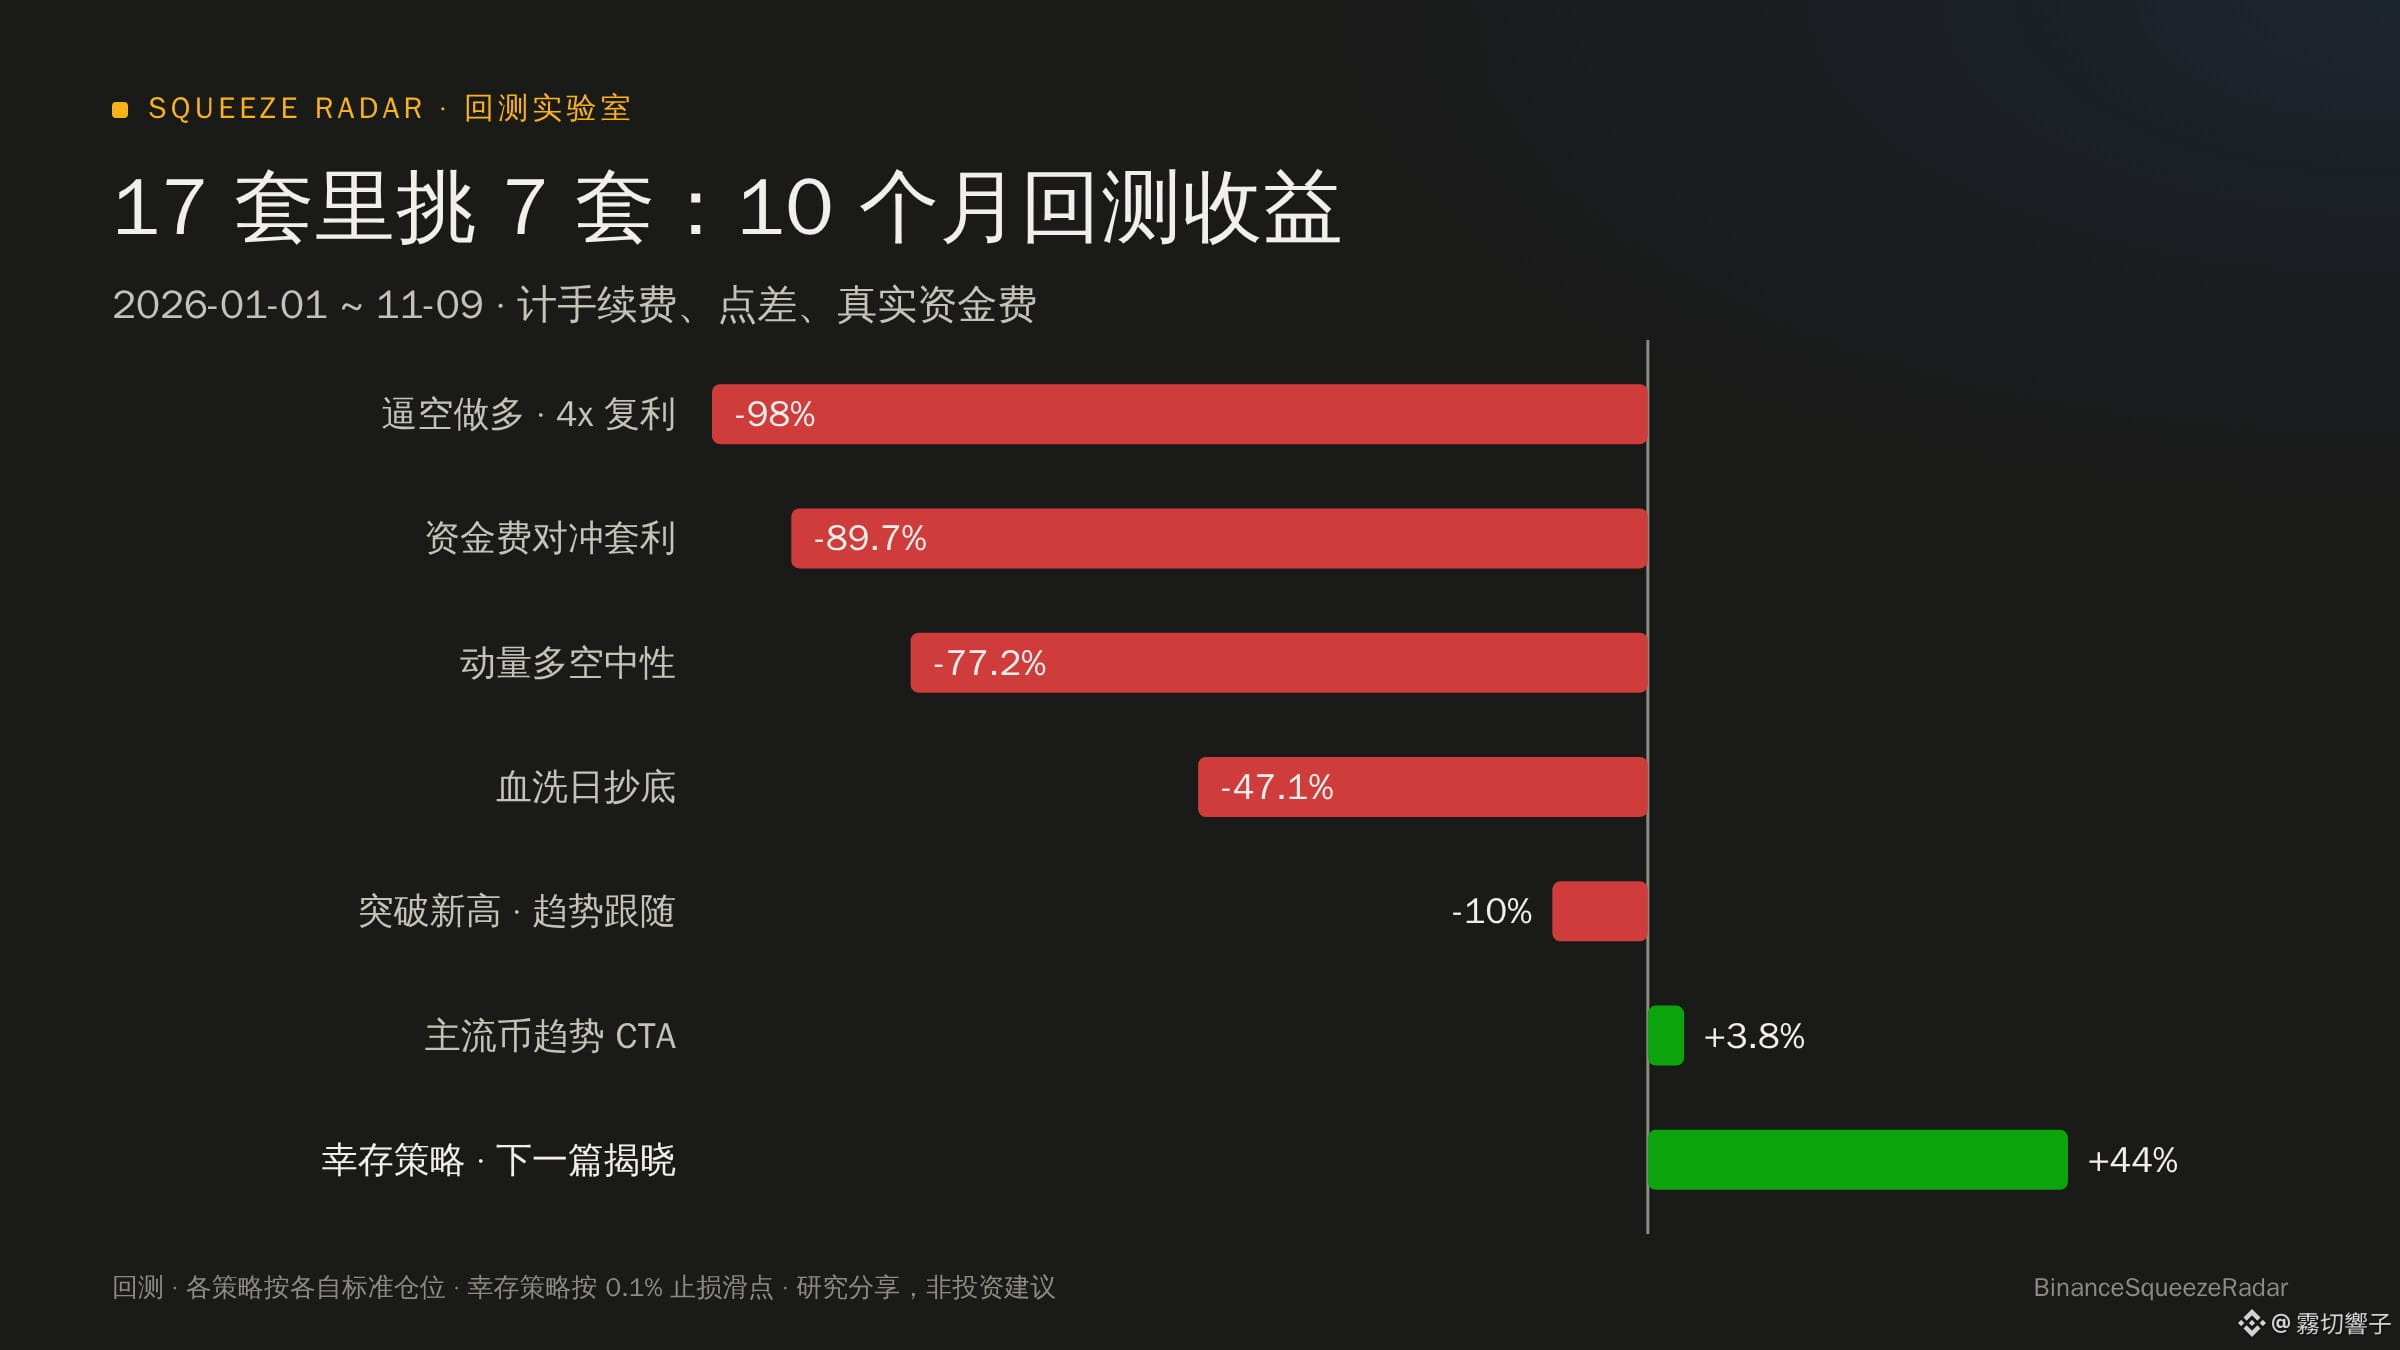
Testei 883 contratos deste ano com 17 estratégias, e quase todas foram um fracasso total. A única que sobreviveu no fim é um pouco contraintuitiva
Nos últimos dias, fiquei escrevendo scripts para testar estratégias. A princípio, queria encontrar uma maneira de aumentar posições de forma consistente. Mas acabei baixando todos os 883 contratos perpétuos de USDT da Binance, de janeiro a novembro deste ano (incluindo os que já foram deslistados e foram a zero), e testando tudo. As estratégias que o pessoal costuma chamar de “lucro garantido” por aqui basicamente fracassaram quando aplicadas aos dados completos de 10 meses.
Anotei alguns resultados que foram bem surpreendentes:
1. Por que os backtests que aparecem na internet sempre dobram o capital, mas os meus chegam a zero?
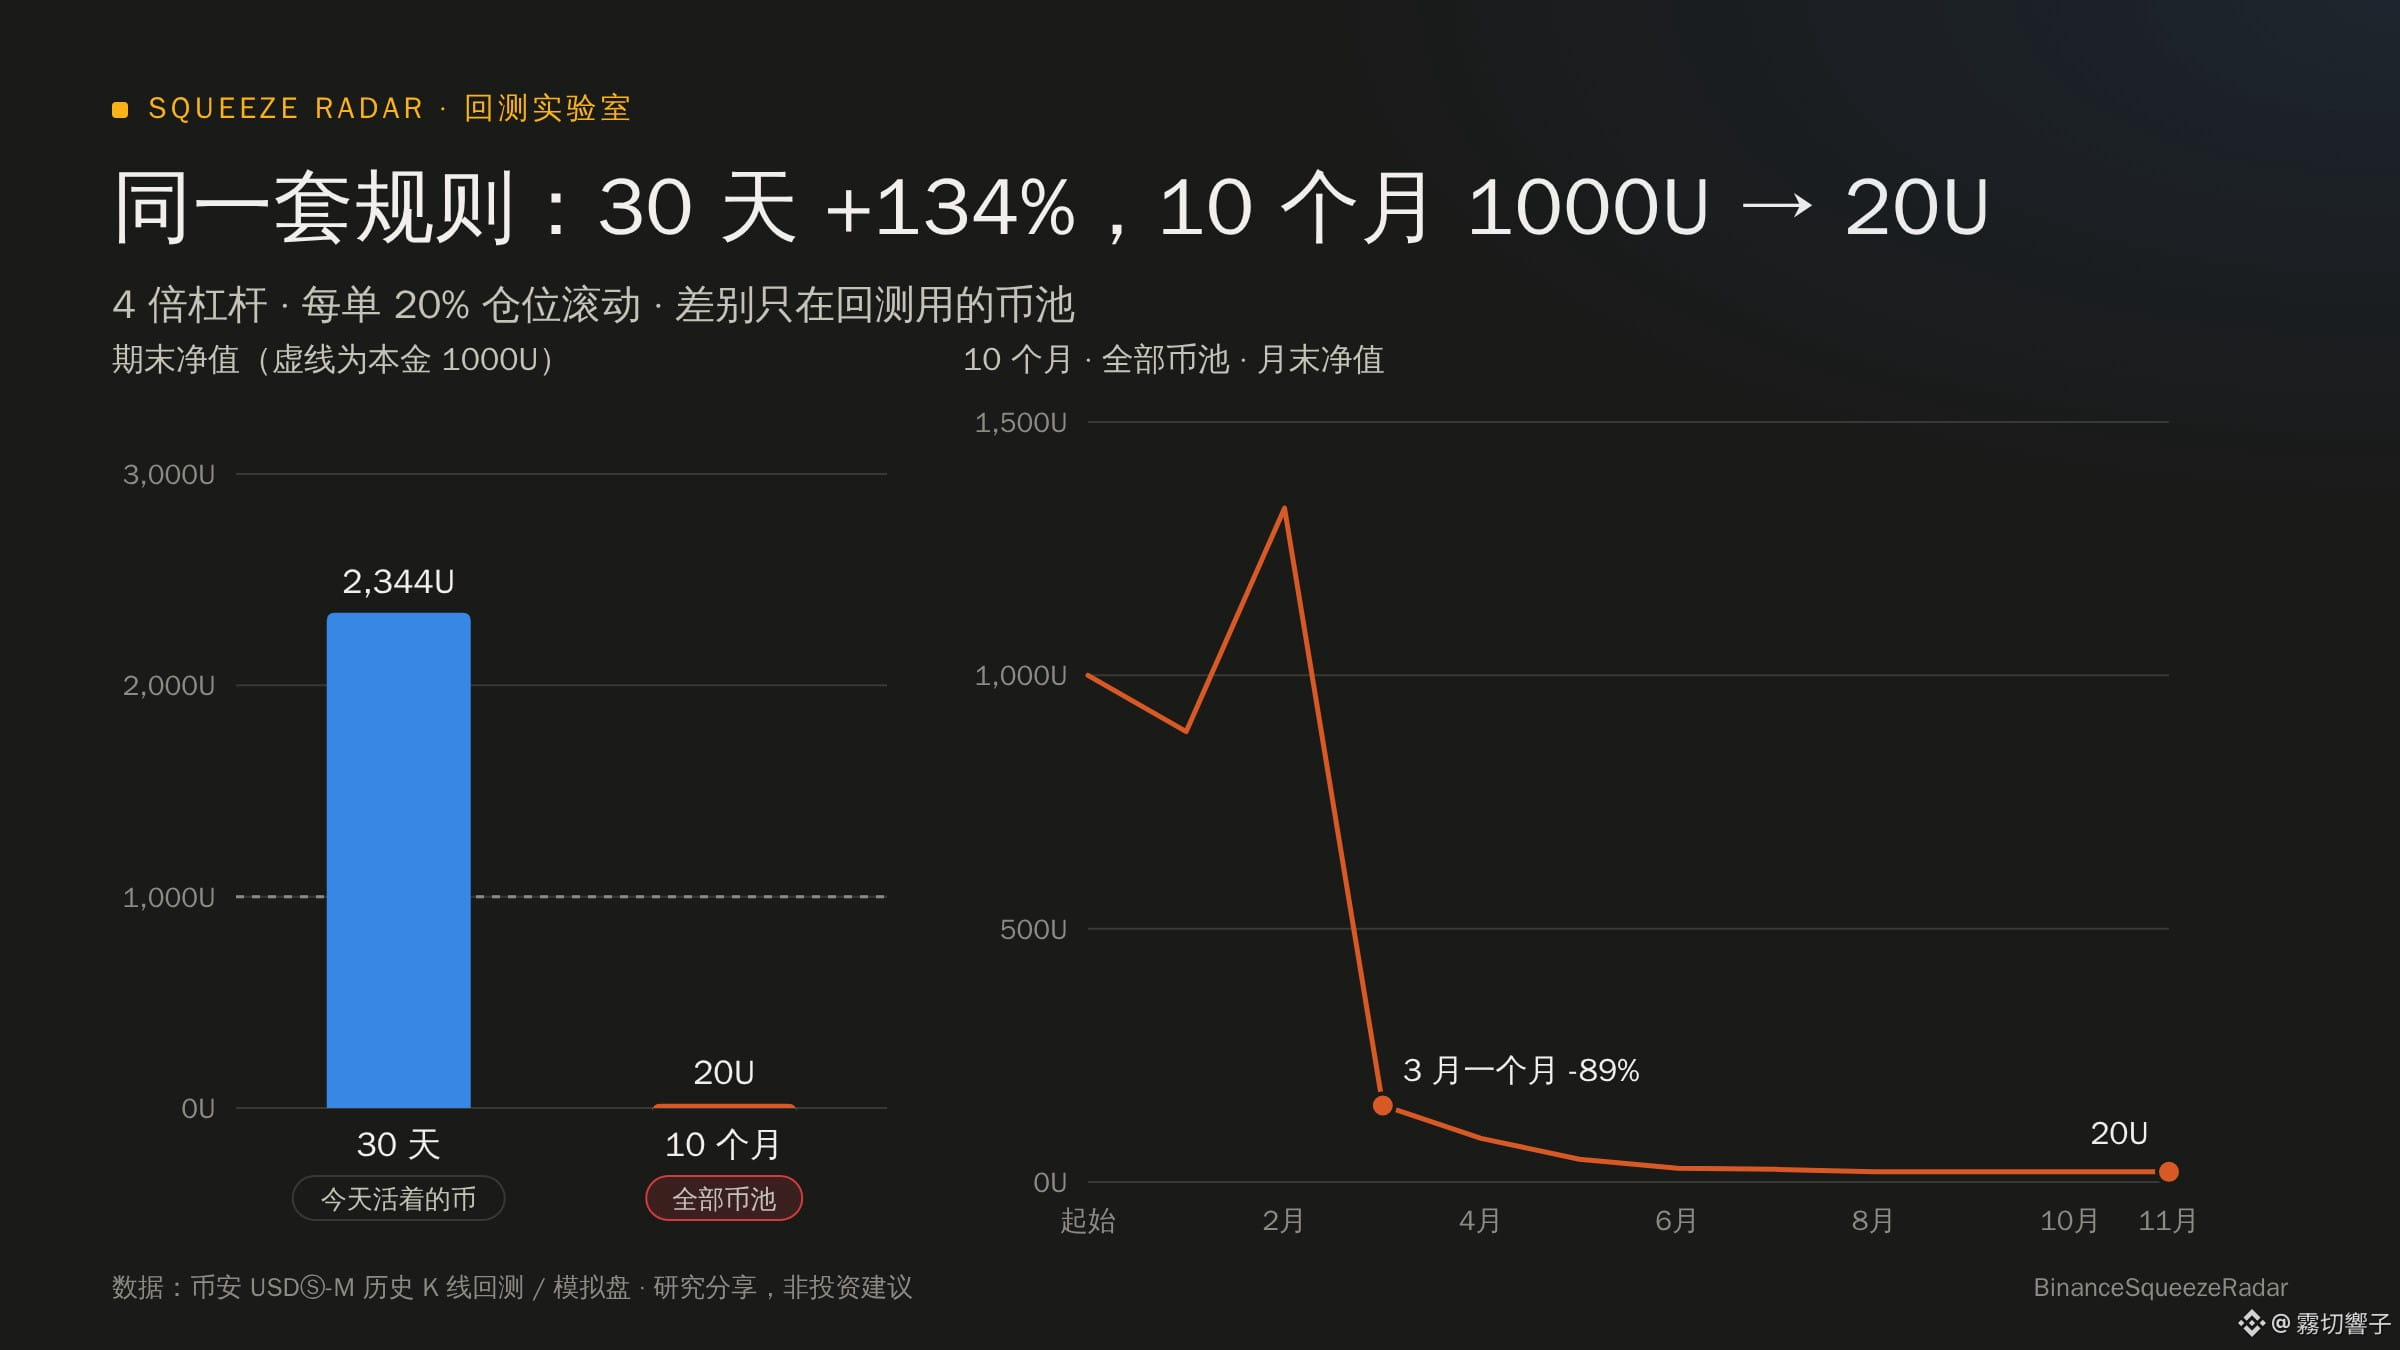
Usei a mesma regra de seguir a alta (alavancagem de 4x, rolando posições de 20% por operação). Primeiro, testei apenas os últimos 30 dias e só moedas que ainda estão ativas hoje. O resultado foi +134%, parecia uma máquina de imprimir dinheiro.
Depois, como não fiquei convencido, ampliei o período para 10 meses e incluí também todas as moedas que ainda não tinham sido deslistadas naquela época. Ao rodar tudo de novo, os 1000U terminaram reduzidos a apenas 20U.
Muita gente ganha dinheiro no backtest simplesmente porque escolhe as moedas com base no que sabe hoje e já elimina as que morreram desde o começo.
2. “Taxa de financiamento extremamente negativa + aumento repentino das posições abertas” é mesmo um sinal de squeeze de vendidos?
Quando olham o mercado, muitos acham que, se há posições vendidas demais, com certeza o preço vai subir e forçar um squeeze.
Nos dados de 10 meses, encontrei 594 ocorrências desse sinal clássico. Mas, ao entrar comprado, a taxa de acerto ficou em torno de apenas 26%. Além disso, nos 11 meses, a mediana do retorno após manter a posição por 24 horas foi negativa em todos os meses (cerca de -7% no geral). Em sete de cada dez casos, o preço recuou depois de disparar.
3. A arbitragem de hedge para ganhar taxas de financiamento sem fazer nada perdeu 89,7% em 10 meses
Testei comprar as moedas com as taxas negativas mais extremas e, ao mesmo tempo, vender as moedas com as taxas positivas mais altas, pensando que o hedge dos dois lados garantiria ganhos em qualquer cenário.
Só depois de rodar os testes percebi que as altcoins com taxas extremamente negativas muitas vezes são moedas cujo preço acabou de ser impulsionado. A queda da cotação no dia seguinte cria um rombo que aquelas taxas simplesmente não conseguem compensar.
4. Capturei a alta de +507% de $RAVE , mas a conta ainda terminou no prejuízo
Testei uma estratégia de tendência baseada em “rompimento da máxima dos últimos 30 dias com aumento de volume + stop móvel para garantir lucros”.
De fato, capturei moedas que dispararam como $RAVE (+507%) e $LSK (+317%), mas, entre as mais de 1.600 ocorrências de rompimento no mercado inteiro, quase 80% terminaram no prejuízo. No dia a dia, cada stop-loss tirava 6% do capital; antes que aparecesse uma dessas moedas que disparam, o capital já tinha sido consumido.
5. Dá para manter posição em uma moeda que disparou?
Vamos usar como exemplo $BIRB , que subiu 132% em um dia há pouco tempo. Se você fecha a posição exatamente após 24 horas, o preço nunca mais voltou ao nível em que estava naquele momento.
Se decidir segurar por mais um dia, o preço cai mais 51,7% em relação ao momento das 24 horas; segurando por mais dois dias, cai 57,6%. O combustível de compra para forçar o squeeze basicamente acaba em um dia.
No fim, das 17 estratégias, apenas uma conseguiu se manter estável tanto no primeiro quanto no segundo semestre:
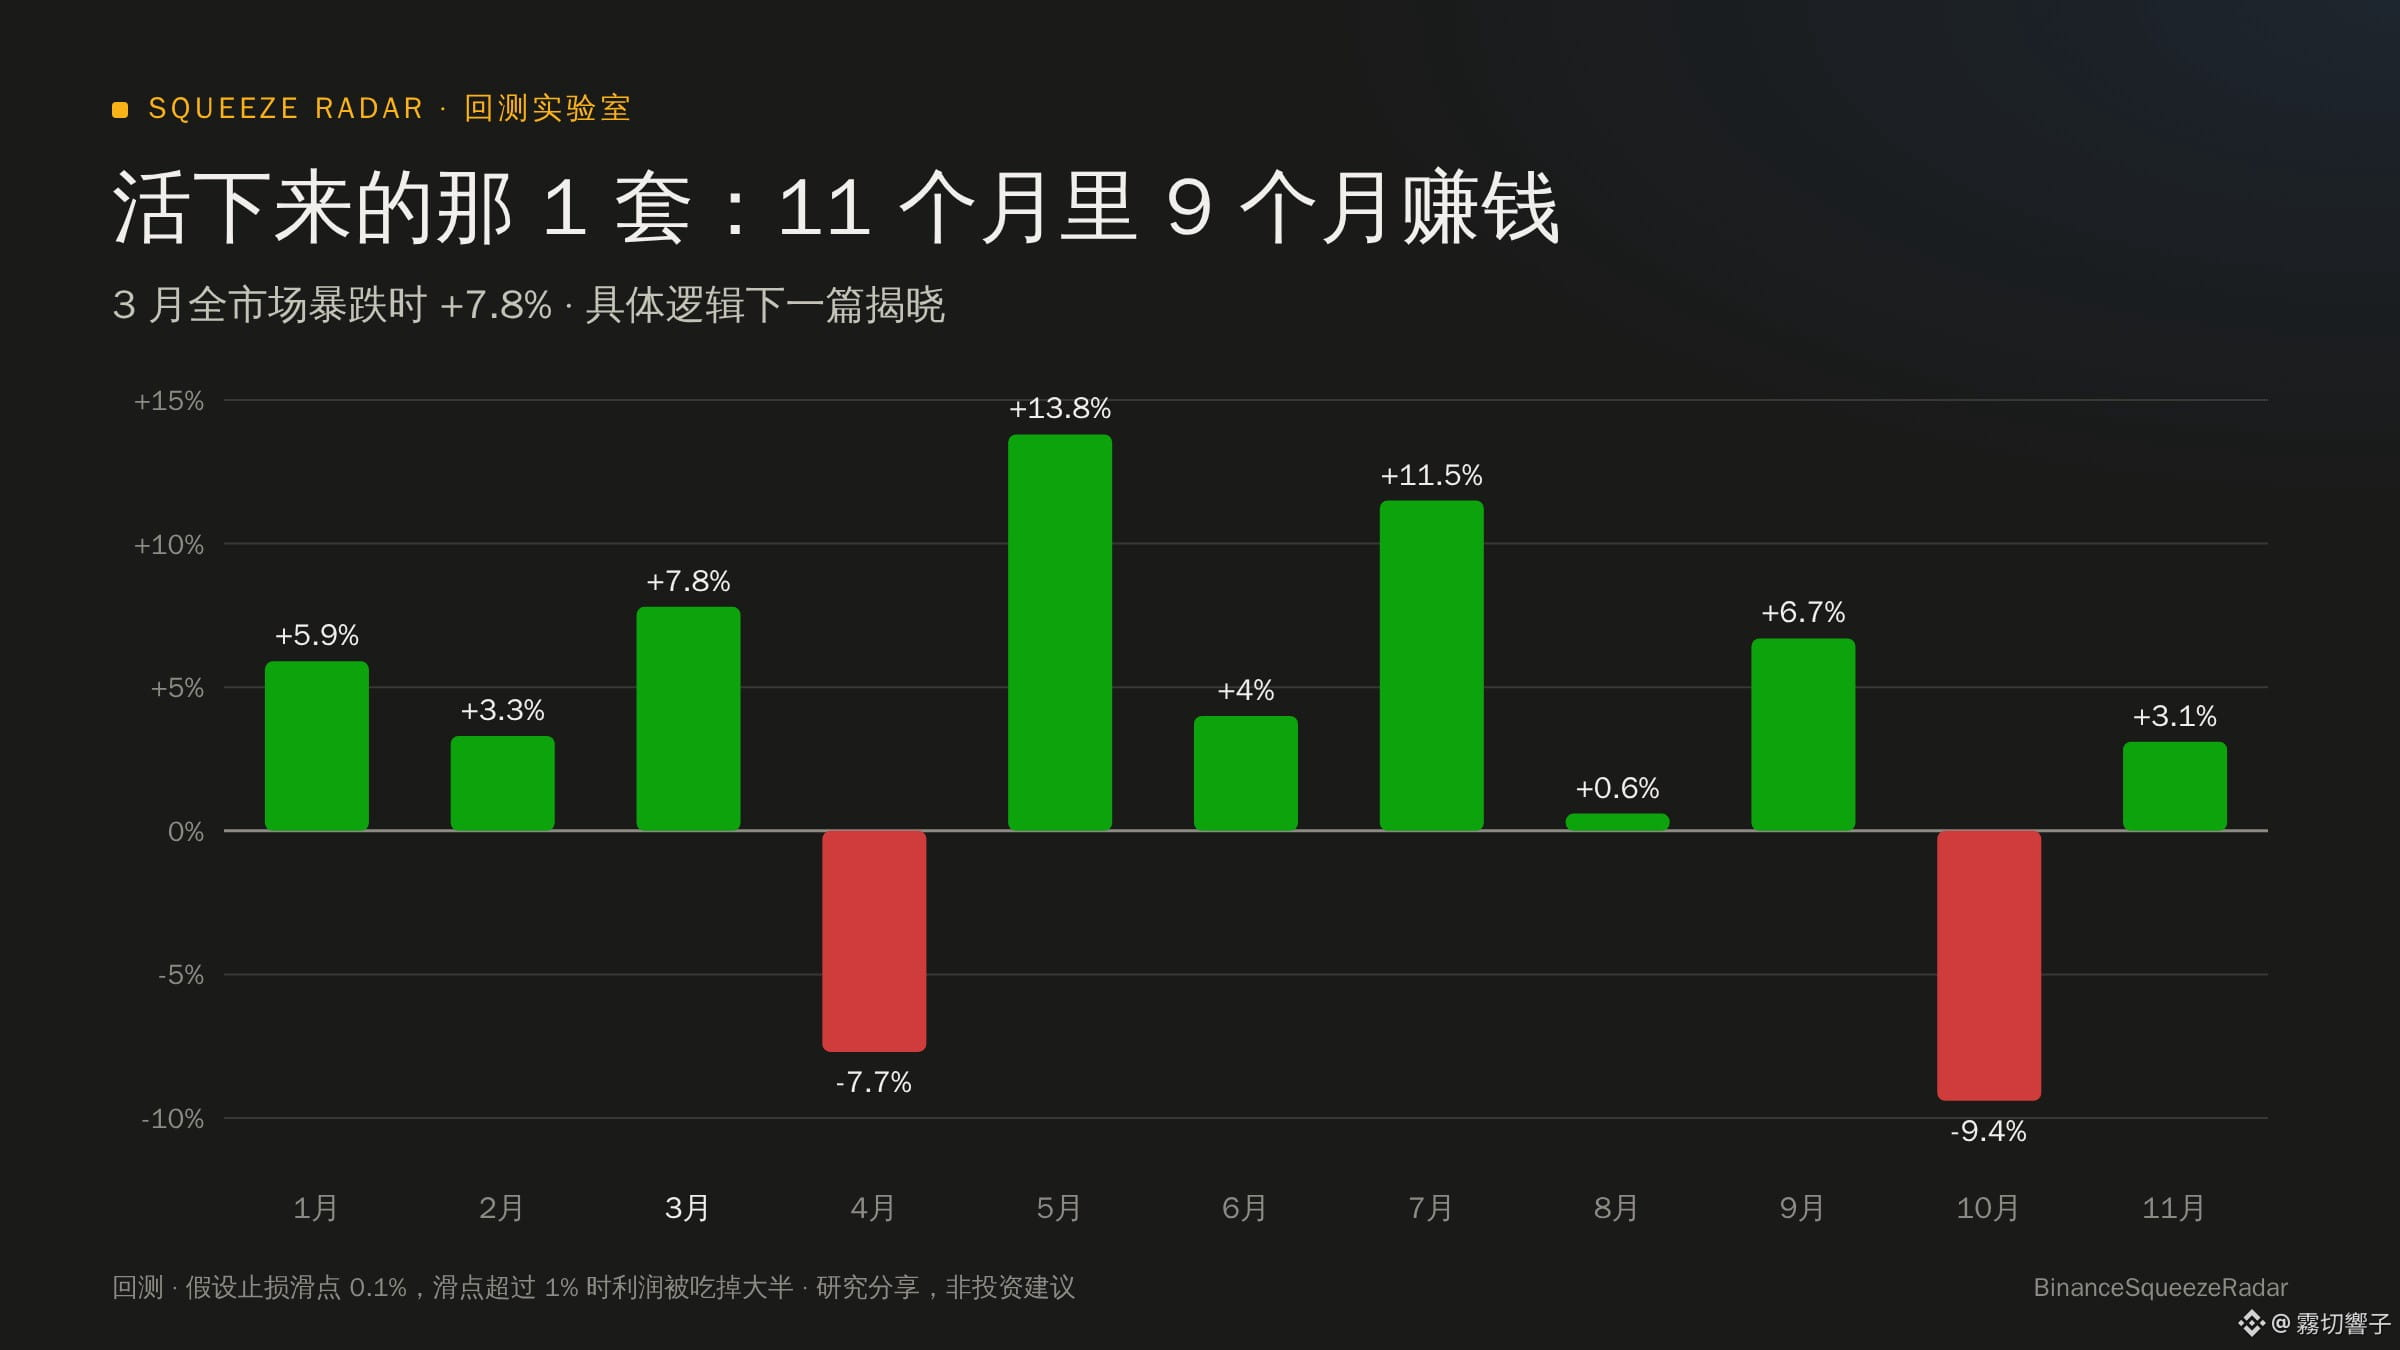
Em 9 dos 11 meses, teve retorno positivo. Até em março, quando o mercado inteiro despencou, ela rendeu 7,8%.
Essa estratégia abandona completamente as posições compradas e não usa alta alavancagem. Ela se concentra nas moedas fracas mais esquecidas, que de repente apresentam uma alta anormal, para operar na direção contrária.
Mas, por enquanto, também tem um defeito fatal: depende muito da profundidade do livro de ofertas no momento em que o stop-loss é executado. Basta uma mecha fazer o slippage do stop passar de 1% para que boa parte do lucro desapareça.
Agora deixei esse script rodando em um servidor em Tóquio, acompanhando o livro de ofertas de compra e venda em tempo real a cada minuto, para ver qual é o slippage real. A partir de agora, vou publicar aqui todos os dias os resultados dos testes em condições reais, sem esconder nada, seja lucro ou prejuízo.
No próximo artigo, vou explicar em detalhes como essa lógica de operar na direção contrária identifica o esgotamento dos grandes operadores. Quem tiver interesse pode me seguir.
📌 O conteúdo acima é baseado em backtests históricos e estudos com conta simulada, e não constitui recomendação de investimento.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Testei 883 contratos deste ano com 17 estratégias, e quase todas foram um fracasso total. A única que sobreviveu no fim é um pouco contraintuitiva
Nos últimos dias, fiquei escrevendo scripts para testar estratégias. A princípio, queria encontrar uma maneira de aumentar posições de forma consistente. Mas acabei baixando todos os 883 contratos perpétuos de USDT da Binance, de janeiro a novembro deste ano (incluindo os que já foram deslistados e foram a zero), e testando tudo. As estratégias que o pessoal costuma chamar de “lucro garantido” por aqui basicamente fracassaram quando aplicadas aos dados completos de 10 meses.
Anotei alguns resultados que foram bem surpreendentes:
1. Por que os backtests que aparecem na internet sempre dobram o capital, mas os meus chegam a zero?
Usei a mesma regra de seguir a alta (alavancagem de 4x, rolando posições de 20% por operação). Primeiro, testei apenas os últimos 30 dias e só moedas que ainda estão ativas hoje. O resultado foi +134%, parecia uma máquina de imprimir dinheiro.
Depois, como não fiquei convencido, ampliei o período para 10 meses e incluí também todas as moedas que ainda não tinham sido deslistadas naquela época. Ao rodar tudo de novo, os 1000U terminaram reduzidos a apenas 20U.
Muita gente ganha dinheiro no backtest simplesmente porque escolhe as moedas com base no que sabe hoje e já elimina as que morreram desde o começo.
2. “Taxa de financiamento extremamente negativa + aumento repentino das posições abertas” é mesmo um sinal de squeeze de vendidos?
Quando olham o mercado, muitos acham que, se há posições vendidas demais, com certeza o preço vai subir e forçar um squeeze.
Nos dados de 10 meses, encontrei 594 ocorrências desse sinal clássico. Mas, ao entrar comprado, a taxa de acerto ficou em torno de apenas 26%. Além disso, nos 11 meses, a mediana do retorno após manter a posição por 24 horas foi negativa em todos os meses (cerca de -7% no geral). Em sete de cada dez casos, o preço recuou depois de disparar.
3. A arbitragem de hedge para ganhar taxas de financiamento sem fazer nada perdeu 89,7% em 10 meses
Testei comprar as moedas com as taxas negativas mais extremas e, ao mesmo tempo, vender as moedas com as taxas positivas mais altas, pensando que o hedge dos dois lados garantiria ganhos em qualquer cenário.
Só depois de rodar os testes percebi que as altcoins com taxas extremamente negativas muitas vezes são moedas cujo preço acabou de ser impulsionado. A queda da cotação no dia seguinte cria um rombo que aquelas taxas simplesmente não conseguem compensar.
4. Capturei a alta de +507% de $RAVE , mas a conta ainda terminou no prejuízo
Testei uma estratégia de tendência baseada em “rompimento da máxima dos últimos 30 dias com aumento de volume + stop móvel para garantir lucros”.
De fato, capturei moedas que dispararam como $RAVE (+507%) e $LSK (+317%), mas, entre as mais de 1.600 ocorrências de rompimento no mercado inteiro, quase 80% terminaram no prejuízo. No dia a dia, cada stop-loss tirava 6% do capital; antes que aparecesse uma dessas moedas que disparam, o capital já tinha sido consumido.
5. Dá para manter posição em uma moeda que disparou?
Vamos usar como exemplo $BIRB , que subiu 132% em um dia há pouco tempo. Se você fecha a posição exatamente após 24 horas, o preço nunca mais voltou ao nível em que estava naquele momento.
Se decidir segurar por mais um dia, o preço cai mais 51,7% em relação ao momento das 24 horas; segurando por mais dois dias, cai 57,6%. O combustível de compra para forçar o squeeze basicamente acaba em um dia.
No fim, das 17 estratégias, apenas uma conseguiu se manter estável tanto no primeiro quanto no segundo semestre:
Em 9 dos 11 meses, teve retorno positivo. Até em março, quando o mercado inteiro despencou, ela rendeu 7,8%.
Essa estratégia abandona completamente as posições compradas e não usa alta alavancagem. Ela se concentra nas moedas fracas mais esquecidas, que de repente apresentam uma alta anormal, para operar na direção contrária.
Mas, por enquanto, também tem um defeito fatal: depende muito da profundidade do livro de ofertas no momento em que o stop-loss é executado. Basta uma mecha fazer o slippage do stop passar de 1% para que boa parte do lucro desapareça.
Agora deixei esse script rodando em um servidor em Tóquio, acompanhando o livro de ofertas de compra e venda em tempo real a cada minuto, para ver qual é o slippage real. A partir de agora, vou publicar aqui todos os dias os resultados dos testes em condições reais, sem esconder nada, seja lucro ou prejuízo.
No próximo artigo, vou explicar em detalhes como essa lógica de operar na direção contrária identifica o esgotamento dos grandes operadores. Quem tiver interesse pode me seguir.
📌 O conteúdo acima é baseado em backtests históricos e estudos com conta simulada, e não constitui recomendação de investimento.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Nos últimos dias, fiquei escrevendo scripts para testar estratégias. A princípio, queria encontrar uma maneira de aumentar posições de forma consistente. Mas acabei baixando todos os 883 contratos perpétuos de USDT da Binance, de janeiro a novembro deste ano (incluindo os que já foram deslistados e foram a zero), e testando tudo. As estratégias que o pessoal costuma chamar de “lucro garantido” por aqui basicamente fracassaram quando aplicadas aos dados completos de 10 meses.
Anotei alguns resultados que foram bem surpreendentes:
1. Por que os backtests que aparecem na internet sempre dobram o capital, mas os meus chegam a zero?
Usei a mesma regra de seguir a alta (alavancagem de 4x, rolando posições de 20% por operação). Primeiro, testei apenas os últimos 30 dias e só moedas que ainda estão ativas hoje. O resultado foi +134%, parecia uma máquina de imprimir dinheiro.
Depois, como não fiquei convencido, ampliei o período para 10 meses e incluí também todas as moedas que ainda não tinham sido deslistadas naquela época. Ao rodar tudo de novo, os 1000U terminaram reduzidos a apenas 20U.
Muita gente ganha dinheiro no backtest simplesmente porque escolhe as moedas com base no que sabe hoje e já elimina as que morreram desde o começo.
2. “Taxa de financiamento extremamente negativa + aumento repentino das posições abertas” é mesmo um sinal de squeeze de vendidos?
Quando olham o mercado, muitos acham que, se há posições vendidas demais, com certeza o preço vai subir e forçar um squeeze.
Nos dados de 10 meses, encontrei 594 ocorrências desse sinal clássico. Mas, ao entrar comprado, a taxa de acerto ficou em torno de apenas 26%. Além disso, nos 11 meses, a mediana do retorno após manter a posição por 24 horas foi negativa em todos os meses (cerca de -7% no geral). Em sete de cada dez casos, o preço recuou depois de disparar.
3. A arbitragem de hedge para ganhar taxas de financiamento sem fazer nada perdeu 89,7% em 10 meses
Testei comprar as moedas com as taxas negativas mais extremas e, ao mesmo tempo, vender as moedas com as taxas positivas mais altas, pensando que o hedge dos dois lados garantiria ganhos em qualquer cenário.
Só depois de rodar os testes percebi que as altcoins com taxas extremamente negativas muitas vezes são moedas cujo preço acabou de ser impulsionado. A queda da cotação no dia seguinte cria um rombo que aquelas taxas simplesmente não conseguem compensar.
4. Capturei a alta de +507% de $RAVE , mas a conta ainda terminou no prejuízo
Testei uma estratégia de tendência baseada em “rompimento da máxima dos últimos 30 dias com aumento de volume + stop móvel para garantir lucros”.
De fato, capturei moedas que dispararam como $RAVE (+507%) e $LSK (+317%), mas, entre as mais de 1.600 ocorrências de rompimento no mercado inteiro, quase 80% terminaram no prejuízo. No dia a dia, cada stop-loss tirava 6% do capital; antes que aparecesse uma dessas moedas que disparam, o capital já tinha sido consumido.
5. Dá para manter posição em uma moeda que disparou?
Vamos usar como exemplo $BIRB , que subiu 132% em um dia há pouco tempo. Se você fecha a posição exatamente após 24 horas, o preço nunca mais voltou ao nível em que estava naquele momento.
Se decidir segurar por mais um dia, o preço cai mais 51,7% em relação ao momento das 24 horas; segurando por mais dois dias, cai 57,6%. O combustível de compra para forçar o squeeze basicamente acaba em um dia.
No fim, das 17 estratégias, apenas uma conseguiu se manter estável tanto no primeiro quanto no segundo semestre:
Em 9 dos 11 meses, teve retorno positivo. Até em março, quando o mercado inteiro despencou, ela rendeu 7,8%.
Essa estratégia abandona completamente as posições compradas e não usa alta alavancagem. Ela se concentra nas moedas fracas mais esquecidas, que de repente apresentam uma alta anormal, para operar na direção contrária.
Mas, por enquanto, também tem um defeito fatal: depende muito da profundidade do livro de ofertas no momento em que o stop-loss é executado. Basta uma mecha fazer o slippage do stop passar de 1% para que boa parte do lucro desapareça.
Agora deixei esse script rodando em um servidor em Tóquio, acompanhando o livro de ofertas de compra e venda em tempo real a cada minuto, para ver qual é o slippage real. A partir de agora, vou publicar aqui todos os dias os resultados dos testes em condições reais, sem esconder nada, seja lucro ou prejuízo.
No próximo artigo, vou explicar em detalhes como essa lógica de operar na direção contrária identifica o esgotamento dos grandes operadores. Quem tiver interesse pode me seguir.
📌 O conteúdo acima é baseado em backtests históricos e estudos com conta simulada, e não constitui recomendação de investimento.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
1
1
1.1k
·
--
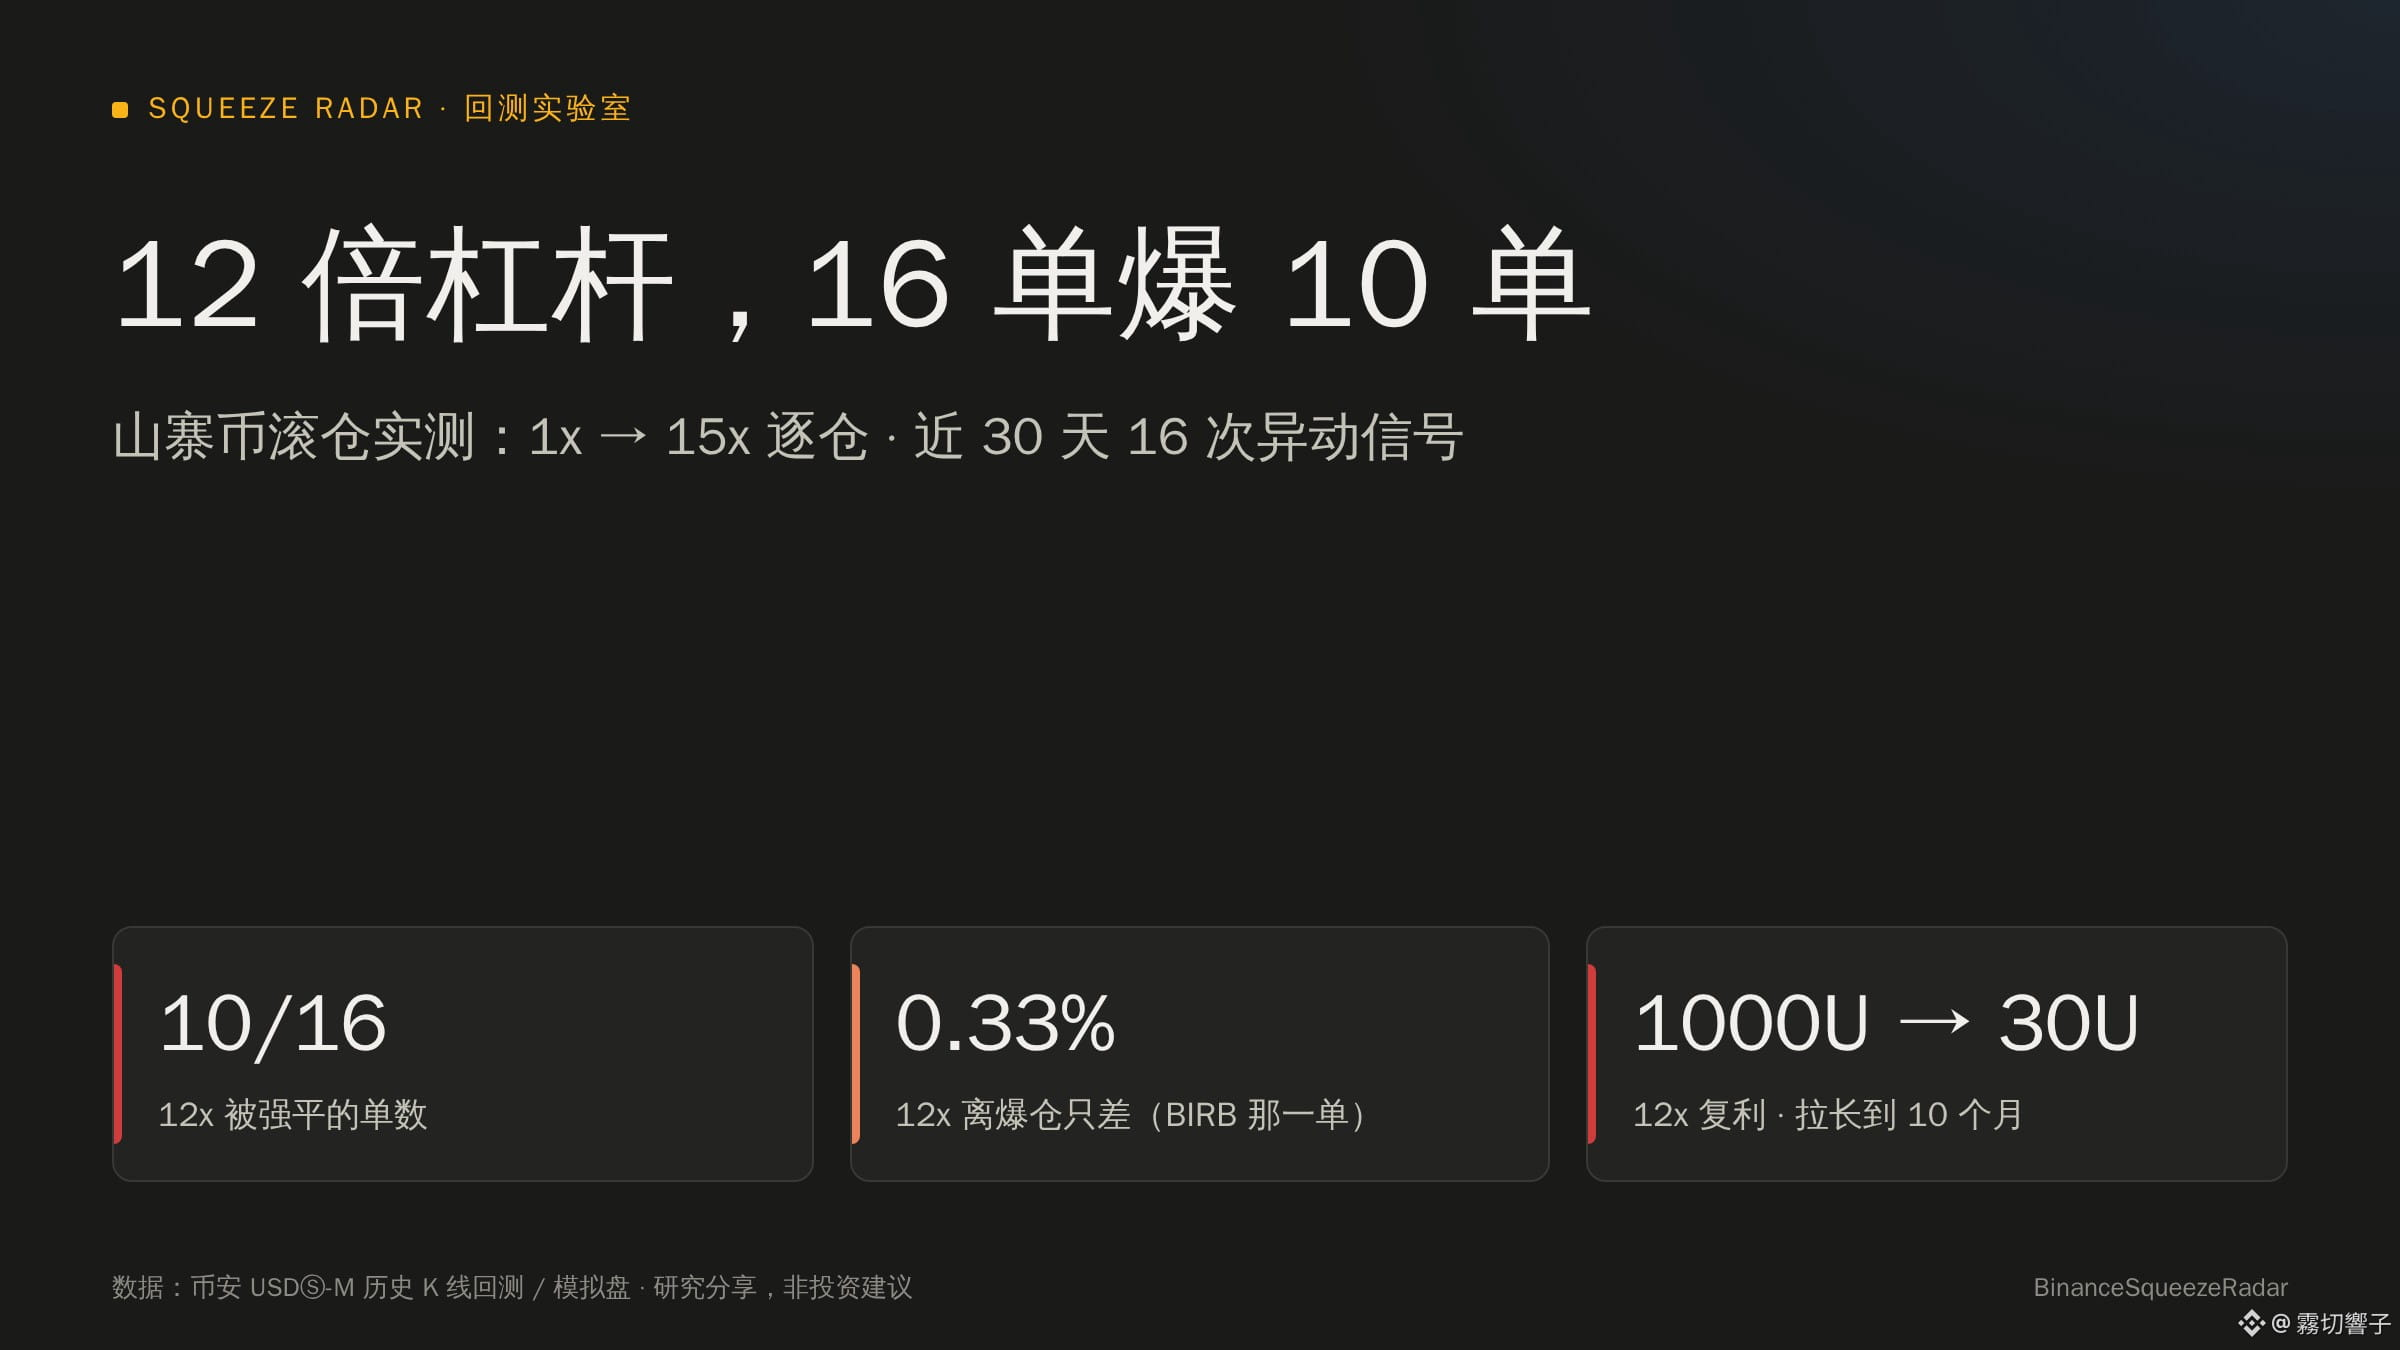
Alavancagem de 12x: 10 liquidações em 16 operações — testei posições acumuladas em altcoins de 1x a 15x
Vejo com frequência no feed capturas de tela mostrando algumas centenas de U transformadas em dezenas de milhares com alavancagem de 10x ou 20x. Mas qual é a alavancagem adequada para contratos de altcoins? Usei dados históricos da Binance e testei, em margem isolada, os mesmos sinais de movimentação atípica em altcoins, de 1x a 15x.
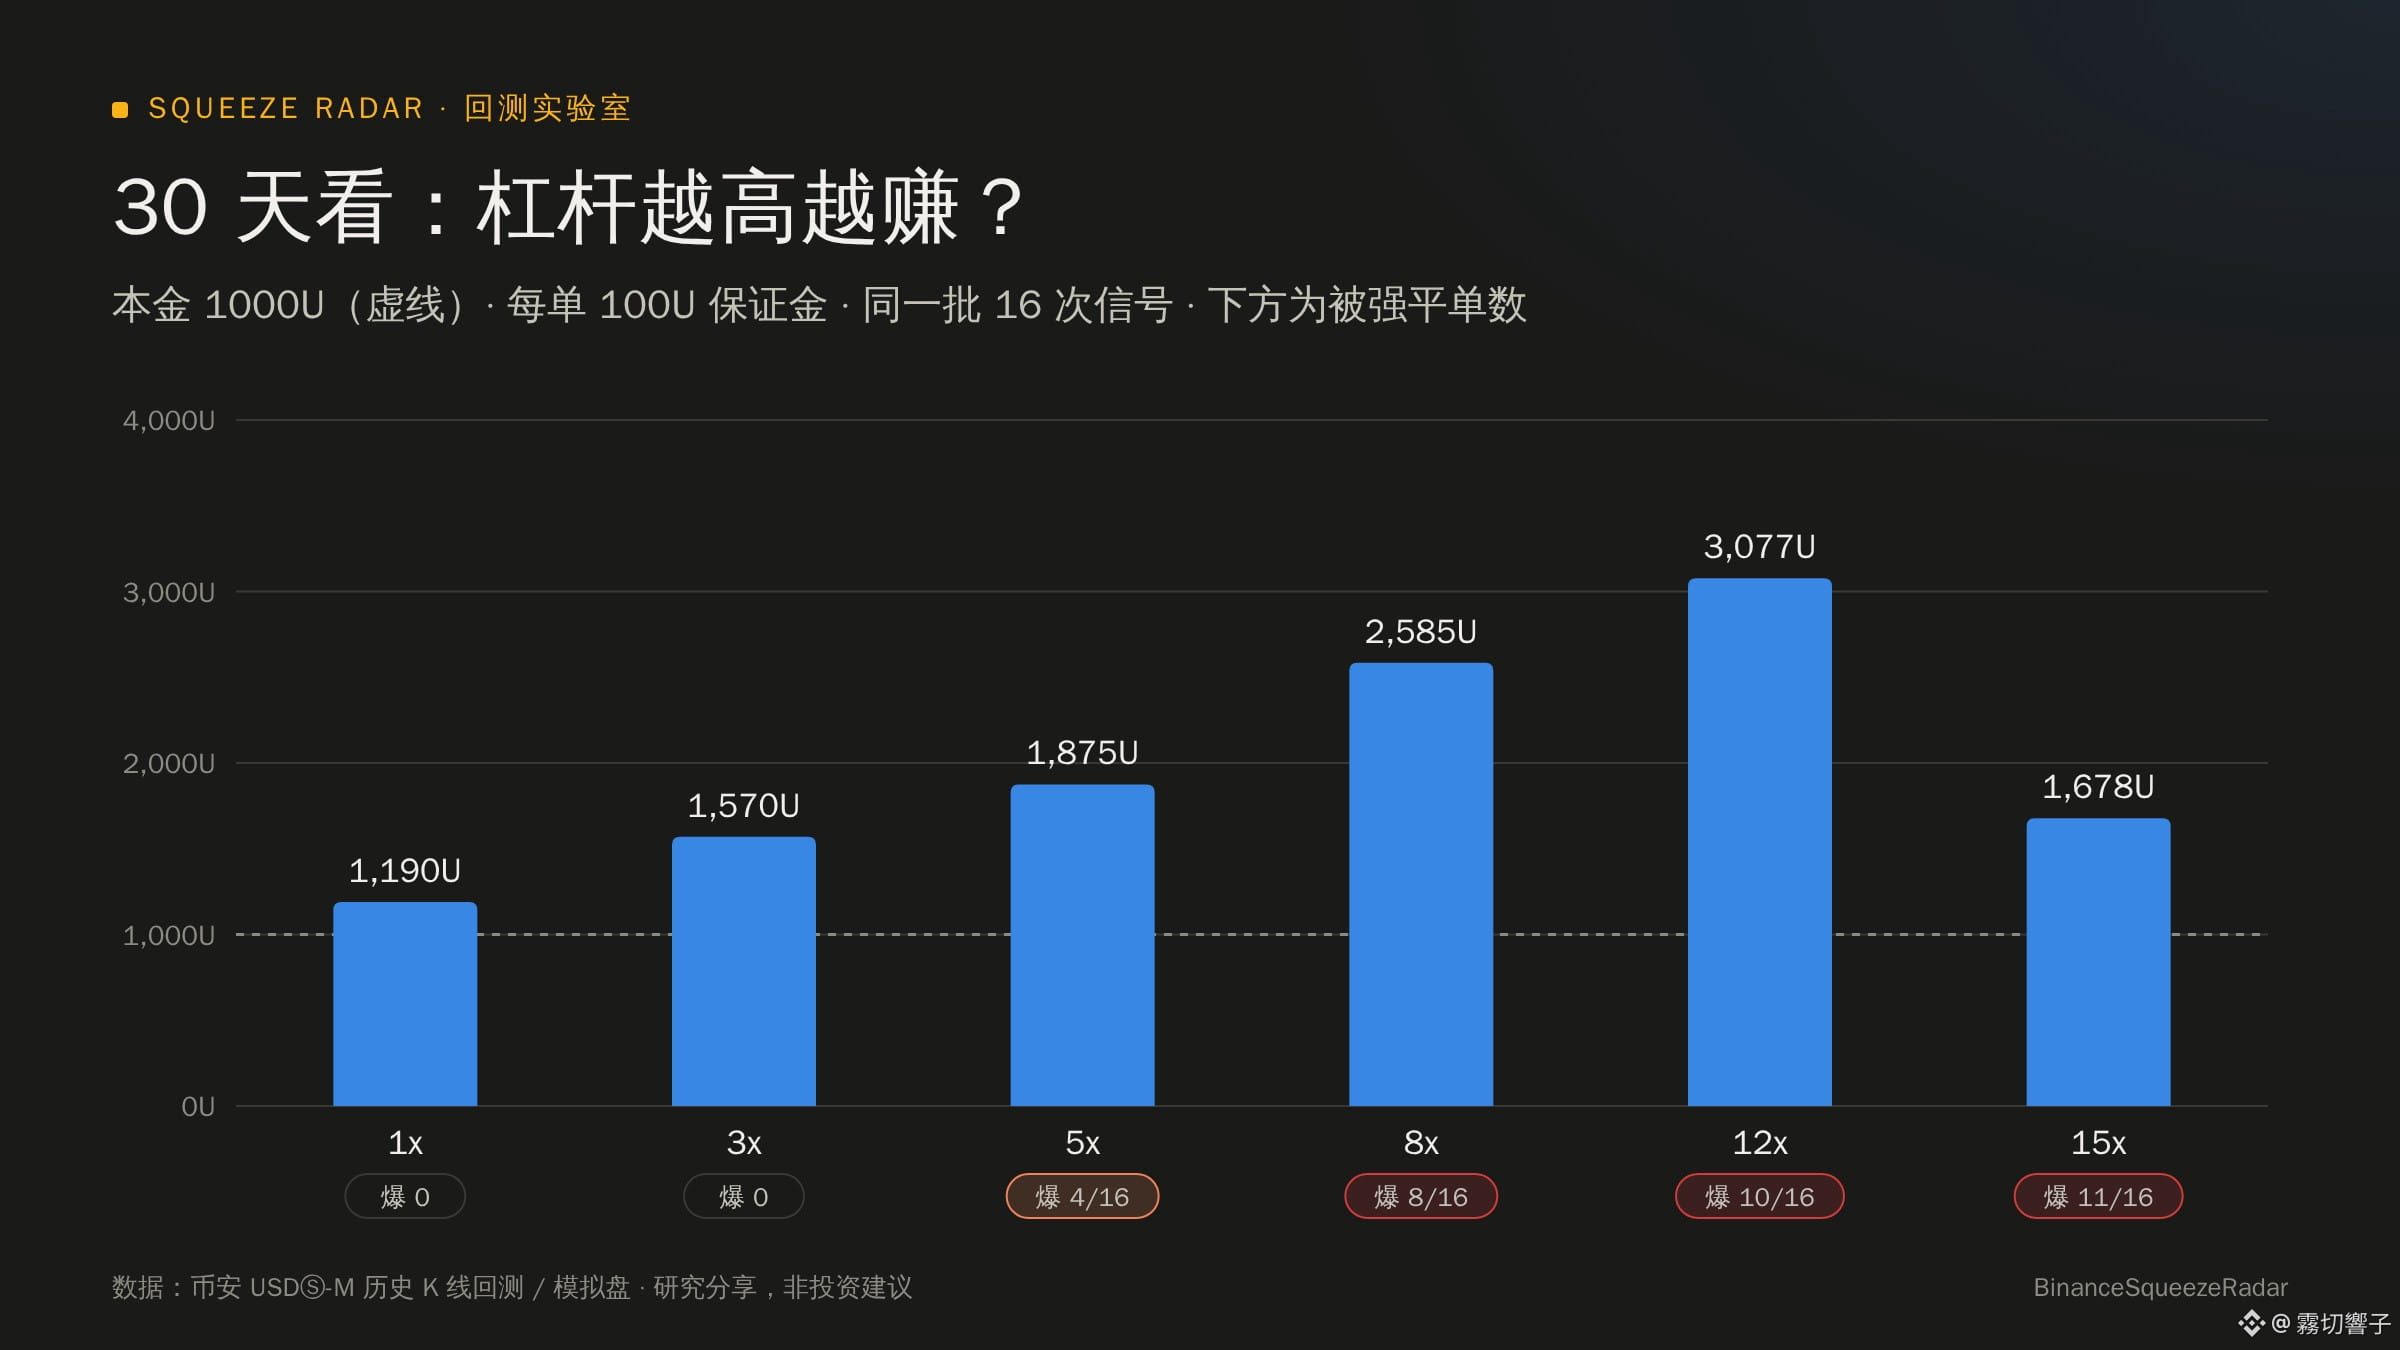
📊 Teste 1: últimos 30 dias, 16 sinais, capital inicial de 1000U, margem de 100U por operação
Alavancagem|Saldo final|Liquidações|Recuo máximo
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
Parece que 12x rendeu mais? O problema está todo em uma única operação.
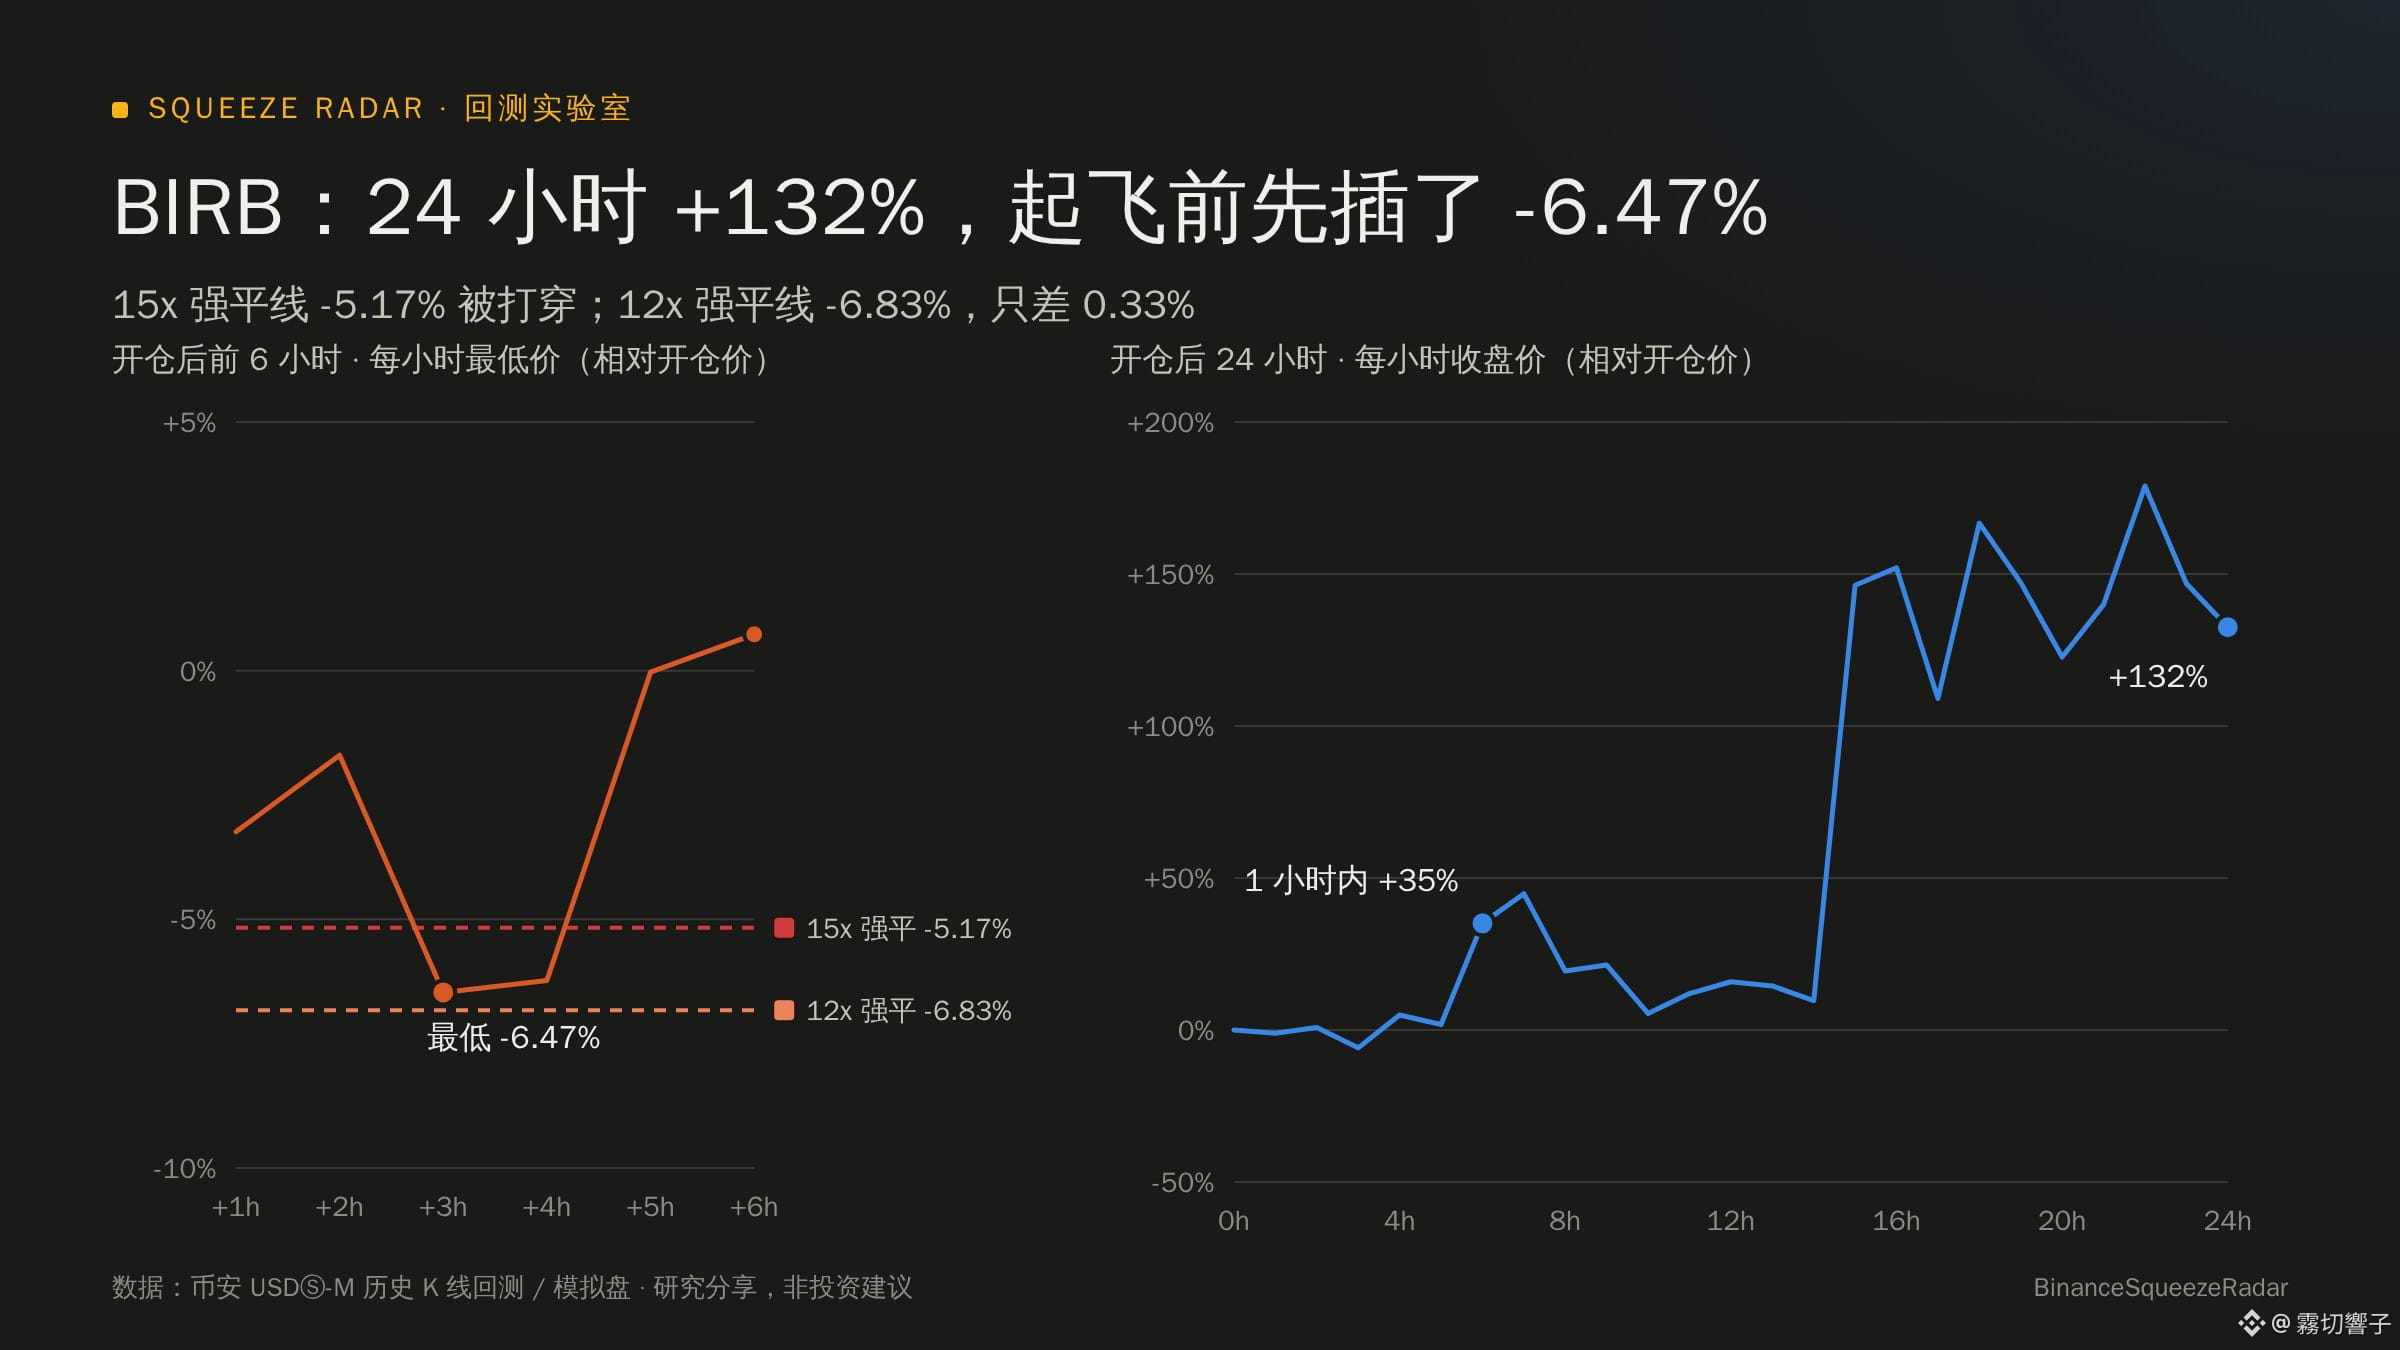
🎯 $BIRB : subiu 132% em 24 horas, mas antes de disparar caiu -6,5%
· A linha de liquidação em 15x ficava em cerca de -5,17% → uma puxada para baixo antes da alta liquidou a posição; não deu para aproveitar nada
· A linha de liquidação em 12x ficava em cerca de -6,83% → faltaram apenas 0,33% para ser liquidada
O primeiro lugar do 12x dependeu inteiramente desses 0,33% de sorte. Além disso, na negociação real, a liquidação é calculada com base no preço de marcação e na margem de manutenção por níveis; a margem de segurança real é ainda menor.
📉 Teste 2: ampliando o período para 10 meses, a sorte acaba
De janeiro a novembro de 2026, o mesmo conjunto de sinais foi acionado 594 vezes:
· Calculando cada operação de 100U separadamente: resultado acumulado de -1933U em 3x e -12491U em 12x
· Conta com juros compostos em 12x: 1000U → 30U; 28 das 39 primeiras operações foram liquidadas e, depois disso, já não havia dinheiro para abrir novas posições
A alavancagem que mais rende no curto prazo é, muitas vezes, a que morre mais rápido no longo prazo.
🔁 Aumentar a posição com lucro não realizado: quanto mais se aumenta, maior o perigo
Ainda o $BIRB : em uma hora, subiu de +1,8% para +35%, acionando a regra de «aumentar a posição com lucro não realizado até 10x». Como resultado, 70% da posição foi comprada no nível de +35%, elevando de uma vez a linha de liquidação geral para +11,85%.
Depois, uma correção normal até +4,6% (a posição ainda estava no lucro) liquidou a conta, zerando o saldo.
Uma conta ao lado, aberta em 3x e mantida sem alterações, aproveitou toda a alta: +413U.
🖥 Teste em conta simulada
Deixei rodando no servidor um teste simulado em 12x (execução com base no livro de ofertas em tempo real, sem dinheiro de verdade). As duas operações abertas em 10 de novembro, $INIT e $CYBER , foram liquidadas após retrações normais, poucas horas depois da abertura.
💡 Conclusões
1. Oscilações bruscas de 5% a 10% para cima e para baixo são comuns em altcoins; acima de 10x, a linha de liquidação fica dentro da faixa de flutuação normal
2. Em backtests de curto prazo, a alavancagem alta costuma render mais porque alguma operação escapou da liquidação por sorte. É preciso analisar períodos mais longos
3. Aumentar a posição com lucro não realizado eleva o preço médio e a linha de liquidação; quanto mais o preço sobe, maior o perigo
4. Para aproveitar grandes movimentos, é preciso aguentar com alavancagem baixa, não apostar tudo em uma única jogada com alavancagem alta
📌 Dados de backtests com candles históricos da Binance e registros de conta simulada. Compartilhamento de pesquisa; não é recomendação de investimento.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ReflexõesSobreTrading
Alavancagem de 12x: 10 liquidações em 16 operações — testei posições acumuladas em altcoins de 1x a 15x
Vejo com frequência no feed capturas de tela mostrando algumas centenas de U transformadas em dezenas de milhares com alavancagem de 10x ou 20x. Mas qual é a alavancagem adequada para contratos de altcoins? Usei dados históricos da Binance e testei, em margem isolada, os mesmos sinais de movimentação atípica em altcoins, de 1x a 15x.
📊 Teste 1: últimos 30 dias, 16 sinais, capital inicial de 1000U, margem de 100U por operação
Alavancagem|Saldo final|Liquidações|Recuo máximo
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
Parece que 12x rendeu mais? O problema está todo em uma única operação.
🎯 $BIRB : subiu 132% em 24 horas, mas antes de disparar caiu -6,5%
· A linha de liquidação em 15x ficava em cerca de -5,17% → uma puxada para baixo antes da alta liquidou a posição; não deu para aproveitar nada
· A linha de liquidação em 12x ficava em cerca de -6,83% → faltaram apenas 0,33% para ser liquidada
O primeiro lugar do 12x dependeu inteiramente desses 0,33% de sorte. Além disso, na negociação real, a liquidação é calculada com base no preço de marcação e na margem de manutenção por níveis; a margem de segurança real é ainda menor.
📉 Teste 2: ampliando o período para 10 meses, a sorte acaba
De janeiro a novembro de 2026, o mesmo conjunto de sinais foi acionado 594 vezes:
· Calculando cada operação de 100U separadamente: resultado acumulado de -1933U em 3x e -12491U em 12x
· Conta com juros compostos em 12x: 1000U → 30U; 28 das 39 primeiras operações foram liquidadas e, depois disso, já não havia dinheiro para abrir novas posições
A alavancagem que mais rende no curto prazo é, muitas vezes, a que morre mais rápido no longo prazo.
🔁 Aumentar a posição com lucro não realizado: quanto mais se aumenta, maior o perigo
Ainda o $BIRB : em uma hora, subiu de +1,8% para +35%, acionando a regra de «aumentar a posição com lucro não realizado até 10x». Como resultado, 70% da posição foi comprada no nível de +35%, elevando de uma vez a linha de liquidação geral para +11,85%.
Depois, uma correção normal até +4,6% (a posição ainda estava no lucro) liquidou a conta, zerando o saldo.
Uma conta ao lado, aberta em 3x e mantida sem alterações, aproveitou toda a alta: +413U.
🖥 Teste em conta simulada
Deixei rodando no servidor um teste simulado em 12x (execução com base no livro de ofertas em tempo real, sem dinheiro de verdade). As duas operações abertas em 10 de novembro, $INIT e $CYBER , foram liquidadas após retrações normais, poucas horas depois da abertura.
💡 Conclusões
1. Oscilações bruscas de 5% a 10% para cima e para baixo são comuns em altcoins; acima de 10x, a linha de liquidação fica dentro da faixa de flutuação normal
2. Em backtests de curto prazo, a alavancagem alta costuma render mais porque alguma operação escapou da liquidação por sorte. É preciso analisar períodos mais longos
3. Aumentar a posição com lucro não realizado eleva o preço médio e a linha de liquidação; quanto mais o preço sobe, maior o perigo
4. Para aproveitar grandes movimentos, é preciso aguentar com alavancagem baixa, não apostar tudo em uma única jogada com alavancagem alta
📌 Dados de backtests com candles históricos da Binance e registros de conta simulada. Compartilhamento de pesquisa; não é recomendação de investimento.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ReflexõesSobreTrading
Vejo com frequência no feed capturas de tela mostrando algumas centenas de U transformadas em dezenas de milhares com alavancagem de 10x ou 20x. Mas qual é a alavancagem adequada para contratos de altcoins? Usei dados históricos da Binance e testei, em margem isolada, os mesmos sinais de movimentação atípica em altcoins, de 1x a 15x.
📊 Teste 1: últimos 30 dias, 16 sinais, capital inicial de 1000U, margem de 100U por operação
Alavancagem|Saldo final|Liquidações|Recuo máximo
1x|1190U|0/16|-8%
3x|1570U|0/16|-18%
5x|1875U|4/16|-28%
8x|2585U|8/16|-27%
12x|3077U|10/16|-35%
15x|1678U|11/16|-46%
Parece que 12x rendeu mais? O problema está todo em uma única operação.
🎯 $BIRB : subiu 132% em 24 horas, mas antes de disparar caiu -6,5%
· A linha de liquidação em 15x ficava em cerca de -5,17% → uma puxada para baixo antes da alta liquidou a posição; não deu para aproveitar nada
· A linha de liquidação em 12x ficava em cerca de -6,83% → faltaram apenas 0,33% para ser liquidada
O primeiro lugar do 12x dependeu inteiramente desses 0,33% de sorte. Além disso, na negociação real, a liquidação é calculada com base no preço de marcação e na margem de manutenção por níveis; a margem de segurança real é ainda menor.
📉 Teste 2: ampliando o período para 10 meses, a sorte acaba
De janeiro a novembro de 2026, o mesmo conjunto de sinais foi acionado 594 vezes:
· Calculando cada operação de 100U separadamente: resultado acumulado de -1933U em 3x e -12491U em 12x
· Conta com juros compostos em 12x: 1000U → 30U; 28 das 39 primeiras operações foram liquidadas e, depois disso, já não havia dinheiro para abrir novas posições
A alavancagem que mais rende no curto prazo é, muitas vezes, a que morre mais rápido no longo prazo.
🔁 Aumentar a posição com lucro não realizado: quanto mais se aumenta, maior o perigo
Ainda o $BIRB : em uma hora, subiu de +1,8% para +35%, acionando a regra de «aumentar a posição com lucro não realizado até 10x». Como resultado, 70% da posição foi comprada no nível de +35%, elevando de uma vez a linha de liquidação geral para +11,85%.
Depois, uma correção normal até +4,6% (a posição ainda estava no lucro) liquidou a conta, zerando o saldo.
Uma conta ao lado, aberta em 3x e mantida sem alterações, aproveitou toda a alta: +413U.
🖥 Teste em conta simulada
Deixei rodando no servidor um teste simulado em 12x (execução com base no livro de ofertas em tempo real, sem dinheiro de verdade). As duas operações abertas em 10 de novembro, $INIT e $CYBER , foram liquidadas após retrações normais, poucas horas depois da abertura.
💡 Conclusões
1. Oscilações bruscas de 5% a 10% para cima e para baixo são comuns em altcoins; acima de 10x, a linha de liquidação fica dentro da faixa de flutuação normal
2. Em backtests de curto prazo, a alavancagem alta costuma render mais porque alguma operação escapou da liquidação por sorte. É preciso analisar períodos mais longos
3. Aumentar a posição com lucro não realizado eleva o preço médio e a linha de liquidação; quanto mais o preço sobe, maior o perigo
4. Para aproveitar grandes movimentos, é preciso aguentar com alavancagem baixa, não apostar tudo em uma única jogada com alavancagem alta
📌 Dados de backtests com candles históricos da Binance e registros de conta simulada. Compartilhamento de pesquisa; não é recomendação de investimento.
$BIRB $INIT $CYBER
#合约 #杠杆 #滚仓 #ReflexõesSobreTrading
1
3
1.2k
·
--
98% realmente não tem ninguém
98% realmente não tem ninguém
Shock牙医 负债18万求翻身版本
·
--
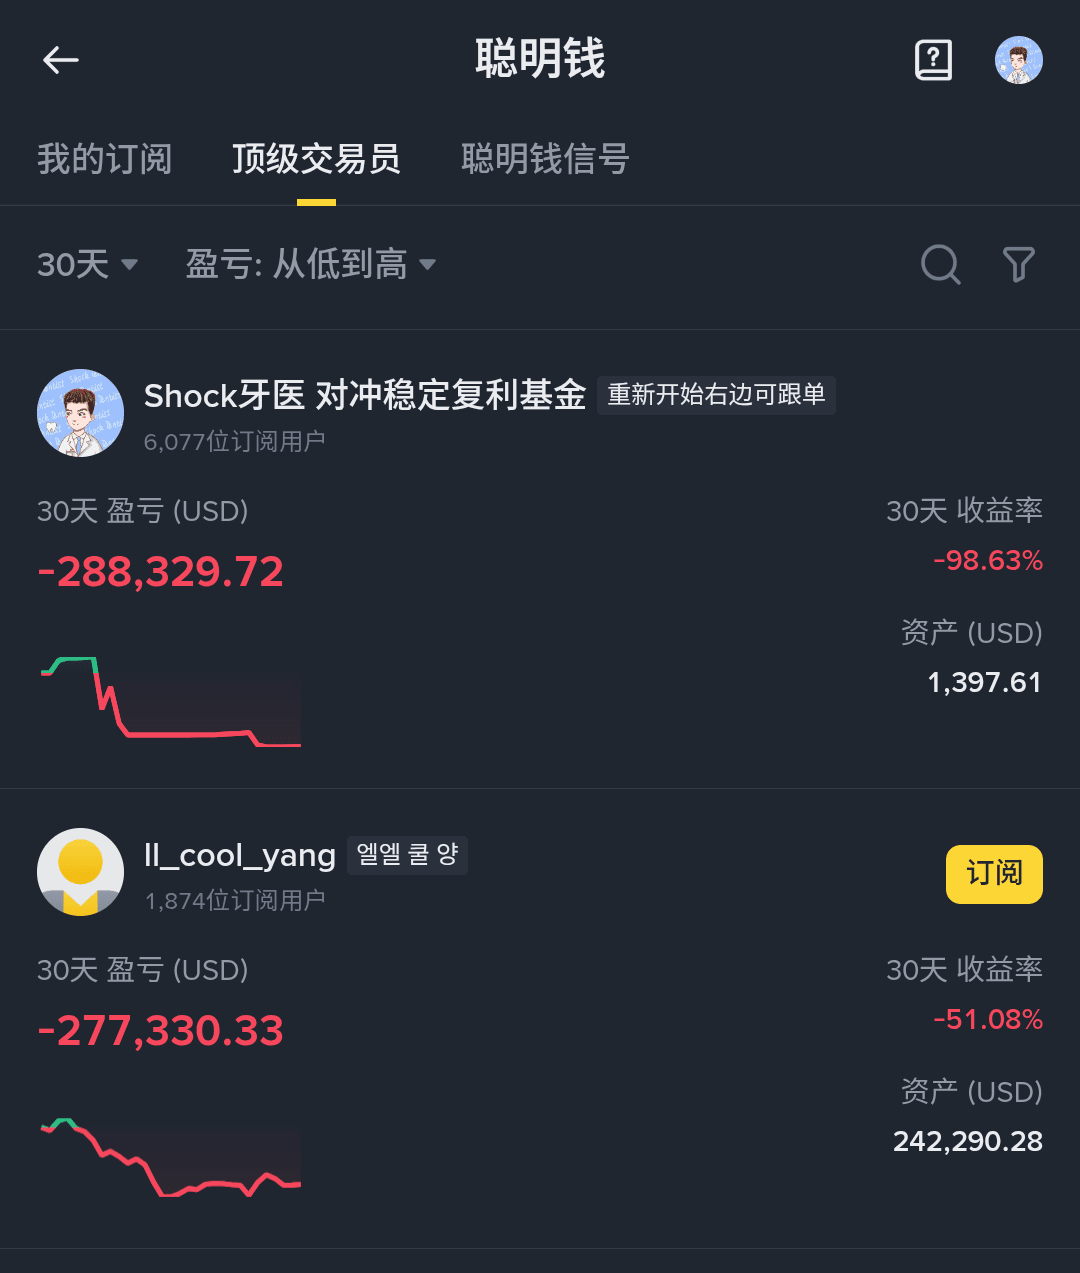
Boa notícia: O dinheiro inteligente entrou na lista
Má notícia: A lista é a dos prejuízos
Má notícia: A lista é a dos prejuízos
·
--
Mesmo assim, ainda há pessoas seguindo as ordens.
Mesmo assim, ainda há pessoas seguindo as ordens.
Shock牙医 负债18万求翻身版本
·
--
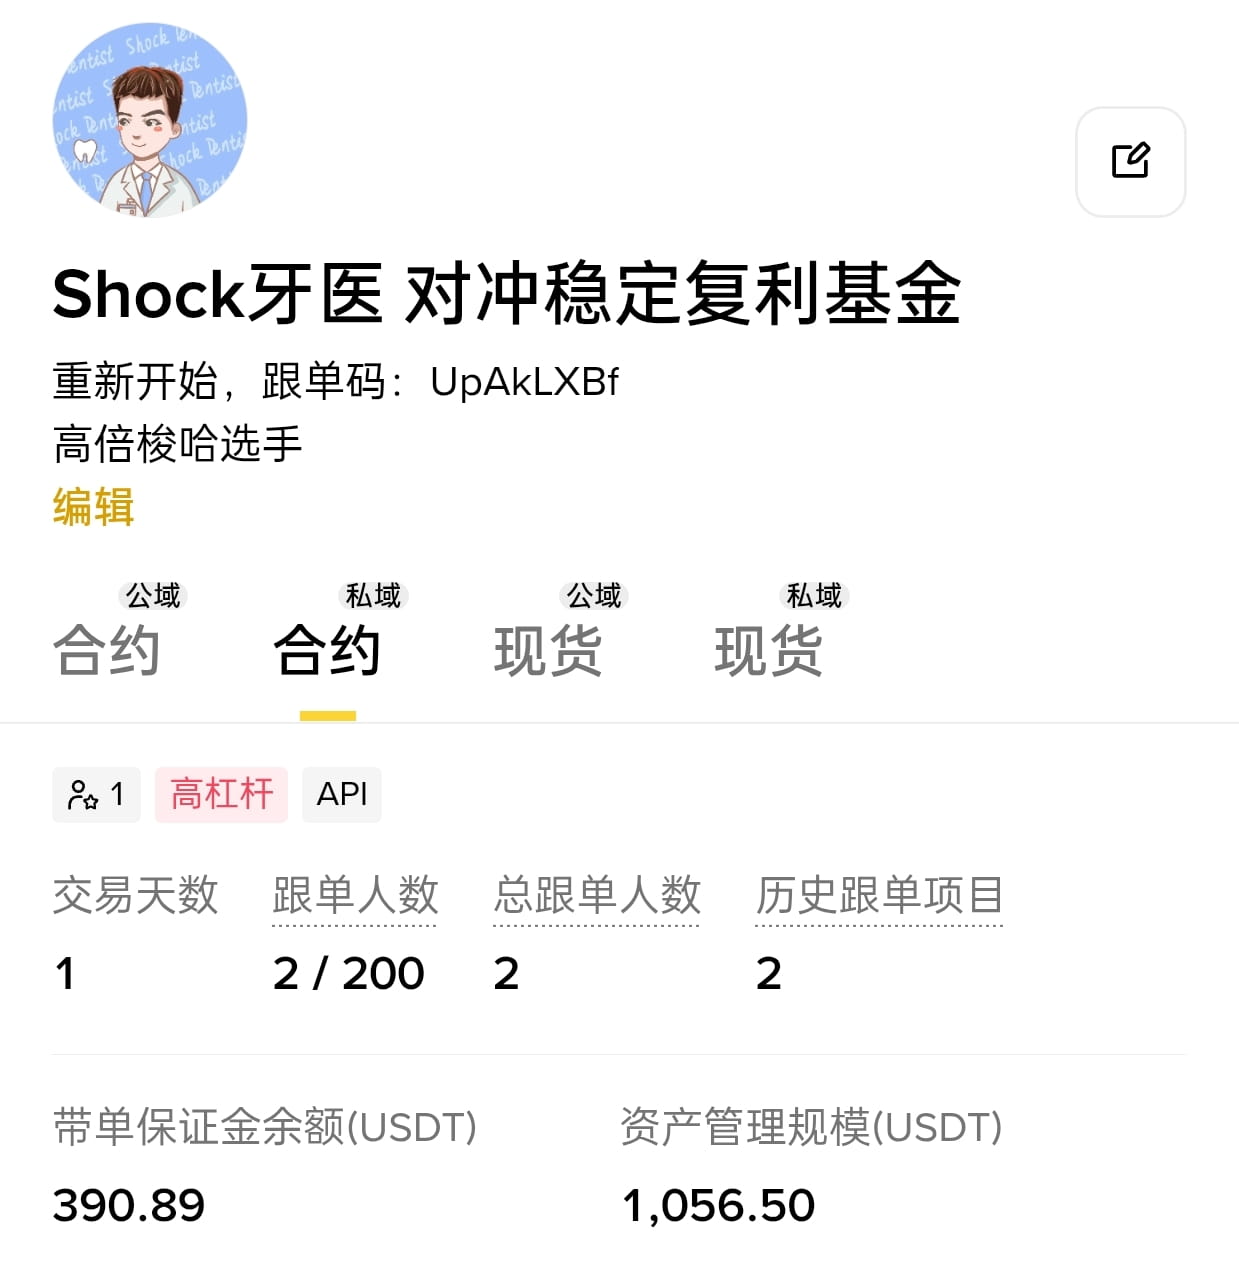
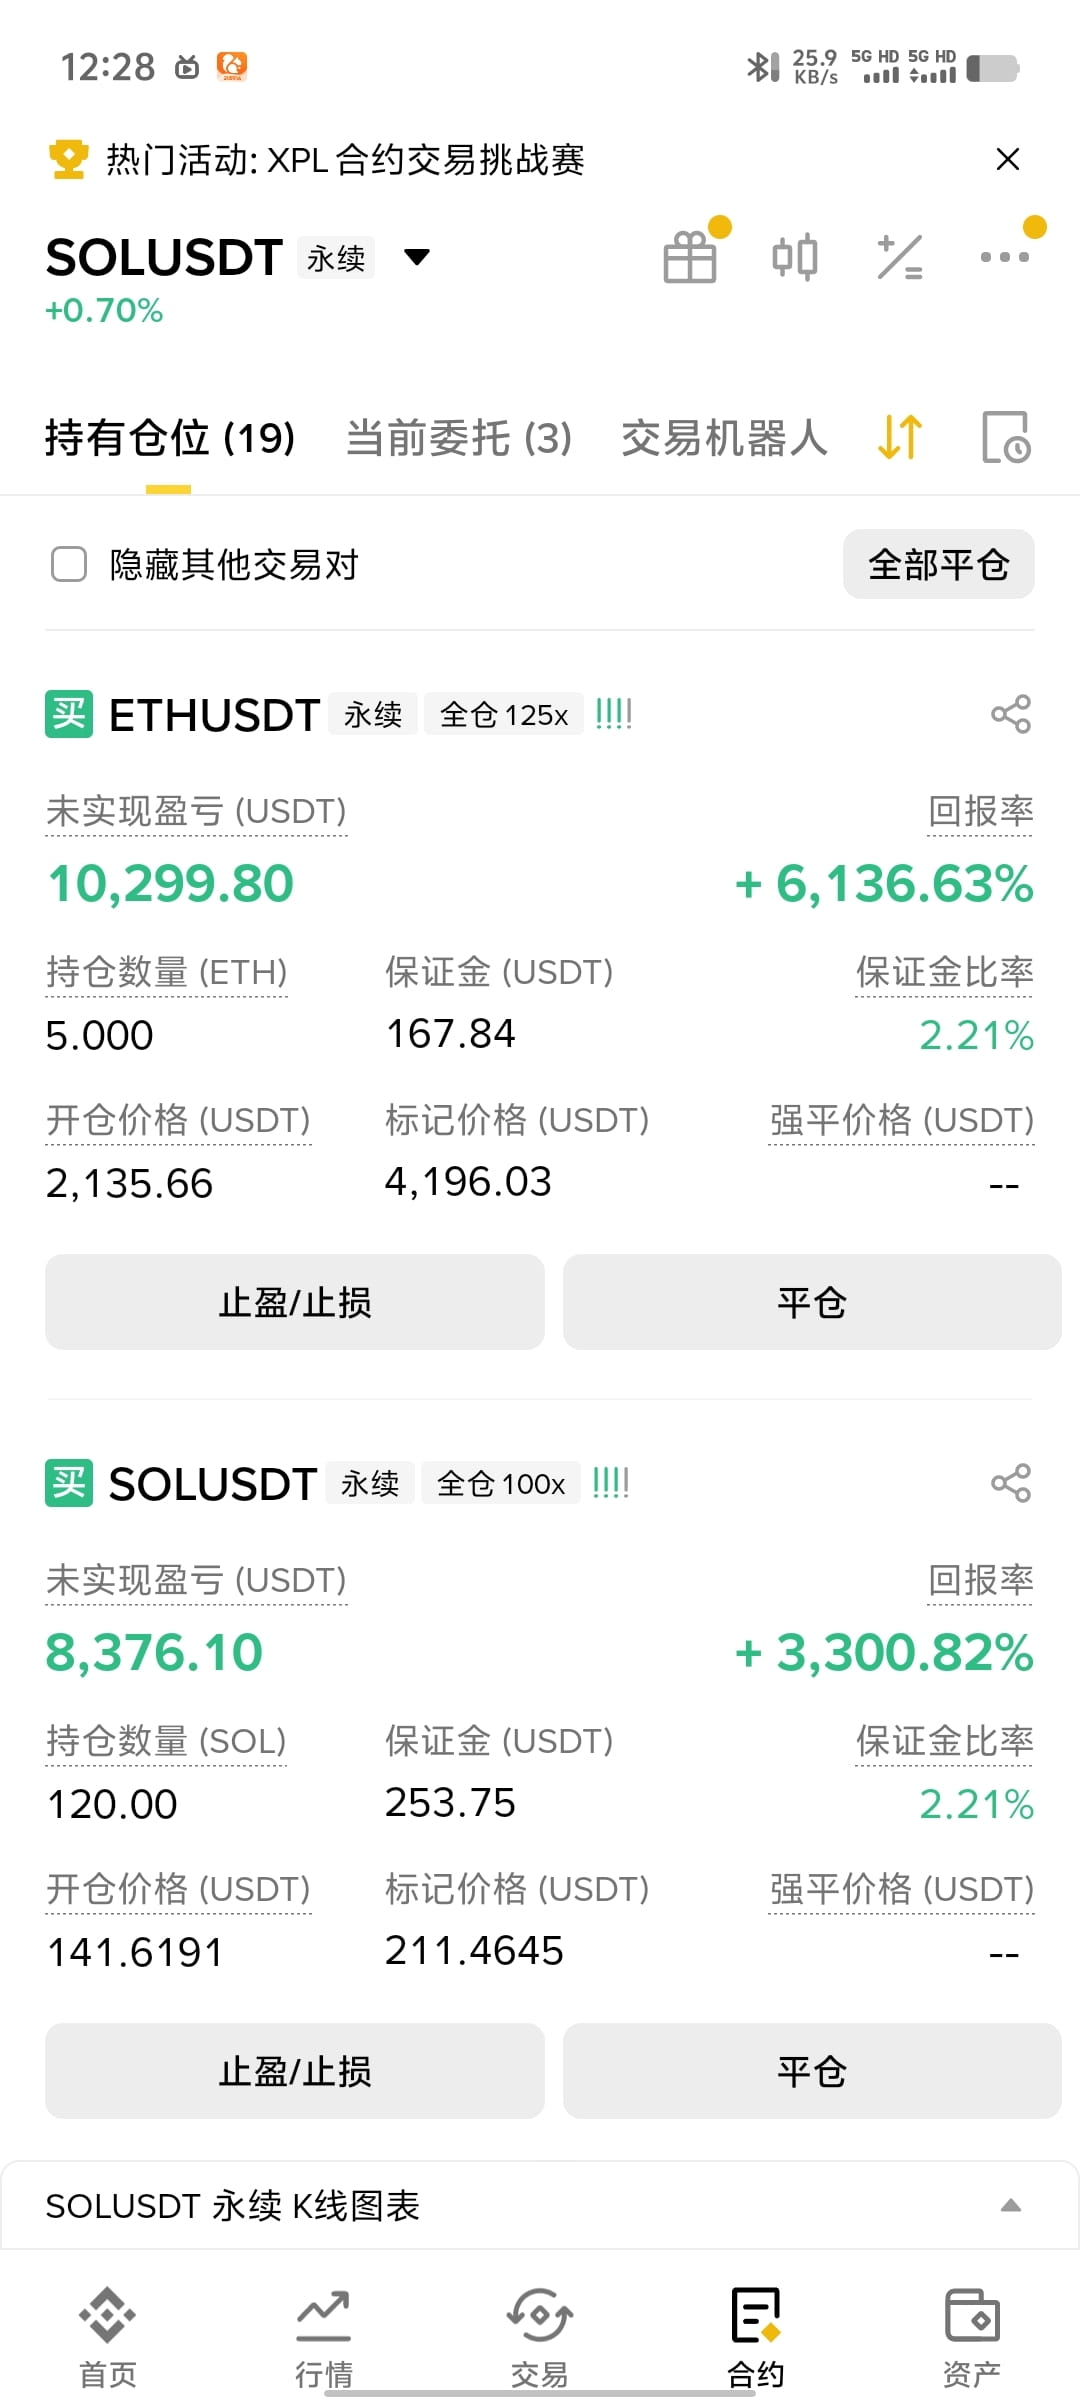
Últimos 300u, não tenho escolha.
·
--
bro você não está fazendo hedge puro com esse mercado real?
bro você não está fazendo hedge puro com esse mercado real?
老烈火__稳定返涌
·
--
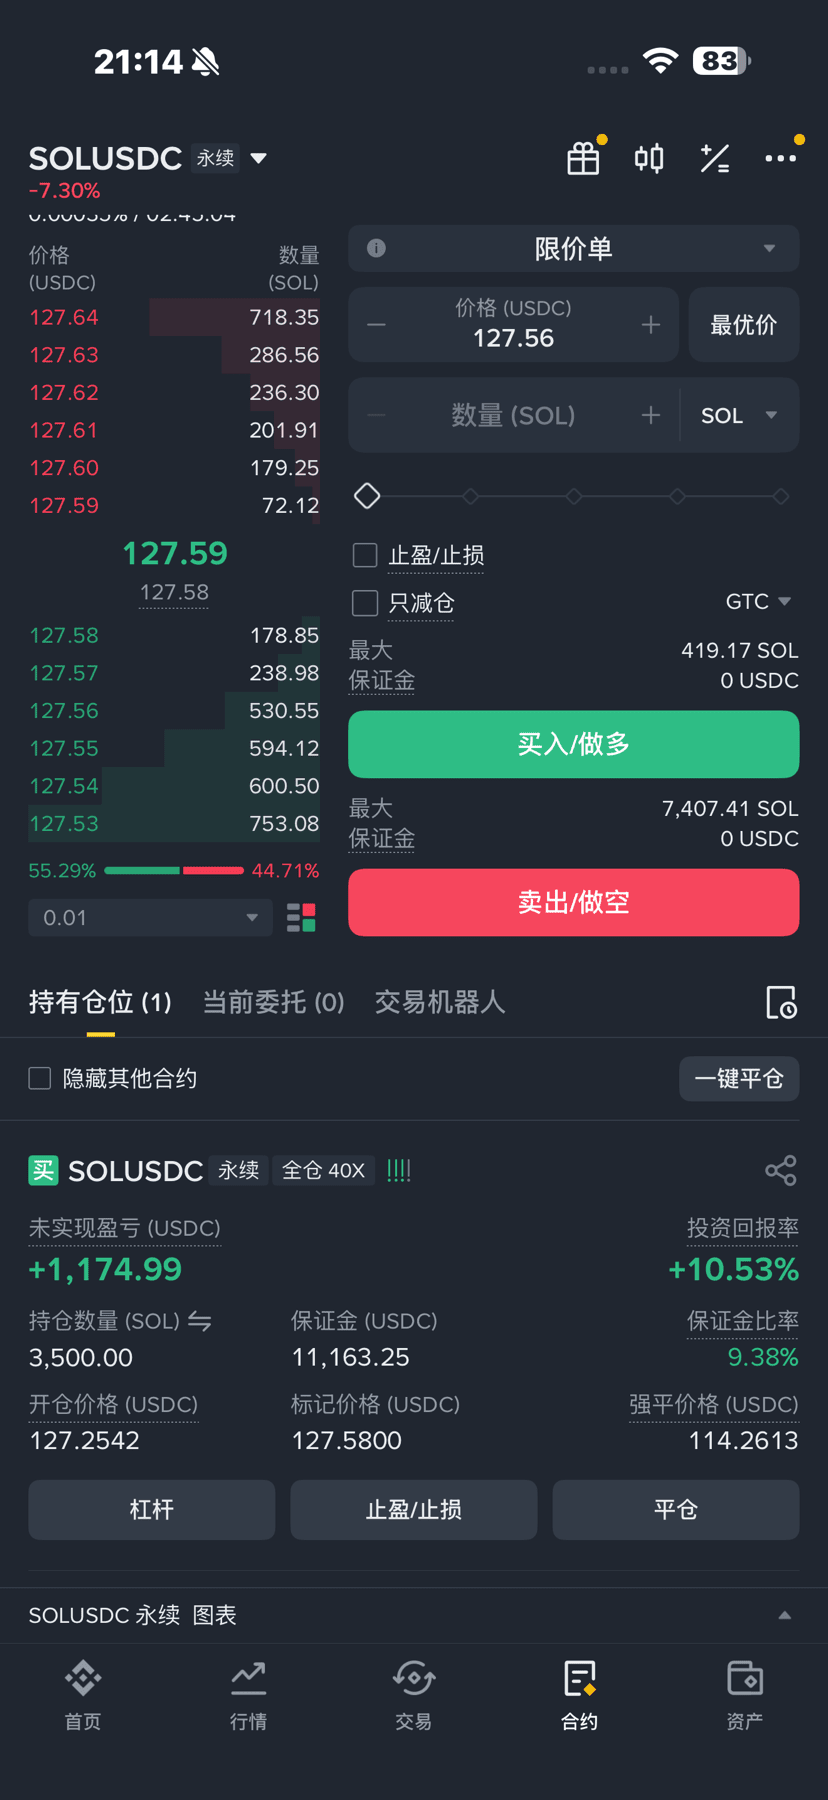
Em AltaAssim que abri a posição, ganhei dinheiro, a sorte veio e não pode ser parada! $SOL
1
·
--
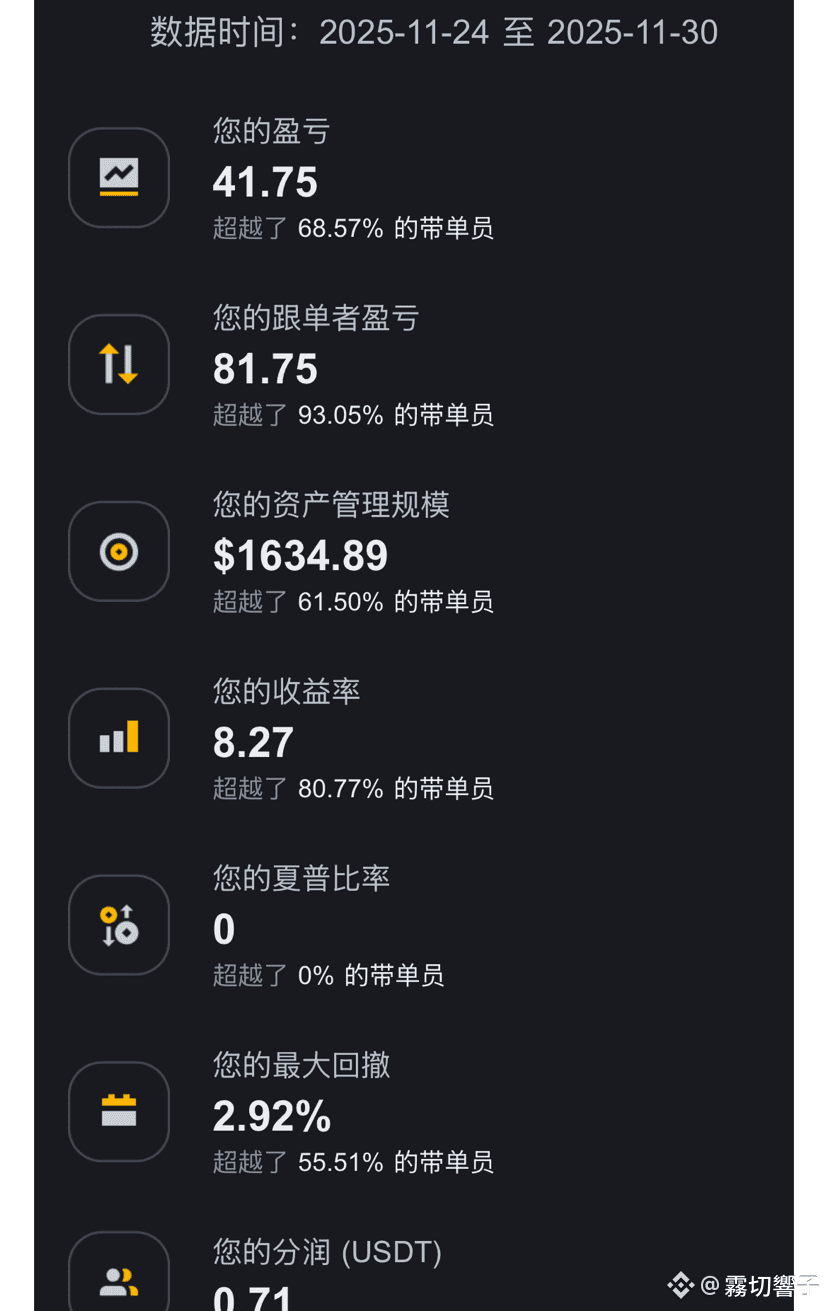
Meu lucro e prejuízo com esse pequeno capital superam 93% dos operadores🤣🤣🤣
Meu lucro e prejuízo com esse pequeno capital superam 93% dos operadores🤣🤣🤣
5
30
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
USPPIMissMayEaseBTCPressure
328,945 visualizações
2,363 a discutir
Índice de preços ao produtor dos EUA sobe 6,5% em outubro, ligeiramente abaixo da previsão de 6,6%
Binance News
·18 gostos
·22.5k visualizações
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
38,475 visualizações
410 a discutir
TONStrategyReports$23.97MQ3NetLoss
11,344 visualizações
55 a discutir