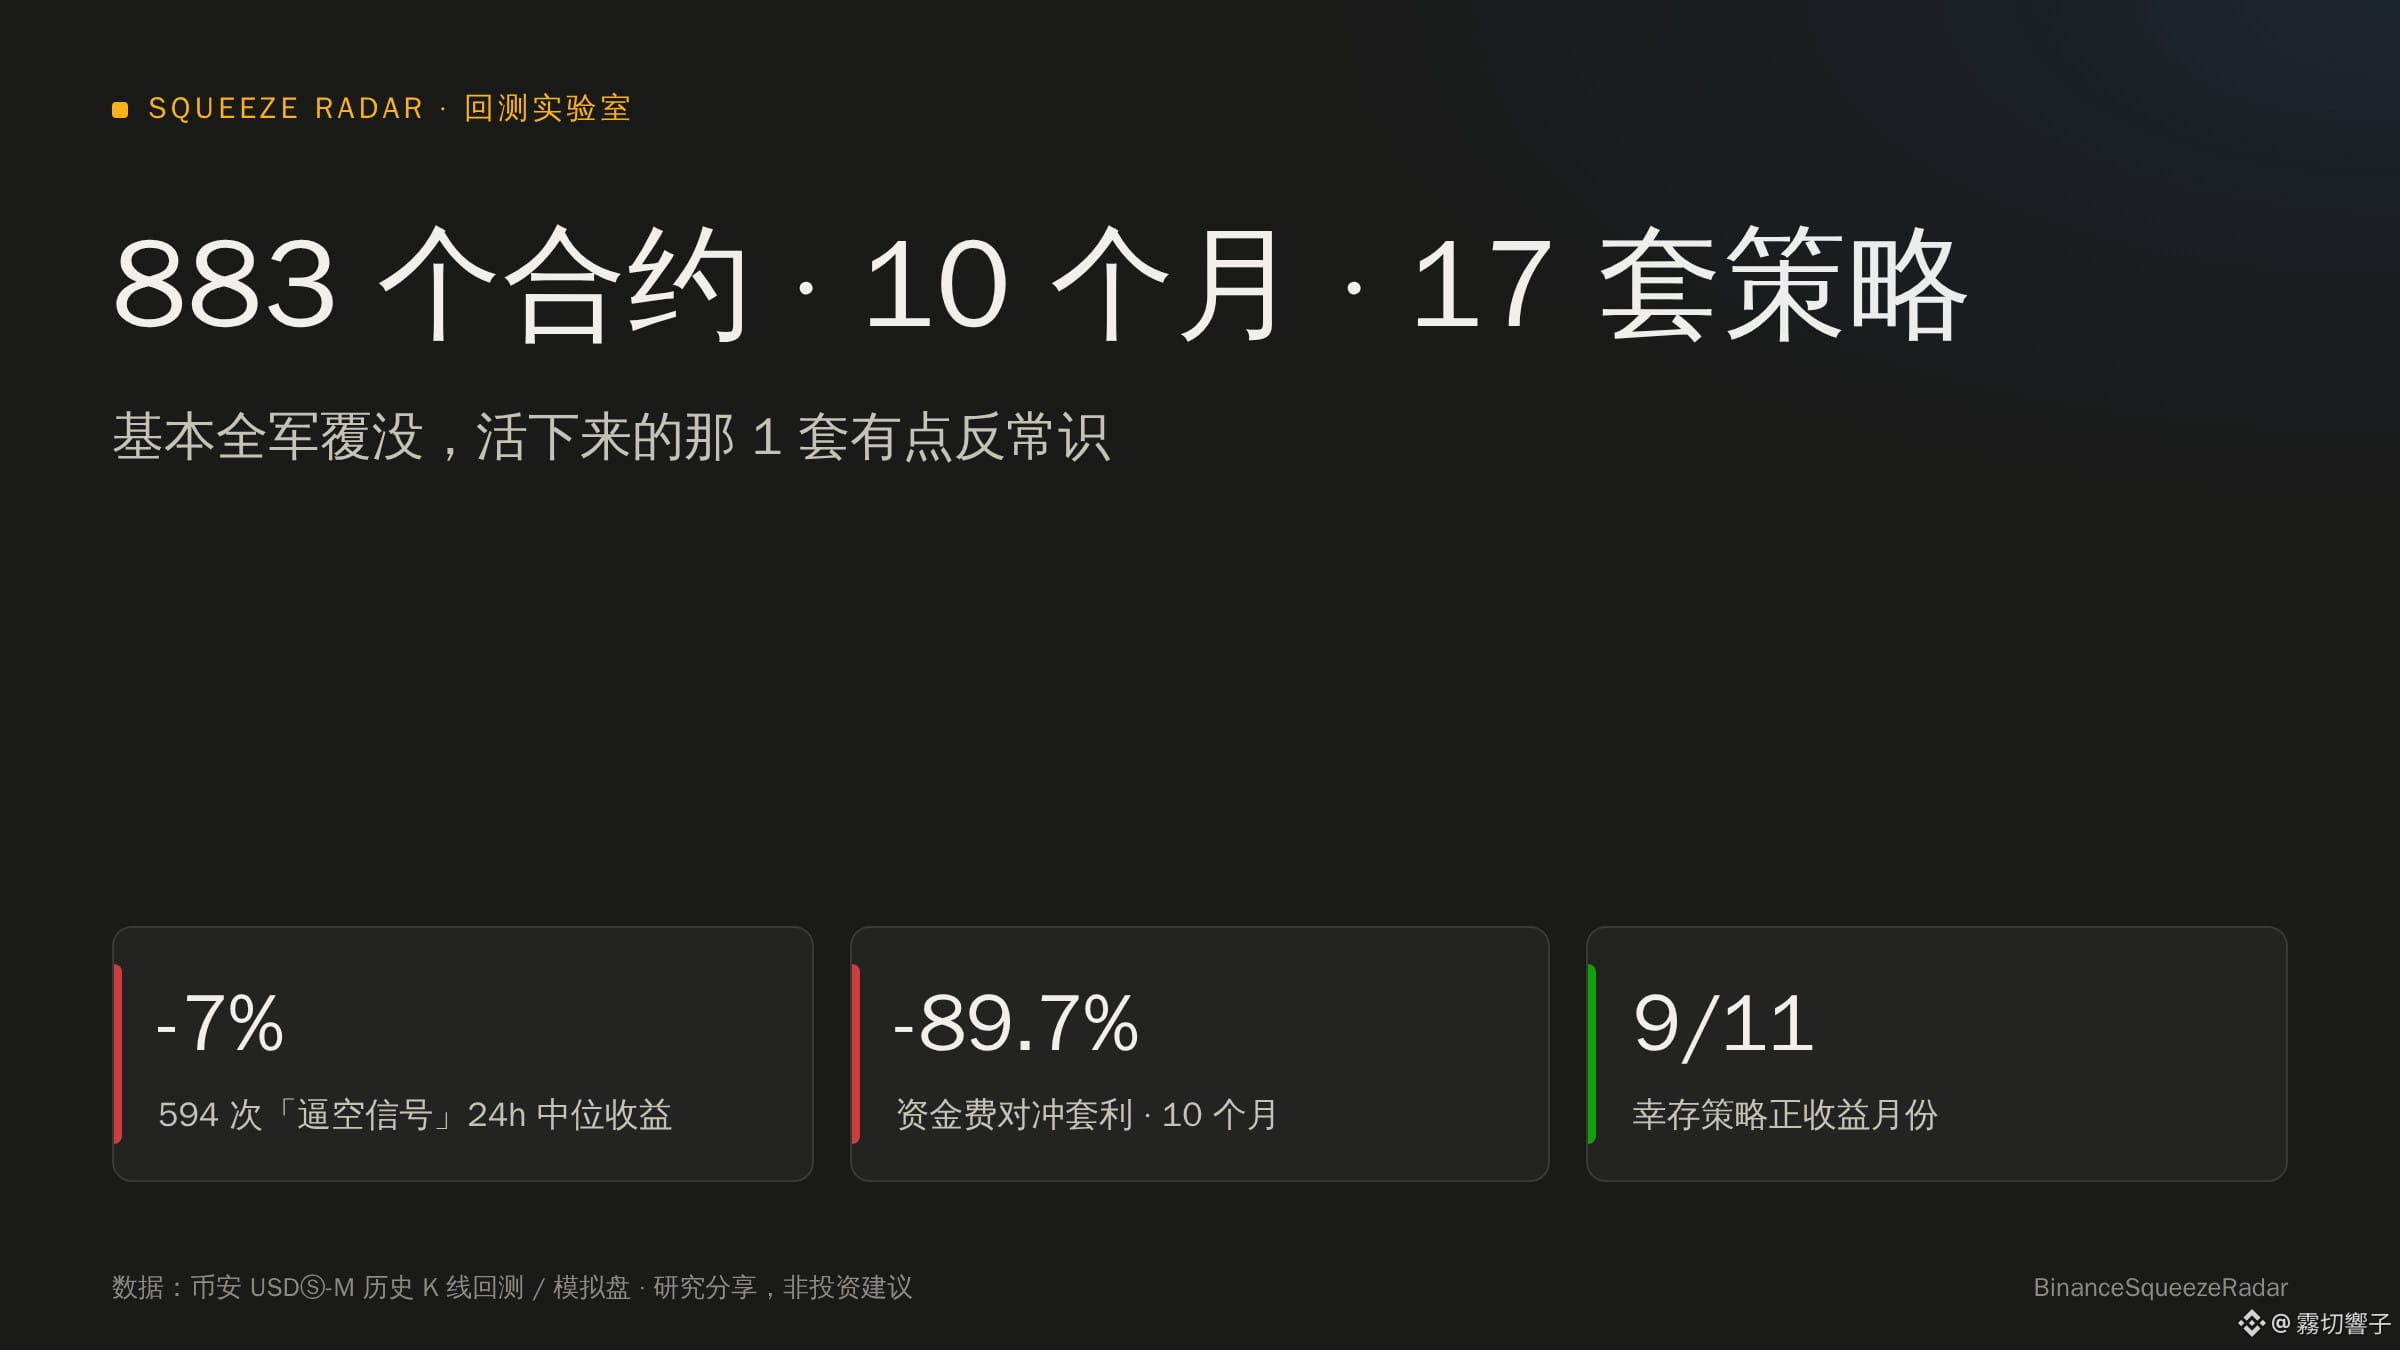
Testei 883 contratos deste ano com 17 estratégias, e quase todas foram um fracasso total. A única que sobreviveu no fim é um pouco contraintuitiva
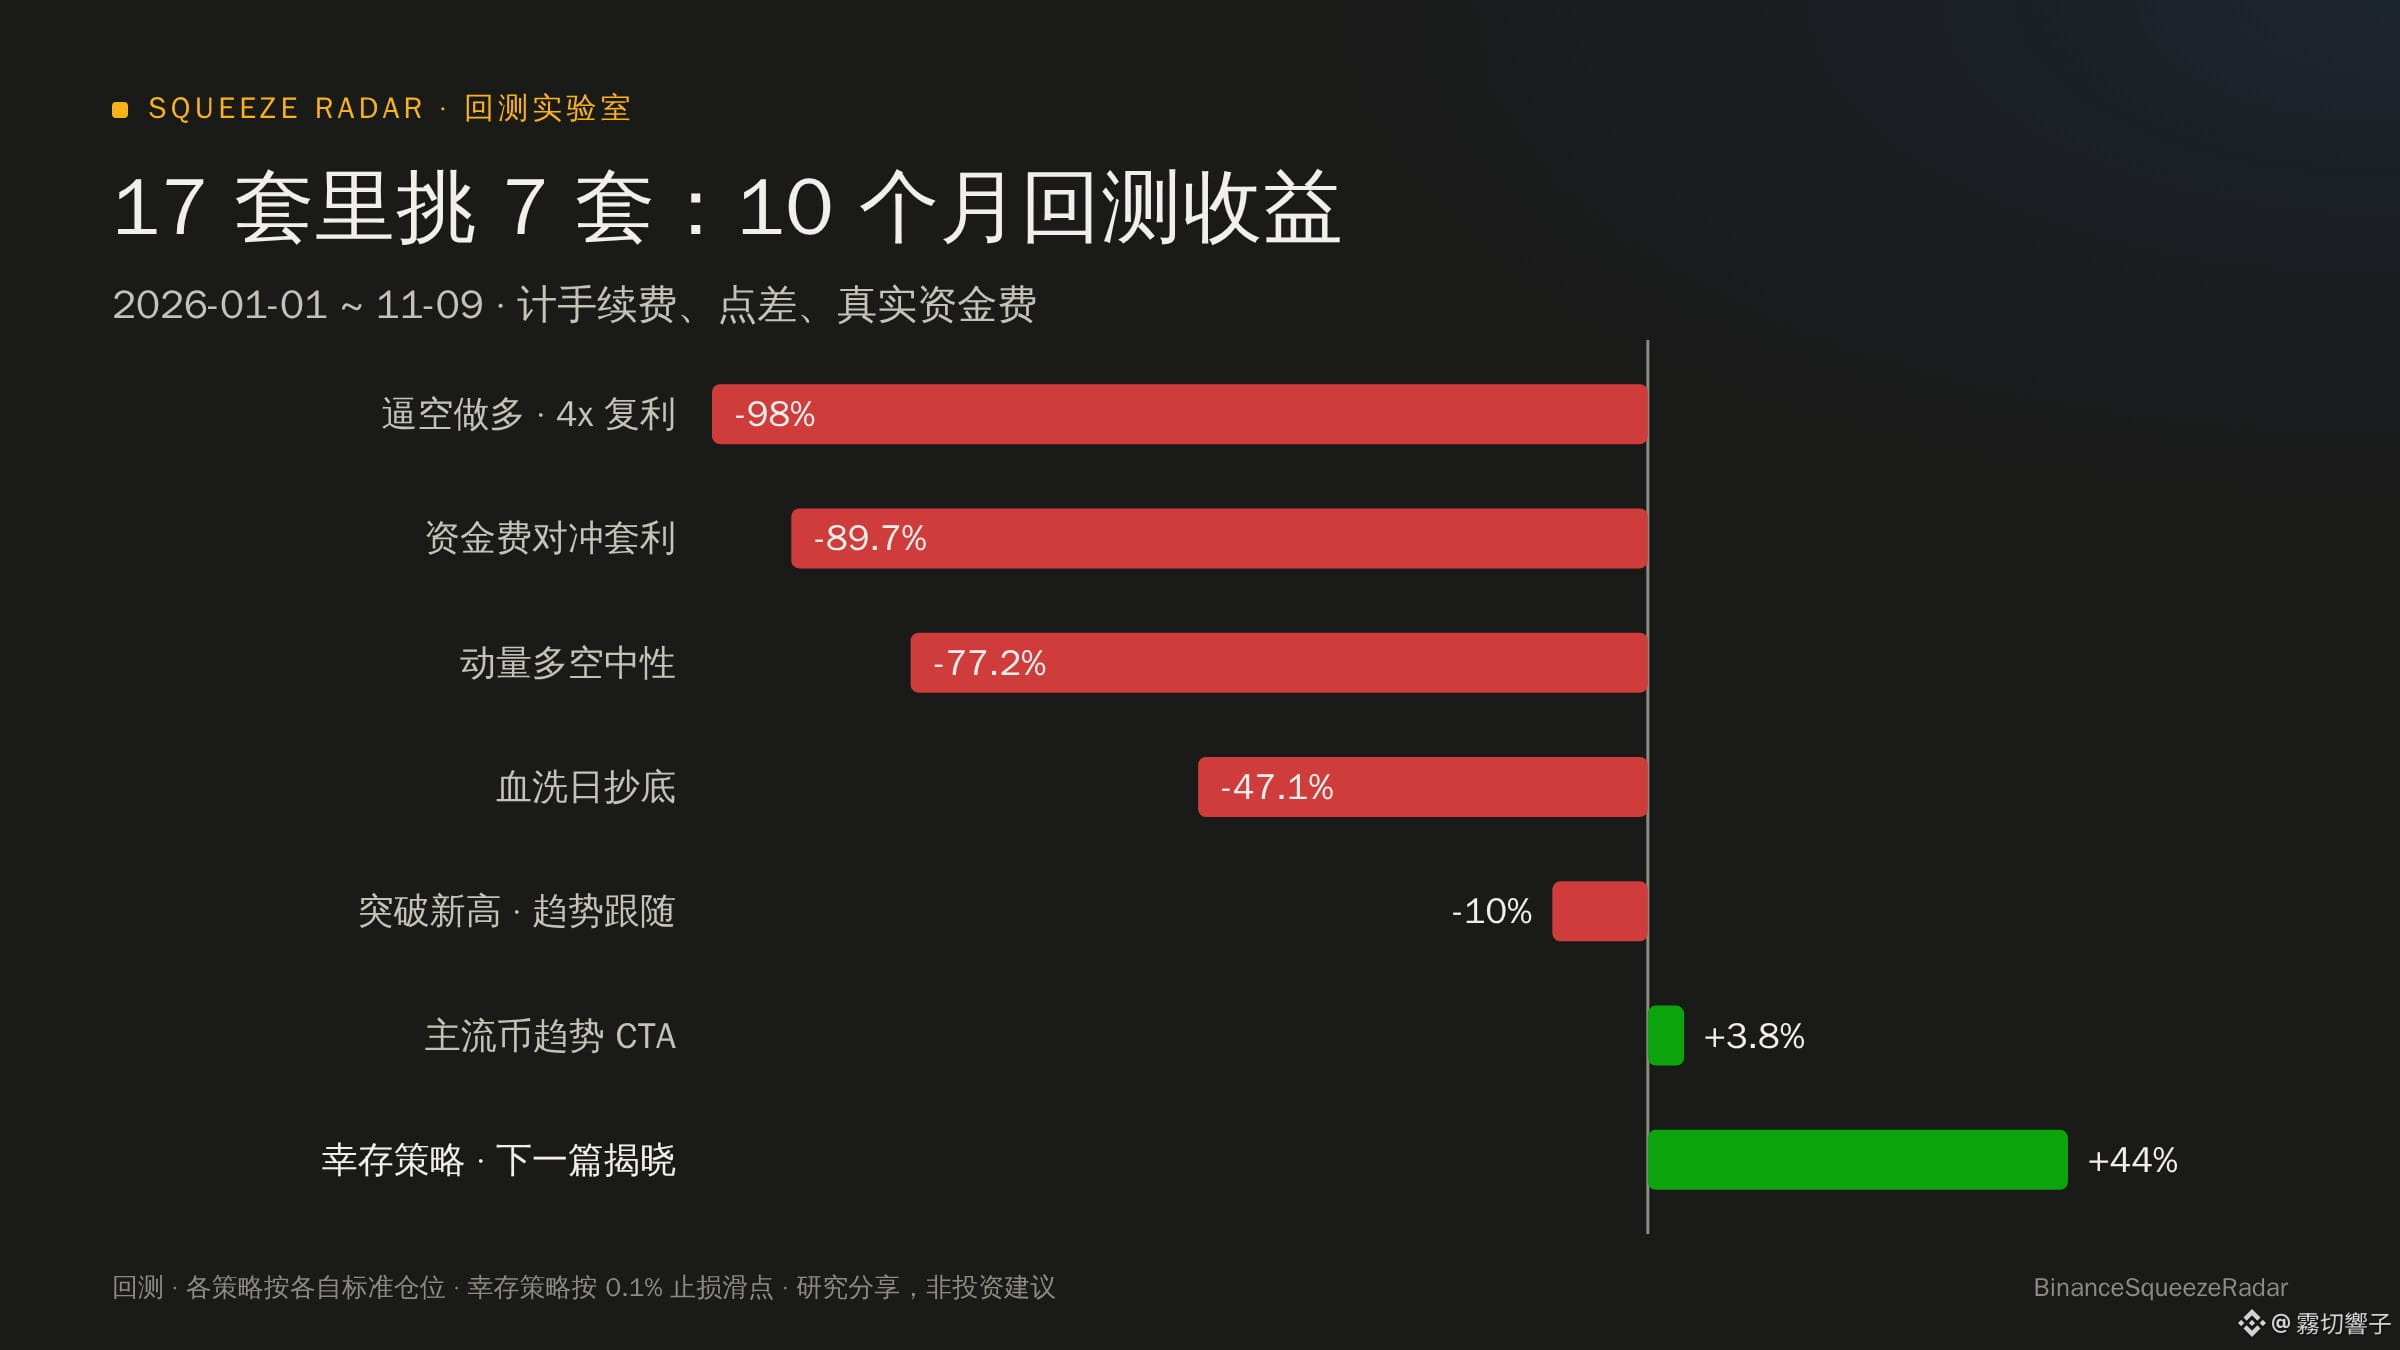
Nos últimos dias, fiquei escrevendo scripts para testar estratégias. A princípio, queria encontrar uma maneira de aumentar posições de forma consistente. Mas acabei baixando todos os 883 contratos perpétuos de USDT da Binance, de janeiro a novembro deste ano (incluindo os que já foram deslistados e foram a zero), e testando tudo. As estratégias que o pessoal costuma chamar de “lucro garantido” por aqui basicamente fracassaram quando aplicadas aos dados completos de 10 meses.
Anotei alguns resultados que foram bem surpreendentes:
1. Por que os backtests que aparecem na internet sempre dobram o capital, mas os meus chegam a zero?
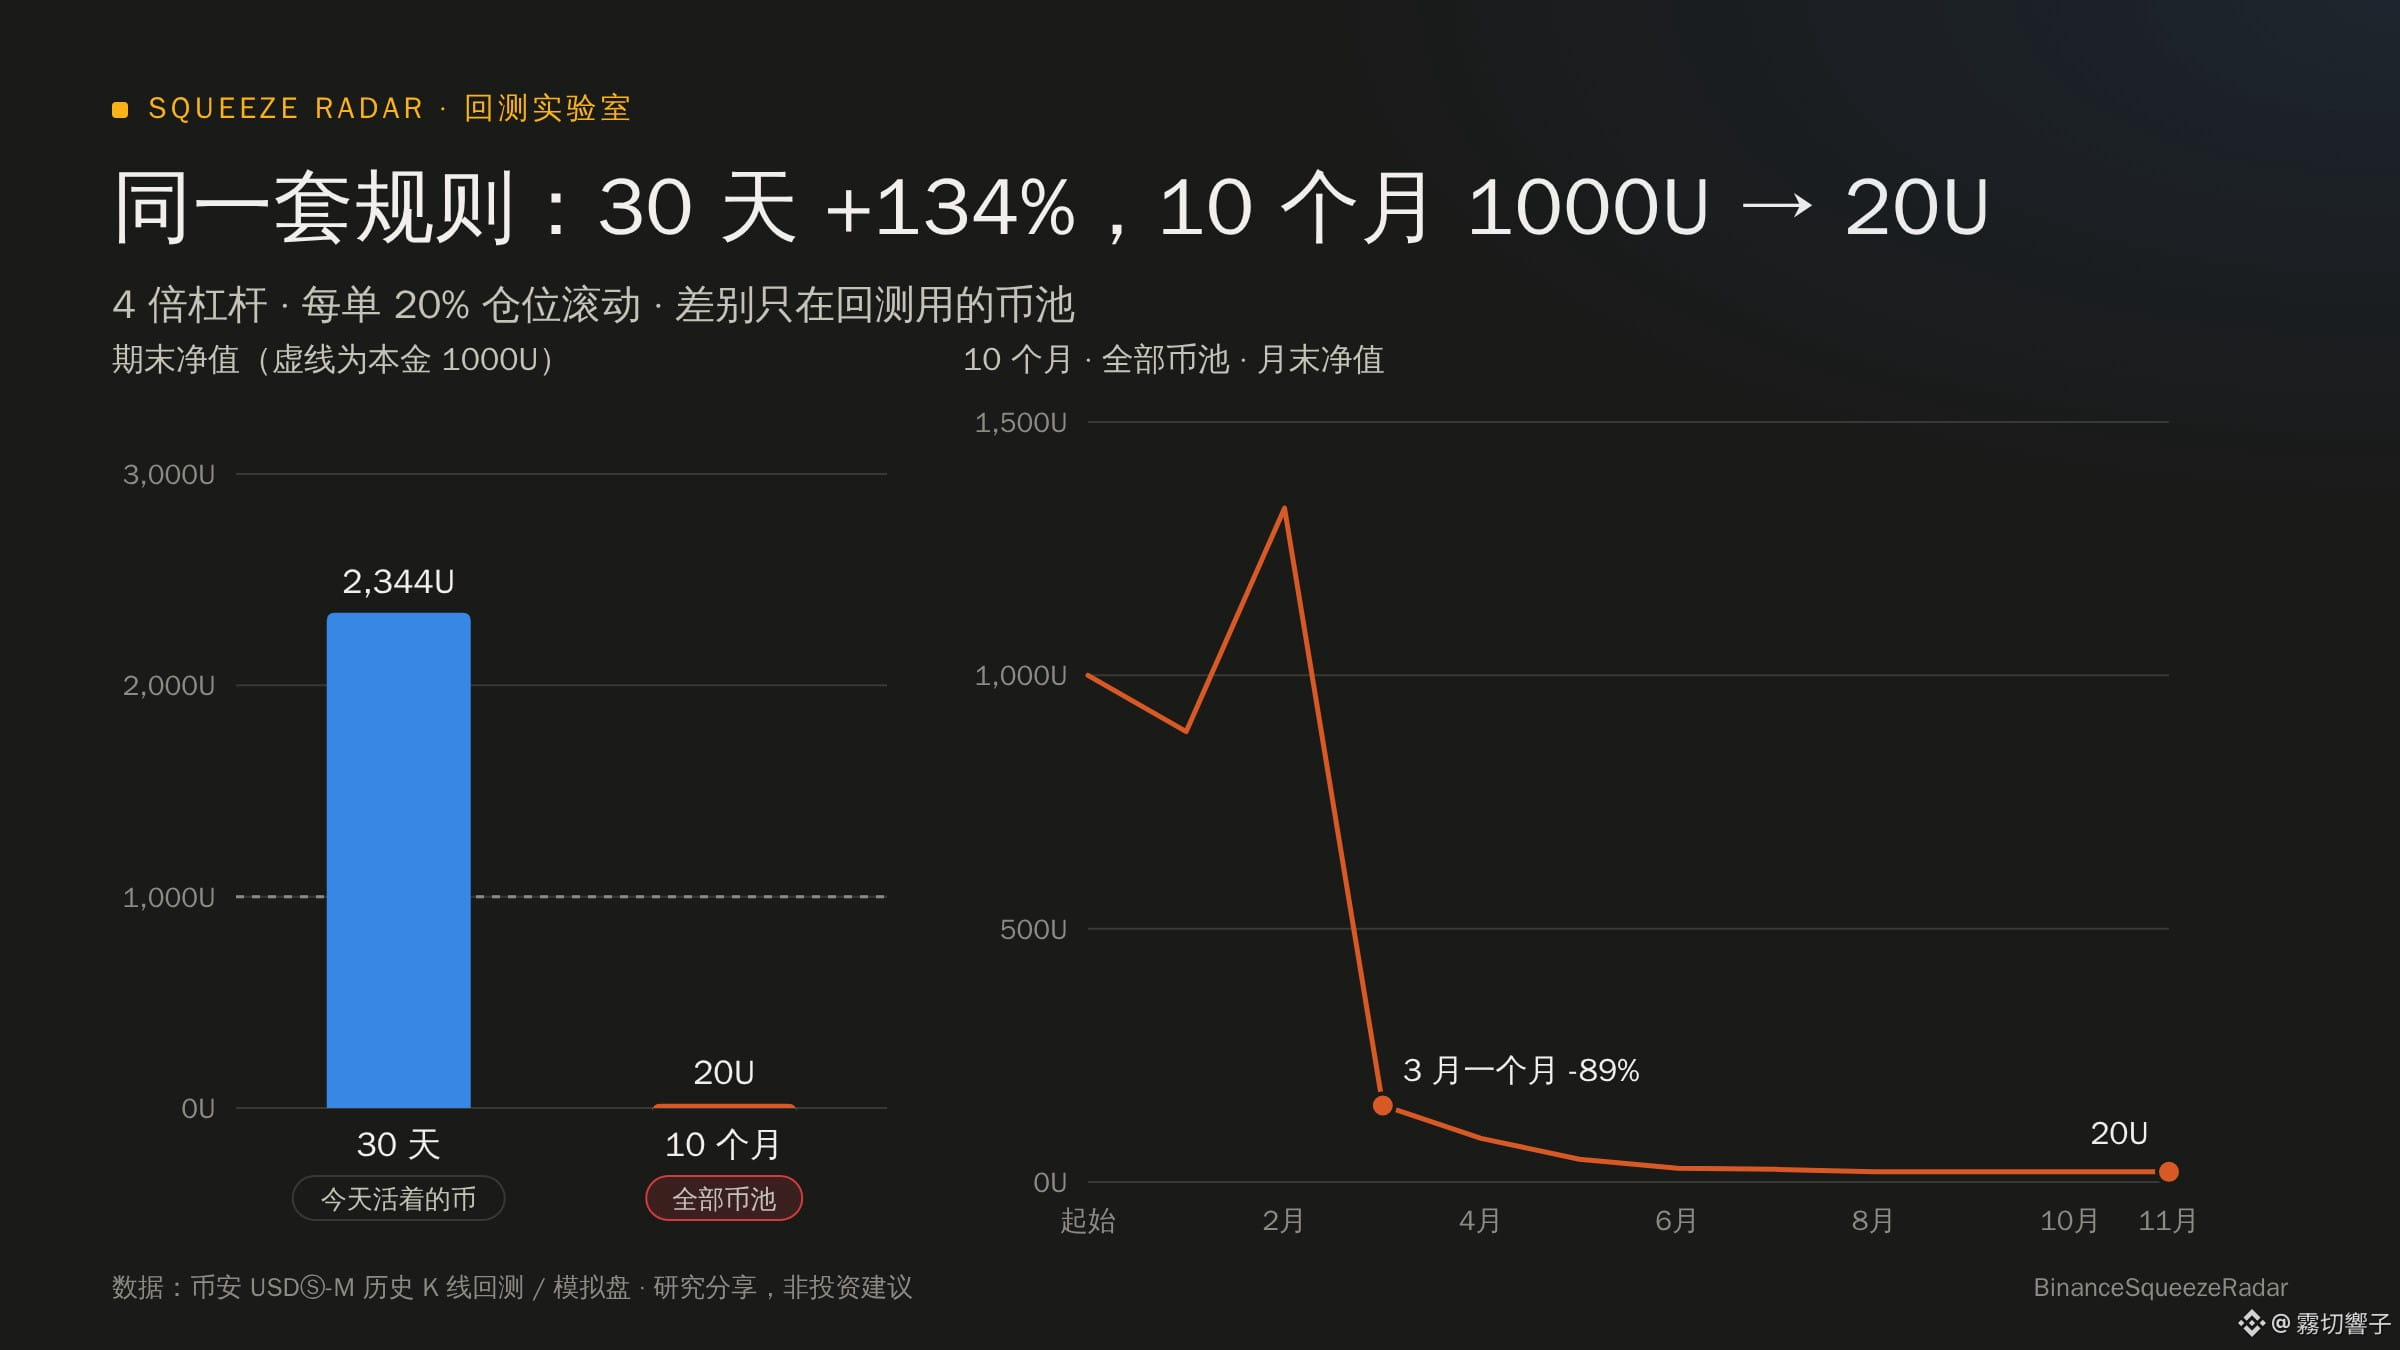
Usei a mesma regra de seguir a alta (alavancagem de 4x, rolando posições de 20% por operação). Primeiro, testei apenas os últimos 30 dias e só moedas que ainda estão ativas hoje. O resultado foi +134%, parecia uma máquina de imprimir dinheiro.
Depois, como não fiquei convencido, ampliei o período para 10 meses e incluí também todas as moedas que ainda não tinham sido deslistadas naquela época. Ao rodar tudo de novo, os 1000U terminaram reduzidos a apenas 20U.
Muita gente ganha dinheiro no backtest simplesmente porque escolhe as moedas com base no que sabe hoje e já elimina as que morreram desde o começo.
2. “Taxa de financiamento extremamente negativa + aumento repentino das posições abertas” é mesmo um sinal de squeeze de vendidos?
Quando olham o mercado, muitos acham que, se há posições vendidas demais, com certeza o preço vai subir e forçar um squeeze.
Nos dados de 10 meses, encontrei 594 ocorrências desse sinal clássico. Mas, ao entrar comprado, a taxa de acerto ficou em torno de apenas 26%. Além disso, nos 11 meses, a mediana do retorno após manter a posição por 24 horas foi negativa em todos os meses (cerca de -7% no geral). Em sete de cada dez casos, o preço recuou depois de disparar.
3. A arbitragem de hedge para ganhar taxas de financiamento sem fazer nada perdeu 89,7% em 10 meses
Testei comprar as moedas com as taxas negativas mais extremas e, ao mesmo tempo, vender as moedas com as taxas positivas mais altas, pensando que o hedge dos dois lados garantiria ganhos em qualquer cenário.
Só depois de rodar os testes percebi que as altcoins com taxas extremamente negativas muitas vezes são moedas cujo preço acabou de ser impulsionado. A queda da cotação no dia seguinte cria um rombo que aquelas taxas simplesmente não conseguem compensar.
4. Capturei a alta de +507% de $RAVE , mas a conta ainda terminou no prejuízo
Testei uma estratégia de tendência baseada em “rompimento da máxima dos últimos 30 dias com aumento de volume + stop móvel para garantir lucros”.
De fato, capturei moedas que dispararam como $RAVE (+507%) e $LSK (+317%), mas, entre as mais de 1.600 ocorrências de rompimento no mercado inteiro, quase 80% terminaram no prejuízo. No dia a dia, cada stop-loss tirava 6% do capital; antes que aparecesse uma dessas moedas que disparam, o capital já tinha sido consumido.
5. Dá para manter posição em uma moeda que disparou?
Vamos usar como exemplo $BIRB , que subiu 132% em um dia há pouco tempo. Se você fecha a posição exatamente após 24 horas, o preço nunca mais voltou ao nível em que estava naquele momento.
Se decidir segurar por mais um dia, o preço cai mais 51,7% em relação ao momento das 24 horas; segurando por mais dois dias, cai 57,6%. O combustível de compra para forçar o squeeze basicamente acaba em um dia.
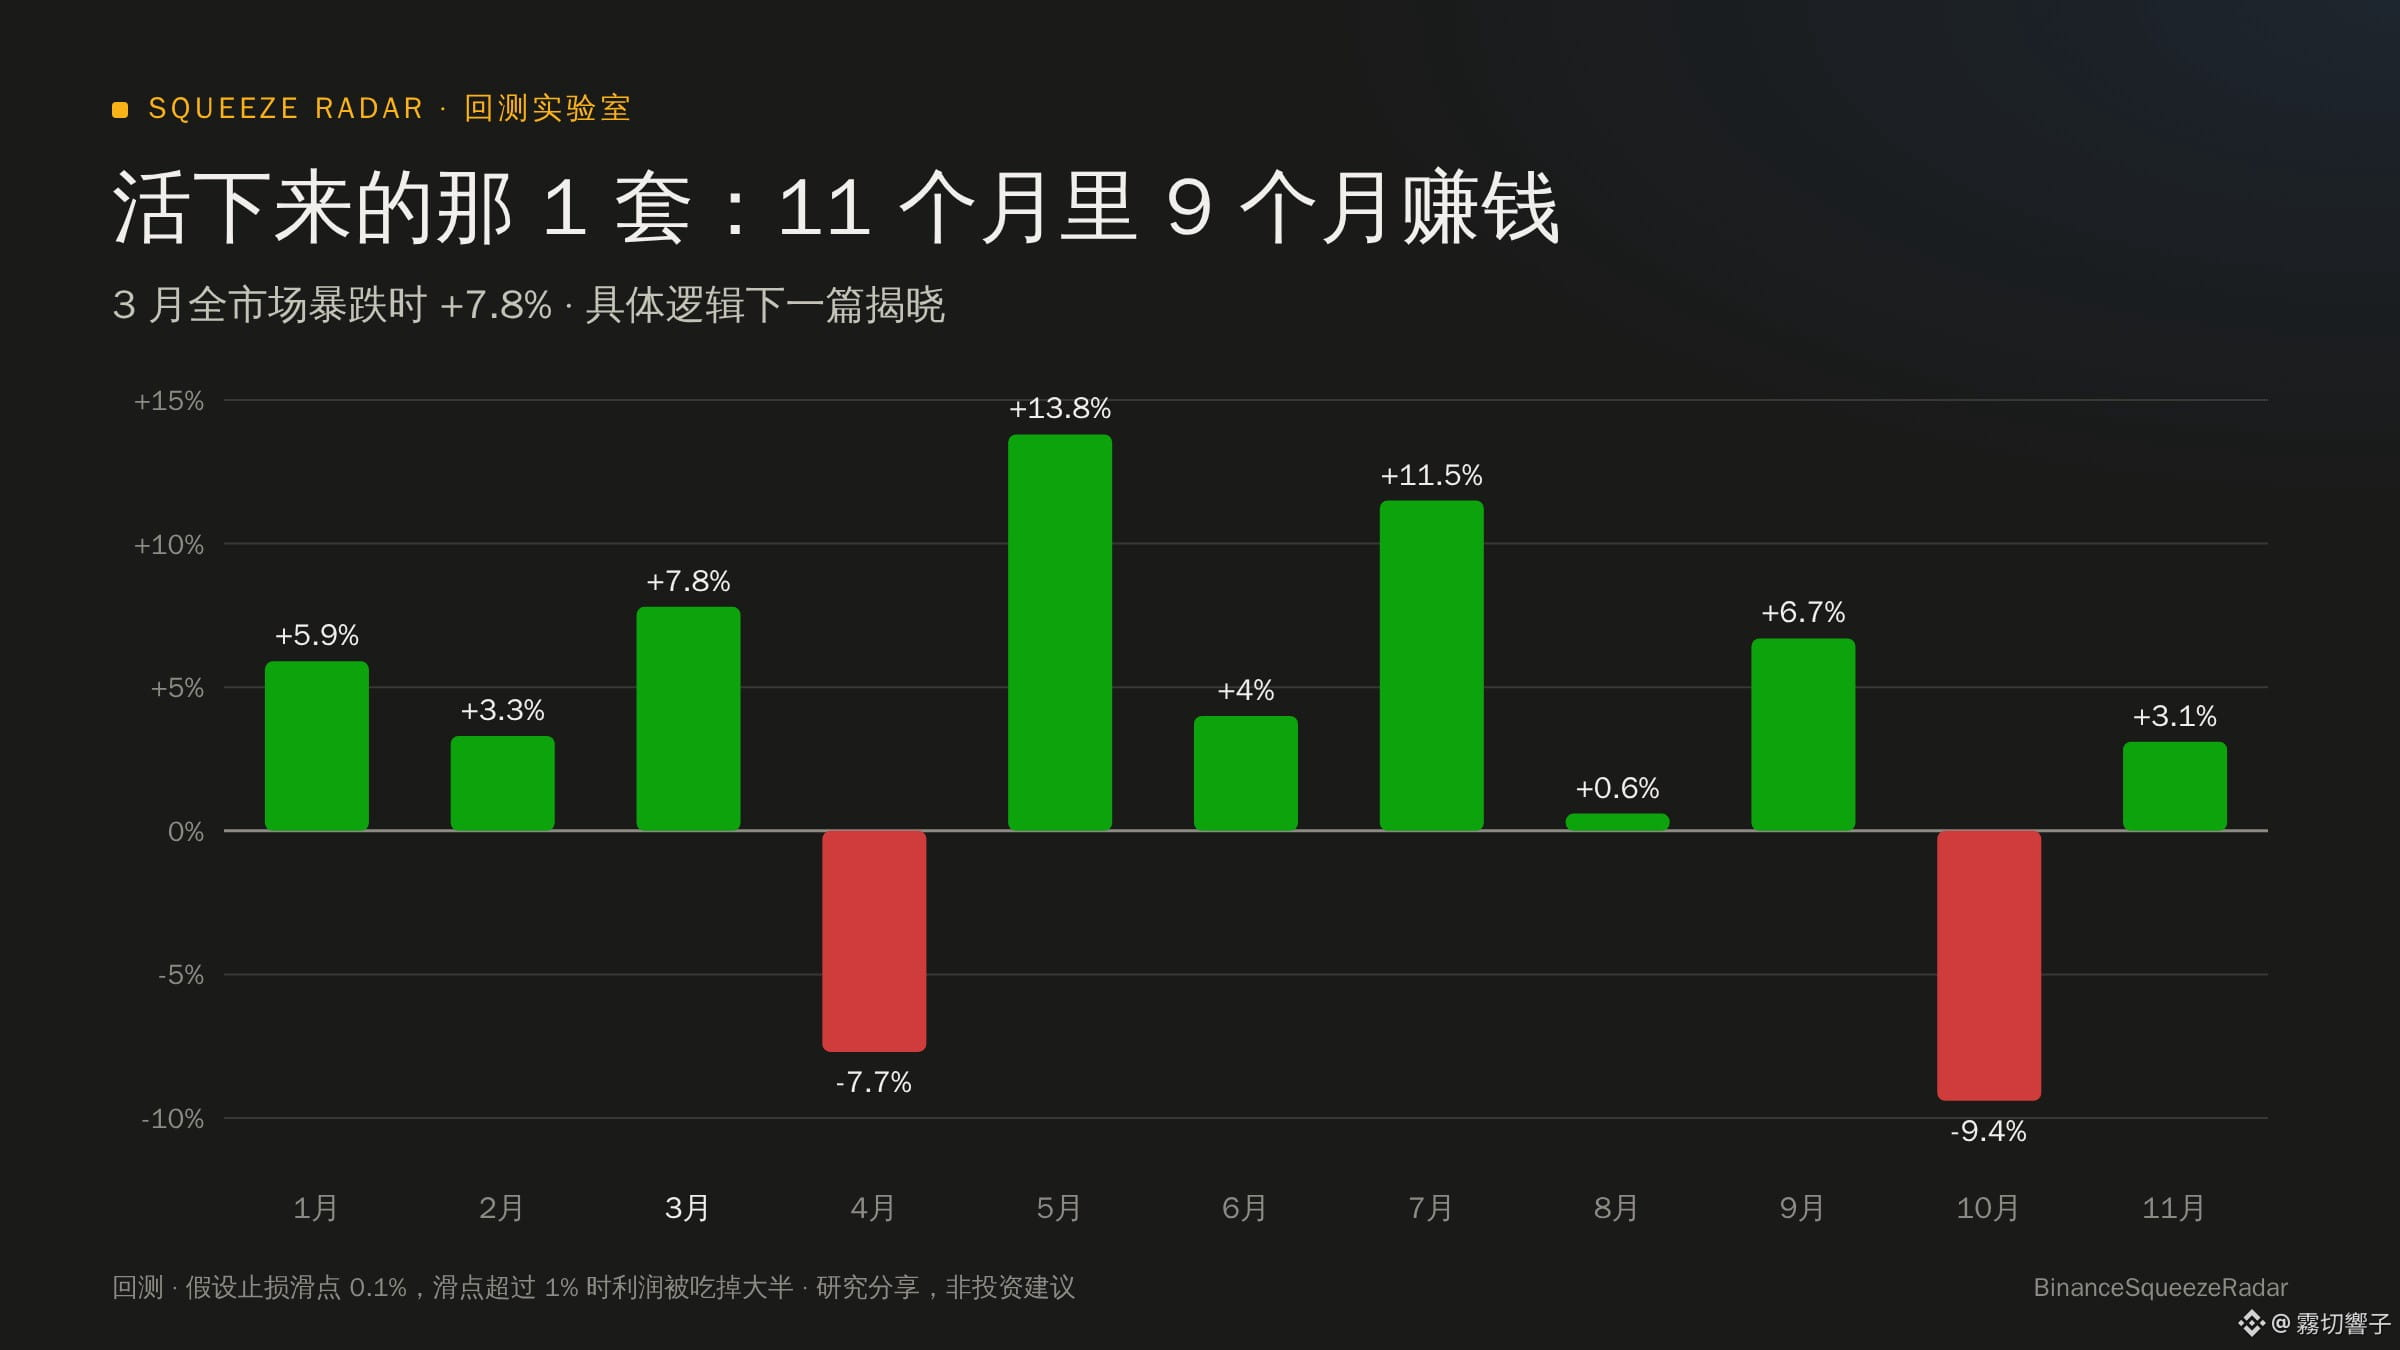
No fim, das 17 estratégias, apenas uma conseguiu se manter estável tanto no primeiro quanto no segundo semestre:
Em 9 dos 11 meses, teve retorno positivo. Até em março, quando o mercado inteiro despencou, ela rendeu 7,8%.
Essa estratégia abandona completamente as posições compradas e não usa alta alavancagem. Ela se concentra nas moedas fracas mais esquecidas, que de repente apresentam uma alta anormal, para operar na direção contrária.
Mas, por enquanto, também tem um defeito fatal: depende muito da profundidade do livro de ofertas no momento em que o stop-loss é executado. Basta uma mecha fazer o slippage do stop passar de 1% para que boa parte do lucro desapareça.
Agora deixei esse script rodando em um servidor em Tóquio, acompanhando o livro de ofertas de compra e venda em tempo real a cada minuto, para ver qual é o slippage real. A partir de agora, vou publicar aqui todos os dias os resultados dos testes em condições reais, sem esconder nada, seja lucro ou prejuízo.
No próximo artigo, vou explicar em detalhes como essa lógica de operar na direção contrária identifica o esgotamento dos grandes operadores. Quem tiver interesse pode me seguir.
📌 O conteúdo acima é baseado em backtests históricos e estudos com conta simulada, e não constitui recomendação de investimento.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins
Nos últimos dias, fiquei escrevendo scripts para testar estratégias. A princípio, queria encontrar uma maneira de aumentar posições de forma consistente. Mas acabei baixando todos os 883 contratos perpétuos de USDT da Binance, de janeiro a novembro deste ano (incluindo os que já foram deslistados e foram a zero), e testando tudo. As estratégias que o pessoal costuma chamar de “lucro garantido” por aqui basicamente fracassaram quando aplicadas aos dados completos de 10 meses.
Anotei alguns resultados que foram bem surpreendentes:
1. Por que os backtests que aparecem na internet sempre dobram o capital, mas os meus chegam a zero?
Usei a mesma regra de seguir a alta (alavancagem de 4x, rolando posições de 20% por operação). Primeiro, testei apenas os últimos 30 dias e só moedas que ainda estão ativas hoje. O resultado foi +134%, parecia uma máquina de imprimir dinheiro.
Depois, como não fiquei convencido, ampliei o período para 10 meses e incluí também todas as moedas que ainda não tinham sido deslistadas naquela época. Ao rodar tudo de novo, os 1000U terminaram reduzidos a apenas 20U.
Muita gente ganha dinheiro no backtest simplesmente porque escolhe as moedas com base no que sabe hoje e já elimina as que morreram desde o começo.
2. “Taxa de financiamento extremamente negativa + aumento repentino das posições abertas” é mesmo um sinal de squeeze de vendidos?
Quando olham o mercado, muitos acham que, se há posições vendidas demais, com certeza o preço vai subir e forçar um squeeze.
Nos dados de 10 meses, encontrei 594 ocorrências desse sinal clássico. Mas, ao entrar comprado, a taxa de acerto ficou em torno de apenas 26%. Além disso, nos 11 meses, a mediana do retorno após manter a posição por 24 horas foi negativa em todos os meses (cerca de -7% no geral). Em sete de cada dez casos, o preço recuou depois de disparar.
3. A arbitragem de hedge para ganhar taxas de financiamento sem fazer nada perdeu 89,7% em 10 meses
Testei comprar as moedas com as taxas negativas mais extremas e, ao mesmo tempo, vender as moedas com as taxas positivas mais altas, pensando que o hedge dos dois lados garantiria ganhos em qualquer cenário.
Só depois de rodar os testes percebi que as altcoins com taxas extremamente negativas muitas vezes são moedas cujo preço acabou de ser impulsionado. A queda da cotação no dia seguinte cria um rombo que aquelas taxas simplesmente não conseguem compensar.
4. Capturei a alta de +507% de $RAVE , mas a conta ainda terminou no prejuízo
Testei uma estratégia de tendência baseada em “rompimento da máxima dos últimos 30 dias com aumento de volume + stop móvel para garantir lucros”.
De fato, capturei moedas que dispararam como $RAVE (+507%) e $LSK (+317%), mas, entre as mais de 1.600 ocorrências de rompimento no mercado inteiro, quase 80% terminaram no prejuízo. No dia a dia, cada stop-loss tirava 6% do capital; antes que aparecesse uma dessas moedas que disparam, o capital já tinha sido consumido.
5. Dá para manter posição em uma moeda que disparou?
Vamos usar como exemplo $BIRB , que subiu 132% em um dia há pouco tempo. Se você fecha a posição exatamente após 24 horas, o preço nunca mais voltou ao nível em que estava naquele momento.
Se decidir segurar por mais um dia, o preço cai mais 51,7% em relação ao momento das 24 horas; segurando por mais dois dias, cai 57,6%. O combustível de compra para forçar o squeeze basicamente acaba em um dia.
No fim, das 17 estratégias, apenas uma conseguiu se manter estável tanto no primeiro quanto no segundo semestre:
Em 9 dos 11 meses, teve retorno positivo. Até em março, quando o mercado inteiro despencou, ela rendeu 7,8%.
Essa estratégia abandona completamente as posições compradas e não usa alta alavancagem. Ela se concentra nas moedas fracas mais esquecidas, que de repente apresentam uma alta anormal, para operar na direção contrária.
Mas, por enquanto, também tem um defeito fatal: depende muito da profundidade do livro de ofertas no momento em que o stop-loss é executado. Basta uma mecha fazer o slippage do stop passar de 1% para que boa parte do lucro desapareça.
Agora deixei esse script rodando em um servidor em Tóquio, acompanhando o livro de ofertas de compra e venda em tempo real a cada minuto, para ver qual é o slippage real. A partir de agora, vou publicar aqui todos os dias os resultados dos testes em condições reais, sem esconder nada, seja lucro ou prejuízo.
No próximo artigo, vou explicar em detalhes como essa lógica de operar na direção contrária identifica o esgotamento dos grandes operadores. Quem tiver interesse pode me seguir.
📌 O conteúdo acima é baseado em backtests históricos e estudos com conta simulada, e não constitui recomendação de investimento.
$BIRB $RAVE $LSK
#量化 #合约交易 #altcoins