
Perseverancia_
450 Publicações
Perseverancia_
Denunciar
Bloquear Utilizador
Standard ISO20022
XRP XLM XDC HBAR QNT VELO ALGO IOTA XVG SHX
Big Reset, New World Financial System
52 A seguir
153 Seguidores
1.2K+ Gostaram
Publicações
Tudo
Cotações
·
--
Em Alta
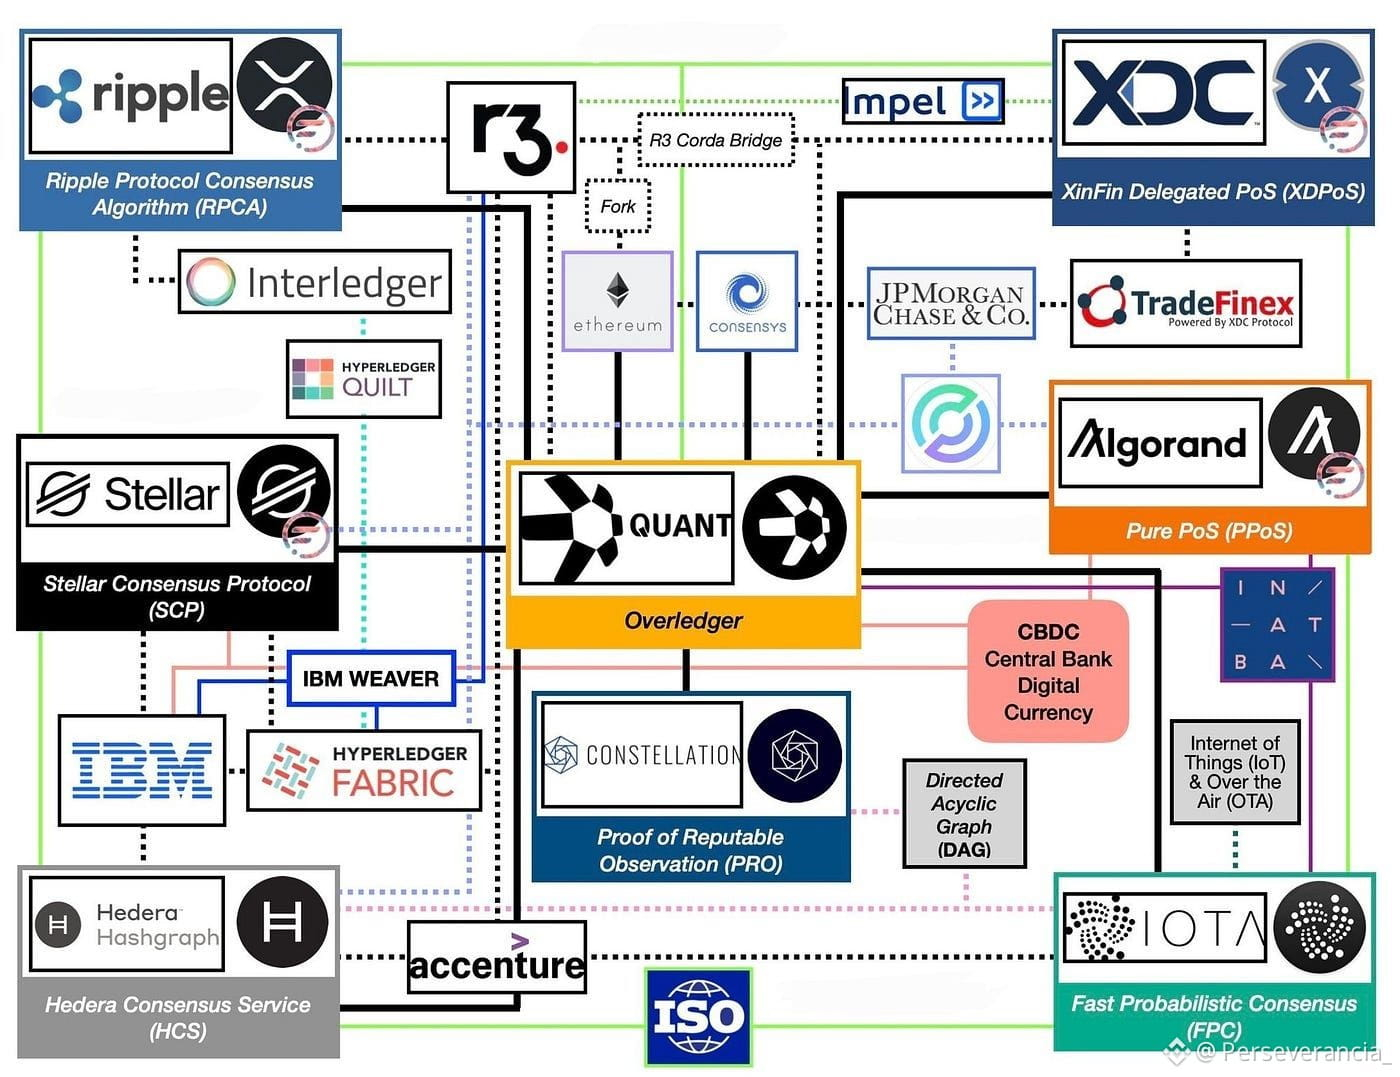
O maior erro é olhar este mapa financeiro e ver apenas XRP.
Enquanto o mercado de varejo perde tempo em discussões maximalistas defendendo apenas um token, o capital institucional está implantando uma rede de interoperabilidade multichain, na qual cada protocolo cumpre uma função especializada e complementar.
Observem a arquitetura completa do gráfico:
O Padrão Unificador: ISO 20022
Localizado na base do diagrama. Não é uma criptomoeda, mas o padrão global de mensagens financeiras que obriga bancos, redes privadas e contabilidades distribuídas a falarem exatamente a mesma linguagem de dados.
A Camada de Interoperabilidade e Orquestração
Quant Network ($QNT ): Funciona como o sistema operacional central (Overledger), conectando cadeias públicas, DLTs privadas (R3 Corda, Hyperledger Fabric) e sistemas bancários sem pontes vulneráveis.
Interledger Protocol (ILP) & IBM Weaver: Módulos de roteamento para transferir valor e informação entre redes de forma agnóstica.
Especialização Operacional por Rede
$XRP (Ripple): Projetado para liquidez massiva e pagamentos transfronteiriços instantâneos (RPCA).
XLM (Stellar): Trilhos de tokenização de ativos do mundo real (RWA) e liquidação de pagamentos de varejo (SCP + IBM).
#XDC Network: Foco direto no financiamento do comércio internacional, conectando a rede pública com R3 Corda e plataformas como JPMorgan.
#HBAR (Hedera Hashgraph): Registro de transações e ordenação de dados corporativos a altíssima velocidade (HCS + apoiado por gigantes globais).
$IOTA / Constellation: Estruturas de Grafo Dirigido Acíclico (DAG) otimizadas para a Internet das Coisas (IoT), rastreabilidade de suprimentos e microdados.
#ALGO (Algorand): Camada de liquidação de alta velocidade e infraestrutura projetada para a emissão de Moedas Digitais de Banco Central (CBDC).
💡 Conclusão: O maximalismo é uma armadilha. O novo sistema financeiro não será sustentado por uma única “cadeia vencedora”, mas por um mosaico interconectado, no qual a ISO 20022 é o idioma universal.
O maior erro é olhar este mapa financeiro e ver apenas XRP.
Enquanto o mercado de varejo perde tempo em discussões maximalistas defendendo apenas um token, o capital institucional está implantando uma rede de interoperabilidade multichain, na qual cada protocolo cumpre uma função especializada e complementar.
Observem a arquitetura completa do gráfico:
O Padrão Unificador: ISO 20022
Localizado na base do diagrama. Não é uma criptomoeda, mas o padrão global de mensagens financeiras que obriga bancos, redes privadas e contabilidades distribuídas a falarem exatamente a mesma linguagem de dados.
A Camada de Interoperabilidade e Orquestração
Quant Network ($QNT ): Funciona como o sistema operacional central (Overledger), conectando cadeias públicas, DLTs privadas (R3 Corda, Hyperledger Fabric) e sistemas bancários sem pontes vulneráveis.
Interledger Protocol (ILP) & IBM Weaver: Módulos de roteamento para transferir valor e informação entre redes de forma agnóstica.
Especialização Operacional por Rede
$XRP (Ripple): Projetado para liquidez massiva e pagamentos transfronteiriços instantâneos (RPCA).
XLM (Stellar): Trilhos de tokenização de ativos do mundo real (RWA) e liquidação de pagamentos de varejo (SCP + IBM).
#XDC Network: Foco direto no financiamento do comércio internacional, conectando a rede pública com R3 Corda e plataformas como JPMorgan.
#HBAR (Hedera Hashgraph): Registro de transações e ordenação de dados corporativos a altíssima velocidade (HCS + apoiado por gigantes globais).
$IOTA / Constellation: Estruturas de Grafo Dirigido Acíclico (DAG) otimizadas para a Internet das Coisas (IoT), rastreabilidade de suprimentos e microdados.
#ALGO (Algorand): Camada de liquidação de alta velocidade e infraestrutura projetada para a emissão de Moedas Digitais de Banco Central (CBDC).
💡 Conclusão: O maximalismo é uma armadilha. O novo sistema financeiro não será sustentado por uma única “cadeia vencedora”, mas por um mosaico interconectado, no qual a ISO 20022 é o idioma universal.
Enquanto o mercado de varejo perde tempo em discussões maximalistas defendendo apenas um token, o capital institucional está implantando uma rede de interoperabilidade multichain, na qual cada protocolo cumpre uma função especializada e complementar.
Observem a arquitetura completa do gráfico:
O Padrão Unificador: ISO 20022
Localizado na base do diagrama. Não é uma criptomoeda, mas o padrão global de mensagens financeiras que obriga bancos, redes privadas e contabilidades distribuídas a falarem exatamente a mesma linguagem de dados.
A Camada de Interoperabilidade e Orquestração
Quant Network ($QNT ): Funciona como o sistema operacional central (Overledger), conectando cadeias públicas, DLTs privadas (R3 Corda, Hyperledger Fabric) e sistemas bancários sem pontes vulneráveis.
Interledger Protocol (ILP) & IBM Weaver: Módulos de roteamento para transferir valor e informação entre redes de forma agnóstica.
Especialização Operacional por Rede
$XRP (Ripple): Projetado para liquidez massiva e pagamentos transfronteiriços instantâneos (RPCA).
XLM (Stellar): Trilhos de tokenização de ativos do mundo real (RWA) e liquidação de pagamentos de varejo (SCP + IBM).
#XDC Network: Foco direto no financiamento do comércio internacional, conectando a rede pública com R3 Corda e plataformas como JPMorgan.
#HBAR (Hedera Hashgraph): Registro de transações e ordenação de dados corporativos a altíssima velocidade (HCS + apoiado por gigantes globais).
$IOTA / Constellation: Estruturas de Grafo Dirigido Acíclico (DAG) otimizadas para a Internet das Coisas (IoT), rastreabilidade de suprimentos e microdados.
#ALGO (Algorand): Camada de liquidação de alta velocidade e infraestrutura projetada para a emissão de Moedas Digitais de Banco Central (CBDC).
💡 Conclusão: O maximalismo é uma armadilha. O novo sistema financeiro não será sustentado por uma única “cadeia vencedora”, mas por um mosaico interconectado, no qual a ISO 20022 é o idioma universal.
3
2
1.7k
O tiro saiu pela culatra
Ao tentar agradar ao lobby dos bancos regionais bloqueando a CLARITY Act, a bancada democrata perdeu a oportunidade de incluir cláusulas de proteção e deixou o campo totalmente livre para o Executivo regular por via administrativa.
O Executivo tomou o controle unilateral: a declaração conjunta de Paul Atkins (SEC) e Michael Selig (CFTC) confirmou que a regulação do mercado avançará sob as atribuições estatutárias existentes das agências, sem necessidade de aguardar o Senado.
Perda de poder de barganha: Na negociação parlamentar, a oposição podia exigir limites à custódia, auditorias rigorosas ou o veto explícito aos rendimentos em dólares digitais. Ao congelar o debate, perdeu toda capacidade de moldar a normativa final.
O Dilema Inexecutável dos Bancos Regionais
Risco real de fuga de depósitos: a grande obsessão dos bancos comunitários era conseguir por lei a proibição do rendimento (yield) em stablecoins para evitar a migração de liquidez. Sem essa barreira legislativa, os depósitos comerciais tradicionais competem diretamente com produtos digitais que transferem de forma inelástica a taxa dos Títulos do Tesouro.
Para evitar a saída de capital rumo às exchanges, as entidades regionais são obrigadas a aumentar as taxas que pagam pelos seus depósitos à vista, encarecendo seu custo de captação e reduzindo a margem de crédito.
A posição das Exchanges e de Wall Street: as grandes plataformas e os fundos de investimento já não têm motivos para ceder terreno no Congresso. O caminho executivo lhes dá segurança jurídica, Safe Harbor e autorização para usar colateral tokenizado sem se submeter às restrições do setor bancário tradicional.
Eles buscaram congelar o processo no Congresso para proteger o modelo bancário tradicional, mas acabaram desencadeando o pior cenário para as entidades regionais: uma migração acelerada rumo à liquidez digital, regulada diretamente pelo caminho executivo.
O tiro saiu pela culatra
Ao tentar agradar ao lobby dos bancos regionais bloqueando a CLARITY Act, a bancada democrata perdeu a oportunidade de incluir cláusulas de proteção e deixou o campo totalmente livre para o Executivo regular por via administrativa.
O Executivo tomou o controle unilateral: a declaração conjunta de Paul Atkins (SEC) e Michael Selig (CFTC) confirmou que a regulação do mercado avançará sob as atribuições estatutárias existentes das agências, sem necessidade de aguardar o Senado.
Perda de poder de barganha: Na negociação parlamentar, a oposição podia exigir limites à custódia, auditorias rigorosas ou o veto explícito aos rendimentos em dólares digitais. Ao congelar o debate, perdeu toda capacidade de moldar a normativa final.
O Dilema Inexecutável dos Bancos Regionais
Risco real de fuga de depósitos: a grande obsessão dos bancos comunitários era conseguir por lei a proibição do rendimento (yield) em stablecoins para evitar a migração de liquidez. Sem essa barreira legislativa, os depósitos comerciais tradicionais competem diretamente com produtos digitais que transferem de forma inelástica a taxa dos Títulos do Tesouro.
Para evitar a saída de capital rumo às exchanges, as entidades regionais são obrigadas a aumentar as taxas que pagam pelos seus depósitos à vista, encarecendo seu custo de captação e reduzindo a margem de crédito.
A posição das Exchanges e de Wall Street: as grandes plataformas e os fundos de investimento já não têm motivos para ceder terreno no Congresso. O caminho executivo lhes dá segurança jurídica, Safe Harbor e autorização para usar colateral tokenizado sem se submeter às restrições do setor bancário tradicional.
Eles buscaram congelar o processo no Congresso para proteger o modelo bancário tradicional, mas acabaram desencadeando o pior cenário para as entidades regionais: uma migração acelerada rumo à liquidez digital, regulada diretamente pelo caminho executivo.
Ao tentar agradar ao lobby dos bancos regionais bloqueando a CLARITY Act, a bancada democrata perdeu a oportunidade de incluir cláusulas de proteção e deixou o campo totalmente livre para o Executivo regular por via administrativa.
O Executivo tomou o controle unilateral: a declaração conjunta de Paul Atkins (SEC) e Michael Selig (CFTC) confirmou que a regulação do mercado avançará sob as atribuições estatutárias existentes das agências, sem necessidade de aguardar o Senado.
Perda de poder de barganha: Na negociação parlamentar, a oposição podia exigir limites à custódia, auditorias rigorosas ou o veto explícito aos rendimentos em dólares digitais. Ao congelar o debate, perdeu toda capacidade de moldar a normativa final.
O Dilema Inexecutável dos Bancos Regionais
Risco real de fuga de depósitos: a grande obsessão dos bancos comunitários era conseguir por lei a proibição do rendimento (yield) em stablecoins para evitar a migração de liquidez. Sem essa barreira legislativa, os depósitos comerciais tradicionais competem diretamente com produtos digitais que transferem de forma inelástica a taxa dos Títulos do Tesouro.
Para evitar a saída de capital rumo às exchanges, as entidades regionais são obrigadas a aumentar as taxas que pagam pelos seus depósitos à vista, encarecendo seu custo de captação e reduzindo a margem de crédito.
A posição das Exchanges e de Wall Street: as grandes plataformas e os fundos de investimento já não têm motivos para ceder terreno no Congresso. O caminho executivo lhes dá segurança jurídica, Safe Harbor e autorização para usar colateral tokenizado sem se submeter às restrições do setor bancário tradicional.
Eles buscaram congelar o processo no Congresso para proteger o modelo bancário tradicional, mas acabaram desencadeando o pior cenário para as entidades regionais: uma migração acelerada rumo à liquidez digital, regulada diretamente pelo caminho executivo.
17
3.5k
O fator eleitoral
Para os democratas que concorrem em estados onde o setor tecnológico e financeiro gera emprego direto, manter o bloqueio legislativo no Senado representa um risco alto.
Senadores democratas-chave que concorrem novamente em 2026 e seu contexto
Jon Ossoff (Geórgia): Carreira-chave em um estado decisivo. Atlanta é um polo de inovação financeira e mineração de ativos digitais. Ossoff precisa do voto moderado e independente para ser reeleito, então ficar rotulado como "anti-inovação" lhe impõe um custo político direto. (Votou NÃO)
John Hickenlooper (Colorado): O Colorado é um dos estados mais favoráveis ao blockchain e progressistas em matéria tecnológica nos EUA. Hickenlooper tende a se alinhar com posições mais pró-empresa do que a ala radical do seu partido. (Votou NÃO)
Mark Warner (Virgínia): Membro de peso nas comissões de Finanças e Inteligência. A Virgínia concentra a maior infraestrutura de data centers e empresas de tecnologia do país, o que obriga Warner a equilibrar a regulação com a competitividade financeira. (Votou NÃO)
Assento em aberto de Gary Peters (Michigan): Como ele não se candidata à reeleição em um estado contestado, a primária democrata e a eleição geral em Michigan se tornam um terreno fértil para candidatos explicitamente alinhados com a indústria. (Votou NÃO)
Cory Booker (Nova Jersey): Representa um estado colado a Wall Street, com alta concentração de capital de venture capital e empresas fintech. Costuma se mostrar aberto ao desenvolvimento tecnológico, apesar da linha mais dura de seu grupo parlamentar. (Votou NÃO)
Chris Coons (Delaware): Delaware é a capital jurídica corporativa dos EUA. Coons atende diretamente aos interesses do setor empresarial e institucional que busca regras claras para a tokenização de ativos. (Votou NÃO)
Votem bem em novembro
O fator eleitoral
Para os democratas que concorrem em estados onde o setor tecnológico e financeiro gera emprego direto, manter o bloqueio legislativo no Senado representa um risco alto.
Senadores democratas-chave que concorrem novamente em 2026 e seu contexto
Jon Ossoff (Geórgia): Carreira-chave em um estado decisivo. Atlanta é um polo de inovação financeira e mineração de ativos digitais. Ossoff precisa do voto moderado e independente para ser reeleito, então ficar rotulado como "anti-inovação" lhe impõe um custo político direto. (Votou NÃO)
John Hickenlooper (Colorado): O Colorado é um dos estados mais favoráveis ao blockchain e progressistas em matéria tecnológica nos EUA. Hickenlooper tende a se alinhar com posições mais pró-empresa do que a ala radical do seu partido. (Votou NÃO)
Mark Warner (Virgínia): Membro de peso nas comissões de Finanças e Inteligência. A Virgínia concentra a maior infraestrutura de data centers e empresas de tecnologia do país, o que obriga Warner a equilibrar a regulação com a competitividade financeira. (Votou NÃO)
Assento em aberto de Gary Peters (Michigan): Como ele não se candidata à reeleição em um estado contestado, a primária democrata e a eleição geral em Michigan se tornam um terreno fértil para candidatos explicitamente alinhados com a indústria. (Votou NÃO)
Cory Booker (Nova Jersey): Representa um estado colado a Wall Street, com alta concentração de capital de venture capital e empresas fintech. Costuma se mostrar aberto ao desenvolvimento tecnológico, apesar da linha mais dura de seu grupo parlamentar. (Votou NÃO)
Chris Coons (Delaware): Delaware é a capital jurídica corporativa dos EUA. Coons atende diretamente aos interesses do setor empresarial e institucional que busca regras claras para a tokenização de ativos. (Votou NÃO)
Votem bem em novembro
Para os democratas que concorrem em estados onde o setor tecnológico e financeiro gera emprego direto, manter o bloqueio legislativo no Senado representa um risco alto.
Senadores democratas-chave que concorrem novamente em 2026 e seu contexto
Jon Ossoff (Geórgia): Carreira-chave em um estado decisivo. Atlanta é um polo de inovação financeira e mineração de ativos digitais. Ossoff precisa do voto moderado e independente para ser reeleito, então ficar rotulado como "anti-inovação" lhe impõe um custo político direto. (Votou NÃO)
John Hickenlooper (Colorado): O Colorado é um dos estados mais favoráveis ao blockchain e progressistas em matéria tecnológica nos EUA. Hickenlooper tende a se alinhar com posições mais pró-empresa do que a ala radical do seu partido. (Votou NÃO)
Mark Warner (Virgínia): Membro de peso nas comissões de Finanças e Inteligência. A Virgínia concentra a maior infraestrutura de data centers e empresas de tecnologia do país, o que obriga Warner a equilibrar a regulação com a competitividade financeira. (Votou NÃO)
Assento em aberto de Gary Peters (Michigan): Como ele não se candidata à reeleição em um estado contestado, a primária democrata e a eleição geral em Michigan se tornam um terreno fértil para candidatos explicitamente alinhados com a indústria. (Votou NÃO)
Cory Booker (Nova Jersey): Representa um estado colado a Wall Street, com alta concentração de capital de venture capital e empresas fintech. Costuma se mostrar aberto ao desenvolvimento tecnológico, apesar da linha mais dura de seu grupo parlamentar. (Votou NÃO)
Chris Coons (Delaware): Delaware é a capital jurídica corporativa dos EUA. Coons atende diretamente aos interesses do setor empresarial e institucional que busca regras claras para a tokenização de ativos. (Votou NÃO)
Votem bem em novembro
3
588
·
--
Em Alta
Mantenha aberta a janela de oportunidade
Ver a estagnação do Congresso não como um fracasso, mas como uma janela de acumulação assimétrica enquanto a via executiva avança é exatamente a leitura que separa o capital institucional do pânico de varejo.
Palavras de quem sabe:
Warren Buffett: "Seja ganancioso quando os outros têm medo".
É preciso ver a narrativa da mídia dominada pela rejeição no Senado, enquanto a certeza operacional pela SEC e CFTC segue intacta. Comprar um ativo com desconto provocado por ruído político é a definição de margem de segurança.
Peter Lynch: "Olhe os dados do negócio, não as notícias".
É preciso observar as métricas fundamentais: a rede de $XRP processa dezenas de milhões de transações diárias enquanto o encanamento da Stellar $XLM sostém alianças globais. O "produto" funciona; o preço desconectado da tela é apenas um presente do mercado.
Aristóteles Onassis: "O segredo dos negócios é saber algo que ninguém mais sabe".
Onassis comprou sua frota a preço de liquidação quando todos acreditavam que o comércio mundial estava paralisado. Saber que as instituições precisam de liquidez transfronteiriça e que as diretrizes executivas já traçaram o caminho é a vantagem competitiva.
Mantenha aberta a janela de oportunidade
Ver a estagnação do Congresso não como um fracasso, mas como uma janela de acumulação assimétrica enquanto a via executiva avança é exatamente a leitura que separa o capital institucional do pânico de varejo.
Palavras de quem sabe:
Warren Buffett: "Seja ganancioso quando os outros têm medo".
É preciso ver a narrativa da mídia dominada pela rejeição no Senado, enquanto a certeza operacional pela SEC e CFTC segue intacta. Comprar um ativo com desconto provocado por ruído político é a definição de margem de segurança.
Peter Lynch: "Olhe os dados do negócio, não as notícias".
É preciso observar as métricas fundamentais: a rede de $XRP processa dezenas de milhões de transações diárias enquanto o encanamento da Stellar $XLM sostém alianças globais. O "produto" funciona; o preço desconectado da tela é apenas um presente do mercado.
Aristóteles Onassis: "O segredo dos negócios é saber algo que ninguém mais sabe".
Onassis comprou sua frota a preço de liquidação quando todos acreditavam que o comércio mundial estava paralisado. Saber que as instituições precisam de liquidez transfronteiriça e que as diretrizes executivas já traçaram o caminho é a vantagem competitiva.
Ver a estagnação do Congresso não como um fracasso, mas como uma janela de acumulação assimétrica enquanto a via executiva avança é exatamente a leitura que separa o capital institucional do pânico de varejo.
Palavras de quem sabe:
Warren Buffett: "Seja ganancioso quando os outros têm medo".
É preciso ver a narrativa da mídia dominada pela rejeição no Senado, enquanto a certeza operacional pela SEC e CFTC segue intacta. Comprar um ativo com desconto provocado por ruído político é a definição de margem de segurança.
Peter Lynch: "Olhe os dados do negócio, não as notícias".
É preciso observar as métricas fundamentais: a rede de $XRP processa dezenas de milhões de transações diárias enquanto o encanamento da Stellar $XLM sostém alianças globais. O "produto" funciona; o preço desconectado da tela é apenas um presente do mercado.
Aristóteles Onassis: "O segredo dos negócios é saber algo que ninguém mais sabe".
Onassis comprou sua frota a preço de liquidação quando todos acreditavam que o comércio mundial estava paralisado. Saber que as instituições precisam de liquidez transfronteiriça e que as diretrizes executivas já traçaram o caminho é a vantagem competitiva.
4
762
A reunião de John Thune com o bloco democrata
O líder da maioria no Senado, John Thune, manteve negociações diretas com senadores democratas para destravar a votação de procedimento (cloture) marcada para terça-feira, 15 de setembro. O eixo da discussão não passa pela viabilidade técnica da lei, mas por três pontos específicos: a inclusão de cláusulas de ética que regulem negócios ou participações cripto na Casa Branca (incluindo participações no World Liberty Financial), os limites ao rendimento (yield) em stablecoins e o marco de responsabilidade para operadores de DeFi.
A reunião de John Thune com o bloco democrata
O líder da maioria no Senado, John Thune, manteve negociações diretas com senadores democratas para destravar a votação de procedimento (cloture) marcada para terça-feira, 15 de setembro. O eixo da discussão não passa pela viabilidade técnica da lei, mas por três pontos específicos: a inclusão de cláusulas de ética que regulem negócios ou participações cripto na Casa Branca (incluindo participações no World Liberty Financial), os limites ao rendimento (yield) em stablecoins e o marco de responsabilidade para operadores de DeFi.
O líder da maioria no Senado, John Thune, manteve negociações diretas com senadores democratas para destravar a votação de procedimento (cloture) marcada para terça-feira, 15 de setembro. O eixo da discussão não passa pela viabilidade técnica da lei, mas por três pontos específicos: a inclusão de cláusulas de ética que regulem negócios ou participações cripto na Casa Branca (incluindo participações no World Liberty Financial), os limites ao rendimento (yield) em stablecoins e o marco de responsabilidade para operadores de DeFi.
4
1.1k
Implicações da classificação como "Commodity Digital"
A definição de um ativo como commodity digital no âmbito da lei CLARITY altera o status legal e operacional do token:
* Transição da SEC para a CFTC: remove a supervisão da Securities and Exchange Commission (SEC) e a atribui à Commodity Futures Trading Commission (CFTC). A CFTC regula commodities e produtos básicos (como ouro, energia ou trigo), cujo foco é a transparência do mercado e não regular os emissores como se fossem empresas que negociam em bolsa.
* Fim das ações por "valores não registrados": O ativo deixa de ser considerado um contrato de investimento (security). Os desenvolvedores e as instituições não enfrentam o risco de serem perseguidos por emitir ou negociar títulos de valores sem registro prévio.
* Integração institucional e comercial: Permite que exchanges, bancos e fundos de investimento listem e façam a custódia do ativo em mercados à vista (spot) e de derivativos de forma legal imediata, sem a incerteza jurídica que freia a adoção de capital pesado.
* Reconhecimento de descentralização e utilidade: Assume legalmente que o valor do token decorre do uso, da oferta e da demanda dentro da rede (sua função como infraestrutura ou combustível digital), e não do esforço de uma entidade corporativa centralizada.
Implicações da classificação como "Commodity Digital"
A definição de um ativo como commodity digital no âmbito da lei CLARITY altera o status legal e operacional do token:
* Transição da SEC para a CFTC: remove a supervisão da Securities and Exchange Commission (SEC) e a atribui à Commodity Futures Trading Commission (CFTC). A CFTC regula commodities e produtos básicos (como ouro, energia ou trigo), cujo foco é a transparência do mercado e não regular os emissores como se fossem empresas que negociam em bolsa.
* Fim das ações por "valores não registrados": O ativo deixa de ser considerado um contrato de investimento (security). Os desenvolvedores e as instituições não enfrentam o risco de serem perseguidos por emitir ou negociar títulos de valores sem registro prévio.
* Integração institucional e comercial: Permite que exchanges, bancos e fundos de investimento listem e façam a custódia do ativo em mercados à vista (spot) e de derivativos de forma legal imediata, sem a incerteza jurídica que freia a adoção de capital pesado.
* Reconhecimento de descentralização e utilidade: Assume legalmente que o valor do token decorre do uso, da oferta e da demanda dentro da rede (sua função como infraestrutura ou combustível digital), e não do esforço de uma entidade corporativa centralizada.
A definição de um ativo como commodity digital no âmbito da lei CLARITY altera o status legal e operacional do token:
* Transição da SEC para a CFTC: remove a supervisão da Securities and Exchange Commission (SEC) e a atribui à Commodity Futures Trading Commission (CFTC). A CFTC regula commodities e produtos básicos (como ouro, energia ou trigo), cujo foco é a transparência do mercado e não regular os emissores como se fossem empresas que negociam em bolsa.
* Fim das ações por "valores não registrados": O ativo deixa de ser considerado um contrato de investimento (security). Os desenvolvedores e as instituições não enfrentam o risco de serem perseguidos por emitir ou negociar títulos de valores sem registro prévio.
* Integração institucional e comercial: Permite que exchanges, bancos e fundos de investimento listem e façam a custódia do ativo em mercados à vista (spot) e de derivativos de forma legal imediata, sem a incerteza jurídica que freia a adoção de capital pesado.
* Reconhecimento de descentralização e utilidade: Assume legalmente que o valor do token decorre do uso, da oferta e da demanda dentro da rede (sua função como infraestrutura ou combustível digital), e não do esforço de uma entidade corporativa centralizada.
2
753
A margem real de votos no bloco democrata
A análise sobre a fragmentação do voto democrata está correta e coincide com a dinâmica parlamentar:
* Antecedente de apoio bipartidário: Na Câmara dos Representantes, a lei já foi aprovada com o voto favorável de 78 democratas. Além disso, nas comissões do Senado, vários legisladores democratas participaram ativamente da redação do texto.
* Pressão dos estados com indústrias tecnológicas: Senadores democratas que representam estados com centros financeiros, de inovação ou em processos eleitorais competitivos sofrem pressão dos próprios distritos para oferecer segurança jurídica e evitar a migração de empresas cripto para o exterior.
* A verdadeira margem: Ao contar os republicanos com 53 cadeiras, eles precisam de entre 7 e 9 votos democratas para alcançar os 60 requeridos para superar o filibusterismo (cloture). Como já existem senadores da oposição dispostos a votar a favor (como Ruben Gallego ou Angela Alsobrooks), a brecha real se reduz a um grupo de 2 a 4 senadores decisivos. Sua postura atual responde a uma tática de negociação para forçar a emenda de ética antes de dar o aval final.
A margem real de votos no bloco democrata
A análise sobre a fragmentação do voto democrata está correta e coincide com a dinâmica parlamentar:
* Antecedente de apoio bipartidário: Na Câmara dos Representantes, a lei já foi aprovada com o voto favorável de 78 democratas. Além disso, nas comissões do Senado, vários legisladores democratas participaram ativamente da redação do texto.
* Pressão dos estados com indústrias tecnológicas: Senadores democratas que representam estados com centros financeiros, de inovação ou em processos eleitorais competitivos sofrem pressão dos próprios distritos para oferecer segurança jurídica e evitar a migração de empresas cripto para o exterior.
* A verdadeira margem: Ao contar os republicanos com 53 cadeiras, eles precisam de entre 7 e 9 votos democratas para alcançar os 60 requeridos para superar o filibusterismo (cloture). Como já existem senadores da oposição dispostos a votar a favor (como Ruben Gallego ou Angela Alsobrooks), a brecha real se reduz a um grupo de 2 a 4 senadores decisivos. Sua postura atual responde a uma tática de negociação para forçar a emenda de ética antes de dar o aval final.
A análise sobre a fragmentação do voto democrata está correta e coincide com a dinâmica parlamentar:
* Antecedente de apoio bipartidário: Na Câmara dos Representantes, a lei já foi aprovada com o voto favorável de 78 democratas. Além disso, nas comissões do Senado, vários legisladores democratas participaram ativamente da redação do texto.
* Pressão dos estados com indústrias tecnológicas: Senadores democratas que representam estados com centros financeiros, de inovação ou em processos eleitorais competitivos sofrem pressão dos próprios distritos para oferecer segurança jurídica e evitar a migração de empresas cripto para o exterior.
* A verdadeira margem: Ao contar os republicanos com 53 cadeiras, eles precisam de entre 7 e 9 votos democratas para alcançar os 60 requeridos para superar o filibusterismo (cloture). Como já existem senadores da oposição dispostos a votar a favor (como Ruben Gallego ou Angela Alsobrooks), a brecha real se reduz a um grupo de 2 a 4 senadores decisivos. Sua postura atual responde a uma tática de negociação para forçar a emenda de ética antes de dar o aval final.
2
183
·
--
Em Alta
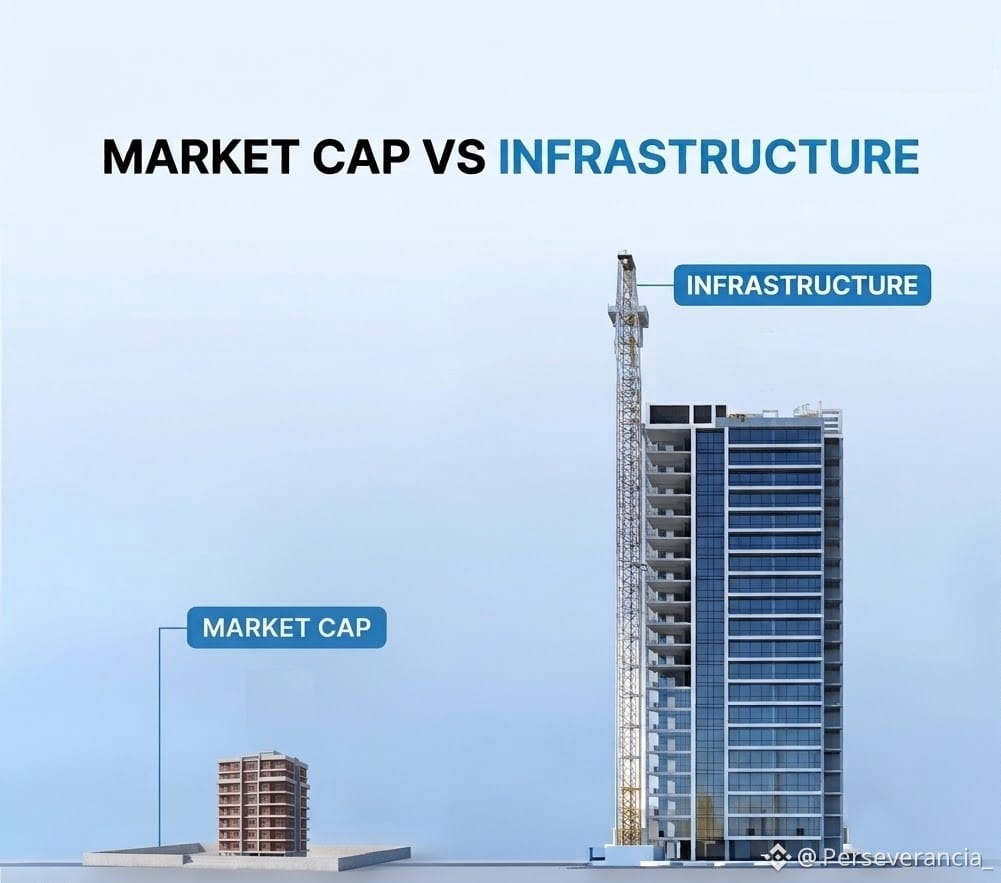
Cap de Mercado vs. Infraestrutura
Comete-se comumente um erro metodológico ao aplicar métricas tradicionais de renda variável (Cap de Mercado = Preço × Oferta em Circulação) a um ativo de infraestrutura e fluxo:
Equação de Troca ($MV = PT$): O valor de uma rede de pagamentos depende da velocidade do dinheiro ($V$) e do volume transacionado ($T$), não da capitalização estática.
Capitalização não é Liquidez Enjaulada: Para um ativo especulativo ou reserva de valor como $BTC (desenhado para HODL), a cap de mercado reflete a escassez e a demanda especulativa.
Para um trilho de liquidação como $XRP , os tokens cumprem a função de uma ponte transitória em segundos. Medir a capacidade de liquidez bancária global com a cap de mercado de uma empresa ou de uma criptomoeda puramente monetária é uma inadequação de categoria imensa.
Cap de Mercado vs. Infraestrutura
Comete-se comumente um erro metodológico ao aplicar métricas tradicionais de renda variável (Cap de Mercado = Preço × Oferta em Circulação) a um ativo de infraestrutura e fluxo:
Equação de Troca ($MV = PT$): O valor de uma rede de pagamentos depende da velocidade do dinheiro ($V$) e do volume transacionado ($T$), não da capitalização estática.
Capitalização não é Liquidez Enjaulada: Para um ativo especulativo ou reserva de valor como $BTC (desenhado para HODL), a cap de mercado reflete a escassez e a demanda especulativa.
Para um trilho de liquidação como $XRP , os tokens cumprem a função de uma ponte transitória em segundos. Medir a capacidade de liquidez bancária global com a cap de mercado de uma empresa ou de uma criptomoeda puramente monetária é uma inadequação de categoria imensa.
Comete-se comumente um erro metodológico ao aplicar métricas tradicionais de renda variável (Cap de Mercado = Preço × Oferta em Circulação) a um ativo de infraestrutura e fluxo:
Equação de Troca ($MV = PT$): O valor de uma rede de pagamentos depende da velocidade do dinheiro ($V$) e do volume transacionado ($T$), não da capitalização estática.
Capitalização não é Liquidez Enjaulada: Para um ativo especulativo ou reserva de valor como $BTC (desenhado para HODL), a cap de mercado reflete a escassez e a demanda especulativa.
Para um trilho de liquidação como $XRP , os tokens cumprem a função de uma ponte transitória em segundos. Medir a capacidade de liquidez bancária global com a cap de mercado de uma empresa ou de uma criptomoeda puramente monetária é uma inadequação de categoria imensa.
3
2
159
·
--
Em Alta
Retirar do varejo é o objetivo
A expulsão do investidor de varejo (shakeout) é uma fase clássica no reposicionamento de ativos com utilidade institucional.
Para que um ativo funcione como trilho de liquidez global, o capital institucional e os criadores de mercado exigem acumular a maior quantidade de free float a preços comprimidos. A volatilidade extrema e os ciclos prolongados de consolidação buscam desintegrar a paciência do varejo.
Os números com 2 dígitos representam um limite técnico e psicológico em que a liquidez dos tokens começa a absorver pagamentos transfronteiriços sem gerar slippage excessivo no livro de ordens.
$XRP $XLM $HBAR #XDC #QNT
Retirar do varejo é o objetivo
A expulsão do investidor de varejo (shakeout) é uma fase clássica no reposicionamento de ativos com utilidade institucional.
Para que um ativo funcione como trilho de liquidez global, o capital institucional e os criadores de mercado exigem acumular a maior quantidade de free float a preços comprimidos. A volatilidade extrema e os ciclos prolongados de consolidação buscam desintegrar a paciência do varejo.
Os números com 2 dígitos representam um limite técnico e psicológico em que a liquidez dos tokens começa a absorver pagamentos transfronteiriços sem gerar slippage excessivo no livro de ordens.
$XRP $XLM $HBAR #XDC #QNT
A expulsão do investidor de varejo (shakeout) é uma fase clássica no reposicionamento de ativos com utilidade institucional.
Para que um ativo funcione como trilho de liquidez global, o capital institucional e os criadores de mercado exigem acumular a maior quantidade de free float a preços comprimidos. A volatilidade extrema e os ciclos prolongados de consolidação buscam desintegrar a paciência do varejo.
Os números com 2 dígitos representam um limite técnico e psicológico em que a liquidez dos tokens começa a absorver pagamentos transfronteiriços sem gerar slippage excessivo no livro de ordens.
$XRP $XLM $HBAR #XDC #QNT
4
761
·
--
Em Alta
David Schwartz «Sinceramente, devo dizer que acredito que um aumento repentino de XRP é provavelmente mais provável do que o contrário»
Por que o XRP pode superar o BTC rapidamente, segundo a natureza do ativo A diferença está no motor de absorção de valor de cada rede:
Bitcoin: Seu crescimento é linear e depende do fluxo de capital especulativo ou de reserva (ETFs, compras de varejo, compras corporativas). Para subir de preço, requer que alguém introduza capital fresco de forma contínua.
$XRP : Sua absorção de valor é sistêmica e inelástica. Se as instituições financeiras, os liquidadores de pagamentos transfronteiriços e a migração para o padrão ISO 20022 ativarem o uso do ativo como colateral e ponte de liquidez, a demanda não depende do sentimento do mercado nem de se o varejo “quer comprar”. Depende do volume de negociação global que a rede precisa processar por segundo, gerando uma reavaliação rápida por necessidade operacional da infraestrutura.
David Schwartz «Sinceramente, devo dizer que acredito que um aumento repentino de XRP é provavelmente mais provável do que o contrário»
Por que o XRP pode superar o BTC rapidamente, segundo a natureza do ativo A diferença está no motor de absorção de valor de cada rede:
Bitcoin: Seu crescimento é linear e depende do fluxo de capital especulativo ou de reserva (ETFs, compras de varejo, compras corporativas). Para subir de preço, requer que alguém introduza capital fresco de forma contínua.
$XRP : Sua absorção de valor é sistêmica e inelástica. Se as instituições financeiras, os liquidadores de pagamentos transfronteiriços e a migração para o padrão ISO 20022 ativarem o uso do ativo como colateral e ponte de liquidez, a demanda não depende do sentimento do mercado nem de se o varejo “quer comprar”. Depende do volume de negociação global que a rede precisa processar por segundo, gerando uma reavaliação rápida por necessidade operacional da infraestrutura.
Por que o XRP pode superar o BTC rapidamente, segundo a natureza do ativo A diferença está no motor de absorção de valor de cada rede:
Bitcoin: Seu crescimento é linear e depende do fluxo de capital especulativo ou de reserva (ETFs, compras de varejo, compras corporativas). Para subir de preço, requer que alguém introduza capital fresco de forma contínua.
$XRP : Sua absorção de valor é sistêmica e inelástica. Se as instituições financeiras, os liquidadores de pagamentos transfronteiriços e a migração para o padrão ISO 20022 ativarem o uso do ativo como colateral e ponte de liquidez, a demanda não depende do sentimento do mercado nem de se o varejo “quer comprar”. Depende do volume de negociação global que a rede precisa processar por segundo, gerando uma reavaliação rápida por necessidade operacional da infraestrutura.
1
7
1.1k
·
--
Em Alta
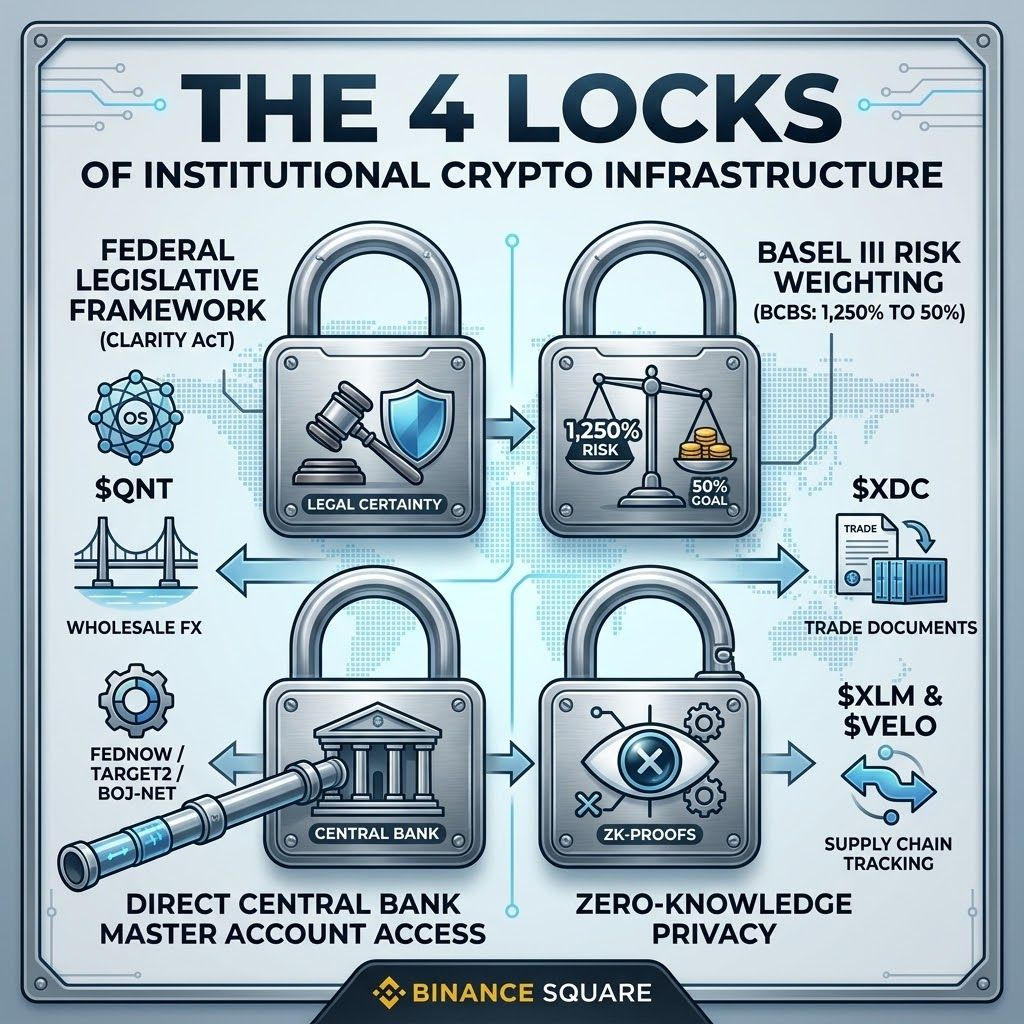
🔒 Os 4 Cadeados da Infraestrutura Institucional Cripto
No back-end do sistema financeiro global, estão sendo configuradas as quatro condições para que o capital institucional ative o interruptor da adoção massiva.
1. O Marco Legislativo Federal (CLARITY Act)
Para que as grandes entidades financeiras operem com segurança jurídica, é necessária a aprovação definitiva da lei de estrutura de mercado nos EUA. Esse marco protege os desenvolvedores e permite que os bancos integrem ativos digitais de utilidade em sua infraestrutura operacional, sem risco de sanções administrativas.
2. Ponderação de Risco de Basileia III (BCBS: 1.250% vs. 20%-50%)
É o obstáculo econômico mais rígido do Banco de Compensações Internacionais. Sob o esquema do Grupo 2, a ponderação punitiva de 1.250% exige que um banco reserve US$ 1 de capital próprio para cada US$ 1 de exposição em ativos digitais, o que encarece e proíbe a custódia em balanço. A reclassificação solicitada pela banca internacional para a faixa de 20% a 50% para tokens de liquidação qualificados é a chave que destravará a liquidez em balanço.
3. Acesso Direto a Contas-Mãe do Banco Central
As plataformas de infraestrutura DLT precisam de conexão direta com os sistemas de Liquidação Bruta em Tempo Real (RTGS) dos bancos centrais (como FedNow, BOJ-NET ou TARGET2). Isso permite que o dinheiro primário seja convertido e negociado instantaneamente contra ativos tokenizados.
4. Privacidade Institucional com Provas Zero-Knowledge
Os grandes bancos corporativos não podem liquidar operações em redes públicas expondo valores, identidades ou estratégias para seus concorrentes diretos. A integração de criptografia Zero-Knowledge permite auditar e validar o cumprimento estrito das normas KYC/AML de forma imutável, garantindo ao mesmo tempo o sigilo bancário.
Uma vez levantados esses quatro cadeados, a liquidez institucional fluirá para um grupo reduzido de redes interoperáveis sob o padrão ISO 20022: $QNT $XRP XDC $HBAR XLM
🔒 Os 4 Cadeados da Infraestrutura Institucional Cripto
No back-end do sistema financeiro global, estão sendo configuradas as quatro condições para que o capital institucional ative o interruptor da adoção massiva.
1. O Marco Legislativo Federal (CLARITY Act)
Para que as grandes entidades financeiras operem com segurança jurídica, é necessária a aprovação definitiva da lei de estrutura de mercado nos EUA. Esse marco protege os desenvolvedores e permite que os bancos integrem ativos digitais de utilidade em sua infraestrutura operacional, sem risco de sanções administrativas.
2. Ponderação de Risco de Basileia III (BCBS: 1.250% vs. 20%-50%)
É o obstáculo econômico mais rígido do Banco de Compensações Internacionais. Sob o esquema do Grupo 2, a ponderação punitiva de 1.250% exige que um banco reserve US$ 1 de capital próprio para cada US$ 1 de exposição em ativos digitais, o que encarece e proíbe a custódia em balanço. A reclassificação solicitada pela banca internacional para a faixa de 20% a 50% para tokens de liquidação qualificados é a chave que destravará a liquidez em balanço.
3. Acesso Direto a Contas-Mãe do Banco Central
As plataformas de infraestrutura DLT precisam de conexão direta com os sistemas de Liquidação Bruta em Tempo Real (RTGS) dos bancos centrais (como FedNow, BOJ-NET ou TARGET2). Isso permite que o dinheiro primário seja convertido e negociado instantaneamente contra ativos tokenizados.
4. Privacidade Institucional com Provas Zero-Knowledge
Os grandes bancos corporativos não podem liquidar operações em redes públicas expondo valores, identidades ou estratégias para seus concorrentes diretos. A integração de criptografia Zero-Knowledge permite auditar e validar o cumprimento estrito das normas KYC/AML de forma imutável, garantindo ao mesmo tempo o sigilo bancário.
Uma vez levantados esses quatro cadeados, a liquidez institucional fluirá para um grupo reduzido de redes interoperáveis sob o padrão ISO 20022: $QNT $XRP XDC $HBAR XLM
No back-end do sistema financeiro global, estão sendo configuradas as quatro condições para que o capital institucional ative o interruptor da adoção massiva.
1. O Marco Legislativo Federal (CLARITY Act)
Para que as grandes entidades financeiras operem com segurança jurídica, é necessária a aprovação definitiva da lei de estrutura de mercado nos EUA. Esse marco protege os desenvolvedores e permite que os bancos integrem ativos digitais de utilidade em sua infraestrutura operacional, sem risco de sanções administrativas.
2. Ponderação de Risco de Basileia III (BCBS: 1.250% vs. 20%-50%)
É o obstáculo econômico mais rígido do Banco de Compensações Internacionais. Sob o esquema do Grupo 2, a ponderação punitiva de 1.250% exige que um banco reserve US$ 1 de capital próprio para cada US$ 1 de exposição em ativos digitais, o que encarece e proíbe a custódia em balanço. A reclassificação solicitada pela banca internacional para a faixa de 20% a 50% para tokens de liquidação qualificados é a chave que destravará a liquidez em balanço.
3. Acesso Direto a Contas-Mãe do Banco Central
As plataformas de infraestrutura DLT precisam de conexão direta com os sistemas de Liquidação Bruta em Tempo Real (RTGS) dos bancos centrais (como FedNow, BOJ-NET ou TARGET2). Isso permite que o dinheiro primário seja convertido e negociado instantaneamente contra ativos tokenizados.
4. Privacidade Institucional com Provas Zero-Knowledge
Os grandes bancos corporativos não podem liquidar operações em redes públicas expondo valores, identidades ou estratégias para seus concorrentes diretos. A integração de criptografia Zero-Knowledge permite auditar e validar o cumprimento estrito das normas KYC/AML de forma imutável, garantindo ao mesmo tempo o sigilo bancário.
Uma vez levantados esses quatro cadeados, a liquidez institucional fluirá para um grupo reduzido de redes interoperáveis sob o padrão ISO 20022: $QNT $XRP XDC $HBAR XLM
2
204
·
--
Em Alta
Por que o mercado irá convergir para um número reduzido de redes
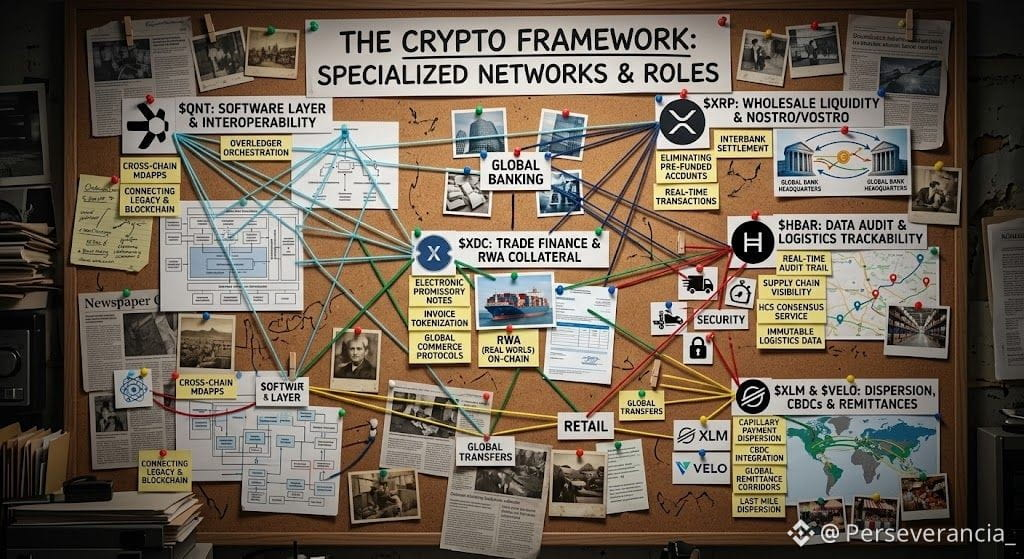
O Funil Regulatorio e de Governança: Nem o BIS, nem o FMI, nem os grandes bancos centrais vão conectar seus sistemas a projetos anônimos sem nós regulados ou com modelos de governança instáveis. Redes como XRP, XDC, HBAR ou XLM contam com conselhos de governança corporativa, conformidade ISO 20022 e compatibilidade legal direta.
Especialização por Monopólio Funcional:
$QNT reserva-se a camada de software e a interoperabilidade entre redes.
$XRP absorve a liquidez grossista interbancária e as contas Nostro/Vostro.
$XDC monopoliza as notas promissórias do comércio exterior, faturas e garantias de RWA.
$HBAR assegura a auditoria de dados em tempo real e a rastreabilidade logística.
$XLM e$VELO dominam a dispersão capilar de pagamentos, CBDCs e corredores de remessas.
Por que o mercado irá convergir para um número reduzido de redes
O Funil Regulatorio e de Governança: Nem o BIS, nem o FMI, nem os grandes bancos centrais vão conectar seus sistemas a projetos anônimos sem nós regulados ou com modelos de governança instáveis. Redes como XRP, XDC, HBAR ou XLM contam com conselhos de governança corporativa, conformidade ISO 20022 e compatibilidade legal direta.
Especialização por Monopólio Funcional:
$QNT reserva-se a camada de software e a interoperabilidade entre redes.
$XRP absorve a liquidez grossista interbancária e as contas Nostro/Vostro.
$XDC monopoliza as notas promissórias do comércio exterior, faturas e garantias de RWA.
$HBAR assegura a auditoria de dados em tempo real e a rastreabilidade logística.
$XLM e$VELO dominam a dispersão capilar de pagamentos, CBDCs e corredores de remessas.
O Funil Regulatorio e de Governança: Nem o BIS, nem o FMI, nem os grandes bancos centrais vão conectar seus sistemas a projetos anônimos sem nós regulados ou com modelos de governança instáveis. Redes como XRP, XDC, HBAR ou XLM contam com conselhos de governança corporativa, conformidade ISO 20022 e compatibilidade legal direta.
Especialização por Monopólio Funcional:
$QNT reserva-se a camada de software e a interoperabilidade entre redes.
$XRP absorve a liquidez grossista interbancária e as contas Nostro/Vostro.
$XDC monopoliza as notas promissórias do comércio exterior, faturas e garantias de RWA.
$HBAR assegura a auditoria de dados em tempo real e a rastreabilidade logística.
$XLM e$VELO dominam a dispersão capilar de pagamentos, CBDCs e corredores de remessas.
3
280
·
--
Em Alta
Verificado
A adoção da tecnologia da Ripple, XRP e da stablecoin RLUSD no mercado japonês responde a três fatores de urgência sistêmica
Colapso do modelo bancário tradicional devido ao envelhecimento demográfico: Com uma população em declínio e uma escassez severa de mão de obra nos setores financeiro e administrativo, o Japão precisa automatizar completamente sua infraestrutura de pagamentos interbancários e transfronteiriços para manter sua competitividade global.
A ponte regulatória oficial (JFSA e SBI): Longe de ser uma imposição de última hora, o Japão construiu ao longo de uma década o marco legal mais avançado do mundo para ativos digitais por meio de sua Lei de Serviços de Pagamento. Após a aprovação oficial da JFSA, a stablecoin $RLUSD começou a operar formalmente via SBI VC Trade, tornando-se um canal regulado para a liquidação institucional e o comércio exterior.
Domínio da rede de pagamentos e tokenização de ativos: Por meio da SBI Ripple Asia, o Japão não só experimenta, mas implementa soluções em larga escala: desde os corredores de remessas da SBI Remit utilizando $XRP até a tokenização de mercados de pagamentos pré-pagos de múltiplos bilhões de ienes e títulos corporativos na rede (XRPL).
A urgência do Japão não nasce do pânico, mas da necessidade de modernizar seus trilhos financeiros antes que o custo de manter o sistema correspondente tradicional dos anos 90 asfixie sua economia exportadora.
A adoção da tecnologia da Ripple, XRP e da stablecoin RLUSD no mercado japonês responde a três fatores de urgência sistêmica
Colapso do modelo bancário tradicional devido ao envelhecimento demográfico: Com uma população em declínio e uma escassez severa de mão de obra nos setores financeiro e administrativo, o Japão precisa automatizar completamente sua infraestrutura de pagamentos interbancários e transfronteiriços para manter sua competitividade global.
A ponte regulatória oficial (JFSA e SBI): Longe de ser uma imposição de última hora, o Japão construiu ao longo de uma década o marco legal mais avançado do mundo para ativos digitais por meio de sua Lei de Serviços de Pagamento. Após a aprovação oficial da JFSA, a stablecoin $RLUSD começou a operar formalmente via SBI VC Trade, tornando-se um canal regulado para a liquidação institucional e o comércio exterior.
Domínio da rede de pagamentos e tokenização de ativos: Por meio da SBI Ripple Asia, o Japão não só experimenta, mas implementa soluções em larga escala: desde os corredores de remessas da SBI Remit utilizando $XRP até a tokenização de mercados de pagamentos pré-pagos de múltiplos bilhões de ienes e títulos corporativos na rede (XRPL).
A urgência do Japão não nasce do pânico, mas da necessidade de modernizar seus trilhos financeiros antes que o custo de manter o sistema correspondente tradicional dos anos 90 asfixie sua economia exportadora.
Colapso do modelo bancário tradicional devido ao envelhecimento demográfico: Com uma população em declínio e uma escassez severa de mão de obra nos setores financeiro e administrativo, o Japão precisa automatizar completamente sua infraestrutura de pagamentos interbancários e transfronteiriços para manter sua competitividade global.
A ponte regulatória oficial (JFSA e SBI): Longe de ser uma imposição de última hora, o Japão construiu ao longo de uma década o marco legal mais avançado do mundo para ativos digitais por meio de sua Lei de Serviços de Pagamento. Após a aprovação oficial da JFSA, a stablecoin $RLUSD começou a operar formalmente via SBI VC Trade, tornando-se um canal regulado para a liquidação institucional e o comércio exterior.
Domínio da rede de pagamentos e tokenização de ativos: Por meio da SBI Ripple Asia, o Japão não só experimenta, mas implementa soluções em larga escala: desde os corredores de remessas da SBI Remit utilizando $XRP até a tokenização de mercados de pagamentos pré-pagos de múltiplos bilhões de ienes e títulos corporativos na rede (XRPL).
A urgência do Japão não nasce do pânico, mas da necessidade de modernizar seus trilhos financeiros antes que o custo de manter o sistema correspondente tradicional dos anos 90 asfixie sua economia exportadora.
2
5
607
·
--
Em Alta
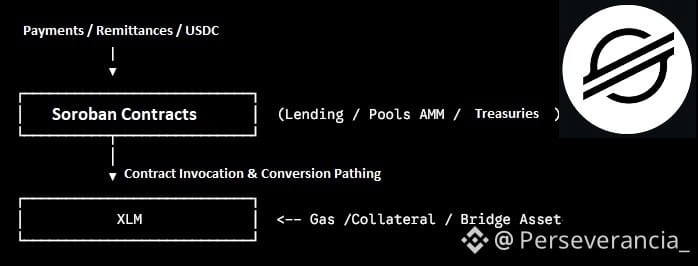
Soroban: A camada de contratos inteligentes
Antes do deploy do Soroban, a Stellar processava exclusivamente transferências simples e transações fixas em seu livro de ordens.
O Soroban integra contratos inteligentes programáveis e de alta velocidade baseados em WebAssembly (WASM) e Rust.
O USDC nativo emitido pela Circle na Stellar atua como o dólar digital sintético por excelência para os corredores de pagamento
As empresas de remessas globais (como a MoneyGram) não precisam imobilizar dólares físicos em contas bancárias do destino. Elas enviam $USDC na Stellar em 3 a 5 segundos, com taxas de microssegundos.
A rede de Anchors (bancos locais e fintechs conectadas à Stellar) converte imediatamente esse USDC nas moedas locais do país de destino (como Pesos, Real, Euros ou Baht).
O crescimento do Soroban e do USDC nativo confirma que a Stellar não se limita a mover dólares digitais, mas sim programa o fluxo desse dinheiro em tempo real.
Para que a rede absorva trilhões de dólares em pagamentos no caminho sem colapsar a liquidez dos contratos inteligentes, $XLM deve manter um valor unitário massivo, garantindo que os pools do Soroban tenham a capacidade de lastro exigida pela economia real.
Soroban: A camada de contratos inteligentes
Antes do deploy do Soroban, a Stellar processava exclusivamente transferências simples e transações fixas em seu livro de ordens.
O Soroban integra contratos inteligentes programáveis e de alta velocidade baseados em WebAssembly (WASM) e Rust.
O USDC nativo emitido pela Circle na Stellar atua como o dólar digital sintético por excelência para os corredores de pagamento
As empresas de remessas globais (como a MoneyGram) não precisam imobilizar dólares físicos em contas bancárias do destino. Elas enviam $USDC na Stellar em 3 a 5 segundos, com taxas de microssegundos.
A rede de Anchors (bancos locais e fintechs conectadas à Stellar) converte imediatamente esse USDC nas moedas locais do país de destino (como Pesos, Real, Euros ou Baht).
O crescimento do Soroban e do USDC nativo confirma que a Stellar não se limita a mover dólares digitais, mas sim programa o fluxo desse dinheiro em tempo real.
Para que a rede absorva trilhões de dólares em pagamentos no caminho sem colapsar a liquidez dos contratos inteligentes, $XLM deve manter um valor unitário massivo, garantindo que os pools do Soroban tenham a capacidade de lastro exigida pela economia real.
Antes do deploy do Soroban, a Stellar processava exclusivamente transferências simples e transações fixas em seu livro de ordens.
O Soroban integra contratos inteligentes programáveis e de alta velocidade baseados em WebAssembly (WASM) e Rust.
O USDC nativo emitido pela Circle na Stellar atua como o dólar digital sintético por excelência para os corredores de pagamento
As empresas de remessas globais (como a MoneyGram) não precisam imobilizar dólares físicos em contas bancárias do destino. Elas enviam $USDC na Stellar em 3 a 5 segundos, com taxas de microssegundos.
A rede de Anchors (bancos locais e fintechs conectadas à Stellar) converte imediatamente esse USDC nas moedas locais do país de destino (como Pesos, Real, Euros ou Baht).
O crescimento do Soroban e do USDC nativo confirma que a Stellar não se limita a mover dólares digitais, mas sim programa o fluxo desse dinheiro em tempo real.
Para que a rede absorva trilhões de dólares em pagamentos no caminho sem colapsar a liquidez dos contratos inteligentes, $XLM deve manter um valor unitário massivo, garantindo que os pools do Soroban tenham a capacidade de lastro exigida pela economia real.
3
102
·
--
Em Alta
A integração da stablecoin RLUSD e os pools de liquidez AMM
O que representa a stablecoin RLUSD
Apoio Institucional: A RLUSD é a stablecoin corporativa da Ripple, lastreada 1:1 com depósitos em dólares, títulos do Tesouro dos EUA de curto prazo e equivalentes de caixa.
Âncora de Valor On-Chain: Permite que bancos, fundos e instituições financeiras operem na blockchain sem assumir volatilidade de preço durante a custódia ou a transferência.
Capacidade Multichain: Opera nativamente tanto no XRPL quanto na rede principal da Ethereum, atuando como o conector de liquidez dólar-cripto entre ecossistemas.
Por que isso é um catalisador direto para o valor do XRP?
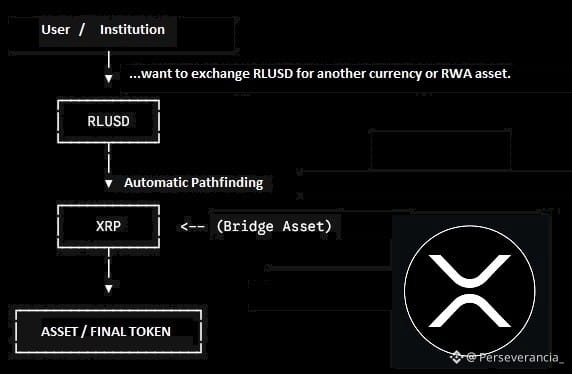
Roteamento de Rotas (Pathfinding):
Quando uma operação ocorre em um par com baixa liquidez direta (por exemplo, RLUSD para uma moeda local ou para um ativo tokenizado RWA), o motor da rede roteia a ordem através do par com maior profundidade disponível: RLUSD--->XRP--->Ativo de Destino
Isso transforma em $XRP a moeda ponte universal do DEX nativo, aumentando sua demanda constante de compra à medida que cresce o uso de $RLUSD .
Imobilização de Oferta (Lockup de Liquidez):
Para criar ou participar de um pool de rendimento (ex.: RLUSD / XRP), os provedores de liquidez precisam depositar as duas partes do par.
À medida que os volumes de RLUSD crescem, milhares de milhões de tokens XRP ficam bloqueados nos pools do AMM para ganhar comissões de negociação (0,3% por transação), reduzindo a oferta de XRP disponível para venda em exchanges.
Queima Deflacionária de Taxa:
Cada criação de pool, voto de comissões ou troca no AMM consome e queima pequenas frações de $XRP.
Um salto exponencial na atividade on-chain acelera a taxa de queima do suprimento total de XRP a longo prazo.
A integração da stablecoin RLUSD e os pools de liquidez AMM
O que representa a stablecoin RLUSD
Apoio Institucional: A RLUSD é a stablecoin corporativa da Ripple, lastreada 1:1 com depósitos em dólares, títulos do Tesouro dos EUA de curto prazo e equivalentes de caixa.
Âncora de Valor On-Chain: Permite que bancos, fundos e instituições financeiras operem na blockchain sem assumir volatilidade de preço durante a custódia ou a transferência.
Capacidade Multichain: Opera nativamente tanto no XRPL quanto na rede principal da Ethereum, atuando como o conector de liquidez dólar-cripto entre ecossistemas.
Por que isso é um catalisador direto para o valor do XRP?
Roteamento de Rotas (Pathfinding):
Quando uma operação ocorre em um par com baixa liquidez direta (por exemplo, RLUSD para uma moeda local ou para um ativo tokenizado RWA), o motor da rede roteia a ordem através do par com maior profundidade disponível: RLUSD--->XRP--->Ativo de Destino
Isso transforma em $XRP a moeda ponte universal do DEX nativo, aumentando sua demanda constante de compra à medida que cresce o uso de $RLUSD .
Imobilização de Oferta (Lockup de Liquidez):
Para criar ou participar de um pool de rendimento (ex.: RLUSD / XRP), os provedores de liquidez precisam depositar as duas partes do par.
À medida que os volumes de RLUSD crescem, milhares de milhões de tokens XRP ficam bloqueados nos pools do AMM para ganhar comissões de negociação (0,3% por transação), reduzindo a oferta de XRP disponível para venda em exchanges.
Queima Deflacionária de Taxa:
Cada criação de pool, voto de comissões ou troca no AMM consome e queima pequenas frações de $XRP .
Um salto exponencial na atividade on-chain acelera a taxa de queima do suprimento total de XRP a longo prazo.
O que representa a stablecoin RLUSD
Apoio Institucional: A RLUSD é a stablecoin corporativa da Ripple, lastreada 1:1 com depósitos em dólares, títulos do Tesouro dos EUA de curto prazo e equivalentes de caixa.
Âncora de Valor On-Chain: Permite que bancos, fundos e instituições financeiras operem na blockchain sem assumir volatilidade de preço durante a custódia ou a transferência.
Capacidade Multichain: Opera nativamente tanto no XRPL quanto na rede principal da Ethereum, atuando como o conector de liquidez dólar-cripto entre ecossistemas.
Por que isso é um catalisador direto para o valor do XRP?
Roteamento de Rotas (Pathfinding):
Quando uma operação ocorre em um par com baixa liquidez direta (por exemplo, RLUSD para uma moeda local ou para um ativo tokenizado RWA), o motor da rede roteia a ordem através do par com maior profundidade disponível: RLUSD--->XRP--->Ativo de Destino
Isso transforma em $XRP a moeda ponte universal do DEX nativo, aumentando sua demanda constante de compra à medida que cresce o uso de $RLUSD .
Imobilização de Oferta (Lockup de Liquidez):
Para criar ou participar de um pool de rendimento (ex.: RLUSD / XRP), os provedores de liquidez precisam depositar as duas partes do par.
À medida que os volumes de RLUSD crescem, milhares de milhões de tokens XRP ficam bloqueados nos pools do AMM para ganhar comissões de negociação (0,3% por transação), reduzindo a oferta de XRP disponível para venda em exchanges.
Queima Deflacionária de Taxa:
Cada criação de pool, voto de comissões ou troca no AMM consome e queima pequenas frações de $XRP .
Um salto exponencial na atividade on-chain acelera a taxa de queima do suprimento total de XRP a longo prazo.
4
282
·
--
Em Alta
"NÃO É QUANTO, É COM QUEM"
A distinção técnica entre uma venda destrutiva e uma reavaliação estratégica se baseia na mecânica de liquidez:
Venda em mercado aberto (Spot/Exchanges):
Se #Ripple liberar e vender maciçamente suas reservas em exchanges públicos, a profundidade dos livros de ordens não suportaria a oferta. O deslizamento de preço (slippage) apagaria a liquidez compradora e provocaria o colapso imediato da cotação.
Absorção fora de mercado (OTC / Acordos de Tesouraria):
Quando os blocos de ativos são transferidos por meio de mesas Over-The-Counter (OTC) ou acordos diretos com instituições financeiras ou tesourarias soberanas, a transação não toca o livro de ordens público. O preço na tela não cai porque não há pressão vendedora nos exchanges.
O efeito da utilidade como colateral:
Se um ator institucional ou estatal (EUA, BIS, o BANCOS...) adquire um volume maciço do escrow, não para especular, mas para imobilizá-lo como reserva de liquidez transfronteiriça ou colateral de liquidação, ocorre o efeito inverso: o suprimento circulante disponível para o mercado varejista se contrai de forma drástica enquanto seu uso de rede é validado, o que catalisa uma reavaliação por escassez e demanda utilitária.
O verdadeiro movimento de fundo com os ativos de infraestrutura não será anunciado nas redes sociais, mas sim por meio da integração silenciosa dos trilhos de pagamento e da transferência de blocos de liquidez para portas fechadas.
🚀🚀🚀 $XRP 🚀🚀🚀
"NÃO É QUANTO, É COM QUEM"
A distinção técnica entre uma venda destrutiva e uma reavaliação estratégica se baseia na mecânica de liquidez:
Venda em mercado aberto (Spot/Exchanges):
Se #Ripple liberar e vender maciçamente suas reservas em exchanges públicos, a profundidade dos livros de ordens não suportaria a oferta. O deslizamento de preço (slippage) apagaria a liquidez compradora e provocaria o colapso imediato da cotação.
Absorção fora de mercado (OTC / Acordos de Tesouraria):
Quando os blocos de ativos são transferidos por meio de mesas Over-The-Counter (OTC) ou acordos diretos com instituições financeiras ou tesourarias soberanas, a transação não toca o livro de ordens público. O preço na tela não cai porque não há pressão vendedora nos exchanges.
O efeito da utilidade como colateral:
Se um ator institucional ou estatal (EUA, BIS, o BANCOS...) adquire um volume maciço do escrow, não para especular, mas para imobilizá-lo como reserva de liquidez transfronteiriça ou colateral de liquidação, ocorre o efeito inverso: o suprimento circulante disponível para o mercado varejista se contrai de forma drástica enquanto seu uso de rede é validado, o que catalisa uma reavaliação por escassez e demanda utilitária.
O verdadeiro movimento de fundo com os ativos de infraestrutura não será anunciado nas redes sociais, mas sim por meio da integração silenciosa dos trilhos de pagamento e da transferência de blocos de liquidez para portas fechadas.
🚀🚀🚀 $XRP 🚀🚀🚀
A distinção técnica entre uma venda destrutiva e uma reavaliação estratégica se baseia na mecânica de liquidez:
Venda em mercado aberto (Spot/Exchanges):
Se #Ripple liberar e vender maciçamente suas reservas em exchanges públicos, a profundidade dos livros de ordens não suportaria a oferta. O deslizamento de preço (slippage) apagaria a liquidez compradora e provocaria o colapso imediato da cotação.
Absorção fora de mercado (OTC / Acordos de Tesouraria):
Quando os blocos de ativos são transferidos por meio de mesas Over-The-Counter (OTC) ou acordos diretos com instituições financeiras ou tesourarias soberanas, a transação não toca o livro de ordens público. O preço na tela não cai porque não há pressão vendedora nos exchanges.
O efeito da utilidade como colateral:
Se um ator institucional ou estatal (EUA, BIS, o BANCOS...) adquire um volume maciço do escrow, não para especular, mas para imobilizá-lo como reserva de liquidez transfronteiriça ou colateral de liquidação, ocorre o efeito inverso: o suprimento circulante disponível para o mercado varejista se contrai de forma drástica enquanto seu uso de rede é validado, o que catalisa uma reavaliação por escassez e demanda utilitária.
O verdadeiro movimento de fundo com os ativos de infraestrutura não será anunciado nas redes sociais, mas sim por meio da integração silenciosa dos trilhos de pagamento e da transferência de blocos de liquidez para portas fechadas.
🚀🚀🚀 $XRP 🚀🚀🚀
3
488
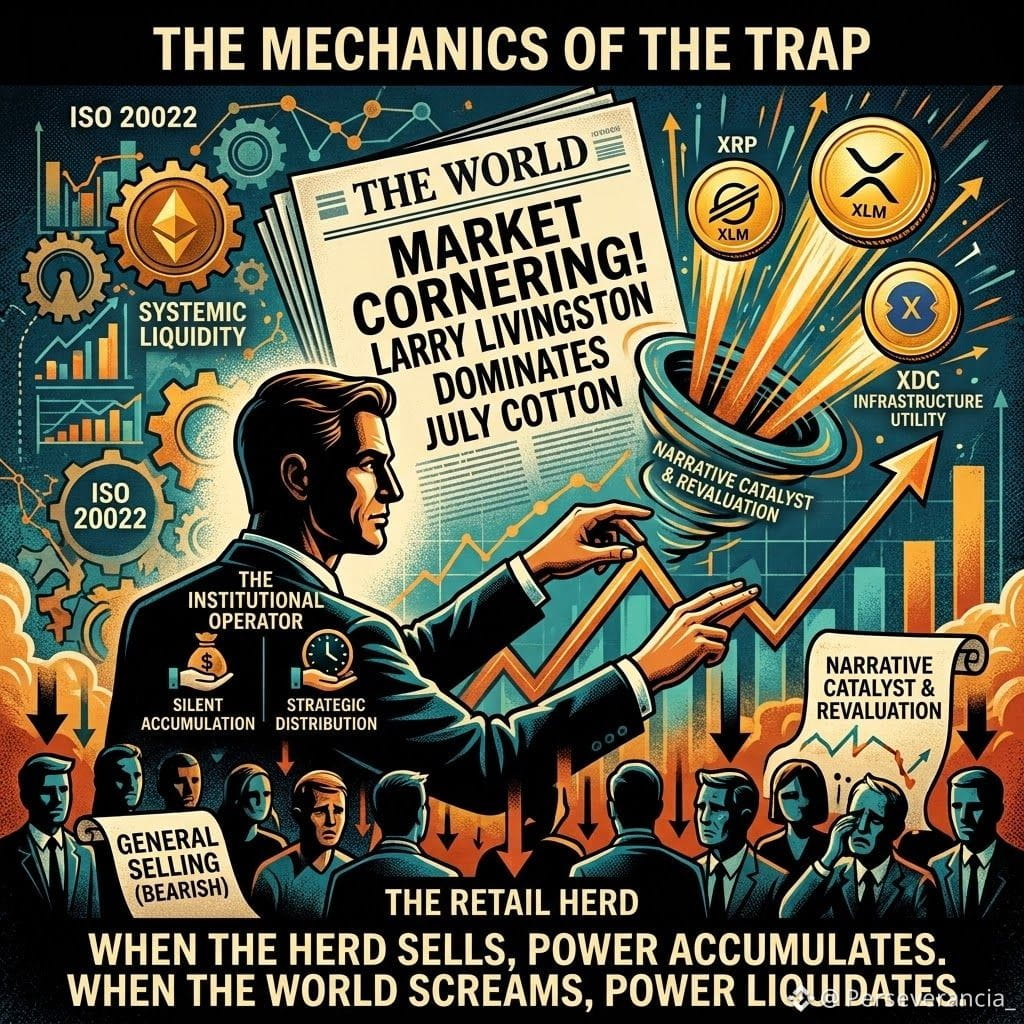
Em um dos trechos de "Memorias de un operador de acciones" (LEFEVRE, 1923)
É narrado como Livermore administrou a compra no mercado do algodão. (Eu sempre volto a ele no livro El Método Wyckoff de E. Diaz Valdecantos)
Eu o recomendo fortemente; é uma passagem que todo trader ou investidor deveria ler várias vezes. Como é longo, não posso postar.
Essência do Relato: A Mecânica da Armadilha de Liquidez
O trecho sintetiza os quatro pilares da manipulação e distribuição de um operador institucional (o padrão Wyckoff / Jesse Livermore):
Absorção Silenciosa no Consenso do Rebanho: Quando a massa do mercado compartilha uma única narrativa baixista e vende em grande escala, o grande operador aproveita essa liquidez de venda para acumular uma posição dominante sem elevar o preço.
A Prova de Mercado (Testing): Com uma pequena ordem no momento crítico do fechamento, o operador testa a profundidade da oferta. Ao constatar que a liquidez vendedora se esgotou, o preço dispara e encurrala os vendedores a descoberto.
O Catalisador Narrativo (Mídias / Notícias): A manchete do jornal (World) não é o motor do movimento, mas o amplificador do pânico e da euforia. Ela gera um fluxo massivo de compradores de varejo atraídos pelo FOMO (Fear Of Missing Out).
A Distribuição e a Injeção de Liquidez de Saída: Posições gigantes não podem ser vendidas em dias normais sem destruir a cotação. O operador usa o choque de euforia compradora provocado pela notícia para descarregar 100% da sua posição em minutos, no topo do mercado.
Compartilho isso para entender o que está acontecendo hoje com Crypto, e que já aconteceu com outros ativos, e que voltará a acontecer...
Em um dos trechos de "Memorias de un operador de acciones" (LEFEVRE, 1923)
É narrado como Livermore administrou a compra no mercado do algodão. (Eu sempre volto a ele no livro El Método Wyckoff de E. Diaz Valdecantos)
Eu o recomendo fortemente; é uma passagem que todo trader ou investidor deveria ler várias vezes. Como é longo, não posso postar.
Essência do Relato: A Mecânica da Armadilha de Liquidez
O trecho sintetiza os quatro pilares da manipulação e distribuição de um operador institucional (o padrão Wyckoff / Jesse Livermore):
Absorção Silenciosa no Consenso do Rebanho: Quando a massa do mercado compartilha uma única narrativa baixista e vende em grande escala, o grande operador aproveita essa liquidez de venda para acumular uma posição dominante sem elevar o preço.
A Prova de Mercado (Testing): Com uma pequena ordem no momento crítico do fechamento, o operador testa a profundidade da oferta. Ao constatar que a liquidez vendedora se esgotou, o preço dispara e encurrala os vendedores a descoberto.
O Catalisador Narrativo (Mídias / Notícias): A manchete do jornal (World) não é o motor do movimento, mas o amplificador do pânico e da euforia. Ela gera um fluxo massivo de compradores de varejo atraídos pelo FOMO (Fear Of Missing Out).
A Distribuição e a Injeção de Liquidez de Saída: Posições gigantes não podem ser vendidas em dias normais sem destruir a cotação. O operador usa o choque de euforia compradora provocado pela notícia para descarregar 100% da sua posição em minutos, no topo do mercado.
Compartilho isso para entender o que está acontecendo hoje com Crypto, e que já aconteceu com outros ativos, e que voltará a acontecer...
É narrado como Livermore administrou a compra no mercado do algodão. (Eu sempre volto a ele no livro El Método Wyckoff de E. Diaz Valdecantos)
Eu o recomendo fortemente; é uma passagem que todo trader ou investidor deveria ler várias vezes. Como é longo, não posso postar.
Essência do Relato: A Mecânica da Armadilha de Liquidez
O trecho sintetiza os quatro pilares da manipulação e distribuição de um operador institucional (o padrão Wyckoff / Jesse Livermore):
Absorção Silenciosa no Consenso do Rebanho: Quando a massa do mercado compartilha uma única narrativa baixista e vende em grande escala, o grande operador aproveita essa liquidez de venda para acumular uma posição dominante sem elevar o preço.
A Prova de Mercado (Testing): Com uma pequena ordem no momento crítico do fechamento, o operador testa a profundidade da oferta. Ao constatar que a liquidez vendedora se esgotou, o preço dispara e encurrala os vendedores a descoberto.
O Catalisador Narrativo (Mídias / Notícias): A manchete do jornal (World) não é o motor do movimento, mas o amplificador do pânico e da euforia. Ela gera um fluxo massivo de compradores de varejo atraídos pelo FOMO (Fear Of Missing Out).
A Distribuição e a Injeção de Liquidez de Saída: Posições gigantes não podem ser vendidas em dias normais sem destruir a cotação. O operador usa o choque de euforia compradora provocado pela notícia para descarregar 100% da sua posição em minutos, no topo do mercado.
Compartilho isso para entender o que está acontecendo hoje com Crypto, e que já aconteceu com outros ativos, e que voltará a acontecer...
4
394
·
--
Em Alta
Verificado
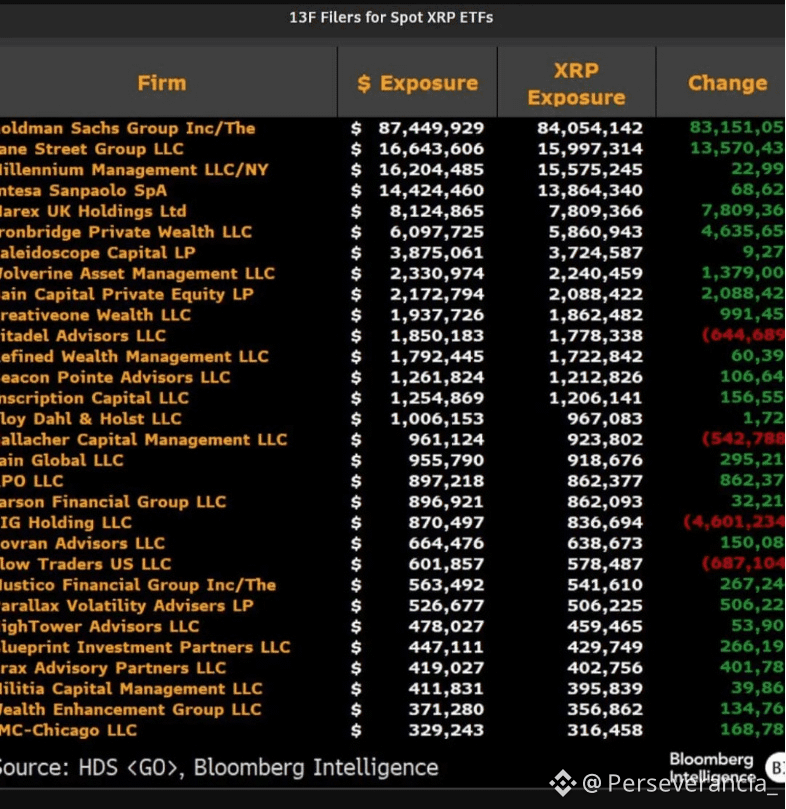
Os formulários 13F da SEC confirmam que a exposição bancária não é feita por meio da detenção direta de tokens no tesouro do banco, mas sim por intermédio de veículos financeiros regulamentados como os ETFs Spot.
A mecânica da exposição via Formulário 13F:
O Formulário 13F é uma declaração trimestral que a SEC exige dos administradores de investimentos institucionais que gerenciam pelo menos US$ 100 milhões em ativos.
Divisão de Banca Privada e Wealth Management: Os milhões de $XRP em exposição (em milhões de dólares) reportados representam ações de ETFs Spot nas carteiras de gestão de patrimônio, fundos de investimento ou clientes institucionais, e não reservas líquidas em seu balanço corporativo.
By-pass regulatório do invólucro ETF: Ao ser negociado em bolsas regulamentadas como um valor mobiliário, o ETF elimina os problemas de custódia direta, auditoria e as rigorosas penalidades de capital impostas pelo Comitê de Basileia para ativos digitais no balanço de um banco comercial.
Acumulação institucional em camadas: A lista mostra gigantes como Goldman Sachs (US$ 87M em exposição), Jane Street (US$ 16,6M), Millenium Manegement (US$ 16,2) e Intensa Sanpaolo (US$ 14,4).
Usar o ETF como canal de conformidade legal para acumular exposição ao ativo subjacente sem violar marcos regulatórios (como o MiCA na Europa).
Esse caminho confirma como o capital institucional europeu e americano acessa a liquidez dos tokens de infraestrutura utilizando a arquitetura tradicional de Wall Street.
Os formulários 13F da SEC confirmam que a exposição bancária não é feita por meio da detenção direta de tokens no tesouro do banco, mas sim por intermédio de veículos financeiros regulamentados como os ETFs Spot.
A mecânica da exposição via Formulário 13F:
O Formulário 13F é uma declaração trimestral que a SEC exige dos administradores de investimentos institucionais que gerenciam pelo menos US$ 100 milhões em ativos.
Divisão de Banca Privada e Wealth Management: Os milhões de $XRP em exposição (em milhões de dólares) reportados representam ações de ETFs Spot nas carteiras de gestão de patrimônio, fundos de investimento ou clientes institucionais, e não reservas líquidas em seu balanço corporativo.
By-pass regulatório do invólucro ETF: Ao ser negociado em bolsas regulamentadas como um valor mobiliário, o ETF elimina os problemas de custódia direta, auditoria e as rigorosas penalidades de capital impostas pelo Comitê de Basileia para ativos digitais no balanço de um banco comercial.
Acumulação institucional em camadas: A lista mostra gigantes como Goldman Sachs (US$ 87M em exposição), Jane Street (US$ 16,6M), Millenium Manegement (US$ 16,2) e Intensa Sanpaolo (US$ 14,4).
Usar o ETF como canal de conformidade legal para acumular exposição ao ativo subjacente sem violar marcos regulatórios (como o MiCA na Europa).
Esse caminho confirma como o capital institucional europeu e americano acessa a liquidez dos tokens de infraestrutura utilizando a arquitetura tradicional de Wall Street.
A mecânica da exposição via Formulário 13F:
O Formulário 13F é uma declaração trimestral que a SEC exige dos administradores de investimentos institucionais que gerenciam pelo menos US$ 100 milhões em ativos.
Divisão de Banca Privada e Wealth Management: Os milhões de $XRP em exposição (em milhões de dólares) reportados representam ações de ETFs Spot nas carteiras de gestão de patrimônio, fundos de investimento ou clientes institucionais, e não reservas líquidas em seu balanço corporativo.
By-pass regulatório do invólucro ETF: Ao ser negociado em bolsas regulamentadas como um valor mobiliário, o ETF elimina os problemas de custódia direta, auditoria e as rigorosas penalidades de capital impostas pelo Comitê de Basileia para ativos digitais no balanço de um banco comercial.
Acumulação institucional em camadas: A lista mostra gigantes como Goldman Sachs (US$ 87M em exposição), Jane Street (US$ 16,6M), Millenium Manegement (US$ 16,2) e Intensa Sanpaolo (US$ 14,4).
Usar o ETF como canal de conformidade legal para acumular exposição ao ativo subjacente sem violar marcos regulatórios (como o MiCA na Europa).
Esse caminho confirma como o capital institucional europeu e americano acessa a liquidez dos tokens de infraestrutura utilizando a arquitetura tradicional de Wall Street.
2
4
739
·
--
Em Alta
Parcialmente verdadeiro
O MERCADO DE "OVERNIGHT REPOS" EM TERAPIA INTENSIVA: POR QUE O SISTEMA EXIGE A TRANSIÇÃO PARA ISO 20022
Nas mesas de dinheiro interbancárias, a frase mais crítica no fechamento do dia não é o preço do Bitcoin; é a urgência de "casar o overnight". O mercado de operações noturnas (Overnight Repo), o pulso que movimenta mais de $12 trilhões por dia, está à beira de um colapso estrutural.
Qualquer tesoureiro bancário conhece a mecânica:
quando "a taxa do overnight" dispara por falta de caixa ou escassez de colateral de alta qualidade (HQLA), as entidades entram em pânico para "tomar no overnight" e evitar a suspensão das liquidações. Por anos, a solução foi permitir "estacionar no overnight" trilhões em liquidez ociosa. Mas esse remendo acabou.
O PROBLEMA DO SISTEMA LEGADO
O sistema bancário trava à noite e nos fins de semana. A liquidez fica congelada em contas Nostro/Vostro ou presa aos ciclos de liquidação $T+2$, gerando risco de contraparte.
A SOLUÇÃO: INFRAESTRUTURA ISO 20022 ($T+0$)
O sistema exige evoluir para uma liquidação atômica e instantânea 24/7.
$XRP | Liquidez sob Demanda e Ponte Interbancária
Elimina a necessidade de pré-carregar contas no exterior, liberando trilhões estagnados no overnight e transformando-os em fluxo de caixa ativo instantâneo sem risco de crédito.
$QNT | Interoperabilidade e Conexão de Sistemas
Por meio do Overledger, conecta os sistemas legados bancários às redes de liquidação distribuída e às CBDCs sob o padrão ISO 20022, permitindo que as tesourarias interajam sem precisar refazer sua arquitetura.
Reflexão:
O overnight é o duto por onde circula o sangue do capital global. Quando os trilhos antigos travam, a migração para ativos de liquidação real deixa de ser uma opção tecnológica e se torna sobrevivência bancária.
O MERCADO DE "OVERNIGHT REPOS" EM TERAPIA INTENSIVA: POR QUE O SISTEMA EXIGE A TRANSIÇÃO PARA ISO 20022
Nas mesas de dinheiro interbancárias, a frase mais crítica no fechamento do dia não é o preço do Bitcoin; é a urgência de "casar o overnight". O mercado de operações noturnas (Overnight Repo), o pulso que movimenta mais de $12 trilhões por dia, está à beira de um colapso estrutural.
Qualquer tesoureiro bancário conhece a mecânica:
quando "a taxa do overnight" dispara por falta de caixa ou escassez de colateral de alta qualidade (HQLA), as entidades entram em pânico para "tomar no overnight" e evitar a suspensão das liquidações. Por anos, a solução foi permitir "estacionar no overnight" trilhões em liquidez ociosa. Mas esse remendo acabou.
O PROBLEMA DO SISTEMA LEGADO
O sistema bancário trava à noite e nos fins de semana. A liquidez fica congelada em contas Nostro/Vostro ou presa aos ciclos de liquidação $T+2$, gerando risco de contraparte.
A SOLUÇÃO: INFRAESTRUTURA ISO 20022 ($T+0$)
O sistema exige evoluir para uma liquidação atômica e instantânea 24/7.
$XRP | Liquidez sob Demanda e Ponte Interbancária
Elimina a necessidade de pré-carregar contas no exterior, liberando trilhões estagnados no overnight e transformando-os em fluxo de caixa ativo instantâneo sem risco de crédito.
$QNT | Interoperabilidade e Conexão de Sistemas
Por meio do Overledger, conecta os sistemas legados bancários às redes de liquidação distribuída e às CBDCs sob o padrão ISO 20022, permitindo que as tesourarias interajam sem precisar refazer sua arquitetura.
Reflexão:
O overnight é o duto por onde circula o sangue do capital global. Quando os trilhos antigos travam, a migração para ativos de liquidação real deixa de ser uma opção tecnológica e se torna sobrevivência bancária.
Nas mesas de dinheiro interbancárias, a frase mais crítica no fechamento do dia não é o preço do Bitcoin; é a urgência de "casar o overnight". O mercado de operações noturnas (Overnight Repo), o pulso que movimenta mais de $12 trilhões por dia, está à beira de um colapso estrutural.
Qualquer tesoureiro bancário conhece a mecânica:
quando "a taxa do overnight" dispara por falta de caixa ou escassez de colateral de alta qualidade (HQLA), as entidades entram em pânico para "tomar no overnight" e evitar a suspensão das liquidações. Por anos, a solução foi permitir "estacionar no overnight" trilhões em liquidez ociosa. Mas esse remendo acabou.
O PROBLEMA DO SISTEMA LEGADO
O sistema bancário trava à noite e nos fins de semana. A liquidez fica congelada em contas Nostro/Vostro ou presa aos ciclos de liquidação $T+2$, gerando risco de contraparte.
A SOLUÇÃO: INFRAESTRUTURA ISO 20022 ($T+0$)
O sistema exige evoluir para uma liquidação atômica e instantânea 24/7.
$XRP | Liquidez sob Demanda e Ponte Interbancária
Elimina a necessidade de pré-carregar contas no exterior, liberando trilhões estagnados no overnight e transformando-os em fluxo de caixa ativo instantâneo sem risco de crédito.
$QNT | Interoperabilidade e Conexão de Sistemas
Por meio do Overledger, conecta os sistemas legados bancários às redes de liquidação distribuída e às CBDCs sob o padrão ISO 20022, permitindo que as tesourarias interajam sem precisar refazer sua arquitetura.
Reflexão:
O overnight é o duto por onde circula o sangue do capital global. Quando os trilhos antigos travam, a migração para ativos de liquidação real deixa de ser uma opção tecnológica e se torna sobrevivência bancária.
3
691
·
--
Em Alta
REPREÇAMENTO DE INSTITUIÇÕES NÃO É UM “PUMP”: É ASSIM QUE O REAJUSTE DE PREÇOS SERÁ FEITO POR UTILIDADE REAL
Quando o marco regulatório estiver fechado e o capital de Wall Street assumir o controle, o repricing dos tokens de infraestrutura não responderá à especulação do varejo, mas à mecânica de liquidez e à absorção da oferta.
1. O paradoxo da profundidade (Evitar o Slippage)
Para que bancos ou a DTCC liquidem dezenas de bilhões de dólares em segundos usando um token ponte, esse ativo precisa, por design, de um preço unitário elevado. Um preço baixo com livros de ordens finos causaria um slippage destrutivo. Para mover volume real, a liquidez exige reavaliação.
2. Absorção de oferta (Supply Lock)
À medida que a tokenização de RWA e os nós corporativos congelam tokens como colateral, a oferta líquida nas exchanges diminui drasticamente. Qualquer ordem institucional vira a curva de oferta e demanda.
AS 3 ONDAS DE ADOÇÃO E SEUS PRAZOS
Onda 1: Via Rápida (0 a 6 meses) | $XRP e $XLM
Gigantes do pagamento transfronteiriço. Com infraestrutura já comprovada e ETFs em andamento, a eliminação de entraves contábeis liberará imediatamente os bancos para seu uso em liquidação massiva. São os primeiros a absorver a massa monetária.
Onda 2: Integração Enterprise (6 a 12 meses) | #QNT e $HBAR
QNT conecta redes públicas e privadas via Overledger. Com um suprimento máximo de apenas 14,6M de tokens, sua escassez matemática gera um impacto percentual violento diante da demanda por licenças. HBAR escala junto com a governança corporativa global.
Onda 3: Comércio Exterior e PayFi (12 a 18 meses) | #XDC e #VELO
XDC lidera a digitalização do comércio exterior respaldada pelo padrão MLETR (notas promissórias e cartas de crédito digitais). VELO fortalece a liquidez de pagamentos regionais em mercados emergentes.
Reflexão: XRP e XLM moverão a maior parte do capital institucional global. No entanto, a escassez de oferta em QNT ou o foco comercial da XDC oferecerão os multiplicadores percentuais mais agressivos.
REPREÇAMENTO DE INSTITUIÇÕES NÃO É UM “PUMP”: É ASSIM QUE O REAJUSTE DE PREÇOS SERÁ FEITO POR UTILIDADE REAL
Quando o marco regulatório estiver fechado e o capital de Wall Street assumir o controle, o repricing dos tokens de infraestrutura não responderá à especulação do varejo, mas à mecânica de liquidez e à absorção da oferta.
1. O paradoxo da profundidade (Evitar o Slippage)
Para que bancos ou a DTCC liquidem dezenas de bilhões de dólares em segundos usando um token ponte, esse ativo precisa, por design, de um preço unitário elevado. Um preço baixo com livros de ordens finos causaria um slippage destrutivo. Para mover volume real, a liquidez exige reavaliação.
2. Absorção de oferta (Supply Lock)
À medida que a tokenização de RWA e os nós corporativos congelam tokens como colateral, a oferta líquida nas exchanges diminui drasticamente. Qualquer ordem institucional vira a curva de oferta e demanda.
AS 3 ONDAS DE ADOÇÃO E SEUS PRAZOS
Onda 1: Via Rápida (0 a 6 meses) | $XRP e $XLM
Gigantes do pagamento transfronteiriço. Com infraestrutura já comprovada e ETFs em andamento, a eliminação de entraves contábeis liberará imediatamente os bancos para seu uso em liquidação massiva. São os primeiros a absorver a massa monetária.
Onda 2: Integração Enterprise (6 a 12 meses) | #QNT e $HBAR
QNT conecta redes públicas e privadas via Overledger. Com um suprimento máximo de apenas 14,6M de tokens, sua escassez matemática gera um impacto percentual violento diante da demanda por licenças. HBAR escala junto com a governança corporativa global.
Onda 3: Comércio Exterior e PayFi (12 a 18 meses) | #XDC e #VELO
XDC lidera a digitalização do comércio exterior respaldada pelo padrão MLETR (notas promissórias e cartas de crédito digitais). VELO fortalece a liquidez de pagamentos regionais em mercados emergentes.
Reflexão: XRP e XLM moverão a maior parte do capital institucional global. No entanto, a escassez de oferta em QNT ou o foco comercial da XDC oferecerão os multiplicadores percentuais mais agressivos.
Quando o marco regulatório estiver fechado e o capital de Wall Street assumir o controle, o repricing dos tokens de infraestrutura não responderá à especulação do varejo, mas à mecânica de liquidez e à absorção da oferta.
1. O paradoxo da profundidade (Evitar o Slippage)
Para que bancos ou a DTCC liquidem dezenas de bilhões de dólares em segundos usando um token ponte, esse ativo precisa, por design, de um preço unitário elevado. Um preço baixo com livros de ordens finos causaria um slippage destrutivo. Para mover volume real, a liquidez exige reavaliação.
2. Absorção de oferta (Supply Lock)
À medida que a tokenização de RWA e os nós corporativos congelam tokens como colateral, a oferta líquida nas exchanges diminui drasticamente. Qualquer ordem institucional vira a curva de oferta e demanda.
AS 3 ONDAS DE ADOÇÃO E SEUS PRAZOS
Onda 1: Via Rápida (0 a 6 meses) | $XRP e $XLM
Gigantes do pagamento transfronteiriço. Com infraestrutura já comprovada e ETFs em andamento, a eliminação de entraves contábeis liberará imediatamente os bancos para seu uso em liquidação massiva. São os primeiros a absorver a massa monetária.
Onda 2: Integração Enterprise (6 a 12 meses) | #QNT e $HBAR
QNT conecta redes públicas e privadas via Overledger. Com um suprimento máximo de apenas 14,6M de tokens, sua escassez matemática gera um impacto percentual violento diante da demanda por licenças. HBAR escala junto com a governança corporativa global.
Onda 3: Comércio Exterior e PayFi (12 a 18 meses) | #XDC e #VELO
XDC lidera a digitalização do comércio exterior respaldada pelo padrão MLETR (notas promissórias e cartas de crédito digitais). VELO fortalece a liquidez de pagamentos regionais em mercados emergentes.
Reflexão: XRP e XLM moverão a maior parte do capital institucional global. No entanto, a escassez de oferta em QNT ou o foco comercial da XDC oferecerão os multiplicadores percentuais mais agressivos.
2
983
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BOJRaisesRatesTo31YearHigh
76,129 visualizações
1,220 a discutir
#bojraisesratesto31yearhigh
🍣 O BoJ seguiu o Tio Fed e aumentou as taxas para a máxima em 31 anos! 📈 Mas reviravolta: o iene na verdade caiu 1,2% para 157,80. A lógica das criptos oficialmente infectou o fiat tradicional! 😹
Enquanto títulos e ações globais suam por causa da inflação, traders de cripto estão só relaxando. Por que se preocupar com inflação quando temos cripto para salvar o dia? 🛡️ O Bitcoin está confortável em US$ 78K, rompendo os laços antigos com o dólar moribundo e provando ser o hedge definitivo! 🚀
O que os traders devem fazer? 🛒
🇯🇵 Acompanhe o drama do carry trade do iene.
🧘 Não entre em pânico com os aumentos de juros globais—deixe o cripto lidar com a inflação.
💰 Continue acumulando suas bolsas favoritas!
⚠️ Não é aconselhamento financeiro (faça sua própria pesquisa)!
👉 Cadastre-se na Binance usando o código VINHTOCDO ou pelo link: https://www.binance.com/register?ref=VINHTOCDO para me apoiar!
👇 Clique & Negocie abaixo para apoiar meu trabalho:
$BTC
| $ETH
| $BNB
#bojraisesratesto31yearhigh #bitcoin #yen #VINHTOCDO #InflationHedge
Vinhtocdo
·1 gostos
·364 visualizações
BuffettStepsDownAsBerkshireChairman
34,384 visualizações
577 a discutir
XRPExchangeReservesHitSevenYearLow
39,593 visualizações
538 a discutir