
CryptoWolf-
68 Publicações
CryptoWolf-
Denunciar
Bloquear Utilizador
21 A seguir
36 Seguidores
56 Gostaram
Publicações
·
--
Ver tradução
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
#BinancePick ghuttt hdruyrgytgurr ydfyhrghr yfhgcggggffhh hh
·
--
Ver tradução
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
#BinancePick hhuvgvv hgdrredgh gvvghjhtfyu bhhhhhvfdhygg
·
--
Ver tradução
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
#BinancePick hhhhhyyyy77777yuu777777ghyyhyyyyyy huh huuuu hhhhv
·
--
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
#BinancePick hjjjhhhhhhhgghhh hhhhggrruhhdgu hhggihhhhggjjhh
1
·
--
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
#BinancePick ffffgffdd dbdjjdjdhdhdhdhehdhdbdbbdhdhf
·
--
Ver tradução
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
#BinancePick ga s shdhdhd djushddjddbbd ueuehd d dhhdbdbebebebee
·
--
Ver tradução
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
#BinancePick interest on same is my said like or ehkshs ausa hsuvs
·
--
·
--
@termmax #TermMax
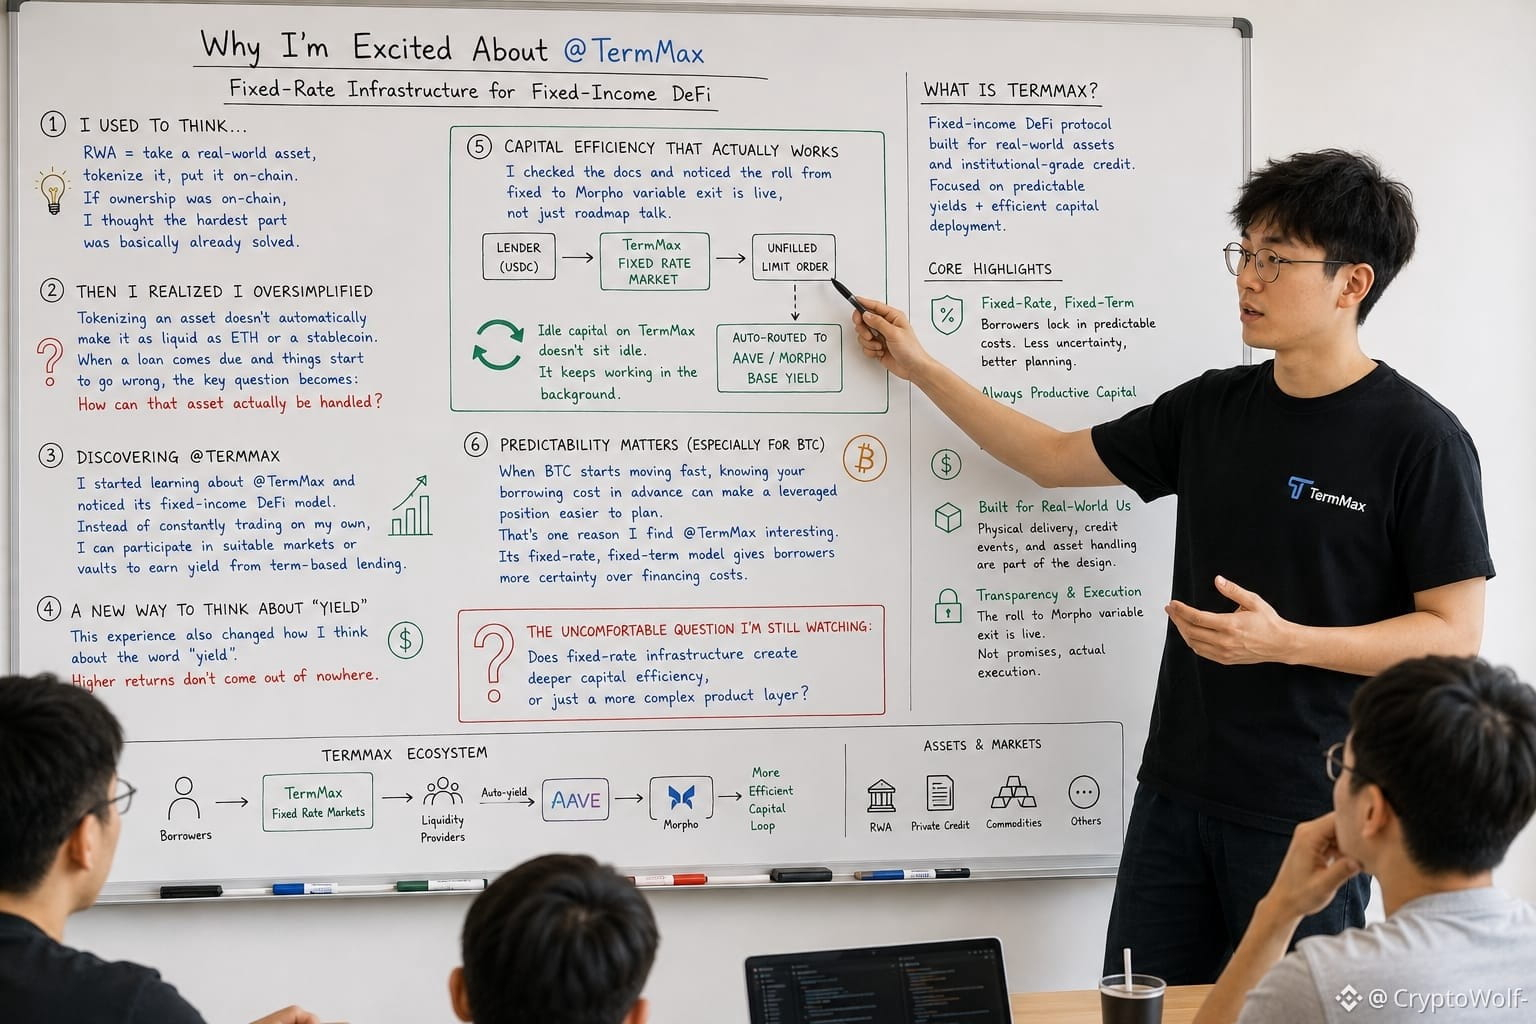
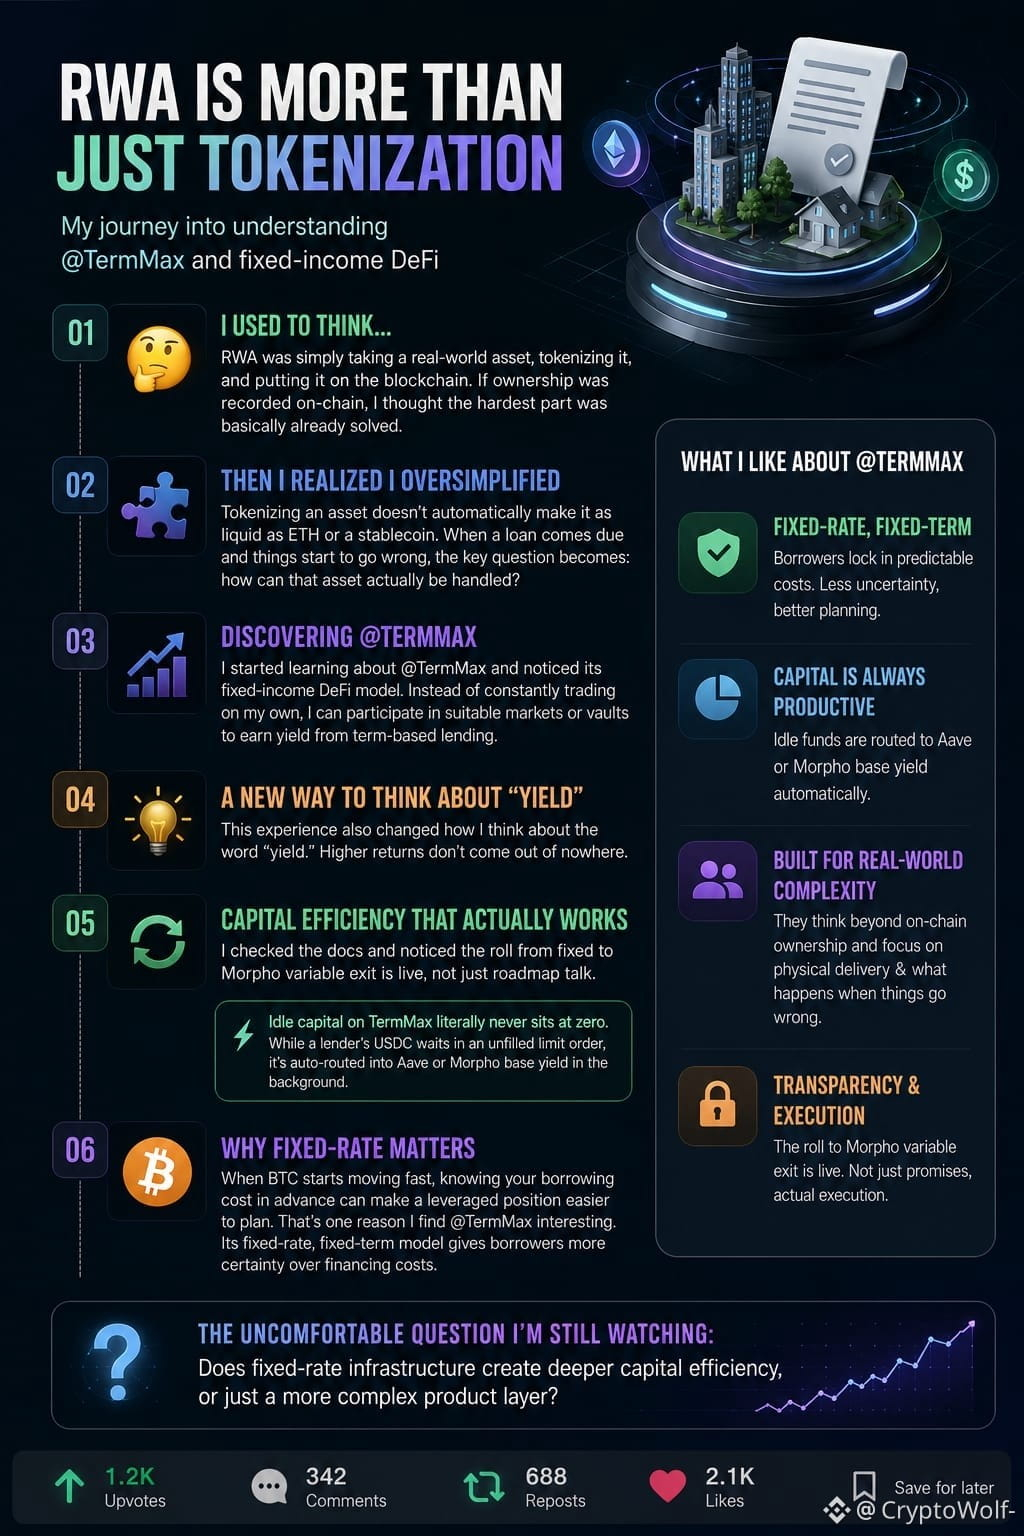
Eu costumava achar que RWA era simplesmente pegar um ativo do mundo real, tokenizá-lo e colocá-lo na blockchain. Se a propriedade fosse registrada on-chain, eu pensava que a parte mais difícil basicamente já estava resolvida.
Mas quando olhei para @TermMax—especialmente como eles abordam a entrega física—percebi que eu tinha simplificado demais o problema. Tokenizar um ativo não torna automaticamente ele tão líquido quanto ETH ou uma stablecoin. Quando um empréstimo vence e as coisas começam a dar errado, a questão-chave passa a ser: como esse ativo realmente pode ser tratado?
Aí comecei a aprender sobre @TermMax e notei o modelo de DeFi de renda fixa. Em vez de ficar negociando o tempo todo por conta própria, eu posso participar de mercados ou cofres adequados para obter rendimento com empréstimos baseados em prazo.
No entanto, essa experiência também mudou a forma como penso na palavra “rendimento”. Retornos mais altos não aparecem do nada.
Eu consultei a documentação e notei que a migração de fixo para saída variável no Morpho já está em andamento, não é apenas conversa de roadmap. O capital ocioso na TermMax literalmente nunca fica em zero. Enquanto o USDC de um credor espera em uma ordem limite não preenchida, ele é automaticamente direcionado para o rendimento base do Aave ou do Morpho nos bastidores.
Mais uma coisa que notei na noite passada: quando o BTC começa a se mover rápido, saber com antecedência o seu custo de empréstimo pode tornar uma posição alavancada mais fácil de planejar. É uma das razões pelas quais acho @TermMax interessante. O modelo de taxa fixa e prazo fixo dá aos tomadores mais certeza sobre os custos de financiamento.
@TermMax #TermMax
Eu costumava achar que RWA era simplesmente pegar um ativo do mundo real, tokenizá-lo e colocá-lo na blockchain. Se a propriedade fosse registrada on-chain, eu pensava que a parte mais difícil basicamente já estava resolvida.
Mas quando olhei para @TermMax—especialmente como eles abordam a entrega física—percebi que eu tinha simplificado demais o problema. Tokenizar um ativo não torna automaticamente ele tão líquido quanto ETH ou uma stablecoin. Quando um empréstimo vence e as coisas começam a dar errado, a questão-chave passa a ser: como esse ativo realmente pode ser tratado?
Aí comecei a aprender sobre @TermMax e notei o modelo de DeFi de renda fixa. Em vez de ficar negociando o tempo todo por conta própria, eu posso participar de mercados ou cofres adequados para obter rendimento com empréstimos baseados em prazo.
No entanto, essa experiência também mudou a forma como penso na palavra “rendimento”. Retornos mais altos não aparecem do nada.
Eu consultei a documentação e notei que a migração de fixo para saída variável no Morpho já está em andamento, não é apenas conversa de roadmap. O capital ocioso na TermMax literalmente nunca fica em zero. Enquanto o USDC de um credor espera em uma ordem limite não preenchida, ele é automaticamente direcionado para o rendimento base do Aave ou do Morpho nos bastidores.
Mais uma coisa que notei na noite passada: quando o BTC começa a se mover rápido, saber com antecedência o seu custo de empréstimo pode tornar uma posição alavancada mais fácil de planejar. É uma das razões pelas quais acho @TermMax interessante. O modelo de taxa fixa e prazo fixo dá aos tomadores mais certeza sobre os custos de financiamento.
Eu costumava achar que RWA era simplesmente pegar um ativo do mundo real, tokenizá-lo e colocá-lo na blockchain. Se a propriedade fosse registrada on-chain, eu pensava que a parte mais difícil basicamente já estava resolvida.
Mas quando olhei para @TermMax—especialmente como eles abordam a entrega física—percebi que eu tinha simplificado demais o problema. Tokenizar um ativo não torna automaticamente ele tão líquido quanto ETH ou uma stablecoin. Quando um empréstimo vence e as coisas começam a dar errado, a questão-chave passa a ser: como esse ativo realmente pode ser tratado?
Aí comecei a aprender sobre @TermMax e notei o modelo de DeFi de renda fixa. Em vez de ficar negociando o tempo todo por conta própria, eu posso participar de mercados ou cofres adequados para obter rendimento com empréstimos baseados em prazo.
No entanto, essa experiência também mudou a forma como penso na palavra “rendimento”. Retornos mais altos não aparecem do nada.
Eu consultei a documentação e notei que a migração de fixo para saída variável no Morpho já está em andamento, não é apenas conversa de roadmap. O capital ocioso na TermMax literalmente nunca fica em zero. Enquanto o USDC de um credor espera em uma ordem limite não preenchida, ele é automaticamente direcionado para o rendimento base do Aave ou do Morpho nos bastidores.
Mais uma coisa que notei na noite passada: quando o BTC começa a se mover rápido, saber com antecedência o seu custo de empréstimo pode tornar uma posição alavancada mais fácil de planejar. É uma das razões pelas quais acho @TermMax interessante. O modelo de taxa fixa e prazo fixo dá aos tomadores mais certeza sobre os custos de financiamento.
21
2
12
89
·
--
Verificado
Quanto mais eu olho para @TermMax, mais isso me faz reconsiderar a forma como penso sobre empréstimos a taxa fixa.
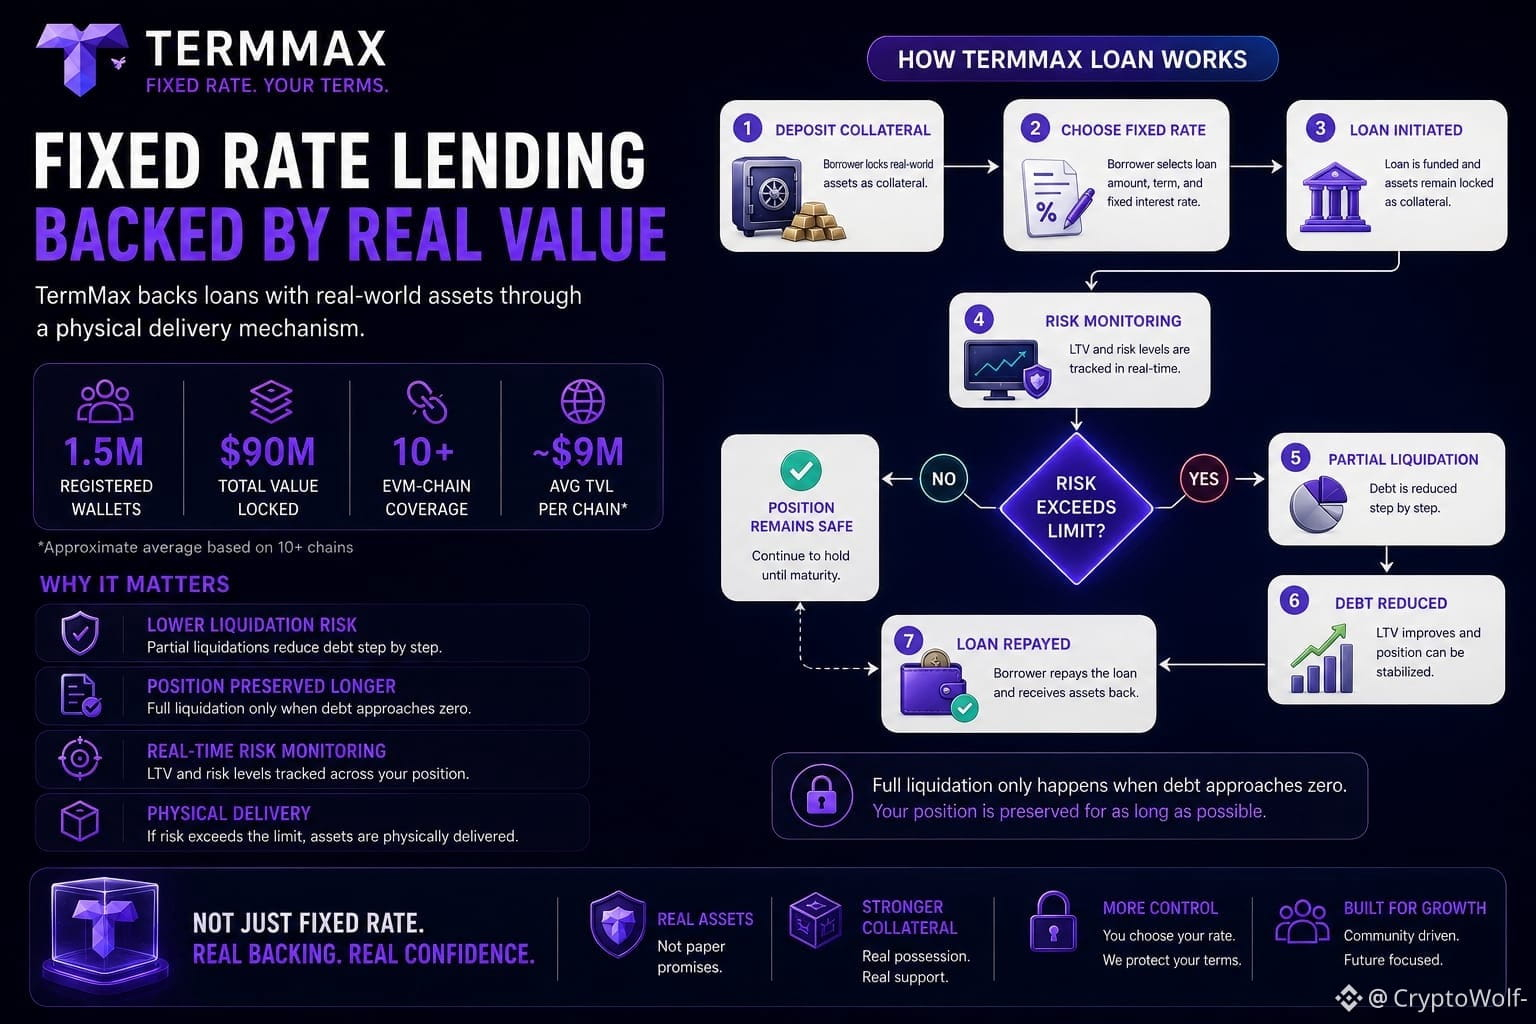
Uma coisa que chamou minha atenção foi o mecanismo de liquidação. Em vez de simplesmente vender ativos no mercado para lidar com o empréstimo, o jeito que o mecanismo funciona me dá uma perspectiva diferente sobre como a garantia pode sustentar o empréstimo quando as coisas não saem como o esperado.
Também notei os 1,5M de carteiras registradas e o TVL de US$ 90M. Dividir o TVL por esse número dá uma visão bem diferente de simplesmente olhar para a história limpa de oferta fixa de US$ 1B.
A cobertura da cadeia EVM parece ampla, mas uma média simples colocaria aproximadamente US$ 9M de TVL por cadeia. Ainda assim, mercados de taxa fixa precisam de liquidez e profundidade reais, não apenas de implantação em várias cadeias.
Outro ponto que notei é o design da liquidação. Em outros sistemas que usei, ao cruzar a linha de perigo pode significar perder toda a posição de uma vez. Com @termmax , o modo como o LTV muda após a liquidação chamou minha atenção. Se a liquidação total só acontecer à medida que a dívida é reduzida até zero, isso poderia fazer diferença na forma como a liquidez e o risco são gerenciados.
Gosto de pensar no lado negativo antes de focar no positivo. Não podemos controlar para onde o mercado se move, mas podemos decidir quanta exposição ao risco estamos dispostos a assumir antes de abrir uma posição.
Você acha que o mecanismo de entrega física da TermMax consegue lidar de verdade com ativos do mundo real que sejam realmente ilíquidos, ou é aí que começa o desafio real?
@TermMax #TermMax
Quanto mais eu olho para @TermMax, mais isso me faz reconsiderar a forma como penso sobre empréstimos a taxa fixa.
Uma coisa que chamou minha atenção foi o mecanismo de liquidação. Em vez de simplesmente vender ativos no mercado para lidar com o empréstimo, o jeito que o mecanismo funciona me dá uma perspectiva diferente sobre como a garantia pode sustentar o empréstimo quando as coisas não saem como o esperado.
Também notei os 1,5M de carteiras registradas e o TVL de US$ 90M. Dividir o TVL por esse número dá uma visão bem diferente de simplesmente olhar para a história limpa de oferta fixa de US$ 1B.
A cobertura da cadeia EVM parece ampla, mas uma média simples colocaria aproximadamente US$ 9M de TVL por cadeia. Ainda assim, mercados de taxa fixa precisam de liquidez e profundidade reais, não apenas de implantação em várias cadeias.
Outro ponto que notei é o design da liquidação. Em outros sistemas que usei, ao cruzar a linha de perigo pode significar perder toda a posição de uma vez. Com @TermMax , o modo como o LTV muda após a liquidação chamou minha atenção. Se a liquidação total só acontecer à medida que a dívida é reduzida até zero, isso poderia fazer diferença na forma como a liquidez e o risco são gerenciados.
Gosto de pensar no lado negativo antes de focar no positivo. Não podemos controlar para onde o mercado se move, mas podemos decidir quanta exposição ao risco estamos dispostos a assumir antes de abrir uma posição.
Você acha que o mecanismo de entrega física da TermMax consegue lidar de verdade com ativos do mundo real que sejam realmente ilíquidos, ou é aí que começa o desafio real?
@TermMax #TermMax
Uma coisa que chamou minha atenção foi o mecanismo de liquidação. Em vez de simplesmente vender ativos no mercado para lidar com o empréstimo, o jeito que o mecanismo funciona me dá uma perspectiva diferente sobre como a garantia pode sustentar o empréstimo quando as coisas não saem como o esperado.
Também notei os 1,5M de carteiras registradas e o TVL de US$ 90M. Dividir o TVL por esse número dá uma visão bem diferente de simplesmente olhar para a história limpa de oferta fixa de US$ 1B.
A cobertura da cadeia EVM parece ampla, mas uma média simples colocaria aproximadamente US$ 9M de TVL por cadeia. Ainda assim, mercados de taxa fixa precisam de liquidez e profundidade reais, não apenas de implantação em várias cadeias.
Outro ponto que notei é o design da liquidação. Em outros sistemas que usei, ao cruzar a linha de perigo pode significar perder toda a posição de uma vez. Com @TermMax , o modo como o LTV muda após a liquidação chamou minha atenção. Se a liquidação total só acontecer à medida que a dívida é reduzida até zero, isso poderia fazer diferença na forma como a liquidez e o risco são gerenciados.
Gosto de pensar no lado negativo antes de focar no positivo. Não podemos controlar para onde o mercado se move, mas podemos decidir quanta exposição ao risco estamos dispostos a assumir antes de abrir uma posição.
Você acha que o mecanismo de entrega física da TermMax consegue lidar de verdade com ativos do mundo real que sejam realmente ilíquidos, ou é aí que começa o desafio real?
@TermMax #TermMax
11
1
10
69
·
--
Verificado
#termmax
O novo TMX está sendo absorvido pelo staking da governança por uso e demanda reais, ou simplesmente ficando mais disponível como liquidez?
Isso muda como eu avalio o TermMax. A questão real não é se a taxa de comissão parece alta ou baixa. É se os usuários valorizam dívida previsível o suficiente para aceitar prazos fixos com menos flexibilidade e a necessidade de gerenciar o timing do rollover.
Isso torna a governança importante.
Se os stakers de $TMX puderem influenciar parâmetros de risco e permissões do curador, eles podem estar ajudando a moldar como o protocolo lida com o risco.
É esse equilíbrio que vou observar com o TermMax.
Para mim, a pergunta interessante não é apenas o quanto o protocolo pode crescer.
Mas quando examinei o modelo de Vault e Curator do TermMax, comecei a perceber que essa compreensão era um pouco superficial. O Curator não é apenas alguém que “busca um APY alto”. Ele precisa decidir em qual mercado o capital deve entrar, qual maturidade escolher e qual nível de risco assumir.
Eu gosto de como esse modelo torna um problema relativamente invisível — risco de capital e alocação — mais evidente.
O TermMax vem trabalhando com mercados institucionais de taxa fixa desde 2024, incluindo a infraestrutura segura pela Fireblocks para instituições de KYC. O roadmap agora aponta para produtos estruturados institucionais, parcerias com market makers e uma integração mais ampla com RWA.
A melhor infraestrutura muitas vezes é a parte que faz uma estratégia complicada parecer simples, sem esconder o risco.
Depois de passar pelos mercados, a ordem que eu usaria é: escolher o par de ativos → verificar a maturidade → entender a estrutura FT/XT → e então comparar a taxa fixa. Isso parece muito mais lógico para mim do que começar pelo rendimento.
Eu gosto da lógica por trás disso, mas ainda sou cauteloso. A previsibilidade em uma área não torna o DeFi previsível como um todo. A garantia ainda pode cair, a liquidez ainda pode desaparecer e as maturidades fixas podem ficar desconfortáveis quando o mercado se move na direção errada.
@termmax #TermMax
#termmax
O novo TMX está sendo absorvido pelo staking da governança por uso e demanda reais, ou simplesmente ficando mais disponível como liquidez?
Isso muda como eu avalio o TermMax. A questão real não é se a taxa de comissão parece alta ou baixa. É se os usuários valorizam dívida previsível o suficiente para aceitar prazos fixos com menos flexibilidade e a necessidade de gerenciar o timing do rollover.
Isso torna a governança importante.
Se os stakers de $TMX puderem influenciar parâmetros de risco e permissões do curador, eles podem estar ajudando a moldar como o protocolo lida com o risco.
É esse equilíbrio que vou observar com o TermMax.
Para mim, a pergunta interessante não é apenas o quanto o protocolo pode crescer.
Mas quando examinei o modelo de Vault e Curator do TermMax, comecei a perceber que essa compreensão era um pouco superficial. O Curator não é apenas alguém que “busca um APY alto”. Ele precisa decidir em qual mercado o capital deve entrar, qual maturidade escolher e qual nível de risco assumir.
Eu gosto de como esse modelo torna um problema relativamente invisível — risco de capital e alocação — mais evidente.
O TermMax vem trabalhando com mercados institucionais de taxa fixa desde 2024, incluindo a infraestrutura segura pela Fireblocks para instituições de KYC. O roadmap agora aponta para produtos estruturados institucionais, parcerias com market makers e uma integração mais ampla com RWA.
A melhor infraestrutura muitas vezes é a parte que faz uma estratégia complicada parecer simples, sem esconder o risco.
Depois de passar pelos mercados, a ordem que eu usaria é: escolher o par de ativos → verificar a maturidade → entender a estrutura FT/XT → e então comparar a taxa fixa. Isso parece muito mais lógico para mim do que começar pelo rendimento.
Eu gosto da lógica por trás disso, mas ainda sou cauteloso. A previsibilidade em uma área não torna o DeFi previsível como um todo. A garantia ainda pode cair, a liquidez ainda pode desaparecer e as maturidades fixas podem ficar desconfortáveis quando o mercado se move na direção errada.
@TermMax #TermMax
O novo TMX está sendo absorvido pelo staking da governança por uso e demanda reais, ou simplesmente ficando mais disponível como liquidez?
Isso muda como eu avalio o TermMax. A questão real não é se a taxa de comissão parece alta ou baixa. É se os usuários valorizam dívida previsível o suficiente para aceitar prazos fixos com menos flexibilidade e a necessidade de gerenciar o timing do rollover.
Isso torna a governança importante.
Se os stakers de $TMX puderem influenciar parâmetros de risco e permissões do curador, eles podem estar ajudando a moldar como o protocolo lida com o risco.
É esse equilíbrio que vou observar com o TermMax.
Para mim, a pergunta interessante não é apenas o quanto o protocolo pode crescer.
Mas quando examinei o modelo de Vault e Curator do TermMax, comecei a perceber que essa compreensão era um pouco superficial. O Curator não é apenas alguém que “busca um APY alto”. Ele precisa decidir em qual mercado o capital deve entrar, qual maturidade escolher e qual nível de risco assumir.
Eu gosto de como esse modelo torna um problema relativamente invisível — risco de capital e alocação — mais evidente.
O TermMax vem trabalhando com mercados institucionais de taxa fixa desde 2024, incluindo a infraestrutura segura pela Fireblocks para instituições de KYC. O roadmap agora aponta para produtos estruturados institucionais, parcerias com market makers e uma integração mais ampla com RWA.
A melhor infraestrutura muitas vezes é a parte que faz uma estratégia complicada parecer simples, sem esconder o risco.
Depois de passar pelos mercados, a ordem que eu usaria é: escolher o par de ativos → verificar a maturidade → entender a estrutura FT/XT → e então comparar a taxa fixa. Isso parece muito mais lógico para mim do que começar pelo rendimento.
Eu gosto da lógica por trás disso, mas ainda sou cauteloso. A previsibilidade em uma área não torna o DeFi previsível como um todo. A garantia ainda pode cair, a liquidez ainda pode desaparecer e as maturidades fixas podem ficar desconfortáveis quando o mercado se move na direção errada.
@TermMax #TermMax
1
71
·
--
#termmax
A TermMax também está se expandindo além dos mercados tradicionais de empréstimo/contratação com carteiras gerenciadas e produtos estilo opções.
TermMax permite que os usuários entrem em mercados com uma taxa e um vencimento definidos.
TermMax Alpha é construído em torno de negociações estilo opções, então os traders podem se posicionar com diferentes visões de mercado enquanto adotam uma abordagem de risco definido.
PIEVERSE acabou de ganhar mais um impulso interessante: agora está listado na TermMax Alpha. O ecossistema Pieverse continua oferecendo motivos para as pessoas permanecerem envolvidas.
Ver o $PIEVERSE se expandir para outro ambiente DeFi.
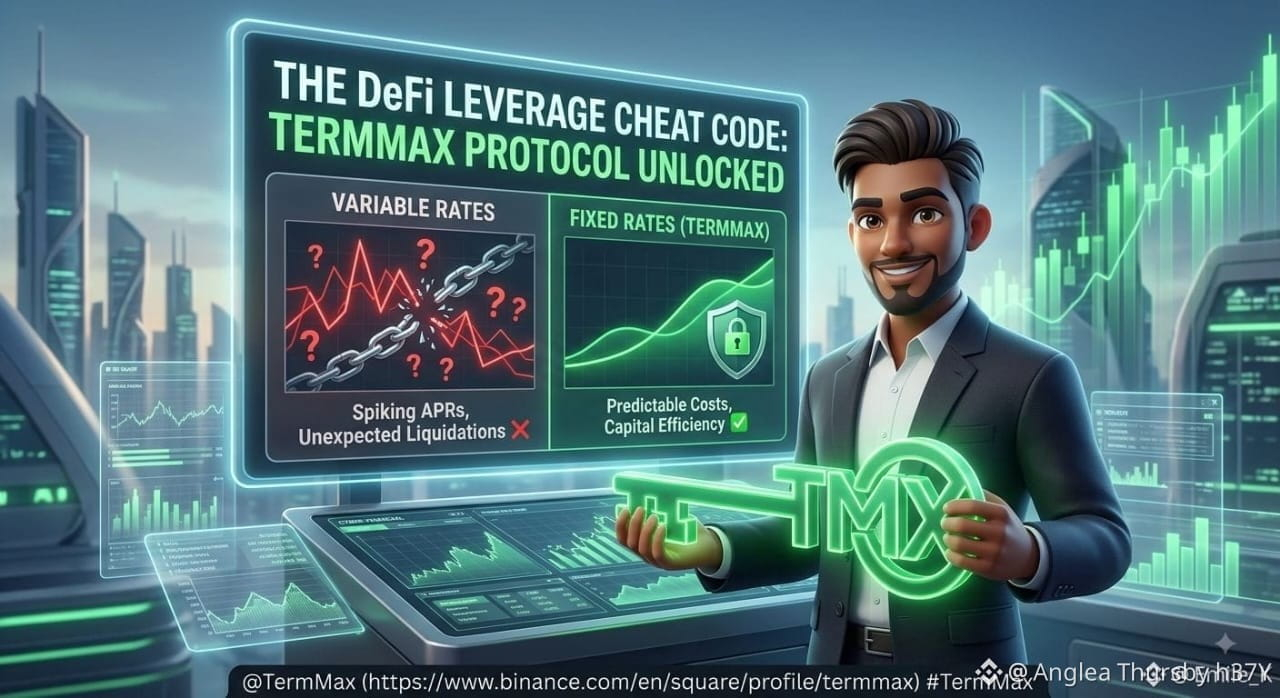
Um token de dívida pode ser representado por duas partes complementares, onde 1 FT + 1 XT compõem a posição completa de dívida. O FT carrega a reivindicação de valor de face até o vencimento, enquanto o XT representa o lado restante dessa posição.
Os TermMax valem a pena ser observados pelo potencial de remodelar como os usuários interagem com produtos financeiros on-chain.
Para entusiastas de cripto, @TermMax continua sendo um projeto para acompanhar de perto enquanto o mercado evolui.
A TermMax faz isso ao tornar a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além dos acordos originais.
O grande experimento aqui não é realmente “o DeFi consegue oferecer taxas fixas?
TermMax Eu assumi que liquidação na TermMax significava a mesma coisa que significa em todo lugar onde já usei — cruzar a linha do perigo, perder a posição inteira de uma vez, sem meio-termo.
Se a dívida em aberto exceder US$ 10.000, os liquidantes são limitados a 50% do valor total da dívida por evento.
A penalidade é de 10% do valor da dívida liquidada, dividida exatamente ao meio — 5% para o liquidante como recompensa, 5% para o cofre de reserva do protocolo.
TMX é se esse limite de 50% protege de fato grandes tomadores de forma significativa, ou se apenas transforma uma liquidação em duas menores em sequência. $CYS?
#TermMax @termmax
#termmax
A TermMax também está se expandindo além dos mercados tradicionais de empréstimo/contratação com carteiras gerenciadas e produtos estilo opções.
TermMax permite que os usuários entrem em mercados com uma taxa e um vencimento definidos.
TermMax Alpha é construído em torno de negociações estilo opções, então os traders podem se posicionar com diferentes visões de mercado enquanto adotam uma abordagem de risco definido.
PIEVERSE acabou de ganhar mais um impulso interessante: agora está listado na TermMax Alpha. O ecossistema Pieverse continua oferecendo motivos para as pessoas permanecerem envolvidas.
Ver o $PIEVERSE se expandir para outro ambiente DeFi.
Um token de dívida pode ser representado por duas partes complementares, onde 1 FT + 1 XT compõem a posição completa de dívida. O FT carrega a reivindicação de valor de face até o vencimento, enquanto o XT representa o lado restante dessa posição.
Os TermMax valem a pena ser observados pelo potencial de remodelar como os usuários interagem com produtos financeiros on-chain.
Para entusiastas de cripto, @TermMax continua sendo um projeto para acompanhar de perto enquanto o mercado evolui.
A TermMax faz isso ao tornar a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além dos acordos originais.
O grande experimento aqui não é realmente “o DeFi consegue oferecer taxas fixas?
TermMax Eu assumi que liquidação na TermMax significava a mesma coisa que significa em todo lugar onde já usei — cruzar a linha do perigo, perder a posição inteira de uma vez, sem meio-termo.
Se a dívida em aberto exceder US$ 10.000, os liquidantes são limitados a 50% do valor total da dívida por evento.
A penalidade é de 10% do valor da dívida liquidada, dividida exatamente ao meio — 5% para o liquidante como recompensa, 5% para o cofre de reserva do protocolo.
TMX é se esse limite de 50% protege de fato grandes tomadores de forma significativa, ou se apenas transforma uma liquidação em duas menores em sequência. $CYS?
#TermMax @TermMax
A TermMax também está se expandindo além dos mercados tradicionais de empréstimo/contratação com carteiras gerenciadas e produtos estilo opções.
TermMax permite que os usuários entrem em mercados com uma taxa e um vencimento definidos.
TermMax Alpha é construído em torno de negociações estilo opções, então os traders podem se posicionar com diferentes visões de mercado enquanto adotam uma abordagem de risco definido.
PIEVERSE acabou de ganhar mais um impulso interessante: agora está listado na TermMax Alpha. O ecossistema Pieverse continua oferecendo motivos para as pessoas permanecerem envolvidas.
Ver o $PIEVERSE se expandir para outro ambiente DeFi.
Um token de dívida pode ser representado por duas partes complementares, onde 1 FT + 1 XT compõem a posição completa de dívida. O FT carrega a reivindicação de valor de face até o vencimento, enquanto o XT representa o lado restante dessa posição.
Os TermMax valem a pena ser observados pelo potencial de remodelar como os usuários interagem com produtos financeiros on-chain.
Para entusiastas de cripto, @TermMax continua sendo um projeto para acompanhar de perto enquanto o mercado evolui.
A TermMax faz isso ao tornar a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além dos acordos originais.
O grande experimento aqui não é realmente “o DeFi consegue oferecer taxas fixas?
TermMax Eu assumi que liquidação na TermMax significava a mesma coisa que significa em todo lugar onde já usei — cruzar a linha do perigo, perder a posição inteira de uma vez, sem meio-termo.
Se a dívida em aberto exceder US$ 10.000, os liquidantes são limitados a 50% do valor total da dívida por evento.
A penalidade é de 10% do valor da dívida liquidada, dividida exatamente ao meio — 5% para o liquidante como recompensa, 5% para o cofre de reserva do protocolo.
TMX é se esse limite de 50% protege de fato grandes tomadores de forma significativa, ou se apenas transforma uma liquidação em duas menores em sequência. $CYS?
#TermMax @TermMax
5
3
73
·
--
#termmax
Um pacote de empréstimos DeFi comum agrega garantias, dívida, juros e vencimento em uma única posição. Curadores como a MEV Capital e a Keyrock podem gerenciar cofres ERC-4626 em diferentes mercados de prazos. A finança tradicional resolveu isso há séculos com títulos. Não "APY estimada". Não "até." Trancado.O tomador recebe certeza sobre a obrigação de vencimento, mas essa certeza está atrelada a um mercado em que os FTs correspondentes podem ser negociados a preços diferentes antes do vencimento.É sobre se tokenizar a obrigação cria uma forma melhor de administrar a incerteza que permanece em torno dela. FT é um título de cupom zero. Ele paga exatamente 1 USDC no vencimento.Digamos que alguém abra uma posição alavancada em ETH via um GT e defina Smart Unwind para 20% de APR.
@termmax #TermMax
#termmax
Um pacote de empréstimos DeFi comum agrega garantias, dívida, juros e vencimento em uma única posição. Curadores como a MEV Capital e a Keyrock podem gerenciar cofres ERC-4626 em diferentes mercados de prazos. A finança tradicional resolveu isso há séculos com títulos. Não "APY estimada". Não "até." Trancado.O tomador recebe certeza sobre a obrigação de vencimento, mas essa certeza está atrelada a um mercado em que os FTs correspondentes podem ser negociados a preços diferentes antes do vencimento.É sobre se tokenizar a obrigação cria uma forma melhor de administrar a incerteza que permanece em torno dela. FT é um título de cupom zero. Ele paga exatamente 1 USDC no vencimento.Digamos que alguém abra uma posição alavancada em ETH via um GT e defina Smart Unwind para 20% de APR.
@TermMax #TermMax
Um pacote de empréstimos DeFi comum agrega garantias, dívida, juros e vencimento em uma única posição. Curadores como a MEV Capital e a Keyrock podem gerenciar cofres ERC-4626 em diferentes mercados de prazos. A finança tradicional resolveu isso há séculos com títulos. Não "APY estimada". Não "até." Trancado.O tomador recebe certeza sobre a obrigação de vencimento, mas essa certeza está atrelada a um mercado em que os FTs correspondentes podem ser negociados a preços diferentes antes do vencimento.É sobre se tokenizar a obrigação cria uma forma melhor de administrar a incerteza que permanece em torno dela. FT é um título de cupom zero. Ele paga exatamente 1 USDC no vencimento.Digamos que alguém abra uma posição alavancada em ETH via um GT e defina Smart Unwind para 20% de APR.
@TermMax #TermMax
5
6
91
·
--
Futebol é melhor juntos. Verifico o histórico de conclusão de tarefas diariamente e comparo as apostas com meus amigos. O Grupo da 2026 Football Challenge parece um mini torneio com todo mundo. Deixe abaixo seu time favorito!
#BinancePickAndWin
Futebol é melhor juntos. Verifico o histórico de conclusão de tarefas diariamente e comparo as apostas com meus amigos. O Grupo da 2026 Football Challenge parece um mini torneio com todo mundo. Deixe abaixo seu time favorito!
#BinancePickAndWin
#BinancePickAndWin
1
·
--
O futebol é melhor quando jogamos juntos. Eu verifico o histórico de conclusão de tarefas todos os dias e comparo palpites com meus amigos. A Fase de Grupos do Desafio de Futebol de 2026 parece um mini torneio com todo mundo. Deixe abaixo sua equipe favorita!
#BinancePickAndWin
O futebol é melhor quando jogamos juntos. Eu verifico o histórico de conclusão de tarefas todos os dias e comparo palpites com meus amigos. A Fase de Grupos do Desafio de Futebol de 2026 parece um mini torneio com todo mundo. Deixe abaixo sua equipe favorita!
#BinancePickAndWin
#BinancePickAndWin
2
·
--
Feliz 9º aniversário para a @binance! 9 anos de inovação, segurança e capacitando milhões em todo o mundo. Aqui vão muitos mais anos construindo juntos o futuro do cripto. #BinanceTurns9
Feliz 9º aniversário para a @binance! 9 anos de inovação, segurança e capacitando milhões em todo o mundo. Aqui vão muitos mais anos construindo juntos o futuro do cripto. #BinanceTurns9
72
·
--
Futebol é melhor junto. Verifico o histórico de conclusão de tarefas
diariamente e comparo as apostas
a com os amigos. O Desafio de Futebol de
2026, Fase de Grupos, parece um mini torneio
com todo mundo. Deixe abaixo seu time favorito!
#BinancePickAndWin
Futebol é melhor junto. Verifico o histórico de conclusão de tarefas
diariamente e comparo as apostas
a com os amigos. O Desafio de Futebol de
2026, Fase de Grupos, parece um mini torneio
com todo mundo. Deixe abaixo seu time favorito!
#BinancePickAndWin
diariamente e comparo as apostas
a com os amigos. O Desafio de Futebol de
2026, Fase de Grupos, parece um mini torneio
com todo mundo. Deixe abaixo seu time favorito!
#BinancePickAndWin
1
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinRebounds$75KAsChipsLead
6,623 visualizações
107 a discutir
Market Watch | Bitcoin se recupera para US$ 75.600 após cair abaixo de US$ 75.000, enquanto ações de empresas de chips lideram alta após relatório de empregos superar previsões
Binance News
·13 gostos
·4.5k visualizações
JobsReportRaisesHikeOdds
92,239 visualizações
887 a discutir
US Data Center Rules May Constrain AI Expansion
12,065 visualizações
94 a discutir