
天堂不寂寞
2.9k Publicações
天堂不寂寞
 Binance Square verificado
Denunciar
Bloquear Utilizador
大海全是水,骏马四条腿!随缘撸毛!
Trader Frequente
3.4 ano(s)
1.8K+ A seguir
33.7K+ Seguidores
13.0K+ Gostaram
Publicações
Tudo
Cotações
Em direto
PINNED
·
--
Em Alta
Nos últimos anos, eu tenho me metido na “moeda” e batalhado no DeFi, e cada vez mais percebo um problema: muitas pessoas não é que não conseguem obter rendimento, mas não sabem o que estão realmente pagando para obtê-lo.
Antes, quando eu via vários produtos de DeFi, a primeira coisa que eu via era sempre o APR.
30%? 50%? E às vezes ainda mais alto?
Mas depois de passar por algumas oscilações do mercado, comecei a fazer mais perguntas:
De onde exatamente vem esse rendimento?
Se o cenário virar de repente, onde está o risco?
Se a liquidez cair, quem vai segurar a minha posição?
Porque o maior diferencial do mundo on-chain é a transparência, mas transparência não significa simplicidade.
Muitas vezes, um número de rendimento na página pode esconder vários fatores por trás: prazo, alavancagem, liquidações e liquidez, entre outros.
É justamente isso que eu tenho prestado mais atenção ao pesquisar novamente @termmax recentemente.
O que ele tenta fazer não é apenas colocar uma taxa de juros mais alta diante do usuário, e sim separar taxa de juros, prazo e gestão de riscos, para que os participantes do capital possam planejar antecipadamente seus custos e expectativas.
Mas eu acho que a questão mais valiosa para discutir aqui não é a tecnologia.
É o hábito do usuário.
Nos últimos anos, o mercado cripto cultivou os hábitos de muitos traders:
correr atrás das tendências, perseguir o alto APY, buscar explosões de curto prazo.
Mas, se o DeFi quiser atrair uma escala maior de capital no futuro, o mercado talvez precise não só de um rendimento mais alto, e sim de fazer os usuários entenderem:
Por que eu ganho esse rendimento? Que riscos eu estou assumindo? Qual é o pior cenário?
O verdadeiro desafio do mercado de renda fixa talvez não seja apenas desenhar o produto, e sim fazer com que o usuário esteja disposto a aceitar pagar por “certeza”.
Então eu quero perguntar a vocês:
Qual será o rumo principal do DeFi no futuro?
Por trás dos altos rendimentos, geralmente existem vários riscos! Estabilidade é o caminho real!!!
@termmax
#TermMax
Nos últimos anos, eu tenho me metido na “moeda” e batalhado no DeFi, e cada vez mais percebo um problema: muitas pessoas não é que não conseguem obter rendimento, mas não sabem o que estão realmente pagando para obtê-lo.
Antes, quando eu via vários produtos de DeFi, a primeira coisa que eu via era sempre o APR.
30%? 50%? E às vezes ainda mais alto?
Mas depois de passar por algumas oscilações do mercado, comecei a fazer mais perguntas:
De onde exatamente vem esse rendimento?
Se o cenário virar de repente, onde está o risco?
Se a liquidez cair, quem vai segurar a minha posição?
Porque o maior diferencial do mundo on-chain é a transparência, mas transparência não significa simplicidade.
Muitas vezes, um número de rendimento na página pode esconder vários fatores por trás: prazo, alavancagem, liquidações e liquidez, entre outros.
É justamente isso que eu tenho prestado mais atenção ao pesquisar novamente @TermMax recentemente.
O que ele tenta fazer não é apenas colocar uma taxa de juros mais alta diante do usuário, e sim separar taxa de juros, prazo e gestão de riscos, para que os participantes do capital possam planejar antecipadamente seus custos e expectativas.
Mas eu acho que a questão mais valiosa para discutir aqui não é a tecnologia.
É o hábito do usuário.
Nos últimos anos, o mercado cripto cultivou os hábitos de muitos traders:
correr atrás das tendências, perseguir o alto APY, buscar explosões de curto prazo.
Mas, se o DeFi quiser atrair uma escala maior de capital no futuro, o mercado talvez precise não só de um rendimento mais alto, e sim de fazer os usuários entenderem:
Por que eu ganho esse rendimento? Que riscos eu estou assumindo? Qual é o pior cenário?
O verdadeiro desafio do mercado de renda fixa talvez não seja apenas desenhar o produto, e sim fazer com que o usuário esteja disposto a aceitar pagar por “certeza”.
Então eu quero perguntar a vocês:
Qual será o rumo principal do DeFi no futuro?
Por trás dos altos rendimentos, geralmente existem vários riscos! Estabilidade é o caminho real!!!
@TermMax
#TermMax
Antes, quando eu via vários produtos de DeFi, a primeira coisa que eu via era sempre o APR.
30%? 50%? E às vezes ainda mais alto?
Mas depois de passar por algumas oscilações do mercado, comecei a fazer mais perguntas:
De onde exatamente vem esse rendimento?
Se o cenário virar de repente, onde está o risco?
Se a liquidez cair, quem vai segurar a minha posição?
Porque o maior diferencial do mundo on-chain é a transparência, mas transparência não significa simplicidade.
Muitas vezes, um número de rendimento na página pode esconder vários fatores por trás: prazo, alavancagem, liquidações e liquidez, entre outros.
É justamente isso que eu tenho prestado mais atenção ao pesquisar novamente @TermMax recentemente.
O que ele tenta fazer não é apenas colocar uma taxa de juros mais alta diante do usuário, e sim separar taxa de juros, prazo e gestão de riscos, para que os participantes do capital possam planejar antecipadamente seus custos e expectativas.
Mas eu acho que a questão mais valiosa para discutir aqui não é a tecnologia.
É o hábito do usuário.
Nos últimos anos, o mercado cripto cultivou os hábitos de muitos traders:
correr atrás das tendências, perseguir o alto APY, buscar explosões de curto prazo.
Mas, se o DeFi quiser atrair uma escala maior de capital no futuro, o mercado talvez precise não só de um rendimento mais alto, e sim de fazer os usuários entenderem:
Por que eu ganho esse rendimento? Que riscos eu estou assumindo? Qual é o pior cenário?
O verdadeiro desafio do mercado de renda fixa talvez não seja apenas desenhar o produto, e sim fazer com que o usuário esteja disposto a aceitar pagar por “certeza”.
Então eu quero perguntar a vocês:
Qual será o rumo principal do DeFi no futuro?
Por trás dos altos rendimentos, geralmente existem vários riscos! Estabilidade é o caminho real!!!
@TermMax
#TermMax
A|继续追求高收益,高风险高回报才是加密特色
100%
B|逐渐走向成熟金融,更重视风险管理和确定性
0%
C|两者都会存在,不同阶段不同玩法
0%
1 Votos • Votação encerrada
3
1
207
PINNED
·
--
Em Alta
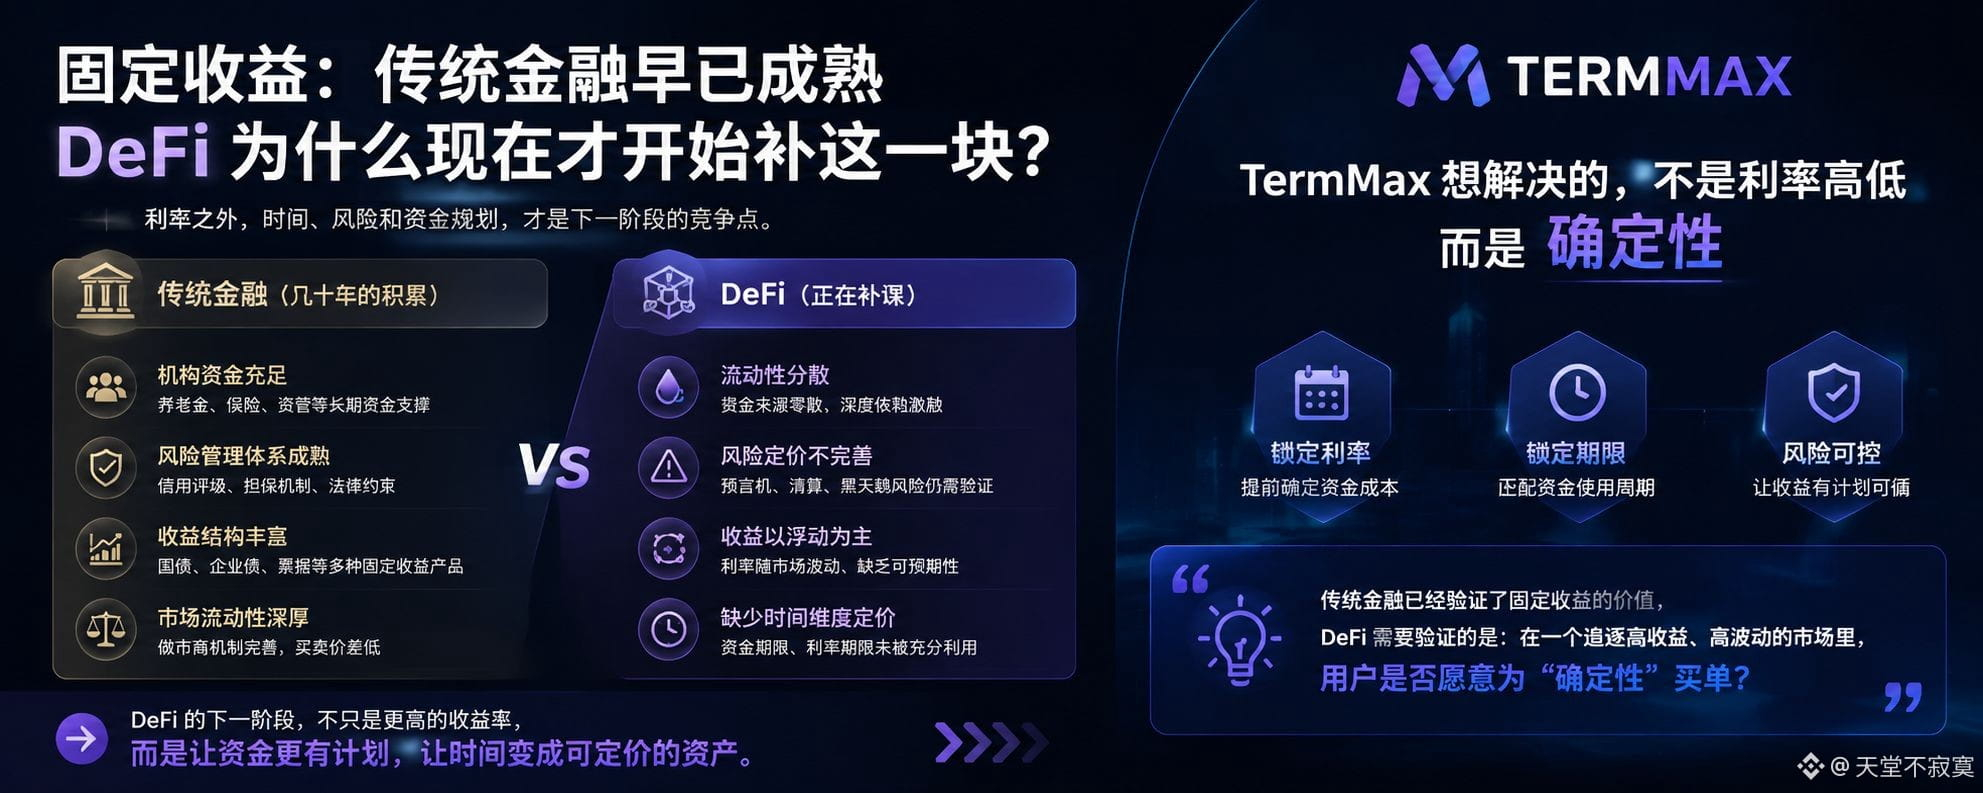
Hoje quero conversar com vocês sobre “por que as finanças tradicionais já têm renda fixa há muito tempo, enquanto o DeFi só começou agora a preencher essa lacuna”.
Eu sempre tive uma dúvida: as finanças tradicionais brincam com renda fixa há dezenas de anos. Por que o DeFi só começou a pesquisar isso a sério agora?
Antes, quando eu via empréstimos no DeFi, eu costumava focar em duas coisas:
se a taxa de juros é alta o suficiente e se a liquidez é profunda o bastante.
Mas depois descobri um problema: muitas vezes, os recursos on-chain não estão faltando rendimento, e sim “planejamento”.
Você pode ver um APY de 10% hoje, mas daqui alguns dias, por causa das mudanças do mercado, ele pode cair para 5%, ou ainda os custos de empréstimo podem aumentar de repente.
Essa é também a razão de eu ter voltado a estudar @termmax recentemente.
O que me interessa não é “mais um protocolo de empréstimos”, mas a tentativa de levar para a cadeia um modelo de lógica de renda fixa já maduro nas finanças tradicionais:
determinar com antecedência o custo do capital e planejar os prazos antes, fazendo com que a taxa de juros deixe de ser apenas um número em uma página e se torne algo que pode ser negociado e precificado pelo mercado.
Claro, o maior desafio da renda fixa no DeFi também é bem evidente.
No mercado tradicional, existem muitas instituições, market makers e sistemas de gestão de risco maduros; já na cadeia, é preciso reconstruir a liquidez.
Então, acredito que o TermMax precisa provar algo além do conceito de “taxa fixa tem valor ou não”.
A resposta disso as finanças tradicionais já deram.
O que ele realmente precisa demonstrar é:
em um mercado cripto em que as pessoas estão acostumadas a buscar altos rendimentos e alta volatilidade, o usuário está disposto a pagar por “certeza”.
Se no futuro o DeFi ficar mais maduro, acho que, além do retorno, tempo, risco e planejamento de capital se tornarão os novos pontos de competição.
Talvez seja essa a parte da corrida de renda fixa que vale a pena observar.
No futuro, o DeFi só terá um mercado ainda maior: quem conseguir mitigar os riscos e maximizar os ganhos poderá ficar com essa grande fatia do bolo!
#TermMax
Hoje quero conversar com vocês sobre “por que as finanças tradicionais já têm renda fixa há muito tempo, enquanto o DeFi só começou agora a preencher essa lacuna”.
Eu sempre tive uma dúvida: as finanças tradicionais brincam com renda fixa há dezenas de anos. Por que o DeFi só começou a pesquisar isso a sério agora?
Antes, quando eu via empréstimos no DeFi, eu costumava focar em duas coisas:
se a taxa de juros é alta o suficiente e se a liquidez é profunda o bastante.
Mas depois descobri um problema: muitas vezes, os recursos on-chain não estão faltando rendimento, e sim “planejamento”.
Você pode ver um APY de 10% hoje, mas daqui alguns dias, por causa das mudanças do mercado, ele pode cair para 5%, ou ainda os custos de empréstimo podem aumentar de repente.
Essa é também a razão de eu ter voltado a estudar @TermMax recentemente.
O que me interessa não é “mais um protocolo de empréstimos”, mas a tentativa de levar para a cadeia um modelo de lógica de renda fixa já maduro nas finanças tradicionais:
determinar com antecedência o custo do capital e planejar os prazos antes, fazendo com que a taxa de juros deixe de ser apenas um número em uma página e se torne algo que pode ser negociado e precificado pelo mercado.
Claro, o maior desafio da renda fixa no DeFi também é bem evidente.
No mercado tradicional, existem muitas instituições, market makers e sistemas de gestão de risco maduros; já na cadeia, é preciso reconstruir a liquidez.
Então, acredito que o TermMax precisa provar algo além do conceito de “taxa fixa tem valor ou não”.
A resposta disso as finanças tradicionais já deram.
O que ele realmente precisa demonstrar é:
em um mercado cripto em que as pessoas estão acostumadas a buscar altos rendimentos e alta volatilidade, o usuário está disposto a pagar por “certeza”.
Se no futuro o DeFi ficar mais maduro, acho que, além do retorno, tempo, risco e planejamento de capital se tornarão os novos pontos de competição.
Talvez seja essa a parte da corrida de renda fixa que vale a pena observar.
No futuro, o DeFi só terá um mercado ainda maior: quem conseguir mitigar os riscos e maximizar os ganhos poderá ficar com essa grande fatia do bolo!
#TermMax
Eu sempre tive uma dúvida: as finanças tradicionais brincam com renda fixa há dezenas de anos. Por que o DeFi só começou a pesquisar isso a sério agora?
Antes, quando eu via empréstimos no DeFi, eu costumava focar em duas coisas:
se a taxa de juros é alta o suficiente e se a liquidez é profunda o bastante.
Mas depois descobri um problema: muitas vezes, os recursos on-chain não estão faltando rendimento, e sim “planejamento”.
Você pode ver um APY de 10% hoje, mas daqui alguns dias, por causa das mudanças do mercado, ele pode cair para 5%, ou ainda os custos de empréstimo podem aumentar de repente.
Essa é também a razão de eu ter voltado a estudar @TermMax recentemente.
O que me interessa não é “mais um protocolo de empréstimos”, mas a tentativa de levar para a cadeia um modelo de lógica de renda fixa já maduro nas finanças tradicionais:
determinar com antecedência o custo do capital e planejar os prazos antes, fazendo com que a taxa de juros deixe de ser apenas um número em uma página e se torne algo que pode ser negociado e precificado pelo mercado.
Claro, o maior desafio da renda fixa no DeFi também é bem evidente.
No mercado tradicional, existem muitas instituições, market makers e sistemas de gestão de risco maduros; já na cadeia, é preciso reconstruir a liquidez.
Então, acredito que o TermMax precisa provar algo além do conceito de “taxa fixa tem valor ou não”.
A resposta disso as finanças tradicionais já deram.
O que ele realmente precisa demonstrar é:
em um mercado cripto em que as pessoas estão acostumadas a buscar altos rendimentos e alta volatilidade, o usuário está disposto a pagar por “certeza”.
Se no futuro o DeFi ficar mais maduro, acho que, além do retorno, tempo, risco e planejamento de capital se tornarão os novos pontos de competição.
Talvez seja essa a parte da corrida de renda fixa que vale a pena observar.
No futuro, o DeFi só terá um mercado ainda maior: quem conseguir mitigar os riscos e maximizar os ganhos poderá ficar com essa grande fatia do bolo!
#TermMax
5
2
151
·
--
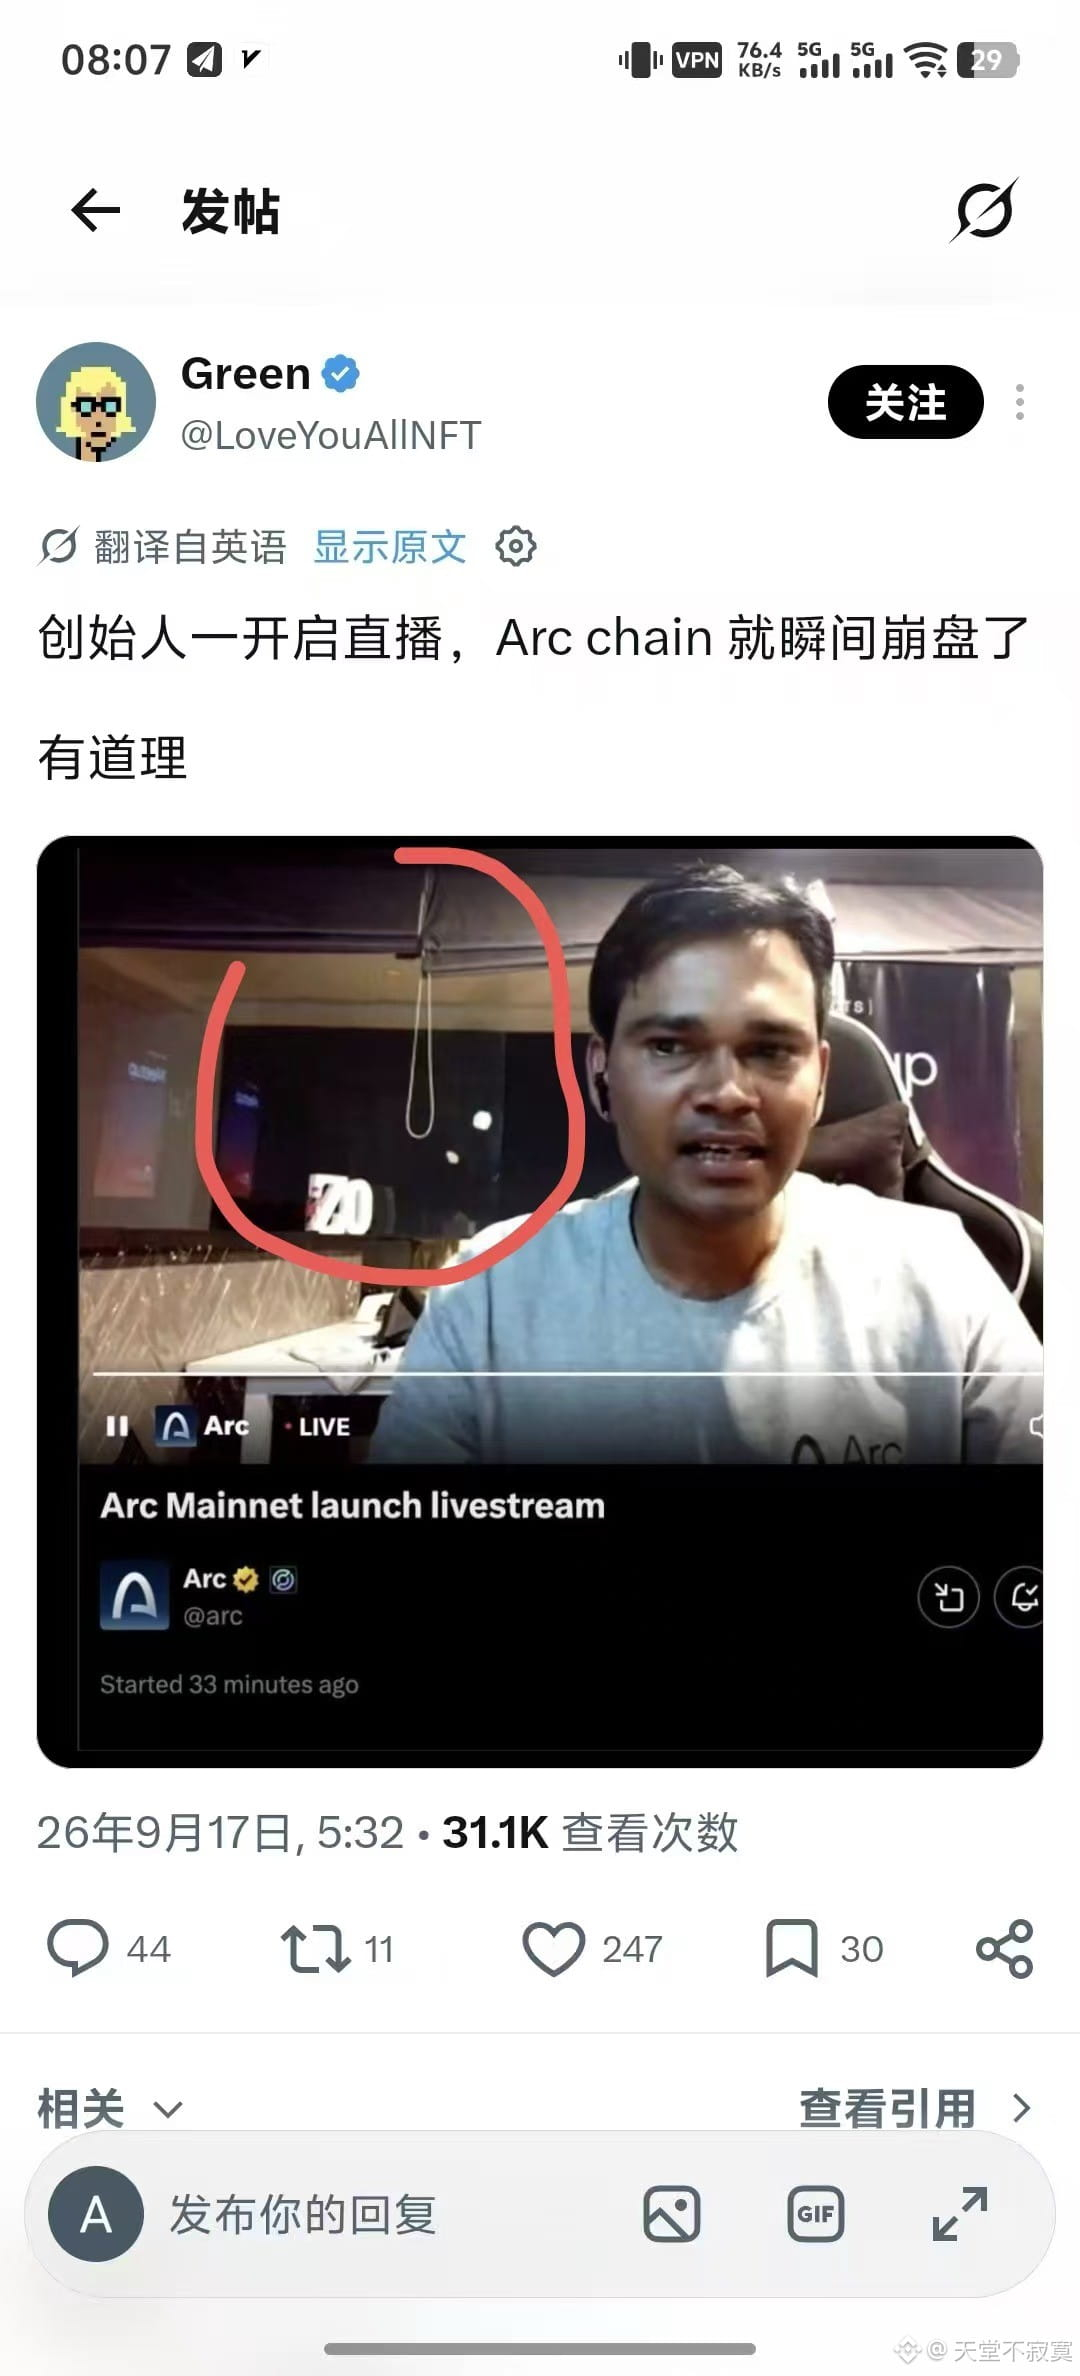
Ah San saiu e foi para o exterior, sua fama se espalhou por toda parte #美众院推进比特币储备法案
Ah San saiu e foi para o exterior, sua fama se espalhou por toda parte #美众院推进比特币储备法案
1
250
·
--
$CNPY Ai deixando o emprego, mas acabou sumindo de novo 10 dólares
$CNPY Ai deixando o emprego, mas acabou sumindo de novo 10 dólares
394
·
--
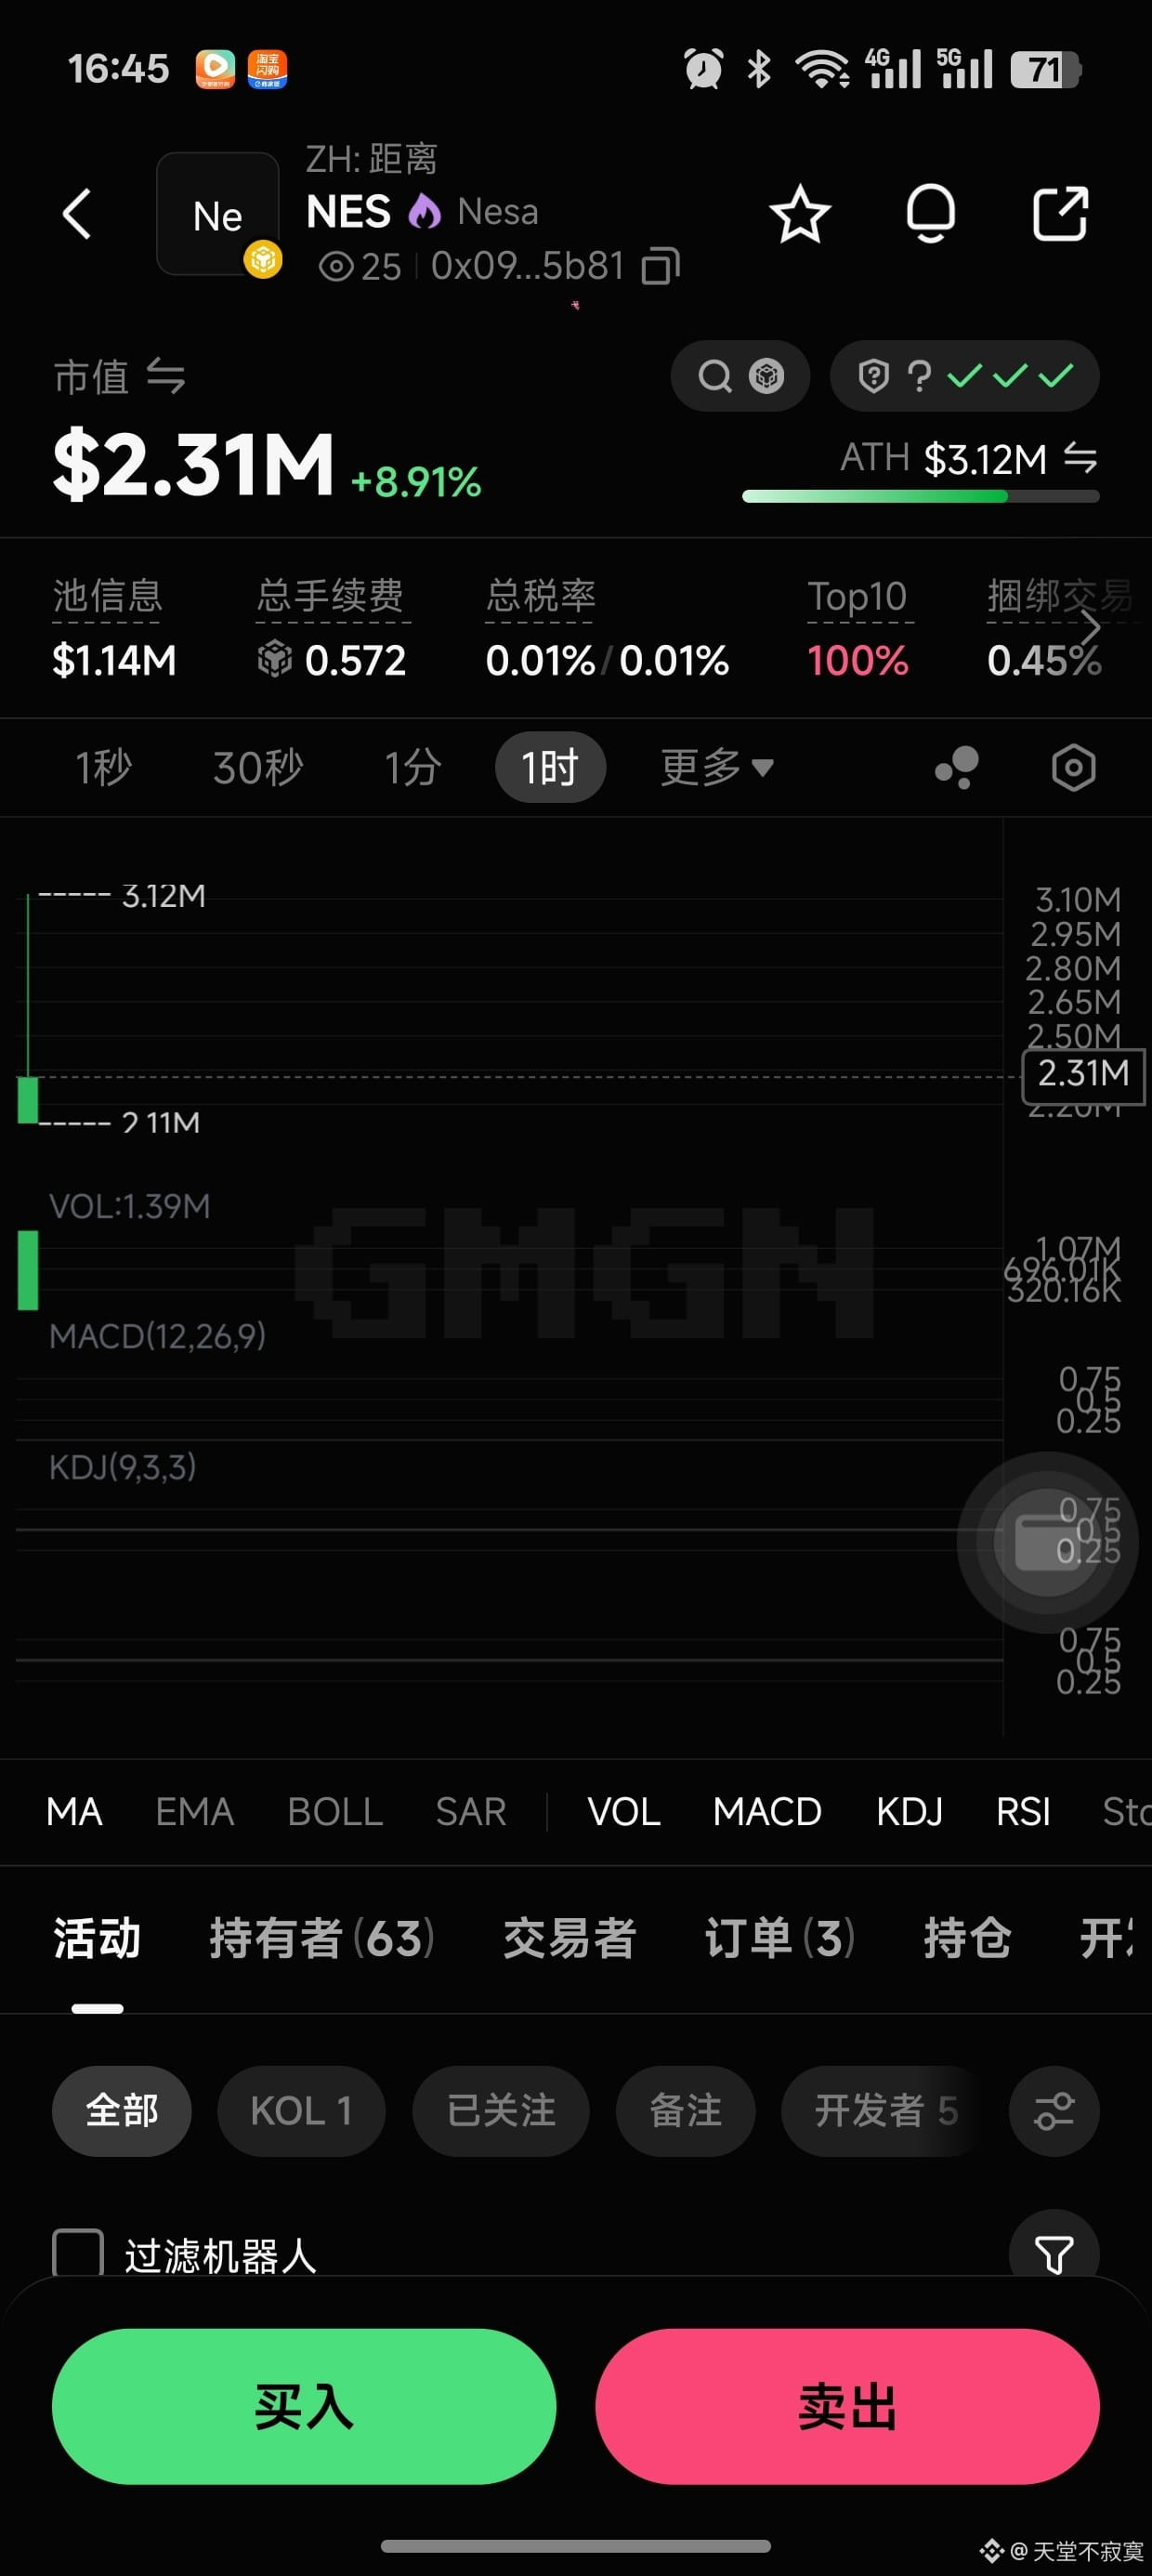
$NES Onde estão minhas moedas? As primeiras 10 são 100% moedas?? Só offline.
$NES Onde estão minhas moedas? As primeiras 10 são 100% moedas?? Só offline.
743
·
--
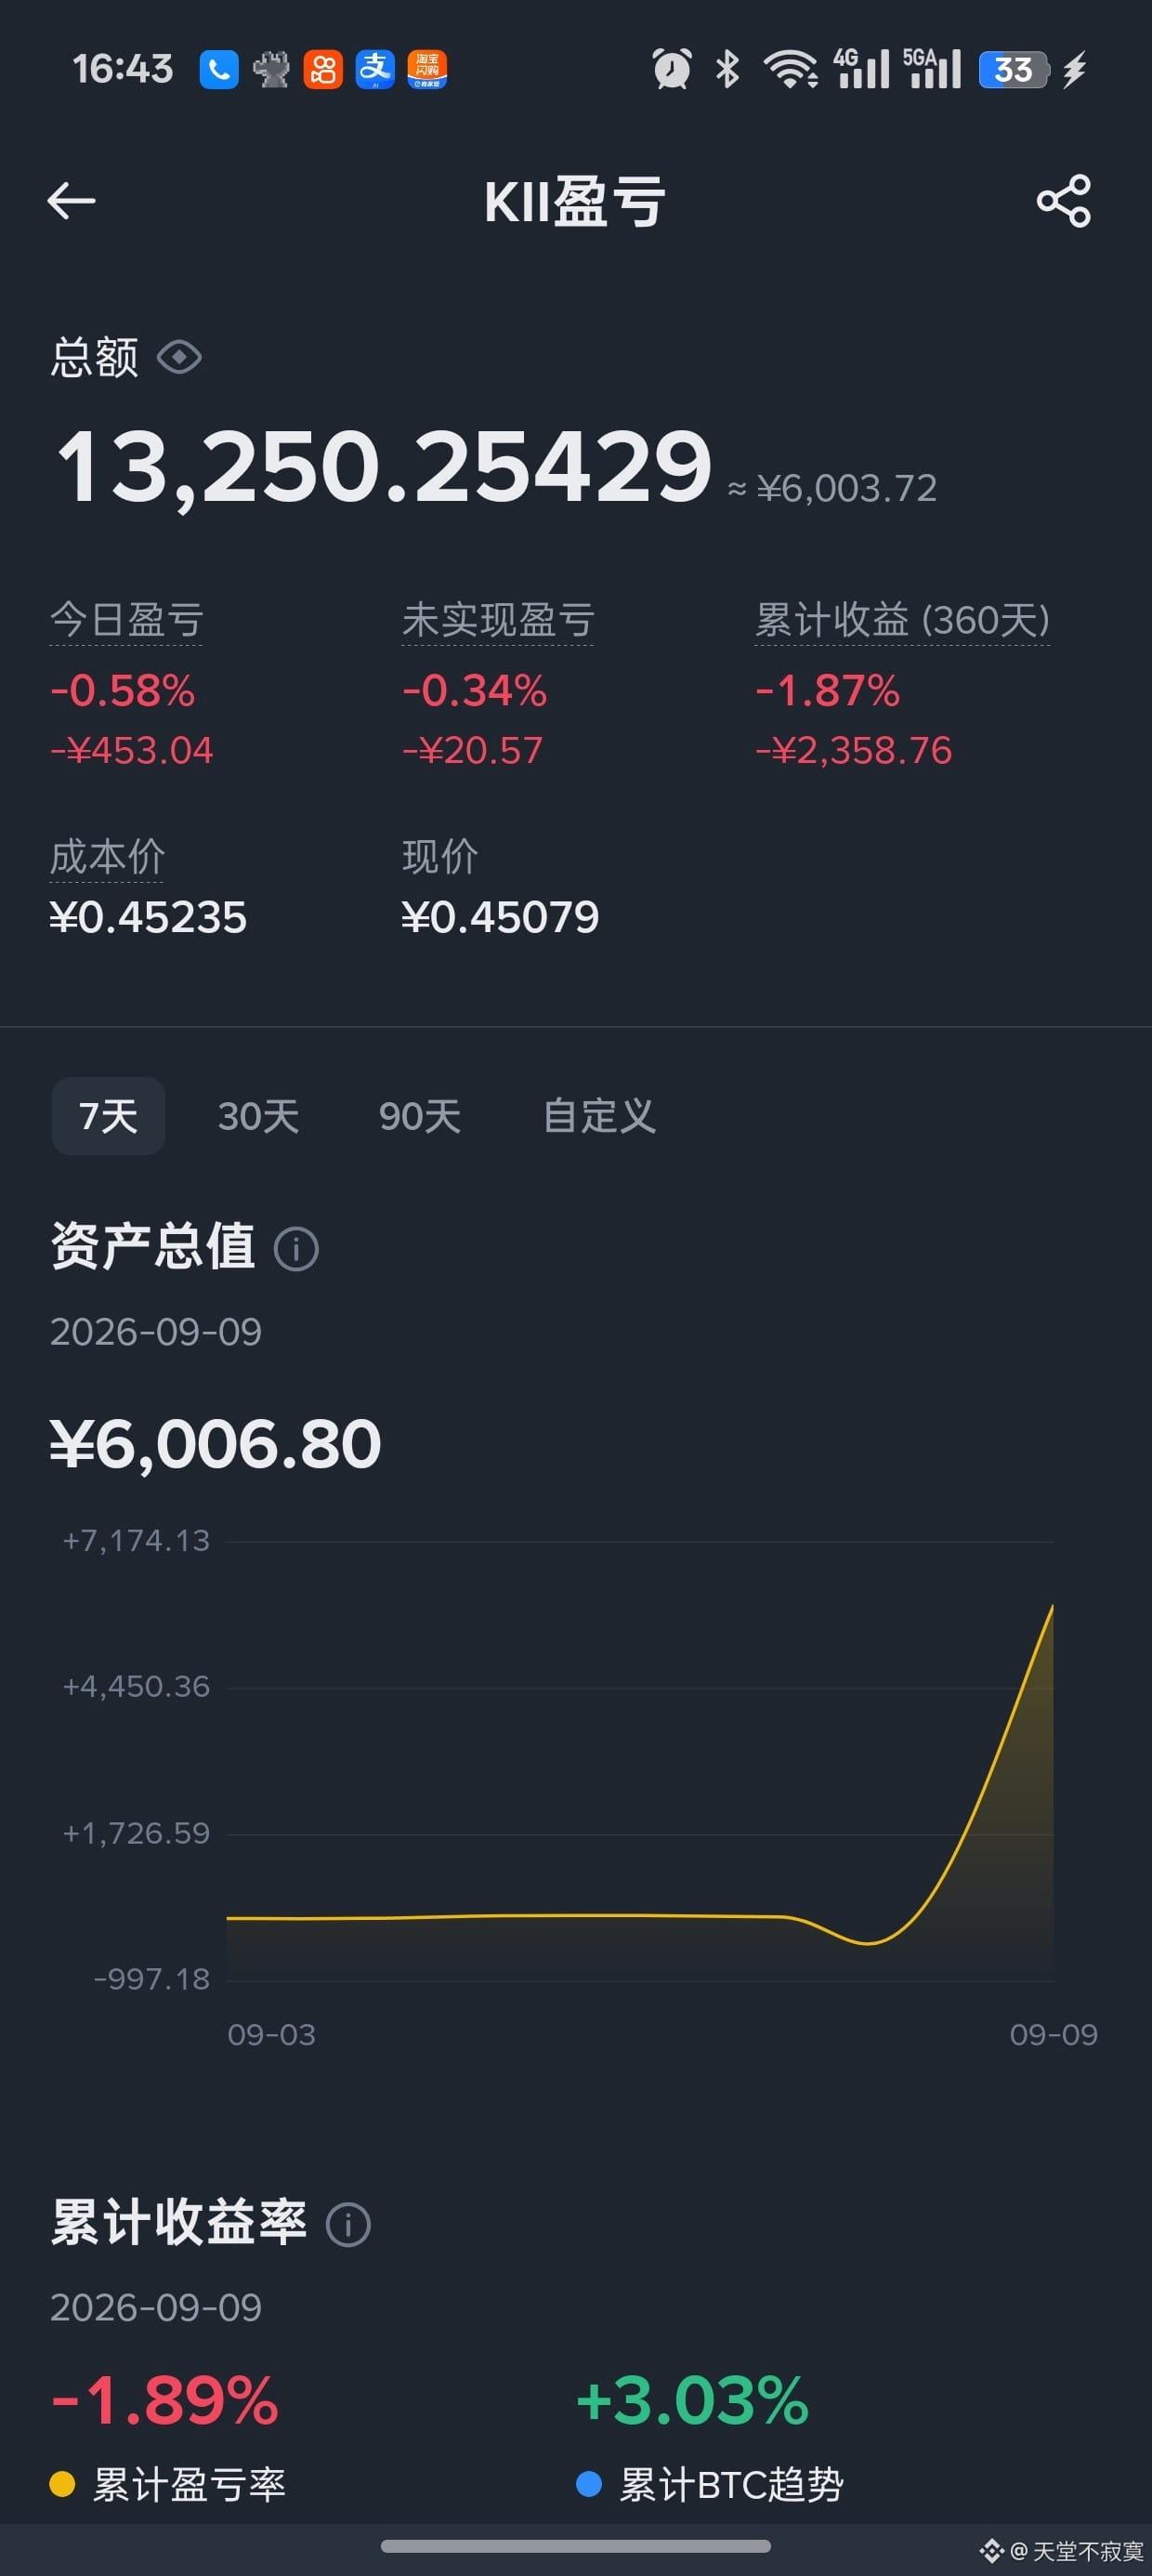
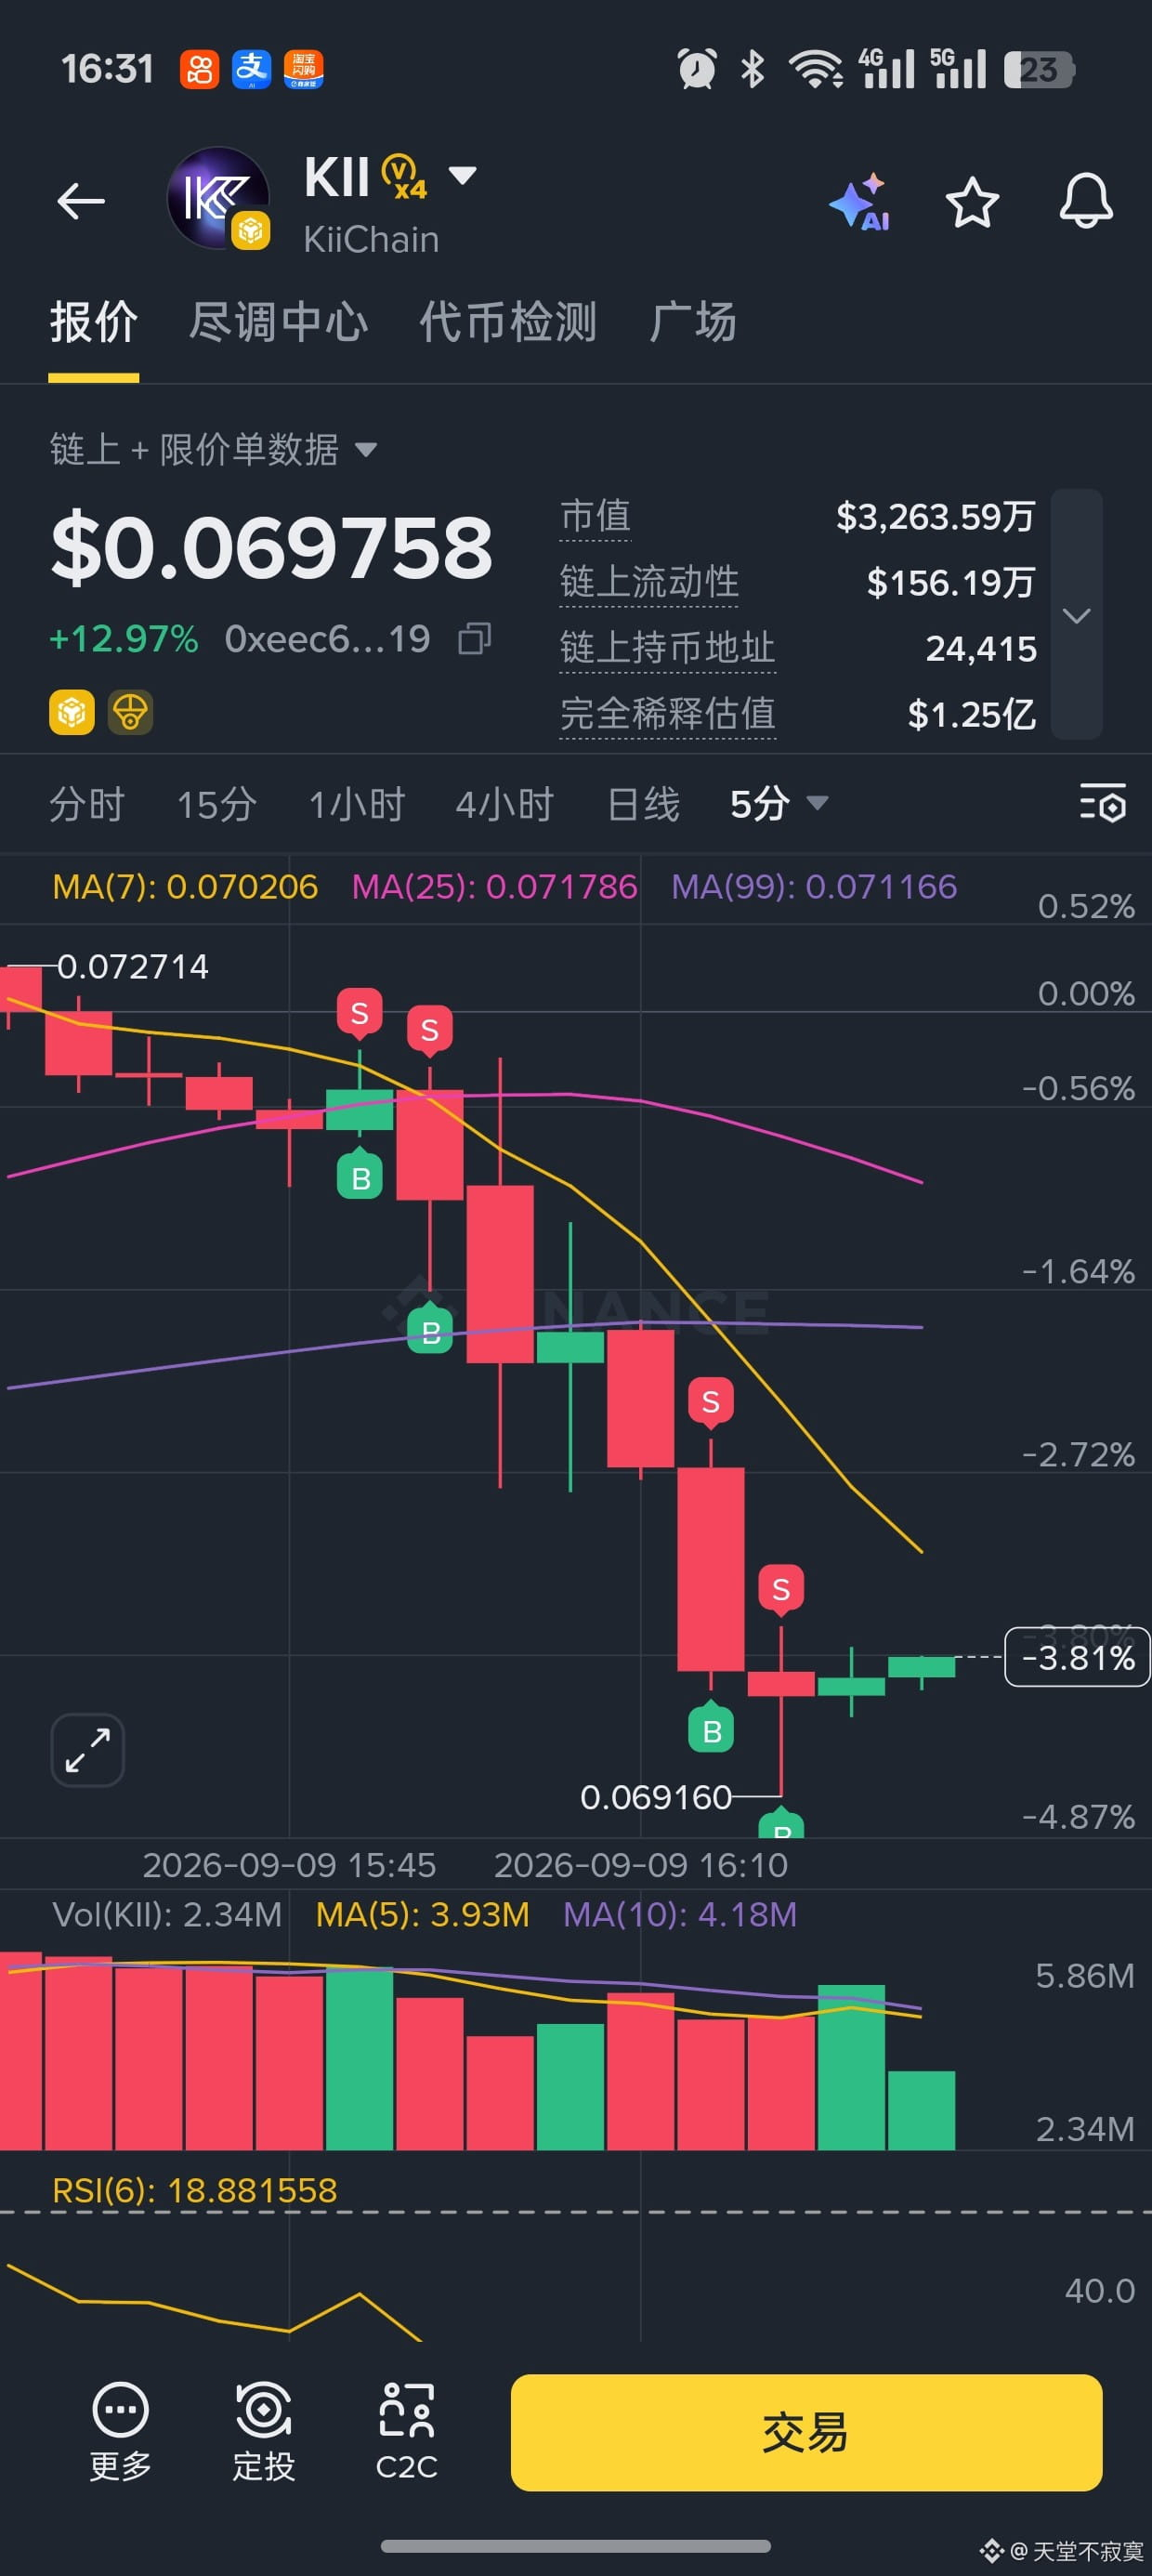
$KII Não consegui segurar e acabei cortando, ai!
$KII Não consegui segurar e acabei cortando, ai!
103
·
--
1
487
·
--
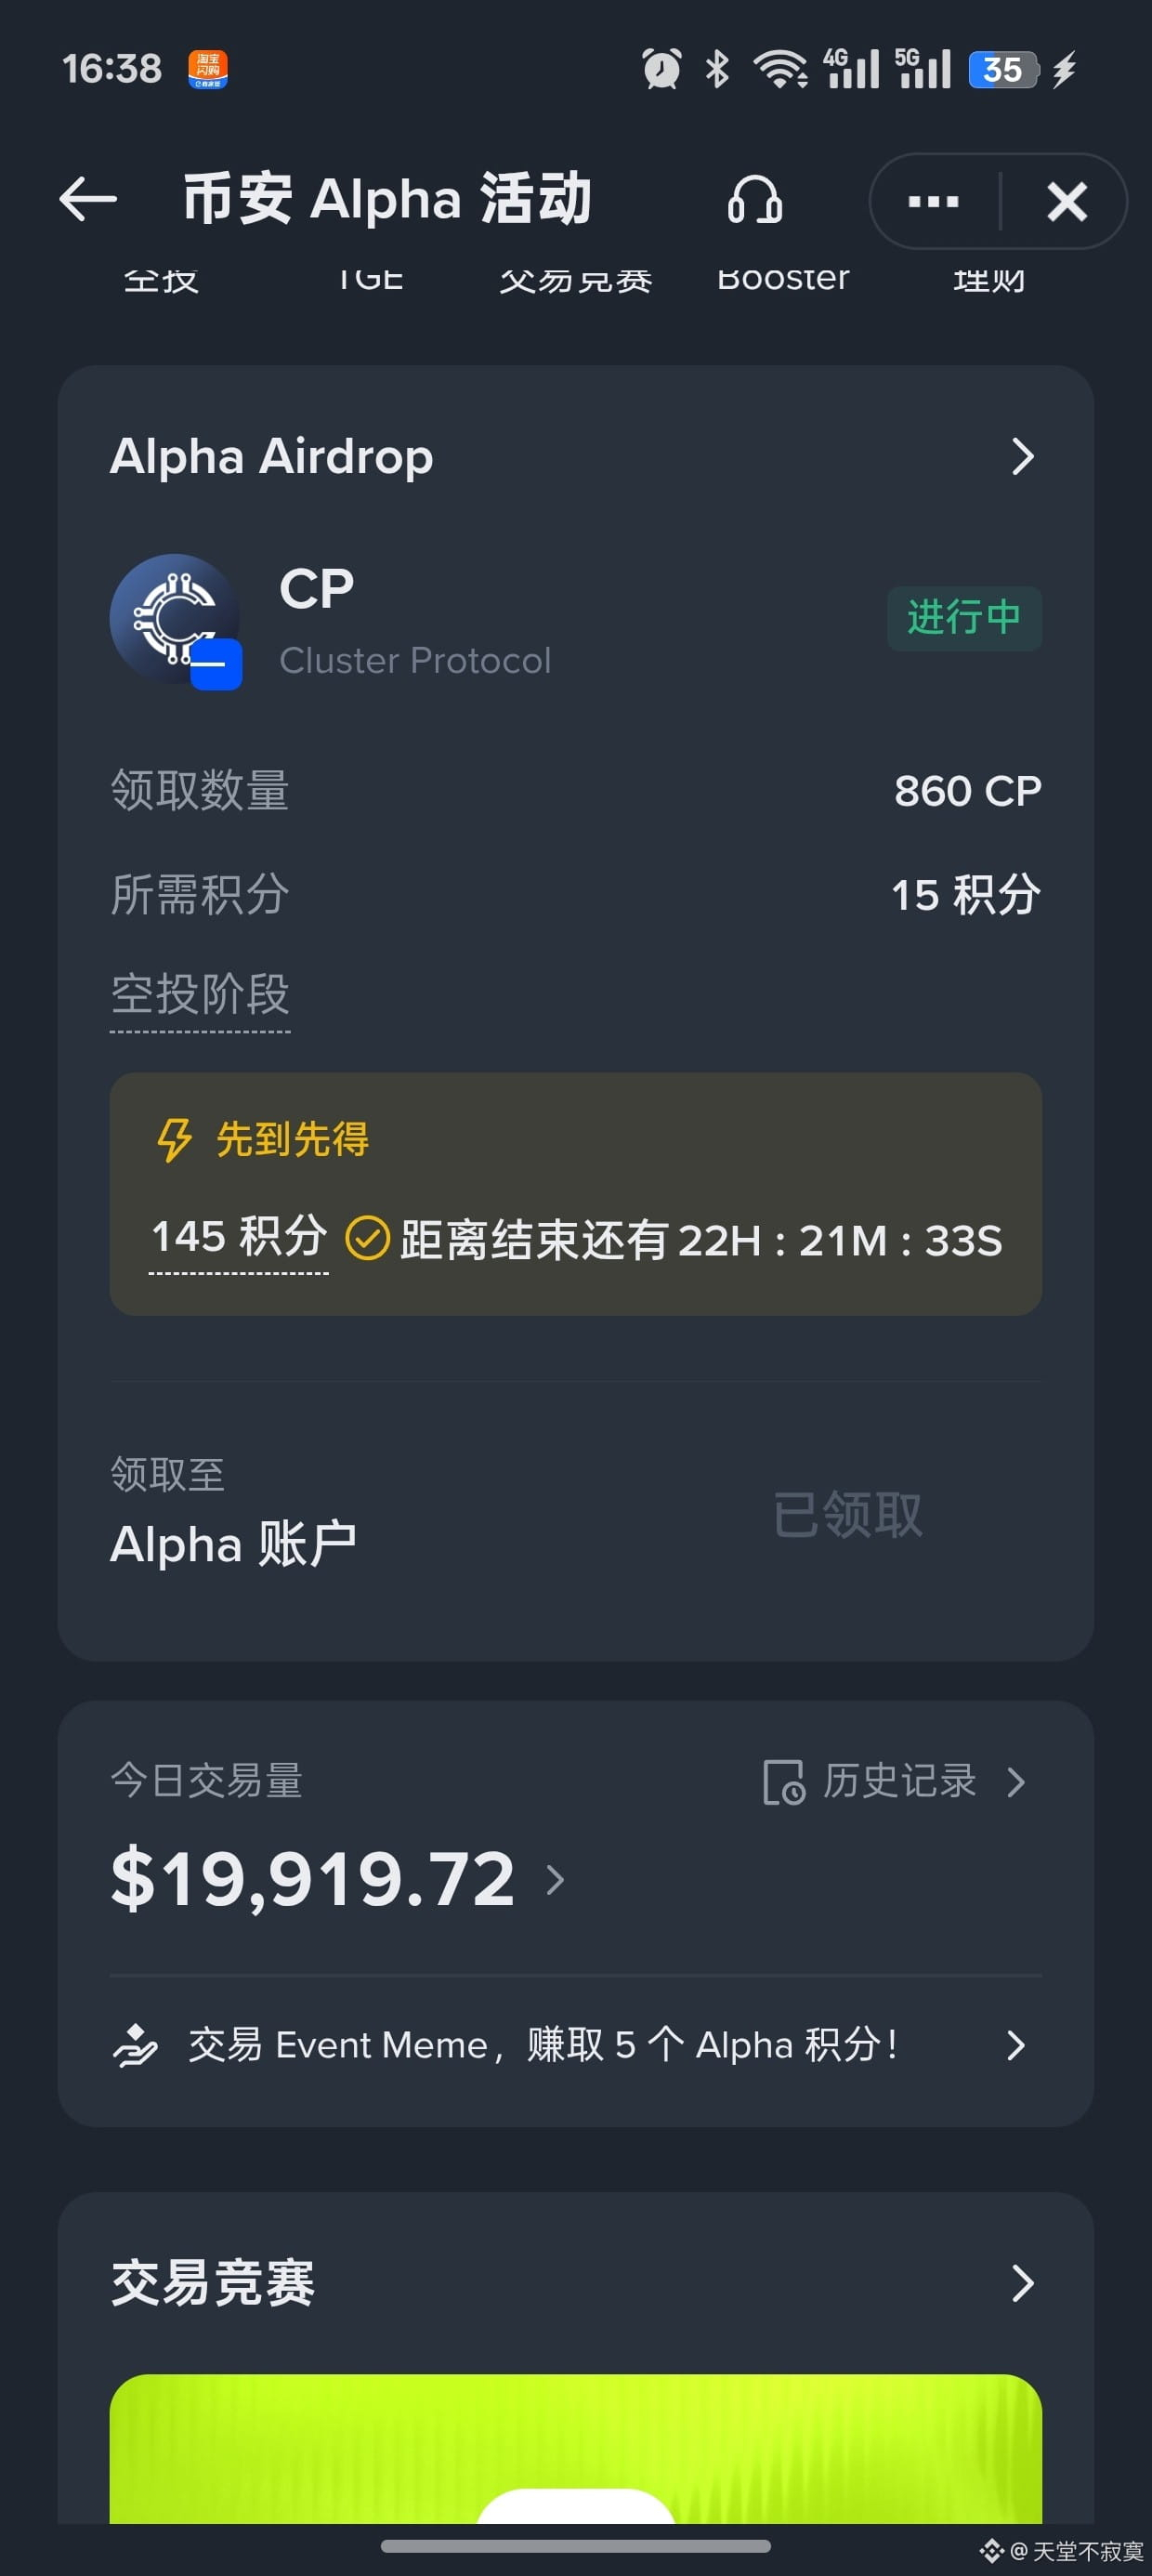
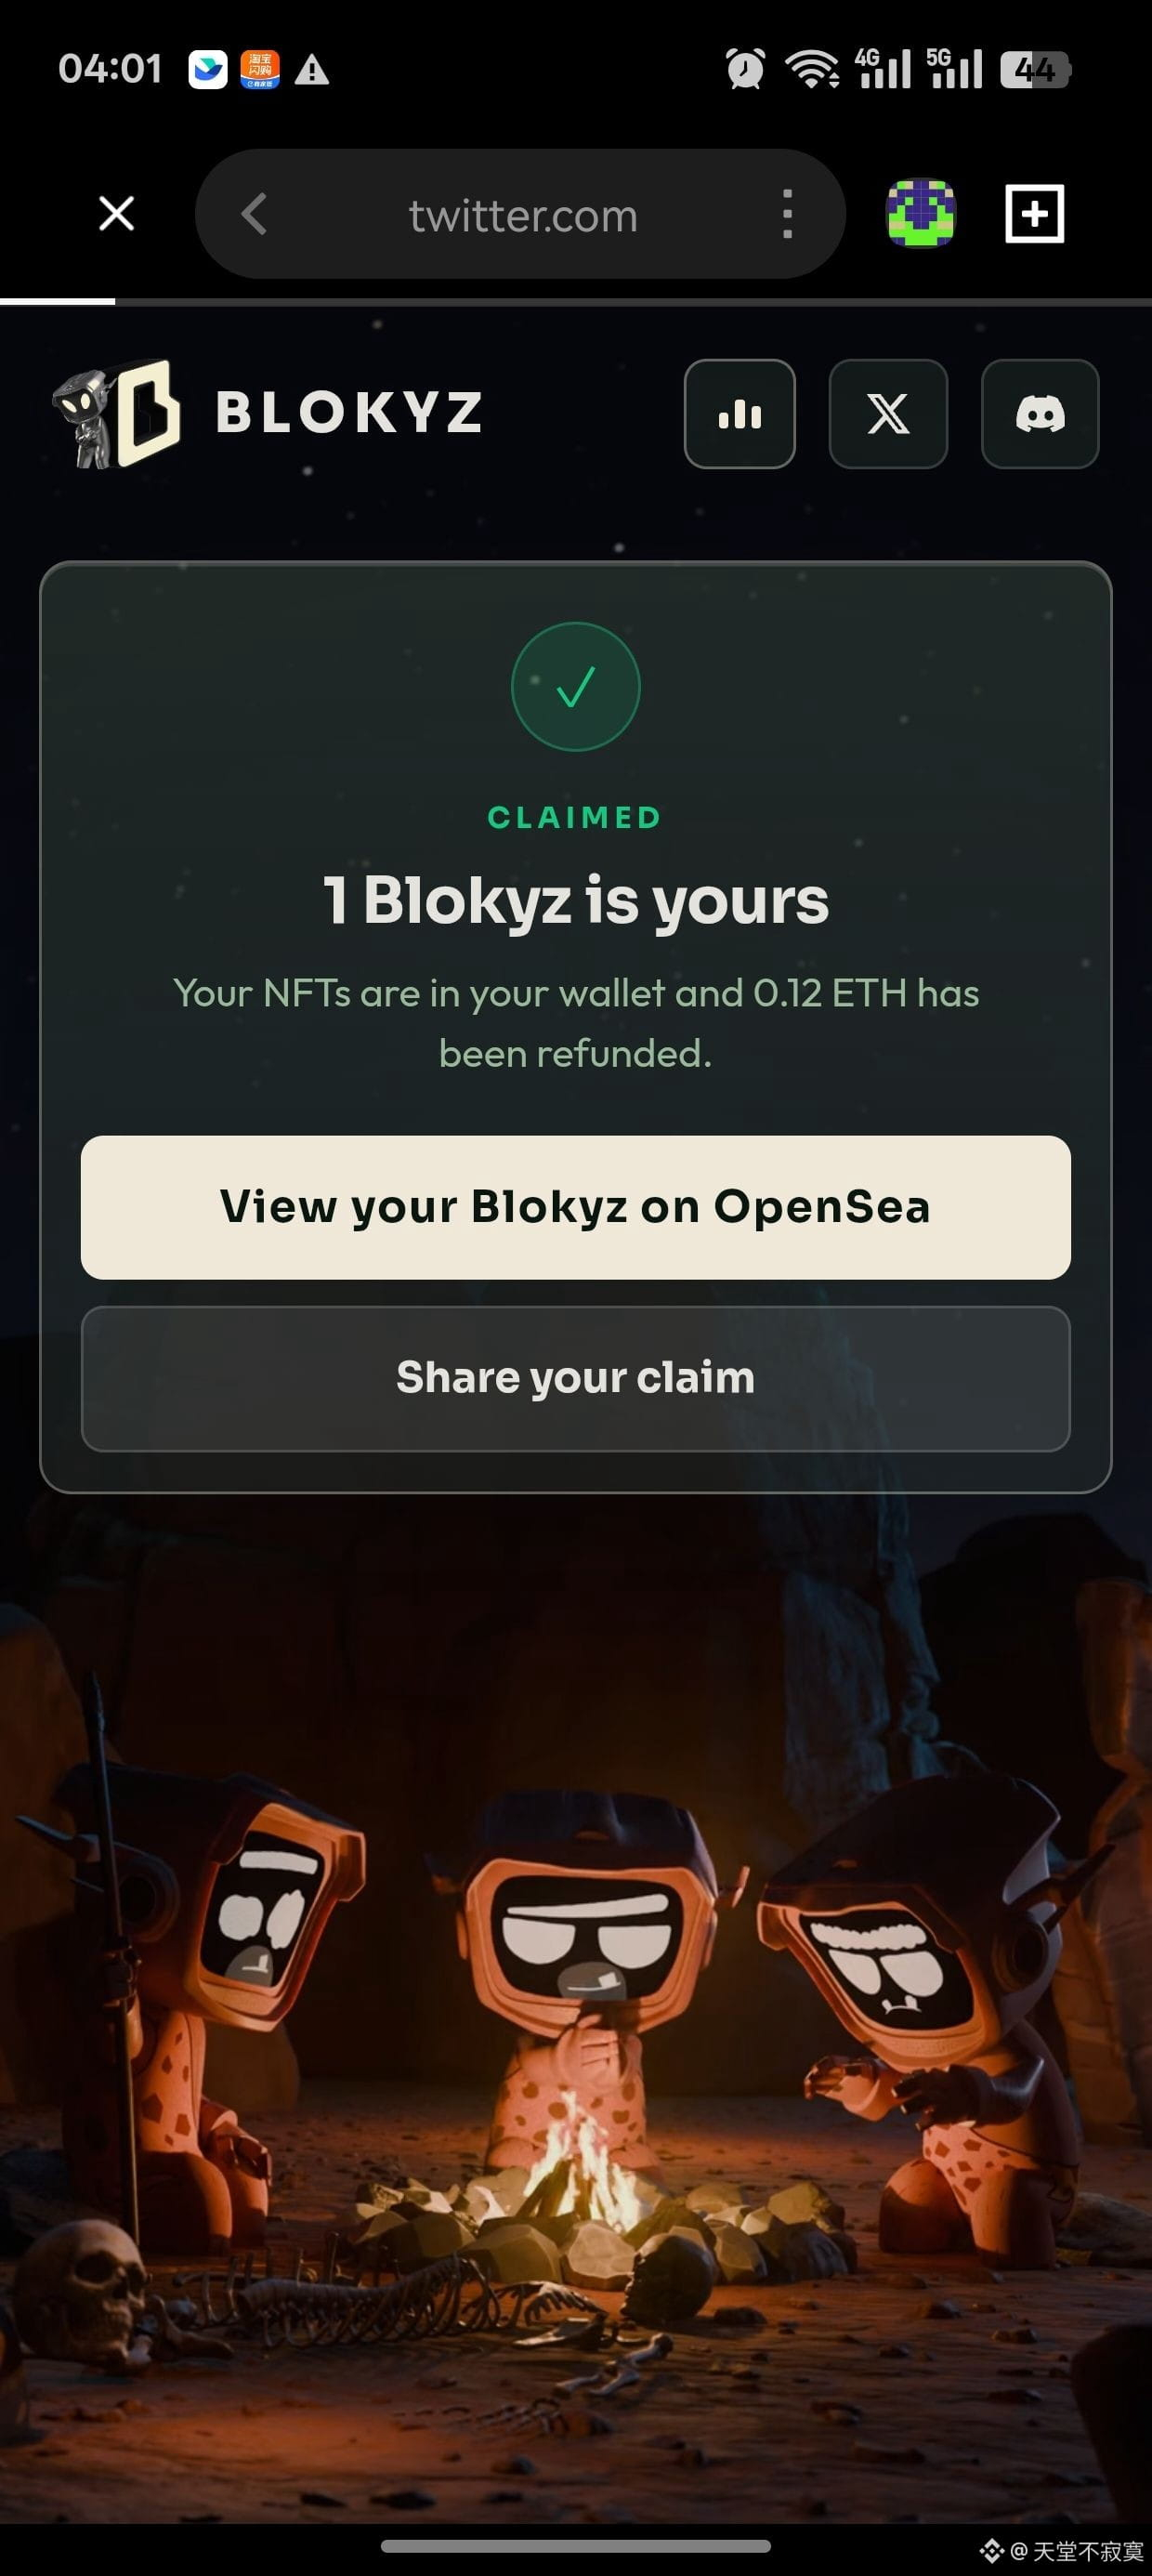
Vocês estão perdendo o juízo, comer tão bem assim?? Não aceitam US$ 30. Então é para ir para 100 pontos?
Vocês estão perdendo o juízo, comer tão bem assim?? Não aceitam US$ 30. Então é para ir para 100 pontos?
1
712
·
--
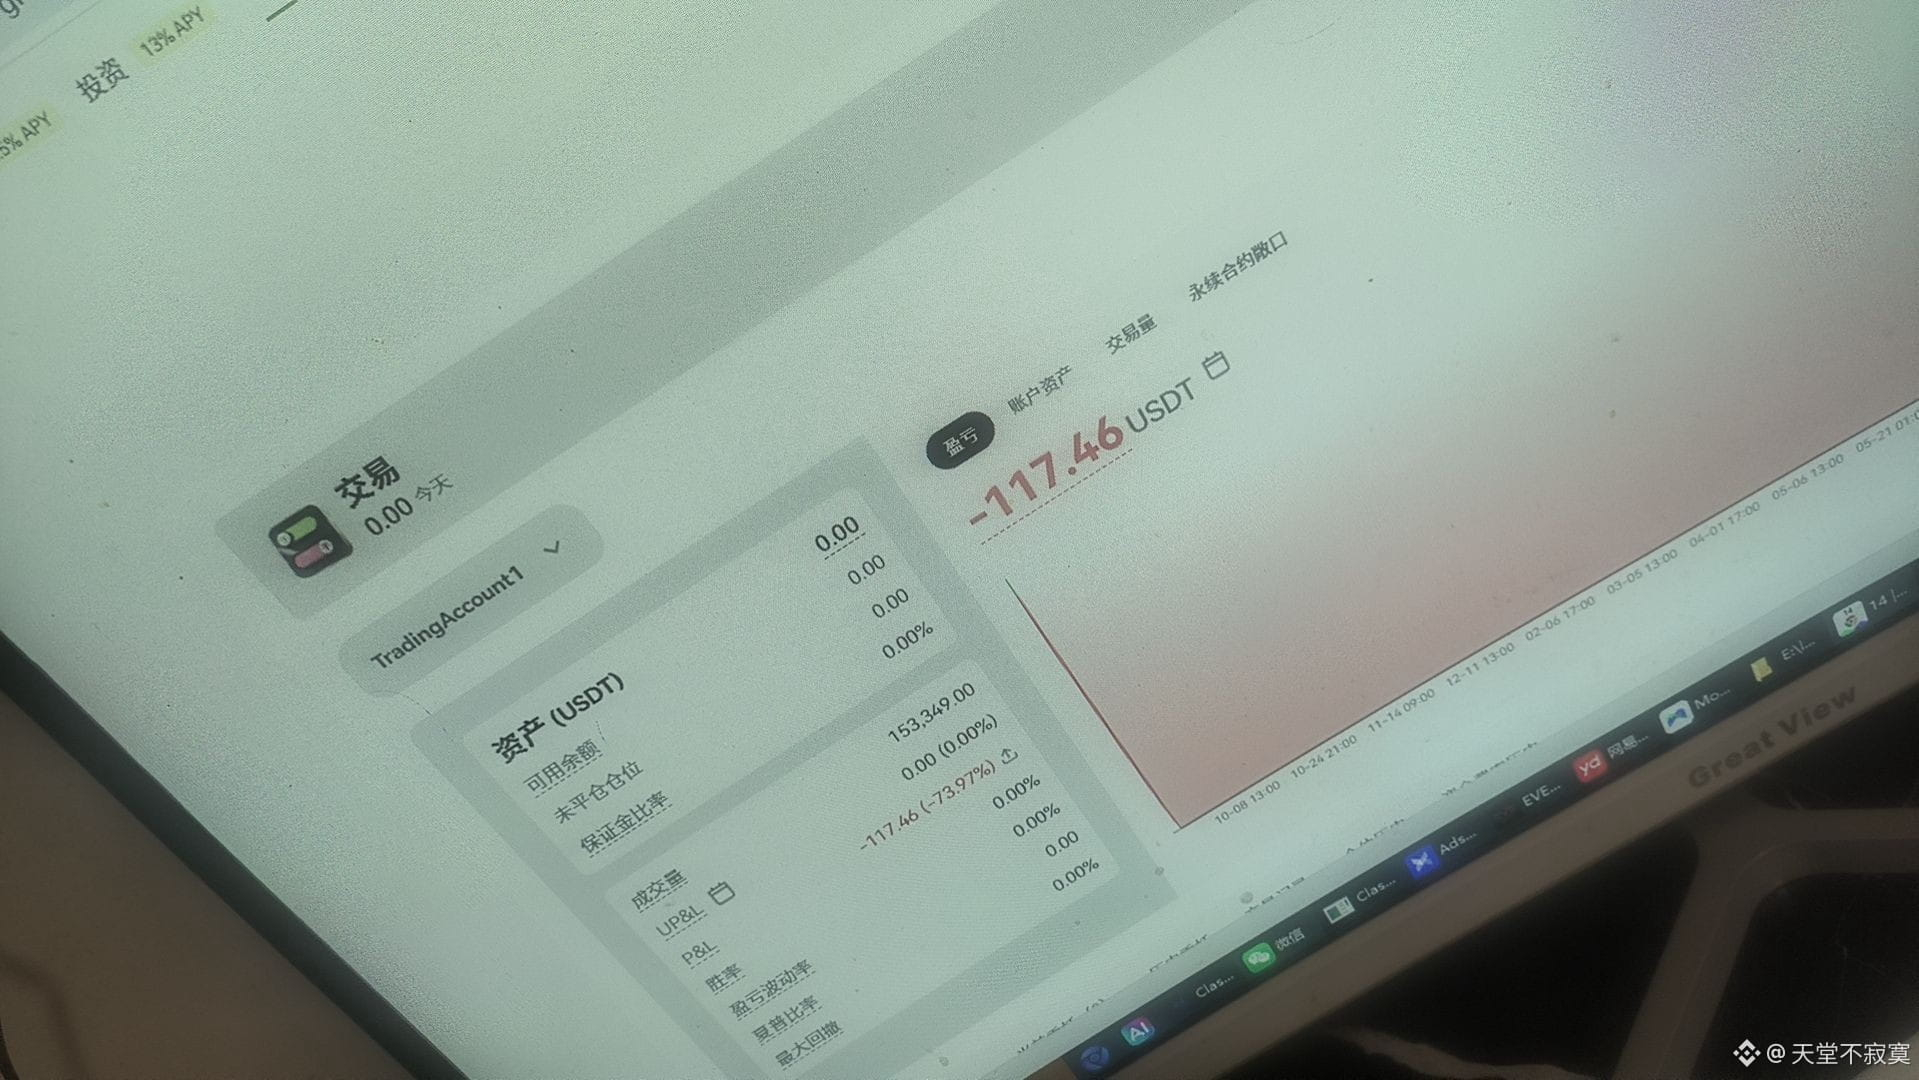
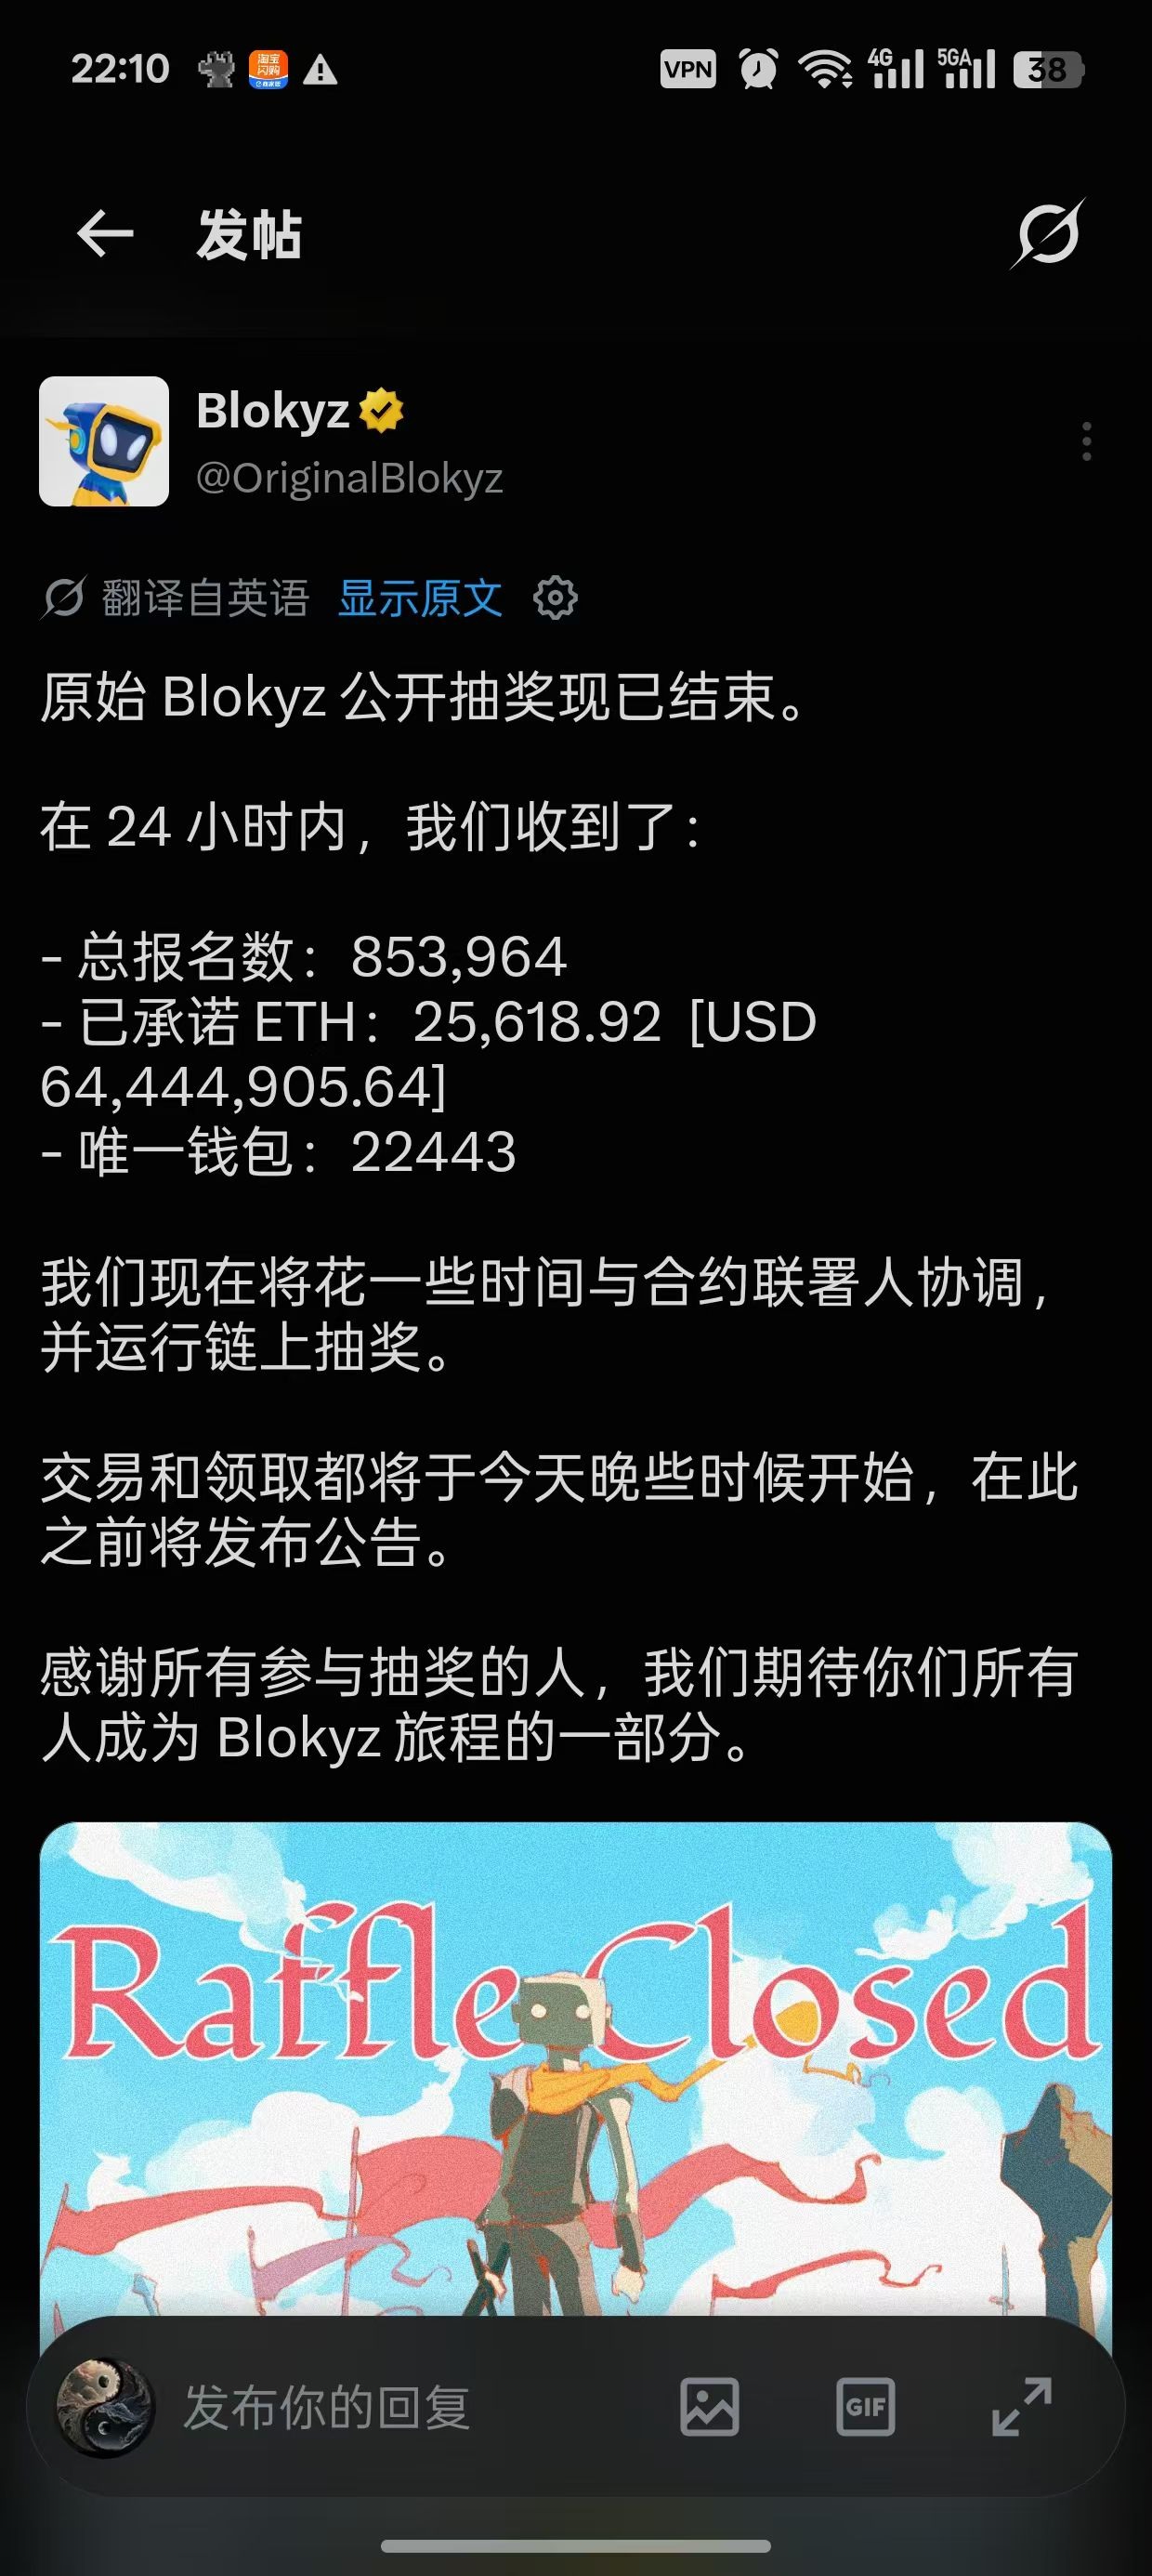
Se os norte-coreanos atacarem o contrato blokyz, nós voltaremos direto ao mercado em baixa! Aí eu só vou conseguir trabalhar apertando parafusos!
Se os norte-coreanos atacarem o contrato blokyz, nós voltaremos direto ao mercado em baixa! Aí eu só vou conseguir trabalhar apertando parafusos!
1
478
·
--
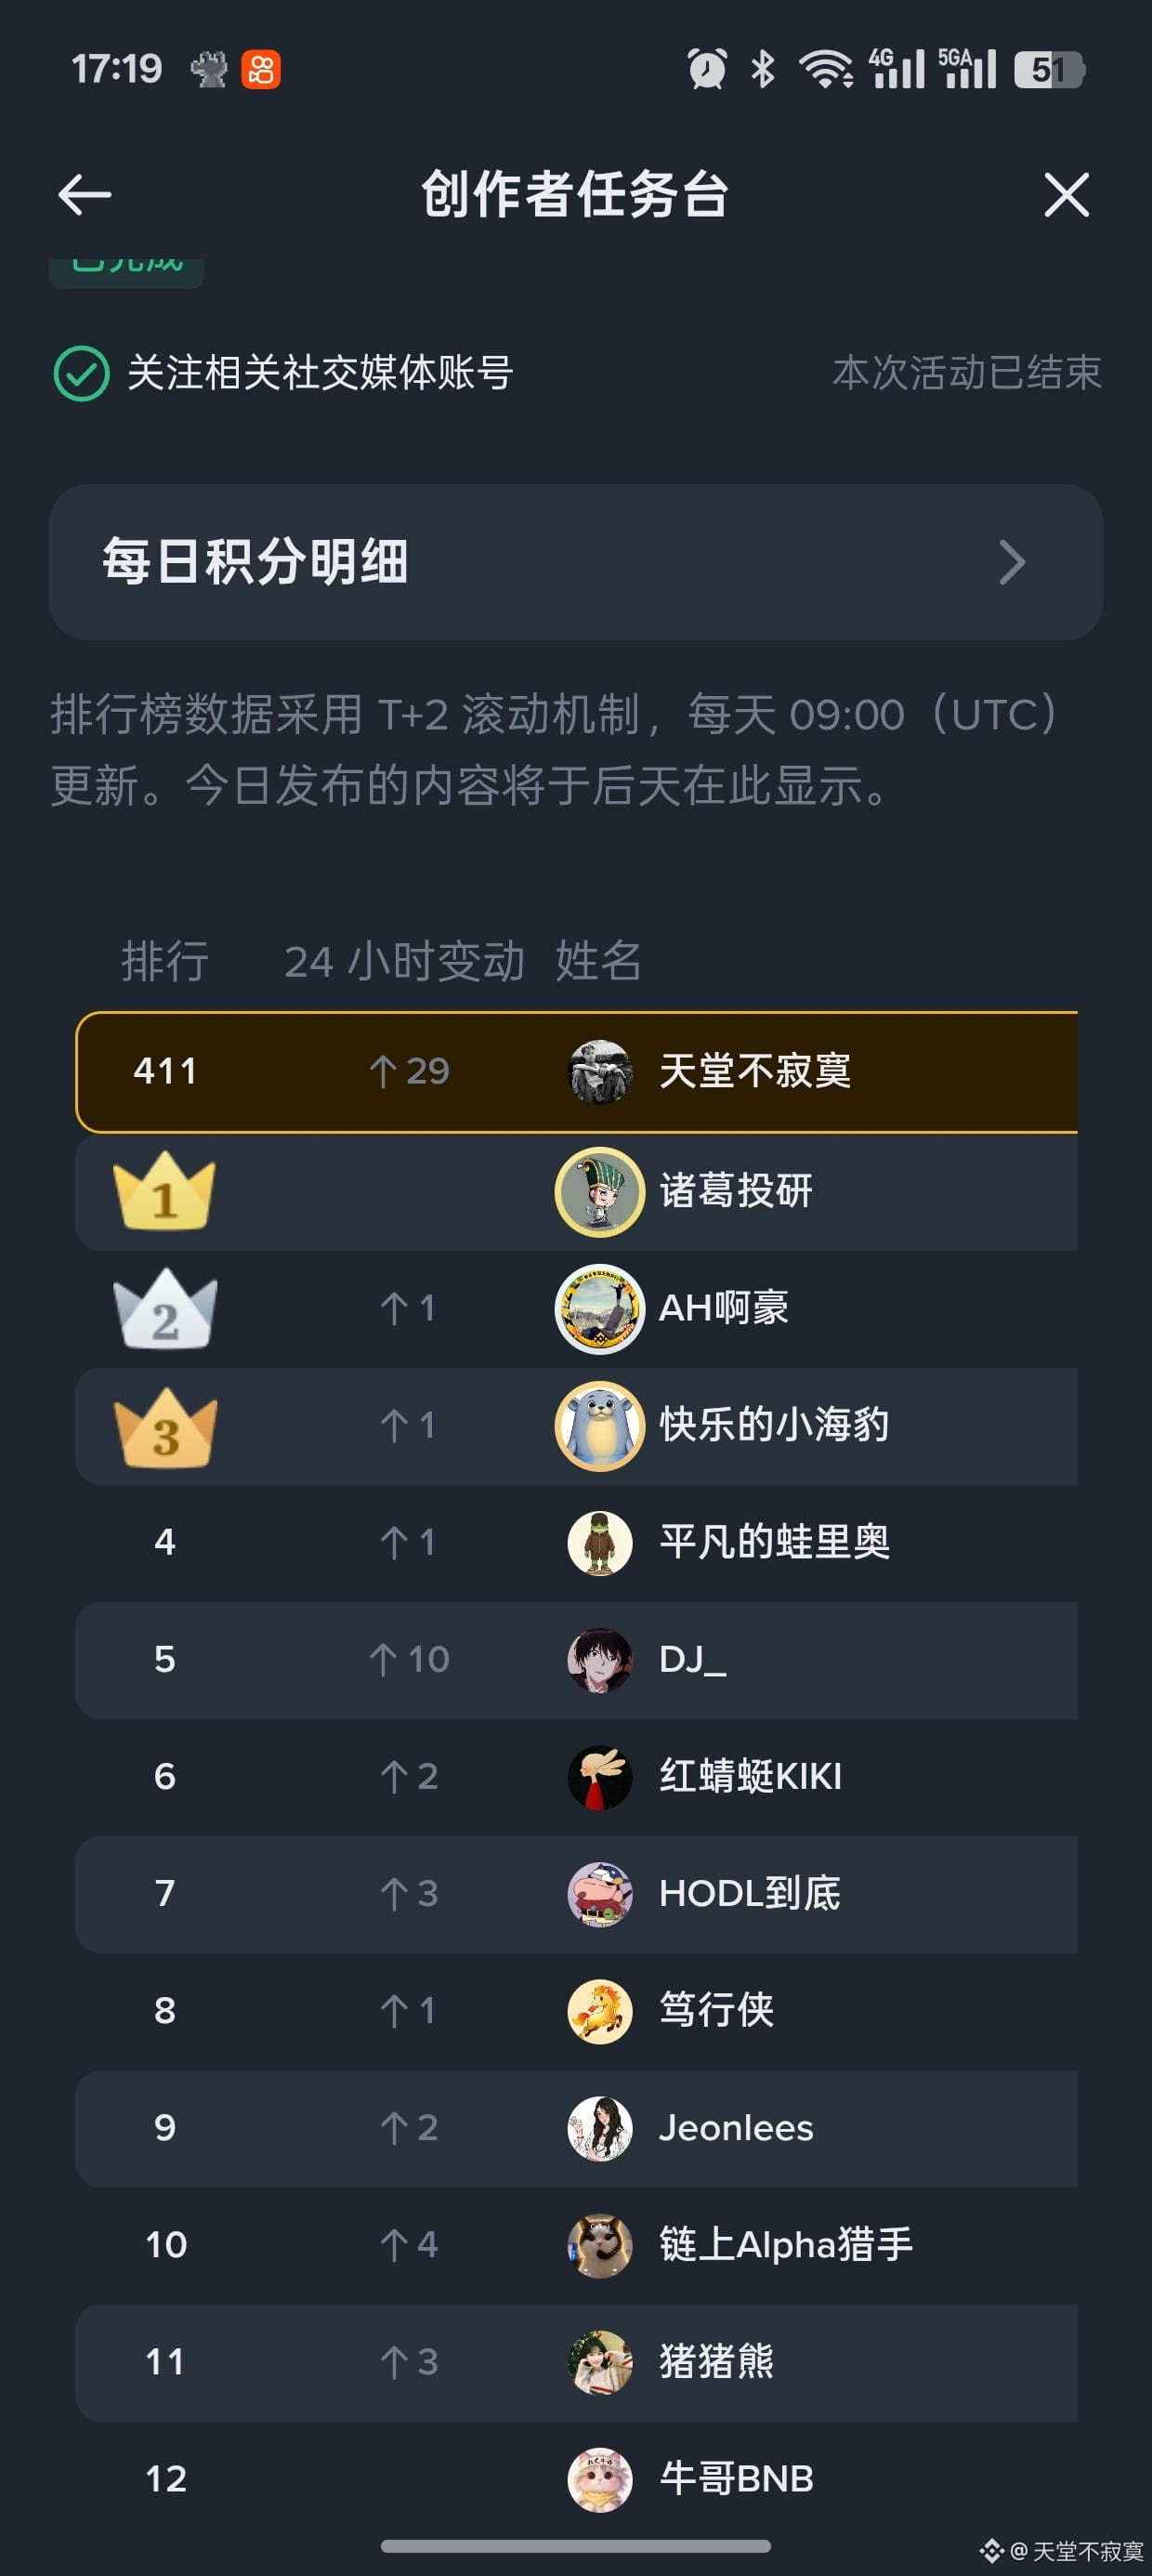
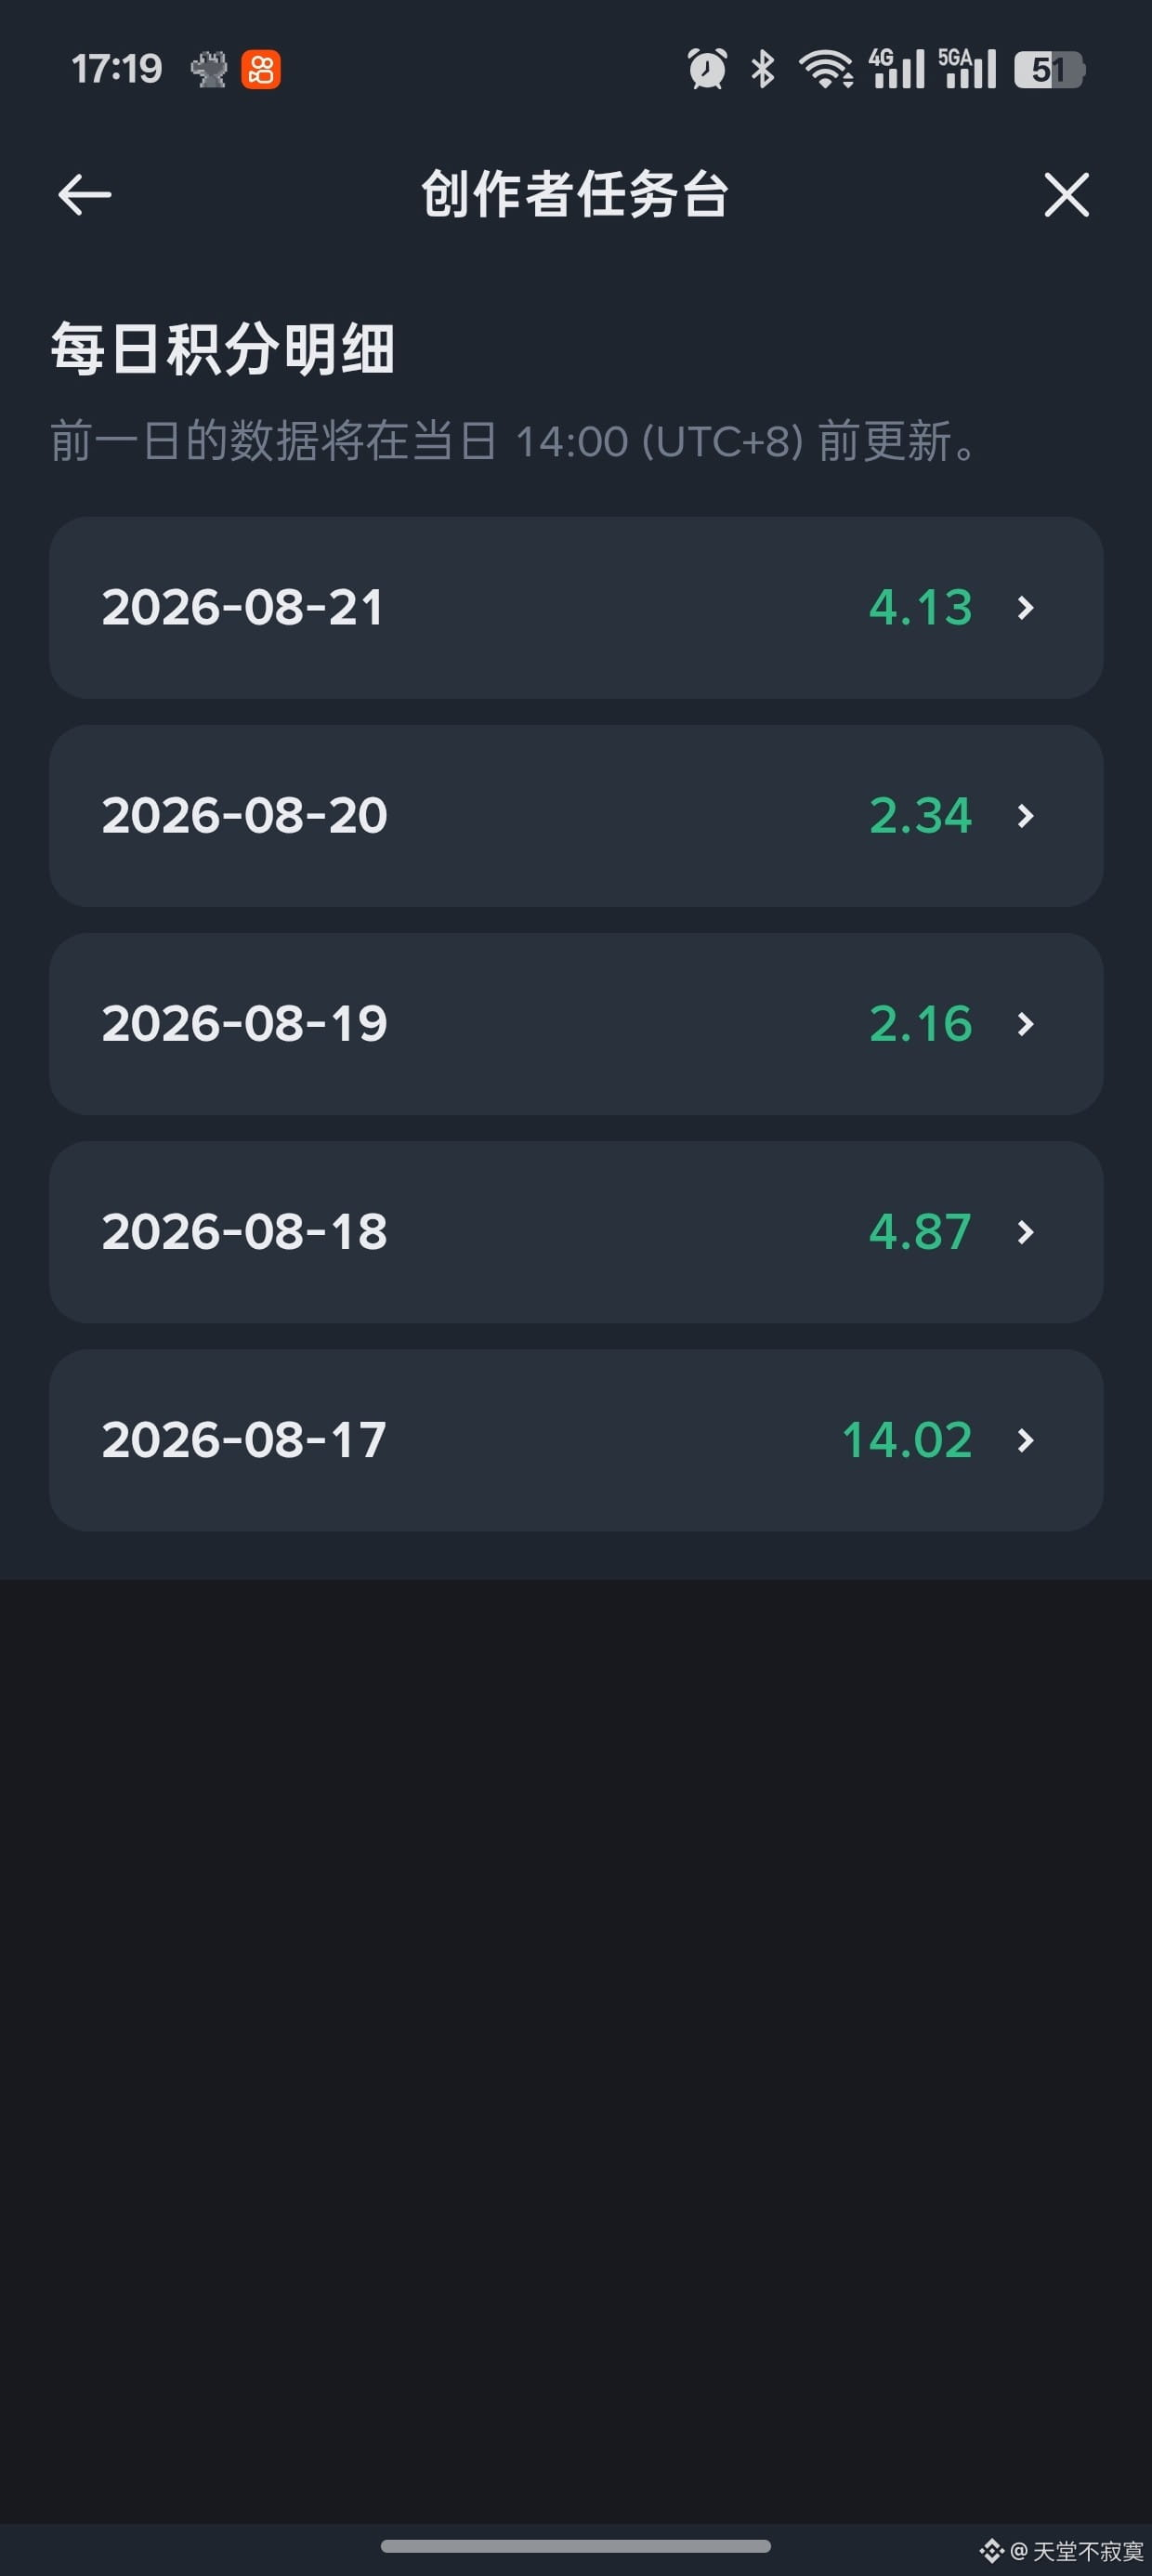
Ainda bem que o primeiro dia foi forte—quase não entramos no ranking. Devia ter umas dezenas de dólares, né?
Ainda bem que o primeiro dia foi forte—quase não entramos no ranking. Devia ter umas dezenas de dólares, né?
1
216
·
--
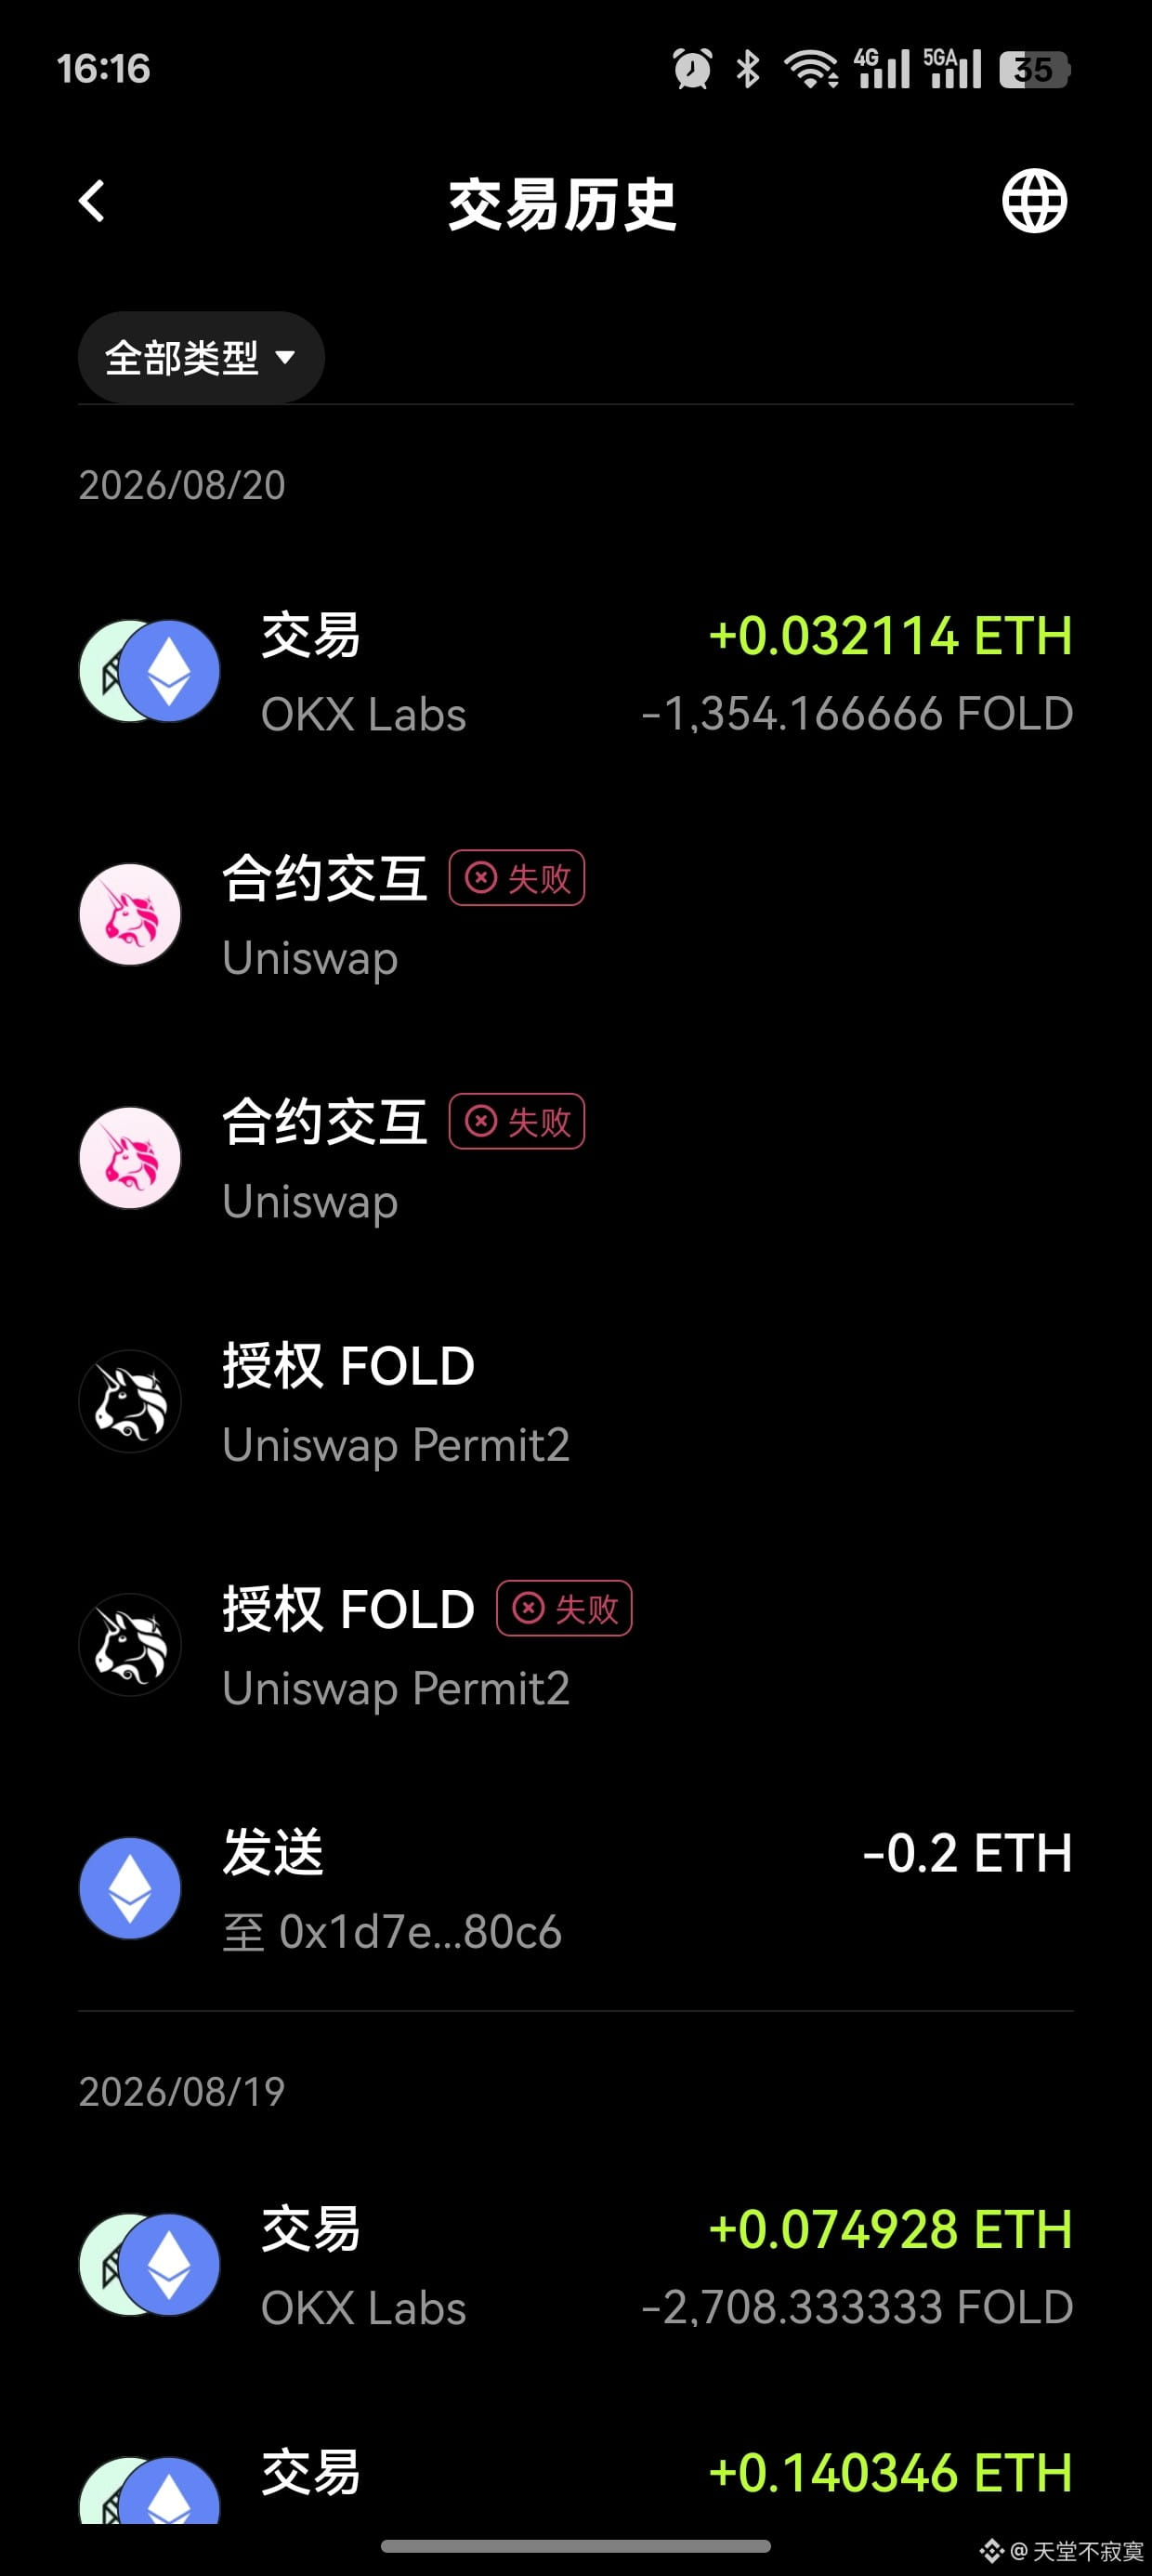
Mais um novo IPO que deu 10x, pena que comi 3x e fugi!
Mais um novo IPO que deu 10x, pena que comi 3x e fugi!
1
745
·
--
Depois de mais de um ano de check-in diário, percebi de repente: o que é realmente caro não é o dinheiro investido, e sim o tempo.
Muita gente, quando olha para projetos de Web3, a primeira reação é:
Quanto é o TVL?
Quanto foi levantado?
Qual é o valor do token?
Mas a minha experiência com @termmax é um pouco diferente.
Do começo — fazer check-in, completar tarefas, fazer interações — até agora já faz mais de um ano.
Se fosse apenas para “roubar” um air drop, na verdade não precisaria aguentar tanto tempo.
Porque todo dia gastar alguns minutos vendo as tarefas, conectando a carteira e fazendo interações parece ter um custo quase zero por vez, mas ao longo de um ano acumulado, no fundo isso também é uma espécie de “investimento do usuário”.
É por isso que eu me importo mais com a TermMax agora:
Uma comunidade que realmente tem valor não deveria ser apenas uma pilha de endereços de carteira que apareceu de repente antes do TGE.
O que é de verdade interessante são aquelas pessoas que chegaram bem cedo, usaram o produto continuamente e estão dispostas a gastar tempo entendendo o projeto — no final, elas vão ou não se tornar usuários de longo prazo?
Isso é completamente diferente de contar apenas a quantidade do air drop.
Por isso, eu agora realmente não fico tão preocupado com quanto o TMX “vale”.
Eu quero saber uma pergunta simples:
A TermMax tem capacidade de transformar “quem faz check-in” em “quem realmente usa o protocolo”?
Se conseguir, então esse mais de um ano de tempo não é apenas para esperar um TGE.
Se não conseguir, por mais bonitos que sejam os números do air drop, ainda assim é difícil provar que essa comunidade realmente ficou.
Talvez seja isso que eu mais espero da TermMax depois de ter insistido por mais de um ano.
Muita gente já disse que “roubar pelo pelo já morreu”, e quem ainda insiste? Anti-broca de bruxa (anti-sybil) já é rotina!
@termmax
#TermMax
Depois de mais de um ano de check-in diário, percebi de repente: o que é realmente caro não é o dinheiro investido, e sim o tempo.
Muita gente, quando olha para projetos de Web3, a primeira reação é:
Quanto é o TVL?
Quanto foi levantado?
Qual é o valor do token?
Mas a minha experiência com @TermMax é um pouco diferente.
Do começo — fazer check-in, completar tarefas, fazer interações — até agora já faz mais de um ano.
Se fosse apenas para “roubar” um air drop, na verdade não precisaria aguentar tanto tempo.
Porque todo dia gastar alguns minutos vendo as tarefas, conectando a carteira e fazendo interações parece ter um custo quase zero por vez, mas ao longo de um ano acumulado, no fundo isso também é uma espécie de “investimento do usuário”.
É por isso que eu me importo mais com a TermMax agora:
Uma comunidade que realmente tem valor não deveria ser apenas uma pilha de endereços de carteira que apareceu de repente antes do TGE.
O que é de verdade interessante são aquelas pessoas que chegaram bem cedo, usaram o produto continuamente e estão dispostas a gastar tempo entendendo o projeto — no final, elas vão ou não se tornar usuários de longo prazo?
Isso é completamente diferente de contar apenas a quantidade do air drop.
Por isso, eu agora realmente não fico tão preocupado com quanto o TMX “vale”.
Eu quero saber uma pergunta simples:
A TermMax tem capacidade de transformar “quem faz check-in” em “quem realmente usa o protocolo”?
Se conseguir, então esse mais de um ano de tempo não é apenas para esperar um TGE.
Se não conseguir, por mais bonitos que sejam os números do air drop, ainda assim é difícil provar que essa comunidade realmente ficou.
Talvez seja isso que eu mais espero da TermMax depois de ter insistido por mais de um ano.
Muita gente já disse que “roubar pelo pelo já morreu”, e quem ainda insiste? Anti-broca de bruxa (anti-sybil) já é rotina!
@TermMax
#TermMax
Muita gente, quando olha para projetos de Web3, a primeira reação é:
Quanto é o TVL?
Quanto foi levantado?
Qual é o valor do token?
Mas a minha experiência com @TermMax é um pouco diferente.
Do começo — fazer check-in, completar tarefas, fazer interações — até agora já faz mais de um ano.
Se fosse apenas para “roubar” um air drop, na verdade não precisaria aguentar tanto tempo.
Porque todo dia gastar alguns minutos vendo as tarefas, conectando a carteira e fazendo interações parece ter um custo quase zero por vez, mas ao longo de um ano acumulado, no fundo isso também é uma espécie de “investimento do usuário”.
É por isso que eu me importo mais com a TermMax agora:
Uma comunidade que realmente tem valor não deveria ser apenas uma pilha de endereços de carteira que apareceu de repente antes do TGE.
O que é de verdade interessante são aquelas pessoas que chegaram bem cedo, usaram o produto continuamente e estão dispostas a gastar tempo entendendo o projeto — no final, elas vão ou não se tornar usuários de longo prazo?
Isso é completamente diferente de contar apenas a quantidade do air drop.
Por isso, eu agora realmente não fico tão preocupado com quanto o TMX “vale”.
Eu quero saber uma pergunta simples:
A TermMax tem capacidade de transformar “quem faz check-in” em “quem realmente usa o protocolo”?
Se conseguir, então esse mais de um ano de tempo não é apenas para esperar um TGE.
Se não conseguir, por mais bonitos que sejam os números do air drop, ainda assim é difícil provar que essa comunidade realmente ficou.
Talvez seja isso que eu mais espero da TermMax depois de ter insistido por mais de um ano.
Muita gente já disse que “roubar pelo pelo já morreu”, e quem ainda insiste? Anti-broca de bruxa (anti-sybil) já é rotina!
@TermMax
#TermMax
5
3
110
·
--
Em Alta
Já assinei/acompanho isso há mais de um ano; quando chegou o 25 de agosto (TMX TGE), eu, na verdade, fiquei com medo de chutar o preço de abertura.
A razão é bem simples: quanto mais bonito o número, maior é a pressão depois do TGE.
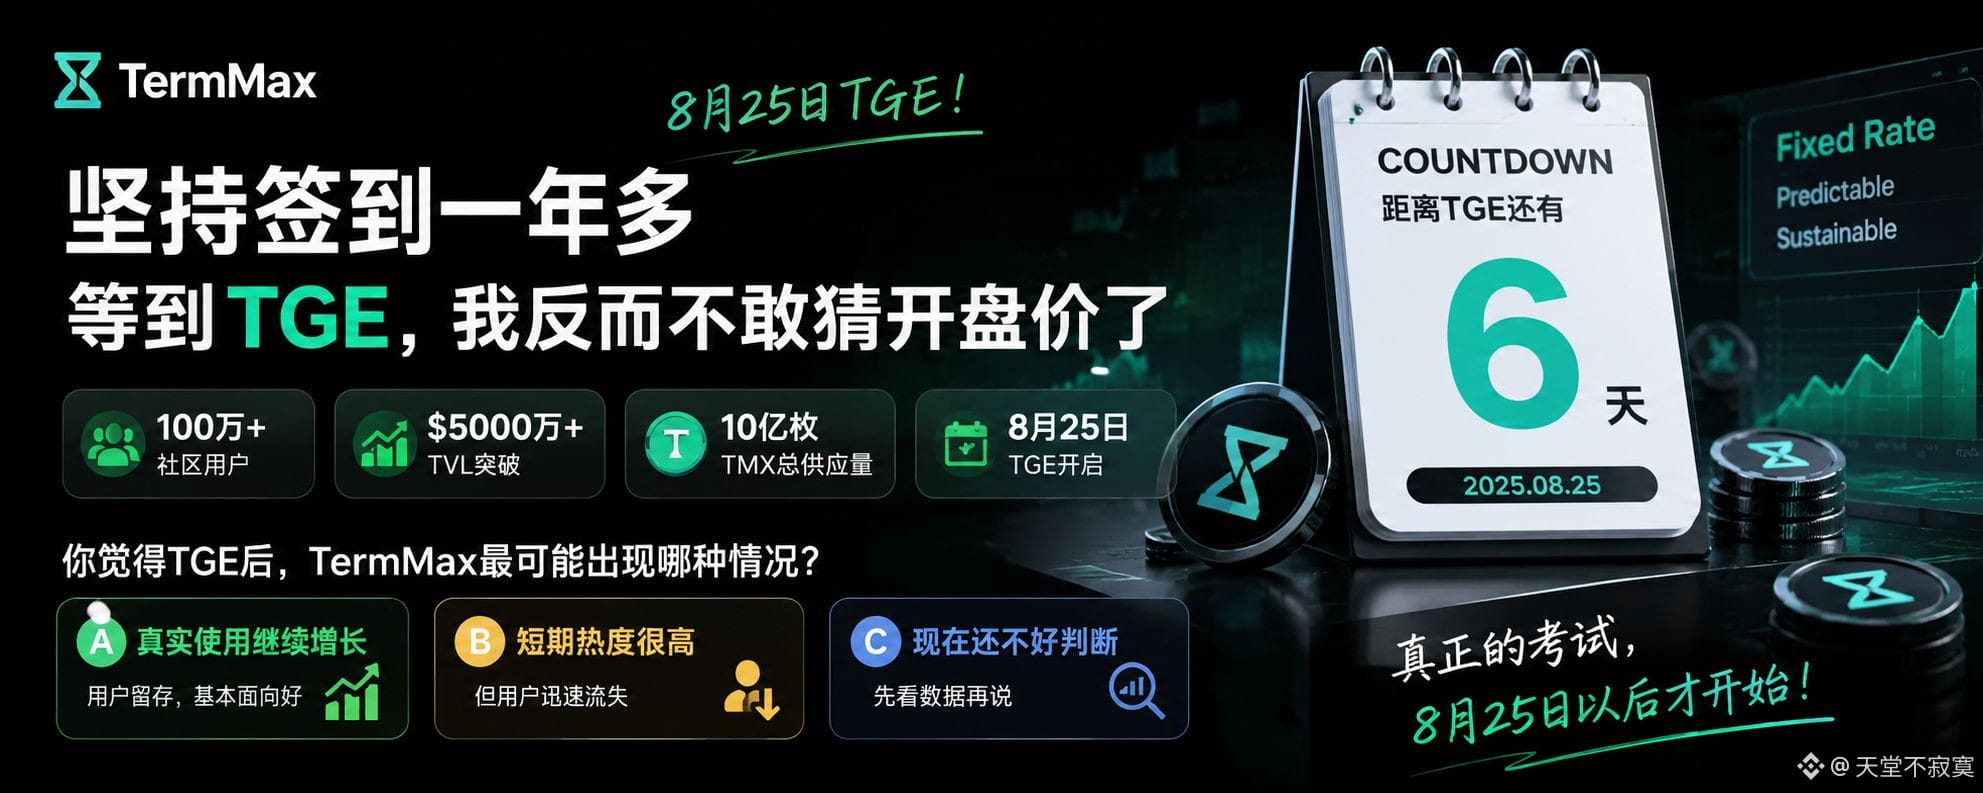
A oferta total do TermMax é de 1 bilhão de moedas TMX. Recentemente, o interesse da comunidade aumentou de forma bem clara. O TVL já está na casa de dezenas de milhões de dólares, e há muitos usuários iniciais continuando a interagir. Até eu mesmo vi gente na comunidade fazendo muitas interações de endereço para conseguir o air drop.
Mas antes do dia 25 de agosto, esses números ainda eram apenas “expectativa”.
O que realmente fica interessante é depois do TGE:
Com 1 bilhão de moedas TMX, quanto disso vai conseguir se transformar em valor de longo prazo?
Se a abertura disparar muito alto, mas os usuários, o volume de negociações e as receitas do protocolo não acompanharem, então é apenas euforia.
Se o preço de curto prazo não estiver tão exagerado, mas o uso real continuar crescendo, então talvez seja mais saudável.
Eu mantenho o TermMax há mais de um ano. Agora, o que eu mais quero ver não é mais “o TMX consegue chegar a 1 dólar ou não”.
Eu quero ver os dados dos primeiros 30 dias após o TGE:
① Quantos usuários ativos ainda restam?
② O volume de empréstimos/negociações consegue continuar crescendo?
③ O TVL continua subindo, ou cai rapidamente depois do fim das recompensas?
Então, na sua opinião, depois de 25 de agosto, qual dessas situações o TermMax vai apresentar?
Seja qual for o resultado, acho que dá para aceitar esse tipo de sensação, porque já virou aprendizado!
@termmax
#TermMax
Já assinei/acompanho isso há mais de um ano; quando chegou o 25 de agosto (TMX TGE), eu, na verdade, fiquei com medo de chutar o preço de abertura.
A razão é bem simples: quanto mais bonito o número, maior é a pressão depois do TGE.
A oferta total do TermMax é de 1 bilhão de moedas TMX. Recentemente, o interesse da comunidade aumentou de forma bem clara. O TVL já está na casa de dezenas de milhões de dólares, e há muitos usuários iniciais continuando a interagir. Até eu mesmo vi gente na comunidade fazendo muitas interações de endereço para conseguir o air drop.
Mas antes do dia 25 de agosto, esses números ainda eram apenas “expectativa”.
O que realmente fica interessante é depois do TGE:
Com 1 bilhão de moedas TMX, quanto disso vai conseguir se transformar em valor de longo prazo?
Se a abertura disparar muito alto, mas os usuários, o volume de negociações e as receitas do protocolo não acompanharem, então é apenas euforia.
Se o preço de curto prazo não estiver tão exagerado, mas o uso real continuar crescendo, então talvez seja mais saudável.
Eu mantenho o TermMax há mais de um ano. Agora, o que eu mais quero ver não é mais “o TMX consegue chegar a 1 dólar ou não”.
Eu quero ver os dados dos primeiros 30 dias após o TGE:
① Quantos usuários ativos ainda restam?
② O volume de empréstimos/negociações consegue continuar crescendo?
③ O TVL continua subindo, ou cai rapidamente depois do fim das recompensas?
Então, na sua opinião, depois de 25 de agosto, qual dessas situações o TermMax vai apresentar?
Seja qual for o resultado, acho que dá para aceitar esse tipo de sensação, porque já virou aprendizado!
@TermMax
#TermMax
A razão é bem simples: quanto mais bonito o número, maior é a pressão depois do TGE.
A oferta total do TermMax é de 1 bilhão de moedas TMX. Recentemente, o interesse da comunidade aumentou de forma bem clara. O TVL já está na casa de dezenas de milhões de dólares, e há muitos usuários iniciais continuando a interagir. Até eu mesmo vi gente na comunidade fazendo muitas interações de endereço para conseguir o air drop.
Mas antes do dia 25 de agosto, esses números ainda eram apenas “expectativa”.
O que realmente fica interessante é depois do TGE:
Com 1 bilhão de moedas TMX, quanto disso vai conseguir se transformar em valor de longo prazo?
Se a abertura disparar muito alto, mas os usuários, o volume de negociações e as receitas do protocolo não acompanharem, então é apenas euforia.
Se o preço de curto prazo não estiver tão exagerado, mas o uso real continuar crescendo, então talvez seja mais saudável.
Eu mantenho o TermMax há mais de um ano. Agora, o que eu mais quero ver não é mais “o TMX consegue chegar a 1 dólar ou não”.
Eu quero ver os dados dos primeiros 30 dias após o TGE:
① Quantos usuários ativos ainda restam?
② O volume de empréstimos/negociações consegue continuar crescendo?
③ O TVL continua subindo, ou cai rapidamente depois do fim das recompensas?
Então, na sua opinião, depois de 25 de agosto, qual dessas situações o TermMax vai apresentar?
Seja qual for o resultado, acho que dá para aceitar esse tipo de sensação, porque já virou aprendizado!
@TermMax
#TermMax
A|TGE爆发,真实数据继续增长
0%
B|开盘很热,随后用户和流动性明显下降
100%
C|价格不重要,真正的增长会在TGE后出现
0%
1 Votos • Votação encerrada
5
2
166
·
--
Detém $BTC no valor de 113.9 USDT
Satoshi Nakamoto é o mais poderoso porque, em 2008, ele criou o BTC; se fosse agora, no máximo 200K — desviaria e chegaria a $BTC
Satoshi Nakamoto é o mais poderoso porque, em 2008, ele criou o BTC; se fosse agora, no máximo 200K — desviaria e chegaria a $BTC
1
86
·
--
Parcialmente verdadeiro
Eu cada vez mais acho que o perigo mais grave do DeFi não é perder dinheiro, e sim “achar que você entendeu tudo”.
Antes, quando eu fazia empréstimos, eu era muito acostumado a olhar apenas para o APY.
Quanto empresta, quanto rende, onde fica a linha de liquidação: se você usa a calculadora quantas vezes for, tudo parece bem claro.
Mas o verdadeiro problema muitas vezes está em um detalhe pouco chamativo: a taxa de juros pode mudar.
O custo do empréstimo que você vê hoje pode ser apenas o preço de hoje. Assim que o mercado oscila de forma intensa, a demanda por capital muda, as taxas variáveis disparam e, em poucos dias, aquela transação que parecia tão confortável pode ter mudado completamente de gosto.
Por isso, tenho prestado mais atenção ao @termmax recentemente.
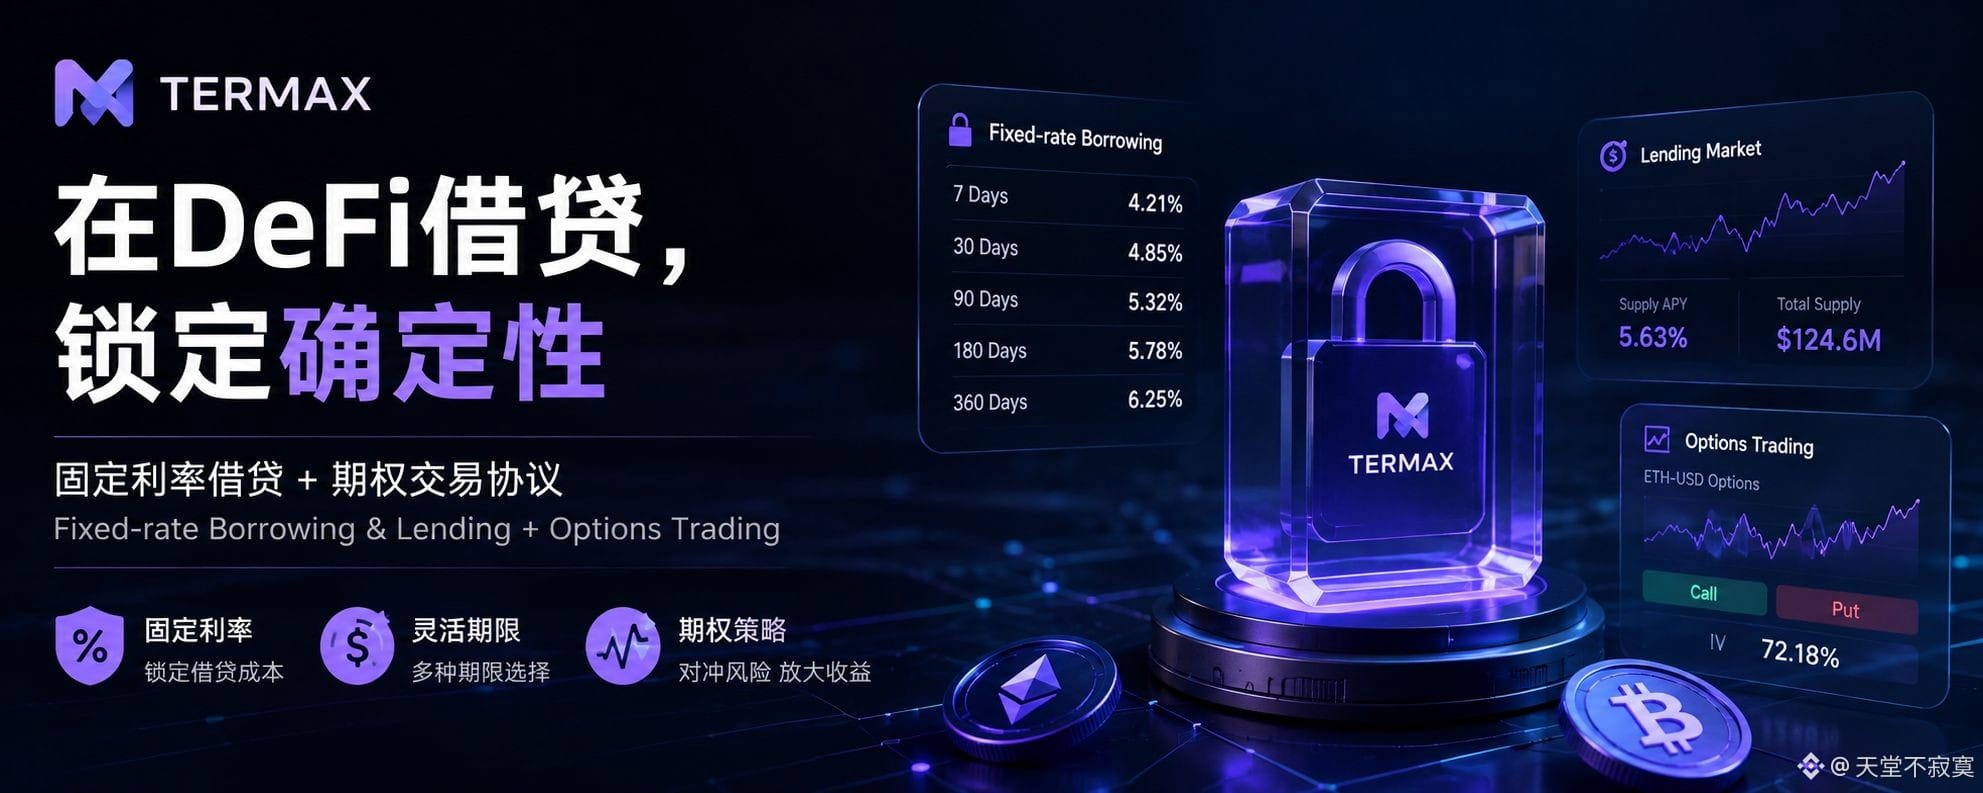
Uma das coisas centrais que ele faz é introduzir no DeFi o borrowing/lending com taxa fixa, ao mesmo tempo em que integra operações com opções.
Isso pode não parecer tão empolgante quanto “um APY alto”, mas eu, na verdade, acho que vale mais a pena estudar.
Porque, à medida que o DeFi amadurece e sai da fase inicial de “quem rende mais vence”, chegando a mercados de capital mais sofisticados, a própria previsibilidade vira um valor.
Dá para saber o custo de financiamento com antecedência?
Dá para travar os rendimentos?
Dá para gerenciar o risco usando opções?
Se essas coisas realmente começarem a ser combinadas, a forma de jogar no DeFi pode deixar de ser apenas “buscar rendimento” e aos poucos se transformar em uma verdadeira gestão de capital.
Eu estou olhando para o TermMax agora não porque apareceu mais um novo protocolo de empréstimos, mas para ver:
Será que o DeFi tem chance de realmente entrar na fase em que as taxas de juros podem ser negociadas e precificadas?
#TermMax O mercado de trilhões do futuro do DeFi vai ficando cada vez maior e vai exigir mais de técnicas de segurança. Vamos ver quanto do “bolo” no fim dá para comer. É tudo na base do mérito!
Eu cada vez mais acho que o perigo mais grave do DeFi não é perder dinheiro, e sim “achar que você entendeu tudo”.
Antes, quando eu fazia empréstimos, eu era muito acostumado a olhar apenas para o APY.
Quanto empresta, quanto rende, onde fica a linha de liquidação: se você usa a calculadora quantas vezes for, tudo parece bem claro.
Mas o verdadeiro problema muitas vezes está em um detalhe pouco chamativo: a taxa de juros pode mudar.
O custo do empréstimo que você vê hoje pode ser apenas o preço de hoje. Assim que o mercado oscila de forma intensa, a demanda por capital muda, as taxas variáveis disparam e, em poucos dias, aquela transação que parecia tão confortável pode ter mudado completamente de gosto.
Por isso, tenho prestado mais atenção ao @TermMax recentemente.
Uma das coisas centrais que ele faz é introduzir no DeFi o borrowing/lending com taxa fixa, ao mesmo tempo em que integra operações com opções.
Isso pode não parecer tão empolgante quanto “um APY alto”, mas eu, na verdade, acho que vale mais a pena estudar.
Porque, à medida que o DeFi amadurece e sai da fase inicial de “quem rende mais vence”, chegando a mercados de capital mais sofisticados, a própria previsibilidade vira um valor.
Dá para saber o custo de financiamento com antecedência?
Dá para travar os rendimentos?
Dá para gerenciar o risco usando opções?
Se essas coisas realmente começarem a ser combinadas, a forma de jogar no DeFi pode deixar de ser apenas “buscar rendimento” e aos poucos se transformar em uma verdadeira gestão de capital.
Eu estou olhando para o TermMax agora não porque apareceu mais um novo protocolo de empréstimos, mas para ver:
Será que o DeFi tem chance de realmente entrar na fase em que as taxas de juros podem ser negociadas e precificadas?
#TermMax O mercado de trilhões do futuro do DeFi vai ficando cada vez maior e vai exigir mais de técnicas de segurança. Vamos ver quanto do “bolo” no fim dá para comer. É tudo na base do mérito!
Antes, quando eu fazia empréstimos, eu era muito acostumado a olhar apenas para o APY.
Quanto empresta, quanto rende, onde fica a linha de liquidação: se você usa a calculadora quantas vezes for, tudo parece bem claro.
Mas o verdadeiro problema muitas vezes está em um detalhe pouco chamativo: a taxa de juros pode mudar.
O custo do empréstimo que você vê hoje pode ser apenas o preço de hoje. Assim que o mercado oscila de forma intensa, a demanda por capital muda, as taxas variáveis disparam e, em poucos dias, aquela transação que parecia tão confortável pode ter mudado completamente de gosto.
Por isso, tenho prestado mais atenção ao @TermMax recentemente.
Uma das coisas centrais que ele faz é introduzir no DeFi o borrowing/lending com taxa fixa, ao mesmo tempo em que integra operações com opções.
Isso pode não parecer tão empolgante quanto “um APY alto”, mas eu, na verdade, acho que vale mais a pena estudar.
Porque, à medida que o DeFi amadurece e sai da fase inicial de “quem rende mais vence”, chegando a mercados de capital mais sofisticados, a própria previsibilidade vira um valor.
Dá para saber o custo de financiamento com antecedência?
Dá para travar os rendimentos?
Dá para gerenciar o risco usando opções?
Se essas coisas realmente começarem a ser combinadas, a forma de jogar no DeFi pode deixar de ser apenas “buscar rendimento” e aos poucos se transformar em uma verdadeira gestão de capital.
Eu estou olhando para o TermMax agora não porque apareceu mais um novo protocolo de empréstimos, mas para ver:
Será que o DeFi tem chance de realmente entrar na fase em que as taxas de juros podem ser negociadas e precificadas?
#TermMax O mercado de trilhões do futuro do DeFi vai ficando cada vez maior e vai exigir mais de técnicas de segurança. Vamos ver quanto do “bolo” no fim dá para comer. É tudo na base do mérito!
5
2
590
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SaylorHintsStrategyBitcoinBuy
2.3M visualizações
12,415 a discutir
#saylorhintsstrategybitcoinbuy
🚨 SAYLOR ACABOU DE SOLTAR A DICA DO DOMINGO $BTC 👀
Michael Saylor repostou seu habitual gráfico de Bitcoin novamente.
Se a história se repetir, esses pontinhos laranjas podem estar sinalizando que outra compra de Estratégia BTC está por vir. 🟠
E quando Saylor compra, o mercado observa.
🐋 Enormes participações em BTC
💰 Estratégia contínua de acumulação
📈 Possível impulso de sentimento no curto prazo
Mas aqui está o ponto-chave:
Um repost NÃO é confirmação de uma compra.
O sinal real vem quando a Strategy reporta oficialmente a transação.
🔥 Se outra grande compra de BTC for anunciada, o mercado vai reagir desta vez?
Ou a acumulação do Saylor está ficando tão rotineira que os traders mal reagem mais?
👀 Fique de olho no anúncio.
$MSTRB
#BTC #strategy #crypto #BitcoinNews
sdatta
·5 gostos
·6.3k visualizações
BOJRaisesRatesTo31YearHigh
253,297 visualizações
3,270 a discutir
BuffettStepsDownAsBerkshireChairman
122,715 visualizações
1,749 a discutir