
-Vibrant-
7.2k Publicações
-Vibrant-
Denunciar
Bloquear Utilizador
565 A seguir
9.9K+ Seguidores
4.6K+ Gostaram
Publicações
Tudo
Em direto
·
--
#dusk $DUSK @Dusk_Foundation
Quando ZK se Torna Prático
Eu costumava ver as provas de Conhecimento Zero (Zero Knowledge) como algo profundamente técnico e distante do uso cotidiano em blockchain. Ao investigar mais a fundo a Dusk, essa perspectiva mudou.
A Dusk combina ferramentas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon e árvores de Merkle para construir uma infraestrutura com foco em privacidade, na qual as informações podem ser verificadas sem expor tudo o que está por trás delas.
A parte interessante é o PLONK.
Em vez de colocar detalhes sensíveis onchain, um usuário pode provar que atende a uma condição específica, como cumprir KYC ou requisitos de elegibilidade, sem revelar dados pessoais desnecessários.
Isso cria um modelo poderoso:
Prove o que importa. Mantenha o resto em privado.
Para o setor financeiro regulado, esse equilíbrio entre privacidade, conformidade e verificabilidade pode ser muito mais importante do que o ZK ser apenas mais um jargão criptográfico.
Com o PLONK V3 introduzido na mainnet via a atualização Aegis, a Dusk está transformando essa ideia em infraestrutura real.
$DUSK
O que torna o ZK mais valioso para o mercado financeiro regulado?
#dusk $DUSK @Dusk
Quando ZK se Torna Prático
Eu costumava ver as provas de Conhecimento Zero (Zero Knowledge) como algo profundamente técnico e distante do uso cotidiano em blockchain. Ao investigar mais a fundo a Dusk, essa perspectiva mudou.
A Dusk combina ferramentas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon e árvores de Merkle para construir uma infraestrutura com foco em privacidade, na qual as informações podem ser verificadas sem expor tudo o que está por trás delas.
A parte interessante é o PLONK.
Em vez de colocar detalhes sensíveis onchain, um usuário pode provar que atende a uma condição específica, como cumprir KYC ou requisitos de elegibilidade, sem revelar dados pessoais desnecessários.
Isso cria um modelo poderoso:
Prove o que importa. Mantenha o resto em privado.
Para o setor financeiro regulado, esse equilíbrio entre privacidade, conformidade e verificabilidade pode ser muito mais importante do que o ZK ser apenas mais um jargão criptográfico.
Com o PLONK V3 introduzido na mainnet via a atualização Aegis, a Dusk está transformando essa ideia em infraestrutura real.
$DUSK
O que torna o ZK mais valioso para o mercado financeiro regulado?
Quando ZK se Torna Prático
Eu costumava ver as provas de Conhecimento Zero (Zero Knowledge) como algo profundamente técnico e distante do uso cotidiano em blockchain. Ao investigar mais a fundo a Dusk, essa perspectiva mudou.
A Dusk combina ferramentas criptográficas como BLS12-381, JubJub, Schnorr, Poseidon e árvores de Merkle para construir uma infraestrutura com foco em privacidade, na qual as informações podem ser verificadas sem expor tudo o que está por trás delas.
A parte interessante é o PLONK.
Em vez de colocar detalhes sensíveis onchain, um usuário pode provar que atende a uma condição específica, como cumprir KYC ou requisitos de elegibilidade, sem revelar dados pessoais desnecessários.
Isso cria um modelo poderoso:
Prove o que importa. Mantenha o resto em privado.
Para o setor financeiro regulado, esse equilíbrio entre privacidade, conformidade e verificabilidade pode ser muito mais importante do que o ZK ser apenas mais um jargão criptográfico.
Com o PLONK V3 introduzido na mainnet via a atualização Aegis, a Dusk está transformando essa ideia em infraestrutura real.
$DUSK
O que torna o ZK mais valioso para o mercado financeiro regulado?
Private verification
100%
KYC/eligibility verification
0%
Compliance + privacy together
0%
Faster, scalable verification
0%
1 Votos • Votação encerrada
1
3
147
·
--
#dusk $DUSK @Dusk_Foundation
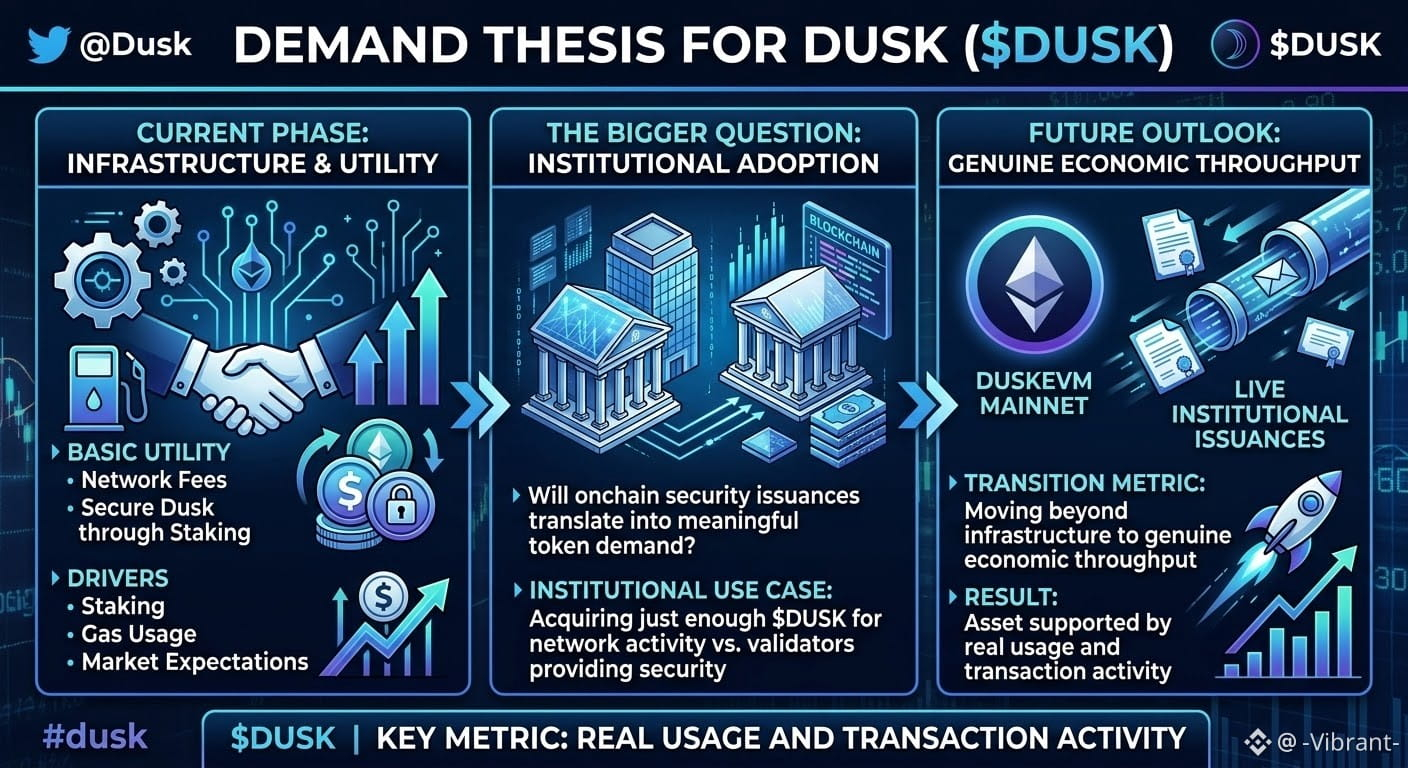
Tenho pensado em um lado diferente de @Dusk e $DUSK ultimamente: o que realmente cria uma demanda duradoura pelo token?
A utilidade básica é simples. $DUSK paga taxas de rede e ajuda a proteger o Dusk por meio de staking. Mas, se as instituições eventualmente emitirem e liquidarem títulos onchain, a pergunta maior é se essa atividade se traduz em uma demanda significativa pelo token.
As instituições talvez não precisem manter grandes quantidades de DUSK. Elas podem apenas adquirir o suficiente para a atividade na rede, enquanto os validadores fornecem a segurança econômica.
Isso torna a adoção a variável-chave.
Hoje, o Dusk ainda está na fase de construção da infraestrutura, então a demanda pelo token está naturalmente mais ligada ao staking, ao uso de gas e às expectativas de mercado do que a uma grande atividade institucional.
O que muda a equação é o uso real.
Se o mainnet do DuskEVM e as emissões institucionais ao vivo trouxerem uma atividade de transações substancial, devemos começar a ver se o Dusk consegue evoluir de ser apenas o ativo nativo da rede para se tornar um ativo sustentado por um fluxo econômico genuíno.
Esse é o indicador que vou acompanhar.
#dusk $DUSK @Dusk
Tenho pensado em um lado diferente de @Dusk e $DUSK ultimamente: o que realmente cria uma demanda duradoura pelo token?
A utilidade básica é simples. $DUSK paga taxas de rede e ajuda a proteger o Dusk por meio de staking. Mas, se as instituições eventualmente emitirem e liquidarem títulos onchain, a pergunta maior é se essa atividade se traduz em uma demanda significativa pelo token.
As instituições talvez não precisem manter grandes quantidades de DUSK. Elas podem apenas adquirir o suficiente para a atividade na rede, enquanto os validadores fornecem a segurança econômica.
Isso torna a adoção a variável-chave.
Hoje, o Dusk ainda está na fase de construção da infraestrutura, então a demanda pelo token está naturalmente mais ligada ao staking, ao uso de gas e às expectativas de mercado do que a uma grande atividade institucional.
O que muda a equação é o uso real.
Se o mainnet do DuskEVM e as emissões institucionais ao vivo trouxerem uma atividade de transações substancial, devemos começar a ver se o Dusk consegue evoluir de ser apenas o ativo nativo da rede para se tornar um ativo sustentado por um fluxo econômico genuíno.
Esse é o indicador que vou acompanhar.
Tenho pensado em um lado diferente de @Dusk e $DUSK ultimamente: o que realmente cria uma demanda duradoura pelo token?
A utilidade básica é simples. $DUSK paga taxas de rede e ajuda a proteger o Dusk por meio de staking. Mas, se as instituições eventualmente emitirem e liquidarem títulos onchain, a pergunta maior é se essa atividade se traduz em uma demanda significativa pelo token.
As instituições talvez não precisem manter grandes quantidades de DUSK. Elas podem apenas adquirir o suficiente para a atividade na rede, enquanto os validadores fornecem a segurança econômica.
Isso torna a adoção a variável-chave.
Hoje, o Dusk ainda está na fase de construção da infraestrutura, então a demanda pelo token está naturalmente mais ligada ao staking, ao uso de gas e às expectativas de mercado do que a uma grande atividade institucional.
O que muda a equação é o uso real.
Se o mainnet do DuskEVM e as emissões institucionais ao vivo trouxerem uma atividade de transações substancial, devemos começar a ver se o Dusk consegue evoluir de ser apenas o ativo nativo da rede para se tornar um ativo sustentado por um fluxo econômico genuíno.
Esse é o indicador que vou acompanhar.
14
14
202
·
--
#dusk $DUSK @Dusk_Foundation
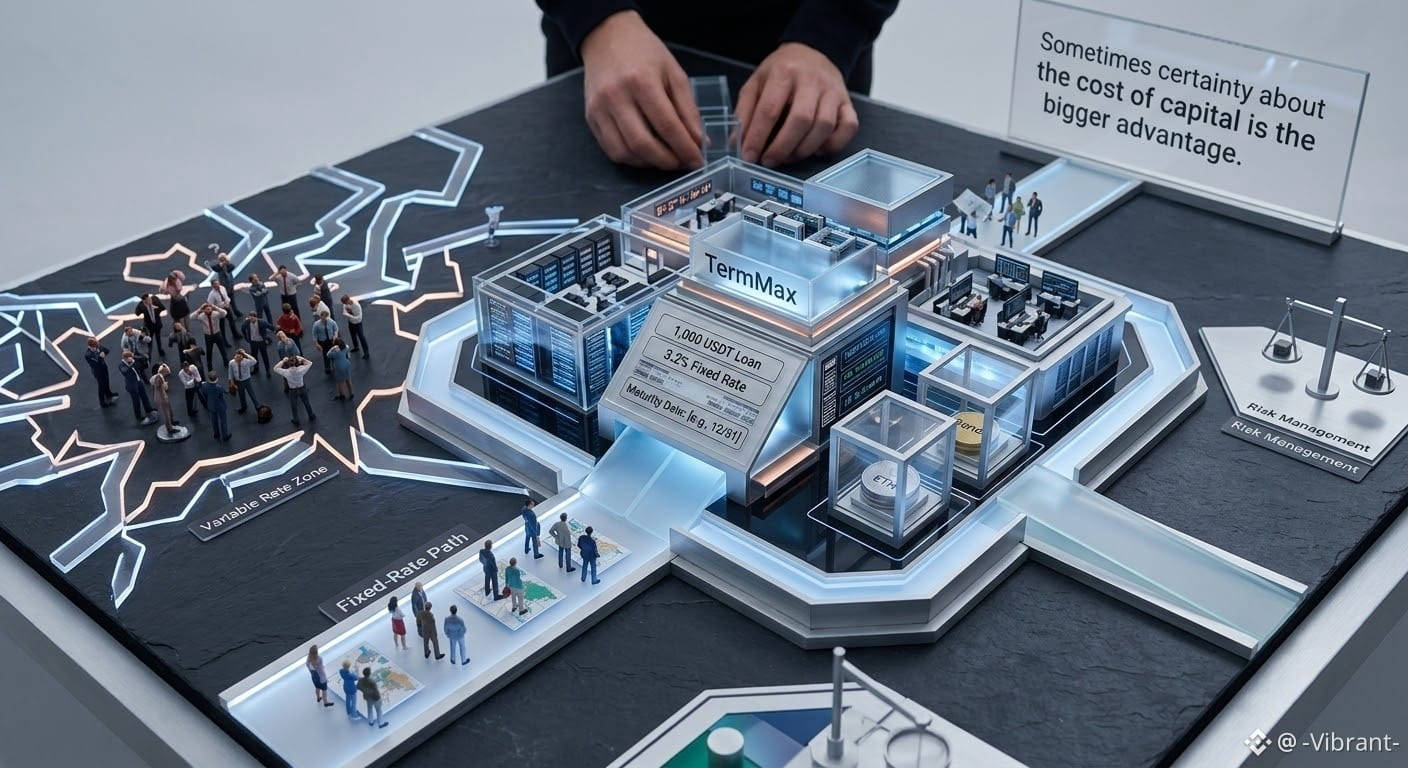
Empréstimos em DeFi geralmente vêm com uma pequena dor de cabeça:
Você toma emprestado → o mercado se move → a taxa muda → você verifica novamente.
Eu estava acostumado com esse ciclo. Sempre que eu precisava de liquidez, eu preferia manter meu ETH e meus títulos em vez de vendê-los, então pedir empréstimo com base neles fazia mais sentido.
Mas o problema das taxas variáveis é que o custo do empréstimo pode mudar enquanto a posição ainda está aberta.
Foi por isso que minha experiência recente com o TermMax chamou minha atenção.
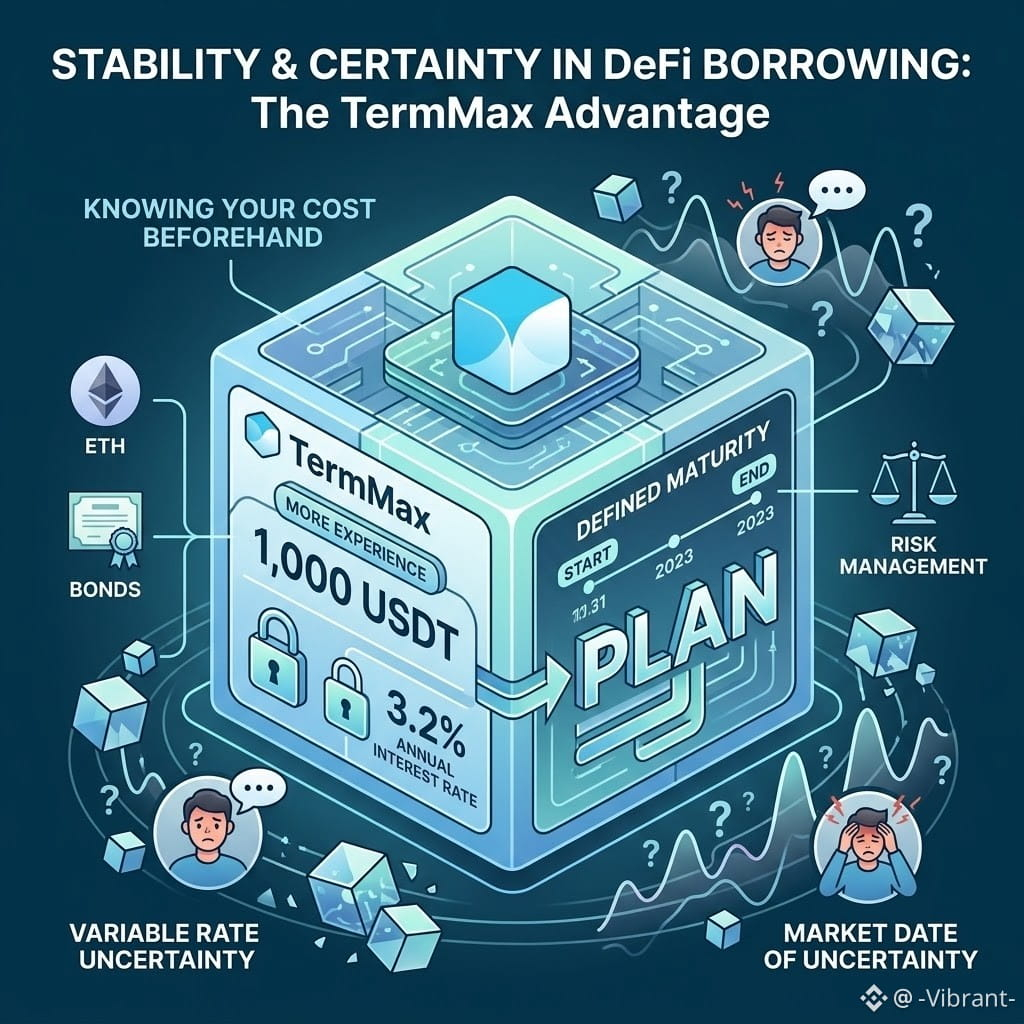
Eu tomei 1.000 USDT emprestado usando meus ativos como garantia, com uma taxa anual fixa de 3,2% e um vencimento definido.
A parte interessante não foi apenas conseguir tomar emprestado sem vender meus ativos.
Foi saber o custo do financiamento com antecedência.
Eu podia calcular a posição antes de entrar nela, entender quanto eu teria que pagar no vencimento e planejar meu capital sem ficar em dúvida se as condições de mercado de amanhã deixariam o empréstimo mais caro.
Isso importa ainda mais em períodos de alta volatilidade.
Claro, taxas fixas não eliminam o risco de liquidação. Se a garantia se mover contra você, ainda é necessário gerenciar a posição corretamente.
Mas isso me fez repensar o que eu realmente quero com o lending no DeFi.
Às vezes, a melhor taxa não é necessariamente a mais útil.
Às vezes, a certeza sobre o custo do capital é a vantagem maior.
#dusk $DUSK @Dusk
Empréstimos em DeFi geralmente vêm com uma pequena dor de cabeça:
Você toma emprestado → o mercado se move → a taxa muda → você verifica novamente.
Eu estava acostumado com esse ciclo. Sempre que eu precisava de liquidez, eu preferia manter meu ETH e meus títulos em vez de vendê-los, então pedir empréstimo com base neles fazia mais sentido.
Mas o problema das taxas variáveis é que o custo do empréstimo pode mudar enquanto a posição ainda está aberta.
Foi por isso que minha experiência recente com o TermMax chamou minha atenção.
Eu tomei 1.000 USDT emprestado usando meus ativos como garantia, com uma taxa anual fixa de 3,2% e um vencimento definido.
A parte interessante não foi apenas conseguir tomar emprestado sem vender meus ativos.
Foi saber o custo do financiamento com antecedência.
Eu podia calcular a posição antes de entrar nela, entender quanto eu teria que pagar no vencimento e planejar meu capital sem ficar em dúvida se as condições de mercado de amanhã deixariam o empréstimo mais caro.
Isso importa ainda mais em períodos de alta volatilidade.
Claro, taxas fixas não eliminam o risco de liquidação. Se a garantia se mover contra você, ainda é necessário gerenciar a posição corretamente.
Mas isso me fez repensar o que eu realmente quero com o lending no DeFi.
Às vezes, a melhor taxa não é necessariamente a mais útil.
Às vezes, a certeza sobre o custo do capital é a vantagem maior.
Empréstimos em DeFi geralmente vêm com uma pequena dor de cabeça:
Você toma emprestado → o mercado se move → a taxa muda → você verifica novamente.
Eu estava acostumado com esse ciclo. Sempre que eu precisava de liquidez, eu preferia manter meu ETH e meus títulos em vez de vendê-los, então pedir empréstimo com base neles fazia mais sentido.
Mas o problema das taxas variáveis é que o custo do empréstimo pode mudar enquanto a posição ainda está aberta.
Foi por isso que minha experiência recente com o TermMax chamou minha atenção.
Eu tomei 1.000 USDT emprestado usando meus ativos como garantia, com uma taxa anual fixa de 3,2% e um vencimento definido.
A parte interessante não foi apenas conseguir tomar emprestado sem vender meus ativos.
Foi saber o custo do financiamento com antecedência.
Eu podia calcular a posição antes de entrar nela, entender quanto eu teria que pagar no vencimento e planejar meu capital sem ficar em dúvida se as condições de mercado de amanhã deixariam o empréstimo mais caro.
Isso importa ainda mais em períodos de alta volatilidade.
Claro, taxas fixas não eliminam o risco de liquidação. Se a garantia se mover contra você, ainda é necessário gerenciar a posição corretamente.
Mas isso me fez repensar o que eu realmente quero com o lending no DeFi.
Às vezes, a melhor taxa não é necessariamente a mais útil.
Às vezes, a certeza sobre o custo do capital é a vantagem maior.
12
10
112
·
--
#dusk $DUSK @Dusk_Foundation Eu estava olhando para o CREPÚSCULO (DUSK) esta manhã de um ângulo um pouco diferente, não como mais um token L1 esperando especulação para impulsionar seu preço, mas como um ativo ligado a atividade real da rede.
Após o mainnet, a DUSK tem um papel mais funcional no ecossistema, indo de staking até impulsionar a atividade em torno de contratos inteligentes confidenciais e aplicações financeiras com foco em privacidade. Isso levanta uma pergunta interessante sobre demanda de tokens: se instituições realmente começarem a usar a Dusk para ativos tokenizados, transações compatíveis e execução privada, o uso da rede poderia se tornar um driver muito mais forte do que apenas narrativas de mercado.
Mas há um porém.
A utilidade só importa se os usuários chegarem. Se a adoção institucional demorar mais do que o esperado enquanto emissões de tokens e oferta disponível continuarem aumentando, a economia pode sofrer pressão antes que a demanda real de transações se torne significativa.
Então, a tese maior da DUSK, na minha visão, não é simplesmente “privacidade + RWA = alta”.
É se a Dusk consegue transformar o interesse institucional em atividade on-chain consistente.
Se isso acontecer, a utilidade começa a reforçar a economia do token. Se não, a especulação pode continuar sendo a força dominante.
É essa parte que eu estou observando com mais atenção.
$DUSK
#dusk $DUSK @Dusk Eu estava olhando para o CREPÚSCULO (DUSK) esta manhã de um ângulo um pouco diferente, não como mais um token L1 esperando especulação para impulsionar seu preço, mas como um ativo ligado a atividade real da rede.
Após o mainnet, a DUSK tem um papel mais funcional no ecossistema, indo de staking até impulsionar a atividade em torno de contratos inteligentes confidenciais e aplicações financeiras com foco em privacidade. Isso levanta uma pergunta interessante sobre demanda de tokens: se instituições realmente começarem a usar a Dusk para ativos tokenizados, transações compatíveis e execução privada, o uso da rede poderia se tornar um driver muito mais forte do que apenas narrativas de mercado.
Mas há um porém.
A utilidade só importa se os usuários chegarem. Se a adoção institucional demorar mais do que o esperado enquanto emissões de tokens e oferta disponível continuarem aumentando, a economia pode sofrer pressão antes que a demanda real de transações se torne significativa.
Então, a tese maior da DUSK, na minha visão, não é simplesmente “privacidade + RWA = alta”.
É se a Dusk consegue transformar o interesse institucional em atividade on-chain consistente.
Se isso acontecer, a utilidade começa a reforçar a economia do token. Se não, a especulação pode continuar sendo a força dominante.
É essa parte que eu estou observando com mais atenção.
$DUSK
Após o mainnet, a DUSK tem um papel mais funcional no ecossistema, indo de staking até impulsionar a atividade em torno de contratos inteligentes confidenciais e aplicações financeiras com foco em privacidade. Isso levanta uma pergunta interessante sobre demanda de tokens: se instituições realmente começarem a usar a Dusk para ativos tokenizados, transações compatíveis e execução privada, o uso da rede poderia se tornar um driver muito mais forte do que apenas narrativas de mercado.
Mas há um porém.
A utilidade só importa se os usuários chegarem. Se a adoção institucional demorar mais do que o esperado enquanto emissões de tokens e oferta disponível continuarem aumentando, a economia pode sofrer pressão antes que a demanda real de transações se torne significativa.
Então, a tese maior da DUSK, na minha visão, não é simplesmente “privacidade + RWA = alta”.
É se a Dusk consegue transformar o interesse institucional em atividade on-chain consistente.
Se isso acontecer, a utilidade começa a reforçar a economia do token. Se não, a especulação pode continuar sendo a força dominante.
É essa parte que eu estou observando com mais atenção.
$DUSK
14
12
181
·
--
#dusk $DUSK @Dusk_Foundation
Tenho olhado para o Dusk por outro ângulo ultimamente.
Em vez de começar com “quão privado é o Dusk?”, estou mais interessado no que realmente acontece por baixo dessa camada de privacidade.
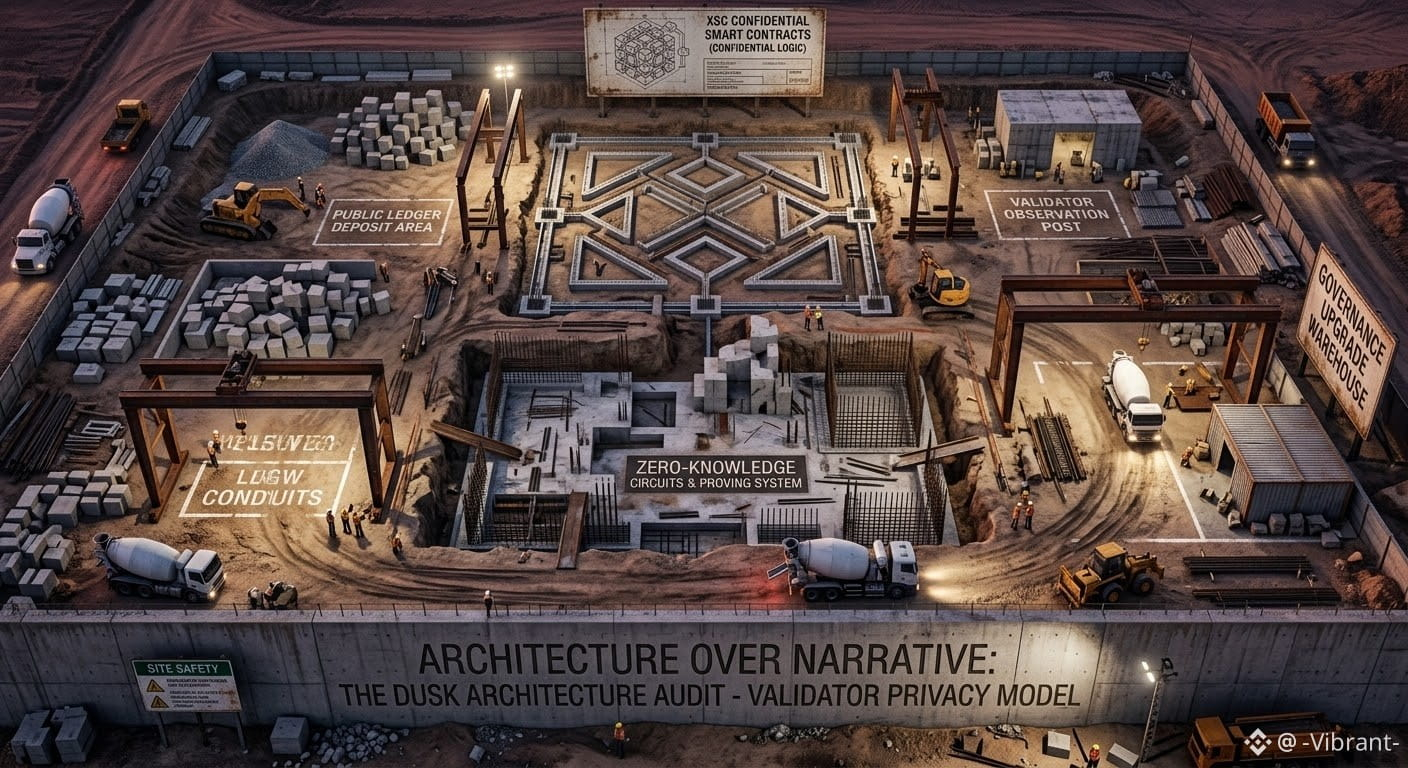
O Dusk foi construído em torno de casos de uso financeiros, com o XSC possibilitando lógica de contrato inteligente confidencial. Mas isso levanta um conjunto de questões muito mais difíceis:
→ O que os validadores realmente conseguem observar?
→ O que permanece oculto durante a execução?
→ Quais garantias vêm da criptografia e quais dependem de pressupostos de rede ou da implementação?
→ Como as garantias de privacidade são preservadas à medida que o protocolo evolui?
A governança é especialmente interessante para mim. Um protocolo projetado para finanças reguladas não pode tratar atualizações como se fossem apenas lançamentos simples de funcionalidades. Mudanças na execução, na privacidade ou na verificação podem afetar diretamente o modelo de confiança em torno do qual as aplicações são construídas.
Então, em vez de afirmar que já tenho as respostas, estou investigando primeiro a arquitetura.
Se você estivesse revisando o Dusk sob a perspectiva de segurança, qual camada você auditari antes de tudo?
$DUSK #dusk
#dusk $DUSK @Dusk
Tenho olhado para o Dusk por outro ângulo ultimamente.
Em vez de começar com “quão privado é o Dusk?”, estou mais interessado no que realmente acontece por baixo dessa camada de privacidade.
O Dusk foi construído em torno de casos de uso financeiros, com o XSC possibilitando lógica de contrato inteligente confidencial. Mas isso levanta um conjunto de questões muito mais difíceis:
→ O que os validadores realmente conseguem observar?
→ O que permanece oculto durante a execução?
→ Quais garantias vêm da criptografia e quais dependem de pressupostos de rede ou da implementação?
→ Como as garantias de privacidade são preservadas à medida que o protocolo evolui?
A governança é especialmente interessante para mim. Um protocolo projetado para finanças reguladas não pode tratar atualizações como se fossem apenas lançamentos simples de funcionalidades. Mudanças na execução, na privacidade ou na verificação podem afetar diretamente o modelo de confiança em torno do qual as aplicações são construídas.
Então, em vez de afirmar que já tenho as respostas, estou investigando primeiro a arquitetura.
Se você estivesse revisando o Dusk sob a perspectiva de segurança, qual camada você auditari antes de tudo?
$DUSK #dusk
Tenho olhado para o Dusk por outro ângulo ultimamente.
Em vez de começar com “quão privado é o Dusk?”, estou mais interessado no que realmente acontece por baixo dessa camada de privacidade.
O Dusk foi construído em torno de casos de uso financeiros, com o XSC possibilitando lógica de contrato inteligente confidencial. Mas isso levanta um conjunto de questões muito mais difíceis:
→ O que os validadores realmente conseguem observar?
→ O que permanece oculto durante a execução?
→ Quais garantias vêm da criptografia e quais dependem de pressupostos de rede ou da implementação?
→ Como as garantias de privacidade são preservadas à medida que o protocolo evolui?
A governança é especialmente interessante para mim. Um protocolo projetado para finanças reguladas não pode tratar atualizações como se fossem apenas lançamentos simples de funcionalidades. Mudanças na execução, na privacidade ou na verificação podem afetar diretamente o modelo de confiança em torno do qual as aplicações são construídas.
Então, em vez de afirmar que já tenho as respostas, estou investigando primeiro a arquitetura.
Se você estivesse revisando o Dusk sob a perspectiva de segurança, qual camada você auditari antes de tudo?
$DUSK #dusk
22
19
119
·
--
#dusk $DUSK @Dusk_Foundation
RWA É Mais do que Tokenização
Eu costumava achar que o problema de RWA era bem simples:
→ Pegar um ativo do mundo real
→ Colocar na blockchain
→ Tornar negociável
Mas, ao me aprofundar no Dusk, isso mudou a forma como eu vejo a questão.
A pergunta interessante não é apenas “Esse ativo consegue existir na blockchain?”
É → “Quanto do ciclo de vida real dele pode acontecer na blockchain?”
É aí que a distinção do Dusk entre tokenização e emissão nativa fica interessante.
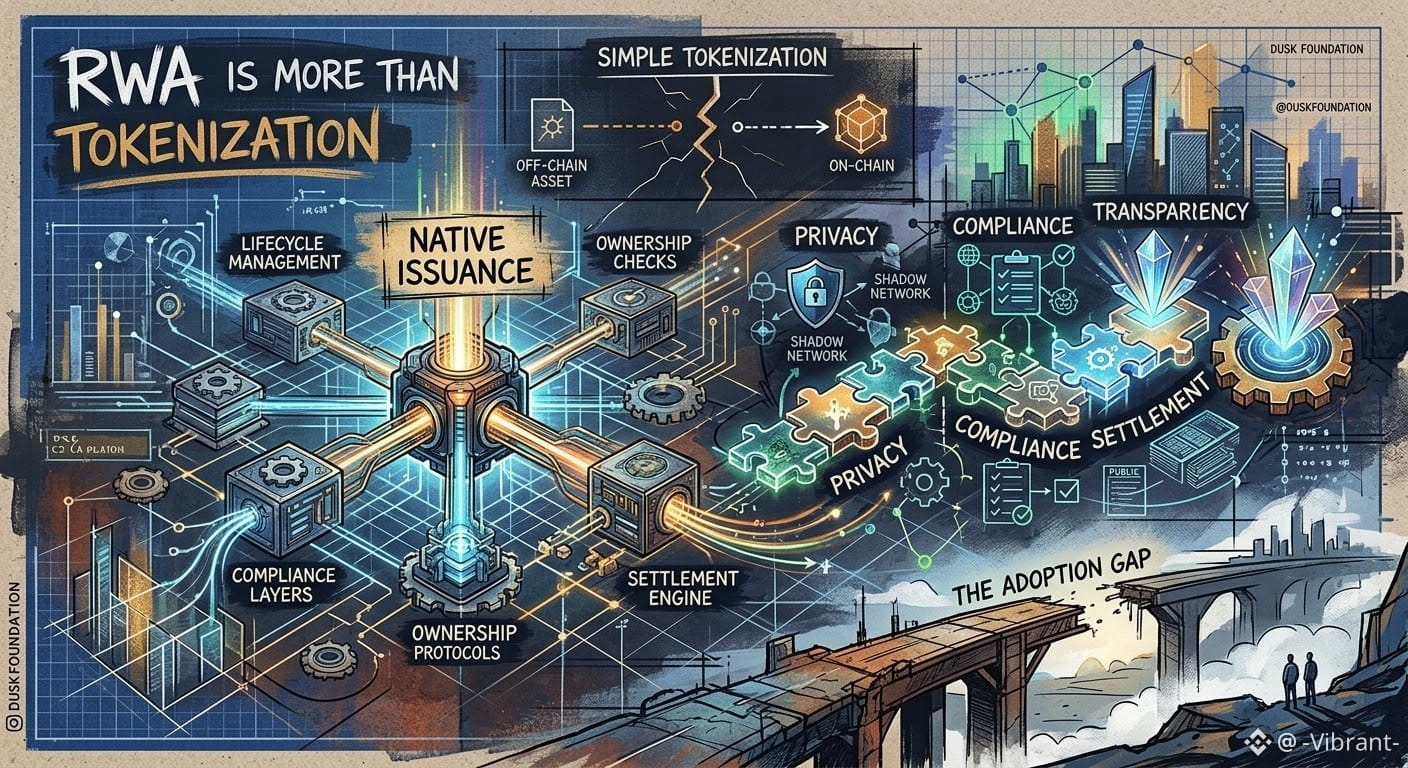
Com simples tokenização, o ativo pode viver em uma blockchain enquanto verificação de propriedade, emissão, transferências, conformidade e liquidação ainda dependem fortemente de sistemas fora dela.
A emissão nativa aponta para um modelo diferente → no qual mais desses processos podem ser construídos no próprio ambiente on-chain.
Então há a privacidade.
Para ativos regulamentados, tornar tudo público não é realista. Mas esconder tudo também não é.
Assim, o verdadeiro desafio vira:
privacidade → conformidade → transparência → liquidação
…e fazer essas partes funcionarem juntas sem transformar o sistema nem em um banco de dados público nem em uma caixa-preta.
Ainda estou cauteloso. A infraestrutura pode provar o que é possível, mas adoção é um teste completamente diferente.
Essa lacuna provavelmente é a parte do Dusk que eu mais gosto de acompanhar.
#dusk $DUSK @Dusk
RWA É Mais do que Tokenização
Eu costumava achar que o problema de RWA era bem simples:
→ Pegar um ativo do mundo real
→ Colocar na blockchain
→ Tornar negociável
Mas, ao me aprofundar no Dusk, isso mudou a forma como eu vejo a questão.
A pergunta interessante não é apenas “Esse ativo consegue existir na blockchain?”
É → “Quanto do ciclo de vida real dele pode acontecer na blockchain?”
É aí que a distinção do Dusk entre tokenização e emissão nativa fica interessante.
Com simples tokenização, o ativo pode viver em uma blockchain enquanto verificação de propriedade, emissão, transferências, conformidade e liquidação ainda dependem fortemente de sistemas fora dela.
A emissão nativa aponta para um modelo diferente → no qual mais desses processos podem ser construídos no próprio ambiente on-chain.
Então há a privacidade.
Para ativos regulamentados, tornar tudo público não é realista. Mas esconder tudo também não é.
Assim, o verdadeiro desafio vira:
privacidade → conformidade → transparência → liquidação
…e fazer essas partes funcionarem juntas sem transformar o sistema nem em um banco de dados público nem em uma caixa-preta.
Ainda estou cauteloso. A infraestrutura pode provar o que é possível, mas adoção é um teste completamente diferente.
Essa lacuna provavelmente é a parte do Dusk que eu mais gosto de acompanhar.
RWA É Mais do que Tokenização
Eu costumava achar que o problema de RWA era bem simples:
→ Pegar um ativo do mundo real
→ Colocar na blockchain
→ Tornar negociável
Mas, ao me aprofundar no Dusk, isso mudou a forma como eu vejo a questão.
A pergunta interessante não é apenas “Esse ativo consegue existir na blockchain?”
É → “Quanto do ciclo de vida real dele pode acontecer na blockchain?”
É aí que a distinção do Dusk entre tokenização e emissão nativa fica interessante.
Com simples tokenização, o ativo pode viver em uma blockchain enquanto verificação de propriedade, emissão, transferências, conformidade e liquidação ainda dependem fortemente de sistemas fora dela.
A emissão nativa aponta para um modelo diferente → no qual mais desses processos podem ser construídos no próprio ambiente on-chain.
Então há a privacidade.
Para ativos regulamentados, tornar tudo público não é realista. Mas esconder tudo também não é.
Assim, o verdadeiro desafio vira:
privacidade → conformidade → transparência → liquidação
…e fazer essas partes funcionarem juntas sem transformar o sistema nem em um banco de dados público nem em uma caixa-preta.
Ainda estou cauteloso. A infraestrutura pode provar o que é possível, mas adoção é um teste completamente diferente.
Essa lacuna provavelmente é a parte do Dusk que eu mais gosto de acompanhar.
20
14
116
·
--
#termmax @termmax
Quanto mais tempo eu passo analisando o TermMax, mais acho que inicialmente entendi errado o que o protocolo estava tentando se tornar.
Eu vi, no começo, o lado de empréstimos com taxa fixa e presumi que essa era basicamente a tese inteira: emprestar a uma taxa conhecida, travar o vencimento e seguir em frente.
Mas as peças mais novas fazem essa interpretação parecer incompleta.
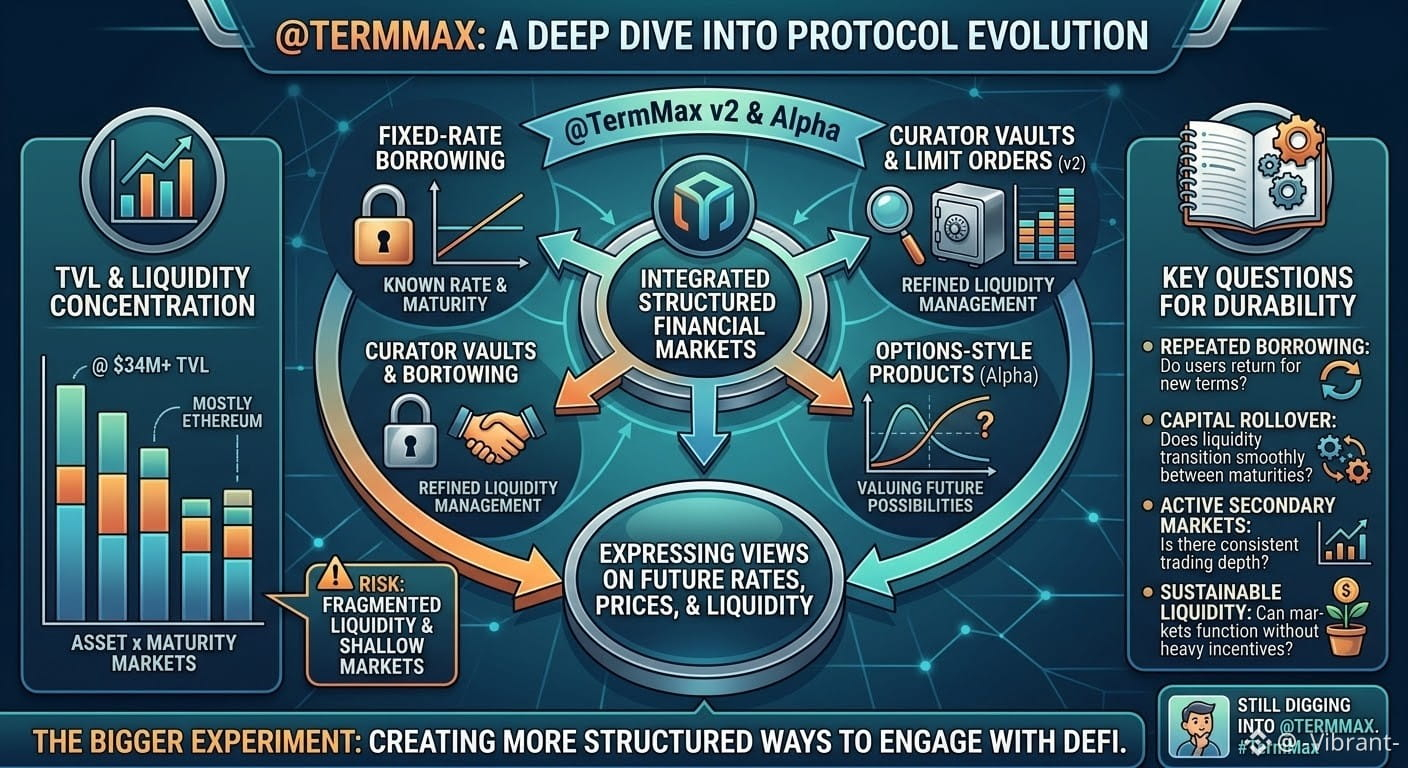
O TermMax está em torno de US$ 34M em TVL, com empréstimos ativos numa faixa semelhante, e o Ethereum ainda responde pela maior parte da liquidez. Depois, a V2 adiciona coisas como cofres de curadoria e ordens limitadas, enquanto o TermMax Alpha avança para produtos no estilo de opções.
Individualmente, nenhuma dessas funcionalidades é necessariamente revolucionária.
O que me interessa é como elas se encaixam.
Empréstimos a taxa fixa, no fim das contas, são sobre precificar capital ao longo de um período definido. Opções levam essa ideia para outro lugar, ao atribuir um valor a uma possibilidade futura. Então talvez o experimento maior aqui não seja simplesmente “construir um mercado de empréstimos melhor”, mas criar formas mais estruturadas para os usuários expressarem suas visões sobre taxas futuras, preços, liquidez e liquidação.
Isso também cria um problema que eu acho que vale a pena observar de perto.
À medida que o TermMax adiciona mais vencimentos, ativos e tipos de produto, a liquidez pode se fragmentar em muitos mercados demais. Um número saudável de TVL não te diz automaticamente se cada mercado individual tem profundidade significativa ou se a atividade fica concentrada principalmente em poucos lugares.
Por isso, estou menos interessado em ver a TVL continuar subindo e mais interessado no que acontece ao redor do vencimento.
Os tomadores realmente voltam para outro período? O capital naturalmente rola para novos vencimentos? Os mercados secundários permanecem ativos? E esses mercados conseguem manter uma liquidez útil sem depender fortemente de incentivos?
Essas respostas me diriam muito mais sobre a durabilidade do protocolo do que outro marco de TVL.
Ainda investigando o TermMax e tentando entender aonde isso eventualmente leva. TermMax
#termmax @TermMax
Quanto mais tempo eu passo analisando o TermMax, mais acho que inicialmente entendi errado o que o protocolo estava tentando se tornar.
Eu vi, no começo, o lado de empréstimos com taxa fixa e presumi que essa era basicamente a tese inteira: emprestar a uma taxa conhecida, travar o vencimento e seguir em frente.
Mas as peças mais novas fazem essa interpretação parecer incompleta.
O TermMax está em torno de US$ 34M em TVL, com empréstimos ativos numa faixa semelhante, e o Ethereum ainda responde pela maior parte da liquidez. Depois, a V2 adiciona coisas como cofres de curadoria e ordens limitadas, enquanto o TermMax Alpha avança para produtos no estilo de opções.
Individualmente, nenhuma dessas funcionalidades é necessariamente revolucionária.
O que me interessa é como elas se encaixam.
Empréstimos a taxa fixa, no fim das contas, são sobre precificar capital ao longo de um período definido. Opções levam essa ideia para outro lugar, ao atribuir um valor a uma possibilidade futura. Então talvez o experimento maior aqui não seja simplesmente “construir um mercado de empréstimos melhor”, mas criar formas mais estruturadas para os usuários expressarem suas visões sobre taxas futuras, preços, liquidez e liquidação.
Isso também cria um problema que eu acho que vale a pena observar de perto.
À medida que o TermMax adiciona mais vencimentos, ativos e tipos de produto, a liquidez pode se fragmentar em muitos mercados demais. Um número saudável de TVL não te diz automaticamente se cada mercado individual tem profundidade significativa ou se a atividade fica concentrada principalmente em poucos lugares.
Por isso, estou menos interessado em ver a TVL continuar subindo e mais interessado no que acontece ao redor do vencimento.
Os tomadores realmente voltam para outro período? O capital naturalmente rola para novos vencimentos? Os mercados secundários permanecem ativos? E esses mercados conseguem manter uma liquidez útil sem depender fortemente de incentivos?
Essas respostas me diriam muito mais sobre a durabilidade do protocolo do que outro marco de TVL.
Ainda investigando o TermMax e tentando entender aonde isso eventualmente leva. TermMax
Quanto mais tempo eu passo analisando o TermMax, mais acho que inicialmente entendi errado o que o protocolo estava tentando se tornar.
Eu vi, no começo, o lado de empréstimos com taxa fixa e presumi que essa era basicamente a tese inteira: emprestar a uma taxa conhecida, travar o vencimento e seguir em frente.
Mas as peças mais novas fazem essa interpretação parecer incompleta.
O TermMax está em torno de US$ 34M em TVL, com empréstimos ativos numa faixa semelhante, e o Ethereum ainda responde pela maior parte da liquidez. Depois, a V2 adiciona coisas como cofres de curadoria e ordens limitadas, enquanto o TermMax Alpha avança para produtos no estilo de opções.
Individualmente, nenhuma dessas funcionalidades é necessariamente revolucionária.
O que me interessa é como elas se encaixam.
Empréstimos a taxa fixa, no fim das contas, são sobre precificar capital ao longo de um período definido. Opções levam essa ideia para outro lugar, ao atribuir um valor a uma possibilidade futura. Então talvez o experimento maior aqui não seja simplesmente “construir um mercado de empréstimos melhor”, mas criar formas mais estruturadas para os usuários expressarem suas visões sobre taxas futuras, preços, liquidez e liquidação.
Isso também cria um problema que eu acho que vale a pena observar de perto.
À medida que o TermMax adiciona mais vencimentos, ativos e tipos de produto, a liquidez pode se fragmentar em muitos mercados demais. Um número saudável de TVL não te diz automaticamente se cada mercado individual tem profundidade significativa ou se a atividade fica concentrada principalmente em poucos lugares.
Por isso, estou menos interessado em ver a TVL continuar subindo e mais interessado no que acontece ao redor do vencimento.
Os tomadores realmente voltam para outro período? O capital naturalmente rola para novos vencimentos? Os mercados secundários permanecem ativos? E esses mercados conseguem manter uma liquidez útil sem depender fortemente de incentivos?
Essas respostas me diriam muito mais sobre a durabilidade do protocolo do que outro marco de TVL.
Ainda investigando o TermMax e tentando entender aonde isso eventualmente leva. TermMax
10
8
107
·
--
#termmax @termmax
Tenho pensado no TermMax por um ângulo um pouco diferente ultimamente.
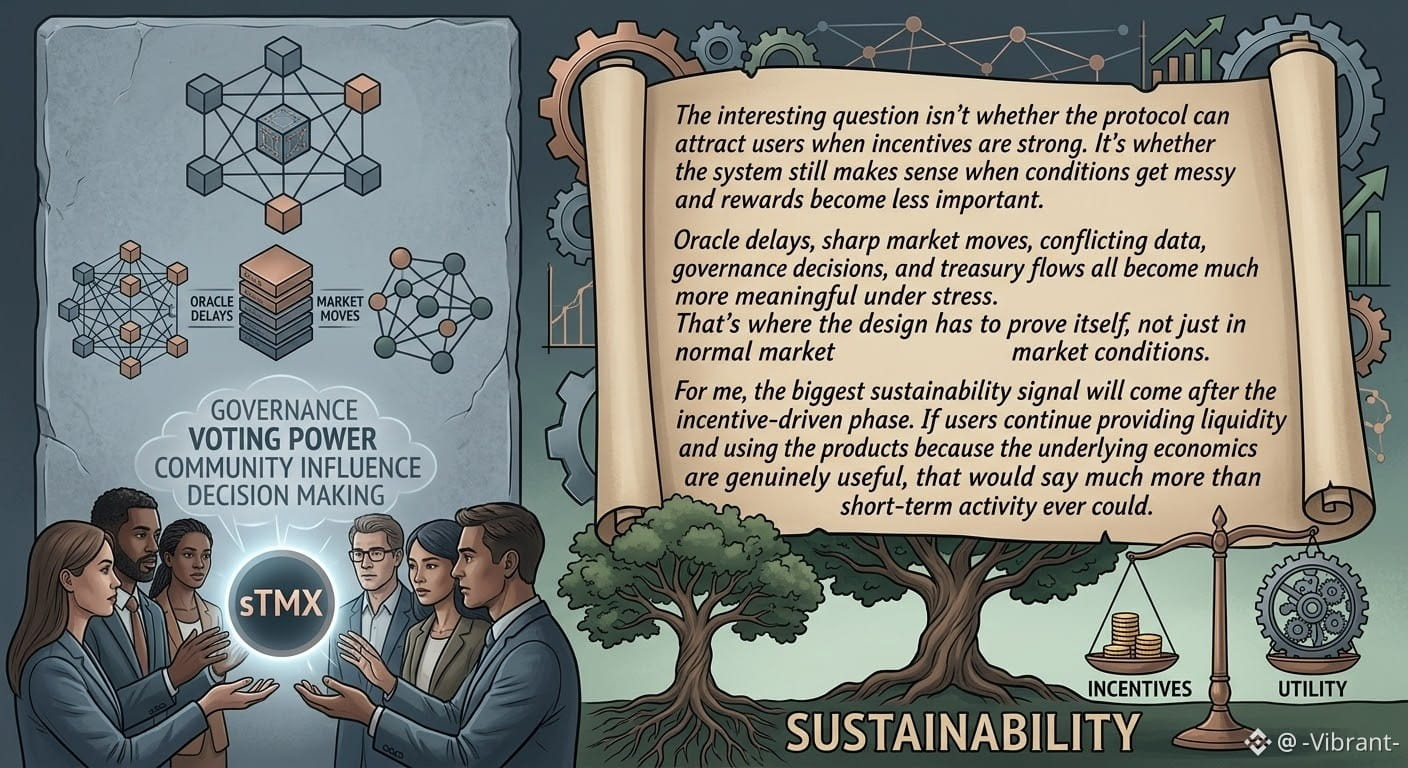
A pergunta interessante não é se o protocolo consegue atrair usuários quando os incentivos são fortes. É se o sistema continua fazendo sentido quando as condições ficam confusas e as recompensas passam a ser menos importantes.
Atrasos da Oracle, movimentos bruscos do mercado, dados conflitantes, decisões de governança e fluxos do tesouro se tornam muito mais significativos sob estresse. É aí que o design precisa provar seu valor, e não apenas em condições normais de mercado.
Também estou curioso sobre a governança do sTMX. Mais poder de voto para os detentores soa bem, mas o teste real é quanto influência a comunidade realmente tem sobre decisões importantes — em vez de simplesmente ajustar parâmetros dentro de uma estrutura já existente.
Para mim, o maior sinal de sustentabilidade virá depois da fase guiada por incentivos. Se os usuários continuarem fornecendo liquidez e usando os produtos porque a economia subjacente é genuinamente útil, isso diria muito mais do que qualquer atividade de curto prazo poderia.
Incentivos pré-TGE podem gerar atenção. A utilidade de longo prazo é o que mantém um ecossistema vivo.
#termmax @TermMax
Tenho pensado no TermMax por um ângulo um pouco diferente ultimamente.
A pergunta interessante não é se o protocolo consegue atrair usuários quando os incentivos são fortes. É se o sistema continua fazendo sentido quando as condições ficam confusas e as recompensas passam a ser menos importantes.
Atrasos da Oracle, movimentos bruscos do mercado, dados conflitantes, decisões de governança e fluxos do tesouro se tornam muito mais significativos sob estresse. É aí que o design precisa provar seu valor, e não apenas em condições normais de mercado.
Também estou curioso sobre a governança do sTMX. Mais poder de voto para os detentores soa bem, mas o teste real é quanto influência a comunidade realmente tem sobre decisões importantes — em vez de simplesmente ajustar parâmetros dentro de uma estrutura já existente.
Para mim, o maior sinal de sustentabilidade virá depois da fase guiada por incentivos. Se os usuários continuarem fornecendo liquidez e usando os produtos porque a economia subjacente é genuinamente útil, isso diria muito mais do que qualquer atividade de curto prazo poderia.
Incentivos pré-TGE podem gerar atenção. A utilidade de longo prazo é o que mantém um ecossistema vivo.
Tenho pensado no TermMax por um ângulo um pouco diferente ultimamente.
A pergunta interessante não é se o protocolo consegue atrair usuários quando os incentivos são fortes. É se o sistema continua fazendo sentido quando as condições ficam confusas e as recompensas passam a ser menos importantes.
Atrasos da Oracle, movimentos bruscos do mercado, dados conflitantes, decisões de governança e fluxos do tesouro se tornam muito mais significativos sob estresse. É aí que o design precisa provar seu valor, e não apenas em condições normais de mercado.
Também estou curioso sobre a governança do sTMX. Mais poder de voto para os detentores soa bem, mas o teste real é quanto influência a comunidade realmente tem sobre decisões importantes — em vez de simplesmente ajustar parâmetros dentro de uma estrutura já existente.
Para mim, o maior sinal de sustentabilidade virá depois da fase guiada por incentivos. Se os usuários continuarem fornecendo liquidez e usando os produtos porque a economia subjacente é genuinamente útil, isso diria muito mais do que qualquer atividade de curto prazo poderia.
Incentivos pré-TGE podem gerar atenção. A utilidade de longo prazo é o que mantém um ecossistema vivo.
26
23
119
·
--
#dusk $DUSK @Dusk_Foundation
Comecei a olhar para o Dusk novamente esta noite.
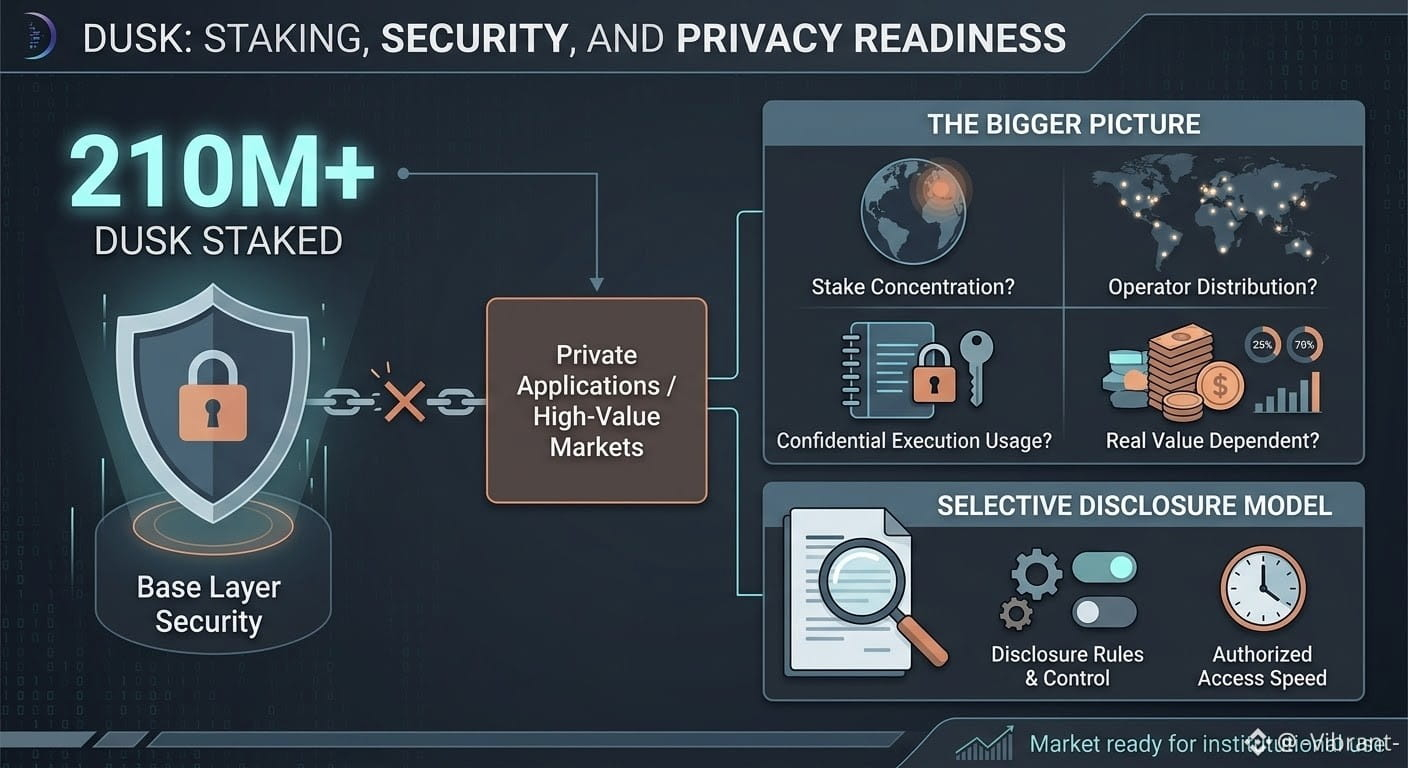
Um número se destacou: 210M+ DUSK apostado.
Isso é um forte sinal para a segurança da camada base, mas eu não acho que deva ser tratado como uma medida direta da segurança de privacidade.
Há um panorama maior:
→ O quanto a aposta está concentrada?
→ Quão distribuídos são os operadores?
→ Quanto da atividade de fato usa execução confidencial?
→ Quanto valor real depende dessas aplicações privadas?
O modelo de divulgação seletiva do Dusk é o que torna a discussão interessante. Informações financeiras podem permanecer confidenciais enquanto ainda permitem que propriedade, elegibilidade ou requisitos de conformidade sejam comprovados.
Mas então surge a pergunta mais difícil:
Quem controla as regras de divulgação, quem pode alterá-las e com que rapidez as partes autorizadas conseguem acessar as evidências necessárias?
210M+ apostado importa.
Só pode não ser a métrica que nos diz se o Dusk está pronto para mercados financeiros confidenciais de alto valor.
#dusk $DUSK @Dusk
Comecei a olhar para o Dusk novamente esta noite.
Um número se destacou: 210M+ DUSK apostado.
Isso é um forte sinal para a segurança da camada base, mas eu não acho que deva ser tratado como uma medida direta da segurança de privacidade.
Há um panorama maior:
→ O quanto a aposta está concentrada?
→ Quão distribuídos são os operadores?
→ Quanto da atividade de fato usa execução confidencial?
→ Quanto valor real depende dessas aplicações privadas?
O modelo de divulgação seletiva do Dusk é o que torna a discussão interessante. Informações financeiras podem permanecer confidenciais enquanto ainda permitem que propriedade, elegibilidade ou requisitos de conformidade sejam comprovados.
Mas então surge a pergunta mais difícil:
Quem controla as regras de divulgação, quem pode alterá-las e com que rapidez as partes autorizadas conseguem acessar as evidências necessárias?
210M+ apostado importa.
Só pode não ser a métrica que nos diz se o Dusk está pronto para mercados financeiros confidenciais de alto valor.
Comecei a olhar para o Dusk novamente esta noite.
Um número se destacou: 210M+ DUSK apostado.
Isso é um forte sinal para a segurança da camada base, mas eu não acho que deva ser tratado como uma medida direta da segurança de privacidade.
Há um panorama maior:
→ O quanto a aposta está concentrada?
→ Quão distribuídos são os operadores?
→ Quanto da atividade de fato usa execução confidencial?
→ Quanto valor real depende dessas aplicações privadas?
O modelo de divulgação seletiva do Dusk é o que torna a discussão interessante. Informações financeiras podem permanecer confidenciais enquanto ainda permitem que propriedade, elegibilidade ou requisitos de conformidade sejam comprovados.
Mas então surge a pergunta mais difícil:
Quem controla as regras de divulgação, quem pode alterá-las e com que rapidez as partes autorizadas conseguem acessar as evidências necessárias?
210M+ apostado importa.
Só pode não ser a métrica que nos diz se o Dusk está pronto para mercados financeiros confidenciais de alto valor.
40
31
166
·
--
#termmax @termmax
Eu costumava achar que o rendimento em DeFi era tudo sobre perseguir o maior APY.
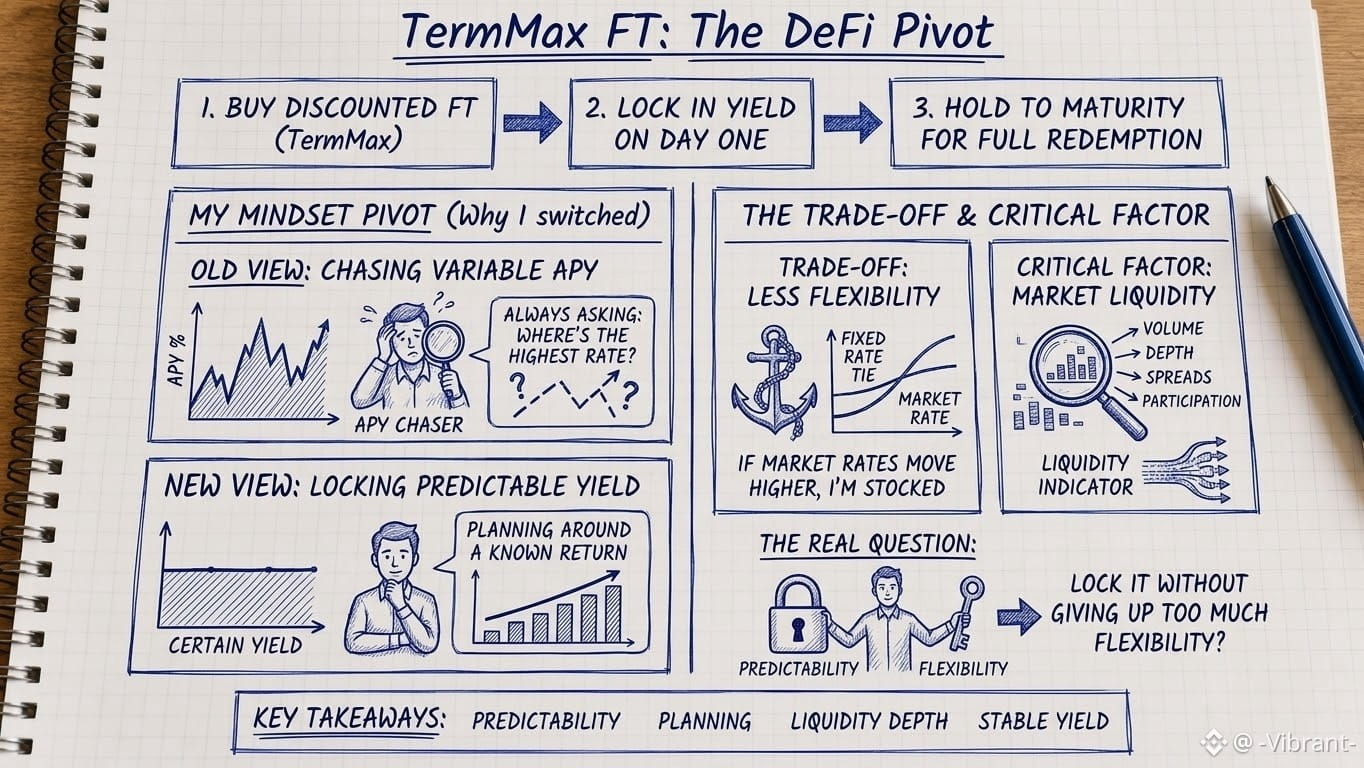
Aí comecei a olhar para o TermMax FT de um jeito diferente → em vez de ficar observando uma variação de APY toda vez que as condições do mercado mudam, eu poderia travar o retorno de antemão.
Você compra o Token de Taxa Fixa abaixo do valor de vencimento → mantém → recebe o valor total de resgate quando o prazo termina.
A diferença entre o que eu paguei e o valor de vencimento vira o rendimento que eu travei desde o primeiro dia.
Isso mudou completamente minha mentalidade → agora eu não fico mais perguntando onde está o maior APY variável. Eu penso no retorno que de fato consigo planejar.
Para capital de curto a médio prazo, essa previsibilidade pode ser mais útil do que mais uma taxa variável chamativa.
Mas também aprendi que existe um trade-off → a certeza vem com o custo de abrir mão da flexibilidade.
Se os rendimentos do mercado subirem depois que eu entrar, eu ainda fico preso à taxa que travei, a menos que eu saia antes.
E é aí que a liquidez se torna crítica → um bom rendimento fixo significa pouco se o mercado for fino demais para permitir uma saída eficiente.
Então agora estou menos interessado no APY em destaque e mais no que acontece por baixo → volume, depth, spreads e participação real.
Porque a pergunta de verdade não é apenas “Quanto rendimento eu consigo travar?”
É → “Será que eu consigo travar isso sem abrir mão de flexibilidade demais?”
Você escolheria um rendimento previsível → ou manteria a liberdade do APY variável?
#termmax @TermMax
Eu costumava achar que o rendimento em DeFi era tudo sobre perseguir o maior APY.
Aí comecei a olhar para o TermMax FT de um jeito diferente → em vez de ficar observando uma variação de APY toda vez que as condições do mercado mudam, eu poderia travar o retorno de antemão.
Você compra o Token de Taxa Fixa abaixo do valor de vencimento → mantém → recebe o valor total de resgate quando o prazo termina.
A diferença entre o que eu paguei e o valor de vencimento vira o rendimento que eu travei desde o primeiro dia.
Isso mudou completamente minha mentalidade → agora eu não fico mais perguntando onde está o maior APY variável. Eu penso no retorno que de fato consigo planejar.
Para capital de curto a médio prazo, essa previsibilidade pode ser mais útil do que mais uma taxa variável chamativa.
Mas também aprendi que existe um trade-off → a certeza vem com o custo de abrir mão da flexibilidade.
Se os rendimentos do mercado subirem depois que eu entrar, eu ainda fico preso à taxa que travei, a menos que eu saia antes.
E é aí que a liquidez se torna crítica → um bom rendimento fixo significa pouco se o mercado for fino demais para permitir uma saída eficiente.
Então agora estou menos interessado no APY em destaque e mais no que acontece por baixo → volume, depth, spreads e participação real.
Porque a pergunta de verdade não é apenas “Quanto rendimento eu consigo travar?”
É → “Será que eu consigo travar isso sem abrir mão de flexibilidade demais?”
Você escolheria um rendimento previsível → ou manteria a liberdade do APY variável?
Eu costumava achar que o rendimento em DeFi era tudo sobre perseguir o maior APY.
Aí comecei a olhar para o TermMax FT de um jeito diferente → em vez de ficar observando uma variação de APY toda vez que as condições do mercado mudam, eu poderia travar o retorno de antemão.
Você compra o Token de Taxa Fixa abaixo do valor de vencimento → mantém → recebe o valor total de resgate quando o prazo termina.
A diferença entre o que eu paguei e o valor de vencimento vira o rendimento que eu travei desde o primeiro dia.
Isso mudou completamente minha mentalidade → agora eu não fico mais perguntando onde está o maior APY variável. Eu penso no retorno que de fato consigo planejar.
Para capital de curto a médio prazo, essa previsibilidade pode ser mais útil do que mais uma taxa variável chamativa.
Mas também aprendi que existe um trade-off → a certeza vem com o custo de abrir mão da flexibilidade.
Se os rendimentos do mercado subirem depois que eu entrar, eu ainda fico preso à taxa que travei, a menos que eu saia antes.
E é aí que a liquidez se torna crítica → um bom rendimento fixo significa pouco se o mercado for fino demais para permitir uma saída eficiente.
Então agora estou menos interessado no APY em destaque e mais no que acontece por baixo → volume, depth, spreads e participação real.
Porque a pergunta de verdade não é apenas “Quanto rendimento eu consigo travar?”
É → “Será que eu consigo travar isso sem abrir mão de flexibilidade demais?”
Você escolheria um rendimento previsível → ou manteria a liberdade do APY variável?
48
28
172
·
--
#dusk $DUSK @Dusk_Foundation
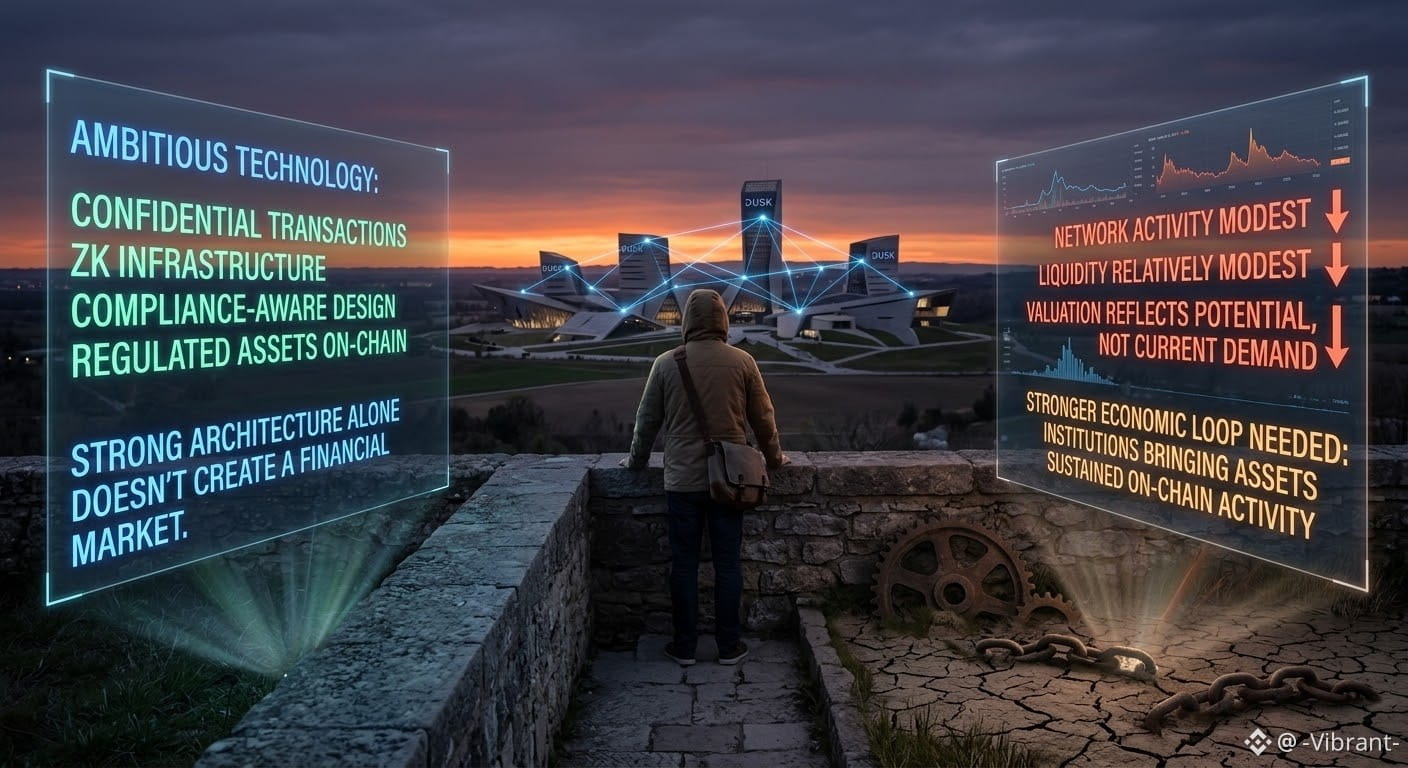
Passei um tempo olhando além da narrativa da rede Dusk mainnet e focando no que o ecossistema está mostrando hoje. A tecnologia é ambiciosa: transações confidenciais, infraestrutura ZK, um design consciente de conformidade e um foco claro em colocar ativos regulamentados on-chain. Mas uma arquitetura forte sozinha não cria um mercado financeiro.
Os números ainda levantam uma questão maior. A atividade da rede e a liquidez continuam relativamente modestas, enquanto grande parte da avaliação do Dusk parece refletir o que o ecossistema poderia vir a se tornar, em vez de uma demanda que já chegou. O DUSK tem utilidade clara por meio de taxas (gas) e staking, mas o ciclo econômico mais forte — instituições reais trazendo ativos, negociando-os e gerando uma atividade on-chain sustentada — ainda é algo que precisa ser demonstrado.
E esse pode ser o desafio mais importante pela frente. A liquidação privada é valiosa, mas os mercados financeiros também precisam de liquidez, contrapartes e de uma atividade significativa no mercado secundário. Se o capital institucional começar de fato a fluir através do Dusk, a distância entre a tese e os indicadores pode ser fechada rapidamente. Até lá, acredito que a próxima fase seja menos sobre anúncios e muito mais sobre provar que usuários reais e capital real querem continuar.
$DUSK
#dusk $DUSK @Dusk
Passei um tempo olhando além da narrativa da rede Dusk mainnet e focando no que o ecossistema está mostrando hoje. A tecnologia é ambiciosa: transações confidenciais, infraestrutura ZK, um design consciente de conformidade e um foco claro em colocar ativos regulamentados on-chain. Mas uma arquitetura forte sozinha não cria um mercado financeiro.
Os números ainda levantam uma questão maior. A atividade da rede e a liquidez continuam relativamente modestas, enquanto grande parte da avaliação do Dusk parece refletir o que o ecossistema poderia vir a se tornar, em vez de uma demanda que já chegou. O DUSK tem utilidade clara por meio de taxas (gas) e staking, mas o ciclo econômico mais forte — instituições reais trazendo ativos, negociando-os e gerando uma atividade on-chain sustentada — ainda é algo que precisa ser demonstrado.
E esse pode ser o desafio mais importante pela frente. A liquidação privada é valiosa, mas os mercados financeiros também precisam de liquidez, contrapartes e de uma atividade significativa no mercado secundário. Se o capital institucional começar de fato a fluir através do Dusk, a distância entre a tese e os indicadores pode ser fechada rapidamente. Até lá, acredito que a próxima fase seja menos sobre anúncios e muito mais sobre provar que usuários reais e capital real querem continuar.
$DUSK
Passei um tempo olhando além da narrativa da rede Dusk mainnet e focando no que o ecossistema está mostrando hoje. A tecnologia é ambiciosa: transações confidenciais, infraestrutura ZK, um design consciente de conformidade e um foco claro em colocar ativos regulamentados on-chain. Mas uma arquitetura forte sozinha não cria um mercado financeiro.
Os números ainda levantam uma questão maior. A atividade da rede e a liquidez continuam relativamente modestas, enquanto grande parte da avaliação do Dusk parece refletir o que o ecossistema poderia vir a se tornar, em vez de uma demanda que já chegou. O DUSK tem utilidade clara por meio de taxas (gas) e staking, mas o ciclo econômico mais forte — instituições reais trazendo ativos, negociando-os e gerando uma atividade on-chain sustentada — ainda é algo que precisa ser demonstrado.
E esse pode ser o desafio mais importante pela frente. A liquidação privada é valiosa, mas os mercados financeiros também precisam de liquidez, contrapartes e de uma atividade significativa no mercado secundário. Se o capital institucional começar de fato a fluir através do Dusk, a distância entre a tese e os indicadores pode ser fechada rapidamente. Até lá, acredito que a próxima fase seja menos sobre anúncios e muito mais sobre provar que usuários reais e capital real querem continuar.
$DUSK
40
19
169
·
--
#termmax @termmax
O que torna o TermMax interessante para mim não é apenas a ideia de travar uma taxa fixa.
É o que acontece depois que o empréstimo é criado.
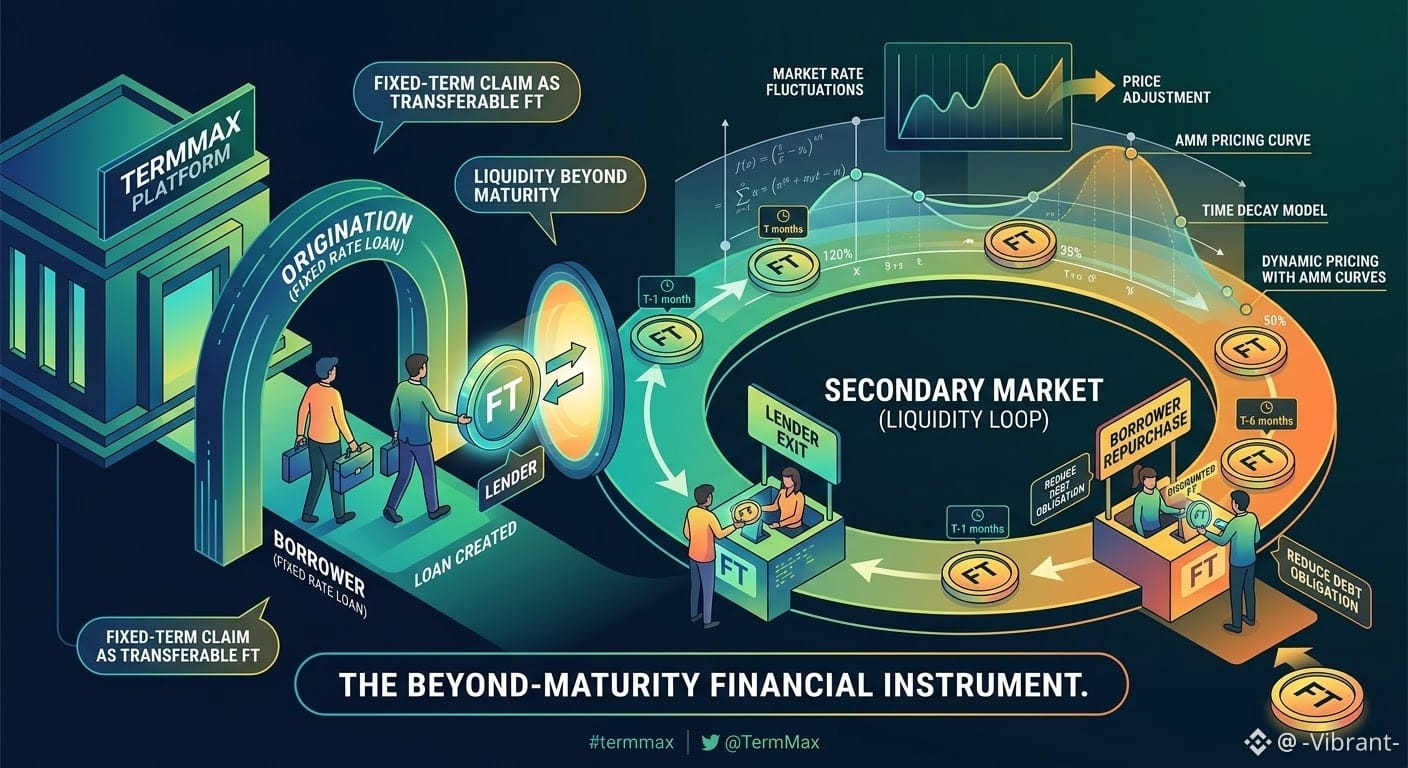
Os mercados não ficam parados. As taxas mudam, a liquidez se desloca e, às vezes, você percebe que manter uma posição até o vencimento original já não faz mais sentido. O TermMax aborda isso tornando a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além do acordo inicial.
Isso parece simples até você pensar em precificar.
Um FT tem tanto capital quanto tempo embutidos no seu valor. Uma reivindicação que expira no mês que vem não deveria ser negociada da mesma forma que uma que expira daqui a seis meses. Some a isso taxas de mercado variáveis, condições de colateral e potencialmente uma liquidez limitada, e o mercado secundário de repente tem um problema de precificação bem mais difícil para resolver.
É aí que os AMMs do TermMax e as curvas de precificação ficam interessantes. Eles não estão apenas facilitando mais uma troca de tokens; estão ajudando a precificar uma reivindicação financeira cujo valor muda com o tempo.
E tem outra perspectiva que eu considero particularmente interessante: o mercado secundário não é só útil para credores que buscam uma saída. Se um FT for negociado abaixo do seu valor de face, um tomador pode potencialmente usar esse mercado para adquirir a reivindicação com desconto e administrar a obrigação em aberto com mais eficiência.
Então, o experimento maior aqui não é realmente “o DeFi consegue oferecer taxas fixas?”
É se um instrumento de dívida de taxa fixa pode permanecer líquido, transferível e útil depois que a transação inicial termina.
Essa é a parte que vale a pena acompanhar.
#termmax @TermMax
O que torna o TermMax interessante para mim não é apenas a ideia de travar uma taxa fixa.
É o que acontece depois que o empréstimo é criado.
Os mercados não ficam parados. As taxas mudam, a liquidez se desloca e, às vezes, você percebe que manter uma posição até o vencimento original já não faz mais sentido. O TermMax aborda isso tornando a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além do acordo inicial.
Isso parece simples até você pensar em precificar.
Um FT tem tanto capital quanto tempo embutidos no seu valor. Uma reivindicação que expira no mês que vem não deveria ser negociada da mesma forma que uma que expira daqui a seis meses. Some a isso taxas de mercado variáveis, condições de colateral e potencialmente uma liquidez limitada, e o mercado secundário de repente tem um problema de precificação bem mais difícil para resolver.
É aí que os AMMs do TermMax e as curvas de precificação ficam interessantes. Eles não estão apenas facilitando mais uma troca de tokens; estão ajudando a precificar uma reivindicação financeira cujo valor muda com o tempo.
E tem outra perspectiva que eu considero particularmente interessante: o mercado secundário não é só útil para credores que buscam uma saída. Se um FT for negociado abaixo do seu valor de face, um tomador pode potencialmente usar esse mercado para adquirir a reivindicação com desconto e administrar a obrigação em aberto com mais eficiência.
Então, o experimento maior aqui não é realmente “o DeFi consegue oferecer taxas fixas?”
É se um instrumento de dívida de taxa fixa pode permanecer líquido, transferível e útil depois que a transação inicial termina.
Essa é a parte que vale a pena acompanhar.
O que torna o TermMax interessante para mim não é apenas a ideia de travar uma taxa fixa.
É o que acontece depois que o empréstimo é criado.
Os mercados não ficam parados. As taxas mudam, a liquidez se desloca e, às vezes, você percebe que manter uma posição até o vencimento original já não faz mais sentido. O TermMax aborda isso tornando a reivindicação de prazo fixo transferível como um FT, dando à posição uma vida além do acordo inicial.
Isso parece simples até você pensar em precificar.
Um FT tem tanto capital quanto tempo embutidos no seu valor. Uma reivindicação que expira no mês que vem não deveria ser negociada da mesma forma que uma que expira daqui a seis meses. Some a isso taxas de mercado variáveis, condições de colateral e potencialmente uma liquidez limitada, e o mercado secundário de repente tem um problema de precificação bem mais difícil para resolver.
É aí que os AMMs do TermMax e as curvas de precificação ficam interessantes. Eles não estão apenas facilitando mais uma troca de tokens; estão ajudando a precificar uma reivindicação financeira cujo valor muda com o tempo.
E tem outra perspectiva que eu considero particularmente interessante: o mercado secundário não é só útil para credores que buscam uma saída. Se um FT for negociado abaixo do seu valor de face, um tomador pode potencialmente usar esse mercado para adquirir a reivindicação com desconto e administrar a obrigação em aberto com mais eficiência.
Então, o experimento maior aqui não é realmente “o DeFi consegue oferecer taxas fixas?”
É se um instrumento de dívida de taxa fixa pode permanecer líquido, transferível e útil depois que a transação inicial termina.
Essa é a parte que vale a pena acompanhar.
56
35
131
·
--
#dusk $DUSK @Dusk_Foundation
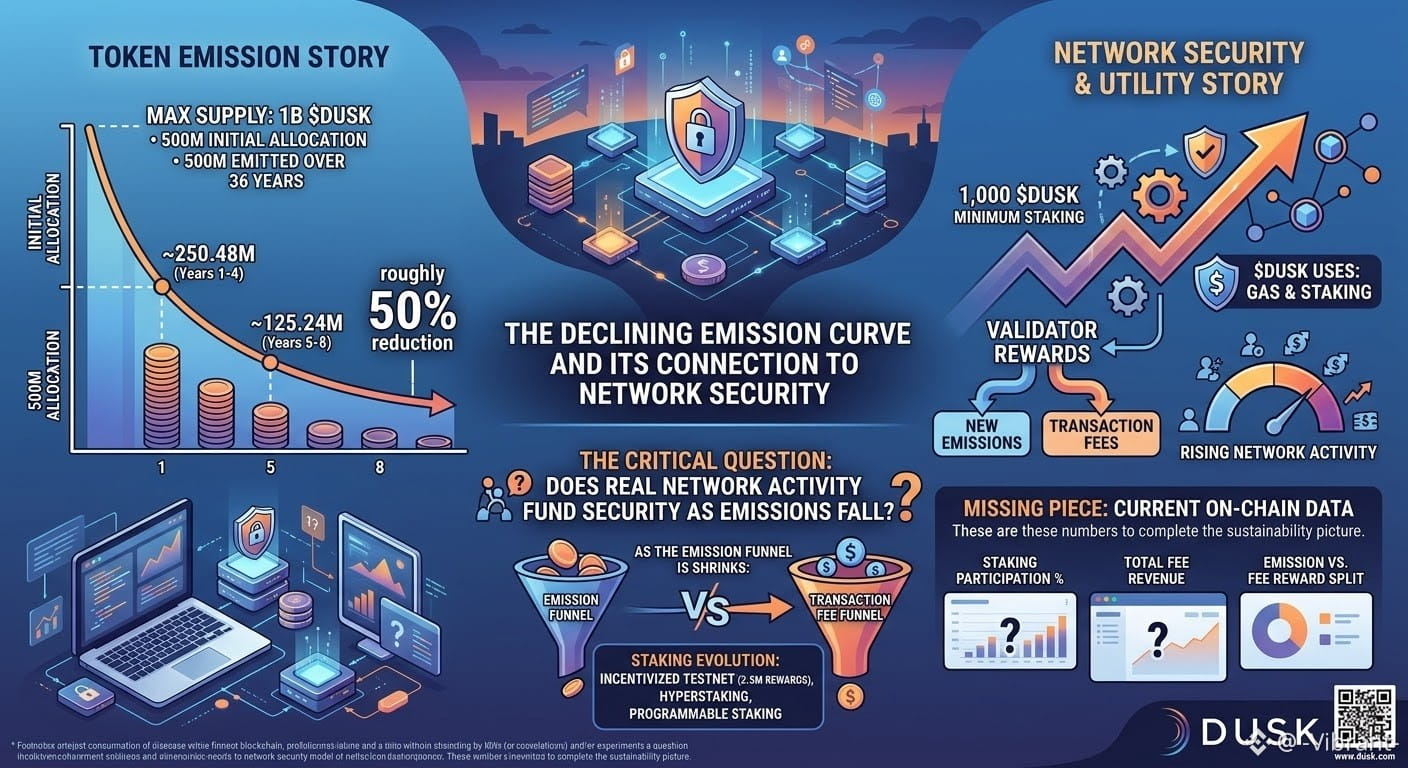
O staking ao entardecer tem uma história mais interessante do que o gráfico de emissões comum 👇
É fácil olhar para o fornecimento máximo de 1B Dusk e focar apenas em quantos tokens entram em circulação.
Mas o panorama maior é:
→ 500M Dusk inicialmente alocados
→ mais 500M emitidos ao longo de 36 anos
→ ~250,48M de emissões nos primeiros 4 anos
→ ~125,24M nos 4 anos seguintes
→ redução de aproximadamente 50%
Essa curva de queda fica mais interessante quando você conecta isso à segurança da rede.
$DUSK é usado tanto para gás quanto para staking, e o staking direto atualmente exige 1.000 $DUSK. As recompensas dos validadores podem vir de duas fontes: novas emissões + taxas de transação.
Então, teoricamente:
↓ Emissões ao longo do tempo + ↑ atividade da rede = maior importância da receita de taxas
Mas eu não trataria isso como comprovado ainda. A pergunta-chave é se o uso real da rede fica grande o suficiente para que as taxas compensem de forma significativa a queda da emissão.
A Dusk também vem experimentando staking há algum tempo. Seu testnet incentivado tinha um pool de recompensas de 2,5M $DUSK , enquanto o Hyperstaking mais tarde expandiu o design permitindo que contratos inteligentes participassem da lógica de staking.
Isso torna a questão de longo prazo mais interessante do que apenas perguntar quantos tokens são emitidos.
Com a queda das emissões → o staking fica mais programável → e a atividade real da rede passa a financiar cada vez mais a segurança?
A peça que falta para mim é a participação atual no staking on-chain, a receita total de taxas e a divisão exata entre recompensas baseadas em taxas e baseadas em emissões.
Esses números deixariam o panorama de sustentabilidade muito mais claro.
#dusk $DUSK @Dusk
O staking ao entardecer tem uma história mais interessante do que o gráfico de emissões comum 👇
É fácil olhar para o fornecimento máximo de 1B Dusk e focar apenas em quantos tokens entram em circulação.
Mas o panorama maior é:
→ 500M Dusk inicialmente alocados
→ mais 500M emitidos ao longo de 36 anos
→ ~250,48M de emissões nos primeiros 4 anos
→ ~125,24M nos 4 anos seguintes
→ redução de aproximadamente 50%
Essa curva de queda fica mais interessante quando você conecta isso à segurança da rede.
$DUSK é usado tanto para gás quanto para staking, e o staking direto atualmente exige 1.000 $DUSK . As recompensas dos validadores podem vir de duas fontes: novas emissões + taxas de transação.
Então, teoricamente:
↓ Emissões ao longo do tempo + ↑ atividade da rede = maior importância da receita de taxas
Mas eu não trataria isso como comprovado ainda. A pergunta-chave é se o uso real da rede fica grande o suficiente para que as taxas compensem de forma significativa a queda da emissão.
A Dusk também vem experimentando staking há algum tempo. Seu testnet incentivado tinha um pool de recompensas de 2,5M $DUSK , enquanto o Hyperstaking mais tarde expandiu o design permitindo que contratos inteligentes participassem da lógica de staking.
Isso torna a questão de longo prazo mais interessante do que apenas perguntar quantos tokens são emitidos.
Com a queda das emissões → o staking fica mais programável → e a atividade real da rede passa a financiar cada vez mais a segurança?
A peça que falta para mim é a participação atual no staking on-chain, a receita total de taxas e a divisão exata entre recompensas baseadas em taxas e baseadas em emissões.
Esses números deixariam o panorama de sustentabilidade muito mais claro.
O staking ao entardecer tem uma história mais interessante do que o gráfico de emissões comum 👇
É fácil olhar para o fornecimento máximo de 1B Dusk e focar apenas em quantos tokens entram em circulação.
Mas o panorama maior é:
→ 500M Dusk inicialmente alocados
→ mais 500M emitidos ao longo de 36 anos
→ ~250,48M de emissões nos primeiros 4 anos
→ ~125,24M nos 4 anos seguintes
→ redução de aproximadamente 50%
Essa curva de queda fica mais interessante quando você conecta isso à segurança da rede.
$DUSK é usado tanto para gás quanto para staking, e o staking direto atualmente exige 1.000 $DUSK . As recompensas dos validadores podem vir de duas fontes: novas emissões + taxas de transação.
Então, teoricamente:
↓ Emissões ao longo do tempo + ↑ atividade da rede = maior importância da receita de taxas
Mas eu não trataria isso como comprovado ainda. A pergunta-chave é se o uso real da rede fica grande o suficiente para que as taxas compensem de forma significativa a queda da emissão.
A Dusk também vem experimentando staking há algum tempo. Seu testnet incentivado tinha um pool de recompensas de 2,5M $DUSK , enquanto o Hyperstaking mais tarde expandiu o design permitindo que contratos inteligentes participassem da lógica de staking.
Isso torna a questão de longo prazo mais interessante do que apenas perguntar quantos tokens são emitidos.
Com a queda das emissões → o staking fica mais programável → e a atividade real da rede passa a financiar cada vez mais a segurança?
A peça que falta para mim é a participação atual no staking on-chain, a receita total de taxas e a divisão exata entre recompensas baseadas em taxas e baseadas em emissões.
Esses números deixariam o panorama de sustentabilidade muito mais claro.
75
34
259
·
--
#termmax @termmax
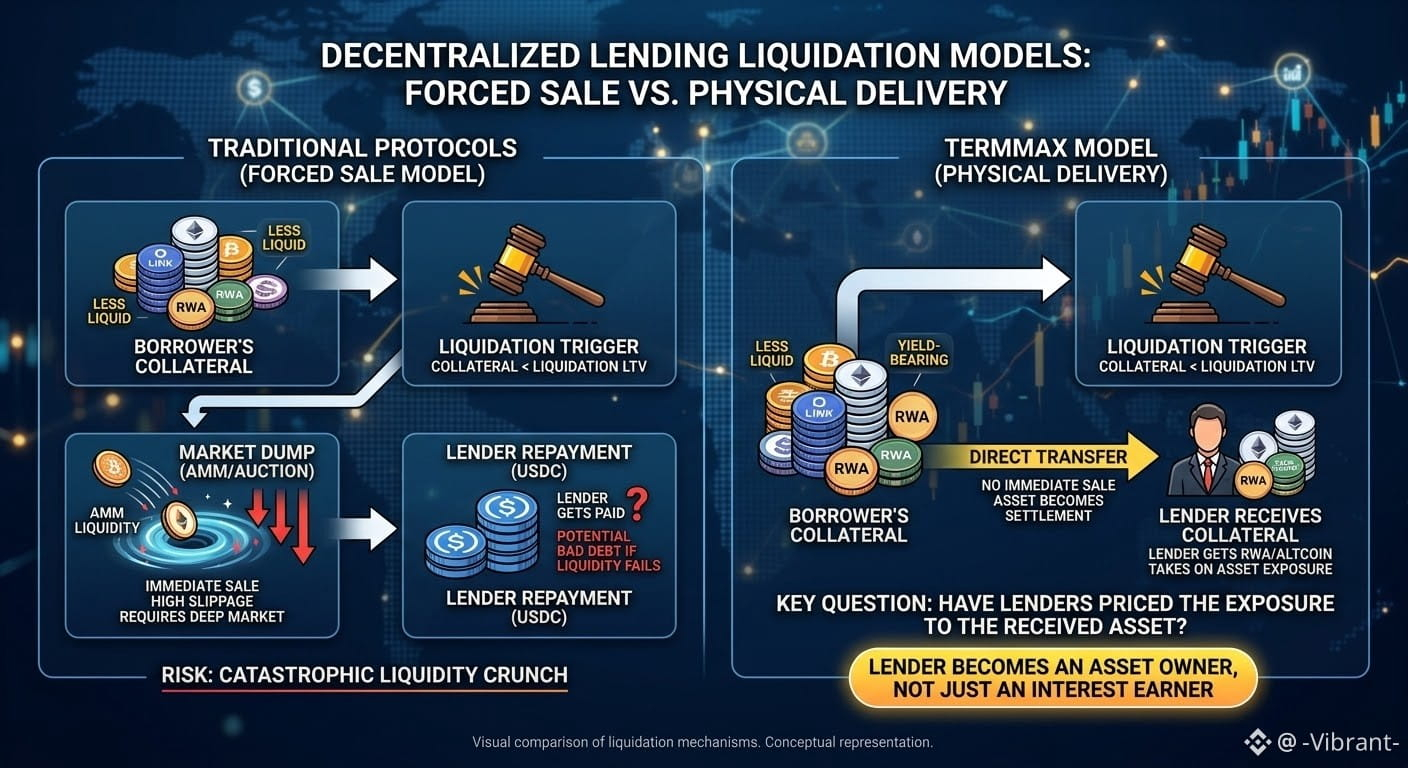
Eu inicialmente assumi que a @TermMax lidava com liquidações como a maioria dos protocolos de empréstimo: a garantia é colocada no mercado, os liquidadores entram em ação e o ativo é vendido sob pressão. Simples, familiar e geralmente dependente de haver liquidez suficiente para absorver a venda.
Então eu analisei melhor a TermMax e percebi que o design é fundamentalmente diferente. Assim que uma posição ultrapassa o LTV de Liquidação, a garantia não é vendida imediatamente por meio de um AMM ou de um leilão. Em vez disso, ela pode ser transferida diretamente ao credor. A própria garantia se torna a liquidação.
Isso tem uma consequência interessante para empréstimos com taxa fixa. A liquidação não necessariamente exige um mercado profundo para a garantia, porque não precisa haver um comprador imediato. Isso pode tornar ativos menos líquidos, ativos que rendem (yield bearing) ou RWAs mais práticos como colateral.
Mas o risco não desapareceu. Ele mudou.
Um credor que fornece USDC pode esperar uma renda previsível a taxa fixa, mas a liquidação pode deixá-lo com um ativo que ele nunca planejou possuir. O protocolo evita uma venda forçada e o deslizamento que vem com ela, mas o credor assume a exposição ao ativo resultante.
Então a pergunta maior para mim não é apenas se a entrega física é mais segura.
É se os credores estão precificando adequadamente a possibilidade de que o reembolso possa chegar em uma forma completamente diferente do ativo que eles originalmente esperavam.
Juros fixos podem ser previsíveis. O ativo que você acaba recebendo pode não ser.
#termmax @TermMax
Eu inicialmente assumi que a @TermMax lidava com liquidações como a maioria dos protocolos de empréstimo: a garantia é colocada no mercado, os liquidadores entram em ação e o ativo é vendido sob pressão. Simples, familiar e geralmente dependente de haver liquidez suficiente para absorver a venda.
Então eu analisei melhor a TermMax e percebi que o design é fundamentalmente diferente. Assim que uma posição ultrapassa o LTV de Liquidação, a garantia não é vendida imediatamente por meio de um AMM ou de um leilão. Em vez disso, ela pode ser transferida diretamente ao credor. A própria garantia se torna a liquidação.
Isso tem uma consequência interessante para empréstimos com taxa fixa. A liquidação não necessariamente exige um mercado profundo para a garantia, porque não precisa haver um comprador imediato. Isso pode tornar ativos menos líquidos, ativos que rendem (yield bearing) ou RWAs mais práticos como colateral.
Mas o risco não desapareceu. Ele mudou.
Um credor que fornece USDC pode esperar uma renda previsível a taxa fixa, mas a liquidação pode deixá-lo com um ativo que ele nunca planejou possuir. O protocolo evita uma venda forçada e o deslizamento que vem com ela, mas o credor assume a exposição ao ativo resultante.
Então a pergunta maior para mim não é apenas se a entrega física é mais segura.
É se os credores estão precificando adequadamente a possibilidade de que o reembolso possa chegar em uma forma completamente diferente do ativo que eles originalmente esperavam.
Juros fixos podem ser previsíveis. O ativo que você acaba recebendo pode não ser.
Eu inicialmente assumi que a @TermMax lidava com liquidações como a maioria dos protocolos de empréstimo: a garantia é colocada no mercado, os liquidadores entram em ação e o ativo é vendido sob pressão. Simples, familiar e geralmente dependente de haver liquidez suficiente para absorver a venda.
Então eu analisei melhor a TermMax e percebi que o design é fundamentalmente diferente. Assim que uma posição ultrapassa o LTV de Liquidação, a garantia não é vendida imediatamente por meio de um AMM ou de um leilão. Em vez disso, ela pode ser transferida diretamente ao credor. A própria garantia se torna a liquidação.
Isso tem uma consequência interessante para empréstimos com taxa fixa. A liquidação não necessariamente exige um mercado profundo para a garantia, porque não precisa haver um comprador imediato. Isso pode tornar ativos menos líquidos, ativos que rendem (yield bearing) ou RWAs mais práticos como colateral.
Mas o risco não desapareceu. Ele mudou.
Um credor que fornece USDC pode esperar uma renda previsível a taxa fixa, mas a liquidação pode deixá-lo com um ativo que ele nunca planejou possuir. O protocolo evita uma venda forçada e o deslizamento que vem com ela, mas o credor assume a exposição ao ativo resultante.
Então a pergunta maior para mim não é apenas se a entrega física é mais segura.
É se os credores estão precificando adequadamente a possibilidade de que o reembolso possa chegar em uma forma completamente diferente do ativo que eles originalmente esperavam.
Juros fixos podem ser previsíveis. O ativo que você acaba recebendo pode não ser.
19
15
193
·
--
#dusk $DUSK @Dusk_Foundation
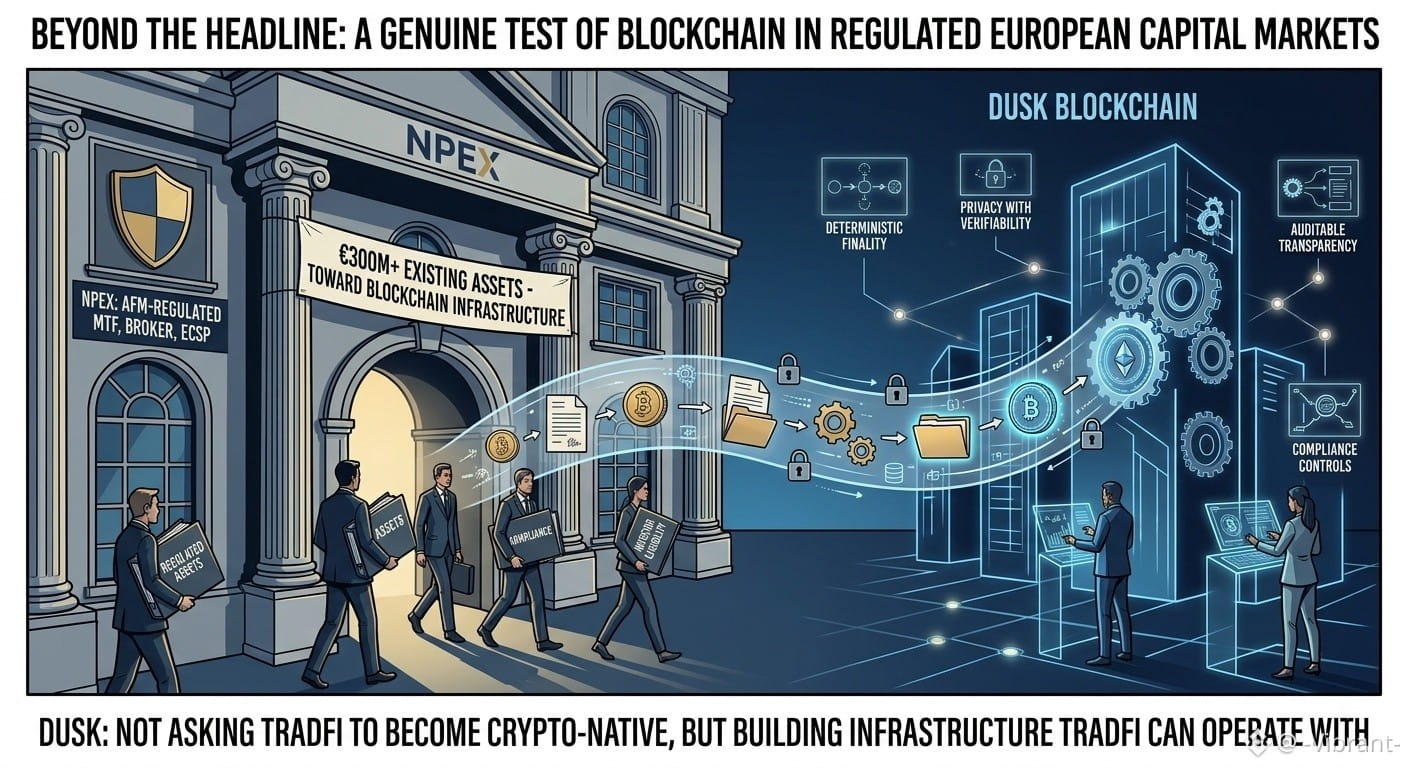
Eu inicialmente descartei a parceria da NPEX como apenas mais um comunicado de imprensa padrão do setor cripto, uma tentativa típica de gerar impulso entre atualizações reais. Ao olhar com mais atenção, percebi que tinha perdido o ponto principal.
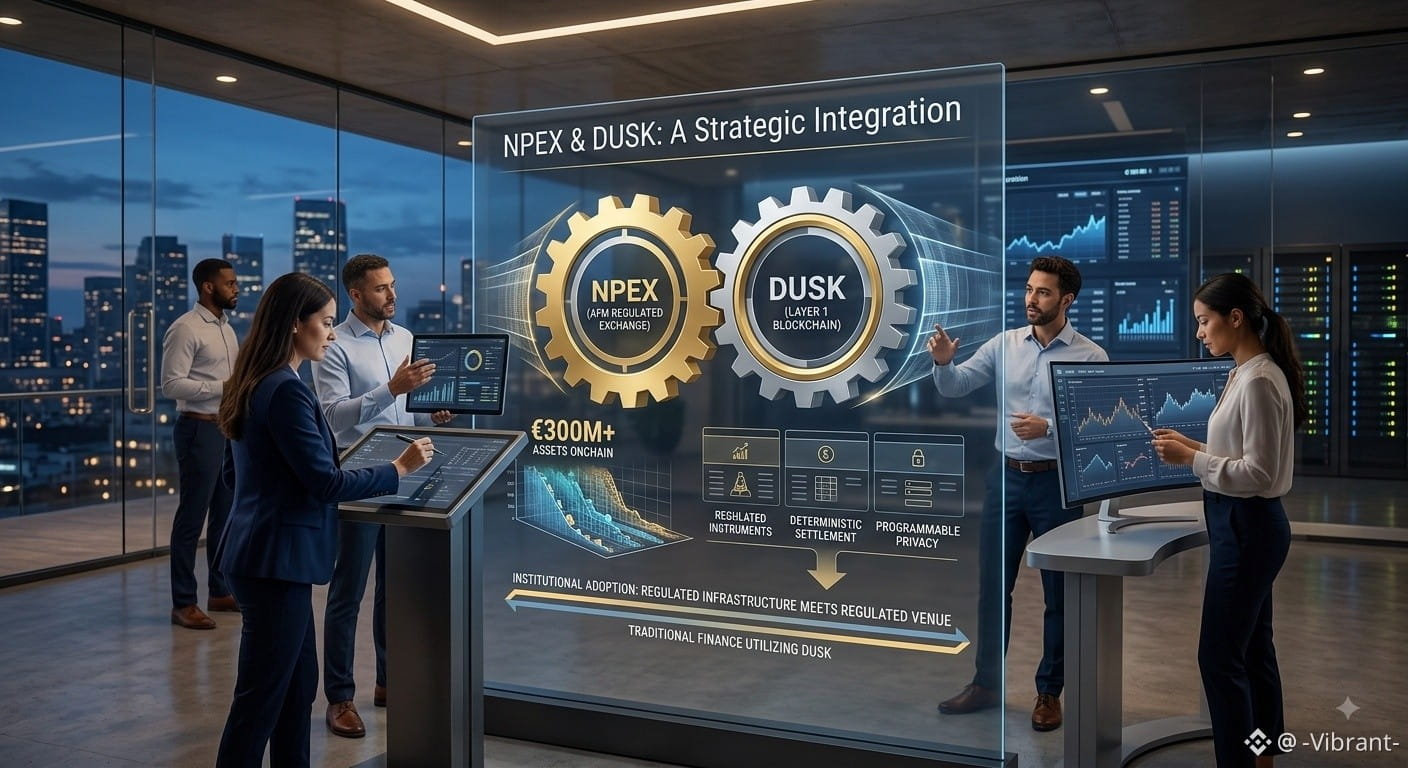
A NPEX não é uma startup de ativos digitais testando tokenização de RWA; é uma entidade estabelecida, regulada pela AFM, que atua como um Multilateral Trading Facility, corretora licenciada e ECSP dentro de marcos legais europeus. Em vez de lançar um produto sintético ou um piloto de pequena escala, o plano envolve a transição de mais de €300M em ativos tradicionais existentes para a rede Dusk Layer 1.
Isso muda minha perspectiva sobre como a adoção institucional de RWA vai se desenrolar. Em vez de plataformas cripto persuadirem as finanças tradicionais a testarem a tokenização, uma exchange totalmente em conformidade selecionou uma arquitetura de blockchain pública como seu backend principal. A instituição tradicional não adotou “cultura cripto”; a tecnologia subjacente foi integrada diretamente às finanças tradicionais.
Claro, ainda há obstáculos operacionais relevantes:
Prazos regulatórios: Exchanges tradicionais operam sob ciclos longos de conformidade e marcos legais que apenas o código não consegue resolver.
Privacidade vs. Conformidade: A Dusk precisa demonstrar que seus recursos de privacidade com conhecimento zero podem se alinhar com os padrões de reporte e auditoria exigidos pelos reguladores financeiros europeus.
Risco de execução: Trazer €300M de liquidez do mundo real para a cadeia exige liquidação de transações impecável e confiabilidade da infraestrutura sob escrutínio intenso.
Mover €300M em instrumentos financeiros regulados para onchain é um compromisso concreto. Se essa implantação valida plenamente a arquitetura da Dusk ou expõe gargalos de desempenho dependerá inteiramente de quão bem a integração é executada.
#dusk $DUSK @Dusk
Eu inicialmente descartei a parceria da NPEX como apenas mais um comunicado de imprensa padrão do setor cripto, uma tentativa típica de gerar impulso entre atualizações reais. Ao olhar com mais atenção, percebi que tinha perdido o ponto principal.
A NPEX não é uma startup de ativos digitais testando tokenização de RWA; é uma entidade estabelecida, regulada pela AFM, que atua como um Multilateral Trading Facility, corretora licenciada e ECSP dentro de marcos legais europeus. Em vez de lançar um produto sintético ou um piloto de pequena escala, o plano envolve a transição de mais de €300M em ativos tradicionais existentes para a rede Dusk Layer 1.
Isso muda minha perspectiva sobre como a adoção institucional de RWA vai se desenrolar. Em vez de plataformas cripto persuadirem as finanças tradicionais a testarem a tokenização, uma exchange totalmente em conformidade selecionou uma arquitetura de blockchain pública como seu backend principal. A instituição tradicional não adotou “cultura cripto”; a tecnologia subjacente foi integrada diretamente às finanças tradicionais.
Claro, ainda há obstáculos operacionais relevantes:
Prazos regulatórios: Exchanges tradicionais operam sob ciclos longos de conformidade e marcos legais que apenas o código não consegue resolver.
Privacidade vs. Conformidade: A Dusk precisa demonstrar que seus recursos de privacidade com conhecimento zero podem se alinhar com os padrões de reporte e auditoria exigidos pelos reguladores financeiros europeus.
Risco de execução: Trazer €300M de liquidez do mundo real para a cadeia exige liquidação de transações impecável e confiabilidade da infraestrutura sob escrutínio intenso.
Mover €300M em instrumentos financeiros regulados para onchain é um compromisso concreto. Se essa implantação valida plenamente a arquitetura da Dusk ou expõe gargalos de desempenho dependerá inteiramente de quão bem a integração é executada.
Eu inicialmente descartei a parceria da NPEX como apenas mais um comunicado de imprensa padrão do setor cripto, uma tentativa típica de gerar impulso entre atualizações reais. Ao olhar com mais atenção, percebi que tinha perdido o ponto principal.
A NPEX não é uma startup de ativos digitais testando tokenização de RWA; é uma entidade estabelecida, regulada pela AFM, que atua como um Multilateral Trading Facility, corretora licenciada e ECSP dentro de marcos legais europeus. Em vez de lançar um produto sintético ou um piloto de pequena escala, o plano envolve a transição de mais de €300M em ativos tradicionais existentes para a rede Dusk Layer 1.
Isso muda minha perspectiva sobre como a adoção institucional de RWA vai se desenrolar. Em vez de plataformas cripto persuadirem as finanças tradicionais a testarem a tokenização, uma exchange totalmente em conformidade selecionou uma arquitetura de blockchain pública como seu backend principal. A instituição tradicional não adotou “cultura cripto”; a tecnologia subjacente foi integrada diretamente às finanças tradicionais.
Claro, ainda há obstáculos operacionais relevantes:
Prazos regulatórios: Exchanges tradicionais operam sob ciclos longos de conformidade e marcos legais que apenas o código não consegue resolver.
Privacidade vs. Conformidade: A Dusk precisa demonstrar que seus recursos de privacidade com conhecimento zero podem se alinhar com os padrões de reporte e auditoria exigidos pelos reguladores financeiros europeus.
Risco de execução: Trazer €300M de liquidez do mundo real para a cadeia exige liquidação de transações impecável e confiabilidade da infraestrutura sob escrutínio intenso.
Mover €300M em instrumentos financeiros regulados para onchain é um compromisso concreto. Se essa implantação valida plenamente a arquitetura da Dusk ou expõe gargalos de desempenho dependerá inteiramente de quão bem a integração é executada.
67
33
208
·
--
#dusk $DUSK @Dusk_Foundation
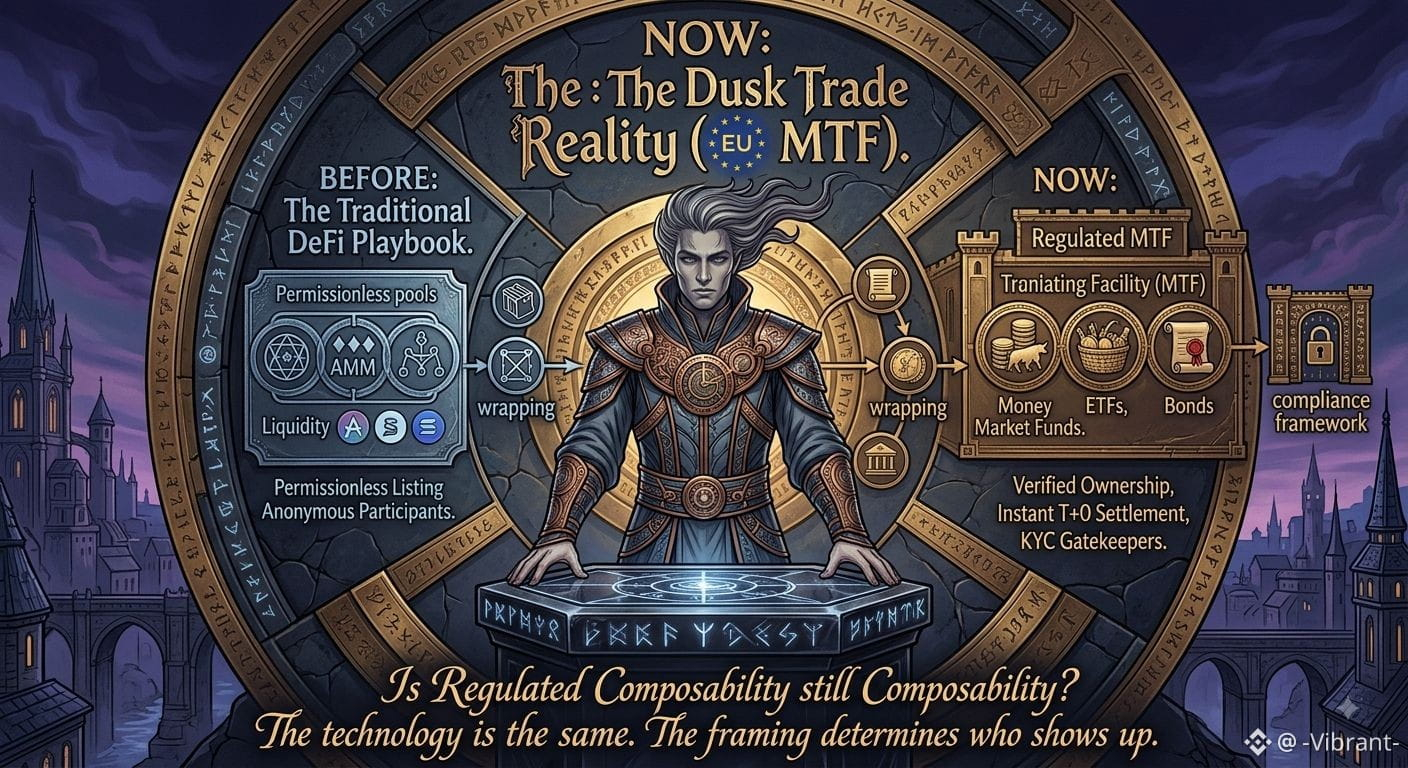
Inicialmente pensei que o Dusk Trade seria apenas mais uma plataforma DeFi com pools de liquidez, AMMs e listagens de tokens sem permissão. Minha suposição era simples: envolver ativos tradicionais do mundo real e colocá-los diretamente na infraestrutura padrão de DEXs estilo EVM.
Eu estava completamente errado.
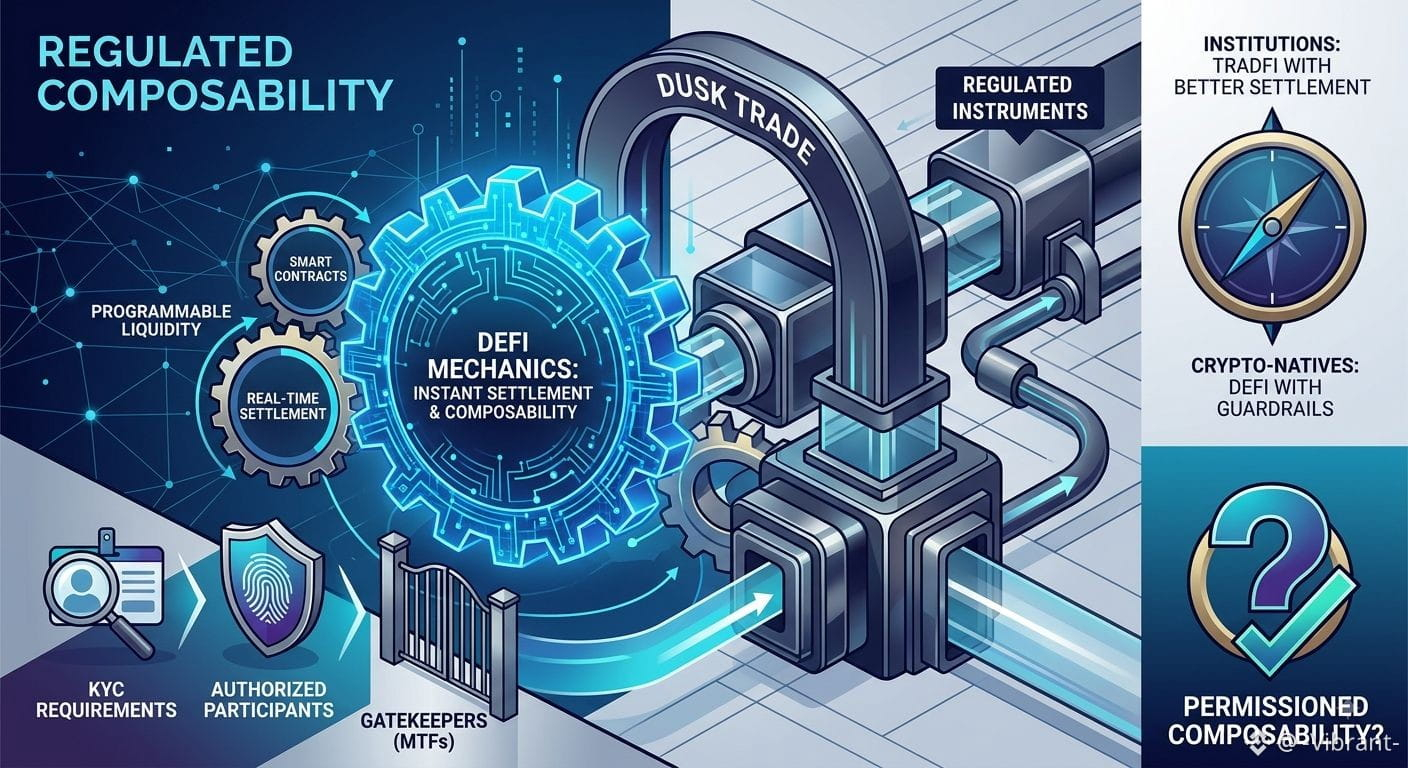
O Dusk Trade é, na verdade, projetado como uma Multilateral Trading Facility (MTF) totalmente regulamentada, de acordo com os padrões da UE, operando mais como um neobroker moderno do que como uma DEX. Em vez de tokens especulativos, ele foca em ativos de nível institucional, como fundos de mercado monetário, ETFs e títulos. Aqui, o foco muda de liquidez anônima para propriedade legal verificada, liquidação imediata e composabilidade em conformidade.
Isso mudou completamente minha perspectiva sobre tokenização de ativos. O objetivo não é reconstruir a TradFi dentro de pools de DeFi sem permissão. É exatamente o oposto: pegar instrumentos financeiros já estabelecidos e colocá-los em trilhos de liquidação mais rápidos baseados em blockchain.
Liquidação sem permissão Qualquer pessoa pode verificar a propriedade e executar negociações instantâneas.
Listagem com acesso controlado Listar ativos e participar exige KYC adequado e entidades autorizadas.
Isso cria um debate interessante. A cultura DeFi pura vê verificações de identidade e gatekeepers como desvantagens, mas ativos financeiros regulamentados não podem existir sem eles.
Fica a mim uma pergunta simples: A composabilidade ainda é verdadeira composabilidade se você precisa de permissão para acessá-la? Se as instituições veem isso como "DeFi com proteções de segurança" ou simplesmente "TradFi com tecnologia melhor" é o que vai determinar quem vai usá-lo.
$DUSK
{future}(DUSKUSDT)
#dusk $DUSK @Dusk
Inicialmente pensei que o Dusk Trade seria apenas mais uma plataforma DeFi com pools de liquidez, AMMs e listagens de tokens sem permissão. Minha suposição era simples: envolver ativos tradicionais do mundo real e colocá-los diretamente na infraestrutura padrão de DEXs estilo EVM.
Eu estava completamente errado.
O Dusk Trade é, na verdade, projetado como uma Multilateral Trading Facility (MTF) totalmente regulamentada, de acordo com os padrões da UE, operando mais como um neobroker moderno do que como uma DEX. Em vez de tokens especulativos, ele foca em ativos de nível institucional, como fundos de mercado monetário, ETFs e títulos. Aqui, o foco muda de liquidez anônima para propriedade legal verificada, liquidação imediata e composabilidade em conformidade.
Isso mudou completamente minha perspectiva sobre tokenização de ativos. O objetivo não é reconstruir a TradFi dentro de pools de DeFi sem permissão. É exatamente o oposto: pegar instrumentos financeiros já estabelecidos e colocá-los em trilhos de liquidação mais rápidos baseados em blockchain.
Liquidação sem permissão Qualquer pessoa pode verificar a propriedade e executar negociações instantâneas.
Listagem com acesso controlado Listar ativos e participar exige KYC adequado e entidades autorizadas.
Isso cria um debate interessante. A cultura DeFi pura vê verificações de identidade e gatekeepers como desvantagens, mas ativos financeiros regulamentados não podem existir sem eles.
Fica a mim uma pergunta simples: A composabilidade ainda é verdadeira composabilidade se você precisa de permissão para acessá-la? Se as instituições veem isso como "DeFi com proteções de segurança" ou simplesmente "TradFi com tecnologia melhor" é o que vai determinar quem vai usá-lo.
$DUSK
Inicialmente pensei que o Dusk Trade seria apenas mais uma plataforma DeFi com pools de liquidez, AMMs e listagens de tokens sem permissão. Minha suposição era simples: envolver ativos tradicionais do mundo real e colocá-los diretamente na infraestrutura padrão de DEXs estilo EVM.
Eu estava completamente errado.
O Dusk Trade é, na verdade, projetado como uma Multilateral Trading Facility (MTF) totalmente regulamentada, de acordo com os padrões da UE, operando mais como um neobroker moderno do que como uma DEX. Em vez de tokens especulativos, ele foca em ativos de nível institucional, como fundos de mercado monetário, ETFs e títulos. Aqui, o foco muda de liquidez anônima para propriedade legal verificada, liquidação imediata e composabilidade em conformidade.
Isso mudou completamente minha perspectiva sobre tokenização de ativos. O objetivo não é reconstruir a TradFi dentro de pools de DeFi sem permissão. É exatamente o oposto: pegar instrumentos financeiros já estabelecidos e colocá-los em trilhos de liquidação mais rápidos baseados em blockchain.
Liquidação sem permissão Qualquer pessoa pode verificar a propriedade e executar negociações instantâneas.
Listagem com acesso controlado Listar ativos e participar exige KYC adequado e entidades autorizadas.
Isso cria um debate interessante. A cultura DeFi pura vê verificações de identidade e gatekeepers como desvantagens, mas ativos financeiros regulamentados não podem existir sem eles.
Fica a mim uma pergunta simples: A composabilidade ainda é verdadeira composabilidade se você precisa de permissão para acessá-la? Se as instituições veem isso como "DeFi com proteções de segurança" ou simplesmente "TradFi com tecnologia melhor" é o que vai determinar quem vai usá-lo.
$DUSK
57
33
308
·
--
#dusk $DUSK @Dusk_Foundation
A Privacidade Não é a Camada Extra no DuskEVM
No início, o DuskEVM parecia uma rota familiar para desenvolvedores Solidity: ferramentas EVM padrão, contratos conhecidos e um caminho mais fácil para construtores ao entrarem em um novo ecossistema.
Quanto mais eu olhava, mais essa suposição se desfazia.
O Hedger faz da privacidade parte do próprio modelo de execução. Dados criptografados podem ser processados sem expor a informação subjacente, enquanto provas de conhecimento zero podem validar o resultado sem tornar entradas sensíveis públicas. Isso cria um modelo bem diferente para aplicações financeiras: transações podem permanecer confidenciais, ao mesmo tempo em que instituições autorizadas, auditores ou reguladores conseguem verificar o que importa.
Essa distinção é importante. A ideia não é simplesmente “construir normalmente e adicionar uma camada de privacidade depois”. Os desenvolvedores podem projetar aplicações com confidencialidade desde o primeiro dia, enquanto o ambiente EVM reduz a barreira para equipes que já estão familiarizadas com Solidity.
Mas existe uma pergunta óbvia: privacidade tem um custo computacional. A criptografia e a geração de provas podem introduzir uma sobrecarga adicional em comparação com transações transparentes comuns.
Então o verdadeiro teste para o Dusk não é se a execução confidencial é tecnicamente possível. É se instituições financeiras consideram essa complexidade extra um bom negócio em troca de privacidade, conformidade e transparência controlada.
É a parte que eu estou observando com mais atenção.
#dusk $DUSK @Dusk_Foundation
#dusk $DUSK @Dusk
A Privacidade Não é a Camada Extra no DuskEVM
No início, o DuskEVM parecia uma rota familiar para desenvolvedores Solidity: ferramentas EVM padrão, contratos conhecidos e um caminho mais fácil para construtores ao entrarem em um novo ecossistema.
Quanto mais eu olhava, mais essa suposição se desfazia.
O Hedger faz da privacidade parte do próprio modelo de execução. Dados criptografados podem ser processados sem expor a informação subjacente, enquanto provas de conhecimento zero podem validar o resultado sem tornar entradas sensíveis públicas. Isso cria um modelo bem diferente para aplicações financeiras: transações podem permanecer confidenciais, ao mesmo tempo em que instituições autorizadas, auditores ou reguladores conseguem verificar o que importa.
Essa distinção é importante. A ideia não é simplesmente “construir normalmente e adicionar uma camada de privacidade depois”. Os desenvolvedores podem projetar aplicações com confidencialidade desde o primeiro dia, enquanto o ambiente EVM reduz a barreira para equipes que já estão familiarizadas com Solidity.
Mas existe uma pergunta óbvia: privacidade tem um custo computacional. A criptografia e a geração de provas podem introduzir uma sobrecarga adicional em comparação com transações transparentes comuns.
Então o verdadeiro teste para o Dusk não é se a execução confidencial é tecnicamente possível. É se instituições financeiras consideram essa complexidade extra um bom negócio em troca de privacidade, conformidade e transparência controlada.
É a parte que eu estou observando com mais atenção.
#dusk $DUSK @Dusk
A Privacidade Não é a Camada Extra no DuskEVM
No início, o DuskEVM parecia uma rota familiar para desenvolvedores Solidity: ferramentas EVM padrão, contratos conhecidos e um caminho mais fácil para construtores ao entrarem em um novo ecossistema.
Quanto mais eu olhava, mais essa suposição se desfazia.
O Hedger faz da privacidade parte do próprio modelo de execução. Dados criptografados podem ser processados sem expor a informação subjacente, enquanto provas de conhecimento zero podem validar o resultado sem tornar entradas sensíveis públicas. Isso cria um modelo bem diferente para aplicações financeiras: transações podem permanecer confidenciais, ao mesmo tempo em que instituições autorizadas, auditores ou reguladores conseguem verificar o que importa.
Essa distinção é importante. A ideia não é simplesmente “construir normalmente e adicionar uma camada de privacidade depois”. Os desenvolvedores podem projetar aplicações com confidencialidade desde o primeiro dia, enquanto o ambiente EVM reduz a barreira para equipes que já estão familiarizadas com Solidity.
Mas existe uma pergunta óbvia: privacidade tem um custo computacional. A criptografia e a geração de provas podem introduzir uma sobrecarga adicional em comparação com transações transparentes comuns.
Então o verdadeiro teste para o Dusk não é se a execução confidencial é tecnicamente possível. É se instituições financeiras consideram essa complexidade extra um bom negócio em troca de privacidade, conformidade e transparência controlada.
É a parte que eu estou observando com mais atenção.
#dusk $DUSK @Dusk
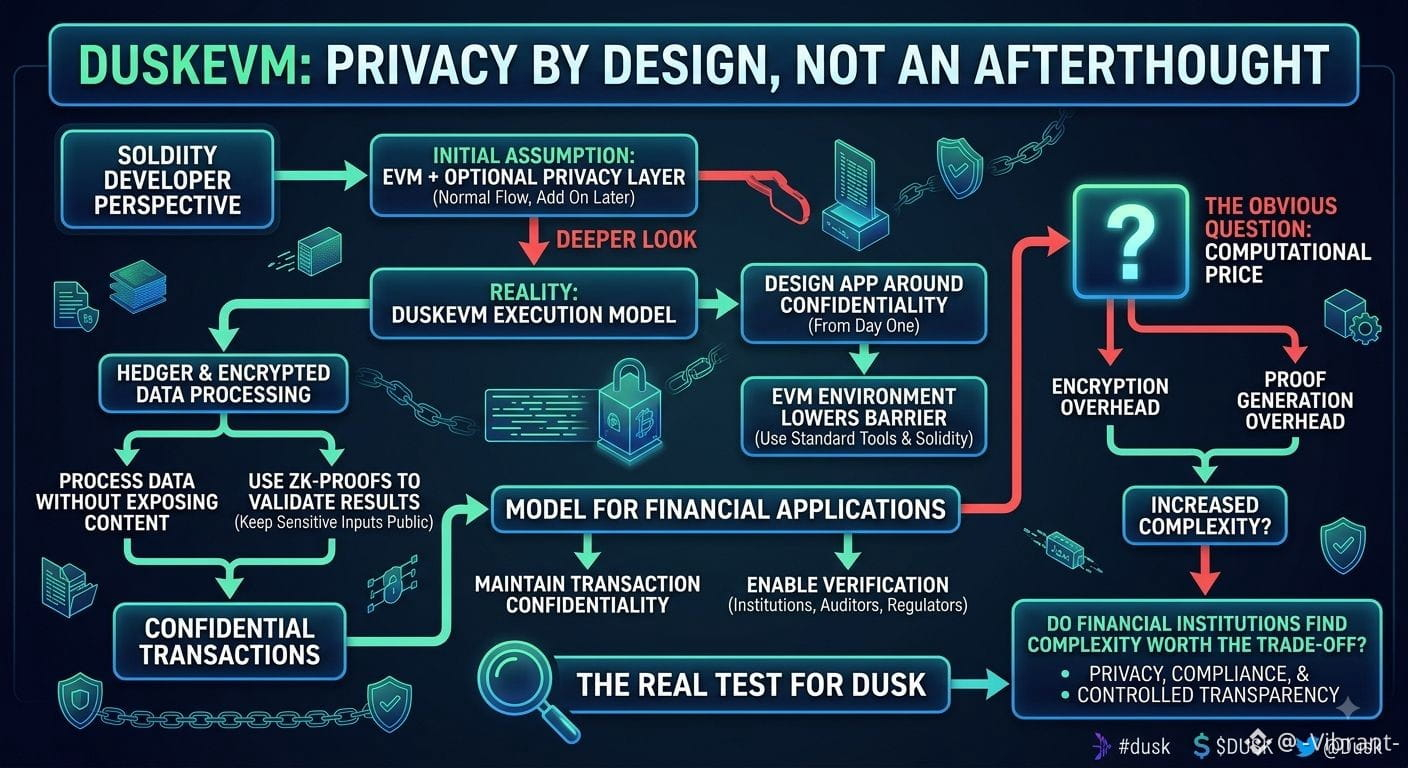
29
16
322
·
--
#dusk $DUSK @Dusk_Foundation
A Privacidade é Apenas Uma Parte
Quanto mais eu me aprofundo na DuskFoundation, mais penso que a questão real não é simplesmente o quanto uma blockchain pode ocultar dados.
Para aplicações financeiras, o desafio mais difícil é construir um sistema em que as informações sensíveis permaneçam confidenciais, enquanto a rede ainda consegue provar que as regras corretas foram seguidas.
É aí que a abordagem XSC da Dusk se torna interessante para mim. Estou observando como confidencialidade, verificação, premissas de segurança e governança se conectam entre si, em vez de tratar a privacidade como um recurso isolado.
As perguntas que estou explorando agora são → De que exatamente depende o modelo de confidencialidade? → Onde estão as premissas críticas de confiança? → Como as mudanças de protocolo são governadas? → O que acontece quando requisitos de privacidade entram em conflito com verificação ou conformidade?
Ainda estou pesquisando, então estou mais interessado em entender a arquitetura do que tirar conclusões precipitadas.
Se você tivesse que inspecionar uma parte da Dusk primeiro, começaria pelo XSC, pela pilha de privacidade, pelo consenso ou pela governança?
$DUSK
#dusk $DUSK @Dusk
A Privacidade é Apenas Uma Parte
Quanto mais eu me aprofundo na DuskFoundation, mais penso que a questão real não é simplesmente o quanto uma blockchain pode ocultar dados.
Para aplicações financeiras, o desafio mais difícil é construir um sistema em que as informações sensíveis permaneçam confidenciais, enquanto a rede ainda consegue provar que as regras corretas foram seguidas.
É aí que a abordagem XSC da Dusk se torna interessante para mim. Estou observando como confidencialidade, verificação, premissas de segurança e governança se conectam entre si, em vez de tratar a privacidade como um recurso isolado.
As perguntas que estou explorando agora são → De que exatamente depende o modelo de confidencialidade? → Onde estão as premissas críticas de confiança? → Como as mudanças de protocolo são governadas? → O que acontece quando requisitos de privacidade entram em conflito com verificação ou conformidade?
Ainda estou pesquisando, então estou mais interessado em entender a arquitetura do que tirar conclusões precipitadas.
Se você tivesse que inspecionar uma parte da Dusk primeiro, começaria pelo XSC, pela pilha de privacidade, pelo consenso ou pela governança?
$DUSK
A Privacidade é Apenas Uma Parte
Quanto mais eu me aprofundo na DuskFoundation, mais penso que a questão real não é simplesmente o quanto uma blockchain pode ocultar dados.
Para aplicações financeiras, o desafio mais difícil é construir um sistema em que as informações sensíveis permaneçam confidenciais, enquanto a rede ainda consegue provar que as regras corretas foram seguidas.
É aí que a abordagem XSC da Dusk se torna interessante para mim. Estou observando como confidencialidade, verificação, premissas de segurança e governança se conectam entre si, em vez de tratar a privacidade como um recurso isolado.
As perguntas que estou explorando agora são → De que exatamente depende o modelo de confidencialidade? → Onde estão as premissas críticas de confiança? → Como as mudanças de protocolo são governadas? → O que acontece quando requisitos de privacidade entram em conflito com verificação ou conformidade?
Ainda estou pesquisando, então estou mais interessado em entender a arquitetura do que tirar conclusões precipitadas.
Se você tivesse que inspecionar uma parte da Dusk primeiro, começaria pelo XSC, pela pilha de privacidade, pelo consenso ou pela governança?
$DUSK
63
39
488
·
--
#dusk $DUSK @Dusk_Foundation
Passei algum tempo mergulhando mais a fundo em Dusk porque a frase “blockchain de privacidade para aplicações financeiras” começou a soar um pouco fácil demais de repetir, sem realmente descompactar o que ela significa.
O ponto interessante para mim não é apenas que a Dusk tenta manter os dados financeiros confidenciais. O problema mais difícil é construir um sistema em que informações sensíveis permaneçam protegidas, enquanto a rede ainda consegue estabelecer que tudo é válido. Essa tensão entre privacidade e verificabilidade parece estar no centro da arquitetura da Dusk.
O padrão do Confidential Security Contract (XSC) fez especialmente com que eu repensasse a forma como eu estava olhando para o protocolo. Ele levanta uma questão mais importante do que “o que fica oculto?” — é “o que ainda precisa ser provado, quem pode verificá-lo e sem expor informações que as aplicações ou os usuários esperam que permaneçam privadas?”
Depois, existe outra camada que eu considero igualmente interessante: a governança.
Se a Dusk eventualmente for usada em infraestrutura financeira séria, mudanças no modelo de privacidade e segurança não serão apenas atualizações técnicas. Elas podem potencialmente alterar as premissas em que as aplicações foram construídas. Isso faz com que a governança de atualização faça parte da discussão de segurança, e não algo separado dela.
Ainda estou avaliando onde, de fato, estão os trade-offs mais fortes, e não acho que ler a documentação uma vez forneça uma resposta completa. Provavelmente é isso que faz a Dusk valer mais a pena ser pesquisada.
Para aqueles que passaram mais tempo estudando a arquitetura, como vocês avaliam o design do XSC? Qual parte da abordagem da Dusk vocês acham que carrega o maior trade-off entre descentralização ou segurança?
$DUSK
#dusk $DUSK @Dusk
Passei algum tempo mergulhando mais a fundo em Dusk porque a frase “blockchain de privacidade para aplicações financeiras” começou a soar um pouco fácil demais de repetir, sem realmente descompactar o que ela significa.
O ponto interessante para mim não é apenas que a Dusk tenta manter os dados financeiros confidenciais. O problema mais difícil é construir um sistema em que informações sensíveis permaneçam protegidas, enquanto a rede ainda consegue estabelecer que tudo é válido. Essa tensão entre privacidade e verificabilidade parece estar no centro da arquitetura da Dusk.
O padrão do Confidential Security Contract (XSC) fez especialmente com que eu repensasse a forma como eu estava olhando para o protocolo. Ele levanta uma questão mais importante do que “o que fica oculto?” — é “o que ainda precisa ser provado, quem pode verificá-lo e sem expor informações que as aplicações ou os usuários esperam que permaneçam privadas?”
Depois, existe outra camada que eu considero igualmente interessante: a governança.
Se a Dusk eventualmente for usada em infraestrutura financeira séria, mudanças no modelo de privacidade e segurança não serão apenas atualizações técnicas. Elas podem potencialmente alterar as premissas em que as aplicações foram construídas. Isso faz com que a governança de atualização faça parte da discussão de segurança, e não algo separado dela.
Ainda estou avaliando onde, de fato, estão os trade-offs mais fortes, e não acho que ler a documentação uma vez forneça uma resposta completa. Provavelmente é isso que faz a Dusk valer mais a pena ser pesquisada.
Para aqueles que passaram mais tempo estudando a arquitetura, como vocês avaliam o design do XSC? Qual parte da abordagem da Dusk vocês acham que carrega o maior trade-off entre descentralização ou segurança?
$DUSK
Passei algum tempo mergulhando mais a fundo em Dusk porque a frase “blockchain de privacidade para aplicações financeiras” começou a soar um pouco fácil demais de repetir, sem realmente descompactar o que ela significa.
O ponto interessante para mim não é apenas que a Dusk tenta manter os dados financeiros confidenciais. O problema mais difícil é construir um sistema em que informações sensíveis permaneçam protegidas, enquanto a rede ainda consegue estabelecer que tudo é válido. Essa tensão entre privacidade e verificabilidade parece estar no centro da arquitetura da Dusk.
O padrão do Confidential Security Contract (XSC) fez especialmente com que eu repensasse a forma como eu estava olhando para o protocolo. Ele levanta uma questão mais importante do que “o que fica oculto?” — é “o que ainda precisa ser provado, quem pode verificá-lo e sem expor informações que as aplicações ou os usuários esperam que permaneçam privadas?”
Depois, existe outra camada que eu considero igualmente interessante: a governança.
Se a Dusk eventualmente for usada em infraestrutura financeira séria, mudanças no modelo de privacidade e segurança não serão apenas atualizações técnicas. Elas podem potencialmente alterar as premissas em que as aplicações foram construídas. Isso faz com que a governança de atualização faça parte da discussão de segurança, e não algo separado dela.
Ainda estou avaliando onde, de fato, estão os trade-offs mais fortes, e não acho que ler a documentação uma vez forneça uma resposta completa. Provavelmente é isso que faz a Dusk valer mais a pena ser pesquisada.
Para aqueles que passaram mais tempo estudando a arquitetura, como vocês avaliam o design do XSC? Qual parte da abordagem da Dusk vocês acham que carrega o maior trade-off entre descentralização ou segurança?
$DUSK
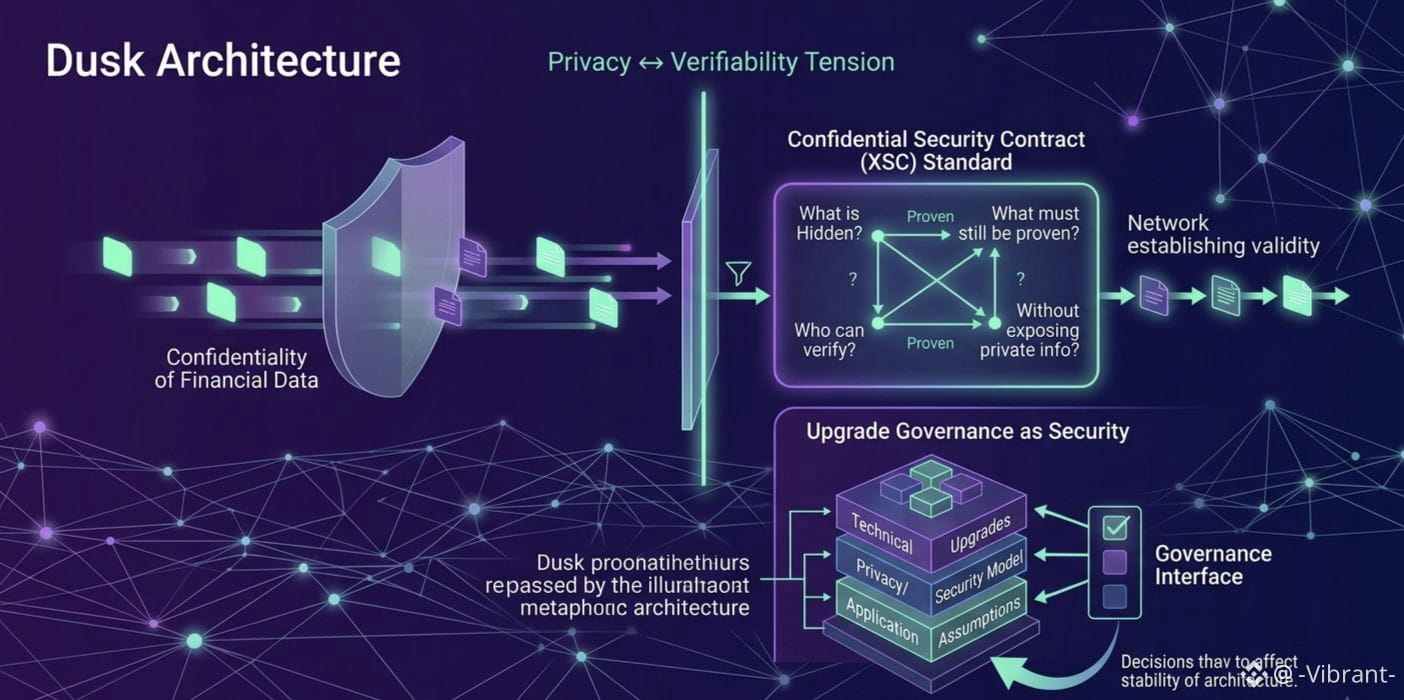
66
35
228
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
18,556 visualizações
553 a discutir
Incidente de segurança | Atualização de recuperação nº 6: saques reabertos para mais ativos (2026-11-03)
Binance Announcement
·162 gostos
·457.7k visualizações
AppleReportsMixedResults
12,419 visualizações
423 a discutir
BinanceHourlyDepositsExceedWithdrawals
1,668 visualizações
104 a discutir