
币圈CCD
392 Publicações
币圈CCD
Denunciar
Bloquear Utilizador
107 A seguir
1.2K+ Seguidores
187 Gostaram
Publicações
Tudo
Cotações
·
--
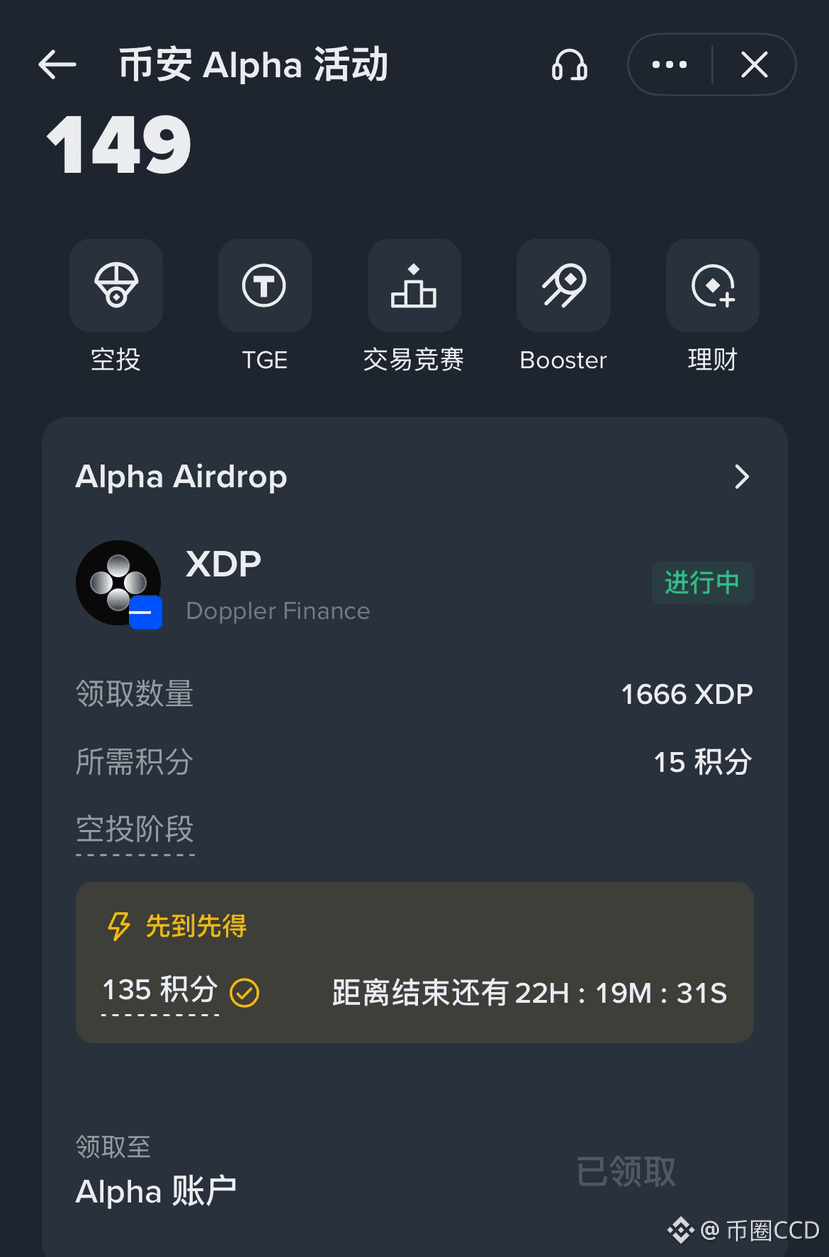
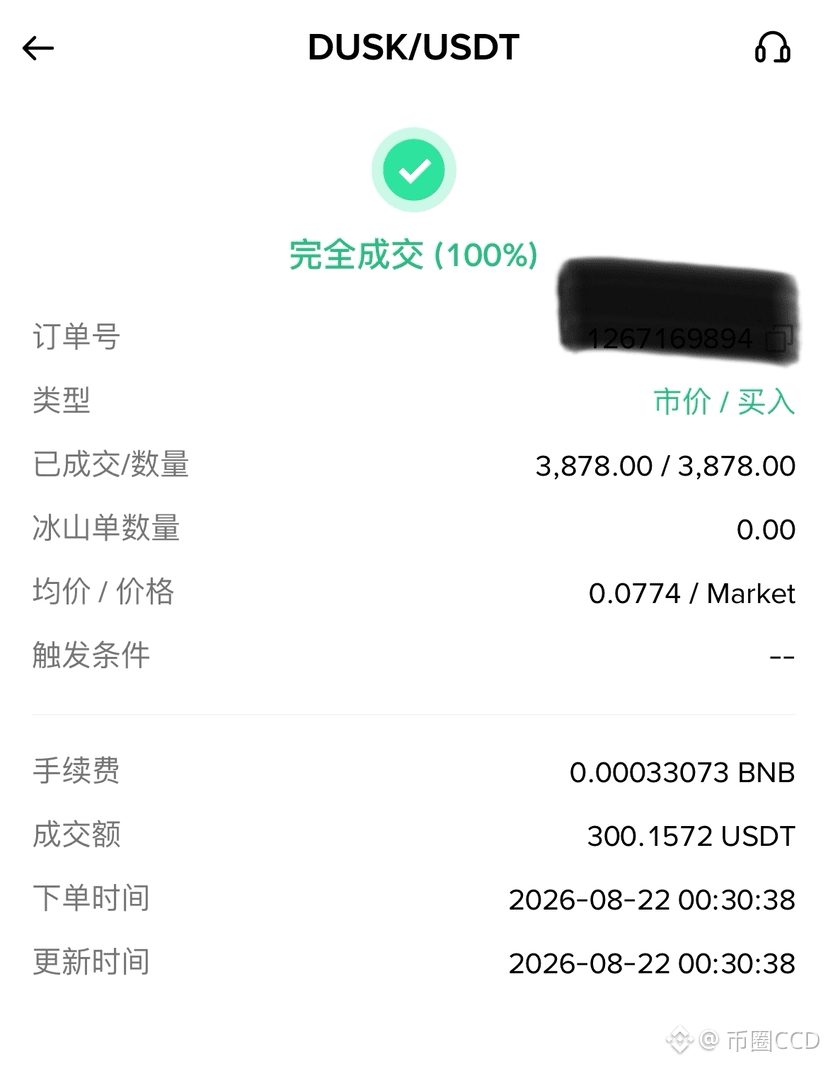
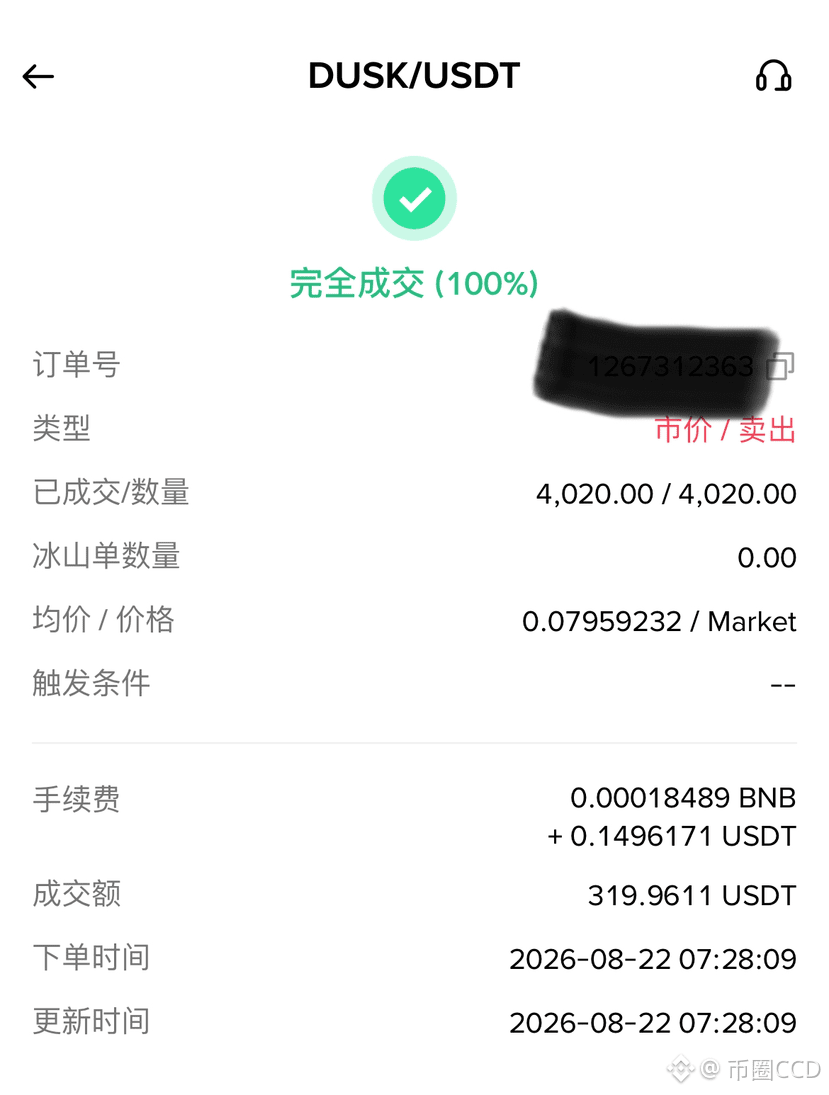
A despedida foi comendo!
O projeto alpha mais honesto do mundo das criptos…
Eu já tinha saído havia vários dias,
mas não esperava que no fim ainda desse para recuperar os custos deste ciclo.
Espero que a Binance lance atividades ainda mais bombásticas!
A despedida foi comendo!
O projeto alpha mais honesto do mundo das criptos…
Eu já tinha saído havia vários dias,
mas não esperava que no fim ainda desse para recuperar os custos deste ciclo.
Espero que a Binance lance atividades ainda mais bombásticas!
O projeto alpha mais honesto do mundo das criptos…
Eu já tinha saído havia vários dias,
mas não esperava que no fim ainda desse para recuperar os custos deste ciclo.
Espero que a Binance lance atividades ainda mais bombásticas!
2
3
2.8k
·
--
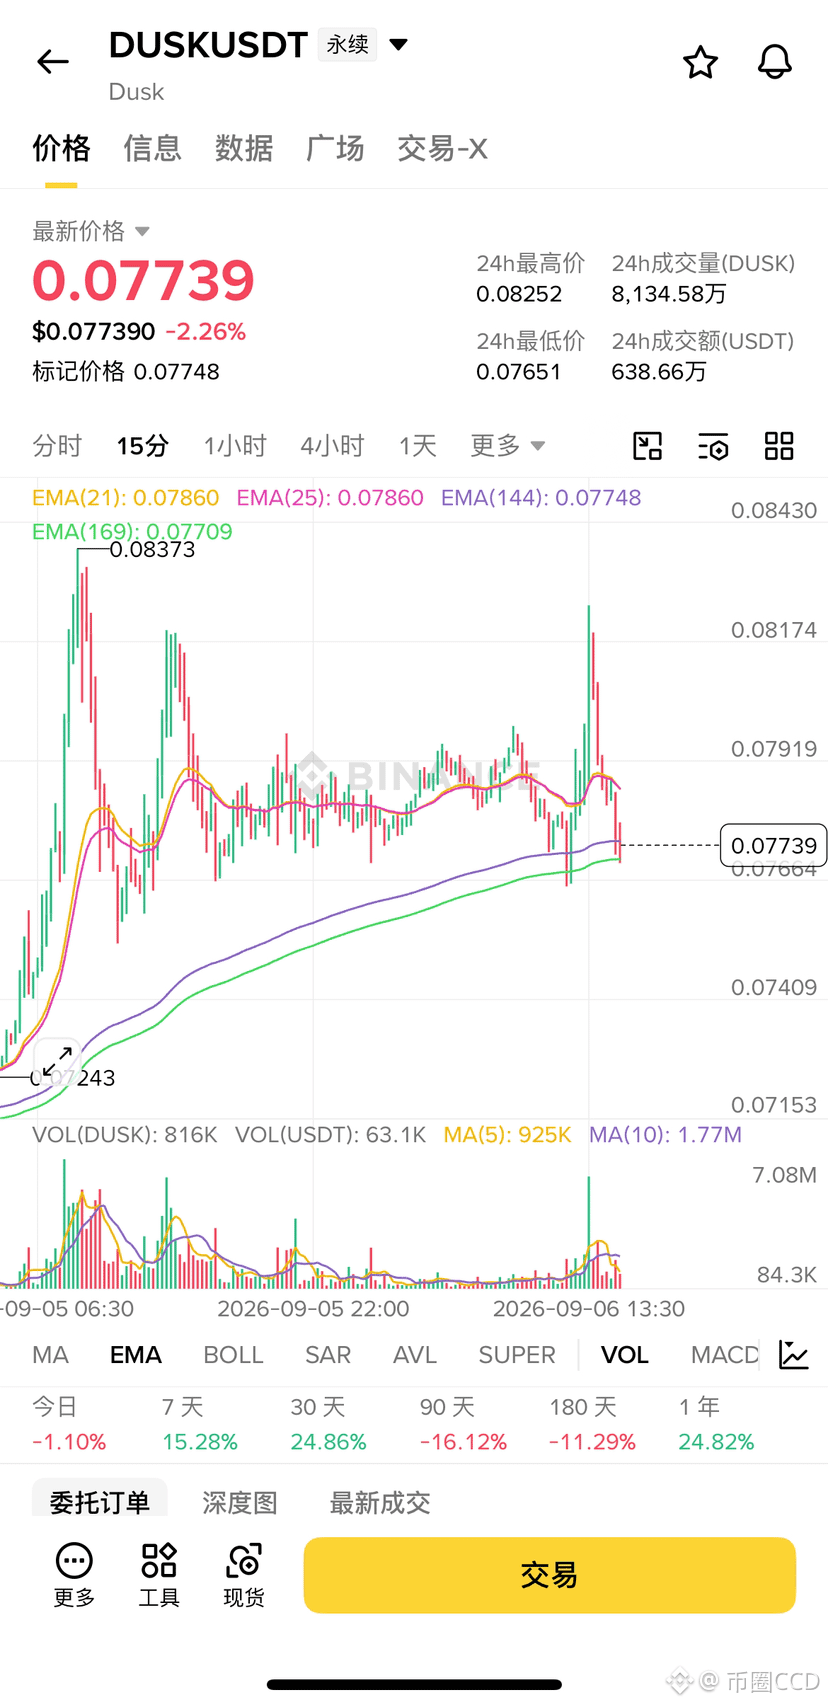
连续错过2次高点!
Da última vez coloquei 0.83 e esperei bastante, mas não conseguiu bater e eu acabei cancelando.
No dia seguinte, logo em seguida disparou direto pra 0.83!
Desta vez eu marquei 0.84, mas a ordem encadeou e parou em 0.825, e virou as costas!
Isso tá me forçando a sair, é?
连续错过2次高点!
Da última vez coloquei 0.83 e esperei bastante, mas não conseguiu bater e eu acabei cancelando.
No dia seguinte, logo em seguida disparou direto pra 0.83!
Desta vez eu marquei 0.84, mas a ordem encadeou e parou em 0.825, e virou as costas!
Isso tá me forçando a sair, é?
Da última vez coloquei 0.83 e esperei bastante, mas não conseguiu bater e eu acabei cancelando.
No dia seguinte, logo em seguida disparou direto pra 0.83!
Desta vez eu marquei 0.84, mas a ordem encadeou e parou em 0.825, e virou as costas!
Isso tá me forçando a sair, é?
193
·
--
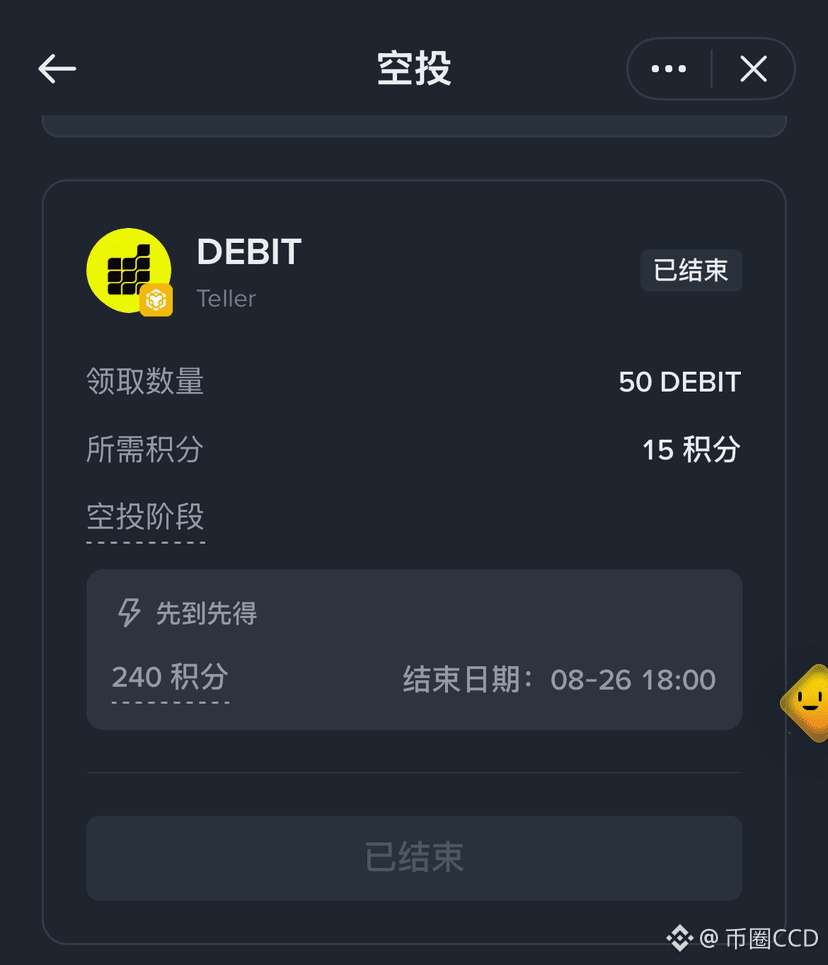
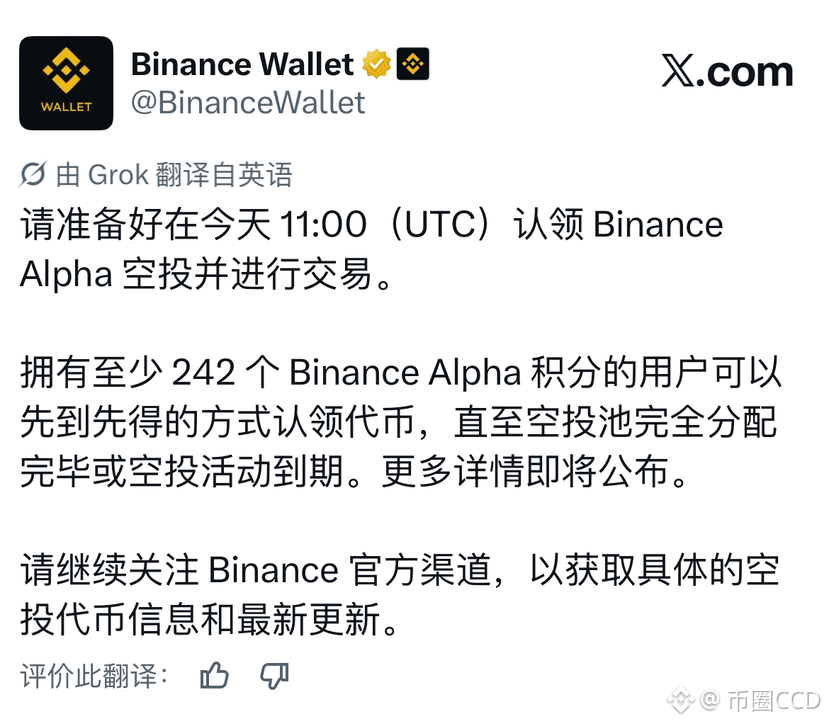
Acabei de voltar do 242 hoje, mas não consegui retirar.
Tudo é a melhor das providências,
Espero que no fim do mês venha um super grande acerto no final...
Acabei de voltar do 242 hoje, mas não consegui retirar.
Tudo é a melhor das providências,
Espero que no fim do mês venha um super grande acerto no final...
Tudo é a melhor das providências,
Espero que no fim do mês venha um super grande acerto no final...
4
1
1.1k
·
--
#dusk $DUSK 协议升级前,我通常会先跑一轮转账、验签和合约调用。测试全通过了,交易所准备恢复充提,机器人也开始撤掉临时对冲,把DUSK库存重新放回市场。这是一个再普通不过的流程场景。
但是,Dusk有一处细节,提醒我别急着按下恢复键。
在Dusk的本地临时VM里,把区块高度设到Boreas之后,只代表程序正在模拟那个时期。BLS签名按哪套规则检查,还要单独设置Host Query Policy。少了这一步,测试界面写着Boreas,底层却可能继续用PreFork旧规则验签。
这会带来一个很现实的交易事故:机器人在旧规则下测试成功,正式节点升级后却按新规则拒绝交易。交易所刚恢复充提,用户提款卡住;做市库存已经撤掉对冲,链上补仓又发不出去。测试报告里的一个绿勾,最后可能变成盘口变薄和资金停摆。
我第一眼看区块高度和验签规则分开设置,觉得有点麻烦。但把真实仓位放进去,这层麻烦其实还挺值钱:开发者、审计方和交易所必须明确写出自己测的是哪套协议,别人也能在相同版本下复跑。这样先不说减少交易麻烦,至少也对安心交易有个交代。
我觉得这是Dusk对交易非常有价值的点。金融链的升级证据不能只写“测试通过”,还要带上Rusk版本、Hard Fork策略和签名规则。这三项对齐了,交易团队才敢缩短停充时间、减少备用库存,更快恢复资金周转。
对$DUSK,工程可信度最终会落到一笔很具体的账:升级后失败交易更少,交易所更早恢复充提,做市资金更快回链,真实调用和Gas才能连续发生。
测试全绿只说明程序跑完了;规则也对得上,市场才敢把钱放回来。反正我的亲身感受是:事无巨细,只要涉及工程可信度的,都非常重要。
@Dusk_Foundation
$BTC
#dusk $DUSK 协议升级前,我通常会先跑一轮转账、验签和合约调用。测试全通过了,交易所准备恢复充提,机器人也开始撤掉临时对冲,把DUSK库存重新放回市场。这是一个再普通不过的流程场景。
但是,Dusk有一处细节,提醒我别急着按下恢复键。
在Dusk的本地临时VM里,把区块高度设到Boreas之后,只代表程序正在模拟那个时期。BLS签名按哪套规则检查,还要单独设置Host Query Policy。少了这一步,测试界面写着Boreas,底层却可能继续用PreFork旧规则验签。
这会带来一个很现实的交易事故:机器人在旧规则下测试成功,正式节点升级后却按新规则拒绝交易。交易所刚恢复充提,用户提款卡住;做市库存已经撤掉对冲,链上补仓又发不出去。测试报告里的一个绿勾,最后可能变成盘口变薄和资金停摆。
我第一眼看区块高度和验签规则分开设置,觉得有点麻烦。但把真实仓位放进去,这层麻烦其实还挺值钱:开发者、审计方和交易所必须明确写出自己测的是哪套协议,别人也能在相同版本下复跑。这样先不说减少交易麻烦,至少也对安心交易有个交代。
我觉得这是Dusk对交易非常有价值的点。金融链的升级证据不能只写“测试通过”,还要带上Rusk版本、Hard Fork策略和签名规则。这三项对齐了,交易团队才敢缩短停充时间、减少备用库存,更快恢复资金周转。
对$DUSK ,工程可信度最终会落到一笔很具体的账:升级后失败交易更少,交易所更早恢复充提,做市资金更快回链,真实调用和Gas才能连续发生。
测试全绿只说明程序跑完了;规则也对得上,市场才敢把钱放回来。反正我的亲身感受是:事无巨细,只要涉及工程可信度的,都非常重要。
@Dusk
$BTC
但是,Dusk有一处细节,提醒我别急着按下恢复键。
在Dusk的本地临时VM里,把区块高度设到Boreas之后,只代表程序正在模拟那个时期。BLS签名按哪套规则检查,还要单独设置Host Query Policy。少了这一步,测试界面写着Boreas,底层却可能继续用PreFork旧规则验签。
这会带来一个很现实的交易事故:机器人在旧规则下测试成功,正式节点升级后却按新规则拒绝交易。交易所刚恢复充提,用户提款卡住;做市库存已经撤掉对冲,链上补仓又发不出去。测试报告里的一个绿勾,最后可能变成盘口变薄和资金停摆。
我第一眼看区块高度和验签规则分开设置,觉得有点麻烦。但把真实仓位放进去,这层麻烦其实还挺值钱:开发者、审计方和交易所必须明确写出自己测的是哪套协议,别人也能在相同版本下复跑。这样先不说减少交易麻烦,至少也对安心交易有个交代。
我觉得这是Dusk对交易非常有价值的点。金融链的升级证据不能只写“测试通过”,还要带上Rusk版本、Hard Fork策略和签名规则。这三项对齐了,交易团队才敢缩短停充时间、减少备用库存,更快恢复资金周转。
对$DUSK ,工程可信度最终会落到一笔很具体的账:升级后失败交易更少,交易所更早恢复充提,做市资金更快回链,真实调用和Gas才能连续发生。
测试全绿只说明程序跑完了;规则也对得上,市场才敢把钱放回来。反正我的亲身感受是:事无巨细,只要涉及工程可信度的,都非常重要。
@Dusk
$BTC
119
·
--
#dusk $DUSK “我快裂开了!”行情砸下来,钱包明明有10万DUSK,止损机器人却说:这部分钱暂时不能用!
Phoenix里的隐私余额,由一张张Note组成。交易发出后,钱包会占住用到的Note,并登记对应的Nullifier。你可以把它理解成:这几份钱已经拿去付款,结果没说清之前,不能再拿去付第二次。
但最麻烦就在“失败”这两个字。也就是说,节点超时、暂时查不到交易,或者收到一次还没最终确认的失败结果,都不能证明原交易已经彻底作废。此时我马上把Note放回来,机器人可能用同一批钱重新下单;第一笔随后又被确认,结果是两笔交易便会争同一份资金。
Dusk Wallet已经合并的Phoenix逻辑选择先锁住。官方本地测试中,同一Profile并发发送两笔交易,一笔成功,另一笔被安全拦下;结果不明时,待处理的Nullifier继续保留。正在审查的后续方案,还会把“收到执行结果”和“交易最终定案”分开。
老实说,我第一眼觉得挺烦:交易都显示失败了,凭什么还占着我的资金?
可把仓位链重新画一遍,我反而不敢催它马上放。放得太快,系统可能把同一份钱算给两笔订单;扣得太久,隐私又会收走一笔看不见的资金占用费。
所以,我终于算明白账了。Phoenix总余额不能全额算进可用仓位:
有效隐私流动性=隐私总余额×可花率
可花率=当前可用Note金额÷隐私总余额
交易所热钱包、套利机器人和大额调仓,都该按这个数设置仓位上限,再看Note平均占用多久、最慢5%什么时候释放。
我认为,这才是$DUSK更值得研究的宏观账。隐私余额增长,只说明资金进来了;可花率和周转速度,决定这些资金能制造多少真实交易与Gas。
隐私保护资金路径;可花率决定资金还能不能继续赚钱。对于$DUSK的长期需求这个维度,我更看好后者。
@Dusk_Foundation
$BTC
#dusk $DUSK “我快裂开了!”行情砸下来,钱包明明有10万DUSK,止损机器人却说:这部分钱暂时不能用!
Phoenix里的隐私余额,由一张张Note组成。交易发出后,钱包会占住用到的Note,并登记对应的Nullifier。你可以把它理解成:这几份钱已经拿去付款,结果没说清之前,不能再拿去付第二次。
但最麻烦就在“失败”这两个字。也就是说,节点超时、暂时查不到交易,或者收到一次还没最终确认的失败结果,都不能证明原交易已经彻底作废。此时我马上把Note放回来,机器人可能用同一批钱重新下单;第一笔随后又被确认,结果是两笔交易便会争同一份资金。
Dusk Wallet已经合并的Phoenix逻辑选择先锁住。官方本地测试中,同一Profile并发发送两笔交易,一笔成功,另一笔被安全拦下;结果不明时,待处理的Nullifier继续保留。正在审查的后续方案,还会把“收到执行结果”和“交易最终定案”分开。
老实说,我第一眼觉得挺烦:交易都显示失败了,凭什么还占着我的资金?
可把仓位链重新画一遍,我反而不敢催它马上放。放得太快,系统可能把同一份钱算给两笔订单;扣得太久,隐私又会收走一笔看不见的资金占用费。
所以,我终于算明白账了。Phoenix总余额不能全额算进可用仓位:
有效隐私流动性=隐私总余额×可花率
可花率=当前可用Note金额÷隐私总余额
交易所热钱包、套利机器人和大额调仓,都该按这个数设置仓位上限,再看Note平均占用多久、最慢5%什么时候释放。
我认为,这才是$DUSK 更值得研究的宏观账。隐私余额增长,只说明资金进来了;可花率和周转速度,决定这些资金能制造多少真实交易与Gas。
隐私保护资金路径;可花率决定资金还能不能继续赚钱。对于$DUSK 的长期需求这个维度,我更看好后者。
@Dusk
$BTC
Phoenix里的隐私余额,由一张张Note组成。交易发出后,钱包会占住用到的Note,并登记对应的Nullifier。你可以把它理解成:这几份钱已经拿去付款,结果没说清之前,不能再拿去付第二次。
但最麻烦就在“失败”这两个字。也就是说,节点超时、暂时查不到交易,或者收到一次还没最终确认的失败结果,都不能证明原交易已经彻底作废。此时我马上把Note放回来,机器人可能用同一批钱重新下单;第一笔随后又被确认,结果是两笔交易便会争同一份资金。
Dusk Wallet已经合并的Phoenix逻辑选择先锁住。官方本地测试中,同一Profile并发发送两笔交易,一笔成功,另一笔被安全拦下;结果不明时,待处理的Nullifier继续保留。正在审查的后续方案,还会把“收到执行结果”和“交易最终定案”分开。
老实说,我第一眼觉得挺烦:交易都显示失败了,凭什么还占着我的资金?
可把仓位链重新画一遍,我反而不敢催它马上放。放得太快,系统可能把同一份钱算给两笔订单;扣得太久,隐私又会收走一笔看不见的资金占用费。
所以,我终于算明白账了。Phoenix总余额不能全额算进可用仓位:
有效隐私流动性=隐私总余额×可花率
可花率=当前可用Note金额÷隐私总余额
交易所热钱包、套利机器人和大额调仓,都该按这个数设置仓位上限,再看Note平均占用多久、最慢5%什么时候释放。
我认为,这才是$DUSK 更值得研究的宏观账。隐私余额增长,只说明资金进来了;可花率和周转速度,决定这些资金能制造多少真实交易与Gas。
隐私保护资金路径;可花率决定资金还能不能继续赚钱。对于$DUSK 的长期需求这个维度,我更看好后者。
@Dusk
$BTC
1
113
·
--
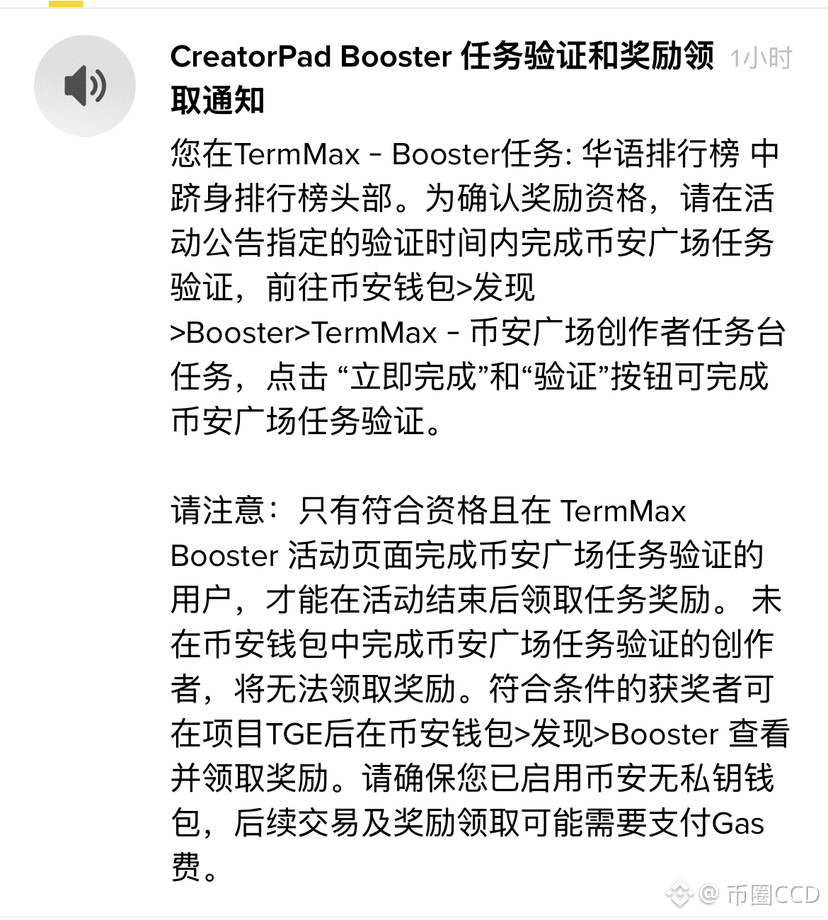
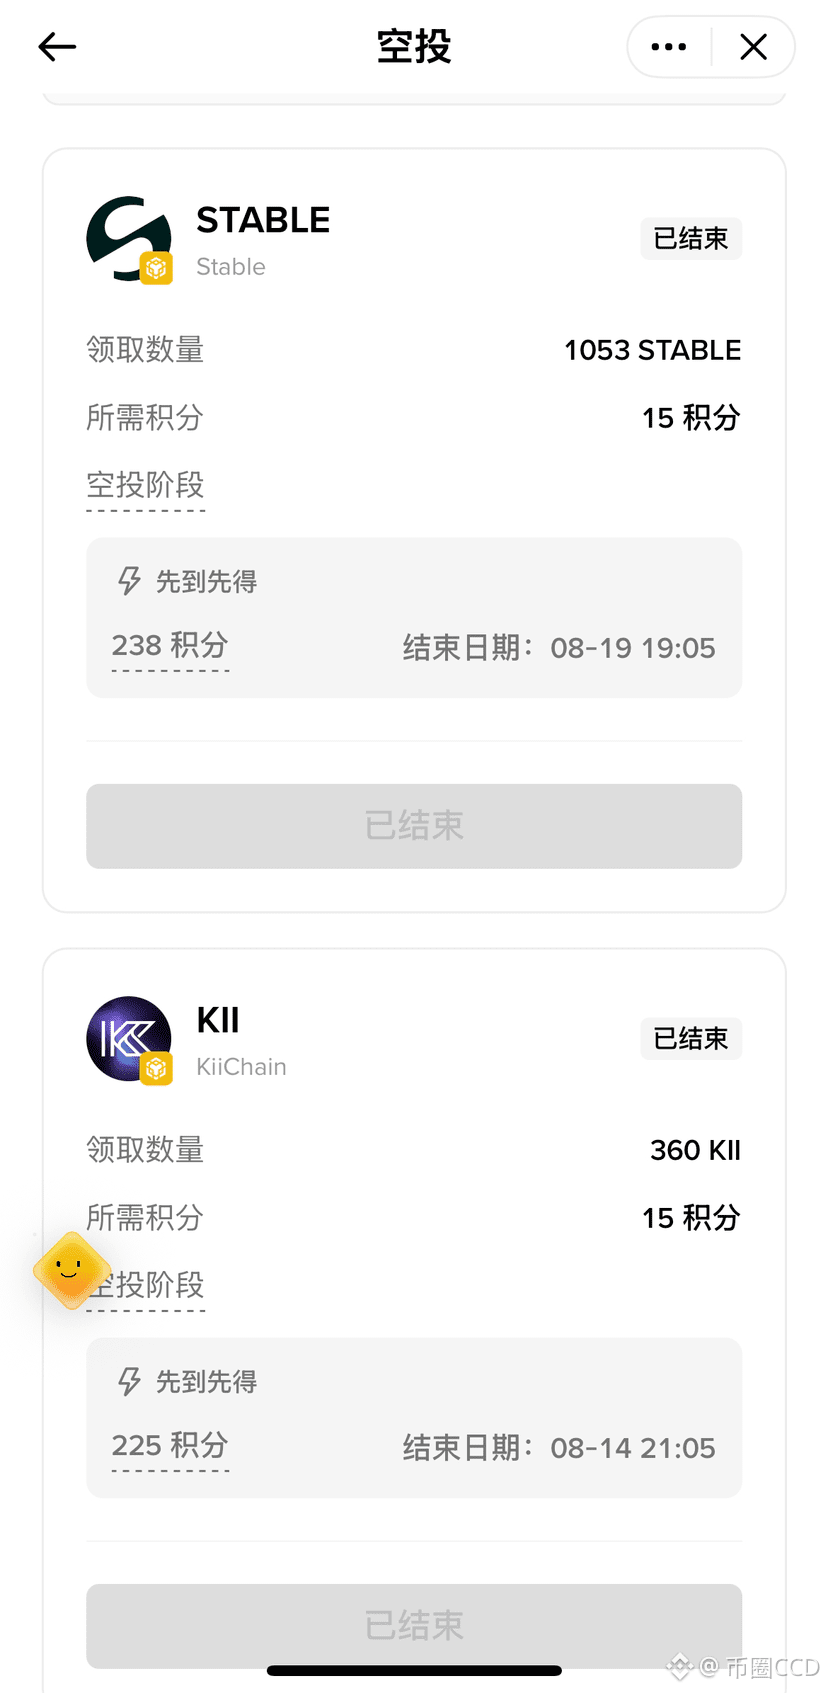
✅Não se esqueça de ir à página de atividades do booster e clicar em “Verificar” nas tarefas relacionadas
✅Dizem que desta vez os tokens de recompensa serão divididos entre 500 pessoas. Pode esperar para retirar o prêmio com tranquilidade.
✅Não se esqueça de ir à página de atividades do booster e clicar em “Verificar” nas tarefas relacionadas
✅Dizem que desta vez os tokens de recompensa serão divididos entre 500 pessoas. Pode esperar para retirar o prêmio com tranquilidade.
✅Dizem que desta vez os tokens de recompensa serão divididos entre 500 pessoas. Pode esperar para retirar o prêmio com tranquilidade.
166
·
--
#dusk $DUSK 授权已经放出去,换币没成交,质押也停了。这时资金没按计划走,但行情还在动。接下来撤授权、重发、对冲,每一步都要再付钱。----遇到这种交易流程设计,你什么想法吗?
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK长期估值的其中一个指标。
@Dusk_Foundation
$BTC
#dusk $DUSK 授权已经放出去,换币没成交,质押也停了。这时资金没按计划走,但行情还在动。接下来撤授权、重发、对冲,每一步都要再付钱。----遇到这种交易流程设计,你什么想法吗?
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK 高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK ,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK 长期估值的其中一个指标。
@Dusk
$BTC
我拿“Approve→Swap→Stake”这条常见路径,对照Dusk当前交易结构。Dusk官方Rusk仓库中的开放讨论指出,目前一笔Moonlight或Phoenix交易只带一个顶层动作,交易格式里还没有原生Batch。没有专门路由合约,三步就要分开发送。第一步一旦确认,第二步失败,前面那步不会跟着撤回。
刚看到流程设计里三步都要各收一次Gas,我还真有点替$DUSK 高兴。但把失败后的仓位和补救成本画出来,我那点兴奋瞬间消失了。完整跑通产生的是业务费;撤授权、重试、反向操作产生的是事故费。两种费用都消耗DUSK,但长期来看,含金量差得很远。
Dusk可以先让路由合约代办三步,可有些目标合约只认“眼前来办事的人”。它们看到的是路由合约,可能不承认真正用户的权限。协议层原生Batch能保留用户身份,代价是交易格式、节点和钱包都要一起升级。我忽然感觉这题有点难解。
不过,Phoenix这里有一张Dusk专属的牌:隐私证明只记录调用内容的“指纹”,无需看懂里面每一步。我觉得,未来增加Batch,理论上不用重做隐私电路和整套证明参数。Dusk因此有机会把复杂流程做成“全成或全退”,改造成本也可能更低。
对$DUSK ,我认为,单流程Gas要和完整成功率、补救交易占比、用户复用率放在同一张表里。每个按钮都收费,远远不够;一套交易能高性价比地完整落地,用户才愿意把下一笔资金继续留在链上。
又省钱又顺滑的体验,哪笔交易能抗拒?这也是我考量$DUSK 长期估值的其中一个指标。
@Dusk
$BTC
142
·
--
#dusk $DUSK Recentemente comecei a fazer trading de robôs. A situação mais frustrante que enfrentei foi esta: a interface fica o tempo todo mostrando Connected, mas a consulta não recebe resposta por muito tempo, e o robô continua esperando, preso naquela linha.
No repositório oficial do Dusk Rusk há uma Issue de integração: a W3sper verifica se a rede está online principalmente olhando se a conexão WebSocket do próprio dispositivo ainda está no estado OPEN. Dá para entender como “o telefone ainda não foi desligado”. Quando a linha fica meia interrompida, o ícone da chamada continua aceso, mas o outro lado já não consegue mais ouvir. O mecanismo de keep-alive também só envia mensagens periodicamente para fora, sem confirmar se o outro lado realmente respondeu.
Isso cria uma armadilha difícil de perceber para o trading: o saldo não é lido, o stop-loss não é enviado, a cotação fica travada em um preço antigo e o estoque também não consegue ser ajustado. Pior: o sistema ainda considera o nó principal “online”, e o nó reserva demora muito para assumir.
Nesse momento, eu olho para a chain e parece estar tudo bem, mas a posição já perdeu a saída.
No início eu tratava isso como um pequeno problema no SDK. Quando coloquei o risco da posição na conta, fiquei inquieto. Quanto dinheiro uma instituição aloca para uma determinada chain vai calcular diretamente por quanto tempo a falha pode passar despercebida, por quanto tempo a linha reserva consegue se conectar e, no pior cenário, por quanto tempo o capital ficaria preso. Se a resposta média for apenas alguns milissegundos mais rápida, o impacto em volume acaba sendo menor.
Portanto, a “taxa de online” do Dusk não pode ser medida apenas por um status verde. Se a última requisição recebeu resposta ou não, quantas vezes seguidas deu timeout, quanto tempo levou a troca no pior 5% e quantas vezes o nó reserva conseguiu assumir com sucesso — esses dados estão mais próximos da experiência real do trading.
Acredito que isso também afeta a avaliação de valor do $DUSK. Se “parecer online”, o trading pode ficar travado na camada do SDK; na chain, do lado de fora, parece apenas que as taxas e o número de transações diminuíram. Mas a instituição pode acabar reduzindo o estoque que mantém constantemente e deixar mais uma parte do capital como reserva. Como o dinheiro não fica parado por muito tempo na chain, as transações repetidas e a demanda por Gas naturalmente também ficam mais fracas.
O TPS nos diz o quão rápido a chain consegue rodar. A capacidade de alternar em falhas determina se, no pior momento do mercado, o dinheiro ainda consegue sair. Não é essa, afinal, a experiência de trading mais valorizada por qualquer pessoa e por qualquer instituição?
@Dusk_Foundation
$BTC
#dusk $DUSK Recentemente comecei a fazer trading de robôs. A situação mais frustrante que enfrentei foi esta: a interface fica o tempo todo mostrando Connected, mas a consulta não recebe resposta por muito tempo, e o robô continua esperando, preso naquela linha.
No repositório oficial do Dusk Rusk há uma Issue de integração: a W3sper verifica se a rede está online principalmente olhando se a conexão WebSocket do próprio dispositivo ainda está no estado OPEN. Dá para entender como “o telefone ainda não foi desligado”. Quando a linha fica meia interrompida, o ícone da chamada continua aceso, mas o outro lado já não consegue mais ouvir. O mecanismo de keep-alive também só envia mensagens periodicamente para fora, sem confirmar se o outro lado realmente respondeu.
Isso cria uma armadilha difícil de perceber para o trading: o saldo não é lido, o stop-loss não é enviado, a cotação fica travada em um preço antigo e o estoque também não consegue ser ajustado. Pior: o sistema ainda considera o nó principal “online”, e o nó reserva demora muito para assumir.
Nesse momento, eu olho para a chain e parece estar tudo bem, mas a posição já perdeu a saída.
No início eu tratava isso como um pequeno problema no SDK. Quando coloquei o risco da posição na conta, fiquei inquieto. Quanto dinheiro uma instituição aloca para uma determinada chain vai calcular diretamente por quanto tempo a falha pode passar despercebida, por quanto tempo a linha reserva consegue se conectar e, no pior cenário, por quanto tempo o capital ficaria preso. Se a resposta média for apenas alguns milissegundos mais rápida, o impacto em volume acaba sendo menor.
Portanto, a “taxa de online” do Dusk não pode ser medida apenas por um status verde. Se a última requisição recebeu resposta ou não, quantas vezes seguidas deu timeout, quanto tempo levou a troca no pior 5% e quantas vezes o nó reserva conseguiu assumir com sucesso — esses dados estão mais próximos da experiência real do trading.
Acredito que isso também afeta a avaliação de valor do $DUSK . Se “parecer online”, o trading pode ficar travado na camada do SDK; na chain, do lado de fora, parece apenas que as taxas e o número de transações diminuíram. Mas a instituição pode acabar reduzindo o estoque que mantém constantemente e deixar mais uma parte do capital como reserva. Como o dinheiro não fica parado por muito tempo na chain, as transações repetidas e a demanda por Gas naturalmente também ficam mais fracas.
O TPS nos diz o quão rápido a chain consegue rodar. A capacidade de alternar em falhas determina se, no pior momento do mercado, o dinheiro ainda consegue sair. Não é essa, afinal, a experiência de trading mais valorizada por qualquer pessoa e por qualquer instituição?
@Dusk
$BTC
No repositório oficial do Dusk Rusk há uma Issue de integração: a W3sper verifica se a rede está online principalmente olhando se a conexão WebSocket do próprio dispositivo ainda está no estado OPEN. Dá para entender como “o telefone ainda não foi desligado”. Quando a linha fica meia interrompida, o ícone da chamada continua aceso, mas o outro lado já não consegue mais ouvir. O mecanismo de keep-alive também só envia mensagens periodicamente para fora, sem confirmar se o outro lado realmente respondeu.
Isso cria uma armadilha difícil de perceber para o trading: o saldo não é lido, o stop-loss não é enviado, a cotação fica travada em um preço antigo e o estoque também não consegue ser ajustado. Pior: o sistema ainda considera o nó principal “online”, e o nó reserva demora muito para assumir.
Nesse momento, eu olho para a chain e parece estar tudo bem, mas a posição já perdeu a saída.
No início eu tratava isso como um pequeno problema no SDK. Quando coloquei o risco da posição na conta, fiquei inquieto. Quanto dinheiro uma instituição aloca para uma determinada chain vai calcular diretamente por quanto tempo a falha pode passar despercebida, por quanto tempo a linha reserva consegue se conectar e, no pior cenário, por quanto tempo o capital ficaria preso. Se a resposta média for apenas alguns milissegundos mais rápida, o impacto em volume acaba sendo menor.
Portanto, a “taxa de online” do Dusk não pode ser medida apenas por um status verde. Se a última requisição recebeu resposta ou não, quantas vezes seguidas deu timeout, quanto tempo levou a troca no pior 5% e quantas vezes o nó reserva conseguiu assumir com sucesso — esses dados estão mais próximos da experiência real do trading.
Acredito que isso também afeta a avaliação de valor do $DUSK . Se “parecer online”, o trading pode ficar travado na camada do SDK; na chain, do lado de fora, parece apenas que as taxas e o número de transações diminuíram. Mas a instituição pode acabar reduzindo o estoque que mantém constantemente e deixar mais uma parte do capital como reserva. Como o dinheiro não fica parado por muito tempo na chain, as transações repetidas e a demanda por Gas naturalmente também ficam mais fracas.
O TPS nos diz o quão rápido a chain consegue rodar. A capacidade de alternar em falhas determina se, no pior momento do mercado, o dinheiro ainda consegue sair. Não é essa, afinal, a experiência de trading mais valorizada por qualquer pessoa e por qualquer instituição?
@Dusk
$BTC
294
·
--
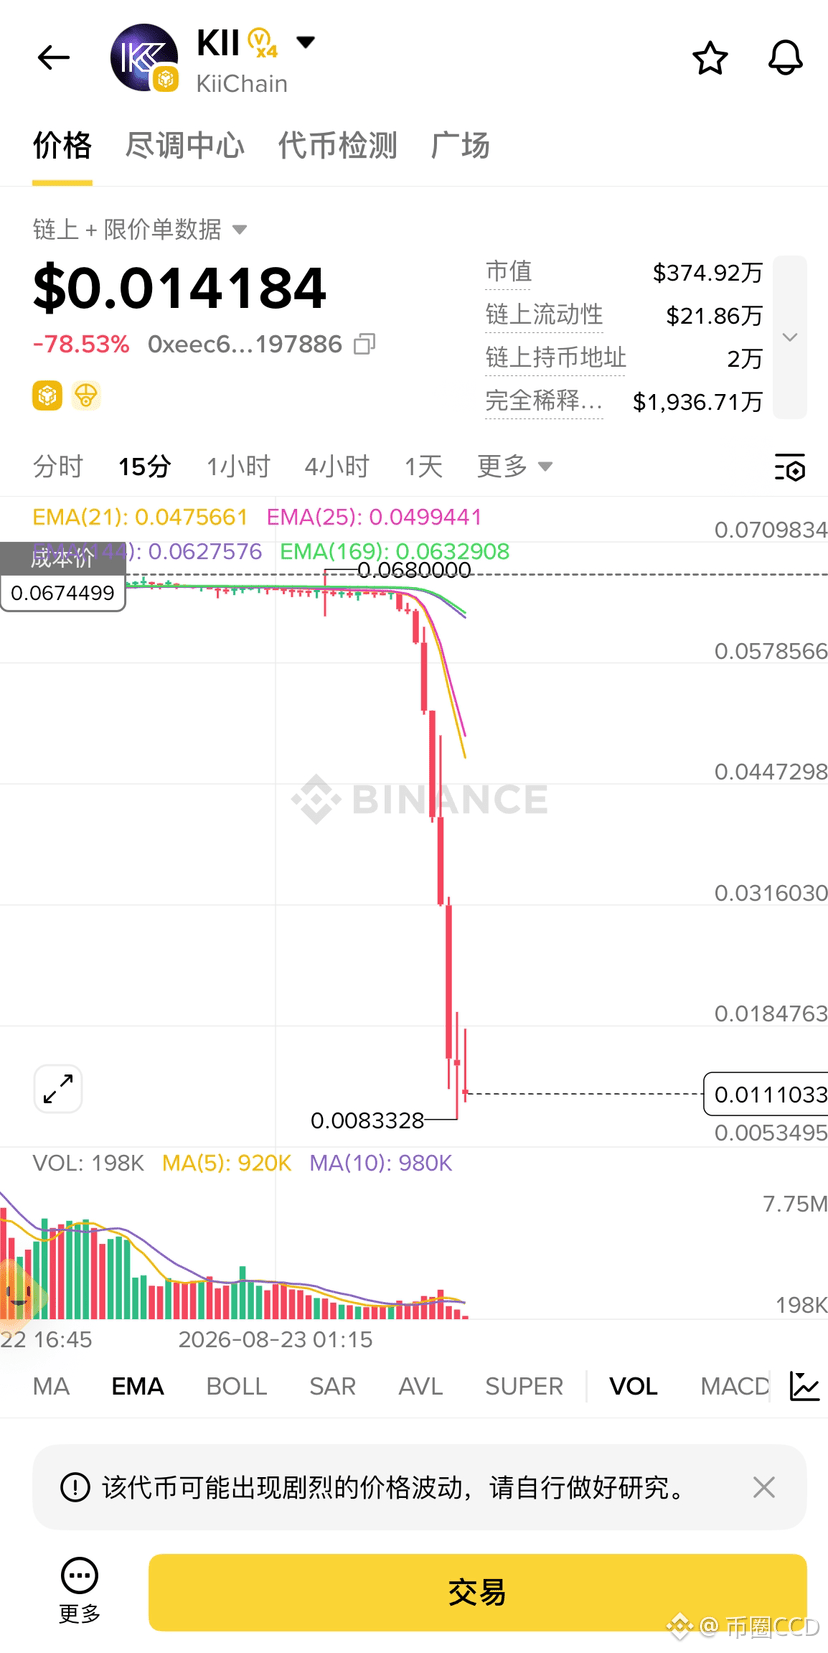
Felizmente eu não esqueci de vender ontem quando fui “upar” pontuação.
Até a Terra foi atravessada!
Felizmente eu não esqueci de vender ontem quando fui “upar” pontuação.
Até a Terra foi atravessada!
Até a Terra foi atravessada!
1.7k
·
--
$DUSK enlouquecendo—quebrei a coxa! Ontem, quando postei para criadores, eu estava com muito sono; durante a negociação, fiz operação errada e comprei tudo (300U). Depois, tentei vender, mas não deu certo. De manhã, ao acordar, havia +20U, vendido a 0.0079. Fiquei bem contente. Só que, quando olhei agora, já estava a 0.0883! (no momento do post) Quanto eu realmente deixei de ganhar nesta rodada?
Já escrevi há 10 dias, ainda não entrei no ranking. Mas continuo.
Acho que a falha de saque mais “sombria” é essa: o explorador de blocos nem consegue detectar. Alguém se identifica?
A hot wallet da exchange deveria ter enviado o registro 101 primeiro, mas mandou 102, 103 e 104 antes. Essas transações nem entram no Mempool comum, nem ficam na fila junto com as outras. A Dusk vai marcá-las como deferred, deixando-as de lado. Quando o 101 for enviado, aí sim as próximas vão ter chance de avançar.
Foi a primeira vez que eu apliquei essa regra ao fluxo de saque da exchange; no meu coração, confesso, fiquei bem dividido. Se a ordem estiver errada, eles seguram antes—assim pelo menos as contas não ficam bagunçadas, claro, é estável. Mas, do lado do usuário, uma transação com número faltando já pode travar uma longa sequência de saques inteira. Ainda há espaço no bloco, o TPS parece normal, e mesmo assim pessoas na plataforma continuam recebendo moedas com atraso.
Nesse momento, continuar olhando a congestão na web também não resolve—porque a direção já estava errada. Primeiro verificar se a negociação entrou no Mempool real; depois ver se existe deferred; por fim, conferir a ordem do Nonce da hot wallet. Falta o 101—nem o Gas mais alto salva o 102.
Eu vi que essa regra pequena ainda revelou outra face do gerenciamento de fundos da exchange: quanto mais um hot wallet controla, mais fácil é ajustar o estoque; mas quando ela perde um número, o impacto atinge mais pessoas. Abrir mais hot wallets pode isolar a falha, o custo é ter mais chaves, mais estoque reserva e conciliações mais complexas.
Para o $DUSK, um Mempool vazio também não explica diretamente que a demanda é fraca. Uma leva de pedidos de saque pode estar parada numa fila invisível. Mas, como elas não entram no bloco, não geram Gas e não formam uma rotatividade real de fundos.
Então, além do TPS, o que vale mais divulgar são: quantidade de deferred, maior lacuna de Nonce, grau de dispersão das hot wallets e o tempo de recuperação. Vou continuar monitorando.
A congestão mais chata na cadeia, às vezes, nem está congestionada na própria cadeia. Quem diria que não é?
@Dusk_Foundation #dusk
$BTC
$DUSK enlouquecendo—quebrei a coxa! Ontem, quando postei para criadores, eu estava com muito sono; durante a negociação, fiz operação errada e comprei tudo (300U). Depois, tentei vender, mas não deu certo. De manhã, ao acordar, havia +20U, vendido a 0.0079. Fiquei bem contente. Só que, quando olhei agora, já estava a 0.0883! (no momento do post) Quanto eu realmente deixei de ganhar nesta rodada?
Já escrevi há 10 dias, ainda não entrei no ranking. Mas continuo.
Acho que a falha de saque mais “sombria” é essa: o explorador de blocos nem consegue detectar. Alguém se identifica?
A hot wallet da exchange deveria ter enviado o registro 101 primeiro, mas mandou 102, 103 e 104 antes. Essas transações nem entram no Mempool comum, nem ficam na fila junto com as outras. A Dusk vai marcá-las como deferred, deixando-as de lado. Quando o 101 for enviado, aí sim as próximas vão ter chance de avançar.
Foi a primeira vez que eu apliquei essa regra ao fluxo de saque da exchange; no meu coração, confesso, fiquei bem dividido. Se a ordem estiver errada, eles seguram antes—assim pelo menos as contas não ficam bagunçadas, claro, é estável. Mas, do lado do usuário, uma transação com número faltando já pode travar uma longa sequência de saques inteira. Ainda há espaço no bloco, o TPS parece normal, e mesmo assim pessoas na plataforma continuam recebendo moedas com atraso.
Nesse momento, continuar olhando a congestão na web também não resolve—porque a direção já estava errada. Primeiro verificar se a negociação entrou no Mempool real; depois ver se existe deferred; por fim, conferir a ordem do Nonce da hot wallet. Falta o 101—nem o Gas mais alto salva o 102.
Eu vi que essa regra pequena ainda revelou outra face do gerenciamento de fundos da exchange: quanto mais um hot wallet controla, mais fácil é ajustar o estoque; mas quando ela perde um número, o impacto atinge mais pessoas. Abrir mais hot wallets pode isolar a falha, o custo é ter mais chaves, mais estoque reserva e conciliações mais complexas.
Para o $DUSK , um Mempool vazio também não explica diretamente que a demanda é fraca. Uma leva de pedidos de saque pode estar parada numa fila invisível. Mas, como elas não entram no bloco, não geram Gas e não formam uma rotatividade real de fundos.
Então, além do TPS, o que vale mais divulgar são: quantidade de deferred, maior lacuna de Nonce, grau de dispersão das hot wallets e o tempo de recuperação. Vou continuar monitorando.
A congestão mais chata na cadeia, às vezes, nem está congestionada na própria cadeia. Quem diria que não é?
@Dusk #dusk
$BTC
Já escrevi há 10 dias, ainda não entrei no ranking. Mas continuo.
Acho que a falha de saque mais “sombria” é essa: o explorador de blocos nem consegue detectar. Alguém se identifica?
A hot wallet da exchange deveria ter enviado o registro 101 primeiro, mas mandou 102, 103 e 104 antes. Essas transações nem entram no Mempool comum, nem ficam na fila junto com as outras. A Dusk vai marcá-las como deferred, deixando-as de lado. Quando o 101 for enviado, aí sim as próximas vão ter chance de avançar.
Foi a primeira vez que eu apliquei essa regra ao fluxo de saque da exchange; no meu coração, confesso, fiquei bem dividido. Se a ordem estiver errada, eles seguram antes—assim pelo menos as contas não ficam bagunçadas, claro, é estável. Mas, do lado do usuário, uma transação com número faltando já pode travar uma longa sequência de saques inteira. Ainda há espaço no bloco, o TPS parece normal, e mesmo assim pessoas na plataforma continuam recebendo moedas com atraso.
Nesse momento, continuar olhando a congestão na web também não resolve—porque a direção já estava errada. Primeiro verificar se a negociação entrou no Mempool real; depois ver se existe deferred; por fim, conferir a ordem do Nonce da hot wallet. Falta o 101—nem o Gas mais alto salva o 102.
Eu vi que essa regra pequena ainda revelou outra face do gerenciamento de fundos da exchange: quanto mais um hot wallet controla, mais fácil é ajustar o estoque; mas quando ela perde um número, o impacto atinge mais pessoas. Abrir mais hot wallets pode isolar a falha, o custo é ter mais chaves, mais estoque reserva e conciliações mais complexas.
Para o $DUSK , um Mempool vazio também não explica diretamente que a demanda é fraca. Uma leva de pedidos de saque pode estar parada numa fila invisível. Mas, como elas não entram no bloco, não geram Gas e não formam uma rotatividade real de fundos.
Então, além do TPS, o que vale mais divulgar são: quantidade de deferred, maior lacuna de Nonce, grau de dispersão das hot wallets e o tempo de recuperação. Vou continuar monitorando.
A congestão mais chata na cadeia, às vezes, nem está congestionada na própria cadeia. Quem diria que não é?
@Dusk #dusk
$BTC
1
350
·
--
#termmax 今天是@termmax 创作者最后一天,我来聊聊双边单问题。
一张双边单,借钱和放钱两边都有价。小单下得挺顺,金额一拉大,平均利率马上走样。做过大单的人都懂,价格没突然变,往往是其中一边的货,早被上一笔单子吃薄了。
TermMax Vault的双边单,尤其要看这层。
官方限制它不能一上来就拿用户存款,直接做借款那一边。Vault得先把USDC借出去,拿到FT。FT可以理解成一张“到期收钱的票”。手里有了这张票,另一边的报价才慢慢有货可卖。
看到这里,我其实挺矛盾。风控上舒服了,交易上却得多留个心眼。
舒服在于,Curator没法直接拿用户的钱再套一层杠杆,账更干净。麻烦的是,这张盘口会记住前面的成交。借款人先吃掉很多USDC,现钱会变少;另一边成交太猛,FT也会不够。两边利率都还亮着,下一笔大单能不能吃完,得看此刻手里还剩多少USDC和FT。
所以我下单前,会把金额拉到自己真正想做的规模,看最终平均利率;成交后再回来,看报价多久补上。上一轮把库存打偏的人,往往会让下一轮的人多付钱。
后续我看TermMax的方式:TVL只说明有多少钱,说明不了这些钱能不能在两边来回接单。同一笔本金一年能转几轮,才决定成交和手续费能不能做厚。
TMX拿出代币做流动性激励,建议也多奖给双边成交、被扫后补得快、库存能及时回正的订单。单纯奖励存款量,很容易把一边堆得很胖,另一边照样没货。
最后我的判断:TermMax选择少加一层杠杆,增长就得靠钱转得更快。TMX的价值也该落在这笔账上:一美元Vault本金一年能做几轮生意,又能给协议留下多少费用。DYOR!
$BTC
#termmax 今天是@TermMax 创作者最后一天,我来聊聊双边单问题。
一张双边单,借钱和放钱两边都有价。小单下得挺顺,金额一拉大,平均利率马上走样。做过大单的人都懂,价格没突然变,往往是其中一边的货,早被上一笔单子吃薄了。
TermMax Vault的双边单,尤其要看这层。
官方限制它不能一上来就拿用户存款,直接做借款那一边。Vault得先把USDC借出去,拿到FT。FT可以理解成一张“到期收钱的票”。手里有了这张票,另一边的报价才慢慢有货可卖。
看到这里,我其实挺矛盾。风控上舒服了,交易上却得多留个心眼。
舒服在于,Curator没法直接拿用户的钱再套一层杠杆,账更干净。麻烦的是,这张盘口会记住前面的成交。借款人先吃掉很多USDC,现钱会变少;另一边成交太猛,FT也会不够。两边利率都还亮着,下一笔大单能不能吃完,得看此刻手里还剩多少USDC和FT。
所以我下单前,会把金额拉到自己真正想做的规模,看最终平均利率;成交后再回来,看报价多久补上。上一轮把库存打偏的人,往往会让下一轮的人多付钱。
后续我看TermMax的方式:TVL只说明有多少钱,说明不了这些钱能不能在两边来回接单。同一笔本金一年能转几轮,才决定成交和手续费能不能做厚。
TMX拿出代币做流动性激励,建议也多奖给双边成交、被扫后补得快、库存能及时回正的订单。单纯奖励存款量,很容易把一边堆得很胖,另一边照样没货。
最后我的判断:TermMax选择少加一层杠杆,增长就得靠钱转得更快。TMX的价值也该落在这笔账上:一美元Vault本金一年能做几轮生意,又能给协议留下多少费用。DYOR!
$BTC
一张双边单,借钱和放钱两边都有价。小单下得挺顺,金额一拉大,平均利率马上走样。做过大单的人都懂,价格没突然变,往往是其中一边的货,早被上一笔单子吃薄了。
TermMax Vault的双边单,尤其要看这层。
官方限制它不能一上来就拿用户存款,直接做借款那一边。Vault得先把USDC借出去,拿到FT。FT可以理解成一张“到期收钱的票”。手里有了这张票,另一边的报价才慢慢有货可卖。
看到这里,我其实挺矛盾。风控上舒服了,交易上却得多留个心眼。
舒服在于,Curator没法直接拿用户的钱再套一层杠杆,账更干净。麻烦的是,这张盘口会记住前面的成交。借款人先吃掉很多USDC,现钱会变少;另一边成交太猛,FT也会不够。两边利率都还亮着,下一笔大单能不能吃完,得看此刻手里还剩多少USDC和FT。
所以我下单前,会把金额拉到自己真正想做的规模,看最终平均利率;成交后再回来,看报价多久补上。上一轮把库存打偏的人,往往会让下一轮的人多付钱。
后续我看TermMax的方式:TVL只说明有多少钱,说明不了这些钱能不能在两边来回接单。同一笔本金一年能转几轮,才决定成交和手续费能不能做厚。
TMX拿出代币做流动性激励,建议也多奖给双边成交、被扫后补得快、库存能及时回正的订单。单纯奖励存款量,很容易把一边堆得很胖,另一边照样没货。
最后我的判断:TermMax选择少加一层杠杆,增长就得靠钱转得更快。TMX的价值也该落在这笔账上:一美元Vault本金一年能做几轮生意,又能给协议留下多少费用。DYOR!
$BTC
201
·
--
#dusk $DUSK Uma única DUSK já foi confirmada na cadeia, mas o saldo da exchange ainda não se mexe. A maioria vai continuar de olho na altura do bloco; eu, porém, prefiro perguntar primeiro: o nó Archive que faz a auditoria dos livros da exchange ainda está vivo?
Em sua recomendação oficial, a Dusk sugere que exchanges e aplicações de nível produtivo rodem seus próprios nós Archive. Ele guarda registros históricos já confirmados; a varredura de depósitos, consultas de transações e painéis de dados dependem dele. Para começar, prepare pelo menos 500GB — e o livro-razão só vai ficando mais grosso com o tempo. No modo Archive não é necessário fazer staking; em ambientes de produção, normalmente ele fica separado dos nós que produzem blocos para evitar que muitas consultas para auditoria desacelerem o consenso.
No começo, eu gostei dessa divisão: quem registra fica tranquilo para produzir blocos; quem audita fica focado em atender o mercado.
Mas quando abro a tabela de recompensas, eu fico com um pouco de dúvida. As recompensas de bloco da DUSK são distribuídas para quem produz os blocos, para o comitê de validação, para o comitê de aprovação e para o fundo de desenvolvimento. Já esse serviço de Archive, por si só, não tem uma recompensa de protocolo separada; os custos do servidor, do disco e da operação ficam majoritariamente a cargo da própria exchange, da carteira e das aplicações.
Acho que isso não é só uma conta de disco de 500GB. Quanto mais negócios houver, mais espessa fica a história e mais pesado fica o volume de consultas. Grandes plataformas conseguem manter isso; para aplicações menores, é mais fácil depender de um pequeno número de interfaces públicas. A contabilidade na cadeia pode ser bem descentralizada; já o “onde o mercado lê a contabilidade” pode acabar se concentrando de novo.
No momento das transações, as consequências recaem sobre o crédito de depósitos, o painel de cotações e os sistemas de controle de risco. A cadeia não para. Se a entrada do Archive apresentar problemas, o dinheiro ainda pode ficar travado do lado de fora da “porta do mercado”.
Isso me fez reabrir a avaliação do valor de $DUSK: recompensas de Gas e de staking pertencem à “economia de escrita de contas”; o que sustenta o Archive é a “economia de leitura de contas”. A primeira pode ser capturada por tokens; a segunda, por enquanto, deixa a maior parte dos custos fora do protocolo.
Minha visão pessoal: a quantidade de Archives independentes, o grau de concentração de APIs públicas, a velocidade de crescimento do armazenamento e o tempo de indisponibilidade de consultas — o peso deles não deve ser menor do que a taxa de staking.
Em uma cadeia financeira, por mais justa que seja a escrita dos registros, se o mercado não consegue lê-los, isso ainda é apenas um livro trancado numa gaveta. É isso que vocês acham?
@Dusk_Foundation
$BTC
#dusk $DUSK Uma única DUSK já foi confirmada na cadeia, mas o saldo da exchange ainda não se mexe. A maioria vai continuar de olho na altura do bloco; eu, porém, prefiro perguntar primeiro: o nó Archive que faz a auditoria dos livros da exchange ainda está vivo?
Em sua recomendação oficial, a Dusk sugere que exchanges e aplicações de nível produtivo rodem seus próprios nós Archive. Ele guarda registros históricos já confirmados; a varredura de depósitos, consultas de transações e painéis de dados dependem dele. Para começar, prepare pelo menos 500GB — e o livro-razão só vai ficando mais grosso com o tempo. No modo Archive não é necessário fazer staking; em ambientes de produção, normalmente ele fica separado dos nós que produzem blocos para evitar que muitas consultas para auditoria desacelerem o consenso.
No começo, eu gostei dessa divisão: quem registra fica tranquilo para produzir blocos; quem audita fica focado em atender o mercado.
Mas quando abro a tabela de recompensas, eu fico com um pouco de dúvida. As recompensas de bloco da DUSK são distribuídas para quem produz os blocos, para o comitê de validação, para o comitê de aprovação e para o fundo de desenvolvimento. Já esse serviço de Archive, por si só, não tem uma recompensa de protocolo separada; os custos do servidor, do disco e da operação ficam majoritariamente a cargo da própria exchange, da carteira e das aplicações.
Acho que isso não é só uma conta de disco de 500GB. Quanto mais negócios houver, mais espessa fica a história e mais pesado fica o volume de consultas. Grandes plataformas conseguem manter isso; para aplicações menores, é mais fácil depender de um pequeno número de interfaces públicas. A contabilidade na cadeia pode ser bem descentralizada; já o “onde o mercado lê a contabilidade” pode acabar se concentrando de novo.
No momento das transações, as consequências recaem sobre o crédito de depósitos, o painel de cotações e os sistemas de controle de risco. A cadeia não para. Se a entrada do Archive apresentar problemas, o dinheiro ainda pode ficar travado do lado de fora da “porta do mercado”.
Isso me fez reabrir a avaliação do valor de $DUSK : recompensas de Gas e de staking pertencem à “economia de escrita de contas”; o que sustenta o Archive é a “economia de leitura de contas”. A primeira pode ser capturada por tokens; a segunda, por enquanto, deixa a maior parte dos custos fora do protocolo.
Minha visão pessoal: a quantidade de Archives independentes, o grau de concentração de APIs públicas, a velocidade de crescimento do armazenamento e o tempo de indisponibilidade de consultas — o peso deles não deve ser menor do que a taxa de staking.
Em uma cadeia financeira, por mais justa que seja a escrita dos registros, se o mercado não consegue lê-los, isso ainda é apenas um livro trancado numa gaveta. É isso que vocês acham?
@Dusk
$BTC
Em sua recomendação oficial, a Dusk sugere que exchanges e aplicações de nível produtivo rodem seus próprios nós Archive. Ele guarda registros históricos já confirmados; a varredura de depósitos, consultas de transações e painéis de dados dependem dele. Para começar, prepare pelo menos 500GB — e o livro-razão só vai ficando mais grosso com o tempo. No modo Archive não é necessário fazer staking; em ambientes de produção, normalmente ele fica separado dos nós que produzem blocos para evitar que muitas consultas para auditoria desacelerem o consenso.
No começo, eu gostei dessa divisão: quem registra fica tranquilo para produzir blocos; quem audita fica focado em atender o mercado.
Mas quando abro a tabela de recompensas, eu fico com um pouco de dúvida. As recompensas de bloco da DUSK são distribuídas para quem produz os blocos, para o comitê de validação, para o comitê de aprovação e para o fundo de desenvolvimento. Já esse serviço de Archive, por si só, não tem uma recompensa de protocolo separada; os custos do servidor, do disco e da operação ficam majoritariamente a cargo da própria exchange, da carteira e das aplicações.
Acho que isso não é só uma conta de disco de 500GB. Quanto mais negócios houver, mais espessa fica a história e mais pesado fica o volume de consultas. Grandes plataformas conseguem manter isso; para aplicações menores, é mais fácil depender de um pequeno número de interfaces públicas. A contabilidade na cadeia pode ser bem descentralizada; já o “onde o mercado lê a contabilidade” pode acabar se concentrando de novo.
No momento das transações, as consequências recaem sobre o crédito de depósitos, o painel de cotações e os sistemas de controle de risco. A cadeia não para. Se a entrada do Archive apresentar problemas, o dinheiro ainda pode ficar travado do lado de fora da “porta do mercado”.
Isso me fez reabrir a avaliação do valor de $DUSK : recompensas de Gas e de staking pertencem à “economia de escrita de contas”; o que sustenta o Archive é a “economia de leitura de contas”. A primeira pode ser capturada por tokens; a segunda, por enquanto, deixa a maior parte dos custos fora do protocolo.
Minha visão pessoal: a quantidade de Archives independentes, o grau de concentração de APIs públicas, a velocidade de crescimento do armazenamento e o tempo de indisponibilidade de consultas — o peso deles não deve ser menor do que a taxa de staking.
Em uma cadeia financeira, por mais justa que seja a escrita dos registros, se o mercado não consegue lê-los, isso ainda é apenas um livro trancado numa gaveta. É isso que vocês acham?
@Dusk
$BTC
1
1
144
·
--
#termmax 还有5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:兄弟,天下哪有免费的午餐?我来帮你们算算这笔帐吧。
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@termmax
$BNB
#termmax 还有5天TMX就要TGE了!这两天有好几个兄弟问我:TermMax 固定 5% 借 USDC,存进 Aave 浮动 6%,白薅 1% 利差,是不是稳赚?我听完只想说:兄弟,天下哪有免费的午餐?我来帮你们算算这笔帐吧。
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@TermMax
$BNB
我觉得这个策略在理论上是成立的。TermMax 是固定利率,成本锁死;Aave 是浮动利率,收益随市场波动。你赚的是"固定-浮动"的基差。本质上是做空利率波动率,赌 Aave 不会跌破 5%。这个玩法在 TradFi 叫利率互换(IRS),每天几万亿美元在交易,在链上,你是第一批用手搓方式吃这碗饭的人。
但是,要特别注意抵押品占用和资金效率。TermMax 借款要超额抵押(比如押 ETH),Aave 存款也占额度。算笔账:100 万 USDC 套利,可能要 120 万抵押品,资金利用率 83%。再扣掉 Gas、滑点、展期成本,净利差可能只剩 0.3%。本金小的话,这点收益连 Gas 费都不够。
我自己认可这个策略的价值。不过它的价值更体现在:它是 TermMax 的"产品预告片"。
官方路线图写了 Q4 2026 要上线 IRS 功能。到时候不用手动搬砖,协议会自动撮合。现在手搓的这批人,就是在给 TermMax 的 IRS 做市场教育。
所以,我看 $TMX的认知链是:基差交易活跃 → TermMax 借款需求涨 → Treasury 的 FT/XT 交易费和借款费水涨船高 → TMX 质押者分到真实收益。我觉得它不是空气币的庞氏模型,它是协议捕获真实经济活动的手续费分成。
更狠的是,当 IRS 产品化落地,TermMax 就从"借贷协议"进化成"利率互换基础设施"。估值锚点直接对标 CME。链上 IRS 现在还是零,但 TradFi 的天花板是数百万亿。
现在搬砖的人,就是在给这个未来市场做压力测试。你愿意现在搬砖还是等TGE时冲一把?
@TermMax
$BNB
148
·
--
Isso foi longe demais! Você não dá valor nem a 30u?
Que pena que nem conseguiria receber a redução de pontuação.
Isso foi longe demais! Você não dá valor nem a 30u?
Que pena que nem conseguiria receber a redução de pontuação.
Que pena que nem conseguiria receber a redução de pontuação.
948
·
--
#dusk $DUSK 这周前前后后,我把 DUSK 的 Succinct Attestation 共识文档啃了三遍,然后对比了 Arbitrum 的 7 天挑战期设计,发现了一个被行业忽视的交易结构差异:这个差异不是"快 vs 慢",是"信用风险窗口"的有无。
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看$DUSK价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK 这周前前后后,我把 DUSK 的 Succinct Attestation 共识文档啃了三遍,然后对比了 Arbitrum 的 7 天挑战期设计,发现了一个被行业忽视的交易结构差异:这个差异不是"快 vs 慢",是"信用风险窗口"的有无。
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看$DUSK 价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk
$BTC
在 Arbitrum 上,你发起一笔交易,7 天内理论上可以被挑战、被回滚。这 7 天不是技术限制,是交易对手的信用风险窗口。你卖出一笔资产,7 天内对方可以找理由不付款,因为"交易还没最终确认"。传统金融里,这个风险靠托管、担保、信用增级来覆盖,成本约高达交易额的 1-3%。
DUSK 的设计是"出块即最终":2 秒内交易永久生效,没有挑战期。这意味着交易对手风险窗口被压缩到 2 秒,传统金融里价值万亿美元的中间环节(托管、担保、争议解决),在 DUSK 上被 2 秒的最终性消灭了。
但我发现市场还没完全意识到这个价值。现在 DUSK 的市值大概只有 Arbitrum 的 1/50,而且Arbitrum 的 7 天挑战期让它根本不适合证券结算。它更适合"可以等 7 天"的投机交易,不是"必须即时终局"的金融结算。
所以我的判断是:DUSK 的"确定性最终性"不是技术参数,是交易结构的护城河。它杀死的是"交易对手风险"这个万亿美元的中间环节,而市场还在用"TPS"和"市值"给它定价。
别看$DUSK 价格了,看实际交易中的最终性时间分布吧。如果它长期稳定在 2 秒左右,这条链会吃掉所有需要"即时终局"的金融场景,而 Arbitrum 只能吃"可以等 7 天"的投机场景。这可不是技术竞赛,是交易结构的战争。我觉得定位上,DUSK 已经赢了,接下来就等市场什么时候发现并且爆发了。DYOR!
@Dusk
$BTC
2
1
94
·
--
#dusk $DUSK Ontem eu tive uma ideia torta. Eu vi que o DUSK tem dois livros-razão: a Phoenix, que é de privacidade, e a Moonlight, que é pública. O mesmo token pode circular nos dois lados. Então pensei: com dois pools, será que os preços seriam diferentes? Tipo arbitragem entre corretoras: comprar aqui e vender ali, e embolsar a diferença. Resultado: fiquei três dias monitorando a liquidez e a diferença era zero. Estável demais a ponto de eu começar a duvidar da sanidade.
No começo eu fiquei meio frustrado, mas depois entendi e até fiquei feliz. Não é que eu seja burro — é que o design dessa cadeia é bem cruel.
Na documentação oficial tem um termo chamado convert, que serve para alternar entre os dois livros-razão. Ele tem uma característica: atomicidade. Ou seja, no instante de alternar de livro, “tirar dinheiro do lado esquerdo” e “creditar dinheiro do lado direito” são o mesmo ato. Ou acontece tudo junto, ou tudo falha, sem estado intermediário.
Sem estado intermediário, isso significa que robôs de arbitragem nem sequer têm janela pra agir! Em outras cadeias, costuma haver atraso entre um pool de privacidade e um pool público, e os robôs ficam de olho no atraso pra comer a diferença. O DUSK elimina esse atraso: a mesma moeda, em qualquer momento, tem só um preço.
A tecnologia é muito bruta! E, por acaso, isso é uma necessidade urgente para instituições. Pensei num cenário: um fundo precisa montar posição no pool de privacidade. O que ele mais teme? Que depois de comprar, descubram que, para a mesma moeda, o pool público está mais barato, e aí o fundo vira o “otário” sem nem perceber. A conversão atômica remove esse risco desde a raiz: os dois livros-razão ficam “soldados” num único preço. O usuário compra de olhos fechados e não sai perdendo.
Comparei: alguns projetos de privacidade com dois pools têm uma diferença de preço duradoura, e a conversão ainda tem atrito. O DUSK consegue fazer zero atrito, graças ao design de atomicidade na camada de protocolo — não é sorte.
Então agora eu olho pra essa cadeia com mais um foco: o desempenho do convert em condições extremas. Em uma queda forte, em congestionamento, a atomicidade continua firme? Se continuar firme, mostra que o nível de base é realmente sólido; se não continuar, indica que “zero atrito” era só uma ilusão de vento a favor.
Mesmo ficando três dias à espera e não achando nenhuma brecha, eu percebi uma coisa: a base dessa cadeia é mais sólida do que eu imaginava. Sincero: vou entrar ou não? Eu só decido com experiência prática, e desta vez meu instinto tá um pouco alinhado. DYOR!
@Dusk_Foundation
$BTC
#dusk $DUSK Ontem eu tive uma ideia torta. Eu vi que o DUSK tem dois livros-razão: a Phoenix, que é de privacidade, e a Moonlight, que é pública. O mesmo token pode circular nos dois lados. Então pensei: com dois pools, será que os preços seriam diferentes? Tipo arbitragem entre corretoras: comprar aqui e vender ali, e embolsar a diferença. Resultado: fiquei três dias monitorando a liquidez e a diferença era zero. Estável demais a ponto de eu começar a duvidar da sanidade.
No começo eu fiquei meio frustrado, mas depois entendi e até fiquei feliz. Não é que eu seja burro — é que o design dessa cadeia é bem cruel.
Na documentação oficial tem um termo chamado convert, que serve para alternar entre os dois livros-razão. Ele tem uma característica: atomicidade. Ou seja, no instante de alternar de livro, “tirar dinheiro do lado esquerdo” e “creditar dinheiro do lado direito” são o mesmo ato. Ou acontece tudo junto, ou tudo falha, sem estado intermediário.
Sem estado intermediário, isso significa que robôs de arbitragem nem sequer têm janela pra agir! Em outras cadeias, costuma haver atraso entre um pool de privacidade e um pool público, e os robôs ficam de olho no atraso pra comer a diferença. O DUSK elimina esse atraso: a mesma moeda, em qualquer momento, tem só um preço.
A tecnologia é muito bruta! E, por acaso, isso é uma necessidade urgente para instituições. Pensei num cenário: um fundo precisa montar posição no pool de privacidade. O que ele mais teme? Que depois de comprar, descubram que, para a mesma moeda, o pool público está mais barato, e aí o fundo vira o “otário” sem nem perceber. A conversão atômica remove esse risco desde a raiz: os dois livros-razão ficam “soldados” num único preço. O usuário compra de olhos fechados e não sai perdendo.
Comparei: alguns projetos de privacidade com dois pools têm uma diferença de preço duradoura, e a conversão ainda tem atrito. O DUSK consegue fazer zero atrito, graças ao design de atomicidade na camada de protocolo — não é sorte.
Então agora eu olho pra essa cadeia com mais um foco: o desempenho do convert em condições extremas. Em uma queda forte, em congestionamento, a atomicidade continua firme? Se continuar firme, mostra que o nível de base é realmente sólido; se não continuar, indica que “zero atrito” era só uma ilusão de vento a favor.
Mesmo ficando três dias à espera e não achando nenhuma brecha, eu percebi uma coisa: a base dessa cadeia é mais sólida do que eu imaginava. Sincero: vou entrar ou não? Eu só decido com experiência prática, e desta vez meu instinto tá um pouco alinhado. DYOR!
@Dusk
$BTC
No começo eu fiquei meio frustrado, mas depois entendi e até fiquei feliz. Não é que eu seja burro — é que o design dessa cadeia é bem cruel.
Na documentação oficial tem um termo chamado convert, que serve para alternar entre os dois livros-razão. Ele tem uma característica: atomicidade. Ou seja, no instante de alternar de livro, “tirar dinheiro do lado esquerdo” e “creditar dinheiro do lado direito” são o mesmo ato. Ou acontece tudo junto, ou tudo falha, sem estado intermediário.
Sem estado intermediário, isso significa que robôs de arbitragem nem sequer têm janela pra agir! Em outras cadeias, costuma haver atraso entre um pool de privacidade e um pool público, e os robôs ficam de olho no atraso pra comer a diferença. O DUSK elimina esse atraso: a mesma moeda, em qualquer momento, tem só um preço.
A tecnologia é muito bruta! E, por acaso, isso é uma necessidade urgente para instituições. Pensei num cenário: um fundo precisa montar posição no pool de privacidade. O que ele mais teme? Que depois de comprar, descubram que, para a mesma moeda, o pool público está mais barato, e aí o fundo vira o “otário” sem nem perceber. A conversão atômica remove esse risco desde a raiz: os dois livros-razão ficam “soldados” num único preço. O usuário compra de olhos fechados e não sai perdendo.
Comparei: alguns projetos de privacidade com dois pools têm uma diferença de preço duradoura, e a conversão ainda tem atrito. O DUSK consegue fazer zero atrito, graças ao design de atomicidade na camada de protocolo — não é sorte.
Então agora eu olho pra essa cadeia com mais um foco: o desempenho do convert em condições extremas. Em uma queda forte, em congestionamento, a atomicidade continua firme? Se continuar firme, mostra que o nível de base é realmente sólido; se não continuar, indica que “zero atrito” era só uma ilusão de vento a favor.
Mesmo ficando três dias à espera e não achando nenhuma brecha, eu percebi uma coisa: a base dessa cadeia é mais sólida do que eu imaginava. Sincero: vou entrar ou não? Eu só decido com experiência prática, e desta vez meu instinto tá um pouco alinhado. DYOR!
@Dusk
$BTC
2
1
127
·
--
#termmax ainda está tratando o TermMax e o Pendle como concorrentes? Eu também via assim antes. Quando examinei o relatório comparativo dos três protocolos do StateMind, percebi que, embora ambos te ofereçam "rendimento fixo", eles seguem caminhos totalmente diferentes para a evolução financeira.
O Pendle é "securitização de rendimentos". Ele separa um ativo de rendimento já existente (como stETH, aUSDC — ativos que rendem) em tokens de principal PT e tokens de rendimento YT. O pressuposto é: o ativo subjacente já está rendendo; o Pendle só te ajuda a antecipar a realização dos rendimentos futuros. Isso é o mesmo raciocínio da ABS (Asset-Backed Securities) das finanças tradicionais: a casa já está gerando aluguel, eu empacoto as rendas e vendo.
O TermMax é "criação de crédito" — o USDC em si não rende. O TermMax cria um mercado de empréstimos do zero usando a estrutura FT/XT e as cotações do curador. O emprestador aceita emprestar a 5% de taxa, o tomador aceita tomar a 6% — e a taxa é criada na própria negociação. Isso é como o que os bancos fazem há centenas de anos: transformar os depósitos dos poupadores em empréstimos para tomadores, criando crédito do nada.
Acho que entender essa diferença é muito importante, porque ela determina quem consegue aproveitar a parte maior do bolo.
Nas finanças tradicionais, o tamanho do mercado de títulos é de 100 trilhões de dólares, e os derivativos de taxa de juros chegam a 600 trilhões. Mas a ordem é: primeiro há emissão de títulos, depois surge a demanda por derivativos de taxa. Sem crédito, não há taxa; sem taxa, derivativos viram um castelo no ar. O ponto de partida do Pendle é "ativos de rendimento já existentes" — o teto depende de quantos ativos bons que rendem existem on-chain. O ponto de partida do TermMax é "demanda por crédito negociado" — o teto é todo o mercado de empréstimos.
Portanto, eles não são uma relação de concorrência. É uma segmentação por camadas financeiras. Acredito que no futuro vai surgir uma combinação como "usuários do Pendle depositam o PT no TermMax para fazer alavancagem" (o TermMax já suporta PT como colateral), e então os dois protocolos viram peças de Lego que se encaixam.
Então, minha visão: pare de olhar os projetos com o pensamento de "Pendle vs TermMax, qual é mais forte". A oportunidade real está na composição: use o Pendle para travar o rendimento do ativo subjacente, e use o TermMax para alavancar e ampliar a exposição; ambos ficam com a diferença de taxas. A alfa do DeFi no futuro não está em uma aposta de um único ponto, e sim em arbitragem estrutural. Se você também curte a estratégia de composição, então naturalmente faz sentido pensar também no $TMX. Certo? DYOR!
@termmax
$BTC
#termmax ainda está tratando o TermMax e o Pendle como concorrentes? Eu também via assim antes. Quando examinei o relatório comparativo dos três protocolos do StateMind, percebi que, embora ambos te ofereçam "rendimento fixo", eles seguem caminhos totalmente diferentes para a evolução financeira.
O Pendle é "securitização de rendimentos". Ele separa um ativo de rendimento já existente (como stETH, aUSDC — ativos que rendem) em tokens de principal PT e tokens de rendimento YT. O pressuposto é: o ativo subjacente já está rendendo; o Pendle só te ajuda a antecipar a realização dos rendimentos futuros. Isso é o mesmo raciocínio da ABS (Asset-Backed Securities) das finanças tradicionais: a casa já está gerando aluguel, eu empacoto as rendas e vendo.
O TermMax é "criação de crédito" — o USDC em si não rende. O TermMax cria um mercado de empréstimos do zero usando a estrutura FT/XT e as cotações do curador. O emprestador aceita emprestar a 5% de taxa, o tomador aceita tomar a 6% — e a taxa é criada na própria negociação. Isso é como o que os bancos fazem há centenas de anos: transformar os depósitos dos poupadores em empréstimos para tomadores, criando crédito do nada.
Acho que entender essa diferença é muito importante, porque ela determina quem consegue aproveitar a parte maior do bolo.
Nas finanças tradicionais, o tamanho do mercado de títulos é de 100 trilhões de dólares, e os derivativos de taxa de juros chegam a 600 trilhões. Mas a ordem é: primeiro há emissão de títulos, depois surge a demanda por derivativos de taxa. Sem crédito, não há taxa; sem taxa, derivativos viram um castelo no ar. O ponto de partida do Pendle é "ativos de rendimento já existentes" — o teto depende de quantos ativos bons que rendem existem on-chain. O ponto de partida do TermMax é "demanda por crédito negociado" — o teto é todo o mercado de empréstimos.
Portanto, eles não são uma relação de concorrência. É uma segmentação por camadas financeiras. Acredito que no futuro vai surgir uma combinação como "usuários do Pendle depositam o PT no TermMax para fazer alavancagem" (o TermMax já suporta PT como colateral), e então os dois protocolos viram peças de Lego que se encaixam.
Então, minha visão: pare de olhar os projetos com o pensamento de "Pendle vs TermMax, qual é mais forte". A oportunidade real está na composição: use o Pendle para travar o rendimento do ativo subjacente, e use o TermMax para alavancar e ampliar a exposição; ambos ficam com a diferença de taxas. A alfa do DeFi no futuro não está em uma aposta de um único ponto, e sim em arbitragem estrutural. Se você também curte a estratégia de composição, então naturalmente faz sentido pensar também no $TMX. Certo? DYOR!
@TermMax
$BTC
O Pendle é "securitização de rendimentos". Ele separa um ativo de rendimento já existente (como stETH, aUSDC — ativos que rendem) em tokens de principal PT e tokens de rendimento YT. O pressuposto é: o ativo subjacente já está rendendo; o Pendle só te ajuda a antecipar a realização dos rendimentos futuros. Isso é o mesmo raciocínio da ABS (Asset-Backed Securities) das finanças tradicionais: a casa já está gerando aluguel, eu empacoto as rendas e vendo.
O TermMax é "criação de crédito" — o USDC em si não rende. O TermMax cria um mercado de empréstimos do zero usando a estrutura FT/XT e as cotações do curador. O emprestador aceita emprestar a 5% de taxa, o tomador aceita tomar a 6% — e a taxa é criada na própria negociação. Isso é como o que os bancos fazem há centenas de anos: transformar os depósitos dos poupadores em empréstimos para tomadores, criando crédito do nada.
Acho que entender essa diferença é muito importante, porque ela determina quem consegue aproveitar a parte maior do bolo.
Nas finanças tradicionais, o tamanho do mercado de títulos é de 100 trilhões de dólares, e os derivativos de taxa de juros chegam a 600 trilhões. Mas a ordem é: primeiro há emissão de títulos, depois surge a demanda por derivativos de taxa. Sem crédito, não há taxa; sem taxa, derivativos viram um castelo no ar. O ponto de partida do Pendle é "ativos de rendimento já existentes" — o teto depende de quantos ativos bons que rendem existem on-chain. O ponto de partida do TermMax é "demanda por crédito negociado" — o teto é todo o mercado de empréstimos.
Portanto, eles não são uma relação de concorrência. É uma segmentação por camadas financeiras. Acredito que no futuro vai surgir uma combinação como "usuários do Pendle depositam o PT no TermMax para fazer alavancagem" (o TermMax já suporta PT como colateral), e então os dois protocolos viram peças de Lego que se encaixam.
Então, minha visão: pare de olhar os projetos com o pensamento de "Pendle vs TermMax, qual é mais forte". A oportunidade real está na composição: use o Pendle para travar o rendimento do ativo subjacente, e use o TermMax para alavancar e ampliar a exposição; ambos ficam com a diferença de taxas. A alfa do DeFi no futuro não está em uma aposta de um único ponto, e sim em arbitragem estrutural. Se você também curte a estratégia de composição, então naturalmente faz sentido pensar também no $TMX. Certo? DYOR!
@TermMax
$BTC
138
·
--
#dusk Ontem fiquei acordado até tarde e desmontei, capítulo por capítulo, a documentação do DUSK. Tenho uma dúvida: por que, ao retirar dinheiro de L2 como Arbitrum, Optimism e voltar para a rede principal, é preciso esperar exatamente 7 dias?
No começo achei que era porque a tecnologia não funcionava bem; depois descobri que esses 7 dias são um design intencional, e que é o núcleo de todo o sistema de segurança do L2.
A ideia, em linguagem bem simples: quando o L2 processa uma transação, ele primeiro “assume que você é de boa” e depois deixa 7 dias para que o mundo inteiro “caçe os maus”. Se alguém descobrir que uma transação tem fraude e apresentar evidências, recebe a recompensa. Em outras palavras: a segurança do L2 é como se estivesse pagando para “caçadores de recompensas” de todo o mundo fazerem a vigilância; os 7 dias são, basicamente, o horário de trabalho desses caçadores.
Mas eu calculei o custo desse modelo: seu dinheiro fica seguro, mas seus fundos ficam travados por 7 dias. O custo da segurança, na prática, é o “tempo de espera” pago por cada usuário que faz saque.
Por isso, a DuskEVM fez uma coisa ousada: removeu o período de desafio de 7 dias, e o saque cai na hora. Ela não espera para capturar os “maus” depois; em vez disso, faz com que um lote de “nós verificadores dedicados” revise cada transação previamente, antes de liberar. Os caçadores de recompensas saem de cena; entram soldados contratados para ficar de guarda.
Quando terminei de ler, minha primeira reação foi: tão agressivo assim… será que é confiável? Continuando a investigar, encontrei um problema ainda mais crucial: no modelo de crowdsourcing, aposta-se em “sempre vai ter alguém no mundo vigiando”. Já no modelo de nós contratados, aposta-se em “esse grupo de nós não vai se atrever a fazer o mal”. Porque se eles liberarem com “água”, a garantia em $DUSK que eles depositaram é confiscada.
Depois que entendi essa lógica, percebi algo que o mercado parece ignorar: o token DUSK não é só uma ferramenta para pagar taxas de gas; na verdade, ele é a “garantia de segurança” desta cadeia. Quanto mais DUSK estiver depositado e quanto mais pulverizado for, maior é o custo para os nós contratados se corromperem. É justamente isso que sustenta o privilégio de “saque sem esperar”. Em outros L2, a segurança não tem relação direta com o preço do token; já na DuskEVM, a segurança está diretamente amarrada ao pool de DUSK apostado.
Então, meu julgamento: após o lançamento da rede principal da DuskEVM, o mais importante é acompanhar a distribuição de garantias dos nós de pré-validação. Quanto mais distribuído o depósito, mais crível fica o “saque em segundos” desta cadeia; quanto mais concentrado, “saque em segundos” vira só um slogan. Este indicador, no que eu vejo atualmente, é a “cor” mais verdadeira dessa cadeia.
Outras cadeias trocam tempo por segurança; esta cadeia troca garantia por confiança. Se você consegue entender a transação, imagino que também consiga entender qual é de verdade o “valor de mercado” $DUSK . DYOR!
@Dusk_Foundation
$BTC
#dusk Ontem fiquei acordado até tarde e desmontei, capítulo por capítulo, a documentação do DUSK. Tenho uma dúvida: por que, ao retirar dinheiro de L2 como Arbitrum, Optimism e voltar para a rede principal, é preciso esperar exatamente 7 dias?
No começo achei que era porque a tecnologia não funcionava bem; depois descobri que esses 7 dias são um design intencional, e que é o núcleo de todo o sistema de segurança do L2.
A ideia, em linguagem bem simples: quando o L2 processa uma transação, ele primeiro “assume que você é de boa” e depois deixa 7 dias para que o mundo inteiro “caçe os maus”. Se alguém descobrir que uma transação tem fraude e apresentar evidências, recebe a recompensa. Em outras palavras: a segurança do L2 é como se estivesse pagando para “caçadores de recompensas” de todo o mundo fazerem a vigilância; os 7 dias são, basicamente, o horário de trabalho desses caçadores.
Mas eu calculei o custo desse modelo: seu dinheiro fica seguro, mas seus fundos ficam travados por 7 dias. O custo da segurança, na prática, é o “tempo de espera” pago por cada usuário que faz saque.
Por isso, a DuskEVM fez uma coisa ousada: removeu o período de desafio de 7 dias, e o saque cai na hora. Ela não espera para capturar os “maus” depois; em vez disso, faz com que um lote de “nós verificadores dedicados” revise cada transação previamente, antes de liberar. Os caçadores de recompensas saem de cena; entram soldados contratados para ficar de guarda.
Quando terminei de ler, minha primeira reação foi: tão agressivo assim… será que é confiável? Continuando a investigar, encontrei um problema ainda mais crucial: no modelo de crowdsourcing, aposta-se em “sempre vai ter alguém no mundo vigiando”. Já no modelo de nós contratados, aposta-se em “esse grupo de nós não vai se atrever a fazer o mal”. Porque se eles liberarem com “água”, a garantia em $DUSK que eles depositaram é confiscada.
Depois que entendi essa lógica, percebi algo que o mercado parece ignorar: o token DUSK não é só uma ferramenta para pagar taxas de gas; na verdade, ele é a “garantia de segurança” desta cadeia. Quanto mais DUSK estiver depositado e quanto mais pulverizado for, maior é o custo para os nós contratados se corromperem. É justamente isso que sustenta o privilégio de “saque sem esperar”. Em outros L2, a segurança não tem relação direta com o preço do token; já na DuskEVM, a segurança está diretamente amarrada ao pool de DUSK apostado.
Então, meu julgamento: após o lançamento da rede principal da DuskEVM, o mais importante é acompanhar a distribuição de garantias dos nós de pré-validação. Quanto mais distribuído o depósito, mais crível fica o “saque em segundos” desta cadeia; quanto mais concentrado, “saque em segundos” vira só um slogan. Este indicador, no que eu vejo atualmente, é a “cor” mais verdadeira dessa cadeia.
Outras cadeias trocam tempo por segurança; esta cadeia troca garantia por confiança. Se você consegue entender a transação, imagino que também consiga entender qual é de verdade o “valor de mercado” $DUSK . DYOR!
@Dusk
$BTC
No começo achei que era porque a tecnologia não funcionava bem; depois descobri que esses 7 dias são um design intencional, e que é o núcleo de todo o sistema de segurança do L2.
A ideia, em linguagem bem simples: quando o L2 processa uma transação, ele primeiro “assume que você é de boa” e depois deixa 7 dias para que o mundo inteiro “caçe os maus”. Se alguém descobrir que uma transação tem fraude e apresentar evidências, recebe a recompensa. Em outras palavras: a segurança do L2 é como se estivesse pagando para “caçadores de recompensas” de todo o mundo fazerem a vigilância; os 7 dias são, basicamente, o horário de trabalho desses caçadores.
Mas eu calculei o custo desse modelo: seu dinheiro fica seguro, mas seus fundos ficam travados por 7 dias. O custo da segurança, na prática, é o “tempo de espera” pago por cada usuário que faz saque.
Por isso, a DuskEVM fez uma coisa ousada: removeu o período de desafio de 7 dias, e o saque cai na hora. Ela não espera para capturar os “maus” depois; em vez disso, faz com que um lote de “nós verificadores dedicados” revise cada transação previamente, antes de liberar. Os caçadores de recompensas saem de cena; entram soldados contratados para ficar de guarda.
Quando terminei de ler, minha primeira reação foi: tão agressivo assim… será que é confiável? Continuando a investigar, encontrei um problema ainda mais crucial: no modelo de crowdsourcing, aposta-se em “sempre vai ter alguém no mundo vigiando”. Já no modelo de nós contratados, aposta-se em “esse grupo de nós não vai se atrever a fazer o mal”. Porque se eles liberarem com “água”, a garantia em $DUSK que eles depositaram é confiscada.
Depois que entendi essa lógica, percebi algo que o mercado parece ignorar: o token DUSK não é só uma ferramenta para pagar taxas de gas; na verdade, ele é a “garantia de segurança” desta cadeia. Quanto mais DUSK estiver depositado e quanto mais pulverizado for, maior é o custo para os nós contratados se corromperem. É justamente isso que sustenta o privilégio de “saque sem esperar”. Em outros L2, a segurança não tem relação direta com o preço do token; já na DuskEVM, a segurança está diretamente amarrada ao pool de DUSK apostado.
Então, meu julgamento: após o lançamento da rede principal da DuskEVM, o mais importante é acompanhar a distribuição de garantias dos nós de pré-validação. Quanto mais distribuído o depósito, mais crível fica o “saque em segundos” desta cadeia; quanto mais concentrado, “saque em segundos” vira só um slogan. Este indicador, no que eu vejo atualmente, é a “cor” mais verdadeira dessa cadeia.
Outras cadeias trocam tempo por segurança; esta cadeia troca garantia por confiança. Se você consegue entender a transação, imagino que também consiga entender qual é de verdade o “valor de mercado” $DUSK . DYOR!
@Dusk
$BTC
95
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
A Packed Week of Earnings and Data Tests Markets
0 visualizações
21 a discutir
Dados + ZK + apoio da Microsoft = $SXT 🔥
Em um mundo cheio de dados falsos, dados verificáveis são a verdadeira revolução.
Você acha que $SXT vai liderar a próxima narrativa de 100x? 👀
ErinaCrypto
·2 gostos
·321 visualizações
HuangReportedlyConsidersReturnToNvidia
5,514 visualizações
116 a discutir
CryptoSelloffTriggersMultipleWhaleLiquidations
248,464 visualizações
2,142 a discutir