
Lavette Stamison
32 Publicações
Lavette Stamison
Denunciar
Bloquear Utilizador
3 A seguir
27 Seguidores
54 Gostaram
Publicações
·
--
Em Alta
Ver tradução
#termmax
Nobody opens the fee page, so I did it. @termmax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
#termmax
Nobody opens the fee page, so I did it. @TermMax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
Nobody opens the fee page, so I did it. @TermMax publishes exact formulas and they're worth sixty seconds.
💰 Lending — fee rate = APR × 2% × (days to maturity ÷ 365). Lend 1,000 USDC at 10% APR for a full year → 0.2%, about 2 FT. Notice what that means: the fee scales with your yield and your term, not with size alone. Short maturity, tiny fee.
💰 Borrowing — [GT minting reference rate × 10% + matched borrow rate × 3%] × (days ÷ 365). Stablecoin reference sits at 6%, non-stables at 3%. Borrow 1,000 USDC at 5% for 90 days → 0.185%, roughly 1.85 FT.
💰 Leverage — same rate, applied only to the borrowed portion. Input 1,000 USDC at 4.8x, so you borrow 3,800 → about 7.31 FT to open the position. Under 0.2% for a near-5x in a single transaction.
I ran these before opening anything, because building a 4.8x loop by hand on a money market costs more in gas alone, never mind the rate drift between legs while you're clicking.
One caveat worth knowing: fees are denominated in FT, so what you actually pay depends on where FT is priced when you execute. Cheap on paper isn't always cheap at 3am. $TMX
Do you check protocol fees before entering, or find out afterwards?
📖 Always read the fee page
100%
😬 Found out the hard way once
0%
⛽ Only care about gas
0%
🔍 Bookmarking this
0%
1 Votos • Votação encerrada
1
81
#termmax Aqui está o detalhe @termmax que eu acho mais subestimado, e não tem nada a ver com taxas.
Na maioria dos protocolos de prazo fixo, o capital que foi oferecido, mas ainda não foi emprestado, fica lá rendendo zero. Peso morto. O TermMax ataca isso por três ângulos:
⚙️ Implantação de fundos ociosos — o capital não emprestado é direcionado para protocolos de taxa flutuante como Aave, Morpho e Venus, então ele rende enquanto espera por um tomador.
⚙️ Ordens atômicas — antes de os fundos serem emprestados, a liquidez virtual pode ficar distribuída em várias ordens simultaneamente em vez de ficar travada em uma só. Sem fragmentação.
⚙️ Curadores nomeados — os mercados são geridos por gerentes reais de liquidez: Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Eles definem faixas de APR-alvo em vez de aceitarem o que quer que uma curva genérica produza.
Eu presto atenção nisso porque é a diferença entre um protocolo que parece bom em um print e um em que a eficiência de capital foi planejada desde o início. Os vaults são ERC-4626, com função de guardian e um timelock assimétrico: mudanças que reduzem risco são aplicadas instantaneamente, enquanto as que aumentam risco esperam pelo período completo. Infra “chata”, e é exatamente isso que decide se algo sobrevive a uma semana ruim.
Antes de depositar, leia o vault: os curadores definem sua própria taxa de performance, normalmente 10-20% dos lucros, e seus próprios limites de capacidade. $TMX
Você verifica quem faz a curadoria de um vault, ou só olha o APY do título?
#termmax Aqui está o detalhe @TermMax que eu acho mais subestimado, e não tem nada a ver com taxas.
Na maioria dos protocolos de prazo fixo, o capital que foi oferecido, mas ainda não foi emprestado, fica lá rendendo zero. Peso morto. O TermMax ataca isso por três ângulos:
⚙️ Implantação de fundos ociosos — o capital não emprestado é direcionado para protocolos de taxa flutuante como Aave, Morpho e Venus, então ele rende enquanto espera por um tomador.
⚙️ Ordens atômicas — antes de os fundos serem emprestados, a liquidez virtual pode ficar distribuída em várias ordens simultaneamente em vez de ficar travada em uma só. Sem fragmentação.
⚙️ Curadores nomeados — os mercados são geridos por gerentes reais de liquidez: Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Eles definem faixas de APR-alvo em vez de aceitarem o que quer que uma curva genérica produza.
Eu presto atenção nisso porque é a diferença entre um protocolo que parece bom em um print e um em que a eficiência de capital foi planejada desde o início. Os vaults são ERC-4626, com função de guardian e um timelock assimétrico: mudanças que reduzem risco são aplicadas instantaneamente, enquanto as que aumentam risco esperam pelo período completo. Infra “chata”, e é exatamente isso que decide se algo sobrevive a uma semana ruim.
Antes de depositar, leia o vault: os curadores definem sua própria taxa de performance, normalmente 10-20% dos lucros, e seus próprios limites de capacidade. $TMX
Você verifica quem faz a curadoria de um vault, ou só olha o APY do título?
Na maioria dos protocolos de prazo fixo, o capital que foi oferecido, mas ainda não foi emprestado, fica lá rendendo zero. Peso morto. O TermMax ataca isso por três ângulos:
⚙️ Implantação de fundos ociosos — o capital não emprestado é direcionado para protocolos de taxa flutuante como Aave, Morpho e Venus, então ele rende enquanto espera por um tomador.
⚙️ Ordens atômicas — antes de os fundos serem emprestados, a liquidez virtual pode ficar distribuída em várias ordens simultaneamente em vez de ficar travada em uma só. Sem fragmentação.
⚙️ Curadores nomeados — os mercados são geridos por gerentes reais de liquidez: Keyrock, Hardcoded Lab, Edge Capital, AlphaPing, Origami Crypto. Eles definem faixas de APR-alvo em vez de aceitarem o que quer que uma curva genérica produza.
Eu presto atenção nisso porque é a diferença entre um protocolo que parece bom em um print e um em que a eficiência de capital foi planejada desde o início. Os vaults são ERC-4626, com função de guardian e um timelock assimétrico: mudanças que reduzem risco são aplicadas instantaneamente, enquanto as que aumentam risco esperam pelo período completo. Infra “chata”, e é exatamente isso que decide se algo sobrevive a uma semana ruim.
Antes de depositar, leia o vault: os curadores definem sua própria taxa de performance, normalmente 10-20% dos lucros, e seus próprios limites de capacidade. $TMX
Você verifica quem faz a curadoria de um vault, ou só olha o APY do título?
🔍 I read the curator first
0%
📈 APY, then maybe
0%
⏱️ Timelock design is key
0%
🤷 Vault curators?
0%
0 Votos • Votação encerrada
1
208
·
--
Em Alta
Ver tradução
I went looking for what the institutional filings actually say about the base asset behind $SPCXB. The feed read the headline: giant funds hold billions of it, so it must be solid. The filings say something else.
The mechanism. Quarterly US institutional disclosures are a photo of the last day of a quarter, published up to 45 days later. A sovereign fund reported 154,146,835 shares at 26.34 billion dollars. A separate filer reported 551.2 million shares at 94.2 billion. Divide both: 170.88 and 170.90. The same implied price, from two unrelated filers. That price is 30 June.
Then regional coverage valued that identical 154.1 million share position at 21.5 billion, using 139.50 per share. Same filing, same share count, 4.8 billion apart.
What you get. Two filers accidentally published the same mark, so you can now date almost any number you read.
What you pay. Three things.
1 You pay a live price against facts that are 49 days old. Your token reprices every second. A filing never reprices.
2 Nobody labels a mark as a mark. Both figures are true and sit 18 percent apart. A headline will not tell you which one you got.
3 The cheap bearish signal got expensive. Short interest as a percent fell partly because the pool it is measured against grew, not only because bears left. The borrow fee is a real price: 0.51 percent in late June, 2 to 3 percent now.
Honest limits. I did not measure anything on my own screen for this one. I read public disclosures as reported and did one division twice. The arithmetic is the whole finding, and you can redo it in ten seconds.
Before buying on a filing headline, find the date on the number.
@BinanceCIS could a bStock page show the timestamp of the reference price it quotes?
$SPCXB
#bstockscis
I went looking for what the institutional filings actually say about the base asset behind $SPCXB. The feed read the headline: giant funds hold billions of it, so it must be solid. The filings say something else.
The mechanism. Quarterly US institutional disclosures are a photo of the last day of a quarter, published up to 45 days later. A sovereign fund reported 154,146,835 shares at 26.34 billion dollars. A separate filer reported 551.2 million shares at 94.2 billion. Divide both: 170.88 and 170.90. The same implied price, from two unrelated filers. That price is 30 June.
Then regional coverage valued that identical 154.1 million share position at 21.5 billion, using 139.50 per share. Same filing, same share count, 4.8 billion apart.
What you get. Two filers accidentally published the same mark, so you can now date almost any number you read.
What you pay. Three things.
1 You pay a live price against facts that are 49 days old. Your token reprices every second. A filing never reprices.
2 Nobody labels a mark as a mark. Both figures are true and sit 18 percent apart. A headline will not tell you which one you got.
3 The cheap bearish signal got expensive. Short interest as a percent fell partly because the pool it is measured against grew, not only because bears left. The borrow fee is a real price: 0.51 percent in late June, 2 to 3 percent now.
Honest limits. I did not measure anything on my own screen for this one. I read public disclosures as reported and did one division twice. The arithmetic is the whole finding, and you can redo it in ten seconds.
Before buying on a filing headline, find the date on the number.
@BinanceCIS could a bStock page show the timestamp of the reference price it quotes?
$SPCXB
#bstockscis
The mechanism. Quarterly US institutional disclosures are a photo of the last day of a quarter, published up to 45 days later. A sovereign fund reported 154,146,835 shares at 26.34 billion dollars. A separate filer reported 551.2 million shares at 94.2 billion. Divide both: 170.88 and 170.90. The same implied price, from two unrelated filers. That price is 30 June.
Then regional coverage valued that identical 154.1 million share position at 21.5 billion, using 139.50 per share. Same filing, same share count, 4.8 billion apart.
What you get. Two filers accidentally published the same mark, so you can now date almost any number you read.
What you pay. Three things.
1 You pay a live price against facts that are 49 days old. Your token reprices every second. A filing never reprices.
2 Nobody labels a mark as a mark. Both figures are true and sit 18 percent apart. A headline will not tell you which one you got.
3 The cheap bearish signal got expensive. Short interest as a percent fell partly because the pool it is measured against grew, not only because bears left. The borrow fee is a real price: 0.51 percent in late June, 2 to 3 percent now.
Honest limits. I did not measure anything on my own screen for this one. I read public disclosures as reported and did one division twice. The arithmetic is the whole finding, and you can redo it in ten seconds.
Before buying on a filing headline, find the date on the number.
@BinanceCIS could a bStock page show the timestamp of the reference price it quotes?
$SPCXB
#bstockscis
Read 13F numbers as current
0%
Knew it was a June 30 mark
100%
Never checked the filing date
0%
I only trade my own screen
0%
2 Votos • Votação encerrada
1
2
105
·
--
Em Alta
Ver tradução
#termmax
Fixed-rate DeFi stays abstract until someone runs the numbers, so here's the worked example straight out of the @termmax docs.
Market: USDC debt, ETH collateral, 1-year maturity, max LTV 0.8.
🧮 Borrower side — Alice locks 1 ETH at $1,000 into a GT. At 0.8 MLTV she mints 800 FT, meaning 800 USDC of debt. She sells that FT at a 20% discount, $0.80 each, and walks away with $640 today. Her cost is set. No reprice, no drift.
🧮 Lender side — deposit 640 USDC, receive 640 FT + 640 XT, and the contract swaps the XT into 160 more FT. Total 800 FT, each redeemable for 1 USDC at maturity → $800 back. Roughly 25% on the entry, decided on day one.
🧮 The part most people skip — Alice can repay in FT instead of USDC. If FT still trades near $0.80, buying 800 back costs about $640 to clear an 800 USDC debt. The discount cuts both ways.
That third point is what changed how I read these markets. A borrower isn't only paying a rate, they're holding a position against their own debt token.
To be clear, the 20% discount above is the docs' illustration, not a live rate — real discounts are whatever the curve and curators offer at that moment. And a fixed term means your capital has a date attached: exiting early means selling FT at market. $TMX
Fixed and locked for the term, or floating and free to leave whenever?
#termmax
Fixed-rate DeFi stays abstract until someone runs the numbers, so here's the worked example straight out of the @TermMax docs.
Market: USDC debt, ETH collateral, 1-year maturity, max LTV 0.8.
🧮 Borrower side — Alice locks 1 ETH at $1,000 into a GT. At 0.8 MLTV she mints 800 FT, meaning 800 USDC of debt. She sells that FT at a 20% discount, $0.80 each, and walks away with $640 today. Her cost is set. No reprice, no drift.
🧮 Lender side — deposit 640 USDC, receive 640 FT + 640 XT, and the contract swaps the XT into 160 more FT. Total 800 FT, each redeemable for 1 USDC at maturity → $800 back. Roughly 25% on the entry, decided on day one.
🧮 The part most people skip — Alice can repay in FT instead of USDC. If FT still trades near $0.80, buying 800 back costs about $640 to clear an 800 USDC debt. The discount cuts both ways.
That third point is what changed how I read these markets. A borrower isn't only paying a rate, they're holding a position against their own debt token.
To be clear, the 20% discount above is the docs' illustration, not a live rate — real discounts are whatever the curve and curators offer at that moment. And a fixed term means your capital has a date attached: exiting early means selling FT at market. $TMX
Fixed and locked for the term, or floating and free to leave whenever?
Fixed-rate DeFi stays abstract until someone runs the numbers, so here's the worked example straight out of the @TermMax docs.
Market: USDC debt, ETH collateral, 1-year maturity, max LTV 0.8.
🧮 Borrower side — Alice locks 1 ETH at $1,000 into a GT. At 0.8 MLTV she mints 800 FT, meaning 800 USDC of debt. She sells that FT at a 20% discount, $0.80 each, and walks away with $640 today. Her cost is set. No reprice, no drift.
🧮 Lender side — deposit 640 USDC, receive 640 FT + 640 XT, and the contract swaps the XT into 160 more FT. Total 800 FT, each redeemable for 1 USDC at maturity → $800 back. Roughly 25% on the entry, decided on day one.
🧮 The part most people skip — Alice can repay in FT instead of USDC. If FT still trades near $0.80, buying 800 back costs about $640 to clear an 800 USDC debt. The discount cuts both ways.
That third point is what changed how I read these markets. A borrower isn't only paying a rate, they're holding a position against their own debt token.
To be clear, the 20% discount above is the docs' illustration, not a live rate — real discounts are whatever the curve and curators offer at that moment. And a fixed term means your capital has a date attached: exiting early means selling FT at market. $TMX
Fixed and locked for the term, or floating and free to leave whenever?
🔒 Lock the rate take the date
0%
🚪 I need to exit anytime
0%
🧮 Depends on the discount
0%
🔍 Still learning FT/XT
100%
1 Votos • Votação encerrada
2
81
·
--
Em Alta
Ver tradução
#termmax @termmax
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@termmax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
#termmax @TermMax
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@TermMax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
#TermMax Most DeFi lending is a variable-rate mortgage nobody signed for. You deposit at 12% APY, come back three days later, it's 4%. Nothing broke — that's just how floating pools work.
@TermMax goes the other way: every market has a fixed rate and a fixed maturity. Known rate, known term, known risk. Three tokens carry the whole design:
1️⃣ FT — a zero-coupon bond. Buy it below par, redeem it 1:1 for the debt token at maturity. Your yield is locked the second you enter.
2️⃣ XT — the other half. 1 FT + 1 XT = 1 debt token, always. Borrowers receive XT, sell it immediately, and their cost is fixed at entry.
3️⃣ GT — an NFT holding your entire leveraged position, collateral and debt in one object. One transaction instead of manually looping across three protocols.
What convinced me wasn't the yield, it was being able to write the number down before entering. I put a slice of stables into a fixed-term market and I know the figure I get back on the maturity date. Nothing to monitor, nothing to reprice.
It's live on Ethereum, BNB Chain, Base, Berachain, HyperEVM and more, so the same logic follows you across chains.
Do you actually track your lending APY, or just hope it's still good?
📌 I want a fixed number
0%
🎲 Floating works for me
0%
🤔 Never checked, honestly
0%
🔍 Just researching
100%
1 Votos • Votação encerrada
2
59
·
--
Em Alta
#bstockscis @BinanceCIS
A regra para estes nomes é que a letra do marcador vai no final
do ticker normal. Soa como o fato
menos interessante
sobre o produto. Depois de uma semana lendo essa hashtag, acho
que é a parte que pode custar dinheiro a um leitor.
Mecanismo. A letra fica no final, nunca na frente. A
também faz auto link de texto simples que pareça um ticker, então um nome
se torna um instrumento clicável mesmo quando você não o marcou. Para
uma única empresa subjacente, podem existir três instrumentos com quase
as mesmas letras: um contrato futuro perpétuo, um certificado de bStock
sob o prospecto da ADGM, e versões tokenizadas de terceiros de
outros emissores, com seu próprio sufixo.
O que você paga. Três coisas.
1. A posição da letra. Formas com a frente carregada não existem aqui.
Coloque a letra primeiro e você não consegue nada, ou uma combinação com
alguma outra coisa. Li posts nesta hashtag cujo texto era sobre um
certificado lastreado, enquanto o widget abaixo apontava para um
contrato futuro perpétuo. As mesmas três letras, produto diferente,
e uma delas carrega alavancagem.
2. O sufixo é o emissor, não decoração. Ele diz de quem
é o seu prospecto e como funciona o resgate. Dois tokens podem
acompanhar a mesma empresa e te dar direitos diferentes.
3. As letras não descrevem a subjacente. $SPCXB segue uma
única empresa que listou este junho, não um índice amplo de quinhentos
nomes, embora um post popular aqui tenha dito o contrário
por dois dias.
Eu não aprendi isso na documentação. Em um de meus próprios posts,
uma palavra simples de três letras virou um cashtag por conta própria, e o
widget abaixo apontou para longe do ativo da campanha. Em um post posterior, eu
dei um rodeio por aquelas letras e descrevi o ativo em palavras.
O mesmo widget apareceu mesmo assim.
Antes do seu próximo pedido, verifique onde a letra fica, e depois abra
a página do instrumento e confirme o emissor em vez do nome da empresa.
@BinanceCIS é uma página que mapeia cada ticker do bStock para sua
subjacente e para seu emissor?
#bstockscis @BinanceCIS
A regra para estes nomes é que a letra do marcador vai no final
do ticker normal. Soa como o fato
menos interessante
sobre o produto. Depois de uma semana lendo essa hashtag, acho
que é a parte que pode custar dinheiro a um leitor.
Mecanismo. A letra fica no final, nunca na frente. A
também faz auto link de texto simples que pareça um ticker, então um nome
se torna um instrumento clicável mesmo quando você não o marcou. Para
uma única empresa subjacente, podem existir três instrumentos com quase
as mesmas letras: um contrato futuro perpétuo, um certificado de bStock
sob o prospecto da ADGM, e versões tokenizadas de terceiros de
outros emissores, com seu próprio sufixo.
O que você paga. Três coisas.
1. A posição da letra. Formas com a frente carregada não existem aqui.
Coloque a letra primeiro e você não consegue nada, ou uma combinação com
alguma outra coisa. Li posts nesta hashtag cujo texto era sobre um
certificado lastreado, enquanto o widget abaixo apontava para um
contrato futuro perpétuo. As mesmas três letras, produto diferente,
e uma delas carrega alavancagem.
2. O sufixo é o emissor, não decoração. Ele diz de quem
é o seu prospecto e como funciona o resgate. Dois tokens podem
acompanhar a mesma empresa e te dar direitos diferentes.
3. As letras não descrevem a subjacente. $SPCXB segue uma
única empresa que listou este junho, não um índice amplo de quinhentos
nomes, embora um post popular aqui tenha dito o contrário
por dois dias.
Eu não aprendi isso na documentação. Em um de meus próprios posts,
uma palavra simples de três letras virou um cashtag por conta própria, e o
widget abaixo apontou para longe do ativo da campanha. Em um post posterior, eu
dei um rodeio por aquelas letras e descrevi o ativo em palavras.
O mesmo widget apareceu mesmo assim.
Antes do seu próximo pedido, verifique onde a letra fica, e depois abra
a página do instrumento e confirme o emissor em vez do nome da empresa.
@BinanceCIS é uma página que mapeia cada ticker do bStock para sua
subjacente e para seu emissor?
A regra para estes nomes é que a letra do marcador vai no final
do ticker normal. Soa como o fato
menos interessante
sobre o produto. Depois de uma semana lendo essa hashtag, acho
que é a parte que pode custar dinheiro a um leitor.
Mecanismo. A letra fica no final, nunca na frente. A
também faz auto link de texto simples que pareça um ticker, então um nome
se torna um instrumento clicável mesmo quando você não o marcou. Para
uma única empresa subjacente, podem existir três instrumentos com quase
as mesmas letras: um contrato futuro perpétuo, um certificado de bStock
sob o prospecto da ADGM, e versões tokenizadas de terceiros de
outros emissores, com seu próprio sufixo.
O que você paga. Três coisas.
1. A posição da letra. Formas com a frente carregada não existem aqui.
Coloque a letra primeiro e você não consegue nada, ou uma combinação com
alguma outra coisa. Li posts nesta hashtag cujo texto era sobre um
certificado lastreado, enquanto o widget abaixo apontava para um
contrato futuro perpétuo. As mesmas três letras, produto diferente,
e uma delas carrega alavancagem.
2. O sufixo é o emissor, não decoração. Ele diz de quem
é o seu prospecto e como funciona o resgate. Dois tokens podem
acompanhar a mesma empresa e te dar direitos diferentes.
3. As letras não descrevem a subjacente. $SPCXB segue uma
única empresa que listou este junho, não um índice amplo de quinhentos
nomes, embora um post popular aqui tenha dito o contrário
por dois dias.
Eu não aprendi isso na documentação. Em um de meus próprios posts,
uma palavra simples de três letras virou um cashtag por conta própria, e o
widget abaixo apontou para longe do ativo da campanha. Em um post posterior, eu
dei um rodeio por aquelas letras e descrevi o ativo em palavras.
O mesmo widget apareceu mesmo assim.
Antes do seu próximo pedido, verifique onde a letra fica, e depois abra
a página do instrumento e confirme o emissor em vez do nome da empresa.
@BinanceCIS é uma página que mapeia cada ticker do bStock para sua
subjacente e para seu emissor?
I check the issuer first
0%
I go by the ticker name
33%
I clicked a widget by mistake
67%
I had not thought about it
0%
3 Votos • Votação encerrada
1
2
459
Onze dias comprando este ticker de campanha e eu nunca conferi o que acontece com a ação por trás dele. Hoje eu olhei. O número que importa não está em nenhuma tela deste app.
Configuração. 16 de agosto, 19:40 Kyiv, domingo. O mercado dos EUA ficou fechado desde sexta. Eu abri o $SPCXB book e a página de colateral no mesmo minuto.
Livro: ask 139.87 em 6.489 tokens, bid 139.86 em 5.721. Um tick de diferença. Faixa do dia 139.30 a 140.55, um intervalo de 0,89% ao longo de 65 horas sem mercado de referência. O fechamento de sexta foi 140.00, então o token fica uma décima de percent abaixo disso. Parte funciona.
Página de colateral, 00:45 UTC hoje: 67 bStocks emitidos, cada linha 100 por cento. Eu tenho meu próprio snapshot disso de 11 de agosto. A custódia de um único ticker passou de 11.182 ações para 8.670, queda de 22%. Outro foi de 5.474 para 6.125, alta de 12%. Ambos mostram 100 em ambos os dias.
A página prova uma razão, e uma razão sobrevive a tudo.
O que você paga. Três coisas.
O Multiplicador não é um escudo. Ele processa splits e ajustes de dividendos, então ele move sua contagem de tokens. Diluição move o valor por ação e deixa sua contagem intacta. O mecanismo que este feed chama de proteção automática fica silencioso sobre o único risco já datado.
100 por cento lastreado e queda de 39 por cento são compatíveis. Este mesmo gráfico imprimiu 229,94 no seu pico e 105,00 na mínima. A cobertura foi 100 em ambos.
Seu calendário não é o calendário da campanha. A ação listada em 12 de junho, com menos de 5% da empresa negociando. Cerca de 911 milhões a mais foram liberados em 6 de agosto. A cobertura da imprensa coloca a próxima tranche por volta de 21 de agosto e o restante até 8 de dezembro. Zero taxas de maker terminam em 31 de agosto.
Limites honestos. Uma conta, um domingo, um ticker. As datas de liberação vêm da cobertura da imprensa, não do próprio documento, e as datas mudam. O fechamento de sexta é público, não é minha medição.
Faça você mesmo. Antes de segunda, procure o float e o cronograma de liberação da ação por trás do seu ticker. Depois tente encontrar uma das duas coisas dentro deste app. Não tome minha palavra como prova de qualquer coisa.
@BinanceCIS onde, em uma página de bStock, um detentor consegue ver o float da ação subjacente?
$SPCXB
#bstockscis
Onze dias comprando este ticker de campanha e eu nunca conferi o que acontece com a ação por trás dele. Hoje eu olhei. O número que importa não está em nenhuma tela deste app.
Configuração. 16 de agosto, 19:40 Kyiv, domingo. O mercado dos EUA ficou fechado desde sexta. Eu abri o $SPCXB book e a página de colateral no mesmo minuto.
Livro: ask 139.87 em 6.489 tokens, bid 139.86 em 5.721. Um tick de diferença. Faixa do dia 139.30 a 140.55, um intervalo de 0,89% ao longo de 65 horas sem mercado de referência. O fechamento de sexta foi 140.00, então o token fica uma décima de percent abaixo disso. Parte funciona.
Página de colateral, 00:45 UTC hoje: 67 bStocks emitidos, cada linha 100 por cento. Eu tenho meu próprio snapshot disso de 11 de agosto. A custódia de um único ticker passou de 11.182 ações para 8.670, queda de 22%. Outro foi de 5.474 para 6.125, alta de 12%. Ambos mostram 100 em ambos os dias.
A página prova uma razão, e uma razão sobrevive a tudo.
O que você paga. Três coisas.
O Multiplicador não é um escudo. Ele processa splits e ajustes de dividendos, então ele move sua contagem de tokens. Diluição move o valor por ação e deixa sua contagem intacta. O mecanismo que este feed chama de proteção automática fica silencioso sobre o único risco já datado.
100 por cento lastreado e queda de 39 por cento são compatíveis. Este mesmo gráfico imprimiu 229,94 no seu pico e 105,00 na mínima. A cobertura foi 100 em ambos.
Seu calendário não é o calendário da campanha. A ação listada em 12 de junho, com menos de 5% da empresa negociando. Cerca de 911 milhões a mais foram liberados em 6 de agosto. A cobertura da imprensa coloca a próxima tranche por volta de 21 de agosto e o restante até 8 de dezembro. Zero taxas de maker terminam em 31 de agosto.
Limites honestos. Uma conta, um domingo, um ticker. As datas de liberação vêm da cobertura da imprensa, não do próprio documento, e as datas mudam. O fechamento de sexta é público, não é minha medição.
Faça você mesmo. Antes de segunda, procure o float e o cronograma de liberação da ação por trás do seu ticker. Depois tente encontrar uma das duas coisas dentro deste app. Não tome minha palavra como prova de qualquer coisa.
@BinanceCIS onde, em uma página de bStock, um detentor consegue ver o float da ação subjacente?
$SPCXB
#bstockscis
Configuração. 16 de agosto, 19:40 Kyiv, domingo. O mercado dos EUA ficou fechado desde sexta. Eu abri o $SPCXB book e a página de colateral no mesmo minuto.
Livro: ask 139.87 em 6.489 tokens, bid 139.86 em 5.721. Um tick de diferença. Faixa do dia 139.30 a 140.55, um intervalo de 0,89% ao longo de 65 horas sem mercado de referência. O fechamento de sexta foi 140.00, então o token fica uma décima de percent abaixo disso. Parte funciona.
Página de colateral, 00:45 UTC hoje: 67 bStocks emitidos, cada linha 100 por cento. Eu tenho meu próprio snapshot disso de 11 de agosto. A custódia de um único ticker passou de 11.182 ações para 8.670, queda de 22%. Outro foi de 5.474 para 6.125, alta de 12%. Ambos mostram 100 em ambos os dias.
A página prova uma razão, e uma razão sobrevive a tudo.
O que você paga. Três coisas.
O Multiplicador não é um escudo. Ele processa splits e ajustes de dividendos, então ele move sua contagem de tokens. Diluição move o valor por ação e deixa sua contagem intacta. O mecanismo que este feed chama de proteção automática fica silencioso sobre o único risco já datado.
100 por cento lastreado e queda de 39 por cento são compatíveis. Este mesmo gráfico imprimiu 229,94 no seu pico e 105,00 na mínima. A cobertura foi 100 em ambos.
Seu calendário não é o calendário da campanha. A ação listada em 12 de junho, com menos de 5% da empresa negociando. Cerca de 911 milhões a mais foram liberados em 6 de agosto. A cobertura da imprensa coloca a próxima tranche por volta de 21 de agosto e o restante até 8 de dezembro. Zero taxas de maker terminam em 31 de agosto.
Limites honestos. Uma conta, um domingo, um ticker. As datas de liberação vêm da cobertura da imprensa, não do próprio documento, e as datas mudam. O fechamento de sexta é público, não é minha medição.
Faça você mesmo. Antes de segunda, procure o float e o cronograma de liberação da ação por trás do seu ticker. Depois tente encontrar uma das duas coisas dentro deste app. Não tome minha palavra como prova de qualquer coisa.
@BinanceCIS onde, em uma página de bStock, um detentor consegue ver o float da ação subjacente?
$SPCXB
#bstockscis
Didn't know about unlocks
0%
Knew it, I track the dates
100%
Thought Multiplier covers it
0%
I never check the underlying
0%
1 Votos • Votação encerrada
1
200
·
--
Em Alta
Ver tradução
Eleven days I have placed the same five dollar buy in this campaign. Today I tried to place it at 4.50 and the exchange refused twice, for two different reasons. I had never checked the floor I was standing on.
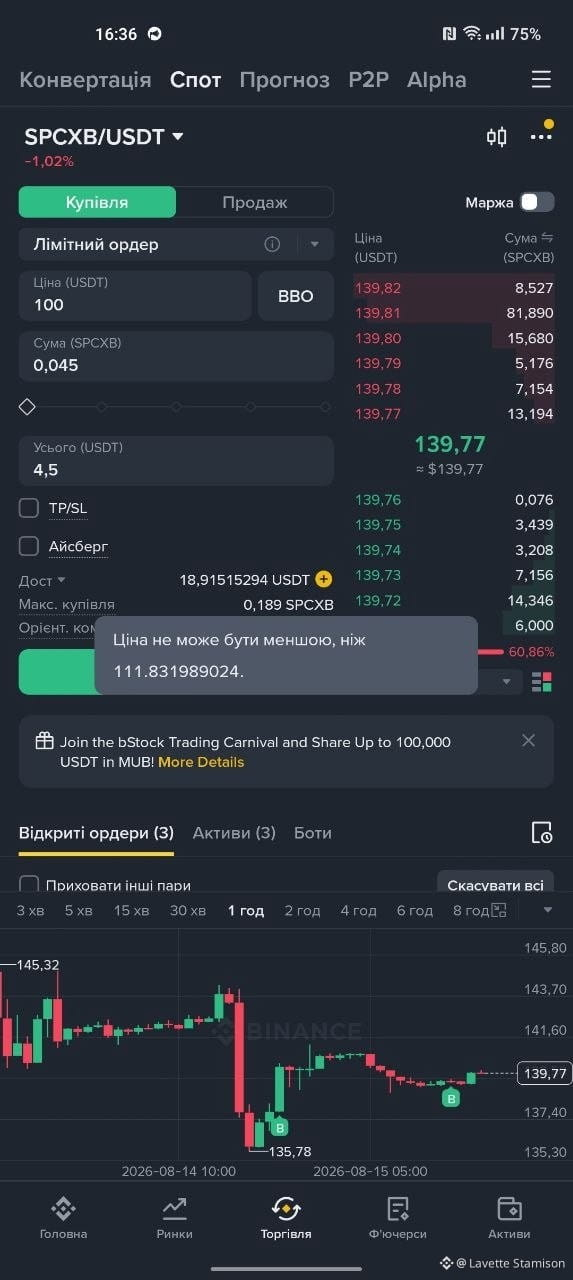
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
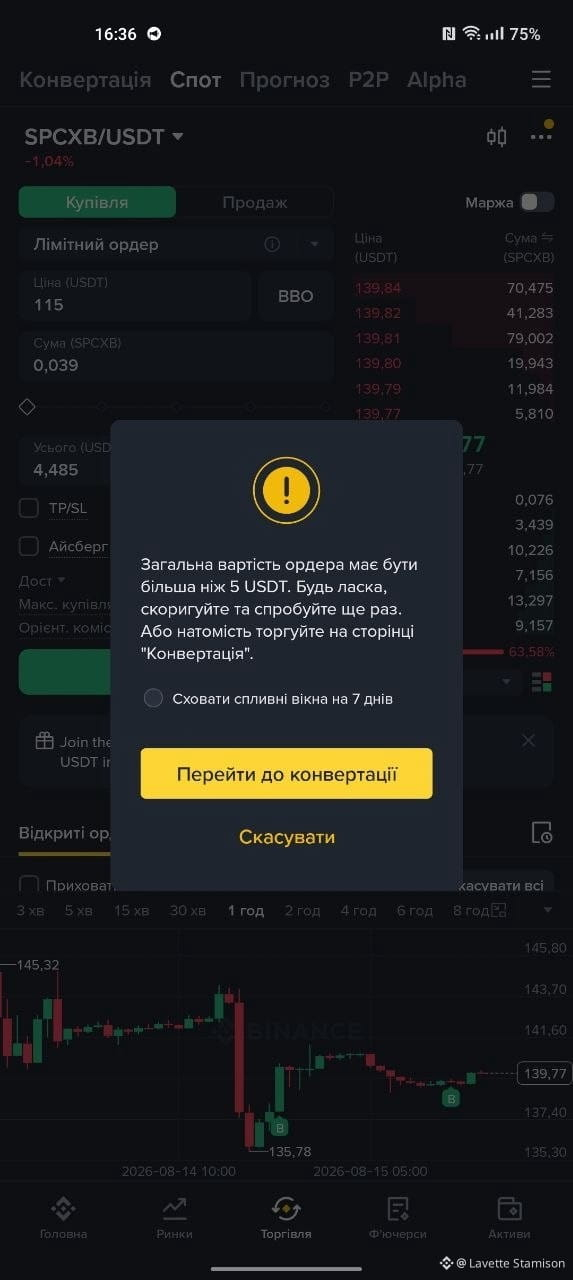
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
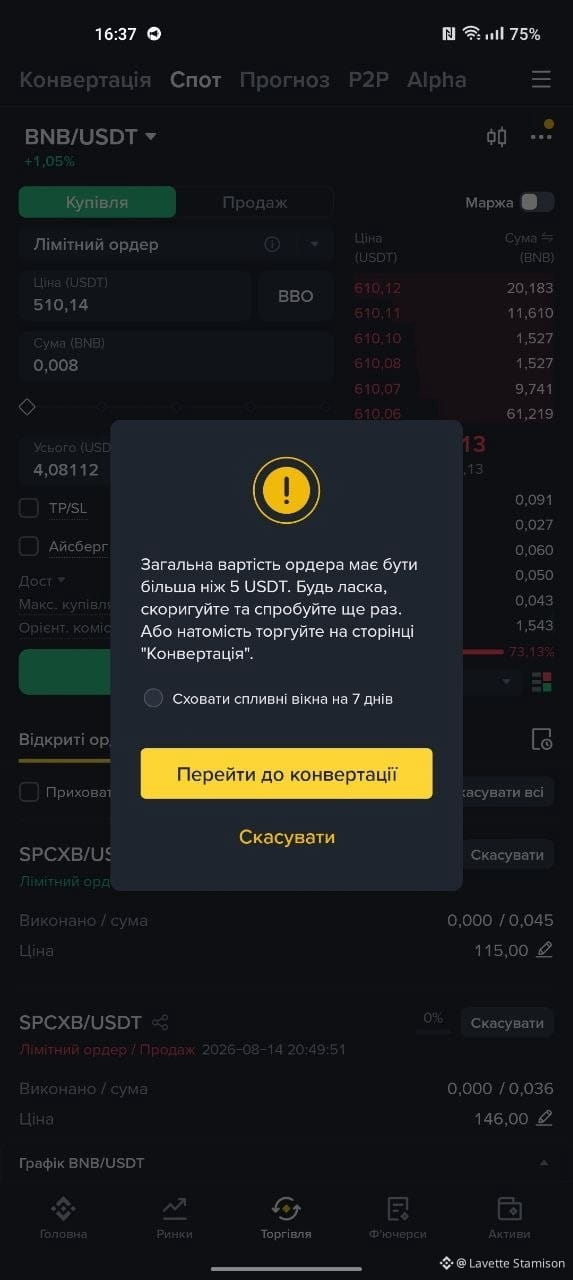
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
Eleven days I have placed the same five dollar buy in this campaign. Today I tried to place it at 4.50 and the exchange refused twice, for two different reasons. I had never checked the floor I was standing on.
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
Setup. 15 August, 16:36 Kyiv time, phone app, $SPCXB order book, limit buy, my own account.
Attempt one. Price 100, size 0.045, total 4.50. Refused on price: "Price cannot be lower than 111.831989024." The reference at that second was 139.79. Divide that refusal number by 0.8 and you get 139.78998628. A twenty percent floor under the limit price I am allowed to name.
Attempt two. Price 115, size 0.039, total 4.485. Refused on size: total order value must be greater than 5 USDT. The only button on that window was Go to Convert.
Attempt three. Price 115, size 0.045, total 5.175. Accepted at 16:36:46.
Control, 16:37, on the largest non stablecoin pair here, total 4.08. Identical window, identical wording.
So the floor is not five dollars. It sits above five dollars.
What you pay for. Three things.
The feed keeps saying fractions from 5 dollars. The wording on my screen says greater than 5, not at least 5. The campaign's own daily task is a 5 dollar trade. The threshold is set above the number everyone is told to trade.
Below the threshold you are not refused, you are redirected. Convert has no book and no limit price. You get a quote instead of a market.
The two limits stack on a small position. Your price is fenced into a band, your size is fenced from below. If the same floor applies on the way out, a five dollar position cannot be sold in halves at all.
Honest limits. One account, one minute, buy side only. I stopped at 4.485 and did not test exactly 5.00. I did not test the sell side, so the last point above is an inference, not a measurement. The band I measured on one pair at one price.
Do it yourself. Open the ticket, type 4.50, read what comes back. Do not take my word for any of this.
@BinanceCIS have you placed a bStock order at exactly the campaign amount?
$SPCXB
#bstockscis
4
3
15
Ver tradução
I have twice told you that liquidity on these tokens is thin. Tonight I measured it and I was wrong.
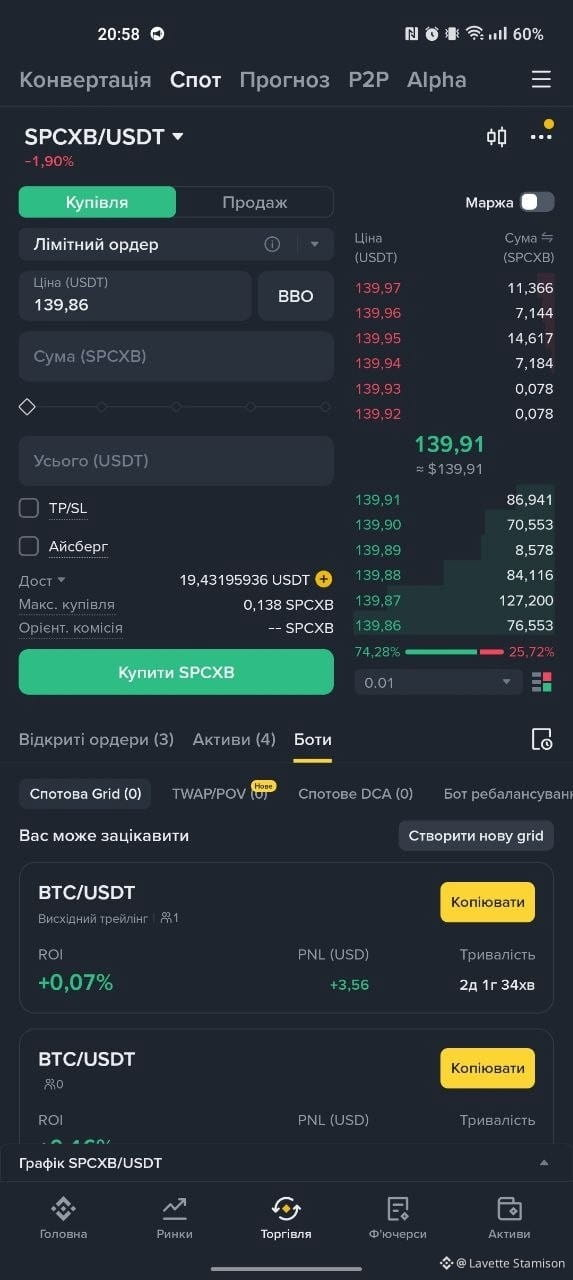
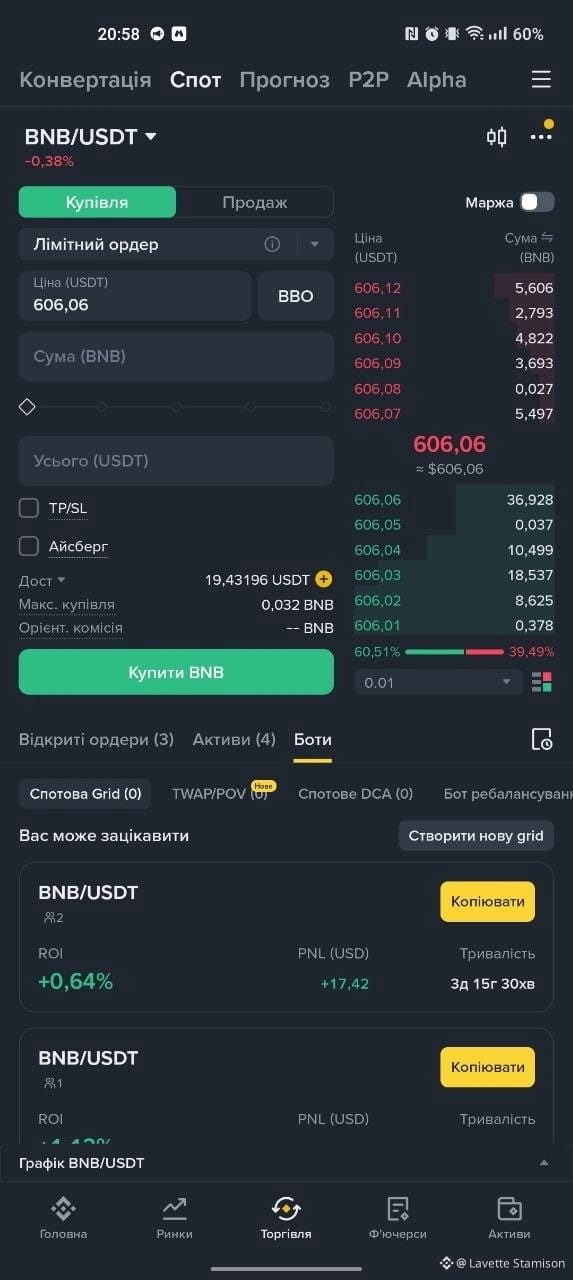
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
I have twice told you that liquidity on these tokens is thin. Tonight I measured it and I was wrong.
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
The setup. At 20:58 Kyiv, 13:58 New York, US session open, I opened SPCXB/USDT and BNB/USDT side by side and counted six price levels on each side of both books.
Bids, six levels deep. SPCXB: 453.9 tokens, about $63,500. BNB: 75.0 coins, about $45,500.
Asks, six levels deep. SPCXB: 40.5 tokens, about $5,660. BNB: 22.4 coins, about $13,600.
Spread: one tick on both, $0.01.
Order type menu: identical. Eight types each, TWAP and Scaled Order included.
The bid on a tokenized stock was deeper than the bid on BNB. I had been repeating a claim I never checked on this venue.
What you pay. Three things.
1️⃣ The book is lopsided. SPCXB sat near 11 to 1, bid over ask. BNB near 3 to 1. Buying slips more than selling, on the same screen, in the same second. That is the opposite of the story I had been telling.
2️⃣ A tick is not a tick. One cent on a $139.91 token is 0.007%. One cent on BNB at $606.06 is 0.0017%. Crossing the spread costs four times as much in relative terms, and no chart shows you that.
3️⃣ Scale. The whole visible ask side was $5,660. My campaign trade is $5. At that size none of this reaches me. Most of what gets written about depth here, mine included, is about a problem the writer does not have.
Honest limits: one snapshot, one minute, six levels, one ticker, mid session. Books move in seconds and I did not watch this one move. A deep bid at 21:00 says nothing about 03:00, when the underlying is shut.
Two posts of mine need this correction, so here it is. Before you believe anyone about liquidity on bStocks, open the two books in the same second and count. That includes not believing me.
@BinanceCIS is that bid depth market making, or is it flow?
$SPCXB
#bstockscis
2
1
107
·
--
Em Alta
Cada artigo sobre bStocks hoje cita um número. Eu abri a página que todos citam e ela mostra um número diferente.
O mecanismo. A Market cap da Token Terminal para ações tokenizadas é o valor tokenizado onchain, preço vezes oferta, agrupado por emissor. A história de hoje: bStocks passou xStocks para o segundo lugar atrás da Ondo.
O que você recebe. Um placar externo no produto. Público, sem login.
O que você paga. Três coisas.
1️⃣ A classificação é fina. Às 15:16 em Kyiv, a página mostrava bStocks US$ 622,6M e xStocks US$ 605,5M. A diferença de US$ 17,1M sobre US$ 622,6M é 2,8%. Foi US$ 45M em 3 de agosto, US$ 9,4M na terça-feira.
2️⃣ A comparação não é igual com igual. Nessa página, cada bStock lista uma única cadeia. Cada ativo xStocks lista seis. bStocks são BEP-20 na BNB Smart Chain, o único trilho de entrada e saída.
3️⃣ O emissor não é o seu ticker. Quatro tokens detêm cerca de metade daqueles US$ 622,6M, e dois deles estão em queda há mais de 30 dias enquanto o total do emissor está em alta.
Limites honestos: um snapshot, uma tarde. Market cap mistura preço com oferta, então uma queda pode ser da ação, não de resgates.
Leia a linha do seu ticker, não a classificação do emissor dele.
@BinanceCIS em qual cadeia além da BSC os bStocks vão liquidar?
$SPCXB
#bstockscis
Cada artigo sobre bStocks hoje cita um número. Eu abri a página que todos citam e ela mostra um número diferente.
O mecanismo. A Market cap da Token Terminal para ações tokenizadas é o valor tokenizado onchain, preço vezes oferta, agrupado por emissor. A história de hoje: bStocks passou xStocks para o segundo lugar atrás da Ondo.
O que você recebe. Um placar externo no produto. Público, sem login.
O que você paga. Três coisas.
1️⃣ A classificação é fina. Às 15:16 em Kyiv, a página mostrava bStocks US$ 622,6M e xStocks US$ 605,5M. A diferença de US$ 17,1M sobre US$ 622,6M é 2,8%. Foi US$ 45M em 3 de agosto, US$ 9,4M na terça-feira.
2️⃣ A comparação não é igual com igual. Nessa página, cada bStock lista uma única cadeia. Cada ativo xStocks lista seis. bStocks são BEP-20 na BNB Smart Chain, o único trilho de entrada e saída.
3️⃣ O emissor não é o seu ticker. Quatro tokens detêm cerca de metade daqueles US$ 622,6M, e dois deles estão em queda há mais de 30 dias enquanto o total do emissor está em alta.
Limites honestos: um snapshot, uma tarde. Market cap mistura preço com oferta, então uma queda pode ser da ação, não de resgates.
Leia a linha do seu ticker, não a classificação do emissor dele.
@BinanceCIS em qual cadeia além da BSC os bStocks vão liquidar?
$SPCXB
#bstockscis
O mecanismo. A Market cap da Token Terminal para ações tokenizadas é o valor tokenizado onchain, preço vezes oferta, agrupado por emissor. A história de hoje: bStocks passou xStocks para o segundo lugar atrás da Ondo.
O que você recebe. Um placar externo no produto. Público, sem login.
O que você paga. Três coisas.
1️⃣ A classificação é fina. Às 15:16 em Kyiv, a página mostrava bStocks US$ 622,6M e xStocks US$ 605,5M. A diferença de US$ 17,1M sobre US$ 622,6M é 2,8%. Foi US$ 45M em 3 de agosto, US$ 9,4M na terça-feira.
2️⃣ A comparação não é igual com igual. Nessa página, cada bStock lista uma única cadeia. Cada ativo xStocks lista seis. bStocks são BEP-20 na BNB Smart Chain, o único trilho de entrada e saída.
3️⃣ O emissor não é o seu ticker. Quatro tokens detêm cerca de metade daqueles US$ 622,6M, e dois deles estão em queda há mais de 30 dias enquanto o total do emissor está em alta.
Limites honestos: um snapshot, uma tarde. Market cap mistura preço com oferta, então uma queda pode ser da ação, não de resgates.
Leia a linha do seu ticker, não a classificação do emissor dele.
@BinanceCIS em qual cadeia além da BSC os bStocks vão liquidar?
$SPCXB
#bstockscis
I go by rankings
34%
I check my ticker's own row
33%
Didn't know it's one chain
0%
I track neither
33%
3 Votos • Votação encerrada
2
3
552
·
--
Em Alta
Hoje fui ver quanto um dividendo da bStock realmente paga e encontrei duas páginas da Binance que discordam.
O site da bStocks promete o mesmo direito econômico de um acionista. O aviso de lançamento no Bahrain diz que os detentores não têm direito a nenhum dividendo.
O mecanismo. Um dividendo nunca chega a você em dinheiro. A emissora o recebe, aplica-se a retenção e o restante é reinvestido/convertido no seu saldo pelo Multiplier.
O que você recebe. Capitalização sem ação e sem taxa, sobre uma fração de uma ação.
O que você paga. Três coisas.
1️⃣ Retenção. A alíquota padrão dos EUA para dividendos a um não residente é de 30%, a menos que um tratado se aplique. A Binance CIS publicou IBMB em torno de 2,2% em 4 de agosto. Líquido, mais perto de 1,5%.
2️⃣ A saída é fechada. Para Apple e IBM o snapshot foi em 10 de agosto, 00:00 UTC, e a conversão em ações foi suspensa a partir de 8 de agosto. O dividendo cai enquanto a porta está fechada.
3️⃣ Sem escolha. Você não pode receber o dinheiro em vez disso. A emissora diz que o ajuste pode não refletir o valor total do dividendo.
Eu li documentos, não a minha própria tela, e nunca mantive uma bStock através de um dividendo. Confira o anúncio para o seu ticker.
@BinanceCIS qual alíquota se aplica a um detentor de CIS?
$IBMB
#bstockscis
Hoje fui ver quanto um dividendo da bStock realmente paga e encontrei duas páginas da Binance que discordam.
O site da bStocks promete o mesmo direito econômico de um acionista. O aviso de lançamento no Bahrain diz que os detentores não têm direito a nenhum dividendo.
O mecanismo. Um dividendo nunca chega a você em dinheiro. A emissora o recebe, aplica-se a retenção e o restante é reinvestido/convertido no seu saldo pelo Multiplier.
O que você recebe. Capitalização sem ação e sem taxa, sobre uma fração de uma ação.
O que você paga. Três coisas.
1️⃣ Retenção. A alíquota padrão dos EUA para dividendos a um não residente é de 30%, a menos que um tratado se aplique. A Binance CIS publicou IBMB em torno de 2,2% em 4 de agosto. Líquido, mais perto de 1,5%.
2️⃣ A saída é fechada. Para Apple e IBM o snapshot foi em 10 de agosto, 00:00 UTC, e a conversão em ações foi suspensa a partir de 8 de agosto. O dividendo cai enquanto a porta está fechada.
3️⃣ Sem escolha. Você não pode receber o dinheiro em vez disso. A emissora diz que o ajuste pode não refletir o valor total do dividendo.
Eu li documentos, não a minha própria tela, e nunca mantive uma bStock através de um dividendo. Confira o anúncio para o seu ticker.
@BinanceCIS qual alíquota se aplica a um detentor de CIS?
$IBMB
#bstockscis
O site da bStocks promete o mesmo direito econômico de um acionista. O aviso de lançamento no Bahrain diz que os detentores não têm direito a nenhum dividendo.
O mecanismo. Um dividendo nunca chega a você em dinheiro. A emissora o recebe, aplica-se a retenção e o restante é reinvestido/convertido no seu saldo pelo Multiplier.
O que você recebe. Capitalização sem ação e sem taxa, sobre uma fração de uma ação.
O que você paga. Três coisas.
1️⃣ Retenção. A alíquota padrão dos EUA para dividendos a um não residente é de 30%, a menos que um tratado se aplique. A Binance CIS publicou IBMB em torno de 2,2% em 4 de agosto. Líquido, mais perto de 1,5%.
2️⃣ A saída é fechada. Para Apple e IBM o snapshot foi em 10 de agosto, 00:00 UTC, e a conversão em ações foi suspensa a partir de 8 de agosto. O dividendo cai enquanto a porta está fechada.
3️⃣ Sem escolha. Você não pode receber o dinheiro em vez disso. A emissora diz que o ajuste pode não refletir o valor total do dividendo.
Eu li documentos, não a minha própria tela, e nunca mantive uma bStock através de um dividendo. Confira o anúncio para o seu ticker.
@BinanceCIS qual alíquota se aplica a um detentor de CIS?
$IBMB
#bstockscis
Didn't know about withholding
0%
Knew it, fine with it
0%
I avoid dividend tickers
0%
I exit before the snapshot
0%
0 Votos • Votação encerrada
5
3
587
Ver tradução
I went looking for the DeFi yield everyone promises on bStocks and found a pool paying 74,110% APR.
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
I went looking for the DeFi yield everyone promises on bStocks and found a pool paying 74,110% APR.
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
It holds $7.25.
Every thread this week ends the same way. Withdraw to your wallet, put it into DeFi, earn yield. None names a venue or a number.
Binance Research did. Its 8 July figures for PancakeSwap LP yields on bStocks top out at 228%.
I searched NVDAB on PancakeSwap myself, 15:00 Kyiv time. The first six results are all the same token on the same chain. The deepest quotes 324.70% APR on $1,002,026 of liquidity and did $5.38M in 24h. The 0.01% tier quotes 74,110% APR on $7.25 and traded nothing at all. A V2 pool shows 155.57% on $5.91.
Here is what I take from this. APR is a fraction, and on a dead pool the denominator writes the headline. The 228% from a month ago is not today's ceiling, but the loudest number on my screen was also the emptiest.
Read TVL first, APR second. A rate quoted on seven dollars tells you nothing about the rate you get on five hundred.
Honest limits: one ticker, one afternoon, one screen. These pools reprice constantly, so check before you size.
@BinanceCIS what APR were you shown when someone said bStocks earn yield?
#bstockscis $NVDAB
Never saw a number
100%
Under 20%
0%
Over 100%
0%
I check TVL first
0%
1 Votos • Votação encerrada
1
1
92
·
--
Em Alta
Verificado
Zero maker fees on bStocks run until August 31. That reads as cheaper trading. There is a less obvious reading.
Mecanismo. Em 5 de agosto, com dez novos pares, a Binance ativou o Spot Algo Trading Bot. Um bot de grade funciona por meio de ordens limitadas, então ele fica no lado do maker quase sempre. Enquanto a promoção durar, essas ordens são preenchidas gratuitamente.
O que isso lhe dá. A ação subjacente negocia cerca de seis horas e meia por dia. Um bStock nunca para. Na maior parte do dia, o preço se move em um mercado fino, sem cotação de referência da Nasdaq. Isso é condição de funcionamento para uma grade: ela não adivinha a direção, ela colhe a faixa.
O que você paga por isso. Três coisas.
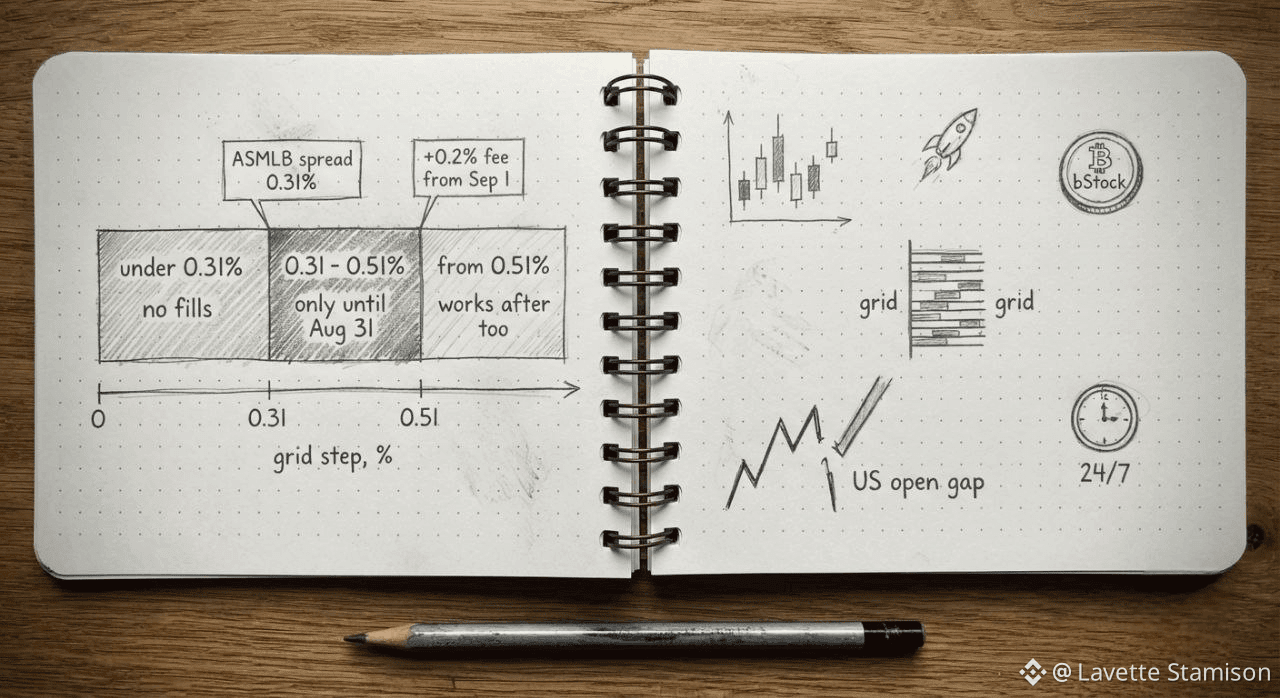
Liquidez fina fora do horário dos EUA amplia o spread. O que você economiza em taxas pode ir para o slippage.
Uma lacuna na abertura dos EUA empurra a grade para fora do intervalo. O bot não tem visão sobre resultados (earnings) ou macro.
A partir de 1º de setembro, a taxa padrão volta. A aritmética que funcionou em agosto pode não funcionar em setembro.
Eu não executei uma grade em um par de bStocks; apenas observei o livro da ASMLB: na sessão europeia o spread ficou em torno de um terço de um por cento. Antes de começar, eu verificaria se o step da grade cobre esse spread.
$ASMLB
#bstockscis @BinanceCIS
Zero maker fees on bStocks run until August 31. That reads as cheaper trading. There is a less obvious reading.
Mecanismo. Em 5 de agosto, com dez novos pares, a Binance ativou o Spot Algo Trading Bot. Um bot de grade funciona por meio de ordens limitadas, então ele fica no lado do maker quase sempre. Enquanto a promoção durar, essas ordens são preenchidas gratuitamente.
O que isso lhe dá. A ação subjacente negocia cerca de seis horas e meia por dia. Um bStock nunca para. Na maior parte do dia, o preço se move em um mercado fino, sem cotação de referência da Nasdaq. Isso é condição de funcionamento para uma grade: ela não adivinha a direção, ela colhe a faixa.
O que você paga por isso. Três coisas.
Liquidez fina fora do horário dos EUA amplia o spread. O que você economiza em taxas pode ir para o slippage.
Uma lacuna na abertura dos EUA empurra a grade para fora do intervalo. O bot não tem visão sobre resultados (earnings) ou macro.
A partir de 1º de setembro, a taxa padrão volta. A aritmética que funcionou em agosto pode não funcionar em setembro.
Eu não executei uma grade em um par de bStocks; apenas observei o livro da ASMLB: na sessão europeia o spread ficou em torno de um terço de um por cento. Antes de começar, eu verificaria se o step da grade cobre esse spread.
$ASMLB
#bstockscis @BinanceCIS
Mecanismo. Em 5 de agosto, com dez novos pares, a Binance ativou o Spot Algo Trading Bot. Um bot de grade funciona por meio de ordens limitadas, então ele fica no lado do maker quase sempre. Enquanto a promoção durar, essas ordens são preenchidas gratuitamente.
O que isso lhe dá. A ação subjacente negocia cerca de seis horas e meia por dia. Um bStock nunca para. Na maior parte do dia, o preço se move em um mercado fino, sem cotação de referência da Nasdaq. Isso é condição de funcionamento para uma grade: ela não adivinha a direção, ela colhe a faixa.
O que você paga por isso. Três coisas.
Liquidez fina fora do horário dos EUA amplia o spread. O que você economiza em taxas pode ir para o slippage.
Uma lacuna na abertura dos EUA empurra a grade para fora do intervalo. O bot não tem visão sobre resultados (earnings) ou macro.
A partir de 1º de setembro, a taxa padrão volta. A aritmética que funcionou em agosto pode não funcionar em setembro.
Eu não executei uma grade em um par de bStocks; apenas observei o livro da ASMLB: na sessão europeia o spread ficou em torno de um terço de um por cento. Antes de começar, eu verificaria se o step da grade cobre esse spread.
$ASMLB
#bstockscis @BinanceCIS
2
101
Verificado
O que acontecerá com o volume de bStocks em 1º de setembro, quando a comissão zero do maker for desativada?
Relatório da CoinDesk Data de julho, publicado em 1º de agosto: volume de negociação de ações tokenizadas e ETFs — US$ 11,3 bilhões, +288% no mês. A bStocks ficou com US$ 9,41 bilhões, 83,3% do mercado.
Dentre eles, um único token, $QQQB (Invesco QQQ Trust, listado em 30 de junho às 13:30 UTC), gerou US$ 9,27 bilhões — cerca de 82% do mercado. Eu subtraí: para o restante da linha bStocks sobram cerca de US$ 140 milhões em julho. A precisão é grosseira; é a diferença entre números arredondados, mas a ordem é essa — aproximadamente US$ 4,5 milhões por dia para todo o resto.
Duas datas explicam isso melhor do que a demanda. QQQB negocia com comissão zero do maker até 31 de agosto. Desde 23 de julho, a Binance calcula volume por ações e bStocks com um multiplicador 3x para avançar pelos níveis VIP.
Ativo-Base: QQQ caiu 6,6% em julho e, em determinado momento, estava 10,2% abaixo do fechamento de 30 de junho, enquanto Nasdaq Composite caiu 3,2%, S&P 500 caiu 0,1%. O volume não estava subindo pelo preço.
Para mim, disso resulta uma condição. Outro ETF da linha, $EWYB (iShares MSCI South Korea), já está naquela “parte restante”. Enquanto a comissão estiver zerada, eu opero com ordens limitadas, e depois de 31 de agosto verificarei o spread com base na ordem/solicitação, não depois.
{spot}(QQQBUSDT)
O que acontecerá com o volume de bStocks após 31 de agosto?
#bstockscis @BinanceCIS
O que acontecerá com o volume de bStocks em 1º de setembro, quando a comissão zero do maker for desativada?
Relatório da CoinDesk Data de julho, publicado em 1º de agosto: volume de negociação de ações tokenizadas e ETFs — US$ 11,3 bilhões, +288% no mês. A bStocks ficou com US$ 9,41 bilhões, 83,3% do mercado.
Dentre eles, um único token, $QQQB (Invesco QQQ Trust, listado em 30 de junho às 13:30 UTC), gerou US$ 9,27 bilhões — cerca de 82% do mercado. Eu subtraí: para o restante da linha bStocks sobram cerca de US$ 140 milhões em julho. A precisão é grosseira; é a diferença entre números arredondados, mas a ordem é essa — aproximadamente US$ 4,5 milhões por dia para todo o resto.
Duas datas explicam isso melhor do que a demanda. QQQB negocia com comissão zero do maker até 31 de agosto. Desde 23 de julho, a Binance calcula volume por ações e bStocks com um multiplicador 3x para avançar pelos níveis VIP.
Ativo-Base: QQQ caiu 6,6% em julho e, em determinado momento, estava 10,2% abaixo do fechamento de 30 de junho, enquanto Nasdaq Composite caiu 3,2%, S&P 500 caiu 0,1%. O volume não estava subindo pelo preço.
Para mim, disso resulta uma condição. Outro ETF da linha, $EWYB (iShares MSCI South Korea), já está naquela “parte restante”. Enquanto a comissão estiver zerada, eu opero com ordens limitadas, e depois de 31 de agosto verificarei o spread com base na ordem/solicitação, não depois.
O que acontecerá com o volume de bStocks após 31 de agosto?
#bstockscis @BinanceCIS
Relatório da CoinDesk Data de julho, publicado em 1º de agosto: volume de negociação de ações tokenizadas e ETFs — US$ 11,3 bilhões, +288% no mês. A bStocks ficou com US$ 9,41 bilhões, 83,3% do mercado.
Dentre eles, um único token, $QQQB (Invesco QQQ Trust, listado em 30 de junho às 13:30 UTC), gerou US$ 9,27 bilhões — cerca de 82% do mercado. Eu subtraí: para o restante da linha bStocks sobram cerca de US$ 140 milhões em julho. A precisão é grosseira; é a diferença entre números arredondados, mas a ordem é essa — aproximadamente US$ 4,5 milhões por dia para todo o resto.
Duas datas explicam isso melhor do que a demanda. QQQB negocia com comissão zero do maker até 31 de agosto. Desde 23 de julho, a Binance calcula volume por ações e bStocks com um multiplicador 3x para avançar pelos níveis VIP.
Ativo-Base: QQQ caiu 6,6% em julho e, em determinado momento, estava 10,2% abaixo do fechamento de 30 de junho, enquanto Nasdaq Composite caiu 3,2%, S&P 500 caiu 0,1%. O volume não estava subindo pelo preço.
Para mim, disso resulta uma condição. Outro ETF da linha, $EWYB (iShares MSCI South Korea), já está naquela “parte restante”. Enquanto a comissão estiver zerada, eu opero com ordens limitadas, e depois de 31 de agosto verificarei o spread com base na ordem/solicitação, não depois.
O que acontecerá com o volume de bStocks após 31 de agosto?
#bstockscis @BinanceCIS
Впаде помітно 📉
0%
Утримається ⚖️
100%
Виросте, річ не в комісії 📈
0%
1 Votos • Votação encerrada
2
88
·
--
Em Alta
Parcialmente verdadeiro
Eu abri [Proof of Collateral](https://www.binance.com/en/proof-of-collateral/bstocks) para conferir um número. Não é o número que todo mundo repete.
Ele diz que 66 bStocks estão atualmente emitidas. Nem 25, nem 40.
Ele também liquida uma reivindicação que ainda circula: $METAB exists. A página mostra 3.270 ações da Meta em custódia e exatamente 3.270 METAB como BEP-20. Lastro 100%, atualizado hoje às 00:46:22.
Então abri o livro de ofertas $ASMLB na Spot, às 15:30 no horário de Kyiv. Menor oferta 1.739,85, maior compra 1.734,48. Spread 5,37 USDT, ou 0,31%.
Volume de 24h - 14,09 tokens, cerca de 24.569 USDT. Quatorze ações da ASML em um dia inteiro.
Aqui está o que eu entendo disso. Lastro 1:1 e liquidez são coisas diferentes. A primeira garante que uma ação fica por trás do token. A segunda determina o preço em que você sai. Nesse nível de mercado, uma ordem a mercado custa mais do que a taxa, que é zero até 31 de agosto. Então, ordens limitadas, não a mercado.
No PancakeSwap eu conferi um ticker diferente, $NFLXB : 100 USDT dão 1,366819 tokens. Ao lado do nome fica um selo Scale 1.00x — parece ser o mesmo Multiplier.
Você verifica o spread antes de entrar, ou só aperta market?
#bstockscis @BinanceCIS
Eu abri Proof of Collateral para conferir um número. Não é o número que todo mundo repete.
Ele diz que 66 bStocks estão atualmente emitidas. Nem 25, nem 40.
Ele também liquida uma reivindicação que ainda circula: $METAB exists. A página mostra 3.270 ações da Meta em custódia e exatamente 3.270 METAB como BEP-20. Lastro 100%, atualizado hoje às 00:46:22.
Então abri o livro de ofertas $ASMLB na Spot, às 15:30 no horário de Kyiv. Menor oferta 1.739,85, maior compra 1.734,48. Spread 5,37 USDT, ou 0,31%.
Volume de 24h - 14,09 tokens, cerca de 24.569 USDT. Quatorze ações da ASML em um dia inteiro.
Aqui está o que eu entendo disso. Lastro 1:1 e liquidez são coisas diferentes. A primeira garante que uma ação fica por trás do token. A segunda determina o preço em que você sai. Nesse nível de mercado, uma ordem a mercado custa mais do que a taxa, que é zero até 31 de agosto. Então, ordens limitadas, não a mercado.
No PancakeSwap eu conferi um ticker diferente, $NFLXB : 100 USDT dão 1,366819 tokens. Ao lado do nome fica um selo Scale 1.00x — parece ser o mesmo Multiplier.
Você verifica o spread antes de entrar, ou só aperta market?
#bstockscis @BinanceCIS
Ele diz que 66 bStocks estão atualmente emitidas. Nem 25, nem 40.
Ele também liquida uma reivindicação que ainda circula: $METAB exists. A página mostra 3.270 ações da Meta em custódia e exatamente 3.270 METAB como BEP-20. Lastro 100%, atualizado hoje às 00:46:22.
Então abri o livro de ofertas $ASMLB na Spot, às 15:30 no horário de Kyiv. Menor oferta 1.739,85, maior compra 1.734,48. Spread 5,37 USDT, ou 0,31%.
Volume de 24h - 14,09 tokens, cerca de 24.569 USDT. Quatorze ações da ASML em um dia inteiro.
Aqui está o que eu entendo disso. Lastro 1:1 e liquidez são coisas diferentes. A primeira garante que uma ação fica por trás do token. A segunda determina o preço em que você sai. Nesse nível de mercado, uma ordem a mercado custa mais do que a taxa, que é zero até 31 de agosto. Então, ordens limitadas, não a mercado.
No PancakeSwap eu conferi um ticker diferente, $NFLXB : 100 USDT dão 1,366819 tokens. Ao lado do nome fica um selo Scale 1.00x — parece ser o mesmo Multiplier.
Você verifica o spread antes de entrar, ou só aperta market?
#bstockscis @BinanceCIS
I always check the spread
0%
Limit orders only
100%
I just hit market
0%
Haven't traded bStocks yet
0%
1 Votos • Votação encerrada
2
149
·
--
Em Alta
Verificado
A Garantia 1:1 soa convincente exatamente até você perguntar: e o caminho de volta funciona?
É isso que diferencia cobertura real de um registro na tabela.
bStock é um certificado emitido pela BTech Holdings, afiliada da Binance, e por trás de cada um há uma ação real na proporção 1:1. Mas o principal é outro: a conversão funciona nos dois sentidos. Você pode converter uma ação direta para bStock e o bStock de volta para a ação direta — gratuitamente e a qualquer hora, sem esperar a abertura da bolsa.
Todo dia eu pego $SPCXB em US$5. Com um preço perto de US$113, isso dá aproximadamente 0,044 de token. Uma posição fracionada, por trás da qual estão as mesmas portas para voltar.
Nunca converti nada. Mas o simples fato de que a saída existe muda a forma como você enxerga a posição. Uma coisa é manter um token que só pode ser vendido por USDT. Outra é manter aquele que tem uma passagem para o ativo subjacente.
Vamos ser honestos sobre as limitações: não é posse direta de uma ação, não há direitos de voto; regulatoriamente, é um certificado sob as regras da ADGM/FSRA. A disponibilidade da conversão depende da região e do status da conta.
E você verificou se a conversão está disponível especificamente para você?
@BinanceCIS #bstockscis $SPCXB
A Garantia 1:1 soa convincente exatamente até você perguntar: e o caminho de volta funciona?
É isso que diferencia cobertura real de um registro na tabela.
bStock é um certificado emitido pela BTech Holdings, afiliada da Binance, e por trás de cada um há uma ação real na proporção 1:1. Mas o principal é outro: a conversão funciona nos dois sentidos. Você pode converter uma ação direta para bStock e o bStock de volta para a ação direta — gratuitamente e a qualquer hora, sem esperar a abertura da bolsa.
Todo dia eu pego $SPCXB em US$5. Com um preço perto de US$113, isso dá aproximadamente 0,044 de token. Uma posição fracionada, por trás da qual estão as mesmas portas para voltar.
Nunca converti nada. Mas o simples fato de que a saída existe muda a forma como você enxerga a posição. Uma coisa é manter um token que só pode ser vendido por USDT. Outra é manter aquele que tem uma passagem para o ativo subjacente.
Vamos ser honestos sobre as limitações: não é posse direta de uma ação, não há direitos de voto; regulatoriamente, é um certificado sob as regras da ADGM/FSRA. A disponibilidade da conversão depende da região e do status da conta.
E você verificou se a conversão está disponível especificamente para você?
@BinanceCIS #bstockscis $SPCXB
É isso que diferencia cobertura real de um registro na tabela.
bStock é um certificado emitido pela BTech Holdings, afiliada da Binance, e por trás de cada um há uma ação real na proporção 1:1. Mas o principal é outro: a conversão funciona nos dois sentidos. Você pode converter uma ação direta para bStock e o bStock de volta para a ação direta — gratuitamente e a qualquer hora, sem esperar a abertura da bolsa.
Todo dia eu pego $SPCXB em US$5. Com um preço perto de US$113, isso dá aproximadamente 0,044 de token. Uma posição fracionada, por trás da qual estão as mesmas portas para voltar.
Nunca converti nada. Mas o simples fato de que a saída existe muda a forma como você enxerga a posição. Uma coisa é manter um token que só pode ser vendido por USDT. Outra é manter aquele que tem uma passagem para o ativo subjacente.
Vamos ser honestos sobre as limitações: não é posse direta de uma ação, não há direitos de voto; regulatoriamente, é um certificado sob as regras da ADGM/FSRA. A disponibilidade da conversão depende da região e do status da conta.
E você verificou se a conversão está disponível especificamente para você?
@BinanceCIS #bstockscis $SPCXB
Так, доступна
67%
Ні, не перевіряв
33%
Ні, не знав про неї
0%
Ще не купував bStocks
0%
3 Votos • Votação encerrada
2
218
Garantir 1:1 não significa que o preço será 1:1.
Você sabia que cerca de 58% do volume relacionado a ações na Binance ocorre quando a Nasdaq e a NYSE já estão fechadas? Ou seja, a maior parte das negociações acontece justamente no livro de ofertas mais fino. Na minha opinião, esse é o risco mais prático no bStocks, sobre o qual, por algum motivo, quase ninguém escreve.
Aqui vão três coisas que vale a pena entender sobre o preço do bStock:
1. Prêmio e desconto. A garantia assegura que por trás do token exista uma ação real, mas o preço a cada segundo é definido pelo livro de ofertas. Mais caro do que o preço de referência do ativo subjacente — prêmio; mais barato — desconto. O preço de referência aqui é um parâmetro, não uma amarração.
2. Spread. Enquanto a sessão principal estiver aberta, a diferença é estreita e se fecha rapidamente. Fora da sessão, não dá para verificar em tempo real com nada: há menos ordens, o spread fica mais amplo e uma ordem de mercado pode ser executada de forma visivelmente pior do que mostra o gráfico.
3. Market makers. Eles mantêm cotações dos dois lados e apertam o spread, mas não o cancelam.
Por isso, no acesso 24/7 existe também o outro lado. Você precisa verificar o preço por conta própria, porque às três da manhã ninguém vai fazer isso por você.
Não é aconselhamento de investimento. DYOR.
$SPCXB @BinanceCIS #bstockscis
{spot}(SPCXBUSDT)
E o que você está olhando antes de fechar uma negociação fora da sessão principal?
Garantir 1:1 não significa que o preço será 1:1.
Você sabia que cerca de 58% do volume relacionado a ações na Binance ocorre quando a Nasdaq e a NYSE já estão fechadas? Ou seja, a maior parte das negociações acontece justamente no livro de ofertas mais fino. Na minha opinião, esse é o risco mais prático no bStocks, sobre o qual, por algum motivo, quase ninguém escreve.
Aqui vão três coisas que vale a pena entender sobre o preço do bStock:
1. Prêmio e desconto. A garantia assegura que por trás do token exista uma ação real, mas o preço a cada segundo é definido pelo livro de ofertas. Mais caro do que o preço de referência do ativo subjacente — prêmio; mais barato — desconto. O preço de referência aqui é um parâmetro, não uma amarração.
2. Spread. Enquanto a sessão principal estiver aberta, a diferença é estreita e se fecha rapidamente. Fora da sessão, não dá para verificar em tempo real com nada: há menos ordens, o spread fica mais amplo e uma ordem de mercado pode ser executada de forma visivelmente pior do que mostra o gráfico.
3. Market makers. Eles mantêm cotações dos dois lados e apertam o spread, mas não o cancelam.
Por isso, no acesso 24/7 existe também o outro lado. Você precisa verificar o preço por conta própria, porque às três da manhã ninguém vai fazer isso por você.
Não é aconselhamento de investimento. DYOR.
$SPCXB @BinanceCIS #bstockscis
E o que você está olhando antes de fechar uma negociação fora da sessão principal?
Você sabia que cerca de 58% do volume relacionado a ações na Binance ocorre quando a Nasdaq e a NYSE já estão fechadas? Ou seja, a maior parte das negociações acontece justamente no livro de ofertas mais fino. Na minha opinião, esse é o risco mais prático no bStocks, sobre o qual, por algum motivo, quase ninguém escreve.
Aqui vão três coisas que vale a pena entender sobre o preço do bStock:
1. Prêmio e desconto. A garantia assegura que por trás do token exista uma ação real, mas o preço a cada segundo é definido pelo livro de ofertas. Mais caro do que o preço de referência do ativo subjacente — prêmio; mais barato — desconto. O preço de referência aqui é um parâmetro, não uma amarração.
2. Spread. Enquanto a sessão principal estiver aberta, a diferença é estreita e se fecha rapidamente. Fora da sessão, não dá para verificar em tempo real com nada: há menos ordens, o spread fica mais amplo e uma ordem de mercado pode ser executada de forma visivelmente pior do que mostra o gráfico.
3. Market makers. Eles mantêm cotações dos dois lados e apertam o spread, mas não o cancelam.
Por isso, no acesso 24/7 existe também o outro lado. Você precisa verificar o preço por conta própria, porque às três da manhã ninguém vai fazer isso por você.
Não é aconselhamento de investimento. DYOR.
$SPCXB @BinanceCIS #bstockscis
E o que você está olhando antes de fechar uma negociação fora da sessão principal?
Спред
0%
Премію або дисконт
0%
Тільки графік
100%
1 Votos • Votação encerrada
259
#bstockscis @BinanceCIS
Recentemente eu estava conversando com um amigo e descobri o seguinte.
Amigo — Eu estava investigando bStocks aqui e encontrei um ponto interessante. Você provavelmente também pensou que os dividendos desses tokens deveriam simplesmente cair em USDT, certo?
Eu — Bem, claro. De que outra forma, numa exchange de cripto?
Amigo — Esse é exatamente o ponto, escuta. Com bStocks tudo é diferente. Se uma empresa paga dividendos, o valor líquido após os impostos é automaticamente reinvestido pelo emissor no ativo subjacente.
Eu — Quer dizer que não haverá "dinheiro em tempo real" na carteira spot para bStocks?
Amigo — Não. O sistema calcula tudo por meio de um multiplicador: a quantidade de tokens de bStocks pode não mudar, mas o saldo na tela vai aumentando. Os splits funcionam da mesma forma. Então, se você notar divergências nos números do seu bStocks — é só a mágica técnica do blockchain e das ações corporativas, não falta de fundos.
Eu — Uau, legal. Definitivamente algo para pensar, obrigado!
Alguém que já está segurando bStocks e passou por isso na prática? Compartilhe sua experiência nos comentários.
#bstockscis @BinanceCIS
Recentemente eu estava conversando com um amigo e descobri o seguinte.
Amigo — Eu estava investigando bStocks aqui e encontrei um ponto interessante. Você provavelmente também pensou que os dividendos desses tokens deveriam simplesmente cair em USDT, certo?
Eu — Bem, claro. De que outra forma, numa exchange de cripto?
Amigo — Esse é exatamente o ponto, escuta. Com bStocks tudo é diferente. Se uma empresa paga dividendos, o valor líquido após os impostos é automaticamente reinvestido pelo emissor no ativo subjacente.
Eu — Quer dizer que não haverá "dinheiro em tempo real" na carteira spot para bStocks?
Amigo — Não. O sistema calcula tudo por meio de um multiplicador: a quantidade de tokens de bStocks pode não mudar, mas o saldo na tela vai aumentando. Os splits funcionam da mesma forma. Então, se você notar divergências nos números do seu bStocks — é só a mágica técnica do blockchain e das ações corporativas, não falta de fundos.
Eu — Uau, legal. Definitivamente algo para pensar, obrigado!
Alguém que já está segurando bStocks e passou por isso na prática? Compartilhe sua experiência nos comentários.
Recentemente eu estava conversando com um amigo e descobri o seguinte.
Amigo — Eu estava investigando bStocks aqui e encontrei um ponto interessante. Você provavelmente também pensou que os dividendos desses tokens deveriam simplesmente cair em USDT, certo?
Eu — Bem, claro. De que outra forma, numa exchange de cripto?
Amigo — Esse é exatamente o ponto, escuta. Com bStocks tudo é diferente. Se uma empresa paga dividendos, o valor líquido após os impostos é automaticamente reinvestido pelo emissor no ativo subjacente.
Eu — Quer dizer que não haverá "dinheiro em tempo real" na carteira spot para bStocks?
Amigo — Não. O sistema calcula tudo por meio de um multiplicador: a quantidade de tokens de bStocks pode não mudar, mas o saldo na tela vai aumentando. Os splits funcionam da mesma forma. Então, se você notar divergências nos números do seu bStocks — é só a mágica técnica do blockchain e das ações corporativas, não falta de fundos.
Eu — Uau, legal. Definitivamente algo para pensar, obrigado!
Alguém que já está segurando bStocks e passou por isso na prática? Compartilhe sua experiência nos comentários.
1
142
O mundo digitaliza-se e até um velho como eu já percebeu isso.
E, na verdade, é muito bom: tudo fica mais acessível e com mais controle para o usuário final. Recentemente, descobri a bStocks.
Se for o mais simples possível, são como tokens que, na prática, são lastreados por ações reais de diversas empresas globais (Tesla, NVIDIA e assim por diante). Ou seja: ao comprar um desses tokens, considere que você tem em mãos uma ação.
O interessante é que não precisamos de mercado aberto nem nada do tipo: tudo funciona 24/7 diretamente na blockchain (<t-2/> $BNB Chain). Assim:
- Não precisamos esperar pelo mercado ou por qualquer outra coisa; podemos fazer tudo 24/7.
- Podemos comprar uma fração de uma ação, até com 5 USDT. Imagine ter Tesla ($TSLAB ) por 5 dólares — parece algo pequeno, mas você já é um investidor, e isso é incrível.
Onde encontrar isso e como comprar na Binance?
1. Acesse a seção Binance Spot Market (ou a seção especial bStocks).
2. Digite no campo de busca o ticker desejado, por exemplo, $TSLAB (para ações da Tesla) ou outros — a lista já é bem grande.
3. Adquira o ativo com USDT do mesmo jeito fácil que qualquer par de criptomoedas.
Vocês já testaram ações tokenizadas na prática? Compartilhem impressões e recomendações nos comentários — vamos aprender juntos.
@BinanceCIS #bstockscis
O mundo digitaliza-se e até um velho como eu já percebeu isso.
E, na verdade, é muito bom: tudo fica mais acessível e com mais controle para o usuário final. Recentemente, descobri a bStocks.
Se for o mais simples possível, são como tokens que, na prática, são lastreados por ações reais de diversas empresas globais (Tesla, NVIDIA e assim por diante). Ou seja: ao comprar um desses tokens, considere que você tem em mãos uma ação.
O interessante é que não precisamos de mercado aberto nem nada do tipo: tudo funciona 24/7 diretamente na blockchain (<t-2/> $BNB Chain). Assim:
- Não precisamos esperar pelo mercado ou por qualquer outra coisa; podemos fazer tudo 24/7.
- Podemos comprar uma fração de uma ação, até com 5 USDT. Imagine ter Tesla ($TSLAB ) por 5 dólares — parece algo pequeno, mas você já é um investidor, e isso é incrível.
Onde encontrar isso e como comprar na Binance?
1. Acesse a seção Binance Spot Market (ou a seção especial bStocks).
2. Digite no campo de busca o ticker desejado, por exemplo, $TSLAB (para ações da Tesla) ou outros — a lista já é bem grande.
3. Adquira o ativo com USDT do mesmo jeito fácil que qualquer par de criptomoedas.
Vocês já testaram ações tokenizadas na prática? Compartilhem impressões e recomendações nos comentários — vamos aprender juntos.
@BinanceCIS #bstockscis
E, na verdade, é muito bom: tudo fica mais acessível e com mais controle para o usuário final. Recentemente, descobri a bStocks.
Se for o mais simples possível, são como tokens que, na prática, são lastreados por ações reais de diversas empresas globais (Tesla, NVIDIA e assim por diante). Ou seja: ao comprar um desses tokens, considere que você tem em mãos uma ação.
O interessante é que não precisamos de mercado aberto nem nada do tipo: tudo funciona 24/7 diretamente na blockchain (<t-2/> $BNB Chain). Assim:
- Não precisamos esperar pelo mercado ou por qualquer outra coisa; podemos fazer tudo 24/7.
- Podemos comprar uma fração de uma ação, até com 5 USDT. Imagine ter Tesla ($TSLAB ) por 5 dólares — parece algo pequeno, mas você já é um investidor, e isso é incrível.
Onde encontrar isso e como comprar na Binance?
1. Acesse a seção Binance Spot Market (ou a seção especial bStocks).
2. Digite no campo de busca o ticker desejado, por exemplo, $TSLAB (para ações da Tesla) ou outros — a lista já é bem grande.
3. Adquira o ativo com USDT do mesmo jeito fácil que qualquer par de criptomoedas.
Vocês já testaram ações tokenizadas na prática? Compartilhem impressões e recomendações nos comentários — vamos aprender juntos.
@BinanceCIS #bstockscis
1
93
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FortitudeRaisesCreditLineTo$50M
226 visualizações
36 a discutir
#FortitudeRaisesCreditLineTo$50M
Um momento marcante para a equipe da Fortitude Capital! 📈 Estamos entusiasmados em anunciar a bem-sucedida expansão da nossa linha de crédito para a impressionante quantia de US$ 50 milhões. Esse marco significativo, marcado por uma cerimônia de assinatura comemorativa no pregão da bolsa, é uma prova do esforço e da visão estratégica de todos os envolvidos.
Esse capital adicional nos permitirá buscar novas oportunidades de investimento, impulsionar ainda mais o crescimento e atender melhor nossos clientes. Somos imensamente gratos pelo apoio de nossos parceiros e stakeholders que tornaram essa conquista possível.
À medida que olhamos para o futuro com renovada confiança, estamos animados para continuar impulsionando a inovação e entregando resultados excepcionais. Que venham um futuro garantido e o sucesso contínuo!
#FortitudeRaisesCreditLineTo$50M #FortitudeCapital #Crescimento #Expansão #CaptaçãoDeRecursos
Adicionadas Três Moedas Negociáveis (Ilustrativas):
Para comemorar ainda mais essa conquista e alinhar com o cenário financeiro moderno, integramos simbolicamente três moedas negociáveis:
$FTDR.US (Fortitude Token): Uma moeda hipotética que representa participação no futuro sucesso da Fortitude Capital, potencialmente oferecendo benefícios exclusivos ou oportunidades de investimento.
$USDC (USD Coin): Uma stablecoin amplamente reconhecida, representando o valor tangível em USD do aumento da linha de crédito e garantindo liquidez.
$ETH (Ethereum): Uma plataforma de criptomoeda líder, simbolizando nosso compromisso com a inovação e com o futuro das finanças.
Observe que essas moedas estão incluídas apenas para fins ilustrativos e simbólicos e não constituem aconselhamento financeiro. As decisões de investimento devem sempre ser tomadas com base em pesquisas rigorosas e nas circunstâncias individuais.
#market #US #ETH
Axiom AlphA
·0 gostos
·4 visualizações
USWeighsPromotingDollarStablecoinsAbroad
6,247 visualizações
428 a discutir
US10YTreasuryYieldHits19YearHigh
5,388 visualizações
340 a discutir