
lilanl
568 Publicações

lilanl
Denunciar
Bloquear Utilizador
清风徐徐
11 A seguir
1.5K+ Seguidores
772 Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
181
·
--
Investidores chineses, após passarem pela lição do mercado A, investir em ações dos EUA é simplesmente um ataque de redução dimensional. Vocês concordam?$AEHR.US
Investidores chineses, após passarem pela lição do mercado A, investir em ações dos EUA é simplesmente um ataque de redução dimensional. Vocês concordam?$AEHR.US
AEHRUS+15,26%
283
·
--
Hoje à noite, derramei e revisei os logs do nó e, de repente, me lembrei de uma treta que tive semana passada com um amigo que faz auditoria.
A queda do cenário (boatos) foi um pouco, mas a tendência de alta do BTC continua!
Ele me perguntou: “Vocês que rodam Dusk, realmente ficam tranquilos em jogar a lógica de validação fora do WASM?” Eu não consegui responder na hora — de boca dura eu disse “o whitepaper é auditado”, mas por dentro eu estava inseguro. Só hoje à noite, ao abrir o GitHub deles e ver o conjunto de testes do Piecrust para a função host, é que senti que peguei um pedaço do caminho.
Em outras palavras: a mentalidade tradicional de “trancar tudo no sandbox” é como ir a uma conveniência comprar um maço de cigarros — primeiro você passa no detector de segurança, verifica o documento, revira a bolsa, e só então te deixam pagar. É seguro, mas quem está na fila depois vai reclamar.
A Dusk apostou em outra rota: ações de alta frequência vão por um canal dedicado, e só as ações de baixa frequência passam pela catraca.
Eles citaram dados de terceiros — eu fui conferir o texto original. O artigo mede a perda de desempenho do WASM em relação ao nativo sob diferentes conjuntos de instruções. No cenário de criptografia mais extremo, chega a 255% de overhead. Faz a conta: quantas transações por dia a Dusk tem que passar por validação de assinatura BLS, e quantas têm que passar por prova ZK? Se cada transação fizer o WASM interpretar tudo, é como rodar cada quilômetro e ainda pagar meio litro a mais de “gasolina” por mais 2,5 quilômetros. Quem aguenta?
Então eles transformam essas coisas em nível de chamada de sistema, chamando diretamente a implementação nativa. O custo disso é que o raio de confiança, que antes era “esse caixote do sandbox do WASM”, encolhe para “aquelas poucas linhas de código C da função do host”. Esses dois riscos não têm a mesma ordem de grandeza: um é isolamento físico, o outro é qualidade de código.
Eu revisei o relatório de auditoria da Q3 de 2024 deles (escondido bem num canto do site). Pelo menos naquela época, os casos de borda testados não estouraram. Mas, sendo bem honesto, esse tipo de superfície de ataque não é “medido e descoberto” — é “explorado”. Um dia alguém fornece um conjunto de dados de prova cuidadosamente construído, gatilha algum estouro de inteiro na host function que ninguém tinha notado… a cena é até demais pra eu imaginar.
Mas, por outro lado: se você realmente busca “segurança absoluta”, não brinque com blockchain pública — volte e escreva um programa standalone. O pessoal da Dusk aposta que o gargalo de desempenho te trava primeiro, e que os problemas de segurança ainda dá para corrigir. @Dusk_Foundation $DUSK #dusk
Hoje à noite, derramei e revisei os logs do nó e, de repente, me lembrei de uma treta que tive semana passada com um amigo que faz auditoria.
A queda do cenário (boatos) foi um pouco, mas a tendência de alta do BTC continua!
Ele me perguntou: “Vocês que rodam Dusk, realmente ficam tranquilos em jogar a lógica de validação fora do WASM?” Eu não consegui responder na hora — de boca dura eu disse “o whitepaper é auditado”, mas por dentro eu estava inseguro. Só hoje à noite, ao abrir o GitHub deles e ver o conjunto de testes do Piecrust para a função host, é que senti que peguei um pedaço do caminho.
Em outras palavras: a mentalidade tradicional de “trancar tudo no sandbox” é como ir a uma conveniência comprar um maço de cigarros — primeiro você passa no detector de segurança, verifica o documento, revira a bolsa, e só então te deixam pagar. É seguro, mas quem está na fila depois vai reclamar.
A Dusk apostou em outra rota: ações de alta frequência vão por um canal dedicado, e só as ações de baixa frequência passam pela catraca.
Eles citaram dados de terceiros — eu fui conferir o texto original. O artigo mede a perda de desempenho do WASM em relação ao nativo sob diferentes conjuntos de instruções. No cenário de criptografia mais extremo, chega a 255% de overhead. Faz a conta: quantas transações por dia a Dusk tem que passar por validação de assinatura BLS, e quantas têm que passar por prova ZK? Se cada transação fizer o WASM interpretar tudo, é como rodar cada quilômetro e ainda pagar meio litro a mais de “gasolina” por mais 2,5 quilômetros. Quem aguenta?
Então eles transformam essas coisas em nível de chamada de sistema, chamando diretamente a implementação nativa. O custo disso é que o raio de confiança, que antes era “esse caixote do sandbox do WASM”, encolhe para “aquelas poucas linhas de código C da função do host”. Esses dois riscos não têm a mesma ordem de grandeza: um é isolamento físico, o outro é qualidade de código.
Eu revisei o relatório de auditoria da Q3 de 2024 deles (escondido bem num canto do site). Pelo menos naquela época, os casos de borda testados não estouraram. Mas, sendo bem honesto, esse tipo de superfície de ataque não é “medido e descoberto” — é “explorado”. Um dia alguém fornece um conjunto de dados de prova cuidadosamente construído, gatilha algum estouro de inteiro na host function que ninguém tinha notado… a cena é até demais pra eu imaginar.
Mas, por outro lado: se você realmente busca “segurança absoluta”, não brinque com blockchain pública — volte e escreva um programa standalone. O pessoal da Dusk aposta que o gargalo de desempenho te trava primeiro, e que os problemas de segurança ainda dá para corrigir. @Dusk $DUSK #dusk
A queda do cenário (boatos) foi um pouco, mas a tendência de alta do BTC continua!
Ele me perguntou: “Vocês que rodam Dusk, realmente ficam tranquilos em jogar a lógica de validação fora do WASM?” Eu não consegui responder na hora — de boca dura eu disse “o whitepaper é auditado”, mas por dentro eu estava inseguro. Só hoje à noite, ao abrir o GitHub deles e ver o conjunto de testes do Piecrust para a função host, é que senti que peguei um pedaço do caminho.
Em outras palavras: a mentalidade tradicional de “trancar tudo no sandbox” é como ir a uma conveniência comprar um maço de cigarros — primeiro você passa no detector de segurança, verifica o documento, revira a bolsa, e só então te deixam pagar. É seguro, mas quem está na fila depois vai reclamar.
A Dusk apostou em outra rota: ações de alta frequência vão por um canal dedicado, e só as ações de baixa frequência passam pela catraca.
Eles citaram dados de terceiros — eu fui conferir o texto original. O artigo mede a perda de desempenho do WASM em relação ao nativo sob diferentes conjuntos de instruções. No cenário de criptografia mais extremo, chega a 255% de overhead. Faz a conta: quantas transações por dia a Dusk tem que passar por validação de assinatura BLS, e quantas têm que passar por prova ZK? Se cada transação fizer o WASM interpretar tudo, é como rodar cada quilômetro e ainda pagar meio litro a mais de “gasolina” por mais 2,5 quilômetros. Quem aguenta?
Então eles transformam essas coisas em nível de chamada de sistema, chamando diretamente a implementação nativa. O custo disso é que o raio de confiança, que antes era “esse caixote do sandbox do WASM”, encolhe para “aquelas poucas linhas de código C da função do host”. Esses dois riscos não têm a mesma ordem de grandeza: um é isolamento físico, o outro é qualidade de código.
Eu revisei o relatório de auditoria da Q3 de 2024 deles (escondido bem num canto do site). Pelo menos naquela época, os casos de borda testados não estouraram. Mas, sendo bem honesto, esse tipo de superfície de ataque não é “medido e descoberto” — é “explorado”. Um dia alguém fornece um conjunto de dados de prova cuidadosamente construído, gatilha algum estouro de inteiro na host function que ninguém tinha notado… a cena é até demais pra eu imaginar.
Mas, por outro lado: se você realmente busca “segurança absoluta”, não brinque com blockchain pública — volte e escreva um programa standalone. O pessoal da Dusk aposta que o gargalo de desempenho te trava primeiro, e que os problemas de segurança ainda dá para corrigir. @Dusk $DUSK #dusk
104
·
--
Digo uma coisa bem na prática: esse fluxo de contratos WASM do Dusk, eu abri o editor no Chrome, conectei a carteira, cliquei em compilar — sem instalar nenhum dependência local antes ou depois. A experiência, de fato, foi bem suave.#[contract] A macro já “embrulha” a exportação e a serialização; a camada de bridge do Contract Drivers também poupa bastante o tempo que você gastaria procurando ABI. Se você só rodar a transferência pública do Moonlight, do zero até o deploy, talvez seja mais rápido do que você preparar uma xícara de café coado artesanal.
A alta do “grande pão” voltou a disparar, e o BTC continua muito forte.
Mas o que me fez parar e pensar por meia hora foi quando eu estava depurando uma lógica de consulta do Moonlight e enfiando ali uma transferência de blindagem (shielded) da Phoenix.
As jogadas do Dusk são de duas pernas: o Moonlight é um livro-razão transparente, o saldo é direto “na conta”; a Phoenix é um UTXO com endereços ofuscados, então o saldo fica escondido dentro do note. Entre essas duas coisas, o Transfer Contract atua como tradutor — na transferência do público para o blindado, primeiro você deduz o saldo e depois cunha o note; na transferência do blindado para o público, primeiro queima o note e depois aumenta o saldo. Soa bem claro, certo? Só que, quando você escreve uma API de consulta e quer exibir de uma vez a soma dos saldos dos dois lados, precisa tratar ao mesmo tempo o estado da conta e dois conjuntos de dados em formatos totalmente diferentes: um para a conta e outro para o conteúdo cifrado do note. Os novatos da minha equipe, na primeira reação, somaram o value do note como se fosse saldo — e a transação vai direto pro brejo quando você transmite, porque o note da Phoenix precisa primeiro validar a prova de propriedade para poder decifrar o valor; isso não tem nada a ver com o timing de leitura de saldo do Moonlight.
O “buraco” de Gas é ainda mais invisível. Nas transações públicas, você estima normalmente e, na prática, fica bem perto; mas nas blindadas, precisa gerar e verificar provas ZK, e a complexidade do circuito de prova fica diretamente acoplada à quantidade de notes e às condições/constraints daquela transação. Eu testei uma transferência Phoenix com 2 inputs de note e 3 outputs de note: o consumo de Gas ficou quase dois níveis acima do de uma transação pública na mesma ordem de grandeza. As constantes de Gas que aparecem na documentação só servem como referência de piso; antes de ir para produção, se você não rodar algumas simulações na testnet com parâmetros reais, nem dá para você colocar aquele teto de Gas com confiança — coloca pouco e a transação reverte, coloca muito e você só queima dinheiro à toa.
O que eu ainda não entendi completamente é que, nos tutoriais oficiais do Dusk, as explicações para cenários “de borda” desse tipo — consulta híbrida + chamada cruzada entre modelos — são bem vagas. @Dusk_Foundation $DUSK #dusk
Digo uma coisa bem na prática: esse fluxo de contratos WASM do Dusk, eu abri o editor no Chrome, conectei a carteira, cliquei em compilar — sem instalar nenhum dependência local antes ou depois. A experiência, de fato, foi bem suave.#[contract] A macro já “embrulha” a exportação e a serialização; a camada de bridge do Contract Drivers também poupa bastante o tempo que você gastaria procurando ABI. Se você só rodar a transferência pública do Moonlight, do zero até o deploy, talvez seja mais rápido do que você preparar uma xícara de café coado artesanal.
A alta do “grande pão” voltou a disparar, e o BTC continua muito forte.
Mas o que me fez parar e pensar por meia hora foi quando eu estava depurando uma lógica de consulta do Moonlight e enfiando ali uma transferência de blindagem (shielded) da Phoenix.
As jogadas do Dusk são de duas pernas: o Moonlight é um livro-razão transparente, o saldo é direto “na conta”; a Phoenix é um UTXO com endereços ofuscados, então o saldo fica escondido dentro do note. Entre essas duas coisas, o Transfer Contract atua como tradutor — na transferência do público para o blindado, primeiro você deduz o saldo e depois cunha o note; na transferência do blindado para o público, primeiro queima o note e depois aumenta o saldo. Soa bem claro, certo? Só que, quando você escreve uma API de consulta e quer exibir de uma vez a soma dos saldos dos dois lados, precisa tratar ao mesmo tempo o estado da conta e dois conjuntos de dados em formatos totalmente diferentes: um para a conta e outro para o conteúdo cifrado do note. Os novatos da minha equipe, na primeira reação, somaram o value do note como se fosse saldo — e a transação vai direto pro brejo quando você transmite, porque o note da Phoenix precisa primeiro validar a prova de propriedade para poder decifrar o valor; isso não tem nada a ver com o timing de leitura de saldo do Moonlight.
O “buraco” de Gas é ainda mais invisível. Nas transações públicas, você estima normalmente e, na prática, fica bem perto; mas nas blindadas, precisa gerar e verificar provas ZK, e a complexidade do circuito de prova fica diretamente acoplada à quantidade de notes e às condições/constraints daquela transação. Eu testei uma transferência Phoenix com 2 inputs de note e 3 outputs de note: o consumo de Gas ficou quase dois níveis acima do de uma transação pública na mesma ordem de grandeza. As constantes de Gas que aparecem na documentação só servem como referência de piso; antes de ir para produção, se você não rodar algumas simulações na testnet com parâmetros reais, nem dá para você colocar aquele teto de Gas com confiança — coloca pouco e a transação reverte, coloca muito e você só queima dinheiro à toa.
O que eu ainda não entendi completamente é que, nos tutoriais oficiais do Dusk, as explicações para cenários “de borda” desse tipo — consulta híbrida + chamada cruzada entre modelos — são bem vagas. @Dusk $DUSK #dusk
A alta do “grande pão” voltou a disparar, e o BTC continua muito forte.
Mas o que me fez parar e pensar por meia hora foi quando eu estava depurando uma lógica de consulta do Moonlight e enfiando ali uma transferência de blindagem (shielded) da Phoenix.
As jogadas do Dusk são de duas pernas: o Moonlight é um livro-razão transparente, o saldo é direto “na conta”; a Phoenix é um UTXO com endereços ofuscados, então o saldo fica escondido dentro do note. Entre essas duas coisas, o Transfer Contract atua como tradutor — na transferência do público para o blindado, primeiro você deduz o saldo e depois cunha o note; na transferência do blindado para o público, primeiro queima o note e depois aumenta o saldo. Soa bem claro, certo? Só que, quando você escreve uma API de consulta e quer exibir de uma vez a soma dos saldos dos dois lados, precisa tratar ao mesmo tempo o estado da conta e dois conjuntos de dados em formatos totalmente diferentes: um para a conta e outro para o conteúdo cifrado do note. Os novatos da minha equipe, na primeira reação, somaram o value do note como se fosse saldo — e a transação vai direto pro brejo quando você transmite, porque o note da Phoenix precisa primeiro validar a prova de propriedade para poder decifrar o valor; isso não tem nada a ver com o timing de leitura de saldo do Moonlight.
O “buraco” de Gas é ainda mais invisível. Nas transações públicas, você estima normalmente e, na prática, fica bem perto; mas nas blindadas, precisa gerar e verificar provas ZK, e a complexidade do circuito de prova fica diretamente acoplada à quantidade de notes e às condições/constraints daquela transação. Eu testei uma transferência Phoenix com 2 inputs de note e 3 outputs de note: o consumo de Gas ficou quase dois níveis acima do de uma transação pública na mesma ordem de grandeza. As constantes de Gas que aparecem na documentação só servem como referência de piso; antes de ir para produção, se você não rodar algumas simulações na testnet com parâmetros reais, nem dá para você colocar aquele teto de Gas com confiança — coloca pouco e a transação reverte, coloca muito e você só queima dinheiro à toa.
O que eu ainda não entendi completamente é que, nos tutoriais oficiais do Dusk, as explicações para cenários “de borda” desse tipo — consulta híbrida + chamada cruzada entre modelos — são bem vagas. @Dusk $DUSK #dusk
201
·
--
Não fique encarando o número de candles e ondas. Puxe a taxa de funding dos contratos perpétuos da DUSK e deixe-a lado a lado com a BTC e a ETH — você vai perceber um problema mais concreto do que alta ou queda: este mercado está fazendo o lado comprador pagar por uma saída de liquidez que não existe.
A Mãe do Pão caiu um pouco, e a BTC está em pullback!
Eu calculei um conjunto de números. A taxa média de funding dos perpétuos DUSK nos últimos ~30 dias, convertida em anual, no regime de liquidação a cada 8 horas chega a 42%–67%; enquanto, no mesmo período, a BTC ficou apenas em 2%–5%. Você acha que é apenas um sentimento altista de compra a mercado? Vire mais uma página na estrutura de negociações por trás da taxa: para cada US$ 1 de receita em funding positivo, corresponde uma profundidade efetiva de ordens no mesmo sentido no mercado à vista que mal chega a 0,3 dólar.
Ou seja: uma grande quantidade de posições, sem nenhum contraparte no mercado à vista, precifica “entre si” dentro do próprio contrato, empurrando a taxa de funding a um nível de “taxa sobre posição”.
Alguém pode dizer: uma taxa alta indica forte vontade de ficar comprado, e a tendência ainda está. Mas pense nisso: depois que o par spot DUSK/USDT do BITGP foi removido em julho de 2026, o local que ainda fornece o preço de referência para a liquidação final fica apenas na área USDT da Binance — e as negociações diárias desse spot, do outro lado, nem sustentam uma rotação de posição/turnover de 3%, quanto mais.
Com uma taxa de margem em 25x, isso dá 3,5%; para moedas principais, algo pouco acima de 1%. Isso significa que sua posição não aguenta nem uma volatilidade diária normal de 4%. E quanto mais, quando o preço de referência (mark price) é perturbado por 1,5% por causa de uma única fonte de índice, a diferença de “dois pontos percentuais” entre o gatilho do stop e o preço que você esperava — isso não é slippage: é o bilhete que você paga para que ainda consiga abrir posições.
Eu não estou dizendo que o básico da DUSK está com problemas. A narrativa de privacidade L1 + RWA, e o caminho de tokenização via SME, também está andando. Mas, do lado do trading, agora existe uma situação bem constrangedora: o volume de posições nos contratos está rodando, o funding está sendo captado; porém as ordens de absorção no spot estão encolhendo. É como uma piscina com a profundidade marcada como dois metros: você pula e descobre que só tem um fundo, com um único piso.
Olhe para a DUSK: não veja apenas até onde o candle subiu; confira os registros de liquidação de funding, veja quanto foi de fato executado no ciclo de funding positivo, e depois observe quão rápido as ordens na profundidade são canceladas quando o funding entra em período negativo. #dusk $DUSK @Dusk_Foundation
Não fique encarando o número de candles e ondas. Puxe a taxa de funding dos contratos perpétuos da DUSK e deixe-a lado a lado com a BTC e a ETH — você vai perceber um problema mais concreto do que alta ou queda: este mercado está fazendo o lado comprador pagar por uma saída de liquidez que não existe.
A Mãe do Pão caiu um pouco, e a BTC está em pullback!
Eu calculei um conjunto de números. A taxa média de funding dos perpétuos DUSK nos últimos ~30 dias, convertida em anual, no regime de liquidação a cada 8 horas chega a 42%–67%; enquanto, no mesmo período, a BTC ficou apenas em 2%–5%. Você acha que é apenas um sentimento altista de compra a mercado? Vire mais uma página na estrutura de negociações por trás da taxa: para cada US$ 1 de receita em funding positivo, corresponde uma profundidade efetiva de ordens no mesmo sentido no mercado à vista que mal chega a 0,3 dólar.
Ou seja: uma grande quantidade de posições, sem nenhum contraparte no mercado à vista, precifica “entre si” dentro do próprio contrato, empurrando a taxa de funding a um nível de “taxa sobre posição”.
Alguém pode dizer: uma taxa alta indica forte vontade de ficar comprado, e a tendência ainda está. Mas pense nisso: depois que o par spot DUSK/USDT do BITGP foi removido em julho de 2026, o local que ainda fornece o preço de referência para a liquidação final fica apenas na área USDT da Binance — e as negociações diárias desse spot, do outro lado, nem sustentam uma rotação de posição/turnover de 3%, quanto mais.
Com uma taxa de margem em 25x, isso dá 3,5%; para moedas principais, algo pouco acima de 1%. Isso significa que sua posição não aguenta nem uma volatilidade diária normal de 4%. E quanto mais, quando o preço de referência (mark price) é perturbado por 1,5% por causa de uma única fonte de índice, a diferença de “dois pontos percentuais” entre o gatilho do stop e o preço que você esperava — isso não é slippage: é o bilhete que você paga para que ainda consiga abrir posições.
Eu não estou dizendo que o básico da DUSK está com problemas. A narrativa de privacidade L1 + RWA, e o caminho de tokenização via SME, também está andando. Mas, do lado do trading, agora existe uma situação bem constrangedora: o volume de posições nos contratos está rodando, o funding está sendo captado; porém as ordens de absorção no spot estão encolhendo. É como uma piscina com a profundidade marcada como dois metros: você pula e descobre que só tem um fundo, com um único piso.
Olhe para a DUSK: não veja apenas até onde o candle subiu; confira os registros de liquidação de funding, veja quanto foi de fato executado no ciclo de funding positivo, e depois observe quão rápido as ordens na profundidade são canceladas quando o funding entra em período negativo. #dusk $DUSK @Dusk
A Mãe do Pão caiu um pouco, e a BTC está em pullback!
Eu calculei um conjunto de números. A taxa média de funding dos perpétuos DUSK nos últimos ~30 dias, convertida em anual, no regime de liquidação a cada 8 horas chega a 42%–67%; enquanto, no mesmo período, a BTC ficou apenas em 2%–5%. Você acha que é apenas um sentimento altista de compra a mercado? Vire mais uma página na estrutura de negociações por trás da taxa: para cada US$ 1 de receita em funding positivo, corresponde uma profundidade efetiva de ordens no mesmo sentido no mercado à vista que mal chega a 0,3 dólar.
Ou seja: uma grande quantidade de posições, sem nenhum contraparte no mercado à vista, precifica “entre si” dentro do próprio contrato, empurrando a taxa de funding a um nível de “taxa sobre posição”.
Alguém pode dizer: uma taxa alta indica forte vontade de ficar comprado, e a tendência ainda está. Mas pense nisso: depois que o par spot DUSK/USDT do BITGP foi removido em julho de 2026, o local que ainda fornece o preço de referência para a liquidação final fica apenas na área USDT da Binance — e as negociações diárias desse spot, do outro lado, nem sustentam uma rotação de posição/turnover de 3%, quanto mais.
Com uma taxa de margem em 25x, isso dá 3,5%; para moedas principais, algo pouco acima de 1%. Isso significa que sua posição não aguenta nem uma volatilidade diária normal de 4%. E quanto mais, quando o preço de referência (mark price) é perturbado por 1,5% por causa de uma única fonte de índice, a diferença de “dois pontos percentuais” entre o gatilho do stop e o preço que você esperava — isso não é slippage: é o bilhete que você paga para que ainda consiga abrir posições.
Eu não estou dizendo que o básico da DUSK está com problemas. A narrativa de privacidade L1 + RWA, e o caminho de tokenização via SME, também está andando. Mas, do lado do trading, agora existe uma situação bem constrangedora: o volume de posições nos contratos está rodando, o funding está sendo captado; porém as ordens de absorção no spot estão encolhendo. É como uma piscina com a profundidade marcada como dois metros: você pula e descobre que só tem um fundo, com um único piso.
Olhe para a DUSK: não veja apenas até onde o candle subiu; confira os registros de liquidação de funding, veja quanto foi de fato executado no ciclo de funding positivo, e depois observe quão rápido as ordens na profundidade são canceladas quando o funding entra em período negativo. #dusk $DUSK @Dusk
208
·
--
Irmãos, ontem eu estava rolando posts e quase fiquei de cara amarrada.
O bolo caiu um pouco, mas o BTC ainda está acumulando força!
Num post antigo, um monte de gente ficou repetindo: “moedas de privacidade, o ativo é seu, ninguém mexe com você”. Quanto mais eu lia, mais estranho ficava — isso até é uma frase firme dentro de uma narrativa 100% anônima, mas quando você usa essa lógica pra tentar encaixar a Dusk, percebe que eles nem planejaram brincar desse jogo com você.
A Dusk tem uma coisa chamada Zedger, que cuida especificamente de títulos e RWA desse tipo de ativo “de verdade”. Lá está escrito com todas as letras uma função de “transferência compulsória” — em condições de conformidade, a entidade emissora pode transferir o ativo de sua mão para outra pessoa. À primeira vista, parece que isso é justamente o “portal dos fundos” que a moeda de privacidade mais deveria temer, né?
Mas pensando melhor: a lei de valores mobiliários naturalmente exige essa capacidade. Bloqueio judicial, resgate compulsório, tratamento de eventos corporativos — quando a sua ação (A-shares) precisa ser congelada, ela é congelada, sem discussão. Isso nunca foi bug; é uma exigência dura de regulação. Pura moeda de privacidade não consegue fazer isso — e é justamente esse o “calcanhar de Aquiles” que impede entrar em mercados regulados: não é que a tecnologia seja incapaz, é que não deixaram uma interface para “quem pode, legalmente, mexer no seu ativo”.
A virada de pensamento da Dusk é que ela não quis confrontar a regulação, e sim codificar o controle de conformidade diretamente na infraestrutura do ativo. Esse conjunto do Zedger suporta cunhagem, queima, distribuição de dividendos e transferências com limites; ao mesmo tempo, usa provas de conhecimento zero para esconder os detalhes das transações, mas mantém para as partes de auditoria um canal verificável e controlável.
Aí vem a questão: a privacidade que um usuário comum sente na Dusk já não é “ninguém consegue mexer no meu ativo”, e sim “ninguém consegue olhar meus ativos sem mais, mas o detentor de licença pode mexer, dentro do arcabouço legal”. Onde fica essa linha, e quem tem qualificação para iniciar uma transferência compulsória — o material até não detalha isso com clareza, e eu fico com um pé atrás.
Mas essa ideia de “privacidade, porém compulsoriamente executável” é avanço ou concessão? Falando na real: o sistema das finanças tradicionais já usa essas regras há mais de cem anos — sua ação é pra ser congelada, então é congelada. A Dusk basicamente traz essas regras para a blockchain e, ao mesmo tempo, preserva a privacidade das transações com criptografia.
Se você disser que é um portal dos fundos, os sistemas de corretoras inteiros são portais dos fundos. Se você disser que não é puramente “o que prometem”, é justamente isso que vira o ingresso para as instituições entrarem.
#dusk $DUSK @Dusk_Foundation
Irmãos, ontem eu estava rolando posts e quase fiquei de cara amarrada.
O bolo caiu um pouco, mas o BTC ainda está acumulando força!
Num post antigo, um monte de gente ficou repetindo: “moedas de privacidade, o ativo é seu, ninguém mexe com você”. Quanto mais eu lia, mais estranho ficava — isso até é uma frase firme dentro de uma narrativa 100% anônima, mas quando você usa essa lógica pra tentar encaixar a Dusk, percebe que eles nem planejaram brincar desse jogo com você.
A Dusk tem uma coisa chamada Zedger, que cuida especificamente de títulos e RWA desse tipo de ativo “de verdade”. Lá está escrito com todas as letras uma função de “transferência compulsória” — em condições de conformidade, a entidade emissora pode transferir o ativo de sua mão para outra pessoa. À primeira vista, parece que isso é justamente o “portal dos fundos” que a moeda de privacidade mais deveria temer, né?
Mas pensando melhor: a lei de valores mobiliários naturalmente exige essa capacidade. Bloqueio judicial, resgate compulsório, tratamento de eventos corporativos — quando a sua ação (A-shares) precisa ser congelada, ela é congelada, sem discussão. Isso nunca foi bug; é uma exigência dura de regulação. Pura moeda de privacidade não consegue fazer isso — e é justamente esse o “calcanhar de Aquiles” que impede entrar em mercados regulados: não é que a tecnologia seja incapaz, é que não deixaram uma interface para “quem pode, legalmente, mexer no seu ativo”.
A virada de pensamento da Dusk é que ela não quis confrontar a regulação, e sim codificar o controle de conformidade diretamente na infraestrutura do ativo. Esse conjunto do Zedger suporta cunhagem, queima, distribuição de dividendos e transferências com limites; ao mesmo tempo, usa provas de conhecimento zero para esconder os detalhes das transações, mas mantém para as partes de auditoria um canal verificável e controlável.
Aí vem a questão: a privacidade que um usuário comum sente na Dusk já não é “ninguém consegue mexer no meu ativo”, e sim “ninguém consegue olhar meus ativos sem mais, mas o detentor de licença pode mexer, dentro do arcabouço legal”. Onde fica essa linha, e quem tem qualificação para iniciar uma transferência compulsória — o material até não detalha isso com clareza, e eu fico com um pé atrás.
Mas essa ideia de “privacidade, porém compulsoriamente executável” é avanço ou concessão? Falando na real: o sistema das finanças tradicionais já usa essas regras há mais de cem anos — sua ação é pra ser congelada, então é congelada. A Dusk basicamente traz essas regras para a blockchain e, ao mesmo tempo, preserva a privacidade das transações com criptografia.
Se você disser que é um portal dos fundos, os sistemas de corretoras inteiros são portais dos fundos. Se você disser que não é puramente “o que prometem”, é justamente isso que vira o ingresso para as instituições entrarem.
#dusk $DUSK @Dusk
O bolo caiu um pouco, mas o BTC ainda está acumulando força!
Num post antigo, um monte de gente ficou repetindo: “moedas de privacidade, o ativo é seu, ninguém mexe com você”. Quanto mais eu lia, mais estranho ficava — isso até é uma frase firme dentro de uma narrativa 100% anônima, mas quando você usa essa lógica pra tentar encaixar a Dusk, percebe que eles nem planejaram brincar desse jogo com você.
A Dusk tem uma coisa chamada Zedger, que cuida especificamente de títulos e RWA desse tipo de ativo “de verdade”. Lá está escrito com todas as letras uma função de “transferência compulsória” — em condições de conformidade, a entidade emissora pode transferir o ativo de sua mão para outra pessoa. À primeira vista, parece que isso é justamente o “portal dos fundos” que a moeda de privacidade mais deveria temer, né?
Mas pensando melhor: a lei de valores mobiliários naturalmente exige essa capacidade. Bloqueio judicial, resgate compulsório, tratamento de eventos corporativos — quando a sua ação (A-shares) precisa ser congelada, ela é congelada, sem discussão. Isso nunca foi bug; é uma exigência dura de regulação. Pura moeda de privacidade não consegue fazer isso — e é justamente esse o “calcanhar de Aquiles” que impede entrar em mercados regulados: não é que a tecnologia seja incapaz, é que não deixaram uma interface para “quem pode, legalmente, mexer no seu ativo”.
A virada de pensamento da Dusk é que ela não quis confrontar a regulação, e sim codificar o controle de conformidade diretamente na infraestrutura do ativo. Esse conjunto do Zedger suporta cunhagem, queima, distribuição de dividendos e transferências com limites; ao mesmo tempo, usa provas de conhecimento zero para esconder os detalhes das transações, mas mantém para as partes de auditoria um canal verificável e controlável.
Aí vem a questão: a privacidade que um usuário comum sente na Dusk já não é “ninguém consegue mexer no meu ativo”, e sim “ninguém consegue olhar meus ativos sem mais, mas o detentor de licença pode mexer, dentro do arcabouço legal”. Onde fica essa linha, e quem tem qualificação para iniciar uma transferência compulsória — o material até não detalha isso com clareza, e eu fico com um pé atrás.
Mas essa ideia de “privacidade, porém compulsoriamente executável” é avanço ou concessão? Falando na real: o sistema das finanças tradicionais já usa essas regras há mais de cem anos — sua ação é pra ser congelada, então é congelada. A Dusk basicamente traz essas regras para a blockchain e, ao mesmo tempo, preserva a privacidade das transações com criptografia.
Se você disser que é um portal dos fundos, os sistemas de corretoras inteiros são portais dos fundos. Se você disser que não é puramente “o que prometem”, é justamente isso que vira o ingresso para as instituições entrarem.
#dusk $DUSK @Dusk
71
·
--
Não converse com o pessoal do Dusk sobre KYC — conversa uma vez e já dá branco.
A alta do “pedaço” está indo muito bem. Mas quanto ainda o BTC consegue subir?
Naquela noite em que terminei o testnet rodando o Citadel, fiquei encarando aquela sequência de hashes da raiz de Merkle no terminal e de repente achei que todo aquele teatro de “pele” que eu forcei com os terceirizados de conformidade tinha ido tudo pro lixo.
No que o pessoal do Dusk é realmente bom? Eles penduram a licença na árvore. Você prova que é você e pronto — o número do seu documento fica travado para sempre no disco rígido local. O XSC é ainda mais absurdo: restrições de transferência e chaves de visualização para auditoria soldadas no contrato do ativo. Quem vê, quem não vê; quem pode transferir, quem não pode. Acesso na cadeia já vem com catraca. Eu rodei dados de teste por mais de uma dúzia de rodadas: a latência da validação com acerto na whitelist ficou estável em nível de milissegundo — só na estrutura criptográfica, este projeto é, entre as trilhas institucionais que eu já vi, o mais “menos engessado” de todos.
Mas não saiuforçando elogio ainda.
Joguei o mesmo script de geração de provas numa MacBook antiga. O módulo WASM rodou PLONK, a CPU foi ao limite, e o fan girando como se fosse decolar. De gerar até “assentar” numa transação na cadeia: quase quatro segundos. Quatro segundos já são tempo suficiente para o preço on-chain dar três cambalhotas e o investidor de varejo sofrer duas rodadas de slippage. Em instituições há aceleração com FPGA. E o auditor comum? Clica no notebook e espera três segundos; faz duzentas transações por dia — só esperando já come dez minutos. A “pureza” criptográfica, no lado da engenharia, é exatamente assim: lamentável.
Mais constrangedor ainda é o ecossistema na cadeia. Eu já capturei um print do DAU do DuskEVM: de longo prazo, dois dígitos. A linha do TVL — quando puxei — quase parece com um eletrocardiograma parado. O papo de NPEX é alto, mas a negociação secundária não tem market maker fazendo cotação contínua. Em tokens de tipo segurança, quando emitem, não dá para trocar por aí, não dá giro. O que isso tem de diferente de papel inútil na cadeia? Do lado regulatório, pior ainda: eles são ainda mais lentos. É só substituir texto por ZK — rastros puramente “apagados” — e como atualizar regras entre jurisdições “a quente” dentro do contrato? Tudo são variáveis lentas; não dá para correr.
Então meu veredito é uma frase: eu compro o gosto do Dusk, mas quem quiser transformar “nível institucional” em “vai funcionar já já”, a gente aposta um pacote de cigarro.
Indicadores que eu mesmo observo, três itens: quanto tempo uma prova do Citadel trava num notebook comum, se o interruptor de divulgação seletiva tem retorno por faixa (range回显) e se fora do testnet existe uma taxa real de giro de mãos. Se essas três coisas não melhorarem, por mais caprichado que o XSC esteja, ainda é uma carta de amor escrita por engenheiros para reguladores — não é a porta de entrada do dinheiro. #dusk $DUSK @Dusk_Foundation
Não converse com o pessoal do Dusk sobre KYC — conversa uma vez e já dá branco.
A alta do “pedaço” está indo muito bem. Mas quanto ainda o BTC consegue subir?
Naquela noite em que terminei o testnet rodando o Citadel, fiquei encarando aquela sequência de hashes da raiz de Merkle no terminal e de repente achei que todo aquele teatro de “pele” que eu forcei com os terceirizados de conformidade tinha ido tudo pro lixo.
No que o pessoal do Dusk é realmente bom? Eles penduram a licença na árvore. Você prova que é você e pronto — o número do seu documento fica travado para sempre no disco rígido local. O XSC é ainda mais absurdo: restrições de transferência e chaves de visualização para auditoria soldadas no contrato do ativo. Quem vê, quem não vê; quem pode transferir, quem não pode. Acesso na cadeia já vem com catraca. Eu rodei dados de teste por mais de uma dúzia de rodadas: a latência da validação com acerto na whitelist ficou estável em nível de milissegundo — só na estrutura criptográfica, este projeto é, entre as trilhas institucionais que eu já vi, o mais “menos engessado” de todos.
Mas não saiuforçando elogio ainda.
Joguei o mesmo script de geração de provas numa MacBook antiga. O módulo WASM rodou PLONK, a CPU foi ao limite, e o fan girando como se fosse decolar. De gerar até “assentar” numa transação na cadeia: quase quatro segundos. Quatro segundos já são tempo suficiente para o preço on-chain dar três cambalhotas e o investidor de varejo sofrer duas rodadas de slippage. Em instituições há aceleração com FPGA. E o auditor comum? Clica no notebook e espera três segundos; faz duzentas transações por dia — só esperando já come dez minutos. A “pureza” criptográfica, no lado da engenharia, é exatamente assim: lamentável.
Mais constrangedor ainda é o ecossistema na cadeia. Eu já capturei um print do DAU do DuskEVM: de longo prazo, dois dígitos. A linha do TVL — quando puxei — quase parece com um eletrocardiograma parado. O papo de NPEX é alto, mas a negociação secundária não tem market maker fazendo cotação contínua. Em tokens de tipo segurança, quando emitem, não dá para trocar por aí, não dá giro. O que isso tem de diferente de papel inútil na cadeia? Do lado regulatório, pior ainda: eles são ainda mais lentos. É só substituir texto por ZK — rastros puramente “apagados” — e como atualizar regras entre jurisdições “a quente” dentro do contrato? Tudo são variáveis lentas; não dá para correr.
Então meu veredito é uma frase: eu compro o gosto do Dusk, mas quem quiser transformar “nível institucional” em “vai funcionar já já”, a gente aposta um pacote de cigarro.
Indicadores que eu mesmo observo, três itens: quanto tempo uma prova do Citadel trava num notebook comum, se o interruptor de divulgação seletiva tem retorno por faixa (range回显) e se fora do testnet existe uma taxa real de giro de mãos. Se essas três coisas não melhorarem, por mais caprichado que o XSC esteja, ainda é uma carta de amor escrita por engenheiros para reguladores — não é a porta de entrada do dinheiro. #dusk $DUSK @Dusk
A alta do “pedaço” está indo muito bem. Mas quanto ainda o BTC consegue subir?
Naquela noite em que terminei o testnet rodando o Citadel, fiquei encarando aquela sequência de hashes da raiz de Merkle no terminal e de repente achei que todo aquele teatro de “pele” que eu forcei com os terceirizados de conformidade tinha ido tudo pro lixo.
No que o pessoal do Dusk é realmente bom? Eles penduram a licença na árvore. Você prova que é você e pronto — o número do seu documento fica travado para sempre no disco rígido local. O XSC é ainda mais absurdo: restrições de transferência e chaves de visualização para auditoria soldadas no contrato do ativo. Quem vê, quem não vê; quem pode transferir, quem não pode. Acesso na cadeia já vem com catraca. Eu rodei dados de teste por mais de uma dúzia de rodadas: a latência da validação com acerto na whitelist ficou estável em nível de milissegundo — só na estrutura criptográfica, este projeto é, entre as trilhas institucionais que eu já vi, o mais “menos engessado” de todos.
Mas não saiuforçando elogio ainda.
Joguei o mesmo script de geração de provas numa MacBook antiga. O módulo WASM rodou PLONK, a CPU foi ao limite, e o fan girando como se fosse decolar. De gerar até “assentar” numa transação na cadeia: quase quatro segundos. Quatro segundos já são tempo suficiente para o preço on-chain dar três cambalhotas e o investidor de varejo sofrer duas rodadas de slippage. Em instituições há aceleração com FPGA. E o auditor comum? Clica no notebook e espera três segundos; faz duzentas transações por dia — só esperando já come dez minutos. A “pureza” criptográfica, no lado da engenharia, é exatamente assim: lamentável.
Mais constrangedor ainda é o ecossistema na cadeia. Eu já capturei um print do DAU do DuskEVM: de longo prazo, dois dígitos. A linha do TVL — quando puxei — quase parece com um eletrocardiograma parado. O papo de NPEX é alto, mas a negociação secundária não tem market maker fazendo cotação contínua. Em tokens de tipo segurança, quando emitem, não dá para trocar por aí, não dá giro. O que isso tem de diferente de papel inútil na cadeia? Do lado regulatório, pior ainda: eles são ainda mais lentos. É só substituir texto por ZK — rastros puramente “apagados” — e como atualizar regras entre jurisdições “a quente” dentro do contrato? Tudo são variáveis lentas; não dá para correr.
Então meu veredito é uma frase: eu compro o gosto do Dusk, mas quem quiser transformar “nível institucional” em “vai funcionar já já”, a gente aposta um pacote de cigarro.
Indicadores que eu mesmo observo, três itens: quanto tempo uma prova do Citadel trava num notebook comum, se o interruptor de divulgação seletiva tem retorno por faixa (range回显) e se fora do testnet existe uma taxa real de giro de mãos. Se essas três coisas não melhorarem, por mais caprichado que o XSC esteja, ainda é uma carta de amor escrita por engenheiros para reguladores — não é a porta de entrada do dinheiro. #dusk $DUSK @Dusk
193
·
--
Reler a documentação do TermMax me travou — não é que eu não entenda; é que eu entendo demais, e isso parece estranho.
O bolo estava grande demais — o BTC já está perto de 80 mil!
Na primeira leitura do whitepaper, a palavra que surgiu na minha cabeça foi: “isso não é simplesmente enfiar ações tokenizadas da Ondo dentro de um pool de empréstimos?”, quase cliquei no X no canto superior direito. Mas depois que fiquei encarando a seção 3.2, sobre Rate Lock, por vinte minutos, percebi que meu julgamento era ridiculamente idiota.
O que o TermMax faz não é, de jeito nenhum, fazer as ações tokenizadas renderem. Ele pega aquele processo da “conta de empréstimo com garantia de ações” do sistema financeiro tradicional — que precisa de aprovação, monitoramento de preço, chamadas de margem, busca de colateral adicional — e corta tudo, transformando em um contrato on-chain de taxa fixa e determinística.
Pense num cenário: eu tenho ações tokenizadas da AAPL na mão. Eu não quero vender no prejuízo, mas preciso de dinheiro com urgência. No DeFi, nos empréstimos do passado, o primeiro hábito ao acordar todo dia era checar a taxa e ver o quanto ela flutuou; ansiedade, sem saber se no próximo mês o valor do pagamento vai, de repente, dar um salto. A lógica do TermMax é: no exato momento em que você toma o empréstimo, a taxa já fica “carimbada” no contrato. O valor para quitar não balança com o mercado; a linha de liquidação já é desenhada no momento do empréstimo — não fica aquele negócio de caixa-preta fazendo o monitoramento por trás.
Ao chegar aqui, eu parei por um segundo. Por mais de dez anos, o DeFi assumiu como “nativo” o modelo de taxas flutuantes; taxa fixa, na prática, exige mecanismos extras para dar cobertura. O TermMax está praticamente brigando contra essa suposição base.
Aqui, o AMM não está oferecendo rendimento flutuante; ele está combinando, para cada empréstimo a taxa fixa, o capital do contraparte, de modo que a taxa fique travada no instante da negociação.
Mas o ponto que eu mais temo agora é este: se os ativos tokenizados subjacentes sofrerem um desancoramento extremo, como aquela quebra do LUNA anos atrás, será que contratos de taxa fixa não acabam virando, ao invés disso, um “buraco negro” de liquidez? Aí as liquidações que deveriam acontecer não conseguem, os pagamentos que deveriam ser feitos não são possíveis — e essa “determinística” vira uma espada de dois gumes.
Ainda assim, por outro lado: o fato de conseguir levar para a cadeia o processo de empréstimos com garantia de ações e eliminar a incerteza é, por si só, algo que vale a pena observar com atenção. @termmax #TermMax
Reler a documentação do TermMax me travou — não é que eu não entenda; é que eu entendo demais, e isso parece estranho.
O bolo estava grande demais — o BTC já está perto de 80 mil!
Na primeira leitura do whitepaper, a palavra que surgiu na minha cabeça foi: “isso não é simplesmente enfiar ações tokenizadas da Ondo dentro de um pool de empréstimos?”, quase cliquei no X no canto superior direito. Mas depois que fiquei encarando a seção 3.2, sobre Rate Lock, por vinte minutos, percebi que meu julgamento era ridiculamente idiota.
O que o TermMax faz não é, de jeito nenhum, fazer as ações tokenizadas renderem. Ele pega aquele processo da “conta de empréstimo com garantia de ações” do sistema financeiro tradicional — que precisa de aprovação, monitoramento de preço, chamadas de margem, busca de colateral adicional — e corta tudo, transformando em um contrato on-chain de taxa fixa e determinística.
Pense num cenário: eu tenho ações tokenizadas da AAPL na mão. Eu não quero vender no prejuízo, mas preciso de dinheiro com urgência. No DeFi, nos empréstimos do passado, o primeiro hábito ao acordar todo dia era checar a taxa e ver o quanto ela flutuou; ansiedade, sem saber se no próximo mês o valor do pagamento vai, de repente, dar um salto. A lógica do TermMax é: no exato momento em que você toma o empréstimo, a taxa já fica “carimbada” no contrato. O valor para quitar não balança com o mercado; a linha de liquidação já é desenhada no momento do empréstimo — não fica aquele negócio de caixa-preta fazendo o monitoramento por trás.
Ao chegar aqui, eu parei por um segundo. Por mais de dez anos, o DeFi assumiu como “nativo” o modelo de taxas flutuantes; taxa fixa, na prática, exige mecanismos extras para dar cobertura. O TermMax está praticamente brigando contra essa suposição base.
Aqui, o AMM não está oferecendo rendimento flutuante; ele está combinando, para cada empréstimo a taxa fixa, o capital do contraparte, de modo que a taxa fique travada no instante da negociação.
Mas o ponto que eu mais temo agora é este: se os ativos tokenizados subjacentes sofrerem um desancoramento extremo, como aquela quebra do LUNA anos atrás, será que contratos de taxa fixa não acabam virando, ao invés disso, um “buraco negro” de liquidez? Aí as liquidações que deveriam acontecer não conseguem, os pagamentos que deveriam ser feitos não são possíveis — e essa “determinística” vira uma espada de dois gumes.
Ainda assim, por outro lado: o fato de conseguir levar para a cadeia o processo de empréstimos com garantia de ações e eliminar a incerteza é, por si só, algo que vale a pena observar com atenção. @TermMax #TermMax
O bolo estava grande demais — o BTC já está perto de 80 mil!
Na primeira leitura do whitepaper, a palavra que surgiu na minha cabeça foi: “isso não é simplesmente enfiar ações tokenizadas da Ondo dentro de um pool de empréstimos?”, quase cliquei no X no canto superior direito. Mas depois que fiquei encarando a seção 3.2, sobre Rate Lock, por vinte minutos, percebi que meu julgamento era ridiculamente idiota.
O que o TermMax faz não é, de jeito nenhum, fazer as ações tokenizadas renderem. Ele pega aquele processo da “conta de empréstimo com garantia de ações” do sistema financeiro tradicional — que precisa de aprovação, monitoramento de preço, chamadas de margem, busca de colateral adicional — e corta tudo, transformando em um contrato on-chain de taxa fixa e determinística.
Pense num cenário: eu tenho ações tokenizadas da AAPL na mão. Eu não quero vender no prejuízo, mas preciso de dinheiro com urgência. No DeFi, nos empréstimos do passado, o primeiro hábito ao acordar todo dia era checar a taxa e ver o quanto ela flutuou; ansiedade, sem saber se no próximo mês o valor do pagamento vai, de repente, dar um salto. A lógica do TermMax é: no exato momento em que você toma o empréstimo, a taxa já fica “carimbada” no contrato. O valor para quitar não balança com o mercado; a linha de liquidação já é desenhada no momento do empréstimo — não fica aquele negócio de caixa-preta fazendo o monitoramento por trás.
Ao chegar aqui, eu parei por um segundo. Por mais de dez anos, o DeFi assumiu como “nativo” o modelo de taxas flutuantes; taxa fixa, na prática, exige mecanismos extras para dar cobertura. O TermMax está praticamente brigando contra essa suposição base.
Aqui, o AMM não está oferecendo rendimento flutuante; ele está combinando, para cada empréstimo a taxa fixa, o capital do contraparte, de modo que a taxa fique travada no instante da negociação.
Mas o ponto que eu mais temo agora é este: se os ativos tokenizados subjacentes sofrerem um desancoramento extremo, como aquela quebra do LUNA anos atrás, será que contratos de taxa fixa não acabam virando, ao invés disso, um “buraco negro” de liquidez? Aí as liquidações que deveriam acontecer não conseguem, os pagamentos que deveriam ser feitos não são possíveis — e essa “determinística” vira uma espada de dois gumes.
Ainda assim, por outro lado: o fato de conseguir levar para a cadeia o processo de empréstimos com garantia de ações e eliminar a incerteza é, por si só, algo que vale a pena observar com atenção. @TermMax #TermMax
289
·
--
Aqueles do Wall Street não têm medo de subir na blockchain — têm medo de terem a calcinha arrancada e exposta.
O grande bolo (BTC) subindo a uma velocidade alucinante, e o BTC continua forte!
Vou dizer uma avaliação que talvez dê bronca — DUSK. Eu olhei para isso por três meses, sem colocar no papel; não era por não entender, era com medo de escrever cedo demais e levar um tapa na cara. Mas recentemente, depois de devorar o whitepaper dele três vezes, revirando e rechecando, eu fiquei mais tranquilo.
Por quê? Porque não foi feito para você operar (trading).
Qualquer moeda no mercado que toque em privacidade, basicamente fala a mesma coisa: “sumam, sumam, ninguém consegue me rastrear”. O DUSK faz o contrário. Ele já começa discutindo o ciclo de vida dos valores mobiliários, regras de conformidade escritas direto no contrato, e KYC e AML — tudo consolidado na cadeia. Soa, não soa, nada “criptado”? Nada “Web3”? Sim. É exatamente assim que ele foi intencionalmente desenhado.
Eu analisei a lógica de divulgação seletiva dele e, de repente, me lembrei de uma conversa recente com um amigo que trabalha com clearing tradicional. A fala dele foi: “Não é que a gente não queira entrar em uma mainnet pública; é que, depois que entra, o oponente fica vigiando diariamente a variação do nosso posicionamento — e aí, pra que diabos faz sentido?” O ponto de dor está aí, escancarado.
O que as instituições querem é: “você consegue ver que eu estou em movimento, mas não consegue ver com clareza em qual trilho exato eu corro”. E o DUSK justamente dá essa opção.
Mas, dito isso, colocar agora o projeto no meu vagão de observação, na frente, não significa que eu esteja incentivando vocês a correr.
O setor de RWA (tokenização de ativos do mundo real) hoje é como uma rodovia recém-asfaltada: ainda não passam muitos carros, mas as praças de pedágio já foram construídas com uma pompa enorme. Eu reconheço a base técnica do DUSK — o mecanismo de consenso e a maturidade da camada de settlement ficam entre os mais fortes dentro da pista de privacy chains. Porém, quando a cadeia de fato precisar rodar ativos de grande porte on-chain, como títulos públicos (dívida pública) e private equity… sinceramente, ainda falta um “personagem quebra-gelo” capaz de puxar aqueles velhos do capital tradicional para dentro. Quando essa pessoa aparecer, e quando essa cadeia realmente ganhar vida.
Então minha postura é bem clara: a base lógica eu compro; a aplicação comercial, eu espero mais.
Quanto ao que o Wall Street vai escolher no fim — uma cadeia totalmente transparente ou uma cadeia com privacidade em níveis — eu aposto na segunda. Pense bem: quando foi que aqueles caras de terno colocaram suas cartas na mesa para os oponentes verem? #dusk $DUSK @Dusk_Foundation
Aqueles do Wall Street não têm medo de subir na blockchain — têm medo de terem a calcinha arrancada e exposta.
O grande bolo (BTC) subindo a uma velocidade alucinante, e o BTC continua forte!
Vou dizer uma avaliação que talvez dê bronca — DUSK. Eu olhei para isso por três meses, sem colocar no papel; não era por não entender, era com medo de escrever cedo demais e levar um tapa na cara. Mas recentemente, depois de devorar o whitepaper dele três vezes, revirando e rechecando, eu fiquei mais tranquilo.
Por quê? Porque não foi feito para você operar (trading).
Qualquer moeda no mercado que toque em privacidade, basicamente fala a mesma coisa: “sumam, sumam, ninguém consegue me rastrear”. O DUSK faz o contrário. Ele já começa discutindo o ciclo de vida dos valores mobiliários, regras de conformidade escritas direto no contrato, e KYC e AML — tudo consolidado na cadeia. Soa, não soa, nada “criptado”? Nada “Web3”? Sim. É exatamente assim que ele foi intencionalmente desenhado.
Eu analisei a lógica de divulgação seletiva dele e, de repente, me lembrei de uma conversa recente com um amigo que trabalha com clearing tradicional. A fala dele foi: “Não é que a gente não queira entrar em uma mainnet pública; é que, depois que entra, o oponente fica vigiando diariamente a variação do nosso posicionamento — e aí, pra que diabos faz sentido?” O ponto de dor está aí, escancarado.
O que as instituições querem é: “você consegue ver que eu estou em movimento, mas não consegue ver com clareza em qual trilho exato eu corro”. E o DUSK justamente dá essa opção.
Mas, dito isso, colocar agora o projeto no meu vagão de observação, na frente, não significa que eu esteja incentivando vocês a correr.
O setor de RWA (tokenização de ativos do mundo real) hoje é como uma rodovia recém-asfaltada: ainda não passam muitos carros, mas as praças de pedágio já foram construídas com uma pompa enorme. Eu reconheço a base técnica do DUSK — o mecanismo de consenso e a maturidade da camada de settlement ficam entre os mais fortes dentro da pista de privacy chains. Porém, quando a cadeia de fato precisar rodar ativos de grande porte on-chain, como títulos públicos (dívida pública) e private equity… sinceramente, ainda falta um “personagem quebra-gelo” capaz de puxar aqueles velhos do capital tradicional para dentro. Quando essa pessoa aparecer, e quando essa cadeia realmente ganhar vida.
Então minha postura é bem clara: a base lógica eu compro; a aplicação comercial, eu espero mais.
Quanto ao que o Wall Street vai escolher no fim — uma cadeia totalmente transparente ou uma cadeia com privacidade em níveis — eu aposto na segunda. Pense bem: quando foi que aqueles caras de terno colocaram suas cartas na mesa para os oponentes verem? #dusk $DUSK @Dusk
O grande bolo (BTC) subindo a uma velocidade alucinante, e o BTC continua forte!
Vou dizer uma avaliação que talvez dê bronca — DUSK. Eu olhei para isso por três meses, sem colocar no papel; não era por não entender, era com medo de escrever cedo demais e levar um tapa na cara. Mas recentemente, depois de devorar o whitepaper dele três vezes, revirando e rechecando, eu fiquei mais tranquilo.
Por quê? Porque não foi feito para você operar (trading).
Qualquer moeda no mercado que toque em privacidade, basicamente fala a mesma coisa: “sumam, sumam, ninguém consegue me rastrear”. O DUSK faz o contrário. Ele já começa discutindo o ciclo de vida dos valores mobiliários, regras de conformidade escritas direto no contrato, e KYC e AML — tudo consolidado na cadeia. Soa, não soa, nada “criptado”? Nada “Web3”? Sim. É exatamente assim que ele foi intencionalmente desenhado.
Eu analisei a lógica de divulgação seletiva dele e, de repente, me lembrei de uma conversa recente com um amigo que trabalha com clearing tradicional. A fala dele foi: “Não é que a gente não queira entrar em uma mainnet pública; é que, depois que entra, o oponente fica vigiando diariamente a variação do nosso posicionamento — e aí, pra que diabos faz sentido?” O ponto de dor está aí, escancarado.
O que as instituições querem é: “você consegue ver que eu estou em movimento, mas não consegue ver com clareza em qual trilho exato eu corro”. E o DUSK justamente dá essa opção.
Mas, dito isso, colocar agora o projeto no meu vagão de observação, na frente, não significa que eu esteja incentivando vocês a correr.
O setor de RWA (tokenização de ativos do mundo real) hoje é como uma rodovia recém-asfaltada: ainda não passam muitos carros, mas as praças de pedágio já foram construídas com uma pompa enorme. Eu reconheço a base técnica do DUSK — o mecanismo de consenso e a maturidade da camada de settlement ficam entre os mais fortes dentro da pista de privacy chains. Porém, quando a cadeia de fato precisar rodar ativos de grande porte on-chain, como títulos públicos (dívida pública) e private equity… sinceramente, ainda falta um “personagem quebra-gelo” capaz de puxar aqueles velhos do capital tradicional para dentro. Quando essa pessoa aparecer, e quando essa cadeia realmente ganhar vida.
Então minha postura é bem clara: a base lógica eu compro; a aplicação comercial, eu espero mais.
Quanto ao que o Wall Street vai escolher no fim — uma cadeia totalmente transparente ou uma cadeia com privacidade em níveis — eu aposto na segunda. Pense bem: quando foi que aqueles caras de terno colocaram suas cartas na mesa para os oponentes verem? #dusk $DUSK @Dusk
1
1
379
·
--
Eu também achava antes que o TermMax era só uma forma de colocar títulos de taxa fixa num mercado secundário: o FT seria como se o título fosse negociado, e o XT como se os cupons fossem separados em pedaços — bem engenhoso, mas não a ponto de fazer eu dar um tapa na testa.
Até eu destrinchar a lógica do Curator na V2 e uma frase me veio à cabeça de repente: isto não é um protocolo de empréstimo — é como colocar o corretor em xeque, “passar informação” na cara do market maker.
Olha só: este lance da V2 é bem traiçoeiro. O Limit Order cobre todo o pregão diretamente. O tomador anuncia a taxa de juros mais alta que aceita, e o credor anuncia a mais baixa que aceita — na superfície, parece devolver o poder de precificação ao usuário; na essência, está pegando aquilo que antes o LP fazia por conta própria e quebrando em migalhas para jogar no mercado. Antes, o LP ganhava a diferença por assimetria de informação e escala de capital. Agora que o Range Order saiu, o Curator leva algoritmos e fica procurando no mercado a combinação ótima. Se você der um preço um tiquinho mais ganancioso, a ordem é roteada direto para o pedido do “tio do outro lado”.
Eu fui especialmente buscar os dados da testnet e vi um detalhe bem instigante: o mesmo empréstimo de USDC por 7 dias, quando montado via Range Order, gera uma taxa média ponderada cerca de 8–12 bps mais baixa do que seguir diretamente pelo pool de AMM. Esses 8 bps parecem nada, mas para os veteranos do lending de alta frequência, isso é a raiz do lucro — arrancada à força uma camada.
Claro, tem quem vá contra-argumentar: hoje em dia os pools ainda são rasos; com alguns poucos milhares de dólares dá para abrir um buraco grande. Então, a tal “taxa ótima” que você mencionou talvez seja, na prática, apenas aquela árvore torta em meio ao deserto de liquidez.
Eu concordo com metade.
Então agora eu não olho TVL, nem volume. Eu só observo três coisas: primeiro, se a taxa de desconto do FT em diferentes prazos consegue formar uma curva suave; segundo, se a espessura das ordens nos livros de compra e venda está continuando a aumentar de forma ativa; terceiro, se o rendimento implícito do XT em relação à base com a taxa de juros flutuante lá fora está se mantendo numa tendência de estreitamento estável. Só quando essas três coisas ficam firmes e consistentes é que dá para dizer que o mercado realmente trata a taxa a sério — e não um bando de gente fazendo “vai e volta” com as próprias mãos para escovar pontos.
O TermMax ainda não sustenta o título de “bolsa de taxas de juros”, mas esta faca cirúrgica da V2, pelo menos, separou a área do problema. O restante, é ver como o mercado vai crescer e ganhar “carne” sozinho. #termmax @termmax
Eu também achava antes que o TermMax era só uma forma de colocar títulos de taxa fixa num mercado secundário: o FT seria como se o título fosse negociado, e o XT como se os cupons fossem separados em pedaços — bem engenhoso, mas não a ponto de fazer eu dar um tapa na testa.
Até eu destrinchar a lógica do Curator na V2 e uma frase me veio à cabeça de repente: isto não é um protocolo de empréstimo — é como colocar o corretor em xeque, “passar informação” na cara do market maker.
Olha só: este lance da V2 é bem traiçoeiro. O Limit Order cobre todo o pregão diretamente. O tomador anuncia a taxa de juros mais alta que aceita, e o credor anuncia a mais baixa que aceita — na superfície, parece devolver o poder de precificação ao usuário; na essência, está pegando aquilo que antes o LP fazia por conta própria e quebrando em migalhas para jogar no mercado. Antes, o LP ganhava a diferença por assimetria de informação e escala de capital. Agora que o Range Order saiu, o Curator leva algoritmos e fica procurando no mercado a combinação ótima. Se você der um preço um tiquinho mais ganancioso, a ordem é roteada direto para o pedido do “tio do outro lado”.
Eu fui especialmente buscar os dados da testnet e vi um detalhe bem instigante: o mesmo empréstimo de USDC por 7 dias, quando montado via Range Order, gera uma taxa média ponderada cerca de 8–12 bps mais baixa do que seguir diretamente pelo pool de AMM. Esses 8 bps parecem nada, mas para os veteranos do lending de alta frequência, isso é a raiz do lucro — arrancada à força uma camada.
Claro, tem quem vá contra-argumentar: hoje em dia os pools ainda são rasos; com alguns poucos milhares de dólares dá para abrir um buraco grande. Então, a tal “taxa ótima” que você mencionou talvez seja, na prática, apenas aquela árvore torta em meio ao deserto de liquidez.
Eu concordo com metade.
Então agora eu não olho TVL, nem volume. Eu só observo três coisas: primeiro, se a taxa de desconto do FT em diferentes prazos consegue formar uma curva suave; segundo, se a espessura das ordens nos livros de compra e venda está continuando a aumentar de forma ativa; terceiro, se o rendimento implícito do XT em relação à base com a taxa de juros flutuante lá fora está se mantendo numa tendência de estreitamento estável. Só quando essas três coisas ficam firmes e consistentes é que dá para dizer que o mercado realmente trata a taxa a sério — e não um bando de gente fazendo “vai e volta” com as próprias mãos para escovar pontos.
O TermMax ainda não sustenta o título de “bolsa de taxas de juros”, mas esta faca cirúrgica da V2, pelo menos, separou a área do problema. O restante, é ver como o mercado vai crescer e ganhar “carne” sozinho. #termmax @TermMax
Até eu destrinchar a lógica do Curator na V2 e uma frase me veio à cabeça de repente: isto não é um protocolo de empréstimo — é como colocar o corretor em xeque, “passar informação” na cara do market maker.
Olha só: este lance da V2 é bem traiçoeiro. O Limit Order cobre todo o pregão diretamente. O tomador anuncia a taxa de juros mais alta que aceita, e o credor anuncia a mais baixa que aceita — na superfície, parece devolver o poder de precificação ao usuário; na essência, está pegando aquilo que antes o LP fazia por conta própria e quebrando em migalhas para jogar no mercado. Antes, o LP ganhava a diferença por assimetria de informação e escala de capital. Agora que o Range Order saiu, o Curator leva algoritmos e fica procurando no mercado a combinação ótima. Se você der um preço um tiquinho mais ganancioso, a ordem é roteada direto para o pedido do “tio do outro lado”.
Eu fui especialmente buscar os dados da testnet e vi um detalhe bem instigante: o mesmo empréstimo de USDC por 7 dias, quando montado via Range Order, gera uma taxa média ponderada cerca de 8–12 bps mais baixa do que seguir diretamente pelo pool de AMM. Esses 8 bps parecem nada, mas para os veteranos do lending de alta frequência, isso é a raiz do lucro — arrancada à força uma camada.
Claro, tem quem vá contra-argumentar: hoje em dia os pools ainda são rasos; com alguns poucos milhares de dólares dá para abrir um buraco grande. Então, a tal “taxa ótima” que você mencionou talvez seja, na prática, apenas aquela árvore torta em meio ao deserto de liquidez.
Eu concordo com metade.
Então agora eu não olho TVL, nem volume. Eu só observo três coisas: primeiro, se a taxa de desconto do FT em diferentes prazos consegue formar uma curva suave; segundo, se a espessura das ordens nos livros de compra e venda está continuando a aumentar de forma ativa; terceiro, se o rendimento implícito do XT em relação à base com a taxa de juros flutuante lá fora está se mantendo numa tendência de estreitamento estável. Só quando essas três coisas ficam firmes e consistentes é que dá para dizer que o mercado realmente trata a taxa a sério — e não um bando de gente fazendo “vai e volta” com as próprias mãos para escovar pontos.
O TermMax ainda não sustenta o título de “bolsa de taxas de juros”, mas esta faca cirúrgica da V2, pelo menos, separou a área do problema. O restante, é ver como o mercado vai crescer e ganhar “carne” sozinho. #termmax @TermMax
62
·
--
650 bilhões de dólares de mercado — a Ethereum “morde” 33%, a Provenance leva 27%; Solana, BNB e XRP ficam cada uma com 6% da “carne” pendurada. A DUSK nem conseguiu emplacar cadeiras. Não é preconceito de mercado; é instituição desenhando linhas com ouro de verdade — a escolha de cadeia por emissores de títulos do governo tokenizados e crédito privado segue uma lógica bem simples: quem tem liquidez profunda, quem já tem um sistema de custódia pronto, e quem consegue fazer auditorias e conformidade perderem menos alguns fios de cabelo, para onde o dinheiro vai. Uma L1 que precisa escrever o consenso do zero, que ainda atrasou o EVM por algumas vezes, nem sequer entra na lista de “opções” na checklist de gestão de risco institucional.
A Polymesh enraizou a questão de conformidade de valores mobiliários; Monero e Zcash têm “estoque” para consumir na trilha da privacidade. E a DUSK? A conformidade não é tão funda quanto a da Polymesh; a privacidade ainda corre carregando o pacote regulatório e não consegue ultrapassar as antigas cadeias anônimas. Acaba escolhendo justamente a fresta mais estreita.
O “grande pão” já está chegando a 70 mil. O BTC ainda dá para encarar bem!
A grande vergonha é a atividade on-chain. A mainnet rodou por mais de um ano: volume diário de transações oscilando entre 800 e 1000; endereços ativos diários que já foram 40 a 80 anos atrás. O pico daquela rodada no início de 2026 chegou a algo entre 300 e 870; depois voltou a amolecer para o intervalo de centenas. Com esse nível de volume numa L1, para quem quer soar otimista, é “instituições baixa frequência, valores altos” — mas, na verdade, parece mais o clima de grupo de teste.
A NPEX, de fato, enforcou alguns bilhões de euros em valores mobiliários; a EURQ também emitiu. Mas os ativos ficam em custódia silenciosa on-chain — é completamente diferente de alguém interagir ativamente na cadeia.
Número de contas de instituições e número de endereços on-chain: o primeiro é material PPT de expansão de negócios; o segundo é a temperatura real que fica na base.
O verdadeiro “campo minado” está na estrutura do token. Os cinco maiores endereços concentram mais de 67% das reservas; o primeiro sozinho detém 21%; o endereço de custódia da Binance come mais 12% além disso; os dez maiores chegam perto de 73%. Numa cadeia que se vende como “finanças conformes ao nível institucional”, a concentração de tokens é ainda mais exagerada do que a de muitos memecoins. A imagem é boa demais — eu não ouso nem pensar nos detalhes. Quando a gestão de risco institucional passa esses dados em reunião, a primeira pergunta que certamente pula na cabeça é: “quando for a hora de sair, quem vai comprar para assumir?”
O DuskEVM arrastou de prévia até o lançamento por vários trimestres. O ritmo de commits no GitHub é claramente mais lento; a atualização do protocolo v23, originalmente planejada para o Q1 de 2026, ficou ainda mais atrás do que o roadmap. Mesmo que o discurso técnico esteja bonito, se o ritmo de entrega não acompanha, depois que as instituições fazem POC, fica lá parado.
#dusk $DUSK @Dusk_Foundation
650 bilhões de dólares de mercado — a Ethereum “morde” 33%, a Provenance leva 27%; Solana, BNB e XRP ficam cada uma com 6% da “carne” pendurada. A DUSK nem conseguiu emplacar cadeiras. Não é preconceito de mercado; é instituição desenhando linhas com ouro de verdade — a escolha de cadeia por emissores de títulos do governo tokenizados e crédito privado segue uma lógica bem simples: quem tem liquidez profunda, quem já tem um sistema de custódia pronto, e quem consegue fazer auditorias e conformidade perderem menos alguns fios de cabelo, para onde o dinheiro vai. Uma L1 que precisa escrever o consenso do zero, que ainda atrasou o EVM por algumas vezes, nem sequer entra na lista de “opções” na checklist de gestão de risco institucional.
A Polymesh enraizou a questão de conformidade de valores mobiliários; Monero e Zcash têm “estoque” para consumir na trilha da privacidade. E a DUSK? A conformidade não é tão funda quanto a da Polymesh; a privacidade ainda corre carregando o pacote regulatório e não consegue ultrapassar as antigas cadeias anônimas. Acaba escolhendo justamente a fresta mais estreita.
O “grande pão” já está chegando a 70 mil. O BTC ainda dá para encarar bem!
A grande vergonha é a atividade on-chain. A mainnet rodou por mais de um ano: volume diário de transações oscilando entre 800 e 1000; endereços ativos diários que já foram 40 a 80 anos atrás. O pico daquela rodada no início de 2026 chegou a algo entre 300 e 870; depois voltou a amolecer para o intervalo de centenas. Com esse nível de volume numa L1, para quem quer soar otimista, é “instituições baixa frequência, valores altos” — mas, na verdade, parece mais o clima de grupo de teste.
A NPEX, de fato, enforcou alguns bilhões de euros em valores mobiliários; a EURQ também emitiu. Mas os ativos ficam em custódia silenciosa on-chain — é completamente diferente de alguém interagir ativamente na cadeia.
Número de contas de instituições e número de endereços on-chain: o primeiro é material PPT de expansão de negócios; o segundo é a temperatura real que fica na base.
O verdadeiro “campo minado” está na estrutura do token. Os cinco maiores endereços concentram mais de 67% das reservas; o primeiro sozinho detém 21%; o endereço de custódia da Binance come mais 12% além disso; os dez maiores chegam perto de 73%. Numa cadeia que se vende como “finanças conformes ao nível institucional”, a concentração de tokens é ainda mais exagerada do que a de muitos memecoins. A imagem é boa demais — eu não ouso nem pensar nos detalhes. Quando a gestão de risco institucional passa esses dados em reunião, a primeira pergunta que certamente pula na cabeça é: “quando for a hora de sair, quem vai comprar para assumir?”
O DuskEVM arrastou de prévia até o lançamento por vários trimestres. O ritmo de commits no GitHub é claramente mais lento; a atualização do protocolo v23, originalmente planejada para o Q1 de 2026, ficou ainda mais atrás do que o roadmap. Mesmo que o discurso técnico esteja bonito, se o ritmo de entrega não acompanha, depois que as instituições fazem POC, fica lá parado.
#dusk $DUSK @Dusk
A Polymesh enraizou a questão de conformidade de valores mobiliários; Monero e Zcash têm “estoque” para consumir na trilha da privacidade. E a DUSK? A conformidade não é tão funda quanto a da Polymesh; a privacidade ainda corre carregando o pacote regulatório e não consegue ultrapassar as antigas cadeias anônimas. Acaba escolhendo justamente a fresta mais estreita.
O “grande pão” já está chegando a 70 mil. O BTC ainda dá para encarar bem!
A grande vergonha é a atividade on-chain. A mainnet rodou por mais de um ano: volume diário de transações oscilando entre 800 e 1000; endereços ativos diários que já foram 40 a 80 anos atrás. O pico daquela rodada no início de 2026 chegou a algo entre 300 e 870; depois voltou a amolecer para o intervalo de centenas. Com esse nível de volume numa L1, para quem quer soar otimista, é “instituições baixa frequência, valores altos” — mas, na verdade, parece mais o clima de grupo de teste.
A NPEX, de fato, enforcou alguns bilhões de euros em valores mobiliários; a EURQ também emitiu. Mas os ativos ficam em custódia silenciosa on-chain — é completamente diferente de alguém interagir ativamente na cadeia.
Número de contas de instituições e número de endereços on-chain: o primeiro é material PPT de expansão de negócios; o segundo é a temperatura real que fica na base.
O verdadeiro “campo minado” está na estrutura do token. Os cinco maiores endereços concentram mais de 67% das reservas; o primeiro sozinho detém 21%; o endereço de custódia da Binance come mais 12% além disso; os dez maiores chegam perto de 73%. Numa cadeia que se vende como “finanças conformes ao nível institucional”, a concentração de tokens é ainda mais exagerada do que a de muitos memecoins. A imagem é boa demais — eu não ouso nem pensar nos detalhes. Quando a gestão de risco institucional passa esses dados em reunião, a primeira pergunta que certamente pula na cabeça é: “quando for a hora de sair, quem vai comprar para assumir?”
O DuskEVM arrastou de prévia até o lançamento por vários trimestres. O ritmo de commits no GitHub é claramente mais lento; a atualização do protocolo v23, originalmente planejada para o Q1 de 2026, ficou ainda mais atrás do que o roadmap. Mesmo que o discurso técnico esteja bonito, se o ritmo de entrega não acompanha, depois que as instituições fazem POC, fica lá parado.
#dusk $DUSK @Dusk
192
·
--
Conversando com amigos sobre o TermMax até altas horas, ele soltou uma frase que me deixou parado.
“Isso não é basicamente empréstimo a taxa fixa?”
O preço do BNB subiu um pouco, mas o BTC continua muito bom!
Na hora eu não contestei. Voltei e reli três dias de código e documentação; quanto mais eu pensava, mais parecia que—ele tinha razão, mas era como se não tivesse dito nada.
O que realmente me fez não conseguir ficar sentado foi aquela parte sobre o mecanismo de compensação na liquidação.
Resumindo: se o empréstimo vencer e não estiver totalmente quitado, quando a janela de liquidação fechar, os detentores de FT podem retirar diretamente, de forma proporcional, os ativos subjacentes e o colateral do redemption pool. O que tem de interessante nesse desenho? Ele transforma “liquidação” de um jogo de punição em uma lógica de alocação. Onde outras plataformas liquidam e a “carne” vai para robôs, o TermMax faz com que os credores decidam por si mesmos se querem assumir esse “pacote”. Você tem FT, então tem opção—assume ou não assume? É uma ideia totalmente diferente de liquidação tradicional.
Falando de precificação.
A “Range Order” foi algo que eu só entendi de verdade depois de dois dias. Não é simplesmente cotar uma APR fixa e pronto; o valor do capital é dividido em diferentes faixas, e cada faixa fica vinculada a uma taxa diferente. Se entrar um volume grande, a taxa que ele pode obter pode ser diferente da de quem entra com volume menor. O preço de execução não é um número único; ele cai dentro de um intervalo. Em outras palavras, a liquidez “cresce” diretamente na curva de taxas. Quem tem um volume maior paga um prêmio maior por mais liquidez—isso é justo e bem orientado ao mercado.
Eu consultei cerca de dezessete ou dezoito registros reais de negociações e descobri que a maioria das Range Orders fica concentrada entre 3 e 5 segments, não naquele tipo de design “chique”, com dezenas de faixas. Isso sugere que todo mundo ainda é pragmático: segmentar demais aumenta os custos de gestão.
Voltando ao desmembramento em FT/XT/GT.
Quando o FT vence, ele é liquidado com 1 token de dívida. O XT segue o FT; então 1+1=1 posição completa de dívida. Já o GT empacota o colateral e a dívida em uma posição transferível. Essa estrutura me lembrou ABS (securitização de ativos): você separa os ativos subjacentes, recalibra o risco em novas camadas, e pessoas com diferentes preferências ficam com camadas diferentes.
Mas o TermMax faz algo mais “duro”: ele não separa o risco—ele separa o tempo. O FT carrega a certeza do vencimento; o XT pega a diferença de juros no período; e o GT carrega a flexibilidade da posição inteira. Três preferências, uma base de ativos—cada um pega o que precisa. @termmax #TermMax
Conversando com amigos sobre o TermMax até altas horas, ele soltou uma frase que me deixou parado.
“Isso não é basicamente empréstimo a taxa fixa?”
O preço do BNB subiu um pouco, mas o BTC continua muito bom!
Na hora eu não contestei. Voltei e reli três dias de código e documentação; quanto mais eu pensava, mais parecia que—ele tinha razão, mas era como se não tivesse dito nada.
O que realmente me fez não conseguir ficar sentado foi aquela parte sobre o mecanismo de compensação na liquidação.
Resumindo: se o empréstimo vencer e não estiver totalmente quitado, quando a janela de liquidação fechar, os detentores de FT podem retirar diretamente, de forma proporcional, os ativos subjacentes e o colateral do redemption pool. O que tem de interessante nesse desenho? Ele transforma “liquidação” de um jogo de punição em uma lógica de alocação. Onde outras plataformas liquidam e a “carne” vai para robôs, o TermMax faz com que os credores decidam por si mesmos se querem assumir esse “pacote”. Você tem FT, então tem opção—assume ou não assume? É uma ideia totalmente diferente de liquidação tradicional.
Falando de precificação.
A “Range Order” foi algo que eu só entendi de verdade depois de dois dias. Não é simplesmente cotar uma APR fixa e pronto; o valor do capital é dividido em diferentes faixas, e cada faixa fica vinculada a uma taxa diferente. Se entrar um volume grande, a taxa que ele pode obter pode ser diferente da de quem entra com volume menor. O preço de execução não é um número único; ele cai dentro de um intervalo. Em outras palavras, a liquidez “cresce” diretamente na curva de taxas. Quem tem um volume maior paga um prêmio maior por mais liquidez—isso é justo e bem orientado ao mercado.
Eu consultei cerca de dezessete ou dezoito registros reais de negociações e descobri que a maioria das Range Orders fica concentrada entre 3 e 5 segments, não naquele tipo de design “chique”, com dezenas de faixas. Isso sugere que todo mundo ainda é pragmático: segmentar demais aumenta os custos de gestão.
Voltando ao desmembramento em FT/XT/GT.
Quando o FT vence, ele é liquidado com 1 token de dívida. O XT segue o FT; então 1+1=1 posição completa de dívida. Já o GT empacota o colateral e a dívida em uma posição transferível. Essa estrutura me lembrou ABS (securitização de ativos): você separa os ativos subjacentes, recalibra o risco em novas camadas, e pessoas com diferentes preferências ficam com camadas diferentes.
Mas o TermMax faz algo mais “duro”: ele não separa o risco—ele separa o tempo. O FT carrega a certeza do vencimento; o XT pega a diferença de juros no período; e o GT carrega a flexibilidade da posição inteira. Três preferências, uma base de ativos—cada um pega o que precisa. @TermMax #TermMax
“Isso não é basicamente empréstimo a taxa fixa?”
O preço do BNB subiu um pouco, mas o BTC continua muito bom!
Na hora eu não contestei. Voltei e reli três dias de código e documentação; quanto mais eu pensava, mais parecia que—ele tinha razão, mas era como se não tivesse dito nada.
O que realmente me fez não conseguir ficar sentado foi aquela parte sobre o mecanismo de compensação na liquidação.
Resumindo: se o empréstimo vencer e não estiver totalmente quitado, quando a janela de liquidação fechar, os detentores de FT podem retirar diretamente, de forma proporcional, os ativos subjacentes e o colateral do redemption pool. O que tem de interessante nesse desenho? Ele transforma “liquidação” de um jogo de punição em uma lógica de alocação. Onde outras plataformas liquidam e a “carne” vai para robôs, o TermMax faz com que os credores decidam por si mesmos se querem assumir esse “pacote”. Você tem FT, então tem opção—assume ou não assume? É uma ideia totalmente diferente de liquidação tradicional.
Falando de precificação.
A “Range Order” foi algo que eu só entendi de verdade depois de dois dias. Não é simplesmente cotar uma APR fixa e pronto; o valor do capital é dividido em diferentes faixas, e cada faixa fica vinculada a uma taxa diferente. Se entrar um volume grande, a taxa que ele pode obter pode ser diferente da de quem entra com volume menor. O preço de execução não é um número único; ele cai dentro de um intervalo. Em outras palavras, a liquidez “cresce” diretamente na curva de taxas. Quem tem um volume maior paga um prêmio maior por mais liquidez—isso é justo e bem orientado ao mercado.
Eu consultei cerca de dezessete ou dezoito registros reais de negociações e descobri que a maioria das Range Orders fica concentrada entre 3 e 5 segments, não naquele tipo de design “chique”, com dezenas de faixas. Isso sugere que todo mundo ainda é pragmático: segmentar demais aumenta os custos de gestão.
Voltando ao desmembramento em FT/XT/GT.
Quando o FT vence, ele é liquidado com 1 token de dívida. O XT segue o FT; então 1+1=1 posição completa de dívida. Já o GT empacota o colateral e a dívida em uma posição transferível. Essa estrutura me lembrou ABS (securitização de ativos): você separa os ativos subjacentes, recalibra o risco em novas camadas, e pessoas com diferentes preferências ficam com camadas diferentes.
Mas o TermMax faz algo mais “duro”: ele não separa o risco—ele separa o tempo. O FT carrega a certeza do vencimento; o XT pega a diferença de juros no período; e o GT carrega a flexibilidade da posição inteira. Três preferências, uma base de ativos—cada um pega o que precisa. @TermMax #TermMax
71
·
--
Todo mundo está esperando a chegada do vento, mas alguém está trancando o portal do vento: vamos falar sobre a conformidade e privacidade da Dusk, e os bastidores da liquidação
A grande alta subiu um pouco, mas o BTC ainda está bem!
Nos últimos dias, ao observar as profundidades nos books de várias CEXs, o silêncio é de deixar arrepiado. Muitos amigos que atuam na área de privacidade voltaram a se preocupar automaticamente: acham que, quando o regulador entra com o martelo, os tokens anônimos simplesmente precisam zerar em toda a linha. Mas, convenhamos, opor “privacidade” e “conformidade” como se fossem inimigas mortais é um dos maiores equívocos de percepção dentro do ecossistema cripto.
Se você olhar com atenção o esforço silencioso da Dusk nas sombras, vai perceber que isso não é, de forma alguma, uma lógica anônima feita para transações na dark web. Instituições financeiras tradicionais evitam redes públicas (public chains) não apenas por medo da volatilidade: elas estão presas a regulações rígidas de privacidade da GDPR e a cláusulas de combate à lavagem de dinheiro. Ou seja, não podem expor as informações detalhadas dos ativos dos clientes para toda a rede, e também não podem permitir que recursos anônimos entrem “sem rastros”. Esse tipo de contradição é como tentar operar um cofre de seguro privado em uma sala de vidro transparente—como quer que faça, sempre há algo errado.
A Dusk entra exatamente nessa parte mais dura. Ela usa provas de Zero-Knowledge para resolver, na base, a privacidade na liquidação de ativos; e, ao mesmo tempo, por meio de uma arquitetura única de provas, permite que nós de auditoria de conformidade possam acessar credenciais de conformidade quando for necessário. Em termos simples: “manter em sigilo as transferências de ativos para o público, com auditoria de conformidade verificável a qualquer momento”. No começo, a estrutura MICA da Europa foi formalmente implementada; muitos projetos que seguem rotas de anonimato extremo foram sendo retirados de exchanges em sequência. Já a Dusk, com uma concepção voltada desde o início para a “base de liquidação com conformidade”, acabou se tornando justamente um dos poucos caminhos em que instituições tradicionais conseguem embarcar com conformidade.
Mas, falando a verdade: por mais bonito que seja o desenho da arquitetura técnica, a vazão real de liquidação com dinheiro de verdade é o teste definitivo. A alta frequência do cálculo em provas de conhecimento zero em cenários reais de concorrência financeira vai ou não travar—no fim, depende do teste de pressão de rede que vem pela frente.
O inverno do mercado, inevitavelmente, vai passar. Porém, as regras da base de liquidação já mudaram. Quando a porta da conformidade finalmente se fecha de vez para manobras oportunistas, você acha que ainda existe alguma outra cadeia no mercado que consiga lidar com esse volume tradicional que está com pressa para colocar os ativos na blockchain? $DUSK #dusk @Dusk_Foundation
Todo mundo está esperando a chegada do vento, mas alguém está trancando o portal do vento: vamos falar sobre a conformidade e privacidade da Dusk, e os bastidores da liquidação
A grande alta subiu um pouco, mas o BTC ainda está bem!
Nos últimos dias, ao observar as profundidades nos books de várias CEXs, o silêncio é de deixar arrepiado. Muitos amigos que atuam na área de privacidade voltaram a se preocupar automaticamente: acham que, quando o regulador entra com o martelo, os tokens anônimos simplesmente precisam zerar em toda a linha. Mas, convenhamos, opor “privacidade” e “conformidade” como se fossem inimigas mortais é um dos maiores equívocos de percepção dentro do ecossistema cripto.
Se você olhar com atenção o esforço silencioso da Dusk nas sombras, vai perceber que isso não é, de forma alguma, uma lógica anônima feita para transações na dark web. Instituições financeiras tradicionais evitam redes públicas (public chains) não apenas por medo da volatilidade: elas estão presas a regulações rígidas de privacidade da GDPR e a cláusulas de combate à lavagem de dinheiro. Ou seja, não podem expor as informações detalhadas dos ativos dos clientes para toda a rede, e também não podem permitir que recursos anônimos entrem “sem rastros”. Esse tipo de contradição é como tentar operar um cofre de seguro privado em uma sala de vidro transparente—como quer que faça, sempre há algo errado.
A Dusk entra exatamente nessa parte mais dura. Ela usa provas de Zero-Knowledge para resolver, na base, a privacidade na liquidação de ativos; e, ao mesmo tempo, por meio de uma arquitetura única de provas, permite que nós de auditoria de conformidade possam acessar credenciais de conformidade quando for necessário. Em termos simples: “manter em sigilo as transferências de ativos para o público, com auditoria de conformidade verificável a qualquer momento”. No começo, a estrutura MICA da Europa foi formalmente implementada; muitos projetos que seguem rotas de anonimato extremo foram sendo retirados de exchanges em sequência. Já a Dusk, com uma concepção voltada desde o início para a “base de liquidação com conformidade”, acabou se tornando justamente um dos poucos caminhos em que instituições tradicionais conseguem embarcar com conformidade.
Mas, falando a verdade: por mais bonito que seja o desenho da arquitetura técnica, a vazão real de liquidação com dinheiro de verdade é o teste definitivo. A alta frequência do cálculo em provas de conhecimento zero em cenários reais de concorrência financeira vai ou não travar—no fim, depende do teste de pressão de rede que vem pela frente.
O inverno do mercado, inevitavelmente, vai passar. Porém, as regras da base de liquidação já mudaram. Quando a porta da conformidade finalmente se fecha de vez para manobras oportunistas, você acha que ainda existe alguma outra cadeia no mercado que consiga lidar com esse volume tradicional que está com pressa para colocar os ativos na blockchain? $DUSK #dusk @Dusk
A grande alta subiu um pouco, mas o BTC ainda está bem!
Nos últimos dias, ao observar as profundidades nos books de várias CEXs, o silêncio é de deixar arrepiado. Muitos amigos que atuam na área de privacidade voltaram a se preocupar automaticamente: acham que, quando o regulador entra com o martelo, os tokens anônimos simplesmente precisam zerar em toda a linha. Mas, convenhamos, opor “privacidade” e “conformidade” como se fossem inimigas mortais é um dos maiores equívocos de percepção dentro do ecossistema cripto.
Se você olhar com atenção o esforço silencioso da Dusk nas sombras, vai perceber que isso não é, de forma alguma, uma lógica anônima feita para transações na dark web. Instituições financeiras tradicionais evitam redes públicas (public chains) não apenas por medo da volatilidade: elas estão presas a regulações rígidas de privacidade da GDPR e a cláusulas de combate à lavagem de dinheiro. Ou seja, não podem expor as informações detalhadas dos ativos dos clientes para toda a rede, e também não podem permitir que recursos anônimos entrem “sem rastros”. Esse tipo de contradição é como tentar operar um cofre de seguro privado em uma sala de vidro transparente—como quer que faça, sempre há algo errado.
A Dusk entra exatamente nessa parte mais dura. Ela usa provas de Zero-Knowledge para resolver, na base, a privacidade na liquidação de ativos; e, ao mesmo tempo, por meio de uma arquitetura única de provas, permite que nós de auditoria de conformidade possam acessar credenciais de conformidade quando for necessário. Em termos simples: “manter em sigilo as transferências de ativos para o público, com auditoria de conformidade verificável a qualquer momento”. No começo, a estrutura MICA da Europa foi formalmente implementada; muitos projetos que seguem rotas de anonimato extremo foram sendo retirados de exchanges em sequência. Já a Dusk, com uma concepção voltada desde o início para a “base de liquidação com conformidade”, acabou se tornando justamente um dos poucos caminhos em que instituições tradicionais conseguem embarcar com conformidade.
Mas, falando a verdade: por mais bonito que seja o desenho da arquitetura técnica, a vazão real de liquidação com dinheiro de verdade é o teste definitivo. A alta frequência do cálculo em provas de conhecimento zero em cenários reais de concorrência financeira vai ou não travar—no fim, depende do teste de pressão de rede que vem pela frente.
O inverno do mercado, inevitavelmente, vai passar. Porém, as regras da base de liquidação já mudaram. Quando a porta da conformidade finalmente se fecha de vez para manobras oportunistas, você acha que ainda existe alguma outra cadeia no mercado que consiga lidar com esse volume tradicional que está com pressa para colocar os ativos na blockchain? $DUSK #dusk @Dusk
2
80
·
--
Ao pesquisar o TermMax, no início eu achava que ele só oferecia ao mercado de renda fixa uma opção mais certa. Quando tracei e simulei completamente o caminho de fluxo de tokens e os mecanismos de liquidação, percebi de repente que o que torna essa coisa realmente poderosa é padronizar, de forma definitiva, as operações de arbitragem que há muito tempo ficam “desconectadas/despadronizadas” no DeFi.
O “big cake” subiu bastante, e o BTC continua forte!
Quem faz arbitragem de empréstimo cíclico na Aave ou na Compound, em essência, está apostando no jogo da taxa de juros flutuante. Os custos mudam a qualquer momento, e a eficiência do capital para fazer trade a favor do rendimento é muito baixa; quando surge uma situação extrema, o risco de exposição se amplifica instantaneamente. A genialidade do TermMax está em, ao separar FT e GT, cortar as “necessidades de empréstimo” e as “necessidades de jogo da taxa de juros” em dois mercados totalmente independentes.
Os tomadores, ao cunhar FT, conseguem travar antecipadamente o custo do capital. Já o GT, na prática, se transforma em uma exposição intrinsecamente derivativa de juros. Isso significa que traders que querem apostar em alta ou em baixa das taxas de juros futuras não precisam mais ficar reajustando a posição com frequência nem assumir o risco de slippage de liquidação; basta negociar o GT no mercado secundário para fazer apostas na curva de juros futura.
Antes eu achava que o Pricing Curve Range Order era apenas para combinar prazos, mas depois entendi que esse design dá diretamente aos provedores de liquidez (LP) o poder de precificar como um market maker. Nos mercados tradicionais de renda fixa, o que mais depende da continuidade é, justamente, a curva de rendimento; e o Pricing Curve usa algoritmos para preencher o “buraco negro” de liquidez causado por incompatibilidade de prazos (mismatch) on-chain.
Indo mais além: mesmo diante de black swans on-chain, como falha de oráculo, a entrega física (Physical Delivery) assume diretamente o controle, abandonando as tradicionais correntes de leilão de liquidação, e fazendo a entrega com desconto proporcional dos ativos à vista. Essa lógica de contingência transforma um risco sistêmico originalmente incontrolável em uma transferência de ativos com limites previsíveis—de fato, evitando muitos pesadelos em cascata que costumam atormentar os protocolos de empréstimo.
Seguindo essa linha de raciocínio, a impressão que o TermMax me passa já não é a de um “protocolo de empréstimos” apenas; ele parece mais um motor de precificação de alta precisão montado para o mercado de derivativos de juros no DeFi. @termmax #TermMax
Ao pesquisar o TermMax, no início eu achava que ele só oferecia ao mercado de renda fixa uma opção mais certa. Quando tracei e simulei completamente o caminho de fluxo de tokens e os mecanismos de liquidação, percebi de repente que o que torna essa coisa realmente poderosa é padronizar, de forma definitiva, as operações de arbitragem que há muito tempo ficam “desconectadas/despadronizadas” no DeFi.
O “big cake” subiu bastante, e o BTC continua forte!
Quem faz arbitragem de empréstimo cíclico na Aave ou na Compound, em essência, está apostando no jogo da taxa de juros flutuante. Os custos mudam a qualquer momento, e a eficiência do capital para fazer trade a favor do rendimento é muito baixa; quando surge uma situação extrema, o risco de exposição se amplifica instantaneamente. A genialidade do TermMax está em, ao separar FT e GT, cortar as “necessidades de empréstimo” e as “necessidades de jogo da taxa de juros” em dois mercados totalmente independentes.
Os tomadores, ao cunhar FT, conseguem travar antecipadamente o custo do capital. Já o GT, na prática, se transforma em uma exposição intrinsecamente derivativa de juros. Isso significa que traders que querem apostar em alta ou em baixa das taxas de juros futuras não precisam mais ficar reajustando a posição com frequência nem assumir o risco de slippage de liquidação; basta negociar o GT no mercado secundário para fazer apostas na curva de juros futura.
Antes eu achava que o Pricing Curve Range Order era apenas para combinar prazos, mas depois entendi que esse design dá diretamente aos provedores de liquidez (LP) o poder de precificar como um market maker. Nos mercados tradicionais de renda fixa, o que mais depende da continuidade é, justamente, a curva de rendimento; e o Pricing Curve usa algoritmos para preencher o “buraco negro” de liquidez causado por incompatibilidade de prazos (mismatch) on-chain.
Indo mais além: mesmo diante de black swans on-chain, como falha de oráculo, a entrega física (Physical Delivery) assume diretamente o controle, abandonando as tradicionais correntes de leilão de liquidação, e fazendo a entrega com desconto proporcional dos ativos à vista. Essa lógica de contingência transforma um risco sistêmico originalmente incontrolável em uma transferência de ativos com limites previsíveis—de fato, evitando muitos pesadelos em cascata que costumam atormentar os protocolos de empréstimo.
Seguindo essa linha de raciocínio, a impressão que o TermMax me passa já não é a de um “protocolo de empréstimos” apenas; ele parece mais um motor de precificação de alta precisão montado para o mercado de derivativos de juros no DeFi. @TermMax #TermMax
O “big cake” subiu bastante, e o BTC continua forte!
Quem faz arbitragem de empréstimo cíclico na Aave ou na Compound, em essência, está apostando no jogo da taxa de juros flutuante. Os custos mudam a qualquer momento, e a eficiência do capital para fazer trade a favor do rendimento é muito baixa; quando surge uma situação extrema, o risco de exposição se amplifica instantaneamente. A genialidade do TermMax está em, ao separar FT e GT, cortar as “necessidades de empréstimo” e as “necessidades de jogo da taxa de juros” em dois mercados totalmente independentes.
Os tomadores, ao cunhar FT, conseguem travar antecipadamente o custo do capital. Já o GT, na prática, se transforma em uma exposição intrinsecamente derivativa de juros. Isso significa que traders que querem apostar em alta ou em baixa das taxas de juros futuras não precisam mais ficar reajustando a posição com frequência nem assumir o risco de slippage de liquidação; basta negociar o GT no mercado secundário para fazer apostas na curva de juros futura.
Antes eu achava que o Pricing Curve Range Order era apenas para combinar prazos, mas depois entendi que esse design dá diretamente aos provedores de liquidez (LP) o poder de precificar como um market maker. Nos mercados tradicionais de renda fixa, o que mais depende da continuidade é, justamente, a curva de rendimento; e o Pricing Curve usa algoritmos para preencher o “buraco negro” de liquidez causado por incompatibilidade de prazos (mismatch) on-chain.
Indo mais além: mesmo diante de black swans on-chain, como falha de oráculo, a entrega física (Physical Delivery) assume diretamente o controle, abandonando as tradicionais correntes de leilão de liquidação, e fazendo a entrega com desconto proporcional dos ativos à vista. Essa lógica de contingência transforma um risco sistêmico originalmente incontrolável em uma transferência de ativos com limites previsíveis—de fato, evitando muitos pesadelos em cascata que costumam atormentar os protocolos de empréstimo.
Seguindo essa linha de raciocínio, a impressão que o TermMax me passa já não é a de um “protocolo de empréstimos” apenas; ele parece mais um motor de precificação de alta precisão montado para o mercado de derivativos de juros no DeFi. @TermMax #TermMax
93
·
--
Diga adeus ao combate solitário: por que grandes capitais estão abandonando o “black box” e indo em direção à descentralização?
O “bolo” subiu 64.000, e o BTC realmente é ótimo!
Acabei de conversar com alguns “caras” que fazem grandes liquidações institucionais, e uma palavra ficou martelando na minha cabeça o tempo todo: crise de liquidez. Todo mundo sempre acha que o gargalo do DeFi clássico hoje está em desempenho insuficiente ou GAS caro demais, mas nos últimos anos eu vi que não é bem assim. O que realmente trava a entrada de mais de um bilhão em capital regulado não é a tecnologia em si — é o “livro-razão transparente” do qual todos se orgulham.
Imagine: uma grande instituição tradicional quer fazer na cadeia uma liquidação de um ativo RWA na casa de centenas de milhões ou mais de um bilhão. Se for uma blockchain tradicional, desde o registro de ofertas, o rebalanceamento até a liquidação final, todos os grandes players e formadores de mercado conseguem ver claramente o que está no “backstage” deles. Na concorrência do mundo real, isso é praticamente o equivalente a andar pelado; mas se você trocar por uma black box totalmente anônima, as defesas contra AML/antilavagem de dinheiro desabam em minutos, e auditorias de relatórios financeiros simplesmente não passam. Fica esse impasse: de um lado, o risco de vazamento; do outro, a conformidade regulatória. Assim, o grande capital só consegue ficar do lado de fora olhando.
É por isso que tenho observado projetos como o Dusk, focados em infraestrutura de camada de base. Eles não estão brincando com uma paixão criptográfica pura; em vez disso, conectam proteção de privacidade e auditoria de conformidade diretamente no nível L1. Pegando o Piecrust VM mais “de baixo” como exemplo: ele oferece suporte nativo a provas de conhecimento zero e, ao mesmo tempo, permite escrever a lógica complexa de conformidade de negócios diretamente nos contratos inteligentes. Em outras palavras: a transação em si continua sendo texto cifrado, mas a prova de conformidade pode ser registrada on-chain em tempo real.
Essa arquitetura “comprovável, mas não visível” na prática monta um túnel privativo e seguro para o capital institucional atravessar. Antes, a gente sempre achava que descentralização teria de significar liberdade absoluta e limites infinitos; mas, quando você realmente tenta causar um grande impacto no mundo real, uma solução de compromisso que combine proteção de privacidade com demandas regulatórias talvez seja a chave para destravar a entrada de enormes massas de liquidez do sistema financeiro tradicional.
A direção das correntes on-chain nunca foi determinada por slogans. Quando segurança e conformidade se alinham juntas, a água naturalmente começa a fluir. @Dusk_Foundation $DUSK #dusk
Diga adeus ao combate solitário: por que grandes capitais estão abandonando o “black box” e indo em direção à descentralização?
O “bolo” subiu 64.000, e o BTC realmente é ótimo!
Acabei de conversar com alguns “caras” que fazem grandes liquidações institucionais, e uma palavra ficou martelando na minha cabeça o tempo todo: crise de liquidez. Todo mundo sempre acha que o gargalo do DeFi clássico hoje está em desempenho insuficiente ou GAS caro demais, mas nos últimos anos eu vi que não é bem assim. O que realmente trava a entrada de mais de um bilhão em capital regulado não é a tecnologia em si — é o “livro-razão transparente” do qual todos se orgulham.
Imagine: uma grande instituição tradicional quer fazer na cadeia uma liquidação de um ativo RWA na casa de centenas de milhões ou mais de um bilhão. Se for uma blockchain tradicional, desde o registro de ofertas, o rebalanceamento até a liquidação final, todos os grandes players e formadores de mercado conseguem ver claramente o que está no “backstage” deles. Na concorrência do mundo real, isso é praticamente o equivalente a andar pelado; mas se você trocar por uma black box totalmente anônima, as defesas contra AML/antilavagem de dinheiro desabam em minutos, e auditorias de relatórios financeiros simplesmente não passam. Fica esse impasse: de um lado, o risco de vazamento; do outro, a conformidade regulatória. Assim, o grande capital só consegue ficar do lado de fora olhando.
É por isso que tenho observado projetos como o Dusk, focados em infraestrutura de camada de base. Eles não estão brincando com uma paixão criptográfica pura; em vez disso, conectam proteção de privacidade e auditoria de conformidade diretamente no nível L1. Pegando o Piecrust VM mais “de baixo” como exemplo: ele oferece suporte nativo a provas de conhecimento zero e, ao mesmo tempo, permite escrever a lógica complexa de conformidade de negócios diretamente nos contratos inteligentes. Em outras palavras: a transação em si continua sendo texto cifrado, mas a prova de conformidade pode ser registrada on-chain em tempo real.
Essa arquitetura “comprovável, mas não visível” na prática monta um túnel privativo e seguro para o capital institucional atravessar. Antes, a gente sempre achava que descentralização teria de significar liberdade absoluta e limites infinitos; mas, quando você realmente tenta causar um grande impacto no mundo real, uma solução de compromisso que combine proteção de privacidade com demandas regulatórias talvez seja a chave para destravar a entrada de enormes massas de liquidez do sistema financeiro tradicional.
A direção das correntes on-chain nunca foi determinada por slogans. Quando segurança e conformidade se alinham juntas, a água naturalmente começa a fluir. @Dusk $DUSK #dusk
O “bolo” subiu 64.000, e o BTC realmente é ótimo!
Acabei de conversar com alguns “caras” que fazem grandes liquidações institucionais, e uma palavra ficou martelando na minha cabeça o tempo todo: crise de liquidez. Todo mundo sempre acha que o gargalo do DeFi clássico hoje está em desempenho insuficiente ou GAS caro demais, mas nos últimos anos eu vi que não é bem assim. O que realmente trava a entrada de mais de um bilhão em capital regulado não é a tecnologia em si — é o “livro-razão transparente” do qual todos se orgulham.
Imagine: uma grande instituição tradicional quer fazer na cadeia uma liquidação de um ativo RWA na casa de centenas de milhões ou mais de um bilhão. Se for uma blockchain tradicional, desde o registro de ofertas, o rebalanceamento até a liquidação final, todos os grandes players e formadores de mercado conseguem ver claramente o que está no “backstage” deles. Na concorrência do mundo real, isso é praticamente o equivalente a andar pelado; mas se você trocar por uma black box totalmente anônima, as defesas contra AML/antilavagem de dinheiro desabam em minutos, e auditorias de relatórios financeiros simplesmente não passam. Fica esse impasse: de um lado, o risco de vazamento; do outro, a conformidade regulatória. Assim, o grande capital só consegue ficar do lado de fora olhando.
É por isso que tenho observado projetos como o Dusk, focados em infraestrutura de camada de base. Eles não estão brincando com uma paixão criptográfica pura; em vez disso, conectam proteção de privacidade e auditoria de conformidade diretamente no nível L1. Pegando o Piecrust VM mais “de baixo” como exemplo: ele oferece suporte nativo a provas de conhecimento zero e, ao mesmo tempo, permite escrever a lógica complexa de conformidade de negócios diretamente nos contratos inteligentes. Em outras palavras: a transação em si continua sendo texto cifrado, mas a prova de conformidade pode ser registrada on-chain em tempo real.
Essa arquitetura “comprovável, mas não visível” na prática monta um túnel privativo e seguro para o capital institucional atravessar. Antes, a gente sempre achava que descentralização teria de significar liberdade absoluta e limites infinitos; mas, quando você realmente tenta causar um grande impacto no mundo real, uma solução de compromisso que combine proteção de privacidade com demandas regulatórias talvez seja a chave para destravar a entrada de enormes massas de liquidez do sistema financeiro tradicional.
A direção das correntes on-chain nunca foi determinada por slogans. Quando segurança e conformidade se alinham juntas, a água naturalmente começa a fluir. @Dusk $DUSK #dusk
138
·
--
Alguns juros num contrato de empréstimo não superam um golpe seco na liquidação
Vamos falar de uma coisa que a maioria das pessoas tem preguiça de pensar.
A grande promessa ainda está em 63.000, mas o BTC é difícil de subir!
Você deposita cripto no contrato de empréstimo para ganhar juros, fica de olho nas duas casas decimais do APY e acha que está seguro. Mas o que realmente deve observar é o instante da liquidação: como o contrato vai tratar a outra parte.
Eu fiquei pensando na linha de entrega física do TermMax. O modelo tradicional é o seguinte: os detentores fazem a liquidação, vendem os ativos dados como colateral no mercado, trocam por stablecoins para quitar a dívida e devolvem o excedente a você. Parece razoável, certo? O problema aparece em cenários extremos — quando posições de todo mundo acionam liquidação ao mesmo tempo, uma série de ativos despenca ao mesmo tempo sobre um pool cuja liquidez já está esticada. O preço entra em uma espiral de queda; o esmagamento é assim que acontece.
A entrega física corta esse elo. O ativo de garantia é transferido diretamente para o credor, sem passar pela venda no mercado. Na cadeia, você tira uma rodada de pressão vendedora concentrada, então a liquidez não é drenada instantaneamente. Mas o preço você precisa pensar com cuidado: o que você pode receber não é stablecoin, e sim uma pilha de colaterais cuja volatilidade ainda não foi liberada.
Isso leva ao funcionamento dos três tokens dentro do TermMax. GT é a posição em NFT do tomador; nela ficam registrados tanto o colateral quanto a dívida. Se cair abaixo do limite, ele entra automaticamente no fluxo de disposição. FT é a dívida sem juros que o credor tem; ela é comprada com desconto e resgatada por 1 na maturidade — o pagamento depende dos ativos por trás do GT. Já XT separa o valor do tempo; quanto mais perto do vencimento, mais se aproxima de zero.
Então toda a lógica do empréstimo muda. Não suba perguntando “quantos pontos percentuais de retorno ao ano?”, primeiro pergunte a si mesmo: se a contraparte der ruim e explodir, o que exatamente vou receber? Será algo como ETH e BTC — que você dorme e consegue voltar — ou será um token de governança de alguma nova chain, que cai e nunca mais consegue subir?
As minhas regras são meio “chatas” — fujo de pools onde o colateral não é um ativo mainstream e a taxa de colateralização é menor do que 150%. Mesmo que a taxa de retorno na vitrine esteja mais alta, eu passo.
O “retorno acima do esperado” que você vê, na maioria das vezes, não é um benefício: é um prêmio de risco que precisa ser pago com dinheiro de verdade.
E não esqueça do atraso de oráculos, do salto de preços em condições extremas e de vulnerabilidades na camada de contratos. Se qualquer uma dessas coisas explodir, nem mesmo a entrega física mais limpa vai aguentar. A mecânica só consegue mudar como o risco se manifesta, não consegue fazer o risco desaparecer.
Por fim, a pergunta mais direta: depois que a liquidação termina, na sua frente não estão U, mas sim uma pilha de tokens — você vende ou guarda? Não responda rápido; pense e depois diga. @termmax #TermMax
Alguns juros num contrato de empréstimo não superam um golpe seco na liquidação
Vamos falar de uma coisa que a maioria das pessoas tem preguiça de pensar.
A grande promessa ainda está em 63.000, mas o BTC é difícil de subir!
Você deposita cripto no contrato de empréstimo para ganhar juros, fica de olho nas duas casas decimais do APY e acha que está seguro. Mas o que realmente deve observar é o instante da liquidação: como o contrato vai tratar a outra parte.
Eu fiquei pensando na linha de entrega física do TermMax. O modelo tradicional é o seguinte: os detentores fazem a liquidação, vendem os ativos dados como colateral no mercado, trocam por stablecoins para quitar a dívida e devolvem o excedente a você. Parece razoável, certo? O problema aparece em cenários extremos — quando posições de todo mundo acionam liquidação ao mesmo tempo, uma série de ativos despenca ao mesmo tempo sobre um pool cuja liquidez já está esticada. O preço entra em uma espiral de queda; o esmagamento é assim que acontece.
A entrega física corta esse elo. O ativo de garantia é transferido diretamente para o credor, sem passar pela venda no mercado. Na cadeia, você tira uma rodada de pressão vendedora concentrada, então a liquidez não é drenada instantaneamente. Mas o preço você precisa pensar com cuidado: o que você pode receber não é stablecoin, e sim uma pilha de colaterais cuja volatilidade ainda não foi liberada.
Isso leva ao funcionamento dos três tokens dentro do TermMax. GT é a posição em NFT do tomador; nela ficam registrados tanto o colateral quanto a dívida. Se cair abaixo do limite, ele entra automaticamente no fluxo de disposição. FT é a dívida sem juros que o credor tem; ela é comprada com desconto e resgatada por 1 na maturidade — o pagamento depende dos ativos por trás do GT. Já XT separa o valor do tempo; quanto mais perto do vencimento, mais se aproxima de zero.
Então toda a lógica do empréstimo muda. Não suba perguntando “quantos pontos percentuais de retorno ao ano?”, primeiro pergunte a si mesmo: se a contraparte der ruim e explodir, o que exatamente vou receber? Será algo como ETH e BTC — que você dorme e consegue voltar — ou será um token de governança de alguma nova chain, que cai e nunca mais consegue subir?
As minhas regras são meio “chatas” — fujo de pools onde o colateral não é um ativo mainstream e a taxa de colateralização é menor do que 150%. Mesmo que a taxa de retorno na vitrine esteja mais alta, eu passo.
O “retorno acima do esperado” que você vê, na maioria das vezes, não é um benefício: é um prêmio de risco que precisa ser pago com dinheiro de verdade.
E não esqueça do atraso de oráculos, do salto de preços em condições extremas e de vulnerabilidades na camada de contratos. Se qualquer uma dessas coisas explodir, nem mesmo a entrega física mais limpa vai aguentar. A mecânica só consegue mudar como o risco se manifesta, não consegue fazer o risco desaparecer.
Por fim, a pergunta mais direta: depois que a liquidação termina, na sua frente não estão U, mas sim uma pilha de tokens — você vende ou guarda? Não responda rápido; pense e depois diga. @TermMax #TermMax
Vamos falar de uma coisa que a maioria das pessoas tem preguiça de pensar.
A grande promessa ainda está em 63.000, mas o BTC é difícil de subir!
Você deposita cripto no contrato de empréstimo para ganhar juros, fica de olho nas duas casas decimais do APY e acha que está seguro. Mas o que realmente deve observar é o instante da liquidação: como o contrato vai tratar a outra parte.
Eu fiquei pensando na linha de entrega física do TermMax. O modelo tradicional é o seguinte: os detentores fazem a liquidação, vendem os ativos dados como colateral no mercado, trocam por stablecoins para quitar a dívida e devolvem o excedente a você. Parece razoável, certo? O problema aparece em cenários extremos — quando posições de todo mundo acionam liquidação ao mesmo tempo, uma série de ativos despenca ao mesmo tempo sobre um pool cuja liquidez já está esticada. O preço entra em uma espiral de queda; o esmagamento é assim que acontece.
A entrega física corta esse elo. O ativo de garantia é transferido diretamente para o credor, sem passar pela venda no mercado. Na cadeia, você tira uma rodada de pressão vendedora concentrada, então a liquidez não é drenada instantaneamente. Mas o preço você precisa pensar com cuidado: o que você pode receber não é stablecoin, e sim uma pilha de colaterais cuja volatilidade ainda não foi liberada.
Isso leva ao funcionamento dos três tokens dentro do TermMax. GT é a posição em NFT do tomador; nela ficam registrados tanto o colateral quanto a dívida. Se cair abaixo do limite, ele entra automaticamente no fluxo de disposição. FT é a dívida sem juros que o credor tem; ela é comprada com desconto e resgatada por 1 na maturidade — o pagamento depende dos ativos por trás do GT. Já XT separa o valor do tempo; quanto mais perto do vencimento, mais se aproxima de zero.
Então toda a lógica do empréstimo muda. Não suba perguntando “quantos pontos percentuais de retorno ao ano?”, primeiro pergunte a si mesmo: se a contraparte der ruim e explodir, o que exatamente vou receber? Será algo como ETH e BTC — que você dorme e consegue voltar — ou será um token de governança de alguma nova chain, que cai e nunca mais consegue subir?
As minhas regras são meio “chatas” — fujo de pools onde o colateral não é um ativo mainstream e a taxa de colateralização é menor do que 150%. Mesmo que a taxa de retorno na vitrine esteja mais alta, eu passo.
O “retorno acima do esperado” que você vê, na maioria das vezes, não é um benefício: é um prêmio de risco que precisa ser pago com dinheiro de verdade.
E não esqueça do atraso de oráculos, do salto de preços em condições extremas e de vulnerabilidades na camada de contratos. Se qualquer uma dessas coisas explodir, nem mesmo a entrega física mais limpa vai aguentar. A mecânica só consegue mudar como o risco se manifesta, não consegue fazer o risco desaparecer.
Por fim, a pergunta mais direta: depois que a liquidação termina, na sua frente não estão U, mas sim uma pilha de tokens — você vende ou guarda? Não responda rápido; pense e depois diga. @TermMax #TermMax
176
·
--
Não fique só de olho na privacidade do ZK; o design “de dois lados” da Dusk para auditorias de conformidade é o golpe decisivo
O grande sonho não decola; ainda há esperança para o BTC?!
Na semana passada, discuti por uma tarde inteira com um amigo que faz compliance para instituições tradicionais. Ele sempre achou que redes públicas que implementam privacidade seriam um “sinal verde” para lavagem de dinheiro. Na hora, não quis rebater de imediato; só peguei e joguei para ele algumas páginas em screenshot do whitepaper da Dusk sobre auditoria de conformidade.
Todo mundo comenta que a Dusk gosta de se apoiar em Zero-Knowledge Proofs (provas de conhecimento zero), achando que ocultar valores e endereços de transação é o que torna uma blockchain de privacidade. Mas, para levar isso a ativos na escala de instituições, “esconder” sozinho não vai muito longe. O mercado financeiro valoriza a supervisão com capacidade de “enxergar por dentro”. Se você faz o time de compliance não conseguir ver os dados, eles nem conseguem escrever o relatório de justificativa do projeto para entrar.
A parte mais inteligente está na forma como ela lida com as permissões de “abrir a caixa”. Em vez de seguir extremos — seja tudo público ou tudo fechado — ela introduz um mecanismo configurável de visão de chaves (View Keys). Em termos simples: as mudanças no seu patrimônio e os detalhes das transações ficam em estado sigiloso para os nós da rede inteira; no nível matemático, isso garante privacidade. Porém, quando precisa lidar com uma parte específica de auditoria de conformidade ou um nó regulatório, o próprio transator pode apresentar essa “chave”, permitindo que um terceiro específico faça a verificação de conformidade sem romper o estado da rede inteira.
Esse design “sigilo para o público, auditoria para o privado” coloca diretamente compliance e privacidade na mesma linha. Quando ativos financeiros tradicionais procuram um “veículo” para Web3, o que eles não precisam necessariamente é de um anonimato absoluto e de um anarquismo sem governo; eles precisam, na prática, de uma lógica de permissões que funcione com segurança dentro de um framework regulatório.
Claro, esse mecanismo duplo é um verdadeiro teste de desenho de arquitetura na hora de colocar em prática. Como, sob alto volume de transações para computação de privacidade, garantir a eficiência de decriptação das chaves de visão e o custo de verificação sem derrubar o desempenho dos nós? A capacidade real de sustentação após o lançamento da mainnet ainda precisa ser observada. Mas, em comparação com projetos que fazem “compliance” apenas como bandeira — seja uma sidechain permissionada, ou pools puramente anônimos voltados a lavagem de dinheiro — esse jeito de soldar a interface de auditoria diretamente na base criptográfica de baixo nível realmente abre um novo caminho para colocar ativos RWA de conformidade on-chain. @Dusk_Foundation $DUSK #dusk
Não fique só de olho na privacidade do ZK; o design “de dois lados” da Dusk para auditorias de conformidade é o golpe decisivo
O grande sonho não decola; ainda há esperança para o BTC?!
Na semana passada, discuti por uma tarde inteira com um amigo que faz compliance para instituições tradicionais. Ele sempre achou que redes públicas que implementam privacidade seriam um “sinal verde” para lavagem de dinheiro. Na hora, não quis rebater de imediato; só peguei e joguei para ele algumas páginas em screenshot do whitepaper da Dusk sobre auditoria de conformidade.
Todo mundo comenta que a Dusk gosta de se apoiar em Zero-Knowledge Proofs (provas de conhecimento zero), achando que ocultar valores e endereços de transação é o que torna uma blockchain de privacidade. Mas, para levar isso a ativos na escala de instituições, “esconder” sozinho não vai muito longe. O mercado financeiro valoriza a supervisão com capacidade de “enxergar por dentro”. Se você faz o time de compliance não conseguir ver os dados, eles nem conseguem escrever o relatório de justificativa do projeto para entrar.
A parte mais inteligente está na forma como ela lida com as permissões de “abrir a caixa”. Em vez de seguir extremos — seja tudo público ou tudo fechado — ela introduz um mecanismo configurável de visão de chaves (View Keys). Em termos simples: as mudanças no seu patrimônio e os detalhes das transações ficam em estado sigiloso para os nós da rede inteira; no nível matemático, isso garante privacidade. Porém, quando precisa lidar com uma parte específica de auditoria de conformidade ou um nó regulatório, o próprio transator pode apresentar essa “chave”, permitindo que um terceiro específico faça a verificação de conformidade sem romper o estado da rede inteira.
Esse design “sigilo para o público, auditoria para o privado” coloca diretamente compliance e privacidade na mesma linha. Quando ativos financeiros tradicionais procuram um “veículo” para Web3, o que eles não precisam necessariamente é de um anonimato absoluto e de um anarquismo sem governo; eles precisam, na prática, de uma lógica de permissões que funcione com segurança dentro de um framework regulatório.
Claro, esse mecanismo duplo é um verdadeiro teste de desenho de arquitetura na hora de colocar em prática. Como, sob alto volume de transações para computação de privacidade, garantir a eficiência de decriptação das chaves de visão e o custo de verificação sem derrubar o desempenho dos nós? A capacidade real de sustentação após o lançamento da mainnet ainda precisa ser observada. Mas, em comparação com projetos que fazem “compliance” apenas como bandeira — seja uma sidechain permissionada, ou pools puramente anônimos voltados a lavagem de dinheiro — esse jeito de soldar a interface de auditoria diretamente na base criptográfica de baixo nível realmente abre um novo caminho para colocar ativos RWA de conformidade on-chain. @Dusk $DUSK #dusk
O grande sonho não decola; ainda há esperança para o BTC?!
Na semana passada, discuti por uma tarde inteira com um amigo que faz compliance para instituições tradicionais. Ele sempre achou que redes públicas que implementam privacidade seriam um “sinal verde” para lavagem de dinheiro. Na hora, não quis rebater de imediato; só peguei e joguei para ele algumas páginas em screenshot do whitepaper da Dusk sobre auditoria de conformidade.
Todo mundo comenta que a Dusk gosta de se apoiar em Zero-Knowledge Proofs (provas de conhecimento zero), achando que ocultar valores e endereços de transação é o que torna uma blockchain de privacidade. Mas, para levar isso a ativos na escala de instituições, “esconder” sozinho não vai muito longe. O mercado financeiro valoriza a supervisão com capacidade de “enxergar por dentro”. Se você faz o time de compliance não conseguir ver os dados, eles nem conseguem escrever o relatório de justificativa do projeto para entrar.
A parte mais inteligente está na forma como ela lida com as permissões de “abrir a caixa”. Em vez de seguir extremos — seja tudo público ou tudo fechado — ela introduz um mecanismo configurável de visão de chaves (View Keys). Em termos simples: as mudanças no seu patrimônio e os detalhes das transações ficam em estado sigiloso para os nós da rede inteira; no nível matemático, isso garante privacidade. Porém, quando precisa lidar com uma parte específica de auditoria de conformidade ou um nó regulatório, o próprio transator pode apresentar essa “chave”, permitindo que um terceiro específico faça a verificação de conformidade sem romper o estado da rede inteira.
Esse design “sigilo para o público, auditoria para o privado” coloca diretamente compliance e privacidade na mesma linha. Quando ativos financeiros tradicionais procuram um “veículo” para Web3, o que eles não precisam necessariamente é de um anonimato absoluto e de um anarquismo sem governo; eles precisam, na prática, de uma lógica de permissões que funcione com segurança dentro de um framework regulatório.
Claro, esse mecanismo duplo é um verdadeiro teste de desenho de arquitetura na hora de colocar em prática. Como, sob alto volume de transações para computação de privacidade, garantir a eficiência de decriptação das chaves de visão e o custo de verificação sem derrubar o desempenho dos nós? A capacidade real de sustentação após o lançamento da mainnet ainda precisa ser observada. Mas, em comparação com projetos que fazem “compliance” apenas como bandeira — seja uma sidechain permissionada, ou pools puramente anônimos voltados a lavagem de dinheiro — esse jeito de soldar a interface de auditoria diretamente na base criptográfica de baixo nível realmente abre um novo caminho para colocar ativos RWA de conformidade on-chain. @Dusk $DUSK #dusk
112
·
--
Aquela “manual de recusa”, é o componente mais valioso na NPEX
O pão doce está bem, né? Mas BTC é bem difícil!
Já vi muitos projetos: na demonstração, só percorrem aquele caminho ensolarado todo enfeitado com flores — a carteira conecta, o botão é clicado, a posição muda, e a plateia aplaude. Mas eu tenho que perguntar uma coisa: mostre pra mim aquela estrada escrita “no momento você não atende aos requisitos”.
Não existe. A maioria não tem. E quando não tem, isso equivale a dizer: “venham, qualquer um pode entrar”.
Essa frase circula no mundo cripto há dez anos, repetida até virar “politicamente correto”. Mas se você realmente equiparar uma ferramenta na NPEX com “participação por todos”, aí os colegas de conformidade que cuidam das regras devem ter de trocar o currículo pela noite adentro. Como token nativo de rede, o $DUSK é para todo mundo carregar e sair andando por aí — não tem problema. Mas uma vez que esse token entra no gavetão da NPEX, e é usado na base daquela ferramenta… desculpe, a lista muda de livro. Primeiro, a nacionalidade: vamos dar uma olhada. Depois, tirar o crachá de “investidor profissional” e mostrar bem. Em seguida, pegar o prazo de lock-up e desenhar um círculo no calendário. No fim, ainda tem de ver se essa ferramenta está aberta pra negociação com você hoje. Passando por quatro peneiras, sobra pouca gente.
Tem quem ache chato. Mas eu vou direto: a recusa chega cedo para economizar seu tempo. Você já pagou e depois aparece um quadro vermelho — isso chama-se incidente, não “inclusão”. E o pior é quando só aparece um “falhou”, sem explicar o motivo: a primeira reação do usuário sempre é “o site caiu”; a segunda é pegar o telefone e pedir atendimento humano para liberar manualmente. Quando a intervenção humana entra em cena, todas aquelas barreiras de verificação empilhadas no código desabam — de uma vez. Adequação virou apenas uma formalidade vazia.
Então agora eu olho um produto de valores mobiliários e escolho, de propósito, seguir o caminho da recusa. Só reconheço como algo sério que incorpora a adequação na estrutura do produto quando a coisa funciona e consegue falar como gente — não quando escondem um interruptor na cozinha dos fundos. No jogo, todo mundo passa; no mercado com licença, a regra é a lista. A lista não parece nada sexy, mas é mais perto da porta-chave desse negócio do que qualquer manchete. $DUSK roda na cadeia para garantir eficiência; a NPEX pega a lista para garantir limites — quanto mais claro o “limite”, mais vale aquele “sim, você pode”.
A gaveta é mais legal que o hype. Quem ousa mostrar a página de recusa, é muito mais firme do que quem grita aprovação para todo mundo. @Dusk_Foundation $DUSK #dusk
Aquela “manual de recusa”, é o componente mais valioso na NPEX
O pão doce está bem, né? Mas BTC é bem difícil!
Já vi muitos projetos: na demonstração, só percorrem aquele caminho ensolarado todo enfeitado com flores — a carteira conecta, o botão é clicado, a posição muda, e a plateia aplaude. Mas eu tenho que perguntar uma coisa: mostre pra mim aquela estrada escrita “no momento você não atende aos requisitos”.
Não existe. A maioria não tem. E quando não tem, isso equivale a dizer: “venham, qualquer um pode entrar”.
Essa frase circula no mundo cripto há dez anos, repetida até virar “politicamente correto”. Mas se você realmente equiparar uma ferramenta na NPEX com “participação por todos”, aí os colegas de conformidade que cuidam das regras devem ter de trocar o currículo pela noite adentro. Como token nativo de rede, o $DUSK é para todo mundo carregar e sair andando por aí — não tem problema. Mas uma vez que esse token entra no gavetão da NPEX, e é usado na base daquela ferramenta… desculpe, a lista muda de livro. Primeiro, a nacionalidade: vamos dar uma olhada. Depois, tirar o crachá de “investidor profissional” e mostrar bem. Em seguida, pegar o prazo de lock-up e desenhar um círculo no calendário. No fim, ainda tem de ver se essa ferramenta está aberta pra negociação com você hoje. Passando por quatro peneiras, sobra pouca gente.
Tem quem ache chato. Mas eu vou direto: a recusa chega cedo para economizar seu tempo. Você já pagou e depois aparece um quadro vermelho — isso chama-se incidente, não “inclusão”. E o pior é quando só aparece um “falhou”, sem explicar o motivo: a primeira reação do usuário sempre é “o site caiu”; a segunda é pegar o telefone e pedir atendimento humano para liberar manualmente. Quando a intervenção humana entra em cena, todas aquelas barreiras de verificação empilhadas no código desabam — de uma vez. Adequação virou apenas uma formalidade vazia.
Então agora eu olho um produto de valores mobiliários e escolho, de propósito, seguir o caminho da recusa. Só reconheço como algo sério que incorpora a adequação na estrutura do produto quando a coisa funciona e consegue falar como gente — não quando escondem um interruptor na cozinha dos fundos. No jogo, todo mundo passa; no mercado com licença, a regra é a lista. A lista não parece nada sexy, mas é mais perto da porta-chave desse negócio do que qualquer manchete. $DUSK roda na cadeia para garantir eficiência; a NPEX pega a lista para garantir limites — quanto mais claro o “limite”, mais vale aquele “sim, você pode”.
A gaveta é mais legal que o hype. Quem ousa mostrar a página de recusa, é muito mais firme do que quem grita aprovação para todo mundo. @Dusk $DUSK #dusk
O pão doce está bem, né? Mas BTC é bem difícil!
Já vi muitos projetos: na demonstração, só percorrem aquele caminho ensolarado todo enfeitado com flores — a carteira conecta, o botão é clicado, a posição muda, e a plateia aplaude. Mas eu tenho que perguntar uma coisa: mostre pra mim aquela estrada escrita “no momento você não atende aos requisitos”.
Não existe. A maioria não tem. E quando não tem, isso equivale a dizer: “venham, qualquer um pode entrar”.
Essa frase circula no mundo cripto há dez anos, repetida até virar “politicamente correto”. Mas se você realmente equiparar uma ferramenta na NPEX com “participação por todos”, aí os colegas de conformidade que cuidam das regras devem ter de trocar o currículo pela noite adentro. Como token nativo de rede, o $DUSK é para todo mundo carregar e sair andando por aí — não tem problema. Mas uma vez que esse token entra no gavetão da NPEX, e é usado na base daquela ferramenta… desculpe, a lista muda de livro. Primeiro, a nacionalidade: vamos dar uma olhada. Depois, tirar o crachá de “investidor profissional” e mostrar bem. Em seguida, pegar o prazo de lock-up e desenhar um círculo no calendário. No fim, ainda tem de ver se essa ferramenta está aberta pra negociação com você hoje. Passando por quatro peneiras, sobra pouca gente.
Tem quem ache chato. Mas eu vou direto: a recusa chega cedo para economizar seu tempo. Você já pagou e depois aparece um quadro vermelho — isso chama-se incidente, não “inclusão”. E o pior é quando só aparece um “falhou”, sem explicar o motivo: a primeira reação do usuário sempre é “o site caiu”; a segunda é pegar o telefone e pedir atendimento humano para liberar manualmente. Quando a intervenção humana entra em cena, todas aquelas barreiras de verificação empilhadas no código desabam — de uma vez. Adequação virou apenas uma formalidade vazia.
Então agora eu olho um produto de valores mobiliários e escolho, de propósito, seguir o caminho da recusa. Só reconheço como algo sério que incorpora a adequação na estrutura do produto quando a coisa funciona e consegue falar como gente — não quando escondem um interruptor na cozinha dos fundos. No jogo, todo mundo passa; no mercado com licença, a regra é a lista. A lista não parece nada sexy, mas é mais perto da porta-chave desse negócio do que qualquer manchete. $DUSK roda na cadeia para garantir eficiência; a NPEX pega a lista para garantir limites — quanto mais claro o “limite”, mais vale aquele “sim, você pode”.
A gaveta é mais legal que o hype. Quem ousa mostrar a página de recusa, é muito mais firme do que quem grita aprovação para todo mundo. @Dusk $DUSK #dusk
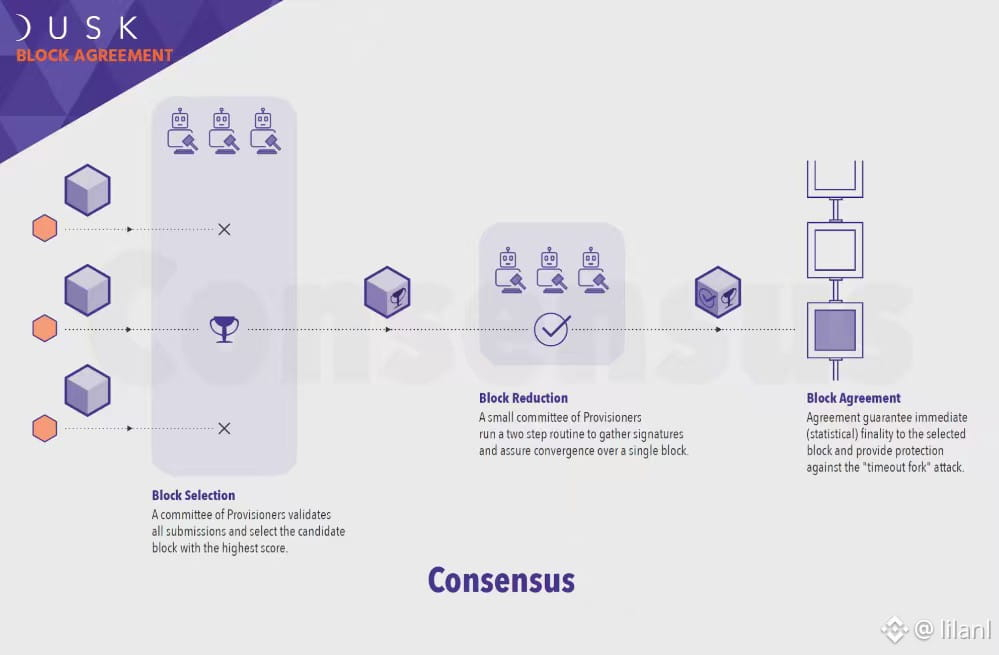
104
·
--
Sinceramente, no começo eu também achei que “transferência cruzada entre duas contas” era só uma alternância de abas na interface — até eu deixar um robô de market making preso para rodar a noite inteira. Aí, olhando a profundidade das ordens em Moonlight e Phoenix, cada lado se comportava de um jeito totalmente diferente; só então percebi que isso não é tão simples.
A panqueca está bem? O BTC não consegue mais subir!
Duas bases contábeis sob o mesmo endereço: parece dar ao usuário opções, mas na prática são duas algemas para a estratégia de market making. Você coloca uma ordem limite grande no Moonlight, esperando capturar um prêmio de liquidez trazido pela expectativa do ETF. Só que, no Phoenix, quando o nullifier do UTXO atualiza, o robô fica completamente sem rumo — ele não sabe em qual lado do mempool deve calcular a cotação válida. Eu tentei modelar os dois lados unificando os pools de estado, mas no fim a curva da diferença de preço ficou com cara de montanha-russa; o modelo de liquidação não aguentou.
O mais bizarro: na “arquitetura” de tokens de títulos da NPEX, eu conversei em particular com alguns colegas do setor. Todos elogiam em voz alta “inovação em conformidade”, mas quando voltam, alteram o código e já fixam as prioridades para o Moonlight. Por quê? Porque, para os reguladores da MiCA, o que eles querem não é o quão bonito é o proof de conhecimento zero — eles querem que, no dia em que der problema, você consiga puxar um Excel item a item para conciliação. A “divulgação seletiva” do Phoenix na cadeia é elegante; diante de uma notificação do advogado, vira “por que você não falou isso antes?”. LPs institucionais são mais práticos: você joga alguns milhões de euros em pares de stablecoin dentro de um pool cuja visualização nem auditor conseguiria entender, e eles preferem pagar taxas mais altas, contanto que sigam um caminho transparente em que cada operação possa ser rastreada até o KYC.
Agora, na cadeia Dusk, a taxa de staking de 36% é de fato alta, mas se você checar as entidades por trás desses nós, é bem provável que seja a mesma turma de crentes na fé tecnológica fazendo um looping. O que me preocupa não é que a combinação UTXO + ZK não seja “forte” o bastante — na verdade, é justamente por ser forte demais: forte a ponto de market makers comuns não se arriscarem a migrar a estratégia central para lá. Sem um caminho padrão no produto, a comunidade de desenvolvedores só pode adivinhar por conta própria: hoje você acha que privacidade vem primeiro; amanhã o mercado cai e o usuário corre perguntando “minha transação afinal conta como qual lado?”, você consegue explicar com clareza?
Aguentei até três da manhã e revisei a estratégia. No Moonlight, coloquei ordens de hedge do tipo mais conservador; no Phoenix, o robô só roda uma grade pequena de testes. Assim, cada um faz o seu, sem interferir. @Dusk_Foundation $DUSK #dusk
Sinceramente, no começo eu também achei que “transferência cruzada entre duas contas” era só uma alternância de abas na interface — até eu deixar um robô de market making preso para rodar a noite inteira. Aí, olhando a profundidade das ordens em Moonlight e Phoenix, cada lado se comportava de um jeito totalmente diferente; só então percebi que isso não é tão simples.
A panqueca está bem? O BTC não consegue mais subir!
Duas bases contábeis sob o mesmo endereço: parece dar ao usuário opções, mas na prática são duas algemas para a estratégia de market making. Você coloca uma ordem limite grande no Moonlight, esperando capturar um prêmio de liquidez trazido pela expectativa do ETF. Só que, no Phoenix, quando o nullifier do UTXO atualiza, o robô fica completamente sem rumo — ele não sabe em qual lado do mempool deve calcular a cotação válida. Eu tentei modelar os dois lados unificando os pools de estado, mas no fim a curva da diferença de preço ficou com cara de montanha-russa; o modelo de liquidação não aguentou.
O mais bizarro: na “arquitetura” de tokens de títulos da NPEX, eu conversei em particular com alguns colegas do setor. Todos elogiam em voz alta “inovação em conformidade”, mas quando voltam, alteram o código e já fixam as prioridades para o Moonlight. Por quê? Porque, para os reguladores da MiCA, o que eles querem não é o quão bonito é o proof de conhecimento zero — eles querem que, no dia em que der problema, você consiga puxar um Excel item a item para conciliação. A “divulgação seletiva” do Phoenix na cadeia é elegante; diante de uma notificação do advogado, vira “por que você não falou isso antes?”. LPs institucionais são mais práticos: você joga alguns milhões de euros em pares de stablecoin dentro de um pool cuja visualização nem auditor conseguiria entender, e eles preferem pagar taxas mais altas, contanto que sigam um caminho transparente em que cada operação possa ser rastreada até o KYC.
Agora, na cadeia Dusk, a taxa de staking de 36% é de fato alta, mas se você checar as entidades por trás desses nós, é bem provável que seja a mesma turma de crentes na fé tecnológica fazendo um looping. O que me preocupa não é que a combinação UTXO + ZK não seja “forte” o bastante — na verdade, é justamente por ser forte demais: forte a ponto de market makers comuns não se arriscarem a migrar a estratégia central para lá. Sem um caminho padrão no produto, a comunidade de desenvolvedores só pode adivinhar por conta própria: hoje você acha que privacidade vem primeiro; amanhã o mercado cai e o usuário corre perguntando “minha transação afinal conta como qual lado?”, você consegue explicar com clareza?
Aguentei até três da manhã e revisei a estratégia. No Moonlight, coloquei ordens de hedge do tipo mais conservador; no Phoenix, o robô só roda uma grade pequena de testes. Assim, cada um faz o seu, sem interferir. @Dusk $DUSK #dusk
A panqueca está bem? O BTC não consegue mais subir!
Duas bases contábeis sob o mesmo endereço: parece dar ao usuário opções, mas na prática são duas algemas para a estratégia de market making. Você coloca uma ordem limite grande no Moonlight, esperando capturar um prêmio de liquidez trazido pela expectativa do ETF. Só que, no Phoenix, quando o nullifier do UTXO atualiza, o robô fica completamente sem rumo — ele não sabe em qual lado do mempool deve calcular a cotação válida. Eu tentei modelar os dois lados unificando os pools de estado, mas no fim a curva da diferença de preço ficou com cara de montanha-russa; o modelo de liquidação não aguentou.
O mais bizarro: na “arquitetura” de tokens de títulos da NPEX, eu conversei em particular com alguns colegas do setor. Todos elogiam em voz alta “inovação em conformidade”, mas quando voltam, alteram o código e já fixam as prioridades para o Moonlight. Por quê? Porque, para os reguladores da MiCA, o que eles querem não é o quão bonito é o proof de conhecimento zero — eles querem que, no dia em que der problema, você consiga puxar um Excel item a item para conciliação. A “divulgação seletiva” do Phoenix na cadeia é elegante; diante de uma notificação do advogado, vira “por que você não falou isso antes?”. LPs institucionais são mais práticos: você joga alguns milhões de euros em pares de stablecoin dentro de um pool cuja visualização nem auditor conseguiria entender, e eles preferem pagar taxas mais altas, contanto que sigam um caminho transparente em que cada operação possa ser rastreada até o KYC.
Agora, na cadeia Dusk, a taxa de staking de 36% é de fato alta, mas se você checar as entidades por trás desses nós, é bem provável que seja a mesma turma de crentes na fé tecnológica fazendo um looping. O que me preocupa não é que a combinação UTXO + ZK não seja “forte” o bastante — na verdade, é justamente por ser forte demais: forte a ponto de market makers comuns não se arriscarem a migrar a estratégia central para lá. Sem um caminho padrão no produto, a comunidade de desenvolvedores só pode adivinhar por conta própria: hoje você acha que privacidade vem primeiro; amanhã o mercado cai e o usuário corre perguntando “minha transação afinal conta como qual lado?”, você consegue explicar com clareza?
Aguentei até três da manhã e revisei a estratégia. No Moonlight, coloquei ordens de hedge do tipo mais conservador; no Phoenix, o robô só roda uma grade pequena de testes. Assim, cada um faz o seu, sem interferir. @Dusk $DUSK #dusk
106
·
--
Quando as pessoas falam sobre as provas de conhecimento zero do Dusk, é comum compará-las às moedas anônimas tradicionais, como se privacidade em uma blockchain fosse basicamente “jogar os dados de transação em uma caixa escura”. Mas, nesse segmento de RWA em conformidade, essa compreensão geralmente deixa tudo na direção errada. O ponto mais “hardcore” do Dusk — e também o mais fácil de alguém cair numa armadilha — não é “como esconder dados on-chain”, e sim “como o seu dispositivo local é que faz a prova por você”.
Ainda dá para a alta continuar? BTC, não quero mais!
Na arquitetura do Dusk, especialmente ao rodar a máquina virtual Piecrust, a validação de conformidade não é atribuída aos nós para cálculo; ela é feita diretamente no próprio cliente do usuário (por exemplo, no seu navegador ou na sua carteira), para gerar as Provas de Conhecimento Zero (ZK Proof). Essa estratégia é realmente bem inteligente — o que os nós recebem é sempre o “resultado de conformidade validado criptograficamente”, sem vazar privacidade pessoal e ainda evitando que os nós do mundo inteiro façam recomputação repetida. Porém, na prática, a “zona cega” da experiência costuma estar justamente aqui. Muitas pessoas, ao interagir com dispositivos mais simples, travam na tela de envio da transação e acham que é congestionamento na rede ou que os nós estão “bugados”.
Na verdade, o nó não tem problema. O problema é que a sua capacidade computacional local é que é totalmente consumida ao gerar a prova ZK, puxando o CPU ao máximo. Pelos feedbacks observados em testes na testnet, mesmo uma simples transferência de ativos com uma condição adicional de conformidade de identidade, o tempo para gerar a prova local fica bem atrelado ao desempenho do seu dispositivo. Isso é completamente diferente da lógica do Ethereum de “pagar Gas e jogar todos os cálculos para os mineradores da rede”. Se você não entender essa engrenagem, é fácil, quando a operação trava, ficar tentando de novo repetidamente, gerando uma pilha de cálculos inúteis.
Portanto, ao avaliar se a carteira ou o cliente do ecossistema Dusk é bom ou não, o ponto-chave não é o quão chamativo é o design da interface. É ver se ele consegue visualizar o “progresso da geração da prova local”. Se a única coisa que fizer for mostrar um ícone animado de Loading, o usuário nem vai entender se está calculando a prova ou se está tentando — e falhando — para conectar ao nó. Agora é ver como a equipe de desenvolvimento vai baixar ainda mais o limiar para as provas feitas no cliente (Client-side Proving). Afinal, se a ideia é fazer instituições financeiras tradicionais moverem ativos para a blockchain, não dá para deixar o computador do operador delas travar primeiro. @Dusk_Foundation $DUSK #dusk
Quando as pessoas falam sobre as provas de conhecimento zero do Dusk, é comum compará-las às moedas anônimas tradicionais, como se privacidade em uma blockchain fosse basicamente “jogar os dados de transação em uma caixa escura”. Mas, nesse segmento de RWA em conformidade, essa compreensão geralmente deixa tudo na direção errada. O ponto mais “hardcore” do Dusk — e também o mais fácil de alguém cair numa armadilha — não é “como esconder dados on-chain”, e sim “como o seu dispositivo local é que faz a prova por você”.
Ainda dá para a alta continuar? BTC, não quero mais!
Na arquitetura do Dusk, especialmente ao rodar a máquina virtual Piecrust, a validação de conformidade não é atribuída aos nós para cálculo; ela é feita diretamente no próprio cliente do usuário (por exemplo, no seu navegador ou na sua carteira), para gerar as Provas de Conhecimento Zero (ZK Proof). Essa estratégia é realmente bem inteligente — o que os nós recebem é sempre o “resultado de conformidade validado criptograficamente”, sem vazar privacidade pessoal e ainda evitando que os nós do mundo inteiro façam recomputação repetida. Porém, na prática, a “zona cega” da experiência costuma estar justamente aqui. Muitas pessoas, ao interagir com dispositivos mais simples, travam na tela de envio da transação e acham que é congestionamento na rede ou que os nós estão “bugados”.
Na verdade, o nó não tem problema. O problema é que a sua capacidade computacional local é que é totalmente consumida ao gerar a prova ZK, puxando o CPU ao máximo. Pelos feedbacks observados em testes na testnet, mesmo uma simples transferência de ativos com uma condição adicional de conformidade de identidade, o tempo para gerar a prova local fica bem atrelado ao desempenho do seu dispositivo. Isso é completamente diferente da lógica do Ethereum de “pagar Gas e jogar todos os cálculos para os mineradores da rede”. Se você não entender essa engrenagem, é fácil, quando a operação trava, ficar tentando de novo repetidamente, gerando uma pilha de cálculos inúteis.
Portanto, ao avaliar se a carteira ou o cliente do ecossistema Dusk é bom ou não, o ponto-chave não é o quão chamativo é o design da interface. É ver se ele consegue visualizar o “progresso da geração da prova local”. Se a única coisa que fizer for mostrar um ícone animado de Loading, o usuário nem vai entender se está calculando a prova ou se está tentando — e falhando — para conectar ao nó. Agora é ver como a equipe de desenvolvimento vai baixar ainda mais o limiar para as provas feitas no cliente (Client-side Proving). Afinal, se a ideia é fazer instituições financeiras tradicionais moverem ativos para a blockchain, não dá para deixar o computador do operador delas travar primeiro. @Dusk $DUSK #dusk
Ainda dá para a alta continuar? BTC, não quero mais!
Na arquitetura do Dusk, especialmente ao rodar a máquina virtual Piecrust, a validação de conformidade não é atribuída aos nós para cálculo; ela é feita diretamente no próprio cliente do usuário (por exemplo, no seu navegador ou na sua carteira), para gerar as Provas de Conhecimento Zero (ZK Proof). Essa estratégia é realmente bem inteligente — o que os nós recebem é sempre o “resultado de conformidade validado criptograficamente”, sem vazar privacidade pessoal e ainda evitando que os nós do mundo inteiro façam recomputação repetida. Porém, na prática, a “zona cega” da experiência costuma estar justamente aqui. Muitas pessoas, ao interagir com dispositivos mais simples, travam na tela de envio da transação e acham que é congestionamento na rede ou que os nós estão “bugados”.
Na verdade, o nó não tem problema. O problema é que a sua capacidade computacional local é que é totalmente consumida ao gerar a prova ZK, puxando o CPU ao máximo. Pelos feedbacks observados em testes na testnet, mesmo uma simples transferência de ativos com uma condição adicional de conformidade de identidade, o tempo para gerar a prova local fica bem atrelado ao desempenho do seu dispositivo. Isso é completamente diferente da lógica do Ethereum de “pagar Gas e jogar todos os cálculos para os mineradores da rede”. Se você não entender essa engrenagem, é fácil, quando a operação trava, ficar tentando de novo repetidamente, gerando uma pilha de cálculos inúteis.
Portanto, ao avaliar se a carteira ou o cliente do ecossistema Dusk é bom ou não, o ponto-chave não é o quão chamativo é o design da interface. É ver se ele consegue visualizar o “progresso da geração da prova local”. Se a única coisa que fizer for mostrar um ícone animado de Loading, o usuário nem vai entender se está calculando a prova ou se está tentando — e falhando — para conectar ao nó. Agora é ver como a equipe de desenvolvimento vai baixar ainda mais o limiar para as provas feitas no cliente (Client-side Proving). Afinal, se a ideia é fazer instituições financeiras tradicionais moverem ativos para a blockchain, não dá para deixar o computador do operador delas travar primeiro. @Dusk $DUSK #dusk
111
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
63,615 visualizações
1,209 a discutir
Incidente de segurança | Atualização de recuperação nº 6: saques reabertos para mais ativos (2026-11-03)
Binance Announcement
·180 gostos
·499.3k visualizações
BinanceHourlyDepositsExceedWithdrawals
22,542 visualizações
474 a discutir
AnthropicIPOPricedDownasInvestorsEye$1.5T
226 visualizações
20 a discutir