

MT-X
179 Publicações
MT-X
Denunciar
Bloquear Utilizador
基于流动性、周期性及反人性的规模化量化交易。非暴力交易,提升存活率,抵御周期风险。
Aberto ao trading
Trader de Alta Frequência
11.1 mês(es)
17 A seguir
233 Seguidores
52 Gostaram
Publicações
Portfólio
PINNED
·
--
Artigo
Defina o escopo da chave antes de automatizar qualquer coisaSe você quiser que algo atue na sua conta da Binance enquanto você não está no teclado, a configuração que decide tudo é o que a chave que você entrega está autorizada a fazer. Qual regra, quais pares, quanto — tudo isso importa bem menos do que aquela única janela, porque a regra sobre a qual você pode mudar de ideia a qualquer momento, e a permissão que você concedeu já está lá. As capturas de tela aqui são as configurações que valem a pena ajustar corretamente.
O que as permissões de uma chave realmente concedem
Comece com a lista de permissões, antes da ferramenta. De forma geral, uma chave de API da Binance pode ser permitida a:
Defina o escopo da chave antes de automatizar qualquer coisa
Se você quiser que algo atue na sua conta da Binance enquanto você não está no teclado, a configuração que decide tudo é o que a chave que você entrega está autorizada a fazer. Qual regra, quais pares, quanto — tudo isso importa bem menos do que aquela única janela, porque a regra sobre a qual você pode mudar de ideia a qualquer momento, e a permissão que você concedeu já está lá. As capturas de tela aqui são as configurações que valem a pena ajustar corretamente.
O que as permissões de uma chave realmente concedem
Comece com a lista de permissões, antes da ferramenta. De forma geral, uma chave de API da Binance pode ser permitida a:
O que as permissões de uma chave realmente concedem
Comece com a lista de permissões, antes da ferramenta. De forma geral, uma chave de API da Binance pode ser permitida a:
2
1
13
·
--
Ver tradução
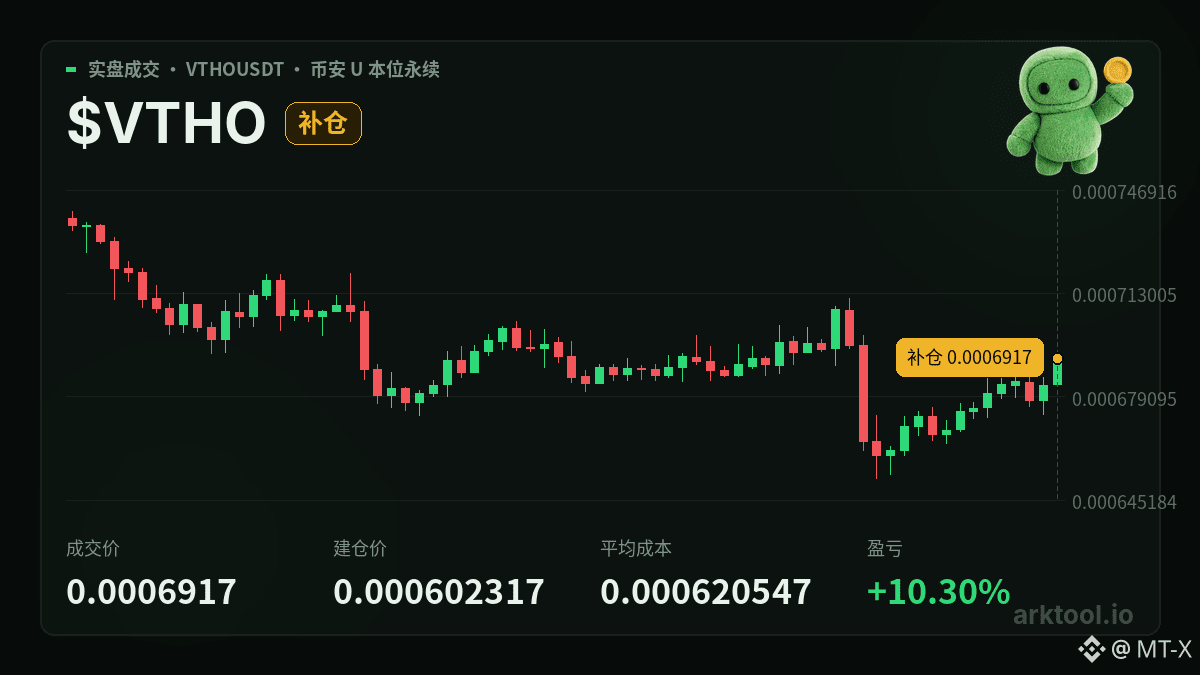
刚在 $VTHO 上又补了一笔,仓位比之前更重,成交和持仓都在配图里。
盘面上,它这段时间一直在大区间里横着走,没有走出独立行情。上方那一片是前期反复被打回来的位置,套牢盘和短线获利盘都堆在那儿;下方有个整数关口撑着,前面几次下探都被接住了。我补的理由不复杂:价格回到区间下沿,市场整体情绪不算亢奋也不算恐慌,属于缩量磨人的阶段,这种位置继续往下砸的空间有限,但反弹也还没到能追的地步。
要警惕的是它独立性太差。大盘一走弱,它跌得比谁都快;大盘企稳,它也不见得第一个动。所以这笔加仓本质是在赌区间下沿不破,而不是赌它马上起飞。
叙事上,它讲的不是新故事,核心一直是这条链越活跃,链上手续费消耗越大,通缩逻辑越硬。这套逻辑隔一阵就会被拿出来讲一次,但热度都撑不久,因为它太依赖真实使用量,而活跃度不是靠喊出来的。现在属于被重新提起、还没到资金集体认可的阶段,有人埋伏,没人抬轿。真要让故事升温,得看到链上数据肉眼可见地抬起来,在那之前,它更多还是跟着大盘喝汤。
所以我盯的不是价格,是它能不能在这个位置把量慢慢堆起来。堆不起来,就还是区间里来回折腾。
95
·
--
Ver tradução
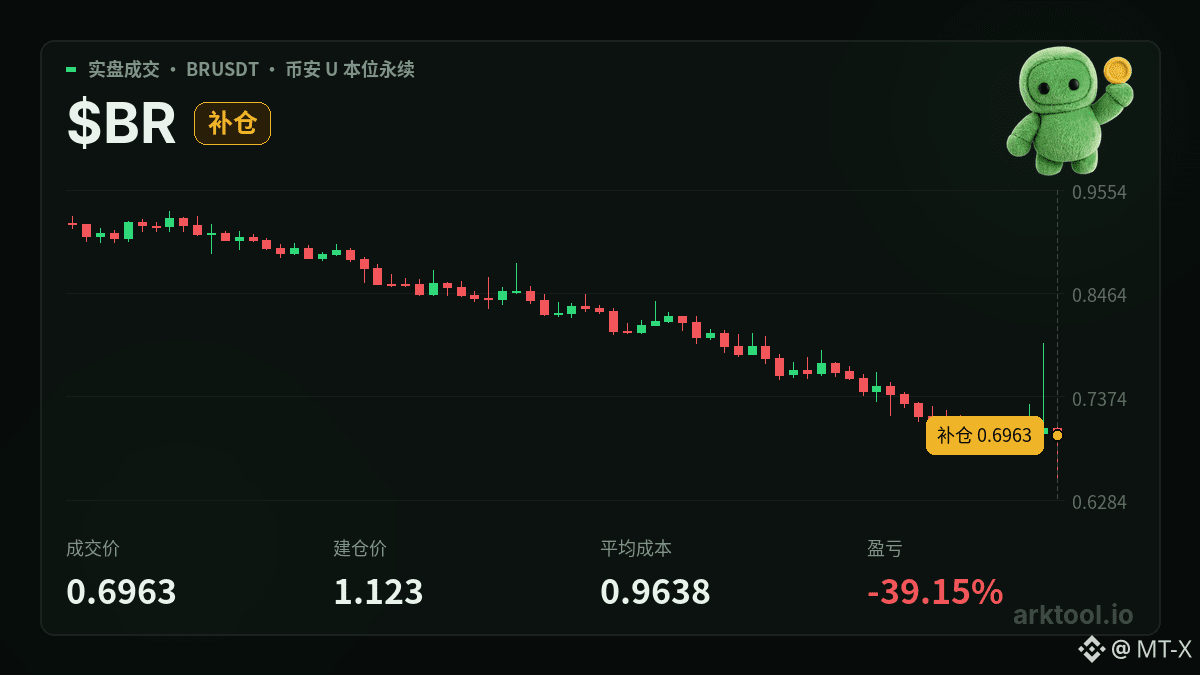
$BR 刚又补了一笔,手里的仓位比之前更大。
这笔加仓的理由不复杂。前面那波回撤把价格打到了之前反复成交的区域,之后就在那里来回磨,往下砸的力度一次比一次小,说明急着割的人已经出得差不多了。今天整体市场不算弱,大盘能稳住的时候,这类高波动品种往往先有反应。我选在这个位置加,不是赌它马上起飞,是觉得下方空间相对可控,赔率比在上面追要划算。
要警惕的点也很清楚。它跟大盘的联动很强,大盘一软,它跌得只会更快;这个品种深度一般,急拉急杀都容易发生,仓位重了心态就容易变形,所以加完之后我对整体仓位的容忍度是有上限的。
叙事上,它讲的是把比特币变成能生息资产那条线,多链流通、拿收益那一套。这个主题不算新,之前热过一轮,后来被更抓眼球的东西盖过去。现在更像被重新提起的早期,还没到资金蜂拥的阶段——成交和链上都没有给出全面转暖的信号,进场的还是偏交易型的钱,长期配置的钱没怎么动。故事本身没坏,缺的是一个更好的市场环境。
接下来我盯两点:它能不能在当前区域站住不破,以及大盘在关键位置上的态度。站稳了,补的这笔就是顺水推舟;站不住,这里也只是一个中间位置。
29
·
--
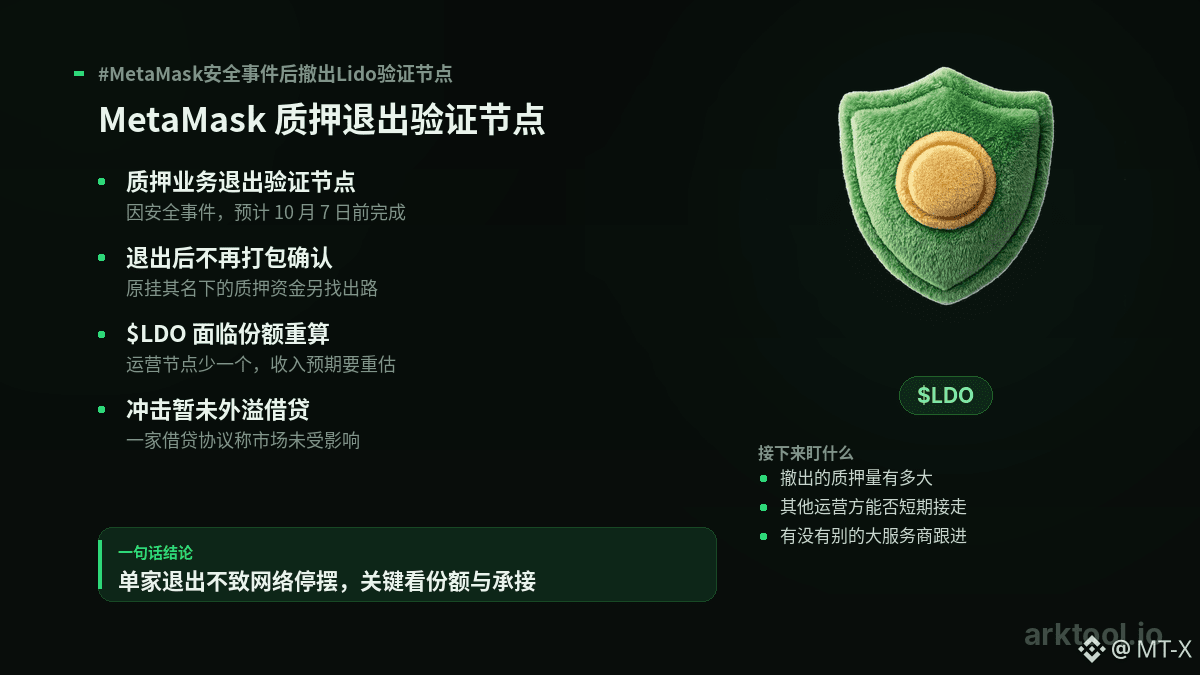
O serviço de staking do MetaMask vai encerrar a operação de nós validadores em processo de validação, com previsão de conclusão até 7 de outubro.
A razão é um incidente de segurança. Quando um provedor de staking encerra a operação de nós validadores, isso significa que ele deixa de empacotar e confirmar transações para a rede; a parte dos fundos de staking que estava vinculada ao seu nome precisa então encontrar outro caminho.
Para $LDO , são duas coisas acontecendo ao mesmo tempo: de um lado, há menos um nó validador em operação; do outro, o mercado vai recalcular a participação no staking e as expectativas de receita.
O protocolo é um dos líderes da categoria de staking líquido. Os nós validadores são divididos entre vários operadores; a saída de um único operador não vai fazer a rede parar, mas a mudança na concentração dos nós merece atenção.
O que realmente importa não é essa retirada em si, e sim três aspectos: o tamanho do volume de staking que foi retirado, se ele pode ser transferido para outros operadores em curto prazo, e se há outros provedores de serviços acompanhando.
Por outro lado, um fundador de um protocolo líder de empréstimos afirma que o mercado da própria empresa não foi afetado, o que indica que o impacto ainda está restrito à camada de staking, sem transbordar para o mercado de empréstimos.
A seguir, observe três pontos: a variação dos nós validadores e do volume total de staking do protocolo, as ações de outros grandes provedores de serviços e se o sentimento geral do mercado enfraquecerá por causa disso.
#MetaMask安全事件后撤出Lido验证节点
154
·
--
Ver tradução
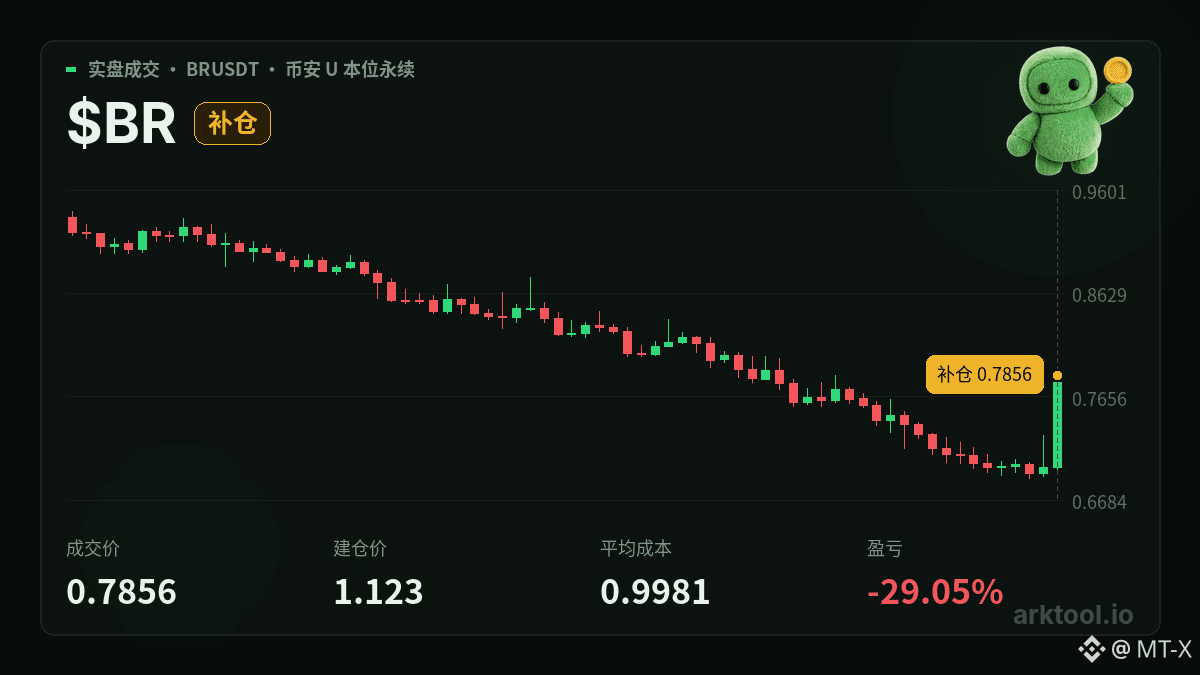
刚才在 $BR 上又补了一笔,仓位比之前更重了。
先说位置。这个标的在前面冲高之后回落,一直在下方磨,现在贴着前期的一个整数区域来回试探,跌不深也弹不高。整体市场这两天也是横着走,没有明确方向,资金都在等。这种环境下补仓,看的是它自己的结构,不是大盘给的信号。
看多的理由不复杂:前面那波拉升说明有资金真的进来过,回落过程里没有出现连续放量砸盘,属于正常的换手清洗。只要下方那个整数支撑不被有效跌破,筹码还在场内,往上重新测试前高的概率就还在。
要警惕的点也很清楚。第一,它现在的量比冲高时明显缩了,缩量横盘时间越长,越容易被一根大阴线直接打穿支撑。第二,整体市场如果突然转向往下,这类小市值品种的跌幅通常比主流资产大得多,弹性是双向的。第三,如果后面反弹时量还是起不来,那多半是弱势反抽,不是新一轮进攻。
叙事上,这个项目被市场关注靠的是链上交易和流动性这条线,本质上是在赌生态里的真实使用量能起来。这套故事前一阵被重新提起过,热度不算高但也没凉,属于有资金愿意在低位埋伏、但还没到集体追的阶段。换句话说,故事还在,只是市场暂时没给出溢价。
所以现在我做的事很简单:位置在相对低位,仓位已经加上去了,接下来看它能不能在支撑上方站稳并且重新放出量来。站得住,反弹的延续性才有基础。
1
542
·
--
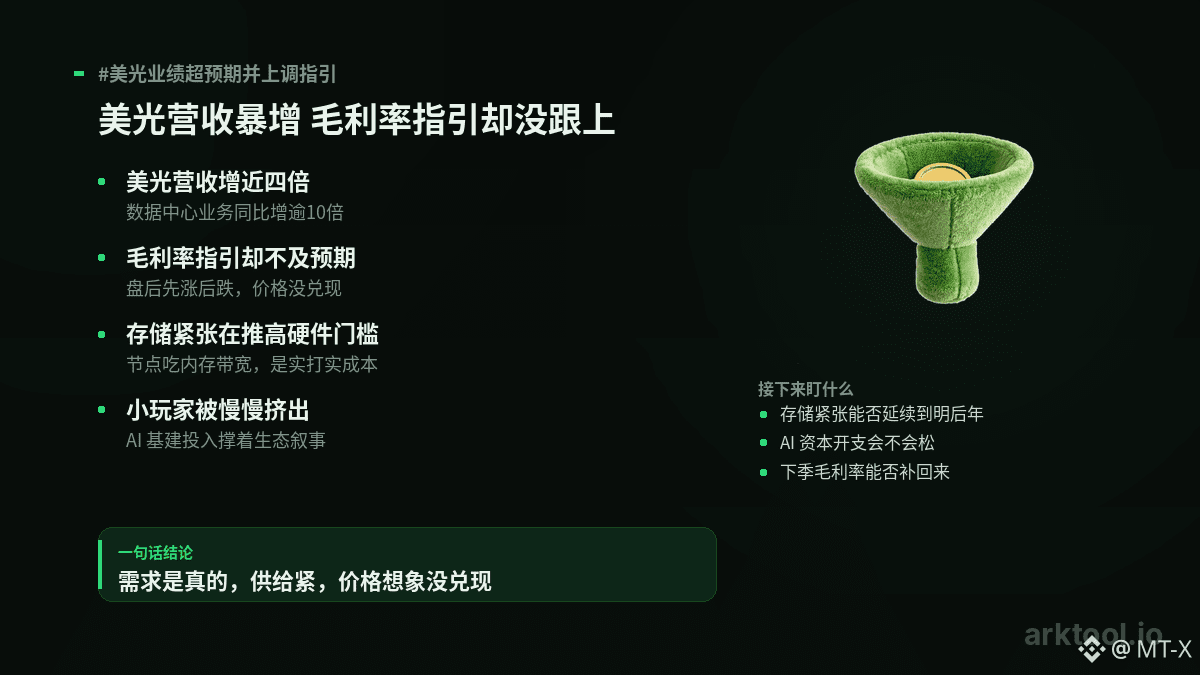
Os números deste relatório da Micron estão bem fortes: a receita do trimestre subiu quase quatro vezes ano a ano; a receita do principal negócio de data center cresceu mais de 10 vezes ano a ano; e a orientação de receita para o próximo trimestre também superou as expectativas. Mas a orientação de margem bruta não acompanhou—primeiro subiu no after-hours e depois caiu.
Em uma frase: a demanda é real, mas a margem de imaginação de preços ainda não se concretizou.
O mercado quer ouvir “a que preço dá para vender”, e a empresa respondeu “quanto dá para vender”. O CEO mencionou que nos próximos anos a memória ficará ainda mais apertada; o peso dessa fala está no fato de que — não é que a demanda tenha atingido o topo, é que a oferta não consegue acompanhar.
Isso se relaciona com cripto nessa linha de hardware.
Em blockchains de alto rendimento como a $SOL , os nós de validação consomem memória e largura de banda; hardware é custo operacional de verdade. Quando os preços de memória sobem e o fornecimento fica apertado, isso vai elevando o patamar para operar um nó, empurrando os participantes menores para fora. Ao mesmo tempo, a narrativa de IA é repetida nessa cadeia de ecossistema; com o dinheiro de infraestrutura de IA continuando a entrar, há gente para continuar contando essa história.
A seguir, fique de olho em três pontos: se a tensão de armazenamento consegue persistir; se o capex de IA vai aliviar; e se a margem bruta no próximo trimestre consegue voltar. No lado de cripto isso não se conecta diretamente, mas o apetite por risco em ações de tecnologia tende a se transmitir ao mercado como um todo e, depois, aos ativos de blockchains públicas com mais elasticidade.
#美光业绩超预期并上调指引
164
·
--
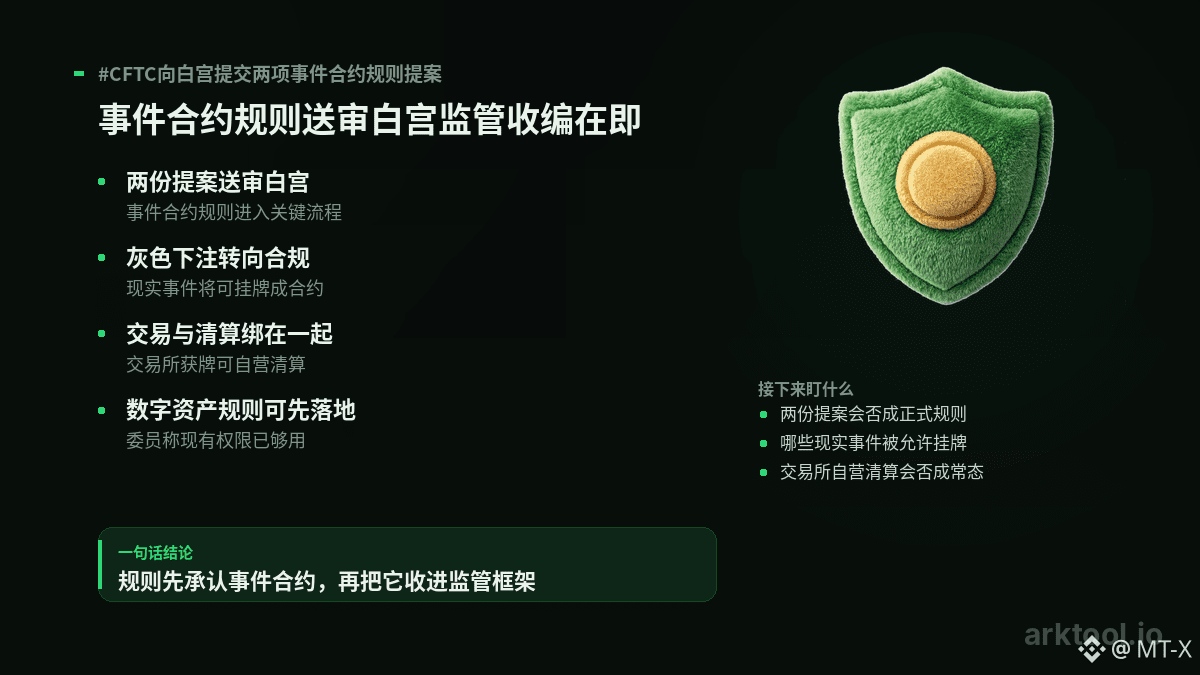
A Comissão de Valores Mobiliários de Futuros de Commodities dos EUA enviou duas propostas de regras sobre “contratos de eventos” à Casa Branca. Em termos simples, contratos de eventos pegam acontecimentos do mundo real para fazer apostas — resultados de eleições, rumos de políticas e atribuição de prêmios podem virar contratos. Levar isso à Casa Branca é uma etapa crucial do processo, significando que esse tipo de mercado está se movendo da zona cinzenta para uma regulamentação formal.
Vendo em conjunto, há mais dois pontos. Primeiro, a Coinbase obteve uma licença de compensação para derivativos: a própria plataforma faz a compensação, ou seja, controla tanto o local de negociação quanto a “pasta” do dinheiro, concentrando os pontos de risco na bolsa. Segundo, a instituição está investigando se alguém apostou em resultados políticos ligados a ela, e o conflito de interesses foi, pela primeira vez, colocado em evidência.
Além disso, há comissários que disseram publicamente que a SEC e a CFTC já têm autoridade suficiente para definir regras para ativos digitais, sem precisar esperar a legislação do Congresso. Várias dessas sinalizações apontam para a mesma direção: as regras estão avançando, e o caminho é primeiro reconhecer esse tipo de mercado e, depois, incorporá-lo a um arcabouço regulatório.
Para $BTC , regras de derivativos e de compensação mais claras são, no longo prazo, a condição para instituições entrarem com mais segurança; no curto prazo, a cada mudança do entendimento regulatório, a volatilidade vem junto. Agora, a atenção deve recair sobre se essas duas propostas vão se tornar regras formais, quais eventos serão permitidos para listagem e se a compensação proprietária pelas bolsas vai virar uma prática constante.
#CFTC向白宫提交两项事件合约规则提案
137
·
--
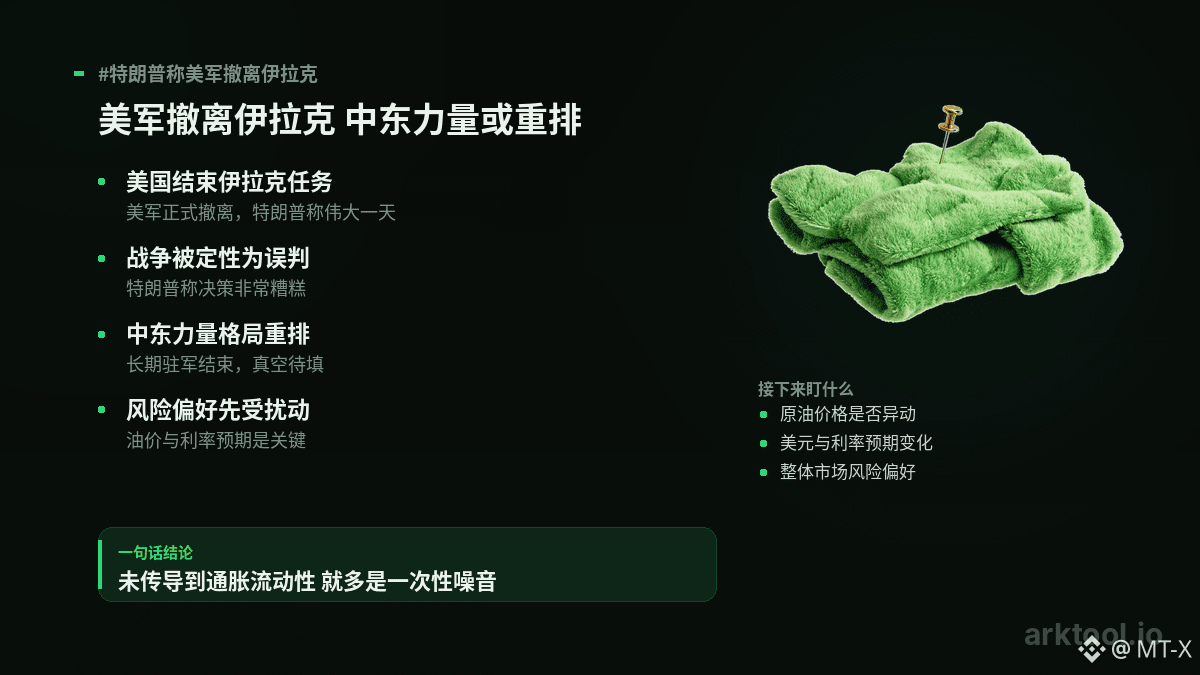
Os EUA retiram-se do Iraque: a questão não é quantas pessoas saem, mas sim que a atitude dos Estados Unidos em relação ao Oriente Médio mudou. Trump, ao mesmo tempo, classificou como “muito ruim” a guerra que foi iniciada há vinte anos, o que equivale a admitir publicamente um erro estratégico de avaliação. O fim do destacamento de longo prazo costuma significar que o equilíbrio de forças na região precisa ser reordenado.
Para o mercado, esse tipo de notícia afeta primeiro o sentimento, e não o preço em si. A redução da presença militar no Oriente Médio, a curto prazo, diminui um foco de atrito geopolítico e enfraquece o pretexto para compras de proteção; por outro lado, depois do surgimento de um vácuo, quem irá preenchê-lo e se o preço do petróleo será mexido são novas fontes de incerteza.
É por isso que $BTC é frequentemente tratado como um termômetro: ele é visto tanto como um ativo de proteção quanto como um ativo de risco puro; como essas duas lógicas entram em conflito, o preço costuma se mover um pouco antes de encontrar uma direção.
O que realmente deve ser observado não é esta notícia, mas três coisas: se o petróleo bruto apresenta algum movimento, se as expectativas sobre o dólar e as taxas de juros mudaram junto e se o apetite geral por risco do mercado vai para cima ou para baixo.
Se o preço do petróleo permanecer estável e as taxas não mudarem, esse tipo de notícia geopolítica é basicamente um ruído pontual; só quando a mudança geopolítica se propaga para inflação e liquidez é que vira um tema negociável de forma contínua. O ativo deve seguir a oscilação do mercado no curto prazo; por si só, esta notícia ainda não é suficiente para definir o rumo.
#特朗普称美军撤离伊拉克
190
·
--
Ver tradução
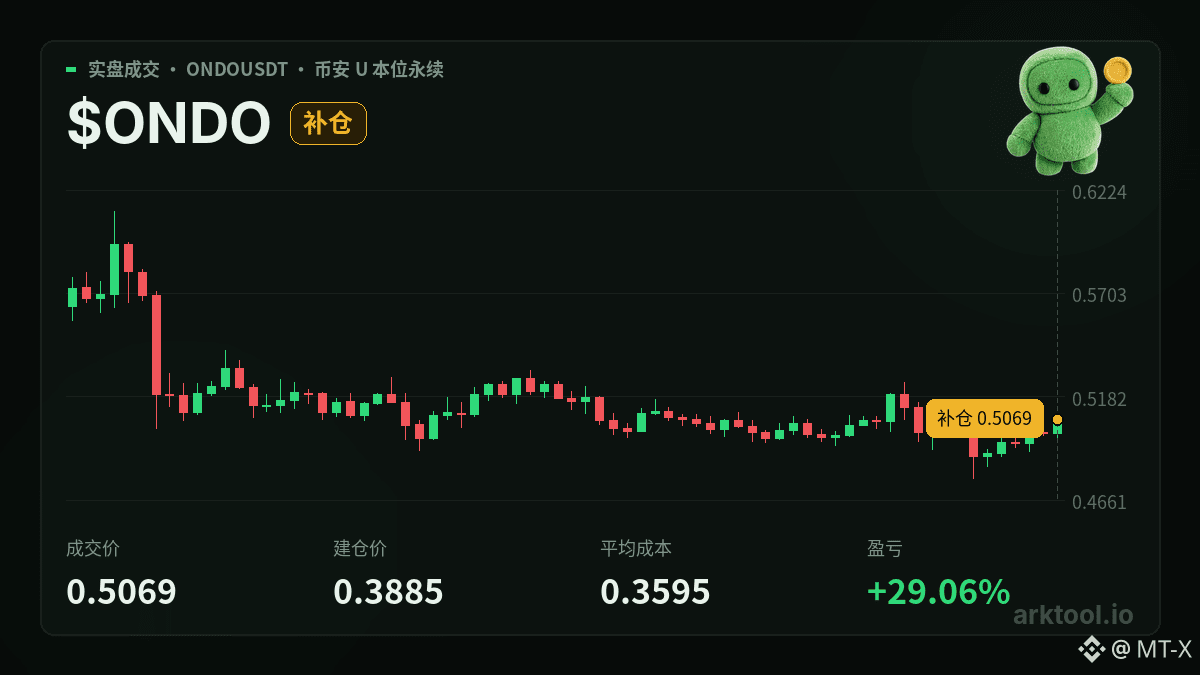
刚在 $ONDO 上补了一笔仓,仓位比之前更重了。
这个标的最近的走势属于典型的横盘磨人。前面那波拉升之后,价格在高位反复震荡,没走出新高,但也没跌破关键支撑,均线慢慢靠拢,波动收窄。这种形态通常意味着方向要重新选一次。我选择在这里加仓,是因为往下空间看得见,往上想象空间还在。
需要警惕的点也很清楚:整体市场情绪偏弱的时候,靠叙事撑估值的品种回撤更快。如果大盘继续走软,它很难独立走强,关键整数关口一旦失守,横盘就会变成下台阶。
叙事上,这个项目押的是现实资产上链这条主线。最近的消息正好强化了原来的故事,它把韩国股票代币化装进了自己的版图,代币化股票的锁仓规模也创出新高。这说明资金不只是在炒概念,而是真金白银往里放。现实资产上链这个主题从被反复提起,到现在进入有实际规模落地的阶段,属于叙事还在升温、但市场尚未完全定价的状态。
看多的核心是这个赛道有真实需求,也有机构愿意买单;看空的理由是赛道周期长,短期容易被大盘情绪带着走。当前位置更像一个区间下沿的观察点,能不能在整数关口上方站稳,是接下来最该盯的信号。
122
·
--
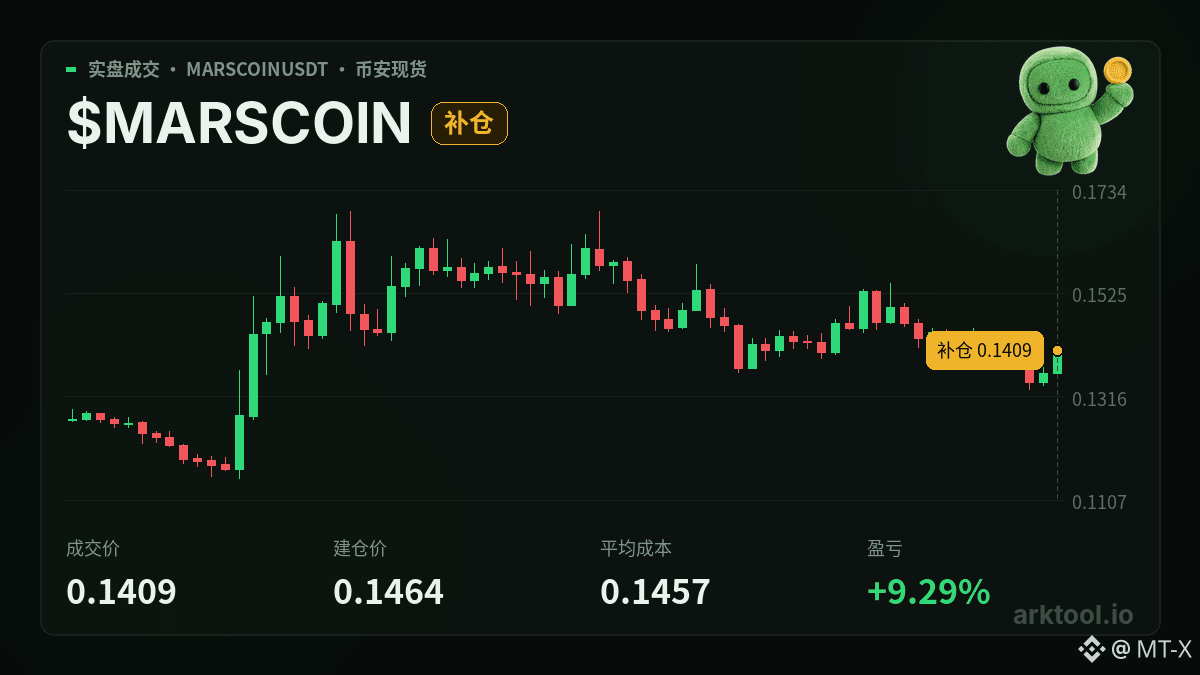
Acabei de acrescentar uma parcela nesse ativo; a posição ficou mais pesada do que antes. Os detalhes das negociações e os instantâneos da conta estão na imagem.
$MARSCOIN , no momento, está com a formação de “subiu e não deu para piorar”, mas também não abriu de verdade espaço. A alta anterior puxou o papel para fora da faixa de fundo; agora ele fica alternando perto das máximas anteriores. As médias de curto e médio prazo ainda estão em tendência de alta, e as retrações não chegaram a romper para baixo a plataforma recente de consolidação. Na região logo acima, bem perto dos níveis inteiros, há muitos lotes acumulados. Enquanto, na parte de baixo, não houver um rompimento para baixo com aumento relevante de volume, a estrutura ainda pode ser considerada íntegra.
O “argumento” por trás disso é a rotação do setor de memes. Quando o mercado mais amplo não tem direção, o capital tende a buscar elasticidade em empresas de menor valor de mercado. Essa narrativa agora está numa fase de ser relembrada e começando a esquentar, ainda sem chegar na fase de euforia em que todo mundo já sabe. Portanto, o capital reconhece, mas não está reconhecendo profundamente. A mensagem de hoje confirma isso: ela liderou todo o setor de memes, o que mostra que realmente há dinheiro entrando — não é só conversa. Ao mesmo tempo, existe uma parede clara de pressão vendedora logo acima; os lucros do início e os papéis travados se apertam no mesmo ponto para realizar. A situação é uma disputa de força entre emoção e posições.
Normalmente, esse tipo de cenário se resolve de duas formas: ou aumenta o volume de uma vez e “engole” a pressão vendedora para abrir novo espaço, ou fica moendo de forma repetida, até que os seguidores percam a paciência. O que vale mais observar agora é se a liquidez/volume consegue acompanhar e, na retração, se haverá alguém para segurar as quedas. Enquanto a temperatura do setor se mantiver, ainda há história para contar; quando a empolgação se dissipar, essa correção também não vai demorar.
459
·
--
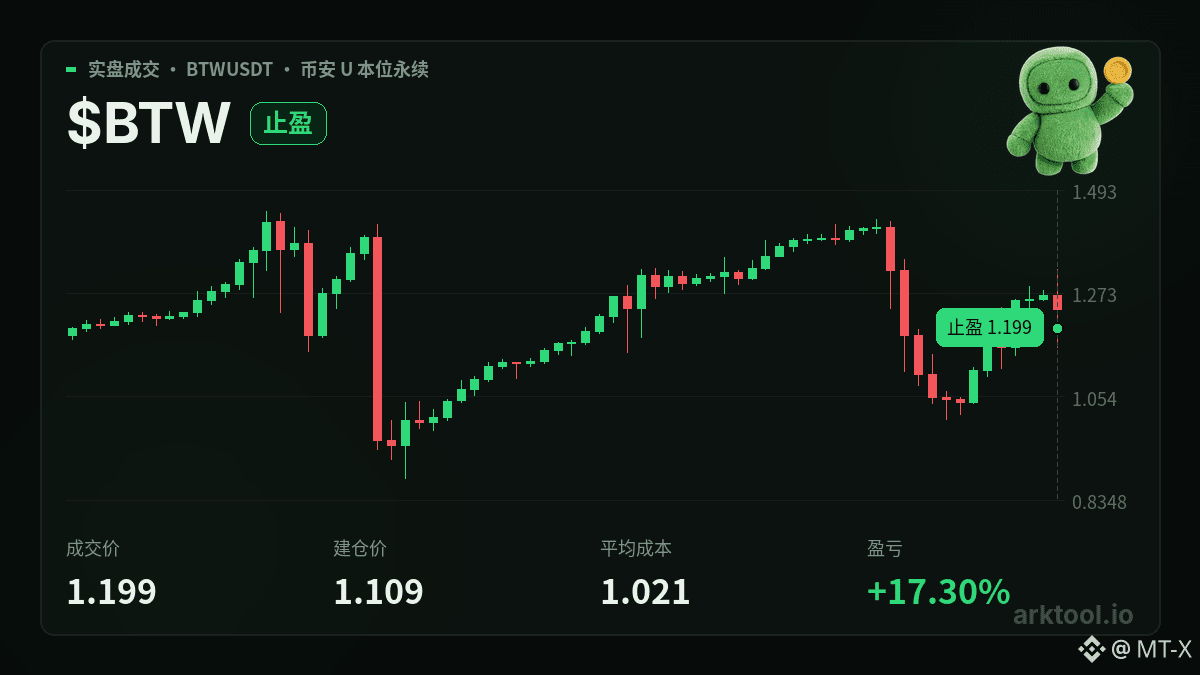
Acabei de reduzir uma parte da posição no $BTW ; o restante eu ainda continuo mantendo, não saí.
Este impulso veio relativamente rápido. O preço já avançou para acima da média móvel de curto prazo por uma certa distância. Durante a alta, o volume foi aumentando, o que indica que há recursos entrando de verdade, comprando com dinheiro. Mas depois de uma alta brusca, em geral é preciso digerir. Quando se aproxima das máximas anteriores ou de números redondos, a pressão vendedora tende a ficar bem mais pesada. Assim, a relação custo-benefício para quem entra agora não é tão boa quanto nos dias anteriores.
Enquanto o mercado não virar de repente, e uma correção conseguindo segurar a posição-chave, a estrutura ainda permanece íntegra. O que mais preocupa é uma consolidação “teimosa” sem volume (hard top) com pouca liquidez.
Este projeto está sendo observado pelo mercado não por fundamentos, mas pela lógica de rotação de capital em small caps quando o humor do mercado melhora. Quem tem o “floating” mais leve e mais elasticidade, o capital de curtíssimo prazo tende a apertar para aquele lado. Esta narrativa agora está numa fase em que é mencionada repetidas vezes; o interesse ainda está alto, mas já passou o período em que ninguém ligava. Quanto mais para frente, mais é preciso observar o humor do mercado como um todo. O capital está reconhecendo o ativo, mas o reconhecimento é muito curto: entra rápido e sai rápido — e é exatamente isso que merece mais atenção.
Reduzir a posição não é porque eu não esteja confiante nele; é porque, neste ponto, a relação de retorno para cima e para baixo mudou. Primeiro eu deixo parte mais “certa” para trás; o restante segue a tendência.
O mais interessante agora é observar se ele consegue segurar a posição depois de ganhar volume, e não apenas tentar ver até onde dá para disparar numa única rodada.
586
·
--
Acabei de adicionar mais uma parcela no $ADBE ; a posição ficou maior do que antes.
Primeiro, sobre o posicionamento. Este ativo tem passado um tempo todo em uma faixa relativamente desconfortável, onde tem uma pressão de vendas densa deixada pela etapa anterior acima; e, abaixo, perto de um marco inteiro, é que aparece quem esteja disposto a comprar. No geral, o sentimento do mercado está mais cauteloso. Ativos de tecnologia, em particular, não conseguiram sair de uma trajetória própria, então este aporte, em essência, é comprar uma posição um pouco mais à esquerda — não é perseguir uma tendência que já subiu. O raciocínio também é direto: ao cair até aqui, as más notícias, em geral, já foram precificadas; o espaço para corrigir para baixo e para cima não é simétrico. O que é preciso observar é o seguinte: se o mercado como um todo provocar mais uma rodada de “squeeze” de valuation, é provável que ele acompanhe — não vai aguentar firme só porque está barato.
Agora, sobre a história. No último ano, o que mais se falou sobre esta empresa foi que ela “seria derrotada pela IA”. O modelo de assinatura do software criativo teria sido questionado como algo que poderia ser esmagado por ferramentas generativas. Agora, essa narrativa está sendo trazida novamente à tona — atenção: não é uma reversão, é apenas retomada para discussão. De um lado, se as funcionalidades de IA realmente conseguem se transformar em receita adicional em dinheiro de verdade; do outro, se, depois da troca de gestão, a estratégia vai mudar. Hoje, as vozes do mercado também estão convergindo para esse rumo. Algumas pessoas já começam a usar o crescimento com IA e a nova camada de gestão como motivo para reprecificar a empresa. Isso mostra que, pelo menos, o dinheiro está disposto a sentar e ouvir a história — mas ainda longe de virar compra coletiva.
Depois do reforço, não é se ela vai subir hoje que eu monitoro, e sim se ela consegue reduzir a volatilidade do volume de negociações dentro desta faixa e “segurar” a base. Se conseguir segurar, a história ganha chance de ser reprecificada; se não segurar, ainda é preciso esperar.
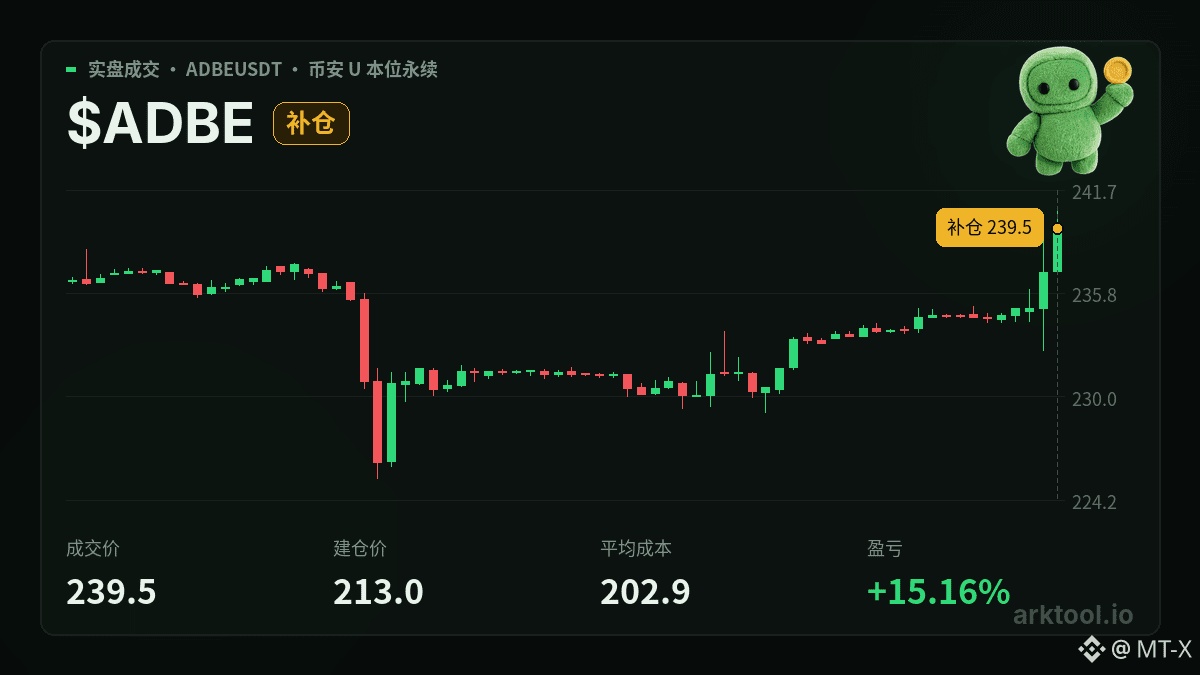
70
·
--
Ver tradução
刚在 $BE 上减了一部分仓位,剩下的继续拿着。
盘面上,这个标的最近走得很急,现在到了需要消化的位置。上方前高附近套牢盘密集,再往上突破得有新的量能接;下方短期均线的支撑还在,只要不跌破这波起涨的平台,结构就没坏。整体市场偏暖的时候,它更容易被资金挑出来做弹性。
只减一部分、底仓不动,理由很直接:趋势还在,但短期涨得太快,先把浮盈收一点。
叙事上,它被盯住的核心不是燃料电池本身,而是电不够用这件事。数据中心和算力把用电需求顶上来,现场发电这类方向被重新定价。这套故事现在处在升温阶段,而且比纯概念扎实,开始有订单和业绩托底。
今天那条业绩创纪录、同时上调明年指引的消息,就是给这套叙事补了一块砖,说明资金认的不只是想象空间,短期情绪也更敢给高估值。要警惕的也在这里:业绩兑现的节奏一旦跟不上股价的斜率,或者大盘转弱,这种高弹性标的回撤会很快。
所以我的态度是,仓位继续拿,但不在这个位置追着加,先看它能不能把换手做干净。
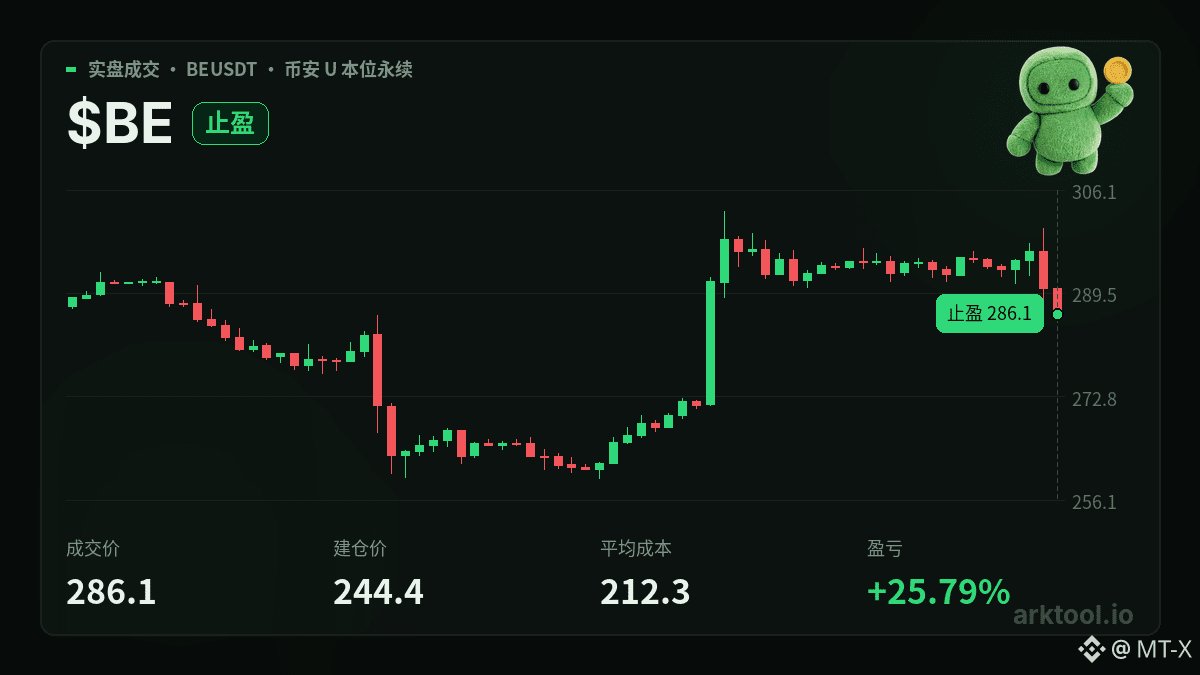
146
·
--
O núcleo do PCE dos EUA caiu para 3% em agosto.
Este é o indicador de inflação que o Federal Reserve mais valoriza. Desta vez, veio abaixo do esperado, o que indica que a pressão sobre os preços está evoluindo na direção certa. Na mesma leva de dados, o crescimento do PIB do trimestre anterior de 2,2% ficou acima do previsto, e o pequeno relatório de emprego (non-farm) de setembro também veio melhor do que o esperado. A economia não desabou, mas a inflação está desacelerando — esta é a combinação que o mercado mais gosta.
Após a divulgação dos dados, as expectativas de novos aumentos de juros foram reduzidas, e o ouro subiu para cerca de US$ 4.200 por onça. A lógica é bem direta: o “preço do dinheiro” talvez esteja prestes a afrouxar.
Para ativos de risco como $BTC , este é um sinal mais amistoso. Ele não gera fluxo de caixa, e a avaliação depende em grande parte das expectativas de liquidez. Quando as expectativas de juros caem, o atrativo de manter dinheiro e títulos diminui, e as pessoas ficam mais dispostas a direcionar recursos para lugares com mais volatilidade.
Mas não trate isso como o início de uma tendência unilateral. Um único dado do mês não explica a tendência. A inflação subjacente ainda está em 3%, e ainda há uma distância até a meta. Os próximos passos dependem de três pontos: se os dados de inflação dos próximos meses continuarão a cair, se o emprego vai enfraquecer de forma clara, e se as declarações de autoridades do Federal Reserve sairão do “talvez esperemos” para algo em que já seja possível agir.
O que realmente define a direção é se essa linha consegue continuar em sequência, e não apenas um resultado abaixo do previsto.
#O núcleo do PCE dos EUA em agosto cai para 3%
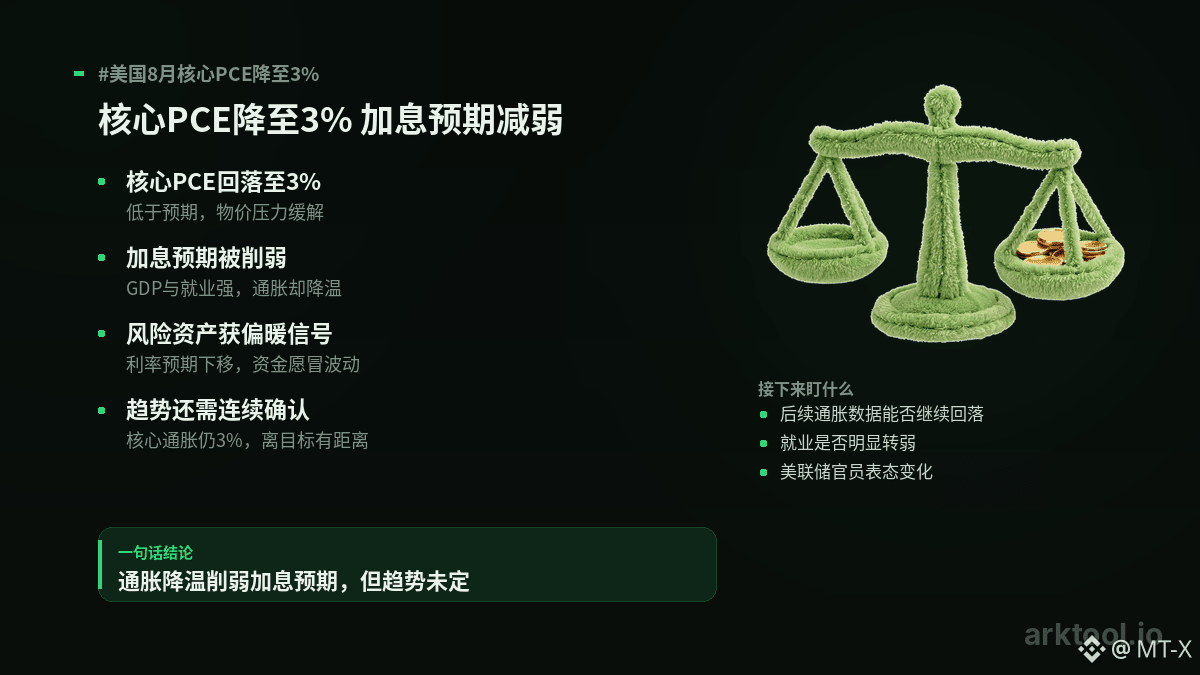
546
·
--
Em setembro, as novas vagas de emprego do ADP nos EUA somaram 90 mil, com o setor de serviços contribuindo com 59 mil vagas.
Duas coisas acontecem ao mesmo tempo: o emprego não parece estar esfriando de forma evidente, e os serviços continuam contratando; ao mesmo tempo, a inflação volta a subir, o que não reduz a pressão sobre o Federal Reserve.
Isso deixa o mercado “tensionado”. Como o emprego está estável, indica que os fundamentos da economia ainda sustentam a situação, então o “trade” de recessão pode ficar por enquanto de lado. Mas, com a inflação em alta, a trajetória de cortes de juros não seguirá um caminho rápido e suave; o custo do capital não cai, e os ativos de risco dificilmente conseguem manter um fluxo de capital incremental de forma contínua.
Ativos como $BTC são os que mais reagem às expectativas de liquidez. A lógica de médio prazo deles não mudou, mas a precificação no curto prazo depende principalmente do ritmo dos cortes de juros. Quando os dados vêm mais fortes e a inflação está mais alta, normalmente primeiro se pressiona a avaliação (valuation) e só depois se discute a direção.
Agora, observe três pontos: se os próximos dados de emprego e inflação caminham na mesma direção; se as falas dos dirigentes do Fed mostram algum afrouxamento; e a força de sustentação do mercado depois que os dados forem divulgados.
#美国9月ADP新增就业9万
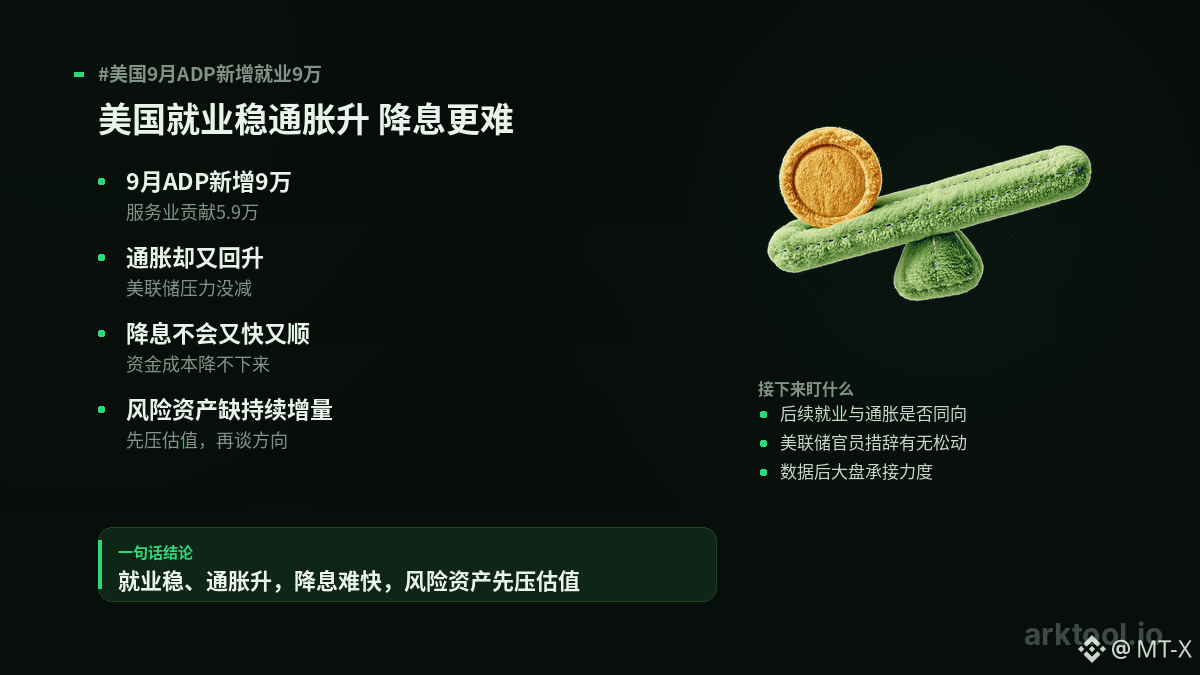
282
·
--
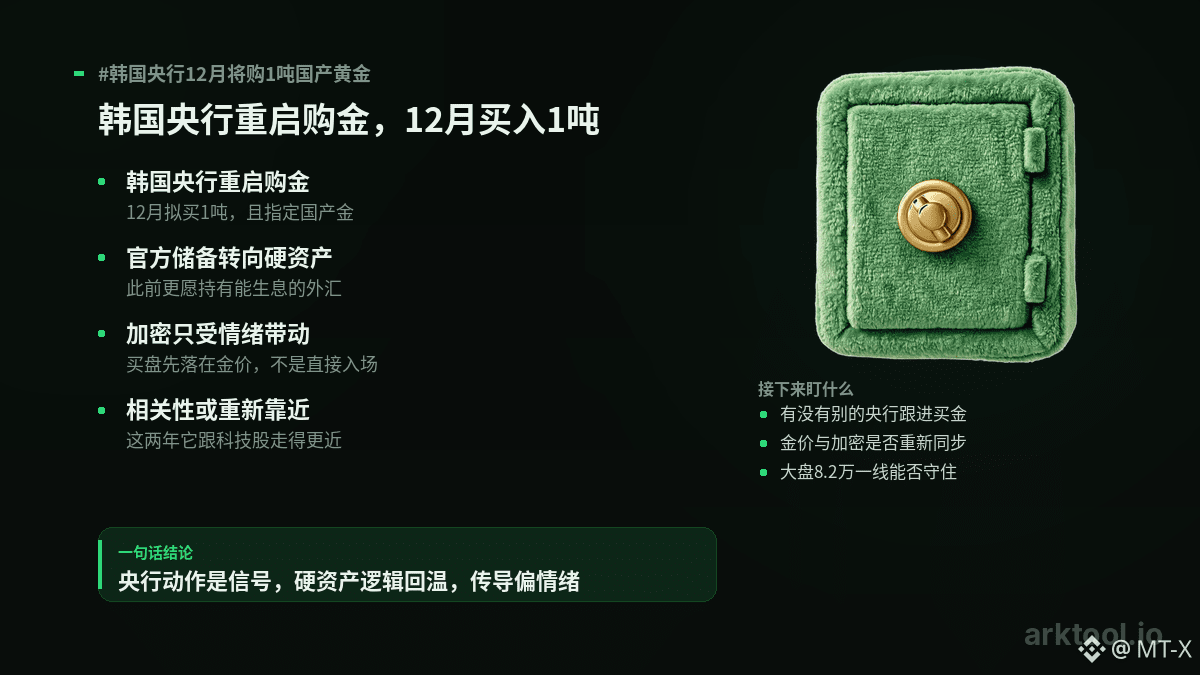
O banco central da Coreia vai comprar 1 tonelada de ouro em dezembro, e o ouro é de produção nacional. Esta é a primeira vez em 13 anos que ele volta ao mercado de metais preciosos.
1 tonelada não é muito para as reservas de um país; o tamanho, em si, não é o ponto principal. O que importa é o movimento: recursos oficiais voltam a tratar o ouro como parte das reservas.
Nos últimos dez anos, muitos bancos centrais preferiram deter ativos em moeda estrangeira que rendem juros, deixando o ouro de lado. Agora, ao voltar a comprá-lo, isso indica que crescem as preocupações com credibilidade monetária, inflação e riscos geopolíticos.
Isso também se conecta, na narrativa, ao mercado de cripto. $BTC e o ouro são frequentemente colocados no mesmo quadro: oferta limitada, não depende do endosso de uma instituição específica. A diferença é que o ouro é um ativo de reserva reconhecido oficialmente, enquanto o Bitcoin é um ativo de risco precificado pelo mercado. Quando o banco central compra ouro, o primeiro reflexo é no preço do ouro; em relação às cripto, trata-se mais de efeito indireto emocional do que de uma demanda direta.
O ativo sempre foi chamado de “ouro digital”, mas nos últimos dois anos ele tem andado mais junto com ações de tecnologia do que com o preço do ouro. Se a tendência oficial de compras de ouro continuar, a lógica de ativos físicos tende a ser repetidamente reforçada, e a correlação entre os dois merece ser reavaliada.
Em seguida, vale observar três pontos: se há outros bancos centrais seguindo o exemplo e comprando ouro; se o preço do ouro e os criptoativos voltam a sincronizar; e, no mercado como um todo, que hoje está travado por volta de 82.000, se essa linha de defesa vai ou não se sustentar — isso vai definir o ritmo do início do quarto trimestre.
#韩国央行12月将购1吨国产黄金
300
·
--
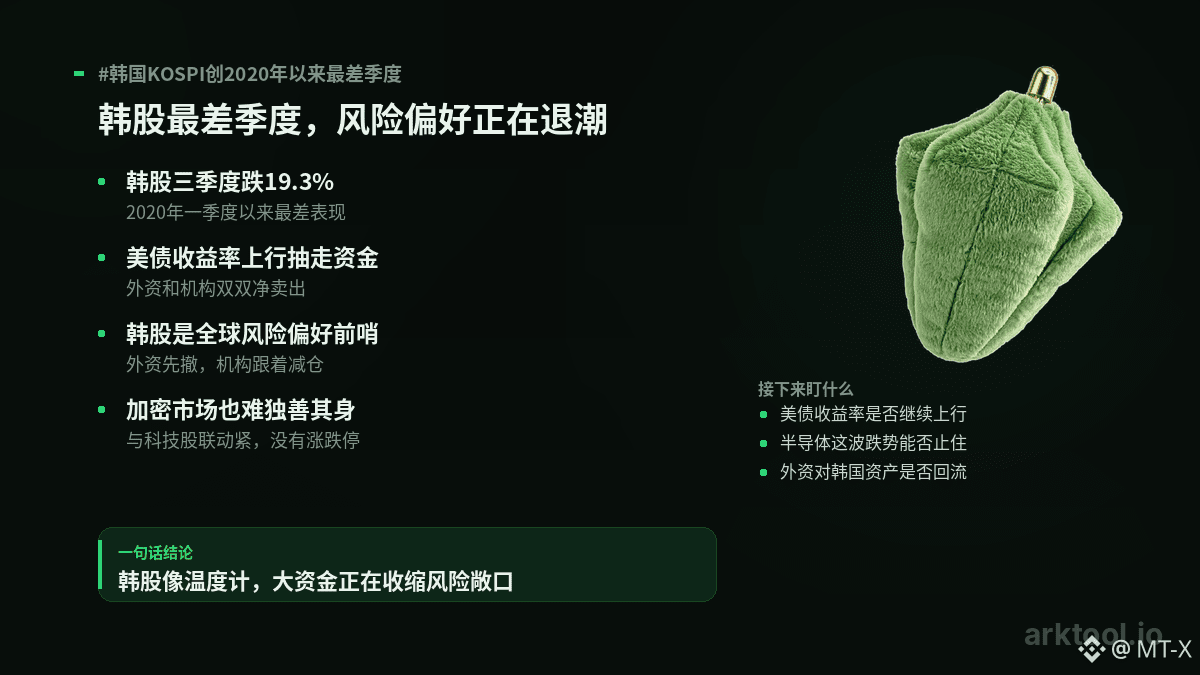
A bolsa sul-coreana acabou de entregar um trimestre com resultados muito fracos: nos três primeiros trimestres acumulou queda de 19,3%, os piores três meses desde o 1º trimestre de 2020. A queda foi mais intensa em um momento: durante o pregão chegou a cair mais de 6% de uma vez, o que acionou diretamente a suspensão brusca das ordens de venda.
A pressão vem de ambos os lados. Por fora, as ações de semicondutores dos EUA enfraqueceram, arrastando junto o setor de chips — que tem o maior peso na Coreia do Sul. Por dentro, os rendimentos dos Treasuries dos EUA (títulos do governo americano) estão subindo, e o capital prefere ficar onde há remuneração; tanto investidores estrangeiros quanto instituições venderam líquidos. Como os compradores não se atrevem a entrar e os vendedores estão com pressa para sair, o índice só consegue continuar procurando um nível mais baixo.
O significado disso não se limita à Coreia. A bolsa sul-coreana é frequentemente usada como um termômetro na linha de frente do apetite global por risco: com a saída primeiro dos estrangeiros e depois a redução das posições por instituições, isso indica que grandes volumes de capital estão neste momento contraindo a exposição ao risco — e não “comprando a baixa”.
$BTC também não foge dessa lógica. Ele está, neste momento, bastante acoplado às ações de tecnologia: quando o apetite por risco “recede”, é difícil ficar imune. Além disso, no mercado cripto não existe limite diário de alta/queda; quando o sentimento vira, a volatilidade costuma ser ainda maior do que na bolsa. Por isso, não basta olhar apenas para o índice sul-coreano em si — ele funciona mais como um termômetro da temperatura do apetite global por risco.
A seguir, observe três pontos: se os rendimentos dos Treasuries continuarão subindo; se a queda do setor de semicondutores conseguirá ser contida; e se os estrangeiros vão continuar retirando recursos dos ativos sul-coreanos ou se irão voltar atrás.
#韩国KOSPI创2020年以来最差季度
385
·
--
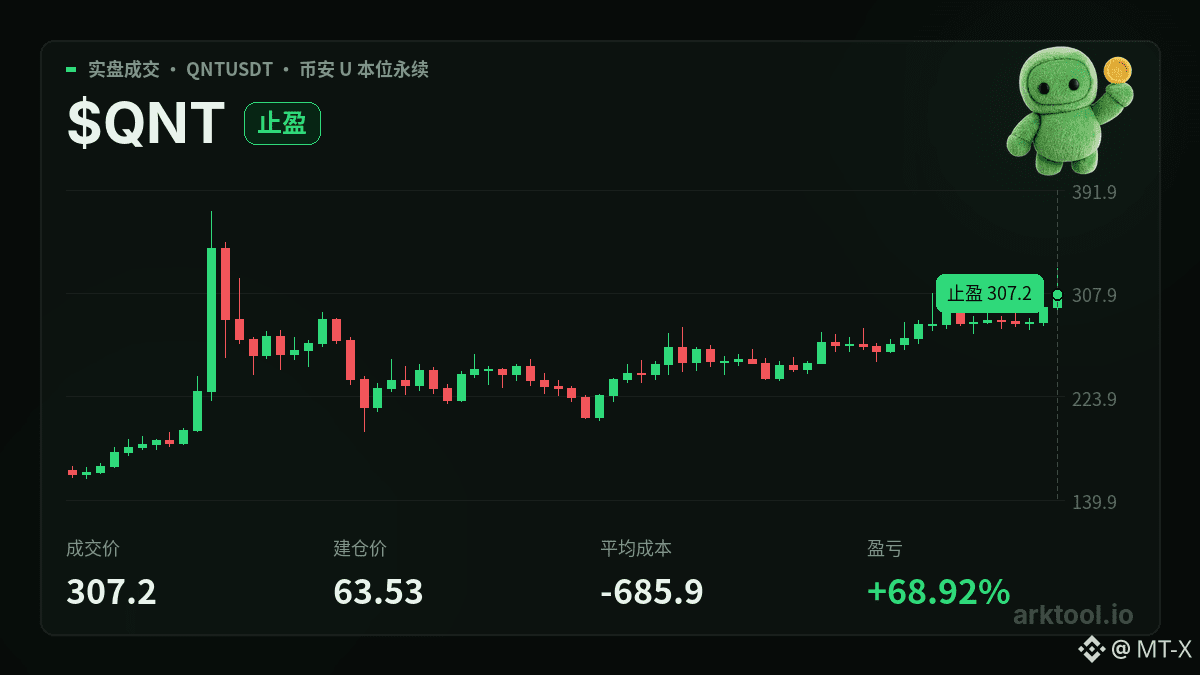
$QNT Nesta alta forte, eu reduzi uma parte da posição antes, para realizar parte do lucro; a restante, continuo mantendo.
No gráfico, o ritmo de alta no curto prazo ficou acentuado demais: o preço e as médias se afastaram bastante, já chegando a uma zona em que o sentimento está no auge. A tendência ainda não foi quebrada, e o volume ainda está presente, mas justamente em um movimento assim, o pullback tende a ser mais agressivo. O nível inteiro acima é uma resistência psicológica; e a faixa de maior concentração de negociações do período anterior, logo abaixo, é o lugar que realmente consegue “aguentar”. Neste ponto, quem está otimista aposta na continuidade da tendência, mas teme que, se os que têm lucro soltarem um pouco, isso desencadeie um efeito em cadeia.
Em termos de narrativa, o ativo vem se sustentando sempre com a velha história de interoperabilidade via cross-chain e liquidações corporativas: a ideia é abrir um caminho de conformidade para instituições financeiras tradicionais e cenários de banco central. Nesta rodada, ele foi recolocado em destaque por um motivo maior: o capital está buscando um ativo com mais elasticidade e sem um free float tão “inchado”, e não porque haja, de fato, pedidos já materializados. Portanto, essa história hoje está esquentando, mas é o sentimento que está esquentando, não os fundamentos. O capital está apostando no espaço para jogos de curto prazo, não no valor de longo prazo.
Hoje, na rede on-chain, houve movimentação de grandes quantidades de moedas entre endereços anônimos. Essa transferência não significa necessariamente venda, mas a troca de posições (turnover) do capital é um fato. Depois de uma alta acelerada como essa, esse tipo de ação costuma indicar que o lucro obtido no início do movimento está sendo redistribuído; e, assim, a chance de uma pressão vendedora no curto prazo aumenta. Ela não enfraquece necessariamente a narrativa original, mas serve como um alerta para o sentimento.
O que realmente precisa ser observado agora é se essa alta consegue “segurar” lateralmente em uma região elevada. Se conseguir manter, a tendência ainda permanece; se não conseguir, o ritmo do recuo geralmente não será ameno.
198
·
--
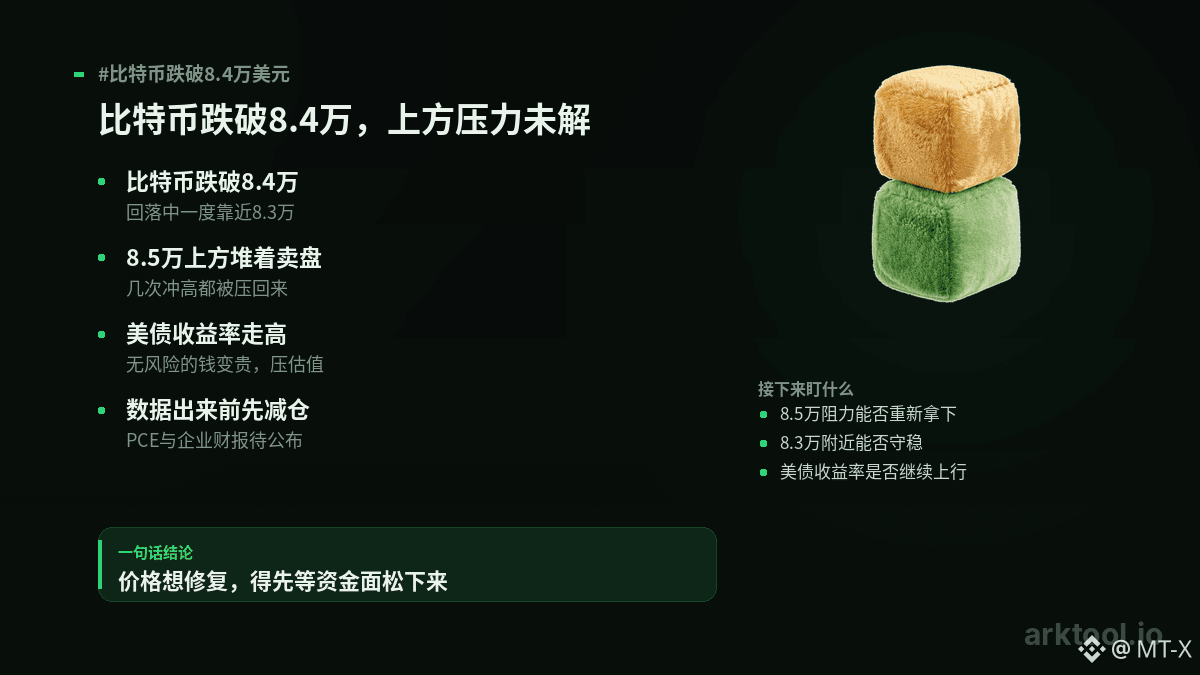
O Bitcoin caiu abaixo de US$ 84.000 e, durante a queda, chegou a se aproximar de US$ 83.000.
O ponto-chave não é o quanto caiu, mas a barreira em torno de US$ 85.000. Nesta rodada de recuperação, várias vezes tentou ultrapassar esse nível e foi repelido, o que indica que há uma quantidade considerável de ordens de venda acumuladas nesse ponto. No curto prazo, ele já se transformou claramente em uma zona de resistência.
Do outro lado está a macroeconomia. Com a alta das taxas dos títulos do Tesouro dos EUA, o dinheiro “sem risco” fica mais caro, e o capital disposto a assumir risco diminui — não é apenas cripto; as avaliações de todo o mercado tendem a ser pressionadas. Esse é o pano de fundo para essa retração.
O timing também é determinante. Os dados de inflação PCE e os resultados das empresas estão logo à frente. O primeiro define como o mercado interpreta a inflação e a trajetória futura das taxas; o segundo é a leitura direta do nível de atividade do setor de tecnologia. Antes dos números saírem, em geral o mercado prefere reduzir posições e apostar menos; a volatilidade tende a ser amplificada.
Para <c-1/> $BTC , a seguir vale observar três coisas: se a resistência em US$ 85.000 consegue ser retomada, se a região perto de US$ 83.000 consegue segurar, e se as taxas dos títulos do Tesouro continuarão subindo. Os dois primeiros dependem da estrutura de preços; o terceiro depende do fluxo de recursos. Para o preço conseguir se recuperar, é preciso primeiro esperar o fluxo de caixa/financiamento afrouxar.
Antes e depois da divulgação dos dados é justamente quando o mercado mais facilmente muda de rumo; enquanto a direção não estiver clara, qualquer conclusão ainda é cedo demais.
#Bitcoin cai abaixo de 84.000 dólares
19
·
--
As diretrizes da supervisão de valores mobiliários dos EUA estão mudando de “primeiro criar leis, depois regular” para “primeiro fazer as regras serem aplicadas na blockchain”.
Embora os projetos de lei relacionados não tenham sido aprovados, o presidente da SEC, Paul Atkins, ainda afirmou que pretende lançar regras de supervisão aplicadas à blockchain; ao mesmo tempo, a SEC e a CFTC estão acelerando a elaboração de regras para criptoativos e já tomaram 9 medidas.
Há dois pontos-chave: primeiro, os limites de conformidade para captação de recursos e emissão de tokens podem ser redesenhados; segundo, a supervisão deixa de focar apenas as plataformas de negociação e passa a se estender às próprias atividades na cadeia.
Para $ETH , isso não é simplesmente um sinal positivo ou negativo. A Ethereum é o local mais concentrado para financiamento via blockchain, contratos inteligentes e a emissão em grande escala de tokens. Uma vez que as regras fiquem claras, os projetos não precisarão mais adivinhar “isso conta ou não como valor mobiliário”, reduzindo custos de conformidade e incerteza; porém, a clareza também significa que as exigências de divulgação, registro e proteção ao investidor podem aumentar, e o espaço para emitir tokens de forma mais “casual” nos primeiros anos tende a ser comprimido.
A seguir, vale observar: como o texto final das regras será redigido, quais tokens serão enquadrados na categoria de valores mobiliários, como a SEC e a CFTC vão dividir as responsabilidades e, dentre essas 9 medidas, quantas realmente serão implementadas.
Quanto mais claras forem as regras, mais provável será que a captação de recursos on-chain saia da zona cinzenta e vá para o “campo aberto”; mas o ritmo e a medida ainda dependem dos detalhes posteriores.
#SEC将明确链上募资规则
1
233
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
MetaMaskExitsLidoValidatorsAfterSecurityIncident
12,551 visualizações
365 a discutir
🚨 METAMASK COMEÇOU A SAIR DE VALIDADORES DE ETH APÓS UM INCIDENTE DE SEGURANÇA.
A MetaMask afirma que um incidente de segurança em andamento afetou parte de sua infraestrutura, forçando-a a sair proativamente de validadores afetados em suas operações de staking sem custódia. A empresa diz que não encontrou, até agora, nenhuma ameaça imediata às carteiras da MetaMask.
O detalhe-chave?
Esses validadores estão ligados ao staking da Lido, e o processo de saída pode remover temporariamente ETH do staking enquanto a investigação continua. Relatórios relacionados à Lido dizem que o ciclo completo de saída, saque e reentrada pode levar até cerca de 45 dias.
Isso significa que o mercado deve separar duas coisas:
Usuários de carteiras não estão sendo informados de que estão em risco imediato.
Mas a infraestrutura de validadores claramente era séria o bastante para acionar uma saída de emergência.
E quando uma das maiores marcas de carteiras do Ethereum começa a retirar validadores por precaução, os traders prestam atenção.
Incidentes de segurança não precisam de fundos roubados para mover o mercado.
Às vezes, a própria reação é o sinal. 👀
$ETH $LDO
#metamaskexitslidovalidatorsaftersecurityincident
KimHotbae
·0 gostos
·2.5k visualizações
MicronBeatsEarningsLiftsGuidance
13,003 visualizações
322 a discutir
CFTCSubmitsTwoEventContractRulesToWhiteHouse
11,251 visualizações
310 a discutir