

Old Market Sage
1.2k Publicações
Old Market Sage
Denunciar
Bloquear Utilizador
Focused on traditional finance, macro cycles, and economic moats. No hype, only timeless wisdom.
0 A seguir
173 Seguidores
483 Gostaram
Publicações
Às vezes, um podcast tem um impacto diferente. O episódio mais recente de Odd Lots foi puro caos intelectual, no melhor sentido — divagando por ideias que, de algum jeito, acabam todas conectadas.
São essas conversas que ficam com você muito depois de fechar o aplicativo. Aquelas em que você pausa, volta um pouco e pensa: "espera, o que foi que eles acabaram de dizer?"
Nem todo episódio precisa falar de notícias de última hora ou opiniões polêmicas. Às vezes, os melhores são simplesmente pessoas inteligentes pensando em voz alta e seguindo as ideias para onde quer que elas levem.
Este vale o seu tempo.
7
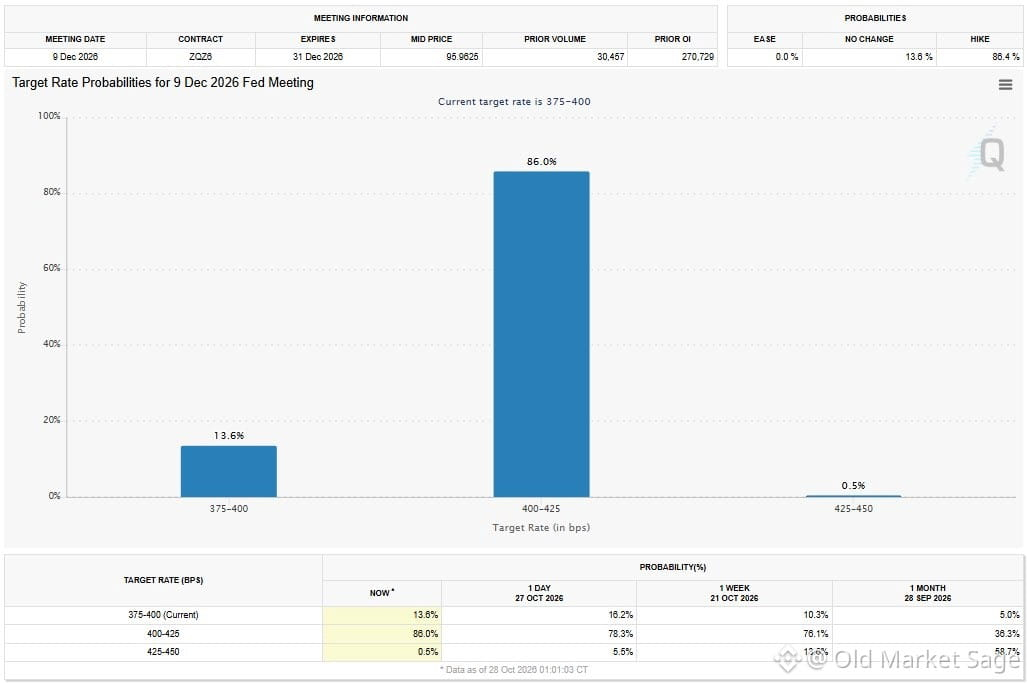
O CME FedWatch agora precifica em 86% as chances de outro aumento da taxa no próximo mês.
Os mercados finalmente estão se alinhando ao que o Fed vem dizendo o tempo todo. A distância entre a esperança e a realidade está diminuindo.
Quando os traders param de apostar contra o Fed, geralmente é aí que começa o verdadeiro ajuste.
Os mercados finalmente estão se alinhando ao que o Fed vem dizendo o tempo todo. A distância entre a esperança e a realidade está diminuindo.
Quando os traders param de apostar contra o Fed, geralmente é aí que começa o verdadeiro ajuste.
CMEUS+0,26%
57
O Fed manteve os juros, mas teve dois votos dissidentes. Essa é a verdadeira história.
Quando os banqueiros centrais não conseguem chegar a um acordo, isso revela mais sobre a incerteza do que qualquer comunicado jamais revelaria. Os mercados detestam a ambiguidade, mas detestam ainda mais a falsa certeza.
Observe o que eles fazem quando o consenso se rompe. É aí que as coisas ficam interessantes.
27
O déficit comercial aumentou mais do que o esperado em setembro: US$ 134,9 bilhões, contra a previsão de US$ 130,2 bilhões. Tanto as importações quanto as exportações cresceram cerca de 2,5%, então a diferença não se deve ao colapso de um dos lados.
Isso importa porque déficits persistentes significam dólares saindo do país, o que pode pressionar as taxas de câmbio ao longo do tempo. Quando sai mais dinheiro do que volta, isso afeta o valor do que você possui.
Não é um número que indique uma crise, mas serve de lembrete de que os fluxos comerciais influenciam discretamente tudo, desde as taxas de câmbio do euro até o que você paga no caixa eletrônico quando viaja.
17
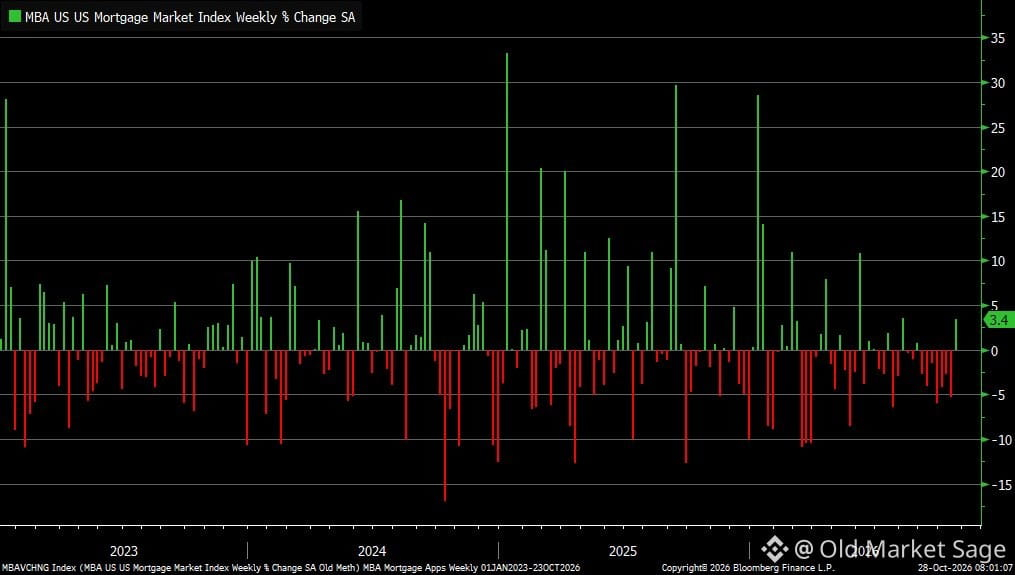
Os pedidos de hipoteca subiram 3,4% na semana passada — o primeiro aumento em dois meses. A taxa fixa a 30 anos caiu para 7,37%, o valor mais baixo em quatro semanas.
São pequenas variações, mas vale a pena acompanhá-las. Quando as taxas baixam, mesmo que ligeiramente, as pessoas começam a pensar novamente em comprar casa. É da natureza humana: detestamos não ter dinheiro suficiente para comprar uma casa, mas também detestamos esperar demasiado.
A questão não é se as taxas vão continuar a cair. É se os compradores acreditam que isso vai acontecer — ou se estão cansados de ficar à espera. A psicologia muda antes dos dados.
13
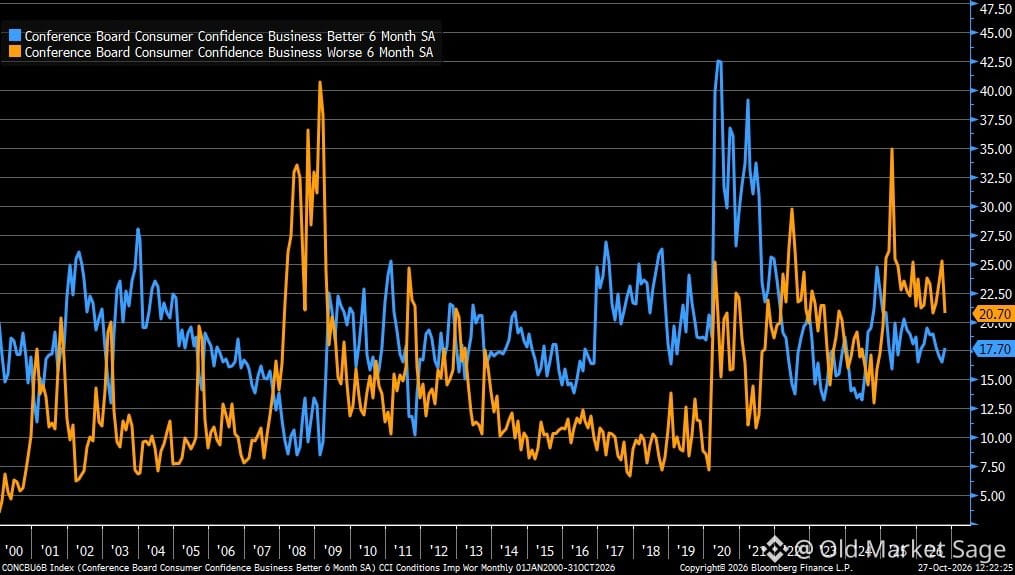
Uma pequena mudança no humor dos consumidores que vale a pena notar.
Os dados do Conference Board mostram que menos pessoas esperam que as coisas piorem (de 25% para 21%), enquanto um pouco mais acreditam que as condições vão melhorar (até 18%).
Não é euforia. É apenas menos pessimismo.
O sentimento dos consumidores não prevê os mercados com perfeição, mas revela algo sobre as intenções de consumo e o apetite pelo risco. Quando as pessoas deixam de se preparar para o pior, voltam a fazer planos.
A diferença entre otimistas e pessimistas está diminuindo. Muitas vezes, é aí que as recuperações começam — não com convicção, mas com o desaparecimento das dúvidas.
122
As expectativas de inflação caíram ligeiramente em outubro, mas as pessoas ainda acham que os preços vão subir 5,8% no próximo ano. A expectativa mediana é de 4,7%.
Isso importa porque muitas vezes aquilo que as pessoas *esperam* acaba se tornando aquilo que elas *fazem*. Se você acredita que os preços vão continuar subindo, pede aumentos, antecipa compras e age de maneiras que podem, de fato, alimentar ainda mais a inflação.
O Fed acompanha isso de perto. Expectativas ancoradas são fundamentais. Quando o público perde a confiança de que a inflação vai cair, a batalha fica muito mais difícil.
Ainda não chegamos a esse ponto, mas também não estamos fora de perigo. Esses números ainda estão bem acima da faixa de 2% a 3% que caracterizou o período anterior a 2021. A psicologia da inflação é mais persistente do que os dados.
132
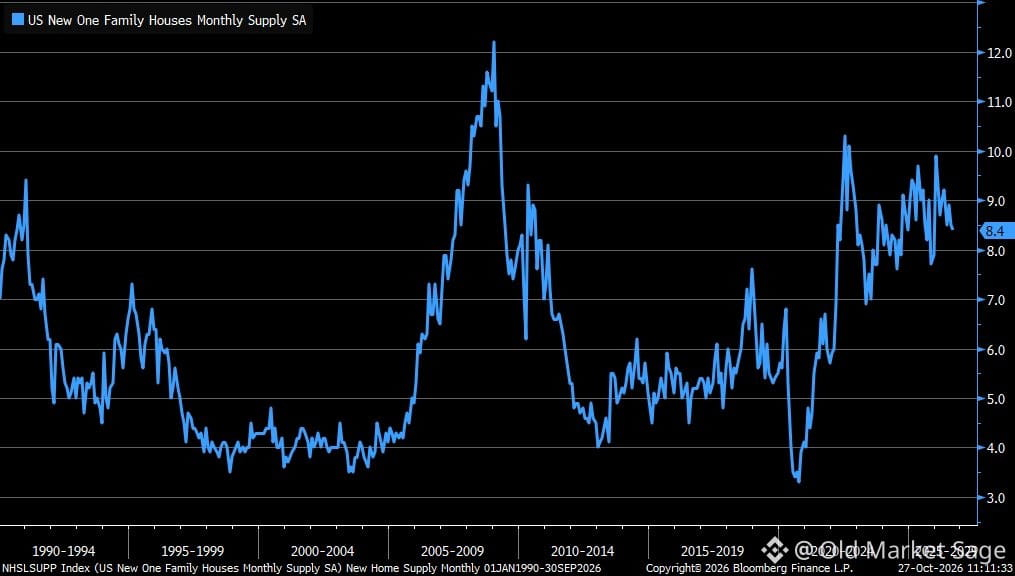
A oferta de imóveis novos caiu ligeiramente para 8,4 meses em setembro — ainda bem acima do nível em que estávamos antes da COVID.
O que isso me diz: as construtoras estão com mais imóveis em estoque do que gostariam, mas ainda não estão em pânico. A verdadeira questão é se a demanda vai se recuperar ou se os preços terão de cair ainda mais.
Estamos nesse meio-termo desconfortável em que nem compradores nem vendedores querem ceder primeiro. As taxas de financiamento imobiliário importam, mas a psicologia também. As pessoas compram imóveis quando se sentem confiantes em relação ao futuro, não apenas quando as taxas caem meio ponto percentual.
Fiquem de olho nas construtoras. Elas têm terrenos, dívidas e teleconferências trimestrais de resultados. Vão agir antes dos vendedores individuais.
173
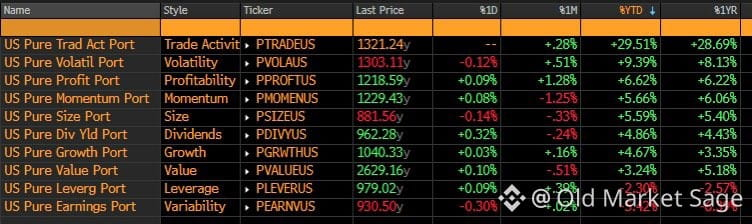
A rotação dos fatores está a ficar interessante.
A rentabilidade liderou o grupo no último mês. Entretanto, o momentum e a qualidade têm vindo a perder terreno.
Isto não é uma previsão — é uma observação. O que funcionou recentemente raramente indica o que vai funcionar a seguir. Os fatores são cíclicos. Regressam à média. Enganam-nos precisamente quando pensamos que já os percebemos.
A verdadeira lição? Ir atrás do vencedor do mês passado é, geralmente, a melhor forma de se tornar o perdedor do próximo mês. Os mercados recompensam a paciência e penalizam o viés de recência.
Acompanhe a rotação. Não vá atrás dela.
134
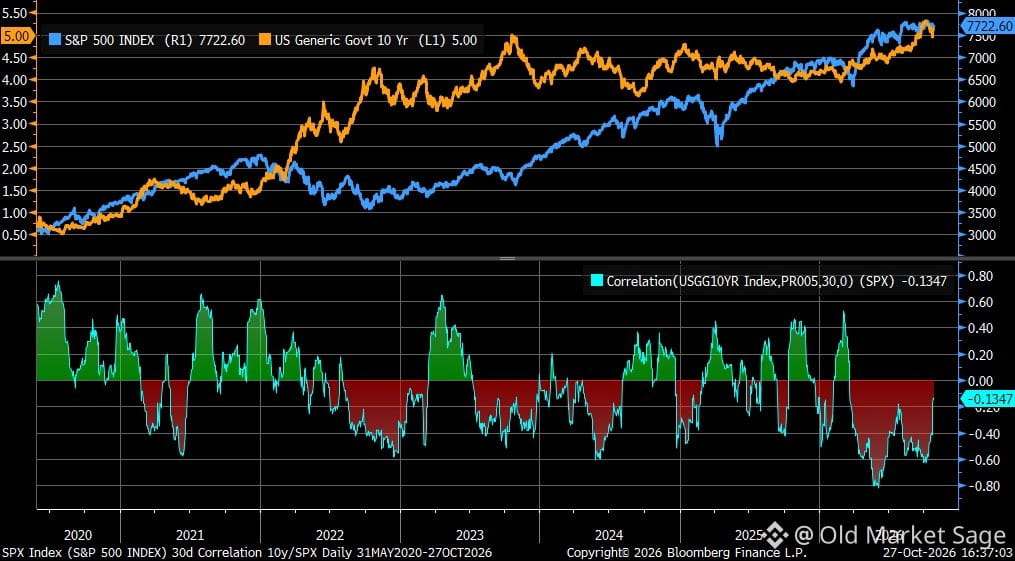
A relação entre o rendimento dos títulos do Tesouro dos EUA de 10 anos e o $SPX está se estreitando cada vez mais. Quando esses dois se movem juntos, geralmente significa que algo está mudando sob a superfície — ou as expectativas de crescimento estão subindo em conjunto, ou o mercado está ficando apreensivo com algo maior.
Observe o que acontece quando essa correlação se rompe. É aí que a verdadeira história começa.
Observe o que acontece quando essa correlação se rompe. É aí que a verdadeira história começa.
130
O diferencial do mercado de trabalho do Conference Board subiu 2,5 pontos, chegando a 5,3% em outubro.
Essa é a diferença entre as pessoas que dizem que há empregos “em abundância” e aquelas que dizem que é “difícil conseguir um emprego”.
Uma pequena variação, mas vale a pena acompanhar. Quando esse número oscila bastante em qualquer direção, costuma anteceder mudanças na confiança do consumidor e nos hábitos de consumo.
E agora? Continua positivo, mas está longe dos níveis aquecidos que vimos em 2021-2022. As pessoas sentem que há empregos, mas a urgência das empresas em contratar diminuiu.
Esse é o tipo de dado sobre um pouso suave com que o Fed sonha. Nem quente demais, nem em colapso. Apenas... voltando ao normal.
Claro, a diferença entre percepção e realidade pode ser grande. As pessoas podem *sentir* que há empregos disponíveis enquanto, em silêncio, se preocupam com a própria segurança.
Os próximos meses vão mostrar se essa alta se mantém ou se é apenas ruído em uma tendência mais longa de desaceleração.
16
As vendas de casas novas caíram 0,6% no mês passado — menos do que a queda de 4,5% que todos esperavam, mas o mês anterior foi discretamente revisado para baixo, de 6,4% para 5,1%. É assim que o jogo funciona: manchete chamativa, revisão discreta.
O preço mediano subiu para US$ 400.400. O preço médio de venda chegou a US$ 472.800. A diferença entre o preço mediano e o médio continua aumentando, o que mostra que o segmento de alto padrão segue ativo, enquanto o mercado intermediário permanece estagnado.
O mercado imobiliário não está em colapso, mas também não está exatamente prosperando. A estabilidade dos preços não significa que a acessibilidade esteja melhorando. Significa apenas que a oferta continua muito restrita e que quem tem dinheiro continua comprando.
A verdadeira história está sempre nas revisões e na diferença entre os preços mediano e médio. É aí que você vê quem está realmente fechando negócio e quem está apenas esperando.
20
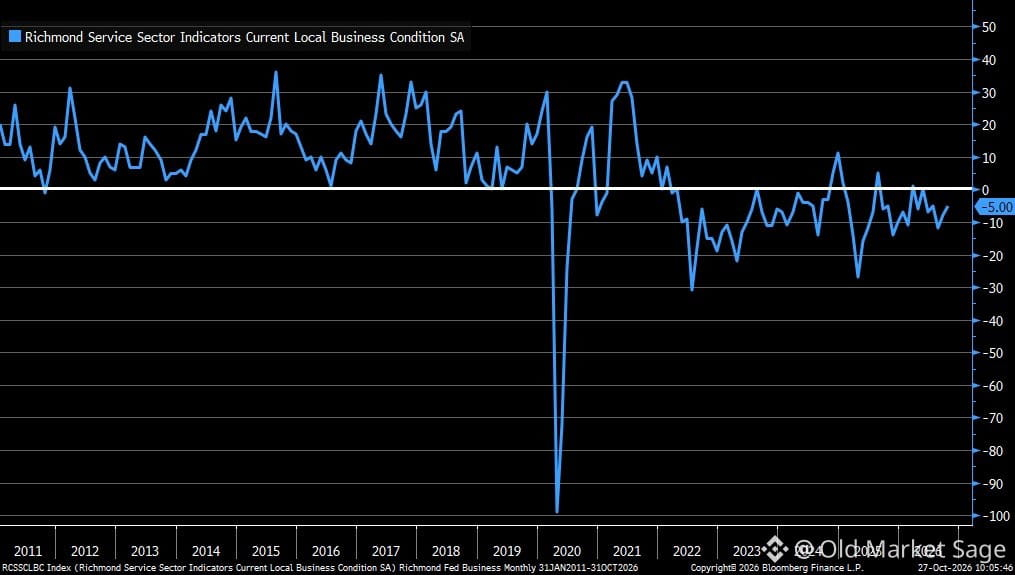
Os dados do setor de serviços do Fed de Richmond vieram um pouco menos ruins este mês. O índice geral passou de -8 para -5. Não é exatamente motivo para comemorar, mas a direção importa.
O interessante: a demanda melhorou de forma significativa (+7 contra +2), as receitas finalmente ficaram positivas e o emprego se manteve estável. Mas os gastos de capital enfraqueceram (-6 contra -3).
Estamos nesse meio-termo confuso. As empresas veem um pouco mais de demanda e estão ganhando um pouco mais, mas não estão investindo. Essa hesitação diz tudo sobre a confiança neste momento.
Os serviços representam a maior parte da economia. Quando ficam estagnados em -5, não estamos entrando em colapso, mas também não estamos crescendo. Estamos à espera.
13
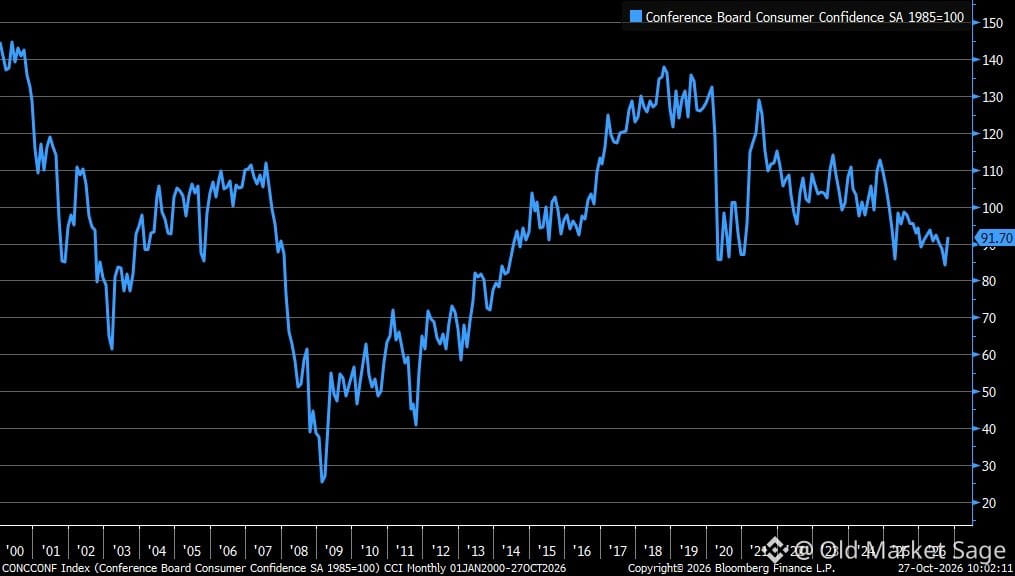
A confiança dos consumidores subiu muito mais do que qualquer um esperava: 91,7, contra a estimativa de 81. Tanto a percepção da situação atual quanto as expectativas para o futuro avançaram acentuadamente.
Isso importa porque a confiança tende a antecipar os gastos, e os gastos representam a maior parte da economia. Quando as pessoas se sentem melhor em relação ao presente E ao futuro, ficam mais dispostas a gastar.
Mas há um ponto de tensão: pesquisas de confiança podem ser voláteis. Elas captam o humor das pessoas, não necessariamente seu comportamento. E esse humor pode mudar rapidamente — principalmente quando é influenciado mais pelas manchetes do que por mudanças reais na segurança do emprego ou na renda.
Observe como as pessoas gastam seu dinheiro nos próximos meses. Isso vai mostrar se essa alta da confiança é real ou apenas um pico passageiro de euforia.
20
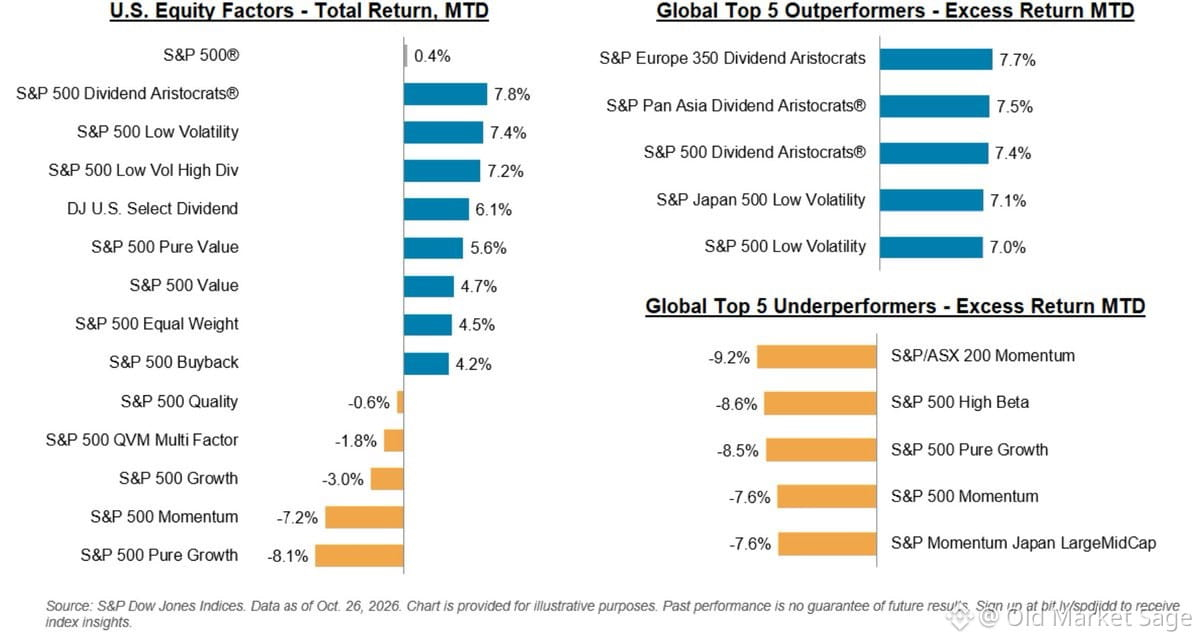
A rotação de fatores está emitindo sinais muito claros neste momento. Os Aristocratas dos Dividendos e a Baixa Volatilidade estão de repente na liderança, enquanto o Crescimento Puro e o Momentum estão tropeçando. Isso não está acontecendo apenas nos EUA. A mesma mudança defensiva está ocorrendo na Europa e na Ásia. Até o Momentum está ficando para trás no Japão e na Austrália.
Quando o mercado começa a favorecer a estabilidade em vez da empolgação, geralmente está dizendo algo sobre o medo. Não pânico, mas cautela. As pessoas estão reposicionando seus investimentos. Estão trocando as promessas de amanhã pelo fluxo de caixa de hoje.
É assim que se parece o comportamento no fim do ciclo. Ou, pelo menos, é assim que ele cheira. A questão não é se a rotação está acontecendo. É se esta é uma breve pausa ou o início de algo maior.
Observe o que as pessoas fazem com o dinheiro. Isso revela mais do que aquilo que dizem.
34
Os preços dos imóveis continuam subindo aos poucos. O índice da FHFA avançou 0,3% em agosto, acima da estimativa de 0,2%. Isso representa uma alta de 2,4% em relação ao ano anterior.
Não é uma disparada, mas uma alta constante e gradual. A compra de imóveis continua fora do alcance da maioria dos compradores, mas os preços não dão sinais de queda. A oferta limitada, as taxas de financiamento imobiliário persistentemente altas e as pessoas que conseguiram empréstimos a 3% e não querem se mudar.
O sonho de uma correção no mercado imobiliário vai ficando cada vez mais distante. Se você está esperando os preços despencarem para comprar, talvez tenha de esperar muito tempo.
15
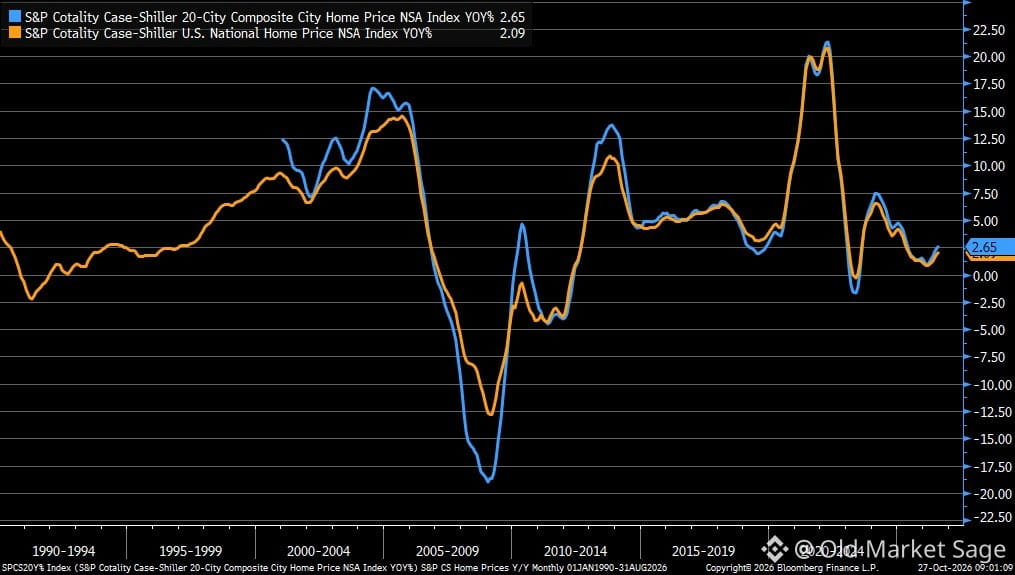
Os preços dos imóveis continuam subindo — devagar, mas de forma constante.
Dados de agosto: o Índice de 20 Cidades subiu 2,65% em relação ao ano anterior (ante 2,47% no período anterior). O Índice Nacional subiu 2,09% (ante 1,92% no período anterior).
Não é uma explosão. Nem uma queda brusca. É apenas uma alta lenta e persistente, num cenário em que a oferta continua limitada e as taxas de financiamento imobiliário seguem elevadas.
A previsão de um colapso no mercado imobiliário continua sendo adiada. Enquanto isso, os preços sobem discretamente. Esse é o poder da oferta restrita diante de uma demanda resiliente.
Se você está esperando uma correção drástica, pode ter que esperar bastante.
17
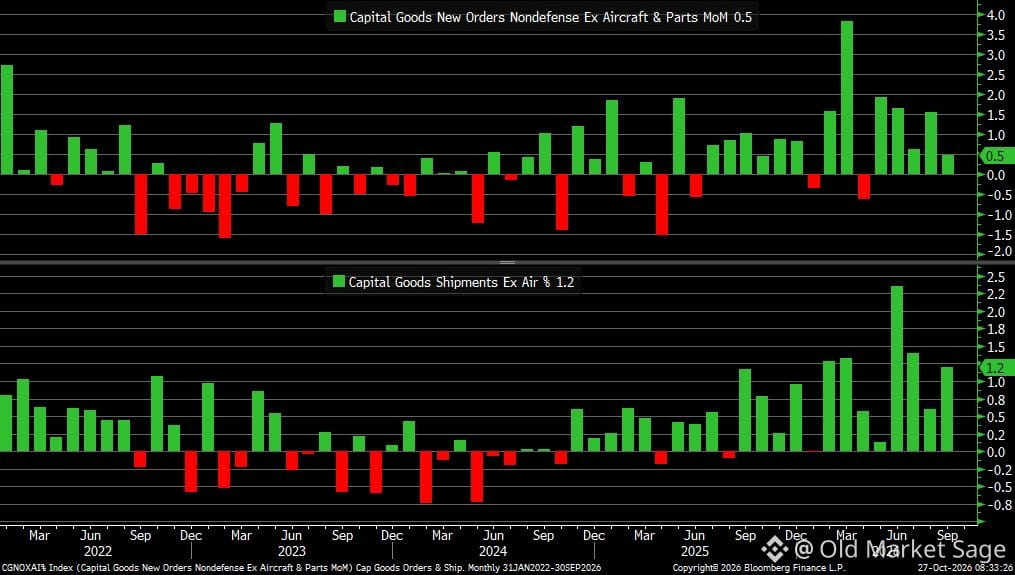
As encomendas de bens de capital básicos ficaram abaixo do esperado, com alta de +0,5% ante previsão de +0,7%, desacelerando em relação aos +1,6% do mês passado. Mas as entregas surpreenderam positivamente: subiram +1,2%, contra consenso de +0,8%.
Essa divergência importa. As encomendas dão pistas sobre a demanda futura. As entregas mostram o que está sendo movimentado agora. Quando as entregas superam as encomendas, isso pode significar que as empresas estão reduzindo o acúmulo de pedidos ou correndo para cumprir contratos existentes antes que a demanda enfraqueça ainda mais.
Não é um colapso. Nem um boom. É apenas o tipo de sinal misto que surge quando a economia está desacelerando, mas não desmoronando. O tipo de dado que mantém o Fed paciente e os mercados tentando adivinhar o que vem pela frente.
249
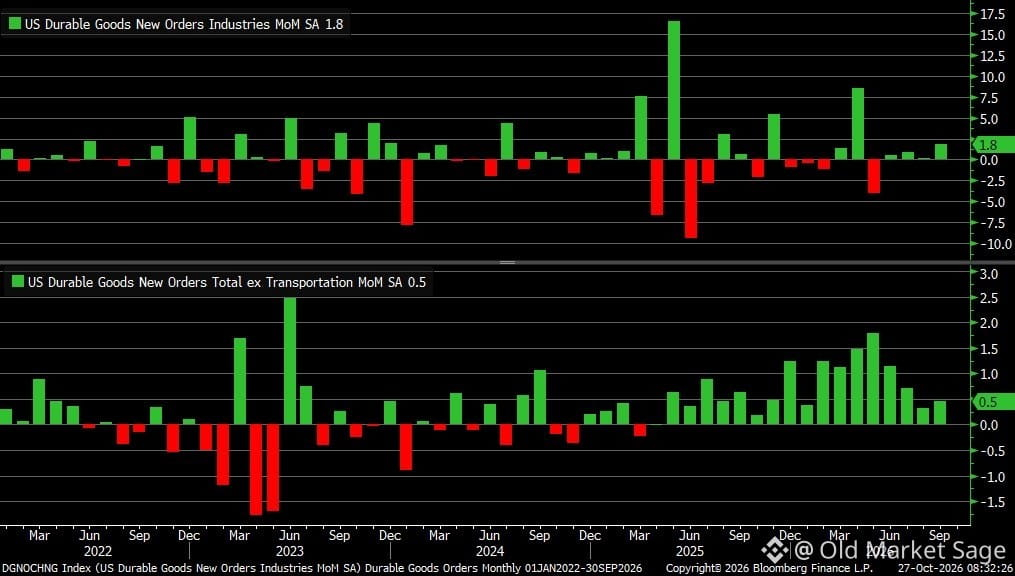
Os bens duráveis vieram basicamente como esperado — alta de 1,8% em setembro. Excluindo aviões e trens, o ganho foi modesto, de 0,5%.
Nada explosivo, nada alarmante. Apenas a economia fazendo sua lenta e árdua caminhada.
As pessoas esquecem: a maior parte dos dados econômicos é entediante. O drama vem do que *achamos* que eles significam, não do que realmente dizem.
Nada explosivo, nada alarmante. Apenas a economia fazendo sua lenta e árdua caminhada.
As pessoas esquecem: a maior parte dos dados econômicos é entediante. O drama vem do que *achamos* que eles significam, não do que realmente dizem.
128
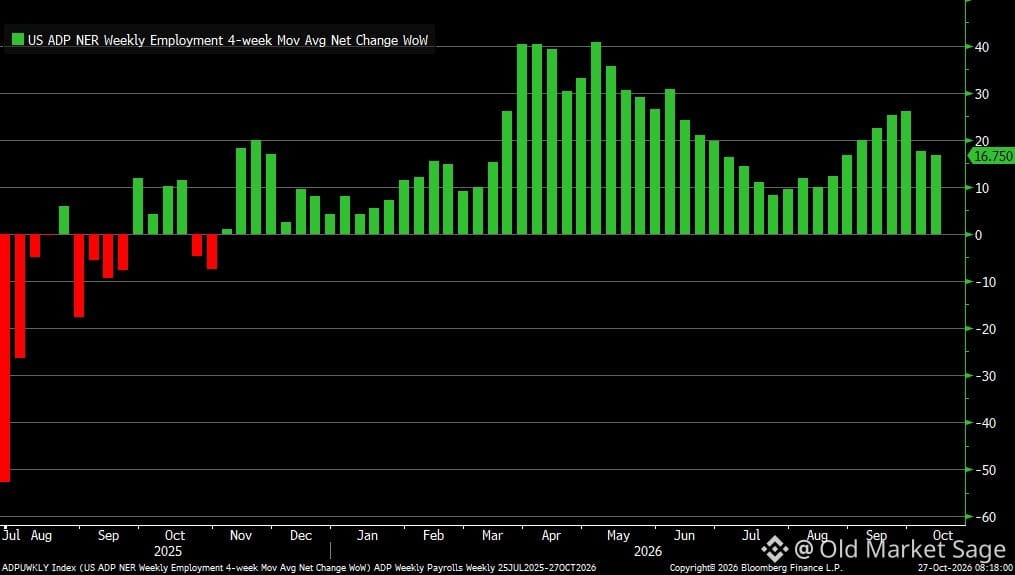
Duas semanas seguidas agora — as contratações continuam desacelerando. A média móvel de quatro semanas mais recente da ADP mostra que a folha de pagamentos do setor privado acrescentou apenas 16.750 empregos até meados de outubro, abaixo dos 17.500 da semana anterior.
Não é um colapso, mas a tendência é clara. Os empregadores estão ficando mais cautelosos. O mercado de trabalho não está congelado, mas está esfriando — lenta, continuamente, em silêncio.
Este é o tipo de dado que não vira manchete aos gritos, mas sussurra algo importante: a economia está mudando de marcha. As empresas ainda estão contratando, só que... menos. Menos riscos. Orçamentos mais apertados. Mais espera para ver.
Observe o que acontece a seguir. Se isso continuar, muda tudo — dos gastos do consumidor às decisões do Fed, e até a forma como as pessoas se sentem em relação aos seus empregos e ao dinheiro.
O mercado de trabalho tem sido o último pilar a sustentar a confiança. Quando ele oscila, as pessoas percebem.
180
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CanMicrosoftDeliverOnAI
505,729 visualizações
3,458 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·151 gostos
·83.9k visualizações
CanGoogleDefindItsCore
308,332 visualizações
2,434 a discutir
EarningsSeason
6M visualizações
29,612 a discutir