
老王玩币
228 Publicações
老王玩币
Denunciar
Bloquear Utilizador
19 A seguir
18 Seguidores
7 Gostaram
Publicações
·
--
Ver tradução
我一直觉得合约最吓人的不是崩溃,而是它假装没事。今天 Solidity 发 0.8.39,修了个中等严重性的漏洞,看完说明我后背有点凉:多个 0.8 版本都受影响,触发场景是把存储里的递归结构体复制进那个包含它自己的父结构体,重叠数据会被悄悄覆盖,关键是不报错、不回滚,交易照常成功,你的存储已经被改,你却毫不知情。修复加了运行时重叠检查,代价是这类操作 gas 略涨,团队扫过主流已验证合约,暂时没发现链上有中招的。我真正想说的是,能当场 revert 的 bug 都算良心,最阴的是这种执行成功的:日志干净、审计也未必抓得住,等地基松了、账对不上,你才知道被动过。gas 多几毛是小事,看不见的错才真要命。别因为暂未发现受影响合约就松口气,那更像是还没查够深,不是没有。#智能合约安全 #Solidity #Web3 $ETH $BTC
我一直觉得合约最吓人的不是崩溃,而是它假装没事。今天 Solidity 发 0.8.39,修了个中等严重性的漏洞,看完说明我后背有点凉:多个 0.8 版本都受影响,触发场景是把存储里的递归结构体复制进那个包含它自己的父结构体,重叠数据会被悄悄覆盖,关键是不报错、不回滚,交易照常成功,你的存储已经被改,你却毫不知情。修复加了运行时重叠检查,代价是这类操作 gas 略涨,团队扫过主流已验证合约,暂时没发现链上有中招的。我真正想说的是,能当场 revert 的 bug 都算良心,最阴的是这种执行成功的:日志干净、审计也未必抓得住,等地基松了、账对不上,你才知道被动过。gas 多几毛是小事,看不见的错才真要命。别因为暂未发现受影响合约就松口气,那更像是还没查够深,不是没有。#智能合约安全 #Solidity #Web3 $ETH $BTC
2
·
--
Ver tradução
我一直觉得“比特币质押生息”这件事透着一股别扭:本金锁进去,年化只有0.03%到0.5%,却要你把私钥的主动权交出去。今天Babylon联创Fisher Yu亲自提议,2026年底前结束BTC质押,把资源全押到非托管的比特币金库TBV上,等于自己承认这条路走不通。更值得玩味的是那41600枚BTC、近26亿美元里,约八成委托给了Kraken运营的两家服务商,喊着去中心化,钱最后还是躺在两个中心化口袋里。想退出也不给你痛快,要么委员会签字等2到7天,要么熬到最长15个月锁定期。我看到的不是一条产品线调整,而是“靠比特币生息”这个叙事第一次被自己人画上问号:连0.5%的年化都留不住,才是真问题。
#比特币 #Web3 #加密质押 $BTC $AAVE
我一直觉得“比特币质押生息”这件事透着一股别扭:本金锁进去,年化只有0.03%到0.5%,却要你把私钥的主动权交出去。今天Babylon联创Fisher Yu亲自提议,2026年底前结束BTC质押,把资源全押到非托管的比特币金库TBV上,等于自己承认这条路走不通。更值得玩味的是那41600枚BTC、近26亿美元里,约八成委托给了Kraken运营的两家服务商,喊着去中心化,钱最后还是躺在两个中心化口袋里。想退出也不给你痛快,要么委员会签字等2到7天,要么熬到最长15个月锁定期。我看到的不是一条产品线调整,而是“靠比特币生息”这个叙事第一次被自己人画上问号:连0.5%的年化都留不住,才是真问题。
#比特币 #Web3 #加密质押 $BTC $AAVE
#比特币 #Web3 #加密质押 $BTC $AAVE
32
·
--
Ver tradução
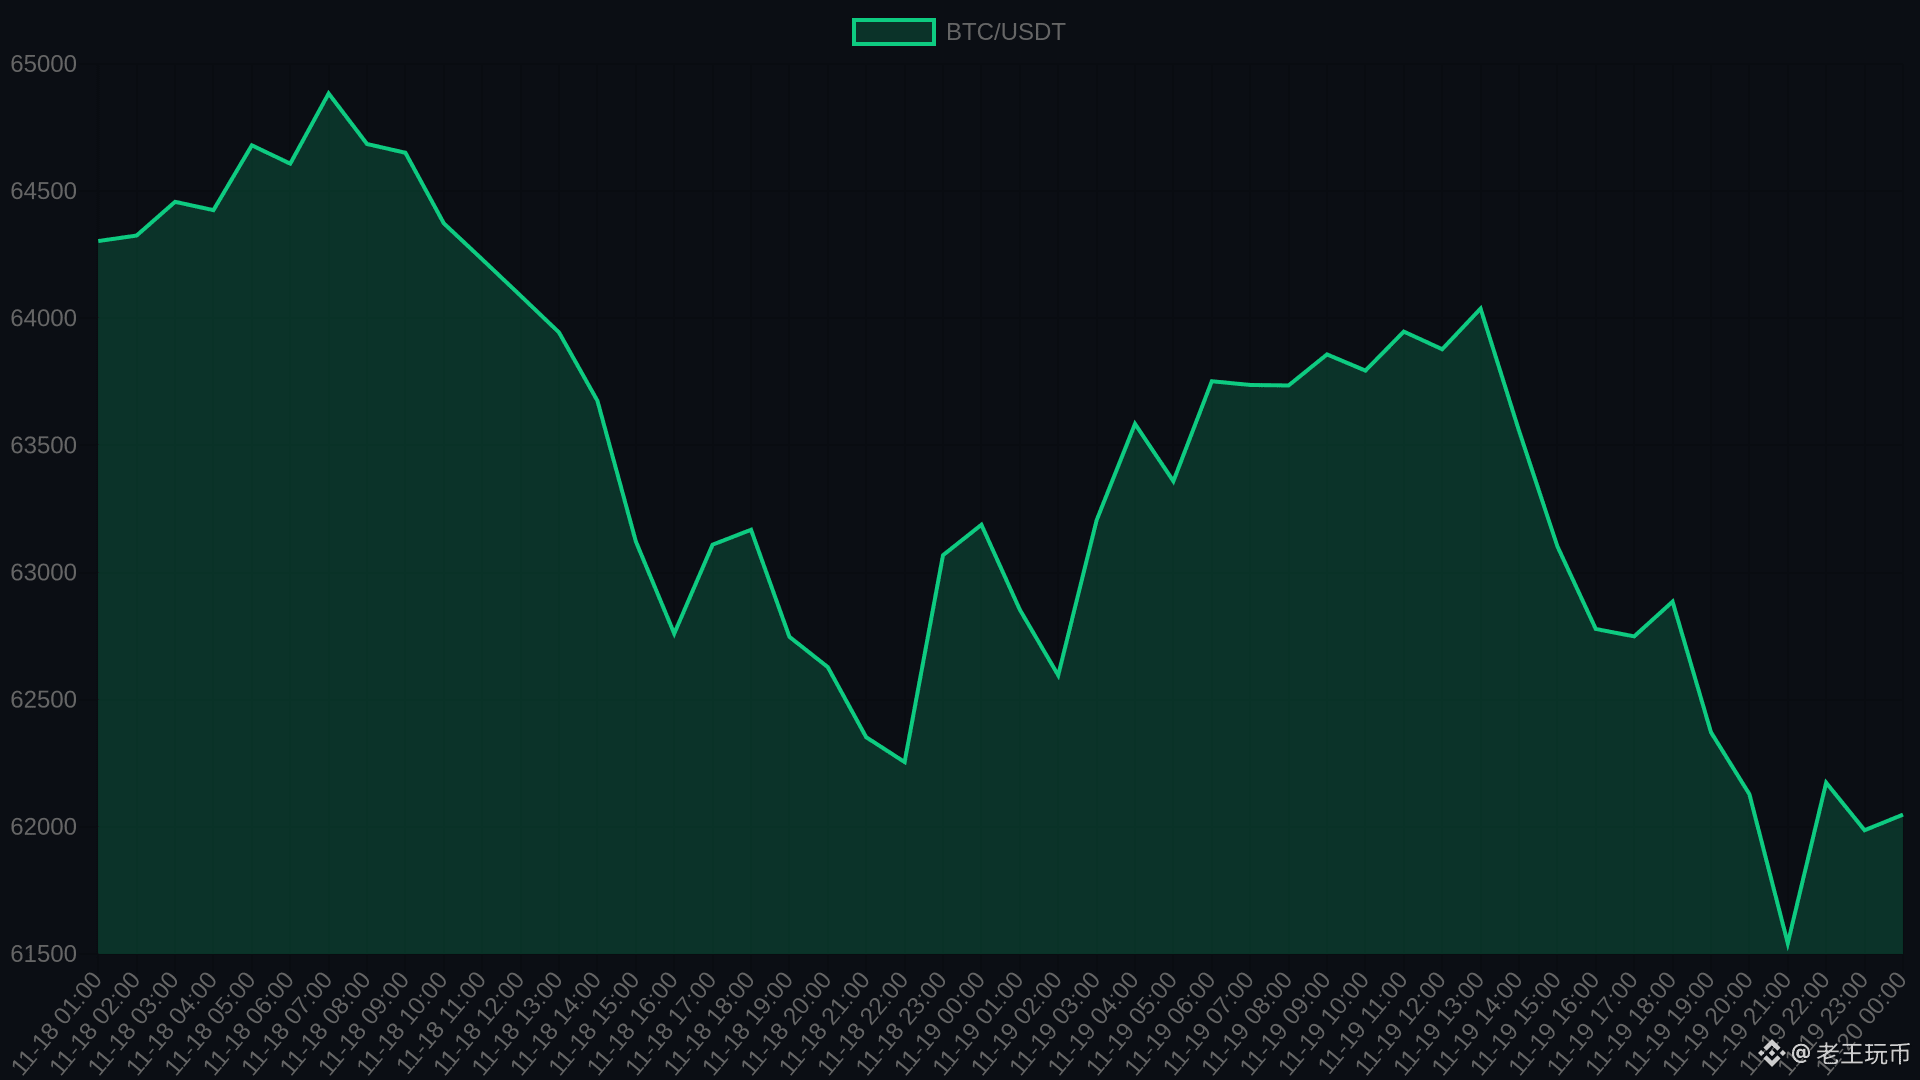
我一直拿“数字黄金”四个字给比特币壮胆,今天这剧本演不下去了。真正的黄金先崩:现货金跌破3600美元,较年初5596的高点回撤近2000,年内跌16%,本周连跌4天。同一晚BTC跌破6.2万创9月新低,美股三大指数齐跌超2%,白银跌近5%,恐慌指数冲到28.75。这不是谁的单独利空,是所有能卖的东西一起被卖,换的是美元。原因很直白:12月加息25个基点的概率已经96.4%,美元逼近104,实际利率压着一切不生息的资产。更扎心的是,当抛售由通胀和加息引起,黄金的避险功能就是失效的——那靠“数字黄金”叙事撑着的BTC,凭什么独善其身?别再拿避险当抄底理由,现金为王的时候,先活下来再说。#黄金 #比特币 #市场观察 $BTC $ETH
我一直拿“数字黄金”四个字给比特币壮胆,今天这剧本演不下去了。真正的黄金先崩:现货金跌破3600美元,较年初5596的高点回撤近2000,年内跌16%,本周连跌4天。同一晚BTC跌破6.2万创9月新低,美股三大指数齐跌超2%,白银跌近5%,恐慌指数冲到28.75。这不是谁的单独利空,是所有能卖的东西一起被卖,换的是美元。原因很直白:12月加息25个基点的概率已经96.4%,美元逼近104,实际利率压着一切不生息的资产。更扎心的是,当抛售由通胀和加息引起,黄金的避险功能就是失效的——那靠“数字黄金”叙事撑着的BTC,凭什么独善其身?别再拿避险当抄底理由,现金为王的时候,先活下来再说。#黄金 #比特币 #市场观察 $BTC $ETH
·
--
Artigo
Ver tradução
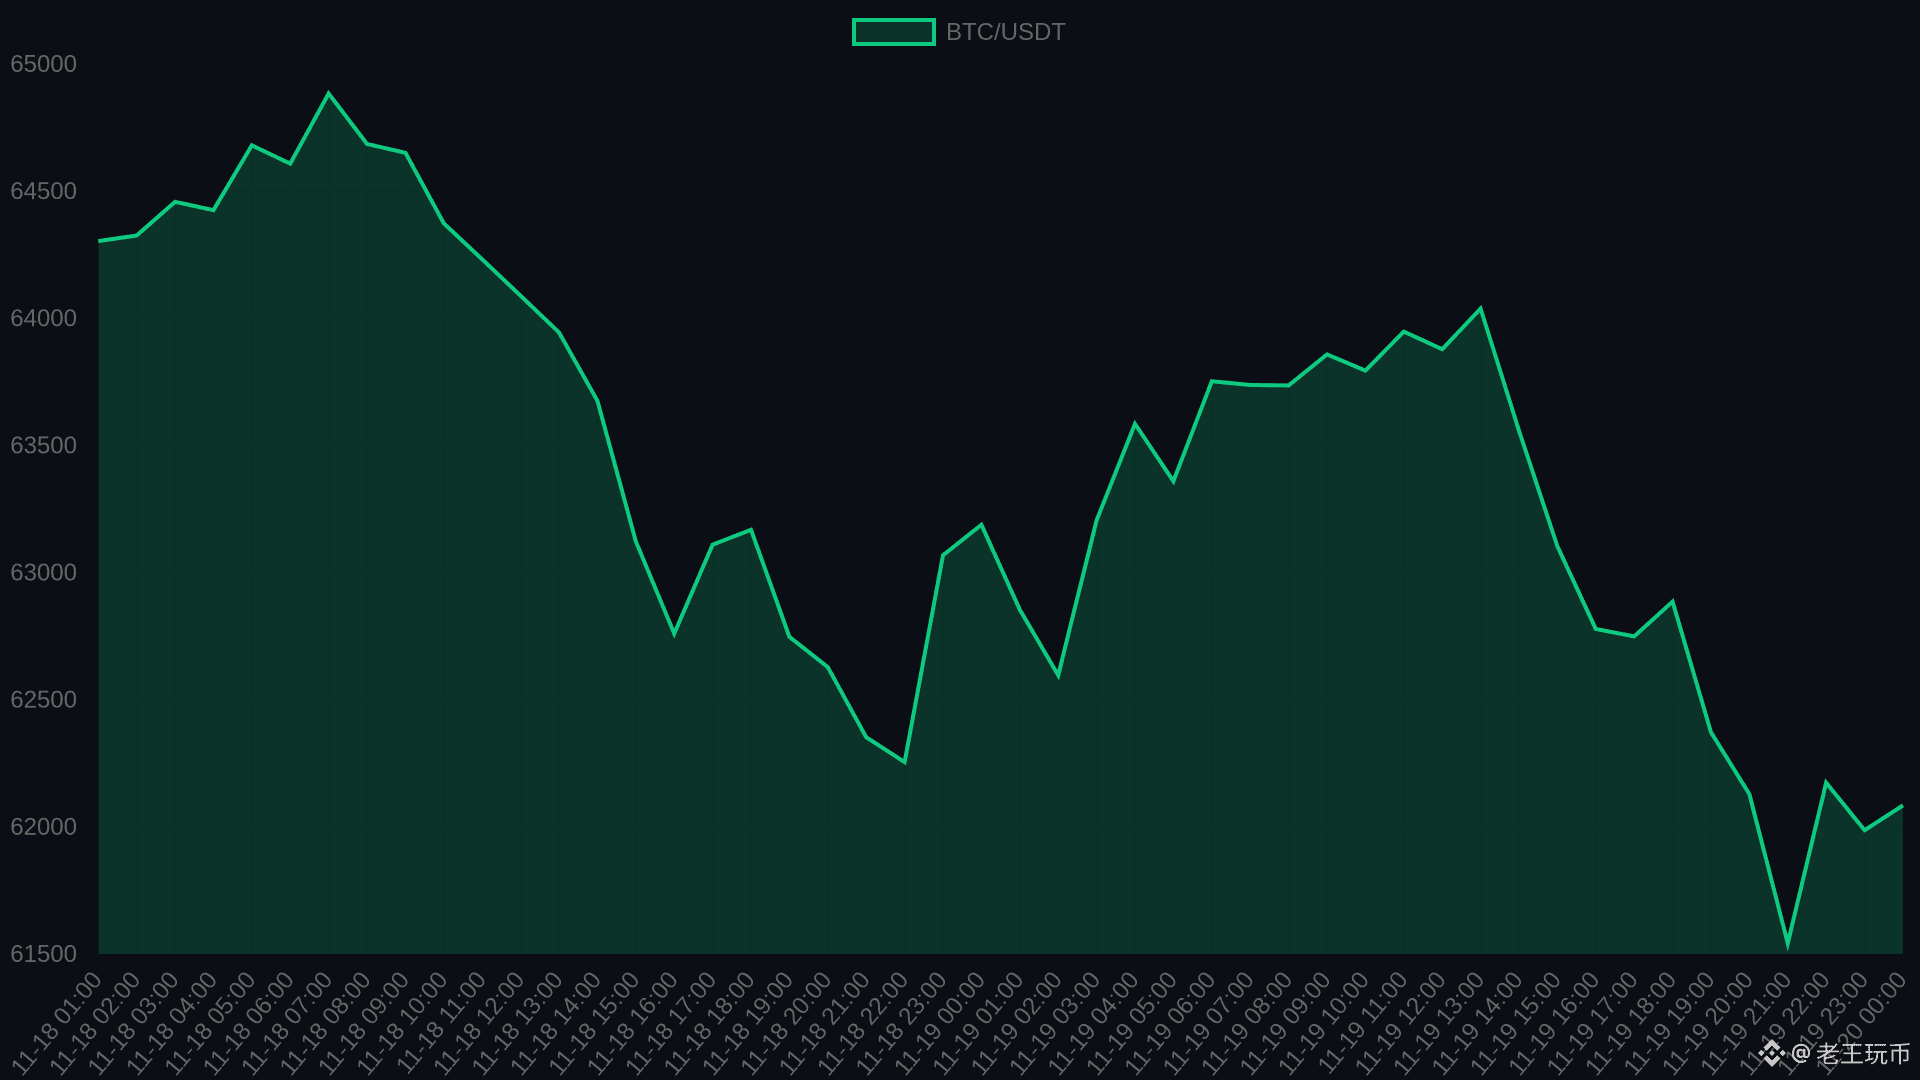
价格跌1.4%情绪跌到12:比特币6.2万美元,我为什么说还不是底先说结论:截至北京时间11月20日08:01(币安现货数据),比特币报62,049.5美元,24小时跌1.41%,日内在61,428到64,081美元之间来回折腾;以太坊报1,761.04美元,跌0.82%;BNB报581.25美元几乎平盘,SOL报73.24美元跌0.27%,XRP报0.9623美元跌0.44%。全市场总市值约2.1万亿美元(CoinLore报2.12万亿、CoinPaprika报2.22万亿,两家口径略有差异),24小时缩水约1.3%至2.2%,成交约1,200亿美元。恐惧贪婪指数今天读到12,昨天10,过去一周都在10到13之间,是连续一周的极度恐惧。价格上只是温和回调,情绪上却像经历了崩盘,这就是今天最核心的矛盾。
我的判断很明确:这不是底,至少还不是可以重仓押注的底。理由有三。
第一,量能不讲谎。比特币24小时在币安的成交额约12.48亿美元,属于缩量阴跌,不是恐慌性抛售后的放量出清。真正的底部往往伴随成交量放大后的快速收复,今天更多是需求衰减式的磨底,筹码还没有最后松动。
第二,资金流在持续失血。美国现货比特币ETF周三单日净流出约3.065亿美元,11月累计流出约28.9亿美元,2026全年净流出超过25亿,而2025年还是210亿美元净流入。JPMorgan把11月这轮跌势主要归因于非加密原生的零售投资者赎回ETF。这个失血口子不堵上,反弹就是无源之水。
第三,技术位已经破了该守的线。200周均线大约在68,000美元,本周已经失守。Wintermute把60,000美元的看跌期权簇称作下一个磁吸位,Deribit上该位置未平仓名义规模超过9亿美元。眼前的支撑在61,400到62,000美元,链上约110万枚比特币在60,000到64,000美元区间换手,形成成本密集带,这也是6.2万附近有反复的原因。但密集带只能拖住节奏,拖不住趋势。
所以我的思路是:不追空,也不急着抄底,等两个确认信号,日线收复68,000美元且ETF连续三日净流入。在这之前,任何反弹我都当成反弹看,不当成反转看。
今天几条新闻,值得单独说。
一、美联储10月会议纪要偏鹰,几乎所有官员认为继续加息合适,个别官员讨论12月加息超过25个基点,CME数据显示12月加息25个基点的概率已升到约96%,10年期美债收益率重回5%上方。我的看法:这是本轮下跌的总开关,零收益资产在高利率环境里首当其冲,情绪跌到12的根源就在这里。
二、美国现货比特币ETF周三净流出约3.065亿美元,11月累计约28.9亿美元,全年净流出逾25亿,与2025年210亿美元净流入完全反转。我的看法:这是我最看重的领先指标,价格可以骗人,赎回数据不会。
三、Wintermute警告200周均线约68,000美元失守后,比特币可能下探5万美元区间,Deribit上6万美元看跌期权未平仓名义规模超过9亿美元。我的看法:这话刺耳,但机构对下行路径的描述,比散户的抄底口号更值得听。
四、Anthropic以83美元发行价完成813亿美元史上最大IPO,另有260亿美元私募,合计约1,073亿美元;上市前Hyperliquid永续合约报价与正式开盘价只差0.91%。我的看法:所谓AI抽走加密流动性的说法缺乏资金流证据,但代币化股票链上市值已首破40亿美元,资金迁移的方向值得盯紧。
五、CFTC主席Selig表示,链上平台若要向美国零售用户提供衍生品,必须自行注册为交易所或与持牌方合作,股票永续按期货监管。我的看法:门槛落地短期利空小平台,长期反而是行业出清的利好。
后市我只盯三件事:61,400美元的支撑会不会被有效跌破,ETF资金流能否连续转正,美联储12月议息的实际措辞。在这三点没有明确之前,我宁可少赚,也不赌V型反转。极度恐惧不等于见底,它只说明很多人已经被洗出去了,而真正的底,往往需要最后一批人交出筹码才算数。风险提示:市场波动剧烈,杠杆尤其危险,本文只是我个人的观察和判断,不构成任何投资建议,请独立决策。
#比特币# #加密货币# #行情分析# #Web3#
$BTC $ETH
价格跌1.4%情绪跌到12:比特币6.2万美元,我为什么说还不是底
先说结论:截至北京时间11月20日08:01(币安现货数据),比特币报62,049.5美元,24小时跌1.41%,日内在61,428到64,081美元之间来回折腾;以太坊报1,761.04美元,跌0.82%;BNB报581.25美元几乎平盘,SOL报73.24美元跌0.27%,XRP报0.9623美元跌0.44%。全市场总市值约2.1万亿美元(CoinLore报2.12万亿、CoinPaprika报2.22万亿,两家口径略有差异),24小时缩水约1.3%至2.2%,成交约1,200亿美元。恐惧贪婪指数今天读到12,昨天10,过去一周都在10到13之间,是连续一周的极度恐惧。价格上只是温和回调,情绪上却像经历了崩盘,这就是今天最核心的矛盾。
我的判断很明确:这不是底,至少还不是可以重仓押注的底。理由有三。
第一,量能不讲谎。比特币24小时在币安的成交额约12.48亿美元,属于缩量阴跌,不是恐慌性抛售后的放量出清。真正的底部往往伴随成交量放大后的快速收复,今天更多是需求衰减式的磨底,筹码还没有最后松动。
第二,资金流在持续失血。美国现货比特币ETF周三单日净流出约3.065亿美元,11月累计流出约28.9亿美元,2026全年净流出超过25亿,而2025年还是210亿美元净流入。JPMorgan把11月这轮跌势主要归因于非加密原生的零售投资者赎回ETF。这个失血口子不堵上,反弹就是无源之水。
第三,技术位已经破了该守的线。200周均线大约在68,000美元,本周已经失守。Wintermute把60,000美元的看跌期权簇称作下一个磁吸位,Deribit上该位置未平仓名义规模超过9亿美元。眼前的支撑在61,400到62,000美元,链上约110万枚比特币在60,000到64,000美元区间换手,形成成本密集带,这也是6.2万附近有反复的原因。但密集带只能拖住节奏,拖不住趋势。
所以我的思路是:不追空,也不急着抄底,等两个确认信号,日线收复68,000美元且ETF连续三日净流入。在这之前,任何反弹我都当成反弹看,不当成反转看。
今天几条新闻,值得单独说。
一、美联储10月会议纪要偏鹰,几乎所有官员认为继续加息合适,个别官员讨论12月加息超过25个基点,CME数据显示12月加息25个基点的概率已升到约96%,10年期美债收益率重回5%上方。我的看法:这是本轮下跌的总开关,零收益资产在高利率环境里首当其冲,情绪跌到12的根源就在这里。
二、美国现货比特币ETF周三净流出约3.065亿美元,11月累计约28.9亿美元,全年净流出逾25亿,与2025年210亿美元净流入完全反转。我的看法:这是我最看重的领先指标,价格可以骗人,赎回数据不会。
三、Wintermute警告200周均线约68,000美元失守后,比特币可能下探5万美元区间,Deribit上6万美元看跌期权未平仓名义规模超过9亿美元。我的看法:这话刺耳,但机构对下行路径的描述,比散户的抄底口号更值得听。
四、Anthropic以83美元发行价完成813亿美元史上最大IPO,另有260亿美元私募,合计约1,073亿美元;上市前Hyperliquid永续合约报价与正式开盘价只差0.91%。我的看法:所谓AI抽走加密流动性的说法缺乏资金流证据,但代币化股票链上市值已首破40亿美元,资金迁移的方向值得盯紧。
五、CFTC主席Selig表示,链上平台若要向美国零售用户提供衍生品,必须自行注册为交易所或与持牌方合作,股票永续按期货监管。我的看法:门槛落地短期利空小平台,长期反而是行业出清的利好。
后市我只盯三件事:61,400美元的支撑会不会被有效跌破,ETF资金流能否连续转正,美联储12月议息的实际措辞。在这三点没有明确之前,我宁可少赚,也不赌V型反转。极度恐惧不等于见底,它只说明很多人已经被洗出去了,而真正的底,往往需要最后一批人交出筹码才算数。风险提示:市场波动剧烈,杠杆尤其危险,本文只是我个人的观察和判断,不构成任何投资建议,请独立决策。
#比特币# #加密货币# #行情分析# #Web3#
$BTC $ETH
我的判断很明确:这不是底,至少还不是可以重仓押注的底。理由有三。
第一,量能不讲谎。比特币24小时在币安的成交额约12.48亿美元,属于缩量阴跌,不是恐慌性抛售后的放量出清。真正的底部往往伴随成交量放大后的快速收复,今天更多是需求衰减式的磨底,筹码还没有最后松动。
第二,资金流在持续失血。美国现货比特币ETF周三单日净流出约3.065亿美元,11月累计流出约28.9亿美元,2026全年净流出超过25亿,而2025年还是210亿美元净流入。JPMorgan把11月这轮跌势主要归因于非加密原生的零售投资者赎回ETF。这个失血口子不堵上,反弹就是无源之水。
第三,技术位已经破了该守的线。200周均线大约在68,000美元,本周已经失守。Wintermute把60,000美元的看跌期权簇称作下一个磁吸位,Deribit上该位置未平仓名义规模超过9亿美元。眼前的支撑在61,400到62,000美元,链上约110万枚比特币在60,000到64,000美元区间换手,形成成本密集带,这也是6.2万附近有反复的原因。但密集带只能拖住节奏,拖不住趋势。
所以我的思路是:不追空,也不急着抄底,等两个确认信号,日线收复68,000美元且ETF连续三日净流入。在这之前,任何反弹我都当成反弹看,不当成反转看。
今天几条新闻,值得单独说。
一、美联储10月会议纪要偏鹰,几乎所有官员认为继续加息合适,个别官员讨论12月加息超过25个基点,CME数据显示12月加息25个基点的概率已升到约96%,10年期美债收益率重回5%上方。我的看法:这是本轮下跌的总开关,零收益资产在高利率环境里首当其冲,情绪跌到12的根源就在这里。
二、美国现货比特币ETF周三净流出约3.065亿美元,11月累计约28.9亿美元,全年净流出逾25亿,与2025年210亿美元净流入完全反转。我的看法:这是我最看重的领先指标,价格可以骗人,赎回数据不会。
三、Wintermute警告200周均线约68,000美元失守后,比特币可能下探5万美元区间,Deribit上6万美元看跌期权未平仓名义规模超过9亿美元。我的看法:这话刺耳,但机构对下行路径的描述,比散户的抄底口号更值得听。
四、Anthropic以83美元发行价完成813亿美元史上最大IPO,另有260亿美元私募,合计约1,073亿美元;上市前Hyperliquid永续合约报价与正式开盘价只差0.91%。我的看法:所谓AI抽走加密流动性的说法缺乏资金流证据,但代币化股票链上市值已首破40亿美元,资金迁移的方向值得盯紧。
五、CFTC主席Selig表示,链上平台若要向美国零售用户提供衍生品,必须自行注册为交易所或与持牌方合作,股票永续按期货监管。我的看法:门槛落地短期利空小平台,长期反而是行业出清的利好。
后市我只盯三件事:61,400美元的支撑会不会被有效跌破,ETF资金流能否连续转正,美联储12月议息的实际措辞。在这三点没有明确之前,我宁可少赚,也不赌V型反转。极度恐惧不等于见底,它只说明很多人已经被洗出去了,而真正的底,往往需要最后一批人交出筹码才算数。风险提示:市场波动剧烈,杠杆尤其危险,本文只是我个人的观察和判断,不构成任何投资建议,请独立决策。
#比特币# #加密货币# #行情分析# #Web3#
$BTC $ETH
77
·
--
Ver tradução
我最近改了个习惯:不看K线,先看水池。
稳定币就是加密市场的存款,是随时能进场接盘的活钱。这条线过去30天少了165亿美元,总市值缩到2830亿、跌超5%,是2022年熊市以来最大的一次月度失血。USDT缩了4.3%,USDC缩了5%,这俩加起来占整个市场86%,一起缩水,就没法再用「钱只是从这只稳定币挪到那只」来解释。
更扎心的是CryptoQuant的数:截至11月7日的60天里,光USDT就少了66亿,是FTX崩盘后那次跌幅的两倍多。
前两周我还在说,钱没走,只是从这桌换到那桌。现在得承认,这次有一部分是真的走了:有人把稳定币赎回成美元离场,有人搬去了能生息的地方。BTC在6.2万附近磨着,恐惧指数10,现货ETF还在净流出,水池却一直在缩——让我不舒服的不是价格跌,是能接盘的钱在变少。
在稳定币总量重新抬头之前,我宁愿把每次反弹都当撤退窗口。底部不是喊出来的,是水池先满起来的。
#稳定币 #加密货币 #流动性 $BTC $USDT
我最近改了个习惯:不看K线,先看水池。
稳定币就是加密市场的存款,是随时能进场接盘的活钱。这条线过去30天少了165亿美元,总市值缩到2830亿、跌超5%,是2022年熊市以来最大的一次月度失血。USDT缩了4.3%,USDC缩了5%,这俩加起来占整个市场86%,一起缩水,就没法再用「钱只是从这只稳定币挪到那只」来解释。
更扎心的是CryptoQuant的数:截至11月7日的60天里,光USDT就少了66亿,是FTX崩盘后那次跌幅的两倍多。
前两周我还在说,钱没走,只是从这桌换到那桌。现在得承认,这次有一部分是真的走了:有人把稳定币赎回成美元离场,有人搬去了能生息的地方。BTC在6.2万附近磨着,恐惧指数10,现货ETF还在净流出,水池却一直在缩——让我不舒服的不是价格跌,是能接盘的钱在变少。
在稳定币总量重新抬头之前,我宁愿把每次反弹都当撤退窗口。底部不是喊出来的,是水池先满起来的。
#稳定币 #加密货币 #流动性 $BTC $USDT
稳定币就是加密市场的存款,是随时能进场接盘的活钱。这条线过去30天少了165亿美元,总市值缩到2830亿、跌超5%,是2022年熊市以来最大的一次月度失血。USDT缩了4.3%,USDC缩了5%,这俩加起来占整个市场86%,一起缩水,就没法再用「钱只是从这只稳定币挪到那只」来解释。
更扎心的是CryptoQuant的数:截至11月7日的60天里,光USDT就少了66亿,是FTX崩盘后那次跌幅的两倍多。
前两周我还在说,钱没走,只是从这桌换到那桌。现在得承认,这次有一部分是真的走了:有人把稳定币赎回成美元离场,有人搬去了能生息的地方。BTC在6.2万附近磨着,恐惧指数10,现货ETF还在净流出,水池却一直在缩——让我不舒服的不是价格跌,是能接盘的钱在变少。
在稳定币总量重新抬头之前,我宁愿把每次反弹都当撤退窗口。底部不是喊出来的,是水池先满起来的。
#稳定币 #加密货币 #流动性 $BTC $USDT
16
·
--
Ver tradução
我以前总觉得 Pre-IPO 代币化这事,缺的是发行通道。今天看完 Kraken 母公司 Payward 收购 Tribe Capital 的消息,想法变了:通道早就不缺,缺的是能装进来的好资产。
Tribe 是家硅谷 VC,管着约 27 亿美元,组合里有 OpenAI、SpaceX、Anduril。Payward 签的是最终协议,预计 2027 年一季度交割,价格没披露。别人做 Pre-IPO 只能挂个永续给个合成敞口,它干脆把基金和股权本身买下来,从卖通道变成拥有资产。
但有个细节挺扎眼:买方联席 CEO Arjun Sethi 同时是 Tribe 董事长,Tribe 的组合里还持有 Payward 自己的股份,公告里没写任何独立审批或回避机制。它 11 月才在二级市场买过 AAVE,现在又整建制收下一家 VC。左手倒右手,还是真在补资产源头?这最后是不是得由用户买单,我打个问号。
#代币化股票 #加密并购 #PreIPO
$BTC $AAVE
我以前总觉得 Pre-IPO 代币化这事,缺的是发行通道。今天看完 Kraken 母公司 Payward 收购 Tribe Capital 的消息,想法变了:通道早就不缺,缺的是能装进来的好资产。
Tribe 是家硅谷 VC,管着约 27 亿美元,组合里有 OpenAI、SpaceX、Anduril。Payward 签的是最终协议,预计 2027 年一季度交割,价格没披露。别人做 Pre-IPO 只能挂个永续给个合成敞口,它干脆把基金和股权本身买下来,从卖通道变成拥有资产。
但有个细节挺扎眼:买方联席 CEO Arjun Sethi 同时是 Tribe 董事长,Tribe 的组合里还持有 Payward 自己的股份,公告里没写任何独立审批或回避机制。它 11 月才在二级市场买过 AAVE,现在又整建制收下一家 VC。左手倒右手,还是真在补资产源头?这最后是不是得由用户买单,我打个问号。
#代币化股票 #加密并购 #PreIPO
$BTC $AAVE
Tribe 是家硅谷 VC,管着约 27 亿美元,组合里有 OpenAI、SpaceX、Anduril。Payward 签的是最终协议,预计 2027 年一季度交割,价格没披露。别人做 Pre-IPO 只能挂个永续给个合成敞口,它干脆把基金和股权本身买下来,从卖通道变成拥有资产。
但有个细节挺扎眼:买方联席 CEO Arjun Sethi 同时是 Tribe 董事长,Tribe 的组合里还持有 Payward 自己的股份,公告里没写任何独立审批或回避机制。它 11 月才在二级市场买过 AAVE,现在又整建制收下一家 VC。左手倒右手,还是真在补资产源头?这最后是不是得由用户买单,我打个问号。
#代币化股票 #加密并购 #PreIPO
$BTC $AAVE
14
·
--
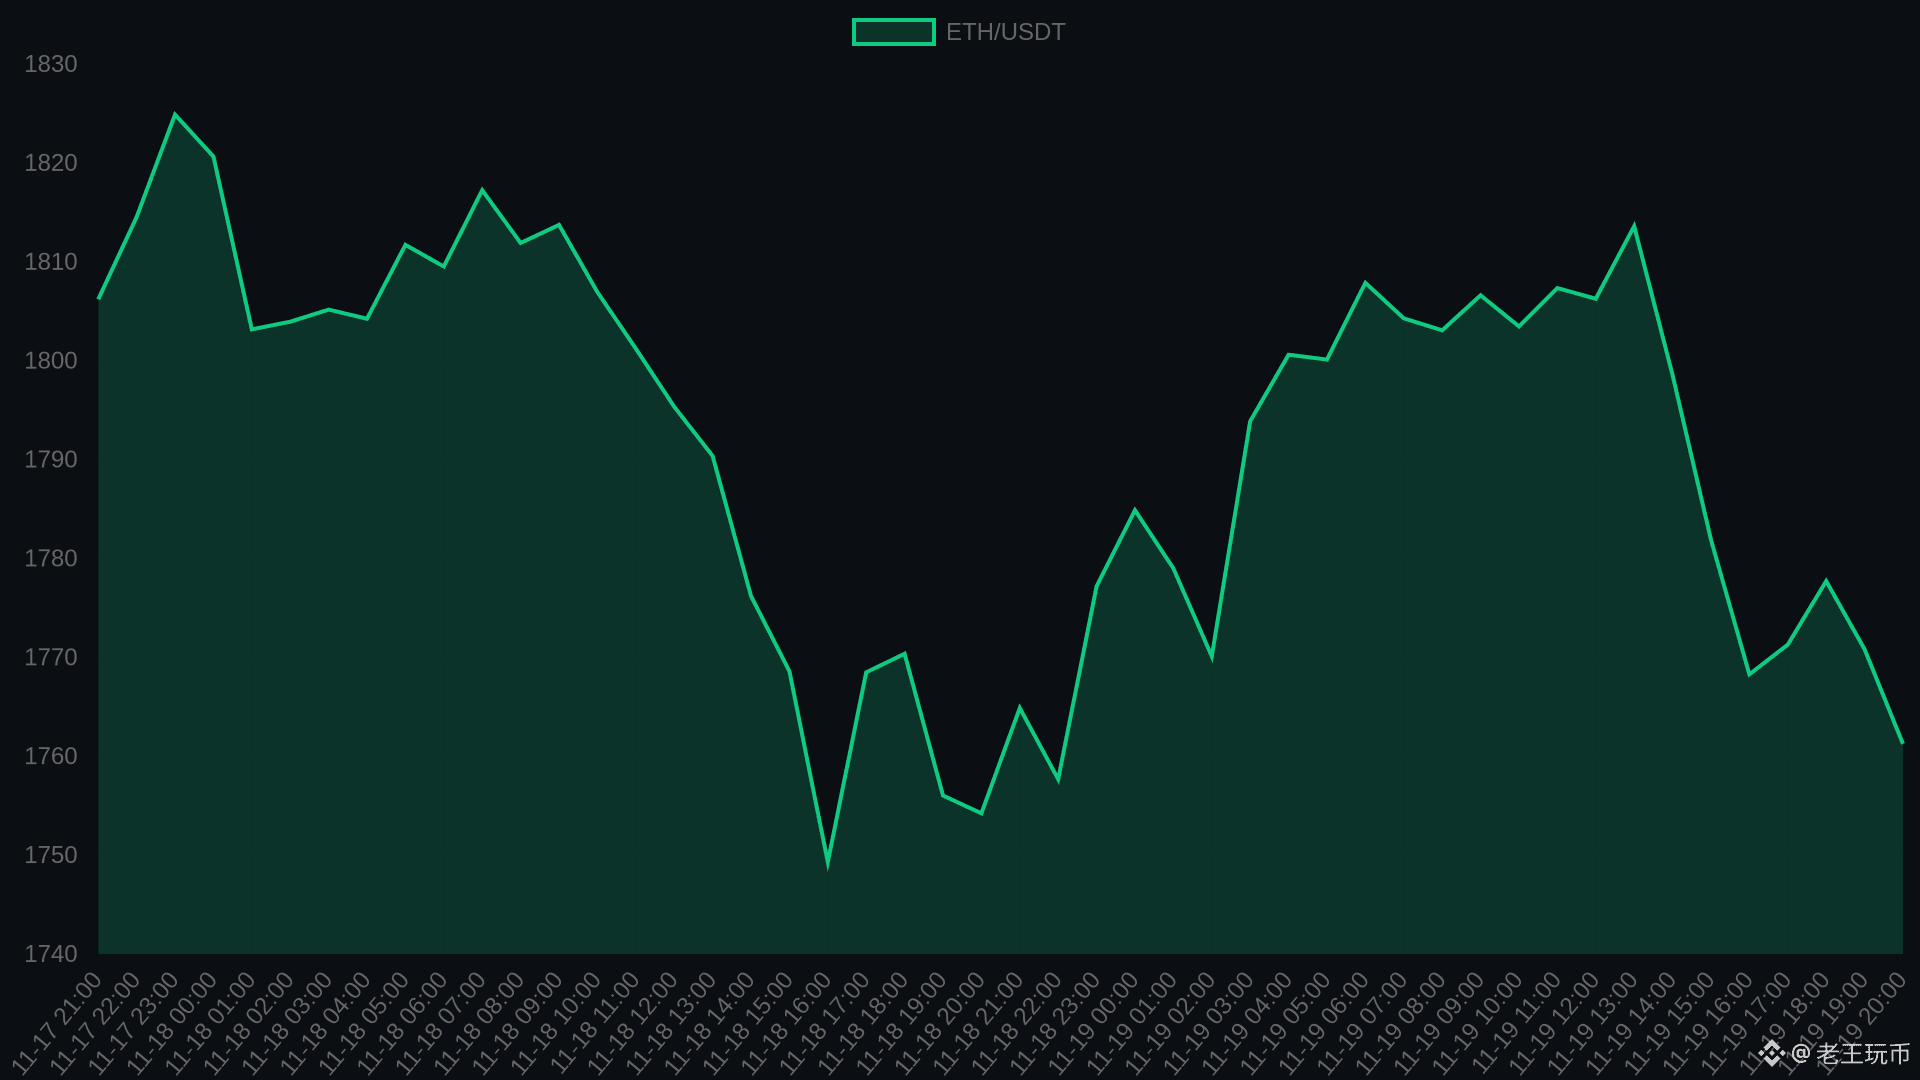
Eu achava que a próxima atualização do Ethereum era apenas uma questão de calendário. Só depois de assistir à reunião dos desenvolvedores principais na quinta-feira percebi que o verdadeiro entrave não é o código ainda não estar pronto, mas o receio de fazer mudanças.
Glamsterdam poderia chegar à mainnet já em meados de janeiro de 2027, no cenário mais otimista, mas agora talvez seja adiada até maio. O obstáculo é a reprecificação do gas (EIP-8037 e EIP-8038): em outubro, a ChainSecurity identificou 13 contratos reais afetados; em novembro, detectou mais 8 invariantes de contratos que poderiam ser violados. A Fundação, junto com a ChainSecurity e a Dedaub, entrou em contato com pelo menos 50 empresas. Três projetos de alto impacto precisam ser corrigidos até meados de dezembro, e os de impacto médio têm prazo até 10 de janeiro.
Houve uma frase na reunião que anotei: cada mudança na especificação pode acabar violando mais um invariante do qual ainda não tínhamos consciência.
E aqui está o ponto principal. As atualizações do Ethereum nunca são adiadas por preguiça; é o peso do seu compromisso com a compatibilidade. Há muito dinheiro e muitos contratos presos à rede, e qualquer mudança pode provocar um efeito em cadeia. A lentidão é o preço que precisa pagar por ser uma camada de liquidação e, no fim das contas, tornou-se também um fosso competitivo que os outros não conseguem copiar. Por isso, não interprete este adiamento simplesmente como algo negativo. Encare-o como um sinal de que “este sistema não muda de qualquer jeito” — e talvez você se sinta mais tranquilo.
#以太坊 #Glamsterdam #Web3 $ETH $BTC
Eu achava que a próxima atualização do Ethereum era apenas uma questão de calendário. Só depois de assistir à reunião dos desenvolvedores principais na quinta-feira percebi que o verdadeiro entrave não é o código ainda não estar pronto, mas o receio de fazer mudanças.
Glamsterdam poderia chegar à mainnet já em meados de janeiro de 2027, no cenário mais otimista, mas agora talvez seja adiada até maio. O obstáculo é a reprecificação do gas (EIP-8037 e EIP-8038): em outubro, a ChainSecurity identificou 13 contratos reais afetados; em novembro, detectou mais 8 invariantes de contratos que poderiam ser violados. A Fundação, junto com a ChainSecurity e a Dedaub, entrou em contato com pelo menos 50 empresas. Três projetos de alto impacto precisam ser corrigidos até meados de dezembro, e os de impacto médio têm prazo até 10 de janeiro.
Houve uma frase na reunião que anotei: cada mudança na especificação pode acabar violando mais um invariante do qual ainda não tínhamos consciência.
E aqui está o ponto principal. As atualizações do Ethereum nunca são adiadas por preguiça; é o peso do seu compromisso com a compatibilidade. Há muito dinheiro e muitos contratos presos à rede, e qualquer mudança pode provocar um efeito em cadeia. A lentidão é o preço que precisa pagar por ser uma camada de liquidação e, no fim das contas, tornou-se também um fosso competitivo que os outros não conseguem copiar. Por isso, não interprete este adiamento simplesmente como algo negativo. Encare-o como um sinal de que “este sistema não muda de qualquer jeito” — e talvez você se sinta mais tranquilo.
#以太坊 #Glamsterdam #Web3 $ETH $BTC
Glamsterdam poderia chegar à mainnet já em meados de janeiro de 2027, no cenário mais otimista, mas agora talvez seja adiada até maio. O obstáculo é a reprecificação do gas (EIP-8037 e EIP-8038): em outubro, a ChainSecurity identificou 13 contratos reais afetados; em novembro, detectou mais 8 invariantes de contratos que poderiam ser violados. A Fundação, junto com a ChainSecurity e a Dedaub, entrou em contato com pelo menos 50 empresas. Três projetos de alto impacto precisam ser corrigidos até meados de dezembro, e os de impacto médio têm prazo até 10 de janeiro.
Houve uma frase na reunião que anotei: cada mudança na especificação pode acabar violando mais um invariante do qual ainda não tínhamos consciência.
E aqui está o ponto principal. As atualizações do Ethereum nunca são adiadas por preguiça; é o peso do seu compromisso com a compatibilidade. Há muito dinheiro e muitos contratos presos à rede, e qualquer mudança pode provocar um efeito em cadeia. A lentidão é o preço que precisa pagar por ser uma camada de liquidação e, no fim das contas, tornou-se também um fosso competitivo que os outros não conseguem copiar. Por isso, não interprete este adiamento simplesmente como algo negativo. Encare-o como um sinal de que “este sistema não muda de qualquer jeito” — e talvez você se sinta mais tranquilo.
#以太坊 #Glamsterdam #Web3 $ETH $BTC
8
·
--
Sempre aconselhei as pessoas a retirar suas moedas das corretoras e guardá-las em uma carteira de hardware, dizendo que só assim elas seriam realmente suas. A notícia de hoje me obrigou a mudar de opinião: a Ledger confirmou que carteiras de hardware fisicamente adulteradas foram encontradas em Berlim, e outras duas em Dubai estão sendo investigadas. As transações na blockchain já levaram ao rastreamento de um possível roubo de 87 milhões de dólares. O método não tem nada de sofisticado: adulteram o dispositivo durante a abertura da caixa e a configuração inicial para roubar sua frase-semente. O mais irônico é que a empresa insiste que o chip e o sistema operacional não têm falhas e que os dispositivos comprados diretamente no site oficial não foram afetados — ou seja, a vulnerabilidade não está no código, mas nas mãos de quem lhe entrega a caixa. Antes, eu me preocupava com hackers remotos; agora também tenho de desconfiar de cada pessoa que manuseia o produto na cadeia de suprimentos. Por mais fria que seja uma carteira fria, ela não é mais fria do que uma cadeia logística adulterada. Segurança nunca é algo que se resolve de uma vez por todas comprando um dispositivo de hardware. Não confie a ninguém nenhuma etapa, desde o pedido até anotar sua frase-semente. #加密安全 #硬件钱包 #Web3 $BTC $ETH
Sempre aconselhei as pessoas a retirar suas moedas das corretoras e guardá-las em uma carteira de hardware, dizendo que só assim elas seriam realmente suas. A notícia de hoje me obrigou a mudar de opinião: a Ledger confirmou que carteiras de hardware fisicamente adulteradas foram encontradas em Berlim, e outras duas em Dubai estão sendo investigadas. As transações na blockchain já levaram ao rastreamento de um possível roubo de 87 milhões de dólares. O método não tem nada de sofisticado: adulteram o dispositivo durante a abertura da caixa e a configuração inicial para roubar sua frase-semente. O mais irônico é que a empresa insiste que o chip e o sistema operacional não têm falhas e que os dispositivos comprados diretamente no site oficial não foram afetados — ou seja, a vulnerabilidade não está no código, mas nas mãos de quem lhe entrega a caixa. Antes, eu me preocupava com hackers remotos; agora também tenho de desconfiar de cada pessoa que manuseia o produto na cadeia de suprimentos. Por mais fria que seja uma carteira fria, ela não é mais fria do que uma cadeia logística adulterada. Segurança nunca é algo que se resolve de uma vez por todas comprando um dispositivo de hardware. Não confie a ninguém nenhuma etapa, desde o pedido até anotar sua frase-semente. #加密安全 #硬件钱包 #Web3 $BTC $ETH
12
·
--
A pessoa que mais gritava que o mercado subiria admitiu publicamente que estava errada ontem. Ki Young Ju, da CryptoQuant, retirou sua previsão otimista sobre o Bitcoin e disse que subestimou a força deste cenário macroeconômico. Fiquei olhando para essa notícia por um bom tempo, e minha opinião é: isso pode não ser uma coisa ruim. Quando até os touros mais convictos começam a capitular, muitas vezes é sinal de que a pressão vendedora já foi quase toda absorvida, mas admitir que estava errado não significa que o fundo chegou. O que realmente me preocupa não é quem mudou de opinião, mas para onde o dinheiro está indo: os ETFs spot de Bitcoin registraram novamente saídas líquidas de mais de US$ 300 milhões na quarta-feira; a demanda vem encolhendo desde o fim de outubro, e o preço agora oscila entre US$ 62 mil e US$ 65 mil, com queda de 23% em 30 dias. Minha avaliação é simples: até que os ETFs registrem entradas líquidas por três dias consecutivos, qualquer recuperação deve ser tratada apenas como uma oportunidade para sair correndo; não se apressem em comprar na baixa. Se o preço cair abaixo de US$ 61,3 mil, o nível de US$ 57,8 mil passará a entrar em pauta. Admitir que estava errado é o fim de uma fase de otimismo, não necessariamente o começo de uma alta. Prefiro entrar um pouco mais tarde do que tentar aparar a faca no meio da queda.
#比特币 #加密货币 #AnáliseDeMercado
$BTC $ETH
A pessoa que mais gritava que o mercado subiria admitiu publicamente que estava errada ontem. Ki Young Ju, da CryptoQuant, retirou sua previsão otimista sobre o Bitcoin e disse que subestimou a força deste cenário macroeconômico. Fiquei olhando para essa notícia por um bom tempo, e minha opinião é: isso pode não ser uma coisa ruim. Quando até os touros mais convictos começam a capitular, muitas vezes é sinal de que a pressão vendedora já foi quase toda absorvida, mas admitir que estava errado não significa que o fundo chegou. O que realmente me preocupa não é quem mudou de opinião, mas para onde o dinheiro está indo: os ETFs spot de Bitcoin registraram novamente saídas líquidas de mais de US$ 300 milhões na quarta-feira; a demanda vem encolhendo desde o fim de outubro, e o preço agora oscila entre US$ 62 mil e US$ 65 mil, com queda de 23% em 30 dias. Minha avaliação é simples: até que os ETFs registrem entradas líquidas por três dias consecutivos, qualquer recuperação deve ser tratada apenas como uma oportunidade para sair correndo; não se apressem em comprar na baixa. Se o preço cair abaixo de US$ 61,3 mil, o nível de US$ 57,8 mil passará a entrar em pauta. Admitir que estava errado é o fim de uma fase de otimismo, não necessariamente o começo de uma alta. Prefiro entrar um pouco mais tarde do que tentar aparar a faca no meio da queda.
#比特币 #加密货币 #AnáliseDeMercado
$BTC $ETH
#比特币 #加密货币 #AnáliseDeMercado
$BTC $ETH
12
·
--
O contraste mais gritante desta noite: de um lado, o IPO real da Anthropic chega à Nasdaq, com preço fixado em 83 dólares e cotação na abertura 20% acima; na Hyperliquid, ainda há quem aposte que vai chegar a 100. Do outro, os ETFs spot de Bitcoin registraram saídas líquidas de quase 2,9 bilhões de dólares neste mês, mais de cinco vezes o valor de outubro.
Fiquei muito tempo olhando para esses números. O dinheiro não mente; só mudou de mesa — saiu da blockchain e foi para a mesa de IPOs de IA. A Grayscale contabilizou que os contratos pré-IPO da Hyperliquid acertaram o preço de abertura sete vezes. Desta vez, o mercado votou na IA com dinheiro de verdade.
A Wintermute diz que a alta de julho foi um falso repique e que o mercado de baixa ainda não acabou; tendo a concordar. Com um aumento dos juros no próximo mês praticamente certo, o dinheiro vai ficar ainda mais seletivo. Não se apresse em interpretar a sangria dos ETFs como a queda final — antes de o dinheiro voltar de verdade, toda alta é apenas uma janela para sair.
#比特币 #AI #mercadocripto
$BTC $ETH
O contraste mais gritante desta noite: de um lado, o IPO real da Anthropic chega à Nasdaq, com preço fixado em 83 dólares e cotação na abertura 20% acima; na Hyperliquid, ainda há quem aposte que vai chegar a 100. Do outro, os ETFs spot de Bitcoin registraram saídas líquidas de quase 2,9 bilhões de dólares neste mês, mais de cinco vezes o valor de outubro.
Fiquei muito tempo olhando para esses números. O dinheiro não mente; só mudou de mesa — saiu da blockchain e foi para a mesa de IPOs de IA. A Grayscale contabilizou que os contratos pré-IPO da Hyperliquid acertaram o preço de abertura sete vezes. Desta vez, o mercado votou na IA com dinheiro de verdade.
A Wintermute diz que a alta de julho foi um falso repique e que o mercado de baixa ainda não acabou; tendo a concordar. Com um aumento dos juros no próximo mês praticamente certo, o dinheiro vai ficar ainda mais seletivo. Não se apresse em interpretar a sangria dos ETFs como a queda final — antes de o dinheiro voltar de verdade, toda alta é apenas uma janela para sair.
#比特币 #AI #mercadocripto
$BTC $ETH
Fiquei muito tempo olhando para esses números. O dinheiro não mente; só mudou de mesa — saiu da blockchain e foi para a mesa de IPOs de IA. A Grayscale contabilizou que os contratos pré-IPO da Hyperliquid acertaram o preço de abertura sete vezes. Desta vez, o mercado votou na IA com dinheiro de verdade.
A Wintermute diz que a alta de julho foi um falso repique e que o mercado de baixa ainda não acabou; tendo a concordar. Com um aumento dos juros no próximo mês praticamente certo, o dinheiro vai ficar ainda mais seletivo. Não se apresse em interpretar a sangria dos ETFs como a queda final — antes de o dinheiro voltar de verdade, toda alta é apenas uma janela para sair.
#比特币 #AI #mercadocripto
$BTC $ETH
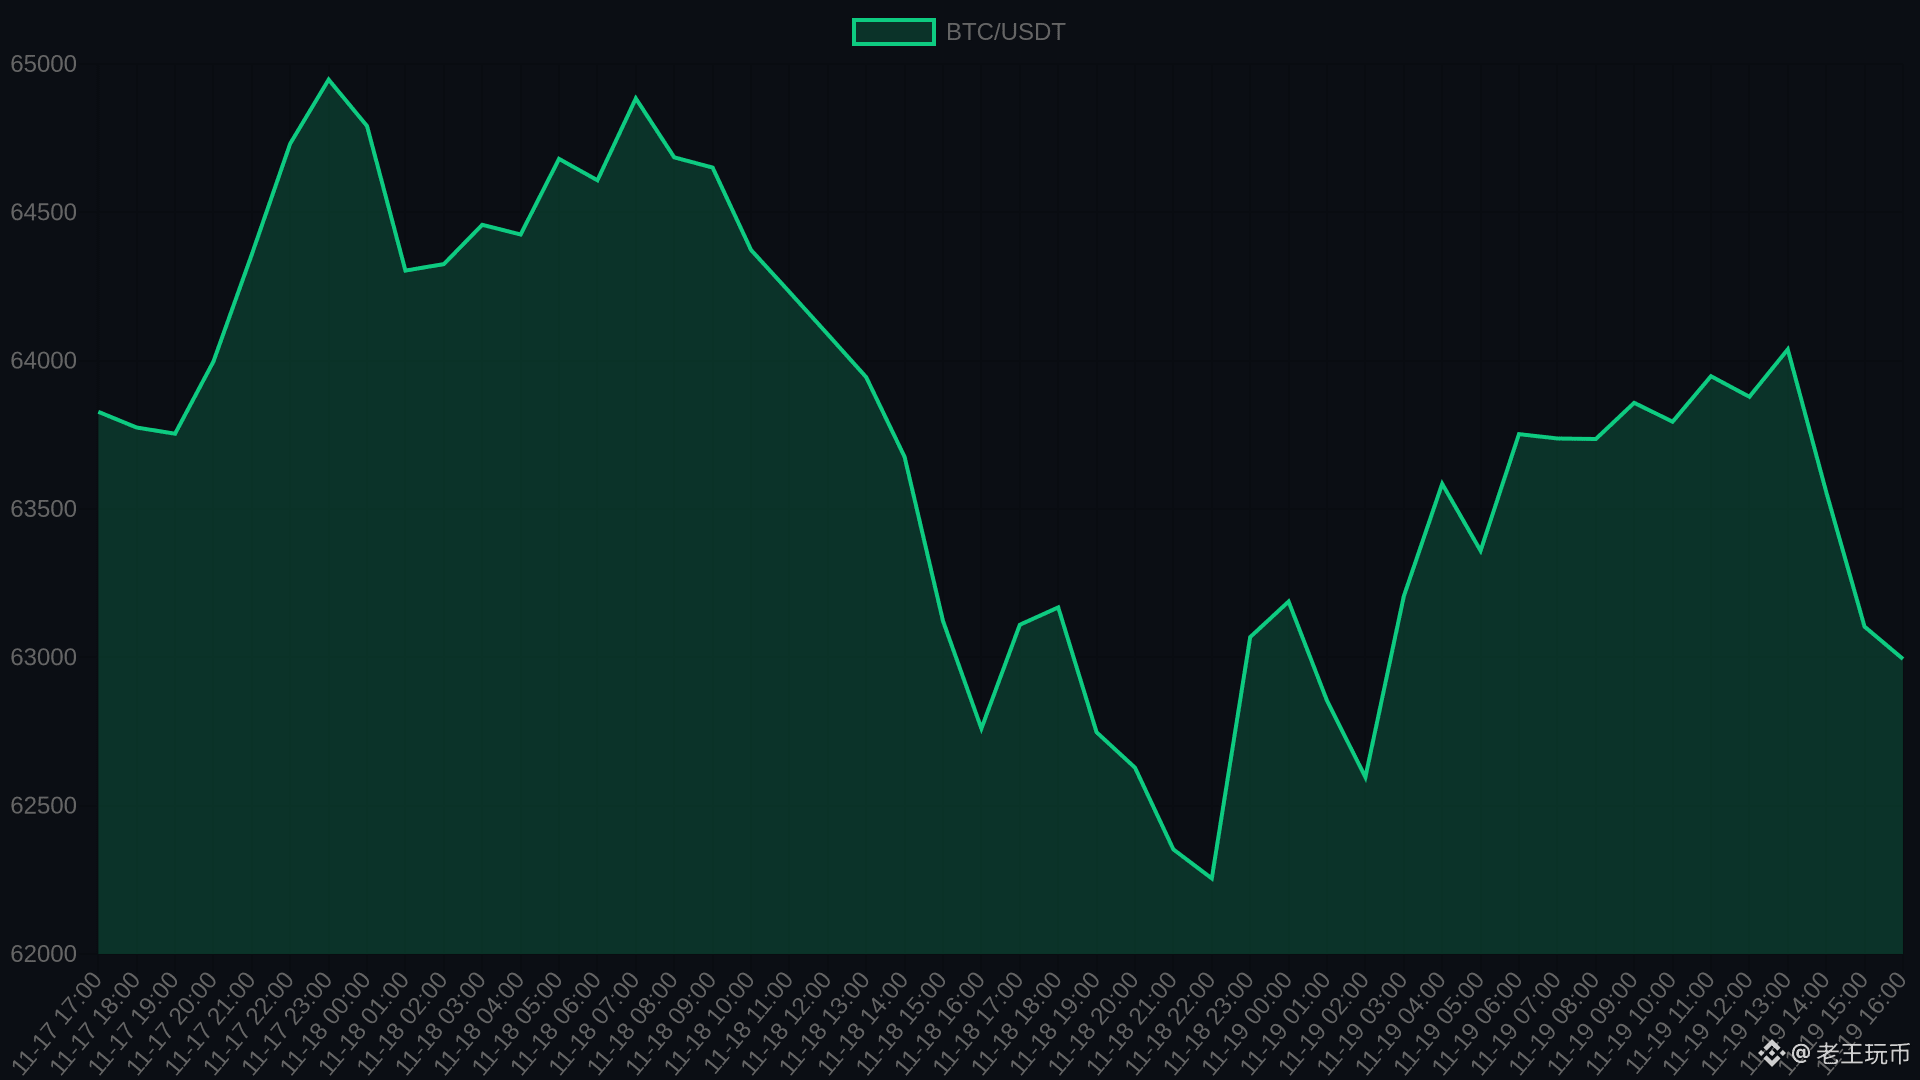
·
--
Para ser sincero, hoje voltei várias vezes aos fluxos de capital da Strategy na semana passada. Quanto mais olhava, mais estranho me parecia.
Naquela semana, Saylor vendeu ações da MSTR e levantou 245 milhões de dólares. Achei que, como de costume, usaria o dinheiro para comprar criptomoedas. Mas 206 milhões foram usados para recomprar suas próprias ações preferenciais STRC; só 33,4 milhões foram realmente destinados à compra de bitcoin — 485 moedas. O valor gasto na recompra foi mais de seis vezes o destinado à compra de moedas.
Hoje à noite, ele voltou a dizer que continuará recomprando ações enquanto a STRC estiver abaixo de 100 dólares. Fez questão de destacar que ontem o volume negociado desse papel ultrapassou 600 milhões em um único dia, algo que nenhuma das outras 456 ações preferenciais de rendimento deste ano conseguiu. Mas ela continua rondando os 96 dólares, e o dividendo de 12% foi sendo aumentado à força, mês após mês; depois de subir, nunca mais dá para reduzi-lo.
O sinal que vejo não é que os otimistas ainda estejam comprando, mas que a máquina de movimento perpétuo que emitia ações para comprar moedas, pela primeira vez, está usando a maior parte do dinheiro novo para cobrir as próprias dívidas. São 850 mil moedas compradas a um custo de 75 mil cada, com o preço atual em 63 mil: um prejuízo contábil de mais de 10 bilhões. Além disso, no fim do mês, a MSCI ainda vai expulsá-lo do índice, forçando os fundos passivos a vender.
Quando o dinheiro que deveria comprar moedas passa a ser usado para pagar dívidas, a fé se reduz a uma linha no balanço financeiro. Não aposto que ele vá quebrar, mas não vou mais usá-lo como indicador de tendência.
#比特币 #Strategy #MercadoCripto
$BTC $MSTR
Para ser sincero, hoje voltei várias vezes aos fluxos de capital da Strategy na semana passada. Quanto mais olhava, mais estranho me parecia.
Naquela semana, Saylor vendeu ações da MSTR e levantou 245 milhões de dólares. Achei que, como de costume, usaria o dinheiro para comprar criptomoedas. Mas 206 milhões foram usados para recomprar suas próprias ações preferenciais STRC; só 33,4 milhões foram realmente destinados à compra de bitcoin — 485 moedas. O valor gasto na recompra foi mais de seis vezes o destinado à compra de moedas.
Hoje à noite, ele voltou a dizer que continuará recomprando ações enquanto a STRC estiver abaixo de 100 dólares. Fez questão de destacar que ontem o volume negociado desse papel ultrapassou 600 milhões em um único dia, algo que nenhuma das outras 456 ações preferenciais de rendimento deste ano conseguiu. Mas ela continua rondando os 96 dólares, e o dividendo de 12% foi sendo aumentado à força, mês após mês; depois de subir, nunca mais dá para reduzi-lo.
O sinal que vejo não é que os otimistas ainda estejam comprando, mas que a máquina de movimento perpétuo que emitia ações para comprar moedas, pela primeira vez, está usando a maior parte do dinheiro novo para cobrir as próprias dívidas. São 850 mil moedas compradas a um custo de 75 mil cada, com o preço atual em 63 mil: um prejuízo contábil de mais de 10 bilhões. Além disso, no fim do mês, a MSCI ainda vai expulsá-lo do índice, forçando os fundos passivos a vender.
Quando o dinheiro que deveria comprar moedas passa a ser usado para pagar dívidas, a fé se reduz a uma linha no balanço financeiro. Não aposto que ele vá quebrar, mas não vou mais usá-lo como indicador de tendência.
#比特币 #Strategy #MercadoCripto
$BTC $MSTR
Naquela semana, Saylor vendeu ações da MSTR e levantou 245 milhões de dólares. Achei que, como de costume, usaria o dinheiro para comprar criptomoedas. Mas 206 milhões foram usados para recomprar suas próprias ações preferenciais STRC; só 33,4 milhões foram realmente destinados à compra de bitcoin — 485 moedas. O valor gasto na recompra foi mais de seis vezes o destinado à compra de moedas.
Hoje à noite, ele voltou a dizer que continuará recomprando ações enquanto a STRC estiver abaixo de 100 dólares. Fez questão de destacar que ontem o volume negociado desse papel ultrapassou 600 milhões em um único dia, algo que nenhuma das outras 456 ações preferenciais de rendimento deste ano conseguiu. Mas ela continua rondando os 96 dólares, e o dividendo de 12% foi sendo aumentado à força, mês após mês; depois de subir, nunca mais dá para reduzi-lo.
O sinal que vejo não é que os otimistas ainda estejam comprando, mas que a máquina de movimento perpétuo que emitia ações para comprar moedas, pela primeira vez, está usando a maior parte do dinheiro novo para cobrir as próprias dívidas. São 850 mil moedas compradas a um custo de 75 mil cada, com o preço atual em 63 mil: um prejuízo contábil de mais de 10 bilhões. Além disso, no fim do mês, a MSCI ainda vai expulsá-lo do índice, forçando os fundos passivos a vender.
Quando o dinheiro que deveria comprar moedas passa a ser usado para pagar dívidas, a fé se reduz a uma linha no balanço financeiro. Não aposto que ele vá quebrar, mas não vou mais usá-lo como indicador de tendência.
#比特币 #Strategy #MercadoCripto
$BTC $MSTR
14
·
--
Não consigo entender um tipo de dinheiro. Acabaram de detectar outra transação na blockchain: um hacker recebeu 5.270 ETH do Tornado Cash, vendeu tudo a um preço médio de 1.805 dólares, convertendo-os em cerca de 9,51 milhões de USDC, e em seguida entrou com tudo na Hyperliquid. Colocou uma ordem de compra de 13,8 mil ETH entre 1.551 e 1.568 dólares, com valor nominal de 21,51 milhões de dólares — mais que o dobro do que obteve com a venda. Atenção: era apenas uma ordem, não uma operação executada. Ele está apostando que o ETH vai cair mais um pouco para poder recomprar. Agora, o índice de medo está em apenas 10, e os pequenos investidores estão vendendo no prejuízo, enquanto esse dinheiro de origem ilícita espera calmamente por preços ainda mais baixos. O que me incomoda não é que ele tenha roubado o dinheiro, mas que esse dinheiro não tenha medo de perder: as pessoas comuns perdem 10% e não conseguem dormir; dinheiro roubado ousa aumentar a alavancagem e comprar na queda justamente no momento de maior pânico. Quando o dinheiro que menos deveria poder apostar é o que mais se arrisca, isso por si só é um sinal de alerta. #加密货币 #以太坊 #链上数据 $ETH $HYPE
Não consigo entender um tipo de dinheiro. Acabaram de detectar outra transação na blockchain: um hacker recebeu 5.270 ETH do Tornado Cash, vendeu tudo a um preço médio de 1.805 dólares, convertendo-os em cerca de 9,51 milhões de USDC, e em seguida entrou com tudo na Hyperliquid. Colocou uma ordem de compra de 13,8 mil ETH entre 1.551 e 1.568 dólares, com valor nominal de 21,51 milhões de dólares — mais que o dobro do que obteve com a venda. Atenção: era apenas uma ordem, não uma operação executada. Ele está apostando que o ETH vai cair mais um pouco para poder recomprar. Agora, o índice de medo está em apenas 10, e os pequenos investidores estão vendendo no prejuízo, enquanto esse dinheiro de origem ilícita espera calmamente por preços ainda mais baixos. O que me incomoda não é que ele tenha roubado o dinheiro, mas que esse dinheiro não tenha medo de perder: as pessoas comuns perdem 10% e não conseguem dormir; dinheiro roubado ousa aumentar a alavancagem e comprar na queda justamente no momento de maior pânico. Quando o dinheiro que menos deveria poder apostar é o que mais se arrisca, isso por si só é um sinal de alerta. #加密货币 #以太坊 #链上数据 $ETH $HYPE
2
·
--
O que mais merece ser analisado nos últimos dois dias não é o preço das criptomoedas, mas aquela sentença de inocência. O primeiro processo criminal de MEV dos Estados Unidos chegou ao fim: dois irmãos do MIT, em cerca de 12 segundos, extraíram quase 25 milhões de dólares de um bot de sandwich. No ano passado, o júri não conseguiu chegar a um veredito e o julgamento terminou sem decisão; desta vez, o juiz os declarou inocentes. O motivo é contundente: o Ethereum não tem um contrato de usuário, e, para haver fraude eletrônica, alguém precisa ter sido enganado por uma declaração falsa — mas, na blockchain, não existe aquela frase: “Li e concordo”. Não concordo em interpretar isso como “MEV agora é legal”. O juiz apenas disse que a via da fraude criminal não funciona; ainda há ações cíveis e outras medidas regulatórias na mesa. Quem realmente deveria estar preocupado são aqueles que incluem rendimentos de staking em seus produtos. A BlackRock já havia listado esse caso como um alerta de risco para ETFs de Ethereum com staking, e agora essa bomba continua armada, sem ter sido desativada. Antes que as regras sejam escritas no código, a blockchain é um território selvagem: você acha que está fazendo uma transação, mas, na verdade, está correndo pelado. #MEV #以太坊 #加密监管 $ETH $EIGEN
O que mais merece ser analisado nos últimos dois dias não é o preço das criptomoedas, mas aquela sentença de inocência. O primeiro processo criminal de MEV dos Estados Unidos chegou ao fim: dois irmãos do MIT, em cerca de 12 segundos, extraíram quase 25 milhões de dólares de um bot de sandwich. No ano passado, o júri não conseguiu chegar a um veredito e o julgamento terminou sem decisão; desta vez, o juiz os declarou inocentes. O motivo é contundente: o Ethereum não tem um contrato de usuário, e, para haver fraude eletrônica, alguém precisa ter sido enganado por uma declaração falsa — mas, na blockchain, não existe aquela frase: “Li e concordo”. Não concordo em interpretar isso como “MEV agora é legal”. O juiz apenas disse que a via da fraude criminal não funciona; ainda há ações cíveis e outras medidas regulatórias na mesa. Quem realmente deveria estar preocupado são aqueles que incluem rendimentos de staking em seus produtos. A BlackRock já havia listado esse caso como um alerta de risco para ETFs de Ethereum com staking, e agora essa bomba continua armada, sem ter sido desativada. Antes que as regras sejam escritas no código, a blockchain é um território selvagem: você acha que está fazendo uma transação, mas, na verdade, está correndo pelado. #MEV #以太坊 #加密监管 $ETH $EIGEN
3
·
--
Depois de ler as previsões para 2027 que a Sygnum acabou de publicar, o que mais me chamou a atenção não foi uma previsão de alta ou de baixa, mas uma frase contraintuitiva: a arbitragem de comprar BTC à vista e vender contratos futuros da CME pode voltar a render mais do que os títulos do Tesouro americano de curto prazo no ano que vem, com uma vantagem superior a 2 pontos percentuais. Mas não vou me empolgar. Até que ponto essa estratégia foi frustrante este ano? A taxa de financiamento ficou negativa por 67 dias consecutivos; o prêmio dos futuros, que era de 20% a 40% ao ano no início de 2024, caiu para 3% a 5% este ano, enquanto os títulos do Tesouro americano de três meses rendem 4,25%. Em outras palavras, as instituições entraram em peso nessa operação nos últimos dois anos e acabaram com os lucros; agora, com os fundos de hedge fechando gradualmente suas posições vendidas na CME, o prêmio começa a voltar aos poucos. Minha opinião: não é um retorno dos lucros exorbitantes, mas um sinal de que o mercado cripto amadureceu a ponto de exigir cálculos precisos para competir com os títulos do Tesouro. Mas não trataria isso como algo sem risco. O maior perigo da arbitragem é a operação ficar congestionada: ela depende de alavancagem e, quando a taxa se inverte, até as posições de hedge podem receber chamadas de margem. O fechamento das posições pode acontecer muito mais rápido do que você imagina. Superar os títulos do Tesouro é mérito; não interprete isso como lucro garantido. $BTC $ETH #比特币 #加密市场 #NegociaçãoQuantitativa
Depois de ler as previsões para 2027 que a Sygnum acabou de publicar, o que mais me chamou a atenção não foi uma previsão de alta ou de baixa, mas uma frase contraintuitiva: a arbitragem de comprar BTC à vista e vender contratos futuros da CME pode voltar a render mais do que os títulos do Tesouro americano de curto prazo no ano que vem, com uma vantagem superior a 2 pontos percentuais. Mas não vou me empolgar. Até que ponto essa estratégia foi frustrante este ano? A taxa de financiamento ficou negativa por 67 dias consecutivos; o prêmio dos futuros, que era de 20% a 40% ao ano no início de 2024, caiu para 3% a 5% este ano, enquanto os títulos do Tesouro americano de três meses rendem 4,25%. Em outras palavras, as instituições entraram em peso nessa operação nos últimos dois anos e acabaram com os lucros; agora, com os fundos de hedge fechando gradualmente suas posições vendidas na CME, o prêmio começa a voltar aos poucos. Minha opinião: não é um retorno dos lucros exorbitantes, mas um sinal de que o mercado cripto amadureceu a ponto de exigir cálculos precisos para competir com os títulos do Tesouro. Mas não trataria isso como algo sem risco. O maior perigo da arbitragem é a operação ficar congestionada: ela depende de alavancagem e, quando a taxa se inverte, até as posições de hedge podem receber chamadas de margem. O fechamento das posições pode acontecer muito mais rápido do que você imagina. Superar os títulos do Tesouro é mérito; não interprete isso como lucro garantido. $BTC $ETH #比特币 #加密市场 #NegociaçãoQuantitativa
2
·
--
Estou acompanhando o mercado há tanto tempo que cada vez mais acho que o mais interessante no cenário de hoje não é a queda, mas a divergência.
O mercado está todo no vermelho: o BTC caiu abaixo de US$ 63 mil, recuando mais de 2% em 24 horas; o ETH também perdeu o nível de US$ 1.800; SocialFi caiu mais de 5%, RWA recuou 4,23%, e o índice de medo despencou para pouco mais de 10. Em tese, numa situação dessas, o capital deveria buscar segurança em massa.
Mas, contra todas as expectativas, o setor de IA subiu quase 4%; a Pieverse valorizou 60% em um dia, a Sentient subiu mais de 15%, e o Layer2 também fechou em alta. No mesmo mercado, uma parte está no inferno e outra, no paraíso.
Minha opinião é que o dinheiro não foi embora: apenas mudou de lugar. Saiu das narrativas antigas, que estavam em níveis elevados, e se refugiou em histórias novas, como a IA, para escapar do mercado de baixa. Isso parece menos um sinal de fundo e mais uma grande realocação interna. Não confunda a alta explosiva de moedas isoladas com uma reversão do mercado inteiro. Em um mercado de rotação, quem compra no topo muitas vezes acaba segurando a última batata quente.
#AI板块 #市场分化 #加密行情 #SobrevivênciaNoMercadoDeBaixa
$PIEVERSE $SENT
Estou acompanhando o mercado há tanto tempo que cada vez mais acho que o mais interessante no cenário de hoje não é a queda, mas a divergência.
O mercado está todo no vermelho: o BTC caiu abaixo de US$ 63 mil, recuando mais de 2% em 24 horas; o ETH também perdeu o nível de US$ 1.800; SocialFi caiu mais de 5%, RWA recuou 4,23%, e o índice de medo despencou para pouco mais de 10. Em tese, numa situação dessas, o capital deveria buscar segurança em massa.
Mas, contra todas as expectativas, o setor de IA subiu quase 4%; a Pieverse valorizou 60% em um dia, a Sentient subiu mais de 15%, e o Layer2 também fechou em alta. No mesmo mercado, uma parte está no inferno e outra, no paraíso.
Minha opinião é que o dinheiro não foi embora: apenas mudou de lugar. Saiu das narrativas antigas, que estavam em níveis elevados, e se refugiou em histórias novas, como a IA, para escapar do mercado de baixa. Isso parece menos um sinal de fundo e mais uma grande realocação interna. Não confunda a alta explosiva de moedas isoladas com uma reversão do mercado inteiro. Em um mercado de rotação, quem compra no topo muitas vezes acaba segurando a última batata quente.
#AI板块 #市场分化 #加密行情 #SobrevivênciaNoMercadoDeBaixa
$PIEVERSE $SENT
O mercado está todo no vermelho: o BTC caiu abaixo de US$ 63 mil, recuando mais de 2% em 24 horas; o ETH também perdeu o nível de US$ 1.800; SocialFi caiu mais de 5%, RWA recuou 4,23%, e o índice de medo despencou para pouco mais de 10. Em tese, numa situação dessas, o capital deveria buscar segurança em massa.
Mas, contra todas as expectativas, o setor de IA subiu quase 4%; a Pieverse valorizou 60% em um dia, a Sentient subiu mais de 15%, e o Layer2 também fechou em alta. No mesmo mercado, uma parte está no inferno e outra, no paraíso.
Minha opinião é que o dinheiro não foi embora: apenas mudou de lugar. Saiu das narrativas antigas, que estavam em níveis elevados, e se refugiou em histórias novas, como a IA, para escapar do mercado de baixa. Isso parece menos um sinal de fundo e mais uma grande realocação interna. Não confunda a alta explosiva de moedas isoladas com uma reversão do mercado inteiro. Em um mercado de rotação, quem compra no topo muitas vezes acaba segurando a última batata quente.
#AI板块 #市场分化 #加密行情 #SobrevivênciaNoMercadoDeBaixa
$PIEVERSE $SENT
11
·
--
Começando pela conclusão: em momentos como este, paradoxalmente, já não me atrevo a entrar em pânico.
Hoje, o Índice de Medo e Ganância caiu para 11; há um mês, ainda estava nos 51, em território neutro. O BTC oscila em torno dos 62 mil dólares, caiu mais de 16% em 7 dias e quase 400 milhões de dólares foram liquidados em 24 horas, com as posições compradas a representar quase 70%. Na CME, a probabilidade de uma subida de 25 pontos-base das taxas em dezembro foi empurrada para mais de 90%; praticamente todas as más notícias foram postas na mesa de uma só vez.
O que realmente me fez parar foram aqueles dados da CryptoQuant: a procura aparente por Bitcoin caiu para o nível mais baixo deste ano, ainda mais fraca do que no fundo de julho. Toda a gente diz que já não quer, mas o preço não desabou — e isso, por si só, mostra que a pressão vendedora está a ser absorvida. Não aposto numa recuperação, mas tenho ainda menos vontade de entregar as minhas moedas em pleno medo extremo.
A faca macroeconómica continua a cair, mas muitos dos melhores preços surgem precisamente num ambiente destes. O medo, por si só, não é um sinal; o que importa é quem compra depois do medo.
#加密货币 #比特币 #市场情绪 #ReservaFederal
$BTC $ETH
Começando pela conclusão: em momentos como este, paradoxalmente, já não me atrevo a entrar em pânico.
Hoje, o Índice de Medo e Ganância caiu para 11; há um mês, ainda estava nos 51, em território neutro. O BTC oscila em torno dos 62 mil dólares, caiu mais de 16% em 7 dias e quase 400 milhões de dólares foram liquidados em 24 horas, com as posições compradas a representar quase 70%. Na CME, a probabilidade de uma subida de 25 pontos-base das taxas em dezembro foi empurrada para mais de 90%; praticamente todas as más notícias foram postas na mesa de uma só vez.
O que realmente me fez parar foram aqueles dados da CryptoQuant: a procura aparente por Bitcoin caiu para o nível mais baixo deste ano, ainda mais fraca do que no fundo de julho. Toda a gente diz que já não quer, mas o preço não desabou — e isso, por si só, mostra que a pressão vendedora está a ser absorvida. Não aposto numa recuperação, mas tenho ainda menos vontade de entregar as minhas moedas em pleno medo extremo.
A faca macroeconómica continua a cair, mas muitos dos melhores preços surgem precisamente num ambiente destes. O medo, por si só, não é um sinal; o que importa é quem compra depois do medo.
#加密货币 #比特币 #市场情绪 #ReservaFederal
$BTC $ETH
Hoje, o Índice de Medo e Ganância caiu para 11; há um mês, ainda estava nos 51, em território neutro. O BTC oscila em torno dos 62 mil dólares, caiu mais de 16% em 7 dias e quase 400 milhões de dólares foram liquidados em 24 horas, com as posições compradas a representar quase 70%. Na CME, a probabilidade de uma subida de 25 pontos-base das taxas em dezembro foi empurrada para mais de 90%; praticamente todas as más notícias foram postas na mesa de uma só vez.
O que realmente me fez parar foram aqueles dados da CryptoQuant: a procura aparente por Bitcoin caiu para o nível mais baixo deste ano, ainda mais fraca do que no fundo de julho. Toda a gente diz que já não quer, mas o preço não desabou — e isso, por si só, mostra que a pressão vendedora está a ser absorvida. Não aposto numa recuperação, mas tenho ainda menos vontade de entregar as minhas moedas em pleno medo extremo.
A faca macroeconómica continua a cair, mas muitos dos melhores preços surgem precisamente num ambiente destes. O medo, por si só, não é um sinal; o que importa é quem compra depois do medo.
#加密货币 #比特币 #市场情绪 #ReservaFederal
$BTC $ETH
·
--
Artigo
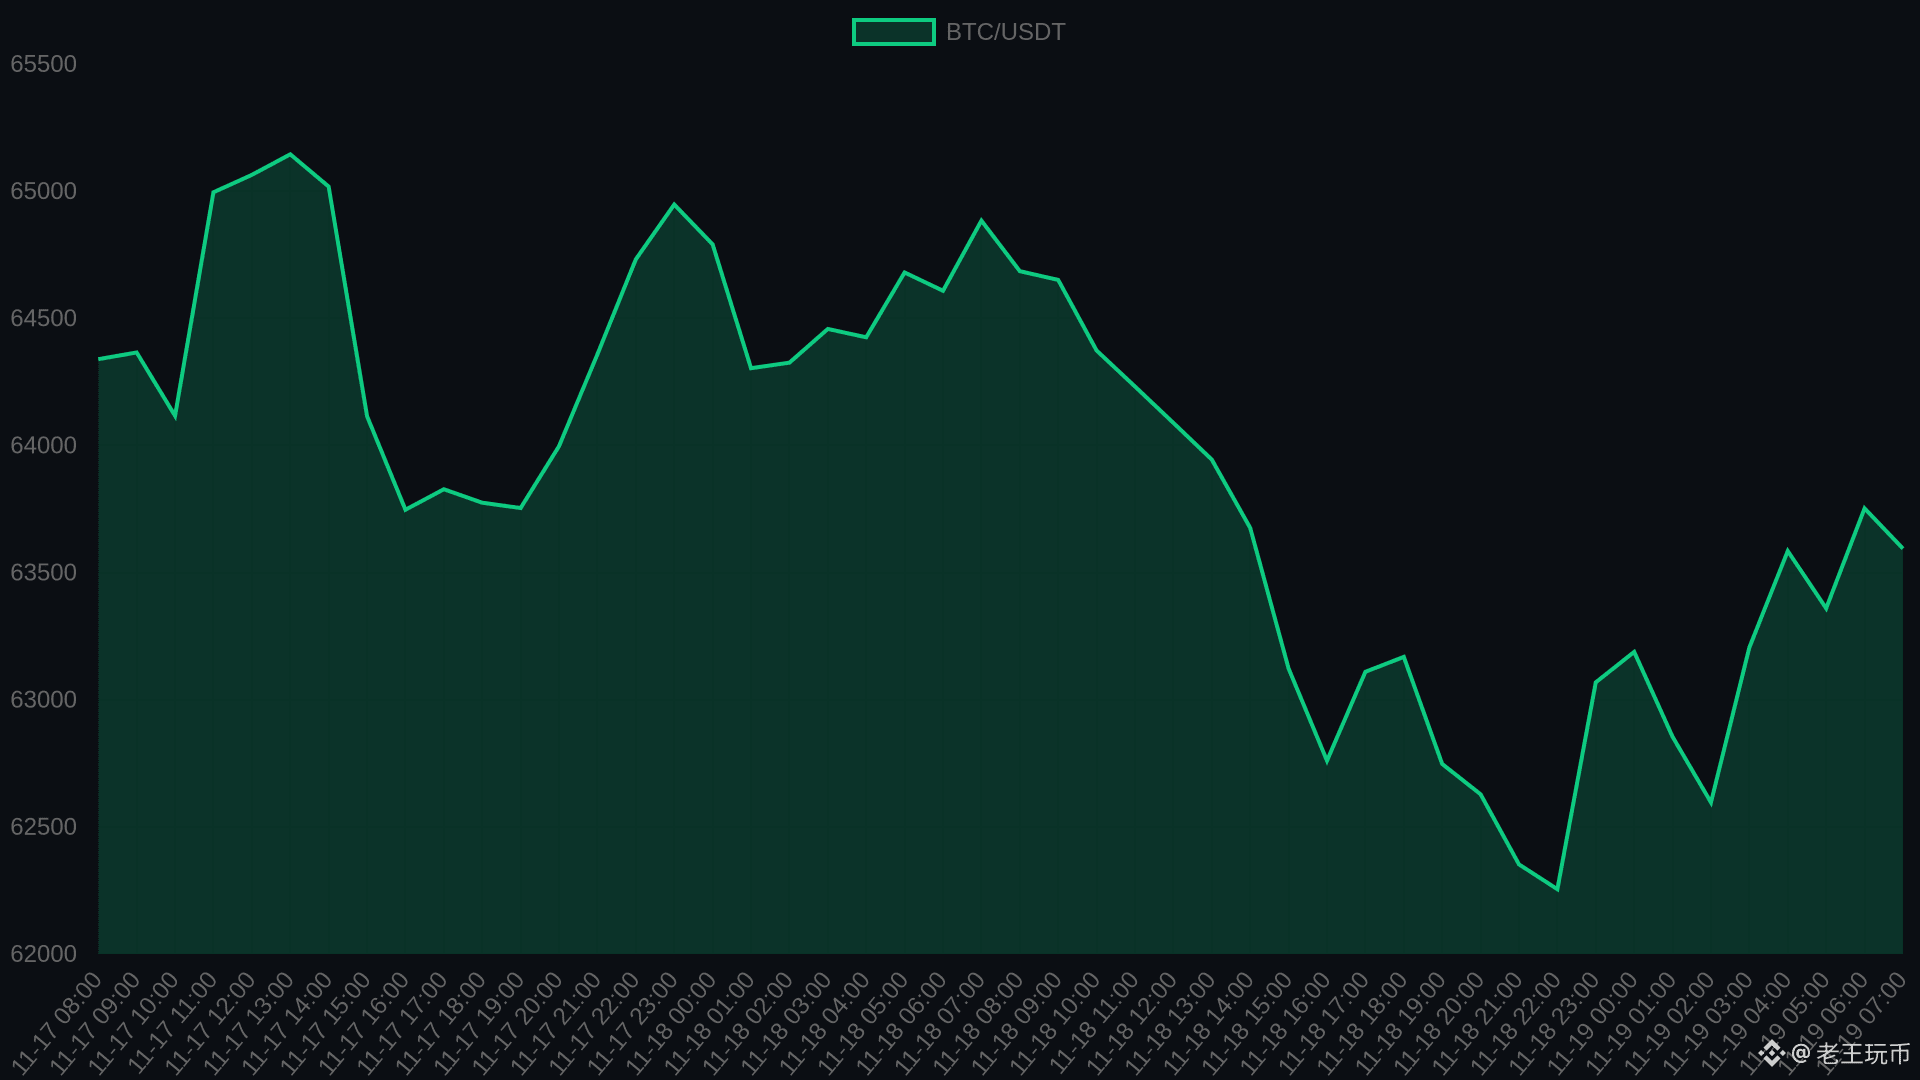
Tom mais agressivo do Fed encontra compradores aos US$ 60 mil: Bitcoin busca um fundo em meio ao medo extremoAté 19 de novembro, às 07:25 UTC, os dados do mercado à vista da Binance que consultei mostram o Bitcoin a US$ 63.603, com queda de 1,75% em 24 horas e oscilação entre US$ 62.063 e US$ 64.953; o Ethereum está a US$ 1.804, em queda de 0,65%; o BNB, a US$ 588,7, em queda de 0,67%; o SOL, a US$ 74,82, em queda de 0,47%; e o XRP, a US$ 0,98, em queda de 1,24%. Segundo a CoinGecko, a capitalização de mercado total é de cerca de US$ 2,196 trilhões, após recuar 3,6% em 24 horas. O volume negociado foi de US$ 73,7 bilhões, e o BTC representa 58,1% do mercado. O índice de medo e ganância está em apenas 10, indicando medo extremo. Na última semana, ficou entre 10 e 20, sem sair dessa faixa em nenhum dia.
Tom mais agressivo do Fed encontra compradores aos US$ 60 mil: Bitcoin busca um fundo em meio ao medo extremo
Até 19 de novembro, às 07:25 UTC, os dados do mercado à vista da Binance que consultei mostram o Bitcoin a US$ 63.603, com queda de 1,75% em 24 horas e oscilação entre US$ 62.063 e US$ 64.953; o Ethereum está a US$ 1.804, em queda de 0,65%; o BNB, a US$ 588,7, em queda de 0,67%; o SOL, a US$ 74,82, em queda de 0,47%; e o XRP, a US$ 0,98, em queda de 1,24%. Segundo a CoinGecko, a capitalização de mercado total é de cerca de US$ 2,196 trilhões, após recuar 3,6% em 24 horas. O volume negociado foi de US$ 73,7 bilhões, e o BTC representa 58,1% do mercado. O índice de medo e ganância está em apenas 10, indicando medo extremo. Na última semana, ficou entre 10 e 20, sem sair dessa faixa em nenhum dia.
26
·
--
Li aquele anúncio duas vezes e, quanto mais lia, mais absurdo me parecia: a Anthropic nem tocou o sino da bolsa, mas suas “ações” já estavam à venda na BNB Chain. CZ disse que, no primeiro dia de negociação, seria possível negociá-las por meio da bStocks, Ondo e xStocks. A cota de US$ 50 milhões de pré-IPO na carteira da Binance foi toda vendida em poucas horas; primeiro, cobra-se uma taxa de serviço de 5%, o preço indicativo é de US$ 70 a US$ 78, enquanto o preço final do IPO foi de US$ 83. Parece algo acessível a todos, mas a última linha do anúncio dizia: ANTx não é uma ação, não tem direito a voto, dividendos nem direitos de acionista; as reservas não são garantidamente ações da Anthropic, nem há garantia de uma proporção de 1:1. Não quero jogar água fria — a tokenização é uma tendência —, mas, quando o alvoroço do “comprou, ganhou” abafa aquele aviso de risco, prefiro perguntar: afinal, você está comprando uma ação ou um recibo com o nome de uma ação escrito nele?
#代币化股票 #RWA #Web3 #RegulaçãoCripto
$BNB $ONDO $ETH
Li aquele anúncio duas vezes e, quanto mais lia, mais absurdo me parecia: a Anthropic nem tocou o sino da bolsa, mas suas “ações” já estavam à venda na BNB Chain. CZ disse que, no primeiro dia de negociação, seria possível negociá-las por meio da bStocks, Ondo e xStocks. A cota de US$ 50 milhões de pré-IPO na carteira da Binance foi toda vendida em poucas horas; primeiro, cobra-se uma taxa de serviço de 5%, o preço indicativo é de US$ 70 a US$ 78, enquanto o preço final do IPO foi de US$ 83. Parece algo acessível a todos, mas a última linha do anúncio dizia: ANTx não é uma ação, não tem direito a voto, dividendos nem direitos de acionista; as reservas não são garantidamente ações da Anthropic, nem há garantia de uma proporção de 1:1. Não quero jogar água fria — a tokenização é uma tendência —, mas, quando o alvoroço do “comprou, ganhou” abafa aquele aviso de risco, prefiro perguntar: afinal, você está comprando uma ação ou um recibo com o nome de uma ação escrito nele?
#代币化股票 #RWA #Web3 #RegulaçãoCripto
$BNB $ONDO $ETH
#代币化股票 #RWA #Web3 #RegulaçãoCripto
$BNB $ONDO $ETH
48
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
IsAnthropic’s$1.5TMarketCapJustified?
27,869 visualizações
156 a discutir
Anthropic deve abrir a US$ 105 em estreia recorde na Nasdaq
Binance News
·13 gostos
·17.3k visualizações
BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
442 visualizações
7 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
156,036 visualizações
1,304 a discutir