

LIGHT WAGMII
2k Publicações
LIGHT WAGMII
Denunciar
Bloquear Utilizador
Crypto And Blockchain Enthusiast | 🔍 Insights | 🚀 Latest Crypto Updates | IG X/Twitter : CryptoBySigma
Aberto ao trading
Trader Frequente
4.2 ano(s)
190 A seguir
20.9K+ Seguidores
6.5K+ Gostaram
Publicações
Portfólio
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
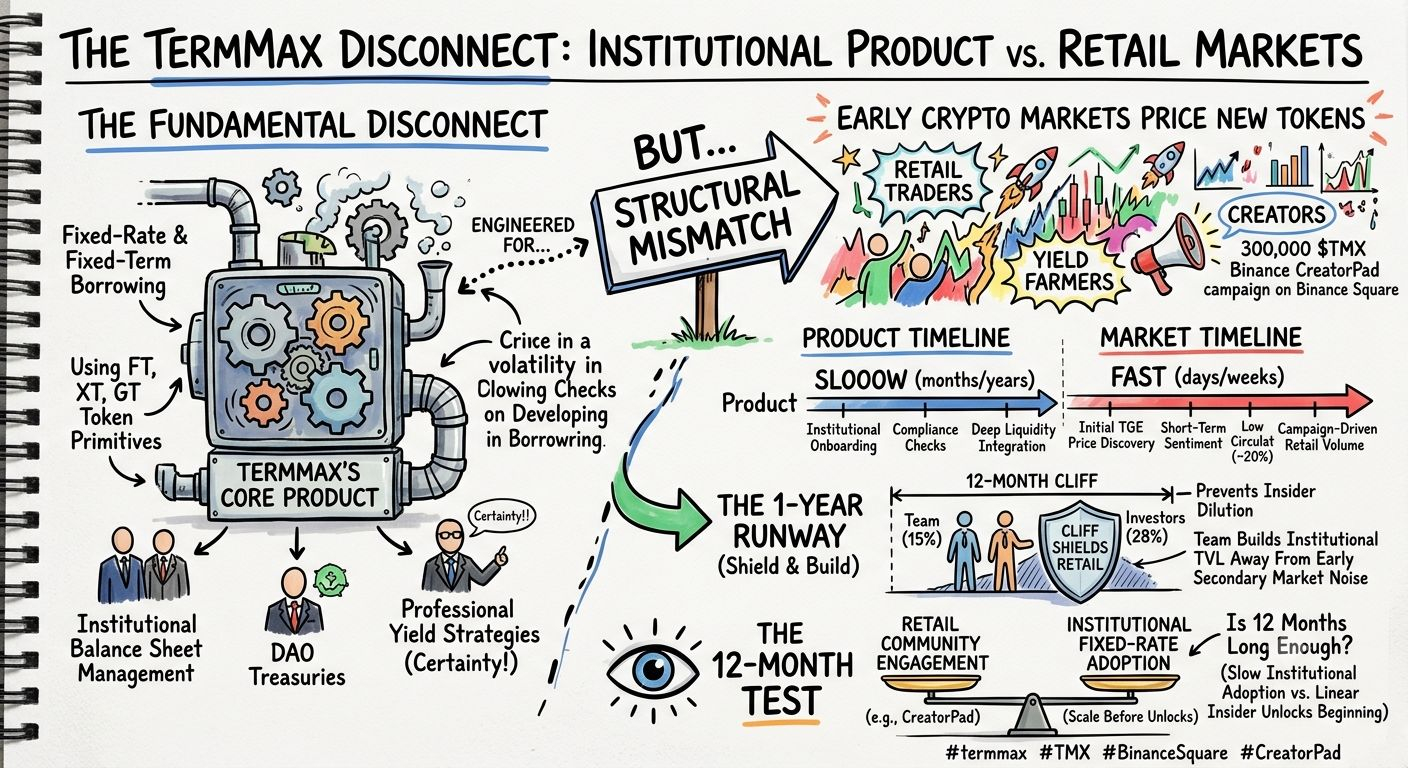
Há uma desconexão fundamental entre o que o @termmax está construindo e a forma como os primeiros mercados de cripto precificam novos tokens.
O produto central da TermMax—empréstimos com taxa fixa e prazo fixo usando os primitivos de tokens FT, XT e GT—foi projetado para gestão de balanço de instituições, tesourarias de DAO e estratégias profissionais de rendimento que exigem certeza da taxa de juros. No entanto, durante a descoberta inicial de preços do TGE, os principais agentes do mercado são traders de varejo, farmers de rendimento e criadores que participam de iniciativas como a campanha 300.000 $TMX Binance CreatorPad na Binance Square.
Isso cria uma incompatibilidade estrutural:
Linha do tempo do produto: o onboarding institucional para DeFi de renda fixa leva tempo, exige verificações de conformidade e integração profunda de liquidez.
Linha do tempo do mercado: o movimento inicial do preço é impulsionado por sentimento de curto prazo, baixa oferta em circulação (~20%) e volume de varejo impulsionado pela campanha.
O cliff de 12 meses imposto à Equipe (15%) e aos Investidores (28%) essencialmente compra ao protocolo uma “autonomia” de 1 ano. Ele protege os participantes de varejo da diluição por insiders, enquanto dá tempo ao time principal para construir TVL institucional longe do ruído do mercado secundário no início.
Contra-argumento: a adoção institucional em DeFi se move notoriamente devagar. Uma janela de 12 meses pode não ser longa o suficiente para alcançar uma escala institucional massiva antes que os desbloqueios lineares de insiders comecem a adicionar oferta mensal.
Observar como o $TMX equilibra o engajamento da comunidade de varejo no CreatorPad com a adoção institucional de taxa fixa será o teste principal nos próximos 12 meses.
#termmax #TMX #BinanceSquare #CreatorPad
Há uma desconexão fundamental entre o que o @TermMax está construindo e a forma como os primeiros mercados de cripto precificam novos tokens.
O produto central da TermMax—empréstimos com taxa fixa e prazo fixo usando os primitivos de tokens FT, XT e GT—foi projetado para gestão de balanço de instituições, tesourarias de DAO e estratégias profissionais de rendimento que exigem certeza da taxa de juros. No entanto, durante a descoberta inicial de preços do TGE, os principais agentes do mercado são traders de varejo, farmers de rendimento e criadores que participam de iniciativas como a campanha 300.000 $TMX Binance CreatorPad na Binance Square.
Isso cria uma incompatibilidade estrutural:
Linha do tempo do produto: o onboarding institucional para DeFi de renda fixa leva tempo, exige verificações de conformidade e integração profunda de liquidez.
Linha do tempo do mercado: o movimento inicial do preço é impulsionado por sentimento de curto prazo, baixa oferta em circulação (~20%) e volume de varejo impulsionado pela campanha.
O cliff de 12 meses imposto à Equipe (15%) e aos Investidores (28%) essencialmente compra ao protocolo uma “autonomia” de 1 ano. Ele protege os participantes de varejo da diluição por insiders, enquanto dá tempo ao time principal para construir TVL institucional longe do ruído do mercado secundário no início.
Contra-argumento: a adoção institucional em DeFi se move notoriamente devagar. Uma janela de 12 meses pode não ser longa o suficiente para alcançar uma escala institucional massiva antes que os desbloqueios lineares de insiders comecem a adicionar oferta mensal.
Observar como o $TMX equilibra o engajamento da comunidade de varejo no CreatorPad com a adoção institucional de taxa fixa será o teste principal nos próximos 12 meses.
#termmax #TMX #BinanceSquare #CreatorPad
O produto central da TermMax—empréstimos com taxa fixa e prazo fixo usando os primitivos de tokens FT, XT e GT—foi projetado para gestão de balanço de instituições, tesourarias de DAO e estratégias profissionais de rendimento que exigem certeza da taxa de juros. No entanto, durante a descoberta inicial de preços do TGE, os principais agentes do mercado são traders de varejo, farmers de rendimento e criadores que participam de iniciativas como a campanha 300.000 $TMX Binance CreatorPad na Binance Square.
Isso cria uma incompatibilidade estrutural:
Linha do tempo do produto: o onboarding institucional para DeFi de renda fixa leva tempo, exige verificações de conformidade e integração profunda de liquidez.
Linha do tempo do mercado: o movimento inicial do preço é impulsionado por sentimento de curto prazo, baixa oferta em circulação (~20%) e volume de varejo impulsionado pela campanha.
O cliff de 12 meses imposto à Equipe (15%) e aos Investidores (28%) essencialmente compra ao protocolo uma “autonomia” de 1 ano. Ele protege os participantes de varejo da diluição por insiders, enquanto dá tempo ao time principal para construir TVL institucional longe do ruído do mercado secundário no início.
Contra-argumento: a adoção institucional em DeFi se move notoriamente devagar. Uma janela de 12 meses pode não ser longa o suficiente para alcançar uma escala institucional massiva antes que os desbloqueios lineares de insiders comecem a adicionar oferta mensal.
Observar como o $TMX equilibra o engajamento da comunidade de varejo no CreatorPad com a adoção institucional de taxa fixa será o teste principal nos próximos 12 meses.
#termmax #TMX #BinanceSquare #CreatorPad
2
244
·
--
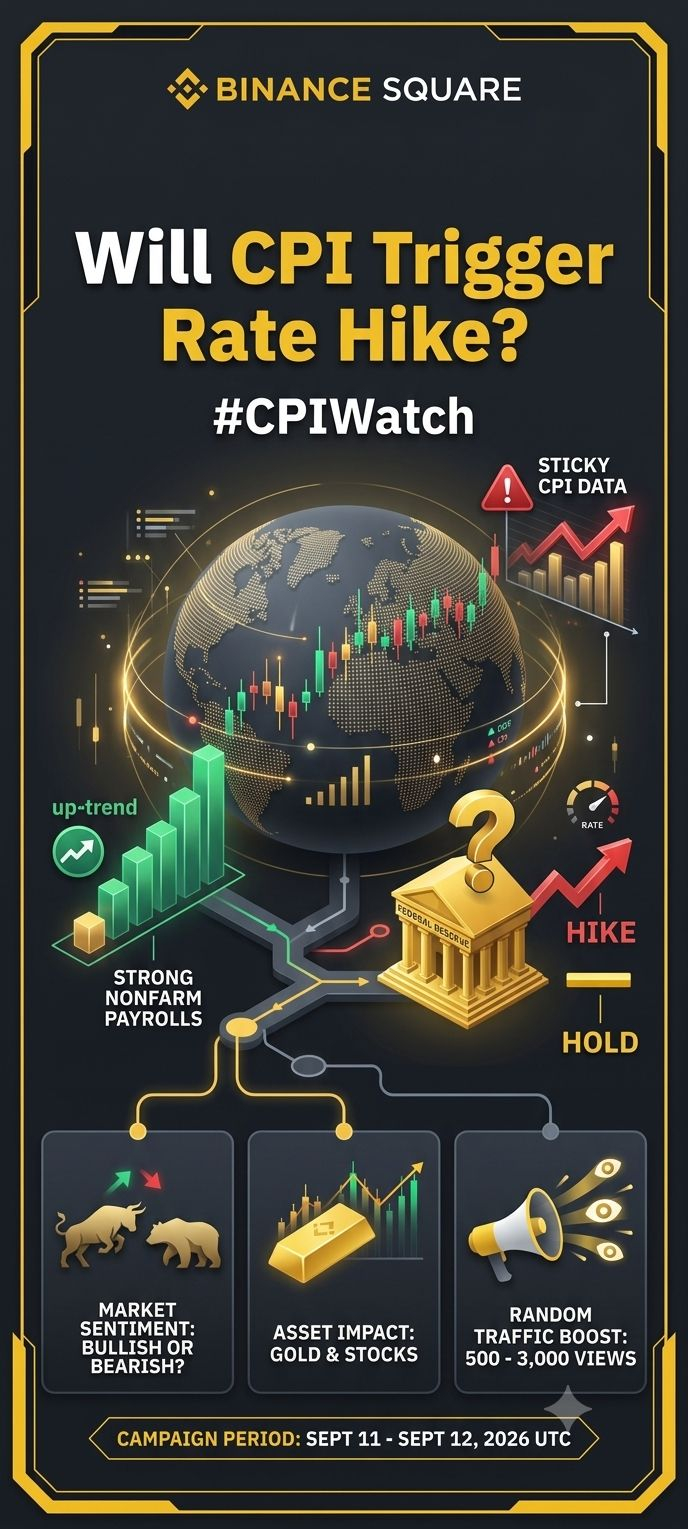
Mudança de Macro: Os Fortes Dados de Empregos & o CPI vão forçar a mão do Fed? 📊
Com as Payrolls Não Agrícolas acima das expectativas e demonstrando resiliência persistente do mercado de trabalho, todos os olhares se voltam para o próximo dado de inflação do CPI. Uma atividade econômica forte geralmente alimenta preocupações com inflação, gerando debates sobre se o Federal Reserve manterá as altas taxas de juros ou considerará um aumento de juros para conter as pressões sobre os preços.
Estratégia do Fed: Aumentar ou Manter?
Embora a resiliência recente do mercado de trabalho sugira que a economia não está desacelerando tão rápido quanto o esperado, um aumento de juros ainda é improvável a menos que o CPI dispare acentuadamente acima do consenso. O Fed provavelmente manterá as taxas mais altas por mais tempo para monitorar os efeitos defasados. No entanto, se o CPI sair bem acima do esperado, as expectativas do mercado de cortes de juros desaparecerão rapidamente, apertando as condições globais de liquidez e pressionando os ativos de risco.
Reação do Mercado & Perspectiva
Ouro ($XAU /USD): Taxas mais altas ou um Dólar americano forte normalmente geram pressão temporária sobre o ouro, mas a incerteza macroeconômica continua sustentando a demanda por ativos de refúgio.
Ativos de Risco & Cripto: Taxas persistentemente altas comprimem os mercados tradicionais de ações e as avaliações de cripto à medida que os fluxos de capital retornam para títulos que rendem.
Se a inflação continuar teimosa, esperar taxas altas no longo prazo é a jogada mais segura. Fique de olho nos números do CPI antes de gerenciar posições alavancadas!
#CPIWatch
Mudança de Macro: Os Fortes Dados de Empregos & o CPI vão forçar a mão do Fed? 📊
Com as Payrolls Não Agrícolas acima das expectativas e demonstrando resiliência persistente do mercado de trabalho, todos os olhares se voltam para o próximo dado de inflação do CPI. Uma atividade econômica forte geralmente alimenta preocupações com inflação, gerando debates sobre se o Federal Reserve manterá as altas taxas de juros ou considerará um aumento de juros para conter as pressões sobre os preços.
Estratégia do Fed: Aumentar ou Manter?
Embora a resiliência recente do mercado de trabalho sugira que a economia não está desacelerando tão rápido quanto o esperado, um aumento de juros ainda é improvável a menos que o CPI dispare acentuadamente acima do consenso. O Fed provavelmente manterá as taxas mais altas por mais tempo para monitorar os efeitos defasados. No entanto, se o CPI sair bem acima do esperado, as expectativas do mercado de cortes de juros desaparecerão rapidamente, apertando as condições globais de liquidez e pressionando os ativos de risco.
Reação do Mercado & Perspectiva
Ouro ($XAU /USD): Taxas mais altas ou um Dólar americano forte normalmente geram pressão temporária sobre o ouro, mas a incerteza macroeconômica continua sustentando a demanda por ativos de refúgio.
Ativos de Risco & Cripto: Taxas persistentemente altas comprimem os mercados tradicionais de ações e as avaliações de cripto à medida que os fluxos de capital retornam para títulos que rendem.
Se a inflação continuar teimosa, esperar taxas altas no longo prazo é a jogada mais segura. Fique de olho nos números do CPI antes de gerenciar posições alavancadas!
#CPIWatch
Com as Payrolls Não Agrícolas acima das expectativas e demonstrando resiliência persistente do mercado de trabalho, todos os olhares se voltam para o próximo dado de inflação do CPI. Uma atividade econômica forte geralmente alimenta preocupações com inflação, gerando debates sobre se o Federal Reserve manterá as altas taxas de juros ou considerará um aumento de juros para conter as pressões sobre os preços.
Estratégia do Fed: Aumentar ou Manter?
Embora a resiliência recente do mercado de trabalho sugira que a economia não está desacelerando tão rápido quanto o esperado, um aumento de juros ainda é improvável a menos que o CPI dispare acentuadamente acima do consenso. O Fed provavelmente manterá as taxas mais altas por mais tempo para monitorar os efeitos defasados. No entanto, se o CPI sair bem acima do esperado, as expectativas do mercado de cortes de juros desaparecerão rapidamente, apertando as condições globais de liquidez e pressionando os ativos de risco.
Reação do Mercado & Perspectiva
Ouro ($XAU /USD): Taxas mais altas ou um Dólar americano forte normalmente geram pressão temporária sobre o ouro, mas a incerteza macroeconômica continua sustentando a demanda por ativos de refúgio.
Ativos de Risco & Cripto: Taxas persistentemente altas comprimem os mercados tradicionais de ações e as avaliações de cripto à medida que os fluxos de capital retornam para títulos que rendem.
Se a inflação continuar teimosa, esperar taxas altas no longo prazo é a jogada mais segura. Fique de olho nos números do CPI antes de gerenciar posições alavancadas!
#CPIWatch
1
2
358
·
--
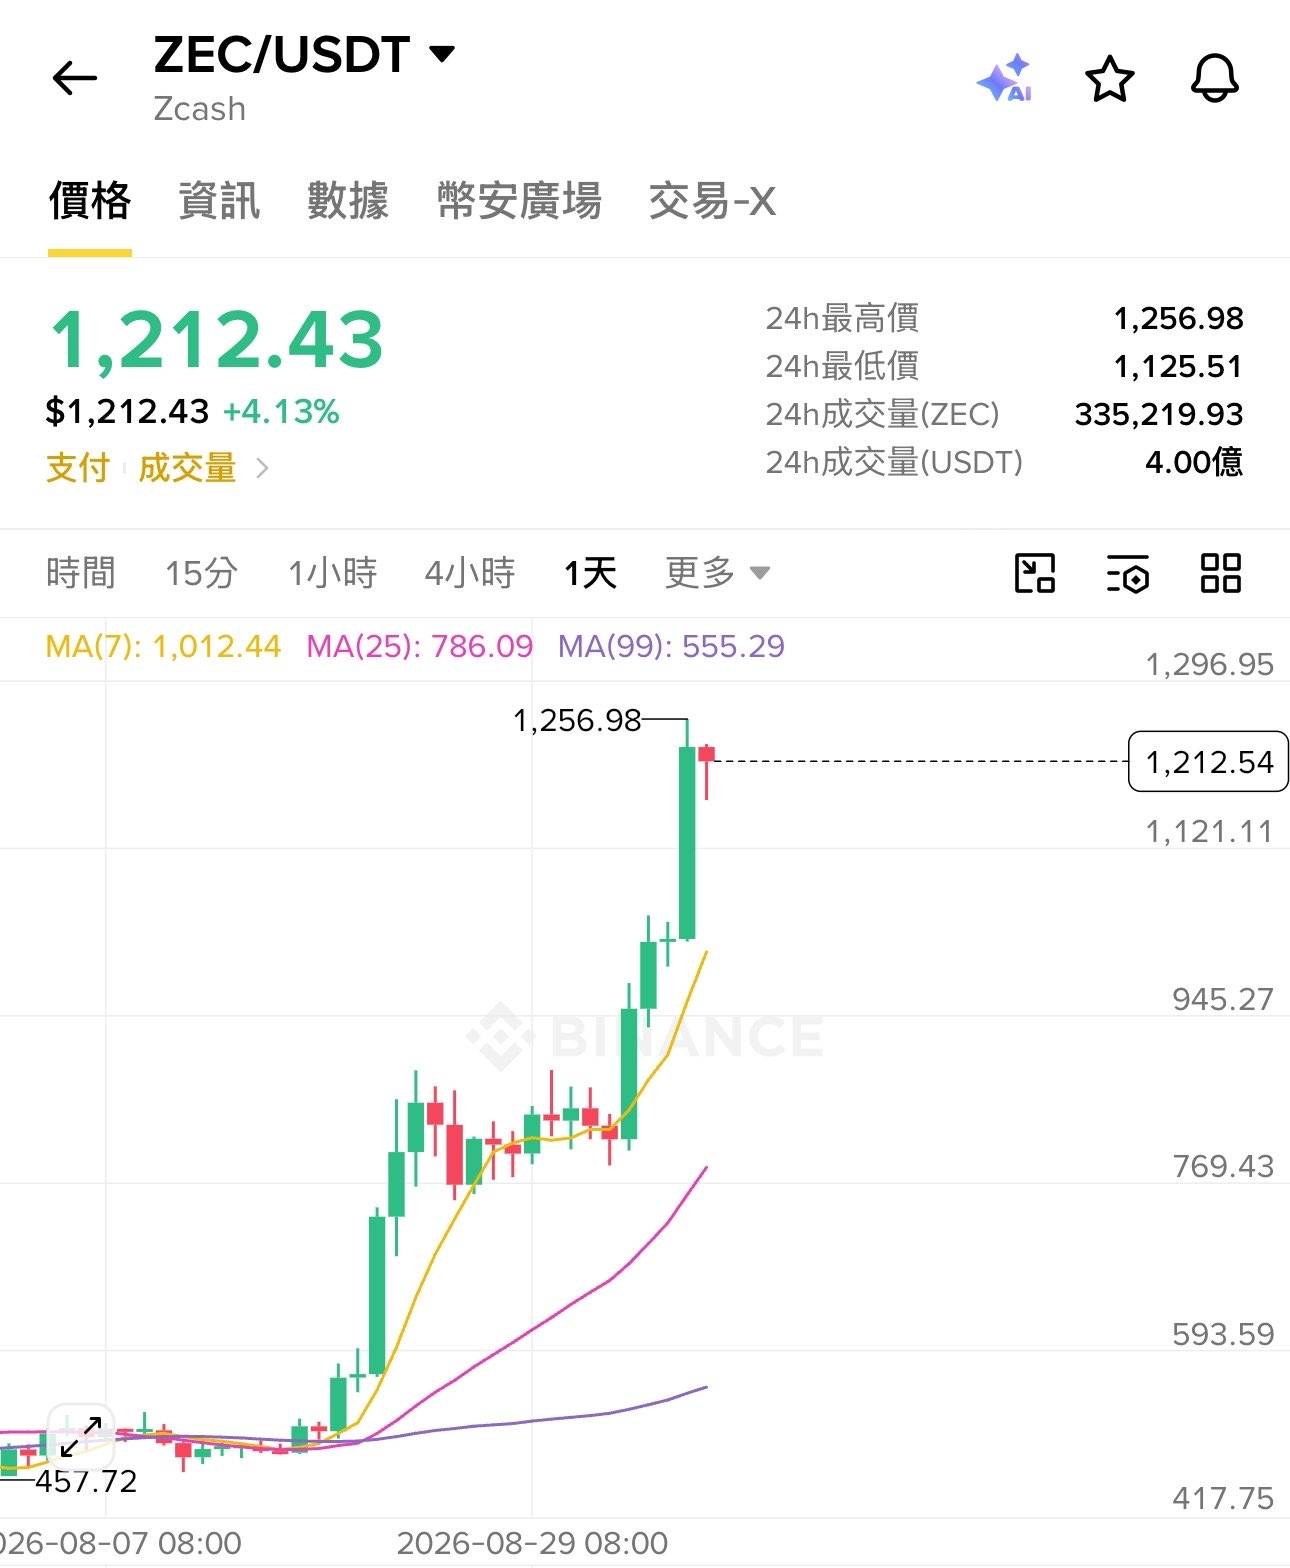
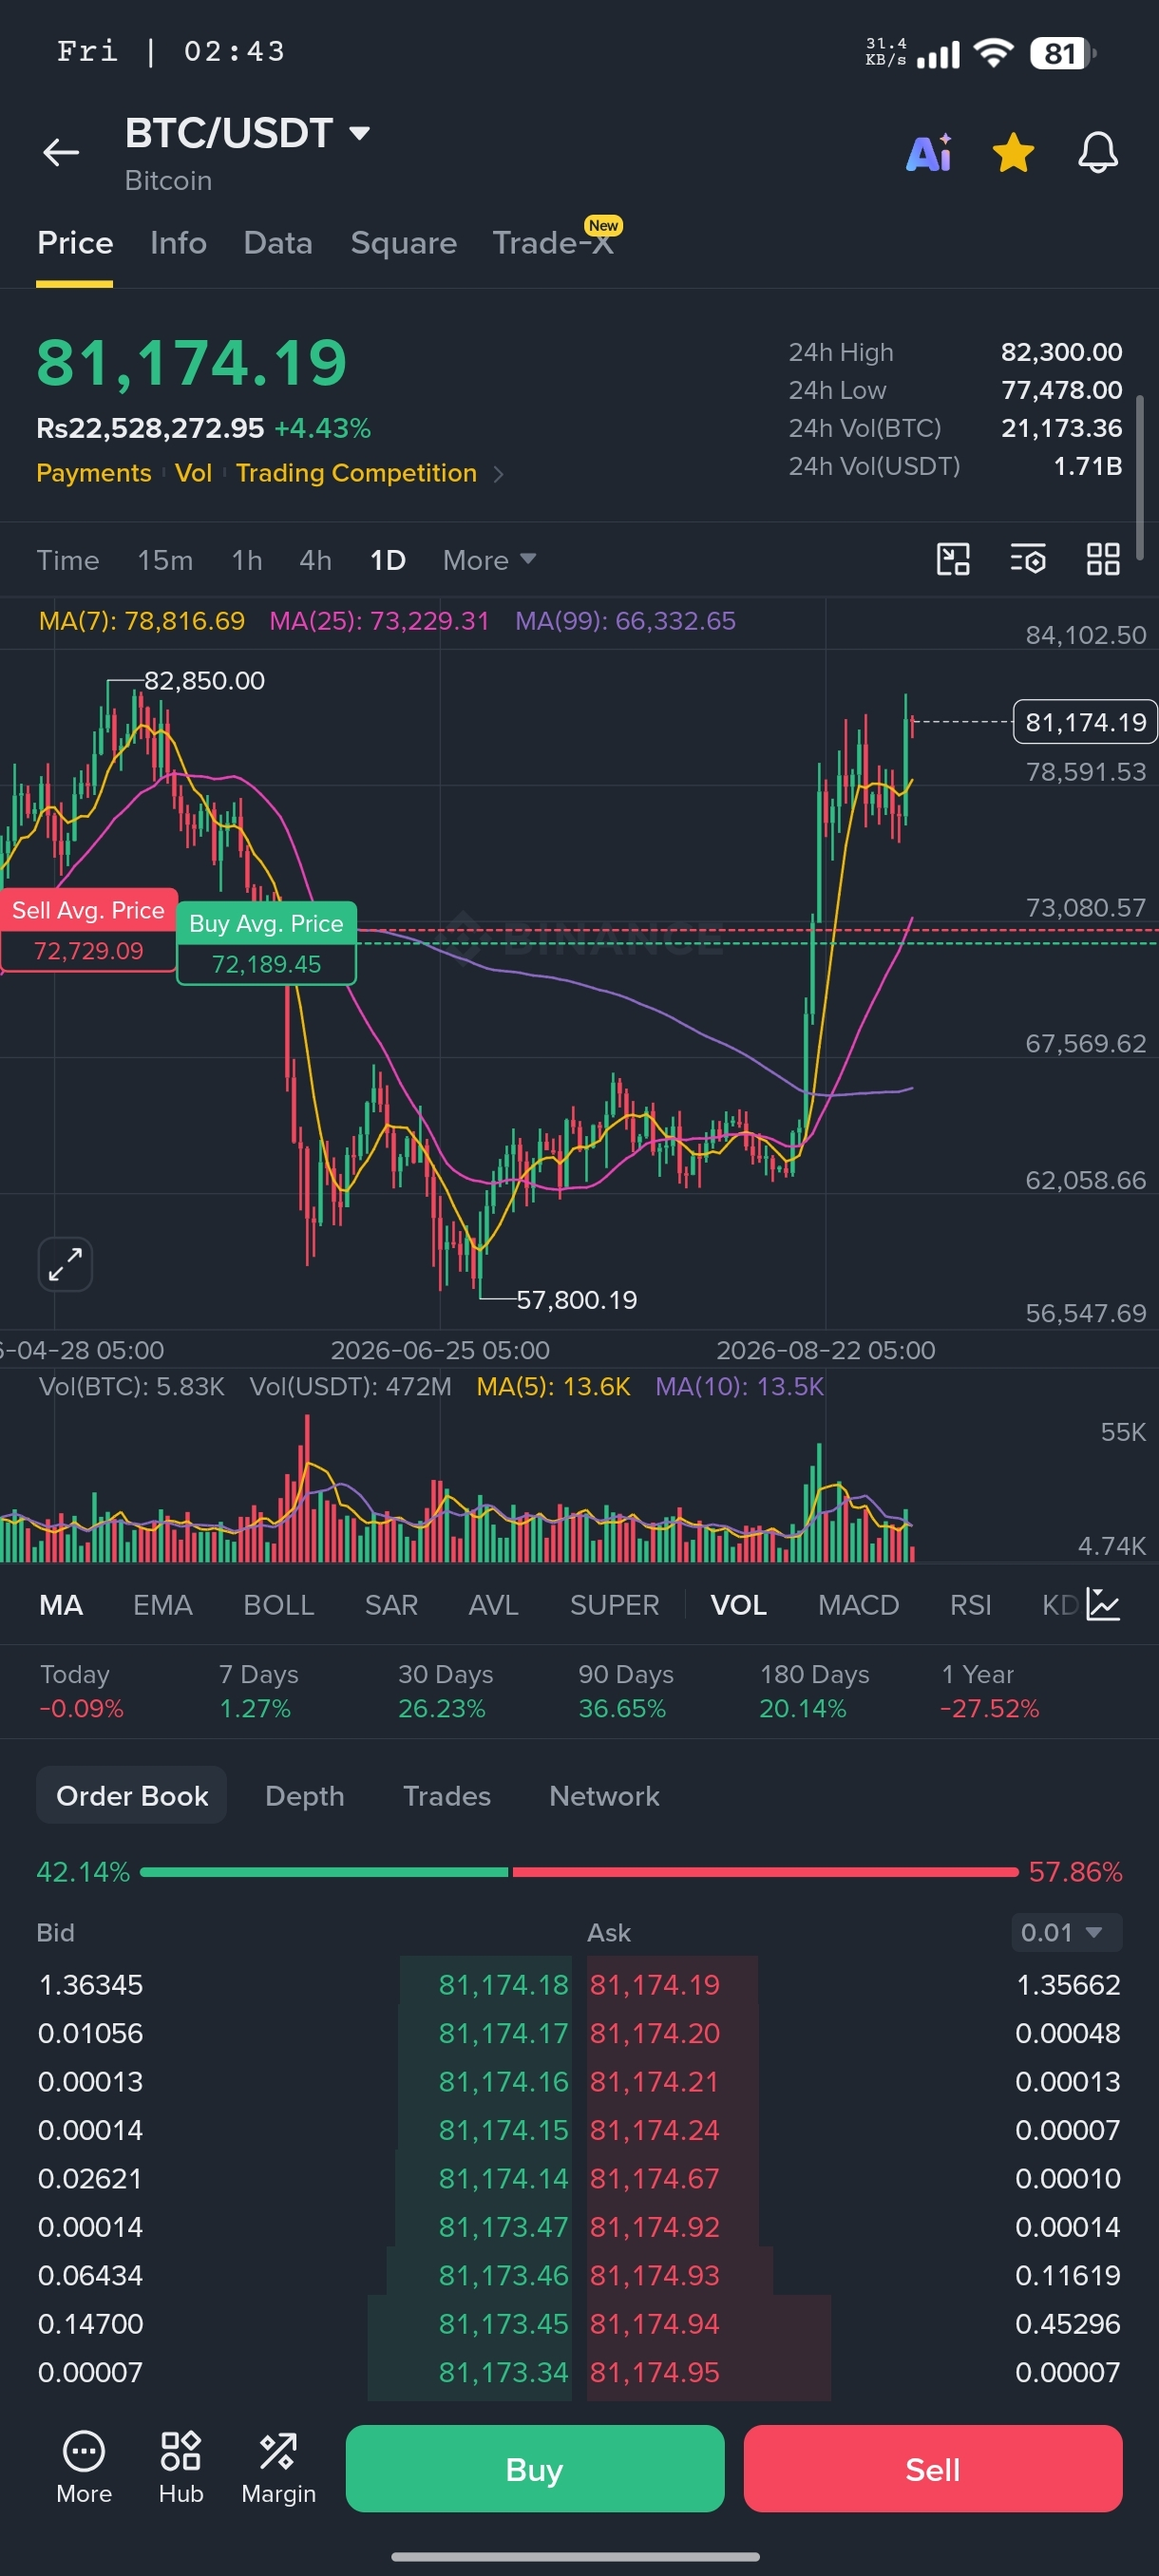
Notei que muitas moedas que disparam ou fazem breakout são moedas de mineração, como a recentemente popular zcash:native
Além disso, $BTC $ETH, as duas maiores estrelas do círculo cripto, também nasceram como moedas de mineração: ambas começaram com a mineração PoW (mais tarde, a ETH mudou para PoS)
Há também muitas moedas semelhantes de mineração e moedas “stars”, como FIL, XCH, etc., que transformam eletricidade em poder de computação e geram output por meio da mineração com esse poder
Alguns vendedores de máquinas de mineração muitas vezes inflacionam os preços das moedas para atingir o objetivo de vender o estoque. Não sei por quanto tempo esse ciclo de momentum do mercado da ZEC pode durar
(Muitas moedas pequenas alegam um período de retorno bem curto antes das máquinas de mineração esgotarem, atraindo usuários a comprar as máquinas, mas na prática, depois que os usuários compram as máquinas, os dias reais de retorno vão ficando cada vez mais longos)
Notei que muitas moedas que disparam ou fazem breakout são moedas de mineração, como a recentemente popular zcash:native
Além disso, $BTC $ETH, as duas maiores estrelas do círculo cripto, também nasceram como moedas de mineração: ambas começaram com a mineração PoW (mais tarde, a ETH mudou para PoS)
Há também muitas moedas semelhantes de mineração e moedas “stars”, como FIL, XCH, etc., que transformam eletricidade em poder de computação e geram output por meio da mineração com esse poder
Alguns vendedores de máquinas de mineração muitas vezes inflacionam os preços das moedas para atingir o objetivo de vender o estoque. Não sei por quanto tempo esse ciclo de momentum do mercado da ZEC pode durar
(Muitas moedas pequenas alegam um período de retorno bem curto antes das máquinas de mineração esgotarem, atraindo usuários a comprar as máquinas, mas na prática, depois que os usuários compram as máquinas, os dias reais de retorno vão ficando cada vez mais longos)
Além disso, $BTC $ETH, as duas maiores estrelas do círculo cripto, também nasceram como moedas de mineração: ambas começaram com a mineração PoW (mais tarde, a ETH mudou para PoS)
Há também muitas moedas semelhantes de mineração e moedas “stars”, como FIL, XCH, etc., que transformam eletricidade em poder de computação e geram output por meio da mineração com esse poder
Alguns vendedores de máquinas de mineração muitas vezes inflacionam os preços das moedas para atingir o objetivo de vender o estoque. Não sei por quanto tempo esse ciclo de momentum do mercado da ZEC pode durar
(Muitas moedas pequenas alegam um período de retorno bem curto antes das máquinas de mineração esgotarem, atraindo usuários a comprar as máquinas, mas na prática, depois que os usuários compram as máquinas, os dias reais de retorno vão ficando cada vez mais longos)
1
396
·
--
1
333
·
--
🎙️ $ANÁLISE DA DUSK: com participações de TRADE WITH ME
Encerrado
01 h 15 min. 24 seg.
43

DUSK
Participações
0%
1
0

·
--
🎙️ $DUSK 24 horas Nova Estratégia : Depois de muito tempo
Encerrado
02 h 00 min. 44 seg.
121
DUSK
Participações
0%
0
0
·
--
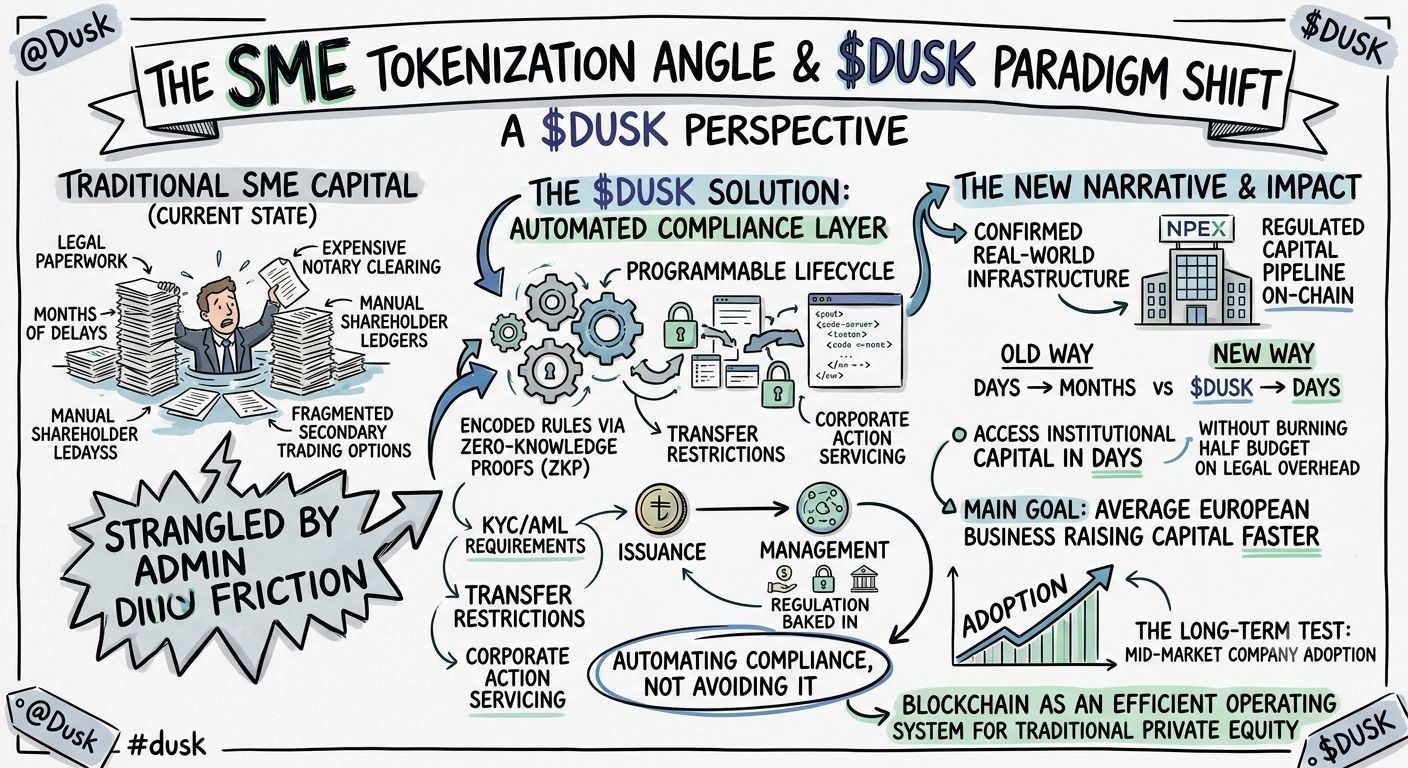
Analisando o ângulo de tokenização de SME na análise aprofundada da CreatorPad sobre $DUSK , há uma mudança de paradigma interessante que normalmente se perde no ruído habitual de RWA.
A maioria das discussões sobre Web3 em torno da tokenização se concentra quase exclusivamente em imóveis de alto patrimônio ou em dívidas institucionais massivas. Mas quando você observa a infraestrutura que a @Dusk está construindo, o público-alvo real parece ser exatamente os milhões de pequenas a médias empresas (SMEs) privadas, atualmente sufocadas por atritos administrativos tradicionais.
Neste momento, uma SME que tenta emitir ações ou obter crédito privado precisa atravessar meses de documentação jurídica, custos elevados com a validação notarial, atualizações manuais do livro-razão de acionistas e opções fragmentadas de negociação secundária. A estrutura da Dusk não promete um atalho regulatório; ela automatiza a própria camada de conformidade. Ao codificar requisitos de KYC/AML, restrições de transferência e atendimento de eventos societários diretamente na camada de token por meio de provas de Zero-Knowledge, todo o ciclo de emissão e gestão se torna programável.
Com infraestrutura do mundo real confirmada, como a NPEX trazendo fluxos de capital regulado para a rede on-chain, isso reposiciona o enredo $DUSK . Não é apenas sobre se traders de varejo conseguem comprar frações de uma participação — é sobre se uma empresa europeia comum pode acessar capital institucional em dias, em vez de meses, sem queimar metade do orçamento com custos jurídicos.
Se a conformidade estiver embutida no nível do protocolo, o blockchain deixa de parecer uma alternativa estilo “faroeste” e passa a funcionar como um sistema operacional muito mais eficiente para private equity tradicional. O teste de longo prazo do $DUSK não será apenas hype especulativo, mas sim se empresas de médio porte realmente adotam esse caminho para levantar capital com mais rapidez.
@Dusk_Foundation
#dusk
Analisando o ângulo de tokenização de SME na análise aprofundada da CreatorPad sobre $DUSK , há uma mudança de paradigma interessante que normalmente se perde no ruído habitual de RWA.
A maioria das discussões sobre Web3 em torno da tokenização se concentra quase exclusivamente em imóveis de alto patrimônio ou em dívidas institucionais massivas. Mas quando você observa a infraestrutura que a @Dusk está construindo, o público-alvo real parece ser exatamente os milhões de pequenas a médias empresas (SMEs) privadas, atualmente sufocadas por atritos administrativos tradicionais.
Neste momento, uma SME que tenta emitir ações ou obter crédito privado precisa atravessar meses de documentação jurídica, custos elevados com a validação notarial, atualizações manuais do livro-razão de acionistas e opções fragmentadas de negociação secundária. A estrutura da Dusk não promete um atalho regulatório; ela automatiza a própria camada de conformidade. Ao codificar requisitos de KYC/AML, restrições de transferência e atendimento de eventos societários diretamente na camada de token por meio de provas de Zero-Knowledge, todo o ciclo de emissão e gestão se torna programável.
Com infraestrutura do mundo real confirmada, como a NPEX trazendo fluxos de capital regulado para a rede on-chain, isso reposiciona o enredo $DUSK . Não é apenas sobre se traders de varejo conseguem comprar frações de uma participação — é sobre se uma empresa europeia comum pode acessar capital institucional em dias, em vez de meses, sem queimar metade do orçamento com custos jurídicos.
Se a conformidade estiver embutida no nível do protocolo, o blockchain deixa de parecer uma alternativa estilo “faroeste” e passa a funcionar como um sistema operacional muito mais eficiente para private equity tradicional. O teste de longo prazo do $DUSK não será apenas hype especulativo, mas sim se empresas de médio porte realmente adotam esse caminho para levantar capital com mais rapidez.
@Dusk
#dusk
A maioria das discussões sobre Web3 em torno da tokenização se concentra quase exclusivamente em imóveis de alto patrimônio ou em dívidas institucionais massivas. Mas quando você observa a infraestrutura que a @Dusk está construindo, o público-alvo real parece ser exatamente os milhões de pequenas a médias empresas (SMEs) privadas, atualmente sufocadas por atritos administrativos tradicionais.
Neste momento, uma SME que tenta emitir ações ou obter crédito privado precisa atravessar meses de documentação jurídica, custos elevados com a validação notarial, atualizações manuais do livro-razão de acionistas e opções fragmentadas de negociação secundária. A estrutura da Dusk não promete um atalho regulatório; ela automatiza a própria camada de conformidade. Ao codificar requisitos de KYC/AML, restrições de transferência e atendimento de eventos societários diretamente na camada de token por meio de provas de Zero-Knowledge, todo o ciclo de emissão e gestão se torna programável.
Com infraestrutura do mundo real confirmada, como a NPEX trazendo fluxos de capital regulado para a rede on-chain, isso reposiciona o enredo $DUSK . Não é apenas sobre se traders de varejo conseguem comprar frações de uma participação — é sobre se uma empresa europeia comum pode acessar capital institucional em dias, em vez de meses, sem queimar metade do orçamento com custos jurídicos.
Se a conformidade estiver embutida no nível do protocolo, o blockchain deixa de parecer uma alternativa estilo “faroeste” e passa a funcionar como um sistema operacional muito mais eficiente para private equity tradicional. O teste de longo prazo do $DUSK não será apenas hype especulativo, mas sim se empresas de médio porte realmente adotam esse caminho para levantar capital com mais rapidez.
@Dusk
#dusk
1
301
·
--
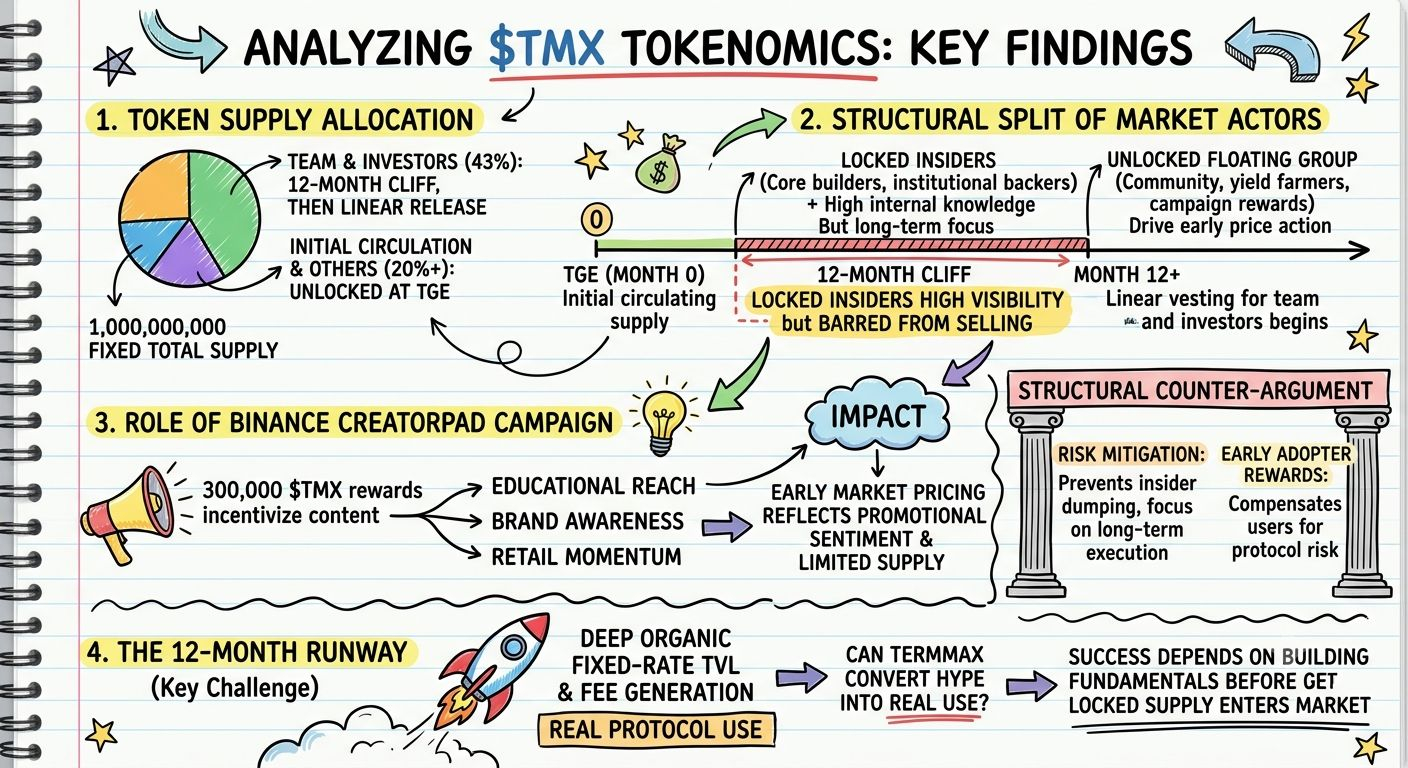
Analisando a tokenomics do $TMX: assimetria de informação, cortes de vesting e a dinâmica do Binance CreatorPad
A estrutura de geração de tokens para o TermMax ($TMX) apresenta um estudo de caso instigante em design de mercado, gestão de liquidez e descoberta inicial de preços. De uma oferta total fixa de 1.000.000.000, cerca de 20% entra em circulação inicial no TGE, enquanto a Equipe (15%) e os primeiros Investidores (28%) enfrentam um rigoroso cliff de 12 meses, seguido por liberações mensais lineares.
Essa arquitetura cria uma divisão estrutural distinta entre os participantes do mercado:
Os Insiders Bloqueados: os principais construtores e apoiadores institucionais têm a visibilidade mais clara das operações internas, da receita real do protocolo e da demanda dos tomadores—porém, são estruturalmente impedidos de vender por um ano inteiro.
O Grupo Flutuante Desbloqueado: participantes iniciais da comunidade, produtores de yield, provedores de liquidez iniciais e recebedores de recompensas de campanhas impulsionam a formação inicial de preço antes que exista dados de longo prazo suficientes para comprovar demanda orgânica por primitivas de empréstimo a taxa fixa.
O Papel da Campanha do Binance CreatorPad
Um fator importante que molda o sentimento inicial do varejo é a ativa campanha de 300.000 $TMX do Binance CreatorPad, hospedada na Binance Square. Ao incentivar criadores e analistas a detalharem as ordens personalizadas do AMM do TermMax e as mecânicas de taxa fixa, o CreatorPad impulsiona alcance educacional imediato e reconhecimento de marca em todo o ecossistema Web3.
No entanto, do ponto de vista puramente analítico, essa configuração significa que a precificação inicial do mercado reflete fortemente o impulso do varejo guiado pela campanha, as limitações iniciais de oferta e o sentimento promocional—em vez de fluxos de caixa do protocolo totalmente estabelecidos. Detentores iniciais desbloqueados podem reduzir o risco em uma liquidez inicial tênue, enquanto o grupo com maior convicção fundamental permanece bloqueado à margem.
O Contra-argumento Estrutural
Essa estratégia de lock-up e distribuição serve a um propósito importante. Um cliff de 12 meses é uma ferramenta comprovada de mitigação de risco que impede a venda de insiders e força os principais contribuidores a se concentrarem na execução ao longo de vários anos.
#TermMax #CreatorPad @termmax
Analisando a tokenomics do $TMX: assimetria de informação, cortes de vesting e a dinâmica do Binance CreatorPad
A estrutura de geração de tokens para o TermMax ($TMX) apresenta um estudo de caso instigante em design de mercado, gestão de liquidez e descoberta inicial de preços. De uma oferta total fixa de 1.000.000.000, cerca de 20% entra em circulação inicial no TGE, enquanto a Equipe (15%) e os primeiros Investidores (28%) enfrentam um rigoroso cliff de 12 meses, seguido por liberações mensais lineares.
Essa arquitetura cria uma divisão estrutural distinta entre os participantes do mercado:
Os Insiders Bloqueados: os principais construtores e apoiadores institucionais têm a visibilidade mais clara das operações internas, da receita real do protocolo e da demanda dos tomadores—porém, são estruturalmente impedidos de vender por um ano inteiro.
O Grupo Flutuante Desbloqueado: participantes iniciais da comunidade, produtores de yield, provedores de liquidez iniciais e recebedores de recompensas de campanhas impulsionam a formação inicial de preço antes que exista dados de longo prazo suficientes para comprovar demanda orgânica por primitivas de empréstimo a taxa fixa.
O Papel da Campanha do Binance CreatorPad
Um fator importante que molda o sentimento inicial do varejo é a ativa campanha de 300.000 $TMX do Binance CreatorPad, hospedada na Binance Square. Ao incentivar criadores e analistas a detalharem as ordens personalizadas do AMM do TermMax e as mecânicas de taxa fixa, o CreatorPad impulsiona alcance educacional imediato e reconhecimento de marca em todo o ecossistema Web3.
No entanto, do ponto de vista puramente analítico, essa configuração significa que a precificação inicial do mercado reflete fortemente o impulso do varejo guiado pela campanha, as limitações iniciais de oferta e o sentimento promocional—em vez de fluxos de caixa do protocolo totalmente estabelecidos. Detentores iniciais desbloqueados podem reduzir o risco em uma liquidez inicial tênue, enquanto o grupo com maior convicção fundamental permanece bloqueado à margem.
O Contra-argumento Estrutural
Essa estratégia de lock-up e distribuição serve a um propósito importante. Um cliff de 12 meses é uma ferramenta comprovada de mitigação de risco que impede a venda de insiders e força os principais contribuidores a se concentrarem na execução ao longo de vários anos.
#TermMax #CreatorPad @TermMax
A estrutura de geração de tokens para o TermMax ($TMX) apresenta um estudo de caso instigante em design de mercado, gestão de liquidez e descoberta inicial de preços. De uma oferta total fixa de 1.000.000.000, cerca de 20% entra em circulação inicial no TGE, enquanto a Equipe (15%) e os primeiros Investidores (28%) enfrentam um rigoroso cliff de 12 meses, seguido por liberações mensais lineares.
Essa arquitetura cria uma divisão estrutural distinta entre os participantes do mercado:
Os Insiders Bloqueados: os principais construtores e apoiadores institucionais têm a visibilidade mais clara das operações internas, da receita real do protocolo e da demanda dos tomadores—porém, são estruturalmente impedidos de vender por um ano inteiro.
O Grupo Flutuante Desbloqueado: participantes iniciais da comunidade, produtores de yield, provedores de liquidez iniciais e recebedores de recompensas de campanhas impulsionam a formação inicial de preço antes que exista dados de longo prazo suficientes para comprovar demanda orgânica por primitivas de empréstimo a taxa fixa.
O Papel da Campanha do Binance CreatorPad
Um fator importante que molda o sentimento inicial do varejo é a ativa campanha de 300.000 $TMX do Binance CreatorPad, hospedada na Binance Square. Ao incentivar criadores e analistas a detalharem as ordens personalizadas do AMM do TermMax e as mecânicas de taxa fixa, o CreatorPad impulsiona alcance educacional imediato e reconhecimento de marca em todo o ecossistema Web3.
No entanto, do ponto de vista puramente analítico, essa configuração significa que a precificação inicial do mercado reflete fortemente o impulso do varejo guiado pela campanha, as limitações iniciais de oferta e o sentimento promocional—em vez de fluxos de caixa do protocolo totalmente estabelecidos. Detentores iniciais desbloqueados podem reduzir o risco em uma liquidez inicial tênue, enquanto o grupo com maior convicção fundamental permanece bloqueado à margem.
O Contra-argumento Estrutural
Essa estratégia de lock-up e distribuição serve a um propósito importante. Um cliff de 12 meses é uma ferramenta comprovada de mitigação de risco que impede a venda de insiders e força os principais contribuidores a se concentrarem na execução ao longo de vários anos.
#TermMax #CreatorPad @TermMax
1
1
159
·
--
#dusk $DUSK @Dusk_Foundation
Na sua opinião, qual recurso específico do design do Dusk o deixa mais otimista quanto à possibilidade de organizações financeiras adotarem?
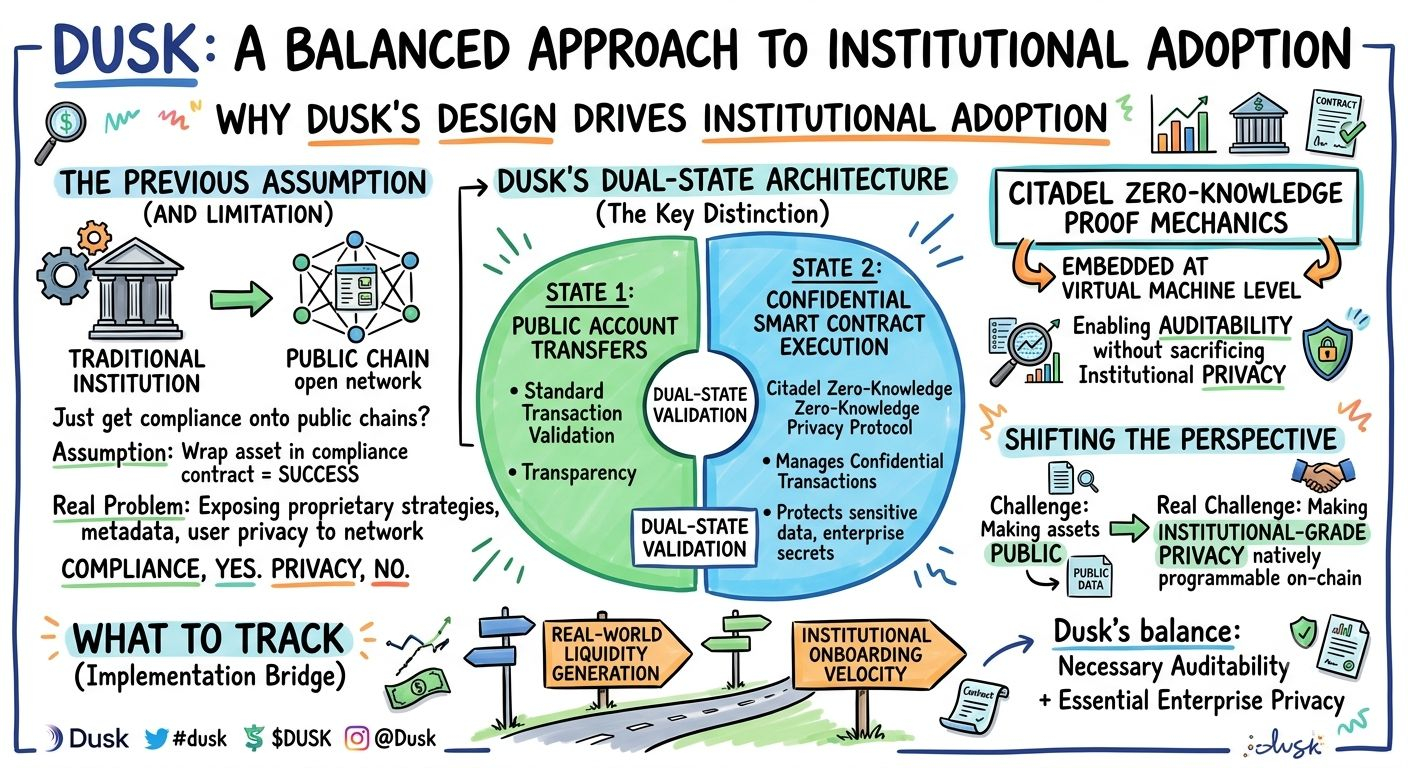
Por um longo tempo, eu achava que a maior barreira para integrar o Web3 a organizações financeiras era simplesmente disponibilizar uma estrutura regulatória na blockchain. Se fosse possível empacotar um ativo financeiro tradicional dentro de um contrato inteligente que cumpra as normas, então a parte mais difícil já estaria resolvida.
No entanto, ao analisar a arquitetura do Dusk, precisei repensar essa suposição. O que me chamou a atenção foi a maneira como o Dusk separa a validação de transações públicas da execução de contratos inteligentes com segurança por meio de uma arquitetura de dois estados (dual-state architecture). De um lado, ele lida com transações de transferências de conta públicas; do outro, o protocolo de segurança de conhecimento zero Citadel assume as transações seguras sem expor dados sensíveis dos usuários ou segredos comerciais da empresa.
Essa diferença, embora pequena, é muito importante. Se uma organização usar apenas contratos inteligentes públicos, ela enfrenta o risco de expor a estratégia financeira interna, os dados das transações e a privacidade dos usuários para toda a rede. Por outro lado, a transparência totalmente ocultada impediria a capacidade de auditoria necessária. O Dusk resolve esse problema integrando diretamente o mecanismo de prova de não divulgação (zero-knowledge proof) no nível da máquina virtual, permitindo auditoria sem abrir mão da privacidade no nível da organização.
#dusk $DUSK @Dusk
Na sua opinião, qual recurso específico do design do Dusk o deixa mais otimista quanto à possibilidade de organizações financeiras adotarem?
Por um longo tempo, eu achava que a maior barreira para integrar o Web3 a organizações financeiras era simplesmente disponibilizar uma estrutura regulatória na blockchain. Se fosse possível empacotar um ativo financeiro tradicional dentro de um contrato inteligente que cumpra as normas, então a parte mais difícil já estaria resolvida.
No entanto, ao analisar a arquitetura do Dusk, precisei repensar essa suposição. O que me chamou a atenção foi a maneira como o Dusk separa a validação de transações públicas da execução de contratos inteligentes com segurança por meio de uma arquitetura de dois estados (dual-state architecture). De um lado, ele lida com transações de transferências de conta públicas; do outro, o protocolo de segurança de conhecimento zero Citadel assume as transações seguras sem expor dados sensíveis dos usuários ou segredos comerciais da empresa.
Essa diferença, embora pequena, é muito importante. Se uma organização usar apenas contratos inteligentes públicos, ela enfrenta o risco de expor a estratégia financeira interna, os dados das transações e a privacidade dos usuários para toda a rede. Por outro lado, a transparência totalmente ocultada impediria a capacidade de auditoria necessária. O Dusk resolve esse problema integrando diretamente o mecanismo de prova de não divulgação (zero-knowledge proof) no nível da máquina virtual, permitindo auditoria sem abrir mão da privacidade no nível da organização.
Na sua opinião, qual recurso específico do design do Dusk o deixa mais otimista quanto à possibilidade de organizações financeiras adotarem?
Por um longo tempo, eu achava que a maior barreira para integrar o Web3 a organizações financeiras era simplesmente disponibilizar uma estrutura regulatória na blockchain. Se fosse possível empacotar um ativo financeiro tradicional dentro de um contrato inteligente que cumpra as normas, então a parte mais difícil já estaria resolvida.
No entanto, ao analisar a arquitetura do Dusk, precisei repensar essa suposição. O que me chamou a atenção foi a maneira como o Dusk separa a validação de transações públicas da execução de contratos inteligentes com segurança por meio de uma arquitetura de dois estados (dual-state architecture). De um lado, ele lida com transações de transferências de conta públicas; do outro, o protocolo de segurança de conhecimento zero Citadel assume as transações seguras sem expor dados sensíveis dos usuários ou segredos comerciais da empresa.
Essa diferença, embora pequena, é muito importante. Se uma organização usar apenas contratos inteligentes públicos, ela enfrenta o risco de expor a estratégia financeira interna, os dados das transações e a privacidade dos usuários para toda a rede. Por outro lado, a transparência totalmente ocultada impediria a capacidade de auditoria necessária. O Dusk resolve esse problema integrando diretamente o mecanismo de prova de não divulgação (zero-knowledge proof) no nível da máquina virtual, permitindo auditoria sem abrir mão da privacidade no nível da organização.
3
4
214
·
--
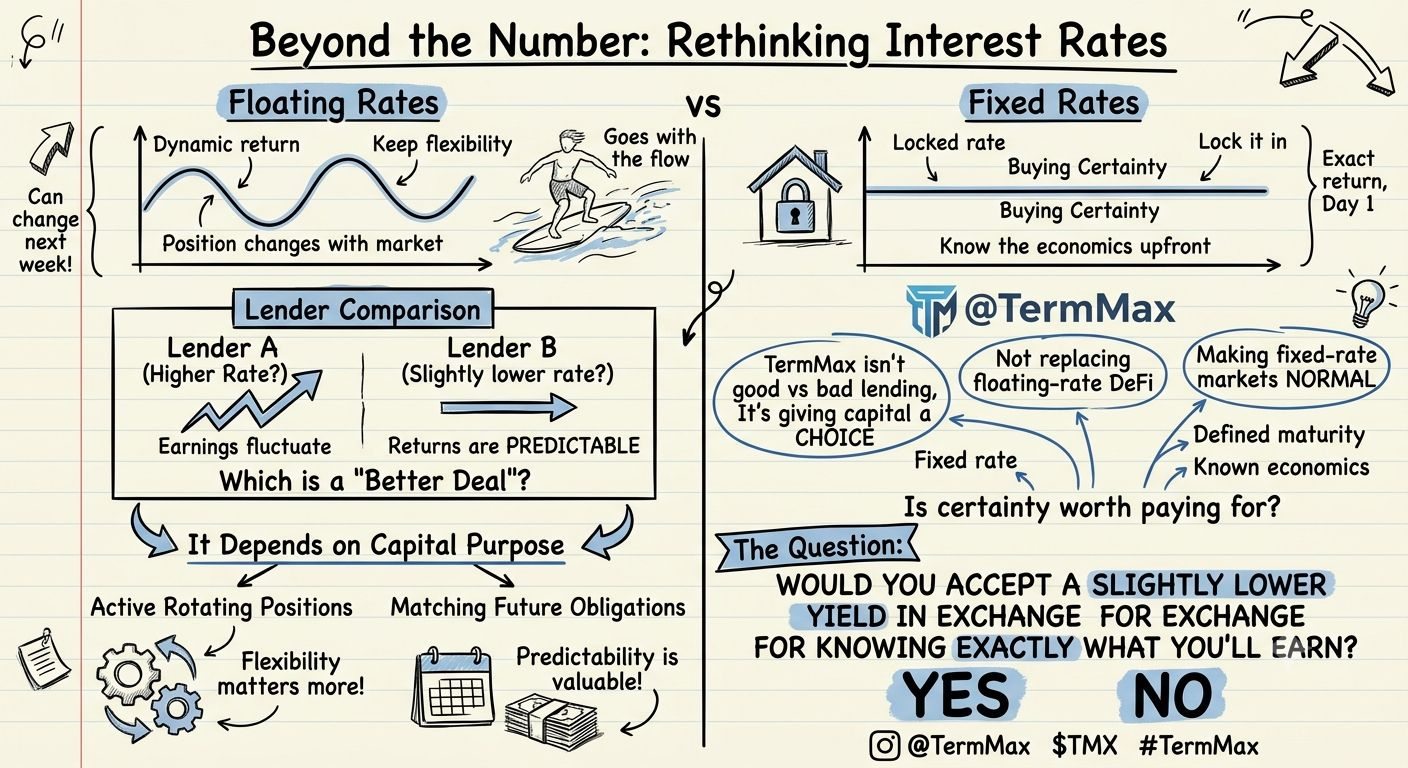
Eu costumava achar que as taxas de juros eram principalmente um número para comparar.
5% vs 7%.
8% vs 10%.
Em geral, o maior vence.
Quanto mais eu observo mercados de taxa fixa como @termmax , menos simples isso parece.
Uma taxa não é apenas um retorno.
Também é um compromisso.
Se eu empresto a uma taxa variável, mantenho flexibilidade.
Se as condições do mercado mudarem, minha posição muda junto.
Mas se eu travar uma taxa fixa, eu estou comprando outra coisa:
certeza.
Eu conheço a economia antes de a posição começar.
Isso pode importar mais do que espremer o maior rendimento possível.
Imagine dois credores.
O credor A obtém uma taxa mais alta hoje, mas a taxa pode mudar na próxima semana.
O credor B obtém um pouco menos, mas sabe o retorno exato e o vencimento desde o primeiro dia.
Qual deles, na prática, está fechando o melhor negócio?
Eu não acho que exista uma resposta universal.
Depende do que o capital vai fazer.
Se eu estiver rodando posições ativamente, a flexibilidade provavelmente importa mais.
Se eu estiver casando empréstimos com uma obrigação futura, a previsibilidade se torna muito mais valiosa.
Por isso o TermMax é interessante para mim.
O produto não está realmente pedindo ao DeFi para escolher entre empréstimos bons e ruins.
Está dando ao capital outra opção.
Taxa fixa.
Vencimento definido.
Economia conhecida.
E então o mercado decide quando essa certeza vale a pena pagar.
Talvez essa seja a oportunidade maior aqui.
Não é substituir o DeFi de taxa variável.
É tornar mercados de taxa fixa comuns o suficiente para que os usuários possam escolher a estrutura de financiamento que realmente se encaixa na estratégia deles.
Então aqui vai minha pergunta:
Você aceitaria um rendimento ligeiramente menor em troca de saber exatamente o que você vai ganhar?
Sim ou não?
@termmax $TMX #TermMax
Eu costumava achar que as taxas de juros eram principalmente um número para comparar.
5% vs 7%.
8% vs 10%.
Em geral, o maior vence.
Quanto mais eu observo mercados de taxa fixa como @TermMax , menos simples isso parece.
Uma taxa não é apenas um retorno.
Também é um compromisso.
Se eu empresto a uma taxa variável, mantenho flexibilidade.
Se as condições do mercado mudarem, minha posição muda junto.
Mas se eu travar uma taxa fixa, eu estou comprando outra coisa:
certeza.
Eu conheço a economia antes de a posição começar.
Isso pode importar mais do que espremer o maior rendimento possível.
Imagine dois credores.
O credor A obtém uma taxa mais alta hoje, mas a taxa pode mudar na próxima semana.
O credor B obtém um pouco menos, mas sabe o retorno exato e o vencimento desde o primeiro dia.
Qual deles, na prática, está fechando o melhor negócio?
Eu não acho que exista uma resposta universal.
Depende do que o capital vai fazer.
Se eu estiver rodando posições ativamente, a flexibilidade provavelmente importa mais.
Se eu estiver casando empréstimos com uma obrigação futura, a previsibilidade se torna muito mais valiosa.
Por isso o TermMax é interessante para mim.
O produto não está realmente pedindo ao DeFi para escolher entre empréstimos bons e ruins.
Está dando ao capital outra opção.
Taxa fixa.
Vencimento definido.
Economia conhecida.
E então o mercado decide quando essa certeza vale a pena pagar.
Talvez essa seja a oportunidade maior aqui.
Não é substituir o DeFi de taxa variável.
É tornar mercados de taxa fixa comuns o suficiente para que os usuários possam escolher a estrutura de financiamento que realmente se encaixa na estratégia deles.
Então aqui vai minha pergunta:
Você aceitaria um rendimento ligeiramente menor em troca de saber exatamente o que você vai ganhar?
Sim ou não?
@TermMax $TMX #TermMax
5% vs 7%.
8% vs 10%.
Em geral, o maior vence.
Quanto mais eu observo mercados de taxa fixa como @TermMax , menos simples isso parece.
Uma taxa não é apenas um retorno.
Também é um compromisso.
Se eu empresto a uma taxa variável, mantenho flexibilidade.
Se as condições do mercado mudarem, minha posição muda junto.
Mas se eu travar uma taxa fixa, eu estou comprando outra coisa:
certeza.
Eu conheço a economia antes de a posição começar.
Isso pode importar mais do que espremer o maior rendimento possível.
Imagine dois credores.
O credor A obtém uma taxa mais alta hoje, mas a taxa pode mudar na próxima semana.
O credor B obtém um pouco menos, mas sabe o retorno exato e o vencimento desde o primeiro dia.
Qual deles, na prática, está fechando o melhor negócio?
Eu não acho que exista uma resposta universal.
Depende do que o capital vai fazer.
Se eu estiver rodando posições ativamente, a flexibilidade provavelmente importa mais.
Se eu estiver casando empréstimos com uma obrigação futura, a previsibilidade se torna muito mais valiosa.
Por isso o TermMax é interessante para mim.
O produto não está realmente pedindo ao DeFi para escolher entre empréstimos bons e ruins.
Está dando ao capital outra opção.
Taxa fixa.
Vencimento definido.
Economia conhecida.
E então o mercado decide quando essa certeza vale a pena pagar.
Talvez essa seja a oportunidade maior aqui.
Não é substituir o DeFi de taxa variável.
É tornar mercados de taxa fixa comuns o suficiente para que os usuários possam escolher a estrutura de financiamento que realmente se encaixa na estratégia deles.
Então aqui vai minha pergunta:
Você aceitaria um rendimento ligeiramente menor em troca de saber exatamente o que você vai ganhar?
Sim ou não?
@TermMax $TMX #TermMax
214
·
--
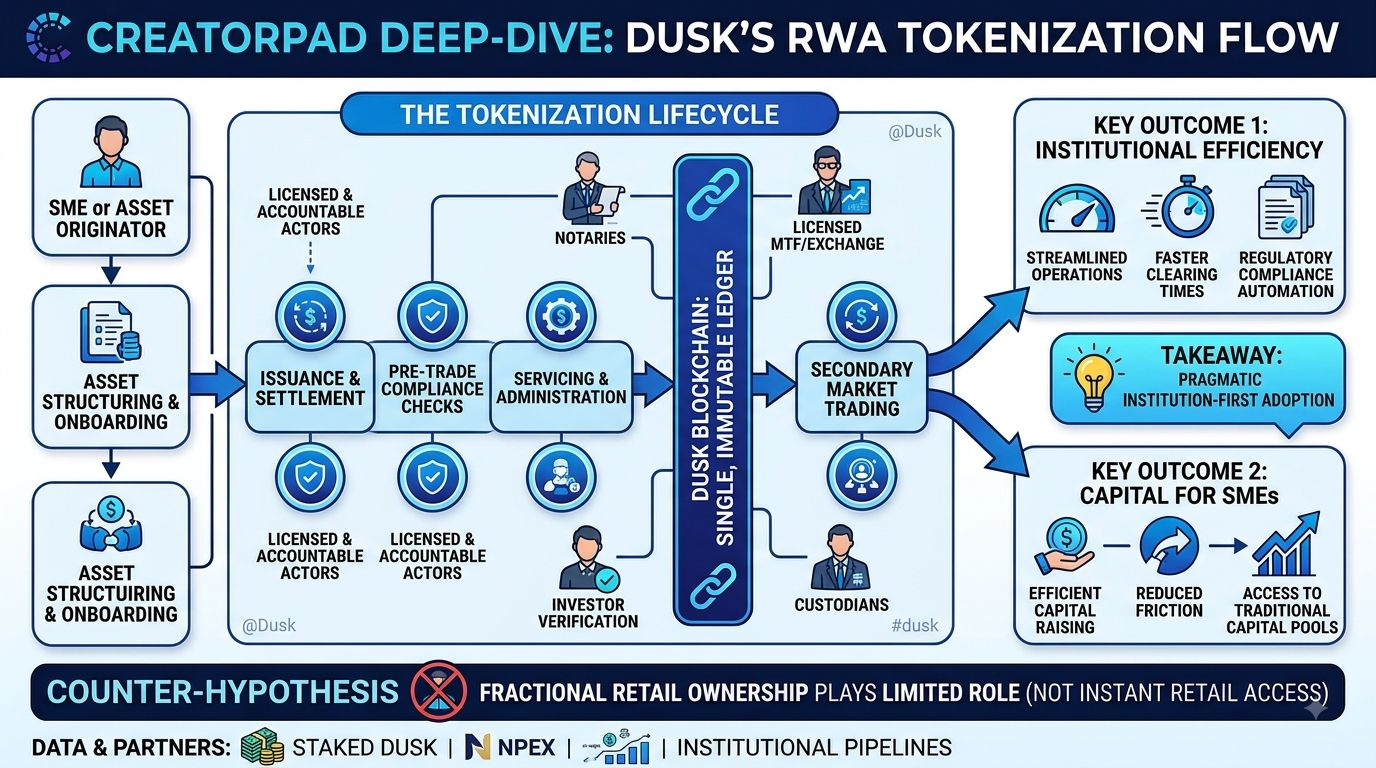
Fiz um mergulho um pouco mais profundo na cobertura da CreatorPad sobre Dusk e $DUSK hoje, e uma única conclusão específica do detalhamento deles sobre a tokenização de PMEs me pegou de surpresa — o argumento de que "a propriedade fracionada desempenha um papel limitado" na adoção no mundo real. Não é a propaganda especulativa padrão que você normalmente espera em torno de ativos do mundo real tokenizados (RWAs).
O que faz você pausar é o quão enraizada a infraestrutura realmente está. Ao analisar a arquitetura operacional descrita no texto da CreatorPad — desde a estruturação dos ativos e o onboarding até a emissão, liquidação, custódia/servicing e negociação secundária — cada etapa permanece vinculada a atores licenciados e responsáveis. Notários que lidam com a transferência de ações corporativas, ambientes de MTF/exchange licenciados e verificação rigorosa da elegibilidade dos investidores antes da liquidação. A blockchain não está agindo como uma varinha mágica para apagar check-points regulatórios; ela serve como um razão único e imutável que impede que esses check-points precisem manter dezenas de registros fragmentados em bases de dados.
Com centenas de milhões em DUSK apostados e pipelines confirmados em emissões institucionais por parceiros licenciados como NPEX, há um peso real por trás da configuração.
A suposição mais ampla sempre foi que "tokenizar mercados privados" significava abrir instantaneamente o acesso de varejo a negociações exclusivas de private equity. A realidade destacada pela CreatorPad é muito mais pragmática e voltada para instituições: as instituições ganham eficiência operacional simplificada e tempos de compensação mais rápidos, enquanto as estruturas legais locais ainda determinam quem tem acesso à sala de negócios. "Abrir mercados para PMEs" acaba significando que capital chega a empresas em crescimento com muito menos atrito,
É difícil não reconhecer a lógica — construir em cima de conformidade institucional existente provavelmente é a única forma de parcelas de capital privado realmente se movimentarem on-chain. Ainda assim, isso deixa uma questão em aberto e interessante: se as barreiras tradicionais de conformidade controlam cada ponto de transição, em que momento o usuário final ou o participante comum do mercado começa de fato a sentir a diferença estrutural de um ecossistema on-chain?
@Dusk_Foundation
#dusk
$DUSK
Fiz um mergulho um pouco mais profundo na cobertura da CreatorPad sobre Dusk e $DUSK hoje, e uma única conclusão específica do detalhamento deles sobre a tokenização de PMEs me pegou de surpresa — o argumento de que "a propriedade fracionada desempenha um papel limitado" na adoção no mundo real. Não é a propaganda especulativa padrão que você normalmente espera em torno de ativos do mundo real tokenizados (RWAs).
O que faz você pausar é o quão enraizada a infraestrutura realmente está. Ao analisar a arquitetura operacional descrita no texto da CreatorPad — desde a estruturação dos ativos e o onboarding até a emissão, liquidação, custódia/servicing e negociação secundária — cada etapa permanece vinculada a atores licenciados e responsáveis. Notários que lidam com a transferência de ações corporativas, ambientes de MTF/exchange licenciados e verificação rigorosa da elegibilidade dos investidores antes da liquidação. A blockchain não está agindo como uma varinha mágica para apagar check-points regulatórios; ela serve como um razão único e imutável que impede que esses check-points precisem manter dezenas de registros fragmentados em bases de dados.
Com centenas de milhões em DUSK apostados e pipelines confirmados em emissões institucionais por parceiros licenciados como NPEX, há um peso real por trás da configuração.
A suposição mais ampla sempre foi que "tokenizar mercados privados" significava abrir instantaneamente o acesso de varejo a negociações exclusivas de private equity. A realidade destacada pela CreatorPad é muito mais pragmática e voltada para instituições: as instituições ganham eficiência operacional simplificada e tempos de compensação mais rápidos, enquanto as estruturas legais locais ainda determinam quem tem acesso à sala de negócios. "Abrir mercados para PMEs" acaba significando que capital chega a empresas em crescimento com muito menos atrito,
É difícil não reconhecer a lógica — construir em cima de conformidade institucional existente provavelmente é a única forma de parcelas de capital privado realmente se movimentarem on-chain. Ainda assim, isso deixa uma questão em aberto e interessante: se as barreiras tradicionais de conformidade controlam cada ponto de transição, em que momento o usuário final ou o participante comum do mercado começa de fato a sentir a diferença estrutural de um ecossistema on-chain?
@Dusk
#dusk
$DUSK
O que faz você pausar é o quão enraizada a infraestrutura realmente está. Ao analisar a arquitetura operacional descrita no texto da CreatorPad — desde a estruturação dos ativos e o onboarding até a emissão, liquidação, custódia/servicing e negociação secundária — cada etapa permanece vinculada a atores licenciados e responsáveis. Notários que lidam com a transferência de ações corporativas, ambientes de MTF/exchange licenciados e verificação rigorosa da elegibilidade dos investidores antes da liquidação. A blockchain não está agindo como uma varinha mágica para apagar check-points regulatórios; ela serve como um razão único e imutável que impede que esses check-points precisem manter dezenas de registros fragmentados em bases de dados.
Com centenas de milhões em DUSK apostados e pipelines confirmados em emissões institucionais por parceiros licenciados como NPEX, há um peso real por trás da configuração.
A suposição mais ampla sempre foi que "tokenizar mercados privados" significava abrir instantaneamente o acesso de varejo a negociações exclusivas de private equity. A realidade destacada pela CreatorPad é muito mais pragmática e voltada para instituições: as instituições ganham eficiência operacional simplificada e tempos de compensação mais rápidos, enquanto as estruturas legais locais ainda determinam quem tem acesso à sala de negócios. "Abrir mercados para PMEs" acaba significando que capital chega a empresas em crescimento com muito menos atrito,
É difícil não reconhecer a lógica — construir em cima de conformidade institucional existente provavelmente é a única forma de parcelas de capital privado realmente se movimentarem on-chain. Ainda assim, isso deixa uma questão em aberto e interessante: se as barreiras tradicionais de conformidade controlam cada ponto de transição, em que momento o usuário final ou o participante comum do mercado começa de fato a sentir a diferença estrutural de um ecossistema on-chain?
@Dusk
#dusk
$DUSK
2
1
166
·
--
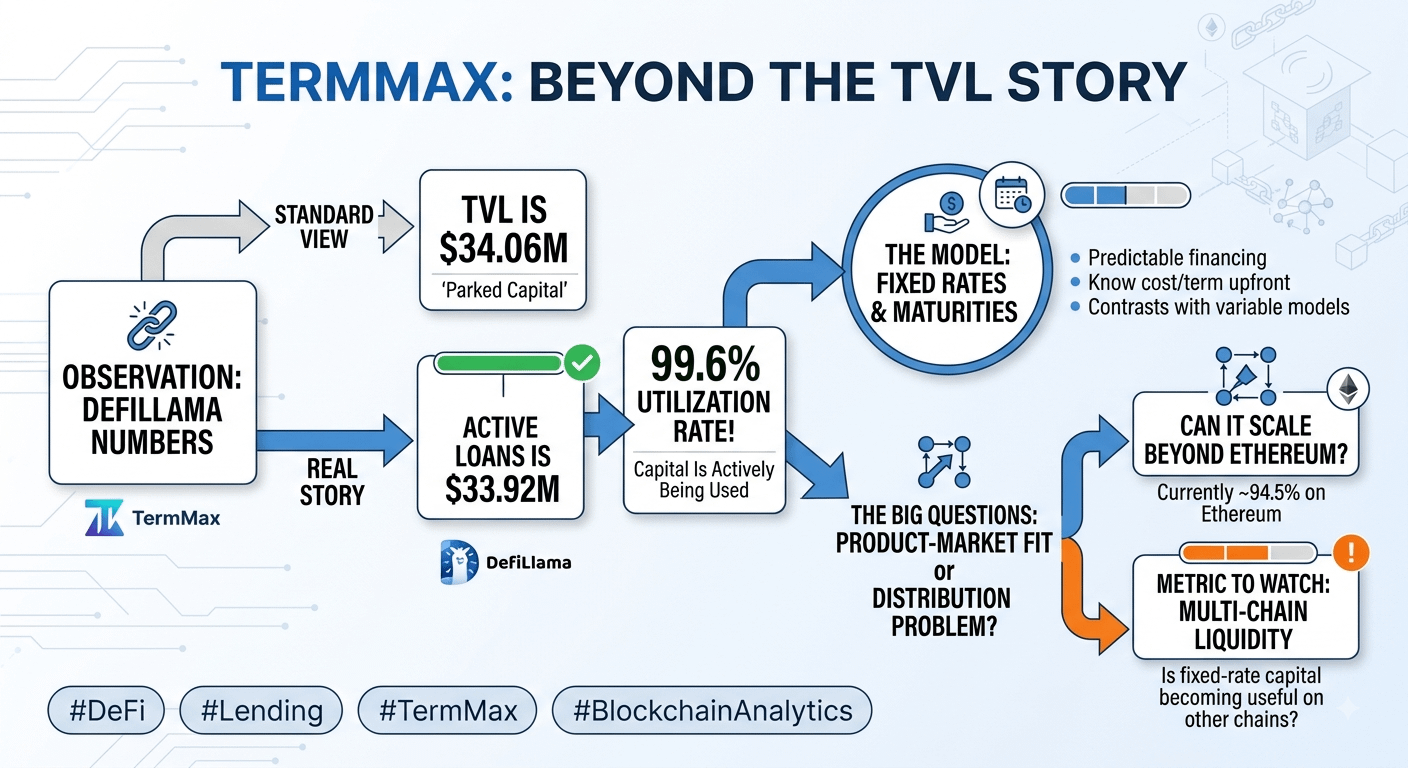
Eu abri os números atuais do TermMax esperando a história usual de TVL.
Mas uma razão chamou minha atenção.
O DeFiLlama mostra cerca de US$ 34,06M de TVL e US$ 33,92M em empréstimos ativos. Isso coloca os empréstimos ativos em aproximadamente 99,6% do TVL rastreado agora.
Esse é um número muito mais interessante do que o TVL sozinho.
Porque sugere que o capital dentro do protocolo não está apenas ali, estacionado, aguardando que uma narrativa se desenvolva.
Uma grande parte está, na verdade, sendo usada.
E a parte que eu acho interessante é como esse capital está sendo usado.
O TermMax não está copiando o modelo comum de empréstimos com taxa variável.
Seus mercados usam taxas fixas e vencimentos definidos; então o tomador sabe o custo do financiamento com antecedência, e o credor sabe o prazo contratual em vez de ficar observando a taxa mudar a cada poucas horas.
Isso parece entediante.
Acho que é exatamente por isso que isso importa.
O DeFi passou anos otimizando para flexibilidade.
Taxas variáveis.
Posições sem prazo.
Reprecificação constante.
Mas financiamento previsível é útil para um tipo totalmente diferente de usuário.
O protocolo atual abrange 9 cadeias, mas ainda assim o Ethereum representa cerca de 94,5% do TVL rastreado.
Então há outra pergunta escondida dentro dos números.
O TermMax realmente tem um problema de adequação produto-mercado com taxas fixas...
ou tem um problema de distribuição?
Porque o modelo de empréstimos parece ter utilização.
O que ainda não foi provado no mesmo nível de escala é se essa demanda consegue se espalhar além do Ethereum.
Essa é a métrica que eu observaria em seguida.
Não apenas se o TVL aumenta.
Mas se o capital de taxa fixa começa a ficar líquido e útil pelo restante da rede.
@termmax
#TermMax
Eu abri os números atuais do TermMax esperando a história usual de TVL.
Mas uma razão chamou minha atenção.
O DeFiLlama mostra cerca de US$ 34,06M de TVL e US$ 33,92M em empréstimos ativos. Isso coloca os empréstimos ativos em aproximadamente 99,6% do TVL rastreado agora.
Esse é um número muito mais interessante do que o TVL sozinho.
Porque sugere que o capital dentro do protocolo não está apenas ali, estacionado, aguardando que uma narrativa se desenvolva.
Uma grande parte está, na verdade, sendo usada.
E a parte que eu acho interessante é como esse capital está sendo usado.
O TermMax não está copiando o modelo comum de empréstimos com taxa variável.
Seus mercados usam taxas fixas e vencimentos definidos; então o tomador sabe o custo do financiamento com antecedência, e o credor sabe o prazo contratual em vez de ficar observando a taxa mudar a cada poucas horas.
Isso parece entediante.
Acho que é exatamente por isso que isso importa.
O DeFi passou anos otimizando para flexibilidade.
Taxas variáveis.
Posições sem prazo.
Reprecificação constante.
Mas financiamento previsível é útil para um tipo totalmente diferente de usuário.
O protocolo atual abrange 9 cadeias, mas ainda assim o Ethereum representa cerca de 94,5% do TVL rastreado.
Então há outra pergunta escondida dentro dos números.
O TermMax realmente tem um problema de adequação produto-mercado com taxas fixas...
ou tem um problema de distribuição?
Porque o modelo de empréstimos parece ter utilização.
O que ainda não foi provado no mesmo nível de escala é se essa demanda consegue se espalhar além do Ethereum.
Essa é a métrica que eu observaria em seguida.
Não apenas se o TVL aumenta.
Mas se o capital de taxa fixa começa a ficar líquido e útil pelo restante da rede.
@TermMax
#TermMax
Mas uma razão chamou minha atenção.
O DeFiLlama mostra cerca de US$ 34,06M de TVL e US$ 33,92M em empréstimos ativos. Isso coloca os empréstimos ativos em aproximadamente 99,6% do TVL rastreado agora.
Esse é um número muito mais interessante do que o TVL sozinho.
Porque sugere que o capital dentro do protocolo não está apenas ali, estacionado, aguardando que uma narrativa se desenvolva.
Uma grande parte está, na verdade, sendo usada.
E a parte que eu acho interessante é como esse capital está sendo usado.
O TermMax não está copiando o modelo comum de empréstimos com taxa variável.
Seus mercados usam taxas fixas e vencimentos definidos; então o tomador sabe o custo do financiamento com antecedência, e o credor sabe o prazo contratual em vez de ficar observando a taxa mudar a cada poucas horas.
Isso parece entediante.
Acho que é exatamente por isso que isso importa.
O DeFi passou anos otimizando para flexibilidade.
Taxas variáveis.
Posições sem prazo.
Reprecificação constante.
Mas financiamento previsível é útil para um tipo totalmente diferente de usuário.
O protocolo atual abrange 9 cadeias, mas ainda assim o Ethereum representa cerca de 94,5% do TVL rastreado.
Então há outra pergunta escondida dentro dos números.
O TermMax realmente tem um problema de adequação produto-mercado com taxas fixas...
ou tem um problema de distribuição?
Porque o modelo de empréstimos parece ter utilização.
O que ainda não foi provado no mesmo nível de escala é se essa demanda consegue se espalhar além do Ethereum.
Essa é a métrica que eu observaria em seguida.
Não apenas se o TVL aumenta.
Mas se o capital de taxa fixa começa a ficar líquido e útil pelo restante da rede.
@TermMax
#TermMax
2
2
245
·
--
Gastei parte deste slot do CreatorPad realmente movendo tokens em vez de reler decks.
Peguei alguns DUSK de testnet, desshielded o que eu precisava, abri a Web Wallet oficial, conectei uma instância do MetaMask e fiz a ponte de DuskDS para o DuskEVM Testnet. Chain ID 745, RPC do testnet habitual, gas token literalmente só DUSK. O depósito aparece na carteira EVM assim que o lado L1 processa. Depois dei uma olhada no explorador Blockscout e no fluxo de transferência comum.
Dado o enredo público da Dusk sobre privacidade, transações confidenciais, zero-knowledge e infraestrutura de nível institucional, eu meio que esperava que a experiência padrão do lado EVM fosse diferente. Talvez um shielding embutido, ou ao menos uma opção visível de privacidade em um envio normal.
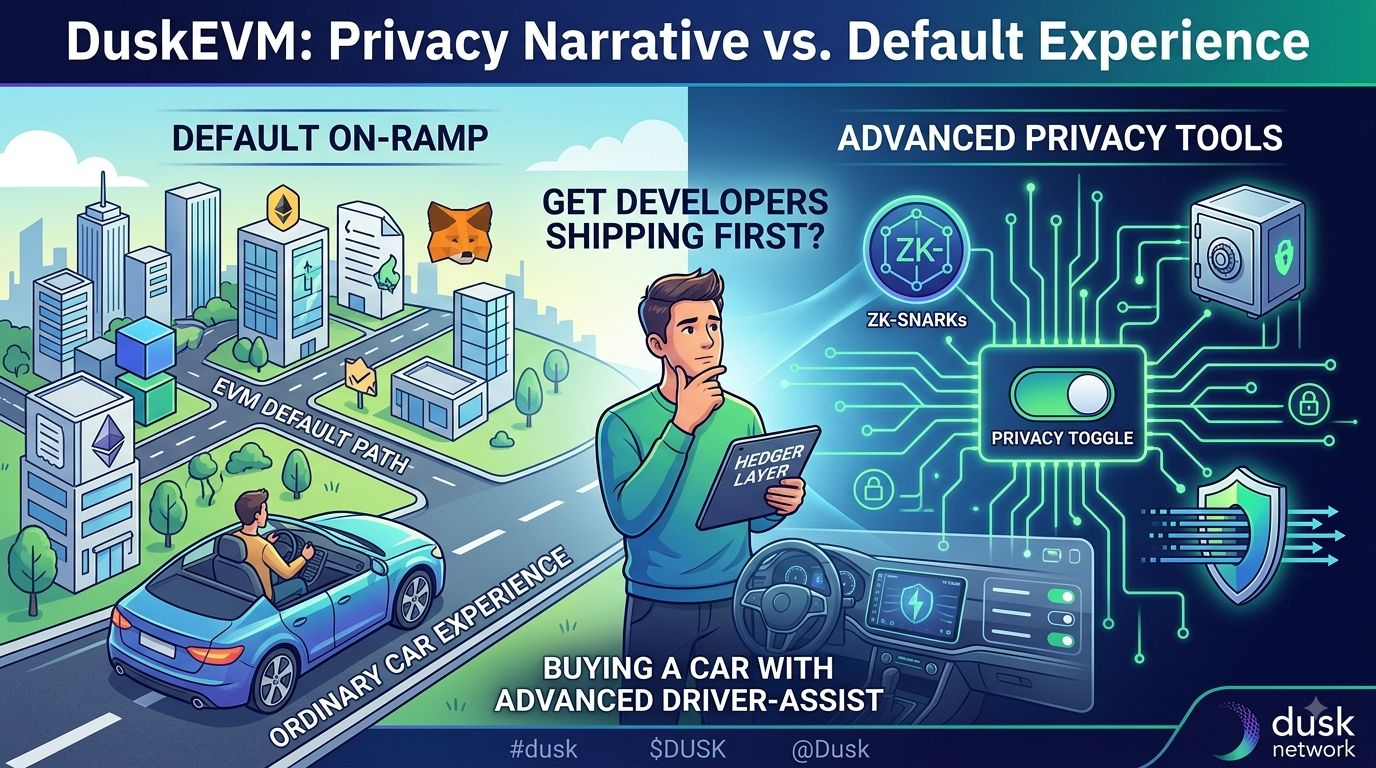
O que eu realmente recebi foi um ambiente EVM bem comum. Mesma ferramenta de Solidity, mesmo fluxo de Hardhat/Foundry, mesma visibilidade de transações públicas no explorador. Gas pago em DUSK. A maioria dos contratos não precisa de mudanças específicas para Dusk. A parte de privacidade (Hedger) está disponível como uma camada adicional para fluxos confidenciais quando você precisa, mas não é o caminho que você percorre por padrão no momento em que cai no DuskEVM.
É isso que ficou comigo.
Privacidade é a manchete. EVM ordinário é a rampa padrão.
É o mesmo padrão que se vê em muitos stacks que tentam atender tanto requisitos institucionais quanto a base atual de desenvolvedores: primeiro deixar o caminho familiar sem atrito e, depois, expor as ferramentas avançadas de privacidade/conformidade para os casos que realmente precisam delas.
Uma analogia simples que continua voltando: parece um pouco como comprar um carro com um pacote completo de sistemas avançados de assistência ao motorista, mas quando você senta, o padrão ainda é só um carro normal que você já sabe dirigir. As coisas sofisticadas estão lá; você só precisa ligá-las quando precisar. (E sim, eu sou o cara que ainda esquece metade dos botões que existem até alguém apontar.)
#dusk
$DUSK
@Dusk_Foundation
Gastei parte deste slot do CreatorPad realmente movendo tokens em vez de reler decks.
Peguei alguns DUSK de testnet, desshielded o que eu precisava, abri a Web Wallet oficial, conectei uma instância do MetaMask e fiz a ponte de DuskDS para o DuskEVM Testnet. Chain ID 745, RPC do testnet habitual, gas token literalmente só DUSK. O depósito aparece na carteira EVM assim que o lado L1 processa. Depois dei uma olhada no explorador Blockscout e no fluxo de transferência comum.
Dado o enredo público da Dusk sobre privacidade, transações confidenciais, zero-knowledge e infraestrutura de nível institucional, eu meio que esperava que a experiência padrão do lado EVM fosse diferente. Talvez um shielding embutido, ou ao menos uma opção visível de privacidade em um envio normal.
O que eu realmente recebi foi um ambiente EVM bem comum. Mesma ferramenta de Solidity, mesmo fluxo de Hardhat/Foundry, mesma visibilidade de transações públicas no explorador. Gas pago em DUSK. A maioria dos contratos não precisa de mudanças específicas para Dusk. A parte de privacidade (Hedger) está disponível como uma camada adicional para fluxos confidenciais quando você precisa, mas não é o caminho que você percorre por padrão no momento em que cai no DuskEVM.
É isso que ficou comigo.
Privacidade é a manchete. EVM ordinário é a rampa padrão.
É o mesmo padrão que se vê em muitos stacks que tentam atender tanto requisitos institucionais quanto a base atual de desenvolvedores: primeiro deixar o caminho familiar sem atrito e, depois, expor as ferramentas avançadas de privacidade/conformidade para os casos que realmente precisam delas.
Uma analogia simples que continua voltando: parece um pouco como comprar um carro com um pacote completo de sistemas avançados de assistência ao motorista, mas quando você senta, o padrão ainda é só um carro normal que você já sabe dirigir. As coisas sofisticadas estão lá; você só precisa ligá-las quando precisar. (E sim, eu sou o cara que ainda esquece metade dos botões que existem até alguém apontar.)
#dusk
$DUSK
@Dusk
Peguei alguns DUSK de testnet, desshielded o que eu precisava, abri a Web Wallet oficial, conectei uma instância do MetaMask e fiz a ponte de DuskDS para o DuskEVM Testnet. Chain ID 745, RPC do testnet habitual, gas token literalmente só DUSK. O depósito aparece na carteira EVM assim que o lado L1 processa. Depois dei uma olhada no explorador Blockscout e no fluxo de transferência comum.
Dado o enredo público da Dusk sobre privacidade, transações confidenciais, zero-knowledge e infraestrutura de nível institucional, eu meio que esperava que a experiência padrão do lado EVM fosse diferente. Talvez um shielding embutido, ou ao menos uma opção visível de privacidade em um envio normal.
O que eu realmente recebi foi um ambiente EVM bem comum. Mesma ferramenta de Solidity, mesmo fluxo de Hardhat/Foundry, mesma visibilidade de transações públicas no explorador. Gas pago em DUSK. A maioria dos contratos não precisa de mudanças específicas para Dusk. A parte de privacidade (Hedger) está disponível como uma camada adicional para fluxos confidenciais quando você precisa, mas não é o caminho que você percorre por padrão no momento em que cai no DuskEVM.
É isso que ficou comigo.
Privacidade é a manchete. EVM ordinário é a rampa padrão.
É o mesmo padrão que se vê em muitos stacks que tentam atender tanto requisitos institucionais quanto a base atual de desenvolvedores: primeiro deixar o caminho familiar sem atrito e, depois, expor as ferramentas avançadas de privacidade/conformidade para os casos que realmente precisam delas.
Uma analogia simples que continua voltando: parece um pouco como comprar um carro com um pacote completo de sistemas avançados de assistência ao motorista, mas quando você senta, o padrão ainda é só um carro normal que você já sabe dirigir. As coisas sofisticadas estão lá; você só precisa ligá-las quando precisar. (E sim, eu sou o cara que ainda esquece metade dos botões que existem até alguém apontar.)
#dusk
$DUSK
@Dusk
8
1
271
·
--
Estava puxando @Dusk_Foundation números outro dia em vez de ficar folheando outro baralho. Não era a parte do whitepaper, só o lado real do mercado e da cadeia.
Pera aí.
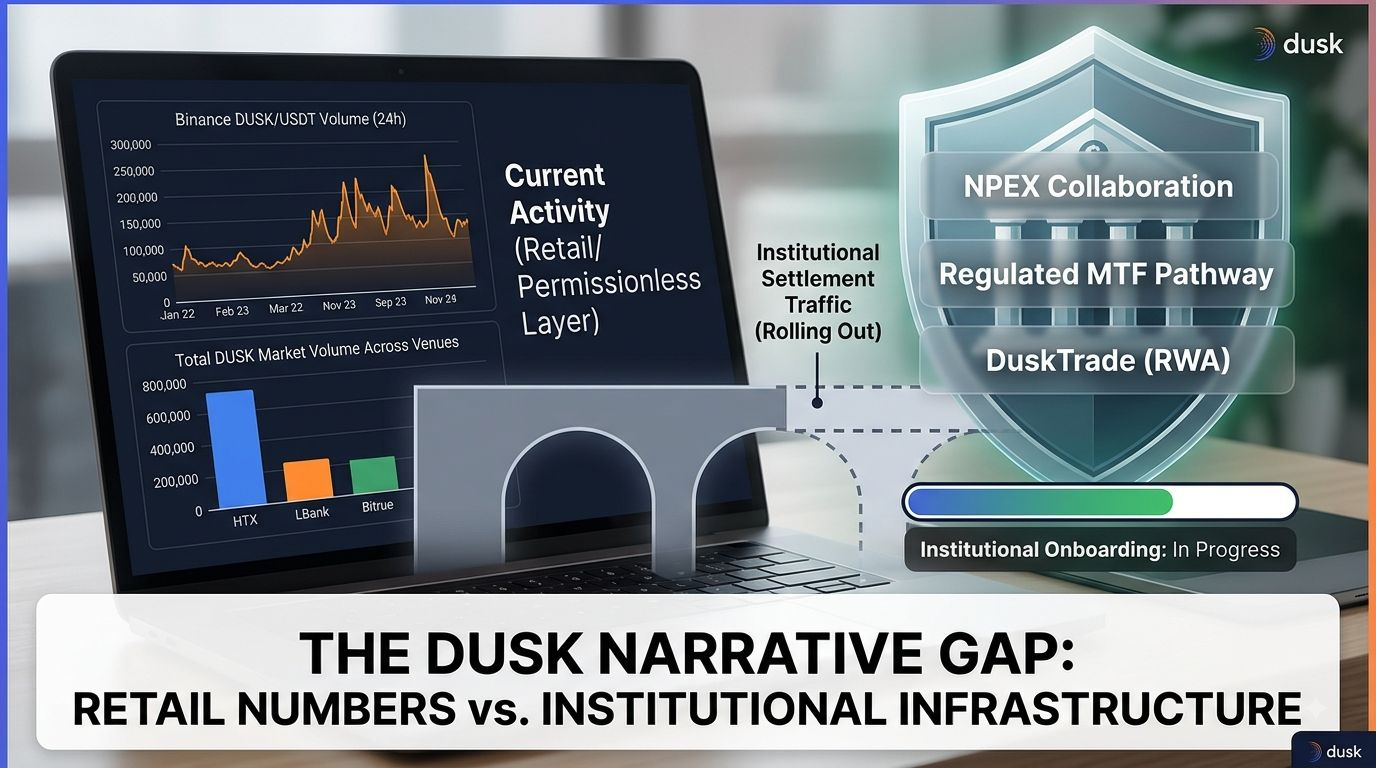
O volume de Binance DUSK/USDT estava na casa das centenas de milhares de dólares (na faixa baixa a média) nas últimas impressões que eu conferi ao longo de 24h. E o volume total do mercado, somando as plataformas, muitas vezes ficava em algum lugar entre US$ 2–4M, bem diluído entre HTX, LBank e o resto. Para um projeto que se posiciona em torno de finanças com padrão institucional e trilhos de RWA regulados, essa atividade ainda parece muito com negociação de varejo/não permissionada.
Eu continuei esperando que o segundo indicador contasse uma história diferente. O staking conta: cerca de 207–210M DUSK bloqueados, em torno de 36–40% da oferta, com alguns centenas de provedores ativos. O mínimo é 1.000 DUSK e ainda é preciso um nó sincronizado (ou a abstração mais recente de hyperstaking/estilo Sozu). Essa participação é real e não é trivial. Só que não parece com o tráfego de liquidação institucional que a narrativa sugere. As contagens de transações on-chain continuam modestas—um snapshot recente de um explorador mostrou menos de 200 txs em um dia inteiro.
A diferença está entre o que está ao vivo e o que está sendo construído. O L1, o staking e a atividade atual do mercado são as partes que realmente estão rodando. A colaboração NPEX, o caminho regulado de MTF, os fluxos tokenizados de SME/mercado privado, o DuskTrade e a pilha mais ampla de RWA são iniciativas reais, com enquadramento regulatório concreto, mas a conversão visível desse pipeline na escala de €300M em volume recorrente de liquidação on-chain ainda não apareceu. A infraestrutura está avançando; o uso institucional que fecharia essa lacuna da narrativa ainda está sendo colocado no ar.
Então, a pergunta que fica pra mim é se a atividade atual é simplesmente a camada de varejo e não permissionada que existe enquanto os trilhos institucionais regulados concluem o onboarding, ou se a narrativa institucional ainda está, em grande parte, mais à frente do que a adoção mensurável. Não sei para qual lado isso se resolve, mas a discrepância é difícil de ignorar.
#dusk $DUSK
Estava puxando @Dusk números outro dia em vez de ficar folheando outro baralho. Não era a parte do whitepaper, só o lado real do mercado e da cadeia.
Pera aí.
O volume de Binance DUSK/USDT estava na casa das centenas de milhares de dólares (na faixa baixa a média) nas últimas impressões que eu conferi ao longo de 24h. E o volume total do mercado, somando as plataformas, muitas vezes ficava em algum lugar entre US$ 2–4M, bem diluído entre HTX, LBank e o resto. Para um projeto que se posiciona em torno de finanças com padrão institucional e trilhos de RWA regulados, essa atividade ainda parece muito com negociação de varejo/não permissionada.
Eu continuei esperando que o segundo indicador contasse uma história diferente. O staking conta: cerca de 207–210M DUSK bloqueados, em torno de 36–40% da oferta, com alguns centenas de provedores ativos. O mínimo é 1.000 DUSK e ainda é preciso um nó sincronizado (ou a abstração mais recente de hyperstaking/estilo Sozu). Essa participação é real e não é trivial. Só que não parece com o tráfego de liquidação institucional que a narrativa sugere. As contagens de transações on-chain continuam modestas—um snapshot recente de um explorador mostrou menos de 200 txs em um dia inteiro.
A diferença está entre o que está ao vivo e o que está sendo construído. O L1, o staking e a atividade atual do mercado são as partes que realmente estão rodando. A colaboração NPEX, o caminho regulado de MTF, os fluxos tokenizados de SME/mercado privado, o DuskTrade e a pilha mais ampla de RWA são iniciativas reais, com enquadramento regulatório concreto, mas a conversão visível desse pipeline na escala de €300M em volume recorrente de liquidação on-chain ainda não apareceu. A infraestrutura está avançando; o uso institucional que fecharia essa lacuna da narrativa ainda está sendo colocado no ar.
Então, a pergunta que fica pra mim é se a atividade atual é simplesmente a camada de varejo e não permissionada que existe enquanto os trilhos institucionais regulados concluem o onboarding, ou se a narrativa institucional ainda está, em grande parte, mais à frente do que a adoção mensurável. Não sei para qual lado isso se resolve, mas a discrepância é difícil de ignorar.
#dusk $DUSK
Pera aí.
O volume de Binance DUSK/USDT estava na casa das centenas de milhares de dólares (na faixa baixa a média) nas últimas impressões que eu conferi ao longo de 24h. E o volume total do mercado, somando as plataformas, muitas vezes ficava em algum lugar entre US$ 2–4M, bem diluído entre HTX, LBank e o resto. Para um projeto que se posiciona em torno de finanças com padrão institucional e trilhos de RWA regulados, essa atividade ainda parece muito com negociação de varejo/não permissionada.
Eu continuei esperando que o segundo indicador contasse uma história diferente. O staking conta: cerca de 207–210M DUSK bloqueados, em torno de 36–40% da oferta, com alguns centenas de provedores ativos. O mínimo é 1.000 DUSK e ainda é preciso um nó sincronizado (ou a abstração mais recente de hyperstaking/estilo Sozu). Essa participação é real e não é trivial. Só que não parece com o tráfego de liquidação institucional que a narrativa sugere. As contagens de transações on-chain continuam modestas—um snapshot recente de um explorador mostrou menos de 200 txs em um dia inteiro.
A diferença está entre o que está ao vivo e o que está sendo construído. O L1, o staking e a atividade atual do mercado são as partes que realmente estão rodando. A colaboração NPEX, o caminho regulado de MTF, os fluxos tokenizados de SME/mercado privado, o DuskTrade e a pilha mais ampla de RWA são iniciativas reais, com enquadramento regulatório concreto, mas a conversão visível desse pipeline na escala de €300M em volume recorrente de liquidação on-chain ainda não apareceu. A infraestrutura está avançando; o uso institucional que fecharia essa lacuna da narrativa ainda está sendo colocado no ar.
Então, a pergunta que fica pra mim é se a atividade atual é simplesmente a camada de varejo e não permissionada que existe enquanto os trilhos institucionais regulados concluem o onboarding, ou se a narrativa institucional ainda está, em grande parte, mais à frente do que a adoção mensurável. Não sei para qual lado isso se resolve, mas a discrepância é difícil de ignorar.
#dusk $DUSK
4
4
230
·
--
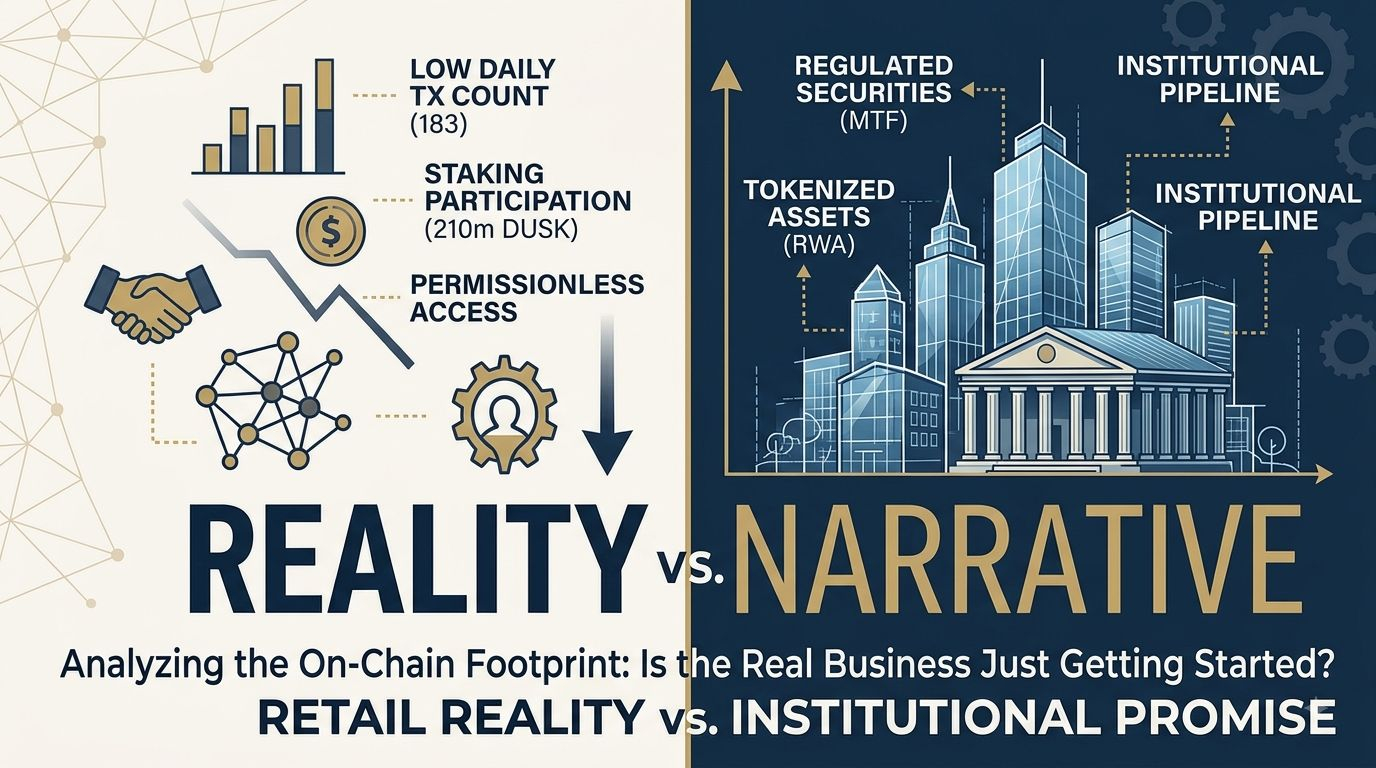
Eu estava passando pelos slides de visão geral habituais da Dusk e decidi simplesmente puxar os números ao vivo. Abri o explorador, verifiquei as últimas 24h e segure essa — apenas 183 transações foram liquidadas em toda a mainnet.
Para uma cadeia que passou anos se posicionando como o trilho regulamentado e focado em privacidade para RWA institucional e títulos europeus, essa contagem diária parece fraca. O volume spot na Binance DUSK/USDT tem ficado na casa das centenas de milhares de dólares (baixa a média) nos últimos dias, enquanto o restante do livro da CEX e a atividade quase zero em DEX completam o resto. Nada disso grita grande fluxo institucional ou liquidação contínua de ativos tokenizados.
Então eu verifiquei o outro lado do livro. A participação ativa está atualmente em torno de 207–210 milhões @Dusk_Foundation com aproximadamente 208–211 provisionadores. Isso representa uma porcentagem significativa do supply travado, e a participação direta mínima é apenas 1.000 DUSK. Existem pools; na prática, a participação é sem permissão. O lado do staking parece saudável e relativamente aberto. O lado das transações não.
É esse contraste que fica voltando. A atividade ao vivo e observável agora é, em sua maior parte, o staking sem permissão e a camada de negociação de varejo. As partes institucionais — o MTF regulado e as licenças de corretora da NPEX, a emissão nativa e o pipeline de tokenização planejados, DuskTrade, o Chainlink CCIP e integrações de dados, o DuskEVM saindo do testnet rumo a um uso mais amplo — são desenvolvimentos reais, mas ainda parecem uma infraestrutura sendo montada, e não uma infraestrutura que já está carregando volume.
Eu continuei esperando que o footprint on-chain começasse a refletir um pouco desse discurso institucional. Até agora, não começou. As vias de varejo e sem permissão é que são, de fato, as que estão ao vivo e são mensuráveis hoje. O lado regulado e pesado em conformidade ainda está sendo trazido para operação.
A atividade atual realmente reflete o discurso institucional da Dusk ainda, ou as partes de varejo e sem permissão são simplesmente a única camada que está totalmente operacional enquanto o stack institucional regulado continua a ser colocado online?
#dusk $DUSK
Eu estava passando pelos slides de visão geral habituais da Dusk e decidi simplesmente puxar os números ao vivo. Abri o explorador, verifiquei as últimas 24h e segure essa — apenas 183 transações foram liquidadas em toda a mainnet.
Para uma cadeia que passou anos se posicionando como o trilho regulamentado e focado em privacidade para RWA institucional e títulos europeus, essa contagem diária parece fraca. O volume spot na Binance DUSK/USDT tem ficado na casa das centenas de milhares de dólares (baixa a média) nos últimos dias, enquanto o restante do livro da CEX e a atividade quase zero em DEX completam o resto. Nada disso grita grande fluxo institucional ou liquidação contínua de ativos tokenizados.
Então eu verifiquei o outro lado do livro. A participação ativa está atualmente em torno de 207–210 milhões @Dusk com aproximadamente 208–211 provisionadores. Isso representa uma porcentagem significativa do supply travado, e a participação direta mínima é apenas 1.000 DUSK. Existem pools; na prática, a participação é sem permissão. O lado do staking parece saudável e relativamente aberto. O lado das transações não.
É esse contraste que fica voltando. A atividade ao vivo e observável agora é, em sua maior parte, o staking sem permissão e a camada de negociação de varejo. As partes institucionais — o MTF regulado e as licenças de corretora da NPEX, a emissão nativa e o pipeline de tokenização planejados, DuskTrade, o Chainlink CCIP e integrações de dados, o DuskEVM saindo do testnet rumo a um uso mais amplo — são desenvolvimentos reais, mas ainda parecem uma infraestrutura sendo montada, e não uma infraestrutura que já está carregando volume.
Eu continuei esperando que o footprint on-chain começasse a refletir um pouco desse discurso institucional. Até agora, não começou. As vias de varejo e sem permissão é que são, de fato, as que estão ao vivo e são mensuráveis hoje. O lado regulado e pesado em conformidade ainda está sendo trazido para operação.
A atividade atual realmente reflete o discurso institucional da Dusk ainda, ou as partes de varejo e sem permissão são simplesmente a única camada que está totalmente operacional enquanto o stack institucional regulado continua a ser colocado online?
#dusk $DUSK
Para uma cadeia que passou anos se posicionando como o trilho regulamentado e focado em privacidade para RWA institucional e títulos europeus, essa contagem diária parece fraca. O volume spot na Binance DUSK/USDT tem ficado na casa das centenas de milhares de dólares (baixa a média) nos últimos dias, enquanto o restante do livro da CEX e a atividade quase zero em DEX completam o resto. Nada disso grita grande fluxo institucional ou liquidação contínua de ativos tokenizados.
Então eu verifiquei o outro lado do livro. A participação ativa está atualmente em torno de 207–210 milhões @Dusk com aproximadamente 208–211 provisionadores. Isso representa uma porcentagem significativa do supply travado, e a participação direta mínima é apenas 1.000 DUSK. Existem pools; na prática, a participação é sem permissão. O lado do staking parece saudável e relativamente aberto. O lado das transações não.
É esse contraste que fica voltando. A atividade ao vivo e observável agora é, em sua maior parte, o staking sem permissão e a camada de negociação de varejo. As partes institucionais — o MTF regulado e as licenças de corretora da NPEX, a emissão nativa e o pipeline de tokenização planejados, DuskTrade, o Chainlink CCIP e integrações de dados, o DuskEVM saindo do testnet rumo a um uso mais amplo — são desenvolvimentos reais, mas ainda parecem uma infraestrutura sendo montada, e não uma infraestrutura que já está carregando volume.
Eu continuei esperando que o footprint on-chain começasse a refletir um pouco desse discurso institucional. Até agora, não começou. As vias de varejo e sem permissão é que são, de fato, as que estão ao vivo e são mensuráveis hoje. O lado regulado e pesado em conformidade ainda está sendo trazido para operação.
A atividade atual realmente reflete o discurso institucional da Dusk ainda, ou as partes de varejo e sem permissão são simplesmente a única camada que está totalmente operacional enquanto o stack institucional regulado continua a ser colocado online?
#dusk $DUSK
3
2
232
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BitcoinSpotETFsNetInflow$191M
1,657 visualizações
105 a discutir
#BitcoinSpotETFsNetInflow$191M
🚨 Breaking: Wall Street acabou de despejar mais $191M em #BitcoinSpotETFsNetInflow$191M!
A IBIT da BlackRock sozinha arrematou $163M como se fosse doce grátis, enquanto a WisdomTree teve um pânico “trocado de sofá” de $4M.
O que isso significa?
Os grandes estão com fome. Agora, 6,43% de todo o Bitcoin está travado nesses ETFs. Tradução: a oferta está diminuindo, e o FOMO é real! 🚀
O que os traders devem fazer?
🚀 Aperte os cintos: a volatilidade está chegando.
👀 Pare de atualizar o gráfico a cada 5 segundos (a gente sabe que você faz).
🧠 Siga o dinheiro esperto, mas não aposte a sua casa.
⚠️ Isto não é aconselhamento financeiro. Faça sua própria pesquisa!
👇 Quer surfar essa onda? Me apoie clicando para negociar abaixo:
➡️ $BTC
| $ETH
|$BNB
🔥 É novo por aqui? Use o código VINHTOCDO ou clique no link para reivindicar seu bônus: https://www.binance.com/register?ref=VINHTOCDO
#Bitcoin #CryptoTrading #CryptoNews #BullRun #blackRock #VINHTOCDO
Vinhtocdo
·6 gostos
·146 visualizações
CFTCUpdatesGuidanceOnTokenizedAssets
15,051 visualizações
683 a discutir
BitgetSays$352MAffectedInHack
4,011 visualizações
56 a discutir