
白鲸Crypto
837 Publicações

白鲸Crypto
Denunciar
Bloquear Utilizador
关注公众号“白鲸Crypto”|币安邀请码手续费折扣:LB888

Creator Awards 2024

原创之星
Trader Ocasional
5.7 ano(s)
53 A seguir
32.2K+ Seguidores
42.8K+ Gostaram
2 Emblemas
Publicações
Tudo
Cotações
Vídeos
Em direto
·
--
Ver tradução
中期选举落地,在这个对加密不友好政党获胜的情况不下,比特币居然超级V反了。这波行情其实很有意思,很多细节:
昨天贝莱德先带头砸盘,硬生生把比特币往下插针到了75700附近。这个位置选得很毒,刚好击穿了最顽固的一批多头的心理防线,甚至把他们的止损盘全打出来了。带血的筹码一交,底下的浮筹瞬间被洗干净。
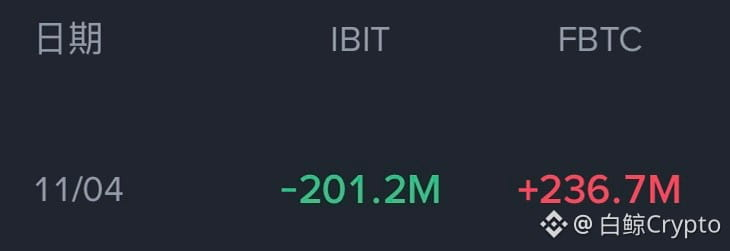
昨天市场爆了大约9亿美元,多头占3.7亿,空头占5.3亿。很多人被爆完还在发懵,富达2.36亿美元进场了。贝莱德流出2.01亿,富达流入2.36亿。一进一出,钱没走,只是筹码在两家机构之间完成了大换手。
一波操作下来,价格依然死死卡在80000附近。这是贝莱德这两个多月辛辛苦苦吸筹的平均成本区。主力资金兜兜转转,筹码换了手,价格没变,但是仓位没了🤣
最绝的是随后V反。这波向上冲得又急又猛,其实不是现货买盘瞬间涌入了多少,而是前面高位的空头看到砸盘没跌下去,反而开始拉升,慌了,纷纷被迫平仓止损,例如熬鹰也是止损出局了。是这种空头回补带来的被动买盘,直接把价格推了上去的。
华尔街利用选举的恐慌情绪做掩护,先向下插针杀了多头,完成机构间的低成本筹码换手,然后利用空头回补的机械性买盘把价格拉回来。这一套下来,市场看起来只是震荡,但底层的资金结构已经被大机构重新洗了一遍。政客在台上演戏,巨鲸在底下吃筹码,大概就是这么个剧本。
点个关注加入我的群聊不迷路👇
中期选举落地,在这个对加密不友好政党获胜的情况不下,比特币居然超级V反了。这波行情其实很有意思,很多细节:
昨天贝莱德先带头砸盘,硬生生把比特币往下插针到了75700附近。这个位置选得很毒,刚好击穿了最顽固的一批多头的心理防线,甚至把他们的止损盘全打出来了。带血的筹码一交,底下的浮筹瞬间被洗干净。
昨天市场爆了大约9亿美元,多头占3.7亿,空头占5.3亿。很多人被爆完还在发懵,富达2.36亿美元进场了。贝莱德流出2.01亿,富达流入2.36亿。一进一出,钱没走,只是筹码在两家机构之间完成了大换手。
一波操作下来,价格依然死死卡在80000附近。这是贝莱德这两个多月辛辛苦苦吸筹的平均成本区。主力资金兜兜转转,筹码换了手,价格没变,但是仓位没了🤣
最绝的是随后V反。这波向上冲得又急又猛,其实不是现货买盘瞬间涌入了多少,而是前面高位的空头看到砸盘没跌下去,反而开始拉升,慌了,纷纷被迫平仓止损,例如熬鹰也是止损出局了。是这种空头回补带来的被动买盘,直接把价格推了上去的。
华尔街利用选举的恐慌情绪做掩护,先向下插针杀了多头,完成机构间的低成本筹码换手,然后利用空头回补的机械性买盘把价格拉回来。这一套下来,市场看起来只是震荡,但底层的资金结构已经被大机构重新洗了一遍。政客在台上演戏,巨鲸在底下吃筹码,大概就是这么个剧本。
点个关注加入我的群聊不迷路👇
昨天贝莱德先带头砸盘,硬生生把比特币往下插针到了75700附近。这个位置选得很毒,刚好击穿了最顽固的一批多头的心理防线,甚至把他们的止损盘全打出来了。带血的筹码一交,底下的浮筹瞬间被洗干净。
昨天市场爆了大约9亿美元,多头占3.7亿,空头占5.3亿。很多人被爆完还在发懵,富达2.36亿美元进场了。贝莱德流出2.01亿,富达流入2.36亿。一进一出,钱没走,只是筹码在两家机构之间完成了大换手。
一波操作下来,价格依然死死卡在80000附近。这是贝莱德这两个多月辛辛苦苦吸筹的平均成本区。主力资金兜兜转转,筹码换了手,价格没变,但是仓位没了🤣
最绝的是随后V反。这波向上冲得又急又猛,其实不是现货买盘瞬间涌入了多少,而是前面高位的空头看到砸盘没跌下去,反而开始拉升,慌了,纷纷被迫平仓止损,例如熬鹰也是止损出局了。是这种空头回补带来的被动买盘,直接把价格推了上去的。
华尔街利用选举的恐慌情绪做掩护,先向下插针杀了多头,完成机构间的低成本筹码换手,然后利用空头回补的机械性买盘把价格拉回来。这一套下来,市场看起来只是震荡,但底层的资金结构已经被大机构重新洗了一遍。政客在台上演戏,巨鲸在底下吃筹码,大概就是这么个剧本。
点个关注加入我的群聊不迷路👇
BTC+3,30%
BLKUS+0,66%
46
·
--
No mercado, existe um ditado muito antigo: “De três mil águas fracas, basta beber de uma concha.” Mas a maioria das pessoas sempre quer pescar todos os peixes do mar e colocá-los na própria rede.
Vejo muita gente que sempre prefere aquelas supostas moedas promissoras, com capitalização de mercado minúscula e praticamente desconhecidas. O motivo é: como o mercado é pequeno, se o preço disparar, o potencial de valorização é enorme e dá para ficar rico da noite para o dia. Mas a realidade costuma ser bem diferente. Você acha que encontrou uma história de valorização de cem vezes, mas, na verdade, está tentando pegar peixinhos num lamaçal.
Os tempos mudaram, e a lógica de que “o vencedor leva tudo” está se ampliando sem limites. Seja na era de ponta da IA ou no mercado cripto em que estamos, o futuro certamente será dominado por poucos gigantes. Capital, recursos, tráfego e tecnologia estão todos se concentrando nas empresas líderes.
Basta olhar para o mercado de hoje para perceber. Quando falta dinheiro no cenário macroeconômico, o dinheiro de verdade de Wall Street só aposta no Bitcoin; quando o mercado oscila, aquelas altcoins do nosso lago, sem fundamentos e sustentadas apenas por alta alavancagem, podem sofrer liquidações em cadeia com uma simples queda brusca — não sobra nem osso.
Muitos peixinhos nem chegam vivos à primavera do próximo ciclo. Já as verdadeiras gigantes e os ativos centrais não se destacam por subirem 50% em um único dia, mas pela enorme previsibilidade, pelo crescimento sustentável e pelo assustador efeito dos juros compostos ao longo do tempo.
Por isso, tanto no investimento quanto no trading, o sinal de maturidade não é quantos truques mirabolantes você aprendeu, mas saber simplificar. Como disse CZ: muitas vezes, o que você deixa de fazer é 100 vezes mais importante do que aquilo que faz.
Não desperdice suas balas limitadas em oportunidades medíocres, tentando dar um golpe de sorte. Acalme-se de verdade e estude a fundo dois ou três ativos líderes absolutos. Agarre firme aquelas poucas grandes oportunidades com alto grau de certeza — isso já basta para você viver muito bem neste mercado.
Escolher aqueles poucos ativos de qualidade é a condição básica para o sucesso. Abra mão desses peixinhos que parecem tão tentadores. É melhor passar fome no mar esperando um peixe grande do que enfrentar os grandes players na faca dentro de um lamaçal.
Siga-me e entre no meu grupo de conversa. Assim, você não se perde no trading 👇
No mercado, existe um ditado muito antigo: “De três mil águas fracas, basta beber de uma concha.” Mas a maioria das pessoas sempre quer pescar todos os peixes do mar e colocá-los na própria rede.
Vejo muita gente que sempre prefere aquelas supostas moedas promissoras, com capitalização de mercado minúscula e praticamente desconhecidas. O motivo é: como o mercado é pequeno, se o preço disparar, o potencial de valorização é enorme e dá para ficar rico da noite para o dia. Mas a realidade costuma ser bem diferente. Você acha que encontrou uma história de valorização de cem vezes, mas, na verdade, está tentando pegar peixinhos num lamaçal.
Os tempos mudaram, e a lógica de que “o vencedor leva tudo” está se ampliando sem limites. Seja na era de ponta da IA ou no mercado cripto em que estamos, o futuro certamente será dominado por poucos gigantes. Capital, recursos, tráfego e tecnologia estão todos se concentrando nas empresas líderes.
Basta olhar para o mercado de hoje para perceber. Quando falta dinheiro no cenário macroeconômico, o dinheiro de verdade de Wall Street só aposta no Bitcoin; quando o mercado oscila, aquelas altcoins do nosso lago, sem fundamentos e sustentadas apenas por alta alavancagem, podem sofrer liquidações em cadeia com uma simples queda brusca — não sobra nem osso.
Muitos peixinhos nem chegam vivos à primavera do próximo ciclo. Já as verdadeiras gigantes e os ativos centrais não se destacam por subirem 50% em um único dia, mas pela enorme previsibilidade, pelo crescimento sustentável e pelo assustador efeito dos juros compostos ao longo do tempo.
Por isso, tanto no investimento quanto no trading, o sinal de maturidade não é quantos truques mirabolantes você aprendeu, mas saber simplificar. Como disse CZ: muitas vezes, o que você deixa de fazer é 100 vezes mais importante do que aquilo que faz.
Não desperdice suas balas limitadas em oportunidades medíocres, tentando dar um golpe de sorte. Acalme-se de verdade e estude a fundo dois ou três ativos líderes absolutos. Agarre firme aquelas poucas grandes oportunidades com alto grau de certeza — isso já basta para você viver muito bem neste mercado.
Escolher aqueles poucos ativos de qualidade é a condição básica para o sucesso. Abra mão desses peixinhos que parecem tão tentadores. É melhor passar fome no mar esperando um peixe grande do que enfrentar os grandes players na faca dentro de um lamaçal.
Siga-me e entre no meu grupo de conversa. Assim, você não se perde no trading 👇
Vejo muita gente que sempre prefere aquelas supostas moedas promissoras, com capitalização de mercado minúscula e praticamente desconhecidas. O motivo é: como o mercado é pequeno, se o preço disparar, o potencial de valorização é enorme e dá para ficar rico da noite para o dia. Mas a realidade costuma ser bem diferente. Você acha que encontrou uma história de valorização de cem vezes, mas, na verdade, está tentando pegar peixinhos num lamaçal.
Os tempos mudaram, e a lógica de que “o vencedor leva tudo” está se ampliando sem limites. Seja na era de ponta da IA ou no mercado cripto em que estamos, o futuro certamente será dominado por poucos gigantes. Capital, recursos, tráfego e tecnologia estão todos se concentrando nas empresas líderes.
Basta olhar para o mercado de hoje para perceber. Quando falta dinheiro no cenário macroeconômico, o dinheiro de verdade de Wall Street só aposta no Bitcoin; quando o mercado oscila, aquelas altcoins do nosso lago, sem fundamentos e sustentadas apenas por alta alavancagem, podem sofrer liquidações em cadeia com uma simples queda brusca — não sobra nem osso.
Muitos peixinhos nem chegam vivos à primavera do próximo ciclo. Já as verdadeiras gigantes e os ativos centrais não se destacam por subirem 50% em um único dia, mas pela enorme previsibilidade, pelo crescimento sustentável e pelo assustador efeito dos juros compostos ao longo do tempo.
Por isso, tanto no investimento quanto no trading, o sinal de maturidade não é quantos truques mirabolantes você aprendeu, mas saber simplificar. Como disse CZ: muitas vezes, o que você deixa de fazer é 100 vezes mais importante do que aquilo que faz.
Não desperdice suas balas limitadas em oportunidades medíocres, tentando dar um golpe de sorte. Acalme-se de verdade e estude a fundo dois ou três ativos líderes absolutos. Agarre firme aquelas poucas grandes oportunidades com alto grau de certeza — isso já basta para você viver muito bem neste mercado.
Escolher aqueles poucos ativos de qualidade é a condição básica para o sucesso. Abra mão desses peixinhos que parecem tão tentadores. É melhor passar fome no mar esperando um peixe grande do que enfrentar os grandes players na faca dentro de um lamaçal.
Siga-me e entre no meu grupo de conversa. Assim, você não se perde no trading 👇
5
868
·
--
#币安披露黑客事件进展63亿美元损失已弥补八成
Ontem, o mercado cripto e as bolsas americanas foram assolados por más notícias. Os resultados financeiros das empresas de tecnologia americanas decepcionaram, as ações do setor caíram em média 10%, a Intel despencou quase 30%, a Binance sofreu o maior roubo de sua história, os ETFs à vista registraram uma saída recorde de US$ 650 milhões em um único dia e as instituições liquidaram posições freneticamente.
Em outras ocasiões, diante de um cenário desses, o Bitcoin teria caído pelo menos uns 10% ou mais. Mas, desta vez, depois de despencar de US$ 81 mil para perto de US$ 76 mil, foi puxado de volta para US$ 78 mil por uma enorme onda de compras! A queda máxima no dia ficou em apenas cerca de 5%. Em meio a tantas notícias negativas e ao desespero geral, a resistência do Bitcoin desta vez realmente me impressionou:
Antigamente, quando uma exchange era atingida por um cisne negro, a liquidez on-chain secava instantaneamente, e os pequenos investidores só podiam vender em pânico, sem qualquer limite. Agora é diferente: com os ETFs à vista de ações americanas como um supercanal, a estrutura de detentores de Bitcoin ficou muito mais estável. Além disso, a Binance reagiu muito rápido, congelou os fundos imediatamente e prometeu reembolsar integralmente os prejuízos, reduzindo ao mínimo o pânico de uma corrida por saques.
As grandes saídas dos ETFs são resultado de instituições fazendo arbitragem entre o mercado à vista e o futuro: compram ETFs à vista com uma mão e abrem posições vendidas com a outra para lucrar com a taxa de financiamento e a diferença entre os mercados. Com o aumento dos riscos macroeconômicos e o incidente na exchange, a pressão sobre as margens de garantia dos futuros disparou. Para controlar o risco, elas só podiam vender os ETFs à vista e recomprar as posições vendidas. Portanto, os grandes participantes não estão vendendo porque ficaram pessimistas: trata-se de uma operação mecânica de controle de risco. Quando essas instituições de arbitragem terminarem de liquidar suas posições, essa pressão vendedora direcionada terá se esgotado completamente.
Além disso, a pressão vendedora motivada pelo sentimento do mercado veio principalmente do dinheiro especulativo de curto prazo e dos pequenos investidores que compraram no topo, acima de US$ 82 mil, entre o fim de setembro e meados de outubro. Assustados pela queda provocada pelos fatores macroeconômicos e pelo incidente da Binance, eles rapidamente acionaram o stop-loss e entregaram suas moedas. Aproveitando o pânico, baleias e detentores de longo prazo fizeram ordens de compra agressivas perto de US$ 77 mil: os mais fracos deram lugar aos mais fortes, e o dinheiro especulativo de curto prazo foi substituído por capital paciente de longo prazo. Essa troca de mãos, embora muito dolorosa no curto prazo, tornou a base do mercado muito mais sólida do que antes, olhando para o médio e longo prazo.
No curto prazo, a faixa de US$ 76 mil a US$ 78 mil já passou pelo teste extremo de múltiplas notícias negativas. O mais provável agora é que o preço oscile entre US$ 76 mil e US$ 80 mil, absorvendo os efeitos residuais da desalavancagem nas bolsas americanas e o temor persistente após o incidente da Binance. Diante de um cisne negro, não há motivo para entrar em pânico às cegas. Basta que as bolsas americanas parem de cair, que o reembolso da Binance seja confirmado e que os ETFs voltem a registrar entradas líquidas de recursos; essa queda poderá acabar criando um ponto de entrada de ouro para a próxima alta.
Entre no grupo para entender o mercado e não perder o rumo 👇
#币安披露黑客事件进展63亿美元损失已弥补八成
Ontem, o mercado cripto e as bolsas americanas foram assolados por más notícias. Os resultados financeiros das empresas de tecnologia americanas decepcionaram, as ações do setor caíram em média 10%, a Intel despencou quase 30%, a Binance sofreu o maior roubo de sua história, os ETFs à vista registraram uma saída recorde de US$ 650 milhões em um único dia e as instituições liquidaram posições freneticamente.
Em outras ocasiões, diante de um cenário desses, o Bitcoin teria caído pelo menos uns 10% ou mais. Mas, desta vez, depois de despencar de US$ 81 mil para perto de US$ 76 mil, foi puxado de volta para US$ 78 mil por uma enorme onda de compras! A queda máxima no dia ficou em apenas cerca de 5%. Em meio a tantas notícias negativas e ao desespero geral, a resistência do Bitcoin desta vez realmente me impressionou:
Antigamente, quando uma exchange era atingida por um cisne negro, a liquidez on-chain secava instantaneamente, e os pequenos investidores só podiam vender em pânico, sem qualquer limite. Agora é diferente: com os ETFs à vista de ações americanas como um supercanal, a estrutura de detentores de Bitcoin ficou muito mais estável. Além disso, a Binance reagiu muito rápido, congelou os fundos imediatamente e prometeu reembolsar integralmente os prejuízos, reduzindo ao mínimo o pânico de uma corrida por saques.
As grandes saídas dos ETFs são resultado de instituições fazendo arbitragem entre o mercado à vista e o futuro: compram ETFs à vista com uma mão e abrem posições vendidas com a outra para lucrar com a taxa de financiamento e a diferença entre os mercados. Com o aumento dos riscos macroeconômicos e o incidente na exchange, a pressão sobre as margens de garantia dos futuros disparou. Para controlar o risco, elas só podiam vender os ETFs à vista e recomprar as posições vendidas. Portanto, os grandes participantes não estão vendendo porque ficaram pessimistas: trata-se de uma operação mecânica de controle de risco. Quando essas instituições de arbitragem terminarem de liquidar suas posições, essa pressão vendedora direcionada terá se esgotado completamente.
Além disso, a pressão vendedora motivada pelo sentimento do mercado veio principalmente do dinheiro especulativo de curto prazo e dos pequenos investidores que compraram no topo, acima de US$ 82 mil, entre o fim de setembro e meados de outubro. Assustados pela queda provocada pelos fatores macroeconômicos e pelo incidente da Binance, eles rapidamente acionaram o stop-loss e entregaram suas moedas. Aproveitando o pânico, baleias e detentores de longo prazo fizeram ordens de compra agressivas perto de US$ 77 mil: os mais fracos deram lugar aos mais fortes, e o dinheiro especulativo de curto prazo foi substituído por capital paciente de longo prazo. Essa troca de mãos, embora muito dolorosa no curto prazo, tornou a base do mercado muito mais sólida do que antes, olhando para o médio e longo prazo.
No curto prazo, a faixa de US$ 76 mil a US$ 78 mil já passou pelo teste extremo de múltiplas notícias negativas. O mais provável agora é que o preço oscile entre US$ 76 mil e US$ 80 mil, absorvendo os efeitos residuais da desalavancagem nas bolsas americanas e o temor persistente após o incidente da Binance. Diante de um cisne negro, não há motivo para entrar em pânico às cegas. Basta que as bolsas americanas parem de cair, que o reembolso da Binance seja confirmado e que os ETFs voltem a registrar entradas líquidas de recursos; essa queda poderá acabar criando um ponto de entrada de ouro para a próxima alta.
Entre no grupo para entender o mercado e não perder o rumo 👇
Ontem, o mercado cripto e as bolsas americanas foram assolados por más notícias. Os resultados financeiros das empresas de tecnologia americanas decepcionaram, as ações do setor caíram em média 10%, a Intel despencou quase 30%, a Binance sofreu o maior roubo de sua história, os ETFs à vista registraram uma saída recorde de US$ 650 milhões em um único dia e as instituições liquidaram posições freneticamente.
Em outras ocasiões, diante de um cenário desses, o Bitcoin teria caído pelo menos uns 10% ou mais. Mas, desta vez, depois de despencar de US$ 81 mil para perto de US$ 76 mil, foi puxado de volta para US$ 78 mil por uma enorme onda de compras! A queda máxima no dia ficou em apenas cerca de 5%. Em meio a tantas notícias negativas e ao desespero geral, a resistência do Bitcoin desta vez realmente me impressionou:
Antigamente, quando uma exchange era atingida por um cisne negro, a liquidez on-chain secava instantaneamente, e os pequenos investidores só podiam vender em pânico, sem qualquer limite. Agora é diferente: com os ETFs à vista de ações americanas como um supercanal, a estrutura de detentores de Bitcoin ficou muito mais estável. Além disso, a Binance reagiu muito rápido, congelou os fundos imediatamente e prometeu reembolsar integralmente os prejuízos, reduzindo ao mínimo o pânico de uma corrida por saques.
As grandes saídas dos ETFs são resultado de instituições fazendo arbitragem entre o mercado à vista e o futuro: compram ETFs à vista com uma mão e abrem posições vendidas com a outra para lucrar com a taxa de financiamento e a diferença entre os mercados. Com o aumento dos riscos macroeconômicos e o incidente na exchange, a pressão sobre as margens de garantia dos futuros disparou. Para controlar o risco, elas só podiam vender os ETFs à vista e recomprar as posições vendidas. Portanto, os grandes participantes não estão vendendo porque ficaram pessimistas: trata-se de uma operação mecânica de controle de risco. Quando essas instituições de arbitragem terminarem de liquidar suas posições, essa pressão vendedora direcionada terá se esgotado completamente.
Além disso, a pressão vendedora motivada pelo sentimento do mercado veio principalmente do dinheiro especulativo de curto prazo e dos pequenos investidores que compraram no topo, acima de US$ 82 mil, entre o fim de setembro e meados de outubro. Assustados pela queda provocada pelos fatores macroeconômicos e pelo incidente da Binance, eles rapidamente acionaram o stop-loss e entregaram suas moedas. Aproveitando o pânico, baleias e detentores de longo prazo fizeram ordens de compra agressivas perto de US$ 77 mil: os mais fracos deram lugar aos mais fortes, e o dinheiro especulativo de curto prazo foi substituído por capital paciente de longo prazo. Essa troca de mãos, embora muito dolorosa no curto prazo, tornou a base do mercado muito mais sólida do que antes, olhando para o médio e longo prazo.
No curto prazo, a faixa de US$ 76 mil a US$ 78 mil já passou pelo teste extremo de múltiplas notícias negativas. O mais provável agora é que o preço oscile entre US$ 76 mil e US$ 80 mil, absorvendo os efeitos residuais da desalavancagem nas bolsas americanas e o temor persistente após o incidente da Binance. Diante de um cisne negro, não há motivo para entrar em pânico às cegas. Basta que as bolsas americanas parem de cair, que o reembolso da Binance seja confirmado e que os ETFs voltem a registrar entradas líquidas de recursos; essa queda poderá acabar criando um ponto de entrada de ouro para a próxima alta.
Entre no grupo para entender o mercado e não perder o rumo 👇
1
5
3.3k
·
--
#两地址约12.8亿枚USDT遭冻结
Esses 6 bilhões de dólares da Binance já chegaram, sem qualquer dúvida, ao topo da lista dos maiores roubos registrados na história da humanidade!
A causa provável do incidente foi um hacker invadir o notebook de um engenheiro e, usando as credenciais de acesso, entrar no servidor e enviar diretamente uma ordem de saque. Em apenas dois anos, Bybit, Bitget e Binance, três das principais CEXs, foram comprometidas uma após a outra. Na minha opinião, isso já não é coincidência. A causa fundamental é praticamente a mesma: esse é o ponto fraco das corretoras centralizadas.
Hoje, muitas grandes empresas estão adotando arquiteturas de segurança de confiança zero, que prometem nunca confiar e sempre verificar. Mas, para fazer manutenção e testes, os engenheiros precisam ter privilégios elevados. Hackers podem atacar os dispositivos dos funcionários e, mesmo que haja várias camadas de aprovação em máquinas intermediárias, conseguem contorná-las uma a uma. Assim, todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando praticamente inúteis.
Na verdade, as CEXs vestem a roupa descentralizada da Web3, mas, por dentro, são as empresas de internet Web2 mais centralizadas. Para permitir que os usuários depositem e saquem em segundos, o sistema precisa ser extremamente automatizado. Se cada saque exigisse que mais de dez executivos assinassem com carteiras físicas, a experiência seria péssima e os usuários migrariam todos para as DEXs.
Por isso, as carteiras quentes precisam ficar sempre conectadas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para esvaziar as carteiras!
É uma grande sorte que a Tether e a Circle tenham ajudado a congelar os fundos emergencialmente na blockchain. Embora isso tenha recuperado a maior parte das perdas, não resolveu o problema pela raiz. Enquanto a custódia e as operações de negociação não forem separadas, e as pessoas continuarem sendo o elo de confiança dos sistemas automatizados, as carteiras quentes continuarão sendo o maior ponto fraco deste setor!
Quanto às perdas, a Binance deu o exemplo e anunciou que cobriria integralmente os prejuízos. Isso demonstra a responsabilidade e o compromisso da maior corretora do mundo, algo digno de elogios 👍. Como diz o ditado: se sua carteira for roubada, o dinheiro realmente se foi; mas, se acontecer em uma corretora, ainda pode haver reembolso integral 🤣. Confio na capacidade e na tecnologia da Binance e espero que ela consiga aperfeiçoar sua segurança até chegar à nota 100.
Siga-me para não perder o rumo e entre no meu grupo de conversa da Binance 👇
#两地址约12.8亿枚USDT遭冻结
Esses 6 bilhões de dólares da Binance já chegaram, sem qualquer dúvida, ao topo da lista dos maiores roubos registrados na história da humanidade!
A causa provável do incidente foi um hacker invadir o notebook de um engenheiro e, usando as credenciais de acesso, entrar no servidor e enviar diretamente uma ordem de saque. Em apenas dois anos, Bybit, Bitget e Binance, três das principais CEXs, foram comprometidas uma após a outra. Na minha opinião, isso já não é coincidência. A causa fundamental é praticamente a mesma: esse é o ponto fraco das corretoras centralizadas.
Hoje, muitas grandes empresas estão adotando arquiteturas de segurança de confiança zero, que prometem nunca confiar e sempre verificar. Mas, para fazer manutenção e testes, os engenheiros precisam ter privilégios elevados. Hackers podem atacar os dispositivos dos funcionários e, mesmo que haja várias camadas de aprovação em máquinas intermediárias, conseguem contorná-las uma a uma. Assim, todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando praticamente inúteis.
Na verdade, as CEXs vestem a roupa descentralizada da Web3, mas, por dentro, são as empresas de internet Web2 mais centralizadas. Para permitir que os usuários depositem e saquem em segundos, o sistema precisa ser extremamente automatizado. Se cada saque exigisse que mais de dez executivos assinassem com carteiras físicas, a experiência seria péssima e os usuários migrariam todos para as DEXs.
Por isso, as carteiras quentes precisam ficar sempre conectadas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para esvaziar as carteiras!
É uma grande sorte que a Tether e a Circle tenham ajudado a congelar os fundos emergencialmente na blockchain. Embora isso tenha recuperado a maior parte das perdas, não resolveu o problema pela raiz. Enquanto a custódia e as operações de negociação não forem separadas, e as pessoas continuarem sendo o elo de confiança dos sistemas automatizados, as carteiras quentes continuarão sendo o maior ponto fraco deste setor!
Quanto às perdas, a Binance deu o exemplo e anunciou que cobriria integralmente os prejuízos. Isso demonstra a responsabilidade e o compromisso da maior corretora do mundo, algo digno de elogios 👍. Como diz o ditado: se sua carteira for roubada, o dinheiro realmente se foi; mas, se acontecer em uma corretora, ainda pode haver reembolso integral 🤣. Confio na capacidade e na tecnologia da Binance e espero que ela consiga aperfeiçoar sua segurança até chegar à nota 100.
Siga-me para não perder o rumo e entre no meu grupo de conversa da Binance 👇
Esses 6 bilhões de dólares da Binance já chegaram, sem qualquer dúvida, ao topo da lista dos maiores roubos registrados na história da humanidade!
A causa provável do incidente foi um hacker invadir o notebook de um engenheiro e, usando as credenciais de acesso, entrar no servidor e enviar diretamente uma ordem de saque. Em apenas dois anos, Bybit, Bitget e Binance, três das principais CEXs, foram comprometidas uma após a outra. Na minha opinião, isso já não é coincidência. A causa fundamental é praticamente a mesma: esse é o ponto fraco das corretoras centralizadas.
Hoje, muitas grandes empresas estão adotando arquiteturas de segurança de confiança zero, que prometem nunca confiar e sempre verificar. Mas, para fazer manutenção e testes, os engenheiros precisam ter privilégios elevados. Hackers podem atacar os dispositivos dos funcionários e, mesmo que haja várias camadas de aprovação em máquinas intermediárias, conseguem contorná-las uma a uma. Assim, todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando praticamente inúteis.
Na verdade, as CEXs vestem a roupa descentralizada da Web3, mas, por dentro, são as empresas de internet Web2 mais centralizadas. Para permitir que os usuários depositem e saquem em segundos, o sistema precisa ser extremamente automatizado. Se cada saque exigisse que mais de dez executivos assinassem com carteiras físicas, a experiência seria péssima e os usuários migrariam todos para as DEXs.
Por isso, as carteiras quentes precisam ficar sempre conectadas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para esvaziar as carteiras!
É uma grande sorte que a Tether e a Circle tenham ajudado a congelar os fundos emergencialmente na blockchain. Embora isso tenha recuperado a maior parte das perdas, não resolveu o problema pela raiz. Enquanto a custódia e as operações de negociação não forem separadas, e as pessoas continuarem sendo o elo de confiança dos sistemas automatizados, as carteiras quentes continuarão sendo o maior ponto fraco deste setor!
Quanto às perdas, a Binance deu o exemplo e anunciou que cobriria integralmente os prejuízos. Isso demonstra a responsabilidade e o compromisso da maior corretora do mundo, algo digno de elogios 👍. Como diz o ditado: se sua carteira for roubada, o dinheiro realmente se foi; mas, se acontecer em uma corretora, ainda pode haver reembolso integral 🤣. Confio na capacidade e na tecnologia da Binance e espero que ela consiga aperfeiçoar sua segurança até chegar à nota 100.
Siga-me para não perder o rumo e entre no meu grupo de conversa da Binance 👇
2
1.9k
·
--
Mal tinha passado um mês desde que a Bitget foi roubada em 300 milhões de dólares, e agora a Binance foi roubada em quase 6 bilhões de dólares. Sem sombra de dúvida, este já é o maior roubo registrado na história da humanidade!
A causa provável do incidente foi um hacker invadir o computador de um engenheiro e, a partir dali, acessar diretamente um contêiner de serviço para enviar uma ordem de saque. Da Bybit à Bitget e, agora, à Binance, três grandes CEXs foram comprometidas em sequência em apenas dois anos. No fundo, a causa é a mesma. Acho que isso já não é coincidência: é uma vulnerabilidade inerente às corretoras centralizadas.
Muitas grandes empresas estão adotando arquiteturas de segurança Zero Trust, que prometem nunca confiar e sempre verificar. Mas os engenheiros precisam de privilégios elevados para lançar versões, testar e manter os nós. Hackers podem subornar funcionários, recorrer à engenharia social e ao phishing ou invadir dispositivos pessoais. Quando um dispositivo é comprometido, até mesmo servidores de salto protegidos por várias camadas de aprovação podem ser invadidos um a um. Todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando inúteis.
Na verdade, as CEXs vestem a roupagem descentralizada da Web3, mas, na essência, são empresas de internet Web2 levadas ao extremo, com alto volume de acessos simultâneos. Para atender milhões de usuários com saques, depósitos e negociações rápidas, os sistemas precisam ser altamente automatizados. Se cada saque exigisse a assinatura simultânea de dez executivos usando carteiras físicas, a experiência seria péssima. Por isso, as carteiras quentes precisam ficar sempre ativas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para levar todas as moedas!
Ainda bem que a Tether e a Circle ajudaram a congelar os fundos na blockchain em caráter emergencial. Essas defesas evitaram a maior parte das perdas, mas tratam apenas os sintomas, não a causa. Enquanto a custódia e a negociação não forem separadas, e enquanto as pessoas continuarem sendo o ponto central de confiança nos sistemas automatizados, as carteiras quentes continuarão sendo o maior problema deste setor!
Siga-me para não perder nada e entre no meu grupo 👇
Mal tinha passado um mês desde que a Bitget foi roubada em 300 milhões de dólares, e agora a Binance foi roubada em quase 6 bilhões de dólares. Sem sombra de dúvida, este já é o maior roubo registrado na história da humanidade!
A causa provável do incidente foi um hacker invadir o computador de um engenheiro e, a partir dali, acessar diretamente um contêiner de serviço para enviar uma ordem de saque. Da Bybit à Bitget e, agora, à Binance, três grandes CEXs foram comprometidas em sequência em apenas dois anos. No fundo, a causa é a mesma. Acho que isso já não é coincidência: é uma vulnerabilidade inerente às corretoras centralizadas.
Muitas grandes empresas estão adotando arquiteturas de segurança Zero Trust, que prometem nunca confiar e sempre verificar. Mas os engenheiros precisam de privilégios elevados para lançar versões, testar e manter os nós. Hackers podem subornar funcionários, recorrer à engenharia social e ao phishing ou invadir dispositivos pessoais. Quando um dispositivo é comprometido, até mesmo servidores de salto protegidos por várias camadas de aprovação podem ser invadidos um a um. Todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando inúteis.
Na verdade, as CEXs vestem a roupagem descentralizada da Web3, mas, na essência, são empresas de internet Web2 levadas ao extremo, com alto volume de acessos simultâneos. Para atender milhões de usuários com saques, depósitos e negociações rápidas, os sistemas precisam ser altamente automatizados. Se cada saque exigisse a assinatura simultânea de dez executivos usando carteiras físicas, a experiência seria péssima. Por isso, as carteiras quentes precisam ficar sempre ativas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para levar todas as moedas!
Ainda bem que a Tether e a Circle ajudaram a congelar os fundos na blockchain em caráter emergencial. Essas defesas evitaram a maior parte das perdas, mas tratam apenas os sintomas, não a causa. Enquanto a custódia e a negociação não forem separadas, e enquanto as pessoas continuarem sendo o ponto central de confiança nos sistemas automatizados, as carteiras quentes continuarão sendo o maior problema deste setor!
Siga-me para não perder nada e entre no meu grupo 👇
A causa provável do incidente foi um hacker invadir o computador de um engenheiro e, a partir dali, acessar diretamente um contêiner de serviço para enviar uma ordem de saque. Da Bybit à Bitget e, agora, à Binance, três grandes CEXs foram comprometidas em sequência em apenas dois anos. No fundo, a causa é a mesma. Acho que isso já não é coincidência: é uma vulnerabilidade inerente às corretoras centralizadas.
Muitas grandes empresas estão adotando arquiteturas de segurança Zero Trust, que prometem nunca confiar e sempre verificar. Mas os engenheiros precisam de privilégios elevados para lançar versões, testar e manter os nós. Hackers podem subornar funcionários, recorrer à engenharia social e ao phishing ou invadir dispositivos pessoais. Quando um dispositivo é comprometido, até mesmo servidores de salto protegidos por várias camadas de aprovação podem ser invadidos um a um. Todos os mecanismos de verificação baseados em credenciais de identidade acabam se tornando inúteis.
Na verdade, as CEXs vestem a roupagem descentralizada da Web3, mas, na essência, são empresas de internet Web2 levadas ao extremo, com alto volume de acessos simultâneos. Para atender milhões de usuários com saques, depósitos e negociações rápidas, os sistemas precisam ser altamente automatizados. Se cada saque exigisse a assinatura simultânea de dez executivos usando carteiras físicas, a experiência seria péssima. Por isso, as carteiras quentes precisam ficar sempre ativas, as APIs precisam estar abertas e os programas de consolidação automatizada precisam funcionar 24 horas por dia. Isso significa que basta um hacker encontrar uma vulnerabilidade de escalada de privilégios em uma API da rede interna ou falsificar uma ordem de saque para levar todas as moedas!
Ainda bem que a Tether e a Circle ajudaram a congelar os fundos na blockchain em caráter emergencial. Essas defesas evitaram a maior parte das perdas, mas tratam apenas os sintomas, não a causa. Enquanto a custódia e a negociação não forem separadas, e enquanto as pessoas continuarem sendo o ponto central de confiança nos sistemas automatizados, as carteiras quentes continuarão sendo o maior problema deste setor!
Siga-me para não perder nada e entre no meu grupo 👇
6
2k
·
--
Este ano, o mercado sul-coreano 🇰🇷 protagonizou um caso didático de como a alavancagem amplifica as quedas do mercado.
Agora, a vulnerabilidade dos Estados Unidos está aumentando:
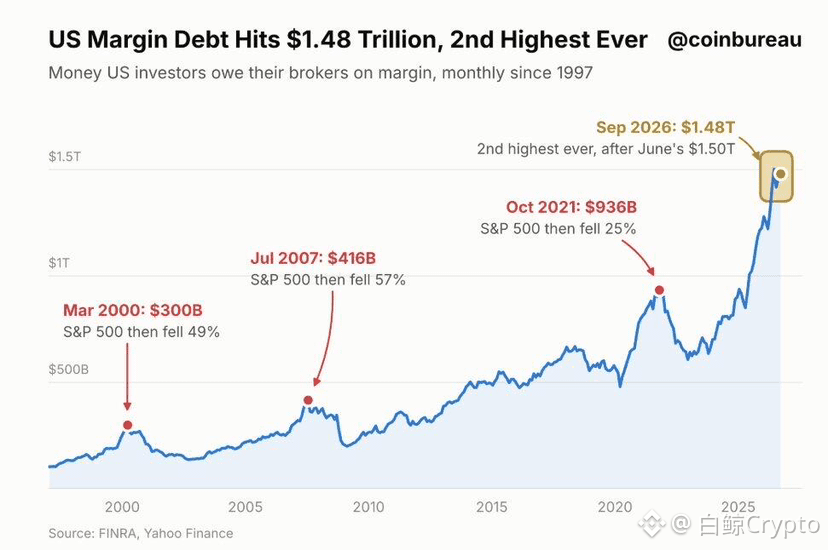
A dívida atual dos investidores americanos com operações de financiamento e empréstimo de ações (dívida de margem) chegou a 1,48 trilhão de dólares, o segundo maior nível da história.
Dados da Autoridade Reguladora do Setor Financeiro dos Estados Unidos (FINRA) mostram que, somente em setembro, os investidores contraíram 26 bilhões de dólares em novos empréstimos para investir. A dívida de margem atual está apenas 1,5% abaixo do recorde histórico de 1,50 trilhão de dólares, registrado em junho.
Enquanto isso, o dinheiro parado dos investidores nas corretoras cresceu apenas 1,7% desde outubro de 2021, mas a dívida de margem disparou 58%.
É claro que o valor de mercado das ações também está aumentando.
Segundo dados da First Trust, em relação ao índice S&P 500, para cada 100 dólares em ações que compõem o índice mantidas pelos investidores, há cerca de 2,30 dólares em dívida de margem — um nível praticamente igual à média desde 1997.
Historicamente, os picos da dívida de margem costumam ocorrer dentro de um período de três meses antes ou depois do topo do mercado:
1. Março de 2000: dívida de margem de 300 bilhões de dólares; em seguida, o S&P 500 caiu 49%
2. Julho de 2007: dívida de margem de 416 bilhões de dólares; em seguida, o S&P 500 caiu 57%
3. Outubro de 2021: dívida de margem de 936 bilhões de dólares; em seguida, o S&P 500 caiu 25%
Em cada um desses ciclos, os investidores alavancados tiveram de reduzir a alavancagem: a dívida de margem recuou entre 35% e 55% em relação ao pico.
Isso não significa que 📉 vá acontecer com certeza. Não quer dizer que “uma dívida de margem elevada provoque diretamente um colapso”, mas sim que, quando começa uma onda de vendas, a alta alavancagem amplifica as quedas; além disso, níveis extremos de alavancagem costumam surgir no fim dos mercados em alta, quando o apetite por risco está no auge.
Em outras palavras, é preciso ficar atento ⚠️ aos cisnes negros:
1. Escalada da guerra com o Irã — Trump diz que não agirá antes das eleições de meio de mandato, mas, conhecendo o Trump... Quais são as chances?
2. Crise de crédito — positiva para 🍊
3. 🇫🇷
4. Na verdade, também há o problema da liquidez. Se a liquidez estiver baixa, seja no mercado de ações ou no de criptomoedas, qualquer mercado com esse problema pode ficar em péssima situação.
Por enquanto, só consigo pensar nisso. Se tiverem outras ideias, fiquem à vontade para comentar.
Este ano, o mercado sul-coreano 🇰🇷 protagonizou um caso didático de como a alavancagem amplifica as quedas do mercado.
Agora, a vulnerabilidade dos Estados Unidos está aumentando:
A dívida atual dos investidores americanos com operações de financiamento e empréstimo de ações (dívida de margem) chegou a 1,48 trilhão de dólares, o segundo maior nível da história.
Dados da Autoridade Reguladora do Setor Financeiro dos Estados Unidos (FINRA) mostram que, somente em setembro, os investidores contraíram 26 bilhões de dólares em novos empréstimos para investir. A dívida de margem atual está apenas 1,5% abaixo do recorde histórico de 1,50 trilhão de dólares, registrado em junho.
Enquanto isso, o dinheiro parado dos investidores nas corretoras cresceu apenas 1,7% desde outubro de 2021, mas a dívida de margem disparou 58%.
É claro que o valor de mercado das ações também está aumentando.
Segundo dados da First Trust, em relação ao índice S&P 500, para cada 100 dólares em ações que compõem o índice mantidas pelos investidores, há cerca de 2,30 dólares em dívida de margem — um nível praticamente igual à média desde 1997.
Historicamente, os picos da dívida de margem costumam ocorrer dentro de um período de três meses antes ou depois do topo do mercado:
1. Março de 2000: dívida de margem de 300 bilhões de dólares; em seguida, o S&P 500 caiu 49%
2. Julho de 2007: dívida de margem de 416 bilhões de dólares; em seguida, o S&P 500 caiu 57%
3. Outubro de 2021: dívida de margem de 936 bilhões de dólares; em seguida, o S&P 500 caiu 25%
Em cada um desses ciclos, os investidores alavancados tiveram de reduzir a alavancagem: a dívida de margem recuou entre 35% e 55% em relação ao pico.
Isso não significa que 📉 vá acontecer com certeza. Não quer dizer que “uma dívida de margem elevada provoque diretamente um colapso”, mas sim que, quando começa uma onda de vendas, a alta alavancagem amplifica as quedas; além disso, níveis extremos de alavancagem costumam surgir no fim dos mercados em alta, quando o apetite por risco está no auge.
Em outras palavras, é preciso ficar atento ⚠️ aos cisnes negros:
1. Escalada da guerra com o Irã — Trump diz que não agirá antes das eleições de meio de mandato, mas, conhecendo o Trump... Quais são as chances?
2. Crise de crédito — positiva para 🍊
3. 🇫🇷
4. Na verdade, também há o problema da liquidez. Se a liquidez estiver baixa, seja no mercado de ações ou no de criptomoedas, qualquer mercado com esse problema pode ficar em péssima situação.
Por enquanto, só consigo pensar nisso. Se tiverem outras ideias, fiquem à vontade para comentar.
Agora, a vulnerabilidade dos Estados Unidos está aumentando:
A dívida atual dos investidores americanos com operações de financiamento e empréstimo de ações (dívida de margem) chegou a 1,48 trilhão de dólares, o segundo maior nível da história.
Dados da Autoridade Reguladora do Setor Financeiro dos Estados Unidos (FINRA) mostram que, somente em setembro, os investidores contraíram 26 bilhões de dólares em novos empréstimos para investir. A dívida de margem atual está apenas 1,5% abaixo do recorde histórico de 1,50 trilhão de dólares, registrado em junho.
Enquanto isso, o dinheiro parado dos investidores nas corretoras cresceu apenas 1,7% desde outubro de 2021, mas a dívida de margem disparou 58%.
É claro que o valor de mercado das ações também está aumentando.
Segundo dados da First Trust, em relação ao índice S&P 500, para cada 100 dólares em ações que compõem o índice mantidas pelos investidores, há cerca de 2,30 dólares em dívida de margem — um nível praticamente igual à média desde 1997.
Historicamente, os picos da dívida de margem costumam ocorrer dentro de um período de três meses antes ou depois do topo do mercado:
1. Março de 2000: dívida de margem de 300 bilhões de dólares; em seguida, o S&P 500 caiu 49%
2. Julho de 2007: dívida de margem de 416 bilhões de dólares; em seguida, o S&P 500 caiu 57%
3. Outubro de 2021: dívida de margem de 936 bilhões de dólares; em seguida, o S&P 500 caiu 25%
Em cada um desses ciclos, os investidores alavancados tiveram de reduzir a alavancagem: a dívida de margem recuou entre 35% e 55% em relação ao pico.
Isso não significa que 📉 vá acontecer com certeza. Não quer dizer que “uma dívida de margem elevada provoque diretamente um colapso”, mas sim que, quando começa uma onda de vendas, a alta alavancagem amplifica as quedas; além disso, níveis extremos de alavancagem costumam surgir no fim dos mercados em alta, quando o apetite por risco está no auge.
Em outras palavras, é preciso ficar atento ⚠️ aos cisnes negros:
1. Escalada da guerra com o Irã — Trump diz que não agirá antes das eleições de meio de mandato, mas, conhecendo o Trump... Quais são as chances?
2. Crise de crédito — positiva para 🍊
3. 🇫🇷
4. Na verdade, também há o problema da liquidez. Se a liquidez estiver baixa, seja no mercado de ações ou no de criptomoedas, qualquer mercado com esse problema pode ficar em péssima situação.
Por enquanto, só consigo pensar nisso. Se tiverem outras ideias, fiquem à vontade para comentar.
2
1
1.1k
·
--
A alta do mercado chega sem que você perceba #FOMC会议
A condição é que as oportunidades sempre favorecem quem está preparado
Durante um mercado em alta, comprar aos poucos é a melhor estratégia
Acreditem ou não, este mercado em alta certamente será aquele em que mais pessoas ficarão de fora
Os pontos de compra destacados na transmissão ao vivo não são por causa de algum movimento do mercado neste momento, mas para que, no futuro, você não perca a alta — e volte para me agradecer!
A alta do mercado chega sem que você perceba #FOMC会议
A condição é que as oportunidades sempre favorecem quem está preparado
Durante um mercado em alta, comprar aos poucos é a melhor estratégia
Acreditem ou não, este mercado em alta certamente será aquele em que mais pessoas ficarão de fora
Os pontos de compra destacados na transmissão ao vivo não são por causa de algum movimento do mercado neste momento, mas para que, no futuro, você não perca a alta — e volte para me agradecer!
A condição é que as oportunidades sempre favorecem quem está preparado
Durante um mercado em alta, comprar aos poucos é a melhor estratégia
Acreditem ou não, este mercado em alta certamente será aquele em que mais pessoas ficarão de fora
Os pontos de compra destacados na transmissão ao vivo não são por causa de algum movimento do mercado neste momento, mas para que, no futuro, você não perca a alta — e volte para me agradecer!
1k
·
--
O que os grandes investidores estão fazendo, afinal?
Há poucos dias, ainda entrava dinheiro nos ETFs. Mas, de repente, nos dias 22 e 23 de outubro, houve uma saída líquida de US$ 770 milhões. É evidente que alguém decidiu realizar os lucros primeiro:
As saídas da BlackRock representaram diretamente metade do total. Olhando para trás, desde setembro até agora, a BlackRock teve entradas líquidas de cerca de US$ 2 bilhões. Seu custo médio de compra está perto de 82.000, então suas posições de curto prazo ainda estão no prejuízo.
As ações dos EUA despencaram nesses dois pregões, aumentando a aversão ao risco entre os clientes. Esse sentimento acabou chegando aos ETFs de Bitcoin — o que é completamente compreensível. Portanto, as saídas de curto prazo não significam que a própria BlackRock esteja pessimista: são os clientes saindo, forçando resgates e liquidações.
Além disso, as grandes instituições levam pelo menos meses para mudar de direção. Só duas ou três semanas consecutivas de saídas líquidas indicariam uma retirada sistemática dos investidores institucionais. O ETF de Bitcoin da BlackRock representa 60% do total dos ETFs, sendo, sem dúvida, um dos principais compradores e um indicador importante do mercado.
Agora, os dados on-chain:
1) As carteiras que detêm de 10 a 10.000 moedas $BTC vêm aumentando suas posições aos poucos durante a consolidação, acumulando compras de 85.000 a 89.000 moedas.
2) As posições das baleias também voltaram a subir, chegando a 3,03 milhões de moedas. O ritmo de acumulação mensal é o mais rápido desde fevereiro deste ano.
3) Desde outubro, a formadora de mercado Wintermute transferiu 9.458 BTC para 40 novas carteiras e os deixou bloqueados — cerca de US$ 770 milhões.
4) Além disso, a Strive detém 36.818 BTC, e empresas de tesouraria como a Strategy compraram, juntas, 135.979 BTC. Elas continuam acumulando.
A postura está bem clara: comprar nas quedas e manter as moedas bloqueadas. No curto prazo, os grandes investidores estão realizando lucros em níveis altos e se protegendo; no longo prazo, estão acumulando moedas nas baixas. O mercado continua em disputa.
Não interprete as saídas de curto prazo como um sinal de grande colapso, nem a acumulação das baleias como sinal de uma disparada iminente. O que você precisa fazer é esperar com paciência e manter suas moedas em mãos~
Siga-me e entre no meu grupo de bate-papo. O Lao Bai ajuda você a entender o cenário sem se perder 👇
{future}(BTCUSDT)
O que os grandes investidores estão fazendo, afinal?
Há poucos dias, ainda entrava dinheiro nos ETFs. Mas, de repente, nos dias 22 e 23 de outubro, houve uma saída líquida de US$ 770 milhões. É evidente que alguém decidiu realizar os lucros primeiro:
As saídas da BlackRock representaram diretamente metade do total. Olhando para trás, desde setembro até agora, a BlackRock teve entradas líquidas de cerca de US$ 2 bilhões. Seu custo médio de compra está perto de 82.000, então suas posições de curto prazo ainda estão no prejuízo.
As ações dos EUA despencaram nesses dois pregões, aumentando a aversão ao risco entre os clientes. Esse sentimento acabou chegando aos ETFs de Bitcoin — o que é completamente compreensível. Portanto, as saídas de curto prazo não significam que a própria BlackRock esteja pessimista: são os clientes saindo, forçando resgates e liquidações.
Além disso, as grandes instituições levam pelo menos meses para mudar de direção. Só duas ou três semanas consecutivas de saídas líquidas indicariam uma retirada sistemática dos investidores institucionais. O ETF de Bitcoin da BlackRock representa 60% do total dos ETFs, sendo, sem dúvida, um dos principais compradores e um indicador importante do mercado.
Agora, os dados on-chain:
1) As carteiras que detêm de 10 a 10.000 moedas $BTC vêm aumentando suas posições aos poucos durante a consolidação, acumulando compras de 85.000 a 89.000 moedas.
2) As posições das baleias também voltaram a subir, chegando a 3,03 milhões de moedas. O ritmo de acumulação mensal é o mais rápido desde fevereiro deste ano.
3) Desde outubro, a formadora de mercado Wintermute transferiu 9.458 BTC para 40 novas carteiras e os deixou bloqueados — cerca de US$ 770 milhões.
4) Além disso, a Strive detém 36.818 BTC, e empresas de tesouraria como a Strategy compraram, juntas, 135.979 BTC. Elas continuam acumulando.
A postura está bem clara: comprar nas quedas e manter as moedas bloqueadas. No curto prazo, os grandes investidores estão realizando lucros em níveis altos e se protegendo; no longo prazo, estão acumulando moedas nas baixas. O mercado continua em disputa.
Não interprete as saídas de curto prazo como um sinal de grande colapso, nem a acumulação das baleias como sinal de uma disparada iminente. O que você precisa fazer é esperar com paciência e manter suas moedas em mãos~
Siga-me e entre no meu grupo de bate-papo. O Lao Bai ajuda você a entender o cenário sem se perder 👇
Há poucos dias, ainda entrava dinheiro nos ETFs. Mas, de repente, nos dias 22 e 23 de outubro, houve uma saída líquida de US$ 770 milhões. É evidente que alguém decidiu realizar os lucros primeiro:
As saídas da BlackRock representaram diretamente metade do total. Olhando para trás, desde setembro até agora, a BlackRock teve entradas líquidas de cerca de US$ 2 bilhões. Seu custo médio de compra está perto de 82.000, então suas posições de curto prazo ainda estão no prejuízo.
As ações dos EUA despencaram nesses dois pregões, aumentando a aversão ao risco entre os clientes. Esse sentimento acabou chegando aos ETFs de Bitcoin — o que é completamente compreensível. Portanto, as saídas de curto prazo não significam que a própria BlackRock esteja pessimista: são os clientes saindo, forçando resgates e liquidações.
Além disso, as grandes instituições levam pelo menos meses para mudar de direção. Só duas ou três semanas consecutivas de saídas líquidas indicariam uma retirada sistemática dos investidores institucionais. O ETF de Bitcoin da BlackRock representa 60% do total dos ETFs, sendo, sem dúvida, um dos principais compradores e um indicador importante do mercado.
Agora, os dados on-chain:
1) As carteiras que detêm de 10 a 10.000 moedas $BTC vêm aumentando suas posições aos poucos durante a consolidação, acumulando compras de 85.000 a 89.000 moedas.
2) As posições das baleias também voltaram a subir, chegando a 3,03 milhões de moedas. O ritmo de acumulação mensal é o mais rápido desde fevereiro deste ano.
3) Desde outubro, a formadora de mercado Wintermute transferiu 9.458 BTC para 40 novas carteiras e os deixou bloqueados — cerca de US$ 770 milhões.
4) Além disso, a Strive detém 36.818 BTC, e empresas de tesouraria como a Strategy compraram, juntas, 135.979 BTC. Elas continuam acumulando.
A postura está bem clara: comprar nas quedas e manter as moedas bloqueadas. No curto prazo, os grandes investidores estão realizando lucros em níveis altos e se protegendo; no longo prazo, estão acumulando moedas nas baixas. O mercado continua em disputa.
Não interprete as saídas de curto prazo como um sinal de grande colapso, nem a acumulação das baleias como sinal de uma disparada iminente. O que você precisa fazer é esperar com paciência e manter suas moedas em mãos~
Siga-me e entre no meu grupo de bate-papo. O Lao Bai ajuda você a entender o cenário sem se perder 👇
1
7
4.7k
·
--
$BTC O mercado está bem interessante agora. Os investidores de varejo estão vendendo a descoberto freneticamente; se continuar assim, é provável que os grandes players acabem espremendo os vendidos:
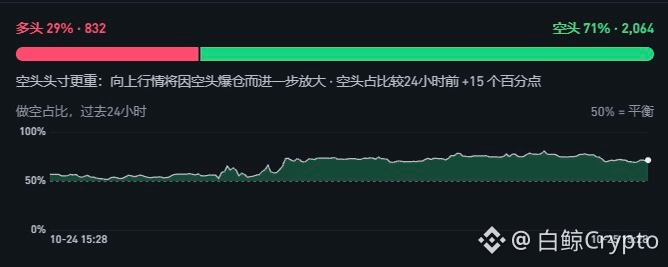
Nas últimas 24 horas, as posições vendidas aumentaram mais 15 pontos percentuais. Agora, a proporção de vendas a descoberto chega a 71%, enquanto apenas 29% estão comprados. É um cenário clássico: quando todo mundo acha que o preço vai cair e corre para abrir posições vendidas, muitas vezes ele acaba não caindo mais. Perto de 79600, há claramente compradores sustentando o preço, e a pressão vendedora está perdendo força.
Na faixa entre 81400 e 82000, há uma enorme concentração de posições vendidas com alta alavancagem — combustível pronto para os grandes players. Basta o preço subir um pouco e romper 81400 para que os vendidos entrem em pânico, impulsionando o preço ainda mais. Portanto, o cenário mais provável agora é uma consolidação para ganhar fôlego, seguida por uma alta repentina que liquidará as posições vendidas acima.
Agora, sobre minha estratégia pessoal de curto prazo:
De qualquer forma, não vou perseguir uma posição vendida neste nível. Vender a descoberto aqui é como dançar à beira de um precipício. Se quiser operar comprado, dá para tentar com uma posição pequena perto do preço atual, em 80500, ou esperar um recuo até perto de 80000 para entrar aos poucos. É essencial usar stop-loss, logo abaixo de 79600. Se romper esse nível, significa que minha análise estava errada, então aceito o prejuízo e saio da posição.
Olhando para cima, o primeiro alvo é 81400. Se romper e se mantiver acima desse nível, provavelmente poderá chegar a 82000. Se o preço realmente subir até a faixa entre 81400 e 82000 e parecer perder força, pode ser uma boa considerar reduzir a posição ou sair. Se romper para cima de verdade, acho que podemos ver uma boa alta. Em resumo, cuidado com o tamanho das posições e usem stop-loss. Nesta situação, certamente não faltarão pavios longos.
Siga-me e entre no meu grupo de conversa. O velho Bai vai ajudar você a entender a tendência sem se perder 👇
$BTC O mercado está bem interessante agora. Os investidores de varejo estão vendendo a descoberto freneticamente; se continuar assim, é provável que os grandes players acabem espremendo os vendidos:
Nas últimas 24 horas, as posições vendidas aumentaram mais 15 pontos percentuais. Agora, a proporção de vendas a descoberto chega a 71%, enquanto apenas 29% estão comprados. É um cenário clássico: quando todo mundo acha que o preço vai cair e corre para abrir posições vendidas, muitas vezes ele acaba não caindo mais. Perto de 79600, há claramente compradores sustentando o preço, e a pressão vendedora está perdendo força.
Na faixa entre 81400 e 82000, há uma enorme concentração de posições vendidas com alta alavancagem — combustível pronto para os grandes players. Basta o preço subir um pouco e romper 81400 para que os vendidos entrem em pânico, impulsionando o preço ainda mais. Portanto, o cenário mais provável agora é uma consolidação para ganhar fôlego, seguida por uma alta repentina que liquidará as posições vendidas acima.
Agora, sobre minha estratégia pessoal de curto prazo:
De qualquer forma, não vou perseguir uma posição vendida neste nível. Vender a descoberto aqui é como dançar à beira de um precipício. Se quiser operar comprado, dá para tentar com uma posição pequena perto do preço atual, em 80500, ou esperar um recuo até perto de 80000 para entrar aos poucos. É essencial usar stop-loss, logo abaixo de 79600. Se romper esse nível, significa que minha análise estava errada, então aceito o prejuízo e saio da posição.
Olhando para cima, o primeiro alvo é 81400. Se romper e se mantiver acima desse nível, provavelmente poderá chegar a 82000. Se o preço realmente subir até a faixa entre 81400 e 82000 e parecer perder força, pode ser uma boa considerar reduzir a posição ou sair. Se romper para cima de verdade, acho que podemos ver uma boa alta. Em resumo, cuidado com o tamanho das posições e usem stop-loss. Nesta situação, certamente não faltarão pavios longos.
Siga-me e entre no meu grupo de conversa. O velho Bai vai ajudar você a entender a tendência sem se perder 👇
Nas últimas 24 horas, as posições vendidas aumentaram mais 15 pontos percentuais. Agora, a proporção de vendas a descoberto chega a 71%, enquanto apenas 29% estão comprados. É um cenário clássico: quando todo mundo acha que o preço vai cair e corre para abrir posições vendidas, muitas vezes ele acaba não caindo mais. Perto de 79600, há claramente compradores sustentando o preço, e a pressão vendedora está perdendo força.
Na faixa entre 81400 e 82000, há uma enorme concentração de posições vendidas com alta alavancagem — combustível pronto para os grandes players. Basta o preço subir um pouco e romper 81400 para que os vendidos entrem em pânico, impulsionando o preço ainda mais. Portanto, o cenário mais provável agora é uma consolidação para ganhar fôlego, seguida por uma alta repentina que liquidará as posições vendidas acima.
Agora, sobre minha estratégia pessoal de curto prazo:
De qualquer forma, não vou perseguir uma posição vendida neste nível. Vender a descoberto aqui é como dançar à beira de um precipício. Se quiser operar comprado, dá para tentar com uma posição pequena perto do preço atual, em 80500, ou esperar um recuo até perto de 80000 para entrar aos poucos. É essencial usar stop-loss, logo abaixo de 79600. Se romper esse nível, significa que minha análise estava errada, então aceito o prejuízo e saio da posição.
Olhando para cima, o primeiro alvo é 81400. Se romper e se mantiver acima desse nível, provavelmente poderá chegar a 82000. Se o preço realmente subir até a faixa entre 81400 e 82000 e parecer perder força, pode ser uma boa considerar reduzir a posição ou sair. Se romper para cima de verdade, acho que podemos ver uma boa alta. Em resumo, cuidado com o tamanho das posições e usem stop-loss. Nesta situação, certamente não faltarão pavios longos.
Siga-me e entre no meu grupo de conversa. O velho Bai vai ajudar você a entender a tendência sem se perder 👇
4
15
11.9k
·
--
Artigo
As altcoins ainda têm futuro?A era em que as altcoins subiam todas durante um mercado em alta já terminou, mas as altcoins, enquanto classe de ativos, não vão desaparecer. O que desaparece é o prémio de liquidez de «qualquer moeda pode subir»; o que resta são pouquíssimos ativos cuja solidez é comprovada pelos fluxos de caixa, por canais regulamentados e pelos efeitos de rede:
1. O ponto mais vulnerável das altcoins neste momento
$BTC Depois de encontrar resistência repetidamente perto dos 84 000, a pressão vendedora acima continua forte, e, no curto prazo, o preço oscila entre os 80 000 e os 85 000 à espera de uma direção. Mas o verdadeiro perigo não está na própria oscilação do mercado em geral, mas sim na estrutura das posições em altcoins.
Desde que a alavancagem atingiu o pico no início de outubro, a alavancagem de mais de 40% das altcoins de grande capitalização permanece perto do nível mais alto de 2026; entre as altcoins de média capitalização, a proporção em situação de elevada alavancagem subiu para um novo máximo do ano. Em 15 de outubro, já tinha ocorrido uma ronda de liquidações no valor de cerca de 850 milhões de dólares, mas as novas posições longas alavancadas abertas após as liquidações ocuparam rapidamente o seu lugar, e os espaços deixados vagos voltaram a ser preenchidos com dinheiro emprestado.
As altcoins ainda têm futuro?
A era em que as altcoins subiam todas durante um mercado em alta já terminou, mas as altcoins, enquanto classe de ativos, não vão desaparecer. O que desaparece é o prémio de liquidez de «qualquer moeda pode subir»; o que resta são pouquíssimos ativos cuja solidez é comprovada pelos fluxos de caixa, por canais regulamentados e pelos efeitos de rede:
1. O ponto mais vulnerável das altcoins neste momento
$BTC Depois de encontrar resistência repetidamente perto dos 84 000, a pressão vendedora acima continua forte, e, no curto prazo, o preço oscila entre os 80 000 e os 85 000 à espera de uma direção. Mas o verdadeiro perigo não está na própria oscilação do mercado em geral, mas sim na estrutura das posições em altcoins.
Desde que a alavancagem atingiu o pico no início de outubro, a alavancagem de mais de 40% das altcoins de grande capitalização permanece perto do nível mais alto de 2026; entre as altcoins de média capitalização, a proporção em situação de elevada alavancagem subiu para um novo máximo do ano. Em 15 de outubro, já tinha ocorrido uma ronda de liquidações no valor de cerca de 850 milhões de dólares, mas as novas posições longas alavancadas abertas após as liquidações ocuparam rapidamente o seu lugar, e os espaços deixados vagos voltaram a ser preenchidos com dinheiro emprestado.
1. O ponto mais vulnerável das altcoins neste momento
$BTC Depois de encontrar resistência repetidamente perto dos 84 000, a pressão vendedora acima continua forte, e, no curto prazo, o preço oscila entre os 80 000 e os 85 000 à espera de uma direção. Mas o verdadeiro perigo não está na própria oscilação do mercado em geral, mas sim na estrutura das posições em altcoins.
Desde que a alavancagem atingiu o pico no início de outubro, a alavancagem de mais de 40% das altcoins de grande capitalização permanece perto do nível mais alto de 2026; entre as altcoins de média capitalização, a proporção em situação de elevada alavancagem subiu para um novo máximo do ano. Em 15 de outubro, já tinha ocorrido uma ronda de liquidações no valor de cerca de 850 milhões de dólares, mas as novas posições longas alavancadas abertas após as liquidações ocuparam rapidamente o seu lugar, e os espaços deixados vagos voltaram a ser preenchidos com dinheiro emprestado.
1
2
2.3k
·
--
A era em que bastava comprar altcoins de olhos fechados para vê-las subir acabou. Daqui para a frente, só um número muito pequeno vai sobreviver:
Hoje, a alavancagem de mais de 40% das altcoins de grande capitalização está perto do maior nível do ano, e a das altcoins de média capitalização também atingiu um novo recorde. Em 15 de outubro, cerca de 850 milhões de dólares foram liquidados; logo em seguida, novas pessoas entraram na posição comprada com dinheiro emprestado. Os preços não estão sendo sustentados por compras à vista com dinheiro de verdade: são empréstimos alavancados que os mantêm de pé. Como os livros de ordens das moedas menores são rasos, basta os formadores de mercado se retirarem para desencadear uma sequência de liquidações. Essa é a situação atual.
A decisão do Fed em 29 de outubro e as eleições de meio de mandato em 3 de novembro estão separadas por apenas seis dias. A lateralização do Bitcoin pode ser interrompida. As instituições temem a incerteza, e o dinheiro está se concentrando em BTC e ETH. Em uma semana, as altcoins caíram 5,69%, enquanto o BTC caiu apenas 1,99% — os sinais do fluxo de capital são bem claros.
Nos últimos 30 dias, os ETFs de BTC tiveram entradas líquidas de cerca de 2,09 bilhões de dólares; os ETFs de ETH, saídas líquidas de cerca de 319 milhões de dólares; e os ETFs de SOL, saídas líquidas de cerca de 33,2 milhões de dólares. Além disso, a maior instituição, a BlackRock, só compra ETFs de Bitcoin e Ethereum. As altcoins não vão receber nenhum dinheiro que eventualmente transborde depois que o mercado maior terminar de subir.
A pressão vendedora dos tokens ligados a VCs é a mais desagradável. Recentemente, por exemplo, houve um desbloqueio de cerca de 43,3 milhões de dólares em ZRO; em novembro, o volume desbloqueado de ALLO será equivalente a cerca de 64% da oferta circulante; e as participações da equipe e dos investidores de HUMA serão desbloqueadas de uma só vez. As compras à vista já são escassas, então os preços estão sob pressão total. Por que ainda há tanta gente caindo nessa?
No futuro, só estas categorias de moedas podem sobreviver:
Primeiro filtro: fluxo de caixa real. Não basta o projeto ter receita; ela também precisa ser distribuída de forma obrigatória aos detentores do token, por meio de recompra, queima ou recompensas de staking. Por exemplo, estima-se que a Aave gere cerca de 47 milhões de dólares em receita anual com seu protocolo de empréstimos na Ethereum. No último ano, a Hyperliquid teve mais de 800 milhões de dólares em receita, dos quais cerca de 99% foram usados para recomprar e queimar HYPE.
Segundo filtro: protocolos capazes de oferecer liquidação, custódia e compensação na infraestrutura de conformidade regulatória de Wall Street podem atender à demanda adicional das finanças tradicionais. Mas parcerias, por si só, não bastam: também é preciso verificar se o TVL e as taxas realmente permanecem na blockchain.
Terceiro filtro: blockchains públicas cujas taxas de Gas e TVL não desaparecem quando as narrativas mudam. O TVL de DeFi da Ethereum é de cerca de 52,3 bilhões de dólares, e o da Solana, de cerca de 6,2 bilhões. As taxas on-chain da Solana estão entre as mais altas das seis principais blockchains públicas. O valor dos tokens de uma blockchain pública não vem da quantidade de projetos em seu ecossistema, mas do consumo rígido de Gas gerado pelos ativos subjacentes e pela atividade de negociação. Isso dá ao token uma base contínua de demanda.
🙅Por fim, não mexa com contratos alavancados de altcoins: isso é o mesmo que entregar sua margem aos formadores de mercado. Siga-me e entre no meu grupo de conversa; o Lao Bai vai ajudar você a entender as tendências 👇
A era em que bastava comprar altcoins de olhos fechados para vê-las subir acabou. Daqui para a frente, só um número muito pequeno vai sobreviver:
Hoje, a alavancagem de mais de 40% das altcoins de grande capitalização está perto do maior nível do ano, e a das altcoins de média capitalização também atingiu um novo recorde. Em 15 de outubro, cerca de 850 milhões de dólares foram liquidados; logo em seguida, novas pessoas entraram na posição comprada com dinheiro emprestado. Os preços não estão sendo sustentados por compras à vista com dinheiro de verdade: são empréstimos alavancados que os mantêm de pé. Como os livros de ordens das moedas menores são rasos, basta os formadores de mercado se retirarem para desencadear uma sequência de liquidações. Essa é a situação atual.
A decisão do Fed em 29 de outubro e as eleições de meio de mandato em 3 de novembro estão separadas por apenas seis dias. A lateralização do Bitcoin pode ser interrompida. As instituições temem a incerteza, e o dinheiro está se concentrando em BTC e ETH. Em uma semana, as altcoins caíram 5,69%, enquanto o BTC caiu apenas 1,99% — os sinais do fluxo de capital são bem claros.
Nos últimos 30 dias, os ETFs de BTC tiveram entradas líquidas de cerca de 2,09 bilhões de dólares; os ETFs de ETH, saídas líquidas de cerca de 319 milhões de dólares; e os ETFs de SOL, saídas líquidas de cerca de 33,2 milhões de dólares. Além disso, a maior instituição, a BlackRock, só compra ETFs de Bitcoin e Ethereum. As altcoins não vão receber nenhum dinheiro que eventualmente transborde depois que o mercado maior terminar de subir.
A pressão vendedora dos tokens ligados a VCs é a mais desagradável. Recentemente, por exemplo, houve um desbloqueio de cerca de 43,3 milhões de dólares em ZRO; em novembro, o volume desbloqueado de ALLO será equivalente a cerca de 64% da oferta circulante; e as participações da equipe e dos investidores de HUMA serão desbloqueadas de uma só vez. As compras à vista já são escassas, então os preços estão sob pressão total. Por que ainda há tanta gente caindo nessa?
No futuro, só estas categorias de moedas podem sobreviver:
Primeiro filtro: fluxo de caixa real. Não basta o projeto ter receita; ela também precisa ser distribuída de forma obrigatória aos detentores do token, por meio de recompra, queima ou recompensas de staking. Por exemplo, estima-se que a Aave gere cerca de 47 milhões de dólares em receita anual com seu protocolo de empréstimos na Ethereum. No último ano, a Hyperliquid teve mais de 800 milhões de dólares em receita, dos quais cerca de 99% foram usados para recomprar e queimar HYPE.
Segundo filtro: protocolos capazes de oferecer liquidação, custódia e compensação na infraestrutura de conformidade regulatória de Wall Street podem atender à demanda adicional das finanças tradicionais. Mas parcerias, por si só, não bastam: também é preciso verificar se o TVL e as taxas realmente permanecem na blockchain.
Terceiro filtro: blockchains públicas cujas taxas de Gas e TVL não desaparecem quando as narrativas mudam. O TVL de DeFi da Ethereum é de cerca de 52,3 bilhões de dólares, e o da Solana, de cerca de 6,2 bilhões. As taxas on-chain da Solana estão entre as mais altas das seis principais blockchains públicas. O valor dos tokens de uma blockchain pública não vem da quantidade de projetos em seu ecossistema, mas do consumo rígido de Gas gerado pelos ativos subjacentes e pela atividade de negociação. Isso dá ao token uma base contínua de demanda.
🙅Por fim, não mexa com contratos alavancados de altcoins: isso é o mesmo que entregar sua margem aos formadores de mercado. Siga-me e entre no meu grupo de conversa; o Lao Bai vai ajudar você a entender as tendências 👇
Hoje, a alavancagem de mais de 40% das altcoins de grande capitalização está perto do maior nível do ano, e a das altcoins de média capitalização também atingiu um novo recorde. Em 15 de outubro, cerca de 850 milhões de dólares foram liquidados; logo em seguida, novas pessoas entraram na posição comprada com dinheiro emprestado. Os preços não estão sendo sustentados por compras à vista com dinheiro de verdade: são empréstimos alavancados que os mantêm de pé. Como os livros de ordens das moedas menores são rasos, basta os formadores de mercado se retirarem para desencadear uma sequência de liquidações. Essa é a situação atual.
A decisão do Fed em 29 de outubro e as eleições de meio de mandato em 3 de novembro estão separadas por apenas seis dias. A lateralização do Bitcoin pode ser interrompida. As instituições temem a incerteza, e o dinheiro está se concentrando em BTC e ETH. Em uma semana, as altcoins caíram 5,69%, enquanto o BTC caiu apenas 1,99% — os sinais do fluxo de capital são bem claros.
Nos últimos 30 dias, os ETFs de BTC tiveram entradas líquidas de cerca de 2,09 bilhões de dólares; os ETFs de ETH, saídas líquidas de cerca de 319 milhões de dólares; e os ETFs de SOL, saídas líquidas de cerca de 33,2 milhões de dólares. Além disso, a maior instituição, a BlackRock, só compra ETFs de Bitcoin e Ethereum. As altcoins não vão receber nenhum dinheiro que eventualmente transborde depois que o mercado maior terminar de subir.
A pressão vendedora dos tokens ligados a VCs é a mais desagradável. Recentemente, por exemplo, houve um desbloqueio de cerca de 43,3 milhões de dólares em ZRO; em novembro, o volume desbloqueado de ALLO será equivalente a cerca de 64% da oferta circulante; e as participações da equipe e dos investidores de HUMA serão desbloqueadas de uma só vez. As compras à vista já são escassas, então os preços estão sob pressão total. Por que ainda há tanta gente caindo nessa?
No futuro, só estas categorias de moedas podem sobreviver:
Primeiro filtro: fluxo de caixa real. Não basta o projeto ter receita; ela também precisa ser distribuída de forma obrigatória aos detentores do token, por meio de recompra, queima ou recompensas de staking. Por exemplo, estima-se que a Aave gere cerca de 47 milhões de dólares em receita anual com seu protocolo de empréstimos na Ethereum. No último ano, a Hyperliquid teve mais de 800 milhões de dólares em receita, dos quais cerca de 99% foram usados para recomprar e queimar HYPE.
Segundo filtro: protocolos capazes de oferecer liquidação, custódia e compensação na infraestrutura de conformidade regulatória de Wall Street podem atender à demanda adicional das finanças tradicionais. Mas parcerias, por si só, não bastam: também é preciso verificar se o TVL e as taxas realmente permanecem na blockchain.
Terceiro filtro: blockchains públicas cujas taxas de Gas e TVL não desaparecem quando as narrativas mudam. O TVL de DeFi da Ethereum é de cerca de 52,3 bilhões de dólares, e o da Solana, de cerca de 6,2 bilhões. As taxas on-chain da Solana estão entre as mais altas das seis principais blockchains públicas. O valor dos tokens de uma blockchain pública não vem da quantidade de projetos em seu ecossistema, mas do consumo rígido de Gas gerado pelos ativos subjacentes e pela atividade de negociação. Isso dá ao token uma base contínua de demanda.
🙅Por fim, não mexa com contratos alavancados de altcoins: isso é o mesmo que entregar sua margem aos formadores de mercado. Siga-me e entre no meu grupo de conversa; o Lao Bai vai ajudar você a entender as tendências 👇
1
3.4k
·
--
#比特币突破8.2万美元
$BTC A volatilidade diminuiu e os preços começaram a andar de lado. Depois de várias quedas para perto dos 80 mil, o preço sempre voltou a subir. A força dos vendedores a descoberto já foi praticamente dissipada. Por mais que o preço rompa o suporte e caia, se conseguir se recuperar rapidamente e se manter acima dos 80 mil, a tendência continua sendo de alta:
A faixa entre 84.000 e 86.000 é uma zona crítica para posições vendidas alavancadas: a concentração de alavancagem vendida acima dos preços atuais é muito maior do que abaixo. Se os grandes investidores quiserem capturar liquidez, puxar os preços para cima e liquidar as posições vendidas nessa faixa de 84.000 a 86.000 oferece bem menos resistência do que derrubar o mercado para liquidar posições compradas.
Há muitas posições nessa região entre 84.000 e 86.000 que estão esperando para sair no zero a zero. Se a demanda por compras no mercado à vista, junto com a retomada dos fluxos de capital para os ETFs, conseguir absorver essas ordens de venda, isso poderá acionar instantaneamente a recompra das posições vendidas acima, empurrando rapidamente o preço até a máxima anterior ou ainda mais alto. É isso que se chama cobertura de posições vendidas.
A cobertura das posições vendidas dá o primeiro impulso, mas só o suficiente para dar partida no motor. A força de um short squeeze já foi demonstrada uma vez este ano: quando o Bitcoin rompeu os 84.000 naquela ocasião, mais de 648 milhões de dólares em posições vendidas foram liquidados à força, incluindo 278 milhões de dólares em posições vendidas. A recompra impulsionou diretamente o preço até 87.000. Se isso acontecer desta vez, o preço poderá subir para perto dos 90.000!
Não há nada de novo sob o sol; o mercado só troca as pessoas e repete a mesma história. Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! 👇
#比特币突破8.2万美元
$BTC A volatilidade diminuiu e os preços começaram a andar de lado. Depois de várias quedas para perto dos 80 mil, o preço sempre voltou a subir. A força dos vendedores a descoberto já foi praticamente dissipada. Por mais que o preço rompa o suporte e caia, se conseguir se recuperar rapidamente e se manter acima dos 80 mil, a tendência continua sendo de alta:
A faixa entre 84.000 e 86.000 é uma zona crítica para posições vendidas alavancadas: a concentração de alavancagem vendida acima dos preços atuais é muito maior do que abaixo. Se os grandes investidores quiserem capturar liquidez, puxar os preços para cima e liquidar as posições vendidas nessa faixa de 84.000 a 86.000 oferece bem menos resistência do que derrubar o mercado para liquidar posições compradas.
Há muitas posições nessa região entre 84.000 e 86.000 que estão esperando para sair no zero a zero. Se a demanda por compras no mercado à vista, junto com a retomada dos fluxos de capital para os ETFs, conseguir absorver essas ordens de venda, isso poderá acionar instantaneamente a recompra das posições vendidas acima, empurrando rapidamente o preço até a máxima anterior ou ainda mais alto. É isso que se chama cobertura de posições vendidas.
A cobertura das posições vendidas dá o primeiro impulso, mas só o suficiente para dar partida no motor. A força de um short squeeze já foi demonstrada uma vez este ano: quando o Bitcoin rompeu os 84.000 naquela ocasião, mais de 648 milhões de dólares em posições vendidas foram liquidados à força, incluindo 278 milhões de dólares em posições vendidas. A recompra impulsionou diretamente o preço até 87.000. Se isso acontecer desta vez, o preço poderá subir para perto dos 90.000!
Não há nada de novo sob o sol; o mercado só troca as pessoas e repete a mesma história. Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! 👇
$BTC A volatilidade diminuiu e os preços começaram a andar de lado. Depois de várias quedas para perto dos 80 mil, o preço sempre voltou a subir. A força dos vendedores a descoberto já foi praticamente dissipada. Por mais que o preço rompa o suporte e caia, se conseguir se recuperar rapidamente e se manter acima dos 80 mil, a tendência continua sendo de alta:
A faixa entre 84.000 e 86.000 é uma zona crítica para posições vendidas alavancadas: a concentração de alavancagem vendida acima dos preços atuais é muito maior do que abaixo. Se os grandes investidores quiserem capturar liquidez, puxar os preços para cima e liquidar as posições vendidas nessa faixa de 84.000 a 86.000 oferece bem menos resistência do que derrubar o mercado para liquidar posições compradas.
Há muitas posições nessa região entre 84.000 e 86.000 que estão esperando para sair no zero a zero. Se a demanda por compras no mercado à vista, junto com a retomada dos fluxos de capital para os ETFs, conseguir absorver essas ordens de venda, isso poderá acionar instantaneamente a recompra das posições vendidas acima, empurrando rapidamente o preço até a máxima anterior ou ainda mais alto. É isso que se chama cobertura de posições vendidas.
A cobertura das posições vendidas dá o primeiro impulso, mas só o suficiente para dar partida no motor. A força de um short squeeze já foi demonstrada uma vez este ano: quando o Bitcoin rompeu os 84.000 naquela ocasião, mais de 648 milhões de dólares em posições vendidas foram liquidados à força, incluindo 278 milhões de dólares em posições vendidas. A recompra impulsionou diretamente o preço até 87.000. Se isso acontecer desta vez, o preço poderá subir para perto dos 90.000!
Não há nada de novo sob o sol; o mercado só troca as pessoas e repete a mesma história. Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! 👇
3
2.3k
·
--
#比特币重回8.4万美元
Fundos alavancados e futuros estão vendendo a descoberto de forma agressiva: as posições vendidas chegaram a 62 mil contratos$BTC , muito acima das 28 mil posições compradas$BTC . Os pequenos investidores foram aterrorizados por essa queda no mercado de contratos e sofreram liquidações em cadeia. Esses apostadores altamente alavancados são justamente os peões que ajudam a derrubar o mercado:
Enquanto isso, os grandes players compram discretamente no mercado à vista e, ao mesmo tempo, abrem posições vendidas no mercado futuro para se proteger ou pressionar os preços para baixo. O objetivo é reduzir a alavancagem — uma solução que beneficia os dois lados. No início de outubro, os ETFs à vista realmente registraram uma breve saída de capital, o que serviu de estopim para o pânico no mercado.
Mas, olhando para o período de um mês, gigantes como a BlackRock continuam sendo compradores líquidos, e os fundamentos permanecem sólidos. Não é que os grandes players estejam fugindo; eles estão reduzindo a alavancagem. Os pequenos investidores venderam seus ativos em pânico, com prejuízo, e esses ativos acabaram justamente nas mãos dos irmãos que seguiram o conselho do Lao Bai e compraram perto dos 80 mil.
O preço recuou da máxima de 87.000 e chegou a cair até perto dos 80.000, entrando com precisão na zona central de acumulação que havíamos previsto. Os grandes players colocaram muitas ordens de compra nessa barreira de demanda formada pelo capital, absorvendo toda a pressão vendedora assim que ela apareceu. Depois de atingir o fundo, o preço se recuperou rapidamente e agora voltou a ficar acima de 84.000. A pressão vendedora do pânico já se esgotou, e a recuperação de curto prazo já começou.
O mercado está agora em uma fase de recuperação após a defesa dos grandes players. Para não ser expulso pelas próximas oscilações, é preciso manter os ativos comprados na base. A primeira resistência acima está entre 86.000 e 87.000. Só depois de romper a máxima anterior de 87.395 será possível confirmar uma nova onda de alta. No momento, 84.000 é uma parada intermediária da recuperação; quem ainda não entrou não deve perseguir a alta diretamente. Tenha paciência e espere o preço recuar até a região esperada — sempre deixe uma margem de segurança.
Como eu disse da última vez, outubro é um período sem dados macroeconômicos relevantes, quando os grandes players têm mais facilidade para controlar o mercado. O verdadeiro teste virá com as eleições de meio de mandato, em novembro, e a decisão sobre o aumento dos juros no fim do ano, em dezembro. O que caiu foi o preço; o que foi eliminado foram as posições fracas; e quem entrou foram os novos investidores. O sentido dessa correção é transferir os ativos das mãos dos que estão em pânico para as mãos dos pacientes.
Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! Vamos esperar com paciência pela oportunidade que é nossa!🚀
#比特币重回8.4万美元
Fundos alavancados e futuros estão vendendo a descoberto de forma agressiva: as posições vendidas chegaram a 62 mil contratos$BTC , muito acima das 28 mil posições compradas$BTC . Os pequenos investidores foram aterrorizados por essa queda no mercado de contratos e sofreram liquidações em cadeia. Esses apostadores altamente alavancados são justamente os peões que ajudam a derrubar o mercado:
Enquanto isso, os grandes players compram discretamente no mercado à vista e, ao mesmo tempo, abrem posições vendidas no mercado futuro para se proteger ou pressionar os preços para baixo. O objetivo é reduzir a alavancagem — uma solução que beneficia os dois lados. No início de outubro, os ETFs à vista realmente registraram uma breve saída de capital, o que serviu de estopim para o pânico no mercado.
Mas, olhando para o período de um mês, gigantes como a BlackRock continuam sendo compradores líquidos, e os fundamentos permanecem sólidos. Não é que os grandes players estejam fugindo; eles estão reduzindo a alavancagem. Os pequenos investidores venderam seus ativos em pânico, com prejuízo, e esses ativos acabaram justamente nas mãos dos irmãos que seguiram o conselho do Lao Bai e compraram perto dos 80 mil.
O preço recuou da máxima de 87.000 e chegou a cair até perto dos 80.000, entrando com precisão na zona central de acumulação que havíamos previsto. Os grandes players colocaram muitas ordens de compra nessa barreira de demanda formada pelo capital, absorvendo toda a pressão vendedora assim que ela apareceu. Depois de atingir o fundo, o preço se recuperou rapidamente e agora voltou a ficar acima de 84.000. A pressão vendedora do pânico já se esgotou, e a recuperação de curto prazo já começou.
O mercado está agora em uma fase de recuperação após a defesa dos grandes players. Para não ser expulso pelas próximas oscilações, é preciso manter os ativos comprados na base. A primeira resistência acima está entre 86.000 e 87.000. Só depois de romper a máxima anterior de 87.395 será possível confirmar uma nova onda de alta. No momento, 84.000 é uma parada intermediária da recuperação; quem ainda não entrou não deve perseguir a alta diretamente. Tenha paciência e espere o preço recuar até a região esperada — sempre deixe uma margem de segurança.
Como eu disse da última vez, outubro é um período sem dados macroeconômicos relevantes, quando os grandes players têm mais facilidade para controlar o mercado. O verdadeiro teste virá com as eleições de meio de mandato, em novembro, e a decisão sobre o aumento dos juros no fim do ano, em dezembro. O que caiu foi o preço; o que foi eliminado foram as posições fracas; e quem entrou foram os novos investidores. O sentido dessa correção é transferir os ativos das mãos dos que estão em pânico para as mãos dos pacientes.
Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! Vamos esperar com paciência pela oportunidade que é nossa!🚀
Fundos alavancados e futuros estão vendendo a descoberto de forma agressiva: as posições vendidas chegaram a 62 mil contratos$BTC , muito acima das 28 mil posições compradas$BTC . Os pequenos investidores foram aterrorizados por essa queda no mercado de contratos e sofreram liquidações em cadeia. Esses apostadores altamente alavancados são justamente os peões que ajudam a derrubar o mercado:
Enquanto isso, os grandes players compram discretamente no mercado à vista e, ao mesmo tempo, abrem posições vendidas no mercado futuro para se proteger ou pressionar os preços para baixo. O objetivo é reduzir a alavancagem — uma solução que beneficia os dois lados. No início de outubro, os ETFs à vista realmente registraram uma breve saída de capital, o que serviu de estopim para o pânico no mercado.
Mas, olhando para o período de um mês, gigantes como a BlackRock continuam sendo compradores líquidos, e os fundamentos permanecem sólidos. Não é que os grandes players estejam fugindo; eles estão reduzindo a alavancagem. Os pequenos investidores venderam seus ativos em pânico, com prejuízo, e esses ativos acabaram justamente nas mãos dos irmãos que seguiram o conselho do Lao Bai e compraram perto dos 80 mil.
O preço recuou da máxima de 87.000 e chegou a cair até perto dos 80.000, entrando com precisão na zona central de acumulação que havíamos previsto. Os grandes players colocaram muitas ordens de compra nessa barreira de demanda formada pelo capital, absorvendo toda a pressão vendedora assim que ela apareceu. Depois de atingir o fundo, o preço se recuperou rapidamente e agora voltou a ficar acima de 84.000. A pressão vendedora do pânico já se esgotou, e a recuperação de curto prazo já começou.
O mercado está agora em uma fase de recuperação após a defesa dos grandes players. Para não ser expulso pelas próximas oscilações, é preciso manter os ativos comprados na base. A primeira resistência acima está entre 86.000 e 87.000. Só depois de romper a máxima anterior de 87.395 será possível confirmar uma nova onda de alta. No momento, 84.000 é uma parada intermediária da recuperação; quem ainda não entrou não deve perseguir a alta diretamente. Tenha paciência e espere o preço recuar até a região esperada — sempre deixe uma margem de segurança.
Como eu disse da última vez, outubro é um período sem dados macroeconômicos relevantes, quando os grandes players têm mais facilidade para controlar o mercado. O verdadeiro teste virá com as eleições de meio de mandato, em novembro, e a decisão sobre o aumento dos juros no fim do ano, em dezembro. O que caiu foi o preço; o que foi eliminado foram as posições fracas; e quem entrou foram os novos investidores. O sentido dessa correção é transferir os ativos das mãos dos que estão em pânico para as mãos dos pacientes.
Siga-me e entre no meu grupo de fãs para entender o mercado e não se perder! Vamos esperar com paciência pela oportunidade que é nossa!🚀
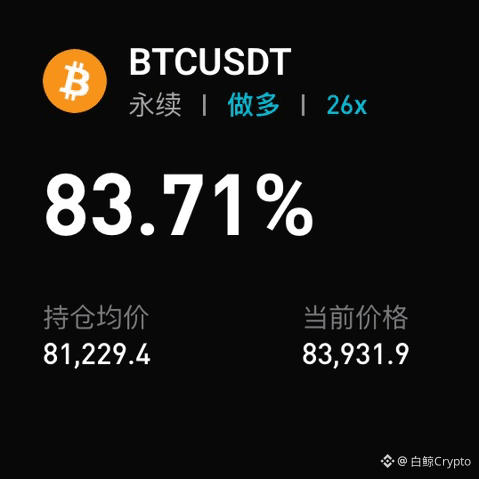
1
1
3
5.9k
·
--
#比特币跌破8.1万美元
Esta queda do Bitcoin estava completamente dentro do esperado; os pontos já estavam no intervalo previsto. Quem quiser entender pode dar uma olhada nos posts anteriores. Continuando com a minha opinião:
Nestes últimos dias, embora o preço do Bitcoin tenha seguido em queda, o que melhor permite acompanhar o movimento são os dados do livro de ofertas. Um fenômeno muito interessante: nas principais exchanges, as grandes ordens, durante a queda do mercado, seja na diferença de execução ou na diferença entre ordens pendentes, apresentaram todas entrada líquida. No mercado spot da Binance, a disparidade entre compras e vendas é muito grande; as compras líquidas no spot são mais de cinco vezes as vendas líquidas. Enquanto o preço é pressionado para baixo, os players institucionais estão acumulando.
Quem dominou esta queda não foi o player principal derrubando o mercado de forma ativa. Depois de um período de lateralização, o mercado caiu diretamente, sem sequer criar uma armadilha de alta para atrair compradores. Ficou muito claro que a origem foi a venda em pânico dos pequenos investidores e a liquidação em cadeia das posições longas com alta alavancagem. Os grandes só estenderam a rede lá embaixo, esperando silenciosamente que os papéis tomados pelo pânico caíssem nela.
Pelo preço médio de compra, a faixa central em que os grandes acumularam chips nesta rodada está entre 81000 e 82000. Sempre que o preço cai para essa região, uma grande quantidade de ordens de compra já posicionadas é acionada, absorvendo toda a pressão vendedora. Enquanto essa linha de defesa de compra construída por capital não for rompida, depois que a pressão de venda por pânico dos pequenos investidores se esgotar, o mercado tende facilmente a se recuperar após a sustentação dos grandes. Então, é só ter paciência e esperar a correção~
Nada de novo sob o sol; o mercado apenas troca as pessoas e repete a mesma história. Clique para seguir e entrar no meu grupo de fãs; entenda o mercado e não se perca!
#比特币跌破8.1万美元
Esta queda do Bitcoin estava completamente dentro do esperado; os pontos já estavam no intervalo previsto. Quem quiser entender pode dar uma olhada nos posts anteriores. Continuando com a minha opinião:
Nestes últimos dias, embora o preço do Bitcoin tenha seguido em queda, o que melhor permite acompanhar o movimento são os dados do livro de ofertas. Um fenômeno muito interessante: nas principais exchanges, as grandes ordens, durante a queda do mercado, seja na diferença de execução ou na diferença entre ordens pendentes, apresentaram todas entrada líquida. No mercado spot da Binance, a disparidade entre compras e vendas é muito grande; as compras líquidas no spot são mais de cinco vezes as vendas líquidas. Enquanto o preço é pressionado para baixo, os players institucionais estão acumulando.
Quem dominou esta queda não foi o player principal derrubando o mercado de forma ativa. Depois de um período de lateralização, o mercado caiu diretamente, sem sequer criar uma armadilha de alta para atrair compradores. Ficou muito claro que a origem foi a venda em pânico dos pequenos investidores e a liquidação em cadeia das posições longas com alta alavancagem. Os grandes só estenderam a rede lá embaixo, esperando silenciosamente que os papéis tomados pelo pânico caíssem nela.
Pelo preço médio de compra, a faixa central em que os grandes acumularam chips nesta rodada está entre 81000 e 82000. Sempre que o preço cai para essa região, uma grande quantidade de ordens de compra já posicionadas é acionada, absorvendo toda a pressão vendedora. Enquanto essa linha de defesa de compra construída por capital não for rompida, depois que a pressão de venda por pânico dos pequenos investidores se esgotar, o mercado tende facilmente a se recuperar após a sustentação dos grandes. Então, é só ter paciência e esperar a correção~
Nada de novo sob o sol; o mercado apenas troca as pessoas e repete a mesma história. Clique para seguir e entrar no meu grupo de fãs; entenda o mercado e não se perca!
Esta queda do Bitcoin estava completamente dentro do esperado; os pontos já estavam no intervalo previsto. Quem quiser entender pode dar uma olhada nos posts anteriores. Continuando com a minha opinião:
Nestes últimos dias, embora o preço do Bitcoin tenha seguido em queda, o que melhor permite acompanhar o movimento são os dados do livro de ofertas. Um fenômeno muito interessante: nas principais exchanges, as grandes ordens, durante a queda do mercado, seja na diferença de execução ou na diferença entre ordens pendentes, apresentaram todas entrada líquida. No mercado spot da Binance, a disparidade entre compras e vendas é muito grande; as compras líquidas no spot são mais de cinco vezes as vendas líquidas. Enquanto o preço é pressionado para baixo, os players institucionais estão acumulando.
Quem dominou esta queda não foi o player principal derrubando o mercado de forma ativa. Depois de um período de lateralização, o mercado caiu diretamente, sem sequer criar uma armadilha de alta para atrair compradores. Ficou muito claro que a origem foi a venda em pânico dos pequenos investidores e a liquidação em cadeia das posições longas com alta alavancagem. Os grandes só estenderam a rede lá embaixo, esperando silenciosamente que os papéis tomados pelo pânico caíssem nela.
Pelo preço médio de compra, a faixa central em que os grandes acumularam chips nesta rodada está entre 81000 e 82000. Sempre que o preço cai para essa região, uma grande quantidade de ordens de compra já posicionadas é acionada, absorvendo toda a pressão vendedora. Enquanto essa linha de defesa de compra construída por capital não for rompida, depois que a pressão de venda por pânico dos pequenos investidores se esgotar, o mercado tende facilmente a se recuperar após a sustentação dos grandes. Então, é só ter paciência e esperar a correção~
Nada de novo sob o sol; o mercado apenas troca as pessoas e repete a mesma história. Clique para seguir e entrar no meu grupo de fãs; entenda o mercado e não se perca!
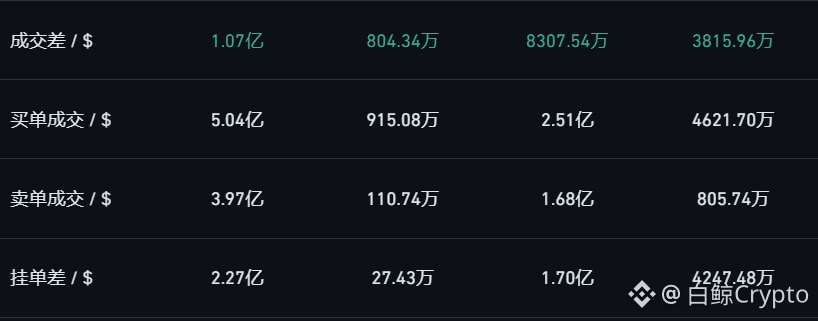
2
2k
·
--
Falta menos de um mês para as eleições de meio de mandato dos Estados Unidos, em 3 de novembro de 2026. A Tether acredita que essa eleição pode ter um impacto sísmico sobre o setor cripto:
Em linhas gerais, os avanços políticos que o setor cripto conseguiu promover ao longo do último ano, depois de gastar muito dinheiro em lobby, poderão ser mantidos ou não — tudo depende desta votação.
As pesquisas indicam que os democratas provavelmente retomarão a Câmara dos Representantes, e há cerca de 60% de chance de também virarem o jogo no Senado. Se o controle do Congresso mudar, a vantagem pró-cripto que o setor construiu com muito dinheiro pode desaparecer da noite para o dia.
Lembre-se de 15 de setembro: na votação processual do Senado, o projeto de lei CLARITY obteve apenas 49 votos e nem sequer chegou ao mínimo de 60, acabando paralisado. Se os democratas conquistarem o controle do Congresso, é basicamente impossível que o projeto seja aprovado no futuro previsível.
Um financiador reuniu mais de US$ 100 milhões e tem US$ 122 milhões em caixa. É o maior doador desta temporada eleitoral, responsável por mais de um terço do total de doações políticas empresariais. Ele apoia candidatos republicanos e democratas de destaque, desde que tenham apoiado o projeto de lei CLARITY. Mas o problema é que, mesmo que os democratas vençam como um todo e os democratas que você apoiou conquistem cadeiras, isso não mudará quem controla o Congresso.
Até que os resultados sejam divulgados, o mercado entrará em compasso de espera política — a janela de vácuo regulatório mencionada no post anterior. Se os democratas vencerem, o mercado absorverá a expectativa de que a legislação cripto fique paralisada por muito tempo. Se os republicanos mantiverem o controle, o mercado terá um breve alívio.
A disputa política em Washington pode abalar os mercados antes mesmo de um discurso de Powell. As verdadeiras oportunidades costumam surgir quando todos estão confusos com o ruído político e as pressões macroeconômicas. Siga para não perder o rumo — o velho Bai vai ajudar você a entender o mercado e organizar as ideias!
Falta menos de um mês para as eleições de meio de mandato dos Estados Unidos, em 3 de novembro de 2026. A Tether acredita que essa eleição pode ter um impacto sísmico sobre o setor cripto:
Em linhas gerais, os avanços políticos que o setor cripto conseguiu promover ao longo do último ano, depois de gastar muito dinheiro em lobby, poderão ser mantidos ou não — tudo depende desta votação.
As pesquisas indicam que os democratas provavelmente retomarão a Câmara dos Representantes, e há cerca de 60% de chance de também virarem o jogo no Senado. Se o controle do Congresso mudar, a vantagem pró-cripto que o setor construiu com muito dinheiro pode desaparecer da noite para o dia.
Lembre-se de 15 de setembro: na votação processual do Senado, o projeto de lei CLARITY obteve apenas 49 votos e nem sequer chegou ao mínimo de 60, acabando paralisado. Se os democratas conquistarem o controle do Congresso, é basicamente impossível que o projeto seja aprovado no futuro previsível.
Um financiador reuniu mais de US$ 100 milhões e tem US$ 122 milhões em caixa. É o maior doador desta temporada eleitoral, responsável por mais de um terço do total de doações políticas empresariais. Ele apoia candidatos republicanos e democratas de destaque, desde que tenham apoiado o projeto de lei CLARITY. Mas o problema é que, mesmo que os democratas vençam como um todo e os democratas que você apoiou conquistem cadeiras, isso não mudará quem controla o Congresso.
Até que os resultados sejam divulgados, o mercado entrará em compasso de espera política — a janela de vácuo regulatório mencionada no post anterior. Se os democratas vencerem, o mercado absorverá a expectativa de que a legislação cripto fique paralisada por muito tempo. Se os republicanos mantiverem o controle, o mercado terá um breve alívio.
A disputa política em Washington pode abalar os mercados antes mesmo de um discurso de Powell. As verdadeiras oportunidades costumam surgir quando todos estão confusos com o ruído político e as pressões macroeconômicas. Siga para não perder o rumo — o velho Bai vai ajudar você a entender o mercado e organizar as ideias!
Em linhas gerais, os avanços políticos que o setor cripto conseguiu promover ao longo do último ano, depois de gastar muito dinheiro em lobby, poderão ser mantidos ou não — tudo depende desta votação.
As pesquisas indicam que os democratas provavelmente retomarão a Câmara dos Representantes, e há cerca de 60% de chance de também virarem o jogo no Senado. Se o controle do Congresso mudar, a vantagem pró-cripto que o setor construiu com muito dinheiro pode desaparecer da noite para o dia.
Lembre-se de 15 de setembro: na votação processual do Senado, o projeto de lei CLARITY obteve apenas 49 votos e nem sequer chegou ao mínimo de 60, acabando paralisado. Se os democratas conquistarem o controle do Congresso, é basicamente impossível que o projeto seja aprovado no futuro previsível.
Um financiador reuniu mais de US$ 100 milhões e tem US$ 122 milhões em caixa. É o maior doador desta temporada eleitoral, responsável por mais de um terço do total de doações políticas empresariais. Ele apoia candidatos republicanos e democratas de destaque, desde que tenham apoiado o projeto de lei CLARITY. Mas o problema é que, mesmo que os democratas vençam como um todo e os democratas que você apoiou conquistem cadeiras, isso não mudará quem controla o Congresso.
Até que os resultados sejam divulgados, o mercado entrará em compasso de espera política — a janela de vácuo regulatório mencionada no post anterior. Se os democratas vencerem, o mercado absorverá a expectativa de que a legislação cripto fique paralisada por muito tempo. Se os republicanos mantiverem o controle, o mercado terá um breve alívio.
A disputa política em Washington pode abalar os mercados antes mesmo de um discurso de Powell. As verdadeiras oportunidades costumam surgir quando todos estão confusos com o ruído político e as pressões macroeconômicas. Siga para não perder o rumo — o velho Bai vai ajudar você a entender o mercado e organizar as ideias!
5
8k
·
--
#比特币涨至8.65万美元后回落
Depois de os dados do emprego não agrícola arrefecerem claramente, o mercado reagiu com entusiasmo imediato e o Bitcoin disparou até aos 87.000, como se a tendência de alta tivesse voltado! Mas, mal subiu, voltou logo a cair. É evidente que se tratou de uma recuperação, não do início de uma nova grande tendência de alta:
Porque o que o mercado está realmente a negociar não é se as taxas vão subir ou não em outubro, mas se a Reserva Federal ainda vai fazer uma última subida este ano. As expectativas estão bastante divididas: a probabilidade de as taxas se manterem inalteradas em outubro ronda os 77%, mas a de uma nova subida de 25 pontos-base em dezembro continua nos 66%. Ou seja, a pausa de outubro já está descontada; o que realmente paira sobre o mercado é a subida de juros de fim de ano.
Mais importante ainda, outubro é um período sem dados macroeconómicos relevantes para orientar a política. A última subida foi em setembro e a próxima reunião do FOMC é no fim de outubro. Os dados surpreendentemente fracos do emprego fizeram subir ainda mais a probabilidade de não haver uma subida em outubro, e, a curto prazo, não há grandes notícias macroeconómicas negativas ou positivas que possam provocar uma queda ou uma subida do mercado. Para os grandes intervenientes, é como uma superfície de água calma, sem vento nem ondas — o melhor momento para sacudir o mercado. Se esperarem pelo período de divulgação intensa de dados em novembro ou pela grande prova da subida de juros em dezembro para o fazer, uma notícia macroeconómica inesperada pode facilmente desorganizar os planos. Se o fizerem agora, conseguem controlar totalmente o ritmo.
A BlackRock comprou líquidos 1,57 mil milhões de dólares no último mês, e a base do mercado à vista é extremamente sólida, o que confirma muito bem este cenário: os grandes intervenientes não estão, de todo, a tentar provocar um colapso e fugir. Já tinha analisado convosco a estrutura das posições dos grandes intervenientes: por um lado, compram no mercado à vista; por outro, pressionam os contratos. Não se trata apenas de arbitragem — há também fortes indícios de uma operação para sacudir o mercado. O objetivo é reduzir a alavancagem e aliviar a pressão, ao mesmo tempo que lucram com a arbitragem no mercado: o melhor de dois mundos.
Quanto mais intensa for a sacudida, menor será a resistência mais à frente. Continuem atentos aos níveis que mencionei anteriormente: a zona dos 82.000 e a dos 80.000. Se conseguirem apanhar moedas a preço de saldo, a 80.000 ou menos, será um ótimo negócio. Não há nada de novo debaixo do sol: o mercado limita-se a trocar as pessoas e a repetir as mesmas histórias. Sigam a página para entender o mercado e não perderem o rumo!
#比特币涨至8.65万美元后回落
Depois de os dados do emprego não agrícola arrefecerem claramente, o mercado reagiu com entusiasmo imediato e o Bitcoin disparou até aos 87.000, como se a tendência de alta tivesse voltado! Mas, mal subiu, voltou logo a cair. É evidente que se tratou de uma recuperação, não do início de uma nova grande tendência de alta:
Porque o que o mercado está realmente a negociar não é se as taxas vão subir ou não em outubro, mas se a Reserva Federal ainda vai fazer uma última subida este ano. As expectativas estão bastante divididas: a probabilidade de as taxas se manterem inalteradas em outubro ronda os 77%, mas a de uma nova subida de 25 pontos-base em dezembro continua nos 66%. Ou seja, a pausa de outubro já está descontada; o que realmente paira sobre o mercado é a subida de juros de fim de ano.
Mais importante ainda, outubro é um período sem dados macroeconómicos relevantes para orientar a política. A última subida foi em setembro e a próxima reunião do FOMC é no fim de outubro. Os dados surpreendentemente fracos do emprego fizeram subir ainda mais a probabilidade de não haver uma subida em outubro, e, a curto prazo, não há grandes notícias macroeconómicas negativas ou positivas que possam provocar uma queda ou uma subida do mercado. Para os grandes intervenientes, é como uma superfície de água calma, sem vento nem ondas — o melhor momento para sacudir o mercado. Se esperarem pelo período de divulgação intensa de dados em novembro ou pela grande prova da subida de juros em dezembro para o fazer, uma notícia macroeconómica inesperada pode facilmente desorganizar os planos. Se o fizerem agora, conseguem controlar totalmente o ritmo.
A BlackRock comprou líquidos 1,57 mil milhões de dólares no último mês, e a base do mercado à vista é extremamente sólida, o que confirma muito bem este cenário: os grandes intervenientes não estão, de todo, a tentar provocar um colapso e fugir. Já tinha analisado convosco a estrutura das posições dos grandes intervenientes: por um lado, compram no mercado à vista; por outro, pressionam os contratos. Não se trata apenas de arbitragem — há também fortes indícios de uma operação para sacudir o mercado. O objetivo é reduzir a alavancagem e aliviar a pressão, ao mesmo tempo que lucram com a arbitragem no mercado: o melhor de dois mundos.
Quanto mais intensa for a sacudida, menor será a resistência mais à frente. Continuem atentos aos níveis que mencionei anteriormente: a zona dos 82.000 e a dos 80.000. Se conseguirem apanhar moedas a preço de saldo, a 80.000 ou menos, será um ótimo negócio. Não há nada de novo debaixo do sol: o mercado limita-se a trocar as pessoas e a repetir as mesmas histórias. Sigam a página para entender o mercado e não perderem o rumo!
Depois de os dados do emprego não agrícola arrefecerem claramente, o mercado reagiu com entusiasmo imediato e o Bitcoin disparou até aos 87.000, como se a tendência de alta tivesse voltado! Mas, mal subiu, voltou logo a cair. É evidente que se tratou de uma recuperação, não do início de uma nova grande tendência de alta:
Porque o que o mercado está realmente a negociar não é se as taxas vão subir ou não em outubro, mas se a Reserva Federal ainda vai fazer uma última subida este ano. As expectativas estão bastante divididas: a probabilidade de as taxas se manterem inalteradas em outubro ronda os 77%, mas a de uma nova subida de 25 pontos-base em dezembro continua nos 66%. Ou seja, a pausa de outubro já está descontada; o que realmente paira sobre o mercado é a subida de juros de fim de ano.
Mais importante ainda, outubro é um período sem dados macroeconómicos relevantes para orientar a política. A última subida foi em setembro e a próxima reunião do FOMC é no fim de outubro. Os dados surpreendentemente fracos do emprego fizeram subir ainda mais a probabilidade de não haver uma subida em outubro, e, a curto prazo, não há grandes notícias macroeconómicas negativas ou positivas que possam provocar uma queda ou uma subida do mercado. Para os grandes intervenientes, é como uma superfície de água calma, sem vento nem ondas — o melhor momento para sacudir o mercado. Se esperarem pelo período de divulgação intensa de dados em novembro ou pela grande prova da subida de juros em dezembro para o fazer, uma notícia macroeconómica inesperada pode facilmente desorganizar os planos. Se o fizerem agora, conseguem controlar totalmente o ritmo.
A BlackRock comprou líquidos 1,57 mil milhões de dólares no último mês, e a base do mercado à vista é extremamente sólida, o que confirma muito bem este cenário: os grandes intervenientes não estão, de todo, a tentar provocar um colapso e fugir. Já tinha analisado convosco a estrutura das posições dos grandes intervenientes: por um lado, compram no mercado à vista; por outro, pressionam os contratos. Não se trata apenas de arbitragem — há também fortes indícios de uma operação para sacudir o mercado. O objetivo é reduzir a alavancagem e aliviar a pressão, ao mesmo tempo que lucram com a arbitragem no mercado: o melhor de dois mundos.
Quanto mais intensa for a sacudida, menor será a resistência mais à frente. Continuem atentos aos níveis que mencionei anteriormente: a zona dos 82.000 e a dos 80.000. Se conseguirem apanhar moedas a preço de saldo, a 80.000 ou menos, será um ótimo negócio. Não há nada de novo debaixo do sol: o mercado limita-se a trocar as pessoas e a repetir as mesmas histórias. Sigam a página para entender o mercado e não perderem o rumo!
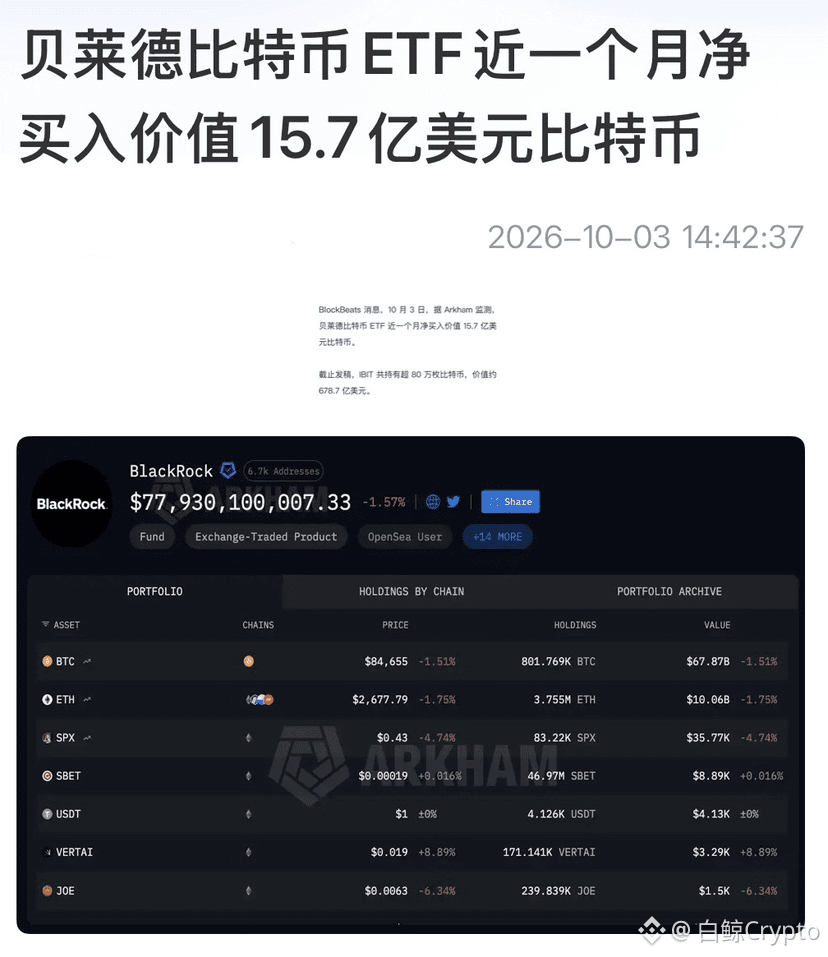
2
32
34.2k
·
--
Conforme eu já tinha avisado antes, havia muita pressão compradora alavancada (high leverage long) acumulada na faixa abaixo de 87 mil, entre 83 mil e 78 mil — atenção ao risco de a força principal “furar para baixo” (inserções/agulhadas). Agora o sinal de varredura (washout) oficialmente foi acionado:
Agora, o fluxo líquido diário de fundos em ETFs de Bitcoin caiu para apenas US$ 15,1 milhões. Em comparação com o dia 21 de setembro, quando houve uma saída/entrada explosiva de cerca de US$ 1 bilhão, a compra institucional quase parou. Então, nestes dias, acima de 85 mil a alta não está conseguindo avançar com força. O motor do mercado spot (à vista) está temporariamente “apagado”. Antes, o preço conseguiu ser empurrado de 78 mil até 85 mil, basicamente por causa das dezenas de milhões de dólares (na ordem de alguns centenas de milhões por dia) em dinheiro real jogado em peso pelo ETF de Wall Street no mercado spot. Agora que a compra do ETF desacelerou para apenas US$ 15 milhões, o mercado perdeu o seu maior empurrão direcional (tendência unilateral).
Antes, por causa da compra do ETF ter ficado forte demais, os market makers não se atreviam a despejar o preço para baixo de forma aleatória. Agora que a compra institucional retirou, as “cotas” de liquidação (fundos) de longs alavancados acumuladas na região de US$ 82.000–83.000 ficam completamente expostas às armas do market maker. Sem uma forte base de sustentação no spot, furar para baixo e liquidar esse lote de longs alavancados vira uma operação de custo muito baixo e retorno muito alto.
Agora, o jogo entrou na fase mais crítica de limpeza de alavancagem. Perto de US$ 82.000 é um ponto com ótima relação custo-benefício para a liquidação dos longs que compraram no topo. Agora, o preço está a apenas um passo de distância: US$ 83.000. Liquidar os longs em US$ 82.000 é a primeira cancela; US$ 80.000 é a segunda linha de defesa. Se US$ 82.000 for rompido para baixo (perfurado), as cotações seguirão descendo até cerca de 79.500, onde ainda há alavancagem acumulada. Se a “agulhada” chegar lá, a liquidação em toda a rede provavelmente não será inferior a US$ 2 bilhões.
O ETF só veio descansar, mas a base spot dos investidores institucionais é extremamente sólida — e não houve venda. Esta inserção micro (micro-punção) é, na prática, apenas uma eliminação de alavancagem; é que o nível de alavancagem acumulada está alto demais e o mercado tem demanda por “matar” alavancagem. Quanto mais violenta for a varredura, menor será a resistência depois; ao lavar/explodir os longs alavancados, a faixa de 7,8–8 mil (7,8–8w) certamente são “cotas com sangue” — e pegar essas oportunidades é ganhar. O mercado sempre repete o ritmo: apertar alavancagem, acumular energia, romper e então fazer a distribuição (venda para a alta). Dê um like/um follow para acompanhar e entender a tendência sem se perder!
Conforme eu já tinha avisado antes, havia muita pressão compradora alavancada (high leverage long) acumulada na faixa abaixo de 87 mil, entre 83 mil e 78 mil — atenção ao risco de a força principal “furar para baixo” (inserções/agulhadas). Agora o sinal de varredura (washout) oficialmente foi acionado:
Agora, o fluxo líquido diário de fundos em ETFs de Bitcoin caiu para apenas US$ 15,1 milhões. Em comparação com o dia 21 de setembro, quando houve uma saída/entrada explosiva de cerca de US$ 1 bilhão, a compra institucional quase parou. Então, nestes dias, acima de 85 mil a alta não está conseguindo avançar com força. O motor do mercado spot (à vista) está temporariamente “apagado”. Antes, o preço conseguiu ser empurrado de 78 mil até 85 mil, basicamente por causa das dezenas de milhões de dólares (na ordem de alguns centenas de milhões por dia) em dinheiro real jogado em peso pelo ETF de Wall Street no mercado spot. Agora que a compra do ETF desacelerou para apenas US$ 15 milhões, o mercado perdeu o seu maior empurrão direcional (tendência unilateral).
Antes, por causa da compra do ETF ter ficado forte demais, os market makers não se atreviam a despejar o preço para baixo de forma aleatória. Agora que a compra institucional retirou, as “cotas” de liquidação (fundos) de longs alavancados acumuladas na região de US$ 82.000–83.000 ficam completamente expostas às armas do market maker. Sem uma forte base de sustentação no spot, furar para baixo e liquidar esse lote de longs alavancados vira uma operação de custo muito baixo e retorno muito alto.
Agora, o jogo entrou na fase mais crítica de limpeza de alavancagem. Perto de US$ 82.000 é um ponto com ótima relação custo-benefício para a liquidação dos longs que compraram no topo. Agora, o preço está a apenas um passo de distância: US$ 83.000. Liquidar os longs em US$ 82.000 é a primeira cancela; US$ 80.000 é a segunda linha de defesa. Se US$ 82.000 for rompido para baixo (perfurado), as cotações seguirão descendo até cerca de 79.500, onde ainda há alavancagem acumulada. Se a “agulhada” chegar lá, a liquidação em toda a rede provavelmente não será inferior a US$ 2 bilhões.
O ETF só veio descansar, mas a base spot dos investidores institucionais é extremamente sólida — e não houve venda. Esta inserção micro (micro-punção) é, na prática, apenas uma eliminação de alavancagem; é que o nível de alavancagem acumulada está alto demais e o mercado tem demanda por “matar” alavancagem. Quanto mais violenta for a varredura, menor será a resistência depois; ao lavar/explodir os longs alavancados, a faixa de 7,8–8 mil (7,8–8w) certamente são “cotas com sangue” — e pegar essas oportunidades é ganhar. O mercado sempre repete o ritmo: apertar alavancagem, acumular energia, romper e então fazer a distribuição (venda para a alta). Dê um like/um follow para acompanhar e entender a tendência sem se perder!
Agora, o fluxo líquido diário de fundos em ETFs de Bitcoin caiu para apenas US$ 15,1 milhões. Em comparação com o dia 21 de setembro, quando houve uma saída/entrada explosiva de cerca de US$ 1 bilhão, a compra institucional quase parou. Então, nestes dias, acima de 85 mil a alta não está conseguindo avançar com força. O motor do mercado spot (à vista) está temporariamente “apagado”. Antes, o preço conseguiu ser empurrado de 78 mil até 85 mil, basicamente por causa das dezenas de milhões de dólares (na ordem de alguns centenas de milhões por dia) em dinheiro real jogado em peso pelo ETF de Wall Street no mercado spot. Agora que a compra do ETF desacelerou para apenas US$ 15 milhões, o mercado perdeu o seu maior empurrão direcional (tendência unilateral).
Antes, por causa da compra do ETF ter ficado forte demais, os market makers não se atreviam a despejar o preço para baixo de forma aleatória. Agora que a compra institucional retirou, as “cotas” de liquidação (fundos) de longs alavancados acumuladas na região de US$ 82.000–83.000 ficam completamente expostas às armas do market maker. Sem uma forte base de sustentação no spot, furar para baixo e liquidar esse lote de longs alavancados vira uma operação de custo muito baixo e retorno muito alto.
Agora, o jogo entrou na fase mais crítica de limpeza de alavancagem. Perto de US$ 82.000 é um ponto com ótima relação custo-benefício para a liquidação dos longs que compraram no topo. Agora, o preço está a apenas um passo de distância: US$ 83.000. Liquidar os longs em US$ 82.000 é a primeira cancela; US$ 80.000 é a segunda linha de defesa. Se US$ 82.000 for rompido para baixo (perfurado), as cotações seguirão descendo até cerca de 79.500, onde ainda há alavancagem acumulada. Se a “agulhada” chegar lá, a liquidação em toda a rede provavelmente não será inferior a US$ 2 bilhões.
O ETF só veio descansar, mas a base spot dos investidores institucionais é extremamente sólida — e não houve venda. Esta inserção micro (micro-punção) é, na prática, apenas uma eliminação de alavancagem; é que o nível de alavancagem acumulada está alto demais e o mercado tem demanda por “matar” alavancagem. Quanto mais violenta for a varredura, menor será a resistência depois; ao lavar/explodir os longs alavancados, a faixa de 7,8–8 mil (7,8–8w) certamente são “cotas com sangue” — e pegar essas oportunidades é ganhar. O mercado sempre repete o ritmo: apertar alavancagem, acumular energia, romper e então fazer a distribuição (venda para a alta). Dê um like/um follow para acompanhar e entender a tendência sem se perder!
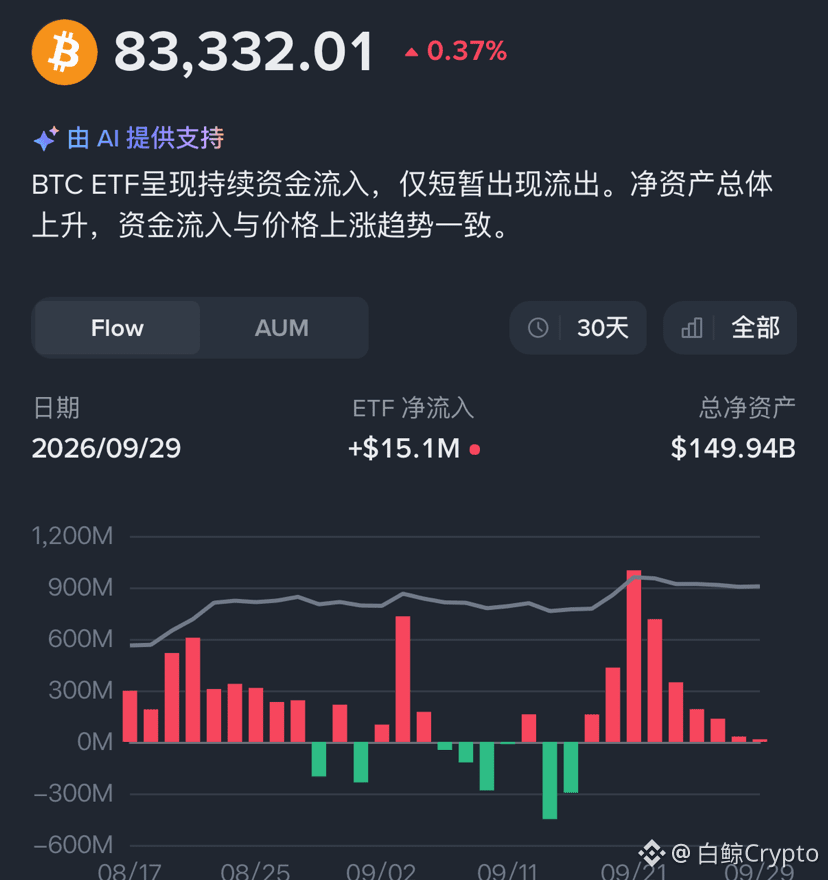
1
4
4.3k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReopensWithdrawalsForMoreAssets
606,340 visualizações
2,899 a discutir
Incidente de segurança | Atualização de recuperação nº 8: saques de mais ativos serão reabertos (2026-11-05)
Binance Announcement
·135 gostos
·397.1k visualizações
BTCRebounds80K
124,600 visualizações
1,222 a discutir
Binance98PercentReplenished
65,385 visualizações
844 a discutir