Este ano, o mercado sul-coreano 🇰🇷 protagonizou um caso didático de como a alavancagem amplifica as quedas do mercado.
Agora, a vulnerabilidade dos Estados Unidos está aumentando:
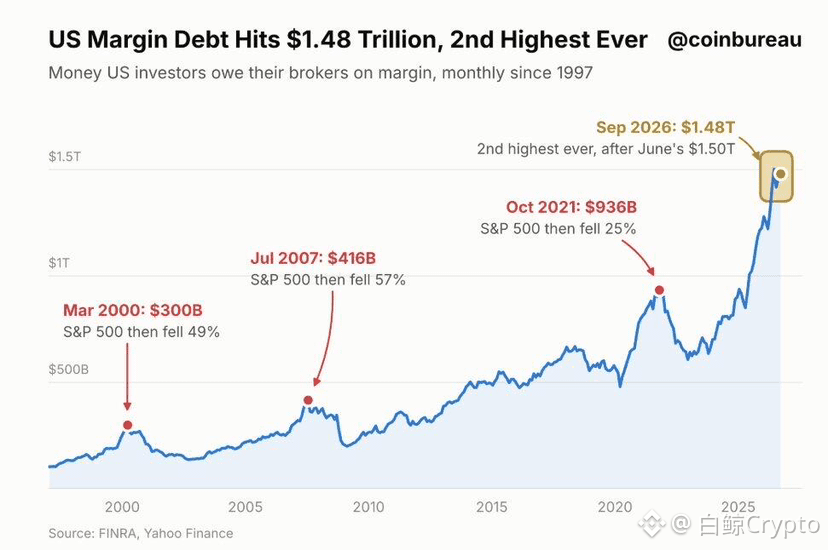
A dívida atual dos investidores americanos com operações de financiamento e empréstimo de ações (dívida de margem) chegou a 1,48 trilhão de dólares, o segundo maior nível da história.
Dados da Autoridade Reguladora do Setor Financeiro dos Estados Unidos (FINRA) mostram que, somente em setembro, os investidores contraíram 26 bilhões de dólares em novos empréstimos para investir. A dívida de margem atual está apenas 1,5% abaixo do recorde histórico de 1,50 trilhão de dólares, registrado em junho.
Enquanto isso, o dinheiro parado dos investidores nas corretoras cresceu apenas 1,7% desde outubro de 2021, mas a dívida de margem disparou 58%.
É claro que o valor de mercado das ações também está aumentando.
Segundo dados da First Trust, em relação ao índice S&P 500, para cada 100 dólares em ações que compõem o índice mantidas pelos investidores, há cerca de 2,30 dólares em dívida de margem — um nível praticamente igual à média desde 1997.
Historicamente, os picos da dívida de margem costumam ocorrer dentro de um período de três meses antes ou depois do topo do mercado:
1. Março de 2000: dívida de margem de 300 bilhões de dólares; em seguida, o S&P 500 caiu 49%
2. Julho de 2007: dívida de margem de 416 bilhões de dólares; em seguida, o S&P 500 caiu 57%
3. Outubro de 2021: dívida de margem de 936 bilhões de dólares; em seguida, o S&P 500 caiu 25%
Em cada um desses ciclos, os investidores alavancados tiveram de reduzir a alavancagem: a dívida de margem recuou entre 35% e 55% em relação ao pico.
Isso não significa que 📉 vá acontecer com certeza. Não quer dizer que “uma dívida de margem elevada provoque diretamente um colapso”, mas sim que, quando começa uma onda de vendas, a alta alavancagem amplifica as quedas; além disso, níveis extremos de alavancagem costumam surgir no fim dos mercados em alta, quando o apetite por risco está no auge.
Em outras palavras, é preciso ficar atento ⚠️ aos cisnes negros:
1. Escalada da guerra com o Irã — Trump diz que não agirá antes das eleições de meio de mandato, mas, conhecendo o Trump... Quais são as chances?
2. Crise de crédito — positiva para 🍊
3. 🇫🇷
4. Na verdade, também há o problema da liquidez. Se a liquidez estiver baixa, seja no mercado de ações ou no de criptomoedas, qualquer mercado com esse problema pode ficar em péssima situação.
Por enquanto, só consigo pensar nisso. Se tiverem outras ideias, fiquem à vontade para comentar.
Agora, a vulnerabilidade dos Estados Unidos está aumentando:
A dívida atual dos investidores americanos com operações de financiamento e empréstimo de ações (dívida de margem) chegou a 1,48 trilhão de dólares, o segundo maior nível da história.
Dados da Autoridade Reguladora do Setor Financeiro dos Estados Unidos (FINRA) mostram que, somente em setembro, os investidores contraíram 26 bilhões de dólares em novos empréstimos para investir. A dívida de margem atual está apenas 1,5% abaixo do recorde histórico de 1,50 trilhão de dólares, registrado em junho.
Enquanto isso, o dinheiro parado dos investidores nas corretoras cresceu apenas 1,7% desde outubro de 2021, mas a dívida de margem disparou 58%.
É claro que o valor de mercado das ações também está aumentando.
Segundo dados da First Trust, em relação ao índice S&P 500, para cada 100 dólares em ações que compõem o índice mantidas pelos investidores, há cerca de 2,30 dólares em dívida de margem — um nível praticamente igual à média desde 1997.
Historicamente, os picos da dívida de margem costumam ocorrer dentro de um período de três meses antes ou depois do topo do mercado:
1. Março de 2000: dívida de margem de 300 bilhões de dólares; em seguida, o S&P 500 caiu 49%
2. Julho de 2007: dívida de margem de 416 bilhões de dólares; em seguida, o S&P 500 caiu 57%
3. Outubro de 2021: dívida de margem de 936 bilhões de dólares; em seguida, o S&P 500 caiu 25%
Em cada um desses ciclos, os investidores alavancados tiveram de reduzir a alavancagem: a dívida de margem recuou entre 35% e 55% em relação ao pico.
Isso não significa que 📉 vá acontecer com certeza. Não quer dizer que “uma dívida de margem elevada provoque diretamente um colapso”, mas sim que, quando começa uma onda de vendas, a alta alavancagem amplifica as quedas; além disso, níveis extremos de alavancagem costumam surgir no fim dos mercados em alta, quando o apetite por risco está no auge.
Em outras palavras, é preciso ficar atento ⚠️ aos cisnes negros:
1. Escalada da guerra com o Irã — Trump diz que não agirá antes das eleições de meio de mandato, mas, conhecendo o Trump... Quais são as chances?
2. Crise de crédito — positiva para 🍊
3. 🇫🇷
4. Na verdade, também há o problema da liquidez. Se a liquidez estiver baixa, seja no mercado de ações ou no de criptomoedas, qualquer mercado com esse problema pode ficar em péssima situação.
Por enquanto, só consigo pensar nisso. Se tiverem outras ideias, fiquem à vontade para comentar.