
FollowSM Engineering
11 Publicações
FollowSM Engineering
Denunciar
Bloquear Utilizador
Quantitative infrastructure & HFT market microstructure research. Real-time VPIN metrics & execution risk monitoring | follow-sm.com
2 A seguir
0 Seguidores
2 Gostaram
Publicações
Artigo
Criptomoedas vs. ações, minuto a minuto: o que os contratos perpétuos de ações 24/7 revelam sobre o BTC“O Bitcoin é negociado como uma ação de tecnologia” é uma suposição comum no setor, mas será que ela se sustenta na resolução de 1 minuto?
Usando contratos perpétuos de TradFi da Binance, disponíveis 24 horas por dia, 7 dias por semana, junto com BTC, a FollowSM analisou 139 dias de negociação e 21 pares de contratos perpétuos para mapear a descoberta de preços entre ativos em tempo real.
Principais descobertas:
1. ⚡ Horário de negociação dos EUA: sincronização instantânea
Durante o horário regular do mercado dos EUA, os contratos perpétuos de BTC e de ações são reprecificados dentro da mesma janela exata de 1 minuto (rho ~ 0,44 no lag 0).
Principal conclusão: nenhum dos mercados lidera o outro na resolução de 1 minuto — as mudanças de preço ocorrem simultaneamente nas duas classes de ativos.
Criptomoedas vs. ações, minuto a minuto: o que os contratos perpétuos de ações 24/7 revelam sobre o BTC
“O Bitcoin é negociado como uma ação de tecnologia” é uma suposição comum no setor, mas será que ela se sustenta na resolução de 1 minuto?
Usando contratos perpétuos de TradFi da Binance, disponíveis 24 horas por dia, 7 dias por semana, junto com BTC, a FollowSM analisou 139 dias de negociação e 21 pares de contratos perpétuos para mapear a descoberta de preços entre ativos em tempo real.
Principais descobertas:
1. ⚡ Horário de negociação dos EUA: sincronização instantânea
Durante o horário regular do mercado dos EUA, os contratos perpétuos de BTC e de ações são reprecificados dentro da mesma janela exata de 1 minuto (rho ~ 0,44 no lag 0).
Principal conclusão: nenhum dos mercados lidera o outro na resolução de 1 minuto — as mudanças de preço ocorrem simultaneamente nas duas classes de ativos.
Usando contratos perpétuos de TradFi da Binance, disponíveis 24 horas por dia, 7 dias por semana, junto com BTC, a FollowSM analisou 139 dias de negociação e 21 pares de contratos perpétuos para mapear a descoberta de preços entre ativos em tempo real.
Principais descobertas:
1. ⚡ Horário de negociação dos EUA: sincronização instantânea
Durante o horário regular do mercado dos EUA, os contratos perpétuos de BTC e de ações são reprecificados dentro da mesma janela exata de 1 minuto (rho ~ 0,44 no lag 0).
Principal conclusão: nenhum dos mercados lidera o outro na resolução de 1 minuto — as mudanças de preço ocorrem simultaneamente nas duas classes de ativos.
236
Verificado
Artigo
Inteligência cripto encontra o mercado financeiro tradicional: 18 novos pares de futuros da Binance no FollowSMAnalise commodities e ações com as mesmas ferramentas de microestrutura de mercado usadas para cripto.
Commodities: XAU, XAG, CL, COPPER
Ações: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
O que você recebe:
VPIN e toxicidade do livro de ofertas
Desequilíbrio de profundidade e fluxo de compras agressoras
Detecção de grandes varridas de ordens agressoras
Anomalias de volume e métricas de volatilidade
Confluência com a Polymarket quando houver eventos correspondentes
Disponível pela API REST existente e pelo WebSocket empresarial, com SDKs para Python e TypeScript.
Inteligência cripto encontra o mercado financeiro tradicional: 18 novos pares de futuros da Binance no FollowSM
Analise commodities e ações com as mesmas ferramentas de microestrutura de mercado usadas para cripto.
Commodities: XAU, XAG, CL, COPPER
Ações: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
O que você recebe:
VPIN e toxicidade do livro de ofertas
Desequilíbrio de profundidade e fluxo de compras agressoras
Detecção de grandes varridas de ordens agressoras
Anomalias de volume e métricas de volatilidade
Confluência com a Polymarket quando houver eventos correspondentes
Disponível pela API REST existente e pelo WebSocket empresarial, com SDKs para Python e TypeScript.
Commodities: XAU, XAG, CL, COPPER
Ações: TSLA, AMZN, META, GOOGL, AAPL, MSFT, NVDA, MU, TSM, AVGO, INTC, PLTR, BABA
O que você recebe:
VPIN e toxicidade do livro de ofertas
Desequilíbrio de profundidade e fluxo de compras agressoras
Detecção de grandes varridas de ordens agressoras
Anomalias de volume e métricas de volatilidade
Confluência com a Polymarket quando houver eventos correspondentes
Disponível pela API REST existente e pelo WebSocket empresarial, com SDKs para Python e TypeScript.
656
Artigo
Criando um gate de risco de microestrutura pré-negociação em PythonAntes de executar ordens automatizadas em $BTC, $ETH ou $SOL, seu bot de trading precisa avaliar a toxicidade do livro de ofertas. Um gate de risco leve, com 120 linhas de Python, permite falhar em modo fechado e bloquear execuções tóxicas antes de enviar uma ordem.
Principais conclusões de engenharia: 1️⃣ Reutilize conexões HTTPS: mudar para uma requests.Session com conexões persistentes reduz a latência mediana de busca de 160 ms para 59 ms. 2️⃣ Cache de snapshots de 1 segundo: agrega rajadas de ordens em uma única solicitação de snapshot, preservando os limites de taxa da API. 3️⃣ 4 gatilhos de microestrutura: • Varreduras de takers (Evento): detecta grandes varreduras a mercado (por exemplo, ≥ $100k). • Picos de EWMA de profundidade (Evento): reage a mudanças repentinas na participação das ofertas de compra dentro de ±1%, em relação à sua EWMA móvel. • Percentil VPIN (Regime): pausa a execução quando a toxicidade do fluxo entra no decil superior (≥ 0.90). • Percentil de desequilíbrio do livro (Regime): sinaliza assimetrias estruturais usando o histórico específico do símbolo. 4️⃣ Histerese e modo fechado em caso de falha: aciona em 0.90 de VPIN, mas exige que o VPIN caia abaixo de 0.80 para reabrir, evitando oscilações. Falha imediatamente em modo fechado em caso de erros de rede ou snapshots desatualizados (> 3s).
Criando um gate de risco de microestrutura pré-negociação em Python
Antes de executar ordens automatizadas em $BTC, $ETH ou $SOL, seu bot de trading precisa avaliar a toxicidade do livro de ofertas. Um gate de risco leve, com 120 linhas de Python, permite falhar em modo fechado e bloquear execuções tóxicas antes de enviar uma ordem.
Principais conclusões de engenharia: 1️⃣ Reutilize conexões HTTPS: mudar para uma requests.Session com conexões persistentes reduz a latência mediana de busca de 160 ms para 59 ms. 2️⃣ Cache de snapshots de 1 segundo: agrega rajadas de ordens em uma única solicitação de snapshot, preservando os limites de taxa da API. 3️⃣ 4 gatilhos de microestrutura: • Varreduras de takers (Evento): detecta grandes varreduras a mercado (por exemplo, ≥ $100k). • Picos de EWMA de profundidade (Evento): reage a mudanças repentinas na participação das ofertas de compra dentro de ±1%, em relação à sua EWMA móvel. • Percentil VPIN (Regime): pausa a execução quando a toxicidade do fluxo entra no decil superior (≥ 0.90). • Percentil de desequilíbrio do livro (Regime): sinaliza assimetrias estruturais usando o histórico específico do símbolo. 4️⃣ Histerese e modo fechado em caso de falha: aciona em 0.90 de VPIN, mas exige que o VPIN caia abaixo de 0.80 para reabrir, evitando oscilações. Falha imediatamente em modo fechado em caso de erros de rede ou snapshots desatualizados (> 3s).
Principais conclusões de engenharia: 1️⃣ Reutilize conexões HTTPS: mudar para uma requests.Session com conexões persistentes reduz a latência mediana de busca de 160 ms para 59 ms. 2️⃣ Cache de snapshots de 1 segundo: agrega rajadas de ordens em uma única solicitação de snapshot, preservando os limites de taxa da API. 3️⃣ 4 gatilhos de microestrutura: • Varreduras de takers (Evento): detecta grandes varreduras a mercado (por exemplo, ≥ $100k). • Picos de EWMA de profundidade (Evento): reage a mudanças repentinas na participação das ofertas de compra dentro de ±1%, em relação à sua EWMA móvel. • Percentil VPIN (Regime): pausa a execução quando a toxicidade do fluxo entra no decil superior (≥ 0.90). • Percentil de desequilíbrio do livro (Regime): sinaliza assimetrias estruturais usando o histórico específico do símbolo. 4️⃣ Histerese e modo fechado em caso de falha: aciona em 0.90 de VPIN, mas exige que o VPIN caia abaixo de 0.80 para reabrir, evitando oscilações. Falha imediatamente em modo fechado em caso de erros de rede ou snapshots desatualizados (> 3s).
164
Artigo
Varreduras de baleias na Binance vs. Polymarket: o que revelam 343 horas de dados de ticks
Já se perguntou o que acontece nos mercados de previsão na fração de segundo em que uma baleia despeja ativos ou varre o livro de ofertas da Binance? 🐋⚡
Em um estudo quantitativo recente de 343 horas conduzido pela FollowSM, foram coletados e analisados dados de ticks ao vivo com granularidade inferior a um segundo da Binance Spot e de mais de 22.000 livros de cripto da Polymarket com previsões de “alta ou baixa” (abrangendo BTC, ETH, SOL e XRP).
Aqui estão os principais insights sobre microestrutura de mercado que todo trader de cripto, quant e formador de mercado precisa conhecer 👇
1. As varreduras na Binance se antecipam aos mercados de previsão por milissegundos
Já se perguntou o que acontece nos mercados de previsão na fração de segundo em que uma baleia despeja ativos ou varre o livro de ofertas da Binance? 🐋⚡
Em um estudo quantitativo recente de 343 horas conduzido pela FollowSM, foram coletados e analisados dados de ticks ao vivo com granularidade inferior a um segundo da Binance Spot e de mais de 22.000 livros de cripto da Polymarket com previsões de “alta ou baixa” (abrangendo BTC, ETH, SOL e XRP).
Aqui estão os principais insights sobre microestrutura de mercado que todo trader de cripto, quant e formador de mercado precisa conhecer 👇
1. As varreduras na Binance se antecipam aos mercados de previsão por milissegundos
Varreduras de baleias na Binance vs. Polymarket: o que revelam 343 horas de dados de ticks
Já se perguntou o que acontece nos mercados de previsão na fração de segundo em que uma baleia despeja ativos ou varre o livro de ofertas da Binance? 🐋⚡
Em um estudo quantitativo recente de 343 horas conduzido pela FollowSM, foram coletados e analisados dados de ticks ao vivo com granularidade inferior a um segundo da Binance Spot e de mais de 22.000 livros de cripto da Polymarket com previsões de “alta ou baixa” (abrangendo BTC, ETH, SOL e XRP).
Aqui estão os principais insights sobre microestrutura de mercado que todo trader de cripto, quant e formador de mercado precisa conhecer 👇
1. As varreduras na Binance se antecipam aos mercados de previsão por milissegundos
1
271
Artigo
Precificação dos mercados de ações da Polymarket com base nos perpéticos da Binance: um estudo de microestrutura entre plataformasOs perpéticos de ações da Binance, negociados 24 horas por dia, 7 dias por semana, precificam as diferenças na abertura do mercado dos EUA muito antes de tocar o sino da bolsa. Mas será que um formador de mercado entre plataformas pode usar o valor justo dos perpéticos de ações da Binance para cotar os mercados de previsão diária de ações da Polymarket e obter lucro?
Analisamos 1.537 noites de mercado e executamos um backtest operação por operação em 1.313 livros de ofertas históricos (jan.–out. de 2026) para testar a latência, as proteções contra riscos e a deterioração da estratégia.
📊 Principais resultados quantitativos
🎯 A probabilidade implícita nos perpéticos lidera: quando a probabilidade implícita nos perpéticos da Binance e a da Polymarket divergem em mais de 5¢, o mercado resolve a favor da Binance em 62,5% das vezes durante o horário regular de negociação.
Precificação dos mercados de ações da Polymarket com base nos perpéticos da Binance: um estudo de microestrutura entre plataformas
Os perpéticos de ações da Binance, negociados 24 horas por dia, 7 dias por semana, precificam as diferenças na abertura do mercado dos EUA muito antes de tocar o sino da bolsa. Mas será que um formador de mercado entre plataformas pode usar o valor justo dos perpéticos de ações da Binance para cotar os mercados de previsão diária de ações da Polymarket e obter lucro?
Analisamos 1.537 noites de mercado e executamos um backtest operação por operação em 1.313 livros de ofertas históricos (jan.–out. de 2026) para testar a latência, as proteções contra riscos e a deterioração da estratégia.
📊 Principais resultados quantitativos
🎯 A probabilidade implícita nos perpéticos lidera: quando a probabilidade implícita nos perpéticos da Binance e a da Polymarket divergem em mais de 5¢, o mercado resolve a favor da Binance em 62,5% das vezes durante o horário regular de negociação.
Analisamos 1.537 noites de mercado e executamos um backtest operação por operação em 1.313 livros de ofertas históricos (jan.–out. de 2026) para testar a latência, as proteções contra riscos e a deterioração da estratégia.
📊 Principais resultados quantitativos
🎯 A probabilidade implícita nos perpéticos lidera: quando a probabilidade implícita nos perpéticos da Binance e a da Polymarket divergem em mais de 5¢, o mercado resolve a favor da Binance em 62,5% das vezes durante o horário regular de negociação.
83
Artigo
Perps de Ações 24/7 Podem Fazer Hedge do Risco de Gap das Ações?📊 Fazendo Hedge de Ações Tokenizadas: Perps 24/7 vs Gaps do Mercado dos EUA
Perps de ações 24/7 (como os perps USDⓈ-M da Binance em TSLA, NVDA, AAPL) podem fazer hedge de mercados de previsão baseados em ações contra o risco de gap overnight?
Analisamos 1.663 aberturas do mercado dos EUA em 12 perps de ações e 1.276 mercados reais da Polymarket para testar a precificação de gaps, a volatilidade da sessão e sinais de microestrutura fora do horário de negociação.
🔑 Principais conclusões
O Perp Precifica o Gap Primeiro:
Ao regredir o gap de abertura dos EUA contra o movimento do perp da Binance, obtém-se uma inclinação de 1,00 ($R^2 = 0,998$). De um gap de abertura mediano de 74 bps, o resíduo não precificado às 09:29 ET é de apenas 4,3 bps.
Perps de Ações 24/7 Podem Fazer Hedge do Risco de Gap das Ações?
📊 Fazendo Hedge de Ações Tokenizadas: Perps 24/7 vs Gaps do Mercado dos EUA
Perps de ações 24/7 (como os perps USDⓈ-M da Binance em TSLA, NVDA, AAPL) podem fazer hedge de mercados de previsão baseados em ações contra o risco de gap overnight?
Analisamos 1.663 aberturas do mercado dos EUA em 12 perps de ações e 1.276 mercados reais da Polymarket para testar a precificação de gaps, a volatilidade da sessão e sinais de microestrutura fora do horário de negociação.
🔑 Principais conclusões
O Perp Precifica o Gap Primeiro:
Ao regredir o gap de abertura dos EUA contra o movimento do perp da Binance, obtém-se uma inclinação de 1,00 ($R^2 = 0,998$). De um gap de abertura mediano de 74 bps, o resíduo não precificado às 09:29 ET é de apenas 4,3 bps.
Perps de ações 24/7 (como os perps USDⓈ-M da Binance em TSLA, NVDA, AAPL) podem fazer hedge de mercados de previsão baseados em ações contra o risco de gap overnight?
Analisamos 1.663 aberturas do mercado dos EUA em 12 perps de ações e 1.276 mercados reais da Polymarket para testar a precificação de gaps, a volatilidade da sessão e sinais de microestrutura fora do horário de negociação.
🔑 Principais conclusões
O Perp Precifica o Gap Primeiro:
Ao regredir o gap de abertura dos EUA contra o movimento do perp da Binance, obtém-se uma inclinação de 1,00 ($R^2 = 0,998$). De um gap de abertura mediano de 74 bps, o resíduo não precificado às 09:29 ET é de apenas 4,3 bps.
435
Artigo
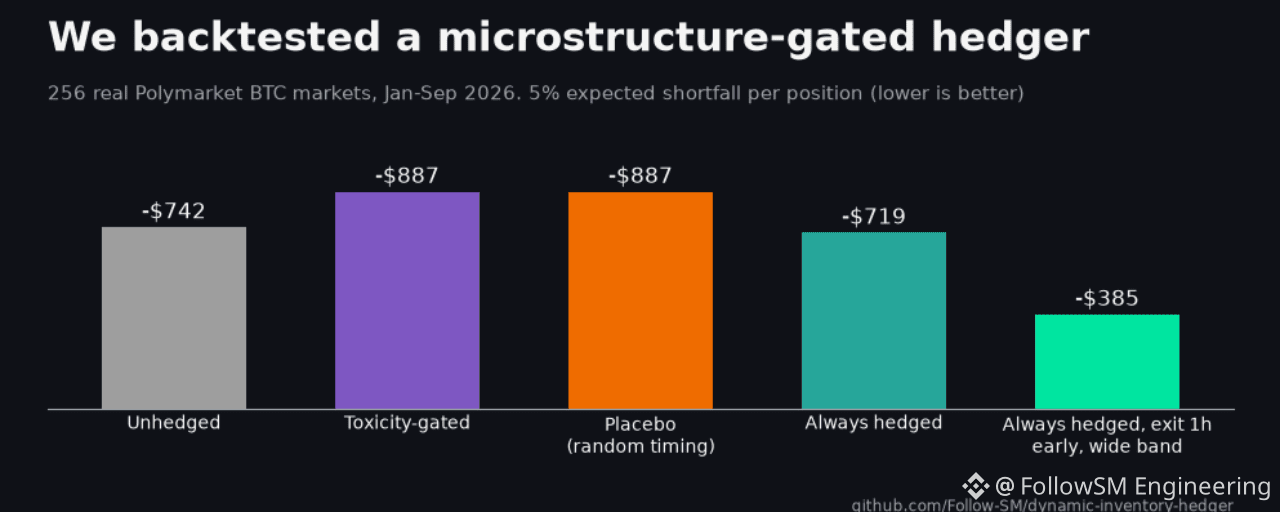
Criámos uma estratégia de cobertura condicionada pela microestrutura para a Polymarket: conclusões de mais de 250 backtests com dados de mercados reaisOs sinais microestruturais de alta frequência podem melhorar a gestão de risco e a eficiência da cobertura nos mercados de previsão? Testámos esta hipótese na Polymarket.
Eis o que desenvolvemos e descobrimos em mais de 250 backtests com dados de mercados reais:
💡 Conceito fundamental
Em vez de uma simples cobertura delta contínua, a nossa estratégia condiciona a execução da cobertura dinâmica através de métricas de microestrutura do livro de ordens em tempo real (toxicidade do fluxo de ordens, dinâmica da liquidez do spread bid-ask e desequilíbrio da profundidade).
🔑 Principais conclusões
Menos derrapagem e custos de execução: o condicionamento pela microestrutura evita coberturas agressivas em livros de ordens ilíquidos, reduzindo significativamente os custos de seleção adversa.
Criámos uma estratégia de cobertura condicionada pela microestrutura para a Polymarket: conclusões de mais de 250 backtests com dados de mercados reais
Os sinais microestruturais de alta frequência podem melhorar a gestão de risco e a eficiência da cobertura nos mercados de previsão? Testámos esta hipótese na Polymarket.
Eis o que desenvolvemos e descobrimos em mais de 250 backtests com dados de mercados reais:
💡 Conceito fundamental
Em vez de uma simples cobertura delta contínua, a nossa estratégia condiciona a execução da cobertura dinâmica através de métricas de microestrutura do livro de ordens em tempo real (toxicidade do fluxo de ordens, dinâmica da liquidez do spread bid-ask e desequilíbrio da profundidade).
🔑 Principais conclusões
Menos derrapagem e custos de execução: o condicionamento pela microestrutura evita coberturas agressivas em livros de ordens ilíquidos, reduzindo significativamente os custos de seleção adversa.
Eis o que desenvolvemos e descobrimos em mais de 250 backtests com dados de mercados reais:
💡 Conceito fundamental
Em vez de uma simples cobertura delta contínua, a nossa estratégia condiciona a execução da cobertura dinâmica através de métricas de microestrutura do livro de ordens em tempo real (toxicidade do fluxo de ordens, dinâmica da liquidez do spread bid-ask e desequilíbrio da profundidade).
🔑 Principais conclusões
Menos derrapagem e custos de execução: o condicionamento pela microestrutura evita coberturas agressivas em livros de ordens ilíquidos, reduzindo significativamente os custos de seleção adversa.
102
Artigo
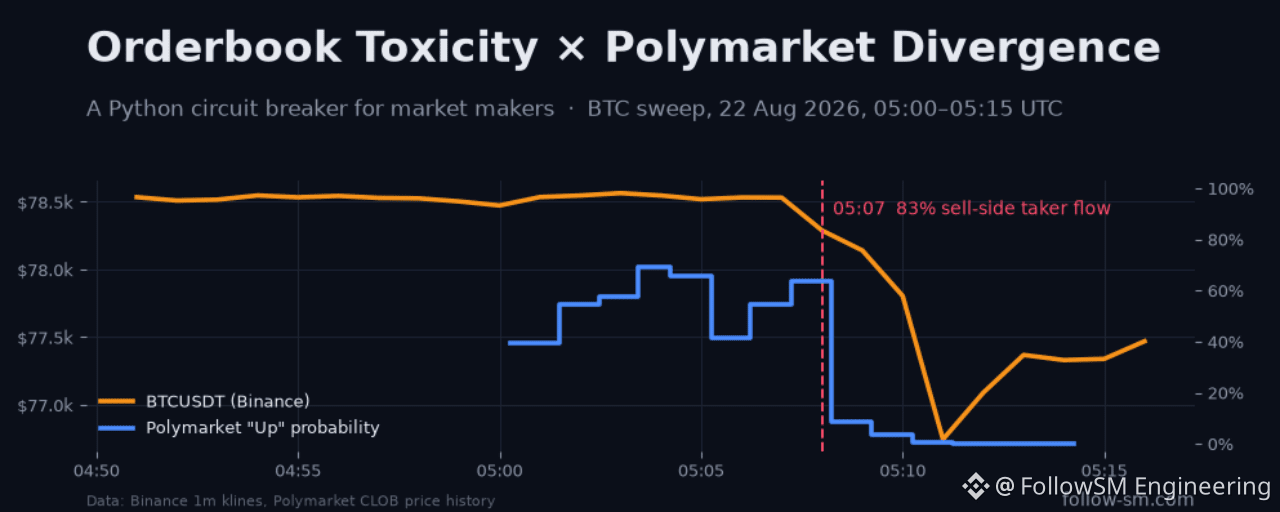
Detectando Toxicidade na Orderbook da Binance em Tempo Real: Um Framework QuantitativoMarket makers de alta frequência e traders quantitativos na Binance enfrentam um desafio constante: seleção adversa durante mudanças súbitas no mercado e varreduras de liquidez.
Indicadores de preço padrão muitas vezes são lentos demais. Ao acompanhar o Volume-Synchronized Probability of Informed Trading (VPIN) e as disparidades de profundidade $L1/L2$ diretamente em pares à vista da Binance, os traders podem identificar fluxo tóxico antes que ocorra a contração do spread.
Principais insights da nossa última atualização de engenharia: 🔹 VPIN Calibrado por Símbolo: dimensionar dinamicamente o tamanho dos buckets ($ADV / 1,200$) elimina falsos positivos em pares de alto volume como $BTC e$ETH. 🔹 Convergência entre Plataformas: ao combinar a microestrutura da Binance com probabilidades do mercado de previsões (por exemplo, mudanças na probabilidade da Polymarket), cria-se um poderoso circuito de proteção contra riscos. 🔹 Latência sub-10ms: avaliada em Python com tempos de execução em processo, com média de ~4,7 µs.
Detectando Toxicidade na Orderbook da Binance em Tempo Real: Um Framework Quantitativo
Market makers de alta frequência e traders quantitativos na Binance enfrentam um desafio constante: seleção adversa durante mudanças súbitas no mercado e varreduras de liquidez.
Indicadores de preço padrão muitas vezes são lentos demais. Ao acompanhar o Volume-Synchronized Probability of Informed Trading (VPIN) e as disparidades de profundidade $L1/L2$ diretamente em pares à vista da Binance, os traders podem identificar fluxo tóxico antes que ocorra a contração do spread.
Principais insights da nossa última atualização de engenharia: 🔹 VPIN Calibrado por Símbolo: dimensionar dinamicamente o tamanho dos buckets ($ADV / 1,200$) elimina falsos positivos em pares de alto volume como $BTC e$ETH. 🔹 Convergência entre Plataformas: ao combinar a microestrutura da Binance com probabilidades do mercado de previsões (por exemplo, mudanças na probabilidade da Polymarket), cria-se um poderoso circuito de proteção contra riscos. 🔹 Latência sub-10ms: avaliada em Python com tempos de execução em processo, com média de ~4,7 µs.
Indicadores de preço padrão muitas vezes são lentos demais. Ao acompanhar o Volume-Synchronized Probability of Informed Trading (VPIN) e as disparidades de profundidade $L1/L2$ diretamente em pares à vista da Binance, os traders podem identificar fluxo tóxico antes que ocorra a contração do spread.
Principais insights da nossa última atualização de engenharia: 🔹 VPIN Calibrado por Símbolo: dimensionar dinamicamente o tamanho dos buckets ($ADV / 1,200$) elimina falsos positivos em pares de alto volume como $BTC e$ETH. 🔹 Convergência entre Plataformas: ao combinar a microestrutura da Binance com probabilidades do mercado de previsões (por exemplo, mudanças na probabilidade da Polymarket), cria-se um poderoso circuito de proteção contra riscos. 🔹 Latência sub-10ms: avaliada em Python com tempos de execução em processo, com média de ~4,7 µs.
103
Artigo
Análises de Microestrutura Encontam a Liquidez da Binance: Apresentando o FollowSMAnimados para compartilhar nossa infraestrutura open-source, projetada para inteligência de mercado em tempo real na Binance!
Siga os movimentos de Smart Money, a toxicidade da order book $VPIN$ e a divergência entre mercados para ajudar os traders a ficarem à frente da volatilidade do mercado.
O que construímos para o ecossistema da Binance: ✅ Stream de Microestrutura ao vivo: métricas de toxicidade em tempo real e monitoramento do desequilíbrio de profundidade L1/L2. ✅ SDKs oficiais em Python e TypeScript: configuração instantânea via pip install followsm-sdk ou npm install @followsm/sdk. ✅ Starter Kits Open-Source: circuitos de segurança prontos para uso para equipes de quant e desenvolvedores.
Análises de Microestrutura Encontam a Liquidez da Binance: Apresentando o FollowSM
Animados para compartilhar nossa infraestrutura open-source, projetada para inteligência de mercado em tempo real na Binance!
Siga os movimentos de Smart Money, a toxicidade da order book $VPIN$ e a divergência entre mercados para ajudar os traders a ficarem à frente da volatilidade do mercado.
O que construímos para o ecossistema da Binance: ✅ Stream de Microestrutura ao vivo: métricas de toxicidade em tempo real e monitoramento do desequilíbrio de profundidade L1/L2. ✅ SDKs oficiais em Python e TypeScript: configuração instantânea via pip install followsm-sdk ou npm install @followsm/sdk. ✅ Starter Kits Open-Source: circuitos de segurança prontos para uso para equipes de quant e desenvolvedores.
Siga os movimentos de Smart Money, a toxicidade da order book $VPIN$ e a divergência entre mercados para ajudar os traders a ficarem à frente da volatilidade do mercado.
O que construímos para o ecossistema da Binance: ✅ Stream de Microestrutura ao vivo: métricas de toxicidade em tempo real e monitoramento do desequilíbrio de profundidade L1/L2. ✅ SDKs oficiais em Python e TypeScript: configuração instantânea via pip install followsm-sdk ou npm install @followsm/sdk. ✅ Starter Kits Open-Source: circuitos de segurança prontos para uso para equipes de quant e desenvolvedores.
114
Por que o Z-Score padrão falha em HFT: mude para o Z-Score robustoO Z-Score padrão depende da média e do desvio padrão. Em cripto, uma única cascata de liquidações gera outliers extremos que distorcem a média e aumentam o desvio padrão. Isso faz com que o Z-Score padrão deixe de detectar picos subsequentes de volume tóxico.
O Z-Score robusto substitui a média e o desvio padrão pela Mediana e pela MAD (Desvio Absoluto da Mediana), tornando-o imune a outliers:
$$\text{Z robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. O Problema de Matemática: Z-Score padrão vs. Outliers
Considere uma janela móvel de volumes de trades do book de ordens: [10, 12, 11, 15, 100, 14] (onde 100 é um pico súbito de liquidação).
Por que o Z-Score padrão falha em HFT: mude para o Z-Score robusto
O Z-Score padrão depende da média e do desvio padrão. Em cripto, uma única cascata de liquidações gera outliers extremos que distorcem a média e aumentam o desvio padrão. Isso faz com que o Z-Score padrão deixe de detectar picos subsequentes de volume tóxico.
O Z-Score robusto substitui a média e o desvio padrão pela Mediana e pela MAD (Desvio Absoluto da Mediana), tornando-o imune a outliers:
$$\text{Z robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. O Problema de Matemática: Z-Score padrão vs. Outliers
Considere uma janela móvel de volumes de trades do book de ordens: [10, 12, 11, 15, 100, 14] (onde 100 é um pico súbito de liquidação).
O Z-Score robusto substitui a média e o desvio padrão pela Mediana e pela MAD (Desvio Absoluto da Mediana), tornando-o imune a outliers:
$$\text{Z robusto} = 0.6745 \times \frac{x - \text{Mediana}}{\text{MAD}}$$
1. O Problema de Matemática: Z-Score padrão vs. Outliers
Considere uma janela móvel de volumes de trades do book de ordens: [10, 12, 11, 15, 100, 14] (onde 100 é um pico súbito de liquidação).
99
$BTC, #TradingBots🛡️ Além dos gráficos de velas: como os market makers identificam a toxicidade do order book (VPIN) antes de flash crashes
Já se perguntou por que os livros de ofertas ficam subitamente mais finos segundos antes de um grande dump de cripto? Não é magia — é toxicidade do fluxo de ordens.
Se você está criando robôs de negociação, estratégias de market making ou algoritmos de execução, confiar apenas em candles padrão baseados no tempo (RSI, MACD) deixa você cego para informações assimétricas em nível de milissegundos.
Veja como os market makers institucionais detectam fluxo de ordens tóxico usando VPIN — e como você pode aplicar isso.
$BTC, #TradingBots
🛡️ Além dos gráficos de velas: como os market makers identificam a toxicidade do order book (VPIN) antes de flash crashes
Já se perguntou por que os livros de ofertas ficam subitamente mais finos segundos antes de um grande dump de cripto? Não é magia — é toxicidade do fluxo de ordens.
Se você está criando robôs de negociação, estratégias de market making ou algoritmos de execução, confiar apenas em candles padrão baseados no tempo (RSI, MACD) deixa você cego para informações assimétricas em nível de milissegundos.
Veja como os market makers institucionais detectam fluxo de ordens tóxico usando VPIN — e como você pode aplicar isso.
Já se perguntou por que os livros de ofertas ficam subitamente mais finos segundos antes de um grande dump de cripto? Não é magia — é toxicidade do fluxo de ordens.
Se você está criando robôs de negociação, estratégias de market making ou algoritmos de execução, confiar apenas em candles padrão baseados no tempo (RSI, MACD) deixa você cego para informações assimétricas em nível de milissegundos.
Veja como os market makers institucionais detectam fluxo de ordens tóxico usando VPIN — e como você pode aplicar isso.
1
387
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
HotCPIDecemberHikePriced
85,990 visualizações
1,018 a discutir
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·26 gostos
·41.3k visualizações
TrumpMediaAdds1510BTCInQ3
538 visualizações
31 a discutir
AnthropicRejectsIPODelayValuationinQuestion
212,758 visualizações
1,781 a discutir