
Maxine Agency
1.2k Publicações

Maxine Agency
Denunciar
Bloquear Utilizador
Trader Frequente
5.4 ano(s)
32 A seguir
461 Seguidores
958 Gostaram
Publicações
Tudo
Cotações
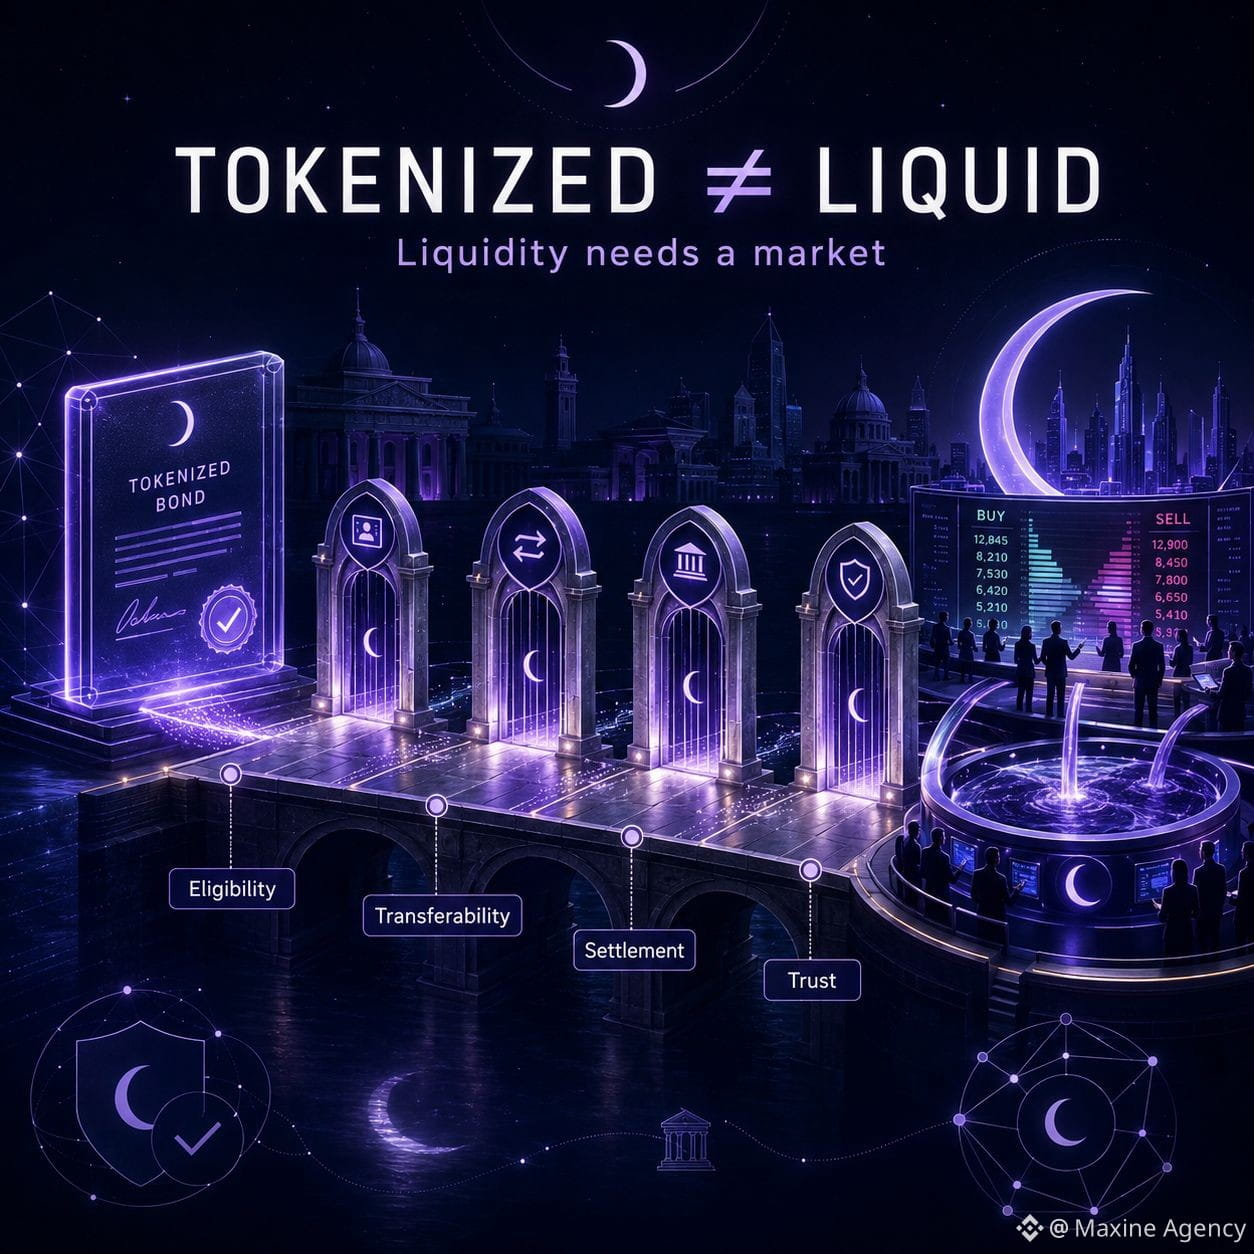
Houve uma época em que eu achava que RWA era algo bem simples: colocar ativos na blockchain, dividir os direitos de propriedade e abrir para que mais pessoas tivessem acesso—e, naturalmente, a liquidez aumentaria.
Mas, quanto mais eu leio sobre a Dusk, mais percebo que a tokenização só resolve a parte de “representar ativos”; o mercado por trás ainda precisa responder a uma série de perguntas ainda mais difíceis.
Uma dívida (bônus) ou um título pode ser tokenizado com bastante facilidade do ponto de vista técnico. Mas quem tem permissão para comprar, para quem o ativo pode ser transferido, como a propriedade é reconhecida, como o settlement acontece e quem é responsável em caso de disputas ainda dependem do arcabouço legal e da infraestrutura operacional.
Por isso, comecei a separar esses dois conceitos.
A tokenização faz com que os ativos sejam mais fáceis de emitir, acompanhar e transferir em ambientes digitais. Já a liquidez precisa de compradores, vendedores, capacidade real de transferência e confiança suficiente para que as partes se sintam prontas para negociar.
É aqui que eu acho o caminho da Dusk especialmente notável.
A Dusk não trata RWA como apenas cunhar um token e colocá-lo em um explorer. Para ativos gerenciados, governança, privacidade, elegibilidade, divulgação seletiva e settlement precisam andar juntos, porque “permissionless” nem sempre é adequado para valores mobiliários reais.
Na minha visão, o maior problema do RWA não é quantos ativos essa blockchain consegue conter.
Mas sim se essa infraestrutura consegue transformar direitos de propriedade digitais em um mercado do qual os participantes realmente queiram negociar.
Se a lei ainda limita quem pode comprar e o ativo continua difícil de transferir, a blockchain pode reduzir atrito, mas não necessariamente cria liquidez nova.
Talvez apenas faça a liquidez antiga operar com mais eficiência.
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
Houve uma época em que eu achava que RWA era algo bem simples: colocar ativos na blockchain, dividir os direitos de propriedade e abrir para que mais pessoas tivessem acesso—e, naturalmente, a liquidez aumentaria.
Mas, quanto mais eu leio sobre a Dusk, mais percebo que a tokenização só resolve a parte de “representar ativos”; o mercado por trás ainda precisa responder a uma série de perguntas ainda mais difíceis.
Uma dívida (bônus) ou um título pode ser tokenizado com bastante facilidade do ponto de vista técnico. Mas quem tem permissão para comprar, para quem o ativo pode ser transferido, como a propriedade é reconhecida, como o settlement acontece e quem é responsável em caso de disputas ainda dependem do arcabouço legal e da infraestrutura operacional.
Por isso, comecei a separar esses dois conceitos.
A tokenização faz com que os ativos sejam mais fáceis de emitir, acompanhar e transferir em ambientes digitais. Já a liquidez precisa de compradores, vendedores, capacidade real de transferência e confiança suficiente para que as partes se sintam prontas para negociar.
É aqui que eu acho o caminho da Dusk especialmente notável.
A Dusk não trata RWA como apenas cunhar um token e colocá-lo em um explorer. Para ativos gerenciados, governança, privacidade, elegibilidade, divulgação seletiva e settlement precisam andar juntos, porque “permissionless” nem sempre é adequado para valores mobiliários reais.
Na minha visão, o maior problema do RWA não é quantos ativos essa blockchain consegue conter.
Mas sim se essa infraestrutura consegue transformar direitos de propriedade digitais em um mercado do qual os participantes realmente queiram negociar.
Se a lei ainda limita quem pode comprar e o ativo continua difícil de transferir, a blockchain pode reduzir atrito, mas não necessariamente cria liquidez nova.
Talvez apenas faça a liquidez antiga operar com mais eficiência.
@Dusk $DUSK #dusk
$DEBIT $TMX
Mas, quanto mais eu leio sobre a Dusk, mais percebo que a tokenização só resolve a parte de “representar ativos”; o mercado por trás ainda precisa responder a uma série de perguntas ainda mais difíceis.
Uma dívida (bônus) ou um título pode ser tokenizado com bastante facilidade do ponto de vista técnico. Mas quem tem permissão para comprar, para quem o ativo pode ser transferido, como a propriedade é reconhecida, como o settlement acontece e quem é responsável em caso de disputas ainda dependem do arcabouço legal e da infraestrutura operacional.
Por isso, comecei a separar esses dois conceitos.
A tokenização faz com que os ativos sejam mais fáceis de emitir, acompanhar e transferir em ambientes digitais. Já a liquidez precisa de compradores, vendedores, capacidade real de transferência e confiança suficiente para que as partes se sintam prontas para negociar.
É aqui que eu acho o caminho da Dusk especialmente notável.
A Dusk não trata RWA como apenas cunhar um token e colocá-lo em um explorer. Para ativos gerenciados, governança, privacidade, elegibilidade, divulgação seletiva e settlement precisam andar juntos, porque “permissionless” nem sempre é adequado para valores mobiliários reais.
Na minha visão, o maior problema do RWA não é quantos ativos essa blockchain consegue conter.
Mas sim se essa infraestrutura consegue transformar direitos de propriedade digitais em um mercado do qual os participantes realmente queiram negociar.
Se a lei ainda limita quem pode comprar e o ativo continua difícil de transferir, a blockchain pode reduzir atrito, mas não necessariamente cria liquidez nova.
Talvez apenas faça a liquidez antiga operar com mais eficiência.
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
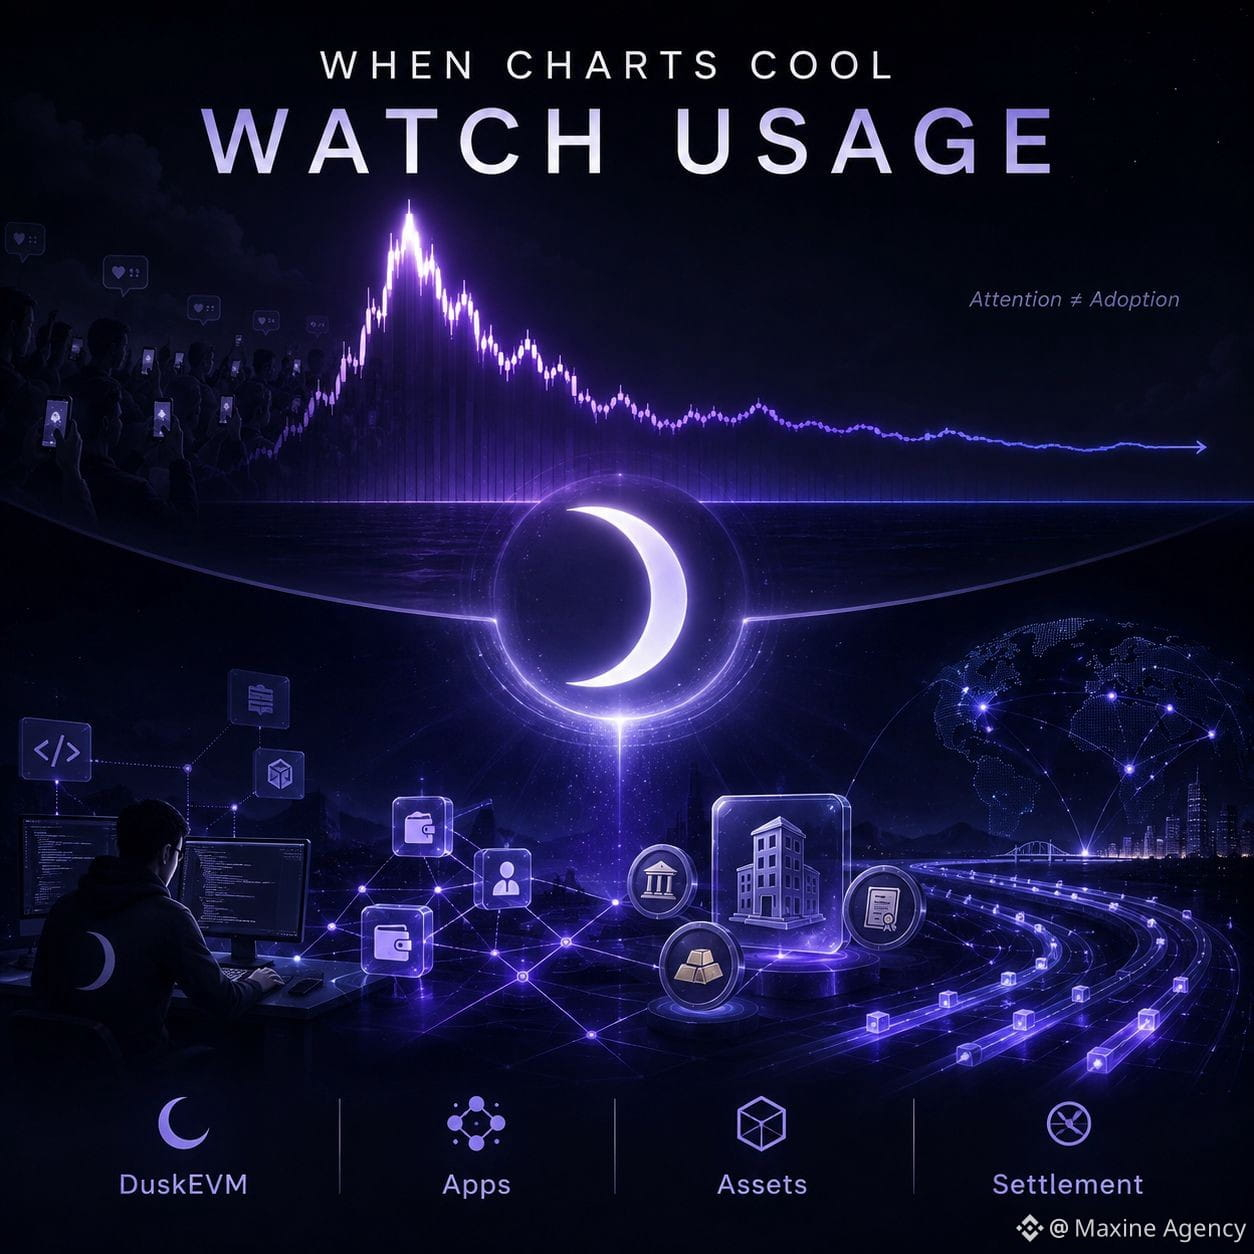
Comecei a achar DUSK mais interessante nos dias em que o gráfico já não é tão atraente
Por um tempo, eu via o Dusk principalmente pelo preço. Quando o volume aumenta forte e o gráfico corre rápido, dá a sensação de que o projeto está sendo reprecificado pelo mercado.
Mas, quanto mais eu acompanhava, mais eu via que o preço só reflete a atenção do momento. A parte mais difícil é entender se essa atenção se transforma em demanda real de uso da rede.
Para mim, o DuskEVM é um passo importante nessa história. Desenvolvedores familiarizados com Solidity e as ferramentas do ecossistema Ethereum conseguem acessar o Dusk com mais facilidade, enquanto a camada de settlement e a privacidade próprias ainda mantêm as diferenças do sistema.
O que eu quero ver a seguir não é apenas mais um anúncio de partnership.
Eu quero saber, depois que entrar fica mais fácil para devs, eles permanecem construindo o produto. O app consegue gerar transações de forma contínua? Os ativos tokenizados são realmente emitidos e passam por settlement, ou só aparecem no roadmap.
Essa pergunta é ainda mais importante porque <t-2/> $DUSK <t-2/> continua sendo emitido para pagar recompensas à rede. A emissão pode sustentar staking e a segurança no começo, mas, a longo prazo, aquela quantidade de tokens novos ainda precisa ser absorvida por uma demanda real.
Se a atividade cresce mais devagar do que a oferta, uma vela bonita também não muda muita coisa.
Por outro lado, se o uso começar a subir de forma constante mesmo quando o mercado perde o entusiasmo, eu vou considerar isso um sinal mais valioso do que qualquer rompimento no gráfico.
O chart me diz em que direção o trader está olhando.
E a atividade da rede me diz se o Dusk está se aproximando de uma economia de verdade.
@Dusk_Foundation #dusk $TMX $STAR
Comecei a achar DUSK mais interessante nos dias em que o gráfico já não é tão atraente
Por um tempo, eu via o Dusk principalmente pelo preço. Quando o volume aumenta forte e o gráfico corre rápido, dá a sensação de que o projeto está sendo reprecificado pelo mercado.
Mas, quanto mais eu acompanhava, mais eu via que o preço só reflete a atenção do momento. A parte mais difícil é entender se essa atenção se transforma em demanda real de uso da rede.
Para mim, o DuskEVM é um passo importante nessa história. Desenvolvedores familiarizados com Solidity e as ferramentas do ecossistema Ethereum conseguem acessar o Dusk com mais facilidade, enquanto a camada de settlement e a privacidade próprias ainda mantêm as diferenças do sistema.
O que eu quero ver a seguir não é apenas mais um anúncio de partnership.
Eu quero saber, depois que entrar fica mais fácil para devs, eles permanecem construindo o produto. O app consegue gerar transações de forma contínua? Os ativos tokenizados são realmente emitidos e passam por settlement, ou só aparecem no roadmap.
Essa pergunta é ainda mais importante porque <t-2/> $DUSK <t-2/> continua sendo emitido para pagar recompensas à rede. A emissão pode sustentar staking e a segurança no começo, mas, a longo prazo, aquela quantidade de tokens novos ainda precisa ser absorvida por uma demanda real.
Se a atividade cresce mais devagar do que a oferta, uma vela bonita também não muda muita coisa.
Por outro lado, se o uso começar a subir de forma constante mesmo quando o mercado perde o entusiasmo, eu vou considerar isso um sinal mais valioso do que qualquer rompimento no gráfico.
O chart me diz em que direção o trader está olhando.
E a atividade da rede me diz se o Dusk está se aproximando de uma economia de verdade.
@Dusk #dusk $TMX $STAR
Por um tempo, eu via o Dusk principalmente pelo preço. Quando o volume aumenta forte e o gráfico corre rápido, dá a sensação de que o projeto está sendo reprecificado pelo mercado.
Mas, quanto mais eu acompanhava, mais eu via que o preço só reflete a atenção do momento. A parte mais difícil é entender se essa atenção se transforma em demanda real de uso da rede.
Para mim, o DuskEVM é um passo importante nessa história. Desenvolvedores familiarizados com Solidity e as ferramentas do ecossistema Ethereum conseguem acessar o Dusk com mais facilidade, enquanto a camada de settlement e a privacidade próprias ainda mantêm as diferenças do sistema.
O que eu quero ver a seguir não é apenas mais um anúncio de partnership.
Eu quero saber, depois que entrar fica mais fácil para devs, eles permanecem construindo o produto. O app consegue gerar transações de forma contínua? Os ativos tokenizados são realmente emitidos e passam por settlement, ou só aparecem no roadmap.
Essa pergunta é ainda mais importante porque <t-2/> $DUSK <t-2/> continua sendo emitido para pagar recompensas à rede. A emissão pode sustentar staking e a segurança no começo, mas, a longo prazo, aquela quantidade de tokens novos ainda precisa ser absorvida por uma demanda real.
Se a atividade cresce mais devagar do que a oferta, uma vela bonita também não muda muita coisa.
Por outro lado, se o uso começar a subir de forma constante mesmo quando o mercado perde o entusiasmo, eu vou considerar isso um sinal mais valioso do que qualquer rompimento no gráfico.
O chart me diz em que direção o trader está olhando.
E a atividade da rede me diz se o Dusk está se aproximando de uma economia de verdade.
@Dusk #dusk $TMX $STAR
2
2
203
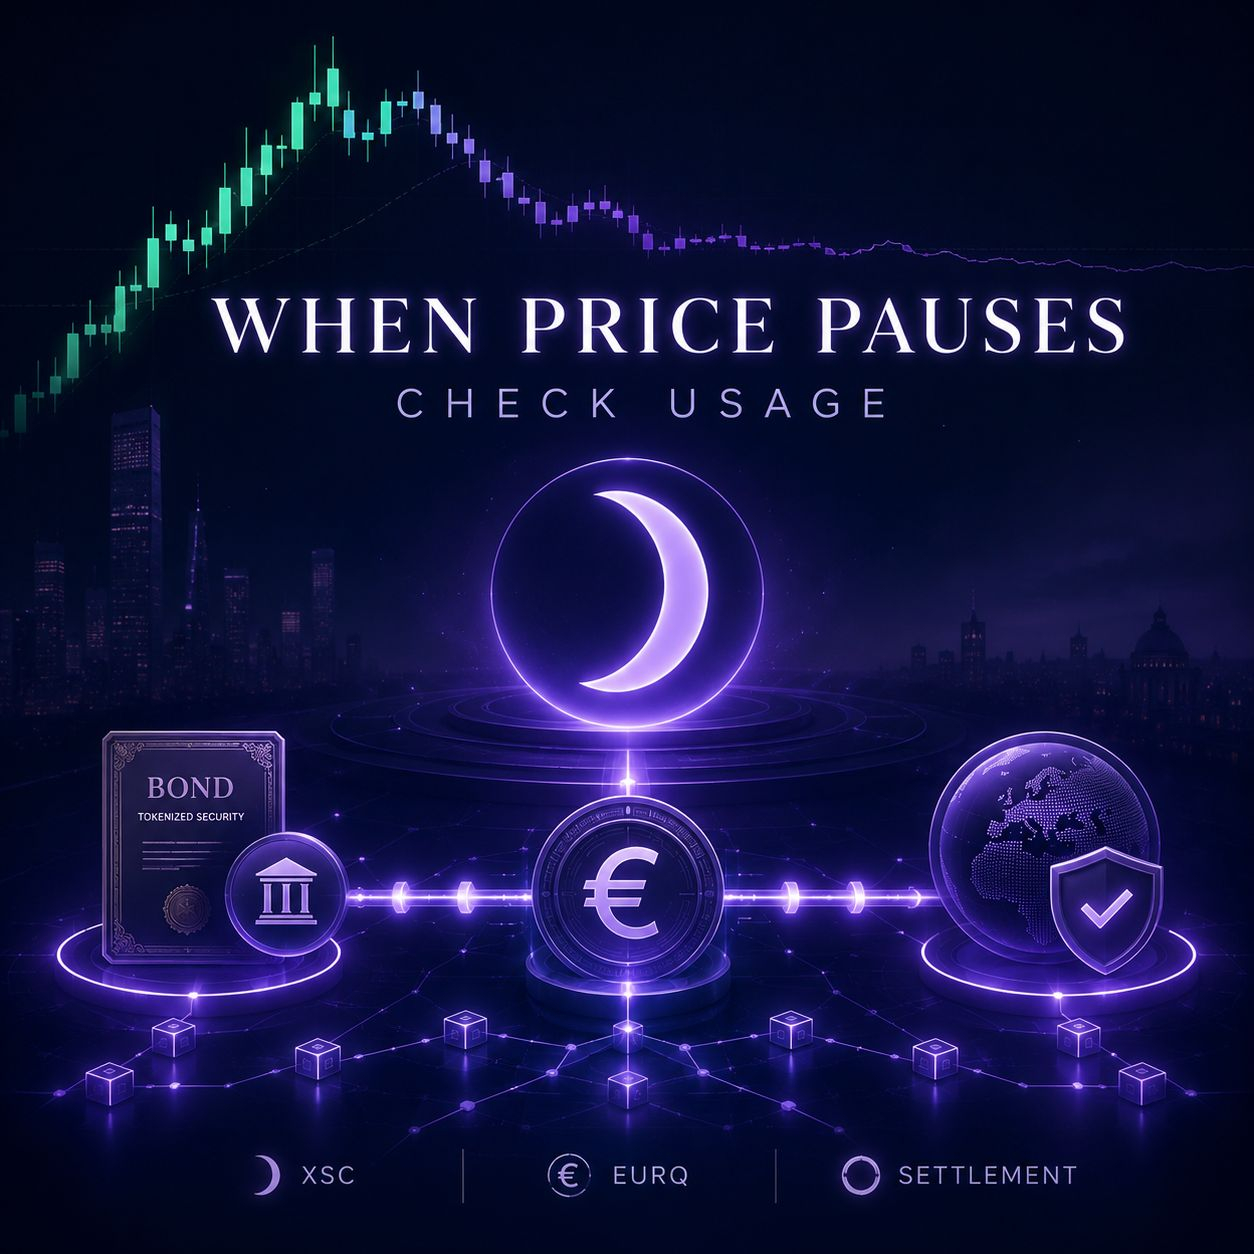
Estou mais interessado em $DUSK do que no momento em que o preço para de subir
Um impulso de alta forte sempre tende a atrair a atenção para a Dusk, mas eu não quero usar um gráfico de velas como “prova” de que a tese do projeto está correta.
O que eu considero mais digno de acompanhamento está na infraestrutura.
A Dusk está tentando resolver um problema bem difícil das finanças onchain: os ativos precisam ser verificados e cumprir regulamentações, mas a empresa também não pode divulgar toda a posição, a identidade ou o histórico de transações para qualquer pessoa que olhe a blockchain.
XSC, selective disclosure e DuskEVM giram em torno desse limite. Já a EURQ torna a história mais prática, porque securities tokenizadas não precisam apenas de ativos levados para a chain. Elas também precisam de um meio de pagamento adequado para que dinheiro e ativos possam ser liquidados dentro do mesmo ecossistema.
Na minha visão, essa é a parte que mais facilmente é ignorada.
Uma blockchain pode tokenizar títulos ou fundos, mas se a etapa de pagamento ainda tiver que “voltar” para o sistema tradicional, a experiência onchain só resolve metade do problema.
Por isso, eu não fico muito empolgado se a DUSK apenas estiver subindo com volume por alguns dias. Momentum pode atrair traders, mas não diz que eles vão ficar.
O que eu quero ver depois que o mercado esfriar é se a atividade continua: volume de negociações, ativos realmente sendo liquidados e a demanda por usar DUSK seguirá aumentando ou não.
Se a atividade continuar mesmo depois que o gráfico perder o charme, aí sim a alta ganha mais significado além da especulação.
@Dusk_Foundation #dusk $UAI $LAB
Estou mais interessado em $DUSK do que no momento em que o preço para de subir
Um impulso de alta forte sempre tende a atrair a atenção para a Dusk, mas eu não quero usar um gráfico de velas como “prova” de que a tese do projeto está correta.
O que eu considero mais digno de acompanhamento está na infraestrutura.
A Dusk está tentando resolver um problema bem difícil das finanças onchain: os ativos precisam ser verificados e cumprir regulamentações, mas a empresa também não pode divulgar toda a posição, a identidade ou o histórico de transações para qualquer pessoa que olhe a blockchain.
XSC, selective disclosure e DuskEVM giram em torno desse limite. Já a EURQ torna a história mais prática, porque securities tokenizadas não precisam apenas de ativos levados para a chain. Elas também precisam de um meio de pagamento adequado para que dinheiro e ativos possam ser liquidados dentro do mesmo ecossistema.
Na minha visão, essa é a parte que mais facilmente é ignorada.
Uma blockchain pode tokenizar títulos ou fundos, mas se a etapa de pagamento ainda tiver que “voltar” para o sistema tradicional, a experiência onchain só resolve metade do problema.
Por isso, eu não fico muito empolgado se a DUSK apenas estiver subindo com volume por alguns dias. Momentum pode atrair traders, mas não diz que eles vão ficar.
O que eu quero ver depois que o mercado esfriar é se a atividade continua: volume de negociações, ativos realmente sendo liquidados e a demanda por usar DUSK seguirá aumentando ou não.
Se a atividade continuar mesmo depois que o gráfico perder o charme, aí sim a alta ganha mais significado além da especulação.
@Dusk #dusk $UAI $LAB
Um impulso de alta forte sempre tende a atrair a atenção para a Dusk, mas eu não quero usar um gráfico de velas como “prova” de que a tese do projeto está correta.
O que eu considero mais digno de acompanhamento está na infraestrutura.
A Dusk está tentando resolver um problema bem difícil das finanças onchain: os ativos precisam ser verificados e cumprir regulamentações, mas a empresa também não pode divulgar toda a posição, a identidade ou o histórico de transações para qualquer pessoa que olhe a blockchain.
XSC, selective disclosure e DuskEVM giram em torno desse limite. Já a EURQ torna a história mais prática, porque securities tokenizadas não precisam apenas de ativos levados para a chain. Elas também precisam de um meio de pagamento adequado para que dinheiro e ativos possam ser liquidados dentro do mesmo ecossistema.
Na minha visão, essa é a parte que mais facilmente é ignorada.
Uma blockchain pode tokenizar títulos ou fundos, mas se a etapa de pagamento ainda tiver que “voltar” para o sistema tradicional, a experiência onchain só resolve metade do problema.
Por isso, eu não fico muito empolgado se a DUSK apenas estiver subindo com volume por alguns dias. Momentum pode atrair traders, mas não diz que eles vão ficar.
O que eu quero ver depois que o mercado esfriar é se a atividade continua: volume de negociações, ativos realmente sendo liquidados e a demanda por usar DUSK seguirá aumentando ou não.
Se a atividade continuar mesmo depois que o gráfico perder o charme, aí sim a alta ganha mais significado além da especulação.
@Dusk #dusk $UAI $LAB
1
2
580
JubJub faz com que eu preste atenção na parte menos mencionada da história de privacidade da Dusk
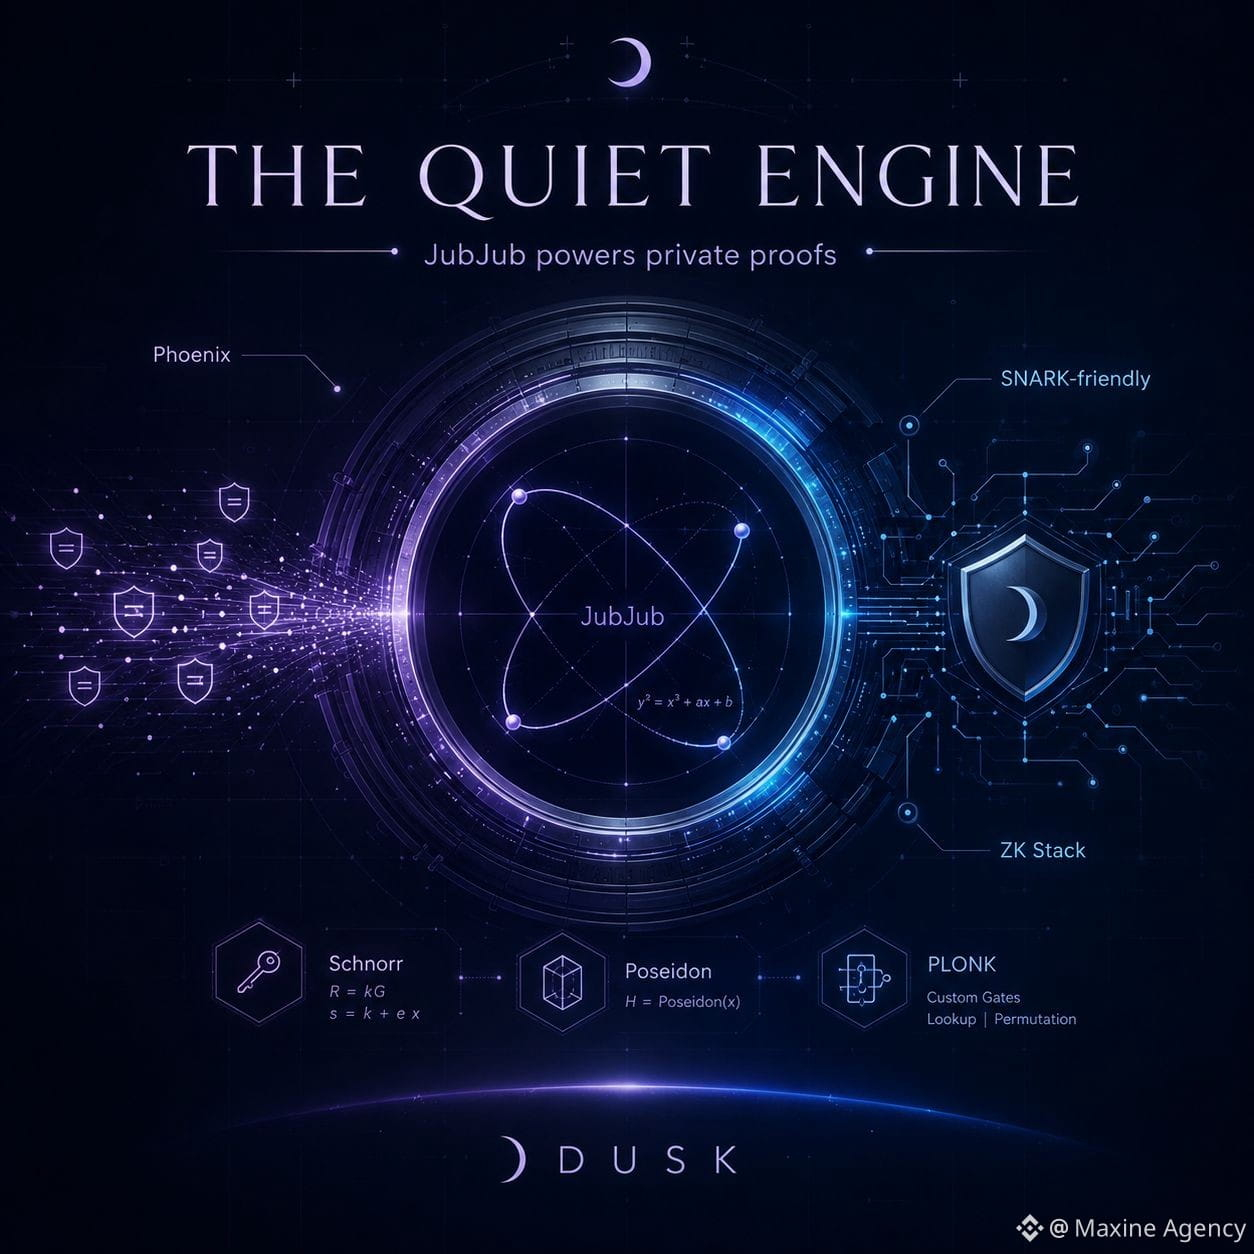
Quando se fala da Dusk, a parte mais visível ainda são as transações confidenciais, a divulgação seletiva ou os ativos financeiros privados. Mas, quanto mais eu desço para as camadas criptográficas abaixo, mais interessante eu acho o JubJub — muito mais do que o próprio nome.
JubJub é uma curva elíptica desenhada para operar de forma eficiente em ambientes amigáveis a SNARK. Para a Dusk, isso é importante porque privacidade não é apenas esconder dados na interface. As provas de zero-knowledge ainda precisam verificar que a transação segue as regras corretamente, sem exigir que dados sensíveis sejam divulgados.
A Phoenix deixa isso bem claro. O endereço shielded da Phoenix é construído a partir de pontos do JubJub, enquanto a Dusk combina também primitivas como Schnorr, Poseidon e PLONK na sua pilha criptográfica.
O que eu gosto aqui é que a Dusk não tenta transformar o JubJub em um narrative próprio. É como uma peça escondida bem no fundo do motor: o usuário quase não precisa saber que ela existe, mas a escolha de primitivas inadequadas pode tornar a prova mais pesada ou mais difícil de integrar.
Claro, uma pilha criptográfica bonita não cria adoção por si só. A Dusk ainda precisa provar que desenvolvedores, organizações e ativos realmente precisam dessa infraestrutura.
Mas, se você quiser entender se uma privacy chain faz parte do trabalho técnico sério ou não, eu acho que vale a pena olhar para além das palavras-chave de marketing.
Às vezes, a coisa mais interessante é justamente a parte que não tem ticker, não tem campanha e que ninguém coloca em destaque.
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub faz com que eu preste atenção na parte menos mencionada da história de privacidade da Dusk
Quando se fala da Dusk, a parte mais visível ainda são as transações confidenciais, a divulgação seletiva ou os ativos financeiros privados. Mas, quanto mais eu desço para as camadas criptográficas abaixo, mais interessante eu acho o JubJub — muito mais do que o próprio nome.
JubJub é uma curva elíptica desenhada para operar de forma eficiente em ambientes amigáveis a SNARK. Para a Dusk, isso é importante porque privacidade não é apenas esconder dados na interface. As provas de zero-knowledge ainda precisam verificar que a transação segue as regras corretamente, sem exigir que dados sensíveis sejam divulgados.
A Phoenix deixa isso bem claro. O endereço shielded da Phoenix é construído a partir de pontos do JubJub, enquanto a Dusk combina também primitivas como Schnorr, Poseidon e PLONK na sua pilha criptográfica.
O que eu gosto aqui é que a Dusk não tenta transformar o JubJub em um narrative próprio. É como uma peça escondida bem no fundo do motor: o usuário quase não precisa saber que ela existe, mas a escolha de primitivas inadequadas pode tornar a prova mais pesada ou mais difícil de integrar.
Claro, uma pilha criptográfica bonita não cria adoção por si só. A Dusk ainda precisa provar que desenvolvedores, organizações e ativos realmente precisam dessa infraestrutura.
Mas, se você quiser entender se uma privacy chain faz parte do trabalho técnico sério ou não, eu acho que vale a pena olhar para além das palavras-chave de marketing.
Às vezes, a coisa mais interessante é justamente a parte que não tem ticker, não tem campanha e que ninguém coloca em destaque.
@Dusk $DUSK #dusk $AOP $4
Quando se fala da Dusk, a parte mais visível ainda são as transações confidenciais, a divulgação seletiva ou os ativos financeiros privados. Mas, quanto mais eu desço para as camadas criptográficas abaixo, mais interessante eu acho o JubJub — muito mais do que o próprio nome.
JubJub é uma curva elíptica desenhada para operar de forma eficiente em ambientes amigáveis a SNARK. Para a Dusk, isso é importante porque privacidade não é apenas esconder dados na interface. As provas de zero-knowledge ainda precisam verificar que a transação segue as regras corretamente, sem exigir que dados sensíveis sejam divulgados.
A Phoenix deixa isso bem claro. O endereço shielded da Phoenix é construído a partir de pontos do JubJub, enquanto a Dusk combina também primitivas como Schnorr, Poseidon e PLONK na sua pilha criptográfica.
O que eu gosto aqui é que a Dusk não tenta transformar o JubJub em um narrative próprio. É como uma peça escondida bem no fundo do motor: o usuário quase não precisa saber que ela existe, mas a escolha de primitivas inadequadas pode tornar a prova mais pesada ou mais difícil de integrar.
Claro, uma pilha criptográfica bonita não cria adoção por si só. A Dusk ainda precisa provar que desenvolvedores, organizações e ativos realmente precisam dessa infraestrutura.
Mas, se você quiser entender se uma privacy chain faz parte do trabalho técnico sério ou não, eu acho que vale a pena olhar para além das palavras-chave de marketing.
Às vezes, a coisa mais interessante é justamente a parte que não tem ticker, não tem campanha e que ninguém coloca em destaque.
@Dusk $DUSK #dusk $AOP $4
2
2
202
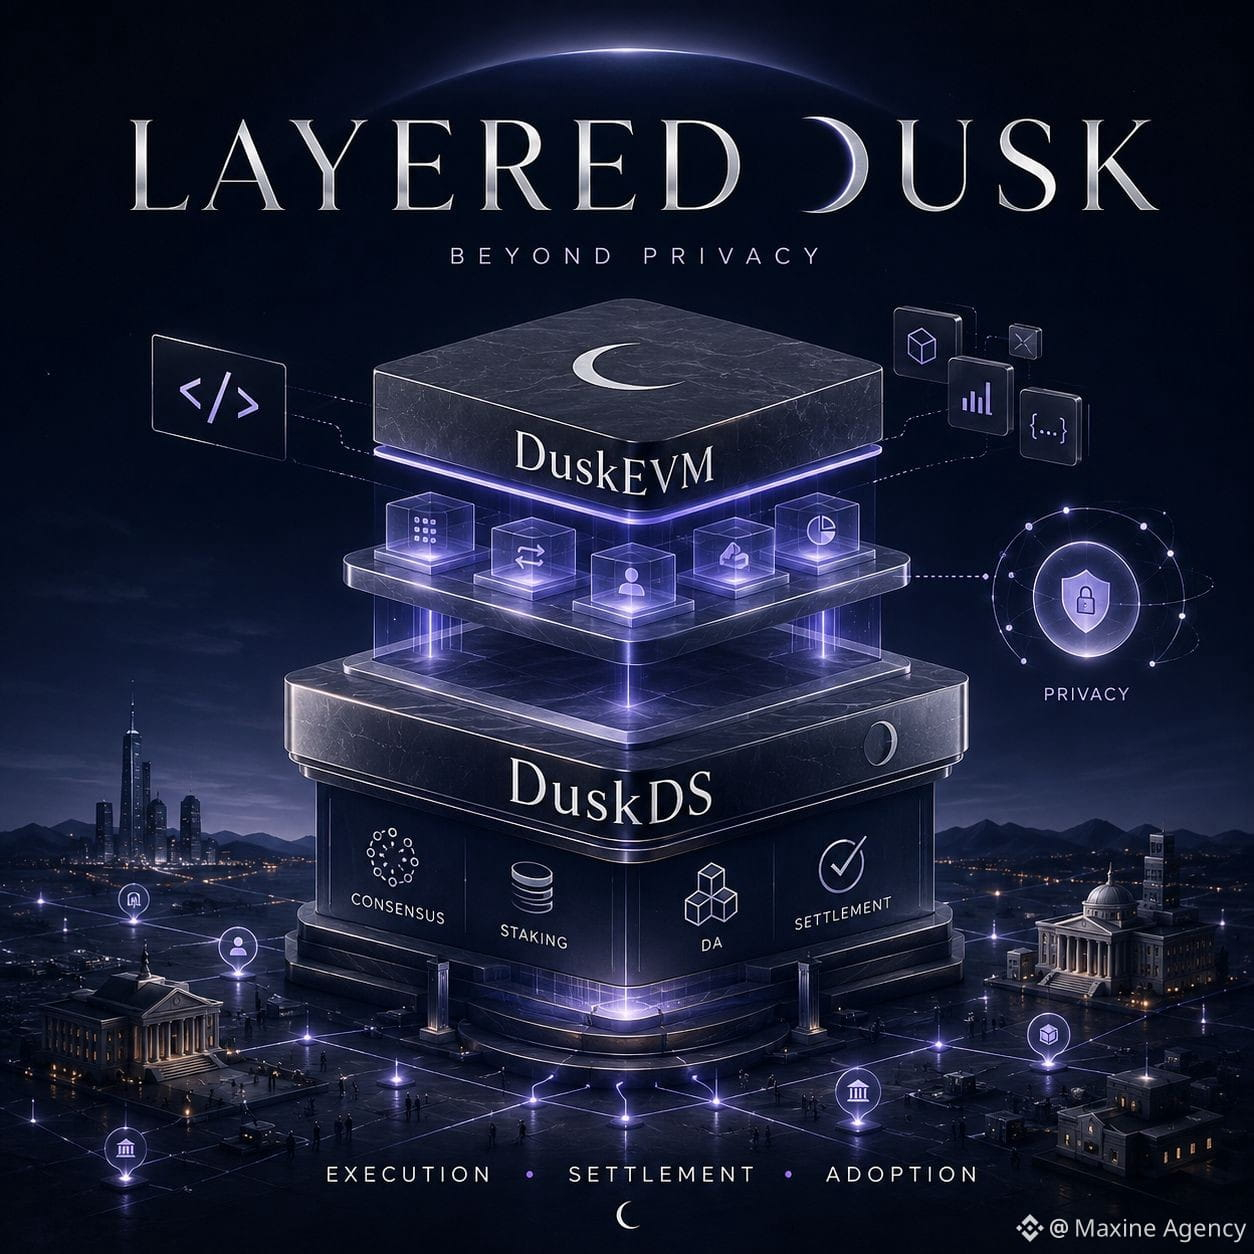
A Dusk está mudando de uma “privacy chain” para uma infraestrutura com camadas mais claramente definidas
Antes, ao olhar para a Dusk, eu quase só prestava atenção à privacidade. Isso também é compreensível, porque o projeto passou muitos anos construindo infraestrutura para finanças sigilosas antes do mainnet ser lançado no início de 2025.
Mas quanto mais eu vejo as atualizações depois disso, mais eu sinto que a parte realmente digna de acompanhamento é como a Dusk está separando cada tarefa da rede.
O DuskDS se concentra em consenso, staking, disponibilidade de dados e settlement. O DuskEVM abre um ambiente mais familiar para desenvolvedores Solidity. A privacidade ainda existe, mas não precisa mais ser imposta como um requisito obrigatório para toda e qualquer aplicação.
Na minha opinião, essa é uma mudança bastante importante.
Uma blockchain com boa tecnologia de privacidade, mas que força os desenvolvedores a aprenderem coisas demais para conseguir construir, acaba por estreitar o público que consegue desenvolver nela. Colocar o EVM ajuda a reduzir os custos de transição, enquanto as camadas de settlement e privacidade separadas ainda mantêm o que diferencia a Dusk de uma chain EVM comum.
Por isso, atualizações como blob transactions ou PLONK V2 parecem mais uma preparação de infraestrutura do que “uma feature nova”.
Mas uma arquitetura bonita no papel não diz tudo.
O que eu quero ver é se o DuskEVM consegue manter os desenvolvedores ativos por muito tempo, se o volume de transações realmente aumenta e quais ativos financeiros acabam, de fato, sendo liquidados via DuskDS em vez de ficarem apenas em demos ou anúncios.
Se esses números aparecerem, separar a execução do settlement terá um significado prático.
Se não, a Dusk só resolveu o problema do design, mas ainda não resolveu o problema da adoção.
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
A Dusk está mudando de uma “privacy chain” para uma infraestrutura com camadas mais claramente definidas
Antes, ao olhar para a Dusk, eu quase só prestava atenção à privacidade. Isso também é compreensível, porque o projeto passou muitos anos construindo infraestrutura para finanças sigilosas antes do mainnet ser lançado no início de 2025.
Mas quanto mais eu vejo as atualizações depois disso, mais eu sinto que a parte realmente digna de acompanhamento é como a Dusk está separando cada tarefa da rede.
O DuskDS se concentra em consenso, staking, disponibilidade de dados e settlement. O DuskEVM abre um ambiente mais familiar para desenvolvedores Solidity. A privacidade ainda existe, mas não precisa mais ser imposta como um requisito obrigatório para toda e qualquer aplicação.
Na minha opinião, essa é uma mudança bastante importante.
Uma blockchain com boa tecnologia de privacidade, mas que força os desenvolvedores a aprenderem coisas demais para conseguir construir, acaba por estreitar o público que consegue desenvolver nela. Colocar o EVM ajuda a reduzir os custos de transição, enquanto as camadas de settlement e privacidade separadas ainda mantêm o que diferencia a Dusk de uma chain EVM comum.
Por isso, atualizações como blob transactions ou PLONK V2 parecem mais uma preparação de infraestrutura do que “uma feature nova”.
Mas uma arquitetura bonita no papel não diz tudo.
O que eu quero ver é se o DuskEVM consegue manter os desenvolvedores ativos por muito tempo, se o volume de transações realmente aumenta e quais ativos financeiros acabam, de fato, sendo liquidados via DuskDS em vez de ficarem apenas em demos ou anúncios.
Se esses números aparecerem, separar a execução do settlement terá um significado prático.
Se não, a Dusk só resolveu o problema do design, mas ainda não resolveu o problema da adoção.
@Dusk $DUSK #dusk
$UP $MarsCoin
Antes, ao olhar para a Dusk, eu quase só prestava atenção à privacidade. Isso também é compreensível, porque o projeto passou muitos anos construindo infraestrutura para finanças sigilosas antes do mainnet ser lançado no início de 2025.
Mas quanto mais eu vejo as atualizações depois disso, mais eu sinto que a parte realmente digna de acompanhamento é como a Dusk está separando cada tarefa da rede.
O DuskDS se concentra em consenso, staking, disponibilidade de dados e settlement. O DuskEVM abre um ambiente mais familiar para desenvolvedores Solidity. A privacidade ainda existe, mas não precisa mais ser imposta como um requisito obrigatório para toda e qualquer aplicação.
Na minha opinião, essa é uma mudança bastante importante.
Uma blockchain com boa tecnologia de privacidade, mas que força os desenvolvedores a aprenderem coisas demais para conseguir construir, acaba por estreitar o público que consegue desenvolver nela. Colocar o EVM ajuda a reduzir os custos de transição, enquanto as camadas de settlement e privacidade separadas ainda mantêm o que diferencia a Dusk de uma chain EVM comum.
Por isso, atualizações como blob transactions ou PLONK V2 parecem mais uma preparação de infraestrutura do que “uma feature nova”.
Mas uma arquitetura bonita no papel não diz tudo.
O que eu quero ver é se o DuskEVM consegue manter os desenvolvedores ativos por muito tempo, se o volume de transações realmente aumenta e quais ativos financeiros acabam, de fato, sendo liquidados via DuskDS em vez de ficarem apenas em demos ou anúncios.
Se esses números aparecerem, separar a execução do settlement terá um significado prático.
Se não, a Dusk só resolveu o problema do design, mas ainda não resolveu o problema da adoção.
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
Verificado
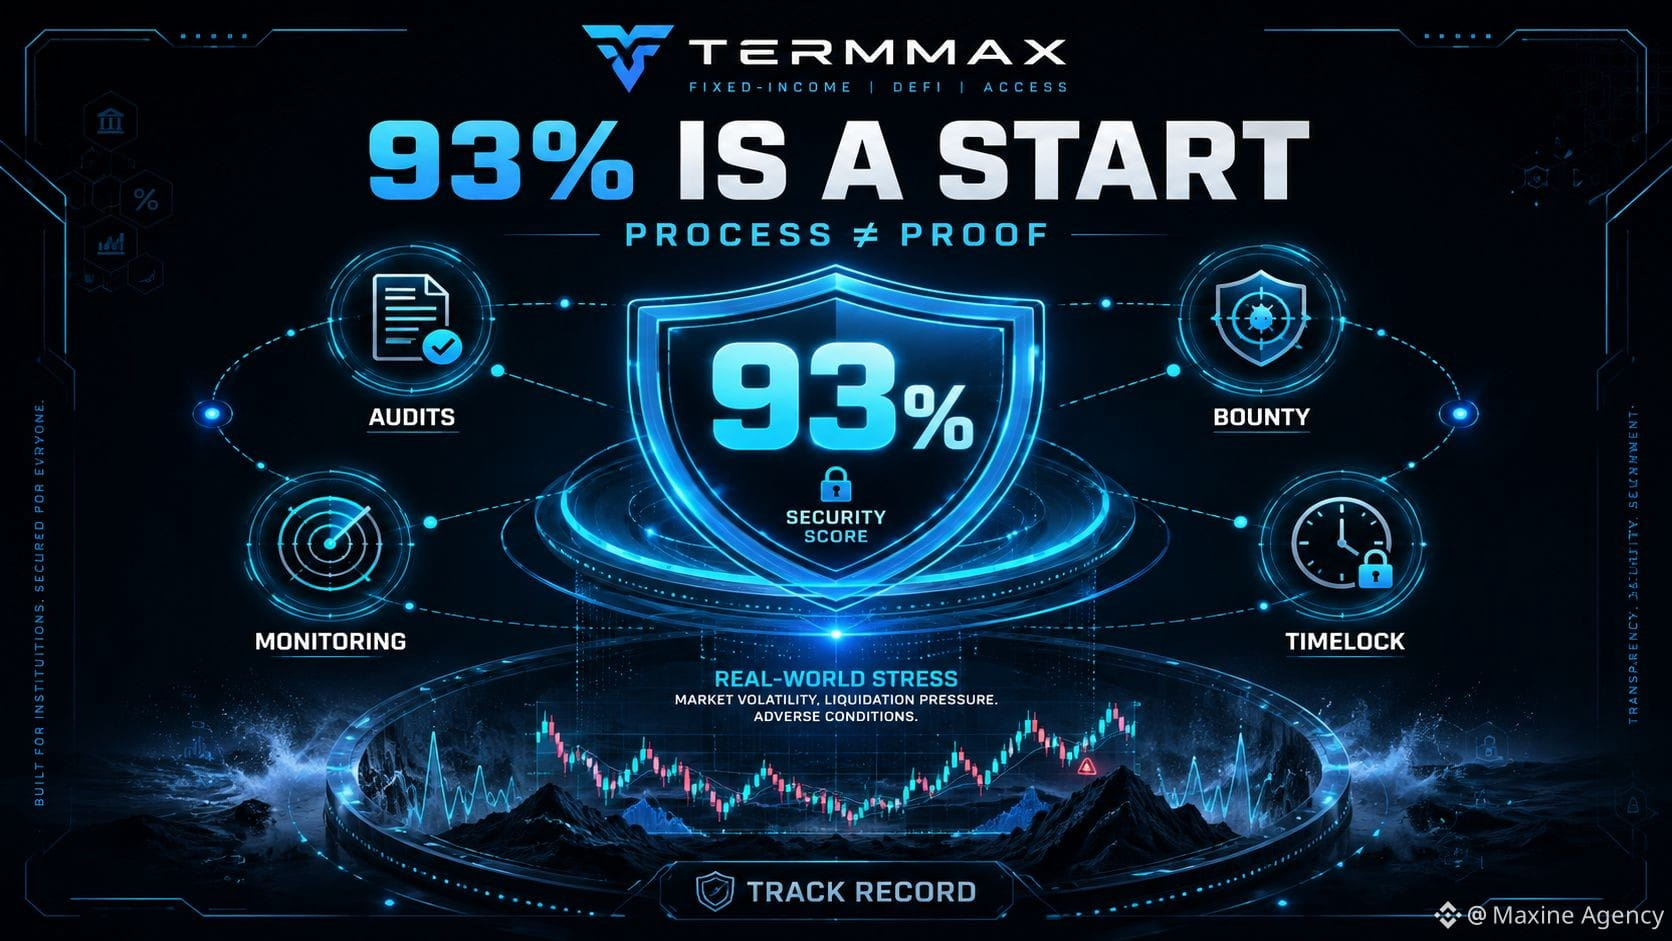
Ponto de segurança de 93% do TermMax é digno de nota, mas eu não o vejo como a evidência final
Eu costumo navegar bastante rápido por páginas de segurança, porque a maioria dos protocolos usa basicamente o mesmo conjunto de palavras: audit, bug bounty, monitoring, timelock. Mas o TermMax me fez parar quando vi que a DeFiSafety deu 93%, o mesmo nível que o projeto usa para comparar com o Aave V3.
Esse número é bom, mas acho que a forma de interpretá-lo é mais importante do que o próprio score.
A DeFiSafety não audita diretamente o código. Eles avaliam o processo, a documentação, o nível de transparência e como o protocolo aplica práticas de segurança. Então, 93% indica que o TermMax tem um processo de segurança bem construído, não que os smart contracts foram comprovados como “seguros em 93%”.
Ao olhar a stack atual, o TermMax tem várias camadas: audit para encontrar bugs antes da implantação, bug bounty para ampliar a superfície de checagem, Hypernative para monitorar anomalias depois que o sistema está em funcionamento e timelock para atrasar mudanças sensíveis. Cada camada lida com um tipo diferente de risco.
Mas ainda existe uma coisa que não dá para comprar com uma auditoria.
É o histórico de sobrevivência no mercado real.
O Aave V3 tem vantagem porque já operou por anos e por muitas situações sob pressão. O TermMax ainda não tem a mesma quantidade de dados “de combate”.
Por isso, eu não vou perguntar se o TermMax é seguro
Eu quero ver como essa stack de segurança reage quando a liquidez oscila forte, quando o oracle sofre pressão ou quando um edge case realmente aparece no mainnet.
O score indica o quão seriamente o protocolo se preparou.
O track record novo mostra até que ponto essas preparações aguentam a realidade.
@termmax #TermMax
$BEAT $BTC $ARX
Ponto de segurança de 93% do TermMax é digno de nota, mas eu não o vejo como a evidência final
Eu costumo navegar bastante rápido por páginas de segurança, porque a maioria dos protocolos usa basicamente o mesmo conjunto de palavras: audit, bug bounty, monitoring, timelock. Mas o TermMax me fez parar quando vi que a DeFiSafety deu 93%, o mesmo nível que o projeto usa para comparar com o Aave V3.
Esse número é bom, mas acho que a forma de interpretá-lo é mais importante do que o próprio score.
A DeFiSafety não audita diretamente o código. Eles avaliam o processo, a documentação, o nível de transparência e como o protocolo aplica práticas de segurança. Então, 93% indica que o TermMax tem um processo de segurança bem construído, não que os smart contracts foram comprovados como “seguros em 93%”.
Ao olhar a stack atual, o TermMax tem várias camadas: audit para encontrar bugs antes da implantação, bug bounty para ampliar a superfície de checagem, Hypernative para monitorar anomalias depois que o sistema está em funcionamento e timelock para atrasar mudanças sensíveis. Cada camada lida com um tipo diferente de risco.
Mas ainda existe uma coisa que não dá para comprar com uma auditoria.
É o histórico de sobrevivência no mercado real.
O Aave V3 tem vantagem porque já operou por anos e por muitas situações sob pressão. O TermMax ainda não tem a mesma quantidade de dados “de combate”.
Por isso, eu não vou perguntar se o TermMax é seguro
Eu quero ver como essa stack de segurança reage quando a liquidez oscila forte, quando o oracle sofre pressão ou quando um edge case realmente aparece no mainnet.
O score indica o quão seriamente o protocolo se preparou.
O track record novo mostra até que ponto essas preparações aguentam a realidade.
@TermMax #TermMax
$BEAT $BTC $ARX
Eu costumo navegar bastante rápido por páginas de segurança, porque a maioria dos protocolos usa basicamente o mesmo conjunto de palavras: audit, bug bounty, monitoring, timelock. Mas o TermMax me fez parar quando vi que a DeFiSafety deu 93%, o mesmo nível que o projeto usa para comparar com o Aave V3.
Esse número é bom, mas acho que a forma de interpretá-lo é mais importante do que o próprio score.
A DeFiSafety não audita diretamente o código. Eles avaliam o processo, a documentação, o nível de transparência e como o protocolo aplica práticas de segurança. Então, 93% indica que o TermMax tem um processo de segurança bem construído, não que os smart contracts foram comprovados como “seguros em 93%”.
Ao olhar a stack atual, o TermMax tem várias camadas: audit para encontrar bugs antes da implantação, bug bounty para ampliar a superfície de checagem, Hypernative para monitorar anomalias depois que o sistema está em funcionamento e timelock para atrasar mudanças sensíveis. Cada camada lida com um tipo diferente de risco.
Mas ainda existe uma coisa que não dá para comprar com uma auditoria.
É o histórico de sobrevivência no mercado real.
O Aave V3 tem vantagem porque já operou por anos e por muitas situações sob pressão. O TermMax ainda não tem a mesma quantidade de dados “de combate”.
Por isso, eu não vou perguntar se o TermMax é seguro
Eu quero ver como essa stack de segurança reage quando a liquidez oscila forte, quando o oracle sofre pressão ou quando um edge case realmente aparece no mainnet.
O score indica o quão seriamente o protocolo se preparou.
O track record novo mostra até que ponto essas preparações aguentam a realidade.
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
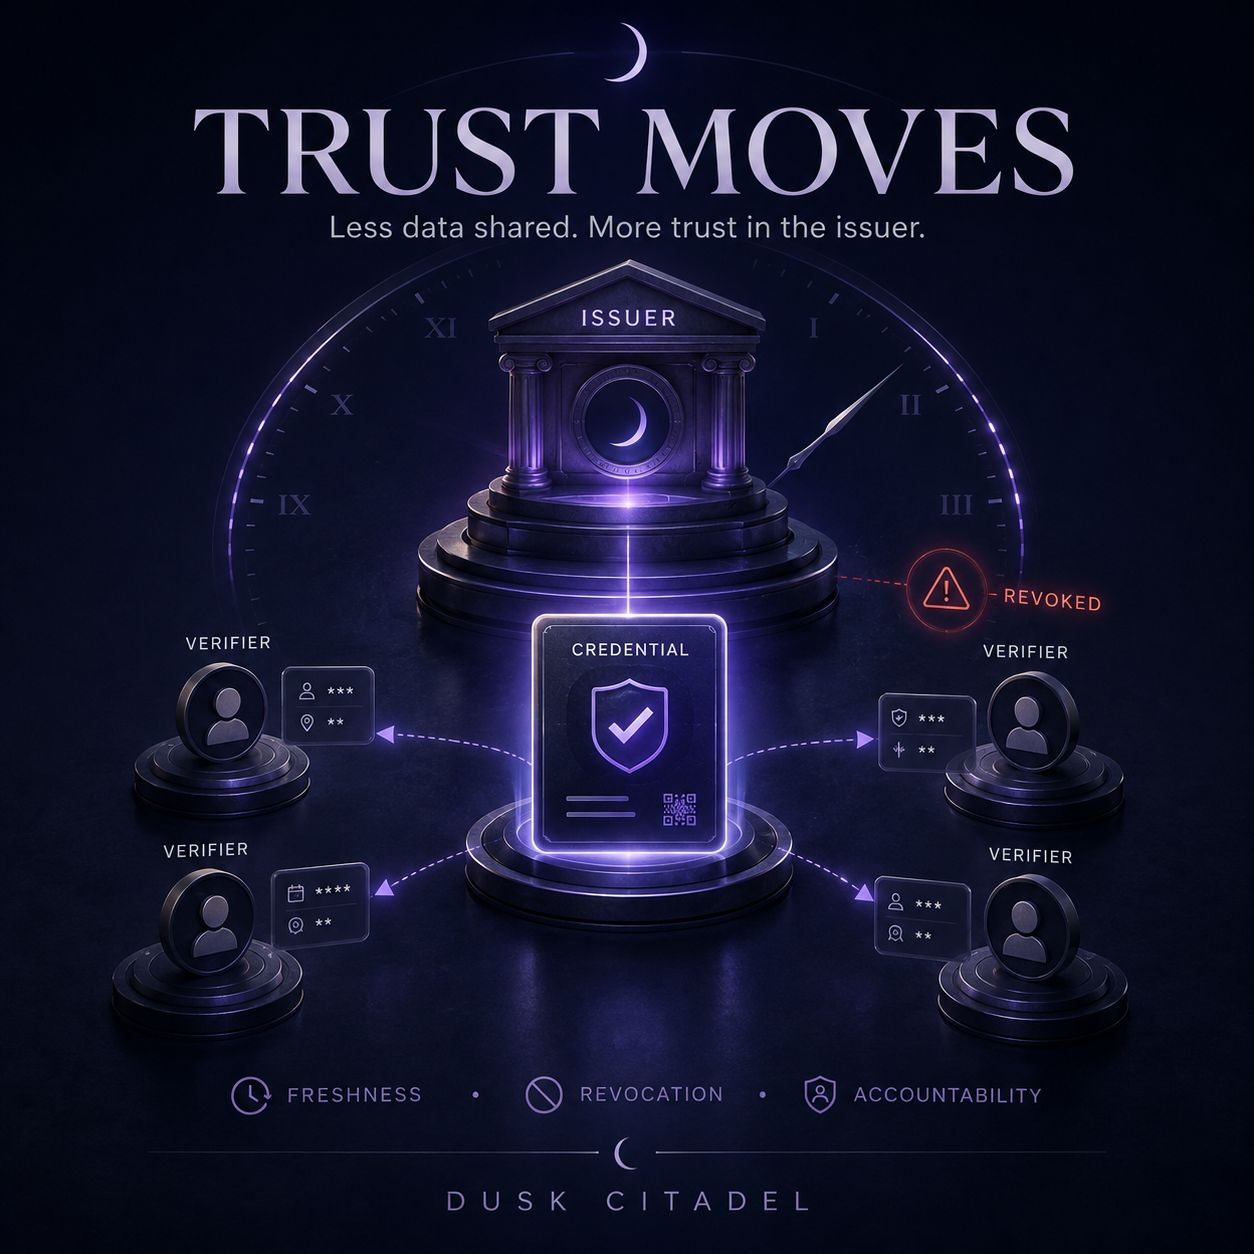
A Citadel reduz a necessidade de compartilhar dados, mas me faz prestar ainda mais atenção à pessoa que emite credenciais
O que acho interessante na Citadel é que os usuários não precisam fornecer todo o dossiê de KYC a cada parte que queira verificar você.
Depois de verificado, um credencial pode ser usado para comprovar coisas específicas, como jurisdição, status de investidor ou o cumprimento de algum requisito de compliance. A parte que verifica recebe exatamente as informações necessárias, e não todo o conjunto de dados de identidade.
No começo eu pensei que isso seria apenas para reduzir o nível de confiança.
Mas olhando com mais atenção, a confiança na verdade é transferida para outro lugar.
Se várias organizações aceitam um mesmo credencial, a decisão inicial do emissor ganha ainda mais peso. Uma avaliação pode ser reutilizada muitas vezes; então um erro na emissão do credencial pode se espalhar mais, em vez de afetar apenas uma transação.
O tempo também torna o problema mais difícil. Um credencial correto hoje não necessariamente continuará correto alguns meses depois. O status de sanções, a jurisdição ou a elegibilidade podem mudar.
Por isso, para mim, a parte mais importante da Citadel não é só o disclosure seletivo. Ela também está na atualidade (freshness), na revogação e na responsabilidade do emissor quando os dados de base mudam.
Eu também vou me preocupar com a quantidade real de credenciais que são reutilizados, em vez da quantidade de integrações anunciadas.
Porque privacidade só resolve a pergunta “quanto o verificador precisa ver”.
Mas quando o credencial está errado ou ficou desatualizado, a pergunta difícil continua: quem é responsável pela decisão que todo o sistema passou a confiar?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
A Citadel reduz a necessidade de compartilhar dados, mas me faz prestar ainda mais atenção à pessoa que emite credenciais
O que acho interessante na Citadel é que os usuários não precisam fornecer todo o dossiê de KYC a cada parte que queira verificar você.
Depois de verificado, um credencial pode ser usado para comprovar coisas específicas, como jurisdição, status de investidor ou o cumprimento de algum requisito de compliance. A parte que verifica recebe exatamente as informações necessárias, e não todo o conjunto de dados de identidade.
No começo eu pensei que isso seria apenas para reduzir o nível de confiança.
Mas olhando com mais atenção, a confiança na verdade é transferida para outro lugar.
Se várias organizações aceitam um mesmo credencial, a decisão inicial do emissor ganha ainda mais peso. Uma avaliação pode ser reutilizada muitas vezes; então um erro na emissão do credencial pode se espalhar mais, em vez de afetar apenas uma transação.
O tempo também torna o problema mais difícil. Um credencial correto hoje não necessariamente continuará correto alguns meses depois. O status de sanções, a jurisdição ou a elegibilidade podem mudar.
Por isso, para mim, a parte mais importante da Citadel não é só o disclosure seletivo. Ela também está na atualidade (freshness), na revogação e na responsabilidade do emissor quando os dados de base mudam.
Eu também vou me preocupar com a quantidade real de credenciais que são reutilizados, em vez da quantidade de integrações anunciadas.
Porque privacidade só resolve a pergunta “quanto o verificador precisa ver”.
Mas quando o credencial está errado ou ficou desatualizado, a pergunta difícil continua: quem é responsável pela decisão que todo o sistema passou a confiar?
@Dusk $DUSK #dusk
$APR $BNB
O que acho interessante na Citadel é que os usuários não precisam fornecer todo o dossiê de KYC a cada parte que queira verificar você.
Depois de verificado, um credencial pode ser usado para comprovar coisas específicas, como jurisdição, status de investidor ou o cumprimento de algum requisito de compliance. A parte que verifica recebe exatamente as informações necessárias, e não todo o conjunto de dados de identidade.
No começo eu pensei que isso seria apenas para reduzir o nível de confiança.
Mas olhando com mais atenção, a confiança na verdade é transferida para outro lugar.
Se várias organizações aceitam um mesmo credencial, a decisão inicial do emissor ganha ainda mais peso. Uma avaliação pode ser reutilizada muitas vezes; então um erro na emissão do credencial pode se espalhar mais, em vez de afetar apenas uma transação.
O tempo também torna o problema mais difícil. Um credencial correto hoje não necessariamente continuará correto alguns meses depois. O status de sanções, a jurisdição ou a elegibilidade podem mudar.
Por isso, para mim, a parte mais importante da Citadel não é só o disclosure seletivo. Ela também está na atualidade (freshness), na revogação e na responsabilidade do emissor quando os dados de base mudam.
Eu também vou me preocupar com a quantidade real de credenciais que são reutilizados, em vez da quantidade de integrações anunciadas.
Porque privacidade só resolve a pergunta “quanto o verificador precisa ver”.
Mas quando o credencial está errado ou ficou desatualizado, a pergunta difícil continua: quem é responsável pela decisão que todo o sistema passou a confiar?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
Parcialmente verdadeiro
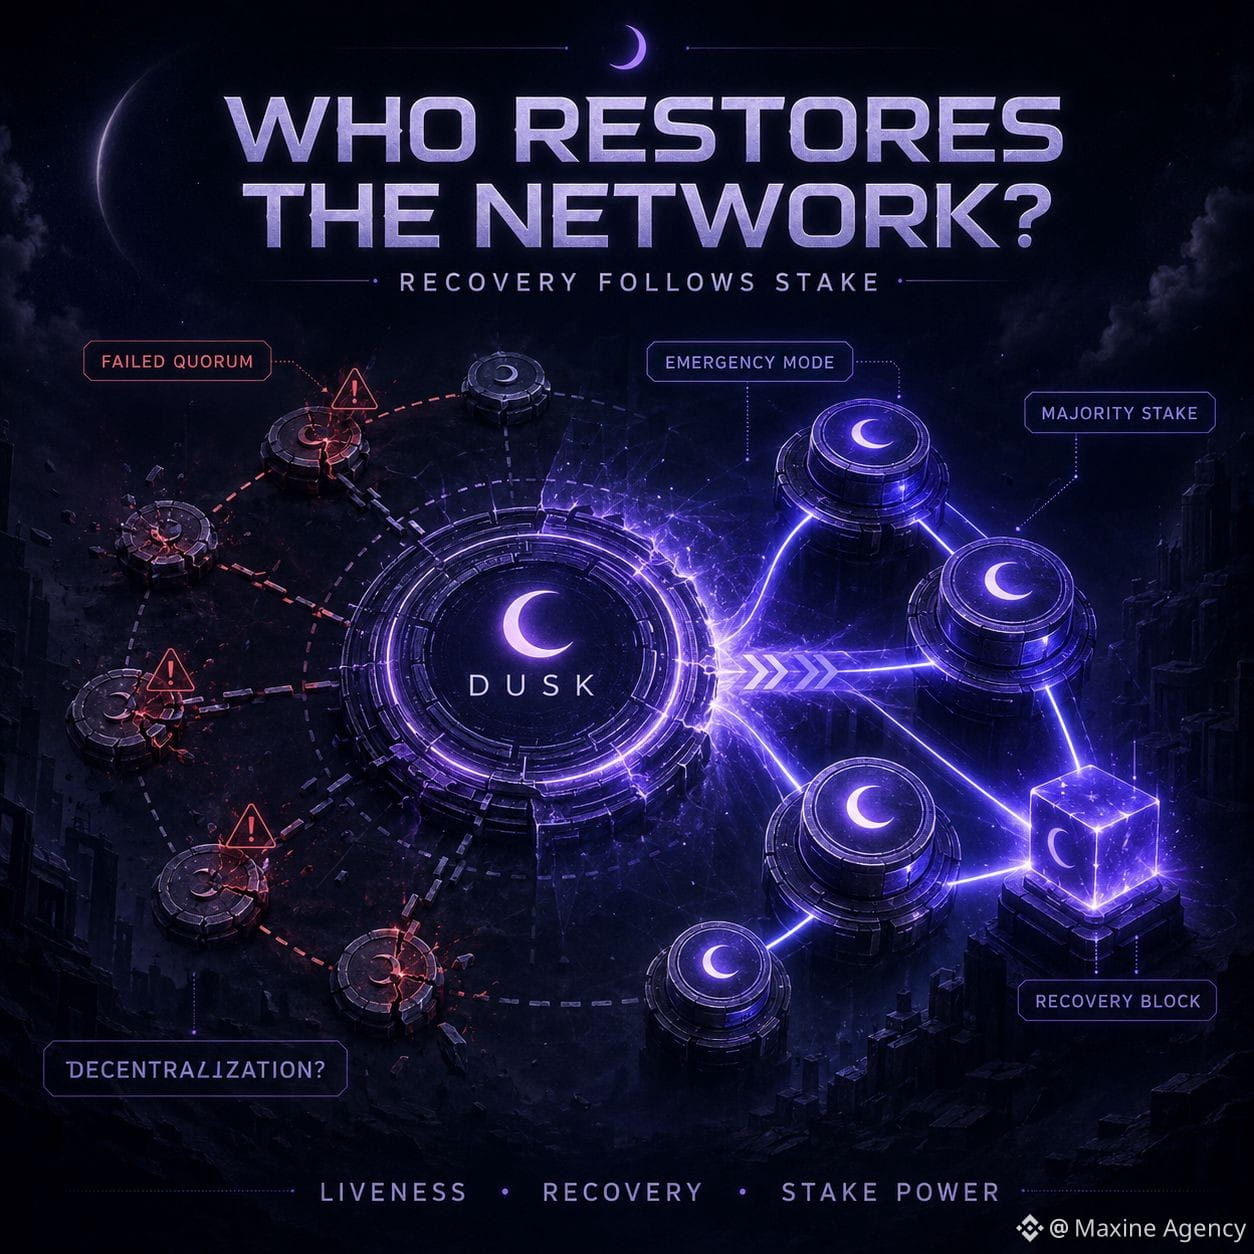
À medida que o Dusk encontra problemas, eu fico ainda mais atento a quem está no controle da recuperação da rede
Ao ler a seção de consenso do Dusk, vejo que o mecanismo “padrão” ainda não é o ponto mais preocupante. O que chama atenção é o momento em que a rede não consegue atingir quorum de forma contínua.
Após 16 iterações malsucedidas, a Succinct Attestation muda para o modo de emergência. O timeout de cada etapa é removido e várias iterações podem ser abertas ao mesmo tempo para aumentar as chances de encontrar um bloco válido. Se vários candidatos atingirem o consenso, o bloco pertencente à iteração mais baixa é priorizado.
Esse desenho ajuda a rede a não ficar travada apenas por causa de alguns provisioners lentos ou desconectados. Mas também me faz observar outro limite: quando as condições de rede pioram, a capacidade de recuperação passa a depender de forma ainda mais clara da distribuição de stake.
No plano final, o bloco de emergência só é criado quando o grupo de provisioners solicita que ele detenha a maioria do stake total da rede. Enquanto isso, para querer participar diretamente do consenso, um provisioner precisa atualmente de pelo menos 1.000 DUSK em stake.
Assim, eu não considero o staking apenas como uma forma de obter recompensas. Ele também determina quem tem mais peso quando o sistema precisa sair de um estado anormal.
Para mim, o teste mais importante para o Dusk não é um único dia em que a rede roda sem problemas. Mas sim quando a congestão aumenta, alguns nós ficam para trás e os comitês mudam continuamente, e a rede consegue se recuperar sem concentrar demais o poder de decisão em um grupo com um stake muito grande ou não.
Um mecanismo de recovery pode ser muito sólido do ponto de vista técnico.
Mas se o poder de salvar a rede está cada vez mais concentrado por stake, então a descentralização é o que precisa ser medido com mais cuidado.
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
À medida que o Dusk encontra problemas, eu fico ainda mais atento a quem está no controle da recuperação da rede
Ao ler a seção de consenso do Dusk, vejo que o mecanismo “padrão” ainda não é o ponto mais preocupante. O que chama atenção é o momento em que a rede não consegue atingir quorum de forma contínua.
Após 16 iterações malsucedidas, a Succinct Attestation muda para o modo de emergência. O timeout de cada etapa é removido e várias iterações podem ser abertas ao mesmo tempo para aumentar as chances de encontrar um bloco válido. Se vários candidatos atingirem o consenso, o bloco pertencente à iteração mais baixa é priorizado.
Esse desenho ajuda a rede a não ficar travada apenas por causa de alguns provisioners lentos ou desconectados. Mas também me faz observar outro limite: quando as condições de rede pioram, a capacidade de recuperação passa a depender de forma ainda mais clara da distribuição de stake.
No plano final, o bloco de emergência só é criado quando o grupo de provisioners solicita que ele detenha a maioria do stake total da rede. Enquanto isso, para querer participar diretamente do consenso, um provisioner precisa atualmente de pelo menos 1.000 DUSK em stake.
Assim, eu não considero o staking apenas como uma forma de obter recompensas. Ele também determina quem tem mais peso quando o sistema precisa sair de um estado anormal.
Para mim, o teste mais importante para o Dusk não é um único dia em que a rede roda sem problemas. Mas sim quando a congestão aumenta, alguns nós ficam para trás e os comitês mudam continuamente, e a rede consegue se recuperar sem concentrar demais o poder de decisão em um grupo com um stake muito grande ou não.
Um mecanismo de recovery pode ser muito sólido do ponto de vista técnico.
Mas se o poder de salvar a rede está cada vez mais concentrado por stake, então a descentralização é o que precisa ser medido com mais cuidado.
@Dusk $DUSK #dusk
$ONDO $BTC
Ao ler a seção de consenso do Dusk, vejo que o mecanismo “padrão” ainda não é o ponto mais preocupante. O que chama atenção é o momento em que a rede não consegue atingir quorum de forma contínua.
Após 16 iterações malsucedidas, a Succinct Attestation muda para o modo de emergência. O timeout de cada etapa é removido e várias iterações podem ser abertas ao mesmo tempo para aumentar as chances de encontrar um bloco válido. Se vários candidatos atingirem o consenso, o bloco pertencente à iteração mais baixa é priorizado.
Esse desenho ajuda a rede a não ficar travada apenas por causa de alguns provisioners lentos ou desconectados. Mas também me faz observar outro limite: quando as condições de rede pioram, a capacidade de recuperação passa a depender de forma ainda mais clara da distribuição de stake.
No plano final, o bloco de emergência só é criado quando o grupo de provisioners solicita que ele detenha a maioria do stake total da rede. Enquanto isso, para querer participar diretamente do consenso, um provisioner precisa atualmente de pelo menos 1.000 DUSK em stake.
Assim, eu não considero o staking apenas como uma forma de obter recompensas. Ele também determina quem tem mais peso quando o sistema precisa sair de um estado anormal.
Para mim, o teste mais importante para o Dusk não é um único dia em que a rede roda sem problemas. Mas sim quando a congestão aumenta, alguns nós ficam para trás e os comitês mudam continuamente, e a rede consegue se recuperar sem concentrar demais o poder de decisão em um grupo com um stake muito grande ou não.
Um mecanismo de recovery pode ser muito sólido do ponto de vista técnico.
Mas se o poder de salvar a rede está cada vez mais concentrado por stake, então a descentralização é o que precisa ser medido com mais cuidado.
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
O TVL grande nem sempre diz tudo sobre a eficiência do capital do TermMax
O que acho interessante no DeFi é que a liquidez pode parecer bem “densa” no dashboard, mas na prática fica parada por bastante tempo entre as vezes em que há ordens executadas. O capital ainda está ali, só que nem sempre ele está exatamente no lugar em que existe necessidade de tomar empréstimo.
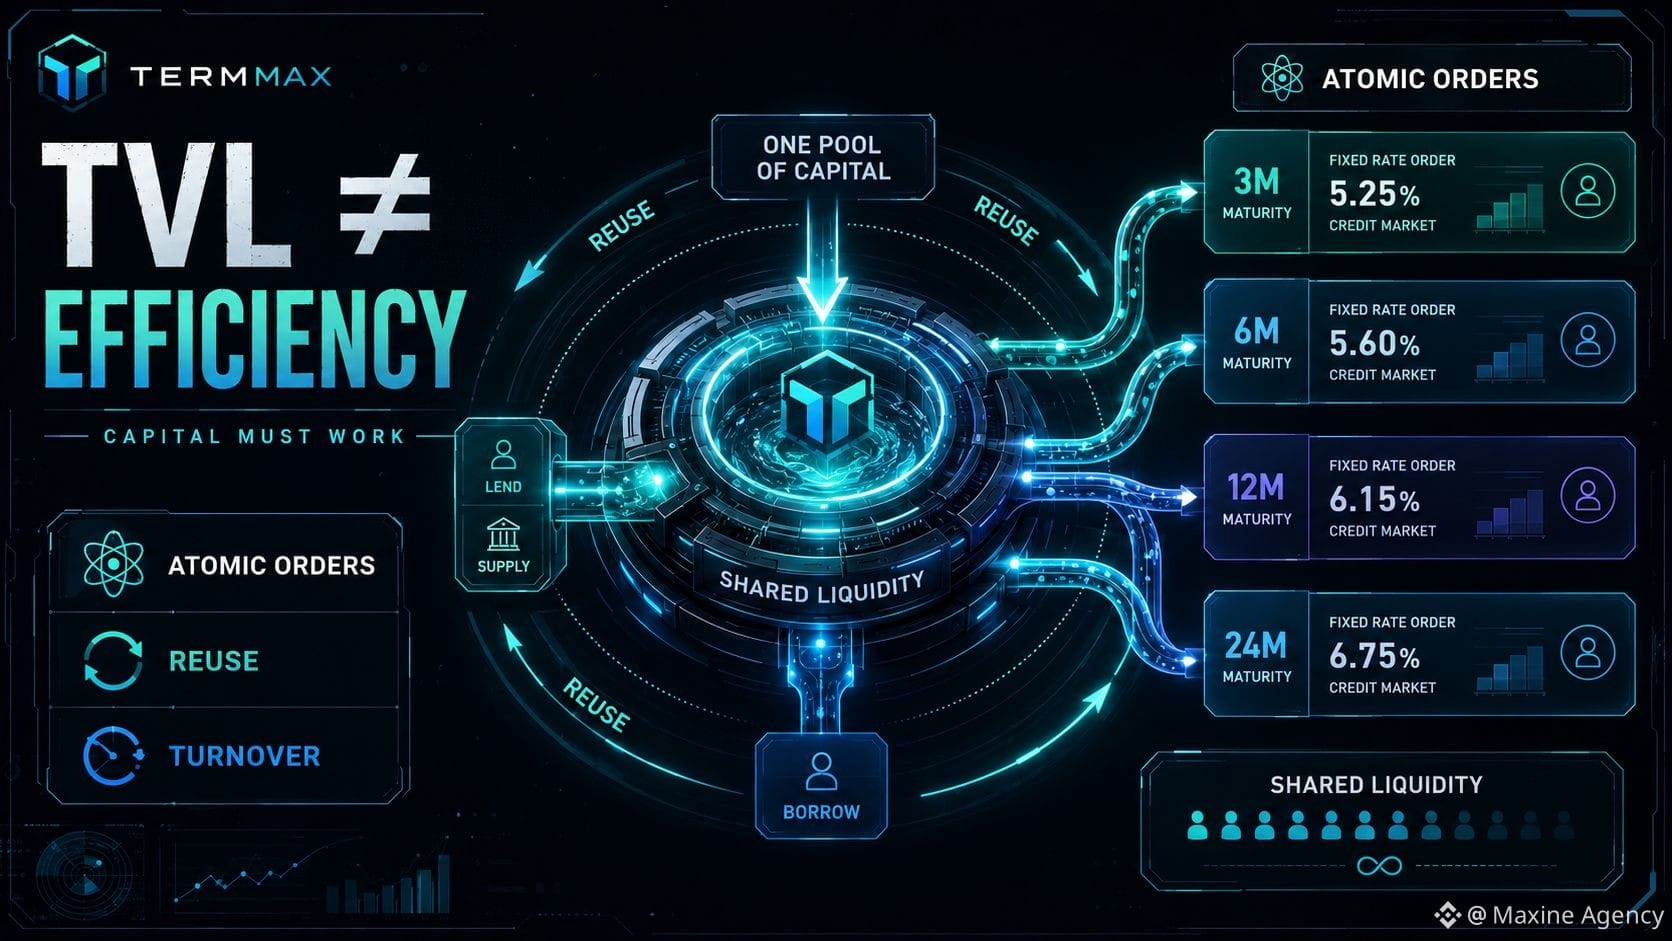
As Atomic Orders do TermMax chamaram minha atenção porque tratam exatamente desse ponto.
Em vez de dividir a liquidez em várias partes separadas para cada mercado ou para cada prazo, uma única fonte de capital pode atender a muitos pedidos diferentes. Se esse mecanismo funcionar bem, um dólar de liquidez não só aparece uma vez no TVL, como também pode ser reutilizado em várias oportunidades de crédito.
Por isso, acho que só o TVL não é suficiente para avaliar o TermMax.
Um protocolo pode ter um TVL alto, mas grande parte do capital pode estar apenas esperando; isso nem sempre é melhor do que um sistema menor, porém com alta rotatividade de capital. Com Atomic Orders, o que eu quero ver é a velocidade com que o capital é casado novamente, quantas vezes ele é reutilizado e quanto de volume de crédito cada dólar de liquidez realmente sustenta.
Mas a liquidez compartilhada também tem um ponto que precisa ser verificado.
Vários mercados podem parecer mais “profundos” quando compartilham uma mesma fonte de capital. Porém, se a demanda por empréstimos crescer forte em muitos lugares ao mesmo tempo, o limite real da quantidade de liquidez disponível vai aparecer. O capital pode ser alocado com mais eficiência, mas isso não significa que ele se torne infinito.
Na minha visão, é isso que é o metric realmente importante no TermMax.
Não é apenas sobre quanto o protocolo consegue manter de dinheiro, e sim quantas vezes cada dólar de capital consegue “trabalhar” antes de o sistema começar a esbarrar no limite de liquidez.
@termmax #TermMax
$SKYAI $BTC $BNB
O TVL grande nem sempre diz tudo sobre a eficiência do capital do TermMax
O que acho interessante no DeFi é que a liquidez pode parecer bem “densa” no dashboard, mas na prática fica parada por bastante tempo entre as vezes em que há ordens executadas. O capital ainda está ali, só que nem sempre ele está exatamente no lugar em que existe necessidade de tomar empréstimo.
As Atomic Orders do TermMax chamaram minha atenção porque tratam exatamente desse ponto.
Em vez de dividir a liquidez em várias partes separadas para cada mercado ou para cada prazo, uma única fonte de capital pode atender a muitos pedidos diferentes. Se esse mecanismo funcionar bem, um dólar de liquidez não só aparece uma vez no TVL, como também pode ser reutilizado em várias oportunidades de crédito.
Por isso, acho que só o TVL não é suficiente para avaliar o TermMax.
Um protocolo pode ter um TVL alto, mas grande parte do capital pode estar apenas esperando; isso nem sempre é melhor do que um sistema menor, porém com alta rotatividade de capital. Com Atomic Orders, o que eu quero ver é a velocidade com que o capital é casado novamente, quantas vezes ele é reutilizado e quanto de volume de crédito cada dólar de liquidez realmente sustenta.
Mas a liquidez compartilhada também tem um ponto que precisa ser verificado.
Vários mercados podem parecer mais “profundos” quando compartilham uma mesma fonte de capital. Porém, se a demanda por empréstimos crescer forte em muitos lugares ao mesmo tempo, o limite real da quantidade de liquidez disponível vai aparecer. O capital pode ser alocado com mais eficiência, mas isso não significa que ele se torne infinito.
Na minha visão, é isso que é o metric realmente importante no TermMax.
Não é apenas sobre quanto o protocolo consegue manter de dinheiro, e sim quantas vezes cada dólar de capital consegue “trabalhar” antes de o sistema começar a esbarrar no limite de liquidez.
@TermMax #TermMax
$SKYAI $BTC $BNB
O que acho interessante no DeFi é que a liquidez pode parecer bem “densa” no dashboard, mas na prática fica parada por bastante tempo entre as vezes em que há ordens executadas. O capital ainda está ali, só que nem sempre ele está exatamente no lugar em que existe necessidade de tomar empréstimo.
As Atomic Orders do TermMax chamaram minha atenção porque tratam exatamente desse ponto.
Em vez de dividir a liquidez em várias partes separadas para cada mercado ou para cada prazo, uma única fonte de capital pode atender a muitos pedidos diferentes. Se esse mecanismo funcionar bem, um dólar de liquidez não só aparece uma vez no TVL, como também pode ser reutilizado em várias oportunidades de crédito.
Por isso, acho que só o TVL não é suficiente para avaliar o TermMax.
Um protocolo pode ter um TVL alto, mas grande parte do capital pode estar apenas esperando; isso nem sempre é melhor do que um sistema menor, porém com alta rotatividade de capital. Com Atomic Orders, o que eu quero ver é a velocidade com que o capital é casado novamente, quantas vezes ele é reutilizado e quanto de volume de crédito cada dólar de liquidez realmente sustenta.
Mas a liquidez compartilhada também tem um ponto que precisa ser verificado.
Vários mercados podem parecer mais “profundos” quando compartilham uma mesma fonte de capital. Porém, se a demanda por empréstimos crescer forte em muitos lugares ao mesmo tempo, o limite real da quantidade de liquidez disponível vai aparecer. O capital pode ser alocado com mais eficiência, mas isso não significa que ele se torne infinito.
Na minha visão, é isso que é o metric realmente importante no TermMax.
Não é apenas sobre quanto o protocolo consegue manter de dinheiro, e sim quantas vezes cada dólar de capital consegue “trabalhar” antes de o sistema começar a esbarrar no limite de liquidez.
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
O P2P agora tem mais uma camada “Verificação” e eu acho que é um detalhe que vale a pena conferir antes de colocar a ordem
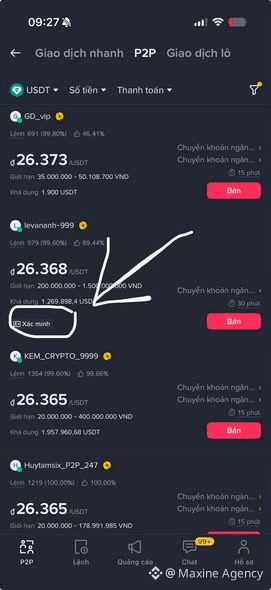
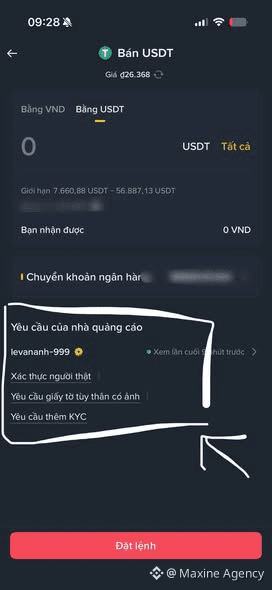
Outro dia entrei no Binance P2P e notei que alguns Merchants passaram a exibir o rótulo “Verificação” logo abaixo do anúncio. Ao clicar e ver com atenção, na seção de requisitos do anunciante podem aparecer etapas adicionais, como verificar que a pessoa é real, documentos de identificação com foto ou um KYC adicional.
O ponto que considero mais importante é que essas exigências não ficam para a etapa final — elas são exibidas logo antes de colocar a ordem.
Ou seja, antes de clicar em Vender (Buy/Sell), o usuário deve abrir a parte de condições do Merchant e ler com cuidado. Se o anúncio solicitar uma verificação extra que eu não queira fornecer ou que eu não consiga atender, o melhor é parar desde o início, em vez de abrir o Order e só então descobrir.
Na minha opinião, isso também é uma camada de controle bastante razoável para transações P2P, especialmente com Merchants que processam grandes volumes. Quando a identidade de ambas as partes fica mais clara, fica mais fácil comparar o pagador, a origem do dinheiro e lidar com disputas depois.
Mas ter verificação não significa que eu vou ignorar outras etapas de segurança.
Ao vender USDT, eu ainda preciso checar por conta própria se o dinheiro realmente entrou na conta antes de fazer Release. Ao comprar, eu ainda transfiro exatamente para a conta exibida no Order e mantenho toda a conversa dentro do Binance. Se o Merchant exigir que eu envie documentos por um canal fora da plataforma, eu não farei isso apenas porque o anúncio tem o rótulo de verificação.
O que eu tiro disso é que antes eu costumava olhar apenas o preço, a Completion Rate e o número de ordens.
Agora vou observar também mais um item: o que o Merchant está exigindo que eu verifique antes da transação.
Ler com atenção por 10 segundos antes de colocar a ordem ainda é mais fácil do que lidar com um Order inadequado depois.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
O P2P agora tem mais uma camada “Verificação” e eu acho que é um detalhe que vale a pena conferir antes de colocar a ordem
Outro dia entrei no Binance P2P e notei que alguns Merchants passaram a exibir o rótulo “Verificação” logo abaixo do anúncio. Ao clicar e ver com atenção, na seção de requisitos do anunciante podem aparecer etapas adicionais, como verificar que a pessoa é real, documentos de identificação com foto ou um KYC adicional.
O ponto que considero mais importante é que essas exigências não ficam para a etapa final — elas são exibidas logo antes de colocar a ordem.
Ou seja, antes de clicar em Vender (Buy/Sell), o usuário deve abrir a parte de condições do Merchant e ler com cuidado. Se o anúncio solicitar uma verificação extra que eu não queira fornecer ou que eu não consiga atender, o melhor é parar desde o início, em vez de abrir o Order e só então descobrir.
Na minha opinião, isso também é uma camada de controle bastante razoável para transações P2P, especialmente com Merchants que processam grandes volumes. Quando a identidade de ambas as partes fica mais clara, fica mais fácil comparar o pagador, a origem do dinheiro e lidar com disputas depois.
Mas ter verificação não significa que eu vou ignorar outras etapas de segurança.
Ao vender USDT, eu ainda preciso checar por conta própria se o dinheiro realmente entrou na conta antes de fazer Release. Ao comprar, eu ainda transfiro exatamente para a conta exibida no Order e mantenho toda a conversa dentro do Binance. Se o Merchant exigir que eu envie documentos por um canal fora da plataforma, eu não farei isso apenas porque o anúncio tem o rótulo de verificação.
O que eu tiro disso é que antes eu costumava olhar apenas o preço, a Completion Rate e o número de ordens.
Agora vou observar também mais um item: o que o Merchant está exigindo que eu verifique antes da transação.
Ler com atenção por 10 segundos antes de colocar a ordem ainda é mais fácil do que lidar com um Order inadequado depois.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
Outro dia entrei no Binance P2P e notei que alguns Merchants passaram a exibir o rótulo “Verificação” logo abaixo do anúncio. Ao clicar e ver com atenção, na seção de requisitos do anunciante podem aparecer etapas adicionais, como verificar que a pessoa é real, documentos de identificação com foto ou um KYC adicional.
O ponto que considero mais importante é que essas exigências não ficam para a etapa final — elas são exibidas logo antes de colocar a ordem.
Ou seja, antes de clicar em Vender (Buy/Sell), o usuário deve abrir a parte de condições do Merchant e ler com cuidado. Se o anúncio solicitar uma verificação extra que eu não queira fornecer ou que eu não consiga atender, o melhor é parar desde o início, em vez de abrir o Order e só então descobrir.
Na minha opinião, isso também é uma camada de controle bastante razoável para transações P2P, especialmente com Merchants que processam grandes volumes. Quando a identidade de ambas as partes fica mais clara, fica mais fácil comparar o pagador, a origem do dinheiro e lidar com disputas depois.
Mas ter verificação não significa que eu vou ignorar outras etapas de segurança.
Ao vender USDT, eu ainda preciso checar por conta própria se o dinheiro realmente entrou na conta antes de fazer Release. Ao comprar, eu ainda transfiro exatamente para a conta exibida no Order e mantenho toda a conversa dentro do Binance. Se o Merchant exigir que eu envie documentos por um canal fora da plataforma, eu não farei isso apenas porque o anúncio tem o rótulo de verificação.
O que eu tiro disso é que antes eu costumava olhar apenas o preço, a Completion Rate e o número de ordens.
Agora vou observar também mais um item: o que o Merchant está exigindo que eu verifique antes da transação.
Ler com atenção por 10 segundos antes de colocar a ordem ainda é mais fácil do que lidar com um Order inadequado depois.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
Em Alta
Taxa fixa com cap; taxa flutuante, acho que a resposta depende do que você quer controlar
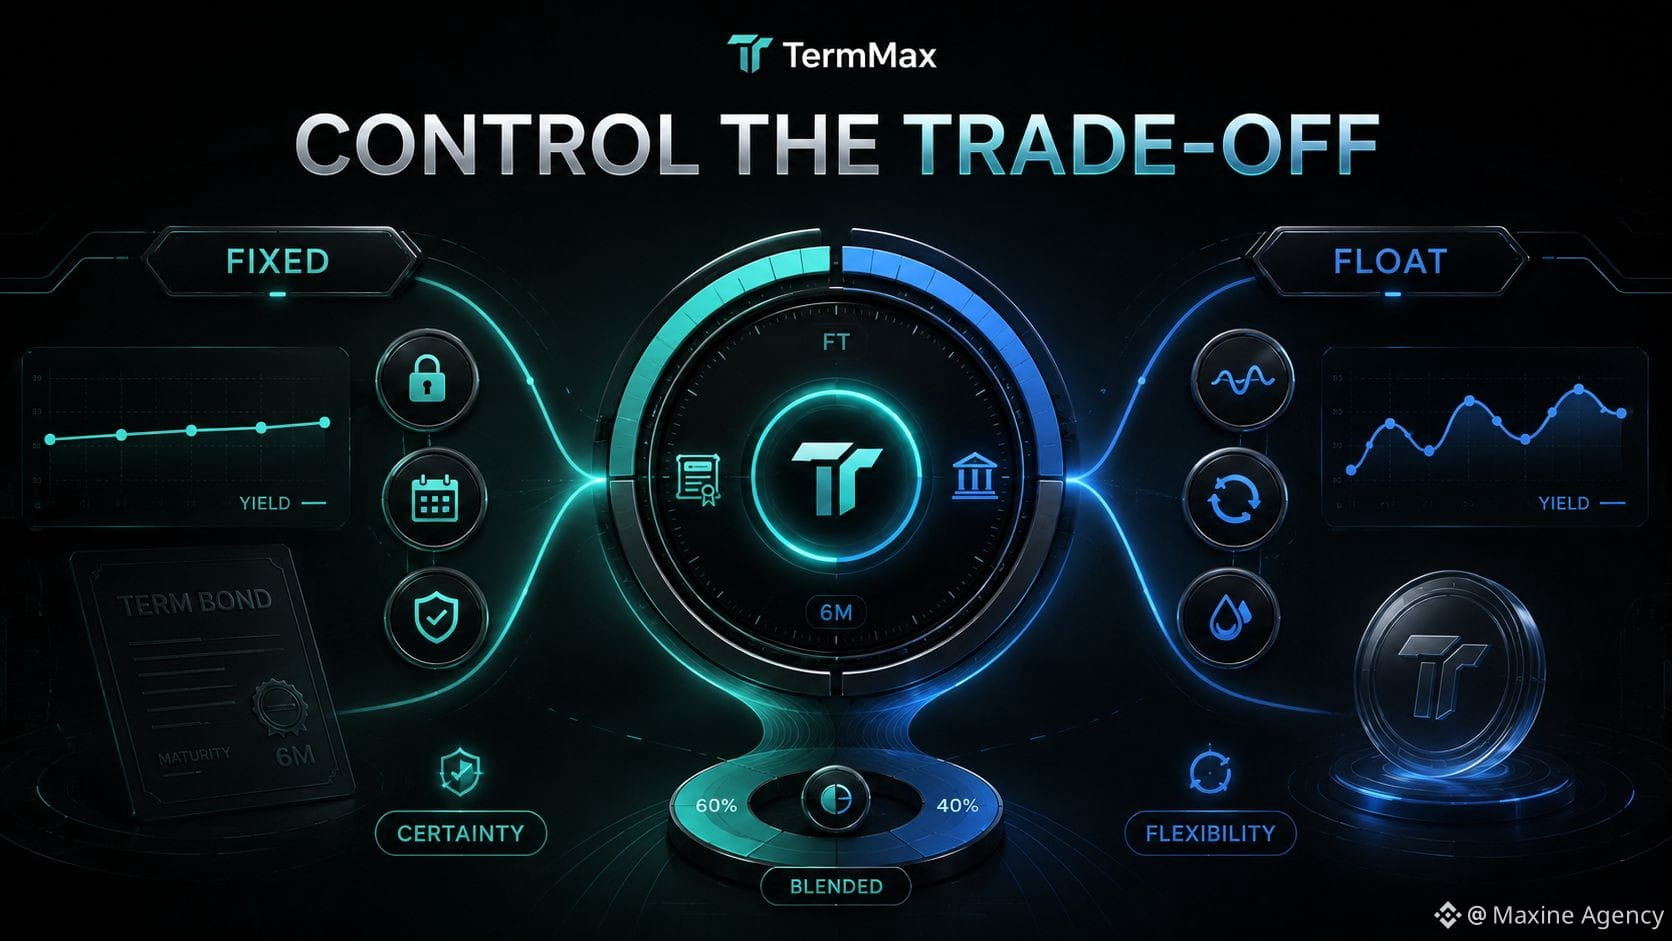
Quanto mais olho para o TermMax, mais vejo que o lending a taxa fixa não é simplesmente “juros mais estáveis”. É uma troca de parte da flexibilidade pela capacidade de saber antecipadamente o custo ou a rentabilidade desde o início.
Se eu emprestar 100.000 USD por 12 meses com taxa fixa, eu sei quase com precisão que estou imobilizando o capital para obter uma rentabilidade específica e em que momento aquele empréstimo termina. Isso é muito útil se o objetivo for planejar fluxo de caixa ou manter uma estratégia estável sem querer acompanhar os juros todos os dias.
Mas o preço é a oportunidade.
O mercado pode mudar mais rápido do que o prazo. A taxa nova pode ser maior do que a que foi travada. Outro pool pode parecer mais atraente. Ou, simplesmente, eu quero sacar o capital mais cedo para migrar para outra estratégia.
Taxa flutuante, por outro lado, é o inverso. Eu mantenho a flexibilidade, mas preciso aceitar que a rentabilidade muda continuamente e é mais difícil de prever.
Então, na minha visão, fixed e floating não competem no sentido de “qual é absolutamente melhor”. Eles atendem a duas necessidades diferentes.
Taxa fixa é mais adequada quando eu priorizo a certeza e quero saber antes o resultado financeiro de uma posição.
Taxa flutuante faz mais sentido quando eu dou muito valor à liquidez e à capacidade de mudar de estratégia.
Se eu tivesse 100.000 USD para emprestar por 12 meses, eu provavelmente não escolheria um lado completamente. Eu dividiria o capital: 60k$ para travar uma taxa fixa e criar uma base de rentabilidade mais previsível; o restante manteria em floating para ainda ter margem para girar quando o mercado mudar.
E com você: nos próximos 12 meses, o que importa mais — certeza ou flexibilidade?
@termmax #TermMax
$BNB $RICE $APR
Taxa fixa com cap; taxa flutuante, acho que a resposta depende do que você quer controlar
Quanto mais olho para o TermMax, mais vejo que o lending a taxa fixa não é simplesmente “juros mais estáveis”. É uma troca de parte da flexibilidade pela capacidade de saber antecipadamente o custo ou a rentabilidade desde o início.
Se eu emprestar 100.000 USD por 12 meses com taxa fixa, eu sei quase com precisão que estou imobilizando o capital para obter uma rentabilidade específica e em que momento aquele empréstimo termina. Isso é muito útil se o objetivo for planejar fluxo de caixa ou manter uma estratégia estável sem querer acompanhar os juros todos os dias.
Mas o preço é a oportunidade.
O mercado pode mudar mais rápido do que o prazo. A taxa nova pode ser maior do que a que foi travada. Outro pool pode parecer mais atraente. Ou, simplesmente, eu quero sacar o capital mais cedo para migrar para outra estratégia.
Taxa flutuante, por outro lado, é o inverso. Eu mantenho a flexibilidade, mas preciso aceitar que a rentabilidade muda continuamente e é mais difícil de prever.
Então, na minha visão, fixed e floating não competem no sentido de “qual é absolutamente melhor”. Eles atendem a duas necessidades diferentes.
Taxa fixa é mais adequada quando eu priorizo a certeza e quero saber antes o resultado financeiro de uma posição.
Taxa flutuante faz mais sentido quando eu dou muito valor à liquidez e à capacidade de mudar de estratégia.
Se eu tivesse 100.000 USD para emprestar por 12 meses, eu provavelmente não escolheria um lado completamente. Eu dividiria o capital: 60k$ para travar uma taxa fixa e criar uma base de rentabilidade mais previsível; o restante manteria em floating para ainda ter margem para girar quando o mercado mudar.
E com você: nos próximos 12 meses, o que importa mais — certeza ou flexibilidade?
@TermMax #TermMax
$BNB $RICE $APR
Quanto mais olho para o TermMax, mais vejo que o lending a taxa fixa não é simplesmente “juros mais estáveis”. É uma troca de parte da flexibilidade pela capacidade de saber antecipadamente o custo ou a rentabilidade desde o início.
Se eu emprestar 100.000 USD por 12 meses com taxa fixa, eu sei quase com precisão que estou imobilizando o capital para obter uma rentabilidade específica e em que momento aquele empréstimo termina. Isso é muito útil se o objetivo for planejar fluxo de caixa ou manter uma estratégia estável sem querer acompanhar os juros todos os dias.
Mas o preço é a oportunidade.
O mercado pode mudar mais rápido do que o prazo. A taxa nova pode ser maior do que a que foi travada. Outro pool pode parecer mais atraente. Ou, simplesmente, eu quero sacar o capital mais cedo para migrar para outra estratégia.
Taxa flutuante, por outro lado, é o inverso. Eu mantenho a flexibilidade, mas preciso aceitar que a rentabilidade muda continuamente e é mais difícil de prever.
Então, na minha visão, fixed e floating não competem no sentido de “qual é absolutamente melhor”. Eles atendem a duas necessidades diferentes.
Taxa fixa é mais adequada quando eu priorizo a certeza e quero saber antes o resultado financeiro de uma posição.
Taxa flutuante faz mais sentido quando eu dou muito valor à liquidez e à capacidade de mudar de estratégia.
Se eu tivesse 100.000 USD para emprestar por 12 meses, eu provavelmente não escolheria um lado completamente. Eu dividiria o capital: 60k$ para travar uma taxa fixa e criar uma base de rentabilidade mais previsível; o restante manteria em floating para ainda ter margem para girar quando o mercado mudar.
E com você: nos próximos 12 meses, o que importa mais — certeza ou flexibilidade?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
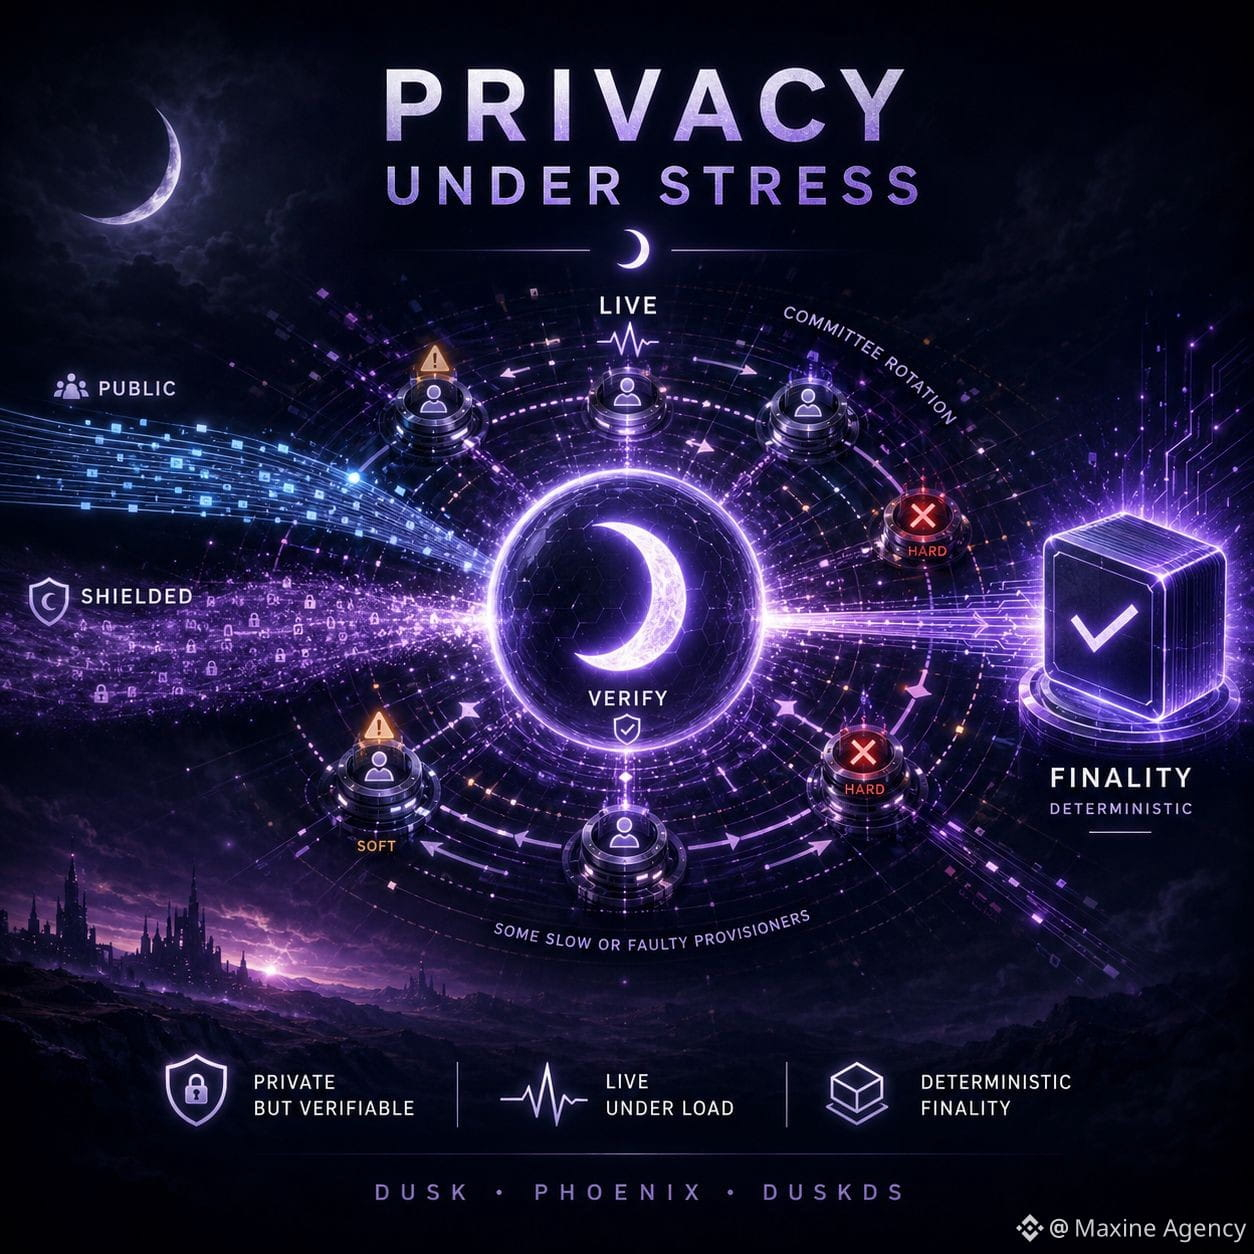
A privacidade do Dusk só é realmente confiável quando a rede está sob stress
O que me fez mudar a forma de ver a Phoenix foi perceber que não ver não significa que não se possa verificar
Com transações shielded, um observador público não vê sender, receiver ou amount como no Moonlight, mas a transação ainda precisa ser verificada pela rede antes que o estado seja aceito. O DuskDS então envia o bloco por proposal, validation e ratification para alcançar finalidade determinística.
Em condições normais, esse modelo é bem compacto. O que eu quero observar com mais cuidado é justamente quando a rede está congestionada.
Se transações public e confidential pressionarem o sistema ao mesmo tempo, o comitê muda continuamente e alguns provisioners começam a perder o ritmo; a privacidade deixa de ser a única questão. A rede ainda precisa manter liveness e finality sem reduzir o padrão de verificação.
O ponto que considero adequado é que o Dusk não trata todos os erros como iguais. Provisioners que falharem a tarefa podem sofrer soft penalty, enquanto condutas que possam ser comprovadamente erradas, como voto inválido ou assinatura em conflito, podem levar a hard penalty.
Para mim, esse é o tipo de teste mais interessante do que apenas ver uma transação privada rodar lisinha.
Um bom sistema de privacidade não precisa apenas ocultar dados quando tudo está normal. Ele deve preservar a capacidade de verificação quando os nós ficam defasados, quando o comitê gira e quando a carga da rede aumenta muito.
Se o Dusk conseguir manter esse limite, então a privacidade passa a ser de fato uma propriedade da infraestrutura, não apenas uma experiência no nível da carteira.
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
A privacidade do Dusk só é realmente confiável quando a rede está sob stress
O que me fez mudar a forma de ver a Phoenix foi perceber que não ver não significa que não se possa verificar
Com transações shielded, um observador público não vê sender, receiver ou amount como no Moonlight, mas a transação ainda precisa ser verificada pela rede antes que o estado seja aceito. O DuskDS então envia o bloco por proposal, validation e ratification para alcançar finalidade determinística.
Em condições normais, esse modelo é bem compacto. O que eu quero observar com mais cuidado é justamente quando a rede está congestionada.
Se transações public e confidential pressionarem o sistema ao mesmo tempo, o comitê muda continuamente e alguns provisioners começam a perder o ritmo; a privacidade deixa de ser a única questão. A rede ainda precisa manter liveness e finality sem reduzir o padrão de verificação.
O ponto que considero adequado é que o Dusk não trata todos os erros como iguais. Provisioners que falharem a tarefa podem sofrer soft penalty, enquanto condutas que possam ser comprovadamente erradas, como voto inválido ou assinatura em conflito, podem levar a hard penalty.
Para mim, esse é o tipo de teste mais interessante do que apenas ver uma transação privada rodar lisinha.
Um bom sistema de privacidade não precisa apenas ocultar dados quando tudo está normal. Ele deve preservar a capacidade de verificação quando os nós ficam defasados, quando o comitê gira e quando a carga da rede aumenta muito.
Se o Dusk conseguir manter esse limite, então a privacidade passa a ser de fato uma propriedade da infraestrutura, não apenas uma experiência no nível da carteira.
@Dusk $DUSK #dusk
$RICE $BTW
O que me fez mudar a forma de ver a Phoenix foi perceber que não ver não significa que não se possa verificar
Com transações shielded, um observador público não vê sender, receiver ou amount como no Moonlight, mas a transação ainda precisa ser verificada pela rede antes que o estado seja aceito. O DuskDS então envia o bloco por proposal, validation e ratification para alcançar finalidade determinística.
Em condições normais, esse modelo é bem compacto. O que eu quero observar com mais cuidado é justamente quando a rede está congestionada.
Se transações public e confidential pressionarem o sistema ao mesmo tempo, o comitê muda continuamente e alguns provisioners começam a perder o ritmo; a privacidade deixa de ser a única questão. A rede ainda precisa manter liveness e finality sem reduzir o padrão de verificação.
O ponto que considero adequado é que o Dusk não trata todos os erros como iguais. Provisioners que falharem a tarefa podem sofrer soft penalty, enquanto condutas que possam ser comprovadamente erradas, como voto inválido ou assinatura em conflito, podem levar a hard penalty.
Para mim, esse é o tipo de teste mais interessante do que apenas ver uma transação privada rodar lisinha.
Um bom sistema de privacidade não precisa apenas ocultar dados quando tudo está normal. Ele deve preservar a capacidade de verificação quando os nós ficam defasados, quando o comitê gira e quando a carga da rede aumenta muito.
Se o Dusk conseguir manter esse limite, então a privacidade passa a ser de fato uma propriedade da infraestrutura, não apenas uma experiência no nível da carteira.
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
Venda USDT por meio de Transação Rápida no Binance P2P: operação ágil, mas o último passo precisa ser verificado com muita atenção
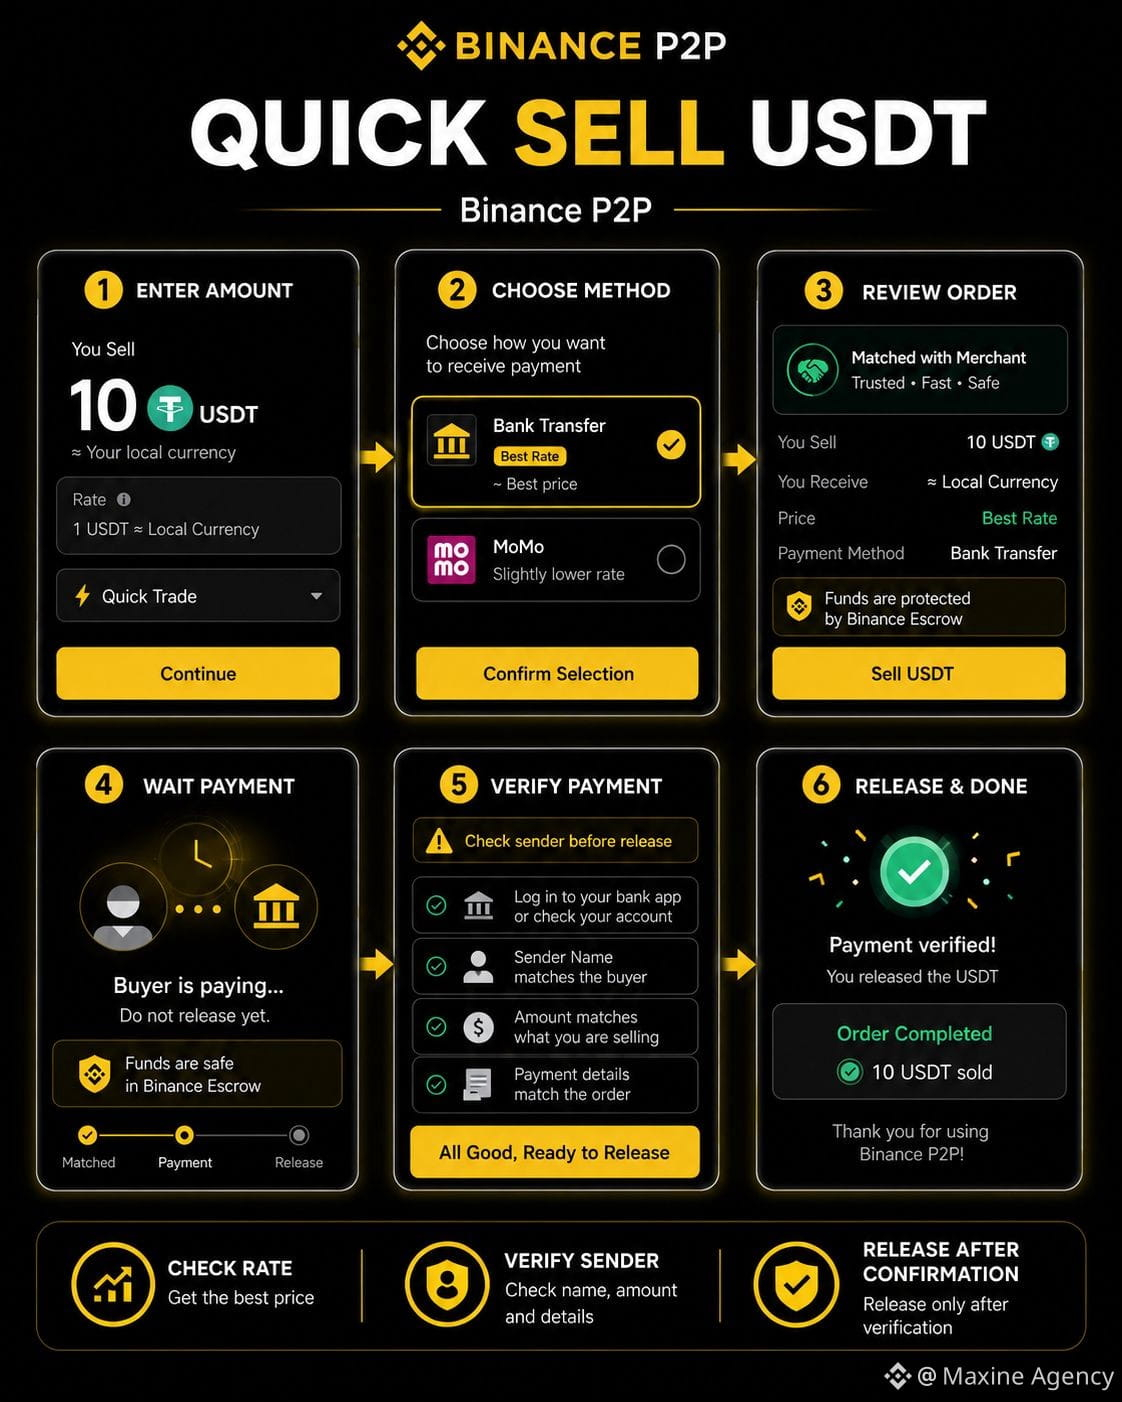
Acabei de testar novamente o fluxo de Venda em “Transação Rápida” e achei bem fácil de usar se você seguir cada passo corretamente.
Primeiro, entre em P2P → Transação Rápida → selecione Venda e insira a quantidade de USDT que deseja vender. Na imagem, eu testei com 10$. O sistema mostra o valor em VND estimado para você conferir antes de continuar.
O próximo passo é escolher o método de recebimento do dinheiro. No momento em que eu fiz a operação, transferência bancária tinha 25.506đ/USDT e MoMo era 25.455đ/USDT. Eu costumo comparar esses dois valores porque, mesmo vendendo a mesma quantidade de USDT, o valor real recebido ainda pode ser diferente.
Depois de selecionar transferência bancária, a Binance faz o pareamento da ordem com o Merchant GiaoDichTuDong_247. O preço final na ordem é 25.506đ/USDT e o valor previsto a receber é 254.804đ.
A partir daqui, eu não preciso mais procurar um comprador por conta própria. O que resta fazer é esperar o parceiro pagar na conta bancária cadastrada.
Esse também é o passo mais importante.
Quando a Binance indica que o comprador já pagou, eu ainda abro o app do banco para conferir. É preciso confrontar o valor exato, o status da transação e, principalmente, o nome do pagador. Se o nome do remetente real não corresponder ao nome do comprador exibido na Order, eu ainda não clico em “Abrir” e uso “Reclamação” para resolver.
Só quando todas as informações estão corretas é que eu seleciono “Recebido” e confirmo para liberar o USDT.
Após o release, a ordem muda para Concluída e os 10 USDT são registrados como venda bem-sucedida.
A Transação Rápida ajuda a eliminar a etapa de procurar Merchant, mas não elimina o passo final de verificação.
Ser rápido na operação e demorar alguns segundos para conferir o dinheiro é, na minha opinião, a forma mais segura.
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Venda USDT por meio de Transação Rápida no Binance P2P: operação ágil, mas o último passo precisa ser verificado com muita atenção
Acabei de testar novamente o fluxo de Venda em “Transação Rápida” e achei bem fácil de usar se você seguir cada passo corretamente.
Primeiro, entre em P2P → Transação Rápida → selecione Venda e insira a quantidade de USDT que deseja vender. Na imagem, eu testei com 10$. O sistema mostra o valor em VND estimado para você conferir antes de continuar.
O próximo passo é escolher o método de recebimento do dinheiro. No momento em que eu fiz a operação, transferência bancária tinha 25.506đ/USDT e MoMo era 25.455đ/USDT. Eu costumo comparar esses dois valores porque, mesmo vendendo a mesma quantidade de USDT, o valor real recebido ainda pode ser diferente.
Depois de selecionar transferência bancária, a Binance faz o pareamento da ordem com o Merchant GiaoDichTuDong_247. O preço final na ordem é 25.506đ/USDT e o valor previsto a receber é 254.804đ.
A partir daqui, eu não preciso mais procurar um comprador por conta própria. O que resta fazer é esperar o parceiro pagar na conta bancária cadastrada.
Esse também é o passo mais importante.
Quando a Binance indica que o comprador já pagou, eu ainda abro o app do banco para conferir. É preciso confrontar o valor exato, o status da transação e, principalmente, o nome do pagador. Se o nome do remetente real não corresponder ao nome do comprador exibido na Order, eu ainda não clico em “Abrir” e uso “Reclamação” para resolver.
Só quando todas as informações estão corretas é que eu seleciono “Recebido” e confirmo para liberar o USDT.
Após o release, a ordem muda para Concluída e os 10 USDT são registrados como venda bem-sucedida.
A Transação Rápida ajuda a eliminar a etapa de procurar Merchant, mas não elimina o passo final de verificação.
Ser rápido na operação e demorar alguns segundos para conferir o dinheiro é, na minha opinião, a forma mais segura.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Acabei de testar novamente o fluxo de Venda em “Transação Rápida” e achei bem fácil de usar se você seguir cada passo corretamente.
Primeiro, entre em P2P → Transação Rápida → selecione Venda e insira a quantidade de USDT que deseja vender. Na imagem, eu testei com 10$. O sistema mostra o valor em VND estimado para você conferir antes de continuar.
O próximo passo é escolher o método de recebimento do dinheiro. No momento em que eu fiz a operação, transferência bancária tinha 25.506đ/USDT e MoMo era 25.455đ/USDT. Eu costumo comparar esses dois valores porque, mesmo vendendo a mesma quantidade de USDT, o valor real recebido ainda pode ser diferente.
Depois de selecionar transferência bancária, a Binance faz o pareamento da ordem com o Merchant GiaoDichTuDong_247. O preço final na ordem é 25.506đ/USDT e o valor previsto a receber é 254.804đ.
A partir daqui, eu não preciso mais procurar um comprador por conta própria. O que resta fazer é esperar o parceiro pagar na conta bancária cadastrada.
Esse também é o passo mais importante.
Quando a Binance indica que o comprador já pagou, eu ainda abro o app do banco para conferir. É preciso confrontar o valor exato, o status da transação e, principalmente, o nome do pagador. Se o nome do remetente real não corresponder ao nome do comprador exibido na Order, eu ainda não clico em “Abrir” e uso “Reclamação” para resolver.
Só quando todas as informações estão corretas é que eu seleciono “Recebido” e confirmo para liberar o USDT.
Após o release, a ordem muda para Concluída e os 10 USDT são registrados como venda bem-sucedida.
A Transação Rápida ajuda a eliminar a etapa de procurar Merchant, mas não elimina o passo final de verificação.
Ser rápido na operação e demorar alguns segundos para conferir o dinheiro é, na minha opinião, a forma mais segura.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
1
1
619
O TermMax pode estar certo sobre necessidades de longo prazo, mas ainda precisa provar que o usuário quer realmente mudar de hábitos
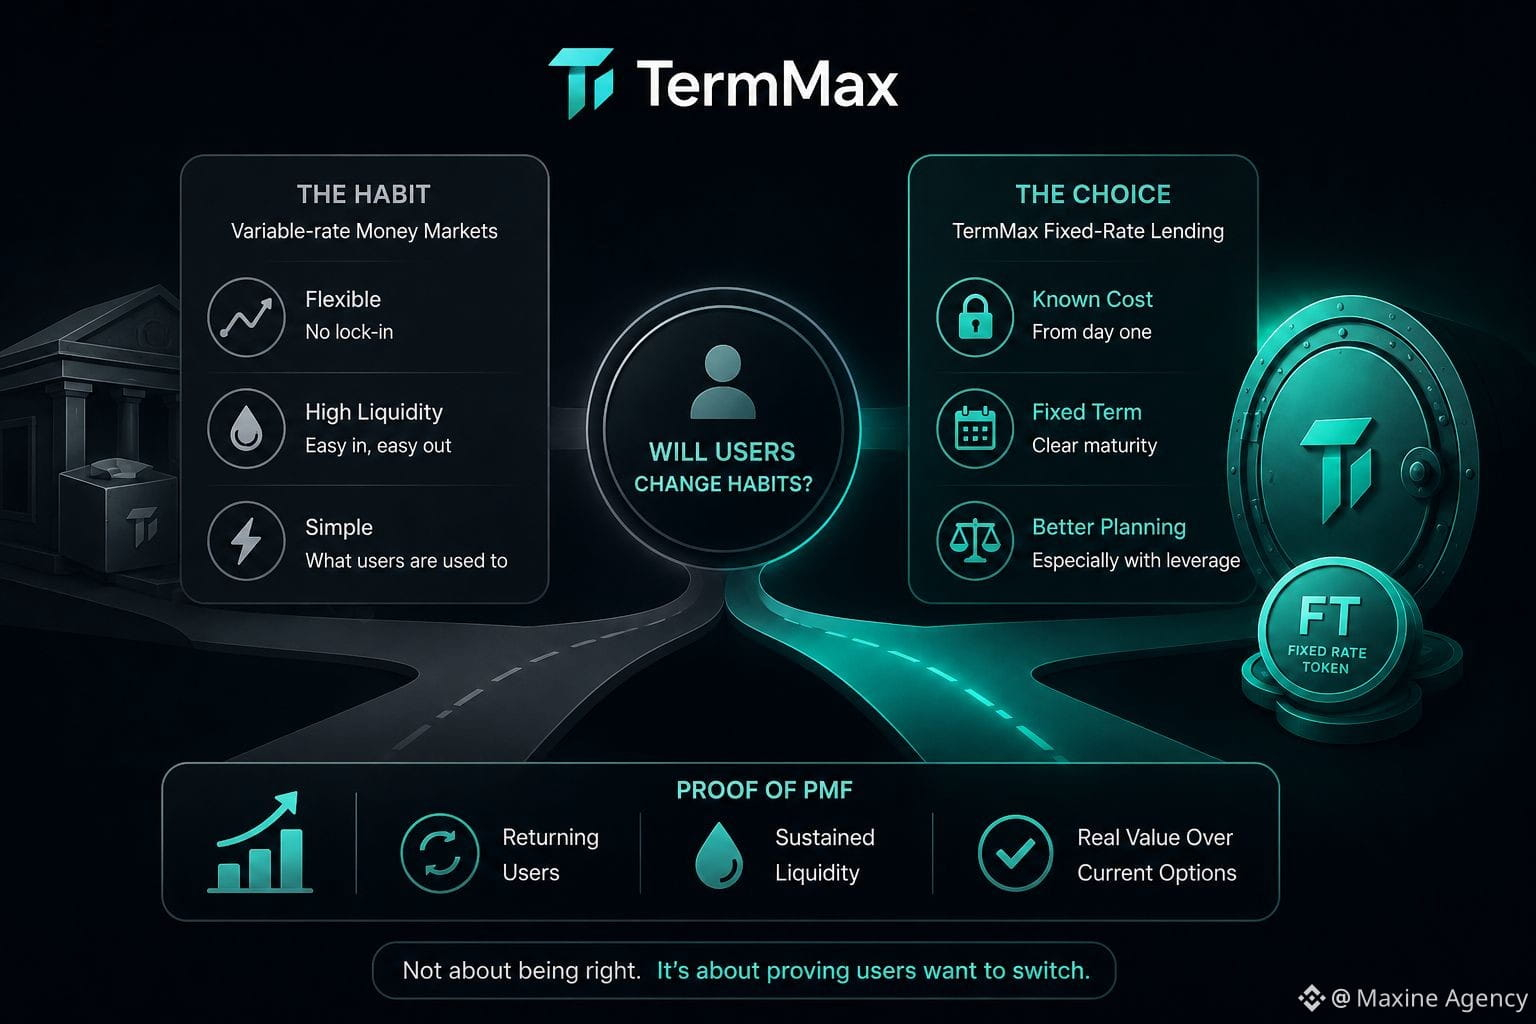
Quanto mais eu leio sobre o TermMax, mais vejo que a pergunta mais importante não está em saber se o lending com taxa fixa faz sentido ou não. Financeiramente, isso é fácil de entender: o tomador sabe com antecedência o custo do capital, o credor sabe com antecedência o retorno e ambos têm um vencimento claramente definido.
Mas a DeFi não está sem produtos razoáveis
O mais difícil é convencer o usuário a sair do money market familiar. A taxa flutuante pode ser incômoda, mas em troca oferece alta liquidez, operações simples e menos necessidade de pensar demais sobre prazos. Para muitas pessoas, essa conveniência já é suficientemente boa.
O TermMax só realmente faz diferença quando a previsibilidade do custo do capital vale mais do que a flexibilidade que o usuário já tem.
Isso fica mais claro com alavancagem. Se uma estratégia depende de margens pequenas, conhecer com antecedência o custo de financiamento pode ajudar a calcular posições com mais precisão; mas, para quem apenas deposita ativos para ganhar yield, o benefício de uma taxa fixa pode não ser forte o bastante para que eles mudem de comportamento.
Por isso, acho que XP ou Activity Points só resolvem o problema de atração inicial. Eles podem gerar volume e trazer usuários para o sistema, mas não respondem à pergunta mais difícil: depois que as recompensas diminuem, eles ainda voltam por causa do próprio produto?
Não tenho dúvida de que a demanda por renda fixa vai ser maior quando o cripto amadurecer
O que eu não tenho certeza é do momento
Se o TermMax quiser demonstrar product market fit, eu observaria a taxa de retorno dos usuários, a liquidez mantida após os incentivos e se a taxa fixa realmente os ajuda a gerenciar melhor o capital do que as opções atuais ou não
@termmax #TermMax
$BTC $LAB $X
O TermMax pode estar certo sobre necessidades de longo prazo, mas ainda precisa provar que o usuário quer realmente mudar de hábitos
Quanto mais eu leio sobre o TermMax, mais vejo que a pergunta mais importante não está em saber se o lending com taxa fixa faz sentido ou não. Financeiramente, isso é fácil de entender: o tomador sabe com antecedência o custo do capital, o credor sabe com antecedência o retorno e ambos têm um vencimento claramente definido.
Mas a DeFi não está sem produtos razoáveis
O mais difícil é convencer o usuário a sair do money market familiar. A taxa flutuante pode ser incômoda, mas em troca oferece alta liquidez, operações simples e menos necessidade de pensar demais sobre prazos. Para muitas pessoas, essa conveniência já é suficientemente boa.
O TermMax só realmente faz diferença quando a previsibilidade do custo do capital vale mais do que a flexibilidade que o usuário já tem.
Isso fica mais claro com alavancagem. Se uma estratégia depende de margens pequenas, conhecer com antecedência o custo de financiamento pode ajudar a calcular posições com mais precisão; mas, para quem apenas deposita ativos para ganhar yield, o benefício de uma taxa fixa pode não ser forte o bastante para que eles mudem de comportamento.
Por isso, acho que XP ou Activity Points só resolvem o problema de atração inicial. Eles podem gerar volume e trazer usuários para o sistema, mas não respondem à pergunta mais difícil: depois que as recompensas diminuem, eles ainda voltam por causa do próprio produto?
Não tenho dúvida de que a demanda por renda fixa vai ser maior quando o cripto amadurecer
O que eu não tenho certeza é do momento
Se o TermMax quiser demonstrar product market fit, eu observaria a taxa de retorno dos usuários, a liquidez mantida após os incentivos e se a taxa fixa realmente os ajuda a gerenciar melhor o capital do que as opções atuais ou não
@TermMax #TermMax
$BTC $LAB $X
Quanto mais eu leio sobre o TermMax, mais vejo que a pergunta mais importante não está em saber se o lending com taxa fixa faz sentido ou não. Financeiramente, isso é fácil de entender: o tomador sabe com antecedência o custo do capital, o credor sabe com antecedência o retorno e ambos têm um vencimento claramente definido.
Mas a DeFi não está sem produtos razoáveis
O mais difícil é convencer o usuário a sair do money market familiar. A taxa flutuante pode ser incômoda, mas em troca oferece alta liquidez, operações simples e menos necessidade de pensar demais sobre prazos. Para muitas pessoas, essa conveniência já é suficientemente boa.
O TermMax só realmente faz diferença quando a previsibilidade do custo do capital vale mais do que a flexibilidade que o usuário já tem.
Isso fica mais claro com alavancagem. Se uma estratégia depende de margens pequenas, conhecer com antecedência o custo de financiamento pode ajudar a calcular posições com mais precisão; mas, para quem apenas deposita ativos para ganhar yield, o benefício de uma taxa fixa pode não ser forte o bastante para que eles mudem de comportamento.
Por isso, acho que XP ou Activity Points só resolvem o problema de atração inicial. Eles podem gerar volume e trazer usuários para o sistema, mas não respondem à pergunta mais difícil: depois que as recompensas diminuem, eles ainda voltam por causa do próprio produto?
Não tenho dúvida de que a demanda por renda fixa vai ser maior quando o cripto amadurecer
O que eu não tenho certeza é do momento
Se o TermMax quiser demonstrar product market fit, eu observaria a taxa de retorno dos usuários, a liquidez mantida após os incentivos e se a taxa fixa realmente os ajuda a gerenciar melhor o capital do que as opções atuais ou não
@TermMax #TermMax
$BTC $LAB $X
1
1
186
·
--
Em Alta
A Dusk Trade me faz pensar que um “neobroker” on-chain não deveria ser avaliado pela interface
Se olharmos apenas pelo lado do usuário, a Dusk Trade parece bastante um lugar para encontrar e negociar ativos tokenizados, mas o que me interessa de verdade está por trás da tela de compra e venda.
Com ativos gerenciados, uma ordem não precisa apenas casar o preço. O comprador também precisa passar pelo onboarding, atender aos critérios de titularidade, conectar a carteira e apenas os dados necessários devem ser revelados à parte autorizada. A Dusk Trade está reunindo esses passos em um único workflow, além de coordenar tanto a parte dos ativos quanto a parte do pagamento antes do settlement.
Para mim, essa é a verdadeira essência do neobroker no contexto de RWA. O valor não está em apenas transformar títulos ou fundos em tokens e colocá-los em um novo app. Mais difícil é fazer com que direitos de propriedade, condições de negociação, privacidade e settlement funcionem de forma integrada.
Mas eu ainda não quero avaliar a Dusk Trade pela waitlist.
O número de inscrições só indica curiosidade. O que vale mais a pena observar é quais ativos reais o emissor está colocando no ar, quantas contas realmente elegíveis conseguem negociar e quanto valor já foi liquidado via o sistema.
Hoje, a Dusk ainda descreve a Dusk Trade como um produto em construção. Por isso, para mim, o marco importante não é quantas pessoas vão entrar na fila de espera do app, e sim o momento em que o MMF, títulos (bonds) ou outros ativos regulados começam a gerar volume real.
Narrativa pode atrair atenção.
Settlement de verdade é o que comprova que o mercado existe.
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
A Dusk Trade me faz pensar que um “neobroker” on-chain não deveria ser avaliado pela interface
Se olharmos apenas pelo lado do usuário, a Dusk Trade parece bastante um lugar para encontrar e negociar ativos tokenizados, mas o que me interessa de verdade está por trás da tela de compra e venda.
Com ativos gerenciados, uma ordem não precisa apenas casar o preço. O comprador também precisa passar pelo onboarding, atender aos critérios de titularidade, conectar a carteira e apenas os dados necessários devem ser revelados à parte autorizada. A Dusk Trade está reunindo esses passos em um único workflow, além de coordenar tanto a parte dos ativos quanto a parte do pagamento antes do settlement.
Para mim, essa é a verdadeira essência do neobroker no contexto de RWA. O valor não está em apenas transformar títulos ou fundos em tokens e colocá-los em um novo app. Mais difícil é fazer com que direitos de propriedade, condições de negociação, privacidade e settlement funcionem de forma integrada.
Mas eu ainda não quero avaliar a Dusk Trade pela waitlist.
O número de inscrições só indica curiosidade. O que vale mais a pena observar é quais ativos reais o emissor está colocando no ar, quantas contas realmente elegíveis conseguem negociar e quanto valor já foi liquidado via o sistema.
Hoje, a Dusk ainda descreve a Dusk Trade como um produto em construção. Por isso, para mim, o marco importante não é quantas pessoas vão entrar na fila de espera do app, e sim o momento em que o MMF, títulos (bonds) ou outros ativos regulados começam a gerar volume real.
Narrativa pode atrair atenção.
Settlement de verdade é o que comprova que o mercado existe.
@Dusk $DUSK #dusk
$CLO $LAB
Se olharmos apenas pelo lado do usuário, a Dusk Trade parece bastante um lugar para encontrar e negociar ativos tokenizados, mas o que me interessa de verdade está por trás da tela de compra e venda.
Com ativos gerenciados, uma ordem não precisa apenas casar o preço. O comprador também precisa passar pelo onboarding, atender aos critérios de titularidade, conectar a carteira e apenas os dados necessários devem ser revelados à parte autorizada. A Dusk Trade está reunindo esses passos em um único workflow, além de coordenar tanto a parte dos ativos quanto a parte do pagamento antes do settlement.
Para mim, essa é a verdadeira essência do neobroker no contexto de RWA. O valor não está em apenas transformar títulos ou fundos em tokens e colocá-los em um novo app. Mais difícil é fazer com que direitos de propriedade, condições de negociação, privacidade e settlement funcionem de forma integrada.
Mas eu ainda não quero avaliar a Dusk Trade pela waitlist.
O número de inscrições só indica curiosidade. O que vale mais a pena observar é quais ativos reais o emissor está colocando no ar, quantas contas realmente elegíveis conseguem negociar e quanto valor já foi liquidado via o sistema.
Hoje, a Dusk ainda descreve a Dusk Trade como um produto em construção. Por isso, para mim, o marco importante não é quantas pessoas vão entrar na fila de espera do app, e sim o momento em que o MMF, títulos (bonds) ou outros ativos regulados começam a gerar volume real.
Narrativa pode atrair atenção.
Settlement de verdade é o que comprova que o mercado existe.
@Dusk $DUSK #dusk
$CLO $LAB
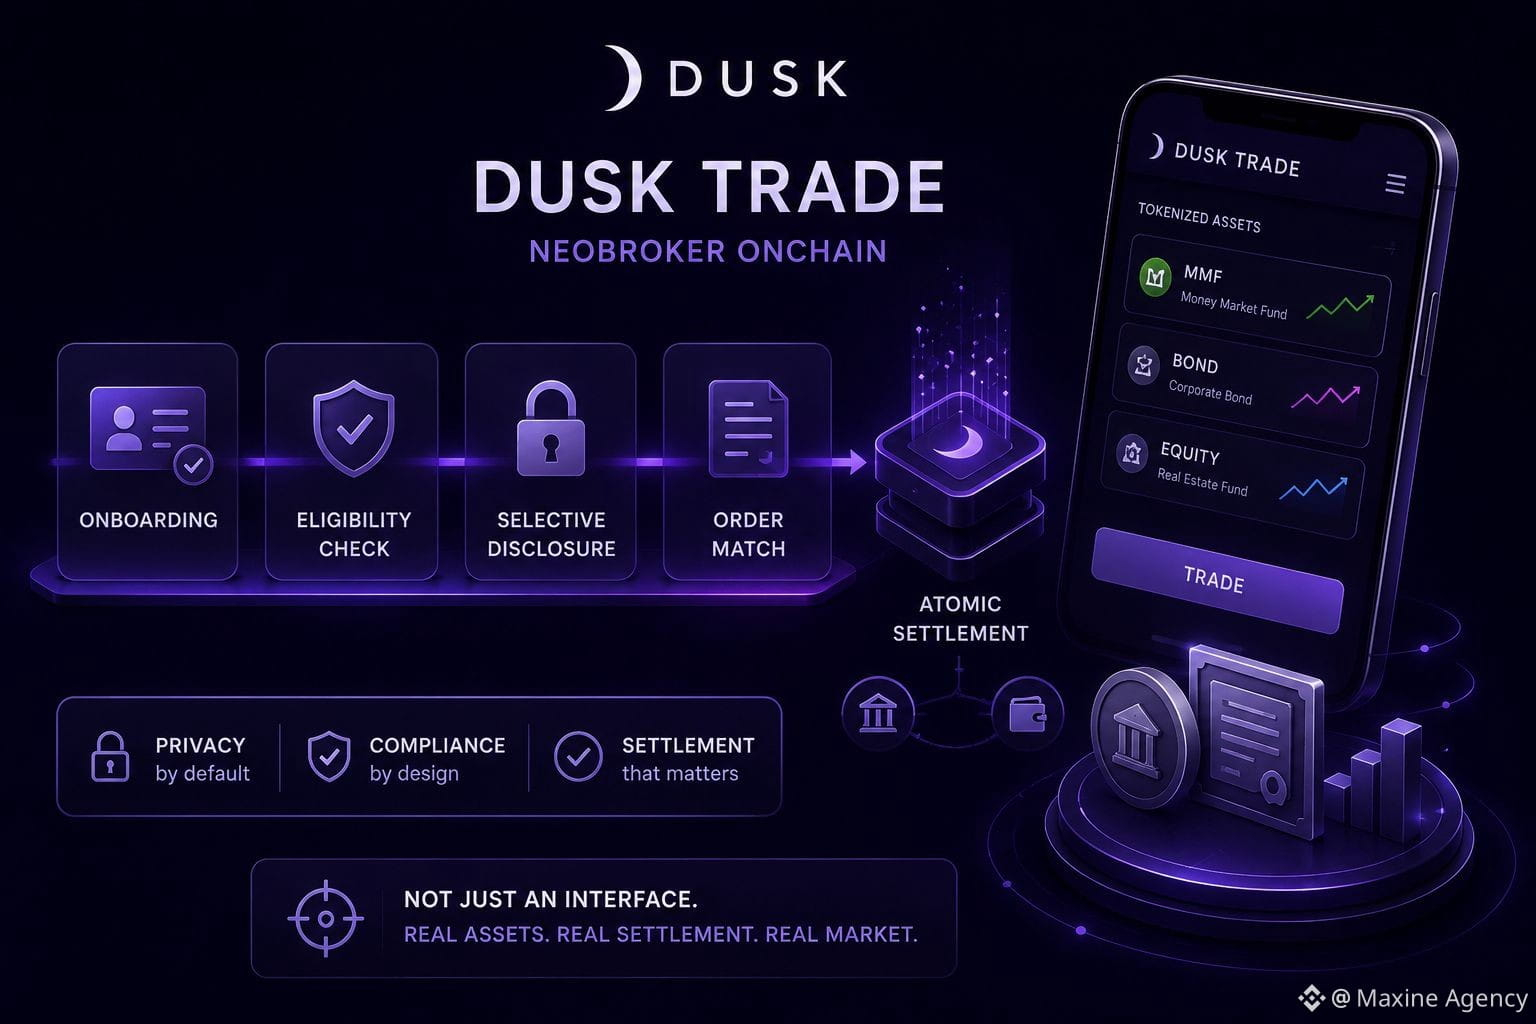
2
1
97
Na semana passada, um amigo meu fez um negócio alpha por 20k$ e, por isso, vendeu USDT para tentar comprar na baixa do “ouro”. Ele disse que, naquele dia, a ordem P2P pareceu bem normal. O dinheiro caiu direitinho, o nome da pessoa que transferiu era bem parecido com as informações no Order, e o texto/descrição da transferência também não tinha nada de estranho. Então ele liberou tudo sem pensar.
Alguns dias depois, o banco voltou a contatar e perguntou a origem do dinheiro, e acabou bloqueando a conta bancária.
Essa situação me fez perceber uma coisa: o escrow protege o cripto durante a negociação, mas não consegue “substituir” a pessoa para explicar de onde vem o dinheiro fiat antes que ele entre na conta bancária.
Esse é um tipo de risco que não aparece imediatamente na tela. A Order já foi concluída, o USDT já saiu da carteira: só então a pergunta sobre a origem do dinheiro pode surgir.
Quanto mais eu negocio, mais eu sinto que a “mão treinada”, às vezes, é mais perigosa do que para quem é iniciante. Depois de dezenas de ordens correndo lisas, é fácil acreditar que está tudo certo: o valor é o correto, o comprador é educado e o Merchant tem um bom histórico — então “provavelmente está tudo bem”.
Mas esses sinais não substituem a verificação de quem fez a transferência.
Ao vender P2P, eu sempre dou prioridade a uma conta de pagamento com o nome que bate com a pessoa no Order. Eu mantenho toda a troca dentro do Binance e salvo o Order ID junto com os comprovantes bancários. Se o dinheiro vier de uma conta de terceiros ou se as informações não baterem, eu não invento uma explicação e nem libero só para terminar.
Nem toda transação com nomes diferentes necessariamente tem problema, mas se eu não entendo claramente a origem do dinheiro, eu também não tenho motivo para ter pressa em liberar o cripto.
P2P seguro não é só evitar perder USDT logo na ordem
Às vezes, é também garantir que alguns dias depois eu ainda tenha provas suficientes para explicar, de forma clara, por onde passou o dinheiro através da minha conta.
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Na semana passada, um amigo meu fez um negócio alpha por 20k$ e, por isso, vendeu USDT para tentar comprar na baixa do “ouro”. Ele disse que, naquele dia, a ordem P2P pareceu bem normal. O dinheiro caiu direitinho, o nome da pessoa que transferiu era bem parecido com as informações no Order, e o texto/descrição da transferência também não tinha nada de estranho. Então ele liberou tudo sem pensar.
Alguns dias depois, o banco voltou a contatar e perguntou a origem do dinheiro, e acabou bloqueando a conta bancária.
Essa situação me fez perceber uma coisa: o escrow protege o cripto durante a negociação, mas não consegue “substituir” a pessoa para explicar de onde vem o dinheiro fiat antes que ele entre na conta bancária.
Esse é um tipo de risco que não aparece imediatamente na tela. A Order já foi concluída, o USDT já saiu da carteira: só então a pergunta sobre a origem do dinheiro pode surgir.
Quanto mais eu negocio, mais eu sinto que a “mão treinada”, às vezes, é mais perigosa do que para quem é iniciante. Depois de dezenas de ordens correndo lisas, é fácil acreditar que está tudo certo: o valor é o correto, o comprador é educado e o Merchant tem um bom histórico — então “provavelmente está tudo bem”.
Mas esses sinais não substituem a verificação de quem fez a transferência.
Ao vender P2P, eu sempre dou prioridade a uma conta de pagamento com o nome que bate com a pessoa no Order. Eu mantenho toda a troca dentro do Binance e salvo o Order ID junto com os comprovantes bancários. Se o dinheiro vier de uma conta de terceiros ou se as informações não baterem, eu não invento uma explicação e nem libero só para terminar.
Nem toda transação com nomes diferentes necessariamente tem problema, mas se eu não entendo claramente a origem do dinheiro, eu também não tenho motivo para ter pressa em liberar o cripto.
P2P seguro não é só evitar perder USDT logo na ordem
Às vezes, é também garantir que alguns dias depois eu ainda tenha provas suficientes para explicar, de forma clara, por onde passou o dinheiro através da minha conta.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Alguns dias depois, o banco voltou a contatar e perguntou a origem do dinheiro, e acabou bloqueando a conta bancária.
Essa situação me fez perceber uma coisa: o escrow protege o cripto durante a negociação, mas não consegue “substituir” a pessoa para explicar de onde vem o dinheiro fiat antes que ele entre na conta bancária.
Esse é um tipo de risco que não aparece imediatamente na tela. A Order já foi concluída, o USDT já saiu da carteira: só então a pergunta sobre a origem do dinheiro pode surgir.
Quanto mais eu negocio, mais eu sinto que a “mão treinada”, às vezes, é mais perigosa do que para quem é iniciante. Depois de dezenas de ordens correndo lisas, é fácil acreditar que está tudo certo: o valor é o correto, o comprador é educado e o Merchant tem um bom histórico — então “provavelmente está tudo bem”.
Mas esses sinais não substituem a verificação de quem fez a transferência.
Ao vender P2P, eu sempre dou prioridade a uma conta de pagamento com o nome que bate com a pessoa no Order. Eu mantenho toda a troca dentro do Binance e salvo o Order ID junto com os comprovantes bancários. Se o dinheiro vier de uma conta de terceiros ou se as informações não baterem, eu não invento uma explicação e nem libero só para terminar.
Nem toda transação com nomes diferentes necessariamente tem problema, mas se eu não entendo claramente a origem do dinheiro, eu também não tenho motivo para ter pressa em liberar o cripto.
P2P seguro não é só evitar perder USDT logo na ordem
Às vezes, é também garantir que alguns dias depois eu ainda tenha provas suficientes para explicar, de forma clara, por onde passou o dinheiro através da minha conta.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
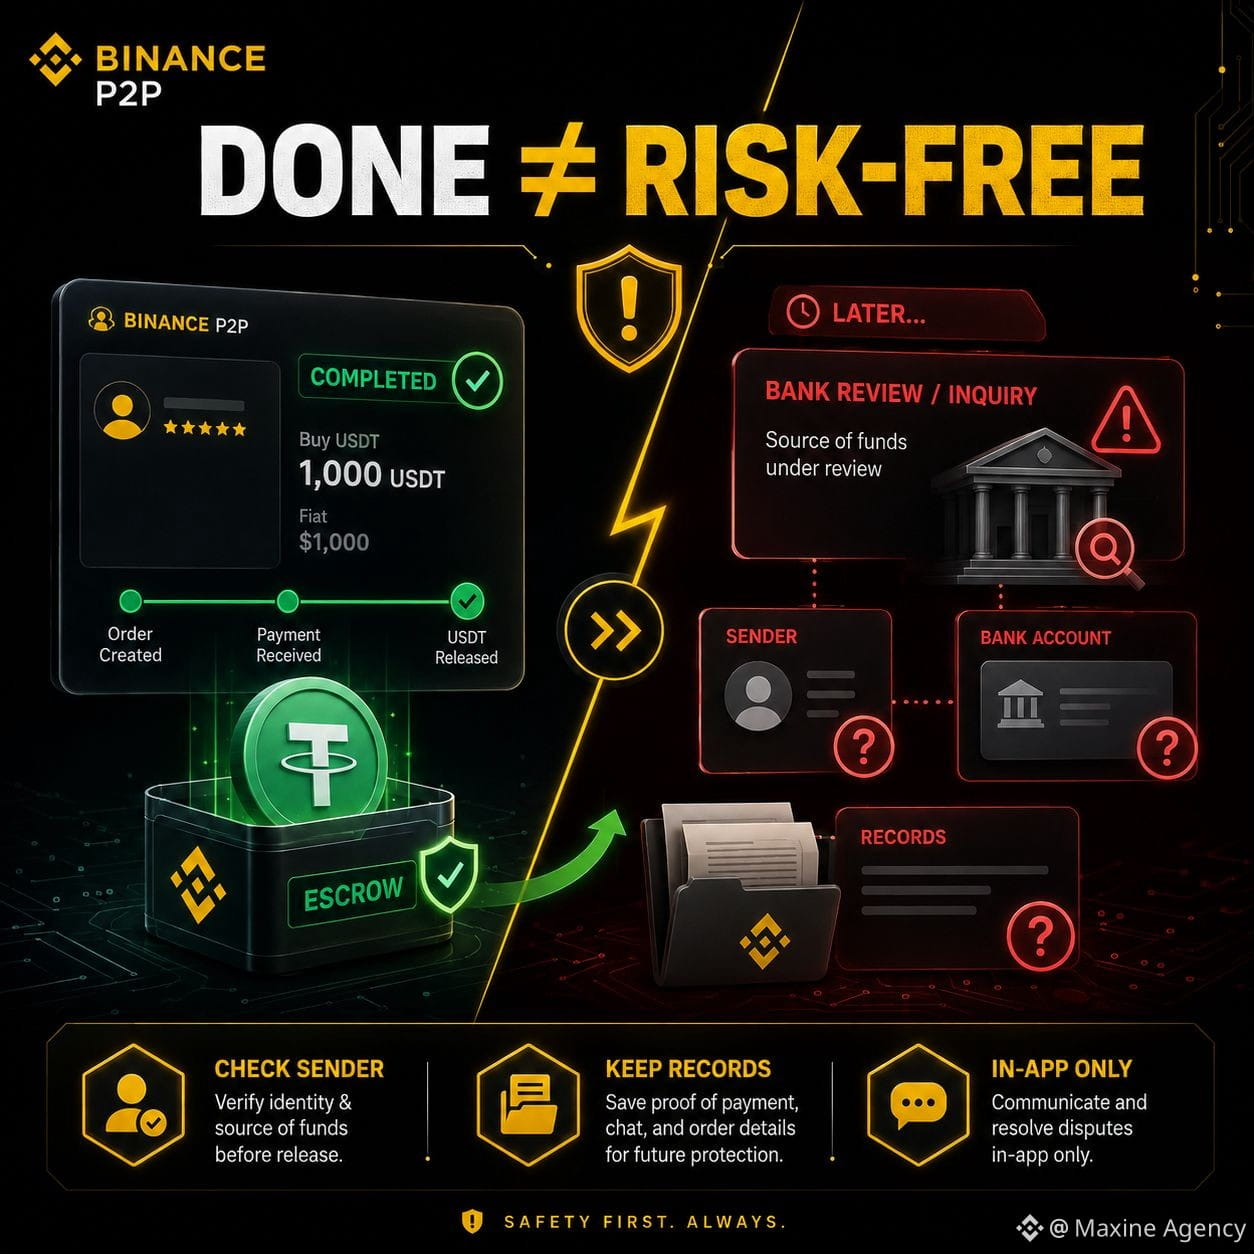
1
2
955
TermMax não elimina a incerteza; ele a precifica antes que a negociação comece
No início, pensei que o empréstimo com taxa fixa era atraente porque ajuda os tomadores a escapar das oscilações das taxas de juros. Você escolhe o prazo, bloqueia o nível de custos e sabe antecipadamente quanto vai pagar quando chegar o vencimento. Parece quase o oposto total do restante do DeFi.
Mas, ao ler com mais atenção o mecanismo do TermMax, percebo que “fixo” não significa que o risco desapareceu.
O FT foi desenhado como um zero coupon bond: ele representa o direito de receber uma quantidade específica de um debt token na data de vencimento. Assim, o credor sabe com antecedência o valor que vai receber, enquanto o tomador consegue travar o custo de capital desde o início.
O interessante é que a mesma infraestrutura também dá suporte a alavancagem e a estratégias para buscar mais rendimento.
Assim, @termmax não apaga a incerteza do mercado. Ele apenas transfere essa incerteza para o momento da precificação. Quando uma taxa fixa é formada, os participantes ainda precisam decidir se ela reflete de forma adequada as expectativas sobre juros, liquidez e risco ao longo do período.
Se o mercado mudar depois que a posição é aberta, o contrato não muda. O usuário recebe a previsibilidade, mas em troca aceita a possibilidade de que a taxa que foi travada depois se torne menos atraente do que as condições de mercado.
Para mim, esse é o ponto realmente notável do #TermMax .
Taxa fixa não é uma promessa de que o DeFi vai parar de oscilar. É uma forma de transformar a volatilidade futura em um preço que você consegue aceitar hoje.
O que eu me pergunto não é quanto risco o TermMax consegue eliminar, mas sim o quão precisamente o mercado está precificando esse risco antes de o usuário travar o prazo e comprometer capital de verdade.
$BTC $BNB $X
TermMax não elimina a incerteza; ele a precifica antes que a negociação comece
No início, pensei que o empréstimo com taxa fixa era atraente porque ajuda os tomadores a escapar das oscilações das taxas de juros. Você escolhe o prazo, bloqueia o nível de custos e sabe antecipadamente quanto vai pagar quando chegar o vencimento. Parece quase o oposto total do restante do DeFi.
Mas, ao ler com mais atenção o mecanismo do TermMax, percebo que “fixo” não significa que o risco desapareceu.
O FT foi desenhado como um zero coupon bond: ele representa o direito de receber uma quantidade específica de um debt token na data de vencimento. Assim, o credor sabe com antecedência o valor que vai receber, enquanto o tomador consegue travar o custo de capital desde o início.
O interessante é que a mesma infraestrutura também dá suporte a alavancagem e a estratégias para buscar mais rendimento.
Assim, @TermMax não apaga a incerteza do mercado. Ele apenas transfere essa incerteza para o momento da precificação. Quando uma taxa fixa é formada, os participantes ainda precisam decidir se ela reflete de forma adequada as expectativas sobre juros, liquidez e risco ao longo do período.
Se o mercado mudar depois que a posição é aberta, o contrato não muda. O usuário recebe a previsibilidade, mas em troca aceita a possibilidade de que a taxa que foi travada depois se torne menos atraente do que as condições de mercado.
Para mim, esse é o ponto realmente notável do #TermMax .
Taxa fixa não é uma promessa de que o DeFi vai parar de oscilar. É uma forma de transformar a volatilidade futura em um preço que você consegue aceitar hoje.
O que eu me pergunto não é quanto risco o TermMax consegue eliminar, mas sim o quão precisamente o mercado está precificando esse risco antes de o usuário travar o prazo e comprometer capital de verdade.
$BTC $BNB $X
No início, pensei que o empréstimo com taxa fixa era atraente porque ajuda os tomadores a escapar das oscilações das taxas de juros. Você escolhe o prazo, bloqueia o nível de custos e sabe antecipadamente quanto vai pagar quando chegar o vencimento. Parece quase o oposto total do restante do DeFi.
Mas, ao ler com mais atenção o mecanismo do TermMax, percebo que “fixo” não significa que o risco desapareceu.
O FT foi desenhado como um zero coupon bond: ele representa o direito de receber uma quantidade específica de um debt token na data de vencimento. Assim, o credor sabe com antecedência o valor que vai receber, enquanto o tomador consegue travar o custo de capital desde o início.
O interessante é que a mesma infraestrutura também dá suporte a alavancagem e a estratégias para buscar mais rendimento.
Assim, @TermMax não apaga a incerteza do mercado. Ele apenas transfere essa incerteza para o momento da precificação. Quando uma taxa fixa é formada, os participantes ainda precisam decidir se ela reflete de forma adequada as expectativas sobre juros, liquidez e risco ao longo do período.
Se o mercado mudar depois que a posição é aberta, o contrato não muda. O usuário recebe a previsibilidade, mas em troca aceita a possibilidade de que a taxa que foi travada depois se torne menos atraente do que as condições de mercado.
Para mim, esse é o ponto realmente notável do #TermMax .
Taxa fixa não é uma promessa de que o DeFi vai parar de oscilar. É uma forma de transformar a volatilidade futura em um preço que você consegue aceitar hoje.
O que eu me pergunto não é quanto risco o TermMax consegue eliminar, mas sim o quão precisamente o mercado está precificando esse risco antes de o usuário travar o prazo e comprometer capital de verdade.
$BTC $BNB $X
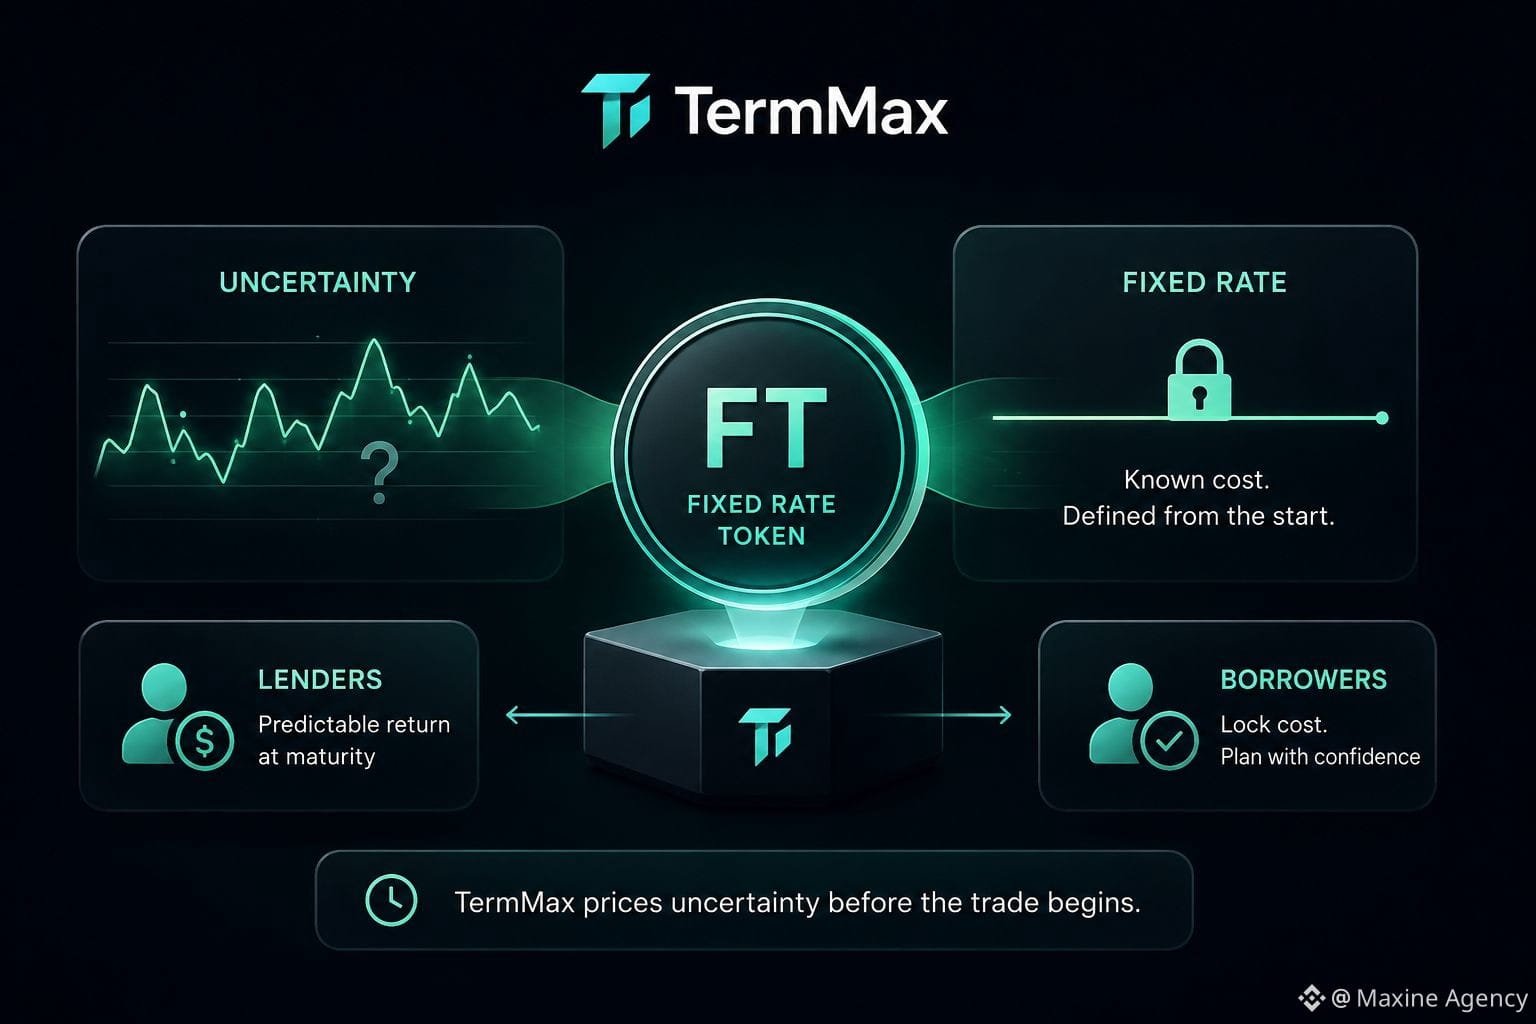
2
1
223
Halving của Dusk não me diz quanto o staking vai render
No começo, eu achava que bastava olhar o cronograma de emissão da Dusk para estimar o retorno do staking com uma precisão bem próxima. Mas, ao comparar o número de emission com a quantidade de DUSK que está sendo staked, percebi que são duas coisas relacionadas, porém não equivalentes.
Pelo mecanismo atual, a rede emite 19,8 DUSK por bloco. A oferta total prevista é de 500 milhões de DUSK em 36 anos, e a taxa de emissão cai pela metade a cada quatro anos. Esta parte é relativamente fácil de prever porque já foi definida no nível do protocolo.
Mas o rendimento de cada pessoa que faz staking depende de outras variáveis.
Se o total de active stake aumentar, a parcela de cada validador ou delegador dentro de todo o pool de recompensas diminui, supondo que outros fatores permaneçam iguais. Além disso, há o nível de participação no consensus e as taxas de transação. Portanto, mesmo com a mesma emissão por bloco, o APY real ainda pode mudar de forma significativa.
É aqui que eu confundi dois conceitos no passado.
O halving apenas indica a taxa de novos DUSK que entram no sistema de recompensas. Ele não diz quanto o meu stake vai receber. Um cronograma de emissão fixo torna a oferta de recompensas mais previsível, mas não elimina a competição entre os participantes do staking.
Por isso, se eu quiser avaliar o staking, não vou olhar apenas o calendário do halving. Vou acompanhar também o total de active stake e a velocidade com que esse volume muda ao longo do tempo.
Quanto mais previsível for a emissão, mais a competição entre quem faz staking vira uma variável importante.
Na minha opinião, com a Dusk, a pergunta relevante não é “quanto são as recompensas por bloco”, e sim “quantos DUSK estão competindo juntos para receber essa recompensa”
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
Halving của Dusk não me diz quanto o staking vai render
No começo, eu achava que bastava olhar o cronograma de emissão da Dusk para estimar o retorno do staking com uma precisão bem próxima. Mas, ao comparar o número de emission com a quantidade de DUSK que está sendo staked, percebi que são duas coisas relacionadas, porém não equivalentes.
Pelo mecanismo atual, a rede emite 19,8 DUSK por bloco. A oferta total prevista é de 500 milhões de DUSK em 36 anos, e a taxa de emissão cai pela metade a cada quatro anos. Esta parte é relativamente fácil de prever porque já foi definida no nível do protocolo.
Mas o rendimento de cada pessoa que faz staking depende de outras variáveis.
Se o total de active stake aumentar, a parcela de cada validador ou delegador dentro de todo o pool de recompensas diminui, supondo que outros fatores permaneçam iguais. Além disso, há o nível de participação no consensus e as taxas de transação. Portanto, mesmo com a mesma emissão por bloco, o APY real ainda pode mudar de forma significativa.
É aqui que eu confundi dois conceitos no passado.
O halving apenas indica a taxa de novos DUSK que entram no sistema de recompensas. Ele não diz quanto o meu stake vai receber. Um cronograma de emissão fixo torna a oferta de recompensas mais previsível, mas não elimina a competição entre os participantes do staking.
Por isso, se eu quiser avaliar o staking, não vou olhar apenas o calendário do halving. Vou acompanhar também o total de active stake e a velocidade com que esse volume muda ao longo do tempo.
Quanto mais previsível for a emissão, mais a competição entre quem faz staking vira uma variável importante.
Na minha opinião, com a Dusk, a pergunta relevante não é “quanto são as recompensas por bloco”, e sim “quantos DUSK estão competindo juntos para receber essa recompensa”
@Dusk $DUSK #dusk
$STBL $LAB
No começo, eu achava que bastava olhar o cronograma de emissão da Dusk para estimar o retorno do staking com uma precisão bem próxima. Mas, ao comparar o número de emission com a quantidade de DUSK que está sendo staked, percebi que são duas coisas relacionadas, porém não equivalentes.
Pelo mecanismo atual, a rede emite 19,8 DUSK por bloco. A oferta total prevista é de 500 milhões de DUSK em 36 anos, e a taxa de emissão cai pela metade a cada quatro anos. Esta parte é relativamente fácil de prever porque já foi definida no nível do protocolo.
Mas o rendimento de cada pessoa que faz staking depende de outras variáveis.
Se o total de active stake aumentar, a parcela de cada validador ou delegador dentro de todo o pool de recompensas diminui, supondo que outros fatores permaneçam iguais. Além disso, há o nível de participação no consensus e as taxas de transação. Portanto, mesmo com a mesma emissão por bloco, o APY real ainda pode mudar de forma significativa.
É aqui que eu confundi dois conceitos no passado.
O halving apenas indica a taxa de novos DUSK que entram no sistema de recompensas. Ele não diz quanto o meu stake vai receber. Um cronograma de emissão fixo torna a oferta de recompensas mais previsível, mas não elimina a competição entre os participantes do staking.
Por isso, se eu quiser avaliar o staking, não vou olhar apenas o calendário do halving. Vou acompanhar também o total de active stake e a velocidade com que esse volume muda ao longo do tempo.
Quanto mais previsível for a emissão, mais a competição entre quem faz staking vira uma variável importante.
Na minha opinião, com a Dusk, a pergunta relevante não é “quanto são as recompensas por bloco”, e sim “quantos DUSK estão competindo juntos para receber essa recompensa”
@Dusk $DUSK #dusk
$STBL $LAB
7
2
141
Eu tenho usado o Binance P2P desde 2022 e, quanto mais eu negocio, menos me importo em “caçar um preço bom”
Revirei as imagens das minhas transações de 21/1/2022 e vi uma ordem de venda de 1.656 USDT, que renderam 38.836.512đ, o equivalente a cerca de 23.452đ/USDT.
Pensando bem, eu realmente tenho usado Binance P2P há muito tempo. No começo, eu só me importava com uma coisa: escolher o Merchant que comprasse por um preço mais alto. Depois de muitos anos, a minha forma de negociar mudou bastante.
A primeira dica é não olhar apenas o preço. A diferença de algumas dezenas de dong por USDT não vale a pena trocar por um parceiro com resposta lenta, condições complicadas ou histórico de transações instável. Eu sempre verifico a Completion Rate, o número de ordens concluídas, os limites de transação e o método de pagamento antes de abrir a Ordem.
Eu também analiso alguns anúncios ao mesmo tempo para entender o cenário geral. Anúncios no topo da página não necessariamente têm o melhor preço; alguns segundos de comparação podem evitar uma ordem com preço muito fora.
A segunda: quando eu vendo USDT, eu só faço o Release depois de abrir manualmente o app do banco e ver que o dinheiro realmente entrou. O comprovante de transferência, o SMS ou a mensagem “eu já transferi” não substituem essa etapa.
A terceira: eu mantenho todas as conversas dentro do Order Chat. Se o parceiro pedir para ir para Zalo, Telegram, trocar a conta para receber dinheiro ou tratar fora do Binance, eu paro na hora.
Para ordens grandes, eu também costumo dividir em partes. Esse método ajuda a controlar melhor o fluxo de caixa e reduz a pressão quando surge uma transação com algum problema.
Por fim, eu sempre dou prioridade ao processo em vez da velocidade. P2P eficiente não é a negociação mais rápida nem ganhar mais alguns milhares.
É quando o dinheiro entra corretamente, as informações batem e as evidências estão completas, e eu não preciso apostar na minha própria subjetividade.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Eu tenho usado o Binance P2P desde 2022 e, quanto mais eu negocio, menos me importo em “caçar um preço bom”
Revirei as imagens das minhas transações de 21/1/2022 e vi uma ordem de venda de 1.656 USDT, que renderam 38.836.512đ, o equivalente a cerca de 23.452đ/USDT.
Pensando bem, eu realmente tenho usado Binance P2P há muito tempo. No começo, eu só me importava com uma coisa: escolher o Merchant que comprasse por um preço mais alto. Depois de muitos anos, a minha forma de negociar mudou bastante.
A primeira dica é não olhar apenas o preço. A diferença de algumas dezenas de dong por USDT não vale a pena trocar por um parceiro com resposta lenta, condições complicadas ou histórico de transações instável. Eu sempre verifico a Completion Rate, o número de ordens concluídas, os limites de transação e o método de pagamento antes de abrir a Ordem.
Eu também analiso alguns anúncios ao mesmo tempo para entender o cenário geral. Anúncios no topo da página não necessariamente têm o melhor preço; alguns segundos de comparação podem evitar uma ordem com preço muito fora.
A segunda: quando eu vendo USDT, eu só faço o Release depois de abrir manualmente o app do banco e ver que o dinheiro realmente entrou. O comprovante de transferência, o SMS ou a mensagem “eu já transferi” não substituem essa etapa.
A terceira: eu mantenho todas as conversas dentro do Order Chat. Se o parceiro pedir para ir para Zalo, Telegram, trocar a conta para receber dinheiro ou tratar fora do Binance, eu paro na hora.
Para ordens grandes, eu também costumo dividir em partes. Esse método ajuda a controlar melhor o fluxo de caixa e reduz a pressão quando surge uma transação com algum problema.
Por fim, eu sempre dou prioridade ao processo em vez da velocidade. P2P eficiente não é a negociação mais rápida nem ganhar mais alguns milhares.
É quando o dinheiro entra corretamente, as informações batem e as evidências estão completas, e eu não preciso apostar na minha própria subjetividade.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Revirei as imagens das minhas transações de 21/1/2022 e vi uma ordem de venda de 1.656 USDT, que renderam 38.836.512đ, o equivalente a cerca de 23.452đ/USDT.
Pensando bem, eu realmente tenho usado Binance P2P há muito tempo. No começo, eu só me importava com uma coisa: escolher o Merchant que comprasse por um preço mais alto. Depois de muitos anos, a minha forma de negociar mudou bastante.
A primeira dica é não olhar apenas o preço. A diferença de algumas dezenas de dong por USDT não vale a pena trocar por um parceiro com resposta lenta, condições complicadas ou histórico de transações instável. Eu sempre verifico a Completion Rate, o número de ordens concluídas, os limites de transação e o método de pagamento antes de abrir a Ordem.
Eu também analiso alguns anúncios ao mesmo tempo para entender o cenário geral. Anúncios no topo da página não necessariamente têm o melhor preço; alguns segundos de comparação podem evitar uma ordem com preço muito fora.
A segunda: quando eu vendo USDT, eu só faço o Release depois de abrir manualmente o app do banco e ver que o dinheiro realmente entrou. O comprovante de transferência, o SMS ou a mensagem “eu já transferi” não substituem essa etapa.
A terceira: eu mantenho todas as conversas dentro do Order Chat. Se o parceiro pedir para ir para Zalo, Telegram, trocar a conta para receber dinheiro ou tratar fora do Binance, eu paro na hora.
Para ordens grandes, eu também costumo dividir em partes. Esse método ajuda a controlar melhor o fluxo de caixa e reduz a pressão quando surge uma transação com algum problema.
Por fim, eu sempre dou prioridade ao processo em vez da velocidade. P2P eficiente não é a negociação mais rápida nem ganhar mais alguns milhares.
É quando o dinheiro entra corretamente, as informações batem e as evidências estão completas, e eu não preciso apostar na minha própria subjetividade.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
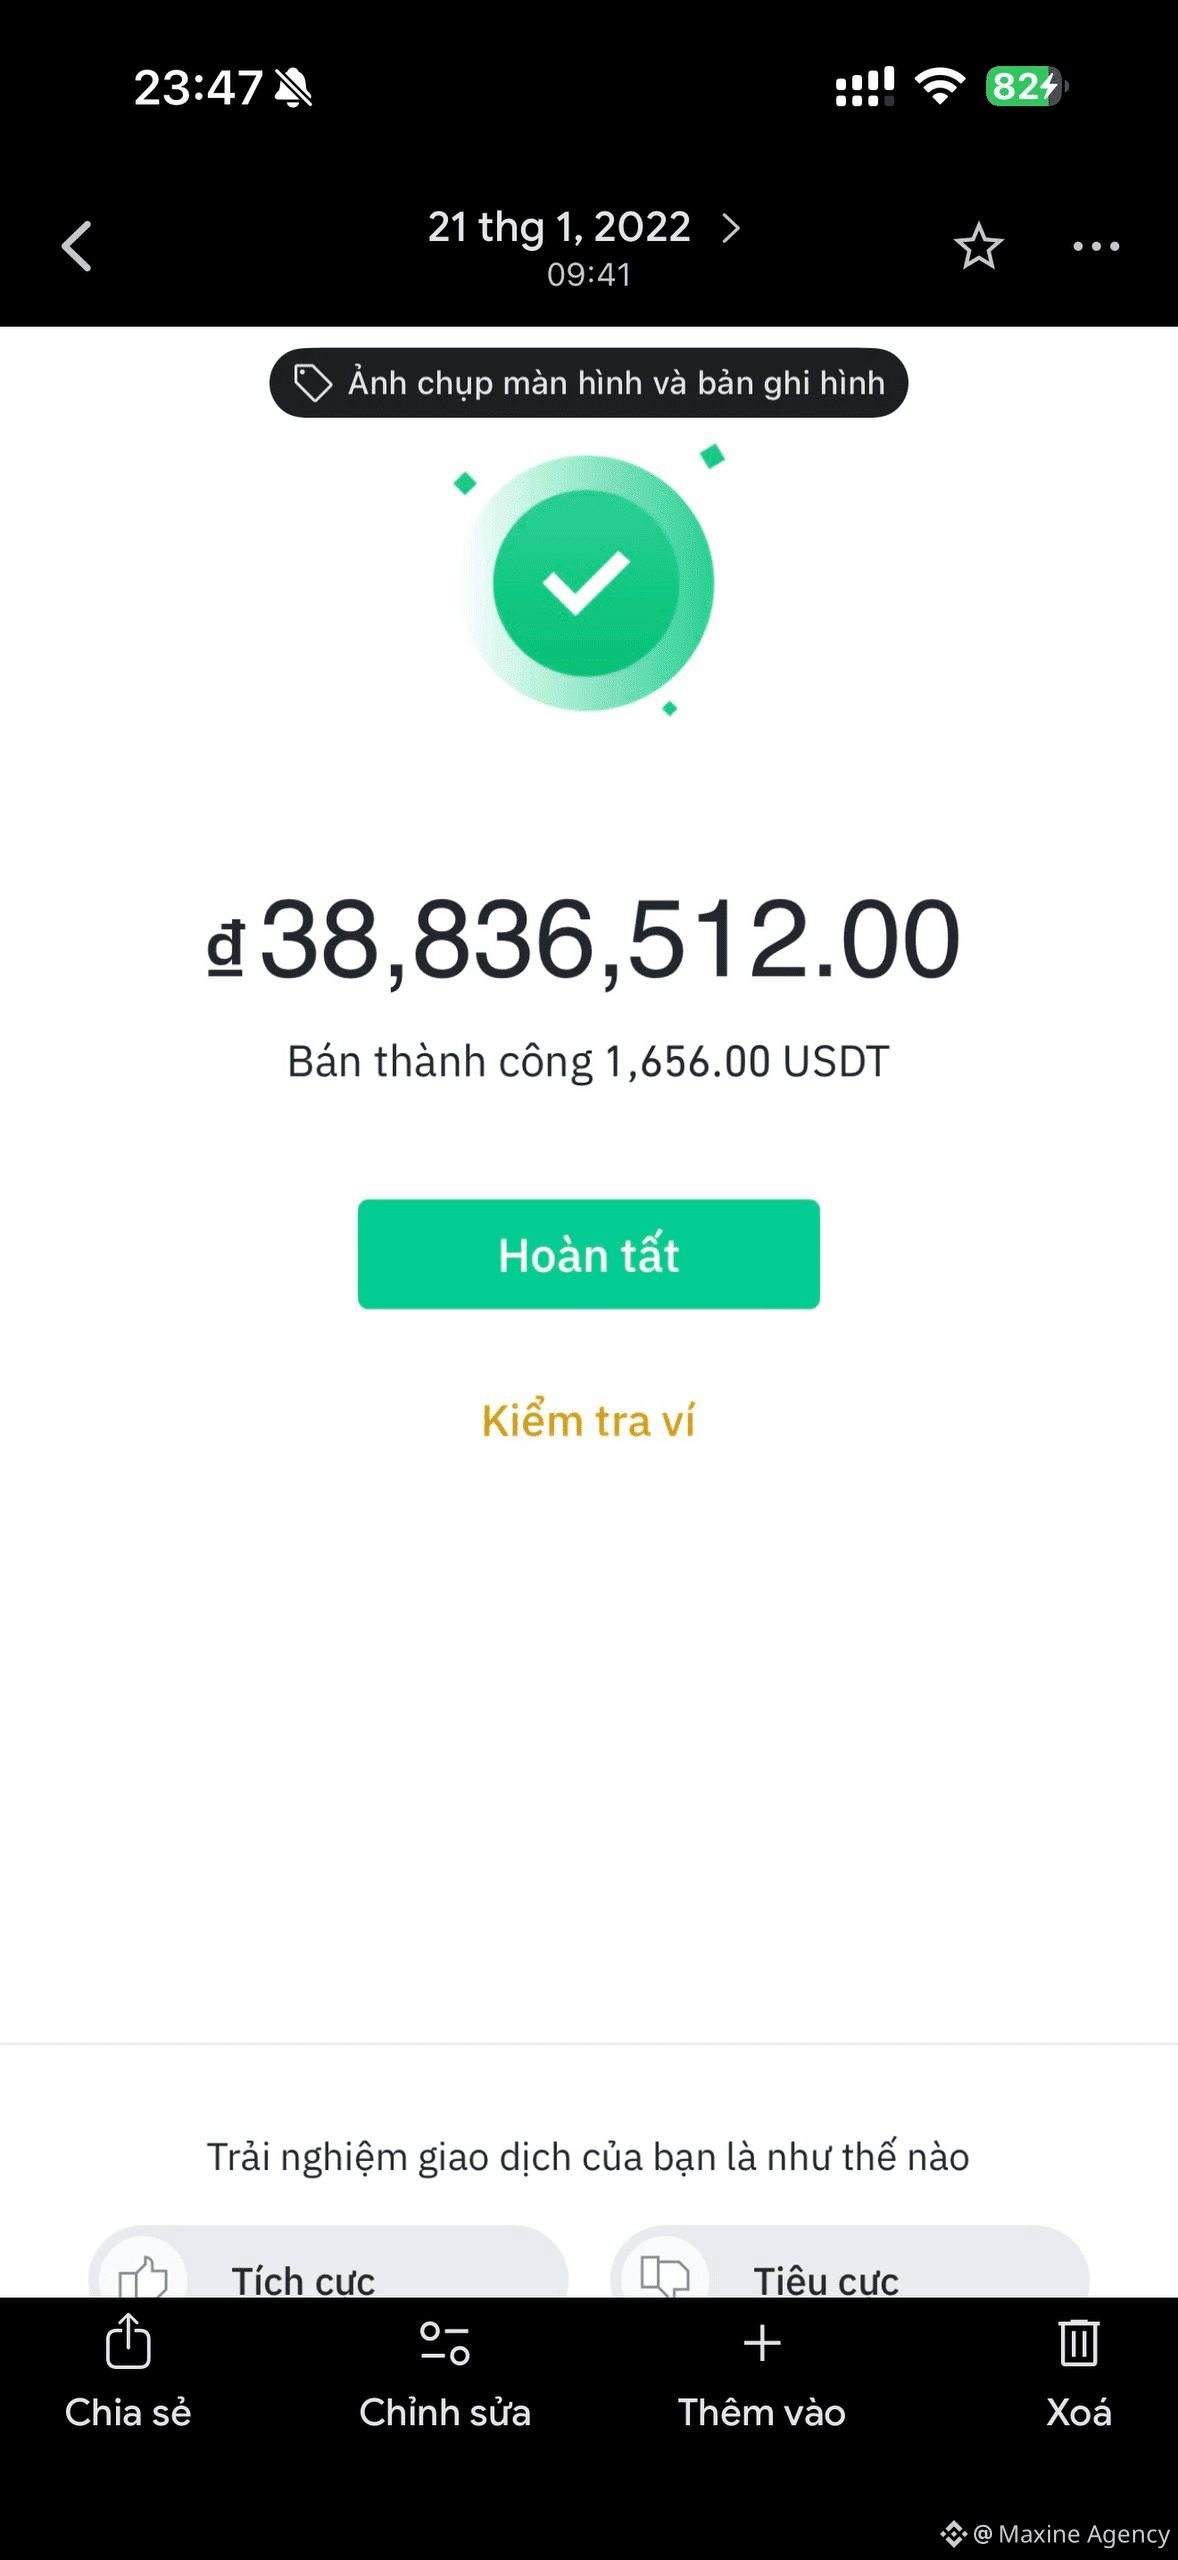
1
3
428
Ver o key do Dusk faz eu pensar mais sobre “o direito de ver”
Quando li sobre Phoenix, inicialmente foquei na parte das transações que fica ocultada de quem observa publicamente, mas o que me deixou mais apreensivo estava na divulgação seletiva.
Phoenix permite que os proprietários compartilhem o viewing key para que uma outra parte consiga identificar quais outputs pertencem a ela e, com os dados fornecidos, ler a parte correspondente do valor. Isso é compatível com auditorias ou relatórios, porque quem precisa verificar pode ver informação suficiente sem transformar toda a transação em dados públicos.
Mas a partir daí surge uma pergunta pouco discutida: por quanto tempo o direito de ver deve existir?
Uma auditoria tem um começo e um fim. Já o viewing key é um tipo de acesso criptográfico. Se uma empresa o compartilha com um auditor, o mais importante não é apenas quem pode ver, mas também quais dados eles passam a enxergar, como a chave é gerida e o que acontece quando o objetivo original é concluído.
Na minha visão, esta é uma questão de privacidade mais real do que esconder saldos do explorer.
A blockchain pode impedir o público de ver dados do Phoenix, mas uma vez que a informação foi divulgada de forma válida, o sistema não consegue fazer com que a cópia que a parte receptora salvou simplesmente desapareça. Assim, a privacidade não termina na criptografia: ela também depende da governança de acesso e de processos fora da cadeia.
O que eu quero observar no #dusk l é como a viewing authority é limitada na prática.
Quem pode ver, que parte pode ver e por quanto tempo?
Se a divulgação seletiva conseguir responder a essas três perguntas, então a privacidade realmente se torna uma ferramenta para finanças gerenciadas.
@Dusk_Foundation $DUSK $Q $BASED
Ver o key do Dusk faz eu pensar mais sobre “o direito de ver”
Quando li sobre Phoenix, inicialmente foquei na parte das transações que fica ocultada de quem observa publicamente, mas o que me deixou mais apreensivo estava na divulgação seletiva.
Phoenix permite que os proprietários compartilhem o viewing key para que uma outra parte consiga identificar quais outputs pertencem a ela e, com os dados fornecidos, ler a parte correspondente do valor. Isso é compatível com auditorias ou relatórios, porque quem precisa verificar pode ver informação suficiente sem transformar toda a transação em dados públicos.
Mas a partir daí surge uma pergunta pouco discutida: por quanto tempo o direito de ver deve existir?
Uma auditoria tem um começo e um fim. Já o viewing key é um tipo de acesso criptográfico. Se uma empresa o compartilha com um auditor, o mais importante não é apenas quem pode ver, mas também quais dados eles passam a enxergar, como a chave é gerida e o que acontece quando o objetivo original é concluído.
Na minha visão, esta é uma questão de privacidade mais real do que esconder saldos do explorer.
A blockchain pode impedir o público de ver dados do Phoenix, mas uma vez que a informação foi divulgada de forma válida, o sistema não consegue fazer com que a cópia que a parte receptora salvou simplesmente desapareça. Assim, a privacidade não termina na criptografia: ela também depende da governança de acesso e de processos fora da cadeia.
O que eu quero observar no #dusk l é como a viewing authority é limitada na prática.
Quem pode ver, que parte pode ver e por quanto tempo?
Se a divulgação seletiva conseguir responder a essas três perguntas, então a privacidade realmente se torna uma ferramenta para finanças gerenciadas.
@Dusk $DUSK $Q $BASED
Quando li sobre Phoenix, inicialmente foquei na parte das transações que fica ocultada de quem observa publicamente, mas o que me deixou mais apreensivo estava na divulgação seletiva.
Phoenix permite que os proprietários compartilhem o viewing key para que uma outra parte consiga identificar quais outputs pertencem a ela e, com os dados fornecidos, ler a parte correspondente do valor. Isso é compatível com auditorias ou relatórios, porque quem precisa verificar pode ver informação suficiente sem transformar toda a transação em dados públicos.
Mas a partir daí surge uma pergunta pouco discutida: por quanto tempo o direito de ver deve existir?
Uma auditoria tem um começo e um fim. Já o viewing key é um tipo de acesso criptográfico. Se uma empresa o compartilha com um auditor, o mais importante não é apenas quem pode ver, mas também quais dados eles passam a enxergar, como a chave é gerida e o que acontece quando o objetivo original é concluído.
Na minha visão, esta é uma questão de privacidade mais real do que esconder saldos do explorer.
A blockchain pode impedir o público de ver dados do Phoenix, mas uma vez que a informação foi divulgada de forma válida, o sistema não consegue fazer com que a cópia que a parte receptora salvou simplesmente desapareça. Assim, a privacidade não termina na criptografia: ela também depende da governança de acesso e de processos fora da cadeia.
O que eu quero observar no #dusk l é como a viewing authority é limitada na prática.
Quem pode ver, que parte pode ver e por quanto tempo?
Se a divulgação seletiva conseguir responder a essas três perguntas, então a privacidade realmente se torna uma ferramenta para finanças gerenciadas.
@Dusk $DUSK $Q $BASED
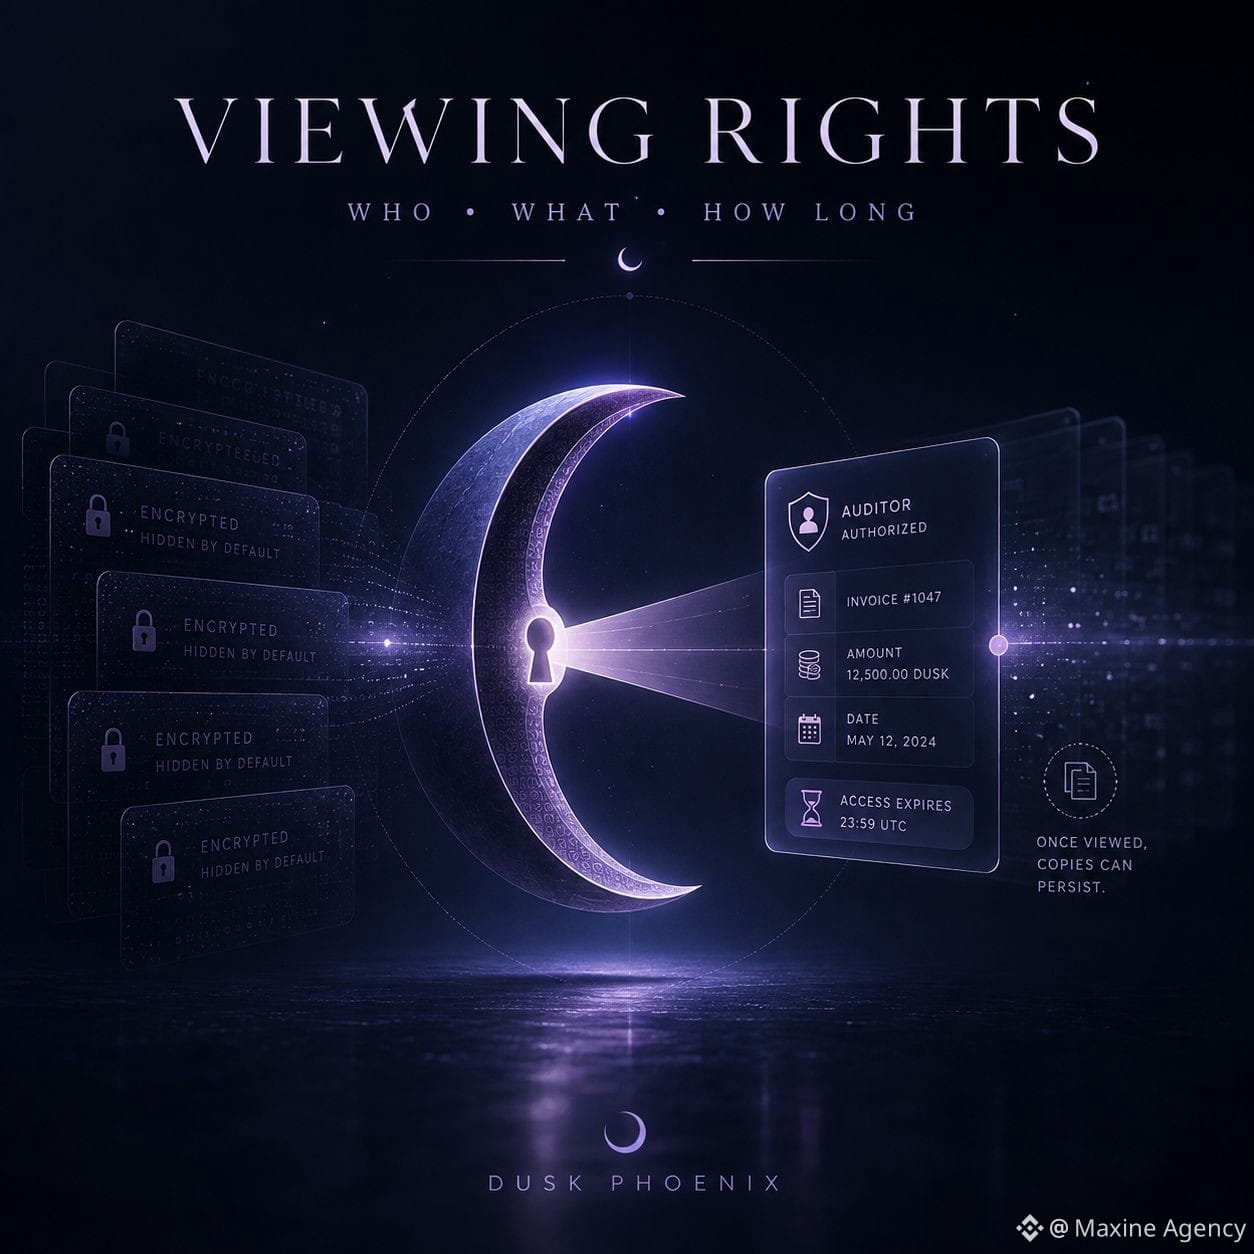
4
2
275
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BOJRaisesRatesTo31YearHigh
28,692 visualizações
698 a discutir
Bitcoin Volta a Ganhar Destaque enquanto a Pressão Macroeconômica Não Consegue Quebrar a Demanda por Cripto
Fatima_Tariq
·10 gostos
·5.4k visualizações
BuffettStepsDownAsBerkshireChairman
8,454 visualizações
276 a discutir
XRPExchangeReservesHitSevenYearLow
13,189 visualizações
301 a discutir