

ALEX CORB
1.9k Publicações
ALEX CORB
Denunciar
Bloquear Utilizador
Nobody handed them the bag 💰 They studied. They waited. They held 👀 Your time in the market IS your edge 😎
Trader Frequente
9.6 mês(es)
511 A seguir
1.2K+ Seguidores
2.0K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
#EarningsSeason
$MU divulgou resultados do 4T do ano fiscal de 2026 em 30 de setembro, e o número que estou acompanhando de perto é a margem bruta.
A Micron orientou para:
• Receita: ~US$50B ± US$1B
• Lucro por ação (EPS) não-GAAP: ~US$31 ± US$1
• Margem bruta: ~86%
A margem bruta não-GAAP do 3T já estava em torno de 85%, então ultrapassar 86% mostraria que a forte precificação de memória e a composição de produtos impulsionada por IA ainda estão se traduzindo em alavancagem operacional.
Minha visão: cautelosamente otimista, mas eu não compraria o papel apenas por causa de uma manchete acima do esperado. As expectativas já estão extremamente altas. O sinal real será a orientação para frente — especialmente preços de DRAM/NAND, demanda de HBM e se as margens conseguem permanecer elevadas até o ano fiscal de 2027.
Se a Micron superar as estimativas de receita, mas orientar de forma conservadora para preços/margens futuros, o mercado pode se concentrar na segunda metade da história em vez do trimestre acabado de reportar.
Para mim, o superciclo de memória ainda tem espaço para avançar, mas a durabilidade da precificação é mais importante do que uma única divulgação forte de resultados.
Dados > hype.
#MU #Micron #Semiconductors #Aİ
🟢 Bullish — Strong beat
50%
🔴 Bearish — Expectations high
0%
🟡 Neutral — Already priced
0%
🚀 Very Bullish — Margin >86%
50%
2 Votos • Votação encerrada
154
·
--
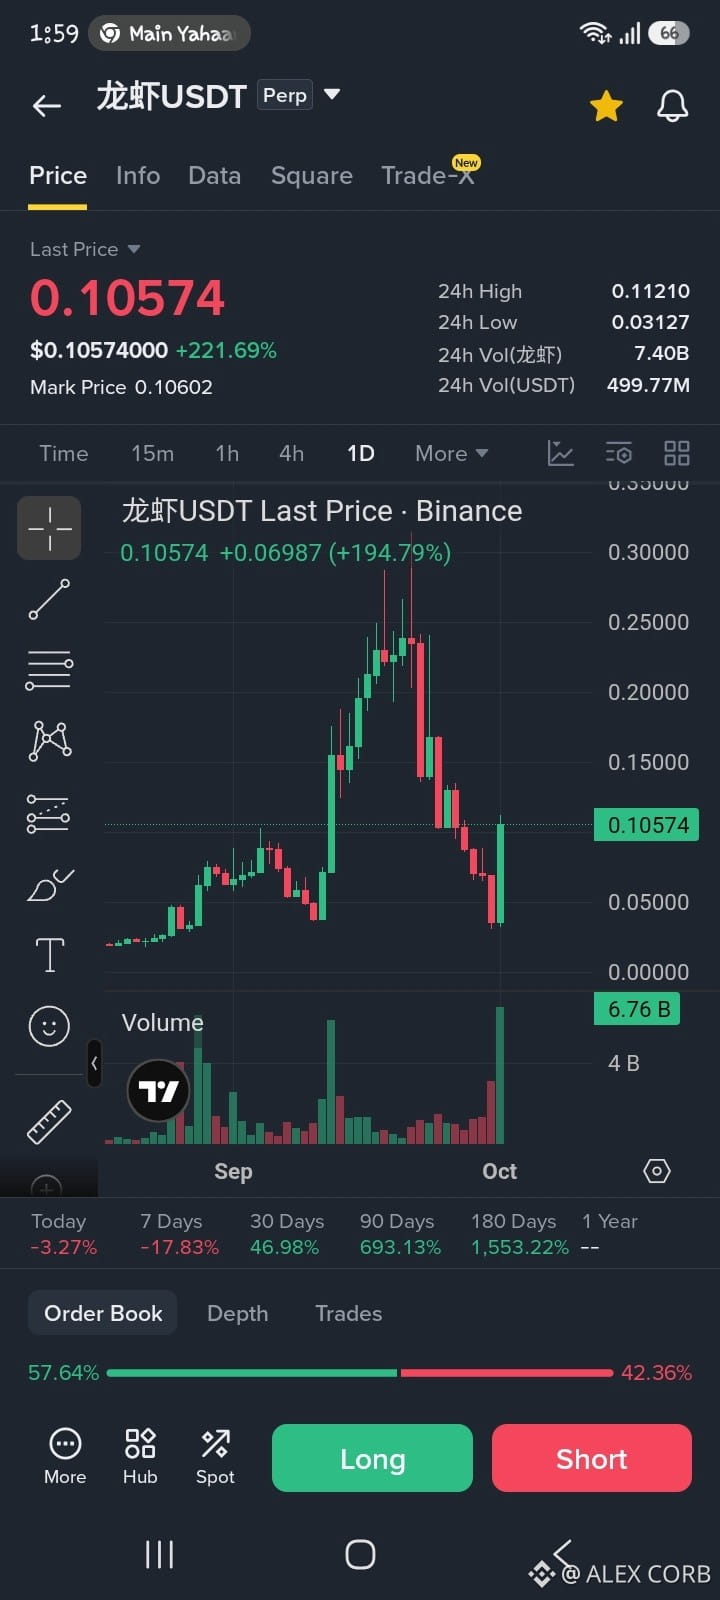
$龙虾 /USDT em +233 %
Eu te alerto quando $龙虾 estiver em +70 %, mas você ignora
Continue seguindo ✅️ fique atualizado ✅️
$龙虾 /USDT em +233 %
Eu te alerto quando $龙虾 estiver em +70 %, mas você ignora
Continue seguindo ✅️ fique atualizado ✅️
Eu te alerto quando $龙虾 estiver em +70 %, mas você ignora
Continue seguindo ✅️ fique atualizado ✅️
610
·
--
$MARSCOIN — gradualmente indo para baixo
$MARSCOIN — pegando curto 🔴
$MARSCOIN — gradualmente indo para baixo
$MARSCOIN — pegando curto 🔴
$MARSCOIN — pegando curto 🔴
1
592
·
--
[https://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhshshsjsjsjussjhwwhhwh](https://web3.binance.com/m/referral?ref=ZAAYTYJJ)
https://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhttps://web3.binance.com/m/referral?ref=ZAAYTYJJhshshsjsjsjussjhwwhhwh
51
·
--
𝐏𝐀𝐑𝐄..... 𝐏𝐀𝐑𝐄..... 𝐏𝐀𝐑𝐄 🚨
$HBAR — Não perca esta
$HBAR — aproveitando por muito
𝐏𝐀𝐑𝐄..... 𝐏𝐀𝐑𝐄..... 𝐏𝐀𝐑𝐄 🚨
$HBAR — Não perca esta
$HBAR — aproveitando por muito
$HBAR — Não perca esta
$HBAR — aproveitando por muito
1
1.4k
·
--
$PUMP — momentum de baixo
$PUMP — pegando curto 🔴
$PUMP — momentum de baixo
$PUMP — pegando curto 🔴
$PUMP — pegando curto 🔴
1
484
·
--
$Q — começou a fazer pull back
$Q — levando tempo 🟢
$Q — começou a fazer pull back
$Q — levando tempo 🟢
$Q — levando tempo 🟢
241
·
--
$DOGE — tendência de baixa 📉
$DOGE — fazendo stop curto 🔴
$DOGE — tendência de baixa 📉
$DOGE — fazendo stop curto 🔴
$DOGE — fazendo stop curto 🔴
2
747
·
--
Não perca esta oportunidade
$ZAMA — baixista
$ZAMA — fazendo short 🔴
Não perca esta oportunidade
$ZAMA — baixista
$ZAMA — fazendo short 🔴
$ZAMA — baixista
$ZAMA — fazendo short 🔴
1
1.1k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NFPWatch
10.4M visualizações
16,772 a discutir
Notícias de Cripto | Bitcoin se Aproxima de US$ 85 mil à medida que os Rendimento dos Treasuries Caem antes do Relatório NFP dos EUA
Binance News
·5 gostos
·6.7k visualizações
BitcoinRisesToward$85K
4,565 visualizações
27 a discutir
AmazonPlansToSell$8BNvidiaChips
764 visualizações
30 a discutir