
Crypto_view123
96 Publicações

Crypto_view123
Denunciar
Bloquear Utilizador
4 A seguir
1.7K+ Seguidores
3 Gostaram
Publicações
Ver tradução
链上恶意软件的主要来源,不再是散户骗子,是朝鲜和伊朗。两个名字并排放着,说明攻击早就是有编制、有排班、有预算的产业。
我们习惯把安全当成习惯问题:不点陌生链接,不签名,不授权。可对手不缺耐心,一年等一次点击就够了。
编制对习惯,一开始就不是对等的防守。被拿走资产的人,事前大多都做对了;他们只是不知道,等着他们的是一个国家的计时器。
同一周,CoinEx 关停。一家交易所关门,未必是被攻破,可能只是撑不住。
风控的限度就在这里:你能防住一次点击,防不住一整年的等待。要问的不是我怎么更小心,而是还有多少资产非靠我小心不可。
群里在补这件事的另一半——哪些环节能彻底离线,哪些必须假设已经泄露。看下面👇的二维码进群。
#链上安全 #加密 #风控
链上恶意软件的主要来源,不再是散户骗子,是朝鲜和伊朗。两个名字并排放着,说明攻击早就是有编制、有排班、有预算的产业。
我们习惯把安全当成习惯问题:不点陌生链接,不签名,不授权。可对手不缺耐心,一年等一次点击就够了。
编制对习惯,一开始就不是对等的防守。被拿走资产的人,事前大多都做对了;他们只是不知道,等着他们的是一个国家的计时器。
同一周,CoinEx 关停。一家交易所关门,未必是被攻破,可能只是撑不住。
风控的限度就在这里:你能防住一次点击,防不住一整年的等待。要问的不是我怎么更小心,而是还有多少资产非靠我小心不可。
群里在补这件事的另一半——哪些环节能彻底离线,哪些必须假设已经泄露。看下面👇的二维码进群。
#链上安全 #加密 #风控
我们习惯把安全当成习惯问题:不点陌生链接,不签名,不授权。可对手不缺耐心,一年等一次点击就够了。
编制对习惯,一开始就不是对等的防守。被拿走资产的人,事前大多都做对了;他们只是不知道,等着他们的是一个国家的计时器。
同一周,CoinEx 关停。一家交易所关门,未必是被攻破,可能只是撑不住。
风控的限度就在这里:你能防住一次点击,防不住一整年的等待。要问的不是我怎么更小心,而是还有多少资产非靠我小心不可。
群里在补这件事的另一半——哪些环节能彻底离线,哪些必须假设已经泄露。看下面👇的二维码进群。
#链上安全 #加密 #风控
6
Ver tradução
Zcash 把主网升级定在 11 月,出块时间砍到 25 秒,测试网 10 月 6 日先跑。同一份公告里还有一句:减半的时间表不动。这两句话要放在一起读。
链快了三倍,币的稀缺节拍没变。他们修的是速度,不是需求。升级能改区块时间,改不了谁来用。
减半的表不动,意味着同一年挖出的币不会更多。快出来的是时间,不是供给。
隐私币被交易所下架过,被合规盯过,没有一次的理由是出块太慢。慢是技术问题,技术问题有补丁;没人要,是另一回事。
11 月上线后那两周的链上转账数,比区块时间诚实。25 秒能让账本翻得更快,不等于有人翻。
真正的悬念不在速度,在那两周里有多少新地址第一次出现。
群里盯的就是这个:升级前后,链上多了谁、少了谁,真使用和刷量怎么分开。看下面👇的二维码进群。
#Zcash #隐私币 #升级
Zcash 把主网升级定在 11 月,出块时间砍到 25 秒,测试网 10 月 6 日先跑。同一份公告里还有一句:减半的时间表不动。这两句话要放在一起读。
链快了三倍,币的稀缺节拍没变。他们修的是速度,不是需求。升级能改区块时间,改不了谁来用。
减半的表不动,意味着同一年挖出的币不会更多。快出来的是时间,不是供给。
隐私币被交易所下架过,被合规盯过,没有一次的理由是出块太慢。慢是技术问题,技术问题有补丁;没人要,是另一回事。
11 月上线后那两周的链上转账数,比区块时间诚实。25 秒能让账本翻得更快,不等于有人翻。
真正的悬念不在速度,在那两周里有多少新地址第一次出现。
群里盯的就是这个:升级前后,链上多了谁、少了谁,真使用和刷量怎么分开。看下面👇的二维码进群。
#Zcash #隐私币 #升级
链快了三倍,币的稀缺节拍没变。他们修的是速度,不是需求。升级能改区块时间,改不了谁来用。
减半的表不动,意味着同一年挖出的币不会更多。快出来的是时间,不是供给。
隐私币被交易所下架过,被合规盯过,没有一次的理由是出块太慢。慢是技术问题,技术问题有补丁;没人要,是另一回事。
11 月上线后那两周的链上转账数,比区块时间诚实。25 秒能让账本翻得更快,不等于有人翻。
真正的悬念不在速度,在那两周里有多少新地址第一次出现。
群里盯的就是这个:升级前后,链上多了谁、少了谁,真使用和刷量怎么分开。看下面👇的二维码进群。
#Zcash #隐私币 #升级
11
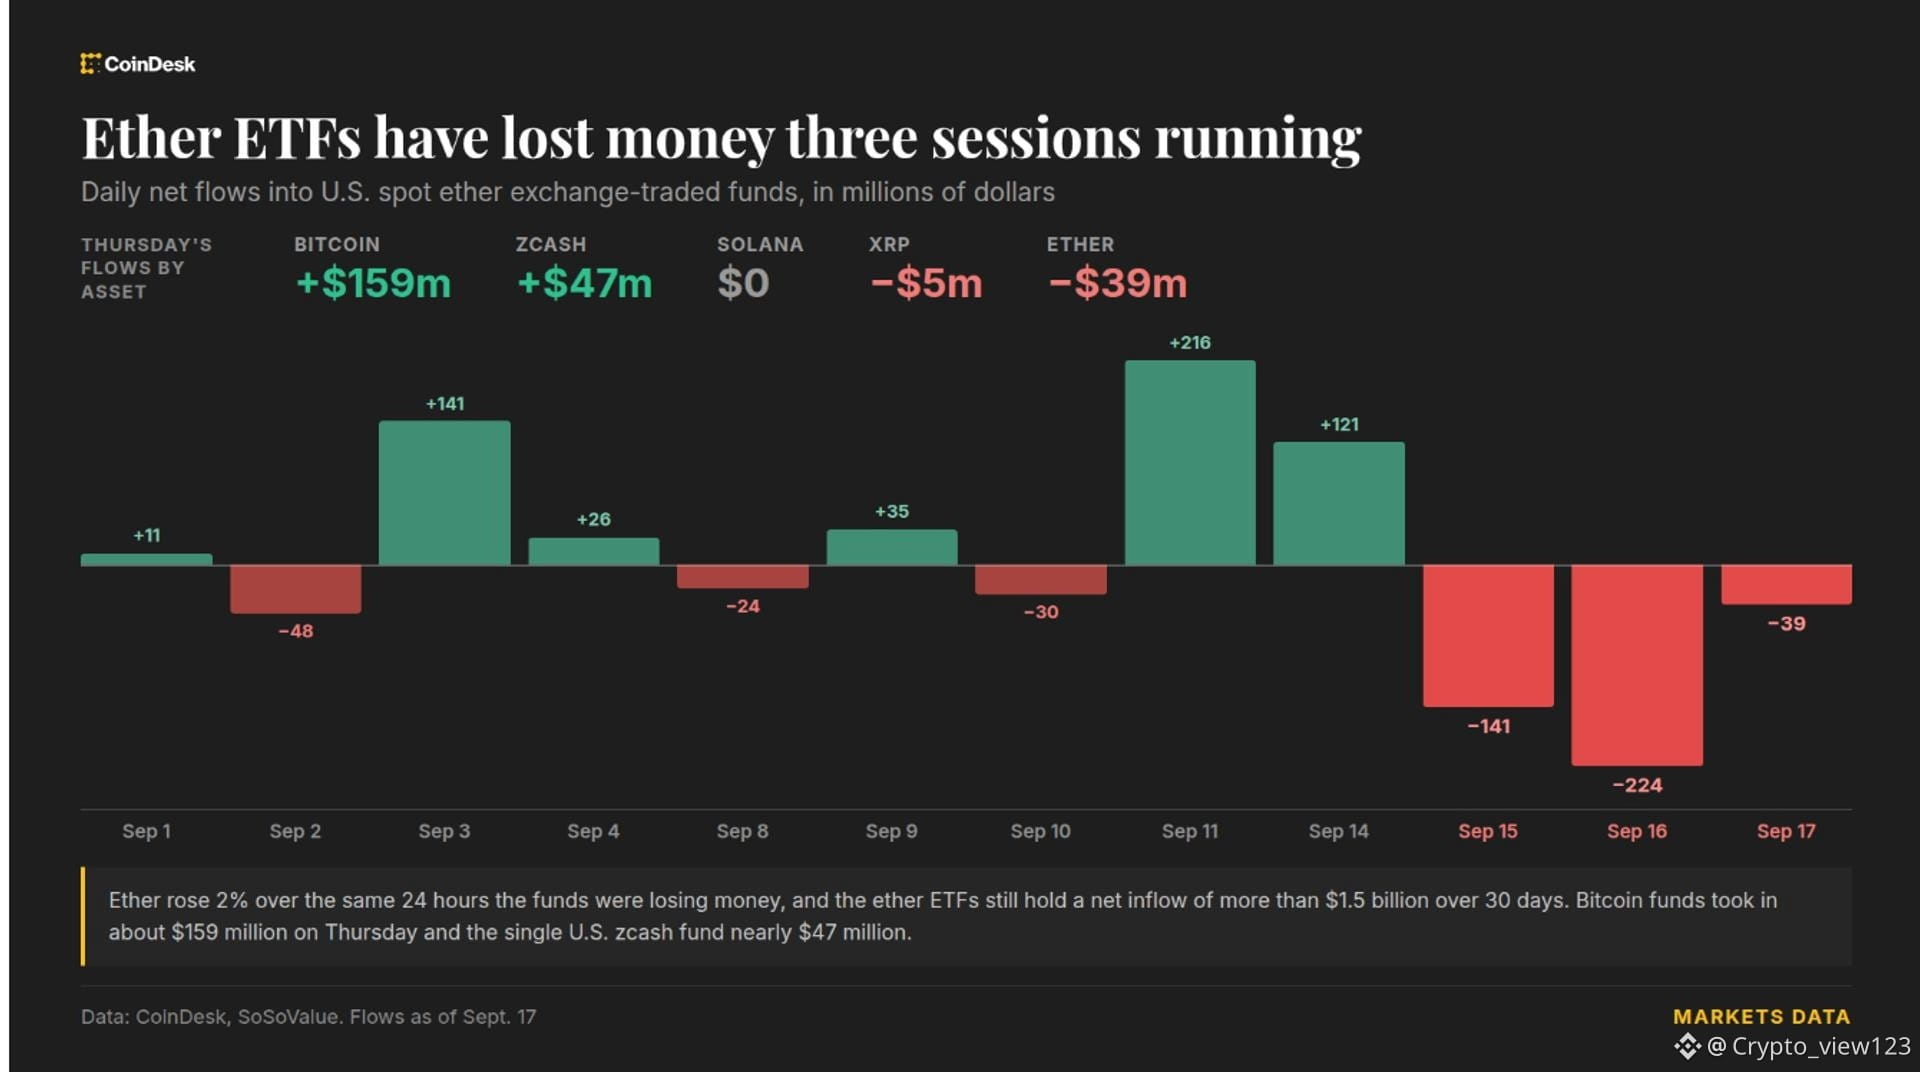
A Ethereum está em alta, mas os ETFs de Ethereum estão tirando dinheiro por três dias seguidos; o Bitcoin ultrapassou 77.000, e os ETFs de XRP também estão vazando—já o Zcash vai subindo o tempo todo.
O mesmo ativo, dois grupos de compradores: olhando a mesma tabela de preços, lendo livros diferentes. O grupo dos ETFs é gente sentada no escritório contábil: precisa declarar, pagar impostos e explicar para o controle de risco dos fundos de pensão. Se o preço do ativo sobe, ele pode não ficar feliz—o lucro contábil que “cresce” primeiro vira uma palavrinha na linha da guia de impostos; ele observa o relatório trimestral, não aquela linha ao meio da madrugada.
Daí surge esse tipo de cenário: à vista, o ativo toca música no andar de cima, enquanto o fluxo de recursos leva móveis no andar de baixo. O preço é bonito, o dinheiro é feio—os dois são verdade.
Eu não aposto em direção; só deixo uma “brecha” que permite conferir contas: daqui a um mês, se o preço à vista do Ethereum continuar subindo, mas o ETF continuar com saída líquida, isso indica que a rodada de compras não tem relação com instituições; quanto mais “bem comportada” a alta, mais parece que é a própria movimentação de varejo acontecendo no quintal. Se, em contrapartida, o fluxo de recursos virar positivo e os preços acompanharem em alta, aí é outra história. Só então vale falar em entrada de instituições—e ainda não será tarde.
#ETF #比特币 #资金流
A Ethereum está em alta, mas os ETFs de Ethereum estão tirando dinheiro por três dias seguidos; o Bitcoin ultrapassou 77.000, e os ETFs de XRP também estão vazando—já o Zcash vai subindo o tempo todo.
O mesmo ativo, dois grupos de compradores: olhando a mesma tabela de preços, lendo livros diferentes. O grupo dos ETFs é gente sentada no escritório contábil: precisa declarar, pagar impostos e explicar para o controle de risco dos fundos de pensão. Se o preço do ativo sobe, ele pode não ficar feliz—o lucro contábil que “cresce” primeiro vira uma palavrinha na linha da guia de impostos; ele observa o relatório trimestral, não aquela linha ao meio da madrugada.
Daí surge esse tipo de cenário: à vista, o ativo toca música no andar de cima, enquanto o fluxo de recursos leva móveis no andar de baixo. O preço é bonito, o dinheiro é feio—os dois são verdade.
Eu não aposto em direção; só deixo uma “brecha” que permite conferir contas: daqui a um mês, se o preço à vista do Ethereum continuar subindo, mas o ETF continuar com saída líquida, isso indica que a rodada de compras não tem relação com instituições; quanto mais “bem comportada” a alta, mais parece que é a própria movimentação de varejo acontecendo no quintal. Se, em contrapartida, o fluxo de recursos virar positivo e os preços acompanharem em alta, aí é outra história. Só então vale falar em entrada de instituições—e ainda não será tarde.
#ETF #比特币 #资金流
O mesmo ativo, dois grupos de compradores: olhando a mesma tabela de preços, lendo livros diferentes. O grupo dos ETFs é gente sentada no escritório contábil: precisa declarar, pagar impostos e explicar para o controle de risco dos fundos de pensão. Se o preço do ativo sobe, ele pode não ficar feliz—o lucro contábil que “cresce” primeiro vira uma palavrinha na linha da guia de impostos; ele observa o relatório trimestral, não aquela linha ao meio da madrugada.
Daí surge esse tipo de cenário: à vista, o ativo toca música no andar de cima, enquanto o fluxo de recursos leva móveis no andar de baixo. O preço é bonito, o dinheiro é feio—os dois são verdade.
Eu não aposto em direção; só deixo uma “brecha” que permite conferir contas: daqui a um mês, se o preço à vista do Ethereum continuar subindo, mas o ETF continuar com saída líquida, isso indica que a rodada de compras não tem relação com instituições; quanto mais “bem comportada” a alta, mais parece que é a própria movimentação de varejo acontecendo no quintal. Se, em contrapartida, o fluxo de recursos virar positivo e os preços acompanharem em alta, aí é outra história. Só então vale falar em entrada de instituições—e ainda não será tarde.
#ETF #比特币 #资金流
306
Ver tradução
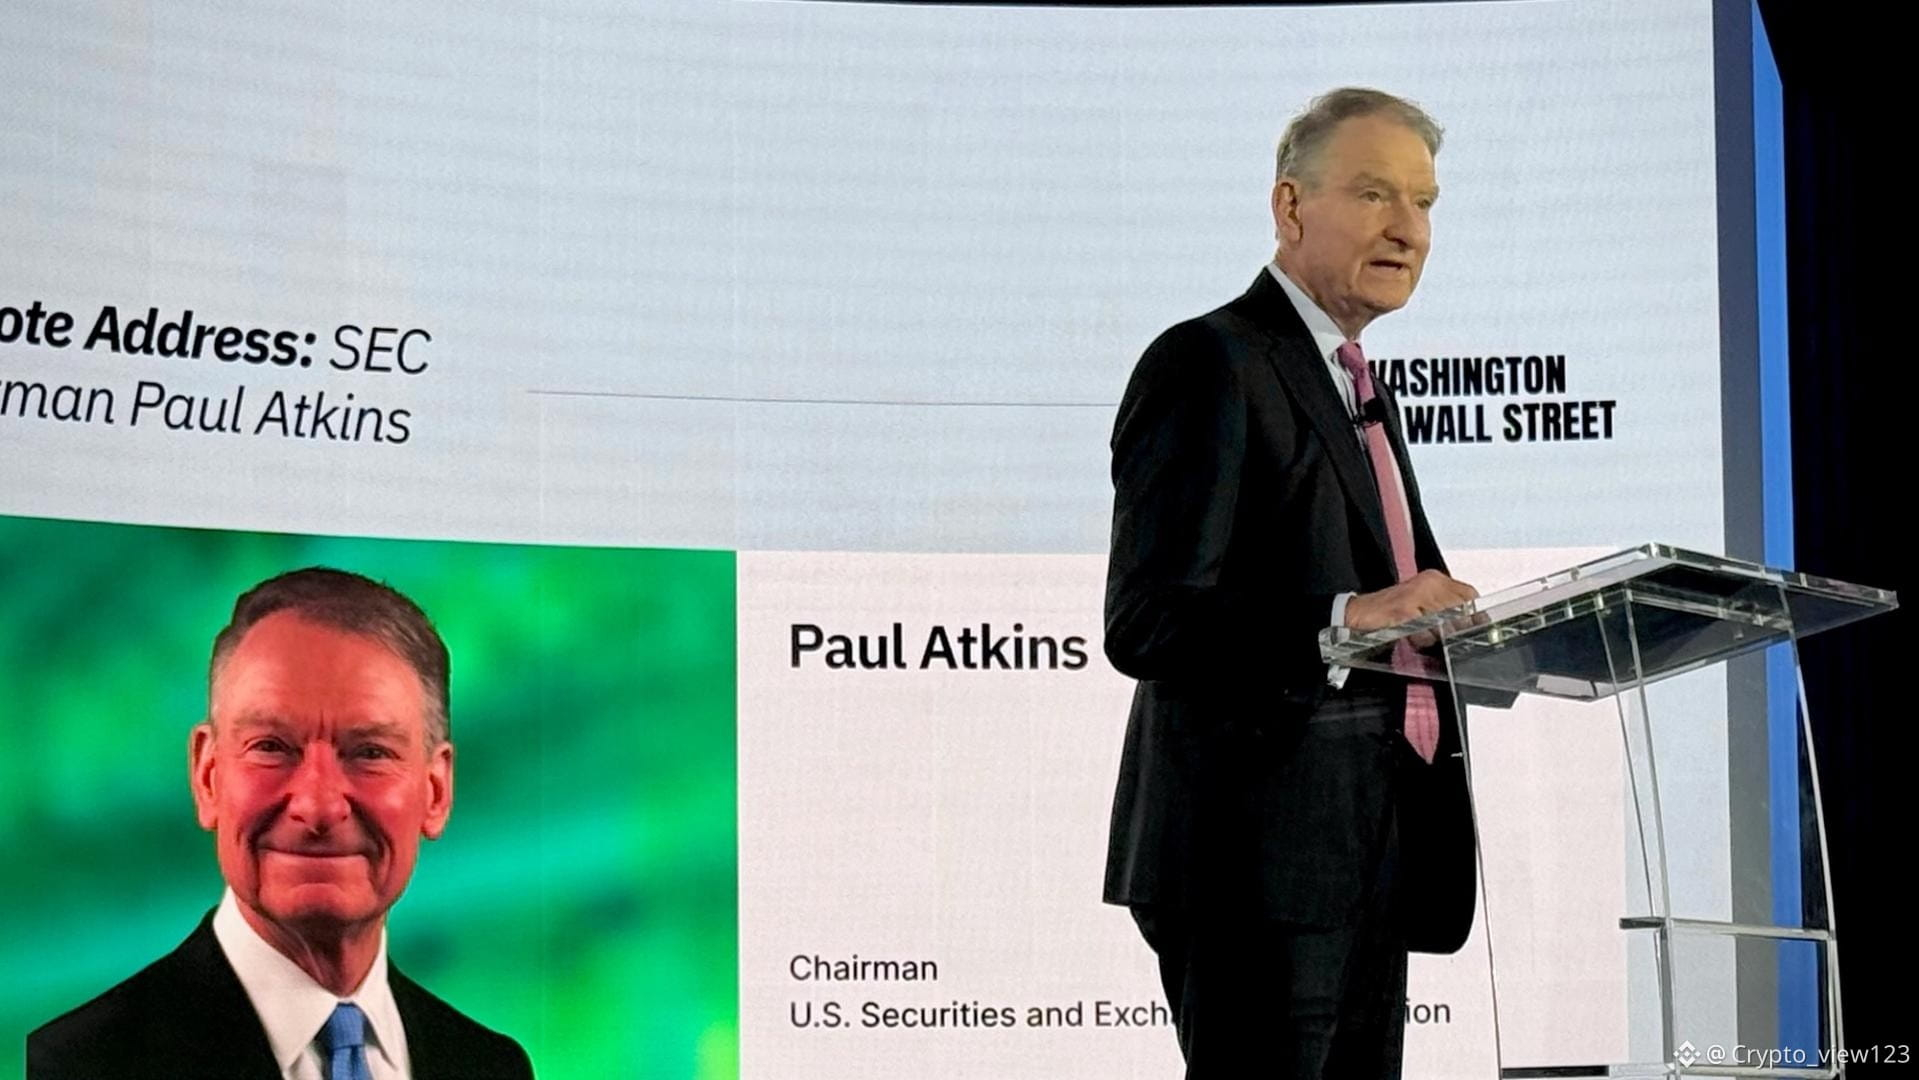
五年,不用注册。美国证监会开了一扇门:代币化证券的挂牌与交易,可以先不按交易所那套规矩登记。名字好听,叫创新豁免。
豁免这东西像替人上的妆,出门体面,回家得卸。卸的时候什么样,才是真的。
门开给谁?开给能把资产搬上链、又把账对清楚的人。光挂个牌子说能发股票,链上没账本,链下没托管,进得去,出不来。
更要紧的是期限。五年这个数有意思:长到够一茬项目长大,短到不够一茬风险走完。真要出事,多半在第四第五年——那时候,怕是没人再提创新。
别问这政策利好谁。看一桩事就够:这五年里,有多少代币化证券真的赎回,真的有人拿到钱。
群里做的就是这件事:把各家代币化证券的托管人、赎回记录、注册地一条条摊开比对。想跟着看,看下面👇的二维码进群。
#RWA #SEC #代币化证券
五年,不用注册。美国证监会开了一扇门:代币化证券的挂牌与交易,可以先不按交易所那套规矩登记。名字好听,叫创新豁免。
豁免这东西像替人上的妆,出门体面,回家得卸。卸的时候什么样,才是真的。
门开给谁?开给能把资产搬上链、又把账对清楚的人。光挂个牌子说能发股票,链上没账本,链下没托管,进得去,出不来。
更要紧的是期限。五年这个数有意思:长到够一茬项目长大,短到不够一茬风险走完。真要出事,多半在第四第五年——那时候,怕是没人再提创新。
别问这政策利好谁。看一桩事就够:这五年里,有多少代币化证券真的赎回,真的有人拿到钱。
群里做的就是这件事:把各家代币化证券的托管人、赎回记录、注册地一条条摊开比对。想跟着看,看下面👇的二维码进群。
#RWA #SEC #代币化证券
豁免这东西像替人上的妆,出门体面,回家得卸。卸的时候什么样,才是真的。
门开给谁?开给能把资产搬上链、又把账对清楚的人。光挂个牌子说能发股票,链上没账本,链下没托管,进得去,出不来。
更要紧的是期限。五年这个数有意思:长到够一茬项目长大,短到不够一茬风险走完。真要出事,多半在第四第五年——那时候,怕是没人再提创新。
别问这政策利好谁。看一桩事就够:这五年里,有多少代币化证券真的赎回,真的有人拿到钱。
群里做的就是这件事:把各家代币化证券的托管人、赎回记录、注册地一条条摊开比对。想跟着看,看下面👇的二维码进群。
#RWA #SEC #代币化证券
4
O volume de negociações de RWA na Hyperliquid disparou; chegou ao ponto de o Haseeb Qureshi, da Dragonfly, sair da toca para defender a causa das multi-cadeias. Subir é barulhento, mas eu queria ver outras coisas.
Comprar ações on-chain é comprar preço, não aquele papel. É como alugar um imóvel para morar: você mora com conforto, mas o título no registro não está em seu nome. Só quando chega a hora de desocupar é que importa se as chaves realmente podem ser entregues; aí sim é o que conta.
Não importa se é “multi-cadeia” ou não — o que importa é quem está segurando aquelas “alavancas” de ativos fora da cadeia, se o custodiante é idôneo, e se, na hora do resgate, dá para receber em dinheiro. Mesmo que o volume de transações continue subindo, não faz surgir um custodiante.
Vou deixar dois indicadores para observar com calma: nos próximos seis meses, haverá algum grande resgate de RWA que seja publicamente concluído; e a diferença entre o preço on-chain e o preço spot vai se estreitando aos poucos. Com esses dois pontos estáveis, aí sim dá para falar em maturidade.
É isso que fazemos no nosso grupo: alinhar, item por item, as provas de reservas, os registros de resgate e as curvas de spread de cada RWA. Se quiserem ver juntos, entrem no grupo pelo QR code abaixo 👇.
#RWA #链上交易 #代币化
O volume de negociações de RWA na Hyperliquid disparou; chegou ao ponto de o Haseeb Qureshi, da Dragonfly, sair da toca para defender a causa das multi-cadeias. Subir é barulhento, mas eu queria ver outras coisas.
Comprar ações on-chain é comprar preço, não aquele papel. É como alugar um imóvel para morar: você mora com conforto, mas o título no registro não está em seu nome. Só quando chega a hora de desocupar é que importa se as chaves realmente podem ser entregues; aí sim é o que conta.
Não importa se é “multi-cadeia” ou não — o que importa é quem está segurando aquelas “alavancas” de ativos fora da cadeia, se o custodiante é idôneo, e se, na hora do resgate, dá para receber em dinheiro. Mesmo que o volume de transações continue subindo, não faz surgir um custodiante.
Vou deixar dois indicadores para observar com calma: nos próximos seis meses, haverá algum grande resgate de RWA que seja publicamente concluído; e a diferença entre o preço on-chain e o preço spot vai se estreitando aos poucos. Com esses dois pontos estáveis, aí sim dá para falar em maturidade.
É isso que fazemos no nosso grupo: alinhar, item por item, as provas de reservas, os registros de resgate e as curvas de spread de cada RWA. Se quiserem ver juntos, entrem no grupo pelo QR code abaixo 👇.
#RWA #链上交易 #代币化
Comprar ações on-chain é comprar preço, não aquele papel. É como alugar um imóvel para morar: você mora com conforto, mas o título no registro não está em seu nome. Só quando chega a hora de desocupar é que importa se as chaves realmente podem ser entregues; aí sim é o que conta.
Não importa se é “multi-cadeia” ou não — o que importa é quem está segurando aquelas “alavancas” de ativos fora da cadeia, se o custodiante é idôneo, e se, na hora do resgate, dá para receber em dinheiro. Mesmo que o volume de transações continue subindo, não faz surgir um custodiante.
Vou deixar dois indicadores para observar com calma: nos próximos seis meses, haverá algum grande resgate de RWA que seja publicamente concluído; e a diferença entre o preço on-chain e o preço spot vai se estreitando aos poucos. Com esses dois pontos estáveis, aí sim dá para falar em maturidade.
É isso que fazemos no nosso grupo: alinhar, item por item, as provas de reservas, os registros de resgate e as curvas de spread de cada RWA. Se quiserem ver juntos, entrem no grupo pelo QR code abaixo 👇.
#RWA #链上交易 #代币化
6
Ver tradução
6.7,这个关口在 2023 年之后再没被碰过,今天在岸和离岸一起破了。
汇率是所有价格里最诚实的一个。它不听话术,只认利差与结汇。人民币走强,说明两件事在同时发生:外面的美元不再那么紧,而境内的结汇意愿在回来。前者是水位下降,后者是水往回流。
但升值从不只是好消息。出口企业的账本里,每升一分,利润就被磨掉一层;做外贸的中小厂,靠的是几个点的毛利,汇率一动,一年白干。这也是为什么业内说"先升后稳"——话里有一半是安慰。
所以别急着把升值读成趋势。要看的是这波结汇能不能持续:若企业结汇在 7.0 附近就开始放慢,那这是修复,不是反转。
看下面👇的二维码进群,群里每周跟一次人民币与美元流动性的变化。
#人民币 #汇率 #宏观
6.7,这个关口在 2023 年之后再没被碰过,今天在岸和离岸一起破了。
汇率是所有价格里最诚实的一个。它不听话术,只认利差与结汇。人民币走强,说明两件事在同时发生:外面的美元不再那么紧,而境内的结汇意愿在回来。前者是水位下降,后者是水往回流。
但升值从不只是好消息。出口企业的账本里,每升一分,利润就被磨掉一层;做外贸的中小厂,靠的是几个点的毛利,汇率一动,一年白干。这也是为什么业内说"先升后稳"——话里有一半是安慰。
所以别急着把升值读成趋势。要看的是这波结汇能不能持续:若企业结汇在 7.0 附近就开始放慢,那这是修复,不是反转。
看下面👇的二维码进群,群里每周跟一次人民币与美元流动性的变化。
#人民币 #汇率 #宏观
汇率是所有价格里最诚实的一个。它不听话术,只认利差与结汇。人民币走强,说明两件事在同时发生:外面的美元不再那么紧,而境内的结汇意愿在回来。前者是水位下降,后者是水往回流。
但升值从不只是好消息。出口企业的账本里,每升一分,利润就被磨掉一层;做外贸的中小厂,靠的是几个点的毛利,汇率一动,一年白干。这也是为什么业内说"先升后稳"——话里有一半是安慰。
所以别急着把升值读成趋势。要看的是这波结汇能不能持续:若企业结汇在 7.0 附近就开始放慢,那这是修复,不是反转。
看下面👇的二维码进群,群里每周跟一次人民币与美元流动性的变化。
#人民币 #汇率 #宏观
1
15
Ver tradução
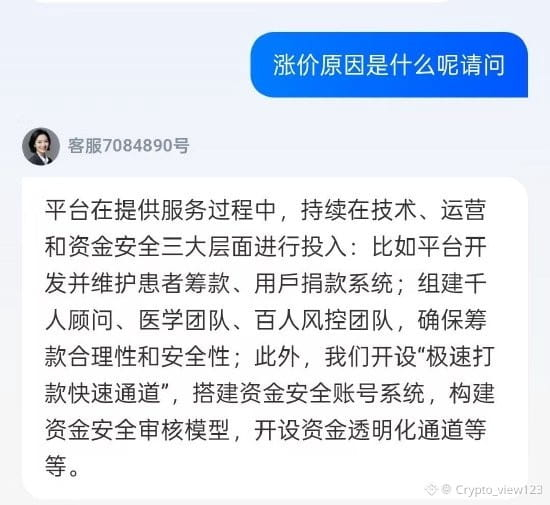
六千八百三十一块的救命钱,提现时先短了五百八十七。水滴筹把提现服务费从六个点提到八个点,另加零点六的支付通道费。客服话说得漂亮:技术、运营、资金,都得持续投入。
翻成大白话就是:我们也得吃饭。
平台不是善堂,这话我认。可账得掰开算:向捐款人收,人家可以不掏;向发起人收,人家正等着钱进医院。谁最没法讲价,账就递给谁。
更实在的是另一笔:抽头一高,家属就学精了,私下拉个群,发张银行卡,绕开平台。流水小了,费率又得往上提。
我不担心它涨到八,我担心明年涨到十。要判断就盯两样:提现申请量掉不掉,私下收款的多不多。
群里干的就是这桩事:各家筹款渠道的到账率、费率、到手剩几成,一笔一笔算清楚。想看你的钱还剩几成,看下面👇的二维码进群。
#互联网 #费率 #公益
六千八百三十一块的救命钱,提现时先短了五百八十七。水滴筹把提现服务费从六个点提到八个点,另加零点六的支付通道费。客服话说得漂亮:技术、运营、资金,都得持续投入。
翻成大白话就是:我们也得吃饭。
平台不是善堂,这话我认。可账得掰开算:向捐款人收,人家可以不掏;向发起人收,人家正等着钱进医院。谁最没法讲价,账就递给谁。
更实在的是另一笔:抽头一高,家属就学精了,私下拉个群,发张银行卡,绕开平台。流水小了,费率又得往上提。
我不担心它涨到八,我担心明年涨到十。要判断就盯两样:提现申请量掉不掉,私下收款的多不多。
群里干的就是这桩事:各家筹款渠道的到账率、费率、到手剩几成,一笔一笔算清楚。想看你的钱还剩几成,看下面👇的二维码进群。
#互联网 #费率 #公益
翻成大白话就是:我们也得吃饭。
平台不是善堂,这话我认。可账得掰开算:向捐款人收,人家可以不掏;向发起人收,人家正等着钱进医院。谁最没法讲价,账就递给谁。
更实在的是另一笔:抽头一高,家属就学精了,私下拉个群,发张银行卡,绕开平台。流水小了,费率又得往上提。
我不担心它涨到八,我担心明年涨到十。要判断就盯两样:提现申请量掉不掉,私下收款的多不多。
群里干的就是这桩事:各家筹款渠道的到账率、费率、到手剩几成,一笔一笔算清楚。想看你的钱还剩几成,看下面👇的二维码进群。
#互联网 #费率 #公益
Ver tradução
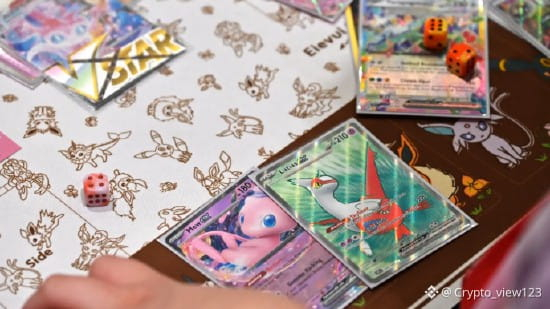
一条上架限制,让日本交易平台Mercari的股价两天里坐了一趟过山车。周二限制宝可梦三十周年系列上架,抛售一轮;周五又涨逾4%。
这情形和中国旧日的邮票、美国七十年代的棒球卡是一路的。物件本身不值钱,值钱的是后来的人肯出多少。平台一拧水龙头,价格先冲上去,凑热闹的人跟着涌进来;等大家慢慢发觉货源并不稀缺,水又退回去,最快的那个已经上岸。平台赚的是手续费,成交越多越好、价钱越高越好,限制上架虽拧住了货源,也顺手把注意力放大了一圈。真正被留在场内的,从来是最后接手的那一批。
看这类平台,不必看卡面,要看它下一轮规则怎么写。
真正的分水岭不是这两天涨了多少,而是三十周年补货落地那天,还有多少人肯按原价收货。
#收藏品 #交易平台 #投机
一条上架限制,让日本交易平台Mercari的股价两天里坐了一趟过山车。周二限制宝可梦三十周年系列上架,抛售一轮;周五又涨逾4%。
这情形和中国旧日的邮票、美国七十年代的棒球卡是一路的。物件本身不值钱,值钱的是后来的人肯出多少。平台一拧水龙头,价格先冲上去,凑热闹的人跟着涌进来;等大家慢慢发觉货源并不稀缺,水又退回去,最快的那个已经上岸。平台赚的是手续费,成交越多越好、价钱越高越好,限制上架虽拧住了货源,也顺手把注意力放大了一圈。真正被留在场内的,从来是最后接手的那一批。
看这类平台,不必看卡面,要看它下一轮规则怎么写。
真正的分水岭不是这两天涨了多少,而是三十周年补货落地那天,还有多少人肯按原价收货。
#收藏品 #交易平台 #投机
这情形和中国旧日的邮票、美国七十年代的棒球卡是一路的。物件本身不值钱,值钱的是后来的人肯出多少。平台一拧水龙头,价格先冲上去,凑热闹的人跟着涌进来;等大家慢慢发觉货源并不稀缺,水又退回去,最快的那个已经上岸。平台赚的是手续费,成交越多越好、价钱越高越好,限制上架虽拧住了货源,也顺手把注意力放大了一圈。真正被留在场内的,从来是最后接手的那一批。
看这类平台,不必看卡面,要看它下一轮规则怎么写。
真正的分水岭不是这两天涨了多少,而是三十周年补货落地那天,还有多少人肯按原价收货。
#收藏品 #交易平台 #投机
38
Ver tradução
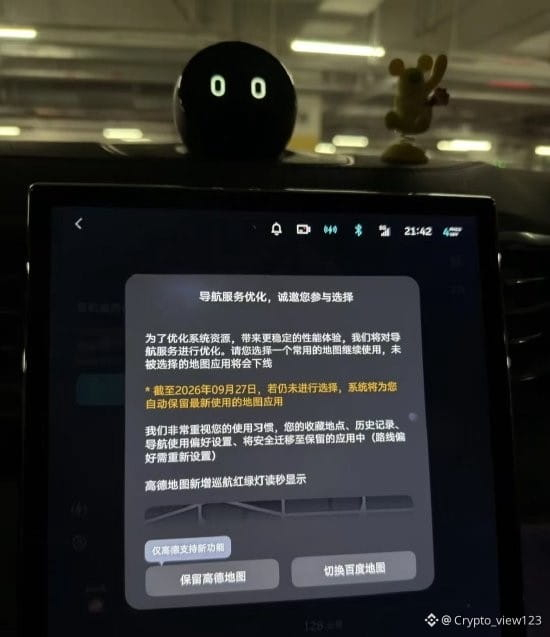
蔚来车主收到一条通知:车机地图,高德和百度只能留一个。客服的说法是合作未到期,为的是提升车辆系统的稳定性。
地图本是安静的东西,如今要人来挑。挑,就意味着有人要退场——退场的那家不会开发布会,留下的那家也不便声张。车主夹在中间,多了一次取舍,少了一次选择。
车机不是手机,换一张地图,要重学一遍路线习惯、语音口令、常去的充电站。所谓稳定性,是系统的稳定,还是账本的稳定,暂时没人说透。
要验证这件事,盯住下一次系统更新:若地图真的只剩一个,而说明里没有一个字提到成本与合约,答案就已经写在用户这一侧了。
看下面👇的二维码进群,群里专做智能汽车供应链与订阅制的拆解,这类变化的账,我们替车主算清楚。
#智能汽车 #供应链 #订阅
蔚来车主收到一条通知:车机地图,高德和百度只能留一个。客服的说法是合作未到期,为的是提升车辆系统的稳定性。
地图本是安静的东西,如今要人来挑。挑,就意味着有人要退场——退场的那家不会开发布会,留下的那家也不便声张。车主夹在中间,多了一次取舍,少了一次选择。
车机不是手机,换一张地图,要重学一遍路线习惯、语音口令、常去的充电站。所谓稳定性,是系统的稳定,还是账本的稳定,暂时没人说透。
要验证这件事,盯住下一次系统更新:若地图真的只剩一个,而说明里没有一个字提到成本与合约,答案就已经写在用户这一侧了。
看下面👇的二维码进群,群里专做智能汽车供应链与订阅制的拆解,这类变化的账,我们替车主算清楚。
#智能汽车 #供应链 #订阅
地图本是安静的东西,如今要人来挑。挑,就意味着有人要退场——退场的那家不会开发布会,留下的那家也不便声张。车主夹在中间,多了一次取舍,少了一次选择。
车机不是手机,换一张地图,要重学一遍路线习惯、语音口令、常去的充电站。所谓稳定性,是系统的稳定,还是账本的稳定,暂时没人说透。
要验证这件事,盯住下一次系统更新:若地图真的只剩一个,而说明里没有一个字提到成本与合约,答案就已经写在用户这一侧了。
看下面👇的二维码进群,群里专做智能汽车供应链与订阅制的拆解,这类变化的账,我们替车主算清楚。
#智能汽车 #供应链 #订阅
Ver tradução
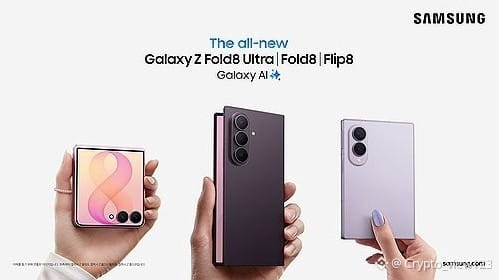
苹果的首款折叠机刚露面,销量先涨的却不是苹果,是三星。Galaxy Z Fold 8 的本土销量在本周出现增长,消息来自行业人士。
说来平淡,却有意思:真正被折叠屏说服的人,未必立刻掏钱,而是先去找一台已经卖过几代的机器。苹果替全行业做了广告,三星收下了订单。供应链上的老人早看明白,新技术的第一波红利,常落在旁人手边——那里没有尝鲜的风险,只有成熟的价格。
要判断这门生意,就看苹果开卖之后,三星的份额是被拉走,还是被撑大。对手掏钱教育市场,自己负责收钱,这买卖不坏。
真正的悬念不在参数,在那位买家的第二台手机,会换给谁。
看下面👇的二维码进群,群里每天拆消费电子与供应链的真实数据,谁在教育市场、谁在收割订单,我们摊开算。
#消费电子 #供应链 #竞争
苹果的首款折叠机刚露面,销量先涨的却不是苹果,是三星。Galaxy Z Fold 8 的本土销量在本周出现增长,消息来自行业人士。
说来平淡,却有意思:真正被折叠屏说服的人,未必立刻掏钱,而是先去找一台已经卖过几代的机器。苹果替全行业做了广告,三星收下了订单。供应链上的老人早看明白,新技术的第一波红利,常落在旁人手边——那里没有尝鲜的风险,只有成熟的价格。
要判断这门生意,就看苹果开卖之后,三星的份额是被拉走,还是被撑大。对手掏钱教育市场,自己负责收钱,这买卖不坏。
真正的悬念不在参数,在那位买家的第二台手机,会换给谁。
看下面👇的二维码进群,群里每天拆消费电子与供应链的真实数据,谁在教育市场、谁在收割订单,我们摊开算。
#消费电子 #供应链 #竞争
说来平淡,却有意思:真正被折叠屏说服的人,未必立刻掏钱,而是先去找一台已经卖过几代的机器。苹果替全行业做了广告,三星收下了订单。供应链上的老人早看明白,新技术的第一波红利,常落在旁人手边——那里没有尝鲜的风险,只有成熟的价格。
要判断这门生意,就看苹果开卖之后,三星的份额是被拉走,还是被撑大。对手掏钱教育市场,自己负责收钱,这买卖不坏。
真正的悬念不在参数,在那位买家的第二台手机,会换给谁。
看下面👇的二维码进群,群里每天拆消费电子与供应链的真实数据,谁在教育市场、谁在收割订单,我们摊开算。
#消费电子 #供应链 #竞争
44
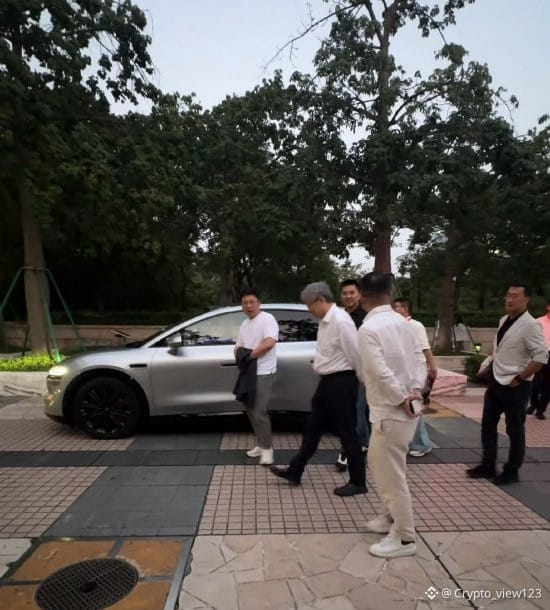
O presidente da Chery, Yin Tongyue, apareceu na sede da Huawei em Bantian para se reunir com Yu Chengdong. As duas partes não explicaram uma única frase. As fotos foram tiradas por internautas; a repercussão começou primeiro.
O mais importante não é sobre o que eles conversaram, mas sim quem foi encontrar quem. Quanto mais um fabricante vende, mais depende de fornecedores de soluções; quanto mais um fornecedor de soluções instala, mais segurança ele dá ao fabricante. Alguns anos atrás, a fábrica era o “cliente”; as empresas de soluções tinham de fazer fila. Agora, quem visita é o “chefe”. Mesmo que os carros sejam vendidos em grande quantidade, isso não significa que o volante esteja nas próprias mãos. Yin Tongyue foi pessoalmente à porta; o equilíbrio já estava inclinado há muito tempo. Se a Huawei realmente não precisa de fabricantes de carros, então não haveria necessidade de receber gente em seu próprio quintal. O que se chama de “cooperação” é quando duas partes que já contabilizaram tudo apertam as mãos.
Portanto, o valor dessa história não se mede pela foto em conjunto, mas por quem vai definir a condução inteligente do próximo modelo de carro e a quem pertence a marca. No dia em que o novo carro for apresentado, basta ver quem está falando de condução inteligente na arquibancada.
O verdadeiro problema não é o que eles conseguiram fechar, mas sim, no próximo contrato, quem tem o nome escrito primeiro.
#智能汽车 #产业链 #合作
O presidente da Chery, Yin Tongyue, apareceu na sede da Huawei em Bantian para se reunir com Yu Chengdong. As duas partes não explicaram uma única frase. As fotos foram tiradas por internautas; a repercussão começou primeiro.
O mais importante não é sobre o que eles conversaram, mas sim quem foi encontrar quem. Quanto mais um fabricante vende, mais depende de fornecedores de soluções; quanto mais um fornecedor de soluções instala, mais segurança ele dá ao fabricante. Alguns anos atrás, a fábrica era o “cliente”; as empresas de soluções tinham de fazer fila. Agora, quem visita é o “chefe”. Mesmo que os carros sejam vendidos em grande quantidade, isso não significa que o volante esteja nas próprias mãos. Yin Tongyue foi pessoalmente à porta; o equilíbrio já estava inclinado há muito tempo. Se a Huawei realmente não precisa de fabricantes de carros, então não haveria necessidade de receber gente em seu próprio quintal. O que se chama de “cooperação” é quando duas partes que já contabilizaram tudo apertam as mãos.
Portanto, o valor dessa história não se mede pela foto em conjunto, mas por quem vai definir a condução inteligente do próximo modelo de carro e a quem pertence a marca. No dia em que o novo carro for apresentado, basta ver quem está falando de condução inteligente na arquibancada.
O verdadeiro problema não é o que eles conseguiram fechar, mas sim, no próximo contrato, quem tem o nome escrito primeiro.
#智能汽车 #产业链 #合作
O mais importante não é sobre o que eles conversaram, mas sim quem foi encontrar quem. Quanto mais um fabricante vende, mais depende de fornecedores de soluções; quanto mais um fornecedor de soluções instala, mais segurança ele dá ao fabricante. Alguns anos atrás, a fábrica era o “cliente”; as empresas de soluções tinham de fazer fila. Agora, quem visita é o “chefe”. Mesmo que os carros sejam vendidos em grande quantidade, isso não significa que o volante esteja nas próprias mãos. Yin Tongyue foi pessoalmente à porta; o equilíbrio já estava inclinado há muito tempo. Se a Huawei realmente não precisa de fabricantes de carros, então não haveria necessidade de receber gente em seu próprio quintal. O que se chama de “cooperação” é quando duas partes que já contabilizaram tudo apertam as mãos.
Portanto, o valor dessa história não se mede pela foto em conjunto, mas por quem vai definir a condução inteligente do próximo modelo de carro e a quem pertence a marca. No dia em que o novo carro for apresentado, basta ver quem está falando de condução inteligente na arquibancada.
O verdadeiro problema não é o que eles conseguiram fechar, mas sim, no próximo contrato, quem tem o nome escrito primeiro.
#智能汽车 #产业链 #合作
2.3k
Ver tradução
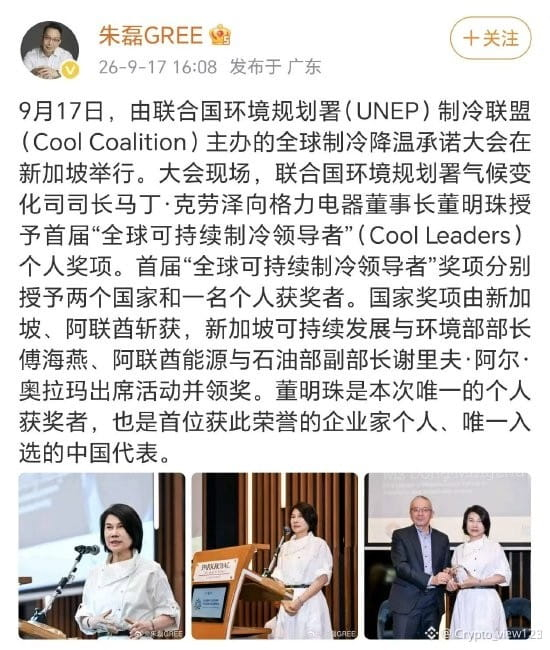
一个做空调的拿了联合国环境规划署的奖,叫"全球可持续制冷领导者"。听着像荣誉,我觉得更像一张还没到期的通行证。
这行眼下最贵的零件不是压缩机,是制冷剂。那个制冷联盟忙的,就是让高全球变暖潜值的那批制冷剂退场。家电出口占的分量,比广告里露出来的大。
谁先做出替代机型,谁就在下一轮出口标准里站住脚。奖本身不值钱,值钱的是它给海外客户递了个理由:这家厂的机器,不用为了新标准再换一遍。
账的另一头坐着人。中小厂没有替代技术,也拿不到这种标签。等配额落进海关清单,只剩两条路:降价,或者退出。
这么算煞风景:人家办喜事,我在旁边翻账本。
群里最近在盯这条线:制冷剂替代的节奏、出口合规清单的更新、家电出海月度变化。看下面👇的二维码进群
#制造业 #品牌 #出海
一个做空调的拿了联合国环境规划署的奖,叫"全球可持续制冷领导者"。听着像荣誉,我觉得更像一张还没到期的通行证。
这行眼下最贵的零件不是压缩机,是制冷剂。那个制冷联盟忙的,就是让高全球变暖潜值的那批制冷剂退场。家电出口占的分量,比广告里露出来的大。
谁先做出替代机型,谁就在下一轮出口标准里站住脚。奖本身不值钱,值钱的是它给海外客户递了个理由:这家厂的机器,不用为了新标准再换一遍。
账的另一头坐着人。中小厂没有替代技术,也拿不到这种标签。等配额落进海关清单,只剩两条路:降价,或者退出。
这么算煞风景:人家办喜事,我在旁边翻账本。
群里最近在盯这条线:制冷剂替代的节奏、出口合规清单的更新、家电出海月度变化。看下面👇的二维码进群
#制造业 #品牌 #出海
这行眼下最贵的零件不是压缩机,是制冷剂。那个制冷联盟忙的,就是让高全球变暖潜值的那批制冷剂退场。家电出口占的分量,比广告里露出来的大。
谁先做出替代机型,谁就在下一轮出口标准里站住脚。奖本身不值钱,值钱的是它给海外客户递了个理由:这家厂的机器,不用为了新标准再换一遍。
账的另一头坐着人。中小厂没有替代技术,也拿不到这种标签。等配额落进海关清单,只剩两条路:降价,或者退出。
这么算煞风景:人家办喜事,我在旁边翻账本。
群里最近在盯这条线:制冷剂替代的节奏、出口合规清单的更新、家电出海月度变化。看下面👇的二维码进群
#制造业 #品牌 #出海
52
Ver tradução
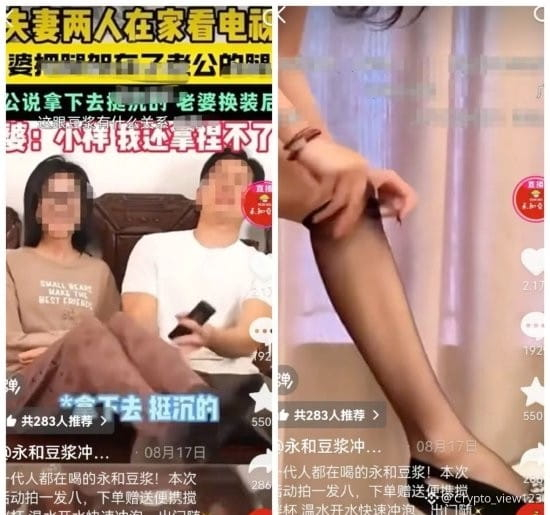
一个卖豆浆的品牌,被自己的授权账号用"擦边"视频推上热搜——下架、致歉、加强管理,像排练过很多次的仪式。
值得追问的不是那几条视频多出格,而是:老牌食品企业,为何把名字交给一个只对流量负责的授权账号。品牌授权不只收授权费,它还是把名字租出去;收回来的是道歉,收不回的是别人记忆里的那点联想。
更难堪的是:内容生态里,正经宣传往往没转化,越界的边角料才有曝光。平台奖励什么,品牌就长成什么——不是运营的道德问题,是激励结构在替所有人做选择。
真正的观察点是:下架之后,那套账号的激励与考核改没改。三个月内若同类越界换个形式再来,说明只按住了症状。
看下面👇的二维码进群,群里把品牌授权与平台流量规则的变化做成长期跟踪。
#品牌 #流量 #营销
一个卖豆浆的品牌,被自己的授权账号用"擦边"视频推上热搜——下架、致歉、加强管理,像排练过很多次的仪式。
值得追问的不是那几条视频多出格,而是:老牌食品企业,为何把名字交给一个只对流量负责的授权账号。品牌授权不只收授权费,它还是把名字租出去;收回来的是道歉,收不回的是别人记忆里的那点联想。
更难堪的是:内容生态里,正经宣传往往没转化,越界的边角料才有曝光。平台奖励什么,品牌就长成什么——不是运营的道德问题,是激励结构在替所有人做选择。
真正的观察点是:下架之后,那套账号的激励与考核改没改。三个月内若同类越界换个形式再来,说明只按住了症状。
看下面👇的二维码进群,群里把品牌授权与平台流量规则的变化做成长期跟踪。
#品牌 #流量 #营销
值得追问的不是那几条视频多出格,而是:老牌食品企业,为何把名字交给一个只对流量负责的授权账号。品牌授权不只收授权费,它还是把名字租出去;收回来的是道歉,收不回的是别人记忆里的那点联想。
更难堪的是:内容生态里,正经宣传往往没转化,越界的边角料才有曝光。平台奖励什么,品牌就长成什么——不是运营的道德问题,是激励结构在替所有人做选择。
真正的观察点是:下架之后,那套账号的激励与考核改没改。三个月内若同类越界换个形式再来,说明只按住了症状。
看下面👇的二维码进群,群里把品牌授权与平台流量规则的变化做成长期跟踪。
#品牌 #流量 #营销
7
Verificado
Faltam menos de dois meses para a eleição e um congressista democrata já leu a lista de investigações: a família Trump, e também Musk.
A lista não é uma sentença: é um contrato futuro. Não garante provas, mas as cadeiras de novembro. E o público verdadeiro não são os citados — são doadores e eleitores: primeiro convencer os apoiadores de que “derrubar a Câmara significa fazer a liquidação”, para que as doações venham com mais vontade.
Esse jogo ambos os lados conhecem bem. Na legislatura anterior, o outro lado gritava por investigação; desta vez, trocam as vozes, mas o roteiro não muda uma vírgula. A forma como o mercado o precifica é sempre preguiçosa: só mexe no dia em que a acusação realmente for feita.
Portanto, no curto prazo, o que vale observar não é quem fala, e sim um número — a diferença de cadeiras na Câmara. Se as pesquisas mostrarem uma vantagem grande o suficiente, esse tipo de “investigação em formato de aviso” vai ficando cada vez mais frequente; se a vantagem diminuir, de repente ele ficará silencioso.
A questão real não é se a família Trump será ou não investigada, mas quais tipos de ativos essa disputa por poder de supervisão vai puxar para o jogo — isso é que vai determinar os próximos três meses.
#美国 #中期选举 #名人
Faltam menos de dois meses para a eleição e um congressista democrata já leu a lista de investigações: a família Trump, e também Musk.
A lista não é uma sentença: é um contrato futuro. Não garante provas, mas as cadeiras de novembro. E o público verdadeiro não são os citados — são doadores e eleitores: primeiro convencer os apoiadores de que “derrubar a Câmara significa fazer a liquidação”, para que as doações venham com mais vontade.
Esse jogo ambos os lados conhecem bem. Na legislatura anterior, o outro lado gritava por investigação; desta vez, trocam as vozes, mas o roteiro não muda uma vírgula. A forma como o mercado o precifica é sempre preguiçosa: só mexe no dia em que a acusação realmente for feita.
Portanto, no curto prazo, o que vale observar não é quem fala, e sim um número — a diferença de cadeiras na Câmara. Se as pesquisas mostrarem uma vantagem grande o suficiente, esse tipo de “investigação em formato de aviso” vai ficando cada vez mais frequente; se a vantagem diminuir, de repente ele ficará silencioso.
A questão real não é se a família Trump será ou não investigada, mas quais tipos de ativos essa disputa por poder de supervisão vai puxar para o jogo — isso é que vai determinar os próximos três meses.
#美国 #中期选举 #名人
A lista não é uma sentença: é um contrato futuro. Não garante provas, mas as cadeiras de novembro. E o público verdadeiro não são os citados — são doadores e eleitores: primeiro convencer os apoiadores de que “derrubar a Câmara significa fazer a liquidação”, para que as doações venham com mais vontade.
Esse jogo ambos os lados conhecem bem. Na legislatura anterior, o outro lado gritava por investigação; desta vez, trocam as vozes, mas o roteiro não muda uma vírgula. A forma como o mercado o precifica é sempre preguiçosa: só mexe no dia em que a acusação realmente for feita.
Portanto, no curto prazo, o que vale observar não é quem fala, e sim um número — a diferença de cadeiras na Câmara. Se as pesquisas mostrarem uma vantagem grande o suficiente, esse tipo de “investigação em formato de aviso” vai ficando cada vez mais frequente; se a vantagem diminuir, de repente ele ficará silencioso.
A questão real não é se a família Trump será ou não investigada, mas quais tipos de ativos essa disputa por poder de supervisão vai puxar para o jogo — isso é que vai determinar os próximos três meses.
#美国 #中期选举 #名人
1
988
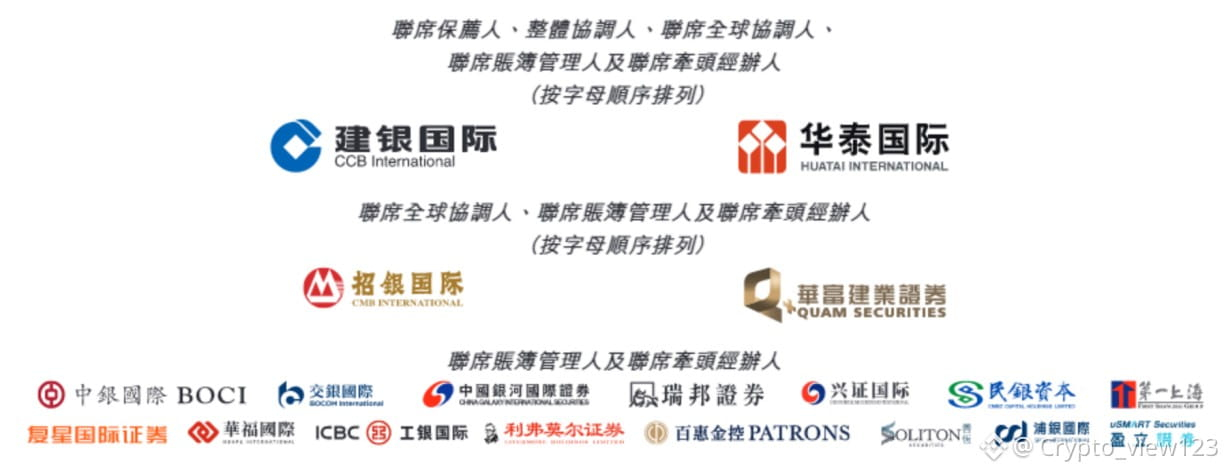
10 de setembro, uma ação farmacêutica recém-listada foi pressionada para a pausa. A 2592.HK, Bofang Sight Cloud, a Comissão de Valores Mobiliários de Hong Kong, com base no Artigo 8 (1) das regras de listagem, interrompeu as negociações.
A suspensão não é o fim. É uma frase: alguns números, no momento da emissão, já estavam errados.
O Artigo 8 (1) não é uma cláusula comumente usada. Ao invocá-lo, significa admitir que o que foi prejudicado não é apenas uma empresa específica, mas a própria ordem do mercado. Isso implica que o lugar a verificar não está no mercado secundário, e sim na fase de alocação.
O mundo das novas ações sempre foi lotado: há quem leia o prospecto, e há quem só se importe com a taxa de alocação. Desta vez, o que se deve aprender é como perceber, já na fase de emissão, a anomalia nos dados da emissão — a composição do índice de subscrição, a qualidade da lista de cornerstone, a proporção do free float. As anomalias nunca se escondem nas conclusões; elas se escondem na estrutura.
Veja o código QR abaixo👇 para entrar no grupo. No grupo, a estrutura de subscrição das novas ações de Hong Kong é desmembrada item por item.
#港股IPO #监管 #打新
10 de setembro, uma ação farmacêutica recém-listada foi pressionada para a pausa. A 2592.HK, Bofang Sight Cloud, a Comissão de Valores Mobiliários de Hong Kong, com base no Artigo 8 (1) das regras de listagem, interrompeu as negociações.
A suspensão não é o fim. É uma frase: alguns números, no momento da emissão, já estavam errados.
O Artigo 8 (1) não é uma cláusula comumente usada. Ao invocá-lo, significa admitir que o que foi prejudicado não é apenas uma empresa específica, mas a própria ordem do mercado. Isso implica que o lugar a verificar não está no mercado secundário, e sim na fase de alocação.
O mundo das novas ações sempre foi lotado: há quem leia o prospecto, e há quem só se importe com a taxa de alocação. Desta vez, o que se deve aprender é como perceber, já na fase de emissão, a anomalia nos dados da emissão — a composição do índice de subscrição, a qualidade da lista de cornerstone, a proporção do free float. As anomalias nunca se escondem nas conclusões; elas se escondem na estrutura.
Veja o código QR abaixo👇 para entrar no grupo. No grupo, a estrutura de subscrição das novas ações de Hong Kong é desmembrada item por item.
#港股IPO #监管 #打新
A suspensão não é o fim. É uma frase: alguns números, no momento da emissão, já estavam errados.
O Artigo 8 (1) não é uma cláusula comumente usada. Ao invocá-lo, significa admitir que o que foi prejudicado não é apenas uma empresa específica, mas a própria ordem do mercado. Isso implica que o lugar a verificar não está no mercado secundário, e sim na fase de alocação.
O mundo das novas ações sempre foi lotado: há quem leia o prospecto, e há quem só se importe com a taxa de alocação. Desta vez, o que se deve aprender é como perceber, já na fase de emissão, a anomalia nos dados da emissão — a composição do índice de subscrição, a qualidade da lista de cornerstone, a proporção do free float. As anomalias nunca se escondem nas conclusões; elas se escondem na estrutura.
Veja o código QR abaixo👇 para entrar no grupo. No grupo, a estrutura de subscrição das novas ações de Hong Kong é desmembrada item por item.
#港股IPO #监管 #打新
39
A Solana reduziu o tempo-alvo para produzir blocos para 250 milissegundos. A versão oficial diz que isso acelera 17%. No mesmo material, vem também a segunda metade: as tarefas que cada bloco consegue acomodar foram cortadas.
A capacidade não mudou; o que mudou foi o tempo de espera.
O caminho entre a emissão da transação e sua confirmação ficou mais curto: lances e liquidações correm mais colados. O custo recai sobre os validadores — com a janela de quem consegue o controle ficando menor, aumenta a probabilidade de que a variação do atraso (jitter) seja amplificada.
O que ninguém menciona no título é: produzindo blocos com mais frequência, as vezes em que, por unidade de tempo, se liquida, se compensa e se paga recompensas também aumentam. O número de vezes é o novo custo — não fica refletido no throughput, mas na operação: é preciso monitorar mais falhas, e não um volume total maior.
Quem não se beneficia é o tipo de aplicação que só grita “alto throughput”, e sim aquelas poucas que comem da informação mais atual: lances, arbitragem, liquidações. Elas compram tempo, não espaço.
Após a atualização, olhe para um número: o número efetivo de transações por unidade de tempo — subiu junto com o aumento na quantidade de blocos? Se não acompanhou, esses 17% compram apenas “novidade”, não liquidez.
#Solana #公链 #性能
A Solana reduziu o tempo-alvo para produzir blocos para 250 milissegundos. A versão oficial diz que isso acelera 17%. No mesmo material, vem também a segunda metade: as tarefas que cada bloco consegue acomodar foram cortadas.
A capacidade não mudou; o que mudou foi o tempo de espera.
O caminho entre a emissão da transação e sua confirmação ficou mais curto: lances e liquidações correm mais colados. O custo recai sobre os validadores — com a janela de quem consegue o controle ficando menor, aumenta a probabilidade de que a variação do atraso (jitter) seja amplificada.
O que ninguém menciona no título é: produzindo blocos com mais frequência, as vezes em que, por unidade de tempo, se liquida, se compensa e se paga recompensas também aumentam. O número de vezes é o novo custo — não fica refletido no throughput, mas na operação: é preciso monitorar mais falhas, e não um volume total maior.
Quem não se beneficia é o tipo de aplicação que só grita “alto throughput”, e sim aquelas poucas que comem da informação mais atual: lances, arbitragem, liquidações. Elas compram tempo, não espaço.
Após a atualização, olhe para um número: o número efetivo de transações por unidade de tempo — subiu junto com o aumento na quantidade de blocos? Se não acompanhou, esses 17% compram apenas “novidade”, não liquidez.
#Solana #公链 #性能
A capacidade não mudou; o que mudou foi o tempo de espera.
O caminho entre a emissão da transação e sua confirmação ficou mais curto: lances e liquidações correm mais colados. O custo recai sobre os validadores — com a janela de quem consegue o controle ficando menor, aumenta a probabilidade de que a variação do atraso (jitter) seja amplificada.
O que ninguém menciona no título é: produzindo blocos com mais frequência, as vezes em que, por unidade de tempo, se liquida, se compensa e se paga recompensas também aumentam. O número de vezes é o novo custo — não fica refletido no throughput, mas na operação: é preciso monitorar mais falhas, e não um volume total maior.
Quem não se beneficia é o tipo de aplicação que só grita “alto throughput”, e sim aquelas poucas que comem da informação mais atual: lances, arbitragem, liquidações. Elas compram tempo, não espaço.
Após a atualização, olhe para um número: o número efetivo de transações por unidade de tempo — subiu junto com o aumento na quantidade de blocos? Se não acompanhou, esses 17% compram apenas “novidade”, não liquidez.
#Solana #公链 #性能
131
Ver tradução
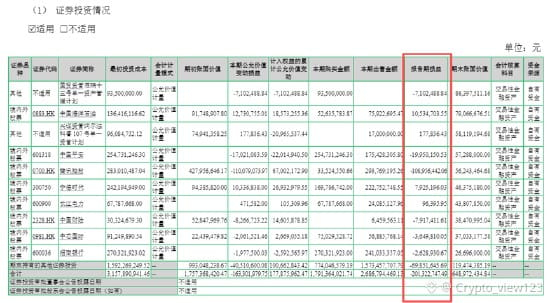
做衣服的七匹狼,上半年营收 14.15 亿,同比只涨 2.93%;归母净利润由赚 1.6 亿转亏 2730 万。缺口的 1.75 亿,是证券投资亏的。
一家服装公司的利润表,最大的波动来自它自己买的股票。
但问题不在这 1.75 亿:失手谁都难免。
问题在主业的厚度:14.15 亿营收增长不到 3%,自己挣出来的钱本来就不厚。肯把心思放到证券投资上,常不是闲钱太多,是主业回报不够交差。
限度这东西,不撞不知在哪,公司也一样。它没打算输,只是把希望放在别人的股价上。那股价,不替谁负责。
也可能主业够厚,纯属意外。那就看明年半年报——营收增速回到中高个位数、证券投资清零,1.75 亿是事故,不是病。
群里把上市公司的第二张业务账翻出来看。看下面👇的二维码进群
#A股 #上市公司 #资本市场
做衣服的七匹狼,上半年营收 14.15 亿,同比只涨 2.93%;归母净利润由赚 1.6 亿转亏 2730 万。缺口的 1.75 亿,是证券投资亏的。
一家服装公司的利润表,最大的波动来自它自己买的股票。
但问题不在这 1.75 亿:失手谁都难免。
问题在主业的厚度:14.15 亿营收增长不到 3%,自己挣出来的钱本来就不厚。肯把心思放到证券投资上,常不是闲钱太多,是主业回报不够交差。
限度这东西,不撞不知在哪,公司也一样。它没打算输,只是把希望放在别人的股价上。那股价,不替谁负责。
也可能主业够厚,纯属意外。那就看明年半年报——营收增速回到中高个位数、证券投资清零,1.75 亿是事故,不是病。
群里把上市公司的第二张业务账翻出来看。看下面👇的二维码进群
#A股 #上市公司 #资本市场
一家服装公司的利润表,最大的波动来自它自己买的股票。
但问题不在这 1.75 亿:失手谁都难免。
问题在主业的厚度:14.15 亿营收增长不到 3%,自己挣出来的钱本来就不厚。肯把心思放到证券投资上,常不是闲钱太多,是主业回报不够交差。
限度这东西,不撞不知在哪,公司也一样。它没打算输,只是把希望放在别人的股价上。那股价,不替谁负责。
也可能主业够厚,纯属意外。那就看明年半年报——营收增速回到中高个位数、证券投资清零,1.75 亿是事故,不是病。
群里把上市公司的第二张业务账翻出来看。看下面👇的二维码进群
#A股 #上市公司 #资本市场
Ver tradução
9月17日上午,美国证监会批了代币化证券;同一个上午,另一场会的议题是让股票 24 小时交易。两件事塞进同一个上午,不是巧合。
加密市场对不睡觉太熟了。价格半夜跳,人白天补觉。监管想把这套搬给股票。
所有人都说这是给散户方便:凌晨三点也能下单。方便是真的,但不是重点。
真正的改动在后台的椅子上。清算、风控、做市,白天有人盯,夜里没人。改成全天,就得有人值夜班。机器不休,人得休。多出的夜班椅子,坐上去的不是散户。
规则可以先改,人的身体不会跟着改。这一条最硬。
看细节就能验:如果隔夜那几个小时只指定几家做市商撑着流动性,那它跟散户的"随时下单",是两件事。
群里每天在拆这类新闻的后台——不看样子,看谁在值班。看下面👇的二维码进群
#SEC #交易机制 #监管
9月17日上午,美国证监会批了代币化证券;同一个上午,另一场会的议题是让股票 24 小时交易。两件事塞进同一个上午,不是巧合。
加密市场对不睡觉太熟了。价格半夜跳,人白天补觉。监管想把这套搬给股票。
所有人都说这是给散户方便:凌晨三点也能下单。方便是真的,但不是重点。
真正的改动在后台的椅子上。清算、风控、做市,白天有人盯,夜里没人。改成全天,就得有人值夜班。机器不休,人得休。多出的夜班椅子,坐上去的不是散户。
规则可以先改,人的身体不会跟着改。这一条最硬。
看细节就能验:如果隔夜那几个小时只指定几家做市商撑着流动性,那它跟散户的"随时下单",是两件事。
群里每天在拆这类新闻的后台——不看样子,看谁在值班。看下面👇的二维码进群
#SEC #交易机制 #监管
加密市场对不睡觉太熟了。价格半夜跳,人白天补觉。监管想把这套搬给股票。
所有人都说这是给散户方便:凌晨三点也能下单。方便是真的,但不是重点。
真正的改动在后台的椅子上。清算、风控、做市,白天有人盯,夜里没人。改成全天,就得有人值夜班。机器不休,人得休。多出的夜班椅子,坐上去的不是散户。
规则可以先改,人的身体不会跟着改。这一条最硬。
看细节就能验:如果隔夜那几个小时只指定几家做市商撑着流动性,那它跟散户的"随时下单",是两件事。
群里每天在拆这类新闻的后台——不看样子,看谁在值班。看下面👇的二维码进群
#SEC #交易机制 #监管
11
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BTCBreaks80K
39,935 visualizações
1,059 a discutir
🚨 O BITCOIN $80K VOLTOU AO FOCO! 🔥
O BTC está pressionando a resistência psicológica de US$ 80.000 após recuperar a zona de US$ 78K. Uma ruptura limpa e manutenção acima de US$ 80K pode colocar em foco a faixa de US$ 82K–US$ 85K em seguida. 📈
Mas os traders precisam observar a zona de rejeição com atenção — perder US$ 77K–US$ 78K pode desencadear mais uma correção.
🎯 Níveis-chave:
• 🔥 Ruptura: US$ 80K
• 🚀 Próxima zona: US$ 82K–US$ 85K
• ⚠️ Suporte: US$ 77K–US$ 78K
US$ 80K não é apenas um número — é o nível que os touros precisam conquistar.
Estamos prestes a ver a próxima ruptura do BTC? 👇
#bitcoin #BTC #BinanceSquare #btcbreaks80k
$BTC
ASHFAQ NAEEM
·4 gostos
·5.2k visualizações
BuffettBecomesBerkshireChairmanEmeritus
7,034 visualizações
326 a discutir
ZcashSpotETFTops$230MMonthlyInflow
2,337 visualizações
57 a discutir