Os mutuários da IRIS podem escolher uma taxa fixa por 1 a 90 dias, com outra parte fornecendo capital para absorver as variações no custo subjacente do empréstimo.
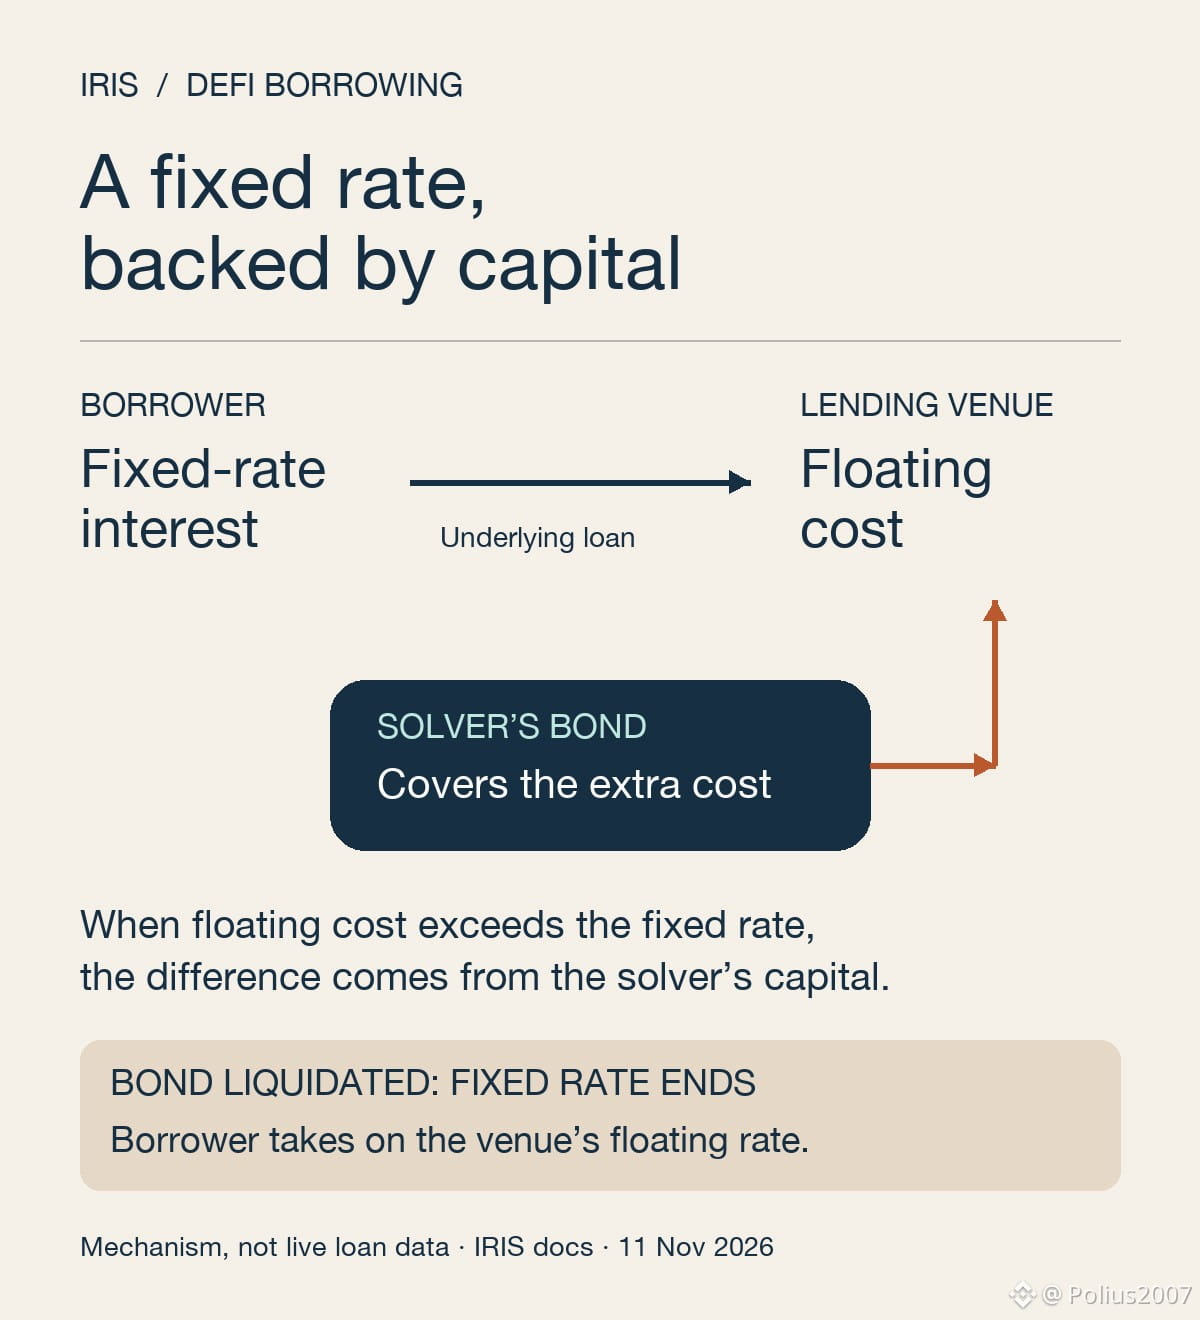
O empréstimo continua recorrendo a um mercado de taxa variável, como o Spark. Um formador de mercado chamado solver cotiza a taxa fixa e garante aquele empréstimo específico com um título. Quando o mercado cobra menos, o solver fica com a diferença. Quando cobra mais, a diferença é descontada do título do solver.
Essa garantia tem um limite. A documentação da IRIS informa que, se os custos acumulados consumirem uma parcela suficientemente grande do título, ele poderá ser liquidado. O mutuário passa então a assumir a taxa variável do mercado. Esse evento não toma, por si só, as garantias do mutuário; o risco habitual de liquidação das garantias continua sendo independente.
Para quem decide por quanto tempo fixar o custo de um empréstimo, o prazo também importa: quitar antecipadamente ainda implica pagar os juros referentes ao prazo integral. Uma cotação de prazo mais longo compromete o mutuário com uma conta de juros maior, em vez de lhe dar a opção gratuita de sair antecipadamente.
Fontes: página atual do produto e documentação de empréstimos da IRIS, consultadas em 11 de novembro de 2026. O diagrama mostra o mecanismo documentado, não um empréstimo ativo nem taxas cotadas.
https://iris.credit/
https://docs.iris.credit/home/user-guide/borrowing
https://docs.iris.credit/home/user-guide/solver-backing
#DeFi #Crypto
O empréstimo continua recorrendo a um mercado de taxa variável, como o Spark. Um formador de mercado chamado solver cotiza a taxa fixa e garante aquele empréstimo específico com um título. Quando o mercado cobra menos, o solver fica com a diferença. Quando cobra mais, a diferença é descontada do título do solver.
Essa garantia tem um limite. A documentação da IRIS informa que, se os custos acumulados consumirem uma parcela suficientemente grande do título, ele poderá ser liquidado. O mutuário passa então a assumir a taxa variável do mercado. Esse evento não toma, por si só, as garantias do mutuário; o risco habitual de liquidação das garantias continua sendo independente.
Para quem decide por quanto tempo fixar o custo de um empréstimo, o prazo também importa: quitar antecipadamente ainda implica pagar os juros referentes ao prazo integral. Uma cotação de prazo mais longo compromete o mutuário com uma conta de juros maior, em vez de lhe dar a opção gratuita de sair antecipadamente.
Fontes: página atual do produto e documentação de empréstimos da IRIS, consultadas em 11 de novembro de 2026. O diagrama mostra o mecanismo documentado, não um empréstimo ativo nem taxas cotadas.
https://iris.credit/
https://docs.iris.credit/home/user-guide/borrowing
https://docs.iris.credit/home/user-guide/solver-backing
#DeFi #Crypto