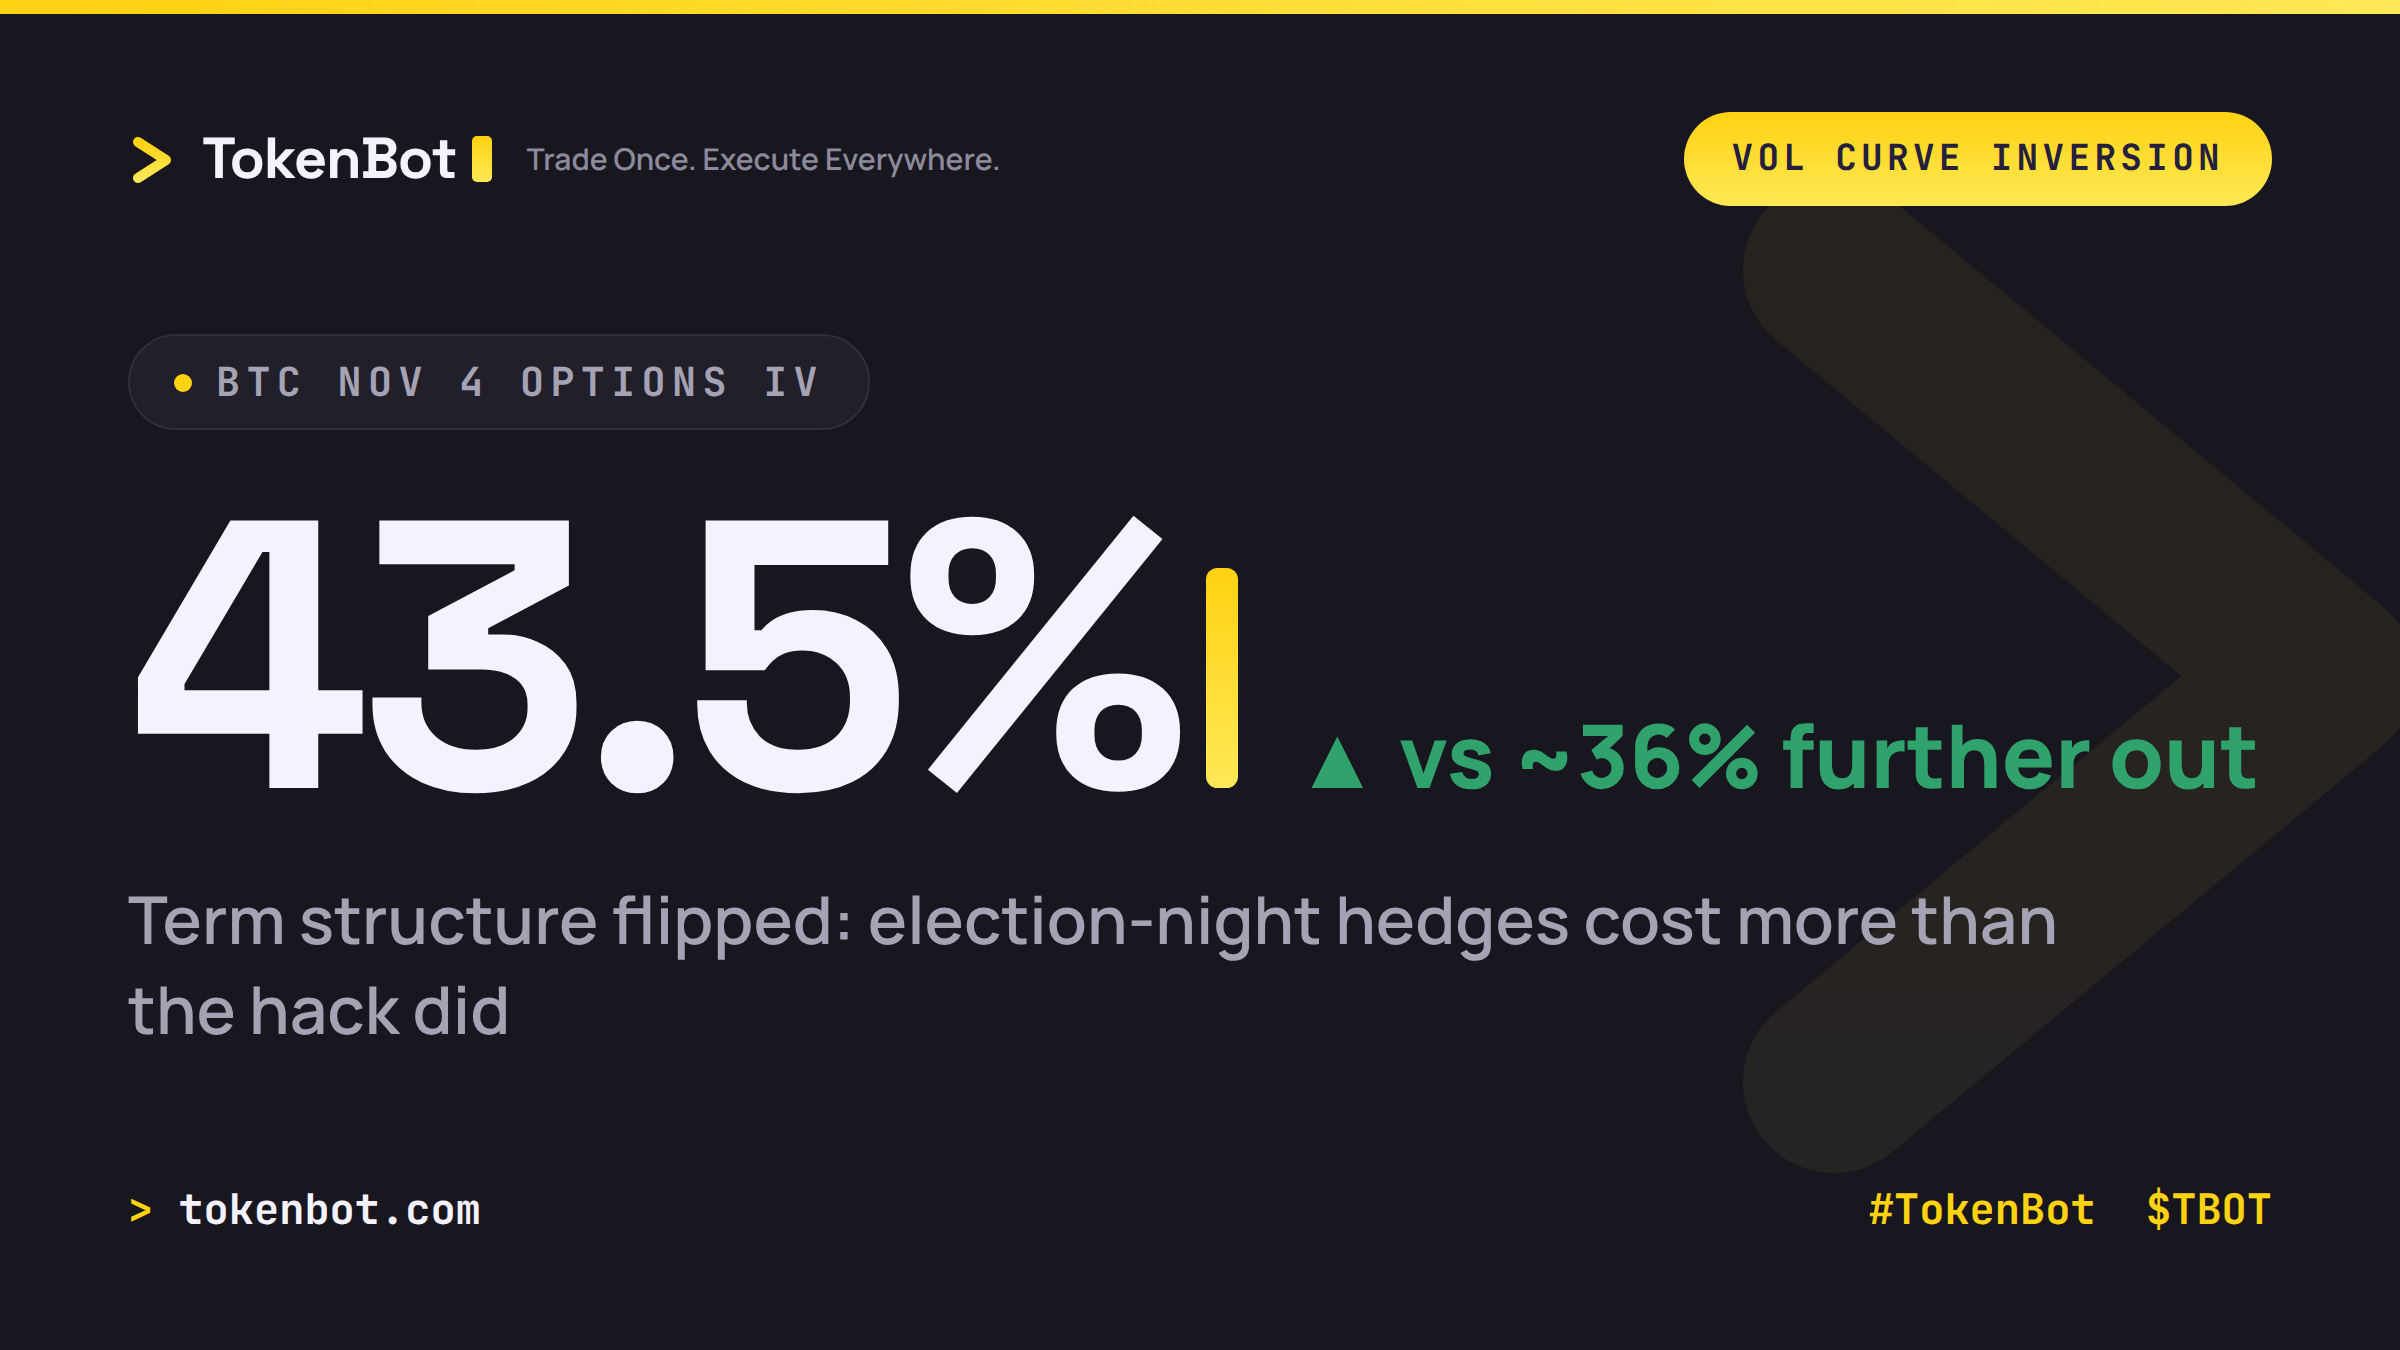
A curva de opções do BTC acabou de se inverter. Os contratos com vencimento em 4 de novembro estão precificando uma volatilidade implícita de 43,5%, contra cerca de 36% para todos os contratos com vencimentos mais distantes.
Isso é o contrário do formato habitual da curva — opções com vencimentos mais longos geralmente têm IV mais alta porque cobrem mais tempo para que algo dê errado. Neste momento, o curto prazo está mais caro. As mesas estão pagando mais para se proteger nas próximas 24 horas da votação de meio de mandato do que para se proteger das consequências do hack de US$ 6,3 bilhões da Binance, que ainda repercute nas saídas de ETFs à vista e nos saques on-chain.
Interprete isso como um sinal do que o mercado de opções considera o maior risco no curto prazo: não a invasão da corretora, mas a apuração dos votos.
Se você está administrando uma carteira de opções nesta semana, vai apostar contra essa alta no curto prazo ou comprar ainda mais?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com
Isso é o contrário do formato habitual da curva — opções com vencimentos mais longos geralmente têm IV mais alta porque cobrem mais tempo para que algo dê errado. Neste momento, o curto prazo está mais caro. As mesas estão pagando mais para se proteger nas próximas 24 horas da votação de meio de mandato do que para se proteger das consequências do hack de US$ 6,3 bilhões da Binance, que ainda repercute nas saídas de ETFs à vista e nos saques on-chain.
Interprete isso como um sinal do que o mercado de opções considera o maior risco no curto prazo: não a invasão da corretora, mas a apuração dos votos.
Se você está administrando uma carteira de opções nesta semana, vai apostar contra essa alta no curto prazo ou comprar ainda mais?
#Bitcoin #Crypto #TradingSignals #TokenBot $BTC $TBOT
tokenbot.com