Quando se fala de projetos de blockchain para atrair instituições, geralmente se fala de “nossa tecnologia é mais avançada”. Desta vez, porém, o texto que a Rayls divulgou é diferente: ele dedica quase metade do conteúdo às reclamações dos clientes, e as reclamações são bastante diretas. Depois que eu li, senti que o que realmente vale a pena dizer não é a lista de produtos, e sim o fato de que ela admite uma coisa que a indústria costuma evitar admitir.
首先说这次发布本身有个反常的地方。
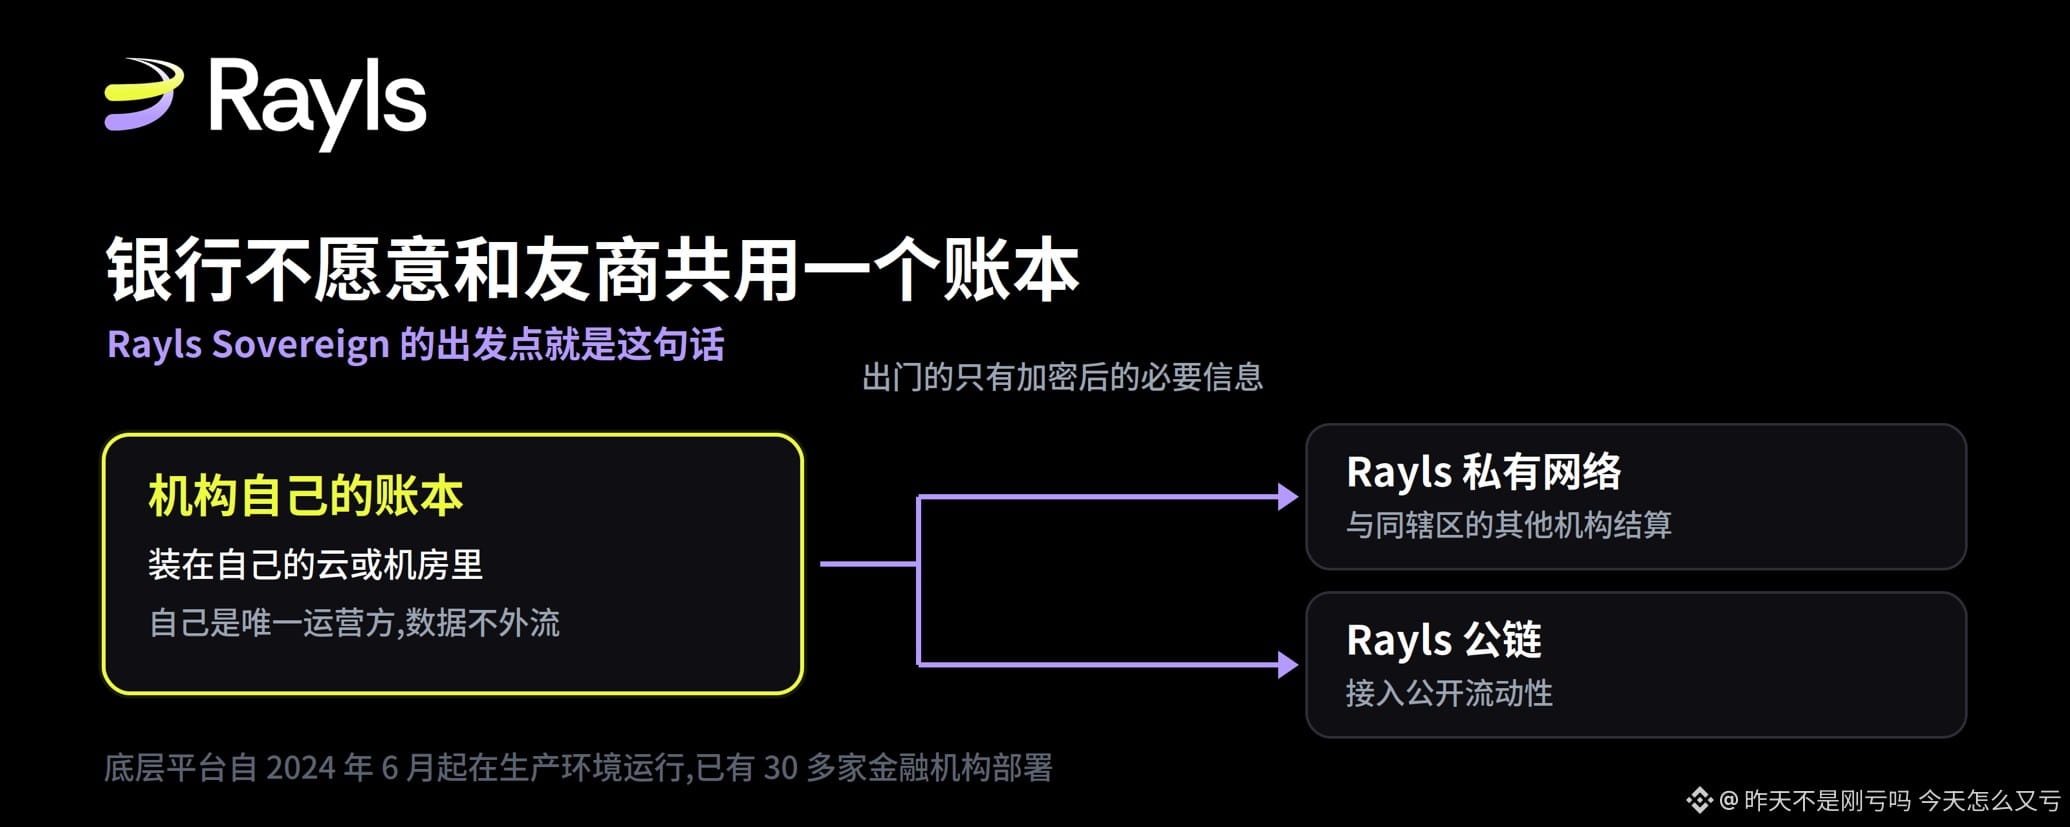
A Rayls lançou o Sovereign em 25 de agosto, uma blockchain privada para instituições financeiras. Mas, segundo a versão oficial, a plataforma subjacente já está em produção desde junho de 2024, e mais de 30 instituições financeiras já a instalaram e estão usando. O Sovereign é uma versão reestruturada do produto anterior chamado Rayls Privacy Node; a reestruturação foi tão abrangente que mudaram o nome.
Ou seja: não é um lançamento do zero, e sim transformar em produto algo que já rodou por dois anos. Essa ordem é incomum na indústria cripto.
Do que, afinal, o cliente está reclamando?
A parte mais valiosa do blog recém-publicado pela Rayls é que ele lista quatro feedbacks de clientes. Vou detalhar um deles, porque é o ponto de partida de todo o produto.
O feedback foi: infraestrutura compartilhada simplesmente não vende.
O que a empresa quer dizer é que, para um ledger compartilhado com parceiros, não dá para passar por três requisitos antes de o contrato ser assinado: residência de dados, confidencialidade e independência operacional. Os bancos não querem compartilhar entre si um único banco de dados — e nem deveriam ser obrigados a fazer isso. Cada instituição quer configurar o sistema de acordo com suas próprias políticas internas, baselines de gestão de risco e conformidade, e integrar de forma personalizada com seus próprios sistemas centrais de serviços financeiros.
Essa frase parece simples, mas ela nega um pressuposto padrão das blockchains institucionais dos últimos anos. A narrativa da blockchain consorciada se baseia em “todo mundo compartilha uma cadeia”; e este feedback diz diretamente que esse pressuposto morre já na etapa de compras.
Resposta dos soberanos: primeiro o soberano, depois a conexão
A abordagem é inverter a ordem.
Cada instituição opera o próprio ledger, dentro do próprio ambiente; ela é a única operadora. Não há dados sendo agregados em uma pool pública. O que sai é apenas a informação criptografada e necessária — isto é, a parte necessária para transacionar com outros e fornecer a determinística, com exemplo oficial de prova de conhecimento zero.
Depois de garantir essa posição soberana, as instituições conectam-se para fora: usando a rede privada da Rayls para chegar a outras instituições dentro da mesma jurisdição legal; e usando a blockchain pública da Rayls para acessar liquidez pública.
Acho a parte mais inteligente desse design é que ele separa “privacidade” e “conexão”, coisas que normalmente ficam brigando entre si, em dois passos na sequência — em vez de fazer concessões na mesma camada.
As outras três reclamações também vale mencionar
A primeira é sobre por que o protótipo não consegue chegar à produção. A equipe de inovação fez um bom protótipo de tokenização; depois, o projeto precisa lidar com outras áreas do banco: avaliação de segurança, armazenamento e proteção de dados, controle de segurança, padrões de compras, integração com sistemas legados, e riscos e conformidade. A blockchain pública supõe que tudo na cadeia é legível, expondo a superfície de ataque; já a blockchain permissionada, ou exige que a aliança formada com concorrentes compartilhe dados sensíveis de transações, ou volta para uma arquitetura ponto a ponto, recomeçando a depender de intermediários — e ainda assim não consegue fornecer ao regulador uma única fonte de fatos. O resultado: o protótipo nunca vira parte de um modelo de operação institucional.
A segunda é que a narrativa de eficiência não se sustenta. Tornar um processo interno existente um pouco mais rápido e um pouco mais barato não cobre o custo de gestão de mudança para substituir a infraestrutura central. O que as instituições realmente querem são capacidades que elas hoje não têm — por exemplo, emitir depósitos tokenizados, deter e transferir stablecoins, distribuir ativos tokenizados, liquidar atomicamente com contrapartes — e, ao mesmo tempo, não abrir mão do controle sobre seus próprios dados e sobre os relacionamentos com clientes.
A terceira é que, no fim, todo fornecedor de plataforma tem um custo. A própria empresa citou alguns: aprisionamento implícito de fornecedores, incompatibilidade com o padrão EVM, taxas de licenciamento implícitas que só depois foram percebidas como caras, e a incerteza de liquidação trazida pela finalização probabilística — o que cria risco e prende capital. Além disso, é necessário usar criptomoedas com volatilidade e com perspectivas regulatórias pouco claras para pagar taxas.
A resposta correspondente ao Sovereign é um repositório de código EVM open source, chaves gerenciadas por KMS ou HSM próprios das instituições, controle de acesso baseado em papéis, alta disponibilidade e monitoramento, além de implantação em paralelo com os sistemas bancários centrais — em vez de substituição. A empresa tem uma frase que, na minha opinião, acerta bastante: no essencial, é um conjunto de sistemas bancários, com um livro-razão EVM rodando em cima.
O grau de implementação precisa ser visto separadamente.
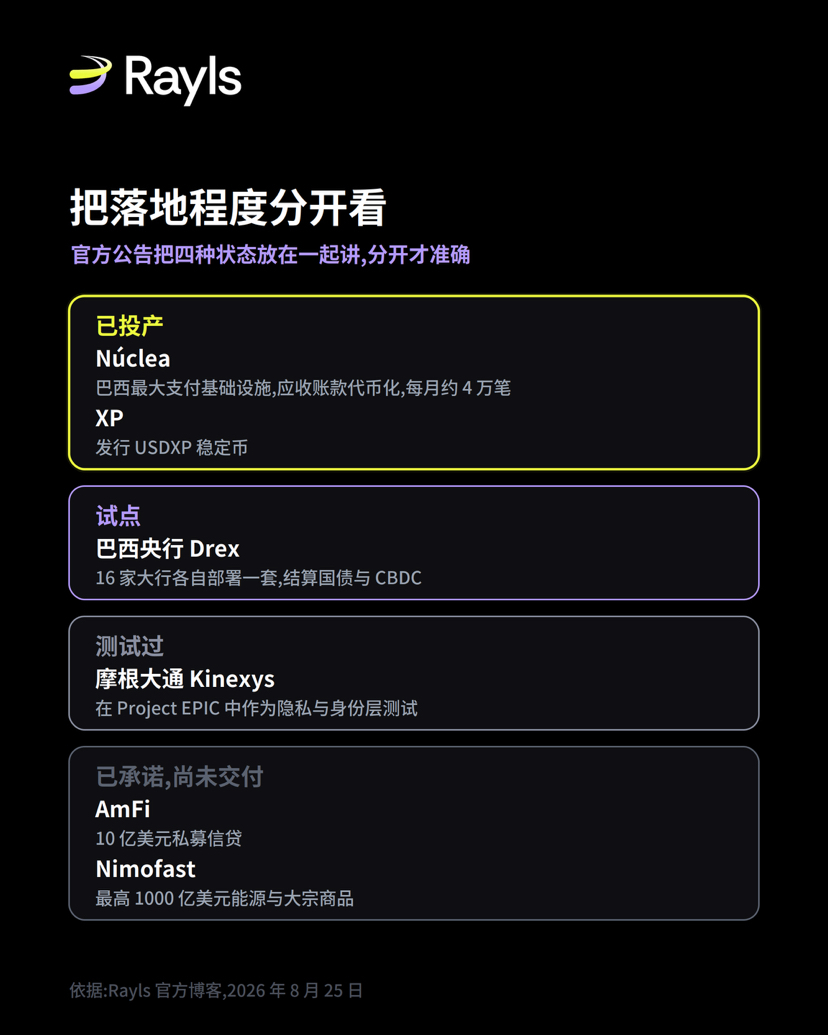
A empresa listou muitos nomes nesta seção, mas o status deles não é o mesmo; misturá-los na leitura fácil de superestimar. Eu dividi em quatro níveis conforme o grau de implementação.
Há duas rodando em ambiente de produção. Núclea é a maior infraestrutura de mercado financeiro de pagamentos do Brasil; processa US$ 3,5 trilhões em pagamentos por ano. Oficialmente, a comparam com a DTCC do Brasil. Na Rayls, ela faz tokenização de contas a receber empresariais, com volume de cerca de 40 mil ativos tokenizados por mês. XP é a principal plataforma de corretora da América Latina; administra US$ 400 bilhões de ativos. Na Rayls Sovereign, ela emite stablecoins USDXP totalmente lastreadas em dólar.
De passagem, vale cruzar: eu tinha consultado a página oficial de Relações com Investidores da XP; no 1T de 2026, os ativos dos clientes eram 1,529 trilhão de reais. Convertendo pela taxa de cerca de 3,8, isso dá perto de US$ 400 bilhões — e bate com o que dizem aqui.
No nível de piloto, foi o Drex do banco central do Brasil. O banco central escolheu a Rayls: 16 grandes bancos brasileiros implantaram, cada um, uma instância própria do Sovereign. Isso inclui o Santander e a B3, a bolsa de valores do Brasil, usando a liquidação com moedas digitais do banco central para títulos do governo e outros ativos. Atenção à redação: é “pilot”, ou seja, piloto.
O que foi testado foi o Kinexys, do JPMorgan. A versão oficial diz que ele foi testado no Project EPIC, na Rayls Sovereign — como uma camada de privacidade e identidade para tokenização institucional. Teste não é entrada em produção. Além disso, há o Desafio de Inovação com Ledger Distribuído do Banco da Inglaterra e do Centro de Inovação do Banco de Compensações Internacionais — foi um desafio.
我承诺但尚未交付的是两家资产发行方。 AmFi 计划把 10 亿美元的私募信贷带到网络上,Nimofast 承诺最高 1000 亿美元的能源与大宗商品资产。这两个数字很大,但用的词是”正在带来”和”承诺最高”,不是已经发行完毕。
Separando essas quatro categorias, a lista ainda tem bastante peso; mas o peso está na abrangência dos tipos de instituição — do banco central, bancos comerciais, infraestrutura de mercado até emissores de ativos — e não naquele número de somar valores prometidos.
Minha visão
O volume real de informação nesta publicação não está na lista de funcionalidades do produto; está em ela admitir que o caminho de compartilhar um ledger não passa na etapa de compras — e, com base nesse julgamento, reorganizar a arquitetura.
Para julgar se dá certo, eu olharia para duas coisas. Primeiro: aqueles dois ativos prometidos — crédito privado de US$ 1 bilhão e energia e commodities de até US$ 100 bilhões — serão realmente emitidos nos próximos poucos trimestres? Segundo: expansão global. A empresa diz que está levando a produção do Brasil para os Estados Unidos, Reino Unido e Europa; o ambiente regulatório nesses mercados é bem diferente do do Brasil. Dá para replicar? Isso é outra questão.
Antes disso, aquelas duas já em produção e as 16 do piloto são as evidências mais concretas por enquanto.
Fonte de referência: blog oficial da Rayls (Introducing Rayls Sovereign: the onchain gateway for institutions)
Link do blog oficial: https://www.rayls.com/blog/introducing-rayls-sovereign-the-onchain-gateway-for-institutions
(Peter Bidewell, 25 de agosto de 2026); XP cruzou dados e verificou com a página de Relações com Investidores da XP Inc. 1T26