

#tmf
tmf
4,845 visualizações
70 a discutir
Popular
Mais recente

Um imposto de compra de 99%, embalado como “anti-sniping”; os comentários estão cheios de elogios, e eu confesso que acho um pouco engraçado.
The Mutual Fun abriu hoje na Robinhood Chain: quem tem Pass primeiro mintará um Seat; os dois custam 0,02 ETH, e o dinheiro vai para um dos cinco fundos comunitários. Ao mesmo tempo, o TMF foi lançado na Stonkbrokers, com imposto de 99% na abertura, que vai diminuindo com o tempo.
Em bom português: se você entrar correndo na hora da abertura, paga o preço cheio e recebe 1% das moedas. Não sou eu que estou dizendo: está muito claro no próprio post de @Cryptking_1: “pagando o preço cheio, mas recebendo apenas 1%”.
E para onde vão os 99% descontados? Está bem explicado que o dinheiro dos Seats vai para os fundos; dei uma olhada nos posts mais populares sobre o destino do imposto e não vi ninguém explicar direito. Quando não explicam, por padrão, é porque não foi feito para você.
Agora, veja quem está fazendo propaganda. “Os NFTs estão voltando”, “o único mint de que a CT está falando hoje”. Ao mesmo tempo que dizem não ter Pass e que vão esperar o mercado secundário esfriar para comprar mais barato, ajudam a aumentar o hype. Quanto maior o hype, mais gente fica tentada a comprar quando o imposto ainda está alto.
O anti-sniping serve para combater robôs; no fim, quem costuma pagar para aprender são os pequenos investidores impacientes. Enquanto o imposto não cair para um dígito, não encosto nisso nem por um segundo.
#TMF #RobinhoodChain
3
·
--
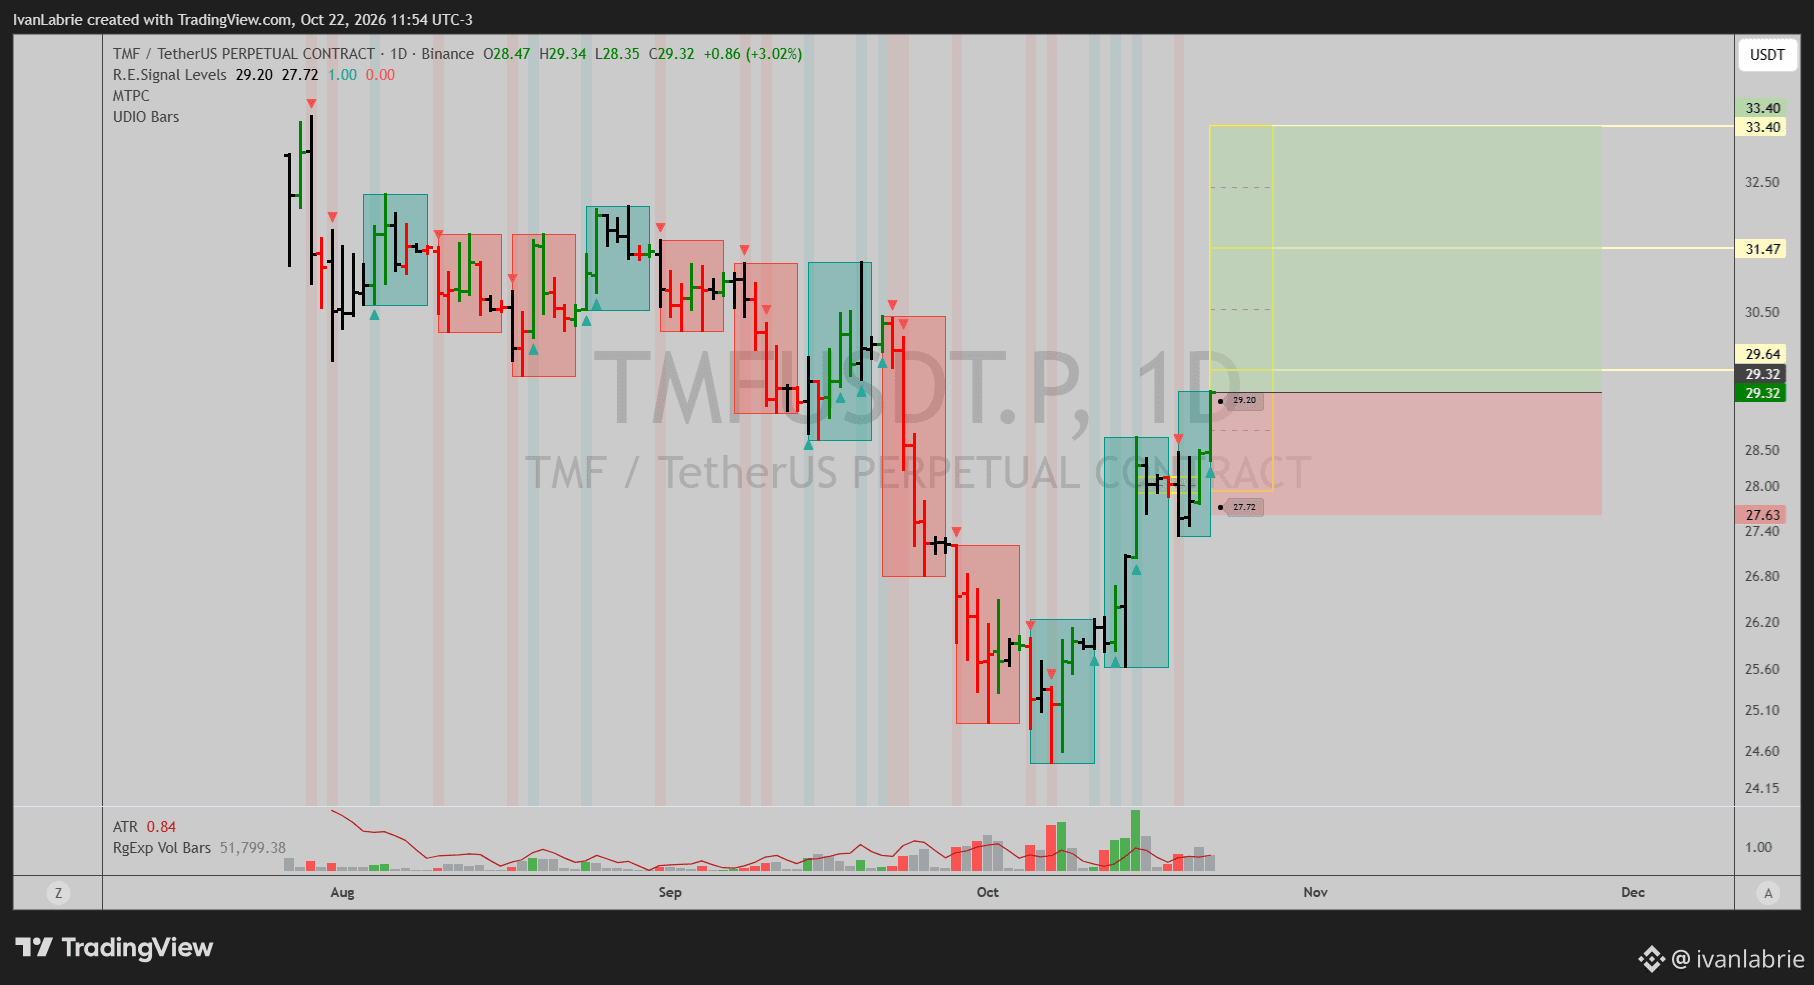
Ideia comprada em TMF a mercado, 29,33 no perpétuo, gráfico diário. TMF é um fundo de obrigações do Tesouro com maturidade superior a 20 anos, alavancado 3x na posição longa, e as obrigações de longo prazo estão a subir à medida que os mercados entram em modo de aversão ao risco.
O stop está nos 27,63. Os alvos são 29,64, 31,47 e 33,40. O primeiro está perto; o movimento maior está nos outros dois.
Isso representa cerca de +1,1%, +7,3% e +13,9% até aos alvos, face a aproximadamente 5,8% até ao stop. Também funciona como cobertura para outras posições de maior risco. Arriscaria 1–2% do capital no stop e definiria o tamanho da posição com base nisso.
$TMF
#TMF #Bonds #TradeIdea
86
·
--
Em Alta
Ver tradução
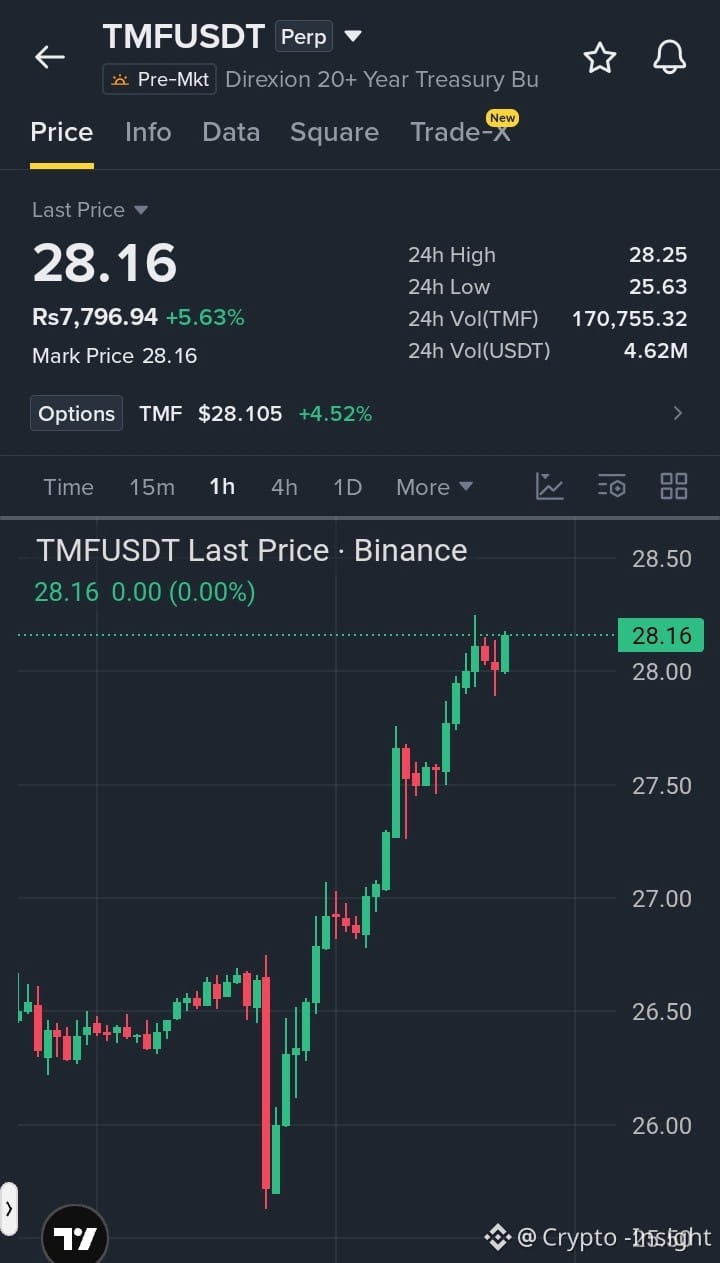
$TMF is exploding with strong bullish
#TMF
momentum on the hourly chart, printing a solid higher-low sequence and blasting through previous resistance. Buyers are firmly in control as the trend accelerates toward higher targets.
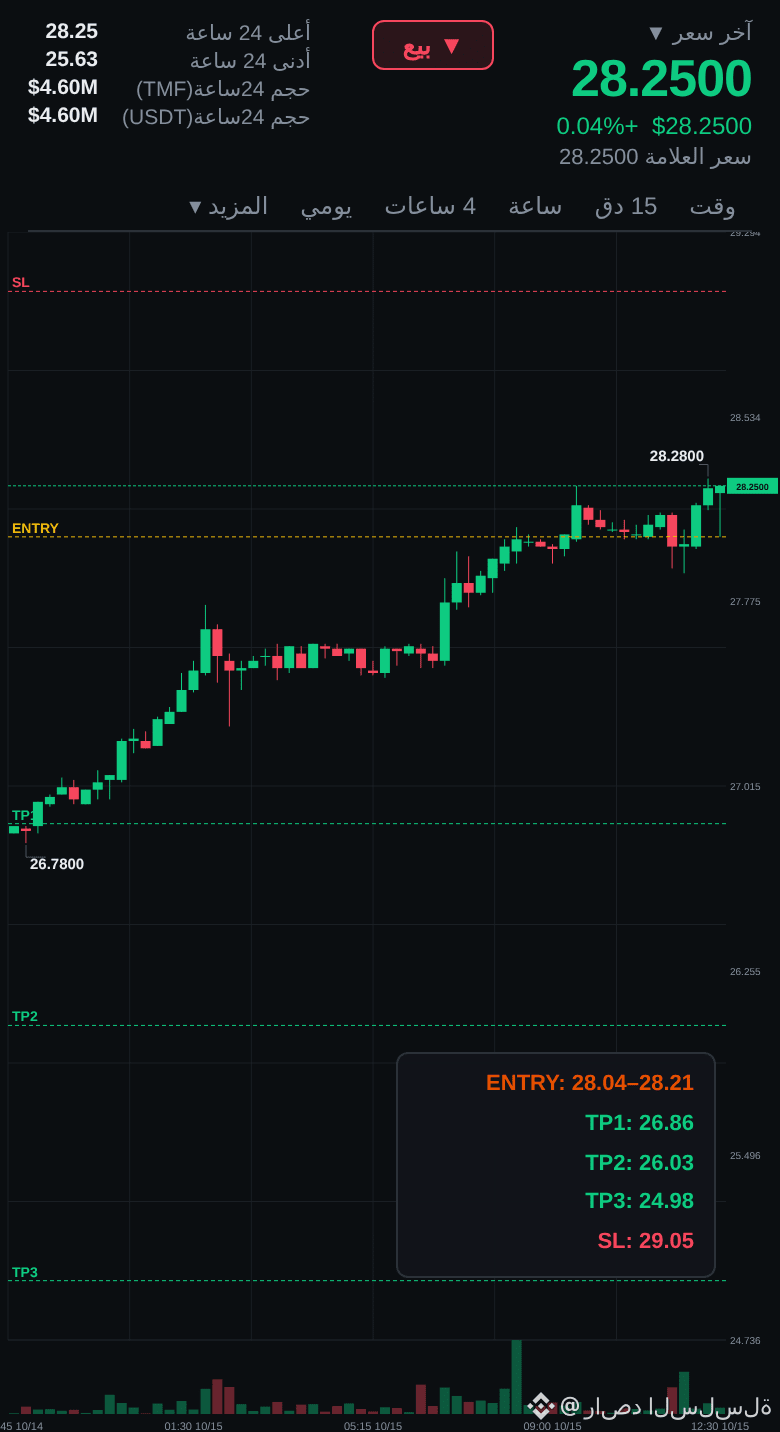
Entry: 28.16
TP: 29.50
SL: 27.20
Buy and trade $TMF
{future}(TMFUSDT)
$TMF is exploding with strong bullish
#TMF
momentum on the hourly chart, printing a solid higher-low sequence and blasting through previous resistance. Buyers are firmly in control as the trend accelerates toward higher targets.
Entry: 28.16
TP: 29.50
SL: 27.20
Buy and trade $TMF
#TMF
momentum on the hourly chart, printing a solid higher-low sequence and blasting through previous resistance. Buyers are firmly in control as the trend accelerates toward higher targets.
Entry: 28.16
TP: 29.50
SL: 27.20
Buy and trade $TMF
1
40

·
--
Em Alta
$TMF ... Formando um fundo mais alto
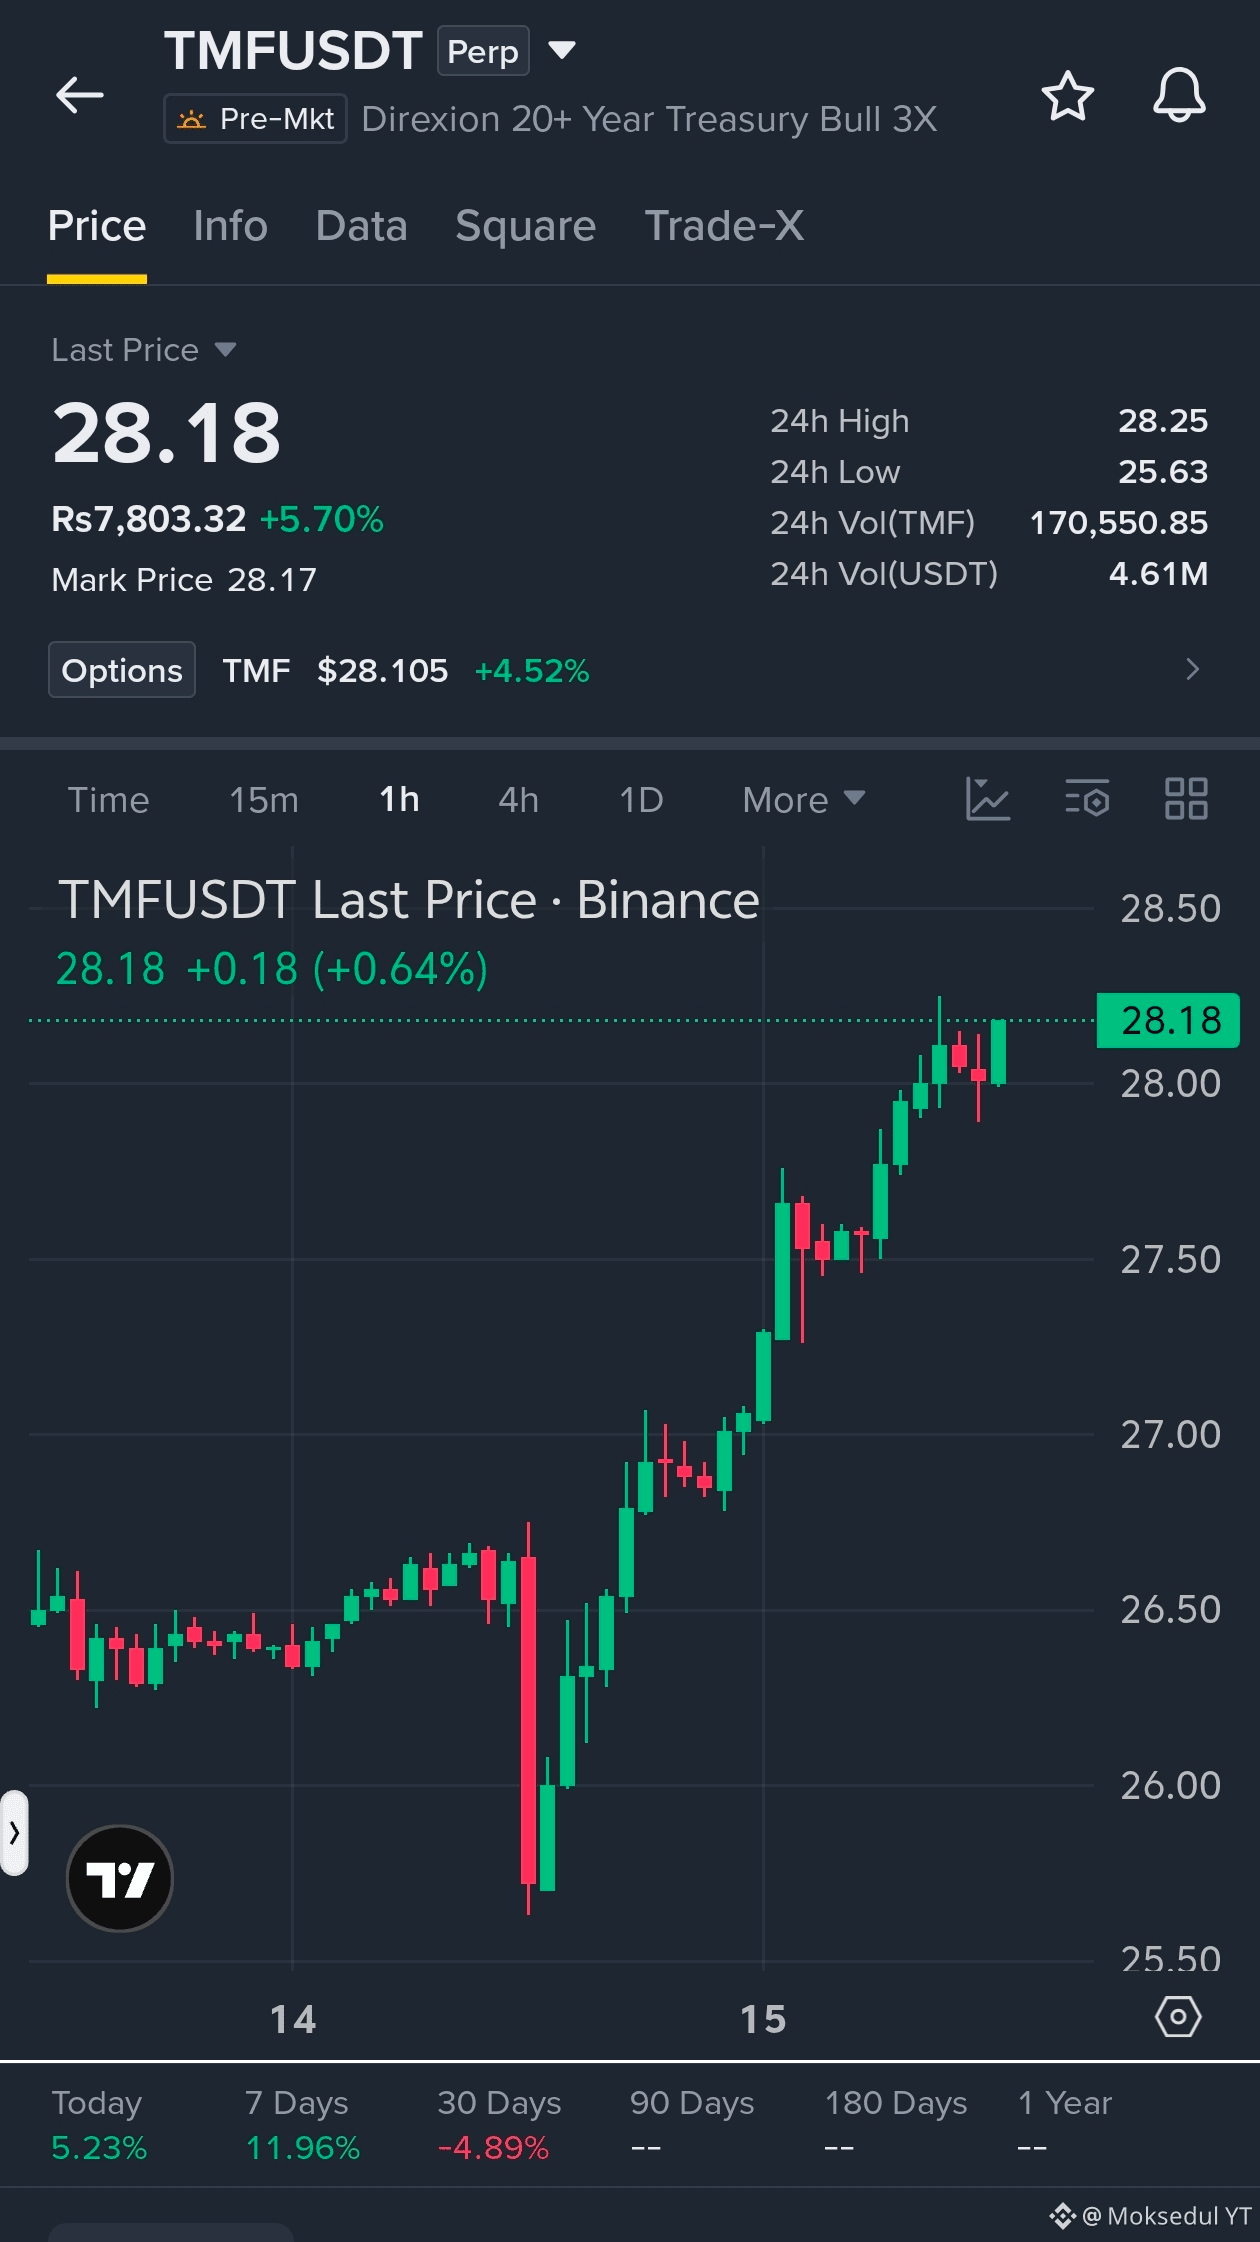
#TMF está formando um fundo mais alto acima do suporte de $26.80 e agora se mantém perto de $28.18. A configuração favorece a continuidade da alta.
Um rompimento claro acima de $28.25 acionaria a próxima perna de alta.
Entrada: $27.60–$28.18
TP1: $28.80
TP2: $29.60
TP3: $30.60
SL: $26.80
Compre e negocie
{future}(TMFUSDT)
$TMF ... Formando um fundo mais alto
#TMF está formando um fundo mais alto acima do suporte de $26.80 e agora se mantém perto de $28.18. A configuração favorece a continuidade da alta.
Um rompimento claro acima de $28.25 acionaria a próxima perna de alta.
Entrada: $27.60–$28.18
TP1: $28.80
TP2: $29.60
TP3: $30.60
SL: $26.80
Compre e negocie
1
214
·
--
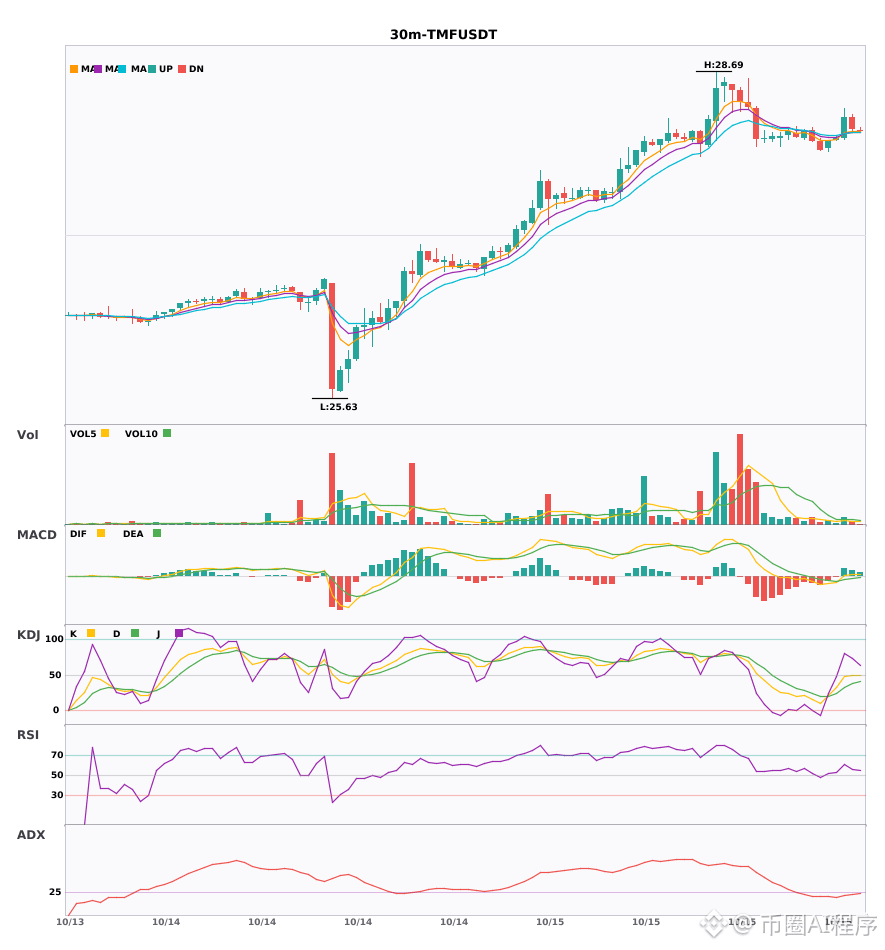
$TMF 30 minutos em alta + 4 horas em alta na mesma direção; confluência de vários períodos, opere a favor da tendência 🔥
════════════════════
🔴 Sinal de alta em $TMF 30 minutos
⚠️ Análise técnica: confirmação de confluência de alta em 4 horas | Entrada em 30 minutos: MACD em movimento de alta, tendência relativamente forte, momentum enfraquecendo | EMA5 > EMA8 > EMA13, alinhamento de alta | KDJ em movimento fraco, predominância dos vendedores (K: 49.4, D: 37.8) | Volume normal (1.4x)
════════════════════
🔔 Acompanhe para receber em primeira mão as movimentações do mercado 🔔
#多周期共振 #TMF
📌 Ao negociar, observe se o padrão dos candles está de acordo
════════════════════
🔴 Sinal de alta em $TMF 30 minutos
⚠️ Análise técnica: confirmação de confluência de alta em 4 horas | Entrada em 30 minutos: MACD em movimento de alta, tendência relativamente forte, momentum enfraquecendo | EMA5 > EMA8 > EMA13, alinhamento de alta | KDJ em movimento fraco, predominância dos vendedores (K: 49.4, D: 37.8) | Volume normal (1.4x)
════════════════════
🔔 Acompanhe para receber em primeira mão as movimentações do mercado 🔔
#多周期共振 #TMF
📌 Ao negociar, observe se o padrão dos candles está de acordo
4

·
--
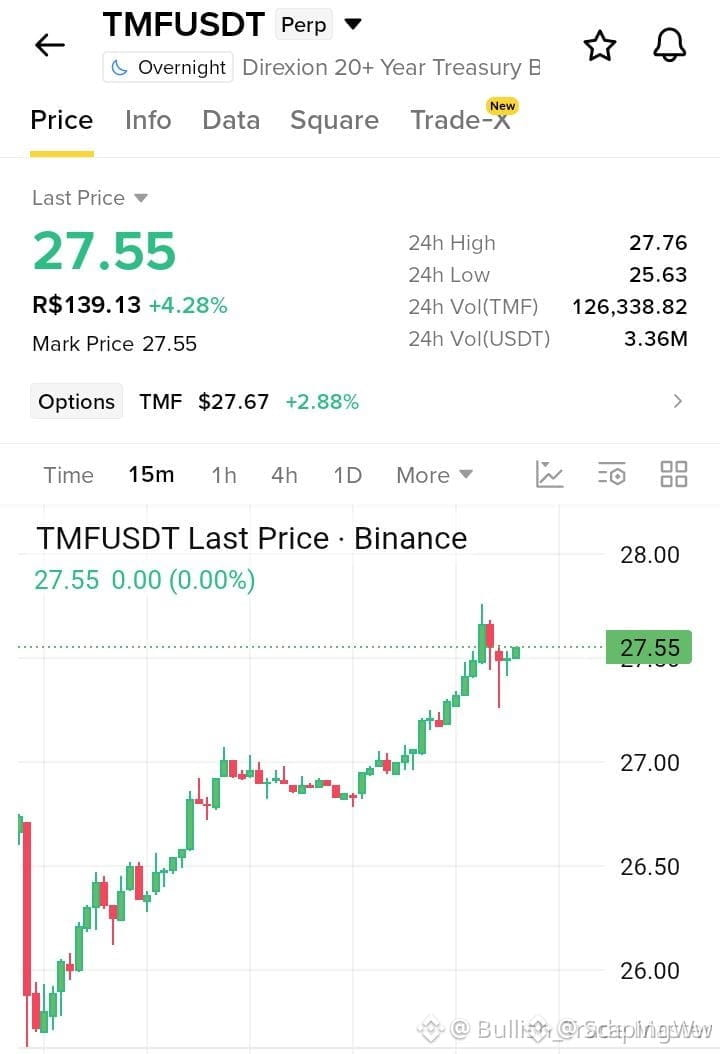
⚡ $TMF OFERTAS ABSORVEM A RESISTÊNCIA ENQUANTO OS TOUROS IMPULSIONAM UMA NOVA EXPANSÃO! 📈
Entrada: 27.55 – 27.70 ⚡
Alvo: 28.10 – 29.20 🚀
Stop Loss: 26.70 🛑
📌 Os compradores estão a defender agressivamente o patamar dos 27.55, absorvendo a oferta disponível e sufocando a pressão vendedora antes da próxima subida.
⚡ O momentum está claramente a voltar para o lado comprador, preparando uma recuperação assimétrica quando a resistência superior ceder.
💡 A estrutura do fluxo de ordens aqui permite definir um nível de invalidação muito preciso, com alvos expressivos em alta. 🤔 Vai antecipar esta ruptura ou esperar por uma recuperação clara acima da resistência? 👇
⚠️ Isto não é aconselhamento financeiro. Faça sempre uma gestão adequada do risco. 🛡️
🏷️ #TMF #LongSetup #Breakout #CryptoTrading
🎯 🦈
4

·
--
Ver tradução
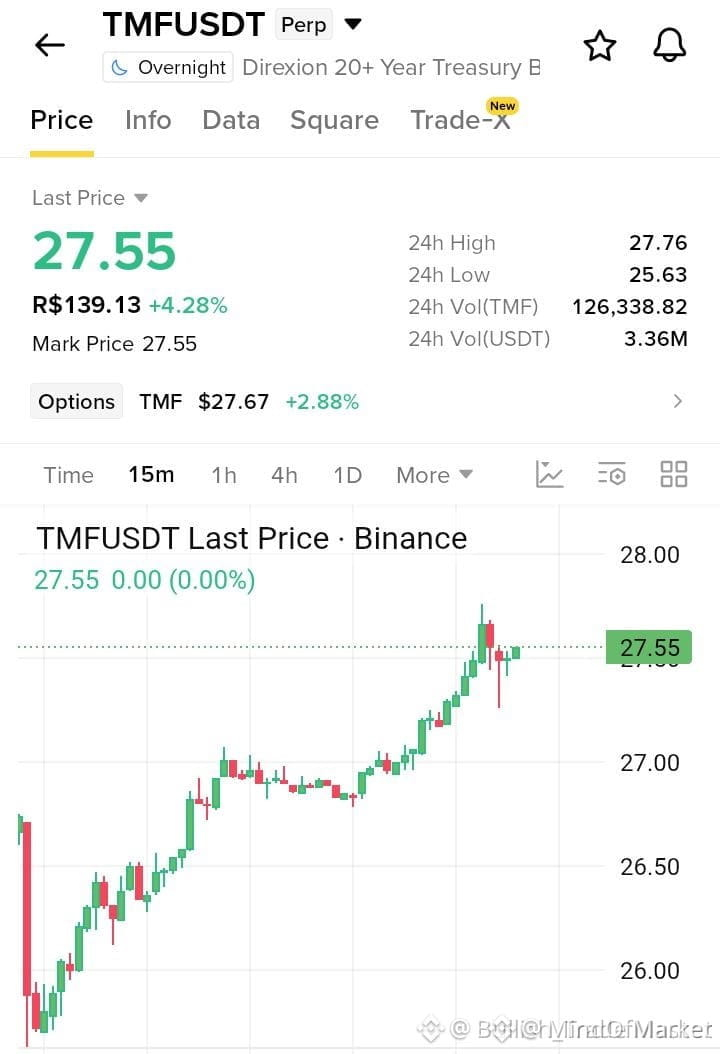
🦈 $TMF ABSORBING LIQUIDITY AT KEY DEMAND AS BULLS PREPARE STRUCTURAL RECLAIM! 🟢
Entry: 27.55 - 27.70 ⚡
Target: 28.10 - 29.20 🎯
Stop Loss: 26.70 ⚠️
📌 Price is establishing a firm structural floor across the 27.55 accumulation zone, displaying consistent bid defense against aggressive sell-side pressure. 📊 Order flow indicates passive absorption right below local resistance, laying the foundation for an expansion toward overhead liquidity pools.
💡 A confirmed break above the immediate ceiling unlocks a textbook continuation sequence toward the upper inefficiency zones. 💬 Are you front-running this reclaim or waiting for the breakout retest to confirm demand? 👇
⚠️ Not financial advice. Always manage your risk. 🛡️
🏷️ #TMF #SmartMoney #CryptoAnalysis #LongSetup #PriceAction
🎯 🦈
4
·
--
Em Alta
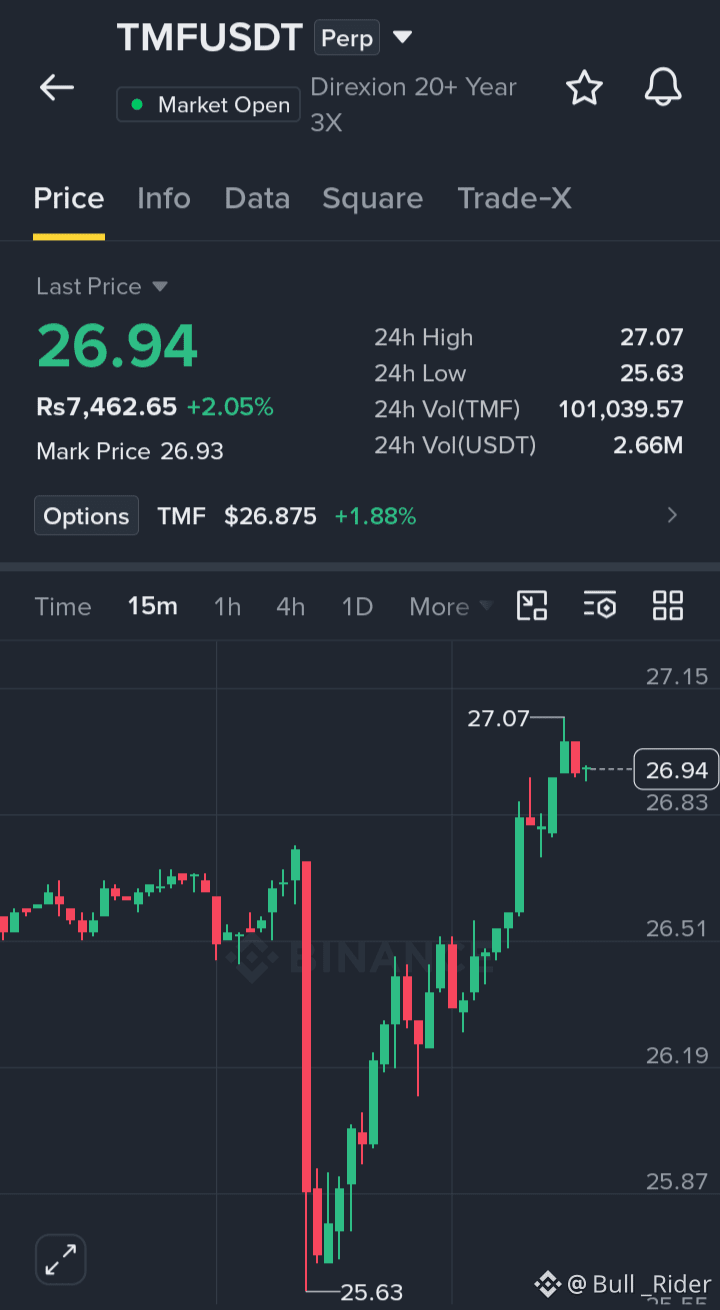
$TMF está mostrando força no suporte, com os compradores gradualmente assumindo o controle e o momentum ganhando força para um possível movimento de continuação.
Entrada: 26.94
TP1: 27.10
TP2: 27.30
TP3: 27.50
SL: 26.50
Comprar e negociar #TMF $BZ $CL
{future}(CLUSDT)
{future}(BZUSDT)
{future}(TMFUSDT)
$TMF está mostrando força no suporte, com os compradores gradualmente assumindo o controle e o momentum ganhando força para um possível movimento de continuação.
Entrada: 26.94
TP1: 27.10
TP2: 27.30
TP3: 27.50
SL: 26.50
Comprar e negociar #TMF $BZ $CL
Entrada: 26.94
TP1: 27.10
TP2: 27.30
TP3: 27.50
SL: 26.50
Comprar e negociar #TMF $BZ $CL
1
17

·
--
🚨 CHOQUE DE INFLAÇÃO NO IPC: COMO O DINHEIRO INTELIGENTE ESTÁ SE POSICIONANDO EM $TMF E $TBT ! 📊
📌 A inflação geral parece prestes a disparar, impulsionada pela energia, rumo a 3,7%, mas o dinheiro inteligente institucional está de olho principalmente no índice subjacente. Um valor mensal contido de 0,2% no núcleo confirma que o ruído da inflação geral não representa uma reprecificação estrutural das taxas, mantendo os rendimentos sob controle enquanto a energia absorve a liquidez geopolítica. 🌊
💡 Para instrumentos sensíveis às taxas, como $TBT e $TMF , antecipar o candle inicial da divulgação é uma clássica armadilha de liquidez. O fluxo estrutural de ordens favorece esperar que a varredura inicial de volatilidade se acalme antes de se posicionar na direção sustentada pelos investidores institucionais. 📊
💬 Você está se posicionando para uma desaceleração do núcleo do IPC ou espera que a inflação persistente pressione os rendimentos para cima? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ #TMF #TBT #Macro #Inflation #CPI
🎯 🦈
7
·
--
Em Alta
🧊 Uma inflação mais moderada poderá ajudar as obrigações — mas o mercado ainda tem de o confirmar.
O meu cenário favorável às obrigações exige uma inflação abaixo das previsões consensuais e que as yields de longo prazo se mantenham mais baixas após a divulgação dos dados.
Para o ETF $TMF
{future}(TMFUSDT)
{etf_us}(TMF.ETF) cotado nos EUA, acompanharia:
🔸 O intervalo dos primeiros 15 minutos após a abertura da sessão regular.
🔸 Um fecho posterior acima desse intervalo.
🔸 Um reteste bem-sucedido enquanto as yields de longo prazo se mantêm mais baixas.
Um possível stop deverá ficar abaixo do mínimo do reteste. Se a resistência seguinte não oferecer uma recompensa suficiente face ao risco, não avance com a operação.
O TMF procura obter 3× o retorno diário do seu índice de referência. A alavancagem diária amplifica tanto as perdas como os ganhos; não garante três vezes o retorno em períodos de detenção mais longos.
Se as yields subirem, será necessário reavaliar a tese favorável às obrigações.
Esperaria pelo reteste ou deixaria passar a operação?
Análise anterior à divulgação. #CPIWatch #TMF #Treasuries
🧊 Uma inflação mais moderada poderá ajudar as obrigações — mas o mercado ainda tem de o confirmar.
O meu cenário favorável às obrigações exige uma inflação abaixo das previsões consensuais e que as yields de longo prazo se mantenham mais baixas após a divulgação dos dados.
Para o ETF $TMF cotado nos EUA, acompanharia:
🔸 O intervalo dos primeiros 15 minutos após a abertura da sessão regular.
🔸 Um fecho posterior acima desse intervalo.
🔸 Um reteste bem-sucedido enquanto as yields de longo prazo se mantêm mais baixas.
Um possível stop deverá ficar abaixo do mínimo do reteste. Se a resistência seguinte não oferecer uma recompensa suficiente face ao risco, não avance com a operação.
O TMF procura obter 3× o retorno diário do seu índice de referência. A alavancagem diária amplifica tanto as perdas como os ganhos; não garante três vezes o retorno em períodos de detenção mais longos.
Se as yields subirem, será necessário reavaliar a tese favorável às obrigações.
Esperaria pelo reteste ou deixaria passar a operação?
Análise anterior à divulgação. #CPIWatch #TMF #Treasuries
TMFETF+1,02%
TMF-0,67%
108
·
--
Em Alta
$TMF Os compradores estão prestes a provocar um rompimento!
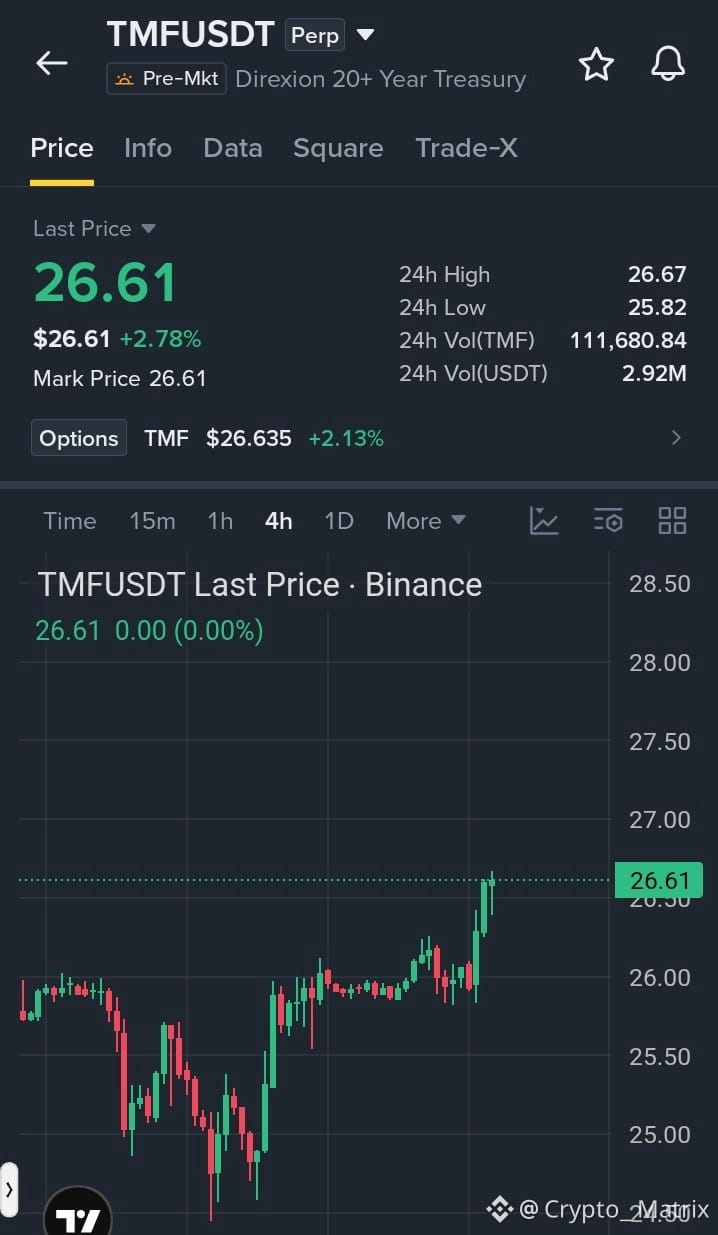
A TMF está sendo negociada a US$ 26,61, em alta de 2,78%, com o preço se aproximando da resistência de US$ 26,67. Um rompimento claro pode abrir caminho para níveis mais altos, mas uma rejeição pode provocar uma rápida retração. Observe a reação do preço antes de entrar.
Entrada: US$ 26,40–US$ 26,60
TP1: US$ 27,00
TP2: US$ 27,50
TP3: US$ 28,00
SL: US$ 25,80
Compre e negocie #TMF
{future}(TMFUSDT)
$OSMO
{spot}(OSMOUSDT)
$SYRUP
{future}(SYRUPUSDT)
$TMF Os compradores estão prestes a provocar um rompimento!
A TMF está sendo negociada a US$ 26,61, em alta de 2,78%, com o preço se aproximando da resistência de US$ 26,67. Um rompimento claro pode abrir caminho para níveis mais altos, mas uma rejeição pode provocar uma rápida retração. Observe a reação do preço antes de entrar.
Entrada: US$ 26,40–US$ 26,60
TP1: US$ 27,00
TP2: US$ 27,50
TP3: US$ 28,00
SL: US$ 25,80
Compre e negocie #TMF
$OSMO
$SYRUP
1
17
·
--
Em Baixa
Ver tradução
TMF longs are getting flushed around $24.73.
This liquidation adds another bearish pressure point to the tape.
$TMF
{future}(TMFUSDT)
$NMR
{future}(NMRUSDT)
$GRIFFAIN
{future}(GRIFFAINUSDT)
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$17.877K cleared at $24.73316
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$24.61
TP2: ~$24.49
TP3: ~$24.36
#TMF
TMF longs are getting flushed around $24.73.
This liquidation adds another bearish pressure point to the tape.
$TMF
$NMR
$GRIFFAIN
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$17.877K cleared at $24.73316
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$24.61
TP2: ~$24.49
TP3: ~$24.36
#TMF
This liquidation adds another bearish pressure point to the tape.
$TMF
$NMR
$GRIFFAIN
🔴 LIQUIDITY ZONE HIT 🔴
Long liquidation spotted 🧨
$17.877K cleared at $24.73316
Downside liquidity swept — watch reaction 👀
🎯 TP Targets:
TP1: ~$24.61
TP2: ~$24.49
TP3: ~$24.36
#TMF
6

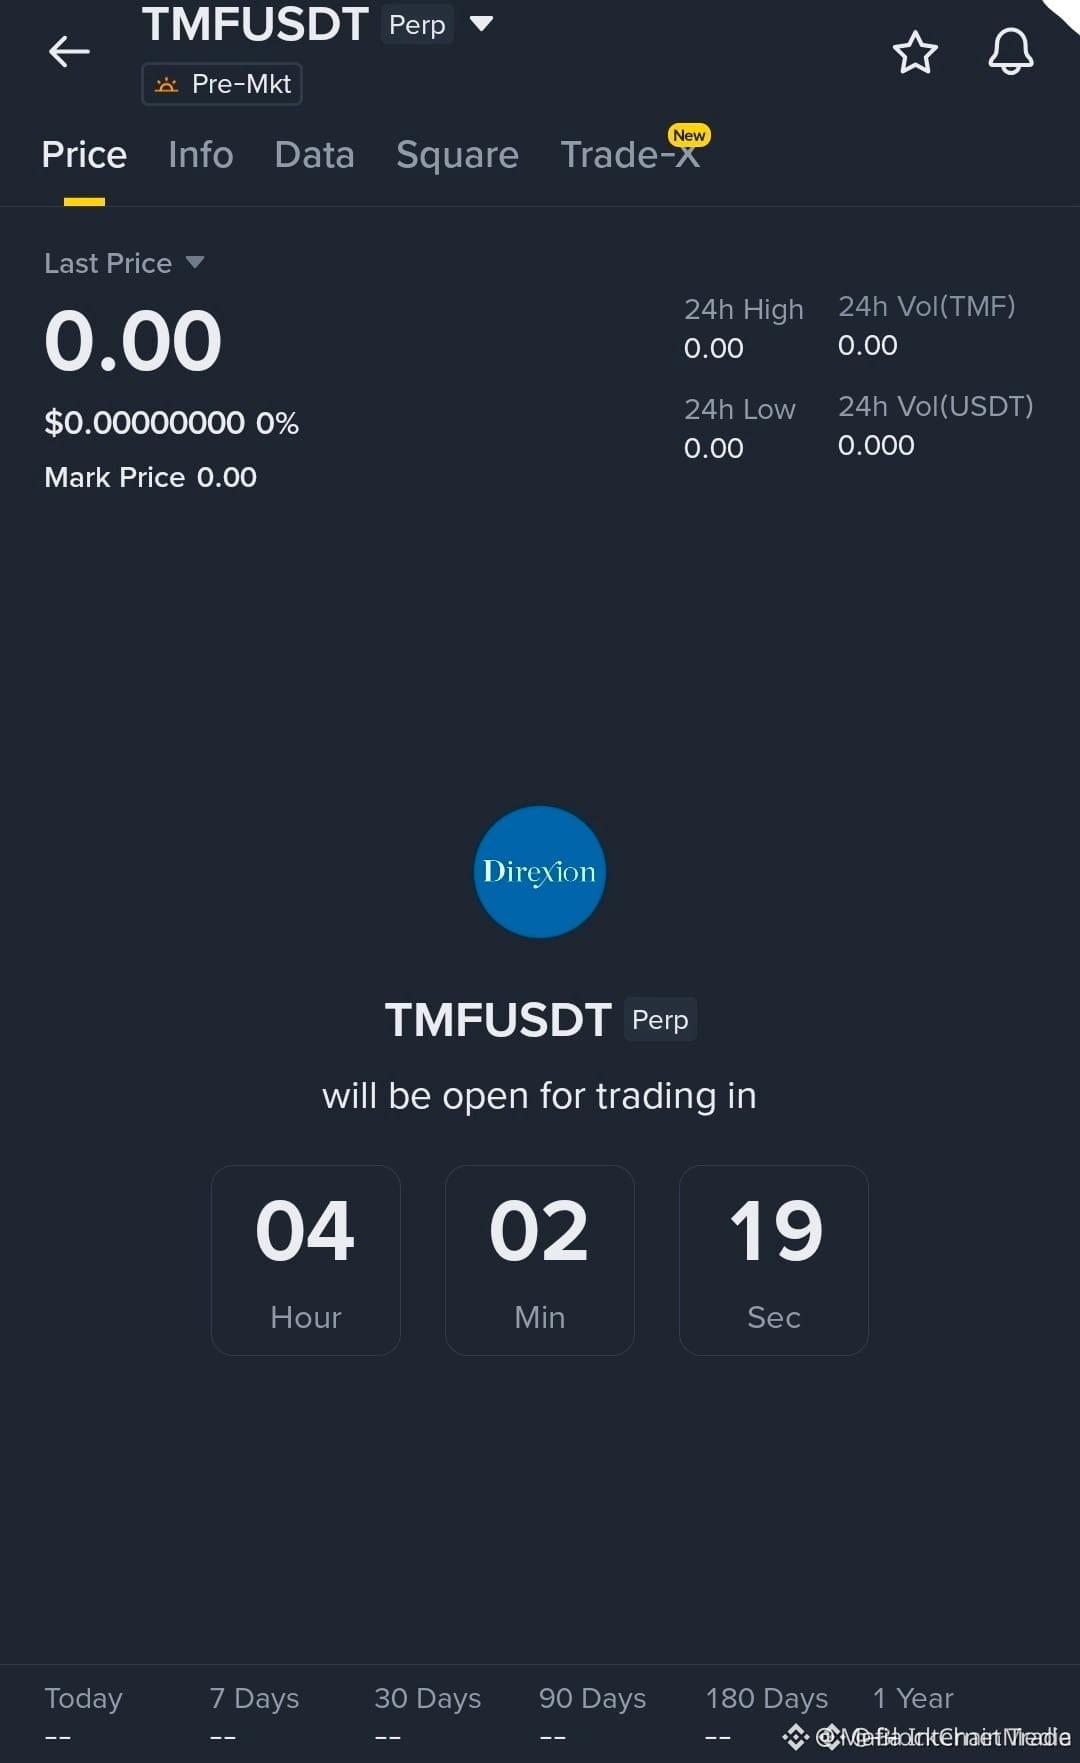
🚨 $TMF PRÉ-MERCADO VAI AO AR EM 4 HORAS – COMEÇA A CAÇA À LIQUIDEZ 🦈
📌 Listagem fresca de futuros pré-mercado chegando ao vivo em poucas horas. $TMF USDT Perpétuo está prestes a puxar a primeira onda de caçadores de momentum da noite e bloqueadores estratégicos de ordens. 💥
Essas janelas iniciais são onde as baleias deixam pegadas — espere um pico de volatilidade na abertura e, depois, uma varredura estrutural para prender os dois lados antes da tendência real se formar. 📊 Qual é a jogada inteligente? Deixe os primeiros 30–60 minutos do caos se acalmarem. Observe uma virada clara de suporte/resistência para confirmar onde estão os grandes lances. 💡
💬 Você vai esperar a poeira baixar ou vai entrar direto na abertura para um scalp rápido? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #TMF #PreMarket #Futures #Crypto #TradingSetup
🎯 🦈
73
$TMF 24 horas queda 5,426%, a taxa de funding ainda está positiva em 0,0016. Essa combinação é a mais venenosa: queda de preço + funding positiva, o que significa que os longos presos estão aguentando juros na marra. Ainda há 68 mil em posições em aberto, o que mostra que ainda não foi totalmente liquidado. Os vendidos podem continuar segurando; a cada 8 horas ainda dá para ganhar um pouco. A evidência contrária é que os compradores acham que isso é uma “cova de ouro” para comprar a baixa, mas eles precisariam usar funding positiva para cavar a própria cova. Próximo passo: se romper a mínima anterior, a liquidação dos longos que estão aguentando vai acelerar a queda. Operação: vendido 1x, stop loss em 29,5, take profit em 27.
Etiqueta de negociação: #TradFi #链上美股 #TMF
Na sua opinião, em que ponto essa análise tem maior chance de estar errada?
Etiqueta de negociação: #TradFi #链上美股 #TMF
Na sua opinião, em que ponto essa análise tem maior chance de estar errada?
162

O volume de negociação desta moeda está caindo continuamente; continue vendido até chegar a 0.
Nos rebotes destes dias, cuidado para não ficar preso.
🔥 TMF #TMF 【主】
Posição atual 29.3500, variação 24h +0.20%
O valor negociado em 24h foi apenas US$ 187 mil, último no mercado inteiro
→ Queda de liquidez/equilíbrio de volume de 40.0%, ninguém está comprando no “chão”; continue vendido até 0
Sem suporte de volume, dificilmente haverá um repique digno
Repique para 35.2200 é ponto para vender (short); 38.7420 é sinal de derrota/saída
Estes também são bons momentos para operar vendido:
IOST
Atual 0.000792, variação 24h -3.96%
Momento de entrada: deixe uma ordem de short em 0.000950, stop de 10% (0.001045)
EDGE
Atual 0.622900, variação 24h +8.48%
Momento de entrada: deixe uma ordem de short em 0.747480, stop de 10% (0.822228)
⚠️ Teste com pouco capital, faça stop rigoroso e não faça operações sem controle de risco
#AnáliseDeContratos
292
·
--
$TMF Nas últimas 24 horas subiu 1,285%, o preço está em 29,96. As taxas de financiamento no mercado de derivativos são zero, com posição em aberto de 44,8 mil contratos.
Este é um sinal único para interpretação. Como ETF de títulos do Tesouro dos EUA alavancado em 3x (long), o preço dele mapeia diretamente as expectativas de taxas de juros. O preço à vista teve um pequeno aumento, mas como a taxa de funding dos derivativos está em zero, significa que o mercado de alavancagem não acompanhou para comprar forte. Tanto compradores quanto vendedores não pagaram taxas, então o mercado está em modo de espera, sem uma aposta direcional.
A cadeia de transmissão é bem clara: as compras no spot podem vir de uma expectativa fraca de que o Fed vai desacelerar o aperto, ou de uma fuga temporária para segurança durante a volatilidade do mercado de ações. Mas se os traders de derivativos não seguem, isso sugere que eles consideram que esse ajuste na expectativa de juros não tem continuidade, ou que o preço atual já embute plenamente essa informação.
A melhor contraprova são os dados de inflação que serão divulgados em breve. Se o CPI ou o PPI vierem acima do esperado, isso vai inverter imediatamente a expectativa de cortes, as taxas de longo prazo vão saltar e o preço do $TMF será pressionado para baixo. As condições de invalidação do cenário são simples: se o preço do $TMF começar uma sequência de quedas (bearish) e, ao mesmo tempo, a taxa de funding passar a ficar negativa, isso comprova que os vendidos começaram a dominar e que as compras no spot foram desmentidas.
O impacto de segunda ordem se concentra nos detentores alavancados. Se as expectativas de juros se repetirem/oscilar, a volatilidade desses ETFs de 3x é amplificada, e isso costuma forçar a saída com stop de posições de alavancagem no curto prazo durante períodos de lateralização.
Tag de negociação: #TradFi #链上美股 #TMF
Onde você acha que esse conjunto de conclusões tem maior chance de estar errado?
18
·
--
Em Baixa
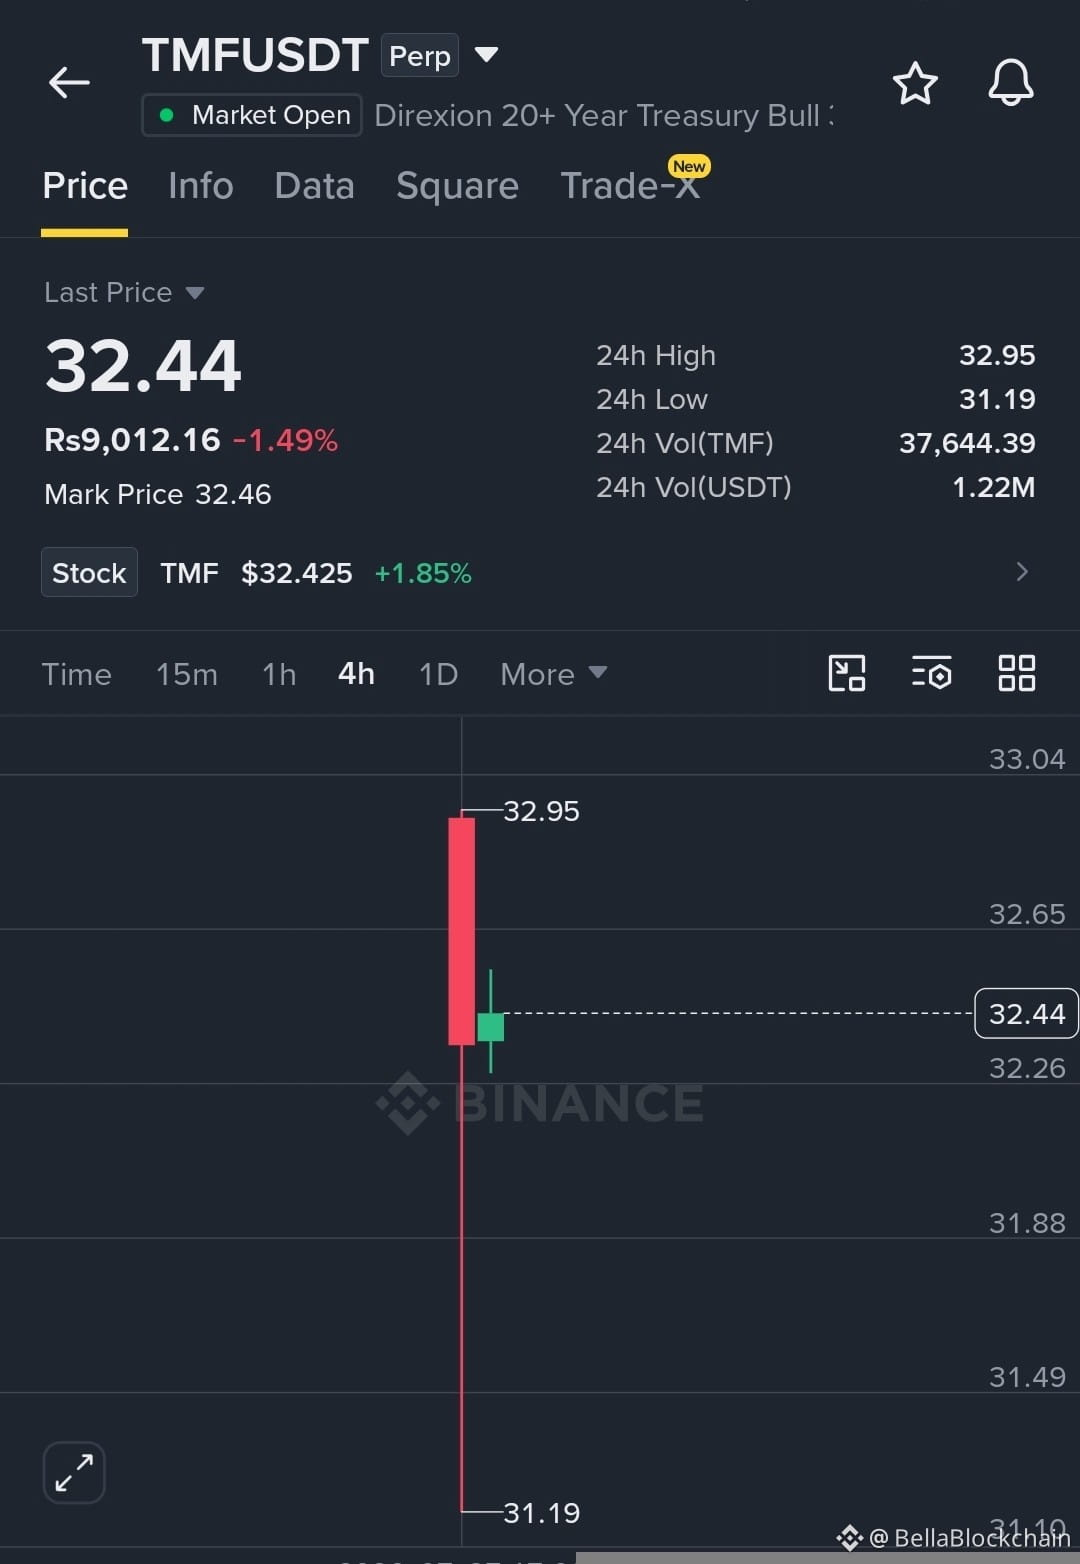
$TMF has registado uma recuperação rápida após encontrar forte suporte na mínima de 31,19, formando uma recuperação sólida nos prazos mais baixos. À medida que os compradores entram para empurrar o preço de volta acima dos níveis-chave, o gráfico indica potencial para mais alta em direção à zona de resistência superior.
Alvo 1: 32,65 Alvo 2: 32,95 Alvo 3: 33,04
#TMF #Crypto #Trading
$TMF
{future}(TMFUSDT)
$TMF has registado uma recuperação rápida após encontrar forte suporte na mínima de 31,19, formando uma recuperação sólida nos prazos mais baixos. À medida que os compradores entram para empurrar o preço de volta acima dos níveis-chave, o gráfico indica potencial para mais alta em direção à zona de resistência superior.
Alvo 1: 32,65 Alvo 2: 32,95 Alvo 3: 33,04
#TMF #Crypto #Trading
$TMF
Alvo 1: 32,65 Alvo 2: 32,95 Alvo 3: 33,04
#TMF #Crypto #Trading
$TMF
62
·
--
Em Baixa
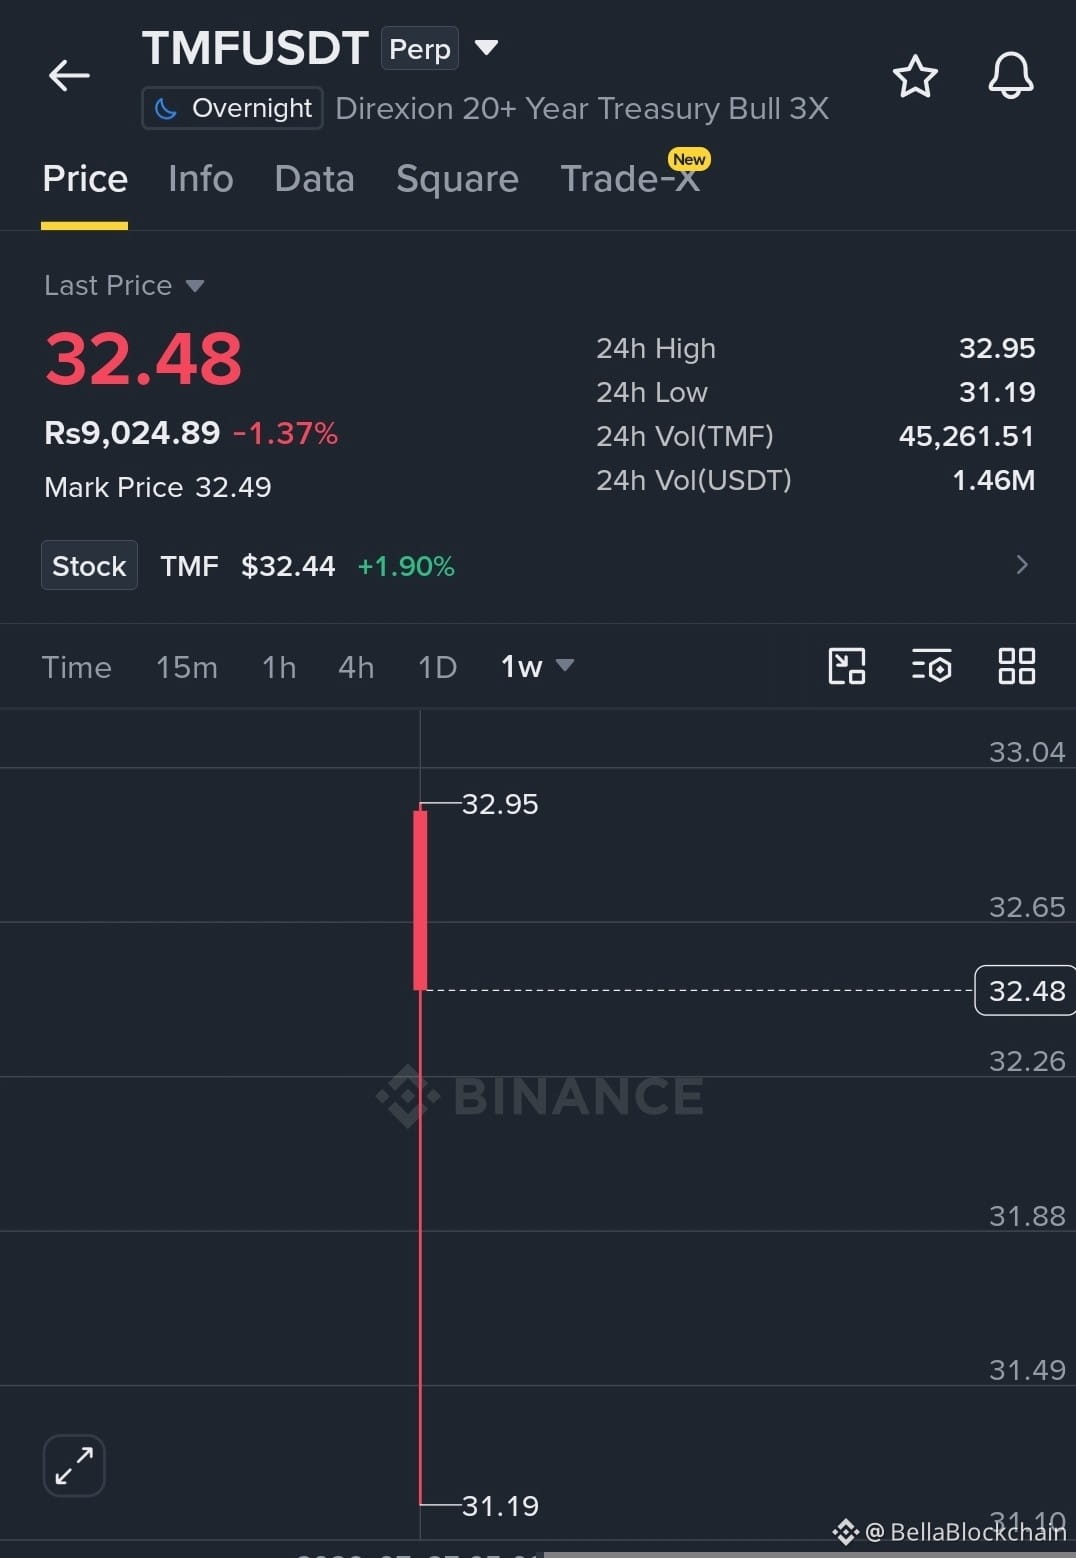
$TMF está mantendo a posição em torno de US$ 32,48 após recuar de sua recente máxima de 24 horas de US$ 32,95 e encontrar forte suporte acima de US$ 31,19. O gráfico de 1 semana reflete estabilização do preço dentro de uma região-chave de suporte após a volatilidade local. Um impulso sustentado acima da resistência imediata pode abrir caminho para uma recuperação em forma de rally em direção a zonas-alvo mais altas.
Alvo 1: US$ 32,65 Alvo 2: US$ 32,95 Alvo 3: US$ 33,50
#TMF #Stock #ETF
$TMF
{future}(TMFUSDT)
$TMF está mantendo a posição em torno de US$ 32,48 após recuar de sua recente máxima de 24 horas de US$ 32,95 e encontrar forte suporte acima de US$ 31,19. O gráfico de 1 semana reflete estabilização do preço dentro de uma região-chave de suporte após a volatilidade local. Um impulso sustentado acima da resistência imediata pode abrir caminho para uma recuperação em forma de rally em direção a zonas-alvo mais altas.
Alvo 1: US$ 32,65 Alvo 2: US$ 32,95 Alvo 3: US$ 33,50
#TMF #Stock #ETF
$TMF
Alvo 1: US$ 32,65 Alvo 2: US$ 32,95 Alvo 3: US$ 33,50
#TMF #Stock #ETF
$TMF
59
·
--
Em Alta
$TMF USDT — Setup Longo
Partido Verde Começou
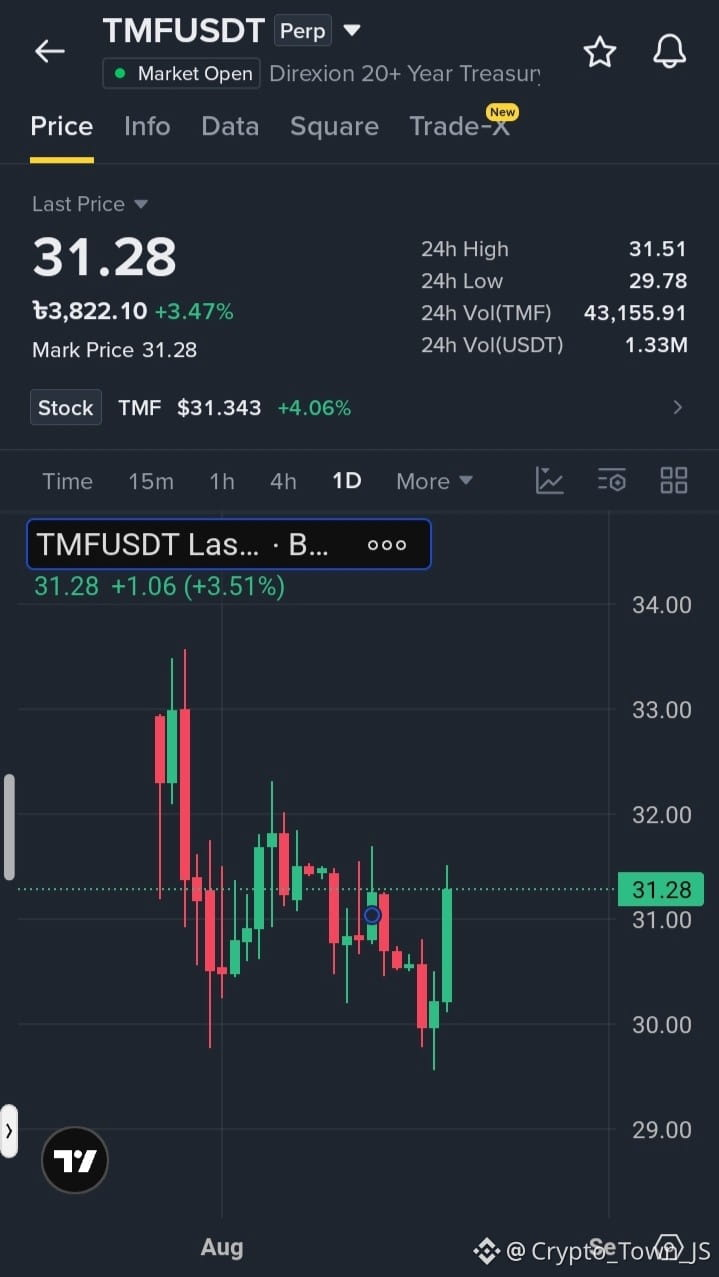
Os compradores estão mostrando força enquanto o preço se mantém perto da zona de resistência de 31,50. Uma ruptura confirmada acima de 31,50 pode sustentar maior alta, enquanto uma retração em direção a 31,00 que se mantenha pode oferecer uma confirmação melhor.
Entrada: 31,10–31,50
TP: 32,00 - 32,50 - 33,00
SL: 30,70
#TMF #BinanceSquare #cryptotrading #FutureTarding #CryptoAnalysis
$BTW $HEMI
{future}(HEMIUSDT)
{future}(BTWUSDT)
{future}(TMFUSDT)
$TMF USDT — Setup Longo
Partido Verde Começou
Os compradores estão mostrando força enquanto o preço se mantém perto da zona de resistência de 31,50. Uma ruptura confirmada acima de 31,50 pode sustentar maior alta, enquanto uma retração em direção a 31,00 que se mantenha pode oferecer uma confirmação melhor.
Entrada: 31,10–31,50
TP: 32,00 - 32,50 - 33,00
SL: 30,70
#TMF #BinanceSquare #cryptotrading #FutureTarding #CryptoAnalysis
$BTW $HEMI
179
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BinancePick
3.2M visualizações
156,132 a discutir
2
#EarningsSeason
5.4M visualizações
26,186 a discutir
3
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
0 visualizações
0 a discutir
4
#OCCUrgesCommunityBanksToEnterStablecoinPayments
0 visualizações
0 a discutir
5
#RippleWinsFullApprovalAsNationalTrustBank
0 visualizações
0 a discutir
6
#OndoToOpenSubscriptionsForOpenAIPreIPOTokenizedNotes
0 visualizações
0 a discutir
7
#AnthropicTTMRevenueGrewAbout1200%
40,636 visualizações
491 a discutir
8
#AnthropicS1ExpectedToday
33,379 visualizações
382 a discutir
9
#SouthKoreaReportedlyWeighsFourthCryptoTaxDelay
35,527 visualizações
513 a discutir
10
#FranklinTempletonFilesForTwoDividendToBitcoinETFs
46,947 visualizações
585 a discutir