

#swift
swift
1.3M visualizações
1,095 a discutir
Popular
Mais recente

·
--
🚨 A SWIFT está falando sobre o futuro das finanças, e os detentores de $XRP estão prestando atenção. 👀🔥
Pagamentos internacionais 24 horas por dia, 7 dias por semana, dinheiro digital programável, títulos tokenizados e liquidação atômica estão se tornando partes importantes da evolução do setor financeiro.
A Ripple está construindo nesse cenário mais amplo de pagamentos em blockchain, o que torna essa interseção algo que vale a pena acompanhar.
Mas aqui está o ponto principal: o fato de a SWIFT discutir infraestrutura de blockchain não significa automaticamente uma parceria oficial ou adoção direta do XRP.
A verdadeira questão é se o XRP e o XRP Ledger terão um papel significativo nesse sistema financeiro em transformação. 🌎
É isso que vou acompanhar de perto. 🚀
#XRP #Ripple #SWIFT
ABDULGHAFFAR_00:
May God bless you and your family with happiness, health and success in every trade 🤲💛
3
1
10
5.8k

·
--
Dois gigantes bancários acabaram de movimentar dólares reais como tokens, e quase ninguém que detém criptomoedas participou dessa operação.
Essa é a armadilha. Sempre que surge uma notícia destas, as pessoas, com medo de ficar de fora, investem em qualquer ativo cujo nome pareça vagamente relacionado com pagamentos ou ativos do mundo real, para depois descobrirem que o produto nunca precisou da moeda delas. Não és vítima de uma fraude por causa de um contrato. És vítima de uma história que não leste.
A 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento real em USD com depósitos tokenizados no registo partilhado da Swift. Um depósito tokenizado é apenas uma promessa de pagamento do banco, num formato novo. É um crédito sobre o balanço desse banco, registado de forma a que duas instituições o possam movimentar num registo partilhado, em vez de esperarem pela antiga cadeia de mensagens. Não é $BTC. Não o podes transferir para uma carteira e sair. A promessa continua a ser do banco, e a Swift continua a controlar a operação.
O risco é tratar isto como uma vitória para aquilo que já deténs. Estes tokens podem ser congelados ou revertidos porque foram emitidos por um banco regulado, e não por uma rede neutra. Se o banco tiver problemas, ficas na fila com todos os outros depositantes, tenhas tokens ou não. E se os responsáveis pela tesouraria gostarem mesmo deste sistema, uma boa parte dos fluxos transfronteiriços que as pessoas continuam a incorporar nos preços de $XRP ou nas apostas mais vagas na tokenização $ETH poderá nunca sair do sistema bancário. Dinheiro mais rápido para os bancos não é o mesmo que dinheiro a chegar às redes em que negoceias.
Se os bancos conseguem fazer isto sem cripto pública, o que estamos realmente a incorporar nos preços?
#Tokenization #RWA #Swift
Dois gigantes bancários acabaram de movimentar dólares reais como tokens, e quase ninguém que detém criptomoedas participou dessa operação.
Essa é a armadilha. Sempre que surge uma notícia destas, as pessoas, com medo de ficar de fora, investem em qualquer ativo cujo nome pareça vagamente relacionado com pagamentos ou ativos do mundo real, para depois descobrirem que o produto nunca precisou da moeda delas. Não és vítima de uma fraude por causa de um contrato. És vítima de uma história que não leste.
A 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento real em USD com depósitos tokenizados no registo partilhado da Swift. Um depósito tokenizado é apenas uma promessa de pagamento do banco, num formato novo. É um crédito sobre o balanço desse banco, registado de forma a que duas instituições o possam movimentar num registo partilhado, em vez de esperarem pela antiga cadeia de mensagens. Não é $BTC . Não o podes transferir para uma carteira e sair. A promessa continua a ser do banco, e a Swift continua a controlar a operação.
O risco é tratar isto como uma vitória para aquilo que já deténs. Estes tokens podem ser congelados ou revertidos porque foram emitidos por um banco regulado, e não por uma rede neutra. Se o banco tiver problemas, ficas na fila com todos os outros depositantes, tenhas tokens ou não. E se os responsáveis pela tesouraria gostarem mesmo deste sistema, uma boa parte dos fluxos transfronteiriços que as pessoas continuam a incorporar nos preços de $XRP ou nas apostas mais vagas na tokenização $ETH poderá nunca sair do sistema bancário. Dinheiro mais rápido para os bancos não é o mesmo que dinheiro a chegar às redes em que negoceias.
Se os bancos conseguem fazer isto sem cripto pública, o que estamos realmente a incorporar nos preços?
#Tokenization #RWA #Swift
3
Se você ainda trata o SWIFT como uma relíquia que as criptomoedas já superaram, pare agora.
Os traders continuam sendo pegos de surpresa ao migrar para a última moda, enquanto o movimento real de dinheiro acontece em experimentos bancários discretos. É assim que você deixa passar a liquidez que realmente permanece.
Em 2 de setembro, o First Abu Dhabi Bank e o Citi liquidaram um pagamento legítimo em dólares usando depósitos tokenizados no ledger compartilhado do SWIFT. Encaminhei a notícia a um colega de operações de tesouraria, esperando algum entusiasmo com blockchain. Ele só perguntou como isso reduziria o trabalho diário de conciliar posições e correr atrás de transferências bancárias que falharam.
Isso é bem diferente dos anos de $XRP tentativas de substituir o SWIFT ou da lenta adoção corporativa de $USDC e do $USDT em novas infraestruturas. Essas iniciativas sempre pareciam acrescentar etapas. Os depósitos tokenizados permitem que os mesmos bancos mantenham sua estrutura atual enquanto usam um ledger compartilhado. A maioria das provas de conceito anteriores nunca saiu do laboratório. Esta movimentou dólares de verdade.
Quem realmente vai usar isso não se importa com as nossas narrativas. Quer menos e-mails e acesso mais rápido às informações. Quando o pessoal de operações começa a fazer perguntas práticas, a mudança já está em andamento.
Na sua opinião, o que isso significa para a velha narrativa de disrupção, diante de bancos simplesmente se tornando mais eficientes on-chain?
#Tokenization #TradFi #SWIFT
3
·
--
Em Alta
Verificado
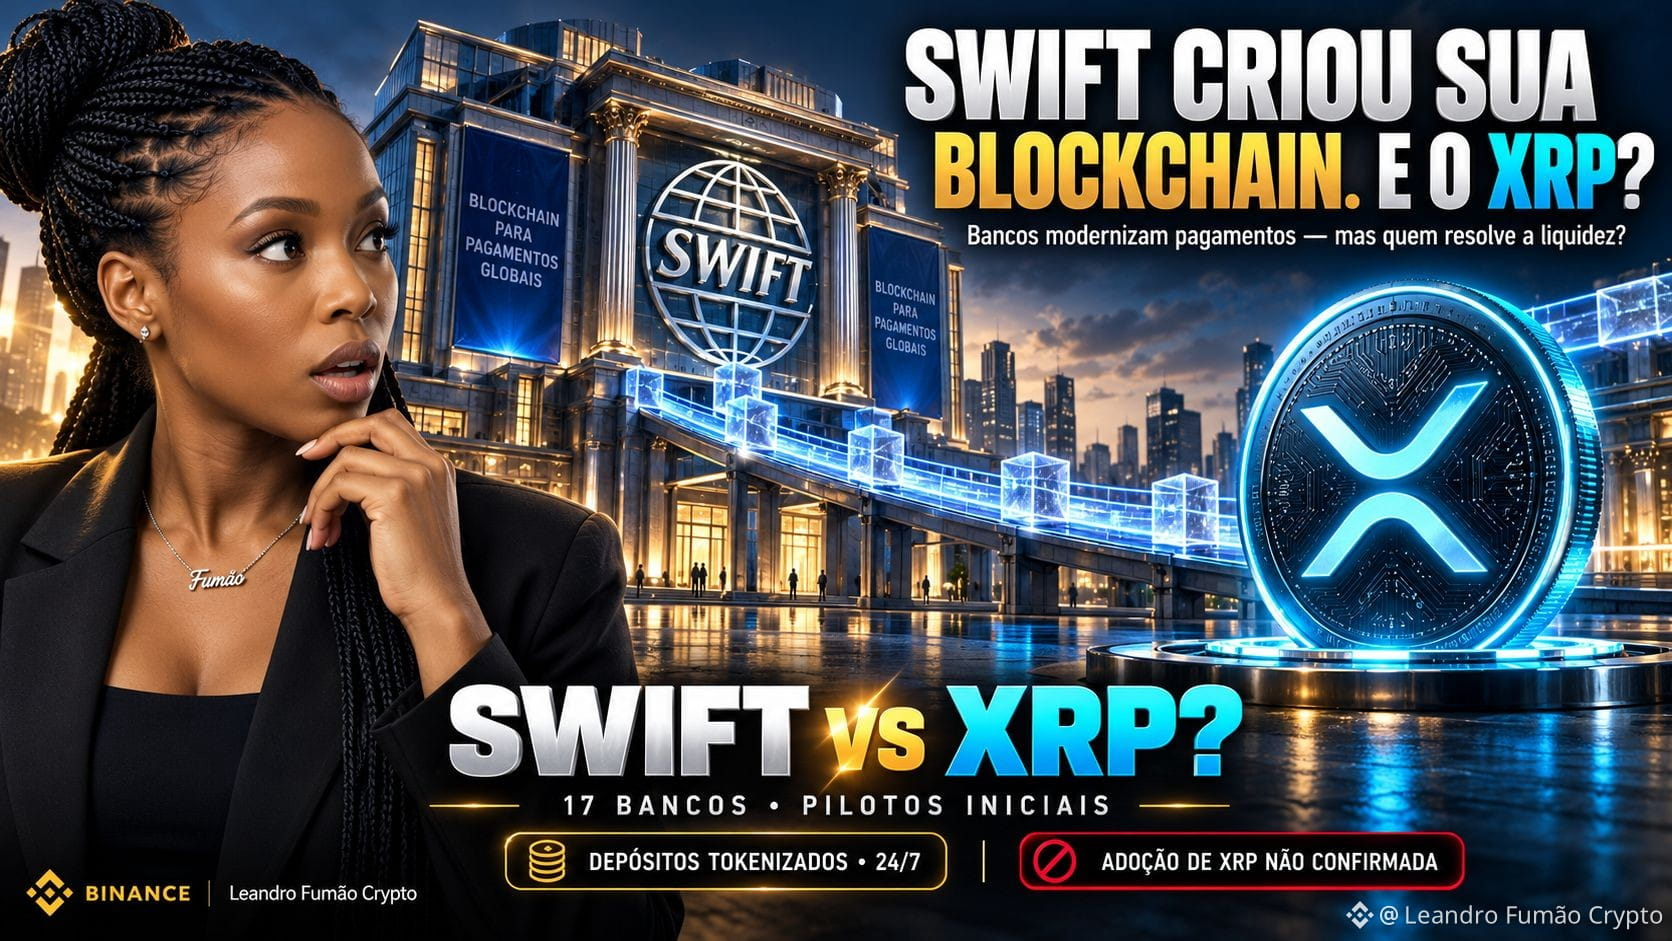
🚨જ⁀➴ SWIFT CRIOU SUA BLOCKCHAIN ⥱ E AGORA ⋙ $XRP ❓
✔️O sistema financeiro internacional está passando por uma transformação gigantesca.
A SWIFT, responsável por conectar milhares de instituições financeiras, já desenvolveu seu próprio ledger blockchain para modernizar pagamentos internacionais.
🔥 17 BANCOS FORAM ANUNCIADOS PARA OS PILOTOS INICIAIS.
A proposta é permitir pagamentos 24 horas por dia usando depósitos bancários tokenizados.
Mas existe um detalhe que quase ninguém está discutindo.
BLOCKCHAIN NÃO RESOLVE AUTOMATICAMENTE O PROBLEMA DA LIQUIDEZ.
Mesmo com uma infraestrutura compartilhada, bancos ainda precisam lidar com moedas diferentes, disponibilidade de recursos e mecanismos de liquidação.
É justamente aqui que surge uma pergunta⤵
ONDE ENTRA O $XRP ?
O XRP pode funcionar como ativo intermediário na conversão entre moedas, permitindo transferências sem depender necessariamente de saldos previamente mantidos em cada mercado.
Imagine a diferença⤵
🏦 SWIFT » Coordenação de pagamentos e integração entre instituições.
⚡ XRP » Potencial ponte de liquidez entre diferentes moedas e mercados.
Mas atenção⤵
⚠️ A SWIFT NÃO ANUNCIOU ADOÇÃO DE XRP EM SEU NOVO LEDGER.
Também não está comprovado que a infraestrutura exigirá XRP para funcionar.
O avanço da SWIFT pode representar competição para algumas soluções da Ripple e, ao mesmo tempo, demonstrar que o setor bancário está adotando tecnologias que antes pareciam restritas ao universo cripto.
O verdadeiro desafio agora é conectar sistemas, moedas e liquidez com eficiência.
🔥 A SWIFT ESTÁ CONSTRUINDO NOVOS TRILHOS. MAS QUEM VAI FORNECER AS PONTES?
VOCÊ ACREDITA QUE $XRP E SWIFT SERÃO CONCORRENTES OU COMPLEMENTARES?
⚠️ O canal @Fumao aqui na Binance Square 🗣️ Lembra » Esta é uma análise informativa e educativa » Isso não é um conselho financeiro » Sempre faça seu próprio estudo antes de investir. 👨🎓📚
#xrp #Swift #RippleXRP
🚨જ⁀➴ SWIFT CRIOU SUA BLOCKCHAIN ⥱ E AGORA ⋙ $XRP ❓
✔️O sistema financeiro internacional está passando por uma transformação gigantesca.
A SWIFT, responsável por conectar milhares de instituições financeiras, já desenvolveu seu próprio ledger blockchain para modernizar pagamentos internacionais.
🔥 17 BANCOS FORAM ANUNCIADOS PARA OS PILOTOS INICIAIS.
A proposta é permitir pagamentos 24 horas por dia usando depósitos bancários tokenizados.
Mas existe um detalhe que quase ninguém está discutindo.
BLOCKCHAIN NÃO RESOLVE AUTOMATICAMENTE O PROBLEMA DA LIQUIDEZ.
Mesmo com uma infraestrutura compartilhada, bancos ainda precisam lidar com moedas diferentes, disponibilidade de recursos e mecanismos de liquidação.
É justamente aqui que surge uma pergunta⤵
ONDE ENTRA O $XRP ?
O XRP pode funcionar como ativo intermediário na conversão entre moedas, permitindo transferências sem depender necessariamente de saldos previamente mantidos em cada mercado.
Imagine a diferença⤵
🏦 SWIFT » Coordenação de pagamentos e integração entre instituições.
⚡ XRP » Potencial ponte de liquidez entre diferentes moedas e mercados.
Mas atenção⤵
⚠️ A SWIFT NÃO ANUNCIOU ADOÇÃO DE XRP EM SEU NOVO LEDGER.
Também não está comprovado que a infraestrutura exigirá XRP para funcionar.
O avanço da SWIFT pode representar competição para algumas soluções da Ripple e, ao mesmo tempo, demonstrar que o setor bancário está adotando tecnologias que antes pareciam restritas ao universo cripto.
O verdadeiro desafio agora é conectar sistemas, moedas e liquidez com eficiência.
🔥 A SWIFT ESTÁ CONSTRUINDO NOVOS TRILHOS. MAS QUEM VAI FORNECER AS PONTES?
VOCÊ ACREDITA QUE $XRP E SWIFT SERÃO CONCORRENTES OU COMPLEMENTARES?
⚠️ O canal @Leandro Fumão Crypto aqui na Binance Square 🗣️ Lembra » Esta é uma análise informativa e educativa » Isso não é um conselho financeiro » Sempre faça seu próprio estudo antes de investir. 👨🎓📚
#xrp #Swift #RippleXRP
3
128
·
--
Em Alta
🏗️🛠️ O SWIFT ESTÁ CONSTRUINDO ALGO MUITO MAIOR DO QUE APENAS MAIS UMA ATUALIZAÇÃO DE PAGAMENTOS✨🌱
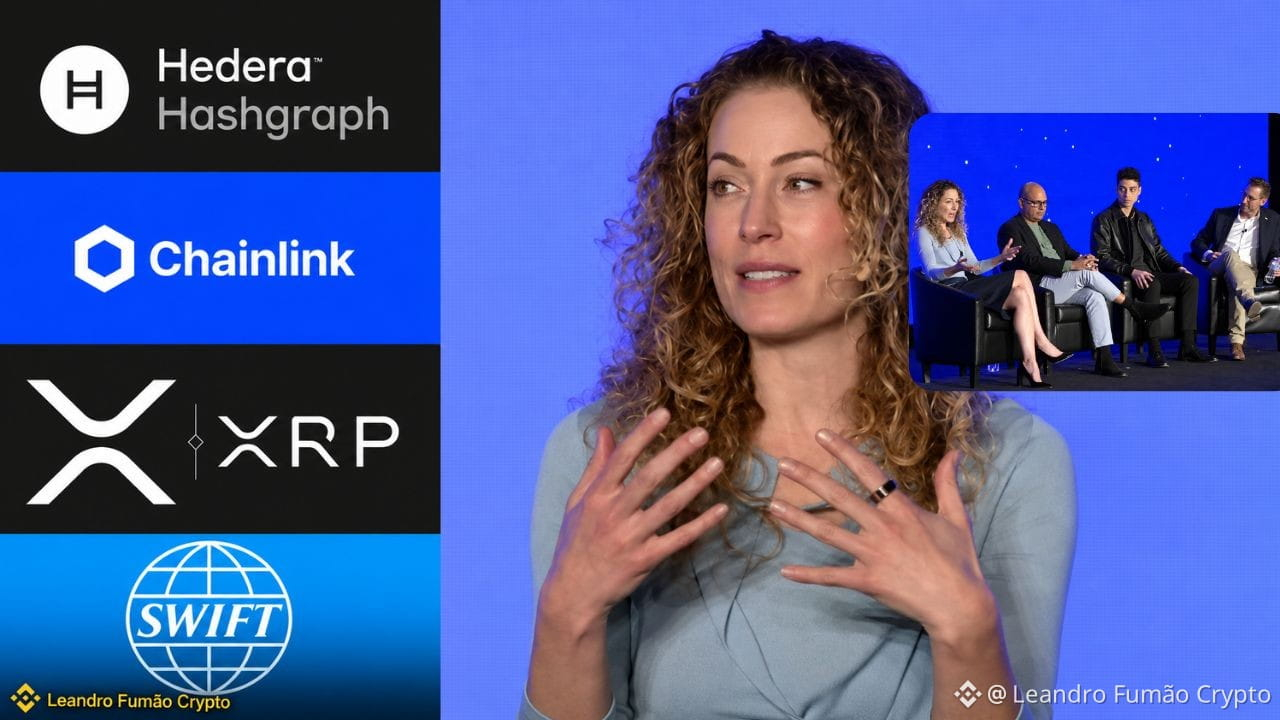
Quanto mais fundo eu olho para onde isso está indo, mais otimista fico em relação a $HBAR ▸ 💲LINK ▸ $XRP ✔️
No HederaCon 2025, Alisa DiCaprio alertou: com stablecoins explodindo e novos instrumentos financeiros se multiplicando, o desafio seria manter o valor fluindo num sistema cada vez mais fragmentado. Em 2026, o SWIFT está construindo exatamente a resposta.
📌 SWIFT: Seu ledger blockchain compartilhado já tem 17 bancos em seis continentes (Citi, HSBC, BNY, DBS, Itaú, UBS, Wells Fargo e outros) preparando transações de depósitos tokenizados 24/7. A rede conecta +11.500 instituições em mais de 200 países.
A parte difícil agora não é criar ativos digitais, mas conectá-los e encontrar liquidez entre eles. Três papéis distintos:
🔗 LINK (Chainlink): A conexão mais direta com o SWIFT. Testou interoperabilidade via CCIP, demonstrou subscrição e resgate de fundos tokenizados com a UBS AM e venceu o hackathon do SWIFT em 2025. A DTCC também usa a Chainlink na Collateral AppChain (previsão: 4º tri/2026).
🏛️ HBAR (Hedera): Shinhan Bank, Standard Bank e SCB TechX testaram remessas multimoeda com liquidação em 3-5 segundos. A Australian Payments Plus usou a HashSphere no Projeto Acacia do Banco da Reserva da Austrália. O CCIP já está ativo na mainnet da Hedera.
💱 XRP (XRPL): Conectividade técnica não cria liquidez cambial. O XRPL oferece pagamentos cross-currency, DEX on-chain, liquidação atômica e auto-bridging. Ripple e Bitso trazem MXNB e RLUSD ao XRPL conceitualmente, MXNB → XRP → RLUSD, se o XRP for a melhor rota.
💡 A Tese: Não é HBAR vs $LINK vs XRP. A Hedera hospeda valor regulado, a Chainlink conecta as redes e o XRP ajuda a conectar liquidez entre moedas.
A fragmentação virou realidade, e as finanças globais já constroem a resposta. Quem ainda precifica esses ativos como se nada disso estivesse acontecendo?
#hbar #LINK #xrp #Swift
2
194
·
--
Em Alta
Verificado
😱O SISTEMA BANCÁRIO QUE O SWIFT DESCREVE NO SIBOS 2026❗
⋙ E ONDE A CRYPTO $XRP SE ENCAIXA❓
✎𓂃O ponto central não é “qual sistema de pagamento vence”, e sim: quem fornece liquidez entre todos eles? Bancos emitindo depósitos tokenizados, gestoras tokenizando fundos, títulos programáveis, negociação fora do horário bancário.
Mais formas de dinheiro, mais ativos, mais redes funcionando ao mesmo tempo.
📌 Swift: o ledger blockchain compartilhado já tem 17 bancos (Citi, HSBC, BNY, DBS, Standard Chartered, Itaú, UBS, Wells Fargo e outros) preparando pilotos de depósitos tokenizados.
📌 Sobreposição com a Ripple » Standard Chartered lançou custódia institucional de RLUSD no XRPL; DBS prepara negociação RLUSD/sgBENJI com a Franklin Templeton; BNY é o custodiante principal das reservas do RLUSD; HSBC é cliente do Ripple Custody.
📌 Infraestrutura real » Bitso integra o MXNB ao XRPL ao lado do RLUSD (corredor EUA-México); CSD BR espelha cotas de fundos do BTG Pactual via MPTs; Ondo OUSG opera 24/7 com RLUSD; Archax, Aberdeen e Aviva trazem fundos tokenizados.
📌 DvP e PvP » O XRPL suporta pagamentos atômicos entre moedas e transações em lote “tudo ou nada”, essenciais para liquidar dinheiro e títulos juntos.
💡 A tese » Se o Banco A emite um dólar tokenizado e o Banco B um euro tokenizado, o mercado precisa trocá-los. O XRP é neutro (não é passivo de nenhum banco) e pode servir de ponte quando oferecer a melhor rota. A demanda real viria de formadores de mercado mantendo inventário de XRP, além de reservas e taxas.
⚠️ Exemplo Hipotético » Com US$ 10 bi/dia e 10% roteado por XRP, bastariam ~US$ 100 mi de inventário de giro.
Catalisadores: FX institucional via $XRP , mais bancos conectados, RLUSD como colateral e Ripple Treasury em escala. O que importa agora são os números de volume.
💡 Lembre-se: Esta é uma análise informativa. 📖Sempre faça sua própria pesquisa antes de investir.
#xrp #Swift #RLUSD
5
7
1.3k

·
--
Para aderir ao livro-razão blockchain da Swift, os bancos precisam primeiro reunir três elementos: uma blockchain permissionada própria, capacidade de carteira e recursos de tokenização e contratos inteligentes. Lamine Brahimi, cofundador da Taurus, disse à CoinDesk que o livro-razão da Swift não substitui os sistemas internos dos bancos, mas funciona como uma «camada de orquestração»: os depósitos tokenizados circulam além-fronteiras nessa camada 24 horas por dia, 7 dias por semana, enquanto a liquidação continua a ser feita pelos sistemas existentes. Os avanços aceleram-se: em julho, a Swift afirmou que 17 bancos estavam preparados para realizar transações em tempo real com depósitos tokenizados; em agosto, HSBC e Standard Chartered concluíram a primeira transação interbancária baseada nesse livro-razão. Em seguida, DBS e Citi concluíram um pagamento transfronteiriço em dólares durante o fim de semana em apenas alguns minutos — algo que antes podia levar até dois dias úteis. (Fonte: X)#Swift #Tokenização
Para aderir ao livro-razão blockchain da Swift, os bancos precisam primeiro reunir três elementos: uma blockchain permissionada própria, capacidade de carteira e recursos de tokenização e contratos inteligentes. Lamine Brahimi, cofundador da Taurus, disse à CoinDesk que o livro-razão da Swift não substitui os sistemas internos dos bancos, mas funciona como uma «camada de orquestração»: os depósitos tokenizados circulam além-fronteiras nessa camada 24 horas por dia, 7 dias por semana, enquanto a liquidação continua a ser feita pelos sistemas existentes. Os avanços aceleram-se: em julho, a Swift afirmou que 17 bancos estavam preparados para realizar transações em tempo real com depósitos tokenizados; em agosto, HSBC e Standard Chartered concluíram a primeira transação interbancária baseada nesse livro-razão. Em seguida, DBS e Citi concluíram um pagamento transfronteiriço em dólares durante o fim de semana em apenas alguns minutos — algo que antes podia levar até dois dias úteis. (Fonte: X)#Swift #Tokenização
23

Swift exige uma camada interna para o ledger de blockchain, alerta a Taurus
- Os bancos precisam de um ledger permissionado próprio, ferramentas de carteira e capacidade para contratos inteligentes antes de usar a rede de depósitos tokenizados da Swift
- Lamine Brahimi (Taurus) alerta para esse requisito
#BinanceSquare #CryptoNews #Swift #Taurus
$btc $eth
#vlikevn Titanbot
Fonte: CoinDesk
279
·
--
Verificado
🌐 O Monopólio do SWIFT em Xeque: A IBM Destrava os Depósitos Tokenizados
Mais de 150 trilhões de dólares circulam anualmente pelo sistema tradicional de pagamentos internacionais, e essa rodovia centenária acabou de sofrer uma grande atualização tecnológica nos bastidores.
De acordo com informações oficiais apuradas pelo Livecoins, a IBM liberou os testes práticos de depósitos tokenizados diretamente integrados ao novo ecossistema em blockchain do SWIFT através de uma versão beta de seu adaptador digital.
A tese que move o mercado institucional é a eliminação dos custos e da lentidão da liquidação tradicional. A migração interbancária está acelerando a adoção global dos padrões de mensageria ISO 20022.
Embora os testes rodem em ambientes permissionados, investidores de curto e longo prazo utilizam essa notícia para se posicionar nas redes públicas focadas em utilidade corporativa e comércio exterior:
$XDC (XDC Network) — Blockchain desenhada sob padrões de conformidade para digitalização de cartas de crédito e financiamento comercial.
$XRP — Ativo focado no fornecimento de liquidez sob demanda (ODL) para liquidação transfronteiriça rápida.
$HBAR — Rede de alta velocidade e taxa fixa que possui a própria IBM em seu Conselho de Governança corporativa.
🎯 Monitore a Liquidez:
A tokenização bancária está saindo da teoria. Toque nos tickers XDC, XRP ou HBAR abaixo para avaliar a força compradora no Spot e acompanhar a movimentação do mercado de hoje!
#Livecoins #SWIFT #ISO20022 #InfraestruturaWeb3 #Write2Earn
1
1.1k
·
--
Em Alta
Verificado
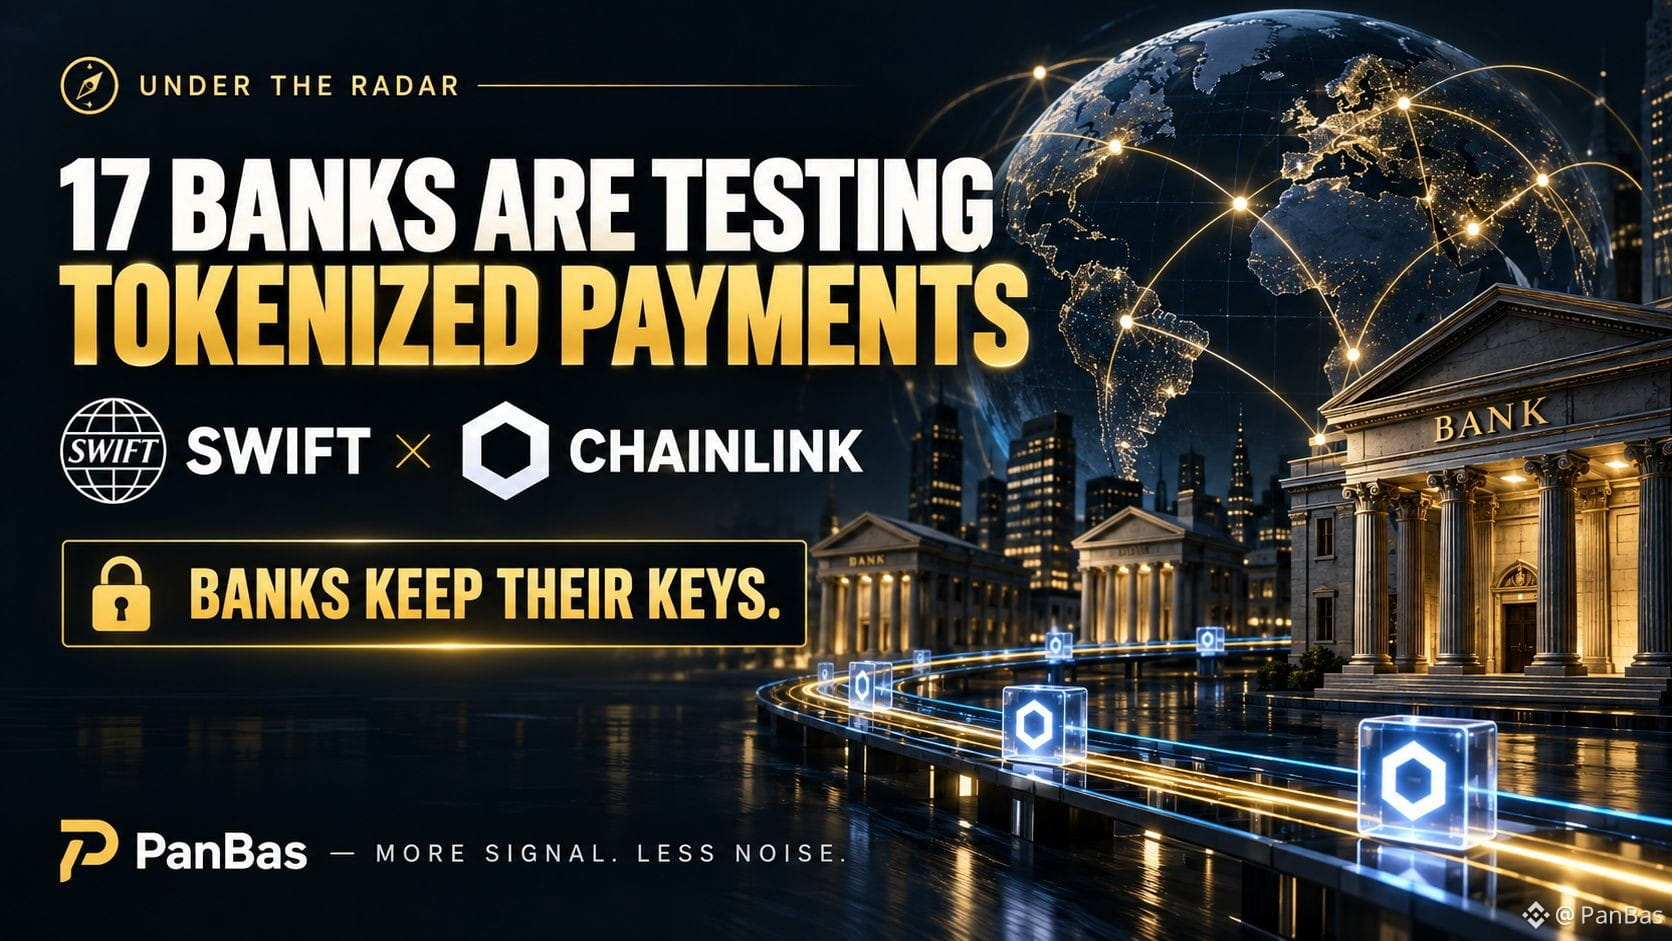
🧭 SOB O RADAR: $LINK
17 BANCOS. 6 CONTINENTES. PAGAMENTOS TOKENIZADOS 24/7.
E quase ninguém está falando sobre a parte que mais importa.
A Swift tem 17 bancos preparando-se para fazer um piloto de pagamentos transfronteiriços usando depósitos tokenizados em seu ledger baseado em blockchain.
Agora, a Chainlink está habilitando instituições financeiras a se conectar por meio do CRE.
Mas aqui está a parte que chamou minha atenção:
🔐 OS BANCOS MANTÊM SUAS PRÓPRIAS CHAVES.
A Chainlink usa um modelo de autoassinatura.
Em termos simples, os bancos podem usar a infraestrutura sem abrir mão do controle sobre a autorização das transações.
🧩 E isso resolve uma das maiores dúvidas institucionais sobre blockchain:
"Como usamos isso sem abrir mão do controle?"
Há outro detalhe importante.
Esses depósitos tokenizados não precisam se tornar mais uma stablecoin especulativa.
Eles podem continuar sendo dinheiro emitido pelo banco, enquanto a Swift coordena a liquidação entre as instituições.
Então, a configuração fica assim:
⚡ Pagamentos transfronteiriços 24/7
🏦 dinheiro emitido pelos bancos
🔐 bancos mantêm o controle
🌍 rede global da Swift
Isso NÃO significa que os bancos, de repente, estejam levando tudo para a blockchain.
Os pilotos ainda precisam provar que funcionam em escala.
Mas a direção importa.
🧭 O QUE ESTOU OBSERVANDO:
Não o próximo candle $LINK .
Estou observando se esse piloto com 17 bancos se torna uma infraestrutura replicável.
Porque se depósitos tokenizados virarem trilhos de pagamento normais para bancos…
isso é uma história muito maior do que um único pump de cripto.
Mais sinal. Menos ruído.
#Chainlink #Swift #Tokenization
80
·
--
Os velhos ricos que mais desprezam o mercado de cripto ficam mal na fita — o primeiro a admitir publicamente: “DeFi não é um inimigo”.
O chefão da Swift falou na conferência Sibos em Miami que, a partir de agora, a rede deles vai passar a acomodar tudo — moedas fiduciárias, ativos tokenizados. Serão mais de 200 países e 40.000 corredores de remessas funcionando em toda a rede; 17 grandes bancos já liquidam em tempo real, 24 horas por dia, ativos tokenizados ali. Euro, libra e dólar — tudo pronto.
Em outras palavras, o banco está oficialmente “incorporando a cadeia” como gente de casa.
Da próxima vez que alguém da família disser que a cripto que você compra é “ar”, é só mandar esse link.
Você acha que, daqui a cinco anos, nas remessas internacionais, as stablecoins é que vão substituir primeiro a Swift, ou a Swift é que vai colocar as stablecoins dentro do próprio duto?
#Swift #tokenização
113
·
--
Em Alta
🔥 $XRP ESTÁ CHEGANDO PARA UM MERCADO GLOBAL DE PAGAMENTOS DE US$ 155T! 🌎💰
A Ripple não está brincando de pequeno — ela está mirando na gigantesca infraestrutura global de pagamentos por trás do SWIFT. 🏦⚡
💥 A GRANDE OPORTUNIDADE
• Brad Garlinghouse colocou a oportunidade de pagamentos empresariais perto de US$ 120T no volume de tesouraria corporativa.
• A aquisição da GTreasury pela Ripple traz acesso a vias legadas de pagamentos empresariais que movimentam US$ 13T+ anualmente. 🌐
🚀 A ADOÇÃO INSTITUCIONAL ESTÁ SE MOVENDO
🇰🇷 O Jeonbuk Bank substituiu transferências SWIFT de vários dias por pagamentos da Ripple.
⚡ A ACI Worldwide adicionou XRP como uma rota de liquidação suportada, conectando-se a uma infraestrutura que lida com uma parcela significativa dos fluxos globais de pagamentos.
⚠️ VERIFICAÇÃO DA REALIDADE DO XRP
A infraestrutura de pagamentos da Ripple não significa que cada transação use $XRP diretamente.
As transações podem liquidar via moeda fiduciária, stablecoins ou XRP — especialmente enquanto o RLUSD continua expandindo. 💵🔗
Mas o quadro maior continua:
🌍 As vias de pagamentos globais estão evoluindo.
🏦 As instituições estão se conectando.
⚡ A liquidação está ficando mais rápida.
🚀 A Ripple está se posicionando dentro da infraestrutura.
Será que $XRP pode se tornar um grande ativo ponte na próxima era dos pagamentos globais? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
{spot}(XRPUSDT)
🔥 $XRP ESTÁ CHEGANDO PARA UM MERCADO GLOBAL DE PAGAMENTOS DE US$ 155T! 🌎💰
A Ripple não está brincando de pequeno — ela está mirando na gigantesca infraestrutura global de pagamentos por trás do SWIFT. 🏦⚡
💥 A GRANDE OPORTUNIDADE
• Brad Garlinghouse colocou a oportunidade de pagamentos empresariais perto de US$ 120T no volume de tesouraria corporativa.
• A aquisição da GTreasury pela Ripple traz acesso a vias legadas de pagamentos empresariais que movimentam US$ 13T+ anualmente. 🌐
🚀 A ADOÇÃO INSTITUCIONAL ESTÁ SE MOVENDO
🇰🇷 O Jeonbuk Bank substituiu transferências SWIFT de vários dias por pagamentos da Ripple.
⚡ A ACI Worldwide adicionou XRP como uma rota de liquidação suportada, conectando-se a uma infraestrutura que lida com uma parcela significativa dos fluxos globais de pagamentos.
⚠️ VERIFICAÇÃO DA REALIDADE DO XRP
A infraestrutura de pagamentos da Ripple não significa que cada transação use $XRP diretamente.
As transações podem liquidar via moeda fiduciária, stablecoins ou XRP — especialmente enquanto o RLUSD continua expandindo. 💵🔗
Mas o quadro maior continua:
🌍 As vias de pagamentos globais estão evoluindo.
🏦 As instituições estão se conectando.
⚡ A liquidação está ficando mais rápida.
🚀 A Ripple está se posicionando dentro da infraestrutura.
Será que $XRP pode se tornar um grande ativo ponte na próxima era dos pagamentos globais? 👀🔥
#XRP #Ripple #Crypto #Finance #Fintech #SWIFT
107
🧐🧐 #ChainlinkLaunchesBankSWIFTLedgerFramework
🔥 $LINK Acabou de “travar” seu monopólio no settlement do TradFi 🔥
Em 28 de setembro de 2026, a Chainlink lançou silenciosamente uma bomba absoluta que a maioria dos traders de varejo está completamente ignorando.
O Chainlink Runtime Environment (CRE) agora está oficialmente permitindo que bancos conectem sua infraestrutura existente de assinatura de transações diretamente ao livro-razão blockchain compatível com EVM da SWIFT.
Veja por que isso é uma mudança estrutural de mercado:
⭕ 17 grandes instituições financeiras estão se preparando ativamente para transações piloto ao vivo.
⭕ Bancos mantêm total custódia e controle de suas chaves privadas enquanto executam pagamentos transfronteiriços 24/7 usando depósitos tokenizados.
⭕ A rede da SWIFT inclui mais de 11.500 instituições. A Chainlink está se posicionando como a única ponte de interoperabilidade para todo esse pool de liquidez.
🧐 Parecer Profissional (Macro Bullish): Em conjunto com o lançamento do CCIP 2.0, a receita empresarial de offchain e onchain é convertida em tokens LINK para a Reserva da Chainlink.
Estamos saindo da especulação para uma compra institucional forçada. Acumule $LINK com força em qualquer queda dos mercados macro.
#Swift
160

Verificado
#chainlinklaunchesbankswiftledgerframework
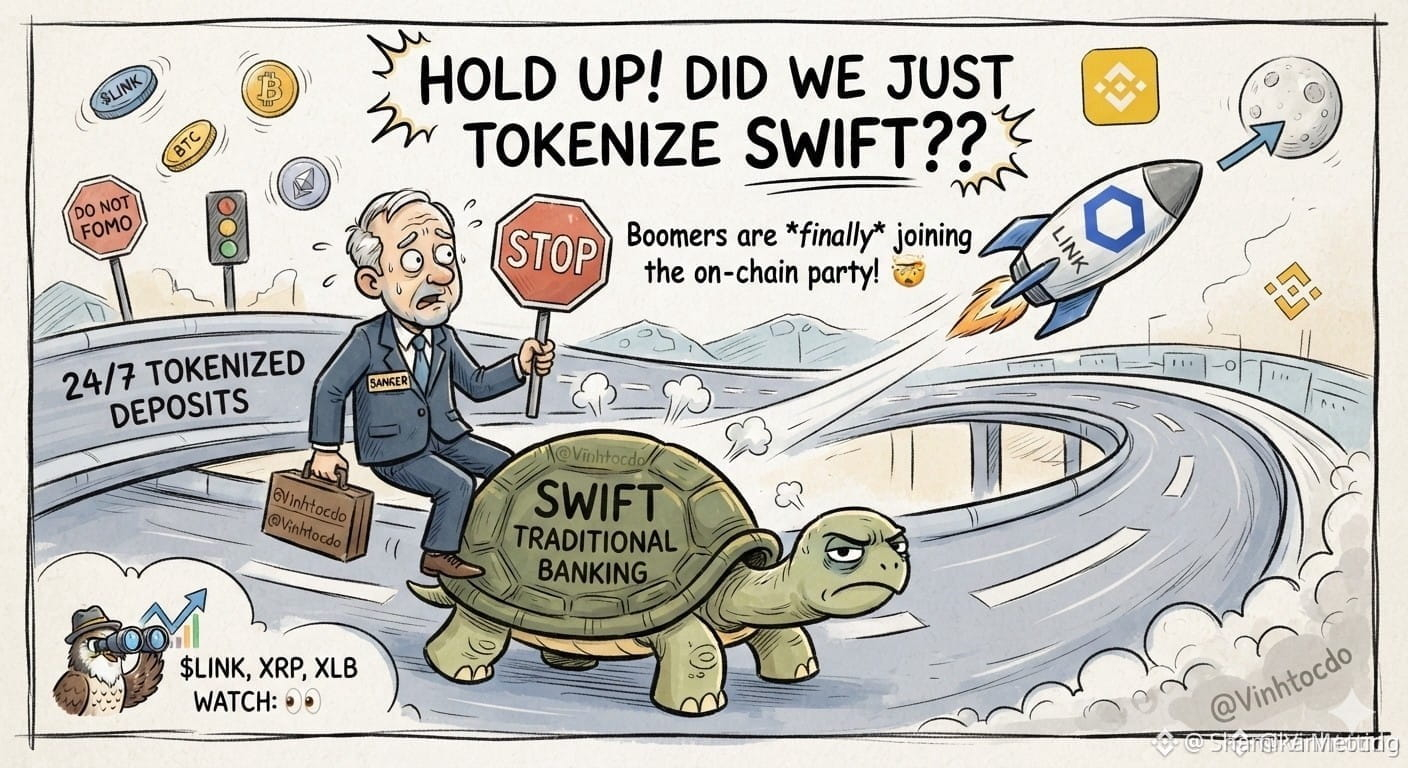
Atenção: SWIFT está se voltando para tendências cripto com Chainlink! 🤯 Será que tokenizamos (tokenização) o SWIFT agora? Bem, basicamente! 17 bancos gigantes estão testando depósitos tokenizados 24/7. Os nascidos nos anos 40 já se juntaram oficialmente à festa do blockchain!
O que os traders devem fazer?
1️⃣ Acompanhe $LINK e XRP e XLB com foco de um falcão.
2️⃣ Não caia na FOMO (comprar por medo de ficar de fora); bancos tradicionais se movem mais devagar que uma tartaruga numa estrada rápida.
Não é conselho financeiro! Faça sua própria pesquisa (DYOR)!
Acompanhe, por favor
$LINK
$BTC
$ETH
#Chainlink #SWIFT #CryptoTrading
1
2.2k
🚨 #XRP & SWIFT: REIVINDICAÇÃO vs REALIDADE
Algumas pessoas estão alegando que, se o XRP capturar apenas 1% da atividade da SWIFT, o XRP poderia chegar a US$ 100. 🔥🚀
Mas vamos deixar claro: isso é apenas uma alegação especulativa, não uma realidade confirmada.
Atualmente, não há evidências confirmadas de que 11.000+ bancos conectados à SWIFT tenham testado o XRP na rede da SWIFT, e não existe confirmação oficial de que a SWIFT esteja adotando o XRP para sua atividade global de pagamentos.
A SWIFT está explorando infraestrutura de pagamentos baseada em blockchain, e a Ripple está expandindo seus negócios institucionais de pagamentos — mas conectar essas mudanças diretamente a uma meta de preço de US$ 100 para o XRP é especulação.
A história é interessante, mas, neste momento, o cenário de US$ 100 para o XRP não é baseado na realidade nem foi oficialmente confirmado. Separe sempre a adoção verificada da especulação do mercado de cripto.
#XRP #SWIFT #Blockchain #crypto
1
91

·
--
A IBM acaba de abrir uma beta que conecta seus sistemas com a rede Swift.
A ideia é permitir que os bancos realizem transferências de depósitos tokenizados 24 horas por dia.
O curioso é que eles usam as mensagens de pagamento e os processos de conformidade que já existem hoje.
Basicamente, buscam integrar a tecnologia blockchain na infraestrutura bancária atual sem complicações adicionais.
É um passo técnico bem concreto para movimentar dinheiro tokenizado de forma direta.
O que você acha desse movimento da IBM?
$BTC #Blockchain #Swift
61
·
--
A infraestrutura financeira tradicional dá um novo passo rumo à tokenização: 17 bancos globais se vincularam ao ledger da SWIFT usando adaptadores ISO 20022 para suportar instruções de depósitos tokenizados. 🌐🏦
Embora a liquidação final ainda opere em sistemas tradicionais, esse movimento reduz atritos operacionais e aproxima a banca institucional da infraestrutura de ativos digitais. No entanto, persistem riscos latentes na dependência da nuvem que o setor deve resolver.
O que observar: a velocidade de adoção desses padrões por mais entidades financeiras e como isso afeta a liquidez nos trilhos da blockchain.
#Tokenizacion #SWIFT #Regulacion #CriptoInstitucional $BTC $ETH
90

·
--
🔥 A IBM conecta 17 bancos ao sistema SWIFT! O adaptador ISO 20022 da Digital Asset Haven suporta instruções de depósitos tokenizados, mas a liquidação final permanece nos sistemas existentes. As finanças tradicionais estão abraçando a blockchain, mas os riscos na nuvem persistem. #区块链 #传统金融 $IBM $XRP
🔥 A IBM conecta 17 bancos ao SWIFT! O adaptador ISO 20022 da Digital Asset Haven suporta instruções de depósitos tokenizados, enquanto a liquidação final continua com os sistemas existentes. As finanças tradicionais estão abraçando a blockchain, mas os riscos na nuvem persistem. #SWIFT #banking $IBM $XRP
🔥 A IBM conecta 17 bancos ao SWIFT! O adaptador ISO 20022 da Digital Asset Haven suporta instruções de depósitos tokenizados, enquanto a liquidação final continua com os sistemas existentes. As finanças tradicionais estão abraçando a blockchain, mas os riscos na nuvem persistem. #SWIFT #banking $IBM $XRP
390

O livro-razão de blockchain da Swift entra oficialmente na fase inicial de uso: em apenas 9 meses, saiu do conceito para a implementação. Dezessete bancos globais, cobrindo seis continentes, estão entre os primeiros participantes-piloto — Austrália e Nova Zelândia, BNP Paribas, BNY Mellon, Citigroup, DBS, HSBC, Standard Chartered, UBS, Wells Fargo etc., todos na lista.
O foco deste piloto é conectar pagamentos transfronteiriços 24/7 usando depósitos tokenizados: antes de os sistemas tradicionais de liquidação concluírem o acerto final, os recursos já podem fluir em tempo real ou fora do horário comercial, mantendo ao mesmo tempo os frameworks originais de conformidade, crédito e gestão de riscos.
Vale notar que a Swift posiciona explicitamente este livro-razão como uma “camada de orquestração”; no futuro, ele deve se estender a infraestruturas subjacentes para moedas programáveis e comércio agentico (agentic commerce). Isso significa que a infraestrutura financeira tradicional transfronteiriça está se aproximando ativamente do mundo on-chain, em vez de ser substituída passivamente.
O sinal para o mercado também é bem claro: a tokenização institucional não ficará mais apenas nos white papers; as narrativas de médio e longo prazo para stablecoins, RWA e blockchains de pagamentos receberão mais um endosso.
#Swift #代币化 #跨境支付
24
·
--
A especulação com a XRP via SWIFT atinge um impasse
O ex-diretor de Inovação da SWIFT, Tom Zschach, descartou alegações de que a SWIFT planeja dar suporte ao #XRP .
Em resposta no X, Zschach disse que a integração rumorada “não vai acontecer”.
As declarações seguem publicações virais afirmando que #Swift daria suporte ao $XRP em vez de lançar seu próprio ativo digital, uma alegação apresentada sem evidências.
107
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#CanMicrosoftDeliverOnAI
44,121 visualizações
565 a discutir
2
#CanGoogleDefindItsCore
22,069 visualizações
430 a discutir
3
#FOMCWatch
9M visualizações
27,728 a discutir
4
#EthereumDropsBelow$2300
9,530 visualizações
146 a discutir
5
#BitcoinSlipsBelow$80KAgain
26,496 visualizações
113 a discutir
6
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
52,022 visualizações
724 a discutir
7
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
10,164 visualizações
94 a discutir
8
#BitmineAdds10452ETH
93,336 visualizações
1,112 a discutir
9
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
50,670 visualizações
811 a discutir
10
#OCCUrgesCommunityBanksToEnterStablecoinPayments
38,460 visualizações
579 a discutir