
#derivativesmargin
derivativesmargin
226 visualizações
3 a discutir
Popular
Mais recente

A CFTC está aprimorando orientações sobre o uso de ativos tokenizados como garantia, especificamente abordando os riscos de volatilidade de preços quando o cripto é usado como margem em negociações de derivativos.
#CFTC #DerivativesMargin
A CFTC está aprimorando orientações sobre o uso de ativos tokenizados como garantia, especificamente abordando os riscos de volatilidade de preços quando o cripto é usado como margem em negociações de derivativos.
#CFTC #DerivativesMargin
#CFTC #DerivativesMargin
4

·
--
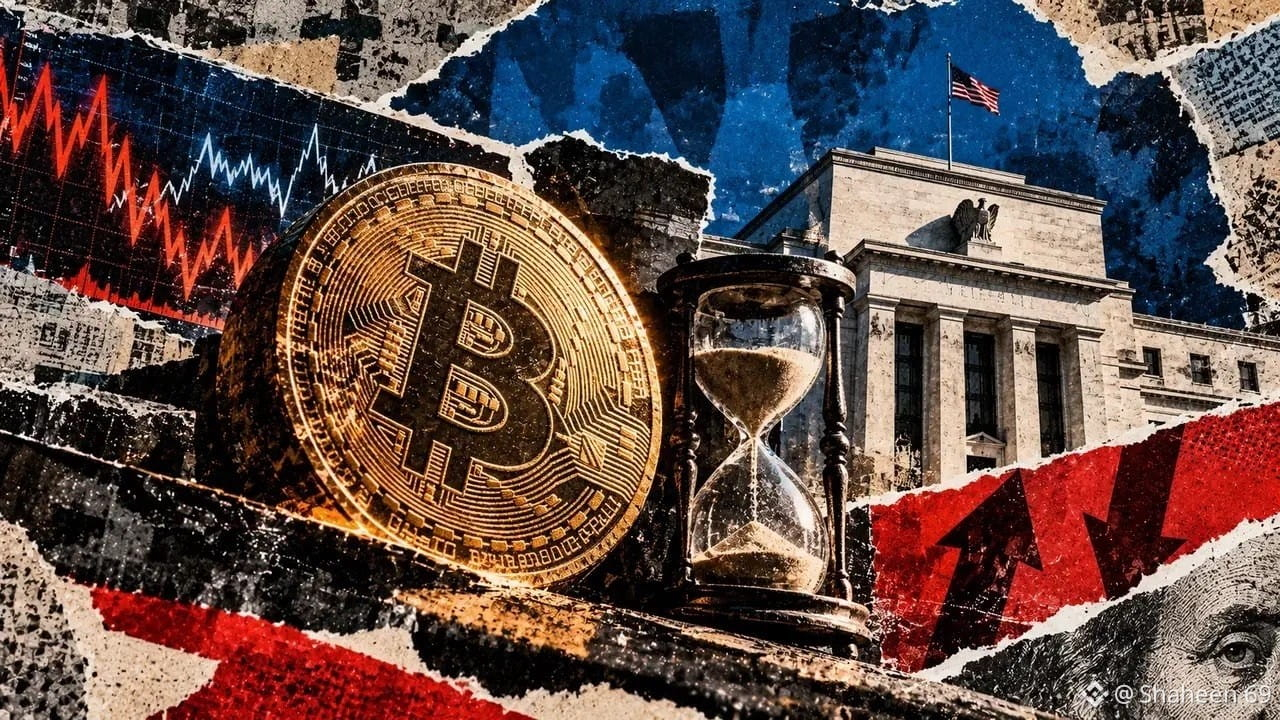
Os traders de opções de Bitcoin estão pagando mais para se protegerem da potencial volatilidade antes da decisão de hoje da Reserva Federal sobre as taxas de juro.
Os dados analíticos de opções mostram que a volatilidade implícita a sete dias subiu para 36,5%, aproximando-se rapidamente dos níveis a 30 dias, de 37%. Mais significativo ainda, a volatilidade implícita de curto prazo está 9,2 pontos acima da volatilidade observada recentemente nos preços (26,9%). Este cenário indica que o mercado de opções está a antecipar um risco elevado em torno do anúncio e da conferência de imprensa da Fed. Entretanto, a assimetria de baixa mantém-se perto da mediana das últimas 52 semanas, o que mostra que não há uma grande corrida para se proteger contra riscos extremos de cauda.
Quando a volatilidade implícita tem um prémio elevado face às oscilações reais dos preços, quem mantém opções durante eventos macroeconómicos enfrenta um risco significativo de queda brusca da volatilidade. A menos que o Bitcoin suba ou desça com força suficiente para compensar esse prémio elevado, as posições compradas em opções podem perder valor rapidamente após o anúncio.
Com a volatilidade de curto prazo a ser negociada a níveis elevados, como se está a posicionar para a decisão da Fed de hoje — mantém Bitcoin à vista, negoceia a quebra ou fica à margem?
#Bitcoin #Crypto #FedRateWatch #DerivativesMargin
$SHELL $INIT $BMT
Os traders de opções de Bitcoin estão pagando mais para se protegerem da potencial volatilidade antes da decisão de hoje da Reserva Federal sobre as taxas de juro.
Os dados analíticos de opções mostram que a volatilidade implícita a sete dias subiu para 36,5%, aproximando-se rapidamente dos níveis a 30 dias, de 37%. Mais significativo ainda, a volatilidade implícita de curto prazo está 9,2 pontos acima da volatilidade observada recentemente nos preços (26,9%). Este cenário indica que o mercado de opções está a antecipar um risco elevado em torno do anúncio e da conferência de imprensa da Fed. Entretanto, a assimetria de baixa mantém-se perto da mediana das últimas 52 semanas, o que mostra que não há uma grande corrida para se proteger contra riscos extremos de cauda.
Quando a volatilidade implícita tem um prémio elevado face às oscilações reais dos preços, quem mantém opções durante eventos macroeconómicos enfrenta um risco significativo de queda brusca da volatilidade. A menos que o Bitcoin suba ou desça com força suficiente para compensar esse prémio elevado, as posições compradas em opções podem perder valor rapidamente após o anúncio.
Com a volatilidade de curto prazo a ser negociada a níveis elevados, como se está a posicionar para a decisão da Fed de hoje — mantém Bitcoin à vista, negoceia a quebra ou fica à margem?
#Bitcoin #Crypto #FedRateWatch #DerivativesMargin
$SHELL $INIT $BMT
Os dados analíticos de opções mostram que a volatilidade implícita a sete dias subiu para 36,5%, aproximando-se rapidamente dos níveis a 30 dias, de 37%. Mais significativo ainda, a volatilidade implícita de curto prazo está 9,2 pontos acima da volatilidade observada recentemente nos preços (26,9%). Este cenário indica que o mercado de opções está a antecipar um risco elevado em torno do anúncio e da conferência de imprensa da Fed. Entretanto, a assimetria de baixa mantém-se perto da mediana das últimas 52 semanas, o que mostra que não há uma grande corrida para se proteger contra riscos extremos de cauda.
Quando a volatilidade implícita tem um prémio elevado face às oscilações reais dos preços, quem mantém opções durante eventos macroeconómicos enfrenta um risco significativo de queda brusca da volatilidade. A menos que o Bitcoin suba ou desça com força suficiente para compensar esse prémio elevado, as posições compradas em opções podem perder valor rapidamente após o anúncio.
Com a volatilidade de curto prazo a ser negociada a níveis elevados, como se está a posicionar para a decisão da Fed de hoje — mantém Bitcoin à vista, negoceia a quebra ou fica à margem?
#Bitcoin #Crypto #FedRateWatch #DerivativesMargin
$SHELL $INIT $BMT
1
672
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#A Packed Week of Earnings and Data Tests Markets
51,900 visualizações
351 a discutir
2
#AnthropicIPOTestsInvestorAppetiteForAI
88,683 visualizações
1,219 a discutir
3
#BitcoinExtendsLosingStreakToSixWeeks
51,268 visualizações
573 a discutir
4
#XRPFallsTo$0.89LowestSinceNovember2024
9,487 visualizações
54 a discutir
5
#HuangReportedlyConsidersReturnToNvidia
100,146 visualizações
1,129 a discutir
6
#SP500AndNasdaqFuturesHitQuarterlyLows
14,633 visualizações
188 a discutir
7
#CaliforniaVotersBackProp42BarringNewCryptoTaxes
10,719 visualizações
176 a discutir
8
#HKPlansDigitalAssetRegulatoryBillByYearEnd
10,300 visualizações
136 a discutir
9
#MUFGSMFGMizuhoPlanYenBackedStablecoin
24,560 visualizações
262 a discutir
10
#HKMAAndSwiftExploreTokenizedDepositInteroperability
1,196 visualizações
17 a discutir