

#bondmarket
bondmarket
98,632 visualizações
361 a discutir
Popular
Mais recente

O mercado de dívida soberana europeu passa hoje por uma grande mudança. De acordo com os dados de negociação mais recentes, a diferença entre os rendimentos dos Treasuries de 10 anos da França e da Alemanha continuou a se ampliar durante o pregão europeu, e, ao longo do dia, rompeu de forma forte o patamar inteiro de 150 pontos-base. Este indicador-chave de diferencial de spread de crédito soberano acaba de atualizar diretamente o maior nível desde janeiro de 2012, quando eclodiu a crise da dívida europeia, sinalizando que o prêmio de risco de crédito soberano central da zona do euro está entrando em uma volatilidade extrema que não se via há mais de uma década.
Do ponto de vista do cenário macro e dos indicadores técnicos, o alargamento desse diferencial é atribuído principalmente ao fato de o mercado estar precificando de forma concentrada a incerteza sobre o déficit do orçamento fiscal da França e o jogo político. Contudo, pela ótica da análise quantitativa, 150 pontos-base correspondem exatamente à zona de forte resistência densa em um gráfico de longo prazo. Os indicadores de momentum já entraram profundamente em um estado de sobrecompra extrema; a experiência histórica mostra que, em regiões de extremos, ocorre a liberação de prêmios de pânico, o que normalmente significa que o sentimento negativo está na fase final de esgotamento, com aceleração máxima na formação de topo.
No nível macro de classes de ativos, essa movimentação está remodelando o padrão de fluxos de capital. Embora a disparada do diferencial, no curto prazo, coloque pressão técnica descendente sobre a taxa de câmbio EUR/USD e provoque uma rotação defensiva nas bolsas europeias, isso também acelera a liberação concentrada do risco das dívidas soberanas. À medida que as expectativas mais pessimistas do mercado forem plenamente absorvidas, uma vez que o diferencial recupere ou caia ao ser barrado no nível de resistência técnica, a entrada de capital para arbitragem entre mercados será capaz de reforçar efetivamente o apetite geral por risco.
Para o mercado de criptomoedas, o ressurgimento da pressão fiscal e da manifestação da dívida soberana tradicional em moedas fiduciárias volta a evidenciar a resiliência dos ativos digitais descentralizados na alocação de patrimônio. Quando o diferencial de crédito soberano atinge o topo e o sentimento macro de “refúgio” desacelera na margem, a liquidez macro tenderá novamente para ativos de risco com alta elasticidade; o suporte técnico das principais opções como $BTC será ainda mais reforçado e ajudará a atrair a entrada de novos volumes de capital.🚀
#BondMarket #Eurozone #MacroEconomy
80
·
--
Na última sessão de leilão de títulos do governo japonês com vencimento de 40 anos, a demanda do mercado disparou para o maior nível desde 2020. A taxa de cobertura do leilão atingiu 3,1 vezes, com uma taxa de juros de 4,23%, muito acima da média de 2,67 vezes nos últimos 12 meses.
Esse apelo reflete o sentimento de preocupação com o fato de o governador do BOJ, Kazuo Ueda, ainda não ter apresentado um cronograma de aperto monetário específico. Os investidores preveem que o BOJ pode ter de elevar as taxas de juros de forma mais agressiva no futuro para compensar o atraso atual.
A atratividade das taxas de juros domésticas deve impulsionar o retorno de capital do Japão ao invés de investimentos no exterior. Essa tendência ameaça diretamente as posições de Yen carry trade, pressionando a liquidez global.
No caso do cripto, o risco de aperto no fluxo de capital pode impedir o ritmo de alta do $BTC. Os investidores devem manter cautela diante dos próximos passos de política de Tóquio.
#BankOfJapan #BondMarket #MacroEconomy
Na última sessão de leilão de títulos do governo japonês com vencimento de 40 anos, a demanda do mercado disparou para o maior nível desde 2020. A taxa de cobertura do leilão atingiu 3,1 vezes, com uma taxa de juros de 4,23%, muito acima da média de 2,67 vezes nos últimos 12 meses.
Esse apelo reflete o sentimento de preocupação com o fato de o governador do BOJ, Kazuo Ueda, ainda não ter apresentado um cronograma de aperto monetário específico. Os investidores preveem que o BOJ pode ter de elevar as taxas de juros de forma mais agressiva no futuro para compensar o atraso atual.
A atratividade das taxas de juros domésticas deve impulsionar o retorno de capital do Japão ao invés de investimentos no exterior. Essa tendência ameaça diretamente as posições de Yen carry trade, pressionando a liquidez global.
No caso do cripto, o risco de aperto no fluxo de capital pode impedir o ritmo de alta do $BTC . Os investidores devem manter cautela diante dos próximos passos de política de Tóquio.
#BankOfJapan #BondMarket #MacroEconomy
171

A rentabilidade do título do governo japonês de 10 anos (JGB) disparou 8 pontos-base, para atingir 3,055%, o maior nível desde setembro de 1996. Este salto dramático representa um marco em várias décadas, sinalizando que os mercados globais de dívida soberana estão passando por uma mudança estrutural de regime.
Esse avanço é importante porque reflete a intensificação da normalização da política monetária japonesa após décadas de flexibilização agressiva e juros ultrabaixos. À medida que as forças inflacionárias se consolidam no país, a dívida japonesa está sendo reprecificada rapidamente, alterando o referencial global para retornos livres de risco.
No sistema financeiro tradicional, maiores rendimentos dos JGB exercem pressão altista sobre os Treasuries dos EUA e os títulos europeus, ao mesmo tempo em que reacendem as preocupações com a reversão da histórica estratégia do carry trade com iene. Rendimentos domésticos atraentes incentivam grandes investidores institucionais japoneses a repatriar capital de volta ao país, efetivamente drenando liquidez global.
Para o cripto, o aperto das condições de liquidez global e os rendimentos soberanos elevados funcionam como contrapesos para a disposição ao risco especulativo, mantendo pressão sobre $BTC no curto prazo. À medida que o capital macro se realoca, os ativos digitais provavelmente enfrentarão volatilidade mais alta até que os mercados de títulos encontrem uma base estável.
#JapanYields #MacroEconomy #BondMarket
59
BOE MANTÉM A TAXA DE JUROS, PARA A VENDA DE TÍTULOS DE LONGO PRAZO
O Banco Central da Inglaterra (BoE) acaba de tomar uma decisão importante para reduzir a pressão sobre o mercado financeiro.
Manter a taxa de juros: o BoE decidiu manter a taxa de juros em 3,75%, com votação de 6–3.
Suspender a venda de títulos de longo prazo: essa medida marcante ajuda a aliviar as tensões no mercado de títulos.
Reação do mercado: o mercado de títulos disparou imediatamente, com a rentabilidade dos títulos do governo britânico com prazo de 30 anos caindo cerca de 12 bps, ao mesmo tempo em que arrefece a onda de alta da rentabilidade em escala global.
Direcionamento de políticas: o BoE está aceitando como prioridade a estabilidade do mercado de títulos, embora o problema da inflação ainda não tenha esfriado completamente.
{spot}(BTCUSDT)
{spot}(XAUTUSDT)
As informações acima servem apenas para atualizar a evolução macroeconômica global; de forma alguma constituem aconselhamento de investimento ou qualquer tipo de previsão para “apostar” na taxa de câmbio. Se você ouviu essa notícia e entrou na “dança” com títulos ou moedas, e acabou queimando a conta, ad pede licença para ficar de fora e apenas aplaudir em sinal de condolências—não há como salvar o seu bolso, ok?
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
BOE MANTÉM A TAXA DE JUROS, PARA A VENDA DE TÍTULOS DE LONGO PRAZO
O Banco Central da Inglaterra (BoE) acaba de tomar uma decisão importante para reduzir a pressão sobre o mercado financeiro.
Manter a taxa de juros: o BoE decidiu manter a taxa de juros em 3,75%, com votação de 6–3.
Suspender a venda de títulos de longo prazo: essa medida marcante ajuda a aliviar as tensões no mercado de títulos.
Reação do mercado: o mercado de títulos disparou imediatamente, com a rentabilidade dos títulos do governo britânico com prazo de 30 anos caindo cerca de 12 bps, ao mesmo tempo em que arrefece a onda de alta da rentabilidade em escala global.
Direcionamento de políticas: o BoE está aceitando como prioridade a estabilidade do mercado de títulos, embora o problema da inflação ainda não tenha esfriado completamente.
As informações acima servem apenas para atualizar a evolução macroeconômica global; de forma alguma constituem aconselhamento de investimento ou qualquer tipo de previsão para “apostar” na taxa de câmbio. Se você ouviu essa notícia e entrou na “dança” com títulos ou moedas, e acabou queimando a conta, ad pede licença para ficar de fora e apenas aplaudir em sinal de condolências—não há como salvar o seu bolso, ok?
#BankOfEngland #InterestRates #BondMarket #GlobalEconomy #MacroNews
436

Na quinta-feira, as principais taxas de títulos soberanos globais tiveram uma pequena queda após pressão contínua, dando ao mercado algum alívio momentâneo. Antes disso, o Fed anunciou oficialmente novo aumento de juros, levando a taxa dos Treasuries dos EUA de 10 anos a cair levemente 3 pontos-base, para 4,99%, encerrando a sequência de alta de oito dias consecutivos. Ao mesmo tempo, a taxa dos títulos do governo australiano recuou 3 pontos-base, e a taxa dos títulos do Japão também caiu um pouco, menos de 1 ponto-base. Operadores globais estão altamente atentos à próxima decisão de política monetária do Banco do Japão, que será divulgada nesta sexta-feira.
Em termos de jogo macroeconômico, a queda das taxas parece mais uma correção técnica do que uma reversão de tendência. Ainda existe um profundo desacordo entre a trajetória de aperto do Fed e as expectativas de afrouxamento do mercado. Análises de instituições como Laffer Tengler Investments e Vantage Global Prime apontam que a simples estabilização de volatilidade de curto prazo não resolve fundamentalmente a persistência da inflação, a magnitude das grandes emissões de títulos do Tesouro e as preocupações com o déficit fiscal. A sombra de longo prazo de taxas na ponta longa mantidas em níveis elevados ainda não foi dissipada.
Nos mercados financeiros tradicionais, embora a taxa dos Treasuries de 10 anos dos EUA tenha, por um breve momento, ficado abaixo do patamar de 5%, o ambiente financeiro, no geral, não mudou de forma substancial para um cenário mais frouxo. A manutenção de juros elevados para o dólar e para as taxas sem risco continua pressionando a precificação dos ativos de risco. A precificação no mercado de títulos para um novo aperto no futuro implica que os custos de empréstimo permanecerão elevados por mais tempo; a deterioração do ambiente de crédito seguirá comprimindo a liquidez macro global.
Quanto ao mercado de criptomoedas, o aperto do fluxo de fundos macro ainda é o principal fator de pressão. Embora a pausa na alta das taxas tenha oferecido uma janela de estabilidade de curto prazo para ativos de risco como $BTC , sob as duas restrições combinadas — a fuga de liquidez e o tom mais hawkish do Fed — o ímpeto do repique pode ser limitado. Se, na sequência, a decisão do Banco do Japão provocar uma nova rodada de vendas no câmbio ou nos mercados de títulos, os ativos cripto ainda precisarão se proteger do risco de uma segunda queda, causada pela transmissão da liquidez.
#Fed #BondMarket #MacroEconomy
47

·
--
A secretária do Tesouro dos EUA, Janet Yellen, testemunhará esta noite às 22:00 na audiência da Comissão de Serviços Financeiros da Câmara dos Representantes, sobre o “Relatório Anual sobre a Situação do Sistema Financeiro Internacional”. No momento sensível em que o rendimento dos Treasuries dos EUA de 10 anos já ultrapassou 5%, toda a atenção do mercado se volta para os próximos passos do Tesouro.
Essa audiência tem grande destaque principalmente por causa do plano de emissão de títulos do Tesouro e da estratégia de gestão da dívida. O mercado está observando de perto se Yellen vai divulgar novos sinais sobre como controlar o déficit fiscal, ajustar o cronograma de emissão e de recompra (repurchase) de títulos do governo. Isso se relaciona diretamente com a necessidade (ou não) de revisar as expectativas do mercado anteriores sobre um ambiente de juros altos por mais tempo.
Do ponto de vista dos ativos macro, se Yellen emitir sinais moderadamente positivos de estabilização do mercado de títulos e de controle do déficit, a pressão de alta sobre os rendimentos dos Treasuries de longo prazo pode diminuir; caso contrário, se ficar evidente uma intenção de expansão fiscal ou uma tolerância ainda maior para manter juros elevados, os rendimentos dos Treasuries dos EUA e o índice do dólar poderão enfrentar mais uma rodada de volatilidade, o que, por sua vez, afetará o ouro e as bolsas americanas.
Para o mercado de cripto, as taxas de juros sem risco em patamar elevado continuam testando o ambiente de liquidez. Os investidores seguem em compasso de espera, e o desempenho de ativos de risco como $BTC dependerá das mudanças sutis nas expectativas de liquidez após a audiência. No curto prazo, é possível que o mercado mantenha um movimento bidirecional (tanto de alta quanto de queda). 👀
#JanetYellen #BondMarket #InterestRates
107
·
--
Num cenário de grande volatilidade nos mercados globais de títulos, as taxas de rendimento dos Treasuries dos EUA e dos títulos do governo do Japão vêm, recentemente, atualizando máximas de vários anos ao mesmo tempo. Os dados mostram que o rendimento dos Treasuries dos EUA a 10 anos já ultrapassou 5,02%, atingindo o maior nível desde 2007; em paralelo, o rendimento dos títulos do Japão a 5 anos subiu para uma máxima histórica de 2,315%. O rendimento a 30 anos avançou 5,5 pontos-base para 4,12%, e o rendimento a 10 anos também tocou, no início deste mês, o patamar de 3% desde 1996.
Por trás dessa rodada de venda nos mercados globais de dívida há vários vetores. Por um lado, a situação geopolítica no Oriente Médio eleva os preços globais de energia; as ações anteriores dos EUA desencadearam perturbações na cadeia de suprimentos e intensificaram as preocupações com a inflação. Por outro lado, investimentos empresariais de grande monta em emissão de dívida na área de IA impulsionam a atividade econômica; somado a isso, o Japão planeja elevar seus gastos de defesa para 3% a 3,5% do PIB para alinhar-se à OTAN, e as expectativas do mercado de expansão do volume de emissão do governo pressionam os custos de captação no longo prazo.
Para os mercados financeiros tradicionais, o retorno do rendimento dos títulos do Tesouro dos EUA acima de 5% significa uma elevação acentuada da taxa de retorno dos ativos livres de risco, colocando ainda mais pressão sobre o ambiente de liquidez global. Com o dólar e os custos de financiamento permanecendo elevados, não apenas se reduz o espaço de valuation nos mercados acionários, como também a sustentabilidade das dívidas soberanas se torna um tema central.
Para o mercado de cripto, o aperto da liquidez macro geralmente limita o ritmo de entrada de novos recursos, mas a combinação de expectativas de alta inflação e características inerentes de “fuga” geopolítica também gera divergências quanto ao posicionamento de ativos como $BTC . No curto prazo, o movimento do mercado tende a ser ainda mais influenciado por variações nas taxas macro, e a disputa entre fundos provavelmente seguirá o padrão habitual.
#US10Y #BondMarket #MacroEconomy
6
Na terça-feira desta semana, os mercados globais de títulos soberanos emitiram sinais técnicos-chave. O leilão de Treasuries japoneses de 20 anos realizado pelo Ministério das Finanças do Japão registrou forte demanda, com a taxa de propostas atingindo 4,01x — significativamente acima do valor anterior de 3,98x e da média de 12 meses de 3,73x. Ao mesmo tempo, o spread no fim da curva (tail spread) estreitou para 0,15, mostrando que a capacidade de absorção das compras está sólida.
Em paralelo, o banco central da Índia drenou 1 trilhão de rúpias (cerca de US$ 105 bilhões) de liquidez do sistema bancário ao vender títulos do governo, impulsionando a alta dos rendimentos: os de 5 anos subiram 13 pontos-base e os de 10 anos avançaram 6 pontos-base. Já no campo geopolítico, o ministro da Defesa da Alemanha, Boris Pistorius, e o secretário de Defesa dos EUA, Lloyd Austin, discutiram em Washington negociações de cooperação militar, impulsionando a concretização de capacidade industrial de defesa na Europa.
Do ponto de vista macro-técnico, embora a recente situação no Oriente Médio tenha elevado os preços do petróleo, trazendo preocupações com inflação importada, e ainda que o rendimento do Treasury de 10 anos tenha ultrapassado temporariamente o importante patamar psicológico de 5,0%, os retornos de compra dos principais agentes econômicos indicam que a pressão vendedora na ponta da taxa de juros está muito próxima do limite. Os dados do leilão do JGB de 20 anos ficaram acima da expectativa do mercado, provando diretamente que, na faixa de juros elevada, a disposição dos recursos de longo prazo para entrar é extremamente forte. Mesmo com o banco central indiano realizando uma drenagem de liquidez em escala histórica para controlar a inflação, isso se trata de um ajuste defensivo e não alterou a lógica subjacente de que a liquidez global se mantém firme em níveis de sustentação.
Nos mercados financeiros tradicionais, os resultados robustos do leilão de títulos japoneses rapidamente reduziram a queda dos futuros de títulos, impedindo de forma eficaz a onda de vendas em pânico nos mercados de dívida globais. A curva de rendimentos, ao encontrar resistência em níveis-chave, recuou, o que sugere que a compressão das avaliações de ativos de risco pela taxa de juros “sem risco” está diminuindo na margem. O impulso do dólar (índice do dólar) e dos rendimentos dos Treasuries nos extremos mais altos parece ter se exaurido, e os indicadores técnicos mostram sinais de divergência (topo com divergência). Isso abre espaço para recomposição (short covering) em ações globais e em commodities.
Para o mercado cripto, a confirmação de que os rendimentos dos títulos soberanos atingiram o topo e estabilizaram é o catalisador mais forte para a recuperação do apetite ao risco. Com o risco de avanço extremo das taxas de juros sendo efetivamente neutralizado, o pânico de liquidez no nível macro praticamente se encerrou. Tecnicamente, $BTC mantém firmemente as médias móveis de suporte-chave, e a estrutura do fundo de liquidez do mercado já foi consolidada. Assim que a tendência de queda nas taxas for confirmada, o capital excedente de alocação acelerará o fluxo para ativos cripto, impulsionando o mercado para uma nova fase de rompimento e alta.📈
#BondMarket #MacroEconomy #CryptoTrading
54
As rendibilidades dos títulos do governo do Reino Unido atingiram níveis históricos hoje, com o rendimento do Gilt de 30 anos subindo 2 pontos-base para tocar 5,9506%, registrando seu maior nível desde março de 1998.
Esse avanço agressivo em direção a máximas de várias décadas sinaliza preocupações profundas com a estabilidade fiscal de longo prazo e com a inflação persistente. Os investidores estão exigindo um prêmio de risco significativamente mais alto para manter dívida soberana de longo prazo, refletindo ceticismo quanto às trajetórias de endividamento do soberano e aos caminhos de flexibilização monetária do banco central.
A alta dos rendimentos de longo prazo em referências globais contrai as condições financeiras em geral, elevando os custos de captação para as empresas e pressionando as valorizações voltadas ao apetite por risco. Rendimentos mais altos livres de risco tornam a renda fixa mais atrativa, enquanto drenam liquidez de ações e commodities.
Para o mercado de cripto, a pressão sustentada em bonds soberanos de longa duração cria um vento contrário de liquidez para ativos de risco como $BTC. No curto prazo, a preservação de capital domina o sentimento dos investidores, embora uma deterioração persistente da dívida soberana possa, no fim, fortalecer a narrativa para ativos descentralizados com hard cap como proteções macro.
#GiltYields #MacroEconomy #BondMarket
As rendibilidades dos títulos do governo do Reino Unido atingiram níveis históricos hoje, com o rendimento do Gilt de 30 anos subindo 2 pontos-base para tocar 5,9506%, registrando seu maior nível desde março de 1998.
Esse avanço agressivo em direção a máximas de várias décadas sinaliza preocupações profundas com a estabilidade fiscal de longo prazo e com a inflação persistente. Os investidores estão exigindo um prêmio de risco significativamente mais alto para manter dívida soberana de longo prazo, refletindo ceticismo quanto às trajetórias de endividamento do soberano e aos caminhos de flexibilização monetária do banco central.
A alta dos rendimentos de longo prazo em referências globais contrai as condições financeiras em geral, elevando os custos de captação para as empresas e pressionando as valorizações voltadas ao apetite por risco. Rendimentos mais altos livres de risco tornam a renda fixa mais atrativa, enquanto drenam liquidez de ações e commodities.
Para o mercado de cripto, a pressão sustentada em bonds soberanos de longa duração cria um vento contrário de liquidez para ativos de risco como $BTC . No curto prazo, a preservação de capital domina o sentimento dos investidores, embora uma deterioração persistente da dívida soberana possa, no fim, fortalecer a narrativa para ativos descentralizados com hard cap como proteções macro.
#GiltYields #MacroEconomy #BondMarket
9


OPERADORES DE TÍTULOS (BONDS) AGORA ESTÃO APOSTANDO EM UM RENDIMENTO DE 5% PARA 10 ANOS
O mercado do Tesouro dos EUA acabou de registrar uma operação de opções de cerca de US$ 14 milhões, apostando que o rendimento de 10 anos pode ultrapassar 5% à medida que a liquidação de títulos continua.
Enquanto isso, o rendimento de 30 anos subiu para 5,35%, a maior alta desde 2007. O aumento do preço do petróleo está elevando a preocupação com a inflação, levando os investidores a reforçar a proteção (hedge) contra o risco de juros.
De acordo com a estrutura de negociação mencionada, se o rendimento de 10 anos subir para cerca de 5,1%, a posição fica no ponto de equilíbrio; em 5,2%, o lucro pode chegar a aproximadamente US$ 15 milhões.
Minha leitura: 5% no Treasury de 10 anos já não é um número distante se a inflação e o petróleo continuarem pressionando. E se, de fato, os rendimentos de longo prazo fizerem um “breakout”, isso não será apenas uma história de bond traders precificando ações: também dólar (USD) e até o cripto terão que reagir.
5% de yield no Treasury. É quando os ativos de risco começam a suar.
Você acha que o 10Y realmente vai passar de 5% desta vez, ou o mercado de bonds está fazendo hedge demais?
#Treasury #bondmarket #bitcoin

116
TRUMP JUST THREW ANOTHER WRENCH INTO THE BOND MARKET
O presidente Trump acabou de oferecer um compromisso de US$ 5.000 para cada cidadão americano caso o Partido Republicano vença as eleições de meio de mandato, mas não forneceu detalhes sobre como isso será implementado.
O timing é bastante sensível: o mercado está se preparando para o leilão de Treasuries de 30 anos no valor de US$ 22B na quinta-feira, com títulos vencendo em 2056.
A taxa de juros dos Treasuries de 30Y está atualmente próxima da maior faixa desde a crise financeira global, enquanto os investidores já demonstram preocupação com o déficit fiscal e a disciplina fiscal dos EUA.
Meu ponto de vista: US$ 5.000 soa muito atraente para quem recebe, mas para o mercado de títulos, a primeira pergunta será “de onde vem o dinheiro?”.
Se o mercado começar a precificar mais pressão fiscal e inflação, as taxas de juros de longo prazo podem continuar sob pressão.
E, ironicamente, o CPI dos EUA também está prestes a ser divulgado, o que significa que o mercado de Treasuries terá de lidar com a história fiscal e a inflação ao mesmo tempo.
US$ 5.000 para cada americano? Operadores de títulos encontraram mais um motivo para perguntar “quem está pagando?”.
Você acha que o leilão de Treasuries de 30Y de US$ 22B de hoje vai absorver bem a demanda, ou as taxas continuarão sendo pressionadas para cima?
#BrainrotCrypto #Treasury #bondmarket #TRUMP
52

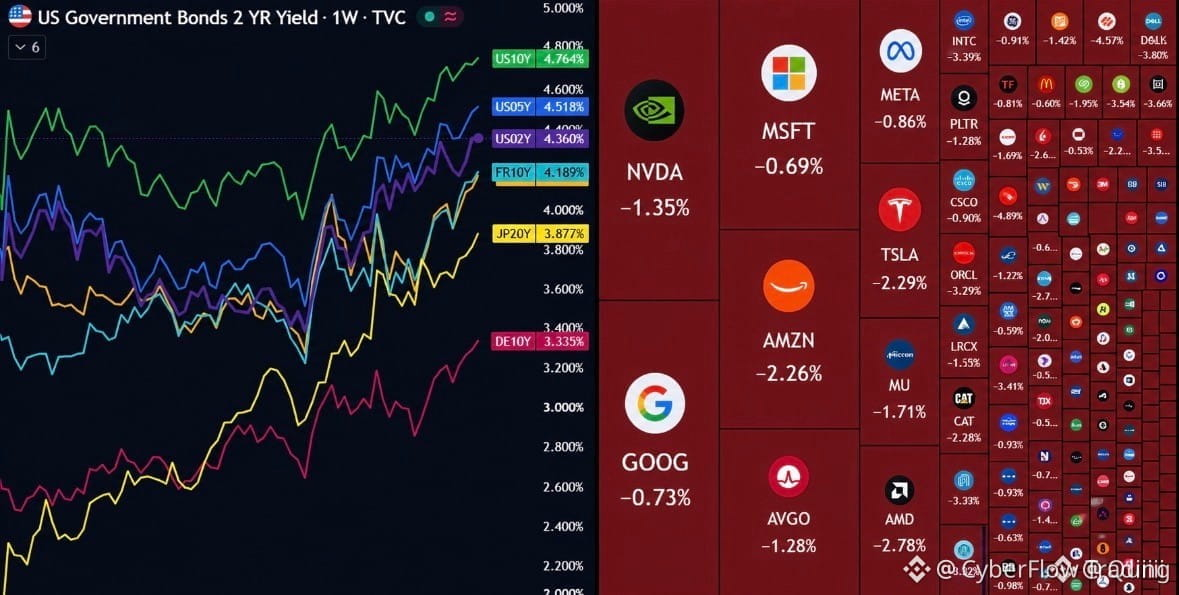
OS RENDIMENTOS GLOBAIS DE TÍTULOS ESTÃO EXPLODINDO PARA MÁXIMAS DE VÁRIAS DÉCADAS E $BTC IS ESTÁ OBSERVANDO 🚨 💣
Os mercados de dívida soberana estão passando por uma grande mudança tectônica, à medida que os rendimentos globais atingem picos de várias décadas. Os rendimentos dos Treasuries dos EUA de 10 anos estão disparando para 4,79%, junto com os rendimentos dos 5 anos do Japão imprimindo máximas de 31 anos em 2,26%, sinalizando uma forte reprecificação do capital global. 📊
Quando a dívida global sangra de forma tão violenta, a liquidez aperta carteiras tradicionais de finanças e força o capital institucional a recalibrar os ativos de risco. 💡 Observe de perto como essa volatilidade macro se espalha para os pools de liquidez em cripto conforme o dinheiro inteligente muda de posição. 📈
💬 Você está protegendo (hedging) sua carteira agora ou esperando pela derradeira descarga de volatilidade? 👇
⚠️ Isto não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ #BTC #Macro #BondMarket #Crypto
⚡ 💎
16

·
--
NEGÓCIO DE BOND RECORDISTA DA AMD DE US$ 4,75B — A CORRIDA DA IA FICOU MAIS CARA 💰🔥
A AMD acabou de lançar um bond de US$ 4,75B em quatro tranches — o maior aumento de dívida em USD da história da empresa. A tranche de 10 anos apertou 25 bps acima das orientações, um sinal claro de que as instituições estão com fome por exposição à IA. 📊
Isso não é uma pressão de liquidez — com US$ 13,1B em caixa e status de alto grau de investimento, a AMD está tomando empréstimos para ter opções: aceleradores de IA, escala de data center e a aposta de US$ 5B na Anthropic. 💳
O ciclo de capex em IA continua se expandindo. A receita é projetada acima de US$ 51B (crescimento de 47%), e essa captação ofusca sua emissão de nota de US$ 1,5B no mês passado — o setor entrou em uma fase persistente de expansão de capital. A pergunta: a que preço essa história fica totalmente precificada? Você entraria em $AMD em uma correção estrutural, ou esperaria por confirmação? 👇
⚠️ Não é aconselhamento financeiro. Sempre gerencie seu risco. 🛡️
🏷️ $AMD #AIInfrastructure #BondMarket #Semiconductor #InstitutionalFlow
🧠💼
66
#us30ybondauctionyieldhighestsince2001
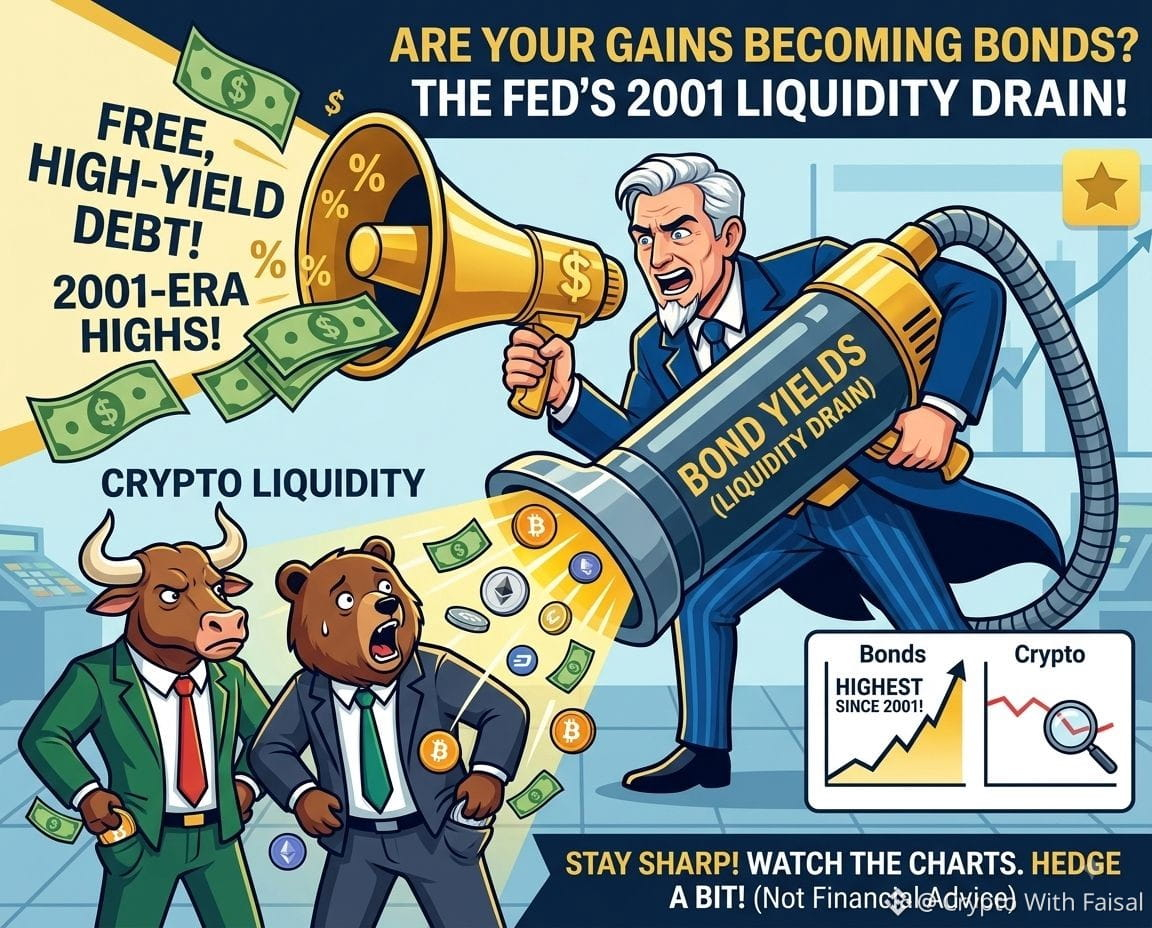
🚨 ONDA DE CHOQUE DO MERCADO DE TÍTULOS: RENDIMENTOS ATINGEM MÁXIMAS DE 2001! 🚨
A mais recente Leilão de Títulos do Tesouro dos EUA de 30 anos acabou de ser concluído, e os resultados estão disparando alarmes no mundo financeiro. Os rendimentos dispararam oficialmente para níveis que não víamos desde 2001! 🤯
O que causou esse salto gigantesco?
Falta severa de demanda do mercado. A relação bid-to-cover despencou para um péssimo 2,39, indicando que os compradores da dívida dos EUA praticamente não existiam. Para conseguir leiloar esses títulos, o Tesouro foi forçado a atrair investidores oferecendo taxas de juros agressivamente mais altas. Em essência, eles tiveram que pagar um prêmio para encontrar compradores. 💸
A Conexão com as Criptos:
Por que traders de cripto deveriam se importar com títulos do governo? Tudo se resume à liquidez. O capital naturalmente flui para rendimentos atraentes e de menor risco. Com títulos tradicionais agora oferecendo pagamentos tão altos, podemos ver uma drenagem significativa de liquidez de classes de ativos mais arriscadas — incluindo cripto.
Plano de Ação do Trader:
Quando mudanças macroeconômicas acontecem, a preparação é fundamental:
Mantenha-se Vigilante: Acompanhe os gráficos de perto para quedas bruscas de volume.
Gerencie o Risco: Ajuste/aperte seus stop-losses.
Proteja o Capital: Considere seriamente fazer hedge na sua carteira para se preparar para possíveis volatilidades no mercado. 📉📈
(Aviso: Este é um comentário de mercado e não deve ser interpretado como aconselhamento financeiro! Faça sua própria pesquisa.)
#MacroEconomics #BondMarket #FederalReserve
$BTC
{future}(BTCUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#us30ybondauctionyieldhighestsince2001
🚨 ONDA DE CHOQUE DO MERCADO DE TÍTULOS: RENDIMENTOS ATINGEM MÁXIMAS DE 2001! 🚨
A mais recente Leilão de Títulos do Tesouro dos EUA de 30 anos acabou de ser concluído, e os resultados estão disparando alarmes no mundo financeiro. Os rendimentos dispararam oficialmente para níveis que não víamos desde 2001! 🤯
O que causou esse salto gigantesco?
Falta severa de demanda do mercado. A relação bid-to-cover despencou para um péssimo 2,39, indicando que os compradores da dívida dos EUA praticamente não existiam. Para conseguir leiloar esses títulos, o Tesouro foi forçado a atrair investidores oferecendo taxas de juros agressivamente mais altas. Em essência, eles tiveram que pagar um prêmio para encontrar compradores. 💸
A Conexão com as Criptos:
Por que traders de cripto deveriam se importar com títulos do governo? Tudo se resume à liquidez. O capital naturalmente flui para rendimentos atraentes e de menor risco. Com títulos tradicionais agora oferecendo pagamentos tão altos, podemos ver uma drenagem significativa de liquidez de classes de ativos mais arriscadas — incluindo cripto.
Plano de Ação do Trader:
Quando mudanças macroeconômicas acontecem, a preparação é fundamental:
Mantenha-se Vigilante: Acompanhe os gráficos de perto para quedas bruscas de volume.
Gerencie o Risco: Ajuste/aperte seus stop-losses.
Proteja o Capital: Considere seriamente fazer hedge na sua carteira para se preparar para possíveis volatilidades no mercado. 📉📈
(Aviso: Este é um comentário de mercado e não deve ser interpretado como aconselhamento financeiro! Faça sua própria pesquisa.)
#MacroEconomics #BondMarket #FederalReserve
$BTC
$ETH
$BNB
340

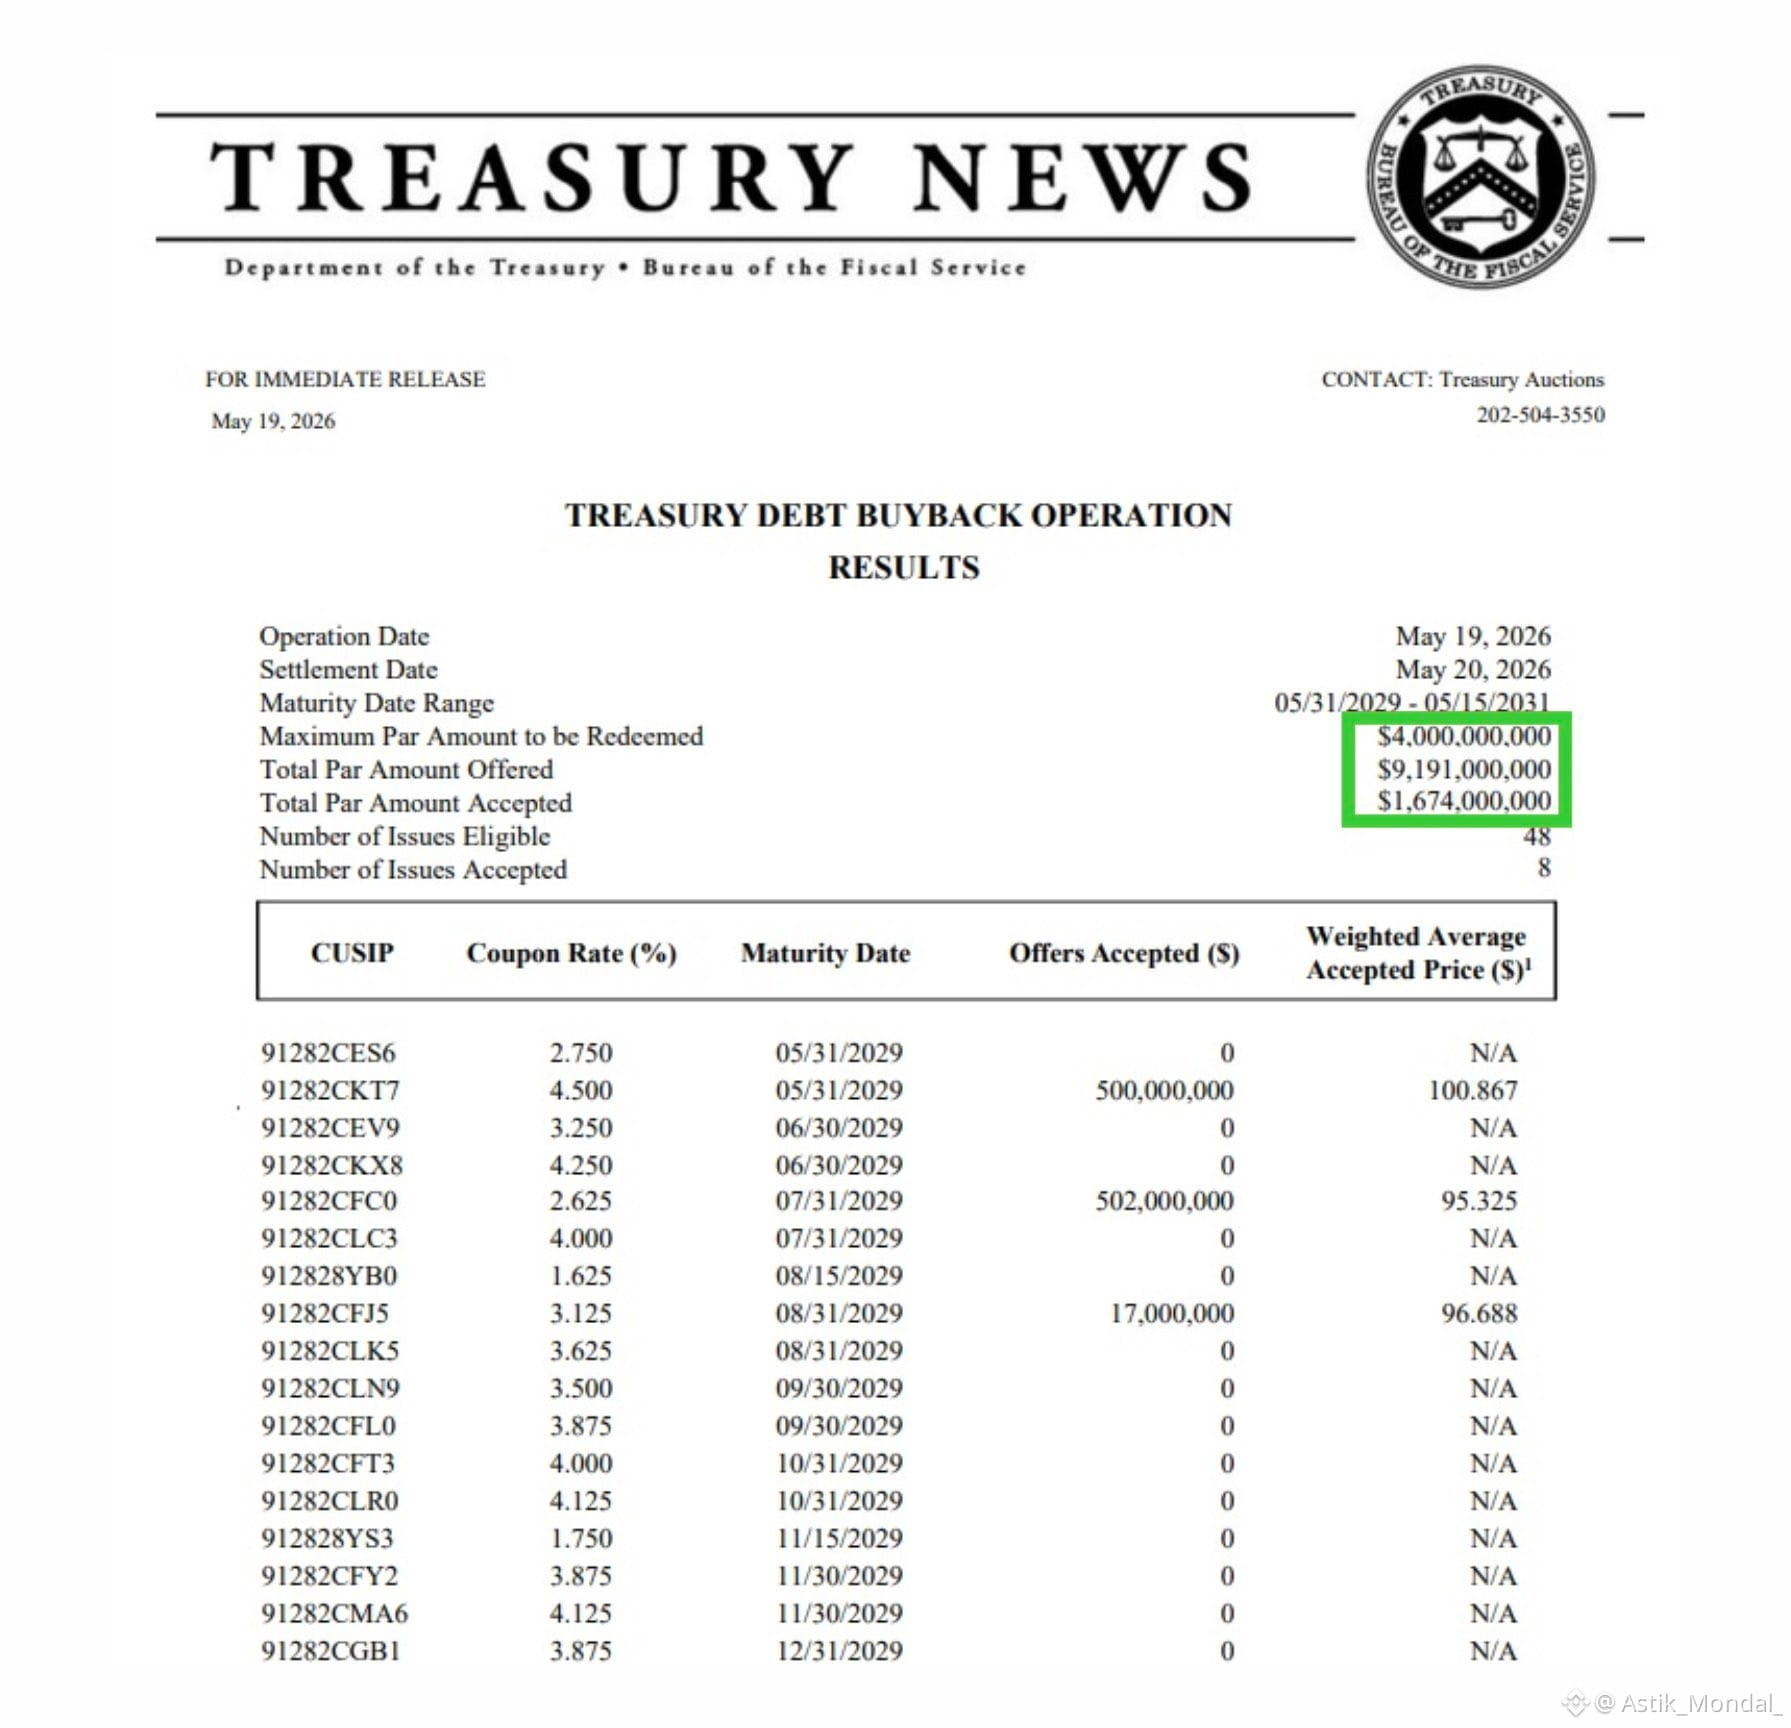
🚨 O Tesouro dos EUA acaba de gastar $1.674.000.000 recomprando sua própria dívida.
Leia isso novamente.
O governo agora está comprando seus próprios títulos, e a maioria das pessoas não tem ideia do que isso realmente significa para o seu dinheiro.
Aqui está o que realmente está acontecendo:
Eles estão chamando de "melhoria de liquidez."
Tradução: o mercado de títulos está ficando agitado, e o Tesouro está entrando para suavizar as coisas antes que algo quebre.
Isso não é uma limpeza rotineira. Você não libera $1,67 bilhão a menos que esteja preocupado com a tubulação.
A mecânica é simples. A ótica é assustadora.
Quando o governo compra sua própria dívida, está injetando dinheiro diretamente no sistema financeiro sem chamar isso de QE, sem reunião do Fed, sem coletiva de imprensa.
Silencioso. Cirúrgico. Deliberado.
O mercado de títulos tem emitido sinais de alerta há meses.
Diferenças entre oferta e demanda aumentando. A demanda em leilões enfraquecendo. Compradores estrangeiros se afastando.
Essa recompra é o Tesouro dizendo: seremos o comprador de último recurso, se necessário.
O que isso significa para você:
Mais dólares perseguindo os mesmos ativos. Pressão sobre o dólar. Um Fed que está encurralado. E um mercado de títulos que cada vez mais precisa de suporte vital para funcionar "normalmente."
É assim que o fim do jogo da monetização da dívida se parece em câmera lenta.
O número que importa não é $1,67B.
É o precedente.
Uma vez que você normaliza o governo comprando sua própria dívida para "melhorar a liquidez", onde exatamente isso para?
Fique de olho neste espaço. O próximo movimento será maior.
#Macro #BondMarket #USTreasury #DollarCollapse #FinanceTwitter
105
·
--
$XAU
{future}(XAUUSDT)
$NVDA.US
{stock_us}(NVDA.US)
As Obrigações Asiáticas Caem com o Petróleo Mais Alto, Alimentando Novos Temores de Inflação ⚠️
As pressões macro estão se intensificando nos mercados tradicionais hoje.
Os títulos asiáticos acompanharam os Treasuries dos EUA em queda, à medida que as preocupações com as finanças do governo aumentaram de forma significativa, enquanto preços de petróleo mais altos continuam a alimentar novos temores de inflação em todo o mundo.
Quando os preços de energia sobem e os mercados de títulos sofrem pressão, a volatilidade macroeconômica tende a afetar todos os ativos de risco, incluindo cripto.
Acompanhar de perto essas mudanças econômicas globais é crucial para uma gestão de risco adequada. Como você está protegendo seu portfólio contra a inflação crescente? 🛡️
🟢$XAU
#Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
$XAU
$NVDA.US
As Obrigações Asiáticas Caem com o Petróleo Mais Alto, Alimentando Novos Temores de Inflação ⚠️
As pressões macro estão se intensificando nos mercados tradicionais hoje.
Os títulos asiáticos acompanharam os Treasuries dos EUA em queda, à medida que as preocupações com as finanças do governo aumentaram de forma significativa, enquanto preços de petróleo mais altos continuam a alimentar novos temores de inflação em todo o mundo.
Quando os preços de energia sobem e os mercados de títulos sofrem pressão, a volatilidade macroeconômica tende a afetar todos os ativos de risco, incluindo cripto.
Acompanhar de perto essas mudanças econômicas globais é crucial para uma gestão de risco adequada. Como você está protegendo seu portfólio contra a inflação crescente? 🛡️
🟢$XAU
#Inflation #MacroEconomics #bondmarket #BinanceSquare #GlobalMarkets
XAU+0,03%
NVDAUS+1,45%
173

·
--
Artigo
Debêntures do Project Odyssey Ligado à Microsoft Atraem Mais do que o Dobr0 da DemandaA emissão de títulos vinculada à Microsoft Corp., conhecida como Project Odyssey, está atraindo um interesse significativo dos investidores, com a demanda agora superando em mais do dobro a meta inicial da oferta. A Bloomberg informa que a venda de debêntures corporativas, que se concentra no financiamento de projetos de data centers, pode ser ampliada para até US$ 3,9 bilhões devido à demanda avassaladora.
Esta oferta de títulos é notável por oferecer rendimentos que se assemelham aos normalmente associados a junk bonds (títulos de alto rendimento), que são superiores à dívida grau de investimento. Os rendimentos mais altos refletem o risco percebido no financiamento, em linha com a natureza do projeto e com o setor que ele atende.
Debêntures do Project Odyssey Ligado à Microsoft Atraem Mais do que o Dobr0 da Demanda
A emissão de títulos vinculada à Microsoft Corp., conhecida como Project Odyssey, está atraindo um interesse significativo dos investidores, com a demanda agora superando em mais do dobro a meta inicial da oferta. A Bloomberg informa que a venda de debêntures corporativas, que se concentra no financiamento de projetos de data centers, pode ser ampliada para até US$ 3,9 bilhões devido à demanda avassaladora.
Esta oferta de títulos é notável por oferecer rendimentos que se assemelham aos normalmente associados a junk bonds (títulos de alto rendimento), que são superiores à dívida grau de investimento. Os rendimentos mais altos refletem o risco percebido no financiamento, em linha com a natureza do projeto e com o setor que ele atende.
Esta oferta de títulos é notável por oferecer rendimentos que se assemelham aos normalmente associados a junk bonds (títulos de alto rendimento), que são superiores à dívida grau de investimento. Os rendimentos mais altos refletem o risco percebido no financiamento, em linha com a natureza do projeto e com o setor que ele atende.
37

·
--
$TLT OPÇÕES SINAIS DE COMPRA CHEGANDO ANTES DA DECISÃO DO FED 🚨
📊 O ETF de Títulos do Tesouro iShares 20+ Anos viu a sua relação put/call cair para 0,63 — a menor desde maio — com o volume de calls disparando para 171.000 contratos. Isso é o triplo da atividade em puts. 💡 Isso não é euforia aleatória de varejo; as instituições estão se posicionando para um possível “rally de alta de juros”.
⚡ A Citadel Securities prevê um aumento de juros inesperado nesta semana. A lógica? Se o presidente do Fed, Kevin Wash, elevar os juros de forma decisiva, as expectativas de inflação de longo prazo podem desabar, levando a queda nas taxas de longo prazo e à alta nos preços dos títulos. 🦈 Isso também poderia acender um rally de alívio em ações de tecnologia mais sensíveis às taxas, como $QQQ .
💬 Você acha que o Fed realmente vai aumentar os juros, ou isso é uma armadilha de liquidez para forçar os vendidos a recomprar? 👇
⚠️ Isto não é aconselhamento financeiro. Gerencie sempre o seu risco. 🛡️
🏷️ $TLT $QQQ #Fed #BondMarket #Nasdaq
📊 🔍
TLTETF-0,26%
QQQETF+0,95%
73

·
--
QUEIMANDO
OS NOVOS TÍTULOS DE HAMPDEN BRILHARAM TUDO NO MERCADO, COM O CONSELHO DE NOVA HAMPSHIRE DERRUBANDO TÍTULOS DE BITCOIN DE US$ 100 MILHÕES! #BitcoinBond #BondMarket #NewHampshire
O representante estadual Keith Ammon chamou a votação de "curto-prazista", pedindo que o órgão reconsiderasse a medida. A decisão provavelmente terá implicações de grande alcance para o desenvolvimento econômico do estado e para a adoção do Bitcoin.
Os riscos são altos, já que os defensores dos títulos lastreados em Bitcoin citam o potencial para um crescimento econômico significativo. À medida que o maior acordo de títulos da história de Nova Hampshire é rejeitado, os investidores ficam se perguntando o que vem a seguir para o mercado de criptomoedas.
O que essa votação significa para seus investimentos em Bitcoin? Você está preparado para aproveitar a mudança histórica no mercado de títulos? É hora de entrar na ação e fazer seu movimento, antes que a enchente comece! Comece com a Binance hoje.
39
·
--
Artigo
Goldman Sachs: Emissão Global de Títulos Caiu 16% na Semana PassadaDe acordo com dados do Goldman Sachs, a emissão global de títulos de dívida caiu 16% na semana passada em comparação com o mesmo período do ano anterior. Apesar dessa queda recente, o total emitido até agora neste ano permanece 9% acima do mesmo período em 2025, indicando resiliência nos mercados de títulos apesar da volatilidade recente.
A emissão de títulos corporativos com grau de investimento registrou um aumento significativo de 60%, refletindo o apetite contínuo dos investidores por dívidas de maior qualidade em meio a condições econômicas incertas. Por outro lado, a emissão de títulos de alto rendimento caiu 41% de forma acentuada, e a emissão de empréstimos alavancados quase secou, despencando 88%, destacando uma postura mais cautelosa dos investidores em relação a instrumentos de dívida mais arriscados.
Goldman Sachs: Emissão Global de Títulos Caiu 16% na Semana Passada
De acordo com dados do Goldman Sachs, a emissão global de títulos de dívida caiu 16% na semana passada em comparação com o mesmo período do ano anterior. Apesar dessa queda recente, o total emitido até agora neste ano permanece 9% acima do mesmo período em 2025, indicando resiliência nos mercados de títulos apesar da volatilidade recente.
A emissão de títulos corporativos com grau de investimento registrou um aumento significativo de 60%, refletindo o apetite contínuo dos investidores por dívidas de maior qualidade em meio a condições econômicas incertas. Por outro lado, a emissão de títulos de alto rendimento caiu 41% de forma acentuada, e a emissão de empréstimos alavancados quase secou, despencando 88%, destacando uma postura mais cautelosa dos investidores em relação a instrumentos de dívida mais arriscados.
A emissão de títulos corporativos com grau de investimento registrou um aumento significativo de 60%, refletindo o apetite contínuo dos investidores por dívidas de maior qualidade em meio a condições econômicas incertas. Por outro lado, a emissão de títulos de alto rendimento caiu 41% de forma acentuada, e a emissão de empréstimos alavancados quase secou, despencando 88%, destacando uma postura mais cautelosa dos investidores em relação a instrumentos de dívida mais arriscados.
26
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#SECHaltsCryptoETFReviewsAmidFundingLapse
51,908 visualizações
612 a discutir
2
#ZcashETFPostsFirstWeeklyOutflow$93.6M
64,318 visualizações
199 a discutir
3
#GreekPoliceBustCryptoScamRingArrest17
211,623 visualizações
1,500 a discutir
4
#BitcoinRejectedAt$87K
168,545 visualizações
253 a discutir
5
#FedOctoberRateHikeOddsFallTo17%
233,990 visualizações
1,672 a discutir
6
#NvidiaHitsRecordHighUp2.4%
164,783 visualizações
1,174 a discutir
7
#CanaryFilesAmendedS1ForPEPEETF
48,368 visualizações
792 a discutir
8
#BitcoinParesGainsAfterRallyTo$86.5K
59,443 visualizações
175 a discutir
9
#CerebrasSinksNearly20%OnReportNvidiaToPowerOpenAI
159,450 visualizações
1,390 a discutir
10
#SECProposesCryptoCustodyRules
218,313 visualizações
1,717 a discutir