
#personalfinance
personalfinance
89,135 visualizações
142 a discutir
Popular
Mais recente
·
--
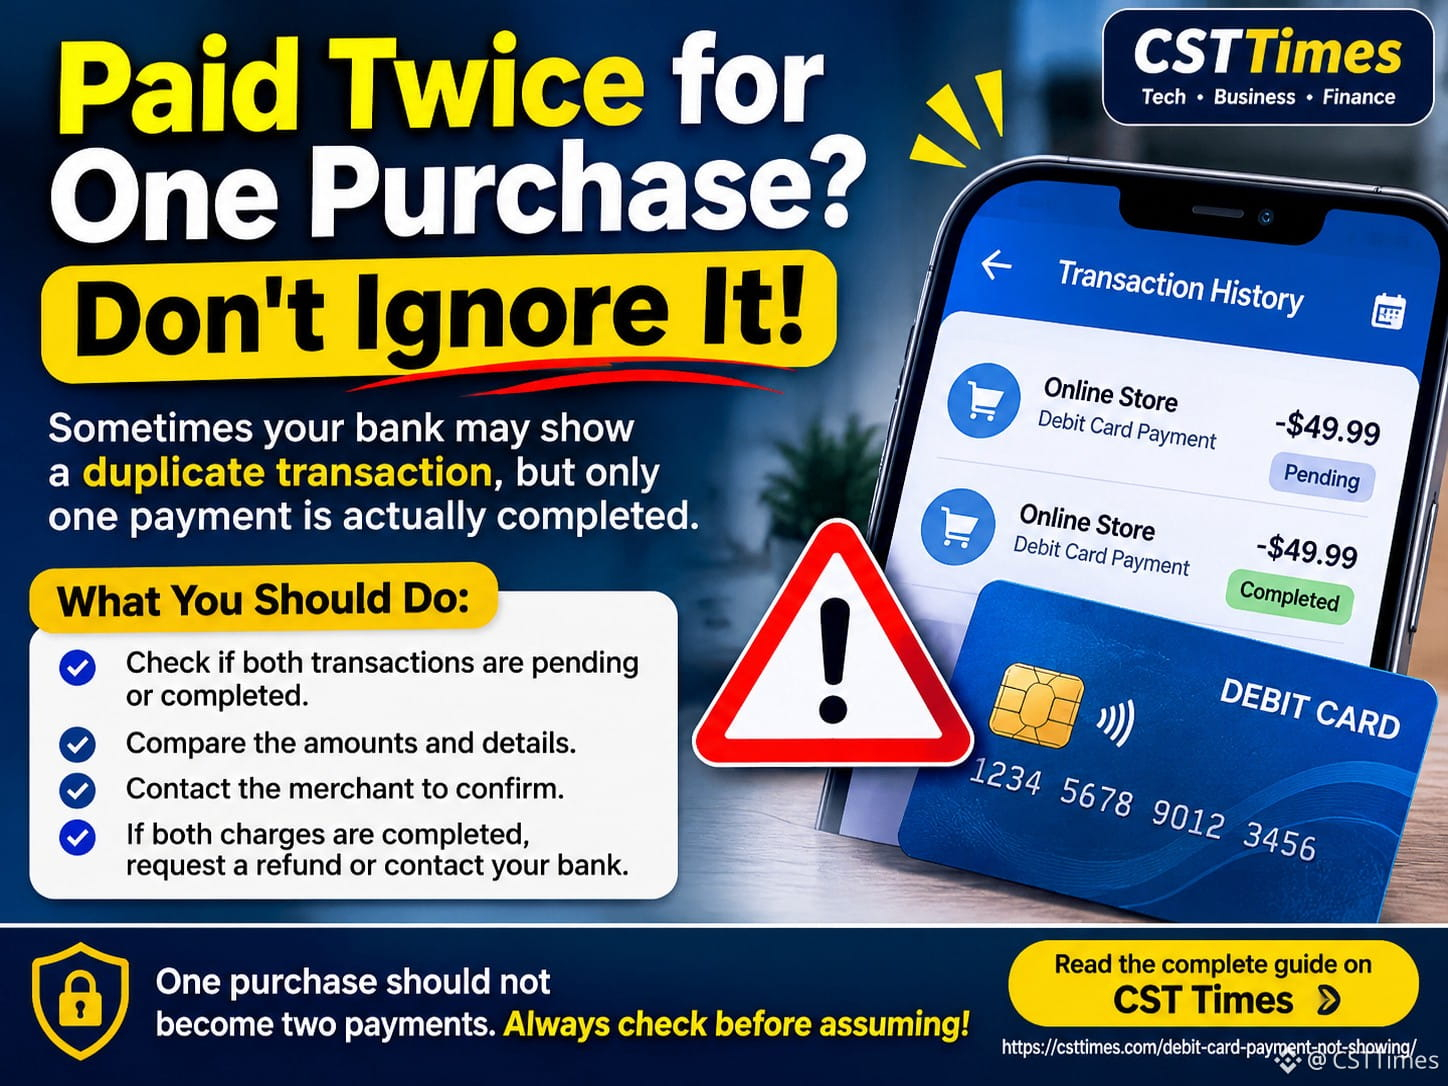
💳 Pagou duas vezes pela mesma compra? Não ignore!
Imagine pagar algo com seu cartão de débito, mas o aplicativo do banco mostrar a mesma transação duas vezes.
Isso significa que você foi cobrado duas vezes?
Não necessariamente! Às vezes, os bancos exibem autorizações pendentes duplicadas, mas apenas um pagamento pode ser efetivado.
Antes de se preocupar, lembre-se:
🔹 Verifique se as duas transações estão pendentes ou concluídas.
🔹 Compare os valores e os detalhes das transações.
🔹 Entre em contato com o estabelecimento para confirmar o status do pagamento.
🔹 Se as duas cobranças tiverem sido concluídas, solicite um reembolso ou entre em contato com seu banco.
Uma compra não deve se transformar em dois pagamentos. Sempre confira antes de tirar conclusões!
Leia o guia completo no CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
💳 Pagou duas vezes pela mesma compra? Não ignore!
Imagine pagar algo com seu cartão de débito, mas o aplicativo do banco mostrar a mesma transação duas vezes.
Isso significa que você foi cobrado duas vezes?
Não necessariamente! Às vezes, os bancos exibem autorizações pendentes duplicadas, mas apenas um pagamento pode ser efetivado.
Antes de se preocupar, lembre-se:
🔹 Verifique se as duas transações estão pendentes ou concluídas.
🔹 Compare os valores e os detalhes das transações.
🔹 Entre em contato com o estabelecimento para confirmar o status do pagamento.
🔹 Se as duas cobranças tiverem sido concluídas, solicite um reembolso ou entre em contato com seu banco.
Uma compra não deve se transformar em dois pagamentos. Sempre confira antes de tirar conclusões!
Leia o guia completo no CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
Imagine pagar algo com seu cartão de débito, mas o aplicativo do banco mostrar a mesma transação duas vezes.
Isso significa que você foi cobrado duas vezes?
Não necessariamente! Às vezes, os bancos exibem autorizações pendentes duplicadas, mas apenas um pagamento pode ser efetivado.
Antes de se preocupar, lembre-se:
🔹 Verifique se as duas transações estão pendentes ou concluídas.
🔹 Compare os valores e os detalhes das transações.
🔹 Entre em contato com o estabelecimento para confirmar o status do pagamento.
🔹 Se as duas cobranças tiverem sido concluídas, solicite um reembolso ou entre em contato com seu banco.
Uma compra não deve se transformar em dois pagamentos. Sempre confira antes de tirar conclusões!
Leia o guia completo no CST Times 👇
🔗 https://csttimes. com/debit-card-payment-not-showing/
#DebitCard #BankingTips #PersonalFinance #csttimes
102

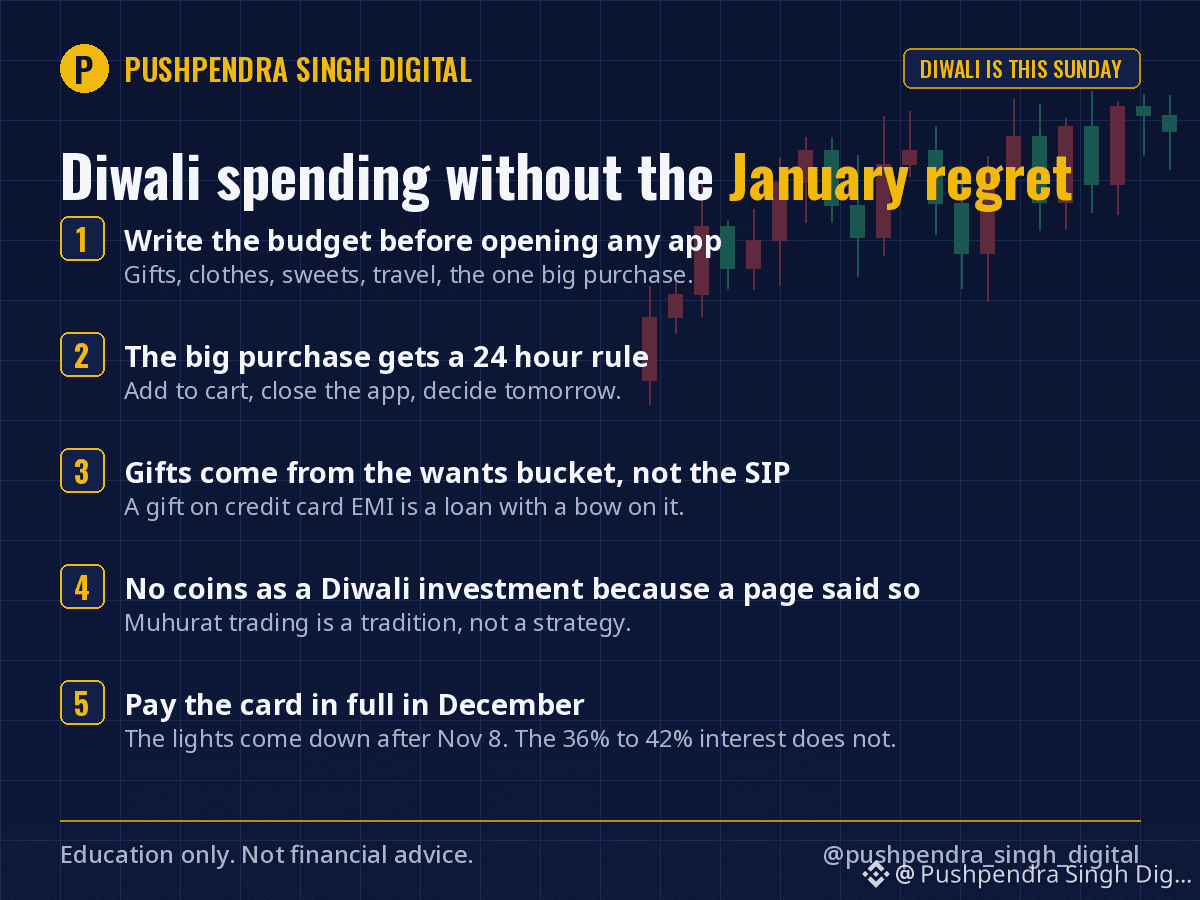
O Diwali é no domingo. As promoções estão acontecendo há semanas. Veja como gasto na festa sem me arrepender em janeiro.
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
O Diwali é no domingo. As promoções estão acontecendo há semanas. Veja como gasto na festa sem me arrepender em janeiro.
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
1. Faça o orçamento para o Diwali antes de abrir qualquer aplicativo. Presentes, roupas, doces, viagem, a compra mais importante. Um número anotado no papel vale mais do que um carrinho cheio de coisas que «estavam em promoção».
2. A compra mais importante tem uma regra de 24 horas. Celular, TV, joias de ouro, qualquer coisa que custe mais de um mês de economias. Adicione ao carrinho, feche o aplicativo e decida amanhã.
3. Os presentes saem da verba para desejos, não do SIP. Se um presente exige parcelamento no cartão de crédito, é um empréstimo com um laço em cima.
4. Nada de comprar moedas novas como «investimento de Diwali» só porque uma página recomendou. O Muhurat trading é uma tradição, não uma estratégia. Se comprar algo nesse dia, compre o que já compraria de qualquer jeito.
5. Pague a fatura inteira do cartão em dezembro. As luzes se apagam depois de 8 de novembro. Os juros de 36% a 42% sobre uma fatura não paga, não.
Minha regra para o Diwali: um presente especial por pessoa em vez de cinco pequenos, e a diferença vai para a verba 3 do post de sábado. Ninguém reclamou até agora.
Qual é sua maior despesa com o Diwali este ano?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #Budgeting
2
809
O bônus de Diwali é o dinheiro mais fácil de desperdiçar no ano, porque chega acompanhado de um motivo para gastá-lo.
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
O bônus de Diwali é o dinheiro mais fácil de desperdiçar no ano, porque chega acompanhado de um motivo para gastá-lo.
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
A única regra que funciona: decida como vai dividir o dinheiro antes de ele cair na conta. Depois que ele está lá, todas as lojas têm um plano para ele. Antes disso, quem decide é você.
A divisão que uso para qualquer quantia extra, com bônus ou sem:
Um terço para a reserva. Fundo de emergência, se ainda não cobrir seis meses. Se a reserva estiver completa, use para pagar o empréstimo mais caro, geralmente o cartão de crédito ou um empréstimo pessoal. Quitar uma dívida com juros de 18% é um retorno de 18%, garantido e isento de impostos. Nenhum fundo oferece isso.
Um terço para o longo prazo. Fundo de índice, aporte extra no PPF, uma compra única de Bitcoin no valor de um mês de aportes no SIP, não como se fosse um bilhete de loteria. Dinheiro que você não vai ver de novo até ele dobrar.
Um terço para o Diwali. Presentes, a viagem, aquela coisa que você quis o ano todo. Gaste sem culpa, porque os outros dois terços já cumpriram seu papel.
O erro que cometi durante anos: gastar o bônus inteiro e dizer a mim mesmo que o SIP dá conta dos investimentos. O SIP dá conta do salário. O bônus era o único dinheiro capaz de fazer diferença, mas acabou virando um celular que troquei dezoito meses depois.
Vai receber um bônus esta semana? Anote agora os três valores, antes que ele chegue.
Como você vai dividir seu bônus este ano? Em terços ou de outro jeito?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #Diwali #PersonalFinance #MoneyHabits
2
458
As cartas de bônus e aumento chegam nesta época, e com elas a frase mais cara das finanças pessoais: "Eu mereço."
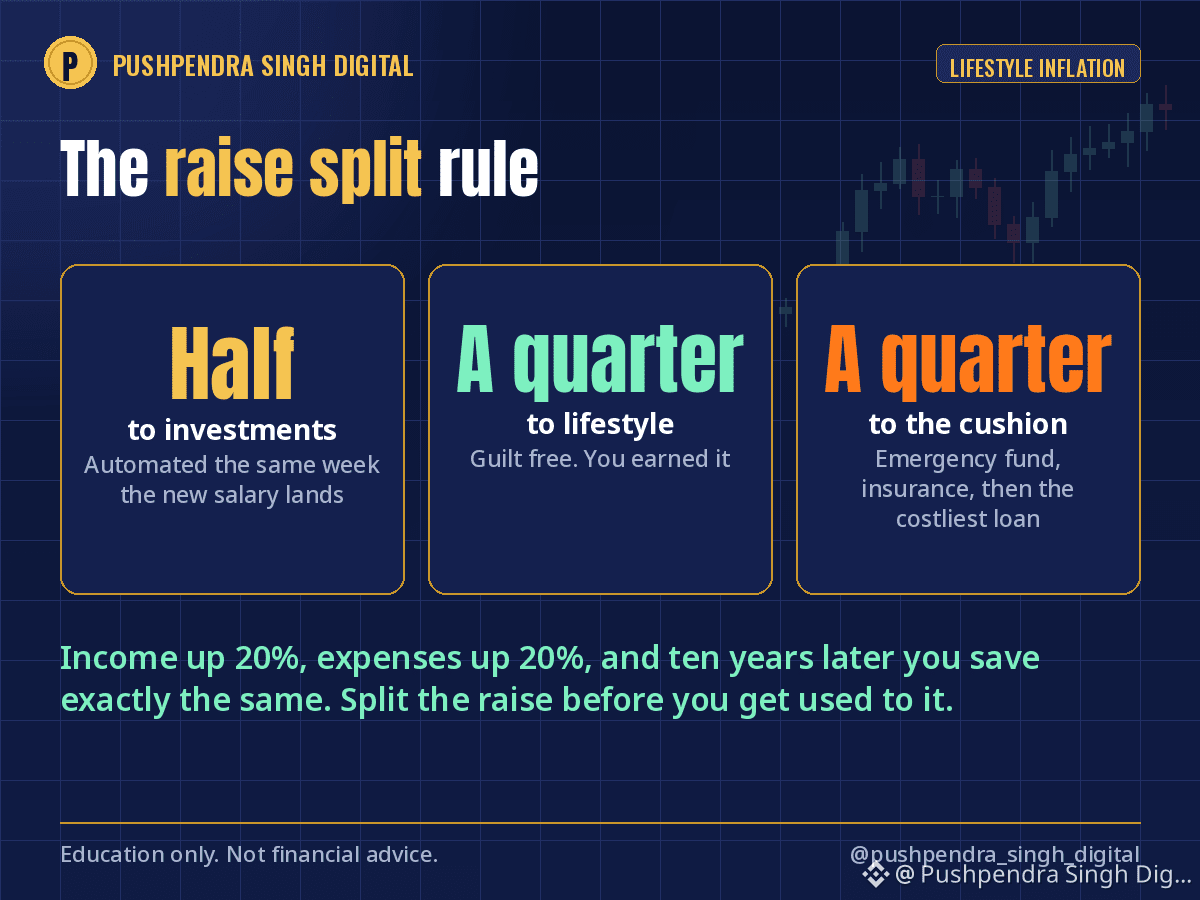
A inflação do estilo de vida é simples. A renda aumenta 20%, as despesas aumentam 20% e, dez anos depois, você ganha três vezes mais e economiza exatamente o mesmo. Fiz isso entre meu primeiro e terceiro empregos. O apartamento maior, as prestações do carro, um celular melhor a cada ano. Taxa de poupança: inalterada.
A regra que resolveu isso, a regra da divisão do aumento:
Metade de cada aumento vai para investimentos, de forma automatizada na mesma semana em que o novo salário cai na conta. Aumento da contribuição para o SIP, contribuição voluntária para o EPF, compra mensal de Bitcoin. Esse dinheiro nunca chega à conta usada para despesas.
Um quarto vai para o estilo de vida, sem culpa. Você mereceu.
Um quarto vai para a reserva: fundo de emergência até chegar a seis meses de despesas; depois, melhorias no seguro e, em seguida, amortização antecipada do empréstimo mais caro.
A matemática ao longo da carreira: quem poupa metade de cada aumento acaba com uma taxa de poupança de 40% ou mais aos 35 anos, sem nunca sentir que está abrindo mão de algo, porque esse dinheiro nunca chegou a ter.
Seu próximo aumento é o dinheiro mais fácil que você jamais vai investir. Você ainda não se acostumou a ele.
O que você fez com seu último aumento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
As cartas de bônus e aumento chegam nesta época, e com elas a frase mais cara das finanças pessoais: "Eu mereço."
A inflação do estilo de vida é simples. A renda aumenta 20%, as despesas aumentam 20% e, dez anos depois, você ganha três vezes mais e economiza exatamente o mesmo. Fiz isso entre meu primeiro e terceiro empregos. O apartamento maior, as prestações do carro, um celular melhor a cada ano. Taxa de poupança: inalterada.
A regra que resolveu isso, a regra da divisão do aumento:
Metade de cada aumento vai para investimentos, de forma automatizada na mesma semana em que o novo salário cai na conta. Aumento da contribuição para o SIP, contribuição voluntária para o EPF, compra mensal de Bitcoin. Esse dinheiro nunca chega à conta usada para despesas.
Um quarto vai para o estilo de vida, sem culpa. Você mereceu.
Um quarto vai para a reserva: fundo de emergência até chegar a seis meses de despesas; depois, melhorias no seguro e, em seguida, amortização antecipada do empréstimo mais caro.
A matemática ao longo da carreira: quem poupa metade de cada aumento acaba com uma taxa de poupança de 40% ou mais aos 35 anos, sem nunca sentir que está abrindo mão de algo, porque esse dinheiro nunca chegou a ter.
Seu próximo aumento é o dinheiro mais fácil que você jamais vai investir. Você ainda não se acostumou a ele.
O que você fez com seu último aumento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
A inflação do estilo de vida é simples. A renda aumenta 20%, as despesas aumentam 20% e, dez anos depois, você ganha três vezes mais e economiza exatamente o mesmo. Fiz isso entre meu primeiro e terceiro empregos. O apartamento maior, as prestações do carro, um celular melhor a cada ano. Taxa de poupança: inalterada.
A regra que resolveu isso, a regra da divisão do aumento:
Metade de cada aumento vai para investimentos, de forma automatizada na mesma semana em que o novo salário cai na conta. Aumento da contribuição para o SIP, contribuição voluntária para o EPF, compra mensal de Bitcoin. Esse dinheiro nunca chega à conta usada para despesas.
Um quarto vai para o estilo de vida, sem culpa. Você mereceu.
Um quarto vai para a reserva: fundo de emergência até chegar a seis meses de despesas; depois, melhorias no seguro e, em seguida, amortização antecipada do empréstimo mais caro.
A matemática ao longo da carreira: quem poupa metade de cada aumento acaba com uma taxa de poupança de 40% ou mais aos 35 anos, sem nunca sentir que está abrindo mão de algo, porque esse dinheiro nunca chegou a ter.
Seu próximo aumento é o dinheiro mais fácil que você jamais vai investir. Você ainda não se acostumou a ele.
O que você fez com seu último aumento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
1
4
526
Gastei mais com indicadores e cursos do que com livros. Os livros funcionaram melhor. Três que mudaram a forma como lido com dinheiro, cada um por um motivo diferente.
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
Gastei mais com indicadores e cursos do que com livros. Os livros funcionaram melhor. Três que mudaram a forma como lido com dinheiro, cada um por um motivo diferente.
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
1. A Psicologia Financeira, Morgan Housel. O livro que explicou por que pessoas inteligentes tomam decisões estúpidas sobre dinheiro. A frase que ficou comigo: "Riqueza é aquilo que você não vê." Isso mudou o que comprei com meu primeiro grande lucro: nada.
2. Vamos Falar de Dinheiro, Monika Halan. O livro mais prático sobre finanças pessoais na Índia que conheço. O sistema de três contas, seguro de vida temporário antes de investir, por que a maioria dos ULIPs é um mau negócio. Se você ganha em rúpias, comece por aqui, antes de qualquer livro sobre criptomoedas.
3. Trading in the Zone, Mark Douglas. Para quem faz operações no mercado. A ideia de que cada operação é parte de uma série e de que o resultado de uma única operação não significa nada curou metade das minhas operações por vingança. A outra metade exigiu um diário.
O que nenhum deles me ensinou: qual moeda comprar. O que todos me ensinaram: como me comportar quando estou errado, que é a única habilidade que se multiplica com o tempo.
Uma regra que sigo: para cada curso ou indicador que penso em comprar, leio um livro primeiro. Geralmente, o livro é suficiente.
Qual livro mudou seus hábitos com dinheiro? Estou montando minha lista de leitura para o Diwali, então deixe uma sugestão abaixo.
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #Books #PersonalFinance #TradingPsychology
2
597
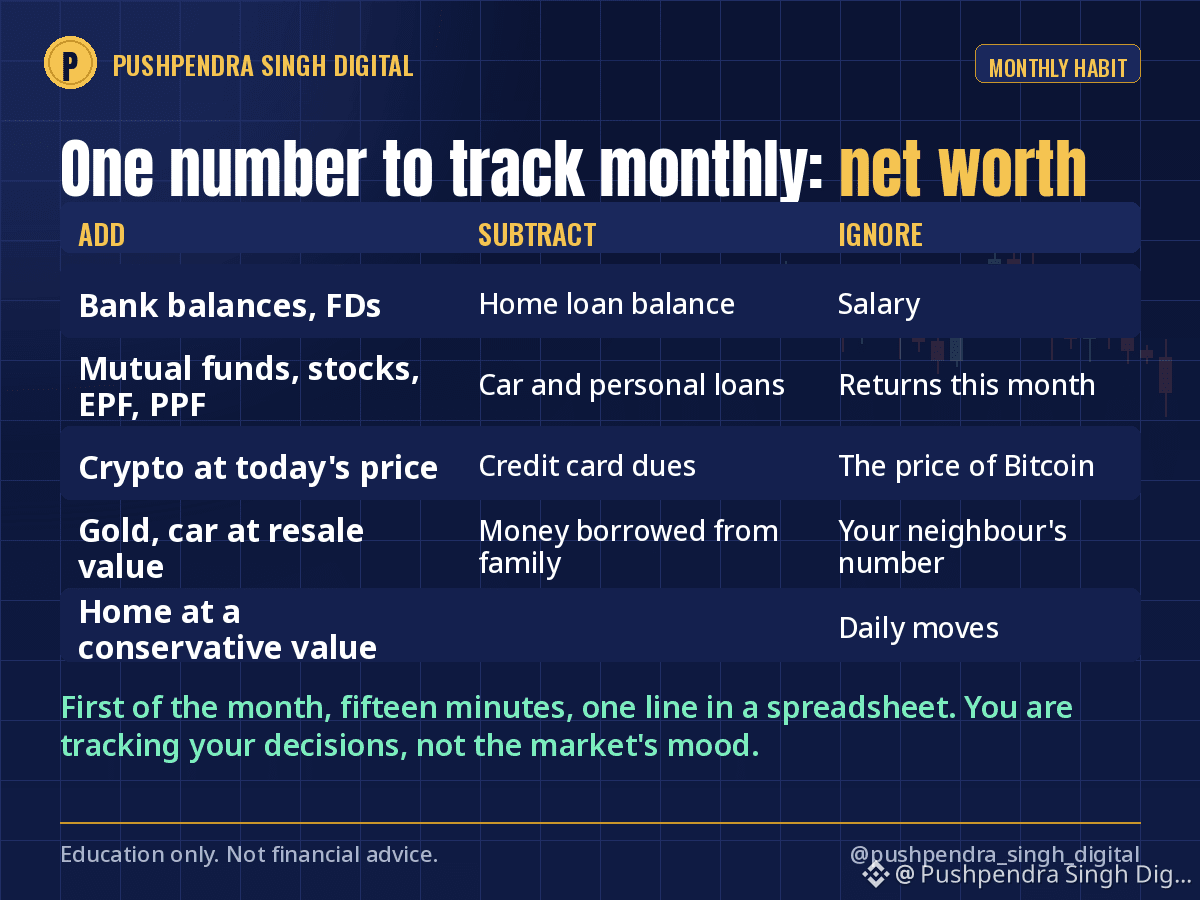
É o primeiro dia do mês. Se você acompanha um único número sobre seu dinheiro, que seja seu patrimônio líquido. Tudo o que você possui menos tudo o que deve. Uma vez por mês, na mesma data, uma linha em uma planilha.
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
É o primeiro dia do mês. Se você acompanha um único número sobre seu dinheiro, que seja seu patrimônio líquido. Tudo o que você possui menos tudo o que deve. Uma vez por mês, na mesma data, uma linha em uma planilha.
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
O que incluir:
Ativos: saldos bancários, depósitos a prazo, fundos mútuos, ações, EPF e PPF, criptomoedas pelo preço de hoje, ouro, o carro pelo valor de revenda, a casa por um valor conservador.
Passivos: saldo do financiamento imobiliário, financiamento do carro, empréstimos pessoais, faturas do cartão de crédito, dinheiro emprestado da família.
O que deixar de fora: salário, rendimentos e o preço do Bitcoin. Renda não é riqueza. Um rendimento de 20% sobre 5% do seu dinheiro é um erro de arredondamento.
Por que mensalmente, e não diariamente: no dia a dia, há muito ruído. Acompanhando mês a mês, você vê a direção e, depois de um ano, percebe o que realmente fez o número mudar. No meu caso, nunca foi uma operação de investimento. Foram a taxa de poupança e um empréstimo que quitei antes do prazo.
A parte sincera: incluir criptomoedas pelo preço de hoje significa que o número vai oscilar. O meu caiu por três meses depois da máxima de outubro passado, e continuei registrando. Esse é o objetivo. Você está acompanhando suas decisões, não o humor do mercado.
Primeiro dia do mês, quinze minutos, um número. É o hábito mais tranquilo, com o resultado mais impactante. Hoje é um bom dia para começar.
Você sabe seu patrimônio líquido hoje, com uma margem de erro de até 10%?
Apenas para fins educacionais, não é aconselhamento financeiro.
$BTC #NetWorth #PersonalFinance #MoneyHabits
3
581
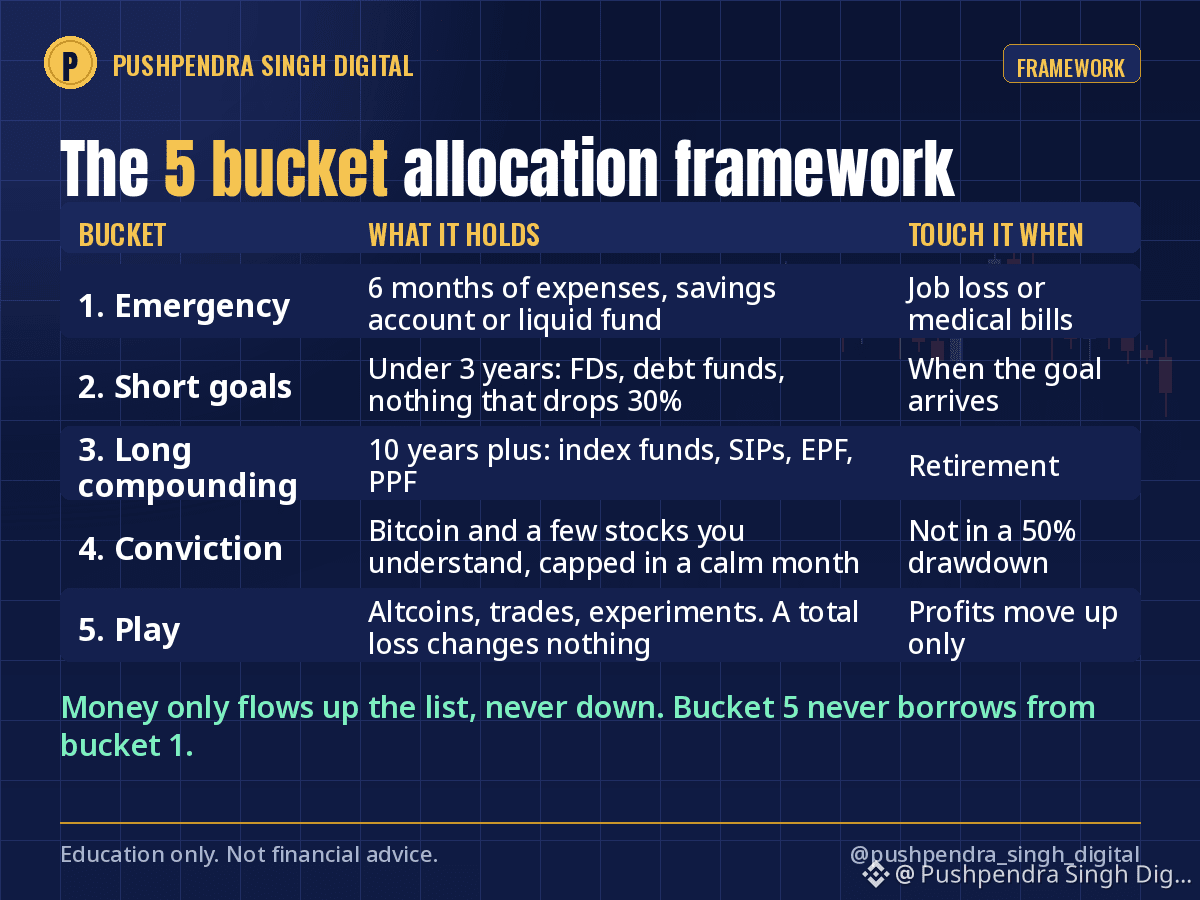
A maioria dos problemas financeiros surge quando um único compartimento tenta cumprir cinco funções. Aqui está a estrutura dos cinco compartimentos que uso, por ordem de prioridade.
Compartimento 1, Emergência: 6 meses de despesas. Conta poupança ou fundo líquido. Só deve ser usado em caso de perda do emprego ou despesas médicas. Não para uma queda do mercado.
Compartimento 2, Objetivos de curto prazo (menos de 3 anos): o carro, o casamento, a viagem de Diwali. Depósitos a prazo, fundos de dívida, nada que possa cair 30% num mês ruim.
Compartimento 3, Crescimento composto de longo prazo (10 anos ou mais): fundos de índice, SIPs, EPF, PPF. O núcleo sem graça. Recebe a maior parte do dinheiro e exige menos atenção.
Compartimento 4, Convicção: Bitcoin, algumas ações que você entende, dinheiro que consegue manter durante uma queda de 50% sem vender. Limitado a uma percentagem que você decide num mês tranquilo, não durante uma alta.
Compartimento 5, Apostas: altcoins, operações, experiências. Com um valor tal que perder 100% não mude nada na sua vida. Se crescer, os lucros vão para o compartimento 3 ou 4, nunca no sentido contrário.
A regra que faz tudo funcionar: o dinheiro só flui para cima na lista, nunca para baixo. O compartimento 5 nunca pega emprestado do compartimento 1.
Guarde este conteúdo. Qual compartimento está cumprindo funções demais na sua vida neste momento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #AssetAllocation #Investing
A maioria dos problemas financeiros surge quando um único compartimento tenta cumprir cinco funções. Aqui está a estrutura dos cinco compartimentos que uso, por ordem de prioridade.
Compartimento 1, Emergência: 6 meses de despesas. Conta poupança ou fundo líquido. Só deve ser usado em caso de perda do emprego ou despesas médicas. Não para uma queda do mercado.
Compartimento 2, Objetivos de curto prazo (menos de 3 anos): o carro, o casamento, a viagem de Diwali. Depósitos a prazo, fundos de dívida, nada que possa cair 30% num mês ruim.
Compartimento 3, Crescimento composto de longo prazo (10 anos ou mais): fundos de índice, SIPs, EPF, PPF. O núcleo sem graça. Recebe a maior parte do dinheiro e exige menos atenção.
Compartimento 4, Convicção: Bitcoin, algumas ações que você entende, dinheiro que consegue manter durante uma queda de 50% sem vender. Limitado a uma percentagem que você decide num mês tranquilo, não durante uma alta.
Compartimento 5, Apostas: altcoins, operações, experiências. Com um valor tal que perder 100% não mude nada na sua vida. Se crescer, os lucros vão para o compartimento 3 ou 4, nunca no sentido contrário.
A regra que faz tudo funcionar: o dinheiro só flui para cima na lista, nunca para baixo. O compartimento 5 nunca pega emprestado do compartimento 1.
Guarde este conteúdo. Qual compartimento está cumprindo funções demais na sua vida neste momento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #AssetAllocation #Investing
Compartimento 1, Emergência: 6 meses de despesas. Conta poupança ou fundo líquido. Só deve ser usado em caso de perda do emprego ou despesas médicas. Não para uma queda do mercado.
Compartimento 2, Objetivos de curto prazo (menos de 3 anos): o carro, o casamento, a viagem de Diwali. Depósitos a prazo, fundos de dívida, nada que possa cair 30% num mês ruim.
Compartimento 3, Crescimento composto de longo prazo (10 anos ou mais): fundos de índice, SIPs, EPF, PPF. O núcleo sem graça. Recebe a maior parte do dinheiro e exige menos atenção.
Compartimento 4, Convicção: Bitcoin, algumas ações que você entende, dinheiro que consegue manter durante uma queda de 50% sem vender. Limitado a uma percentagem que você decide num mês tranquilo, não durante uma alta.
Compartimento 5, Apostas: altcoins, operações, experiências. Com um valor tal que perder 100% não mude nada na sua vida. Se crescer, os lucros vão para o compartimento 3 ou 4, nunca no sentido contrário.
A regra que faz tudo funcionar: o dinheiro só flui para cima na lista, nunca para baixo. O compartimento 5 nunca pega emprestado do compartimento 1.
Guarde este conteúdo. Qual compartimento está cumprindo funções demais na sua vida neste momento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #AssetAllocation #Investing
5
646
De quanto dinheiro você precisa? Existe uma fórmula, e a maioria das pessoas nunca fez as contas para a própria vida.
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
De quanto dinheiro você precisa? Existe uma fórmula, e a maioria das pessoas nunca fez as contas para a própria vida.
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
Despesas anuais vezes 25.
Se sua família gasta 6 lakh por ano, o número é 1,5 crore. 12 lakh por ano, 3 crore. 24 lakh por ano, 6 crore. Investido em uma carteira que supera a inflação, esse valor pode cobrir suas despesas com os rendimentos, sem consumir o capital. Nos EUA, isso é chamado de regra dos 4%.
O ajuste para a Índia: nossa inflação é mais alta, então uso 30 vezes em vez de 25 para calcular meu próprio número. 6 lakh por ano passam a ser 1,8 crore. Mais conservador, melhor para dormir tranquilo.
Por que esse número importa, mesmo que você esteja longe de alcançá-lo:
Ele transforma “quero ser rico” em uma meta com prazo.
Ele mostra que as despesas são a alavanca, não os rendimentos. Cortar 1 lakh dos gastos anuais reduz a meta em 25 a 30 lakh.
Ele indica quando você pode parar de correr riscos desnecessários. A maioria das contas que quebra pertence a pessoas que já tinham o suficiente, mas não sabiam disso.
Escrevi meu próprio número na primeira página do meu diário. Todo mês, o patrimônio líquido se aproxima ou se afasta dele, e essa é a única pontuação que acompanho.
O fim de semana do Diwali é uma boa hora para fazer essa conta. Você já calculou seu número? Compartilhe o múltiplo que usa, não o valor.
Apenas para fins educativos; não é aconselhamento financeiro.
$BTC #FinancialFreedom #PersonalFinance #FIRE
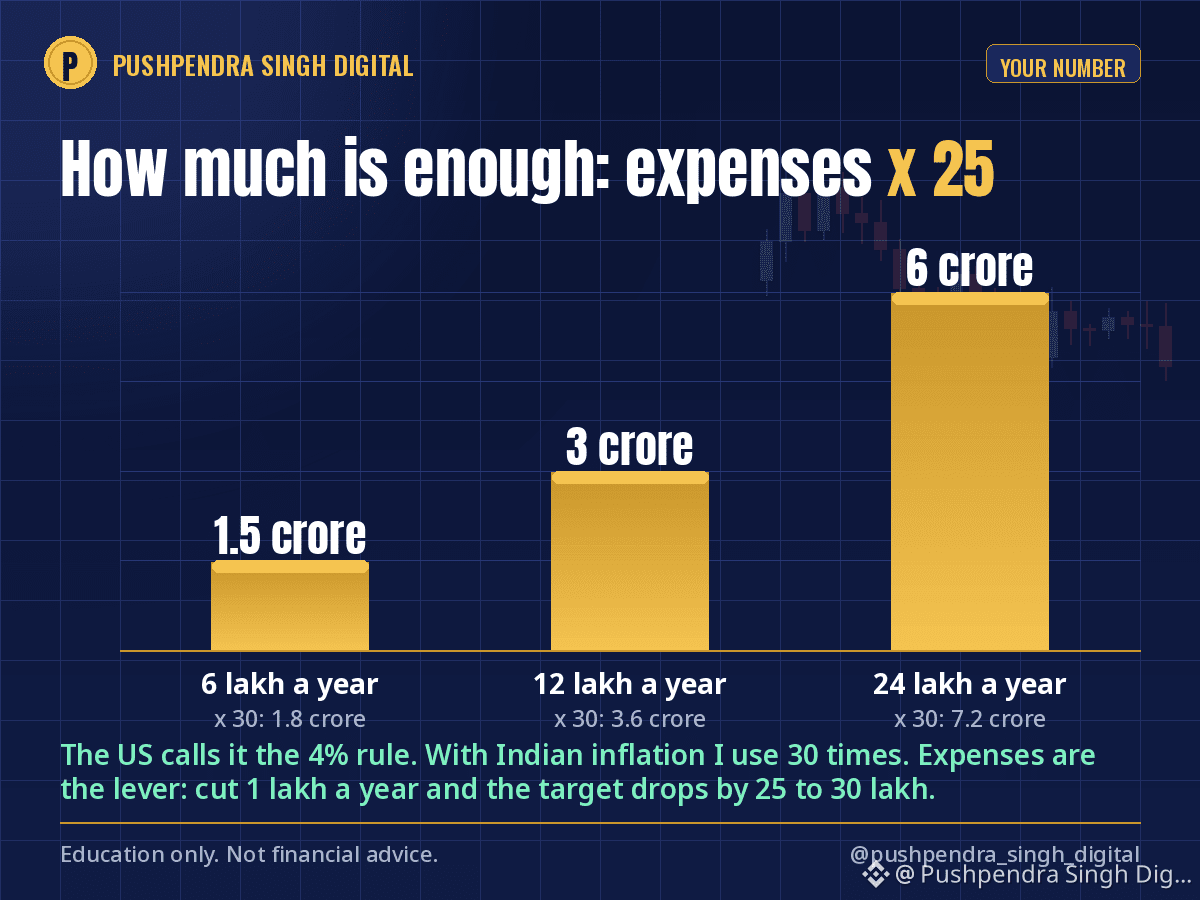
2
2
592
💰 Os ricos não apenas ganham dinheiro — eles dão uma função a cada rúpia!
A maioria das pessoas trabalha por dinheiro. Investidores inteligentes aprendem a fazer o dinheiro trabalhar para eles. 📈
Aqui está um hábito financeiro simples que pode mudar o seu futuro:
✅ Gaste menos do que ganha.
✅ Poupe antes de gastar.
✅ Invista naquilo que você entende.
✅ Evite correr atrás de lucros rápidos.
✅ Construa patrimônio com paciência e consistência.
Lembre-se: você não precisa ser rico para começar a administrar seu dinheiro com sabedoria. Precisa começar a administrar seu dinheiro com sabedoria para construir patrimônio. 🚀
💬 Pergunta: Se você recebesse US$ 1.000 a mais hoje, você POUPARIA, INVESTIRIA ou ABRIRIA um negócio?
👇 Comente sua escolha!
#Finanças #MoneyDaily Mentalidade #FinancialWisdom Liberdade #Investing" Investimentos #wealthbuilding ConstruçãoDePatrimônio #PersonalFinance
$AAPLB $GOOGLB $NOKB
💰 Os ricos não apenas ganham dinheiro — eles dão uma função a cada rúpia!
A maioria das pessoas trabalha por dinheiro. Investidores inteligentes aprendem a fazer o dinheiro trabalhar para eles. 📈
Aqui está um hábito financeiro simples que pode mudar o seu futuro:
✅ Gaste menos do que ganha.
✅ Poupe antes de gastar.
✅ Invista naquilo que você entende.
✅ Evite correr atrás de lucros rápidos.
✅ Construa patrimônio com paciência e consistência.
Lembre-se: você não precisa ser rico para começar a administrar seu dinheiro com sabedoria. Precisa começar a administrar seu dinheiro com sabedoria para construir patrimônio. 🚀
💬 Pergunta: Se você recebesse US$ 1.000 a mais hoje, você POUPARIA, INVESTIRIA ou ABRIRIA um negócio?
👇 Comente sua escolha!
#Finanças #MoneyDaily Mentalidade #FinancialWisdom Liberdade #Investing" Investimentos #wealthbuilding ConstruçãoDePatrimônio #PersonalFinance
$AAPLB $GOOGLB $NOKB
A maioria das pessoas trabalha por dinheiro. Investidores inteligentes aprendem a fazer o dinheiro trabalhar para eles. 📈
Aqui está um hábito financeiro simples que pode mudar o seu futuro:
✅ Gaste menos do que ganha.
✅ Poupe antes de gastar.
✅ Invista naquilo que você entende.
✅ Evite correr atrás de lucros rápidos.
✅ Construa patrimônio com paciência e consistência.
Lembre-se: você não precisa ser rico para começar a administrar seu dinheiro com sabedoria. Precisa começar a administrar seu dinheiro com sabedoria para construir patrimônio. 🚀
💬 Pergunta: Se você recebesse US$ 1.000 a mais hoje, você POUPARIA, INVESTIRIA ou ABRIRIA um negócio?
👇 Comente sua escolha!
#Finanças #MoneyDaily Mentalidade #FinancialWisdom Liberdade #Investing" Investimentos #wealthbuilding ConstruçãoDePatrimônio #PersonalFinance
$AAPLB $GOOGLB $NOKB
189
·
--
Artigo
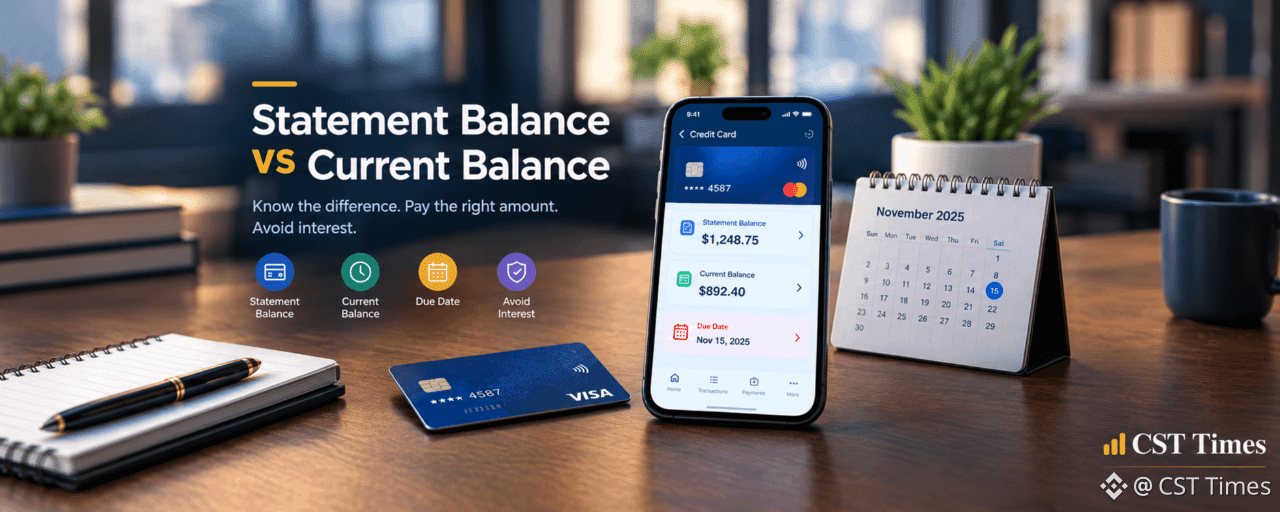
Saldo da fatura vs. saldo atual: por que seu cartão de crédito mostra dois valores diferentesResumo rápido:
Você já abriu o aplicativo do seu cartão de crédito e percebeu que o saldo da fatura é diferente do saldo atual?
Isso pode causar confusão, especialmente quando você está tentando entender quanto realmente precisa pagar.
A boa notícia é que esses dois valores têm finalidades diferentes.
O que é o saldo da fatura?
O saldo da fatura é o valor que você devia quando o ciclo de faturamento anterior terminou. Ele reflete as transações incluídas naquela fatura.
Esse valor é importante porque ajuda você a entender quanto precisa pagar até a data de vencimento. Dependendo dos termos do seu cartão e de você ter mantido ou não um saldo devedor anterior, pagar o saldo total da fatura em dia geralmente ajuda a evitar juros sobre as compras.
Saldo da fatura vs. saldo atual: por que seu cartão de crédito mostra dois valores diferentes
Resumo rápido:
Você já abriu o aplicativo do seu cartão de crédito e percebeu que o saldo da fatura é diferente do saldo atual?
Isso pode causar confusão, especialmente quando você está tentando entender quanto realmente precisa pagar.
A boa notícia é que esses dois valores têm finalidades diferentes.
O que é o saldo da fatura?
O saldo da fatura é o valor que você devia quando o ciclo de faturamento anterior terminou. Ele reflete as transações incluídas naquela fatura.
Esse valor é importante porque ajuda você a entender quanto precisa pagar até a data de vencimento. Dependendo dos termos do seu cartão e de você ter mantido ou não um saldo devedor anterior, pagar o saldo total da fatura em dia geralmente ajuda a evitar juros sobre as compras.
Você já abriu o aplicativo do seu cartão de crédito e percebeu que o saldo da fatura é diferente do saldo atual?
Isso pode causar confusão, especialmente quando você está tentando entender quanto realmente precisa pagar.
A boa notícia é que esses dois valores têm finalidades diferentes.
O que é o saldo da fatura?
O saldo da fatura é o valor que você devia quando o ciclo de faturamento anterior terminou. Ele reflete as transações incluídas naquela fatura.
Esse valor é importante porque ajuda você a entender quanto precisa pagar até a data de vencimento. Dependendo dos termos do seu cartão e de você ter mantido ou não um saldo devedor anterior, pagar o saldo total da fatura em dia geralmente ajuda a evitar juros sobre as compras.
1
106

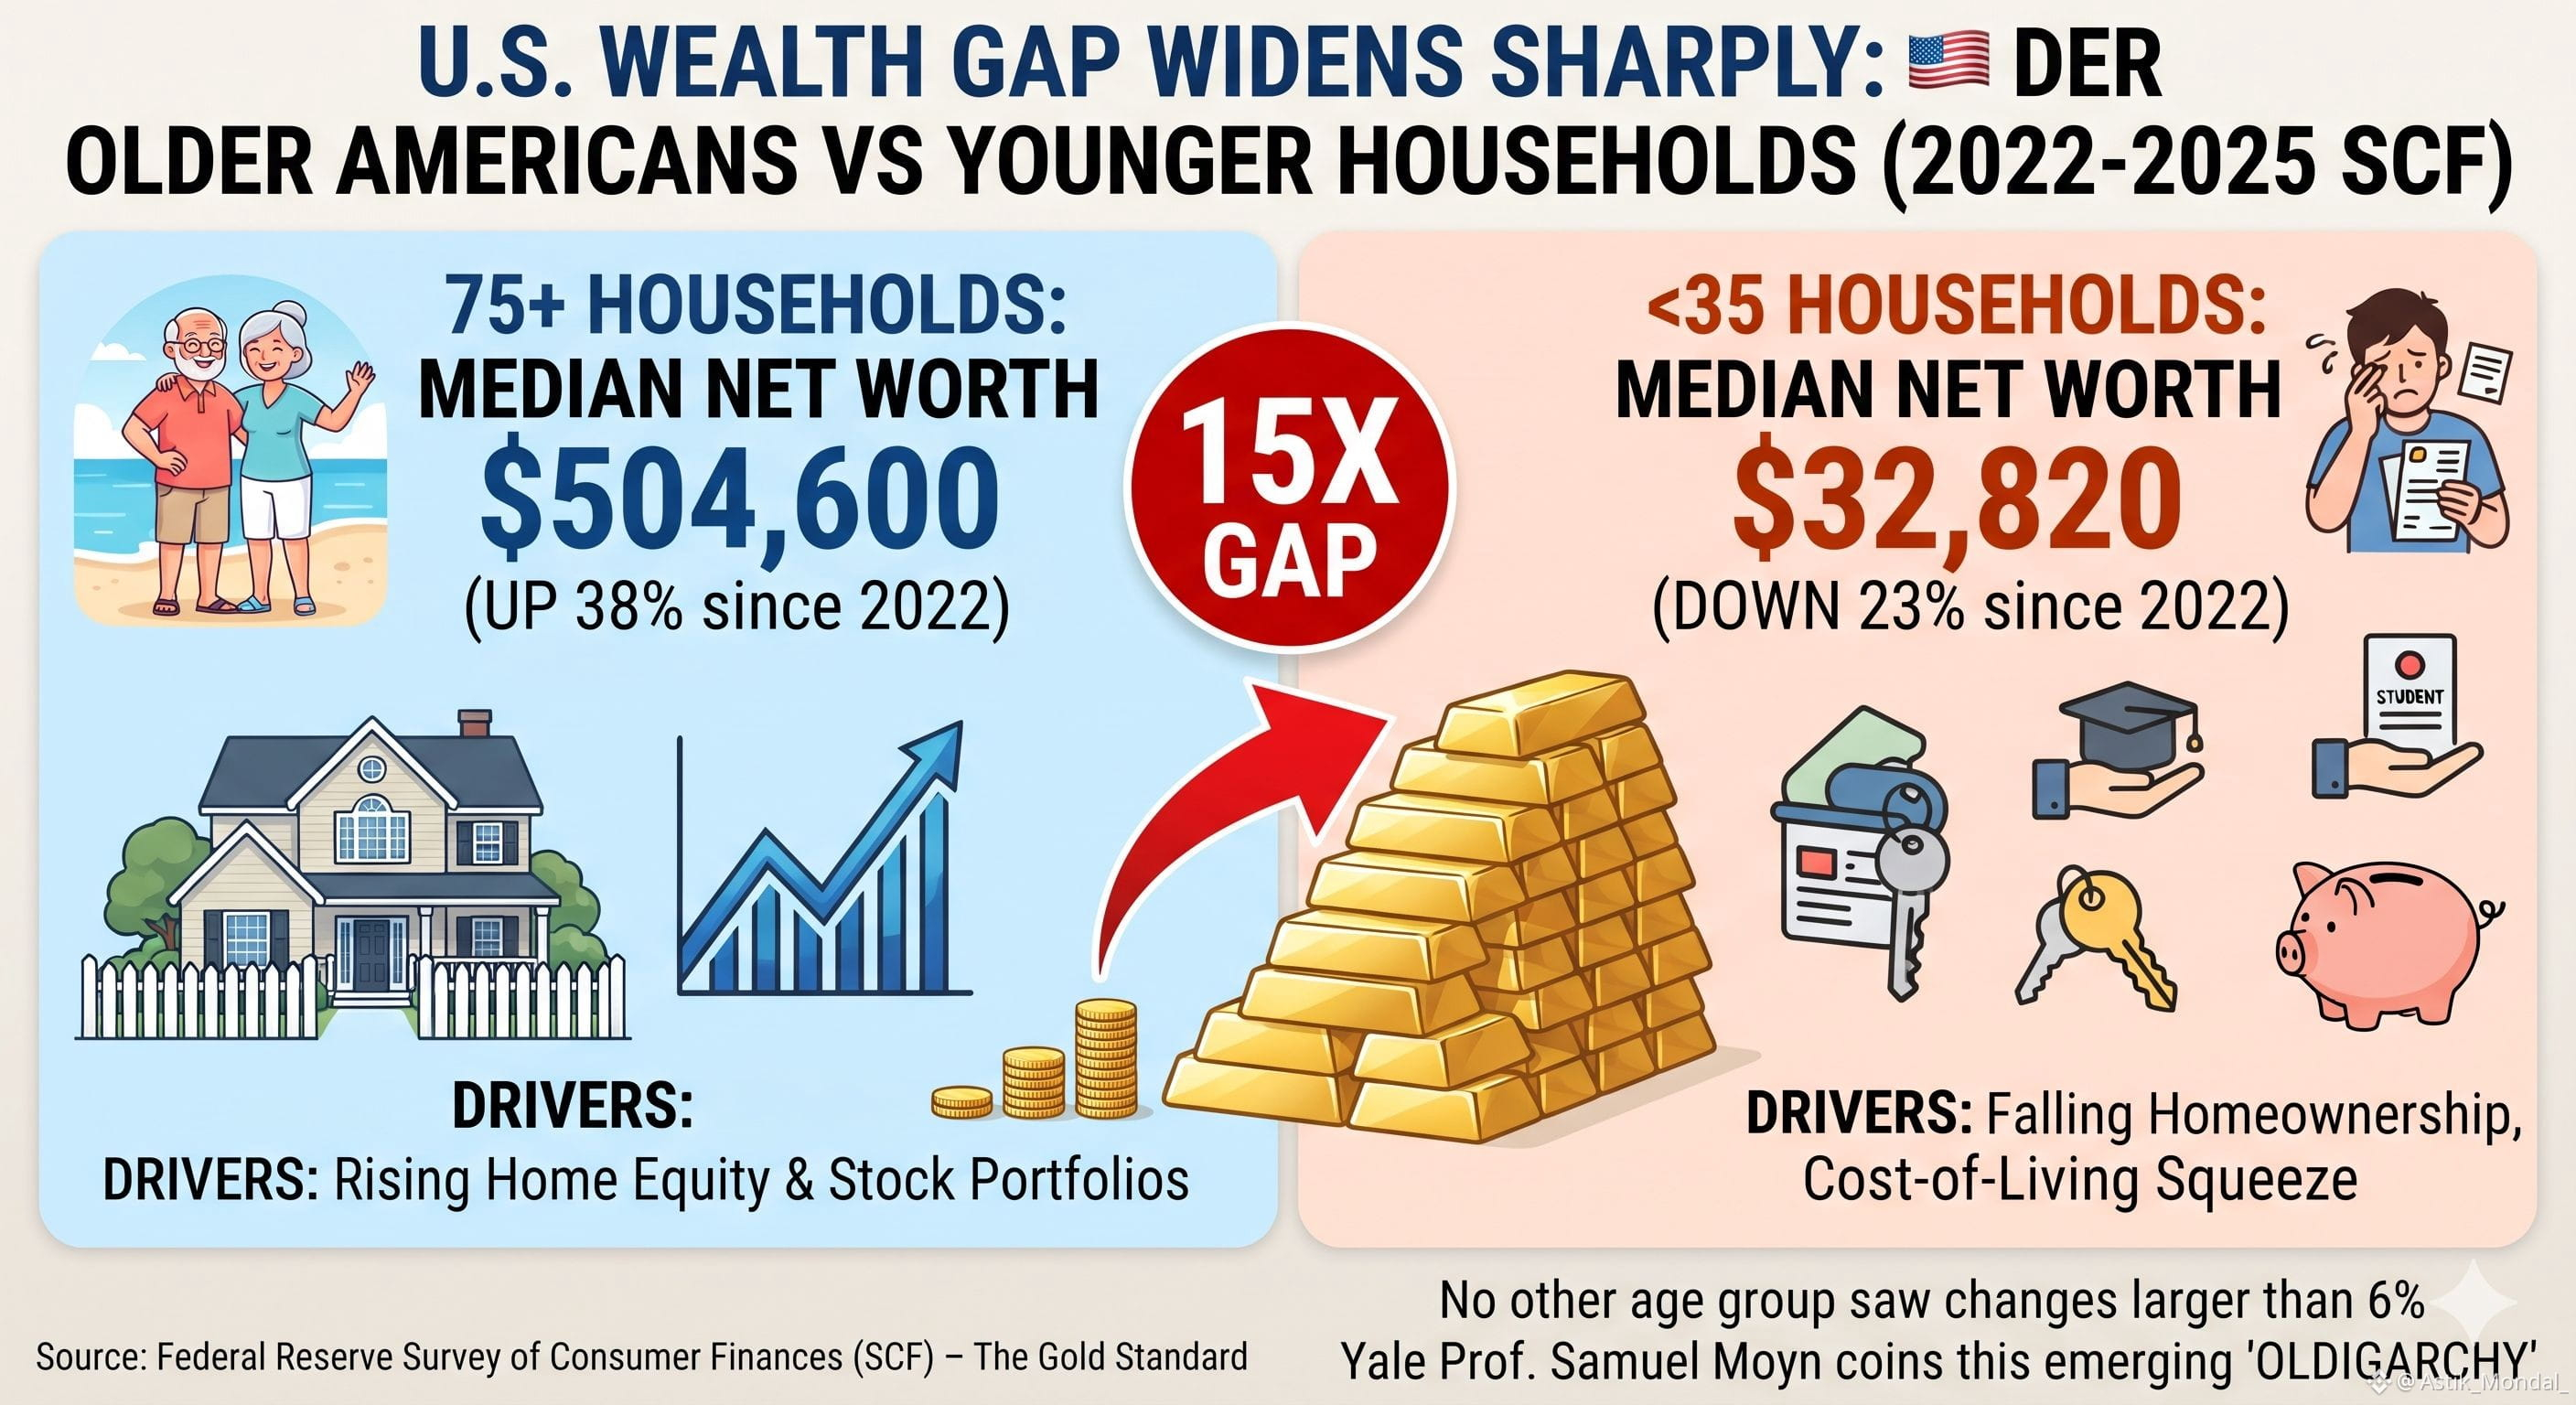
🇺🇸 EM CIMA DA HORA: Americanos com 75 anos ou mais agora têm cerca de 15 vezes o patrimônio líquido mediano das famílias com menos de 35 anos, contra apenas 9 vezes há três anos.
A mais recente Pesquisa sobre Finanças do Consumidor do Federal Reserve, considerada o padrão-ouro para medir o patrimônio das famílias e divulgada apenas a cada três anos, mostra que a diferença aumentou acentuadamente entre 2022 e 2025. O patrimônio líquido mediano das famílias chefiadas por alguém com 75 anos ou mais subiu cerca de 38%, já descontada a inflação, chegando a US$ 504.600. Enquanto isso, o patrimônio líquido mediano das famílias com menos de 35 anos caiu 23%, para apenas US$ 32.820.
O que chama a atenção é o quanto essa diferença foi unilateral. Em todas as outras faixas etárias, nenhum grupo teve uma variação superior a 6% em qualquer direção. Isso significa que não foi uma mudança econômica ampla: foram especificamente as famílias mais velhas e mais jovens que seguiram em direções opostas.
Parte da explicação é simplesmente o envelhecimento: os boomers mais ricos que completaram 75 anos elevaram a mediana da faixa etária mais velha. Mas, mesmo acompanhando a mesma geração ao longo do tempo — aqueles que tinham 72 anos ou mais em 2022 e chegaram aos 75 anos ou mais em 2025 —, seu patrimônio líquido mediano ainda subiu 21%. O aumento do patrimônio imobiliário e das carteiras de ações foi o principal responsável por esse avanço. Já as famílias mais jovens, que têm muito menos dinheiro em imóveis e ações e mais em dinheiro e dívidas, foram pressionadas tanto pela queda nas taxas de propriedade de imóveis quanto pelo custo de vida mais elevado.
O professor de Yale Samuel Moyn apontou esses dados como evidência do que chama de uma "velhigarquia" americana emergente: uma concentração geracional de riqueza que só está se acelerando.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
🇺🇸 EM CIMA DA HORA: Americanos com 75 anos ou mais agora têm cerca de 15 vezes o patrimônio líquido mediano das famílias com menos de 35 anos, contra apenas 9 vezes há três anos.
A mais recente Pesquisa sobre Finanças do Consumidor do Federal Reserve, considerada o padrão-ouro para medir o patrimônio das famílias e divulgada apenas a cada três anos, mostra que a diferença aumentou acentuadamente entre 2022 e 2025. O patrimônio líquido mediano das famílias chefiadas por alguém com 75 anos ou mais subiu cerca de 38%, já descontada a inflação, chegando a US$ 504.600. Enquanto isso, o patrimônio líquido mediano das famílias com menos de 35 anos caiu 23%, para apenas US$ 32.820.
O que chama a atenção é o quanto essa diferença foi unilateral. Em todas as outras faixas etárias, nenhum grupo teve uma variação superior a 6% em qualquer direção. Isso significa que não foi uma mudança econômica ampla: foram especificamente as famílias mais velhas e mais jovens que seguiram em direções opostas.
Parte da explicação é simplesmente o envelhecimento: os boomers mais ricos que completaram 75 anos elevaram a mediana da faixa etária mais velha. Mas, mesmo acompanhando a mesma geração ao longo do tempo — aqueles que tinham 72 anos ou mais em 2022 e chegaram aos 75 anos ou mais em 2025 —, seu patrimônio líquido mediano ainda subiu 21%. O aumento do patrimônio imobiliário e das carteiras de ações foi o principal responsável por esse avanço. Já as famílias mais jovens, que têm muito menos dinheiro em imóveis e ações e mais em dinheiro e dívidas, foram pressionadas tanto pela queda nas taxas de propriedade de imóveis quanto pelo custo de vida mais elevado.
O professor de Yale Samuel Moyn apontou esses dados como evidência do que chama de uma "velhigarquia" americana emergente: uma concentração geracional de riqueza que só está se acelerando.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
A mais recente Pesquisa sobre Finanças do Consumidor do Federal Reserve, considerada o padrão-ouro para medir o patrimônio das famílias e divulgada apenas a cada três anos, mostra que a diferença aumentou acentuadamente entre 2022 e 2025. O patrimônio líquido mediano das famílias chefiadas por alguém com 75 anos ou mais subiu cerca de 38%, já descontada a inflação, chegando a US$ 504.600. Enquanto isso, o patrimônio líquido mediano das famílias com menos de 35 anos caiu 23%, para apenas US$ 32.820.
O que chama a atenção é o quanto essa diferença foi unilateral. Em todas as outras faixas etárias, nenhum grupo teve uma variação superior a 6% em qualquer direção. Isso significa que não foi uma mudança econômica ampla: foram especificamente as famílias mais velhas e mais jovens que seguiram em direções opostas.
Parte da explicação é simplesmente o envelhecimento: os boomers mais ricos que completaram 75 anos elevaram a mediana da faixa etária mais velha. Mas, mesmo acompanhando a mesma geração ao longo do tempo — aqueles que tinham 72 anos ou mais em 2022 e chegaram aos 75 anos ou mais em 2025 —, seu patrimônio líquido mediano ainda subiu 21%. O aumento do patrimônio imobiliário e das carteiras de ações foi o principal responsável por esse avanço. Já as famílias mais jovens, que têm muito menos dinheiro em imóveis e ações e mais em dinheiro e dívidas, foram pressionadas tanto pela queda nas taxas de propriedade de imóveis quanto pelo custo de vida mais elevado.
O professor de Yale Samuel Moyn apontou esses dados como evidência do que chama de uma "velhigarquia" americana emergente: uma concentração geracional de riqueza que só está se acelerando.
#WealthGap #Economy #Millennials #GenZ #PersonalFinance
1
67
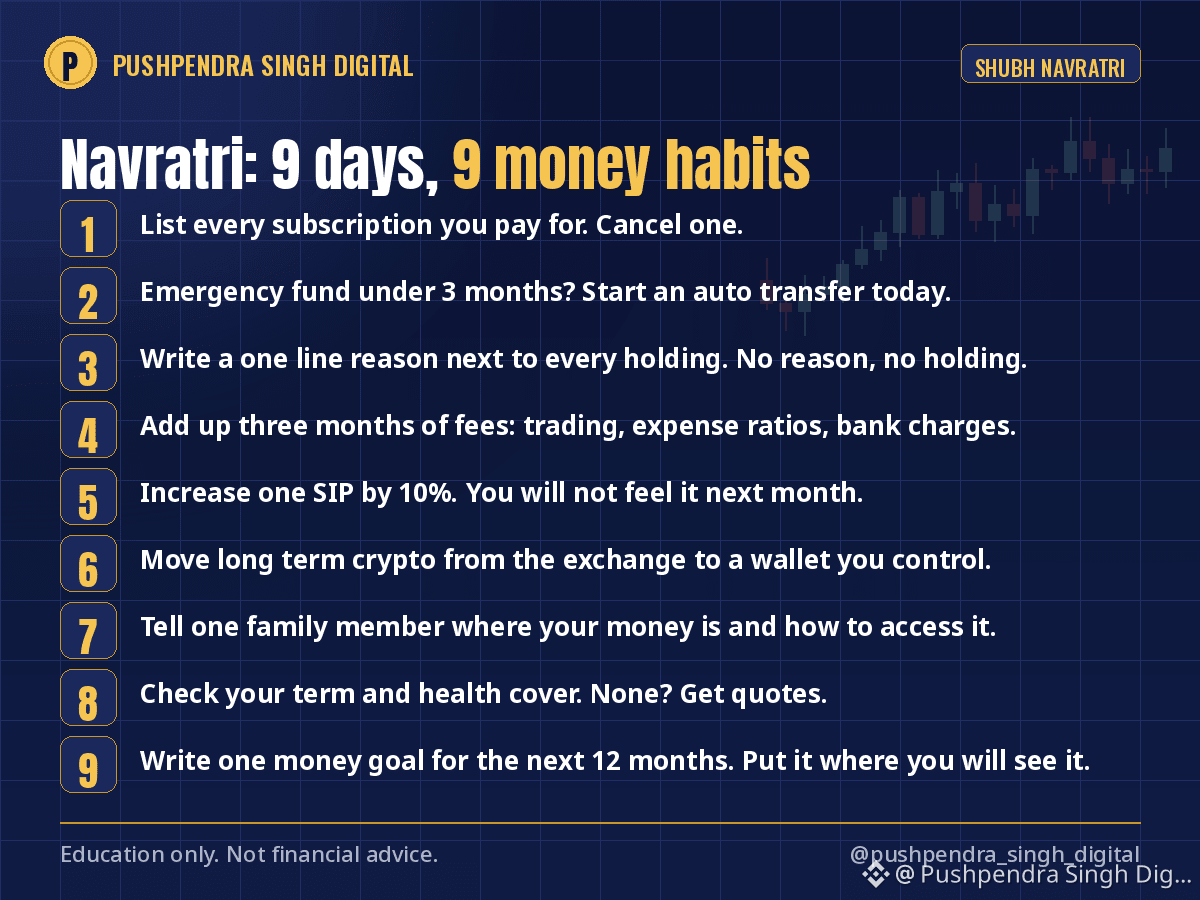
O Navratri está na reta final e o Dussehra é na terça-feira. Aqui estão nove hábitos financeiros, um para cada dia do festival. Comece no dia em que estiver e termine até o Diwali. Cada um leva menos de dez minutos.
Dia 1: Anote todas as assinaturas pelas quais você paga. Cancele uma.
Dia 2: Confira sua reserva de emergência. Menos de 3 meses de despesas? Programe uma transferência automática, mesmo que seja de pouco valor.
Dia 3: Abra sua conta demat ou de investimentos e escreva, ao lado de cada ativo, o motivo de mantê-lo em uma frase. Sem motivo, sem ativo.
Dia 4: Some as taxas dos últimos três meses: de negociações, taxas de administração de fundos e tarifas bancárias.
Dia 5: Aumente um SIP em 10%. Você nem vai sentir no próximo mês.
Dia 6: Transfira para uma carteira sob seu controle as criptomoedas que pretende manter por longo prazo e que estão em uma corretora.
Dia 7: Conte a um familiar onde estão seus investimentos e como acessá-los.
Dia 8: Confira suas coberturas de seguro de vida e saúde. Se não tiver nenhuma, peça cotações.
Dia 9: Escreva no papel sua única meta financeira para os próximos 12 meses e coloque-o em um lugar onde possa vê-lo.
Nove dias fazendo isso rendem mais do que nove meses acompanhando gráficos.
Qual dia será mais difícil para você? Para mim, é sempre o Dia 4.
Feliz Navratri. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #Navratri #PersonalFinance #MoneyHabits
O Navratri está na reta final e o Dussehra é na terça-feira. Aqui estão nove hábitos financeiros, um para cada dia do festival. Comece no dia em que estiver e termine até o Diwali. Cada um leva menos de dez minutos.
Dia 1: Anote todas as assinaturas pelas quais você paga. Cancele uma.
Dia 2: Confira sua reserva de emergência. Menos de 3 meses de despesas? Programe uma transferência automática, mesmo que seja de pouco valor.
Dia 3: Abra sua conta demat ou de investimentos e escreva, ao lado de cada ativo, o motivo de mantê-lo em uma frase. Sem motivo, sem ativo.
Dia 4: Some as taxas dos últimos três meses: de negociações, taxas de administração de fundos e tarifas bancárias.
Dia 5: Aumente um SIP em 10%. Você nem vai sentir no próximo mês.
Dia 6: Transfira para uma carteira sob seu controle as criptomoedas que pretende manter por longo prazo e que estão em uma corretora.
Dia 7: Conte a um familiar onde estão seus investimentos e como acessá-los.
Dia 8: Confira suas coberturas de seguro de vida e saúde. Se não tiver nenhuma, peça cotações.
Dia 9: Escreva no papel sua única meta financeira para os próximos 12 meses e coloque-o em um lugar onde possa vê-lo.
Nove dias fazendo isso rendem mais do que nove meses acompanhando gráficos.
Qual dia será mais difícil para você? Para mim, é sempre o Dia 4.
Feliz Navratri. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #Navratri #PersonalFinance #MoneyHabits
Dia 1: Anote todas as assinaturas pelas quais você paga. Cancele uma.
Dia 2: Confira sua reserva de emergência. Menos de 3 meses de despesas? Programe uma transferência automática, mesmo que seja de pouco valor.
Dia 3: Abra sua conta demat ou de investimentos e escreva, ao lado de cada ativo, o motivo de mantê-lo em uma frase. Sem motivo, sem ativo.
Dia 4: Some as taxas dos últimos três meses: de negociações, taxas de administração de fundos e tarifas bancárias.
Dia 5: Aumente um SIP em 10%. Você nem vai sentir no próximo mês.
Dia 6: Transfira para uma carteira sob seu controle as criptomoedas que pretende manter por longo prazo e que estão em uma corretora.
Dia 7: Conte a um familiar onde estão seus investimentos e como acessá-los.
Dia 8: Confira suas coberturas de seguro de vida e saúde. Se não tiver nenhuma, peça cotações.
Dia 9: Escreva no papel sua única meta financeira para os próximos 12 meses e coloque-o em um lugar onde possa vê-lo.
Nove dias fazendo isso rendem mais do que nove meses acompanhando gráficos.
Qual dia será mais difícil para você? Para mim, é sempre o Dia 4.
Feliz Navratri. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #Navratri #PersonalFinance #MoneyHabits
1
180
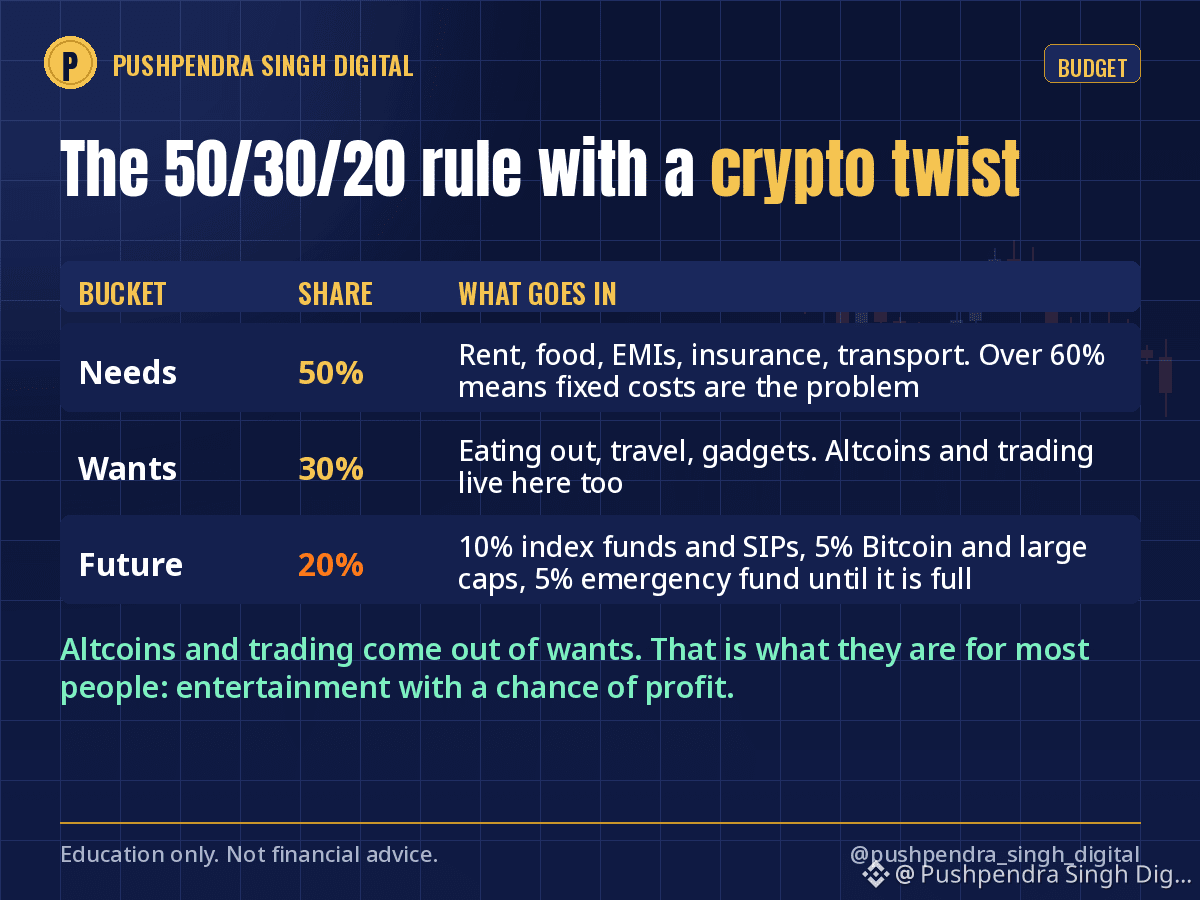
A regra 50/30/20 é o orçamento mais simples que conheço. Eis como a adapto para alguém que também tem criptomoedas.
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
A regra 50/30/20 é o orçamento mais simples que conheço. Eis como a adapto para alguém que também tem criptomoedas.
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
50% para necessidades: renda, alimentação, prestações, seguros, transporte. Se isso ultrapassar 60%, o problema não está nos seus investimentos, mas nos seus custos fixos.
30% para desejos: comer fora, viajar, gadgets, subscrições. Sem culpa, desde que não ultrapasse o limite.
20% para o futuro: é aqui que entra a reviravolta.
Divido esses 20% assim:
10% para investimentos entediantes que crescem com juros compostos: fundos de índice, EPF ou PPF, SIPs.
5% para Bitcoin e criptomoedas de grande capitalização, comprados mensalmente, sem tentar acertar o momento.
5% para o fundo de emergência até atingir o equivalente a 6 meses de despesas; depois, vai para a categoria que mais precisar.
As altcoins e o trading não têm uma categoria própria no orçamento. Saem dos 30% para desejos, porque, para a maioria das pessoas, é isso que são: entretenimento com uma hipótese de lucro.
Talvez seja duro. Mas assim um mês mau não toca no dinheiro que realmente constrói a sua vida.
Como está a sua divisão neste momento, sinceramente?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #Budgeting #MoneyBasics
1
244
💰 Eles nos ensinaram como ganhar um salário…
Mas quase ninguém nos ensina o que fazer quando o primeiro salário chega. 😅
“Salário recebido… e agora?”
Antes de pensar em investir, todo iniciante deve aprender algumas regras simples sobre dinheiro 👇
1️⃣ Faça um orçamento primeiro
Saiba quanto você ganha e para onde esse dinheiro vai. Muita gente se surpreende quando acompanha seus gastos pela primeira vez.
2️⃣ Crie uma reserva de emergência
Despesas inesperadas fazem parte da vida. Ter uma quantia guardada para emergências pode evitar dívidas desnecessárias e reduzir o estresse financeiro.
3️⃣ Poupar não é a mesma coisa que investir
Poupar = segurança e necessidades de curto prazo 🏦
Investir = crescimento e risco maior 📈
Entender essa diferença é muito importante.
4️⃣ Não guarde todo o seu dinheiro em um único lugar
Diversificação significa distribuir o risco entre diferentes ativos, em vez de depender de um único investimento.
5️⃣ Entenda sua própria tolerância ao risco
Um investimento arriscado que parece emocionante para alguém pode ser estressante demais para você. Suas decisões financeiras devem estar alinhadas com seus objetivos, renda e nível de conforto.
🚀 Se você tiver interesse em cripto, comece pela educação. A Binance Academy oferece materiais gratuitos para aprender sobre Bitcoin, blockchain, mercados de cripto, gestão de risco e DYOR (Faça Sua Própria Pesquisa).
Seu primeiro salário não é apenas dinheiro 💡
É sua primeira chance de aprender como o dinheiro realmente funciona.
📚 Aprenda primeiro. Pesquise de forma independente. Tome decisões com base na sua própria situação—não em hype das redes sociais.
⚠️ Conteúdo educacional apenas. Não é aconselhamento financeiro.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
{future}(VELVETUSDT)
{spot}(ACEUSDT)
{future}(AKEUSDT)
💰 Eles nos ensinaram como ganhar um salário…
Mas quase ninguém nos ensina o que fazer quando o primeiro salário chega. 😅
“Salário recebido… e agora?”
Antes de pensar em investir, todo iniciante deve aprender algumas regras simples sobre dinheiro 👇
1️⃣ Faça um orçamento primeiro
Saiba quanto você ganha e para onde esse dinheiro vai. Muita gente se surpreende quando acompanha seus gastos pela primeira vez.
2️⃣ Crie uma reserva de emergência
Despesas inesperadas fazem parte da vida. Ter uma quantia guardada para emergências pode evitar dívidas desnecessárias e reduzir o estresse financeiro.
3️⃣ Poupar não é a mesma coisa que investir
Poupar = segurança e necessidades de curto prazo 🏦
Investir = crescimento e risco maior 📈
Entender essa diferença é muito importante.
4️⃣ Não guarde todo o seu dinheiro em um único lugar
Diversificação significa distribuir o risco entre diferentes ativos, em vez de depender de um único investimento.
5️⃣ Entenda sua própria tolerância ao risco
Um investimento arriscado que parece emocionante para alguém pode ser estressante demais para você. Suas decisões financeiras devem estar alinhadas com seus objetivos, renda e nível de conforto.
🚀 Se você tiver interesse em cripto, comece pela educação. A Binance Academy oferece materiais gratuitos para aprender sobre Bitcoin, blockchain, mercados de cripto, gestão de risco e DYOR (Faça Sua Própria Pesquisa).
Seu primeiro salário não é apenas dinheiro 💡
É sua primeira chance de aprender como o dinheiro realmente funciona.
📚 Aprenda primeiro. Pesquise de forma independente. Tome decisões com base na sua própria situação—não em hype das redes sociais.
⚠️ Conteúdo educacional apenas. Não é aconselhamento financeiro.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
Mas quase ninguém nos ensina o que fazer quando o primeiro salário chega. 😅
“Salário recebido… e agora?”
Antes de pensar em investir, todo iniciante deve aprender algumas regras simples sobre dinheiro 👇
1️⃣ Faça um orçamento primeiro
Saiba quanto você ganha e para onde esse dinheiro vai. Muita gente se surpreende quando acompanha seus gastos pela primeira vez.
2️⃣ Crie uma reserva de emergência
Despesas inesperadas fazem parte da vida. Ter uma quantia guardada para emergências pode evitar dívidas desnecessárias e reduzir o estresse financeiro.
3️⃣ Poupar não é a mesma coisa que investir
Poupar = segurança e necessidades de curto prazo 🏦
Investir = crescimento e risco maior 📈
Entender essa diferença é muito importante.
4️⃣ Não guarde todo o seu dinheiro em um único lugar
Diversificação significa distribuir o risco entre diferentes ativos, em vez de depender de um único investimento.
5️⃣ Entenda sua própria tolerância ao risco
Um investimento arriscado que parece emocionante para alguém pode ser estressante demais para você. Suas decisões financeiras devem estar alinhadas com seus objetivos, renda e nível de conforto.
🚀 Se você tiver interesse em cripto, comece pela educação. A Binance Academy oferece materiais gratuitos para aprender sobre Bitcoin, blockchain, mercados de cripto, gestão de risco e DYOR (Faça Sua Própria Pesquisa).
Seu primeiro salário não é apenas dinheiro 💡
É sua primeira chance de aprender como o dinheiro realmente funciona.
📚 Aprenda primeiro. Pesquise de forma independente. Tome decisões com base na sua própria situação—não em hype das redes sociais.
⚠️ Conteúdo educacional apenas. Não é aconselhamento financeiro.
#Binance #BinanceAcademy #LearnWithBinance #PersonalFinance #CryptoEducation
$AKE $ACE $VELVET
1
414
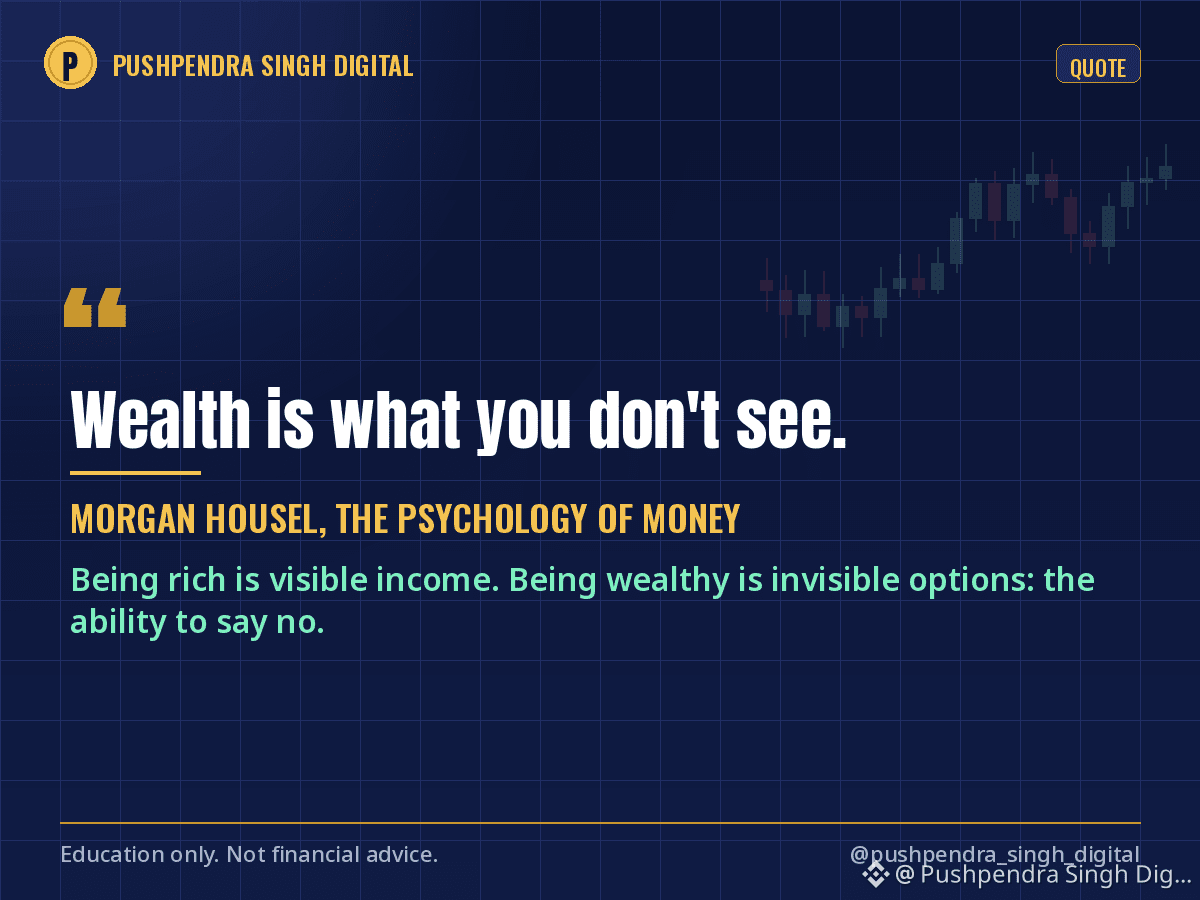
Morgan Housel escreveu que riqueza é aquilo que você não vê. O carro que não foi comprado, o upgrade que não foi feito, a operação que não foi realizada.
Penso nessa frase sempre que o mercado dispara.
Numa alta, todo mundo vê as publicações com Lamborghinis. Ninguém vê a pessoa que vendeu 20% durante a valorização, quitou um empréstimo e manteve o restante num fundo de índice. Essa pessoa não publica nada. Não precisa.
Ser rico é ter uma renda visível. Ter patrimônio é ter opções invisíveis: poder dizer não a um emprego, a um cliente ou a uma operação, porque você não precisa desse dinheiro neste mês.
O estranho é que aquilo que a maioria das pessoas realmente quer quando diz que quer ser rica é justamente o que não se vê.
Minha regra desde que li aquele livro: toda grande vitória é dividida. Uma parte vai para o meu eu do futuro, que ainda não consegue enxergá-la. Depois, gasto o restante sem culpa.
O que você decidiu não comprar este ano e não se arrepende?
$BTC #MorganHousel #PersonalFinance #Wealth
Morgan Housel escreveu que riqueza é aquilo que você não vê. O carro que não foi comprado, o upgrade que não foi feito, a operação que não foi realizada.
Penso nessa frase sempre que o mercado dispara.
Numa alta, todo mundo vê as publicações com Lamborghinis. Ninguém vê a pessoa que vendeu 20% durante a valorização, quitou um empréstimo e manteve o restante num fundo de índice. Essa pessoa não publica nada. Não precisa.
Ser rico é ter uma renda visível. Ter patrimônio é ter opções invisíveis: poder dizer não a um emprego, a um cliente ou a uma operação, porque você não precisa desse dinheiro neste mês.
O estranho é que aquilo que a maioria das pessoas realmente quer quando diz que quer ser rica é justamente o que não se vê.
Minha regra desde que li aquele livro: toda grande vitória é dividida. Uma parte vai para o meu eu do futuro, que ainda não consegue enxergá-la. Depois, gasto o restante sem culpa.
O que você decidiu não comprar este ano e não se arrepende?
$BTC #MorganHousel #PersonalFinance #Wealth
Penso nessa frase sempre que o mercado dispara.
Numa alta, todo mundo vê as publicações com Lamborghinis. Ninguém vê a pessoa que vendeu 20% durante a valorização, quitou um empréstimo e manteve o restante num fundo de índice. Essa pessoa não publica nada. Não precisa.
Ser rico é ter uma renda visível. Ter patrimônio é ter opções invisíveis: poder dizer não a um emprego, a um cliente ou a uma operação, porque você não precisa desse dinheiro neste mês.
O estranho é que aquilo que a maioria das pessoas realmente quer quando diz que quer ser rica é justamente o que não se vê.
Minha regra desde que li aquele livro: toda grande vitória é dividida. Uma parte vai para o meu eu do futuro, que ainda não consegue enxergá-la. Depois, gasto o restante sem culpa.
O que você decidiu não comprar este ano e não se arrepende?
$BTC #MorganHousel #PersonalFinance #Wealth
177
Dois amigos, o mesmo fundo, o mesmo valor: 10.000 rúpias por mês, a 12% ao ano.
Rahul começa aos 25 e para aos 35. Dez anos de aportes em SIP, depois nada. Ele investiu 12 lakh no total.
Amit começa aos 35 e continua até os 60. Vinte e cinco anos de aportes em SIP. Ele investiu 30 lakh no total.
Aos 60:
Rahul tem aproximadamente 4,6 crore.
Amit tem aproximadamente 1,9 crore.
Rahul investiu menos da metade do dinheiro e terminou com mais que o dobro. A única diferença são os dez anos em que o dinheiro dele ficou rendendo juros compostos antes mesmo de Amit começar.
Não estou dizendo para parar aos 35. Estou dizendo que a coisa mais cara nos investimentos é o ano em que você não começou. Não é o fundo que escolheu, nem a taxa de administração, nem o preço de entrada.
A mesma lógica vale para as criptomoedas. Uma pequena compra mensal de Bitcoin iniciada em 2020 superou quase todas as negociações engenhosas feitas desde então.
“Vou começar quando ganhar mais” é a frase que custa mais caro. Comece com 500 rúpias, se é isso que você tem. O valor pode aumentar. Os anos perdidos não voltam.
Com que idade você começou e o que diria ao seu eu mais jovem?
Retornos passados não garantem retornos futuros. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #SIP #Compounding #PersonalFinance
Dois amigos, o mesmo fundo, o mesmo valor: 10.000 rúpias por mês, a 12% ao ano.
Rahul começa aos 25 e para aos 35. Dez anos de aportes em SIP, depois nada. Ele investiu 12 lakh no total.
Amit começa aos 35 e continua até os 60. Vinte e cinco anos de aportes em SIP. Ele investiu 30 lakh no total.
Aos 60:
Rahul tem aproximadamente 4,6 crore.
Amit tem aproximadamente 1,9 crore.
Rahul investiu menos da metade do dinheiro e terminou com mais que o dobro. A única diferença são os dez anos em que o dinheiro dele ficou rendendo juros compostos antes mesmo de Amit começar.
Não estou dizendo para parar aos 35. Estou dizendo que a coisa mais cara nos investimentos é o ano em que você não começou. Não é o fundo que escolheu, nem a taxa de administração, nem o preço de entrada.
A mesma lógica vale para as criptomoedas. Uma pequena compra mensal de Bitcoin iniciada em 2020 superou quase todas as negociações engenhosas feitas desde então.
“Vou começar quando ganhar mais” é a frase que custa mais caro. Comece com 500 rúpias, se é isso que você tem. O valor pode aumentar. Os anos perdidos não voltam.
Com que idade você começou e o que diria ao seu eu mais jovem?
Retornos passados não garantem retornos futuros. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #SIP #Compounding #PersonalFinance
Rahul começa aos 25 e para aos 35. Dez anos de aportes em SIP, depois nada. Ele investiu 12 lakh no total.
Amit começa aos 35 e continua até os 60. Vinte e cinco anos de aportes em SIP. Ele investiu 30 lakh no total.
Aos 60:
Rahul tem aproximadamente 4,6 crore.
Amit tem aproximadamente 1,9 crore.
Rahul investiu menos da metade do dinheiro e terminou com mais que o dobro. A única diferença são os dez anos em que o dinheiro dele ficou rendendo juros compostos antes mesmo de Amit começar.
Não estou dizendo para parar aos 35. Estou dizendo que a coisa mais cara nos investimentos é o ano em que você não começou. Não é o fundo que escolheu, nem a taxa de administração, nem o preço de entrada.
A mesma lógica vale para as criptomoedas. Uma pequena compra mensal de Bitcoin iniciada em 2020 superou quase todas as negociações engenhosas feitas desde então.
“Vou começar quando ganhar mais” é a frase que custa mais caro. Comece com 500 rúpias, se é isso que você tem. O valor pode aumentar. Os anos perdidos não voltam.
Com que idade você começou e o que diria ao seu eu mais jovem?
Retornos passados não garantem retornos futuros. Conteúdo apenas educativo, não é aconselhamento financeiro.
$BTC #SIP #Compounding #PersonalFinance
1
137
·
--
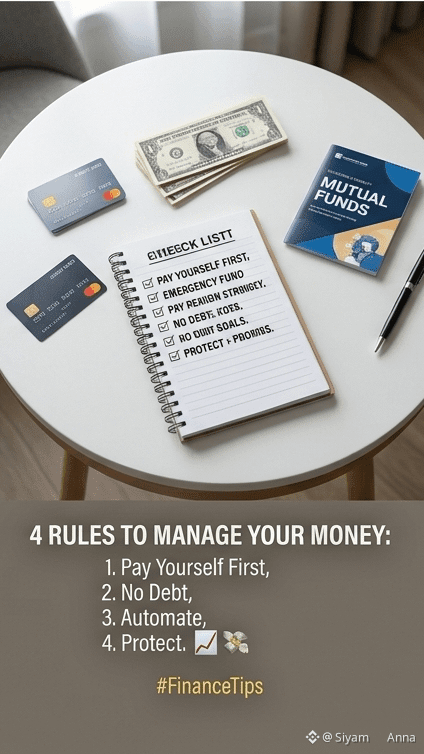
Com dificuldade para gerir o seu dinheiro? Comece com estas 4 regras de ouro: 📈
• Regra 1: Pague-se primeiro. Assim que receber o seu salário, coloque a sua percentagem de poupança fora do alcance. Gaste o que sobra depois de poupar.
• Regra 2: Evite a inflação do estilo de vida. Não compre itens de luxo a crédito ou em prestações (EMIs) apenas para impressionar os outros.
• Regra 3: Automatize os seus investimentos. Configure um SIP mensal em Fundos Mútuos ou em fundos de índice para investir de forma consistente, sem ficar a pensar demais.
• Regra 4: Proteja a sua desvantagem. Garanta que tem Seguro de Saúde e Seguro de Vida Temporário (Term Life Insurance) adequados para salvaguardar o seu património de emergências inesperadas.
Literacia financeira não é um luxo; é uma competência de sobrevivência para uma vida em paz. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
Com dificuldade para gerir o seu dinheiro? Comece com estas 4 regras de ouro: 📈
• Regra 1: Pague-se primeiro. Assim que receber o seu salário, coloque a sua percentagem de poupança fora do alcance. Gaste o que sobra depois de poupar.
• Regra 2: Evite a inflação do estilo de vida. Não compre itens de luxo a crédito ou em prestações (EMIs) apenas para impressionar os outros.
• Regra 3: Automatize os seus investimentos. Configure um SIP mensal em Fundos Mútuos ou em fundos de índice para investir de forma consistente, sem ficar a pensar demais.
• Regra 4: Proteja a sua desvantagem. Garanta que tem Seguro de Saúde e Seguro de Vida Temporário (Term Life Insurance) adequados para salvaguardar o seu património de emergências inesperadas.
Literacia financeira não é um luxo; é uma competência de sobrevivência para uma vida em paz. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
• Regra 1: Pague-se primeiro. Assim que receber o seu salário, coloque a sua percentagem de poupança fora do alcance. Gaste o que sobra depois de poupar.
• Regra 2: Evite a inflação do estilo de vida. Não compre itens de luxo a crédito ou em prestações (EMIs) apenas para impressionar os outros.
• Regra 3: Automatize os seus investimentos. Configure um SIP mensal em Fundos Mútuos ou em fundos de índice para investir de forma consistente, sem ficar a pensar demais.
• Regra 4: Proteja a sua desvantagem. Garanta que tem Seguro de Saúde e Seguro de Vida Temporário (Term Life Insurance) adequados para salvaguardar o seu património de emergências inesperadas.
Literacia financeira não é um luxo; é uma competência de sobrevivência para uma vida em paz. 💡
#FinanceTips #SmartInvesting #PersonalFinance #MoneyHacks
$NVDAB $AAPL.US $NVDA.US
1
71
Personalidade ,
A frase "não importa como você se pareça, dinheiro não se importa" destaca o igualador das finanças pessoais: a riqueza se acumula através de hábitos inteligentes, planejamento estratégico e disciplina financeira, independentemente da aparência física, origem ou status social
#PerfectTime #PersonalFinance $BTC $BNB
Personalidade ,
A frase "não importa como você se pareça, dinheiro não se importa" destaca o igualador das finanças pessoais: a riqueza se acumula através de hábitos inteligentes, planejamento estratégico e disciplina financeira, independentemente da aparência física, origem ou status social
#PerfectTime #PersonalFinance $BTC $BNB
A frase "não importa como você se pareça, dinheiro não se importa" destaca o igualador das finanças pessoais: a riqueza se acumula através de hábitos inteligentes, planejamento estratégico e disciplina financeira, independentemente da aparência física, origem ou status social
#PerfectTime #PersonalFinance $BTC $BNB
377
3
28
377
·
--
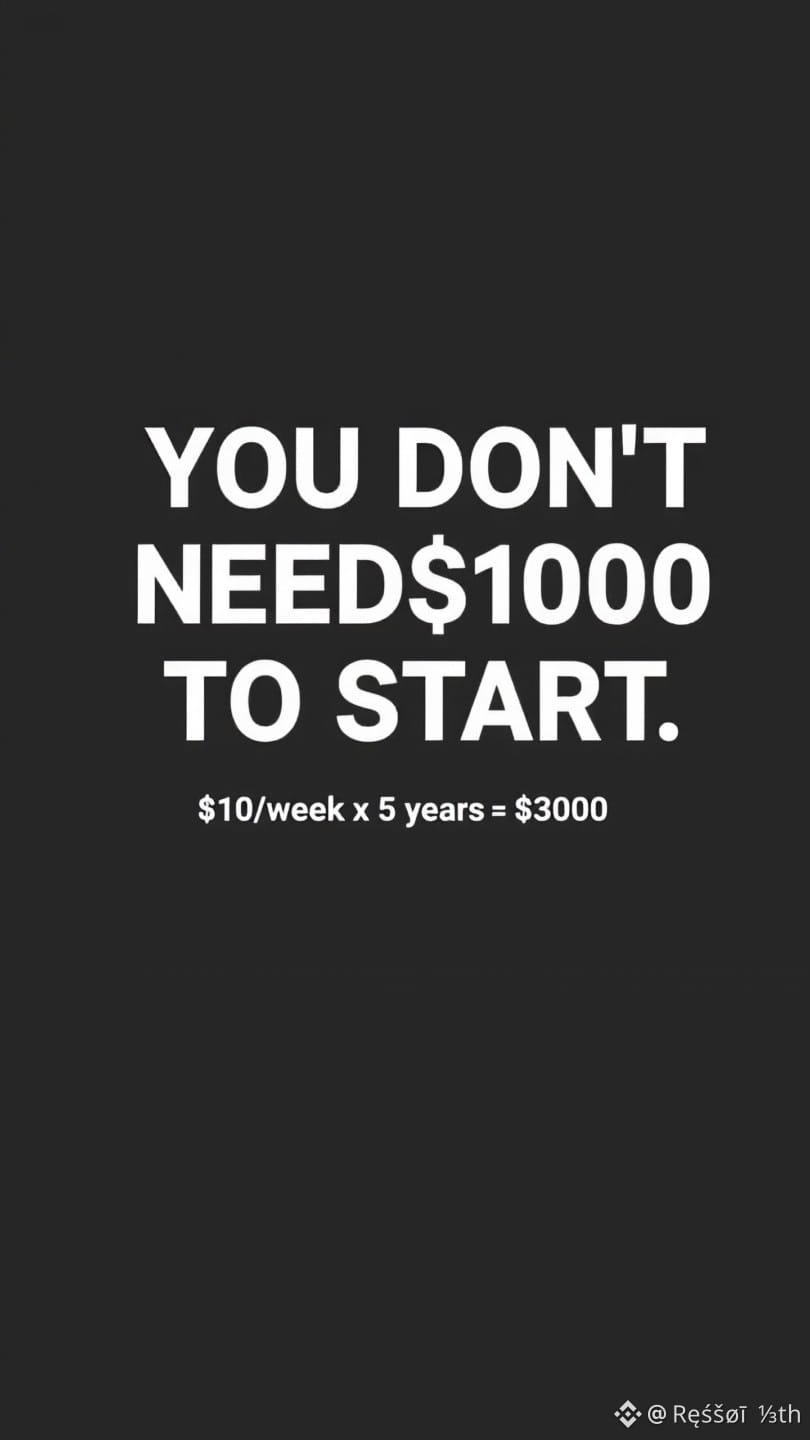
Você não precisa de US$ 1000 para começar a construir riqueza.
Eu comecei com US$ 10 por semana.
US$ 10 x 52 semanas = US$ 520/ano
US$ 520 x 5 anos com 7% = ~US$ 3000
O valor não importa.
O hábito é o que importa.
Comece feio. Comece pequeno.
Mas comece.
Quanto você poderia economizar esta semana? Mesmo US$ 5 contam 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Você não precisa de US$ 1000 para começar a construir riqueza.
Eu comecei com US$ 10 por semana.
US$ 10 x 52 semanas = US$ 520/ano
US$ 520 x 5 anos com 7% = ~US$ 3000
O valor não importa.
O hábito é o que importa.
Comece feio. Comece pequeno.
Mas comece.
Quanto você poderia economizar esta semana? Mesmo US$ 5 contam 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
Eu comecei com US$ 10 por semana.
US$ 10 x 52 semanas = US$ 520/ano
US$ 520 x 5 anos com 7% = ~US$ 3000
O valor não importa.
O hábito é o que importa.
Comece feio. Comece pequeno.
Mas comece.
Quanto você poderia economizar esta semana? Mesmo US$ 5 contam 👇
#investing #MoneyTips #wealthbuilding #PersonalFinance
7
1
1.7k
·
--

Artigo
💰 Seu Primeiro Salário: O Que Você Deve Fazer Com Ele de Verdade?Receber o seu primeiro salário parece uma conquista.
Pela primeira vez, você tem dinheiro que ganhou por conta própria — e, de repente, há muitas coisas que você poderia fazer com ele.
Mas, em vez de perguntar “O que eu devo comprar?”, uma pergunta melhor pode ser:
“Como posso construir melhores hábitos financeiros a partir daqui?”
1️⃣ Comece com um orçamento simples
Antes de poupar ou investir, entenda para onde seu dinheiro está indo.
Liste suas despesas essenciais:
🏠 Aluguel
🍽️ Alimentação
🚗 Transporte
💡 Contas
📱 Assinaturas
💰 Seu Primeiro Salário: O Que Você Deve Fazer Com Ele de Verdade?
Receber o seu primeiro salário parece uma conquista.
Pela primeira vez, você tem dinheiro que ganhou por conta própria — e, de repente, há muitas coisas que você poderia fazer com ele.
Mas, em vez de perguntar “O que eu devo comprar?”, uma pergunta melhor pode ser:
“Como posso construir melhores hábitos financeiros a partir daqui?”
1️⃣ Comece com um orçamento simples
Antes de poupar ou investir, entenda para onde seu dinheiro está indo.
Liste suas despesas essenciais:
🏠 Aluguel
🍽️ Alimentação
🚗 Transporte
💡 Contas
📱 Assinaturas
Pela primeira vez, você tem dinheiro que ganhou por conta própria — e, de repente, há muitas coisas que você poderia fazer com ele.
Mas, em vez de perguntar “O que eu devo comprar?”, uma pergunta melhor pode ser:
“Como posso construir melhores hábitos financeiros a partir daqui?”
1️⃣ Comece com um orçamento simples
Antes de poupar ou investir, entenda para onde seu dinheiro está indo.
Liste suas despesas essenciais:
🏠 Aluguel
🍽️ Alimentação
🚗 Transporte
💡 Contas
📱 Assinaturas
7
137
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
57,463 visualizações
755 a discutir
2
#AnthropicToDebutAfter$83IPOPricing
15,333 visualizações
79 a discutir
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
19,065 visualizações
334 a discutir
4
#CanGTA6'sLaunchLiftTTWOShares?
10,661 visualizações
246 a discutir
5
#FOMCMinutesHighlightAIDebtRisks
19,609 visualizações
309 a discutir
6
#SouthKoreaPlansToLet3500ListedFirmsBuyBitcoin
19,559 visualizações
331 a discutir
7
#AnthropicGrayMarketSharesPointTo22%To26%Gains
4,729 visualizações
67 a discutir
8
#BitcoinSpotETFsSee$306MNetOutflows
155 visualizações
2 a discutir
9
#TrumpAdministrationLaunchesProjectToCombatCybercrime
75 visualizações
9 a discutir
10
#FedMinutesShowAlmostAllOfficialsExpectMoreHikes
6,674 visualizações
80 a discutir