
As cartas de bônus e aumento chegam nesta época, e com elas a frase mais cara das finanças pessoais: "Eu mereço."
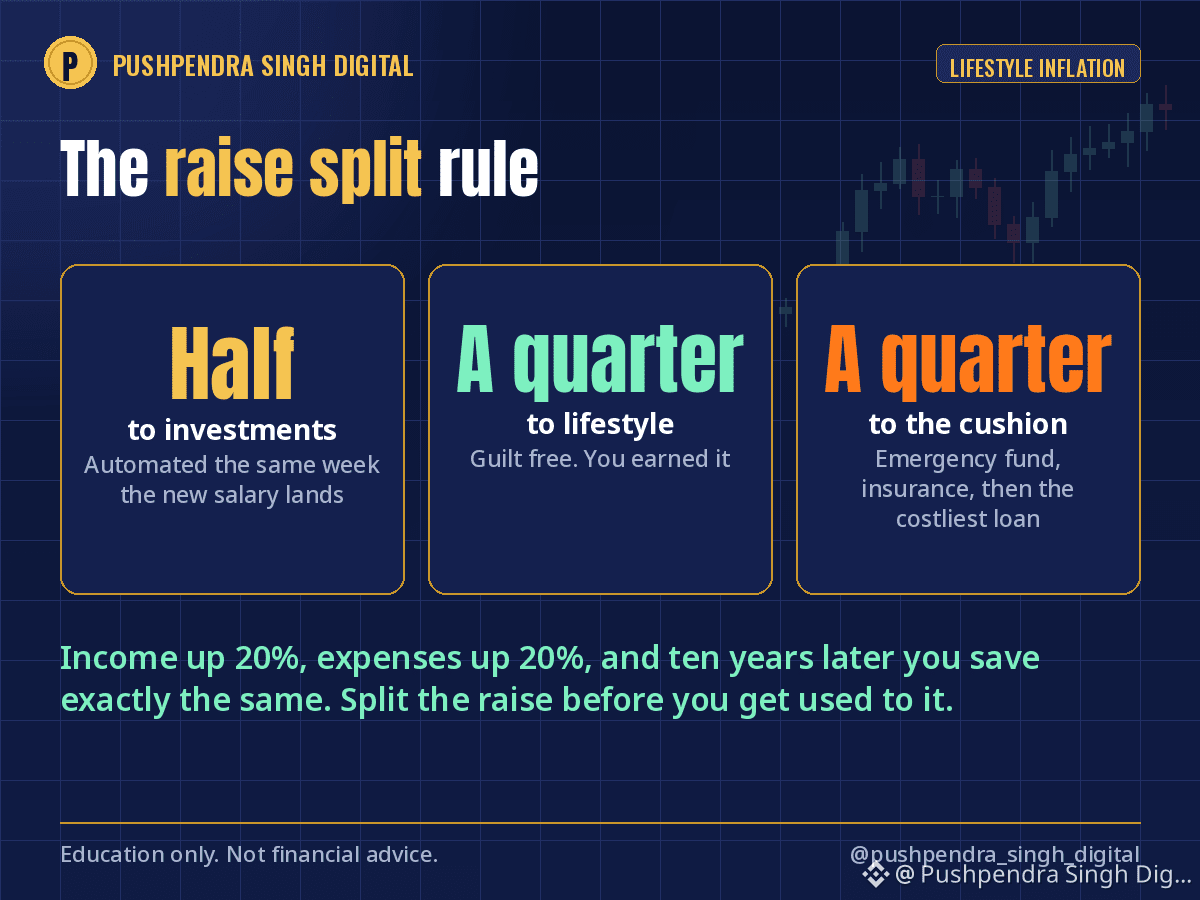
A inflação do estilo de vida é simples. A renda aumenta 20%, as despesas aumentam 20% e, dez anos depois, você ganha três vezes mais e economiza exatamente o mesmo. Fiz isso entre meu primeiro e terceiro empregos. O apartamento maior, as prestações do carro, um celular melhor a cada ano. Taxa de poupança: inalterada.
A regra que resolveu isso, a regra da divisão do aumento:
Metade de cada aumento vai para investimentos, de forma automatizada na mesma semana em que o novo salário cai na conta. Aumento da contribuição para o SIP, contribuição voluntária para o EPF, compra mensal de Bitcoin. Esse dinheiro nunca chega à conta usada para despesas.
Um quarto vai para o estilo de vida, sem culpa. Você mereceu.
Um quarto vai para a reserva: fundo de emergência até chegar a seis meses de despesas; depois, melhorias no seguro e, em seguida, amortização antecipada do empréstimo mais caro.
A matemática ao longo da carreira: quem poupa metade de cada aumento acaba com uma taxa de poupança de 40% ou mais aos 35 anos, sem nunca sentir que está abrindo mão de algo, porque esse dinheiro nunca chegou a ter.
Seu próximo aumento é o dinheiro mais fácil que você jamais vai investir. Você ainda não se acostumou a ele.
O que você fez com seu último aumento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits
A inflação do estilo de vida é simples. A renda aumenta 20%, as despesas aumentam 20% e, dez anos depois, você ganha três vezes mais e economiza exatamente o mesmo. Fiz isso entre meu primeiro e terceiro empregos. O apartamento maior, as prestações do carro, um celular melhor a cada ano. Taxa de poupança: inalterada.
A regra que resolveu isso, a regra da divisão do aumento:
Metade de cada aumento vai para investimentos, de forma automatizada na mesma semana em que o novo salário cai na conta. Aumento da contribuição para o SIP, contribuição voluntária para o EPF, compra mensal de Bitcoin. Esse dinheiro nunca chega à conta usada para despesas.
Um quarto vai para o estilo de vida, sem culpa. Você mereceu.
Um quarto vai para a reserva: fundo de emergência até chegar a seis meses de despesas; depois, melhorias no seguro e, em seguida, amortização antecipada do empréstimo mais caro.
A matemática ao longo da carreira: quem poupa metade de cada aumento acaba com uma taxa de poupança de 40% ou mais aos 35 anos, sem nunca sentir que está abrindo mão de algo, porque esse dinheiro nunca chegou a ter.
Seu próximo aumento é o dinheiro mais fácil que você jamais vai investir. Você ainda não se acostumou a ele.
O que você fez com seu último aumento?
Apenas para fins educativos, não é aconselhamento financeiro.
$BTC #PersonalFinance #LifestyleInflation #MoneyHabits