
#bitmine
bitmine
1M visualizações
2,959 a discutir
Popular
Mais recente
·
--
🚨 A APOSTA DA BITMINE EM ETH ESTÁ SOB PRESSÃO!
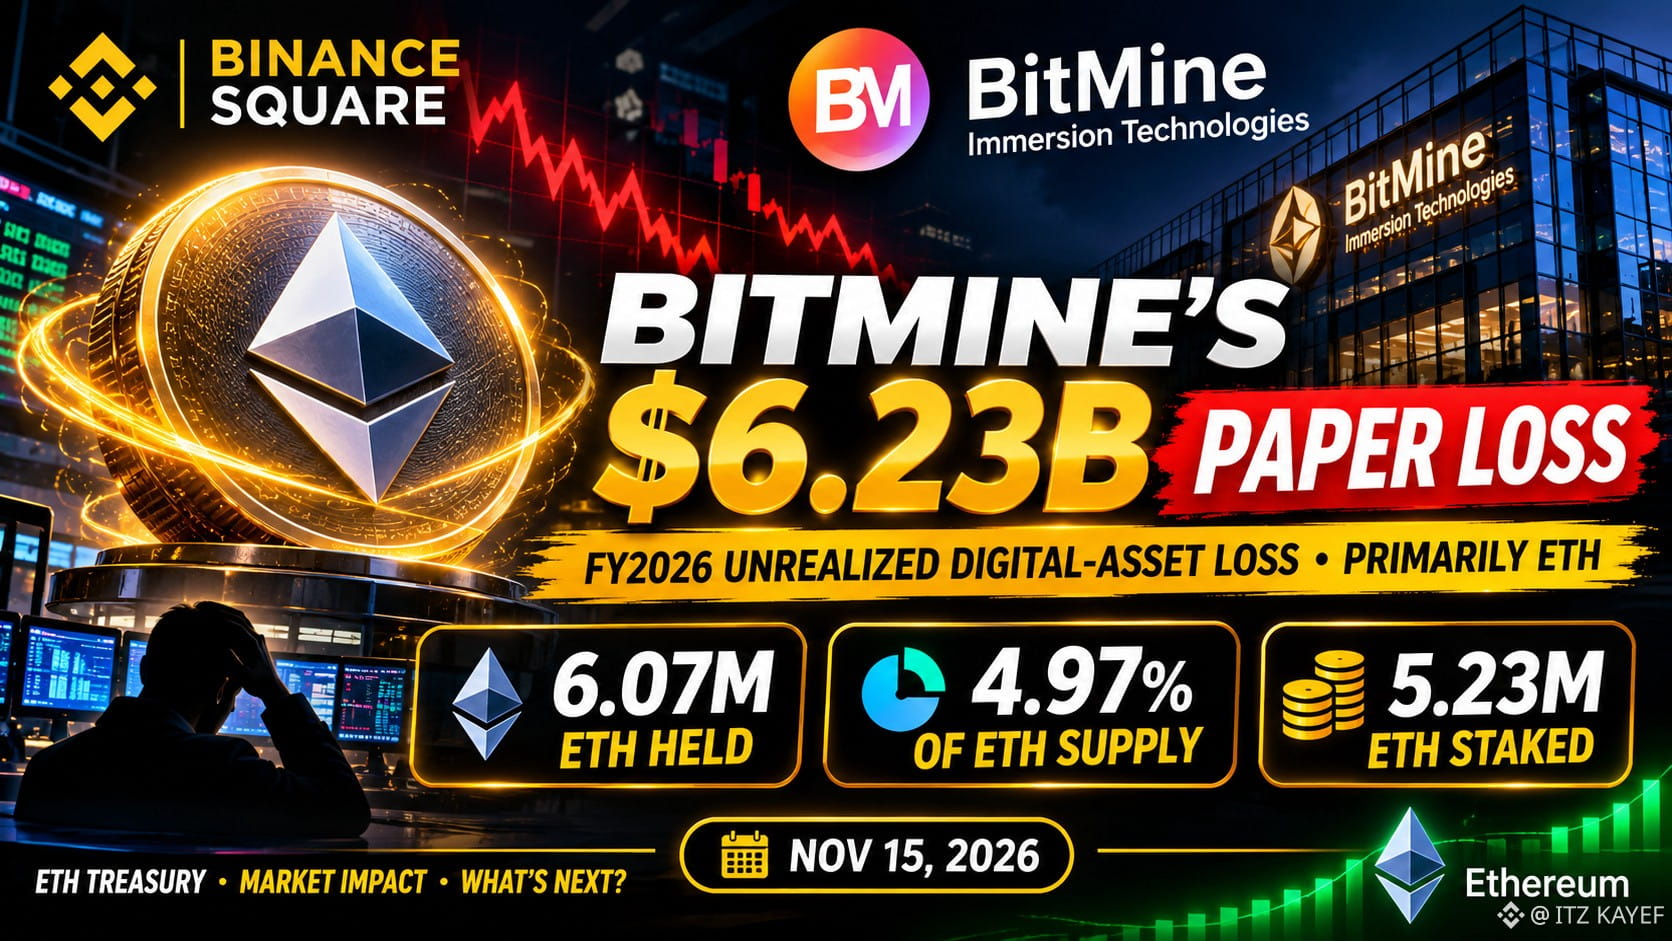
Sua atualização mais recente mostra que detém 6,07 milhões de ETH — cerca de 4,97% da oferta total —, dos quais 5,23 milhões estão em staking. Separadamente, a BitMine informou US$ 6,23 bilhões em perdas não realizadas com ativos digitais no ano fiscal de 2026, impulsionadas principalmente pela queda dos preços do ETH. São perdas contábeis, não necessariamente vendas realizadas. Será que o ETH consegue se recuperar?
#ETH #BitMine #crypto
🚨 A APOSTA DA BITMINE EM ETH ESTÁ SOB PRESSÃO!
Sua atualização mais recente mostra que detém 6,07 milhões de ETH — cerca de 4,97% da oferta total —, dos quais 5,23 milhões estão em staking. Separadamente, a BitMine informou US$ 6,23 bilhões em perdas não realizadas com ativos digitais no ano fiscal de 2026, impulsionadas principalmente pela queda dos preços do ETH. São perdas contábeis, não necessariamente vendas realizadas. Será que o ETH consegue se recuperar?
#ETH #BitMine #crypto
Sua atualização mais recente mostra que detém 6,07 milhões de ETH — cerca de 4,97% da oferta total —, dos quais 5,23 milhões estão em staking. Separadamente, a BitMine informou US$ 6,23 bilhões em perdas não realizadas com ativos digitais no ano fiscal de 2026, impulsionadas principalmente pela queda dos preços do ETH. São perdas contábeis, não necessariamente vendas realizadas. Será que o ETH consegue se recuperar?
#ETH #BitMine #crypto
253

·
--
🔴 A BITMINE ENFRENTA UMA ENORME PERDA DE US$ 9,7 BILHÕES EM ETHEREUM!
A BitMine detém 6,07 milhões de ETH, adquiridos por um preço médio de cerca de US$ 3.353. Com o ETH perto de US$ 1.750, suas reservas agora valem aproximadamente US$ 10,6 bilhões, deixando a empresa com uma desvalorização de quase 48%.
A preocupação maior é a crescente pressão financeira. Embora essas sejam perdas não realizadas, novas quedas do ETH podem pôr à prova a estratégia de tesouraria da BitMine e a confiança dos investidores.
⚠️ Se um grande detentor corporativo de ETH começar a vender, o mercado poderá enfrentar ainda mais pressão de baixa.
#Ethereum #ETH #BitMine #Crypto
$BTC
{spot}(BTCUSDT)
$ETH
{spot}(ETHUSDT)
🔴 A BITMINE ENFRENTA UMA ENORME PERDA DE US$ 9,7 BILHÕES EM ETHEREUM!
A BitMine detém 6,07 milhões de ETH, adquiridos por um preço médio de cerca de US$ 3.353. Com o ETH perto de US$ 1.750, suas reservas agora valem aproximadamente US$ 10,6 bilhões, deixando a empresa com uma desvalorização de quase 48%.
A preocupação maior é a crescente pressão financeira. Embora essas sejam perdas não realizadas, novas quedas do ETH podem pôr à prova a estratégia de tesouraria da BitMine e a confiança dos investidores.
⚠️ Se um grande detentor corporativo de ETH começar a vender, o mercado poderá enfrentar ainda mais pressão de baixa.
#Ethereum #ETH #BitMine #Crypto
$BTC
$ETH
A BitMine detém 6,07 milhões de ETH, adquiridos por um preço médio de cerca de US$ 3.353. Com o ETH perto de US$ 1.750, suas reservas agora valem aproximadamente US$ 10,6 bilhões, deixando a empresa com uma desvalorização de quase 48%.
A preocupação maior é a crescente pressão financeira. Embora essas sejam perdas não realizadas, novas quedas do ETH podem pôr à prova a estratégia de tesouraria da BitMine e a confiança dos investidores.
⚠️ Se um grande detentor corporativo de ETH começar a vender, o mercado poderá enfrentar ainda mais pressão de baixa.
#Ethereum #ETH #BitMine #Crypto
$BTC
$ETH
1
456
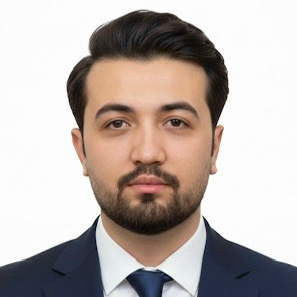
🔴 A BITMINE ESTÁ COM PREJUÍZO DE ~US$ 9,7 BI EM ETH
A maior empresa detentora de ETH agora está ~47% no prejuízo.
📊 Matemática simples:
Detém: 6,07 milhões $ETH — 5% de todo o ETH
Preço de compra: US$ 3.353
Agora: ~US$ 1.830
Custo: US$ 20,35 bi → Valor: ~US$ 10,6 bi
Além disso: prejuízo líquido de US$ 6,3 bi no exercício fiscal de 2026.
⚠️ Por que isso importa:
Ainda não há venda forçada — apenas prejuízo não realizado.
Mas, se o ETH cair ainda mais, a pressão aumenta.
Um detentor de 6 milhões de ETH representa um risco para todo o mercado.
📉 E $BTC também está sangrando:
Medo: 10 — Medo extremo
BTC: US$ 68 mil → mínima de US$ 62 mil
US$ 1,3 bi em posições compradas liquidadas
7 dias de saídas de ETFs
As ações de tecnologia caíram primeiro — Nasdaq, Nvidia, AMD — e depois as criptomoedas seguiram o movimento.
Os títulos do Tesouro deveriam ser o piso.
Agora parecem alavancagem disfarçada.
Você está comprando no medo ou esperando? 👇
#Ethereum #ETH #Bitmine #crypto #Binance
{spot}(ETHUSDT)
{spot}(BTCUSDT)
🔴 A BITMINE ESTÁ COM PREJUÍZO DE ~US$ 9,7 BI EM ETH
A maior empresa detentora de ETH agora está ~47% no prejuízo.
📊 Matemática simples:
Detém: 6,07 milhões $ETH — 5% de todo o ETH
Preço de compra: US$ 3.353
Agora: ~US$ 1.830
Custo: US$ 20,35 bi → Valor: ~US$ 10,6 bi
Além disso: prejuízo líquido de US$ 6,3 bi no exercício fiscal de 2026.
⚠️ Por que isso importa:
Ainda não há venda forçada — apenas prejuízo não realizado.
Mas, se o ETH cair ainda mais, a pressão aumenta.
Um detentor de 6 milhões de ETH representa um risco para todo o mercado.
📉 E $BTC também está sangrando:
Medo: 10 — Medo extremo
BTC: US$ 68 mil → mínima de US$ 62 mil
US$ 1,3 bi em posições compradas liquidadas
7 dias de saídas de ETFs
As ações de tecnologia caíram primeiro — Nasdaq, Nvidia, AMD — e depois as criptomoedas seguiram o movimento.
Os títulos do Tesouro deveriam ser o piso.
Agora parecem alavancagem disfarçada.
Você está comprando no medo ou esperando? 👇
#Ethereum #ETH #Bitmine #crypto #Binance
A maior empresa detentora de ETH agora está ~47% no prejuízo.
📊 Matemática simples:
Detém: 6,07 milhões $ETH — 5% de todo o ETH
Preço de compra: US$ 3.353
Agora: ~US$ 1.830
Custo: US$ 20,35 bi → Valor: ~US$ 10,6 bi
Além disso: prejuízo líquido de US$ 6,3 bi no exercício fiscal de 2026.
⚠️ Por que isso importa:
Ainda não há venda forçada — apenas prejuízo não realizado.
Mas, se o ETH cair ainda mais, a pressão aumenta.
Um detentor de 6 milhões de ETH representa um risco para todo o mercado.
📉 E $BTC também está sangrando:
Medo: 10 — Medo extremo
BTC: US$ 68 mil → mínima de US$ 62 mil
US$ 1,3 bi em posições compradas liquidadas
7 dias de saídas de ETFs
As ações de tecnologia caíram primeiro — Nasdaq, Nvidia, AMD — e depois as criptomoedas seguiram o movimento.
Os títulos do Tesouro deveriam ser o piso.
Agora parecem alavancagem disfarçada.
Você está comprando no medo ou esperando? 👇
#Ethereum #ETH #Bitmine #crypto #Binance
med bhn 7:
تحليل في القمة
5
7
655
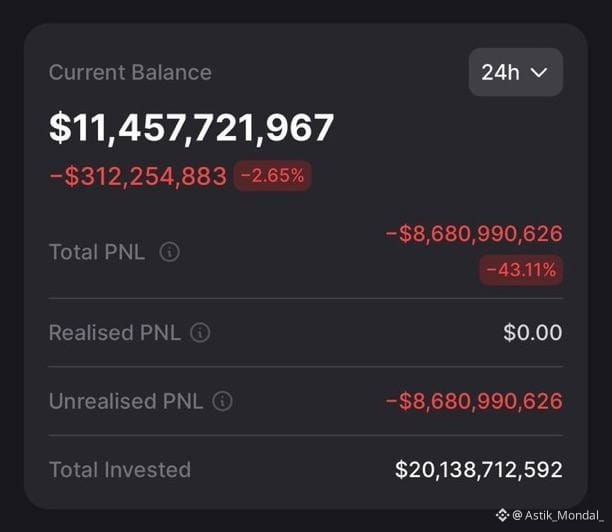
🚨 ACABOU DE CHEGAR: A BitMine, de Tom Lee, está agora acumulando MAIS DE US$ 8,6 BILHÕES em perdas não realizadas com suas participações em Ethereum ($ETH).
Isso representa uma queda impressionante de 43,11% no valor de sua tesouraria em ETH.
Uma das maiores apostas institucionais em Ethereum agora enfrenta enormes perdas no papel.
Mas eis o que importa:
Uma perda dessa magnitude levanta sérias questões sobre a convicção institucional, a gestão de risco da tesouraria e o quanto os grandes detentores de ETH conseguem suportar perdas.
Se o Ethereum se recuperar, essas perdas não realizadas poderão diminuir drasticamente.
Mas, se o ETH continuar caindo, a pressão sobre os principais detentores institucionais poderá se intensificar.
A grande questão: trata-se de uma correção temporária ou de um sinal de alerta para as apostas institucionais em Ethereum?
#Ethereum #ETH #BitMine #Crypto #Bitcoin $ETH
🚨 ACABOU DE CHEGAR: A BitMine, de Tom Lee, está agora acumulando MAIS DE US$ 8,6 BILHÕES em perdas não realizadas com suas participações em Ethereum ($ETH ).
Isso representa uma queda impressionante de 43,11% no valor de sua tesouraria em ETH.
Uma das maiores apostas institucionais em Ethereum agora enfrenta enormes perdas no papel.
Mas eis o que importa:
Uma perda dessa magnitude levanta sérias questões sobre a convicção institucional, a gestão de risco da tesouraria e o quanto os grandes detentores de ETH conseguem suportar perdas.
Se o Ethereum se recuperar, essas perdas não realizadas poderão diminuir drasticamente.
Mas, se o ETH continuar caindo, a pressão sobre os principais detentores institucionais poderá se intensificar.
A grande questão: trata-se de uma correção temporária ou de um sinal de alerta para as apostas institucionais em Ethereum?
#Ethereum #ETH #BitMine #Crypto #Bitcoin $ETH
Isso representa uma queda impressionante de 43,11% no valor de sua tesouraria em ETH.
Uma das maiores apostas institucionais em Ethereum agora enfrenta enormes perdas no papel.
Mas eis o que importa:
Uma perda dessa magnitude levanta sérias questões sobre a convicção institucional, a gestão de risco da tesouraria e o quanto os grandes detentores de ETH conseguem suportar perdas.
Se o Ethereum se recuperar, essas perdas não realizadas poderão diminuir drasticamente.
Mas, se o ETH continuar caindo, a pressão sobre os principais detentores institucionais poderá se intensificar.
A grande questão: trata-se de uma correção temporária ou de um sinal de alerta para as apostas institucionais em Ethereum?
#Ethereum #ETH #BitMine #Crypto #Bitcoin $ETH
1
149
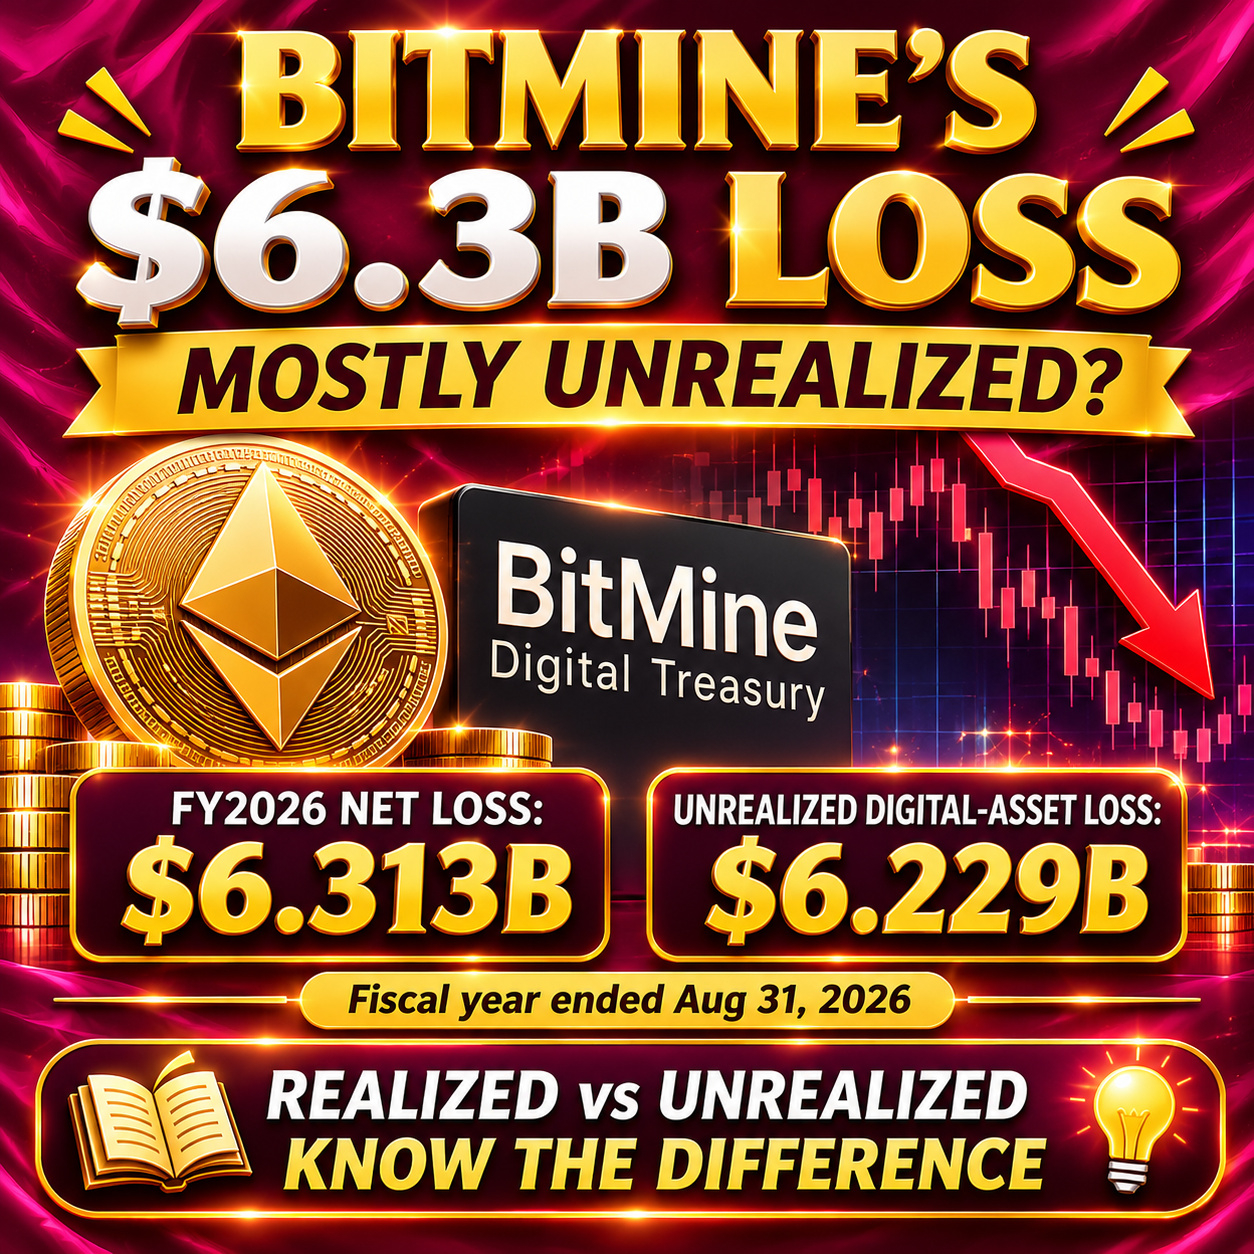
🚨 A BITMINE REGISTOU UM PREJUÍZO DE 6,3 MIL MILHÕES DE DÓLARES — MAS A HISTÓRIA NÃO ACABA AÍ!
Um prejuízo enorme nem sempre significa que uma empresa vendeu os seus ativos com prejuízo.
Vamos perceber o que aconteceu com a BitMine ($BMNR).
📊 O QUE MOSTRA O DOCUMENTO APRESENTADO À SEC?
No exercício fiscal terminado a 31 de agosto de 2026:
🔴 Prejuízo líquido total: 6,313 mil milhões de dólares
📉 Prejuízo não realizado em ativos digitais: 6,229 mil milhões de dólares
💡 A maior parte do prejuízo reportado deveu-se a alterações no justo valor de mercado dos ativos digitais detidos pela empresa.
🧠 PREJUÍZO REALIZADO vs. NÃO REALIZADO
1️⃣ Prejuízo não realizado
Um ativo perde valor de mercado, mas o seu detentor ainda não o vendeu para concretizar esse prejuízo.
Exemplo: compras ETH a 3.000 dólares. O seu valor de mercado cai para 2.000 dólares. Continuas a detê-lo.
A tua carteira apresenta um prejuízo não realizado de 1.000 dólares.
2️⃣ Prejuízo realizado
Vendes esse $ETH por 2.000 dólares, depois de o teres comprado por 3.000 dólares.
Agora, o prejuízo de 1.000 dólares foi realizado (excluindo comissões e outros custos).
🔍 POR QUE É QUE ISTO É IMPORTANTE PARA AS CRIPTOMOEDAS?
• As empresas que mantêm reservas em criptomoedas estão expostas à volatilidade dos preços.
• A queda do preço do ETH pode afetar significativamente os lucros reportados.
• Os prejuízos não realizados não significam automaticamente que os ativos foram vendidos.
• Os investidores devem analisar o fluxo de caixa, os ativos detidos e os passivos — e não apenas o prejuízo em destaque.
⚠️ Importante: a BitMine também reportou 305,1 milhões de dólares em caixa líquido utilizado nas atividades operacionais. Por isso, dizer que toda a situação financeira se resume a um mero prejuízo contabilístico seria enganador.
🎯 AGORA É A TUA VEZ!
O que é mais importante ao avaliar uma empresa que mantém reservas em criptomoedas?
A) Total de criptomoedas detidas
B) Prejuízos realizados e não realizados
C) Fluxo de caixa e solidez financeira
Partilha a tua opinião abaixo! 👇
$BMNR $ETH
#BitMine #Ethereum #CryptoEducation #ETH #BinanceSquare
⚠️ Conteúdo apenas para fins educativos. Não constitui aconselhamento financeiro.
🚨 A BITMINE REGISTOU UM PREJUÍZO DE 6,3 MIL MILHÕES DE DÓLARES — MAS A HISTÓRIA NÃO ACABA AÍ!
Um prejuízo enorme nem sempre significa que uma empresa vendeu os seus ativos com prejuízo.
Vamos perceber o que aconteceu com a BitMine ($BMNR ).
📊 O QUE MOSTRA O DOCUMENTO APRESENTADO À SEC?
No exercício fiscal terminado a 31 de agosto de 2026:
🔴 Prejuízo líquido total: 6,313 mil milhões de dólares
📉 Prejuízo não realizado em ativos digitais: 6,229 mil milhões de dólares
💡 A maior parte do prejuízo reportado deveu-se a alterações no justo valor de mercado dos ativos digitais detidos pela empresa.
🧠 PREJUÍZO REALIZADO vs. NÃO REALIZADO
1️⃣ Prejuízo não realizado
Um ativo perde valor de mercado, mas o seu detentor ainda não o vendeu para concretizar esse prejuízo.
Exemplo: compras ETH a 3.000 dólares. O seu valor de mercado cai para 2.000 dólares. Continuas a detê-lo.
A tua carteira apresenta um prejuízo não realizado de 1.000 dólares.
2️⃣ Prejuízo realizado
Vendes esse $ETH por 2.000 dólares, depois de o teres comprado por 3.000 dólares.
Agora, o prejuízo de 1.000 dólares foi realizado (excluindo comissões e outros custos).
🔍 POR QUE É QUE ISTO É IMPORTANTE PARA AS CRIPTOMOEDAS?
• As empresas que mantêm reservas em criptomoedas estão expostas à volatilidade dos preços.
• A queda do preço do ETH pode afetar significativamente os lucros reportados.
• Os prejuízos não realizados não significam automaticamente que os ativos foram vendidos.
• Os investidores devem analisar o fluxo de caixa, os ativos detidos e os passivos — e não apenas o prejuízo em destaque.
⚠️ Importante: a BitMine também reportou 305,1 milhões de dólares em caixa líquido utilizado nas atividades operacionais. Por isso, dizer que toda a situação financeira se resume a um mero prejuízo contabilístico seria enganador.
🎯 AGORA É A TUA VEZ!
O que é mais importante ao avaliar uma empresa que mantém reservas em criptomoedas?
A) Total de criptomoedas detidas
B) Prejuízos realizados e não realizados
C) Fluxo de caixa e solidez financeira
Partilha a tua opinião abaixo! 👇
$BMNR $ETH
#BitMine #Ethereum #CryptoEducation #ETH #BinanceSquare
⚠️ Conteúdo apenas para fins educativos. Não constitui aconselhamento financeiro.
Um prejuízo enorme nem sempre significa que uma empresa vendeu os seus ativos com prejuízo.
Vamos perceber o que aconteceu com a BitMine ($BMNR ).
📊 O QUE MOSTRA O DOCUMENTO APRESENTADO À SEC?
No exercício fiscal terminado a 31 de agosto de 2026:
🔴 Prejuízo líquido total: 6,313 mil milhões de dólares
📉 Prejuízo não realizado em ativos digitais: 6,229 mil milhões de dólares
💡 A maior parte do prejuízo reportado deveu-se a alterações no justo valor de mercado dos ativos digitais detidos pela empresa.
🧠 PREJUÍZO REALIZADO vs. NÃO REALIZADO
1️⃣ Prejuízo não realizado
Um ativo perde valor de mercado, mas o seu detentor ainda não o vendeu para concretizar esse prejuízo.
Exemplo: compras ETH a 3.000 dólares. O seu valor de mercado cai para 2.000 dólares. Continuas a detê-lo.
A tua carteira apresenta um prejuízo não realizado de 1.000 dólares.
2️⃣ Prejuízo realizado
Vendes esse $ETH por 2.000 dólares, depois de o teres comprado por 3.000 dólares.
Agora, o prejuízo de 1.000 dólares foi realizado (excluindo comissões e outros custos).
🔍 POR QUE É QUE ISTO É IMPORTANTE PARA AS CRIPTOMOEDAS?
• As empresas que mantêm reservas em criptomoedas estão expostas à volatilidade dos preços.
• A queda do preço do ETH pode afetar significativamente os lucros reportados.
• Os prejuízos não realizados não significam automaticamente que os ativos foram vendidos.
• Os investidores devem analisar o fluxo de caixa, os ativos detidos e os passivos — e não apenas o prejuízo em destaque.
⚠️ Importante: a BitMine também reportou 305,1 milhões de dólares em caixa líquido utilizado nas atividades operacionais. Por isso, dizer que toda a situação financeira se resume a um mero prejuízo contabilístico seria enganador.
🎯 AGORA É A TUA VEZ!
O que é mais importante ao avaliar uma empresa que mantém reservas em criptomoedas?
A) Total de criptomoedas detidas
B) Prejuízos realizados e não realizados
C) Fluxo de caixa e solidez financeira
Partilha a tua opinião abaixo! 👇
$BMNR $ETH
#BitMine #Ethereum #CryptoEducation #ETH #BinanceSquare
⚠️ Conteúdo apenas para fins educativos. Não constitui aconselhamento financeiro.
299
·
--
🚨 PREJUÍZO DE US$ 6,3 BILHÕES DA BITMINE — ESTA É A QUEDA DO ETH QUE VOCÊ ESTAVA ESPERANDO? 👀
A Bitmine reportou um enorme prejuízo não realizado de US$ 6,23 bilhões, mas isso não significa que vendeu seu ETH. A maior parte do prejuízo se deve à queda do preço do Ethereum durante o ano fiscal.
Veja o que os investidores devem acompanhar:
🔹 A Bitmine detém aproximadamente 4,97% da oferta total de ETH.
🔹 Seu presidente indicou uma meta de compra de 5%.
🔹 A empresa levantou US$ 13,2 bilhões com a venda de ações para acumular ETH.
🔹 Cerca de 97% de sua receita de US$ 124,8 milhões veio do staking.
Minha conclusão: um prejuízo não realizado não prevê outra queda brusca. Antes de entrar no mercado, concentre-se na acumulação, na diluição dos investidores, na receita de staking e na direção do mercado.
🎯 Qual seria seu preço ideal de compra para $ETH
{spot}(ETHUSDT)
?
Compartilhe seu preço de entrada abaixo! 👇
Experiência, não aconselhamento financeiro.
#Ethereum #ETH #Bitmine #CryptoMarket #Bitcoin
🚨 PREJUÍZO DE US$ 6,3 BILHÕES DA BITMINE — ESTA É A QUEDA DO ETH QUE VOCÊ ESTAVA ESPERANDO? 👀
A Bitmine reportou um enorme prejuízo não realizado de US$ 6,23 bilhões, mas isso não significa que vendeu seu ETH. A maior parte do prejuízo se deve à queda do preço do Ethereum durante o ano fiscal.
Veja o que os investidores devem acompanhar:
🔹 A Bitmine detém aproximadamente 4,97% da oferta total de ETH.
🔹 Seu presidente indicou uma meta de compra de 5%.
🔹 A empresa levantou US$ 13,2 bilhões com a venda de ações para acumular ETH.
🔹 Cerca de 97% de sua receita de US$ 124,8 milhões veio do staking.
Minha conclusão: um prejuízo não realizado não prevê outra queda brusca. Antes de entrar no mercado, concentre-se na acumulação, na diluição dos investidores, na receita de staking e na direção do mercado.
🎯 Qual seria seu preço ideal de compra para $ETH
?
Compartilhe seu preço de entrada abaixo! 👇
Experiência, não aconselhamento financeiro.
#Ethereum #ETH #Bitmine #CryptoMarket #Bitcoin
A Bitmine reportou um enorme prejuízo não realizado de US$ 6,23 bilhões, mas isso não significa que vendeu seu ETH. A maior parte do prejuízo se deve à queda do preço do Ethereum durante o ano fiscal.
Veja o que os investidores devem acompanhar:
🔹 A Bitmine detém aproximadamente 4,97% da oferta total de ETH.
🔹 Seu presidente indicou uma meta de compra de 5%.
🔹 A empresa levantou US$ 13,2 bilhões com a venda de ações para acumular ETH.
🔹 Cerca de 97% de sua receita de US$ 124,8 milhões veio do staking.
Minha conclusão: um prejuízo não realizado não prevê outra queda brusca. Antes de entrar no mercado, concentre-se na acumulação, na diluição dos investidores, na receita de staking e na direção do mercado.
🎯 Qual seria seu preço ideal de compra para $ETH
?
Compartilhe seu preço de entrada abaixo! 👇
Experiência, não aconselhamento financeiro.
#Ethereum #ETH #Bitmine #CryptoMarket #Bitcoin
87

·
--
#BitMineReports$6.3BNetLossForFiscal2026
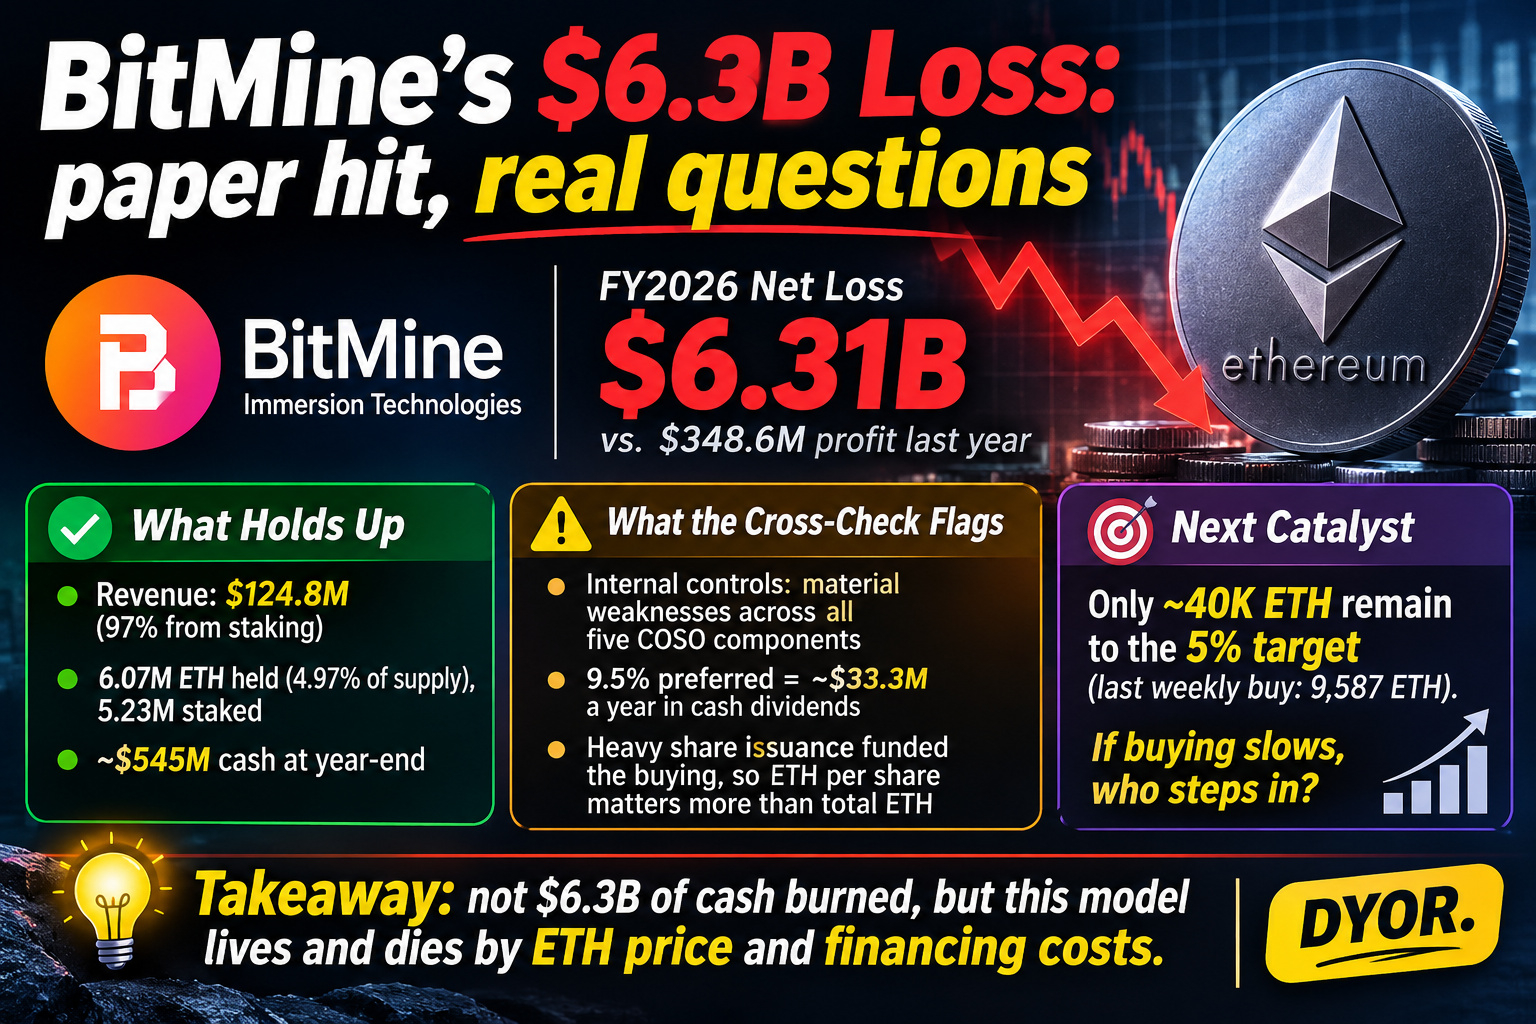
Prejuízo de US$ 6,3 bi da BitMine: impacto contábil, questões reais 📉
A BitMine ($BMNR) registrou um prejuízo líquido de US$ 6,31 bi no exercício fiscal de 2026 (encerrado em 31 de agosto), contra um lucro de US$ 348,6 mi no ano passado. O título parece devastador, mas US$ 6,23 bi desse valor não foram realizados: o ETH caiu cerca de 44% ao longo do ano, e a contabilidade pelo valor justo reduziu o valor do tesouro da empresa.
✅ O que se sustenta
• Receita de US$ 124,8 mi, 97% proveniente de staking
• 6,07 mi $ETH em posse da empresa (4,97% da oferta), 5,23 mi em staking
• Cerca de US$ 545 mi em caixa no fim do ano
⚠️ O que a verificação cruzada aponta
• Controles internos: deficiências significativas nos cinco componentes do COSO
• Ações preferenciais com rendimento de 9,5% = cerca de US$ 33,3 mi por ano em dividendos pagos em dinheiro
• A emissão expressiva de ações financiou as compras; por isso, a quantidade de ETH por ação importa mais do que o total de ETH
🎯 Próximo catalisador: faltam apenas cerca de 40 mil ETH para atingir a meta de 5% (última compra semanal: 9.587 ETH). Se as compras desacelerarem, quem entra em cena?
Conclusão: não foram US$ 6,3 bi queimados em caixa, mas esse modelo depende totalmente do preço do ETH e dos custos de financiamento. Faça sua própria pesquisa.
Você acompanha a quantidade de ETH por ação ou o total de ETH em posse da empresa?
#Ethereum #Bitmine #ETHTreasury
$ETH
{future}(ETHUSDT)
#BitMineReports$6.3BNetLossForFiscal2026
Prejuízo de US$ 6,3 bi da BitMine: impacto contábil, questões reais 📉
A BitMine ($BMNR) registrou um prejuízo líquido de US$ 6,31 bi no exercício fiscal de 2026 (encerrado em 31 de agosto), contra um lucro de US$ 348,6 mi no ano passado. O título parece devastador, mas US$ 6,23 bi desse valor não foram realizados: o ETH caiu cerca de 44% ao longo do ano, e a contabilidade pelo valor justo reduziu o valor do tesouro da empresa.
✅ O que se sustenta
• Receita de US$ 124,8 mi, 97% proveniente de staking
• 6,07 mi $ETH em posse da empresa (4,97% da oferta), 5,23 mi em staking
• Cerca de US$ 545 mi em caixa no fim do ano
⚠️ O que a verificação cruzada aponta
• Controles internos: deficiências significativas nos cinco componentes do COSO
• Ações preferenciais com rendimento de 9,5% = cerca de US$ 33,3 mi por ano em dividendos pagos em dinheiro
• A emissão expressiva de ações financiou as compras; por isso, a quantidade de ETH por ação importa mais do que o total de ETH
🎯 Próximo catalisador: faltam apenas cerca de 40 mil ETH para atingir a meta de 5% (última compra semanal: 9.587 ETH). Se as compras desacelerarem, quem entra em cena?
Conclusão: não foram US$ 6,3 bi queimados em caixa, mas esse modelo depende totalmente do preço do ETH e dos custos de financiamento. Faça sua própria pesquisa.
Você acompanha a quantidade de ETH por ação ou o total de ETH em posse da empresa?
#Ethereum #Bitmine #ETHTreasury
$ETH
Prejuízo de US$ 6,3 bi da BitMine: impacto contábil, questões reais 📉
A BitMine ($BMNR) registrou um prejuízo líquido de US$ 6,31 bi no exercício fiscal de 2026 (encerrado em 31 de agosto), contra um lucro de US$ 348,6 mi no ano passado. O título parece devastador, mas US$ 6,23 bi desse valor não foram realizados: o ETH caiu cerca de 44% ao longo do ano, e a contabilidade pelo valor justo reduziu o valor do tesouro da empresa.
✅ O que se sustenta
• Receita de US$ 124,8 mi, 97% proveniente de staking
• 6,07 mi $ETH em posse da empresa (4,97% da oferta), 5,23 mi em staking
• Cerca de US$ 545 mi em caixa no fim do ano
⚠️ O que a verificação cruzada aponta
• Controles internos: deficiências significativas nos cinco componentes do COSO
• Ações preferenciais com rendimento de 9,5% = cerca de US$ 33,3 mi por ano em dividendos pagos em dinheiro
• A emissão expressiva de ações financiou as compras; por isso, a quantidade de ETH por ação importa mais do que o total de ETH
🎯 Próximo catalisador: faltam apenas cerca de 40 mil ETH para atingir a meta de 5% (última compra semanal: 9.587 ETH). Se as compras desacelerarem, quem entra em cena?
Conclusão: não foram US$ 6,3 bi queimados em caixa, mas esse modelo depende totalmente do preço do ETH e dos custos de financiamento. Faça sua própria pesquisa.
Você acompanha a quantidade de ETH por ação ou o total de ETH em posse da empresa?
#Ethereum #Bitmine #ETHTreasury
$ETH
154
Verificado
#BitMineReports$6.3BNetLossForFiscal2026
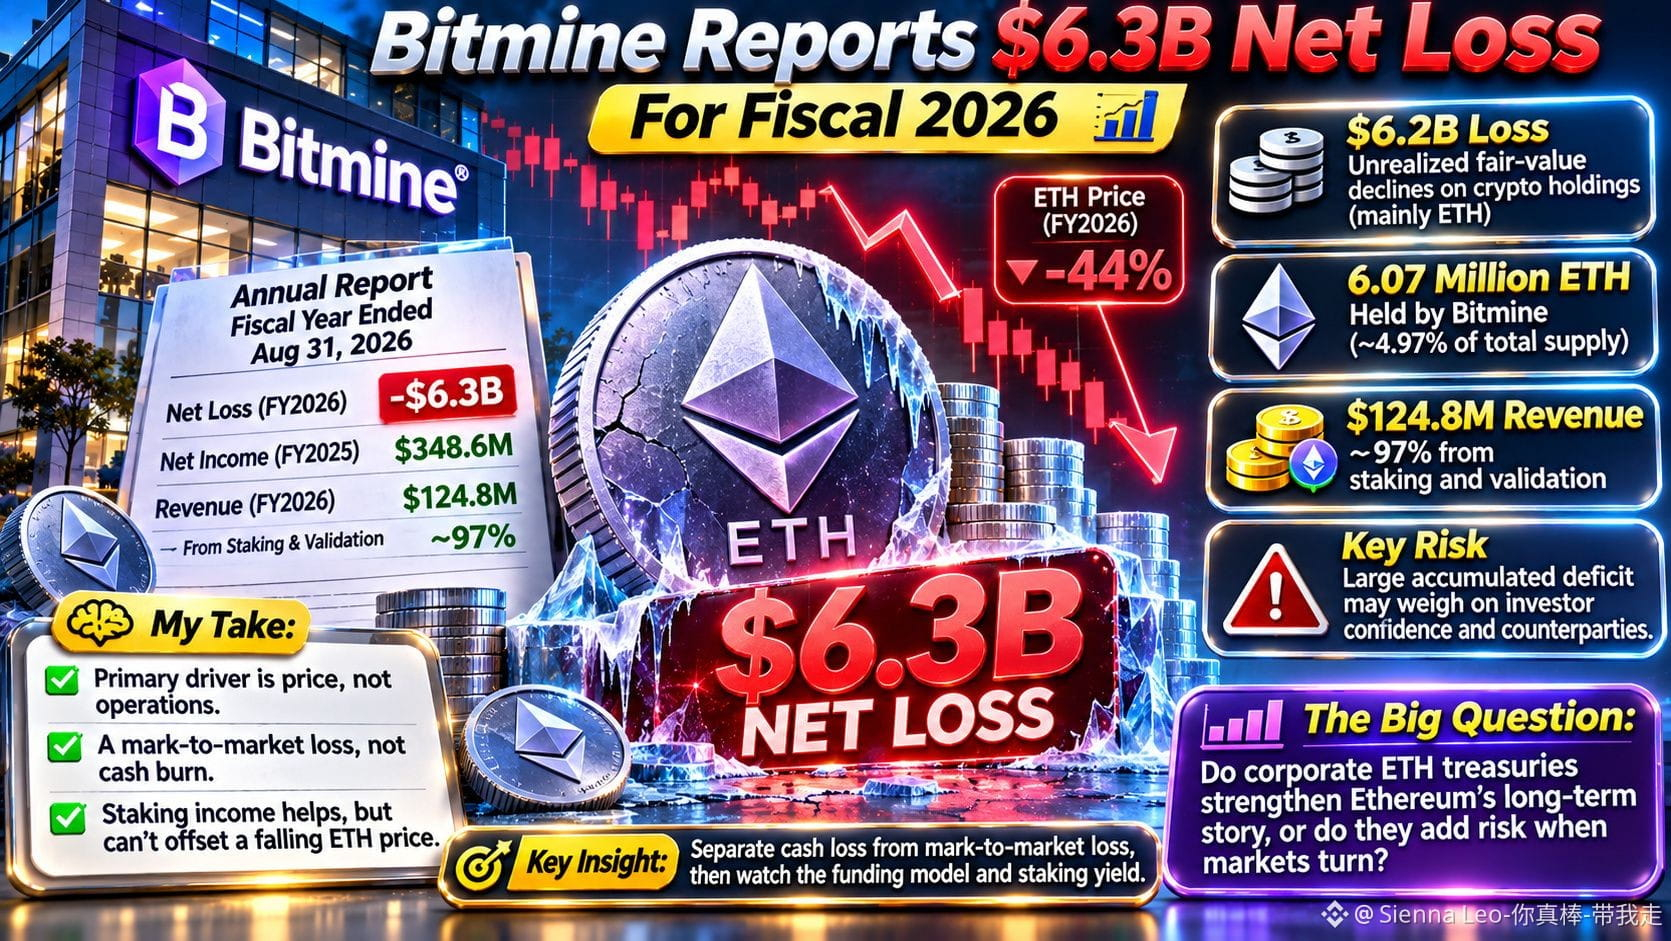
🧊 Bitmine registra prejuízo líquido de US$ 6,3 bilhões no exercício fiscal de 2026 📊
Imagine abrir seu relatório anual e ver um enorme número vermelho, enquanto a empresa continua discretamente comprando mais do ativo que está por trás dele. Essa é a história da Bitmine nesta semana.
A Bitmine registrou um prejuízo líquido de US$ 6,3 bilhões no exercício fiscal encerrado em 31 de agosto, após ter obtido US$ 348,6 milhões no ano anterior.
O prejuízo é, em grande parte, contábil. Cerca de US$ 6,2 bilhões vieram de quedas não realizadas no valor justo de suas reservas de criptomoedas, principalmente ETH, que caiu aproximadamente 44% durante o exercício fiscal.
Minha opinião: o principal fator é o preço, não as operações. A queda do ETH afetou o balanço patrimonial, e a contabilidade pelo valor justo transformou a volatilidade do mercado diretamente em um prejuízo que virou manchete.
O lado operacional parece pequeno diante dessa oscilação. A receita foi de US$ 124,8 milhões, e cerca de 97% veio de staking e validação.
A Bitmine também detinha aproximadamente 6,07 milhões de ETH, cerca de 4,97% da oferta. Essa convicção é ousada, mas a concentração pode agir nos dois sentidos.
Visão equilibrada: o documento reconhece que um grande déficit acumulado pode abalar a confiança dos investidores e das contrapartes. A receita de staking ajuda, mas não consegue compensar totalmente a queda no preço do ETH.
Dica prática: ao analisar empresas de tesouraria, diferencie perdas de caixa de perdas a valor de mercado; depois, acompanhe o modelo de financiamento e o rendimento do staking.
Uma estratégia de tesouraria parece brilhante quando os preços sobem; seu verdadeiro caráter aparece quando eles caem.
As tesourarias corporativas de ETH fortalecem a perspectiva de longo prazo do Ethereum ou acrescentam riscos quando o mercado muda de rumo?
Aviso: este conteúdo é educativo, não é aconselhamento financeiro. Sempre faça sua própria pesquisa.
#Bitmine #Ethereum #GrowWithSAC $ETH $BTC $MEME
#BitMineReports$6.3BNetLossForFiscal2026
🧊 Bitmine registra prejuízo líquido de US$ 6,3 bilhões no exercício fiscal de 2026 📊
Imagine abrir seu relatório anual e ver um enorme número vermelho, enquanto a empresa continua discretamente comprando mais do ativo que está por trás dele. Essa é a história da Bitmine nesta semana.
A Bitmine registrou um prejuízo líquido de US$ 6,3 bilhões no exercício fiscal encerrado em 31 de agosto, após ter obtido US$ 348,6 milhões no ano anterior.
O prejuízo é, em grande parte, contábil. Cerca de US$ 6,2 bilhões vieram de quedas não realizadas no valor justo de suas reservas de criptomoedas, principalmente ETH, que caiu aproximadamente 44% durante o exercício fiscal.
Minha opinião: o principal fator é o preço, não as operações. A queda do ETH afetou o balanço patrimonial, e a contabilidade pelo valor justo transformou a volatilidade do mercado diretamente em um prejuízo que virou manchete.
O lado operacional parece pequeno diante dessa oscilação. A receita foi de US$ 124,8 milhões, e cerca de 97% veio de staking e validação.
A Bitmine também detinha aproximadamente 6,07 milhões de ETH, cerca de 4,97% da oferta. Essa convicção é ousada, mas a concentração pode agir nos dois sentidos.
Visão equilibrada: o documento reconhece que um grande déficit acumulado pode abalar a confiança dos investidores e das contrapartes. A receita de staking ajuda, mas não consegue compensar totalmente a queda no preço do ETH.
Dica prática: ao analisar empresas de tesouraria, diferencie perdas de caixa de perdas a valor de mercado; depois, acompanhe o modelo de financiamento e o rendimento do staking.
Uma estratégia de tesouraria parece brilhante quando os preços sobem; seu verdadeiro caráter aparece quando eles caem.
As tesourarias corporativas de ETH fortalecem a perspectiva de longo prazo do Ethereum ou acrescentam riscos quando o mercado muda de rumo?
Aviso: este conteúdo é educativo, não é aconselhamento financeiro. Sempre faça sua própria pesquisa.
#Bitmine #Ethereum #GrowWithSAC $ETH $BTC $MEME
🧊 Bitmine registra prejuízo líquido de US$ 6,3 bilhões no exercício fiscal de 2026 📊
Imagine abrir seu relatório anual e ver um enorme número vermelho, enquanto a empresa continua discretamente comprando mais do ativo que está por trás dele. Essa é a história da Bitmine nesta semana.
A Bitmine registrou um prejuízo líquido de US$ 6,3 bilhões no exercício fiscal encerrado em 31 de agosto, após ter obtido US$ 348,6 milhões no ano anterior.
O prejuízo é, em grande parte, contábil. Cerca de US$ 6,2 bilhões vieram de quedas não realizadas no valor justo de suas reservas de criptomoedas, principalmente ETH, que caiu aproximadamente 44% durante o exercício fiscal.
Minha opinião: o principal fator é o preço, não as operações. A queda do ETH afetou o balanço patrimonial, e a contabilidade pelo valor justo transformou a volatilidade do mercado diretamente em um prejuízo que virou manchete.
O lado operacional parece pequeno diante dessa oscilação. A receita foi de US$ 124,8 milhões, e cerca de 97% veio de staking e validação.
A Bitmine também detinha aproximadamente 6,07 milhões de ETH, cerca de 4,97% da oferta. Essa convicção é ousada, mas a concentração pode agir nos dois sentidos.
Visão equilibrada: o documento reconhece que um grande déficit acumulado pode abalar a confiança dos investidores e das contrapartes. A receita de staking ajuda, mas não consegue compensar totalmente a queda no preço do ETH.
Dica prática: ao analisar empresas de tesouraria, diferencie perdas de caixa de perdas a valor de mercado; depois, acompanhe o modelo de financiamento e o rendimento do staking.
Uma estratégia de tesouraria parece brilhante quando os preços sobem; seu verdadeiro caráter aparece quando eles caem.
As tesourarias corporativas de ETH fortalecem a perspectiva de longo prazo do Ethereum ou acrescentam riscos quando o mercado muda de rumo?
Aviso: este conteúdo é educativo, não é aconselhamento financeiro. Sempre faça sua própria pesquisa.
#Bitmine #Ethereum #GrowWithSAC $ETH $BTC $MEME
208
·
--
BitMine registra prejuízo líquido de US$ 6,3 bilhões com queda de 44% do ETH
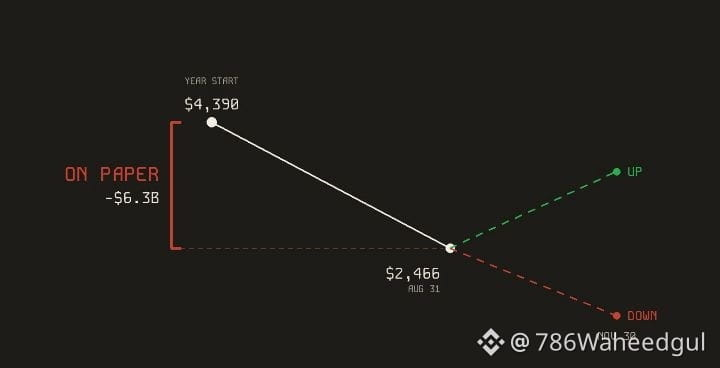
A empresa de tesouraria de Ethereum de Tom Lee, BitMine (BMNR), informou um prejuízo líquido de US$ 6,3 bilhões no ano fiscal de 2026 — uma forte reversão em relação ao lucro de US$ 348,6 milhões no ano anterior. Quase US$ 6,23 bilhões vieram de perdas não realizadas, com a queda de 44% do ETH, de US$ 4.390 para US$ 2.466.
A BitMine ainda detém 6,07 milhões de ETH — 4,97% de toda a oferta de Ether — e diz que vai parar de comprar ao atingir 5%. A receita foi de apenas US$ 124,8 milhões, sendo 97% proveniente de staking.
A estratégia de tesouraria pode funcionar nos dois sentidos. $ETH #BitMine #Ethereum
Isto não é aconselhamento financeiro.
BitMine registra prejuízo líquido de US$ 6,3 bilhões com queda de 44% do ETH
A empresa de tesouraria de Ethereum de Tom Lee, BitMine (BMNR), informou um prejuízo líquido de US$ 6,3 bilhões no ano fiscal de 2026 — uma forte reversão em relação ao lucro de US$ 348,6 milhões no ano anterior. Quase US$ 6,23 bilhões vieram de perdas não realizadas, com a queda de 44% do ETH, de US$ 4.390 para US$ 2.466.
A BitMine ainda detém 6,07 milhões de ETH — 4,97% de toda a oferta de Ether — e diz que vai parar de comprar ao atingir 5%. A receita foi de apenas US$ 124,8 milhões, sendo 97% proveniente de staking.
A estratégia de tesouraria pode funcionar nos dois sentidos. $ETH #BitMine #Ethereum
Isto não é aconselhamento financeiro.
A empresa de tesouraria de Ethereum de Tom Lee, BitMine (BMNR), informou um prejuízo líquido de US$ 6,3 bilhões no ano fiscal de 2026 — uma forte reversão em relação ao lucro de US$ 348,6 milhões no ano anterior. Quase US$ 6,23 bilhões vieram de perdas não realizadas, com a queda de 44% do ETH, de US$ 4.390 para US$ 2.466.
A BitMine ainda detém 6,07 milhões de ETH — 4,97% de toda a oferta de Ether — e diz que vai parar de comprar ao atingir 5%. A receita foi de apenas US$ 124,8 milhões, sendo 97% proveniente de staking.
A estratégia de tesouraria pode funcionar nos dois sentidos. $ETH #BitMine #Ethereum
Isto não é aconselhamento financeiro.
🚨 TESOURARIA DE ETH NO VERMELHO EM US$ 6,3 BILHÕES, VITALIK SE PRONUNCIA! 🚨
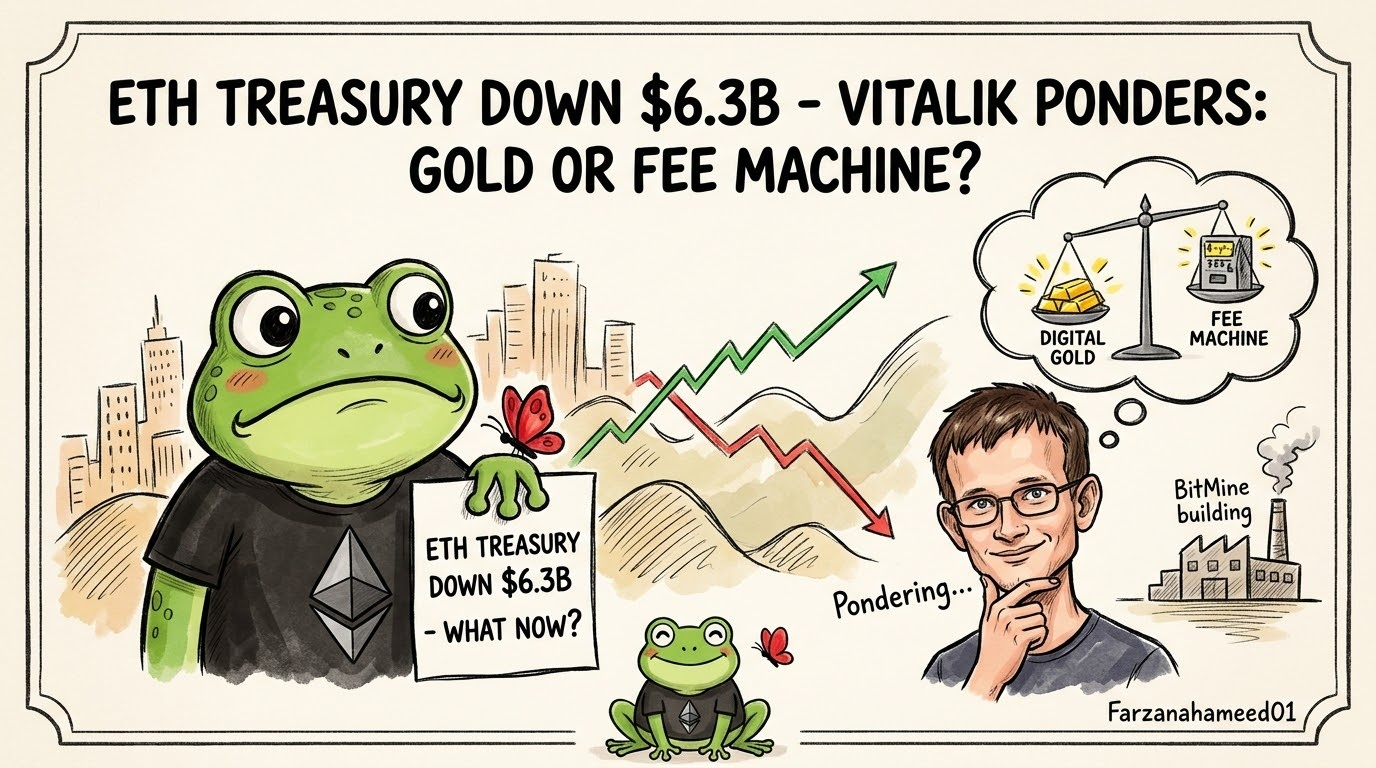
A BitMine detém quase 5% da oferta de ETH e registra US$ 6,3 bilhões em perdas não realizadas! Enquanto isso, Vitalik Buterin está ponderando se o ETH deve ser visto como uma “máquina geradora de taxas” ou “ouro digital”!
🔥 Análise rápida:
O que isso significa: A estratégia das empresas de tesouraria de tomar dinheiro emprestado para acumular ETH e depois fazer staking está enfrentando desafios, pois a receita de staking (US$ 121 milhões) não é suficiente para cobrir os custos (US$ 377 milhões) quando os preços caem. O ETH precisa de uma visão de longo prazo mais clara.
💡 O que os traders devem fazer?
1️⃣Não entre no FOMO nem aposte tudo só porque as baleias estão acumulando!
2️⃣Gerencie seu capital com cuidado e faça compras menores usando DCA!
3️⃣Fique de olho nas atualizações de Vitalik!
⚠️ Isto não é aconselhamento financeiro (NFA)!
Me diga com sinceridade: você acha que o ETH é ouro digital ou uma máquina geradora de taxas?
👇
🌕$ETH - Fique atento a movimentações da tesouraria; sinal forte.
🌕 $BTC - Fique atento a uma retração; sinal forte.
🌕 $AGT - Fique atento a movimentações regulatórias; sinal forte.
✨ FARZANA HAMEED OFICIAL • 🦋 ✨
#BitMine #Ethereum #VitalikButerin #CryptoNews #Staking
🚨 TESOURARIA DE ETH NO VERMELHO EM US$ 6,3 BILHÕES, VITALIK SE PRONUNCIA! 🚨
A BitMine detém quase 5% da oferta de ETH e registra US$ 6,3 bilhões em perdas não realizadas! Enquanto isso, Vitalik Buterin está ponderando se o ETH deve ser visto como uma “máquina geradora de taxas” ou “ouro digital”!
🔥 Análise rápida:
O que isso significa: A estratégia das empresas de tesouraria de tomar dinheiro emprestado para acumular ETH e depois fazer staking está enfrentando desafios, pois a receita de staking (US$ 121 milhões) não é suficiente para cobrir os custos (US$ 377 milhões) quando os preços caem. O ETH precisa de uma visão de longo prazo mais clara.
💡 O que os traders devem fazer?
1️⃣Não entre no FOMO nem aposte tudo só porque as baleias estão acumulando!
2️⃣Gerencie seu capital com cuidado e faça compras menores usando DCA!
3️⃣Fique de olho nas atualizações de Vitalik!
⚠️ Isto não é aconselhamento financeiro (NFA)!
Me diga com sinceridade: você acha que o ETH é ouro digital ou uma máquina geradora de taxas?
👇
🌕$ETH - Fique atento a movimentações da tesouraria; sinal forte.
🌕 $BTC - Fique atento a uma retração; sinal forte.
🌕 $AGT - Fique atento a movimentações regulatórias; sinal forte.
✨ FARZANA HAMEED OFICIAL • 🦋 ✨
#BitMine #Ethereum #VitalikButerin #CryptoNews #Staking
A BitMine detém quase 5% da oferta de ETH e registra US$ 6,3 bilhões em perdas não realizadas! Enquanto isso, Vitalik Buterin está ponderando se o ETH deve ser visto como uma “máquina geradora de taxas” ou “ouro digital”!
🔥 Análise rápida:
O que isso significa: A estratégia das empresas de tesouraria de tomar dinheiro emprestado para acumular ETH e depois fazer staking está enfrentando desafios, pois a receita de staking (US$ 121 milhões) não é suficiente para cobrir os custos (US$ 377 milhões) quando os preços caem. O ETH precisa de uma visão de longo prazo mais clara.
💡 O que os traders devem fazer?
1️⃣Não entre no FOMO nem aposte tudo só porque as baleias estão acumulando!
2️⃣Gerencie seu capital com cuidado e faça compras menores usando DCA!
3️⃣Fique de olho nas atualizações de Vitalik!
⚠️ Isto não é aconselhamento financeiro (NFA)!
Me diga com sinceridade: você acha que o ETH é ouro digital ou uma máquina geradora de taxas?
👇
🌕$ETH - Fique atento a movimentações da tesouraria; sinal forte.
🌕 $BTC - Fique atento a uma retração; sinal forte.
🌕 $AGT - Fique atento a movimentações regulatórias; sinal forte.
✨ FARZANA HAMEED OFICIAL • 🦋 ✨
#BitMine #Ethereum #VitalikButerin #CryptoNews #Staking
Vinhtocdo:
Ngoài $BTC thì $ETH cũng được xem như vàng kỹ thuật số. Tom Lee còn nói ETH có thể tăng lên $50K-$60K.
2
6
335
·
--
Hoje à noite, voltou a circular no meio cripto que a Bitmine tem um prejuízo contábil de 9 bilhões de dólares. Os números são copiados de um lado para o outro: alguns dizem 8,8 bilhões, outros, 9,7 bilhões. Vou separar o que é verificável do que não bate.
O que é verificável são os dados divulgados pela própria empresa. No exercício fiscal encerrado em 31 de agosto deste ano, o relatório 10-K da Bitmine é bem claro: prejuízo líquido superior a 6,3 bilhões de dólares, dos quais cerca de 6,23 bilhões vieram de perdas não realizadas no valor justo de ativos digitais. Naquela data, a empresa tinha 5.901.837 ETH em caixa, com custo de aproximadamente 19,95 bilhões de dólares e valor justo de cerca de 14,56 bilhões. Isso dá um custo médio de aproximadamente 3.380 dólares por ETH. Na época, o Ethereum fechou em cerca de 2.466 dólares, depois de cair aproximadamente 44% durante o exercício fiscal, desde cerca de 4.390 dólares. No exercício fiscal anterior, a empresa ainda tinha registrado lucro de 348,6 milhões.
O preço não parou de cair depois de agosto. Hoje, o Ethereum à vista na Binance chegou à mínima de 1.711,08 dólares e agora está em torno de 1.830. No comunicado da empresa de 9 de novembro, com dados referentes às 14h, horário do leste dos EUA, de 8 de novembro, a posição já havia aumentado para 6.070.092 ETH, cerca de 4,97% da oferta em circulação — faltando muito pouco para atingir a meta que a própria empresa chamou de «Alchemy of 5%». Desse total, 5.227.037 já estavam em staking, mais de 86%. O comunicado não informou um novo custo médio da posição. Os gráficos que circulam na internet, com valores de 8,8 bilhões e 9,7 bilhões, provavelmente pegam o preço médio de 3.380 dólares de agosto, aplicam-no diretamente à posição maior de novembro e subtraem o preço de mercado da época. Isso não é um novo prejuízo oficial divulgado pela empresa, nem uma perda realizada com a venda dos ativos. Mas não há dúvida sobre a direção. Usando esse antigo preço médio para uma conta aproximada, com o ETH perto de 1.830 dólares hoje à noite, os 6.070.092 ETH valem cerca de 11,1 bilhões de dólares; em comparação com um custo presumido de 20,5 bilhões, a diferença contábil fica em torno de 9,4 bilhões. Quando o preço chegou hoje a 1.711 dólares, essa diferença aumentou ainda mais, passando de 10 bilhões, segundo uma estimativa aproximada.
Em 9 de novembro, Tom Lee ainda falava em superciclo. Ele citou a frase «ETH is money», dita por Vitalik na Devcon 8, em Mumbai, e disse que aquilo representava uma mudança tectônica: os superciclos da tokenização e da IA fariam o ETH capturar valor. A estratégia da empresa também não mudou: continuar comprando, não vender e emitir ações para levantar dinheiro e aumentar a posição. Só no exercício fiscal, a empresa vendeu 395,1 milhões de ações por meio de emissões ATM, levantando 13,2 bilhões de dólares brutos. Na semana passada, ainda comprou 9.587 ETH.
Na minha opinião, essa lógica não se sustenta. Não é uma questão de dizer que o «ETH é o pior ativo de todos os tempos» — isso é exagerar, e não foram apresentados dados comparativos que comprovem essa afirmação. O que realmente não se sustenta é usar uma frase dita em uma conferência como justificativa para continuar diluindo os acionistas em busca da meta de deter 5% da oferta. No fim de agosto, o custo já era de 3.380 dólares, e o valor justo havia caído para 2.466. O próprio relatório 10-K diz que o preço do ETH continuará provocando grandes oscilações nos lucros e no patrimônio dos acionistas. Mesmo assim, eles não pararam. O comunicado de 8 de novembro usou como referência o preço de 2.234 dólares por ETH; naquela altura, ele já estava bem abaixo do custo contábil de agosto, e ainda assim eles continuaram avançando rumo aos 5%. Hoje, mesmo com a recuperação para 1.830, o preço nem voltou ao valor justo de 2.466 no fim de agosto, muito menos ao custo de 3.380. Segundo os próprios números da empresa, as recompensas de staking representavam então cerca de 309 milhões de dólares anualizados. Se o preço da moeda continuar caindo, essa receita em dólares também vai encolher.
O que provavelmente vai acontecer daqui para a frente? Eles vão comprar os 0,03% restantes e continuar falando de tokenização e IA. Esse modelo nunca foi sobre negociar: é emitir ações, acumular ETH, não vender e esperar o ciclo. Enquanto o ETH não voltar para perto do custo, esse rombo continuará registrado nos livros. Hoje, há quem trate o gráfico diário no verde como um piso, mas para um tesouro como o da Bitmine, cujo custo está acima de 3.300 dólares, essa recuperação para 1.830 não resolve o prejuízo.
#ETH #Bitmine
Hoje à noite, voltou a circular no meio cripto que a Bitmine tem um prejuízo contábil de 9 bilhões de dólares. Os números são copiados de um lado para o outro: alguns dizem 8,8 bilhões, outros, 9,7 bilhões. Vou separar o que é verificável do que não bate.
O que é verificável são os dados divulgados pela própria empresa. No exercício fiscal encerrado em 31 de agosto deste ano, o relatório 10-K da Bitmine é bem claro: prejuízo líquido superior a 6,3 bilhões de dólares, dos quais cerca de 6,23 bilhões vieram de perdas não realizadas no valor justo de ativos digitais. Naquela data, a empresa tinha 5.901.837 ETH em caixa, com custo de aproximadamente 19,95 bilhões de dólares e valor justo de cerca de 14,56 bilhões. Isso dá um custo médio de aproximadamente 3.380 dólares por ETH. Na época, o Ethereum fechou em cerca de 2.466 dólares, depois de cair aproximadamente 44% durante o exercício fiscal, desde cerca de 4.390 dólares. No exercício fiscal anterior, a empresa ainda tinha registrado lucro de 348,6 milhões.
O preço não parou de cair depois de agosto. Hoje, o Ethereum à vista na Binance chegou à mínima de 1.711,08 dólares e agora está em torno de 1.830. No comunicado da empresa de 9 de novembro, com dados referentes às 14h, horário do leste dos EUA, de 8 de novembro, a posição já havia aumentado para 6.070.092 ETH, cerca de 4,97% da oferta em circulação — faltando muito pouco para atingir a meta que a própria empresa chamou de «Alchemy of 5%». Desse total, 5.227.037 já estavam em staking, mais de 86%. O comunicado não informou um novo custo médio da posição. Os gráficos que circulam na internet, com valores de 8,8 bilhões e 9,7 bilhões, provavelmente pegam o preço médio de 3.380 dólares de agosto, aplicam-no diretamente à posição maior de novembro e subtraem o preço de mercado da época. Isso não é um novo prejuízo oficial divulgado pela empresa, nem uma perda realizada com a venda dos ativos. Mas não há dúvida sobre a direção. Usando esse antigo preço médio para uma conta aproximada, com o ETH perto de 1.830 dólares hoje à noite, os 6.070.092 ETH valem cerca de 11,1 bilhões de dólares; em comparação com um custo presumido de 20,5 bilhões, a diferença contábil fica em torno de 9,4 bilhões. Quando o preço chegou hoje a 1.711 dólares, essa diferença aumentou ainda mais, passando de 10 bilhões, segundo uma estimativa aproximada.
Em 9 de novembro, Tom Lee ainda falava em superciclo. Ele citou a frase «ETH is money», dita por Vitalik na Devcon 8, em Mumbai, e disse que aquilo representava uma mudança tectônica: os superciclos da tokenização e da IA fariam o ETH capturar valor. A estratégia da empresa também não mudou: continuar comprando, não vender e emitir ações para levantar dinheiro e aumentar a posição. Só no exercício fiscal, a empresa vendeu 395,1 milhões de ações por meio de emissões ATM, levantando 13,2 bilhões de dólares brutos. Na semana passada, ainda comprou 9.587 ETH.
Na minha opinião, essa lógica não se sustenta. Não é uma questão de dizer que o «ETH é o pior ativo de todos os tempos» — isso é exagerar, e não foram apresentados dados comparativos que comprovem essa afirmação. O que realmente não se sustenta é usar uma frase dita em uma conferência como justificativa para continuar diluindo os acionistas em busca da meta de deter 5% da oferta. No fim de agosto, o custo já era de 3.380 dólares, e o valor justo havia caído para 2.466. O próprio relatório 10-K diz que o preço do ETH continuará provocando grandes oscilações nos lucros e no patrimônio dos acionistas. Mesmo assim, eles não pararam. O comunicado de 8 de novembro usou como referência o preço de 2.234 dólares por ETH; naquela altura, ele já estava bem abaixo do custo contábil de agosto, e ainda assim eles continuaram avançando rumo aos 5%. Hoje, mesmo com a recuperação para 1.830, o preço nem voltou ao valor justo de 2.466 no fim de agosto, muito menos ao custo de 3.380. Segundo os próprios números da empresa, as recompensas de staking representavam então cerca de 309 milhões de dólares anualizados. Se o preço da moeda continuar caindo, essa receita em dólares também vai encolher.
O que provavelmente vai acontecer daqui para a frente? Eles vão comprar os 0,03% restantes e continuar falando de tokenização e IA. Esse modelo nunca foi sobre negociar: é emitir ações, acumular ETH, não vender e esperar o ciclo. Enquanto o ETH não voltar para perto do custo, esse rombo continuará registrado nos livros. Hoje, há quem trate o gráfico diário no verde como um piso, mas para um tesouro como o da Bitmine, cujo custo está acima de 3.300 dólares, essa recuperação para 1.830 não resolve o prejuízo.
#ETH #Bitmine
O que é verificável são os dados divulgados pela própria empresa. No exercício fiscal encerrado em 31 de agosto deste ano, o relatório 10-K da Bitmine é bem claro: prejuízo líquido superior a 6,3 bilhões de dólares, dos quais cerca de 6,23 bilhões vieram de perdas não realizadas no valor justo de ativos digitais. Naquela data, a empresa tinha 5.901.837 ETH em caixa, com custo de aproximadamente 19,95 bilhões de dólares e valor justo de cerca de 14,56 bilhões. Isso dá um custo médio de aproximadamente 3.380 dólares por ETH. Na época, o Ethereum fechou em cerca de 2.466 dólares, depois de cair aproximadamente 44% durante o exercício fiscal, desde cerca de 4.390 dólares. No exercício fiscal anterior, a empresa ainda tinha registrado lucro de 348,6 milhões.
O preço não parou de cair depois de agosto. Hoje, o Ethereum à vista na Binance chegou à mínima de 1.711,08 dólares e agora está em torno de 1.830. No comunicado da empresa de 9 de novembro, com dados referentes às 14h, horário do leste dos EUA, de 8 de novembro, a posição já havia aumentado para 6.070.092 ETH, cerca de 4,97% da oferta em circulação — faltando muito pouco para atingir a meta que a própria empresa chamou de «Alchemy of 5%». Desse total, 5.227.037 já estavam em staking, mais de 86%. O comunicado não informou um novo custo médio da posição. Os gráficos que circulam na internet, com valores de 8,8 bilhões e 9,7 bilhões, provavelmente pegam o preço médio de 3.380 dólares de agosto, aplicam-no diretamente à posição maior de novembro e subtraem o preço de mercado da época. Isso não é um novo prejuízo oficial divulgado pela empresa, nem uma perda realizada com a venda dos ativos. Mas não há dúvida sobre a direção. Usando esse antigo preço médio para uma conta aproximada, com o ETH perto de 1.830 dólares hoje à noite, os 6.070.092 ETH valem cerca de 11,1 bilhões de dólares; em comparação com um custo presumido de 20,5 bilhões, a diferença contábil fica em torno de 9,4 bilhões. Quando o preço chegou hoje a 1.711 dólares, essa diferença aumentou ainda mais, passando de 10 bilhões, segundo uma estimativa aproximada.
Em 9 de novembro, Tom Lee ainda falava em superciclo. Ele citou a frase «ETH is money», dita por Vitalik na Devcon 8, em Mumbai, e disse que aquilo representava uma mudança tectônica: os superciclos da tokenização e da IA fariam o ETH capturar valor. A estratégia da empresa também não mudou: continuar comprando, não vender e emitir ações para levantar dinheiro e aumentar a posição. Só no exercício fiscal, a empresa vendeu 395,1 milhões de ações por meio de emissões ATM, levantando 13,2 bilhões de dólares brutos. Na semana passada, ainda comprou 9.587 ETH.
Na minha opinião, essa lógica não se sustenta. Não é uma questão de dizer que o «ETH é o pior ativo de todos os tempos» — isso é exagerar, e não foram apresentados dados comparativos que comprovem essa afirmação. O que realmente não se sustenta é usar uma frase dita em uma conferência como justificativa para continuar diluindo os acionistas em busca da meta de deter 5% da oferta. No fim de agosto, o custo já era de 3.380 dólares, e o valor justo havia caído para 2.466. O próprio relatório 10-K diz que o preço do ETH continuará provocando grandes oscilações nos lucros e no patrimônio dos acionistas. Mesmo assim, eles não pararam. O comunicado de 8 de novembro usou como referência o preço de 2.234 dólares por ETH; naquela altura, ele já estava bem abaixo do custo contábil de agosto, e ainda assim eles continuaram avançando rumo aos 5%. Hoje, mesmo com a recuperação para 1.830, o preço nem voltou ao valor justo de 2.466 no fim de agosto, muito menos ao custo de 3.380. Segundo os próprios números da empresa, as recompensas de staking representavam então cerca de 309 milhões de dólares anualizados. Se o preço da moeda continuar caindo, essa receita em dólares também vai encolher.
O que provavelmente vai acontecer daqui para a frente? Eles vão comprar os 0,03% restantes e continuar falando de tokenização e IA. Esse modelo nunca foi sobre negociar: é emitir ações, acumular ETH, não vender e esperar o ciclo. Enquanto o ETH não voltar para perto do custo, esse rombo continuará registrado nos livros. Hoje, há quem trate o gráfico diário no verde como um piso, mas para um tesouro como o da Bitmine, cujo custo está acima de 3.300 dólares, essa recuperação para 1.830 não resolve o prejuízo.
#ETH #Bitmine
378
·
--
As perdas não realizadas da BitMine com ETH chegaram a 9,7 bilhões, mas esse dinheiro não foi realmente “perdido”.
Em 15 de novembro, foram divulgados os dados da BitMine (BMNR), a maior empresa de tesouraria de Ethereum do mundo: ela detém 6,07 milhões de ETH, com custo médio de cerca de 3.352 dólares e custo total de até 20,35 bilhões de dólares. Considerando o preço atual do ETH, de 1.753 dólares, o valor da posição caiu para apenas 10,64 bilhões, com perdas não realizadas de cerca de 9,7 bilhões de dólares — uma queda de 47,7%, quase pela metade.
Mas não se apresse em gritar “liquidação de baleia”. Esses 9,7 bilhões são perdas não realizadas, uma redução contábil no valor dos ativos. Enquanto a BitMine não vender seus ETH a preços baixos, esse dinheiro não terá saído do bolso. O número reflete “quanto vale a posição agora”, não “quanto já foi perdido”.
O risco real é que, se o preço do ETH continuar caindo, as perdas não realizadas aumentarão ainda mais, podendo levar a liquidações de ativos em staking ou a pressões de margem. Mas, por enquanto, trata-se apenas de um número de “perda no papel”, algo bem diferente do fluxo de caixa real.
{web3_wallet_create}(560xe797e34845f5c23b1f578c7c49a101fca4137777)
Você acha que a BitMine vai aceitar o prejuízo e cortar as perdas ou vai aguentar firme até o ETH se recuperar? Vamos conversar nos comentários.
Siga-me para saber mais novidades.
$ETH #浮亏 #BitMine #加密市场大幅回调,多名巨鲸遭遇清算
Aviso: O conteúdo acima foi compilado com base apenas em reportagens públicas e não constitui qualquer recomendação de investimento. O mercado envolve riscos; tome decisões com cautela.
As perdas não realizadas da BitMine com ETH chegaram a 9,7 bilhões, mas esse dinheiro não foi realmente “perdido”.
Em 15 de novembro, foram divulgados os dados da BitMine (BMNR), a maior empresa de tesouraria de Ethereum do mundo: ela detém 6,07 milhões de ETH, com custo médio de cerca de 3.352 dólares e custo total de até 20,35 bilhões de dólares. Considerando o preço atual do ETH, de 1.753 dólares, o valor da posição caiu para apenas 10,64 bilhões, com perdas não realizadas de cerca de 9,7 bilhões de dólares — uma queda de 47,7%, quase pela metade.
Mas não se apresse em gritar “liquidação de baleia”. Esses 9,7 bilhões são perdas não realizadas, uma redução contábil no valor dos ativos. Enquanto a BitMine não vender seus ETH a preços baixos, esse dinheiro não terá saído do bolso. O número reflete “quanto vale a posição agora”, não “quanto já foi perdido”.
O risco real é que, se o preço do ETH continuar caindo, as perdas não realizadas aumentarão ainda mais, podendo levar a liquidações de ativos em staking ou a pressões de margem. Mas, por enquanto, trata-se apenas de um número de “perda no papel”, algo bem diferente do fluxo de caixa real.
Você acha que a BitMine vai aceitar o prejuízo e cortar as perdas ou vai aguentar firme até o ETH se recuperar? Vamos conversar nos comentários.
Siga-me para saber mais novidades.
$ETH #浮亏 #BitMine #加密市场大幅回调,多名巨鲸遭遇清算
Aviso: O conteúdo acima foi compilado com base apenas em reportagens públicas e não constitui qualquer recomendação de investimento. O mercado envolve riscos; tome decisões com cautela.
Em 15 de novembro, foram divulgados os dados da BitMine (BMNR), a maior empresa de tesouraria de Ethereum do mundo: ela detém 6,07 milhões de ETH, com custo médio de cerca de 3.352 dólares e custo total de até 20,35 bilhões de dólares. Considerando o preço atual do ETH, de 1.753 dólares, o valor da posição caiu para apenas 10,64 bilhões, com perdas não realizadas de cerca de 9,7 bilhões de dólares — uma queda de 47,7%, quase pela metade.
Mas não se apresse em gritar “liquidação de baleia”. Esses 9,7 bilhões são perdas não realizadas, uma redução contábil no valor dos ativos. Enquanto a BitMine não vender seus ETH a preços baixos, esse dinheiro não terá saído do bolso. O número reflete “quanto vale a posição agora”, não “quanto já foi perdido”.
O risco real é que, se o preço do ETH continuar caindo, as perdas não realizadas aumentarão ainda mais, podendo levar a liquidações de ativos em staking ou a pressões de margem. Mas, por enquanto, trata-se apenas de um número de “perda no papel”, algo bem diferente do fluxo de caixa real.
Você acha que a BitMine vai aceitar o prejuízo e cortar as perdas ou vai aguentar firme até o ETH se recuperar? Vamos conversar nos comentários.
Siga-me para saber mais novidades.
$ETH #浮亏 #BitMine #加密市场大幅回调,多名巨鲸遭遇清算
Aviso: O conteúdo acima foi compilado com base apenas em reportagens públicas e não constitui qualquer recomendação de investimento. O mercado envolve riscos; tome decisões com cautela.
17
Dei uma olhada nas contas de Tom Lee: surgiu o maior comprador de topo de todos.
A BitMine tem 6,07 milhões de ETH, com custo médio de US$ 3.352,58. Foram US$ 20,35 bilhões investidos. A US$ 1.753, esse montante vale apenas US$ 10,64 bilhões: uma perda não realizada de US$ 9,7 bilhões, ou 47,7%. Os 6,07 milhões de ETH representam 5% da oferta em circulação — não dá nem para sair.
E o mais incrível é que ele continua comprando: na última segunda-feira, acrescentou mais 9.587 ETH. Do outro lado, a 7 Siblings gastou US$ 20 milhões em USDT em 7 horas para comprar 10.925 ETH, acumulando uma perda não realizada de US$ 5,57 milhões. Na Hyperliquid, uma posição vendida alavancada em 20x está com lucro de US$ 15,6 milhões. De um lado, compram na baixa; do outro, vendem a descoberto — e no meio está Tom Lee, com uma perda de US$ 9,7 bilhões, ainda aumentando sua posição.
O ETH chegou à mínima intradiária de 1.711 e acabou de se recuperar para 1.817, ainda a meio caminho do custo de 3.352. Um ano de staking rende US$ 188 milhões; seriam necessários mais de 50 anos para tapar o buraco de US$ 9,7 bilhões. $BTC acabou de se recuperar de 62.006 para 64.384. O mercado respirou um pouco, mas o ETH continua no buraco.
A. Comprar na baixa junto com Tom Lee: 1.800 é o fundo, quem tem dinheiro aguenta.
B. Perdeu US$ 9,7 bilhões e ainda aumenta a posição — isso é convicção ou teimosia? Melhor ficar de olho nos 1.700.
$ETH $BTC
#以太坊 #BitMine #ComprarNaBaixa
Dei uma olhada nas contas de Tom Lee: surgiu o maior comprador de topo de todos.
A BitMine tem 6,07 milhões de ETH, com custo médio de US$ 3.352,58. Foram US$ 20,35 bilhões investidos. A US$ 1.753, esse montante vale apenas US$ 10,64 bilhões: uma perda não realizada de US$ 9,7 bilhões, ou 47,7%. Os 6,07 milhões de ETH representam 5% da oferta em circulação — não dá nem para sair.
E o mais incrível é que ele continua comprando: na última segunda-feira, acrescentou mais 9.587 ETH. Do outro lado, a 7 Siblings gastou US$ 20 milhões em USDT em 7 horas para comprar 10.925 ETH, acumulando uma perda não realizada de US$ 5,57 milhões. Na Hyperliquid, uma posição vendida alavancada em 20x está com lucro de US$ 15,6 milhões. De um lado, compram na baixa; do outro, vendem a descoberto — e no meio está Tom Lee, com uma perda de US$ 9,7 bilhões, ainda aumentando sua posição.
O ETH chegou à mínima intradiária de 1.711 e acabou de se recuperar para 1.817, ainda a meio caminho do custo de 3.352. Um ano de staking rende US$ 188 milhões; seriam necessários mais de 50 anos para tapar o buraco de US$ 9,7 bilhões. $BTC acabou de se recuperar de 62.006 para 64.384. O mercado respirou um pouco, mas o ETH continua no buraco.
A. Comprar na baixa junto com Tom Lee: 1.800 é o fundo, quem tem dinheiro aguenta.
B. Perdeu US$ 9,7 bilhões e ainda aumenta a posição — isso é convicção ou teimosia? Melhor ficar de olho nos 1.700.
$ETH $BTC
#以太坊 #BitMine #ComprarNaBaixa
A BitMine tem 6,07 milhões de ETH, com custo médio de US$ 3.352,58. Foram US$ 20,35 bilhões investidos. A US$ 1.753, esse montante vale apenas US$ 10,64 bilhões: uma perda não realizada de US$ 9,7 bilhões, ou 47,7%. Os 6,07 milhões de ETH representam 5% da oferta em circulação — não dá nem para sair.
E o mais incrível é que ele continua comprando: na última segunda-feira, acrescentou mais 9.587 ETH. Do outro lado, a 7 Siblings gastou US$ 20 milhões em USDT em 7 horas para comprar 10.925 ETH, acumulando uma perda não realizada de US$ 5,57 milhões. Na Hyperliquid, uma posição vendida alavancada em 20x está com lucro de US$ 15,6 milhões. De um lado, compram na baixa; do outro, vendem a descoberto — e no meio está Tom Lee, com uma perda de US$ 9,7 bilhões, ainda aumentando sua posição.
O ETH chegou à mínima intradiária de 1.711 e acabou de se recuperar para 1.817, ainda a meio caminho do custo de 3.352. Um ano de staking rende US$ 188 milhões; seriam necessários mais de 50 anos para tapar o buraco de US$ 9,7 bilhões. $BTC acabou de se recuperar de 62.006 para 64.384. O mercado respirou um pouco, mas o ETH continua no buraco.
A. Comprar na baixa junto com Tom Lee: 1.800 é o fundo, quem tem dinheiro aguenta.
B. Perdeu US$ 9,7 bilhões e ainda aumenta a posição — isso é convicção ou teimosia? Melhor ficar de olho nos 1.700.
$ETH $BTC
#以太坊 #BitMine #ComprarNaBaixa
8
·
--
🚨 ÚLTIMA HORA: BITMINE REPORTA US$ 6,3 BILHÕES EM PERDAS ANUAIS
A Bitmine, de Tom Lee, gerou US$ 121,4 milhões em receitas de staking e validação, o que representa quase 97% de sua receita anual.
No entanto, a empresa reportou um enorme prejuízo líquido de US$ 6,31 bilhões, em grande parte impulsionado por perdas não realizadas, já que o ETH caiu aproximadamente 44% durante o exercício fiscal.
📉 O que os investidores $ETH devem acompanhar?
Exposição institucional ao ETH. Crescimento das receitas de staking. Recuperação do preço do ETH e sentimento do mercado.
⚠️ Lembre-se: perdas não realizadas não significam necessariamente que os ativos foram vendidos.
Mantenha-se informado. Negocie com disciplina.
{future}(ETHUSDT)
#ETH #Bitmine #TradingSignals #BearishPattern
🚨 ÚLTIMA HORA: BITMINE REPORTA US$ 6,3 BILHÕES EM PERDAS ANUAIS
A Bitmine, de Tom Lee, gerou US$ 121,4 milhões em receitas de staking e validação, o que representa quase 97% de sua receita anual.
No entanto, a empresa reportou um enorme prejuízo líquido de US$ 6,31 bilhões, em grande parte impulsionado por perdas não realizadas, já que o ETH caiu aproximadamente 44% durante o exercício fiscal.
📉 O que os investidores $ETH devem acompanhar?
Exposição institucional ao ETH. Crescimento das receitas de staking. Recuperação do preço do ETH e sentimento do mercado.
⚠️ Lembre-se: perdas não realizadas não significam necessariamente que os ativos foram vendidos.
Mantenha-se informado. Negocie com disciplina.
#ETH #Bitmine #TradingSignals #BearishPattern
A Bitmine, de Tom Lee, gerou US$ 121,4 milhões em receitas de staking e validação, o que representa quase 97% de sua receita anual.
No entanto, a empresa reportou um enorme prejuízo líquido de US$ 6,31 bilhões, em grande parte impulsionado por perdas não realizadas, já que o ETH caiu aproximadamente 44% durante o exercício fiscal.
📉 O que os investidores $ETH devem acompanhar?
Exposição institucional ao ETH. Crescimento das receitas de staking. Recuperação do preço do ETH e sentimento do mercado.
⚠️ Lembre-se: perdas não realizadas não significam necessariamente que os ativos foram vendidos.
Mantenha-se informado. Negocie com disciplina.
#ETH #Bitmine #TradingSignals #BearishPattern
1
262
·
--
🚨 Por que a Bitmine continua comprando ETH apesar de um prejuízo de US$ 6,3 bilhões?
A Bitmine, de Tom Lee, registrou um enorme prejuízo de US$ 6,3 bilhões, mas não parou de comprar Ethereum. Veja por quê. 👇
📉 O prejuízo é, em sua maior parte, contábil
Cerca de US$ 6,23 bilhões do prejuízo ainda não foram realizados. Isso significa que o preço do ETH caiu, reduzindo o valor dos ativos da Bitmine, mas a empresa não vendeu essas moedas com prejuízo.
🎯 A meta de 5%
Atualmente, a Bitmine detém cerca de 4,97% do fornecimento total de Ethereum. Sua meta é chegar a 5%, o que significa que está muito perto de alcançá-la.
💰 Por que continuar mantendo ETH?
Cerca de 86% dos seus ETH estão em staking, permitindo que a empresa ganhe recompensas enquanto mantém seu investimento.
🧠 O panorama geral
Tom Lee acredita que o Ethereum pode desempenhar um papel importante no futuro da tokenização e da IA. No entanto, essa é a tese de investimento dele, não um resultado garantido.
A grande questão: a Bitmine está demonstrando forte confiança no Ethereum ou assumindo um enorme risco?
O que você acha? 👇
$ETH
{spot}(ETHUSDT)
#Ethereum #ETH #Bitmine
🚨 Por que a Bitmine continua comprando ETH apesar de um prejuízo de US$ 6,3 bilhões?
A Bitmine, de Tom Lee, registrou um enorme prejuízo de US$ 6,3 bilhões, mas não parou de comprar Ethereum. Veja por quê. 👇
📉 O prejuízo é, em sua maior parte, contábil
Cerca de US$ 6,23 bilhões do prejuízo ainda não foram realizados. Isso significa que o preço do ETH caiu, reduzindo o valor dos ativos da Bitmine, mas a empresa não vendeu essas moedas com prejuízo.
🎯 A meta de 5%
Atualmente, a Bitmine detém cerca de 4,97% do fornecimento total de Ethereum. Sua meta é chegar a 5%, o que significa que está muito perto de alcançá-la.
💰 Por que continuar mantendo ETH?
Cerca de 86% dos seus ETH estão em staking, permitindo que a empresa ganhe recompensas enquanto mantém seu investimento.
🧠 O panorama geral
Tom Lee acredita que o Ethereum pode desempenhar um papel importante no futuro da tokenização e da IA. No entanto, essa é a tese de investimento dele, não um resultado garantido.
A grande questão: a Bitmine está demonstrando forte confiança no Ethereum ou assumindo um enorme risco?
O que você acha? 👇
$ETH
#Ethereum #ETH #Bitmine
A Bitmine, de Tom Lee, registrou um enorme prejuízo de US$ 6,3 bilhões, mas não parou de comprar Ethereum. Veja por quê. 👇
📉 O prejuízo é, em sua maior parte, contábil
Cerca de US$ 6,23 bilhões do prejuízo ainda não foram realizados. Isso significa que o preço do ETH caiu, reduzindo o valor dos ativos da Bitmine, mas a empresa não vendeu essas moedas com prejuízo.
🎯 A meta de 5%
Atualmente, a Bitmine detém cerca de 4,97% do fornecimento total de Ethereum. Sua meta é chegar a 5%, o que significa que está muito perto de alcançá-la.
💰 Por que continuar mantendo ETH?
Cerca de 86% dos seus ETH estão em staking, permitindo que a empresa ganhe recompensas enquanto mantém seu investimento.
🧠 O panorama geral
Tom Lee acredita que o Ethereum pode desempenhar um papel importante no futuro da tokenização e da IA. No entanto, essa é a tese de investimento dele, não um resultado garantido.
A grande questão: a Bitmine está demonstrando forte confiança no Ethereum ou assumindo um enorme risco?
O que você acha? 👇
$ETH
#Ethereum #ETH #Bitmine
82
·
--
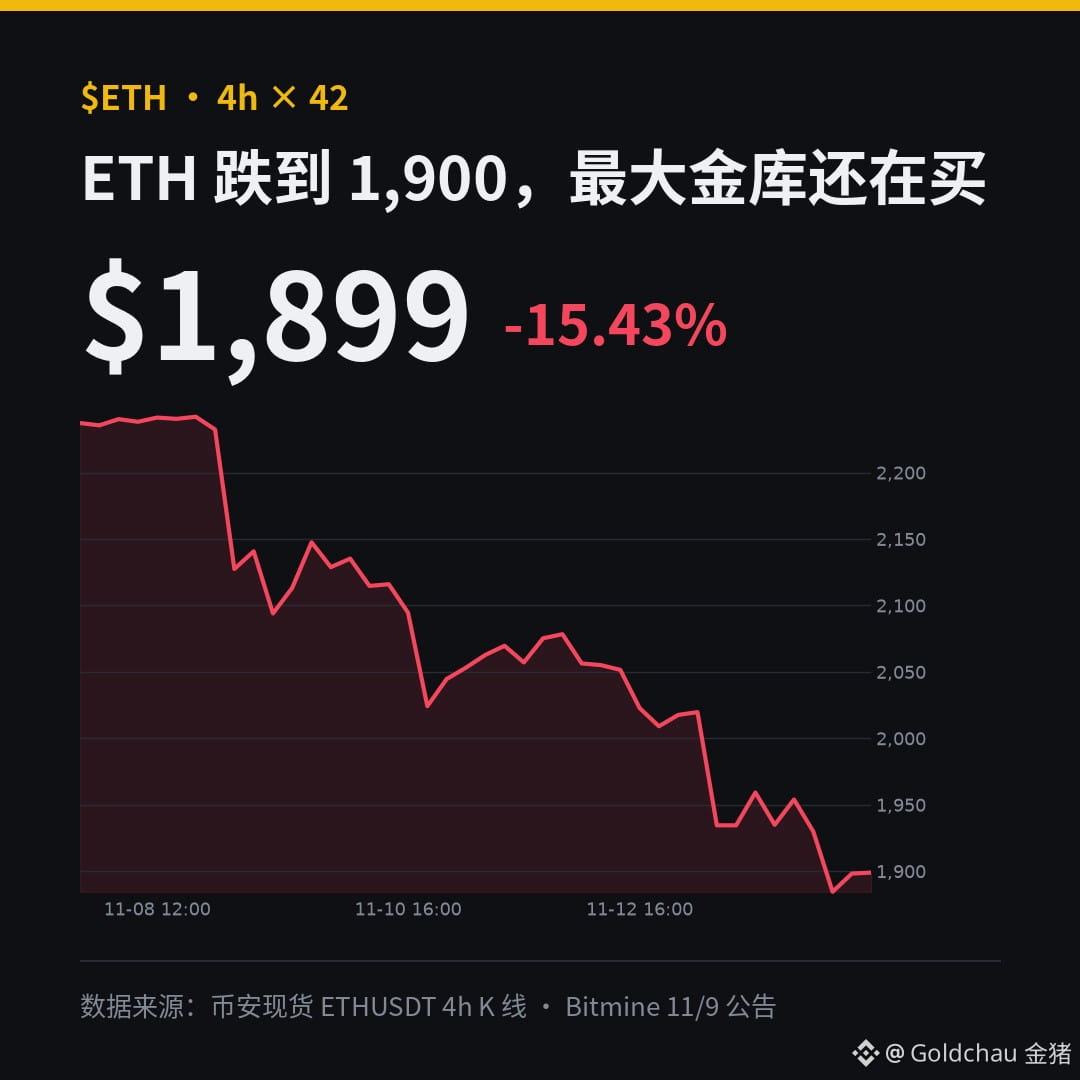
Análise do Porco Dourado: o maior tesouro de ETH do mundo continua comprando toda semana. $ETH caiu para 1.900; aqui estou otimista, mas vou entrar com posições pequenas apenas nos níveis definidos, sem perseguir o preço.
Comunicado da Bitmine de 9 de novembro: possui 6,070,092 ETH, equivalentes a 4,97% da oferta total. Na semana passada, comprou mais 9,587 e afirmou que compra toda semana desde junho do ano passado.
No comunicado, a empresa calculou o valor de mercado com base em US$ 2,234 por moeda. Agora, o ETH está cotado a cerca de 1,900 no mercado à vista da Binance, uma queda de aproximadamente 15% em uma semana. O valor contábil desses 6,07 milhões de ETH diminuiu cerca de US$ 2 bilhões (cálculo meu).
Meu plano: manter as compras parceladas em pequenas posições a 1,900, como escrevi ontem; se cair abaixo de 1,800, sair primeiro; se voltar a ficar acima de 1,980, aumentar a posição.
O fato de grandes investidores estarem comprando não significa que a queda vai parar imediatamente. A empresa atualiza suas posições uma vez por semana; a quantidade que comprará na próxima vez é o que estou acompanhando.
Quando grandes instituições compram toda semana, mas o preço continua caindo, como você administra sua posição em $ETH ?
#以太坊 #ETH #Bitmine #AnáliseDeMercado
Fonte: comunicado da Bitmine de 9/11 (anexo ao formulário SEC 8-K), mercado à vista ETHUSDT da Binance. Apenas opinião pessoal; não constitui recomendação de investimento. DYOR.
Análise do Porco Dourado: o maior tesouro de ETH do mundo continua comprando toda semana. $ETH caiu para 1.900; aqui estou otimista, mas vou entrar com posições pequenas apenas nos níveis definidos, sem perseguir o preço.
Comunicado da Bitmine de 9 de novembro: possui 6,070,092 ETH, equivalentes a 4,97% da oferta total. Na semana passada, comprou mais 9,587 e afirmou que compra toda semana desde junho do ano passado.
No comunicado, a empresa calculou o valor de mercado com base em US$ 2,234 por moeda. Agora, o ETH está cotado a cerca de 1,900 no mercado à vista da Binance, uma queda de aproximadamente 15% em uma semana. O valor contábil desses 6,07 milhões de ETH diminuiu cerca de US$ 2 bilhões (cálculo meu).
Meu plano: manter as compras parceladas em pequenas posições a 1,900, como escrevi ontem; se cair abaixo de 1,800, sair primeiro; se voltar a ficar acima de 1,980, aumentar a posição.
O fato de grandes investidores estarem comprando não significa que a queda vai parar imediatamente. A empresa atualiza suas posições uma vez por semana; a quantidade que comprará na próxima vez é o que estou acompanhando.
Quando grandes instituições compram toda semana, mas o preço continua caindo, como você administra sua posição em $ETH ?
#以太坊 #ETH #Bitmine #AnáliseDeMercado
Fonte: comunicado da Bitmine de 9/11 (anexo ao formulário SEC 8-K), mercado à vista ETHUSDT da Binance. Apenas opinião pessoal; não constitui recomendação de investimento. DYOR.
Comunicado da Bitmine de 9 de novembro: possui 6,070,092 ETH, equivalentes a 4,97% da oferta total. Na semana passada, comprou mais 9,587 e afirmou que compra toda semana desde junho do ano passado.
No comunicado, a empresa calculou o valor de mercado com base em US$ 2,234 por moeda. Agora, o ETH está cotado a cerca de 1,900 no mercado à vista da Binance, uma queda de aproximadamente 15% em uma semana. O valor contábil desses 6,07 milhões de ETH diminuiu cerca de US$ 2 bilhões (cálculo meu).
Meu plano: manter as compras parceladas em pequenas posições a 1,900, como escrevi ontem; se cair abaixo de 1,800, sair primeiro; se voltar a ficar acima de 1,980, aumentar a posição.
O fato de grandes investidores estarem comprando não significa que a queda vai parar imediatamente. A empresa atualiza suas posições uma vez por semana; a quantidade que comprará na próxima vez é o que estou acompanhando.
Quando grandes instituições compram toda semana, mas o preço continua caindo, como você administra sua posição em $ETH ?
#以太坊 #ETH #Bitmine #AnáliseDeMercado
Fonte: comunicado da Bitmine de 9/11 (anexo ao formulário SEC 8-K), mercado à vista ETHUSDT da Binance. Apenas opinião pessoal; não constitui recomendação de investimento. DYOR.
1
291

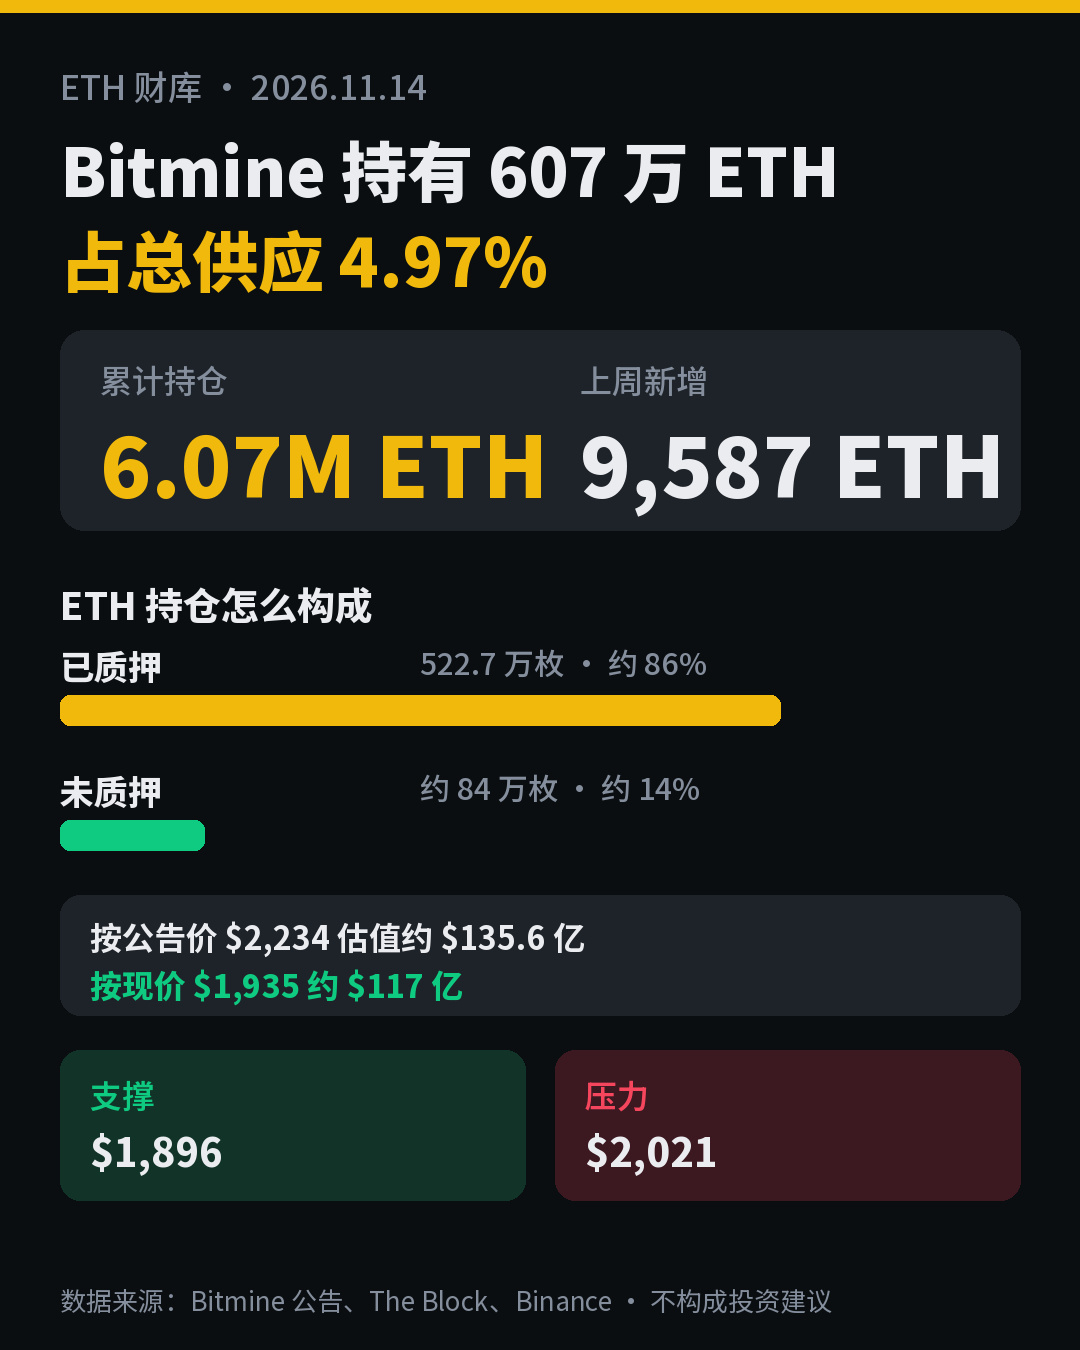
🏦 ETH caiu abaixo de US$ 2.000. A Bitmine continua comprando? Quanto valem agora 6,07 milhões de ETH?
📌 O que aconteceu
Em um comunicado publicado em 9 de novembro, a Bitmine informou que, até 8 de novembro, detinha 6.070.092 ETH, o equivalente a 4,97% da oferta total de 122,2 milhões de ETH que citou. Falta apenas um passo para atingir a meta de 5% estabelecida por Tom Lee.
📊 Números principais
• Foram adicionados 9.587 ETH na semana passada, elevando as reservas de 6.060.506 para 6.070.092 ETH
• O comunicado avaliou o ETH em US$ 2.234: as reservas de ETH valiam cerca de US$ 13,56 bilhões e, incluindo caixa e outros ativos, o total era de US$ 14,3 bilhões
• 5.227.037 ETH estão em staking (cerca de 86%), com rendimento anualizado estimado em aproximadamente US$ 309 milhões
• O preço atual é de cerca de US$ 1.935. Os mesmos 6,07 milhões de ETH valem cerca de US$ 11,7 bilhões ao preço atual, aproximadamente US$ 1,8 bilhão a menos do que a avaliação do comunicado
🤔 O que isso significa
• O valor em dólares divulgado no comunicado é um retrato de um momento específico. Com a queda do ETH, o valor contábil também diminui
• Falta apenas cerca de 3% para atingir a meta de 5%. Só saberemos como será o ritmo de compras daqui para a frente após o comunicado da próxima semana
• Os rendimentos de staking são denominados em ETH, então a queda do preço da moeda reduz diretamente a receita em dólares
📉 Níveis importantes do ETH (dados de 24 h da Binance)
• Suporte: US$ 1.896 (mínima em 24 h)
• Resistência: US$ 2.021 (máxima em 24 h) e a região de US$ 2.240 (zona de consolidação da semana passada)
💬 Você acha que a Bitmine vai parar quando se aproximar dos 5% ou continuará comprando? Vamos conversar nos comentários 👇
👉 Negocie ETH: https://www.binance.com/zh-CN/trade/ETH_USDT
#Guia para iniciantes: conheça TradFi do zero #ETH #Bitmine #Ethereum
⚠️ O conteúdo acima não constitui recomendação de investimento. Esteja ciente dos riscos.
🏦 ETH caiu abaixo de US$ 2.000. A Bitmine continua comprando? Quanto valem agora 6,07 milhões de ETH?
📌 O que aconteceu
Em um comunicado publicado em 9 de novembro, a Bitmine informou que, até 8 de novembro, detinha 6.070.092 ETH, o equivalente a 4,97% da oferta total de 122,2 milhões de ETH que citou. Falta apenas um passo para atingir a meta de 5% estabelecida por Tom Lee.
📊 Números principais
• Foram adicionados 9.587 ETH na semana passada, elevando as reservas de 6.060.506 para 6.070.092 ETH
• O comunicado avaliou o ETH em US$ 2.234: as reservas de ETH valiam cerca de US$ 13,56 bilhões e, incluindo caixa e outros ativos, o total era de US$ 14,3 bilhões
• 5.227.037 ETH estão em staking (cerca de 86%), com rendimento anualizado estimado em aproximadamente US$ 309 milhões
• O preço atual é de cerca de US$ 1.935. Os mesmos 6,07 milhões de ETH valem cerca de US$ 11,7 bilhões ao preço atual, aproximadamente US$ 1,8 bilhão a menos do que a avaliação do comunicado
🤔 O que isso significa
• O valor em dólares divulgado no comunicado é um retrato de um momento específico. Com a queda do ETH, o valor contábil também diminui
• Falta apenas cerca de 3% para atingir a meta de 5%. Só saberemos como será o ritmo de compras daqui para a frente após o comunicado da próxima semana
• Os rendimentos de staking são denominados em ETH, então a queda do preço da moeda reduz diretamente a receita em dólares
📉 Níveis importantes do ETH (dados de 24 h da Binance)
• Suporte: US$ 1.896 (mínima em 24 h)
• Resistência: US$ 2.021 (máxima em 24 h) e a região de US$ 2.240 (zona de consolidação da semana passada)
💬 Você acha que a Bitmine vai parar quando se aproximar dos 5% ou continuará comprando? Vamos conversar nos comentários 👇
👉 Negocie ETH: https://www.binance.com/zh-CN/trade/ETH_USDT
#Guia para iniciantes: conheça TradFi do zero #ETH #Bitmine #Ethereum
⚠️ O conteúdo acima não constitui recomendação de investimento. Esteja ciente dos riscos.
📌 O que aconteceu
Em um comunicado publicado em 9 de novembro, a Bitmine informou que, até 8 de novembro, detinha 6.070.092 ETH, o equivalente a 4,97% da oferta total de 122,2 milhões de ETH que citou. Falta apenas um passo para atingir a meta de 5% estabelecida por Tom Lee.
📊 Números principais
• Foram adicionados 9.587 ETH na semana passada, elevando as reservas de 6.060.506 para 6.070.092 ETH
• O comunicado avaliou o ETH em US$ 2.234: as reservas de ETH valiam cerca de US$ 13,56 bilhões e, incluindo caixa e outros ativos, o total era de US$ 14,3 bilhões
• 5.227.037 ETH estão em staking (cerca de 86%), com rendimento anualizado estimado em aproximadamente US$ 309 milhões
• O preço atual é de cerca de US$ 1.935. Os mesmos 6,07 milhões de ETH valem cerca de US$ 11,7 bilhões ao preço atual, aproximadamente US$ 1,8 bilhão a menos do que a avaliação do comunicado
🤔 O que isso significa
• O valor em dólares divulgado no comunicado é um retrato de um momento específico. Com a queda do ETH, o valor contábil também diminui
• Falta apenas cerca de 3% para atingir a meta de 5%. Só saberemos como será o ritmo de compras daqui para a frente após o comunicado da próxima semana
• Os rendimentos de staking são denominados em ETH, então a queda do preço da moeda reduz diretamente a receita em dólares
📉 Níveis importantes do ETH (dados de 24 h da Binance)
• Suporte: US$ 1.896 (mínima em 24 h)
• Resistência: US$ 2.021 (máxima em 24 h) e a região de US$ 2.240 (zona de consolidação da semana passada)
💬 Você acha que a Bitmine vai parar quando se aproximar dos 5% ou continuará comprando? Vamos conversar nos comentários 👇
👉 Negocie ETH: https://www.binance.com/zh-CN/trade/ETH_USDT
#Guia para iniciantes: conheça TradFi do zero #ETH #Bitmine #Ethereum
⚠️ O conteúdo acima não constitui recomendação de investimento. Esteja ciente dos riscos.
112

Resultados financeiros do ano fiscal de 2026 da Bitmine Immersion Technologies (BMNR)Em seu relatório Formulário 10-K apresentado à SEC para o ano fiscal encerrado em 31 de agosto de 2026, a Bitmine Immersion Technologies informou um enorme prejuízo líquido de US$ 6,313 bilhões. Isso representa uma reversão drástica em relação ao lucro líquido de US$ 348,6 milhões obtido no ano fiscal de 2025.
Destaques principais e fatores financeiros
Perdas não realizadas no papel (US$ 6,23 bilhões):
O principal fator por trás do déficit de US$ 6,31 bilhões são as perdas não realizadas, sem efeito caixa, de US$ 6,229 bilhões em sua tesouraria de ativos digitais.Como a maior detentora corporativa de Ethereum do mundo, a Bitmine possuía 5,90 milhões de ETH no encerramento do ano fiscal, adquiridos por US$ 19,9 bilhões. Devido à queda de aproximadamente 44% no preço do Ether durante o ano fiscal, o valor justo dessas participações havia diminuído para US$ 14,6 bilhões em 31 de agosto de 2026.
Resultados financeiros do ano fiscal de 2026 da Bitmine Immersion Technologies (BMNR)
Em seu relatório Formulário 10-K apresentado à SEC para o ano fiscal encerrado em 31 de agosto de 2026, a Bitmine Immersion Technologies informou um enorme prejuízo líquido de US$ 6,313 bilhões. Isso representa uma reversão drástica em relação ao lucro líquido de US$ 348,6 milhões obtido no ano fiscal de 2025.
Destaques principais e fatores financeiros
Perdas não realizadas no papel (US$ 6,23 bilhões):
O principal fator por trás do déficit de US$ 6,31 bilhões são as perdas não realizadas, sem efeito caixa, de US$ 6,229 bilhões em sua tesouraria de ativos digitais.Como a maior detentora corporativa de Ethereum do mundo, a Bitmine possuía 5,90 milhões de ETH no encerramento do ano fiscal, adquiridos por US$ 19,9 bilhões. Devido à queda de aproximadamente 44% no preço do Ether durante o ano fiscal, o valor justo dessas participações havia diminuído para US$ 14,6 bilhões em 31 de agosto de 2026.
Destaques principais e fatores financeiros
Perdas não realizadas no papel (US$ 6,23 bilhões):
O principal fator por trás do déficit de US$ 6,31 bilhões são as perdas não realizadas, sem efeito caixa, de US$ 6,229 bilhões em sua tesouraria de ativos digitais.Como a maior detentora corporativa de Ethereum do mundo, a Bitmine possuía 5,90 milhões de ETH no encerramento do ano fiscal, adquiridos por US$ 19,9 bilhões. Devido à queda de aproximadamente 44% no preço do Ether durante o ano fiscal, o valor justo dessas participações havia diminuído para US$ 14,6 bilhões em 31 de agosto de 2026.
30
#Why? #Bitmine mantém #Buying #Ethereum! #Despite bilhões em perdas não realizadas
No mundo das criptomoedas, a queda no valor de uma carteira nem sempre significa que um investidor perdeu a confiança. A estratégia agressiva de acumulação de Ethereum da Bitmine é um exemplo perfeito dessa mentalidade.
Apesar de enfrentar perdas não realizadas estimadas em US$ 6,3 bilhões, a empresa continua expandindo suas reservas de ETH. Em vez de recuar em meio à incerteza do mercado, a Bitmine parece estar reforçando sua aposta na visão de longo prazo para o Ethereum.
Então, por que continuar comprando quando os números parecem tão negativos?
A resposta pode estar na convicção de longo prazo. A estratégia da Bitmine parece se basear na crença de que o valor futuro do Ethereum pode ser significativamente maior do que o preço de mercado atual. O aumento de suas reservas também pode fortalecer sua posição no ecossistema Ethereum.
No entanto, essa abordagem envolve riscos sérios. Se os preços do ETH continuarem caindo, as perdas não realizadas poderão aumentar, a confiança dos investidores poderá diminuir e a situação financeira da empresa poderá sofrer pressão adicional.
Por enquanto, a estratégia da Bitmine transmite uma mensagem clara: a empresa está apostando no futuro do Ethereum, em vez de reagir às oscilações do mercado no curto prazo.
**A grande questão é se essa ousada estratégia de acumulação acabará dando resultado — ou se tornará uma das apostas mais caras do mundo das criptomoedas.**
#Why? #Bitmine mantém #Buying #Ethereum! #Despite bilhões em perdas não realizadas
No mundo das criptomoedas, a queda no valor de uma carteira nem sempre significa que um investidor perdeu a confiança. A estratégia agressiva de acumulação de Ethereum da Bitmine é um exemplo perfeito dessa mentalidade.
Apesar de enfrentar perdas não realizadas estimadas em US$ 6,3 bilhões, a empresa continua expandindo suas reservas de ETH. Em vez de recuar em meio à incerteza do mercado, a Bitmine parece estar reforçando sua aposta na visão de longo prazo para o Ethereum.
Então, por que continuar comprando quando os números parecem tão negativos?
A resposta pode estar na convicção de longo prazo. A estratégia da Bitmine parece se basear na crença de que o valor futuro do Ethereum pode ser significativamente maior do que o preço de mercado atual. O aumento de suas reservas também pode fortalecer sua posição no ecossistema Ethereum.
No entanto, essa abordagem envolve riscos sérios. Se os preços do ETH continuarem caindo, as perdas não realizadas poderão aumentar, a confiança dos investidores poderá diminuir e a situação financeira da empresa poderá sofrer pressão adicional.
Por enquanto, a estratégia da Bitmine transmite uma mensagem clara: a empresa está apostando no futuro do Ethereum, em vez de reagir às oscilações do mercado no curto prazo.
**A grande questão é se essa ousada estratégia de acumulação acabará dando resultado — ou se tornará uma das apostas mais caras do mundo das criptomoedas.**
No mundo das criptomoedas, a queda no valor de uma carteira nem sempre significa que um investidor perdeu a confiança. A estratégia agressiva de acumulação de Ethereum da Bitmine é um exemplo perfeito dessa mentalidade.
Apesar de enfrentar perdas não realizadas estimadas em US$ 6,3 bilhões, a empresa continua expandindo suas reservas de ETH. Em vez de recuar em meio à incerteza do mercado, a Bitmine parece estar reforçando sua aposta na visão de longo prazo para o Ethereum.
Então, por que continuar comprando quando os números parecem tão negativos?
A resposta pode estar na convicção de longo prazo. A estratégia da Bitmine parece se basear na crença de que o valor futuro do Ethereum pode ser significativamente maior do que o preço de mercado atual. O aumento de suas reservas também pode fortalecer sua posição no ecossistema Ethereum.
No entanto, essa abordagem envolve riscos sérios. Se os preços do ETH continuarem caindo, as perdas não realizadas poderão aumentar, a confiança dos investidores poderá diminuir e a situação financeira da empresa poderá sofrer pressão adicional.
Por enquanto, a estratégia da Bitmine transmite uma mensagem clara: a empresa está apostando no futuro do Ethereum, em vez de reagir às oscilações do mercado no curto prazo.
**A grande questão é se essa ousada estratégia de acumulação acabará dando resultado — ou se tornará uma das apostas mais caras do mundo das criptomoedas.**
1
141
#BitmineReportaPrejuízoFiscalDeUS$6,3BiEm2026
A Bitmine registrou US$ 121,4 milhões em receitas de staking e validação durante o ano fiscal de 2026, mas aqui está o detalhe que merece mais atenção: aproximadamente US$ 112,7 milhões foram registrados como receita de staking não monetária.
Acho que isso muda a forma como o prejuízo de US$ 6,3 bilhões deve ser analisado.
De acordo com o Formulário 10-K da SEC da Bitmine, de novembro de 2026, a empresa informou um prejuízo líquido de US$ 6,313 bilhões no ano fiscal encerrado em 31 de agosto de 2026. No entanto, US$ 6,229 bilhões vieram de perdas não realizadas em ativos digitais.
Isso significa que a empresa não precisou vender esses ativos para reconhecer o prejuízo contábil.
Mas há outro lado do balanço patrimonial.
O staking e a validação contribuíram com aproximadamente 97% da receita total, mas a Bitmine também informou que usou US$ 305,1 milhões em caixa líquido nas atividades operacionais.
Por que isso importa?
Porque ganhar ETH por meio de staking e gerar caixa em dólares americanos disponível para uso são coisas diferentes. As recompensas denominadas em ETH continuam sujeitas à exposição ao preço de mercado, e seu valor em dólares pode mudar sem que haja qualquer alteração na quantidade de ETH recebida.
Portanto, eu não avaliaria a situação financeira da Bitmine apenas com base no prejuízo divulgado, nem apenas em sua receita de staking.
A pergunta mais útil é se sua operação de staking consegue gerar valor econômico sustentável e liquidez suficientes para dar suporte à sua estratégia de manter uma grande reserva de ETH.
A métrica que vale a pena acompanhar a seguir é quanto da receita de staking se converte em fluxo de caixa operacional efetivo à medida que a empresa cresce.
#Bitmine #Ethereum #ETH #CryptoResearch #CryptoMarket
#BitmineReportaPrejuízoFiscalDeUS$6,3BiEm2026
A Bitmine registrou US$ 121,4 milhões em receitas de staking e validação durante o ano fiscal de 2026, mas aqui está o detalhe que merece mais atenção: aproximadamente US$ 112,7 milhões foram registrados como receita de staking não monetária.
Acho que isso muda a forma como o prejuízo de US$ 6,3 bilhões deve ser analisado.
De acordo com o Formulário 10-K da SEC da Bitmine, de novembro de 2026, a empresa informou um prejuízo líquido de US$ 6,313 bilhões no ano fiscal encerrado em 31 de agosto de 2026. No entanto, US$ 6,229 bilhões vieram de perdas não realizadas em ativos digitais.
Isso significa que a empresa não precisou vender esses ativos para reconhecer o prejuízo contábil.
Mas há outro lado do balanço patrimonial.
O staking e a validação contribuíram com aproximadamente 97% da receita total, mas a Bitmine também informou que usou US$ 305,1 milhões em caixa líquido nas atividades operacionais.
Por que isso importa?
Porque ganhar ETH por meio de staking e gerar caixa em dólares americanos disponível para uso são coisas diferentes. As recompensas denominadas em ETH continuam sujeitas à exposição ao preço de mercado, e seu valor em dólares pode mudar sem que haja qualquer alteração na quantidade de ETH recebida.
Portanto, eu não avaliaria a situação financeira da Bitmine apenas com base no prejuízo divulgado, nem apenas em sua receita de staking.
A pergunta mais útil é se sua operação de staking consegue gerar valor econômico sustentável e liquidez suficientes para dar suporte à sua estratégia de manter uma grande reserva de ETH.
A métrica que vale a pena acompanhar a seguir é quanto da receita de staking se converte em fluxo de caixa operacional efetivo à medida que a empresa cresce.
#Bitmine #Ethereum #ETH #CryptoResearch #CryptoMarket
A Bitmine registrou US$ 121,4 milhões em receitas de staking e validação durante o ano fiscal de 2026, mas aqui está o detalhe que merece mais atenção: aproximadamente US$ 112,7 milhões foram registrados como receita de staking não monetária.
Acho que isso muda a forma como o prejuízo de US$ 6,3 bilhões deve ser analisado.
De acordo com o Formulário 10-K da SEC da Bitmine, de novembro de 2026, a empresa informou um prejuízo líquido de US$ 6,313 bilhões no ano fiscal encerrado em 31 de agosto de 2026. No entanto, US$ 6,229 bilhões vieram de perdas não realizadas em ativos digitais.
Isso significa que a empresa não precisou vender esses ativos para reconhecer o prejuízo contábil.
Mas há outro lado do balanço patrimonial.
O staking e a validação contribuíram com aproximadamente 97% da receita total, mas a Bitmine também informou que usou US$ 305,1 milhões em caixa líquido nas atividades operacionais.
Por que isso importa?
Porque ganhar ETH por meio de staking e gerar caixa em dólares americanos disponível para uso são coisas diferentes. As recompensas denominadas em ETH continuam sujeitas à exposição ao preço de mercado, e seu valor em dólares pode mudar sem que haja qualquer alteração na quantidade de ETH recebida.
Portanto, eu não avaliaria a situação financeira da Bitmine apenas com base no prejuízo divulgado, nem apenas em sua receita de staking.
A pergunta mais útil é se sua operação de staking consegue gerar valor econômico sustentável e liquidez suficientes para dar suporte à sua estratégia de manter uma grande reserva de ETH.
A métrica que vale a pena acompanhar a seguir é quanto da receita de staking se converte em fluxo de caixa operacional efetivo à medida que a empresa cresce.
#Bitmine #Ethereum #ETH #CryptoResearch #CryptoMarket
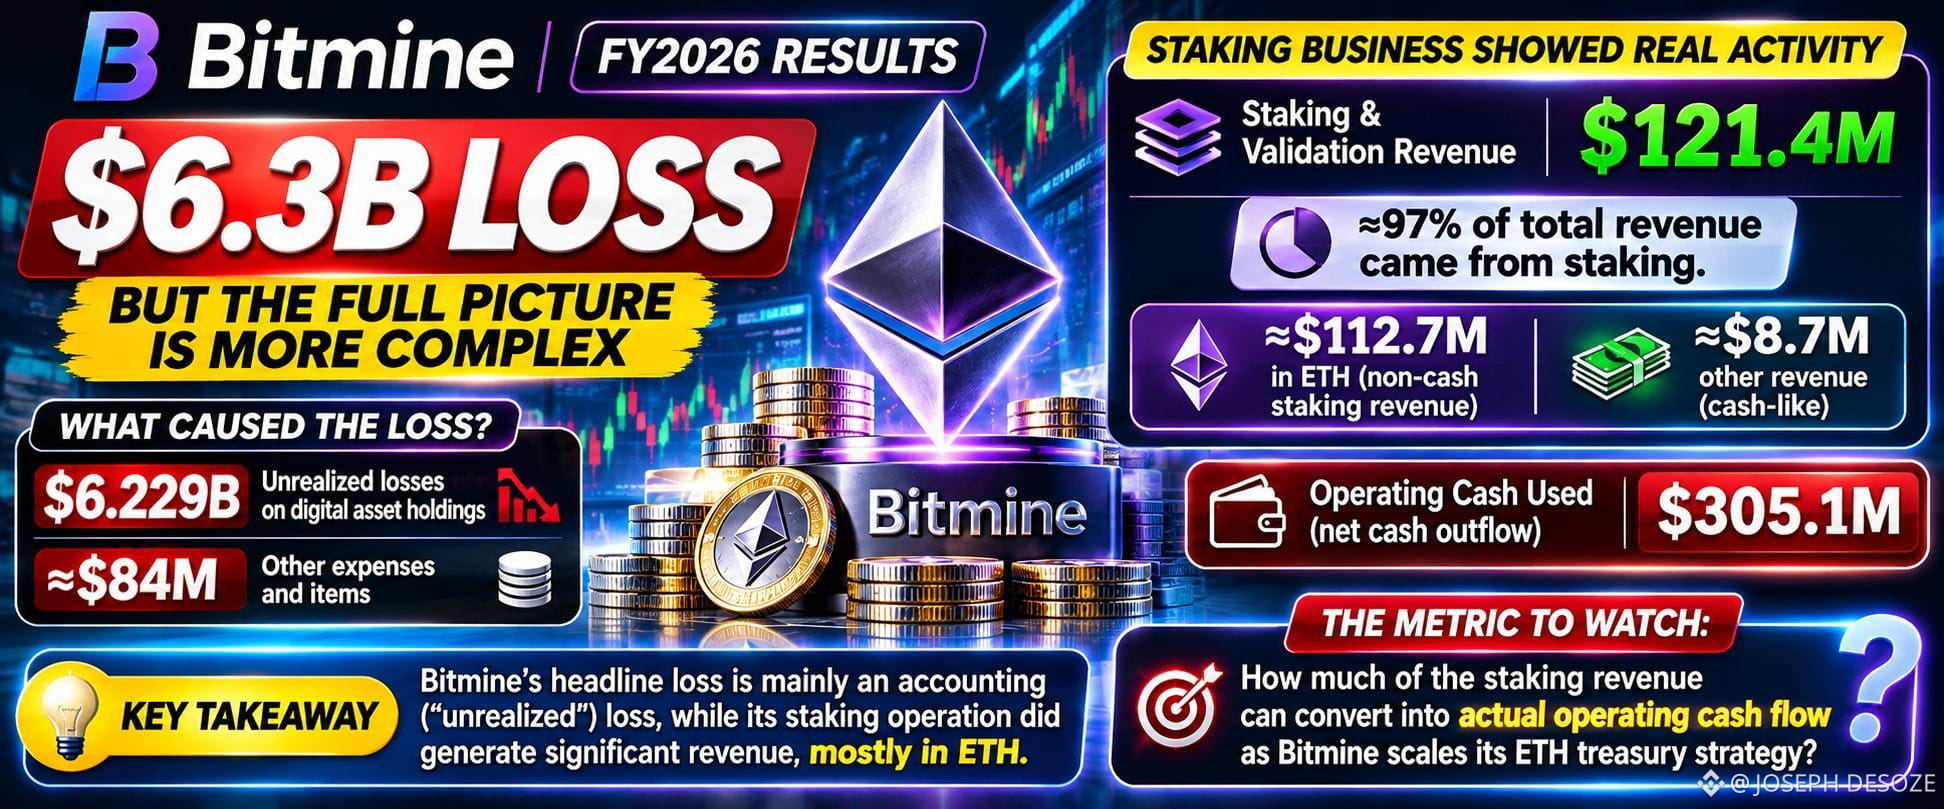
141
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
1
#CryptoSelloffTriggersMultipleWhaleLiquidations
76,602 visualizações
976 a discutir
2
#USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
95,545 visualizações
1,104 a discutir
3
#WillFOMCMinutesReinforceRateHikeExpectations?
18,745 visualizações
403 a discutir
4
#BitcoinActiveSupplyInProfitDropsBelow45%
164,806 visualizações
1,423 a discutir
5
#TONStrategyReports$23.97MQ3NetLoss
16,034 visualizações
112 a discutir
6
#KavaSaysAbnormalActivityLimitedToKavaLend
108,130 visualizações
796 a discutir
7
#WORPTLetsTouristsConvertCryptoToThaiBaht
31,317 visualizações
294 a discutir
8
#WhoWillSucceedJensenHuangatNvidia?
291,283 visualizações
2,036 a discutir
9
#WhatWillDriveCryptoandStocks’NextRebound?
778,860 visualizações
3,834 a discutir
10
#TradFiForBeginners
806,431 visualizações
4,837 a discutir