
美股投资young
73 Publicações

美股投资young
Denunciar
Bloquear usuário
美股科技投资者 ai狂热者 分享每日快讯
all in AI
10 Seguindo
328 Seguidores
32 Curtiu
Publicações
Portfólio
·
--
Os investidores de varejo da Coreia do Sul venderam hoje, em termos líquidos, 1,34 trilhão de won.
Justamente no dia em que o KOSPI subiu 4.39%. Na abertura, foi acionado diretamente o sidecar de compra; os investidores estrangeiros voltaram a ser compradores líquidos pela primeira vez em oito pregões, enquanto os pequenos investidores despejavam ações.
A SK Hynix fechou a 1,212 milhão de won, com alta de 6.69%. Na semana passada, caiu 20.16%; nos dois dias desta semana, recuperou pouco mais de 7%. A Samsung caiu 16% na semana passada e hoje subiu 4.74%.
Em poucas palavras, quem vendeu as ações de memória na semana passada voltou nestes últimos dois dias — e voltou com mais pressa do que quando saiu.
Nas bolsas americanas, ontem à noite, $MU subiu 6.25%, e o índice de semicondutores da Filadélfia avançou 6.85%. A recuperação do setor de memória das preocupações com os investimentos em infraestrutura de IA foi bem mais rápida do que eu imaginava. Mas não acredito muito que isso seja uma reversão de tendência: dois dias de recuperação não compensam o tombo de 20% de uma semana, e a Hynix ainda está bem longe da máxima da semana passada. Se o CPI de hoje à noite vier acima do esperado, ativos de beta alto como esses serão os primeiros a ser vendidos.
Tem mais uma coisa: no mesmo dia, o BTC ficou parado nos 74 mil. Os investidores de varejo coreanos costumavam estar entre os mais agressivos no mercado cripto, mas parece que hoje o dinheiro que ganharam vendendo ações também não foi para as criptomoedas.
#存储芯片 #美股 #CPI $MU $BTC
Os investidores de varejo da Coreia do Sul venderam hoje, em termos líquidos, 1,34 trilhão de won.
Justamente no dia em que o KOSPI subiu 4.39%. Na abertura, foi acionado diretamente o sidecar de compra; os investidores estrangeiros voltaram a ser compradores líquidos pela primeira vez em oito pregões, enquanto os pequenos investidores despejavam ações.
A SK Hynix fechou a 1,212 milhão de won, com alta de 6.69%. Na semana passada, caiu 20.16%; nos dois dias desta semana, recuperou pouco mais de 7%. A Samsung caiu 16% na semana passada e hoje subiu 4.74%.
Em poucas palavras, quem vendeu as ações de memória na semana passada voltou nestes últimos dois dias — e voltou com mais pressa do que quando saiu.
Nas bolsas americanas, ontem à noite, $MU subiu 6.25%, e o índice de semicondutores da Filadélfia avançou 6.85%. A recuperação do setor de memória das preocupações com os investimentos em infraestrutura de IA foi bem mais rápida do que eu imaginava. Mas não acredito muito que isso seja uma reversão de tendência: dois dias de recuperação não compensam o tombo de 20% de uma semana, e a Hynix ainda está bem longe da máxima da semana passada. Se o CPI de hoje à noite vier acima do esperado, ativos de beta alto como esses serão os primeiros a ser vendidos.
Tem mais uma coisa: no mesmo dia, o BTC ficou parado nos 74 mil. Os investidores de varejo coreanos costumavam estar entre os mais agressivos no mercado cripto, mas parece que hoje o dinheiro que ganharam vendendo ações também não foi para as criptomoedas.
#存储芯片 #美股 #CPI $MU $BTC
Justamente no dia em que o KOSPI subiu 4.39%. Na abertura, foi acionado diretamente o sidecar de compra; os investidores estrangeiros voltaram a ser compradores líquidos pela primeira vez em oito pregões, enquanto os pequenos investidores despejavam ações.
A SK Hynix fechou a 1,212 milhão de won, com alta de 6.69%. Na semana passada, caiu 20.16%; nos dois dias desta semana, recuperou pouco mais de 7%. A Samsung caiu 16% na semana passada e hoje subiu 4.74%.
Em poucas palavras, quem vendeu as ações de memória na semana passada voltou nestes últimos dois dias — e voltou com mais pressa do que quando saiu.
Nas bolsas americanas, ontem à noite, $MU subiu 6.25%, e o índice de semicondutores da Filadélfia avançou 6.85%. A recuperação do setor de memória das preocupações com os investimentos em infraestrutura de IA foi bem mais rápida do que eu imaginava. Mas não acredito muito que isso seja uma reversão de tendência: dois dias de recuperação não compensam o tombo de 20% de uma semana, e a Hynix ainda está bem longe da máxima da semana passada. Se o CPI de hoje à noite vier acima do esperado, ativos de beta alto como esses serão os primeiros a ser vendidos.
Tem mais uma coisa: no mesmo dia, o BTC ficou parado nos 74 mil. Os investidores de varejo coreanos costumavam estar entre os mais agressivos no mercado cripto, mas parece que hoje o dinheiro que ganharam vendendo ações também não foi para as criptomoedas.
#存储芯片 #美股 #CPI $MU $BTC
2
330
·
--
Caramba, Waller disse hoje, sem rodeios, que é bem provável que os juros subam em dezembro e ainda mencionou de passagem que talvez seja um aumento de 50 pontos-base.
Foi um membro do conselho do Fed que disse isso com todas as letras, e ainda antes da divulgação do CPI.
Mais absurdo ainda foi a reação antes da abertura. Os futuros do Dow Jones ainda estão no positivo, em torno de 0,3%, e os do S&P também sobem um pouco; só os futuros da Nasdaq caem 0,2%. Parece que todo mundo já aceitou: nos contratos futuros de juros, a probabilidade de um aumento de 25 pontos-base em dezembro está entre 82% e 84%, contra 74% há uma semana. O Treasury de 2 anos está a 4,58%.
Então, no CPI de hoje à noite, o que vou observar principalmente é se o mercado vai levar a sério essa possibilidade remota de 50 pontos-base. A expectativa é de 0,3% no índice geral e 0,2% no núcleo. Se o núcleo vier em 0,3% ou até 0,4%, acho bem provável que o S&P devolva metade daquela alta de ontem, a maior vela de alta desde abril.
O BTC está pouco acima de 74 mil agora e praticamente não se mexeu o dia todo, como se estivesse esperando pelo mesmo número. Sinceramente, tenho a impressão de que ultimamente ele está mais de olho no rendimento do Treasury de 2 anos; nem se dá ao trabalho de acompanhar quando a Nasdaq sobe.
21h30, horário de Pequim; 08h30 EST, horário do leste dos EUA. Menos de duas horas.
#美联储 #CPI #美股 $BTC
Caramba, Waller disse hoje, sem rodeios, que é bem provável que os juros subam em dezembro e ainda mencionou de passagem que talvez seja um aumento de 50 pontos-base.
Foi um membro do conselho do Fed que disse isso com todas as letras, e ainda antes da divulgação do CPI.
Mais absurdo ainda foi a reação antes da abertura. Os futuros do Dow Jones ainda estão no positivo, em torno de 0,3%, e os do S&P também sobem um pouco; só os futuros da Nasdaq caem 0,2%. Parece que todo mundo já aceitou: nos contratos futuros de juros, a probabilidade de um aumento de 25 pontos-base em dezembro está entre 82% e 84%, contra 74% há uma semana. O Treasury de 2 anos está a 4,58%.
Então, no CPI de hoje à noite, o que vou observar principalmente é se o mercado vai levar a sério essa possibilidade remota de 50 pontos-base. A expectativa é de 0,3% no índice geral e 0,2% no núcleo. Se o núcleo vier em 0,3% ou até 0,4%, acho bem provável que o S&P devolva metade daquela alta de ontem, a maior vela de alta desde abril.
O BTC está pouco acima de 74 mil agora e praticamente não se mexeu o dia todo, como se estivesse esperando pelo mesmo número. Sinceramente, tenho a impressão de que ultimamente ele está mais de olho no rendimento do Treasury de 2 anos; nem se dá ao trabalho de acompanhar quando a Nasdaq sobe.
21h30, horário de Pequim; 08h30 EST, horário do leste dos EUA. Menos de duas horas.
#美联储 #CPI #美股 $BTC
Foi um membro do conselho do Fed que disse isso com todas as letras, e ainda antes da divulgação do CPI.
Mais absurdo ainda foi a reação antes da abertura. Os futuros do Dow Jones ainda estão no positivo, em torno de 0,3%, e os do S&P também sobem um pouco; só os futuros da Nasdaq caem 0,2%. Parece que todo mundo já aceitou: nos contratos futuros de juros, a probabilidade de um aumento de 25 pontos-base em dezembro está entre 82% e 84%, contra 74% há uma semana. O Treasury de 2 anos está a 4,58%.
Então, no CPI de hoje à noite, o que vou observar principalmente é se o mercado vai levar a sério essa possibilidade remota de 50 pontos-base. A expectativa é de 0,3% no índice geral e 0,2% no núcleo. Se o núcleo vier em 0,3% ou até 0,4%, acho bem provável que o S&P devolva metade daquela alta de ontem, a maior vela de alta desde abril.
O BTC está pouco acima de 74 mil agora e praticamente não se mexeu o dia todo, como se estivesse esperando pelo mesmo número. Sinceramente, tenho a impressão de que ultimamente ele está mais de olho no rendimento do Treasury de 2 anos; nem se dá ao trabalho de acompanhar quando a Nasdaq sobe.
21h30, horário de Pequim; 08h30 EST, horário do leste dos EUA. Menos de duas horas.
#美联储 #CPI #美股 $BTC
166
·
--
O carro que, em 2023, disseram que venderia 250 mil unidades por ano vendeu 20.237 nos Estados Unidos no ano passado.
O Cybertruck vai sair de linha. Musk publicou a notícia na última sexta-feira: a fábrica no Texas deve encerrar a produção em meados de 2027 para liberar espaço para ampliar a produção do Cybercab.
Na verdade, já havia sinais disso há muito tempo. No ano passado, as vendas do Cybertruck nos EUA caíram 48% em relação ao ano anterior. No terceiro trimestre deste ano, segundo o relatório financeiro da Tesla, foram entregues apenas 8.295 unidades dos “outros modelos”, além do Model 3 e do Model Y — e isso inclui o Model S e o Model X.
A reação do mercado foi interessante: quase ninguém se importou.
Porque a avaliação da Tesla já não é mais baseada na venda de carros. Histórias como Cybercab e Optimus sustentam esse múltiplo preço/lucro; a interrupção ou não da produção do Cybertruck tem pouco impacto no modelo. O problema é que o próprio Cybercab também enfrenta dificuldades: em setembro, a NHTSA abriu uma investigação para apurar como aquele lote de cerca de 1.000 veículos sem volante nem pedais passou pelos padrões federais de segurança.
Um produto que não vende dá lugar a outro que ainda está sendo investigado pelos órgãos reguladores.
A propósito, dos 787 milhões de lucro líquido da Tesla no terceiro trimestre, 288 milhões vieram da valorização contábil do BTC. No fim de setembro, o BTC ainda estava perto de 83.600; agora está em 74.800, então é bem provável que parte desse ganho seja devolvida no quarto trimestre. As vendas de carros vão mal e a moeda também está caindo. Não me atrevo a ter grandes expectativas para o lucro no próximo balanço.
#特斯拉 #Cybertruck #美股 #BTC
$TSLA $BTC
O carro que, em 2023, disseram que venderia 250 mil unidades por ano vendeu 20.237 nos Estados Unidos no ano passado.
O Cybertruck vai sair de linha. Musk publicou a notícia na última sexta-feira: a fábrica no Texas deve encerrar a produção em meados de 2027 para liberar espaço para ampliar a produção do Cybercab.
Na verdade, já havia sinais disso há muito tempo. No ano passado, as vendas do Cybertruck nos EUA caíram 48% em relação ao ano anterior. No terceiro trimestre deste ano, segundo o relatório financeiro da Tesla, foram entregues apenas 8.295 unidades dos “outros modelos”, além do Model 3 e do Model Y — e isso inclui o Model S e o Model X.
A reação do mercado foi interessante: quase ninguém se importou.
Porque a avaliação da Tesla já não é mais baseada na venda de carros. Histórias como Cybercab e Optimus sustentam esse múltiplo preço/lucro; a interrupção ou não da produção do Cybertruck tem pouco impacto no modelo. O problema é que o próprio Cybercab também enfrenta dificuldades: em setembro, a NHTSA abriu uma investigação para apurar como aquele lote de cerca de 1.000 veículos sem volante nem pedais passou pelos padrões federais de segurança.
Um produto que não vende dá lugar a outro que ainda está sendo investigado pelos órgãos reguladores.
A propósito, dos 787 milhões de lucro líquido da Tesla no terceiro trimestre, 288 milhões vieram da valorização contábil do BTC. No fim de setembro, o BTC ainda estava perto de 83.600; agora está em 74.800, então é bem provável que parte desse ganho seja devolvida no quarto trimestre. As vendas de carros vão mal e a moeda também está caindo. Não me atrevo a ter grandes expectativas para o lucro no próximo balanço.
#特斯拉 #Cybertruck #美股 #BTC
$TSLA $BTC
O Cybertruck vai sair de linha. Musk publicou a notícia na última sexta-feira: a fábrica no Texas deve encerrar a produção em meados de 2027 para liberar espaço para ampliar a produção do Cybercab.
Na verdade, já havia sinais disso há muito tempo. No ano passado, as vendas do Cybertruck nos EUA caíram 48% em relação ao ano anterior. No terceiro trimestre deste ano, segundo o relatório financeiro da Tesla, foram entregues apenas 8.295 unidades dos “outros modelos”, além do Model 3 e do Model Y — e isso inclui o Model S e o Model X.
A reação do mercado foi interessante: quase ninguém se importou.
Porque a avaliação da Tesla já não é mais baseada na venda de carros. Histórias como Cybercab e Optimus sustentam esse múltiplo preço/lucro; a interrupção ou não da produção do Cybertruck tem pouco impacto no modelo. O problema é que o próprio Cybercab também enfrenta dificuldades: em setembro, a NHTSA abriu uma investigação para apurar como aquele lote de cerca de 1.000 veículos sem volante nem pedais passou pelos padrões federais de segurança.
Um produto que não vende dá lugar a outro que ainda está sendo investigado pelos órgãos reguladores.
A propósito, dos 787 milhões de lucro líquido da Tesla no terceiro trimestre, 288 milhões vieram da valorização contábil do BTC. No fim de setembro, o BTC ainda estava perto de 83.600; agora está em 74.800, então é bem provável que parte desse ganho seja devolvida no quarto trimestre. As vendas de carros vão mal e a moeda também está caindo. Não me atrevo a ter grandes expectativas para o lucro no próximo balanço.
#特斯拉 #Cybertruck #美股 #BTC
$TSLA $BTC
139
·
--
Aquela leva de títulos da CoreWeave emitida em junho deste ano, com vencimento em 2032, paga cupom de 9,625%. Na última sexta-feira, o rendimento passou de 16%.
WC, uma empresa tratada pelo mercado como líder em IA, está sendo precificada no mercado de dívida no mesmo patamar que títulos podres.
Vamos colocar alguns números lado a lado. No fim de junho, a dívida total, incluindo arrendamentos, era de 51,6 bilhões de dólares; dois anos atrás, era de apenas 6,28 bilhões. A própria empresa prevê despesas com juros no terceiro trimestre entre 860 e 940 milhões, enquanto o lucro operacional ajustado fica em apenas 200 a 260 milhões — menos de um terço dos juros. Analistas estimam juros de 5,3 bilhões em 2027 e EBIT de 4,1 bilhões; ainda não fecha a conta.
O CDS de 5 anos chegou a 1.289 bp na última quinta-feira. As ações caíram mais de 40% em um mês.
A receita divulgada hoje à noite provavelmente virá dentro do esperado: consenso de cerca de 3,55 bilhões, alta de 160% na comparação anual. O que quero ouvir é outra coisa: o BofA estima que ainda faltam cerca de 20 bilhões em financiamento — de onde virá esse dinheiro e a que taxa? Se emitirem mais uma rodada de dívida sem garantia, o cupom vai mostrar na hora o quanto esse caminho custa.
Compare com a IREN: veio da mineração e, nos novos contratos de cinco anos, os clientes pagam antecipadamente 90% do capex de GPUs; terreno, energia e centros de dados são próprios. As duas atuam na nuvem de IA, mas a base de financiamento é completamente diferente.
Quem está no mundo cripto não deveria achar que isso não tem nada a ver consigo. Nos últimos dois anos, várias mineradoras conseguiram um prêmio de avaliação ao migrar para a computação de IA. Se o financiamento da CoreWeave emperrar, esse prêmio provavelmente será o primeiro a desaparecer. O BTC está agora por volta de 74,8 mil, e as moedas que as mineradoras têm em carteira não sustentam suas avaliações.
O balanço sai após o fechamento do mercado, no horário do leste dos EUA, em 11/10; em Pequim, por volta das 5h da manhã de 11/11.
#CoreWeave #AI算力 #美股 #BTC
$CRWV $BTC
Aquela leva de títulos da CoreWeave emitida em junho deste ano, com vencimento em 2032, paga cupom de 9,625%. Na última sexta-feira, o rendimento passou de 16%.
WC, uma empresa tratada pelo mercado como líder em IA, está sendo precificada no mercado de dívida no mesmo patamar que títulos podres.
Vamos colocar alguns números lado a lado. No fim de junho, a dívida total, incluindo arrendamentos, era de 51,6 bilhões de dólares; dois anos atrás, era de apenas 6,28 bilhões. A própria empresa prevê despesas com juros no terceiro trimestre entre 860 e 940 milhões, enquanto o lucro operacional ajustado fica em apenas 200 a 260 milhões — menos de um terço dos juros. Analistas estimam juros de 5,3 bilhões em 2027 e EBIT de 4,1 bilhões; ainda não fecha a conta.
O CDS de 5 anos chegou a 1.289 bp na última quinta-feira. As ações caíram mais de 40% em um mês.
A receita divulgada hoje à noite provavelmente virá dentro do esperado: consenso de cerca de 3,55 bilhões, alta de 160% na comparação anual. O que quero ouvir é outra coisa: o BofA estima que ainda faltam cerca de 20 bilhões em financiamento — de onde virá esse dinheiro e a que taxa? Se emitirem mais uma rodada de dívida sem garantia, o cupom vai mostrar na hora o quanto esse caminho custa.
Compare com a IREN: veio da mineração e, nos novos contratos de cinco anos, os clientes pagam antecipadamente 90% do capex de GPUs; terreno, energia e centros de dados são próprios. As duas atuam na nuvem de IA, mas a base de financiamento é completamente diferente.
Quem está no mundo cripto não deveria achar que isso não tem nada a ver consigo. Nos últimos dois anos, várias mineradoras conseguiram um prêmio de avaliação ao migrar para a computação de IA. Se o financiamento da CoreWeave emperrar, esse prêmio provavelmente será o primeiro a desaparecer. O BTC está agora por volta de 74,8 mil, e as moedas que as mineradoras têm em carteira não sustentam suas avaliações.
O balanço sai após o fechamento do mercado, no horário do leste dos EUA, em 11/10; em Pequim, por volta das 5h da manhã de 11/11.
#CoreWeave #AI算力 #美股 #BTC
$CRWV $BTC
WC, uma empresa tratada pelo mercado como líder em IA, está sendo precificada no mercado de dívida no mesmo patamar que títulos podres.
Vamos colocar alguns números lado a lado. No fim de junho, a dívida total, incluindo arrendamentos, era de 51,6 bilhões de dólares; dois anos atrás, era de apenas 6,28 bilhões. A própria empresa prevê despesas com juros no terceiro trimestre entre 860 e 940 milhões, enquanto o lucro operacional ajustado fica em apenas 200 a 260 milhões — menos de um terço dos juros. Analistas estimam juros de 5,3 bilhões em 2027 e EBIT de 4,1 bilhões; ainda não fecha a conta.
O CDS de 5 anos chegou a 1.289 bp na última quinta-feira. As ações caíram mais de 40% em um mês.
A receita divulgada hoje à noite provavelmente virá dentro do esperado: consenso de cerca de 3,55 bilhões, alta de 160% na comparação anual. O que quero ouvir é outra coisa: o BofA estima que ainda faltam cerca de 20 bilhões em financiamento — de onde virá esse dinheiro e a que taxa? Se emitirem mais uma rodada de dívida sem garantia, o cupom vai mostrar na hora o quanto esse caminho custa.
Compare com a IREN: veio da mineração e, nos novos contratos de cinco anos, os clientes pagam antecipadamente 90% do capex de GPUs; terreno, energia e centros de dados são próprios. As duas atuam na nuvem de IA, mas a base de financiamento é completamente diferente.
Quem está no mundo cripto não deveria achar que isso não tem nada a ver consigo. Nos últimos dois anos, várias mineradoras conseguiram um prêmio de avaliação ao migrar para a computação de IA. Se o financiamento da CoreWeave emperrar, esse prêmio provavelmente será o primeiro a desaparecer. O BTC está agora por volta de 74,8 mil, e as moedas que as mineradoras têm em carteira não sustentam suas avaliações.
O balanço sai após o fechamento do mercado, no horário do leste dos EUA, em 11/10; em Pequim, por volta das 5h da manhã de 11/11.
#CoreWeave #AI算力 #美股 #BTC
$CRWV $BTC
1
205
·
--
Ver tradução
Strategy 上周卖了 2.84 亿美元的普通股,拿去买 BTC 的只有 8190 万。
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
Strategy 上周卖了 2.84 亿美元的普通股,拿去买 BTC 的只有 8190 万。
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
剩下的 1.88 亿,回购了它自己的 STRC 优先股。也就是说,增发出来的钱,三成不到进了 BTC,三分之二拿去给优先股托价了。
这事我琢磨了半天。以前的剧本很简单,股价有溢价就增发,增发就买币,买币再推股价。现在变成了增发去护优先股,那条循环明显在降速。
再看成本。850,364 个 BTC,均价 75,456。现在 BTC 74,630,已经在它成本线下面一点点了。上周新买的 1,036 个,均价 79,012,到手就亏了 5% 多。
账上倒是还有 49 亿美元的美元储备,够付三年多的优先股分红和利息,短期没人逼它卖币。
最大的单一买家都开始先顾自家优先股了。BTC 要是这周一直在 7.5 万下面磨,下周一那份 8-K 里买币那一栏还剩多少,我挺好奇的
#BTC #Strategy #MSTR $MSTR $BTC
1
24
·
--
Irmãos que venderam no prejuízo na quinta-feira passada, não olhem o mercado hoje à noite. Vai ser ainda pior.
No dia 5 de novembro, o $SOXX caiu 12,15% em um único dia — o pior tombo deste ano, mais forte até que o de 5 de junho. Antes do fechamento naquele dia, a timeline estava cheia de posts dizendo que a bolha da IA tinha estourado, que as obras dos data centers seriam interrompidas e que era exatamente igual a 2000.
#美股 #半导体 #BolhaDaIA
Irmãos que venderam no prejuízo na quinta-feira passada, não olhem o mercado hoje à noite. Vai ser ainda pior.
No dia 5 de novembro, o $SOXX caiu 12,15% em um único dia — o pior tombo deste ano, mais forte até que o de 5 de junho. Antes do fechamento naquele dia, a timeline estava cheia de posts dizendo que a bolha da IA tinha estourado, que as obras dos data centers seriam interrompidas e que era exatamente igual a 2000.
#美股 #半导体 #BolhaDaIA
No dia 5 de novembro, o $SOXX caiu 12,15% em um único dia — o pior tombo deste ano, mais forte até que o de 5 de junho. Antes do fechamento naquele dia, a timeline estava cheia de posts dizendo que a bolha da IA tinha estourado, que as obras dos data centers seriam interrompidas e que era exatamente igual a 2000.
#美股 #半导体 #BolhaDaIA
142
·
--
Dê uma olhada nas dez maiores altas de segunda-feira: empresas de comunicação óptica ocupam três posições. Dá para acreditar?
Coherent +16,79%, Lumentum +10,69%, Ciena +10,66%. Somando AMD +13,26% e Applied Materials +11,37%, o topo das altas do S&P ficou praticamente dominado pelo hardware de IA.
No mesmo dia, Nvidia caiu 4,27%, com um volume negociado de US$ 81,3 bilhões — o maior de todo o mercado.
Sinceramente, essa combinação é meio surreal. O dinheiro não saiu da IA; só deixou a líder e foi para o nível de quem “vende pás para quem vende pás”. Módulos ópticos, equipamentos, fontes de alimentação — coisas com beta ainda maior que o da Nvidia — acabaram virando refúgio. Fiquei perdido.
Em geral, não corro atrás desse tipo de rotação no primeiro dia. Essas ações foram as que mais caíram na semana passada, então é normal que tenham liderado a recuperação na segunda-feira. Ninguém sabe ao certo quanto disso veio de recompras de posições vendidas. Para avaliar de verdade, é preciso esperar o segundo e o terceiro dia depois da divulgação do CPI e ver se elas ainda se sustentam.
A propósito, nas últimas semanas, o BTC tem se comportado de forma bastante parecida com essas ações de tecnologia de beta alto: quando caem, ele cai junto. Na segunda-feira, elas dispararam, mas o BTC não acompanhou e ficou andando de lado perto de 74,6 mil. Se essa descorrelação é boa ou ruim, o CPI divulgado hoje às 20h30, horário do leste dos EUA (21h30, horário de Pequim), provavelmente dará a resposta.
#美股 #光通信 #AI $AMD $BTC
Dê uma olhada nas dez maiores altas de segunda-feira: empresas de comunicação óptica ocupam três posições. Dá para acreditar?
Coherent +16,79%, Lumentum +10,69%, Ciena +10,66%. Somando AMD +13,26% e Applied Materials +11,37%, o topo das altas do S&P ficou praticamente dominado pelo hardware de IA.
No mesmo dia, Nvidia caiu 4,27%, com um volume negociado de US$ 81,3 bilhões — o maior de todo o mercado.
Sinceramente, essa combinação é meio surreal. O dinheiro não saiu da IA; só deixou a líder e foi para o nível de quem “vende pás para quem vende pás”. Módulos ópticos, equipamentos, fontes de alimentação — coisas com beta ainda maior que o da Nvidia — acabaram virando refúgio. Fiquei perdido.
Em geral, não corro atrás desse tipo de rotação no primeiro dia. Essas ações foram as que mais caíram na semana passada, então é normal que tenham liderado a recuperação na segunda-feira. Ninguém sabe ao certo quanto disso veio de recompras de posições vendidas. Para avaliar de verdade, é preciso esperar o segundo e o terceiro dia depois da divulgação do CPI e ver se elas ainda se sustentam.
A propósito, nas últimas semanas, o BTC tem se comportado de forma bastante parecida com essas ações de tecnologia de beta alto: quando caem, ele cai junto. Na segunda-feira, elas dispararam, mas o BTC não acompanhou e ficou andando de lado perto de 74,6 mil. Se essa descorrelação é boa ou ruim, o CPI divulgado hoje às 20h30, horário do leste dos EUA (21h30, horário de Pequim), provavelmente dará a resposta.
#美股 #光通信 #AI $AMD $BTC
Coherent +16,79%, Lumentum +10,69%, Ciena +10,66%. Somando AMD +13,26% e Applied Materials +11,37%, o topo das altas do S&P ficou praticamente dominado pelo hardware de IA.
No mesmo dia, Nvidia caiu 4,27%, com um volume negociado de US$ 81,3 bilhões — o maior de todo o mercado.
Sinceramente, essa combinação é meio surreal. O dinheiro não saiu da IA; só deixou a líder e foi para o nível de quem “vende pás para quem vende pás”. Módulos ópticos, equipamentos, fontes de alimentação — coisas com beta ainda maior que o da Nvidia — acabaram virando refúgio. Fiquei perdido.
Em geral, não corro atrás desse tipo de rotação no primeiro dia. Essas ações foram as que mais caíram na semana passada, então é normal que tenham liderado a recuperação na segunda-feira. Ninguém sabe ao certo quanto disso veio de recompras de posições vendidas. Para avaliar de verdade, é preciso esperar o segundo e o terceiro dia depois da divulgação do CPI e ver se elas ainda se sustentam.
A propósito, nas últimas semanas, o BTC tem se comportado de forma bastante parecida com essas ações de tecnologia de beta alto: quando caem, ele cai junto. Na segunda-feira, elas dispararam, mas o BTC não acompanhou e ficou andando de lado perto de 74,6 mil. Se essa descorrelação é boa ou ruim, o CPI divulgado hoje às 20h30, horário do leste dos EUA (21h30, horário de Pequim), provavelmente dará a resposta.
#美股 #光通信 #AI $AMD $BTC
234
·
--
Em um mês, o USDT encolheu quase 7,9 bilhões de dólares.
Em 10 de outubro, ainda estava pouco acima de 184 bilhões; hoje, está em 176,2 bilhões. Só na última semana, caiu mais de 2,3 bilhões. No pico de maio, chegou a 190,2 bilhões.
Esse número é mais honesto do que o gráfico de velas. O preço pode ser puxado para lá e para cá por algumas grandes ordens, mas, se as stablecoins estão encolhendo, é porque alguém está tirando dinheiro do mercado e trocando por dólares, sem intenção de voltar a entrar tão cedo.
Então, não ache que o fundo está firme só porque o BTC se mantém perto de 74,6 mil sem cair muito. O nível da água está baixando, e as altas sempre ficam sem fôlego. Isso tem muito a ver com esse movimento.
Os ETFs também tiveram uma saída líquida de 1,28 bilhão na semana passada. O dinheiro de fora não entra, e o de dentro continua saindo.
Só vou achar que essa fase de desgaste acabou quando o USDT voltar a ser emitido em maior quantidade. Depois do CPI de hoje à noite, vou ficar de olho nisso.
#BTC #稳定币 #USDT $BTC $USDT
Em um mês, o USDT encolheu quase 7,9 bilhões de dólares.
Em 10 de outubro, ainda estava pouco acima de 184 bilhões; hoje, está em 176,2 bilhões. Só na última semana, caiu mais de 2,3 bilhões. No pico de maio, chegou a 190,2 bilhões.
Esse número é mais honesto do que o gráfico de velas. O preço pode ser puxado para lá e para cá por algumas grandes ordens, mas, se as stablecoins estão encolhendo, é porque alguém está tirando dinheiro do mercado e trocando por dólares, sem intenção de voltar a entrar tão cedo.
Então, não ache que o fundo está firme só porque o BTC se mantém perto de 74,6 mil sem cair muito. O nível da água está baixando, e as altas sempre ficam sem fôlego. Isso tem muito a ver com esse movimento.
Os ETFs também tiveram uma saída líquida de 1,28 bilhão na semana passada. O dinheiro de fora não entra, e o de dentro continua saindo.
Só vou achar que essa fase de desgaste acabou quando o USDT voltar a ser emitido em maior quantidade. Depois do CPI de hoje à noite, vou ficar de olho nisso.
#BTC #稳定币 #USDT $BTC $USDT
Em 10 de outubro, ainda estava pouco acima de 184 bilhões; hoje, está em 176,2 bilhões. Só na última semana, caiu mais de 2,3 bilhões. No pico de maio, chegou a 190,2 bilhões.
Esse número é mais honesto do que o gráfico de velas. O preço pode ser puxado para lá e para cá por algumas grandes ordens, mas, se as stablecoins estão encolhendo, é porque alguém está tirando dinheiro do mercado e trocando por dólares, sem intenção de voltar a entrar tão cedo.
Então, não ache que o fundo está firme só porque o BTC se mantém perto de 74,6 mil sem cair muito. O nível da água está baixando, e as altas sempre ficam sem fôlego. Isso tem muito a ver com esse movimento.
Os ETFs também tiveram uma saída líquida de 1,28 bilhão na semana passada. O dinheiro de fora não entra, e o de dentro continua saindo.
Só vou achar que essa fase de desgaste acabou quando o USDT voltar a ser emitido em maior quantidade. Depois do CPI de hoje à noite, vou ficar de olho nisso.
#BTC #稳定币 #USDT $BTC $USDT
2
405
·
--
Ver tradução
昨晚美股涨成这样,头号功臣我觉得是油。
布伦特一天跌了 5.85%,收 92.57,WTI 跌到 86.85。标普跟着 +2.35%,4 月以来最好的一天。
涨最猛的还不是纳指,是 Russell 2000,+3.15%。小盘股最怕的就是利率,油价一砸,通胀预期往下压,大家立刻开始赌利率没那么可怕,小盘先跳。
VIX 一晚上掉了 22%,到 19.92。卧槽,上周还满屏喊崩,一根大阳线就回到 20 以下了。标普 500 里 422 只涨、74 只跌,这么整齐的普涨,空头回补的味道很重。
麻烦在今晚。美东 8:30(北京时间 21:30)出 CPI,昨晚等于先把"通胀降温"的剧本提前买进去了,数字要是偏热,这 2% 吐回去也就一晚上。
BTC 昨晚基本没跟,现在 7.46 万左右。它这阵子看的是美债收益率和 ETF 资金,不太吃股指情绪。10 年期如果真借 CPI 从 4.85% 往下打,那才轮到它动
#美股 #CPI #原油 $BTC
昨晚美股涨成这样,头号功臣我觉得是油。
布伦特一天跌了 5.85%,收 92.57,WTI 跌到 86.85。标普跟着 +2.35%,4 月以来最好的一天。
涨最猛的还不是纳指,是 Russell 2000,+3.15%。小盘股最怕的就是利率,油价一砸,通胀预期往下压,大家立刻开始赌利率没那么可怕,小盘先跳。
VIX 一晚上掉了 22%,到 19.92。卧槽,上周还满屏喊崩,一根大阳线就回到 20 以下了。标普 500 里 422 只涨、74 只跌,这么整齐的普涨,空头回补的味道很重。
麻烦在今晚。美东 8:30(北京时间 21:30)出 CPI,昨晚等于先把"通胀降温"的剧本提前买进去了,数字要是偏热,这 2% 吐回去也就一晚上。
BTC 昨晚基本没跟,现在 7.46 万左右。它这阵子看的是美债收益率和 ETF 资金,不太吃股指情绪。10 年期如果真借 CPI 从 4.85% 往下打,那才轮到它动
#美股 #CPI #原油 $BTC
布伦特一天跌了 5.85%,收 92.57,WTI 跌到 86.85。标普跟着 +2.35%,4 月以来最好的一天。
涨最猛的还不是纳指,是 Russell 2000,+3.15%。小盘股最怕的就是利率,油价一砸,通胀预期往下压,大家立刻开始赌利率没那么可怕,小盘先跳。
VIX 一晚上掉了 22%,到 19.92。卧槽,上周还满屏喊崩,一根大阳线就回到 20 以下了。标普 500 里 422 只涨、74 只跌,这么整齐的普涨,空头回补的味道很重。
麻烦在今晚。美东 8:30(北京时间 21:30)出 CPI,昨晚等于先把"通胀降温"的剧本提前买进去了,数字要是偏热,这 2% 吐回去也就一晚上。
BTC 昨晚基本没跟,现在 7.46 万左右。它这阵子看的是美债收益率和 ETF 资金,不太吃股指情绪。10 年期如果真借 CPI 从 4.85% 往下打,那才轮到它动
#美股 #CPI #原油 $BTC
1
25
·
--
Entre as 30 ações do índice de semicondutores da Filadélfia, na segunda-feira só uma fechou no vermelho.
Justamente a $NVDA.
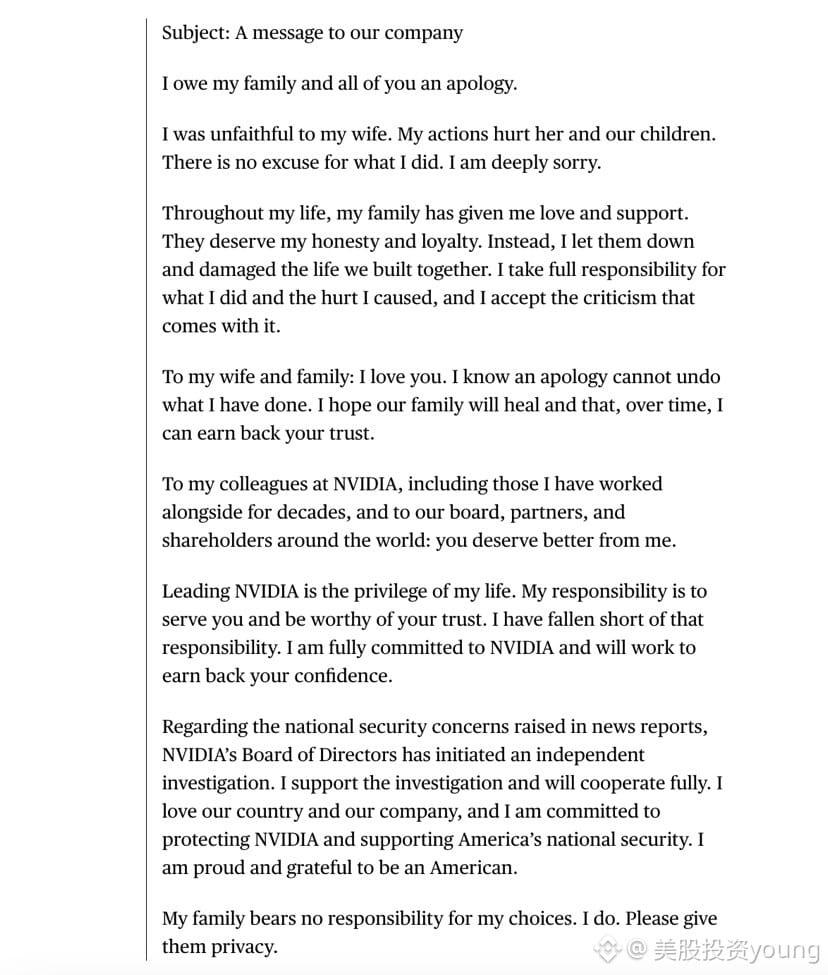
O índice subiu 6.9% naquele dia, a maior alta diária desde o fim de julho. A AMD subiu 13.26%, a Broadcom, 8.78%, e a Micron também avançou mais de 6%. A própria Nvidia caiu 4.27%, fechando a 178.67, com 455 milhões de ações negociadas — cerca de 3.7 vezes a média diária dos últimos três meses. Caramba, que volume.
Todo mundo viu o motivo: o conselho iniciou uma investigação independente sobre Jensen Huang. A empresa diz que, até o momento, não há motivo para acreditar que informações confidenciais tenham sido divulgadas, mas o mercado não quer saber disso. O próprio Huang faz parte da avaliação da Nvidia; esse tipo de risco relacionado ao CEO não dá para colocar num modelo. O mais fácil é vender primeiro e pensar depois.
Então, naquele dia, o dinheiro continuou no setor de IA — só trocou de veículo. Saiu da Nvidia e foi para AMD, Broadcom e comunicações ópticas. A Coherent subiu 16.8% em um único dia.
No mundo cripto, também teve um ativo deixado de lado. O Nasdaq subiu 2.74%, o BTC praticamente não se mexeu e a MSTR, ao contrário, caiu 2.6%, fechando a 125.59.
Falta uma semana para a divulgação dos resultados em 11/17. Se até lá a investigação ainda não tiver uma conclusão, é provável que a primeira pergunta dos analistas na teleconferência tenha pouco a ver com chips.
#英伟达 #美股 #比特币 $NVDA $BTC
Entre as 30 ações do índice de semicondutores da Filadélfia, na segunda-feira só uma fechou no vermelho.
Justamente a $NVDA .
O índice subiu 6.9% naquele dia, a maior alta diária desde o fim de julho. A AMD subiu 13.26%, a Broadcom, 8.78%, e a Micron também avançou mais de 6%. A própria Nvidia caiu 4.27%, fechando a 178.67, com 455 milhões de ações negociadas — cerca de 3.7 vezes a média diária dos últimos três meses. Caramba, que volume.
Todo mundo viu o motivo: o conselho iniciou uma investigação independente sobre Jensen Huang. A empresa diz que, até o momento, não há motivo para acreditar que informações confidenciais tenham sido divulgadas, mas o mercado não quer saber disso. O próprio Huang faz parte da avaliação da Nvidia; esse tipo de risco relacionado ao CEO não dá para colocar num modelo. O mais fácil é vender primeiro e pensar depois.
Então, naquele dia, o dinheiro continuou no setor de IA — só trocou de veículo. Saiu da Nvidia e foi para AMD, Broadcom e comunicações ópticas. A Coherent subiu 16.8% em um único dia.
No mundo cripto, também teve um ativo deixado de lado. O Nasdaq subiu 2.74%, o BTC praticamente não se mexeu e a MSTR, ao contrário, caiu 2.6%, fechando a 125.59.
Falta uma semana para a divulgação dos resultados em 11/17. Se até lá a investigação ainda não tiver uma conclusão, é provável que a primeira pergunta dos analistas na teleconferência tenha pouco a ver com chips.
#英伟达 #美股 #比特币 $NVDA $BTC
Justamente a $NVDA .
O índice subiu 6.9% naquele dia, a maior alta diária desde o fim de julho. A AMD subiu 13.26%, a Broadcom, 8.78%, e a Micron também avançou mais de 6%. A própria Nvidia caiu 4.27%, fechando a 178.67, com 455 milhões de ações negociadas — cerca de 3.7 vezes a média diária dos últimos três meses. Caramba, que volume.
Todo mundo viu o motivo: o conselho iniciou uma investigação independente sobre Jensen Huang. A empresa diz que, até o momento, não há motivo para acreditar que informações confidenciais tenham sido divulgadas, mas o mercado não quer saber disso. O próprio Huang faz parte da avaliação da Nvidia; esse tipo de risco relacionado ao CEO não dá para colocar num modelo. O mais fácil é vender primeiro e pensar depois.
Então, naquele dia, o dinheiro continuou no setor de IA — só trocou de veículo. Saiu da Nvidia e foi para AMD, Broadcom e comunicações ópticas. A Coherent subiu 16.8% em um único dia.
No mundo cripto, também teve um ativo deixado de lado. O Nasdaq subiu 2.74%, o BTC praticamente não se mexeu e a MSTR, ao contrário, caiu 2.6%, fechando a 125.59.
Falta uma semana para a divulgação dos resultados em 11/17. Se até lá a investigação ainda não tiver uma conclusão, é provável que a primeira pergunta dos analistas na teleconferência tenha pouco a ver com chips.
#英伟达 #美股 #比特币 $NVDA $BTC
329
·
--
O balanço mais importante para acompanhar esta semana não é o da Nvidia, mas o da Applied Materials, em 11/12.
O motivo é simples. Nesta rodada de queda das ações de semicondutores, o mercado teme que, com a chegada dos democratas ao poder, a construção de data centers desacelere e as fabricantes de chips não ousem ampliar a produção. Para responder a essa pergunta, os números da Nvidia mostram "como foram as vendas no trimestre passado", enquanto os pedidos $AMAT mostram "se as fabricantes de chips ainda ousam investir na construção de capacidade produtiva".
Um olha para o passado; o outro, para o futuro.
#半导体 #美股财报 #Applied Materials
O balanço mais importante para acompanhar esta semana não é o da Nvidia, mas o da Applied Materials, em 11/12.
O motivo é simples. Nesta rodada de queda das ações de semicondutores, o mercado teme que, com a chegada dos democratas ao poder, a construção de data centers desacelere e as fabricantes de chips não ousem ampliar a produção. Para responder a essa pergunta, os números da Nvidia mostram "como foram as vendas no trimestre passado", enquanto os pedidos $AMAT mostram "se as fabricantes de chips ainda ousam investir na construção de capacidade produtiva".
Um olha para o passado; o outro, para o futuro.
#半导体 #美股财报 #Applied Materials
O motivo é simples. Nesta rodada de queda das ações de semicondutores, o mercado teme que, com a chegada dos democratas ao poder, a construção de data centers desacelere e as fabricantes de chips não ousem ampliar a produção. Para responder a essa pergunta, os números da Nvidia mostram "como foram as vendas no trimestre passado", enquanto os pedidos $AMAT mostram "se as fabricantes de chips ainda ousam investir na construção de capacidade produtiva".
Um olha para o passado; o outro, para o futuro.
#半导体 #美股财报 #Applied Materials
1
461
·
--
ETH/BTC caiu quase 4% em um único dia no domingo, chegando à mínima de cerca de 0,0282, o menor nível em 40 dias.
Normalmente, uma variação diária de 0,5% nessa proporção já é considerada grande.
Ainda nem faz uma semana desde aquele grande candle de alta da quarta-feira passada. Naquele dia, o ETH chegou a 2.450; agora está por volta de 2.125, devolvendo 13% dos ganhos. O BTC recuou de 81.196 para 75 mil, uma queda de 7,5%. Na mesma movimentação do mercado, o ETH não subiu muito mais que o BTC, mas na hora de cair não ficou atrás.
A queda de domingo foi ainda mais estranha. Com as bolsas dos EUA fechadas e sem nenhuma grande notícia, o BTC foi de 75,9 mil para 74,9 mil no dia, enquanto o ETH despencou de 2.240 para 2.060 antes de encontrar compradores. Quando os preços caem sem notícias, provavelmente é porque alguém está trocando ETH por BTC ou simplesmente migrando para stablecoins para se proteger.
Por isso, agora, para acompanhar o ETH, não basta olhar apenas o preço em dólares. Uma coisa é saber se consegue se manter acima de 2.100; outra é saber se a proporção consegue voltar a ficar acima de 0,029.
Sinceramente, se a proporção não se recuperar, mesmo que o BTC lidere uma alta, o ETH provavelmente será apenas arrastado junto.
O índice de medo e ganância está em 32 hoje, ainda na zona de medo.
#以太坊 #比特币 #加密市场 $ETH $BTC
ETH/BTC caiu quase 4% em um único dia no domingo, chegando à mínima de cerca de 0,0282, o menor nível em 40 dias.
Normalmente, uma variação diária de 0,5% nessa proporção já é considerada grande.
Ainda nem faz uma semana desde aquele grande candle de alta da quarta-feira passada. Naquele dia, o ETH chegou a 2.450; agora está por volta de 2.125, devolvendo 13% dos ganhos. O BTC recuou de 81.196 para 75 mil, uma queda de 7,5%. Na mesma movimentação do mercado, o ETH não subiu muito mais que o BTC, mas na hora de cair não ficou atrás.
A queda de domingo foi ainda mais estranha. Com as bolsas dos EUA fechadas e sem nenhuma grande notícia, o BTC foi de 75,9 mil para 74,9 mil no dia, enquanto o ETH despencou de 2.240 para 2.060 antes de encontrar compradores. Quando os preços caem sem notícias, provavelmente é porque alguém está trocando ETH por BTC ou simplesmente migrando para stablecoins para se proteger.
Por isso, agora, para acompanhar o ETH, não basta olhar apenas o preço em dólares. Uma coisa é saber se consegue se manter acima de 2.100; outra é saber se a proporção consegue voltar a ficar acima de 0,029.
Sinceramente, se a proporção não se recuperar, mesmo que o BTC lidere uma alta, o ETH provavelmente será apenas arrastado junto.
O índice de medo e ganância está em 32 hoje, ainda na zona de medo.
#以太坊 #比特币 #加密市场 $ETH $BTC
Normalmente, uma variação diária de 0,5% nessa proporção já é considerada grande.
Ainda nem faz uma semana desde aquele grande candle de alta da quarta-feira passada. Naquele dia, o ETH chegou a 2.450; agora está por volta de 2.125, devolvendo 13% dos ganhos. O BTC recuou de 81.196 para 75 mil, uma queda de 7,5%. Na mesma movimentação do mercado, o ETH não subiu muito mais que o BTC, mas na hora de cair não ficou atrás.
A queda de domingo foi ainda mais estranha. Com as bolsas dos EUA fechadas e sem nenhuma grande notícia, o BTC foi de 75,9 mil para 74,9 mil no dia, enquanto o ETH despencou de 2.240 para 2.060 antes de encontrar compradores. Quando os preços caem sem notícias, provavelmente é porque alguém está trocando ETH por BTC ou simplesmente migrando para stablecoins para se proteger.
Por isso, agora, para acompanhar o ETH, não basta olhar apenas o preço em dólares. Uma coisa é saber se consegue se manter acima de 2.100; outra é saber se a proporção consegue voltar a ficar acima de 0,029.
Sinceramente, se a proporção não se recuperar, mesmo que o BTC lidere uma alta, o ETH provavelmente será apenas arrastado junto.
O índice de medo e ganância está em 32 hoje, ainda na zona de medo.
#以太坊 #比特币 #加密市场 $ETH $BTC
1
301
·
--
Agora sim 😭$NVDAB , a primeira coisa ao acordar
é olhar e desmaiar
Quando a queda causada pela NVDA e por Jensen Huang
provocar uma onda de vendas de $QQQB 😭
Aí vou chorar mais alto que a mulher do Jensen Huang
Agora sim 😭$NVDAB , a primeira coisa ao acordar
é olhar e desmaiar
Quando a queda causada pela NVDA e por Jensen Huang
provocar uma onda de vendas de $QQQB 😭
Aí vou chorar mais alto que a mulher do Jensen Huang
é olhar e desmaiar
Quando a queda causada pela NVDA e por Jensen Huang
provocar uma onda de vendas de $QQQB 😭
Aí vou chorar mais alto que a mulher do Jensen Huang
2
482
·
--
BTC oscila abaixo de 76.000 dólares, enquanto o ETH caiu apenas cerca de 1% nos últimos 7 dias e o SOL recuou mais de 5%. O mercado ainda não voltou a sofrer uma forte onda de vendas, mas os recursos claramente não estão retornando aos ativos de alto beta.
$BTC está atualmente em torno de 75.860 dólares, praticamente estável nas últimas 24 horas. 75.500 dólares é a primeira zona de suporte, enquanto há resistência entre 76.000 e 76.500 dólares. Só uma retomada sustentada acima de 76.500 dólares permitirá uma recuperação mais consistente. Se cair abaixo de 75.000 dólares, será preciso ficar atento a um novo teste da região das mínimas desta semana.
$ETH está atualmente em torno de 2.238 dólares e caiu menos de 1% nos últimos 7 dias, mostrando mais resistência que o BTC. O primeiro suporte está entre 2.210 e 2.220 dólares, enquanto há resistência entre 2.250 e 2.280 dólares. Só uma retomada sustentada acima de 2.300 dólares permitirá ampliar a recuperação. Se perder os 2.200 dólares, será preciso ficar atento a uma nova correção.
$SOL está atualmente em torno de 89,5 dólares e caiu mais de 5% nos últimos 7 dias. O primeiro suporte está entre 88 e 89 dólares, enquanto há resistência entre 90 e 92 dólares. Só uma ruptura acima de 95 dólares poderá melhorar a estrutura. Se cair abaixo de 88 dólares, poderá continuar buscando mínimas. O SOL segue claramente como o mais fraco entre os três.
BTC oscila abaixo de 76.000 dólares, enquanto o ETH caiu apenas cerca de 1% nos últimos 7 dias e o SOL recuou mais de 5%. O mercado ainda não voltou a sofrer uma forte onda de vendas, mas os recursos claramente não estão retornando aos ativos de alto beta.
$BTC está atualmente em torno de 75.860 dólares, praticamente estável nas últimas 24 horas. 75.500 dólares é a primeira zona de suporte, enquanto há resistência entre 76.000 e 76.500 dólares. Só uma retomada sustentada acima de 76.500 dólares permitirá uma recuperação mais consistente. Se cair abaixo de 75.000 dólares, será preciso ficar atento a um novo teste da região das mínimas desta semana.
$ETH está atualmente em torno de 2.238 dólares e caiu menos de 1% nos últimos 7 dias, mostrando mais resistência que o BTC. O primeiro suporte está entre 2.210 e 2.220 dólares, enquanto há resistência entre 2.250 e 2.280 dólares. Só uma retomada sustentada acima de 2.300 dólares permitirá ampliar a recuperação. Se perder os 2.200 dólares, será preciso ficar atento a uma nova correção.
$SOL está atualmente em torno de 89,5 dólares e caiu mais de 5% nos últimos 7 dias. O primeiro suporte está entre 88 e 89 dólares, enquanto há resistência entre 90 e 92 dólares. Só uma ruptura acima de 95 dólares poderá melhorar a estrutura. Se cair abaixo de 88 dólares, poderá continuar buscando mínimas. O SOL segue claramente como o mais fraco entre os três.
$BTC está atualmente em torno de 75.860 dólares, praticamente estável nas últimas 24 horas. 75.500 dólares é a primeira zona de suporte, enquanto há resistência entre 76.000 e 76.500 dólares. Só uma retomada sustentada acima de 76.500 dólares permitirá uma recuperação mais consistente. Se cair abaixo de 75.000 dólares, será preciso ficar atento a um novo teste da região das mínimas desta semana.
$ETH está atualmente em torno de 2.238 dólares e caiu menos de 1% nos últimos 7 dias, mostrando mais resistência que o BTC. O primeiro suporte está entre 2.210 e 2.220 dólares, enquanto há resistência entre 2.250 e 2.280 dólares. Só uma retomada sustentada acima de 2.300 dólares permitirá ampliar a recuperação. Se perder os 2.200 dólares, será preciso ficar atento a uma nova correção.
$SOL está atualmente em torno de 89,5 dólares e caiu mais de 5% nos últimos 7 dias. O primeiro suporte está entre 88 e 89 dólares, enquanto há resistência entre 90 e 92 dólares. Só uma ruptura acima de 95 dólares poderá melhorar a estrutura. Se cair abaixo de 88 dólares, poderá continuar buscando mínimas. O SOL segue claramente como o mais fraco entre os três.
357
·
--
A Microsoft gastou nesta temporada mais de 5 bilhões de dólares a menos em despesas de capital. As ações não reagiram bem, e as empresas que fornecem capacidade computacional para ela foram as primeiras a sofrer.
A receita do Azure nesta temporada foi de 33,17 bilhões de dólares, um crescimento de 48%, com previsão de crescimento de 49% a 50% no próximo trimestre. As despesas de capital mais os arrendamentos financeiros somaram 45,2 bilhões, abaixo dos cerca de 50,7 bilhões esperados pelo mercado. O CFO explicou que houve atrasos na entrega de capacidade computacional de GPUs de alguns terceiros, transferida para o segundo semestre do ano fiscal. O dinheiro que deixou de ser gasto se converteu diretamente em fluxo de caixa livre: 18,6 bilhões, quando os analistas esperavam originalmente cerca de 8 bilhões.
A Microsoft não identificou quem atrasou as entregas, mas o mercado fez isso por ela. A CoreWeave caiu de 63,93 dólares no fechamento do dia da divulgação dos resultados para 54,87 na sexta-feira, uma queda de cerca de 14% em dois pregões; $IREN caiu 8,76% na sexta-feira, fechando a 23,95, quase 70% abaixo da máxima de 76,87 dos últimos 12 meses. A própria $MSFT chegou a subir para 546,30 no after-hours, mas, dois pregões depois, fechou a 523,09, devolvendo todo o ganho.
O que isso mostra? Na mesma cadeia de capacidade computacional de IA, os riscos não são distribuídos igualmente. Os gigantes da nuvem têm o fluxo de caixa como proteção: se a entrega atrasa, apenas adiam as despesas. Já as novas empresas de nuvem que alugam capacidade computacional para os gigantes constroem data centers com dinheiro emprestado. Se a entrega atrasa um trimestre, a receita também atrasa um trimestre, mas os juros continuam sendo pagos. Com os títulos do Tesouro americano de 10 anos perto de 5%, esses juros só tendem a ficar mais caros.
Quem acompanha o mercado cripto deve ficar de olho em empresas como a IREN. Originalmente uma mineradora de BTC, nos últimos dois anos ela redirecionou sua energia e seus data centers para a nuvem de IA, além de ter conseguido um contrato de cerca de 9,7 bilhões de dólares com a Microsoft. Durante a transformação, o mercado atribuiu a ela uma avaliação de IA. Agora que o custo de financiamento da infraestrutura de IA está sendo reavaliado, esse prêmio é o primeiro a desaparecer. Com o $BTC por volta de 78 mil, também não é fácil para as mineradoras recuperar suas avaliações contando com uma alta do preço da moeda.
Se os atrasos mencionados pela Microsoft realmente se transformarem em entregas no primeiro semestre do próximo ano, a receita das novas empresas de nuvem voltará a crescer, e essa avaliação terá de ser revista. Até lá, o mercado só dá valor ao dinheiro em caixa.
Com os mesmos resultados, as empresas que têm dinheiro apenas adiam o pagamento; as que dependem de empréstimos adiam o recebimento.
#Açõesamericanas #IA #Bitcoin #Microsoft
A Microsoft gastou nesta temporada mais de 5 bilhões de dólares a menos em despesas de capital. As ações não reagiram bem, e as empresas que fornecem capacidade computacional para ela foram as primeiras a sofrer.
A receita do Azure nesta temporada foi de 33,17 bilhões de dólares, um crescimento de 48%, com previsão de crescimento de 49% a 50% no próximo trimestre. As despesas de capital mais os arrendamentos financeiros somaram 45,2 bilhões, abaixo dos cerca de 50,7 bilhões esperados pelo mercado. O CFO explicou que houve atrasos na entrega de capacidade computacional de GPUs de alguns terceiros, transferida para o segundo semestre do ano fiscal. O dinheiro que deixou de ser gasto se converteu diretamente em fluxo de caixa livre: 18,6 bilhões, quando os analistas esperavam originalmente cerca de 8 bilhões.
A Microsoft não identificou quem atrasou as entregas, mas o mercado fez isso por ela. A CoreWeave caiu de 63,93 dólares no fechamento do dia da divulgação dos resultados para 54,87 na sexta-feira, uma queda de cerca de 14% em dois pregões; $IREN caiu 8,76% na sexta-feira, fechando a 23,95, quase 70% abaixo da máxima de 76,87 dos últimos 12 meses. A própria $MSFT chegou a subir para 546,30 no after-hours, mas, dois pregões depois, fechou a 523,09, devolvendo todo o ganho.
O que isso mostra? Na mesma cadeia de capacidade computacional de IA, os riscos não são distribuídos igualmente. Os gigantes da nuvem têm o fluxo de caixa como proteção: se a entrega atrasa, apenas adiam as despesas. Já as novas empresas de nuvem que alugam capacidade computacional para os gigantes constroem data centers com dinheiro emprestado. Se a entrega atrasa um trimestre, a receita também atrasa um trimestre, mas os juros continuam sendo pagos. Com os títulos do Tesouro americano de 10 anos perto de 5%, esses juros só tendem a ficar mais caros.
Quem acompanha o mercado cripto deve ficar de olho em empresas como a IREN. Originalmente uma mineradora de BTC, nos últimos dois anos ela redirecionou sua energia e seus data centers para a nuvem de IA, além de ter conseguido um contrato de cerca de 9,7 bilhões de dólares com a Microsoft. Durante a transformação, o mercado atribuiu a ela uma avaliação de IA. Agora que o custo de financiamento da infraestrutura de IA está sendo reavaliado, esse prêmio é o primeiro a desaparecer. Com o $BTC por volta de 78 mil, também não é fácil para as mineradoras recuperar suas avaliações contando com uma alta do preço da moeda.
Se os atrasos mencionados pela Microsoft realmente se transformarem em entregas no primeiro semestre do próximo ano, a receita das novas empresas de nuvem voltará a crescer, e essa avaliação terá de ser revista. Até lá, o mercado só dá valor ao dinheiro em caixa.
Com os mesmos resultados, as empresas que têm dinheiro apenas adiam o pagamento; as que dependem de empréstimos adiam o recebimento.
#Açõesamericanas #IA #Bitcoin #Microsoft
A receita do Azure nesta temporada foi de 33,17 bilhões de dólares, um crescimento de 48%, com previsão de crescimento de 49% a 50% no próximo trimestre. As despesas de capital mais os arrendamentos financeiros somaram 45,2 bilhões, abaixo dos cerca de 50,7 bilhões esperados pelo mercado. O CFO explicou que houve atrasos na entrega de capacidade computacional de GPUs de alguns terceiros, transferida para o segundo semestre do ano fiscal. O dinheiro que deixou de ser gasto se converteu diretamente em fluxo de caixa livre: 18,6 bilhões, quando os analistas esperavam originalmente cerca de 8 bilhões.
A Microsoft não identificou quem atrasou as entregas, mas o mercado fez isso por ela. A CoreWeave caiu de 63,93 dólares no fechamento do dia da divulgação dos resultados para 54,87 na sexta-feira, uma queda de cerca de 14% em dois pregões; $IREN caiu 8,76% na sexta-feira, fechando a 23,95, quase 70% abaixo da máxima de 76,87 dos últimos 12 meses. A própria $MSFT chegou a subir para 546,30 no after-hours, mas, dois pregões depois, fechou a 523,09, devolvendo todo o ganho.
O que isso mostra? Na mesma cadeia de capacidade computacional de IA, os riscos não são distribuídos igualmente. Os gigantes da nuvem têm o fluxo de caixa como proteção: se a entrega atrasa, apenas adiam as despesas. Já as novas empresas de nuvem que alugam capacidade computacional para os gigantes constroem data centers com dinheiro emprestado. Se a entrega atrasa um trimestre, a receita também atrasa um trimestre, mas os juros continuam sendo pagos. Com os títulos do Tesouro americano de 10 anos perto de 5%, esses juros só tendem a ficar mais caros.
Quem acompanha o mercado cripto deve ficar de olho em empresas como a IREN. Originalmente uma mineradora de BTC, nos últimos dois anos ela redirecionou sua energia e seus data centers para a nuvem de IA, além de ter conseguido um contrato de cerca de 9,7 bilhões de dólares com a Microsoft. Durante a transformação, o mercado atribuiu a ela uma avaliação de IA. Agora que o custo de financiamento da infraestrutura de IA está sendo reavaliado, esse prêmio é o primeiro a desaparecer. Com o $BTC por volta de 78 mil, também não é fácil para as mineradoras recuperar suas avaliações contando com uma alta do preço da moeda.
Se os atrasos mencionados pela Microsoft realmente se transformarem em entregas no primeiro semestre do próximo ano, a receita das novas empresas de nuvem voltará a crescer, e essa avaliação terá de ser revista. Até lá, o mercado só dá valor ao dinheiro em caixa.
Com os mesmos resultados, as empresas que têm dinheiro apenas adiam o pagamento; as que dependem de empréstimos adiam o recebimento.
#Açõesamericanas #IA #Bitcoin #Microsoft
1
188
·
--
Do lucro líquido de US$ 787 milhões da Tesla no terceiro trimestre, US$ 288 milhões vieram da valorização contábil do BTC.
Esses são os números do balanço divulgado após o fechamento do mercado em 21 de outubro. A empresa não vendeu nenhum dos 11.509 BTC que tinha; avaliados em US$ 962 milhões no fim do trimestre, eles geraram US$ 288 milhões em ganhos antes dos impostos após a remensuração a valor justo — mais de um terço do lucro líquido. Já o negócio principal teve queda de 3% na receita automotiva em relação ao ano anterior, despesas de capital que dobraram para US$ 3,73 bilhões e lucro líquido GAAP 29% menor na comparação anual.
Ainda assim, as ações subiram. Ao longo de outubro, a $TSLA passou de US$ 354,81 para US$ 399,81, uma alta de cerca de 12,7%; no mesmo período, a Nvidia caiu cerca de 10% e a Micron, cerca de 17%. O dinheiro está saindo do setor de hardware de IA, mas os investidores estão dispostos a pagar mais por uma montadora cujos lucros estão encolhendo. Estão comprando a história dos robôs e da direção autônoma; quase ninguém inclui na avaliação a parcela do lucro vinda do BTC.
A questão está no quarto trimestre. Em 30 de setembro, o BTC estava cotado a cerca de US$ 83,6 mil; agora, está por volta de US$ 77,8 mil. Com essa diferença, o valor dos BTC da Tesla já caiu cerca de US$ 66 milhões neste trimestre. O que no terceiro trimestre foi um tijolo sustentando a demonstração de resultados pode virar um buraco no quarto. No primeiro trimestre deste ano, a empresa já registrou uma perda de US$ 222 milhões por causa da queda no preço da moeda.
Se o BTC recuperar os US$ 83,6 mil antes do fim do ano, esse movimento se reverte e o lucro do quarto trimestre ganha uma camada extra de proteção.
Quando uma empresa acumula moedas, o preço delas vira a linha da demonstração de resultados menos controlável pela administração.
#BolsaAmericana #Tesla #Bitcoin $BTC
Do lucro líquido de US$ 787 milhões da Tesla no terceiro trimestre, US$ 288 milhões vieram da valorização contábil do BTC.
Esses são os números do balanço divulgado após o fechamento do mercado em 21 de outubro. A empresa não vendeu nenhum dos 11.509 BTC que tinha; avaliados em US$ 962 milhões no fim do trimestre, eles geraram US$ 288 milhões em ganhos antes dos impostos após a remensuração a valor justo — mais de um terço do lucro líquido. Já o negócio principal teve queda de 3% na receita automotiva em relação ao ano anterior, despesas de capital que dobraram para US$ 3,73 bilhões e lucro líquido GAAP 29% menor na comparação anual.
Ainda assim, as ações subiram. Ao longo de outubro, a $TSLA passou de US$ 354,81 para US$ 399,81, uma alta de cerca de 12,7%; no mesmo período, a Nvidia caiu cerca de 10% e a Micron, cerca de 17%. O dinheiro está saindo do setor de hardware de IA, mas os investidores estão dispostos a pagar mais por uma montadora cujos lucros estão encolhendo. Estão comprando a história dos robôs e da direção autônoma; quase ninguém inclui na avaliação a parcela do lucro vinda do BTC.
A questão está no quarto trimestre. Em 30 de setembro, o BTC estava cotado a cerca de US$ 83,6 mil; agora, está por volta de US$ 77,8 mil. Com essa diferença, o valor dos BTC da Tesla já caiu cerca de US$ 66 milhões neste trimestre. O que no terceiro trimestre foi um tijolo sustentando a demonstração de resultados pode virar um buraco no quarto. No primeiro trimestre deste ano, a empresa já registrou uma perda de US$ 222 milhões por causa da queda no preço da moeda.
Se o BTC recuperar os US$ 83,6 mil antes do fim do ano, esse movimento se reverte e o lucro do quarto trimestre ganha uma camada extra de proteção.
Quando uma empresa acumula moedas, o preço delas vira a linha da demonstração de resultados menos controlável pela administração.
#BolsaAmericana #Tesla #Bitcoin $BTC
Esses são os números do balanço divulgado após o fechamento do mercado em 21 de outubro. A empresa não vendeu nenhum dos 11.509 BTC que tinha; avaliados em US$ 962 milhões no fim do trimestre, eles geraram US$ 288 milhões em ganhos antes dos impostos após a remensuração a valor justo — mais de um terço do lucro líquido. Já o negócio principal teve queda de 3% na receita automotiva em relação ao ano anterior, despesas de capital que dobraram para US$ 3,73 bilhões e lucro líquido GAAP 29% menor na comparação anual.
Ainda assim, as ações subiram. Ao longo de outubro, a $TSLA passou de US$ 354,81 para US$ 399,81, uma alta de cerca de 12,7%; no mesmo período, a Nvidia caiu cerca de 10% e a Micron, cerca de 17%. O dinheiro está saindo do setor de hardware de IA, mas os investidores estão dispostos a pagar mais por uma montadora cujos lucros estão encolhendo. Estão comprando a história dos robôs e da direção autônoma; quase ninguém inclui na avaliação a parcela do lucro vinda do BTC.
A questão está no quarto trimestre. Em 30 de setembro, o BTC estava cotado a cerca de US$ 83,6 mil; agora, está por volta de US$ 77,8 mil. Com essa diferença, o valor dos BTC da Tesla já caiu cerca de US$ 66 milhões neste trimestre. O que no terceiro trimestre foi um tijolo sustentando a demonstração de resultados pode virar um buraco no quarto. No primeiro trimestre deste ano, a empresa já registrou uma perda de US$ 222 milhões por causa da queda no preço da moeda.
Se o BTC recuperar os US$ 83,6 mil antes do fim do ano, esse movimento se reverte e o lucro do quarto trimestre ganha uma camada extra de proteção.
Quando uma empresa acumula moedas, o preço delas vira a linha da demonstração de resultados menos controlável pela administração.
#BolsaAmericana #Tesla #Bitcoin $BTC
423
·
--
Nos sete pregões após o balanço da Meta superar as expectativas, as ações caíram quase 12% — mais do que no tombo do próprio dia do balanço.
O balanço do terceiro trimestre, divulgado após o fechamento do mercado em 21 de outubro, mostrou receita de US$ 64,6 bilhões, alta de 26% em relação ao ano anterior. A projeção para o próximo trimestre ficou entre US$ 73 bilhões e US$ 76 bilhões, com o ponto médio acima das expectativas. No dia seguinte, as ações fecharam em queda de cerca de 7%. Em 30 de outubro, encerraram a US$ 614,99, bem abaixo dos US$ 697,52 registrados antes do balanço.
O mercado está vendendo por causa do fluxo de caixa. As despesas de capital do trimestre chegaram a US$ 34,9 bilhões, levando o fluxo de caixa livre a ficar negativo em US$ 2,1 bilhões — a primeira vez em mais de dez anos que a empresa queima caixa. O limite inferior da projeção de despesas de capital para o ano também subiu para US$ 135 bilhões. A forma de financiamento chama ainda mais atenção: a empresa pretende criar uma nova classe de ações C sem direito a voto para levantar recursos para investimentos em IA. No mesmo dia, o CDS de cinco anos subiu para a máxima histórica de 114,79 pontos-base. Acionistas e credores começaram a se preocupar ao mesmo tempo.
Com um negócio de publicidade tão forte, por que isso não basta? O fluxo de caixa operacional foi de US$ 32,8 bilhões, enquanto as despesas de capital somaram US$ 34,9 bilhões. O dinheiro gerado pela publicidade já não cobre a conta de computação; a diferença só pode ser compensada com a emissão de ações ou empréstimos. Quando uma empresa deixa de devolver dinheiro aos acionistas e passa a diluir a participação deles, sua avaliação precisa ser recalculada como a de uma empresa de capital intensivo.
O impacto chega ao BTC por meio do custo do capital. Quando até as gigantes da tecnologia, cheias de dinheiro, começam a emitir ações e os spreads de crédito se ampliam, enquanto os títulos do Tesouro americano de dez anos rondam os 5%, os investidores de longo prazo ficam mais seletivos. Os ativos de risco sem fluxo de caixa são os primeiros a ter de oferecer retornos maiores. O BTC está agora perto de US$ 77,9 mil e, nas últimas duas semanas, também foi alvo de cortes de posição junto com as ações de IA. A raiz do problema está aí.
Se o fluxo de caixa livre da Meta voltar a ficar positivo no quarto trimestre, ou se as despesas de capital não aumentarem novamente em 2027, essa avaliação terá de mudar.
Quando uma boa empresa começa a pedir dinheiro aos acionistas, é hora de renegociar o preço.
#AçõesDosEUA #IA #Bitcoin $META $BTC
Nos sete pregões após o balanço da Meta superar as expectativas, as ações caíram quase 12% — mais do que no tombo do próprio dia do balanço.
O balanço do terceiro trimestre, divulgado após o fechamento do mercado em 21 de outubro, mostrou receita de US$ 64,6 bilhões, alta de 26% em relação ao ano anterior. A projeção para o próximo trimestre ficou entre US$ 73 bilhões e US$ 76 bilhões, com o ponto médio acima das expectativas. No dia seguinte, as ações fecharam em queda de cerca de 7%. Em 30 de outubro, encerraram a US$ 614,99, bem abaixo dos US$ 697,52 registrados antes do balanço.
O mercado está vendendo por causa do fluxo de caixa. As despesas de capital do trimestre chegaram a US$ 34,9 bilhões, levando o fluxo de caixa livre a ficar negativo em US$ 2,1 bilhões — a primeira vez em mais de dez anos que a empresa queima caixa. O limite inferior da projeção de despesas de capital para o ano também subiu para US$ 135 bilhões. A forma de financiamento chama ainda mais atenção: a empresa pretende criar uma nova classe de ações C sem direito a voto para levantar recursos para investimentos em IA. No mesmo dia, o CDS de cinco anos subiu para a máxima histórica de 114,79 pontos-base. Acionistas e credores começaram a se preocupar ao mesmo tempo.
Com um negócio de publicidade tão forte, por que isso não basta? O fluxo de caixa operacional foi de US$ 32,8 bilhões, enquanto as despesas de capital somaram US$ 34,9 bilhões. O dinheiro gerado pela publicidade já não cobre a conta de computação; a diferença só pode ser compensada com a emissão de ações ou empréstimos. Quando uma empresa deixa de devolver dinheiro aos acionistas e passa a diluir a participação deles, sua avaliação precisa ser recalculada como a de uma empresa de capital intensivo.
O impacto chega ao BTC por meio do custo do capital. Quando até as gigantes da tecnologia, cheias de dinheiro, começam a emitir ações e os spreads de crédito se ampliam, enquanto os títulos do Tesouro americano de dez anos rondam os 5%, os investidores de longo prazo ficam mais seletivos. Os ativos de risco sem fluxo de caixa são os primeiros a ter de oferecer retornos maiores. O BTC está agora perto de US$ 77,9 mil e, nas últimas duas semanas, também foi alvo de cortes de posição junto com as ações de IA. A raiz do problema está aí.
Se o fluxo de caixa livre da Meta voltar a ficar positivo no quarto trimestre, ou se as despesas de capital não aumentarem novamente em 2027, essa avaliação terá de mudar.
Quando uma boa empresa começa a pedir dinheiro aos acionistas, é hora de renegociar o preço.
#AçõesDosEUA #IA #Bitcoin $META $BTC
O balanço do terceiro trimestre, divulgado após o fechamento do mercado em 21 de outubro, mostrou receita de US$ 64,6 bilhões, alta de 26% em relação ao ano anterior. A projeção para o próximo trimestre ficou entre US$ 73 bilhões e US$ 76 bilhões, com o ponto médio acima das expectativas. No dia seguinte, as ações fecharam em queda de cerca de 7%. Em 30 de outubro, encerraram a US$ 614,99, bem abaixo dos US$ 697,52 registrados antes do balanço.
O mercado está vendendo por causa do fluxo de caixa. As despesas de capital do trimestre chegaram a US$ 34,9 bilhões, levando o fluxo de caixa livre a ficar negativo em US$ 2,1 bilhões — a primeira vez em mais de dez anos que a empresa queima caixa. O limite inferior da projeção de despesas de capital para o ano também subiu para US$ 135 bilhões. A forma de financiamento chama ainda mais atenção: a empresa pretende criar uma nova classe de ações C sem direito a voto para levantar recursos para investimentos em IA. No mesmo dia, o CDS de cinco anos subiu para a máxima histórica de 114,79 pontos-base. Acionistas e credores começaram a se preocupar ao mesmo tempo.
Com um negócio de publicidade tão forte, por que isso não basta? O fluxo de caixa operacional foi de US$ 32,8 bilhões, enquanto as despesas de capital somaram US$ 34,9 bilhões. O dinheiro gerado pela publicidade já não cobre a conta de computação; a diferença só pode ser compensada com a emissão de ações ou empréstimos. Quando uma empresa deixa de devolver dinheiro aos acionistas e passa a diluir a participação deles, sua avaliação precisa ser recalculada como a de uma empresa de capital intensivo.
O impacto chega ao BTC por meio do custo do capital. Quando até as gigantes da tecnologia, cheias de dinheiro, começam a emitir ações e os spreads de crédito se ampliam, enquanto os títulos do Tesouro americano de dez anos rondam os 5%, os investidores de longo prazo ficam mais seletivos. Os ativos de risco sem fluxo de caixa são os primeiros a ter de oferecer retornos maiores. O BTC está agora perto de US$ 77,9 mil e, nas últimas duas semanas, também foi alvo de cortes de posição junto com as ações de IA. A raiz do problema está aí.
Se o fluxo de caixa livre da Meta voltar a ficar positivo no quarto trimestre, ou se as despesas de capital não aumentarem novamente em 2027, essa avaliação terá de mudar.
Quando uma boa empresa começa a pedir dinheiro aos acionistas, é hora de renegociar o preço.
#AçõesDosEUA #IA #Bitcoin $META $BTC
185
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
HotCPIDecemberHikePriced
5,446 visualizações
262 discutindo
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·10 curtidas
·14.6k visualizações
AnthropicRejectsIPODelayValuationinQuestion
135,306 visualizações
1,282 discutindo
NvidiaInvestigatesAfterHuang’sAffairApology
381,639 visualizações
2,756 discutindo