

wiki002
4.2k Publicações
wiki002
Denunciar
Bloquear usuário
Allah is greatest
Trader frequente
2.1 anos
1.0K+ Seguindo
6.2K+ Seguidores
16.3K+ Curtiu
Publicações
Todas
Citações
Live
·
--
Ver tradução
Good picks come from research, not hype. I focus on real utility, strong fundamentals, and long-term potential. #BinancePick
Good picks come from research, not hype. I focus on real utility, strong fundamentals, and long-term potential. #BinancePick
1
56
·
--
O Bitcoin tem compradores. A questão mais importante é se tem compradores suficientemente diversificados para sustentar uma subida. 📊
O relatório de 23 de outubro da Coinbase Institutional revelou um desequilíbrio invulgar. Desde 1 de agosto, o IBIT da BlackRock atraiu cerca de $6B em entradas líquidas, em comparação com apenas cerca de $500M em todos os outros fundos spot de Bitcoin dos EUA, em conjunto. As tesourarias empresariais acrescentaram $1.5B, muito abaixo do total de $6.4B dos ETFs.
Isto não é apenas uma estatística sobre fluxos. Muda a forma como interpreto a força do Bitcoin.
Quando um único fundo domina a nova procura, as entradas totais nos ETFs podem fazer o mercado parecer mais saudável do que a procura subjacente realmente é. Os fluxos dos ETFs não significam automaticamente que todos os investidores estejam a fazer uma aposta claramente otimista.
O panorama da liquidez acrescenta outra preocupação. A oferta de stablecoins tinha caído $12.7B desde o pico de maio, enquanto o prémio de sete dias da Coinbase se manteve negativo durante todo o mês de outubro. A Coinbase Institutional interpretou esse prémio como prova de que os compradores dos EUA fora dos ETFs estavam menos dispostos a pagar mais pelo BTC do que os investidores offshore.
Agora, considere a estrutura dos preços. Aproximadamente 2.1M BTC foram movimentados pela última vez entre $87.5K e $91.7K. Essa oferta poderá criar resistência quando o preço voltar a esse intervalo.
A minha leitura é simples. O Bitcoin não precisa apenas de mais entradas. Precisa de uma procura mais ampla e duradoura.
Acompanharia três fatores: se as compras de ETFs se alargam para além do IBIT, se a oferta de stablecoins começa a recuperar e se o BTC consegue recuperar os $90K com um fecho diário sustentado.
Se estes sinais estiverem alinhados, a rutura terá um suporte mais sólido. Caso contrário, a força dos preços, por si só, poderá contar uma história incompleta.
#Bitcoin #BTC #CryptoMarket #InstitutionalInvesting $BTC $ETH $BNB
2
157
·
--
Escolhas inteligentes vêm de pesquisa, paciência e da compreensão dos riscos antes de buscar o potencial. #BinancePick
Escolhas inteligentes vêm de pesquisa, paciência e da compreensão dos riscos antes de buscar o potencial. #BinancePick
1
42
·
--
#BinancePick O valor real vem de escolhas informadas, fundamentos sólidos e visão de longo prazo. 🚀
#BinancePick O valor real vem de escolhas informadas, fundamentos sólidos e visão de longo prazo. 🚀
1
43
·
--
Sinceramente, o Binance Pick torna as previsões de mercado mais interessantes. Estou me concentrando em pesquisa, decisões inteligentes e consistência, em vez de sorte.
#BinancePick
Sinceramente, o Binance Pick torna as previsões de mercado mais interessantes. Estou me concentrando em pesquisa, decisões inteligentes e consistência, em vez de sorte.
#BinancePick
#BinancePick
4
154
·
--
Bullish
🔍 Um bloco aceito na Dusk não é necessariamente um bloco final. Essa diferença é importante quando uma aplicação decide se é seguro liquidar uma transação.
A Dusk usa o Succinct Attestation, um protocolo de consenso que funciona por iterações. Se uma iteração anterior continuar sem resolução, um bloco aceito numa iteração posterior poderá ser substituído caso a iteração anterior venha a ser bem-sucedida.
O whitepaper define uma regra 2n, em que n corresponde ao número de iterações anteriores não atestadas. Para ser confirmado, um bloco aceito precisa de 2n blocos consecutivos atestados ou confirmados. Quando n é igual a 2, isso significa quatro blocos que atendam a esses critérios. A confirmação, por si só, não significa finalização. O bloco pai também precisa ser final.
As aplicações de pagamento devem verificar o estado de finalização da rede antes de liberar fundos. O fato de uma transação aparecer na tela não significa, por si só, que o pagamento foi finalizado.
#DUSK $DUSK $AMP $GTC @Dusk_Foundation
{spot}(DUSKUSDT)
🔍 Um bloco aceito na Dusk não é necessariamente um bloco final. Essa diferença é importante quando uma aplicação decide se é seguro liquidar uma transação.
A Dusk usa o Succinct Attestation, um protocolo de consenso que funciona por iterações. Se uma iteração anterior continuar sem resolução, um bloco aceito numa iteração posterior poderá ser substituído caso a iteração anterior venha a ser bem-sucedida.
O whitepaper define uma regra 2n, em que n corresponde ao número de iterações anteriores não atestadas. Para ser confirmado, um bloco aceito precisa de 2n blocos consecutivos atestados ou confirmados. Quando n é igual a 2, isso significa quatro blocos que atendam a esses critérios. A confirmação, por si só, não significa finalização. O bloco pai também precisa ser final.
As aplicações de pagamento devem verificar o estado de finalização da rede antes de liberar fundos. O fato de uma transação aparecer na tela não significa, por si só, que o pagamento foi finalizado.
#DUSK $DUSK $AMP $GTC @Dusk
4
290
·
--
Verificado
Dar a um agente de IA permissão para gastar dinheiro é fácil. O verdadeiro desafio é garantir que ele nunca possa gastar mais do que você autorizou. 🔐
Eis o que importa. O campo da tarefa descreve o que o agente deve fazer, mas não é o limite de segurança. A "política de pagamento" define limites de gastos aplicáveis, enquanto as "restrições de execução" opcionais podem restringir ainda mais a forma como os pagamentos são executados.
Por exemplo, imagine que autorizo um agente a comprar dados meteorológicos, com um limite de $2 por transação e um orçamento total de $10. Se ele decidir que precisa fazer uma compra de $15, essa decisão não deve se sobrepor à política aprovada. O pagamento deve ser rejeitado se ultrapassar os limites aplicáveis.
Também verifiquei uma questão menos óbvia: pagamentos simultâneos. Um sistema não pode simplesmente contabilizar o dinheiro já gasto; precisa também levar em conta os fundos reservados para pagamentos ainda em andamento. A documentação da Kite descreve o acompanhamento tanto do "total gasto" quanto do "total reservado", com contabilização das reservas e bloqueio de linhas para impedir que solicitações simultâneas contornem o mesmo limite de orçamento.
Essa é a distinção importante nos pagamentos autónomos. Um agente pode decidir o que quer fazer, mas é a camada de aplicação das regras que determina quanto ele realmente tem permissão para gastar. Quanto mais autonomia damos aos agentes, mais importante se torna esse limite.
Você confiaria o seu dinheiro a um agente de IA se os limites de gastos não fossem aplicados pelo próprio sistema de pagamento? 🤔
@GoKiteAI $KITE #KiteBBW
{spot}(KITEUSDT)
Dar a um agente de IA permissão para gastar dinheiro é fácil. O verdadeiro desafio é garantir que ele nunca possa gastar mais do que você autorizou. 🔐
Eis o que importa. O campo da tarefa descreve o que o agente deve fazer, mas não é o limite de segurança. A "política de pagamento" define limites de gastos aplicáveis, enquanto as "restrições de execução" opcionais podem restringir ainda mais a forma como os pagamentos são executados.
Por exemplo, imagine que autorizo um agente a comprar dados meteorológicos, com um limite de $2 por transação e um orçamento total de $10. Se ele decidir que precisa fazer uma compra de $15, essa decisão não deve se sobrepor à política aprovada. O pagamento deve ser rejeitado se ultrapassar os limites aplicáveis.
Também verifiquei uma questão menos óbvia: pagamentos simultâneos. Um sistema não pode simplesmente contabilizar o dinheiro já gasto; precisa também levar em conta os fundos reservados para pagamentos ainda em andamento. A documentação da Kite descreve o acompanhamento tanto do "total gasto" quanto do "total reservado", com contabilização das reservas e bloqueio de linhas para impedir que solicitações simultâneas contornem o mesmo limite de orçamento.
Essa é a distinção importante nos pagamentos autónomos. Um agente pode decidir o que quer fazer, mas é a camada de aplicação das regras que determina quanto ele realmente tem permissão para gastar. Quanto mais autonomia damos aos agentes, mais importante se torna esse limite.
Você confiaria o seu dinheiro a um agente de IA se os limites de gastos não fossem aplicados pelo próprio sistema de pagamento? 🤔
@KITE AI 中文 $KITE #KiteBBW
4
238
·
--
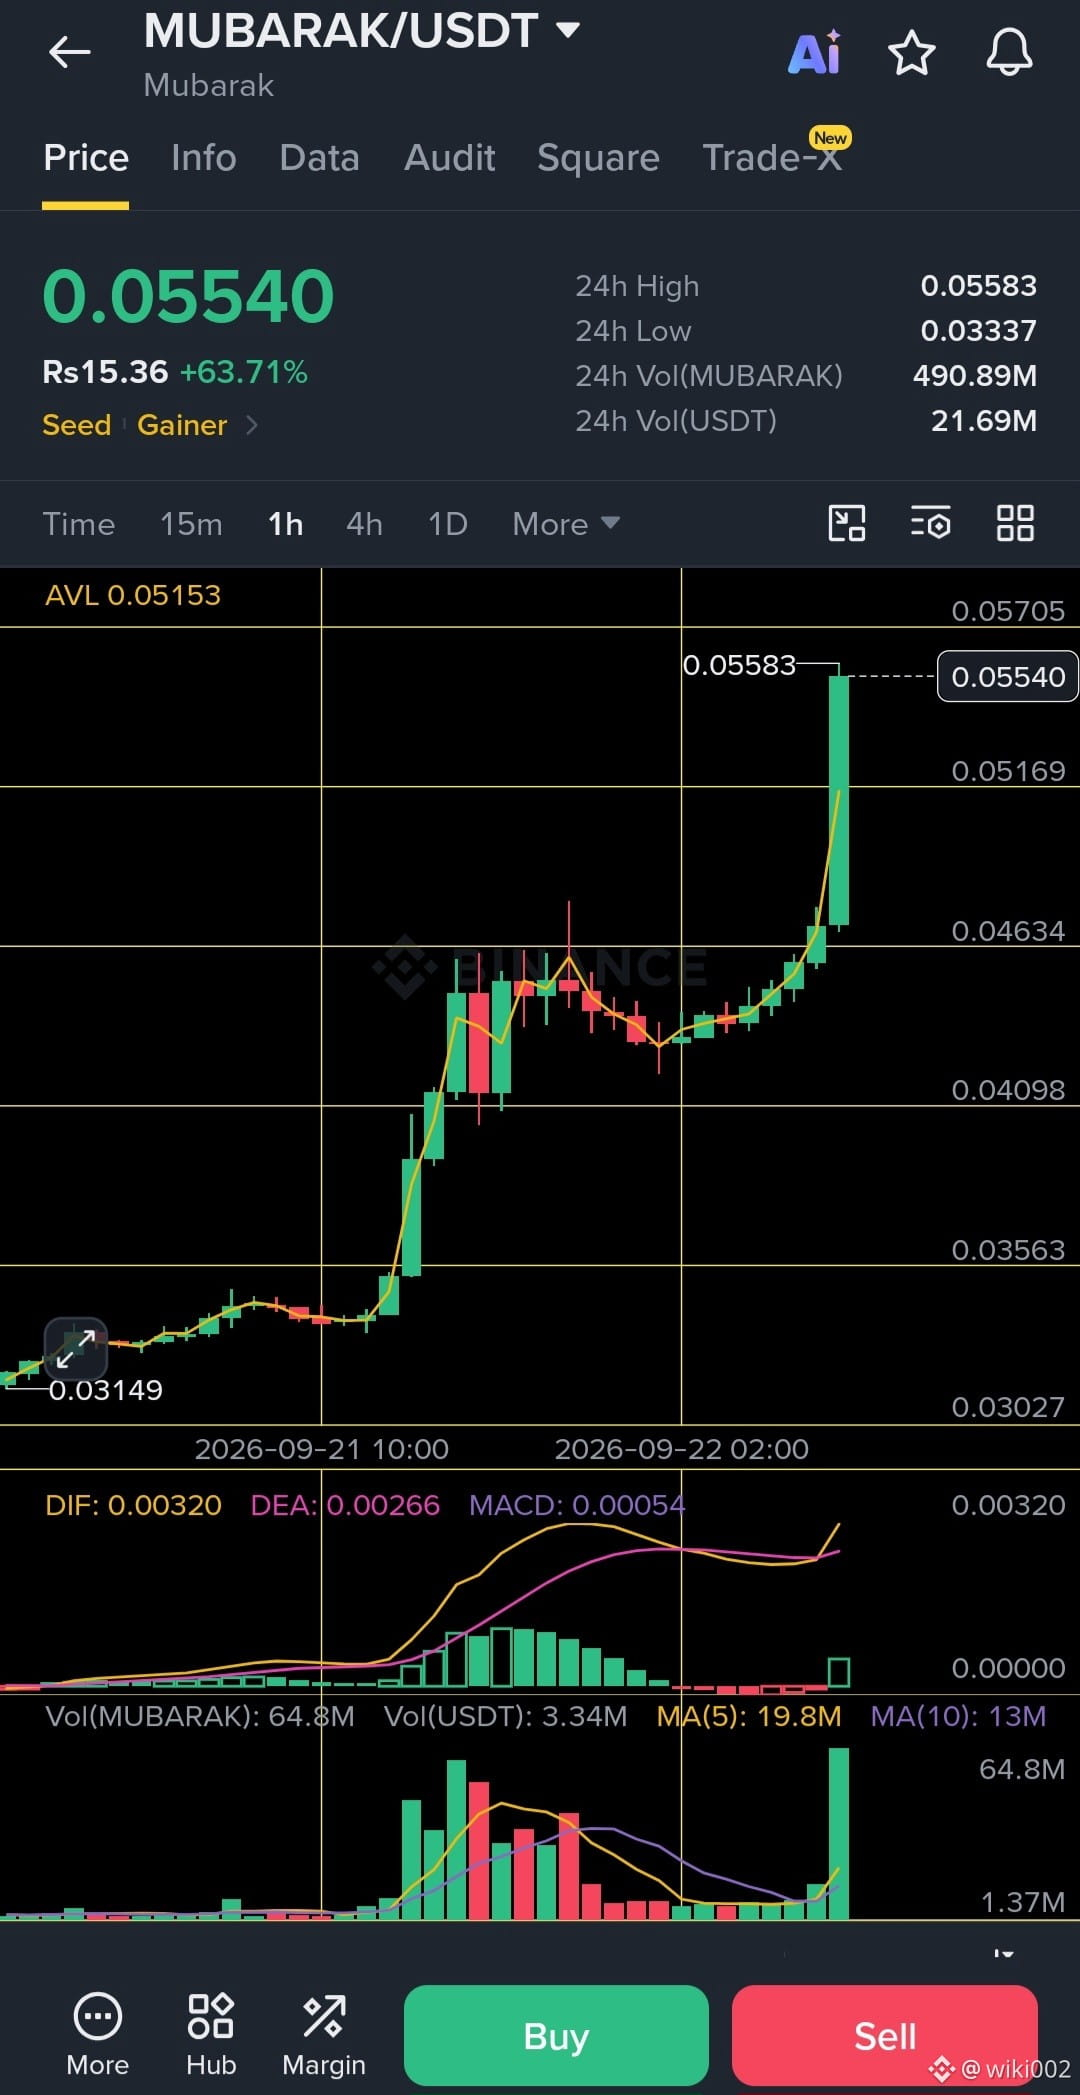
$MUBARAK /USDT
Entrada: US$ 0,0517–US$ 0,0530
TP1: US$ 0,0570
TP2: US$ 0,0610
TP3: US$ 0,0660
SL: US$ 0,0462
O nível-chave é US$ 0,0517. Se o preço se mantiver acima dele, a estrutura do rompimento permanece intacta. Um avanço limpo acima de US$ 0,0570 com forte volume pode abrir a próxima perna mais alta. Se US$ 0,0517 falhar, eu evitaria forçar a operação.
#MUBARAK #Binance #Crypto #Trading
27
6
146
·
--
Eu verifiquei $AKE com mais atenção, e acho que a pergunta interessante não é se a jogatina com IA é uma grande narrativa.
A questão é se a AKE consegue capturar a atividade econômica criada pela plataforma.
A tokenomics da AKEDO dá à AKE um papel direto na criação: os usuários precisam de AKE para prompts de IA e para publicar jogos. As taxas do protocolo são então divididas igualmente entre receita da plataforma, stakers de AKE e burns. Novos tokens lançados via AKEDO também são projetados para usar AKE para liquidez.
Isso cria um mecanismo que considero mais interessante do que a narrativa principal:
criação → atividade → taxas → staking/burns → potencial captura de valor.
Mas há um detalhe que importa tanto quanto.
A AKE tem um fornecimento máximo de 100B, enquanto os dados citados colocam o supply em circulação em cerca de 22,8B. O cronograma de vesting, portanto, continua sendo uma grande variável para os detentores.
E é aí que minha tese passa a ser menos sobre “IA vai crescer” e mais sobre economia.
Se a atividade da plataforma gerar demanda suficiente impulsionada por taxas e burns para absorver o efeito de desbloqueios futuros, a utilidade da AKE pode se tornar economicamente significativa. Se o supply crescer mais rápido do que o uso real, as mesmas tokenomics podem funcionar contra os detentores.
Então estou observando uma relação acima de tudo:
A atividade econômica da AKE cresce mais rápido do que seu supply em circulação? 🤔
Para mim, essa é a verdadeira tese da AKE.
#AKE #AKEDO #GameFi #Crypto
245
1
14
310
·
--
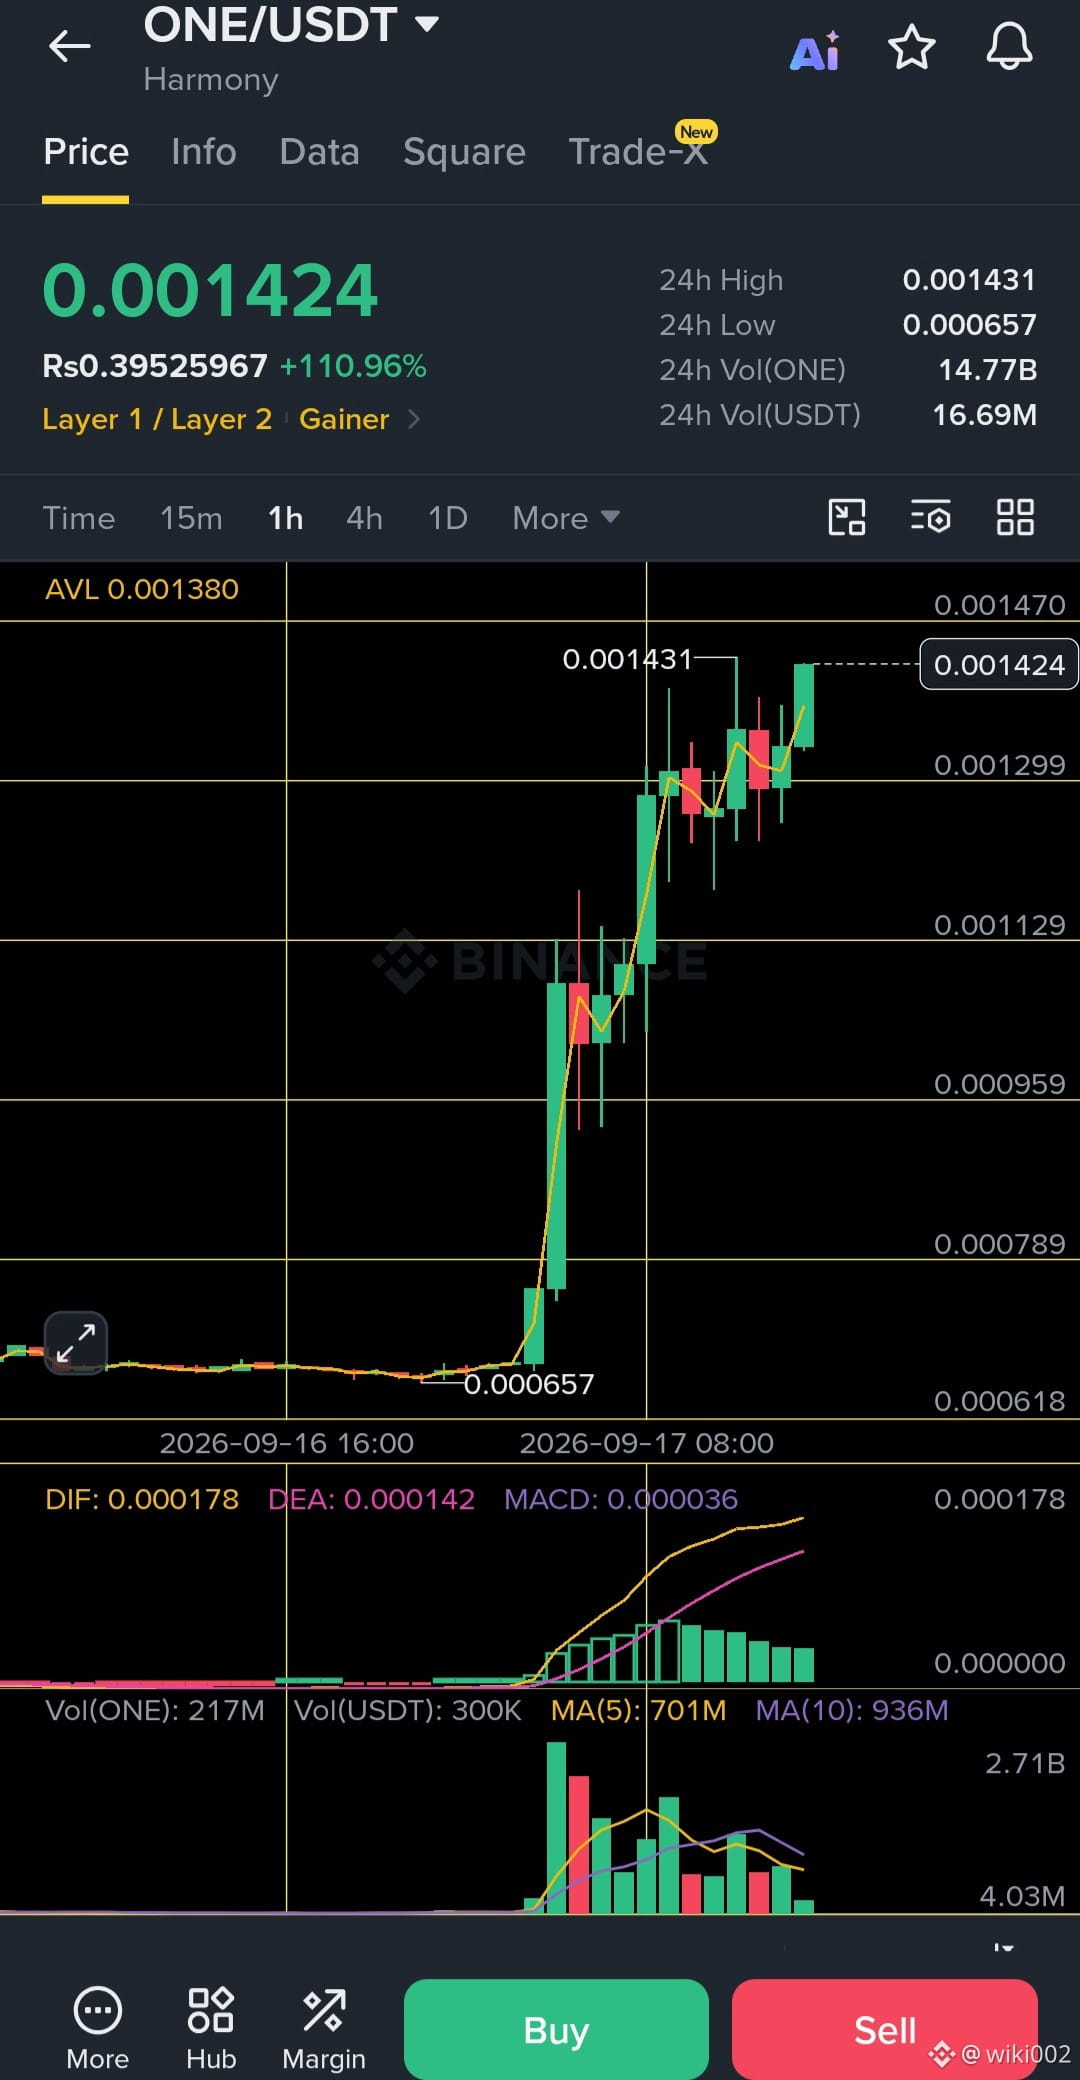
ONE/USDT 📈
$ONE rompeu bruscamente da zona de 0.000657 e agora está negociando em torno de 0.001424, com forte impulso.
Zona de Entrada: 0.00135 – 0.00140
Take Profit: 0.00147 / 0.00160 / 0.00175
Stop Loss: 0.00129
O MACD continua otimista, mas o volume está diminuindo após a grande ruptura, então perseguir a vela atual traz um risco maior. Uma retração que mantenha 0.00135–0.00140 ofereceria uma configuração de risco/recompensa mais limpa.
Nível-chave: 0.00129. Perder essa área enfraqueceria a estrutura da ruptura.
$ONE $AVA #Harmony #ONE #CryptoTrading
7
1.2k
·
--
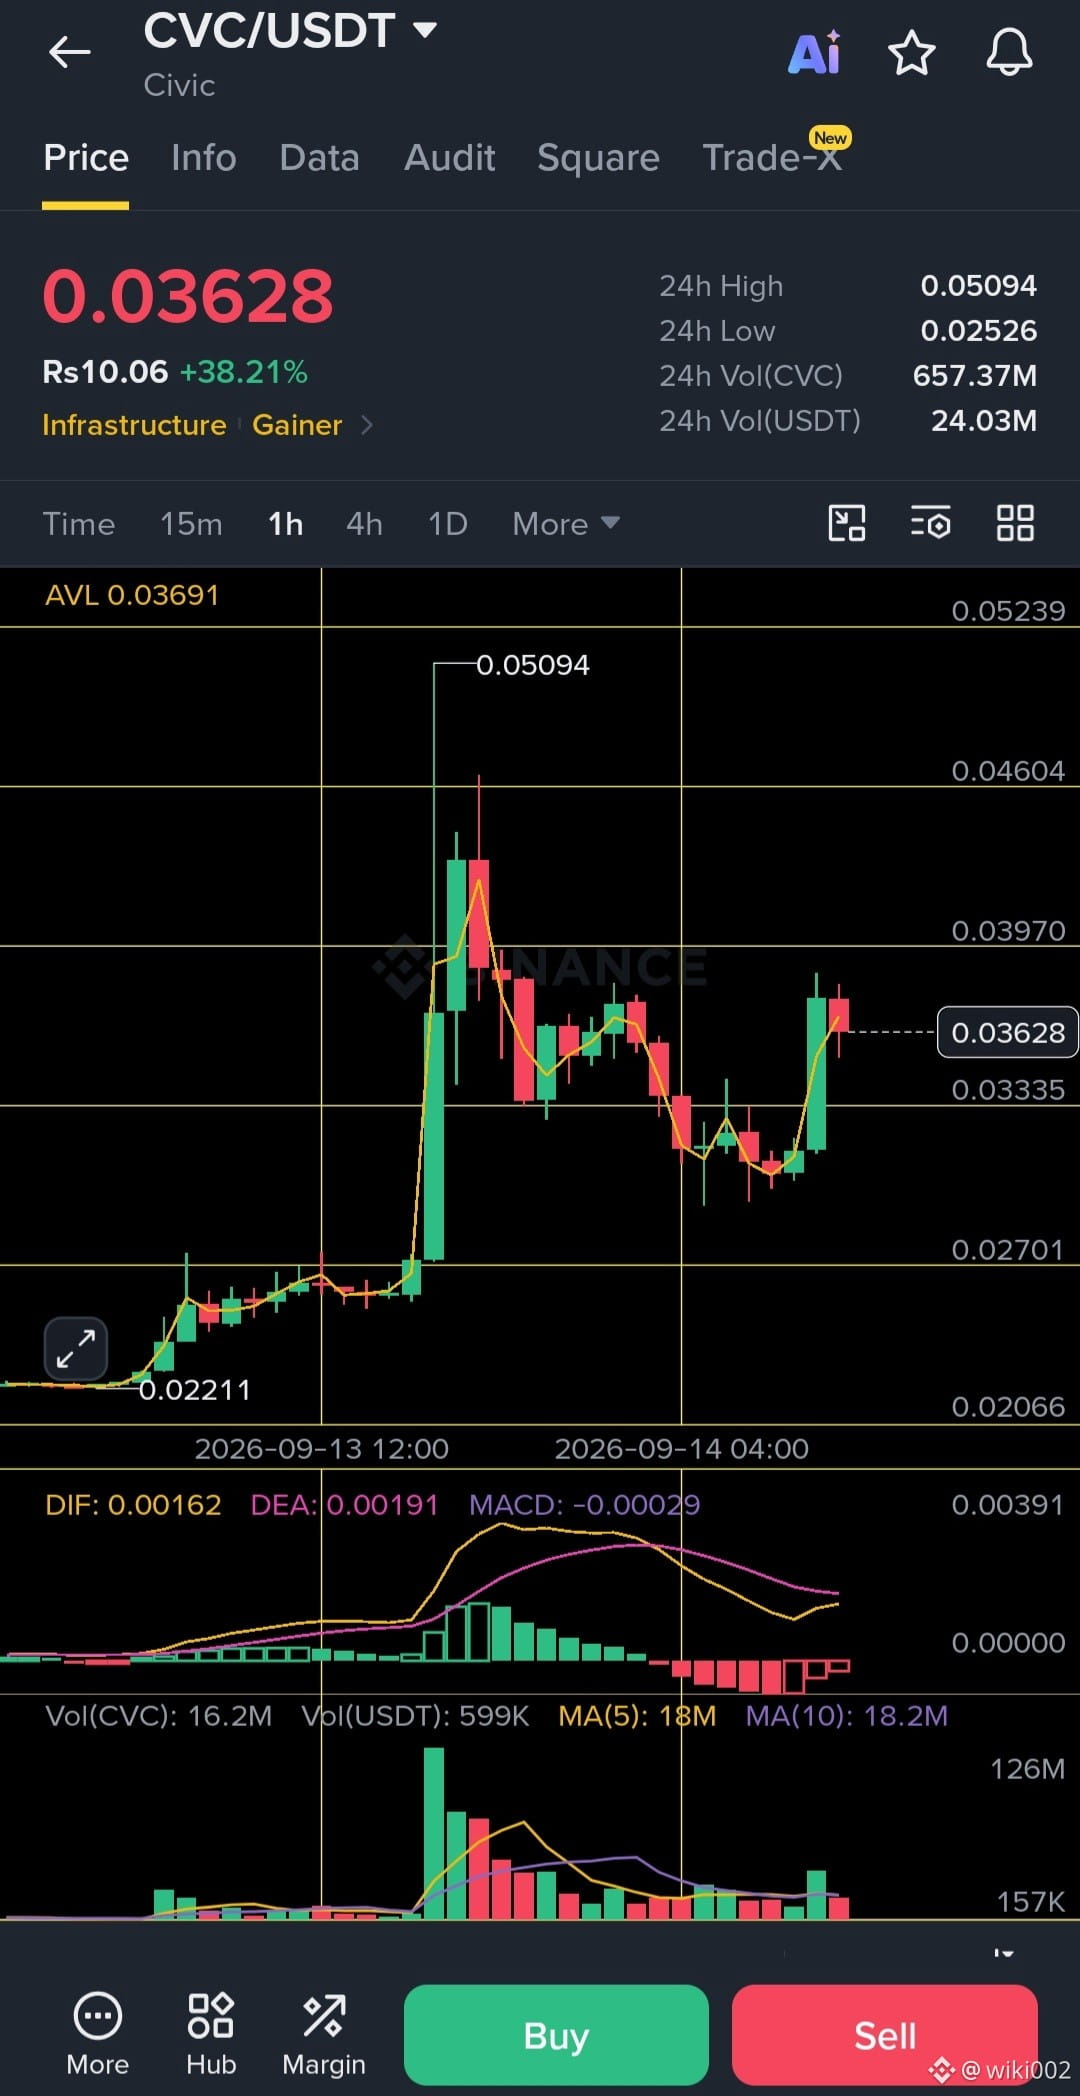
$CVC /USDT 📊
O CVC recuperou o impulso após defender a faixa de 0.0270–0.0300 e agora está sendo negociado por volta de 0.0363. A recuperação é construtiva, mas o preço está se aproximando da primeira grande resistência em 0.0397.
Entrada: 0.0340–0.0365
Objetivos: 0.0397 → 0.0460 → 0.0509
Stop-Loss: 0.0325
O nível-chave é 0.0397. Uma ruptura limpa e a manutenção acima disso fortaleceriam a continuação altista em direção a 0.0460–0.0509. Se $CVC perder 0.0333, a configuração enfraquece e um reteste mais profundo em direção a 0.0270 se torna possível.
O MACD ainda está abaixo da linha de sinal, então eu não trataria o movimento atual como um rompimento com momentum confirmado ainda. A gestão de risco é importante aqui porque a moeda já passou por uma expansão acentuada da volatilidade.
#CVC #Civic #CryptoTrading #Binance
4
311
·
--
Há alguns anos, eu teria julgado o ETC por uma pergunta. Quanta atividade ele consegue atrair? Ao olhar mais de perto sua arquitetura, acho que esse é um critério errado.
O desenvolvimento do ETC é cauteloso e orientado por consenso. Não há uma equipe central forçando uma roadmap; as atualizações passam por ECIPs e por revisão da comunidade. Isso pode desacelerar a inovação, mas o custo-benefício é importante: a continuidade do protocolo passa a fazer parte da proposta de valor.
Então comecei a pensar para onde a arquitetura de blockchain está caminhando.
Se mais execução migrar para as Layer 2s, o papel da camada base pode mudar de processar tudo para fornecer liquidação, segurança e estado durável. A compatibilidade do ETC com a EVM também poderia permitir que ele se beneficie de ferramentas de código aberto e inovações comprovadas em todo o ecossistema EVM, sem precisar reconstruir cada componente por conta própria.
Mas apenas compatibilidade não cria uma economia. O Ethereum ainda tem liquidez bem mais profunda, atividade de desenvolvedores e aplicações — e o ETC precisa provar que sua arquitetura consegue se traduzir em uso real e sustentado.
Então eu não chamaria o ETC de “o próximo Ethereum.
Minha tese é mais restrita. Se o cripto cada vez mais separar execução de liquidação, a arquitetura conservadora de PoW do ETC pode se tornar útil justamente porque prioriza continuidade em vez de mudanças constantes no protocolo.
Isso não é um retorno garantido. É uma aposta de infraestrutura de longo prazo. 📊
$ETC $ETH $SOL
#ETC #EthereumClassic #Crypto

5
605
·
--
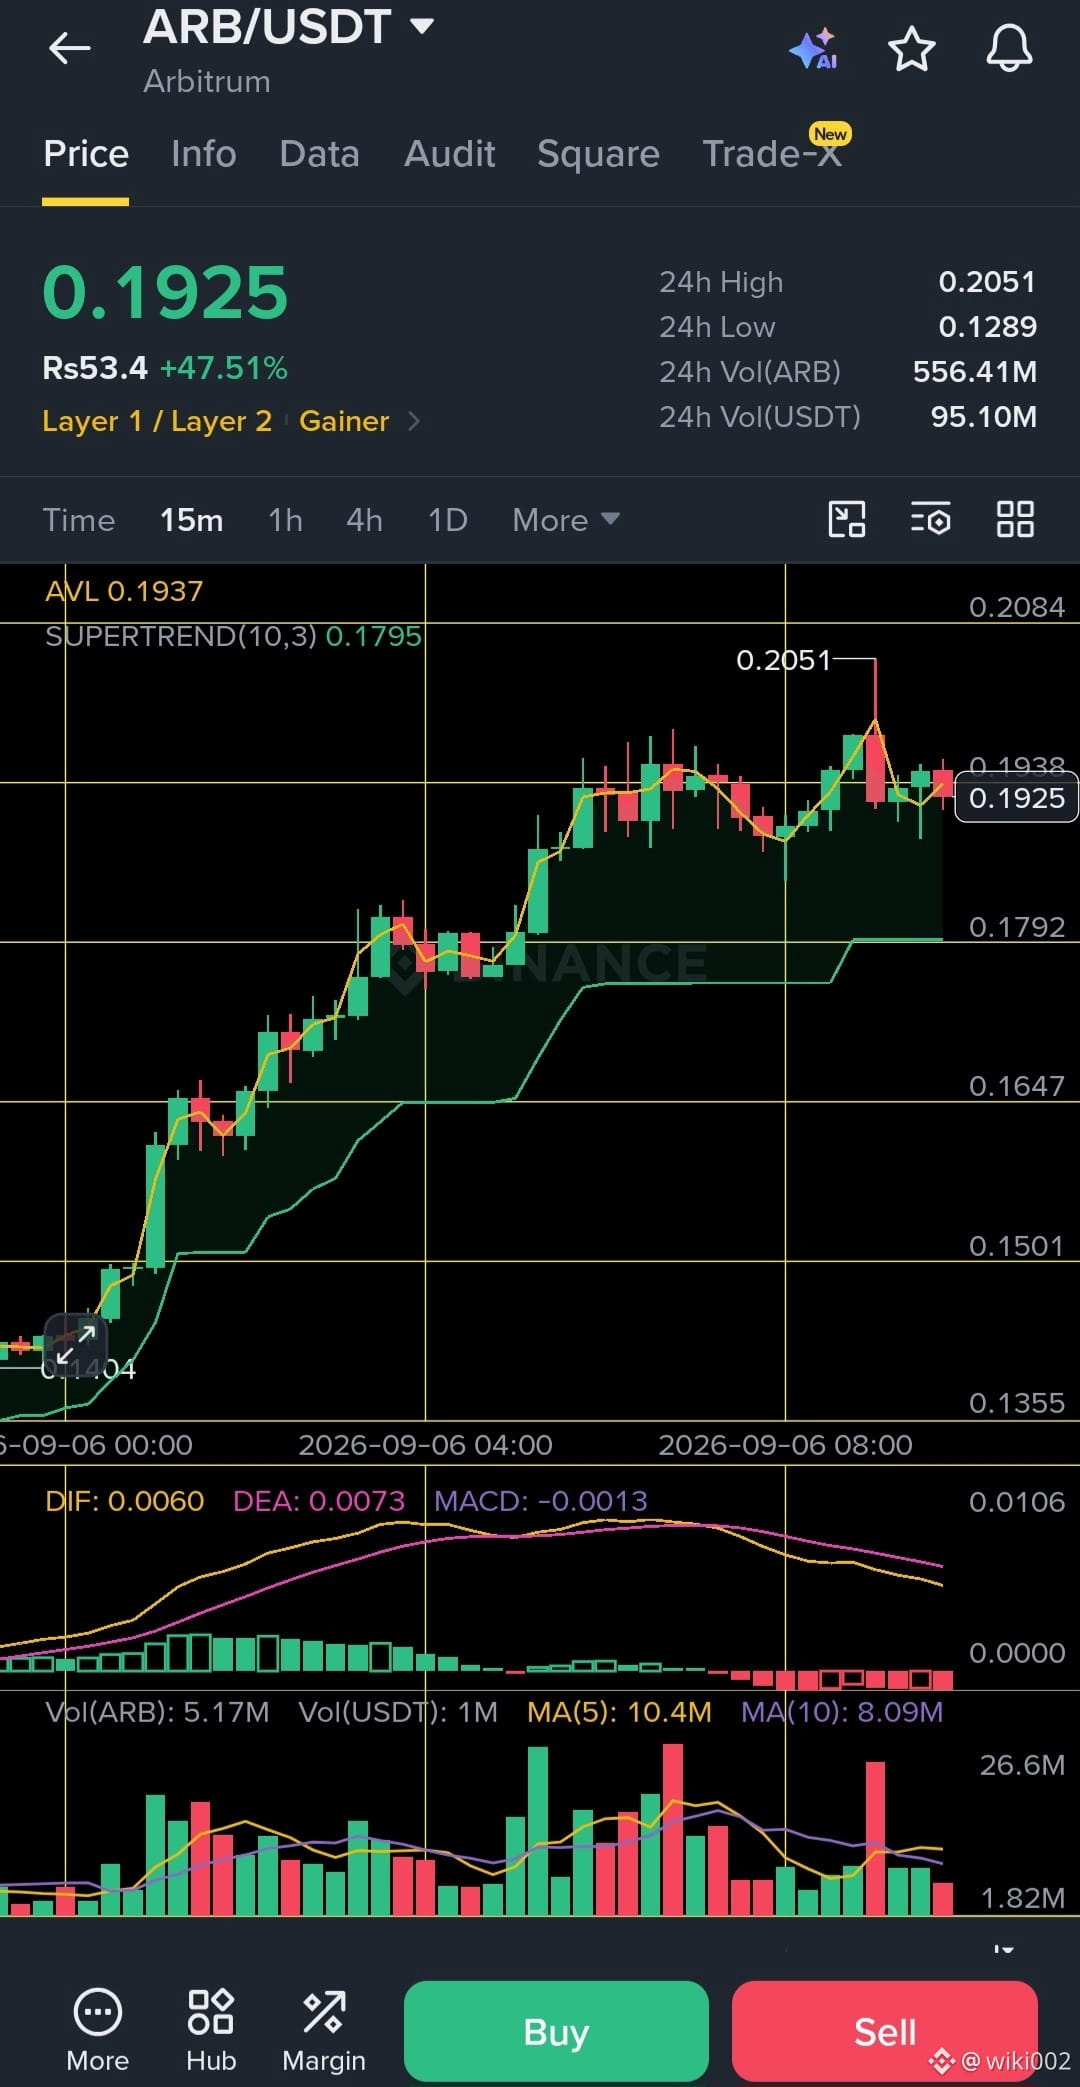
$ARB está se mantendo firme após uma forte quebra, mas o próximo movimento precisa de confirmação.
📍 Zona de Entrada: 0.190–0.194
🎯 Alvos: 0.200 → 0.205 → 0.208
🛑 Stop Loss: Abaixo de 0.179
O preço está se consolidando perto da área de rompimento, enquanto o Supertrend permanece em alta. Uma retomada limpa de 0.200–0.205 pode abrir caminho para níveis mais altos, enquanto perder 0.179 enfraqueceria significativamente a configuração.
Gerencie o risco, o movimento já foi agressivo.
$ARB $RAY #ARB #Arbitrum #CryptoTrading
3
319
·
--
CHIP/USDT 📊
Preço: 0.06001$
Viés: Bullish acima de 0.0593
Zona de Entrada: 0.0593 – 0.0600
Alvos: 0.0615 → 0.0624 → 0.0640
Stop Loss: Abaixo de 0.0562
O preço está sustentando acima da média (Bollinger) enquanto a recente correção mostra sinais de estabilização. O teste principal permanece a resistência de 0.0624–0.0625; uma ruptura limpa pode abrir a próxima perna de alta.
⚠️ Gerencie o risco. Nenhuma configuração é garantida.
#CHIP #USD_AI #TradingSignal #Crypto $CHIP
1
328
·
--
Estou considerando manter DOGE, mas não porque espero mais uma alta de memecoin.
Estou olhando para uma questão diferente. O DOGE ainda consegue justificar um lugar em uma carteira depois de sobreviver a mais de uma década de ciclos do cripto? 🤔
O que me interessa no DOGE é a combinação de simplicidade, liquidez e longevidade.
O DOGE opera desde 2013 como uma rede Proof-of-Work baseada em Scrypt focada em transferência de valor. Ela abre mão da programabilidade de contratos inteligentes e da composição entre aplicações, mas esse compromisso pode ser adequado para um ativo cujo papel principal é mover valor, e não executar aplicações complexas.
A questão da liquidez também importa. O DOGE continua sendo um ativo cripto de grande capitalização, com atividade diária de negociação considerável. Isso dá aos detentores mercados amplos de conversão e torna seu papel monetário mais prático do que apenas a capitalização de mercado sugere.
Mas eu não quero confundir durabilidade com subavaliação.
O DOGE tem emissão contínua, programabilidade nativa limitada e formação de preço sensível ao sentimento. Então eu não estou assumindo que a valorização de hoje automaticamente ofereça uma relação risco/recompensa atraente.
O que acho convincente é a combinação: um protocolo simples, liquidez persistente e uma rede que segue operacional desde 2013.
Isso não torna o DOGE o próximo Ethereum.
Isso lhe dá um papel potencial diferente: um ativo digital reconhecível, líquido e durável para transferir valor. 🧭
Por isso estou considerando mantê-lo com cautela, e como uma alocação calculada em vez de uma aposta cega em meme.
$DOGE $BONK $1000CAT
#Dogecoin #DOGE #Crypto #Web3
858
10
50
858
·
--
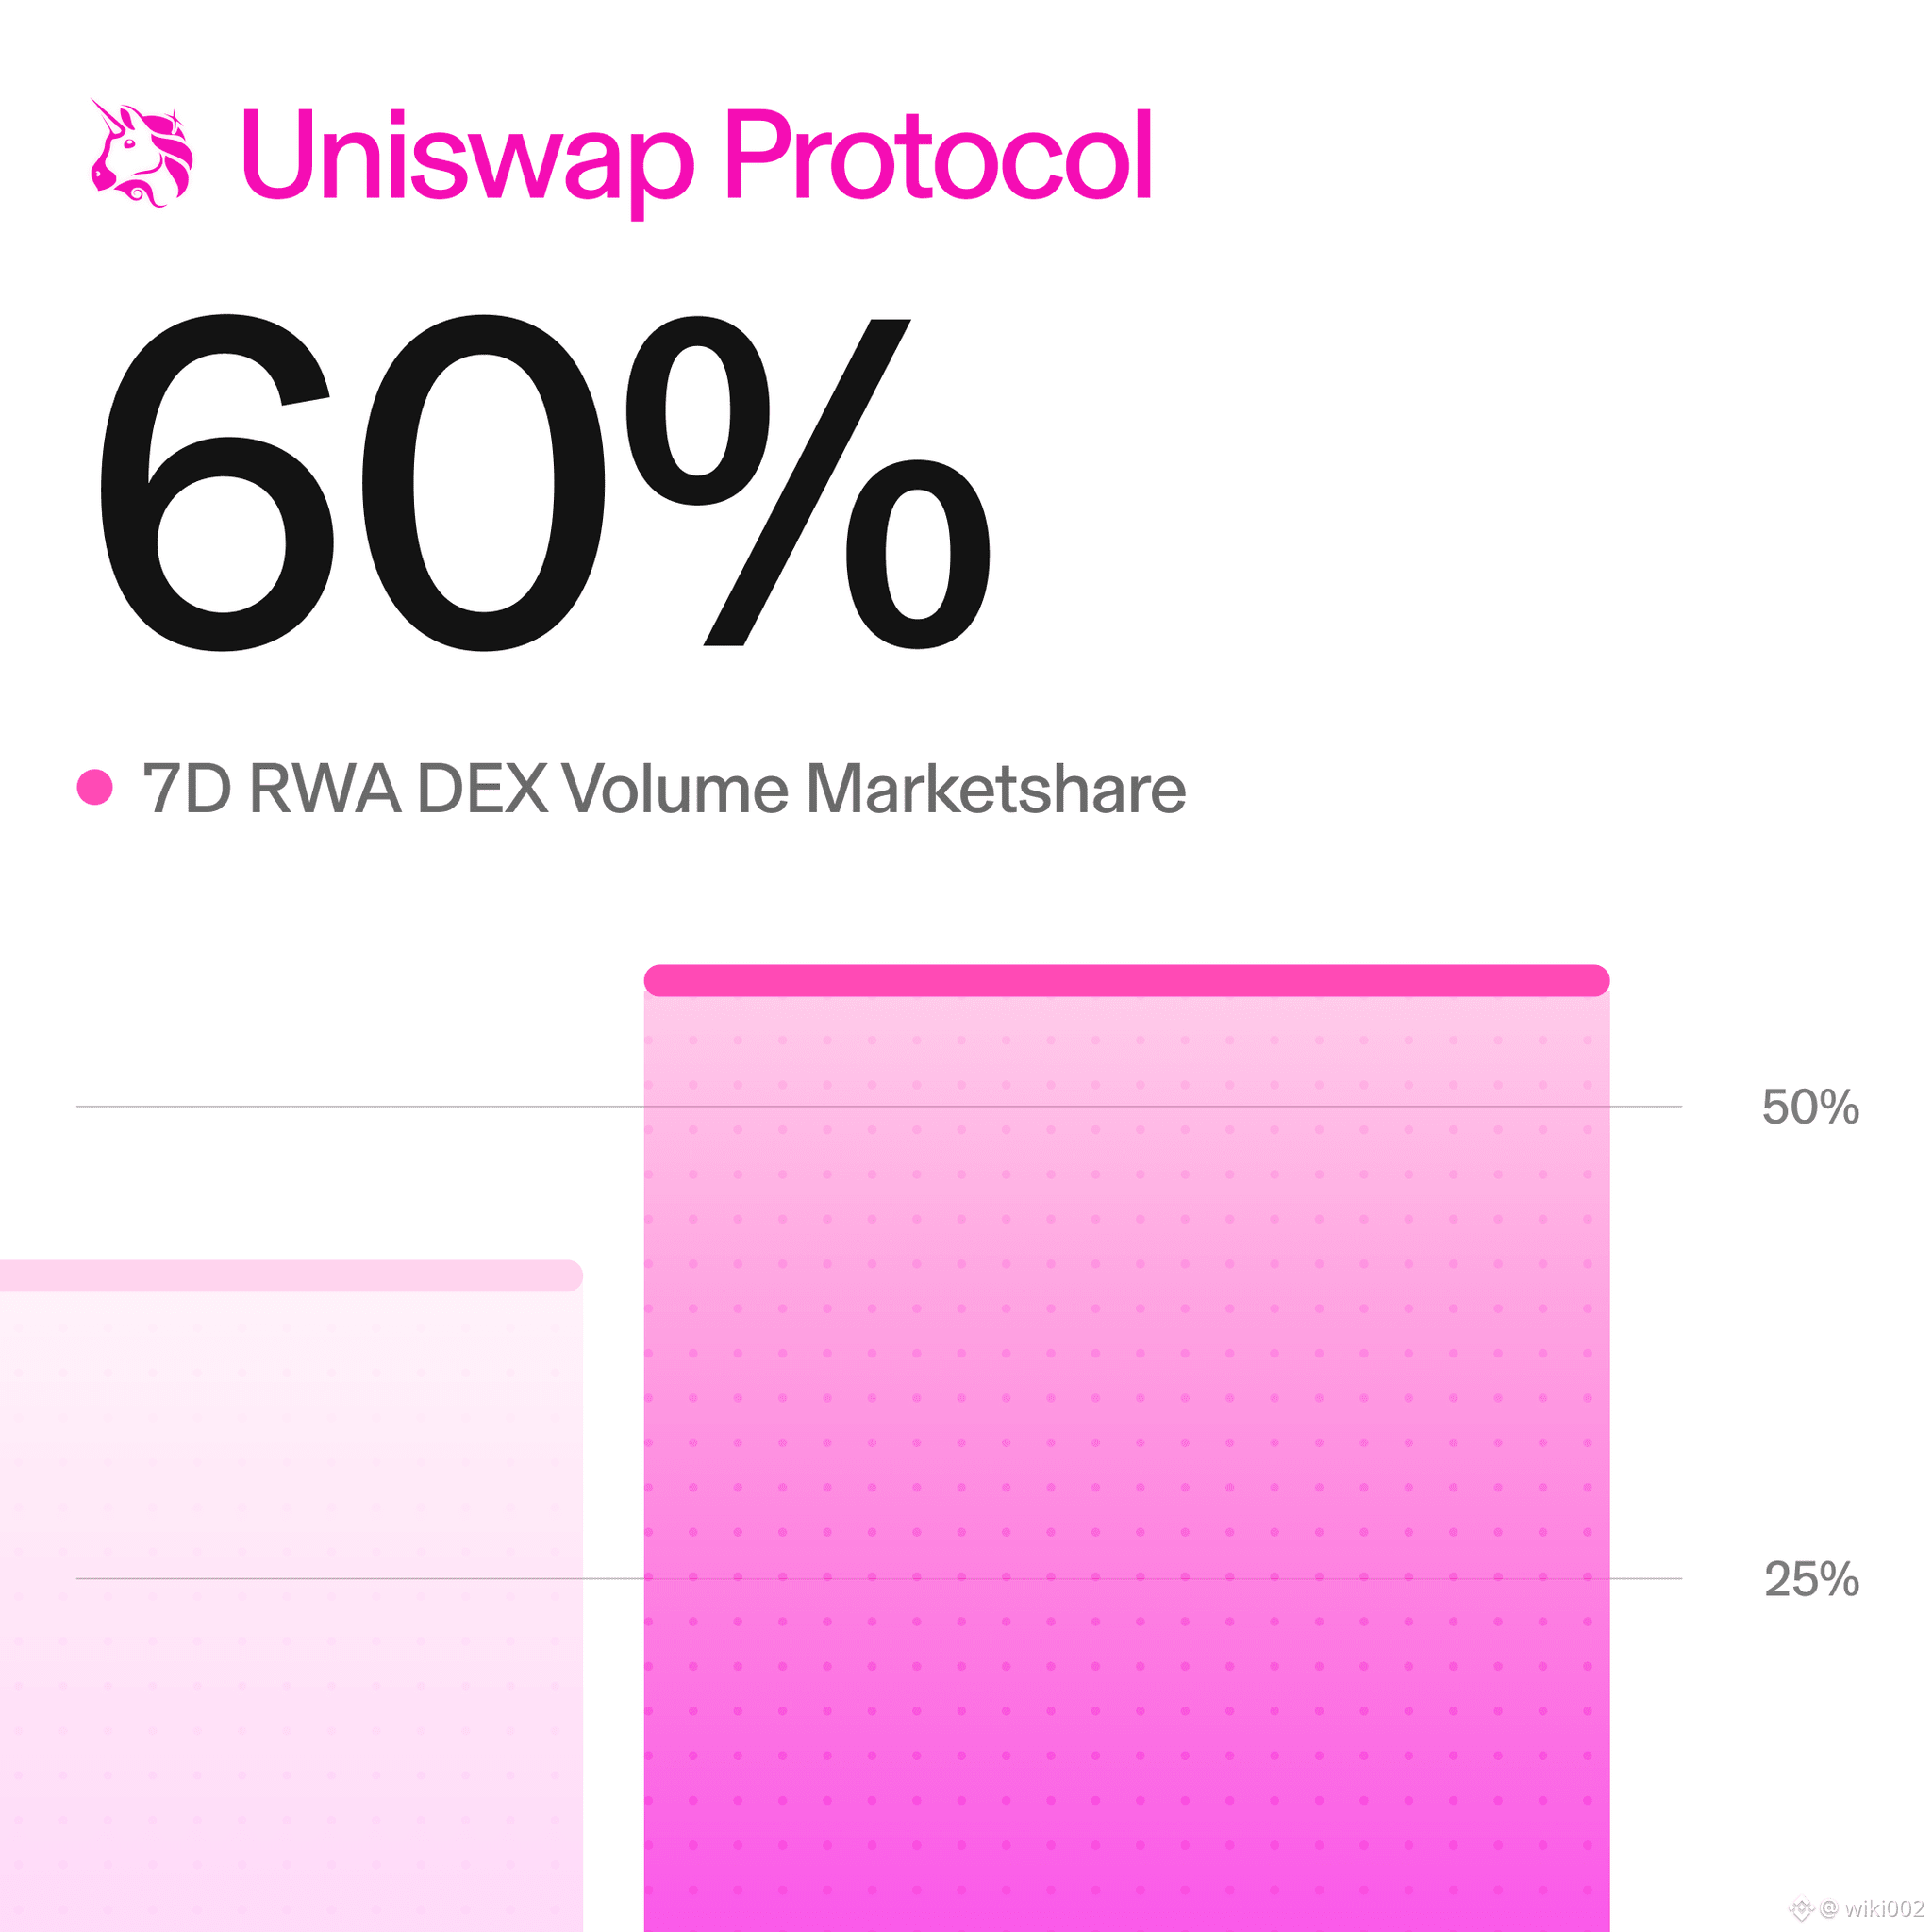
A mudança maior em RWA não é a tokenização. É onde a liquidez está se formando.
Na semana passada, 60%+ de todo o volume de DEX em RWA passou pelo Uniswap, acima dos 40% da semana anterior.
Para mim, isso sinaliza algo mais importante do que um único salto no volume semanal.
Os mercados de RWA não necessariamente precisam construir, do zero, estruturas isoladas de liquidez. Eles podem cada vez mais se conectar a uma infraestrutura que já lida com swaps, roteamento, liquidez e liquidação onchain.
Isso cria um poderoso efeito de segunda ordem. A camada de liquidez do DeFi pode se tornar a camada de distribuição para ativos do mundo real.
Em vez de criar mercados separados para cada ativo tokenizado, os emissores podem, potencialmente, aproveitar a infraestrutura de liquidez existente e suas rotas de negociação já estabelecidas.
Mas há uma compensação.
Se a atividade em RWA se concentrar fortemente em um pequeno número de venues, a execução pode melhorar, enquanto os participantes do mercado se tornam mais dependentes dessas camadas de liquidez.
É por isso que estou acompanhando a estrutura de liquidez com mais atenção do que manchetes sobre tokenização.
A pergunta importante não é mais apenas quanto valor do mundo real está chegando onchain.
É se esse valor consegue desenvolver mercados profundos e composáveis quando chega lá. 🔗
#RWA #DeFi #Uniswap #Tokenization
$UNI $LINK $AAVE
1
702
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
FedWatch
16.3M visualizações
39,178 discutindo
#FedWatch
O Fed manteve as taxas entre 3,75% e 4,00%, mas a verdadeira história está na votação. Uma divisão de 10 a 2 mostra que Lisa Cook e Beth Hammack queriam um aumento imediato de 25 pontos base.
A inflação segue acima da meta de 2% e a atividade econômica avança em ritmo sólido. O comitê quer mais dados, mas a porta para um novo aumento em dezembro continua escancarada.
Para as criptomoedas, o recado é claro. Rendimentos altos e um discurso mais duro podem pressionar as altcoins. Mas se a inflação desacelerar ou os rendimentos caírem, o apetite por risco volta.
Não caia na armadilha de achar que a pausa de hoje é um sinal verde garantido. Olhe para os rendimentos dos títulos, o dólar e o comportamento do Bitcoin antes de qualquer movimento.
Qual é a sua jogada agora: comprar a queda, esperar confirmação ou ficar de fora?
$HYPE
$LSK
$PARTI
Green Rock Sinal
·2 curtidas
·179 visualizações
EarningsSeason
6.4M visualizações
31,894 discutindo
USMidtermElections
25,074 visualizações
521 discutindo