
阿Sue的加密日记
297 Publicações

阿Sue的加密日记
Denunciar
Bloquear usuário
链上数据 技术分析
数据解毒师 | 拆穿币圈伪信号
💰 币安返佣20%:108319454
60 Seguindo
173 Seguidores
1.1K+ Curtiu
Publicações
Todas
Citações
·
--
Verificado
#anthropic拒绝延期ipo,本周路演估值几何? A avaliação da Anthropic caiu pela metade, mas ela ainda se recusa a adiar: primeiro, a conclusão. Embora eu use o CC, ele também é muito bom. No começo do ano, eu só usava o CC, mas não tinha confiança nesse tipo de empresa. O motivo é simples: sua capacidade não se diferencia muito da dos concorrentes que vêm logo atrás, mas os preços, sim. Agora uso uma combinação de Workbuddy e Claude, basicamente numa proporção de 8:2.
A hashtag pergunta: “qual é a avaliação?”. Depois de ler o prospecto, acho que a pergunta está um pouco fora do foco: deveríamos prestar atenção aos cerca de 900,9 bilhões em compromissos de capacidade computacional, enquanto caixa e investimentos de curto prazo somam apenas 131,8 bilhões.
📊 Dados principais
· Roadshow começa em 10/11; preço previsto para 18/11 e estreia na bolsa em 19/11, a US$ 70–78
· Avaliação: ao preço médio de US$ 74, cerca de 970 bilhões; teto de 1,02 trilhão; totalmente diluída, de 1,33 a 1,41 trilhão
· Receita no Q3 de 16,956 bilhões (+1.127%), equivalente a cerca de 81 bilhões anualizados; prejuízo operacional GAAP de 567 milhões
· Compromissos de capacidade computacional de cerca de 900,9 bilhões; pagamentos de cerca de 70,7 bilhões nos próximos 12 meses (≈ 87% da receita anualizada)
· Caixa + investimentos de curto prazo: 131,8 bilhões = 1/6,8 dos compromissos; quase todos os subscritores são fornecedores da cadeia de suprimentos
🔍 Contradições principais
1. Descompasso de prazos, apontado pelo próprio prospecto. Os contratos de capacidade computacional têm custos fixos por vários anos, enquanto os clientes pagam conforme o uso e podem reduzi-lo. São custos certos apostando numa demanda incerta; adiar sairia mais caro, então é melhor avançar mesmo a um preço baixo.
2. Quase todos os subscritores são fornecedores da cadeia de suprimentos: Google e Nvidia, 10 bilhões cada; AMD, 2,5 bilhões; Broadcom, Micron e Microsoft, 1 bilhão cada; TSMC, 500 milhões. Fornecedores investem para subscrever ações de um cliente, e o cliente usa o dinheiro para comprar chips: é preciso descontar a independência da demanda.
3. Não interprete os números contábeis de forma equivocada. Dos 104 bilhões de prejuízo líquido nos três primeiros trimestres, 94,3 bilhões vieram de variações no valor justo de títulos conversíveis e não consumiram caixa; o prejuízo GAAP do Q3 foi de 567 milhões. Margem bruta de 85% ≠ empresa já lucrativa.
🧊 Três baldes de água fria
1. A declaração de registro ainda não entrou em vigor e as ações não podem ser vendidas antes disso; faixa de preço ≠ preço final definido.
2. Há cinco critérios de avaliação: 970 bilhões / 1,02 trilhão / 1,41 trilhão / 1,2–1,3 trilhão / 2 trilhões — uma diferença de 400 bilhões.
3. A subscrição por empresas da cadeia de suprimentos é uma faca de dois gumes: comprova o alinhamento, mas também concentra o risco na mesma cadeia.
💡 Minha opinião
Não é o estouro de uma bolha, mas o mercado público pondo à prova o prêmio das avaliações privadas. Somados a um CPI acima do esperado e a uma probabilidade de cerca de 90% de alta dos juros em dezembro, os fatores elevam a taxa de desconto e reduzem o valor dos fluxos de caixa futuros — tudo ligado à mesma dinâmica que levou o ZEC a romper os 1.000.
O que fazer: antes da definição do preço em 18/11, não trate o “maior IPO da história” como sinal de recuperação. Acompanhe o preço final, a demanda de compra no primeiro dia e a margem bruta do Q4.
⚠️ Isto não é recomendação de investimento. Os dados definitivos são os que constarem no documento da SEC após sua entrada em vigor.
#anthropic拒绝延期ipo,本周路演估值几何? A avaliação da Anthropic caiu pela metade, mas ela ainda se recusa a adiar: primeiro, a conclusão. Embora eu use o CC, ele também é muito bom. No começo do ano, eu só usava o CC, mas não tinha confiança nesse tipo de empresa. O motivo é simples: sua capacidade não se diferencia muito da dos concorrentes que vêm logo atrás, mas os preços, sim. Agora uso uma combinação de Workbuddy e Claude, basicamente numa proporção de 8:2.
A hashtag pergunta: “qual é a avaliação?”. Depois de ler o prospecto, acho que a pergunta está um pouco fora do foco: deveríamos prestar atenção aos cerca de 900,9 bilhões em compromissos de capacidade computacional, enquanto caixa e investimentos de curto prazo somam apenas 131,8 bilhões.
📊 Dados principais
· Roadshow começa em 10/11; preço previsto para 18/11 e estreia na bolsa em 19/11, a US$ 70–78
· Avaliação: ao preço médio de US$ 74, cerca de 970 bilhões; teto de 1,02 trilhão; totalmente diluída, de 1,33 a 1,41 trilhão
· Receita no Q3 de 16,956 bilhões (+1.127%), equivalente a cerca de 81 bilhões anualizados; prejuízo operacional GAAP de 567 milhões
· Compromissos de capacidade computacional de cerca de 900,9 bilhões; pagamentos de cerca de 70,7 bilhões nos próximos 12 meses (≈ 87% da receita anualizada)
· Caixa + investimentos de curto prazo: 131,8 bilhões = 1/6,8 dos compromissos; quase todos os subscritores são fornecedores da cadeia de suprimentos
🔍 Contradições principais
1. Descompasso de prazos, apontado pelo próprio prospecto. Os contratos de capacidade computacional têm custos fixos por vários anos, enquanto os clientes pagam conforme o uso e podem reduzi-lo. São custos certos apostando numa demanda incerta; adiar sairia mais caro, então é melhor avançar mesmo a um preço baixo.
2. Quase todos os subscritores são fornecedores da cadeia de suprimentos: Google e Nvidia, 10 bilhões cada; AMD, 2,5 bilhões; Broadcom, Micron e Microsoft, 1 bilhão cada; TSMC, 500 milhões. Fornecedores investem para subscrever ações de um cliente, e o cliente usa o dinheiro para comprar chips: é preciso descontar a independência da demanda.
3. Não interprete os números contábeis de forma equivocada. Dos 104 bilhões de prejuízo líquido nos três primeiros trimestres, 94,3 bilhões vieram de variações no valor justo de títulos conversíveis e não consumiram caixa; o prejuízo GAAP do Q3 foi de 567 milhões. Margem bruta de 85% ≠ empresa já lucrativa.
🧊 Três baldes de água fria
1. A declaração de registro ainda não entrou em vigor e as ações não podem ser vendidas antes disso; faixa de preço ≠ preço final definido.
2. Há cinco critérios de avaliação: 970 bilhões / 1,02 trilhão / 1,41 trilhão / 1,2–1,3 trilhão / 2 trilhões — uma diferença de 400 bilhões.
3. A subscrição por empresas da cadeia de suprimentos é uma faca de dois gumes: comprova o alinhamento, mas também concentra o risco na mesma cadeia.
💡 Minha opinião
Não é o estouro de uma bolha, mas o mercado público pondo à prova o prêmio das avaliações privadas. Somados a um CPI acima do esperado e a uma probabilidade de cerca de 90% de alta dos juros em dezembro, os fatores elevam a taxa de desconto e reduzem o valor dos fluxos de caixa futuros — tudo ligado à mesma dinâmica que levou o ZEC a romper os 1.000.
O que fazer: antes da definição do preço em 18/11, não trate o “maior IPO da história” como sinal de recuperação. Acompanhe o preço final, a demanda de compra no primeiro dia e a margem bruta do Q4.
⚠️ Isto não é recomendação de investimento. Os dados definitivos são os que constarem no documento da SEC após sua entrada em vigor.
A hashtag pergunta: “qual é a avaliação?”. Depois de ler o prospecto, acho que a pergunta está um pouco fora do foco: deveríamos prestar atenção aos cerca de 900,9 bilhões em compromissos de capacidade computacional, enquanto caixa e investimentos de curto prazo somam apenas 131,8 bilhões.
📊 Dados principais
· Roadshow começa em 10/11; preço previsto para 18/11 e estreia na bolsa em 19/11, a US$ 70–78
· Avaliação: ao preço médio de US$ 74, cerca de 970 bilhões; teto de 1,02 trilhão; totalmente diluída, de 1,33 a 1,41 trilhão
· Receita no Q3 de 16,956 bilhões (+1.127%), equivalente a cerca de 81 bilhões anualizados; prejuízo operacional GAAP de 567 milhões
· Compromissos de capacidade computacional de cerca de 900,9 bilhões; pagamentos de cerca de 70,7 bilhões nos próximos 12 meses (≈ 87% da receita anualizada)
· Caixa + investimentos de curto prazo: 131,8 bilhões = 1/6,8 dos compromissos; quase todos os subscritores são fornecedores da cadeia de suprimentos
🔍 Contradições principais
1. Descompasso de prazos, apontado pelo próprio prospecto. Os contratos de capacidade computacional têm custos fixos por vários anos, enquanto os clientes pagam conforme o uso e podem reduzi-lo. São custos certos apostando numa demanda incerta; adiar sairia mais caro, então é melhor avançar mesmo a um preço baixo.
2. Quase todos os subscritores são fornecedores da cadeia de suprimentos: Google e Nvidia, 10 bilhões cada; AMD, 2,5 bilhões; Broadcom, Micron e Microsoft, 1 bilhão cada; TSMC, 500 milhões. Fornecedores investem para subscrever ações de um cliente, e o cliente usa o dinheiro para comprar chips: é preciso descontar a independência da demanda.
3. Não interprete os números contábeis de forma equivocada. Dos 104 bilhões de prejuízo líquido nos três primeiros trimestres, 94,3 bilhões vieram de variações no valor justo de títulos conversíveis e não consumiram caixa; o prejuízo GAAP do Q3 foi de 567 milhões. Margem bruta de 85% ≠ empresa já lucrativa.
🧊 Três baldes de água fria
1. A declaração de registro ainda não entrou em vigor e as ações não podem ser vendidas antes disso; faixa de preço ≠ preço final definido.
2. Há cinco critérios de avaliação: 970 bilhões / 1,02 trilhão / 1,41 trilhão / 1,2–1,3 trilhão / 2 trilhões — uma diferença de 400 bilhões.
3. A subscrição por empresas da cadeia de suprimentos é uma faca de dois gumes: comprova o alinhamento, mas também concentra o risco na mesma cadeia.
💡 Minha opinião
Não é o estouro de uma bolha, mas o mercado público pondo à prova o prêmio das avaliações privadas. Somados a um CPI acima do esperado e a uma probabilidade de cerca de 90% de alta dos juros em dezembro, os fatores elevam a taxa de desconto e reduzem o valor dos fluxos de caixa futuros — tudo ligado à mesma dinâmica que levou o ZEC a romper os 1.000.
O que fazer: antes da definição do preço em 18/11, não trate o “maior IPO da história” como sinal de recuperação. Acompanhe o preço final, a demanda de compra no primeiro dia e a margem bruta do Q4.
⚠️ Isto não é recomendação de investimento. Os dados definitivos são os que constarem no documento da SEC após sua entrada em vigor.
1.9k
·
--
#circle第三季度营收8.65亿美元 Circle registra receita recorde de US$ 865 milhões: US$ 182 milhões vieram da venda do próprio token
O EPS de 0,84 superou as expectativas em 127%. A ação subiu 3% no pré-mercado, mas caiu 3,35% depois que o mercado analisou os resultados em detalhe. Essa alta e queda no mesmo dia diz mais do que os próprios resultados.
📊 Dados principais
· Receita de US$ 865 milhões (+17%), mais de 11% acima dos US$ 778 milhões esperados
· Lucro líquido de US$ 226 milhões (+5%); EPS de 0,84 (expectativa: 0,37)
· Receita de reservas: US$ 658 milhões (-8%); outras receitas: US$ 207 milhões (+627%)
· Desse total, US$ 182 milhões vieram da pré-venda do token ARC; excluindo esse valor, as outras receitas recorrentes foram de apenas US$ 25 milhões
· Retorno de 3,5% (-61 pontos-base); circulação média do USDC de US$ 73,3 bilhões, queda trimestral de 4,2%
· Participação de mercado de 27% (-1,83 ponto percentual); transações on-chain de US$ 13,9 trilhões (+49%)
· US$ 13,9 bilhões retidos na plataforma própria (+36%), representando 18,1%
🔍 A contradição central
US$ 865 milhões não significam que o negócio melhorou: a empresa vendeu uma leva de tokens. Os US$ 182 milhões obtidos com a venda de tokens ARC a investidores foram contabilizados como receita — uma prática em conformidade com as regras, mas pontual. Excluindo esse valor, as outras receitas recorrentes foram de US$ 25 milhões, abaixo dos US$ 42 milhões do primeiro trimestre.
O lucro vem do volume de fundos mantidos × retorno, não do número de vezes que eles mudam de mãos. Os US$ 13,9 trilhões representam o volume negociado; os US$ 73,3 bilhões, os fundos mantidos. O uso aumentou, mas os recursos não ficaram por mais tempo; além disso, o retorno caiu para 3,5%. Assim, não há como aumentar a receita de reservas.
🧊 Três doses de realidade
1. Excluindo os US$ 182 milhões, restam cerca de US$ 683 milhões; o crescimento anual já não seria de 17% (cálculo meu, não divulgado pela empresa). A própria projeção deixa claro que essa receita não se repetirá.
2. Não interprete o aumento de 49% no volume de transações como um fator positivo. O volume de fundos mantidos caiu 4,2% no trimestre e a participação de mercado recuou 1,83 ponto percentual. Mais uso não significa mais lucro.
3. O EPS, 127% acima das expectativas, também foi sustentado por esse mesmo valor. O lucro líquido cresceu 5% enquanto a receita de reservas caiu 8% — resultado da composição das receitas, não de uma expansão da margem financeira.
💡 Minha opinião
Este é um exemplo de transição entre antigos e novos motores de crescimento, não de uma explosão das stablecoins. Não vou perseguir novas máximas nem estou pessimista em relação ao USDC: os dois lados estão olhando apenas para metade da tabela.
Há três variáveis decisivas: se a parcela retida na plataforma própria continuará crescendo além dos atuais 18,1%; se, após a transição do ARC para PoS em 2027, a receita com tokens poderá assumir o protagonismo; e se o retorno das reservas conseguirá parar de cair.
O investimento de US$ 100 milhões da Binance, pouco valorizado pelo mercado, pode afetar mais a distribuição e a liquidez on-chain do que ganhar mais US$ 180 milhões em um trimestre. Não atribua o BTC a 80.292 à Circle.
⚠️ Não é recomendação de investimento. As projeções são expectativas e os critérios de divulgação podem ser atualizados.
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais no mercado cripto
#Circle #USDC #稳定币 #币安 #财报
#circle第三季度营收8.65亿美元 Circle registra receita recorde de US$ 865 milhões: US$ 182 milhões vieram da venda do próprio token
O EPS de 0,84 superou as expectativas em 127%. A ação subiu 3% no pré-mercado, mas caiu 3,35% depois que o mercado analisou os resultados em detalhe. Essa alta e queda no mesmo dia diz mais do que os próprios resultados.
📊 Dados principais
· Receita de US$ 865 milhões (+17%), mais de 11% acima dos US$ 778 milhões esperados
· Lucro líquido de US$ 226 milhões (+5%); EPS de 0,84 (expectativa: 0,37)
· Receita de reservas: US$ 658 milhões (-8%); outras receitas: US$ 207 milhões (+627%)
· Desse total, US$ 182 milhões vieram da pré-venda do token ARC; excluindo esse valor, as outras receitas recorrentes foram de apenas US$ 25 milhões
· Retorno de 3,5% (-61 pontos-base); circulação média do USDC de US$ 73,3 bilhões, queda trimestral de 4,2%
· Participação de mercado de 27% (-1,83 ponto percentual); transações on-chain de US$ 13,9 trilhões (+49%)
· US$ 13,9 bilhões retidos na plataforma própria (+36%), representando 18,1%
🔍 A contradição central
US$ 865 milhões não significam que o negócio melhorou: a empresa vendeu uma leva de tokens. Os US$ 182 milhões obtidos com a venda de tokens ARC a investidores foram contabilizados como receita — uma prática em conformidade com as regras, mas pontual. Excluindo esse valor, as outras receitas recorrentes foram de US$ 25 milhões, abaixo dos US$ 42 milhões do primeiro trimestre.
O lucro vem do volume de fundos mantidos × retorno, não do número de vezes que eles mudam de mãos. Os US$ 13,9 trilhões representam o volume negociado; os US$ 73,3 bilhões, os fundos mantidos. O uso aumentou, mas os recursos não ficaram por mais tempo; além disso, o retorno caiu para 3,5%. Assim, não há como aumentar a receita de reservas.
🧊 Três doses de realidade
1. Excluindo os US$ 182 milhões, restam cerca de US$ 683 milhões; o crescimento anual já não seria de 17% (cálculo meu, não divulgado pela empresa). A própria projeção deixa claro que essa receita não se repetirá.
2. Não interprete o aumento de 49% no volume de transações como um fator positivo. O volume de fundos mantidos caiu 4,2% no trimestre e a participação de mercado recuou 1,83 ponto percentual. Mais uso não significa mais lucro.
3. O EPS, 127% acima das expectativas, também foi sustentado por esse mesmo valor. O lucro líquido cresceu 5% enquanto a receita de reservas caiu 8% — resultado da composição das receitas, não de uma expansão da margem financeira.
💡 Minha opinião
Este é um exemplo de transição entre antigos e novos motores de crescimento, não de uma explosão das stablecoins. Não vou perseguir novas máximas nem estou pessimista em relação ao USDC: os dois lados estão olhando apenas para metade da tabela.
Há três variáveis decisivas: se a parcela retida na plataforma própria continuará crescendo além dos atuais 18,1%; se, após a transição do ARC para PoS em 2027, a receita com tokens poderá assumir o protagonismo; e se o retorno das reservas conseguirá parar de cair.
O investimento de US$ 100 milhões da Binance, pouco valorizado pelo mercado, pode afetar mais a distribuição e a liquidez on-chain do que ganhar mais US$ 180 milhões em um trimestre. Não atribua o BTC a 80.292 à Circle.
⚠️ Não é recomendação de investimento. As projeções são expectativas e os critérios de divulgação podem ser atualizados.
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais no mercado cripto
#Circle #USDC #稳定币 #币安 #财报
O EPS de 0,84 superou as expectativas em 127%. A ação subiu 3% no pré-mercado, mas caiu 3,35% depois que o mercado analisou os resultados em detalhe. Essa alta e queda no mesmo dia diz mais do que os próprios resultados.
📊 Dados principais
· Receita de US$ 865 milhões (+17%), mais de 11% acima dos US$ 778 milhões esperados
· Lucro líquido de US$ 226 milhões (+5%); EPS de 0,84 (expectativa: 0,37)
· Receita de reservas: US$ 658 milhões (-8%); outras receitas: US$ 207 milhões (+627%)
· Desse total, US$ 182 milhões vieram da pré-venda do token ARC; excluindo esse valor, as outras receitas recorrentes foram de apenas US$ 25 milhões
· Retorno de 3,5% (-61 pontos-base); circulação média do USDC de US$ 73,3 bilhões, queda trimestral de 4,2%
· Participação de mercado de 27% (-1,83 ponto percentual); transações on-chain de US$ 13,9 trilhões (+49%)
· US$ 13,9 bilhões retidos na plataforma própria (+36%), representando 18,1%
🔍 A contradição central
US$ 865 milhões não significam que o negócio melhorou: a empresa vendeu uma leva de tokens. Os US$ 182 milhões obtidos com a venda de tokens ARC a investidores foram contabilizados como receita — uma prática em conformidade com as regras, mas pontual. Excluindo esse valor, as outras receitas recorrentes foram de US$ 25 milhões, abaixo dos US$ 42 milhões do primeiro trimestre.
O lucro vem do volume de fundos mantidos × retorno, não do número de vezes que eles mudam de mãos. Os US$ 13,9 trilhões representam o volume negociado; os US$ 73,3 bilhões, os fundos mantidos. O uso aumentou, mas os recursos não ficaram por mais tempo; além disso, o retorno caiu para 3,5%. Assim, não há como aumentar a receita de reservas.
🧊 Três doses de realidade
1. Excluindo os US$ 182 milhões, restam cerca de US$ 683 milhões; o crescimento anual já não seria de 17% (cálculo meu, não divulgado pela empresa). A própria projeção deixa claro que essa receita não se repetirá.
2. Não interprete o aumento de 49% no volume de transações como um fator positivo. O volume de fundos mantidos caiu 4,2% no trimestre e a participação de mercado recuou 1,83 ponto percentual. Mais uso não significa mais lucro.
3. O EPS, 127% acima das expectativas, também foi sustentado por esse mesmo valor. O lucro líquido cresceu 5% enquanto a receita de reservas caiu 8% — resultado da composição das receitas, não de uma expansão da margem financeira.
💡 Minha opinião
Este é um exemplo de transição entre antigos e novos motores de crescimento, não de uma explosão das stablecoins. Não vou perseguir novas máximas nem estou pessimista em relação ao USDC: os dois lados estão olhando apenas para metade da tabela.
Há três variáveis decisivas: se a parcela retida na plataforma própria continuará crescendo além dos atuais 18,1%; se, após a transição do ARC para PoS em 2027, a receita com tokens poderá assumir o protagonismo; e se o retorno das reservas conseguirá parar de cair.
O investimento de US$ 100 milhões da Binance, pouco valorizado pelo mercado, pode afetar mais a distribuição e a liquidez on-chain do que ganhar mais US$ 180 milhões em um trimestre. Não atribua o BTC a 80.292 à Circle.
⚠️ Não é recomendação de investimento. As projeções são expectativas e os critérios de divulgação podem ser atualizados.
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais no mercado cripto
#Circle #USDC #稳定币 #币安 #财报
1
393
·
--
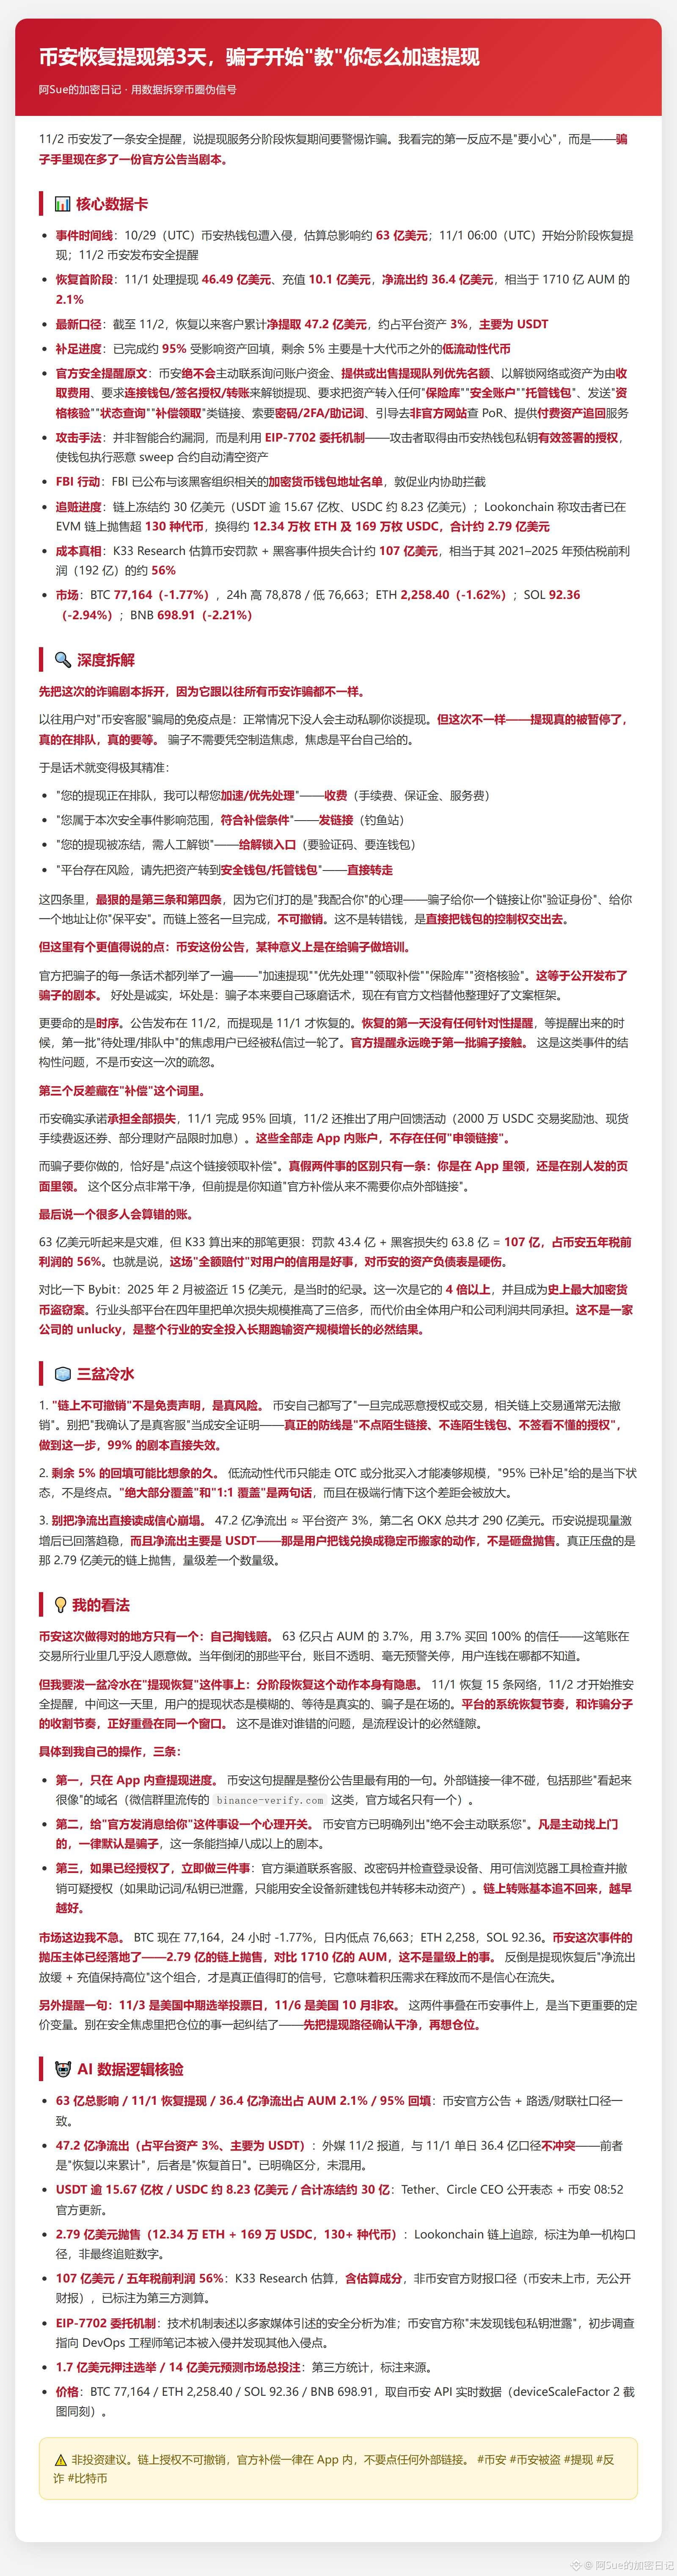
#提现服务恢复期间警惕诈骗 No 3º dia após a Binance retomar os saques, os golpistas começam a "ensinar" como acelerá-los
Em 2/11, a Binance publicou um alerta de segurança dizendo que é preciso ficar atento a golpes durante os saques. Minha primeira reação não foi "é preciso tomar cuidado" — os golpistas ganharam um comunicado oficial para usar como roteiro.
📊 Dados principais
· Cerca de 6,3 bilhões foram roubados em 29/10; os saques foram retomados em 1/11
· Em 1/11, foram sacados 4,649 bilhões e depositados 1,01 bilhão; a saída líquida foi de 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão
· Até 2/11, as retiradas líquidas acumuladas chegaram a 4,72 bilhões, ou 3% dos ativos da plataforma, principalmente em USDT
· 95% já foram repostos; restam 5% em moedas com baixa liquidez
· O FBI já divulgou a lista de endereços de carteiras dos hackers
🔍 A contradição principal
Antes, você tinha uma proteção: ninguém entraria em contato por mensagem privada para falar sobre saques. Mas, desta vez, os saques estão suspensos, em fila e sujeitos a espera — a própria plataforma gerou a ansiedade, então os golpistas não precisam criá-la. Quatro roteiros: cobrar para acelerar o saque, enviar um link dizendo que você tem direito a compensação, fornecer um acesso para desbloquear um saque congelado ou pedir que você transfira os fundos para uma "carteira segura". Os dois últimos são os mais cruéis: exploram a sensação de "estou cooperando com você" e, depois que você assina uma transação na blockchain, não há como desfazê-la.
🧊 Três baldes de água fria
1. Este comunicado da Binance está servindo de treinamento para os golpistas — ao divulgar cada abordagem, acaba ajudando-os a organizar o roteiro.
2. Os 5% restantes podem demorar bastante para ser repostos; moedas com baixa liquidez só podem ser negociadas via OTC. "95% repostos" é a situação atual, não o fim do processo.
3. Não interprete a saída líquida de 4,72 bilhões como um colapso da confiança. O total da OKX é de apenas 29 bilhões, e a maior parte foi uma transferência de USDT, não uma venda. O que realmente pressiona o mercado são os 279 milhões na blockchain — uma ordem de grandeza a menos.
💡 Minha opinião
A frase mais útil do alerta oficial é "consulte o andamento do saque somente no aplicativo". Não acesse nenhum link externo, nem mesmo domínios parecidos. E adote uma regra: quem entrar em contato primeiro é, por padrão, um golpista.
Quanto ao mercado, não estou com pressa. A pressão vendedora principal já se materializou, e 279 milhões não estão na mesma ordem de grandeza que os 171 bilhões em ativos sob gestão. O que vale acompanhar é a combinação de "saída líquida desacelerando + depósitos se mantendo em níveis elevados".
Lembrete: em 3/11, ocorre a votação das eleições de meio de mandato nos EUA; em 6/11, sai o relatório de empregos não agrícolas. Primeiro confirme que o caminho para sacar está seguro, depois pense nas posições.
⚠️ Isto não é uma recomendação de investimento. Autorizações na blockchain são irreversíveis; qualquer compensação oficial será feita somente no aplicativo. Não clique em links externos.
Siga @阿Sue的加密日记 · Desmascarando falsos sinais do mercado cripto com dados
#币安 #币安被盗 #提现 #反诈 #比特币
#提现服务恢复期间警惕诈骗 No 3º dia após a Binance retomar os saques, os golpistas começam a "ensinar" como acelerá-los
Em 2/11, a Binance publicou um alerta de segurança dizendo que é preciso ficar atento a golpes durante os saques. Minha primeira reação não foi "é preciso tomar cuidado" — os golpistas ganharam um comunicado oficial para usar como roteiro.
📊 Dados principais
· Cerca de 6,3 bilhões foram roubados em 29/10; os saques foram retomados em 1/11
· Em 1/11, foram sacados 4,649 bilhões e depositados 1,01 bilhão; a saída líquida foi de 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão
· Até 2/11, as retiradas líquidas acumuladas chegaram a 4,72 bilhões, ou 3% dos ativos da plataforma, principalmente em USDT
· 95% já foram repostos; restam 5% em moedas com baixa liquidez
· O FBI já divulgou a lista de endereços de carteiras dos hackers
🔍 A contradição principal
Antes, você tinha uma proteção: ninguém entraria em contato por mensagem privada para falar sobre saques. Mas, desta vez, os saques estão suspensos, em fila e sujeitos a espera — a própria plataforma gerou a ansiedade, então os golpistas não precisam criá-la. Quatro roteiros: cobrar para acelerar o saque, enviar um link dizendo que você tem direito a compensação, fornecer um acesso para desbloquear um saque congelado ou pedir que você transfira os fundos para uma "carteira segura". Os dois últimos são os mais cruéis: exploram a sensação de "estou cooperando com você" e, depois que você assina uma transação na blockchain, não há como desfazê-la.
🧊 Três baldes de água fria
1. Este comunicado da Binance está servindo de treinamento para os golpistas — ao divulgar cada abordagem, acaba ajudando-os a organizar o roteiro.
2. Os 5% restantes podem demorar bastante para ser repostos; moedas com baixa liquidez só podem ser negociadas via OTC. "95% repostos" é a situação atual, não o fim do processo.
3. Não interprete a saída líquida de 4,72 bilhões como um colapso da confiança. O total da OKX é de apenas 29 bilhões, e a maior parte foi uma transferência de USDT, não uma venda. O que realmente pressiona o mercado são os 279 milhões na blockchain — uma ordem de grandeza a menos.
💡 Minha opinião
A frase mais útil do alerta oficial é "consulte o andamento do saque somente no aplicativo". Não acesse nenhum link externo, nem mesmo domínios parecidos. E adote uma regra: quem entrar em contato primeiro é, por padrão, um golpista.
Quanto ao mercado, não estou com pressa. A pressão vendedora principal já se materializou, e 279 milhões não estão na mesma ordem de grandeza que os 171 bilhões em ativos sob gestão. O que vale acompanhar é a combinação de "saída líquida desacelerando + depósitos se mantendo em níveis elevados".
Lembrete: em 3/11, ocorre a votação das eleições de meio de mandato nos EUA; em 6/11, sai o relatório de empregos não agrícolas. Primeiro confirme que o caminho para sacar está seguro, depois pense nas posições.
⚠️ Isto não é uma recomendação de investimento. Autorizações na blockchain são irreversíveis; qualquer compensação oficial será feita somente no aplicativo. Não clique em links externos.
Siga @阿Sue的加密日记 · Desmascarando falsos sinais do mercado cripto com dados
#币安 #币安被盗 #提现 #反诈 #比特币
Em 2/11, a Binance publicou um alerta de segurança dizendo que é preciso ficar atento a golpes durante os saques. Minha primeira reação não foi "é preciso tomar cuidado" — os golpistas ganharam um comunicado oficial para usar como roteiro.
📊 Dados principais
· Cerca de 6,3 bilhões foram roubados em 29/10; os saques foram retomados em 1/11
· Em 1/11, foram sacados 4,649 bilhões e depositados 1,01 bilhão; a saída líquida foi de 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão
· Até 2/11, as retiradas líquidas acumuladas chegaram a 4,72 bilhões, ou 3% dos ativos da plataforma, principalmente em USDT
· 95% já foram repostos; restam 5% em moedas com baixa liquidez
· O FBI já divulgou a lista de endereços de carteiras dos hackers
🔍 A contradição principal
Antes, você tinha uma proteção: ninguém entraria em contato por mensagem privada para falar sobre saques. Mas, desta vez, os saques estão suspensos, em fila e sujeitos a espera — a própria plataforma gerou a ansiedade, então os golpistas não precisam criá-la. Quatro roteiros: cobrar para acelerar o saque, enviar um link dizendo que você tem direito a compensação, fornecer um acesso para desbloquear um saque congelado ou pedir que você transfira os fundos para uma "carteira segura". Os dois últimos são os mais cruéis: exploram a sensação de "estou cooperando com você" e, depois que você assina uma transação na blockchain, não há como desfazê-la.
🧊 Três baldes de água fria
1. Este comunicado da Binance está servindo de treinamento para os golpistas — ao divulgar cada abordagem, acaba ajudando-os a organizar o roteiro.
2. Os 5% restantes podem demorar bastante para ser repostos; moedas com baixa liquidez só podem ser negociadas via OTC. "95% repostos" é a situação atual, não o fim do processo.
3. Não interprete a saída líquida de 4,72 bilhões como um colapso da confiança. O total da OKX é de apenas 29 bilhões, e a maior parte foi uma transferência de USDT, não uma venda. O que realmente pressiona o mercado são os 279 milhões na blockchain — uma ordem de grandeza a menos.
💡 Minha opinião
A frase mais útil do alerta oficial é "consulte o andamento do saque somente no aplicativo". Não acesse nenhum link externo, nem mesmo domínios parecidos. E adote uma regra: quem entrar em contato primeiro é, por padrão, um golpista.
Quanto ao mercado, não estou com pressa. A pressão vendedora principal já se materializou, e 279 milhões não estão na mesma ordem de grandeza que os 171 bilhões em ativos sob gestão. O que vale acompanhar é a combinação de "saída líquida desacelerando + depósitos se mantendo em níveis elevados".
Lembrete: em 3/11, ocorre a votação das eleições de meio de mandato nos EUA; em 6/11, sai o relatório de empregos não agrícolas. Primeiro confirme que o caminho para sacar está seguro, depois pense nas posições.
⚠️ Isto não é uma recomendação de investimento. Autorizações na blockchain são irreversíveis; qualquer compensação oficial será feita somente no aplicativo. Não clique em links externos.
Siga @阿Sue的加密日记 · Desmascarando falsos sinais do mercado cripto com dados
#币安 #币安被盗 #提现 #反诈 #比特币
18
·
--
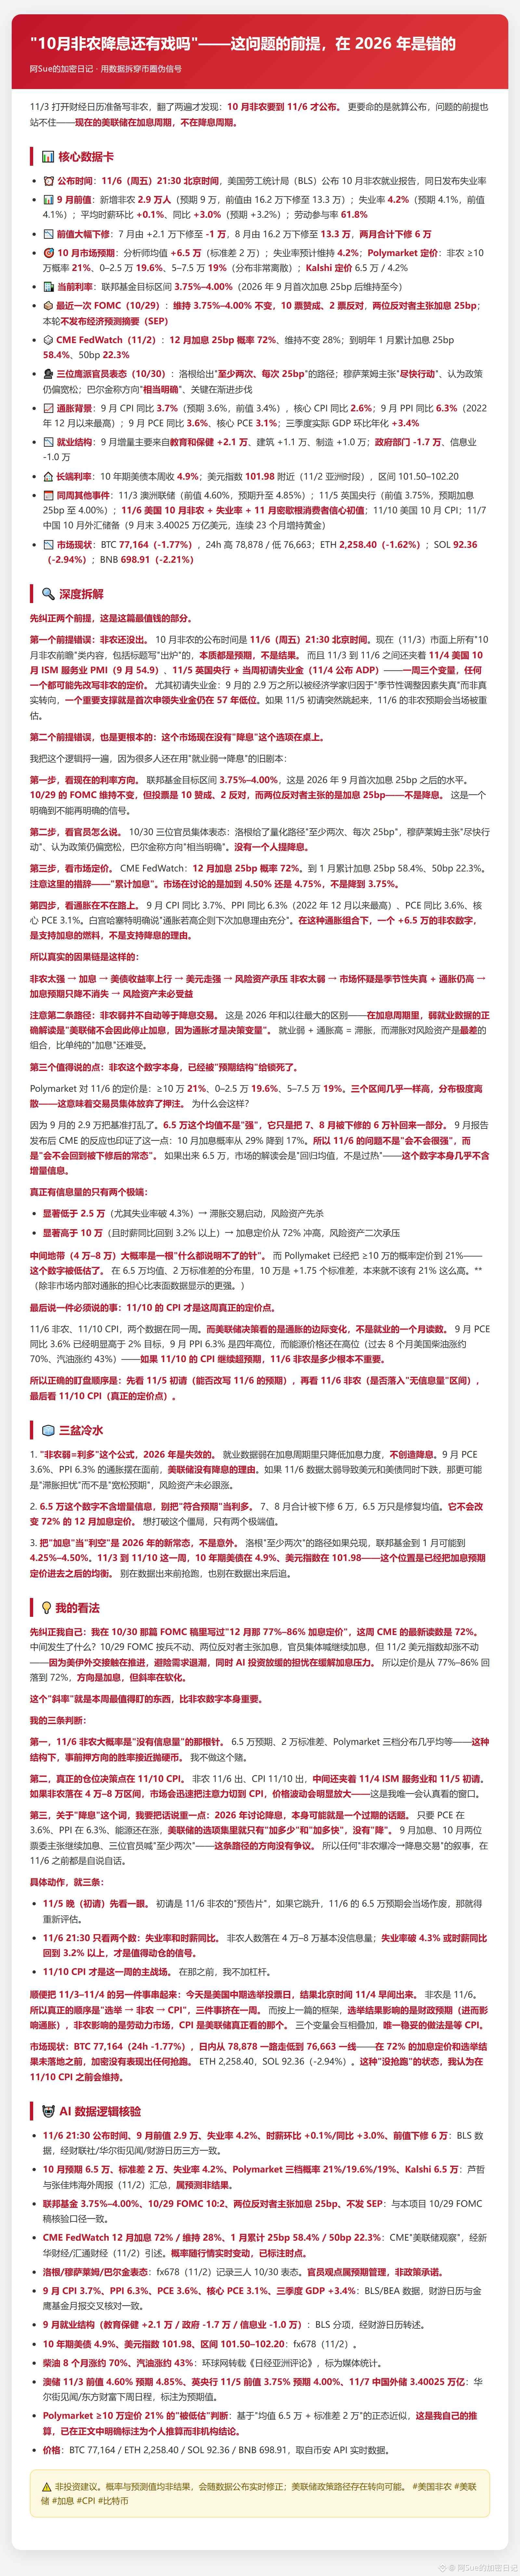
#美国10月非农出炉:降息还有戏吗? "Ainda há chance de corte de juros com o payroll de outubro?" — em 2026, essa premissa já está errada
Só percebi ao olhar o calendário em 3/11: o payroll de outubro só será divulgado em 6/11. O problema é que a premissa não se sustenta — o Fed está em um ciclo de alta de juros, não de cortes.
📊 Dados principais
· Divulgação na sexta-feira, 6/11, às 21:30; setembro teve 29 mil novos empregos (expectativa de 90 mil) e taxa de desemprego de 4,2%
· Expectativa para outubro: +65 mil; julho e agosto já foram revisados para baixo em 60 mil no total
· Taxa dos fundos federais: 3.75%-4.00%; juros já subiram em setembro
· Em 29/10, o FOMC manteve a taxa inalterada: 10 votos a favor e 2 contra; os dois votos dissidentes defenderam uma alta
· CME: probabilidade de alta de 25 pontos-base em dezembro é de 72%
· CPI de setembro: 3,7%; PPI em 12 meses: 6,3%
🔍 Contradição central
O mercado não tem a opção de “corte de juros”. Nenhum dos três dirigentes hawkish mencionou cortes em suas declarações de 30/10. A sequência real é: payroll forte demais → alta de juros → dólar forte e pressão sobre os ativos; payroll fraco demais → suspeita de distorção sazonal + inflação ainda alta → as expectativas de alta de juros diminuem, mas não desaparecem. Emprego fraco junto com inflação alta é estagflação — mais difícil de enfrentar do que uma alta de juros.
65 mil não traz informação nova — as revisões para baixo de 60 mil em julho e agosto apenas compensam o que seria normal. Os únicos resultados realmente informativos são os dois extremos: abaixo de 25 mil ou acima de 100 mil.
🧊 Três baldes de água fria
1. “Payroll fraco = positivo para o mercado” não funciona em 2026. Emprego fraco só reduz a intensidade das altas, não cria cortes; o PCE está em 3,6%.
2. Não trate “em linha com as expectativas” como algo positivo. A revisão para 65 mil ajusta a média, mas não muda a precificação de 72%.
3. Não trate uma alta de juros como surpresa. Se considerarmos duas altas, em janeiro a taxa estará em 4.25%-4.50%.
💡 Minha opinião
Escrevi no texto sobre o FOMC de 30/10: “a precificação de alta de juros em dezembro estava em 77%-86%”. Nesta semana, a leitura do CME é de 72%. A direção ainda é de alta, mas o ritmo está desacelerando — a diplomacia entre EUA e Irã reduz a busca por ativos de proteção, e a desaceleração da IA diminui a pressão. O ritmo é mais importante.
Não vou apostar no resultado de 6/11: expectativa de 65 mil, desvio padrão de 20 mil e distribuição quase igual entre três cenários; apostar na direção é quase jogar cara ou coroa. Plano: observar os pedidos iniciais de seguro-desemprego em 5/11; se dispararem, as expectativas deixam de valer. Em 6/11, olhar apenas a taxa de desemprego e a variação anual dos salários por hora; só ajustar a posição se ultrapassar 4,3%. O dado que pode mudar a precificação é o CPI de 10/11.
BTC a 76994, queda de 1.81% em 24h; o mercado não está apostando em uma direção.
⚠️ Não é recomendação de investimento. Probabilidades e previsões não são resultados e podem ser revisadas conforme os dados.
Siga @阿Sue的加密日记 · Desmascarando sinais falsos do mercado cripto com dados
#PayrollDosEUA #Fed #AltaDeJuros #CPI #Bitcoin
#美国10月非农出炉:降息还有戏吗? "Ainda há chance de corte de juros com o payroll de outubro?" — em 2026, essa premissa já está errada
Só percebi ao olhar o calendário em 3/11: o payroll de outubro só será divulgado em 6/11. O problema é que a premissa não se sustenta — o Fed está em um ciclo de alta de juros, não de cortes.
📊 Dados principais
· Divulgação na sexta-feira, 6/11, às 21:30; setembro teve 29 mil novos empregos (expectativa de 90 mil) e taxa de desemprego de 4,2%
· Expectativa para outubro: +65 mil; julho e agosto já foram revisados para baixo em 60 mil no total
· Taxa dos fundos federais: 3.75%-4.00%; juros já subiram em setembro
· Em 29/10, o FOMC manteve a taxa inalterada: 10 votos a favor e 2 contra; os dois votos dissidentes defenderam uma alta
· CME: probabilidade de alta de 25 pontos-base em dezembro é de 72%
· CPI de setembro: 3,7%; PPI em 12 meses: 6,3%
🔍 Contradição central
O mercado não tem a opção de “corte de juros”. Nenhum dos três dirigentes hawkish mencionou cortes em suas declarações de 30/10. A sequência real é: payroll forte demais → alta de juros → dólar forte e pressão sobre os ativos; payroll fraco demais → suspeita de distorção sazonal + inflação ainda alta → as expectativas de alta de juros diminuem, mas não desaparecem. Emprego fraco junto com inflação alta é estagflação — mais difícil de enfrentar do que uma alta de juros.
65 mil não traz informação nova — as revisões para baixo de 60 mil em julho e agosto apenas compensam o que seria normal. Os únicos resultados realmente informativos são os dois extremos: abaixo de 25 mil ou acima de 100 mil.
🧊 Três baldes de água fria
1. “Payroll fraco = positivo para o mercado” não funciona em 2026. Emprego fraco só reduz a intensidade das altas, não cria cortes; o PCE está em 3,6%.
2. Não trate “em linha com as expectativas” como algo positivo. A revisão para 65 mil ajusta a média, mas não muda a precificação de 72%.
3. Não trate uma alta de juros como surpresa. Se considerarmos duas altas, em janeiro a taxa estará em 4.25%-4.50%.
💡 Minha opinião
Escrevi no texto sobre o FOMC de 30/10: “a precificação de alta de juros em dezembro estava em 77%-86%”. Nesta semana, a leitura do CME é de 72%. A direção ainda é de alta, mas o ritmo está desacelerando — a diplomacia entre EUA e Irã reduz a busca por ativos de proteção, e a desaceleração da IA diminui a pressão. O ritmo é mais importante.
Não vou apostar no resultado de 6/11: expectativa de 65 mil, desvio padrão de 20 mil e distribuição quase igual entre três cenários; apostar na direção é quase jogar cara ou coroa. Plano: observar os pedidos iniciais de seguro-desemprego em 5/11; se dispararem, as expectativas deixam de valer. Em 6/11, olhar apenas a taxa de desemprego e a variação anual dos salários por hora; só ajustar a posição se ultrapassar 4,3%. O dado que pode mudar a precificação é o CPI de 10/11.
BTC a 76994, queda de 1.81% em 24h; o mercado não está apostando em uma direção.
⚠️ Não é recomendação de investimento. Probabilidades e previsões não são resultados e podem ser revisadas conforme os dados.
Siga @阿Sue的加密日记 · Desmascarando sinais falsos do mercado cripto com dados
#PayrollDosEUA #Fed #AltaDeJuros #CPI #Bitcoin
Só percebi ao olhar o calendário em 3/11: o payroll de outubro só será divulgado em 6/11. O problema é que a premissa não se sustenta — o Fed está em um ciclo de alta de juros, não de cortes.
📊 Dados principais
· Divulgação na sexta-feira, 6/11, às 21:30; setembro teve 29 mil novos empregos (expectativa de 90 mil) e taxa de desemprego de 4,2%
· Expectativa para outubro: +65 mil; julho e agosto já foram revisados para baixo em 60 mil no total
· Taxa dos fundos federais: 3.75%-4.00%; juros já subiram em setembro
· Em 29/10, o FOMC manteve a taxa inalterada: 10 votos a favor e 2 contra; os dois votos dissidentes defenderam uma alta
· CME: probabilidade de alta de 25 pontos-base em dezembro é de 72%
· CPI de setembro: 3,7%; PPI em 12 meses: 6,3%
🔍 Contradição central
O mercado não tem a opção de “corte de juros”. Nenhum dos três dirigentes hawkish mencionou cortes em suas declarações de 30/10. A sequência real é: payroll forte demais → alta de juros → dólar forte e pressão sobre os ativos; payroll fraco demais → suspeita de distorção sazonal + inflação ainda alta → as expectativas de alta de juros diminuem, mas não desaparecem. Emprego fraco junto com inflação alta é estagflação — mais difícil de enfrentar do que uma alta de juros.
65 mil não traz informação nova — as revisões para baixo de 60 mil em julho e agosto apenas compensam o que seria normal. Os únicos resultados realmente informativos são os dois extremos: abaixo de 25 mil ou acima de 100 mil.
🧊 Três baldes de água fria
1. “Payroll fraco = positivo para o mercado” não funciona em 2026. Emprego fraco só reduz a intensidade das altas, não cria cortes; o PCE está em 3,6%.
2. Não trate “em linha com as expectativas” como algo positivo. A revisão para 65 mil ajusta a média, mas não muda a precificação de 72%.
3. Não trate uma alta de juros como surpresa. Se considerarmos duas altas, em janeiro a taxa estará em 4.25%-4.50%.
💡 Minha opinião
Escrevi no texto sobre o FOMC de 30/10: “a precificação de alta de juros em dezembro estava em 77%-86%”. Nesta semana, a leitura do CME é de 72%. A direção ainda é de alta, mas o ritmo está desacelerando — a diplomacia entre EUA e Irã reduz a busca por ativos de proteção, e a desaceleração da IA diminui a pressão. O ritmo é mais importante.
Não vou apostar no resultado de 6/11: expectativa de 65 mil, desvio padrão de 20 mil e distribuição quase igual entre três cenários; apostar na direção é quase jogar cara ou coroa. Plano: observar os pedidos iniciais de seguro-desemprego em 5/11; se dispararem, as expectativas deixam de valer. Em 6/11, olhar apenas a taxa de desemprego e a variação anual dos salários por hora; só ajustar a posição se ultrapassar 4,3%. O dado que pode mudar a precificação é o CPI de 10/11.
BTC a 76994, queda de 1.81% em 24h; o mercado não está apostando em uma direção.
⚠️ Não é recomendação de investimento. Probabilidades e previsões não são resultados e podem ser revisadas conforme os dados.
Siga @阿Sue的加密日记 · Desmascarando sinais falsos do mercado cripto com dados
#PayrollDosEUA #Fed #AltaDeJuros #CPI #Bitcoin
508
·
--
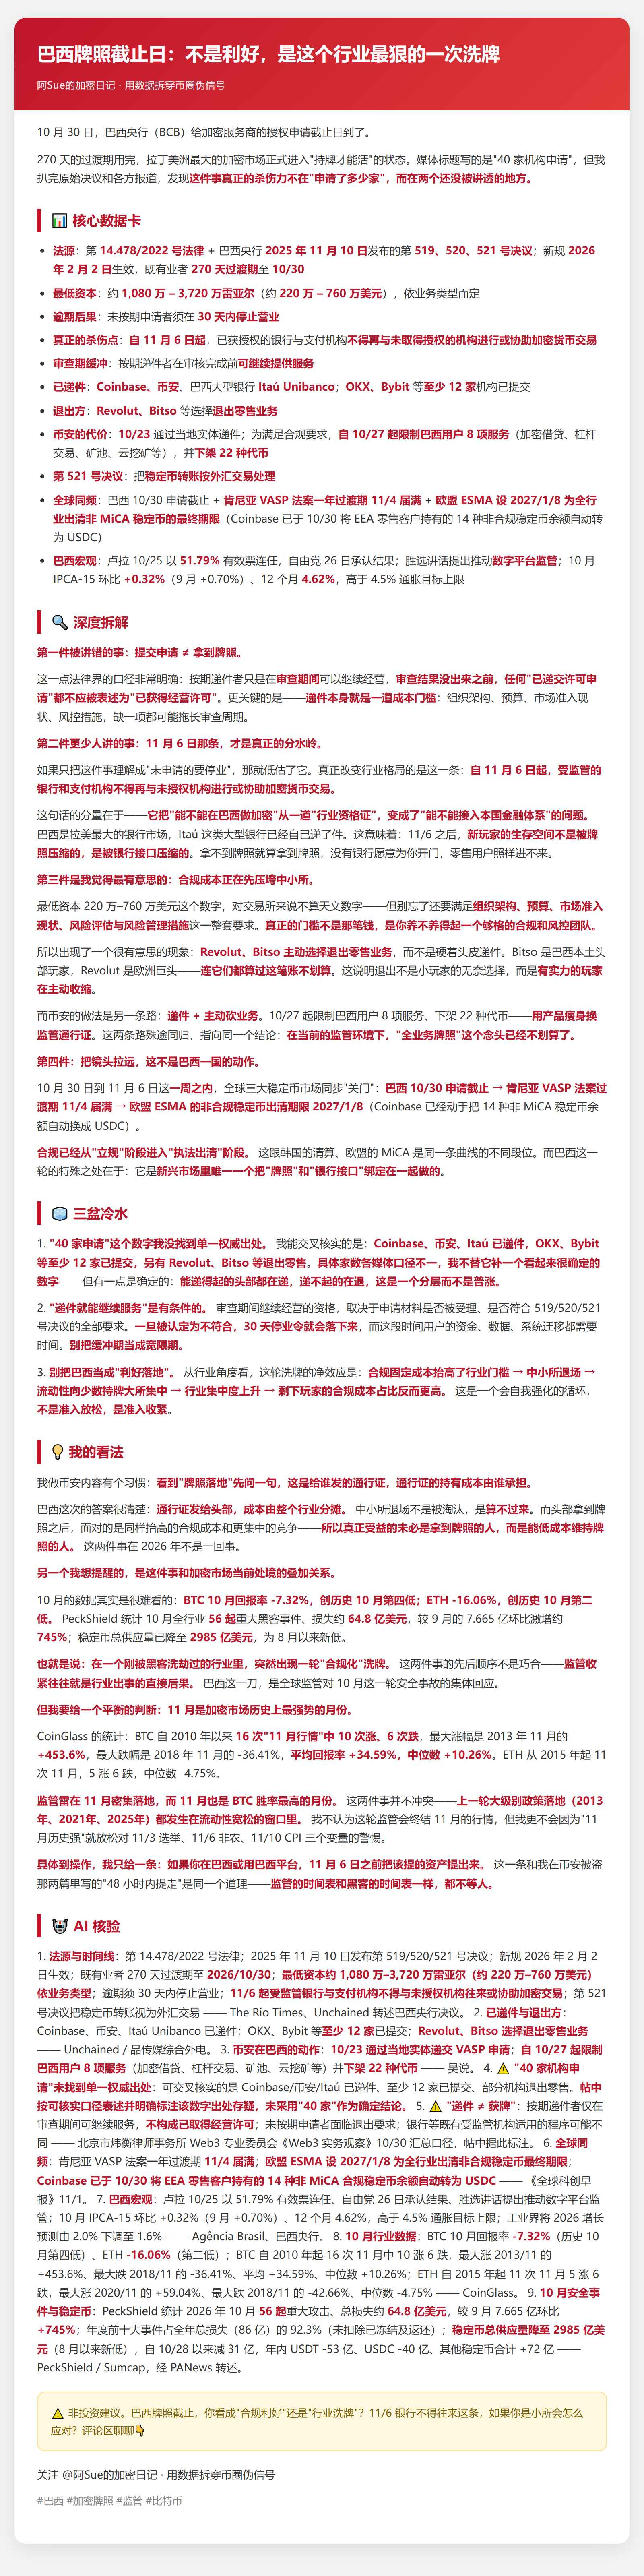
#巴西虚拟资产牌照约40家机构申请 Prazo das licenças no Brasil! O verdadeiro impacto chega em 6 de novembro
Em 30 de outubro, terminou o prazo para solicitar autorização ao Banco Central do Brasil, e o período de transição de 270 dias se encerrou. Depois de analisar a resolução original, descobri que o impacto não está em “quantas empresas se candidataram”.
📊 Dados principais
· Lei nº 14.478/2022 e Resoluções nº 519–521 do Banco Central
· Capital mínimo de 10,8 milhões a 37,2 milhões de reais
· Quem perdeu o prazo deve encerrar as atividades em até 30 dias
· A partir de 6/11, bancos e instituições de pagamento não poderão operar com instituições não autorizadas
· Coinbase, Binance e Itaú já protocolaram pedidos; OKX e pelo menos outras 12 empresas também
🔍 Contradições importantes
1. Protocolar um pedido não significa obter a licença. Quem protocolou dentro do prazo só pode continuar prestando serviços durante o período de análise. 2. O divisor de águas é 6 de novembro: bancos e instituições de pagamento regulamentados não poderão mais operar com instituições não autorizadas nem facilitar transações com criptoativos. Isso transforma a atuação com cripto em uma questão de acesso ao sistema financeiro nacional. 3. Os custos de conformidade já estão pressionando primeiro as corretoras de médio e pequeno porte: a barreira não é aquele capital, mas sim conseguir manter uma equipe de compliance.
🧊 Três baldes de água fria
1. Não encontrei uma fonte única e confiável para a alegação de que “40 empresas se candidataram”. O que é possível confirmar é que Coinbase, Binance e Itaú já protocolaram pedidos.
2. “Protocolar o pedido permite continuar prestando serviços” tem condições: se a empresa for considerada incompatível com as regras, receberá uma ordem para encerrar as atividades em 30 dias.
3. Não interprete isso como uma notícia positiva para o Brasil. O efeito líquido é: custos de conformidade mais altos elevam a barreira de entrada → corretoras de médio e pequeno porte saem do mercado → a liquidez se concentra em algumas poucas grandes corretoras licenciadas.
💡 Minha opinião
Tenho um hábito ao criar conteúdo sobre a Binance: quando vejo “licença concedida”, primeiro pergunto a quem será dado o passe e quem arcará com os custos. A resposta é clara: o passe vai para as grandes empresas, e os custos são distribuídos por todo o setor. As corretoras menores não saem do mercado porque foram derrotadas, mas porque as contas não fecham.
Os dados de outubro foram péssimos: o retorno do BTC foi de -7,32%, o quarto pior outubro da história; o do ETH, de -16,06%, o segundo pior. Foram 56 ataques graves em outubro, com perdas de cerca de 6,48 bilhões de dólares, alta mensal de 745%. Novembro é o mês historicamente mais forte para as criptomoedas: desde 2010, o BTC subiu em 10 de 16 novembros e caiu em 6, com alta média de 34,59%.
🤖 Verificação por IA
Base legal e cronologia, capital mínimo, encerramento das atividades em 30 dias após o vencimento do prazo e proibição de operações por bancos a partir de 6/11 — informações relatadas pela Unchained com base nas resoluções do Banco Central. Coinbase, Binance e Itaú já protocolaram pedidos. “Protocolar ≠ obter a licença”, segundo o escritório de advocacia Wei Heng. Outubro: BTC -7,32%, ETH -16,06% — CoinGlass.
⚠️ Isto não é uma recomendação de investimento. Você considera o prazo das licenças no Brasil uma notícia positiva para a conformidade ou uma reestruturação do setor? Comente abaixo.
#巴西虚拟资产牌照约40家机构申请 Prazo das licenças no Brasil! O verdadeiro impacto chega em 6 de novembro
Em 30 de outubro, terminou o prazo para solicitar autorização ao Banco Central do Brasil, e o período de transição de 270 dias se encerrou. Depois de analisar a resolução original, descobri que o impacto não está em “quantas empresas se candidataram”.
📊 Dados principais
· Lei nº 14.478/2022 e Resoluções nº 519–521 do Banco Central
· Capital mínimo de 10,8 milhões a 37,2 milhões de reais
· Quem perdeu o prazo deve encerrar as atividades em até 30 dias
· A partir de 6/11, bancos e instituições de pagamento não poderão operar com instituições não autorizadas
· Coinbase, Binance e Itaú já protocolaram pedidos; OKX e pelo menos outras 12 empresas também
🔍 Contradições importantes
1. Protocolar um pedido não significa obter a licença. Quem protocolou dentro do prazo só pode continuar prestando serviços durante o período de análise. 2. O divisor de águas é 6 de novembro: bancos e instituições de pagamento regulamentados não poderão mais operar com instituições não autorizadas nem facilitar transações com criptoativos. Isso transforma a atuação com cripto em uma questão de acesso ao sistema financeiro nacional. 3. Os custos de conformidade já estão pressionando primeiro as corretoras de médio e pequeno porte: a barreira não é aquele capital, mas sim conseguir manter uma equipe de compliance.
🧊 Três baldes de água fria
1. Não encontrei uma fonte única e confiável para a alegação de que “40 empresas se candidataram”. O que é possível confirmar é que Coinbase, Binance e Itaú já protocolaram pedidos.
2. “Protocolar o pedido permite continuar prestando serviços” tem condições: se a empresa for considerada incompatível com as regras, receberá uma ordem para encerrar as atividades em 30 dias.
3. Não interprete isso como uma notícia positiva para o Brasil. O efeito líquido é: custos de conformidade mais altos elevam a barreira de entrada → corretoras de médio e pequeno porte saem do mercado → a liquidez se concentra em algumas poucas grandes corretoras licenciadas.
💡 Minha opinião
Tenho um hábito ao criar conteúdo sobre a Binance: quando vejo “licença concedida”, primeiro pergunto a quem será dado o passe e quem arcará com os custos. A resposta é clara: o passe vai para as grandes empresas, e os custos são distribuídos por todo o setor. As corretoras menores não saem do mercado porque foram derrotadas, mas porque as contas não fecham.
Os dados de outubro foram péssimos: o retorno do BTC foi de -7,32%, o quarto pior outubro da história; o do ETH, de -16,06%, o segundo pior. Foram 56 ataques graves em outubro, com perdas de cerca de 6,48 bilhões de dólares, alta mensal de 745%. Novembro é o mês historicamente mais forte para as criptomoedas: desde 2010, o BTC subiu em 10 de 16 novembros e caiu em 6, com alta média de 34,59%.
🤖 Verificação por IA
Base legal e cronologia, capital mínimo, encerramento das atividades em 30 dias após o vencimento do prazo e proibição de operações por bancos a partir de 6/11 — informações relatadas pela Unchained com base nas resoluções do Banco Central. Coinbase, Binance e Itaú já protocolaram pedidos. “Protocolar ≠ obter a licença”, segundo o escritório de advocacia Wei Heng. Outubro: BTC -7,32%, ETH -16,06% — CoinGlass.
⚠️ Isto não é uma recomendação de investimento. Você considera o prazo das licenças no Brasil uma notícia positiva para a conformidade ou uma reestruturação do setor? Comente abaixo.
Em 30 de outubro, terminou o prazo para solicitar autorização ao Banco Central do Brasil, e o período de transição de 270 dias se encerrou. Depois de analisar a resolução original, descobri que o impacto não está em “quantas empresas se candidataram”.
📊 Dados principais
· Lei nº 14.478/2022 e Resoluções nº 519–521 do Banco Central
· Capital mínimo de 10,8 milhões a 37,2 milhões de reais
· Quem perdeu o prazo deve encerrar as atividades em até 30 dias
· A partir de 6/11, bancos e instituições de pagamento não poderão operar com instituições não autorizadas
· Coinbase, Binance e Itaú já protocolaram pedidos; OKX e pelo menos outras 12 empresas também
🔍 Contradições importantes
1. Protocolar um pedido não significa obter a licença. Quem protocolou dentro do prazo só pode continuar prestando serviços durante o período de análise. 2. O divisor de águas é 6 de novembro: bancos e instituições de pagamento regulamentados não poderão mais operar com instituições não autorizadas nem facilitar transações com criptoativos. Isso transforma a atuação com cripto em uma questão de acesso ao sistema financeiro nacional. 3. Os custos de conformidade já estão pressionando primeiro as corretoras de médio e pequeno porte: a barreira não é aquele capital, mas sim conseguir manter uma equipe de compliance.
🧊 Três baldes de água fria
1. Não encontrei uma fonte única e confiável para a alegação de que “40 empresas se candidataram”. O que é possível confirmar é que Coinbase, Binance e Itaú já protocolaram pedidos.
2. “Protocolar o pedido permite continuar prestando serviços” tem condições: se a empresa for considerada incompatível com as regras, receberá uma ordem para encerrar as atividades em 30 dias.
3. Não interprete isso como uma notícia positiva para o Brasil. O efeito líquido é: custos de conformidade mais altos elevam a barreira de entrada → corretoras de médio e pequeno porte saem do mercado → a liquidez se concentra em algumas poucas grandes corretoras licenciadas.
💡 Minha opinião
Tenho um hábito ao criar conteúdo sobre a Binance: quando vejo “licença concedida”, primeiro pergunto a quem será dado o passe e quem arcará com os custos. A resposta é clara: o passe vai para as grandes empresas, e os custos são distribuídos por todo o setor. As corretoras menores não saem do mercado porque foram derrotadas, mas porque as contas não fecham.
Os dados de outubro foram péssimos: o retorno do BTC foi de -7,32%, o quarto pior outubro da história; o do ETH, de -16,06%, o segundo pior. Foram 56 ataques graves em outubro, com perdas de cerca de 6,48 bilhões de dólares, alta mensal de 745%. Novembro é o mês historicamente mais forte para as criptomoedas: desde 2010, o BTC subiu em 10 de 16 novembros e caiu em 6, com alta média de 34,59%.
🤖 Verificação por IA
Base legal e cronologia, capital mínimo, encerramento das atividades em 30 dias após o vencimento do prazo e proibição de operações por bancos a partir de 6/11 — informações relatadas pela Unchained com base nas resoluções do Banco Central. Coinbase, Binance e Itaú já protocolaram pedidos. “Protocolar ≠ obter a licença”, segundo o escritório de advocacia Wei Heng. Outubro: BTC -7,32%, ETH -16,06% — CoinGlass.
⚠️ Isto não é uma recomendação de investimento. Você considera o prazo das licenças no Brasil uma notícia positiva para a conformidade ou uma reestruturação do setor? Comente abaixo.
2
3
2.6k
·
--
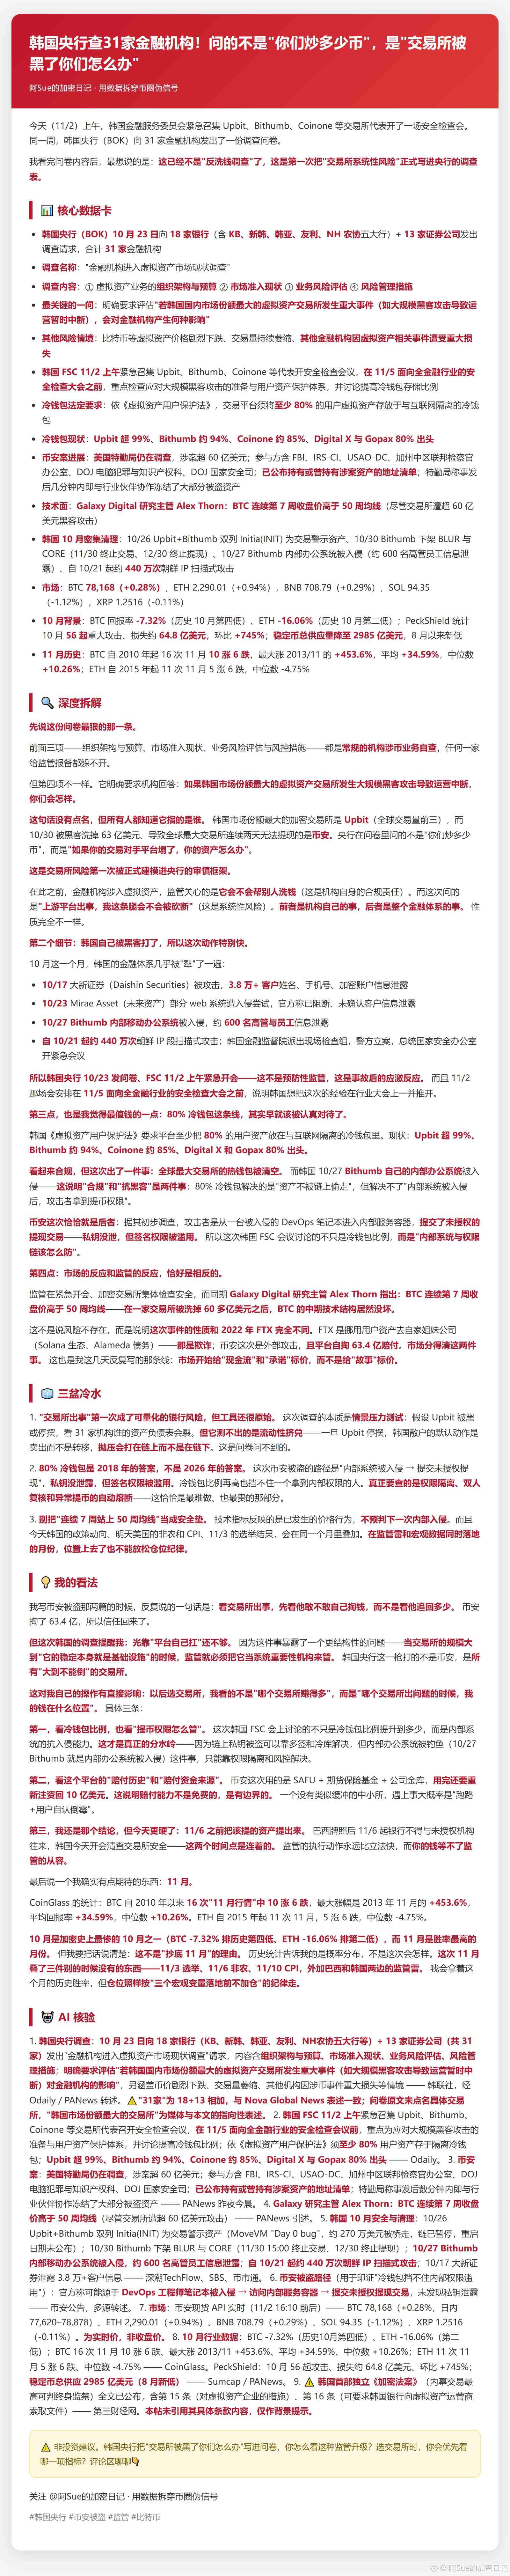
#韩国央行调查虚拟资产业务风险 Banco da Coreia investiga 31 instituições financeiras! A pergunta não é quantas criptomoedas vocês negociam
A FSC da Coreia do Sul convocou as três maiores exchanges para uma reunião sobre segurança; na mesma semana, o Banco da Coreia enviou questionários a 31 instituições.
📊 Dados principais
· Em 23/10, o Banco da Coreia enviou solicitações de informações a 18 bancos + 13 corretoras (31 instituições no total)
· Itens da pesquisa: estrutura organizacional, acesso ao mercado, avaliação de riscos e gestão de riscos
· A pergunta mais importante: qual seria o impacto para as instituições se a maior exchange sofresse um ataque hacker
· A FSC da Coreia do Sul realizará uma reunião na manhã de 2/11, antes da conferência do setor em 5/11
· Carteiras frias devem armazenar pelo menos 80% por lei: Upbit >99%, Bithumb 94%
🔍 A contradição central
Os três primeiros itens são verificações de rotina. O quarto é diferente: pede explicitamente que respondam o que aconteceria caso a exchange de ativos virtuais com a maior participação de mercado da Coreia do Sul sofresse um ataque hacker em larga escala e interrompesse suas operações. Não diz o nome, mas todo mundo sabe de quem se trata. O que querem saber desta vez é se, caso a plataforma de cima tenha problemas, vão cortar essa minha perna.
🧊 Três baldes de água fria
1. É a primeira vez que “problemas numa exchange” se tornam um risco bancário quantificável. Na essência, é um teste de estresse: supõe que a Upbit seja hackeada para ver quem vai rachar. Mas não mede uma corrida por liquidez: a pressão vendedora recai sobre a blockchain.
2. Os 80% em carteiras frias eram a resposta de 2018. O roubo na Binance desta vez ocorreu após a invasão de sistemas internos, que permitiu o envio de solicitações de saque não autorizadas. Carteiras frias não impedem o abuso de permissões.
3. Não trate sete semanas acima da média móvel de 50 semanas como uma margem de segurança. Indicadores técnicos não preveem a próxima invasão.
💡 Minha opinião
Nos dois textos que escrevi sobre o roubo na Binance, repeti várias vezes: quando algo dá errado, primeiro veja se a plataforma tem coragem de pagar do próprio bolso. Mas esta investigação me lembra que não basta a plataforma arcar com tudo sozinha — quando uma exchange cresce tanto que sua própria estabilidade se torna uma infraestrutura, os reguladores precisam tratá-la como uma instituição de importância sistêmica.
Na hora de escolher uma exchange, não olho para qual delas dá mais lucro. Três critérios: confira tanto a proporção mantida em carteiras frias quanto as permissões de saque; veja de onde vêm os fundos para indenizações; saque antes de 6/11.
#韩国央行调查虚拟资产业务风险 Banco da Coreia investiga 31 instituições financeiras! A pergunta não é quantas criptomoedas vocês negociam
A FSC da Coreia do Sul convocou as três maiores exchanges para uma reunião sobre segurança; na mesma semana, o Banco da Coreia enviou questionários a 31 instituições.
📊 Dados principais
· Em 23/10, o Banco da Coreia enviou solicitações de informações a 18 bancos + 13 corretoras (31 instituições no total)
· Itens da pesquisa: estrutura organizacional, acesso ao mercado, avaliação de riscos e gestão de riscos
· A pergunta mais importante: qual seria o impacto para as instituições se a maior exchange sofresse um ataque hacker
· A FSC da Coreia do Sul realizará uma reunião na manhã de 2/11, antes da conferência do setor em 5/11
· Carteiras frias devem armazenar pelo menos 80% por lei: Upbit >99%, Bithumb 94%
🔍 A contradição central
Os três primeiros itens são verificações de rotina. O quarto é diferente: pede explicitamente que respondam o que aconteceria caso a exchange de ativos virtuais com a maior participação de mercado da Coreia do Sul sofresse um ataque hacker em larga escala e interrompesse suas operações. Não diz o nome, mas todo mundo sabe de quem se trata. O que querem saber desta vez é se, caso a plataforma de cima tenha problemas, vão cortar essa minha perna.
🧊 Três baldes de água fria
1. É a primeira vez que “problemas numa exchange” se tornam um risco bancário quantificável. Na essência, é um teste de estresse: supõe que a Upbit seja hackeada para ver quem vai rachar. Mas não mede uma corrida por liquidez: a pressão vendedora recai sobre a blockchain.
2. Os 80% em carteiras frias eram a resposta de 2018. O roubo na Binance desta vez ocorreu após a invasão de sistemas internos, que permitiu o envio de solicitações de saque não autorizadas. Carteiras frias não impedem o abuso de permissões.
3. Não trate sete semanas acima da média móvel de 50 semanas como uma margem de segurança. Indicadores técnicos não preveem a próxima invasão.
💡 Minha opinião
Nos dois textos que escrevi sobre o roubo na Binance, repeti várias vezes: quando algo dá errado, primeiro veja se a plataforma tem coragem de pagar do próprio bolso. Mas esta investigação me lembra que não basta a plataforma arcar com tudo sozinha — quando uma exchange cresce tanto que sua própria estabilidade se torna uma infraestrutura, os reguladores precisam tratá-la como uma instituição de importância sistêmica.
Na hora de escolher uma exchange, não olho para qual delas dá mais lucro. Três critérios: confira tanto a proporção mantida em carteiras frias quanto as permissões de saque; veja de onde vêm os fundos para indenizações; saque antes de 6/11.
A FSC da Coreia do Sul convocou as três maiores exchanges para uma reunião sobre segurança; na mesma semana, o Banco da Coreia enviou questionários a 31 instituições.
📊 Dados principais
· Em 23/10, o Banco da Coreia enviou solicitações de informações a 18 bancos + 13 corretoras (31 instituições no total)
· Itens da pesquisa: estrutura organizacional, acesso ao mercado, avaliação de riscos e gestão de riscos
· A pergunta mais importante: qual seria o impacto para as instituições se a maior exchange sofresse um ataque hacker
· A FSC da Coreia do Sul realizará uma reunião na manhã de 2/11, antes da conferência do setor em 5/11
· Carteiras frias devem armazenar pelo menos 80% por lei: Upbit >99%, Bithumb 94%
🔍 A contradição central
Os três primeiros itens são verificações de rotina. O quarto é diferente: pede explicitamente que respondam o que aconteceria caso a exchange de ativos virtuais com a maior participação de mercado da Coreia do Sul sofresse um ataque hacker em larga escala e interrompesse suas operações. Não diz o nome, mas todo mundo sabe de quem se trata. O que querem saber desta vez é se, caso a plataforma de cima tenha problemas, vão cortar essa minha perna.
🧊 Três baldes de água fria
1. É a primeira vez que “problemas numa exchange” se tornam um risco bancário quantificável. Na essência, é um teste de estresse: supõe que a Upbit seja hackeada para ver quem vai rachar. Mas não mede uma corrida por liquidez: a pressão vendedora recai sobre a blockchain.
2. Os 80% em carteiras frias eram a resposta de 2018. O roubo na Binance desta vez ocorreu após a invasão de sistemas internos, que permitiu o envio de solicitações de saque não autorizadas. Carteiras frias não impedem o abuso de permissões.
3. Não trate sete semanas acima da média móvel de 50 semanas como uma margem de segurança. Indicadores técnicos não preveem a próxima invasão.
💡 Minha opinião
Nos dois textos que escrevi sobre o roubo na Binance, repeti várias vezes: quando algo dá errado, primeiro veja se a plataforma tem coragem de pagar do próprio bolso. Mas esta investigação me lembra que não basta a plataforma arcar com tudo sozinha — quando uma exchange cresce tanto que sua própria estabilidade se torna uma infraestrutura, os reguladores precisam tratá-la como uma instituição de importância sistêmica.
Na hora de escolher uma exchange, não olho para qual delas dá mais lucro. Três critérios: confira tanto a proporção mantida em carteiras frias quanto as permissões de saque; veja de onde vêm os fundos para indenizações; saque antes de 6/11.
2
715
·
--
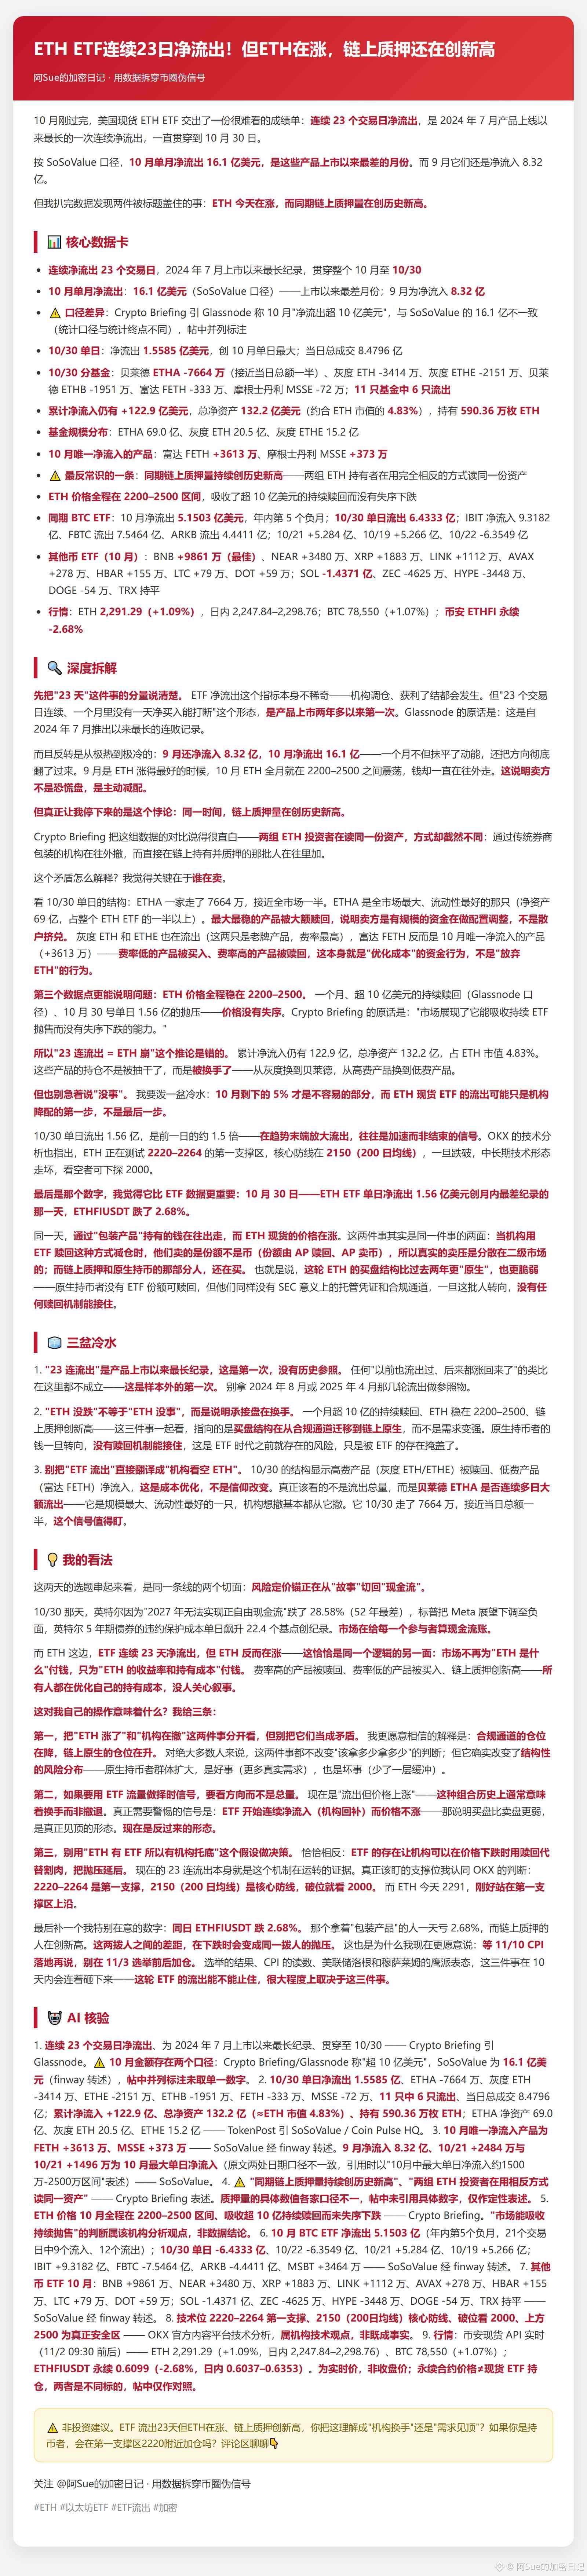
#美国现货ethetf连续23日净流出 ETH ETF registra 23 dias seguidos de saídas! Mas o ETH está subindo, e o staking on-chain bate recorde
Outubro terminou, e o ETF spot de ETH dos EUA registrou saídas por 23 pregões consecutivos, o recorde mais longo desde seu lançamento. Mas o que ficou encoberto foi isto: o ETH está subindo, e o staking on-chain continua batendo recordes.
📊 Dados principais
· 23 dias consecutivos de saídas, o recorde mais longo desde o lançamento em julho de 2024
· Saídas de 1,61 bilhão em outubro, o pior mês
· Entrada líquida de 832 milhões em setembro; reversão em um mês
· Saídas de 155,85 milhões em 30/10, quase metade do ETHA
· No mesmo período, o staking on-chain bateu recorde; dois grupos seguem em direções opostas
🔍 Contradição central
Mas o que realmente me fez parar foi o paradoxo: no mesmo período, a quantidade de ETH em staking on-chain bateu recorde — dois grupos de investidores leem o mesmo ativo de formas completamente diferentes: instituições que investem por meio de corretoras estão saindo, enquanto quem faz staking on-chain está aumentando sua posição. Na composição de 30/10: saíram 76,64 milhões do ETHA, indicando que investidores com capital significativo estão reduzindo ativamente sua exposição. O único fundo com entrada líquida em outubro foi o FETH, da Fidelity, com taxas baixas.
🧊 Três alertas
1. Os 23 dias seguidos de saídas são o recorde desde o lançamento. É a primeira vez, não há precedentes históricos, e não faz sentido comparar com ciclos anteriores.
2. O fato de o ETH não ter caído não significa que esteja tudo bem; significa que os compradores estão mudando de mãos. A demanda está migrando de canais regulados para o ecossistema on-chain, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos.
3. Não interprete as saídas como sinal de que as instituições estão pessimistas. Resgates de fundos com taxas altas e compras de fundos com taxas baixas são uma otimização de custos. O que vale acompanhar é se o ETHA continuará registrando grandes saídas.
💡 Minha opinião
Os temas que escolhi nos últimos dois dias se conectam pela mesma linha: a âncora de precificação está deixando as narrativas e voltando ao fluxo de caixa. Em 30/10, as ações da Intel caíram 28,58% porque a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027, e a S&P rebaixou a perspectiva da Meta. O ETH, por sua vez, subiu apesar de 23 dias seguidos de saídas — o mercado só paga por rendimento.
Minha avaliação: são 23 dias de saídas, mas o ETH está subindo; é uma troca de mãos, não uma retirada. Mas as saídas diárias de 30/10 foram 1,5 vez maiores que as do dia anterior. Uma aceleração no fim costuma ser um sinal de intensificação, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos. Não vou aumentar minha posição antes das eleições de 3/11, dos dados de emprego de 6/11 e do CPI de 10/11.
⚠️ Isto não é recomendação de investimento. O ETF registra saídas há 23 dias, mas o ETH está subindo: é uma troca de mãos ou um topo? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais do mercado cripto
#ETH #ETFdeEthereum #SaídasdeETF #Cripto
#美国现货ethetf连续23日净流出 ETH ETF registra 23 dias seguidos de saídas! Mas o ETH está subindo, e o staking on-chain bate recorde
Outubro terminou, e o ETF spot de ETH dos EUA registrou saídas por 23 pregões consecutivos, o recorde mais longo desde seu lançamento. Mas o que ficou encoberto foi isto: o ETH está subindo, e o staking on-chain continua batendo recordes.
📊 Dados principais
· 23 dias consecutivos de saídas, o recorde mais longo desde o lançamento em julho de 2024
· Saídas de 1,61 bilhão em outubro, o pior mês
· Entrada líquida de 832 milhões em setembro; reversão em um mês
· Saídas de 155,85 milhões em 30/10, quase metade do ETHA
· No mesmo período, o staking on-chain bateu recorde; dois grupos seguem em direções opostas
🔍 Contradição central
Mas o que realmente me fez parar foi o paradoxo: no mesmo período, a quantidade de ETH em staking on-chain bateu recorde — dois grupos de investidores leem o mesmo ativo de formas completamente diferentes: instituições que investem por meio de corretoras estão saindo, enquanto quem faz staking on-chain está aumentando sua posição. Na composição de 30/10: saíram 76,64 milhões do ETHA, indicando que investidores com capital significativo estão reduzindo ativamente sua exposição. O único fundo com entrada líquida em outubro foi o FETH, da Fidelity, com taxas baixas.
🧊 Três alertas
1. Os 23 dias seguidos de saídas são o recorde desde o lançamento. É a primeira vez, não há precedentes históricos, e não faz sentido comparar com ciclos anteriores.
2. O fato de o ETH não ter caído não significa que esteja tudo bem; significa que os compradores estão mudando de mãos. A demanda está migrando de canais regulados para o ecossistema on-chain, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos.
3. Não interprete as saídas como sinal de que as instituições estão pessimistas. Resgates de fundos com taxas altas e compras de fundos com taxas baixas são uma otimização de custos. O que vale acompanhar é se o ETHA continuará registrando grandes saídas.
💡 Minha opinião
Os temas que escolhi nos últimos dois dias se conectam pela mesma linha: a âncora de precificação está deixando as narrativas e voltando ao fluxo de caixa. Em 30/10, as ações da Intel caíram 28,58% porque a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027, e a S&P rebaixou a perspectiva da Meta. O ETH, por sua vez, subiu apesar de 23 dias seguidos de saídas — o mercado só paga por rendimento.
Minha avaliação: são 23 dias de saídas, mas o ETH está subindo; é uma troca de mãos, não uma retirada. Mas as saídas diárias de 30/10 foram 1,5 vez maiores que as do dia anterior. Uma aceleração no fim costuma ser um sinal de intensificação, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos. Não vou aumentar minha posição antes das eleições de 3/11, dos dados de emprego de 6/11 e do CPI de 10/11.
⚠️ Isto não é recomendação de investimento. O ETF registra saídas há 23 dias, mas o ETH está subindo: é uma troca de mãos ou um topo? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais do mercado cripto
#ETH #ETFdeEthereum #SaídasdeETF #Cripto
Outubro terminou, e o ETF spot de ETH dos EUA registrou saídas por 23 pregões consecutivos, o recorde mais longo desde seu lançamento. Mas o que ficou encoberto foi isto: o ETH está subindo, e o staking on-chain continua batendo recordes.
📊 Dados principais
· 23 dias consecutivos de saídas, o recorde mais longo desde o lançamento em julho de 2024
· Saídas de 1,61 bilhão em outubro, o pior mês
· Entrada líquida de 832 milhões em setembro; reversão em um mês
· Saídas de 155,85 milhões em 30/10, quase metade do ETHA
· No mesmo período, o staking on-chain bateu recorde; dois grupos seguem em direções opostas
🔍 Contradição central
Mas o que realmente me fez parar foi o paradoxo: no mesmo período, a quantidade de ETH em staking on-chain bateu recorde — dois grupos de investidores leem o mesmo ativo de formas completamente diferentes: instituições que investem por meio de corretoras estão saindo, enquanto quem faz staking on-chain está aumentando sua posição. Na composição de 30/10: saíram 76,64 milhões do ETHA, indicando que investidores com capital significativo estão reduzindo ativamente sua exposição. O único fundo com entrada líquida em outubro foi o FETH, da Fidelity, com taxas baixas.
🧊 Três alertas
1. Os 23 dias seguidos de saídas são o recorde desde o lançamento. É a primeira vez, não há precedentes históricos, e não faz sentido comparar com ciclos anteriores.
2. O fato de o ETH não ter caído não significa que esteja tudo bem; significa que os compradores estão mudando de mãos. A demanda está migrando de canais regulados para o ecossistema on-chain, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos.
3. Não interprete as saídas como sinal de que as instituições estão pessimistas. Resgates de fundos com taxas altas e compras de fundos com taxas baixas são uma otimização de custos. O que vale acompanhar é se o ETHA continuará registrando grandes saídas.
💡 Minha opinião
Os temas que escolhi nos últimos dois dias se conectam pela mesma linha: a âncora de precificação está deixando as narrativas e voltando ao fluxo de caixa. Em 30/10, as ações da Intel caíram 28,58% porque a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027, e a S&P rebaixou a perspectiva da Meta. O ETH, por sua vez, subiu apesar de 23 dias seguidos de saídas — o mercado só paga por rendimento.
Minha avaliação: são 23 dias de saídas, mas o ETH está subindo; é uma troca de mãos, não uma retirada. Mas as saídas diárias de 30/10 foram 1,5 vez maiores que as do dia anterior. Uma aceleração no fim costuma ser um sinal de intensificação, e não há mecanismo de resgate capaz de absorver uma mudança de direção dos detentores nativos. Não vou aumentar minha posição antes das eleições de 3/11, dos dados de emprego de 6/11 e do CPI de 10/11.
⚠️ Isto não é recomendação de investimento. O ETF registra saídas há 23 dias, mas o ETH está subindo: é uma troca de mãos ou um topo? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Usando dados para desmascarar falsos sinais do mercado cripto
#ETH #ETFdeEthereum #SaídasdeETF #Cripto
208
·
--
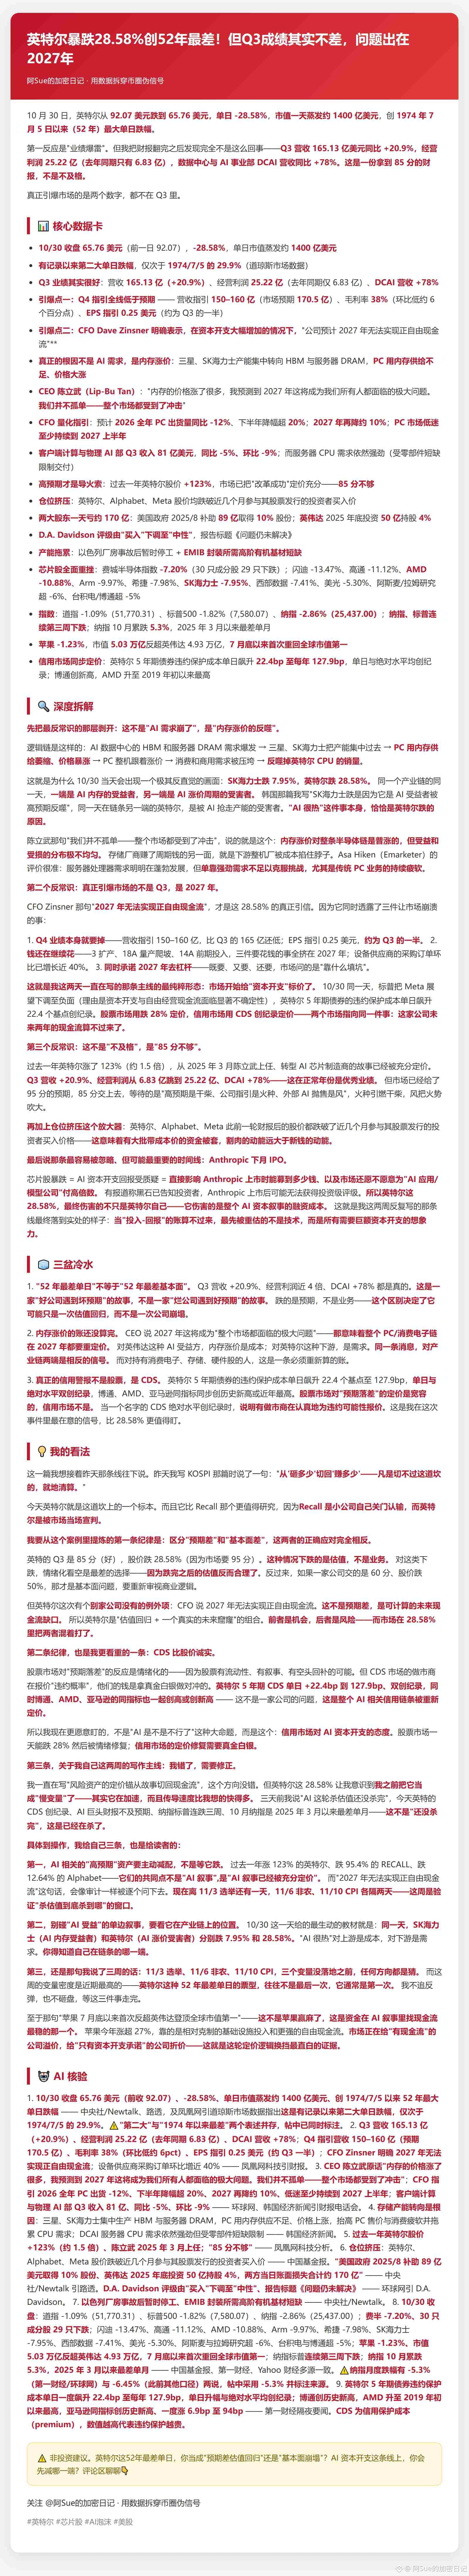
#英特尔创1974年以来最差单日表现 Intel despenca 28,58%, pior queda em 52 anos! Mas o 3º trimestre não foi ruim; o problema está em 2027
Em 30 de outubro, a Intel caiu 28,58% em um único dia, eliminando cerca de US$ 140 bilhões em valor de mercado e registrando sua pior queda em 52 anos, desde 05/07/1974. Mas não foi por resultados desastrosos: a receita do 3º trimestre subiu 20,9%, a DCAI avançou 78% — um balanço nota 8,5.
📊 Dados principais
· Fechamento em 30/10: US$ 65,76 (fechamento anterior: US$ 92,07), -28,58%
· Cerca de US$ 140 bilhões em valor de mercado evaporaram em um dia; pior desempenho diário em 52 anos
· Segunda maior queda diária já registrada, atrás apenas dos 29,9% de 05/07/1974
· Projeção de receita para o 4º trimestre: US$ 15–16 bilhões; EPS de 0,25
· CFO afirma que a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027
🔍 A contradição central
O mais contraintuitivo é que não foi um colapso da demanda por IA, mas o efeito negativo da alta dos preços da memória. Os centros de dados de IA estão absorvendo a capacidade de produção de HBM e DRAM para servidores; a memória para PCs dispara de preço, os computadores ficam mais caros e a demanda é esmagada. Naquele dia, a SK Hynix caiu 7,95% e a Intel, 28,58%: duas pontas da mesma cadeia, uma beneficiada e a outra prejudicada. Mas o estopim foi 2027: o CFO deixou claro que a empresa não conseguirá gerar fluxo de caixa livre positivo naquele ano.
🧊 Três baldes de água fria
1. A pior queda diária em 52 anos não significa os piores fundamentos em 52 anos. É uma boa empresa diante de expectativas ruins. Mas não conseguir gerar fluxo de caixa livre positivo em 2027 é um rombo.
2. Ainda não terminamos de calcular o impacto da alta dos preços da memória. O CEO disse que 2027 será um problema para todo o mercado.
3. O verdadeiro alerta de crédito não está nas ações, mas nos CDS. O custo da proteção contra inadimplência da Intel por 5 anos disparou 22,4 pontos-base em um dia, para 127,9 pb.
💡 Minha opinião
Este texto dá continuidade ao tema de ontem. Eu disse que a âncora de avaliação estava deixando de ser quanto se investe para passar a ser quanto se ganha; quem não conseguir superar esse obstáculo será liquidado ali mesmo. Hoje, a Intel é o exemplo desse obstáculo — a Recall admitiu a derrota e fechou as portas por conta própria; a Intel foi condenada ali mesmo pelo mercado.
Três princípios. Primeiro, diferencie a divergência entre expectativas e resultados da deterioração dos fundamentos: o 3º trimestre foi bom, nota 8,5, mas as ações caíram 28,58% porque o mercado esperava nota 9,5. Segundo, os CDS são mais sinceros que o preço das ações. Terceiro, reviso minha própria visão: a mudança de marcha nas avaliações está se acelerando, não é uma variável lenta.
⚠️ Isto não é uma recomendação de investimento. A pior queda diária da Intel em 52 anos: você considera isso um retorno a uma avaliação justa ou um colapso dos fundamentos? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Desmascarando sinais falsos no mercado cripto com dados
#Intel #AçõesDeSemicondutores #BolhaDaIA #AçõesDosEUA
#英特尔创1974年以来最差单日表现 Intel despenca 28,58%, pior queda em 52 anos! Mas o 3º trimestre não foi ruim; o problema está em 2027
Em 30 de outubro, a Intel caiu 28,58% em um único dia, eliminando cerca de US$ 140 bilhões em valor de mercado e registrando sua pior queda em 52 anos, desde 05/07/1974. Mas não foi por resultados desastrosos: a receita do 3º trimestre subiu 20,9%, a DCAI avançou 78% — um balanço nota 8,5.
📊 Dados principais
· Fechamento em 30/10: US$ 65,76 (fechamento anterior: US$ 92,07), -28,58%
· Cerca de US$ 140 bilhões em valor de mercado evaporaram em um dia; pior desempenho diário em 52 anos
· Segunda maior queda diária já registrada, atrás apenas dos 29,9% de 05/07/1974
· Projeção de receita para o 4º trimestre: US$ 15–16 bilhões; EPS de 0,25
· CFO afirma que a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027
🔍 A contradição central
O mais contraintuitivo é que não foi um colapso da demanda por IA, mas o efeito negativo da alta dos preços da memória. Os centros de dados de IA estão absorvendo a capacidade de produção de HBM e DRAM para servidores; a memória para PCs dispara de preço, os computadores ficam mais caros e a demanda é esmagada. Naquele dia, a SK Hynix caiu 7,95% e a Intel, 28,58%: duas pontas da mesma cadeia, uma beneficiada e a outra prejudicada. Mas o estopim foi 2027: o CFO deixou claro que a empresa não conseguirá gerar fluxo de caixa livre positivo naquele ano.
🧊 Três baldes de água fria
1. A pior queda diária em 52 anos não significa os piores fundamentos em 52 anos. É uma boa empresa diante de expectativas ruins. Mas não conseguir gerar fluxo de caixa livre positivo em 2027 é um rombo.
2. Ainda não terminamos de calcular o impacto da alta dos preços da memória. O CEO disse que 2027 será um problema para todo o mercado.
3. O verdadeiro alerta de crédito não está nas ações, mas nos CDS. O custo da proteção contra inadimplência da Intel por 5 anos disparou 22,4 pontos-base em um dia, para 127,9 pb.
💡 Minha opinião
Este texto dá continuidade ao tema de ontem. Eu disse que a âncora de avaliação estava deixando de ser quanto se investe para passar a ser quanto se ganha; quem não conseguir superar esse obstáculo será liquidado ali mesmo. Hoje, a Intel é o exemplo desse obstáculo — a Recall admitiu a derrota e fechou as portas por conta própria; a Intel foi condenada ali mesmo pelo mercado.
Três princípios. Primeiro, diferencie a divergência entre expectativas e resultados da deterioração dos fundamentos: o 3º trimestre foi bom, nota 8,5, mas as ações caíram 28,58% porque o mercado esperava nota 9,5. Segundo, os CDS são mais sinceros que o preço das ações. Terceiro, reviso minha própria visão: a mudança de marcha nas avaliações está se acelerando, não é uma variável lenta.
⚠️ Isto não é uma recomendação de investimento. A pior queda diária da Intel em 52 anos: você considera isso um retorno a uma avaliação justa ou um colapso dos fundamentos? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Desmascarando sinais falsos no mercado cripto com dados
#Intel #AçõesDeSemicondutores #BolhaDaIA #AçõesDosEUA
Em 30 de outubro, a Intel caiu 28,58% em um único dia, eliminando cerca de US$ 140 bilhões em valor de mercado e registrando sua pior queda em 52 anos, desde 05/07/1974. Mas não foi por resultados desastrosos: a receita do 3º trimestre subiu 20,9%, a DCAI avançou 78% — um balanço nota 8,5.
📊 Dados principais
· Fechamento em 30/10: US$ 65,76 (fechamento anterior: US$ 92,07), -28,58%
· Cerca de US$ 140 bilhões em valor de mercado evaporaram em um dia; pior desempenho diário em 52 anos
· Segunda maior queda diária já registrada, atrás apenas dos 29,9% de 05/07/1974
· Projeção de receita para o 4º trimestre: US$ 15–16 bilhões; EPS de 0,25
· CFO afirma que a empresa não conseguirá gerar fluxo de caixa livre positivo em 2027
🔍 A contradição central
O mais contraintuitivo é que não foi um colapso da demanda por IA, mas o efeito negativo da alta dos preços da memória. Os centros de dados de IA estão absorvendo a capacidade de produção de HBM e DRAM para servidores; a memória para PCs dispara de preço, os computadores ficam mais caros e a demanda é esmagada. Naquele dia, a SK Hynix caiu 7,95% e a Intel, 28,58%: duas pontas da mesma cadeia, uma beneficiada e a outra prejudicada. Mas o estopim foi 2027: o CFO deixou claro que a empresa não conseguirá gerar fluxo de caixa livre positivo naquele ano.
🧊 Três baldes de água fria
1. A pior queda diária em 52 anos não significa os piores fundamentos em 52 anos. É uma boa empresa diante de expectativas ruins. Mas não conseguir gerar fluxo de caixa livre positivo em 2027 é um rombo.
2. Ainda não terminamos de calcular o impacto da alta dos preços da memória. O CEO disse que 2027 será um problema para todo o mercado.
3. O verdadeiro alerta de crédito não está nas ações, mas nos CDS. O custo da proteção contra inadimplência da Intel por 5 anos disparou 22,4 pontos-base em um dia, para 127,9 pb.
💡 Minha opinião
Este texto dá continuidade ao tema de ontem. Eu disse que a âncora de avaliação estava deixando de ser quanto se investe para passar a ser quanto se ganha; quem não conseguir superar esse obstáculo será liquidado ali mesmo. Hoje, a Intel é o exemplo desse obstáculo — a Recall admitiu a derrota e fechou as portas por conta própria; a Intel foi condenada ali mesmo pelo mercado.
Três princípios. Primeiro, diferencie a divergência entre expectativas e resultados da deterioração dos fundamentos: o 3º trimestre foi bom, nota 8,5, mas as ações caíram 28,58% porque o mercado esperava nota 9,5. Segundo, os CDS são mais sinceros que o preço das ações. Terceiro, reviso minha própria visão: a mudança de marcha nas avaliações está se acelerando, não é uma variável lenta.
⚠️ Isto não é uma recomendação de investimento. A pior queda diária da Intel em 52 anos: você considera isso um retorno a uma avaliação justa ou um colapso dos fundamentos? Vamos conversar nos comentários 👇
Siga @阿Sue的加密日记 · Desmascarando sinais falsos no mercado cripto com dados
#Intel #AçõesDeSemicondutores #BolhaDaIA #AçõesDosEUA
145
·
--
Bearish
#币安已处理46.5亿美元提款 A Binance processou US$ 4,65 bilhões em saques! Mas todo mundo interpretou esse número ao contrário
Quando vi «saques de US$ 4,65 bilhões na Binance», minha primeira reação foi: estão fugindo. Mas, depois de conferir os dados da Binance, percebi que todo mundo interpretou os números ao contrário — o importante não são os US$ 4,65 bilhões, mas três fatos.
📊 Dados principais
· Os saques foram retomados em 1/11; em 9,5 horas, foram processados US$ 4,649 bilhões em saques
· Entraram US$ 1,01 bilhão em depósitos; a saída líquida foi de US$ 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão (AUM)
· O volume de saques recuou e se estabilizou; os depósitos permaneceram elevados
· 95% dos ativos foram repostos; as dez principais criptomoedas têm reservas de 100%
· Pelos dados da DefiLlama, as saídas foram de US$ 4,36 bilhões, US$ 720 milhões acima do valor divulgado pela própria Binance
· O relatório de Prova de Reservas (PoR) será publicado em 2/11
🔍 A contradição principal
Vamos esclarecer os três números: US$ 4,649 bilhões são os saques brutos; US$ 1,01 bilhão são os depósitos; e US$ 3,64 bilhões são as saídas líquidas, equivalentes a 2,1% do AUM. A OKX, segunda colocada, ficou em apenas US$ 29 bilhões — isso não é uma corrida aos saques, é o desbloqueio de um canal. A Binance diz que, após o pico, os saques recuaram e se estabilizaram, enquanto os depósitos permaneceram elevados. Se a confiança estivesse desmoronando, os saques estariam subindo e os depósitos caindo. Na prática, aconteceu o contrário.
🧊 Três baldes de água fria
1. Não dá para acreditar cegamente que «2,1% significa que está tudo bem». A queda nos saques foi observada por apenas um dia; é preciso ver se a situação se mantém por vários dias.
2. Os 5% restantes são os mais difíceis de resolver. Tokens com pouca liquidez só podem ser negociados no mercado OTC, e isso pode demorar bastante. «Cobertura de 1:1» pode acabar significando «cobertura da maior parte dos ativos».
3. Não confunda «as instituições não fugiram» com «está tudo bem». Eli Williams está reduzindo a proporção mantida na plataforma — isso se chama reajuste de alocação.
💡 Minha opinião
Ontem escrevi: «Não aposte tudo na ideia de que a recuperação da plataforma significa uma reversão do mercado». Hoje, a segunda parte se confirmou: as saídas líquidas representam apenas 2,1% do AUM; o BTC subiu 0,55%, de sua mínima de 77.991 em 29/10 para 78.426, sem uma corrida aos saques.
Mas o que realmente ficou exposto foi a questão de «como a plataforma assume as perdas». Diante do mesmo roubo de US$ 6,3 bilhões, a Binance transformou o episódio em um evento de balanço patrimonial para reconquistar a confiança — US$ 6,3 bilhões representam apenas 3,7% do AUM. Usar 3,7% para recuperar 100% da confiança: as plataformas que não fizeram esse acordo perderam tudo. Quando uma corretora enfrenta problemas, veja primeiro se ela tem coragem de tirar dinheiro do próprio bolso. Amanhã tem eleição; vou ajustar as posições conforme a eleição, o relatório de emprego e o CPI.
⚠️ Isto não é uma recomendação de investimento. Os saques de US$ 4,65 bilhões indicam colapso ou desbloqueio dos canais? Vamos conversar nos comentários 👇
#币安已处理46.5亿美元提款 A Binance processou US$ 4,65 bilhões em saques! Mas todo mundo interpretou esse número ao contrário
Quando vi «saques de US$ 4,65 bilhões na Binance», minha primeira reação foi: estão fugindo. Mas, depois de conferir os dados da Binance, percebi que todo mundo interpretou os números ao contrário — o importante não são os US$ 4,65 bilhões, mas três fatos.
📊 Dados principais
· Os saques foram retomados em 1/11; em 9,5 horas, foram processados US$ 4,649 bilhões em saques
· Entraram US$ 1,01 bilhão em depósitos; a saída líquida foi de US$ 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão (AUM)
· O volume de saques recuou e se estabilizou; os depósitos permaneceram elevados
· 95% dos ativos foram repostos; as dez principais criptomoedas têm reservas de 100%
· Pelos dados da DefiLlama, as saídas foram de US$ 4,36 bilhões, US$ 720 milhões acima do valor divulgado pela própria Binance
· O relatório de Prova de Reservas (PoR) será publicado em 2/11
🔍 A contradição principal
Vamos esclarecer os três números: US$ 4,649 bilhões são os saques brutos; US$ 1,01 bilhão são os depósitos; e US$ 3,64 bilhões são as saídas líquidas, equivalentes a 2,1% do AUM. A OKX, segunda colocada, ficou em apenas US$ 29 bilhões — isso não é uma corrida aos saques, é o desbloqueio de um canal. A Binance diz que, após o pico, os saques recuaram e se estabilizaram, enquanto os depósitos permaneceram elevados. Se a confiança estivesse desmoronando, os saques estariam subindo e os depósitos caindo. Na prática, aconteceu o contrário.
🧊 Três baldes de água fria
1. Não dá para acreditar cegamente que «2,1% significa que está tudo bem». A queda nos saques foi observada por apenas um dia; é preciso ver se a situação se mantém por vários dias.
2. Os 5% restantes são os mais difíceis de resolver. Tokens com pouca liquidez só podem ser negociados no mercado OTC, e isso pode demorar bastante. «Cobertura de 1:1» pode acabar significando «cobertura da maior parte dos ativos».
3. Não confunda «as instituições não fugiram» com «está tudo bem». Eli Williams está reduzindo a proporção mantida na plataforma — isso se chama reajuste de alocação.
💡 Minha opinião
Ontem escrevi: «Não aposte tudo na ideia de que a recuperação da plataforma significa uma reversão do mercado». Hoje, a segunda parte se confirmou: as saídas líquidas representam apenas 2,1% do AUM; o BTC subiu 0,55%, de sua mínima de 77.991 em 29/10 para 78.426, sem uma corrida aos saques.
Mas o que realmente ficou exposto foi a questão de «como a plataforma assume as perdas». Diante do mesmo roubo de US$ 6,3 bilhões, a Binance transformou o episódio em um evento de balanço patrimonial para reconquistar a confiança — US$ 6,3 bilhões representam apenas 3,7% do AUM. Usar 3,7% para recuperar 100% da confiança: as plataformas que não fizeram esse acordo perderam tudo. Quando uma corretora enfrenta problemas, veja primeiro se ela tem coragem de tirar dinheiro do próprio bolso. Amanhã tem eleição; vou ajustar as posições conforme a eleição, o relatório de emprego e o CPI.
⚠️ Isto não é uma recomendação de investimento. Os saques de US$ 4,65 bilhões indicam colapso ou desbloqueio dos canais? Vamos conversar nos comentários 👇
Quando vi «saques de US$ 4,65 bilhões na Binance», minha primeira reação foi: estão fugindo. Mas, depois de conferir os dados da Binance, percebi que todo mundo interpretou os números ao contrário — o importante não são os US$ 4,65 bilhões, mas três fatos.
📊 Dados principais
· Os saques foram retomados em 1/11; em 9,5 horas, foram processados US$ 4,649 bilhões em saques
· Entraram US$ 1,01 bilhão em depósitos; a saída líquida foi de US$ 3,64 bilhões, equivalente a 2,1% dos ativos sob gestão (AUM)
· O volume de saques recuou e se estabilizou; os depósitos permaneceram elevados
· 95% dos ativos foram repostos; as dez principais criptomoedas têm reservas de 100%
· Pelos dados da DefiLlama, as saídas foram de US$ 4,36 bilhões, US$ 720 milhões acima do valor divulgado pela própria Binance
· O relatório de Prova de Reservas (PoR) será publicado em 2/11
🔍 A contradição principal
Vamos esclarecer os três números: US$ 4,649 bilhões são os saques brutos; US$ 1,01 bilhão são os depósitos; e US$ 3,64 bilhões são as saídas líquidas, equivalentes a 2,1% do AUM. A OKX, segunda colocada, ficou em apenas US$ 29 bilhões — isso não é uma corrida aos saques, é o desbloqueio de um canal. A Binance diz que, após o pico, os saques recuaram e se estabilizaram, enquanto os depósitos permaneceram elevados. Se a confiança estivesse desmoronando, os saques estariam subindo e os depósitos caindo. Na prática, aconteceu o contrário.
🧊 Três baldes de água fria
1. Não dá para acreditar cegamente que «2,1% significa que está tudo bem». A queda nos saques foi observada por apenas um dia; é preciso ver se a situação se mantém por vários dias.
2. Os 5% restantes são os mais difíceis de resolver. Tokens com pouca liquidez só podem ser negociados no mercado OTC, e isso pode demorar bastante. «Cobertura de 1:1» pode acabar significando «cobertura da maior parte dos ativos».
3. Não confunda «as instituições não fugiram» com «está tudo bem». Eli Williams está reduzindo a proporção mantida na plataforma — isso se chama reajuste de alocação.
💡 Minha opinião
Ontem escrevi: «Não aposte tudo na ideia de que a recuperação da plataforma significa uma reversão do mercado». Hoje, a segunda parte se confirmou: as saídas líquidas representam apenas 2,1% do AUM; o BTC subiu 0,55%, de sua mínima de 77.991 em 29/10 para 78.426, sem uma corrida aos saques.
Mas o que realmente ficou exposto foi a questão de «como a plataforma assume as perdas». Diante do mesmo roubo de US$ 6,3 bilhões, a Binance transformou o episódio em um evento de balanço patrimonial para reconquistar a confiança — US$ 6,3 bilhões representam apenas 3,7% do AUM. Usar 3,7% para recuperar 100% da confiança: as plataformas que não fizeram esse acordo perderam tudo. Quando uma corretora enfrenta problemas, veja primeiro se ela tem coragem de tirar dinheiro do próprio bolso. Amanhã tem eleição; vou ajustar as posições conforme a eleição, o relatório de emprego e o CPI.
⚠️ Isto não é uma recomendação de investimento. Os saques de US$ 4,65 bilhões indicam colapso ou desbloqueio dos canais? Vamos conversar nos comentários 👇
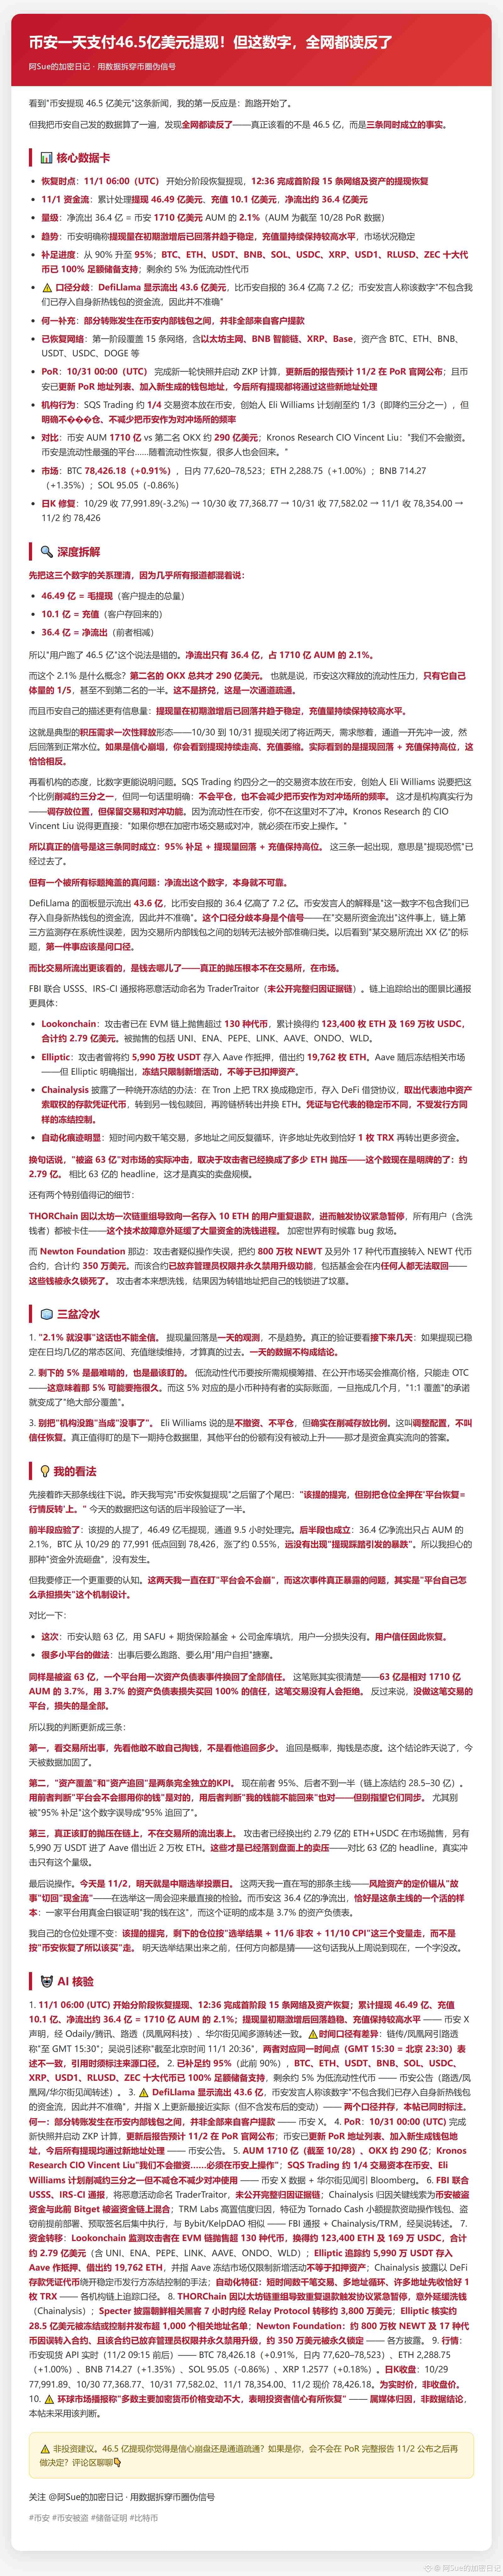
7
·
--
#openai下调融资目标100亿美元 OpenAI reduz meta de captação em US$ 10 bilhões! O custo mais alto está nos contratos de computação
Ontem, a Alphabet perdeu US$ 500 bilhões em valor de mercado, sua maior queda diária em 22 anos de listagem. Mas hoje foi ainda pior: a meta de captação da OpenAI caiu de US$ 30 bilhões para US$ 20 bilhões, e a avaliação recuou de US$ 1,4 trilhão para US$ 1,25 trilhão. Três degraus abaixo em um mês — esse, sim, é o sinal.
📊 Dados principais
· Plano original: US$ 30 bilhões / US$ 1,4 trilhão; agora: US$ 20 bilhões / US$ 1,25 trilhão
· O primeiro fechamento ficou abaixo de US$ 20 bilhões; os compradores estão demorando
· MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional nos Emirados Árabes Unidos
· Déficit acumulado de FCF de cerca de US$ 278 bilhões entre 2026 e 2030
· Mais de US$ 1,4 trilhão em contratos de computação para 15 meses, cerca de 35 vezes a receita
· Corrida para garantir o dinheiro antes do IPO da Anthropic no mês que vem
🔍 Contradição central
Três degraus: em meados de outubro, US$ 30 bilhões / US$ 1,4 trilhão; por volta de 22 de outubro, caiu para US$ 1,25 trilhão; nesta semana, a meta também foi reduzida para US$ 20 bilhões. O que realmente me deixou em alerta foram dois números: um déficit de fluxo de caixa de US$ 278 bilhões contra uma captação de US$ 122 bilhões — o dinheiro de março não basta para chegar ao fluxo de caixa positivo; e US$ 1,4 trilhão em contratos de computação contra US$ 50 bilhões em receita, uma proporção de 35 vezes. O dinheiro vai cobrir a conta da computação, e, depois que os contratos são assinados, não dá para gastar menos.
🧊 Três baldes de água fria
1. O primeiro fechamento abaixo de US$ 20 bilhões já é uma má notícia por si só. O prazo termina na sexta-feira, o que mostra que os compradores estão demorando; não se pode descartar outro corte na próxima rodada.
2. Não trate US$ 1,25 trilhão como um piso de sustentação. No mês passado, a avaliação ainda era de US$ 1,4 trilhão. Quando o mercado derruba as avaliações de IA, elas não têm um piso garantido.
3. O IPO da Anthropic no mês que vem será o teste decisivo. Se as ações caírem abaixo do preço de lançamento, os US$ 1,25 trilhão não se sustentam.
💡 Minha opinião
Juntando os acontecimentos de ontem: FCF da Alphabet de -US$ 9,07 bilhões, queda de 28,59% da Intel, -US$ 42,4 bilhões da Amazon e meta de captação de US$ 20 bilhões da OpenAI — o mercado começou a pôr um preço nos “investimentos em IA”. Antes, observávamos quem investia mais; agora, importa saber quem tem FCF positivo e dinheiro suficiente para chegar lá.
Por isso, essa rodada de cortes nas avaliações ainda não terminou: ontem foi o primeiro estrondo abafado, hoje veio o segundo. O sinal final virá com o preço do IPO da Anthropic no mês que vem — será o voto definitivo do mercado sobre se a IA consegue se sustentar.
🤖 Verificação
A meta de captação foi reduzida de US$ 30 bilhões para US$ 20 bilhões, a avaliação ficou em US$ 1,25 trilhão e a MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional — confirmado por várias fontes da Bloomberg. A sequência de três degraus foi compilada pela Zhitong Finance; como a base pre-money não foi especificada, a redução é descrita como “cerca de US$ 150 bilhões”. O déficit de US$ 278 bilhões e os contratos de US$ 1,4 trilhão vêm de documentos internos para investidores.
⚠️ Isto não é uma recomendação de investimento. A OpenAI cortou US$ 10 bilhões: normalização da avaliação ou estouro da bolha de IA? Vamos conversar nos comentários 👇
#openai下调融资目标100亿美元 OpenAI reduz meta de captação em US$ 10 bilhões! O custo mais alto está nos contratos de computação
Ontem, a Alphabet perdeu US$ 500 bilhões em valor de mercado, sua maior queda diária em 22 anos de listagem. Mas hoje foi ainda pior: a meta de captação da OpenAI caiu de US$ 30 bilhões para US$ 20 bilhões, e a avaliação recuou de US$ 1,4 trilhão para US$ 1,25 trilhão. Três degraus abaixo em um mês — esse, sim, é o sinal.
📊 Dados principais
· Plano original: US$ 30 bilhões / US$ 1,4 trilhão; agora: US$ 20 bilhões / US$ 1,25 trilhão
· O primeiro fechamento ficou abaixo de US$ 20 bilhões; os compradores estão demorando
· MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional nos Emirados Árabes Unidos
· Déficit acumulado de FCF de cerca de US$ 278 bilhões entre 2026 e 2030
· Mais de US$ 1,4 trilhão em contratos de computação para 15 meses, cerca de 35 vezes a receita
· Corrida para garantir o dinheiro antes do IPO da Anthropic no mês que vem
🔍 Contradição central
Três degraus: em meados de outubro, US$ 30 bilhões / US$ 1,4 trilhão; por volta de 22 de outubro, caiu para US$ 1,25 trilhão; nesta semana, a meta também foi reduzida para US$ 20 bilhões. O que realmente me deixou em alerta foram dois números: um déficit de fluxo de caixa de US$ 278 bilhões contra uma captação de US$ 122 bilhões — o dinheiro de março não basta para chegar ao fluxo de caixa positivo; e US$ 1,4 trilhão em contratos de computação contra US$ 50 bilhões em receita, uma proporção de 35 vezes. O dinheiro vai cobrir a conta da computação, e, depois que os contratos são assinados, não dá para gastar menos.
🧊 Três baldes de água fria
1. O primeiro fechamento abaixo de US$ 20 bilhões já é uma má notícia por si só. O prazo termina na sexta-feira, o que mostra que os compradores estão demorando; não se pode descartar outro corte na próxima rodada.
2. Não trate US$ 1,25 trilhão como um piso de sustentação. No mês passado, a avaliação ainda era de US$ 1,4 trilhão. Quando o mercado derruba as avaliações de IA, elas não têm um piso garantido.
3. O IPO da Anthropic no mês que vem será o teste decisivo. Se as ações caírem abaixo do preço de lançamento, os US$ 1,25 trilhão não se sustentam.
💡 Minha opinião
Juntando os acontecimentos de ontem: FCF da Alphabet de -US$ 9,07 bilhões, queda de 28,59% da Intel, -US$ 42,4 bilhões da Amazon e meta de captação de US$ 20 bilhões da OpenAI — o mercado começou a pôr um preço nos “investimentos em IA”. Antes, observávamos quem investia mais; agora, importa saber quem tem FCF positivo e dinheiro suficiente para chegar lá.
Por isso, essa rodada de cortes nas avaliações ainda não terminou: ontem foi o primeiro estrondo abafado, hoje veio o segundo. O sinal final virá com o preço do IPO da Anthropic no mês que vem — será o voto definitivo do mercado sobre se a IA consegue se sustentar.
🤖 Verificação
A meta de captação foi reduzida de US$ 30 bilhões para US$ 20 bilhões, a avaliação ficou em US$ 1,25 trilhão e a MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional — confirmado por várias fontes da Bloomberg. A sequência de três degraus foi compilada pela Zhitong Finance; como a base pre-money não foi especificada, a redução é descrita como “cerca de US$ 150 bilhões”. O déficit de US$ 278 bilhões e os contratos de US$ 1,4 trilhão vêm de documentos internos para investidores.
⚠️ Isto não é uma recomendação de investimento. A OpenAI cortou US$ 10 bilhões: normalização da avaliação ou estouro da bolha de IA? Vamos conversar nos comentários 👇
Ontem, a Alphabet perdeu US$ 500 bilhões em valor de mercado, sua maior queda diária em 22 anos de listagem. Mas hoje foi ainda pior: a meta de captação da OpenAI caiu de US$ 30 bilhões para US$ 20 bilhões, e a avaliação recuou de US$ 1,4 trilhão para US$ 1,25 trilhão. Três degraus abaixo em um mês — esse, sim, é o sinal.
📊 Dados principais
· Plano original: US$ 30 bilhões / US$ 1,4 trilhão; agora: US$ 20 bilhões / US$ 1,25 trilhão
· O primeiro fechamento ficou abaixo de US$ 20 bilhões; os compradores estão demorando
· MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional nos Emirados Árabes Unidos
· Déficit acumulado de FCF de cerca de US$ 278 bilhões entre 2026 e 2030
· Mais de US$ 1,4 trilhão em contratos de computação para 15 meses, cerca de 35 vezes a receita
· Corrida para garantir o dinheiro antes do IPO da Anthropic no mês que vem
🔍 Contradição central
Três degraus: em meados de outubro, US$ 30 bilhões / US$ 1,4 trilhão; por volta de 22 de outubro, caiu para US$ 1,25 trilhão; nesta semana, a meta também foi reduzida para US$ 20 bilhões. O que realmente me deixou em alerta foram dois números: um déficit de fluxo de caixa de US$ 278 bilhões contra uma captação de US$ 122 bilhões — o dinheiro de março não basta para chegar ao fluxo de caixa positivo; e US$ 1,4 trilhão em contratos de computação contra US$ 50 bilhões em receita, uma proporção de 35 vezes. O dinheiro vai cobrir a conta da computação, e, depois que os contratos são assinados, não dá para gastar menos.
🧊 Três baldes de água fria
1. O primeiro fechamento abaixo de US$ 20 bilhões já é uma má notícia por si só. O prazo termina na sexta-feira, o que mostra que os compradores estão demorando; não se pode descartar outro corte na próxima rodada.
2. Não trate US$ 1,25 trilhão como um piso de sustentação. No mês passado, a avaliação ainda era de US$ 1,4 trilhão. Quando o mercado derruba as avaliações de IA, elas não têm um piso garantido.
3. O IPO da Anthropic no mês que vem será o teste decisivo. Se as ações caírem abaixo do preço de lançamento, os US$ 1,25 trilhão não se sustentam.
💡 Minha opinião
Juntando os acontecimentos de ontem: FCF da Alphabet de -US$ 9,07 bilhões, queda de 28,59% da Intel, -US$ 42,4 bilhões da Amazon e meta de captação de US$ 20 bilhões da OpenAI — o mercado começou a pôr um preço nos “investimentos em IA”. Antes, observávamos quem investia mais; agora, importa saber quem tem FCF positivo e dinheiro suficiente para chegar lá.
Por isso, essa rodada de cortes nas avaliações ainda não terminou: ontem foi o primeiro estrondo abafado, hoje veio o segundo. O sinal final virá com o preço do IPO da Anthropic no mês que vem — será o voto definitivo do mercado sobre se a IA consegue se sustentar.
🤖 Verificação
A meta de captação foi reduzida de US$ 30 bilhões para US$ 20 bilhões, a avaliação ficou em US$ 1,25 trilhão e a MGX lidera a rodada em troca de direitos de aluguel de capacidade computacional — confirmado por várias fontes da Bloomberg. A sequência de três degraus foi compilada pela Zhitong Finance; como a base pre-money não foi especificada, a redução é descrita como “cerca de US$ 150 bilhões”. O déficit de US$ 278 bilhões e os contratos de US$ 1,4 trilhão vêm de documentos internos para investidores.
⚠️ Isto não é uma recomendação de investimento. A OpenAI cortou US$ 10 bilhões: normalização da avaliação ou estouro da bolha de IA? Vamos conversar nos comentários 👇
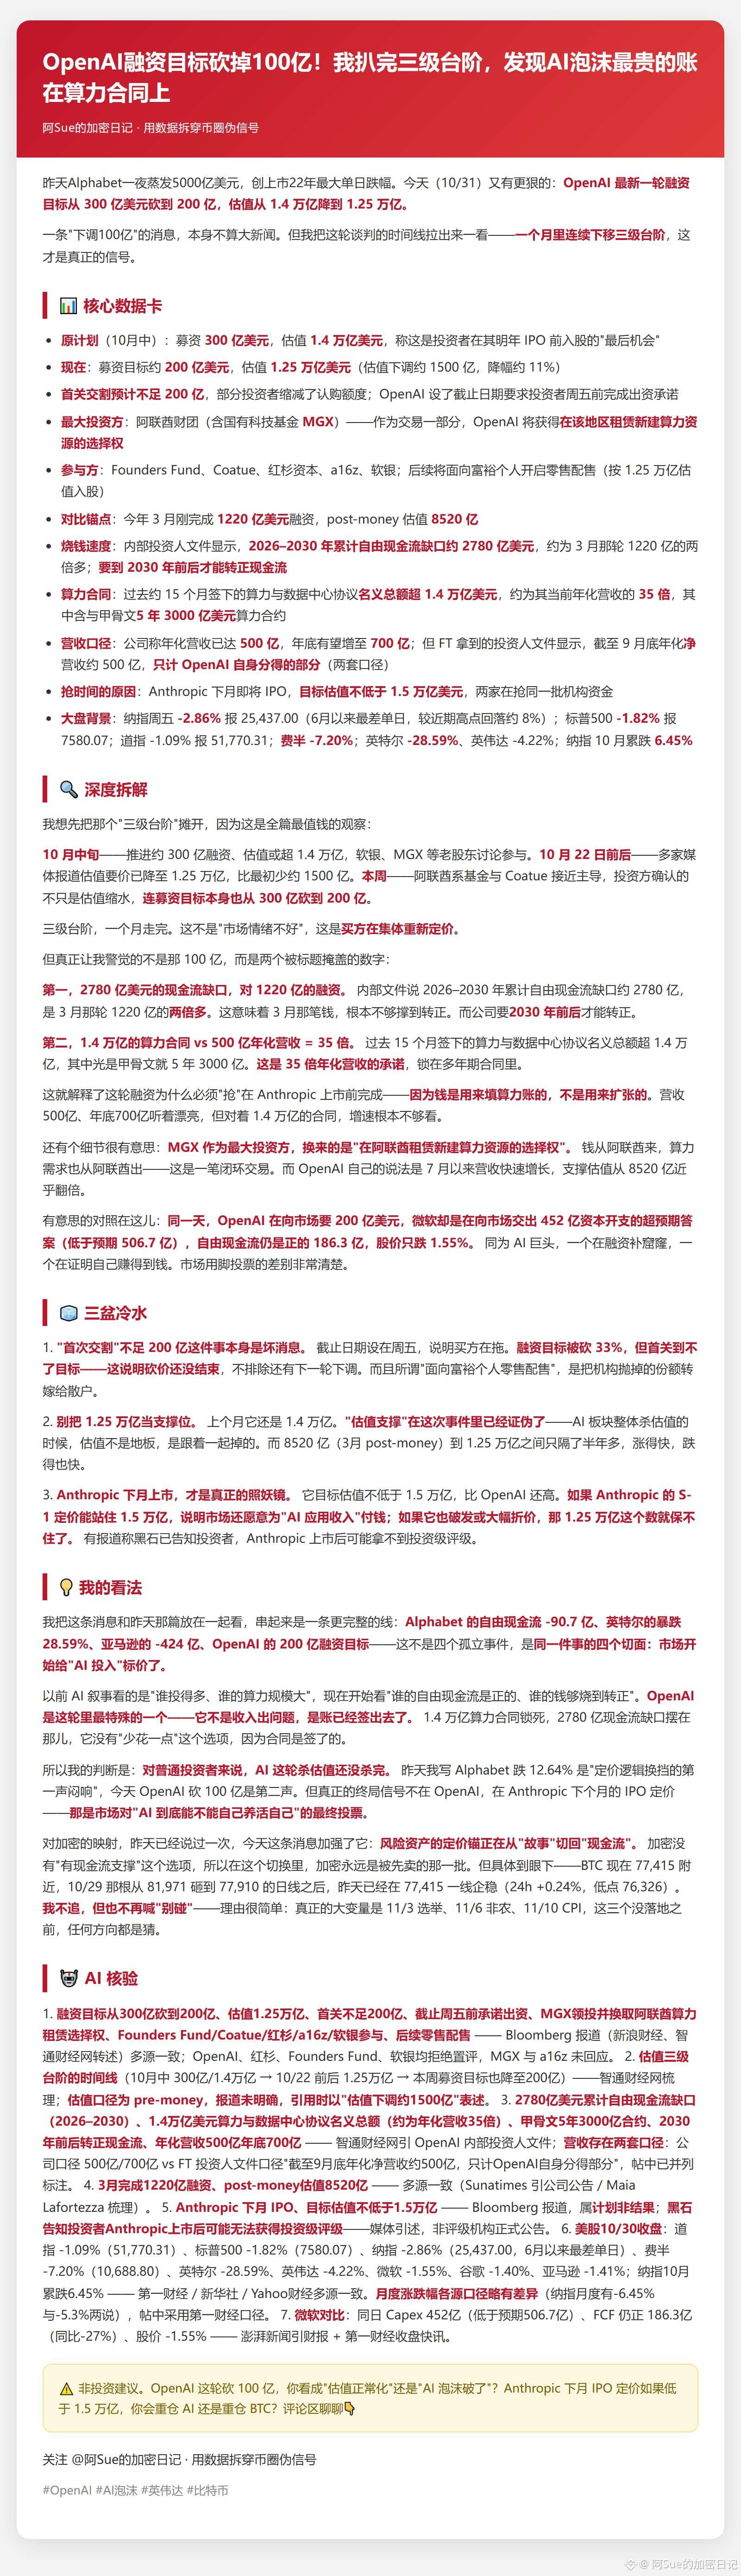
270
·
--
Verificado
#recall宣布清算拟销毁35.86%代币 Recall encerra operações e queima 35,86% dos tokens! Os detentores não recebem nem um centavo — isso não é queima, é liquidação
Na noite de 30/10, a Fundação Recall anunciou o encerramento das operações: serão queimados cerca de 359 milhões de tokens RECALL, equivalentes a 35,86% da oferta total. O comunicado deixa claro que os detentores não receberão nenhuma distribuição nem recompra; a maior parte desses 35,86% nem sequer estava em circulação.
📊 Dados principais
· Encerramento em 30/10; queima de 359 milhões de tokens, ou 35,86%
· Após a queima, a oferta total cai para 641 milhões; nenhuma distribuição ou recompra para os detentores
· Restam apenas 3,7 milhões à fundação, dos quais 3,45 milhões vão para os credores
· Preço atual: US$ 0,038; volume negociado em 24h de apenas 197 mil
· Está 95,4% abaixo da máxima histórica (ATH); a Bithumb o listou como ativo sob alerta
🔍 A contradição central
Queimar 35,86% parece positivo, mas o comunicado diz que os detentores não receberão distribuição nem recompra. Dos 3,7 milhões da fundação, 3,45 milhões serão usados para pagar credores e 200 mil para custos de liquidação, deixando o saldo previsto em zero — a chamada queima consiste em enviar para um buraco negro tokens bloqueados e destinados ao ecossistema, que já não estavam em circulação, e não em retirar 35,86% da oferta circulante. O que realmente pesa é que a fundação também vai interromper o desenvolvimento e o fornecimento de liquidez.
🧊 Três baldes de água fria
1. Queima ≠ redução da oferta circulante. A CoinScreamer observa que os 35,86% incluem alocações já bloqueadas; não se deve interpretar isso como uma redução imediata de 35,86% da oferta circulante.
2. A liquidez é a lápide. A fundação vai parar de atuar como formadora de mercado, e cada corretora decidirá por conta própria se remove o token da listagem. O volume negociado em 24h é de apenas 197 mil — não há profundidade suficiente para absorver uma onda de vendas.
3. Não use os 42 milhões captados como consolo. Esse valor da RootData é a soma histórica das rodadas de financiamento, não dinheiro disponível em caixa.
💡 Minha opinião
É a mesma tendência do artigo de ontem sobre a OpenAI: ontem a OpenAI cortou 10 bilhões em financiamento; hoje a Recall encerra as operações. No mesmo dia, a S&P rebaixou a perspectiva da Meta para negativa. A narrativa da IA está deixando de ser sobre “quanto se investe” e voltando a ser sobre “quanto se ganha”.
A Recall merece uma análise à parte, porque é um exemplo completo de token de IA: foi lançado em 15 de outubro de 2025, chegou à máxima de 0,8317 no mesmo mês e, um ano depois, está em 0,038 — queda de 95,4%, pior até que o BTC. O token atingiu o pico no mês de lançamento e caiu continuamente até a própria fundação queimá-lo.
⚠️ Isto não é uma recomendação de investimento. O projeto queima 35,86% dos tokens, mas não devolve nada aos detentores. O que você acha desse tipo de “liquidação elegante”? Vamos conversar nos comentários 👇
#recall宣布清算拟销毁35.86%代币 Recall encerra operações e queima 35,86% dos tokens! Os detentores não recebem nem um centavo — isso não é queima, é liquidação
Na noite de 30/10, a Fundação Recall anunciou o encerramento das operações: serão queimados cerca de 359 milhões de tokens RECALL, equivalentes a 35,86% da oferta total. O comunicado deixa claro que os detentores não receberão nenhuma distribuição nem recompra; a maior parte desses 35,86% nem sequer estava em circulação.
📊 Dados principais
· Encerramento em 30/10; queima de 359 milhões de tokens, ou 35,86%
· Após a queima, a oferta total cai para 641 milhões; nenhuma distribuição ou recompra para os detentores
· Restam apenas 3,7 milhões à fundação, dos quais 3,45 milhões vão para os credores
· Preço atual: US$ 0,038; volume negociado em 24h de apenas 197 mil
· Está 95,4% abaixo da máxima histórica (ATH); a Bithumb o listou como ativo sob alerta
🔍 A contradição central
Queimar 35,86% parece positivo, mas o comunicado diz que os detentores não receberão distribuição nem recompra. Dos 3,7 milhões da fundação, 3,45 milhões serão usados para pagar credores e 200 mil para custos de liquidação, deixando o saldo previsto em zero — a chamada queima consiste em enviar para um buraco negro tokens bloqueados e destinados ao ecossistema, que já não estavam em circulação, e não em retirar 35,86% da oferta circulante. O que realmente pesa é que a fundação também vai interromper o desenvolvimento e o fornecimento de liquidez.
🧊 Três baldes de água fria
1. Queima ≠ redução da oferta circulante. A CoinScreamer observa que os 35,86% incluem alocações já bloqueadas; não se deve interpretar isso como uma redução imediata de 35,86% da oferta circulante.
2. A liquidez é a lápide. A fundação vai parar de atuar como formadora de mercado, e cada corretora decidirá por conta própria se remove o token da listagem. O volume negociado em 24h é de apenas 197 mil — não há profundidade suficiente para absorver uma onda de vendas.
3. Não use os 42 milhões captados como consolo. Esse valor da RootData é a soma histórica das rodadas de financiamento, não dinheiro disponível em caixa.
💡 Minha opinião
É a mesma tendência do artigo de ontem sobre a OpenAI: ontem a OpenAI cortou 10 bilhões em financiamento; hoje a Recall encerra as operações. No mesmo dia, a S&P rebaixou a perspectiva da Meta para negativa. A narrativa da IA está deixando de ser sobre “quanto se investe” e voltando a ser sobre “quanto se ganha”.
A Recall merece uma análise à parte, porque é um exemplo completo de token de IA: foi lançado em 15 de outubro de 2025, chegou à máxima de 0,8317 no mesmo mês e, um ano depois, está em 0,038 — queda de 95,4%, pior até que o BTC. O token atingiu o pico no mês de lançamento e caiu continuamente até a própria fundação queimá-lo.
⚠️ Isto não é uma recomendação de investimento. O projeto queima 35,86% dos tokens, mas não devolve nada aos detentores. O que você acha desse tipo de “liquidação elegante”? Vamos conversar nos comentários 👇
Na noite de 30/10, a Fundação Recall anunciou o encerramento das operações: serão queimados cerca de 359 milhões de tokens RECALL, equivalentes a 35,86% da oferta total. O comunicado deixa claro que os detentores não receberão nenhuma distribuição nem recompra; a maior parte desses 35,86% nem sequer estava em circulação.
📊 Dados principais
· Encerramento em 30/10; queima de 359 milhões de tokens, ou 35,86%
· Após a queima, a oferta total cai para 641 milhões; nenhuma distribuição ou recompra para os detentores
· Restam apenas 3,7 milhões à fundação, dos quais 3,45 milhões vão para os credores
· Preço atual: US$ 0,038; volume negociado em 24h de apenas 197 mil
· Está 95,4% abaixo da máxima histórica (ATH); a Bithumb o listou como ativo sob alerta
🔍 A contradição central
Queimar 35,86% parece positivo, mas o comunicado diz que os detentores não receberão distribuição nem recompra. Dos 3,7 milhões da fundação, 3,45 milhões serão usados para pagar credores e 200 mil para custos de liquidação, deixando o saldo previsto em zero — a chamada queima consiste em enviar para um buraco negro tokens bloqueados e destinados ao ecossistema, que já não estavam em circulação, e não em retirar 35,86% da oferta circulante. O que realmente pesa é que a fundação também vai interromper o desenvolvimento e o fornecimento de liquidez.
🧊 Três baldes de água fria
1. Queima ≠ redução da oferta circulante. A CoinScreamer observa que os 35,86% incluem alocações já bloqueadas; não se deve interpretar isso como uma redução imediata de 35,86% da oferta circulante.
2. A liquidez é a lápide. A fundação vai parar de atuar como formadora de mercado, e cada corretora decidirá por conta própria se remove o token da listagem. O volume negociado em 24h é de apenas 197 mil — não há profundidade suficiente para absorver uma onda de vendas.
3. Não use os 42 milhões captados como consolo. Esse valor da RootData é a soma histórica das rodadas de financiamento, não dinheiro disponível em caixa.
💡 Minha opinião
É a mesma tendência do artigo de ontem sobre a OpenAI: ontem a OpenAI cortou 10 bilhões em financiamento; hoje a Recall encerra as operações. No mesmo dia, a S&P rebaixou a perspectiva da Meta para negativa. A narrativa da IA está deixando de ser sobre “quanto se investe” e voltando a ser sobre “quanto se ganha”.
A Recall merece uma análise à parte, porque é um exemplo completo de token de IA: foi lançado em 15 de outubro de 2025, chegou à máxima de 0,8317 no mesmo mês e, um ano depois, está em 0,038 — queda de 95,4%, pior até que o BTC. O token atingiu o pico no mês de lançamento e caiu continuamente até a própria fundação queimá-lo.
⚠️ Isto não é uma recomendação de investimento. O projeto queima 35,86% dos tokens, mas não devolve nada aos detentores. O que você acha desse tipo de “liquidação elegante”? Vamos conversar nos comentários 👇
1
4.3k
·
--
#asic尚未收到预测市场申请 Uma frase do presidente da ASIC deixou o mercado de previsões em pânico! O verdadeiro sinal não está na Austrália
Na quinta-feira, Sarah Court, presidente da Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), disse em uma audiência no Senado que nenhum operador de mercado de previsões havia solicitado uma licença até o momento. A imprensa estampou manchetes como “golpe duro contra os mercados de previsões”, mas perdeu o foco.
📊 Dados principais
· Classificação: mecanismo semelhante a opções binárias, com ativos subjacentes sem relação com o setor financeiro
· A Austrália proibiu opções binárias para investidores de varejo até 2031
· Nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, totalizando 15,7 milhões
· Em agosto de 2025, a ACMA bloqueou a Polymarket, classificando-a como jogo de azar ilegal
· No terceiro trimestre, o volume negociado nas três plataformas chegou a 172,4 bilhões; a Kalshi respondeu por 83%
🔍 A contradição central
Não se trata de uma sanção, mas de uma medida defensiva. Se alguma plataforma solicitar uma licença, a ASIC avaliará o pedido, mas os requisitos são rigorosos; sem solicitações, é mais provável que essas plataformas enfrentem a regulamentação de jogos de azar na Austrália. A principal comparação é com as opções binárias: nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, com perdas totais de 15,7 milhões nas contas, enquanto os lucros somaram apenas 1,7 milhão. Oito em cada dez investidores de varejo perdem dinheiro — não é um setor adequado para licenciamento.
🧊 Três baldes de água fria
1. A ausência de solicitações não significa que o setor esteja condenado. Os requisitos rigorosos servem para atrair candidatos de qualidade, e a Kalshi continua movimentando 65 bilhões por mês.
2. Ser bloqueado não significa ser proibido. Os usuários ainda podem acessar a plataforma por VPN, e a ASIC afirma que eles não estão protegidos.
3. O que realmente deve preocupar: a taxa de perdas de 74% a 77% dos investidores de varejo em opções binárias e os 83,8% de posições compradas liquidadas no mercado cripto contam a mesma história.
💡 Minha opinião
Não quero simplesmente aderir à narrativa de que “os mercados de previsões acabaram”; os dados dizem o contrário. O mais importante é lembrar que o aperto regulatório e a explosão do setor estão acontecendo ao mesmo tempo: de um lado, a ASIC diz que “se parece com opções binárias e sete em cada dez investidores de varejo perdem”; de outro, o volume negociado no terceiro trimestre chegou a 172,4 bilhões.
Este caso australiano também serve de referência para o setor cripto: separar “a plataforma diz que é segura” de “os usuários estão realmente protegidos” significa não presumir que seja possível contornar a proteção dos investidores.
⚠️ Isto não é uma recomendação de investimento. Os mercados de previsões estão na mira dos reguladores. Você acha que isso vai provocar uma consolidação do setor ou sua regularização? Vamos conversar nos comentários 👇
#asic尚未收到预测市场申请 Uma frase do presidente da ASIC deixou o mercado de previsões em pânico! O verdadeiro sinal não está na Austrália
Na quinta-feira, Sarah Court, presidente da Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), disse em uma audiência no Senado que nenhum operador de mercado de previsões havia solicitado uma licença até o momento. A imprensa estampou manchetes como “golpe duro contra os mercados de previsões”, mas perdeu o foco.
📊 Dados principais
· Classificação: mecanismo semelhante a opções binárias, com ativos subjacentes sem relação com o setor financeiro
· A Austrália proibiu opções binárias para investidores de varejo até 2031
· Nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, totalizando 15,7 milhões
· Em agosto de 2025, a ACMA bloqueou a Polymarket, classificando-a como jogo de azar ilegal
· No terceiro trimestre, o volume negociado nas três plataformas chegou a 172,4 bilhões; a Kalshi respondeu por 83%
🔍 A contradição central
Não se trata de uma sanção, mas de uma medida defensiva. Se alguma plataforma solicitar uma licença, a ASIC avaliará o pedido, mas os requisitos são rigorosos; sem solicitações, é mais provável que essas plataformas enfrentem a regulamentação de jogos de azar na Austrália. A principal comparação é com as opções binárias: nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, com perdas totais de 15,7 milhões nas contas, enquanto os lucros somaram apenas 1,7 milhão. Oito em cada dez investidores de varejo perdem dinheiro — não é um setor adequado para licenciamento.
🧊 Três baldes de água fria
1. A ausência de solicitações não significa que o setor esteja condenado. Os requisitos rigorosos servem para atrair candidatos de qualidade, e a Kalshi continua movimentando 65 bilhões por mês.
2. Ser bloqueado não significa ser proibido. Os usuários ainda podem acessar a plataforma por VPN, e a ASIC afirma que eles não estão protegidos.
3. O que realmente deve preocupar: a taxa de perdas de 74% a 77% dos investidores de varejo em opções binárias e os 83,8% de posições compradas liquidadas no mercado cripto contam a mesma história.
💡 Minha opinião
Não quero simplesmente aderir à narrativa de que “os mercados de previsões acabaram”; os dados dizem o contrário. O mais importante é lembrar que o aperto regulatório e a explosão do setor estão acontecendo ao mesmo tempo: de um lado, a ASIC diz que “se parece com opções binárias e sete em cada dez investidores de varejo perdem”; de outro, o volume negociado no terceiro trimestre chegou a 172,4 bilhões.
Este caso australiano também serve de referência para o setor cripto: separar “a plataforma diz que é segura” de “os usuários estão realmente protegidos” significa não presumir que seja possível contornar a proteção dos investidores.
⚠️ Isto não é uma recomendação de investimento. Os mercados de previsões estão na mira dos reguladores. Você acha que isso vai provocar uma consolidação do setor ou sua regularização? Vamos conversar nos comentários 👇
Na quinta-feira, Sarah Court, presidente da Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), disse em uma audiência no Senado que nenhum operador de mercado de previsões havia solicitado uma licença até o momento. A imprensa estampou manchetes como “golpe duro contra os mercados de previsões”, mas perdeu o foco.
📊 Dados principais
· Classificação: mecanismo semelhante a opções binárias, com ativos subjacentes sem relação com o setor financeiro
· A Austrália proibiu opções binárias para investidores de varejo até 2031
· Nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, totalizando 15,7 milhões
· Em agosto de 2025, a ACMA bloqueou a Polymarket, classificando-a como jogo de azar ilegal
· No terceiro trimestre, o volume negociado nas três plataformas chegou a 172,4 bilhões; a Kalshi respondeu por 83%
🔍 A contradição central
Não se trata de uma sanção, mas de uma medida defensiva. Se alguma plataforma solicitar uma licença, a ASIC avaliará o pedido, mas os requisitos são rigorosos; sem solicitações, é mais provável que essas plataformas enfrentem a regulamentação de jogos de azar na Austrália. A principal comparação é com as opções binárias: nos 13 meses anteriores à proibição, 74% a 77% dos clientes de varejo tiveram prejuízo, com perdas totais de 15,7 milhões nas contas, enquanto os lucros somaram apenas 1,7 milhão. Oito em cada dez investidores de varejo perdem dinheiro — não é um setor adequado para licenciamento.
🧊 Três baldes de água fria
1. A ausência de solicitações não significa que o setor esteja condenado. Os requisitos rigorosos servem para atrair candidatos de qualidade, e a Kalshi continua movimentando 65 bilhões por mês.
2. Ser bloqueado não significa ser proibido. Os usuários ainda podem acessar a plataforma por VPN, e a ASIC afirma que eles não estão protegidos.
3. O que realmente deve preocupar: a taxa de perdas de 74% a 77% dos investidores de varejo em opções binárias e os 83,8% de posições compradas liquidadas no mercado cripto contam a mesma história.
💡 Minha opinião
Não quero simplesmente aderir à narrativa de que “os mercados de previsões acabaram”; os dados dizem o contrário. O mais importante é lembrar que o aperto regulatório e a explosão do setor estão acontecendo ao mesmo tempo: de um lado, a ASIC diz que “se parece com opções binárias e sete em cada dez investidores de varejo perdem”; de outro, o volume negociado no terceiro trimestre chegou a 172,4 bilhões.
Este caso australiano também serve de referência para o setor cripto: separar “a plataforma diz que é segura” de “os usuários estão realmente protegidos” significa não presumir que seja possível contornar a proteção dos investidores.
⚠️ Isto não é uma recomendação de investimento. Os mercados de previsões estão na mira dos reguladores. Você acha que isso vai provocar uma consolidação do setor ou sua regularização? Vamos conversar nos comentários 👇
2
182
·
--
#kospi下跌3.53%重回6000点下方 KOSPI despenca 3,53% e volta a ficar abaixo dos 6.000 pontos! O gatilho está em três letras
Hoje, o KOSPI sul-coreano fechou em 5.730,74 pontos, queda de 3,48%, após atingir a mínima intradiária de 5.599. Mais alarmante ainda: a Bolsa da Coreia acionou o sidecar de vendas — os futuros caíram 5,12%, e as ordens de venda programadas foram suspensas por 5 minutos. O gatilho está escondido em três letras: FCF.
📊 Dados principais
· KOSPI fechou em 5.730,74 (-3,48%), com mínima intradiária de 5.599
· Sidecar acionado, futuros em -5,12%
· SK Hynix -7,08%, Samsung -3,02%
· Alphabet -12,64%, maior queda desde a abertura de capital
· FCF do Google: -9,07 bilhões; FCF da Microsoft continua positivo, em 18,63 bilhões
🔍 Contradição central
Não é que a Coreia do Sul esteja mal, nem que a demanda por IA tenha desmoronado — os lucros operacionais do terceiro trimestre da Samsung, de 107,4 trilhões de won, e da SK Hynix, de 83,33 trilhões, são reais. A Pepperstone resumiu bem: o mercado não está prevendo um colapso dos pedidos; está questionando se os acionistas conseguirão obter retorno sobre o enorme capital investido. O parâmetro de precificação mudou: antes, olhava-se para o crescimento do Capex; agora, para saber se o fluxo de caixa livre é positivo. O FCF do Google está em -9,07 bilhões; o da Microsoft continua positivo, e suas ações caíram apenas 0,16%.
🧊 Três baldes de água fria
1. Lucros recordes da Samsung e da Hynix não conseguem salvar as ações. Lucros são passado; cotações são futuro. Com a lógica de desconto voltada para o retorno em caixa, lucros recordes só conseguem amenizar a queda.
2. O sidecar não é o fundo do poço; indica fragilidade, não que o mercado tenha chegado ao fundo. Após o circuit breaker de 15/10, o índice não se recuperou e perdeu os 6.000 pontos em 29/10.
3. Não presuma que o capital que sai da tecnologia e vai para setores defensivos acabará migrando para as criptomoedas. Hoje, as ações americanas de saúde e defesa estão subindo; o dinheiro está em títulos do Tesouro dos EUA, não no BTC.
💡 Minha opinião
Em 20/10, escrevi «KOSPI cai mais de 2% e lidera perdas globais». Na ocasião, indiquei dois pontos a acompanhar: se os resultados das gigantes americanas comprovariam o retorno da IA e qual seria o caminho dos juros. Hoje, a primeira resposta foi a pior possível: a Alphabet perdeu 500 bilhões em valor de mercado em um único dia, registrando a maior queda em seus 22 anos como empresa listada — um estrondo que sinaliza a mudança na lógica de precificação. O sinal a observar é se a Samsung executará sua recompra de ações: a recompra e o cancelamento foram adiados para janeiro do próximo ano, o IBK reduziu o preço-alvo para 350 mil, e as ações viraram para queda no fim do pregão.
⚠️ Isto não é recomendação de investimento. Na sua opinião, essa queda do KOSPI é uma descarga de tensão do mercado ou uma mudança na lógica de precificação? Vamos conversar nos comentários 👇
#kospi下跌3.53%重回6000点下方 KOSPI despenca 3,53% e volta a ficar abaixo dos 6.000 pontos! O gatilho está em três letras
Hoje, o KOSPI sul-coreano fechou em 5.730,74 pontos, queda de 3,48%, após atingir a mínima intradiária de 5.599. Mais alarmante ainda: a Bolsa da Coreia acionou o sidecar de vendas — os futuros caíram 5,12%, e as ordens de venda programadas foram suspensas por 5 minutos. O gatilho está escondido em três letras: FCF.
📊 Dados principais
· KOSPI fechou em 5.730,74 (-3,48%), com mínima intradiária de 5.599
· Sidecar acionado, futuros em -5,12%
· SK Hynix -7,08%, Samsung -3,02%
· Alphabet -12,64%, maior queda desde a abertura de capital
· FCF do Google: -9,07 bilhões; FCF da Microsoft continua positivo, em 18,63 bilhões
🔍 Contradição central
Não é que a Coreia do Sul esteja mal, nem que a demanda por IA tenha desmoronado — os lucros operacionais do terceiro trimestre da Samsung, de 107,4 trilhões de won, e da SK Hynix, de 83,33 trilhões, são reais. A Pepperstone resumiu bem: o mercado não está prevendo um colapso dos pedidos; está questionando se os acionistas conseguirão obter retorno sobre o enorme capital investido. O parâmetro de precificação mudou: antes, olhava-se para o crescimento do Capex; agora, para saber se o fluxo de caixa livre é positivo. O FCF do Google está em -9,07 bilhões; o da Microsoft continua positivo, e suas ações caíram apenas 0,16%.
🧊 Três baldes de água fria
1. Lucros recordes da Samsung e da Hynix não conseguem salvar as ações. Lucros são passado; cotações são futuro. Com a lógica de desconto voltada para o retorno em caixa, lucros recordes só conseguem amenizar a queda.
2. O sidecar não é o fundo do poço; indica fragilidade, não que o mercado tenha chegado ao fundo. Após o circuit breaker de 15/10, o índice não se recuperou e perdeu os 6.000 pontos em 29/10.
3. Não presuma que o capital que sai da tecnologia e vai para setores defensivos acabará migrando para as criptomoedas. Hoje, as ações americanas de saúde e defesa estão subindo; o dinheiro está em títulos do Tesouro dos EUA, não no BTC.
💡 Minha opinião
Em 20/10, escrevi «KOSPI cai mais de 2% e lidera perdas globais». Na ocasião, indiquei dois pontos a acompanhar: se os resultados das gigantes americanas comprovariam o retorno da IA e qual seria o caminho dos juros. Hoje, a primeira resposta foi a pior possível: a Alphabet perdeu 500 bilhões em valor de mercado em um único dia, registrando a maior queda em seus 22 anos como empresa listada — um estrondo que sinaliza a mudança na lógica de precificação. O sinal a observar é se a Samsung executará sua recompra de ações: a recompra e o cancelamento foram adiados para janeiro do próximo ano, o IBK reduziu o preço-alvo para 350 mil, e as ações viraram para queda no fim do pregão.
⚠️ Isto não é recomendação de investimento. Na sua opinião, essa queda do KOSPI é uma descarga de tensão do mercado ou uma mudança na lógica de precificação? Vamos conversar nos comentários 👇
Hoje, o KOSPI sul-coreano fechou em 5.730,74 pontos, queda de 3,48%, após atingir a mínima intradiária de 5.599. Mais alarmante ainda: a Bolsa da Coreia acionou o sidecar de vendas — os futuros caíram 5,12%, e as ordens de venda programadas foram suspensas por 5 minutos. O gatilho está escondido em três letras: FCF.
📊 Dados principais
· KOSPI fechou em 5.730,74 (-3,48%), com mínima intradiária de 5.599
· Sidecar acionado, futuros em -5,12%
· SK Hynix -7,08%, Samsung -3,02%
· Alphabet -12,64%, maior queda desde a abertura de capital
· FCF do Google: -9,07 bilhões; FCF da Microsoft continua positivo, em 18,63 bilhões
🔍 Contradição central
Não é que a Coreia do Sul esteja mal, nem que a demanda por IA tenha desmoronado — os lucros operacionais do terceiro trimestre da Samsung, de 107,4 trilhões de won, e da SK Hynix, de 83,33 trilhões, são reais. A Pepperstone resumiu bem: o mercado não está prevendo um colapso dos pedidos; está questionando se os acionistas conseguirão obter retorno sobre o enorme capital investido. O parâmetro de precificação mudou: antes, olhava-se para o crescimento do Capex; agora, para saber se o fluxo de caixa livre é positivo. O FCF do Google está em -9,07 bilhões; o da Microsoft continua positivo, e suas ações caíram apenas 0,16%.
🧊 Três baldes de água fria
1. Lucros recordes da Samsung e da Hynix não conseguem salvar as ações. Lucros são passado; cotações são futuro. Com a lógica de desconto voltada para o retorno em caixa, lucros recordes só conseguem amenizar a queda.
2. O sidecar não é o fundo do poço; indica fragilidade, não que o mercado tenha chegado ao fundo. Após o circuit breaker de 15/10, o índice não se recuperou e perdeu os 6.000 pontos em 29/10.
3. Não presuma que o capital que sai da tecnologia e vai para setores defensivos acabará migrando para as criptomoedas. Hoje, as ações americanas de saúde e defesa estão subindo; o dinheiro está em títulos do Tesouro dos EUA, não no BTC.
💡 Minha opinião
Em 20/10, escrevi «KOSPI cai mais de 2% e lidera perdas globais». Na ocasião, indiquei dois pontos a acompanhar: se os resultados das gigantes americanas comprovariam o retorno da IA e qual seria o caminho dos juros. Hoje, a primeira resposta foi a pior possível: a Alphabet perdeu 500 bilhões em valor de mercado em um único dia, registrando a maior queda em seus 22 anos como empresa listada — um estrondo que sinaliza a mudança na lógica de precificação. O sinal a observar é se a Samsung executará sua recompra de ações: a recompra e o cancelamento foram adiados para janeiro do próximo ano, o IBK reduziu o preço-alvo para 350 mil, e as ações viraram para queda no fim do pregão.
⚠️ Isto não é recomendação de investimento. Na sua opinião, essa queda do KOSPI é uma descarga de tensão do mercado ou uma mudança na lógica de precificação? Vamos conversar nos comentários 👇
184
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
WhoWillSucceedJensenHuangatNvidia?
121,639 visualizações
1,413 discutindo
Nvidia afirma que não há conversas sobre o cargo de CEO enquanto petição "Apoie Jensen" ultrapassa 77.900 assinaturas
Binance News
·30 curtidas
·47.9k visualizações
WhatWillDriveCryptoandStocks’NextRebound?
506,875 visualizações
3,293 discutindo
BitcoinActiveSupplyInProfitDropsBelow45%
49,611 visualizações
567 discutindo