
BlockRadar-月月
2.2k Publicações

BlockRadar-月月
Denunciar
Bloquear usuário
来自老韭菜的碎碎念 🥬
不喊单,只记录真实盘感和人性波动。
2.0K+ Seguindo
2.2K+ Seguidores
2.4K+ Curtiu
Publicações
PINNED
No último dia de 2025, Yueyue está de pé diante do fundo da Binance, cheia de expectativa para 2026~
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
No último dia de 2025, Yueyue está de pé diante do fundo da Binance, cheia de expectativa para 2026~
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
Espero que no próximo ano, que as carteiras de todos brilhem como este "2026", e que a liberdade financeira seja alcançada em breve!🚀🌕
Agradeço à Binance por estar ao nosso lado, em 2026 vamos enriquecer juntos, vamos voar!💰
#Binance #2026见 #crypto
3
12
707
Artigo
Robinhood, em 18º lugar na lista de underwriting, o que realmente vende para a Oura não são ações — são os 5 milhões de pequenos investidoresNo início de setembro, a Oura protocolou os documentos para o IPO. Na lista de underwriting estão: Goldman Sachs, Morgan Stanley, JPMorgan Chase, Allen & Co., Jefferies; e, no final, em 18º lugar, Robinhood Securities.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
Robinhood, em 18º lugar na lista de underwriting, o que realmente vende para a Oura não são ações — são os 5 milhões de pequenos investidores
No início de setembro, a Oura protocolou os documentos para o IPO. Na lista de underwriting estão: Goldman Sachs, Morgan Stanley, JPMorgan Chase, Allen & Co., Jefferies; e, no final, em 18º lugar, Robinhood Securities.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
O mercado chama isso de “Robinhood entrando oficialmente no círculo do banco de investimento”. A notícia é bem polida: “Aquele app que antes atendia pequenos investidores agora começa a disputar o prato dos bancos de investimento.”
Mas se você trocar o sujeito pelo 18º nome daquela lista de underwriting — e pela massa de pequenos investidores por trás dele, que está esperando para receber ações do IPO — a história muda completamente de tom.
A Robinhood consegue entrar nessa lista não porque tenha capacidade de underwriting. Ela se apoia, antes, no que está nas mãos: pequenos investidores. E um dos segredos mais profundos desse negócio chamado “underwriting” é o seguinte: as pessoas na lista não estão vendendo ações; estão vendendo “quem tem o direito de comprar ações”.
104
Artigo
30 dias após lançar o produto concorrente, a Uniswap virou e comprou a moeda do oponente: o “topo no primeiro dia” do Pools.trade é uma mentira; a verdadeira rendição está escondida em 4 de setembro5 de agosto, a Uniswap Labs lançou o Pools.trade na Robinhood Chain, com taxas mais baixas; no primeiro dia de lançamento, já superou a Pons. Na época, a interpretação do mercado foi: “o gigante das DEXs entrou pessoalmente em cena para esmagar esta pequena plataforma que ganha dinheiro todos os dias com as taxas da emissão de memecoin”.
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
30 dias após lançar o produto concorrente, a Uniswap virou e comprou a moeda do oponente: o “topo no primeiro dia” do Pools.trade é uma mentira; a verdadeira rendição está escondida em 4 de setembro
5 de agosto, a Uniswap Labs lançou o Pools.trade na Robinhood Chain, com taxas mais baixas; no primeiro dia de lançamento, já superou a Pons. Na época, a interpretação do mercado foi: “o gigante das DEXs entrou pessoalmente em cena para esmagar esta pequena plataforma que ganha dinheiro todos os dias com as taxas da emissão de memecoin”.
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
4 de setembro, a Uniswap Labs comprou tokens da PONS. Não foi divulgado o valor, nem o preço, nem o endereço da carteira detentora. Só houve uma frase: “alinhamento de longo prazo”.
Da frase “quero acabar com você” a “eu entrei com capital em você”, passaram apenas 30 dias.
É isso que há de mais estranho nesta notícia: se o Pools.trade realmente venceu, por que a Uniswap teria comprado as moedas do oponente?
265
Verificado
Artigo
O petróleo dispara para US$ 95, mas o mercado “celebra” o aumento de juros do Fed: as exportações da Arábia Saudita despencam — o verdadeiro rompimento é a velha crença de que “o banco central vai salvar”As exportações de petróleo da Arábia Saudita caíram ao nível mais baixo em 9 anos, e o Brent está acima de US$ 95.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
O petróleo dispara para US$ 95, mas o mercado “celebra” o aumento de juros do Fed: as exportações da Arábia Saudita despencam — o verdadeiro rompimento é a velha crença de que “o banco central vai salvar”
As exportações de petróleo da Arábia Saudita caíram ao nível mais baixo em 9 anos, e o Brent está acima de US$ 95.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
Seguindo a resposta condicionada dos mercados aos últimos vinte anos de condições, o próximo roteiro deveria ser: choque de energia → expectativas de inflação em alta → o banco central em situação de “vai e volta” → o mercado começa a apostar que “o banco central não ousará aumentar a taxa” → ativos de risco ganham um fôlego.
Mas a realidade de setembro de 2026 é: no mesmo dia em que o preço do petróleo rompeu US$ 95, o mercado levou a probabilidade de alta de juros do Fed em setembro a 65%.
Não existe precificação para “o banco central vai hesitar”. Não há consenso de que “em um choque de oferta, historicamente não se aumenta juros”. No momento em que o mercado vê os preços de energia dispararem, a reação é — aumentar a aposta de que o Federal Reserve ficará mais hawkish.
311
Artigo
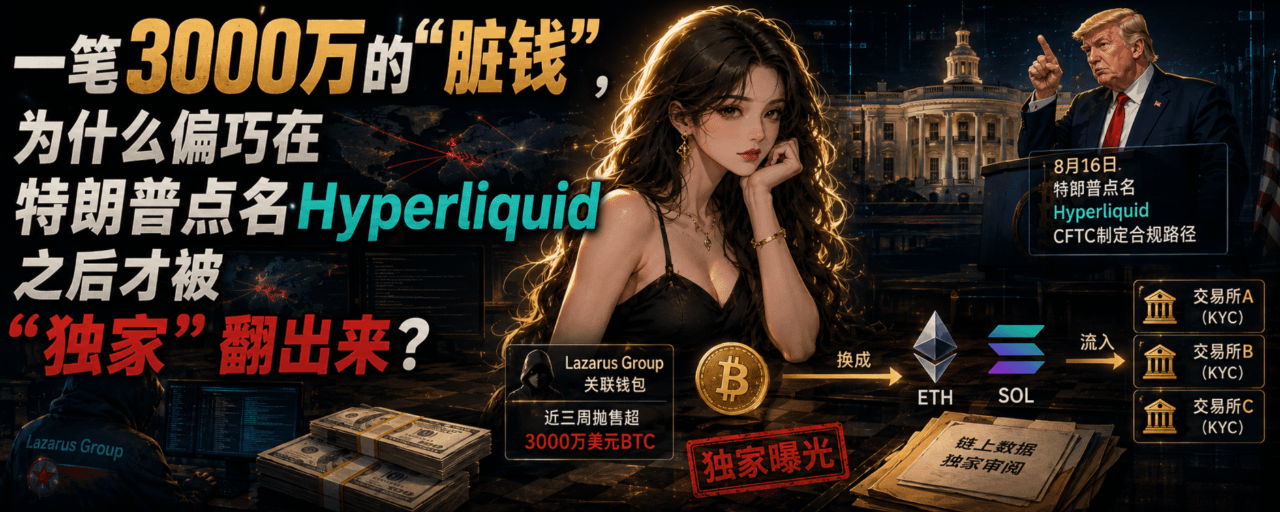
Um “dinheiro sujo” de US$ 30 milhões: por que, curiosamente, ele só foi “revelado em exclusivo” depois que Trump citou a Hyperliquid?Nas últimas 8 horas, uma notícia fez o mundo cripto explodir: carteiras ligadas ao grupo Lazarus da Coreia do Norte teriam, nas últimas três semanas, vendido mais de US$ 30 milhões em Bitcoin na Hyperliquid, trocando por Ethereum e Solana, e por fim o dinheiro teria chegado aos bolsos de algumas corretoras centralizadas.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
Um “dinheiro sujo” de US$ 30 milhões: por que, curiosamente, ele só foi “revelado em exclusivo” depois que Trump citou a Hyperliquid?
Nas últimas 8 horas, uma notícia fez o mundo cripto explodir: carteiras ligadas ao grupo Lazarus da Coreia do Norte teriam, nas últimas três semanas, vendido mais de US$ 30 milhões em Bitcoin na Hyperliquid, trocando por Ethereum e Solana, e por fim o dinheiro teria chegado aos bolsos de algumas corretoras centralizadas.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
À primeira vista, este é mais um roteiro “padrão” de lavagem de dinheiro por “hackers norte-coreanos”. Mas, sendo bem honesto, o que me deixou realmente com um pé atrás não é a lavagem em si — é o “momento de nascimento” desta notícia.
Observe a relação entre dois marcos. Em 16 de agosto, Trump citou a Hyperliquid na Casa Branca, dizendo que o presidente da CFTC estava formulando um caminho “totalmente em conformidade, legal”, para colocá-la no mercado americano. No início de setembro, uma empresa de dados on-chain, a pedido de uma grande mídia cripto tradicional, revisou “exclusivamente” os dados — e então a notícia veio a público. Entre um evento e outro, passaram-se semanas. Só que os dados on-chain são públicos, as carteiras da Lazarus já estavam sinalizadas e qualquer pessoa, em qualquer dia, consegue ver on-chain esse fluxo de US$ 30 milhões.
1
274
Artigo
O “treino ao vivo” hawkish de Wosh: um relatório de emprego (não agrícola), consegue forçar o Fed a revelar sua cartada?Na última semana, os holofotes do mercado global quase foram todos direcionados a uma única pessoa — o presidente do Federal Reserve, Kevin Wosh. Este novo presidente, que assumiu o Fed apenas em maio deste ano, fez sua estreia oficial de política no final de agosto, no encontro anual do banco central em Jackson Hole. Ele não falou muito, mas o peso de suas palavras foi grande. Em geral, o mercado interpretou sua aparição como uma postura mais “hawkish” (dura): ele reafirmou a meta de inflação de 2%, declarou, de forma direta, que “se a inflação não desacelerar de maneira clara e suficientemente rápida, o Fed ainda terá trabalho a fazer”, e chegou até a ser mais explícito — o que o Fed se preocupa agora de fato são os preços, e não qualquer outra coisa.
O “treino ao vivo” hawkish de Wosh: um relatório de emprego (não agrícola), consegue forçar o Fed a revelar sua cartada?
Na última semana, os holofotes do mercado global quase foram todos direcionados a uma única pessoa — o presidente do Federal Reserve, Kevin Wosh. Este novo presidente, que assumiu o Fed apenas em maio deste ano, fez sua estreia oficial de política no final de agosto, no encontro anual do banco central em Jackson Hole. Ele não falou muito, mas o peso de suas palavras foi grande. Em geral, o mercado interpretou sua aparição como uma postura mais “hawkish” (dura): ele reafirmou a meta de inflação de 2%, declarou, de forma direta, que “se a inflação não desacelerar de maneira clara e suficientemente rápida, o Fed ainda terá trabalho a fazer”, e chegou até a ser mais explícito — o que o Fed se preocupa agora de fato são os preços, e não qualquer outra coisa.
126
Artigo
40 unidades e 16 dias: por que a “recepção fria” do cirBTC foi recontada antes do lançamento do Arc?A data de publicação de uma notícia costuma ser ainda mais digna de investigação do que o conteúdo em si.
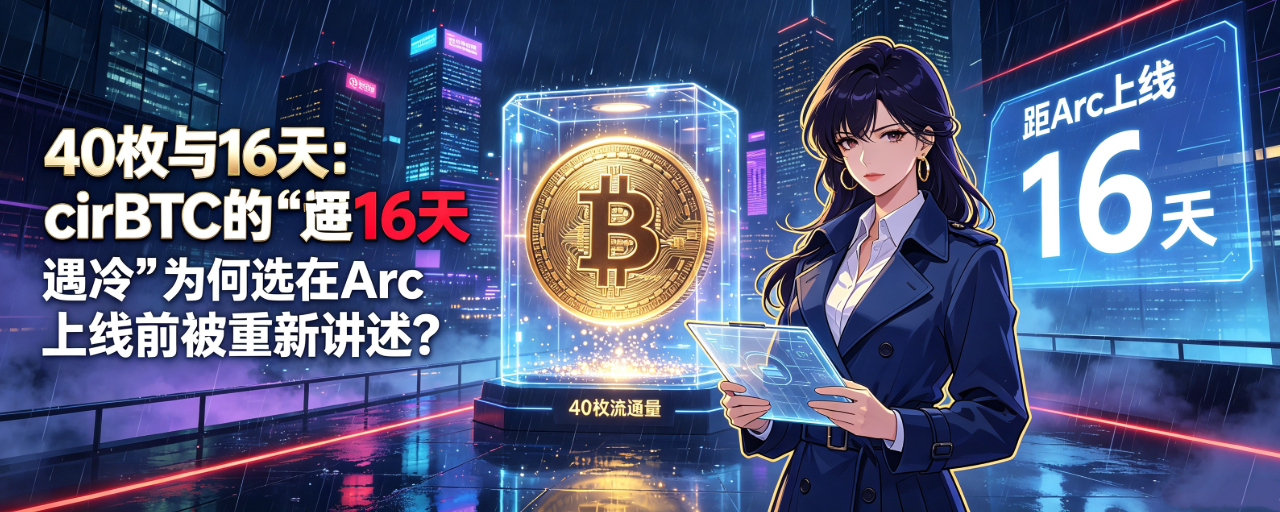
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
40 unidades e 16 dias: por que a “recepção fria” do cirBTC foi recontada antes do lançamento do Arc?
A data de publicação de uma notícia costuma ser ainda mais digna de investigação do que o conteúdo em si.
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
Em 31 de agosto de 2026, várias mídias relataram quase simultaneamente os resultados decepcionantes da Circle ao encapsular o bitcoin cirBTC: a circulação on-chain é de apenas cerca de 40 unidades, enquanto as reservas foram superemitidas em 106%. A redação das matérias é altamente consistente, as fontes dos dados são claras e a conclusão é inequívoca — “um produto perfeito derrotado pelos efeitos de rede”. Só analisando o conteúdo, trata-se de uma observação de mercado competente.
Mas há um detalhe que deixa um pouco desconfortável: o cirBTC foi lançado no Ethereum em 9 de junho de 2026. Falta pouco para completar três meses. Uma história de “lançamento inicial com recepção fria”; por que não foi contada em junho, nem em julho, mas escolhida justamente para ser resgatada em 31 de agosto, de forma concentrada?
124
Artigo
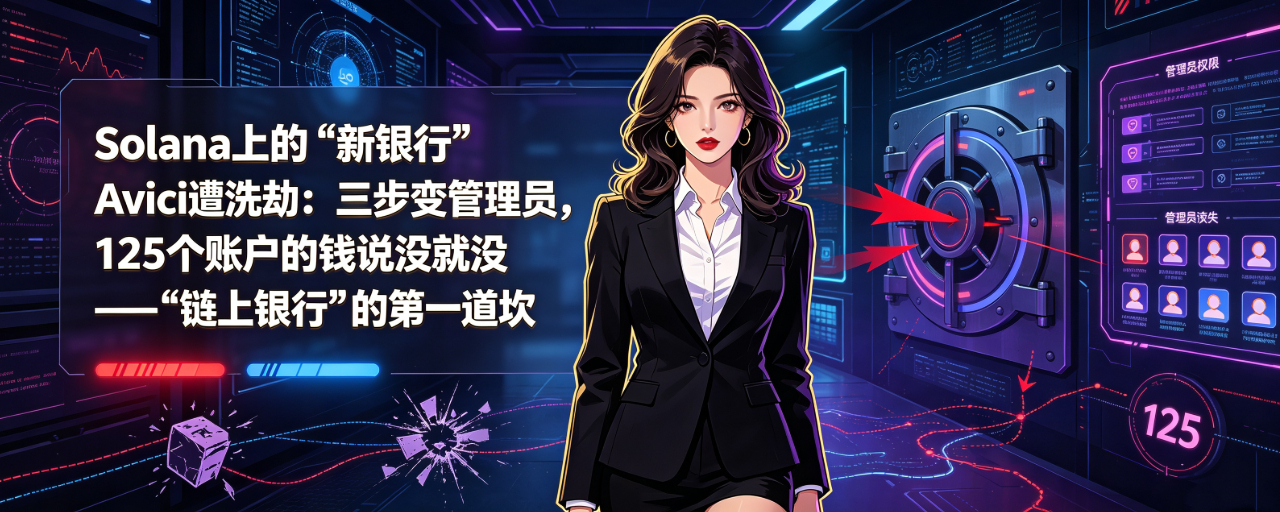
“Novo banco” Avici na Solana foi saqueado: três passos viraram administrador, o dinheiro de 125 contas sumiu — o primeiro obstáculo do “banco on-chain”O mais irônico nesta notícia é que: o atacante nem precisou de nenhuma técnica avançada. Em três passos — três passos — o controle do gerenciamento de garantias de um “banco” foi para as mãos dele.
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
“Novo banco” Avici na Solana foi saqueado: três passos viraram administrador, o dinheiro de 125 contas sumiu — o primeiro obstáculo do “banco on-chain”
O mais irônico nesta notícia é que: o atacante nem precisou de nenhuma técnica avançada. Em três passos — três passos — o controle do gerenciamento de garantias de um “banco” foi para as mãos dele.
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
Em 28 de agosto, a Avici, o “novo banco” on-chain baseado na Solana, confirmou que foi comprometida. As estatísticas iniciais apontam perdas entre US$ 600 mil e US$ 1,02 milhão, afetando 125 contas de usuários. O token nativo AVICI caiu cerca de 39% em um dia; o preço atual já está 96% distante da máxima histórica. Mas, por trás desses números, a questão que realmente deveria ser feita é: como um projeto que controla o saldo dos cartões de outras pessoas pode, de repente, ter sido tão facilmente “adicionado um administrador”?
158
Artigo
Os EUA incluíram “ativos digitais” na ordem de sanções, mas de propósito não traçaram limites: a infraestrutura descentralizada será o próximo alvo?Em 24 de agosto, o Departamento do Tesouro dos EUA lançou uma nova rodada de sanções contra o Irã, chamada formalmente de “operação de isolamento econômico”. O secretário do Tesouro, Bessent, adotou um tom duro, dizendo que era preciso “cortar todos os vasos econômicos que sustentam esse regime autoritário”. O que realmente deixou o setor cripto em alerta foi o fato de que, nesta rodada, o escopo das sanções incluiu raramente os “ativos digitais”.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
Os EUA incluíram “ativos digitais” na ordem de sanções, mas de propósito não traçaram limites: a infraestrutura descentralizada será o próximo alvo?
Em 24 de agosto, o Departamento do Tesouro dos EUA lançou uma nova rodada de sanções contra o Irã, chamada formalmente de “operação de isolamento econômico”. O secretário do Tesouro, Bessent, adotou um tom duro, dizendo que era preciso “cortar todos os vasos econômicos que sustentam esse regime autoritário”. O que realmente deixou o setor cripto em alerta foi o fato de que, nesta rodada, o escopo das sanções incluiu raramente os “ativos digitais”.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
Mas surge a questão: quem exatamente deve ser sancionado? As exchanges e os intermediários financeiros iranianos? Ou a infraestrutura descentralizada que não tem centro, não tem KYC e não tem lista de endereços? O Tesouro não disse.
Esse “não dito” é justamente a parte mais perigosa de toda a história.
114
Artigo
Mirae Asset da Coreia investe US$ 109 bilhões: ativos de clientes de US$ 1,1 trilhão dão suporte — 2027 é contagem regressiva para lucros ou uma maldição do anel apertado?Nas últimas 8 horas, a notícia que realmente vale ser observada no mundo das criptomoedas não está no volume de negociações nem no preço, e sim no fundo do mapa do capital. Segundo a <c-1/> (The Korea Times), o grupo financeiro Mirae Asset Futures planeja, tendo sua plataforma de negócios cripto Digital X como núcleo, desenvolver uma operação de ativos digitais com capacidade de até 150 trilhões de won sul-coreano (cerca de 109 bilhões de dólares). Isso não é um investimento comum; parece mais com o momento em que um gigante decide oficialmente colocar “ativos digitais” na lista de itens do motor de lucros.
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
Mirae Asset da Coreia investe US$ 109 bilhões: ativos de clientes de US$ 1,1 trilhão dão suporte — 2027 é contagem regressiva para lucros ou uma maldição do anel apertado?
Nas últimas 8 horas, a notícia que realmente vale ser observada no mundo das criptomoedas não está no volume de negociações nem no preço, e sim no fundo do mapa do capital. Segundo a <c-1/> (The Korea Times), o grupo financeiro Mirae Asset Futures planeja, tendo sua plataforma de negócios cripto Digital X como núcleo, desenvolver uma operação de ativos digitais com capacidade de até 150 trilhões de won sul-coreano (cerca de 109 bilhões de dólares). Isso não é um investimento comum; parece mais com o momento em que um gigante decide oficialmente colocar “ativos digitais” na lista de itens do motor de lucros.
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
O peso dessa notícia está no fato de que ela vem de uma instituição financeira tradicional que talvez você não tenha ouvido muito falar, mas que tem uma escala impressionante: o grupo Mirae Asset controla mais de 1500 trilhões de won (cerca de 1,1 trilhão de dólares) em ativos dos clientes, sendo um dos maiores grupos financeiros da Coreia. Quando uma instituição desse porte inclui, simultaneamente, criptoativos, stablecoins, RWA e tokens de valores mobiliários no seu mapa estratégico, que peso isso tem — não dá para comparar com o desempenho de uma moeda de uma exchange, certo?
281
Artigo
CZ segue o CEO da Robinhood e $CASHCAT bate recorde de valuation: antes da temporada de altcoins, o mercado on-chain está prestes a encenar o “roteiro mais forte”? ”Nas últimas 8 horas, do lado do BTC houve uma calmaria após a euforia; já do lado on-chain, paira outro tipo de sensação: as oportunidades realmente aumentaram, mas o que deve deixar os veteranos de verdade empolgados é, provavelmente, apenas o prelúdio.
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
CZ segue o CEO da Robinhood e $CASHCAT bate recorde de valuation: antes da temporada de altcoins, o mercado on-chain está prestes a encenar o “roteiro mais forte”? ”
Nas últimas 8 horas, do lado do BTC houve uma calmaria após a euforia; já do lado on-chain, paira outro tipo de sensação: as oportunidades realmente aumentaram, mas o que deve deixar os veteranos de verdade empolgados é, provavelmente, apenas o prelúdio.
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
Hoje, os principais tokens armazenados na blockchain da Robinhood, o CASHCAT, tocou US$ 240 milhões em valor de mercado, estabelecendo uma máxima histórica. Ao mesmo tempo, um movimento acendeu a imaginação de toda a linha — o fundador da Binance, CZ, ontem passou a seguir o CEO da Robinhood, Vlad, e Vlad, por sua vez, comentou uma postagem do Musk sobre Marte; o final foi uma única frase: “Até Marte”. De um lado, a narrativa de memes das ações dos EUA foi confirmada positivamente tanto pela Robinhood quanto pela CZ; do outro, surgiram sinais de interação inéditos entre duas das principais plataformas. Fica difícil não especular: a seguir, a Binance e a Robinhood vão abrir mutuamente os canais de listagem de tokens?
233
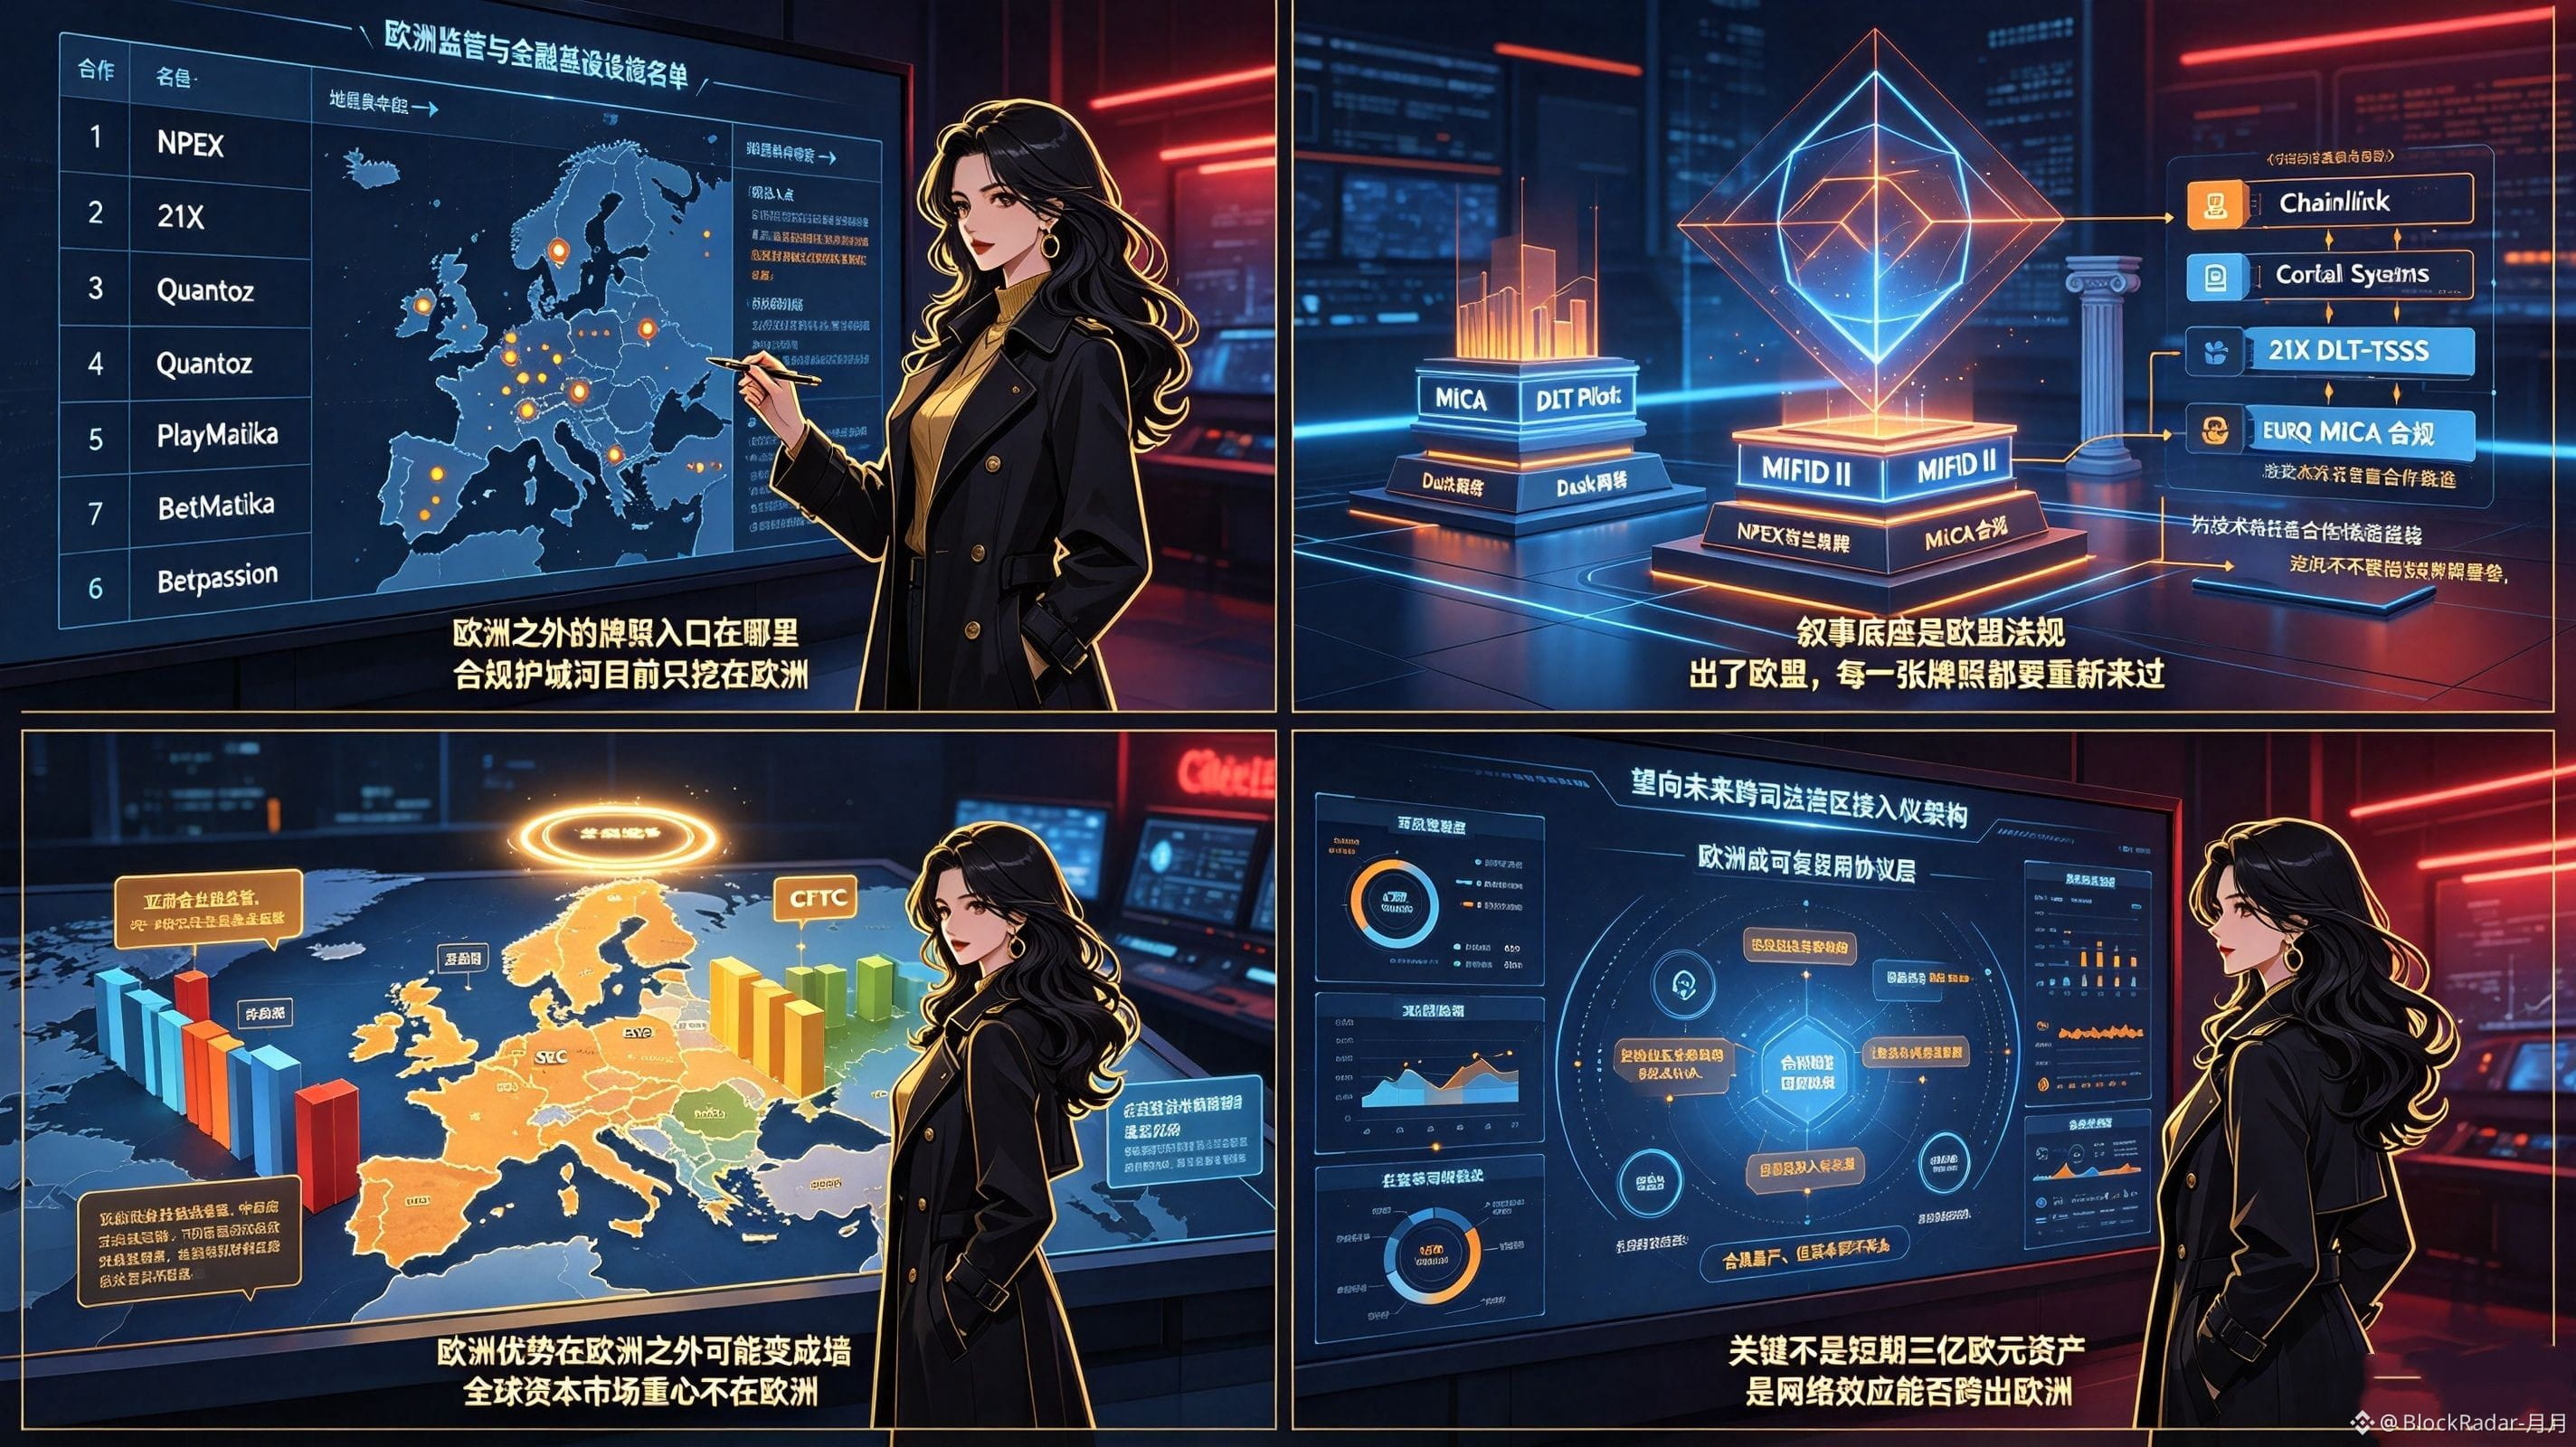
Ontem à noite organizei a lista de parceiros do @Dusk_Foundation e queria encontrar instituições licenciadas fora da Europa. Descobri que, além de NPEX, 21X e Quantoz, a italiana PlayMatika e a Betpassion também se conectaram ao DuskPay, mas elas ainda estão dentro da União Europeia. Essa concentração geográfica me fez parar por um bom tempo antes da tabela. Eu só queria mapear os avanços comerciais, mas acabei sendo puxado para uma questão mais fundamental: uma cadeia que se apresenta como uma “infraestrutura global de finanças”, cuja defesa regulatória de conformidade atualmente foi escavada apenas na Europa.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
Ontem à noite organizei a lista de parceiros do @Dusk e queria encontrar instituições licenciadas fora da Europa. Descobri que, além de NPEX, 21X e Quantoz, a italiana PlayMatika e a Betpassion também se conectaram ao DuskPay, mas elas ainda estão dentro da União Europeia. Essa concentração geográfica me fez parar por um bom tempo antes da tabela. Eu só queria mapear os avanços comerciais, mas acabei sendo puxado para uma questão mais fundamental: uma cadeia que se apresenta como uma “infraestrutura global de finanças”, cuja defesa regulatória de conformidade atualmente foi escavada apenas na Europa.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
À primeira vista, o Dusk parece ser uma blockchain pública de privacidade com conformidade. Mas quanto mais eu observo, mais sinto que seu núcleo real é um “espelho digital” da regulação financeira europeia. MiCA, DLT Pilot, MiFID II — essas palavras compõem toda a base narrativa do Dusk. As licenças da Holanda da NPEX, o DLT-TSS da 21X, a conformidade MiCA da EURQ: cada item corresponde precisamente a um regulamento da União Europeia. A Chainlink e a Cordial Systems trazem tecnologia global e parcerias de custódia, mas não são instituições financeiras licenciadas; portanto, não conseguem substituir de verdade a barreira de licenças. Esse desenho é impecável em Bruxelas, mas, fora da União Europeia, cada licença precisa ser refeita. #dusk
O que me deixa cauteloso aqui é o seguinte: a vantagem regulatória europeia, na Europa, é um fosso protetor; fora da Europa, pode virar uma muralha. Os EUA têm a SEC e a CFTC; a Ásia tem seus próprios sistemas regulatórios. Se o Dusk quiser entrar nesses mercados, não poderá simplesmente reutilizar o “pacote de conformidade” da UE — terá de construir uma estrutura legal do zero e renegociar licenças. E o centro das atenções dos mercados de capitais globais obviamente não está na Europa — ações dos EUA, títulos asiáticos, fundos soberanos do Oriente Médio: essas dimensões superam muito a faixa que o Dusk consegue alcançar atualmente. Mais sutil ainda: a profundidade do design de privacidade do $DUSK está fortemente vinculada às tradições europeias de proteção de dados; isso pode não ser um diferencial em outras jurisdições, e às vezes até exige explicações adicionais.
O que estou observando agora é se o Dusk consegue abstrair a experiência de conformidade da Europa em uma arquitetura técnica reutilizável, de modo que instituições licenciadas de outras regiões possam se conectar com rapidez, como quem integra um protocolo, em vez de ter de passar por uma nova rodada de customização legal a cada nova jurisdição. O que realmente me importa não são os ~€300M de ativos da NPEX no curto prazo, mas sim, a longo prazo, se a dinâmica de rede do DUSK consegue sair da Europa — ou se, no fim, ficará preso na “cidadela da conformidade mais rígida”, porém com espessura de capital insuficiente.
119
Artigo
Uma carteira “minera” US$ 55 milhões: Nesa despenca 40% em uma noite — onde fica o limite de segurança de uma blockchain de IA?Nas últimas 8 horas, a notícia mais arrepiante no mundo das criptos foi o colapso de uma moeda ligada a IA. O token da Nesa (NES) despencou até 40% depois que foram detectadas atividades suspeitas na cadeia e grandes vendas em massa. Observadores on-chain descobriram que um determinado endereço de carteira conseguiu “minerar” NES no valor de cerca de 55 milhões de dólares; em seguida, começou a despejar o ativo em uma exchange descentralizada. O pior é que essa mesma carteira ainda mantém cerca de 18 milhões de dólares em NES, então a pressão vendedora provavelmente ainda não acabou.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
Uma carteira “minera” US$ 55 milhões: Nesa despenca 40% em uma noite — onde fica o limite de segurança de uma blockchain de IA?
Nas últimas 8 horas, a notícia mais arrepiante no mundo das criptos foi o colapso de uma moeda ligada a IA. O token da Nesa (NES) despencou até 40% depois que foram detectadas atividades suspeitas na cadeia e grandes vendas em massa. Observadores on-chain descobriram que um determinado endereço de carteira conseguiu “minerar” NES no valor de cerca de 55 milhões de dólares; em seguida, começou a despejar o ativo em uma exchange descentralizada. O pior é que essa mesma carteira ainda mantém cerca de 18 milhões de dólares em NES, então a pressão vendedora provavelmente ainda não acabou.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
Se fosse apenas uma queda comum de um altcoin, não seria tão surpreendente. Mas, considerando que ele já foi listado em várias exchanges tradicionais e que a trilha de DeAI (IA descentralizada) está em alta, o caso vira um alerta que vale a pena revisitar repetidamente.
2
2
783
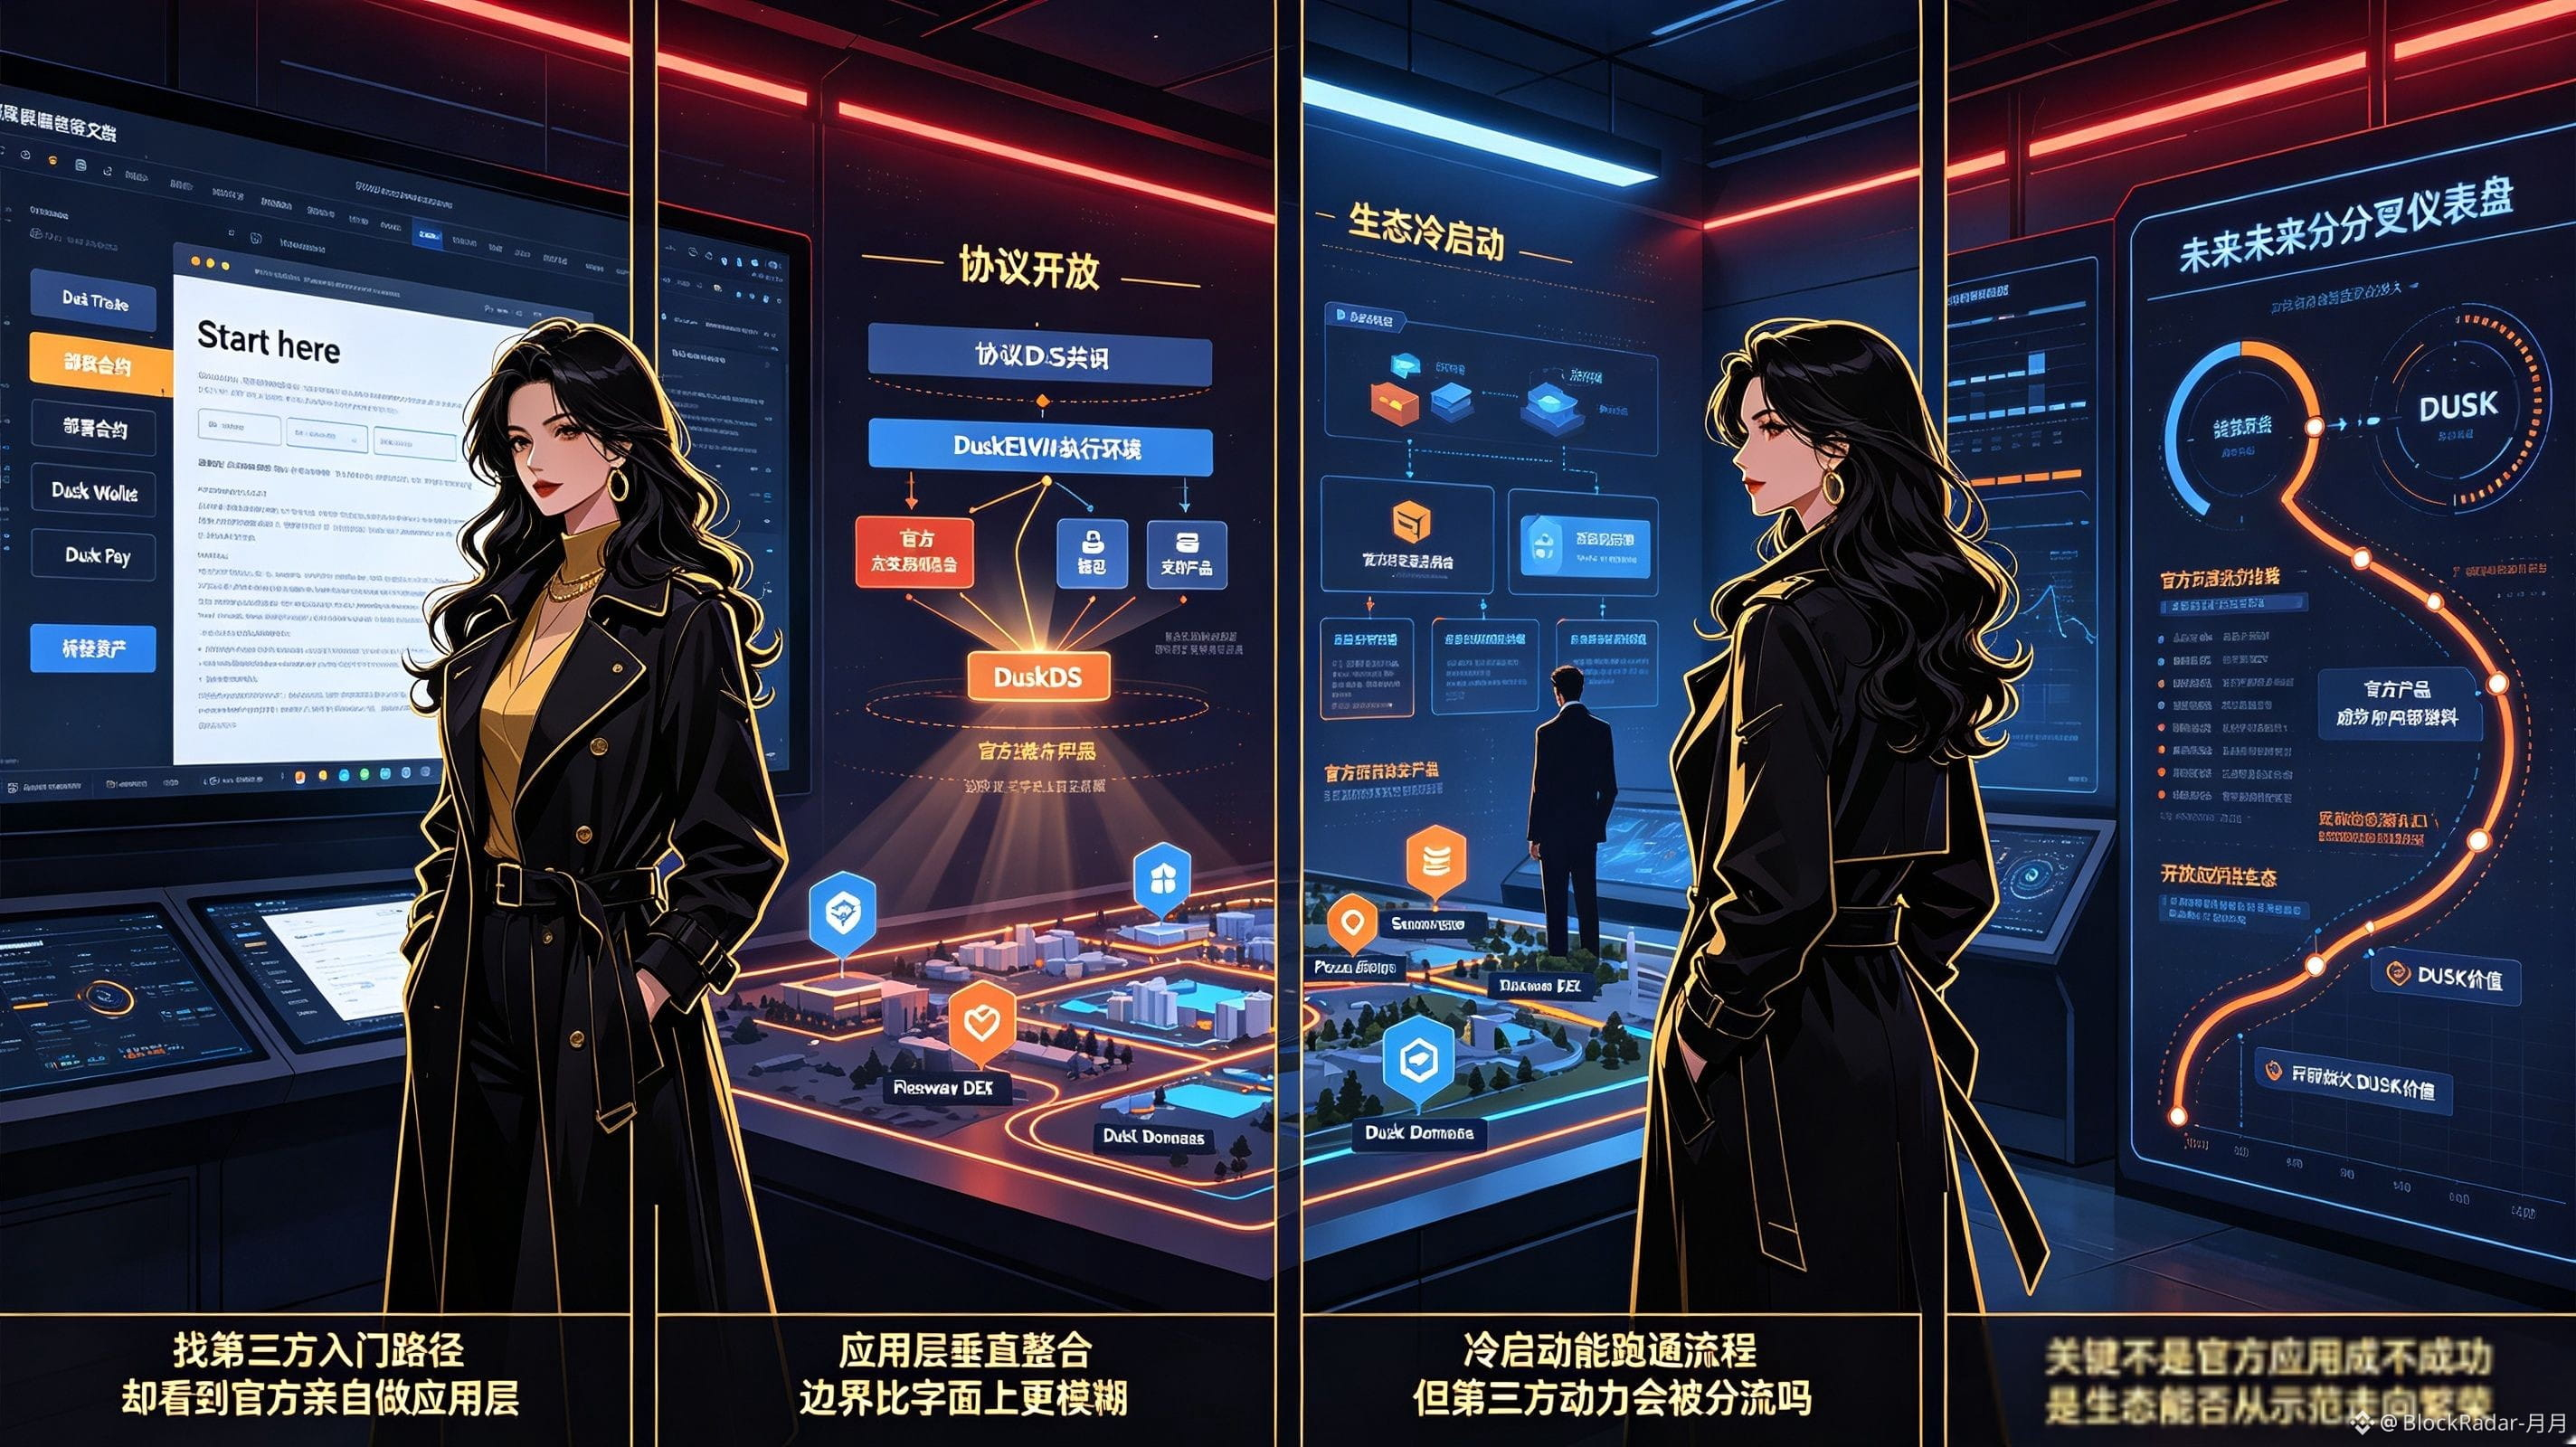
Ontem à noite abri a documentação para desenvolvedores do @Dusk_Foundation para encontrar um caminho de início para um desenvolvedor terceirizado. Em “Start here”, a recomendação oficial é fazer o deploy de contratos, fazer o bridge de ativos; porém, percebi que, na mesma documentação, há também entradas para produtos como Dusk Trade, Dusk Wallet e Dusk Pay. Eu só queria ver como as equipes externas fariam a integração, mas fiquei atraído pela organização “a própria equipe oficial fez a camada de aplicação”, e acabei passando bastante tempo nisso.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
Ontem à noite abri a documentação para desenvolvedores do @Dusk para encontrar um caminho de início para um desenvolvedor terceirizado. Em “Start here”, a recomendação oficial é fazer o deploy de contratos, fazer o bridge de ativos; porém, percebi que, na mesma documentação, há também entradas para produtos como Dusk Trade, Dusk Wallet e Dusk Pay. Eu só queria ver como as equipes externas fariam a integração, mas fiquei atraído pela organização “a própria equipe oficial fez a camada de aplicação”, e acabei passando bastante tempo nisso.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
À primeira vista, $DUSK parece ser uma blockchain de conformidade e privacidade. Mas quanto mais eu observo, mais me parece um caso de integração vertical em que a “fronteira entre protocolo e camada de aplicação” é propositalmente pouco nítida: além de fornecer consenso DuskDS e o ambiente de execução DuskEVM, a própria iniciativa vai além e também entra no jogo com uma plataforma de transações, uma carteira e pagamentos. A documentação oficial posiciona esses produtos como “camada de aplicação acima do protocolo”, enquanto o protocolo em si ainda enfatiza abertura, e o DuskEVM é compatível com as ferramentas padrão do Solidity; além disso, o Dusk Connect suporta integração com múltiplas carteiras. Mas, na prática, o aplicativo oficial e o protocolo subjacente são conduzidos pela mesma entidade, e a fronteira é bem mais borrada do que sugere o texto.
O que me deixa cauteloso é que a integração vertical, na fase de cold start, realmente consegue fazer o fluxo rodar rapidamente e entregar às instituições um exemplo “pronto para usar”. Já existem projetos comunitários como Sozu staking, Pieswap DEX e Dusk Domains no ecossistema, o que indica que as entradas para terceiros não estão totalmente fechadas. Ainda assim, Dusk Trade e Dusk Pay ainda estão em pré-lançamento ou em lista de espera; eles ainda não operam em escala real. Portanto, afirmar que eles já ocupam uma posição de endosso oficial é cedo demais. O que eu penso repetidas vezes é: a longo prazo, ainda haverá motivação suficiente para desenvolvedores terceiros construírem ao lado dos produtos oficiais — em vez de simplesmente assumir que os aplicativos oficiais receberão primeiro os recursos de licença NPEX e as portas de entrada de liquidez? Por enquanto, isso é uma suposição plausível, não uma prioridade confirmada como fato.#dusk
Por isso, o que eu realmente quero observar agora é se, quando Dusk Trade e Dusk Pay entrarem de fato em funcionamento, o Dusk consegue fazer a transição de “demonstração feita pela própria equipe oficial” para “proliferação do ecossistema de terceiros”. O que me importa não é apenas se os próprios apps oficiais conseguem ter sucesso, mas sim se, no longo prazo, o valor do token DUSK poderá ser ampliado em conjunto por um ecossistema de aplicações aberto — e não acabar se tornando apenas combustível interno de alguns produtos da própria empresa oficial.
1
1
118
Artigo
Nenhuma linha de código foi quebrada, e ainda assim US$ 8,5 milhões foram roubados: a falha de governança da Term Finance abriu a ferida mais cara do DeFi?Se, na semana passada, o mercado cripto ainda estava mergulhado no entusiasmo do “trade de desvalorização monetária”, esta notícia mostra o lado sombrio por trás da festa. No domingo, 23 de agosto, o protocolo de empréstimo a taxa fixa Term Finance, no Ethereum, sofreu um ataque de governança, e o cofre de estratégia teve cerca de US$ 8,5 milhões roubados. Após o incidente, as empresas de segurança PeckShield e CertiK estimaram que o atacante retirou cerca de 2.843 ETH, avaliados em cerca de US$ 6,9 milhões na época, além de 1,68 milhão de USDC, que depois foram trocados por aproximadamente 1,68 milhão de DAI. Quase dois terços do valor travado do cofre evaporaram da noite para o dia.
Nenhuma linha de código foi quebrada, e ainda assim US$ 8,5 milhões foram roubados: a falha de governança da Term Finance abriu a ferida mais cara do DeFi?
Se, na semana passada, o mercado cripto ainda estava mergulhado no entusiasmo do “trade de desvalorização monetária”, esta notícia mostra o lado sombrio por trás da festa. No domingo, 23 de agosto, o protocolo de empréstimo a taxa fixa Term Finance, no Ethereum, sofreu um ataque de governança, e o cofre de estratégia teve cerca de US$ 8,5 milhões roubados. Após o incidente, as empresas de segurança PeckShield e CertiK estimaram que o atacante retirou cerca de 2.843 ETH, avaliados em cerca de US$ 6,9 milhões na época, além de 1,68 milhão de USDC, que depois foram trocados por aproximadamente 1,68 milhão de DAI. Quase dois terços do valor travado do cofre evaporaram da noite para o dia.
205
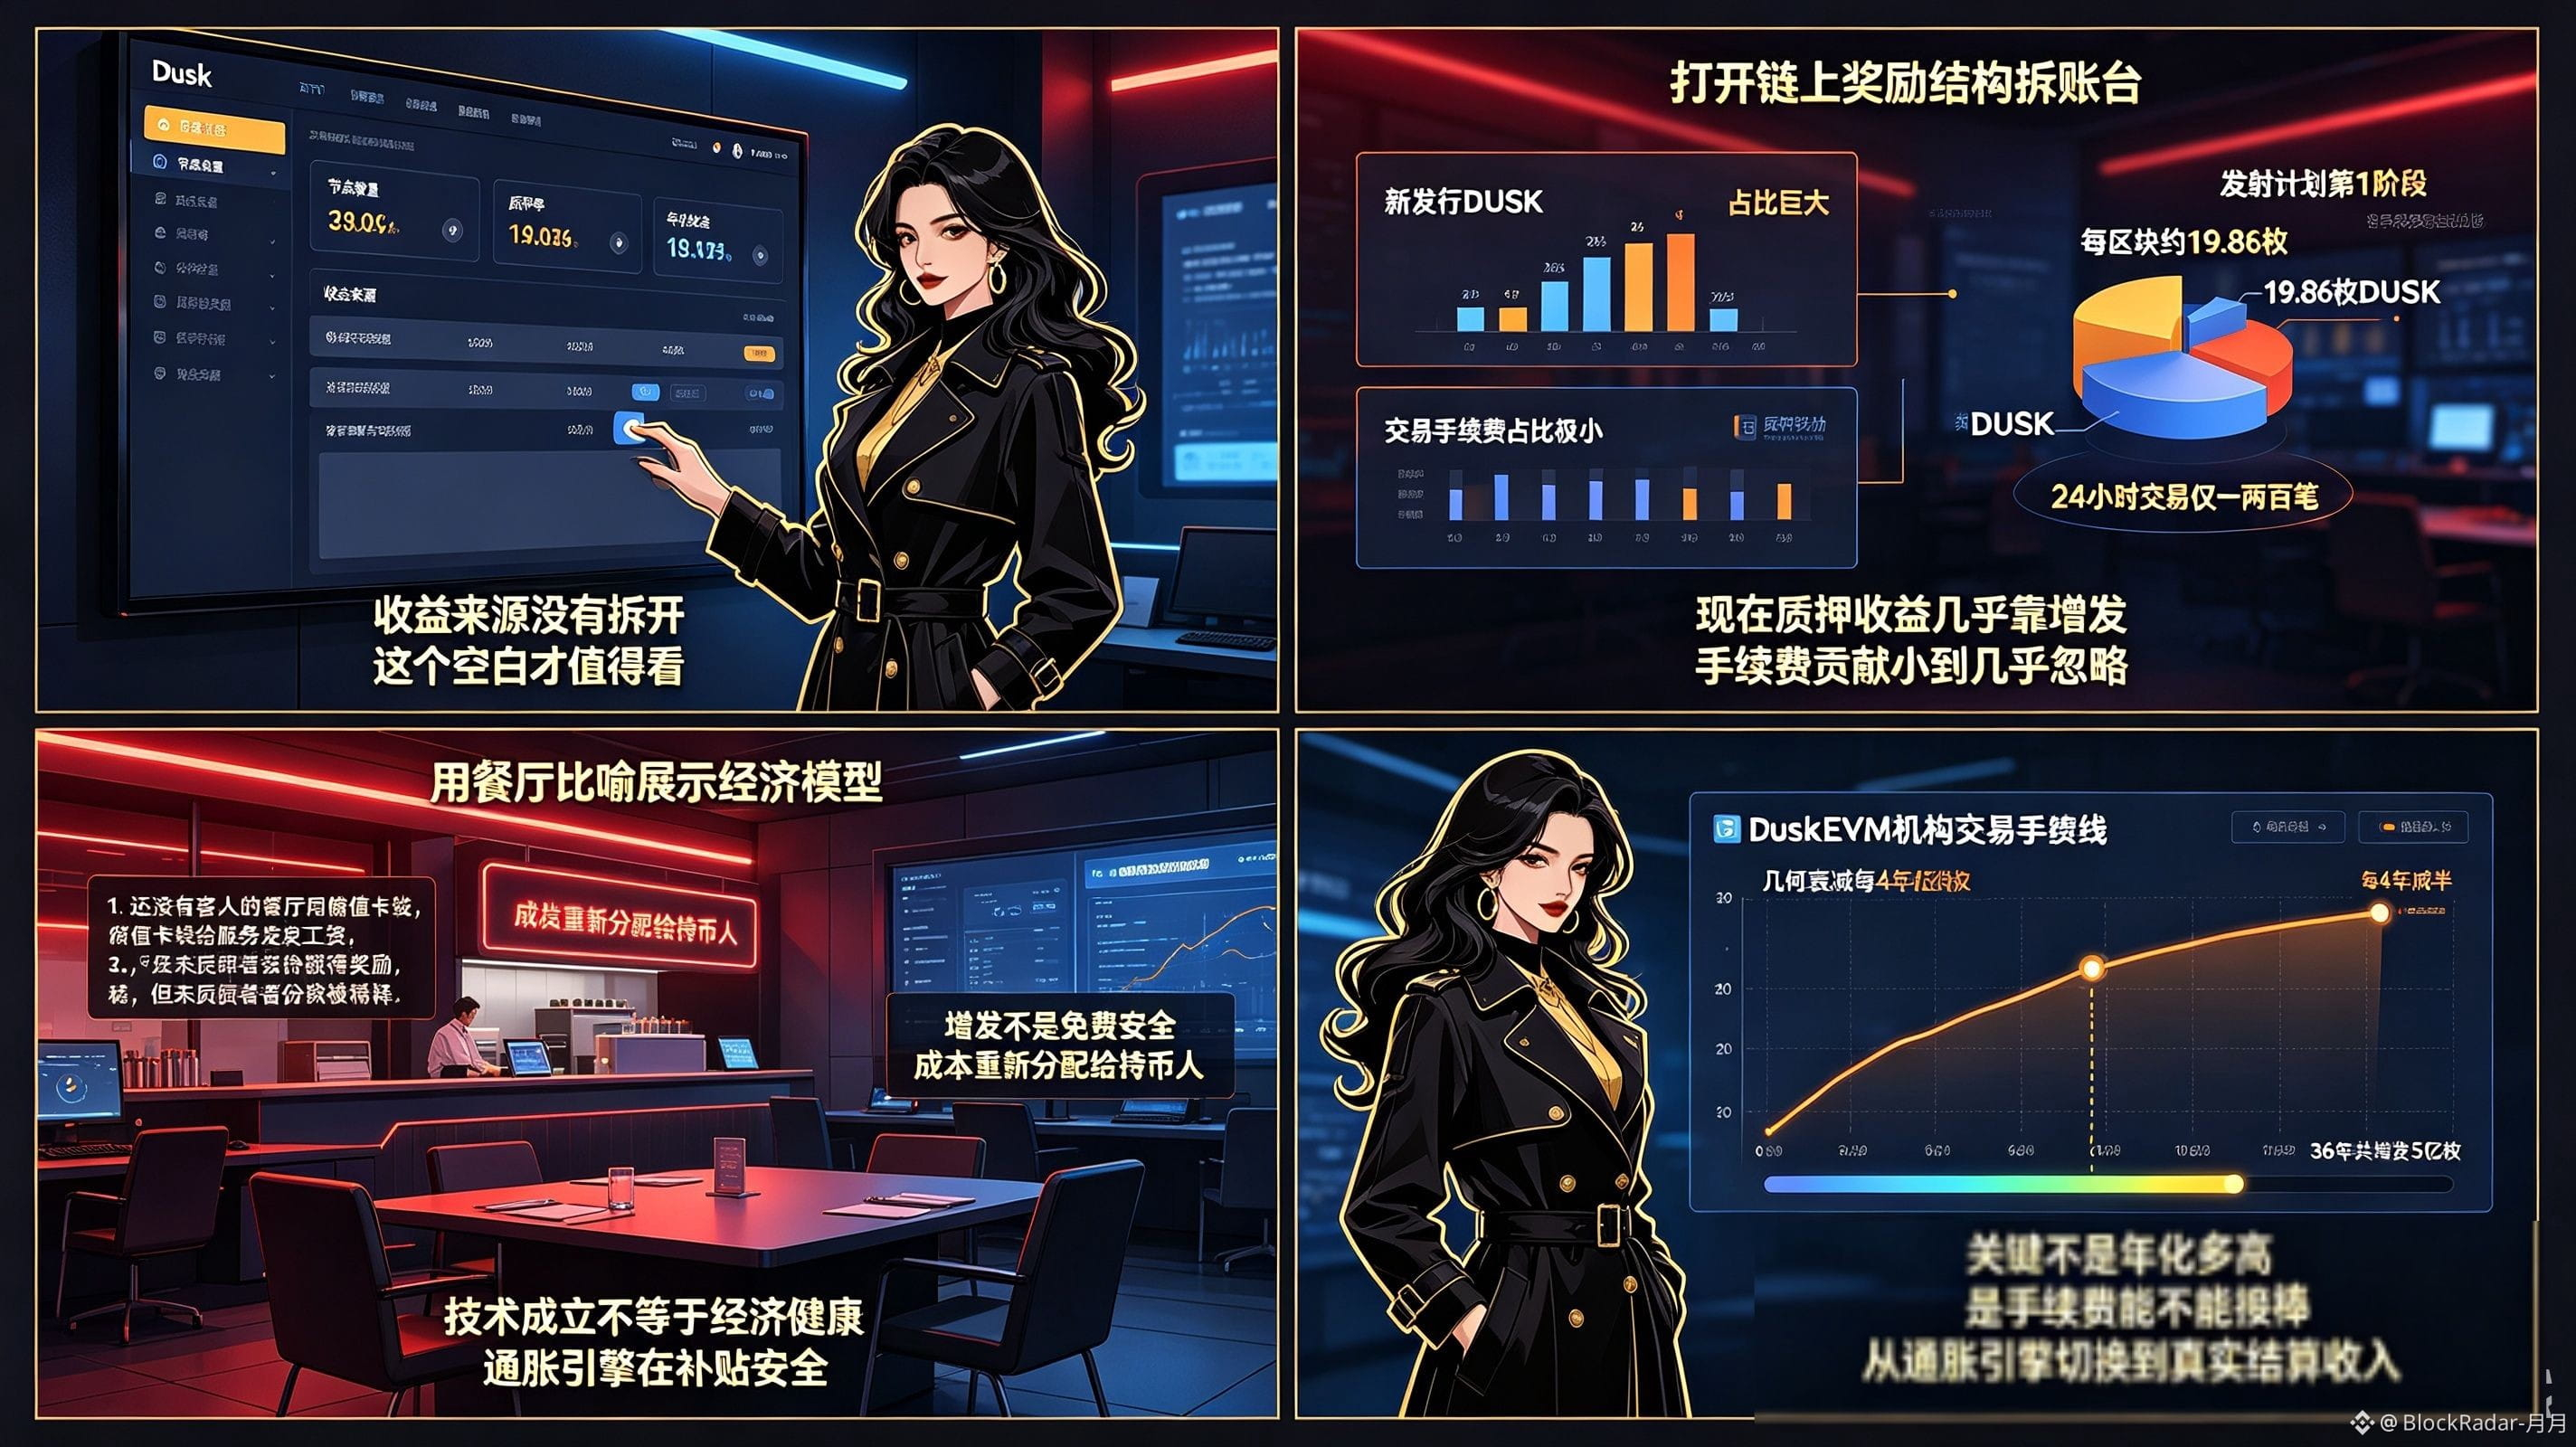
Ontem à noite, abri a página de staking do @Dusk_Foundation . Minha intenção era só entender do que os nós estão ganhando. Quantidade de nós, taxa de staking, APY anual—os números não parecem ruins. Mas quando cliquei em “Fontes de rendimento”, quis confirmar se as recompensas vêm das taxas de negociação ou de tokens recém-emitidos. A equipe oficial só escreveu “recompensas de staking”, sem detalhar. Esse vazio me fez ficar mais tempo.
À primeira vista, o Dusk é uma blockchain de conformidade e privacidade. Porém, quanto mais eu observo, mais parece que o núcleo atual é um “estado de transição”: emite tokens para bancar a segurança e usa uma narrativa de segurança para atrair instituições—só que essas instituições ainda não pagaram de verdade. A mainnet do DuskDS já roda há cerca de 1 ano e 7 meses; os nós têm recompensas, mas o DuskEVM, que realmente gera receita com taxas de transação, ainda está na testnet. A recompensa por bloco equivale ao DUSK emitido recentemente mais todas as taxas de transação daquele bloco. No momento, na Fase 1, são emitidas cerca de 19,86 DUSK por bloco $DUSK . As transações on-chain nas últimas 24 horas costumam ser apenas algumas centenas; as taxas são tão pequenas que podem ser ignoradas. O rendimento do staking depende quase totalmente da emissão.
O que realmente me fez ficar alerta é que a emissão não é “segurança grátis”. Ela apenas redistribui o custo para todos os detentores. Os novos tokens que os stakers recebem, na prática, diluem a parcela de quem não está fazendo staking. É como um restaurante que ainda não tem clientes, mas usa o dinheiro dos cartões-presente para pagar o salário ao garçom; o saldo do cartão vai diminuindo sem que ninguém perceba. O sistema funciona tecnicamente, mas isso não significa que a economia esteja saudável.
A equipe claramente entende isso e projetou uma redução pela metade a cada quatro anos, com o plano de continuar por 36 anos, totalizando 500 milhões de tokens emitidos. No início, essa alta emissão foi embrulhada como “subsídio de inicialização”; a lógica até faz sentido, mas o pressuposto é que, dentro de quatro anos, as taxas de transação cresçam o bastante para assumir o protagonismo. Caso contrário, depois que a segunda fase reduzir pela metade, a receita dos nós despenca: ou o orçamento de segurança encolhe, ou os parâmetros precisam ser ajustados à força. Isso, no fundo, é uma corrida contra o tempo.#dusk
Por isso, agora eu quero mais ver se, quando o DuskEVM realmente começar a processar transações de instituições, a origem do rendimento do staking em DUSK consegue mudar de “principalmente emissão de tokens” para “principalmente taxas de transação”. O que eu realmente me importo não é quanto o APY anual dos nós pode ser, e sim se o subsídio reduzido pela metade a cada quatro anos consegue ser sustentado até o fim—antes de acabar—esperando que a atividade econômica real substitua a “injeção inflacionária” e transforme os mecanismos de segurança em um sistema de receita sustentado por liquidações reais.
Ontem à noite, abri a página de staking do @Dusk . Minha intenção era só entender do que os nós estão ganhando. Quantidade de nós, taxa de staking, APY anual—os números não parecem ruins. Mas quando cliquei em “Fontes de rendimento”, quis confirmar se as recompensas vêm das taxas de negociação ou de tokens recém-emitidos. A equipe oficial só escreveu “recompensas de staking”, sem detalhar. Esse vazio me fez ficar mais tempo.
À primeira vista, o Dusk é uma blockchain de conformidade e privacidade. Porém, quanto mais eu observo, mais parece que o núcleo atual é um “estado de transição”: emite tokens para bancar a segurança e usa uma narrativa de segurança para atrair instituições—só que essas instituições ainda não pagaram de verdade. A mainnet do DuskDS já roda há cerca de 1 ano e 7 meses; os nós têm recompensas, mas o DuskEVM, que realmente gera receita com taxas de transação, ainda está na testnet. A recompensa por bloco equivale ao DUSK emitido recentemente mais todas as taxas de transação daquele bloco. No momento, na Fase 1, são emitidas cerca de 19,86 DUSK por bloco $DUSK . As transações on-chain nas últimas 24 horas costumam ser apenas algumas centenas; as taxas são tão pequenas que podem ser ignoradas. O rendimento do staking depende quase totalmente da emissão.
O que realmente me fez ficar alerta é que a emissão não é “segurança grátis”. Ela apenas redistribui o custo para todos os detentores. Os novos tokens que os stakers recebem, na prática, diluem a parcela de quem não está fazendo staking. É como um restaurante que ainda não tem clientes, mas usa o dinheiro dos cartões-presente para pagar o salário ao garçom; o saldo do cartão vai diminuindo sem que ninguém perceba. O sistema funciona tecnicamente, mas isso não significa que a economia esteja saudável.
A equipe claramente entende isso e projetou uma redução pela metade a cada quatro anos, com o plano de continuar por 36 anos, totalizando 500 milhões de tokens emitidos. No início, essa alta emissão foi embrulhada como “subsídio de inicialização”; a lógica até faz sentido, mas o pressuposto é que, dentro de quatro anos, as taxas de transação cresçam o bastante para assumir o protagonismo. Caso contrário, depois que a segunda fase reduzir pela metade, a receita dos nós despenca: ou o orçamento de segurança encolhe, ou os parâmetros precisam ser ajustados à força. Isso, no fundo, é uma corrida contra o tempo.#dusk
Por isso, agora eu quero mais ver se, quando o DuskEVM realmente começar a processar transações de instituições, a origem do rendimento do staking em DUSK consegue mudar de “principalmente emissão de tokens” para “principalmente taxas de transação”. O que eu realmente me importo não é quanto o APY anual dos nós pode ser, e sim se o subsídio reduzido pela metade a cada quatro anos consegue ser sustentado até o fim—antes de acabar—esperando que a atividade econômica real substitua a “injeção inflacionária” e transforme os mecanismos de segurança em um sistema de receita sustentado por liquidações reais.
À primeira vista, o Dusk é uma blockchain de conformidade e privacidade. Porém, quanto mais eu observo, mais parece que o núcleo atual é um “estado de transição”: emite tokens para bancar a segurança e usa uma narrativa de segurança para atrair instituições—só que essas instituições ainda não pagaram de verdade. A mainnet do DuskDS já roda há cerca de 1 ano e 7 meses; os nós têm recompensas, mas o DuskEVM, que realmente gera receita com taxas de transação, ainda está na testnet. A recompensa por bloco equivale ao DUSK emitido recentemente mais todas as taxas de transação daquele bloco. No momento, na Fase 1, são emitidas cerca de 19,86 DUSK por bloco $DUSK . As transações on-chain nas últimas 24 horas costumam ser apenas algumas centenas; as taxas são tão pequenas que podem ser ignoradas. O rendimento do staking depende quase totalmente da emissão.
O que realmente me fez ficar alerta é que a emissão não é “segurança grátis”. Ela apenas redistribui o custo para todos os detentores. Os novos tokens que os stakers recebem, na prática, diluem a parcela de quem não está fazendo staking. É como um restaurante que ainda não tem clientes, mas usa o dinheiro dos cartões-presente para pagar o salário ao garçom; o saldo do cartão vai diminuindo sem que ninguém perceba. O sistema funciona tecnicamente, mas isso não significa que a economia esteja saudável.
A equipe claramente entende isso e projetou uma redução pela metade a cada quatro anos, com o plano de continuar por 36 anos, totalizando 500 milhões de tokens emitidos. No início, essa alta emissão foi embrulhada como “subsídio de inicialização”; a lógica até faz sentido, mas o pressuposto é que, dentro de quatro anos, as taxas de transação cresçam o bastante para assumir o protagonismo. Caso contrário, depois que a segunda fase reduzir pela metade, a receita dos nós despenca: ou o orçamento de segurança encolhe, ou os parâmetros precisam ser ajustados à força. Isso, no fundo, é uma corrida contra o tempo.#dusk
Por isso, agora eu quero mais ver se, quando o DuskEVM realmente começar a processar transações de instituições, a origem do rendimento do staking em DUSK consegue mudar de “principalmente emissão de tokens” para “principalmente taxas de transação”. O que eu realmente me importo não é quanto o APY anual dos nós pode ser, e sim se o subsídio reduzido pela metade a cada quatro anos consegue ser sustentado até o fim—antes de acabar—esperando que a atividade econômica real substitua a “injeção inflacionária” e transforme os mecanismos de segurança em um sistema de receita sustentado por liquidações reais.
153
Ontem à noite eu abri o explorador de blocos do @Dusk_Foundation e vi que a altura do bloco da mainnet já tinha passado de 3,28 milhões. Eu só queria confirmar o tempo de execução, mas acabei travando justamente no número “3,28 milhões”. O que exatamente está sendo colocado dentro desses blocos? Quanto mais eu rolava para baixo, mais eu sentia que esse número era ainda mais digno de questionamento do que qualquer roadmap.
Muita gente encara a Dusk como uma blockchain de privacidade em conformidade, ou como uma narrativa de RWA. Mas agora eu estou mais inclinado a pensar que seu núcleo real é uma estrutura peculiar de “separação entre produção de blocos e atividades econômicas”: o DuskDS da camada base já está gerando blocos com estabilidade há mais de um ano e meio, consenso e operação de nós não têm problemas, mas o DuskEVM — o que realmente carrega as operações institucionais — ainda está na rede de testes; o Hedger ainda está em alpha; e o Dusk Trade ainda está na lista de espera. Dos 3,28 milhões de blocos, afinal, quantos são de staking, transferências, testes internos — e quantos representam a circulação real de ativos licenciados? A equipe não divulgou a estrutura, e isso me deixa um pouco inquieto.#dusk
Mas o que aqui me deixa cauteloso é: a altura do bloco nunca equivale à “espessura” econômica. Uma cadeia pode continuar produzindo blocos por meio de nós e staking, mas ficar por muito tempo sem demanda real por transações externas. Ser tecnicamente viável não significa que exista mercado. O que eu penso repetidamente é o seguinte: embora a cadeia tenha recursos como transações privadas na Dusk, negociações públicas do Moonlight e staking, se a atividade on-chain ficar concentrada em staking e transferências internas, então o valor do token $DUSK ainda ficará ancorado na própria “produção de blocos”, e não no “que está dentro do bloco”.
Então, agora, eu quero observar principalmente isto: quando o DuskEVM entrar no ar na mainnet, a composição das transações no explorador de blockchain vai mudar de forma perceptível? O que eu realmente me importo não é quão rápido o número de 3,28 milhões ainda pode crescer; é, a longo prazo, se o consumo de gas do DUSK consegue mudar de “nós e testes” para “liquidação real de instituições licenciadas”, fazendo com que a altura do bloco finalmente passe a refletir a densidade das atividades econômicas — e não apenas mostrar que uma cadeia continua viva.
Ontem à noite eu abri o explorador de blocos do @Dusk e vi que a altura do bloco da mainnet já tinha passado de 3,28 milhões. Eu só queria confirmar o tempo de execução, mas acabei travando justamente no número “3,28 milhões”. O que exatamente está sendo colocado dentro desses blocos? Quanto mais eu rolava para baixo, mais eu sentia que esse número era ainda mais digno de questionamento do que qualquer roadmap.
Muita gente encara a Dusk como uma blockchain de privacidade em conformidade, ou como uma narrativa de RWA. Mas agora eu estou mais inclinado a pensar que seu núcleo real é uma estrutura peculiar de “separação entre produção de blocos e atividades econômicas”: o DuskDS da camada base já está gerando blocos com estabilidade há mais de um ano e meio, consenso e operação de nós não têm problemas, mas o DuskEVM — o que realmente carrega as operações institucionais — ainda está na rede de testes; o Hedger ainda está em alpha; e o Dusk Trade ainda está na lista de espera. Dos 3,28 milhões de blocos, afinal, quantos são de staking, transferências, testes internos — e quantos representam a circulação real de ativos licenciados? A equipe não divulgou a estrutura, e isso me deixa um pouco inquieto.#dusk
Mas o que aqui me deixa cauteloso é: a altura do bloco nunca equivale à “espessura” econômica. Uma cadeia pode continuar produzindo blocos por meio de nós e staking, mas ficar por muito tempo sem demanda real por transações externas. Ser tecnicamente viável não significa que exista mercado. O que eu penso repetidamente é o seguinte: embora a cadeia tenha recursos como transações privadas na Dusk, negociações públicas do Moonlight e staking, se a atividade on-chain ficar concentrada em staking e transferências internas, então o valor do token $DUSK ainda ficará ancorado na própria “produção de blocos”, e não no “que está dentro do bloco”.
Então, agora, eu quero observar principalmente isto: quando o DuskEVM entrar no ar na mainnet, a composição das transações no explorador de blockchain vai mudar de forma perceptível? O que eu realmente me importo não é quão rápido o número de 3,28 milhões ainda pode crescer; é, a longo prazo, se o consumo de gas do DUSK consegue mudar de “nós e testes” para “liquidação real de instituições licenciadas”, fazendo com que a altura do bloco finalmente passe a refletir a densidade das atividades econômicas — e não apenas mostrar que uma cadeia continua viva.
Muita gente encara a Dusk como uma blockchain de privacidade em conformidade, ou como uma narrativa de RWA. Mas agora eu estou mais inclinado a pensar que seu núcleo real é uma estrutura peculiar de “separação entre produção de blocos e atividades econômicas”: o DuskDS da camada base já está gerando blocos com estabilidade há mais de um ano e meio, consenso e operação de nós não têm problemas, mas o DuskEVM — o que realmente carrega as operações institucionais — ainda está na rede de testes; o Hedger ainda está em alpha; e o Dusk Trade ainda está na lista de espera. Dos 3,28 milhões de blocos, afinal, quantos são de staking, transferências, testes internos — e quantos representam a circulação real de ativos licenciados? A equipe não divulgou a estrutura, e isso me deixa um pouco inquieto.#dusk
Mas o que aqui me deixa cauteloso é: a altura do bloco nunca equivale à “espessura” econômica. Uma cadeia pode continuar produzindo blocos por meio de nós e staking, mas ficar por muito tempo sem demanda real por transações externas. Ser tecnicamente viável não significa que exista mercado. O que eu penso repetidamente é o seguinte: embora a cadeia tenha recursos como transações privadas na Dusk, negociações públicas do Moonlight e staking, se a atividade on-chain ficar concentrada em staking e transferências internas, então o valor do token $DUSK ainda ficará ancorado na própria “produção de blocos”, e não no “que está dentro do bloco”.
Então, agora, eu quero observar principalmente isto: quando o DuskEVM entrar no ar na mainnet, a composição das transações no explorador de blockchain vai mudar de forma perceptível? O que eu realmente me importo não é quão rápido o número de 3,28 milhões ainda pode crescer; é, a longo prazo, se o consumo de gas do DUSK consegue mudar de “nós e testes” para “liquidação real de instituições licenciadas”, fazendo com que a altura do bloco finalmente passe a refletir a densidade das atividades econômicas — e não apenas mostrar que uma cadeia continua viva.
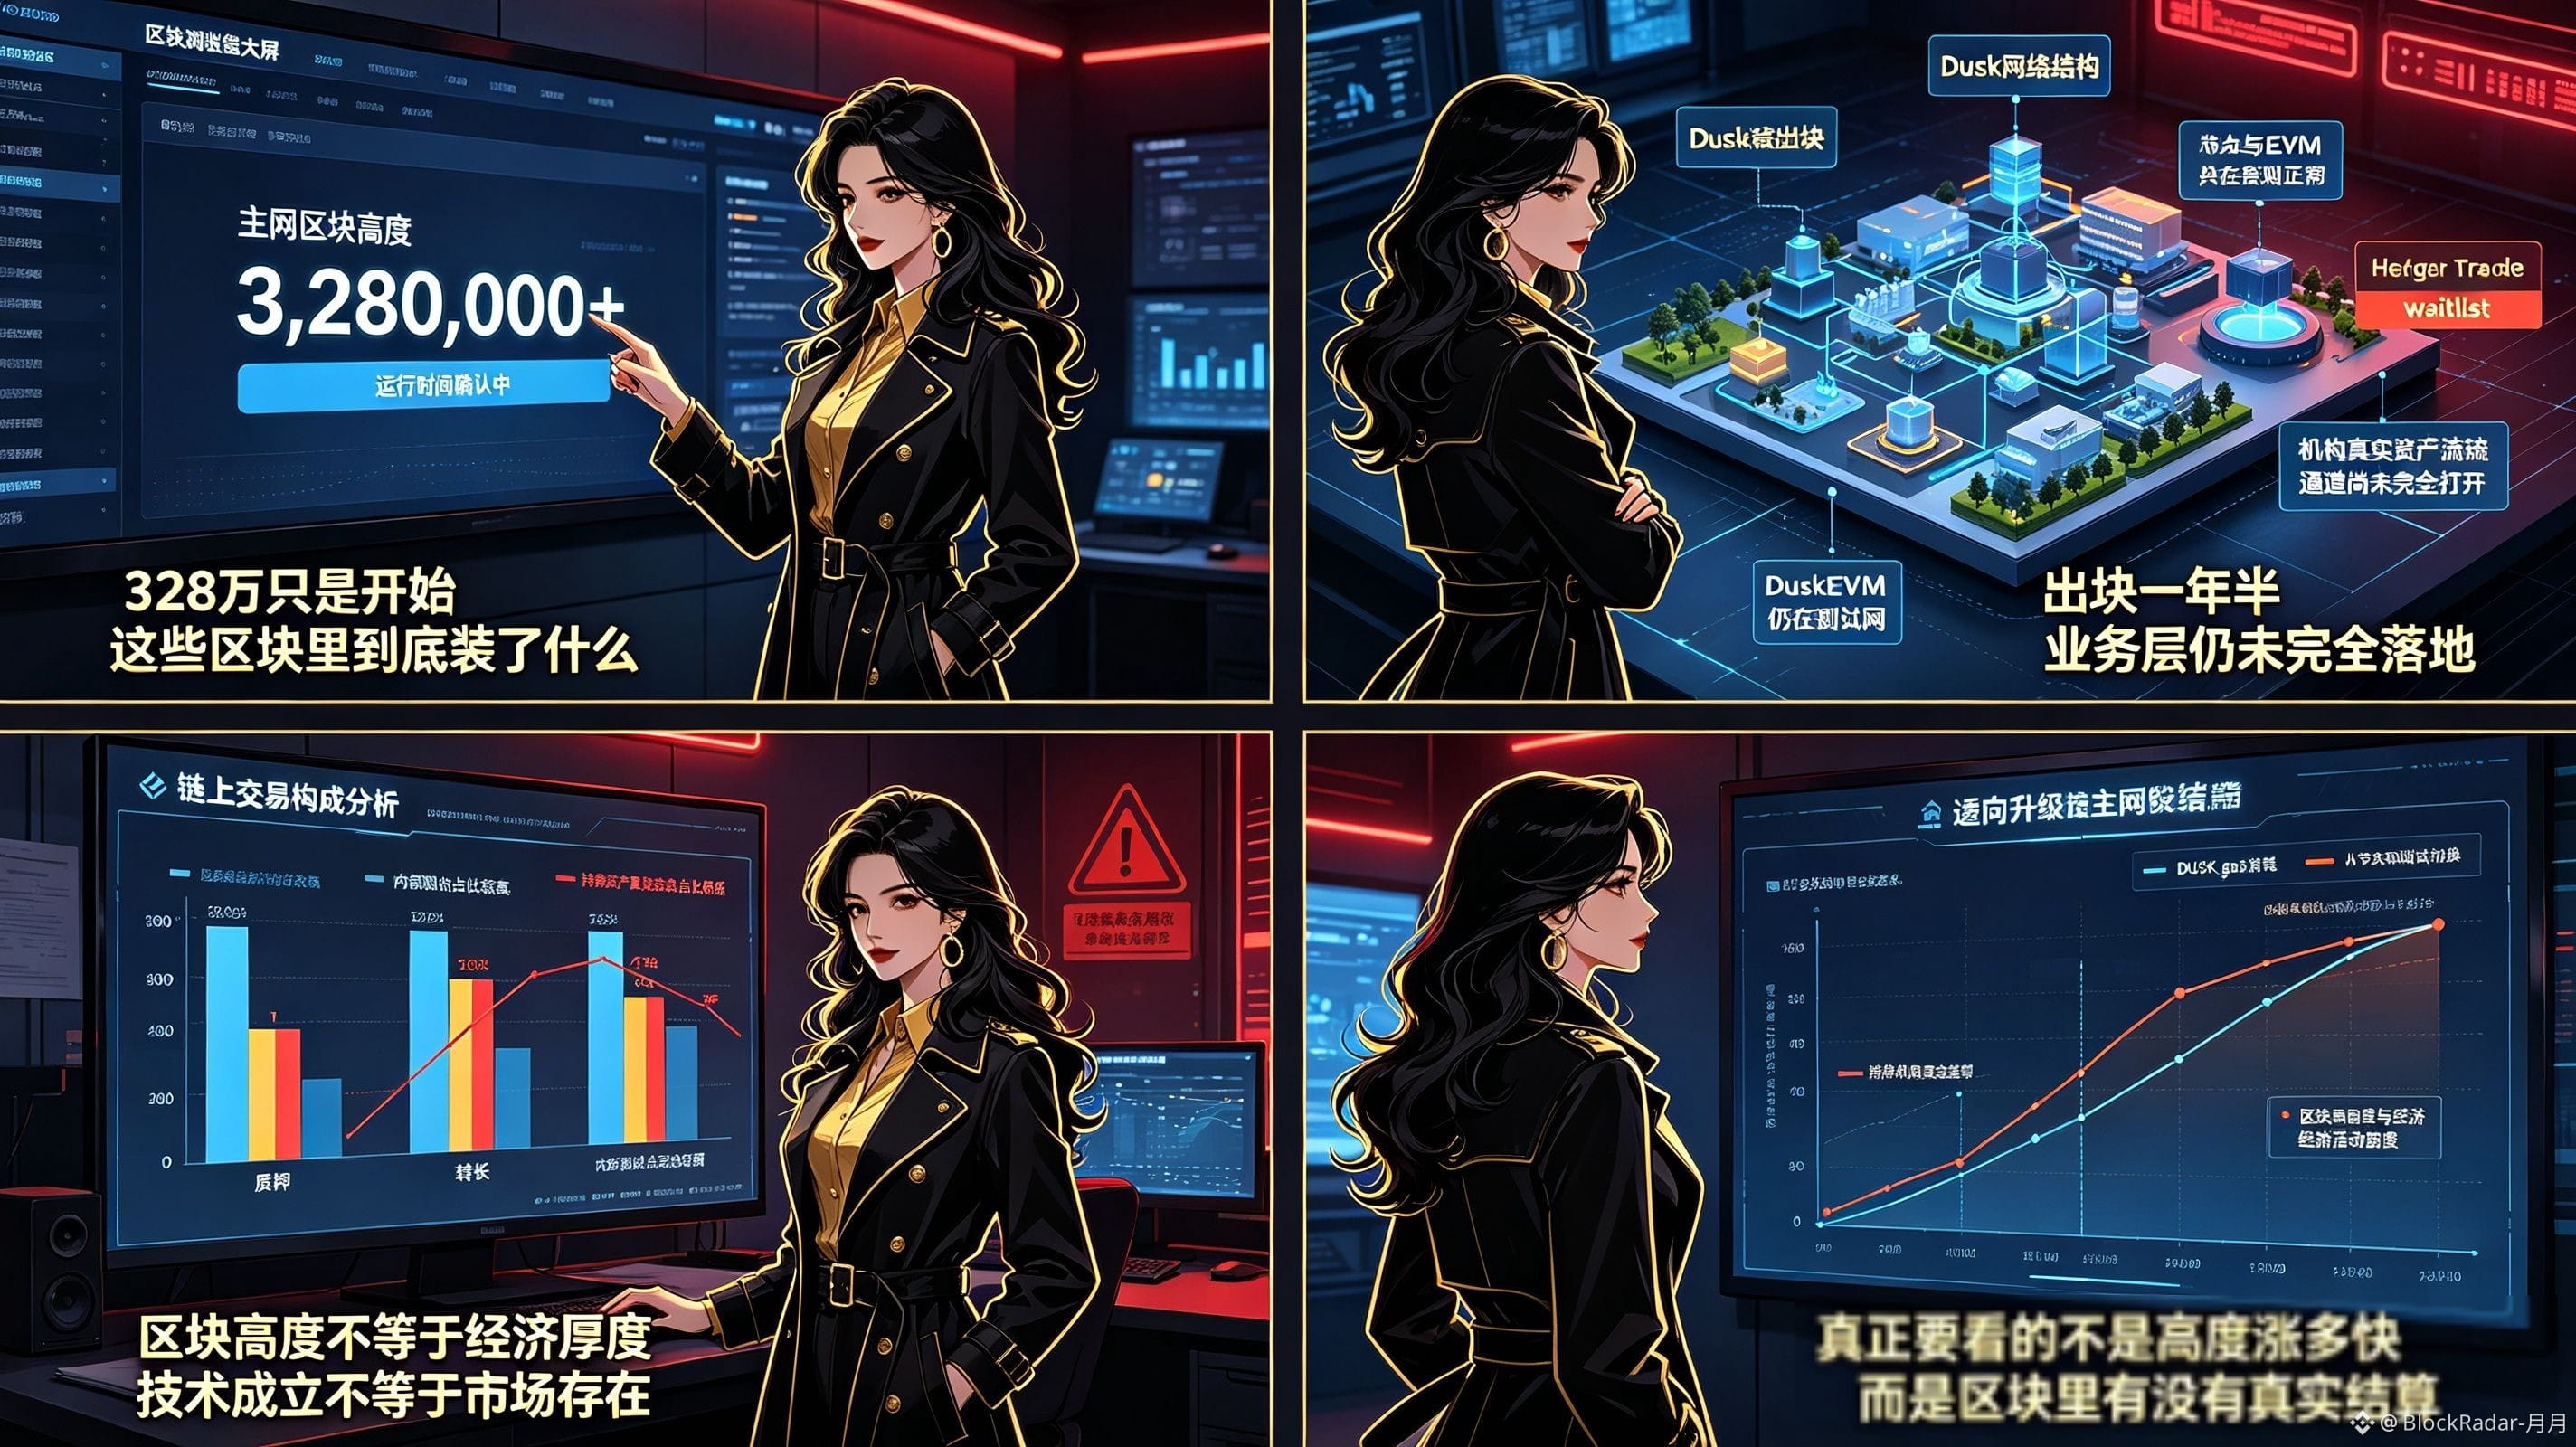
136
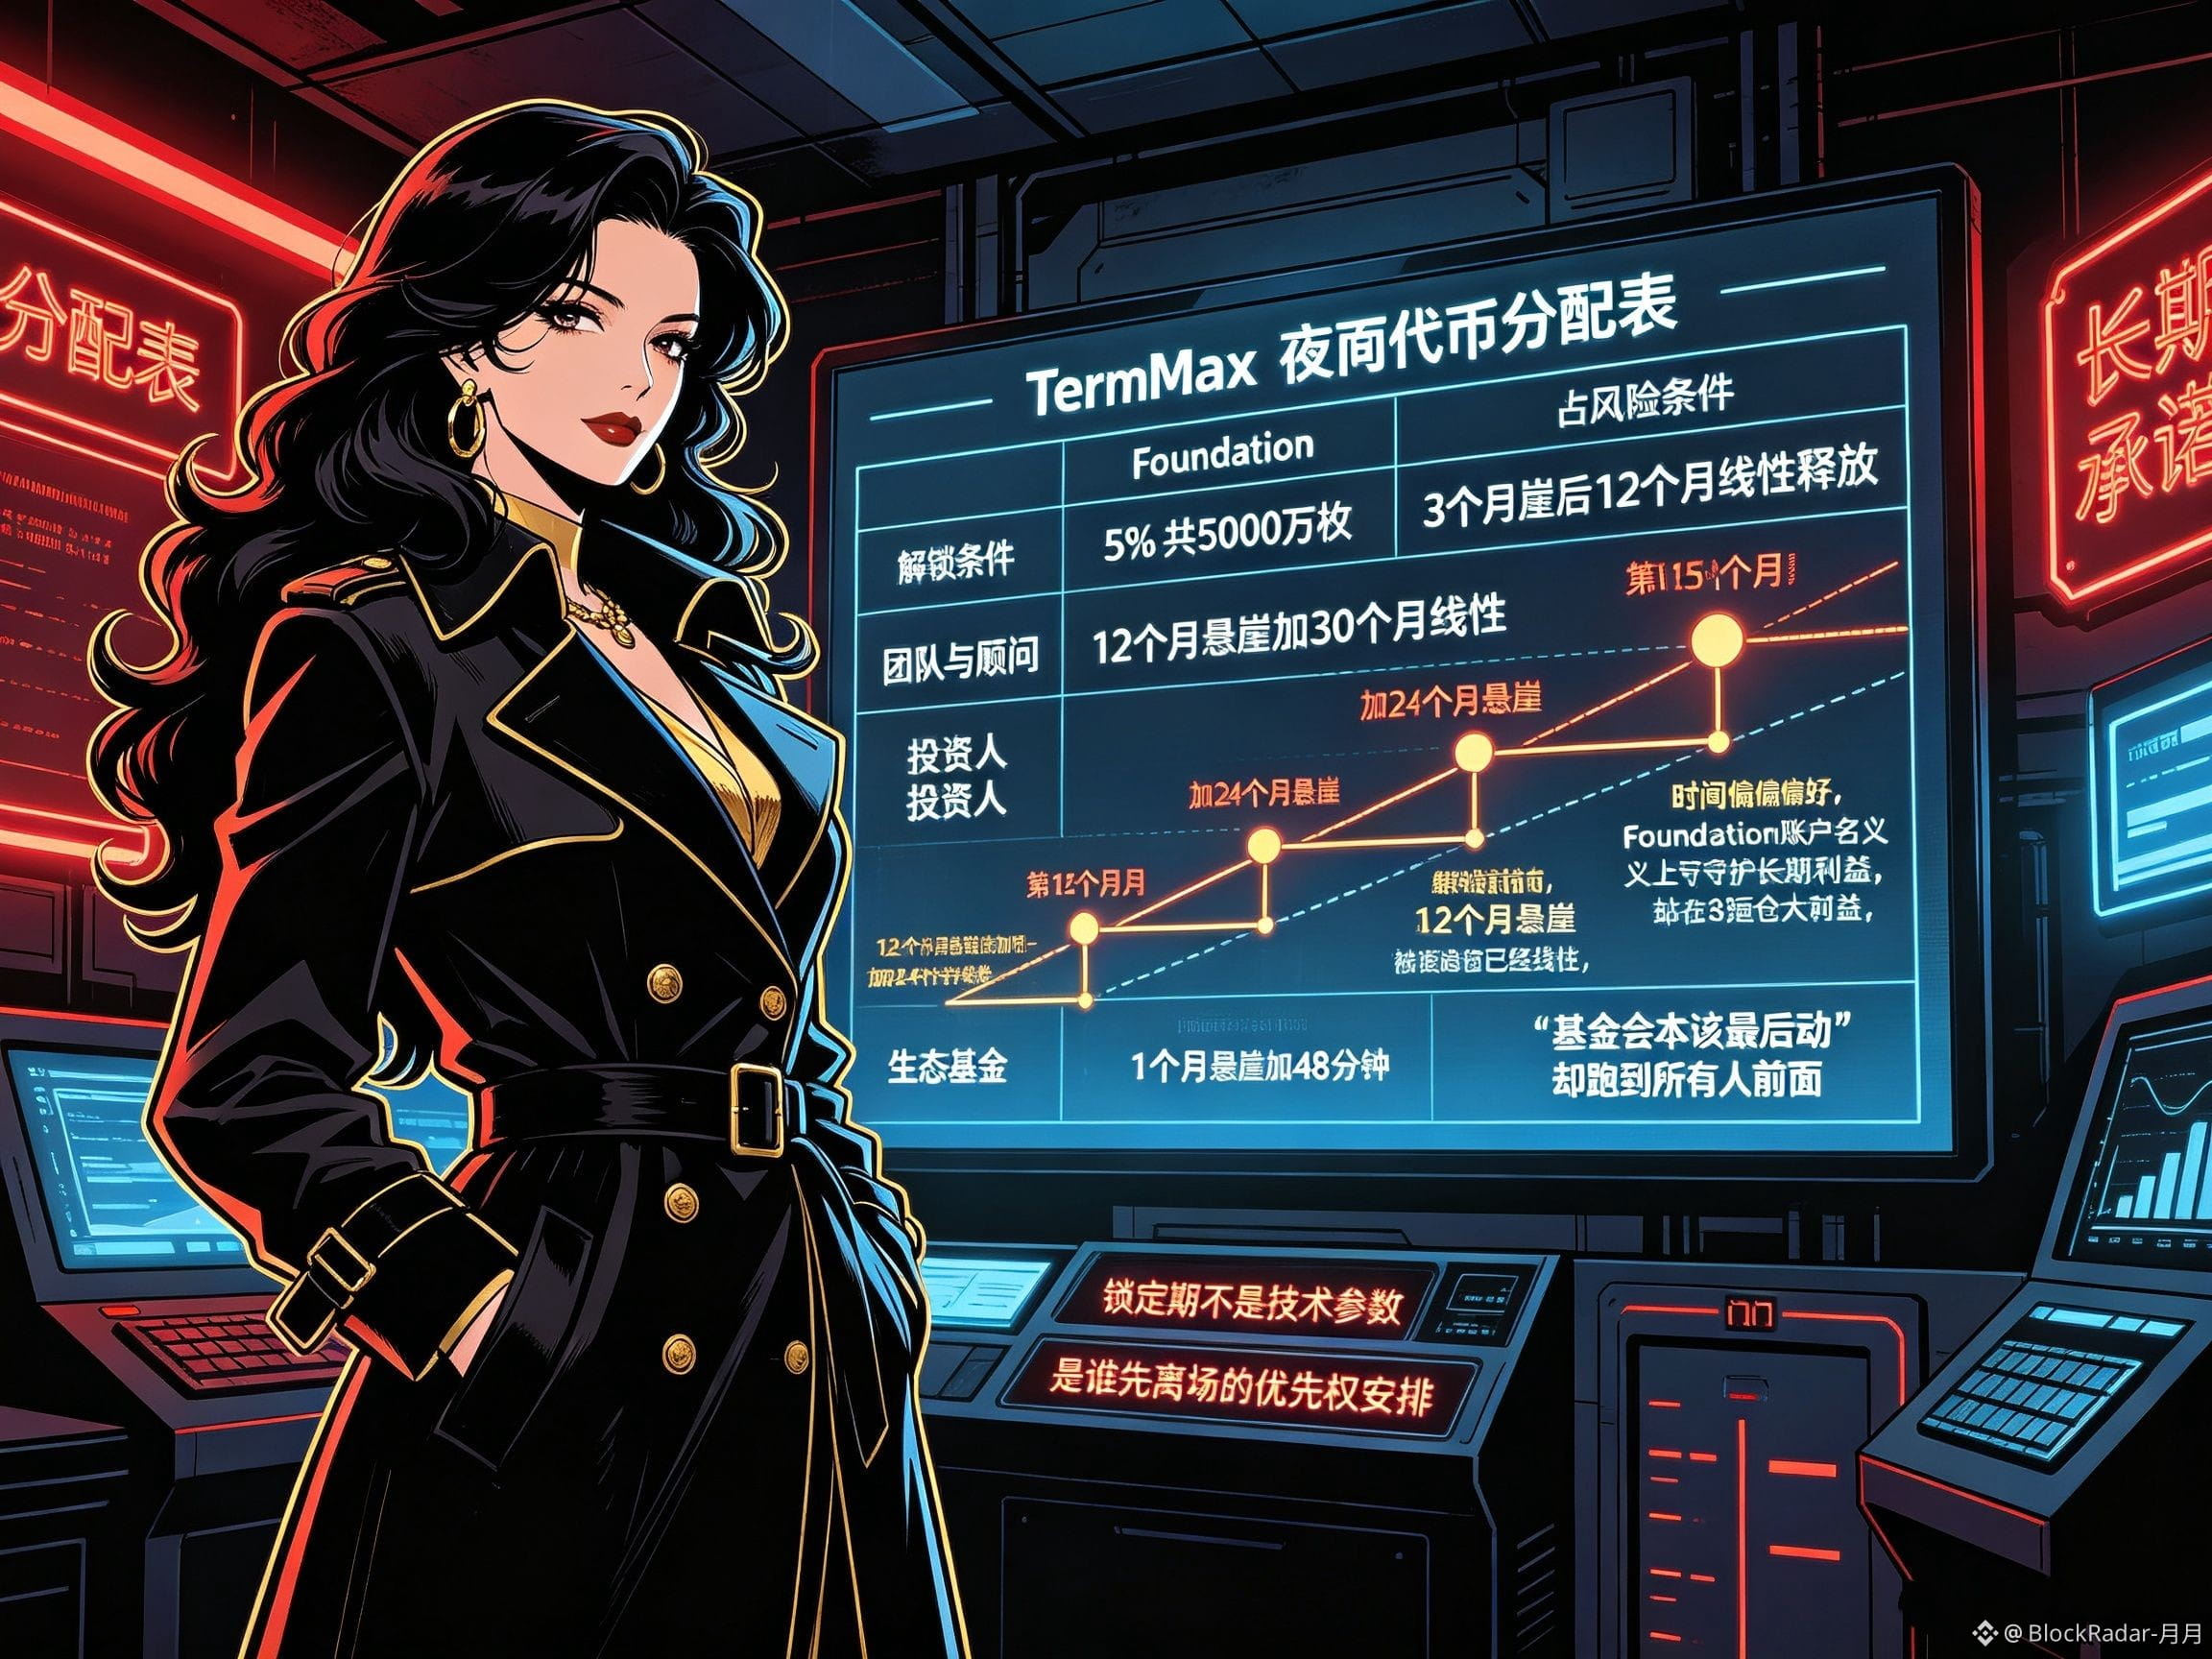
Vá até a seção da tabela de alocação de tokens do @termmax ; o primeiro motivo que me fez franzir a testa não foi o desenho do mecanismo, mas o nome “Foundation”. Na seção 3.2, ela aparece separadamente como 5%, ou seja, 50 milhões de tokens. As condições de liberação são um cliff de 3 meses e, depois, liberação linear por 12 meses. Sozinho isso até não parece nada demais, mas, ao colocá-lo na tabela inteira, fica meio irritante à vista: a equipe e os consultores têm um cliff de 12 meses mais liberação linear por 30 meses; os investidores, cliff de 12 meses mais linear por 24 meses; e até o fundo de ecossistema precisa de um cliff de 1 mês mais linear por 48 meses, que vai sendo “esfregadinho” aos poucos. Só que essa “Fundação”, que nominalmente garante o interesse de longo prazo do protocolo, é a que corre mais rápido entre todas as cotas institucionais — dá para esvaziar completamente em 15 meses, contando tudo certinho.
Quanto mais eu olho, mais sinto que essa ordenação em si é um vazamento de preferência temporal. O período de lock-up, na emissão de tokens, onde está, afinal, como parâmetro técnico? Ele é, claramente, um arranjo de prioridade para quem sai primeiro. Quem trava por mais tempo: equipe, consultores, investidores — tudo trava mais. Só que a fundação trava menos. E justamente a parte que ela deve cobrir é a que menos precisa de liquidez: desenvolvimento contínuo, governança e manutenção do ecossistema. O dinheiro que deveria ser o mais “lento” recebe, ao contrário, as cláusulas de saída mais “rápidas”. Uma conta que deveria ser a última a mexer, por que acabou ficando à frente de todos? #TermMax
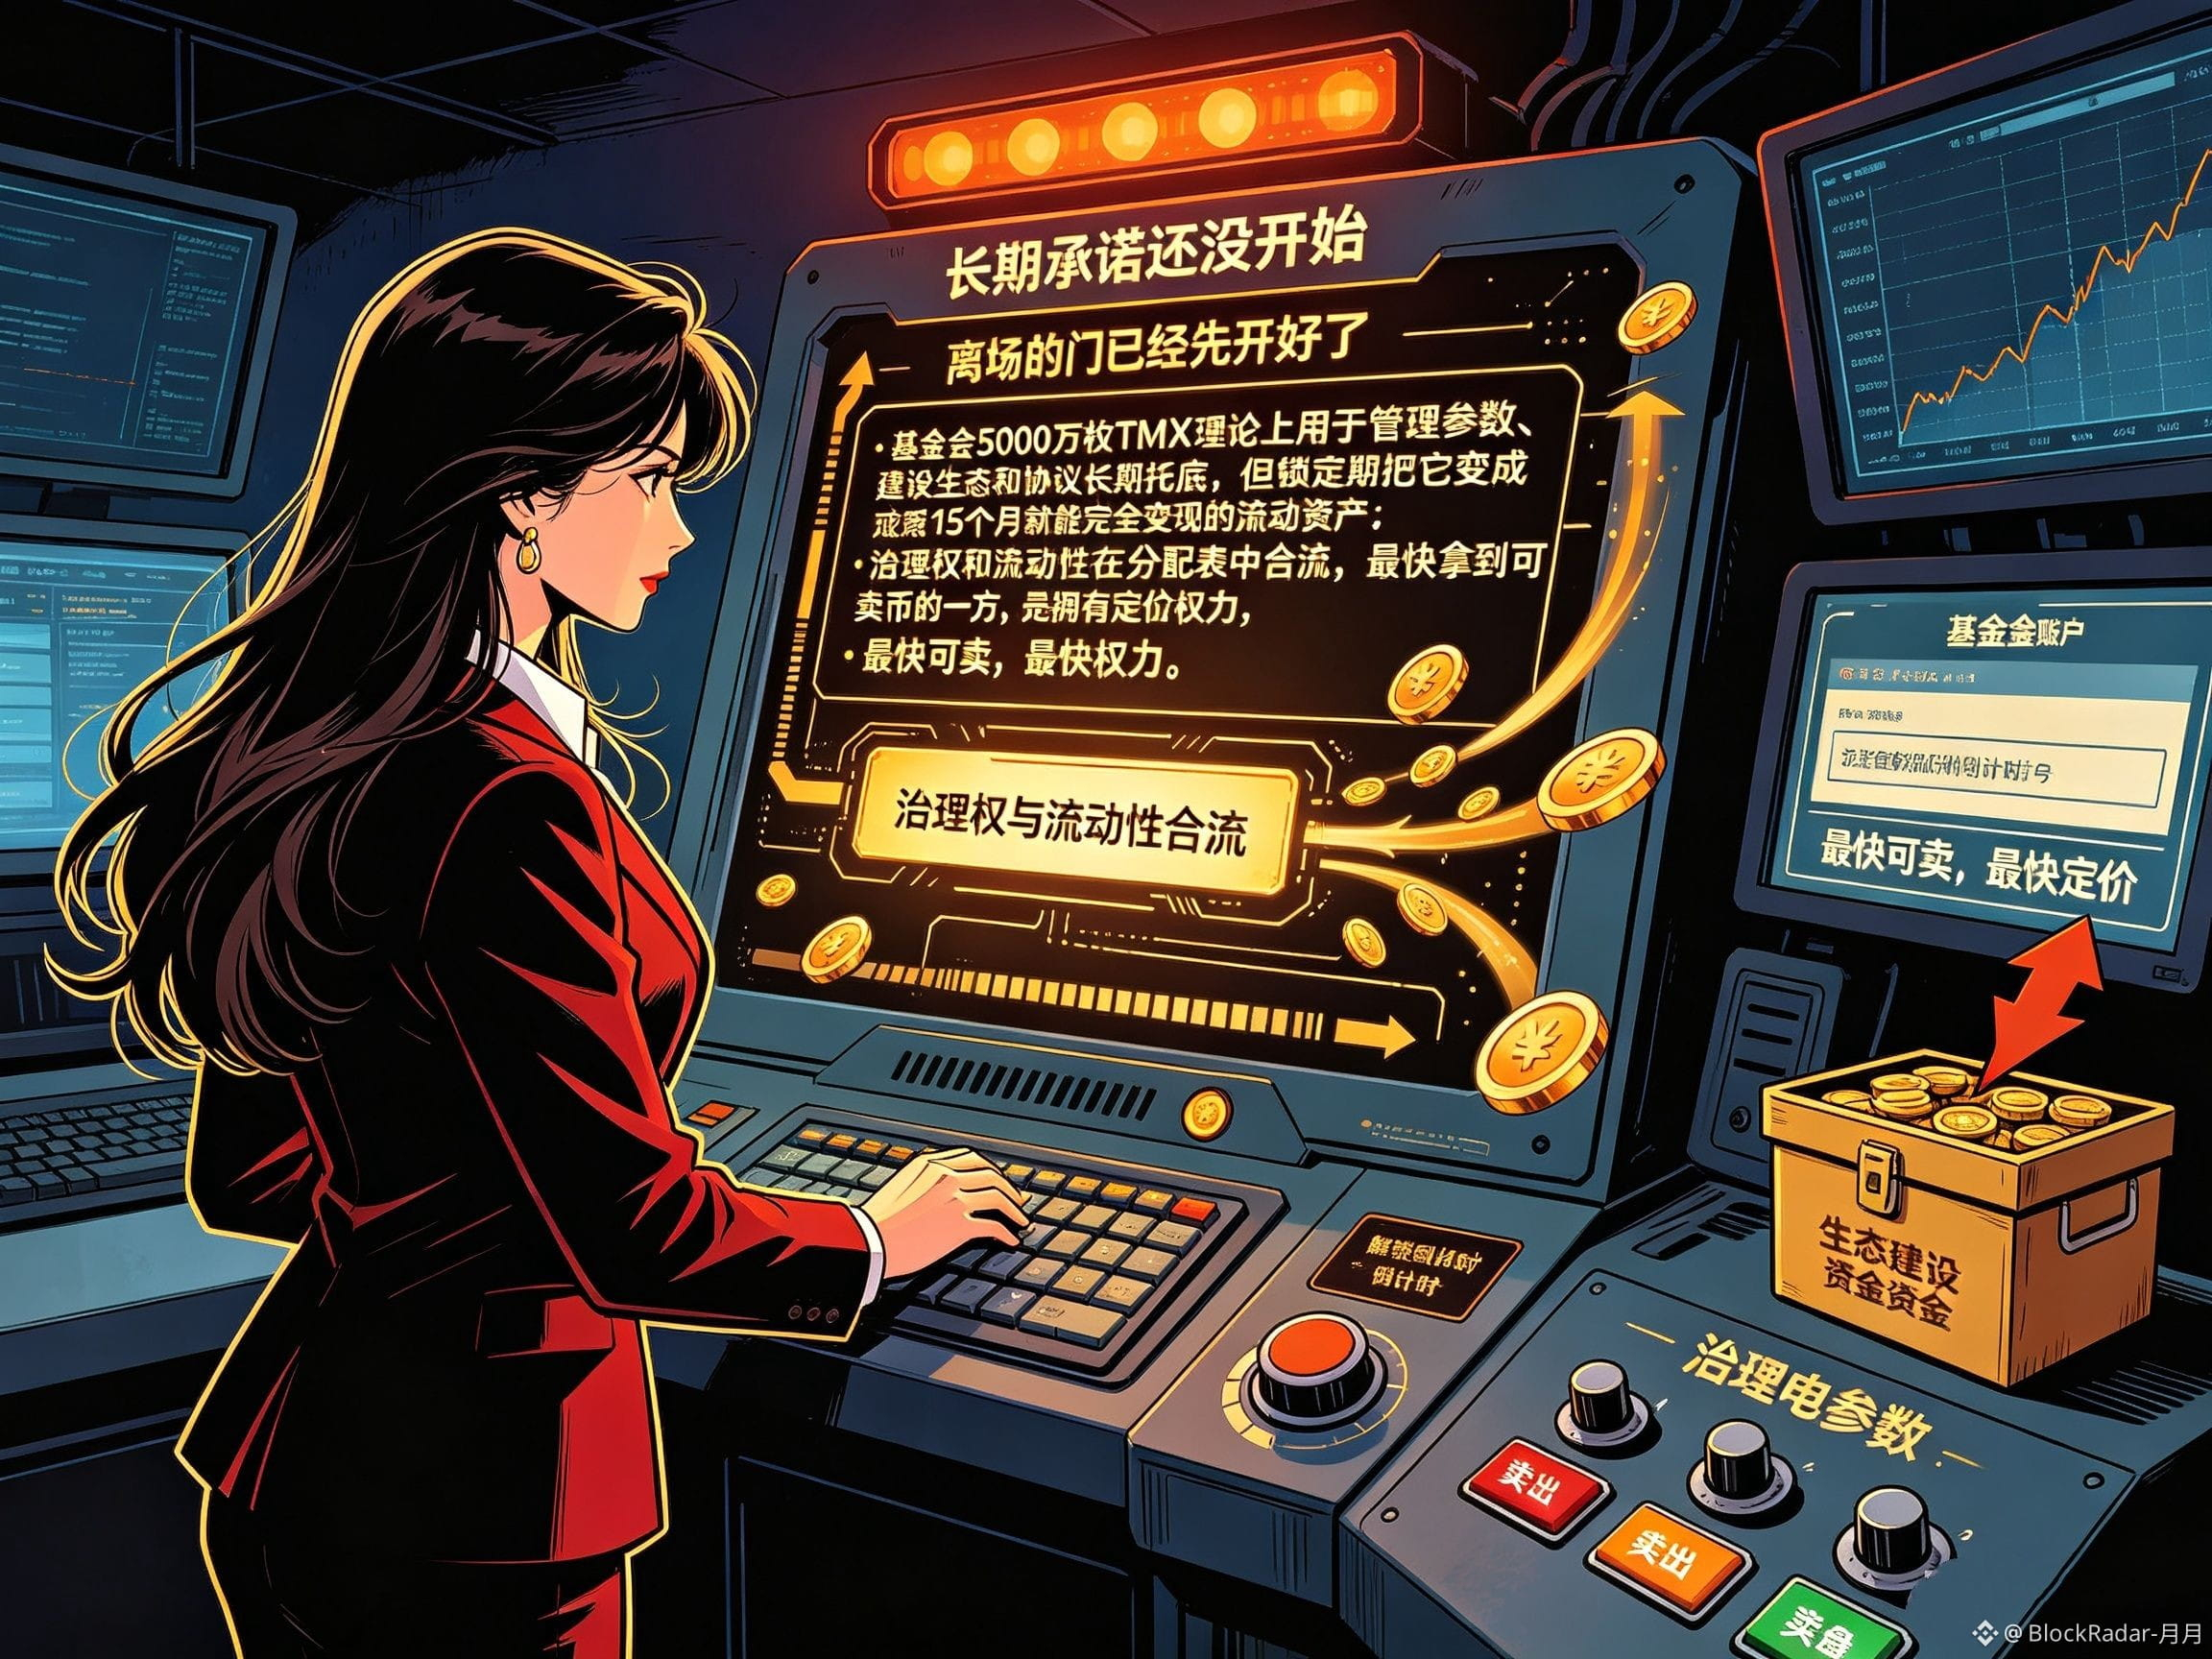
O papel do TMX aqui também merece ser pensado com cuidado. Ele se apresenta, em tese, como token de governança; os 50 milhões de tokens da fundação deveriam, teoricamente, ser usados para administrar parâmetros, fazer ecossistema e dar lastro para a operação de longo prazo do protocolo. Só que o período de lock-up transforma tudo em um ativo líquido que pode ser realizado completamente no 15º mês. Na alocação, poder de governança e liquidez quase convergem: quem consegue primeiro os tokens que podem ser vendidos, consegue também primeiro o poder de precificar. Em outras palavras, o compromisso de longo prazo nem começou, e a porta para a saída já está aberta.
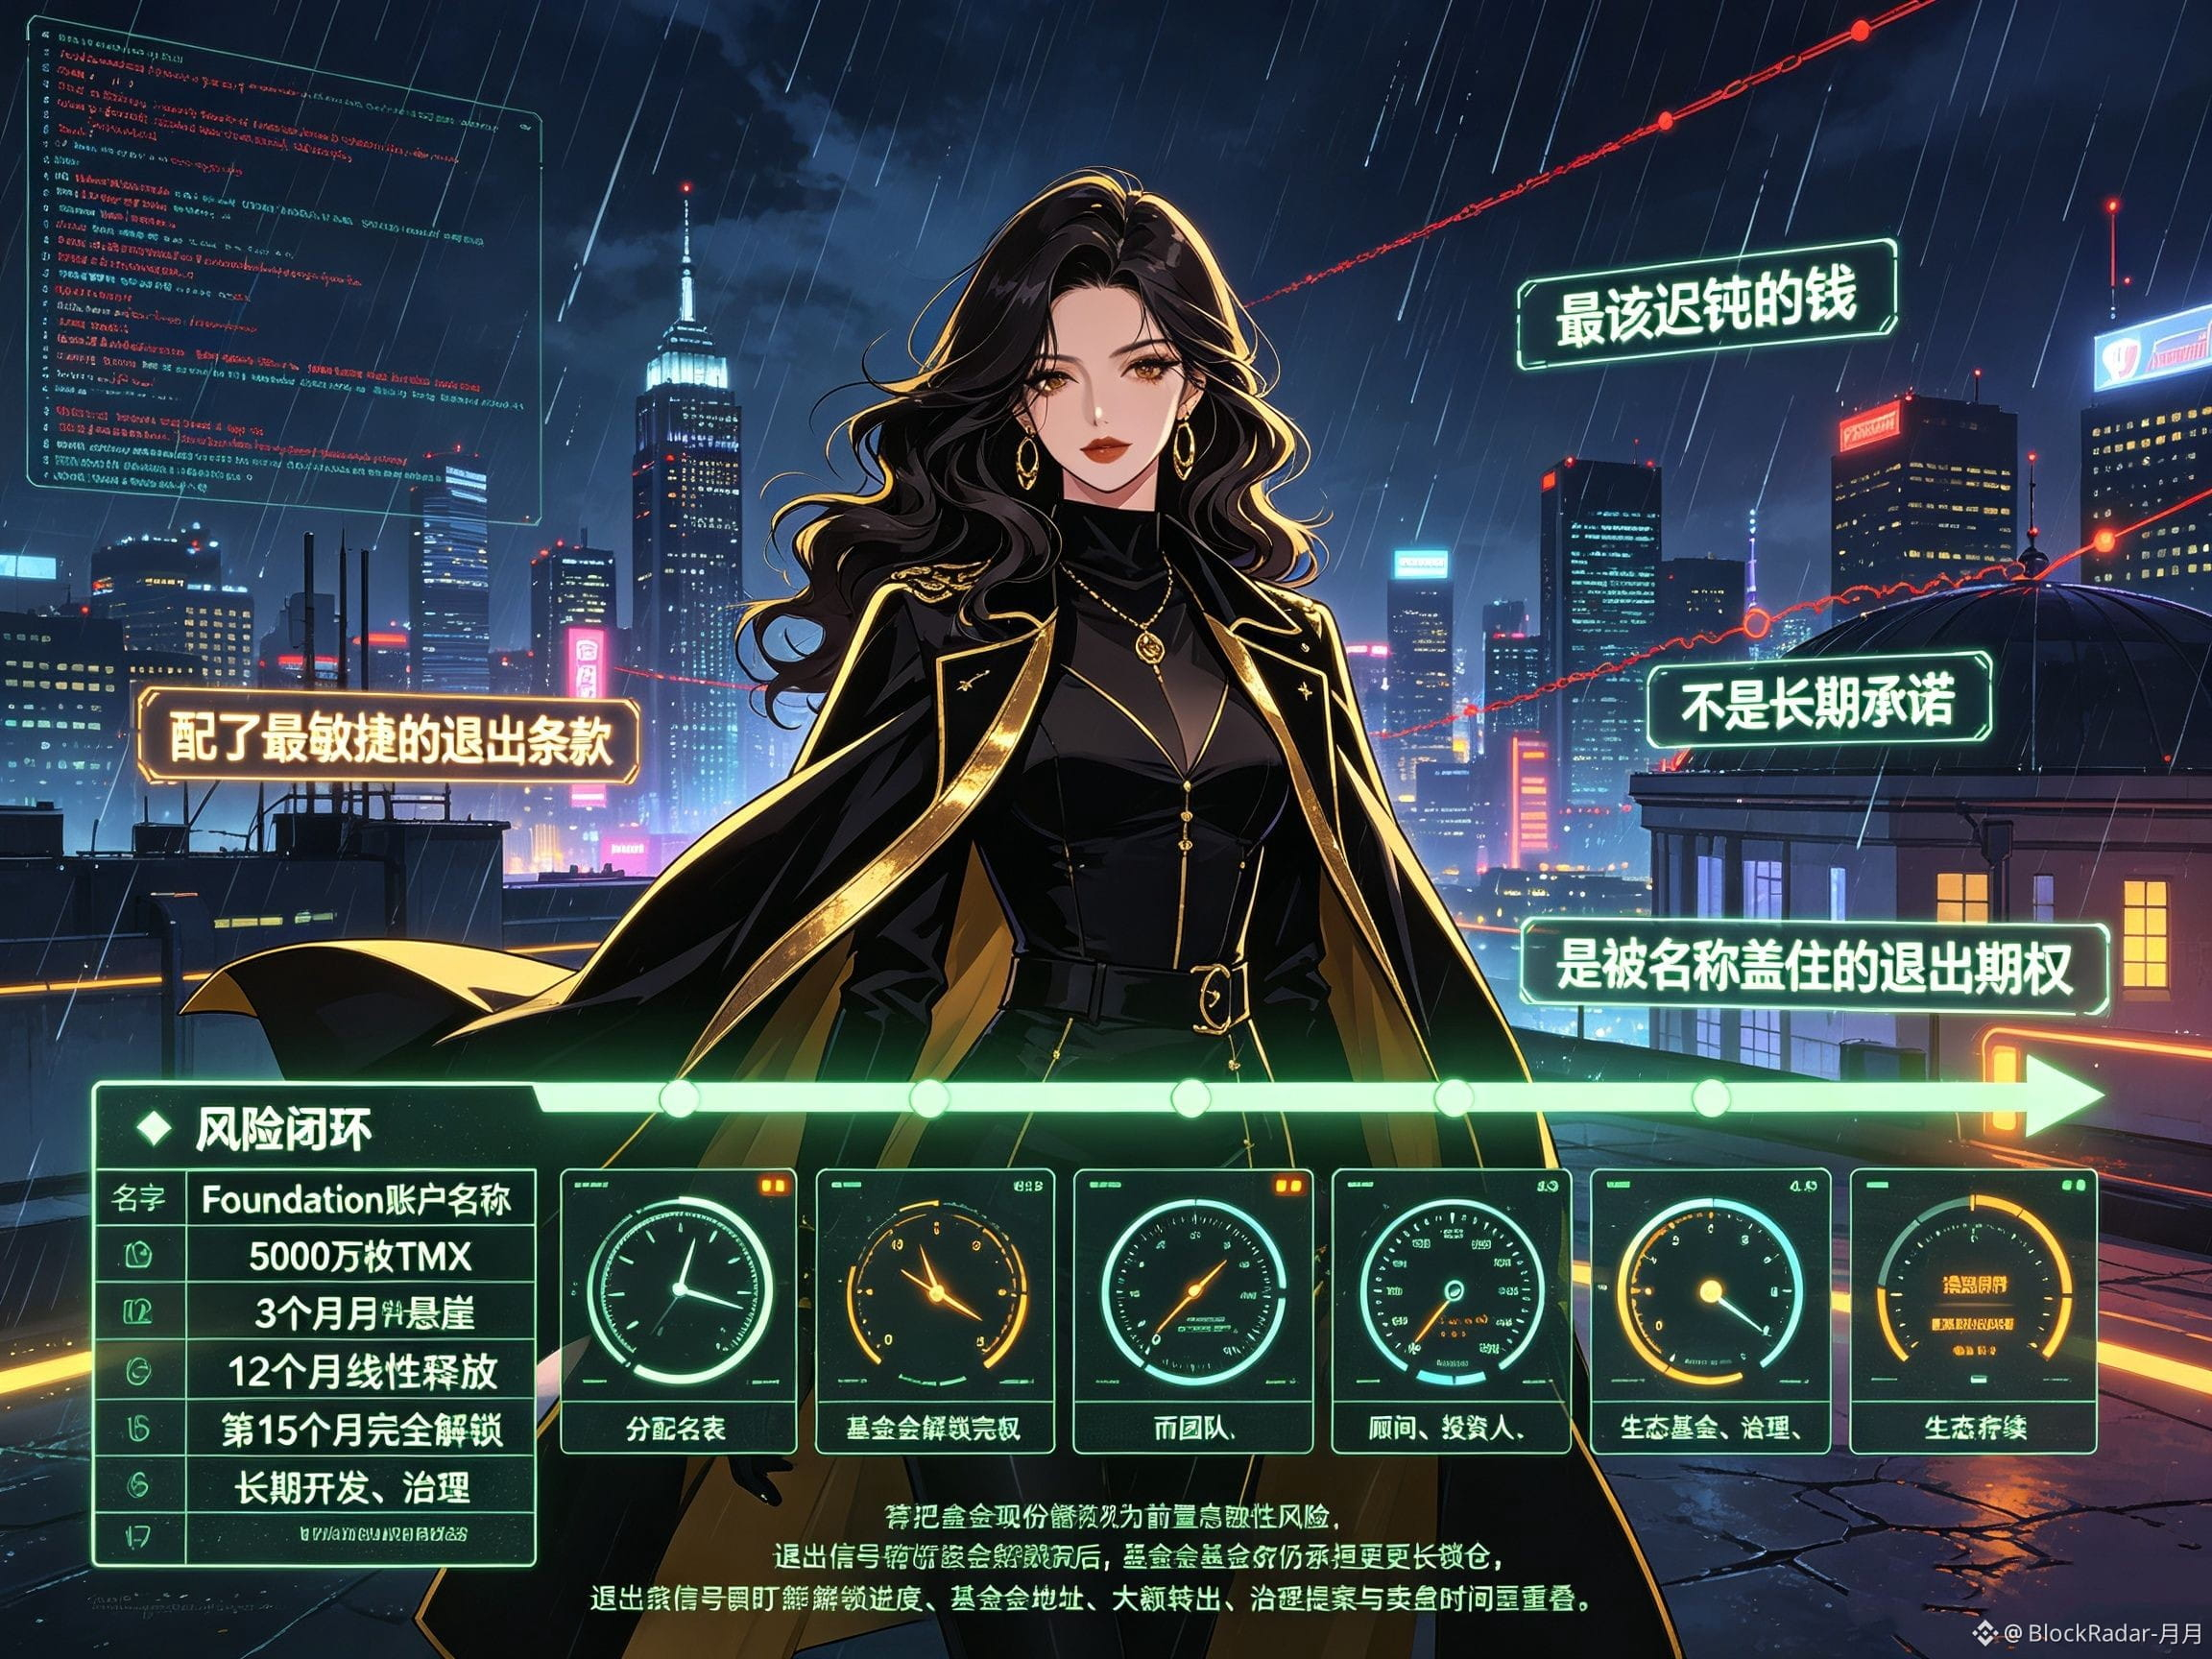
Portanto, o que quer que esteja escrito na tabela de alocação — o nome “Foundation” — não consegue esconder a linha do tempo. Se uma conta chamada “Foundation” terminar de desbloquear antes de todo mundo, não veremos um compromisso de longo prazo, e sim uma opção de saída posicionada na dianteira, encoberta pelo nome. Você ainda chamaria isso de “fundação”?
Vá até a seção da tabela de alocação de tokens do @TermMax ; o primeiro motivo que me fez franzir a testa não foi o desenho do mecanismo, mas o nome “Foundation”. Na seção 3.2, ela aparece separadamente como 5%, ou seja, 50 milhões de tokens. As condições de liberação são um cliff de 3 meses e, depois, liberação linear por 12 meses. Sozinho isso até não parece nada demais, mas, ao colocá-lo na tabela inteira, fica meio irritante à vista: a equipe e os consultores têm um cliff de 12 meses mais liberação linear por 30 meses; os investidores, cliff de 12 meses mais linear por 24 meses; e até o fundo de ecossistema precisa de um cliff de 1 mês mais linear por 48 meses, que vai sendo “esfregadinho” aos poucos. Só que essa “Fundação”, que nominalmente garante o interesse de longo prazo do protocolo, é a que corre mais rápido entre todas as cotas institucionais — dá para esvaziar completamente em 15 meses, contando tudo certinho.
Quanto mais eu olho, mais sinto que essa ordenação em si é um vazamento de preferência temporal. O período de lock-up, na emissão de tokens, onde está, afinal, como parâmetro técnico? Ele é, claramente, um arranjo de prioridade para quem sai primeiro. Quem trava por mais tempo: equipe, consultores, investidores — tudo trava mais. Só que a fundação trava menos. E justamente a parte que ela deve cobrir é a que menos precisa de liquidez: desenvolvimento contínuo, governança e manutenção do ecossistema. O dinheiro que deveria ser o mais “lento” recebe, ao contrário, as cláusulas de saída mais “rápidas”. Uma conta que deveria ser a última a mexer, por que acabou ficando à frente de todos? #TermMax
O papel do TMX aqui também merece ser pensado com cuidado. Ele se apresenta, em tese, como token de governança; os 50 milhões de tokens da fundação deveriam, teoricamente, ser usados para administrar parâmetros, fazer ecossistema e dar lastro para a operação de longo prazo do protocolo. Só que o período de lock-up transforma tudo em um ativo líquido que pode ser realizado completamente no 15º mês. Na alocação, poder de governança e liquidez quase convergem: quem consegue primeiro os tokens que podem ser vendidos, consegue também primeiro o poder de precificar. Em outras palavras, o compromisso de longo prazo nem começou, e a porta para a saída já está aberta.
Portanto, o que quer que esteja escrito na tabela de alocação — o nome “Foundation” — não consegue esconder a linha do tempo. Se uma conta chamada “Foundation” terminar de desbloquear antes de todo mundo, não veremos um compromisso de longo prazo, e sim uma opção de saída posicionada na dianteira, encoberta pelo nome. Você ainda chamaria isso de “fundação”?
Quanto mais eu olho, mais sinto que essa ordenação em si é um vazamento de preferência temporal. O período de lock-up, na emissão de tokens, onde está, afinal, como parâmetro técnico? Ele é, claramente, um arranjo de prioridade para quem sai primeiro. Quem trava por mais tempo: equipe, consultores, investidores — tudo trava mais. Só que a fundação trava menos. E justamente a parte que ela deve cobrir é a que menos precisa de liquidez: desenvolvimento contínuo, governança e manutenção do ecossistema. O dinheiro que deveria ser o mais “lento” recebe, ao contrário, as cláusulas de saída mais “rápidas”. Uma conta que deveria ser a última a mexer, por que acabou ficando à frente de todos? #TermMax
O papel do TMX aqui também merece ser pensado com cuidado. Ele se apresenta, em tese, como token de governança; os 50 milhões de tokens da fundação deveriam, teoricamente, ser usados para administrar parâmetros, fazer ecossistema e dar lastro para a operação de longo prazo do protocolo. Só que o período de lock-up transforma tudo em um ativo líquido que pode ser realizado completamente no 15º mês. Na alocação, poder de governança e liquidez quase convergem: quem consegue primeiro os tokens que podem ser vendidos, consegue também primeiro o poder de precificar. Em outras palavras, o compromisso de longo prazo nem começou, e a porta para a saída já está aberta.
Portanto, o que quer que esteja escrito na tabela de alocação — o nome “Foundation” — não consegue esconder a linha do tempo. Se uma conta chamada “Foundation” terminar de desbloquear antes de todo mundo, não veremos um compromisso de longo prazo, e sim uma opção de saída posicionada na dianteira, encoberta pelo nome. Você ainda chamaria isso de “fundação”?
247
“emissão nativa” naquela frase “atos corporativos executam-se em código, sem necessidade de conciliação”, e a imagem que me veio foi um título que se paga sozinho dividendos, com uma máquina de transferências automáticas — mas ao lado não há nenhum juiz anunciando default, nem um administrador fiduciário para ordenar as dívidas. Ele paga juros, desde que alguém primeiro introduza os parâmetros; não consegue marcar sessão, porque é apenas um atuador, não um tomador de decisão.
no material @Dusk_Foundation , “atos corporativos” aparece três vezes: ações de serviço, automação de processos complexos e execução em código sem necessidade de conciliação. Desmontando, dividendos, desdobramento de ações e fusão são eventos parametrizados: valores, datas e proporções são fornecidos e o código distribui de forma mecânica. Já default, reestruturação e prorrogação são eventos decisórios: é preciso avaliar capacidade de pagamento, classificar credores e ordenar prioridades — tem de existir alguém que diga “não”. O primeiro consegue ir para a blockchain; o segundo não se codifica. “Sem necessidade de conciliação” vale apenas para a perna mecânica; a conciliação da perna decisória é empurrada para o dia em que o evento realmente acontece.
no $DUSK , a posição é clara: ele é o gas que faz a máquina girar, movendo a perna dos ativos e a perna dos pagamentos. Ele não “divide” direitos de juros, principal ou valor residual; essas pretensões legais são precificadas em EURQ ou em valores mobiliários, não em DUSK. A máquina cobra uma taxa a cada movimento e devolve o que sai para o dono. É um contrato operacional de taxa fixa, não uma participação residual no ativo subjacente.
o risco não está no dia em que o código erra, e sim no dia em que o código não consegue errar. Se ocorrer realmente um default ou uma reestruturação, o que decide quem recupera quanto é o contrato, o tribunal e o liquidante — não o “contrato”. Então, “atos corporativos executam-se em código” será traduzido como “parâmetros escritos por alguém fora da cadeia”; e esse alguém é o verdadeiro contraparte. #dusk
não nego automação, apenas nego enfiar a decisão dentro do atuador. Trate o orçamento como um encanamento de liquidação, não como substituto de crédito; para sair, olhe se “parâmetros são escritos por endereço único e se as permissões de escrita mudam”, não as oscilações de preço. Fiscalização diária: permissões de escrita de parâmetros no módulo de servicing, alcance das chaves de autorização do emissor e o descompasso entre o recebimento de cupom ou principal e os registros na cadeia. A máquina pode nunca errar; a empresa, por sua vez, sempre precisará de sessões quando houver algo a decidir.
“emissão nativa” naquela frase “atos corporativos executam-se em código, sem necessidade de conciliação”, e a imagem que me veio foi um título que se paga sozinho dividendos, com uma máquina de transferências automáticas — mas ao lado não há nenhum juiz anunciando default, nem um administrador fiduciário para ordenar as dívidas. Ele paga juros, desde que alguém primeiro introduza os parâmetros; não consegue marcar sessão, porque é apenas um atuador, não um tomador de decisão.
no material @Dusk , “atos corporativos” aparece três vezes: ações de serviço, automação de processos complexos e execução em código sem necessidade de conciliação. Desmontando, dividendos, desdobramento de ações e fusão são eventos parametrizados: valores, datas e proporções são fornecidos e o código distribui de forma mecânica. Já default, reestruturação e prorrogação são eventos decisórios: é preciso avaliar capacidade de pagamento, classificar credores e ordenar prioridades — tem de existir alguém que diga “não”. O primeiro consegue ir para a blockchain; o segundo não se codifica. “Sem necessidade de conciliação” vale apenas para a perna mecânica; a conciliação da perna decisória é empurrada para o dia em que o evento realmente acontece.
no $DUSK , a posição é clara: ele é o gas que faz a máquina girar, movendo a perna dos ativos e a perna dos pagamentos. Ele não “divide” direitos de juros, principal ou valor residual; essas pretensões legais são precificadas em EURQ ou em valores mobiliários, não em DUSK. A máquina cobra uma taxa a cada movimento e devolve o que sai para o dono. É um contrato operacional de taxa fixa, não uma participação residual no ativo subjacente.
o risco não está no dia em que o código erra, e sim no dia em que o código não consegue errar. Se ocorrer realmente um default ou uma reestruturação, o que decide quem recupera quanto é o contrato, o tribunal e o liquidante — não o “contrato”. Então, “atos corporativos executam-se em código” será traduzido como “parâmetros escritos por alguém fora da cadeia”; e esse alguém é o verdadeiro contraparte. #dusk
não nego automação, apenas nego enfiar a decisão dentro do atuador. Trate o orçamento como um encanamento de liquidação, não como substituto de crédito; para sair, olhe se “parâmetros são escritos por endereço único e se as permissões de escrita mudam”, não as oscilações de preço. Fiscalização diária: permissões de escrita de parâmetros no módulo de servicing, alcance das chaves de autorização do emissor e o descompasso entre o recebimento de cupom ou principal e os registros na cadeia. A máquina pode nunca errar; a empresa, por sua vez, sempre precisará de sessões quando houver algo a decidir.
no material @Dusk , “atos corporativos” aparece três vezes: ações de serviço, automação de processos complexos e execução em código sem necessidade de conciliação. Desmontando, dividendos, desdobramento de ações e fusão são eventos parametrizados: valores, datas e proporções são fornecidos e o código distribui de forma mecânica. Já default, reestruturação e prorrogação são eventos decisórios: é preciso avaliar capacidade de pagamento, classificar credores e ordenar prioridades — tem de existir alguém que diga “não”. O primeiro consegue ir para a blockchain; o segundo não se codifica. “Sem necessidade de conciliação” vale apenas para a perna mecânica; a conciliação da perna decisória é empurrada para o dia em que o evento realmente acontece.
no $DUSK , a posição é clara: ele é o gas que faz a máquina girar, movendo a perna dos ativos e a perna dos pagamentos. Ele não “divide” direitos de juros, principal ou valor residual; essas pretensões legais são precificadas em EURQ ou em valores mobiliários, não em DUSK. A máquina cobra uma taxa a cada movimento e devolve o que sai para o dono. É um contrato operacional de taxa fixa, não uma participação residual no ativo subjacente.
o risco não está no dia em que o código erra, e sim no dia em que o código não consegue errar. Se ocorrer realmente um default ou uma reestruturação, o que decide quem recupera quanto é o contrato, o tribunal e o liquidante — não o “contrato”. Então, “atos corporativos executam-se em código” será traduzido como “parâmetros escritos por alguém fora da cadeia”; e esse alguém é o verdadeiro contraparte. #dusk
não nego automação, apenas nego enfiar a decisão dentro do atuador. Trate o orçamento como um encanamento de liquidação, não como substituto de crédito; para sair, olhe se “parâmetros são escritos por endereço único e se as permissões de escrita mudam”, não as oscilações de preço. Fiscalização diária: permissões de escrita de parâmetros no módulo de servicing, alcance das chaves de autorização do emissor e o descompasso entre o recebimento de cupom ou principal e os registros na cadeia. A máquina pode nunca errar; a empresa, por sua vez, sempre precisará de sessões quando houver algo a decidir.
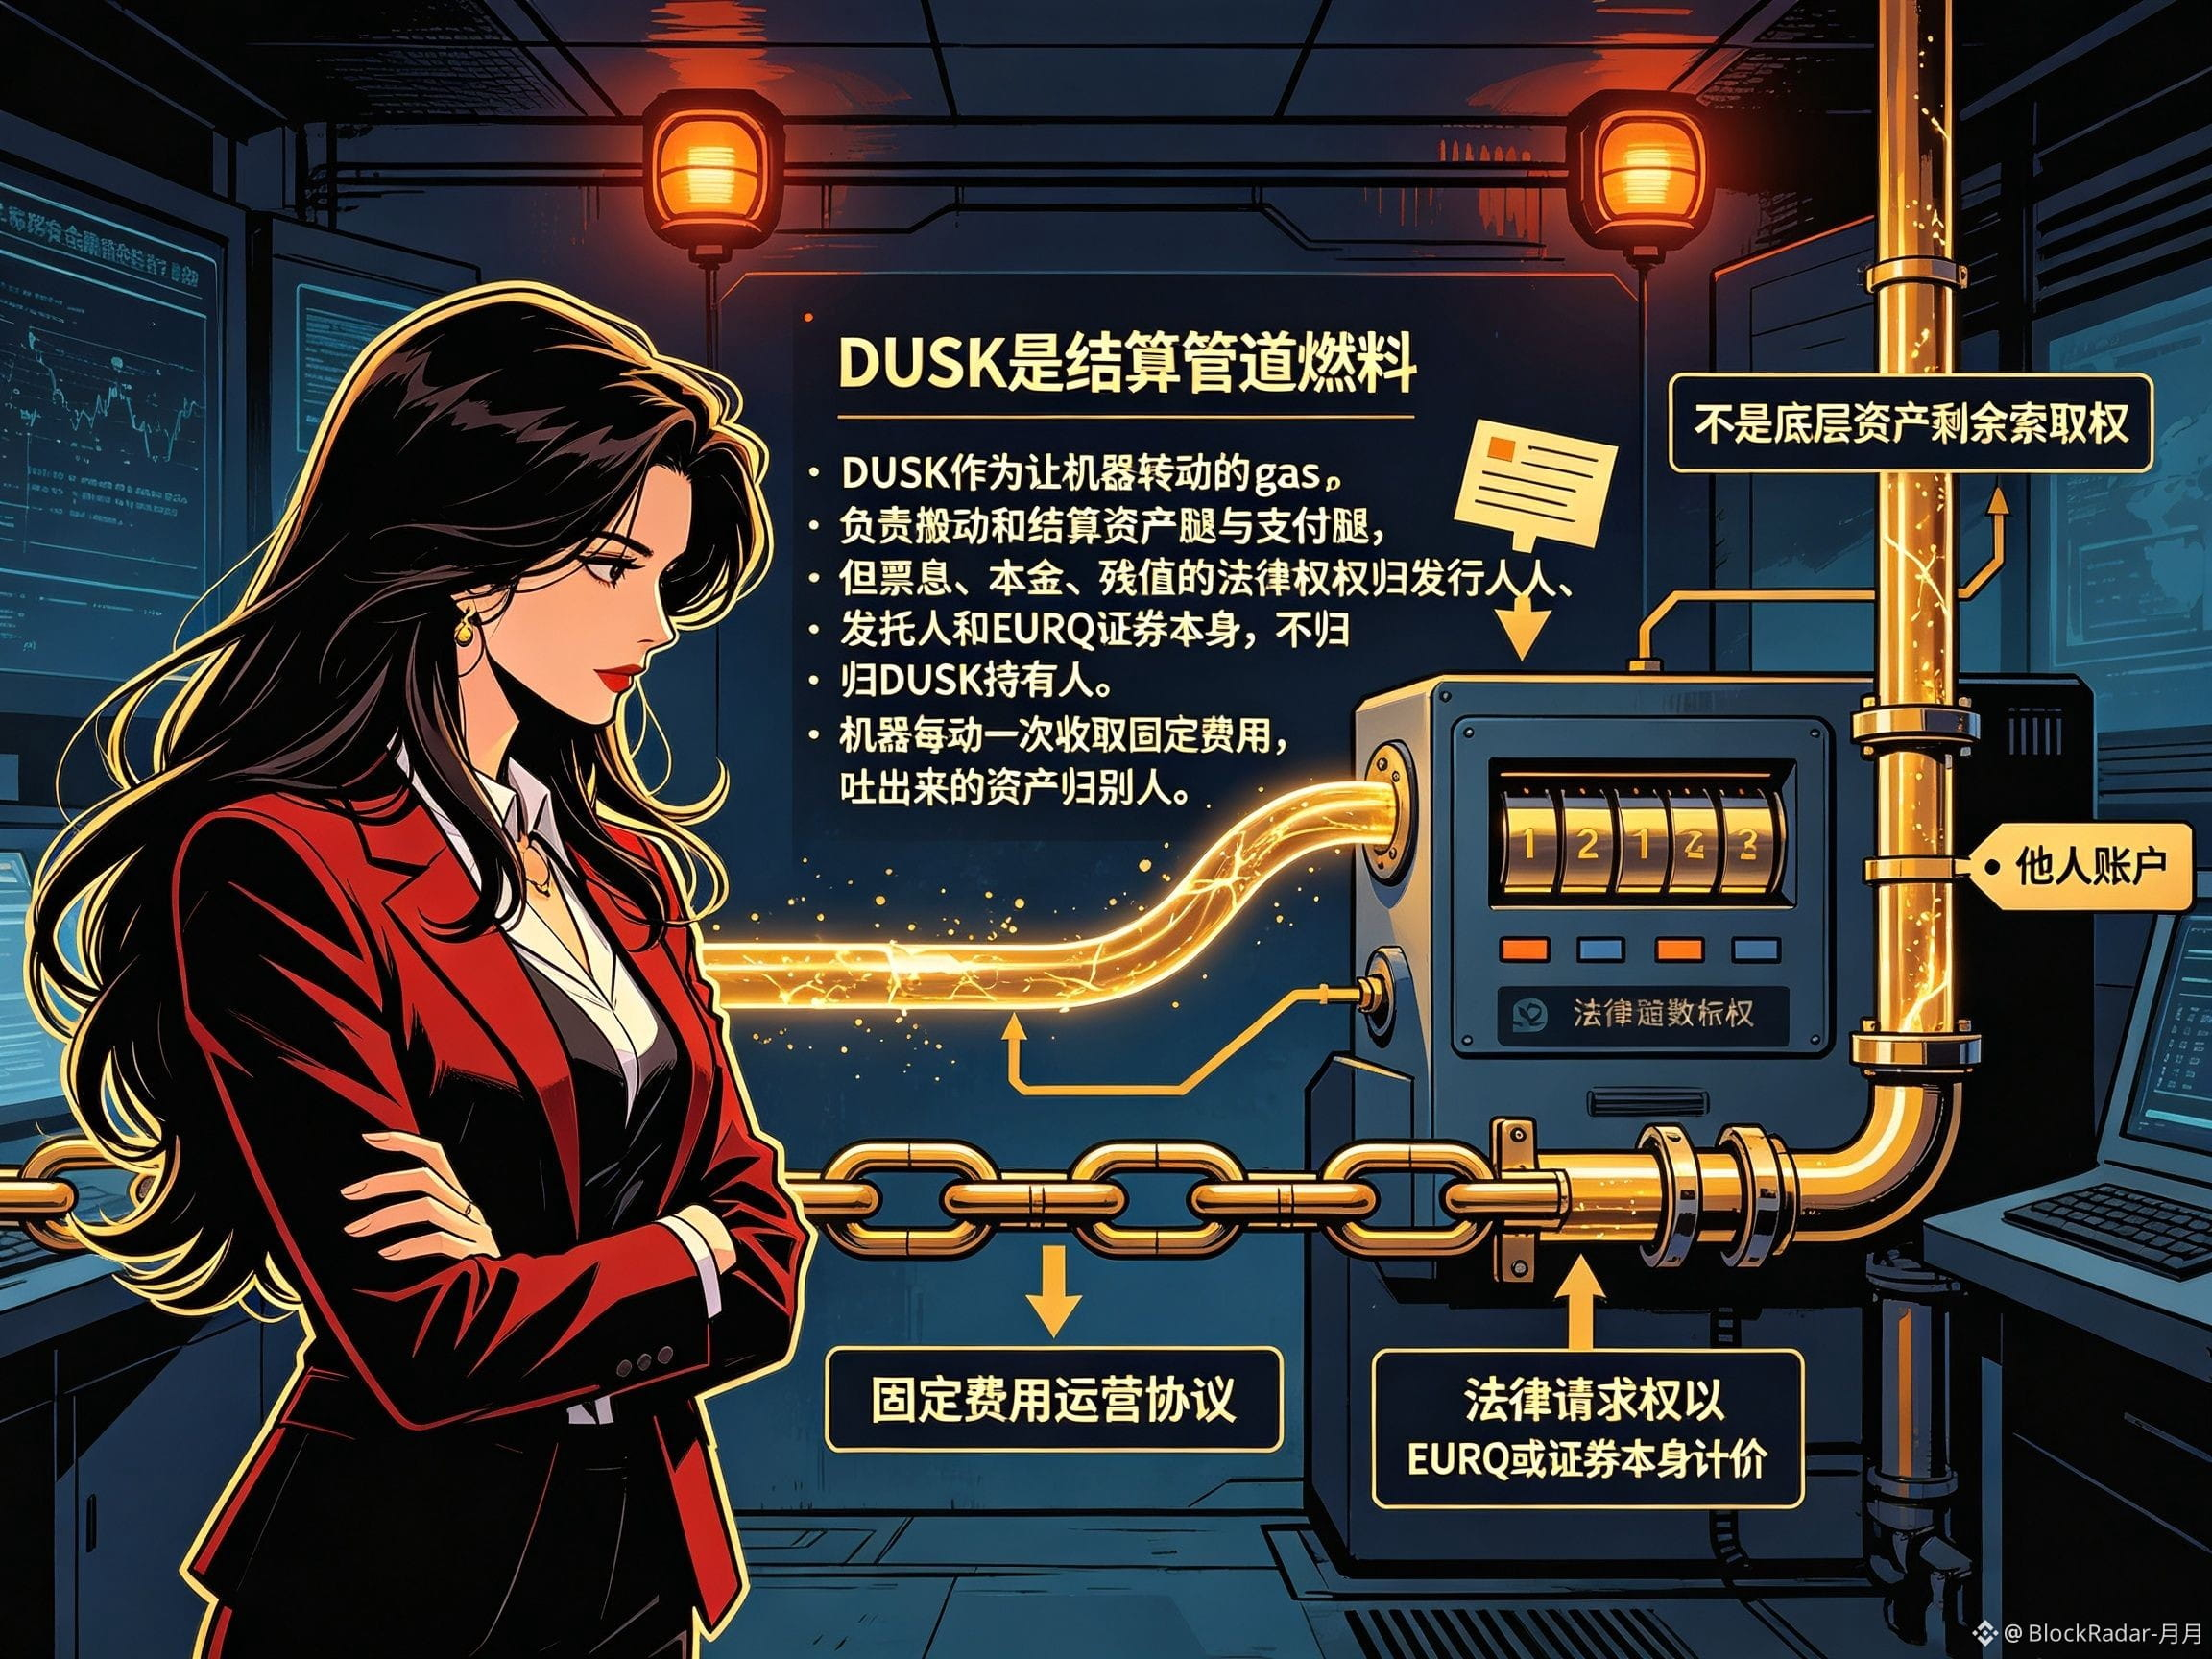
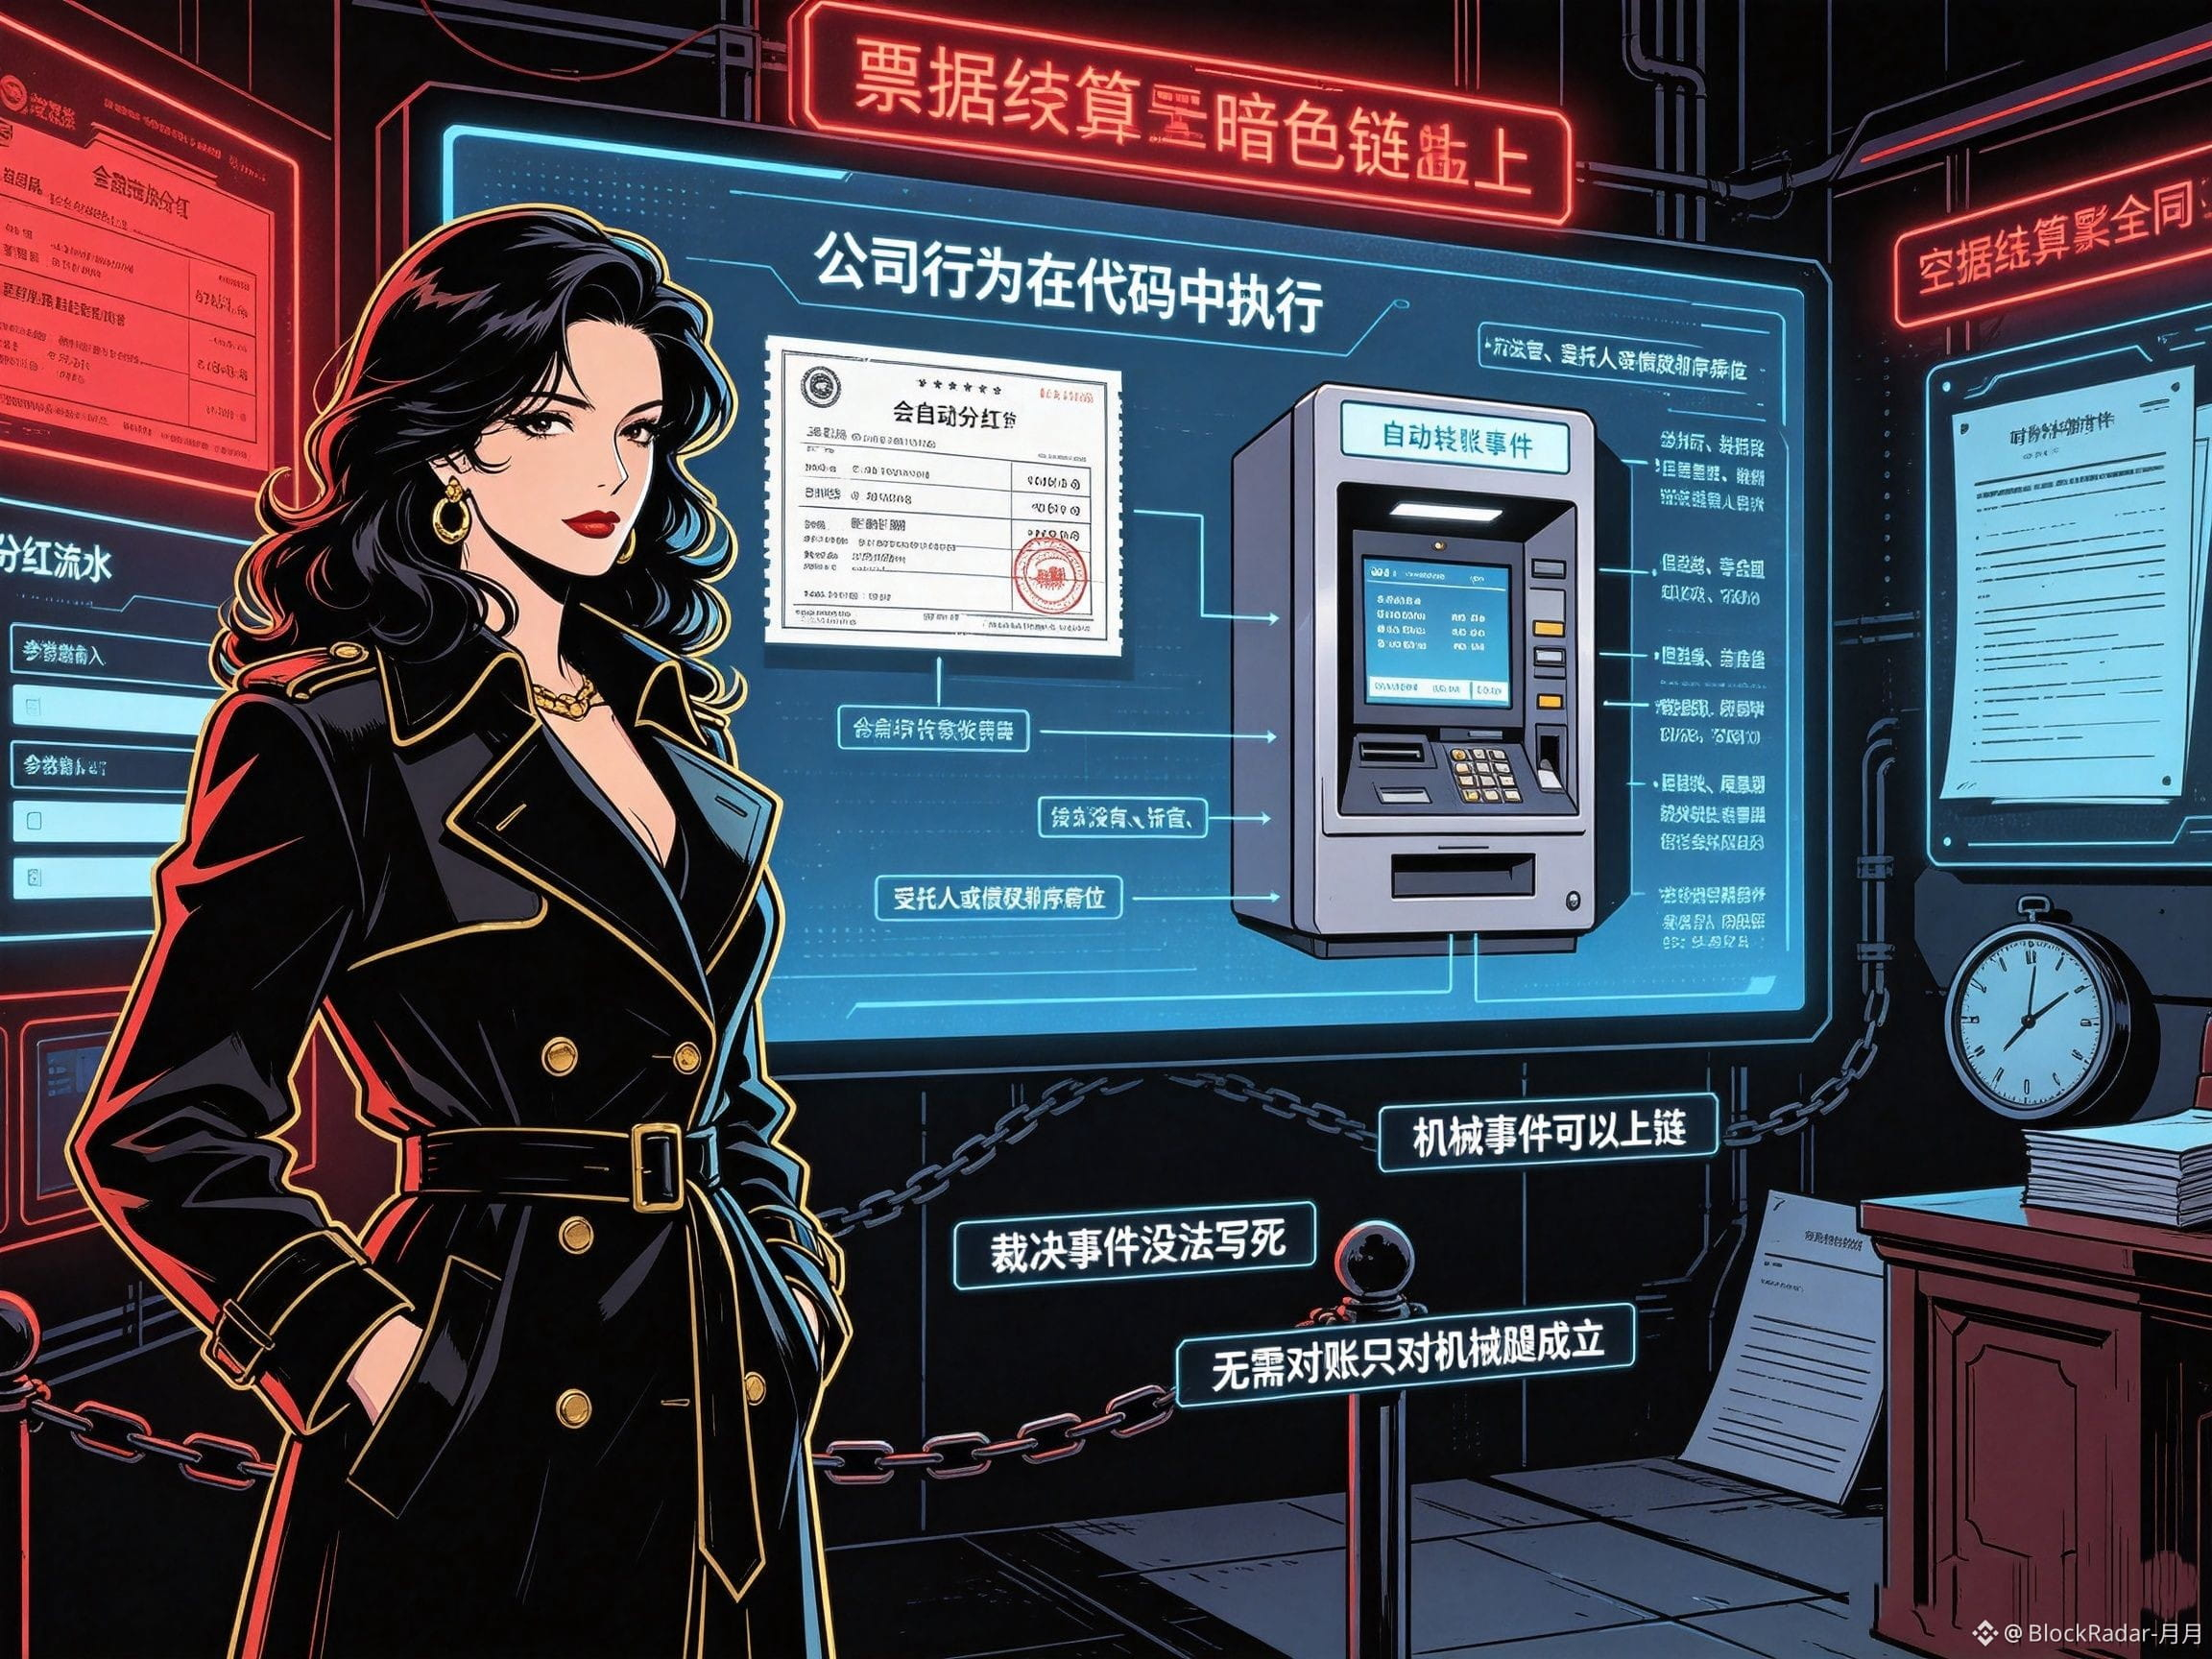
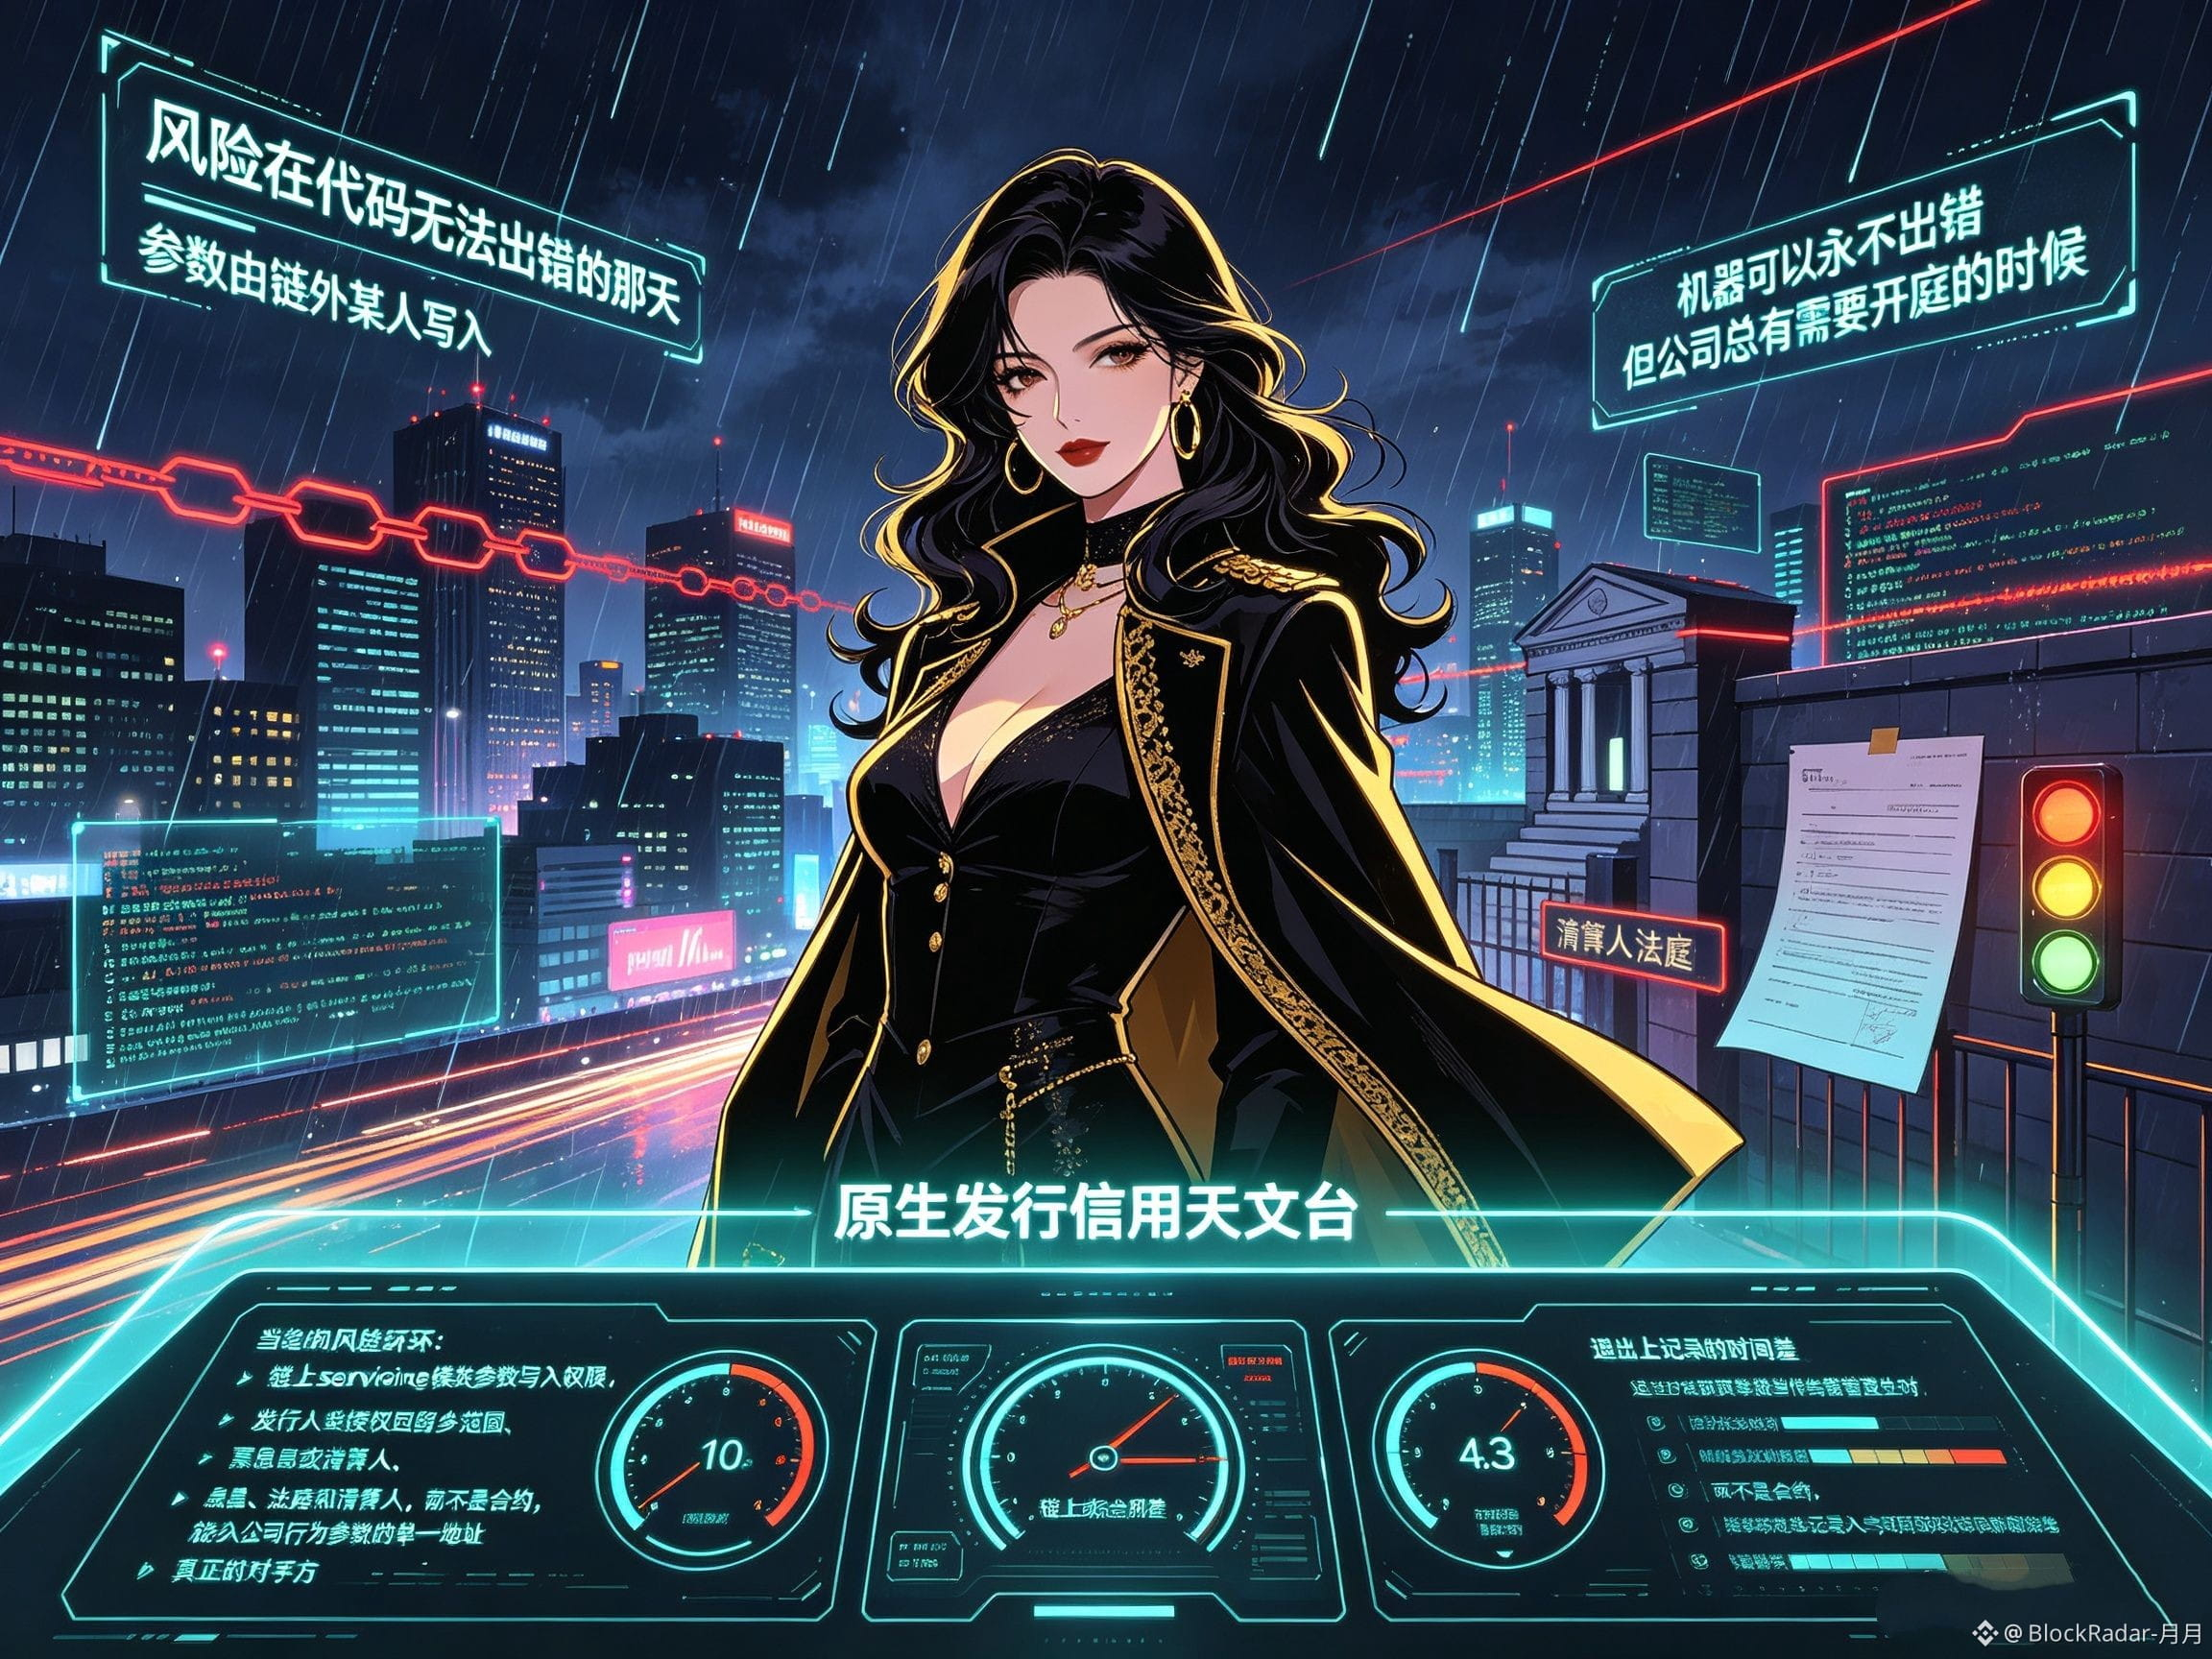
116
Eu tenho um hábito ao ler arquivos de projetos desse tipo, como o @termmax : primeiro viro a última página. Desta vez, encontrei duas linhas: “Prepared by: Term Structure Labs Limited; Issuing Entity: Gradient Global Limited (BVI)”. Um lado responsável por redigir o compromisso; o outro, por emitir os ativos. O TMX que você tem em mãos está registrado, na contabilidade jurídica, sob o segundo nome; porém, essas coisas como poder de governança, receita do penhor e divisão de taxas — tudo depende do código e das operações mantidos pelo primeiro para se concretizar.
Isso é meio interessante. Se a documentação inteira do TermMax for vista como um sistema binário de duas estrelas, o verdadeiro problema não está em qual das duas estrelas é mais brilhante, e sim em para onde o centro de massa foi deslocado. O titular “fica”, em tese, do lado da emissão — aquela empresa que assina o token; mas a criação de valor e as ações de resgate acontecem no outro corpo celeste — o acordo operado pela Term Structure Labs. Entre duas folhas assinadas e firmadas, o white paper não escreve nenhum arranjo de consolidação ou garantias; só deixa uma linha de assinatura. Quando a expressão “governance token” aparece no documento, pressupõe-se que a parte emissora e a parte operadora sejam o mesmo oponente; mas naquela página de assinatura, o pressuposto é facilmente derrubado.
Assim, o TMX vira uma coisa bastante desconfortável: a unidade de cotação fica com o emissor, e o compromisso de utilidade fica com o operador. Penhor, votação, divisão de receitas — em cada item, os direitos finalmente apontam para uma entidade que não é o emissor. O que você realmente está segurando: qual compromisso, de quem? Aposto que a maioria das pessoas não pensou com cuidado nessa questão. #TermMax
Então não se apresse em dizer que isso é um token de um único emissor. Ele é mais como uma estrutura binária com o centro de massa deslocado. Os titulares acham que estão apostando em um projeto, mas na verdade estão diante de dois sujeitos cujos limites de obrigação não foram definidos. E aquele centro de massa que deveria realmente arcar com a obrigação de resgate — nem sequer foi incluído em quaisquer cláusulas contratuais que pudessem ser usados para execução.
Eu tenho um hábito ao ler arquivos de projetos desse tipo, como o @TermMax : primeiro viro a última página. Desta vez, encontrei duas linhas: “Prepared by: Term Structure Labs Limited; Issuing Entity: Gradient Global Limited (BVI)”. Um lado responsável por redigir o compromisso; o outro, por emitir os ativos. O TMX que você tem em mãos está registrado, na contabilidade jurídica, sob o segundo nome; porém, essas coisas como poder de governança, receita do penhor e divisão de taxas — tudo depende do código e das operações mantidos pelo primeiro para se concretizar.
Isso é meio interessante. Se a documentação inteira do TermMax for vista como um sistema binário de duas estrelas, o verdadeiro problema não está em qual das duas estrelas é mais brilhante, e sim em para onde o centro de massa foi deslocado. O titular “fica”, em tese, do lado da emissão — aquela empresa que assina o token; mas a criação de valor e as ações de resgate acontecem no outro corpo celeste — o acordo operado pela Term Structure Labs. Entre duas folhas assinadas e firmadas, o white paper não escreve nenhum arranjo de consolidação ou garantias; só deixa uma linha de assinatura. Quando a expressão “governance token” aparece no documento, pressupõe-se que a parte emissora e a parte operadora sejam o mesmo oponente; mas naquela página de assinatura, o pressuposto é facilmente derrubado.
Assim, o TMX vira uma coisa bastante desconfortável: a unidade de cotação fica com o emissor, e o compromisso de utilidade fica com o operador. Penhor, votação, divisão de receitas — em cada item, os direitos finalmente apontam para uma entidade que não é o emissor. O que você realmente está segurando: qual compromisso, de quem? Aposto que a maioria das pessoas não pensou com cuidado nessa questão. #TermMax
Então não se apresse em dizer que isso é um token de um único emissor. Ele é mais como uma estrutura binária com o centro de massa deslocado. Os titulares acham que estão apostando em um projeto, mas na verdade estão diante de dois sujeitos cujos limites de obrigação não foram definidos. E aquele centro de massa que deveria realmente arcar com a obrigação de resgate — nem sequer foi incluído em quaisquer cláusulas contratuais que pudessem ser usados para execução.
Isso é meio interessante. Se a documentação inteira do TermMax for vista como um sistema binário de duas estrelas, o verdadeiro problema não está em qual das duas estrelas é mais brilhante, e sim em para onde o centro de massa foi deslocado. O titular “fica”, em tese, do lado da emissão — aquela empresa que assina o token; mas a criação de valor e as ações de resgate acontecem no outro corpo celeste — o acordo operado pela Term Structure Labs. Entre duas folhas assinadas e firmadas, o white paper não escreve nenhum arranjo de consolidação ou garantias; só deixa uma linha de assinatura. Quando a expressão “governance token” aparece no documento, pressupõe-se que a parte emissora e a parte operadora sejam o mesmo oponente; mas naquela página de assinatura, o pressuposto é facilmente derrubado.
Assim, o TMX vira uma coisa bastante desconfortável: a unidade de cotação fica com o emissor, e o compromisso de utilidade fica com o operador. Penhor, votação, divisão de receitas — em cada item, os direitos finalmente apontam para uma entidade que não é o emissor. O que você realmente está segurando: qual compromisso, de quem? Aposto que a maioria das pessoas não pensou com cuidado nessa questão. #TermMax
Então não se apresse em dizer que isso é um token de um único emissor. Ele é mais como uma estrutura binária com o centro de massa deslocado. Os titulares acham que estão apostando em um projeto, mas na verdade estão diante de dois sujeitos cujos limites de obrigação não foram definidos. E aquele centro de massa que deveria realmente arcar com a obrigação de resgate — nem sequer foi incluído em quaisquer cláusulas contratuais que pudessem ser usados para execução.
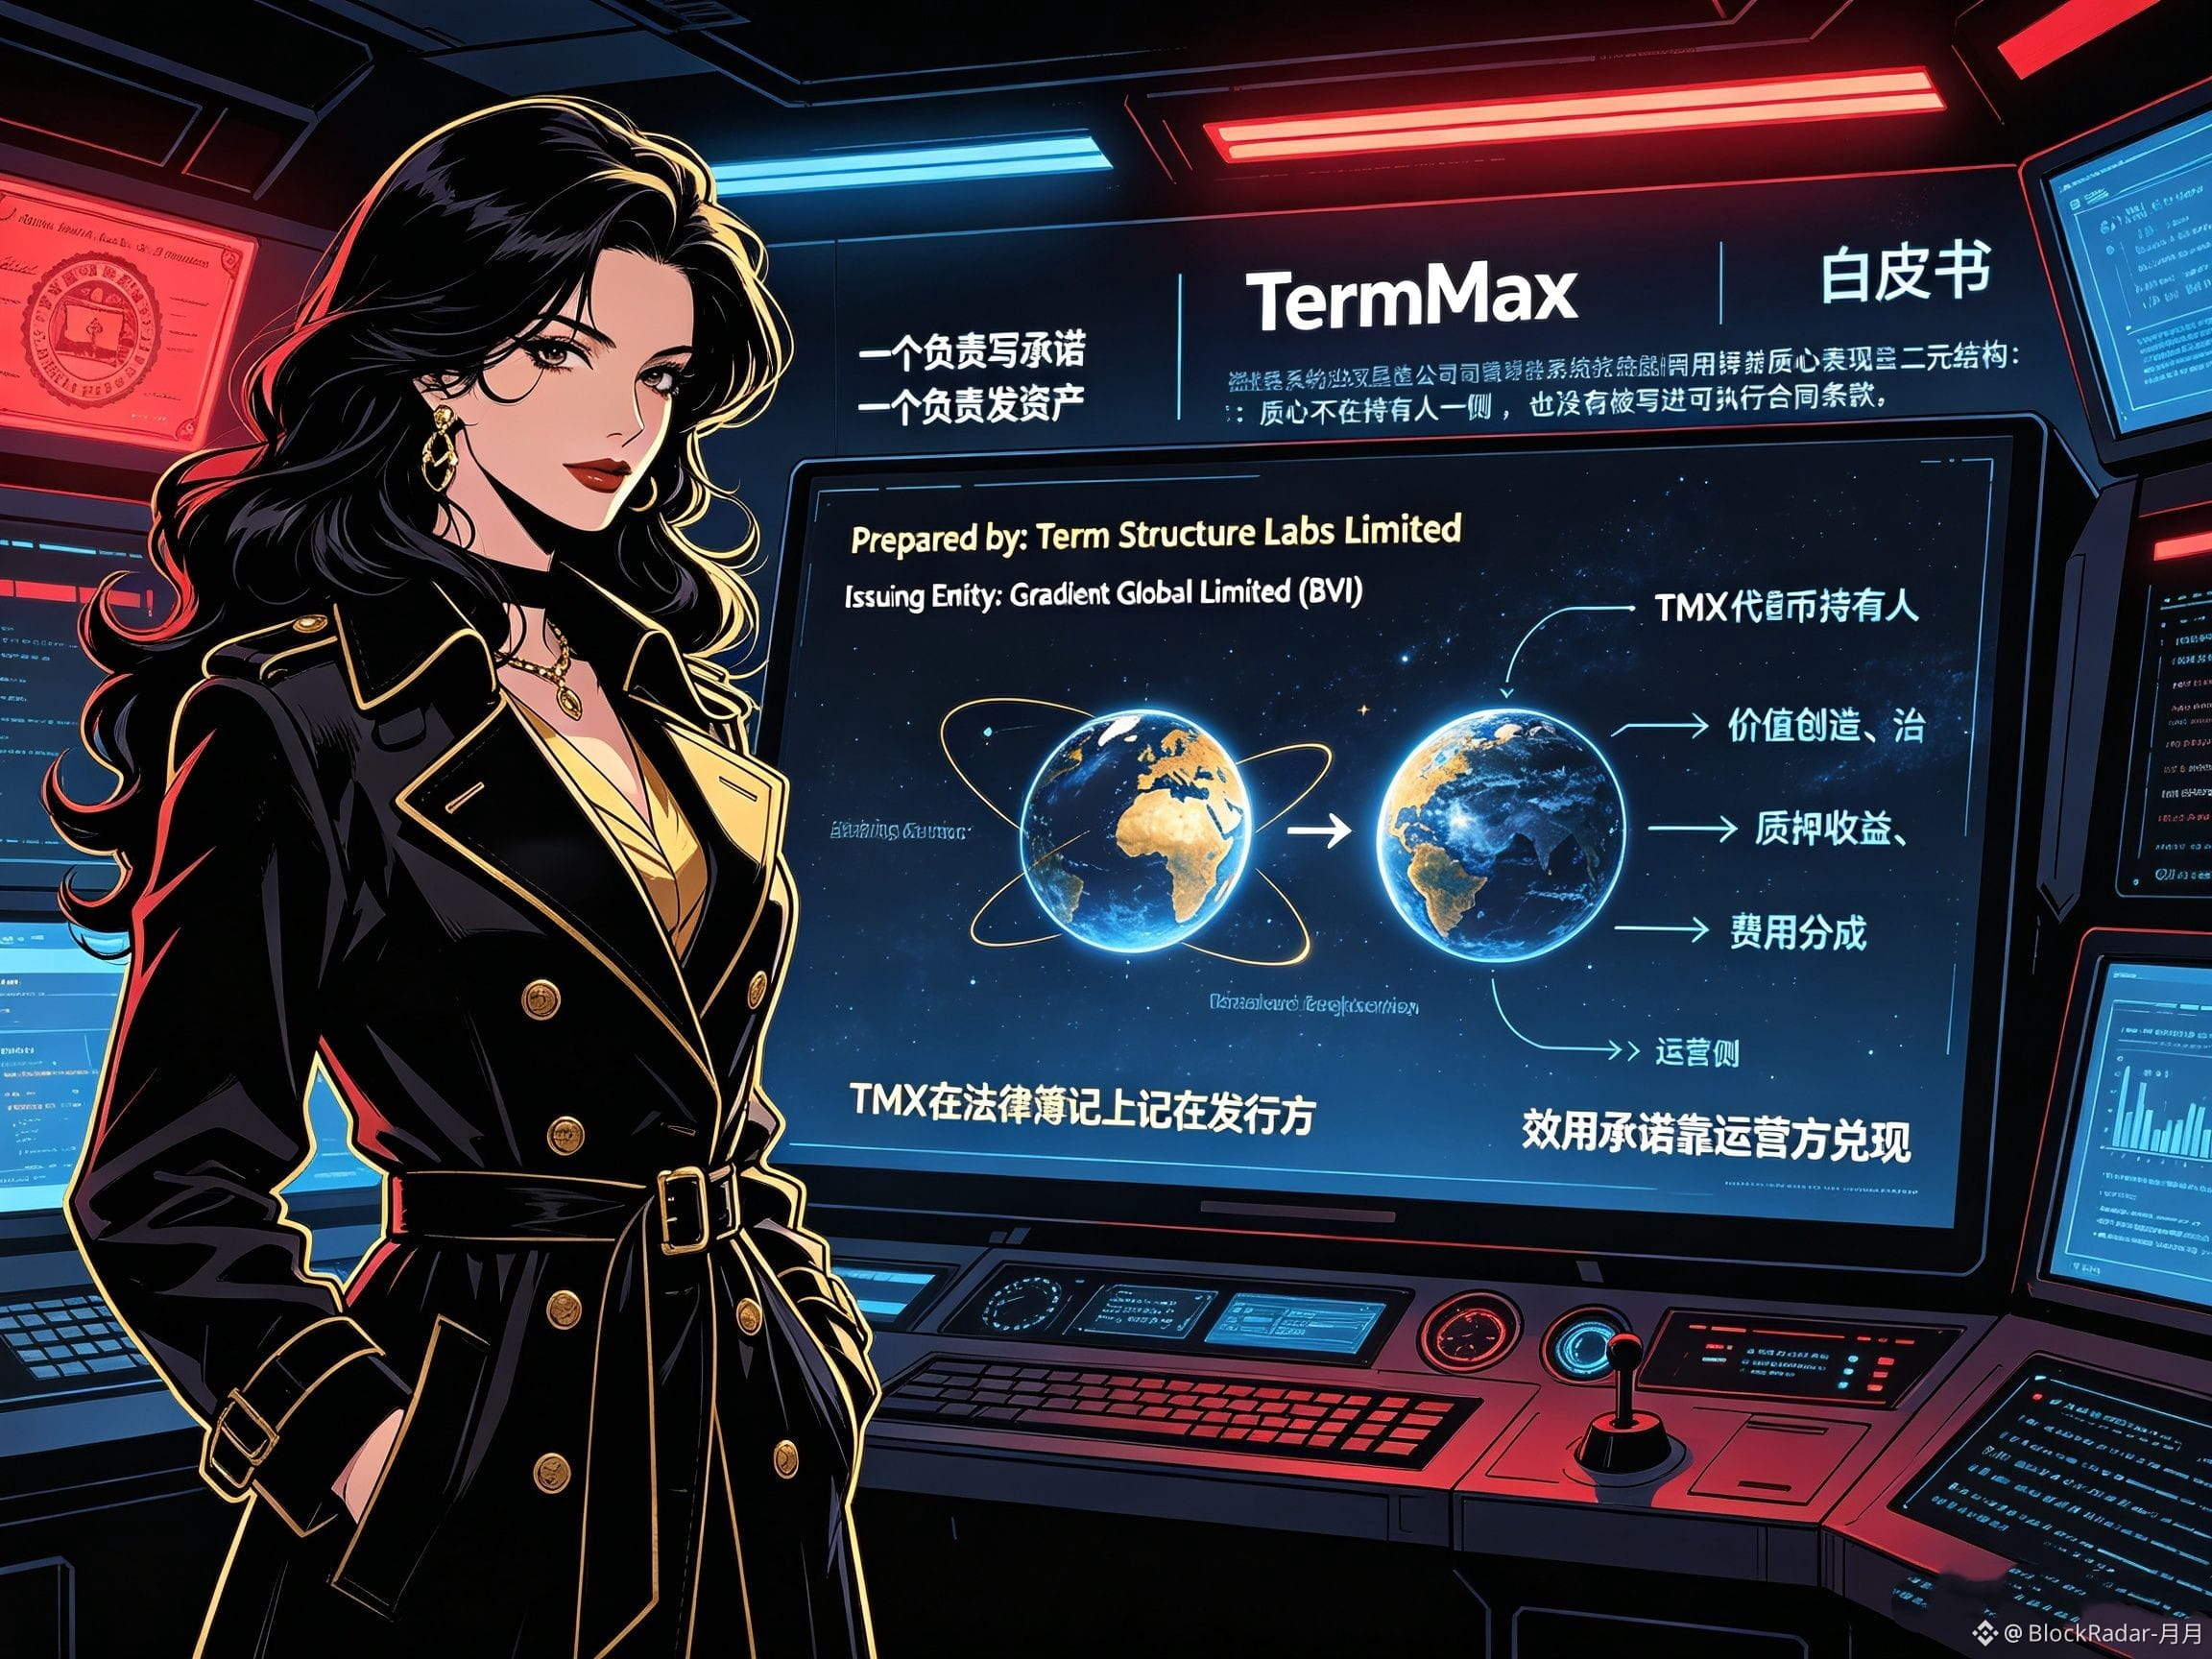
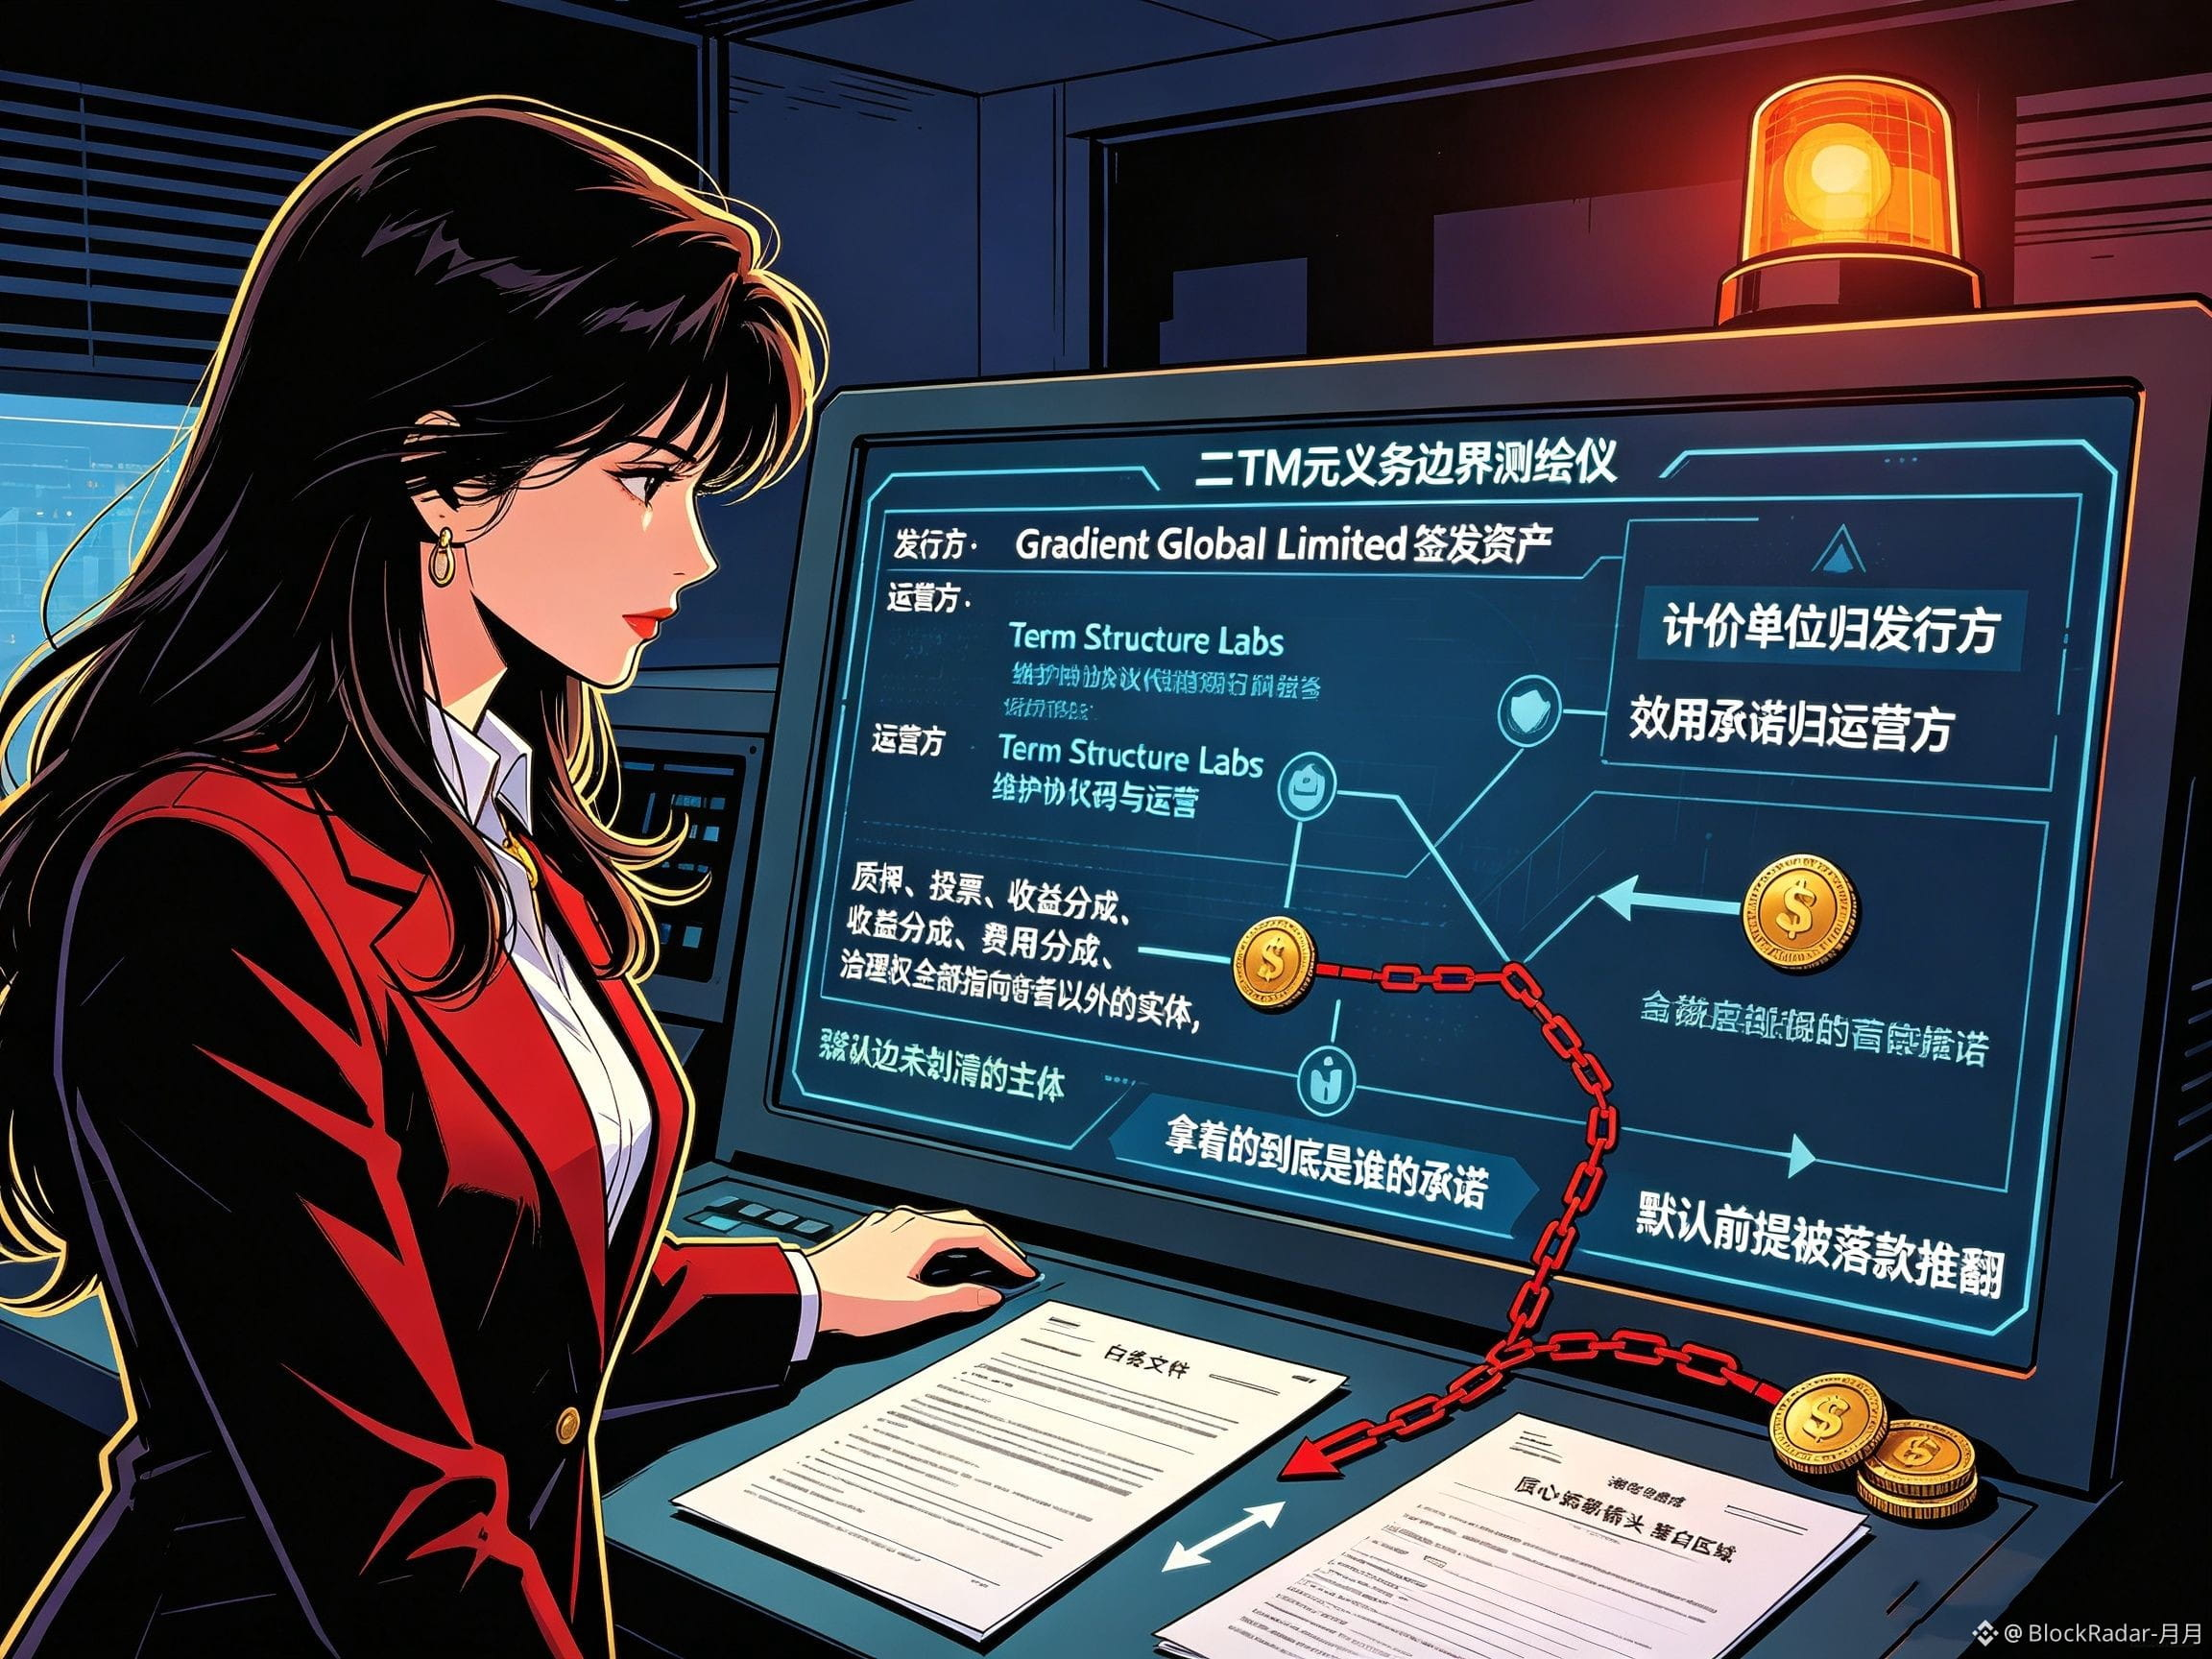
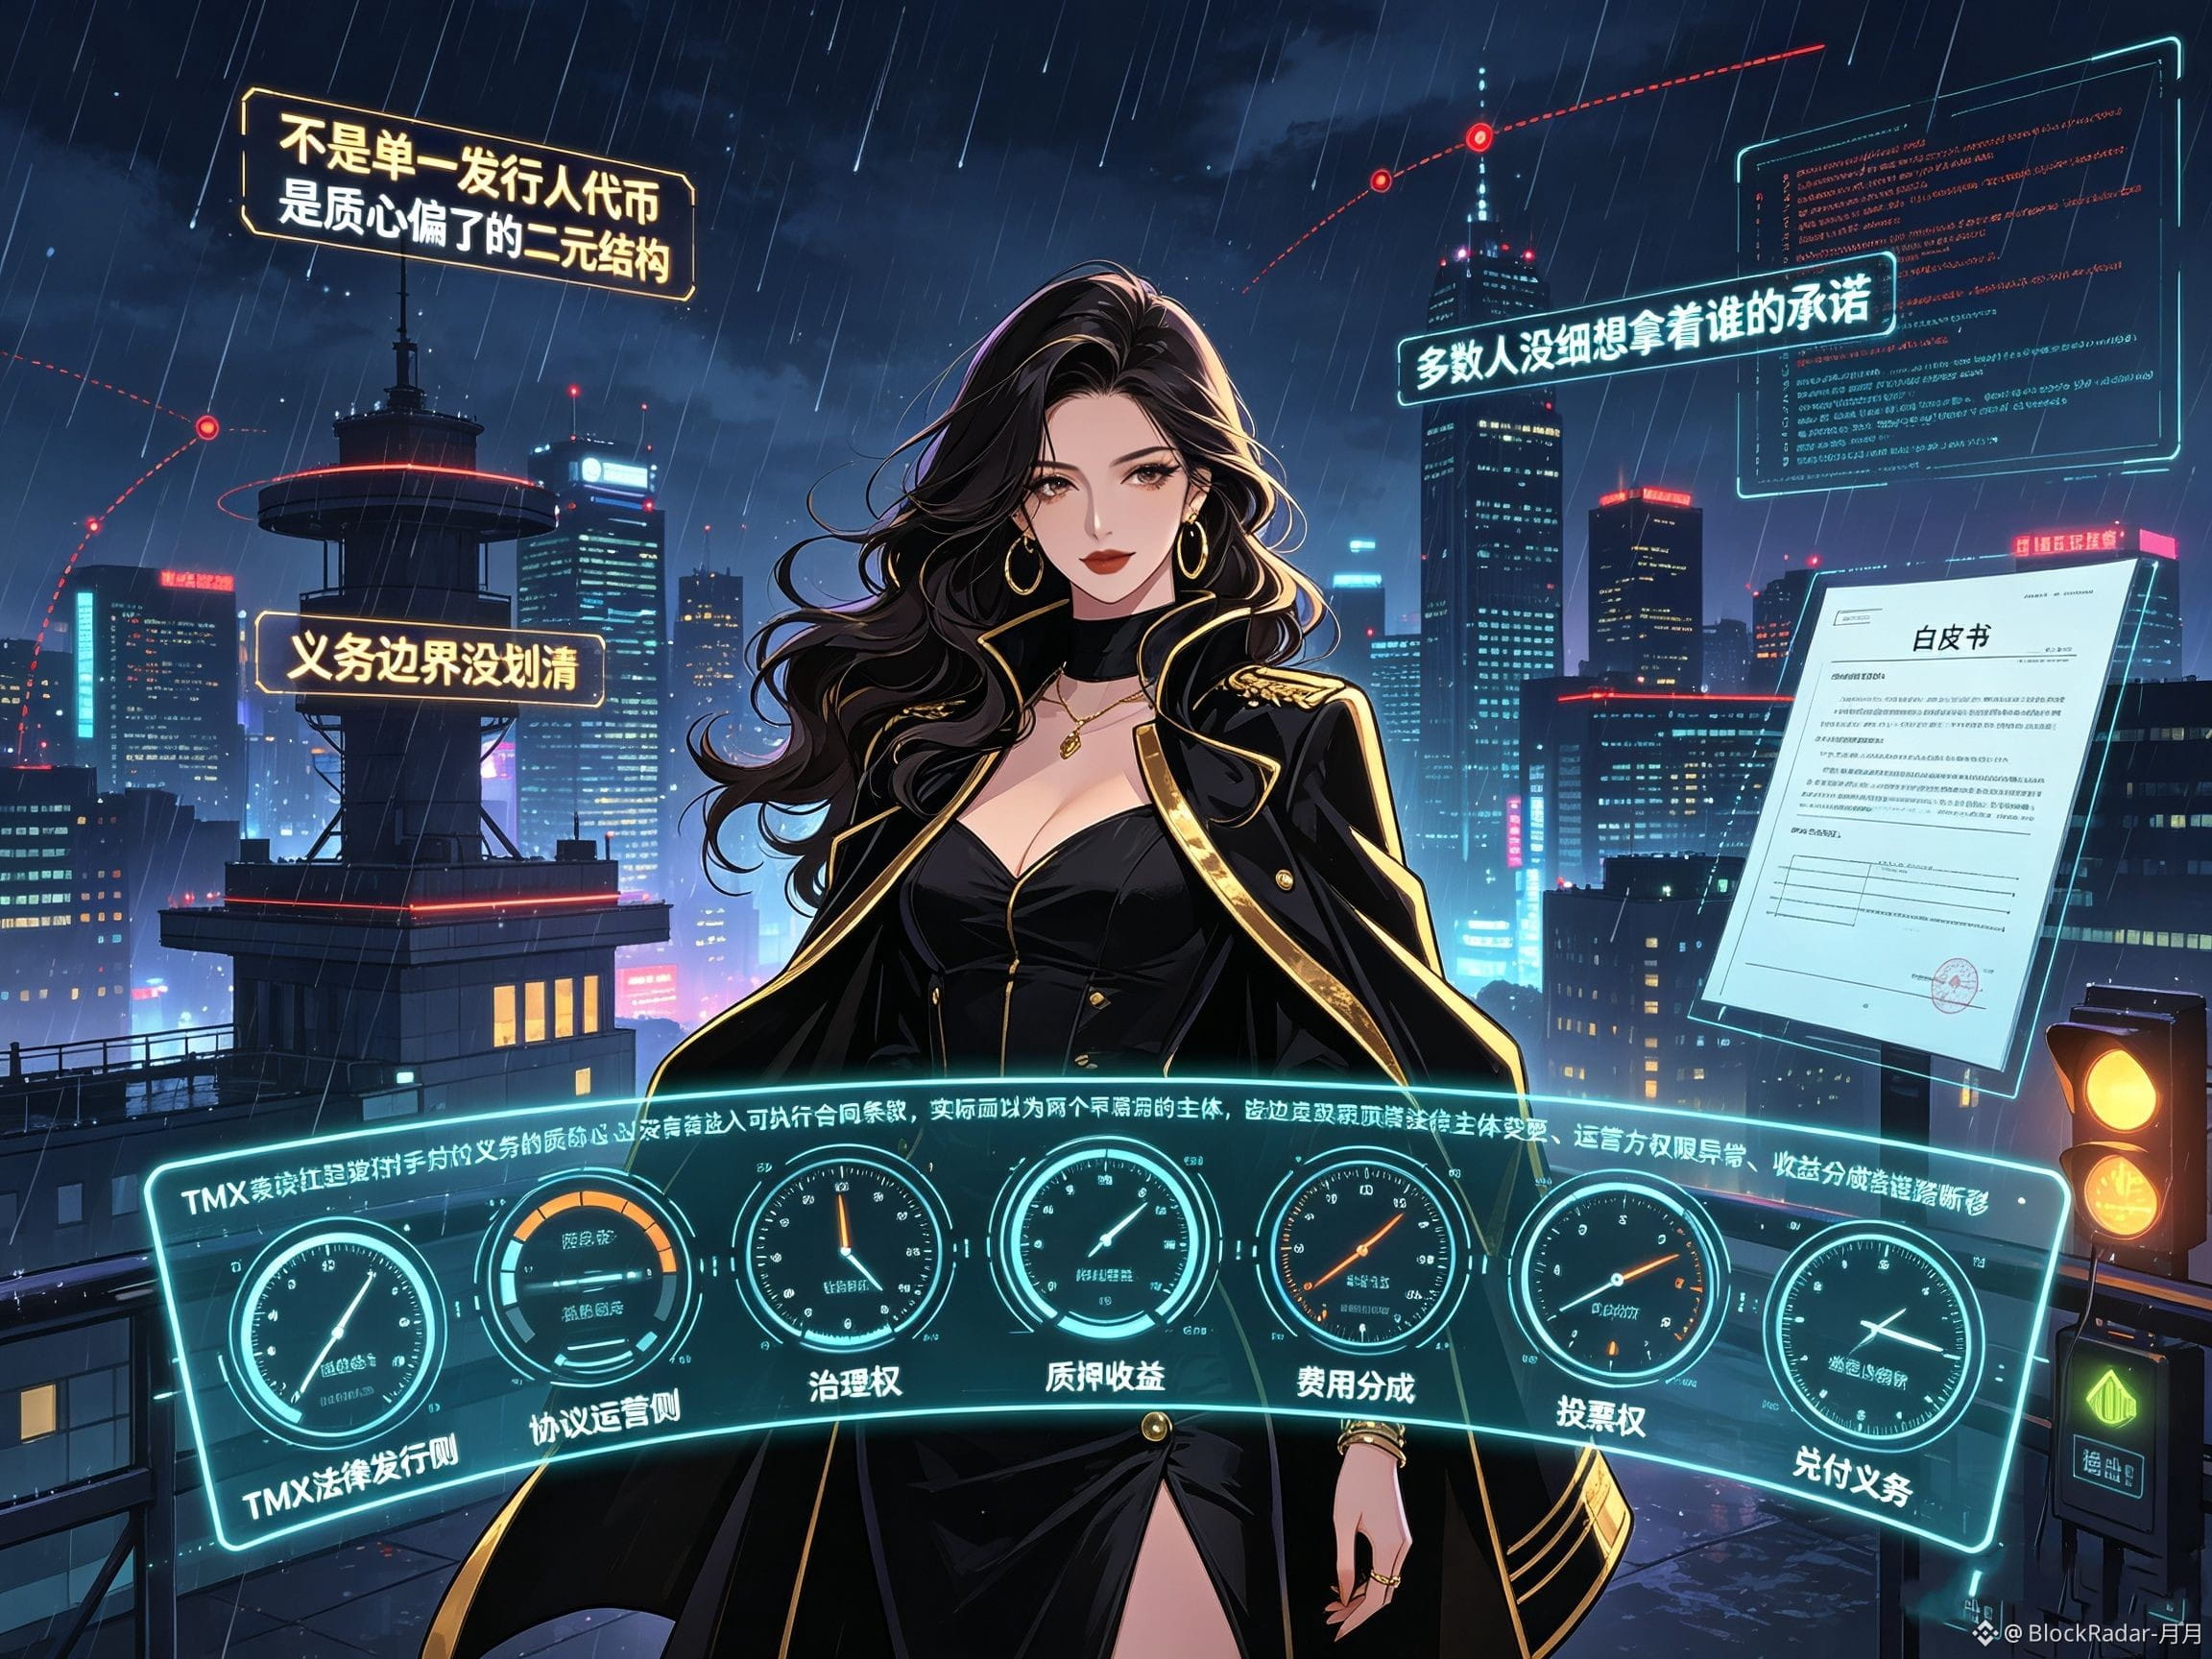
128
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BTCBreaks80K
107,115 visualizações
1,753 discutindo
Eu te dizia isso ao vivo, eu te dizia em post e em muitas outras coisas que eu poderia te dizer.
Mas se $BTC não mudar a estrutura, então por que ir contra? Se #BTC fez uma reversão semanal e continua mantendo acumulação semanal, então por que você entra em short? 🤷♂️
CLIQUE AQUI PARA ABRIR #BTC 👇👇👇👇👇
Parece simples dizer isso agora que o movimento já aconteceu, mas é que desde que caiu até os 74.900k eu continuava dizendo que não marca nenhum sinal de queda em algum lugar do gráfico.
Atenção: não estou dizendo que isso seja algo igual ao que aconteceu com $ZEC ou $SOL .
Esse movimento que #BTC tem responde a algo que eu disse em alguns lives atrás: é a lateralização e a acumulação de momentum para explodir e romper as resistências atuais e passadas.
A verdade é que não precisa ser especialista para ver o que está acontecendo com #BTC走势分析 , principalmente pelo jeito que ele suga qualquer short, seja qual for o preço.
Eu me lembro quando eu disse que a lateralização desta moeda, em parte, é exatamente esse tipo de movimentos: contundentes em um momento determinado, mas simples antes de acontecerem.
O gráfico semanal #BTCBreaks80K continua mostrando acumulação acima da banda de bollinger. O gráfico diário fez uma reversão na vela, rebatendo em um suporte, e mesmo assim tem gente dizendo que essa moeda vai ao chão só porque quer que caia — vai entender por quê, né? xd.
Os vendedores são tão poucos no gráfico que literalmente você vê como, apesar de #BTC ter praticamente fatores macroeconômicos contra e também o cenário geopolítico, ainda assim continua subindo cada vez mais.
Mesmo assim, tem que ser exato, porque se chegar a tocar os 82k ou 86k e tiver uma rejeição contundente, o futuro seria, nesse caso específico, mais baixista do que outra coisa. Ainda assim, hoje em dia, por enquanto, não tem nada de baixista ✍
Cortextrading
·6 curtidas
·2.3k visualizações
比特币突破8万
86,422 visualizações
266 discutindo
SECReceivesAmendedInjectiveETFFiling
27 visualizações
9 discutindo