
REACHER _Crypto
8.6k Publicações
REACHER _Crypto
Denunciar
Bloquear usuário
Web3 boy I Crypto never sleeps neither do profits Turning volatility into opportunity I Think. Trade. Earn. Repeat. #BinanceLife
489 Seguindo
19.7K+ Seguidores
11.3K+ Curtiu
Publicações
Todas
Citações
Vídeos
Live
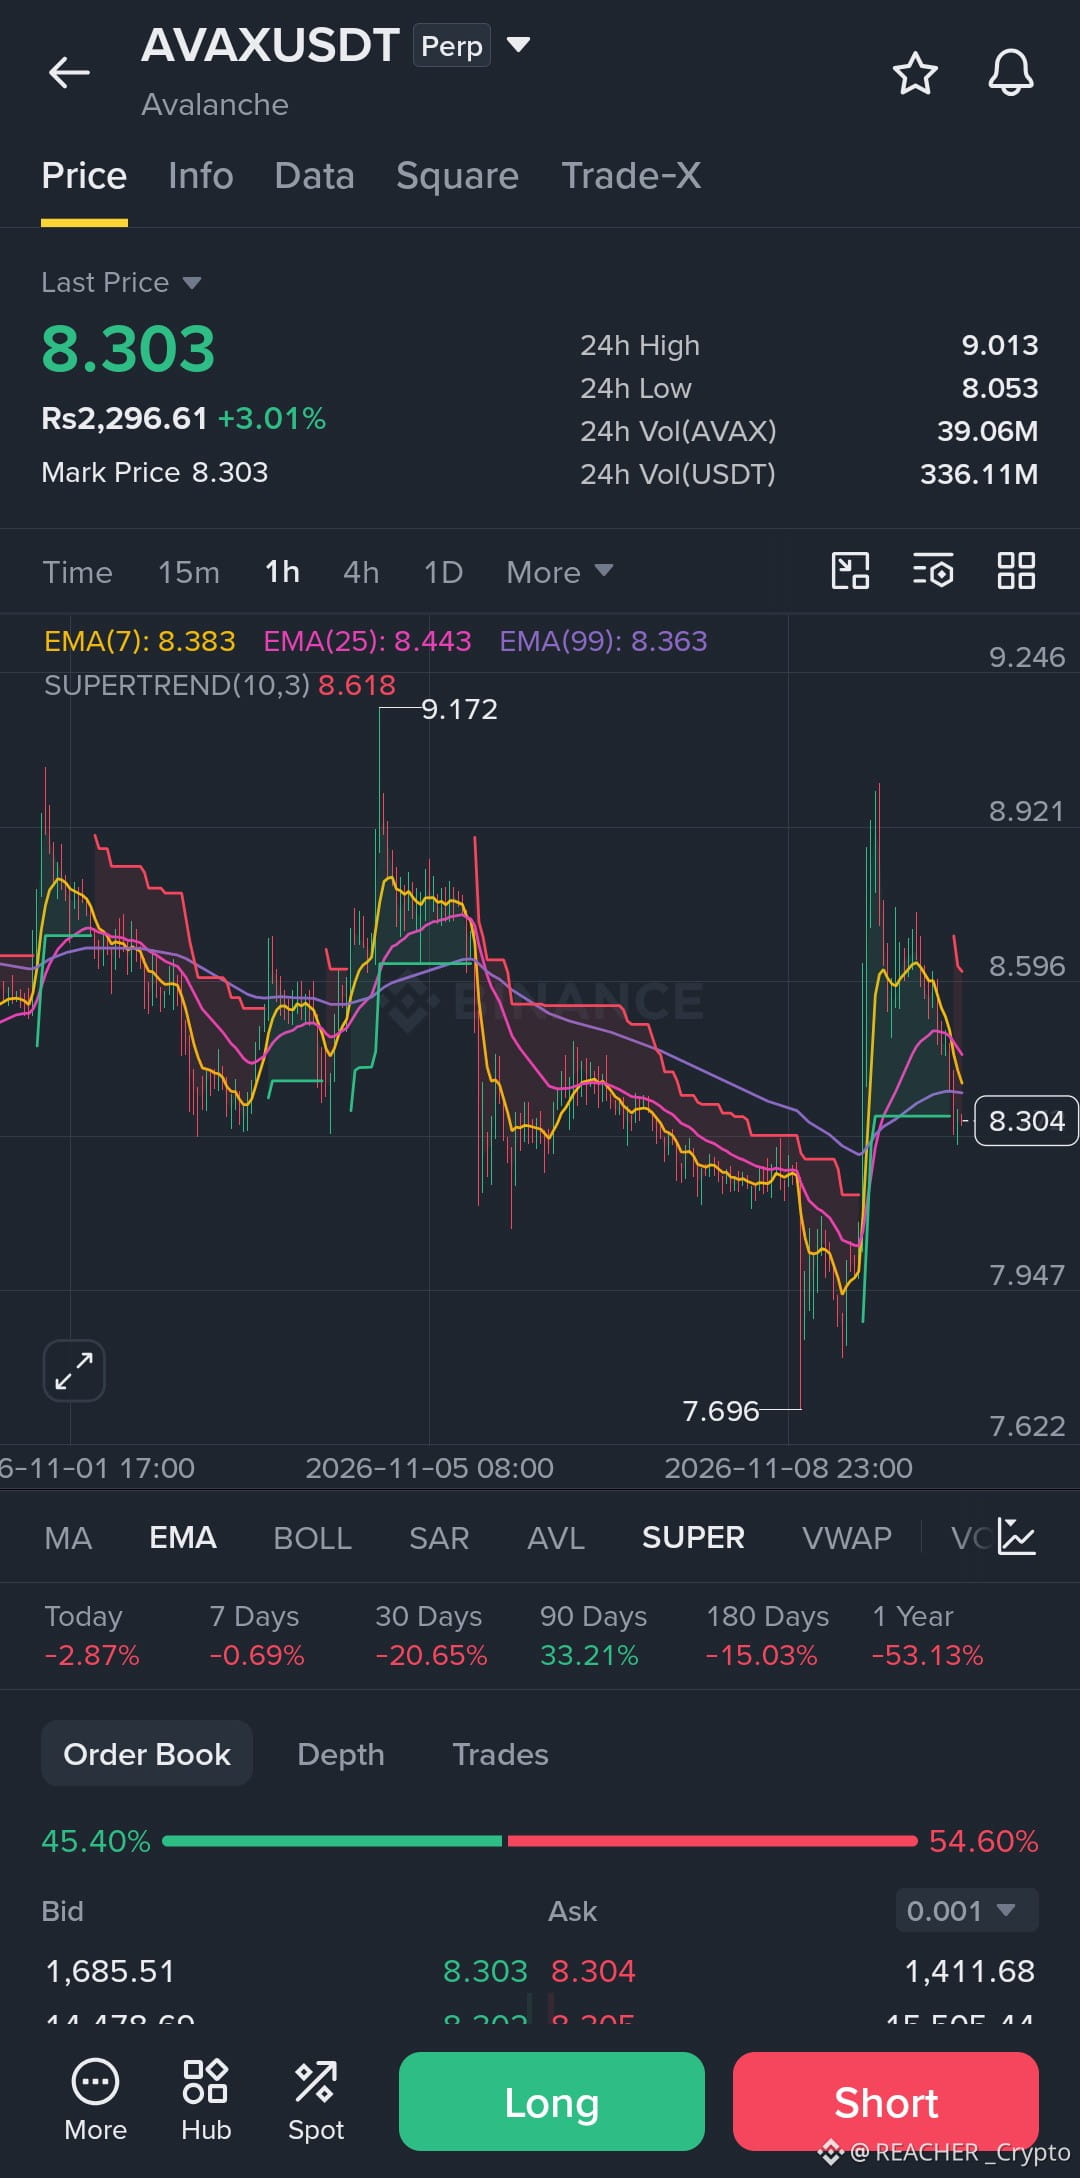
Quase ignorei este gráfico de AVAX até perceber o quanto o preço estava se comprimindo logo abaixo das médias móveis.
Observando o período de 1 hora, a tendência macro é inegavelmente de baixa. Estamos em uma queda implacável desde o pico de 10.047, formando uma longa sequência de máximas e mínimas descendentes. Mas observe de perto a ação recente do preço. Depois de cair até a mínima de 7.755, a pressão vendedora agressiva perdeu força, e vimos uma recuperação acentuada até a região de 8.90.
No entanto, veja onde estamos agora: 8.298. O preço foi rejeitado nas máximas locais e está atualmente preso abaixo de um conjunto de médias móveis planas. A MA7 (8.386), a MA14 (8.498) e a MA28 (8.516) estão todas comprimidas em um agrupamento estreito logo acima do preço, atuando como forte resistência dinâmica.
Este é um clássico aperto de volatilidade de baixa. Os vendedores ainda estão no controle, e a recuperação recente parece ter formado uma máxima mais baixa.
Uma lição que aprendi negociando essas bases pós-crash é que não se deve tentar adivinhar a direção. Espero o fechamento decisivo do candle de 1 hora fora deste agrupamento antes de arriscar capital.
Plano de negociação:
Viés: De baixa (apostando na rejeição).
Zona de entrada: 8.450 – 8.500 (abrindo uma posição vendida em uma recuperação em direção ao agrupamento de médias móveis).
Stop loss: 8.950 (acima da máxima local recente).
Alvo 1: 8.053 (mínima das últimas 24 horas e suporte imediato).
Alvo 2: 7.755 (mínima recente da oscilação macro).
Alvo 3: 7.500 (suporte psicológico).
Risco/retorno: 1:2.5
Invalidação: Fechamento de um candle de 1 hora acima de 8.600, sinalizando o rompimento do agrupamento de médias móveis.
Se você está pensando em abrir uma posição comprada, precisa esperar por um fechamento confirmado de 1 hora recuperando as médias móveis. Não entre por FOMO no meio dessa lateralização. Respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que a AVAX vai se recuperar daqui ou este é um sinal claro de que a queda vai continuar?
$AVAX
#CPITestsDecemberRateOutlook #US-IranTalksFuelStrongStockMarketRebound #NvidiaInvestigatesAfterHuang’sAffairApology #AIChipSlumpNasdaq
{future}(AVAXUSDT)
Quase ignorei este gráfico de AVAX até perceber o quanto o preço estava se comprimindo logo abaixo das médias móveis.
Observando o período de 1 hora, a tendência macro é inegavelmente de baixa. Estamos em uma queda implacável desde o pico de 10.047, formando uma longa sequência de máximas e mínimas descendentes. Mas observe de perto a ação recente do preço. Depois de cair até a mínima de 7.755, a pressão vendedora agressiva perdeu força, e vimos uma recuperação acentuada até a região de 8.90.
No entanto, veja onde estamos agora: 8.298. O preço foi rejeitado nas máximas locais e está atualmente preso abaixo de um conjunto de médias móveis planas. A MA7 (8.386), a MA14 (8.498) e a MA28 (8.516) estão todas comprimidas em um agrupamento estreito logo acima do preço, atuando como forte resistência dinâmica.
Este é um clássico aperto de volatilidade de baixa. Os vendedores ainda estão no controle, e a recuperação recente parece ter formado uma máxima mais baixa.
Uma lição que aprendi negociando essas bases pós-crash é que não se deve tentar adivinhar a direção. Espero o fechamento decisivo do candle de 1 hora fora deste agrupamento antes de arriscar capital.
Plano de negociação:
Viés: De baixa (apostando na rejeição).
Zona de entrada: 8.450 – 8.500 (abrindo uma posição vendida em uma recuperação em direção ao agrupamento de médias móveis).
Stop loss: 8.950 (acima da máxima local recente).
Alvo 1: 8.053 (mínima das últimas 24 horas e suporte imediato).
Alvo 2: 7.755 (mínima recente da oscilação macro).
Alvo 3: 7.500 (suporte psicológico).
Risco/retorno: 1:2.5
Invalidação: Fechamento de um candle de 1 hora acima de 8.600, sinalizando o rompimento do agrupamento de médias móveis.
Se você está pensando em abrir uma posição comprada, precisa esperar por um fechamento confirmado de 1 hora recuperando as médias móveis. Não entre por FOMO no meio dessa lateralização. Respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que a AVAX vai se recuperar daqui ou este é um sinal claro de que a queda vai continuar?
$AVAX
#CPITestsDecemberRateOutlook #US-IranTalksFuelStrongStockMarketRebound #NvidiaInvestigatesAfterHuang’sAffairApology #AIChipSlumpNasdaq
Observando o período de 1 hora, a tendência macro é inegavelmente de baixa. Estamos em uma queda implacável desde o pico de 10.047, formando uma longa sequência de máximas e mínimas descendentes. Mas observe de perto a ação recente do preço. Depois de cair até a mínima de 7.755, a pressão vendedora agressiva perdeu força, e vimos uma recuperação acentuada até a região de 8.90.
No entanto, veja onde estamos agora: 8.298. O preço foi rejeitado nas máximas locais e está atualmente preso abaixo de um conjunto de médias móveis planas. A MA7 (8.386), a MA14 (8.498) e a MA28 (8.516) estão todas comprimidas em um agrupamento estreito logo acima do preço, atuando como forte resistência dinâmica.
Este é um clássico aperto de volatilidade de baixa. Os vendedores ainda estão no controle, e a recuperação recente parece ter formado uma máxima mais baixa.
Uma lição que aprendi negociando essas bases pós-crash é que não se deve tentar adivinhar a direção. Espero o fechamento decisivo do candle de 1 hora fora deste agrupamento antes de arriscar capital.
Plano de negociação:
Viés: De baixa (apostando na rejeição).
Zona de entrada: 8.450 – 8.500 (abrindo uma posição vendida em uma recuperação em direção ao agrupamento de médias móveis).
Stop loss: 8.950 (acima da máxima local recente).
Alvo 1: 8.053 (mínima das últimas 24 horas e suporte imediato).
Alvo 2: 7.755 (mínima recente da oscilação macro).
Alvo 3: 7.500 (suporte psicológico).
Risco/retorno: 1:2.5
Invalidação: Fechamento de um candle de 1 hora acima de 8.600, sinalizando o rompimento do agrupamento de médias móveis.
Se você está pensando em abrir uma posição comprada, precisa esperar por um fechamento confirmado de 1 hora recuperando as médias móveis. Não entre por FOMO no meio dessa lateralização. Respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que a AVAX vai se recuperar daqui ou este é um sinal claro de que a queda vai continuar?
$AVAX
#CPITestsDecemberRateOutlook #US-IranTalksFuelStrongStockMarketRebound #NvidiaInvestigatesAfterHuang’sAffairApology #AIChipSlumpNasdaq
160
Verificado
Tenho acompanhado os últimos desenvolvimentos da Chainlink e acho que há uma lição importante aqui sobre o rumo da infraestrutura blockchain.
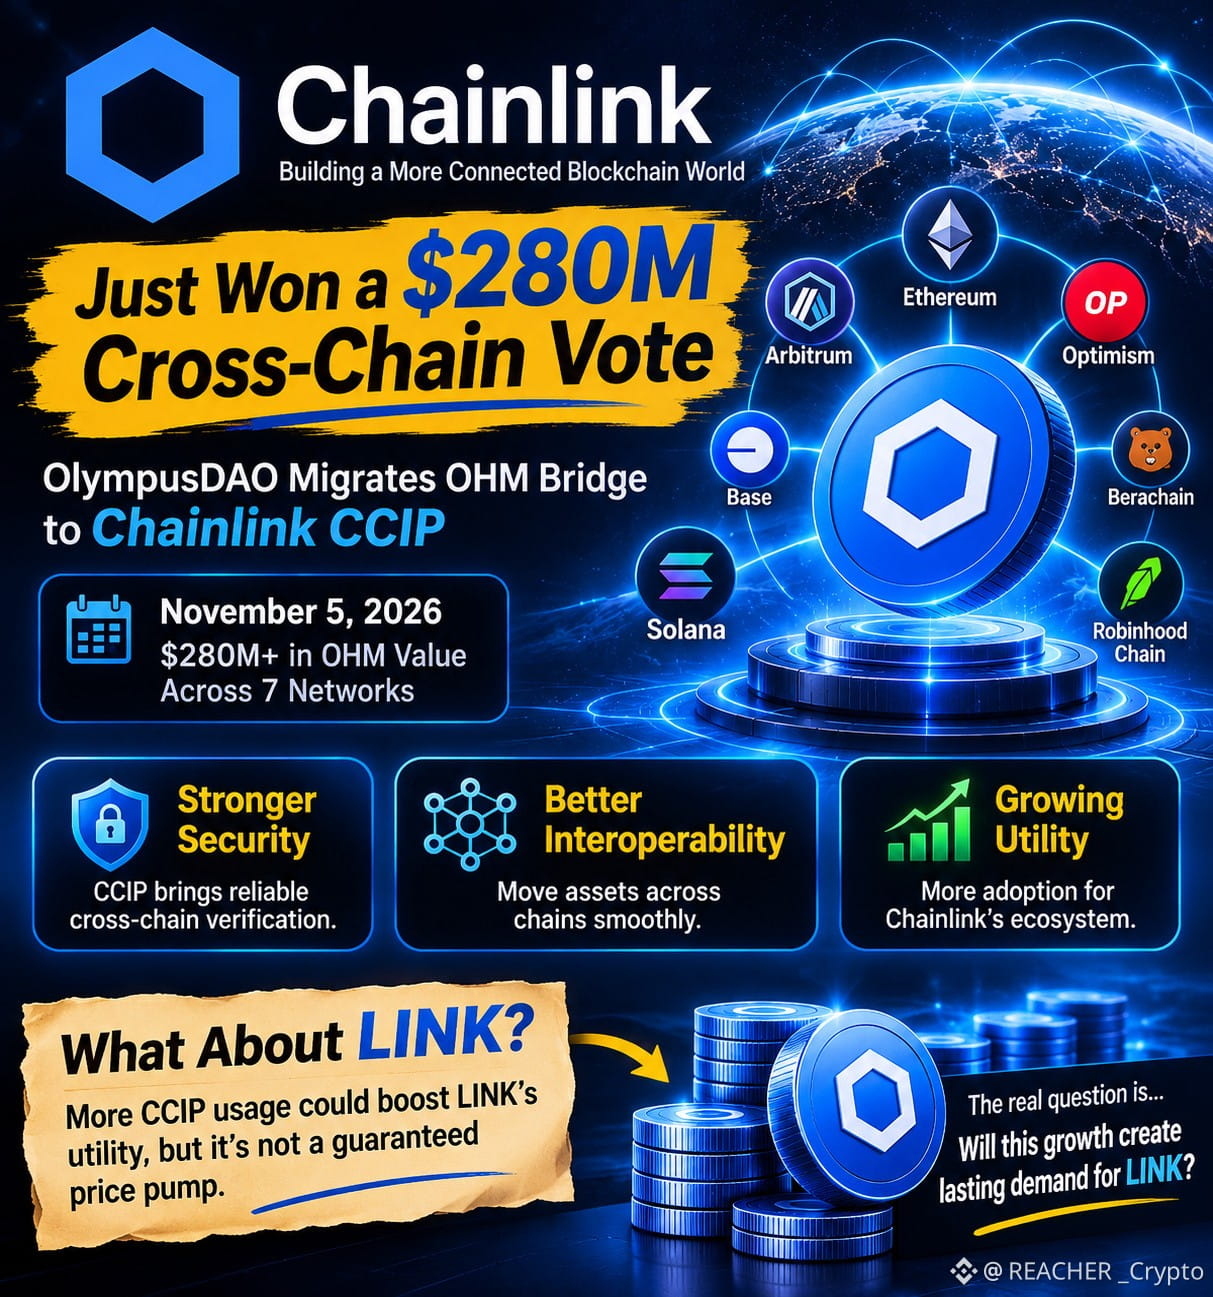
Em 5 de novembro, a migração da OlympusDAO para o Cross-Chain Interoperability Protocol (CCIP) da Chainlink chamou a atenção para uma grande mudança na infraestrutura. A Olympus transferiu seu sistema de pontes de OHM da LayerZero para a Chainlink, abrangendo mais de US$ 280 milhões em valor de OHM em sete redes blockchain.
Mas por que isso é importante?
Vamos entender de forma simples.
Diferentes blockchains operam de forma independente. Por exemplo, Ethereum e Arbitrum não conseguem se comunicar nem transferir ativos automaticamente entre si. Uma ponte resolve esse problema verificando as transferências e coordenando-as entre as redes.
É exatamente aí que entra o CCIP da Chainlink.
Agora, a Olympus usa o CCIP para gerenciar transferências de OHM entre Ethereum, Arbitrum, Optimism, Base, Berachain, Solana e Robinhood Chain.
Um aspecto interessante é o mecanismo do token. Quando o OHM passa do Ethereum para outra rede compatível, os tokens no Ethereum ficam bloqueados e uma quantidade correspondente de OHM é emitida na rede de destino. Quando ele retorna, o processo funciona ao contrário. Isso ajuda a manter o lastro do token entre as redes.
Para mim, a questão mais importante é a segurança e a infraestrutura. Historicamente, as pontes entre blockchains têm sido um dos principais alvos de hackers, por isso são importantes mecanismos confiáveis de verificação, limites de transferência e controles de emergência.
Agora, vamos relacionar isso ao LINK.
O LINK é o token nativo da Chainlink. Ele viabiliza pagamentos dentro do ecossistema Chainlink, incluindo as taxas do CCIP, além dos métodos de pagamento alternativos compatíveis. Uma adoção maior do CCIP pode fortalecer sua utilidade, mas não garante um aumento imediato na demanda ou no preço do LINK.
Estou acompanhando para ver se essa migração resulta em mais transações reais via CCIP, integrações adicionais de protocolos e uma atividade de taxas sustentável.
A verdadeira competição no setor de blockchain não se resume a construir redes mais rápidas. Também envolve conectá-las com segurança. E é nessa área que a Chainlink está tentando consolidar sua posição.
$LINK
{future}(LINKUSDT)
Tenho acompanhado os últimos desenvolvimentos da Chainlink e acho que há uma lição importante aqui sobre o rumo da infraestrutura blockchain.
Em 5 de novembro, a migração da OlympusDAO para o Cross-Chain Interoperability Protocol (CCIP) da Chainlink chamou a atenção para uma grande mudança na infraestrutura. A Olympus transferiu seu sistema de pontes de OHM da LayerZero para a Chainlink, abrangendo mais de US$ 280 milhões em valor de OHM em sete redes blockchain.
Mas por que isso é importante?
Vamos entender de forma simples.
Diferentes blockchains operam de forma independente. Por exemplo, Ethereum e Arbitrum não conseguem se comunicar nem transferir ativos automaticamente entre si. Uma ponte resolve esse problema verificando as transferências e coordenando-as entre as redes.
É exatamente aí que entra o CCIP da Chainlink.
Agora, a Olympus usa o CCIP para gerenciar transferências de OHM entre Ethereum, Arbitrum, Optimism, Base, Berachain, Solana e Robinhood Chain.
Um aspecto interessante é o mecanismo do token. Quando o OHM passa do Ethereum para outra rede compatível, os tokens no Ethereum ficam bloqueados e uma quantidade correspondente de OHM é emitida na rede de destino. Quando ele retorna, o processo funciona ao contrário. Isso ajuda a manter o lastro do token entre as redes.
Para mim, a questão mais importante é a segurança e a infraestrutura. Historicamente, as pontes entre blockchains têm sido um dos principais alvos de hackers, por isso são importantes mecanismos confiáveis de verificação, limites de transferência e controles de emergência.
Agora, vamos relacionar isso ao LINK.
O LINK é o token nativo da Chainlink. Ele viabiliza pagamentos dentro do ecossistema Chainlink, incluindo as taxas do CCIP, além dos métodos de pagamento alternativos compatíveis. Uma adoção maior do CCIP pode fortalecer sua utilidade, mas não garante um aumento imediato na demanda ou no preço do LINK.
Estou acompanhando para ver se essa migração resulta em mais transações reais via CCIP, integrações adicionais de protocolos e uma atividade de taxas sustentável.
A verdadeira competição no setor de blockchain não se resume a construir redes mais rápidas. Também envolve conectá-las com segurança. E é nessa área que a Chainlink está tentando consolidar sua posição.
$LINK
Em 5 de novembro, a migração da OlympusDAO para o Cross-Chain Interoperability Protocol (CCIP) da Chainlink chamou a atenção para uma grande mudança na infraestrutura. A Olympus transferiu seu sistema de pontes de OHM da LayerZero para a Chainlink, abrangendo mais de US$ 280 milhões em valor de OHM em sete redes blockchain.
Mas por que isso é importante?
Vamos entender de forma simples.
Diferentes blockchains operam de forma independente. Por exemplo, Ethereum e Arbitrum não conseguem se comunicar nem transferir ativos automaticamente entre si. Uma ponte resolve esse problema verificando as transferências e coordenando-as entre as redes.
É exatamente aí que entra o CCIP da Chainlink.
Agora, a Olympus usa o CCIP para gerenciar transferências de OHM entre Ethereum, Arbitrum, Optimism, Base, Berachain, Solana e Robinhood Chain.
Um aspecto interessante é o mecanismo do token. Quando o OHM passa do Ethereum para outra rede compatível, os tokens no Ethereum ficam bloqueados e uma quantidade correspondente de OHM é emitida na rede de destino. Quando ele retorna, o processo funciona ao contrário. Isso ajuda a manter o lastro do token entre as redes.
Para mim, a questão mais importante é a segurança e a infraestrutura. Historicamente, as pontes entre blockchains têm sido um dos principais alvos de hackers, por isso são importantes mecanismos confiáveis de verificação, limites de transferência e controles de emergência.
Agora, vamos relacionar isso ao LINK.
O LINK é o token nativo da Chainlink. Ele viabiliza pagamentos dentro do ecossistema Chainlink, incluindo as taxas do CCIP, além dos métodos de pagamento alternativos compatíveis. Uma adoção maior do CCIP pode fortalecer sua utilidade, mas não garante um aumento imediato na demanda ou no preço do LINK.
Estou acompanhando para ver se essa migração resulta em mais transações reais via CCIP, integrações adicionais de protocolos e uma atividade de taxas sustentável.
A verdadeira competição no setor de blockchain não se resume a construir redes mais rápidas. Também envolve conectá-las com segurança. E é nessa área que a Chainlink está tentando consolidar sua posição.
$LINK
323
Verificado
Tenho acompanhado a Stellar mais de perto ultimamente, e uma coisa chamou minha atenção: a rede está construindo lentamente algo maior do que um simples sistema de pagamentos com criptomoedas.
Veja o que tem acontecido.
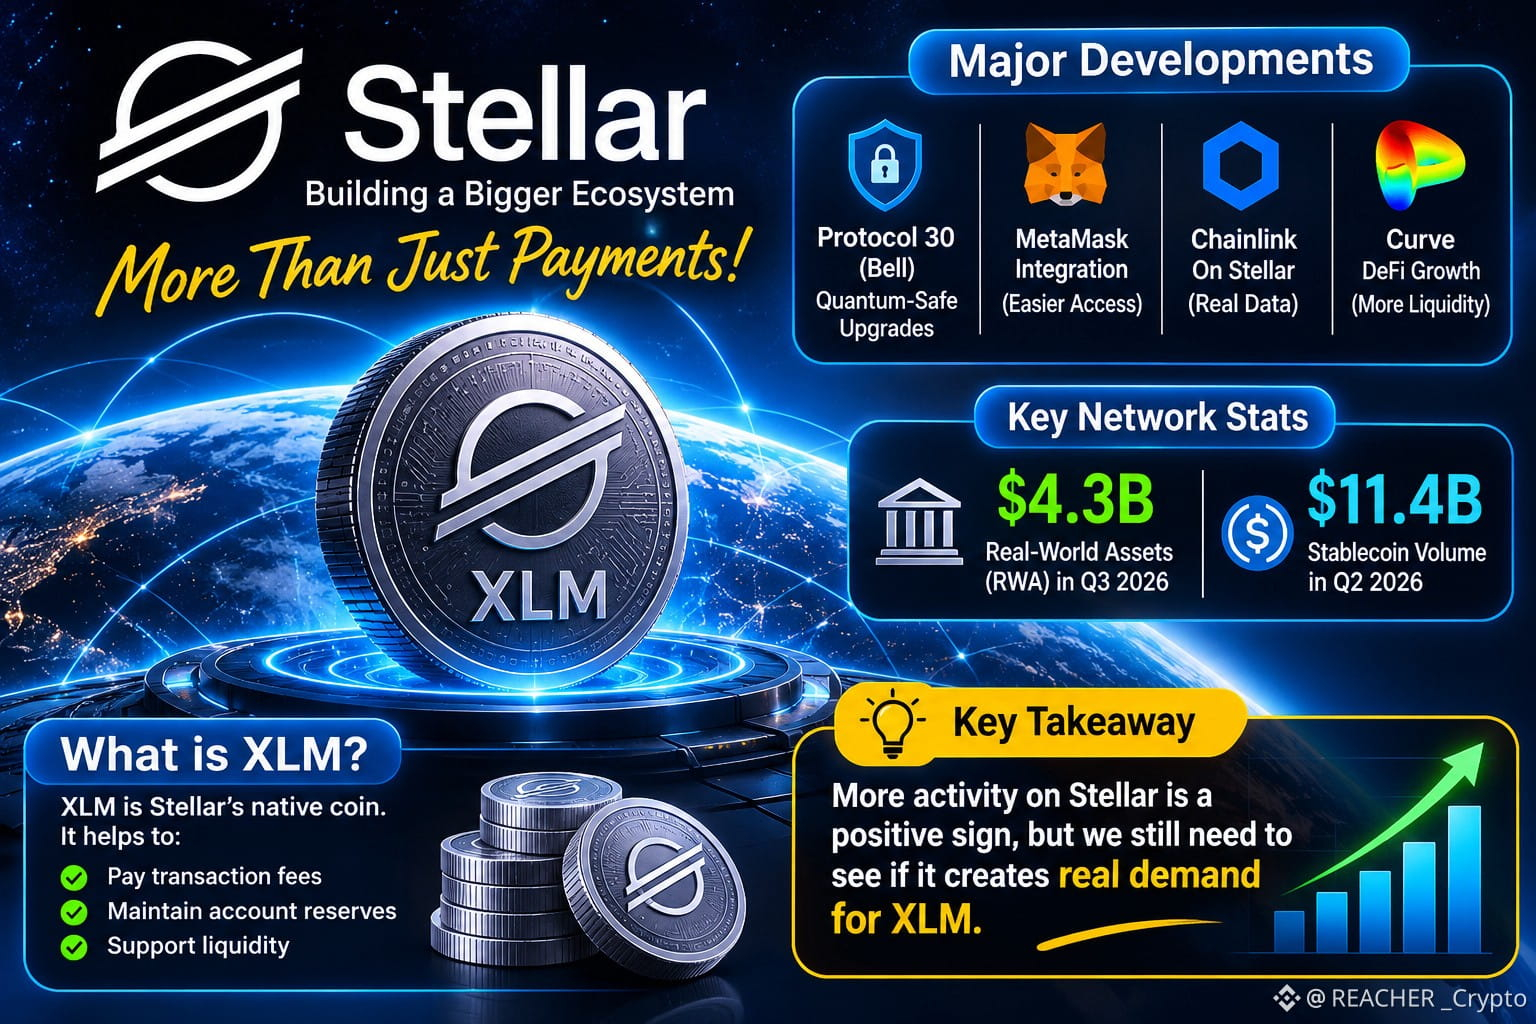
A Stellar informou que havia mais de US$ 4,3 bilhões em ativos do mundo real (RWA) em sua rede no terceiro trimestre de 2026. Seu relatório do segundo trimestre também mostrou cerca de US$ 11,4 bilhões em volume de transferências de stablecoins. Esses números são importantes porque mostram que a atividade em blockchain não se limita às pessoas comprando e vendendo criptomoedas. Ativos financeiros e infraestrutura de pagamentos também estão migrando para a blockchain.
Há vários desenvolvimentos por trás desse crescimento.
A integração da Chainlink traz dados externos de preços para os contratos inteligentes da Stellar. Isso pode ajudar desenvolvedores a criar aplicativos de empréstimo, concessão de empréstimos e baseados em garantias.
A integração da Stellar à MetaMask facilita o acesso à rede para quem já usa criptomoedas. Enquanto isso, a expansão da Curve pode trazer mais liquidez em stablecoins e atividade de DeFi para o ecossistema.
Outro desenvolvimento que vale a pena acompanhar é o Protocolo 30, também chamado Bell. Sua ativação na testnet introduz suporte à verificação de assinaturas pós-quânticas ML-DSA em contratos inteligentes Soroban, além de outras melhorias. A ativação na mainnet ainda depende da votação planejada dos validadores em 23 de novembro.
Mas o que tudo isso significa para o XLM?
O XLM é a moeda nativa da Stellar. Ele é usado para pagar taxas de transação da rede, manter reservas de conta e fornecer liquidez ao movimentar diferentes ativos.
Aqui está o ponto que, na minha opinião, os traders devem entender: mais atividade na Stellar não significa automaticamente um preço mais alto para o XLM.
Por exemplo, se instituições emitirem mais ativos tokenizados ou usuários transferirem mais stablecoins, isso será positivo para a utilidade da rede. Mas ainda precisamos ver se essa atividade gera uma demanda significativa pelo próprio XLM.
Pessoalmente, estou acompanhando três coisas: o crescimento real dos RWA, a atividade com stablecoins e se a demanda por XLM aumenta junto com a adoção da rede.
$XLM
#Binance98PercentReplenished #BinanceReopensWithdrawalsForMoreAssets
{future}(XLMUSDT)
Tenho acompanhado a Stellar mais de perto ultimamente, e uma coisa chamou minha atenção: a rede está construindo lentamente algo maior do que um simples sistema de pagamentos com criptomoedas.
Veja o que tem acontecido.
A Stellar informou que havia mais de US$ 4,3 bilhões em ativos do mundo real (RWA) em sua rede no terceiro trimestre de 2026. Seu relatório do segundo trimestre também mostrou cerca de US$ 11,4 bilhões em volume de transferências de stablecoins. Esses números são importantes porque mostram que a atividade em blockchain não se limita às pessoas comprando e vendendo criptomoedas. Ativos financeiros e infraestrutura de pagamentos também estão migrando para a blockchain.
Há vários desenvolvimentos por trás desse crescimento.
A integração da Chainlink traz dados externos de preços para os contratos inteligentes da Stellar. Isso pode ajudar desenvolvedores a criar aplicativos de empréstimo, concessão de empréstimos e baseados em garantias.
A integração da Stellar à MetaMask facilita o acesso à rede para quem já usa criptomoedas. Enquanto isso, a expansão da Curve pode trazer mais liquidez em stablecoins e atividade de DeFi para o ecossistema.
Outro desenvolvimento que vale a pena acompanhar é o Protocolo 30, também chamado Bell. Sua ativação na testnet introduz suporte à verificação de assinaturas pós-quânticas ML-DSA em contratos inteligentes Soroban, além de outras melhorias. A ativação na mainnet ainda depende da votação planejada dos validadores em 23 de novembro.
Mas o que tudo isso significa para o XLM?
O XLM é a moeda nativa da Stellar. Ele é usado para pagar taxas de transação da rede, manter reservas de conta e fornecer liquidez ao movimentar diferentes ativos.
Aqui está o ponto que, na minha opinião, os traders devem entender: mais atividade na Stellar não significa automaticamente um preço mais alto para o XLM.
Por exemplo, se instituições emitirem mais ativos tokenizados ou usuários transferirem mais stablecoins, isso será positivo para a utilidade da rede. Mas ainda precisamos ver se essa atividade gera uma demanda significativa pelo próprio XLM.
Pessoalmente, estou acompanhando três coisas: o crescimento real dos RWA, a atividade com stablecoins e se a demanda por XLM aumenta junto com a adoção da rede.
$XLM
#Binance98PercentReplenished #BinanceReopensWithdrawalsForMoreAssets
Veja o que tem acontecido.
A Stellar informou que havia mais de US$ 4,3 bilhões em ativos do mundo real (RWA) em sua rede no terceiro trimestre de 2026. Seu relatório do segundo trimestre também mostrou cerca de US$ 11,4 bilhões em volume de transferências de stablecoins. Esses números são importantes porque mostram que a atividade em blockchain não se limita às pessoas comprando e vendendo criptomoedas. Ativos financeiros e infraestrutura de pagamentos também estão migrando para a blockchain.
Há vários desenvolvimentos por trás desse crescimento.
A integração da Chainlink traz dados externos de preços para os contratos inteligentes da Stellar. Isso pode ajudar desenvolvedores a criar aplicativos de empréstimo, concessão de empréstimos e baseados em garantias.
A integração da Stellar à MetaMask facilita o acesso à rede para quem já usa criptomoedas. Enquanto isso, a expansão da Curve pode trazer mais liquidez em stablecoins e atividade de DeFi para o ecossistema.
Outro desenvolvimento que vale a pena acompanhar é o Protocolo 30, também chamado Bell. Sua ativação na testnet introduz suporte à verificação de assinaturas pós-quânticas ML-DSA em contratos inteligentes Soroban, além de outras melhorias. A ativação na mainnet ainda depende da votação planejada dos validadores em 23 de novembro.
Mas o que tudo isso significa para o XLM?
O XLM é a moeda nativa da Stellar. Ele é usado para pagar taxas de transação da rede, manter reservas de conta e fornecer liquidez ao movimentar diferentes ativos.
Aqui está o ponto que, na minha opinião, os traders devem entender: mais atividade na Stellar não significa automaticamente um preço mais alto para o XLM.
Por exemplo, se instituições emitirem mais ativos tokenizados ou usuários transferirem mais stablecoins, isso será positivo para a utilidade da rede. Mas ainda precisamos ver se essa atividade gera uma demanda significativa pelo próprio XLM.
Pessoalmente, estou acompanhando três coisas: o crescimento real dos RWA, a atividade com stablecoins e se a demanda por XLM aumenta junto com a adoção da rede.
$XLM
#Binance98PercentReplenished #BinanceReopensWithdrawalsForMoreAssets
2
1.1k
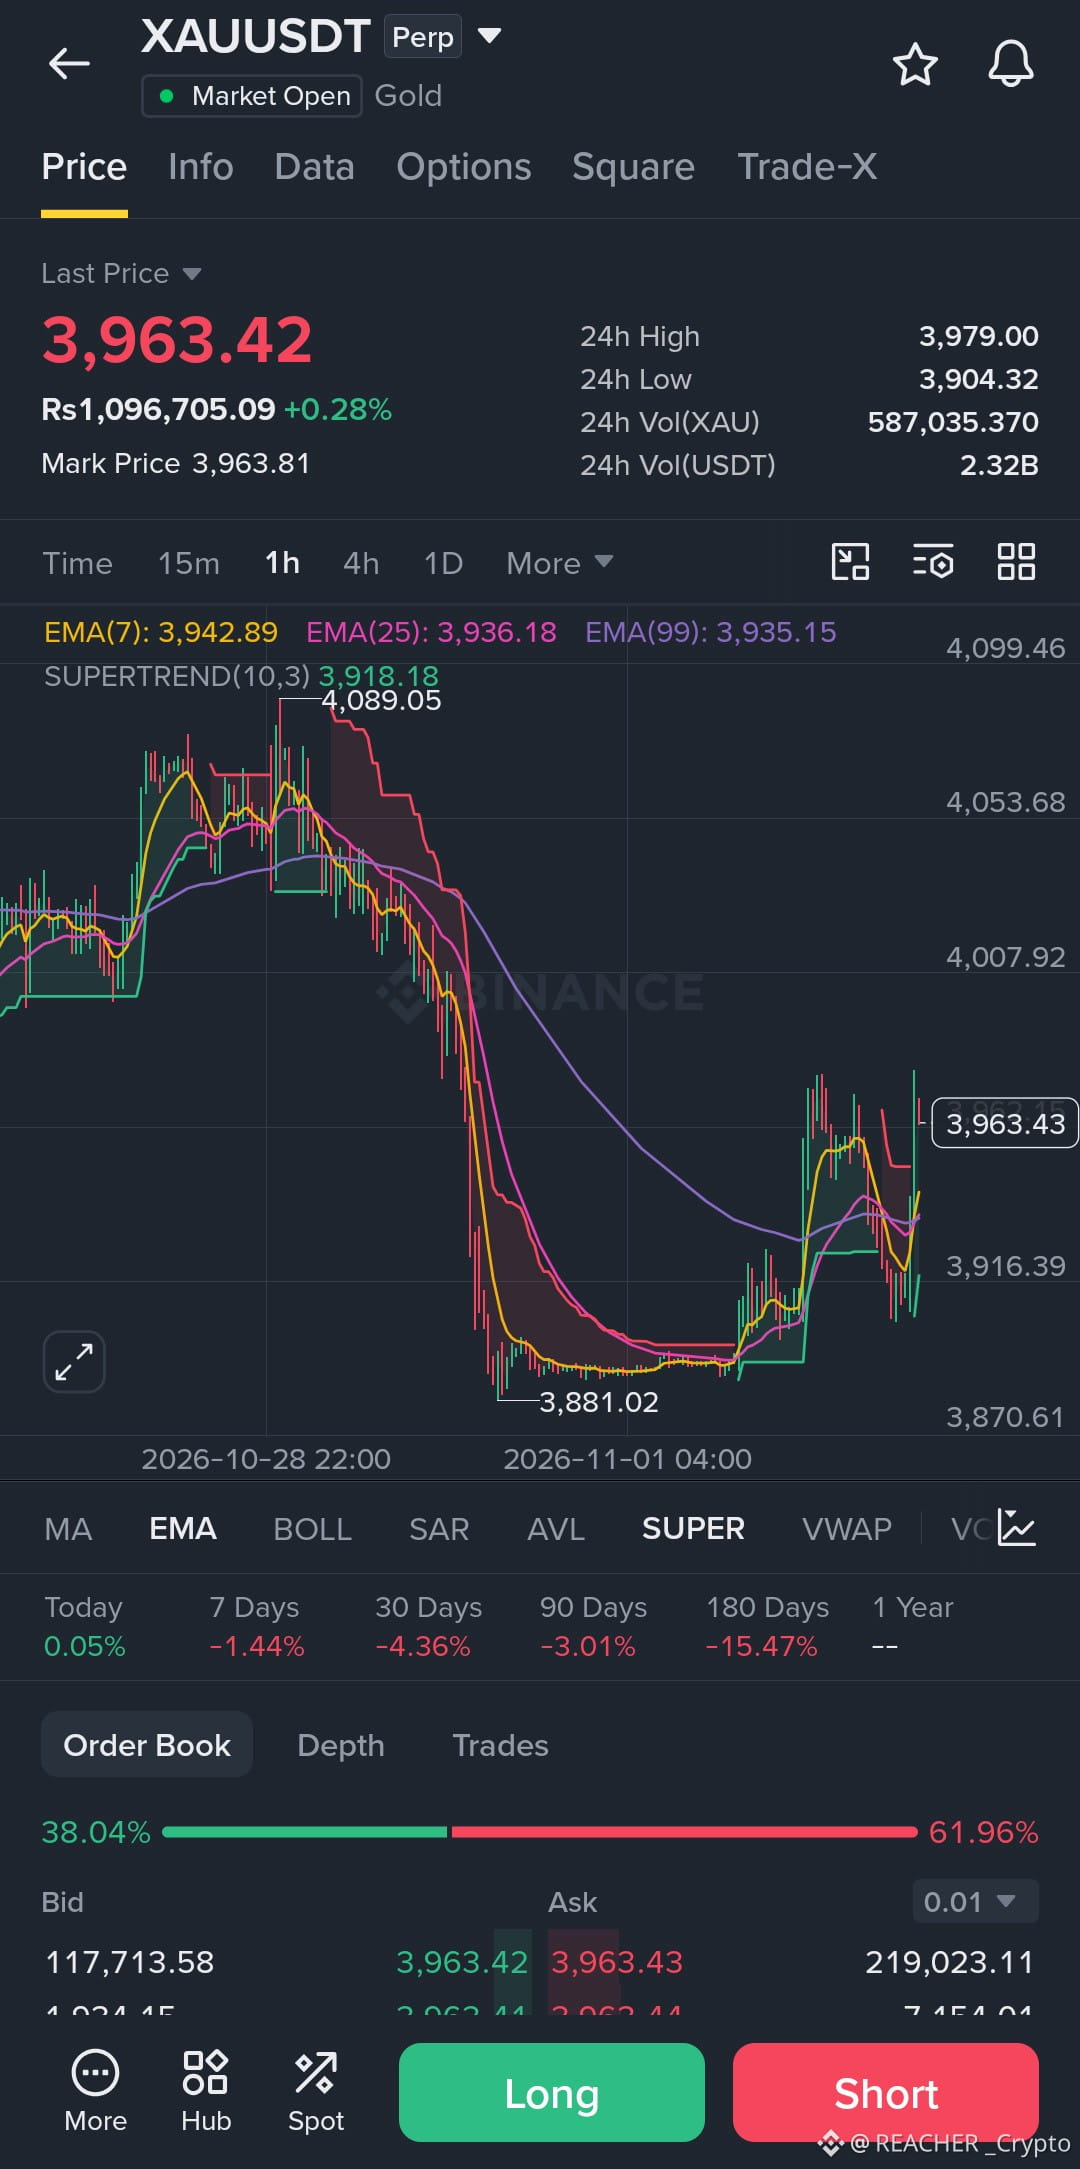
Quase ignorei este gráfico de XAU até notar como o preço estava interagindo com as EMAs e o indicador Supertrend no lado direito.
Observando o período de 1 hora, a tendência macro estava fortemente baixista, caindo da máxima de 4,089 até a mínima de 3,881. Mas vamos ampliar a ação recente do preço. Vimos uma forte recuperação, e o preço está atualmente em 3,963.42.
Aqui está o detalhe crucial: o preço recuperou o conjunto de EMAs. A EMA7 (3,942), a EMA25 (3,936) e a EMA99 (3,935) estão todas atuando como suporte dinâmico abaixo do preço. Mais importante ainda, o indicador Supertrend virou para verde, com a linha de suporte agora em 3,918.
No entanto, observe o livro de ordens. Ele mostra uma pressão vendedora de 61.96%, contra apenas 38.04% de pressão compradora. Isso me diz que, embora o momentum tenha mudado localmente, há uma forte resistência acima do preço.
Uma lição que aprendi negociando essas recuperações é que não se compra o primeiro candle verde; espera-se o mercado provar que consegue se manter acima das médias móveis.
Plano de negociação:
Viés: Altista no curto prazo (aproveitando a recuperação após sobrevenda).
Zona de entrada: 3,940.00 – 3,950.00 (aguardando um pequeno recuo para testar novamente o conjunto de EMAs e o Supertrend).
Stop loss: 3,880.00 (logo abaixo da recente sombra de capitulação).
Alvo 1: 3,979.00 (máxima das últimas 24h e resistência imediata).
Alvo 2: 4,007.92 (resistência macro na faixa intermediária).
Alvo 3: 4,053.68 (nível do rompimento anterior).
Risco/retorno: 1:2.5
Invalidação: fechamento de um candle de 1H abaixo de 3,910.00, indicando que os vendedores ainda estão no controle.
Não entre por FOMO em um candle em queda. Espere o candle horário fechar forte, respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que o XAU finalmente encontrou um fundo aqui ou este é apenas um topo mais baixo antes da próxima queda forte?
$XAU
{future}(XAUUSDT)
#AppleReportsMixedResults #USMidtermElections #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible
Quase ignorei este gráfico de XAU até notar como o preço estava interagindo com as EMAs e o indicador Supertrend no lado direito.
Observando o período de 1 hora, a tendência macro estava fortemente baixista, caindo da máxima de 4,089 até a mínima de 3,881. Mas vamos ampliar a ação recente do preço. Vimos uma forte recuperação, e o preço está atualmente em 3,963.42.
Aqui está o detalhe crucial: o preço recuperou o conjunto de EMAs. A EMA7 (3,942), a EMA25 (3,936) e a EMA99 (3,935) estão todas atuando como suporte dinâmico abaixo do preço. Mais importante ainda, o indicador Supertrend virou para verde, com a linha de suporte agora em 3,918.
No entanto, observe o livro de ordens. Ele mostra uma pressão vendedora de 61.96%, contra apenas 38.04% de pressão compradora. Isso me diz que, embora o momentum tenha mudado localmente, há uma forte resistência acima do preço.
Uma lição que aprendi negociando essas recuperações é que não se compra o primeiro candle verde; espera-se o mercado provar que consegue se manter acima das médias móveis.
Plano de negociação:
Viés: Altista no curto prazo (aproveitando a recuperação após sobrevenda).
Zona de entrada: 3,940.00 – 3,950.00 (aguardando um pequeno recuo para testar novamente o conjunto de EMAs e o Supertrend).
Stop loss: 3,880.00 (logo abaixo da recente sombra de capitulação).
Alvo 1: 3,979.00 (máxima das últimas 24h e resistência imediata).
Alvo 2: 4,007.92 (resistência macro na faixa intermediária).
Alvo 3: 4,053.68 (nível do rompimento anterior).
Risco/retorno: 1:2.5
Invalidação: fechamento de um candle de 1H abaixo de 3,910.00, indicando que os vendedores ainda estão no controle.
Não entre por FOMO em um candle em queda. Espere o candle horário fechar forte, respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que o XAU finalmente encontrou um fundo aqui ou este é apenas um topo mais baixo antes da próxima queda forte?
$XAU
#AppleReportsMixedResults #USMidtermElections #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible
Observando o período de 1 hora, a tendência macro estava fortemente baixista, caindo da máxima de 4,089 até a mínima de 3,881. Mas vamos ampliar a ação recente do preço. Vimos uma forte recuperação, e o preço está atualmente em 3,963.42.
Aqui está o detalhe crucial: o preço recuperou o conjunto de EMAs. A EMA7 (3,942), a EMA25 (3,936) e a EMA99 (3,935) estão todas atuando como suporte dinâmico abaixo do preço. Mais importante ainda, o indicador Supertrend virou para verde, com a linha de suporte agora em 3,918.
No entanto, observe o livro de ordens. Ele mostra uma pressão vendedora de 61.96%, contra apenas 38.04% de pressão compradora. Isso me diz que, embora o momentum tenha mudado localmente, há uma forte resistência acima do preço.
Uma lição que aprendi negociando essas recuperações é que não se compra o primeiro candle verde; espera-se o mercado provar que consegue se manter acima das médias móveis.
Plano de negociação:
Viés: Altista no curto prazo (aproveitando a recuperação após sobrevenda).
Zona de entrada: 3,940.00 – 3,950.00 (aguardando um pequeno recuo para testar novamente o conjunto de EMAs e o Supertrend).
Stop loss: 3,880.00 (logo abaixo da recente sombra de capitulação).
Alvo 1: 3,979.00 (máxima das últimas 24h e resistência imediata).
Alvo 2: 4,007.92 (resistência macro na faixa intermediária).
Alvo 3: 4,053.68 (nível do rompimento anterior).
Risco/retorno: 1:2.5
Invalidação: fechamento de um candle de 1H abaixo de 3,910.00, indicando que os vendedores ainda estão no controle.
Não entre por FOMO em um candle em queda. Espere o candle horário fechar forte, respeite seu stop loss e nunca arrisque mais do que pode perder.
Você acha que o XAU finalmente encontrou um fundo aqui ou este é apenas um topo mais baixo antes da próxima queda forte?
$XAU
#AppleReportsMixedResults #USMidtermElections #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible
253
Acho que a atualização mais recente sobre os empréstimos do Tesouro dos EUA merece mais atenção dos traders de Bitcoin. À primeira vista, os números parecem positivos, mas há outro lado dessa história que o mercado não deve ignorar.
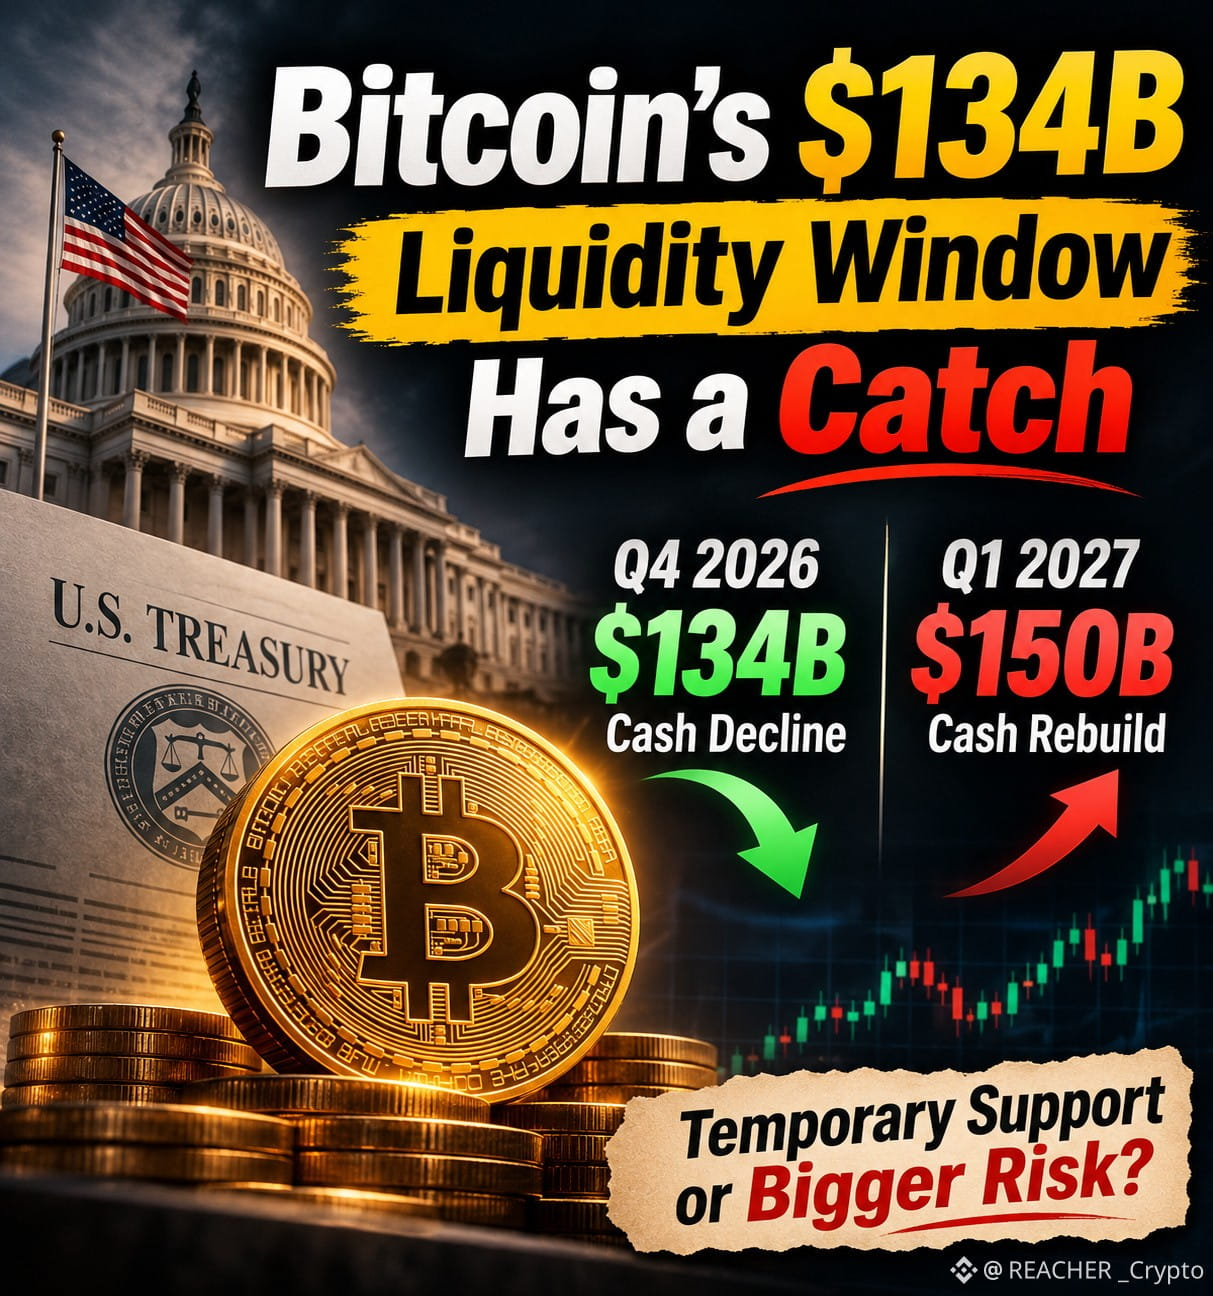
O Tesouro reduziu em US$ 10 bilhões sua estimativa de empréstimos para o 4º trimestre, de US$ 628 bilhões para US$ 618 bilhões. No entanto, suas necessidades de financiamento ajustadas pelo caixa aumentaram, na verdade, US$ 24 bilhões. A diferença se deve a um saldo inicial de caixa mais alto, e não necessariamente a uma redução das necessidades de financiamento do governo.
É aqui que as coisas ficam interessantes.
O Tesouro espera que seu saldo de caixa caia de US$ 984 bilhões em setembro para US$ 850 bilhões em dezembro. Isso representa uma redução projetada de US$ 134 bilhões. Quando o governo gasta recursos de sua Conta Geral do Tesouro (TGA), os fundos geralmente entram no sistema bancário, o que pode dar suporte à liquidez.
Mas as perspectivas mudam no 1º trimestre de 2027.
O Tesouro espera recompor seu saldo de caixa para US$ 1 trilhão até março. Isso significa um aumento de US$ 150 bilhões, maior do que a redução projetada no trimestre anterior.
Para o Bitcoin, isso cria dois ambientes de liquidez diferentes. O 4º trimestre pode oferecer algum suporte aos ativos de risco, enquanto o 1º trimestre pode trazer uma pressão adicional sobre a liquidez, à medida que o Tesouro recompõe suas reservas de caixa.
No entanto, eu não trataria isso como uma retirada automática de US$ 150 bilhões dos mercados de cripto. As operações do Federal Reserve, as reservas bancárias, as emissões do Tesouro, as condições do mercado de recompra (repo) e a demanda institucional determinarão o impacto real.
Pessoalmente, acompanho em conjunto o saldo da TGA, as reservas do Fed, os rendimentos dos títulos dos EUA e os fluxos dos ETFs de Bitcoin.
A verdadeira questão não é se o Tesouro está tomando menos empréstimos. É se a liquidez que entra hoje no sistema financeiro continuará dando suporte quando o Tesouro começar a recompor seu saldo de caixa amanhã.
Essa é a parte que, acredito, os traders de Bitcoin devem se preparar para acompanhar.
$BTC
#BinanceReopensWithdrawalsForMoreAssets #BinanceHourlyDepositsExceedWithdrawals #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible #USMidtermElections
{future}(BTCUSDT)
Acho que a atualização mais recente sobre os empréstimos do Tesouro dos EUA merece mais atenção dos traders de Bitcoin. À primeira vista, os números parecem positivos, mas há outro lado dessa história que o mercado não deve ignorar.
O Tesouro reduziu em US$ 10 bilhões sua estimativa de empréstimos para o 4º trimestre, de US$ 628 bilhões para US$ 618 bilhões. No entanto, suas necessidades de financiamento ajustadas pelo caixa aumentaram, na verdade, US$ 24 bilhões. A diferença se deve a um saldo inicial de caixa mais alto, e não necessariamente a uma redução das necessidades de financiamento do governo.
É aqui que as coisas ficam interessantes.
O Tesouro espera que seu saldo de caixa caia de US$ 984 bilhões em setembro para US$ 850 bilhões em dezembro. Isso representa uma redução projetada de US$ 134 bilhões. Quando o governo gasta recursos de sua Conta Geral do Tesouro (TGA), os fundos geralmente entram no sistema bancário, o que pode dar suporte à liquidez.
Mas as perspectivas mudam no 1º trimestre de 2027.
O Tesouro espera recompor seu saldo de caixa para US$ 1 trilhão até março. Isso significa um aumento de US$ 150 bilhões, maior do que a redução projetada no trimestre anterior.
Para o Bitcoin, isso cria dois ambientes de liquidez diferentes. O 4º trimestre pode oferecer algum suporte aos ativos de risco, enquanto o 1º trimestre pode trazer uma pressão adicional sobre a liquidez, à medida que o Tesouro recompõe suas reservas de caixa.
No entanto, eu não trataria isso como uma retirada automática de US$ 150 bilhões dos mercados de cripto. As operações do Federal Reserve, as reservas bancárias, as emissões do Tesouro, as condições do mercado de recompra (repo) e a demanda institucional determinarão o impacto real.
Pessoalmente, acompanho em conjunto o saldo da TGA, as reservas do Fed, os rendimentos dos títulos dos EUA e os fluxos dos ETFs de Bitcoin.
A verdadeira questão não é se o Tesouro está tomando menos empréstimos. É se a liquidez que entra hoje no sistema financeiro continuará dando suporte quando o Tesouro começar a recompor seu saldo de caixa amanhã.
Essa é a parte que, acredito, os traders de Bitcoin devem se preparar para acompanhar.
$BTC
#BinanceReopensWithdrawalsForMoreAssets #BinanceHourlyDepositsExceedWithdrawals #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible #USMidtermElections
O Tesouro reduziu em US$ 10 bilhões sua estimativa de empréstimos para o 4º trimestre, de US$ 628 bilhões para US$ 618 bilhões. No entanto, suas necessidades de financiamento ajustadas pelo caixa aumentaram, na verdade, US$ 24 bilhões. A diferença se deve a um saldo inicial de caixa mais alto, e não necessariamente a uma redução das necessidades de financiamento do governo.
É aqui que as coisas ficam interessantes.
O Tesouro espera que seu saldo de caixa caia de US$ 984 bilhões em setembro para US$ 850 bilhões em dezembro. Isso representa uma redução projetada de US$ 134 bilhões. Quando o governo gasta recursos de sua Conta Geral do Tesouro (TGA), os fundos geralmente entram no sistema bancário, o que pode dar suporte à liquidez.
Mas as perspectivas mudam no 1º trimestre de 2027.
O Tesouro espera recompor seu saldo de caixa para US$ 1 trilhão até março. Isso significa um aumento de US$ 150 bilhões, maior do que a redução projetada no trimestre anterior.
Para o Bitcoin, isso cria dois ambientes de liquidez diferentes. O 4º trimestre pode oferecer algum suporte aos ativos de risco, enquanto o 1º trimestre pode trazer uma pressão adicional sobre a liquidez, à medida que o Tesouro recompõe suas reservas de caixa.
No entanto, eu não trataria isso como uma retirada automática de US$ 150 bilhões dos mercados de cripto. As operações do Federal Reserve, as reservas bancárias, as emissões do Tesouro, as condições do mercado de recompra (repo) e a demanda institucional determinarão o impacto real.
Pessoalmente, acompanho em conjunto o saldo da TGA, as reservas do Fed, os rendimentos dos títulos dos EUA e os fluxos dos ETFs de Bitcoin.
A verdadeira questão não é se o Tesouro está tomando menos empréstimos. É se a liquidez que entra hoje no sistema financeiro continuará dando suporte quando o Tesouro começar a recompor seu saldo de caixa amanhã.
Essa é a parte que, acredito, os traders de Bitcoin devem se preparar para acompanhar.
$BTC
#BinanceReopensWithdrawalsForMoreAssets #BinanceHourlyDepositsExceedWithdrawals #Nasdaq100EntersCorrection #USOctoberNFP-AreRateCutsStillPossible #USMidtermElections
158
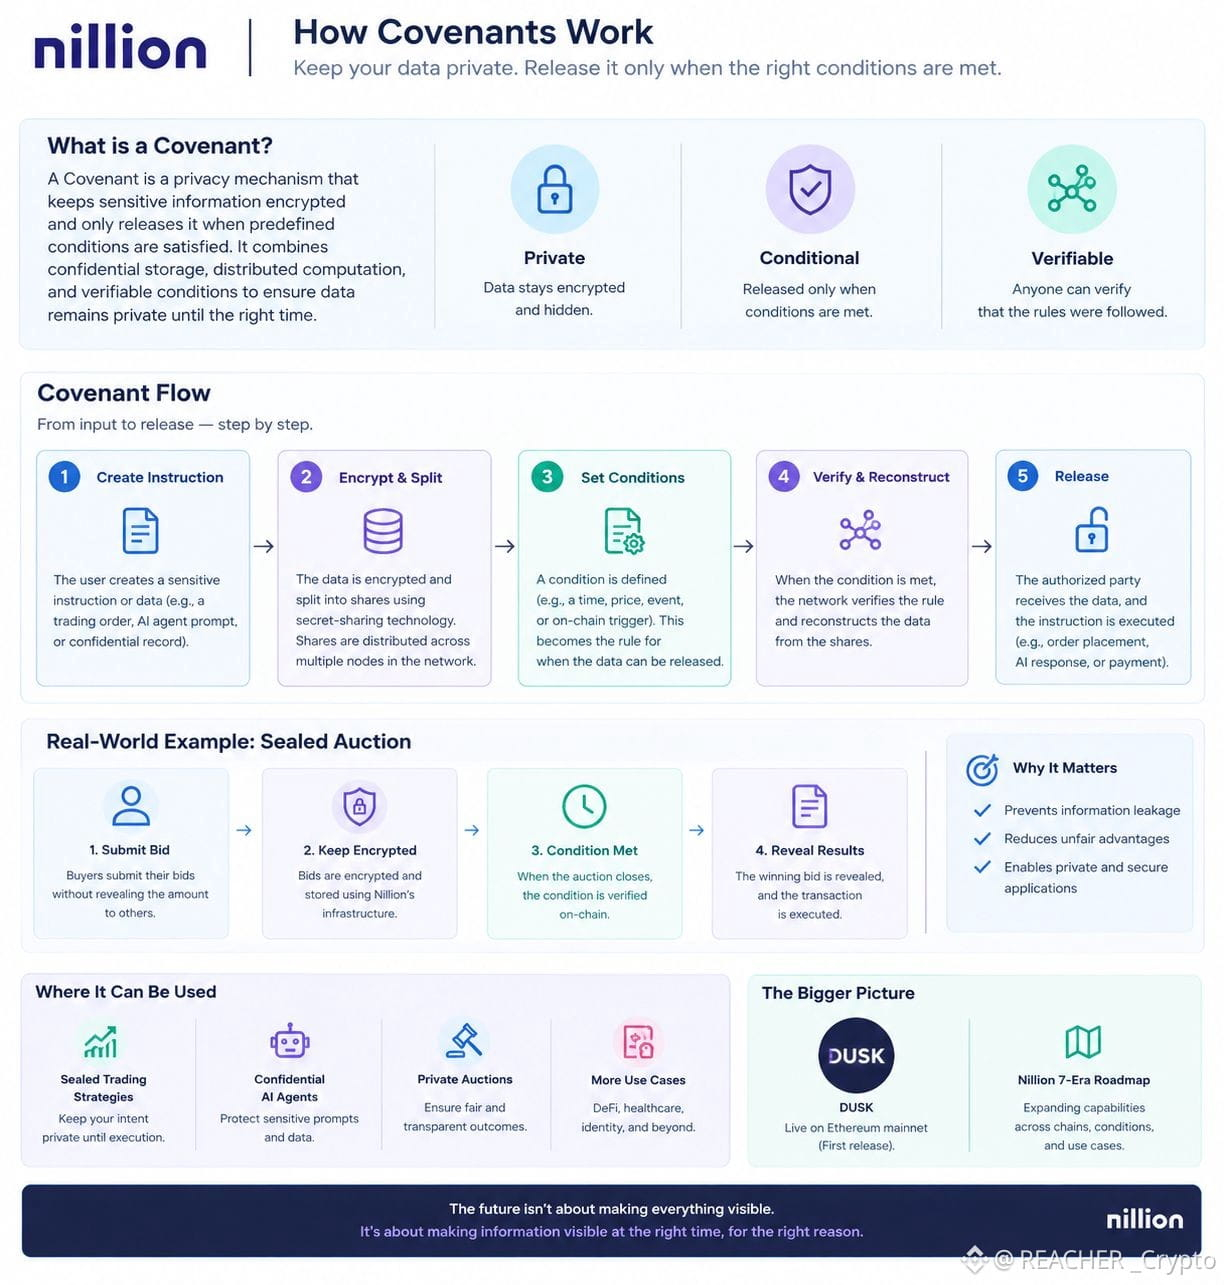
vamos entender por que os Nillions Covenants podem ser importantes para o futuro da blockchain e da IA.
imagine um leilão selado. Os compradores enviam seus lances, mas ninguém deve ver os lances concorrentes antes do encerramento do leilão. quando a condição de encerramento for atendida, as informações relevantes poderão ser reveladas. Isso protege os participantes de expor suas intenções cedo demais.
agora aplique essa ideia à blockchain.
As blockchains públicas são excelentes em transparência, mas a transparência tem um preço: quando instruções sensíveis ou intenções de negociação se tornam visíveis cedo demais, outros participantes podem obter vantagem. Simplesmente criptografar os dados não basta se um aplicativo precisar divulgá-los no momento certo.
é aqui que os Nillions Covenants se tornam interessantes. Eles foram concebidos para manter informações protegidas em sigilo até que condições predefinidas permitam sua divulgação. Pense neles como regras programáveis que determinam quando as informações se tornam acessíveis, e não apenas como outro lugar para armazenar dados.
a distinção importa: a privacidade protege as informações, enquanto a verificação ajuda a determinar se as condições exigidas foram cumpridas. Ambas são importantes, e nenhuma delas garante automaticamente um aplicativo seguro.
com a DUSK ativa na rede principal da Ethereum, tenho interesse em saber como a Nillion desenvolverá essa ideia em aplicações práticas. Seu roteiro de sete eras apresenta uma visão mais ampla, mas a adoção, a segurança e os custos de execução determinarão o quanto ela será útil.
Minha conclusão: a próxima etapa da inovação em blockchain talvez não seja tornar tudo visível. Talvez seja tornar as informações visíveis no momento certo e pelo motivo certo.
Quem mais se beneficiaria dessa abordagem: estratégias de negociação seladas, agentes de IA confidenciais ou leilões privados?
#nil $NIL @nillionnetwork #NIL
vamos entender por que os Nillions Covenants podem ser importantes para o futuro da blockchain e da IA.
imagine um leilão selado. Os compradores enviam seus lances, mas ninguém deve ver os lances concorrentes antes do encerramento do leilão. quando a condição de encerramento for atendida, as informações relevantes poderão ser reveladas. Isso protege os participantes de expor suas intenções cedo demais.
agora aplique essa ideia à blockchain.
As blockchains públicas são excelentes em transparência, mas a transparência tem um preço: quando instruções sensíveis ou intenções de negociação se tornam visíveis cedo demais, outros participantes podem obter vantagem. Simplesmente criptografar os dados não basta se um aplicativo precisar divulgá-los no momento certo.
é aqui que os Nillions Covenants se tornam interessantes. Eles foram concebidos para manter informações protegidas em sigilo até que condições predefinidas permitam sua divulgação. Pense neles como regras programáveis que determinam quando as informações se tornam acessíveis, e não apenas como outro lugar para armazenar dados.
a distinção importa: a privacidade protege as informações, enquanto a verificação ajuda a determinar se as condições exigidas foram cumpridas. Ambas são importantes, e nenhuma delas garante automaticamente um aplicativo seguro.
com a DUSK ativa na rede principal da Ethereum, tenho interesse em saber como a Nillion desenvolverá essa ideia em aplicações práticas. Seu roteiro de sete eras apresenta uma visão mais ampla, mas a adoção, a segurança e os custos de execução determinarão o quanto ela será útil.
Minha conclusão: a próxima etapa da inovação em blockchain talvez não seja tornar tudo visível. Talvez seja tornar as informações visíveis no momento certo e pelo motivo certo.
Quem mais se beneficiaria dessa abordagem: estratégias de negociação seladas, agentes de IA confidenciais ou leilões privados?
#nil $NIL @Nillion #NIL
imagine um leilão selado. Os compradores enviam seus lances, mas ninguém deve ver os lances concorrentes antes do encerramento do leilão. quando a condição de encerramento for atendida, as informações relevantes poderão ser reveladas. Isso protege os participantes de expor suas intenções cedo demais.
agora aplique essa ideia à blockchain.
As blockchains públicas são excelentes em transparência, mas a transparência tem um preço: quando instruções sensíveis ou intenções de negociação se tornam visíveis cedo demais, outros participantes podem obter vantagem. Simplesmente criptografar os dados não basta se um aplicativo precisar divulgá-los no momento certo.
é aqui que os Nillions Covenants se tornam interessantes. Eles foram concebidos para manter informações protegidas em sigilo até que condições predefinidas permitam sua divulgação. Pense neles como regras programáveis que determinam quando as informações se tornam acessíveis, e não apenas como outro lugar para armazenar dados.
a distinção importa: a privacidade protege as informações, enquanto a verificação ajuda a determinar se as condições exigidas foram cumpridas. Ambas são importantes, e nenhuma delas garante automaticamente um aplicativo seguro.
com a DUSK ativa na rede principal da Ethereum, tenho interesse em saber como a Nillion desenvolverá essa ideia em aplicações práticas. Seu roteiro de sete eras apresenta uma visão mais ampla, mas a adoção, a segurança e os custos de execução determinarão o quanto ela será útil.
Minha conclusão: a próxima etapa da inovação em blockchain talvez não seja tornar tudo visível. Talvez seja tornar as informações visíveis no momento certo e pelo motivo certo.
Quem mais se beneficiaria dessa abordagem: estratégias de negociação seladas, agentes de IA confidenciais ou leilões privados?
#nil $NIL @Nillion #NIL
2
4
319
·
--
Bullish
O QUE ESPERO DE $BTC AGORA
Esta é minha perspectiva atual sobre #BTC
O PLANO:
1. Alta em direção a US$ 83 mil–US$ 88 mil — CONCLUÍDO
2. Consolidação em torno de US$ 83 mil–US$ 85 mil — CONCLUÍDO
3. Alta das altcoins — CONCLUÍDO
3. 5ª subonda final antes da correção ABC — CONCLUÍDA?
4. Correção ABC — EM ANDAMENTO
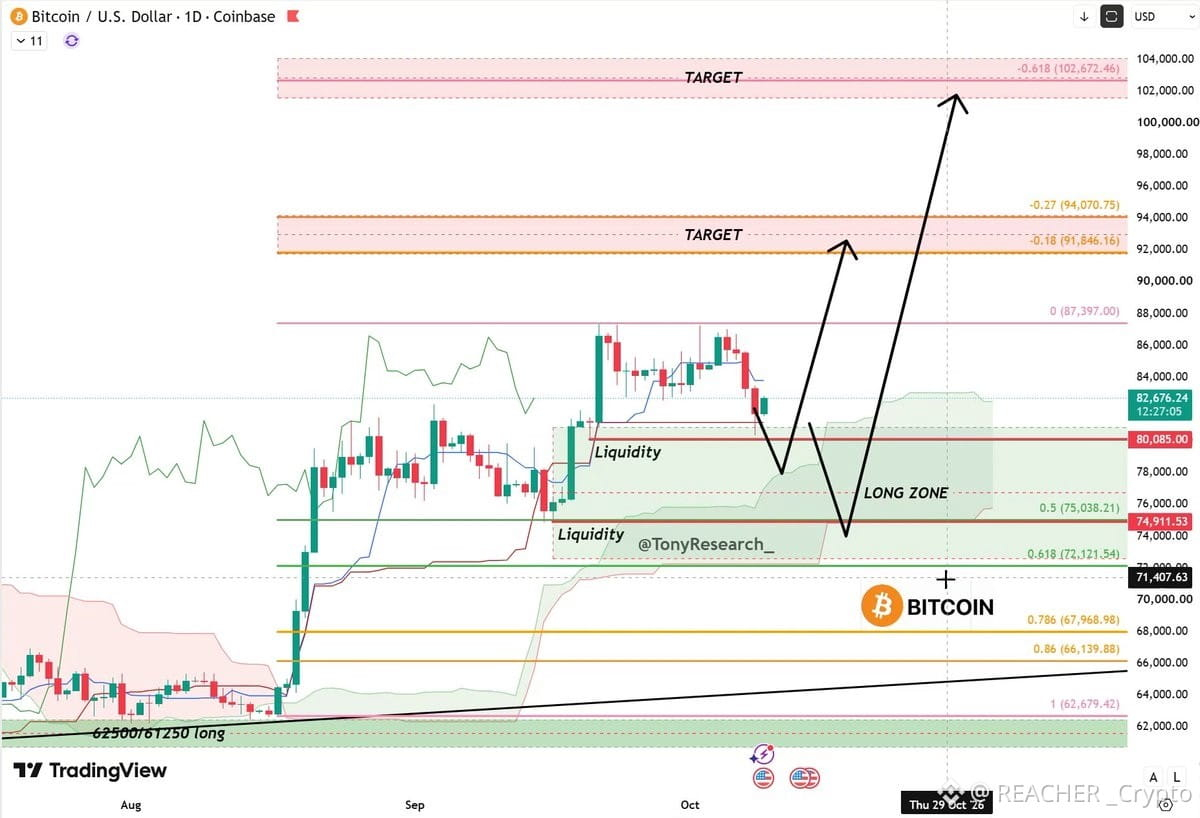
5. Zona de compra de BTC: US$ 72 mil–US$ 80 mil
6. BTC acima de US$ 100 mil em 2027
O QUE VEM A SEGUIR?
Estamos atualmente em uma correção ABC, e vejo dois cenários possíveis:
Cenário 1: $BTC opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de subir em direção a US$ 90 mil ou mais.
Cenário 2: $BTC volta a subir acima de US$ 83 mil e, em seguida, opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de mais uma perna de queda até a zona de US$ 72 mil–US$ 80 mil. Considero improvável, mas possível, uma queda até US$ 72 mil.
Como avisei antes, todo mundo estava comprando na baixa, até mesmo quem não acreditava em novas altas. O mercado precisava esfriar, e ontem finalmente tivemos essa correção.
CHEGAMOS AO FUNDO?
Não tenho certeza, mas já comecei a acumular altcoins à vista, incluindo $SOL.
Uma correção mais profunda em direção a US$ 72 mil, na verdade, me deixaria ainda mais otimista no longo prazo.
10.10
Todo mundo parece ter medo dessa data. Imagine se as criptomoedas subissem em vez disso, ou se uma nova memecoin alcançasse uma capitalização de mercado de US$ 1 bilhão.
Ainda estamos seguindo o fractal de 2023, mas, em algum momento, ele vai se romper. A questão é quando.
Minhas posições compradas em altcoins continuam 2/3 abertas.
LEMBRETE: Avisei sobre a armadilha de alta do BTC a US$ 82 mil, a recuperação a partir de US$ 62 mil e uma correção em direção a US$ 74 mil quando o BTC estava sendo negociado a US$ 80 mil — antes de qualquer uma dessas coisas acontecer.
#ZcashTargetsJanuaryForQuantumResistantPayments #SenBlumenthalProbesCantorFitzgeraldTetherTies #ReusedBitcoinAddressesHold4.33MBTC #SolanaPlansToCutBlockTimesTo200ms
{future}(BTCUSDT)
O QUE ESPERO DE $BTC AGORA
Esta é minha perspectiva atual sobre #BTC
O PLANO:
1. Alta em direção a US$ 83 mil–US$ 88 mil — CONCLUÍDO
2. Consolidação em torno de US$ 83 mil–US$ 85 mil — CONCLUÍDO
3. Alta das altcoins — CONCLUÍDO
3. 5ª subonda final antes da correção ABC — CONCLUÍDA?
4. Correção ABC — EM ANDAMENTO
5. Zona de compra de BTC: US$ 72 mil–US$ 80 mil
6. BTC acima de US$ 100 mil em 2027
O QUE VEM A SEGUIR?
Estamos atualmente em uma correção ABC, e vejo dois cenários possíveis:
Cenário 1: $BTC opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de subir em direção a US$ 90 mil ou mais.
Cenário 2: $BTC volta a subir acima de US$ 83 mil e, em seguida, opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de mais uma perna de queda até a zona de US$ 72 mil–US$ 80 mil. Considero improvável, mas possível, uma queda até US$ 72 mil.
Como avisei antes, todo mundo estava comprando na baixa, até mesmo quem não acreditava em novas altas. O mercado precisava esfriar, e ontem finalmente tivemos essa correção.
CHEGAMOS AO FUNDO?
Não tenho certeza, mas já comecei a acumular altcoins à vista, incluindo $SOL.
Uma correção mais profunda em direção a US$ 72 mil, na verdade, me deixaria ainda mais otimista no longo prazo.
10.10
Todo mundo parece ter medo dessa data. Imagine se as criptomoedas subissem em vez disso, ou se uma nova memecoin alcançasse uma capitalização de mercado de US$ 1 bilhão.
Ainda estamos seguindo o fractal de 2023, mas, em algum momento, ele vai se romper. A questão é quando.
Minhas posições compradas em altcoins continuam 2/3 abertas.
LEMBRETE: Avisei sobre a armadilha de alta do BTC a US$ 82 mil, a recuperação a partir de US$ 62 mil e uma correção em direção a US$ 74 mil quando o BTC estava sendo negociado a US$ 80 mil — antes de qualquer uma dessas coisas acontecer.
#ZcashTargetsJanuaryForQuantumResistantPayments #SenBlumenthalProbesCantorFitzgeraldTetherTies #ReusedBitcoinAddressesHold4.33MBTC #SolanaPlansToCutBlockTimesTo200ms
Esta é minha perspectiva atual sobre #BTC
O PLANO:
1. Alta em direção a US$ 83 mil–US$ 88 mil — CONCLUÍDO
2. Consolidação em torno de US$ 83 mil–US$ 85 mil — CONCLUÍDO
3. Alta das altcoins — CONCLUÍDO
3. 5ª subonda final antes da correção ABC — CONCLUÍDA?
4. Correção ABC — EM ANDAMENTO
5. Zona de compra de BTC: US$ 72 mil–US$ 80 mil
6. BTC acima de US$ 100 mil em 2027
O QUE VEM A SEGUIR?
Estamos atualmente em uma correção ABC, e vejo dois cenários possíveis:
Cenário 1: $BTC opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de subir em direção a US$ 90 mil ou mais.
Cenário 2: $BTC volta a subir acima de US$ 83 mil e, em seguida, opera lateralmente na faixa de US$ 80 mil–US$ 83 mil ou mais antes de mais uma perna de queda até a zona de US$ 72 mil–US$ 80 mil. Considero improvável, mas possível, uma queda até US$ 72 mil.
Como avisei antes, todo mundo estava comprando na baixa, até mesmo quem não acreditava em novas altas. O mercado precisava esfriar, e ontem finalmente tivemos essa correção.
CHEGAMOS AO FUNDO?
Não tenho certeza, mas já comecei a acumular altcoins à vista, incluindo $SOL.
Uma correção mais profunda em direção a US$ 72 mil, na verdade, me deixaria ainda mais otimista no longo prazo.
10.10
Todo mundo parece ter medo dessa data. Imagine se as criptomoedas subissem em vez disso, ou se uma nova memecoin alcançasse uma capitalização de mercado de US$ 1 bilhão.
Ainda estamos seguindo o fractal de 2023, mas, em algum momento, ele vai se romper. A questão é quando.
Minhas posições compradas em altcoins continuam 2/3 abertas.
LEMBRETE: Avisei sobre a armadilha de alta do BTC a US$ 82 mil, a recuperação a partir de US$ 62 mil e uma correção em direção a US$ 74 mil quando o BTC estava sendo negociado a US$ 80 mil — antes de qualquer uma dessas coisas acontecer.
#ZcashTargetsJanuaryForQuantumResistantPayments #SenBlumenthalProbesCantorFitzgeraldTetherTies #ReusedBitcoinAddressesHold4.33MBTC #SolanaPlansToCutBlockTimesTo200ms
209
EM ÚLTIMA HORA: Clientes da BlackRock compram US$ 108,44 milhões em $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
EM ÚLTIMA HORA: Clientes da BlackRock compram US$ 108,44 milhões em $BTC .
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
#BTCBreaks80K #BitcoinMarketCapTopsTesla #SOLJumpsAbout10% #SECReceivesAmendedInjectiveETFFiling
111
Ainda esperando aquele crash do Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
Ainda esperando aquele crash do Bitcoin… 👀😂
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
$BTC
#AnthropicCEOCallsForAISlowdown #US10YearTreasuryYieldNears5% #TokenizedStockHoldersUp619.1% #RevolutConfirmsFakeGovEmailDataBreach
130
Acho que as pessoas estão se concentrando na parte errada dos números mais recentes dos ETFs de Bitcoin.
Não é apenas que US$ 1,01B entraram em ETFs de Bitcoin à vista nos EUA ao longo de três dias de negociação.
É quem teve que vender o BTC do outro lado.
Só em 3 de setembro, por exemplo, as entradas nos ETFs chegaram a US$ 730,8M.
A cerca de US$ 78K–79K por BTC, isso representa aproximadamente 13.000 BTC em demanda.
E aqui fica o interessante.
A oferta de detentores de longo prazo subiu para cerca de 16,5M BTC.
Isso está perto de 79% da oferta eventual de 21M do Bitcoin.
Mas eu não acho que o ponto principal deva ser:
“79% do BTC está travado, então a oferta está acabando.”
Isso é simplista demais.
Detentores de longo prazo podem vender.
O número que eu estou observando é a rapidez com que eles distribuem quando surge uma nova demanda.
Porque se os ETFs continuarem absorvendo bilhões enquanto os detentores de longo prazo continuarem parados com suas moedas, o mercado não precisa de uma grande escassez de oferta para subir.
Basta que a nova demanda cresça mais rápido do que os vendedores dispostos.
Essa é a parte escondida dessa configuração.
E há outro lado.
Se o BTC continuar pressionando para cima, esses detentores de longo prazo de repente terão um incentivo muito maior para realizar lucros.
Então eu estou observando três coisas agora:
• Fluxos de ETF — esse estouro de US$ 1B vai continuar?
• Distribuição de LTH — os detentores mais antigos estão realmente vendendo diante dessa demanda?
• Reação do preço — o BTC consegue romper a faixa de US$ 82,8K sem um aumento importante da pressão vendedora?
Se a demanda por ETF continuar forte e a venda dos LTH permanecer controlada, o Bitcoin pode se tornar cada vez mais sensível a mudanças relativamente pequenas na demanda.
Mas se os detentores antigos começarem a distribuir de forma agressiva, essa narrativa de “aperto de oferta” pode desaparecer muito rapidamente.
Por isso estou observando o vendedor, não apenas o comprador.
$BTC
{future}(BTCUSDT)
Acho que as pessoas estão se concentrando na parte errada dos números mais recentes dos ETFs de Bitcoin.
Não é apenas que US$ 1,01B entraram em ETFs de Bitcoin à vista nos EUA ao longo de três dias de negociação.
É quem teve que vender o BTC do outro lado.
Só em 3 de setembro, por exemplo, as entradas nos ETFs chegaram a US$ 730,8M.
A cerca de US$ 78K–79K por BTC, isso representa aproximadamente 13.000 BTC em demanda.
E aqui fica o interessante.
A oferta de detentores de longo prazo subiu para cerca de 16,5M BTC.
Isso está perto de 79% da oferta eventual de 21M do Bitcoin.
Mas eu não acho que o ponto principal deva ser:
“79% do BTC está travado, então a oferta está acabando.”
Isso é simplista demais.
Detentores de longo prazo podem vender.
O número que eu estou observando é a rapidez com que eles distribuem quando surge uma nova demanda.
Porque se os ETFs continuarem absorvendo bilhões enquanto os detentores de longo prazo continuarem parados com suas moedas, o mercado não precisa de uma grande escassez de oferta para subir.
Basta que a nova demanda cresça mais rápido do que os vendedores dispostos.
Essa é a parte escondida dessa configuração.
E há outro lado.
Se o BTC continuar pressionando para cima, esses detentores de longo prazo de repente terão um incentivo muito maior para realizar lucros.
Então eu estou observando três coisas agora:
• Fluxos de ETF — esse estouro de US$ 1B vai continuar?
• Distribuição de LTH — os detentores mais antigos estão realmente vendendo diante dessa demanda?
• Reação do preço — o BTC consegue romper a faixa de US$ 82,8K sem um aumento importante da pressão vendedora?
Se a demanda por ETF continuar forte e a venda dos LTH permanecer controlada, o Bitcoin pode se tornar cada vez mais sensível a mudanças relativamente pequenas na demanda.
Mas se os detentores antigos começarem a distribuir de forma agressiva, essa narrativa de “aperto de oferta” pode desaparecer muito rapidamente.
Por isso estou observando o vendedor, não apenas o comprador.
$BTC
Não é apenas que US$ 1,01B entraram em ETFs de Bitcoin à vista nos EUA ao longo de três dias de negociação.
É quem teve que vender o BTC do outro lado.
Só em 3 de setembro, por exemplo, as entradas nos ETFs chegaram a US$ 730,8M.
A cerca de US$ 78K–79K por BTC, isso representa aproximadamente 13.000 BTC em demanda.
E aqui fica o interessante.
A oferta de detentores de longo prazo subiu para cerca de 16,5M BTC.
Isso está perto de 79% da oferta eventual de 21M do Bitcoin.
Mas eu não acho que o ponto principal deva ser:
“79% do BTC está travado, então a oferta está acabando.”
Isso é simplista demais.
Detentores de longo prazo podem vender.
O número que eu estou observando é a rapidez com que eles distribuem quando surge uma nova demanda.
Porque se os ETFs continuarem absorvendo bilhões enquanto os detentores de longo prazo continuarem parados com suas moedas, o mercado não precisa de uma grande escassez de oferta para subir.
Basta que a nova demanda cresça mais rápido do que os vendedores dispostos.
Essa é a parte escondida dessa configuração.
E há outro lado.
Se o BTC continuar pressionando para cima, esses detentores de longo prazo de repente terão um incentivo muito maior para realizar lucros.
Então eu estou observando três coisas agora:
• Fluxos de ETF — esse estouro de US$ 1B vai continuar?
• Distribuição de LTH — os detentores mais antigos estão realmente vendendo diante dessa demanda?
• Reação do preço — o BTC consegue romper a faixa de US$ 82,8K sem um aumento importante da pressão vendedora?
Se a demanda por ETF continuar forte e a venda dos LTH permanecer controlada, o Bitcoin pode se tornar cada vez mais sensível a mudanças relativamente pequenas na demanda.
Mas se os detentores antigos começarem a distribuir de forma agressiva, essa narrativa de “aperto de oferta” pode desaparecer muito rapidamente.
Por isso estou observando o vendedor, não apenas o comprador.
$BTC
106
#dusk $DUSK @Dusk_Foundation Comecei a olhar para o Dusk por causa da história sobre privacidade.
Mas, depois de ler o whitepaper, acho que essa é, na verdade, uma forma estreita demais de enxergar o assunto.
O que chamou minha atenção é o problema maior que o Dusk está tentando resolver:
Como dados financeiros podem permanecer privados sem tornar o sistema impossível de verificar ou regular?
Esse é um problema muito mais difícil.
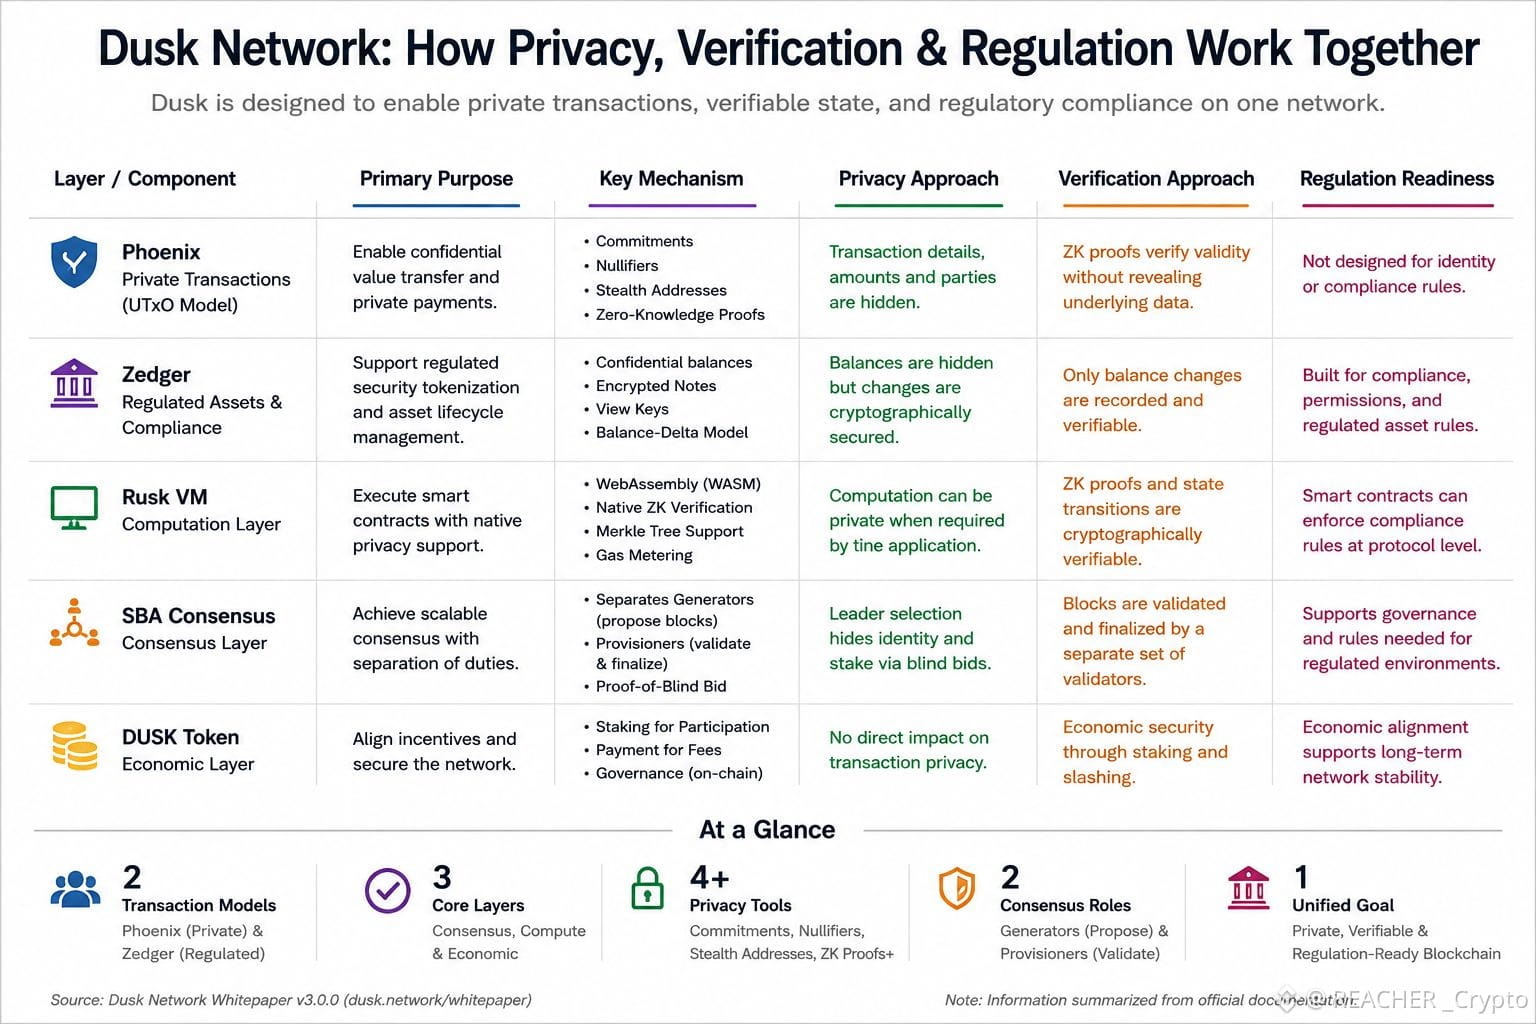
O Dusk aborda isso com partes diferentes, cada uma fazendo um trabalho diferente. A Phoenix trata de gastos confidenciais por meio de um modelo baseado em UTxO, enquanto a Zedger é projetada para tokenização de security tokens regulados e para o gerenciamento de ciclo de vida. A Rusk VM, então, traz para a camada de computação coisas como verificação nativa de zero knowledge proofs e suporte a árvores de Merkle.
Mesmo o design do consenso segue o mesmo raciocínio.
SBA separa a produção de blocos da validação e finalização. Os geradores são selecionados por Proof-of-Blind Bid, enquanto os Provisioners validam e finalizam os blocos.
Então a ideia interessante não é simplesmente “o Dusk torna o blockchain privado”.
É mais próximo de:
Você não necessariamente precisa expor tudo para provar que tudo é válido.
Essa distinção pode importar muito para mercados financeiros regulados.
Mas é justamente aqui que eu ainda não estou pronto para tirar conclusões.
Um protocolo bem projetado no papel não significa automaticamente que o mesmo design funcione de maneira suave com reguladores reais, instituições reais, liquidez real e usuários reais.
Essa é a parte que eu estaria observando.
Porque o teste real para o Dusk não é se ele consegue tornar as transações privadas.
É se privacidade, verificação e requisitos regulatórios podem realmente coexistir quando a rede precisa operar em escala financeira real.
#dusk $DUSK @Dusk Comecei a olhar para o Dusk por causa da história sobre privacidade.
Mas, depois de ler o whitepaper, acho que essa é, na verdade, uma forma estreita demais de enxergar o assunto.
O que chamou minha atenção é o problema maior que o Dusk está tentando resolver:
Como dados financeiros podem permanecer privados sem tornar o sistema impossível de verificar ou regular?
Esse é um problema muito mais difícil.
O Dusk aborda isso com partes diferentes, cada uma fazendo um trabalho diferente. A Phoenix trata de gastos confidenciais por meio de um modelo baseado em UTxO, enquanto a Zedger é projetada para tokenização de security tokens regulados e para o gerenciamento de ciclo de vida. A Rusk VM, então, traz para a camada de computação coisas como verificação nativa de zero knowledge proofs e suporte a árvores de Merkle.
Mesmo o design do consenso segue o mesmo raciocínio.
SBA separa a produção de blocos da validação e finalização. Os geradores são selecionados por Proof-of-Blind Bid, enquanto os Provisioners validam e finalizam os blocos.
Então a ideia interessante não é simplesmente “o Dusk torna o blockchain privado”.
É mais próximo de:
Você não necessariamente precisa expor tudo para provar que tudo é válido.
Essa distinção pode importar muito para mercados financeiros regulados.
Mas é justamente aqui que eu ainda não estou pronto para tirar conclusões.
Um protocolo bem projetado no papel não significa automaticamente que o mesmo design funcione de maneira suave com reguladores reais, instituições reais, liquidez real e usuários reais.
Essa é a parte que eu estaria observando.
Porque o teste real para o Dusk não é se ele consegue tornar as transações privadas.
É se privacidade, verificação e requisitos regulatórios podem realmente coexistir quando a rede precisa operar em escala financeira real.
Mas, depois de ler o whitepaper, acho que essa é, na verdade, uma forma estreita demais de enxergar o assunto.
O que chamou minha atenção é o problema maior que o Dusk está tentando resolver:
Como dados financeiros podem permanecer privados sem tornar o sistema impossível de verificar ou regular?
Esse é um problema muito mais difícil.
O Dusk aborda isso com partes diferentes, cada uma fazendo um trabalho diferente. A Phoenix trata de gastos confidenciais por meio de um modelo baseado em UTxO, enquanto a Zedger é projetada para tokenização de security tokens regulados e para o gerenciamento de ciclo de vida. A Rusk VM, então, traz para a camada de computação coisas como verificação nativa de zero knowledge proofs e suporte a árvores de Merkle.
Mesmo o design do consenso segue o mesmo raciocínio.
SBA separa a produção de blocos da validação e finalização. Os geradores são selecionados por Proof-of-Blind Bid, enquanto os Provisioners validam e finalizam os blocos.
Então a ideia interessante não é simplesmente “o Dusk torna o blockchain privado”.
É mais próximo de:
Você não necessariamente precisa expor tudo para provar que tudo é válido.
Essa distinção pode importar muito para mercados financeiros regulados.
Mas é justamente aqui que eu ainda não estou pronto para tirar conclusões.
Um protocolo bem projetado no papel não significa automaticamente que o mesmo design funcione de maneira suave com reguladores reais, instituições reais, liquidez real e usuários reais.
Essa é a parte que eu estaria observando.
Porque o teste real para o Dusk não é se ele consegue tornar as transações privadas.
É se privacidade, verificação e requisitos regulatórios podem realmente coexistir quando a rede precisa operar em escala financeira real.
1
245
#dusk $DUSK @Dusk_Foundation I inicialmente pensei que a utilidade do DUSK era basicamente duas coisas: staking e gas.
Então comecei a mapear os papéis menores na própria documentação do Dusk, e essa suposição ficou cada vez mais difícil de sustentar.
O DUSK assegura o consenso, paga taxas de transação, financia a implantação de smart contracts e liquida pagamentos de serviços para dApps. Até a parte do gas tem mais estrutura do que eu esperava: o Dusk usa um leilão generalizado de primeiro preço, em que os usuários fazem lances de um gasprice e os blocos aceitam transações dentro do limite de gas.
Mas a parte que eu continuo considerando fica fora dessas funções óbvias.
O DUSK também é documentado como a moeda-alvo para pagamentos de dividendos dentro de contratos XSC e como um depósito de segurança obrigatório para emitir ativos digitais regulamentados.
Isso parece diferente da utilidade comum de um L1.
Esses papéis colocam o DUSK dentro de regras econômicas específicas sobre ativos regulamentados, não apenas dentro da mecânica necessária para rodar a rede.
Eu ainda não transformaria isso em uma tese de demanda. Não encontrei uma decomposição clara mostrando quanto da atividade real vem de dividendos ou depósitos de segurança versus staking e taxas básicas.
E talvez seja esse o gap mais interessante.
A documentação me diz onde o DUSK pode importar.
Ela ainda não me diz quais desses papéis realmente importam economicamente.
Essa é a distinção que eu gostaria de medir em seguida.
#dusk
#dusk $DUSK @Dusk I inicialmente pensei que a utilidade do DUSK era basicamente duas coisas: staking e gas.
Então comecei a mapear os papéis menores na própria documentação do Dusk, e essa suposição ficou cada vez mais difícil de sustentar.
O DUSK assegura o consenso, paga taxas de transação, financia a implantação de smart contracts e liquida pagamentos de serviços para dApps. Até a parte do gas tem mais estrutura do que eu esperava: o Dusk usa um leilão generalizado de primeiro preço, em que os usuários fazem lances de um gasprice e os blocos aceitam transações dentro do limite de gas.
Mas a parte que eu continuo considerando fica fora dessas funções óbvias.
O DUSK também é documentado como a moeda-alvo para pagamentos de dividendos dentro de contratos XSC e como um depósito de segurança obrigatório para emitir ativos digitais regulamentados.
Isso parece diferente da utilidade comum de um L1.
Esses papéis colocam o DUSK dentro de regras econômicas específicas sobre ativos regulamentados, não apenas dentro da mecânica necessária para rodar a rede.
Eu ainda não transformaria isso em uma tese de demanda. Não encontrei uma decomposição clara mostrando quanto da atividade real vem de dividendos ou depósitos de segurança versus staking e taxas básicas.
E talvez seja esse o gap mais interessante.
A documentação me diz onde o DUSK pode importar.
Ela ainda não me diz quais desses papéis realmente importam economicamente.
Essa é a distinção que eu gostaria de medir em seguida.
#dusk
Então comecei a mapear os papéis menores na própria documentação do Dusk, e essa suposição ficou cada vez mais difícil de sustentar.
O DUSK assegura o consenso, paga taxas de transação, financia a implantação de smart contracts e liquida pagamentos de serviços para dApps. Até a parte do gas tem mais estrutura do que eu esperava: o Dusk usa um leilão generalizado de primeiro preço, em que os usuários fazem lances de um gasprice e os blocos aceitam transações dentro do limite de gas.
Mas a parte que eu continuo considerando fica fora dessas funções óbvias.
O DUSK também é documentado como a moeda-alvo para pagamentos de dividendos dentro de contratos XSC e como um depósito de segurança obrigatório para emitir ativos digitais regulamentados.
Isso parece diferente da utilidade comum de um L1.
Esses papéis colocam o DUSK dentro de regras econômicas específicas sobre ativos regulamentados, não apenas dentro da mecânica necessária para rodar a rede.
Eu ainda não transformaria isso em uma tese de demanda. Não encontrei uma decomposição clara mostrando quanto da atividade real vem de dividendos ou depósitos de segurança versus staking e taxas básicas.
E talvez seja esse o gap mais interessante.
A documentação me diz onde o DUSK pode importar.
Ela ainda não me diz quais desses papéis realmente importam economicamente.
Essa é a distinção que eu gostaria de medir em seguida.
#dusk
4
2
222
#dusk $DUSK @Dusk_Foundation I continuei voltando a uma coisa no desenvolvimento recente da Dusk, e não é a criptografia em si.
É o esforço para fazer a mesma criptografia trabalhar mais.
O trabalho de desempenho do PLONK não substituiu a matemática subjacente, o transcript ou o formato de prova. Em vez disso, a Dusk atacou o trabalho desperdiçado ao redor deles: cacheando dados determinísticos, fazendo batch de inversões e operações de MSM, paralelizando tarefas independentes de FFT e evitando cálculos repetidos.
O resultado me chamou a atenção: tempo de prover reduzido em 58%, cerca de 2,4x mais throughput de prova, verificação 44% mais rápida e compilação 25% mais rápida.
Mas, honestamente, os números são quase secundários.
O que me interessa é o que eles revelam sobre o próximo problema.
A privacidade pode ser matematicamente forte e ainda assim se tornar impraticável se a prova, a verificação ou a execução não conseguirem acompanhar.
Vejo uma pergunta semelhante nos testes DuskEVM × DuskDS. Modelos diferentes de execução e estado estão sendo empurrados através de cargas de trabalho mistas, em vez de serem julgados separadamente.
Isso parece mais próximo do desafio real: não se cada parte funciona, mas se elas continuam funcionando juntas quando o sistema fica ocupado.
Então estou começando a me perguntar se o problema de engenharia mais difícil da Dusk não é mais fazer a privacidade funcionar.
É fazer com que privacidade, execução e coordenação pareçam quase invisíveis para o usuário.
Esse provavelmente é o teste mais interessante.
#dusk
#dusk $DUSK @Dusk I continuei voltando a uma coisa no desenvolvimento recente da Dusk, e não é a criptografia em si.
É o esforço para fazer a mesma criptografia trabalhar mais.
O trabalho de desempenho do PLONK não substituiu a matemática subjacente, o transcript ou o formato de prova. Em vez disso, a Dusk atacou o trabalho desperdiçado ao redor deles: cacheando dados determinísticos, fazendo batch de inversões e operações de MSM, paralelizando tarefas independentes de FFT e evitando cálculos repetidos.
O resultado me chamou a atenção: tempo de prover reduzido em 58%, cerca de 2,4x mais throughput de prova, verificação 44% mais rápida e compilação 25% mais rápida.
Mas, honestamente, os números são quase secundários.
O que me interessa é o que eles revelam sobre o próximo problema.
A privacidade pode ser matematicamente forte e ainda assim se tornar impraticável se a prova, a verificação ou a execução não conseguirem acompanhar.
Vejo uma pergunta semelhante nos testes DuskEVM × DuskDS. Modelos diferentes de execução e estado estão sendo empurrados através de cargas de trabalho mistas, em vez de serem julgados separadamente.
Isso parece mais próximo do desafio real: não se cada parte funciona, mas se elas continuam funcionando juntas quando o sistema fica ocupado.
Então estou começando a me perguntar se o problema de engenharia mais difícil da Dusk não é mais fazer a privacidade funcionar.
É fazer com que privacidade, execução e coordenação pareçam quase invisíveis para o usuário.
Esse provavelmente é o teste mais interessante.
#dusk
É o esforço para fazer a mesma criptografia trabalhar mais.
O trabalho de desempenho do PLONK não substituiu a matemática subjacente, o transcript ou o formato de prova. Em vez disso, a Dusk atacou o trabalho desperdiçado ao redor deles: cacheando dados determinísticos, fazendo batch de inversões e operações de MSM, paralelizando tarefas independentes de FFT e evitando cálculos repetidos.
O resultado me chamou a atenção: tempo de prover reduzido em 58%, cerca de 2,4x mais throughput de prova, verificação 44% mais rápida e compilação 25% mais rápida.
Mas, honestamente, os números são quase secundários.
O que me interessa é o que eles revelam sobre o próximo problema.
A privacidade pode ser matematicamente forte e ainda assim se tornar impraticável se a prova, a verificação ou a execução não conseguirem acompanhar.
Vejo uma pergunta semelhante nos testes DuskEVM × DuskDS. Modelos diferentes de execução e estado estão sendo empurrados através de cargas de trabalho mistas, em vez de serem julgados separadamente.
Isso parece mais próximo do desafio real: não se cada parte funciona, mas se elas continuam funcionando juntas quando o sistema fica ocupado.
Então estou começando a me perguntar se o problema de engenharia mais difícil da Dusk não é mais fazer a privacidade funcionar.
É fazer com que privacidade, execução e coordenação pareçam quase invisíveis para o usuário.
Esse provavelmente é o teste mais interessante.
#dusk
226
#dusk $DUSK @Dusk_Foundation Eu inicialmente achei que a parte interessante do Zedger da Dusk era simplesmente colocar ativos regulamentados na cadeia.
Depois de cavar mais fundo, estou menos convencido de que isso seja a parte mais difícil.
Os títulos financeiros já vêm com regras que tokens comuns não têm. Posições podem ser cunhadas ou queimadas, dividendos e ações corporativas precisam ser executados corretamente, transferências podem ser restritas e até transferências forçadas podem fazer parte do ciclo de vida do ativo.
Então, a conformidade não pode realmente ser uma camada de relatório ao lado do livro-razão.
Ela precisa fazer parte de como o ativo se comporta.
Mas isso cria um problema ainda mais interessante para mim:
Se uma posição regulamentada precisa ser auditável, quanto do wallet realmente precisa ficar visível?
Uma revisão legal pode precisar de prova de que uma posição existe, foi movida ou foi congelada.
Isso não justifica automaticamente expor notas shielded não relacionadas ou histórico de transações ao redor disso.
É aqui que a arquitetura da Dusk começa a parecer mais sutil.
O verdadeiro desafio talvez não seja tornar os RWA compatíveis.
Talvez seja tornar a conformidade precisa.
Provar a reivindicação regulamentada. Manter tudo fora dessa reivindicação privado.
Porque, uma vez que divulgações mais amplas se tornem a opção conveniente, a privacidade pode desaparecer sem o protocolo jamais escolher explicitamente removê-la.
Eu continuo voltando a esse limite.
A Dusk consegue tornar ativos regulamentados auditáveis sem tornar as pessoas que os mantêm desnecessariamente transparentes?
#dusk
#dusk $DUSK @Dusk Eu inicialmente achei que a parte interessante do Zedger da Dusk era simplesmente colocar ativos regulamentados na cadeia.
Depois de cavar mais fundo, estou menos convencido de que isso seja a parte mais difícil.
Os títulos financeiros já vêm com regras que tokens comuns não têm. Posições podem ser cunhadas ou queimadas, dividendos e ações corporativas precisam ser executados corretamente, transferências podem ser restritas e até transferências forçadas podem fazer parte do ciclo de vida do ativo.
Então, a conformidade não pode realmente ser uma camada de relatório ao lado do livro-razão.
Ela precisa fazer parte de como o ativo se comporta.
Mas isso cria um problema ainda mais interessante para mim:
Se uma posição regulamentada precisa ser auditável, quanto do wallet realmente precisa ficar visível?
Uma revisão legal pode precisar de prova de que uma posição existe, foi movida ou foi congelada.
Isso não justifica automaticamente expor notas shielded não relacionadas ou histórico de transações ao redor disso.
É aqui que a arquitetura da Dusk começa a parecer mais sutil.
O verdadeiro desafio talvez não seja tornar os RWA compatíveis.
Talvez seja tornar a conformidade precisa.
Provar a reivindicação regulamentada. Manter tudo fora dessa reivindicação privado.
Porque, uma vez que divulgações mais amplas se tornem a opção conveniente, a privacidade pode desaparecer sem o protocolo jamais escolher explicitamente removê-la.
Eu continuo voltando a esse limite.
A Dusk consegue tornar ativos regulamentados auditáveis sem tornar as pessoas que os mantêm desnecessariamente transparentes?
#dusk
Depois de cavar mais fundo, estou menos convencido de que isso seja a parte mais difícil.
Os títulos financeiros já vêm com regras que tokens comuns não têm. Posições podem ser cunhadas ou queimadas, dividendos e ações corporativas precisam ser executados corretamente, transferências podem ser restritas e até transferências forçadas podem fazer parte do ciclo de vida do ativo.
Então, a conformidade não pode realmente ser uma camada de relatório ao lado do livro-razão.
Ela precisa fazer parte de como o ativo se comporta.
Mas isso cria um problema ainda mais interessante para mim:
Se uma posição regulamentada precisa ser auditável, quanto do wallet realmente precisa ficar visível?
Uma revisão legal pode precisar de prova de que uma posição existe, foi movida ou foi congelada.
Isso não justifica automaticamente expor notas shielded não relacionadas ou histórico de transações ao redor disso.
É aqui que a arquitetura da Dusk começa a parecer mais sutil.
O verdadeiro desafio talvez não seja tornar os RWA compatíveis.
Talvez seja tornar a conformidade precisa.
Provar a reivindicação regulamentada. Manter tudo fora dessa reivindicação privado.
Porque, uma vez que divulgações mais amplas se tornem a opção conveniente, a privacidade pode desaparecer sem o protocolo jamais escolher explicitamente removê-la.
Eu continuo voltando a esse limite.
A Dusk consegue tornar ativos regulamentados auditáveis sem tornar as pessoas que os mantêm desnecessariamente transparentes?
#dusk
1
273
#dusk $DUSK @Dusk_Foundation 1I continuo voltando a uma contradição em @Dusk que eu inicialmente perdi:
Quanto mais privada a conformidade se torna, mais importante fica a confiança por trás dessa conformidade.
$DUSK está em torno de US$ 0,087, com alta de aproximadamente 21% nas últimas 24h, com cerca de US$ 10,8M em volume. O movimento é perceptível, mas o preço ainda é a parte mais fácil da história de explicar.
O que acho mais difícil de ignorar é a Citadel.
A ideia é que um usuário possa provar que possui a credencial exigida ou que atende a uma condição de elegibilidade sem expor as informações pessoais subjacentes onchain.
No início, eu vi isso principalmente como uma melhoria de privacidade.
Acho que a questão mais profunda é diferente.
Uma prova de conhecimento zero pode mostrar que uma condição foi atendida. Ela não diz se o emissor da credencial era confiável, se os dados subjacentes eram precisos ou se a política que está sendo aplicada era realmente apropriada.
Então, a privacidade remove um problema — exposição desnecessária de dados — enquanto torna outra pergunta mais visível:
Quem decide o que conta como conformidade válida?
É aí que o NPEX se torna interessante para mim. Ele dá ao Dusk uma conexão real com mercados regulados, mas um único ambiente ainda é apenas um ponto de dados. Eu gostaria de ver se outros ambientes regulados seguem, se o uso se expande além de implantações controladas e como essas provas se sustentam quando algo realmente dá errado.
Porque essa pode ser a verdadeira prova.
O Dusk pode reduzir o que as instituições precisam revelar sem reduzir o que os reguladores conseguem verificar?
Se conseguir, a privacidade deixa de parecer um recurso.
Começa a parecer parte do próprio registro financeiro.
@Dusk_Foundation
#dusk $DUSK @Dusk 1I continuo voltando a uma contradição em @Dusk que eu inicialmente perdi:
Quanto mais privada a conformidade se torna, mais importante fica a confiança por trás dessa conformidade.
$DUSK está em torno de US$ 0,087, com alta de aproximadamente 21% nas últimas 24h, com cerca de US$ 10,8M em volume. O movimento é perceptível, mas o preço ainda é a parte mais fácil da história de explicar.
O que acho mais difícil de ignorar é a Citadel.
A ideia é que um usuário possa provar que possui a credencial exigida ou que atende a uma condição de elegibilidade sem expor as informações pessoais subjacentes onchain.
No início, eu vi isso principalmente como uma melhoria de privacidade.
Acho que a questão mais profunda é diferente.
Uma prova de conhecimento zero pode mostrar que uma condição foi atendida. Ela não diz se o emissor da credencial era confiável, se os dados subjacentes eram precisos ou se a política que está sendo aplicada era realmente apropriada.
Então, a privacidade remove um problema — exposição desnecessária de dados — enquanto torna outra pergunta mais visível:
Quem decide o que conta como conformidade válida?
É aí que o NPEX se torna interessante para mim. Ele dá ao Dusk uma conexão real com mercados regulados, mas um único ambiente ainda é apenas um ponto de dados. Eu gostaria de ver se outros ambientes regulados seguem, se o uso se expande além de implantações controladas e como essas provas se sustentam quando algo realmente dá errado.
Porque essa pode ser a verdadeira prova.
O Dusk pode reduzir o que as instituições precisam revelar sem reduzir o que os reguladores conseguem verificar?
Se conseguir, a privacidade deixa de parecer um recurso.
Começa a parecer parte do próprio registro financeiro.
@Dusk
Quanto mais privada a conformidade se torna, mais importante fica a confiança por trás dessa conformidade.
$DUSK está em torno de US$ 0,087, com alta de aproximadamente 21% nas últimas 24h, com cerca de US$ 10,8M em volume. O movimento é perceptível, mas o preço ainda é a parte mais fácil da história de explicar.
O que acho mais difícil de ignorar é a Citadel.
A ideia é que um usuário possa provar que possui a credencial exigida ou que atende a uma condição de elegibilidade sem expor as informações pessoais subjacentes onchain.
No início, eu vi isso principalmente como uma melhoria de privacidade.
Acho que a questão mais profunda é diferente.
Uma prova de conhecimento zero pode mostrar que uma condição foi atendida. Ela não diz se o emissor da credencial era confiável, se os dados subjacentes eram precisos ou se a política que está sendo aplicada era realmente apropriada.
Então, a privacidade remove um problema — exposição desnecessária de dados — enquanto torna outra pergunta mais visível:
Quem decide o que conta como conformidade válida?
É aí que o NPEX se torna interessante para mim. Ele dá ao Dusk uma conexão real com mercados regulados, mas um único ambiente ainda é apenas um ponto de dados. Eu gostaria de ver se outros ambientes regulados seguem, se o uso se expande além de implantações controladas e como essas provas se sustentam quando algo realmente dá errado.
Porque essa pode ser a verdadeira prova.
O Dusk pode reduzir o que as instituições precisam revelar sem reduzir o que os reguladores conseguem verificar?
Se conseguir, a privacidade deixa de parecer um recurso.
Começa a parecer parte do próprio registro financeiro.
@Dusk
2
3
244
#dusk $DUSK @Dusk_Foundation i costumava pensar que mais transparência automaticamente significava mais confiança. então eu olhei para @Dusk_Foundation e notei uma contradição que eu não tinha realmente considerado.
DUSK está sendo negociado por cerca de US$ 0,07, com aproximadamente US$ 2–3M em volume diário recentemente. nesse nível, eu estou menos interessado em se a arquitetura de privacidade parece boa no papel e mais interessado em que tipo de estrutura de confiança o mercado está realmente sendo solicitado a aceitar.
foi isso que tornou a citadel interessante para mim.
parece que ela não trata privacidade como tornar tudo invisível. a ideia é mais parecida com reduzir quanto de informação cada participante realmente precisa receber.
eu posso provar que passei no KYC ou que atendo um requisito de elegibilidade sem entregar a cada aplicação meus dados de identidade subjacentes.
um regulador pode precisar de divulgação detalhada.
uma instituição pode precisar de confidencialidade.
uma aplicação pode só precisar de uma prova de sim/não.
mesma atividade financeira. visibilidade diferente.
mas aqui está a parte sobre a qual eu continuo pensando:
quanto menos informação uma aplicação recebe, mais importante se torna a informação que ela escolhe confiar.
uma prova de conhecimento zero pode estabelecer que uma credencial é válida. ela não pode estabelecer se o emissor era confiável, se a credencial foi emitida corretamente ou se a própria política de verificação faz sentido.
então a Dusk talvez não esteja removendo o problema de confiança.
Ela pode estar compactando a confiança em menos fronteiras, porém mais importantes.
e isso muda a forma como eu vejo a tese de privacidade.
a questão real não é se a Dusk consegue esconder informação financeira.
é se a divulgação seletiva consegue reduzir a quantidade de confiança exposta em todo o sistema sem tornar os pontos de confiança restantes perigosamente importantes.
esse trade-off parece muito mais interessante para mim do que simplesmente chamar a Dusk de uma blockchain de privacidade.
#dusk
#dusk $DUSK @Dusk i costumava pensar que mais transparência automaticamente significava mais confiança. então eu olhei para @Dusk e notei uma contradição que eu não tinha realmente considerado.
DUSK está sendo negociado por cerca de US$ 0,07, com aproximadamente US$ 2–3M em volume diário recentemente. nesse nível, eu estou menos interessado em se a arquitetura de privacidade parece boa no papel e mais interessado em que tipo de estrutura de confiança o mercado está realmente sendo solicitado a aceitar.
foi isso que tornou a citadel interessante para mim.
parece que ela não trata privacidade como tornar tudo invisível. a ideia é mais parecida com reduzir quanto de informação cada participante realmente precisa receber.
eu posso provar que passei no KYC ou que atendo um requisito de elegibilidade sem entregar a cada aplicação meus dados de identidade subjacentes.
um regulador pode precisar de divulgação detalhada.
uma instituição pode precisar de confidencialidade.
uma aplicação pode só precisar de uma prova de sim/não.
mesma atividade financeira. visibilidade diferente.
mas aqui está a parte sobre a qual eu continuo pensando:
quanto menos informação uma aplicação recebe, mais importante se torna a informação que ela escolhe confiar.
uma prova de conhecimento zero pode estabelecer que uma credencial é válida. ela não pode estabelecer se o emissor era confiável, se a credencial foi emitida corretamente ou se a própria política de verificação faz sentido.
então a Dusk talvez não esteja removendo o problema de confiança.
Ela pode estar compactando a confiança em menos fronteiras, porém mais importantes.
e isso muda a forma como eu vejo a tese de privacidade.
a questão real não é se a Dusk consegue esconder informação financeira.
é se a divulgação seletiva consegue reduzir a quantidade de confiança exposta em todo o sistema sem tornar os pontos de confiança restantes perigosamente importantes.
esse trade-off parece muito mais interessante para mim do que simplesmente chamar a Dusk de uma blockchain de privacidade.
#dusk
DUSK está sendo negociado por cerca de US$ 0,07, com aproximadamente US$ 2–3M em volume diário recentemente. nesse nível, eu estou menos interessado em se a arquitetura de privacidade parece boa no papel e mais interessado em que tipo de estrutura de confiança o mercado está realmente sendo solicitado a aceitar.
foi isso que tornou a citadel interessante para mim.
parece que ela não trata privacidade como tornar tudo invisível. a ideia é mais parecida com reduzir quanto de informação cada participante realmente precisa receber.
eu posso provar que passei no KYC ou que atendo um requisito de elegibilidade sem entregar a cada aplicação meus dados de identidade subjacentes.
um regulador pode precisar de divulgação detalhada.
uma instituição pode precisar de confidencialidade.
uma aplicação pode só precisar de uma prova de sim/não.
mesma atividade financeira. visibilidade diferente.
mas aqui está a parte sobre a qual eu continuo pensando:
quanto menos informação uma aplicação recebe, mais importante se torna a informação que ela escolhe confiar.
uma prova de conhecimento zero pode estabelecer que uma credencial é válida. ela não pode estabelecer se o emissor era confiável, se a credencial foi emitida corretamente ou se a própria política de verificação faz sentido.
então a Dusk talvez não esteja removendo o problema de confiança.
Ela pode estar compactando a confiança em menos fronteiras, porém mais importantes.
e isso muda a forma como eu vejo a tese de privacidade.
a questão real não é se a Dusk consegue esconder informação financeira.
é se a divulgação seletiva consegue reduzir a quantidade de confiança exposta em todo o sistema sem tornar os pontos de confiança restantes perigosamente importantes.
esse trade-off parece muito mais interessante para mim do que simplesmente chamar a Dusk de uma blockchain de privacidade.
#dusk
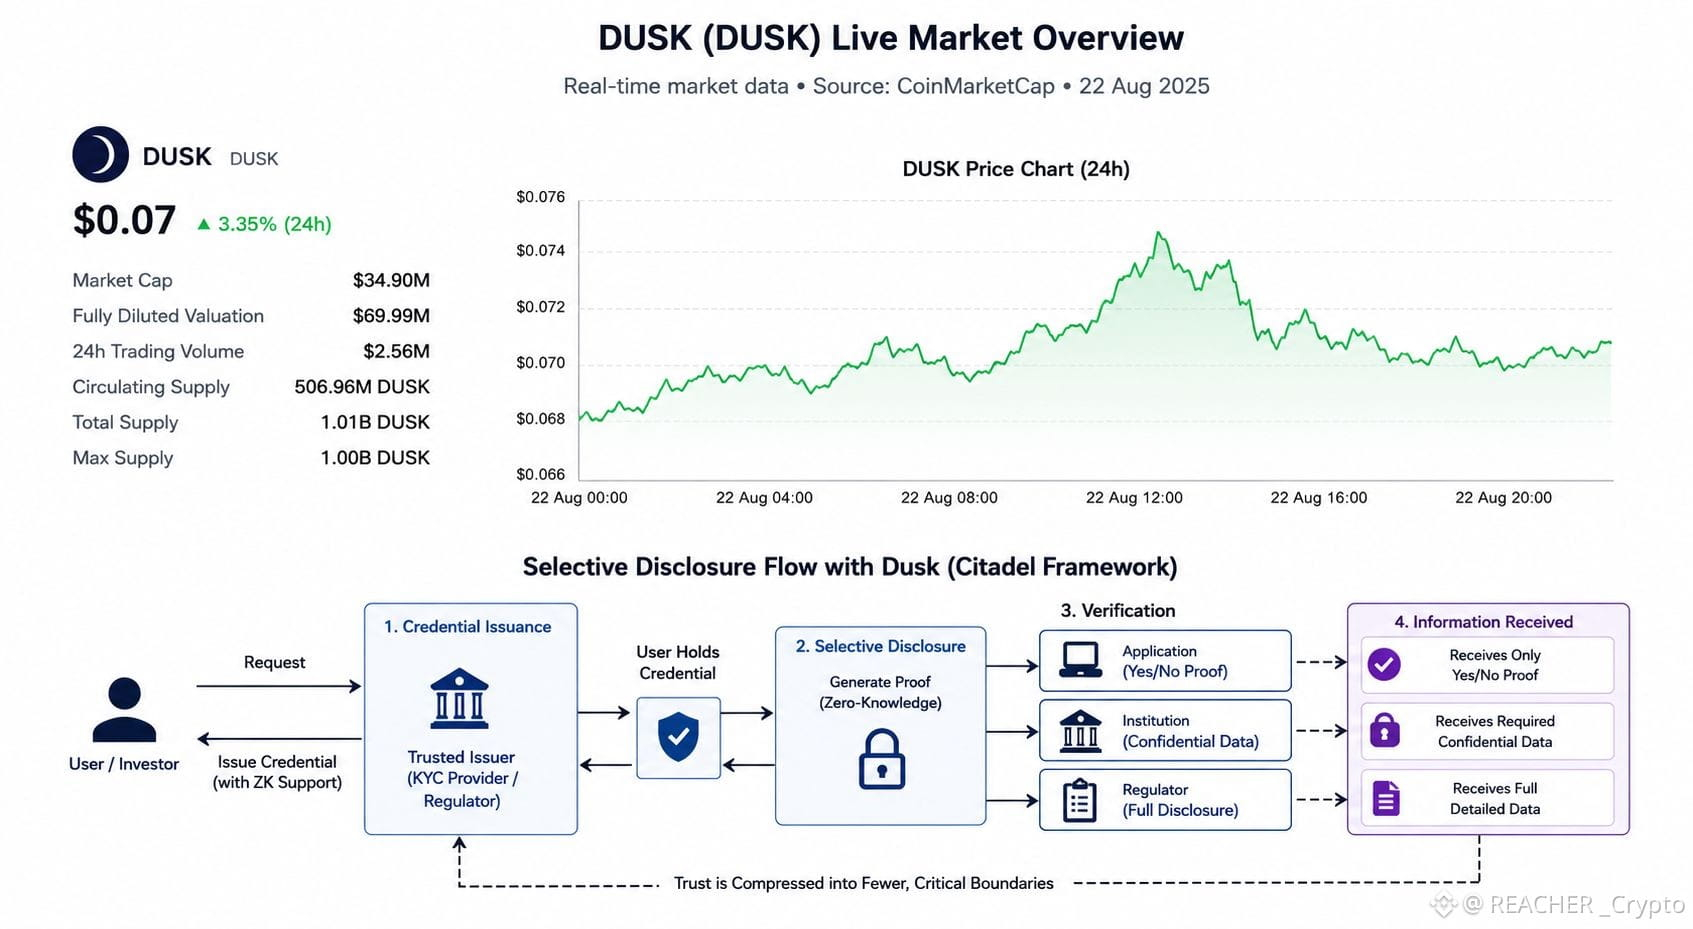
3
5
212
#termmax @termmax
algo sobre os números do TermMax me pegou de surpresa.
o protocolo consegue colocar mercados de empréstimo com taxa fixa quase em qualquer lugar, mas o capital não parece ligar para a simetria geográfica.
os números mais recentes que estou olhando mostram cerca de US$ 31,22M em TVL, com aproximadamente 98,4% concentrado no Ethereum. à primeira vista, isso parece um gap de adoção multichain.
acho que existe uma interpretação mais útil.
o TermMax pode estar separando a disponibilidade de mercado da eficiência de capital.
adicionar outra chain dá aos usuários mais um lugar para tomar, emprestar ou alocar colateral. mas se a liquidez estiver fraca ali, espalhar capital só porque um mercado existe pode, na prática, piorar o sistema. mercados de taxa fixa especialmente precisam de profundidade suficiente para precificação e pareamento funcionarem corretamente.
então a concentração no Ethereum pode ser menos um sinal de que a expansão falhou e mais um sinal de que o capital está sendo seletivo.
isso cria um trade-off sutil.
o TermMax pode expandir seu mercado endereçável sem expandir imediatamente sua liquidez utilizável. a rede fica mais ampla, enquanto o centro econômico permanece surpreendentemente estreito.
por isso, estou menos interessado no próximo anúncio de chain.
quero ver se o segundo maior hub de liquidez começa a ganhar relevância.
e eu acompanharia isso não apenas pelo TVL: empréstimos ativos, utilização, geração de taxas e se o capital realmente permanece após incentivos ou após o fade de novos lançamentos de mercados.
porque o teste real de um protocolo de lending multichain não é quantos lugares ele consegue alcançar.
é se a liquidez, eventualmente, decide que vale a pena sair de casa.
a concentração no Ethereum é uma fraqueza que o TermMax precisa resolver, ou o resultado natural de o capital escolher o mercado mais eficiente?
#TermMax
#termmax @TermMax
algo sobre os números do TermMax me pegou de surpresa.
o protocolo consegue colocar mercados de empréstimo com taxa fixa quase em qualquer lugar, mas o capital não parece ligar para a simetria geográfica.
os números mais recentes que estou olhando mostram cerca de US$ 31,22M em TVL, com aproximadamente 98,4% concentrado no Ethereum. à primeira vista, isso parece um gap de adoção multichain.
acho que existe uma interpretação mais útil.
o TermMax pode estar separando a disponibilidade de mercado da eficiência de capital.
adicionar outra chain dá aos usuários mais um lugar para tomar, emprestar ou alocar colateral. mas se a liquidez estiver fraca ali, espalhar capital só porque um mercado existe pode, na prática, piorar o sistema. mercados de taxa fixa especialmente precisam de profundidade suficiente para precificação e pareamento funcionarem corretamente.
então a concentração no Ethereum pode ser menos um sinal de que a expansão falhou e mais um sinal de que o capital está sendo seletivo.
isso cria um trade-off sutil.
o TermMax pode expandir seu mercado endereçável sem expandir imediatamente sua liquidez utilizável. a rede fica mais ampla, enquanto o centro econômico permanece surpreendentemente estreito.
por isso, estou menos interessado no próximo anúncio de chain.
quero ver se o segundo maior hub de liquidez começa a ganhar relevância.
e eu acompanharia isso não apenas pelo TVL: empréstimos ativos, utilização, geração de taxas e se o capital realmente permanece após incentivos ou após o fade de novos lançamentos de mercados.
porque o teste real de um protocolo de lending multichain não é quantos lugares ele consegue alcançar.
é se a liquidez, eventualmente, decide que vale a pena sair de casa.
a concentração no Ethereum é uma fraqueza que o TermMax precisa resolver, ou o resultado natural de o capital escolher o mercado mais eficiente?
#TermMax
algo sobre os números do TermMax me pegou de surpresa.
o protocolo consegue colocar mercados de empréstimo com taxa fixa quase em qualquer lugar, mas o capital não parece ligar para a simetria geográfica.
os números mais recentes que estou olhando mostram cerca de US$ 31,22M em TVL, com aproximadamente 98,4% concentrado no Ethereum. à primeira vista, isso parece um gap de adoção multichain.
acho que existe uma interpretação mais útil.
o TermMax pode estar separando a disponibilidade de mercado da eficiência de capital.
adicionar outra chain dá aos usuários mais um lugar para tomar, emprestar ou alocar colateral. mas se a liquidez estiver fraca ali, espalhar capital só porque um mercado existe pode, na prática, piorar o sistema. mercados de taxa fixa especialmente precisam de profundidade suficiente para precificação e pareamento funcionarem corretamente.
então a concentração no Ethereum pode ser menos um sinal de que a expansão falhou e mais um sinal de que o capital está sendo seletivo.
isso cria um trade-off sutil.
o TermMax pode expandir seu mercado endereçável sem expandir imediatamente sua liquidez utilizável. a rede fica mais ampla, enquanto o centro econômico permanece surpreendentemente estreito.
por isso, estou menos interessado no próximo anúncio de chain.
quero ver se o segundo maior hub de liquidez começa a ganhar relevância.
e eu acompanharia isso não apenas pelo TVL: empréstimos ativos, utilização, geração de taxas e se o capital realmente permanece após incentivos ou após o fade de novos lançamentos de mercados.
porque o teste real de um protocolo de lending multichain não é quantos lugares ele consegue alcançar.
é se a liquidez, eventualmente, decide que vale a pena sair de casa.
a concentração no Ethereum é uma fraqueza que o TermMax precisa resolver, ou o resultado natural de o capital escolher o mercado mais eficiente?
#TermMax
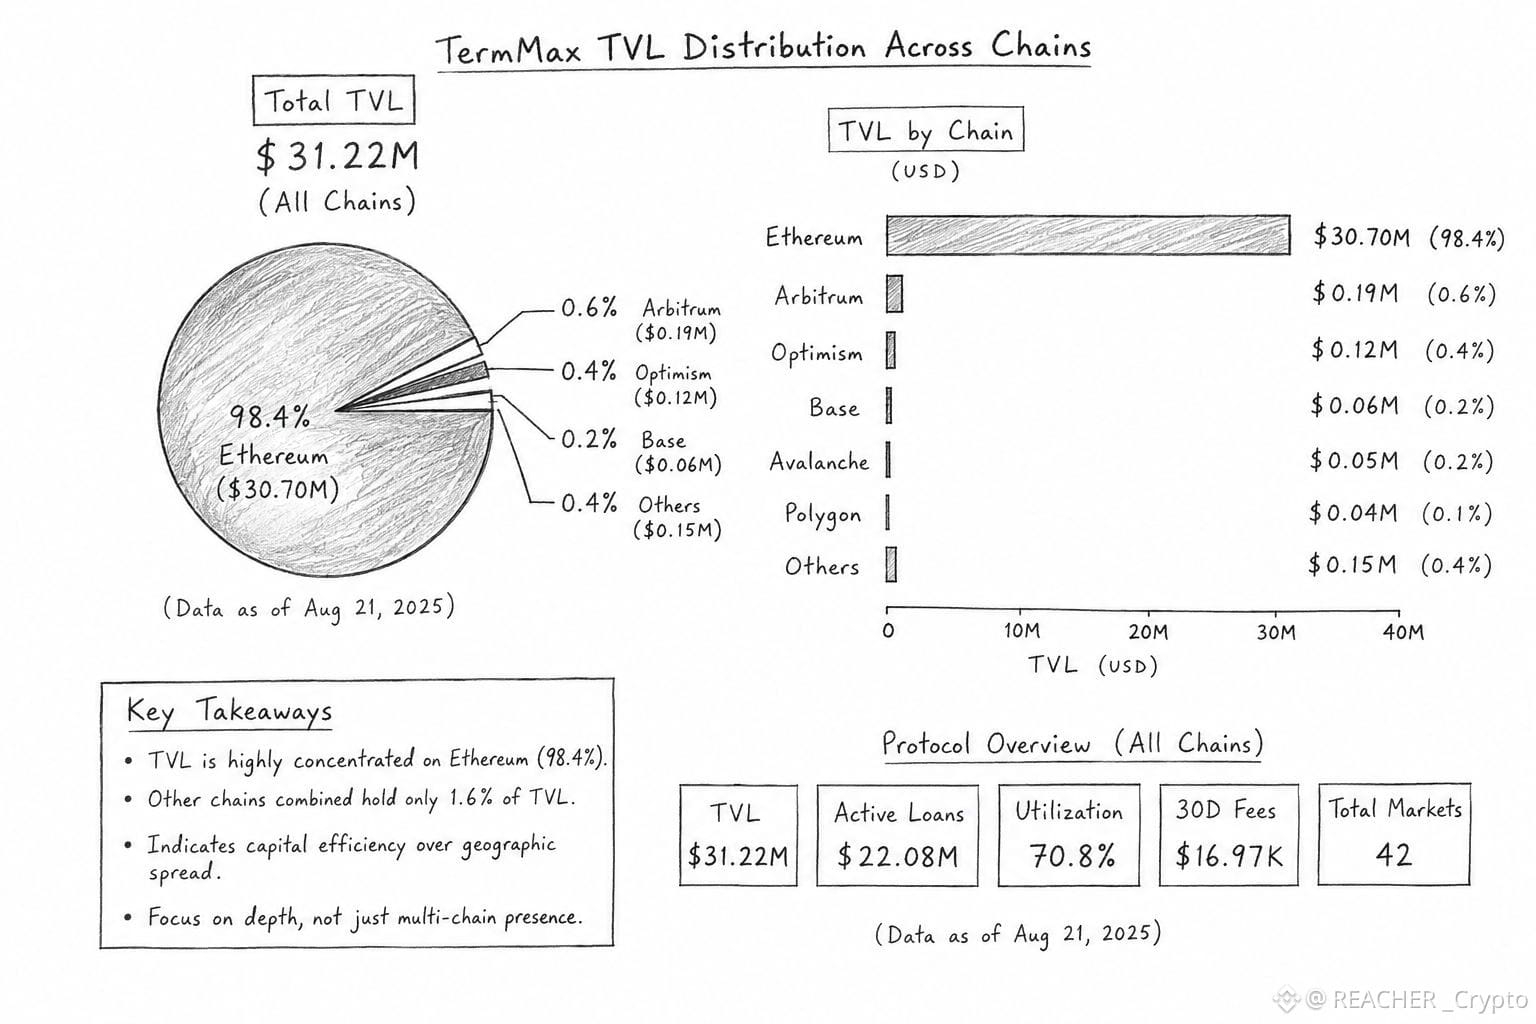
2
2
146
#dusk $DUSK @Dusk_Foundation
No início, pensei que tokenizar um ativo regulamentado era, na maior parte, colocar a propriedade on-chain e adicionar as verificações de conformidade corretas.
mas quanto mais eu me aprofundei em Dusk, mais percebi que essa visão estava faltando algo importante.
o que chamou minha atençãO foi Zedger. ele não trata um segurançA apenas como um token que passa de uma carteira para outra. o desIgn inclui usuários na lista de permissões, aceitação de transferência, liquidação, reivindicações, votação e dividendos.
isso me fez repensar o que “infraestrutura de RWA” realmente significa.
uma obrigação ou fundo não se torna um ativo financeiro funcional apenas porque sua propriedade é registrada em uma blockchain. a rede ainda precisa entender quem tem permissão para mantê-lo, quem pode receBê-lo, quando uma transferência é aceita, quando a propriedade é liquidada, e quais direitos o titular tem depois.
e é por isso que a forma como o Dusk descreve a tokenização de títulos e o gerenciamento do ciclo de vida chamou minha atenção. o whitepaper diz que esse era um caso de uso central do protocolo, em vez de algo adicionado depois.
mas aqui é onde eu ainda fico cauteloso.
colocar mais do ciclo de vida financeiro on-chain pode reduzir processos fragmentados. também pode tornar a blockchain responsável por um conjunto muito maior de regras e casos-limite.
então talvez o teste real para o Dusk não seja:
Você consegue tokenizar um ativo financeiro?
é:
Você consegue fazer todas as regras em torno desse ativo funcionarem juntas sem transformar a blockchaIn em si em mais uma camada de complexidade financeira?
essa é a pergunta que estou acompanhando. 🤔
#dusk
#dusk $DUSK @Dusk
No início, pensei que tokenizar um ativo regulamentado era, na maior parte, colocar a propriedade on-chain e adicionar as verificações de conformidade corretas.
mas quanto mais eu me aprofundei em Dusk, mais percebi que essa visão estava faltando algo importante.
o que chamou minha atençãO foi Zedger. ele não trata um segurançA apenas como um token que passa de uma carteira para outra. o desIgn inclui usuários na lista de permissões, aceitação de transferência, liquidação, reivindicações, votação e dividendos.
isso me fez repensar o que “infraestrutura de RWA” realmente significa.
uma obrigação ou fundo não se torna um ativo financeiro funcional apenas porque sua propriedade é registrada em uma blockchain. a rede ainda precisa entender quem tem permissão para mantê-lo, quem pode receBê-lo, quando uma transferência é aceita, quando a propriedade é liquidada, e quais direitos o titular tem depois.
e é por isso que a forma como o Dusk descreve a tokenização de títulos e o gerenciamento do ciclo de vida chamou minha atenção. o whitepaper diz que esse era um caso de uso central do protocolo, em vez de algo adicionado depois.
mas aqui é onde eu ainda fico cauteloso.
colocar mais do ciclo de vida financeiro on-chain pode reduzir processos fragmentados. também pode tornar a blockchain responsável por um conjunto muito maior de regras e casos-limite.
então talvez o teste real para o Dusk não seja:
Você consegue tokenizar um ativo financeiro?
é:
Você consegue fazer todas as regras em torno desse ativo funcionarem juntas sem transformar a blockchaIn em si em mais uma camada de complexidade financeira?
essa é a pergunta que estou acompanhando. 🤔
#dusk
No início, pensei que tokenizar um ativo regulamentado era, na maior parte, colocar a propriedade on-chain e adicionar as verificações de conformidade corretas.
mas quanto mais eu me aprofundei em Dusk, mais percebi que essa visão estava faltando algo importante.
o que chamou minha atençãO foi Zedger. ele não trata um segurançA apenas como um token que passa de uma carteira para outra. o desIgn inclui usuários na lista de permissões, aceitação de transferência, liquidação, reivindicações, votação e dividendos.
isso me fez repensar o que “infraestrutura de RWA” realmente significa.
uma obrigação ou fundo não se torna um ativo financeiro funcional apenas porque sua propriedade é registrada em uma blockchain. a rede ainda precisa entender quem tem permissão para mantê-lo, quem pode receBê-lo, quando uma transferência é aceita, quando a propriedade é liquidada, e quais direitos o titular tem depois.
e é por isso que a forma como o Dusk descreve a tokenização de títulos e o gerenciamento do ciclo de vida chamou minha atenção. o whitepaper diz que esse era um caso de uso central do protocolo, em vez de algo adicionado depois.
mas aqui é onde eu ainda fico cauteloso.
colocar mais do ciclo de vida financeiro on-chain pode reduzir processos fragmentados. também pode tornar a blockchain responsável por um conjunto muito maior de regras e casos-limite.
então talvez o teste real para o Dusk não seja:
Você consegue tokenizar um ativo financeiro?
é:
Você consegue fazer todas as regras em torno desse ativo funcionarem juntas sem transformar a blockchaIn em si em mais uma camada de complexidade financeira?
essa é a pergunta que estou acompanhando. 🤔
#dusk
4
4
211
#termmax @termmax
Volto e volto ao TermMax porque o número interessante talvez nem seja TVL.
O DeFiLlama atualmente mostra cerca de US$32M de TVL, US$22M em empréstimos ativos e apenas cerca de US$17K em taxas de 30 dias. Isso cria uma imagem estranha: a maior parte do capital já está trabalhando, mas o fluxo de taxas ainda parece relativamente pequeno.
Então olhei com mais atenção para a Atomic Orders.
O design é simples, mas a implicação não é: um único pool pode expor o mesmo capital em vários mercados de taxa fixa, enquanto um empréstimo consome essa liquidez de forma atômica em relação aos outros. O TermMax diz que isso foi pensado para reduzir a fragmentação e permitir que o mesmo capital gire com mais eficiência.
Isso cria uma contradição que eu não tinha considerado.
Mais liquidez visível não significa necessariamente que exista mais liquidez. Pode significar que a mesma liquidez está sendo contabilizada em mais oportunidades.
Então estou menos interessado em saber se a TVL cresce daqui. Eu quero saber quão rápido cada dólar se transforma em crédito de verdade, com que frequência ele é reutilizado e o que acontece quando vários mercados precisam dele ao mesmo tempo.
Porque US$22M de empréstimos ativos contra ~US$32M de TVL já sugere uma utilização relevante.
A pergunta mais difícil é se essa eficiência se torna uma atividade econômica durável quando os incentivos param de fazer parte do trabalho.
Talvez o verdadeiro indicador do TermMax não seja a profundidade de liquidez.
É a velocidade da liquidez sob estresse.
#TermMax
#termmax @TermMax
Volto e volto ao TermMax porque o número interessante talvez nem seja TVL.
O DeFiLlama atualmente mostra cerca de US$32M de TVL, US$22M em empréstimos ativos e apenas cerca de US$17K em taxas de 30 dias. Isso cria uma imagem estranha: a maior parte do capital já está trabalhando, mas o fluxo de taxas ainda parece relativamente pequeno.
Então olhei com mais atenção para a Atomic Orders.
O design é simples, mas a implicação não é: um único pool pode expor o mesmo capital em vários mercados de taxa fixa, enquanto um empréstimo consome essa liquidez de forma atômica em relação aos outros. O TermMax diz que isso foi pensado para reduzir a fragmentação e permitir que o mesmo capital gire com mais eficiência.
Isso cria uma contradição que eu não tinha considerado.
Mais liquidez visível não significa necessariamente que exista mais liquidez. Pode significar que a mesma liquidez está sendo contabilizada em mais oportunidades.
Então estou menos interessado em saber se a TVL cresce daqui. Eu quero saber quão rápido cada dólar se transforma em crédito de verdade, com que frequência ele é reutilizado e o que acontece quando vários mercados precisam dele ao mesmo tempo.
Porque US$22M de empréstimos ativos contra ~US$32M de TVL já sugere uma utilização relevante.
A pergunta mais difícil é se essa eficiência se torna uma atividade econômica durável quando os incentivos param de fazer parte do trabalho.
Talvez o verdadeiro indicador do TermMax não seja a profundidade de liquidez.
É a velocidade da liquidez sob estresse.
#TermMax
Volto e volto ao TermMax porque o número interessante talvez nem seja TVL.
O DeFiLlama atualmente mostra cerca de US$32M de TVL, US$22M em empréstimos ativos e apenas cerca de US$17K em taxas de 30 dias. Isso cria uma imagem estranha: a maior parte do capital já está trabalhando, mas o fluxo de taxas ainda parece relativamente pequeno.
Então olhei com mais atenção para a Atomic Orders.
O design é simples, mas a implicação não é: um único pool pode expor o mesmo capital em vários mercados de taxa fixa, enquanto um empréstimo consome essa liquidez de forma atômica em relação aos outros. O TermMax diz que isso foi pensado para reduzir a fragmentação e permitir que o mesmo capital gire com mais eficiência.
Isso cria uma contradição que eu não tinha considerado.
Mais liquidez visível não significa necessariamente que exista mais liquidez. Pode significar que a mesma liquidez está sendo contabilizada em mais oportunidades.
Então estou menos interessado em saber se a TVL cresce daqui. Eu quero saber quão rápido cada dólar se transforma em crédito de verdade, com que frequência ele é reutilizado e o que acontece quando vários mercados precisam dele ao mesmo tempo.
Porque US$22M de empréstimos ativos contra ~US$32M de TVL já sugere uma utilização relevante.
A pergunta mais difícil é se essa eficiência se torna uma atividade econômica durável quando os incentivos param de fazer parte do trabalho.
Talvez o verdadeiro indicador do TermMax não seja a profundidade de liquidez.
É a velocidade da liquidez sob estresse.
#TermMax
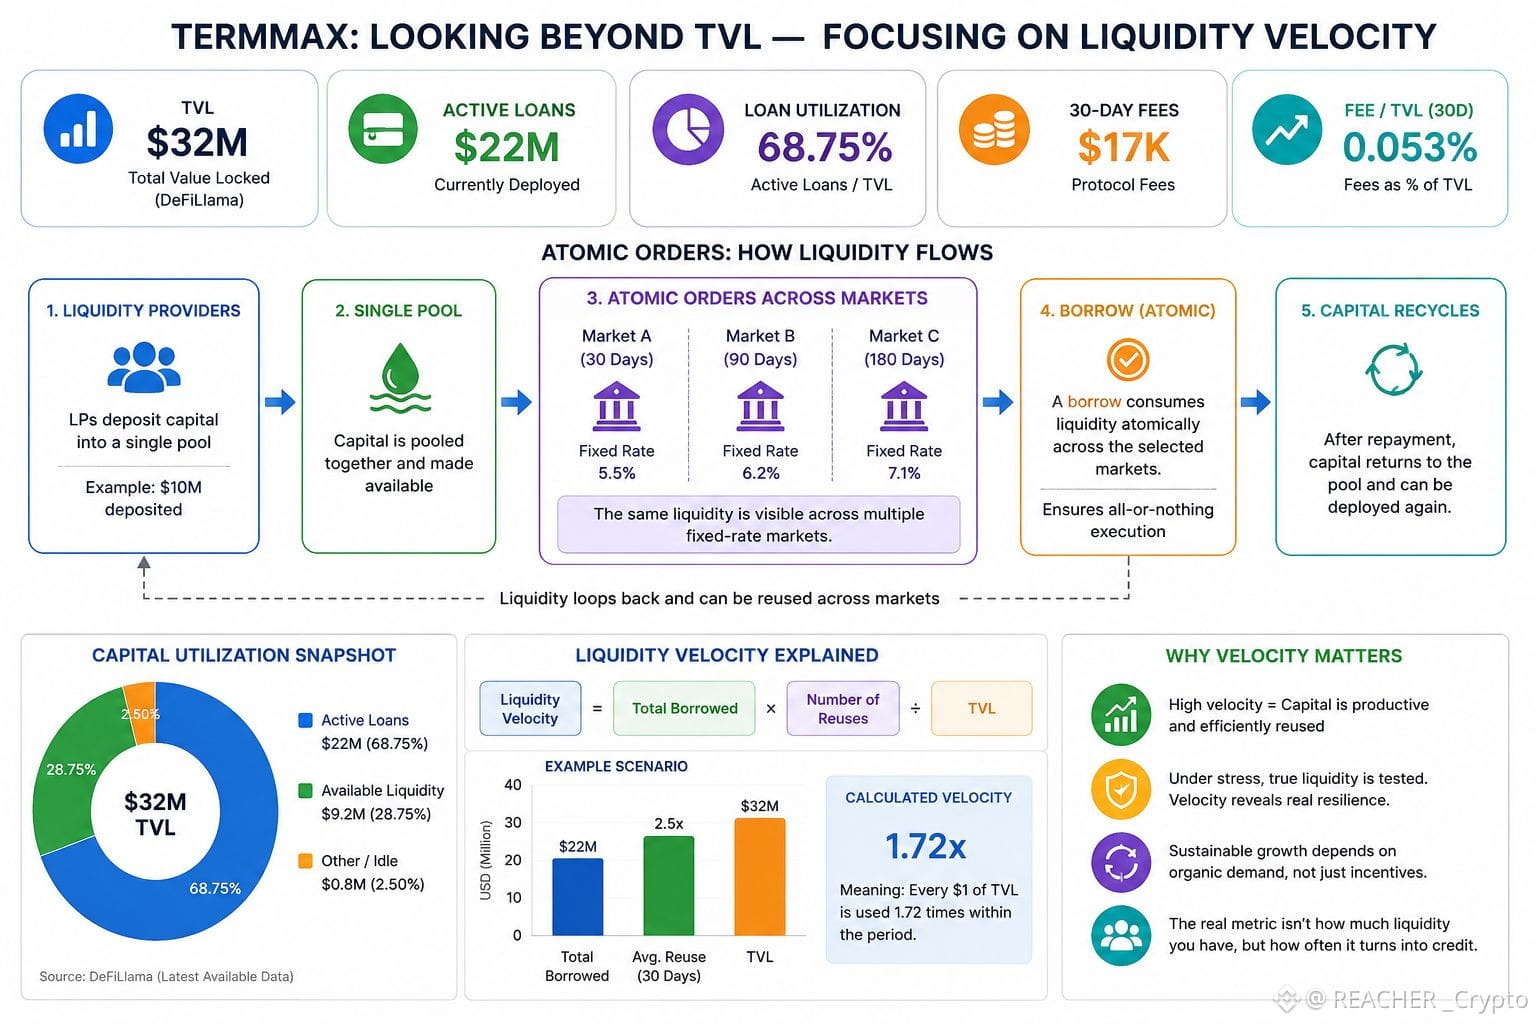
3
4
208
#dusk $DUSK @Dusk_Foundation I continuei olhando para o trade da Dusk hoje, e a contradição que eu não consigo deixar de sentir é que uma conformidade melhor poderia, na verdade, tornar um mercado de RWA mais difícil de negociar.
O design da Dusk empurra a elegibilidade para dentro do próprio fluxo: cadastrar o investidor, vincular a carteira, verificar as condições de transferência e então liquidar. a documentação deixa isso bem expIícito: a carteira não é apenas onde o ativo fica; ela pode se tornar parte de quem está autorizado a mantê-lo ou movê-lo.
isso faz sentido para mercados regulados.
Mas os números ao vivo me fazem pausar.
DUSK está por volta de US$ 0.06 com aproximadamente US$ 30M de market cap, enquanto o volume spot de 24h está em torno de US$ 1.7M.
então já existe uma liquidez pequena, mas real, de testes de mercado em torno do próprio token, enquanto a Dusk está tentando construir um ambiente muito mais controlado para ativos regulados.
isso cria uma tensão interessante.
mais verificações podem tornar a propriedade mais segura e fácil de verificar. Mas cada etapa adicional também pode atrasar o movimento que um mercado secundário precisa.
A securitIze já tem a vantagem de escala, com mais de US$ 1B em RWAs emitidos por meio da sua plataforma.
A Dusk está apostando em uma parte diferente do problema: coordenar elegibilidade, privacidade e liquidação no mesmo fluxo.
começo a pensar que a métrica real não será quantos ativos a Dusk tokeniza.
será se esses controles ainda parecem invisíveis quando as pessoas de fato começam a negociar.
#dusk
#dusk $DUSK @Dusk I continuei olhando para o trade da Dusk hoje, e a contradição que eu não consigo deixar de sentir é que uma conformidade melhor poderia, na verdade, tornar um mercado de RWA mais difícil de negociar.
O design da Dusk empurra a elegibilidade para dentro do próprio fluxo: cadastrar o investidor, vincular a carteira, verificar as condições de transferência e então liquidar. a documentação deixa isso bem expIícito: a carteira não é apenas onde o ativo fica; ela pode se tornar parte de quem está autorizado a mantê-lo ou movê-lo.
isso faz sentido para mercados regulados.
Mas os números ao vivo me fazem pausar.
DUSK está por volta de US$ 0.06 com aproximadamente US$ 30M de market cap, enquanto o volume spot de 24h está em torno de US$ 1.7M.
então já existe uma liquidez pequena, mas real, de testes de mercado em torno do próprio token, enquanto a Dusk está tentando construir um ambiente muito mais controlado para ativos regulados.
isso cria uma tensão interessante.
mais verificações podem tornar a propriedade mais segura e fácil de verificar. Mas cada etapa adicional também pode atrasar o movimento que um mercado secundário precisa.
A securitIze já tem a vantagem de escala, com mais de US$ 1B em RWAs emitidos por meio da sua plataforma.
A Dusk está apostando em uma parte diferente do problema: coordenar elegibilidade, privacidade e liquidação no mesmo fluxo.
começo a pensar que a métrica real não será quantos ativos a Dusk tokeniza.
será se esses controles ainda parecem invisíveis quando as pessoas de fato começam a negociar.
#dusk
O design da Dusk empurra a elegibilidade para dentro do próprio fluxo: cadastrar o investidor, vincular a carteira, verificar as condições de transferência e então liquidar. a documentação deixa isso bem expIícito: a carteira não é apenas onde o ativo fica; ela pode se tornar parte de quem está autorizado a mantê-lo ou movê-lo.
isso faz sentido para mercados regulados.
Mas os números ao vivo me fazem pausar.
DUSK está por volta de US$ 0.06 com aproximadamente US$ 30M de market cap, enquanto o volume spot de 24h está em torno de US$ 1.7M.
então já existe uma liquidez pequena, mas real, de testes de mercado em torno do próprio token, enquanto a Dusk está tentando construir um ambiente muito mais controlado para ativos regulados.
isso cria uma tensão interessante.
mais verificações podem tornar a propriedade mais segura e fácil de verificar. Mas cada etapa adicional também pode atrasar o movimento que um mercado secundário precisa.
A securitIze já tem a vantagem de escala, com mais de US$ 1B em RWAs emitidos por meio da sua plataforma.
A Dusk está apostando em uma parte diferente do problema: coordenar elegibilidade, privacidade e liquidação no mesmo fluxo.
começo a pensar que a métrica real não será quantos ativos a Dusk tokeniza.
será se esses controles ainda parecem invisíveis quando as pessoas de fato começam a negociar.
#dusk
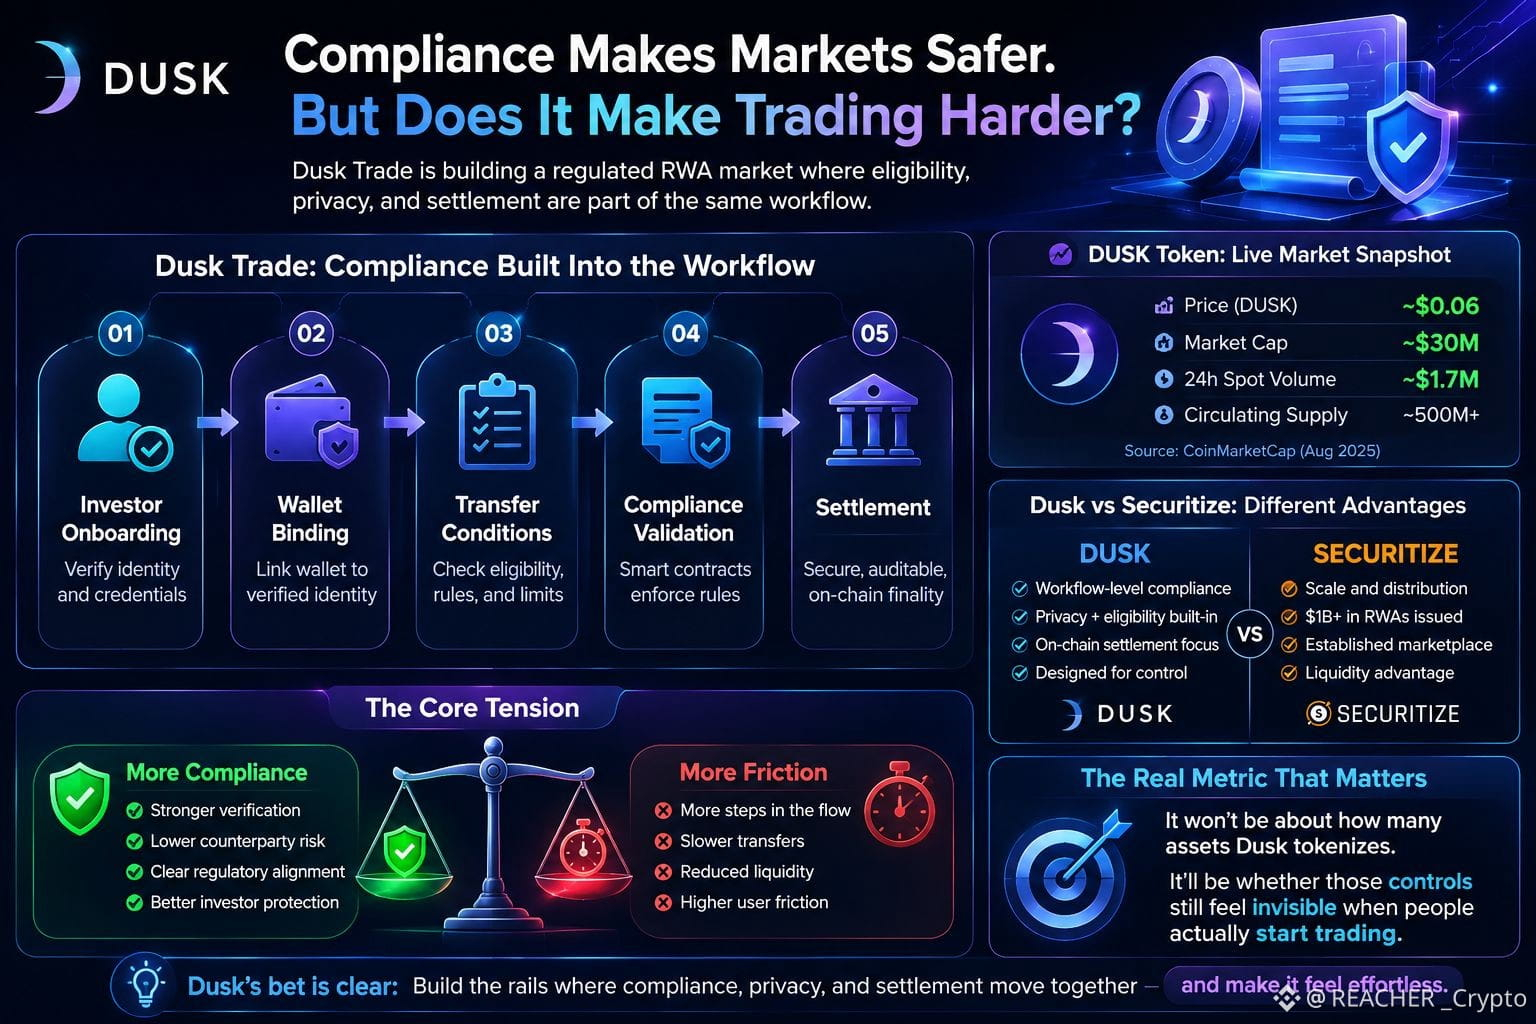
4
3
246
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
HotCPIDecemberHikePriced
101,456 visualizações
1,184 discutindo
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·27 curtidas
·41.5k visualizações
AnthropicRejectsIPODelayValuationinQuestion
225,780 visualizações
1,874 discutindo
CanNvidiaEarningsEaseMarketConcerns?
37,993 visualizações
545 discutindo