
定投30年
120 Publicações

定投30年
Denunciar
Bloquear usuário
一个普通程序员,坚持定投比特币,记录财富增长的全过程
Trade aberto
Trader frequente
6.3 meses
5 Seguindo
3 Seguidores
1 Curtiu
Publicações
Portfólio
Todas
Vídeos
·
--
$ARB é hoje uma das poucas moedas principais no positivo.
Dados da Binance até 22:04 (horário de Pequim): o $ARB à vista estava em cerca de 0.1686 USDT, +3.56% em 24h; no mesmo período, o $BTC estava em cerca de 75,719, -4.91%. O ARB recuperou cerca de 12.3% desde a mínima intradiária de 0.1501 e já está perto da máxima de 0.1699.
Vale observar mais de perto o mercado de futuros: o interesse em aberto do perpétuo ARBUSDT (em unidades da moeda) subiu de cerca de 226 milhões de moedas às 17h para cerca de 244 milhões às 22h, um aumento de cerca de 8% em cinco horas. A taxa de financiamento está em 0.01%, dentro do nível habitual. Porém, nas últimas horas, a proporção entre compras e vendas agressivas ficou abaixo de 1; na hora das 21h, houve cerca de 12.09 milhões de moedas em vendas agressivas e cerca de 8.6 milhões em compras agressivas.
O preço subiu e as posições aumentaram, mas o fluxo de ordens a mercado ainda pende para as vendas. Isso indica que, nesta alta, algumas pessoas estão aumentando suas posições, enquanto outras estão realizando lucros com ordens de venda agressivas. Para o mercado à vista, basta observar a força relativa; nos futuros, não trate o «verde contra a tendência» como um sinal de movimento em uma só direção.
Dados provenientes do ticker à vista da Binance e de suas interfaces públicas de futuros. Não é recomendação de investimento.
$ARB $BTC
$ARB é hoje uma das poucas moedas principais no positivo.
Dados da Binance até 22:04 (horário de Pequim): o $ARB à vista estava em cerca de 0.1686 USDT, +3.56% em 24h; no mesmo período, o $BTC estava em cerca de 75,719, -4.91%. O ARB recuperou cerca de 12.3% desde a mínima intradiária de 0.1501 e já está perto da máxima de 0.1699.
Vale observar mais de perto o mercado de futuros: o interesse em aberto do perpétuo ARBUSDT (em unidades da moeda) subiu de cerca de 226 milhões de moedas às 17h para cerca de 244 milhões às 22h, um aumento de cerca de 8% em cinco horas. A taxa de financiamento está em 0.01%, dentro do nível habitual. Porém, nas últimas horas, a proporção entre compras e vendas agressivas ficou abaixo de 1; na hora das 21h, houve cerca de 12.09 milhões de moedas em vendas agressivas e cerca de 8.6 milhões em compras agressivas.
O preço subiu e as posições aumentaram, mas o fluxo de ordens a mercado ainda pende para as vendas. Isso indica que, nesta alta, algumas pessoas estão aumentando suas posições, enquanto outras estão realizando lucros com ordens de venda agressivas. Para o mercado à vista, basta observar a força relativa; nos futuros, não trate o «verde contra a tendência» como um sinal de movimento em uma só direção.
Dados provenientes do ticker à vista da Binance e de suas interfaces públicas de futuros. Não é recomendação de investimento.
$ARB $BTC
Dados da Binance até 22:04 (horário de Pequim): o $ARB à vista estava em cerca de 0.1686 USDT, +3.56% em 24h; no mesmo período, o $BTC estava em cerca de 75,719, -4.91%. O ARB recuperou cerca de 12.3% desde a mínima intradiária de 0.1501 e já está perto da máxima de 0.1699.
Vale observar mais de perto o mercado de futuros: o interesse em aberto do perpétuo ARBUSDT (em unidades da moeda) subiu de cerca de 226 milhões de moedas às 17h para cerca de 244 milhões às 22h, um aumento de cerca de 8% em cinco horas. A taxa de financiamento está em 0.01%, dentro do nível habitual. Porém, nas últimas horas, a proporção entre compras e vendas agressivas ficou abaixo de 1; na hora das 21h, houve cerca de 12.09 milhões de moedas em vendas agressivas e cerca de 8.6 milhões em compras agressivas.
O preço subiu e as posições aumentaram, mas o fluxo de ordens a mercado ainda pende para as vendas. Isso indica que, nesta alta, algumas pessoas estão aumentando suas posições, enquanto outras estão realizando lucros com ordens de venda agressivas. Para o mercado à vista, basta observar a força relativa; nos futuros, não trate o «verde contra a tendência» como um sinal de movimento em uma só direção.
Dados provenientes do ticker à vista da Binance e de suas interfaces públicas de futuros. Não é recomendação de investimento.
$ARB $BTC
4
·
--
Ao acompanhar o $BTC, não foque apenas em um número de alta ou queda.
Às 20:21 (horário de Pequim), o preço à vista na Binance era de 76,211.74 USDT, uma queda de cerca de 4.9% em 24 horas; mas, desde os 75,615.55 às 15h até o preço atual, houve uma recuperação de aproximadamente 0.79%.
Uma recuperação durante uma tendência de queda é diferente de uma reversão da tendência.
No mercado à vista, você pode comprar em parcelas no seu próprio ritmo; em contratos, calcule primeiro a distância até a liquidação. A cotação atual ainda está cerca de 5.16% abaixo da máxima de 24 horas, de 80,180.01.
Fonte dos dados de mercado: mercado à vista público da Binance e candles de 1 hora; instantâneo das 20:21. Apenas um registro do mercado, não constitui recomendação de investimento.
Ao acompanhar o $BTC , não foque apenas em um número de alta ou queda.
Às 20:21 (horário de Pequim), o preço à vista na Binance era de 76,211.74 USDT, uma queda de cerca de 4.9% em 24 horas; mas, desde os 75,615.55 às 15h até o preço atual, houve uma recuperação de aproximadamente 0.79%.
Uma recuperação durante uma tendência de queda é diferente de uma reversão da tendência.
No mercado à vista, você pode comprar em parcelas no seu próprio ritmo; em contratos, calcule primeiro a distância até a liquidação. A cotação atual ainda está cerca de 5.16% abaixo da máxima de 24 horas, de 80,180.01.
Fonte dos dados de mercado: mercado à vista público da Binance e candles de 1 hora; instantâneo das 20:21. Apenas um registro do mercado, não constitui recomendação de investimento.
Às 20:21 (horário de Pequim), o preço à vista na Binance era de 76,211.74 USDT, uma queda de cerca de 4.9% em 24 horas; mas, desde os 75,615.55 às 15h até o preço atual, houve uma recuperação de aproximadamente 0.79%.
Uma recuperação durante uma tendência de queda é diferente de uma reversão da tendência.
No mercado à vista, você pode comprar em parcelas no seu próprio ritmo; em contratos, calcule primeiro a distância até a liquidação. A cotação atual ainda está cerca de 5.16% abaixo da máxima de 24 horas, de 80,180.01.
Fonte dos dados de mercado: mercado à vista público da Binance e candles de 1 hora; instantâneo das 20:21. Apenas um registro do mercado, não constitui recomendação de investimento.
93
·
--
Investindo os mesmos US$ 10 mil por ano no S&P 500 durante 30 anos, a única diferença é uma taxa de administração.
Investimento no início de cada ano, de 1996 até o fim de 2025 (incluindo dividendos).
Fundo de índice com taxa de 0,03%:
Capital investido: 300 mil
Fim de 2005 → 137 mil
Fim de 2015 → 451 mil
Fim de 2025 → 2,027 milhões
Fundo com taxa de 1,5%:
Capital investido: 300 mil
Fim de 2005 → 125 mil
Fim de 2015 → 377 mil
Fim de 2025 → 1,508 milhão
A diferença é de apenas 1,47% ao ano, mas, em 30 anos, você acaba com 519 mil a menos.
O valor perdido é muito maior que o capital investido.
Esse dinheiro vai todo para as gestoras dos fundos.
Dados: retornos totais anuais do S&P 500, segundo a Slickcharts. As taxas são descontadas anualmente. Não foram considerados impostos, câmbio nem inflação. O desempenho passado não garante resultados futuros. Isto não constitui recomendação de investimento.
Investindo os mesmos US$ 10 mil por ano no S&P 500 durante 30 anos, a única diferença é uma taxa de administração.
Investimento no início de cada ano, de 1996 até o fim de 2025 (incluindo dividendos).
Fundo de índice com taxa de 0,03%:
Capital investido: 300 mil
Fim de 2005 → 137 mil
Fim de 2015 → 451 mil
Fim de 2025 → 2,027 milhões
Fundo com taxa de 1,5%:
Capital investido: 300 mil
Fim de 2005 → 125 mil
Fim de 2015 → 377 mil
Fim de 2025 → 1,508 milhão
A diferença é de apenas 1,47% ao ano, mas, em 30 anos, você acaba com 519 mil a menos.
O valor perdido é muito maior que o capital investido.
Esse dinheiro vai todo para as gestoras dos fundos.
Dados: retornos totais anuais do S&P 500, segundo a Slickcharts. As taxas são descontadas anualmente. Não foram considerados impostos, câmbio nem inflação. O desempenho passado não garante resultados futuros. Isto não constitui recomendação de investimento.
Investimento no início de cada ano, de 1996 até o fim de 2025 (incluindo dividendos).
Fundo de índice com taxa de 0,03%:
Capital investido: 300 mil
Fim de 2005 → 137 mil
Fim de 2015 → 451 mil
Fim de 2025 → 2,027 milhões
Fundo com taxa de 1,5%:
Capital investido: 300 mil
Fim de 2005 → 125 mil
Fim de 2015 → 377 mil
Fim de 2025 → 1,508 milhão
A diferença é de apenas 1,47% ao ano, mas, em 30 anos, você acaba com 519 mil a menos.
O valor perdido é muito maior que o capital investido.
Esse dinheiro vai todo para as gestoras dos fundos.
Dados: retornos totais anuais do S&P 500, segundo a Slickcharts. As taxas são descontadas anualmente. Não foram considerados impostos, câmbio nem inflação. O desempenho passado não garante resultados futuros. Isto não constitui recomendação de investimento.
25
·
--
Quem investe 10 anos antes, investe por 10 anos e depois para, ou quem começa 10 anos mais tarde e continua investindo até hoje: quem termina com mais dinheiro?
Investindo US$ 10 mil no início de cada ano no S&P 500 (incluindo dividendos), até o fim de 2025.
Quem começou em 1995, investiu durante 10 anos e depois não acrescentou mais nada:
Capital investido: US$ 100 mil
Fim de 2004 → US$ 152 mil
Fim de 2008 → US$ 123 mil
Fim de 2019 → US$ 554 mil
Fim de 2025 → US$ 1,288 milhão
Quem começou em 2005 e investiu sem falhar um único ano durante 21 anos:
Capital investido: US$ 210 mil
Fim de 2008 → US$ 29 mil (já havia investido US$ 40 mil)
Fim de 2013 → US$ 151 mil
Fim de 2019 → US$ 393 mil
Fim de 2025 → US$ 1,016 milhão
Apesar de ter investido o dobro do capital, terminou com US$ 272 mil a menos.
21 anos de persistência não foram suficientes para alcançar quem começou 10 anos antes.
A maioria das pessoas nem consegue persistir por 21 anos.
Fonte dos dados: retornos totais anuais do S&P 500, da Slickcharts. Investimentos feitos no início de cada ano. Não inclui impostos, taxas, câmbio ou inflação. O desempenho passado não é garantia de resultados futuros. Isto não constitui recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
Quem investe 10 anos antes, investe por 10 anos e depois para, ou quem começa 10 anos mais tarde e continua investindo até hoje: quem termina com mais dinheiro?
Investindo US$ 10 mil no início de cada ano no S&P 500 (incluindo dividendos), até o fim de 2025.
Quem começou em 1995, investiu durante 10 anos e depois não acrescentou mais nada:
Capital investido: US$ 100 mil
Fim de 2004 → US$ 152 mil
Fim de 2008 → US$ 123 mil
Fim de 2019 → US$ 554 mil
Fim de 2025 → US$ 1,288 milhão
Quem começou em 2005 e investiu sem falhar um único ano durante 21 anos:
Capital investido: US$ 210 mil
Fim de 2008 → US$ 29 mil (já havia investido US$ 40 mil)
Fim de 2013 → US$ 151 mil
Fim de 2019 → US$ 393 mil
Fim de 2025 → US$ 1,016 milhão
Apesar de ter investido o dobro do capital, terminou com US$ 272 mil a menos.
21 anos de persistência não foram suficientes para alcançar quem começou 10 anos antes.
A maioria das pessoas nem consegue persistir por 21 anos.
Fonte dos dados: retornos totais anuais do S&P 500, da Slickcharts. Investimentos feitos no início de cada ano. Não inclui impostos, taxas, câmbio ou inflação. O desempenho passado não é garantia de resultados futuros. Isto não constitui recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
Investindo US$ 10 mil no início de cada ano no S&P 500 (incluindo dividendos), até o fim de 2025.
Quem começou em 1995, investiu durante 10 anos e depois não acrescentou mais nada:
Capital investido: US$ 100 mil
Fim de 2004 → US$ 152 mil
Fim de 2008 → US$ 123 mil
Fim de 2019 → US$ 554 mil
Fim de 2025 → US$ 1,288 milhão
Quem começou em 2005 e investiu sem falhar um único ano durante 21 anos:
Capital investido: US$ 210 mil
Fim de 2008 → US$ 29 mil (já havia investido US$ 40 mil)
Fim de 2013 → US$ 151 mil
Fim de 2019 → US$ 393 mil
Fim de 2025 → US$ 1,016 milhão
Apesar de ter investido o dobro do capital, terminou com US$ 272 mil a menos.
21 anos de persistência não foram suficientes para alcançar quem começou 10 anos antes.
A maioria das pessoas nem consegue persistir por 21 anos.
Fonte dos dados: retornos totais anuais do S&P 500, da Slickcharts. Investimentos feitos no início de cada ano. Não inclui impostos, taxas, câmbio ou inflação. O desempenho passado não é garantia de resultados futuros. Isto não constitui recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
18
·
--
Aportes periódicos não são para ganhar mais, mas para ainda ter munição quando se está no topo da montanha.
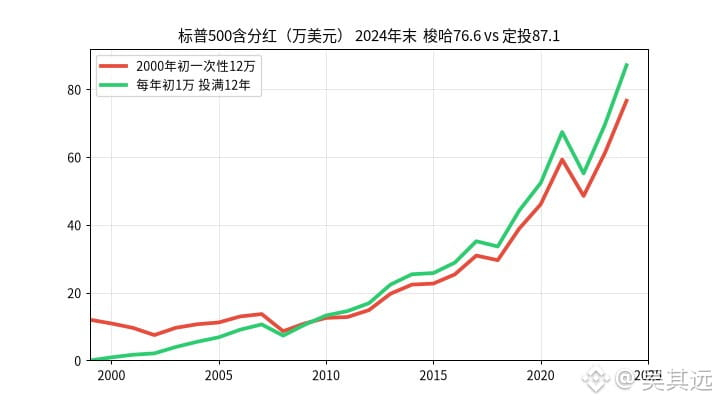
No início de 2000, os mesmos US$ 120 mil investidos no S&P 500 (incluindo dividendos).
Quem colocou tudo de uma vez:
Fim de 2000 → US$ 109 mil
Fim de 2002 → US$ 75 mil
Fim de 2005 → US$ 112 mil
Fim de 2008 → US$ 86 mil
Fim de 2011 → US$ 128 mil
Quem investiu US$ 10 mil no início de cada ano, durante 12 anos:
Fim de 2000: investiu US$ 10 mil → US$ 9 mil
Fim de 2002: investiu US$ 30 mil → US$ 21 mil
Fim de 2005: investiu US$ 60 mil → US$ 68 mil
Fim de 2008: investiu US$ 90 mil → US$ 73 mil
Fim de 2011: investiu US$ 120 mil → US$ 146 mil
Fim de 2024 → US$ 871 mil
(Quem colocou tudo de uma vez: US$ 766 mil no fim de 2024)
Quem colocou tudo de uma vez ainda estava no prejuízo no fim de 2009 (US$ 109 mil).
Quem investiu periodicamente também foi atingido em 2008, mas já estava à frente em 2010.
Com o mesmo capital inicial de US$ 120 mil, a diferença foi de US$ 105 mil.
Dados: retorno total anual do S&P 500, segundo a Slickcharts. Aportes feitos no início de cada ano; não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
Aportes periódicos não são para ganhar mais, mas para ainda ter munição quando se está no topo da montanha.
No início de 2000, os mesmos US$ 120 mil investidos no S&P 500 (incluindo dividendos).
Quem colocou tudo de uma vez:
Fim de 2000 → US$ 109 mil
Fim de 2002 → US$ 75 mil
Fim de 2005 → US$ 112 mil
Fim de 2008 → US$ 86 mil
Fim de 2011 → US$ 128 mil
Quem investiu US$ 10 mil no início de cada ano, durante 12 anos:
Fim de 2000: investiu US$ 10 mil → US$ 9 mil
Fim de 2002: investiu US$ 30 mil → US$ 21 mil
Fim de 2005: investiu US$ 60 mil → US$ 68 mil
Fim de 2008: investiu US$ 90 mil → US$ 73 mil
Fim de 2011: investiu US$ 120 mil → US$ 146 mil
Fim de 2024 → US$ 871 mil
(Quem colocou tudo de uma vez: US$ 766 mil no fim de 2024)
Quem colocou tudo de uma vez ainda estava no prejuízo no fim de 2009 (US$ 109 mil).
Quem investiu periodicamente também foi atingido em 2008, mas já estava à frente em 2010.
Com o mesmo capital inicial de US$ 120 mil, a diferença foi de US$ 105 mil.
Dados: retorno total anual do S&P 500, segundo a Slickcharts. Aportes feitos no início de cada ano; não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
No início de 2000, os mesmos US$ 120 mil investidos no S&P 500 (incluindo dividendos).
Quem colocou tudo de uma vez:
Fim de 2000 → US$ 109 mil
Fim de 2002 → US$ 75 mil
Fim de 2005 → US$ 112 mil
Fim de 2008 → US$ 86 mil
Fim de 2011 → US$ 128 mil
Quem investiu US$ 10 mil no início de cada ano, durante 12 anos:
Fim de 2000: investiu US$ 10 mil → US$ 9 mil
Fim de 2002: investiu US$ 30 mil → US$ 21 mil
Fim de 2005: investiu US$ 60 mil → US$ 68 mil
Fim de 2008: investiu US$ 90 mil → US$ 73 mil
Fim de 2011: investiu US$ 120 mil → US$ 146 mil
Fim de 2024 → US$ 871 mil
(Quem colocou tudo de uma vez: US$ 766 mil no fim de 2024)
Quem colocou tudo de uma vez ainda estava no prejuízo no fim de 2009 (US$ 109 mil).
Quem investiu periodicamente também foi atingido em 2008, mas já estava à frente em 2010.
Com o mesmo capital inicial de US$ 120 mil, a diferença foi de US$ 105 mil.
Dados: retorno total anual do S&P 500, segundo a Slickcharts. Aportes feitos no início de cada ano; não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesDosEUA
21
·
--
A partir de 2007, investir US$ 10 mil no início de cada ano no S&P 500 (incluindo dividendos).
Em 2008, o índice caiu 37%: dos US$ 20 mil investidos, restaram apenas US$ 13 mil.
Duas pessoas seguiram caminhos diferentes a partir daquele ano.
Quem interrompeu os aportes e passou a guardar dinheiro:
Fim de 2009: principal de US$ 30 mil → US$ 26 mil
Fim de 2012: principal de US$ 60 mil → US$ 62 mil
Fim de 2016: principal de US$ 100 mil → US$ 118 mil
Fim de 2020: principal de US$ 140 mil → US$ 189 mil
Fim de 2024: principal de US$ 180 mil → US$ 275 mil
Quem apertou os dentes e continuou investindo:
Fim de 2009: principal de US$ 30 mil → US$ 29 mil
Fim de 2012: principal de US$ 60 mil → US$ 77 mil
Fim de 2016: principal de US$ 100 mil → US$ 183 mil
Fim de 2020: principal de US$ 140 mil → US$ 393 mil
Fim de 2024: principal de US$ 180 mil → US$ 712 mil
Ambos investiram US$ 180 mil, mas a diferença foi de US$ 437 mil.
O ponto de virada foi não ter parado no início de 2009.
Cálculo baseado no retorno anual do S&P 500, incluindo dividendos, com aportes no início de cada ano e rendimento de 0% para o dinheiro em caixa. Não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesAmericanas
A partir de 2007, investir US$ 10 mil no início de cada ano no S&P 500 (incluindo dividendos).
Em 2008, o índice caiu 37%: dos US$ 20 mil investidos, restaram apenas US$ 13 mil.
Duas pessoas seguiram caminhos diferentes a partir daquele ano.
Quem interrompeu os aportes e passou a guardar dinheiro:
Fim de 2009: principal de US$ 30 mil → US$ 26 mil
Fim de 2012: principal de US$ 60 mil → US$ 62 mil
Fim de 2016: principal de US$ 100 mil → US$ 118 mil
Fim de 2020: principal de US$ 140 mil → US$ 189 mil
Fim de 2024: principal de US$ 180 mil → US$ 275 mil
Quem apertou os dentes e continuou investindo:
Fim de 2009: principal de US$ 30 mil → US$ 29 mil
Fim de 2012: principal de US$ 60 mil → US$ 77 mil
Fim de 2016: principal de US$ 100 mil → US$ 183 mil
Fim de 2020: principal de US$ 140 mil → US$ 393 mil
Fim de 2024: principal de US$ 180 mil → US$ 712 mil
Ambos investiram US$ 180 mil, mas a diferença foi de US$ 437 mil.
O ponto de virada foi não ter parado no início de 2009.
Cálculo baseado no retorno anual do S&P 500, incluindo dividendos, com aportes no início de cada ano e rendimento de 0% para o dinheiro em caixa. Não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesAmericanas
Em 2008, o índice caiu 37%: dos US$ 20 mil investidos, restaram apenas US$ 13 mil.
Duas pessoas seguiram caminhos diferentes a partir daquele ano.
Quem interrompeu os aportes e passou a guardar dinheiro:
Fim de 2009: principal de US$ 30 mil → US$ 26 mil
Fim de 2012: principal de US$ 60 mil → US$ 62 mil
Fim de 2016: principal de US$ 100 mil → US$ 118 mil
Fim de 2020: principal de US$ 140 mil → US$ 189 mil
Fim de 2024: principal de US$ 180 mil → US$ 275 mil
Quem apertou os dentes e continuou investindo:
Fim de 2009: principal de US$ 30 mil → US$ 29 mil
Fim de 2012: principal de US$ 60 mil → US$ 77 mil
Fim de 2016: principal de US$ 100 mil → US$ 183 mil
Fim de 2020: principal de US$ 140 mil → US$ 393 mil
Fim de 2024: principal de US$ 180 mil → US$ 712 mil
Ambos investiram US$ 180 mil, mas a diferença foi de US$ 437 mil.
O ponto de virada foi não ter parado no início de 2009.
Cálculo baseado no retorno anual do S&P 500, incluindo dividendos, com aportes no início de cada ano e rendimento de 0% para o dinheiro em caixa. Não inclui impostos, taxas nem variações cambiais. O desempenho passado não garante resultados futuros. Isto não é uma recomendação de investimento.
#定投 #标普500 #AçõesAmericanas
14
·
--
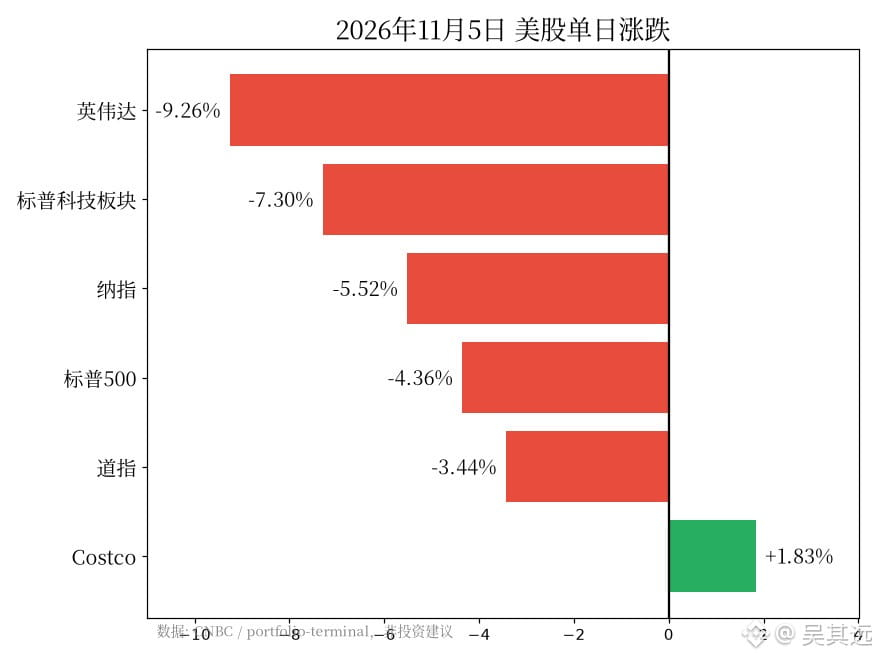
Quinta-feira, 5 de novembro: um dia nas bolsas dos EUA:
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Setor de tecnologia do S&P -7.30%, pior dia desde março de 2020
As sete gigantes perderam mais de US$ 1 trilhão em valor de mercado em um único dia
No mesmo dia, do outro lado:
Costco +1.83%
416 ações subiram na NYSE, 2344 caíram
Nvidia passou a acumular queda no ano: -2.6%
O S&P fechou em 7353.73, apenas 5.95% abaixo da máxima histórica de 6 de outubro
O Nasdaq está mais de 10% abaixo da máxima de 6 de outubro e entrou em território de correção
O setor de tecnologia teve seu pior dia desde março de 2020, e o S&P está a apenas 6% da máxima.
Quem está em pânico é quem está totalmente investido em ações de IA. Quem investe mensalmente no S&P comprou este mês perto do menor fechamento desde 29 de julho.
Dados: CNBC, portfolio-terminal; fechamento de 5 de novembro. Isto não constitui recomendação de investimento.
#美股 #英伟达 #Nasdaq
Quinta-feira, 5 de novembro: um dia nas bolsas dos EUA:
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Setor de tecnologia do S&P -7.30%, pior dia desde março de 2020
As sete gigantes perderam mais de US$ 1 trilhão em valor de mercado em um único dia
No mesmo dia, do outro lado:
Costco +1.83%
416 ações subiram na NYSE, 2344 caíram
Nvidia passou a acumular queda no ano: -2.6%
O S&P fechou em 7353.73, apenas 5.95% abaixo da máxima histórica de 6 de outubro
O Nasdaq está mais de 10% abaixo da máxima de 6 de outubro e entrou em território de correção
O setor de tecnologia teve seu pior dia desde março de 2020, e o S&P está a apenas 6% da máxima.
Quem está em pânico é quem está totalmente investido em ações de IA. Quem investe mensalmente no S&P comprou este mês perto do menor fechamento desde 29 de julho.
Dados: CNBC, portfolio-terminal; fechamento de 5 de novembro. Isto não constitui recomendação de investimento.
#美股 #英伟达 #Nasdaq
Nasdaq -5.52%
S&P 500 -4.36%
Dow Jones -3.44%
Nvidia -9.26%
Setor de tecnologia do S&P -7.30%, pior dia desde março de 2020
As sete gigantes perderam mais de US$ 1 trilhão em valor de mercado em um único dia
No mesmo dia, do outro lado:
Costco +1.83%
416 ações subiram na NYSE, 2344 caíram
Nvidia passou a acumular queda no ano: -2.6%
O S&P fechou em 7353.73, apenas 5.95% abaixo da máxima histórica de 6 de outubro
O Nasdaq está mais de 10% abaixo da máxima de 6 de outubro e entrou em território de correção
O setor de tecnologia teve seu pior dia desde março de 2020, e o S&P está a apenas 6% da máxima.
Quem está em pânico é quem está totalmente investido em ações de IA. Quem investe mensalmente no S&P comprou este mês perto do menor fechamento desde 29 de julho.
Dados: CNBC, portfolio-terminal; fechamento de 5 de novembro. Isto não constitui recomendação de investimento.
#美股 #英伟达 #Nasdaq
59
·
--
Quem investiu os 120 mil de uma só vez no S&P 500 no início de 2000:
Fim de 2000: 109 mil
Fim de 2001: 96 mil
Fim de 2002: 75 mil
Fim de 2006: 130 mil
Fim de 2008: 86 mil
Fim de 2010: 126 mil
Fim de 2013: 197 mil
Quem investiu os mesmos 120 mil, aplicando 10 mil no início de cada ano:
Fim de 2000: 9 mil (investidos 10 mil)
Fim de 2002: 21 mil (investidos 30 mil)
Fim de 2006: 91 mil (investidos 70 mil)
Fim de 2008: 73 mil (investidos 90 mil)
Fim de 2010: 133 mil (investidos 110 mil)
Fim de 2013: 224 mil (investidos os 120 mil)
Ultrapassou em 2010 e, depois disso, permaneceu à frente.
Mas este é o pior ponto de partida possível. Segundo dados da Vanguard, entre 1976 e 2022, o investimento de uma só vez superou o investimento parcelado em cerca de 68% dos casos.
O investimento periódico vence por ajudar a manter o investimento, não pela matemática.
Dados: retornos totais anuais do S&P 500 segundo a Slickcharts (incluindo dividendos); juros compostos calculados por conta própria com base nos valores de fim de ano. Não constitui recomendação de investimento.
#定投 #标普500 #AçõesdosEUA
Quem investiu os 120 mil de uma só vez no S&P 500 no início de 2000:
Fim de 2000: 109 mil
Fim de 2001: 96 mil
Fim de 2002: 75 mil
Fim de 2006: 130 mil
Fim de 2008: 86 mil
Fim de 2010: 126 mil
Fim de 2013: 197 mil
Quem investiu os mesmos 120 mil, aplicando 10 mil no início de cada ano:
Fim de 2000: 9 mil (investidos 10 mil)
Fim de 2002: 21 mil (investidos 30 mil)
Fim de 2006: 91 mil (investidos 70 mil)
Fim de 2008: 73 mil (investidos 90 mil)
Fim de 2010: 133 mil (investidos 110 mil)
Fim de 2013: 224 mil (investidos os 120 mil)
Ultrapassou em 2010 e, depois disso, permaneceu à frente.
Mas este é o pior ponto de partida possível. Segundo dados da Vanguard, entre 1976 e 2022, o investimento de uma só vez superou o investimento parcelado em cerca de 68% dos casos.
O investimento periódico vence por ajudar a manter o investimento, não pela matemática.
Dados: retornos totais anuais do S&P 500 segundo a Slickcharts (incluindo dividendos); juros compostos calculados por conta própria com base nos valores de fim de ano. Não constitui recomendação de investimento.
#定投 #标普500 #AçõesdosEUA
Fim de 2000: 109 mil
Fim de 2001: 96 mil
Fim de 2002: 75 mil
Fim de 2006: 130 mil
Fim de 2008: 86 mil
Fim de 2010: 126 mil
Fim de 2013: 197 mil
Quem investiu os mesmos 120 mil, aplicando 10 mil no início de cada ano:
Fim de 2000: 9 mil (investidos 10 mil)
Fim de 2002: 21 mil (investidos 30 mil)
Fim de 2006: 91 mil (investidos 70 mil)
Fim de 2008: 73 mil (investidos 90 mil)
Fim de 2010: 133 mil (investidos 110 mil)
Fim de 2013: 224 mil (investidos os 120 mil)
Ultrapassou em 2010 e, depois disso, permaneceu à frente.
Mas este é o pior ponto de partida possível. Segundo dados da Vanguard, entre 1976 e 2022, o investimento de uma só vez superou o investimento parcelado em cerca de 68% dos casos.
O investimento periódico vence por ajudar a manter o investimento, não pela matemática.
Dados: retornos totais anuais do S&P 500 segundo a Slickcharts (incluindo dividendos); juros compostos calculados por conta própria com base nos valores de fim de ano. Não constitui recomendação de investimento.
#定投 #标普500 #AçõesdosEUA
36
·
--
Ver tradução
饭桌上总有人抱怨:这基金十年净值翻了一倍多,我买了这么多年,怎么才赚这点?
基金没骗人。净值算的是一笔钱买进去躺十年,你的账户算的是你每一次手痒。
涨了追,跌了割,中间再换两回热门赛道,同一只基金就成了两种收益。
兄弟,你账户的真实收益,跑赢你买的那只基金了吗?
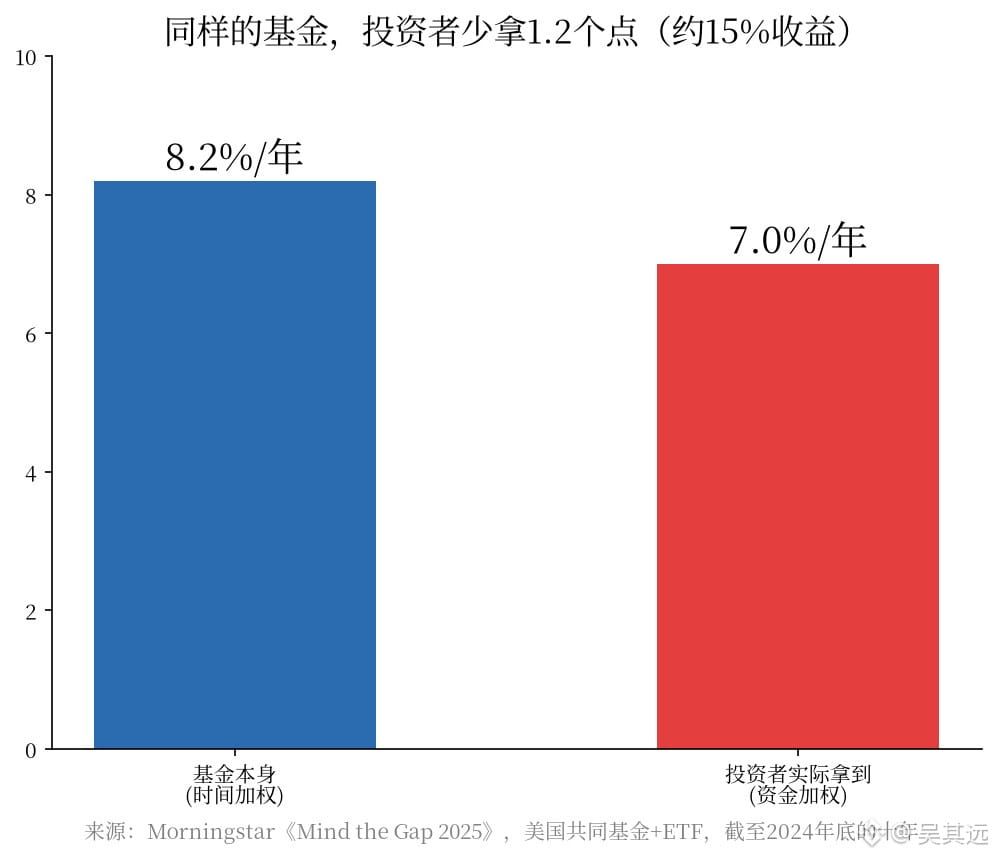
补后半段。晨星2025年的Mind the Gap统计了2.5万多只美国基金和ETF:截至2024年底的10年,基金本身年化8.2%,投资者按真金白银进出算出来的收益年化7.0%,每年差1.2个点,差不多吃掉基金总收益的15%。
分类更扎心。行业主题基金缺口最大,股债混合的配置型基金,投资者拿到了将近97%的收益。越刺激的东西,人越拿不住。
边界也得讲清楚。晨星自己说了,每月发工资定投、定期再平衡这类正常操作也会拉出缺口,这个数不能全算成"韭菜犯蠢"。
所以定投时手要稳,临时起意的买卖少碰,跌了不停,涨了也别加码去追。不构成投资建议。
#定投 #基金 #美股
饭桌上总有人抱怨:这基金十年净值翻了一倍多,我买了这么多年,怎么才赚这点?
基金没骗人。净值算的是一笔钱买进去躺十年,你的账户算的是你每一次手痒。
涨了追,跌了割,中间再换两回热门赛道,同一只基金就成了两种收益。
兄弟,你账户的真实收益,跑赢你买的那只基金了吗?
补后半段。晨星2025年的Mind the Gap统计了2.5万多只美国基金和ETF:截至2024年底的10年,基金本身年化8.2%,投资者按真金白银进出算出来的收益年化7.0%,每年差1.2个点,差不多吃掉基金总收益的15%。
分类更扎心。行业主题基金缺口最大,股债混合的配置型基金,投资者拿到了将近97%的收益。越刺激的东西,人越拿不住。
边界也得讲清楚。晨星自己说了,每月发工资定投、定期再平衡这类正常操作也会拉出缺口,这个数不能全算成"韭菜犯蠢"。
所以定投时手要稳,临时起意的买卖少碰,跌了不停,涨了也别加码去追。不构成投资建议。
#定投 #基金 #美股
基金没骗人。净值算的是一笔钱买进去躺十年,你的账户算的是你每一次手痒。
涨了追,跌了割,中间再换两回热门赛道,同一只基金就成了两种收益。
兄弟,你账户的真实收益,跑赢你买的那只基金了吗?
补后半段。晨星2025年的Mind the Gap统计了2.5万多只美国基金和ETF:截至2024年底的10年,基金本身年化8.2%,投资者按真金白银进出算出来的收益年化7.0%,每年差1.2个点,差不多吃掉基金总收益的15%。
分类更扎心。行业主题基金缺口最大,股债混合的配置型基金,投资者拿到了将近97%的收益。越刺激的东西,人越拿不住。
边界也得讲清楚。晨星自己说了,每月发工资定投、定期再平衡这类正常操作也会拉出缺口,这个数不能全算成"韭菜犯蠢"。
所以定投时手要稳,临时起意的买卖少碰,跌了不停,涨了也别加码去追。不构成投资建议。
#定投 #基金 #美股
·
--
Ver tradução
纳指一晚跌5.52%,砸盘的是选票,美联储这次只是旁观。
美东周四收盘,标普500跌4.36%,纳指跌5.52%,道指跌3.44%,三大指数都是2025年4月以来最大单日跌幅。中期选举后民主党拿下国会,有人喊话全美暂停数据中心建设,市场开始担心AI资本开支放缓,芯片和科技股带头被抛。
让我愣了一下的是,美联储官员当天还在喊「小步慢走」继续加息,2年期美债收益率反倒跌了11个基点,10年期跌到4.84%左右。期货市场押12月加息的概率,也从80%多掉到70%左右。
钱宁可去买债也要跑出科技股。这两年撑起美股的AI投资故事,第一次被政治按了暂停键。数据中心少建一点,通胀压力可能还会松一点,这对加息预期反而是另一种影响。
今晚还有10月非农,预期新增6.5万。
老哥,你觉得这是AI泡沫开始漏气,还是又一次上车机会?评论区聊聊。
(数据来自新华财经、财联社、智通财经等公开报道,不构成投资建议。)
#美股 #美联储 #AI
纳指一晚跌5.52%,砸盘的是选票,美联储这次只是旁观。
美东周四收盘,标普500跌4.36%,纳指跌5.52%,道指跌3.44%,三大指数都是2025年4月以来最大单日跌幅。中期选举后民主党拿下国会,有人喊话全美暂停数据中心建设,市场开始担心AI资本开支放缓,芯片和科技股带头被抛。
让我愣了一下的是,美联储官员当天还在喊「小步慢走」继续加息,2年期美债收益率反倒跌了11个基点,10年期跌到4.84%左右。期货市场押12月加息的概率,也从80%多掉到70%左右。
钱宁可去买债也要跑出科技股。这两年撑起美股的AI投资故事,第一次被政治按了暂停键。数据中心少建一点,通胀压力可能还会松一点,这对加息预期反而是另一种影响。
今晚还有10月非农,预期新增6.5万。
老哥,你觉得这是AI泡沫开始漏气,还是又一次上车机会?评论区聊聊。
(数据来自新华财经、财联社、智通财经等公开报道,不构成投资建议。)
#美股 #美联储 #AI
美东周四收盘,标普500跌4.36%,纳指跌5.52%,道指跌3.44%,三大指数都是2025年4月以来最大单日跌幅。中期选举后民主党拿下国会,有人喊话全美暂停数据中心建设,市场开始担心AI资本开支放缓,芯片和科技股带头被抛。
让我愣了一下的是,美联储官员当天还在喊「小步慢走」继续加息,2年期美债收益率反倒跌了11个基点,10年期跌到4.84%左右。期货市场押12月加息的概率,也从80%多掉到70%左右。
钱宁可去买债也要跑出科技股。这两年撑起美股的AI投资故事,第一次被政治按了暂停键。数据中心少建一点,通胀压力可能还会松一点,这对加息预期反而是另一种影响。
今晚还有10月非农,预期新增6.5万。
老哥,你觉得这是AI泡沫开始漏气,还是又一次上车机会?评论区聊聊。
(数据来自新华财经、财联社、智通财经等公开报道,不构成投资建议。)
#美股 #美联储 #AI
2
·
--
Ver tradução
定投第10年,我才发现「越跌越买、摊低成本」这招基本失灵了。
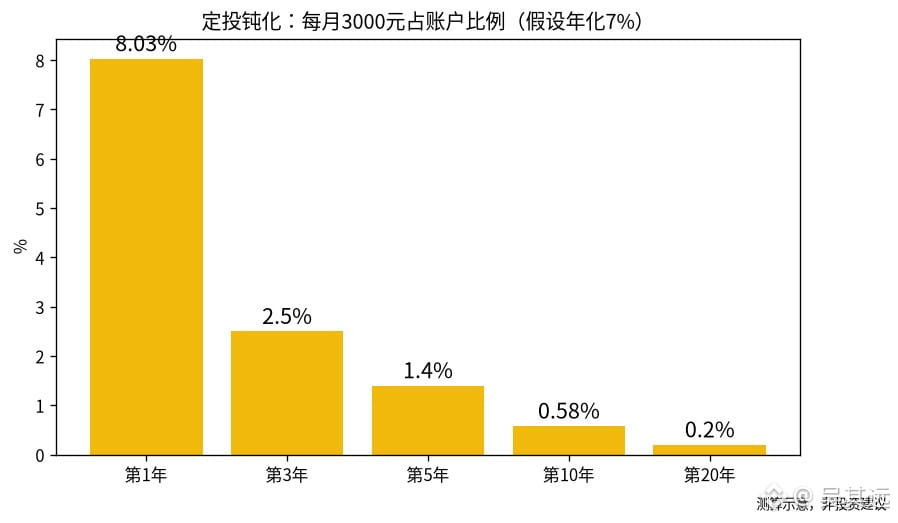
按每月定投3000元、年化7%假设算了一笔,看每个月新投的钱占账户多大比例:
· 第1年,一个月的钱占账户约8%;
· 第3年,约2.5%;
· 第5年,约1.4%;
· 第10年,约0.58%;
· 第20年,只剩约0.2%。
第10年账户约52万,遇上一次20%的回撤就是亏10万出头,靠每月3000去摊,得摊34个月。到第20年账户约153万,同样跌20%,要摊100个月。
这就是常说的「定投钝化」。前几年每笔新钱都能明显拉低成本,越往后账户越像一笔一次性持仓,涨跌基本由存量决定。
所以我现在的想法是,定投后期真正管用的是股债比例、要不要再平衡、什么时候用钱,而不是这个月多扣几百。
老哥,你觉得定投到后期该继续死扣,还是该开始调仓?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
定投第10年,我才发现「越跌越买、摊低成本」这招基本失灵了。
按每月定投3000元、年化7%假设算了一笔,看每个月新投的钱占账户多大比例:
· 第1年,一个月的钱占账户约8%;
· 第3年,约2.5%;
· 第5年,约1.4%;
· 第10年,约0.58%;
· 第20年,只剩约0.2%。
第10年账户约52万,遇上一次20%的回撤就是亏10万出头,靠每月3000去摊,得摊34个月。到第20年账户约153万,同样跌20%,要摊100个月。
这就是常说的「定投钝化」。前几年每笔新钱都能明显拉低成本,越往后账户越像一笔一次性持仓,涨跌基本由存量决定。
所以我现在的想法是,定投后期真正管用的是股债比例、要不要再平衡、什么时候用钱,而不是这个月多扣几百。
老哥,你觉得定投到后期该继续死扣,还是该开始调仓?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
按每月定投3000元、年化7%假设算了一笔,看每个月新投的钱占账户多大比例:
· 第1年,一个月的钱占账户约8%;
· 第3年,约2.5%;
· 第5年,约1.4%;
· 第10年,约0.58%;
· 第20年,只剩约0.2%。
第10年账户约52万,遇上一次20%的回撤就是亏10万出头,靠每月3000去摊,得摊34个月。到第20年账户约153万,同样跌20%,要摊100个月。
这就是常说的「定投钝化」。前几年每笔新钱都能明显拉低成本,越往后账户越像一笔一次性持仓,涨跌基本由存量决定。
所以我现在的想法是,定投后期真正管用的是股债比例、要不要再平衡、什么时候用钱,而不是这个月多扣几百。
老哥,你觉得定投到后期该继续死扣,还是该开始调仓?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
2
·
--
Ver tradução
同事问我:「一年就1.4%的管理费加托管费,至于这么抠吗?」
我给他算了一笔。假设两只基金扣费前的年化收益一样,都是7%:
· 每月定投3000元,投30年,累计本金108万;
· 每年总费率1.4%,30年后到手约273万;
· 每年总费率0.2%,30年后到手约340万。
差了约67万,快赶上本金的六成。1.2个点的费率差,30年复利下来吃掉了最终资产的约两成。
1.4%从哪来?2023年公募费改后,新发主动权益基金管理费上限1.2%、托管费0.2%,加起来正好1.4%。宽基指数基金不少在0.15%+0.05%这一档。
他又问:「主动基金能跑赢指数啊。」能,可它得每年稳定多跑1.2个点,连跑30年,才只是打平。
定投讲长期,费率恰好也最吃长期。拖得越久,这根暗管漏得越多。
老哥,你买基金先看费率,还是先看去年涨了多少?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
同事问我:「一年就1.4%的管理费加托管费,至于这么抠吗?」
我给他算了一笔。假设两只基金扣费前的年化收益一样,都是7%:
· 每月定投3000元,投30年,累计本金108万;
· 每年总费率1.4%,30年后到手约273万;
· 每年总费率0.2%,30年后到手约340万。
差了约67万,快赶上本金的六成。1.2个点的费率差,30年复利下来吃掉了最终资产的约两成。
1.4%从哪来?2023年公募费改后,新发主动权益基金管理费上限1.2%、托管费0.2%,加起来正好1.4%。宽基指数基金不少在0.15%+0.05%这一档。
他又问:「主动基金能跑赢指数啊。」能,可它得每年稳定多跑1.2个点,连跑30年,才只是打平。
定投讲长期,费率恰好也最吃长期。拖得越久,这根暗管漏得越多。
老哥,你买基金先看费率,还是先看去年涨了多少?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
我给他算了一笔。假设两只基金扣费前的年化收益一样,都是7%:
· 每月定投3000元,投30年,累计本金108万;
· 每年总费率1.4%,30年后到手约273万;
· 每年总费率0.2%,30年后到手约340万。
差了约67万,快赶上本金的六成。1.2个点的费率差,30年复利下来吃掉了最终资产的约两成。
1.4%从哪来?2023年公募费改后,新发主动权益基金管理费上限1.2%、托管费0.2%,加起来正好1.4%。宽基指数基金不少在0.15%+0.05%这一档。
他又问:「主动基金能跑赢指数啊。」能,可它得每年稳定多跑1.2个点,连跑30年,才只是打平。
定投讲长期,费率恰好也最吃长期。拖得越久,这根暗管漏得越多。
老哥,你买基金先看费率,还是先看去年涨了多少?评论区聊聊。
(测算为假设示意,不代表任何基金实际收益,不构成投资建议。)
#定投 #基金 #长期主义
2
·
--
Ver tradução
手上一笔年终奖还要拆成12个月慢慢定投,多半是在花钱买心安。
先看数据。Vanguard 2023年的研究《Cost averaging: Invest now or temporarily hold your cash?》,用全球股市(MSCI World,1976–2022)按一年后的结果比较:
· 一次性投入,跑赢分3个月投入约68%的时间;
· 分批期越长(3、6、12个月),一次性投入赢的比例越高,不同市场在61.6%到73.7%之间;
· 分批投入真正占便宜的,是最惨那5%的行情,全股票组合下多出约3.6%。
很多人把「定投」和「分批」当成一回事。工资定投没得选,钱每月到账,到账就进场,本身就是一次性投入的意思。可手上已经有一笔闲钱,还硬拆成12份,等于让一部分钱在场外干等,放弃了那段时间的风险溢价。
那分批是不是没用?也不是没用。它能压住「刚买完就大跌」的后悔,Vanguard 自己也承认,对特别怕亏、可能一跌就清仓的人,分批好过一直拿现金。
所以真正要问自己的是:这份心安,值不值那68%。
老哥,你手上这笔钱,一次进还是拆开投?评论区说说你的理由。
(个人观察,基于公开研究,过去表现不代表未来,不构成投资建议。)
#定投 #资产配置 #长期主义
手上一笔年终奖还要拆成12个月慢慢定投,多半是在花钱买心安。
先看数据。Vanguard 2023年的研究《Cost averaging: Invest now or temporarily hold your cash?》,用全球股市(MSCI World,1976–2022)按一年后的结果比较:
· 一次性投入,跑赢分3个月投入约68%的时间;
· 分批期越长(3、6、12个月),一次性投入赢的比例越高,不同市场在61.6%到73.7%之间;
· 分批投入真正占便宜的,是最惨那5%的行情,全股票组合下多出约3.6%。
很多人把「定投」和「分批」当成一回事。工资定投没得选,钱每月到账,到账就进场,本身就是一次性投入的意思。可手上已经有一笔闲钱,还硬拆成12份,等于让一部分钱在场外干等,放弃了那段时间的风险溢价。
那分批是不是没用?也不是没用。它能压住「刚买完就大跌」的后悔,Vanguard 自己也承认,对特别怕亏、可能一跌就清仓的人,分批好过一直拿现金。
所以真正要问自己的是:这份心安,值不值那68%。
老哥,你手上这笔钱,一次进还是拆开投?评论区说说你的理由。
(个人观察,基于公开研究,过去表现不代表未来,不构成投资建议。)
#定投 #资产配置 #长期主义
先看数据。Vanguard 2023年的研究《Cost averaging: Invest now or temporarily hold your cash?》,用全球股市(MSCI World,1976–2022)按一年后的结果比较:
· 一次性投入,跑赢分3个月投入约68%的时间;
· 分批期越长(3、6、12个月),一次性投入赢的比例越高,不同市场在61.6%到73.7%之间;
· 分批投入真正占便宜的,是最惨那5%的行情,全股票组合下多出约3.6%。
很多人把「定投」和「分批」当成一回事。工资定投没得选,钱每月到账,到账就进场,本身就是一次性投入的意思。可手上已经有一笔闲钱,还硬拆成12份,等于让一部分钱在场外干等,放弃了那段时间的风险溢价。
那分批是不是没用?也不是没用。它能压住「刚买完就大跌」的后悔,Vanguard 自己也承认,对特别怕亏、可能一跌就清仓的人,分批好过一直拿现金。
所以真正要问自己的是:这份心安,值不值那68%。
老哥,你手上这笔钱,一次进还是拆开投?评论区说说你的理由。
(个人观察,基于公开研究,过去表现不代表未来,不构成投资建议。)
#定投 #资产配置 #长期主义
2
·
--
Ver tradução
我赌一把:刷到这条的定投党,一半拿不满10年。
先看账。Baron 用 Morningstar 数据,按月滚动算标普500全收益(1926年1月到2025年9月):
· 持有1年,赚钱概率约76%,最差一段-67.56%
· 持有10年,约95%,最差一段年化-4.95%
· 持有20年,100%,最差一段年化仍有1.89%
· 持有30年,100%,最差一段年化7.80%
大家爱争买点、争标的、争该不该等回调。数据给的答案更朴素:时间拉到20年,历史上就没有亏钱的窗口。
我更在意的是另一件事。胜率站在你这边,赔率也站在你这边,可这张表默认你一直在场。真实的定投人会遇到2008、2020这种-30%往上的回撤,2022年也跌掉两成多,账户连红好几个月,身边人都在劝你止损。很多人就输在第3年某个想停手的晚上,表里那个100%跟他再没关系。
所以我赌的不是市场,是人性。市场大概率兑现,人大概率先下车。
老哥,你赌自己能拿满20年吗?评论区留个年份,十年后来对账。
(个人观察,基于公开历史数据,过去表现不代表未来,不构成投资建议。)
#定投 #标普500 #长期主义
我赌一把:刷到这条的定投党,一半拿不满10年。
先看账。Baron 用 Morningstar 数据,按月滚动算标普500全收益(1926年1月到2025年9月):
· 持有1年,赚钱概率约76%,最差一段-67.56%
· 持有10年,约95%,最差一段年化-4.95%
· 持有20年,100%,最差一段年化仍有1.89%
· 持有30年,100%,最差一段年化7.80%
大家爱争买点、争标的、争该不该等回调。数据给的答案更朴素:时间拉到20年,历史上就没有亏钱的窗口。
我更在意的是另一件事。胜率站在你这边,赔率也站在你这边,可这张表默认你一直在场。真实的定投人会遇到2008、2020这种-30%往上的回撤,2022年也跌掉两成多,账户连红好几个月,身边人都在劝你止损。很多人就输在第3年某个想停手的晚上,表里那个100%跟他再没关系。
所以我赌的不是市场,是人性。市场大概率兑现,人大概率先下车。
老哥,你赌自己能拿满20年吗?评论区留个年份,十年后来对账。
(个人观察,基于公开历史数据,过去表现不代表未来,不构成投资建议。)
#定投 #标普500 #长期主义
先看账。Baron 用 Morningstar 数据,按月滚动算标普500全收益(1926年1月到2025年9月):
· 持有1年,赚钱概率约76%,最差一段-67.56%
· 持有10年,约95%,最差一段年化-4.95%
· 持有20年,100%,最差一段年化仍有1.89%
· 持有30年,100%,最差一段年化7.80%
大家爱争买点、争标的、争该不该等回调。数据给的答案更朴素:时间拉到20年,历史上就没有亏钱的窗口。
我更在意的是另一件事。胜率站在你这边,赔率也站在你这边,可这张表默认你一直在场。真实的定投人会遇到2008、2020这种-30%往上的回撤,2022年也跌掉两成多,账户连红好几个月,身边人都在劝你止损。很多人就输在第3年某个想停手的晚上,表里那个100%跟他再没关系。
所以我赌的不是市场,是人性。市场大概率兑现,人大概率先下车。
老哥,你赌自己能拿满20年吗?评论区留个年份,十年后来对账。
(个人观察,基于公开历史数据,过去表现不代表未来,不构成投资建议。)
#定投 #标普500 #长期主义
18
·
--
Ver tradução
你定投QQQ,是因为科技?
很多人默认:纳指=科技,科技=QQQ。再往下追问一层——更纯的科技板块ETF是VGT(Vanguard Information Technology)。同一笔钱,你到底在押什么?
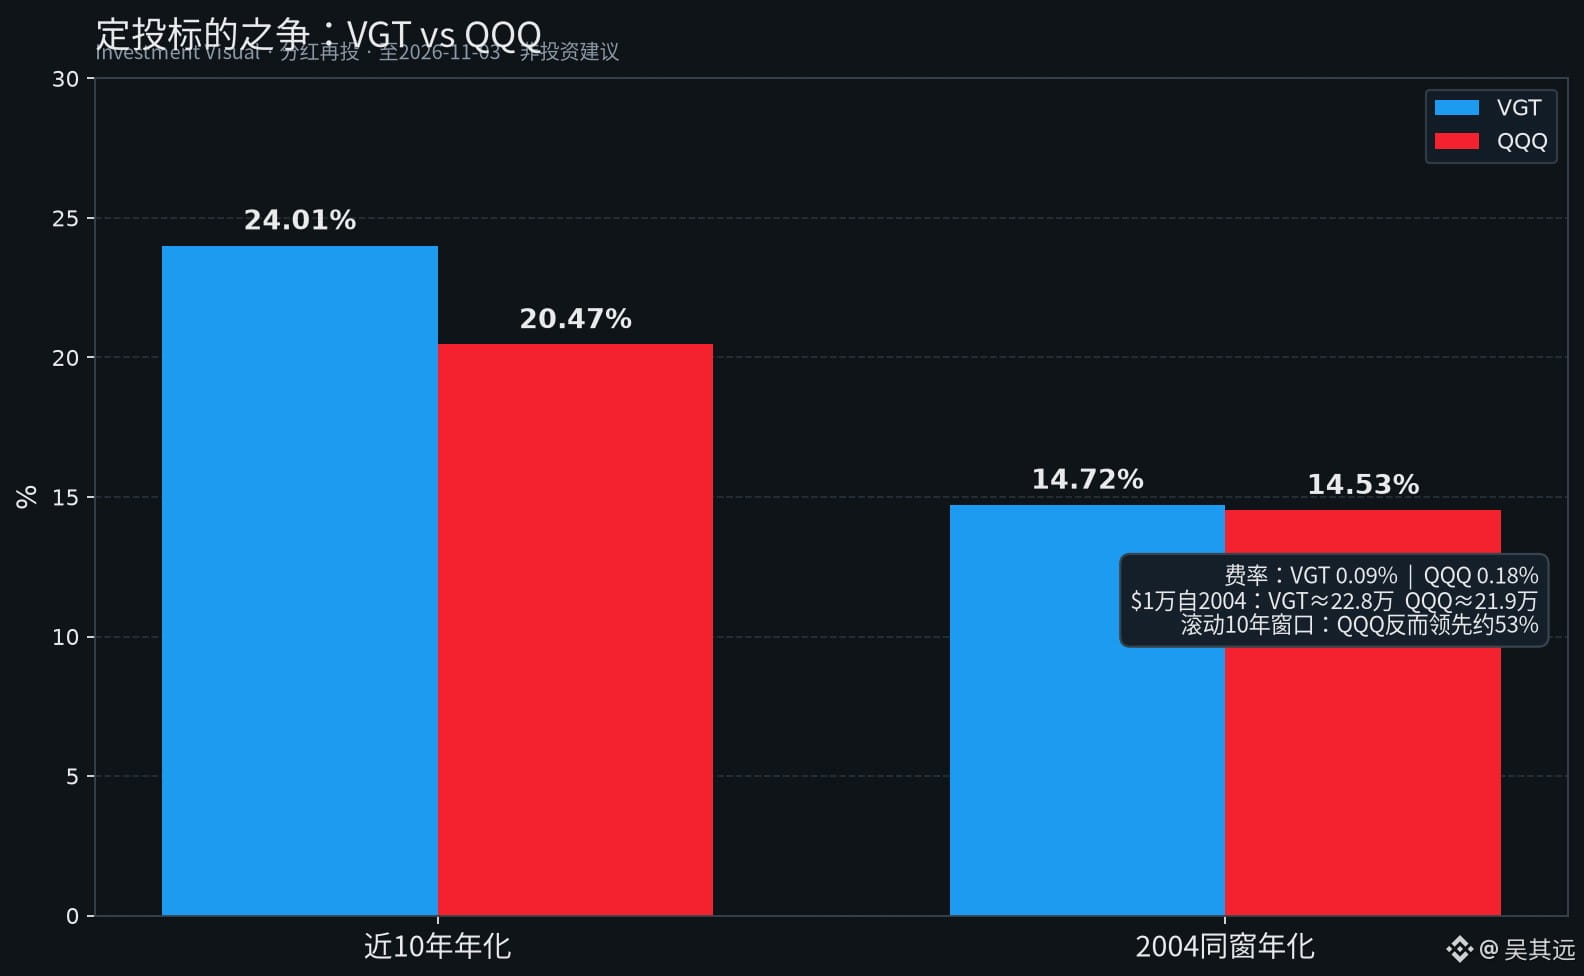
把公开回撤到账上看(Investment Visual,日收盘价+分红再投,窗口至2026-11-03):
· 近10年年化:VGT约24.01%,QQQ约20.47%,差约3.5个点
· 2004-01-30同一起跑线到现在:VGT约14.72%,QQQ约14.53%,几乎打平
· 1万美元放到今天:VGT约22.8万,QQQ约21.9万
· 费率:VGT 0.09%,QQQ 0.18%(差一半)
· 滚动10年窗口:QQQ反而在约53%的时段领先
大众误区是把「近十年谁更猛」当成「以后该定投谁」。近十年VGT赢面大,可拉长到完整同窗,两者几乎贴脸;滚动窗口里QQQ还经常反超。标的之争,争的常常是样本尾巴,不是结构必然。
更深一层:QQQ是纳斯达克100(含消费等非纯科技),VGT是信息科技板块。名字都带科技味,风险敞口并不一样。定投纪律解决的是「扣不扣」;「扣进哪只」是另一道题——你押的是纳指篮子,还是更集中的科技股?
你站哪边?继续QQQ,还是认真看一眼VGT?
(个人观察,基于公开数据,不构成投资建议。)
#定投 #ETF #美股
你定投QQQ,是因为科技?
很多人默认:纳指=科技,科技=QQQ。再往下追问一层——更纯的科技板块ETF是VGT(Vanguard Information Technology)。同一笔钱,你到底在押什么?
把公开回撤到账上看(Investment Visual,日收盘价+分红再投,窗口至2026-11-03):
· 近10年年化:VGT约24.01%,QQQ约20.47%,差约3.5个点
· 2004-01-30同一起跑线到现在:VGT约14.72%,QQQ约14.53%,几乎打平
· 1万美元放到今天:VGT约22.8万,QQQ约21.9万
· 费率:VGT 0.09%,QQQ 0.18%(差一半)
· 滚动10年窗口:QQQ反而在约53%的时段领先
大众误区是把「近十年谁更猛」当成「以后该定投谁」。近十年VGT赢面大,可拉长到完整同窗,两者几乎贴脸;滚动窗口里QQQ还经常反超。标的之争,争的常常是样本尾巴,不是结构必然。
更深一层:QQQ是纳斯达克100(含消费等非纯科技),VGT是信息科技板块。名字都带科技味,风险敞口并不一样。定投纪律解决的是「扣不扣」;「扣进哪只」是另一道题——你押的是纳指篮子,还是更集中的科技股?
你站哪边?继续QQQ,还是认真看一眼VGT?
(个人观察,基于公开数据,不构成投资建议。)
#定投 #ETF #美股
很多人默认:纳指=科技,科技=QQQ。再往下追问一层——更纯的科技板块ETF是VGT(Vanguard Information Technology)。同一笔钱,你到底在押什么?
把公开回撤到账上看(Investment Visual,日收盘价+分红再投,窗口至2026-11-03):
· 近10年年化:VGT约24.01%,QQQ约20.47%,差约3.5个点
· 2004-01-30同一起跑线到现在:VGT约14.72%,QQQ约14.53%,几乎打平
· 1万美元放到今天:VGT约22.8万,QQQ约21.9万
· 费率:VGT 0.09%,QQQ 0.18%(差一半)
· 滚动10年窗口:QQQ反而在约53%的时段领先
大众误区是把「近十年谁更猛」当成「以后该定投谁」。近十年VGT赢面大,可拉长到完整同窗,两者几乎贴脸;滚动窗口里QQQ还经常反超。标的之争,争的常常是样本尾巴,不是结构必然。
更深一层:QQQ是纳斯达克100(含消费等非纯科技),VGT是信息科技板块。名字都带科技味,风险敞口并不一样。定投纪律解决的是「扣不扣」;「扣进哪只」是另一道题——你押的是纳指篮子,还是更集中的科技股?
你站哪边?继续QQQ,还是认真看一眼VGT?
(个人观察,基于公开数据,不构成投资建议。)
#定投 #ETF #美股
116
·
--
Ver tradução
两个数先摆上(JPMorgan Asset Management,标普500,2005-01-03到2024-12-31):
1万美元全呆着,期末约71750,年化约10.4%。
错开最好的10个交易日,只剩32871,年化约6.1%。
再错开60天,4712,年化-3.7%,本金都保不住。
很多人觉得大跌先撤、等稳了再定投,能躲坑。
同一份研究还有一句:过去20年最好的10天里,有7天就夹在最差的10天前后两周。2020年3月12日是当年第二差,次日就是当年第二好。
你撤的动机是躲大阴线,时间窗口刚好把大阳线也盖住了。定投卡住的就是这个窗口——发薪日照扣,暴跌夜也照扣,扎堆的反弹你自然在场。摊成本只是副产品。
你会继续扣,还是先撤?
#定投 #美股 #标普
两个数先摆上(JPMorgan Asset Management,标普500,2005-01-03到2024-12-31):
1万美元全呆着,期末约71750,年化约10.4%。
错开最好的10个交易日,只剩32871,年化约6.1%。
再错开60天,4712,年化-3.7%,本金都保不住。
很多人觉得大跌先撤、等稳了再定投,能躲坑。
同一份研究还有一句:过去20年最好的10天里,有7天就夹在最差的10天前后两周。2020年3月12日是当年第二差,次日就是当年第二好。
你撤的动机是躲大阴线,时间窗口刚好把大阳线也盖住了。定投卡住的就是这个窗口——发薪日照扣,暴跌夜也照扣,扎堆的反弹你自然在场。摊成本只是副产品。
你会继续扣,还是先撤?
#定投 #美股 #标普
1万美元全呆着,期末约71750,年化约10.4%。
错开最好的10个交易日,只剩32871,年化约6.1%。
再错开60天,4712,年化-3.7%,本金都保不住。
很多人觉得大跌先撤、等稳了再定投,能躲坑。
同一份研究还有一句:过去20年最好的10天里,有7天就夹在最差的10天前后两周。2020年3月12日是当年第二差,次日就是当年第二好。
你撤的动机是躲大阴线,时间窗口刚好把大阳线也盖住了。定投卡住的就是这个窗口——发薪日照扣,暴跌夜也照扣,扎堆的反弹你自然在场。摊成本只是副产品。
你会继续扣,还是先撤?
#定投 #美股 #标普
11
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
JobsReportRaisesHikeOdds
3,725 visualizações
162 discutindo
Notícias TradFi | EUA criam 165.000 empregos em outubro, mais que o dobro da previsão de 65.000, enquanto desemprego cai para 4,1%
Binance News
·6 curtidas
·4.7k visualizações
US Data Center Rules May Constrain AI Expansion
875 visualizações
29 discutindo
CanUSStocksReboundAfterNonfarmPayrolls?
15,930 visualizações
413 discutindo