
0xDryas
42 Publicações
0xDryas
Denunciar
Bloquear usuário
不做方向判断。收益来自三类结构性错配:跨所同资产价差、资金费率期限结构、机制崩溃后的清算残留......
确定性来自机制失败,不来自情绪
(非投资建议)
11 Seguindo
60 Seguidores
16 Curtiu
Publicações
Todas
Citações
·
--
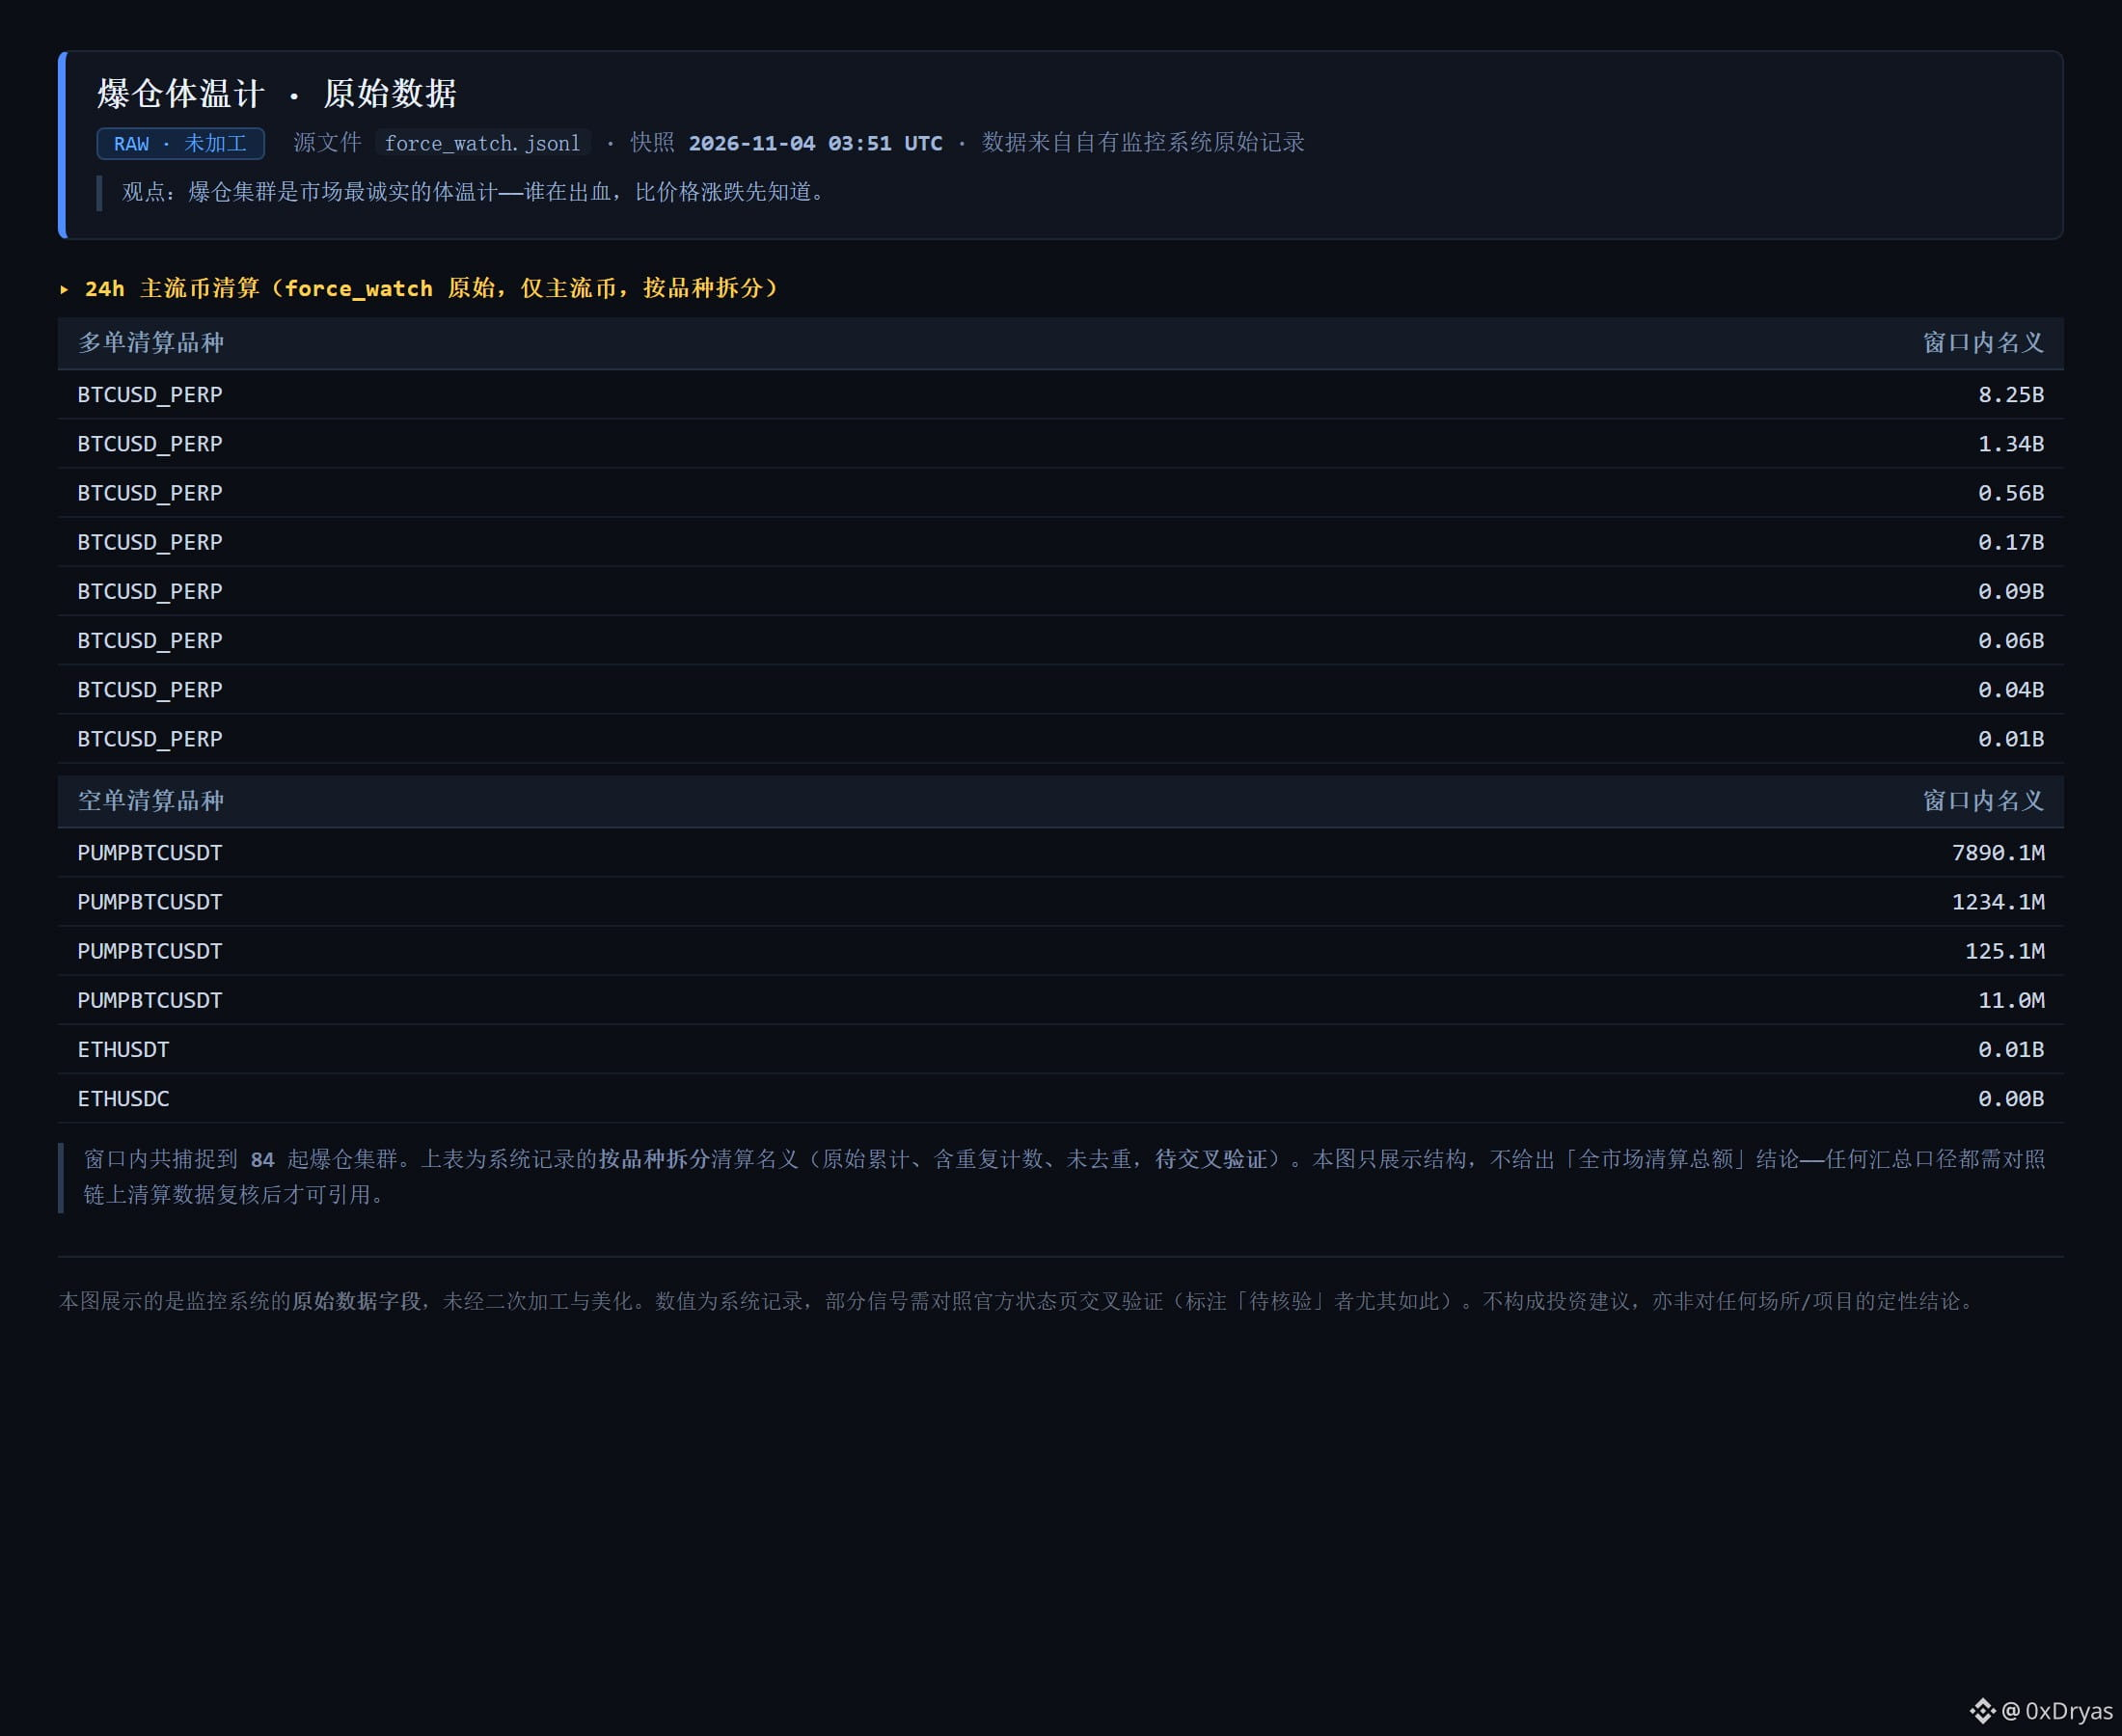
Na janela de 24h, o sistema capturou 84 clusters de liquidação, discriminados por instrumento: as liquidações de posições compradas em BTCUSD_PERP lideraram em valor nocional. O gráfico mostra a estrutura bruta discriminada por instrumento — dados brutos acumulados pelo sistema, com contagens duplicadas, sem deduplicação e ainda sujeitos a validação cruzada. Não vou tirar conclusões do tipo “montante total de liquidações em todo o mercado”. Mas a própria estrutura já é suficiente para mostrar quem está sangrando — antes mesmo de se saber se o preço vai subir ou cair.
Na janela de 24h, o sistema capturou 84 clusters de liquidação, discriminados por instrumento: as liquidações de posições compradas em BTCUSD_PERP lideraram em valor nocional. O gráfico mostra a estrutura bruta discriminada por instrumento — dados brutos acumulados pelo sistema, com contagens duplicadas, sem deduplicação e ainda sujeitos a validação cruzada. Não vou tirar conclusões do tipo “montante total de liquidações em todo o mercado”. Mas a própria estrutura já é suficiente para mostrar quem está sangrando — antes mesmo de se saber se o preço vai subir ou cair.
298
·
--
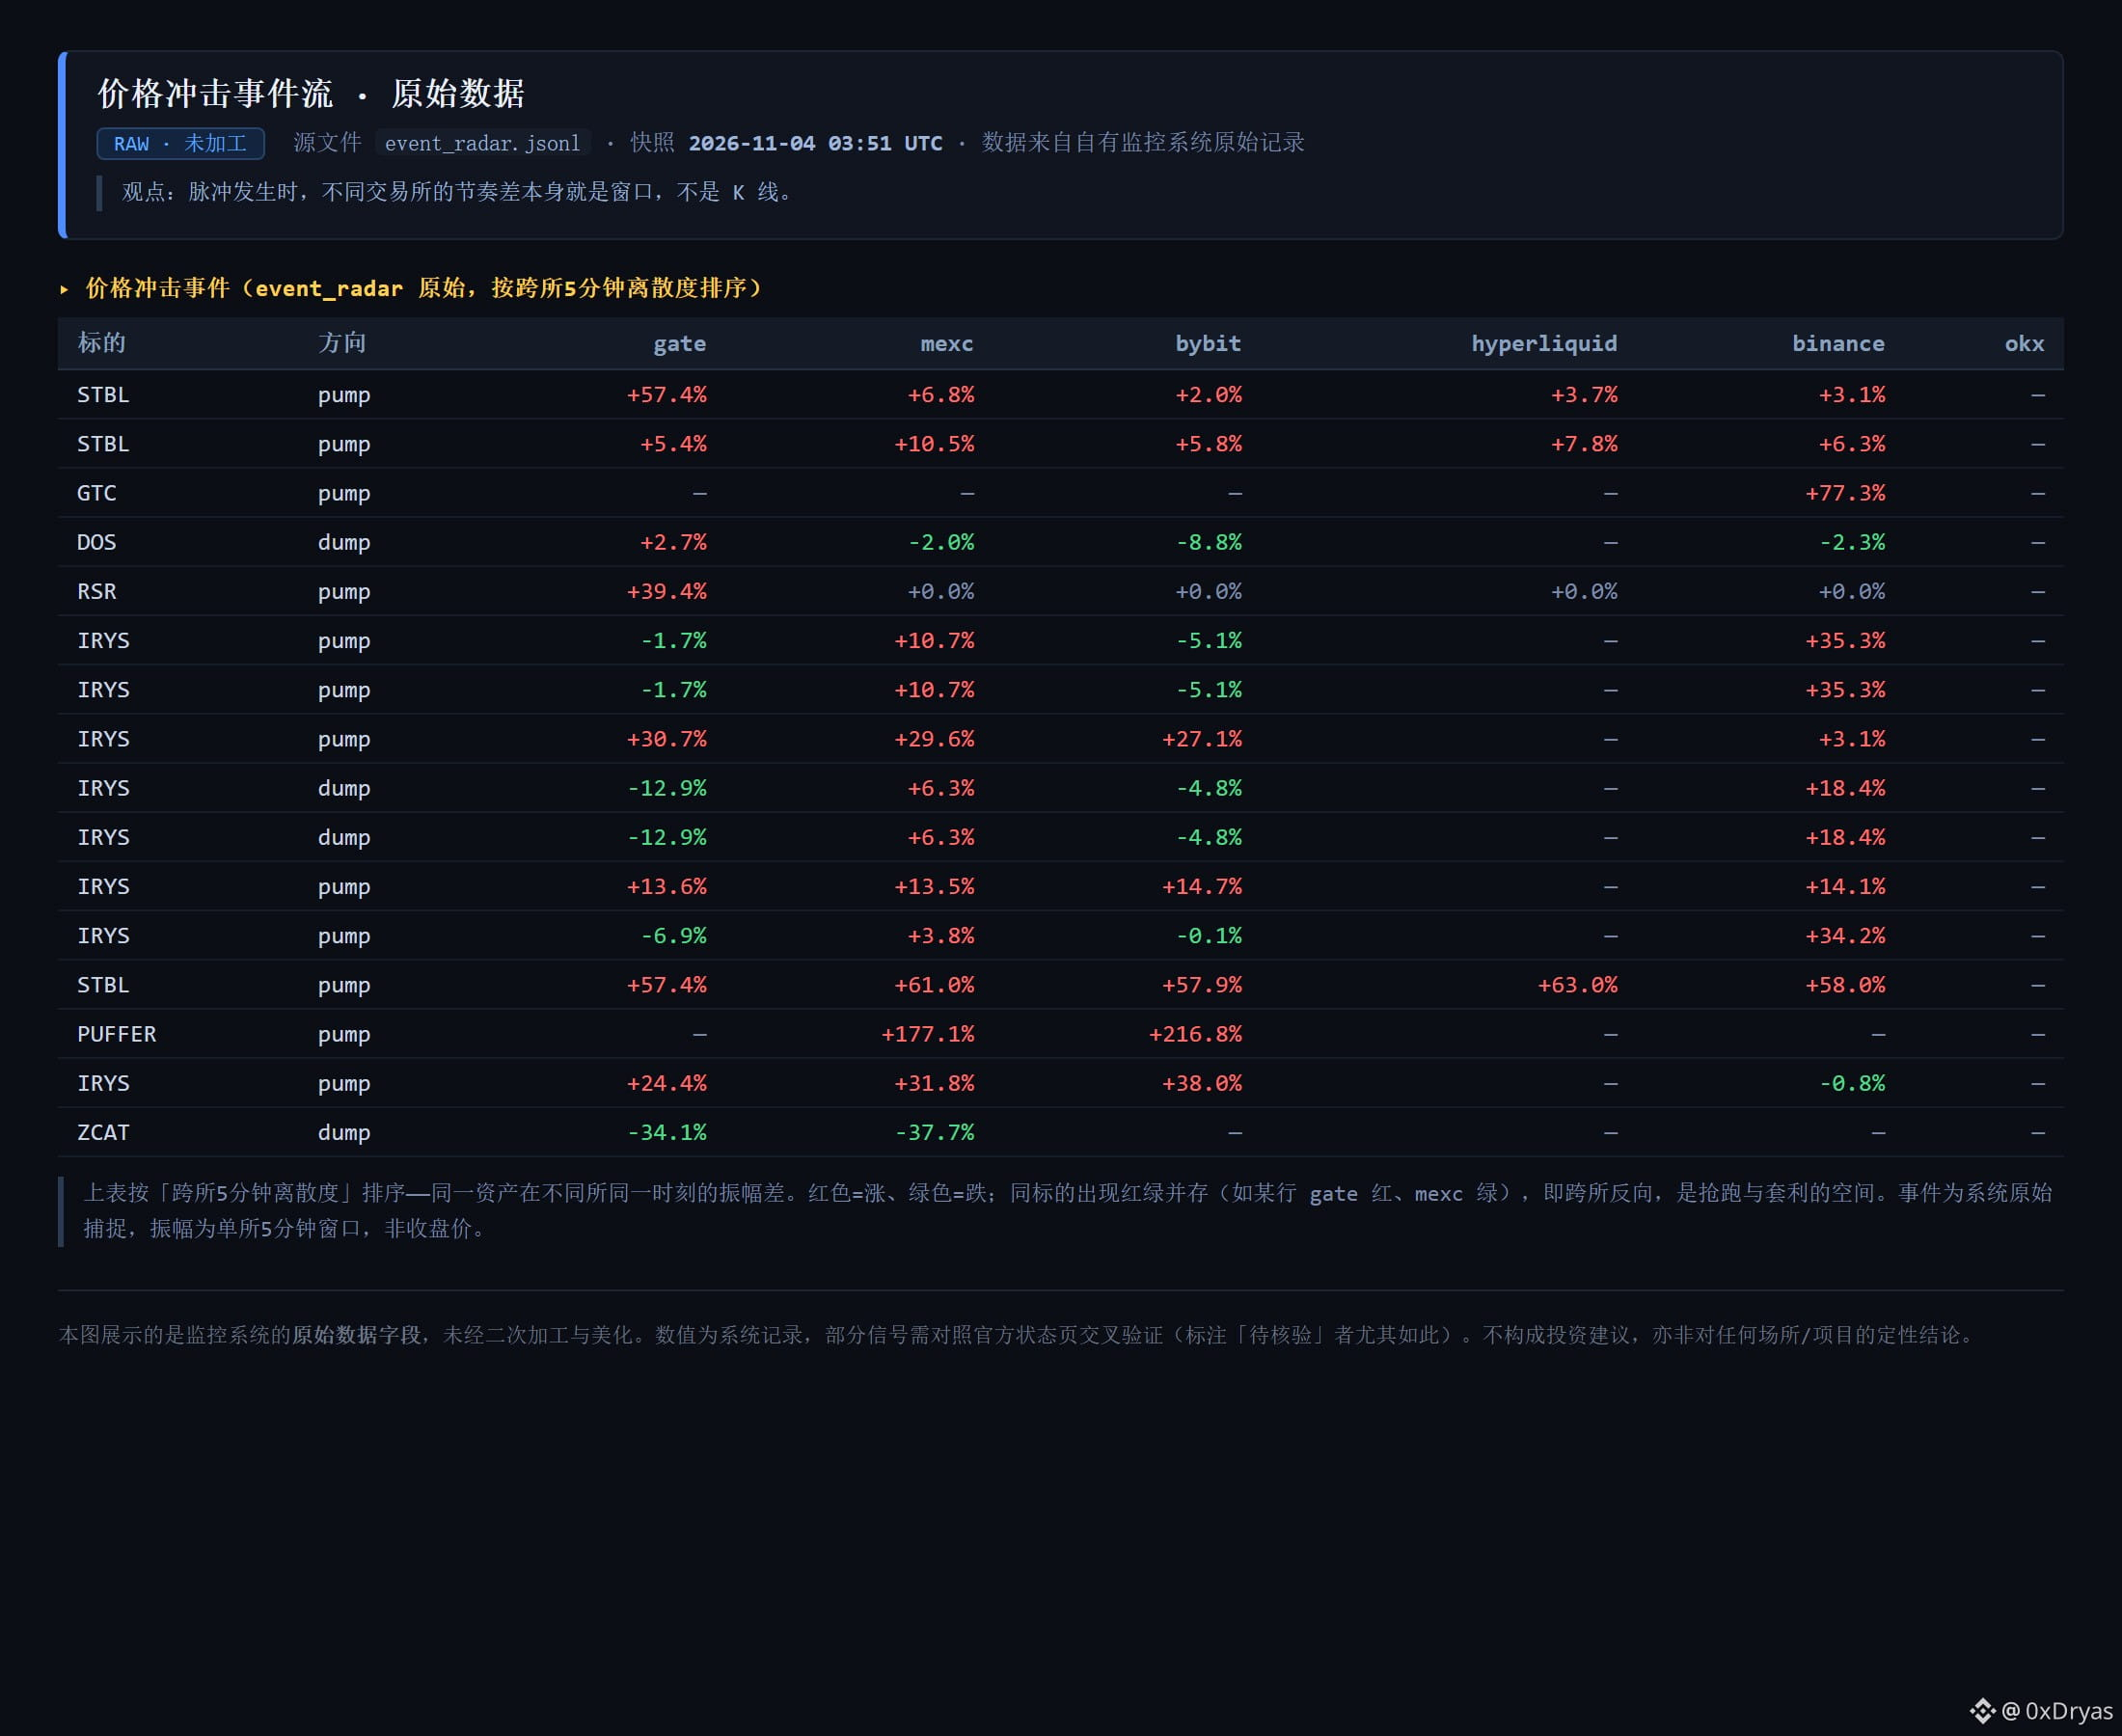
Muita gente acompanha os gráficos de velas e compra na alta, vende na baixa; eu presto mais atenção às diferenças de ritmo entre exchanges. O sistema fez uma classificação com base na «dispersão entre exchanges em 5 minutos»: o mesmo ativo sobe na gate e cai na mexc ao mesmo tempo (por exemplo, em determinado momento, IRYS subiu +31,8% na mexc, mas caiu −0,8% na binance). Essa coexistência de altas e baixas é onde há espaço para se antecipar e arbitrar.
Muita gente acompanha os gráficos de velas e compra na alta, vende na baixa; eu presto mais atenção às diferenças de ritmo entre exchanges. O sistema fez uma classificação com base na «dispersão entre exchanges em 5 minutos»: o mesmo ativo sobe na gate e cai na mexc ao mesmo tempo (por exemplo, em determinado momento, IRYS subiu +31,8% na mexc, mas caiu −0,8% na binance). Essa coexistência de altas e baixas é onde há espaço para se antecipar e arbitrar.
713
·
--
O mais estranho no mercado hoje não é a queda, é a divisão.
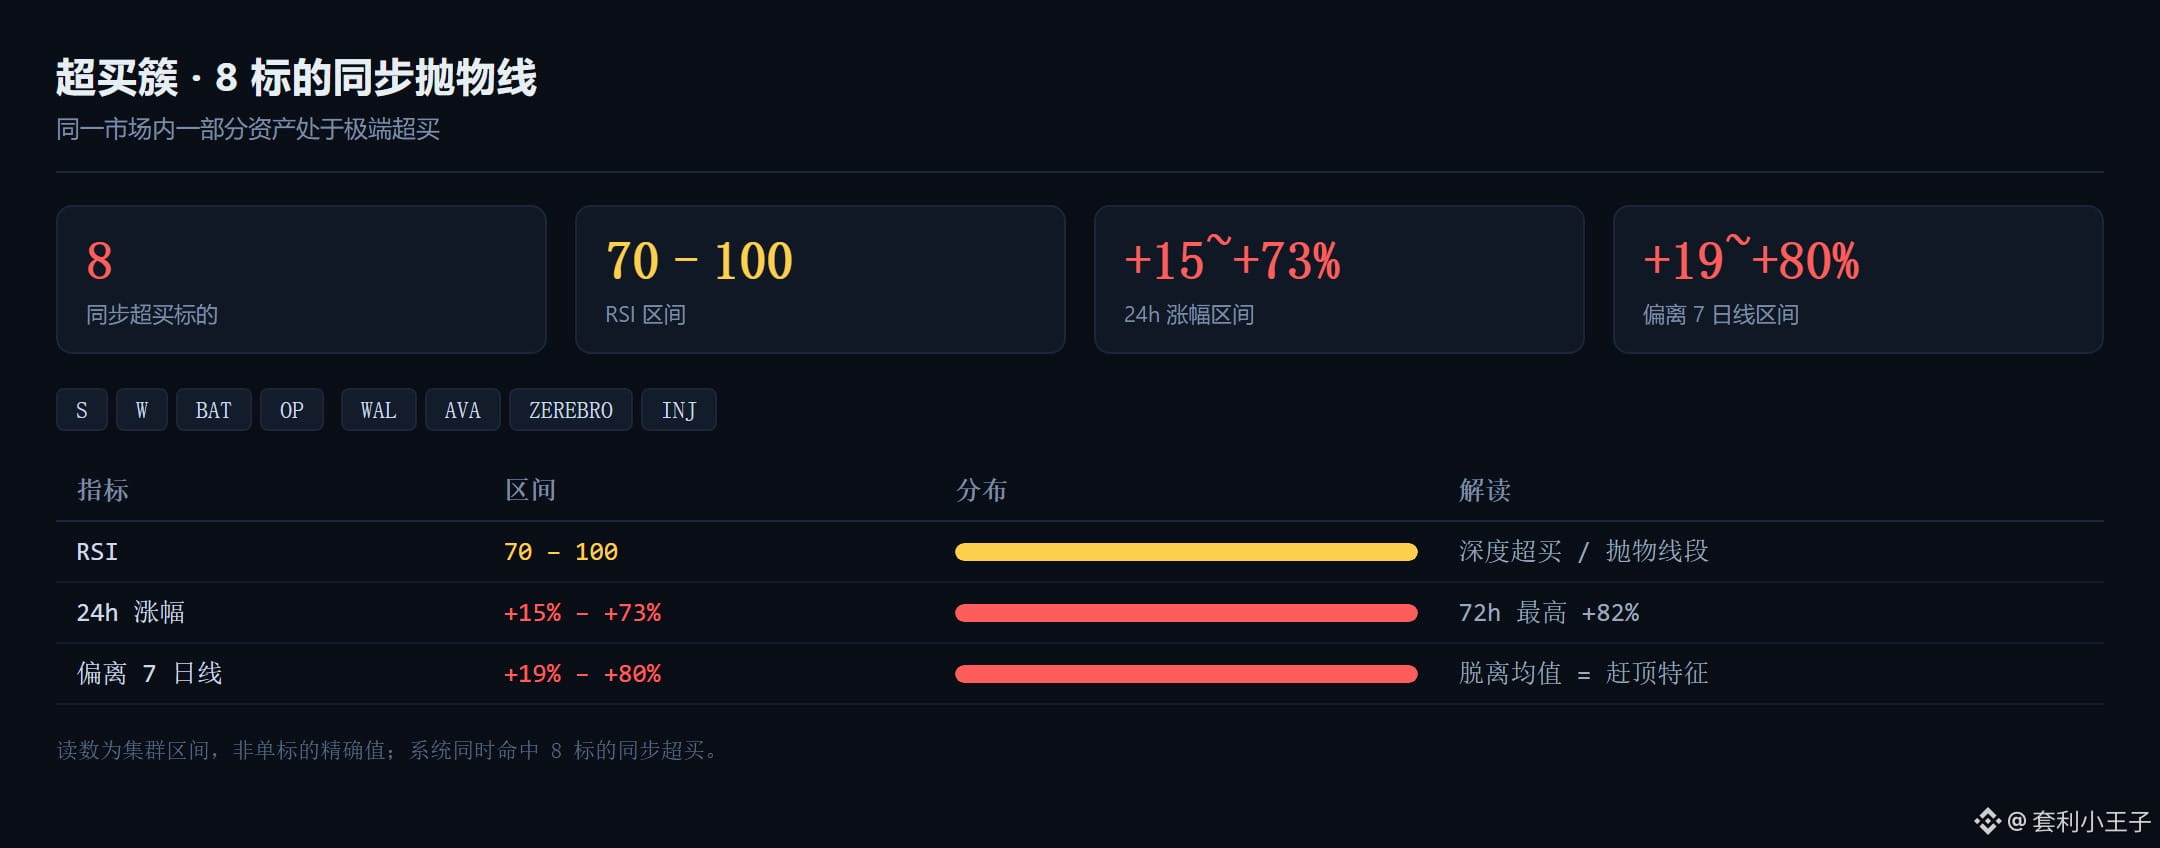
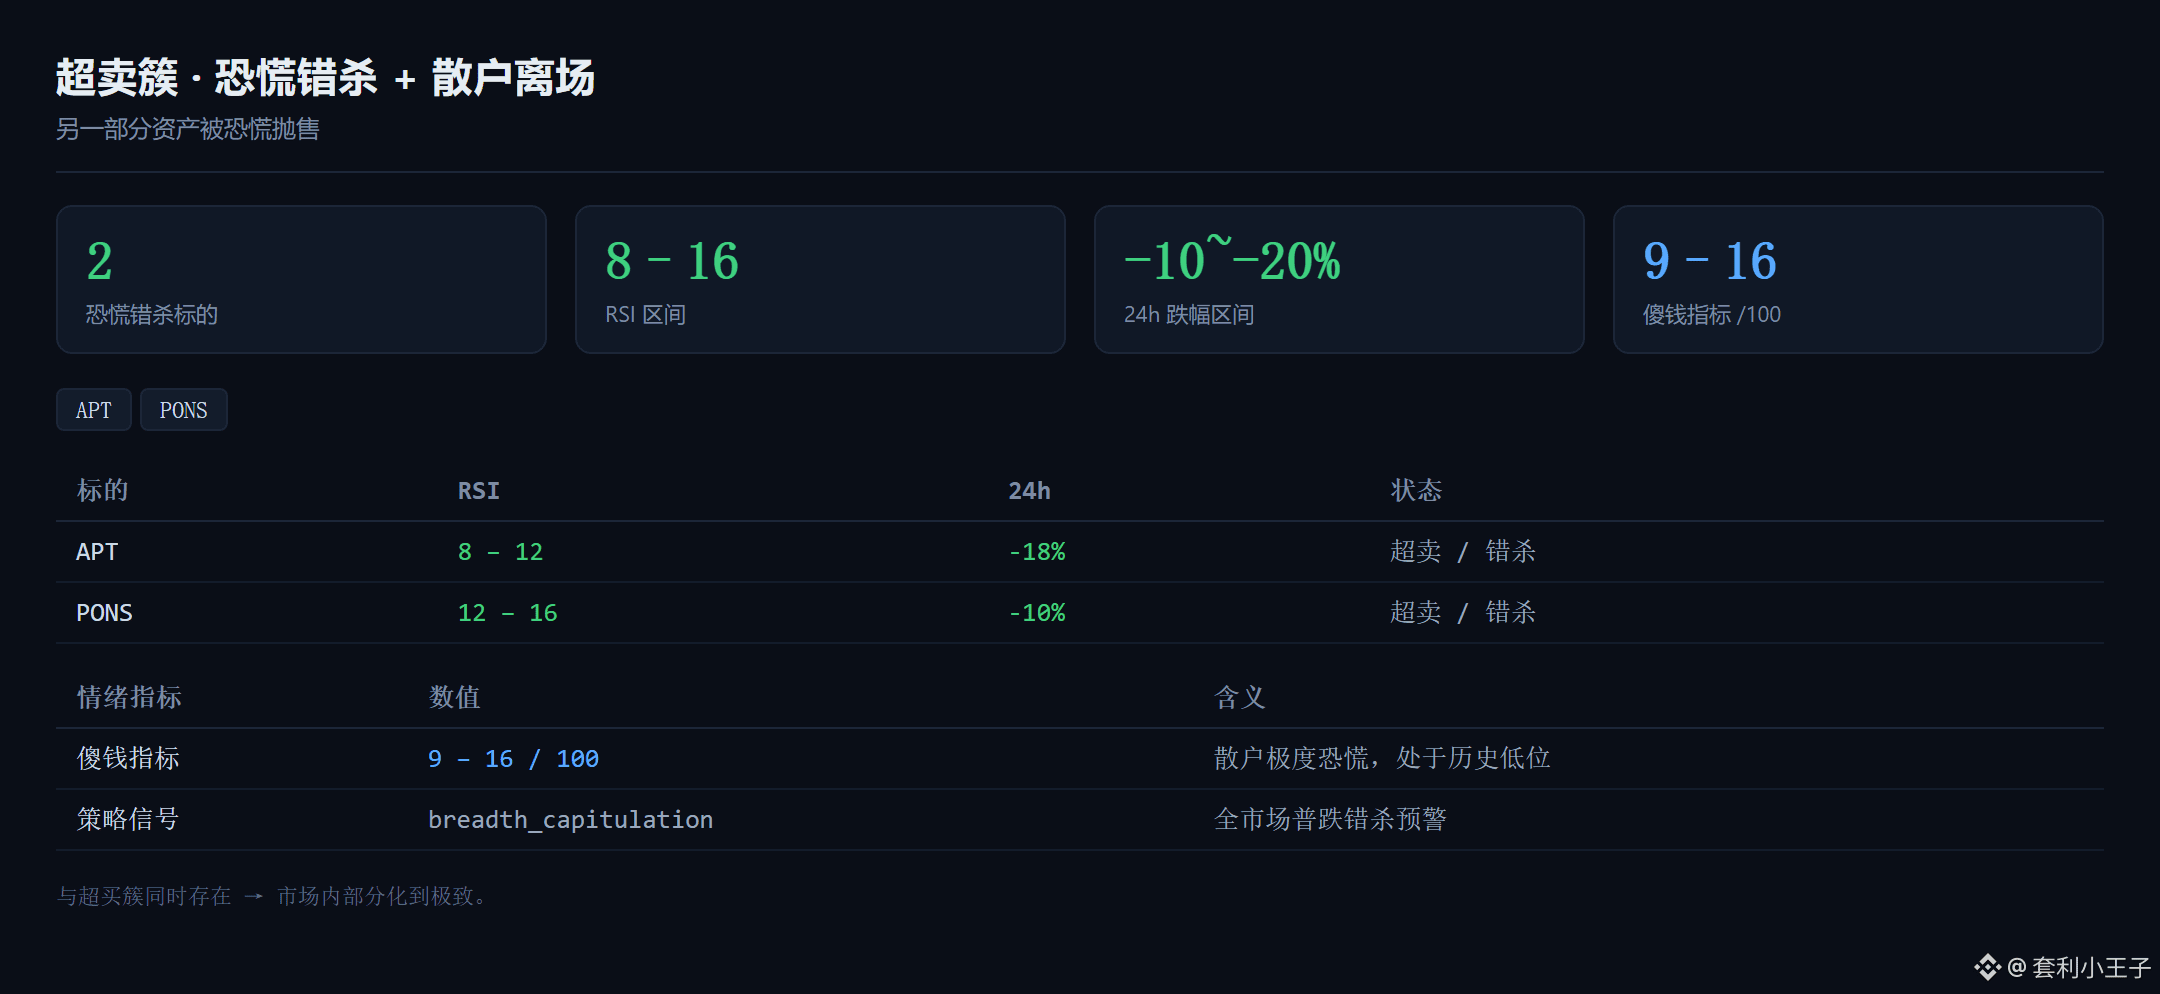
Metade dos ativos está disparando em uma corrida parabólica rumo ao topo — S, W, BAT e OP estão todos com RSI entre 70 e 100, subindo de 15% a 73% em 24 horas e quase 80% acima da média móvel de sete dias; a outra metade está sendo derrubada pelo pânico: o RSI de APT e PONS caiu para 8–16, com perdas de 10% a 20% em um dia.
No mesmo mercado, dois grupos vivem em universos diferentes.
Minha estratégia é simples: não perseguir os que estão disparando rumo ao topo; esperar que desabem por conta própria. Para os que foram derrubados injustamente, deixar as ordens prontas e esperar a volta. Em um mercado tão dividido, o pior é usar a mesma régua para medir todo mundo.
O mais estranho no mercado hoje não é a queda, é a divisão.
Metade dos ativos está disparando em uma corrida parabólica rumo ao topo — S, W, BAT e OP estão todos com RSI entre 70 e 100, subindo de 15% a 73% em 24 horas e quase 80% acima da média móvel de sete dias; a outra metade está sendo derrubada pelo pânico: o RSI de APT e PONS caiu para 8–16, com perdas de 10% a 20% em um dia.
No mesmo mercado, dois grupos vivem em universos diferentes.
Minha estratégia é simples: não perseguir os que estão disparando rumo ao topo; esperar que desabem por conta própria. Para os que foram derrubados injustamente, deixar as ordens prontas e esperar a volta. Em um mercado tão dividido, o pior é usar a mesma régua para medir todo mundo.
Metade dos ativos está disparando em uma corrida parabólica rumo ao topo — S, W, BAT e OP estão todos com RSI entre 70 e 100, subindo de 15% a 73% em 24 horas e quase 80% acima da média móvel de sete dias; a outra metade está sendo derrubada pelo pânico: o RSI de APT e PONS caiu para 8–16, com perdas de 10% a 20% em um dia.
No mesmo mercado, dois grupos vivem em universos diferentes.
Minha estratégia é simples: não perseguir os que estão disparando rumo ao topo; esperar que desabem por conta própria. Para os que foram derrubados injustamente, deixar as ordens prontas e esperar a volta. Em um mercado tão dividido, o pior é usar a mesma régua para medir todo mundo.
35
·
--
Ontem, encontrei uma explicação muito elegante: a Binance suspendeu os saques, os ativos não podiam sair, os preços ficaram represados e os spreads entre corretoras se alargaram.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
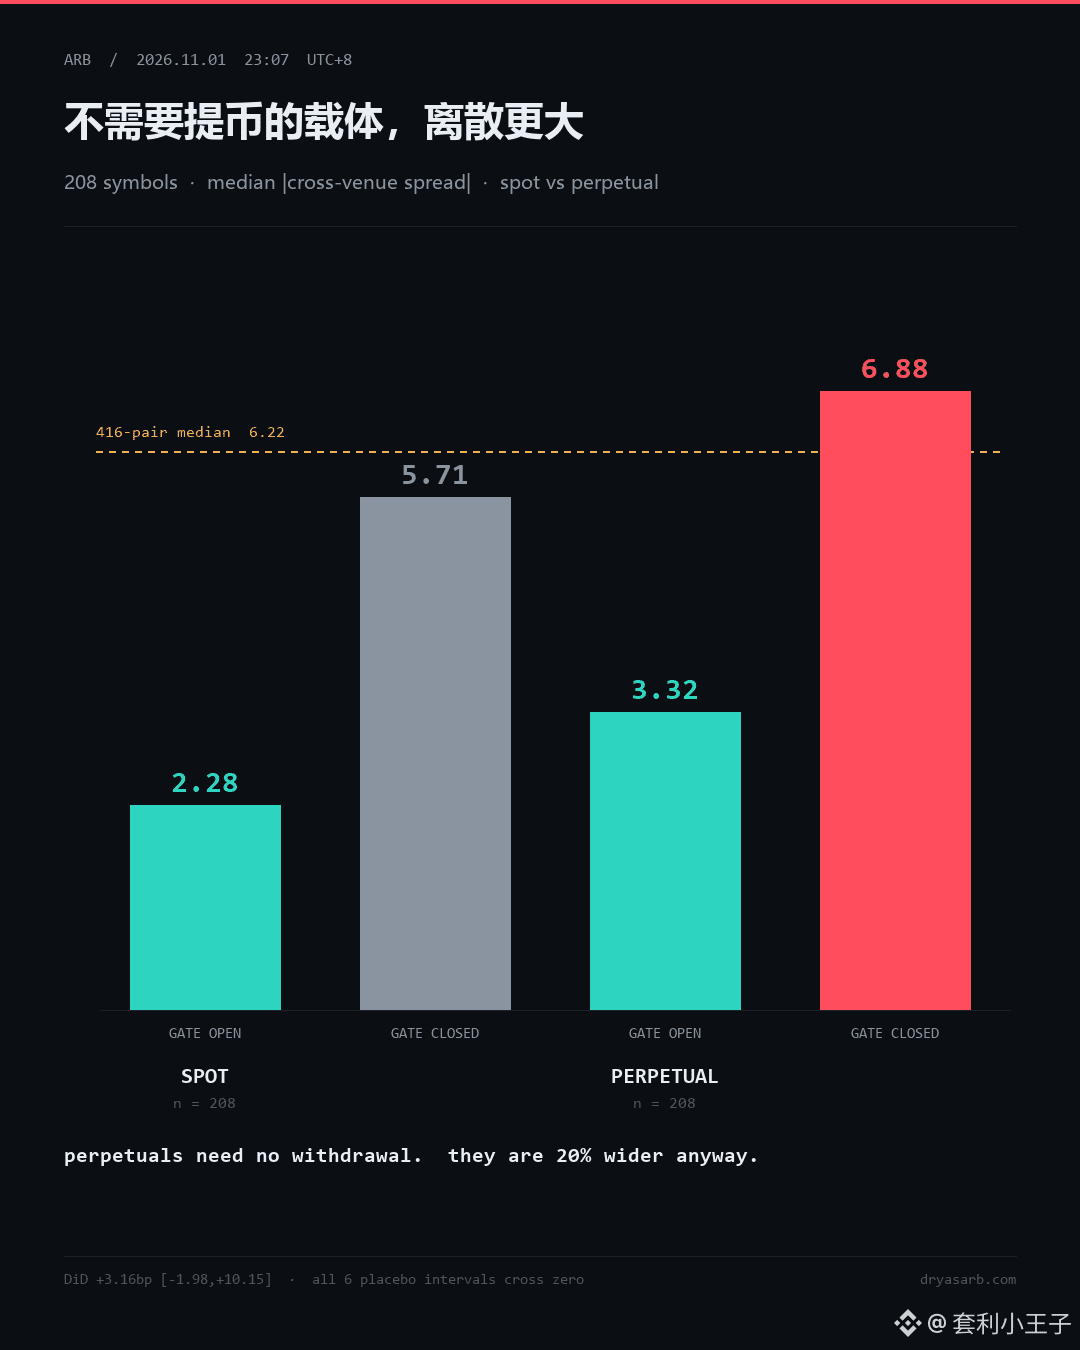
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
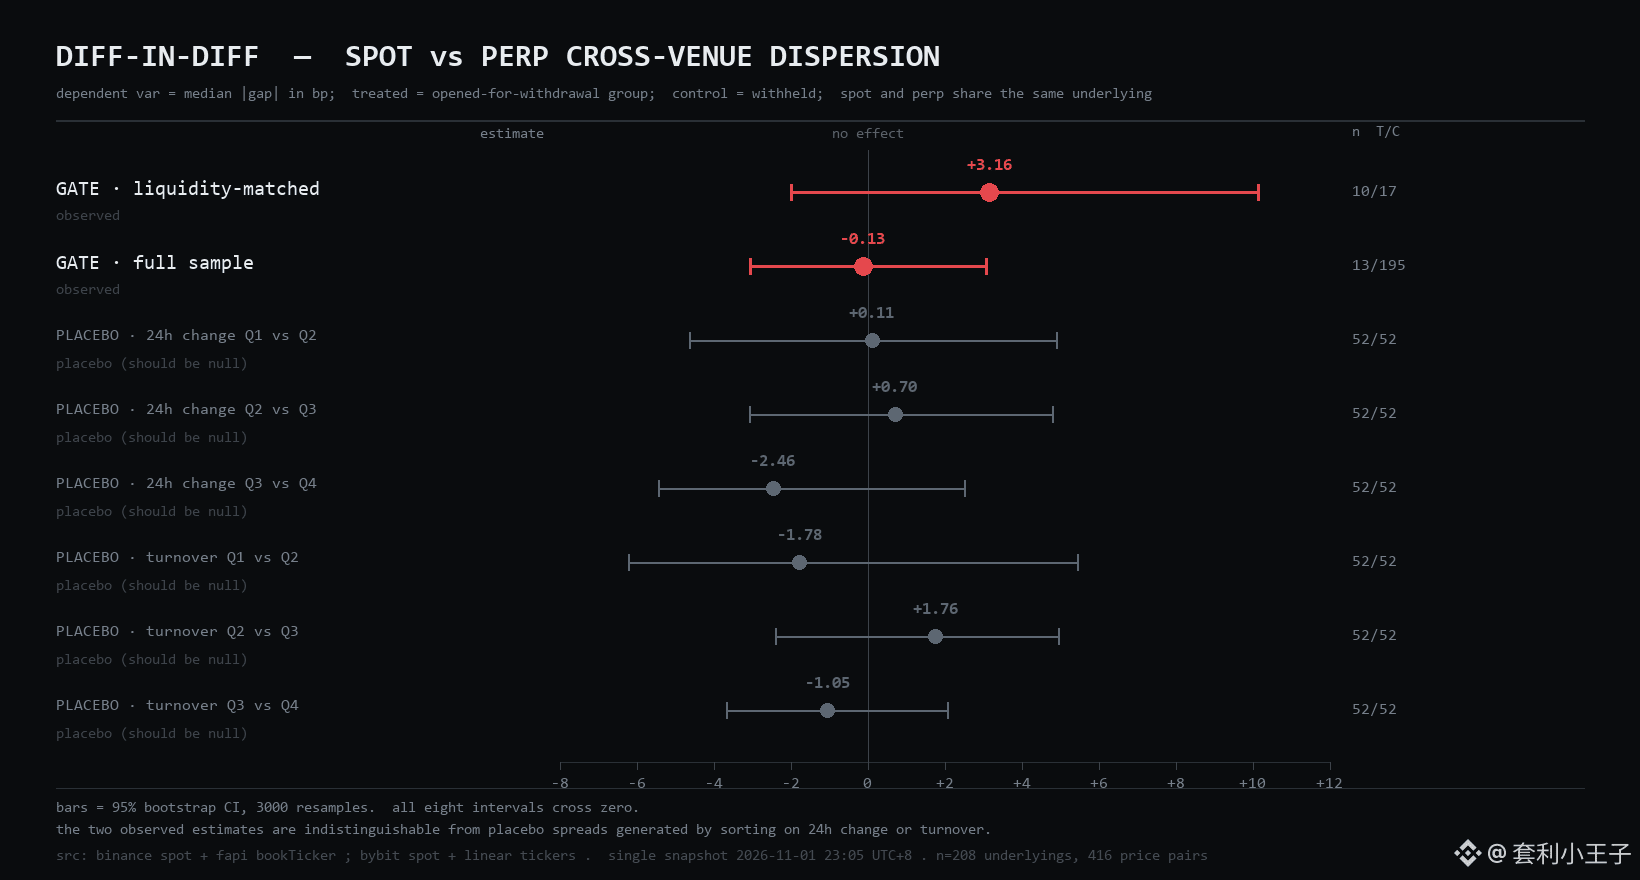
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
Ontem, encontrei uma explicação muito elegante: a Binance suspendeu os saques, os ativos não podiam sair, os preços ficaram represados e os spreads entre corretoras se alargaram.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
A lógica fazia sentido, e os dados também davam respaldo — a dispersão do grupo sem saques liberados era 3 vezes maior que a do grupo com saques liberados. Era tão convincente que quase publiquei na hora.
Coisas elegantes costumam ter algum problema. Então criei um grupo de controle capaz de derrubar essa explicação.
Os contratos perpétuos do mesmo ativo.
Não é preciso sacar para negociar contratos perpétuos. As posições podem ser encerradas a qualquer momento, e os preços são ancorados pelo índice e pela taxa de financiamento — não há nenhum problema de ativos que «não conseguem sair». Mesmo ativo, mesmo momento, mesma corretora de contraparte; a única variável é: esse tipo de ativo precisa ser sacado?
208 ativos, calculando uma vez o spread à vista e outra vez o spread dos perpétuos.
Grupo com saques liberados: 2,28 bp à vista, 3,32 bp nos perpétuos.
Grupo sem saques liberados: 5,71 bp à vista, 6,88 bp nos perpétuos.
A dispersão foi maior justamente no tipo de ativo que não precisa de saque.
Minha explicação morreu ali mesmo.
Depois, fiz uma análise DiD — calculei a diferença entre a dispersão excedente à vista em relação aos perpétuos. Na subamostra que atendia aos critérios: +3,16 bp, intervalo de 95% [−1,98, +10,15]. No conjunto completo: −0,13 bp, [−3,04, +3,08]. Ambos incluem zero.
Ainda não bastava. Fiz também seis testes placebo: em vez de agrupar pelo status dos saques, usei quartis de valorização e de volume negociado e repeti os mesmos testes. Todos os seis intervalos incluíram zero, com valores entre −2,46 e +1,76.
O «efeito» que uma divisão aleatória em grupos consegue produzir é da mesma ordem de grandeza que o da divisão pelo status dos saques.
Portanto, a conclusão é: com este tamanho de amostra e este desenho, não é possível identificar o efeito do direito de sacar sobre os preços.
A dispersão é uma característica do ativo, não do canal.
229
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinanceReopensWithdrawalsForMoreAssets
765,938 visualizações
4,237 discutindo
Incidente de segurança | Atualização de recuperação nº 8: saques de mais ativos serão reabertos (2026-11-05)
Binance Announcement
·330 curtidas
·1.4M visualizações
Binance98PercentReplenished
138,796 visualizações
1,630 discutindo
USStocksSlipandCryptoMarketUnderBroadPressure
201 visualizações
79 discutindo