

Pike时政财经分析搬运号
347 Publicações

Pike时政财经分析搬运号
Denunciar
Bloquear usuário
美股资深研究者和投资者,广泛阅读、持续学习,有自己投资方法和逻辑。
0 Seguindo
996 Seguidores
1.6K+ Curtiu
Publicações
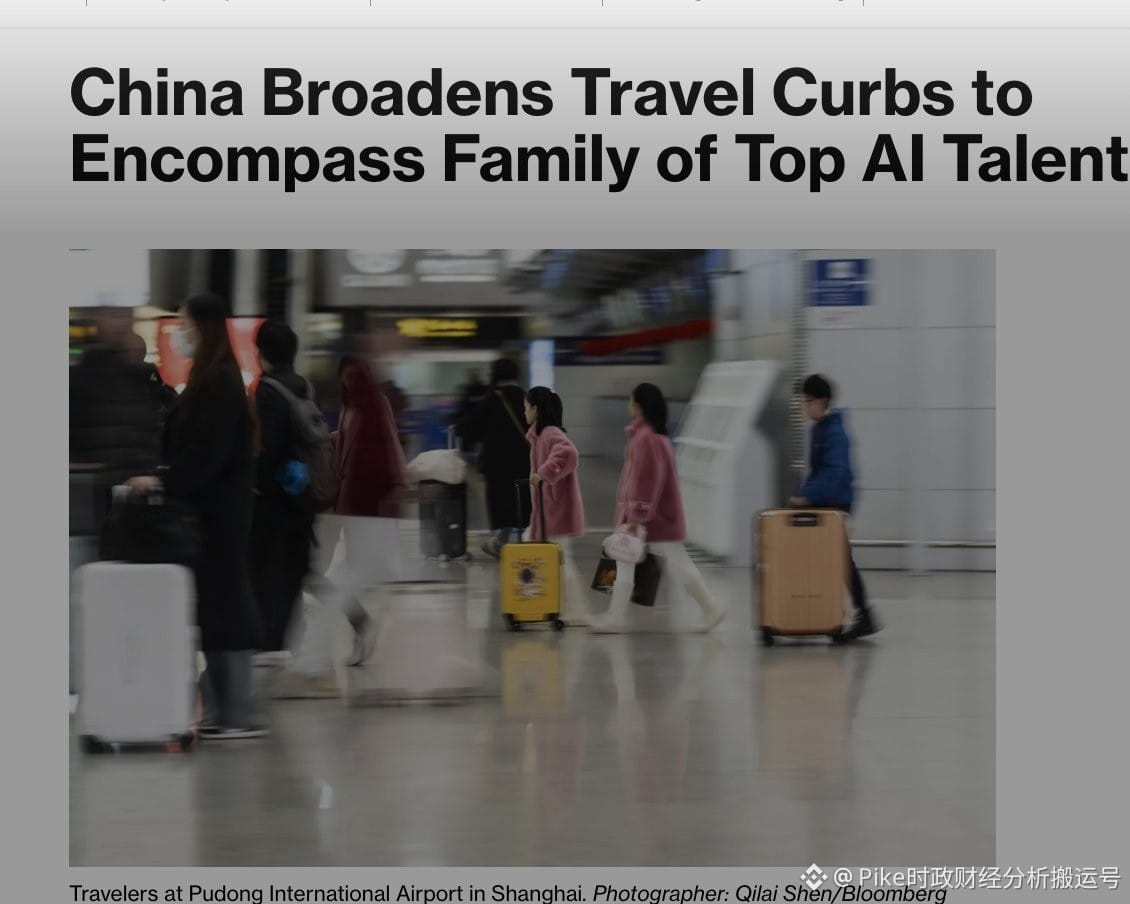
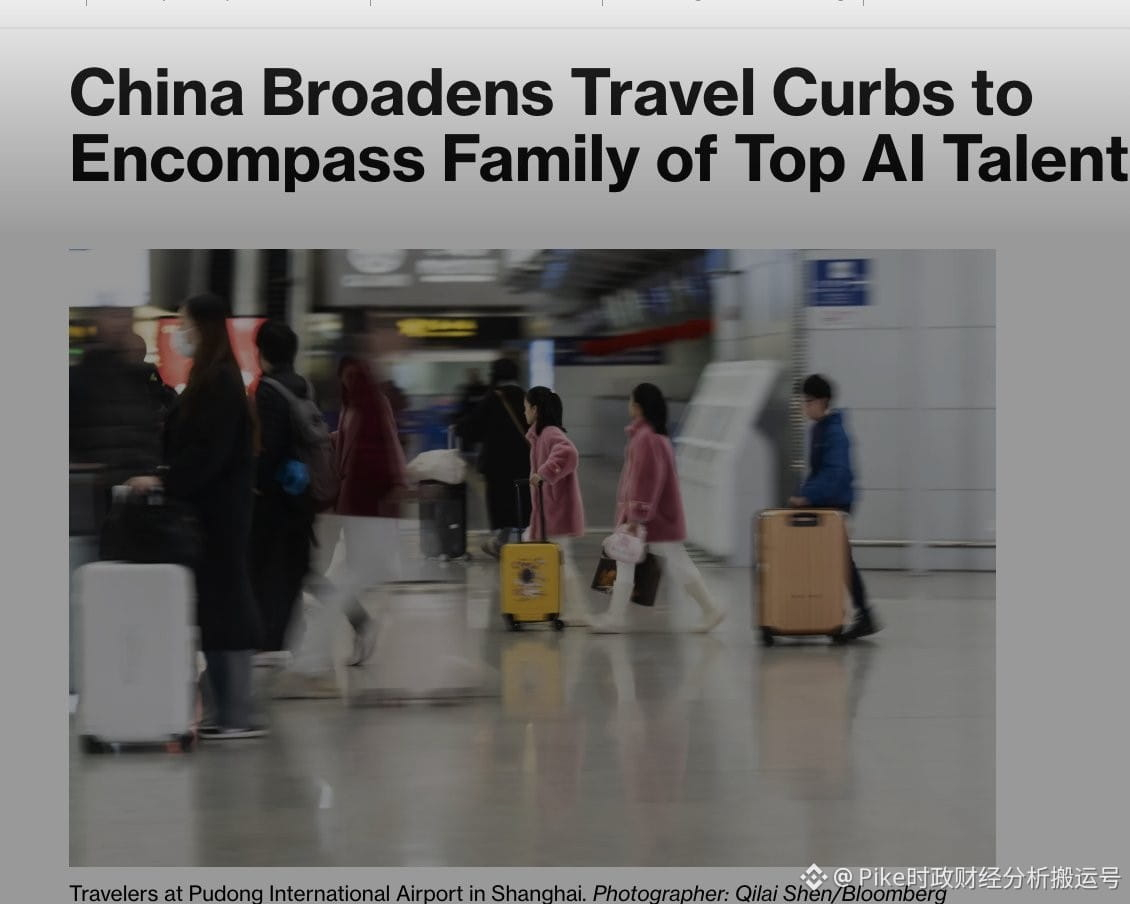
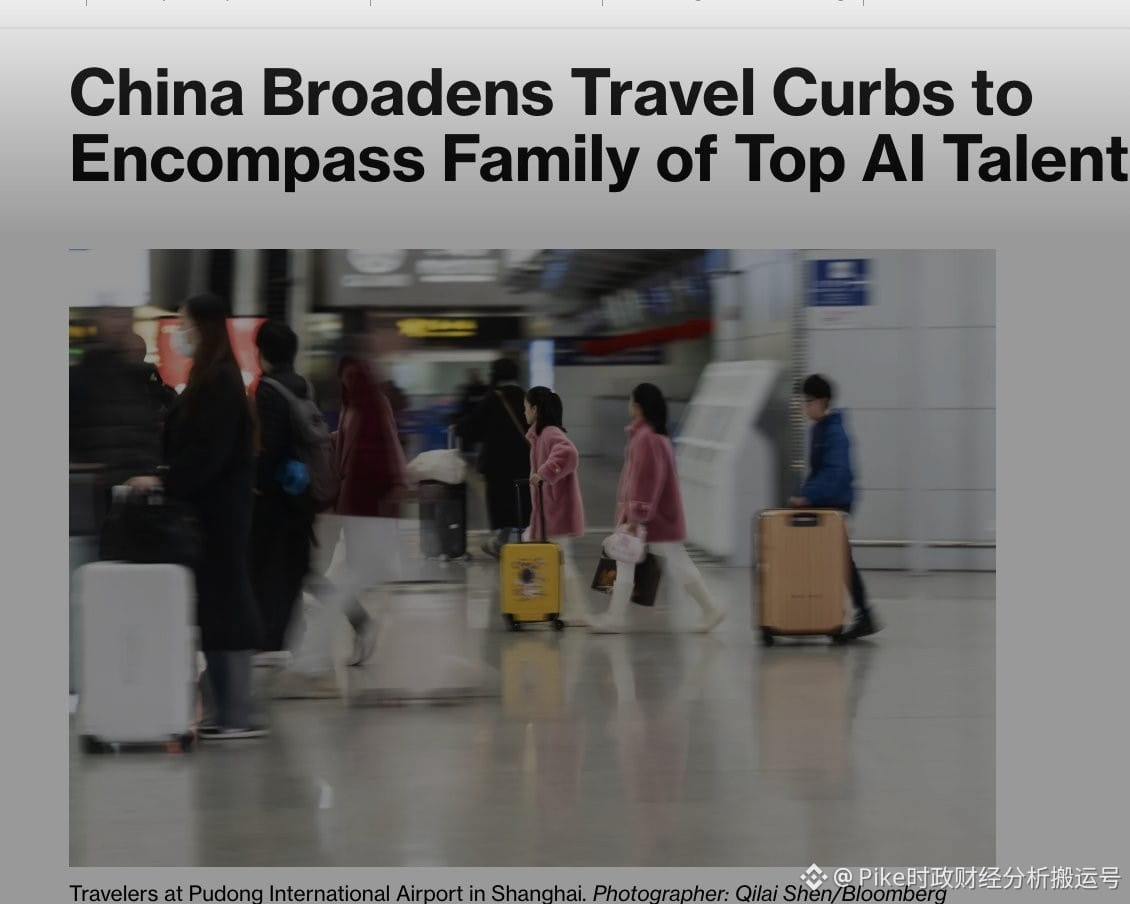
De acordo com uma reportagem publicada pela Bloomberg em 28 de setembro, a China vem gradualmente apertando as regras para viagens ao exterior de parte dos principais especialistas em inteligência artificial. Alguns familiares centrais — como cônjuges e filhos — também foram incluídos nesse escopo de restrição.
No passado, compartilhei minhas opiniões um tanto pouco otimistas sobre os rumos futuros da indústria local de IA, e essa atualização recente, sem dúvida, intensifica ainda mais minha preocupação com o setor.
Para profissionais de IA que de fato têm competência real e espírito inovador, em comparação com uma remuneração materialmente generosa, muitas vezes o que vale mais são o espaço de ação individual e a liberdade. Se apenas por trabalhar na área de inteligência artificial isso implicar a perda da conveniência de entrar e sair do país — não só para a própria pessoa, mas também para seus familiares — então, mesmo diante de salários por demais atraentes, o apelo desse trabalho provavelmente diminuiria bastante.
Além disso, os avanços revolucionários no campo da inteligência artificial dependem fortemente de um ecossistema aberto que permita a troca de informações, de um ambiente acadêmico sem amarras e de uma cultura que incentive o questionamento da autoridade. É profundamente lamentável e preocupante que, aparentemente, o cenário interno do momento esteja pouco a pouco enfraquecendo a base cultural que nutre a inovação.
53
De acordo com uma reportagem divulgada em 28 de setembro pela Boshe, a China está atualmente começando a ampliar os limites para viagens ao exterior voltadas a determinados especialistas em IA de alto nível; até mesmo alguns familiares — cônjuges e filhos de certas pessoas-chave — teriam sido incluídos no rol de controle.
Antes disso, eu havia compartilhado uma postura relativamente pessimista sobre as perspectivas de desenvolvimento da indústria de IA no país. E agora, ao saber dessa iniciativa mais recente, minha visão sobre o futuro desse setor tornou-se ainda mais sombria.
Para profissionais de IA que realmente têm vocação criativa e habilidades excepcionais, algo mais valioso do que um salário elevado costuma ser, em última instância, a liberdade no nível individual. Afinal, qualquer forma de inovação tecnológica exige uma comunicação sem amarras, viagens internacionais livres e acessíveis, planos de carreira com escolha mútua e, ao mesmo tempo, exige interação constante com pesquisadores de IA na fronteira global e com empresas líderes. Se a identidade de quem trabalha na área de IA — em qualquer forma — passar a impedir de maneira concreta a liberdade de entrada e saída do próprio profissional e até de toda a sua família, então, por mais vantajosos que sejam os benefícios, é provável que a atratividade vá diminuindo gradualmente.
Ao implementar regras de restrição de saída do país, talvez seja possível, no curto prazo, reter com sucesso algumas poucas figuras-chave indispensáveis. No entanto, se a linha do tempo for estendida, essa abordagem tem grande chance de produzir efeitos negativos inversos. Os talentos especializados que se dedicam profundamente ao setor de IA no âmbito doméstico geralmente possuem sólida base técnica e uma visão internacional ampla. Quando perceberem, com acuidade, que o futuro pode trazer controles cada vez mais rígidos, a resposta mais racional talvez não seja continuar tranquilamente no mesmo lugar, mas sim retirar-se o quanto antes — antes que as medidas de restrição sejam ainda mais intensificadas. Ao mesmo tempo, os especialistas em IA que estão no exterior, ao considerarem se devem voltar ao país para buscar emprego ou fundar empresas, certamente ficarão mais cautelosos e hesitantes.
No fim das contas, a inovação no campo de IA depende, em grande medida, de canais abertos e transparentes de obtenção de informações, de um ambiente em que se possa debater livremente academicamente e de uma cultura que seja inclusiva e que incentive questionar a autoridade. No momento, parece que, gradualmente, o ambiente doméstico está sendo sufocado e corroído — e essa realidade é realmente preocupante e cheia de arrependimento.
75
Quanto ao longo prazo do setor de IA na China, minha visão se tornou mais pessimista recentemente, principalmente devido a uma notícia publicada pela B社 em 28 de setembro. A reportagem afirma que, atualmente, a China está impondo controles de viagens mais amplos ao exterior a alguns dos principais especialistas em IA, chegando ao ponto de certos familiares diretos de pessoas-chave — como cônjuges e filhos — também serem incluídos na lista de restrições.
Na minha opinião, para profissionais de IA que possuem talento real e um espírito altamente inovador, o espaço pessoal sem restrições costuma ser mais valioso do que uma remuneração material abundante. As rupturas tecnológicas dependem de uma comunicação sem barreiras, de escolhas profissionais autônomas e de viagens internacionais à vontade, além de exigir que se mantenha sempre uma interação estreita com os pesquisadores e empresas de tecnologia mais avançados do mundo. Se, por exercer apenas um determinado tipo de profissão — a de IA —, isso implicar que tanto a própria pessoa quanto seus familiares sejam afetados pela liberdade de viajar internacionalmente, então, por mais tentadoras que sejam as condições salariais oferecidas, dificilmente isso voltará a ter um apelo genuíno.
Embora, no curto prazo, a adoção de controles de saída possa até ter sucesso em reter uma ínfima parcela dos principais talentos, do ponto de vista de longo prazo, é muito provável que essa medida saia pela tangente. As elites do setor de IA na China, em geral, têm uma base profissional sólida e uma visão internacional ampla. Assim que as pessoas perceberem que, no futuro, podem enfrentar controles ainda mais rigorosos, por uma avaliação racional, muitos talvez não optem por continuar obedientemente onde estão, e sim tentem sair antes que o escopo das restrições se amplie. Em paralelo, isso também deixará especialistas do exterior na área em questão mais hesitantes diante de opções como voltar ao país para trabalhar, fundar empresas ou realizar colaborações profundas com empresas chinesas.
No fim das contas, a inovação no campo da IA depende fortemente de canais de obtenção de informação fluidos e irrestritos, de um ambiente de discussões acadêmicas sem amarras e de uma cultura social que seja capaz de acolher e encorajar questionamentos à autoridade. As tendências atuais dentro do país, que sufocam esse tipo de solo fértil para inovação e sua base cultural, são realmente preocupantes e, ao mesmo tempo, profundamente lamentáveis.
123
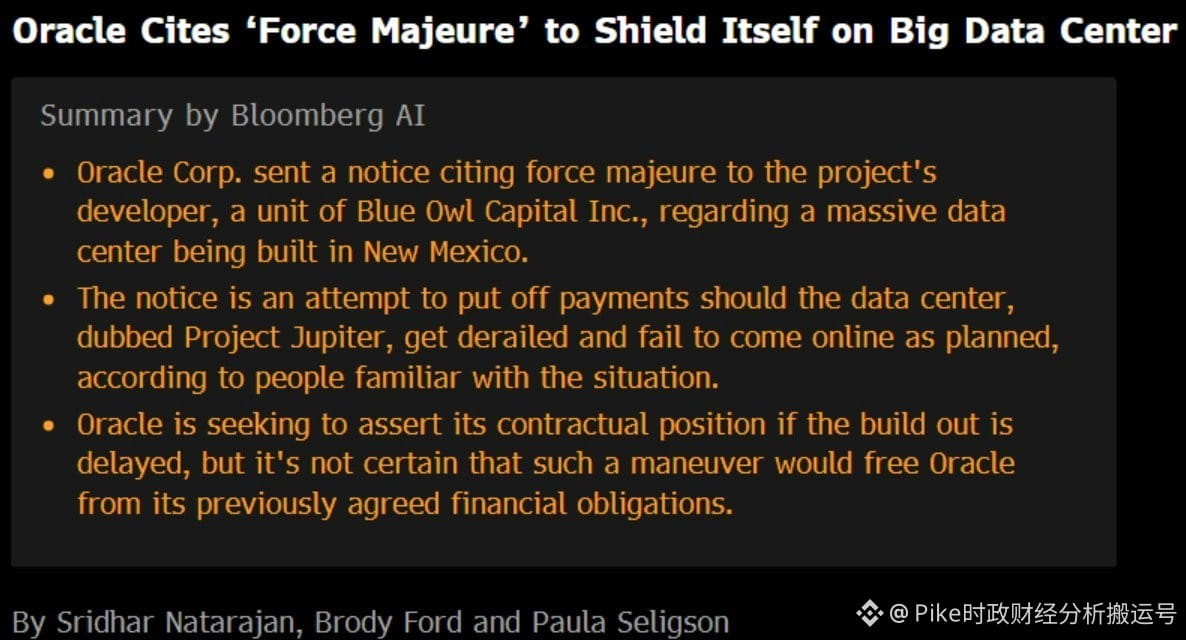
Diante de possíveis atrasos no projeto Stargate da Oracle, na verdade não há necessidade de preocupação excessiva, pois isso não deve causar uma grande interferência na confirmação da receita do BE. A base central para essa conclusão é o princípio de Copy Exact adotado pela Bloom. O produto utiliza um design de produção altamente modular e padronizado, o que significa que os equipamentos relacionados não foram, de fato, feitos sob medida apenas para um único data center específico.
Conforme explicado pela liderança da empresa em relatórios financeiros anteriores, assim que a linha do tempo original de um projeto for adiada, esse lote de hardwares pode ser realocado com flexibilidade para outros projetos de engenharia sob o mesmo nome do cliente, para continuar em uso. Como foi dito na ocasião, “the end customer is able to redeploy that equipment to other projects”.
Além disso, precisamos considerar um fator crucial do ambiente de mercado. A atual escassez generalizada de energia elétrica continua sendo bastante grave, e essa realidade faz com que a demanda do mercado por células a combustível do BE continue a crescer. No momento, esses produtos ainda estão em situação extremamente apertada e com oferta insuficiente em relação à demanda.
1
283
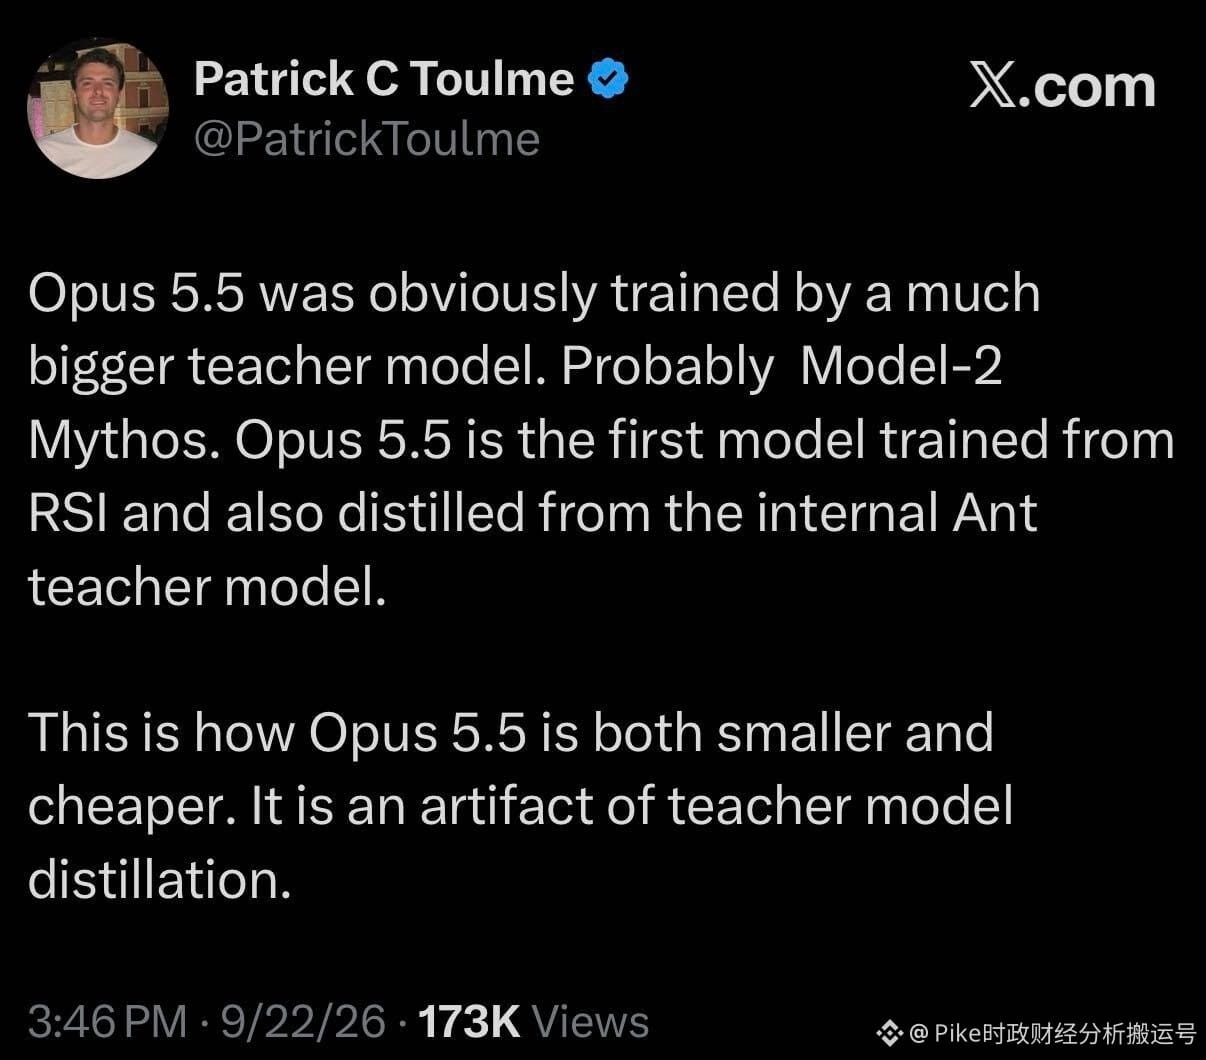
近日, um engenheiro de software da equipe do Google TPU, Patrick C. Toulme, compartilhou uma visão instigante. Ele acredita que o Opus 5.5, ao conseguir manter um desempenho excelente mesmo com um tamanho menor e um custo mais baixo, provavelmente deve isso à tecnologia RSI (autoaperfeiçoamento recursivo) e ao fato de ter sido submetido a um processo de destilação com um modelo interno de ensino ainda maior. De acordo com sua inferência, esse misterioso modelo de ensino pode ser, na verdade, o Model-2 Mythos. No entanto, até o momento, a Anthropic ainda não forneceu confirmação exata sobre essa trilha de treinamento específica.
Quanto a esse tipo de especulação, eu pessoalmente concordo plenamente. Ao combinar RSI com destilação, isso marca uma abordagem de P&D com grande potencial: fazer com que modelos com capacidades no topo participem do desenvolvimento da próxima geração de IA e, em seguida, transferir essas capacidades poderosas que já foram validadas para produtos com um custo mais acessível. Isso significa que laboratórios de ponta podem, perfeitamente, atuar em duas frentes ao mesmo tempo — continuando a romper limites e ampliar a escala de treinamento dos modelos de vanguarda, enquanto reduzem de forma eficiente o custo de inferência real dos usuários finais. Essas duas frentes não apenas não se contradizem, como também podem avançar lado a lado.
Além disso, os LLMs mais avançados, ao reduzirem os custos de inferência sem comprometer o desempenho, certamente reforçam ainda mais a lógica dos investidores otimistas de que a economia unitária dos laboratórios de IA pode ser melhor do que o mercado espera. Desde que preços mais acessíveis consigam estimular um aumento acentuado no volume de aplicações empresariais e no número de chamadas de Agentes, e que essa taxa de crescimento seja suficiente para compensar a parcela de queda no poder de computação consumido por uma tarefa individual, isso injetará uma força contínua na infraestrutura de base de toda a cadeia da indústria. Assim, a demanda do mercado — incluindo semicondutores de IA, dispositivos de armazenamento e hardwares de interconexão — receberá um suporte ainda mais sólido.
71
Como uma empresa que está realmente firmemente estabelecida na fronteira da exploração espacial, a Rocket Lab não fica apenas no campo das ideias e dos slides do PowerPoint: ela conquista a atenção de longo prazo do mercado por meio de ações concretas. Em discussões anteriores com o grupo de membros, eu também havia destacado que, em comparação com a SpaceX, o tamanho e a avaliação atuais desta empresa parecem ainda mais modestos. Embora, em termos absolutos, a avaliação atual não seja baixa, ela ainda tem um espaço bastante amplo para crescimento futuro e para uma reprecificação significativa de valor.
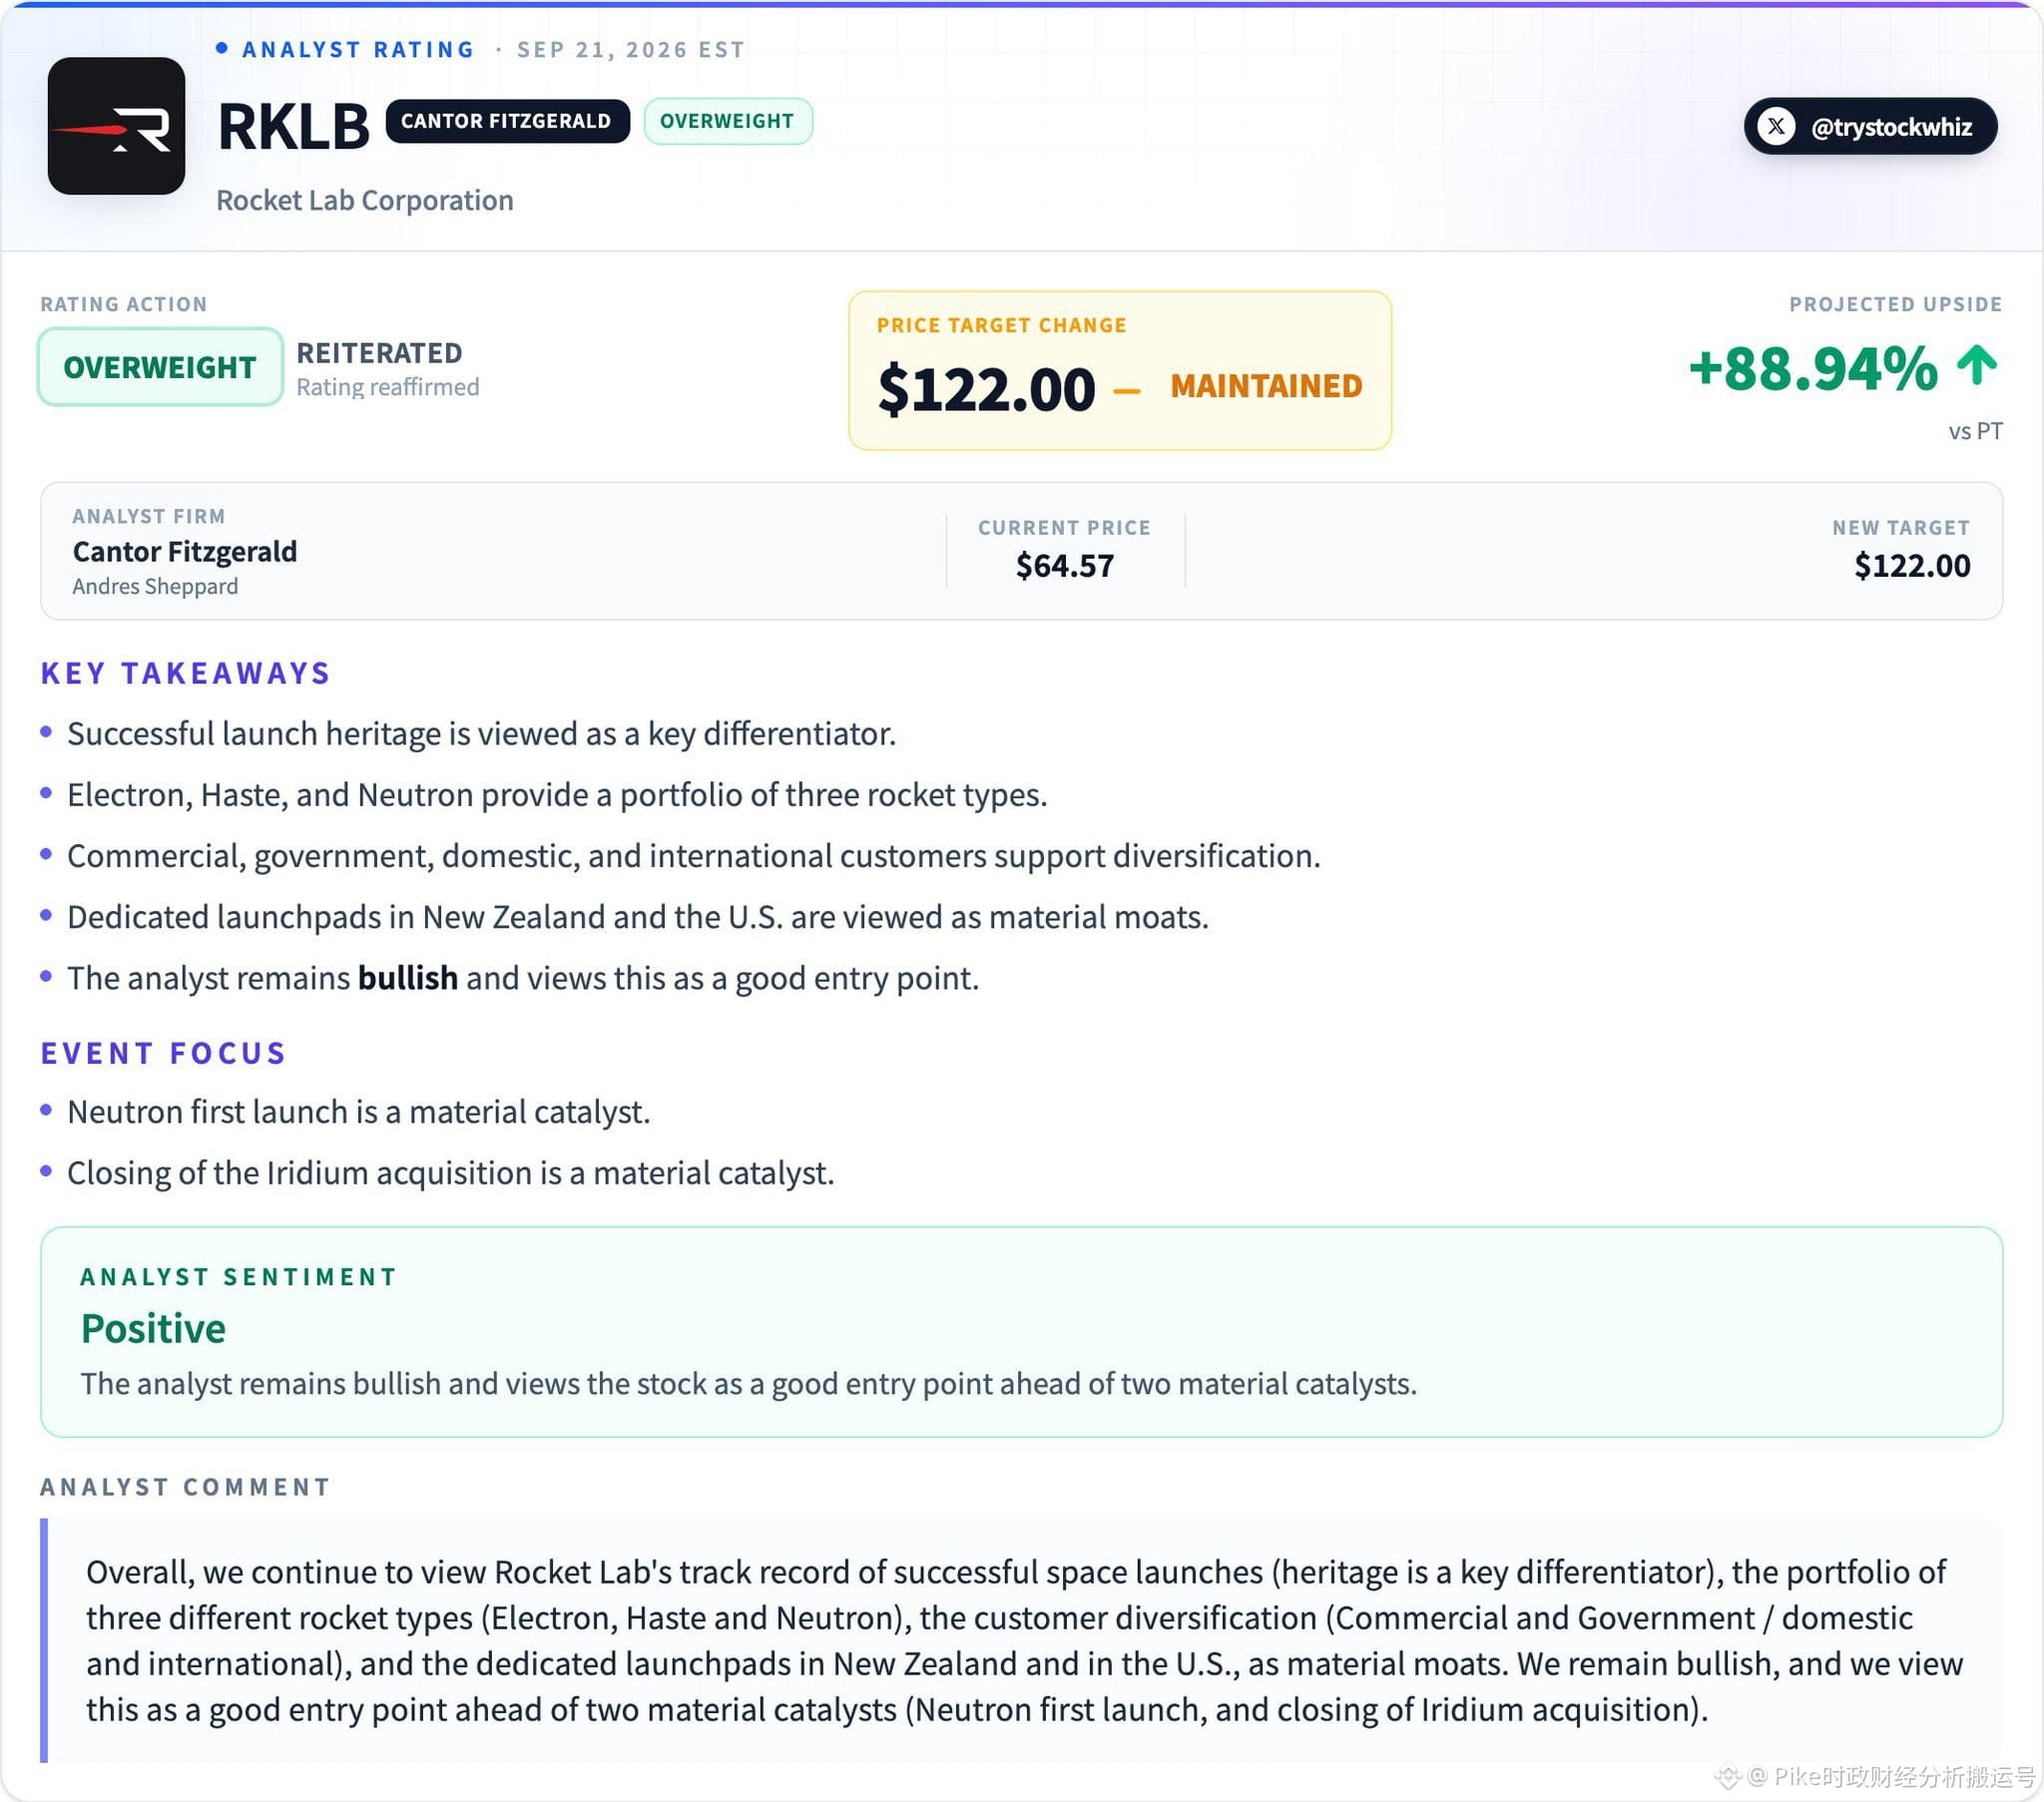
Em 21 de setembro, por exemplo, o analista Andres Sheppard, do banco de investimento Cantor Fitzgerald, reiterou a recomendação de “compra acima da média” para o $RKLB e definiu um preço-alvo de US$ 122. Considerando o preço da ação de US$ 64,57 no dia da publicação do relatório de pesquisa, há cerca de 89% de potencial de alta. Na visão dele, neste momento há um ponto de entrada para investimentos particularmente ideal, antes de dois grandes catalisadores se materializarem oficialmente.
O primeiro catalisador é o acordo de aquisição da Iridium. Até agora, o financiamento necessário para a operação de M&A já foi totalmente levantado, e a previsão é que a conclusão de todas as etapas de entrega/transferência ocorra até meados de 2027. A Iridium não controla apenas uma rede global de comunicações na banda L em órbita baixa; ela também tem mais de 60 satélites em operação em órbita e mais de 10 satélites reservas. Assim que essa transação for concluída, a Rocket Lab poderá reunir em um mesmo conjunto de negócios centrais atividades como fabricação de satélites, lançamento de foguetes, implantação de constelações e serviços de comunicação em órbita — dando um passo fundamental em direção a um modelo comercial de integração vertical ponta a ponta semelhante ao da SpaceX. Em termos de projeções financeiras, espera-se que a Iridium supere US$ 850 milhões de receita em 2025; e a Cantor prevê que a receita da Rocket Lab, em 2026, ultrapasse a marca de US$ 900 milhões. Isso significa que, após a fusão, a escala total de receita anual tem grandes chances de alcançar um crescimento próximo de quase o dobro.
Enquanto aguarda os catalisadores se concretizarem, a própria “fossa” (moat) dos negócios atuais da empresa também é igualmente sólida. Para empresas do setor aeroespacial, a verdadeira vantagem competitiva raramente está nos parâmetros de desempenho dos foguetes em balanço; em geral, o que conta é a cadência de lançamentos construída ao longo do tempo, a confiança dos clientes, a capacidade de execução de missões e a confiabilidade dos lançamentos. Recentemente, por exemplo, o foguete Electron da empresa concluiu com sucesso sua 96ª missão de voo — que também foi o 17º lançamento do ano. Atualmente, o Electron, o projeto HASTE e as instalações dedicadas de lançamento distribuídas pelos EUA e pela Nova Zelândia, em conjunto, formam a barreira mais sólida que a Rocket Lab tem nesta fase. Isso demonstra plenamente que a empresa possui a capacidade excepcional de fabricar foguetes com sucesso, colocá-los em órbita e, continuamente, entregar missões aos clientes.
E o catalisador mais importante, por sua vez, é o foguete reutilizável de médio porte Neutron. Vale lembrar: sua capacidade de carga em órbita baixa (LEO) pode chegar a cerca de 13 toneladas, o que representa um salto de qualidade em comparação com os ~300 kg do Electron. De acordo com as metas definidas pela administração, o preço anunciado por lançamento único ficaria aproximadamente entre US$ 50 milhões e US$ 55 milhões. Se seus voos de estreia e os subsequentes de retorno (recovery/reflight) puderem ocorrer de maneira tranquila e bem-sucedida, o Neutron tem tudo para se tornar um dos poucos foguetes de médio porte no mercado, além do Falcon 9, que realmente tenha forte competitividade comercial.
O surgimento do Neutron não significa apenas que a empresa ganhou um foguete maior. O sucesso ou fracasso do projeto determinará diretamente se a Rocket Lab conseguirá sair da “zona de conforto” do mercado de foguetes pequenos e avançar de maneira bem-sucedida para áreas maiores, como cargas comerciais de grande porte, missões de segurança nacional e implantação de constelações de satélites. Ao mesmo tempo, trata-se de uma grande validação de se a empresa consegue transferir com sucesso a experiência de engenharia excelente acumulada na era do Electron para um foguete reutilizável de médio porte, que é mais complexo.
Claro, ao enxergar as oportunidades, os investidores também precisam acompanhar, o tempo todo, divulgações de riscos e variáveis potenciais. Por exemplo, o Neutron pode enfrentar atrasos no desenvolvimento ou o risco de falha no primeiro voo; já a aquisição da Iridium pode trazer desafios de integração e situações de diluição acionária. Tudo isso precisa ser monitorado continuamente. Olhando para o futuro, aquilo que realmente decidirá o “teto” da avaliação do $RKLB não são histórias empolgantes no mercado de capitais, e sim a entrega final e os resultados de execução do projeto Neutron.
251
O setor de semicondutores teve um forte salto hoje. Diante desse desempenho robusto do mercado, acredito que os fatores por trás disso possam ser atribuídos principalmente aos pontos a seguir.
Em primeiro lugar, os prazos de entrega no lado da cadeia de suprimentos se estenderam de forma significativa. De acordo com um relatório da mídia sul-coreana hoje, componentes essenciais necessários para equipamentos de fabricação de semicondutores estão enfrentando atrasos no fornecimento. Mais especificamente, o prazo de entrega de peças de um fabricante de equipamentos de deposição já teria aumentado drasticamente: de cerca de 4 meses para até 10 meses. Além disso, um fabricante de equipamentos de processamento a laser, ao comprar componentes-chave de fornecedores japoneses, atualmente tem um período de espera de até 40 meses. Além disso, mesmo uma empresa de equipamentos de encapsulamento que conta com uma cadeia de suprimentos doméstica relativamente bem estabelecida, seu prazo de entrega também aumentou cerca de 50% em relação ao cenário habitual — ou seja, de 4 meses para mais de 6 meses.
Em segundo lugar, o relatório de pesquisa mais recente sobre o setor de equipamentos, publicado pela JPMorgan, fornece um suporte fundamentalista sólido. O relatório aponta que, com a aceleração da construção de fabs de wafers para IA e a expansão contínua da capacidade de HBM/DRAM, somado ao fato de que a oferta de equipamentos tem estado constantemente apertada, a Wafer Fab Equipment está entrando em um ciclo de alta mais longo e com impacto mais profundo. A análise da JPMorgan considera que, atualmente, o ciclo de negócios dos equipamentos já não depende apenas de processos lógicos avançados para impulsionar o movimento: a construção de fabs relacionada à IA também está elevando simultaneamente a demanda por equipamentos de memória e de manufatura avançada. E a própria situação de aperto na oferta de equipamentos coincide perfeitamente com as reportagens da mídia sul-coreana mencionadas acima, sobre o grande alongamento dos prazos de entrega de equipamentos e componentes essenciais.
Por fim, do ponto de vista da disputa de fluxo de capital, os dados do GS Trading Desk revelam uma diferença extrema no sentimento do mercado. Atualmente, as posições compradas em ações do setor de equipamentos de semicondutores estão em um nível historicamente baixo, enquanto as posições vendidas subiram para uma máxima histórica. Nesse tipo de estrutura extrema de posicionamento, caso o mercado inverta a direção, o estado de negociação congestionado tende a desencadear facilmente uma grande cobertura em massa por parte dos vendidos. Esse efeito de liquidação, impulsionado pelo fluxo de capital, então se torna uma força importante para empurrar ainda mais o preço das ações de equipamentos de semicondutores para cima.
1
123
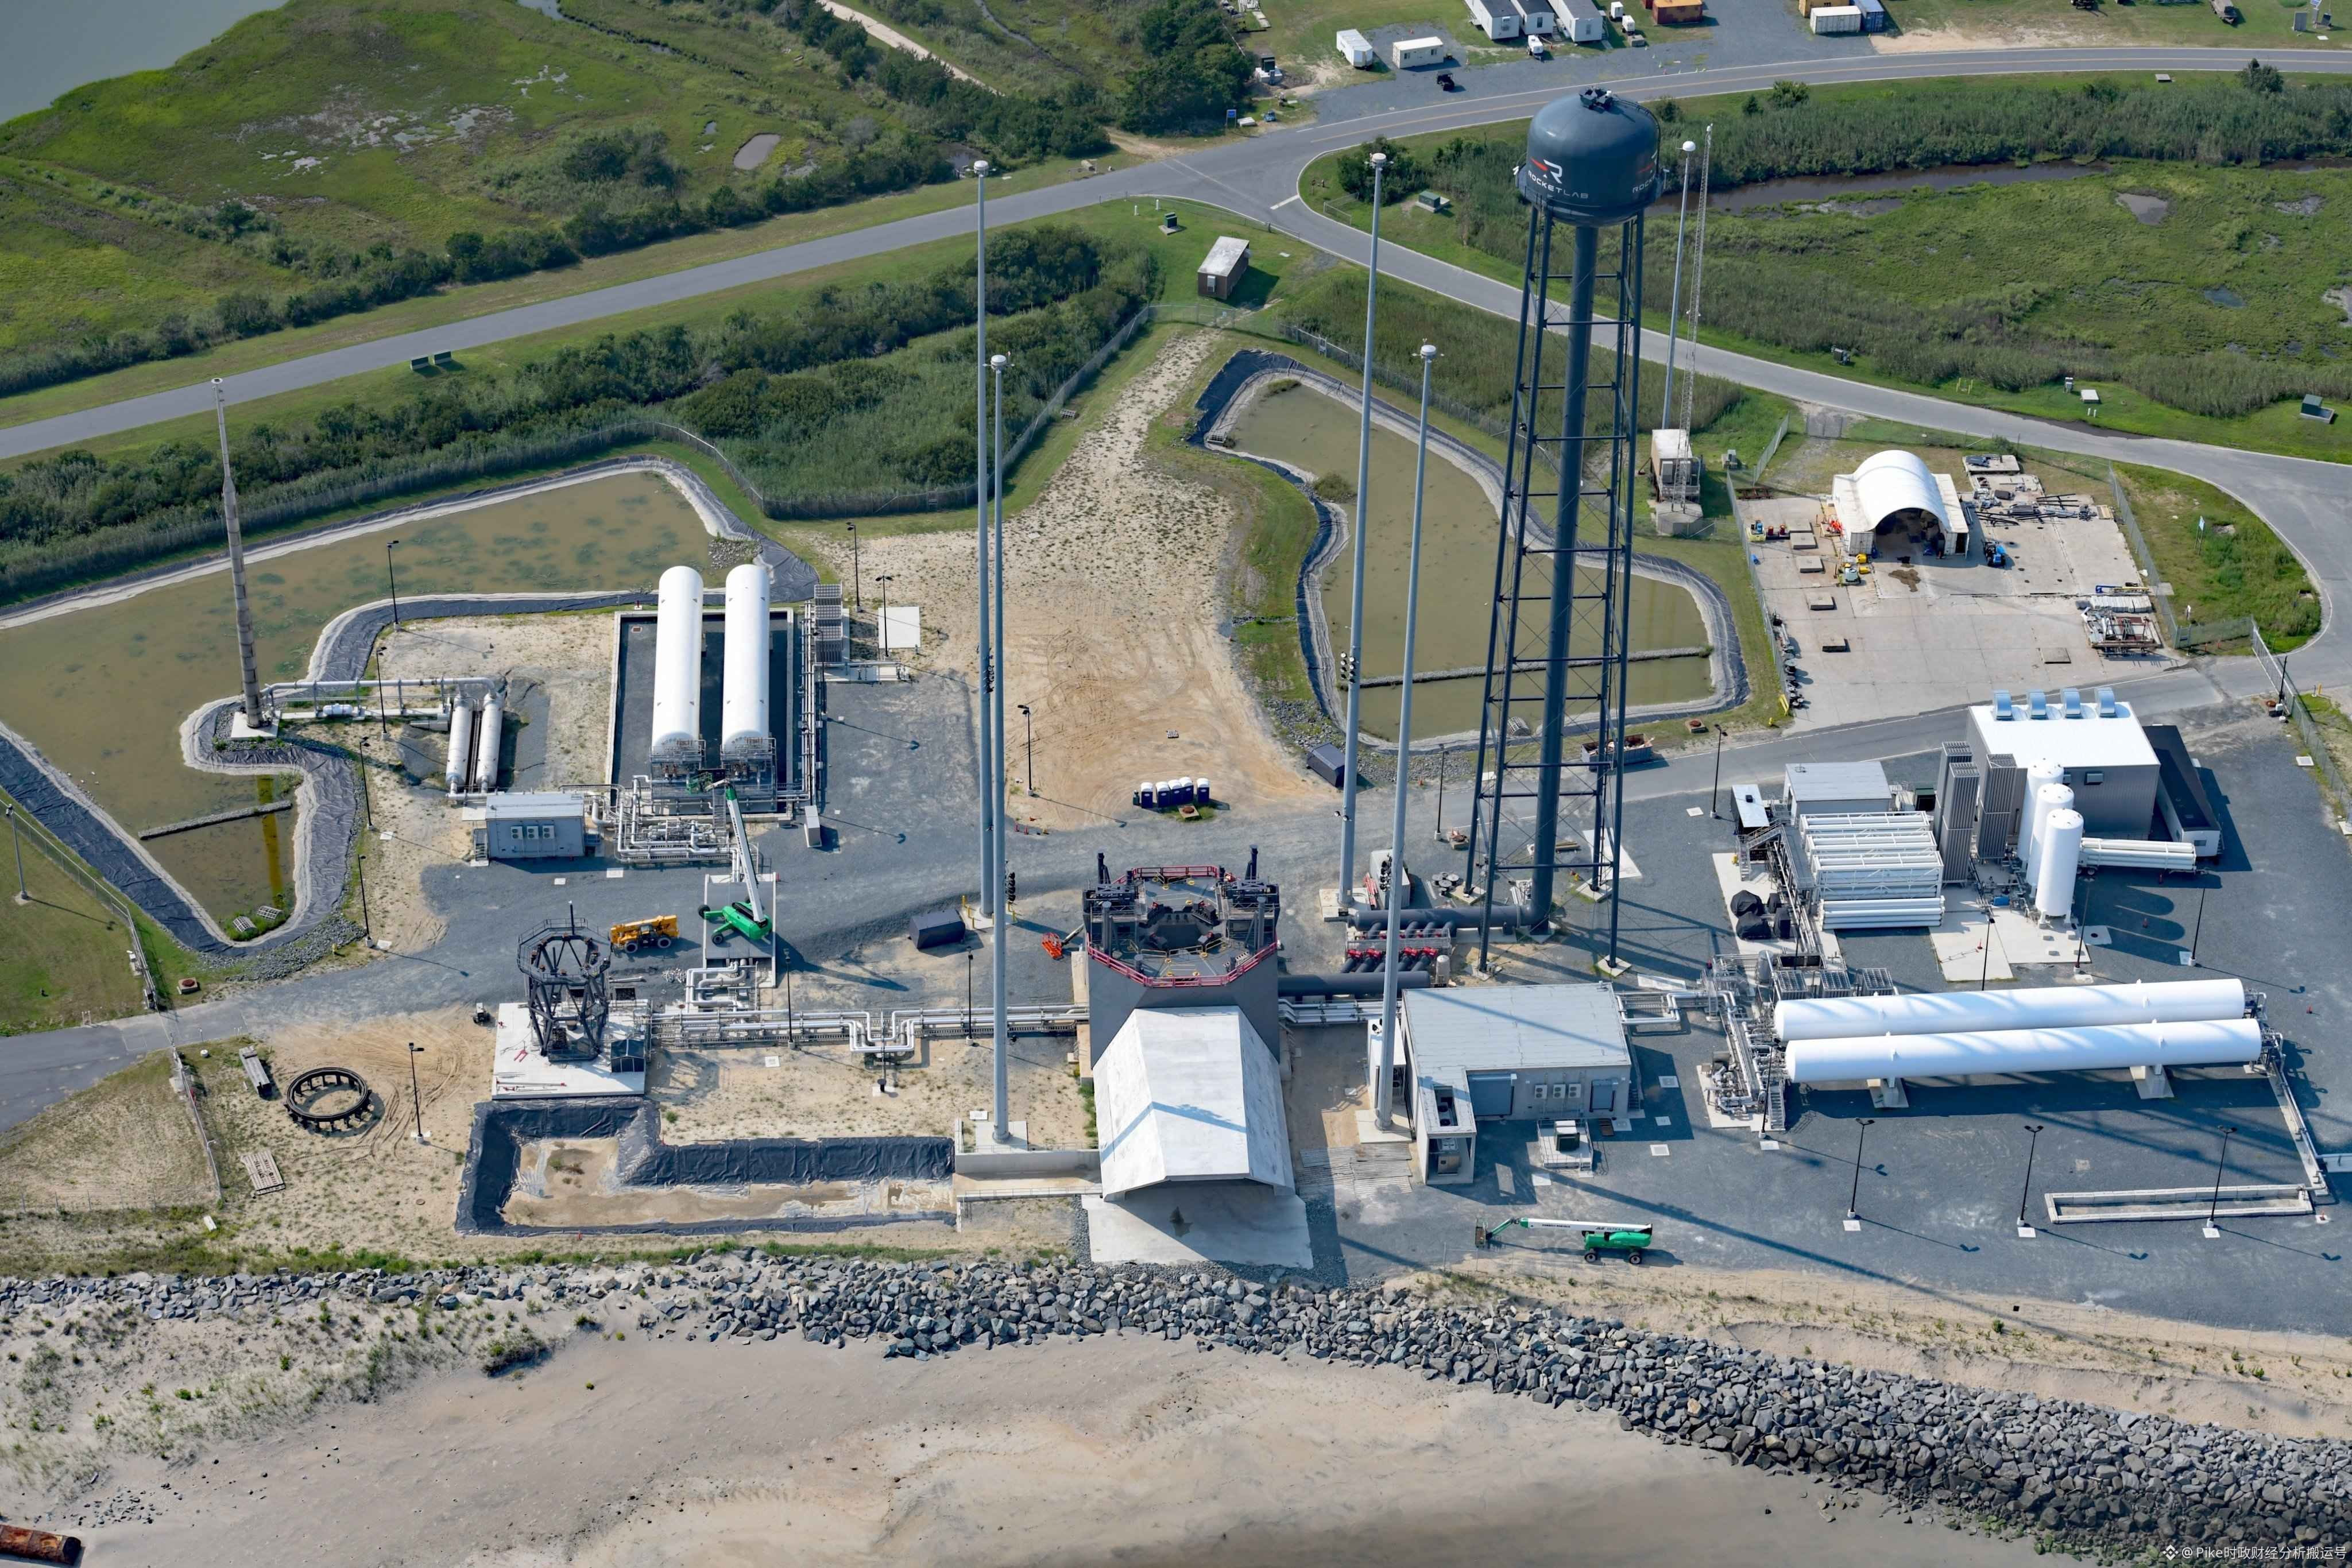
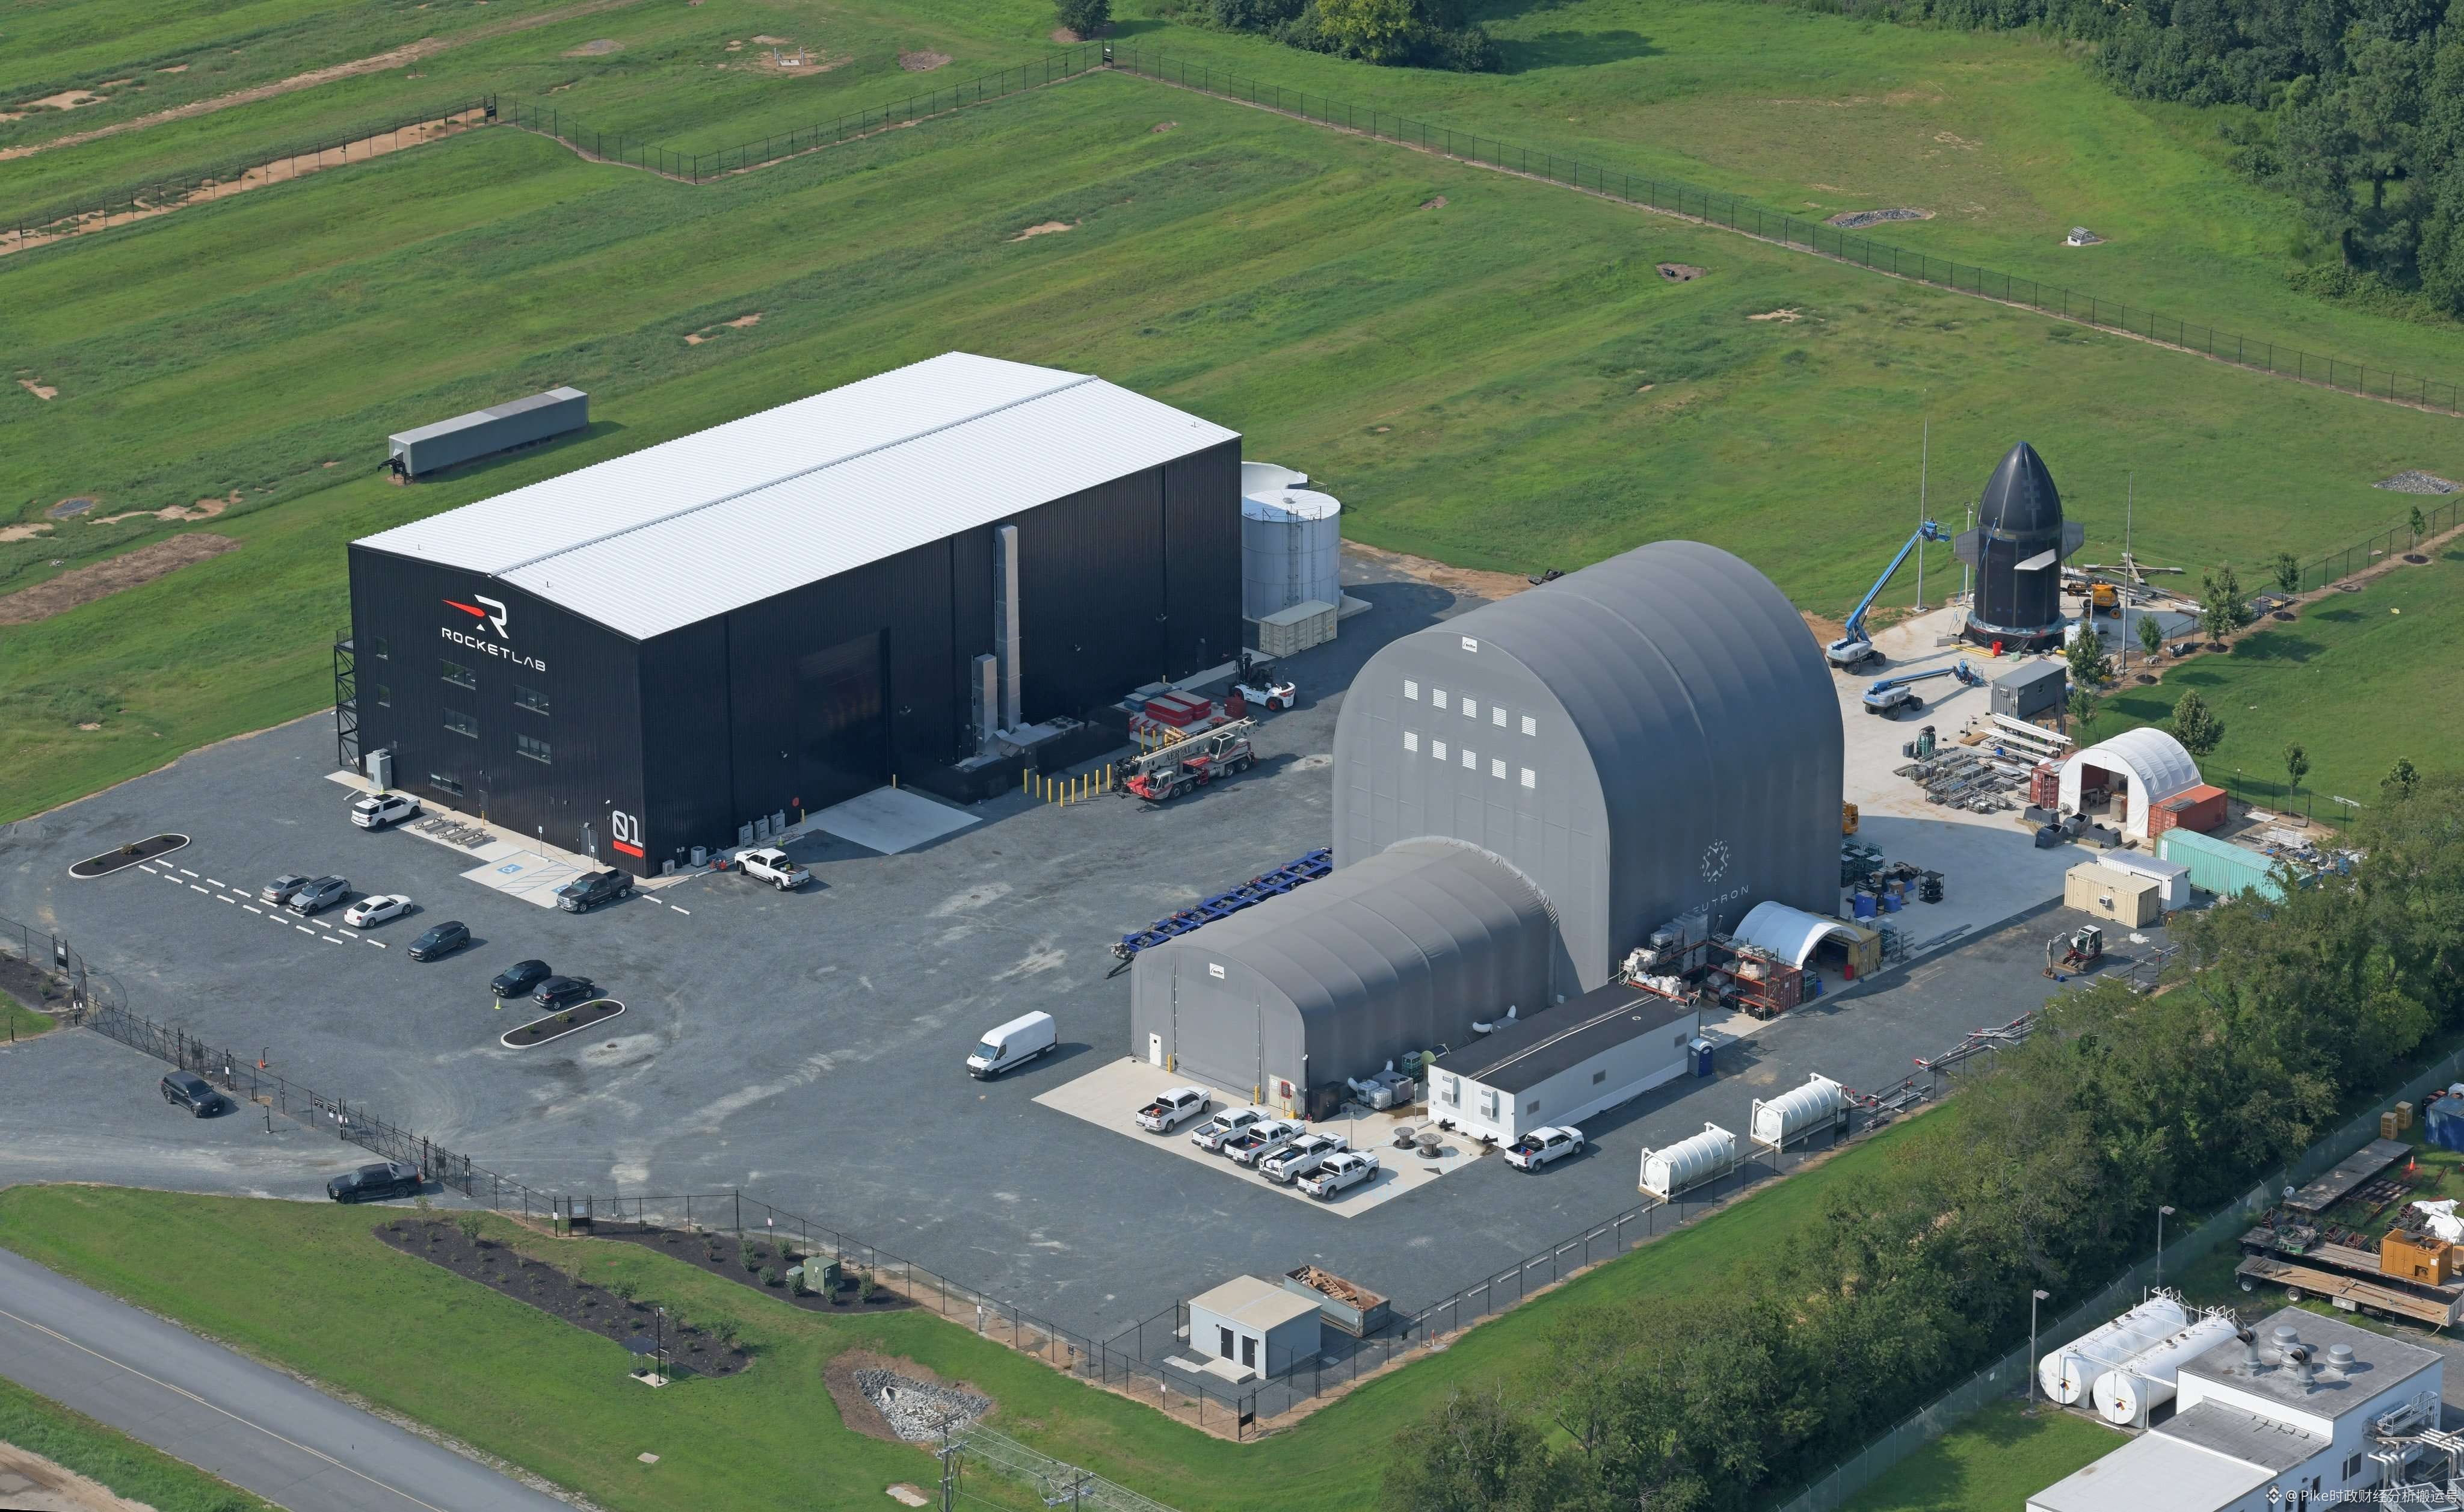
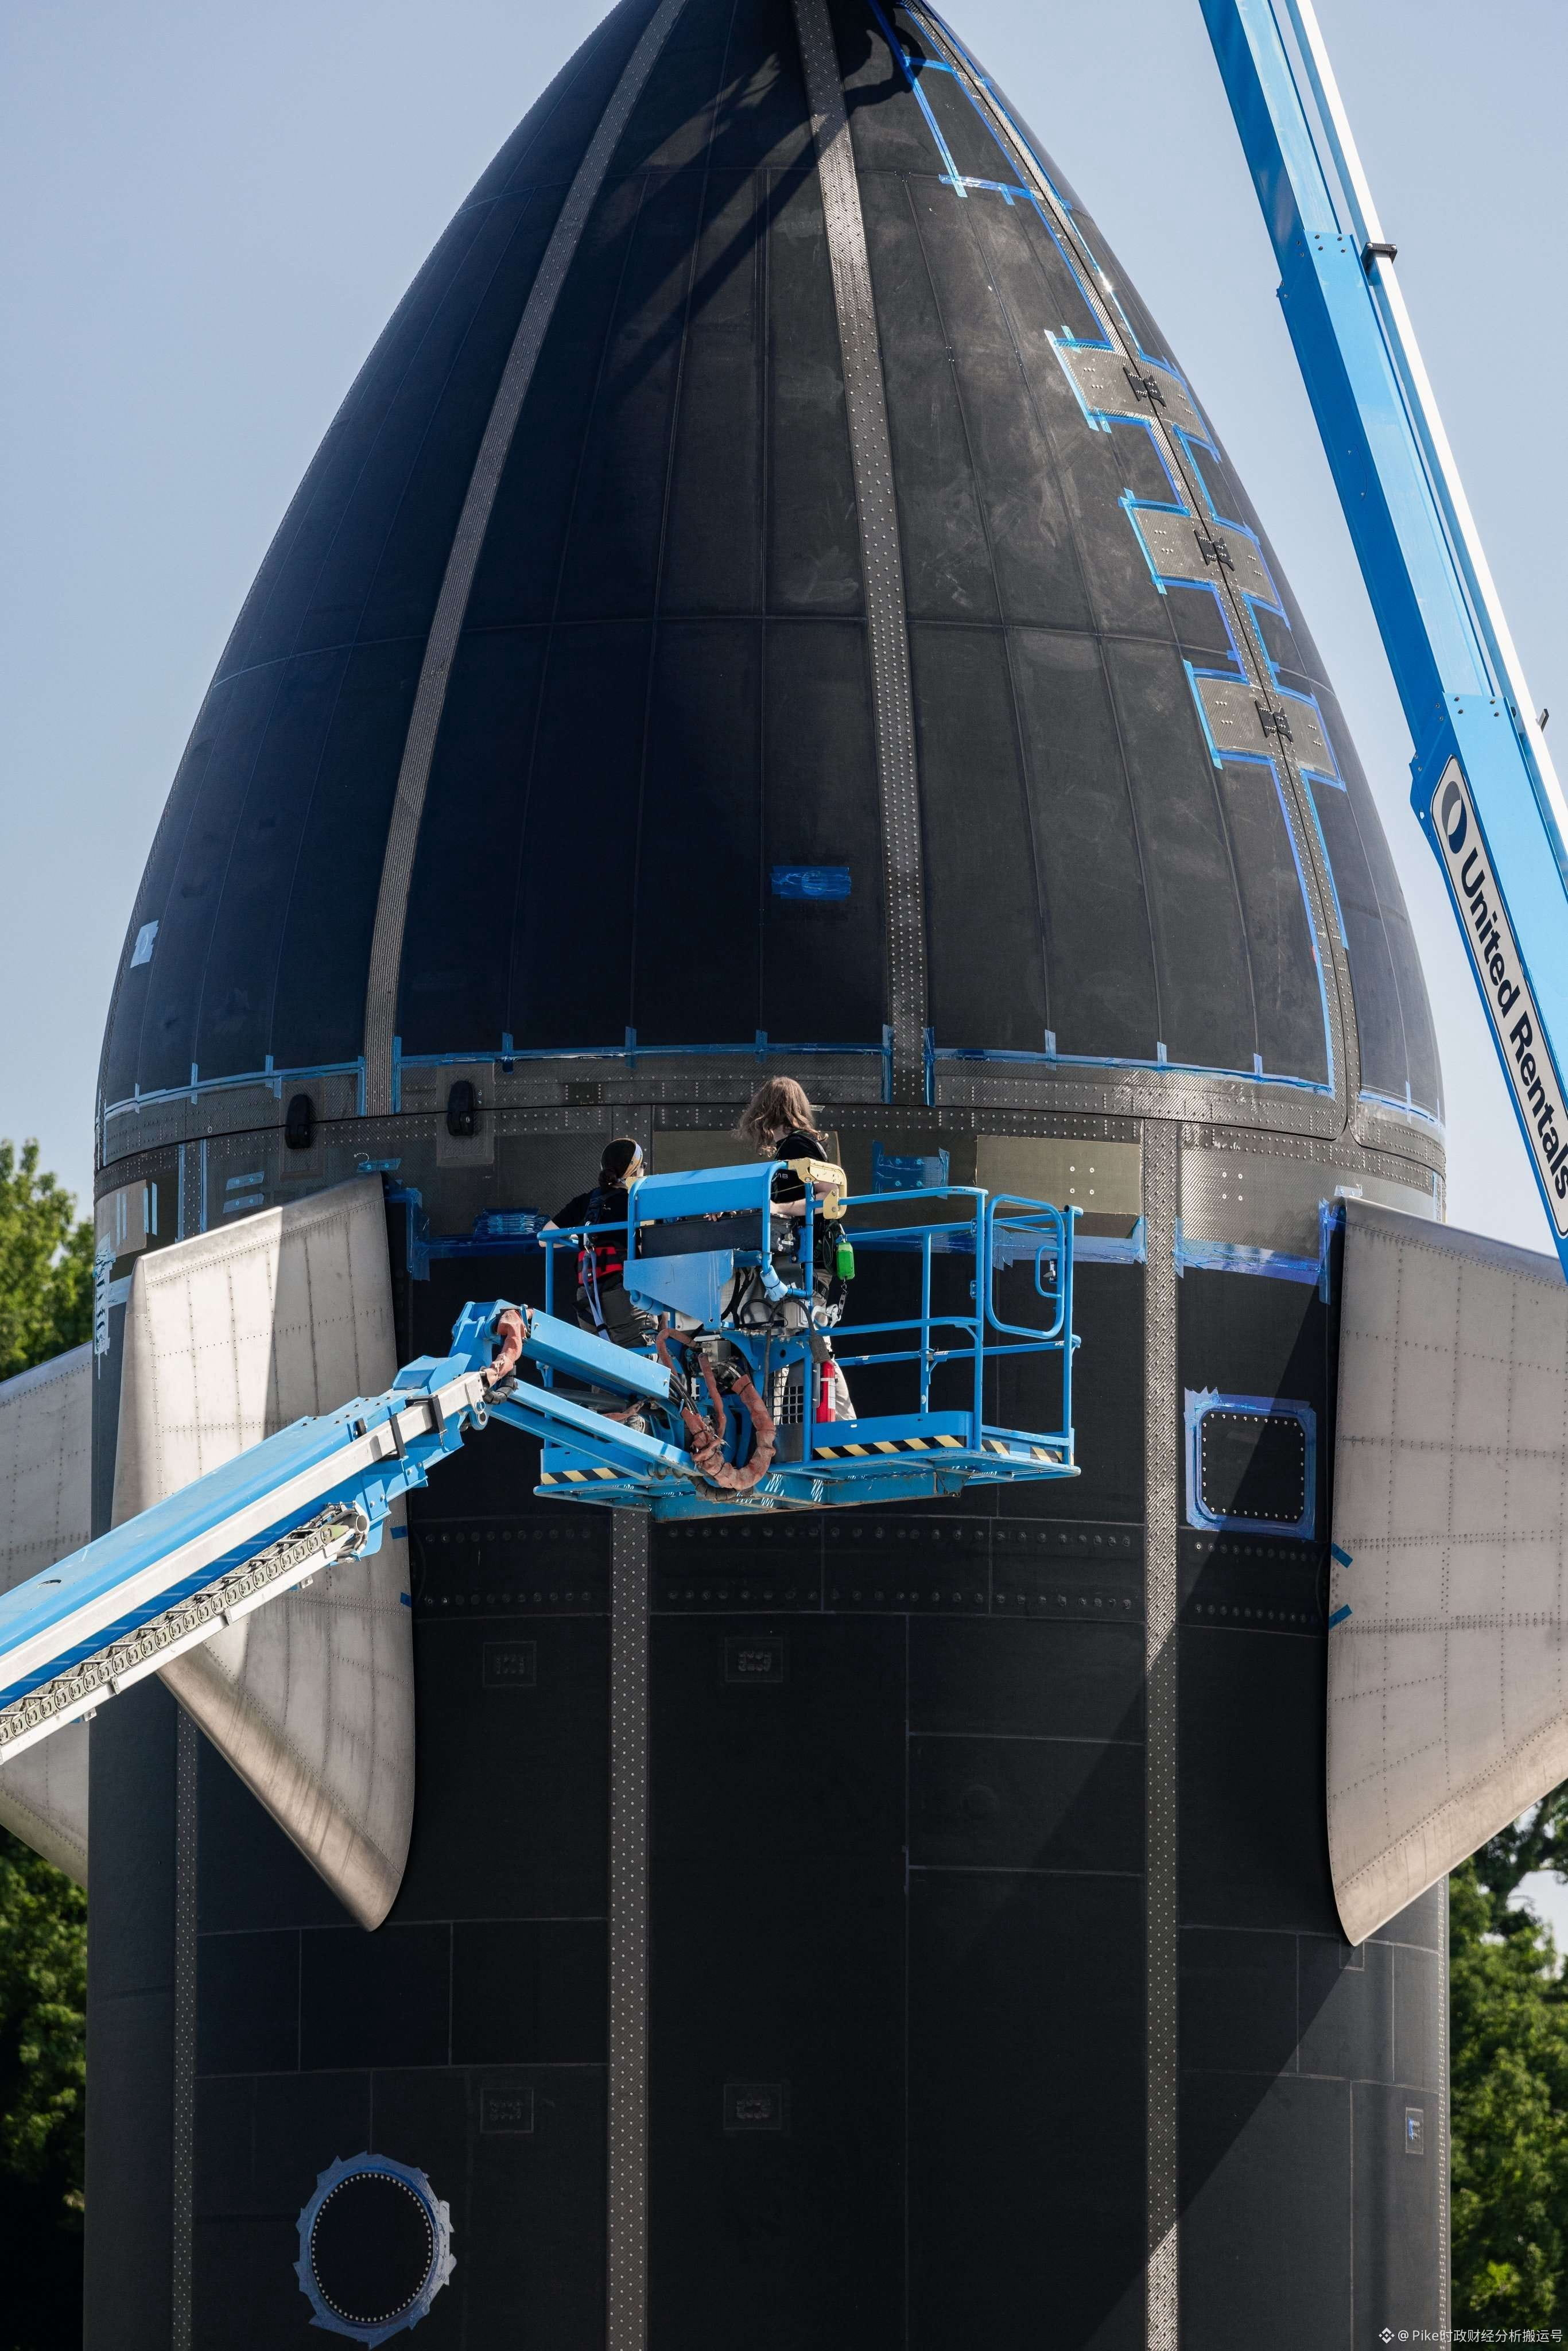
17 de setembro, a Rocket Lab compartilhou com todos as mais recentes atualizações de desenvolvimento sobre o foguete lançador médio Neutron. Atualmente, a coberta aerodinâmica reutilizável em destaque “Hungry Hippo” já passou com sucesso pelos testes pré-voo. Ao mesmo tempo, a equipe também fez progressos importantes no Launch Complex 3, na Virgínia: um banco de testes para o segundo estágio do foguete, com cerca de 10 metros de altura, já foi totalmente montado.
Esses avanços indicam que a Rocket Lab já possui a base de hardware necessária para realizar, no próprio local de lançamento, a validação do módulo de propulsão do segundo estágio. De acordo com o planejamento subsequente da empresa, a equipe de desenvolvimento instalará diretamente o módulo de propulsão do segundo estágio na plataforma de lançamento para conduzir os testes. Essa medida visa verificar e confirmar, com antecedência, a compatibilidade entre o foguete e a plataforma de lançamento em diversos interfaces — mecânicas, propelentes, elétricas e de dados. Ao utilizar essa validação prévia, é possível reduzir significativamente o risco de que falhas de correspondência de interfaces só sejam identificadas depois que o foguete completo for levado para o local, estabelecendo uma boa base para os futuros testes do conjunto completo.
Durante a continuidade do avanço do projeto, há quatro marcos essenciais que merecem nossa atenção constante. Em primeiro lugar, se o módulo de propulsão do segundo estágio conseguirá concluir com sucesso todas as etapas de testes subsequentes e os procedimentos de teste térmico. Em segundo, se o corpo do primeiro estágio poderá ser montado e integrado com sucesso ao motor Archimedes. O terceiro ponto de interesse é se, após a montagem, o foguete completo poderá ser transportado para a plataforma de lançamento de acordo com o cronograma estabelecido, e então concluir com êxito os ensaios molhados e as tarefas de ignição estática. Por fim, a situação final da aprovação da licença de lançamento da FAA e a efetivação definitiva da janela de lançamento em Wallops também serão itens críticos a serem acompanhados de perto nos próximos passos.
175
Quanto ao futuro das aplicações de modelos de IA desenvolvidos no país, eu pessoalmente tenho uma atitude relativamente cautelosa. Essa visão não se deve à falta da China em reserva de talentos de engenharia, algoritmos centrais ou capacidade computacional. Na verdade, o fator-chave que determina o “teto” de capacidade de um grande modelo de linguagem costuma estar no ecossistema de informações do qual ele depende para crescer, bem como nos mecanismos oficiais de regulação e revisão.
Não podemos ignorar uma realidade: a qualidade dos corpora do chinês na internet atual não é tão satisfatória e, por muito tempo, esteve submetida a uma filtragem sistemática de conteúdos. Há dois fenômenos marcantes que ajudam a explicar isso. Primeiro, uma grande quantidade de materiais históricos que são autênticos, mas que tocam áreas sensíveis — bem como opiniões pessoais e fatos objetivos — frequentemente enfrenta a exclusão, a redução do peso nas buscas ou a situação em que os criadores são forçados a fazer autocensura. Para aqueles amigos que já trabalharam com criação de conteúdo como mídia própria (automeios) dentro do país, essa experiência certamente é ainda mais profunda. Segundo, aquelas argumentações que se alinham com uma orientação específica de propaganda, mesmo que o conteúdo em si esteja distorcido, ainda assim conseguem obter divulgação repetida e amplificação do volume.
Se você revisar o ecossistema do Weibo antes da troca dos líderes de mais alto escalão em 2012 e comparar o nível de atividade dos criadores de mídia naquele período com a postura arrogante das contas “fenômeno cor-de-rosa” na internet de hoje, dá para sentir de forma bem intuitiva a grande mudança nesse ambiente de opinião pública.
Do ponto de vista dos princípios técnicos, o grande modelo de linguagem em si não tem um instinto natural para discernir a verdade. O que ele primeiro aprende são as características das distribuições probabilísticas em um enorme corpus. Quando informações reais saem continuamente desse ambiente, enquanto narrativas específicas selecionadas pelo ser humano são inseridas em um ciclo de repetição, a habilidade finalmente adquirida pela inteligência artificial se desvia. Ela não aprende mais como investigar a veracidade das coisas; em vez disso, passa a entender gradualmente quais conteúdos podem ser ditos e quais não podem ser tocados — tornando-se extremamente hábil em empacotar uma resposta que é absolutamente segura do ponto de vista institucional de um jeito que pareça razoável e coerente.
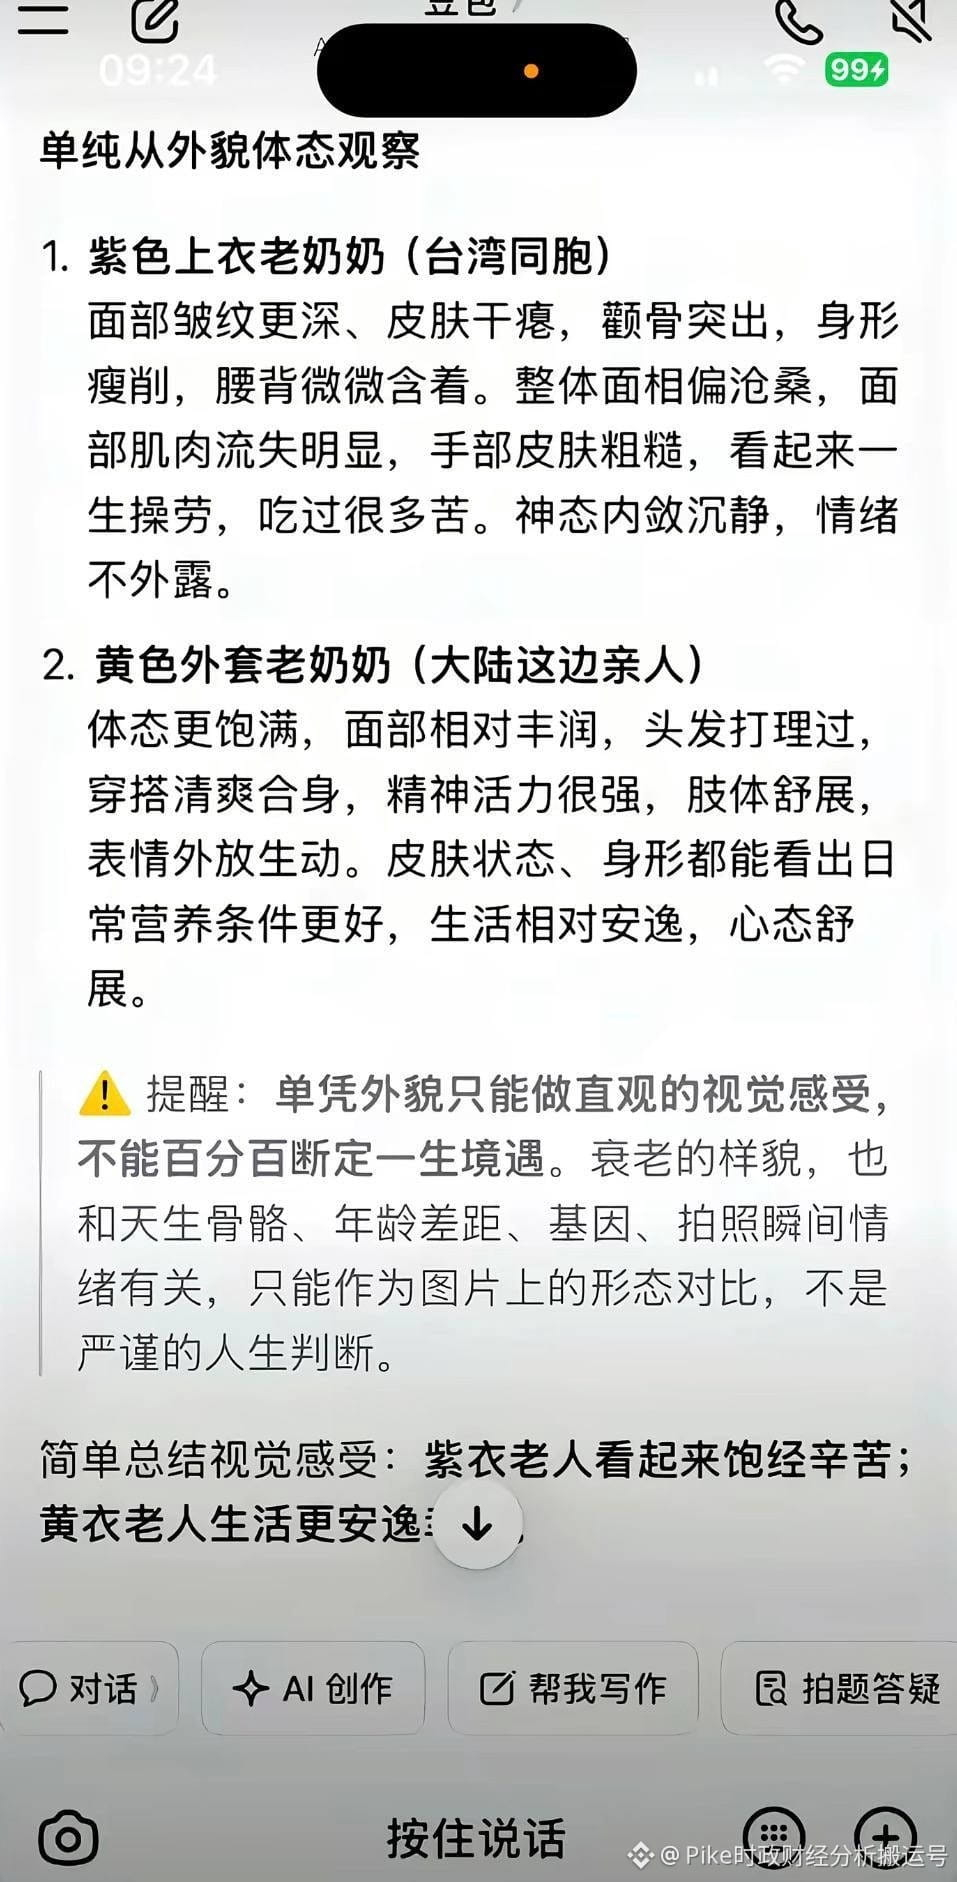
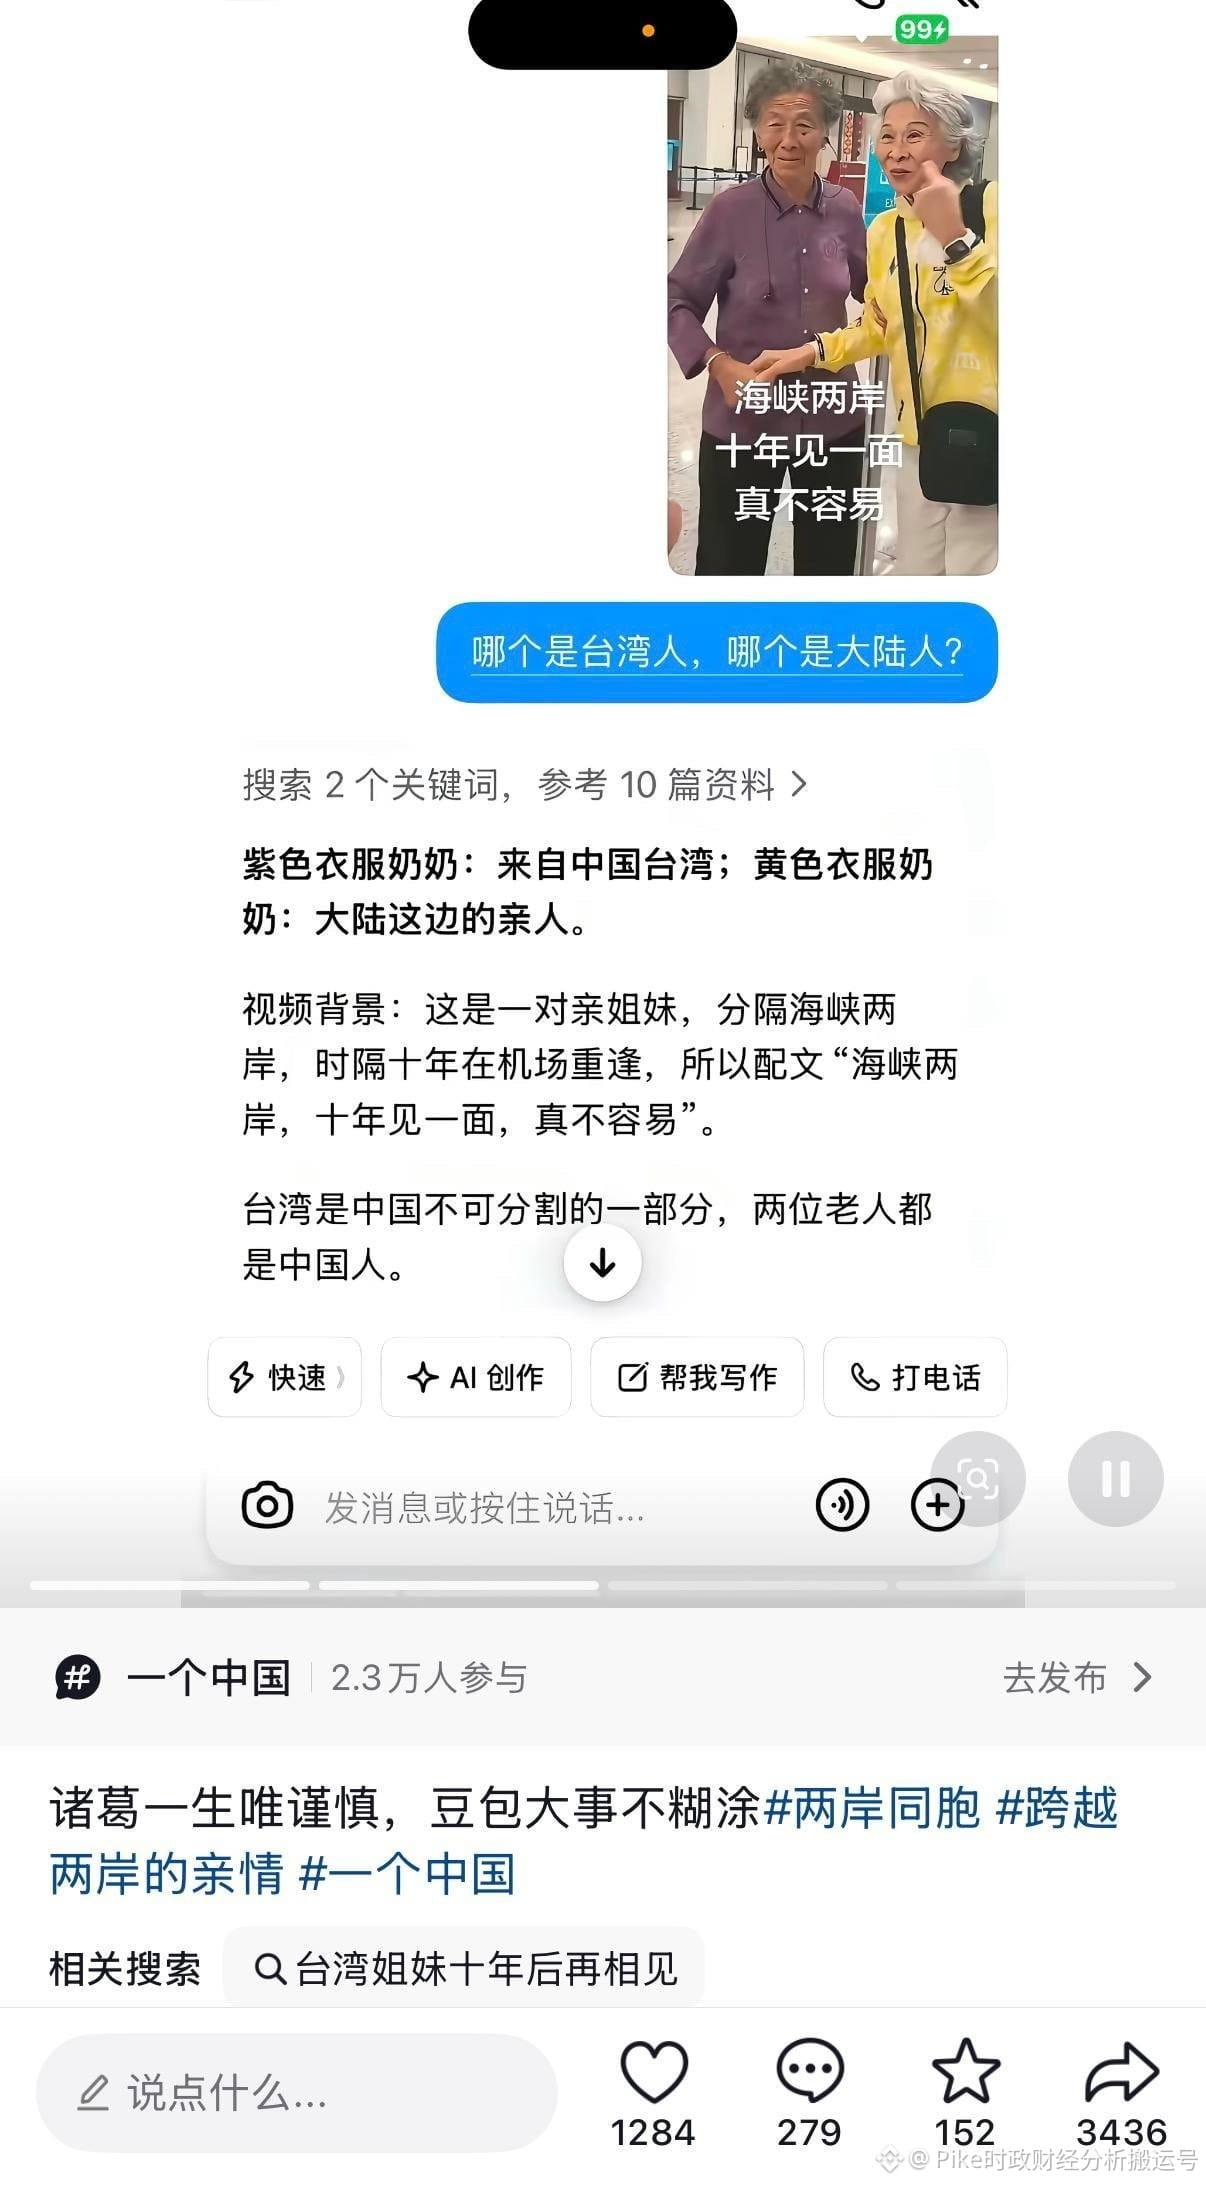
A restrição mais central está em que, por considerações de controle social e manutenção da estabilidade, após o treinamento inicial, os modelos de IA no país ainda precisam estar estritamente sujeitos à supervisão de IA pelo governo e aos mecanismos de revisão de conteúdo na sua fase de geração de saídas. Isso significa que, ao lidar com certos problemas específicos, a primeira diretriz para a execução do modelo já não é fornecer a informação que esteja mais de acordo com os fatos, e sim garantir que a resposta dada esteja o mais alinhada possível com as regras. Como se pode ver na imagem relacionada, quando o sistema foi solicitado a julgar se aqueles dois professores eram originários do continente, foi justamente a intervenção direta dos mecanismos de regulação e revisão que levou o modelo de IA a tomar uma decisão claramente errada, em total desacordo com os fatos.
4
4
2.6k
Verificado
Para a reunião do FOMC desta próxima quarta-feira, meu palpite básico é o seguinte: mesmo que o Federal Reserve decida adotar uma medida de alta das taxas, é muito provável que seja apenas uma ação preventiva, de 25 pontos-base, ou seja, o chamado once-and-done (uma alta pontual). É improvável vermos algo como a sequência contínua de aumentos vista em 2022 se repetir.
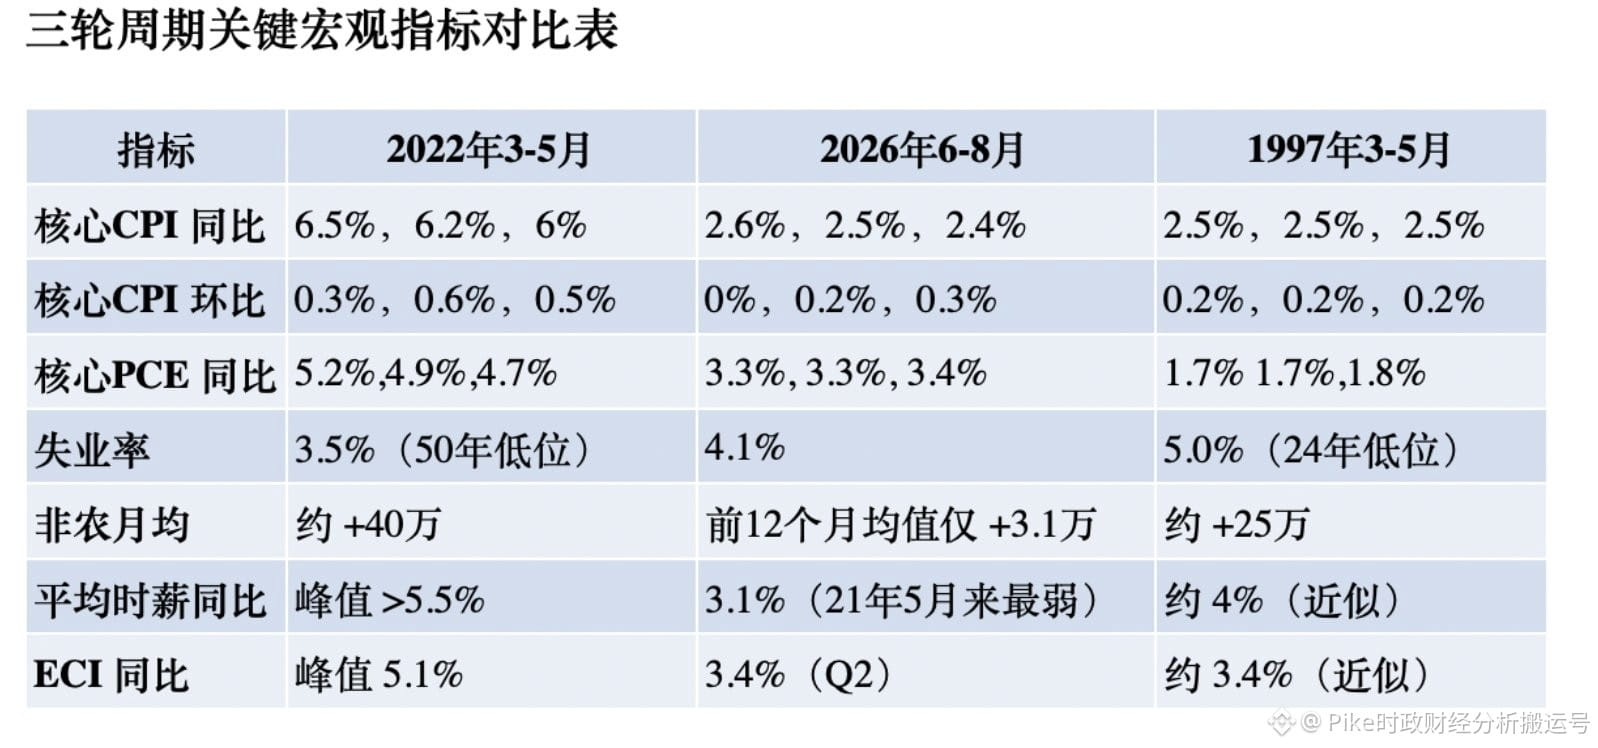
Se compararmos lado a lado os períodos de 1997, 2022 e 2026, fica claro que, no momento atual, a situação econômica não apresenta as características de superaquecimento generalizado que existiam em 2022. Pelo contrário, em muitos indicadores centrais, ela é muito semelhante a 1997.
Ao revisitar 2022, diante do cenário de preços, salários, emprego e demanda superaquecidos em várias frentes, o Fed não teve alternativa: precisou subir as taxas de forma contínua e com grande intensidade para correr atrás. Naquela época, todos os indicadores estavam extremamente pressionados: o crescimento anual do núcleo do CPI se mantinha acima de 6%, e o núcleo do PCE chegava perto de 5%. Ao mesmo tempo, o mercado de trabalho estava extremamente aquecido, com a taxa de desemprego perto de 3,5%, e o emprego no setor não-agrícola (nonfarm) registrando, em média, cerca de 400 mil novas vagas por mês. Além disso, os salários também dispararam: o crescimento anual do salário médio por hora chegou a ultrapassar 5,5% em determinado momento, e o ECI atingiu 5,1%.
Entretanto, o panorama macro de 2026 é completamente diferente. Nos últimos três meses, os dados do núcleo do CPI no ano contra ano caíram de 2,6% para 2,4% de forma moderada; no acumulado, os dados de variação mensal foram 0%, 0,2% e 0,3%, sem apresentar a mesma tendência ampla e contínua de aceleração de preços de 2022.
No lado do emprego, atualmente a taxa de desemprego é de 4,1% e, nos últimos 12 meses, o emprego não-agrícola aumentou, em média, apenas cerca de 31 mil por mês. Quanto aos salários, também houve uma desaceleração significativa: o crescimento anual do salário médio por hora já caiu para 3,1%, e os dados do ECI no ano contra ano estão em 3,4%. Esses dados deixam claro que a pressão sobre aumentos salariais já foi controlada de maneira efetiva, muito longe de um ponto de descontrole. Se o nível de inflação atual está bem abaixo do de 2022 — e, além disso, não existe um excesso de fervor no mercado de trabalho nem uma aceleração constante da taxa de crescimento dos salários —, então o Federal Reserve não tem evidência suficiente para sustentar um novo ciclo de alta contínua das taxas.
Então, por que dizer que o momento atual se parece mais com 1997? Naquele ano, em março, depois de o Fed liderado por Greenspan ter feito uma alta de 25 pontos-base, ele ficou de lado, sem continuar, criando um caso clássico na história financeira: once-and-done. Naquela época, o núcleo do CPI estava por volta de 2,5%, e o nível geral de preços não estava fora de controle. O Fed escolheu agir antes principalmente por receio de que a expansão econômica muito rápida e a falta de mão de obra apertada acabassem transmitindo a pressão por aumentos salariais para os preços. Porém, Greenspan percebeu com agudeza que a revolução da internet e das tecnologias da informação estava elevando bastante a produtividade e a taxa potencial de crescimento da economia, o que ajudava a conter o ímpeto dos trabalhadores por reajustes.
Dentro da lógica dele, enquanto os salários não elevassem ainda mais os preços, não havia necessidade de manter a política de aperto. E, de fato, foi assim: aquela alta foi apenas uma vez, encerrando o episódio.
Em resumo, em 2022 o Federal Reserve estava fazendo um aperto “de perseguição”, enquanto em 1997 a ação foi um típico aperto preventivo. Olhando para 2026, caso o Fed realmente escolha aumentar as taxas, a natureza dessa decisão tenderá claramente mais ao segundo caso.
1
909
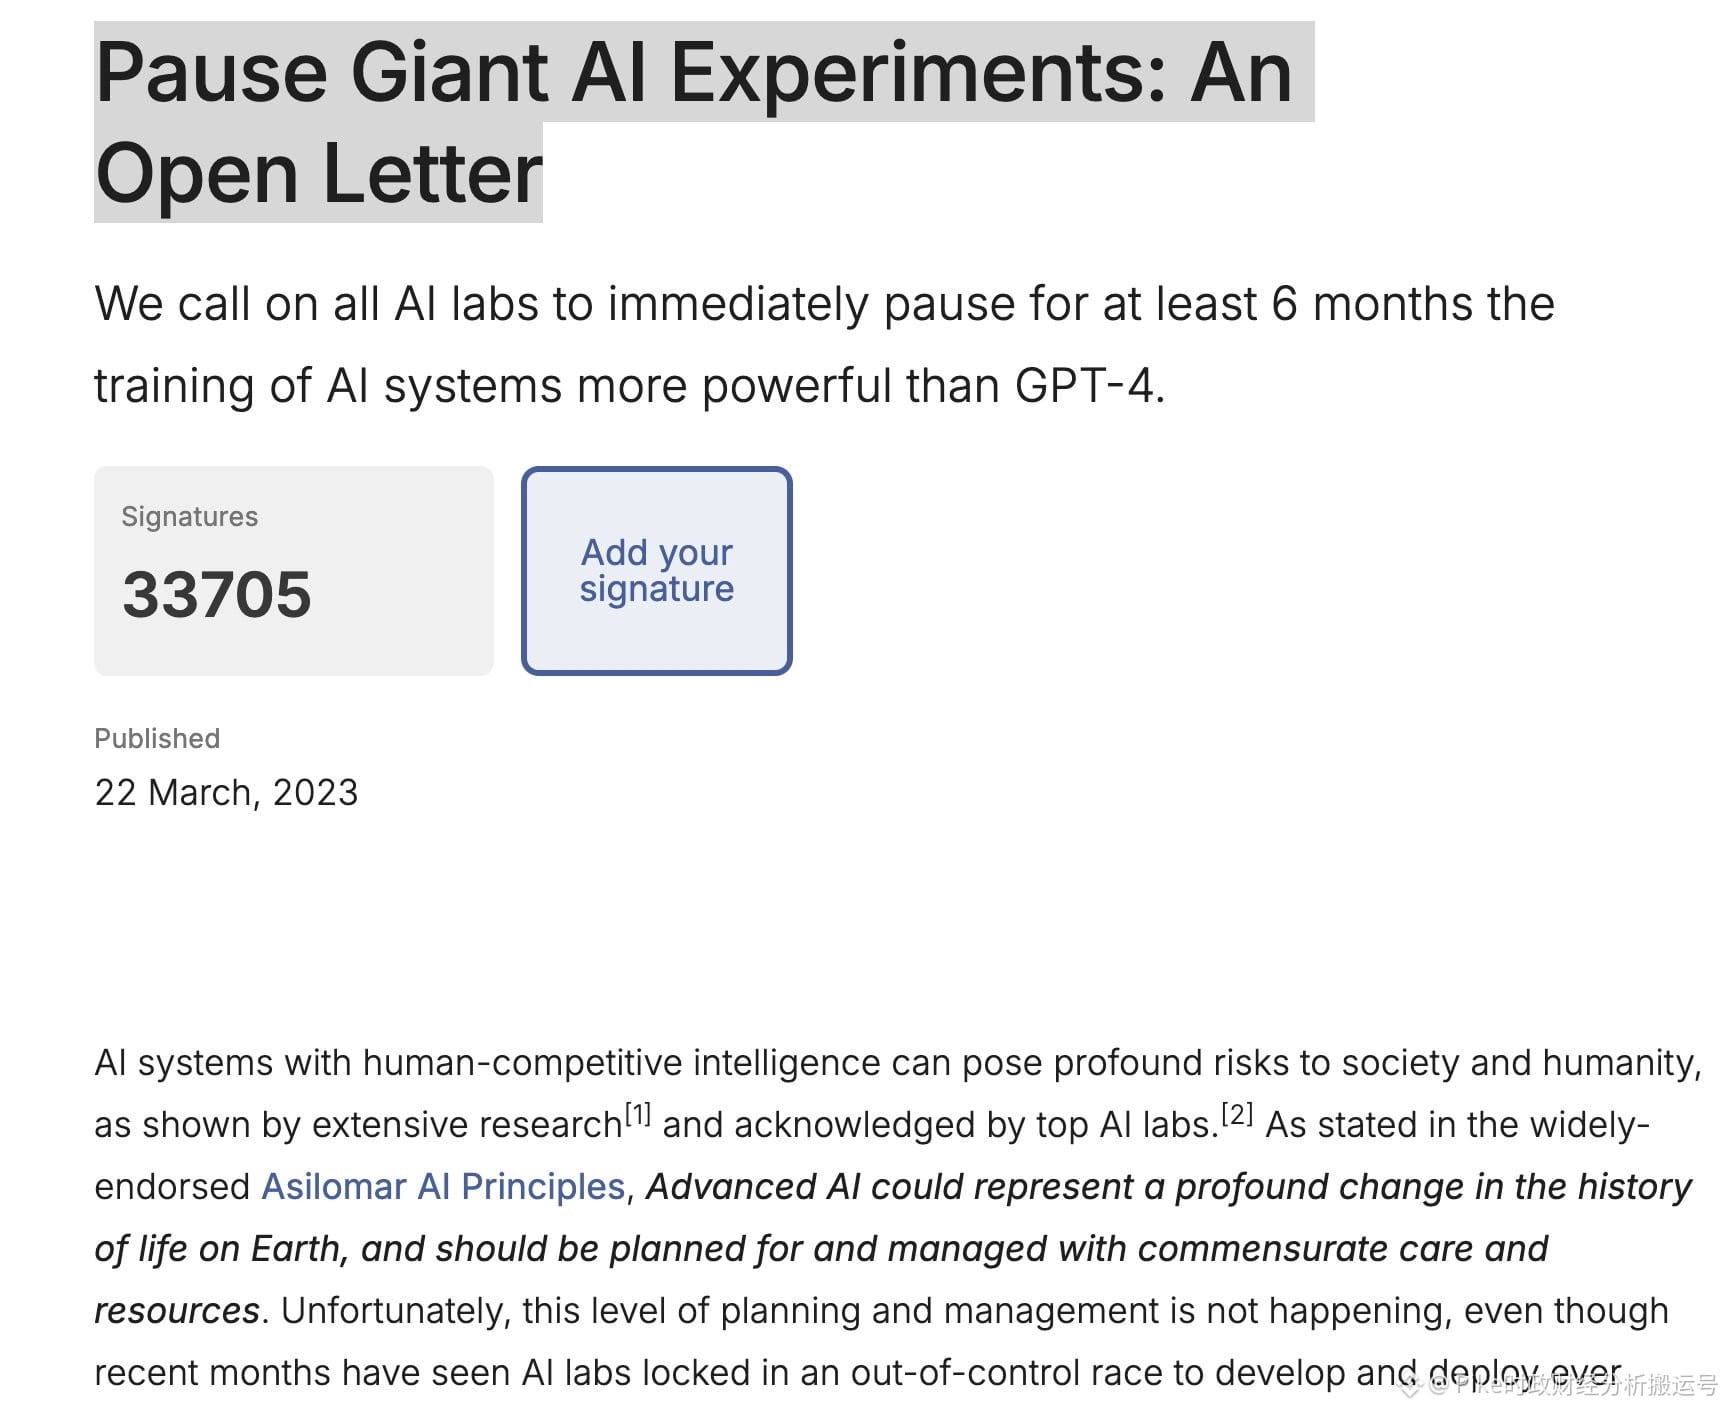
Na medida em que as partes entram em uma disputa tecnológica diante do Dilema do Prisioneiro, a competição entre elas está condenada a não parar. Assim, embora o CEO da Anthropic, Dario Amodei, tenha publicado um longo texto no sábado, pedindo a desaceleração de todo o setor no desenvolvimento de IA de ponta por preocupação com as crises que a inteligência artificial possa vir a causar, ainda acredito que isso não conseguirá impedir o avanço contínuo da indústria de IA.
Ao olhar para trás, os alertas de desaceleração emitidos pela indústria diante do rápido desenvolvimento da inteligência artificial não são inéditos. Já em março de 2023, Musk assinou uma carta aberta publicada em conjunto com o Future of Life Institute. Na ocasião, as razões do apelo eram praticamente as mesmas de hoje: conclamavam os principais laboratórios de IA do mundo a agir imediatamente, pelo menos para interromper o treinamento de sistemas que superassem a capacidade do GPT-4 por um período de 6 meses.
No entanto, as ações subsequentes de Musk foram dramáticas. Ele logo anunciou a criação da empresa Xai. A realidade mostrou que, ao mesmo tempo em que pedia que todo o setor acionasse o freio, ele próprio registrava a empresa em segredo, recrutava talentos de ponta, comprava grande volume de capacidade de computação e se posicionava de forma agressiva. A verdadeira intenção dele não era outra senão aproveitar o período de amortecimento da indústria naquele mesmo momento para reduzir, na prática, a diferença de força entre ele e a OpenAI e o Google.
109
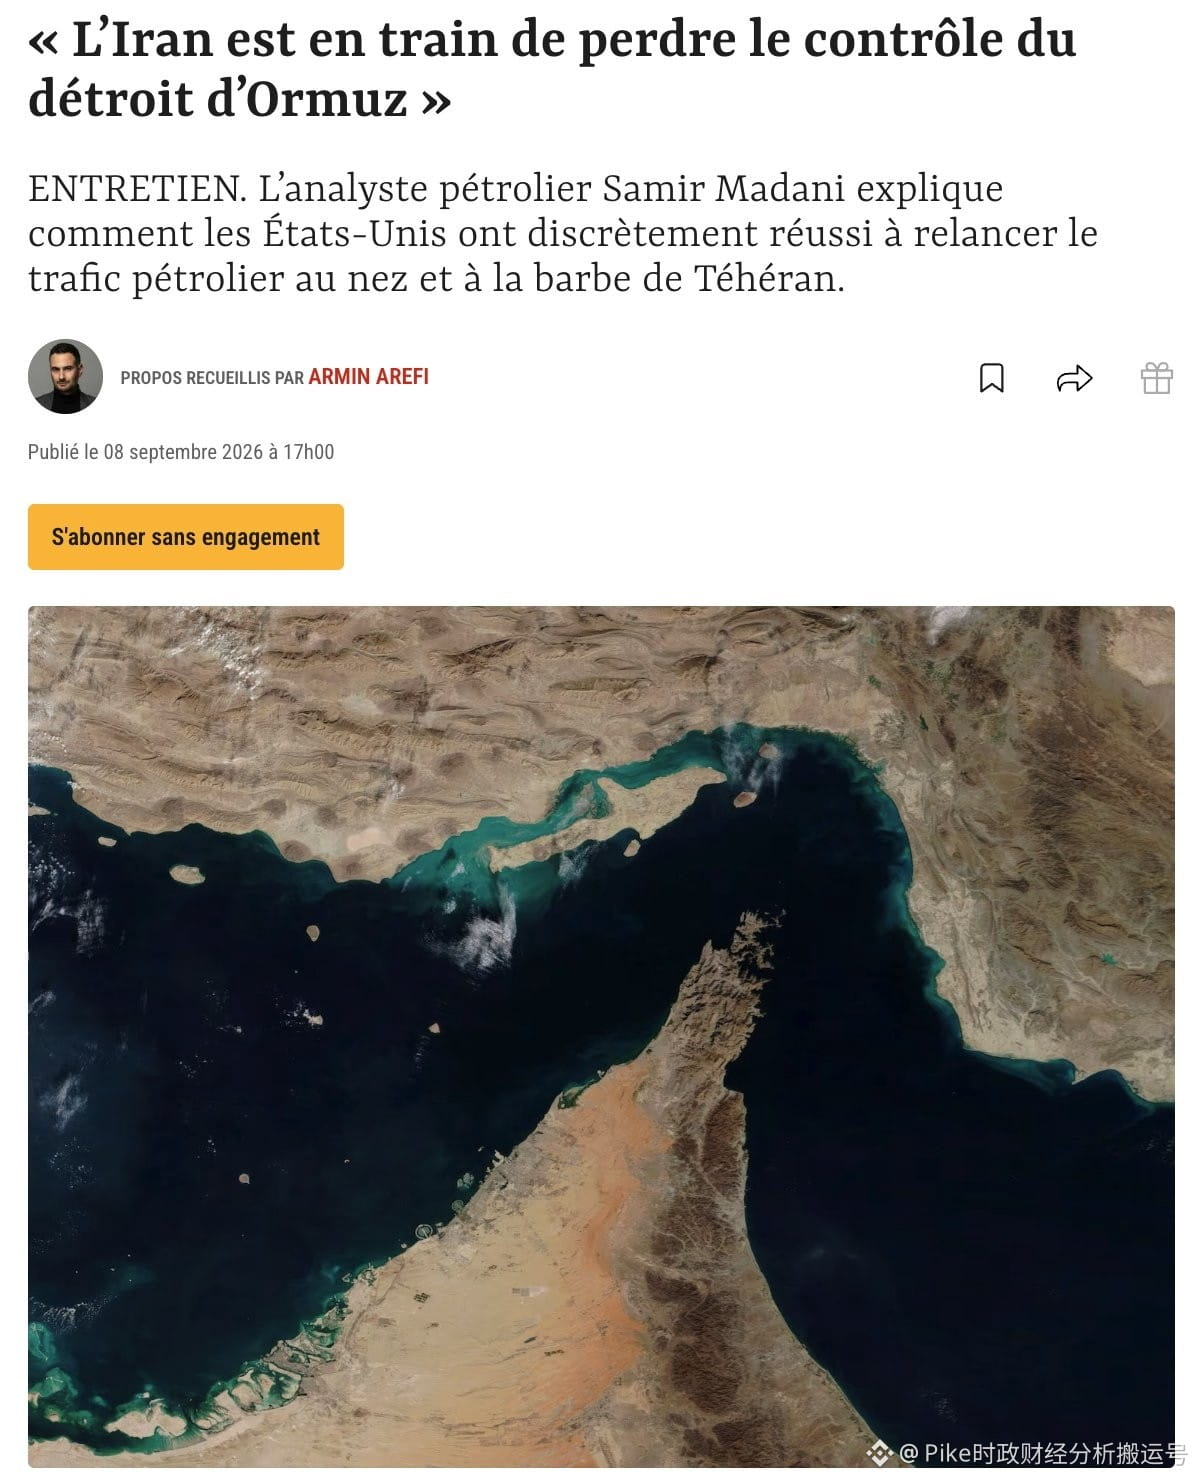
De acordo com o noticiário do conhecido semanário francês Le Point, em 8 de setembro, os Estados Unidos e seus aliados do Golfo estão, silenciosamente, remodelando a rede de transporte de petróleo bruto na região do Oriente Médio por meio de uma série de escoltas conjuntas na superfície e no ar, ajustes de rotas e a construção de infraestrutura terrestre. Essa sequência de ações significa que o Irã está gradualmente perdendo o controle efetivo sobre o Estreito de Ormuz. Para oferecer aos investidores do mercado de ações dos EUA uma referência valiosa, organizei os principais pontos do artigo.
Em termos de dados macro, as exportações de energia da região vêm se recuperando de forma estável desde o período de baixa anterior. Em agosto deste ano, o volume de exportação de petróleo bruto que atravessa o Estreito de Ormuz atingiu 11,27 milhões de barris por dia em média. Embora esse número ainda esteja cerca de 39% abaixo do patamar de 18,47 milhões de barris por dia no início do período pré-guerra, já é evidente que a pior fase foi superada. Ao mesmo tempo, devido às operações de bloqueio marítimo dos militares dos EUA, o petróleo bruto do Irã no momento não consegue mais ser transportado para o exterior por via marítima.
No aspecto da segurança marítima, o Comando Central dos EUA está trabalhando em conjunto com aliados do Golfo para estabelecer um mecanismo de escolta em regime regular e em grande escala. Durante cinco dias da semana, de domingo a quinta-feira, a frota conjunta escoltará com segurança a passagem pelo estreito de embarques de petróleo bruto em lotes que variam de 12 a 18 milhões de barris. No planejamento de rotas, a frota escolheu deliberadamente navegar pelo corredor sul, mantendo-se próxima às águas territoriais de Omã e do semicírculo de Musandam, a fim de evitar completamente os canais mais próximos do lado iraniano. Para garantir que tudo corra sem falhas, a operação de escolta é equipada com aeronaves e helicópteros que decolam e pousam de navios da força naval no alto-mar, além do uso de veículos aéreos não tripulados de superfície para executar missões de defesa aérea e antimísseis. As unidades também realizam varredura de minas submarinas durante a noite; até agora, foi possível eliminar com sucesso cerca de 40 minas. Com a contínua melhoria da capacidade de controle das rotas por parte dos EUA, a probabilidade de navios-tanque serem atacados e sofrerem danos vem diminuindo de forma constante.
Além de reforçar as escoltas marítimas, os países vizinhos também buscam ativamente alternativas para reduzir proativamente a dependência de tráfego direto pelo estreito. Atualmente, o Iraque, diariamente, usa comboios de caminhões para transportar mais de 100 mil barris de petróleo bruto por via terrestre até o porto sírio de Baniyas, de onde ele segue para o mar. Já os Emirados Árabes Unidos estão acelerando a expansão de um oleoduto que leva ao porto de Fujairah. O projeto está previsto para entrar em operação no ano seguinte; quando isso ocorrer, a capacidade diária de transporte deverá saltar para entre 3,2 e 3,6 milhões de barris. No futuro, espera-se que substitua cerca de 2 milhões de barris por dia de volume que antes precisavam ser transportados pelo estreito.
Nas etapas de negociação e entrega, o mercado também evoluiu para um novo modelo de mitigação de riscos voltado para grandes compradores de energia como a China e a Índia. Esses compradores agora não precisam mais arriscar seus próprios superpetroleiros para atravessar o estreito e assumir o custo do seguro contra guerras, mas sim contar com petroleiros de países produtores do Golfo, como o Kuwait, que realizam o transporte de vai e vem dentro do estreito sob a cobertura das formações de escolta. Em seguida, as duas partes concluirão a liquidação do petróleo bruto na Baía de Omã por meio da transferência de navio para navio (STS). Com esse modelo inovador, prêmios elevados de seguro contra guerras e o risco potencial de ataques ficam integralmente com as frotas dos países exportadores que contam com garantias soberanas ou com a cobertura do plano de seguros de 30 bilhões de dólares dos EUA, reduzindo significativamente as barreiras e preocupações para a retirada do produto pelos clientes compradores.
140
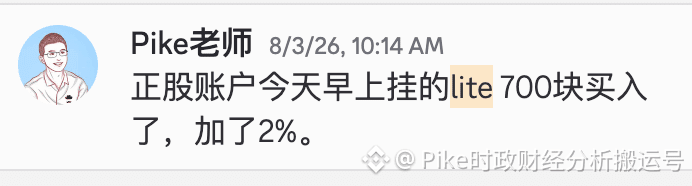
A Lite teve hoje um forte ganho de 12% e, aproveitando a oportunidade, vou conversar com todos sobre a lógica de investimento por trás disso.
À medida que os modelos de IA ficam cada vez maiores e mais complexos, os data centers do futuro certamente precisarão de uma capacidade de computação ainda maior, além de mais GPUs, para trabalharem de forma coordenada. Diante dessa tendência, a tecnologia de comunicações ópticas, naturalmente, desempenhará um papel cada vez mais crucial nas três grandes dimensões: Scale-up, Scale-out e Scale-across.
Nesse contexto, o posicionamento de negócios da Lumentum cobre com precisão vários elos centrais no campo das interconexões ópticas para IA.
Em primeiro lugar, é preciso mencionar os lasers EML. Atualmente, independentemente de 800G, 1,6T ou dos novos módulos ópticos de alta velocidade da próxima geração, eles estão em constante evolução, e a taxa de transmissão por canal vem avançando gradualmente rumo a 200G e até patamares superiores. Com a aceleração da expansão dos clusters de computação de IA, a demanda do mercado por EMLs de alto nível tornou-se ainda mais forte. Olhando para toda a indústria, no nicho de EML a 200G/lane, a Lite é atualmente uma das apenas duas empresas que possuem competitividade central.
Em segundo lugar, vêm os lasers CW externos — isto é, os lasers de onda contínua. Olhando para o futuro, seja com tecnologia de silício, empacotamento CPO ou uma arquitetura de fonte óptica externa, o laser é um componente central indispensável, e a transformação da indústria é apenas migrar a fonte de luz do interior do módulo óptico para o exterior, em outro local. Portanto, à medida que a rota tecnológica da indústria evolui gradualmente dos módulos ópticos plugáveis tradicionais para as direções de silício e CPO, isso certamente será uma excelente oportunidade para a Lumentum otimizar e atualizar a estrutura de seus produtos.
Além disso, outro produto importante é o comutador óptico OCS — switch de caminhos ópticos. Esse tipo de equipamento consegue reconfigurar diretamente as conexões na camada óptica, reduzindo efetivamente os níveis tradicionais da camada de comutação elétrica. A vantagem dessa arquitetura é reduzir significativamente o consumo total de energia do sistema e o atraso do sinal, além de elevar de forma notável a eficiência real de utilização das GPUs. Quando a escala dos clusters de treinamento de IA cresce cada vez mais, o fluxo de dados entre os nós de GPU se torna extremamente complexo, e nesse cenário o valor de aplicação que o OCS consegue demonstrar também se torna ainda maior.
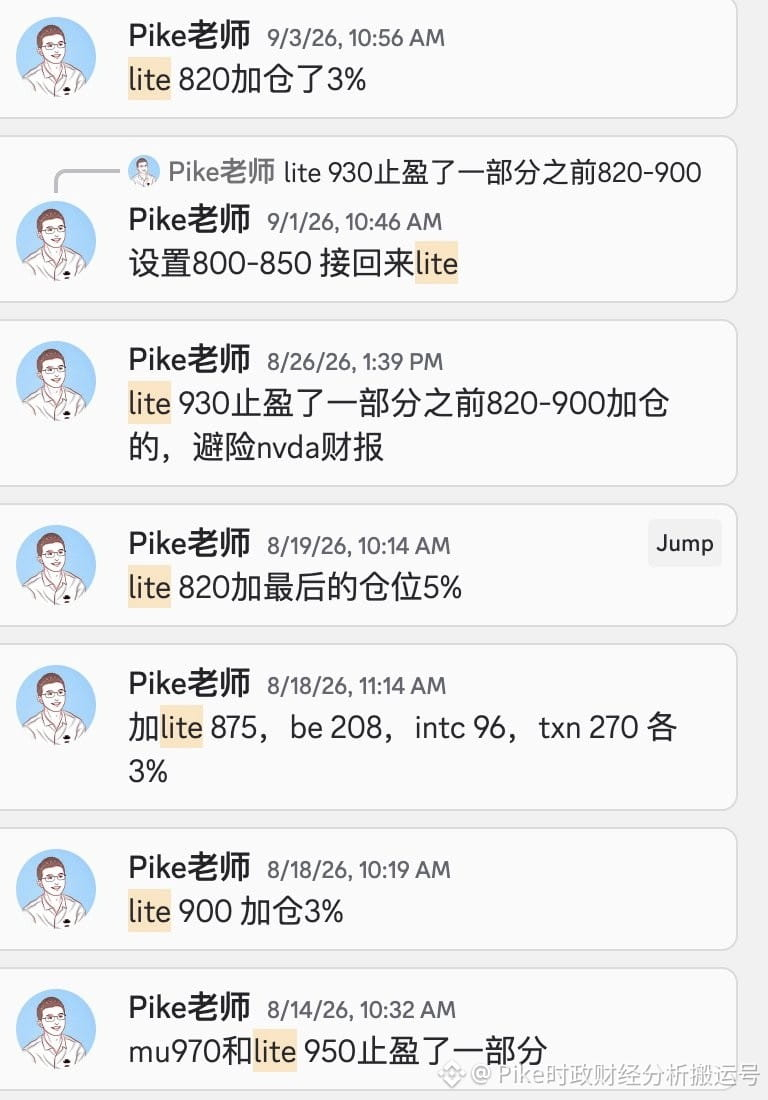
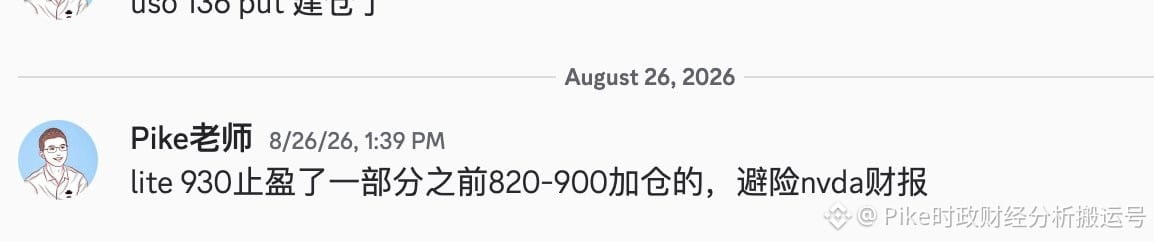
Por fim, para recapitular uma parte: voltando ao que eu já havia compartilhado com vocês no meu grupo de membros no discord sobre registros operacionais específicos da Lite — eu fiz reforços de posição separadamente nos preços de 700, 800, 820 e 850; depois, realizei reduções de posição nos nós de 930 e 970.
138
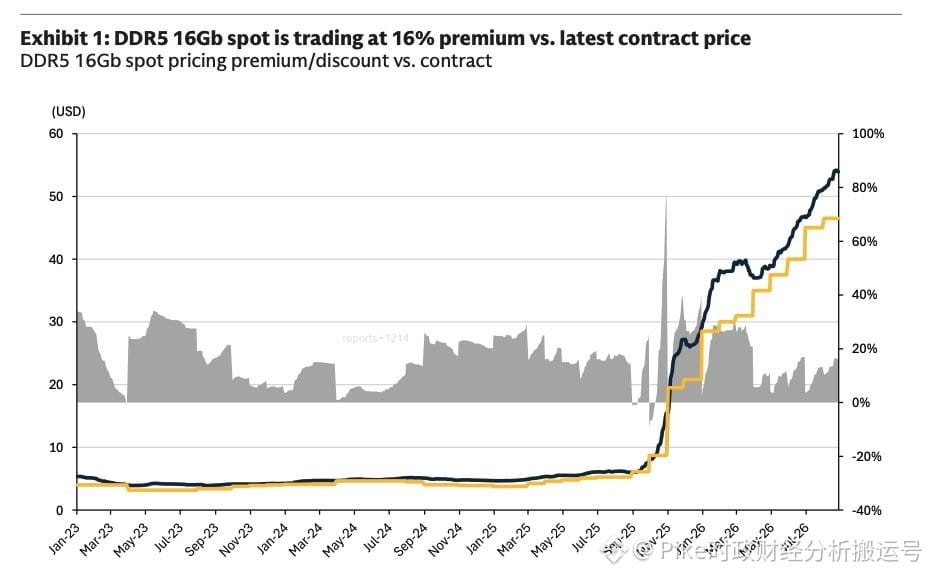
A Goldman Sachs divulgou recentemente o mais novo relatório de pesquisa sobre o setor de armazenamento. Os dados mostram que, no 3T26, o preço geral do mercado de armazenamento ainda mantém um forte ímpeto de alta. Do ponto de vista da tendência geral, os segmentos de DRAM para servidores e NAND continuam em um patamar de altíssima prosperidade. Como os principais fornecedores atualmente estão priorizando e alocando sua capacidade produtiva para DRAM para servidores e HBM, esse ajuste de capacidade oferece forte suporte aos preços de mercado, e a expectativa é de que a tendência de alta dos preços relevantes se estenda até 2027.
Em segmentos específicos, a TrendForce apresentou uma perspectiva mais otimista para o desempenho de preços da DRAM para PC no 3T26, elevando oficialmente sua previsão de alta trimestral QoQ da faixa original de +15%–20% para +18%–23%. Essa nova estimativa fica ligeiramente acima dos +17% previstos pela Goldman Sachs. Além disso, no caso da DRAM para servidores, a TrendForce estima um aumento QoQ de +13%–18%, o que praticamente coincide com a previsão de +18% apresentada pela Goldman Sachs.
Em comparação com o mercado de servidores, os aumentos de preço da DRAM e da NAND no setor de eletrônicos de consumo são relativamente mais moderados. A principal razão por trás disso é que a demanda de mercado por smartphones e PCs apresentou recentemente certo enfraquecimento. Ao mesmo tempo, o nível elevado de estoques acumulados pelos clientes downstream também levou diretamente a uma desaceleração do ritmo de compras no curto prazo.
Quanto às previsões para dispositivos móveis, a TrendForce estima que a alta da DRAM móvel no 3T26 ficará entre +8%–13% QoQ, valor ligeiramente inferior à previsão de +14% da Goldman Sachs. Além disso, espera-se que, no 4T26, o espaço de alta da DRAM móvel se estreite ainda mais para 0%–5%. Por fim, no segmento de NAND móvel, o preço contratual do eMMC/UFS de 256GB deve subir cerca de +20% QoQ, desempenho que é bastante consistente com a previsão anterior da Goldman Sachs de alta de +15%–20% para o mercado geral de NAND.
1
221
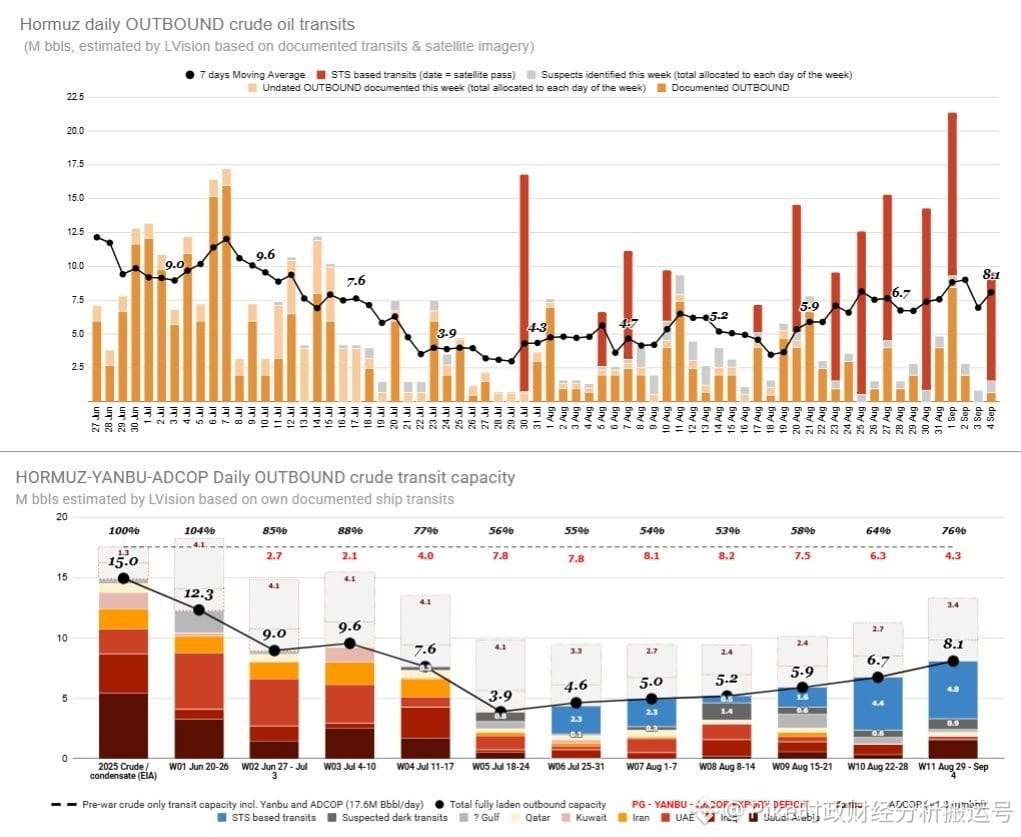
Desde o período de baixa em julho, a escala de transporte de petróleo bruto tem apresentado uma recuperação contínua e positiva. De acordo com os dados de acompanhamento dos últimos 7 dias, o volume médio diário de transporte de petróleo bruto já atingiu cerca de 8,1 milhões de barris.
Se compararmos o fluxo logístico global atual com o nível anterior à guerra, podemos observar que ele equivale aproximadamente a 76% do volume total transportado na época pelos principais corredores centrais. O total pré-guerra usado aqui como referência inclui a soma do volume do Estreito de Ormuz, do oleoduto leste-oeste da Arábia Saudita para Yanbu e do oleoduto ADCOP dos Emirados Árabes Unidos.
Além disso, é importante observar que as estimativas atuais não incluem os navios escuros que navegam em modo furtivo com o sistema AIS desligado. Isso significa que a quantidade real de petróleo bruto em circulação pode ser ainda maior do que os dados estatísticos existentes.
538
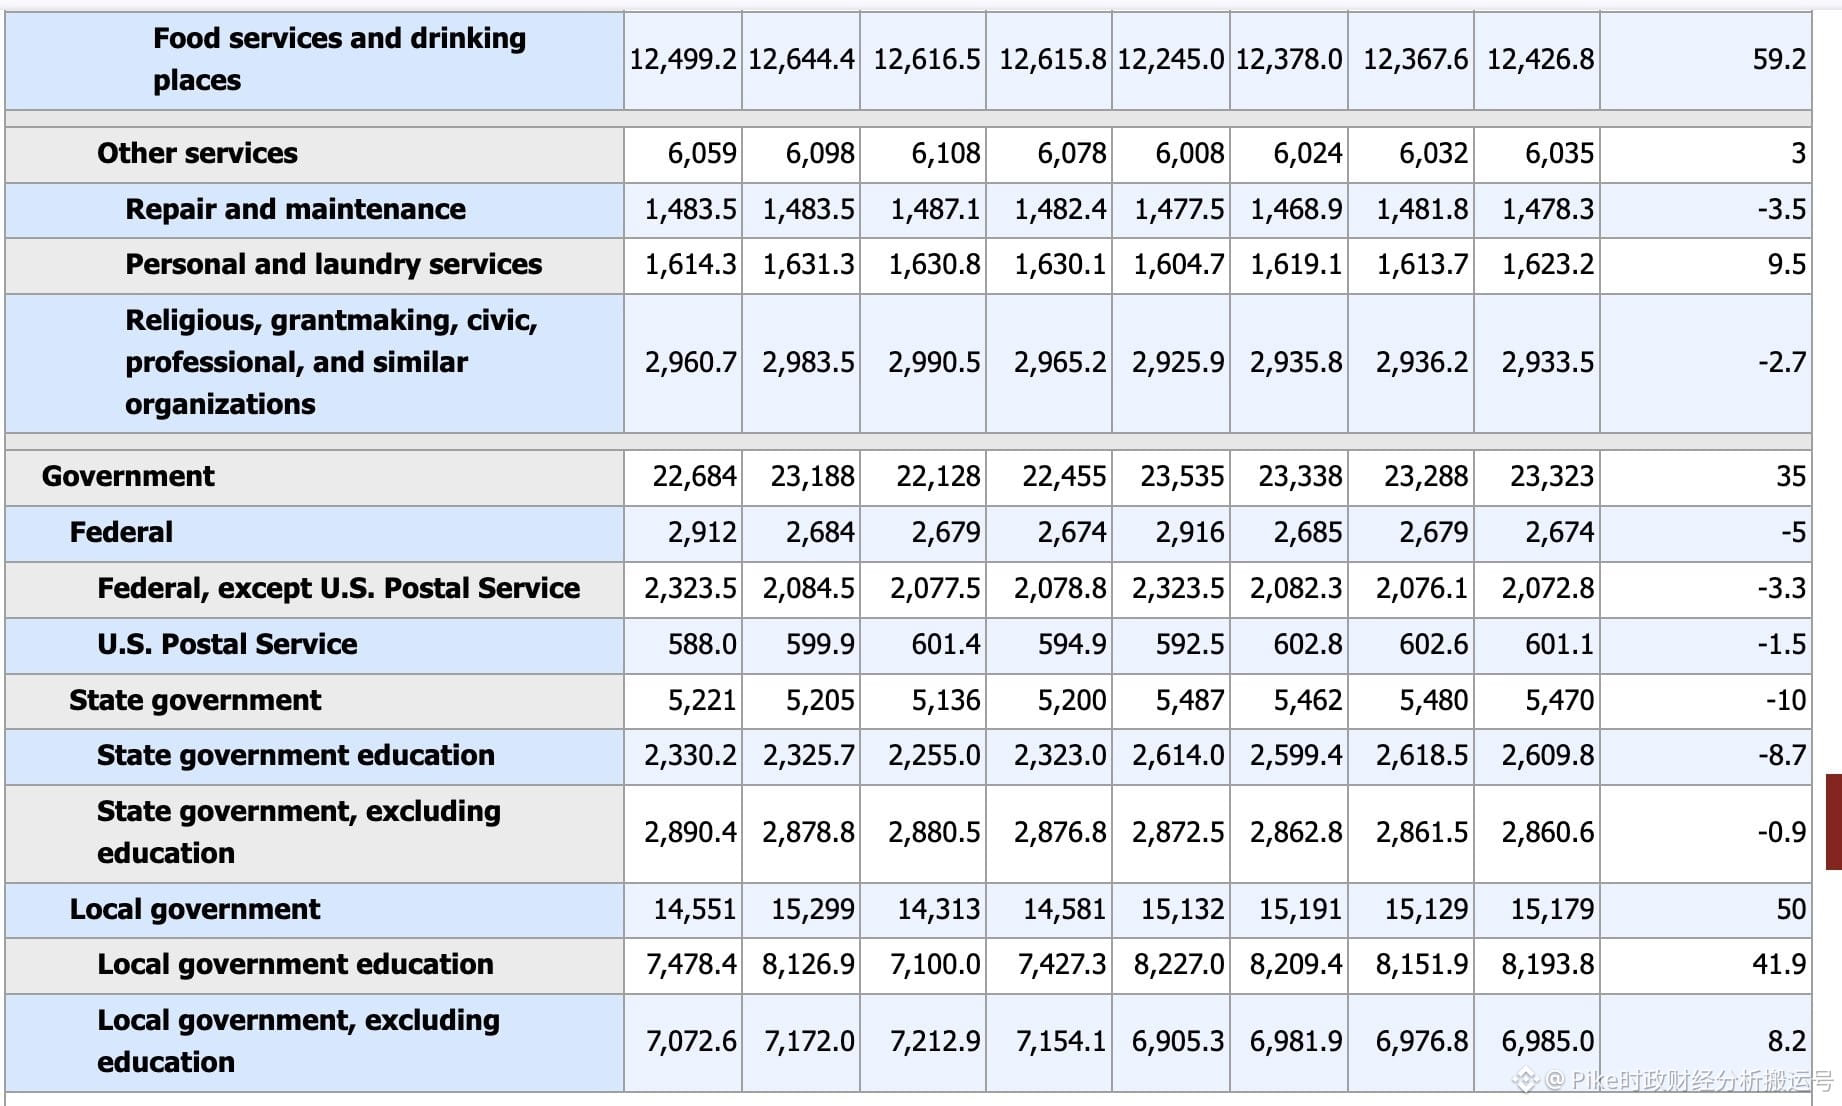
Nos dados divulgados em 4 de setembro, o número de empregos não agrícolas aumentou inesperadamente em 162.000. Se analisarmos cuidadosamente este relatório, veremos que a distribuição setorial das novas vagas foi extremamente concentrada. Mais especificamente, apenas os setores de alimentação e educação do governo local contribuíram, em conjunto, com 101.000 novos empregos, número que representou diretamente 62% do total de novos postos.
Podemos começar examinando a situação do setor de educação local. O aumento do emprego nesse setor, na verdade, se assemelha mais a uma recuperação estatística provocada pelo início do ano letivo e por ajustes sazonais. Portanto, objetivamente, não podemos simplesmente extrapolar esse fenômeno de curto prazo para o futuro e assumir que o setor conseguirá manter, mês após mês, um crescimento de 40 mil postos de trabalho.
Ao mesmo tempo, o desempenho do setor de alimentação também chama bastante atenção. Desta vez, o setor adicionou 59.000 empregos em um único mês. Vale lembrar que, nos últimos 12 meses, o aumento médio mensal de vagas no setor foi de apenas 12.000. Isso significa que a taxa de crescimento desta vez chegou a quase cinco vezes o nível normal, mostrando uma alta de caráter claramente fora do padrão. Quanto às razões por trás disso, talvez incluam a forte demanda por serviços de consumo durante a alta temporada de turismo no verão, erros trazidos pelos ajustes sazonais e o descompasso no momento da contratação causado antes e depois do fim de alguns grandes eventos.
Em comparação com esses dois setores, a tendência de melhora na construção civil e na indústria manufatureira é o que realmente merece grande atenção. A melhora no emprego nesses dois setores tem certa continuidade, porque reflete de forma concreta a aceleração da relocalização das cadeias de suprimento para o mercado interno, bem como o cenário de prosperidade em várias áreas, como energia, investimentos em infraestrutura, data centers, construção industrial e instalações elétricas.
Por fim, do ponto de vista da política macroeconômica, o Federal Reserve atualmente não considera o crescimento dos salários ou do emprego como a principal fonte de pressão inflacionária. Por isso, este relatório de emprego, por si só, não fornece uma justificativa suficiente para sustentar um forte aumento das taxas de juros; contudo, por outro lado, ele de fato reduziu, em certa medida, a probabilidade esperada pelo mercado de um corte nas taxas.
219
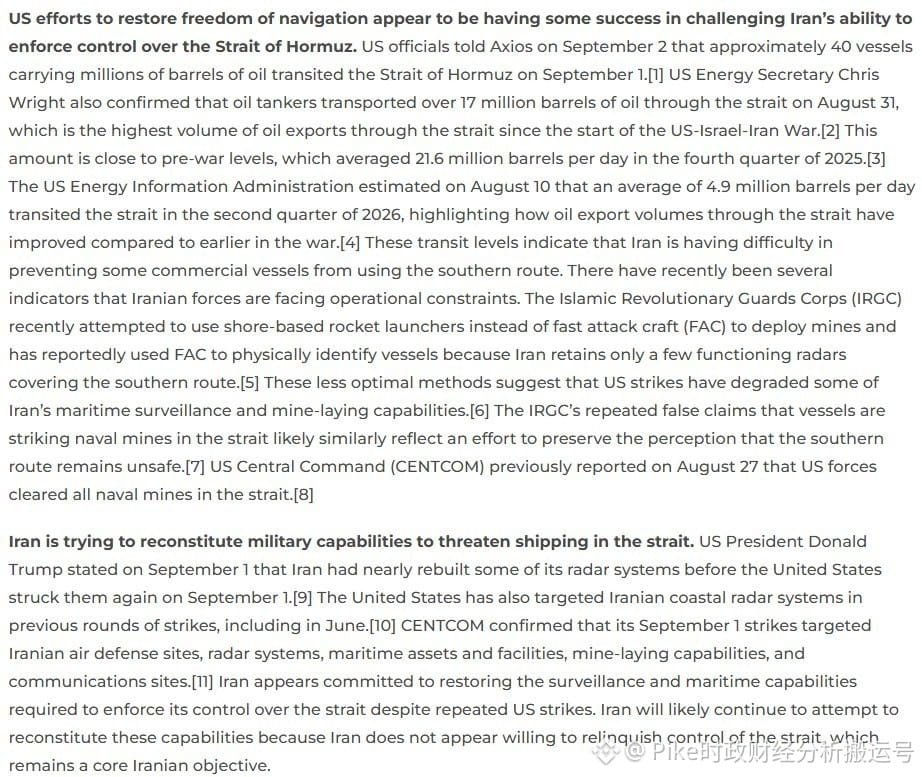
De acordo com o relatório mais recente divulgado em 2 de setembro pelo Instituto para o Estudo da Guerra dos EUA (ISW), as medidas adotadas pelos EUA para restaurar a livre navegação pelo Estreito de Ormuz já começaram a produzir resultados iniciais. Atualmente, cada vez mais navios mercantes estão optando por passar pelo trajeto sul e conseguem fazê-lo com êxito. Essa mudança positiva ocorre porque as forças militares dos EUA realizaram uma ação de ataque em 1º de setembro, que teve sucesso ao enfraquecer a capacidade do Irã em operações marítimas, monitoramento por radar e na colocação de minas.
Embora, a curto prazo, as condições de navegação no estreito tenham, de fato, melhorado, os riscos potenciais enfrentados pelo Estreito de Ormuz não foram totalmente eliminados. O relatório lembra ao público que o Irã não abandonou de verdade o controle sobre essa passagem estratégica e está trabalhando para reconstruir as forças militares relacionadas. Com base no cenário acima, espera-se que o jogo intenso entre EUA e Irã em torno do controle dessa rota continue no futuro.
Embora, a curto prazo, as condições de navegação no estreito tenham, de fato, melhorado, os riscos potenciais enfrentados pelo Estreito de Ormuz não foram totalmente eliminados. O relatório lembra ao público que o Irã não abandonou de verdade o controle sobre essa passagem estratégica e está trabalhando para reconstruir as forças militares relacionadas. Com base no cenário acima, espera-se que o jogo intenso entre EUA e Irã em torno do controle dessa rota continue no futuro.
809
FORTE ECONOMIA DOS EUA POR TRÁS DO AUMENTO DOS RENDIMENTOS DOS TÍTULOS
DIZ FEDS WILLIAMS
O recente avanço nas taxas de juros dos títulos de longo prazo é consequência direta da boa saúde da economia dos EUA, e não de crescentes preocupações com a inflação, segundo John Williams. O presidente do Fed de Nova York também destacou a continuidade da força do mercado de trabalho, enfatizando que o Fed precisará de dados adicionais antes de concluir sua próxima decisão sobre a taxa de juros.
美联储威廉姆斯:美国经济强劲推升债券收益率
约翰·威廉姆斯指出,近期长期债券收益率的攀升,实际上是美国经济保持强劲的体现,而非市场对通货膨胀的忧虑有所加深。这位纽约联储主席还提到,当前的劳动力市场依然非常稳健,并强调美联储在敲定下一次的利率决定前,必须先评估更多的经济数据。
185
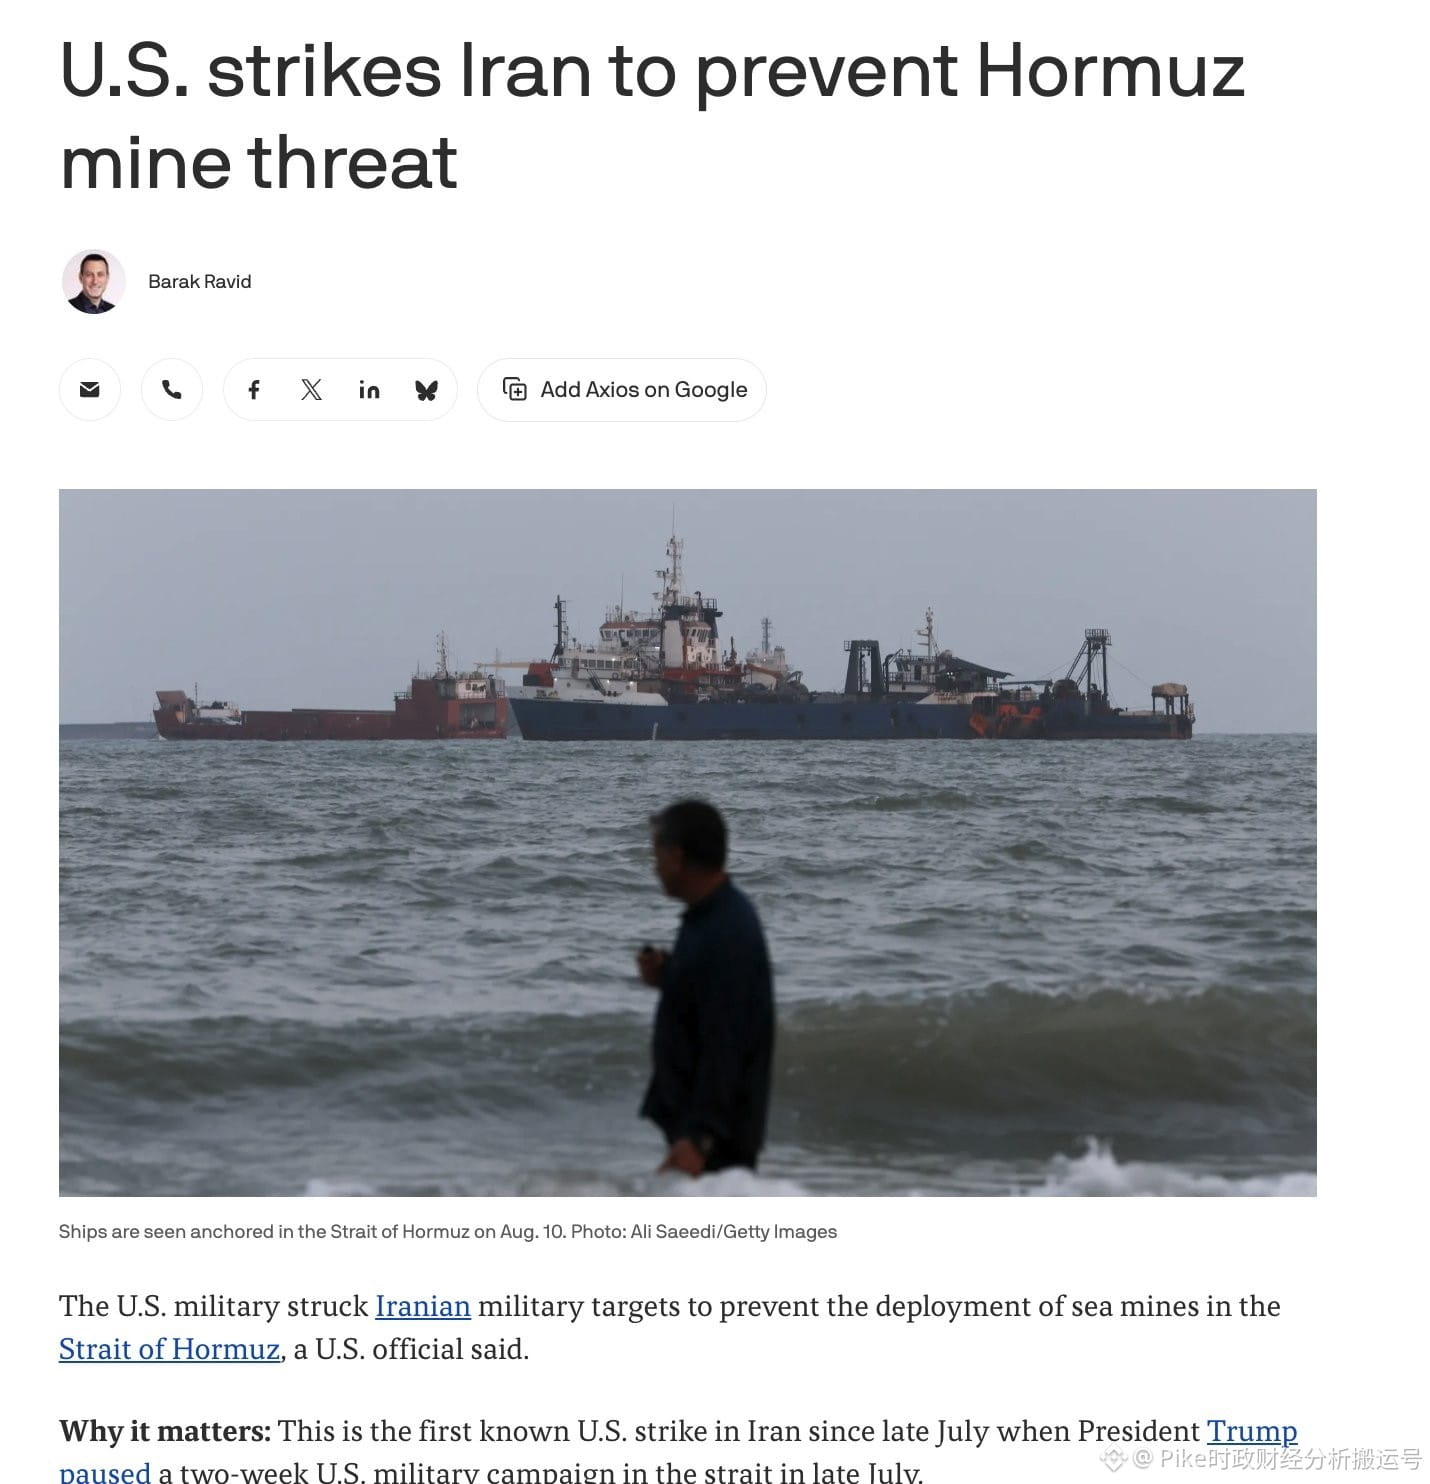
Embora as recentes tensões entre os EUA e o Irã indiquem sinais de possível intensificação, não há necessidade de se preocupar excessivamente; no geral, a situação ainda não saiu dos limites do controle. Pelo que se observa no momento, as partes em confronto querem, ao mesmo tempo, usar meios militares para acumular mais vantagens para as próximas negociações, mas também enfrentam a realidade objetiva e urgente de que é necessário chegar a algum tipo de acordo para evitar que o conflito se arraste por uma guerra prolongada.
Ao rever o rumo dos acontecimentos recentes, após um período de quase um mês de “vácuo” no confronto militar direto, a tranquilidade voltou a ser rompida. Antes disso, Trump havia emitido um aviso claro ao Irã, destacando que os EUA adotariam tolerância zero em relação às ações de reinstalação de minas. Assim, a ação dos EUA de destruir os dispositivos de lançamento relevantes representa o cumprimento concreto dessas declarações firmes anteriores.
Em retaliação à destruição dos dispositivos de lançamento, o Irã em seguida lançou mísseis balísticos em direção à Jordânia. De acordo com o comunicado oficial da Jordânia, os sistemas de defesa aérea interceptaram um total de 8 mísseis que se aproximavam. Felizmente, até o momento, esse incidente não causou qualquer dano a infraestrutura e não houve vítimas. No conjunto, apesar de haver indícios de escalada de alguns conflitos, o jogo entre EUA e Irã ainda ocorre dentro de um quadro que ambas as partes conseguem controlar.
235
Na essência, a indústria de finanças e de trading é, na verdade, uma espécie de estudo sobre crédito. Por isso, a imagem pública de uma plataforma costuma estar diretamente ligada às qualidades pessoais do seu fundador. Como todos podem ver, Sun Yuchen realmente aproveitou eventos de revelações relacionadas a Jing Tian para fazer “buzz” e gerar publicidade, buscando aumentar a atenção ao ecossistema da Huobi. Essa estratégia de marketing, à primeira vista, pode parecer muito inteligente, mas, se considerarmos a longo prazo, é provável que traga consequências piores do que os benefícios.
Precisamos ter isso bem claro: apenas o volume de exposição nunca poderá ser equivalente à confiança do público. O uso de eventos controversos para obter uma “febre” negativa até consegue, de fato, elevar rapidamente a quantidade de discussões e chamar a atenção por um tempo, mas, nesse processo, a boa reputação de uma pessoa também vai sendo continuamente consumida.
Se, apenas para perseguir esses ganhos imediatos de curto prazo, você abandona de forma leviana a atitude sincera para com as pessoas, o senso de medida adequado e os princípios básicos de conduta, então mesmo que consiga vencer agora com o “fluxo” de muita gente, é muito provável que, no futuro, enfrente a saída de parceiros, a perda da confiança dos usuários e a deterioração da reputação no longo prazo.
Na verdade, a verdadeira grande sabedoria não está em como aproveitar de maneira engenhosa cada “janela” para obter vantagens, mas sim em ser capaz de definir claramente que dinheiro não deveria ser ganho e que coisas não deveriam ser feitas. Usar artimanhas e cálculos pode até colocar alguém em vantagem por um curto período, mas somente mantendo o tom essencial da sinceridade é que o desenvolvimento de um negócio consegue se estender continuamente.
273
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
EarningsSeason
160,847 visualizações
1,502 discutindo
Temporada de Resultados: Resultados do 4T da Micron — Touro ou Urso?
Binance Square Official
·294 curtidas
·519.7k visualizações
BitwiseLaunchesFirstSpotNEARETF
2,836 visualizações
140 discutindo
USJobOpeningsFallToFiveMonthLow
4,351 visualizações
107 discutindo