

海盗鸭
3.6k Publicações

海盗鸭
Denunciar
Bloquear usuário
69 Seguindo
137 Seguidores
354 Curtiu
Publicações
Todas
Citações
·
--
A Anthropic diz que Claude desvendou em menos de meia hora um mistério de quase 25 anos: várias sementes de curvas elípticas do NIST de origem desconhecida eram, na verdade, produto do gerador de números aleatórios lrand48 da antiga biblioteca C, com sementes baseadas em timestamps Unix de 1997–1998. A semente do grupo P-256 corresponde a 16 de agosto de 1997, às 01:52:34. O processo pode ser reproduzido, e a recompensa de US$ 36 mil foi doada ao Internet Security Research Group. A empresa enfatiza que isso não é um ataque nem uma nova vulnerabilidade.
Minha avaliação: o que caiu não foi uma backdoor específica, mas a narrativa de que “constantes misteriosas só podem ser fruto de uma conspiração” — se a semente pode ser reproduzida, fica ainda mais difícil sustentar que houve uma inserção deliberada. O Bitcoin usa secp256k1, que nem sequer estava na lista; portanto, desta vez não foi atingido, mas também não foi absolvido. Os pontos-base de P-224 e P-256 ainda não foram totalmente explicados.
A escolha da curva $BTC já foi considerada conservadora demais. Hoje, você ainda apostaria nela?
151
·
--
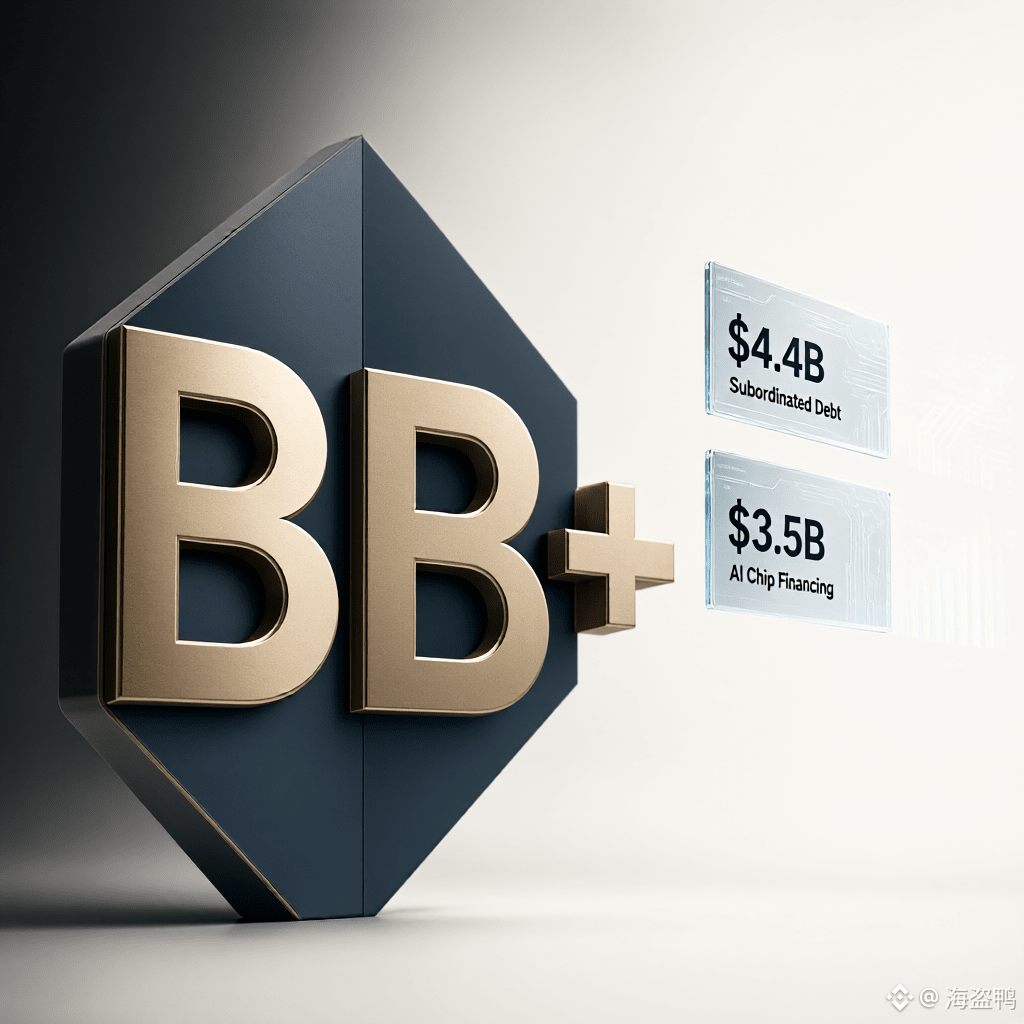
A Anthropic recebeu uma classificação BB+ da KBRA, um nível abaixo do grau de investimento. A classificação abrange US$ 4,4 bilhões em dívida subordinada de um financiamento de US$ 3,5 bilhões para chips de IA, com cupom de cerca de 8,5%; na mesma operação, a dívida sênior garantida pela Broadcom paga apenas 5,75%.
Adam Back respondeu ontem: o Bitcoin é a taxa mínima de retorno — qualquer investimento deve ser comparado com simplesmente manter bitcoins.
Tendo a ver isso como uma linguagem de avaliação, não como um método de avaliação — $BTC não paga cupom, então não dá para calcular um valor usando-o como taxa de desconto. O que está sendo reprecificado de verdade são os ativos seguros: o rendimento dos títulos do Tesouro dos EUA de 10 anos ultrapassou 5,3% no início de outubro, o maior nível em 24 anos.
Quando a taxa livre de risco chega a esse patamar, a dívida de IA a 8,5% e os títulos do Tesouro disputam o mesmo dinheiro. Se o custo de financiamento de IA subir ainda mais, o dinheiro voltará primeiro para $BTC ou para os títulos do Tesouro?
1
229
·
--
Ver tradução
年底能不能回 10 万,两家机构给了不同答案:Bitwise 研究主管 Ryan Rasmussen 说会更高、有机会站上 10 万;伦敦的 LO:TECH 把基准情形放在 8.5 万到 9.5 万。
差别在宏观:美联储 9 月已加息 25 个基点,市场给 12 月再加的概率约 75%;10 月 14 日的 CPI 环比 0.6%、核心 0.3%,并不配合;ETF 累计净流入也从 10 月 2 日的近 578 亿降到 16 日的 568.8 亿。
我倾向 LO:TECH 的区间:10 万的前提是宏观转向,而现在定价在往反方向走,看多情绪填不平 75% 的加息概率。$BTC 若真砸回 8 万下方,你是接,还是等 12 月落地再动?
差别在宏观:美联储 9 月已加息 25 个基点,市场给 12 月再加的概率约 75%;10 月 14 日的 CPI 环比 0.6%、核心 0.3%,并不配合;ETF 累计净流入也从 10 月 2 日的近 578 亿降到 16 日的 568.8 亿。
我倾向 LO:TECH 的区间:10 万的前提是宏观转向,而现在定价在往反方向走,看多情绪填不平 75% 的加息概率。$BTC 若真砸回 8 万下方,你是接,还是等 12 月落地再动?
93
·
--
Em 15 de outubro, a MSCI definiu uma nova regra: excluir as “empresas não operacionais” do índice GIMI, com vigência após o fechamento do mercado em 30 de novembro. O critério é bem mecânico: empresas cujos ativos operacionais representem menos de 50% dos ativos totais precisam passar por mais cinco testes de índices financeiros; se falharem em quatro deles, serão excluídas.
A empresa mencionada é a Strategy. O JPMorgan estima que, se ela for excluída, os fundos passivos precisarão vender cerca de US$ 2,8 bilhões em ações, e a adesão de outros provedores de índices poderá acrescentar mais US$ 8,8 bilhões. A Strategy afirma que os fundos atrelados à MSCI detêm apenas cerca de 13 milhões de suas ações. Saylor foi ainda mais direto: “O Bitcoin não precisa da MSCI”.
O verdadeiro impacto não está nos poucos bilhões dos fundos passivos, mas no acesso ao financiamento: a Strategy compra bitcoin seguindo o ciclo “emite ações — compra bitcoin — emite mais ações”, e a elegibilidade para o índice é a porta de entrada. Se essa porta se fechar, será preciso reavaliar a lógica do prêmio de $MSTRB , e $BTC também perderá um de seus principais canais de demanda.
Você vê essa regra como um prenúncio ou acha que a oposição é forte demais e que, no fim, sua implementação será atenuada?
212
·
--
Verificado
O tesouro da Cardano está se desdolarizando em ADA. A Intersect revelou que, em 2026, os contratos de reserva do tesouro já destinaram um total de 26,1 milhões de USDCx, 201,67 milhões de ADA e 4,8 milhões de USDM; o orçamento de governança de 4,5 milhões de USDM está previsto até julho de 2027, e o orçamento de manutenção do Daedalus, da Se7en Labs, de 316 mil USDM, vai até setembro.
O ponto principal é a estrutura: uma vez que os orçamentos são denominados em dólares, as despesas dos próximos dois anos ficam travadas, sem relação com as oscilações do ADA. Um instantâneo de 16 de outubro mostra que três pagamentos de 29 de setembro foram desbloqueados, mas não tiveram comprovação dos marcos apresentados — desbloquear não significa poder gastar. Além disso, o USDCx precisa primeiro ser convertido em USDC para que o pagamento seja efetuado; Circle, IOG e Midgard têm, cada uma, o direito de suspender a ponte, e os resgates ainda precisam passar por verificações de identidade e sanções.
Minha impressão é que a governança está se protegendo — não é uma notícia negativa, mas certamente enfraquece parte da narrativa de «pagar em $ADA». Se mais tesouros seguirem o caminho da dolarização, você ainda vai manter $ADA no longo prazo?
O tesouro da Cardano está se desdolarizando em ADA. A Intersect revelou que, em 2026, os contratos de reserva do tesouro já destinaram um total de 26,1 milhões de USDCx, 201,67 milhões de ADA e 4,8 milhões de USDM; o orçamento de governança de 4,5 milhões de USDM está previsto até julho de 2027, e o orçamento de manutenção do Daedalus, da Se7en Labs, de 316 mil USDM, vai até setembro.
O ponto principal é a estrutura: uma vez que os orçamentos são denominados em dólares, as despesas dos próximos dois anos ficam travadas, sem relação com as oscilações do ADA. Um instantâneo de 16 de outubro mostra que três pagamentos de 29 de setembro foram desbloqueados, mas não tiveram comprovação dos marcos apresentados — desbloquear não significa poder gastar. Além disso, o USDCx precisa primeiro ser convertido em USDC para que o pagamento seja efetuado; Circle, IOG e Midgard têm, cada uma, o direito de suspender a ponte, e os resgates ainda precisam passar por verificações de identidade e sanções.
Minha impressão é que a governança está se protegendo — não é uma notícia negativa, mas certamente enfraquece parte da narrativa de «pagar em $ADA ». Se mais tesouros seguirem o caminho da dolarização, você ainda vai manter $ADA no longo prazo?
259
·
--
Em 15 de outubro, a Strive fixou em US$ 90 por ação o preço de 7 milhões de ações preferenciais SATS, captando cerca de US$ 630 milhões.
Com valor nominal de US$ 100 e dividendos anuais de US$ 15, o rendimento em dinheiro ao preço de emissão de US$ 90 é de 16,7%. Os pagamentos serão feitos em todos os dias úteis a partir de 9 de novembro. A obrigação anual de dividendos é de US$ 105 milhões, mas a empresa reservou apenas US$ 22,50 por ação — US$ 157,5 milhões no total —, o suficiente para 18 meses. Depois disso, dependerá de continuar captando recursos.
O que realmente importa é a ordem de prioridade: essas ações ficam à frente das ações ordinárias, mas atrás das ações preferenciais SATA já existentes, das dívidas e de algumas obrigações das subsidiárias. Além disso, não há garantia de que todo o dinheiro captado será usado para comprar BTC.
Na minha opinião, os 16,7% não são um prêmio gratuito: é o preço do passivo. O Bitcoin não gera fluxo de caixa, então os dividendos só podem ser sustentados pela liquidez e pelo refinanciamento. Aumentar a posição total não significa aumentar a quantidade de moedas por ação.
Então: com o mesmo dinheiro, você escolheria ações preferenciais de uma tesouraria de BTC com rendimento de 16,7% ou compraria diretamente no mercado à vista por $BTC ?
138
·
--
A TRON liquidou 2,21 trilhões de dólares em stablecoins no terceiro trimestre, alta de 5,1% em relação ao trimestre anterior. O saldo de USDT+USDD on-chain chegou a 93,88 bilhões de dólares.
Por outro lado: de 1º de julho a 16 de outubro, a oferta de TRX aumentou em termos líquidos durante todos os 108 dias. No terceiro trimestre, foram emitidos 360,2 milhões de tokens e queimados 234,5 milhões, resultando em um aumento líquido de 125,8 milhões. Nos primeiros 16 dias de outubro, foram acrescentados mais 22,9 milhões, totalizando cerca de 148,6 milhões.
O ponto-chave está no mecanismo: largura de banda e energia são obtidas por meio de staking e se recuperam continuamente ao longo de 24 horas. Por mais transações que haja, isso não queima o TRX subjacente; já a emissão é fixa por bloco. Na primeira metade de outubro, a queima cobriu apenas 63,5% da emissão. Por isso, tendo a acreditar que a narrativa de “alto volume de liquidação = deflação” já perdeu a validade: os stakers ficam com os tokens emitidos, enquanto os detentores passivos arcam com a diluição.
Quem tem $TRX : você vai bloquear seus tokens para receber recompensas ou aceitar essa diluição?
100
·
--
O relatório mais recente da Grayscale deu a $BTC um novo rótulo: ativo de baixa volatilidade. No último ano, a volatilidade realizada do Bitcoin caiu para 43%, enquanto sua média em 10 anos é de 64% e, há 5 anos, chegava a 81% — agora, ele é mais tranquilo do que 19% das ações do S&P 500.
O relatório (escrito por Zach Pandl, chefe de pesquisa) atribui isso ao aprofundamento da liquidez, à participação institucional e a canais regulados, como ETFs à vista. O que isso realmente significa não é que “o Bitcoin ficou entediante”, mas que a pergunta deixou de ser “devo comprar um ativo de alta volatilidade?” e passou a ser “qual deve ser o tamanho da posição?”.
Acho que essa narrativa é útil, mas não a trate como uma conclusão: a própria Grayscale também alerta que um ano de dados não é suficiente para definir o risco ao longo de um ciclo, e que uma situação como a de março de 2020, quando o preço caiu pela metade em poucos dias, ainda pode se repetir.
Uma volatilidade de 43% é suficiente para justificar alocações institucionais maiores — ou isso parece mais uma forma de autoengano no meio de um mercado em alta?
106
·
--
O relatório mais recente da Chainalysis mostra que os Estados Unidos se tornaram, pela primeira vez desde 2022, um país com entrada líquida de bitcoins. O índice de bitcoin dos EUA ficou em 0,96, contra 0,52 no resto do mundo. A diferença aumentou de 0,09 em 2024 para 0,44. Analisando por faixa: as transferências abaixo de US$ 10 mil registraram saída líquida dos EUA, enquanto as transferências acima de US$ 10 milhões, por si só, geraram uma entrada líquida de 53,2 mil BTC — quase toda a pressão compradora veio de instituições.
O índice de stablecoins aponta exatamente na direção oposta: 1,00 no resto do mundo e 0,56 nos EUA. As stablecoins atreladas ao dólar representam 99,1% do volume negociado no livro de ofertas de stablecoins, e a maior parte das reservas está em títulos do Tesouro dos EUA de curto prazo.
Minha leitura é que são dois lados da mesma moeda: estrangeiros usam stablecoins para obter dólares, enquanto instituições americanas usam ETFs para absorver a oferta de bitcoin. A estabilidade dessa última fonte de demanda é bem menor: as alocações institucionais acompanham o apetite por risco.
A questão é: como a demanda marginal de compra de $BTC depende cada vez mais de instituições americanas, se houver outra onda de vendas de ações de chips como a da semana passada, será essa camada de demanda a primeira a recuar?
187
·
--
Ações de infraestrutura de IA foram massacradas nesta semana: a NBIS caiu 10,1% em 14 de outubro, para US$ 186, e recuou mais cerca de 6% na sexta-feira, acumulando uma queda de aproximadamente 27% em relação à máxima da semana anterior.
O estopim não foi a demanda, mas o custo do financiamento — o rendimento de um título de US$ 1,25 bilhão da CoreWeave chegou a cerca de 15%, enquanto o spread dos CDS ultrapassou 1.000 pontos-base. Um “Yikes” em uma publicação compartilhada desencadeou a onda de vendas de quarta-feira. As empresas de computação com alto endividamento foram as mais afetadas. A Gartner alertou que mais de 80% das neoclouds talvez não consigam operar de forma independente até 2030.
Minha posição: trata-se de uma reprecificação do modelo de “contrair dívidas para ampliar a capacidade computacional”, não de uma negação da demanda por IA. O retorno de $NBISB à média móvel de 200 dias é o nível que vale a pena observar.
A variável em comum entre esse cenário e as criptomoedas é uma só: as expectativas de alta dos juros. Você escolheria $BTC e esperaria pelos cortes nas taxas, ou apostaria em uma recuperação primeiro da infraestrutura de IA?
#Ações de IA e semicondutores perderam mais de US$ 1 trilhão em valor de mercado nesta semana
109
·
--
Charles Hoskinson disse em 18 de outubro que está escrevendo uma nova linguagem para Cardano com o engenheiro da IOG Lucas Rosa: transações de intenção, dados que carregam provas (PCD) e provas de conhecimento zero Groth16. Não divulgaram o nome, o código-fonte nem o cronograma.
Os números chamam atenção: o valor de mercado da ADA é de cerca de 8,3 bilhões de dólares, enquanto o valor total bloqueado em DeFi em toda a rede Cardano é de apenas 63 milhões de dólares. O volume semanal de negociações foi de 8,35 milhões, uma queda de 25% em relação à semana anterior, e a oferta de stablecoins em toda a rede é de cerca de 70 milhões. Em comparação, os depósitos em DeFi da Solana são mais de 90 vezes maiores.
Então, minha opinião é: o que falta à ADA não é uma linguagem, mas demanda. Os detentores a tratam como reserva de valor, não como colateral on-chain, e o aumento de 65 vezes na capacidade de processamento prometido pelo Leios não muda essa proporção.
Com esta recuperação, $ADA você vai aumentar ou reduzir sua posição?
21
·
--
Dados da CryptoQuant: desde que o Bitcoin atingiu o pico em outubro, a pressão vendedora acumulada sobre as meme coins na Binance já ultrapassou US$ 1,4 bilhão. $BTC mal consegue se manter acima de US$ 82 mil, cerca de 35% abaixo do pico.
As quedas são evidentes: $DOGE e SHIB recuaram cerca de 9% em uma semana, WIF caiu mais de 10%, TRUMP mais de 12%, BONK e FLOKI mais de 15% cada, e MemeCore mais de 19%. Mas a estrutura é ainda mais importante: a fatia das meme coins no valor de mercado total das altcoins caiu para menos de 3%, o menor nível já registrado.
Minha opinião: desta vez, a temporada das altcoins não foi adiada — foi simplesmente ignorada. O dinheiro não saiu das meme coins para as principais altcoins; ele deixou o mercado. O orçamento de risco foi reduzido de forma generalizada. Esse número, 3%, mostra que simplesmente não apareceram compradores para absorver as vendas.
Você ainda tem posições em meme coins? Depois da queda de 9% da DOGE, você vai comprar mais ou vender?
#BitcoinVoltaAFicarAcimaDe82MilDólares
70
·
--
Na sexta-feira, 16 de outubro, as ações da Strategy caíram 9,56%, fechando a US$ 136,83 — a maior queda diária em mais de oito meses. No mesmo período, o Bitcoin recuou apenas cerca de 1% e o Nasdaq caiu 2,14% — a moeda quase não se mexeu, mas as ações já desabaram.
O gatilho foi a nova regra da MSCI, anunciada em 15 de outubro: excluir as “empresas não operacionais” dos índices globais de mercados investíveis. A lista final será divulgada em 11 de novembro, e a regra entrará em vigor após o fechamento de 30 de novembro. O JPMorgan estima saídas de cerca de US$ 2,8 bilhões de fundos passivos.
O risco está no prêmio: a empresa detém 848.250 BTC, com preço médio de US$ 75.444, e emite ações ordinárias para comprar moedas quando “o preço das ações está acima do valor líquido dos ativos”. Se as ações permanecerem descontadas por muito tempo, essa máquina para de funcionar, e a empresa só pode recorrer a ações preferenciais e dívida.
Se a lista de 11 de novembro realmente incluir a empresa, $BTC também vai cair com a onda de pessimismo ou nem vai ligar? E $MSTRB ?
#QuedaDe9%NasAçõesDaStrategyNaSexta
39
·
--
A Dogecoin Labs, criada com o apoio da Dogecoin Foundation, foi oficialmente lançada hoje, reunindo três áreas de negócio em uma empresa independente: a carteira MyDoge (que afirma ter mais de 500 mil usuários e acabou de lançar a V3), a plataforma de aplicativos DogeOS (com testnet pública compatível com EVM prevista para 30 de setembro, sem data definida para a mainnet e, segundo relatos, ainda sem concluir a “conexão segura” com a mainnet da Dogecoin) e os pagamentos de comerciantes pelo Such App (em testes fechados, com suporte a emissão de faturas e leitura de QR code presencial; a integração com a DogeOS ainda está em fase de planejamento).
A estrutura organizacional é a parte mais fácil de resolver. O verdadeiro problema do $DOGE nunca foi a falta de gente criando aplicativos, mas sim a falta de gente que precise usá-lo para pagar — a testnet pública não tem conexão com a mainnet, e as ferramentas de leitura de QR code ainda não foram integradas à camada de aplicativos. O ciclo completo ainda não se fechou.
Por isso, minha aposta é que essa é uma história para os próximos 12 a 24 meses, não um catalisador para esta semana. É bem provável que o entusiasmo desapareça em uma semana.
Você compraria $DOGE por causa de uma manchete sobre “integração do ecossistema” ou só prestaria atenção quando alguém desse uma dica de compra?
71
·
--
Dados públicos de transações on-chain mostram que a Ethereum Foundation trocou 2.785 ETH por USDS. O ETH envolvido valia cerca de US$ 6,42 milhões. A troca foi executada por meio da CoWSwap. Como a negociação aparece em registros públicos da blockchain, a movimentação pode ser verificada diretamente, em vez de depender de uma declaração da empresa. A troca converteu um grande saldo de ETH em USDS, uma stablecoin. O valor em dólares é uma aproximação baseada no valor do ETH no momento. A troca da fundação é visível para analistas de blockchain que acompanham grandes fluxos. $ETH
Dados públicos de transações on-chain mostram que a Ethereum Foundation trocou 2.785 ETH por USDS. O ETH envolvido valia cerca de US$ 6,42 milhões. A troca foi executada por meio da CoWSwap. Como a negociação aparece em registros públicos da blockchain, a movimentação pode ser verificada diretamente, em vez de depender de uma declaração da empresa. A troca converteu um grande saldo de ETH em USDS, uma stablecoin. O valor em dólares é uma aproximação baseada no valor do ETH no momento. A troca da fundação é visível para analistas de blockchain que acompanham grandes fluxos. $ETH
4
·
--
A BNB Chain apresentou planos para uma segunda Layer 1 compatível com EVM, que funcionará em paralelo à BNB Smart Chain, em vez de substituí-la. A rede se conectará à BSC por meio de uma ponte nativa e não introduzirá um novo token; o BNB será usado para pagar gas e para staking e governança. Um testnet público está previsto para o fim de 2026, e o lançamento da mainnet está previsto para o início de 2027. Entre as metas anunciadas estão tempos de bloco de cerca de 200 milissegundos, pré-confirmações de transações em cerca de 20 milissegundos e ordenação de transações em menos de um segundo. Uma rede de desenvolvimento com múltiplos validadores já está em funcionamento. $BNB
A BNB Chain apresentou planos para uma segunda Layer 1 compatível com EVM, que funcionará em paralelo à BNB Smart Chain, em vez de substituí-la. A rede se conectará à BSC por meio de uma ponte nativa e não introduzirá um novo token; o BNB será usado para pagar gas e para staking e governança. Um testnet público está previsto para o fim de 2026, e o lançamento da mainnet está previsto para o início de 2027. Entre as metas anunciadas estão tempos de bloco de cerca de 200 milissegundos, pré-confirmações de transações em cerca de 20 milissegundos e ordenação de transações em menos de um segundo. Uma rede de desenvolvimento com múltiplos validadores já está em funcionamento. $BNB
·
--
O token de depósito JPMD do JPMorgan Chase chegou oficialmente à rede principal do Ethereum em 19 de outubro, mas está disponível apenas para clientes institucionais aprovados pela Kinexys (antiga Onyx) — ele representa depósitos em dólares mantidos no JPMorgan Chase, não é uma stablecoin, e investidores de varejo não podem participar.
Seu uso é bem definido: liquidação ponto a ponto 24 horas por dia, 7 dias por semana, para pagamentos on-chain e para liquidação e garantia de ativos tokenizados. O motivo oficial para escolher o Ethereum foi expresso sem rodeios: liquidez. Segundo dados da DefiLlama, há cerca de US$ 50 bilhões bloqueados em aplicativos do Ethereum. A Kinexys já processou mais de US$ 4 trilhões, com uma média diária de cerca de US$ 7 bilhões.
Mas, comparado aos US$ 12 trilhões processados diariamente pelo negócio de pagamentos do JPMorgan Chase como um todo, esse valor é insignificante. Por isso, acredito que o sinal importa mais do que o volume: Wall Street não está aqui para especular com criptomoedas, mas para transferir a camada de liquidação em atacado do dólar para uma blockchain pública.
A verdadeira questão é: enquanto os ETFs de Ethereum registram saídas líquidas nesta semana, as liquidações institucionais on-chain estão aumentando. Em qual direção você confia mais? $ETH vai primeiro recuperar os 2.400 ou testar novamente os 2.200?
64
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinanceSAFUFundTransferCompleted7499BTC
159 visualizações
47 discutindo
#binancesafufundtransfercompleted7499btc
🚨 Binance conclui transferência de US$ 581 milhões do fundo SAFU: o que isso significa para o Bitcoin e os mercados de criptomoedas
A Binance confirmou oficialmente a conclusão de uma grande transferência envolvendo 7.499 BTC, no valor aproximado de US$ 581 milhões, provenientes de seu Fundo de Ativos Seguros para Usuários (SAFU).
📊 Por que isso é importante?
A transferência faz parte dos esforços contínuos da Binance para repor os ativos afetados pelo recente incidente de segurança. De acordo com a atualização da Binance de 31 de outubro, a corretora já repôs aproximadamente 90% dos ativos afetados, com mais de US$ 6,34 bilhões destinados a cobrir as perdas.
É importante destacar que, segundo a Binance, BTC, ETH, USDT, BNB, SOL, USDC, XRP, USD1, RLUSD e ZEC agora estão totalmente lastreados.
🔍 Possível impacto no mercado de criptomoedas
Bitcoin: A grande transferência pode chamar a atenção de traders que acompanham dados on-chain, mas não deve ser interpretada automaticamente como pressão compradora ou vendedora.
Confiança no mercado: O progresso na recuperação dos ativos afetados pode ajudar a reduzir a incerteza em torno do incidente de segurança da Binance.
Estabilidade da corretora: O compromisso da Binance de cobrir as perdas dos usuários e recompor suas reservas é um acontecimento importante para a confiança do mercado.
Sentimento dos investidores: É provável que os traders monitorem os serviços de saque, as atualizações de prova de reservas e os 10% restantes dos ativos ainda não repostos.
📈 O que os traders devem acompanhar agora?
Os principais pontos são o progresso da Binance rumo à reposição de 100% dos ativos, a retomada dos serviços de saque e o compromisso da empresa de reconstruir o SAFU até aproximadamente US$ 1 bilhão.
Em resumo:
A conclusão da transferência de 7.499 BTC representa uma etapa importante no processo de recuperação da Binance. Embora seja um acontecimento positivo para a confiança na corretora, isso, por si só, não estabelece um sinal de alta para o Bitcoin.
Para os traders, o foco deve continuar sendo o progresso comprovado da recuperação, a atividade on-chain e as condições gerais do mercado.
#BTC #Binance #SAFU #Bitcoin
$AIN $COW $LSK
林素怡_BTC
·0 curtidas
·22 visualizações
BinanceRecovery90% of stolen assets
24,916 visualizações
80 discutindo
YiHe:ProofOfReserves:10TokensAt100%Backing
63,688 visualizações
276 discutindo