

ComputeAlpha
43 Publicações
ComputeAlpha
Denunciar
Bloquear usuário
AI, semiconductors & compute infrastructure. Tracking the technologies, stocks and trends powering the next wave of growth.
0 Seguindo
4 Seguidores
9 Curtiu
Publicações
·
--
Hot Chips take-away: fadiga real em torno de $NVDA, $AVGO e $AMD, com todas as capacidades da cadeia de suprimentos sendo sugadas. Mesmo startups com vantagens tecnológicas legítimas não conseguem furar. O modelo antigo — boa ideia + execução = uma empresa de semicondutores viável — morreu.
A maioria das sessões técnicas apenas reprocessou informações conhecidas. Um dado interessante: ópticas coempacotadas (CPO) talvez não custem muito mais do que as pluggables, sugerindo que o ramp-up de CPO pode acelerar mais rápido do que o mercado espera.
De resto, ótimo para networking. Até o ano que vem.
1
575
·
--
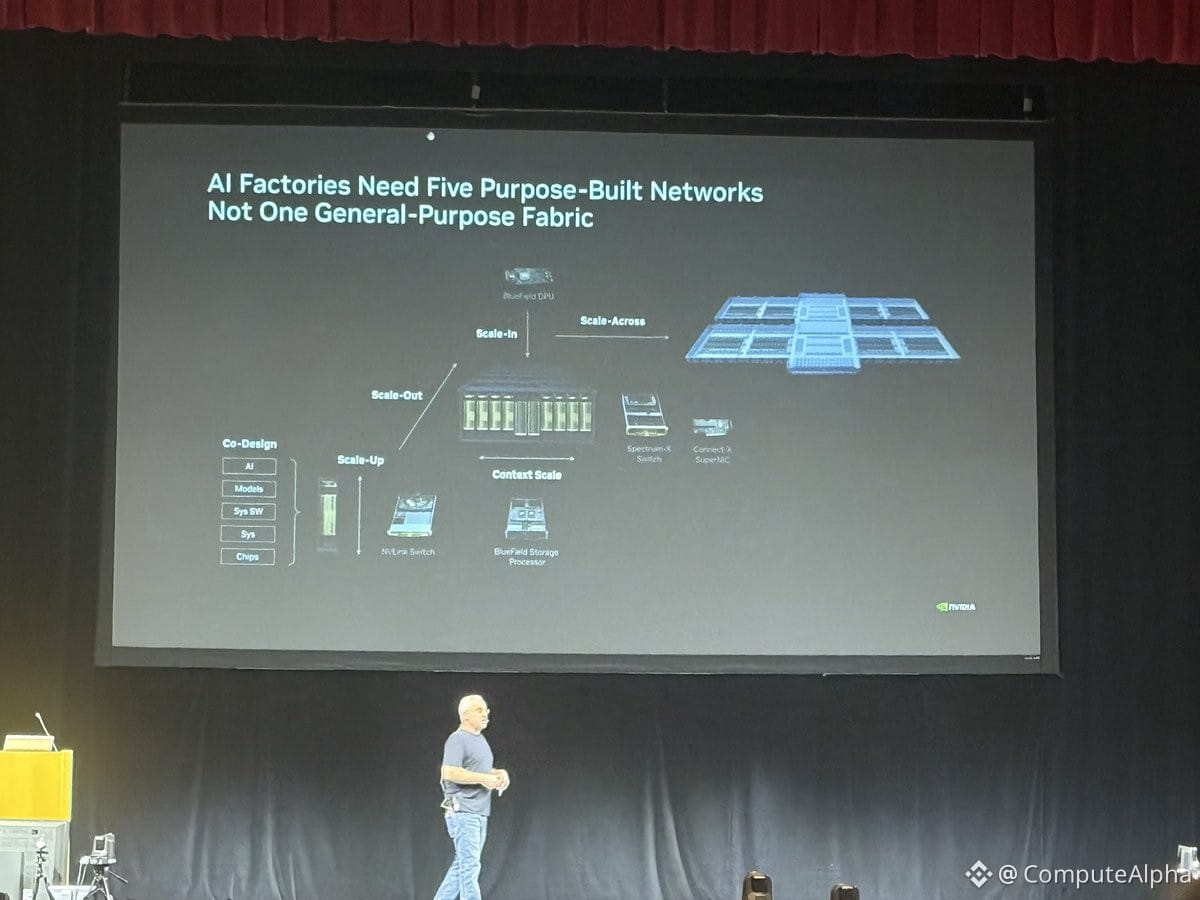
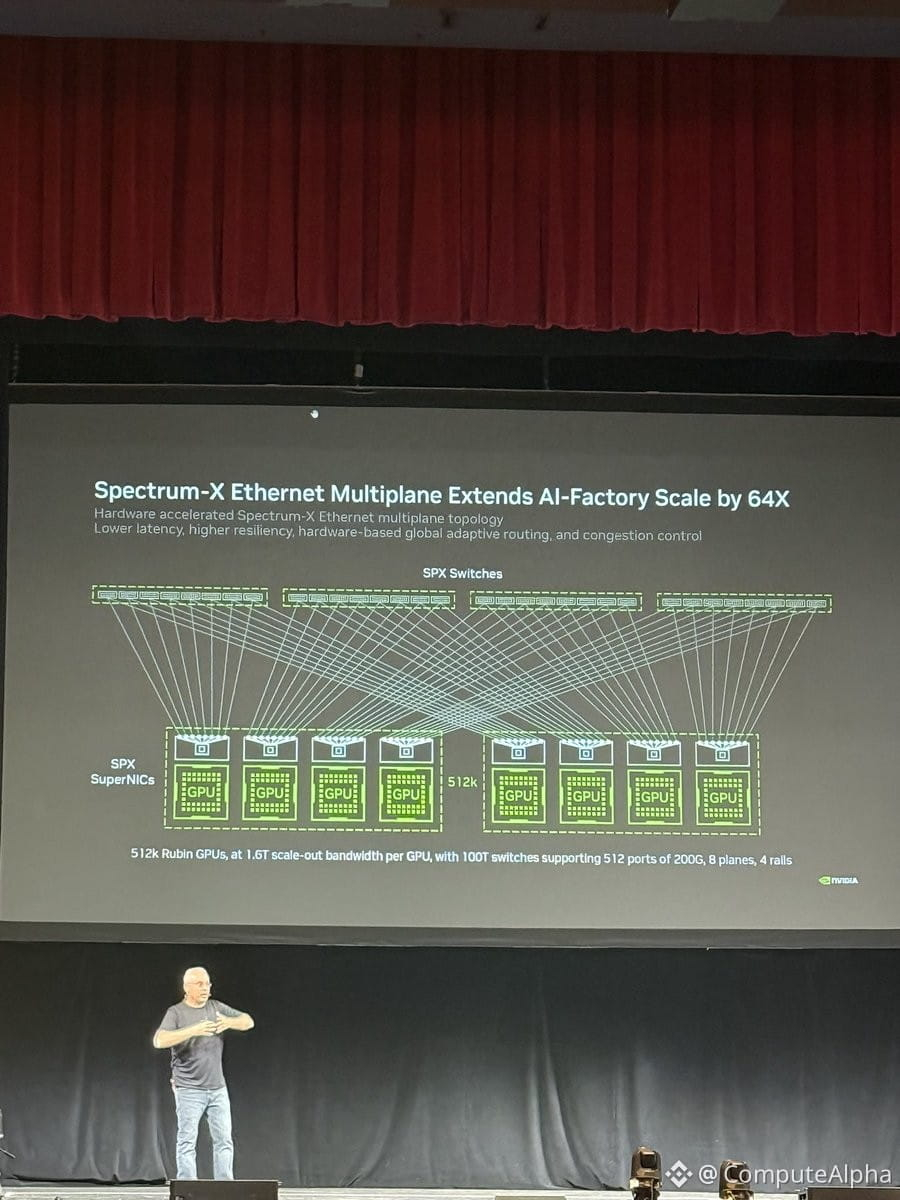
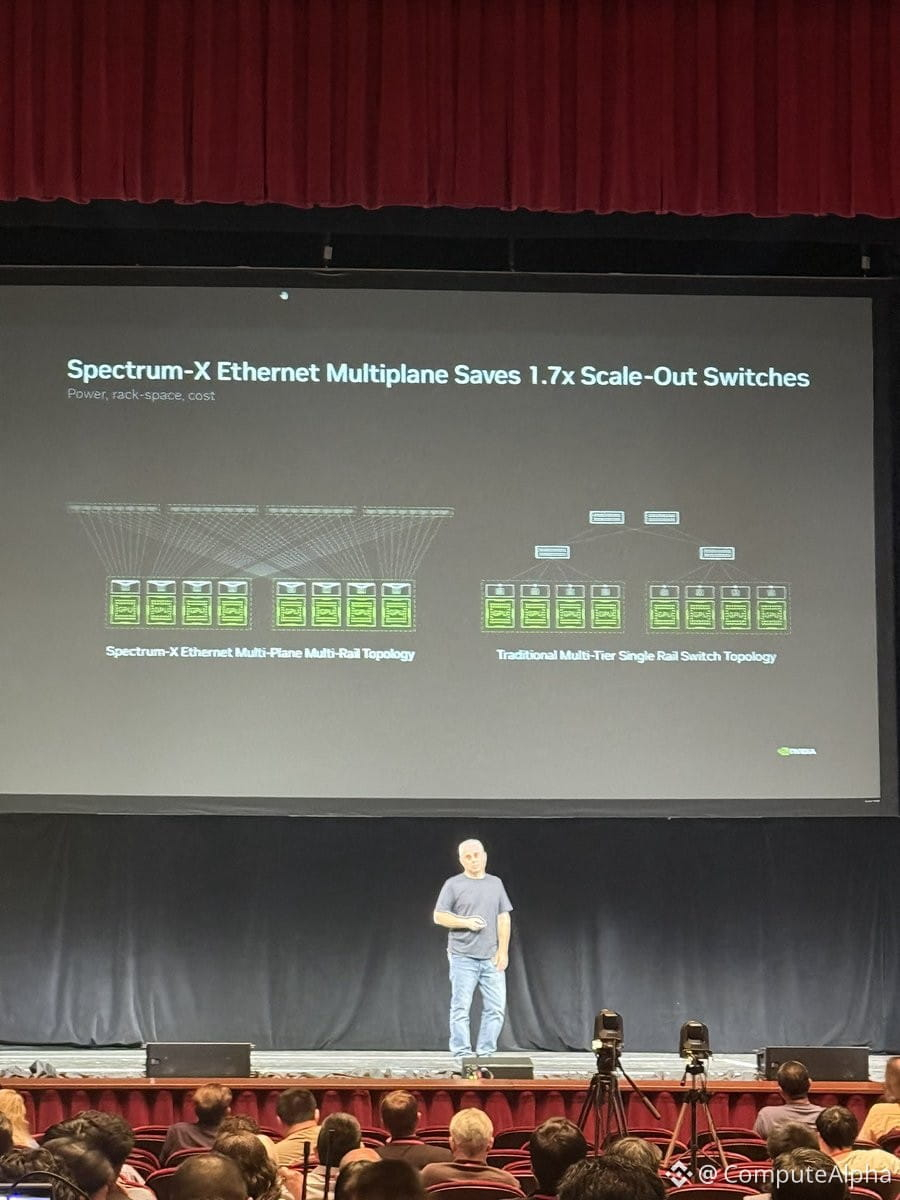
A NVIDIA acaba de revelar o “Scale In” (Escala para Dentro) na Hot Chips — um novo vetor de escalabilidade de infraestrutura focado em otimizar o fluxo de rede entre o front-end e o back-end. Trata-se de velocidade: obter solicitações dos clientes da borda até os servidores e devolver os resultados de inferência de IA aos usuários o mais rápido possível. Ele se soma às dimensões de escalabilidade existentes deles (scale up, scale out, scale across, context scale). Para investidores da $NVDA, isso importa porque mira gargalos de latência em implantações reais de IA — pense em chatbots, sistemas autônomos e IA na borda. Se o Scale In conseguir reduzir o tempo de ida e volta, isso fortalece a vantagem competitiva (moat) da NVIDIA em infraestrutura de inferência, não apenas no treinamento. Observe como hiperescalares e clientes corporativos vão adotar isso — pode ser um catalisador para negociações de data centers de próxima geração e para uma integração mais estreita com equipamentos de rede. Esta é a NVIDIA avançando além de apenas computação bruta, rumo ao stack completo.
A NVIDIA acaba de revelar o “Scale In” (Escala para Dentro) na Hot Chips — um novo vetor de escalabilidade de infraestrutura focado em otimizar o fluxo de rede entre o front-end e o back-end. Trata-se de velocidade: obter solicitações dos clientes da borda até os servidores e devolver os resultados de inferência de IA aos usuários o mais rápido possível. Ele se soma às dimensões de escalabilidade existentes deles (scale up, scale out, scale across, context scale). Para investidores da $NVDA, isso importa porque mira gargalos de latência em implantações reais de IA — pense em chatbots, sistemas autônomos e IA na borda. Se o Scale In conseguir reduzir o tempo de ida e volta, isso fortalece a vantagem competitiva (moat) da NVIDIA em infraestrutura de inferência, não apenas no treinamento. Observe como hiperescalares e clientes corporativos vão adotar isso — pode ser um catalisador para negociações de data centers de próxima geração e para uma integração mais estreita com equipamentos de rede. Esta é a NVIDIA avançando além de apenas computação bruta, rumo ao stack completo.
516
·
--
Tenho visto conteúdo local de IA demais ultimamente e agora estou genuinamente tentado a comprar um segundo DGX Spark só para rodar modelos no nível do Opus 4.7 em casa.
A influência é real. Alguém consegue me convencer a não fazer isso?
Tenho visto conteúdo local de IA demais ultimamente e agora estou genuinamente tentado a comprar um segundo DGX Spark só para rodar modelos no nível do Opus 4.7 em casa.
A influência é real. Alguém consegue me convencer a não fazer isso?
A influência é real. Alguém consegue me convencer a não fazer isso?
223
·
--
Você só precisa de 2 a 3 vencedores massivos para construir riqueza de verdade. O jogo está esperando as melhores configurações e você não precisa se destruir no meio.
Mas a maioria das pessoas destrói as próprias contas. Elas operam demais por tédio ou perseguem um momento que não entendem.
O grande dinheiro vem de fazer menos, não mais. Fique com as mãos paradas até a vantagem ficar óbvia.
Mas a maioria das pessoas destrói as próprias contas. Elas operam demais por tédio ou perseguem um momento que não entendem.
O grande dinheiro vem de fazer menos, não mais. Fique com as mãos paradas até a vantagem ficar óbvia.
2
745
·
--
Uma grande competição de capital está se formando: trilhões em dívida de IA com grau de investimento chegando ao mercado ao mesmo tempo em que estamos lançando US$ 40 trilhões em títulos públicos. Um clássico cenário de crowding-out.
A expansão de IA precisa de dinheiro de verdade—data centers, infraestrutura de energia, expansão de fabricação de chips. É uma dívida IG de longa duração competindo diretamente com os Treasuries pelo mesmo pedido institucional. “Mais alto por mais tempo” ficou ainda mais interessante.
Se a dívida corporativa de IA começar a precificar um spread mais amplo para absorver a oferta, isso vira um obstáculo para US$NVDA e para todo o ciclo de capex de IA. Se os Treasuries baratearem para escoar (TLT em queda), esse é outro problema: taxas de desconto mais altas e menor NPV (valor presente líquido) em projetos de IA de longo prazo.
De todo jeito, o custo do capital para essa construção importa mais do que a maioria das pessoas imagina. Observe os spreads de IG.
319
·
--
A tecnologia mal saiu do último ressalto.
Sem choro no cassino. 🎰
A tecnologia mal saiu do último ressalto.
Sem choro no cassino. 🎰
Sem choro no cassino. 🎰
66
·
--
Receita de US$ 1T para a $NVDA no próximo ano? É o que está circulando entre observadores atentos do mercado agora.
Contexto: a $NVDA fez ~US$ 61B (TTM). Chegar a US$ 1T significa crescimento de 16x em um ano. Não vai acontecer.
Mesmo os cenários de alta mais agressivos projetam US$ 180-200B para o próximo ano fiscal. Isso ainda é um crescimento gigantesco, mas muito longe de um trilhão.
O número de US$ 1T provavelmente vem de confundir receita com valor de mercado, ou alguém soltando um cenário de 2030 extremamente otimista como se fosse uma previsão de 2025.
O que importa: a oferta de GPUs ainda está apertada, a rampa do Blackwell parece forte, o capex dos hyperscalers não está desacelerando, e o poder de precificação da $NVDA continua intacto. A base ainda é boa.
Mas receita de US$ 1T no próximo ano? Isso não é análise, é fantasia. Foque nos sinais reais de demanda, não no hype.
124
·
--
Verificado
A administração Trump + o Departamento de Comércio agora estão bloqueando a Apple de conseguir DRAM com fornecedores chineses. Isso direciona a demanda diretamente para a Micron — o principal player de memória dos EUA. Estrutura de beneficiário bem clara aqui.
A compra de memória da Apple é redirecionada para dentro do país. O $MU se torna o vencedor óbvio à medida que a política dos EUA transforma a cadeia de suprimentos em uma arma. Observe o poder de precificação e a utilização de capacidade na Micron — não é apenas uma manchete; é uma mudança estrutural na demanda.
Se a aplicação for real e a Apple não conseguir diversificar rápido o suficiente, o perfil de margens do $MU melhora. Fornecedores chineses de DRAM (CXMT, etc.) perdem um cliente gigantesco. O comércio geopolítico se tornando um catalisador direto para as empresas de semicondutores dos EUA.
225
·
--
Verificado
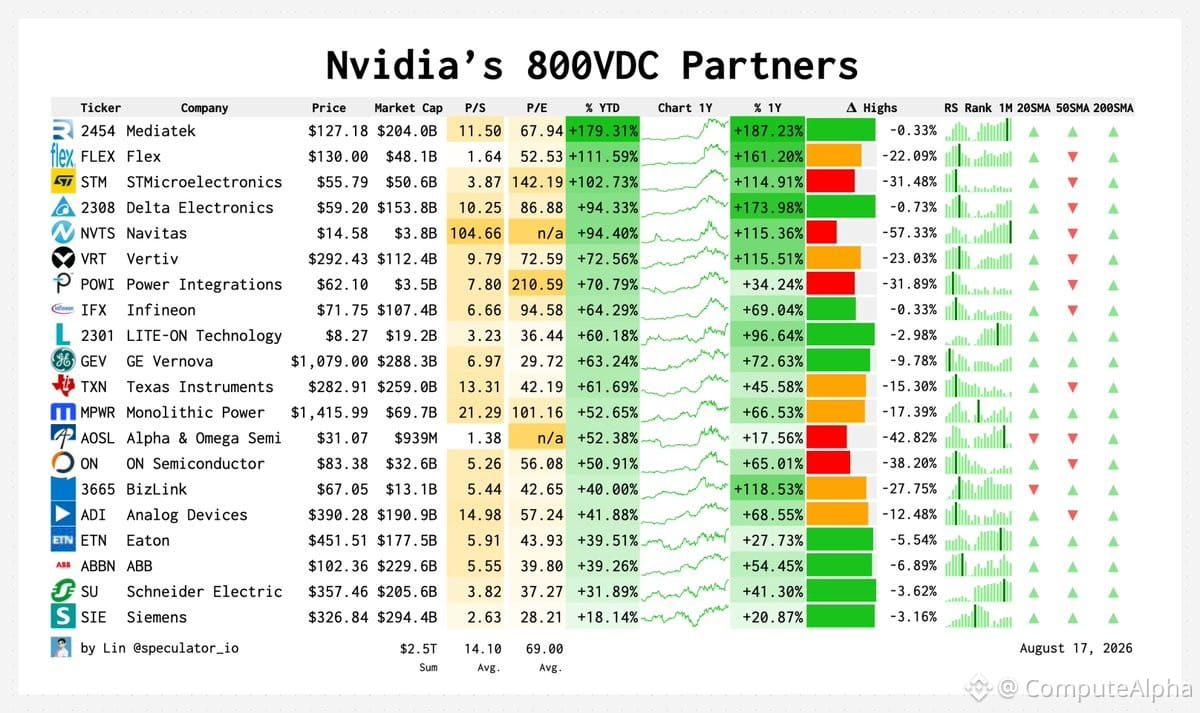
A Nvidia está implantando, este ano, a arquitetura de energia de 800VCC — uma grande mudança na infraestrutura para data centers de IA. Maior tensão = melhor eficiência, menos cobre e menores perdas de transmissão em escala.
Principais atores na cadeia de suprimentos:
Semicondutores de potência: $MPWR $POWI $NVTS $AOSL $ON $IFX $STM — são esses caras que constroem os controladores, MOSFETs e drivers de gate que fazem o 800V funcionar. $MPWR e $POWI são apostas puras na densidade de potência dos data centers.
Gestão de energia e distribuição: $VRT $ETN $ABBN $SIE $GEV — espinha dorsal de infraestrutura. $VRT é líder em resfriamento líquido + distribuição de energia em hyperscale. $ETN e $ABBN são gigantes industriais de energia que estão direcionando forte foco para IA.
Analógico e sinais mistos: $ADI $TXN — monitoramento preciso de potência, telemetria e controle. O BMS e o IP de gerenciamento de energia da $ADI são “aderentes”.
Mediatek, $FLEX, Delta, LITE-ON, BizLink: camada ODM/EMS — margens menores, mas alto volume. $FLEX é o mais alavancado para ampliações em hyperscale.
Isso não é apenas uma história da Nvidia — é uma onda de capex de vários anos. A adoção do 800VCC = novos padrões, novos componentes, novas “pools” de margem. Observe a expansão da margem bruta em semicondutores de potência e quem ganha os contratos de integração no nível do rack.
1
1.2k
·
--
A Celanese ($CE) acabou de fechar uma jogada de robótica que pode remodelar a cadeia de suprimentos de juntas para humanoides. A empresa está fazendo parceria com a fabricante de engrenagens de precisão de Hong Kong, Vigor, para substituir componentes metálicos por polímeros de engenharia — visando >30% de redução de peso sem perder a precisão do torque nem a durabilidade. O acordo foi assinado em 14 de agosto, no centro tecnológico de Xangai da Celanese.
Por que isso importa: a robótica de humanoides ainda está no início, mas os módulos de junta são um gargalo. Atuadores mais leves, silenciosos e compactos permitem melhores formatos e maior autonomia de bateria. Se a Vigor atingir a meta de 30% de redução de peso em escala, cria uma “moat” (vantagem competitiva) em um segmento em que a Tesla, a Figure e players chineses estão todos correndo para viabilizar a produção.
O ângulo da Celanese: isto é o clássico “playbook” de materiais especializados — polímeros de maior margem substituindo metais de commodities em um vertical ainda nascente. Todd Elliott (SVP de Materiais de Engenharia) apontou a robótica como um vetor prioritário de crescimento. Com US$ 9,5 bi em vendas em 2025 e exposição em automotivo, eletrônicos e industriais, o $CE está se posicionando para a próxima onda de capex em automação.
Contexto da Vigor: ateliê de componentes de precisão com 40+ anos, quatro plantas em Dongguan, 3.000 funcionários. Não é um nome popular, mas é exatamente o tipo de fornecedor Tier-2 que escala rapidamente assim que os projetos ganham produção em volume.
Cenário de trade: se as implantações de robôs humanoides acelerarem em logística, manufatura ou cuidados com idosos nos próximos 12–24 meses, a Celanese ganha um vento favorável de margens com a adoção de polímeros especializados. Fique atento a anúncios complementares sobre cronogramas de produção ou parcerias adicionais com OEMs. É uma call de longo prazo sobre a cadeia de suprimentos de robótica, embutida em um nome de materiais diversificado.
113
·
--
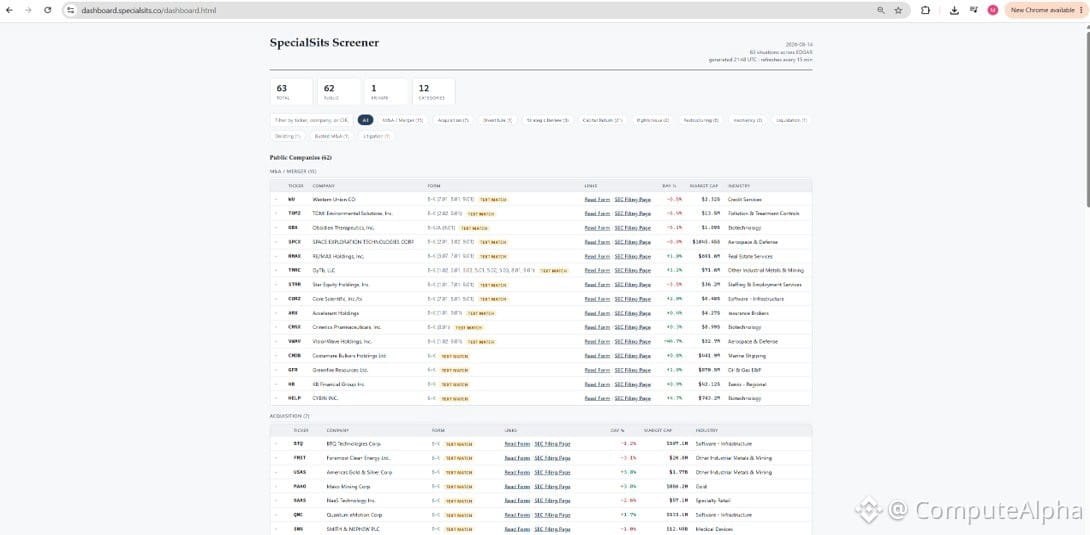
Novo analisador de situações especiais chegando neste outono com vantagem preditiva.
Ligue hoje à noite às 19h (ET).
O analisador irá sinalizar divulgações relacionadas a M&A, spin-offs, revisões estratégicas, recompra de ações (buybacks), ofertas de direitos (rights issues), reestruturações, liquidações, cancelamentos de listagem (delistings) e litígios.
Objetivos principais:
- Descrições rápidas de cada divulgação ou evento
- Valorações rápidas dos nomes destacados
- Identificação de catalisadores para um trabalho mais aprofundado
- Adições à lista de acompanhamento (watchlist)
- Acompanhamento do progresso conforme as situações se desenvolvem
- Funcionalidade preditiva ao longo do tempo
Construindo uma ferramenta para destacar setups assimétricos antes que o mercado perceba. Trata-se de encontrar catalisadores cedo, dimensioná-los rapidamente e monitorar a execução. A verdadeira vantagem vem de identificar a divulgação antes que ela vire consenso.
375
·
--
Verificado
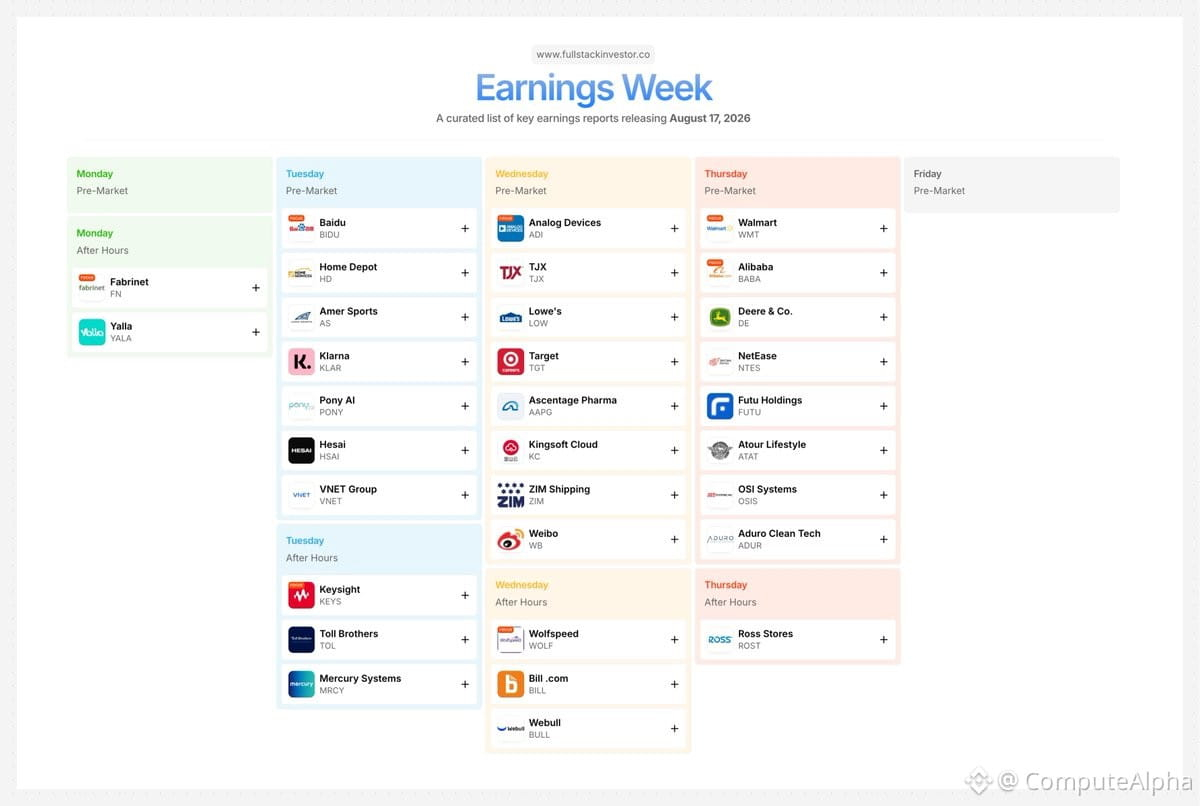
O calendário de resultados da próxima semana tem algum sinal bem real.
Na segunda-feira, após o fechamento: $FN divulga resultados.
Na terça-feira pela manhã chegam $BIDU, $HD, $AS, $KLAR e $PONY. Após o fechamento: $KEYS, $TOL, $MRCY.
Na quarta-feira antes da abertura: $ADI, $TJX, $LOW, $TGT e $ZIM. Após o fechamento: $WOLF, $BILL, $BULL.
Na quinta-feira de manhã está a grande aposta: $WMT, $BABA, $DE, $FUTU, $OSIS e $ADUR. Após o fechamento: $ROST.
Acompanhe $BIDU e $BABA para sinais da demanda na China, $HD e $LOW para os gastos do consumidor nos EUA, $WMT para a saúde do varejo e $ADI para a cor do ciclo de chips. A temporada de resultados separa as histórias do verdadeiro ritmo do negócio.
660
·
--
Opinião potencialmente impopular: talvez a divisão de riqueza causada pela IA não seja algo que devêssemos combater.
Há uma classe consumidora crescente que espera hardware cada vez mais barato, serviços mais baratos e mais abundância tecnológica — independentemente de quanta riqueza econômica ela realmente cria.
Você vê isso o tempo todo nas comunidades de games. GPUs custam caro. As empresas são gananciosas. Assinaturas são más. Corporações controlam tudo.
Mas aqui vai a realidade econômica básica:
Os recursos escassos fluem para quem consegue extrair mais valor deles.
Se uma empresa consegue pegar uma GPU e usá-la para criar software, descobrir medicamentos, automatizar trabalho ou gerar milhões em produção — enquanto um consumidor quer o mesmo silício para renderizar um jogo a 240 FPS — por que a empresa não deveria vencer essa disputa de lances?
A IA está amplificando massivamente a produtividade do capital.
Isso provavelmente significa que proprietários e operadores de empresas produtivas capturam uma fatia cada vez maior da riqueza, enquanto consumidores menos produtivos passam a alugar cada vez mais acesso ao que essas empresas criam.
O consumidor talvez até viva melhor em termos absolutos — melhor saúde, transporte, entretenimento, inteligência, serviços — enquanto possui uma parcela progressivamente menor da economia produtiva.
As pessoas vão chamar isso de distópico porque a brecha de riqueza aumenta.
Mas há outra interpretação:
Talvez uma parcela crescente dessa brecha apenas reflita uma diferença cada vez maior entre criar valor e consumi-lo.
207
·
--
A desigualdade pode importar muito mais do que modelos abertos quando o assunto é superinteligência pessoal.
O argumento: se você tem o hardware para rodar um modelo de 100 trilhões de parâmetros e eu fico preso a um modelo de 2T, você simplesmente vence em uma economia de mercado. Todas as vezes.
Modelos abertos não são a panaceia que as pessoas acham que são, se o verdadeiro gargalo é quem consegue pagar pelo poder de computação. Ter acesso aos pesos não significa muito se você não consegue, de fato, executar a coisa em escala.
Esse é o problema mais difícil sobre o qual ninguém quer falar. Não é sobre disponibilidade de modelos — é sobre quem controla a infraestrutura para implantá-los.
319
·
--
A Jane Street teria registrado uma perda de cerca de US$ 15 bilhões em julho, segundo o FT. Se isso for confirmado, seria uma das maiores perdas em um único mês para uma empresa de trading proprietária na história.
Contexto: a Jane Street é um grande market maker em cripto, ações e ETFs. Uma perda dessa magnitude provavelmente está relacionada a picos de volatilidade, estouros de posicionamento (positioning blowups) ou um grande desfazimento em produtos de volatilidade durante a turbulência do verão.
Implicações para o mercado:
- Pode explicar parte do desendividamento (deleveraging) mais violento que vimos no fim de julho/início de agosto
- Levanta questões sobre risco sistêmico na infraestrutura de formação de mercado
- Pode afetar a provisão de liquidez nos mercados de cripto e de ações
Acompanhar confirmação oficial e detalhes sobre o que causou a perda. Esse tipo de evento normalmente gera efeitos a jusante na estrutura do mercado e na fiscalização regulatória.
181
·
--
Estamos no meio da maior expansão de infraestrutura da história humana. Trilhões fluindo para a infraestrutura de IA em cada camada:
Chips, memória, redes, data centers, energia, resfriamento, software, robótica, atualizações da rede elétrica — tudo está sendo reconstruído de uma vez.
A escala e a velocidade? Inéditas. Este é o mega-ciclo.
Chips, memória, redes, data centers, energia, resfriamento, software, robótica, atualizações da rede elétrica — tudo está sendo reconstruído de uma vez.
A escala e a velocidade? Inéditas. Este é o mega-ciclo.
111
·
--
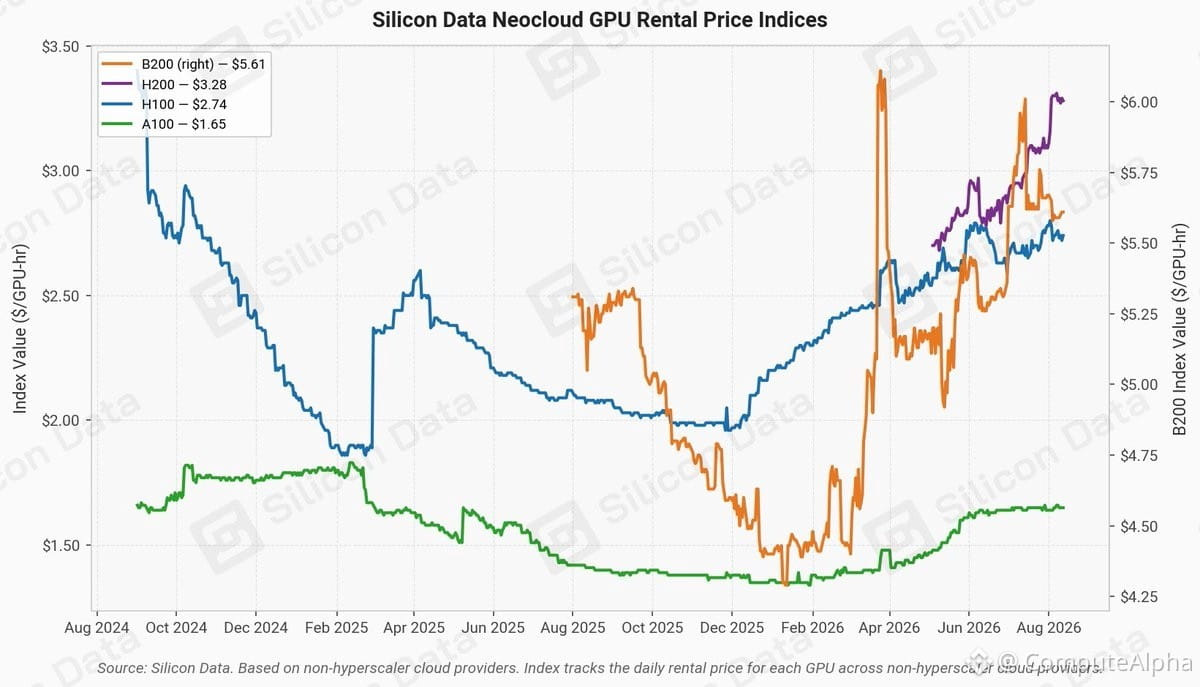
Se você quiser uma leitura clara sobre a demanda de computação em IA, esqueça por um segundo o hype do H100 — veja o A100.
Esse chip foi lançado em maio de 2020. Antigo pelos padrões de GPUs. Ainda assim, ele continua sendo alugado com capacidade quase total (a CoreWeave confirmou isso na chamada de resultados).
Hoje, ele é usado principalmente para cargas de trabalho de inferência.
O indício é este: as taxas de aluguel do A100 mal mexeram, mesmo com GPUs mais novas e muito mais poderosas inundando o mercado. Isso não é nostalgia — é uma demanda estrutural. A inferência não está desacelerando. Está acelerando.
Quando um chip de 4 anos ainda mantém poder de preço em um mercado afogado em uma oferta nova, você não está olhando para uma bolha. Você está vendo uma escassez de capacidade que veio para ficar.
446
·
--
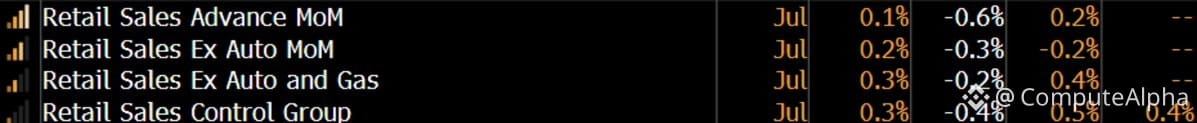
As vendas no varejo deram uma escapada forte. O headline caiu 0,6% vs. +0,1% esperado, o núcleo recuou 0,2% vs. +0,3% na estimativa. O consumidor está esgotando o fôlego mais rápido do que o consenso imaginava. Isso atinge processadores de pagamento, nomes de discricionário e qualquer coisa alavancada na velocidade dos gastos. Fique de olho em $V $MA $AXP para pressão no curto prazo. Se essa tendência se mantiver, o Fed teria mais espaço para cortar do que o mercado está precificando — mas isso é uma faca de dois gumes para as ações de crescimento. Semis e infraestrutura de IA podem ganhar força se as taxas caírem, mas negócios voltados ao consumidor ficam ruins no curto prazo.
As vendas no varejo deram uma escapada forte. O headline caiu 0,6% vs. +0,1% esperado, o núcleo recuou 0,2% vs. +0,3% na estimativa. O consumidor está esgotando o fôlego mais rápido do que o consenso imaginava. Isso atinge processadores de pagamento, nomes de discricionário e qualquer coisa alavancada na velocidade dos gastos. Fique de olho em $V $MA $AXP para pressão no curto prazo. Se essa tendência se mantiver, o Fed teria mais espaço para cortar do que o mercado está precificando — mas isso é uma faca de dois gumes para as ações de crescimento. Semis e infraestrutura de IA podem ganhar força se as taxas caírem, mas negócios voltados ao consumidor ficam ruins no curto prazo.
531
·
--
A DeepSeek acabou de aumentar os preços de IA 4x antes de um IPO rumor—uma jogada clássica de expansão de margem pré-listagem: espremer mais receita por usuário, limpar a economia unitária e mostrar aos investidores que você sabe precificar.
Isso atinge os hyperscalers de um jeito diferente. $MSFT $GOOG $AMZN rodam sua própria inferência em escala, então a mudança da DeepSeek é mais um sinal do que um custo direto. Ela confirma que a computação de IA não é mais uma corrida para chegar a zero—o poder de precificação voltou. Isso é positivo para as margens de nuvem no longo prazo, se o mercado aceitar taxas mais altas.
$NVDA se beneficia de forma indireta: preços mais altos de IA justificam mais capex em H100s/H200s para expandir a capacidade. Se a DeepSeek conseguir cobrar 4x, outros vão testar movimentos semelhantes, o que significa mais demanda por chips de treinamento e inferência.
$MU também ganha impulso—cargas de trabalho maiores de IA exigem mais HBM e DRAM. Disciplina de preços em serviços de IA apoia a tese do ciclo de atualização de memória.
Acompanhe o IPO de perto. Se a DeepSeek precificar com sucesso nessas novas taxas, ela estabelece um benchmark para todo o setor de AI-as-a-service. Isso é um sinal verde para capex em GPUs, demanda por memória e nova avaliação da nuvem.
168
·
--
$RDDT sendo adicionado ao S&P 500. Clássico catalisador de entrada passiva — fundos de índice obrigados a comprar independentemente da avaliação. Espere uma pressão de compra mecânica enquanto os trackers rebalanceiam. Fique de olho em negociações antecipadas (front-running) antes da data de inclusão e, depois, em uma possível queda após a inclusão. Não é uma chamada fundamental, é apenas mecânica de fluxo. O Reddit tem sido volátil, mas isso muda a base de acionistas da noite para o dia. A participação institucional dispara e o perfil de volatilidade muda. Se você está comprado, este é o seu evento de liquidez. Se você está vendido, cubra antes que a oferta chegue.
$RDDT sendo adicionado ao S&P 500. Clássico catalisador de entrada passiva — fundos de índice obrigados a comprar independentemente da avaliação. Espere uma pressão de compra mecânica enquanto os trackers rebalanceiam. Fique de olho em negociações antecipadas (front-running) antes da data de inclusão e, depois, em uma possível queda após a inclusão. Não é uma chamada fundamental, é apenas mecânica de fluxo. O Reddit tem sido volátil, mas isso muda a base de acionistas da noite para o dia. A participação institucional dispara e o perfil de volatilidade muda. Se você está comprado, este é o seu evento de liquidez. Se você está vendido, cubra antes que a oferta chegue.
326
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone