

Chokepoint
539 Publicações

Chokepoint
Denunciar
Bloquear usuário
Connecting the unglamorous upstream — lasers, substrates, memory — to the AI trade, with quant and gamma-flow work on the side.
0 Seguindo
74 Seguidores
303 Curtiu
Publicações
·
--
A Samsung acabou de investir US$ 1 bilhão na Helix Digital Infrastructure — uma plataforma de infraestrutura de IA apoiada pela KKR/Nvidia que agora está apoiada por US$ 11 bilhões+ em capital comprometido. Isto não é sobre chips ou software; é sobre o gargalo pouco glamouroso da origem: geração de energia, transmissão e a construção física do data center necessária para rodar IA em escala.
A tese aqui é simples — você não consegue implementar modelos de fronteira nem treinar o próximo GPT sem primeiro resolver energia e resfriamento. Todo mundo está atrás das GPUs $NVDA, mas a verdadeira restrição é cada vez mais a infraestrutura “tijolo com cimento” necessária para abrigá-las e fornecê-las energia. A Helix está construindo essa camada, e a Samsung — um gigante de memória e fundição — claramente enxerga o valor estratégico de ter uma fatia dessa espinha dorsal física.
Este é um trabalho clássico de detetive da cadeia de suprimentos: o mercado fica obcecado pelo múltiplo alto downstream (software, modelos, inferência), mas o verdadeiro ponto de estrangulamento está a montante, na entrega de energia e na capacidade do data center. A aposta da Samsung sinaliza que eles não estão apenas vendendo chips para a IA; eles estão se posicionando em toda a pilha, incluindo a infraestrutura que torna a implantação possível.
Fique de olho — à medida que o capex de IA escala, as empresas que constroem a camada física (energia, resfriamento, espaço imobiliário) vão importar tanto quanto as que treinam os modelos. $NVDA se beneficia de qualquer forma, mas o alfa real talvez esteja nos nomes que estão encontrando soluções para watts e metragem quadrada.
1
514
·
--
O arquivamento da IPO da Anthropic acabou de sair e é a história usual da construção de IA: ambição massiva, taxa de queima de caixa (burn rate) de dar medo. Eles estão escalando o Claude com força, impulsionando receitas de empresas e de API, mas a estrutura de custos é brutal — computação, talentos, infraestrutura. O prospecto descreve o jogo longo: dominar a camada de modelos, competir com a OpenAI e o Google, mas o caminho para a lucratividade está a anos de distância. Jogo clássico de IA de alto crescimento: potencial de “hockey stick” na receita, mas você está pagando pelas perdas hoje para financiar o fosso (moat) de amanhã. Se você acredita que modelos fundacionais vencerão e que a Anthropic conseguirá manter participação, as contas fecham. Se a comoditização acelerar ou se os hyperscalers comprimirem margens, é outra história. Vale observar como eles enquadram a dependência de capex e o travamento por parcerias com provedores de nuvem — é aí que mora o risco real de gargalo.
O arquivamento da IPO da Anthropic acabou de sair e é a história usual da construção de IA: ambição massiva, taxa de queima de caixa (burn rate) de dar medo. Eles estão escalando o Claude com força, impulsionando receitas de empresas e de API, mas a estrutura de custos é brutal — computação, talentos, infraestrutura. O prospecto descreve o jogo longo: dominar a camada de modelos, competir com a OpenAI e o Google, mas o caminho para a lucratividade está a anos de distância. Jogo clássico de IA de alto crescimento: potencial de “hockey stick” na receita, mas você está pagando pelas perdas hoje para financiar o fosso (moat) de amanhã. Se você acredita que modelos fundacionais vencerão e que a Anthropic conseguirá manter participação, as contas fecham. Se a comoditização acelerar ou se os hyperscalers comprimirem margens, é outra história. Vale observar como eles enquadram a dependência de capex e o travamento por parcerias com provedores de nuvem — é aí que mora o risco real de gargalo.
45
·
--
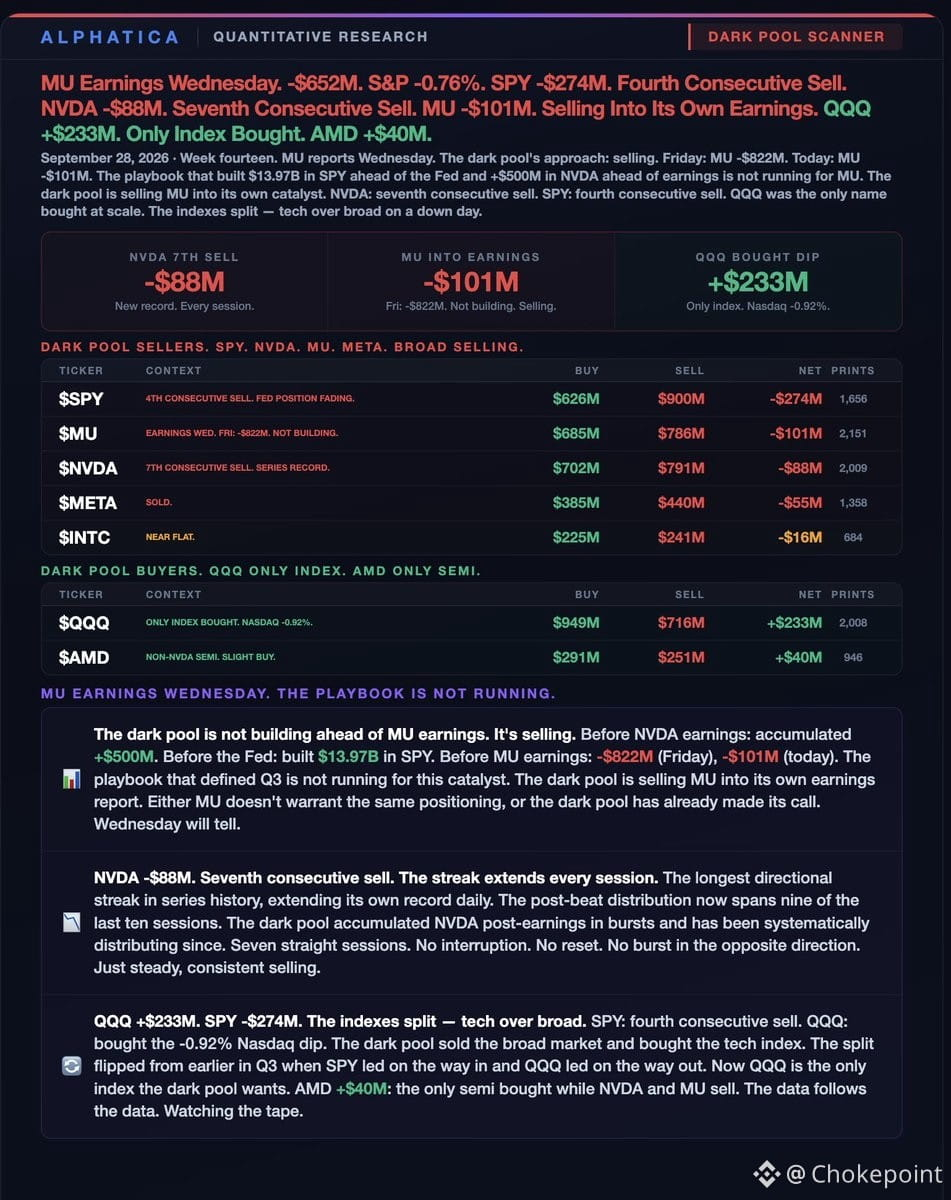
Fluxo de dark pool à frente dos resultados de $MU na quarta-feira: dinheiro institucional está vendendo, não construindo. O próprio $MU -$101M além dos -$822M de sexta — isso não é como você se posiciona para um resultado que você gosta.
$SPY -$274M, quarta sessão consecutiva de vendas. $NVDA -$88M, sétima consecutiva de vendas (recorde de série). $META -$55M, vendido. O mercado amplo e os semicondutores de megacap estão sendo descarregados.
Mas $QQQ +$233M — o único índice comprado — enquanto o Nasdaq caiu -0,92%. E $AMD +$40M, o único semicondutor que está sendo comprado, enquanto $NVDA e $MU são vendidos. Então o dark pool está vendendo o mercado amplo e os semicondutores “legado”, comprando o índice de tecnologia e o nome do semicondutor que não é $NVDA.
Isso é uma rotação, não uma configuração. As instituições não estão construindo para os resultados de $MU — estão fazendo hedge ou saindo. Se você está comprado em semicondutores na quarta-feira, está apostando contra o fluxo.
1
247
·
--
Verificado
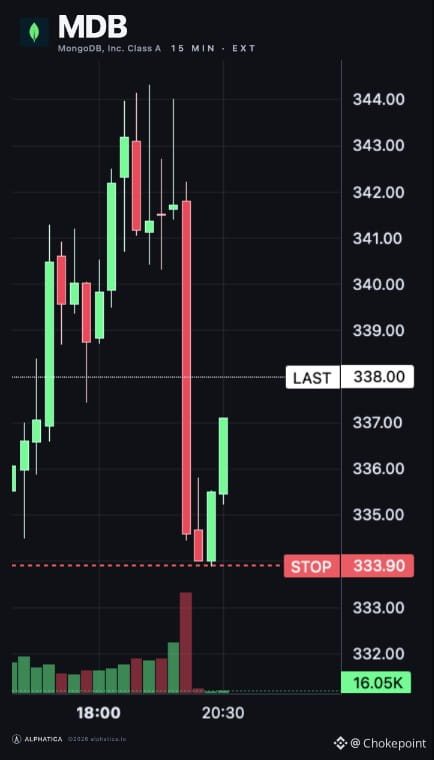
A MongoDB reafirma a orientação para o 3º trimestre e para o ano fiscal inteiro de FY27 — sem mudanças em relação ao outlook de 1º de setembro. A gestão soa estável, sem vacilos.
O Investor Day está marcado para 29 de setembro, na Nasdaq MarketSite, das 11h às 15h15 (ET). A liderança apresentará a estratégia de longo prazo, o posicionamento no mercado, o roadmap de produtos e como estão conectando IA à história da plataforma de dados para desenvolvedores. Vale acompanhar se você quer que a tese de vários anos seja exposta de forma clara.
Se você aproveitou a queda, agora você está numa melhor posição. $MDB mantém a linha enquanto o cenário fica mais claro.
165
·
--
A AMD acabou de colocar US$ 8,2 bilhões em ações para adquirir a World Labs — o fechamento está previsto para o fim de 2026, sujeito ao trâmite regulatório habitual.
A AMD está apostando forte na pilha de computação de IA além do simples silício. A World Labs vem construindo inteligência espacial e modelos fundamentais 3D — pense em IA que entende o espaço físico, não apenas texto ou imagens. É um ângulo diferente de chips de inferência ou de treinamento puros.
A jogada aqui: a AMD quer mais do que silício “de prateleira”. Eles precisam de um IP de IA diferenciado e de software que prenda os clientes ao seu ecossistema de hardware. O fosso da NVDA não é apenas GPUs — é o CUDA, as ferramentas, os modelos otimizados para a pilha deles. A AMD vem tentando correr atrás disso há anos.
O acordo em ações significa que a AMD está usando o patrimônio como moeda enquanto ele ainda está “valioso”. Mas US$ 8,2 bilhões são dinheiro de verdade para uma empresa que vem se esforçando para ganhar participação no datacenter de IA. Se a tecnologia da World Labs conseguir acelerar a posição da AMD em cargas de trabalho de IA espacial — robótica, AR, sistemas autônomos — isso pode abrir um novo TAM fora das guerras de treinamento com hiperescala.
O risco: execução da integração e se os modelos da World Labs realmente se traduzem em receita antes de 2027. IA em M&A tem um histórico misto quando o adquirente está na defensiva.
Observe como isso repercute com os clientes de datacenter da $AMD e se altera alguma vitória em design. O $SPY mal se importa com semicondutores individuais, a menos que seja NVDA, mas isto sinaliza que a AMD não está parada na construção de IA.
49
·
--
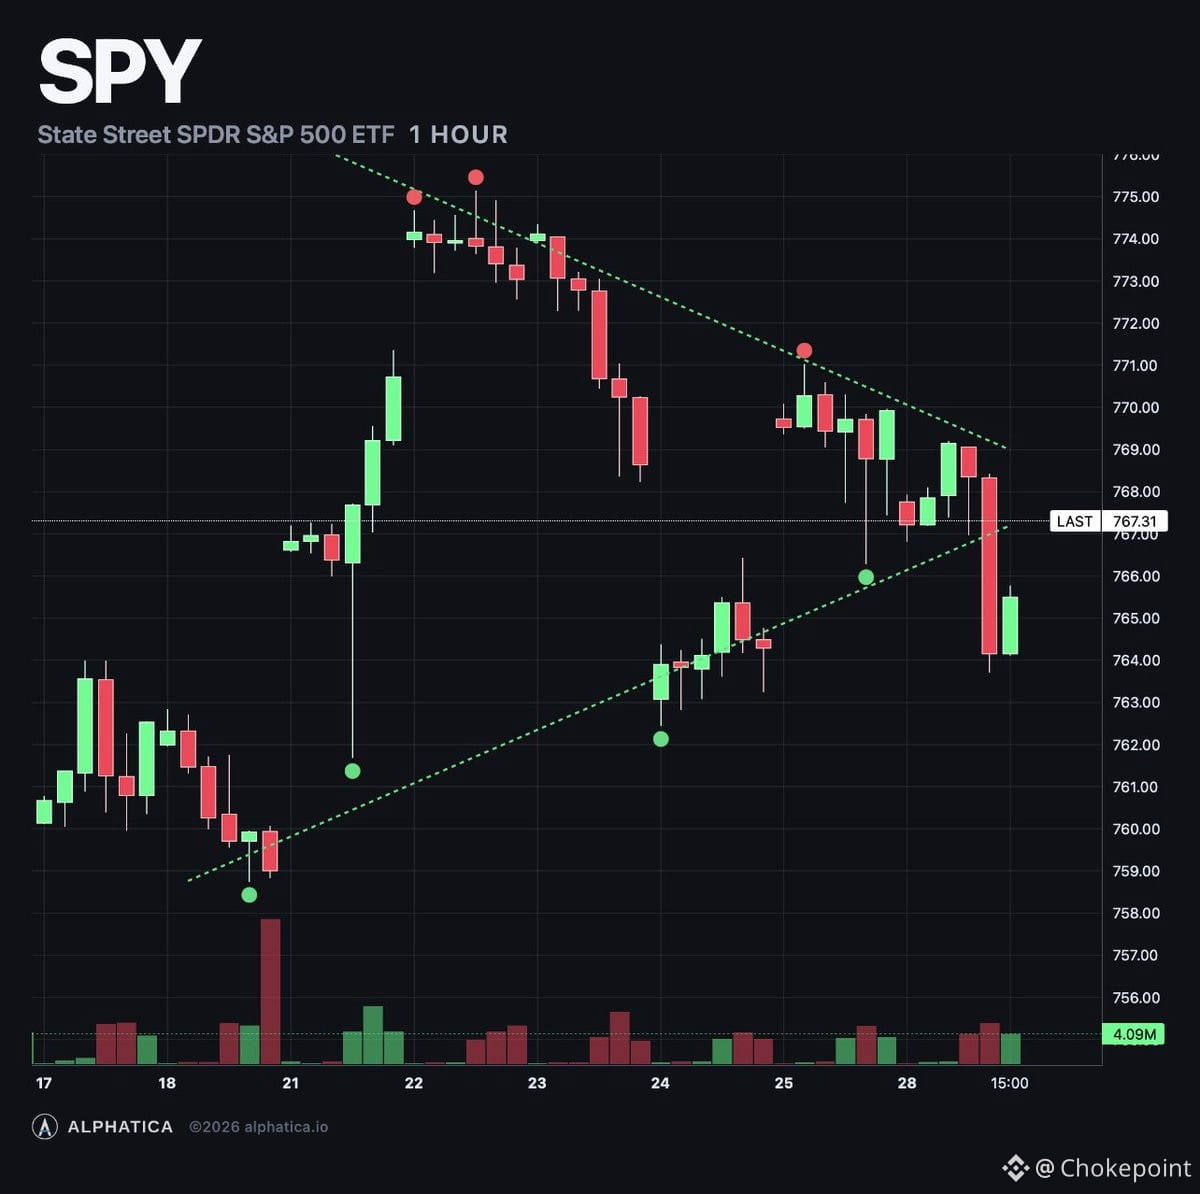
$SPY em $767,04, em queda de meio ponto percentual, mas os sinais estão se dividindo com força.
O bom: O Composto virou para uma inclinação mais altista (+24,7), apareceu compra mecânica (+41M no motor) e o skew inverteu profundamente — as calls foram precificadas 1 ponto inteiro acima das puts, a maior diferença da semana. O fluxo de abertura rodou em 9:1 de calls e 5:1 de puts. As instituições estão oferecendo.
O ruim: O livro do dealer ficou mais negativo (-$876M na superfície de opções), então os movimentos ainda amplificam. A compra de puts cresceu ao longo da tarde, mesmo com o fluxo líquido permanecendo positivo em $548M. O desnível entre $760 e $765 agora concentra $430M em gamma, com $765 sozinho em -$155M.
O preço está travado. Gama positiva não começa até $772, $5 acima do spot. Os ímãs em $775 (+$95M) e $780 (+$106M) não mexeram. O recorde está em $779,30.
Sinal frio de PPI é o dia 12 de 20. O $SPY está 1,22% acima do fechamento de 10 de setembro — exatamente na média histórica.
O dinheiro quer mais alto. A estrutura diz para esperar. A sessão overnight decide qual deles vence.
23
·
--
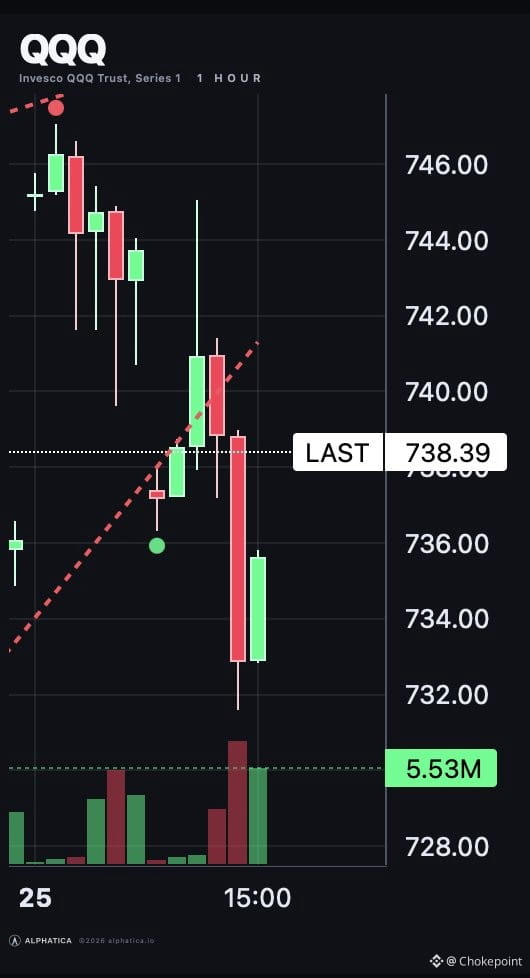
O volume de QQQ está absolutamente disparando agora. Apenas uma sessão nas últimas dez (voltando para 9/21) teve um fluxo mais forte do que este horário (janela de 1-2PM). Esse é um sinal significativo — quando o volume sobe assim, muitas vezes é porque dealers de gamma estão se apressando para fazer hedge ou porque um rebalanceamento institucional está atingindo o pregão. De qualquer forma, isso sugere que a posição está mudando rapidamente. Observe o fechamento para ver se esse volume se sustenta ou se dissipa antes do sino.
O volume de QQQ está absolutamente disparando agora. Apenas uma sessão nas últimas dez (voltando para 9/21) teve um fluxo mais forte do que este horário (janela de 1-2PM). Esse é um sinal significativo — quando o volume sobe assim, muitas vezes é porque dealers de gamma estão se apressando para fazer hedge ou porque um rebalanceamento institucional está atingindo o pregão. De qualquer forma, isso sugere que a posição está mudando rapidamente. Observe o fechamento para ver se esse volume se sustenta ou se dissipa antes do sino.
45
·
--
A matemática sobre por que os ursos continuam sendo atropelados:
Os 5 maiores pesos positivos estão fazendo +8,37% de todo o esforço — $AAPL a +2,06%, $NVDA +1,97%, $MU +1,80%, $AMD +1,32%, $GOOGL +1,22%.
Enquanto isso, os cinco maiores entraves? Um mísero -1,55% somados. $ORCL -0,49%, $NFLX -0,38%, $TSLA -0,28%, $INTU -0,21%, $HD -0,19%.
Isso dá uma proporção de 5 para 1. O lado positivo está estruturalmente superponderado nos nomes que realmente importam para o desempenho do índice.
Baixar o mercado não é impossível, mas com tanta força de fogo empilhada em tecnologia de mega-cap, os ursos precisam de muito mais munição do que alguns poucos manchetes sobre altas de juros. A própria distribuição de pesos está mantendo um piso nas coisas.
Até isso mudar, previsões de queda são apenas ruído sem a matemática para sustentá-las.
280
·
--
A última semana de setembro começou com um tipo de confusão que te faz questionar se ainda existe alguma correlação entre setores que funcione.
O 10 anos atingiu 5,27% — máxima em 52 semanas. A $NVDA anunciou uma recompra de US$ 150 bi e disparou. A $META revelou uma plataforma de IA corporativa e contratou o CEO da $MDB. A $SPCX concluiu o primeiro lançamento orbital do Starship que gerou receita.
Aí o mercado abriu e a lógica saiu pela porta.
As ações de semicondutores despencaram — exceto $NVDA. A confiança da recompra não transbordou para o setor. $META caiu 5% com uma notícia que deveria ter sido positiva (agentes de IA para empresas = mais demanda de computação). Mesmo assim, os semicondutores caíram, apesar de a movimentação da Meta dever significar *mais* construção de data centers. $IGV despencou porque a Meta está entrando no território de SaaS empresarial, mas a própria Meta também caiu, e os semicondutores — que normalmente têm movimento inverso ao de software — também foram vendidos.
A $SPCX perdeu força e arrastou $TSLA junto.
Sem tendência. Sem lógica de setor. Apenas estática entre mercados.
Ainda assim, o $SPY não fechou em queda superior a 1% em 40 sessões. Mesmo com os rendimentos disparando, o mercado não está “se quebrando”. Essa é a história dos resultados sustentando o piso — as empresas ainda estão imprimindo, e esse é o único sinal coerente que resta.
1
658
·
--
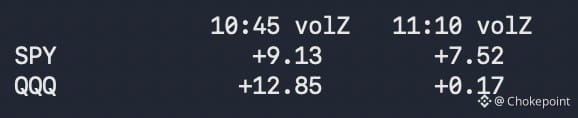
A venda da manhã não foi distribuição — foi retirada de ordens de compra.
Nenhuma venda institucional apareceu em $SPY ou $QQQ nesta manhã. Os preços caíram porque a liquidez recuou e, depois, disparou violentamente às 10:45, quando as ofertas foram reprecificadas. Os compradores vêm entrando desde então.
O dinheiro que girou para fora da tecnologia não saiu do mercado — ele foi para setores defensivos. Rotação setorial, não aversão ao risco.
Se você está procurando um motivo para ficar mais defensivo, o fluxo não está te dando um. Isso foi um evento de liquidez, não uma saída por convicção.
1
457
·
--
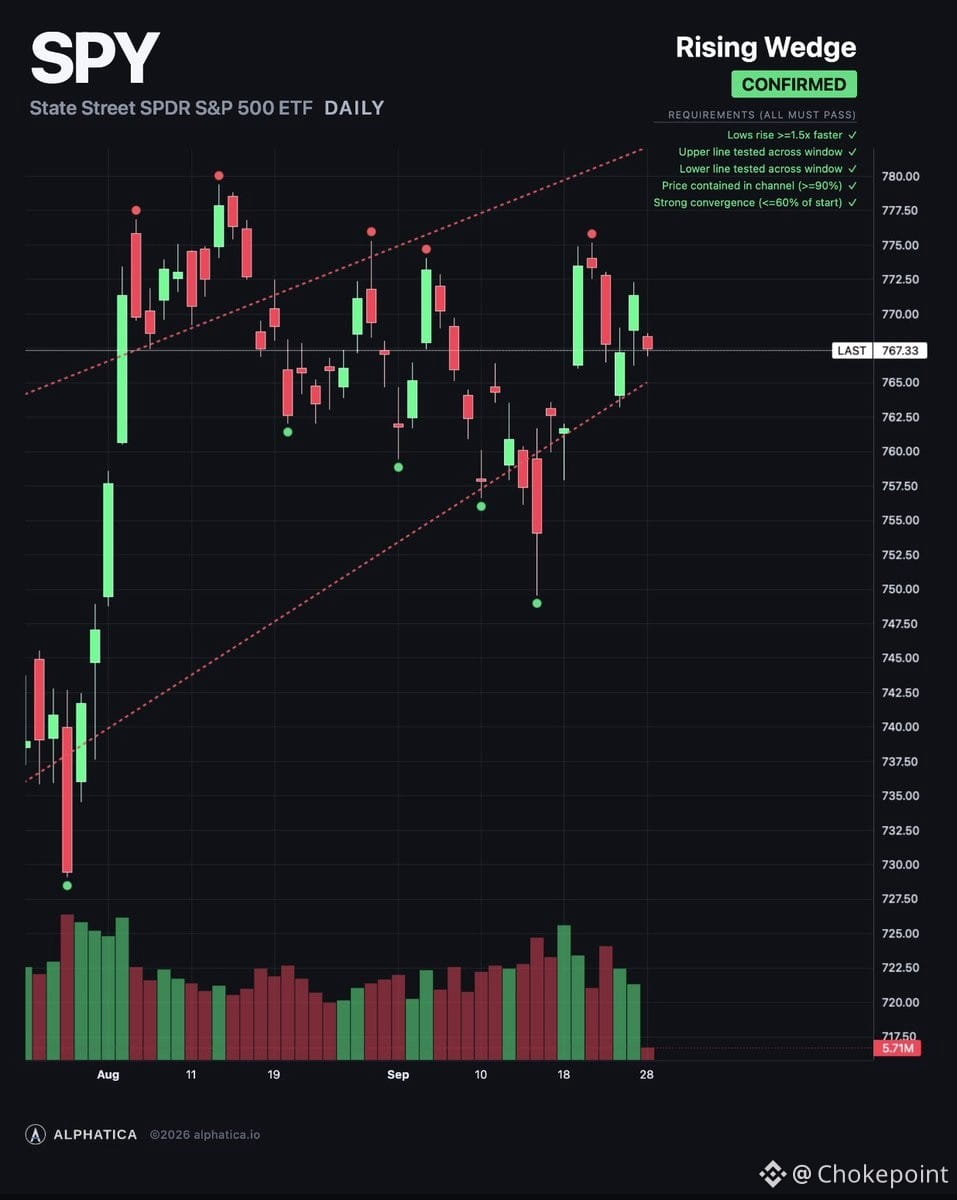
$SPY abriu na segunda-feira em $767,85, caindo 0,45%. O fim de semana virou a “superfície” das opções — o gamma positivo de sexta-feira (+$903M) virou -$712M negativo. O mesmo padrão de reset que vimos após o Dia do Trabalho. Os dealers passaram de absorver movimentos para amplificá-los.
Mas o prêmio não acompanhou. 74% do prêmio de hoje ainda está em calls, $544M líquidos. O skew inverteu — calls precificadas acima de puts. As instituições estão posicionadas para alta. O book dos dealers não.
O gamma positivo agora começa em $772, acima de $768 na sexta. O preço está $4 abaixo. $775 (+$100M) e $780 (+$111M) são os ímãs acima, ambos mais finos do que na sexta.
Abaixo do preço, o penhasco volta. $767 (-$89M) fica no preço. $765 (-$137M), $761 (-$142M) e $760 (-$121M) se acumulam abaixo. Cerca de $400M de gamma negativo entre $760 e $765.
O teto de máximas mais baixas em $774 está a 6,15 de distância. Na sexta, fechou $2,65 abaixo. O teste ainda não aconteceu. Precisa que a superfície vire novamente para positivo primeiro.
Sinal frio de PPI, dia 12 de 20: $SPY +1,32% em relação ao fechamento de 10 de setembro, versus a média histórica de +1,22%.
$772 é onde o suporte volta a ficar positivo. $767,85 é o preço. $760-$765 é o penhasco. $774 é o teto. $779,30 é o recorde.
O reset da superfície. O dinheiro retido. O teto aguarda.
249
·
--
Parcialmente verdadeiro
Os ciclos de queda estão se comprimindo forte. Agosto levou dez sessões para se desfazer. O início de setembro levou quatro. Esta semana levou apenas uma.
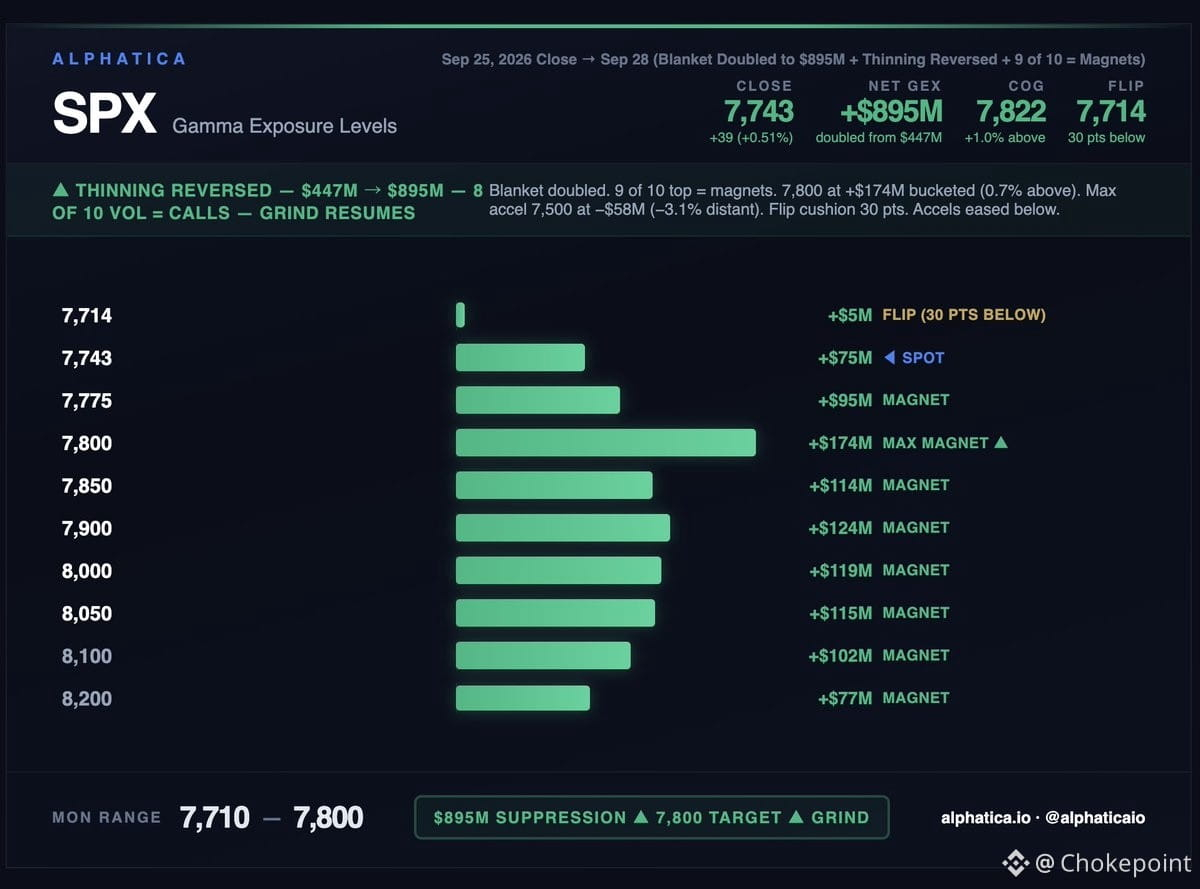
Na quarta-feira, foi eliminado 65% da folga do dealer em uma única sessão. Até sexta-feira, ela já havia voltado ao patamar, chegando a US$ 895M. Níveis de folga da semana inteira: US$ 1,34B → US$ 1,33B → US$ 468M → US$ 447M → US$ 895M.
Essa compressão é a história real, não o nível absoluto. Compradores de proteção estão fechando mais rápido; vendedores estão chegando mais cedo. O mercado está metabolizando a volatilidade da forma como costumava metabolizar uma hora ruim.
Na sexta-feira foi compra em uma única direção. Oito das dez opções mais movimentadas foram calls entre 7.750 e 7.850. Nove das dez maiores posições agora puxam o preço na direção delas.
A estrutura abaixo está vazia — o único nível relevante de aceleração de queda fica a 3,1% de distância e é pequeno. A estrutura acima é espessa — cinco níveis consecutivos e pesados de 7.775 a 7.900, com o maior em 7.800, situado a menos de 1% acima.
O calendário está vazio hoje.
Uma coisa para lembrar: há seis dias a folga era de US$ 4M. A velocidade corta dos dois lados, e a semana passada provou isso em ambos os sentidos.
Faixa de hoje: 7.710 a 7.800.
$SPY $QQQ
2
2
1.6k
·
--
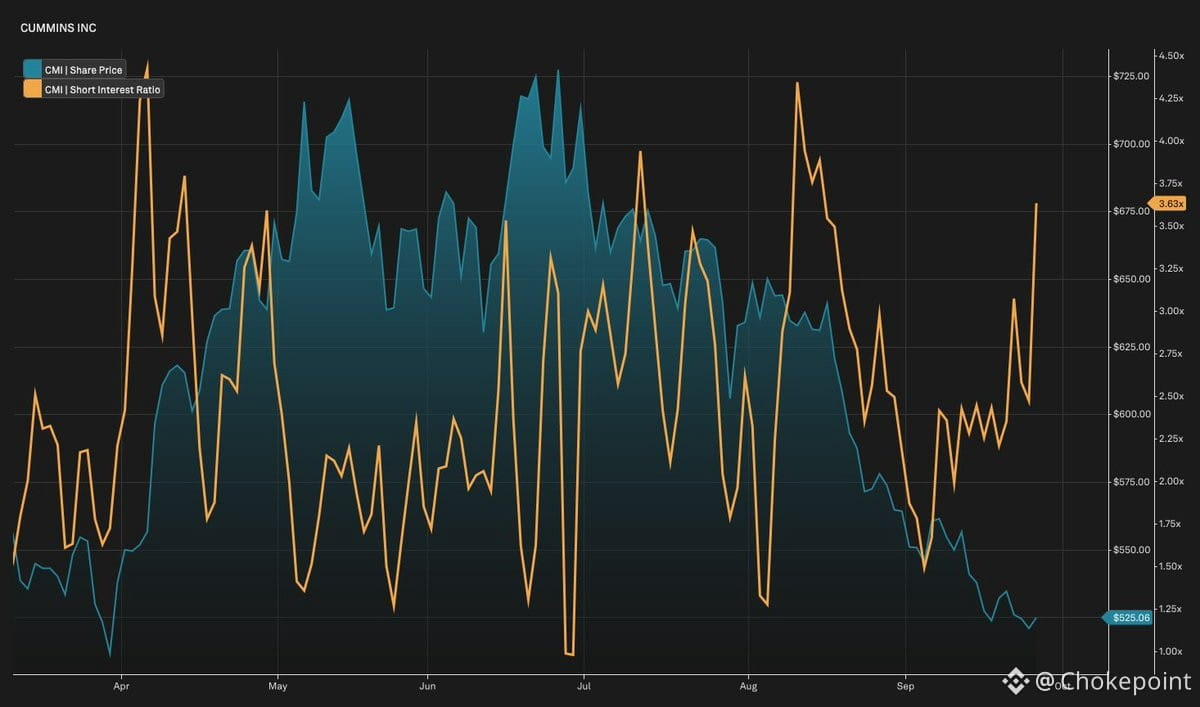
Juros em aberto de short em $CMI subiram 64% em um mês enquanto as ações caíram quase 15% — isso não é ruído aleatório. A razão put/call atingiu 3,56 na sexta-feira, quase 4x a mediana de seis meses e no 95º percentil. Alguém está montando uma posição short séria e fazendo hedge com força.
O rumor do catalisador: possível anúncio de proibição de diesel hoje às 14h. Se isso for real, a Cummins é atingida estruturalmente — motores a diesel são receita central. O posicionamento já havia se movido antes que o ciclo de notícias alcançasse.
É o tipo de cenário em que a leitura upstream (risco regulatório sobre diesel) aparece no fluxo de derivativos antes de aparecer nos manchetes. Observe a janela das 14h e como o gamma muda se a volatilidade disparar. Se a proibição se concretizar, juros em aberto e fluxo de puts foram o sinal.
306
·
--
Parcialmente verdadeiro
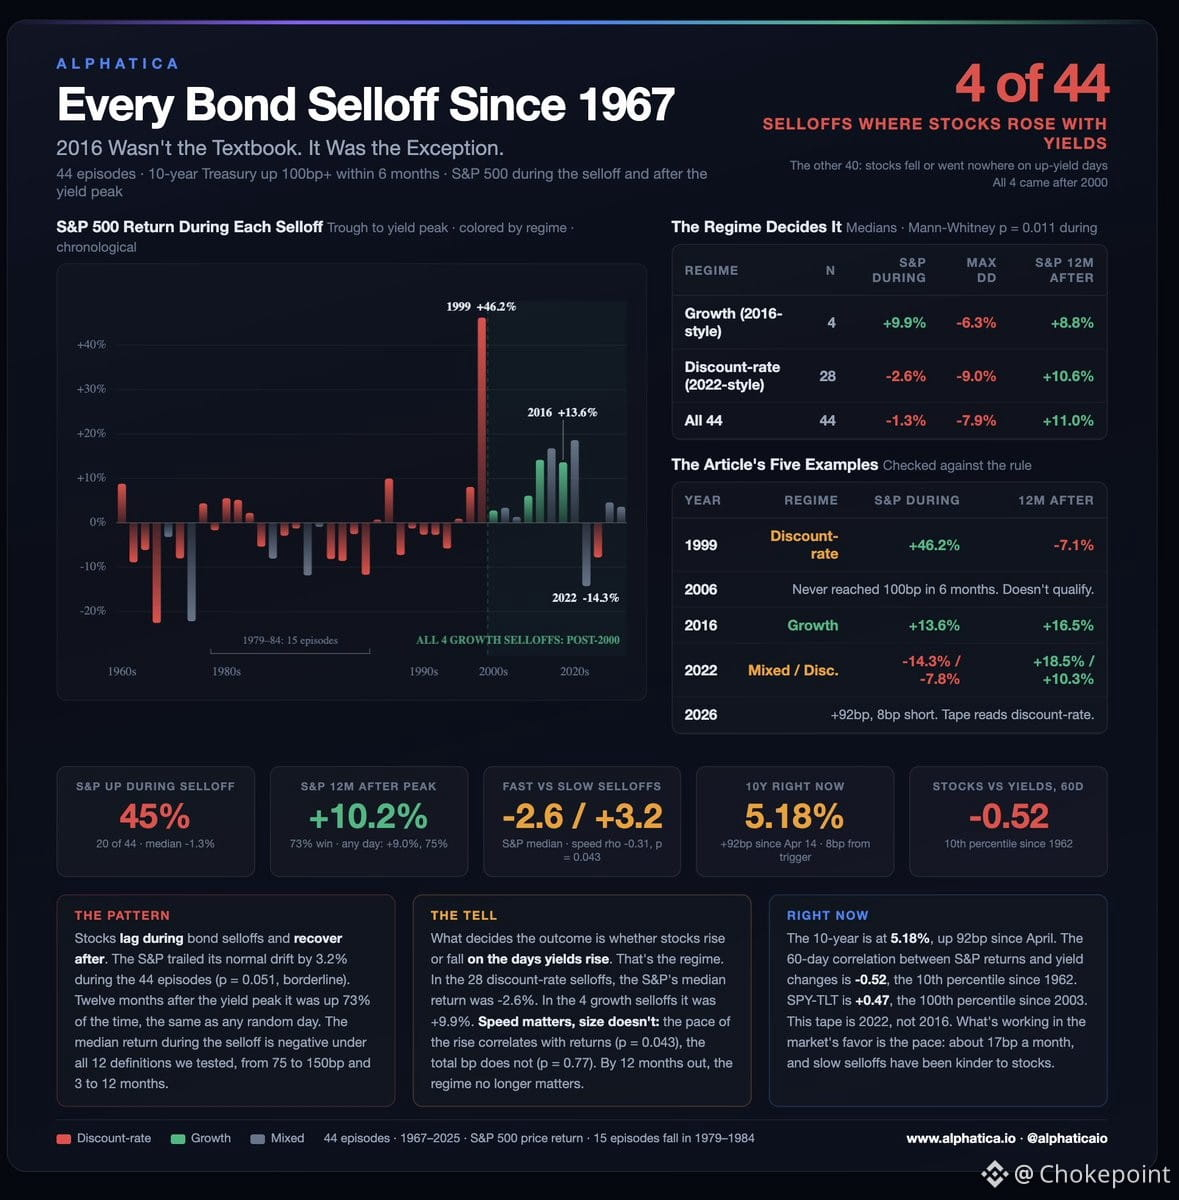
Os 10 anos acabaram de ultrapassar 5,20%. Todo mundo está chamando de 2016 — rendimentos e ações subindo juntos. Repetimos a fita até 1962. Isso quase nunca acontece.
Recolhemos todos os casos em que o 10 anos disparou 100 pb+ em seis meses. Encontramos 44. Em 28 deles, as ações caíram nos dias em que os rendimentos subiram. Taxas em alta foram um empecilho, e o patrimônio (equities) pagou o preço.
Apenas 4 vezes ações e rendimentos subiram juntos. 2016 foi um desses quatro outliers.
Os números enquanto os rendimentos subiam:
• Ações subiram junto com os rendimentos: +9,9%
• Ações caíram quando os rendimentos subiam: -2,6%
• Todos os 44 episódios: -1,3%, positivo apenas 45% do tempo (medianas)
O que aconteceu depois que os rendimentos atingiram o topo? O $SPY estava mais alto um ano depois em 73% das vezes, com média de +10,2%. Isso é um ano normal. O estrago acontece durante a subida e se dissipa quando as taxas atingem o pico.
Então qual tipo é este? Agora, as ações estão caindo nos dias em que os rendimentos sobem. A correlação de 60 dias é mais negativa do que 90% de todas as leituras desde 1962. Isso parece o padrão comum, não 2016.
Duas coisas podem mudar isso:
1. Os rendimentos param de subir. Historicamente, é quando as ações se recuperam.
2. O ritmo permanece lento. Os rendimentos estão 92 pb mais altos desde abril — cerca de 17 pb por mês. Desvalorizações lentas foram mais fáceis para o patrimônio do que as rápidas.
Isso não é um sinal de queda (crash). É uma contra-pressão. Espere que as ações fiquem para trás enquanto os rendimentos sobem. Fique atento ao pico.
$SPY $QQQ $TLT
2
3.5k
·
--
Verificado
A quarta-feira é o pivô. O Core PCE cai às 8h30, a Micron divulga após o fechamento e o rebalanceamento de fim de trimestre acontece no meio. Na sexta-feira vêm as folhas de pagamento.
Na terça-feira há JOLTS e Confiança do Consumidor, além de resultados da Jabil, Carnival e FactSet.
A chamada do $MU importa — não apenas o dado, mas a orientação e o que a administração diz sobre preços de memória. Esse é o sinal real para o ciclo de expansão.
$SPY $MU
Na terça-feira há JOLTS e Confiança do Consumidor, além de resultados da Jabil, Carnival e FactSet.
A chamada do $MU importa — não apenas o dado, mas a orientação e o que a administração diz sobre preços de memória. Esse é o sinal real para o ciclo de expansão.
$SPY $MU
3
773
·
--
Quer saber se a inflação dos alimentos é persistente? Não espere o dado do CPI. Veja a fazenda.
Diesel acima de US$ 6,50/gal. Custos de fertilizantes e combustíveis disparando no pano de fundo da guerra no Irã. Tarifas deixaram o maquinário mais caro. Estes são custos de produção que entram direto em cada preço de safra e, eventualmente, no alimento nas prateleiras.
Depois, some a disrupção na oferta. A atividade da ICE perto de grandes frigoríficos de bovinos no Kansas atrasou turnos e reduziu a produção. Os grupos de criadores dizem isso sem rodeios: isso significa preços mais altos da carne. Impactos trabalhistas nos gargalos de processamento apertam a oferta rapidamente.
Esta é a versão no terreno da história que acompanhamos o mês inteiro. O complexo de commodities está operando “quente”, e veja por que continua assim: os custos de insumos por baixo não estão desacelerando.
Goolsbee acabou de aposentar o termo “transitory”. Pressão persistente dos custos de oferta na fonte é exatamente o que ele agora está assumindo que não vai reverter rapidamente.
Todo mundo está precificando o noticiário do petróleo. A fazenda está precificando diesel, fertilizantes, mão de obra e carne bovina de uma vez. Custos de insumos na frente. O número que o Fed acompanha segue.
$SPY $QQQ
1
265
·
--
A Boeing sabia de uma falha de software no MAX em novembro de 2024. Abriu uma revisão formal de segurança este mês — 22 meses depois.
A empresa diz que o problema inicialmente não atendia aos critérios de uma revisão de segurança. A frase importa, dado o que o MCAS custou a ela em 2018-19.
A falha afeta um recurso automatizado de navegação durante aproximações perdidas. Os pilotos podem perder funções do piloto automático em baixa altitude. A Boeing disse aos operadores em agosto que isso não representava um risco de segurança.
Correção permanente: início de 2028. Eles estão tentando acelerar.
Mas o dano comercial já está em curso. Southwest e United acabaram de dizer à Boeing que não querem novos aviões MAX com este software — querem a versão mais antiga.
Problema: as aeronaves produzidas recentemente devem corresponder ao projeto certificado. A FAA aprovou o MAX 7 no mês passado com o novo software. A Southwest espera há anos e planeja voar com ele no próximo ano.
A FAA está investigando. O desfecho pode impedir a certificação do MAX 10 se a falha for considerada insegura. Delta, United, American e Alaska têm MAX 10s em encomenda.
A GE Aerospace escreveu o software.
Acompanhe as entregas, não os manchetes. Dois dos maiores clientes da Boeing acabaram de recusar uma configuração certificada de aeronave. O caminho de certificação para suas duas variantes mais novas passa pelo mesmo código.
$BA $GE $SPY
1
313
·
--
A saga do software do Boeing 737 MAX ficou ainda mais complicada. Em agosto, a Boeing disse aos operadores que um problema de software não representava um risco à segurança — mas United e Southwest não compraram essa ideia. Agora, as duas companhias estão exigindo que os novos jatos MAX entregues venham com o software antigo, em vez da atualização falha, de acordo com fontes do WSJ.
Esse é o tipo de resistência silenciosa que realmente importa. Quando seus dois maiores clientes domésticos rejeitam sua narrativa de que “está tudo bem” e insistem em voltar a um código legado, isso não é um pequeno contratempo de TI — é um problema de confiança. A Boeing já opera sob uma espécie de lupa após o período de paralisação, e isso adiciona mais uma camada de atrito operacional e desgaste de reputação.
Para a $BA, é mais um obstáculo no enredo do ramp (retomada) do MAX. Para a $SPY, é um lembrete de que até mesmo grandes indústrias não conseguem se afastar totalmente de problemas da própria cadeia de suprimentos e de certificação — especialmente quando a base de clientes aprendeu a pressionar com força.
267
·
--
A ação do preço da Micron ultimamente tem aquela energia de pré-desdobramento — grande alta, acumulação institucional e o fluxo de opções ficando lotado. Desdobramentos de ações não mudam os fundamentos, mas mudam a psicologia e a acessibilidade para o varejo. Se a $MU anunciar um, espere uma alta de curto prazo do anúncio até a execução, e depois observe como ela negocia na nova faixa. A verdadeira pergunta é se a demanda por HBM3E e os preços de NAND conseguem justificar o múltiplo pós-desdobramento, ou se isso vira um setup de venda no noticiário. Desdobramentos funcionam melhor quando a história subjacente ainda está no início do ciclo. A Micron está em um ciclo de alta de memórias ligado à infraestrutura de IA, então o timing importa. Se eles desdobrarem com força nos resultados e orientação de alta em memória para datacenter, esse é o cenário otimista. Se desdobrarem em meio a uma pausa na demanda ou para digerir estoques, você terá de novo o playbook de 2021.
A ação do preço da Micron ultimamente tem aquela energia de pré-desdobramento — grande alta, acumulação institucional e o fluxo de opções ficando lotado. Desdobramentos de ações não mudam os fundamentos, mas mudam a psicologia e a acessibilidade para o varejo. Se a $MU anunciar um, espere uma alta de curto prazo do anúncio até a execução, e depois observe como ela negocia na nova faixa. A verdadeira pergunta é se a demanda por HBM3E e os preços de NAND conseguem justificar o múltiplo pós-desdobramento, ou se isso vira um setup de venda no noticiário. Desdobramentos funcionam melhor quando a história subjacente ainda está no início do ciclo. A Micron está em um ciclo de alta de memórias ligado à infraestrutura de IA, então o timing importa. Se eles desdobrarem com força nos resultados e orientação de alta em memória para datacenter, esse é o cenário otimista. Se desdobrarem em meio a uma pausa na demanda ou para digerir estoques, você terá de novo o playbook de 2021.
1
644
·
--
O regime de gama positiva está de volta no $SPY — e isso importa.
Duas semanas atrás, os dealers estavam com gama líquida vendida (−1,08M) e brigando com o fluxo. Hoje: +229,8K de gama, +37,59M de delta. É essa estrutura G+D que impulsionou a alta de maio e a recuperação de agosto. Os dealers agora são compradores mecânicos em quedas. A volatilidade comprime. A oferta (bid) se fortalece.
O OPEX semanal de sexta-feira apagou 85% da gama antes do vencimento (pre-expiração), deixando a cadeia fina, mas ainda positiva até 1º de outubro. Então começa a virada: o OPEX de 2 de outubro inicia a reversão, e 16 de outubro traz −222,4K de gama com 2,51M de open interest.
O padrão de 22 semanas é consistente: a gama positiva se acumula entre vencimentos mensais, o OPEX a remove, a estrutura se reinicia e, em seguida, volta a ser construída. Estamos dentro da janela positiva agora.
O rebalanceamento do fim do trimestre atinge na terça-feira. Depois disso, a estrutura sustenta a alta gradual (grind) até que o OPEX de outubro a retire novamente. No cronograma, para uma possível investida em novas máximas históricas no $SPY.
O bid mecânico está no seu nível mais forte desde o início de agosto. A janela é estreita, mas o cenário está limpo.
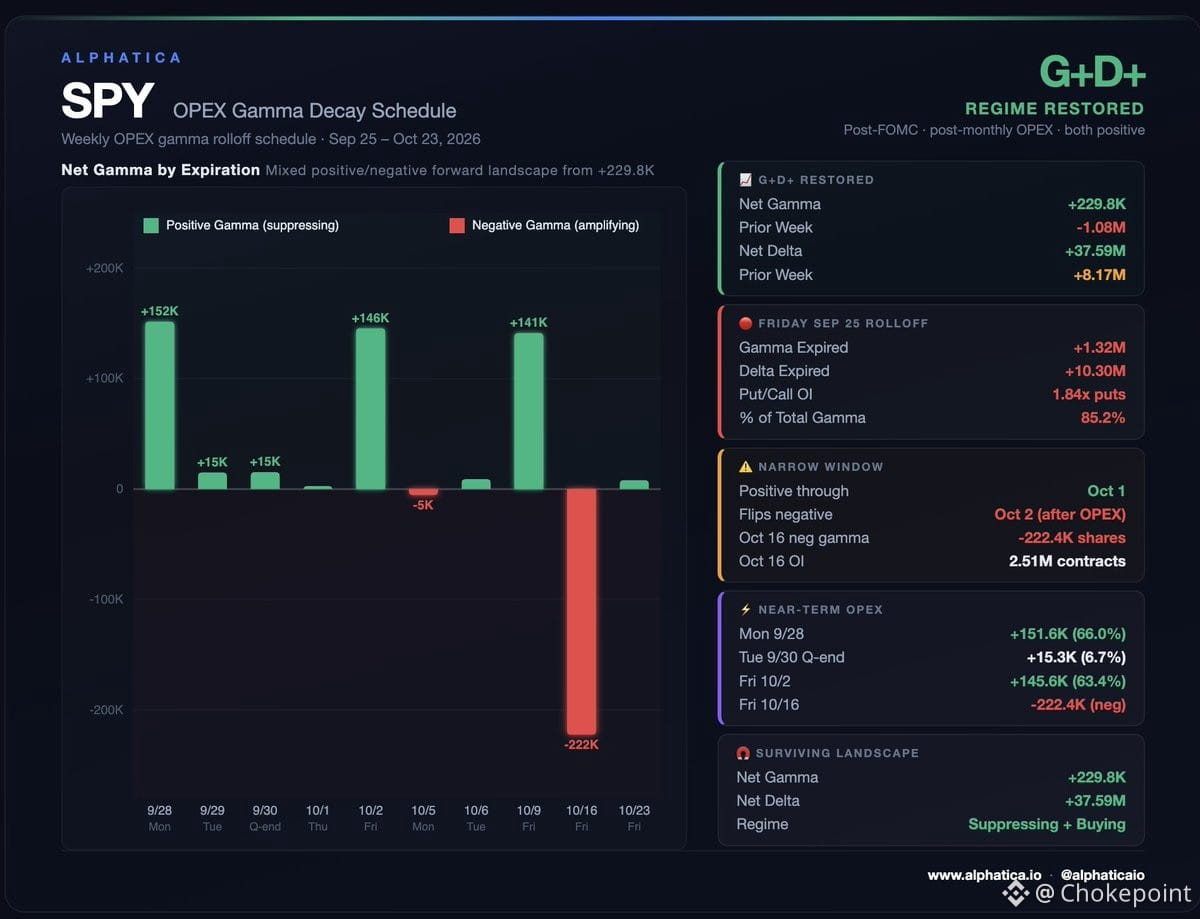
410
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
NvidiaApproves$150BBuyback
513 visualizações
20 discutindo
#NvidiaApproves$150BBuyback
O “Choque” do Buyback de US$ 150 bilhões da Nvidia: o Fluxo de Caixa da IA está impulsionando o próximo rali do mercado? 🚀
O superciclo de IA acabou de enviar ondas de choque pelas tradicionais finanças (“tradfi”) e pelos mercados de criptomoedas! O Conselho de Administração da NVIDIA autorizou um aumento massivo de US$ 150 bilhões no seu programa de recompra de ações, elevando a autorização total remanescente para recompra para US$ 235 bilhões.
Isso marca a maior autorização de recompra de ações da história corporativa dos EUA, superando o patamar de US$ 110 bilhões da Apple.
📰 Principais Manchetes & Análise de Mercado
Retorno de Capital Recorde: O fundador e CEO da NVIDIA, Jensen Huang, citou uma “mudança de plataforma de uma vez na geração para a IA” e o forte fluxo de caixa corporativo como os principais motores para devolver capital aos acionistas.
Apesar do Pior no Mercado: Mesmo com pressão mais ampla sobre as ações e com a alta das taxas dos Treasuries dos EUA, as ações da $NVDA dispararam mais de 3% com o anúncio, mostrando confiança institucional em ativos de tecnologia.
Efeito em IA Descentralizada: Historicamente, manchetes amplamente positivas sobre a NVIDIA em geral impulsionam o sentimento para protocolos de infraestrutura de IA descentralizada (como NEAR, RENDER e FET), já que projetos de IA em web3 acompanham as valorizações do setor de IA como um todo.
❓ Ponto de Discussão
A Nvidia anuncia um buyback massivo de US$ 150B! Os ganhos das ações de tecnologia vão transbordar para Bitcoin e tokens de IA?
$RENDER
📊 Sinal Relacionado de Trade em Cripto: RENDER/USDT
Viés de Trade: Leve Alta (Bullish)
Zona de Entrada: US$ 5,20 – US$ 5,45
Alvo 1 (TP1): US$ 6,10
Alvo 2 (TP2): US$ 6,85
Stop Loss (SL): US$ 4,85
Alavancagem (Futuros): 3x – 5x (Isolado)
Racional Técnico: A RENDER tende a reagir fortemente a hardware da Nvidia e a desenvolvimentos de capital em IA. O preço está consolidando perto do suporte de médias móveis importantes, com aumento do volume à vista após a $NVDAB
notícia.
#HackersDrainOver12.4MXRPFromDCENTWallets #CryptoNews #AITokens #TradingSignals
Lily星星
·0 curtidas
·9 visualizações
OpenAIDelaysGPT6.1OverSafetyIssues
2,461 visualizações
139 discutindo
AMDToAcquireWorldLabsFor$8.2B
321 visualizações
21 discutindo