

阿曾
371 Publicações

阿曾
Denunciar
Bloquear usuário
币圈韭菜 x: @web3zeng
Trade aberto

Holder de BTC
Trader frequente
4.9 anos
84 Seguindo
464 Seguidores
775 Curtiu
Publicações
Portfólio
Todas
Citações
Vídeos
·
--
Bullish
#币安将恢复第一阶段提现 A Binance abriu os saques, por que há tão pouca movimentação on-chain?
Hahaha, porque ninguém sabe para onde foram os saques.
#币安将恢复第一阶段提现 A Binance abriu os saques, por que há tão pouca movimentação on-chain?
Hahaha, porque ninguém sabe para onde foram os saques.
Hahaha, porque ninguém sabe para onde foram os saques.
97
·
--
Bearish
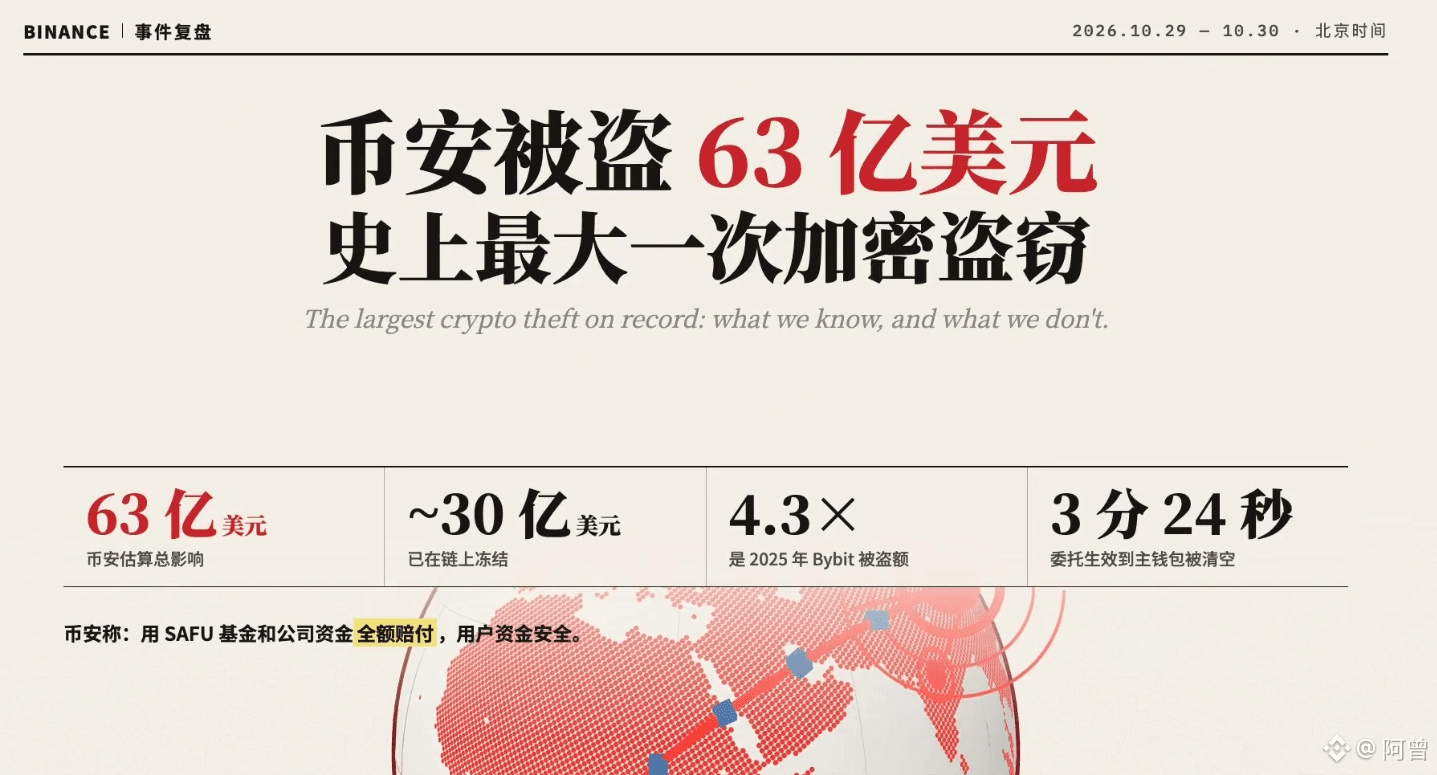
#fbi确认朝鲜应对币安被盗事件负责
O FBI apontou oficialmente: os mais de 6 bilhões de dólares que a Binance perdeu desta vez foram roubados por hackers norte-coreanos, codinome TraderTraitor (frequentemente associado ao grupo Lazarus).
O ataque aconteceu por volta de 29 de outubro. Os hackers conseguiram levar o dinheiro em poucos minutos, num roubo de valor recorde.
O método: a maior parte dos fundos roubados foi primeiro convertida em Ethereum $ETH e depois movimentada por DeFi, pontes cross-chain e serviços de troca rápida para lavar o dinheiro. Uma parte das stablecoins já foi congelada (segundo as reportagens, na casa dos mais de 2 bilhões), mas a maior parte ainda circula pela blockchain.
O FBI também fez um apelo em conjunto com o Serviço Secreto e a divisão de investigação criminal da Receita Federal dos EUA:
Corretoras, operadores de nós e empresas de análise: bloqueiem logo esses endereços e não deixem o dinheiro sujo continuar circulando.
O que isso significa: não é uma simples «demonstração de habilidade hacker», mas parece mais um caso de «roubar para financiar o regime» em nível estatal — a Coreia do Norte costuma roubar criptomoedas para obter divisas.
Depois dessa acusação oficial, a pressão internacional vai aumentar:
A lista de endereços bloqueados vai crescer, as corretoras em conformidade vão ficar mais rigorosas e o DeFi também será chamado a ajudar na defesa.
Para a Binance: sua imagem passa de «arcar com os próprios prejuízos» para «ser atacada por um Estado e ainda assim ressarcir os clientes». Isso pode aumentar a confiança no curto prazo, mas também fará com que os reguladores fiquem ainda mais atentos.
Para os usuários comuns: o que importa é se a plataforma vai cobrir suas criptomoedas. Não se envolva com airdrops de origem duvidosa, operações cross-chain ou corretoras obscuras. Se seus fundos passarem por um endereço suspeito, eles podem ser congelados.
Em uma frase: o FBI confirmou «quem fez», mas o dinheiro ainda está sendo rastreado;
A Binance ter condições de ressarcir os clientes é uma coisa; a próxima etapa é o setor conseguir se proteger de ataques de agentes estatais.
19
3
23
48.2k
·
--
Bullish
#cz称币安赔付到位最重要是保护用户 Isso é o que vocês deveriam fazer.
#cz称币安赔付到位最重要是保护用户 Isso é o que vocês deveriam fazer.
75
·
--
Bullish
Participar de lançamentos com a Agent Wallet é bastante justo, porque cada KYC corresponde a apenas um Agent ID. Se a equipe do projeto limitar a participação máxima por conta, é possível garantir um lançamento justo.
Participar de lançamentos com a Agent Wallet é bastante justo, porque cada KYC corresponde a apenas um Agent ID. Se a equipe do projeto limitar a participação máxima por conta, é possível garantir um lançamento justo.
1
220
·
--
Bullish
Há anos no mundo das criptomoedas, sempre testemunhando a história...
$BNB Compre na baixa!
Há anos no mundo das criptomoedas, sempre testemunhando a história...
$BNB Compre na baixa!
$BNB Compre na baixa!
1
122
·
--
Bullish
#anthropic预计今日公布s1招股书
A Anthropic (empresa-mãe da Claude) apresentou publicamente seu pedido de abertura de capital em 26 de outubro, com o código ANT, e pretende listar suas ações na Nasdaq. Em junho, havia feito um pedido confidencial; esta é a versão pública. O roadshow deve começar já na semana de 9 de novembro, e a abertura de capital está prevista para a semana de 16 de novembro. A empresa pretende captar até US$ 100 bilhões, com avaliação entre US$ 1,5 trilhão e US$ 2 trilhões — maior até que a operação da SpaceX em junho (US$ 86,3 bilhões captados e avaliação de US$ 1,77 trilhão).
A receita cresce em ritmo acelerado: no primeiro semestre, foi de US$ 16,286 bilhões, ante US$ 1,163 bilhão no mesmo período do ano passado — 14 vezes mais. No segundo trimestre, chegou a US$ 11,555 bilhões. Em 2023, a receita anual foi de apenas US$ 41 milhões; em três anos, cresceu mais de cem vezes.
O “prejuízo de US$ 80,748 bilhões” é um número contábil, não dinheiro efetivamente queimado: no primeiro semestre, o prejuízo líquido foi de US$ 80,748 bilhões, dos quais US$ 72,388 bilhões vieram de mudanças no valor justo de títulos conversíveis, passivos de derivativos e instrumentos SAFE. Como a avaliação da própria empresa subiu, esses instrumentos de financiamento precisam ser recalculados pelo novo preço, e a diferença é contabilizada como prejuízo. Excluindo esses itens não monetários, a empresa teve lucro no primeiro semestre segundo a métrica não GAAP, com lucro líquido ajustado de US$ 2,671 bilhões. Ela ainda tem US$ 112,4 bilhões em caixa e US$ 19,3 bilhões em investimentos de curto prazo.
A verdadeira boa notícia está nos custos: no segundo trimestre, o lucro operacional foi de US$ 974 milhões, com margem de 8%; no mesmo trimestre do ano anterior, a empresa ainda tinha prejuízo. Os custos de computação, que no primeiro semestre do ano passado equivaliam a mais do dobro da receita, caíram para 55% — a receita cresce mais rápido que essa conta fixa.
O verdadeiro risco está nas contas futuras: os compromissos de longo prazo para aquisição de capacidade computacional somam centenas de bilhões de dólares — cerca de US$ 161,2 bilhões para TPUs da Broadcom, até US$ 120,5 bilhões para a SpaceX, pelo menos US$ 114,5 bilhões para o Google, pelo menos US$ 110 bilhões para a Amazon e pelo menos US$ 44,9 bilhões para a Microsoft. Os contratos vão até 2045. O próprio prospecto diz que o fluxo de caixa futuro permanecerá fortemente negativo por muito tempo. A questão não é “se vai dar lucro”, mas “se vai conseguir continuar captando dinheiro”.
A base de clientes é boa, mas concentrada: 11.900 clientes pagam mais de US$ 100 mil por ano, e 250 deles pagam mais de US$ 10 milhões. A taxa de retenção líquida de receita é de 900%; ainda assim, os cinco maiores clientes respondem por cerca de 25% da receita.
Um detalhe fácil de ignorar: os sete fundadores controlam 50,1% dos direitos de voto por meio de ações Classe F, e um fundo filantrópico de longo prazo também pode escolher a maioria dos membros do conselho. Você compra ações e assume os riscos, mas não pode mudar o rumo da empresa. Nas mais de 90 páginas de fatores de risco, a empresa chega a mencionar que “a IA pode trazer riscos catastróficos”.
Em resumo: é um balanço de “crescimento explosivo, custos em melhora e uma aposta de centenas de bilhões de dólares em capacidade computacional futura”. Uma avaliação de US$ 2 trilhões equivale a cerca de 60 vezes a receita anualizada. O que se está comprando é a expectativa de que “a IA se torne uma infraestrutura”, não o lucro deste ano.
1
629
·
--
Bullish
#富兰克林邓普顿申请股息转比特币etf Franklin Templeton apresentou documentos à SEC em 22 de outubro para cotar na Nasdaq dois ETFs de «dividendos convertidos em Bitcoin».
Os «dividendos» deste ETF não são pagos em dinheiro nem usados para recomprar ações: são automaticamente investidos em Bitcoin $BTC .
1. Como funciona
A Franklin Templeton é uma veterana gigante da gestão de ativos, com cerca de 1,8 biliões de dólares sob gestão. Desta vez, apresentou dois produtos:
FBEQ: acompanha 500 grandes empresas norte-americanas, com uma comissão de 0,09%
FIBT: acompanha 100 empresas inovadoras cotadas na Nasdaq, com uma comissão de 0,19%
Ambos começam com uma composição de 95% em ações norte-americanas e 5% em Bitcoin. Depois, sempre que as ações pagam dividendos, em vez de os distribuir em dinheiro ou de comprar mais ações, o fundo compra automaticamente Bitcoin na abertura do mercado no dia seguinte à data ex-dividendo. Assim, a proporção de Bitcoin vai aumentando pouco a pouco.
2. Vai transformar-se num «fundo de Bitcoin»?
Não. Há mecanismos de controlo: a carteira é reequilibrada trimestralmente e, se a percentagem de Bitcoin ultrapassar 5%, é reduzida para 4,5%. Se, entretanto, disparar para mais de 20%, também será reduzida para 4,5% no prazo de dois dias de negociação. Em suma, o Bitcoin será sempre um acompanhamento, nunca o prato principal.
3. Porque é que vale a pena falar disto
Este produto não foi pensado para quem já está no mundo das criptomoedas, mas para investidores conservadores que «só querem comprar ações norte-americanas e nem sequer pensam em mexer em criptomoedas» — incluindo quem investe através de contas de reforma. Não é preciso abrir uma conta numa corretora de criptomoedas nem gerir chaves privadas: um ETF normal passa a incluir discretamente um pouco de Bitcoin. É como colocar Bitcoin dentro da embalagem de um produto tradicional — mais um passo rumo à adoção generalizada.
4. É preciso manter a cabeça fria
O rendimento dos dividendos das ações norte-americanas é, em geral, de apenas 1% ou 2%, por isso a quantidade de Bitcoin comprada ao longo de um ano é pequena: o valor simbólico é maior do que o impacto real nas compras. Além disso, os dividendos são dinheiro garantido que já se recebe; convertê-los em Bitcoin, que é muito volátil, é trocar dinheiro seguro por um ativo arriscado. A situação fiscal também fica mais complexa: paga-se imposto sobre os dividendos, mas recebe-se Bitcoin em vez de dinheiro. Além disso, a exposição ao Bitcoin poderá ser obtida através de futuros ou de outros ETFs, sem que o fundo detenha necessariamente Bitcoin diretamente.
Em resumo: não é uma novidade na estratégia, mas na embalagem — permite que o Bitcoin entre nas contas de ações norte-americanas de investidores comuns sob a designação de «dividendos».
1
415
·
--
Bullish
$BTC Disputa entre otimistas e pessimistas perto dos 80 mil dólares:
Mike Novogratz, da Galaxy Digital, considera mais provável que o preço suba para 100 mil dólares até ao final do ano do que caia para 50 mil dólares, mas vê a faixa dos 79 mil aos 80 mil dólares como um nível de suporte crucial;
Outro analista alerta que, se o fecho semanal ficar abaixo dos 83 mil dólares, poderá tratar-se de uma falsa rutura.
As opiniões divergem bastante. Trata-se de uma previsão de mercado, não de um sinal definitivo.
$ETH Pressão junto às médias móveis de longo prazo: o Ethereum está na faixa dos 2.320 aos 2.350 dólares e, após a recente correção, está a testar o suporte perto da média móvel de 200 dias.
Fluxos de capital favorecem o BTC: segundo relatos, a quota de mercado do Bitcoin subiu para cerca de 57%, o nível mais elevado desde novembro de 2022; os ETF de Bitcoin à vista registaram entradas líquidas de cerca de 305 milhões de dólares na semana passada.
Isto reflete um desempenho dos fluxos de capital relativamente favorável ao BTC.
Os eventos macroeconómicos desta semana poderão ampliar a volatilidade: o mercado acompanha a reunião da Reserva Federal dos EUA, nos dias 27 e 28 de outubro, bem como os resultados financeiros das grandes empresas de tecnologia; as expectativas em relação às taxas de juro e o apetite pelo risco poderão influenciar a evolução dos criptoativos.
351
·
--
Bullish
Verificado
#市场定价美联储下周加息概率仅10%
Por que todos acham que não haverá aumento
Primeiro, as taxas já foram aumentadas uma vez em setembro — a primeira vez desde 2023 — e agora estão entre 3,75% e 4%. Em geral, os dirigentes querem esperar mais para analisar os dados. Figuras-chave como o vice-presidente Williams, Jefferson e Bowman já sinalizaram que ainda pode haver aumentos, mas que não há pressa.
Segundo, desde setembro, os rendimentos dos títulos do Tesouro dos EUA subiram e o dólar também se fortaleceu. O próprio mercado já apertou um pouco as condições financeiras, então o Fed não precisa se apressar para pisar no freio outra vez.
Terceiro, nesta reunião de outubro não haverá projeções econômicas nem o gráfico de pontos. Por si só, não é uma ocasião para grandes anúncios. O mercado espera que seja apenas uma formalidade, que também dará o tom para dezembro.
O ponto mais fácil de interpretar mal
Esses 10% não são a “probabilidade de corte de juros”, mas a “probabilidade de aumento”. Os 90% representam a chance de as taxas ficarem “inalteradas”, não de “caírem”. Na verdade, o mercado ainda atribui cerca de 70% de probabilidade a um aumento em dezembro, e todos os 100 economistas consultados pela Reuters preveem um aumento nesse mês — isso é “contenção no curto prazo, aperto ainda no horizonte”, não uma mudança de rumo da política.
Além disso, 10% não é o mesmo que 0. Logo após o aumento de juros no mês passado, esse número chegou a 70%; há uma semana, ainda estava em torno de 17%, e agora caiu para 10%. Isso mostra como as expectativas mudam depressa. O Fed sob o comando de Warsh pode ser mais “hawkish” do que o mercado imagina, e não seria estranho se, na reunião, surgissem um ou dois votos dissidentes a favor de um aumento.
O que realmente observar na próxima semana
Não o número dos juros, que provavelmente não vai mudar, mas três coisas: quão firme será a linguagem do comunicado, quantos votos dissidentes haverá e como Warsh explicará essa “pausa” na coletiva de imprensa. O verdadeiro teste serão os dados do PIB e da inflação PCE, divulgados no dia seguinte à decisão: são eles que determinarão se haverá ou não um aumento em dezembro.
7
11
14.8k
·
--
Bullish
#黄金自7月以来首次跌破4000美元 Esta é uma correção normal do ouro, $XAUT
A 23 de outubro, o ouro à vista caiu durante a sessão abaixo dos 4.000 dólares por onça, chegando a um mínimo de 3.992,84 dólares, pela primeira vez desde 29 de julho. Os futuros do ouro em Nova Iorque rondavam os 4.018 dólares, com uma queda superior a 1%. A prata também caiu, ficando abaixo dos 54 dólares.
Antes de mais, convém esclarecer: cair abaixo dos 4.000 dólares não significa que o mercado esteja a colapsar. A queda acentuada ocorreu a 22 de outubro, quando o ouro perdeu 2,78% num único dia, ou quase 120 dólares. A descida de 0,74% no dia 23 foi apenas uma continuação. Analisando mais a fundo, uma queda diária de 0,7% é uma oscilação normal para o ouro. O que merece mais atenção é a queda diária de 2,78% no dia 22.
Por que caiu? Três motivos coincidiram.
O primeiro é o regresso das expectativas de subida das taxas de juro.
Os preços do petróleo estão a subir, e o mercado receia que a inflação não seja controlada. O aperto monetário da Reserva Federal poderá prolongar-se até ao primeiro trimestre do próximo ano. As declarações recentes dos responsáveis do FOMC têm sido mais agressivas, e o gráfico de pontos continua a indicar a possibilidade de uma subida das taxas até ao final do ano. De acordo com os dados da CME, a probabilidade de as taxas permanecerem inalteradas em outubro é de 92,8%, enquanto a probabilidade de uma subida de 25 pontos base em dezembro é de 74,8%. O ouro não gera juros; quando as taxas sobem, aumenta o custo de oportunidade de o deter. Este é o principal fator que pressiona o preço do ouro.
O segundo é a retirada de liquidez.
Nos últimos 13 dias de negociação, o índice de semicondutores da Filadélfia caiu 20% desde o seu máximo. As preocupações do mercado com uma bolha da IA provocaram uma queda generalizada das ações tecnológicas. Quando as ações caem, é preciso reforçar as margens. O que se vende mais depressa? Os ativos mais líquidos. O ouro foi o primeiro a ser vendido, e a prata também sofreu uma forte queda.
O terceiro é que, desta vez, os fundos de refúgio não se dirigiram ao ouro, mas sim às obrigações do Tesouro dos EUA.
A yield das obrigações do Tesouro dos EUA a 10 anos caiu abaixo dos 5% pela primeira vez em um mês, o que indica que os investidores estão a antecipar uma recessão, em vez de comprarem ouro.
A essência desta queda é que as posições compradas estavam demasiado concentradas, as notícias favoráveis já estavam incorporadas nos preços e, além disso, faltava liquidez no mercado acionista. Por isso, alguns investidores retiraram primeiro os seus fundos.
Como devem interpretar isto os investidores comuns? Há dois casos. Quem compra joias beneficiará, de facto, de preços mais baixos, mas as peças de ouro incluem custos de fabrico e uma margem adicional. Não confundam esta correção com uma oportunidade para comprar na baixa.
Para quem está a fazer uma alocação de ativos, uma queda diária de 0,7% não é suficiente para tirar conclusões. É preciso acompanhar se o ouro consegue voltar a ultrapassar o nível dos 4.000 dólares e se as expectativas de subida das taxas continuam a intensificar-se.
A seguir, há três pontos a acompanhar: a reunião da Reserva Federal de 27 e 28 de outubro, a evolução dos preços do petróleo e a yield das obrigações do Tesouro dos EUA a 10 anos.
Em suma: no curto prazo, o que importa são as taxas de juro; no longo prazo, a confiança.
1
263
·
--
Bullish
Este artigo teve impressionantes 43 mil visualizações,
Será que todo mundo gosta de Bitcoin $BTC ou prefere ver mulheres bonitas?
😂
Este artigo teve impressionantes 43 mil visualizações,
Será que todo mundo gosta de Bitcoin $BTC ou prefere ver mulheres bonitas?
😂
Será que todo mundo gosta de Bitcoin $BTC ou prefere ver mulheres bonitas?
😂
阿曾
·
--
Bearish#中国寻求没收61800枚比特币
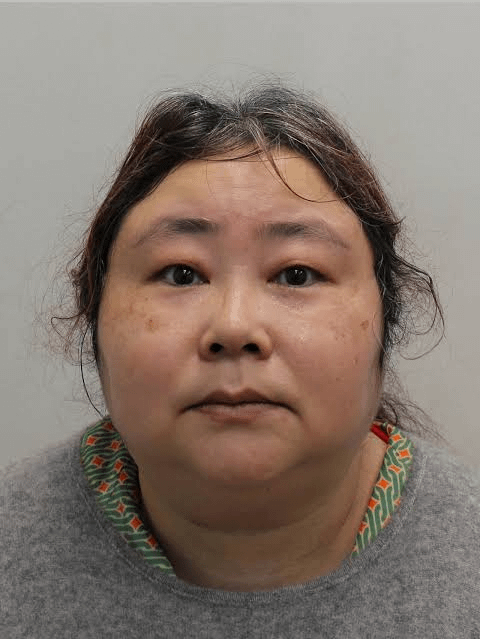
Um grande caso de captação ilegal de recursos em Tianjin: a principal responsável, Qian Zhimin, fugiu para o Reino Unido levando o dinheiro e converteu-o em 61,8 mil bitcoins $BTC . Agora, os procuradores chineses pediram o confisco dessas moedas como produto de atividades ilícitas. O Segundo Tribunal Popular Intermediário de Tianjin já aceitou o caso e concedeu às vítimas e às partes interessadas seis meses para requerer participação. As moedas continuam sob custódia da polícia britânica; o pedido de confisco feito pela China não significa que elas serão devolvidas.
De abril de 2014 a agosto de 2017, Qian Zhimin (apelidada de “Huahua”) controlou a empresa de tecnologia eletrônica Tianjin Lantian Gerui e, sem licença financeira, vendeu produtos de investimento em todo o país, prometendo “garantia do capital e juros altos”. No total, captou 40,378 bilhões de yuans de mais de 102 mil investidores, causando prejuízos de 19,977 bilhões de yuans. O dinheiro foi usado principalmente para pagar o capital e os juros dos investidores anteriores, manter projetos fictícios, comprar bitcoins, imóveis, carros e joias.
Em julho de 2017, ela fugiu do país com um computador que armazenava uma carteira de bitcoins e, usando um passaporte de São Cristóvão e Neves e o nome falso “Yadi Zhang”, chegou ao Reino Unido após passar por vários lugares.
A partir de 2018, a polícia de Londres revistou repetidamente sua residência e seu cofre e, com base na Lei de 2002 sobre Produtos do Crime (Recuperação), do Reino Unido, congelou cerca de 61,8 mil bitcoins — o maior congelamento de criptoativos da história britânica. Wen Jian, também envolvida no caso, foi condenada em 2024 a 6 anos e 8 meses de prisão. Qian Zhimin foi presa em abril de 2024, declarou-se culpada em setembro de 2025 e, em novembro do mesmo ano, foi condenada a 11 anos e 8 meses.
Em 28 de setembro de 2026, o Segundo Tribunal Popular Intermediário de Tianjin aceitou o pedido de “confisco de produtos de atividades ilícitas” apresentado pela Segunda Procuradoria Municipal de Tianjin. Trata-se do procedimento de confisco à revelia previsto no artigo 298 da Lei de Processo Penal, destinado especificamente a casos em que “a pessoa fugiu e não é encontrada, apesar de estar foragida há um ano”. Em 13 de outubro, o tribunal publicou um edital, com prazo de seis meses.
A lista de bens cujo confisco foi solicitado não inclui apenas bitcoins: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 milhões de XRP e 70,08 milhões de DOGE (os dogecoins já foram convertidos em dinheiro pelas autoridades britânicas e depositados em uma conta remunerada), além de 84.366,6 libras esterlinas em dinheiro, joias e outros bens.
Pelo preço atual, só os bitcoins valem cerca de 34,5 bilhões de yuans.
A questão principal: essas moedas poderão realmente voltar às mãos das vítimas?
As moedas estão sob custódia das autoridades judiciais britânicas. O processo na China pode, no máximo, confirmar que “esse dinheiro é produto de crime e deve ser recuperado”, mas as autoridades britânicas talvez não reconheçam isso.
108
·
--
Bearish
Verificado
#starknet社区投票支持研究抗量子l1路径
O resultado da votação da comunidade da Starknet já saiu: há apoio para continuar estudando a possibilidade de «se desvincular do Ethereum e se tornar uma L1 resistente a ataques quânticos».
$STRK caiu em vez de subir, o que mostra que o mercado não está convencido.
A votação durou 7 dias e teve cerca de 3.200 votos. Considerando o peso dos votos, 93,52% foram a favor. Foi a votação com maior participação da história da governança da Starknet.
A StarkWare se absteve, deixando a decisão nas mãos da comunidade.
Mas é importante entender um ponto: esta votação apenas indica «concordância em continuar estudando»; não significa «concordância em realmente sair do Ethereum $ETH ».
Por que querem sair?
A Starknet é uma rede de camada 2 construída sobre o Ethereum.
As provas STARK da própria rede se baseiam em hashes e são resistentes a ataques quânticos. Mas há duas partes sob responsabilidade do Ethereum: a ponte entre blockchains usa curvas elípticas para transmitir mensagens, e o envio de dados ao Ethereum usa compromissos KZG. Ambos podem ser quebrados por computadores quânticos.
O plano do Ethereum é se tornar totalmente resistente a ataques quânticos só no fim de 2029. A Starknet quer antecipar isso para 2027.
Como L2, ela precisa acompanhar o ritmo do Ethereum. Se o Ethereum não mudar, ela não pode mexer na ponte entre blockchains nem na parte dos dados.
Por isso, quer se tornar uma L1 e controlar o próprio ritmo de atualização.
O custo também é claro: hoje, sua segurança, finalidade e disponibilidade de dados são fornecidas pelo Ethereum. Depois de se tornar independente, terá de criar seu próprio mecanismo de consenso, manter seus próprios validadores e resolver a disponibilidade de dados por conta própria. Também será preciso redesenhar a conexão com as pontes entre blockchains.
O STRK continuará sendo o mesmo token; não haverá emissão de um novo.
Portanto, não é uma aposta sem riscos. A vantagem é a velocidade; a desvantagem é trocar a camada de segurança do Ethereum por um sistema de segurança próprio. Se ele será robusto o bastante dependerá de haver segurança econômica suficiente.
Próximo passo: a StarkWare diz que começará a redigir o white paper ainda esta semana e publicará um rascunho aberto em novembro.
Para realmente fazer um hard fork e se tornar uma blockchain independente, ainda será necessária outra votação de governança vinculante. Até lá, ela continuará sendo uma L2.
Em uma frase: isto não é um anúncio de independência, apenas uma autorização para começar a pesquisar.
1
2
689
·
--
Bearish
#中国寻求没收61800枚比特币
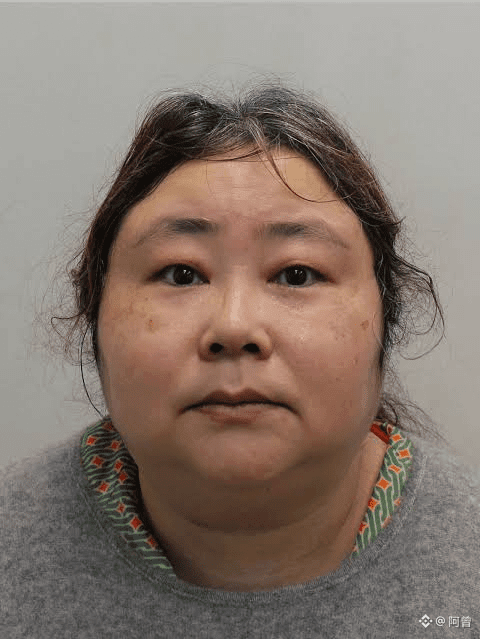
Um grande caso de captação ilegal de recursos em Tianjin: a principal responsável, Qian Zhimin, fugiu para o Reino Unido levando o dinheiro e converteu-o em 61,8 mil bitcoins $BTC . Agora, os procuradores chineses pediram o confisco dessas moedas como produto de atividades ilícitas. O Segundo Tribunal Popular Intermediário de Tianjin já aceitou o caso e concedeu às vítimas e às partes interessadas seis meses para requerer participação. As moedas continuam sob custódia da polícia britânica; o pedido de confisco feito pela China não significa que elas serão devolvidas.
De abril de 2014 a agosto de 2017, Qian Zhimin (apelidada de “Huahua”) controlou a empresa de tecnologia eletrônica Tianjin Lantian Gerui e, sem licença financeira, vendeu produtos de investimento em todo o país, prometendo “garantia do capital e juros altos”. No total, captou 40,378 bilhões de yuans de mais de 102 mil investidores, causando prejuízos de 19,977 bilhões de yuans. O dinheiro foi usado principalmente para pagar o capital e os juros dos investidores anteriores, manter projetos fictícios, comprar bitcoins, imóveis, carros e joias.
Em julho de 2017, ela fugiu do país com um computador que armazenava uma carteira de bitcoins e, usando um passaporte de São Cristóvão e Neves e o nome falso “Yadi Zhang”, chegou ao Reino Unido após passar por vários lugares.
A partir de 2018, a polícia de Londres revistou repetidamente sua residência e seu cofre e, com base na Lei de 2002 sobre Produtos do Crime (Recuperação), do Reino Unido, congelou cerca de 61,8 mil bitcoins — o maior congelamento de criptoativos da história britânica. Wen Jian, também envolvida no caso, foi condenada em 2024 a 6 anos e 8 meses de prisão. Qian Zhimin foi presa em abril de 2024, declarou-se culpada em setembro de 2025 e, em novembro do mesmo ano, foi condenada a 11 anos e 8 meses.
Em 28 de setembro de 2026, o Segundo Tribunal Popular Intermediário de Tianjin aceitou o pedido de “confisco de produtos de atividades ilícitas” apresentado pela Segunda Procuradoria Municipal de Tianjin. Trata-se do procedimento de confisco à revelia previsto no artigo 298 da Lei de Processo Penal, destinado especificamente a casos em que “a pessoa fugiu e não é encontrada, apesar de estar foragida há um ano”. Em 13 de outubro, o tribunal publicou um edital, com prazo de seis meses.
A lista de bens cujo confisco foi solicitado não inclui apenas bitcoins: 61.896,42 BTC, 72.700 BCH, 72.700 BTG, 72.700 BSV, 3,606 milhões de XRP e 70,08 milhões de DOGE (os dogecoins já foram convertidos em dinheiro pelas autoridades britânicas e depositados em uma conta remunerada), além de 84.366,6 libras esterlinas em dinheiro, joias e outros bens.
Pelo preço atual, só os bitcoins valem cerca de 34,5 bilhões de yuans.
A questão principal: essas moedas poderão realmente voltar às mãos das vítimas?
As moedas estão sob custódia das autoridades judiciais britânicas. O processo na China pode, no máximo, confirmar que “esse dinheiro é produto de crime e deve ser recuperado”, mas as autoridades britânicas talvez não reconheçam isso.
43
2
35
67.6k
·
--
Bullish
Verificado
#zcash开发者确认11月nu7升级 O que muda principalmente desta vez? $ZEC
O tempo de bloco cai de 75 para 25 segundos, duplicando a velocidade. A ZIP correspondente é a 218.
Para o usuário comum, a mudança mais perceptível é: as corretoras normalmente esperam 3 confirmações para creditar uma transação. Antes, isso levava quase 4 minutos; depois, cerca de 75 segundos serão suficientes. 60% das taxas são retiradas do mercado (mecanismo NSM).
Em cada bloco, 60% das taxas são temporariamente retiradas de circulação, e os mineradores ficam com os 40% restantes. Essas taxas retiradas de circulação serão registradas primeiro em um saldo público e consultável e, a partir de fevereiro de 2031, serão devolvidas gradualmente aos mineradores.
O ponto principal é: não serão emitidas moedas adicionais, o limite máximo da oferta não muda e o ritmo dos halvings permanece igual. Na votação dos detentores de moedas em setembro, 98,9% apoiaram a manutenção dos halvings, 96,6% apoiaram o início das devoluções em fevereiro de 2031 e 99,9% apoiaram blocos de 25 segundos.
Desativação do pool de privacidade Sprout, o mais antigo.
A NU7 desativará o formato de transação v4, e gastar moedas do Sprout exige uma transação v4. Portanto, os ZEC que ainda estiverem no Sprout no momento da atualização se tornarão impossíveis de gastar para sempre.
Atualmente, cerca de 22.309 ZEC ainda estão lá, aproximadamente 0,13% da oferta em circulação.
Este é o único alerta de risco com prazo definido.
Quem será afetado?
Detentores comuns de moedas e usuários de carteiras: basicamente, não precisam fazer nada. Segundo a equipe, esta atualização não introduz novos formatos de transação, então o impacto nas carteiras será pequeno.
Há apenas uma exceção: se suas moedas estiverem em um endereço Sprout antigo, será preciso transferi-las antes de novembro.
Nós completos, exploradores de blocos e indexadores: precisam ser atualizados.
A Fundação Zcash antecipou para por volta de 2 de novembro o fim do suporte às versões antigas do Zebra, justamente para incentivar todos a atualizarem a tempo.
Quem opera nós precisa concluir a atualização antes de novembro. Mineradores e corretoras: precisam se adaptar ao novo ritmo de 25 segundos.
O que isso significa?
A Zcash sempre foi vista como uma moeda com “privacidade muito forte, mas relativamente lenta de usar”.
A NU7 resolve principalmente duas questões:
A velocidade das transferências precisa acompanhar os pagamentos do dia a dia; a economia do token ganha um componente deflacionário, sem alterar a narrativa dos halvings.
Por isso, o mercado interpreta isso como um sinal de que “as moedas de privacidade voltaram à disputa pela usabilidade”.
Notícia positiva para $ZEC ; perspectiva de alta.
1
2.8k
·
--
Bullish
#genius法案预计2027年1月18日生效 Os Estados Unidos aprovaram uma lei para os «dólares na blockchain» (stablecoins como $USDT e $USDC ). A partir de 18 de janeiro de 2027, só instituições licenciadas poderão emiti-las, terão de manter um dólar em dinheiro de verdade para cada unidade e não poderão pagar juros.
Não se trata de proibir as stablecoins, mas de regulamentá-las oficialmente e exigir uma licença para emiti-las.
Antes, as stablecoins eram como vales que qualquer pessoa na rua podia imprimir. Neles estava escrito «resgatável por 1 dólar», mas só quem emitia o vale sabia se havia dinheiro por trás e onde ele estava guardado.
Agora, os Estados Unidos dizem: para emitir esses vales, será preciso obter uma licença; as reservas terão de ser mantidas em dinheiro ou em títulos do Tesouro de curto prazo; os registos terão de ser divulgados todos os meses; e o responsável terá de assinar. Além disso, não será permitido dizer «guarde este vale e eu pago juros», porque, se pagar juros, deixa de ser um instrumento de pagamento e passa a ser um depósito —
e captar depósitos é atividade de banco.
O caminho de «guardar stablecoins para ganhar juros» fica mais limitado. Atenção à diferença: a lei proíbe o emissor de pagar juros, não proíbe que você empreste na blockchain para ganhar juros.
Mas, daqui para a frente, será cada vez mais difícil promover as «stablecoins como investimento», porque a fronteira entre isso e a «captação ilegal de depósitos» ficará cada vez mais tênue.
As stablecoins serão cada vez mais parecidas com «instrumentos de pagamento», e menos com «produtos de investimento».
Isso é bom para o setor: separa aquilo que as stablecoins devem fazer melhor (transferências, liquidações e pagamentos transfronteiriços) daquilo que pode causar problemas com mais facilidade (usar as reservas para lucrar com o diferencial de juros).
2
7.3k
·
--
Bullish
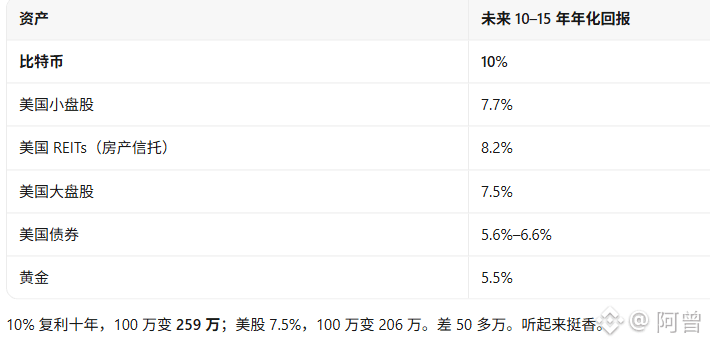
#摩根大通预测比特币十年领跑 O JPMorgan diz que, nos próximos dez anos, o Bitcoin $BTC poderá render em média 10% ao ano, mais do que as ações americanas (7,5%) e o ouro (5,5%).
Mas também diz: isto é apenas uma «previsão», não uma «recomendação para comprar».
Mas há uma condição por trás destes 10% que muita gente não viu,
O relatório também apresenta dois números: retorno médio aritmético de 20,9% e volatilidade anualizada de 55%.
Se olhar apenas para a «média das subidas e descidas anuais», o Bitcoin rende 20,9%; mas o que realmente consegue obter é apenas 10%,
Se cair para metade, tem de subir o dobro para recuperar o que perdeu. É o «imposto da volatilidade», e é invisível. A volatilidade de 55% do Bitcoin é três vezes superior à das ações americanas (18%) e mais de três vezes superior à do ouro (17%). Por isso, o seu «retorno médio» parece o mais elevado, mas o «retorno efetivamente embolsado» fica reduzido a metade.
Neste relatório, o Bitcoin aparece na «tabela de previsões de retorno», mas não no «modelo de alocação de ativos».
Isto significa que o JPMorgan está disposto a dizer-lhe «quanto este ativo poderá render», mas não a dizer-lhe «quanto deve comprar».
Porquê? O próprio relatório aponta três razões:
Volatilidade demasiado elevada; correlação instável com outros ativos (0,33 com as ações americanas, apenas 0,10 com o ouro, e pode mudar a qualquer momento); não gera fluxo de caixa, e os seus fundamentos dependem da «taxa de adoção, da regulamentação e da liquidez», não da tecnologia.
Por isso, classifica o Bitcoin como «um ativo especulativo, além de uma proteção contra a flexibilização monetária», e não como «ouro digital» nem como «uma ferramenta de diversificação do risco».
Esta diferença é muito importante. Uma previsão é «acho que pode subir»; uma alocação é «uso o dinheiro dos clientes para comprar».
Não é preciso responsabilizar-se pela primeira; pela segunda, sim.
O JPMorgan limitou-se à primeira.
125
·
--
Verificado
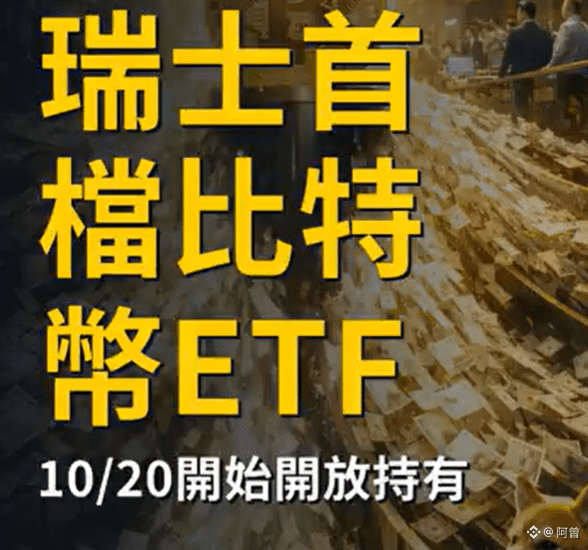
#瑞士批准首只比特币etf : A Autoridade Suíça de Supervisão do Mercado Financeiro (FINMA) aprovou o primeiro ETF à vista de Bitcoin $BTC do país verdadeiramente destinado ao público em geral
Em termos simples, um ETF é um fundo que pode ser comprado e vendido numa bolsa, tal como uma ação. Ao comprar uma participação, passa a deter indiretamente os ativos que o fundo contém.
O que foi aprovado desta vez é um ETF à vista de Bitcoin: o fundo usa diretamente o dinheiro para comprar Bitcoin real (não contratos de futuros nem derivados), e o seu preço acompanha o do Bitcoin. O público em geral pode comprá-lo e vendê-lo através de uma conta de títulos normal, sem ter de gerir carteiras digitais nem chaves privadas.
A Suíça já tinha produtos relacionados com Bitcoin, mas a maioria era:
ETP (produto negociado em bolsa): mais semelhante a uma obrigação, com risco de crédito próprio do emitente. Um fundo de criptomoedas aprovado em 2021: só podia ser comprado por investidores profissionais/qualificados e investia num cabaz de moedas, em vez de apostar apenas no Bitcoin.
Desta vez é diferente: trata-se de um fundo de retalho (que também pode ser comprado pelo público em geral), aprovado oficialmente ao abrigo da legislação suíça sobre fundos de investimento. Os ativos são mantidos em custódia separada e isolados do emitente, com uma proteção regulamentar mais abrangente. A FINMA classificou-o como «outro fundo de investimento alternativo» e assinalou expressamente «riscos especiais».
Como o fundo detém quase exclusivamente um único ativo — Bitcoin —, a autoridade de supervisão autorizou, excecionalmente, que não cumprisse as regras habituais de «diversificação dos investimentos» (em geral, os fundos têm de investir em vários ativos para diversificar o risco). A justificação é que o Bitcoin tem um longo histórico de negociação e um elevado volume de transações, sendo muito mais maduro do que outras criptomoedas.
O emitente é a BIT Asset Management (subsidiária suíça do grupo BIT), e o produto chama-se Bitcoin Fund ETF, com o código BBIT. A entrada em bolsa está prevista para novembro, na Bolsa Suíça (SIX). A empresa afirma que este é atualmente o único ETF à vista de Bitcoin da Europa (porque a União Europeia tem regras de diversificação mais rigorosas e muitos mercados ainda não abriram verdadeiramente as portas a este tipo de produto).
Para o público em geral, isto significa mais uma forma regulamentada e oficial de investir indiretamente em Bitcoin, de maneira conveniente e relativamente mais segura (com requisitos de custódia, divulgação de riscos, verificações de adequação da venda, entre outros).
Mas a FINMA sublinha repetidamente que o Bitcoin continua a ser um ativo de alto risco e extremamente volátil. Investir através deste ETF também pode levar à perda de uma parte substancial do capital; não é um produto de poupança com capital garantido. Antes de investir, leia atentamente os avisos de risco.
6
8
1.8k
·
--
Hahaha, melhor não disputar o topo do ranking de prejuízos, né?
Hahaha, melhor não disputar o topo do ranking de prejuízos, né?

Yi He
·
--
Nos últimos 30 dias, eu deveria estar no topo do ranking de perdas em posições. Esse sistema de emblemas precisa ser revisto 🙃
93
·
--
#strategy增持267枚比特币 #BitMine增持12535枚ETH Estas duas notícias precisam ser lidas juntas.
À primeira vista, parece que “as duas empresas compraram de novo”, mas, quando analisamos os números, o verdadeiro sinal é que “elas estão comprando cada vez menos” — passaram de uma postura ofensiva para uma postura de manutenção.
O que essas duas empresas fizeram nos últimos dois anos foi como comprar uma casa com dinheiro emprestado: os preços só subiam, quanto mais tomavam emprestado, mais ganhavam e, quanto mais ganhavam, mais se atreviam a tomar emprestado.
Agora, os preços estão estagnados e os juros continuam altos. Qual é a atitude inteligente? Primeiro, pagar o cartão de crédito.
A Strategy recomprou ações preferenciais no valor de 193 milhões — é como pagar o cartão de crédito: elas exigem o pagamento de dividendos fixos todos os anos, uma despesa inevitável. Enquanto isso, compra simbolicamente 267 unidades de $BTC (só para manter o ritual de “ainda estamos comprando”) e usa dinheiro de verdade para reduzir seus custos fixos.
Já a BitMine é como um senhorio: o valor do imóvel ($ETH ) caiu, mas o aluguel (o rendimento do staking) continua entrando — 300 milhões por ano. Sua lógica não é esperar que o imóvel valorize, mas cobrar aluguel. O problema é que o próprio imóvel está perdendo valor rápido demais, e o aluguel não consegue compensar.
267 unidades são uma “pose”, não uma “decisão”.
Acrescentar 267 unidades a uma posição de 840 mil é como ter 1 milhão na conta e depositar mais 300 hoje. Só serve para manter os anúncios de toda segunda-feira. O que essas empresas mais temem não é a queda do preço das moedas, mas que “a história acabe”.
A BitMine está quase chegando ao limite.
A meta que ela própria definiu é “ter 5% da oferta de ETH”; agora está em 4,9%. E depois de chegar lá? Não haverá uma nova história. Na prática, ela já não é uma empresa, mas sim um fundo de staking de ETH com ações: as oscilações dos ativos acompanham totalmente o ETH, enquanto o rendimento fica em torno de 2,5%. O ETH caiu de 4.900 para 2.365, e o valor líquido desse fundo está aí, à vista.
Não interpretem essas duas notícias como “instituições comprando na baixa”.
São “instituições mantendo a formação”.
Em resumo:
A BitMine está cobrando aluguel, a Strategy está pagando dívidas; as duas estão se segurando como podem, só que de maneiras diferentes.
1
1
575
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinanceProcesses$4.65BWithdrawals
13,690 visualizações
85 discutindo
Binance processa US$ 4,65 bilhões em saques após reabertura; saída líquida de US$ 3,64 bilhões equivale a 2,1% de seus US$ 171 bilhões em ativos
Binance News
·32 curtidas
·9.4k visualizações
WithdrawalsBack: 15 networks live
6,199 visualizações
113 discutindo
BinanceUpdatesProofofReservesAddresses
103,098 visualizações
1,402 discutindo