
火星Trader
430 Publicações

火星Trader
Denunciar
Bloquear usuário
美股交易分享
26 Seguindo
710 Seguidores
383 Curtiu
Publicações
Todas
Citações
Live
·
--
Ver tradução
凌晨看美联储纪要,两张加息票背后还有多少人?
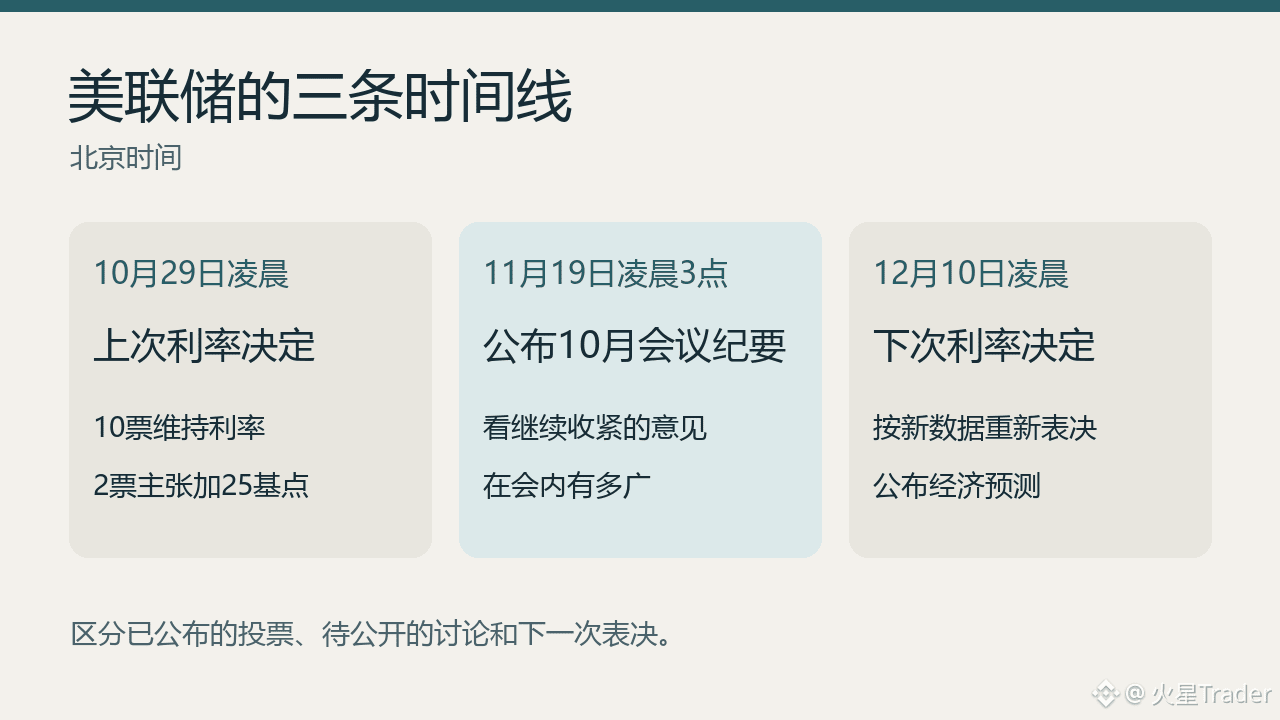
广场在聊会不会加息50个基点。明天凌晨3点公布的是10月底那场会议的纪要。当时10比2维持利率在3.75%到4%,两张反对票都主张加25个基点。
纪要值得翻的是,主张继续收紧的声音有多广。如果只把两张反对票的理由讲清楚,新增信息就有限。如果还有更多与会者认可在通胀反复时加息,12月的分歧才值得重新看。
会后公布的10月核心CPI环比涨了0.3%,和前两个月一样。这组数据在那场会后才公布。等到12月决议,再看会后数据有没有改变委员会的判断。
#美联储 #FOMC
凌晨看美联储纪要,两张加息票背后还有多少人?
广场在聊会不会加息50个基点。明天凌晨3点公布的是10月底那场会议的纪要。当时10比2维持利率在3.75%到4%,两张反对票都主张加25个基点。
纪要值得翻的是,主张继续收紧的声音有多广。如果只把两张反对票的理由讲清楚,新增信息就有限。如果还有更多与会者认可在通胀反复时加息,12月的分歧才值得重新看。
会后公布的10月核心CPI环比涨了0.3%,和前两个月一样。这组数据在那场会后才公布。等到12月决议,再看会后数据有没有改变委员会的判断。
#美联储 #FOMC
广场在聊会不会加息50个基点。明天凌晨3点公布的是10月底那场会议的纪要。当时10比2维持利率在3.75%到4%,两张反对票都主张加25个基点。
纪要值得翻的是,主张继续收紧的声音有多广。如果只把两张反对票的理由讲清楚,新增信息就有限。如果还有更多与会者认可在通胀反复时加息,12月的分歧才值得重新看。
会后公布的10月核心CPI环比涨了0.3%,和前两个月一样。这组数据在那场会后才公布。等到12月决议,再看会后数据有没有改变委员会的判断。
#美联储 #FOMC
83
·
--
ICE investe na Trade[XYZ], e os contratos perpétuos começam a disputar clientes dos mercados tradicionais
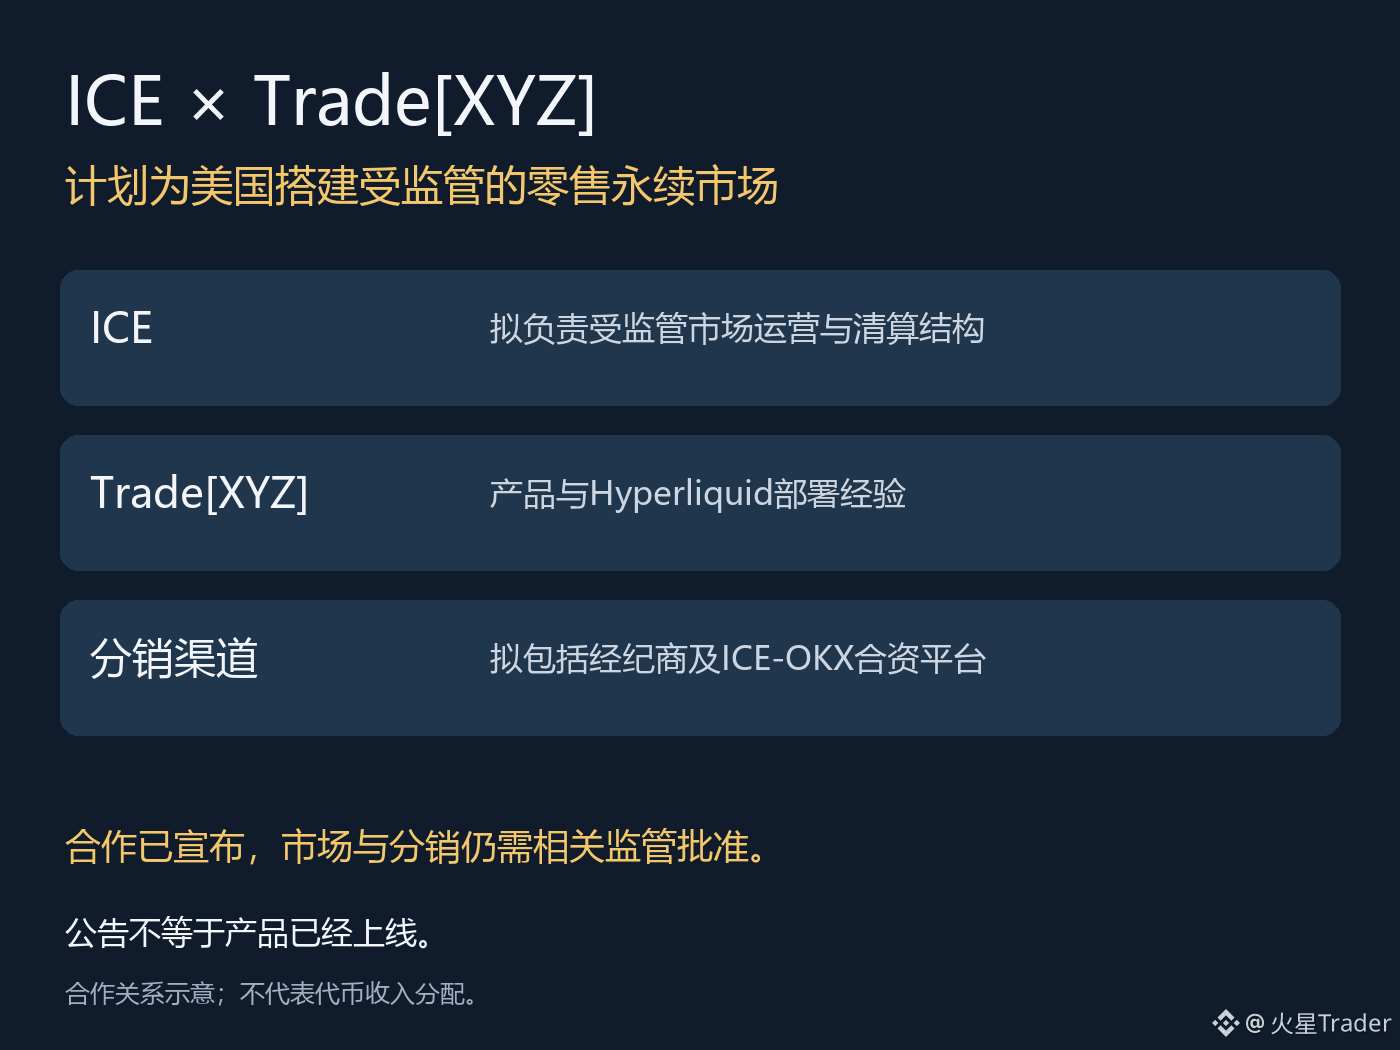
A ICE, controladora da Bolsa de Valores de Nova York, está se preparando para levar ao sistema regulatório dos Estados Unidos um mercado de contratos perpétuos baseado na Hyperliquid.
No acordo anunciado ontem, a ICE fará um investimento estratégico minoritário na Trade[XYZ]. As duas partes planejam criar um mercado de varejo independente e uma estrutura de compensação. Ainda é necessária a aprovação regulatória, e as negociações ainda não começaram oficialmente.
O aspecto mais interessante dessa parceria é a mudança no perfil dos clientes. Mais de 99% dos participantes atuais da ICE são instituições, enquanto o novo mercado proposto é voltado explicitamente para clientes de varejo. A experiência da Trade[XYZ] com produtos on-chain pode se combinar com a operação de mercado, a compensação e os canais de corretagem tradicionais da ICE. A distribuição planejada também inclui a plataforma de joint venture entre a ICE e a OKX.
Se os contratos perpétuos conseguirem alcançar, por meio desses canais, investidores que negociam ações, commodities e moedas estrangeiras, o campo de concorrência se ampliará. Os clientes que eles pretendem conquistar não serão apenas pessoas que alternam entre plataformas de criptomoedas.
No entanto, o investimento da ICE é na Trade[XYZ], e o comunicado não revelou o valor investido. Ainda falta muito para que esse investimento possa ser contabilizado diretamente como receita futura da HYPE. O acordo não concretiza a aprovação do mercado proposto, o volume de negociações que ele poderá gerar nem a forma como essas negociações se traduzirão em valor para o token.
Prefiro ver isso como um passo para levar o produto a um mercado maior. O caminho está traçado; agora, o negócio precisa sair do papel.
ICE investe na Trade[XYZ], e os contratos perpétuos começam a disputar clientes dos mercados tradicionais
A ICE, controladora da Bolsa de Valores de Nova York, está se preparando para levar ao sistema regulatório dos Estados Unidos um mercado de contratos perpétuos baseado na Hyperliquid.
No acordo anunciado ontem, a ICE fará um investimento estratégico minoritário na Trade[XYZ]. As duas partes planejam criar um mercado de varejo independente e uma estrutura de compensação. Ainda é necessária a aprovação regulatória, e as negociações ainda não começaram oficialmente.
O aspecto mais interessante dessa parceria é a mudança no perfil dos clientes. Mais de 99% dos participantes atuais da ICE são instituições, enquanto o novo mercado proposto é voltado explicitamente para clientes de varejo. A experiência da Trade[XYZ] com produtos on-chain pode se combinar com a operação de mercado, a compensação e os canais de corretagem tradicionais da ICE. A distribuição planejada também inclui a plataforma de joint venture entre a ICE e a OKX.
Se os contratos perpétuos conseguirem alcançar, por meio desses canais, investidores que negociam ações, commodities e moedas estrangeiras, o campo de concorrência se ampliará. Os clientes que eles pretendem conquistar não serão apenas pessoas que alternam entre plataformas de criptomoedas.
No entanto, o investimento da ICE é na Trade[XYZ], e o comunicado não revelou o valor investido. Ainda falta muito para que esse investimento possa ser contabilizado diretamente como receita futura da HYPE. O acordo não concretiza a aprovação do mercado proposto, o volume de negociações que ele poderá gerar nem a forma como essas negociações se traduzirão em valor para o token.
Prefiro ver isso como um passo para levar o produto a um mercado maior. O caminho está traçado; agora, o negócio precisa sair do papel.
A ICE, controladora da Bolsa de Valores de Nova York, está se preparando para levar ao sistema regulatório dos Estados Unidos um mercado de contratos perpétuos baseado na Hyperliquid.
No acordo anunciado ontem, a ICE fará um investimento estratégico minoritário na Trade[XYZ]. As duas partes planejam criar um mercado de varejo independente e uma estrutura de compensação. Ainda é necessária a aprovação regulatória, e as negociações ainda não começaram oficialmente.
O aspecto mais interessante dessa parceria é a mudança no perfil dos clientes. Mais de 99% dos participantes atuais da ICE são instituições, enquanto o novo mercado proposto é voltado explicitamente para clientes de varejo. A experiência da Trade[XYZ] com produtos on-chain pode se combinar com a operação de mercado, a compensação e os canais de corretagem tradicionais da ICE. A distribuição planejada também inclui a plataforma de joint venture entre a ICE e a OKX.
Se os contratos perpétuos conseguirem alcançar, por meio desses canais, investidores que negociam ações, commodities e moedas estrangeiras, o campo de concorrência se ampliará. Os clientes que eles pretendem conquistar não serão apenas pessoas que alternam entre plataformas de criptomoedas.
No entanto, o investimento da ICE é na Trade[XYZ], e o comunicado não revelou o valor investido. Ainda falta muito para que esse investimento possa ser contabilizado diretamente como receita futura da HYPE. O acordo não concretiza a aprovação do mercado proposto, o volume de negociações que ele poderá gerar nem a forma como essas negociações se traduzirão em valor para o token.
Prefiro ver isso como um passo para levar o produto a um mercado maior. O caminho está traçado; agora, o negócio precisa sair do papel.
2
135
·
--
A SanDisk deve crescer novamente no próximo trimestre, e as altas margens não estão prestes a desaparecer
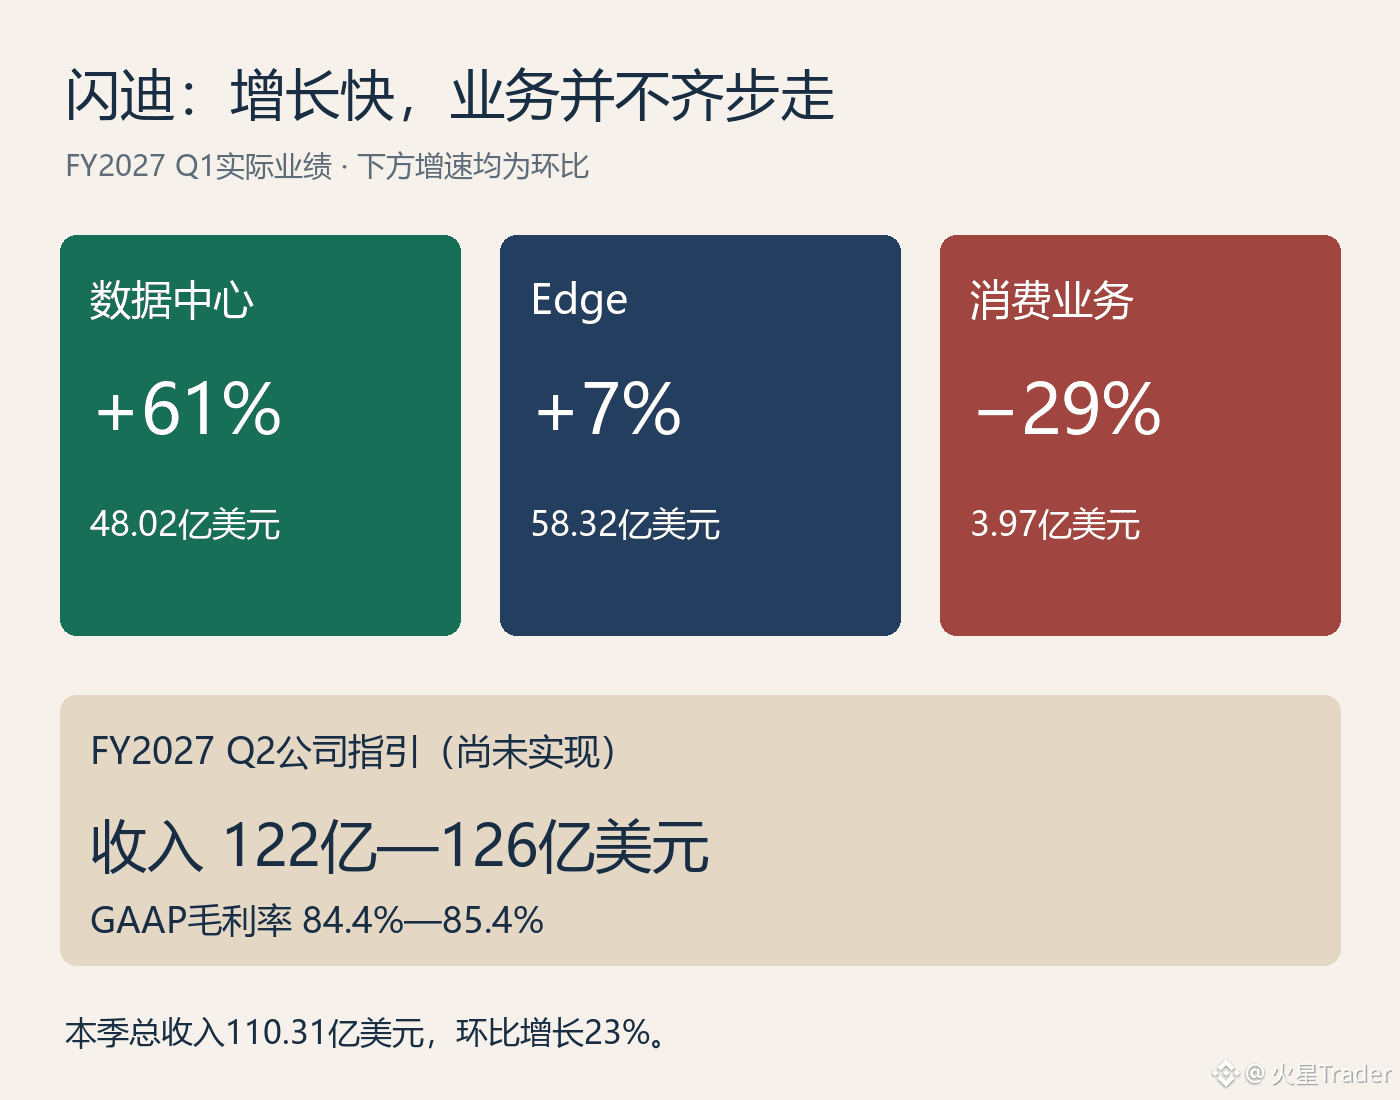
No relatório financeiro da SanDisk, o negócio de consumo caiu 29% em relação ao trimestre anterior, mas não conseguiu frear o crescimento da empresa como um todo.
O motivo é simples: neste trimestre, o negócio de consumo teve receita de apenas US$ 397 milhões, enquanto o de data centers já alcançou US$ 4,802 bilhões, com alta de 61% em relação ao trimestre anterior. A receita da empresa como um todo foi de US$ 11,031 bilhões, 23% acima da do trimestre passado. Quem olhar apenas para a queda no segmento de consumo deixará de perceber o negócio que realmente impulsionou os resultados.
A previsão de receita para o próximo trimestre é de US$ 12,2 bilhões a US$ 12,6 bilhões, e a margem bruta GAAP está estimada entre 84,4% e 85,4%. A margem bruta neste trimestre foi de 85%, e a empresa não sinalizou que as altas margens estejam prestes a recuar.
Continuo relativamente otimista em relação ao desempenho operacional da SanDisk. O crescimento do negócio de data centers já alcançou escala, e a previsão de receita para o próximo trimestre também continua subindo. A fraqueza do segmento de consumo é real, mas, por enquanto, não basta para concluir que o crescimento da SanDisk vai se inverter.
Houve uma queda em um dos indicadores de fluxo de caixa: o fluxo de caixa operacional foi de US$ 6,363 bilhões neste trimestre, ante US$ 7,126 bilhões no trimestre passado. Essa variação precisará ser explicada nos próximos trimestres; uma queda em apenas um trimestre ainda não basta para indicar problemas nos recebimentos.
A empresa também anunciou um desdobramento de ações na proporção de 8 para 1, e prevê que as ações comecem a ser negociadas com base no desdobramento a partir do dia 20 do próximo mês. O desdobramento pode alterar o preço por ação, mas não muda o valor do negócio. O peso deste relatório financeiro continua estando na receita do negócio de data centers e na previsão de altas margens para o próximo trimestre.
A SanDisk deve crescer novamente no próximo trimestre, e as altas margens não estão prestes a desaparecer
No relatório financeiro da SanDisk, o negócio de consumo caiu 29% em relação ao trimestre anterior, mas não conseguiu frear o crescimento da empresa como um todo.
O motivo é simples: neste trimestre, o negócio de consumo teve receita de apenas US$ 397 milhões, enquanto o de data centers já alcançou US$ 4,802 bilhões, com alta de 61% em relação ao trimestre anterior. A receita da empresa como um todo foi de US$ 11,031 bilhões, 23% acima da do trimestre passado. Quem olhar apenas para a queda no segmento de consumo deixará de perceber o negócio que realmente impulsionou os resultados.
A previsão de receita para o próximo trimestre é de US$ 12,2 bilhões a US$ 12,6 bilhões, e a margem bruta GAAP está estimada entre 84,4% e 85,4%. A margem bruta neste trimestre foi de 85%, e a empresa não sinalizou que as altas margens estejam prestes a recuar.
Continuo relativamente otimista em relação ao desempenho operacional da SanDisk. O crescimento do negócio de data centers já alcançou escala, e a previsão de receita para o próximo trimestre também continua subindo. A fraqueza do segmento de consumo é real, mas, por enquanto, não basta para concluir que o crescimento da SanDisk vai se inverter.
Houve uma queda em um dos indicadores de fluxo de caixa: o fluxo de caixa operacional foi de US$ 6,363 bilhões neste trimestre, ante US$ 7,126 bilhões no trimestre passado. Essa variação precisará ser explicada nos próximos trimestres; uma queda em apenas um trimestre ainda não basta para indicar problemas nos recebimentos.
A empresa também anunciou um desdobramento de ações na proporção de 8 para 1, e prevê que as ações comecem a ser negociadas com base no desdobramento a partir do dia 20 do próximo mês. O desdobramento pode alterar o preço por ação, mas não muda o valor do negócio. O peso deste relatório financeiro continua estando na receita do negócio de data centers e na previsão de altas margens para o próximo trimestre.
No relatório financeiro da SanDisk, o negócio de consumo caiu 29% em relação ao trimestre anterior, mas não conseguiu frear o crescimento da empresa como um todo.
O motivo é simples: neste trimestre, o negócio de consumo teve receita de apenas US$ 397 milhões, enquanto o de data centers já alcançou US$ 4,802 bilhões, com alta de 61% em relação ao trimestre anterior. A receita da empresa como um todo foi de US$ 11,031 bilhões, 23% acima da do trimestre passado. Quem olhar apenas para a queda no segmento de consumo deixará de perceber o negócio que realmente impulsionou os resultados.
A previsão de receita para o próximo trimestre é de US$ 12,2 bilhões a US$ 12,6 bilhões, e a margem bruta GAAP está estimada entre 84,4% e 85,4%. A margem bruta neste trimestre foi de 85%, e a empresa não sinalizou que as altas margens estejam prestes a recuar.
Continuo relativamente otimista em relação ao desempenho operacional da SanDisk. O crescimento do negócio de data centers já alcançou escala, e a previsão de receita para o próximo trimestre também continua subindo. A fraqueza do segmento de consumo é real, mas, por enquanto, não basta para concluir que o crescimento da SanDisk vai se inverter.
Houve uma queda em um dos indicadores de fluxo de caixa: o fluxo de caixa operacional foi de US$ 6,363 bilhões neste trimestre, ante US$ 7,126 bilhões no trimestre passado. Essa variação precisará ser explicada nos próximos trimestres; uma queda em apenas um trimestre ainda não basta para indicar problemas nos recebimentos.
A empresa também anunciou um desdobramento de ações na proporção de 8 para 1, e prevê que as ações comecem a ser negociadas com base no desdobramento a partir do dia 20 do próximo mês. O desdobramento pode alterar o preço por ação, mas não muda o valor do negócio. O peso deste relatório financeiro continua estando na receita do negócio de data centers e na previsão de altas margens para o próximo trimestre.
164
·
--
A receita de data centers disparou, mas a Intel apresentou uma projeção mais fraca para o próximo trimestre
O ponto mais difícil de digerir no balanço divulgado pela Intel na madrugada de hoje foi a projeção para o próximo trimestre.
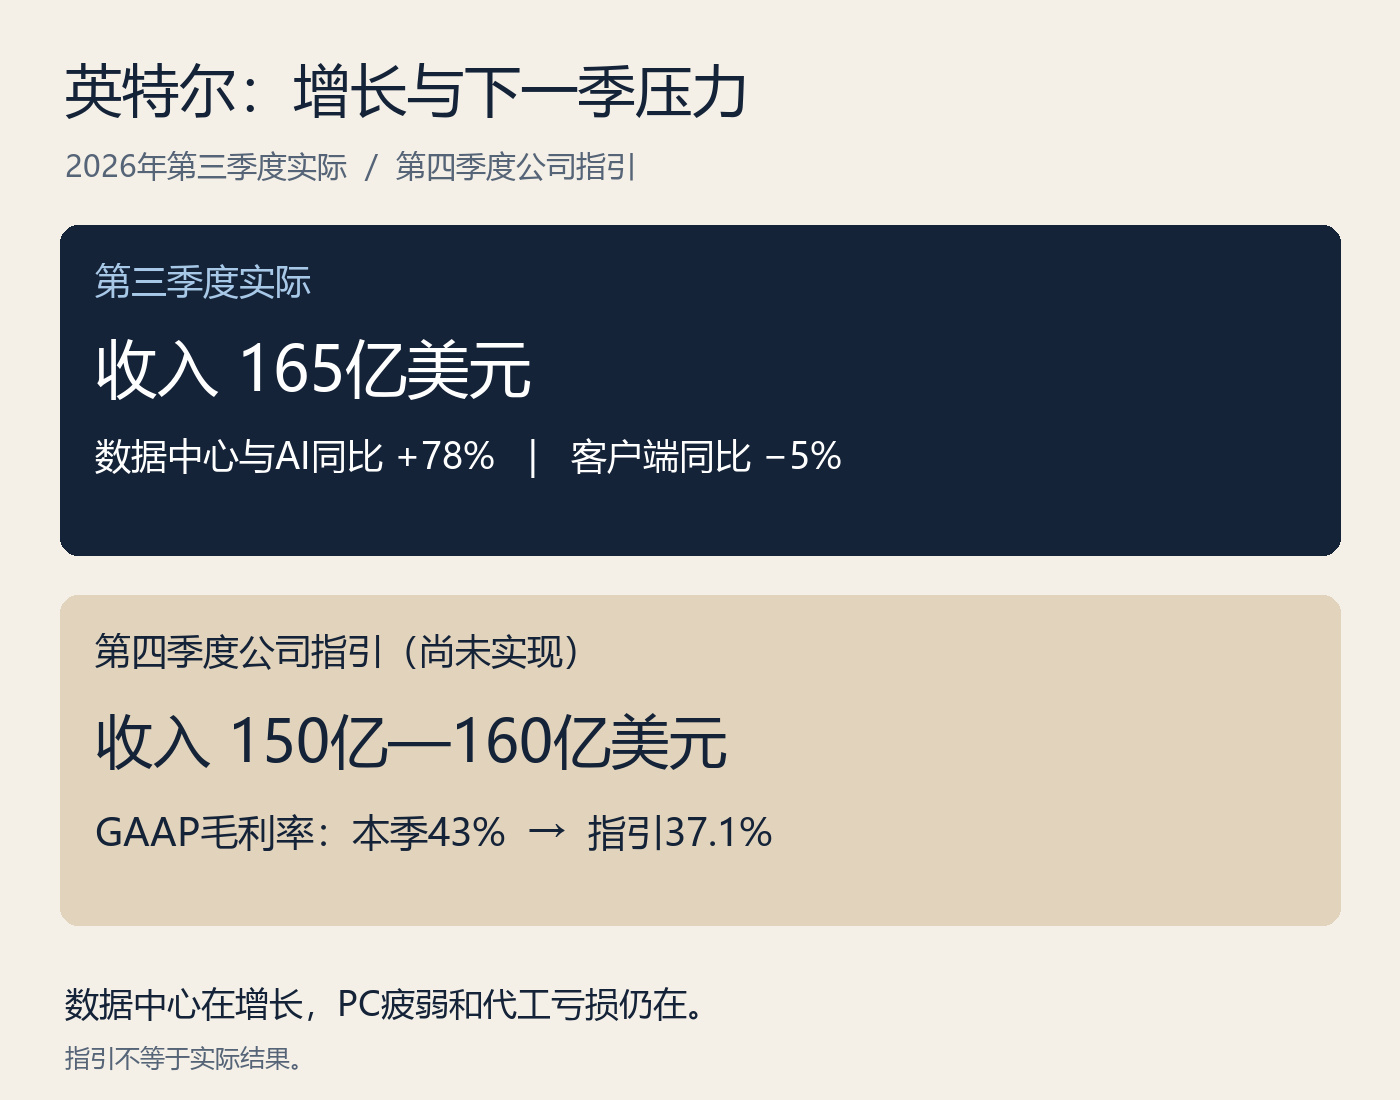
A receita de data centers e IA cresceu 78% em relação ao mesmo período do ano passado, e a receita total da empresa também aumentou 21% neste trimestre. Mas, para o quarto trimestre, a empresa prevê uma receita de apenas US$ 15 bilhões a US$ 16 bilhões — cujo limite superior fica abaixo dos US$ 16,5 bilhões deste trimestre. A margem bruta GAAP deve ficar em 37,1%, abaixo dos 43% registrados neste trimestre.
Se a receita da divisão de data centers e IA disparou, por que a perspectiva apresentada pela empresa ficou mais fraca?
O segmento de PCs ainda não se recuperou. A receita das áreas de computação para clientes e IA física caiu 5% em relação ao mesmo período do ano passado, e a administração prevê que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano. A área de fundição também continua consumindo dinheiro: neste trimestre, o prejuízo operacional da divisão foi de cerca de US$ 1,85 bilhão.
O crescimento da área de data centers e IA já aparece nos resultados, mas ainda não basta para a Intel sair dessa situação com tranquilidade. É preciso aumentar a oferta de servidores, esperar a recuperação da demanda por PCs e continuar investindo na fundição. Um crescimento de 78% não resolve tudo isso de uma só vez.
Essa projeção me deixou mais cauteloso quanto à velocidade da recuperação da Intel. A perspectiva da empresa para o próximo trimestre aponta receitas e margens brutas inferiores às deste trimestre. A demanda por Xeon mencionada pela administração merece atenção, mas ainda é cedo demais para projetar a lucratividade de toda a empresa com base no ritmo de crescimento deste trimestre.
A receita de data centers disparou, mas a Intel apresentou uma projeção mais fraca para o próximo trimestre
O ponto mais difícil de digerir no balanço divulgado pela Intel na madrugada de hoje foi a projeção para o próximo trimestre.
A receita de data centers e IA cresceu 78% em relação ao mesmo período do ano passado, e a receita total da empresa também aumentou 21% neste trimestre. Mas, para o quarto trimestre, a empresa prevê uma receita de apenas US$ 15 bilhões a US$ 16 bilhões — cujo limite superior fica abaixo dos US$ 16,5 bilhões deste trimestre. A margem bruta GAAP deve ficar em 37,1%, abaixo dos 43% registrados neste trimestre.
Se a receita da divisão de data centers e IA disparou, por que a perspectiva apresentada pela empresa ficou mais fraca?
O segmento de PCs ainda não se recuperou. A receita das áreas de computação para clientes e IA física caiu 5% em relação ao mesmo período do ano passado, e a administração prevê que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano. A área de fundição também continua consumindo dinheiro: neste trimestre, o prejuízo operacional da divisão foi de cerca de US$ 1,85 bilhão.
O crescimento da área de data centers e IA já aparece nos resultados, mas ainda não basta para a Intel sair dessa situação com tranquilidade. É preciso aumentar a oferta de servidores, esperar a recuperação da demanda por PCs e continuar investindo na fundição. Um crescimento de 78% não resolve tudo isso de uma só vez.
Essa projeção me deixou mais cauteloso quanto à velocidade da recuperação da Intel. A perspectiva da empresa para o próximo trimestre aponta receitas e margens brutas inferiores às deste trimestre. A demanda por Xeon mencionada pela administração merece atenção, mas ainda é cedo demais para projetar a lucratividade de toda a empresa com base no ritmo de crescimento deste trimestre.
O ponto mais difícil de digerir no balanço divulgado pela Intel na madrugada de hoje foi a projeção para o próximo trimestre.
A receita de data centers e IA cresceu 78% em relação ao mesmo período do ano passado, e a receita total da empresa também aumentou 21% neste trimestre. Mas, para o quarto trimestre, a empresa prevê uma receita de apenas US$ 15 bilhões a US$ 16 bilhões — cujo limite superior fica abaixo dos US$ 16,5 bilhões deste trimestre. A margem bruta GAAP deve ficar em 37,1%, abaixo dos 43% registrados neste trimestre.
Se a receita da divisão de data centers e IA disparou, por que a perspectiva apresentada pela empresa ficou mais fraca?
O segmento de PCs ainda não se recuperou. A receita das áreas de computação para clientes e IA física caiu 5% em relação ao mesmo período do ano passado, e a administração prevê que a desaceleração dos PCs continue pelo menos até o primeiro semestre do próximo ano. A área de fundição também continua consumindo dinheiro: neste trimestre, o prejuízo operacional da divisão foi de cerca de US$ 1,85 bilhão.
O crescimento da área de data centers e IA já aparece nos resultados, mas ainda não basta para a Intel sair dessa situação com tranquilidade. É preciso aumentar a oferta de servidores, esperar a recuperação da demanda por PCs e continuar investindo na fundição. Um crescimento de 78% não resolve tudo isso de uma só vez.
Essa projeção me deixou mais cauteloso quanto à velocidade da recuperação da Intel. A perspectiva da empresa para o próximo trimestre aponta receitas e margens brutas inferiores às deste trimestre. A demanda por Xeon mencionada pela administração merece atenção, mas ainda é cedo demais para projetar a lucratividade de toda a empresa com base no ritmo de crescimento deste trimestre.
191
·
--
Verificado
O crescimento da Caterpillar não pode ser atribuído apenas aos equipamentos de geração de energia
Os resultados divulgados hoje pela Caterpillar merecem que ampliemos um pouco o foco para além dos equipamentos de geração de energia. A demanda por eletricidade é uma pista importante, mas a melhora simultânea em vários negócios de uma empresa tem implicações diferentes para sua avaliação do que o crescimento impulsionado por um único negócio.
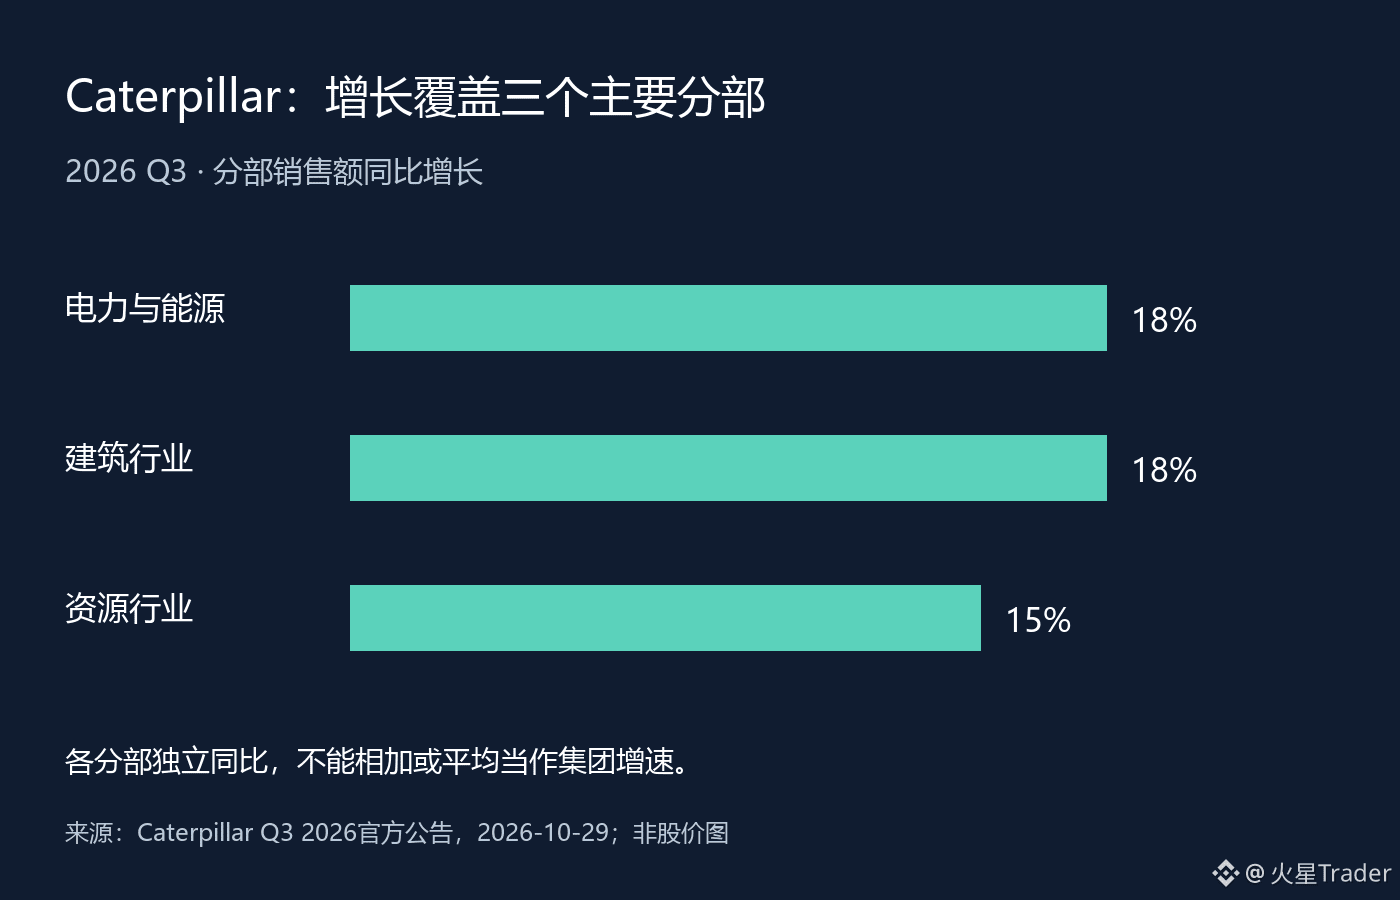
No terceiro trimestre de 2026, as vendas do segmento Power & Energy cresceram 18% em relação ao ano anterior; Construction Industries também avançou 18%, e Resource Industries, 15%. A empresa também informou que o crescimento geral do volume de vendas foi impulsionado principalmente pelo aumento das vendas de equipamentos para usuários finais. Pelo menos com base neste comunicado, o crescimento abrange mais do que apenas o segmento de energia.
Mas não se pode somar ou simplesmente calcular a média dos percentuais dos três segmentos para substituir a taxa de crescimento do grupo. Os segmentos têm portes diferentes, e as vendas internas também envolvem eliminações na consolidação. O gráfico compara as variações anuais de cada segmento, não discrimina a contribuição de cada um para o crescimento da empresa. Da mesma forma, uma melhora nas entregas de equipamentos não significa que o mesmo ritmo de crescimento possa ser mantido em todos os trimestres futuros.
Prefiro interpretar isso como um indício de que a demanda está disseminada e, em seguida, questionar sua sustentabilidade. Equipamentos para construção, recursos naturais, energia e eletricidade atendem a clientes com orçamentos e ciclos de compra distintos. Se usarmos apenas uma narrativa em alta para explicar todos os pedidos, podemos deixar passar o enfraquecimento de algum mercado ou confundir a entrega concentrada de projetos com uma expansão estável.
Para uma empresa de equipamentos como essa, é preciso analisar as vendas junto com os pedidos futuros. Pedidos fortes indicam que os clientes pretendem comprar; entregas no prazo convertem essa intenção gradualmente em receita; e somente quando recebimentos e lucros acompanham esse movimento é que a qualidade do crescimento se evidencia ainda mais. Nenhum desses aspectos pode ser automaticamente substituído por outro indicador. Por enquanto, não chegaria à conclusão de que “o ciclo industrial global se reverteu por completo” com base em apenas um trimestre.
O mais importante a verificar daqui para a frente é se os três principais segmentos continuarão contando com um suporte amplo da demanda e se o crescimento do volume de vendas se traduzirá em lucro mesmo após as mudanças nos custos. Se apenas um segmento continuar forte enquanto os outros dois começarem a recuar, será preciso reavaliar a concentração do crescimento. Se essa amplitude persistir e se converter em caixa, haverá mais motivos para elevar nossa confiança na sua sustentabilidade.
Dados do terceiro trimestre de 2026; comunicado de 2026-10-29, verificado na mesma data. O gráfico foi elaborado originalmente com dados oficiais das variações anuais dos segmentos; não é um gráfico de pedidos nem de cotação das ações.
Fonte: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
O crescimento da Caterpillar não pode ser atribuído apenas aos equipamentos de geração de energia
Os resultados divulgados hoje pela Caterpillar merecem que ampliemos um pouco o foco para além dos equipamentos de geração de energia. A demanda por eletricidade é uma pista importante, mas a melhora simultânea em vários negócios de uma empresa tem implicações diferentes para sua avaliação do que o crescimento impulsionado por um único negócio.
No terceiro trimestre de 2026, as vendas do segmento Power & Energy cresceram 18% em relação ao ano anterior; Construction Industries também avançou 18%, e Resource Industries, 15%. A empresa também informou que o crescimento geral do volume de vendas foi impulsionado principalmente pelo aumento das vendas de equipamentos para usuários finais. Pelo menos com base neste comunicado, o crescimento abrange mais do que apenas o segmento de energia.
Mas não se pode somar ou simplesmente calcular a média dos percentuais dos três segmentos para substituir a taxa de crescimento do grupo. Os segmentos têm portes diferentes, e as vendas internas também envolvem eliminações na consolidação. O gráfico compara as variações anuais de cada segmento, não discrimina a contribuição de cada um para o crescimento da empresa. Da mesma forma, uma melhora nas entregas de equipamentos não significa que o mesmo ritmo de crescimento possa ser mantido em todos os trimestres futuros.
Prefiro interpretar isso como um indício de que a demanda está disseminada e, em seguida, questionar sua sustentabilidade. Equipamentos para construção, recursos naturais, energia e eletricidade atendem a clientes com orçamentos e ciclos de compra distintos. Se usarmos apenas uma narrativa em alta para explicar todos os pedidos, podemos deixar passar o enfraquecimento de algum mercado ou confundir a entrega concentrada de projetos com uma expansão estável.
Para uma empresa de equipamentos como essa, é preciso analisar as vendas junto com os pedidos futuros. Pedidos fortes indicam que os clientes pretendem comprar; entregas no prazo convertem essa intenção gradualmente em receita; e somente quando recebimentos e lucros acompanham esse movimento é que a qualidade do crescimento se evidencia ainda mais. Nenhum desses aspectos pode ser automaticamente substituído por outro indicador. Por enquanto, não chegaria à conclusão de que “o ciclo industrial global se reverteu por completo” com base em apenas um trimestre.
O mais importante a verificar daqui para a frente é se os três principais segmentos continuarão contando com um suporte amplo da demanda e se o crescimento do volume de vendas se traduzirá em lucro mesmo após as mudanças nos custos. Se apenas um segmento continuar forte enquanto os outros dois começarem a recuar, será preciso reavaliar a concentração do crescimento. Se essa amplitude persistir e se converter em caixa, haverá mais motivos para elevar nossa confiança na sua sustentabilidade.
Dados do terceiro trimestre de 2026; comunicado de 2026-10-29, verificado na mesma data. O gráfico foi elaborado originalmente com dados oficiais das variações anuais dos segmentos; não é um gráfico de pedidos nem de cotação das ações.
Fonte: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
Os resultados divulgados hoje pela Caterpillar merecem que ampliemos um pouco o foco para além dos equipamentos de geração de energia. A demanda por eletricidade é uma pista importante, mas a melhora simultânea em vários negócios de uma empresa tem implicações diferentes para sua avaliação do que o crescimento impulsionado por um único negócio.
No terceiro trimestre de 2026, as vendas do segmento Power & Energy cresceram 18% em relação ao ano anterior; Construction Industries também avançou 18%, e Resource Industries, 15%. A empresa também informou que o crescimento geral do volume de vendas foi impulsionado principalmente pelo aumento das vendas de equipamentos para usuários finais. Pelo menos com base neste comunicado, o crescimento abrange mais do que apenas o segmento de energia.
Mas não se pode somar ou simplesmente calcular a média dos percentuais dos três segmentos para substituir a taxa de crescimento do grupo. Os segmentos têm portes diferentes, e as vendas internas também envolvem eliminações na consolidação. O gráfico compara as variações anuais de cada segmento, não discrimina a contribuição de cada um para o crescimento da empresa. Da mesma forma, uma melhora nas entregas de equipamentos não significa que o mesmo ritmo de crescimento possa ser mantido em todos os trimestres futuros.
Prefiro interpretar isso como um indício de que a demanda está disseminada e, em seguida, questionar sua sustentabilidade. Equipamentos para construção, recursos naturais, energia e eletricidade atendem a clientes com orçamentos e ciclos de compra distintos. Se usarmos apenas uma narrativa em alta para explicar todos os pedidos, podemos deixar passar o enfraquecimento de algum mercado ou confundir a entrega concentrada de projetos com uma expansão estável.
Para uma empresa de equipamentos como essa, é preciso analisar as vendas junto com os pedidos futuros. Pedidos fortes indicam que os clientes pretendem comprar; entregas no prazo convertem essa intenção gradualmente em receita; e somente quando recebimentos e lucros acompanham esse movimento é que a qualidade do crescimento se evidencia ainda mais. Nenhum desses aspectos pode ser automaticamente substituído por outro indicador. Por enquanto, não chegaria à conclusão de que “o ciclo industrial global se reverteu por completo” com base em apenas um trimestre.
O mais importante a verificar daqui para a frente é se os três principais segmentos continuarão contando com um suporte amplo da demanda e se o crescimento do volume de vendas se traduzirá em lucro mesmo após as mudanças nos custos. Se apenas um segmento continuar forte enquanto os outros dois começarem a recuar, será preciso reavaliar a concentração do crescimento. Se essa amplitude persistir e se converter em caixa, haverá mais motivos para elevar nossa confiança na sua sustentabilidade.
Dados do terceiro trimestre de 2026; comunicado de 2026-10-29, verificado na mesma data. O gráfico foi elaborado originalmente com dados oficiais das variações anuais dos segmentos; não é um gráfico de pedidos nem de cotação das ações.
Fonte: https://investors.caterpillar.com/news/news-details/2026/Caterpillar-Reports-Third-Quarter-2026-Results/default.aspx
81
·
--
Receita da UPS se recupera; no negócio de encomendas, vale observar quanto cada pacote rende
Ao analisar os resultados financeiros da UPS, por enquanto não vou equiparar diretamente a recuperação da receita a uma retomada generalizada da demanda por serviços logísticos. A variação da receita por pacote pode explicar melhor essa melhora do que a receita total — e merece uma análise mais detalhada.
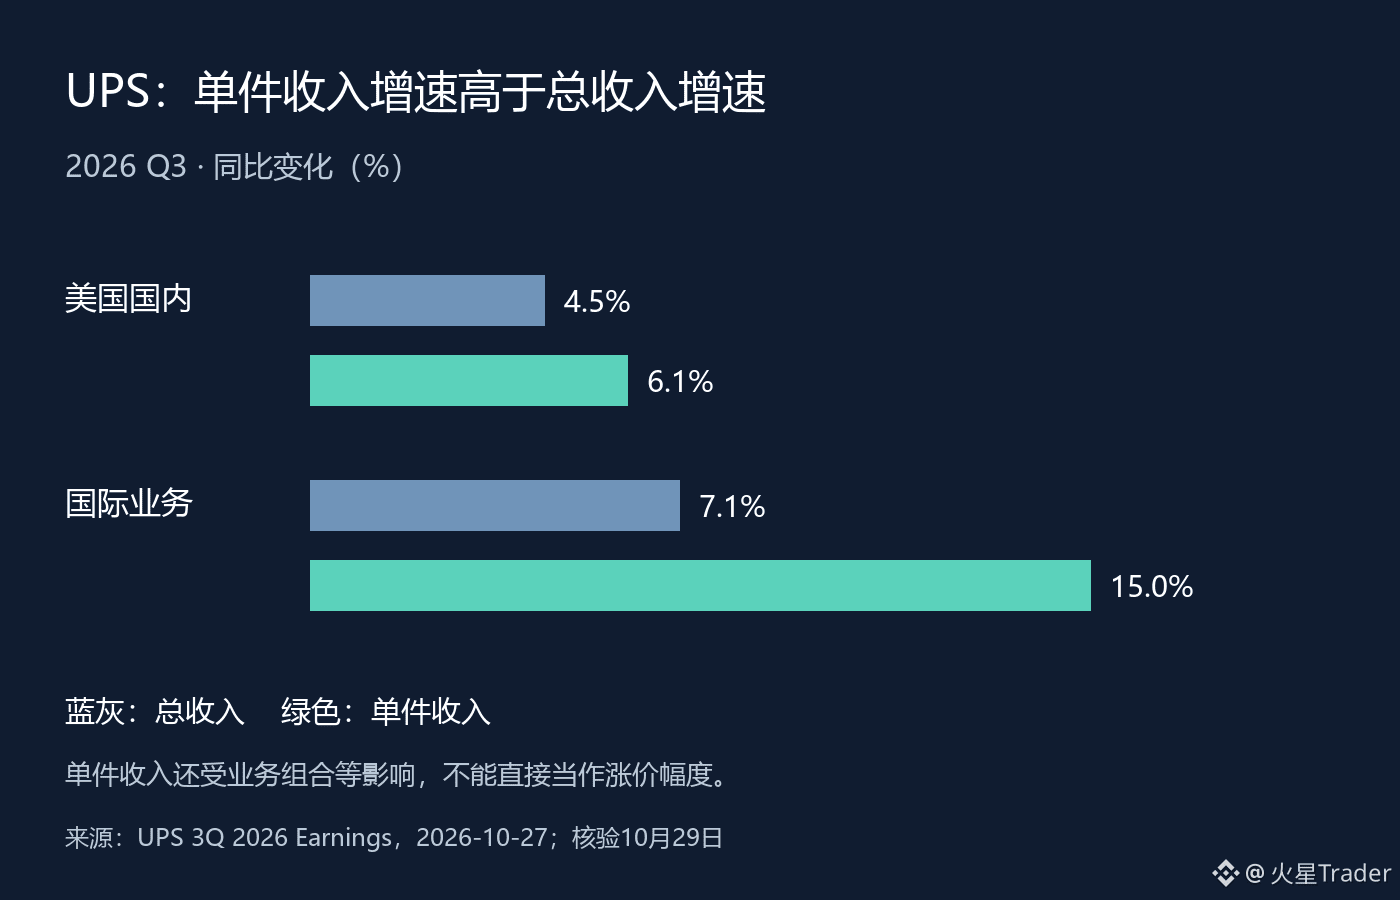
Os resultados do terceiro trimestre, divulgados em 27 de outubro, mostram que a receita das operações domésticas nos Estados Unidos cresceu 4,5% em relação ao mesmo período do ano anterior, enquanto a receita por pacote aumentou 6,1%. Nas operações internacionais, a receita cresceu 7,1% e a receita por pacote, 15,0%. Nos dois segmentos, a receita por pacote cresceu mais do que a receita total. Isso, pelo menos, nos lembra que a melhora da receita não significa que o volume de encomendas tenha crescido no mesmo ritmo.
Mas não se pode chamar diretamente a receita por pacote de “aumento de preços”. A composição dos produtos, as rotas de transporte, o perfil dos clientes e as sobretaxas podem influenciar a receita média por pacote. Olhar apenas para uma média não permite distinguir se houve aumento de preço para serviços comparáveis ou se cresceu a participação de negócios de maior valor. Também não se deve simplesmente subtrair uma taxa de crescimento da outra e tratar o resultado como a variação do volume diário de encomendas divulgado pela empresa: é preciso conferir os dias de operação e o escopo das estatísticas do negócio.
O que mais me interessa é saber se essa mudança na composição pode se traduzir em lucro. Neste trimestre, a margem operacional ajustada foi de 7,0% nas operações domésticas nos Estados Unidos e de 14,9% nas operações internacionais. Isso não significa que as operações internacionais sejam, por natureza, uma aposta melhor. As redes, a composição dos serviços e as estruturas de custos são diferentes em cada segmento; portanto, não se pode presumir que o crescimento da receita se traduza na mesma alavancagem de lucro para todos.
A rede logística impõe uma restrição concreta: é preciso conciliar o aumento do valor por pacote com a manutenção da densidade da rede. A otimização do perfil de clientes pode melhorar a qualidade da receita, mas, se o volume cair demais, também pode ficar mais difícil diluir os custos fixos. Assim, o aumento da receita por pacote é um sinal útil, mas, por si só, ainda não prova que a eficiência de toda a rede tenha melhorado de forma sustentada.
Com a chegada da temporada de pico de fim de ano, vou acompanhar em conjunto o volume de encomendas, a receita por pacote e a margem operacional. Se a receita por pacote continuar resiliente e os custos da rede forem absorvidos com eficiência, a recuperação da receita terá mais qualidade. Se o volume continuar sob pressão e a margem não acompanhar, será preciso reavaliar por quanto tempo esse crescimento pode se sustentar. Por enquanto, esta é uma análise da estrutura operacional, não uma confirmação de uma retomada generalizada do consumo nos Estados Unidos.
Dados do terceiro trimestre de 2026; resultados divulgados em 27/10/2026; conferidos em 29 de outubro, horário de Pequim. Gráfico elaborado originalmente com dados oficiais de variação anual; a receita por pacote não é um indicador exclusivamente de preços.
Fonte: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Receita da UPS se recupera; no negócio de encomendas, vale observar quanto cada pacote rende
Ao analisar os resultados financeiros da UPS, por enquanto não vou equiparar diretamente a recuperação da receita a uma retomada generalizada da demanda por serviços logísticos. A variação da receita por pacote pode explicar melhor essa melhora do que a receita total — e merece uma análise mais detalhada.
Os resultados do terceiro trimestre, divulgados em 27 de outubro, mostram que a receita das operações domésticas nos Estados Unidos cresceu 4,5% em relação ao mesmo período do ano anterior, enquanto a receita por pacote aumentou 6,1%. Nas operações internacionais, a receita cresceu 7,1% e a receita por pacote, 15,0%. Nos dois segmentos, a receita por pacote cresceu mais do que a receita total. Isso, pelo menos, nos lembra que a melhora da receita não significa que o volume de encomendas tenha crescido no mesmo ritmo.
Mas não se pode chamar diretamente a receita por pacote de “aumento de preços”. A composição dos produtos, as rotas de transporte, o perfil dos clientes e as sobretaxas podem influenciar a receita média por pacote. Olhar apenas para uma média não permite distinguir se houve aumento de preço para serviços comparáveis ou se cresceu a participação de negócios de maior valor. Também não se deve simplesmente subtrair uma taxa de crescimento da outra e tratar o resultado como a variação do volume diário de encomendas divulgado pela empresa: é preciso conferir os dias de operação e o escopo das estatísticas do negócio.
O que mais me interessa é saber se essa mudança na composição pode se traduzir em lucro. Neste trimestre, a margem operacional ajustada foi de 7,0% nas operações domésticas nos Estados Unidos e de 14,9% nas operações internacionais. Isso não significa que as operações internacionais sejam, por natureza, uma aposta melhor. As redes, a composição dos serviços e as estruturas de custos são diferentes em cada segmento; portanto, não se pode presumir que o crescimento da receita se traduza na mesma alavancagem de lucro para todos.
A rede logística impõe uma restrição concreta: é preciso conciliar o aumento do valor por pacote com a manutenção da densidade da rede. A otimização do perfil de clientes pode melhorar a qualidade da receita, mas, se o volume cair demais, também pode ficar mais difícil diluir os custos fixos. Assim, o aumento da receita por pacote é um sinal útil, mas, por si só, ainda não prova que a eficiência de toda a rede tenha melhorado de forma sustentada.
Com a chegada da temporada de pico de fim de ano, vou acompanhar em conjunto o volume de encomendas, a receita por pacote e a margem operacional. Se a receita por pacote continuar resiliente e os custos da rede forem absorvidos com eficiência, a recuperação da receita terá mais qualidade. Se o volume continuar sob pressão e a margem não acompanhar, será preciso reavaliar por quanto tempo esse crescimento pode se sustentar. Por enquanto, esta é uma análise da estrutura operacional, não uma confirmação de uma retomada generalizada do consumo nos Estados Unidos.
Dados do terceiro trimestre de 2026; resultados divulgados em 27/10/2026; conferidos em 29 de outubro, horário de Pequim. Gráfico elaborado originalmente com dados oficiais de variação anual; a receita por pacote não é um indicador exclusivamente de preços.
Fonte: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
Ao analisar os resultados financeiros da UPS, por enquanto não vou equiparar diretamente a recuperação da receita a uma retomada generalizada da demanda por serviços logísticos. A variação da receita por pacote pode explicar melhor essa melhora do que a receita total — e merece uma análise mais detalhada.
Os resultados do terceiro trimestre, divulgados em 27 de outubro, mostram que a receita das operações domésticas nos Estados Unidos cresceu 4,5% em relação ao mesmo período do ano anterior, enquanto a receita por pacote aumentou 6,1%. Nas operações internacionais, a receita cresceu 7,1% e a receita por pacote, 15,0%. Nos dois segmentos, a receita por pacote cresceu mais do que a receita total. Isso, pelo menos, nos lembra que a melhora da receita não significa que o volume de encomendas tenha crescido no mesmo ritmo.
Mas não se pode chamar diretamente a receita por pacote de “aumento de preços”. A composição dos produtos, as rotas de transporte, o perfil dos clientes e as sobretaxas podem influenciar a receita média por pacote. Olhar apenas para uma média não permite distinguir se houve aumento de preço para serviços comparáveis ou se cresceu a participação de negócios de maior valor. Também não se deve simplesmente subtrair uma taxa de crescimento da outra e tratar o resultado como a variação do volume diário de encomendas divulgado pela empresa: é preciso conferir os dias de operação e o escopo das estatísticas do negócio.
O que mais me interessa é saber se essa mudança na composição pode se traduzir em lucro. Neste trimestre, a margem operacional ajustada foi de 7,0% nas operações domésticas nos Estados Unidos e de 14,9% nas operações internacionais. Isso não significa que as operações internacionais sejam, por natureza, uma aposta melhor. As redes, a composição dos serviços e as estruturas de custos são diferentes em cada segmento; portanto, não se pode presumir que o crescimento da receita se traduza na mesma alavancagem de lucro para todos.
A rede logística impõe uma restrição concreta: é preciso conciliar o aumento do valor por pacote com a manutenção da densidade da rede. A otimização do perfil de clientes pode melhorar a qualidade da receita, mas, se o volume cair demais, também pode ficar mais difícil diluir os custos fixos. Assim, o aumento da receita por pacote é um sinal útil, mas, por si só, ainda não prova que a eficiência de toda a rede tenha melhorado de forma sustentada.
Com a chegada da temporada de pico de fim de ano, vou acompanhar em conjunto o volume de encomendas, a receita por pacote e a margem operacional. Se a receita por pacote continuar resiliente e os custos da rede forem absorvidos com eficiência, a recuperação da receita terá mais qualidade. Se o volume continuar sob pressão e a margem não acompanhar, será preciso reavaliar por quanto tempo esse crescimento pode se sustentar. Por enquanto, esta é uma análise da estrutura operacional, não uma confirmação de uma retomada generalizada do consumo nos Estados Unidos.
Dados do terceiro trimestre de 2026; resultados divulgados em 27/10/2026; conferidos em 29 de outubro, horário de Pequim. Gráfico elaborado originalmente com dados oficiais de variação anual; a receita por pacote não é um indicador exclusivamente de preços.
Fonte: https://investors.ups.com/news-events/press-releases/detail/2172/ups-releases-3q-2026-earnings
58
·
--
A Oracle apresentou um cronograma de fluxo de caixa; o que realmente importa é acompanhar o período de transição
Neste dia do investidor da Oracle, estou mais interessado em saber como a empresa vai atravessar o pico das despesas de capital. As metas de receita de longo prazo podem ser ambiciosas, mas é o défice de financiamento entre a construção dos projetos e o recebimento dos pagamentos que determina quanto tempo os acionistas terão de esperar.
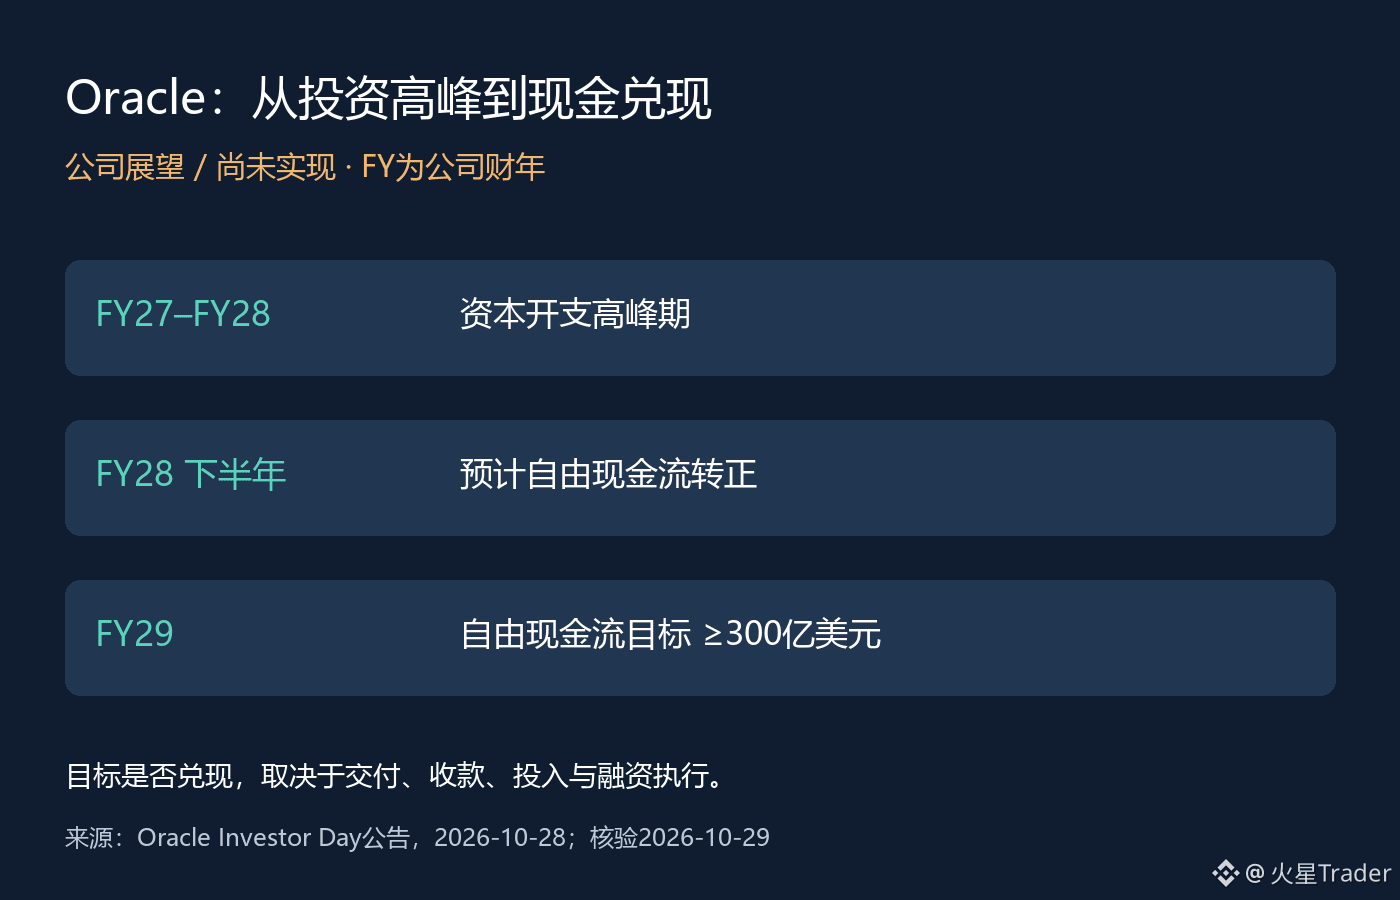
O comunicado oficial de 28 de outubro traça um caminho claro: FY27 a FY28 serão o período de pico das despesas de capital; prevê-se que o fluxo de caixa livre se torne positivo no segundo semestre de FY28; a meta para FY29 é de pelo menos 30 mil milhões de dólares em fluxo de caixa livre; e espera-se que, a partir de FY29, o crescimento seja financiado com recursos próprios. Tudo isto são projeções da administração, não resultados financeiros já alcançados.
A empresa também afirmou que pretende limitar a 20 mil milhões de dólares o financiamento adicional nos mercados de capitais até FY30, repartido entre 10 mil milhões em ações e 10 mil milhões em dívida total. Há dois limites que é fácil não notar: o valor não inclui o refinanciamento da dívida existente e acresce aos 20 mil milhões de dólares em financiamento de capital próprio via ATM já concluídos no primeiro trimestre de FY27. Não se deve interpretar «20 mil milhões adicionais» como se fossem tudo o que é necessário para todo o ciclo de expansão.
Na minha leitura, este cronograma desloca a discussão de «qual é a dimensão da procura por IA?» para «quem paga primeiro?». A empresa aponta o financiamento por fornecedores, o fornecimento de hardware pelos clientes e os adiantamentos dos clientes como formas de reduzir as necessidades de caixa iniciais. Mas alterar o calendário dos pagamentos não significa que o equipamento e o financiamento não tenham custos; é preciso analisar caso a caso o impacto de cada acordo na dívida, nas obrigações futuras e nos lucros.
O principal risco para os acionistas é tratar a previsão de fluxo de caixa positivo no futuro como se a empresa já fosse hoje capaz de se financiar por si própria. Enquanto as despesas de construção precederem os pagamentos dos clientes, atrasos nas entregas ou mudanças no calendário de pagamentos dos clientes poderão alterar as necessidades de financiamento durante o período de transição. Por outro lado, se os adiantamentos e as entregas decorrerem conforme planeado, a pressão financeira poderá ser mais moderada do que sugere uma análise isolada das despesas de capital. Os dois cenários terão de ser confirmados por divulgações futuras.
Daqui para a frente, vou acompanhar três aspetos: se as despesas de capital atingem o pico conforme planeado, se o fluxo de caixa operacional consegue acompanhar e se o financiamento adicional continua dentro dos limites definidos pela empresa. Se a previsão de fluxo de caixa positivo for adiada ou o financiamento aumentar, será necessário reavaliar o custo desta trajetória de crescimento; se as previsões se concretizarem, as metas de longo prazo começarão gradualmente a transformar-se em capacidade operacional verificável.
A fonte é o comunicado do Oracle Investor Day de 28 de outubro de 2026, verificado em 29 de outubro, hora de Pequim. A imagem que acompanha o texto resume as projeções da empresa e não representa fluxo de caixa já realizado; FY refere-se ao ano fiscal da empresa.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
A Oracle apresentou um cronograma de fluxo de caixa; o que realmente importa é acompanhar o período de transição
Neste dia do investidor da Oracle, estou mais interessado em saber como a empresa vai atravessar o pico das despesas de capital. As metas de receita de longo prazo podem ser ambiciosas, mas é o défice de financiamento entre a construção dos projetos e o recebimento dos pagamentos que determina quanto tempo os acionistas terão de esperar.
O comunicado oficial de 28 de outubro traça um caminho claro: FY27 a FY28 serão o período de pico das despesas de capital; prevê-se que o fluxo de caixa livre se torne positivo no segundo semestre de FY28; a meta para FY29 é de pelo menos 30 mil milhões de dólares em fluxo de caixa livre; e espera-se que, a partir de FY29, o crescimento seja financiado com recursos próprios. Tudo isto são projeções da administração, não resultados financeiros já alcançados.
A empresa também afirmou que pretende limitar a 20 mil milhões de dólares o financiamento adicional nos mercados de capitais até FY30, repartido entre 10 mil milhões em ações e 10 mil milhões em dívida total. Há dois limites que é fácil não notar: o valor não inclui o refinanciamento da dívida existente e acresce aos 20 mil milhões de dólares em financiamento de capital próprio via ATM já concluídos no primeiro trimestre de FY27. Não se deve interpretar «20 mil milhões adicionais» como se fossem tudo o que é necessário para todo o ciclo de expansão.
Na minha leitura, este cronograma desloca a discussão de «qual é a dimensão da procura por IA?» para «quem paga primeiro?». A empresa aponta o financiamento por fornecedores, o fornecimento de hardware pelos clientes e os adiantamentos dos clientes como formas de reduzir as necessidades de caixa iniciais. Mas alterar o calendário dos pagamentos não significa que o equipamento e o financiamento não tenham custos; é preciso analisar caso a caso o impacto de cada acordo na dívida, nas obrigações futuras e nos lucros.
O principal risco para os acionistas é tratar a previsão de fluxo de caixa positivo no futuro como se a empresa já fosse hoje capaz de se financiar por si própria. Enquanto as despesas de construção precederem os pagamentos dos clientes, atrasos nas entregas ou mudanças no calendário de pagamentos dos clientes poderão alterar as necessidades de financiamento durante o período de transição. Por outro lado, se os adiantamentos e as entregas decorrerem conforme planeado, a pressão financeira poderá ser mais moderada do que sugere uma análise isolada das despesas de capital. Os dois cenários terão de ser confirmados por divulgações futuras.
Daqui para a frente, vou acompanhar três aspetos: se as despesas de capital atingem o pico conforme planeado, se o fluxo de caixa operacional consegue acompanhar e se o financiamento adicional continua dentro dos limites definidos pela empresa. Se a previsão de fluxo de caixa positivo for adiada ou o financiamento aumentar, será necessário reavaliar o custo desta trajetória de crescimento; se as previsões se concretizarem, as metas de longo prazo começarão gradualmente a transformar-se em capacidade operacional verificável.
A fonte é o comunicado do Oracle Investor Day de 28 de outubro de 2026, verificado em 29 de outubro, hora de Pequim. A imagem que acompanha o texto resume as projeções da empresa e não representa fluxo de caixa já realizado; FY refere-se ao ano fiscal da empresa.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Neste dia do investidor da Oracle, estou mais interessado em saber como a empresa vai atravessar o pico das despesas de capital. As metas de receita de longo prazo podem ser ambiciosas, mas é o défice de financiamento entre a construção dos projetos e o recebimento dos pagamentos que determina quanto tempo os acionistas terão de esperar.
O comunicado oficial de 28 de outubro traça um caminho claro: FY27 a FY28 serão o período de pico das despesas de capital; prevê-se que o fluxo de caixa livre se torne positivo no segundo semestre de FY28; a meta para FY29 é de pelo menos 30 mil milhões de dólares em fluxo de caixa livre; e espera-se que, a partir de FY29, o crescimento seja financiado com recursos próprios. Tudo isto são projeções da administração, não resultados financeiros já alcançados.
A empresa também afirmou que pretende limitar a 20 mil milhões de dólares o financiamento adicional nos mercados de capitais até FY30, repartido entre 10 mil milhões em ações e 10 mil milhões em dívida total. Há dois limites que é fácil não notar: o valor não inclui o refinanciamento da dívida existente e acresce aos 20 mil milhões de dólares em financiamento de capital próprio via ATM já concluídos no primeiro trimestre de FY27. Não se deve interpretar «20 mil milhões adicionais» como se fossem tudo o que é necessário para todo o ciclo de expansão.
Na minha leitura, este cronograma desloca a discussão de «qual é a dimensão da procura por IA?» para «quem paga primeiro?». A empresa aponta o financiamento por fornecedores, o fornecimento de hardware pelos clientes e os adiantamentos dos clientes como formas de reduzir as necessidades de caixa iniciais. Mas alterar o calendário dos pagamentos não significa que o equipamento e o financiamento não tenham custos; é preciso analisar caso a caso o impacto de cada acordo na dívida, nas obrigações futuras e nos lucros.
O principal risco para os acionistas é tratar a previsão de fluxo de caixa positivo no futuro como se a empresa já fosse hoje capaz de se financiar por si própria. Enquanto as despesas de construção precederem os pagamentos dos clientes, atrasos nas entregas ou mudanças no calendário de pagamentos dos clientes poderão alterar as necessidades de financiamento durante o período de transição. Por outro lado, se os adiantamentos e as entregas decorrerem conforme planeado, a pressão financeira poderá ser mais moderada do que sugere uma análise isolada das despesas de capital. Os dois cenários terão de ser confirmados por divulgações futuras.
Daqui para a frente, vou acompanhar três aspetos: se as despesas de capital atingem o pico conforme planeado, se o fluxo de caixa operacional consegue acompanhar e se o financiamento adicional continua dentro dos limites definidos pela empresa. Se a previsão de fluxo de caixa positivo for adiada ou o financiamento aumentar, será necessário reavaliar o custo desta trajetória de crescimento; se as previsões se concretizarem, as metas de longo prazo começarão gradualmente a transformar-se em capacidade operacional verificável.
A fonte é o comunicado do Oracle Investor Day de 28 de outubro de 2026, verificado em 29 de outubro, hora de Pequim. A imagem que acompanha o texto resume as projeções da empresa e não representa fluxo de caixa já realizado; FY refere-se ao ano fiscal da empresa.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
79
·
--
A receita do Google Cloud dobrou; primeiro, é preciso entender o que está sendo vendido
O crescimento do Google Cloud foi muito forte desta vez, mas eu começaria perguntando sobre a composição da receita. Serviços em nuvem e entrega de sistemas de hardware não oferecem o mesmo grau de previsibilidade para a receita do próximo trimestre.
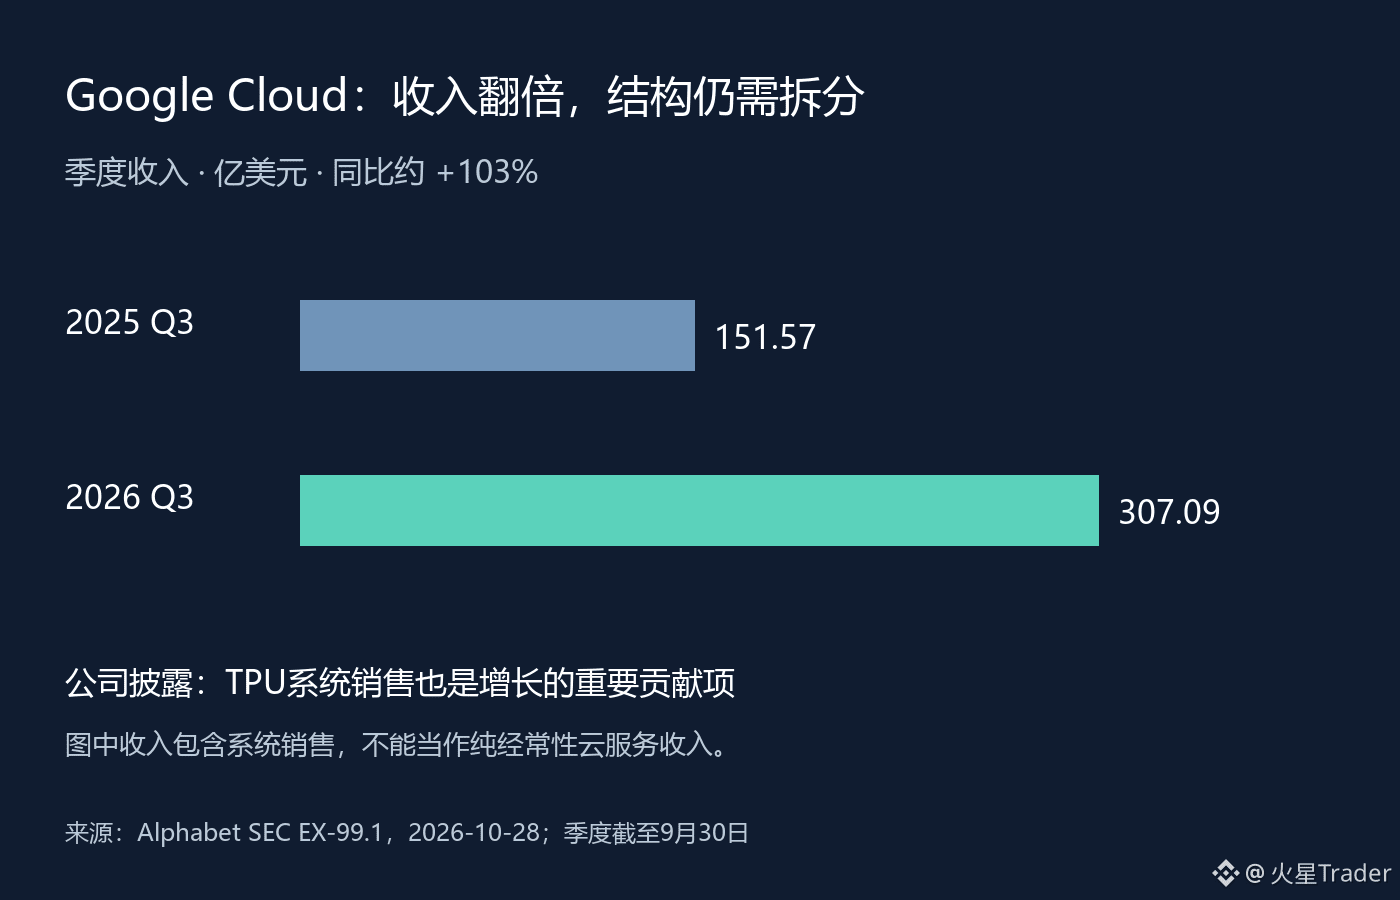
No relatório de resultados do terceiro trimestre, divulgado em 28 de outubro, a Alphabet informou que a receita do Google Cloud passou de US$ 15.157 milhões no mesmo período do ano passado para US$ 30.709 milhões, um crescimento anual de aproximadamente 103%. A empresa também deixou claro que as vendas de sistemas TPU foram uma importante contribuição para o crescimento da receita, além do avanço da infraestrutura de IA corporativa, das soluções de IA e dos serviços principais do GCP.
Isso significa que interpretar os 103% como se o uso recorrente da nuvem tivesse dobrado para todos os clientes deixaria de fora uma variável importante. As vendas de sistemas podem gerar receita real e fortalecer o relacionamento com os clientes, mas o ritmo de reconhecimento da receita pode depender dos lotes de entrega. Já o uso contínuo dos serviços depende mais do consumo posterior e das renovações. Ambos os tipos de negócio podem ter valor, mas não se deve aplicar a eles a mesma projeção de crescimento sem antes separá-los.
O comunicado atual não apresenta um detalhamento suficiente para que eu desconte separadamente as vendas de sistemas TPU e calcule a chamada “taxa de crescimento dos serviços puros de nuvem”. Portanto, não posso inventar um número excluindo o hardware, nem afirmar, no sentido oposto, que todo o forte crescimento deste trimestre veio do hardware. O que podemos confirmar é que a empresa divulgou várias fontes de crescimento; ainda é preciso verificar o peso específico de cada uma.
Na minha opinião, o mais importante a observar daqui para a frente é se a composição da receita pode se traduzir em demanda contínua. Depois de uma entrega em grande escala, os clientes continuarão comprando serviços? O uso de capacidade computacional vai se manter? O crescimento continuará no mesmo ritmo nos próximos trimestres? Essas informações ajudam mais a avaliar a qualidade da receita no longo prazo do que uma duplicação em um único trimestre. Se as entregas de hardware forem muito voláteis, uma mudança na taxa de crescimento trimestral não significa necessariamente que a demanda dos clientes tenha mudado de repente.
Para a avaliação, o ponto principal não é apenas quanto a receita aumentou neste trimestre, mas quanto dela pode se repetir e quanto investimento adicional será necessário para que isso aconteça. No próximo relatório de resultados e nas explicações da administração, vou me concentrar na contribuição das vendas de sistemas TPU, nas tendências de uso dos serviços e nos respectivos resultados de lucro. Primeiro, é preciso entender de onde vem o crescimento; depois, discutir por quanto tempo ele pode durar.
Dados até 2026-09-30; comunicado de 2026-10-28, verificado em 29 de outubro, horário de Pequim. A imagem é uma ilustração original baseada nos dados do relatório de resultados, inclui vendas de sistemas e não deve ser considerada receita puramente recorrente.
Fonte: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
A receita do Google Cloud dobrou; primeiro, é preciso entender o que está sendo vendido
O crescimento do Google Cloud foi muito forte desta vez, mas eu começaria perguntando sobre a composição da receita. Serviços em nuvem e entrega de sistemas de hardware não oferecem o mesmo grau de previsibilidade para a receita do próximo trimestre.
No relatório de resultados do terceiro trimestre, divulgado em 28 de outubro, a Alphabet informou que a receita do Google Cloud passou de US$ 15.157 milhões no mesmo período do ano passado para US$ 30.709 milhões, um crescimento anual de aproximadamente 103%. A empresa também deixou claro que as vendas de sistemas TPU foram uma importante contribuição para o crescimento da receita, além do avanço da infraestrutura de IA corporativa, das soluções de IA e dos serviços principais do GCP.
Isso significa que interpretar os 103% como se o uso recorrente da nuvem tivesse dobrado para todos os clientes deixaria de fora uma variável importante. As vendas de sistemas podem gerar receita real e fortalecer o relacionamento com os clientes, mas o ritmo de reconhecimento da receita pode depender dos lotes de entrega. Já o uso contínuo dos serviços depende mais do consumo posterior e das renovações. Ambos os tipos de negócio podem ter valor, mas não se deve aplicar a eles a mesma projeção de crescimento sem antes separá-los.
O comunicado atual não apresenta um detalhamento suficiente para que eu desconte separadamente as vendas de sistemas TPU e calcule a chamada “taxa de crescimento dos serviços puros de nuvem”. Portanto, não posso inventar um número excluindo o hardware, nem afirmar, no sentido oposto, que todo o forte crescimento deste trimestre veio do hardware. O que podemos confirmar é que a empresa divulgou várias fontes de crescimento; ainda é preciso verificar o peso específico de cada uma.
Na minha opinião, o mais importante a observar daqui para a frente é se a composição da receita pode se traduzir em demanda contínua. Depois de uma entrega em grande escala, os clientes continuarão comprando serviços? O uso de capacidade computacional vai se manter? O crescimento continuará no mesmo ritmo nos próximos trimestres? Essas informações ajudam mais a avaliar a qualidade da receita no longo prazo do que uma duplicação em um único trimestre. Se as entregas de hardware forem muito voláteis, uma mudança na taxa de crescimento trimestral não significa necessariamente que a demanda dos clientes tenha mudado de repente.
Para a avaliação, o ponto principal não é apenas quanto a receita aumentou neste trimestre, mas quanto dela pode se repetir e quanto investimento adicional será necessário para que isso aconteça. No próximo relatório de resultados e nas explicações da administração, vou me concentrar na contribuição das vendas de sistemas TPU, nas tendências de uso dos serviços e nos respectivos resultados de lucro. Primeiro, é preciso entender de onde vem o crescimento; depois, discutir por quanto tempo ele pode durar.
Dados até 2026-09-30; comunicado de 2026-10-28, verificado em 29 de outubro, horário de Pequim. A imagem é uma ilustração original baseada nos dados do relatório de resultados, inclui vendas de sistemas e não deve ser considerada receita puramente recorrente.
Fonte: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
O crescimento do Google Cloud foi muito forte desta vez, mas eu começaria perguntando sobre a composição da receita. Serviços em nuvem e entrega de sistemas de hardware não oferecem o mesmo grau de previsibilidade para a receita do próximo trimestre.
No relatório de resultados do terceiro trimestre, divulgado em 28 de outubro, a Alphabet informou que a receita do Google Cloud passou de US$ 15.157 milhões no mesmo período do ano passado para US$ 30.709 milhões, um crescimento anual de aproximadamente 103%. A empresa também deixou claro que as vendas de sistemas TPU foram uma importante contribuição para o crescimento da receita, além do avanço da infraestrutura de IA corporativa, das soluções de IA e dos serviços principais do GCP.
Isso significa que interpretar os 103% como se o uso recorrente da nuvem tivesse dobrado para todos os clientes deixaria de fora uma variável importante. As vendas de sistemas podem gerar receita real e fortalecer o relacionamento com os clientes, mas o ritmo de reconhecimento da receita pode depender dos lotes de entrega. Já o uso contínuo dos serviços depende mais do consumo posterior e das renovações. Ambos os tipos de negócio podem ter valor, mas não se deve aplicar a eles a mesma projeção de crescimento sem antes separá-los.
O comunicado atual não apresenta um detalhamento suficiente para que eu desconte separadamente as vendas de sistemas TPU e calcule a chamada “taxa de crescimento dos serviços puros de nuvem”. Portanto, não posso inventar um número excluindo o hardware, nem afirmar, no sentido oposto, que todo o forte crescimento deste trimestre veio do hardware. O que podemos confirmar é que a empresa divulgou várias fontes de crescimento; ainda é preciso verificar o peso específico de cada uma.
Na minha opinião, o mais importante a observar daqui para a frente é se a composição da receita pode se traduzir em demanda contínua. Depois de uma entrega em grande escala, os clientes continuarão comprando serviços? O uso de capacidade computacional vai se manter? O crescimento continuará no mesmo ritmo nos próximos trimestres? Essas informações ajudam mais a avaliar a qualidade da receita no longo prazo do que uma duplicação em um único trimestre. Se as entregas de hardware forem muito voláteis, uma mudança na taxa de crescimento trimestral não significa necessariamente que a demanda dos clientes tenha mudado de repente.
Para a avaliação, o ponto principal não é apenas quanto a receita aumentou neste trimestre, mas quanto dela pode se repetir e quanto investimento adicional será necessário para que isso aconteça. No próximo relatório de resultados e nas explicações da administração, vou me concentrar na contribuição das vendas de sistemas TPU, nas tendências de uso dos serviços e nos respectivos resultados de lucro. Primeiro, é preciso entender de onde vem o crescimento; depois, discutir por quanto tempo ele pode durar.
Dados até 2026-09-30; comunicado de 2026-10-28, verificado em 29 de outubro, horário de Pequim. A imagem é uma ilustração original baseada nos dados do relatório de resultados, inclui vendas de sistemas e não deve ser considerada receita puramente recorrente.
Fonte: https://www.sec.gov/Archives/edgar/data/1652044/000165204426000080/googexhibit991q32026.htm
55
·
--
O lucro da Microsoft cresceu 32%. Por que, após ajustes, apenas 18%?
Neste novo relatório financeiro da Microsoft, o dado mais fácil de interpretar mal é o crescimento do lucro. Tanto os 32% quanto os 18% vêm de comunicados da empresa, mas, para avaliar a tendência de crescimento, não se deve escolher o número mais vistoso e extrapolá-lo diretamente.
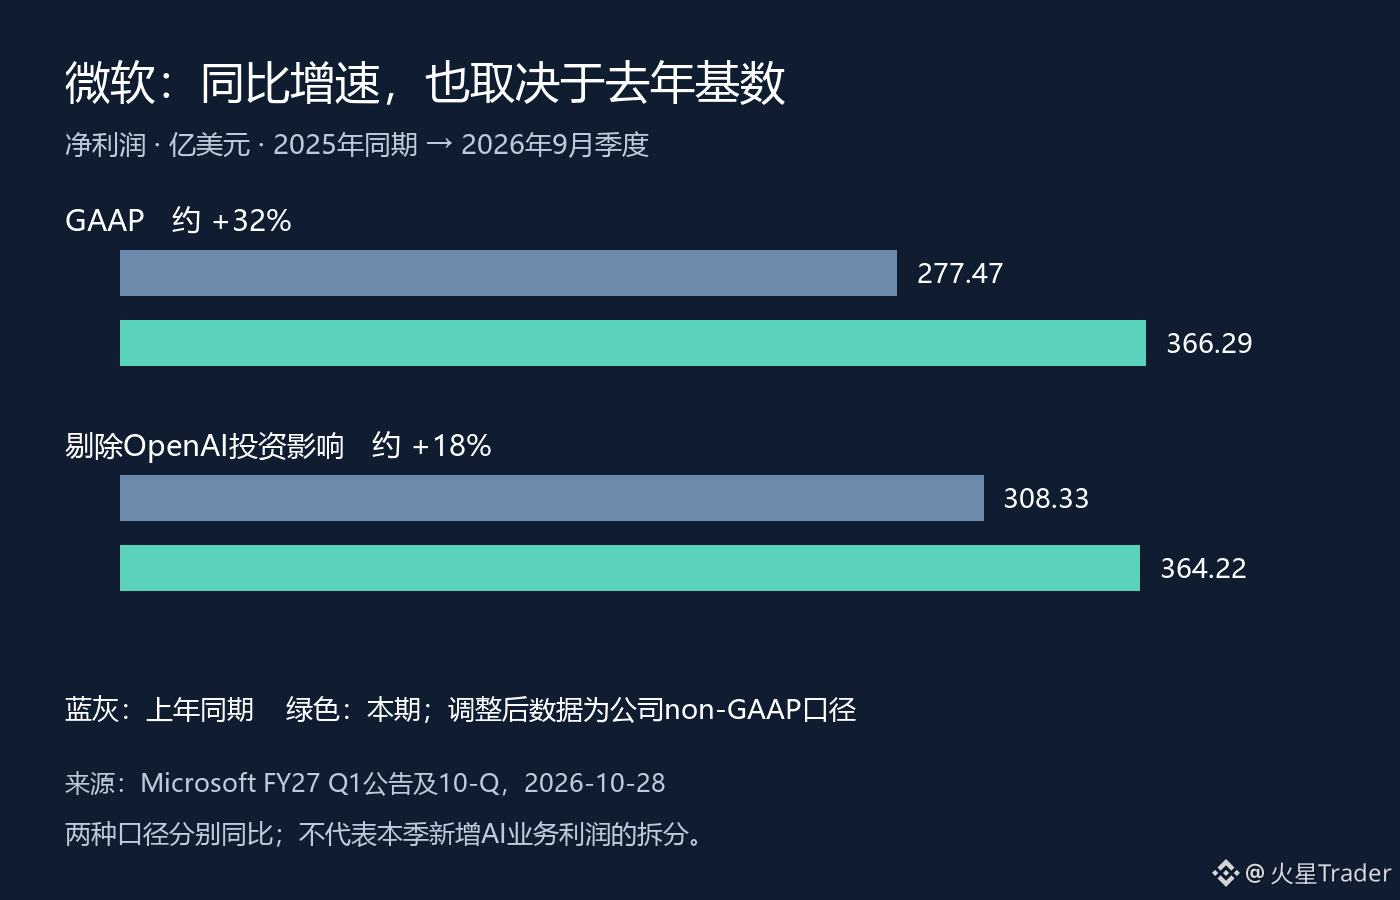
No primeiro trimestre fiscal de 2027, encerrado em 30 de setembro, o lucro líquido GAAP da Microsoft foi de US$ 36,629 bilhões, ante US$ 27,747 bilhões no mesmo período do ano anterior. Excluindo o impacto do investimento na OpenAI, o lucro líquido ajustado foi de US$ 36,422 bilhões, ante US$ 30,833 bilhões. As duas taxas de crescimento anual foram de aproximadamente 32% e 18%, respectivamente.
Neste trimestre, os dois critérios de cálculo diferiram em apenas US$ 207 milhões, mas as taxas de crescimento tiveram uma diferença de 14 pontos percentuais. A chave está também na base de comparação do ano passado. Subtraindo os valores divulgados, o lucro líquido GAAP do ano passado foi US$ 3,086 bilhões menor que o ajustado. Com uma base inicial menor como denominador, o crescimento atual naturalmente parece mais expressivo. Não se pode atribuir toda a diferença nas taxas de crescimento a um grande aumento repentino nos lucros com negócios de IA neste trimestre.
Isso tampouco significa que os negócios da Microsoft não estejam crescendo. No mesmo período, a receita da empresa aumentou 19% em relação ao ano anterior, e o lucro operacional cresceu 21%. Na minha avaliação, a expansão operacional é real, mas o impacto da contabilização dos investimentos e os resultados operacionais devem ser analisados separadamente. Os ganhos com investimentos relacionados à OpenAI não substituem diretamente a evidência de que clientes estão pagando por serviços de nuvem.
Ao ler relatórios financeiros sobre IA, é especialmente importante evitar este salto: passar diretamente do aumento do lucro líquido para a conclusão de que os investimentos em capacidade computacional já comprovaram plenamente seu retorno. A demonstração de resultados, os fluxos de caixa e o ciclo de retorno dos investimentos de capital são diferentes; o crescimento do lucro em um único trimestre não responde a todas as perguntas. Por outro lado, uma taxa de crescimento ajustada mais baixa, por si só, também não permite concluir que a demanda está enfraquecendo.
A seguir, vou analisar em conjunto o lucro operacional, o fluxo de caixa operacional e as despesas de capital, além de verificar o que a empresa diz sobre a demanda e a oferta futuras. Só quando o crescimento dos lucros se converter de forma consistente em caixa e os resultados dos novos investimentos começarem a ficar claros haverá mais fundamento para discutir a qualidade do retorno dos investimentos em IA. Por enquanto, entender a base de comparação anual é mais útil do que usar os 32% diretamente para avaliar o futuro.
Dados até 2026-09-30; comunicado publicado em 2026-10-28 e verificado em 29 de outubro, horário de Pequim. A imagem que acompanha o texto foi criada a partir dos dados do relatório financeiro; não é um gráfico de cotação.
Fonte: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
O lucro da Microsoft cresceu 32%. Por que, após ajustes, apenas 18%?
Neste novo relatório financeiro da Microsoft, o dado mais fácil de interpretar mal é o crescimento do lucro. Tanto os 32% quanto os 18% vêm de comunicados da empresa, mas, para avaliar a tendência de crescimento, não se deve escolher o número mais vistoso e extrapolá-lo diretamente.
No primeiro trimestre fiscal de 2027, encerrado em 30 de setembro, o lucro líquido GAAP da Microsoft foi de US$ 36,629 bilhões, ante US$ 27,747 bilhões no mesmo período do ano anterior. Excluindo o impacto do investimento na OpenAI, o lucro líquido ajustado foi de US$ 36,422 bilhões, ante US$ 30,833 bilhões. As duas taxas de crescimento anual foram de aproximadamente 32% e 18%, respectivamente.
Neste trimestre, os dois critérios de cálculo diferiram em apenas US$ 207 milhões, mas as taxas de crescimento tiveram uma diferença de 14 pontos percentuais. A chave está também na base de comparação do ano passado. Subtraindo os valores divulgados, o lucro líquido GAAP do ano passado foi US$ 3,086 bilhões menor que o ajustado. Com uma base inicial menor como denominador, o crescimento atual naturalmente parece mais expressivo. Não se pode atribuir toda a diferença nas taxas de crescimento a um grande aumento repentino nos lucros com negócios de IA neste trimestre.
Isso tampouco significa que os negócios da Microsoft não estejam crescendo. No mesmo período, a receita da empresa aumentou 19% em relação ao ano anterior, e o lucro operacional cresceu 21%. Na minha avaliação, a expansão operacional é real, mas o impacto da contabilização dos investimentos e os resultados operacionais devem ser analisados separadamente. Os ganhos com investimentos relacionados à OpenAI não substituem diretamente a evidência de que clientes estão pagando por serviços de nuvem.
Ao ler relatórios financeiros sobre IA, é especialmente importante evitar este salto: passar diretamente do aumento do lucro líquido para a conclusão de que os investimentos em capacidade computacional já comprovaram plenamente seu retorno. A demonstração de resultados, os fluxos de caixa e o ciclo de retorno dos investimentos de capital são diferentes; o crescimento do lucro em um único trimestre não responde a todas as perguntas. Por outro lado, uma taxa de crescimento ajustada mais baixa, por si só, também não permite concluir que a demanda está enfraquecendo.
A seguir, vou analisar em conjunto o lucro operacional, o fluxo de caixa operacional e as despesas de capital, além de verificar o que a empresa diz sobre a demanda e a oferta futuras. Só quando o crescimento dos lucros se converter de forma consistente em caixa e os resultados dos novos investimentos começarem a ficar claros haverá mais fundamento para discutir a qualidade do retorno dos investimentos em IA. Por enquanto, entender a base de comparação anual é mais útil do que usar os 32% diretamente para avaliar o futuro.
Dados até 2026-09-30; comunicado publicado em 2026-10-28 e verificado em 29 de outubro, horário de Pequim. A imagem que acompanha o texto foi criada a partir dos dados do relatório financeiro; não é um gráfico de cotação.
Fonte: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Neste novo relatório financeiro da Microsoft, o dado mais fácil de interpretar mal é o crescimento do lucro. Tanto os 32% quanto os 18% vêm de comunicados da empresa, mas, para avaliar a tendência de crescimento, não se deve escolher o número mais vistoso e extrapolá-lo diretamente.
No primeiro trimestre fiscal de 2027, encerrado em 30 de setembro, o lucro líquido GAAP da Microsoft foi de US$ 36,629 bilhões, ante US$ 27,747 bilhões no mesmo período do ano anterior. Excluindo o impacto do investimento na OpenAI, o lucro líquido ajustado foi de US$ 36,422 bilhões, ante US$ 30,833 bilhões. As duas taxas de crescimento anual foram de aproximadamente 32% e 18%, respectivamente.
Neste trimestre, os dois critérios de cálculo diferiram em apenas US$ 207 milhões, mas as taxas de crescimento tiveram uma diferença de 14 pontos percentuais. A chave está também na base de comparação do ano passado. Subtraindo os valores divulgados, o lucro líquido GAAP do ano passado foi US$ 3,086 bilhões menor que o ajustado. Com uma base inicial menor como denominador, o crescimento atual naturalmente parece mais expressivo. Não se pode atribuir toda a diferença nas taxas de crescimento a um grande aumento repentino nos lucros com negócios de IA neste trimestre.
Isso tampouco significa que os negócios da Microsoft não estejam crescendo. No mesmo período, a receita da empresa aumentou 19% em relação ao ano anterior, e o lucro operacional cresceu 21%. Na minha avaliação, a expansão operacional é real, mas o impacto da contabilização dos investimentos e os resultados operacionais devem ser analisados separadamente. Os ganhos com investimentos relacionados à OpenAI não substituem diretamente a evidência de que clientes estão pagando por serviços de nuvem.
Ao ler relatórios financeiros sobre IA, é especialmente importante evitar este salto: passar diretamente do aumento do lucro líquido para a conclusão de que os investimentos em capacidade computacional já comprovaram plenamente seu retorno. A demonstração de resultados, os fluxos de caixa e o ciclo de retorno dos investimentos de capital são diferentes; o crescimento do lucro em um único trimestre não responde a todas as perguntas. Por outro lado, uma taxa de crescimento ajustada mais baixa, por si só, também não permite concluir que a demanda está enfraquecendo.
A seguir, vou analisar em conjunto o lucro operacional, o fluxo de caixa operacional e as despesas de capital, além de verificar o que a empresa diz sobre a demanda e a oferta futuras. Só quando o crescimento dos lucros se converter de forma consistente em caixa e os resultados dos novos investimentos começarem a ficar claros haverá mais fundamento para discutir a qualidade do retorno dos investimentos em IA. Por enquanto, entender a base de comparação anual é mais útil do que usar os 32% diretamente para avaliar o futuro.
Dados até 2026-09-30; comunicado publicado em 2026-10-28 e verificado em 29 de outubro, horário de Pequim. A imagem que acompanha o texto foi criada a partir dos dados do relatório financeiro; não é um gráfico de cotação.
Fonte: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
69
·
--
Novo relatório financeiro da Visa: os incentivos a clientes crescem mais rápido; é preciso analisar melhor a qualidade do crescimento
Neste novo relatório financeiro da Visa, eu começaria pelos incentivos a clientes. A rede de pagamentos tem vantagens de escala, mas quanto do crescimento da receita consegue reter também depende do custo de manter o relacionamento com os clientes.
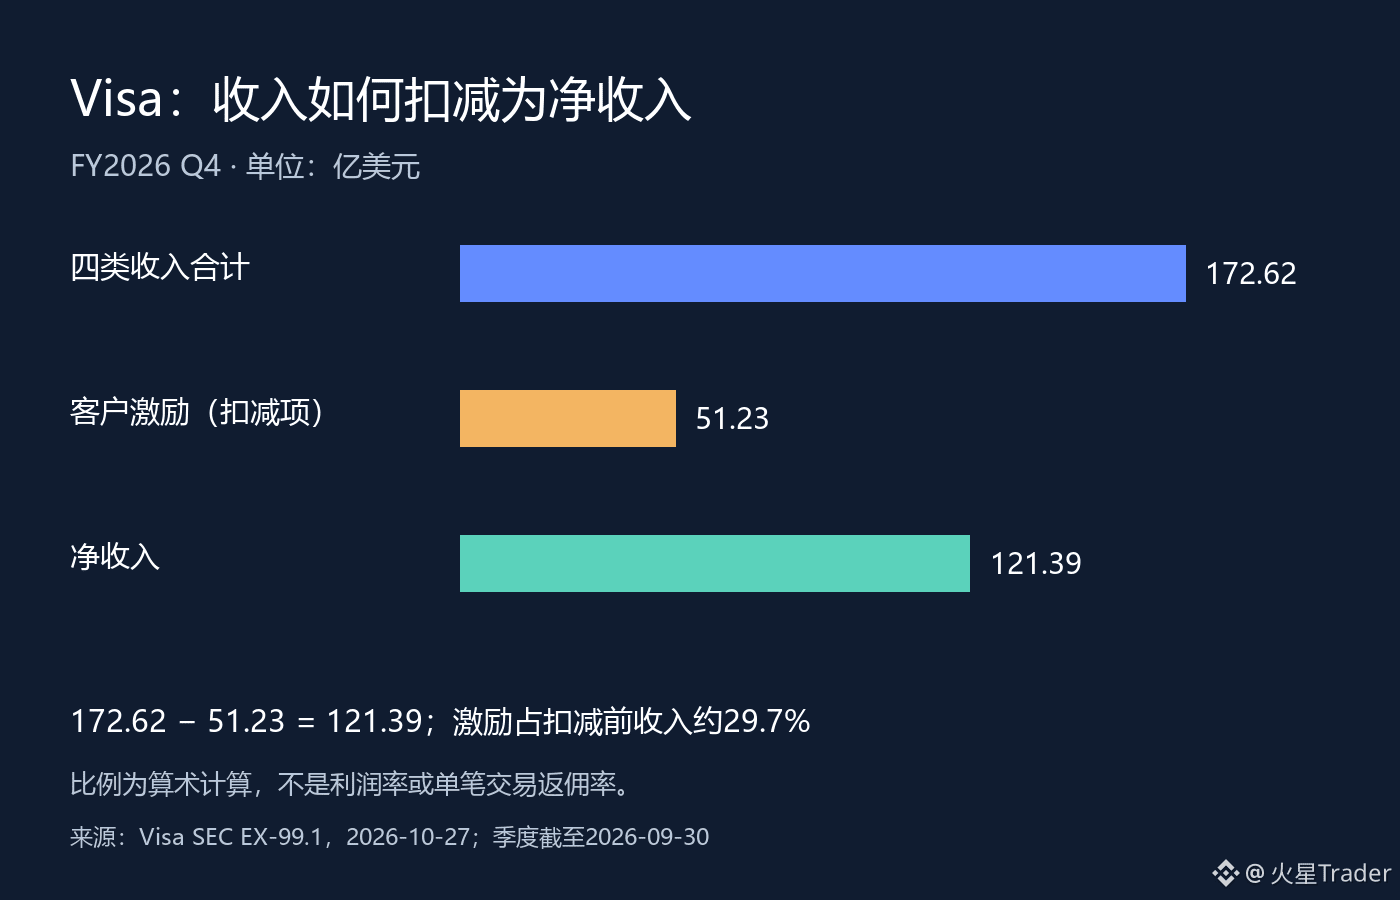
No quarto trimestre do FY2026, divulgado em 27 de outubro, a receita líquida foi de 12,139 mil milhões de dólares, uma alta de 13% em relação ao ano anterior; os incentivos a clientes somaram 5,123 mil milhões de dólares, um aumento de 21%. Estes últimos são deduzidos da receita e não devem ser tratados como uma despesa operacional comum, para depois serem subtraídos novamente da receita líquida.
Somando as quatro categorias de receita divulgadas, o total antes da dedução dos incentivos foi de 17,262 mil milhões de dólares, e os incentivos a clientes representaram cerca de 29,7%. Esta é uma proporção calculada com base nos números divulgados, não é a margem de lucro da empresa e muito menos a taxa de cashback de cada transação com cartão. O que este número nos lembra é que devemos observar se, à medida que o negócio cresce, a receita que permanece na plataforma também melhora na mesma proporção.
Também não se pode concluir, no sentido inverso, que a concorrência está a piorar só porque os incentivos cresceram mais depressa. Os termos dos contratos, a composição da carteira de clientes e o crescimento do negócio podem influenciar este item; os números agregados de um único trimestre não são suficientes para distinguir a contribuição de cada fator. Traduzir diretamente um item contabilístico como sinal de que o fosso competitivo está a desmoronar é igualmente precipitado.
A minha avaliação é que o crescimento da escala continua a ter valor, mas, ao avaliar o crescimento futuro, é preciso incluir os incentivos a clientes na mesma análise. Se, nos próximos períodos, o crescimento da receita antes das deduções se converter mais facilmente em receita líquida, haverá mais fundamento para considerar que a qualidade do crescimento está a melhorar. Se os incentivos continuarem a crescer mais depressa, será necessário verificar melhor os contratos e a estrutura do negócio, em vez de se concentrar apenas no entusiasmo em torno do volume de transações.
No próximo relatório financeiro, vale a pena acompanhar a proporção dos incentivos em relação à receita antes das deduções, o crescimento da receita líquida e as explicações da administração sobre os contratos com clientes. Este texto analisa apenas dados operacionais; não verifica a cotação em tempo real nem as expectativas consensuais do mercado e, por isso, não permite avaliar quanto a ação deveria subir hoje.
Dados até 30 de setembro de 2026; relatório divulgado em 27 de outubro de 2026 e verificado nesta ronda em 28 de outubro. A imagem foi criada originalmente com base em dados públicos do relatório financeiro.
Fonte: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Novo relatório financeiro da Visa: os incentivos a clientes crescem mais rápido; é preciso analisar melhor a qualidade do crescimento
Neste novo relatório financeiro da Visa, eu começaria pelos incentivos a clientes. A rede de pagamentos tem vantagens de escala, mas quanto do crescimento da receita consegue reter também depende do custo de manter o relacionamento com os clientes.
No quarto trimestre do FY2026, divulgado em 27 de outubro, a receita líquida foi de 12,139 mil milhões de dólares, uma alta de 13% em relação ao ano anterior; os incentivos a clientes somaram 5,123 mil milhões de dólares, um aumento de 21%. Estes últimos são deduzidos da receita e não devem ser tratados como uma despesa operacional comum, para depois serem subtraídos novamente da receita líquida.
Somando as quatro categorias de receita divulgadas, o total antes da dedução dos incentivos foi de 17,262 mil milhões de dólares, e os incentivos a clientes representaram cerca de 29,7%. Esta é uma proporção calculada com base nos números divulgados, não é a margem de lucro da empresa e muito menos a taxa de cashback de cada transação com cartão. O que este número nos lembra é que devemos observar se, à medida que o negócio cresce, a receita que permanece na plataforma também melhora na mesma proporção.
Também não se pode concluir, no sentido inverso, que a concorrência está a piorar só porque os incentivos cresceram mais depressa. Os termos dos contratos, a composição da carteira de clientes e o crescimento do negócio podem influenciar este item; os números agregados de um único trimestre não são suficientes para distinguir a contribuição de cada fator. Traduzir diretamente um item contabilístico como sinal de que o fosso competitivo está a desmoronar é igualmente precipitado.
A minha avaliação é que o crescimento da escala continua a ter valor, mas, ao avaliar o crescimento futuro, é preciso incluir os incentivos a clientes na mesma análise. Se, nos próximos períodos, o crescimento da receita antes das deduções se converter mais facilmente em receita líquida, haverá mais fundamento para considerar que a qualidade do crescimento está a melhorar. Se os incentivos continuarem a crescer mais depressa, será necessário verificar melhor os contratos e a estrutura do negócio, em vez de se concentrar apenas no entusiasmo em torno do volume de transações.
No próximo relatório financeiro, vale a pena acompanhar a proporção dos incentivos em relação à receita antes das deduções, o crescimento da receita líquida e as explicações da administração sobre os contratos com clientes. Este texto analisa apenas dados operacionais; não verifica a cotação em tempo real nem as expectativas consensuais do mercado e, por isso, não permite avaliar quanto a ação deveria subir hoje.
Dados até 30 de setembro de 2026; relatório divulgado em 27 de outubro de 2026 e verificado nesta ronda em 28 de outubro. A imagem foi criada originalmente com base em dados públicos do relatório financeiro.
Fonte: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
Neste novo relatório financeiro da Visa, eu começaria pelos incentivos a clientes. A rede de pagamentos tem vantagens de escala, mas quanto do crescimento da receita consegue reter também depende do custo de manter o relacionamento com os clientes.
No quarto trimestre do FY2026, divulgado em 27 de outubro, a receita líquida foi de 12,139 mil milhões de dólares, uma alta de 13% em relação ao ano anterior; os incentivos a clientes somaram 5,123 mil milhões de dólares, um aumento de 21%. Estes últimos são deduzidos da receita e não devem ser tratados como uma despesa operacional comum, para depois serem subtraídos novamente da receita líquida.
Somando as quatro categorias de receita divulgadas, o total antes da dedução dos incentivos foi de 17,262 mil milhões de dólares, e os incentivos a clientes representaram cerca de 29,7%. Esta é uma proporção calculada com base nos números divulgados, não é a margem de lucro da empresa e muito menos a taxa de cashback de cada transação com cartão. O que este número nos lembra é que devemos observar se, à medida que o negócio cresce, a receita que permanece na plataforma também melhora na mesma proporção.
Também não se pode concluir, no sentido inverso, que a concorrência está a piorar só porque os incentivos cresceram mais depressa. Os termos dos contratos, a composição da carteira de clientes e o crescimento do negócio podem influenciar este item; os números agregados de um único trimestre não são suficientes para distinguir a contribuição de cada fator. Traduzir diretamente um item contabilístico como sinal de que o fosso competitivo está a desmoronar é igualmente precipitado.
A minha avaliação é que o crescimento da escala continua a ter valor, mas, ao avaliar o crescimento futuro, é preciso incluir os incentivos a clientes na mesma análise. Se, nos próximos períodos, o crescimento da receita antes das deduções se converter mais facilmente em receita líquida, haverá mais fundamento para considerar que a qualidade do crescimento está a melhorar. Se os incentivos continuarem a crescer mais depressa, será necessário verificar melhor os contratos e a estrutura do negócio, em vez de se concentrar apenas no entusiasmo em torno do volume de transações.
No próximo relatório financeiro, vale a pena acompanhar a proporção dos incentivos em relação à receita antes das deduções, o crescimento da receita líquida e as explicações da administração sobre os contratos com clientes. Este texto analisa apenas dados operacionais; não verifica a cotação em tempo real nem as expectativas consensuais do mercado e, por isso, não permite avaliar quanto a ação deveria subir hoje.
Dados até 30 de setembro de 2026; relatório divulgado em 27 de outubro de 2026 e verificado nesta ronda em 28 de outubro. A imagem foi criada originalmente com base em dados públicos do relatório financeiro.
Fonte: https://www.sec.gov/Archives/edgar/data/1403161/000140316126000126/q42026earningsrelease.htm
23
·
--
A NXP conquista uma parceria com a Volkswagen; não confunda a qualificação para a plataforma com o valor de um pedido
O valor da nova notícia sobre a NXPI está em ter sido escolhida para um componente essencial da arquitetura de futuros modelos, e não em qualquer receita já anunciada. Volkswagen e NXP anunciaram uma parceria estratégica em 26 de outubro, envolvendo o microcontrolador S32K5 como componente comum da futura arquitetura automotiva definida por software e baseada em zonas. A direção merece atenção, mas não devemos inventar um valor para o acordo.
O comunicado associa essa arquitetura à RV Tech, joint venture entre a Rivian e a Volkswagen, com o objetivo de viabilizar aplicações em diferentes marcas e modelos. Para uma empresa de semicondutores, na minha opinião, o que realmente atrai é a reutilização da plataforma: se a mesma base tecnológica puder ser implementada em vários modelos, os investimentos em pesquisa, desenvolvimento e validação poderão atender a um volume maior de produção. Essa é uma avaliação do potencial comercial, não uma confirmação das vendas de modelos ou da receita de fornecimento.
Mas “várias marcas” não significa que todos os veículos atuais da Volkswagen já estejam equipados com o mesmo chip, nem que o valor dos chips por veículo vá aumentar com certeza. O escopo de adoção futura, a quantidade por veículo, os preços e o ritmo de produção em série precisam ser avaliados separadamente. Sem esses dados, multiplicar as vendas anuais da Volkswagen por um preço imaginário por chip para calcular o suposto tamanho do pedido não tem fundamento.
Outro ponto que pode causar confusão é interpretar toda a transformação dos carros em veículos definidos por software como uma demanda por chips de alto desempenho. O comunicado fala especificamente de microcontroladores relacionados ao controle por zonas, além de recursos como computação em tempo real e atualizações de software. Eles podem constituir etapas diferentes da mesma arquitetura automotiva; não se deve apresentar essa parceria como se a NXP tivesse conquistado o fornecimento de todos os chips de computação do veículo.
Por ora, considero isso um sinal positivo de uma potencial adoção de longo prazo em projetos, mas, no curto prazo, é preciso voltar a atenção para os resultados financeiros. A empresa agendou a divulgação dos resultados do terceiro trimestre após o fechamento do mercado americano em 27 de outubro, ou seja, na manhã de 28 de outubro, horário de Pequim. Os resultados do terceiro trimestre ainda não foram divulgados, e o anúncio da parceria não substitui os dados concretos sobre a receita da divisão automotiva, os estoques e as perspectivas para o próximo trimestre. Mesmo que a administração comente a parceria, é preciso distinguir as declarações qualitativas das contribuições quantificáveis.
As atualizações mais importantes daqui para a frente serão a definição do escopo de adoção, a confirmação do progresso rumo à produção em série e o surgimento de contribuições para a receita que possam ser verificadas. Se houver apenas manchetes sobre a parceria, sem progresso concreto, não se deve continuar elevando as expectativas. Se a reutilização da plataforma realmente se ampliar, a tese de longo prazo poderá receber, aos poucos, respaldo dos dados financeiros. Por enquanto, basta reconhecer a posição conquistada no projeto; não devemos antecipar a conversão de possibilidades que podem levar anos em lucros do trimestre atual.
Fontes: comunicado da parceria da NXP, de 26/10/2026; comunicado sobre o calendário de divulgação dos resultados, de 06/10/2026; verificação em 27/10/2026. A imagem ilustrativa mostra a relação descrita no comunicado, não o cabeamento de um veículo real nem a quantidade de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
A NXP conquista uma parceria com a Volkswagen; não confunda a qualificação para a plataforma com o valor de um pedido
O valor da nova notícia sobre a NXPI está em ter sido escolhida para um componente essencial da arquitetura de futuros modelos, e não em qualquer receita já anunciada. Volkswagen e NXP anunciaram uma parceria estratégica em 26 de outubro, envolvendo o microcontrolador S32K5 como componente comum da futura arquitetura automotiva definida por software e baseada em zonas. A direção merece atenção, mas não devemos inventar um valor para o acordo.
O comunicado associa essa arquitetura à RV Tech, joint venture entre a Rivian e a Volkswagen, com o objetivo de viabilizar aplicações em diferentes marcas e modelos. Para uma empresa de semicondutores, na minha opinião, o que realmente atrai é a reutilização da plataforma: se a mesma base tecnológica puder ser implementada em vários modelos, os investimentos em pesquisa, desenvolvimento e validação poderão atender a um volume maior de produção. Essa é uma avaliação do potencial comercial, não uma confirmação das vendas de modelos ou da receita de fornecimento.
Mas “várias marcas” não significa que todos os veículos atuais da Volkswagen já estejam equipados com o mesmo chip, nem que o valor dos chips por veículo vá aumentar com certeza. O escopo de adoção futura, a quantidade por veículo, os preços e o ritmo de produção em série precisam ser avaliados separadamente. Sem esses dados, multiplicar as vendas anuais da Volkswagen por um preço imaginário por chip para calcular o suposto tamanho do pedido não tem fundamento.
Outro ponto que pode causar confusão é interpretar toda a transformação dos carros em veículos definidos por software como uma demanda por chips de alto desempenho. O comunicado fala especificamente de microcontroladores relacionados ao controle por zonas, além de recursos como computação em tempo real e atualizações de software. Eles podem constituir etapas diferentes da mesma arquitetura automotiva; não se deve apresentar essa parceria como se a NXP tivesse conquistado o fornecimento de todos os chips de computação do veículo.
Por ora, considero isso um sinal positivo de uma potencial adoção de longo prazo em projetos, mas, no curto prazo, é preciso voltar a atenção para os resultados financeiros. A empresa agendou a divulgação dos resultados do terceiro trimestre após o fechamento do mercado americano em 27 de outubro, ou seja, na manhã de 28 de outubro, horário de Pequim. Os resultados do terceiro trimestre ainda não foram divulgados, e o anúncio da parceria não substitui os dados concretos sobre a receita da divisão automotiva, os estoques e as perspectivas para o próximo trimestre. Mesmo que a administração comente a parceria, é preciso distinguir as declarações qualitativas das contribuições quantificáveis.
As atualizações mais importantes daqui para a frente serão a definição do escopo de adoção, a confirmação do progresso rumo à produção em série e o surgimento de contribuições para a receita que possam ser verificadas. Se houver apenas manchetes sobre a parceria, sem progresso concreto, não se deve continuar elevando as expectativas. Se a reutilização da plataforma realmente se ampliar, a tese de longo prazo poderá receber, aos poucos, respaldo dos dados financeiros. Por enquanto, basta reconhecer a posição conquistada no projeto; não devemos antecipar a conversão de possibilidades que podem levar anos em lucros do trimestre atual.
Fontes: comunicado da parceria da NXP, de 26/10/2026; comunicado sobre o calendário de divulgação dos resultados, de 06/10/2026; verificação em 27/10/2026. A imagem ilustrativa mostra a relação descrita no comunicado, não o cabeamento de um veículo real nem a quantidade de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
O valor da nova notícia sobre a NXPI está em ter sido escolhida para um componente essencial da arquitetura de futuros modelos, e não em qualquer receita já anunciada. Volkswagen e NXP anunciaram uma parceria estratégica em 26 de outubro, envolvendo o microcontrolador S32K5 como componente comum da futura arquitetura automotiva definida por software e baseada em zonas. A direção merece atenção, mas não devemos inventar um valor para o acordo.
O comunicado associa essa arquitetura à RV Tech, joint venture entre a Rivian e a Volkswagen, com o objetivo de viabilizar aplicações em diferentes marcas e modelos. Para uma empresa de semicondutores, na minha opinião, o que realmente atrai é a reutilização da plataforma: se a mesma base tecnológica puder ser implementada em vários modelos, os investimentos em pesquisa, desenvolvimento e validação poderão atender a um volume maior de produção. Essa é uma avaliação do potencial comercial, não uma confirmação das vendas de modelos ou da receita de fornecimento.
Mas “várias marcas” não significa que todos os veículos atuais da Volkswagen já estejam equipados com o mesmo chip, nem que o valor dos chips por veículo vá aumentar com certeza. O escopo de adoção futura, a quantidade por veículo, os preços e o ritmo de produção em série precisam ser avaliados separadamente. Sem esses dados, multiplicar as vendas anuais da Volkswagen por um preço imaginário por chip para calcular o suposto tamanho do pedido não tem fundamento.
Outro ponto que pode causar confusão é interpretar toda a transformação dos carros em veículos definidos por software como uma demanda por chips de alto desempenho. O comunicado fala especificamente de microcontroladores relacionados ao controle por zonas, além de recursos como computação em tempo real e atualizações de software. Eles podem constituir etapas diferentes da mesma arquitetura automotiva; não se deve apresentar essa parceria como se a NXP tivesse conquistado o fornecimento de todos os chips de computação do veículo.
Por ora, considero isso um sinal positivo de uma potencial adoção de longo prazo em projetos, mas, no curto prazo, é preciso voltar a atenção para os resultados financeiros. A empresa agendou a divulgação dos resultados do terceiro trimestre após o fechamento do mercado americano em 27 de outubro, ou seja, na manhã de 28 de outubro, horário de Pequim. Os resultados do terceiro trimestre ainda não foram divulgados, e o anúncio da parceria não substitui os dados concretos sobre a receita da divisão automotiva, os estoques e as perspectivas para o próximo trimestre. Mesmo que a administração comente a parceria, é preciso distinguir as declarações qualitativas das contribuições quantificáveis.
As atualizações mais importantes daqui para a frente serão a definição do escopo de adoção, a confirmação do progresso rumo à produção em série e o surgimento de contribuições para a receita que possam ser verificadas. Se houver apenas manchetes sobre a parceria, sem progresso concreto, não se deve continuar elevando as expectativas. Se a reutilização da plataforma realmente se ampliar, a tese de longo prazo poderá receber, aos poucos, respaldo dos dados financeiros. Por enquanto, basta reconhecer a posição conquistada no projeto; não devemos antecipar a conversão de possibilidades que podem levar anos em lucros do trimestre atual.
Fontes: comunicado da parceria da NXP, de 26/10/2026; comunicado sobre o calendário de divulgação dos resultados, de 06/10/2026; verificação em 27/10/2026. A imagem ilustrativa mostra a relação descrita no comunicado, não o cabeamento de um veículo real nem a quantidade de chips.
https://www.nxp.com/company/about-nxp/newsroom/NW-VOLKSWAGEN-STRENGTHENS-PARTNERSHIP-NXP
https://www.nxp.com/company/about-nxp/newsroom/NW-NXP-ANNOUNCES-CONFERENCE-CALL-3Q-2026
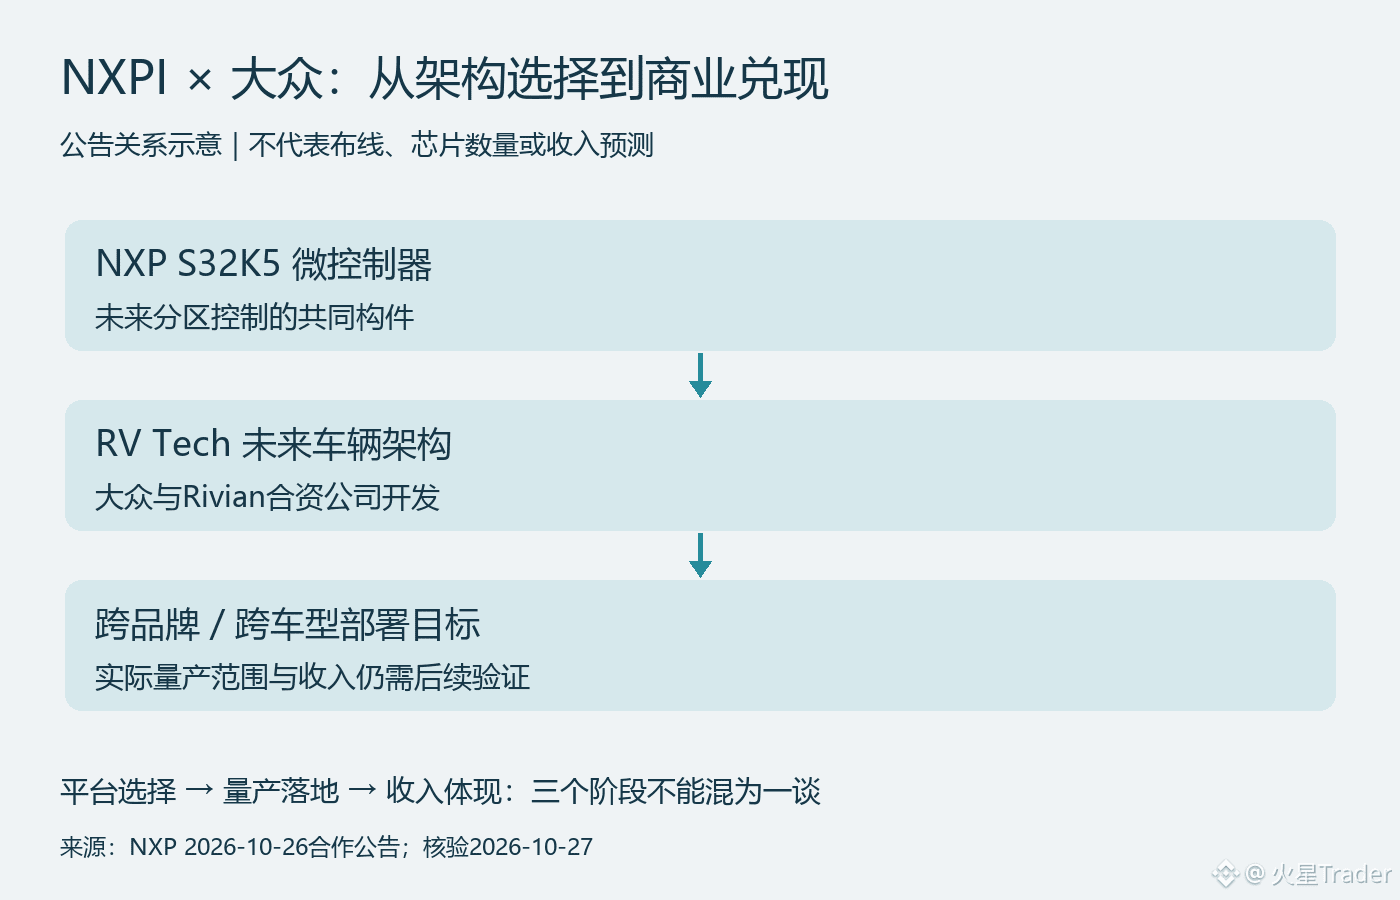
101
·
--
Encomendas da Lockheed atingem recorde, mas a conversão em caixa não deve ser avaliada apenas pelo título
As encomendas da Lockheed Martin (LMT) são robustas, mas encomendas, receita e caixa são três indicadores diferentes. Ver uma carteira de encomendas de 292 bilhões de dólares e tratá-la diretamente como garantia de lucro pode levar a ignorar a parte mais importante: como esses projetos serão produzidos e entregues, e como o dinheiro será recebido.
No terceiro trimestre, divulgado em 22 de outubro, as vendas somaram 20,7 bilhões de dólares, um aumento de 11% em relação ao ano anterior; o lucro líquido foi de 1,8 bilhão de dólares, alta de 14%. Ao mesmo tempo, o fluxo de caixa operacional caiu de 3,7 bilhões de dólares no mesmo período do ano passado para 3,4 bilhões, enquanto o fluxo de caixa livre recuou de 3,3 bilhões para 3 bilhões de dólares. Todos esses números vêm do mesmo comunicado: o crescimento do lucro e a queda no fluxo de caixa do trimestre não são contraditórios. Tampouco se pode escolher apenas um deles para declarar que as operações melhoraram ou pioraram como um todo.
Também é preciso analisar o peso das encomendas. No fim do trimestre, a carteira totalizava 292 bilhões de dólares, dos quais 52,5 bilhões estavam relacionados a contratos plurianuais de interceptores PAC-3 MSE. Contratos plurianuais aumentam a visibilidade dos negócios futuros, mas não se convertem integralmente em receita no trimestre em que são assinados, muito menos significam que o mesmo montante já foi recebido em caixa. Dividir o valor total das encomendas pela receita de um trimestre e tratar o resultado como crescimento garantido para os próximos anos ignora tanto o prazo de execução quanto a composição dos projetos.
Na minha avaliação, as encomendas respondem a parte da pergunta «há trabalho suficiente?», mas a conversão também depende de «é possível concluir o trabalho dentro do custo e do prazo previstos?». A expansão da capacidade, as entregas dos fornecedores e os pagamentos por marcos do projeto influenciam o ritmo da conversão. Esta é uma explicação do quadro analítico, não uma afirmação de que a empresa tenha enfrentado algum problema específico de entrega neste trimestre; a queda anual do fluxo de caixa, por si só, também não permite identificar a causa com precisão.
Da mesma forma, um fluxo de caixa livre de 3 bilhões de dólares continua sendo positivo; não se deve descrever a queda como esgotamento de caixa. É mais útil observar, nos próximos trimestres, se as entregas e o caixa avançam junto com a receita, em vez de exigir que a taxa de crescimento do caixa acompanhe exatamente a do lucro em todos os trimestres.
Na próxima etapa, vou acompanhar a conversão das encomendas, a rentabilidade dos projetos e a geração de caixa. Se as encomendas continuarem crescendo, mas a conversão for lenta e a pressão sobre os custos aumentar, será necessário rever para baixo a avaliação da qualidade das encomendas. Se as entregas e o caixa acompanharem esse crescimento, ele será mais sólido. A perspectiva de longo prazo para a demanda de defesa pode fazer sentido, mas não substitui a análise detalhada dos resultados operacionais de uma empresa nem permite concluir automaticamente que vale a pena comprar suas ações ao preço atual.
Fontes: Lockheed Martin, terceiro trimestre de 2026, período encerrado em 27 de setembro; comunicado divulgado em 22 de outubro, verificado em 26 de outubro. O fluxo de caixa no gráfico é trimestral; as encomendas representam o saldo no fim do período. As duas métricas não foram tratadas como se tivessem a mesma base.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
Encomendas da Lockheed atingem recorde, mas a conversão em caixa não deve ser avaliada apenas pelo título
As encomendas da Lockheed Martin (LMT) são robustas, mas encomendas, receita e caixa são três indicadores diferentes. Ver uma carteira de encomendas de 292 bilhões de dólares e tratá-la diretamente como garantia de lucro pode levar a ignorar a parte mais importante: como esses projetos serão produzidos e entregues, e como o dinheiro será recebido.
No terceiro trimestre, divulgado em 22 de outubro, as vendas somaram 20,7 bilhões de dólares, um aumento de 11% em relação ao ano anterior; o lucro líquido foi de 1,8 bilhão de dólares, alta de 14%. Ao mesmo tempo, o fluxo de caixa operacional caiu de 3,7 bilhões de dólares no mesmo período do ano passado para 3,4 bilhões, enquanto o fluxo de caixa livre recuou de 3,3 bilhões para 3 bilhões de dólares. Todos esses números vêm do mesmo comunicado: o crescimento do lucro e a queda no fluxo de caixa do trimestre não são contraditórios. Tampouco se pode escolher apenas um deles para declarar que as operações melhoraram ou pioraram como um todo.
Também é preciso analisar o peso das encomendas. No fim do trimestre, a carteira totalizava 292 bilhões de dólares, dos quais 52,5 bilhões estavam relacionados a contratos plurianuais de interceptores PAC-3 MSE. Contratos plurianuais aumentam a visibilidade dos negócios futuros, mas não se convertem integralmente em receita no trimestre em que são assinados, muito menos significam que o mesmo montante já foi recebido em caixa. Dividir o valor total das encomendas pela receita de um trimestre e tratar o resultado como crescimento garantido para os próximos anos ignora tanto o prazo de execução quanto a composição dos projetos.
Na minha avaliação, as encomendas respondem a parte da pergunta «há trabalho suficiente?», mas a conversão também depende de «é possível concluir o trabalho dentro do custo e do prazo previstos?». A expansão da capacidade, as entregas dos fornecedores e os pagamentos por marcos do projeto influenciam o ritmo da conversão. Esta é uma explicação do quadro analítico, não uma afirmação de que a empresa tenha enfrentado algum problema específico de entrega neste trimestre; a queda anual do fluxo de caixa, por si só, também não permite identificar a causa com precisão.
Da mesma forma, um fluxo de caixa livre de 3 bilhões de dólares continua sendo positivo; não se deve descrever a queda como esgotamento de caixa. É mais útil observar, nos próximos trimestres, se as entregas e o caixa avançam junto com a receita, em vez de exigir que a taxa de crescimento do caixa acompanhe exatamente a do lucro em todos os trimestres.
Na próxima etapa, vou acompanhar a conversão das encomendas, a rentabilidade dos projetos e a geração de caixa. Se as encomendas continuarem crescendo, mas a conversão for lenta e a pressão sobre os custos aumentar, será necessário rever para baixo a avaliação da qualidade das encomendas. Se as entregas e o caixa acompanharem esse crescimento, ele será mais sólido. A perspectiva de longo prazo para a demanda de defesa pode fazer sentido, mas não substitui a análise detalhada dos resultados operacionais de uma empresa nem permite concluir automaticamente que vale a pena comprar suas ações ao preço atual.
Fontes: Lockheed Martin, terceiro trimestre de 2026, período encerrado em 27 de setembro; comunicado divulgado em 22 de outubro, verificado em 26 de outubro. O fluxo de caixa no gráfico é trimestral; as encomendas representam o saldo no fim do período. As duas métricas não foram tratadas como se tivessem a mesma base.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
As encomendas da Lockheed Martin (LMT) são robustas, mas encomendas, receita e caixa são três indicadores diferentes. Ver uma carteira de encomendas de 292 bilhões de dólares e tratá-la diretamente como garantia de lucro pode levar a ignorar a parte mais importante: como esses projetos serão produzidos e entregues, e como o dinheiro será recebido.
No terceiro trimestre, divulgado em 22 de outubro, as vendas somaram 20,7 bilhões de dólares, um aumento de 11% em relação ao ano anterior; o lucro líquido foi de 1,8 bilhão de dólares, alta de 14%. Ao mesmo tempo, o fluxo de caixa operacional caiu de 3,7 bilhões de dólares no mesmo período do ano passado para 3,4 bilhões, enquanto o fluxo de caixa livre recuou de 3,3 bilhões para 3 bilhões de dólares. Todos esses números vêm do mesmo comunicado: o crescimento do lucro e a queda no fluxo de caixa do trimestre não são contraditórios. Tampouco se pode escolher apenas um deles para declarar que as operações melhoraram ou pioraram como um todo.
Também é preciso analisar o peso das encomendas. No fim do trimestre, a carteira totalizava 292 bilhões de dólares, dos quais 52,5 bilhões estavam relacionados a contratos plurianuais de interceptores PAC-3 MSE. Contratos plurianuais aumentam a visibilidade dos negócios futuros, mas não se convertem integralmente em receita no trimestre em que são assinados, muito menos significam que o mesmo montante já foi recebido em caixa. Dividir o valor total das encomendas pela receita de um trimestre e tratar o resultado como crescimento garantido para os próximos anos ignora tanto o prazo de execução quanto a composição dos projetos.
Na minha avaliação, as encomendas respondem a parte da pergunta «há trabalho suficiente?», mas a conversão também depende de «é possível concluir o trabalho dentro do custo e do prazo previstos?». A expansão da capacidade, as entregas dos fornecedores e os pagamentos por marcos do projeto influenciam o ritmo da conversão. Esta é uma explicação do quadro analítico, não uma afirmação de que a empresa tenha enfrentado algum problema específico de entrega neste trimestre; a queda anual do fluxo de caixa, por si só, também não permite identificar a causa com precisão.
Da mesma forma, um fluxo de caixa livre de 3 bilhões de dólares continua sendo positivo; não se deve descrever a queda como esgotamento de caixa. É mais útil observar, nos próximos trimestres, se as entregas e o caixa avançam junto com a receita, em vez de exigir que a taxa de crescimento do caixa acompanhe exatamente a do lucro em todos os trimestres.
Na próxima etapa, vou acompanhar a conversão das encomendas, a rentabilidade dos projetos e a geração de caixa. Se as encomendas continuarem crescendo, mas a conversão for lenta e a pressão sobre os custos aumentar, será necessário rever para baixo a avaliação da qualidade das encomendas. Se as entregas e o caixa acompanharem esse crescimento, ele será mais sólido. A perspectiva de longo prazo para a demanda de defesa pode fazer sentido, mas não substitui a análise detalhada dos resultados operacionais de uma empresa nem permite concluir automaticamente que vale a pena comprar suas ações ao preço atual.
Fontes: Lockheed Martin, terceiro trimestre de 2026, período encerrado em 27 de setembro; comunicado divulgado em 22 de outubro, verificado em 26 de outubro. O fluxo de caixa no gráfico é trimestral; as encomendas representam o saldo no fim do período. As duas métricas não foram tratadas como se tivessem a mesma base.
https://investors.lockheedmartin.com/news-releases/news-release-details/lockheed-martin-reports-third-quarter-2026-financial-results
https://www.sec.gov/Archives/edgar/data/936468/000162828026066780/ex991q32026.htm
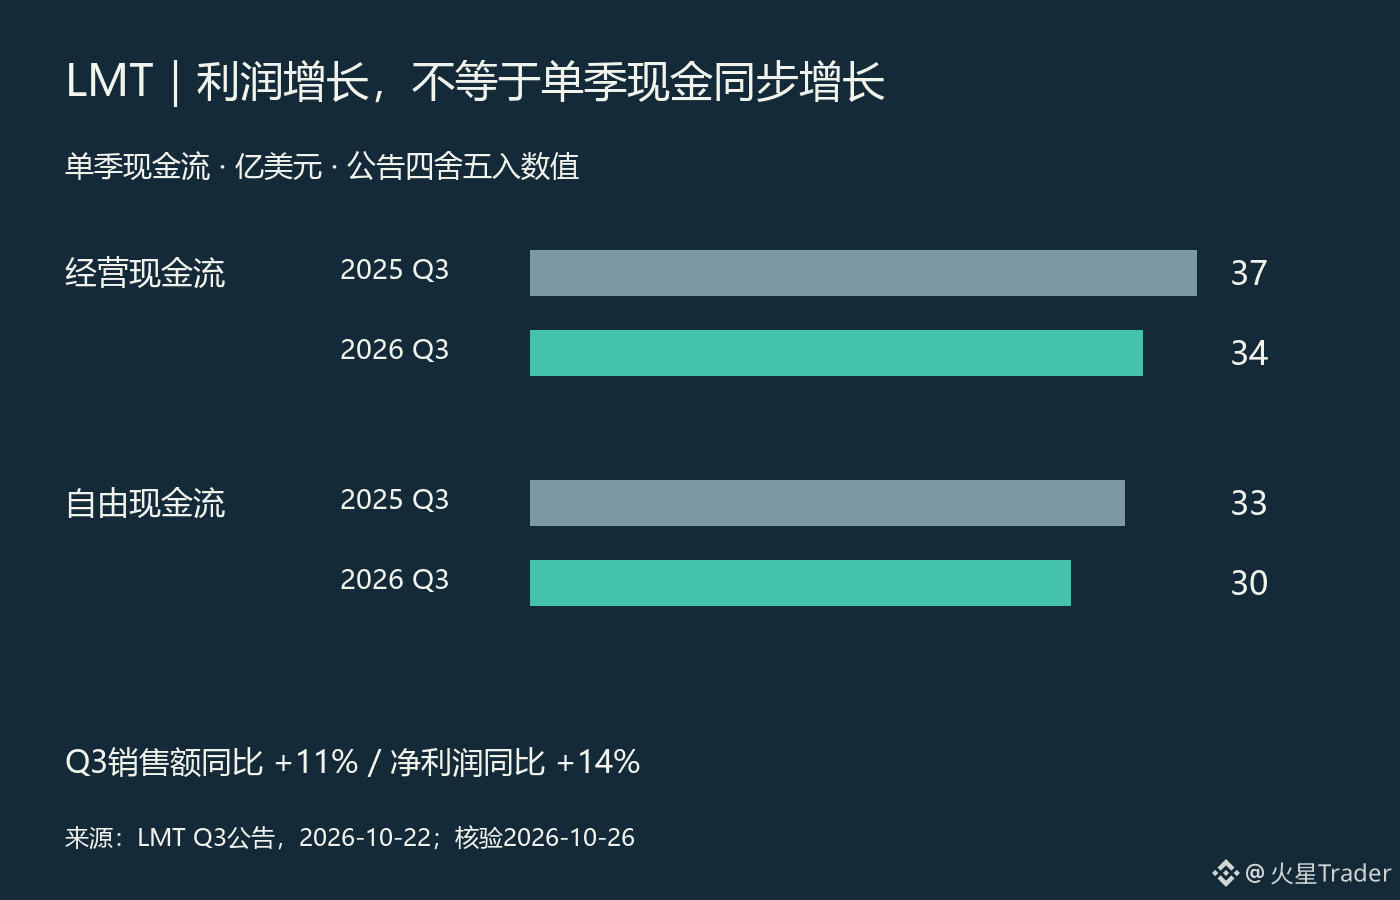
36
·
--
Volume de negociação da CME bate recorde; não ignore quanto se recebe por contrato
Com a forte volatilidade do mercado, as bolsas ganham necessariamente mais? A ideia pode estar certa, mas falta um passo: a receita gerada pelas novas negociações depende das taxas cobradas por contrato e da composição dos produtos. Os resultados da CME no terceiro trimestre ajudam a esclarecer esta questão.
A empresa anunciou em 21 de outubro que o volume médio diário no terceiro trimestre foi de 29,4 milhões de contratos, um recorde para o terceiro trimestre e um aumento de cerca de 16% em relação ao ano anterior. A receita média por contrato, ou RPC, foi de 0,679 dólares, contra 0,702 dólares no mesmo período do ano passado. Com base nestes dois valores divulgados, a RPC caiu cerca de 3,3% em termos homólogos. É possível que a atividade de negociação aumente enquanto a receita por contrato diminui; não se deve tirar conclusões escolhendo apenas um destes números.
A RPC é uma média calculada com base na composição efetiva das negociações; não significa que a bolsa tenha reduzido as taxas de cotação de todos os produtos. Diferentes contratos, tipos de clientes e estruturas de descontos podem influenciar a média. Sem uma discriminação mais detalhada, não se pode atribuir toda a queda da média a reduções de preços motivadas pela concorrência, nem presumir que as novas negociações valem tanto como as antigas.
Um exemplo simplificado, considerando apenas volume e preço: multiplicando o aumento do volume, de 16%, pela variação da RPC, 1,16×0,679÷0,702, obtém-se cerca de 1,122, ou seja, um aumento de aproximadamente 12,2%. Isto não é uma previsão de receita da empresa nem uma reprodução exata do crescimento da receita apresentado nos resultados; o volume médio diário também depende do número de dias de negociação, e outras receitas não podem ser incluídas nesta multiplicação. O exemplo serve apenas para mostrar que um aumento de 16% no volume não significa automaticamente um aumento de 16% na receita das taxas de negociação.
Há ainda outra fonte de receita: a receita de dados de mercado atingiu 243 milhões de dólares no trimestre, um aumento de 20% em relação ao ano anterior. Isto acrescenta outra dimensão à análise, mas não permite classificar toda a empresa como uma empresa de software por subscrição. A negociação e a compensação continuam dependentes da atividade do mercado, e é preciso analisar separadamente as fontes de crescimento e a sustentabilidade do negócio de dados.
O que considero mais importante é quanta receita as novas negociações vão gerar daqui para a frente. Se a atividade de negociação se mantiver forte e a RPC estabilizar, será mais fácil converter a expansão do volume em receita. Se o crescimento do volume abrandar e a RPC continuar a cair, a ideia de que a empresa «beneficia da volatilidade» já não será suficiente. Esta análise diz respeito à atividade da empresa; não significa que quanto mais o mercado cair, mais a sua cotação subirá. A avaliação e as expectativas já incorporadas no preço são outra questão.
Fontes: CME 2026 Q3, comunicado de 2026-10-21; verificado em 2026-10-26. A RPC e o volume médio diário referem-se ao trimestre; 12,2% é um exemplo simplificado apresentado no texto, não uma orientação da empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
Volume de negociação da CME bate recorde; não ignore quanto se recebe por contrato
Com a forte volatilidade do mercado, as bolsas ganham necessariamente mais? A ideia pode estar certa, mas falta um passo: a receita gerada pelas novas negociações depende das taxas cobradas por contrato e da composição dos produtos. Os resultados da CME no terceiro trimestre ajudam a esclarecer esta questão.
A empresa anunciou em 21 de outubro que o volume médio diário no terceiro trimestre foi de 29,4 milhões de contratos, um recorde para o terceiro trimestre e um aumento de cerca de 16% em relação ao ano anterior. A receita média por contrato, ou RPC, foi de 0,679 dólares, contra 0,702 dólares no mesmo período do ano passado. Com base nestes dois valores divulgados, a RPC caiu cerca de 3,3% em termos homólogos. É possível que a atividade de negociação aumente enquanto a receita por contrato diminui; não se deve tirar conclusões escolhendo apenas um destes números.
A RPC é uma média calculada com base na composição efetiva das negociações; não significa que a bolsa tenha reduzido as taxas de cotação de todos os produtos. Diferentes contratos, tipos de clientes e estruturas de descontos podem influenciar a média. Sem uma discriminação mais detalhada, não se pode atribuir toda a queda da média a reduções de preços motivadas pela concorrência, nem presumir que as novas negociações valem tanto como as antigas.
Um exemplo simplificado, considerando apenas volume e preço: multiplicando o aumento do volume, de 16%, pela variação da RPC, 1,16×0,679÷0,702, obtém-se cerca de 1,122, ou seja, um aumento de aproximadamente 12,2%. Isto não é uma previsão de receita da empresa nem uma reprodução exata do crescimento da receita apresentado nos resultados; o volume médio diário também depende do número de dias de negociação, e outras receitas não podem ser incluídas nesta multiplicação. O exemplo serve apenas para mostrar que um aumento de 16% no volume não significa automaticamente um aumento de 16% na receita das taxas de negociação.
Há ainda outra fonte de receita: a receita de dados de mercado atingiu 243 milhões de dólares no trimestre, um aumento de 20% em relação ao ano anterior. Isto acrescenta outra dimensão à análise, mas não permite classificar toda a empresa como uma empresa de software por subscrição. A negociação e a compensação continuam dependentes da atividade do mercado, e é preciso analisar separadamente as fontes de crescimento e a sustentabilidade do negócio de dados.
O que considero mais importante é quanta receita as novas negociações vão gerar daqui para a frente. Se a atividade de negociação se mantiver forte e a RPC estabilizar, será mais fácil converter a expansão do volume em receita. Se o crescimento do volume abrandar e a RPC continuar a cair, a ideia de que a empresa «beneficia da volatilidade» já não será suficiente. Esta análise diz respeito à atividade da empresa; não significa que quanto mais o mercado cair, mais a sua cotação subirá. A avaliação e as expectativas já incorporadas no preço são outra questão.
Fontes: CME 2026 Q3, comunicado de 2026-10-21; verificado em 2026-10-26. A RPC e o volume médio diário referem-se ao trimestre; 12,2% é um exemplo simplificado apresentado no texto, não uma orientação da empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
Com a forte volatilidade do mercado, as bolsas ganham necessariamente mais? A ideia pode estar certa, mas falta um passo: a receita gerada pelas novas negociações depende das taxas cobradas por contrato e da composição dos produtos. Os resultados da CME no terceiro trimestre ajudam a esclarecer esta questão.
A empresa anunciou em 21 de outubro que o volume médio diário no terceiro trimestre foi de 29,4 milhões de contratos, um recorde para o terceiro trimestre e um aumento de cerca de 16% em relação ao ano anterior. A receita média por contrato, ou RPC, foi de 0,679 dólares, contra 0,702 dólares no mesmo período do ano passado. Com base nestes dois valores divulgados, a RPC caiu cerca de 3,3% em termos homólogos. É possível que a atividade de negociação aumente enquanto a receita por contrato diminui; não se deve tirar conclusões escolhendo apenas um destes números.
A RPC é uma média calculada com base na composição efetiva das negociações; não significa que a bolsa tenha reduzido as taxas de cotação de todos os produtos. Diferentes contratos, tipos de clientes e estruturas de descontos podem influenciar a média. Sem uma discriminação mais detalhada, não se pode atribuir toda a queda da média a reduções de preços motivadas pela concorrência, nem presumir que as novas negociações valem tanto como as antigas.
Um exemplo simplificado, considerando apenas volume e preço: multiplicando o aumento do volume, de 16%, pela variação da RPC, 1,16×0,679÷0,702, obtém-se cerca de 1,122, ou seja, um aumento de aproximadamente 12,2%. Isto não é uma previsão de receita da empresa nem uma reprodução exata do crescimento da receita apresentado nos resultados; o volume médio diário também depende do número de dias de negociação, e outras receitas não podem ser incluídas nesta multiplicação. O exemplo serve apenas para mostrar que um aumento de 16% no volume não significa automaticamente um aumento de 16% na receita das taxas de negociação.
Há ainda outra fonte de receita: a receita de dados de mercado atingiu 243 milhões de dólares no trimestre, um aumento de 20% em relação ao ano anterior. Isto acrescenta outra dimensão à análise, mas não permite classificar toda a empresa como uma empresa de software por subscrição. A negociação e a compensação continuam dependentes da atividade do mercado, e é preciso analisar separadamente as fontes de crescimento e a sustentabilidade do negócio de dados.
O que considero mais importante é quanta receita as novas negociações vão gerar daqui para a frente. Se a atividade de negociação se mantiver forte e a RPC estabilizar, será mais fácil converter a expansão do volume em receita. Se o crescimento do volume abrandar e a RPC continuar a cair, a ideia de que a empresa «beneficia da volatilidade» já não será suficiente. Esta análise diz respeito à atividade da empresa; não significa que quanto mais o mercado cair, mais a sua cotação subirá. A avaliação e as expectativas já incorporadas no preço são outra questão.
Fontes: CME 2026 Q3, comunicado de 2026-10-21; verificado em 2026-10-26. A RPC e o volume médio diário referem-se ao trimestre; 12,2% é um exemplo simplificado apresentado no texto, não uma orientação da empresa.
https://www.sec.gov/Archives/edgar/data/1156375/000115637526000065/exhibit9919302026.htm
https://investor.cmegroup.com/static-files/24c9441a-4542-4f83-803a-46fa149de4fb
https://investor.cmegroup.com/static-files/e9660b69-0368-4b23-b2ba-8a0dfb6abc57
44
·
--
Quanto mais robôs cirúrgicos são vendidos, mais importa saber se os hospitais os utilizam
Ao analisar a Intuitive Surgical (ISRG), dou mais importância a saber se o volume de cirurgias acompanha a expansão da base instalada. A entrada de um equipamento num hospital é apenas o início do ciclo comercial; a sua utilização continuada é que determina as receitas posteriores com instrumentos, consumíveis e alugueres. Os resultados do terceiro trimestre mostram crescimento a sustentar o negócio, mas não se deve tratar cada nova instalação como uma venda pontual já convertida em receita.
A empresa divulgou, em 20 de outubro, que, no trimestre terminado a 30 de setembro, o volume global de cirurgias com da Vinci aumentou cerca de 14% em termos homólogos, o volume de procedimentos com Ion aumentou cerca de 31% e o crescimento combinado foi de aproximadamente 15%. Não se deve calcular simplesmente a média de 14% e 31%: as plataformas têm dimensões diferentes e o crescimento combinado tem a sua própria ponderação. Em linha com isso, as receitas de instrumentos e acessórios aumentaram 18%, para 1,8 mil milhões de dólares, mostrando que o crescimento das receitas não depende apenas dos equipamentos.
No trimestre, foram colocados 546 sistemas da Vinci, dos quais 291 através de locação operacional; destes, 160 tinham um modelo de pagamento por utilização. Estes três números são categorias que se sobrepõem, não três grupos distintos de equipamentos. Mais de metade dos sistemas colocados foi através de locação operacional. Por isso, estimar as receitas trimestrais dos sistemas multiplicando os 546 equipamentos por um preço unitário hipotético levaria a um cálculo incorreto do reconhecimento das receitas.
A minha interpretação é que a locação acrescenta uma camada de «utilização» entre a instalação e a concretização das receitas. Nos equipamentos pagos por utilização, vale mais a pena acompanhar a frequência com que os hospitais os utilizam. No entanto, apenas com o volume total de cirurgias do trimestre e o número de equipamentos instalados no final do período, não é possível calcular com precisão a taxa de utilização dos mesmos equipamentos: é preciso ter em conta os equipamentos antigos e novos, o momento da instalação e as diferenças entre plataformas.
Isto também explica por que não quero definir a empresa apenas como uma ação ligada à robótica. A procura contínua por cirurgias pode sustentar o consumo de instrumentos, o que é uma vantagem do modelo de negócio. Mas, se no futuro a base instalada crescer rapidamente e o volume de cirurgias e as receitas com instrumentos não acompanharem esse ritmo, será preciso verificar se os equipamentos estão realmente a ser utilizados de forma regular. Por outro lado, uma oscilação trimestral no número de equipamentos colocados não significa necessariamente uma quebra súbita da procura, desde que a utilização e as receitas posteriores se mantenham estáveis.
Na próxima atualização, analisarei em conjunto os equipamentos colocados, o volume de cirurgias e as receitas com instrumentos, considerando também a estrutura de locação para explicar as variações. Os dados atuais sustentam a expansão do negócio, mas ainda não bastam, por si só, para responder se a avaliação é atrativa — e muito menos para concluir que o crescimento das vendas levará necessariamente a uma subida das ações.
Fontes: Intuitive Q3 2026, trimestre terminado a 30 de setembro, comunicado em 20 de outubro; verificado em 26 de outubro. A imagem que acompanha o texto mostra a composição dos equipamentos colocados no trimestre, não a proporção das receitas.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Quanto mais robôs cirúrgicos são vendidos, mais importa saber se os hospitais os utilizam
Ao analisar a Intuitive Surgical (ISRG), dou mais importância a saber se o volume de cirurgias acompanha a expansão da base instalada. A entrada de um equipamento num hospital é apenas o início do ciclo comercial; a sua utilização continuada é que determina as receitas posteriores com instrumentos, consumíveis e alugueres. Os resultados do terceiro trimestre mostram crescimento a sustentar o negócio, mas não se deve tratar cada nova instalação como uma venda pontual já convertida em receita.
A empresa divulgou, em 20 de outubro, que, no trimestre terminado a 30 de setembro, o volume global de cirurgias com da Vinci aumentou cerca de 14% em termos homólogos, o volume de procedimentos com Ion aumentou cerca de 31% e o crescimento combinado foi de aproximadamente 15%. Não se deve calcular simplesmente a média de 14% e 31%: as plataformas têm dimensões diferentes e o crescimento combinado tem a sua própria ponderação. Em linha com isso, as receitas de instrumentos e acessórios aumentaram 18%, para 1,8 mil milhões de dólares, mostrando que o crescimento das receitas não depende apenas dos equipamentos.
No trimestre, foram colocados 546 sistemas da Vinci, dos quais 291 através de locação operacional; destes, 160 tinham um modelo de pagamento por utilização. Estes três números são categorias que se sobrepõem, não três grupos distintos de equipamentos. Mais de metade dos sistemas colocados foi através de locação operacional. Por isso, estimar as receitas trimestrais dos sistemas multiplicando os 546 equipamentos por um preço unitário hipotético levaria a um cálculo incorreto do reconhecimento das receitas.
A minha interpretação é que a locação acrescenta uma camada de «utilização» entre a instalação e a concretização das receitas. Nos equipamentos pagos por utilização, vale mais a pena acompanhar a frequência com que os hospitais os utilizam. No entanto, apenas com o volume total de cirurgias do trimestre e o número de equipamentos instalados no final do período, não é possível calcular com precisão a taxa de utilização dos mesmos equipamentos: é preciso ter em conta os equipamentos antigos e novos, o momento da instalação e as diferenças entre plataformas.
Isto também explica por que não quero definir a empresa apenas como uma ação ligada à robótica. A procura contínua por cirurgias pode sustentar o consumo de instrumentos, o que é uma vantagem do modelo de negócio. Mas, se no futuro a base instalada crescer rapidamente e o volume de cirurgias e as receitas com instrumentos não acompanharem esse ritmo, será preciso verificar se os equipamentos estão realmente a ser utilizados de forma regular. Por outro lado, uma oscilação trimestral no número de equipamentos colocados não significa necessariamente uma quebra súbita da procura, desde que a utilização e as receitas posteriores se mantenham estáveis.
Na próxima atualização, analisarei em conjunto os equipamentos colocados, o volume de cirurgias e as receitas com instrumentos, considerando também a estrutura de locação para explicar as variações. Os dados atuais sustentam a expansão do negócio, mas ainda não bastam, por si só, para responder se a avaliação é atrativa — e muito menos para concluir que o crescimento das vendas levará necessariamente a uma subida das ações.
Fontes: Intuitive Q3 2026, trimestre terminado a 30 de setembro, comunicado em 20 de outubro; verificado em 26 de outubro. A imagem que acompanha o texto mostra a composição dos equipamentos colocados no trimestre, não a proporção das receitas.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
Ao analisar a Intuitive Surgical (ISRG), dou mais importância a saber se o volume de cirurgias acompanha a expansão da base instalada. A entrada de um equipamento num hospital é apenas o início do ciclo comercial; a sua utilização continuada é que determina as receitas posteriores com instrumentos, consumíveis e alugueres. Os resultados do terceiro trimestre mostram crescimento a sustentar o negócio, mas não se deve tratar cada nova instalação como uma venda pontual já convertida em receita.
A empresa divulgou, em 20 de outubro, que, no trimestre terminado a 30 de setembro, o volume global de cirurgias com da Vinci aumentou cerca de 14% em termos homólogos, o volume de procedimentos com Ion aumentou cerca de 31% e o crescimento combinado foi de aproximadamente 15%. Não se deve calcular simplesmente a média de 14% e 31%: as plataformas têm dimensões diferentes e o crescimento combinado tem a sua própria ponderação. Em linha com isso, as receitas de instrumentos e acessórios aumentaram 18%, para 1,8 mil milhões de dólares, mostrando que o crescimento das receitas não depende apenas dos equipamentos.
No trimestre, foram colocados 546 sistemas da Vinci, dos quais 291 através de locação operacional; destes, 160 tinham um modelo de pagamento por utilização. Estes três números são categorias que se sobrepõem, não três grupos distintos de equipamentos. Mais de metade dos sistemas colocados foi através de locação operacional. Por isso, estimar as receitas trimestrais dos sistemas multiplicando os 546 equipamentos por um preço unitário hipotético levaria a um cálculo incorreto do reconhecimento das receitas.
A minha interpretação é que a locação acrescenta uma camada de «utilização» entre a instalação e a concretização das receitas. Nos equipamentos pagos por utilização, vale mais a pena acompanhar a frequência com que os hospitais os utilizam. No entanto, apenas com o volume total de cirurgias do trimestre e o número de equipamentos instalados no final do período, não é possível calcular com precisão a taxa de utilização dos mesmos equipamentos: é preciso ter em conta os equipamentos antigos e novos, o momento da instalação e as diferenças entre plataformas.
Isto também explica por que não quero definir a empresa apenas como uma ação ligada à robótica. A procura contínua por cirurgias pode sustentar o consumo de instrumentos, o que é uma vantagem do modelo de negócio. Mas, se no futuro a base instalada crescer rapidamente e o volume de cirurgias e as receitas com instrumentos não acompanharem esse ritmo, será preciso verificar se os equipamentos estão realmente a ser utilizados de forma regular. Por outro lado, uma oscilação trimestral no número de equipamentos colocados não significa necessariamente uma quebra súbita da procura, desde que a utilização e as receitas posteriores se mantenham estáveis.
Na próxima atualização, analisarei em conjunto os equipamentos colocados, o volume de cirurgias e as receitas com instrumentos, considerando também a estrutura de locação para explicar as variações. Os dados atuais sustentam a expansão do negócio, mas ainda não bastam, por si só, para responder se a avaliação é atrativa — e muito menos para concluir que o crescimento das vendas levará necessariamente a uma subida das ações.
Fontes: Intuitive Q3 2026, trimestre terminado a 30 de setembro, comunicado em 20 de outubro; verificado em 26 de outubro. A imagem que acompanha o texto mostra a composição dos equipamentos colocados no trimestre, não a proporção das receitas.
https://www.sec.gov/Archives/edgar/data/1035267/000103526726000067/q326ex-991earningsrelease.htm
1
69
·
--
O relatório financeiro da IBM não pode ser resumido a «crescimento do software»
O terceiro trimestre da IBM melhorou, mas nem todas as áreas de negócio cresceram ao mesmo tempo. O que mais me chama a atenção é que o software está a impulsionar o crescimento, enquanto a consultoria não acompanhou de forma significativa; e a melhoria dos resultados também não significa que a margem bruta já esteja a recuperar. É preciso separar estas duas coisas para perceber de onde vem o dinheiro que a empresa está a ganhar.
Nos dados trimestrais divulgados a 21 de outubro, a receita totalizou 17,1 mil milhões de dólares, um aumento de 5% em termos homólogos, ou de 6% a câmbios constantes. A receita de software cresceu 8%, a consultoria manteve-se estável e a infraestrutura cresceu 4%; estes três últimos valores são apresentados segundo os critérios reportados. O desempenho também variou dentro do software: a área de Dados cresceu 19%, enquanto a de Automação recuou 3%. Um número agregado de «crescimento do software» esconde duas situações de negócio muito diferentes.
Na minha opinião, por enquanto é mais adequado ver a IBM como uma empresa em crescimento, mas com desempenhos divergentes entre as áreas de negócio, e não como prova de uma recuperação generalizada dos orçamentos de tecnologia das empresas. O aumento das vendas de software não significa necessariamente que os clientes estejam também a gastar mais em implementação, modernização e consultoria; mas, naturalmente, estas taxas de crescimento por segmento também não permitem concluir o contrário, ou seja, que os clientes estejam a cortar nos orçamentos. Para confirmar que a procura se está a alargar, será preciso ver a receita de consultoria acompanhar o crescimento de forma sustentada, em vez de nos ficarmos apenas pela narrativa tecnológica da administração.
Também há um contraste nos lucros. A margem de lucro antes de impostos segundo o critério operacional e não GAAP subiu para 19,3%, uma melhoria homóloga de 0,7 pontos percentuais; já a margem bruta, calculada segundo o mesmo critério, caiu 0,2 pontos percentuais, para 58,5%. Por isso, a melhoria da margem de lucro antes de impostos não pode ser interpretada diretamente como sinal de que a empresa tem maior poder para aumentar os preços dos seus produtos. É preciso separar a eficiência das despesas, a composição do negócio e os itens de ajustamento — não se devem misturar margens de lucro de níveis diferentes. O critério operacional também não substitui os resultados GAAP.
O fluxo de caixa é outro fator favorável: a empresa elevou a previsão para o fluxo de caixa livre do ano inteiro, esperando um aumento homólogo superior a mil milhões de dólares, e manteve a previsão de crescimento da receita anual a câmbios constantes entre 4% e 5%. Isto parece indicar uma melhoria das expectativas de geração de caixa, e não uma revisão em alta generalizada da meta de receita anual.
Por enquanto, estou inclinado a reconhecer a melhoria, mas não a extrapolá-la como uma aceleração generalizada. No próximo trimestre, há três aspetos a acompanhar: se a consultoria consegue acompanhar o software, se os pontos fracos dentro do software diminuem e se a margem bruta consegue estabilizar. Se houver apenas uma melhoria da eficiência das despesas, a história de crescimento ainda precisará de mais provas; se a procura se alargar e a qualidade dos lucros também melhorar, então fará sentido rever a avaliação em alta. Esta é uma análise operacional e não permite concluir que a avaliação atual seja baixa nem que a cotação vá necessariamente subir.
Fonte: IBM, terceiro trimestre de 2026, trimestre terminado a 30 de setembro; comunicado divulgado a 21 de outubro e verificado a 26 de outubro. As percentagens são homólogas e os critérios estão indicados em cada caso.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
O relatório financeiro da IBM não pode ser resumido a «crescimento do software»
O terceiro trimestre da IBM melhorou, mas nem todas as áreas de negócio cresceram ao mesmo tempo. O que mais me chama a atenção é que o software está a impulsionar o crescimento, enquanto a consultoria não acompanhou de forma significativa; e a melhoria dos resultados também não significa que a margem bruta já esteja a recuperar. É preciso separar estas duas coisas para perceber de onde vem o dinheiro que a empresa está a ganhar.
Nos dados trimestrais divulgados a 21 de outubro, a receita totalizou 17,1 mil milhões de dólares, um aumento de 5% em termos homólogos, ou de 6% a câmbios constantes. A receita de software cresceu 8%, a consultoria manteve-se estável e a infraestrutura cresceu 4%; estes três últimos valores são apresentados segundo os critérios reportados. O desempenho também variou dentro do software: a área de Dados cresceu 19%, enquanto a de Automação recuou 3%. Um número agregado de «crescimento do software» esconde duas situações de negócio muito diferentes.
Na minha opinião, por enquanto é mais adequado ver a IBM como uma empresa em crescimento, mas com desempenhos divergentes entre as áreas de negócio, e não como prova de uma recuperação generalizada dos orçamentos de tecnologia das empresas. O aumento das vendas de software não significa necessariamente que os clientes estejam também a gastar mais em implementação, modernização e consultoria; mas, naturalmente, estas taxas de crescimento por segmento também não permitem concluir o contrário, ou seja, que os clientes estejam a cortar nos orçamentos. Para confirmar que a procura se está a alargar, será preciso ver a receita de consultoria acompanhar o crescimento de forma sustentada, em vez de nos ficarmos apenas pela narrativa tecnológica da administração.
Também há um contraste nos lucros. A margem de lucro antes de impostos segundo o critério operacional e não GAAP subiu para 19,3%, uma melhoria homóloga de 0,7 pontos percentuais; já a margem bruta, calculada segundo o mesmo critério, caiu 0,2 pontos percentuais, para 58,5%. Por isso, a melhoria da margem de lucro antes de impostos não pode ser interpretada diretamente como sinal de que a empresa tem maior poder para aumentar os preços dos seus produtos. É preciso separar a eficiência das despesas, a composição do negócio e os itens de ajustamento — não se devem misturar margens de lucro de níveis diferentes. O critério operacional também não substitui os resultados GAAP.
O fluxo de caixa é outro fator favorável: a empresa elevou a previsão para o fluxo de caixa livre do ano inteiro, esperando um aumento homólogo superior a mil milhões de dólares, e manteve a previsão de crescimento da receita anual a câmbios constantes entre 4% e 5%. Isto parece indicar uma melhoria das expectativas de geração de caixa, e não uma revisão em alta generalizada da meta de receita anual.
Por enquanto, estou inclinado a reconhecer a melhoria, mas não a extrapolá-la como uma aceleração generalizada. No próximo trimestre, há três aspetos a acompanhar: se a consultoria consegue acompanhar o software, se os pontos fracos dentro do software diminuem e se a margem bruta consegue estabilizar. Se houver apenas uma melhoria da eficiência das despesas, a história de crescimento ainda precisará de mais provas; se a procura se alargar e a qualidade dos lucros também melhorar, então fará sentido rever a avaliação em alta. Esta é uma análise operacional e não permite concluir que a avaliação atual seja baixa nem que a cotação vá necessariamente subir.
Fonte: IBM, terceiro trimestre de 2026, trimestre terminado a 30 de setembro; comunicado divulgado a 21 de outubro e verificado a 26 de outubro. As percentagens são homólogas e os critérios estão indicados em cada caso.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
O terceiro trimestre da IBM melhorou, mas nem todas as áreas de negócio cresceram ao mesmo tempo. O que mais me chama a atenção é que o software está a impulsionar o crescimento, enquanto a consultoria não acompanhou de forma significativa; e a melhoria dos resultados também não significa que a margem bruta já esteja a recuperar. É preciso separar estas duas coisas para perceber de onde vem o dinheiro que a empresa está a ganhar.
Nos dados trimestrais divulgados a 21 de outubro, a receita totalizou 17,1 mil milhões de dólares, um aumento de 5% em termos homólogos, ou de 6% a câmbios constantes. A receita de software cresceu 8%, a consultoria manteve-se estável e a infraestrutura cresceu 4%; estes três últimos valores são apresentados segundo os critérios reportados. O desempenho também variou dentro do software: a área de Dados cresceu 19%, enquanto a de Automação recuou 3%. Um número agregado de «crescimento do software» esconde duas situações de negócio muito diferentes.
Na minha opinião, por enquanto é mais adequado ver a IBM como uma empresa em crescimento, mas com desempenhos divergentes entre as áreas de negócio, e não como prova de uma recuperação generalizada dos orçamentos de tecnologia das empresas. O aumento das vendas de software não significa necessariamente que os clientes estejam também a gastar mais em implementação, modernização e consultoria; mas, naturalmente, estas taxas de crescimento por segmento também não permitem concluir o contrário, ou seja, que os clientes estejam a cortar nos orçamentos. Para confirmar que a procura se está a alargar, será preciso ver a receita de consultoria acompanhar o crescimento de forma sustentada, em vez de nos ficarmos apenas pela narrativa tecnológica da administração.
Também há um contraste nos lucros. A margem de lucro antes de impostos segundo o critério operacional e não GAAP subiu para 19,3%, uma melhoria homóloga de 0,7 pontos percentuais; já a margem bruta, calculada segundo o mesmo critério, caiu 0,2 pontos percentuais, para 58,5%. Por isso, a melhoria da margem de lucro antes de impostos não pode ser interpretada diretamente como sinal de que a empresa tem maior poder para aumentar os preços dos seus produtos. É preciso separar a eficiência das despesas, a composição do negócio e os itens de ajustamento — não se devem misturar margens de lucro de níveis diferentes. O critério operacional também não substitui os resultados GAAP.
O fluxo de caixa é outro fator favorável: a empresa elevou a previsão para o fluxo de caixa livre do ano inteiro, esperando um aumento homólogo superior a mil milhões de dólares, e manteve a previsão de crescimento da receita anual a câmbios constantes entre 4% e 5%. Isto parece indicar uma melhoria das expectativas de geração de caixa, e não uma revisão em alta generalizada da meta de receita anual.
Por enquanto, estou inclinado a reconhecer a melhoria, mas não a extrapolá-la como uma aceleração generalizada. No próximo trimestre, há três aspetos a acompanhar: se a consultoria consegue acompanhar o software, se os pontos fracos dentro do software diminuem e se a margem bruta consegue estabilizar. Se houver apenas uma melhoria da eficiência das despesas, a história de crescimento ainda precisará de mais provas; se a procura se alargar e a qualidade dos lucros também melhorar, então fará sentido rever a avaliação em alta. Esta é uma análise operacional e não permite concluir que a avaliação atual seja baixa nem que a cotação vá necessariamente subir.
Fonte: IBM, terceiro trimestre de 2026, trimestre terminado a 30 de setembro; comunicado divulgado a 21 de outubro e verificado a 26 de outubro. As percentagens são homólogas e os critérios estão indicados em cada caso.
https://newsroom.ibm.com/2026-10-21-IBM-RELEASES-THIRD-QUARTER-RESULTS
74
·
--
Coca-Cola no Q2: crescimento do volume, mas o mix de preços na Ásia continua a pesar
Até 25 de outubro, os resultados trimestrais mais recentes da Coca-Cola não eram os do Q3, mas sim os do Q2, divulgados a 28 de julho; os resultados do Q3 só serão conhecidos antes da abertura do mercado norte-americano a 27 de outubro. Por agora, o que importa acompanhar não é o rótulo de «ação defensiva», mas se o crescimento do volume se consegue traduzir numa qualidade das receitas mais equilibrada.
Os dados divulgados do Q2 mostram que o volume global da empresa, medido em caixas, cresceu 5% em termos homólogos; as receitas líquidas aumentaram 7%, para 13,4 mil milhões de dólares, e as receitas orgânicas cresceram 6%. O preço/mix contribuiu com 2% e as vendas de concentrados, com 4%. O lucro comparável por ação foi de 0,97 dólares, um aumento homólogo de 11%, e a margem operacional comparável foi de 35,6%, face a 34,7% no período homólogo do ano anterior. A empresa afirmou que, no trimestre, aumentou a sua quota de valor no conjunto das bebidas não alcoólicas prontas a consumir.
Os dados por região revelam um contraste evidente: na Ásia-Pacífico, o volume por caixa cresceu 8%, mas o preço/mix caiu 9%. A empresa atribuiu esta queda sobretudo a um mix desfavorável e a medidas de acessibilidade de preços, e afirmou ter perdido quota de valor na Índia. Na América do Norte, o volume cresceu 3% e o preço/mix aumentou 4%; na América Latina, ambos cresceram 3%. Isto mostra que o crescimento não depende apenas do número de caixas vendidas, mas também dos produtos, mercados e faixas de preço em que são vendidas. Na Ásia, um mix mais acessível ajuda a manter o alcance junto dos consumidores no curto prazo, mas pode diluir a receita por caixa. Esta é uma interpretação dos dados regionais, não uma previsão de lucros da empresa.
Na minha opinião, o Q2 demonstra que a marca, os canais e os novos produtos continuam a impulsionar o volume, mas a margem para crescer com aumentos de preços é desigual. A empresa afirmou que a inovação contribuiu para o crescimento do volume e que a expansão da margem comparável foi favorecida pelo crescimento orgânico, pela redução das despesas e por uma evolução cambial favorável; ao mesmo tempo, os custos mais elevados das matérias-primas e o aumento do investimento em marketing continuam a ser fatores de compensação. Por isso, não se deve extrapolar simplesmente a melhoria da margem neste trimestre como se fosse uma expansão contínua.
A atualização do Q3, a 27 de outubro, será o próximo ponto de verificação: importa observar se o volume global se mantém, se a queda do preço/mix na Ásia abranda e se a empresa volta a rever as perspetivas para o ano. Se o volume continuar forte, mas o diferencial de preços se deteriorar, o mercado terá de avaliar se se trata de uma estratégia temporária de acessibilidade de preços ou de um enfraquecimento da estrutura do crescimento. Antes da divulgação dos resultados, os números do Q3 ainda são desconhecidos.
Fontes: trimestre terminado em 2026-07-03, comunicado em 2026-07-28; verificado em 2026-10-25. Preço/mix não equivale a um aumento puro de preços.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Coca-Cola no Q2: crescimento do volume, mas o mix de preços na Ásia continua a pesar
Até 25 de outubro, os resultados trimestrais mais recentes da Coca-Cola não eram os do Q3, mas sim os do Q2, divulgados a 28 de julho; os resultados do Q3 só serão conhecidos antes da abertura do mercado norte-americano a 27 de outubro. Por agora, o que importa acompanhar não é o rótulo de «ação defensiva», mas se o crescimento do volume se consegue traduzir numa qualidade das receitas mais equilibrada.
Os dados divulgados do Q2 mostram que o volume global da empresa, medido em caixas, cresceu 5% em termos homólogos; as receitas líquidas aumentaram 7%, para 13,4 mil milhões de dólares, e as receitas orgânicas cresceram 6%. O preço/mix contribuiu com 2% e as vendas de concentrados, com 4%. O lucro comparável por ação foi de 0,97 dólares, um aumento homólogo de 11%, e a margem operacional comparável foi de 35,6%, face a 34,7% no período homólogo do ano anterior. A empresa afirmou que, no trimestre, aumentou a sua quota de valor no conjunto das bebidas não alcoólicas prontas a consumir.
Os dados por região revelam um contraste evidente: na Ásia-Pacífico, o volume por caixa cresceu 8%, mas o preço/mix caiu 9%. A empresa atribuiu esta queda sobretudo a um mix desfavorável e a medidas de acessibilidade de preços, e afirmou ter perdido quota de valor na Índia. Na América do Norte, o volume cresceu 3% e o preço/mix aumentou 4%; na América Latina, ambos cresceram 3%. Isto mostra que o crescimento não depende apenas do número de caixas vendidas, mas também dos produtos, mercados e faixas de preço em que são vendidas. Na Ásia, um mix mais acessível ajuda a manter o alcance junto dos consumidores no curto prazo, mas pode diluir a receita por caixa. Esta é uma interpretação dos dados regionais, não uma previsão de lucros da empresa.
Na minha opinião, o Q2 demonstra que a marca, os canais e os novos produtos continuam a impulsionar o volume, mas a margem para crescer com aumentos de preços é desigual. A empresa afirmou que a inovação contribuiu para o crescimento do volume e que a expansão da margem comparável foi favorecida pelo crescimento orgânico, pela redução das despesas e por uma evolução cambial favorável; ao mesmo tempo, os custos mais elevados das matérias-primas e o aumento do investimento em marketing continuam a ser fatores de compensação. Por isso, não se deve extrapolar simplesmente a melhoria da margem neste trimestre como se fosse uma expansão contínua.
A atualização do Q3, a 27 de outubro, será o próximo ponto de verificação: importa observar se o volume global se mantém, se a queda do preço/mix na Ásia abranda e se a empresa volta a rever as perspetivas para o ano. Se o volume continuar forte, mas o diferencial de preços se deteriorar, o mercado terá de avaliar se se trata de uma estratégia temporária de acessibilidade de preços ou de um enfraquecimento da estrutura do crescimento. Antes da divulgação dos resultados, os números do Q3 ainda são desconhecidos.
Fontes: trimestre terminado em 2026-07-03, comunicado em 2026-07-28; verificado em 2026-10-25. Preço/mix não equivale a um aumento puro de preços.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
Até 25 de outubro, os resultados trimestrais mais recentes da Coca-Cola não eram os do Q3, mas sim os do Q2, divulgados a 28 de julho; os resultados do Q3 só serão conhecidos antes da abertura do mercado norte-americano a 27 de outubro. Por agora, o que importa acompanhar não é o rótulo de «ação defensiva», mas se o crescimento do volume se consegue traduzir numa qualidade das receitas mais equilibrada.
Os dados divulgados do Q2 mostram que o volume global da empresa, medido em caixas, cresceu 5% em termos homólogos; as receitas líquidas aumentaram 7%, para 13,4 mil milhões de dólares, e as receitas orgânicas cresceram 6%. O preço/mix contribuiu com 2% e as vendas de concentrados, com 4%. O lucro comparável por ação foi de 0,97 dólares, um aumento homólogo de 11%, e a margem operacional comparável foi de 35,6%, face a 34,7% no período homólogo do ano anterior. A empresa afirmou que, no trimestre, aumentou a sua quota de valor no conjunto das bebidas não alcoólicas prontas a consumir.
Os dados por região revelam um contraste evidente: na Ásia-Pacífico, o volume por caixa cresceu 8%, mas o preço/mix caiu 9%. A empresa atribuiu esta queda sobretudo a um mix desfavorável e a medidas de acessibilidade de preços, e afirmou ter perdido quota de valor na Índia. Na América do Norte, o volume cresceu 3% e o preço/mix aumentou 4%; na América Latina, ambos cresceram 3%. Isto mostra que o crescimento não depende apenas do número de caixas vendidas, mas também dos produtos, mercados e faixas de preço em que são vendidas. Na Ásia, um mix mais acessível ajuda a manter o alcance junto dos consumidores no curto prazo, mas pode diluir a receita por caixa. Esta é uma interpretação dos dados regionais, não uma previsão de lucros da empresa.
Na minha opinião, o Q2 demonstra que a marca, os canais e os novos produtos continuam a impulsionar o volume, mas a margem para crescer com aumentos de preços é desigual. A empresa afirmou que a inovação contribuiu para o crescimento do volume e que a expansão da margem comparável foi favorecida pelo crescimento orgânico, pela redução das despesas e por uma evolução cambial favorável; ao mesmo tempo, os custos mais elevados das matérias-primas e o aumento do investimento em marketing continuam a ser fatores de compensação. Por isso, não se deve extrapolar simplesmente a melhoria da margem neste trimestre como se fosse uma expansão contínua.
A atualização do Q3, a 27 de outubro, será o próximo ponto de verificação: importa observar se o volume global se mantém, se a queda do preço/mix na Ásia abranda e se a empresa volta a rever as perspetivas para o ano. Se o volume continuar forte, mas o diferencial de preços se deteriorar, o mercado terá de avaliar se se trata de uma estratégia temporária de acessibilidade de preços ou de um enfraquecimento da estrutura do crescimento. Antes da divulgação dos resultados, os números do Q3 ainda são desconhecidos.
Fontes: trimestre terminado em 2026-07-03, comunicado em 2026-07-28; verificado em 2026-10-25. Preço/mix não equivale a um aumento puro de preços.
https://www.coca-colacompany.com/media-center/coca-cola-reports-second-quarter-2026-results
https://investors.coca-colacompany.com/news-events/press-releases/detail/1173/the-coca-cola-company-announces-timing-of-third-quarter-2026-earnings-release
151
·
--
Revisão dos resultados da Apple: EPS de US$ 2,02; primeiro, vamos separar os US$ 0,11
Antes de analisar o próximo relatório financeiro da Apple, vou primeiro separar claramente a base de comparação do trimestre anterior. O crescimento do lucro é um resultado real divulgado pela empresa, mas, se inclui o efeito de itens específicos, simplesmente repetir a taxa de crescimento pode misturar diferentes fontes de melhoria.
Esta revisão trata do terceiro trimestre do ano fiscal de 2026, divulgado em 30 de julho e referente ao período encerrado em 27 de junho — não dos resultados recém-anunciados. Na ocasião, a Apple informou lucro diluído por ação de US$ 2,02, alta de 29% em relação ao ano anterior, incluindo um efeito favorável de US$ 0,11 por ação decorrente de um reembolso de tarifas. A margem bruta da empresa foi de 50,1%, também incluindo um efeito favorável de cerca de 2 pontos percentuais relacionado ao reembolso de tarifas.
Uma subtração simples com base nos valores divulgados dá US$ 2,02 menos US$ 0,11, ou US$ 1,91. Esse valor de US$ 1,91 é apenas um cálculo aritmético que ajuda a entender o efeito do item; não é uma métrica completa de lucro ajustado divulgada separadamente pela empresa e tampouco pode ser usado diretamente para calcular o crescimento anual. A base de comparação do mesmo período do ano anterior, as mudanças no número de ações e outros itens ainda não foram ajustados em conjunto.
Esse é também o passo mais fácil de ignorar numa revisão. Ao ver um crescimento de 29% no EPS, não se deve atribuí-lo integralmente ao volume de vendas dos produtos ou à eficiência operacional. E, ao identificar a contribuição do reembolso, tampouco se deve desconsiderar o crescimento operacional do trimestre como um todo. No mesmo comunicado, a Apple informou receita de US$ 109,4 bilhões, alta de 16% em relação ao ano anterior. A receita e o lucro por ação trazem informações distintas; ao interpretá-los, é preciso separar as mudanças operacionais, os efeitos sobre os custos e os valores por ação, em vez de usar um único número como substituto de toda a análise.
O mesmo vale para a margem bruta. O impacto de cerca de 2 pontos percentuais refere-se a pontos percentuais da margem, não a multiplicar novamente os 50,1% por 2%. Confundir as unidades pode parecer um pequeno erro de cálculo, mas acabar levando a uma avaliação completamente diferente da capacidade de geração de lucro. Mesmo que esse efeito seja descontado de forma aproximada, não se pode concluir que a margem bruta restante será mantida em todos os trimestres futuros.
Nos próximos relatórios, vou observar especialmente se itens favoráveis semelhantes continuam aparecendo, como muda a composição entre produtos e serviços e como a administração explica as pressões sobre os custos. Se os novos resultados forem sustentados principalmente por fatores operacionais, a avaliação de sua sustentabilidade deve ser diferente daquela aplicável a melhorias impulsionadas por itens específicos. Quanto à possibilidade de repetição do reembolso e aos valores futuros, este comunicado histórico não oferece uma resposta que possa ser extrapolada diretamente.
Minha conclusão é que uma boa análise de resultados não se limita a confirmar o crescimento dos números: também precisa explicar de onde ele vem. Primeiro, mantenha os valores reportados; depois, apresente separadamente os itens identificáveis; por fim, aguarde os dados operacionais seguintes para avaliar a sustentabilidade. Este artigo é uma revisão de resultados históricos e não inclui o preço atual das ações, uma conclusão sobre valuation ou previsões de resultados ainda não divulgados.
Fontes: comunicado da Apple sobre o terceiro trimestre do ano fiscal de 2026, publicado em 2026-07-30, com dados até 2026-06-27; verificado em 2026-10-25. A imagem foi elaborada com base nos valores divulgados; US$ 1,91 é um cálculo aritmético, não um EPS ajustado oficial.
Fonte: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Revisão dos resultados da Apple: EPS de US$ 2,02; primeiro, vamos separar os US$ 0,11
Antes de analisar o próximo relatório financeiro da Apple, vou primeiro separar claramente a base de comparação do trimestre anterior. O crescimento do lucro é um resultado real divulgado pela empresa, mas, se inclui o efeito de itens específicos, simplesmente repetir a taxa de crescimento pode misturar diferentes fontes de melhoria.
Esta revisão trata do terceiro trimestre do ano fiscal de 2026, divulgado em 30 de julho e referente ao período encerrado em 27 de junho — não dos resultados recém-anunciados. Na ocasião, a Apple informou lucro diluído por ação de US$ 2,02, alta de 29% em relação ao ano anterior, incluindo um efeito favorável de US$ 0,11 por ação decorrente de um reembolso de tarifas. A margem bruta da empresa foi de 50,1%, também incluindo um efeito favorável de cerca de 2 pontos percentuais relacionado ao reembolso de tarifas.
Uma subtração simples com base nos valores divulgados dá US$ 2,02 menos US$ 0,11, ou US$ 1,91. Esse valor de US$ 1,91 é apenas um cálculo aritmético que ajuda a entender o efeito do item; não é uma métrica completa de lucro ajustado divulgada separadamente pela empresa e tampouco pode ser usado diretamente para calcular o crescimento anual. A base de comparação do mesmo período do ano anterior, as mudanças no número de ações e outros itens ainda não foram ajustados em conjunto.
Esse é também o passo mais fácil de ignorar numa revisão. Ao ver um crescimento de 29% no EPS, não se deve atribuí-lo integralmente ao volume de vendas dos produtos ou à eficiência operacional. E, ao identificar a contribuição do reembolso, tampouco se deve desconsiderar o crescimento operacional do trimestre como um todo. No mesmo comunicado, a Apple informou receita de US$ 109,4 bilhões, alta de 16% em relação ao ano anterior. A receita e o lucro por ação trazem informações distintas; ao interpretá-los, é preciso separar as mudanças operacionais, os efeitos sobre os custos e os valores por ação, em vez de usar um único número como substituto de toda a análise.
O mesmo vale para a margem bruta. O impacto de cerca de 2 pontos percentuais refere-se a pontos percentuais da margem, não a multiplicar novamente os 50,1% por 2%. Confundir as unidades pode parecer um pequeno erro de cálculo, mas acabar levando a uma avaliação completamente diferente da capacidade de geração de lucro. Mesmo que esse efeito seja descontado de forma aproximada, não se pode concluir que a margem bruta restante será mantida em todos os trimestres futuros.
Nos próximos relatórios, vou observar especialmente se itens favoráveis semelhantes continuam aparecendo, como muda a composição entre produtos e serviços e como a administração explica as pressões sobre os custos. Se os novos resultados forem sustentados principalmente por fatores operacionais, a avaliação de sua sustentabilidade deve ser diferente daquela aplicável a melhorias impulsionadas por itens específicos. Quanto à possibilidade de repetição do reembolso e aos valores futuros, este comunicado histórico não oferece uma resposta que possa ser extrapolada diretamente.
Minha conclusão é que uma boa análise de resultados não se limita a confirmar o crescimento dos números: também precisa explicar de onde ele vem. Primeiro, mantenha os valores reportados; depois, apresente separadamente os itens identificáveis; por fim, aguarde os dados operacionais seguintes para avaliar a sustentabilidade. Este artigo é uma revisão de resultados históricos e não inclui o preço atual das ações, uma conclusão sobre valuation ou previsões de resultados ainda não divulgados.
Fontes: comunicado da Apple sobre o terceiro trimestre do ano fiscal de 2026, publicado em 2026-07-30, com dados até 2026-06-27; verificado em 2026-10-25. A imagem foi elaborada com base nos valores divulgados; US$ 1,91 é um cálculo aritmético, não um EPS ajustado oficial.
Fonte: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
Antes de analisar o próximo relatório financeiro da Apple, vou primeiro separar claramente a base de comparação do trimestre anterior. O crescimento do lucro é um resultado real divulgado pela empresa, mas, se inclui o efeito de itens específicos, simplesmente repetir a taxa de crescimento pode misturar diferentes fontes de melhoria.
Esta revisão trata do terceiro trimestre do ano fiscal de 2026, divulgado em 30 de julho e referente ao período encerrado em 27 de junho — não dos resultados recém-anunciados. Na ocasião, a Apple informou lucro diluído por ação de US$ 2,02, alta de 29% em relação ao ano anterior, incluindo um efeito favorável de US$ 0,11 por ação decorrente de um reembolso de tarifas. A margem bruta da empresa foi de 50,1%, também incluindo um efeito favorável de cerca de 2 pontos percentuais relacionado ao reembolso de tarifas.
Uma subtração simples com base nos valores divulgados dá US$ 2,02 menos US$ 0,11, ou US$ 1,91. Esse valor de US$ 1,91 é apenas um cálculo aritmético que ajuda a entender o efeito do item; não é uma métrica completa de lucro ajustado divulgada separadamente pela empresa e tampouco pode ser usado diretamente para calcular o crescimento anual. A base de comparação do mesmo período do ano anterior, as mudanças no número de ações e outros itens ainda não foram ajustados em conjunto.
Esse é também o passo mais fácil de ignorar numa revisão. Ao ver um crescimento de 29% no EPS, não se deve atribuí-lo integralmente ao volume de vendas dos produtos ou à eficiência operacional. E, ao identificar a contribuição do reembolso, tampouco se deve desconsiderar o crescimento operacional do trimestre como um todo. No mesmo comunicado, a Apple informou receita de US$ 109,4 bilhões, alta de 16% em relação ao ano anterior. A receita e o lucro por ação trazem informações distintas; ao interpretá-los, é preciso separar as mudanças operacionais, os efeitos sobre os custos e os valores por ação, em vez de usar um único número como substituto de toda a análise.
O mesmo vale para a margem bruta. O impacto de cerca de 2 pontos percentuais refere-se a pontos percentuais da margem, não a multiplicar novamente os 50,1% por 2%. Confundir as unidades pode parecer um pequeno erro de cálculo, mas acabar levando a uma avaliação completamente diferente da capacidade de geração de lucro. Mesmo que esse efeito seja descontado de forma aproximada, não se pode concluir que a margem bruta restante será mantida em todos os trimestres futuros.
Nos próximos relatórios, vou observar especialmente se itens favoráveis semelhantes continuam aparecendo, como muda a composição entre produtos e serviços e como a administração explica as pressões sobre os custos. Se os novos resultados forem sustentados principalmente por fatores operacionais, a avaliação de sua sustentabilidade deve ser diferente daquela aplicável a melhorias impulsionadas por itens específicos. Quanto à possibilidade de repetição do reembolso e aos valores futuros, este comunicado histórico não oferece uma resposta que possa ser extrapolada diretamente.
Minha conclusão é que uma boa análise de resultados não se limita a confirmar o crescimento dos números: também precisa explicar de onde ele vem. Primeiro, mantenha os valores reportados; depois, apresente separadamente os itens identificáveis; por fim, aguarde os dados operacionais seguintes para avaliar a sustentabilidade. Este artigo é uma revisão de resultados históricos e não inclui o preço atual das ações, uma conclusão sobre valuation ou previsões de resultados ainda não divulgados.
Fontes: comunicado da Apple sobre o terceiro trimestre do ano fiscal de 2026, publicado em 2026-07-30, com dados até 2026-06-27; verificado em 2026-10-25. A imagem foi elaborada com base nos valores divulgados; US$ 1,91 é um cálculo aritmético, não um EPS ajustado oficial.
Fonte: https://images.apple.com/newsroom/2026/07/apple-reports-third-quarter-results/
85
·
--
Resultados da Microsoft na próxima semana: o aumento do investimento em IA não significa, por si só, que a procura se tenha concretizado
Ao analisar a história da IA da Microsoft, quero sobretudo confirmar como o investimento se transforma em pagamentos dos clientes, em vez de me fixar apenas na dimensão do investimento. Gastar dinheiro na construção de infraestruturas pode indicar que a empresa está a preparar a oferta; a validação do outro lado é os clientes continuarem a utilizar e a pagar pelos serviços. Há um desfasamento temporal entre estas duas coisas, bem como riscos de execução.
A Microsoft anunciou a 7 de outubro que os resultados do primeiro trimestre do ano fiscal de 2027 serão divulgados após o fecho do mercado, na quarta-feira, 28 de outubro, hora local dos EUA. A teleconferência está marcada para as 14h30, hora do Pacífico. Convertendo para o horário de Pequim, tendo em conta o horário de verão em vigor nessa data, será às 05h30 de 29 de outubro. O que podemos confirmar agora é a data e a hora; não é possível antecipar a taxa de crescimento, as despesas de capital ou as orientações da administração numa publicação de resultados ainda não divulgada.
Desta vez, vou restringir a análise à cadeia «investimento–utilização–retorno». Primeiro, o lado da oferta: em que fase estão os novos investimentos — aquisição, construção ou capacidade já operacional? Se a capacidade ainda não entrou em funcionamento, não se deve estabelecer uma correspondência mecânica entre as despesas atuais e as receitas do mesmo período. O aumento do investimento, por si só, não prova que a procura seja insuficiente nem que a comercialização já tenha sido bem-sucedida; é preciso avaliar o calendário de entrada em operação divulgado pela empresa.
Em segundo lugar, o lado da procura. É necessário verificar as receitas efetivas e a explicação da administração sobre a utilização por parte dos clientes, em vez de tratar contratos, encomendas ou compromissos futuros como receitas atuais. Se a empresa divulgar indicadores relevantes, convém primeiro analisar as respetivas definições, o período de reconhecimento e a base de comparação antes de discutir as variações. Um compromisso comercial com duração de vários anos e um serviço prestado ao longo de um trimestre não podem ser avaliados pela mesma medida.
Só em terceiro lugar se deve avaliar o retorno. Mesmo que a utilização aumente, se o custo de prestação dos serviços também subir, o lucro que fica para os acionistas pode não crescer ao mesmo ritmo. A depreciação das infraestruturas, os custos operacionais e a utilização da capacidade devem ser analisados em conjunto com as receitas. Este é um quadro de análise; não estou a afirmar que a Microsoft tenha registado uma determinada variação de custos ou de utilização neste trimestre.
É especialmente importante evitar duas conclusões precipitadas: ver o investimento aumentar e concluir que a procura por IA já está a expandir-se sem limites; ou ver uma despesa de caixa elevada e concluir que o retorno a longo prazo está condenado ao fracasso. O investimento e o retorno ocorrem muitas vezes em períodos diferentes. A verdadeira questão é se os dados futuros conseguirão reduzir gradualmente esse desfasamento, em vez de se usar o resultado de um único trimestre para julgar todo o ciclo.
O mesmo se aplica à avaliação da MSFT. Entre o crescimento operacional e a atratividade da cotação continuam a interpor-se as expectativas já incorporadas pelo mercado e o preço pago. Este artigo não verificou a avaliação atual nem as estimativas consensuais, por isso não afirma que a ação esteja «subavaliada» ou que vá «inevitavelmente superar as expectativas». Após a divulgação dos resultados, o primeiro passo será verificar as evidências de concretização da procura, depois analisar as explicações sobre custos e investimento e, por fim, confirmar se as perspetivas futuras são coerentes. Só quando estas etapas se encaixarem será possível avaliar melhor o retorno comercial do investimento em IA.
Fontes: anúncio oficial da Microsoft sobre a data de divulgação dos resultados (2026-10-07), verificado em 2026-10-24. À exceção do calendário, o texto apresenta uma análise a validar e não inclui resultados ainda não divulgados nem cotações em tempo real; a imagem é meramente ilustrativa.
Fonte: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Resultados da Microsoft na próxima semana: o aumento do investimento em IA não significa, por si só, que a procura se tenha concretizado
Ao analisar a história da IA da Microsoft, quero sobretudo confirmar como o investimento se transforma em pagamentos dos clientes, em vez de me fixar apenas na dimensão do investimento. Gastar dinheiro na construção de infraestruturas pode indicar que a empresa está a preparar a oferta; a validação do outro lado é os clientes continuarem a utilizar e a pagar pelos serviços. Há um desfasamento temporal entre estas duas coisas, bem como riscos de execução.
A Microsoft anunciou a 7 de outubro que os resultados do primeiro trimestre do ano fiscal de 2027 serão divulgados após o fecho do mercado, na quarta-feira, 28 de outubro, hora local dos EUA. A teleconferência está marcada para as 14h30, hora do Pacífico. Convertendo para o horário de Pequim, tendo em conta o horário de verão em vigor nessa data, será às 05h30 de 29 de outubro. O que podemos confirmar agora é a data e a hora; não é possível antecipar a taxa de crescimento, as despesas de capital ou as orientações da administração numa publicação de resultados ainda não divulgada.
Desta vez, vou restringir a análise à cadeia «investimento–utilização–retorno». Primeiro, o lado da oferta: em que fase estão os novos investimentos — aquisição, construção ou capacidade já operacional? Se a capacidade ainda não entrou em funcionamento, não se deve estabelecer uma correspondência mecânica entre as despesas atuais e as receitas do mesmo período. O aumento do investimento, por si só, não prova que a procura seja insuficiente nem que a comercialização já tenha sido bem-sucedida; é preciso avaliar o calendário de entrada em operação divulgado pela empresa.
Em segundo lugar, o lado da procura. É necessário verificar as receitas efetivas e a explicação da administração sobre a utilização por parte dos clientes, em vez de tratar contratos, encomendas ou compromissos futuros como receitas atuais. Se a empresa divulgar indicadores relevantes, convém primeiro analisar as respetivas definições, o período de reconhecimento e a base de comparação antes de discutir as variações. Um compromisso comercial com duração de vários anos e um serviço prestado ao longo de um trimestre não podem ser avaliados pela mesma medida.
Só em terceiro lugar se deve avaliar o retorno. Mesmo que a utilização aumente, se o custo de prestação dos serviços também subir, o lucro que fica para os acionistas pode não crescer ao mesmo ritmo. A depreciação das infraestruturas, os custos operacionais e a utilização da capacidade devem ser analisados em conjunto com as receitas. Este é um quadro de análise; não estou a afirmar que a Microsoft tenha registado uma determinada variação de custos ou de utilização neste trimestre.
É especialmente importante evitar duas conclusões precipitadas: ver o investimento aumentar e concluir que a procura por IA já está a expandir-se sem limites; ou ver uma despesa de caixa elevada e concluir que o retorno a longo prazo está condenado ao fracasso. O investimento e o retorno ocorrem muitas vezes em períodos diferentes. A verdadeira questão é se os dados futuros conseguirão reduzir gradualmente esse desfasamento, em vez de se usar o resultado de um único trimestre para julgar todo o ciclo.
O mesmo se aplica à avaliação da MSFT. Entre o crescimento operacional e a atratividade da cotação continuam a interpor-se as expectativas já incorporadas pelo mercado e o preço pago. Este artigo não verificou a avaliação atual nem as estimativas consensuais, por isso não afirma que a ação esteja «subavaliada» ou que vá «inevitavelmente superar as expectativas». Após a divulgação dos resultados, o primeiro passo será verificar as evidências de concretização da procura, depois analisar as explicações sobre custos e investimento e, por fim, confirmar se as perspetivas futuras são coerentes. Só quando estas etapas se encaixarem será possível avaliar melhor o retorno comercial do investimento em IA.
Fontes: anúncio oficial da Microsoft sobre a data de divulgação dos resultados (2026-10-07), verificado em 2026-10-24. À exceção do calendário, o texto apresenta uma análise a validar e não inclui resultados ainda não divulgados nem cotações em tempo real; a imagem é meramente ilustrativa.
Fonte: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
Ao analisar a história da IA da Microsoft, quero sobretudo confirmar como o investimento se transforma em pagamentos dos clientes, em vez de me fixar apenas na dimensão do investimento. Gastar dinheiro na construção de infraestruturas pode indicar que a empresa está a preparar a oferta; a validação do outro lado é os clientes continuarem a utilizar e a pagar pelos serviços. Há um desfasamento temporal entre estas duas coisas, bem como riscos de execução.
A Microsoft anunciou a 7 de outubro que os resultados do primeiro trimestre do ano fiscal de 2027 serão divulgados após o fecho do mercado, na quarta-feira, 28 de outubro, hora local dos EUA. A teleconferência está marcada para as 14h30, hora do Pacífico. Convertendo para o horário de Pequim, tendo em conta o horário de verão em vigor nessa data, será às 05h30 de 29 de outubro. O que podemos confirmar agora é a data e a hora; não é possível antecipar a taxa de crescimento, as despesas de capital ou as orientações da administração numa publicação de resultados ainda não divulgada.
Desta vez, vou restringir a análise à cadeia «investimento–utilização–retorno». Primeiro, o lado da oferta: em que fase estão os novos investimentos — aquisição, construção ou capacidade já operacional? Se a capacidade ainda não entrou em funcionamento, não se deve estabelecer uma correspondência mecânica entre as despesas atuais e as receitas do mesmo período. O aumento do investimento, por si só, não prova que a procura seja insuficiente nem que a comercialização já tenha sido bem-sucedida; é preciso avaliar o calendário de entrada em operação divulgado pela empresa.
Em segundo lugar, o lado da procura. É necessário verificar as receitas efetivas e a explicação da administração sobre a utilização por parte dos clientes, em vez de tratar contratos, encomendas ou compromissos futuros como receitas atuais. Se a empresa divulgar indicadores relevantes, convém primeiro analisar as respetivas definições, o período de reconhecimento e a base de comparação antes de discutir as variações. Um compromisso comercial com duração de vários anos e um serviço prestado ao longo de um trimestre não podem ser avaliados pela mesma medida.
Só em terceiro lugar se deve avaliar o retorno. Mesmo que a utilização aumente, se o custo de prestação dos serviços também subir, o lucro que fica para os acionistas pode não crescer ao mesmo ritmo. A depreciação das infraestruturas, os custos operacionais e a utilização da capacidade devem ser analisados em conjunto com as receitas. Este é um quadro de análise; não estou a afirmar que a Microsoft tenha registado uma determinada variação de custos ou de utilização neste trimestre.
É especialmente importante evitar duas conclusões precipitadas: ver o investimento aumentar e concluir que a procura por IA já está a expandir-se sem limites; ou ver uma despesa de caixa elevada e concluir que o retorno a longo prazo está condenado ao fracasso. O investimento e o retorno ocorrem muitas vezes em períodos diferentes. A verdadeira questão é se os dados futuros conseguirão reduzir gradualmente esse desfasamento, em vez de se usar o resultado de um único trimestre para julgar todo o ciclo.
O mesmo se aplica à avaliação da MSFT. Entre o crescimento operacional e a atratividade da cotação continuam a interpor-se as expectativas já incorporadas pelo mercado e o preço pago. Este artigo não verificou a avaliação atual nem as estimativas consensuais, por isso não afirma que a ação esteja «subavaliada» ou que vá «inevitavelmente superar as expectativas». Após a divulgação dos resultados, o primeiro passo será verificar as evidências de concretização da procura, depois analisar as explicações sobre custos e investimento e, por fim, confirmar se as perspetivas futuras são coerentes. Só quando estas etapas se encaixarem será possível avaliar melhor o retorno comercial do investimento em IA.
Fontes: anúncio oficial da Microsoft sobre a data de divulgação dos resultados (2026-10-07), verificado em 2026-10-24. À exceção do calendário, o texto apresenta uma análise a validar e não inclui resultados ainda não divulgados nem cotações em tempo real; a imagem é meramente ilustrativa.
Fonte: https://news.microsoft.com/source/2026/10/07/microsoft-announces-quarterly-earnings-release-date-69/
39
·
--
Resultados da Nasdaq: o negócio de índices está forte, mas não confunda ARR com receita trimestral
Ao analisar a Nasdaq (NDAQ), não se deve aplicar diretamente a lógica de alta e queda do Nasdaq Composite. A empresa é uma companhia de capital aberto que opera infraestrutura financeira e serviços relacionados; o desempenho dos índices é outra coisa. Ao examinar este relatório de resultados no fim de semana, o que mais me interessa é saber se o crescimento das diferentes áreas de negócio consegue se sustentar mutuamente.
Nos dados do terceiro trimestre, divulgados em 22 de outubro, a receita líquida da empresa foi de cerca de US$ 1,5 bilhão, alta de 13% em relação ao mesmo período do ano anterior; a receita de tecnologia financeira foi de US$ 529 milhões, alta de 16%; e a receita do negócio de índices foi de US$ 286 milhões, alta de 39%. Em um mesmo trimestre, as diferenças entre as taxas de crescimento das áreas já são bastante evidentes; não é possível resumir tudo com uma única taxa de crescimento geral.
Os 39% do negócio de índices chamam especialmente a atenção, mas uma taxa de crescimento elevada não significa que ele seja a única fonte de crescimento. O forte crescimento sobre uma base menor contribui de forma diferente para a receita final do que o crescimento constante de uma área de maior porte. Na análise, é preciso observar tanto as porcentagens quanto os valores correspondentes; destacar apenas o número mais alto pode levar a superestimar o impacto de uma única área sobre a empresa como um todo.
Outro número que pode causar confusão é o ARR de US$ 3,4 bilhões, ou seja, a métrica de receita recorrente anualizada. A empresa informou que esse indicador cresceu 12% em relação ao ano anterior, ou 14% em termos orgânicos. Ele não usa a mesma base temporal da receita líquida reconhecida no trimestre; muito menos se deve somar diretamente os US$ 3,4 bilhões aos US$ 1,5 bilhão para chegar a uma “receita” maior. Eu trataria o ARR como uma referência complementar para acompanhar a escala dos negócios recorrentes e o confrontaria com as receitas efetivamente realizadas e o desempenho do caixa nos períodos seguintes, em vez de considerar o valor anualizado como dinheiro já recebido.
O crescimento orgânico e o crescimento reportado também devem ser analisados separadamente. A diferença entre as duas métricas nos lembra que a variação geral pode não decorrer inteiramente da expansão dos negócios existentes. Para avaliar a qualidade do crescimento, ainda é preciso consultar as explicações da empresa sobre os ajustes de critérios; não se deve tomar automaticamente o número mais alto como o resultado mais fiel.
Minha avaliação é que este relatório traz evidências concretas de que o crescimento varia entre as áreas: o negócio de índices apresenta forte potencial de crescimento, e a tecnologia financeira também está avançando. Mas entre “crescimento da receita” e “melhora no retorno para os acionistas” ainda há vários fatores a considerar: custos, investimentos e avaliação. Quando a receita se expande, se for preciso aumentar muitas despesas ao mesmo tempo para sustentar o crescimento, o ritmo de conversão em lucro pode ser diferente. Se a expansão dos negócios recorrentes também gerar um fluxo de caixa estável, a avaliação se torna mais sólida.
Daqui em diante, acompanharei três pontos: se o forte crescimento da receita de índices pode continuar; se a receita de tecnologia financeira e os indicadores de recorrência corroboram um ao outro; e quanto da receita adicional se converte em lucro e caixa. Este texto não verificou a cotação atual nem as estimativas consensuais; portanto, não conclui que a NDAQ esteja barata nem a considera um substituto para uma avaliação da direção do Nasdaq Composite.
Fonte: comunicado de resultados da Nasdaq referente ao terceiro trimestre de 2026, publicado em 2026-10-22 e verificado em 2026-10-24. Todos os gráficos mostram as taxas de crescimento reportadas em relação ao terceiro trimestre de 2025. Há sobreposição entre as áreas de negócio, portanto seus valores não devem ser somados; a análise apresenta avaliações condicionais.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Resultados da Nasdaq: o negócio de índices está forte, mas não confunda ARR com receita trimestral
Ao analisar a Nasdaq (NDAQ), não se deve aplicar diretamente a lógica de alta e queda do Nasdaq Composite. A empresa é uma companhia de capital aberto que opera infraestrutura financeira e serviços relacionados; o desempenho dos índices é outra coisa. Ao examinar este relatório de resultados no fim de semana, o que mais me interessa é saber se o crescimento das diferentes áreas de negócio consegue se sustentar mutuamente.
Nos dados do terceiro trimestre, divulgados em 22 de outubro, a receita líquida da empresa foi de cerca de US$ 1,5 bilhão, alta de 13% em relação ao mesmo período do ano anterior; a receita de tecnologia financeira foi de US$ 529 milhões, alta de 16%; e a receita do negócio de índices foi de US$ 286 milhões, alta de 39%. Em um mesmo trimestre, as diferenças entre as taxas de crescimento das áreas já são bastante evidentes; não é possível resumir tudo com uma única taxa de crescimento geral.
Os 39% do negócio de índices chamam especialmente a atenção, mas uma taxa de crescimento elevada não significa que ele seja a única fonte de crescimento. O forte crescimento sobre uma base menor contribui de forma diferente para a receita final do que o crescimento constante de uma área de maior porte. Na análise, é preciso observar tanto as porcentagens quanto os valores correspondentes; destacar apenas o número mais alto pode levar a superestimar o impacto de uma única área sobre a empresa como um todo.
Outro número que pode causar confusão é o ARR de US$ 3,4 bilhões, ou seja, a métrica de receita recorrente anualizada. A empresa informou que esse indicador cresceu 12% em relação ao ano anterior, ou 14% em termos orgânicos. Ele não usa a mesma base temporal da receita líquida reconhecida no trimestre; muito menos se deve somar diretamente os US$ 3,4 bilhões aos US$ 1,5 bilhão para chegar a uma “receita” maior. Eu trataria o ARR como uma referência complementar para acompanhar a escala dos negócios recorrentes e o confrontaria com as receitas efetivamente realizadas e o desempenho do caixa nos períodos seguintes, em vez de considerar o valor anualizado como dinheiro já recebido.
O crescimento orgânico e o crescimento reportado também devem ser analisados separadamente. A diferença entre as duas métricas nos lembra que a variação geral pode não decorrer inteiramente da expansão dos negócios existentes. Para avaliar a qualidade do crescimento, ainda é preciso consultar as explicações da empresa sobre os ajustes de critérios; não se deve tomar automaticamente o número mais alto como o resultado mais fiel.
Minha avaliação é que este relatório traz evidências concretas de que o crescimento varia entre as áreas: o negócio de índices apresenta forte potencial de crescimento, e a tecnologia financeira também está avançando. Mas entre “crescimento da receita” e “melhora no retorno para os acionistas” ainda há vários fatores a considerar: custos, investimentos e avaliação. Quando a receita se expande, se for preciso aumentar muitas despesas ao mesmo tempo para sustentar o crescimento, o ritmo de conversão em lucro pode ser diferente. Se a expansão dos negócios recorrentes também gerar um fluxo de caixa estável, a avaliação se torna mais sólida.
Daqui em diante, acompanharei três pontos: se o forte crescimento da receita de índices pode continuar; se a receita de tecnologia financeira e os indicadores de recorrência corroboram um ao outro; e quanto da receita adicional se converte em lucro e caixa. Este texto não verificou a cotação atual nem as estimativas consensuais; portanto, não conclui que a NDAQ esteja barata nem a considera um substituto para uma avaliação da direção do Nasdaq Composite.
Fonte: comunicado de resultados da Nasdaq referente ao terceiro trimestre de 2026, publicado em 2026-10-22 e verificado em 2026-10-24. Todos os gráficos mostram as taxas de crescimento reportadas em relação ao terceiro trimestre de 2025. Há sobreposição entre as áreas de negócio, portanto seus valores não devem ser somados; a análise apresenta avaliações condicionais.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
Ao analisar a Nasdaq (NDAQ), não se deve aplicar diretamente a lógica de alta e queda do Nasdaq Composite. A empresa é uma companhia de capital aberto que opera infraestrutura financeira e serviços relacionados; o desempenho dos índices é outra coisa. Ao examinar este relatório de resultados no fim de semana, o que mais me interessa é saber se o crescimento das diferentes áreas de negócio consegue se sustentar mutuamente.
Nos dados do terceiro trimestre, divulgados em 22 de outubro, a receita líquida da empresa foi de cerca de US$ 1,5 bilhão, alta de 13% em relação ao mesmo período do ano anterior; a receita de tecnologia financeira foi de US$ 529 milhões, alta de 16%; e a receita do negócio de índices foi de US$ 286 milhões, alta de 39%. Em um mesmo trimestre, as diferenças entre as taxas de crescimento das áreas já são bastante evidentes; não é possível resumir tudo com uma única taxa de crescimento geral.
Os 39% do negócio de índices chamam especialmente a atenção, mas uma taxa de crescimento elevada não significa que ele seja a única fonte de crescimento. O forte crescimento sobre uma base menor contribui de forma diferente para a receita final do que o crescimento constante de uma área de maior porte. Na análise, é preciso observar tanto as porcentagens quanto os valores correspondentes; destacar apenas o número mais alto pode levar a superestimar o impacto de uma única área sobre a empresa como um todo.
Outro número que pode causar confusão é o ARR de US$ 3,4 bilhões, ou seja, a métrica de receita recorrente anualizada. A empresa informou que esse indicador cresceu 12% em relação ao ano anterior, ou 14% em termos orgânicos. Ele não usa a mesma base temporal da receita líquida reconhecida no trimestre; muito menos se deve somar diretamente os US$ 3,4 bilhões aos US$ 1,5 bilhão para chegar a uma “receita” maior. Eu trataria o ARR como uma referência complementar para acompanhar a escala dos negócios recorrentes e o confrontaria com as receitas efetivamente realizadas e o desempenho do caixa nos períodos seguintes, em vez de considerar o valor anualizado como dinheiro já recebido.
O crescimento orgânico e o crescimento reportado também devem ser analisados separadamente. A diferença entre as duas métricas nos lembra que a variação geral pode não decorrer inteiramente da expansão dos negócios existentes. Para avaliar a qualidade do crescimento, ainda é preciso consultar as explicações da empresa sobre os ajustes de critérios; não se deve tomar automaticamente o número mais alto como o resultado mais fiel.
Minha avaliação é que este relatório traz evidências concretas de que o crescimento varia entre as áreas: o negócio de índices apresenta forte potencial de crescimento, e a tecnologia financeira também está avançando. Mas entre “crescimento da receita” e “melhora no retorno para os acionistas” ainda há vários fatores a considerar: custos, investimentos e avaliação. Quando a receita se expande, se for preciso aumentar muitas despesas ao mesmo tempo para sustentar o crescimento, o ritmo de conversão em lucro pode ser diferente. Se a expansão dos negócios recorrentes também gerar um fluxo de caixa estável, a avaliação se torna mais sólida.
Daqui em diante, acompanharei três pontos: se o forte crescimento da receita de índices pode continuar; se a receita de tecnologia financeira e os indicadores de recorrência corroboram um ao outro; e quanto da receita adicional se converte em lucro e caixa. Este texto não verificou a cotação atual nem as estimativas consensuais; portanto, não conclui que a NDAQ esteja barata nem a considera um substituto para uma avaliação da direção do Nasdaq Composite.
Fonte: comunicado de resultados da Nasdaq referente ao terceiro trimestre de 2026, publicado em 2026-10-22 e verificado em 2026-10-24. Todos os gráficos mostram as taxas de crescimento reportadas em relação ao terceiro trimestre de 2025. Há sobreposição entre as áreas de negócio, portanto seus valores não devem ser somados; a análise apresenta avaliações condicionais.
https://ir.nasdaq.com/news-releases/news-release-details/nasdaq-reports-third-quarter-2026-results-strong-execution
65
·
--
Os processos avançados da TSMC representam 79% da receita: isso basta para elevar a avaliação de todo o setor de semicondutores?
Os processos avançados da TSMC são muito fortes, mas, na minha opinião, concluir diretamente que “todas as empresas de semicondutores merecem uma avaliação mais alta” é dar um salto grande demais. Ao analisar a TSMC (TSM), cotada nos EUA, convém separar os resultados que a empresa já apresentou do valor que o mercado está disposto a pagar pelo futuro.
No relatório do terceiro trimestre, divulgado em 15 de outubro, há um conjunto de dados que merece uma análise mais detalhada do que os lucros isoladamente: os processos de 2 nm, 3 nm, 5 nm e 7 nm representaram, respectivamente, 8%, 33%, 28% e 10% da receita de wafers. Os processos de 7 nm e mais avançados somaram 79%. Essa é a composição da receita no trimestre encerrado em 30 de setembro, não um boletim atualizado sobre os pedidos de hoje.
O que significa esse 79%? No mínimo, mostra que os processos avançados já são o núcleo desse negócio e não podem mais ser tratados apenas como uma história de longo prazo. Mas isso não significa que “79% da receita venha da IA”. Os processos referem-se à tecnologia de fabricação; IA refere-se à aplicação final. Não se pode equiparar diretamente as duas coisas.
O erro mais comum aqui é pegar a força de uma empresa em determinada etapa e extrapolá-la por toda a cadeia industrial. Para as empresas de projeto, é preciso observar quanto lucro conseguem reter depois de vender seus produtos; para as empresas de equipamentos, quando os investimentos de capital dos clientes se transformarão em pedidos; e, para as empresas de memória, também é preciso acompanhar a oferta, a demanda e os preços. Todas fazem parte do setor de semicondutores, mas o momento em que seus lucros se concretizam pode não ser o mesmo.
Na minha avaliação, essa composição da receita ajuda a explicar a posição competitiva da própria TSMC, mas, por si só, não é suficiente para provar que as perspectivas de lucro de todo o setor melhoraram. Mesmo no caso da TSM, não basta concluir que quanto maior a participação dos processos avançados, melhor: essa participação é uma fração, e ainda é preciso analisar em conjunto o volume absoluto da receita, os custos de fabricação e o retorno da nova capacidade instalada.
Se o mercado já tiver incorporado expectativas de crescimento muito elevadas, bons resultados não significam automaticamente que a ação ainda tenha o mesmo potencial de valorização. Não verifiquei o preço atual da ação nem as estimativas consensuais; por isso, não vou dizer que este relatório “superou as expectativas”, muito menos concluir, com base nele, se a ação está barata ou cara hoje.
Daqui para a frente, será mais útil verificar se a contribuição dos processos avançados para a receita se mantém nos próximos relatórios, ao mesmo tempo que se acompanham a margem bruta e os investimentos em capacidade. Também será preciso observar se os pedidos e as projeções de resultados das empresas relacionadas de projeto, equipamentos e memória corroboram essa leitura. Só quando essas evidências começarem a se alinhar haverá base para uma avaliação do setor como um todo.
Fontes: comunicado de resultados do terceiro trimestre de 2026 da TSMC, publicado em 2026-10-15, referente ao período encerrado em 2026-09-30; conferido novamente em 2026-10-23. A ilustração foi criada com base nos dados do comunicado; “Outros 21%” é o valor calculado subtraindo do total de 100% as quatro categorias. A análise da cadeia industrial e das avaliações acima não constitui orientação da empresa.
https://pr.tsmc.com/english/news/3346
Conferência com o comunicado em chinês: https://pr.tsmc.com/chinese/news/3346
Os processos avançados da TSMC representam 79% da receita: isso basta para elevar a avaliação de todo o setor de semicondutores?
Os processos avançados da TSMC são muito fortes, mas, na minha opinião, concluir diretamente que “todas as empresas de semicondutores merecem uma avaliação mais alta” é dar um salto grande demais. Ao analisar a TSMC (TSM), cotada nos EUA, convém separar os resultados que a empresa já apresentou do valor que o mercado está disposto a pagar pelo futuro.
No relatório do terceiro trimestre, divulgado em 15 de outubro, há um conjunto de dados que merece uma análise mais detalhada do que os lucros isoladamente: os processos de 2 nm, 3 nm, 5 nm e 7 nm representaram, respectivamente, 8%, 33%, 28% e 10% da receita de wafers. Os processos de 7 nm e mais avançados somaram 79%. Essa é a composição da receita no trimestre encerrado em 30 de setembro, não um boletim atualizado sobre os pedidos de hoje.
O que significa esse 79%? No mínimo, mostra que os processos avançados já são o núcleo desse negócio e não podem mais ser tratados apenas como uma história de longo prazo. Mas isso não significa que “79% da receita venha da IA”. Os processos referem-se à tecnologia de fabricação; IA refere-se à aplicação final. Não se pode equiparar diretamente as duas coisas.
O erro mais comum aqui é pegar a força de uma empresa em determinada etapa e extrapolá-la por toda a cadeia industrial. Para as empresas de projeto, é preciso observar quanto lucro conseguem reter depois de vender seus produtos; para as empresas de equipamentos, quando os investimentos de capital dos clientes se transformarão em pedidos; e, para as empresas de memória, também é preciso acompanhar a oferta, a demanda e os preços. Todas fazem parte do setor de semicondutores, mas o momento em que seus lucros se concretizam pode não ser o mesmo.
Na minha avaliação, essa composição da receita ajuda a explicar a posição competitiva da própria TSMC, mas, por si só, não é suficiente para provar que as perspectivas de lucro de todo o setor melhoraram. Mesmo no caso da TSM, não basta concluir que quanto maior a participação dos processos avançados, melhor: essa participação é uma fração, e ainda é preciso analisar em conjunto o volume absoluto da receita, os custos de fabricação e o retorno da nova capacidade instalada.
Se o mercado já tiver incorporado expectativas de crescimento muito elevadas, bons resultados não significam automaticamente que a ação ainda tenha o mesmo potencial de valorização. Não verifiquei o preço atual da ação nem as estimativas consensuais; por isso, não vou dizer que este relatório “superou as expectativas”, muito menos concluir, com base nele, se a ação está barata ou cara hoje.
Daqui para a frente, será mais útil verificar se a contribuição dos processos avançados para a receita se mantém nos próximos relatórios, ao mesmo tempo que se acompanham a margem bruta e os investimentos em capacidade. Também será preciso observar se os pedidos e as projeções de resultados das empresas relacionadas de projeto, equipamentos e memória corroboram essa leitura. Só quando essas evidências começarem a se alinhar haverá base para uma avaliação do setor como um todo.
Fontes: comunicado de resultados do terceiro trimestre de 2026 da TSMC, publicado em 2026-10-15, referente ao período encerrado em 2026-09-30; conferido novamente em 2026-10-23. A ilustração foi criada com base nos dados do comunicado; “Outros 21%” é o valor calculado subtraindo do total de 100% as quatro categorias. A análise da cadeia industrial e das avaliações acima não constitui orientação da empresa.
https://pr.tsmc.com/english/news/3346
Conferência com o comunicado em chinês: https://pr.tsmc.com/chinese/news/3346
Os processos avançados da TSMC são muito fortes, mas, na minha opinião, concluir diretamente que “todas as empresas de semicondutores merecem uma avaliação mais alta” é dar um salto grande demais. Ao analisar a TSMC (TSM), cotada nos EUA, convém separar os resultados que a empresa já apresentou do valor que o mercado está disposto a pagar pelo futuro.
No relatório do terceiro trimestre, divulgado em 15 de outubro, há um conjunto de dados que merece uma análise mais detalhada do que os lucros isoladamente: os processos de 2 nm, 3 nm, 5 nm e 7 nm representaram, respectivamente, 8%, 33%, 28% e 10% da receita de wafers. Os processos de 7 nm e mais avançados somaram 79%. Essa é a composição da receita no trimestre encerrado em 30 de setembro, não um boletim atualizado sobre os pedidos de hoje.
O que significa esse 79%? No mínimo, mostra que os processos avançados já são o núcleo desse negócio e não podem mais ser tratados apenas como uma história de longo prazo. Mas isso não significa que “79% da receita venha da IA”. Os processos referem-se à tecnologia de fabricação; IA refere-se à aplicação final. Não se pode equiparar diretamente as duas coisas.
O erro mais comum aqui é pegar a força de uma empresa em determinada etapa e extrapolá-la por toda a cadeia industrial. Para as empresas de projeto, é preciso observar quanto lucro conseguem reter depois de vender seus produtos; para as empresas de equipamentos, quando os investimentos de capital dos clientes se transformarão em pedidos; e, para as empresas de memória, também é preciso acompanhar a oferta, a demanda e os preços. Todas fazem parte do setor de semicondutores, mas o momento em que seus lucros se concretizam pode não ser o mesmo.
Na minha avaliação, essa composição da receita ajuda a explicar a posição competitiva da própria TSMC, mas, por si só, não é suficiente para provar que as perspectivas de lucro de todo o setor melhoraram. Mesmo no caso da TSM, não basta concluir que quanto maior a participação dos processos avançados, melhor: essa participação é uma fração, e ainda é preciso analisar em conjunto o volume absoluto da receita, os custos de fabricação e o retorno da nova capacidade instalada.
Se o mercado já tiver incorporado expectativas de crescimento muito elevadas, bons resultados não significam automaticamente que a ação ainda tenha o mesmo potencial de valorização. Não verifiquei o preço atual da ação nem as estimativas consensuais; por isso, não vou dizer que este relatório “superou as expectativas”, muito menos concluir, com base nele, se a ação está barata ou cara hoje.
Daqui para a frente, será mais útil verificar se a contribuição dos processos avançados para a receita se mantém nos próximos relatórios, ao mesmo tempo que se acompanham a margem bruta e os investimentos em capacidade. Também será preciso observar se os pedidos e as projeções de resultados das empresas relacionadas de projeto, equipamentos e memória corroboram essa leitura. Só quando essas evidências começarem a se alinhar haverá base para uma avaliação do setor como um todo.
Fontes: comunicado de resultados do terceiro trimestre de 2026 da TSMC, publicado em 2026-10-15, referente ao período encerrado em 2026-09-30; conferido novamente em 2026-10-23. A ilustração foi criada com base nos dados do comunicado; “Outros 21%” é o valor calculado subtraindo do total de 100% as quatro categorias. A análise da cadeia industrial e das avaliações acima não constitui orientação da empresa.
https://pr.tsmc.com/english/news/3346
Conferência com o comunicado em chinês: https://pr.tsmc.com/chinese/news/3346
1
34
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
NvidiaBeatsEstimatesWith$130BQ4Outlook
41,133 visualizações
250 discutindo
Nvidia supera expectativas com receita de US$ 115,8 bilhões, prevê US$ 130 bilhões e acrescenta US$ 150 bilhões à recompra de ações
Binance News
·71 curtidas
·48.2k visualizações
AnthropicIPOPriceCouldExceed$80
43,995 visualizações
219 discutindo
RussiaCentralBankAddsAlfaBankToCryptoExchangeRegister
1,844 visualizações
32 discutindo