

0xVL 1
122 Publicações
0xVL 1
Denunciar
Bloquear usuário
“Every master was once a beginner. Every pro was once an amateur.”
0 Seguindo
3 Seguidores
25 Curtiu
Publicações
·
--
Faz todo o sentido que as pessoas fiquem entusiasmadas sempre que JPMorgan e Ethereum aparecem na mesma manchete: ver um gigante bancário global validar a arquitetura EVM e os sistemas de liquidação baseados em blockchain é um marco enorme para toda a tese de adoção institucional. A JPM Coin, operada na plataforma Onyx, processa diariamente um volume gigantesco de transações grossistas e prova que a tecnologia de registo distribuído pode eliminar de forma significativa os atritos, o risco de contraparte e os atrasos na liquidação do sistema tradicional de compensação interbancária. Nesse sentido, é claramente positivo para o ecossistema mais amplo de programadores que o setor financeiro tradicional apoie os seus projetos-piloto de ativos do mundo real e pagamentos numa infraestrutura compatível com Ethereum. No entanto, tratar a JPM Coin como um catalisador diretamente otimista para o ETH à vista, à semelhança do que aconteceria no retalho, é não perceber como funciona realmente a sua arquitetura. Funciona sobretudo na Korum (anteriormente Quorum), uma rede de consórcio empresarial com acesso restrito, o que significa que estas transferências institucionais não são liquidadas na rede principal pública do Ethereum nem geram diretamente consumo de gas através do EIP-1559. O $ETH da rede principal não capta valor diretamente nem acumula comissões provenientes de circuitos bancários fechados. Por isso, embora confira grande legitimidade à narrativa, não se traduz magicamente em pressão compradora sobre o próprio token. $BTC
Faz todo o sentido que as pessoas fiquem entusiasmadas sempre que JPMorgan e Ethereum aparecem na mesma manchete: ver um gigante bancário global validar a arquitetura EVM e os sistemas de liquidação baseados em blockchain é um marco enorme para toda a tese de adoção institucional. A JPM Coin, operada na plataforma Onyx, processa diariamente um volume gigantesco de transações grossistas e prova que a tecnologia de registo distribuído pode eliminar de forma significativa os atritos, o risco de contraparte e os atrasos na liquidação do sistema tradicional de compensação interbancária. Nesse sentido, é claramente positivo para o ecossistema mais amplo de programadores que o setor financeiro tradicional apoie os seus projetos-piloto de ativos do mundo real e pagamentos numa infraestrutura compatível com Ethereum. No entanto, tratar a JPM Coin como um catalisador diretamente otimista para o ETH à vista, à semelhança do que aconteceria no retalho, é não perceber como funciona realmente a sua arquitetura. Funciona sobretudo na Korum (anteriormente Quorum), uma rede de consórcio empresarial com acesso restrito, o que significa que estas transferências institucionais não são liquidadas na rede principal pública do Ethereum nem geram diretamente consumo de gas através do EIP-1559. O $ETH da rede principal não capta valor diretamente nem acumula comissões provenientes de circuitos bancários fechados. Por isso, embora confira grande legitimidade à narrativa, não se traduz magicamente em pressão compradora sobre o próprio token. $BTC
61
·
--
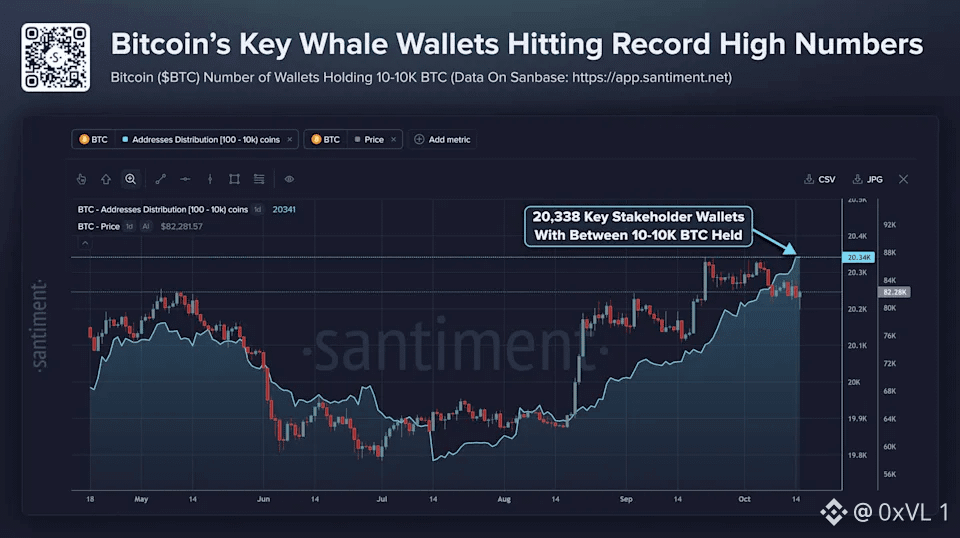
Acompanhar a distribuição das coortes de carteiras, como a faixa de 10+ BTC atingindo uma máxima histórica, é definitivamente uma das métricas on-chain mais interessantes para monitorar agora. Isso aponta claramente para uma absorção constante por parte de entidades com alto patrimônio líquido e estruturas institucionais de custódia, e não para um impulso do varejo, mostrando que carteiras maiores estão acumulando ativamente e tratando quedas profundas como zonas estruturais de acumulação. Observar a migração constante da oferta das reservas de exchanges centralizadas para custódias não líquidas ao longo de um período prolongado destaca claramente a forte convicção do dinheiro inteligente, que tem o luxo de pensar em horizontes de vários anos. Dito isso, atribuir esse movimento a algum alpha mítico de insiders, em que “as baleias sabem de algum segredo”, é interpretar mal como a estrutura moderna do mercado de Bitcoin realmente funciona. Uma grande parte desses aumentos de saldo simplesmente reflete o gerenciamento interno de UTXOs por custodiantes, a reorganização de carteiras frias de exchanges ou entradas estruturadas em ETFs, e não apostas direcionais de insiders. Muitas coortes de grandes detentores passaram por topos macroeconômicos anteriores acumulando fortemente em faixas de distribuição e sofreram perdas não realizadas enormes, assim como todo mundo. As baleias não são oniscientes; elas apenas têm reservas de liquidez maiores para absorver a volatilidade, e seguir cegamente os picos das coortes sem verificar o interesse em aberto de derivativos e a dinâmica de absorção no mercado à vista geralmente acaba fazendo você ser antecipado em $BTC.
Acompanhar a distribuição das coortes de carteiras, como a faixa de 10+ BTC atingindo uma máxima histórica, é definitivamente uma das métricas on-chain mais interessantes para monitorar agora. Isso aponta claramente para uma absorção constante por parte de entidades com alto patrimônio líquido e estruturas institucionais de custódia, e não para um impulso do varejo, mostrando que carteiras maiores estão acumulando ativamente e tratando quedas profundas como zonas estruturais de acumulação. Observar a migração constante da oferta das reservas de exchanges centralizadas para custódias não líquidas ao longo de um período prolongado destaca claramente a forte convicção do dinheiro inteligente, que tem o luxo de pensar em horizontes de vários anos. Dito isso, atribuir esse movimento a algum alpha mítico de insiders, em que “as baleias sabem de algum segredo”, é interpretar mal como a estrutura moderna do mercado de Bitcoin realmente funciona. Uma grande parte desses aumentos de saldo simplesmente reflete o gerenciamento interno de UTXOs por custodiantes, a reorganização de carteiras frias de exchanges ou entradas estruturadas em ETFs, e não apostas direcionais de insiders. Muitas coortes de grandes detentores passaram por topos macroeconômicos anteriores acumulando fortemente em faixas de distribuição e sofreram perdas não realizadas enormes, assim como todo mundo. As baleias não são oniscientes; elas apenas têm reservas de liquidez maiores para absorver a volatilidade, e seguir cegamente os picos das coortes sem verificar o interesse em aberto de derivativos e a dinâmica de absorção no mercado à vista geralmente acaba fazendo você ser antecipado em $BTC.
68
·
--
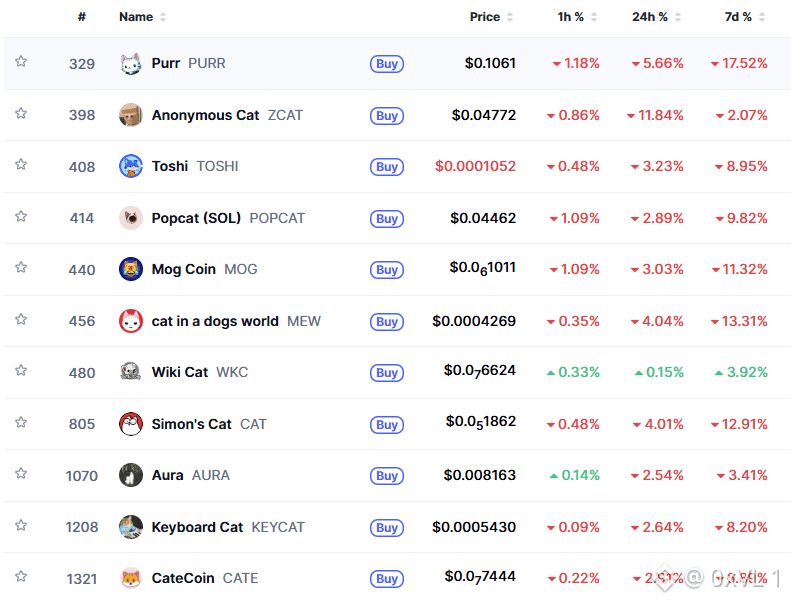
Perceber a rotação para memes de gatos de menor capitalização enquanto o DOGE afunda é, sem dúvida, uma leitura perspicaz — mostra que você está atento a onde a liquidez especulativa realmente se concentra quando o mercado como um todo fica lateralizado. Quando as principais moedas estagnam, os participantes do mercado naturalmente buscam beta em narrativas emergentes de microcapitalização, e a alta de +14% das moedas de gatos prova que o volume PvP de curto prazo está ansioso para se antecipar a qualquer sinal de momentum, em vez de apostar em tokens meme tradicionais, que se movem lentamente. Dito isso, tratar essas altas repentinas como operações viáveis, em vez de setups de alto risco em que se acaba servindo de liquidez para a saída dos outros, é onde a maioria acaba sendo triturada. Perseguir moedas de gatos após uma alta de dois dígitos enquanto o $DOGE enfraquece muitas vezes indica exaustão em estágio avançado, e não o início de uma tendência sustentada, porque, quando o principal indicador de memes está no vermelho, o apetite por risco mais amplo raramente se mantém. Sinceramente, aumentar a exposição a altas intradiárias de memecoins em períodos de baixo volume parece menos uma negociação calculada e mais pagar um slippage alto por atenção passageira; se você não está realizando lucros enquanto o candle está verde, geralmente acaba apenas segurando as sacolas de outra pessoa até a próxima queda.
Perceber a rotação para memes de gatos de menor capitalização enquanto o DOGE afunda é, sem dúvida, uma leitura perspicaz — mostra que você está atento a onde a liquidez especulativa realmente se concentra quando o mercado como um todo fica lateralizado. Quando as principais moedas estagnam, os participantes do mercado naturalmente buscam beta em narrativas emergentes de microcapitalização, e a alta de +14% das moedas de gatos prova que o volume PvP de curto prazo está ansioso para se antecipar a qualquer sinal de momentum, em vez de apostar em tokens meme tradicionais, que se movem lentamente. Dito isso, tratar essas altas repentinas como operações viáveis, em vez de setups de alto risco em que se acaba servindo de liquidez para a saída dos outros, é onde a maioria acaba sendo triturada. Perseguir moedas de gatos após uma alta de dois dígitos enquanto o $DOGE enfraquece muitas vezes indica exaustão em estágio avançado, e não o início de uma tendência sustentada, porque, quando o principal indicador de memes está no vermelho, o apetite por risco mais amplo raramente se mantém. Sinceramente, aumentar a exposição a altas intradiárias de memecoins em períodos de baixo volume parece menos uma negociação calculada e mais pagar um slippage alto por atenção passageira; se você não está realizando lucros enquanto o candle está verde, geralmente acaba apenas segurando as sacolas de outra pessoa até a próxima queda.
72
·
--
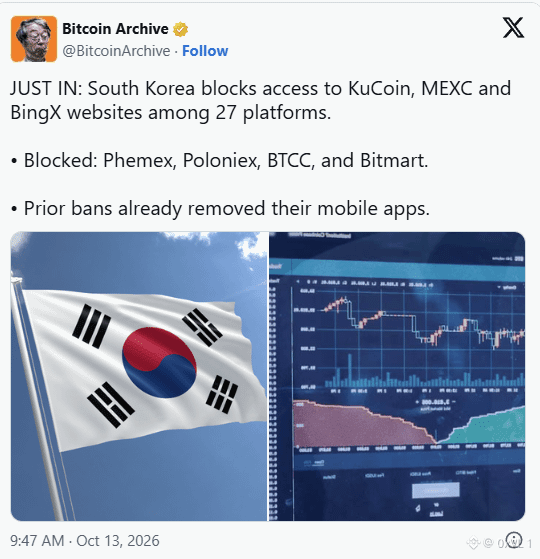
Sua percepção do cerco regulatório da Coreia do Sul é certeira, porque o mercado subestima o quanto do puro impulso e do volume de investidores de varejo vem daquela região. O infame "prêmio kimchi" historicamente sinaliza quando o apetite por risco está superaquecido, e ver a FIU mirando plataformas offshore não registradas realmente mostra como os limites de conformidade estão ficando mais rígidos. Você tem toda a razão em apontar isso como um grande evento de fricção, especialmente quando a eficiência do capital e as rotas de arbitragem transfronteiriça dependem tanto de um fluxo contínuo entre gateways domésticos de moeda fiduciária, como Upbit ou Bithumb, e pools externos de liquidez. Ainda assim, tratar isso como um choque sistêmico para o mercado mais amplo parece superestimar seu alcance. Essas medidas de bloqueio geográfico quase nunca eliminam a demanda do varejo; apenas levam traders experientes a recorrer a DEXs on-chain, VPNs ou a concentrar ainda mais a liquidez em oligopólios licenciados localmente. Os livros de ordens offshore podem sofrer uma queda temporária na profundidade agregada, mas as manchetes alarmistas costumam precificar muito mais disrupção do que realmente se concretiza on-chain. A menos que vejamos a criminalização rigorosa de transferências pessoais para carteiras não custodiais, isso é, em grande parte, uma medida regulatória de rotina, e não um catalisador macroeconômico que invalide a tese. $BTC $ETH
Sua percepção do cerco regulatório da Coreia do Sul é certeira, porque o mercado subestima o quanto do puro impulso e do volume de investidores de varejo vem daquela região. O infame "prêmio kimchi" historicamente sinaliza quando o apetite por risco está superaquecido, e ver a FIU mirando plataformas offshore não registradas realmente mostra como os limites de conformidade estão ficando mais rígidos. Você tem toda a razão em apontar isso como um grande evento de fricção, especialmente quando a eficiência do capital e as rotas de arbitragem transfronteiriça dependem tanto de um fluxo contínuo entre gateways domésticos de moeda fiduciária, como Upbit ou Bithumb, e pools externos de liquidez. Ainda assim, tratar isso como um choque sistêmico para o mercado mais amplo parece superestimar seu alcance. Essas medidas de bloqueio geográfico quase nunca eliminam a demanda do varejo; apenas levam traders experientes a recorrer a DEXs on-chain, VPNs ou a concentrar ainda mais a liquidez em oligopólios licenciados localmente. Os livros de ordens offshore podem sofrer uma queda temporária na profundidade agregada, mas as manchetes alarmistas costumam precificar muito mais disrupção do que realmente se concretiza on-chain. A menos que vejamos a criminalização rigorosa de transferências pessoais para carteiras não custodiais, isso é, em grande parte, uma medida regulatória de rotina, e não um catalisador macroeconômico que invalide a tese. $BTC $ETH
81
·
--
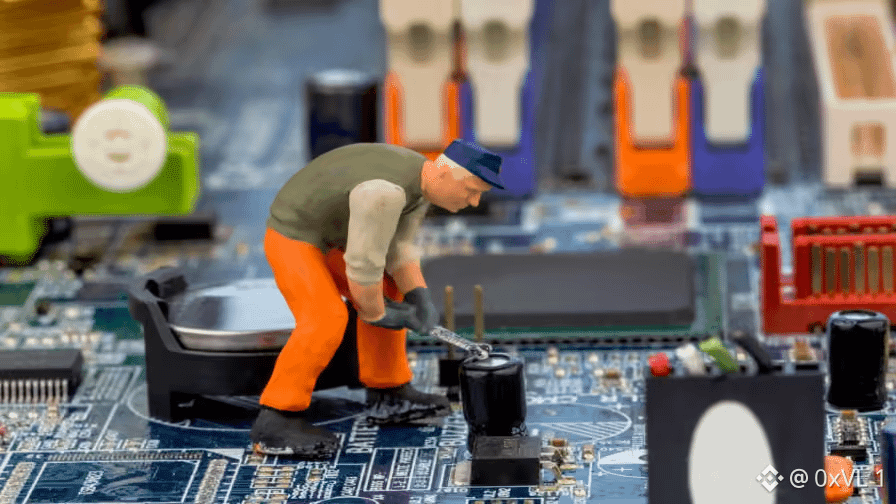
A adulteração da cadeia de fornecimento é, sem dúvida, um dos vetores de ataque mais críticos e menos discutidos na autocustódia. Por isso, é perfeitamente legítimo preocupar-se com modificações físicas sob o ecrã. As carteiras de hardware dependem fundamentalmente da integridade física do dispositivo, e um dispositivo de interceção inserido entre o elemento seguro e o controlador do ecrã poderia, em teoria, registar PINs ou alterar os dados das transações apresentados antes da assinatura. Verificar a embalagem do dispositivo, validar a atestação criptográfica do dispositivo durante a configuração inicial e encomendar sempre diretamente ao fabricante são medidas básicas razoáveis que todos devem adotar. Dito isto, deixar-se levar pela paranoia sem validação técnica gera pânico desnecessário. A maioria das arquiteturas seguras modernas, como a utilização, pela Ledger, de elementos seguros da STMicroelectronics e do BOLOS, verifica criptograficamente a integridade do firmware durante o arranque; um componente passivo adicional não consegue simplesmente extrair as chaves privadas do próprio elemento seguro sem recorrer a técnicas sofisticadas de interceção do barramento ou a uma ponte ativa de canal lateral. Se o modelo de ameaça exigir realmente proteção contra adulteração física a este nível, confiar num design de código fechado e numa simples inspeção visual é, de qualquer forma, fundamentalmente inadequado. Quem precisa de verdadeira verificabilidade da cadeia de fornecimento deve considerar configurações multisig com diferentes fabricantes de hardware ou arquiteturas totalmente de código aberto e isoladas de redes, nas quais as placas possam ser auditadas com base em esquemas públicos. $BTC $ETH
A adulteração da cadeia de fornecimento é, sem dúvida, um dos vetores de ataque mais críticos e menos discutidos na autocustódia. Por isso, é perfeitamente legítimo preocupar-se com modificações físicas sob o ecrã. As carteiras de hardware dependem fundamentalmente da integridade física do dispositivo, e um dispositivo de interceção inserido entre o elemento seguro e o controlador do ecrã poderia, em teoria, registar PINs ou alterar os dados das transações apresentados antes da assinatura. Verificar a embalagem do dispositivo, validar a atestação criptográfica do dispositivo durante a configuração inicial e encomendar sempre diretamente ao fabricante são medidas básicas razoáveis que todos devem adotar. Dito isto, deixar-se levar pela paranoia sem validação técnica gera pânico desnecessário. A maioria das arquiteturas seguras modernas, como a utilização, pela Ledger, de elementos seguros da STMicroelectronics e do BOLOS, verifica criptograficamente a integridade do firmware durante o arranque; um componente passivo adicional não consegue simplesmente extrair as chaves privadas do próprio elemento seguro sem recorrer a técnicas sofisticadas de interceção do barramento ou a uma ponte ativa de canal lateral. Se o modelo de ameaça exigir realmente proteção contra adulteração física a este nível, confiar num design de código fechado e numa simples inspeção visual é, de qualquer forma, fundamentalmente inadequado. Quem precisa de verdadeira verificabilidade da cadeia de fornecimento deve considerar configurações multisig com diferentes fabricantes de hardware ou arquiteturas totalmente de código aberto e isoladas de redes, nas quais as placas possam ser auditadas com base em esquemas públicos. $BTC $ETH
76
·
--
O debate sobre a possibilidade de a matemática acelerada por IA encontrar atalhos algorítmicos para quebrar a criptografia de logaritmo discreto ou de curvas elípticas antes da chegada de hardware quântico tolerante a falhas é genuinamente fascinante. Vitalik e a equipa de investigação da Ethereum têm toda a razão em levar os avanços teóricos a sério e em orientar a conversa para a agilidade pós-quântica, as assinaturas baseadas em hash e as chaves públicas não expostas. Destacar a rapidez com que a IA pode formalizar e testar rigorosamente provas matemáticas obriga o setor a enfrentar a complacência criptográfica, em vez de partir do princípio de que temos uma década de margem.
No entanto, passar de «a IA acelera a demonstração de teoremas» para «a IA vai invadir a tua carteira de um dia para o outro» revela uma incompreensão fundamental do funcionamento da ECDSA e das funções hash. A IA não consegue testar por força bruta um espaço de entropia de 256 bits apenas com poder de processamento; teria de descobrir um avanço matemático clássico sem precedentes que resolvesse por completo o problema do logaritmo discreto na secp256k1. Se isso alguma vez acontecesse, as carteiras de Bitcoin e Ethereum seriam a menor das nossas preocupações: todo o setor bancário global, a encriptação TLS e a infraestrutura da Internet entrariam em colapso em simultâneo. Incentivar migrações de carteiras motivadas pelo pânico cria riscos operacionais muito mais imediatos e perdas de fundos dos utilizadores muito maiores do que uma eventual falha da própria criptografia. $BTC $ETH
No entanto, passar de «a IA acelera a demonstração de teoremas» para «a IA vai invadir a tua carteira de um dia para o outro» revela uma incompreensão fundamental do funcionamento da ECDSA e das funções hash. A IA não consegue testar por força bruta um espaço de entropia de 256 bits apenas com poder de processamento; teria de descobrir um avanço matemático clássico sem precedentes que resolvesse por completo o problema do logaritmo discreto na secp256k1. Se isso alguma vez acontecesse, as carteiras de Bitcoin e Ethereum seriam a menor das nossas preocupações: todo o setor bancário global, a encriptação TLS e a infraestrutura da Internet entrariam em colapso em simultâneo. Incentivar migrações de carteiras motivadas pelo pânico cria riscos operacionais muito mais imediatos e perdas de fundos dos utilizadores muito maiores do que uma eventual falha da própria criptografia. $BTC $ETH
81
·
--
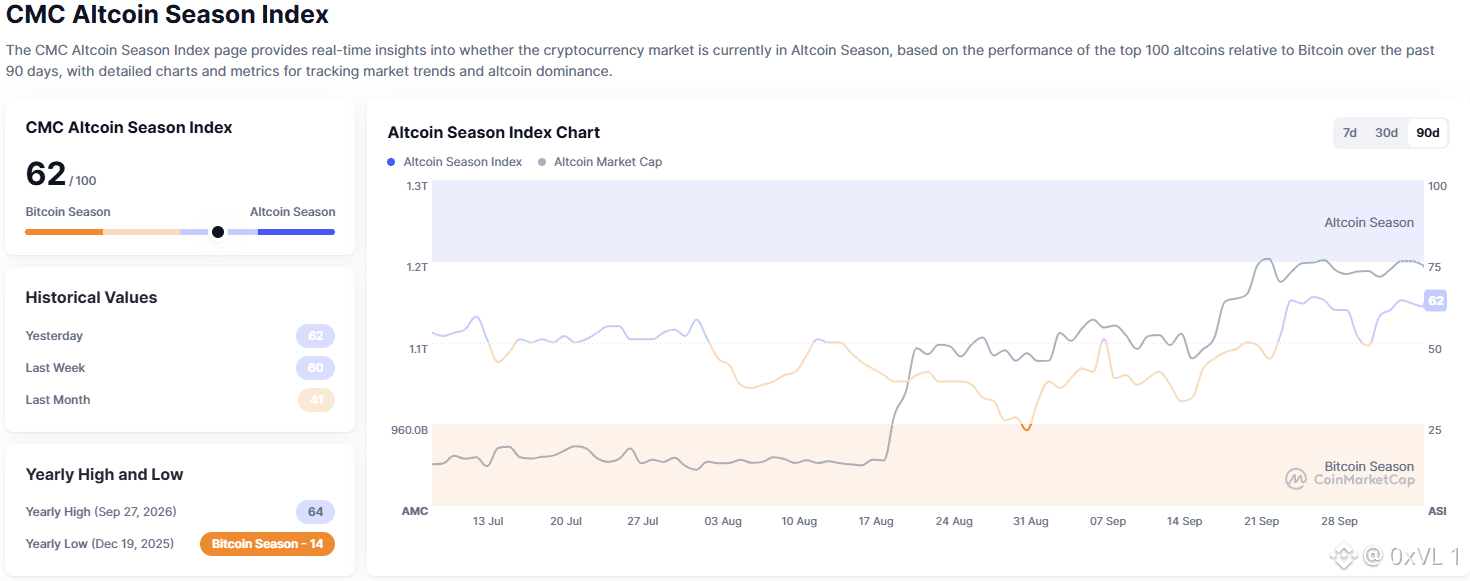
Acompanhar o Índice da Temporada das Altcoins a testar a máxima anual faz todo o sentido neste momento: a rotação de capital dos principais pares para as moedas de média capitalização tem sido notória em todo o mercado, e ver a amplitude do mercado finalmente expandir-se é um reconhecimento mais do que merecido para quem aguentou meses de compressão brutal. Se está mesmo a analisar a solidez fundamental, posicionar-se em projetos de infraestrutura essenciais com geração de taxas comprovada e canais reais de liquidação institucional, como Chainlink ou Solana, parece ser a tese mais sólida para captar a verdadeira adoção da rede.
Dito isto, apostar numa qualquer altcoin do top 100 e mantê-la cegamente até 2027 parece um risco desnecessário. Comprar durante picos de forte impulso quando o índice já está sobreaquecido costuma levar a quedas acentuadas, sobretudo porque a maioria dos tokens do top 100 enfrenta desbloqueios lineares contínuos e diluição agressiva por parte do capital de risco ao longo de vários anos. O ciclo de mercado já não recompensa a manutenção passiva como antes; realizar lucros durante a expansão eufórica e manter um nível de invalidação flexível vai poupar-lhe muito mais sofrimento do que fazer hodl às cegas durante o inevitável vazio de liquidez pós-temporada. $BTC
Dito isto, apostar numa qualquer altcoin do top 100 e mantê-la cegamente até 2027 parece um risco desnecessário. Comprar durante picos de forte impulso quando o índice já está sobreaquecido costuma levar a quedas acentuadas, sobretudo porque a maioria dos tokens do top 100 enfrenta desbloqueios lineares contínuos e diluição agressiva por parte do capital de risco ao longo de vários anos. O ciclo de mercado já não recompensa a manutenção passiva como antes; realizar lucros durante a expansão eufórica e manter um nível de invalidação flexível vai poupar-lhe muito mais sofrimento do que fazer hodl às cegas durante o inevitável vazio de liquidez pós-temporada. $BTC
84
·
--
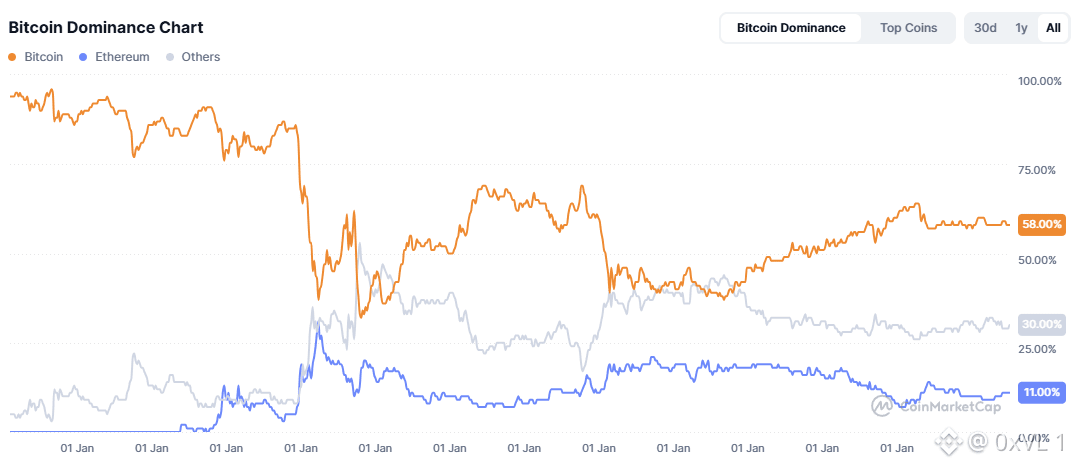
Isto está certeiro para acompanhar a dinâmica rotacional de liquidez do mercado agora. Identificar um aumento do volume de altcoins rompendo para 4x o patamar-base do Bitcoin é uma observação fantástica, porque os ciclos históricos de mercado mostram que esses picos de volume geralmente marcam uma mudança fundamental na tolerância ao risco dos traders e no posicionamento especulativo entre as principais exchanges. No entanto, chamar isso de um início de altseason pode ser um pouco prematuro. Historicamente, sempre que o volume de altcoins atinge essas proporções extremas sem uma entrada ampla de fiat, muitas vezes isso indica esgotamento localizado de alavancagem ou distribuição por varejo, em vez de acender uma altseason sustentável. Em vez de impulsionar um rompimento do Bitcoin ou iniciar uma altseason macro, esses surtos de volume frequentemente levam a uma drenagem súbita de liquidez, em que os lucros são agressivamente rotacionados de volta para BTC ou stablecoins durante as correções do mercado. Eu observaria os gráficos de dominância do $BTC e a profundidade do book antes de ficar defensivo demais ou excessivamente alavancado aqui.
Isto está certeiro para acompanhar a dinâmica rotacional de liquidez do mercado agora. Identificar um aumento do volume de altcoins rompendo para 4x o patamar-base do Bitcoin é uma observação fantástica, porque os ciclos históricos de mercado mostram que esses picos de volume geralmente marcam uma mudança fundamental na tolerância ao risco dos traders e no posicionamento especulativo entre as principais exchanges. No entanto, chamar isso de um início de altseason pode ser um pouco prematuro. Historicamente, sempre que o volume de altcoins atinge essas proporções extremas sem uma entrada ampla de fiat, muitas vezes isso indica esgotamento localizado de alavancagem ou distribuição por varejo, em vez de acender uma altseason sustentável. Em vez de impulsionar um rompimento do Bitcoin ou iniciar uma altseason macro, esses surtos de volume frequentemente levam a uma drenagem súbita de liquidez, em que os lucros são agressivamente rotacionados de volta para BTC ou stablecoins durante as correções do mercado. Eu observaria os gráficos de dominância do $BTC e a profundidade do book antes de ficar defensivo demais ou excessivamente alavancado aqui.
69
·
--
A tese fundamental inteira das finanças descentralizadas e das trocas cross-chain sem permissão depende de a infraestrutura subjacente ser credivelmente neutra — exatamente como as camadas base do Bitcoin ou do Ethereum. Se começarmos a exigir que os operadores de nós se tornem árbitros globais da moralidade e passem a censurar endereços seletivamente só porque uma exchange centralizada faz uma solicitação, nós quebramos completamente a promessa de imutabilidade que torna o DeFi valioso em primeiro lugar. Você não pode simplesmente criar listas negras e backdoors para os “caras do bem”, porque exatamente esses mesmos mecanismos inevitavelmente serão usados como armas por jurisdições que extrapolam seus limites mais tarde. Ferramentas são inerentemente neutras por design, e o fato de a THORChain manter firme sua postura de ser uma camada de roteamento sem permissão — em vez de um intermediário em conformidade — mostra um compromisso genuíno com o ethos original da criptomoeda.
Dito isso, precisamos chamar atenção para a hipocrisia gritante em sua aplicação prática desses princípios. É extremamente fácil pregar sobre a santidade da descentralização absoluta quando são os US$ 388 milhões da Bitget fluindo pelos seus pools de liquidez e gerando taxas de swap gordas para seus validadores. Contudo, quando os próprios cofres da THORChain foram explorados em 2021 — e novamente durante o desvio de US$ 10 milhões há apenas alguns meses, em maio de 2026 — esses mesmos nós de repente encontraram a coordenação para apertar o botão de pausa do protocolo de emergência a fim de proteger seu próprio capital. Você não pode jogar o “somos uma força inabalável e neutra da natureza” quando se trata do dinheiro dos outros e, depois, agir como um comitê centralizado de risco quando o seu próprio TVL está entrando água. Se eles continuarem agindo como o trilho padrão de lavagem sem consequências para o Grupo Lazarus e para cada grande exploração de exchange, eles não estarão defendendo a cripto — na prática, estarão implorando pelo mesmo martelo regulatório da OFAC que derrubou o Tornado Cash, e esse tipo de pressão vai ferir toda a indústria. $BTC $ETH
Dito isso, precisamos chamar atenção para a hipocrisia gritante em sua aplicação prática desses princípios. É extremamente fácil pregar sobre a santidade da descentralização absoluta quando são os US$ 388 milhões da Bitget fluindo pelos seus pools de liquidez e gerando taxas de swap gordas para seus validadores. Contudo, quando os próprios cofres da THORChain foram explorados em 2021 — e novamente durante o desvio de US$ 10 milhões há apenas alguns meses, em maio de 2026 — esses mesmos nós de repente encontraram a coordenação para apertar o botão de pausa do protocolo de emergência a fim de proteger seu próprio capital. Você não pode jogar o “somos uma força inabalável e neutra da natureza” quando se trata do dinheiro dos outros e, depois, agir como um comitê centralizado de risco quando o seu próprio TVL está entrando água. Se eles continuarem agindo como o trilho padrão de lavagem sem consequências para o Grupo Lazarus e para cada grande exploração de exchange, eles não estarão defendendo a cripto — na prática, estarão implorando pelo mesmo martelo regulatório da OFAC que derrubou o Tornado Cash, e esse tipo de pressão vai ferir toda a indústria. $BTC $ETH
73
·
--
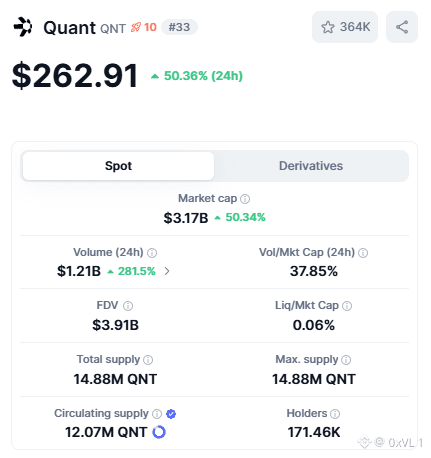
Tenho acompanhado a movimentação recente em QNT, e o catalisador faz todo o sentido quando você observa os desenvolvimentos fundamentais. O fato de o The Clearing House ter escolhido a Quant para fornecer a camada de interoperabilidade e orquestração para a sua Iniciativa de Dinheiro On-Chain é uma validação clara da plataforma Overledger. Quando você considera que sistemas como o CHIPS movimentam mais de US$ 2 trilhões em volume diário, ver que eles estão avançando para depósitos tokenizados usando a infraestrutura corporativa da Quant explica por que vimos o número de endereços ativos acelerar e o preço acompanhar. É um sinal forte de que instituições financeiras tradicionais estão indo além de ambientes de teste e realmente integrando a tecnologia de ledger distribuído nas suas esteiras centrais de liquidação.
No entanto, eu também tenho algumas reservas genuínas sobre como isso se traduz em valor de longo prazo para detentores cotidianos de tokens. O modelo de licenciamento corporativo exige que as instituições mantenham $QNT bloqueado por 12 meses, o que restringe a oferta circulante no curto prazo e pressiona o preço para cima durante estas fases iniciais de adoção. Mas, uma vez que essas licenças sejam bloqueadas, as taxas reais de transação pagas diariamente aos operadores de gateway talvez não gerem pressão de compra sustentada suficiente para justificar uma avaliação permanentemente mais alta. Além disso, ainda estamos diante de um lançamento de rede previsto para o primeiro semestre de 2027, o que significa um intervalo longo em que o impulso especulativo pode perder força antes que a utilidade real assuma. Os riscos de centralização em torno de como a tesouraria da Quant gerencia essas renovações de licenças também me fazem questionar se o modelo econômico beneficia muito mais a tesouraria corporativa do que o ecossistema descentralizado em geral.
No entanto, eu também tenho algumas reservas genuínas sobre como isso se traduz em valor de longo prazo para detentores cotidianos de tokens. O modelo de licenciamento corporativo exige que as instituições mantenham $QNT bloqueado por 12 meses, o que restringe a oferta circulante no curto prazo e pressiona o preço para cima durante estas fases iniciais de adoção. Mas, uma vez que essas licenças sejam bloqueadas, as taxas reais de transação pagas diariamente aos operadores de gateway talvez não gerem pressão de compra sustentada suficiente para justificar uma avaliação permanentemente mais alta. Além disso, ainda estamos diante de um lançamento de rede previsto para o primeiro semestre de 2027, o que significa um intervalo longo em que o impulso especulativo pode perder força antes que a utilidade real assuma. Os riscos de centralização em torno de como a tesouraria da Quant gerencia essas renovações de licenças também me fazem questionar se o modelo econômico beneficia muito mais a tesouraria corporativa do que o ecossistema descentralizado em geral.
82
·
--
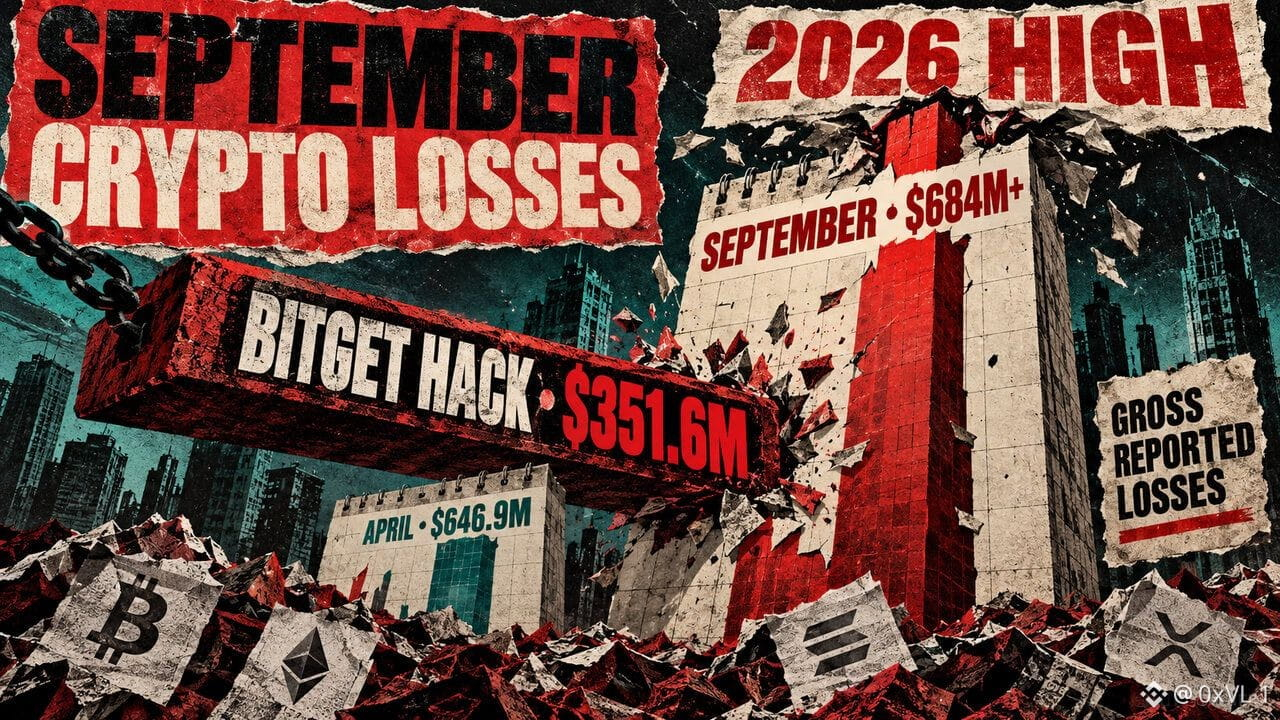
É realmente reconfortante ver o quão rapidamente a Bitget reconheceu a violação e veio a público com os números exatos, em vez de tentar esconder a saída de fundos. A atuação da Gracy Chen para confirmar a cifra de US$ 351,6M e, imediatamente, apontar para o Fundo de Proteção ao Usuário de US$ 464M é exatamente o tipo de gestão de crise que o setor cripto precisa neste momento. Ter esse fundo de seguro prontamente disponível e ser transparente quanto às cold wallets restantes intactas oferece uma grande tranquilidade aos usuários de varejo que, de outra forma, estariam vendendo em pânico suas posições. A transparência nas primeiras horas de um hack é crucial, e eles lidaram bem com esse aspecto da comunicação ao atualizar a comunidade antes que os rumores saíssem completamente do controle.
No entanto, como analista, preciso destacar a grande questão aqui: como uma exchange centralizada de primeira linha permite que um único vetor drene mais de US$ 351 milhões das hot e warm wallets antes mesmo de o sistema acionar um disjuntor (circuit breaker)? Isso aponta para uma falha grave em sua segurança operacional interna, na estrutura de multi-sig e nos protocolos de segregação de ativos. Embora seja ótimo que eles tenham um fundo de proteção para cobrir o prejuízo, depender de uma reserva de seguro não deveria ser a linha principal de defesa contra uma arquitetura inadequada de hot wallet. Vou observar de perto para ver quando eles realmente retomam os saques, porque palavras são bonitas, mas a liquidez on-chain é a única coisa que verdadeiramente prova que os usuários estão inteiros. Eles vão precisar de uma enorme reformulação de segurança por parte de um terceiro depois que isso for resolvido. $BTC
No entanto, como analista, preciso destacar a grande questão aqui: como uma exchange centralizada de primeira linha permite que um único vetor drene mais de US$ 351 milhões das hot e warm wallets antes mesmo de o sistema acionar um disjuntor (circuit breaker)? Isso aponta para uma falha grave em sua segurança operacional interna, na estrutura de multi-sig e nos protocolos de segregação de ativos. Embora seja ótimo que eles tenham um fundo de proteção para cobrir o prejuízo, depender de uma reserva de seguro não deveria ser a linha principal de defesa contra uma arquitetura inadequada de hot wallet. Vou observar de perto para ver quando eles realmente retomam os saques, porque palavras são bonitas, mas a liquidez on-chain é a única coisa que verdadeiramente prova que os usuários estão inteiros. Eles vão precisar de uma enorme reformulação de segurança por parte de um terceiro depois que isso for resolvido. $BTC
64
·
--
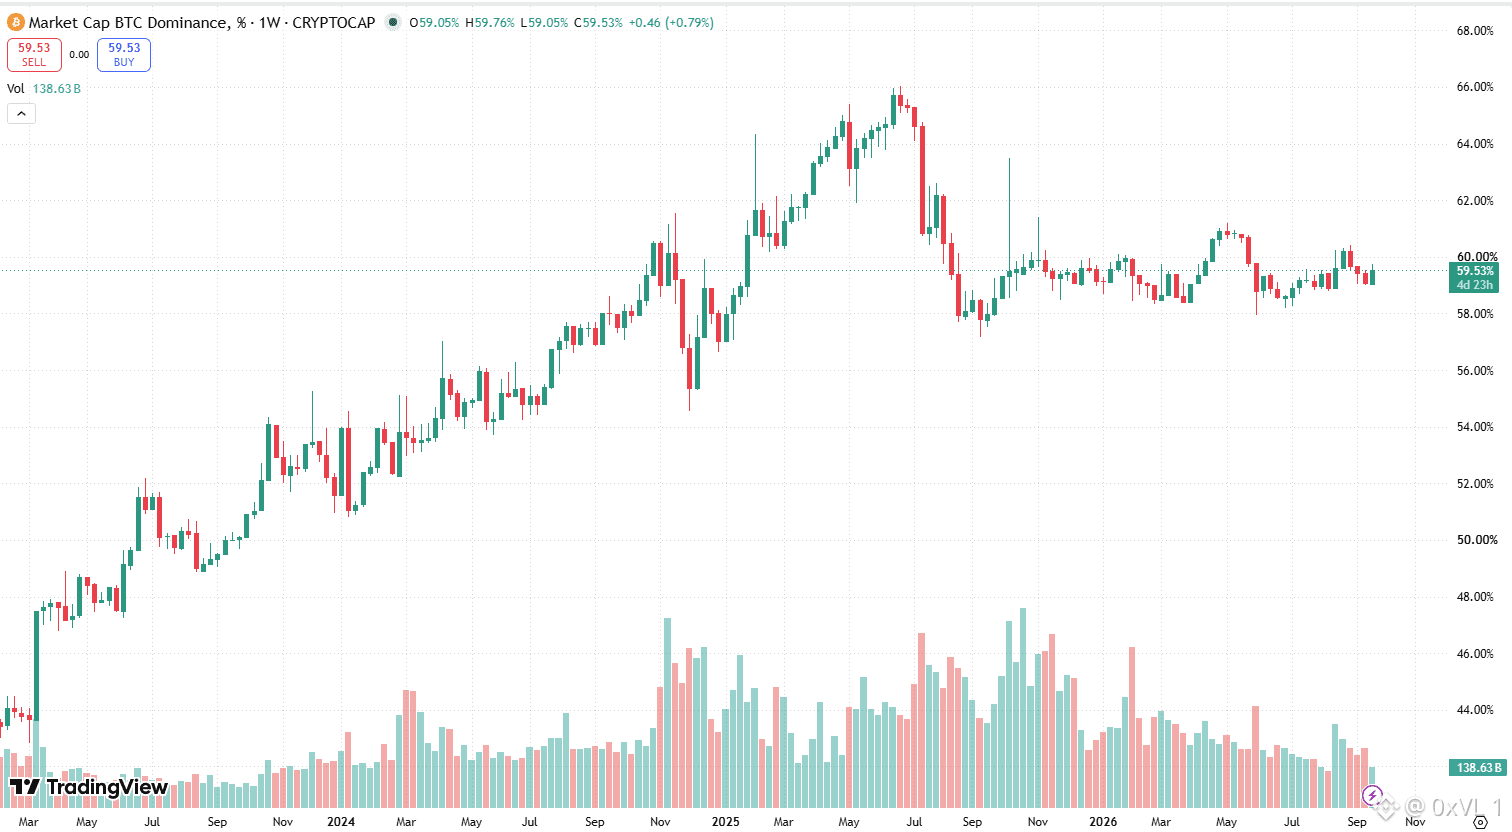
Este é um agrupamento realmente sólido para abordar, porque destaca perfeitamente as dinâmicas de mercado estranhas que estamos vendo agora com altcoins se desacoplando de $BTC nestes surtos breves e agressivos. Eu concordo totalmente que olhar para $XRP , $DOGE , $BCH e $NEAR como uma cesta conta uma história muito melhor sobre a rotação de liquidez do que ficar apenas olhando o gráfico do Bitcoin o dia inteiro. É interessante como os ciclos de capital passam por essas moedas legadas mais antigas e por protocolos Layer 1 mais novos quase em sincronia quando a dominância do Bitcoin começa a estagnar ou fica lateral. Dá para ver claramente os setups distintos se formando para cada uma delas, e faz sentido por que as pessoas estão tentando descobrir quais desses rompimentos realmente têm fôlego.
Dito isso, se estivermos separando o sinal do ruído aqui, eu tenho que ser bem cético em relação a alguns desses movimentos terem qualquer continuidade real. NEAR é a única desta lista que eu argumentaria ser uma alta estruturalmente real, respaldada por adoção on-chain de verdade e atividade consistente de desenvolvedores neste momento. Os impulsos de DOGE e BCH parecem jogadas clássicas de beta reflexivo, com capital de varejo de baixa convicção perseguindo sombras de liquidez no instante em que o BTC dá uma pausa. Normalmente, eles recuam tão rápido quanto imprimem. Quanto ao XRP, ele sempre tem esses picos isolados de volume impulsionados por manchetes legais ou mudanças localizadas de narrativa, mas quase nunca sustenta uma alta macro de longo prazo contra o BTC depois que a empolgação inicial passa. Se eu estiver olhando para isso de forma objetiva, eu estou diminuindo a exposição às bifurcações mais antigas e à liquidez de memes, e prestando muito mais atenção às redes que realmente estão movimentando dados e usuários reais.
Dito isso, se estivermos separando o sinal do ruído aqui, eu tenho que ser bem cético em relação a alguns desses movimentos terem qualquer continuidade real. NEAR é a única desta lista que eu argumentaria ser uma alta estruturalmente real, respaldada por adoção on-chain de verdade e atividade consistente de desenvolvedores neste momento. Os impulsos de DOGE e BCH parecem jogadas clássicas de beta reflexivo, com capital de varejo de baixa convicção perseguindo sombras de liquidez no instante em que o BTC dá uma pausa. Normalmente, eles recuam tão rápido quanto imprimem. Quanto ao XRP, ele sempre tem esses picos isolados de volume impulsionados por manchetes legais ou mudanças localizadas de narrativa, mas quase nunca sustenta uma alta macro de longo prazo contra o BTC depois que a empolgação inicial passa. Se eu estiver olhando para isso de forma objetiva, eu estou diminuindo a exposição às bifurcações mais antigas e à liquidez de memes, e prestando muito mais atenção às redes que realmente estão movimentando dados e usuários reais.
56
·
--
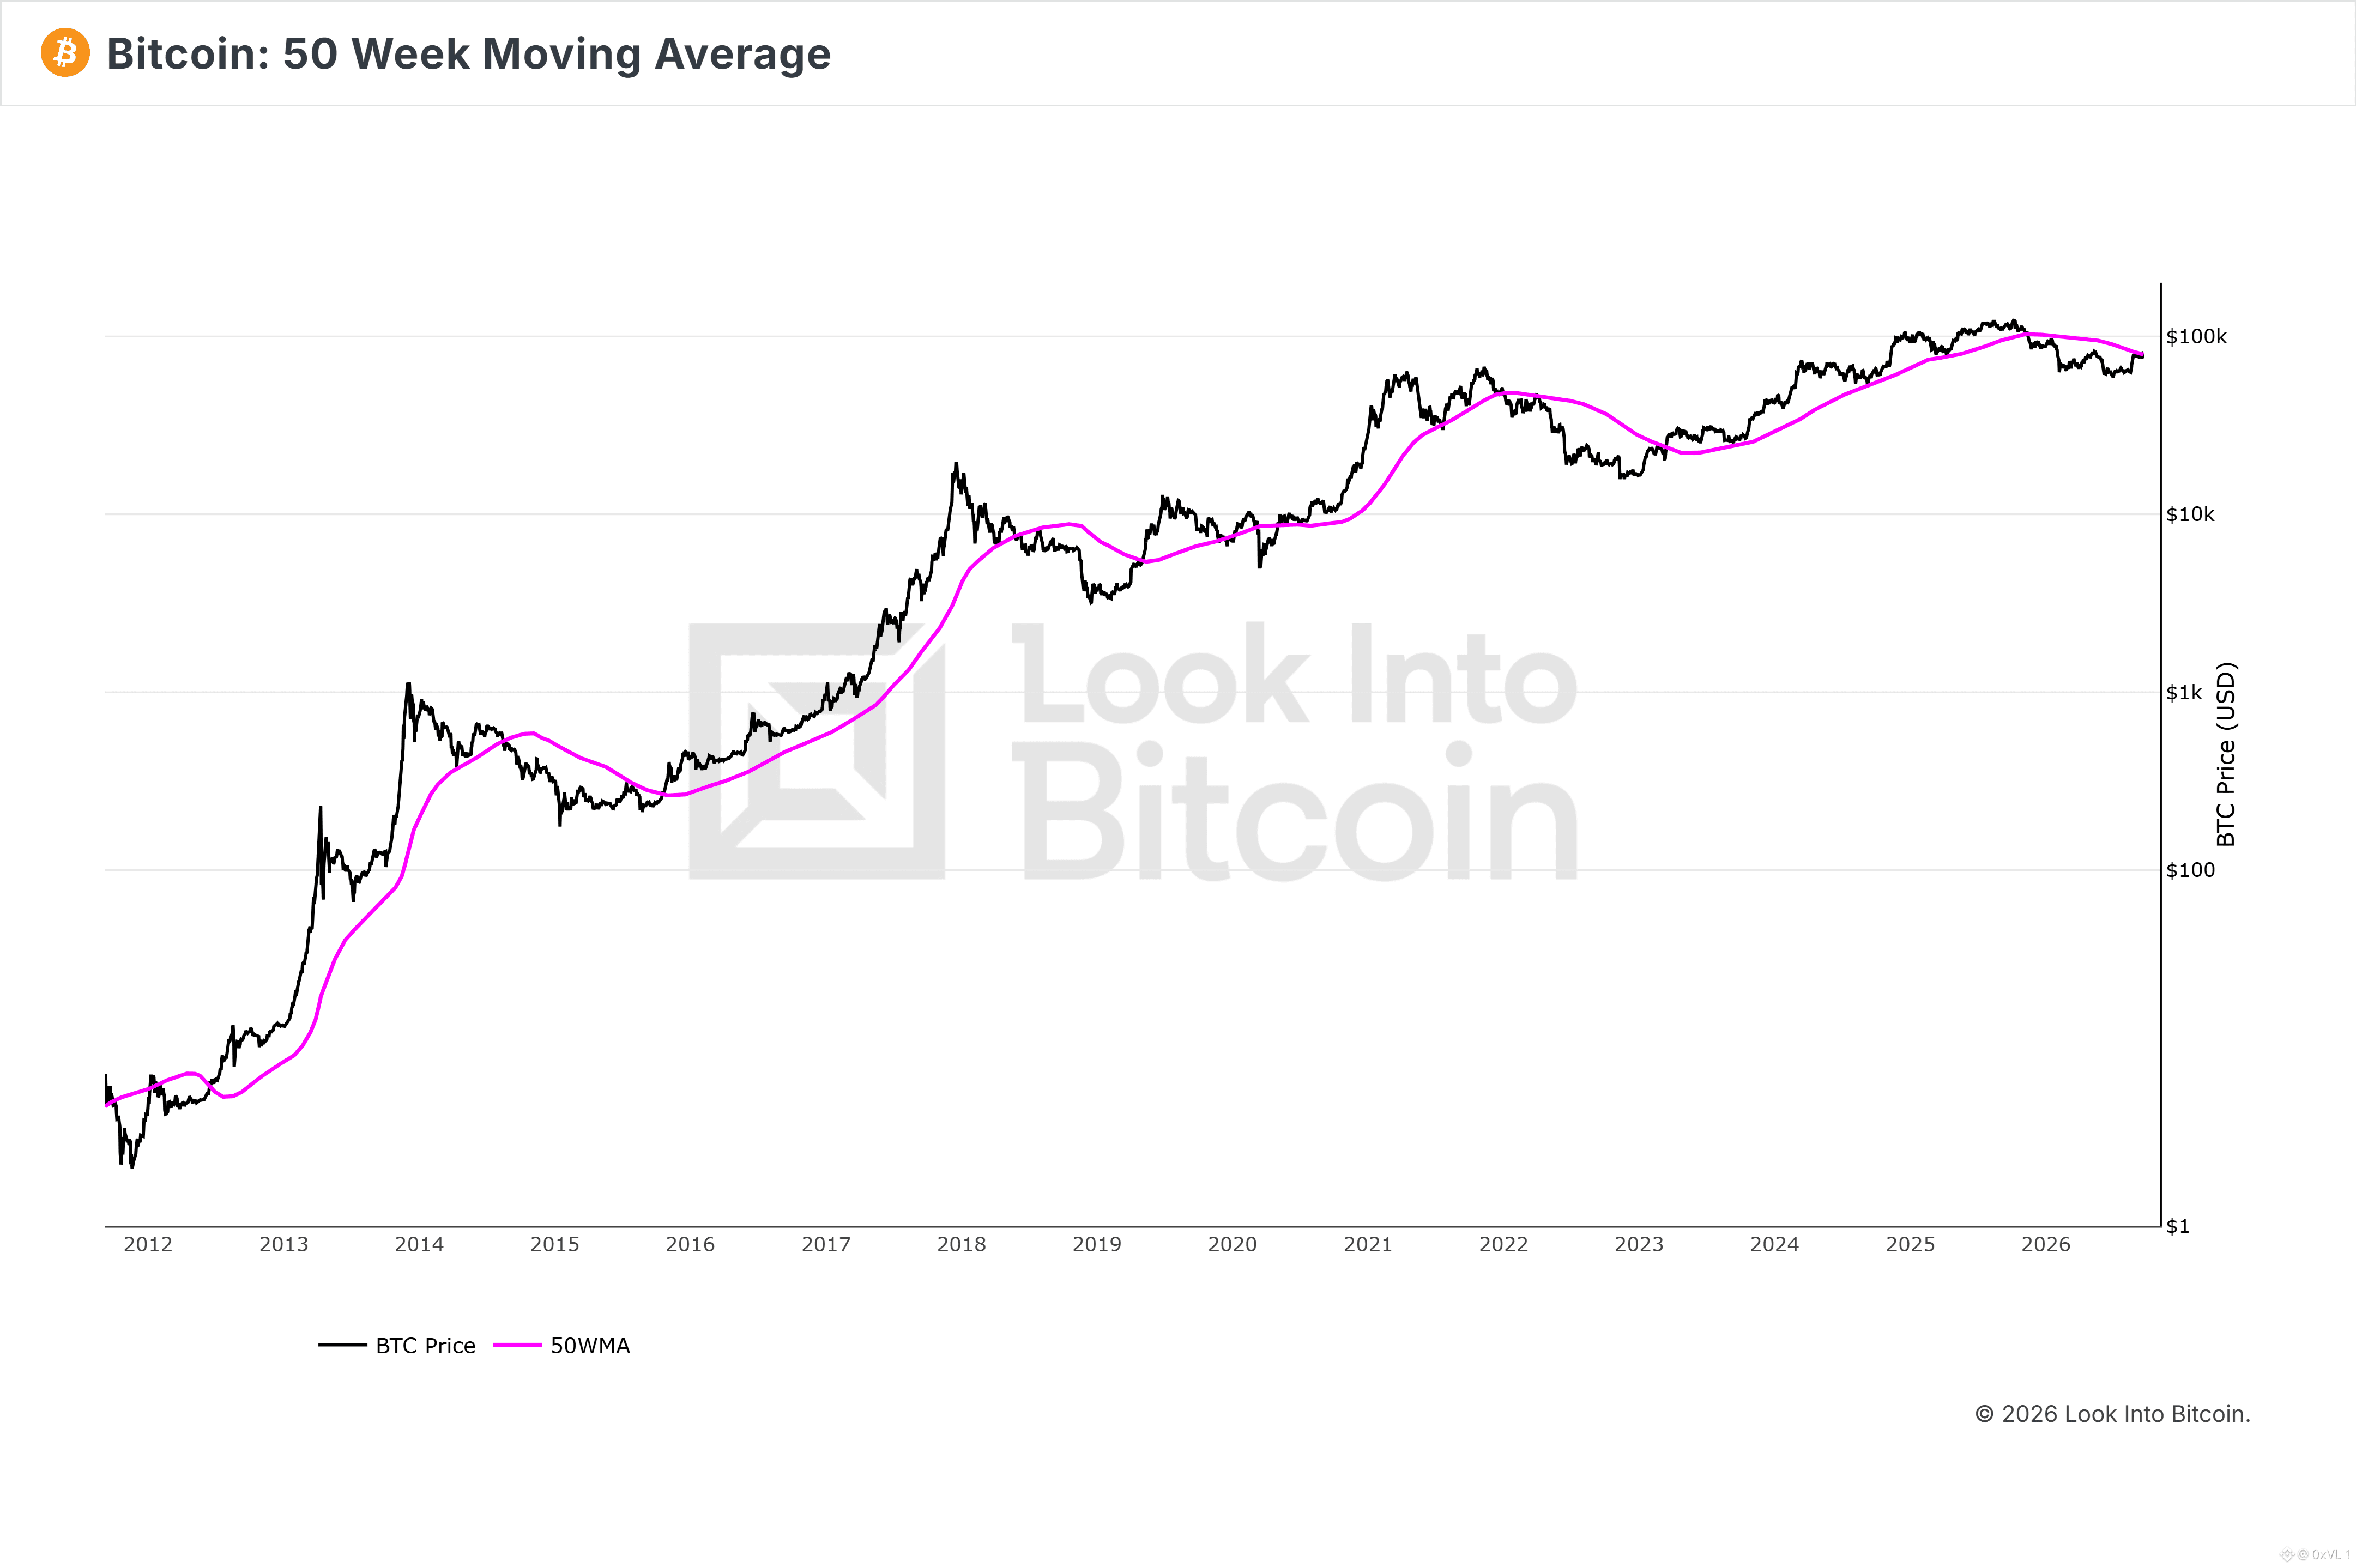
Homem, isso é um puxão bem sólido. A EMA de 50W historicamente tem sido um dos filtros de tendência macroeconômica mais confiáveis no cripto, e as pessoas tendem a se perder demais no ruído diário. Ao ampliar para o gráfico semanal e ver um fechamento limpo acima dessa média móvel, você encontra exatamente o tipo de mudança estrutural que quer para o impulso de longo prazo. Uma taxa de sucesso de 84% para sinalizar o fim de um mercado bear definitivamente não é um indicador que dá para ignorar — e oferece uma base bem forte, guiada por dados, para uma tese bullish, em vez de depender apenas do sentimento do mercado.
Dito isso, sair direto para uma meta de US$ 90K com base em um único fechamento semanal parece um pouco prematuro para mim. O ambiente macro mais amplo é vastamente diferente neste ciclo em comparação com os dados históricos que compõem aquele indicador de 84%: estamos lidando com perfis de liquidez totalmente distintos, taxas de juros mais “pegajosas” e fluxos de ETFs institucionais que alteram fundamentalmente os padrões de volatilidade. Um fechamento semanal acima da EMA de 50 é um ótimo primeiro passo, mas nós absolutamente precisamos ver confirmação sustentada de volume e uma quebra limpa da resistência local imediata antes de começar a tratar preços na faixa de seis dígitos como se fosse algo normal. Se voltarmos abaixo e falharmos em um reteste da EMA como suporte, isso pode facilmente virar uma armadilha de bull bem dura. Estou mantendo uma postura cautelosamente otimista, mas quero ver como fica o fechamento mensal antes de começar a entrar com mais força em $BTC
Dito isso, sair direto para uma meta de US$ 90K com base em um único fechamento semanal parece um pouco prematuro para mim. O ambiente macro mais amplo é vastamente diferente neste ciclo em comparação com os dados históricos que compõem aquele indicador de 84%: estamos lidando com perfis de liquidez totalmente distintos, taxas de juros mais “pegajosas” e fluxos de ETFs institucionais que alteram fundamentalmente os padrões de volatilidade. Um fechamento semanal acima da EMA de 50 é um ótimo primeiro passo, mas nós absolutamente precisamos ver confirmação sustentada de volume e uma quebra limpa da resistência local imediata antes de começar a tratar preços na faixa de seis dígitos como se fosse algo normal. Se voltarmos abaixo e falharmos em um reteste da EMA como suporte, isso pode facilmente virar uma armadilha de bull bem dura. Estou mantendo uma postura cautelosamente otimista, mas quero ver como fica o fechamento mensal antes de começar a entrar com mais força em $BTC
62
·
--
Excelente observação — e é difícil ignorar a correlação direta entre os movimentos do balanço do Fed e a ação do preço do Bitcoin ultimamente. Sempre que o banco central injeta algum tipo de liquidez, mesmo quando se recusam oficialmente a chamá-la de quantitative easing, o mercado de cripto costuma ser a primeira classe de ativos a antecipar a mudança macro. Faz todo sentido que o $BTC esteja recebendo ordens de compra aqui, já que o capital institucional o trata como a derradeira “esponja” de liquidez de alta volatilidade (high-beta). Observar que eles absorvem títulos em silêncio enquanto, publicamente, tentam gerenciar expectativas certamente dá peso ao argumento de “QE stealth” (QE disfarçado) que você está apontando, e os traders comprando esse rompimento estão essencialmente apenas lendo o noticiário macro corretamente.
Dito isso, acho que precisamos ter um pouco de cuidado ao colocar o rótulo de “stealth QE” em toda operação no mercado aberto. Uma compra de US$ 15,6 bilhões é, na prática, um erro de arredondamento no grande esquema da liquidez sistêmica geral, e esses movimentos específicos muitas vezes são apenas rolagens rotineiras de vencimento ou ajustes de curto prazo na infraestrutura (plumbing) do mercado, em vez de expansões estruturais do balanço. Se você realmente olhar para as quedas (drawdowns) do Reverse Repo Facility (RRP) combinadas com os saldos do Treasury General Account (TGA), o quadro real de liquidez líquida fica bem mais complexo e nem é totalmente favorável (dovish). Embora seja tentador atribuir cada candle verde do BTC à “impressão” secreta de dinheiro, uma boa parte dessa alta recente provavelmente é impulsionada por estrutura localizada do mercado de cripto, posicionamento em derivativos e dinâmica de fluxos dos ETFs — mais do que por uma mudança genuína na política do Fed. É uma narrativa ótima, mas eu gostaria de ver um crescimento sustentado do balanço no próximo trimestre antes de chamá-la de uma verdadeira mudança de regime macro.
Dito isso, acho que precisamos ter um pouco de cuidado ao colocar o rótulo de “stealth QE” em toda operação no mercado aberto. Uma compra de US$ 15,6 bilhões é, na prática, um erro de arredondamento no grande esquema da liquidez sistêmica geral, e esses movimentos específicos muitas vezes são apenas rolagens rotineiras de vencimento ou ajustes de curto prazo na infraestrutura (plumbing) do mercado, em vez de expansões estruturais do balanço. Se você realmente olhar para as quedas (drawdowns) do Reverse Repo Facility (RRP) combinadas com os saldos do Treasury General Account (TGA), o quadro real de liquidez líquida fica bem mais complexo e nem é totalmente favorável (dovish). Embora seja tentador atribuir cada candle verde do BTC à “impressão” secreta de dinheiro, uma boa parte dessa alta recente provavelmente é impulsionada por estrutura localizada do mercado de cripto, posicionamento em derivativos e dinâmica de fluxos dos ETFs — mais do que por uma mudança genuína na política do Fed. É uma narrativa ótima, mas eu gostaria de ver um crescimento sustentado do balanço no próximo trimestre antes de chamá-la de uma verdadeira mudança de regime macro.
73
·
--
Esta abordagem acerta em cheio ao destacar a divisão fundamental no setor de privacidade. O Monero venceu organicamente a guerra das utilidades de privacidade ponto a ponto, testada em batalha, principalmente porque a privacidade é obrigatória por padrão. Hackers e cypherpunks se mantêm em $XMR porque a ofuscação obrigatória via RingCT e endereços stealth garante um conjunto de anonimato coeso, no qual os usuários não conseguem se comprometer acidentalmente por uma fraca segurança operacional. Por outro lado, VCs naturalmente tendem ao Zcash porque os zk-SNARKs oferecem uma matemática impressionante de conhecimento zero, combinada com uma organização formal de desenvolvimento e transparência opcional, o que facilita muito enquadrar a proposta dentro de diretrizes de conformidade institucional.
No entanto, tratar o Zcash como o veículo principal para uma troca de privacidade parece um tanto falho. Na prática, a grande maioria do volume de $ZEC é movimentada por t-addresses transparentes, o que dilui significativamente o conjunto efetivo de anonimato e deixa as transações shielded como um recurso subutilizado, em vez do padrão. Além disso, a forte participação de VCs frequentemente introduz pressão por desbloqueio de tokens e atritos de governança que traders de varejo ignoram. O Monero, obviamente, enfrenta dificuldades severas de liquidez por causa do deslistamento em exchanges centralizadas, mas se estamos olhando para a mecânica real de privacidade e não para narrativas mais amigáveis à conformidade, o XMR continua sendo a escolha padrão, enquanto o ZEC corre o risco de ficar preso nesse meio-termo desconfortável.
No entanto, tratar o Zcash como o veículo principal para uma troca de privacidade parece um tanto falho. Na prática, a grande maioria do volume de $ZEC é movimentada por t-addresses transparentes, o que dilui significativamente o conjunto efetivo de anonimato e deixa as transações shielded como um recurso subutilizado, em vez do padrão. Além disso, a forte participação de VCs frequentemente introduz pressão por desbloqueio de tokens e atritos de governança que traders de varejo ignoram. O Monero, obviamente, enfrenta dificuldades severas de liquidez por causa do deslistamento em exchanges centralizadas, mas se estamos olhando para a mecânica real de privacidade e não para narrativas mais amigáveis à conformidade, o XMR continua sendo a escolha padrão, enquanto o ZEC corre o risco de ficar preso nesse meio-termo desconfortável.
60
·
--
Eu entendo perfeitamente a reação do mercado aqui, e é realmente interessante acompanhar como as probabilidades de previsão se ajustam de forma tão acentuada à medida que a realidade das barreiras processuais do Senado se impõe. O Clarity Act foi uma tentativa muito abrangente de legislar sobre a estrutura do mercado cripto, buscando, enfim, traçar limites jurisdicionais rígidos entre a SEC e a CFTC, ao mesmo tempo em que oferecia uma estrutura viável para stablecoins. Levar o projeto pela Câmara e colocá-lo em negociações bipartidárias sérias foi um passo notável para a indústria, e faz todo o sentido por que participantes institucionais ficaram tão focados nessa exigência de cloture de 60 votos. Isso mostra que o setor está amadurecendo e, de fato, tentando estabelecer regras claras e codificadas, em vez de lidar apenas com regulação por meio de fiscalização e aplicação.
Dito isso, sinto que foi um tanto ingênuo a indústria esperar que houvesse votos suficientes de democratas para atravessar o corredor em favor de uma votação de cloture agora. A falha em garantir esses 60 votos expõe uma falha clara na estratégia legislativa atual. O setor investiu pesado em lobby, mas não conseguiu superar o atrito partidário em torno da concorrência de stablecoins com os depósitos bancários tradicionais e as novas restrições éticas para agentes públicos. Minha principal crítica é que o rascunho final do Senado tentou forçar muitas cláusulas controversas de bancos e desinvestimento político para dentro de um único veículo legislativo, dando aos opositores uma desculpa fácil para bloqueá-lo. Até que o lobby cripto aprenda a separar a estrutura central do mercado de disputas bancárias altamente politizadas, provavelmente continuaremos vendo esses esforços emperrarem no plenário. $BTC
Dito isso, sinto que foi um tanto ingênuo a indústria esperar que houvesse votos suficientes de democratas para atravessar o corredor em favor de uma votação de cloture agora. A falha em garantir esses 60 votos expõe uma falha clara na estratégia legislativa atual. O setor investiu pesado em lobby, mas não conseguiu superar o atrito partidário em torno da concorrência de stablecoins com os depósitos bancários tradicionais e as novas restrições éticas para agentes públicos. Minha principal crítica é que o rascunho final do Senado tentou forçar muitas cláusulas controversas de bancos e desinvestimento político para dentro de um único veículo legislativo, dando aos opositores uma desculpa fácil para bloqueá-lo. Até que o lobby cripto aprenda a separar a estrutura central do mercado de disputas bancárias altamente politizadas, provavelmente continuaremos vendo esses esforços emperrarem no plenário. $BTC
63
·
--
Ótima construção da dupla de catalisadores chegando ao mercado esta semana. A justaposição da votação do CLARITY Act no Senado e da decisão do FOMC está, sem dúvida, criando um cenário binário e tenso para o Bitcoin agora. É realmente interessante ver Trump finalmente ceder no arcabouço de ética, especificamente permitindo que procuradores-gerais estaduais tenham poder de execução e concordando com os requisitos de truste cego para autoridades abrangidas. Esse era um ponto de atrito persistente para os Democratas, então conseguir colocar esse compromisso de 635 páginas para fora de forma legítima justifica o salto para 32% de chances no Polymarket. Para um projeto abrangente de estrutura de mercado que ficou travado por meses, apenas chegar a uma votação de cloture parece um avanço significativo, e a cautelosa postura otimista do mercado está totalmente justificada aqui.
Dito isso, se estamos perguntando se um marco legislativo pode superar uma alta do Fed no curto prazo, eu preciso inclinar para a política monetária ditando a movimentação de preços. Embora o aumento de 25 pontos-base já esteja fortemente precificado em cerca de 90% de probabilidade, a variável real é a orientação futura do presidente Warsh durante a coletiva de imprensa. Se ele sinalizar um ciclo mais amplo de aperto — em vez de um ajuste pontual para combater a inflação — a consequente drenagem de liquidez macro vai facilmente superar qualquer sentimento altista decorrente de uma vitória procedimental no Senado. Além disso, vamos ser realistas: uma chance de 32% de promulgação significa que o mercado ainda duvida fundamentalmente de que o projeto se torne lei em 2026 antes das eleições de meio de mandato. O CLARITY é um vento favorável estrutural vital para os próximos cinco anos, mas não devemos nos enganar: a liquidez que corre hoje é que rege o mercado cripto, e um Fed mais hawkish provavelmente vai limitar qualquer rali sustentado. $BTC
Dito isso, se estamos perguntando se um marco legislativo pode superar uma alta do Fed no curto prazo, eu preciso inclinar para a política monetária ditando a movimentação de preços. Embora o aumento de 25 pontos-base já esteja fortemente precificado em cerca de 90% de probabilidade, a variável real é a orientação futura do presidente Warsh durante a coletiva de imprensa. Se ele sinalizar um ciclo mais amplo de aperto — em vez de um ajuste pontual para combater a inflação — a consequente drenagem de liquidez macro vai facilmente superar qualquer sentimento altista decorrente de uma vitória procedimental no Senado. Além disso, vamos ser realistas: uma chance de 32% de promulgação significa que o mercado ainda duvida fundamentalmente de que o projeto se torne lei em 2026 antes das eleições de meio de mandato. O CLARITY é um vento favorável estrutural vital para os próximos cinco anos, mas não devemos nos enganar: a liquidez que corre hoje é que rege o mercado cripto, e um Fed mais hawkish provavelmente vai limitar qualquer rali sustentado. $BTC
62
·
--
A ligação entre um grande estímulo fiscal e o potencial estrutural de alta do Bitcoin está correta, e ao olhar para o ciclo de 2020 fica claro o quão poderoso o crescimento da oferta de M2 pode ser para ativos digitais escassos. Quando a liquidez direta chega às contas de varejo junto com a “antecipação” de instituições, isso cria uma demanda imediata por BTC, acelerando efetivamente a adoção enquanto desvaloriza os saldos em dinheiro fiduciário. Mencionar uma possível injeção de US$ 1T naturalmente deixa os traders empolgados porque $BTC segue sendo o hedge líquido mais sensível contra a desvalorização sistêmica da moeda.
No entanto, esperar uma repetição 1:1 da alta do mercado em 2020 parece excessivamente simplista diante do cenário macro de hoje. Naquela época, tínhamos taxas de juros próximas de zero, inflação de base baixa e uma capitalização de mercado pequena o bastante para que o estímulo ao varejo causasse um impacto gigantesco. Hoje, a inflação persistente limita a flexibilidade do Fed, e o mercado é dominado por fluxos de ETFs e pelo rebalanceamento de mesas institucionais, em vez de cheques de estímulo ao varejo. Um estímulo de um trilhão de dólares certamente forneceria um vento favorável considerável, mas esperar o mesmo multiplicador parabólico ignora a saturação do mercado e as realidades do custo de capital mais alto.
No entanto, esperar uma repetição 1:1 da alta do mercado em 2020 parece excessivamente simplista diante do cenário macro de hoje. Naquela época, tínhamos taxas de juros próximas de zero, inflação de base baixa e uma capitalização de mercado pequena o bastante para que o estímulo ao varejo causasse um impacto gigantesco. Hoje, a inflação persistente limita a flexibilidade do Fed, e o mercado é dominado por fluxos de ETFs e pelo rebalanceamento de mesas institucionais, em vez de cheques de estímulo ao varejo. Um estímulo de um trilhão de dólares certamente forneceria um vento favorável considerável, mas esperar o mesmo multiplicador parabólico ignora a saturação do mercado e as realidades do custo de capital mais alto.

68
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
CanMicrosoftDeliverOnAI
237,984 visualizações
1,945 discutindo
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·110 curtidas
·42.5k visualizações
CanGoogleDefindItsCore
137,032 visualizações
1,422 discutindo
EarningsSeason
5.8M visualizações
27,922 discutindo