

MASAB ⁰⁰⁷-国王
4k Publicações

MASAB ⁰⁰⁷-国王
 Binance Square Verificação Plus
Denunciar
Bloquear usuário
Trader | 🔗 Blockchain Believer | 🌍 Exploring the Future of Finance | Turning Ideas into Assets | Always Learning, Always Growing✨ | x:@masab0077
Trade aberto
Trader frequente
2.8 anos
1.6K+ Seguindo
30.3K+ Seguidores
9.9K+ Curtiu
Publicações
Portfólio
Todas
Citações
Live
·
--
Verificado
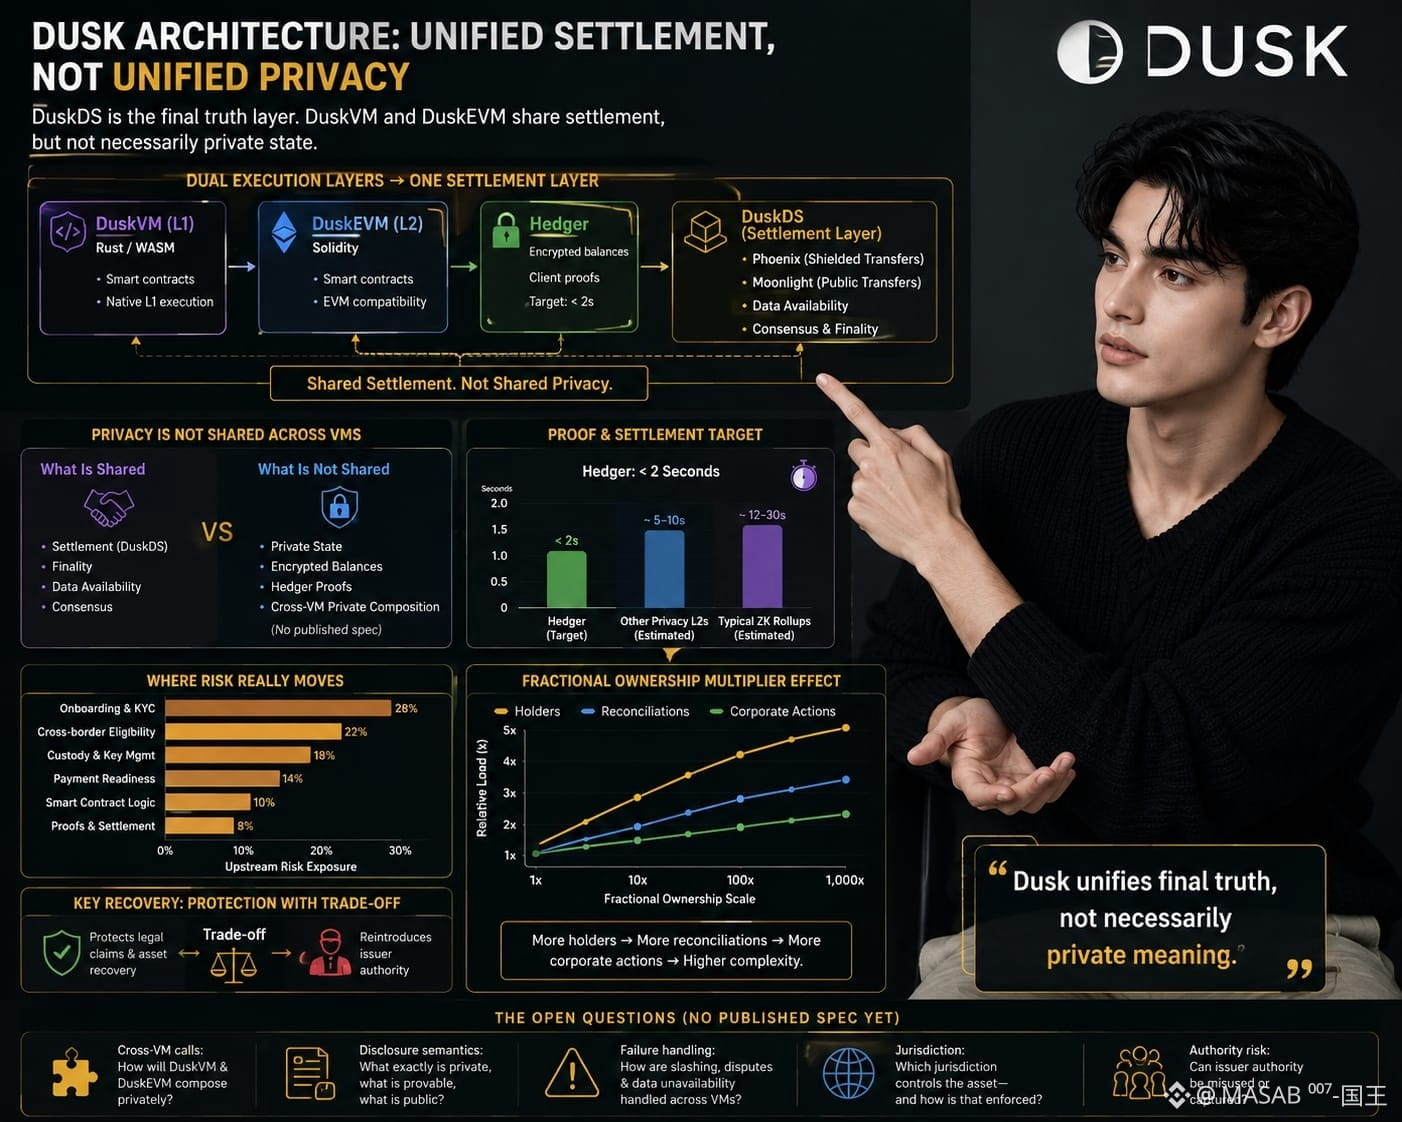
Os gráficos estavam estáticos, então eu reabri as notas de arquitetura do Dusk. Eu continuava vendo “privacidade” como se DuskDS, DuskVM e DuskEVM compartilhassem um único estado confidencial.
O DuskVM executa Rust/WASM na L1; o DuskEVM executa Solidity, com o Hedger adicionando saldos criptografados e provas do cliente com destino a menos de dois segundos. Ambos fazem a liquidação através do DuskDS—Phoenix fornece transferências blindadas, Moonlight públicas—além de disponibilidade de dados, consenso e finalização. No entanto, liquidação compartilhada não é privacidade compartilhada: não encontrei uma especificação publicada que mostre um contrato do DuskVM compondo privadamente com o estado do Hedger.
O Dusk unifica a verdade final, não necessariamente o significado privado.
Para RWAs, instituições precisam de posições confidenciais e propriedade verificável; ocultar um saldo de varejo não é ocultar um fluxo de trabalho empresarial. Provas mais rápidas e liquidação podem mover o risco para montante no onboarding, elegibilidade transfronteiriça, custódia e prontidão para pagamentos. Os desenvolvedores ainda precisam conciliar Solidity, estado confidencial e lógica de conformidade.
A propriedade fracionada multiplica detentores, reconciliação e ações corporativas. A recuperação de chaves perdidas protege reivindicações legais, mas reintroduz a autoridade do emissor. A criptografia não consegue decidir qual jurisdição controla o ativo—ou se essa autoridade age com sabedoria.
Isso não é exclusivo do Dusk. Até que chamadas entre VMs, semântica de divulgação e tratamento de falhas sejam documentados, “privacidade unificada” excede a garantia publicada. Os gráficos continuam estáticos; a frase não.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Os gráficos estavam estáticos, então eu reabri as notas de arquitetura do Dusk. Eu continuava vendo “privacidade” como se DuskDS, DuskVM e DuskEVM compartilhassem um único estado confidencial.
O DuskVM executa Rust/WASM na L1; o DuskEVM executa Solidity, com o Hedger adicionando saldos criptografados e provas do cliente com destino a menos de dois segundos. Ambos fazem a liquidação através do DuskDS—Phoenix fornece transferências blindadas, Moonlight públicas—além de disponibilidade de dados, consenso e finalização. No entanto, liquidação compartilhada não é privacidade compartilhada: não encontrei uma especificação publicada que mostre um contrato do DuskVM compondo privadamente com o estado do Hedger.
O Dusk unifica a verdade final, não necessariamente o significado privado.
Para RWAs, instituições precisam de posições confidenciais e propriedade verificável; ocultar um saldo de varejo não é ocultar um fluxo de trabalho empresarial. Provas mais rápidas e liquidação podem mover o risco para montante no onboarding, elegibilidade transfronteiriça, custódia e prontidão para pagamentos. Os desenvolvedores ainda precisam conciliar Solidity, estado confidencial e lógica de conformidade.
A propriedade fracionada multiplica detentores, reconciliação e ações corporativas. A recuperação de chaves perdidas protege reivindicações legais, mas reintroduz a autoridade do emissor. A criptografia não consegue decidir qual jurisdição controla o ativo—ou se essa autoridade age com sabedoria.
Isso não é exclusivo do Dusk. Até que chamadas entre VMs, semântica de divulgação e tratamento de falhas sejam documentados, “privacidade unificada” excede a garantia publicada. Os gráficos continuam estáticos; a frase não.
@Dusk $DUSK #dusk
6
10
30.2k
·
--
Verificado
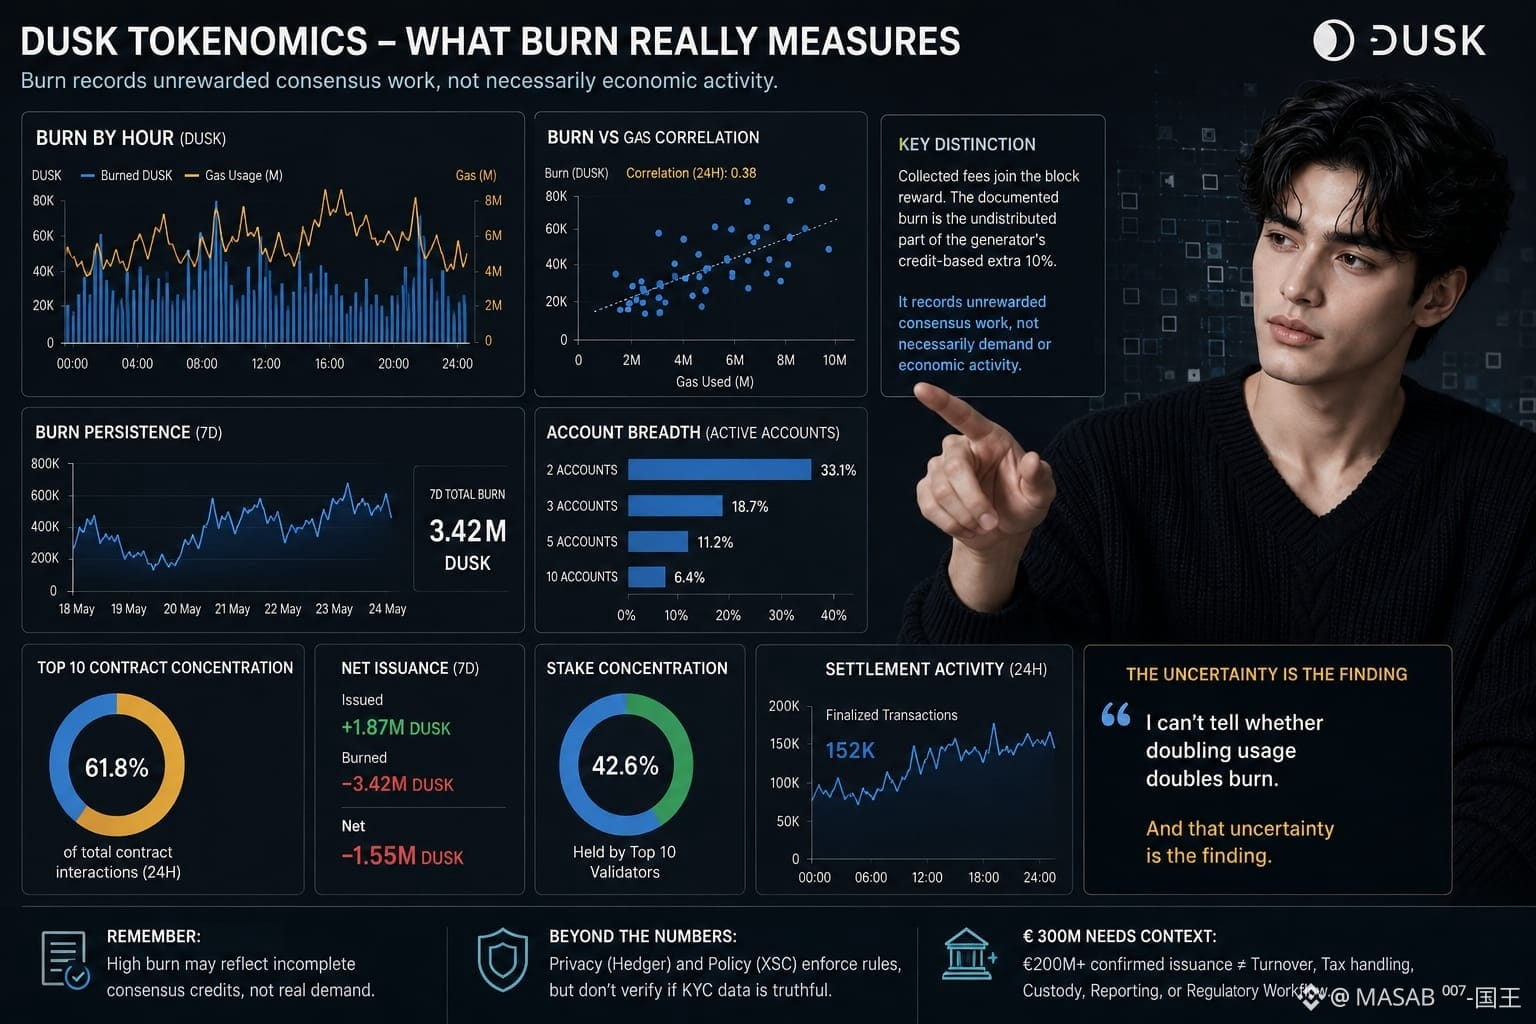
Os gráficos estavam estáticos, então abri a página de tokenomics da Dusk para mapear o burn por hora. Assumi que blocos movimentados, alto gas e mais usuários significariam mais DUSK queimado. Algo não estava batendo.
As taxas são pagas em DUSK, mas as taxas coletadas entram na recompensa do bloco. O burn documentado é a parte não distribuída do extra de 10% por crédito gerador. Burn por bloco, por epoch, por contrato ou por milhão de gas não consegue medir automaticamente a demanda; alto burn pode refletir créditos de consenso incompletos.
Isso registra trabalho de consenso não recompensado, e não necessariamente atividade econômica.
Essa distinção me seguiu. 210M+ staked podem proteger o consenso, não a precisão de credenciais nem a lógica de aplicação. Hedger pode ocultar valores enquanto prova computações, e XSC pode impor a política de transferência, mas nenhum deles prova que os dados de KYC são verdadeiros. Rejeições ainda podem vazar pistas de elegibilidade.
Mesmo €300M precisa de rotulagem: a Dusk citou o AUM de NPEX em €300M em 2025; o site atual dela mostra emissão confirmada de €200M+. Nenhum dos dois mede giro, conversão de carteira, tratamento de impostos, custódia, reporte, reconciliação ou se quatro funções regulatórias funcionam como um único fluxo de trabalho.
Meu painel agora precisa de persistência de burn, correlação gas/taxa, amplitude de contas 2/3/5/10-contrato, concentração no top dez, emissão líquida, concentração de stake e atividade de liquidação. Os gráficos continuam abertos. Eu não consigo dizer se dobrar o uso dobra o burn — e essa incerteza é o achado.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Os gráficos estavam estáticos, então abri a página de tokenomics da Dusk para mapear o burn por hora. Assumi que blocos movimentados, alto gas e mais usuários significariam mais DUSK queimado. Algo não estava batendo.
As taxas são pagas em DUSK, mas as taxas coletadas entram na recompensa do bloco. O burn documentado é a parte não distribuída do extra de 10% por crédito gerador. Burn por bloco, por epoch, por contrato ou por milhão de gas não consegue medir automaticamente a demanda; alto burn pode refletir créditos de consenso incompletos.
Isso registra trabalho de consenso não recompensado, e não necessariamente atividade econômica.
Essa distinção me seguiu. 210M+ staked podem proteger o consenso, não a precisão de credenciais nem a lógica de aplicação. Hedger pode ocultar valores enquanto prova computações, e XSC pode impor a política de transferência, mas nenhum deles prova que os dados de KYC são verdadeiros. Rejeições ainda podem vazar pistas de elegibilidade.
Mesmo €300M precisa de rotulagem: a Dusk citou o AUM de NPEX em €300M em 2025; o site atual dela mostra emissão confirmada de €200M+. Nenhum dos dois mede giro, conversão de carteira, tratamento de impostos, custódia, reporte, reconciliação ou se quatro funções regulatórias funcionam como um único fluxo de trabalho.
Meu painel agora precisa de persistência de burn, correlação gas/taxa, amplitude de contas 2/3/5/10-contrato, concentração no top dez, emissão líquida, concentração de stake e atividade de liquidação. Os gráficos continuam abertos. Eu não consigo dizer se dobrar o uso dobra o burn — e essa incerteza é o achado.
@Dusk $DUSK #dusk
8
14
11.6k
·
--
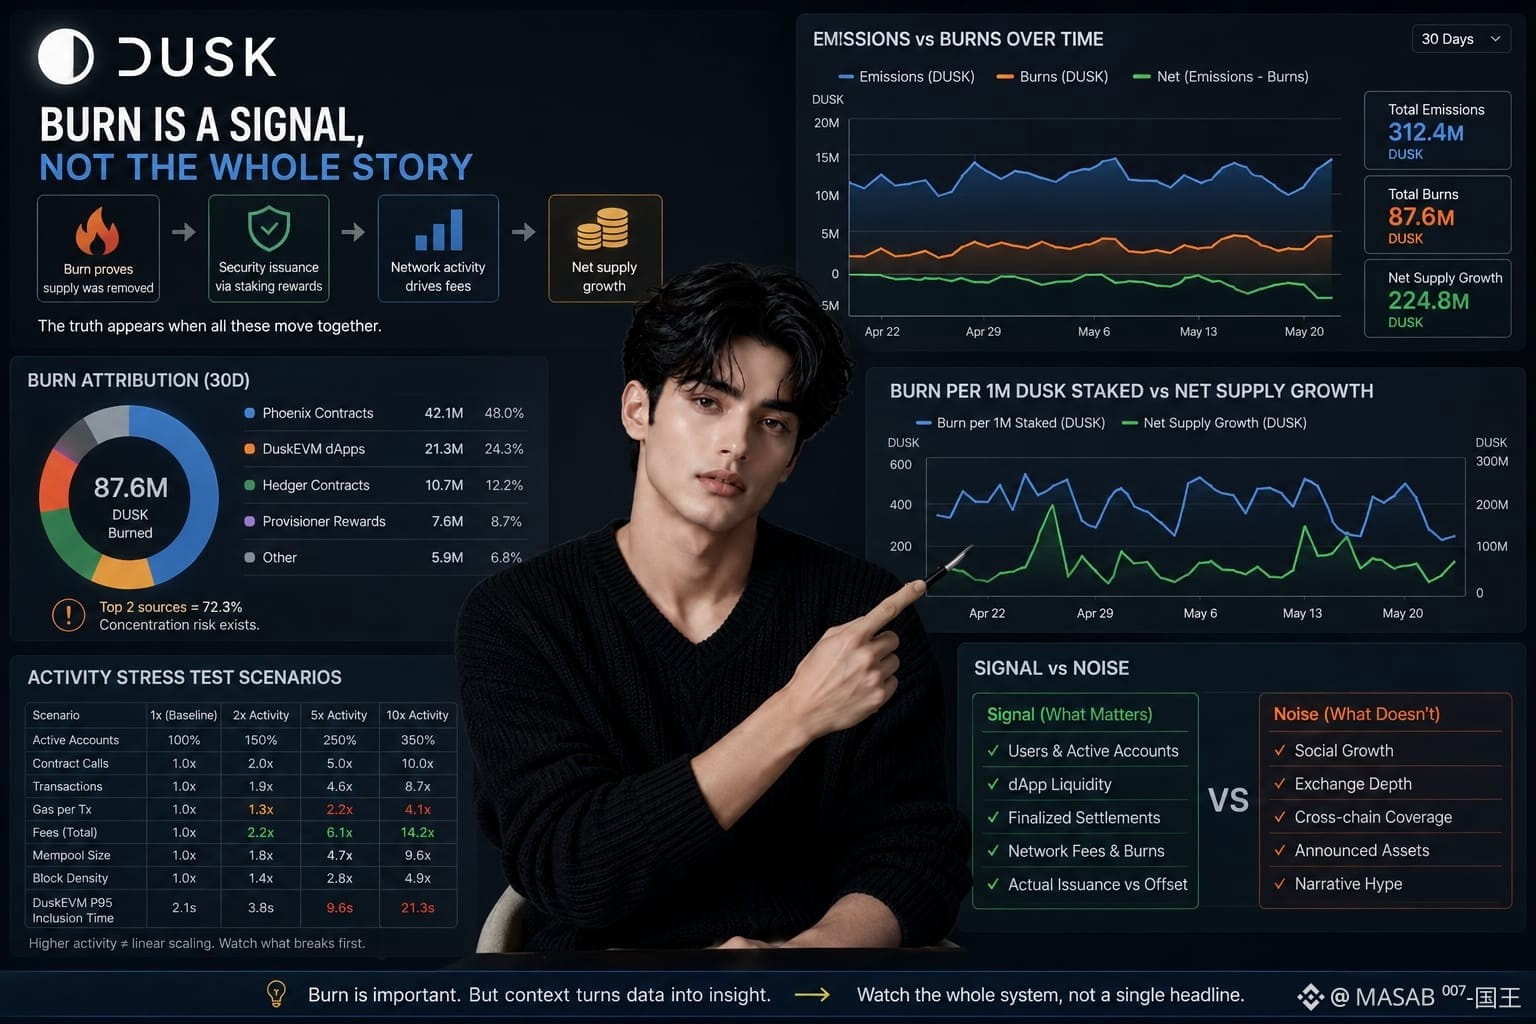
Ontem, durante um mercado lateral, eu continuava vendo a DUSK queimada tratada como prova de deflação. Eu fiquei com essa afirmação. Algo não parecia bater.
Um painel de Dusk deve comparar emissões diárias, semanais e mensais com as queimadas e, então, atribuir a queima por carteira, aplicação, epoch e bloco. Se um contrato ou alguns blocos dominam, o total significa algo diferente de uma demanda ampla.
A queima prova que a oferta foi removida, não que a demanda foi distribuída ou que é duradoura.
O seu valor aparece ao lado de recompensas de staking, stake ativo, recompensas do provisionador, densidade de taxa por epoch e aceleração de atividade, queima por 1 milhão de DUSK apostadas e crescimento da oferta líquida. Juntos, isso mostra se a emissão de segurança é compensada pela atividade e se um staking mais alto cria mais ou menos pressão de oferta.
Mas o mecanismo ainda precisa de testes de estresse. Se contas ativas subirem 50% ou as chamadas de contratos dobrarem, as transações e o gás dobram? A 2×, 5× e 10× de atividade, o que se move primeiro: gás por transação, taxas, tamanho do mempool, densidade do bloco ou o tempo de inclusão no DuskEVM P95?
Eu separaria crescimento social, profundidade das exchanges, cobertura cross-chain e ativos anunciados dos usuários, liquidez de aplicação, liquidações finalizadas e emissão real.
O mercado segue estável. O destaque da queima parece incompleto.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Ontem, durante um mercado lateral, eu continuava vendo a DUSK queimada tratada como prova de deflação. Eu fiquei com essa afirmação. Algo não parecia bater.
Um painel de Dusk deve comparar emissões diárias, semanais e mensais com as queimadas e, então, atribuir a queima por carteira, aplicação, epoch e bloco. Se um contrato ou alguns blocos dominam, o total significa algo diferente de uma demanda ampla.
A queima prova que a oferta foi removida, não que a demanda foi distribuída ou que é duradoura.
O seu valor aparece ao lado de recompensas de staking, stake ativo, recompensas do provisionador, densidade de taxa por epoch e aceleração de atividade, queima por 1 milhão de DUSK apostadas e crescimento da oferta líquida. Juntos, isso mostra se a emissão de segurança é compensada pela atividade e se um staking mais alto cria mais ou menos pressão de oferta.
Mas o mecanismo ainda precisa de testes de estresse. Se contas ativas subirem 50% ou as chamadas de contratos dobrarem, as transações e o gás dobram? A 2×, 5× e 10× de atividade, o que se move primeiro: gás por transação, taxas, tamanho do mempool, densidade do bloco ou o tempo de inclusão no DuskEVM P95?
Eu separaria crescimento social, profundidade das exchanges, cobertura cross-chain e ativos anunciados dos usuários, liquidez de aplicação, liquidações finalizadas e emissão real.
O mercado segue estável. O destaque da queima parece incompleto.
@Dusk $DUSK #dusk
15
20
10.3k
·
--
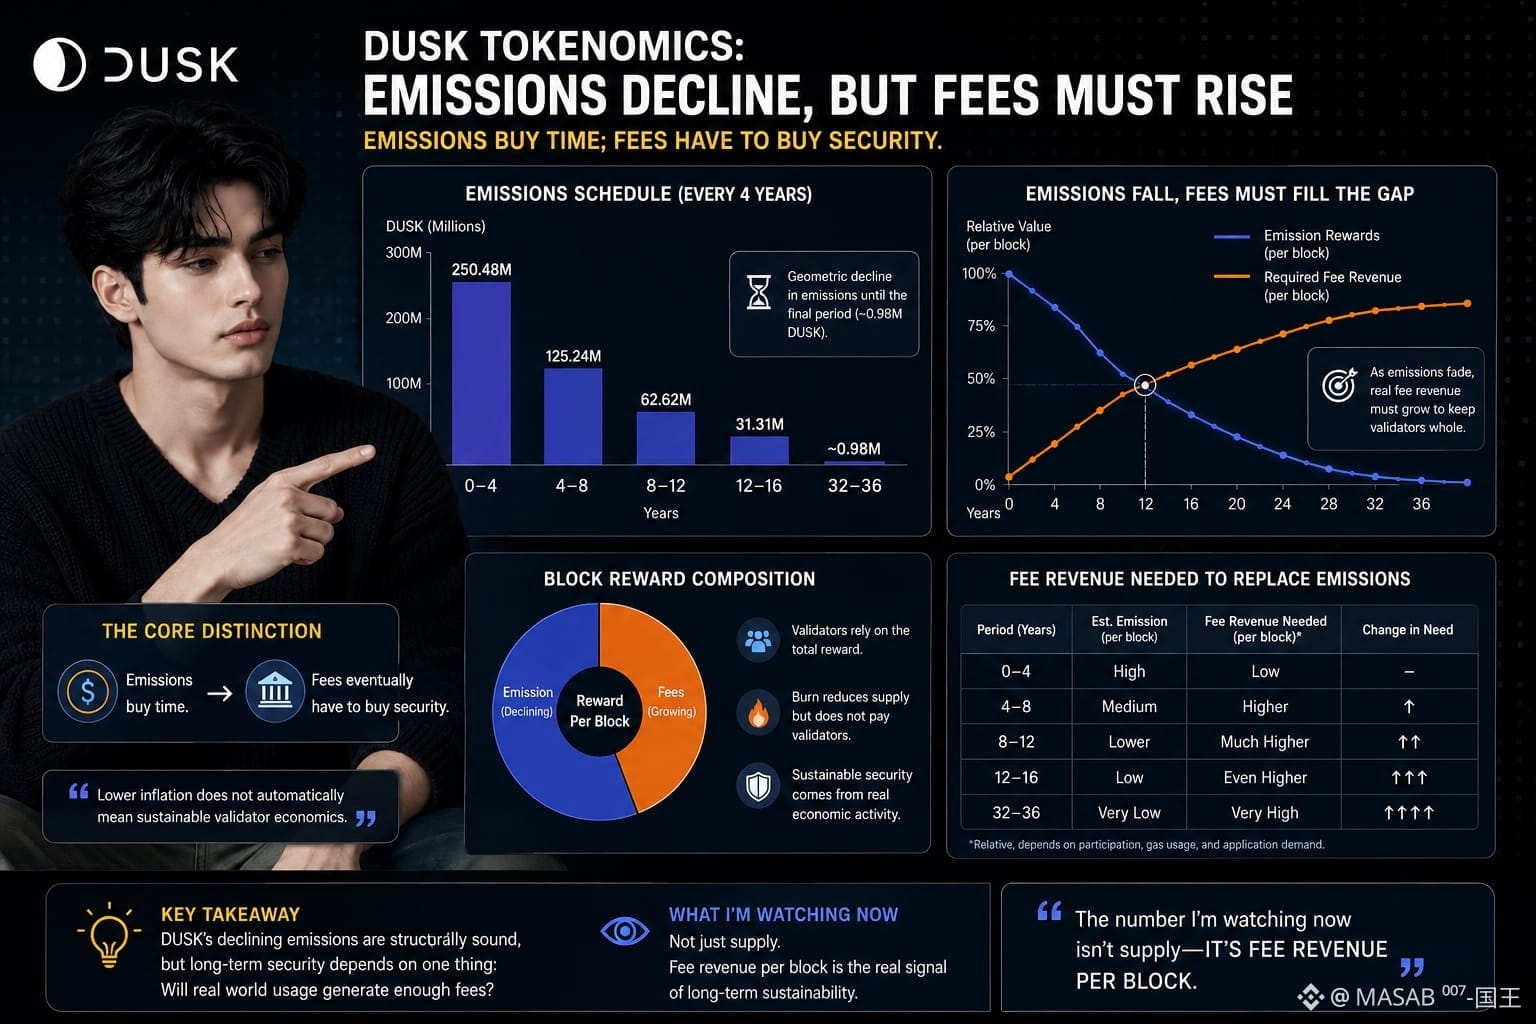
Enquanto revisito hoje à noite os documentos de tokenomics da Dusk, um número continuou me puxando de volta: 250,48M DUSK estão programados para os primeiros quatro anos, depois 125,24M, 62,62M, 31,31M, até o período final de quatro anos cair para aproximadamente 0,98M.
A interpretação principal é simples: as emissões diminuem,......a inflação cai, a escassez melhora.
Mas essa não é a pergunta de segurança.
As recompensas do bloco da Dusk combinam DUSK recém-emitido com taxas de transação.....Então, à medida que a emissão desaparece geometricamente, a rede precisa cada vez mais de atividade real que pague taxas para substituir o subsídio que os validadores estão perdendo.
As emissões compram tempo; as taxas, eventualmente, precisam comprar segurança.
Essa distinção importa porque menor inflação não significa automaticamente uma economia sustentável para os validadores. Um menor montante de recompensas só é confortável se a atividade de gás, liquidação e aplicação crescer o suficiente para compensar. A queima (burn) complica ainda mais o quadro: queimar recompensas não distribuídas pode reduzir a oferta, mas não financia os operadores que garantem o consenso.
Não estou dizendo que o cronograma da Dusk seja falho. Um subsídio decrescente é estruturalmente compreensível. Só não consigo dizer ainda se o uso institucional futuro vai gerar taxas suficientes quando as emissões se tornarem ínfimas.
A aba de tokenomics ainda está aberta. O número que estou observando agora não é a oferta—é a receita de taxas por bloco.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Enquanto revisito hoje à noite os documentos de tokenomics da Dusk, um número continuou me puxando de volta: 250,48M DUSK estão programados para os primeiros quatro anos, depois 125,24M, 62,62M, 31,31M, até o período final de quatro anos cair para aproximadamente 0,98M.
A interpretação principal é simples: as emissões diminuem,......a inflação cai, a escassez melhora.
Mas essa não é a pergunta de segurança.
As recompensas do bloco da Dusk combinam DUSK recém-emitido com taxas de transação.....Então, à medida que a emissão desaparece geometricamente, a rede precisa cada vez mais de atividade real que pague taxas para substituir o subsídio que os validadores estão perdendo.
As emissões compram tempo; as taxas, eventualmente, precisam comprar segurança.
Essa distinção importa porque menor inflação não significa automaticamente uma economia sustentável para os validadores. Um menor montante de recompensas só é confortável se a atividade de gás, liquidação e aplicação crescer o suficiente para compensar. A queima (burn) complica ainda mais o quadro: queimar recompensas não distribuídas pode reduzir a oferta, mas não financia os operadores que garantem o consenso.
Não estou dizendo que o cronograma da Dusk seja falho. Um subsídio decrescente é estruturalmente compreensível. Só não consigo dizer ainda se o uso institucional futuro vai gerar taxas suficientes quando as emissões se tornarem ínfimas.
A aba de tokenomics ainda está aberta. O número que estou observando agora não é a oferta—é a receita de taxas por bloco.
@Dusk $DUSK #dusk
15
17
13.7k
·
--
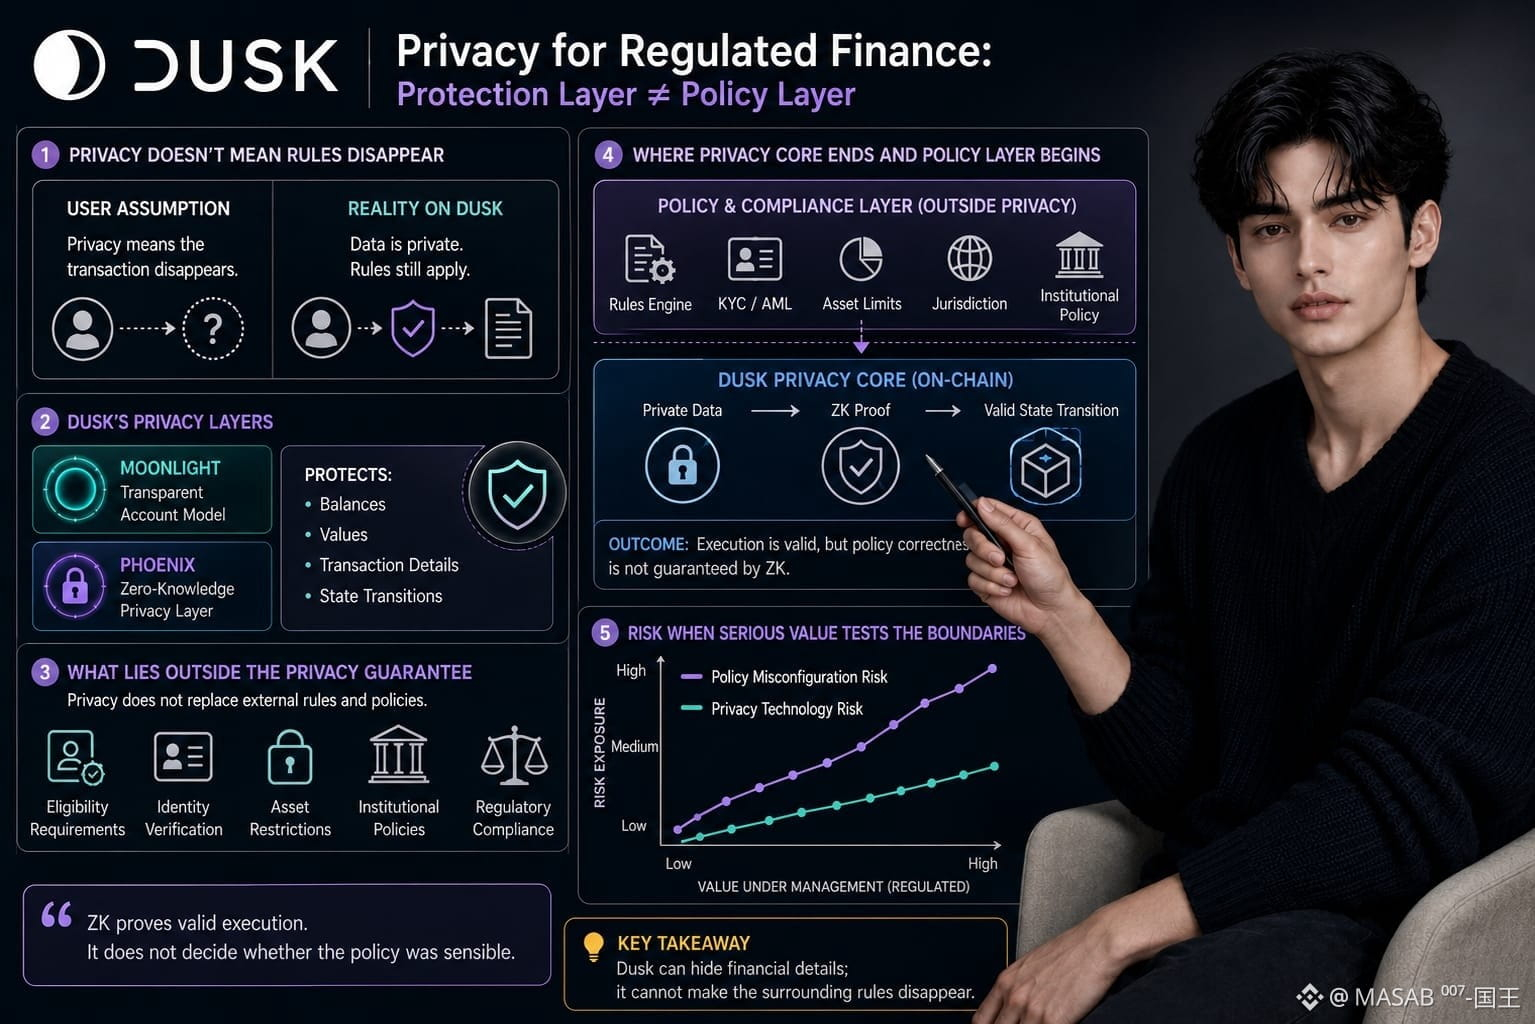
O trading foi tranquilo hoje, então reabri a documentação da Dusk.... Fiquei vendo a frase “privacidade para finanças regulamentadas” e alguma coisa nela me fez olhar com mais atenção.
No começo, assumi que privacidade significava simplesmente que a própria transação desaparecia da vista pública.
Mas a Dusk é mais em camadas do que isso.
Moonlight fornece um modelo de conta transparente, enquanto Phoenix usa tecnologia de conhecimento zero para manter os valores e saldos das transações confidenciais..... O ponto importante é que privacidade não remove automaticamente todas as regras de conformidade em torno da transação.
A Dusk pode ocultar detalhes financeiros; ela não consegue fazer as regras ao redor desaparecerem.
Essa diferença pareceu quase apenas semântica no começo. Mas não é.
A camada criptográfica pode proteger dados confidenciais das transações e verificar transições válidas de estado. Mas elegibilidade, requisitos de identidade, restrições de ativos e políticas institucionais ainda podem depender de regras definidas fora dessa garantia de privacidade.
Imagine um investidor autorizado que atende a todos os requisitos técnicos, mas que atua sob uma política mal configurada. A prova ZK pode confirmar a execução válida. Ela não pode decidir se a própria política fazia sentido.
Isso não é um problema exclusivo da Dusk.
A questão mais difícil é o que acontece quando valores regulamentados sérios começam a testar esses bOundaries.
Minha aba de documentação ainda está aberta. “Privacidade” agora parece uma palavra muito mais estreita do que parecia esta manhã.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
O trading foi tranquilo hoje, então reabri a documentação da Dusk.... Fiquei vendo a frase “privacidade para finanças regulamentadas” e alguma coisa nela me fez olhar com mais atenção.
No começo, assumi que privacidade significava simplesmente que a própria transação desaparecia da vista pública.
Mas a Dusk é mais em camadas do que isso.
Moonlight fornece um modelo de conta transparente, enquanto Phoenix usa tecnologia de conhecimento zero para manter os valores e saldos das transações confidenciais..... O ponto importante é que privacidade não remove automaticamente todas as regras de conformidade em torno da transação.
A Dusk pode ocultar detalhes financeiros; ela não consegue fazer as regras ao redor desaparecerem.
Essa diferença pareceu quase apenas semântica no começo. Mas não é.
A camada criptográfica pode proteger dados confidenciais das transações e verificar transições válidas de estado. Mas elegibilidade, requisitos de identidade, restrições de ativos e políticas institucionais ainda podem depender de regras definidas fora dessa garantia de privacidade.
Imagine um investidor autorizado que atende a todos os requisitos técnicos, mas que atua sob uma política mal configurada. A prova ZK pode confirmar a execução válida. Ela não pode decidir se a própria política fazia sentido.
Isso não é um problema exclusivo da Dusk.
A questão mais difícil é o que acontece quando valores regulamentados sérios começam a testar esses bOundaries.
Minha aba de documentação ainda está aberta. “Privacidade” agora parece uma palavra muito mais estreita do que parecia esta manhã.
@Dusk $DUSK #dusk
26
28
13.1k
·
--
Parcialmente verdadeiro
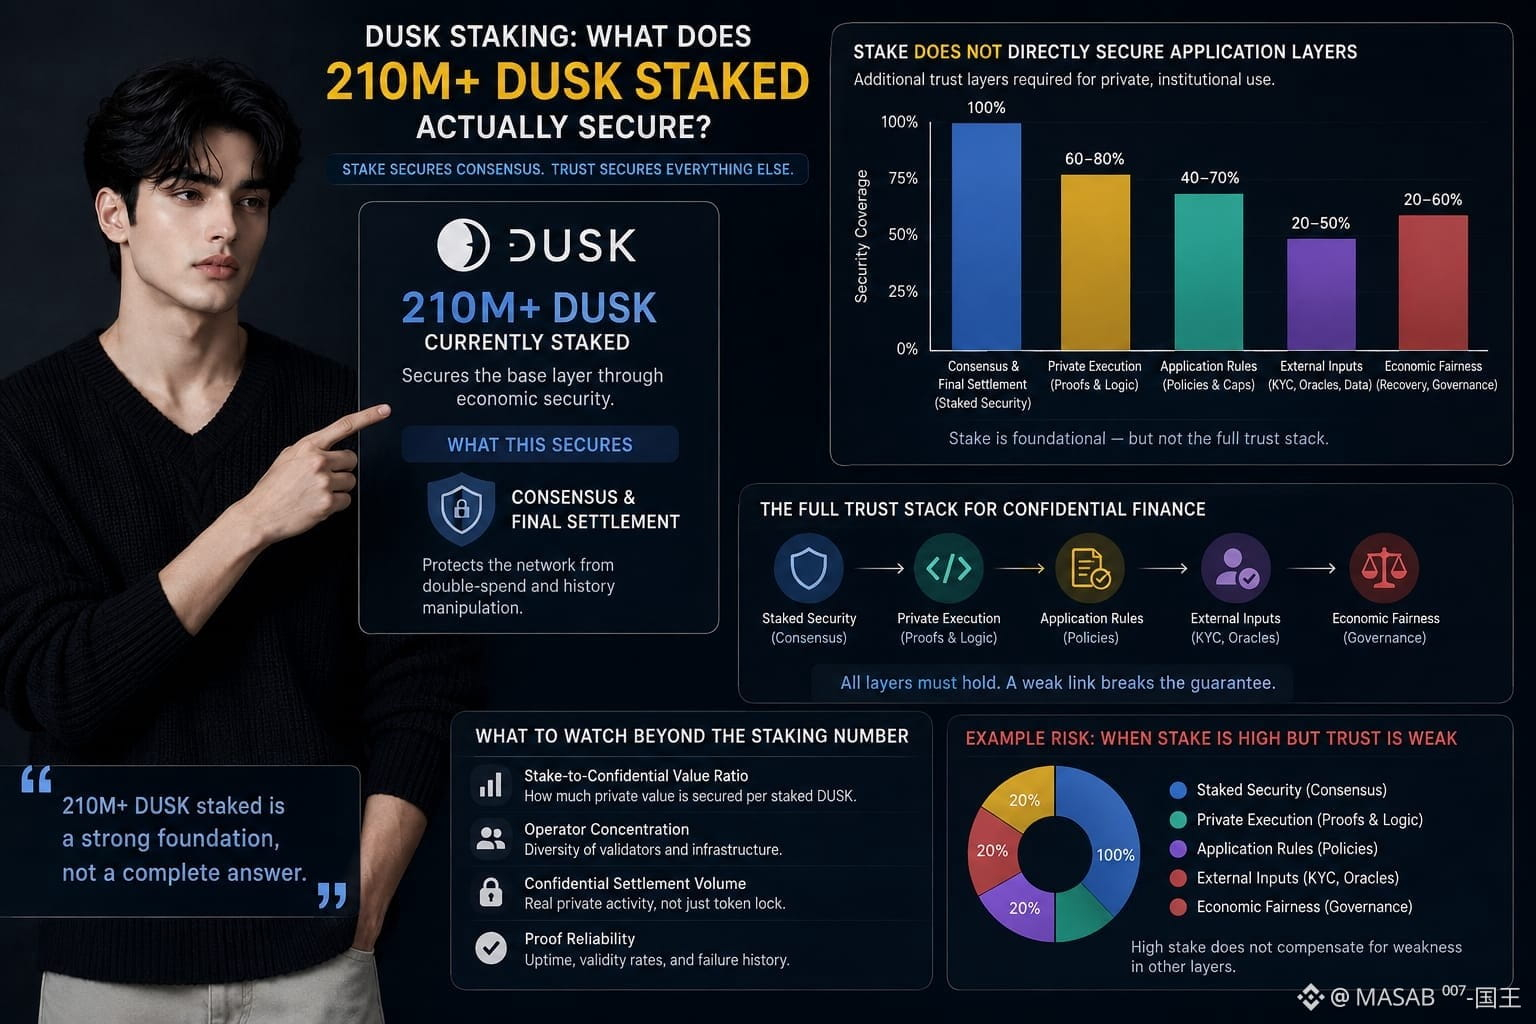
Eu estava revisitando os números de staking da Dusk enquanto o mercado estava tranquilo, e 210M+ DUSK apostados continuavam parecendo tranquilizadores. Então eu perguntei o que esse número realmente garante.
A leitura intuitiva é simples: quanto mais stake, mais seguros ficam aplicativos financeiros confidenciais. Mas a garantia é mais estreita. O stake ativo protege consenso e liquidação final na camada base. Um contrato privado ainda depende de uma lógica de prova correta, regras de aplicação sólidas e, para ativos regulamentados, de entradas externas confiáveis, como dados de elegibilidade.
Essa distinção importa.
A Dusk pode tornar o estado privado verificável sem publicar a posição subjacente. Isso é realmente útil. Mas uma prova válida não consegue dizer se um provedor de KYC forneceu dados ruins, se uma política codificou o limite de titularidade errado, ou se uma ação autorizada de recuperação foi economicamente justa.
Assim, 210M staked mede uma camada de segurança, não a totalidade da pilha de confiança institucional.
Eu pensei que isso fosse pedante no início. Não é. Se aplicativos privados protegem um valor real relevante, eu prefiro observar o stake em relação ao valor de liquidação confidencial, à concentração de operadores e à confiabilidade das provas.
A aba de staking ainda está aberta. O número agora parece menos uma resposta e mais o começo de uma.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Eu estava revisitando os números de staking da Dusk enquanto o mercado estava tranquilo, e 210M+ DUSK apostados continuavam parecendo tranquilizadores. Então eu perguntei o que esse número realmente garante.
A leitura intuitiva é simples: quanto mais stake, mais seguros ficam aplicativos financeiros confidenciais. Mas a garantia é mais estreita. O stake ativo protege consenso e liquidação final na camada base. Um contrato privado ainda depende de uma lógica de prova correta, regras de aplicação sólidas e, para ativos regulamentados, de entradas externas confiáveis, como dados de elegibilidade.
Essa distinção importa.
A Dusk pode tornar o estado privado verificável sem publicar a posição subjacente. Isso é realmente útil. Mas uma prova válida não consegue dizer se um provedor de KYC forneceu dados ruins, se uma política codificou o limite de titularidade errado, ou se uma ação autorizada de recuperação foi economicamente justa.
Assim, 210M staked mede uma camada de segurança, não a totalidade da pilha de confiança institucional.
Eu pensei que isso fosse pedante no início. Não é. Se aplicativos privados protegem um valor real relevante, eu prefiro observar o stake em relação ao valor de liquidação confidencial, à concentração de operadores e à confiabilidade das provas.
A aba de staking ainda está aberta. O número agora parece menos uma resposta e mais o começo de uma.
@Dusk $DUSK #dusk
30
22
32k
·
--
Verificado
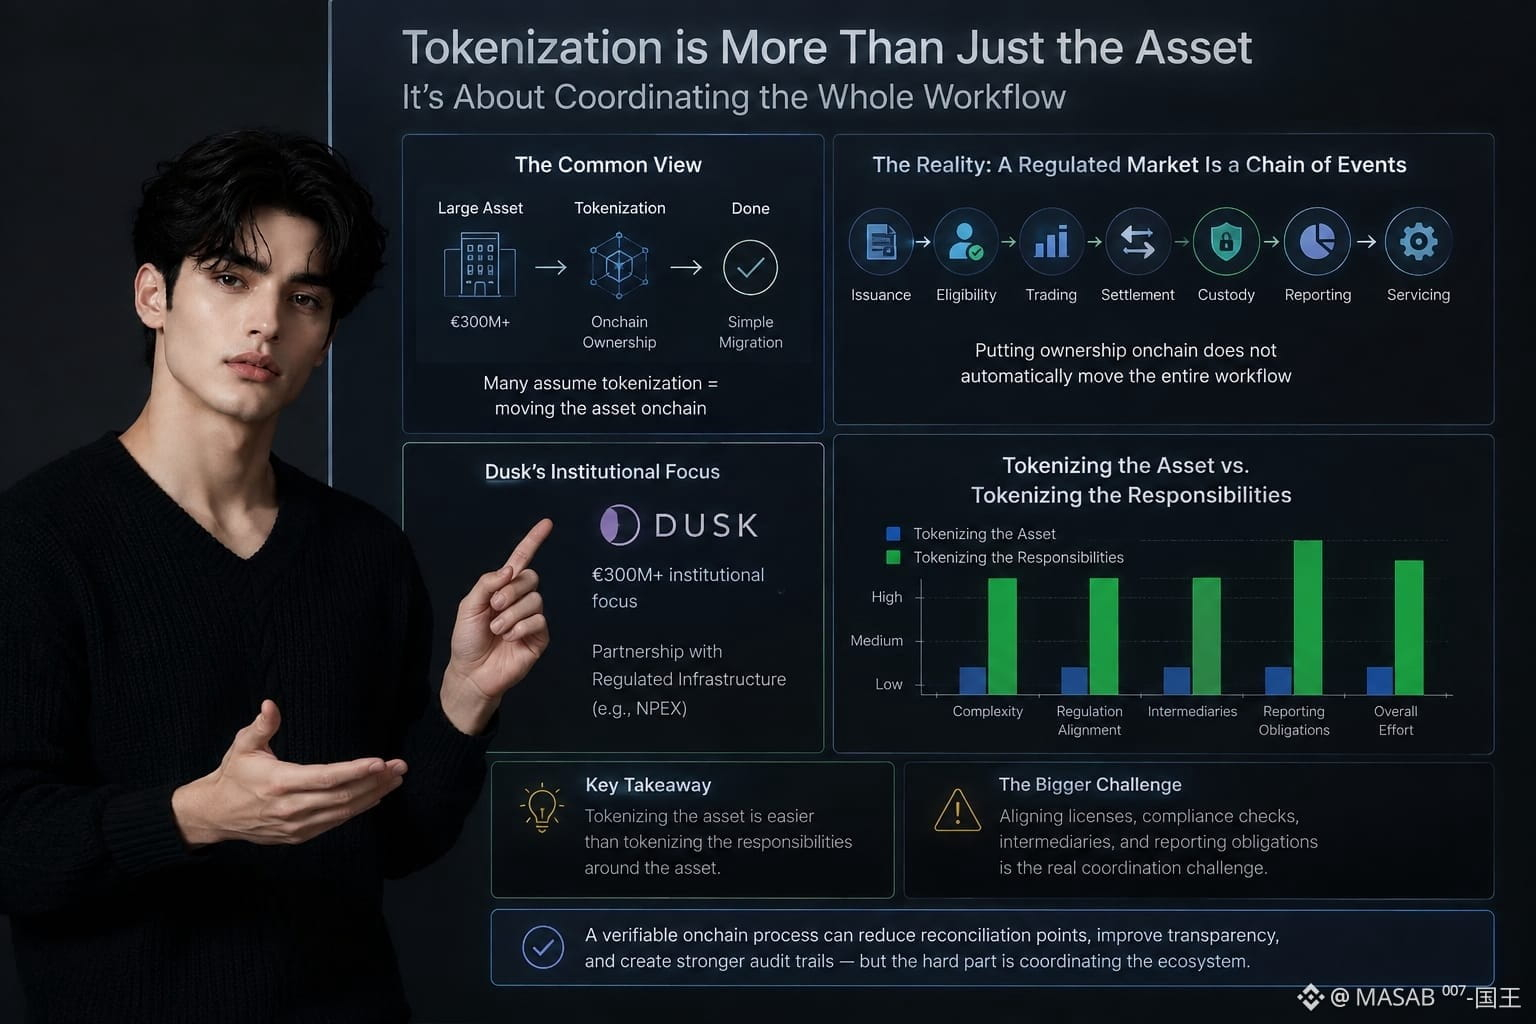
Na noite passada, eu estava rolando conversas sobre tokenização e via sempre a mesma ideia: mover grandes ativos onchain é, principalmente, um problema de migração técnica. Pareceu fazer sentido, mas quando examinei mais a fundo o foco institucional da Dusk, de €300 milhões+, algo não se encaixou.
O próprio ativo é apenas uma parte. Um mercado regulado é uma cadeia de eventos: emissão, elegibilidade, negociação, liquidação, custódia, relatórios e administração/servicing. Colocar registros de propriedade onchain não move automaticamente todo o fluxo de trabalho.
Um leitor comum poderia supor que tokenização significa substituir o sistema antigo por uma transação em blockchain. Mas a ligação da Dusk com infraestrutura regulada, como a NPEX, destaca um desafio diferente: coordenar as funções em torno do ativo.
A distinção que eu continuo retomando é esta:
“Tokenizar o ativo é mais fácil do que tokenizar as responsabilidades em torno do ativo.”
Isso não diminui o valor da Dusk. Um processo onchain verificável pode reduzir pontos de conciliação, melhorar a transparência e criar trilhas de auditoria mais robustas.
Mas eu me perguntei se a parte difícil não era, na verdade, a camada do blockchain. Talvez o desafio maior seja alinhar licenças, verificações de conformidade, intermediários e obrigações de reporte.
Não tenho certeza se o mercado ainda mede totalmente esse problema de coordenação. A aba de documentação ainda está aberta na minha tela, e agora eu olho para “ativos onchain” de um jeito um pouco diferente.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Na noite passada, eu estava rolando conversas sobre tokenização e via sempre a mesma ideia: mover grandes ativos onchain é, principalmente, um problema de migração técnica. Pareceu fazer sentido, mas quando examinei mais a fundo o foco institucional da Dusk, de €300 milhões+, algo não se encaixou.
O próprio ativo é apenas uma parte. Um mercado regulado é uma cadeia de eventos: emissão, elegibilidade, negociação, liquidação, custódia, relatórios e administração/servicing. Colocar registros de propriedade onchain não move automaticamente todo o fluxo de trabalho.
Um leitor comum poderia supor que tokenização significa substituir o sistema antigo por uma transação em blockchain. Mas a ligação da Dusk com infraestrutura regulada, como a NPEX, destaca um desafio diferente: coordenar as funções em torno do ativo.
A distinção que eu continuo retomando é esta:
“Tokenizar o ativo é mais fácil do que tokenizar as responsabilidades em torno do ativo.”
Isso não diminui o valor da Dusk. Um processo onchain verificável pode reduzir pontos de conciliação, melhorar a transparência e criar trilhas de auditoria mais robustas.
Mas eu me perguntei se a parte difícil não era, na verdade, a camada do blockchain. Talvez o desafio maior seja alinhar licenças, verificações de conformidade, intermediários e obrigações de reporte.
Não tenho certeza se o mercado ainda mede totalmente esse problema de coordenação. A aba de documentação ainda está aberta na minha tela, e agora eu olho para “ativos onchain” de um jeito um pouco diferente.
@Dusk $DUSK #dusk
19
16
24.4k
·
--
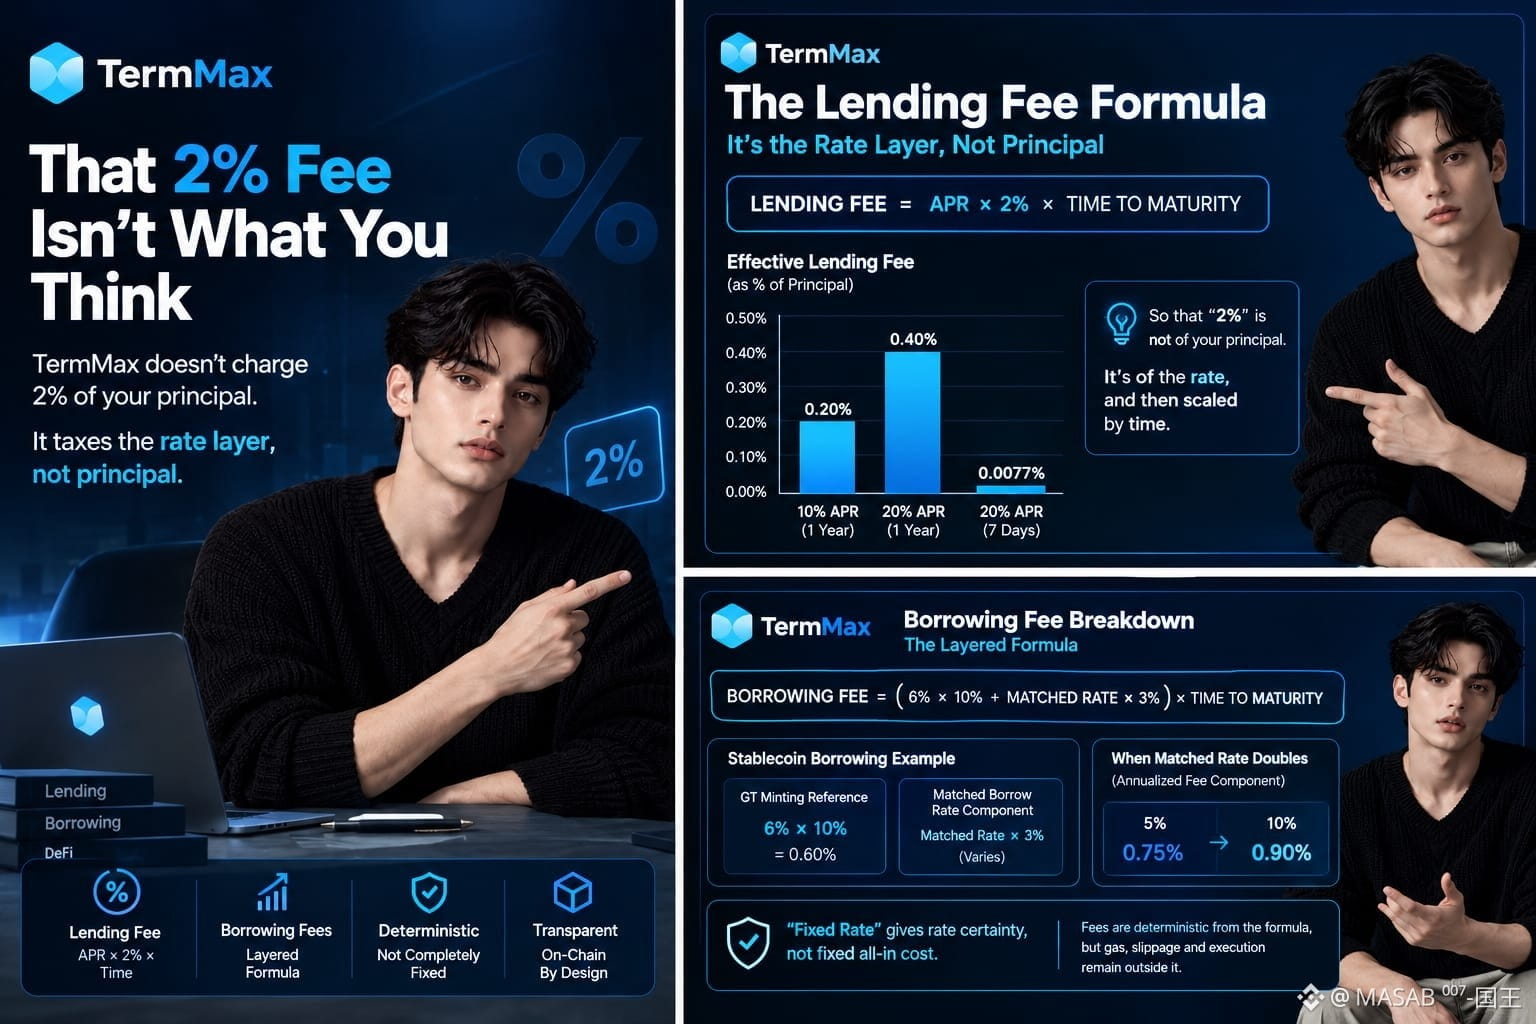
Eu estava revisitando a página de taxas da TermMax enquanto o mercado estava tranquilo, e uma linha continuava chamando minha atenção: uma taxa de empréstimo de 2%. Minha primeira reação foi simples: 2% do principal parece caro.
Então eu realmente analisei a fórmula. Não é isso que a TermMax cobra.
A taxa de empréstimo é APR × 2% × tempo até o vencimento. Com 10% de APR por um ano, a taxa efetiva é 0,20% do valor emprestado. Com 20% de APR, vira 0,40%. Para um empréstimo de sete dias a 20% de APR, é apenas cerca de 0,0077% do principal.
Essa diferença importa.
A TermMax tributa a camada da taxa, não o principal na porcentagem do título.
O empréstimo é mais segmentado. Para stablecoins, a fórmula documentada combina uma taxa de referência de mintação GT de 6% × 10% com a taxa de empréstimo correspondente × 3% e, em seguida, dimensiona ambos pelo vencimento. Se a taxa correspondente dobrar de 5% para 10%, a parcela da taxa anualizada sobe de 0,75% para 0,90% antes do ajuste por tempo.
Então “taxa fixa” dá certeza sobre a taxa, não um custo total fixo. As taxas são determinísticas a partir da fórmula, mas gás, slippage e execução ficam fora dela.
A aba ainda está aberta. Agora, esses 2% parecem bem diferentes.
#termmax @termmax
Eu estava revisitando a página de taxas da TermMax enquanto o mercado estava tranquilo, e uma linha continuava chamando minha atenção: uma taxa de empréstimo de 2%. Minha primeira reação foi simples: 2% do principal parece caro.
Então eu realmente analisei a fórmula. Não é isso que a TermMax cobra.
A taxa de empréstimo é APR × 2% × tempo até o vencimento. Com 10% de APR por um ano, a taxa efetiva é 0,20% do valor emprestado. Com 20% de APR, vira 0,40%. Para um empréstimo de sete dias a 20% de APR, é apenas cerca de 0,0077% do principal.
Essa diferença importa.
A TermMax tributa a camada da taxa, não o principal na porcentagem do título.
O empréstimo é mais segmentado. Para stablecoins, a fórmula documentada combina uma taxa de referência de mintação GT de 6% × 10% com a taxa de empréstimo correspondente × 3% e, em seguida, dimensiona ambos pelo vencimento. Se a taxa correspondente dobrar de 5% para 10%, a parcela da taxa anualizada sobe de 0,75% para 0,90% antes do ajuste por tempo.
Então “taxa fixa” dá certeza sobre a taxa, não um custo total fixo. As taxas são determinísticas a partir da fórmula, mas gás, slippage e execução ficam fora dela.
A aba ainda está aberta. Agora, esses 2% parecem bem diferentes.
#termmax @TermMax
1
8
9.4k
·
--
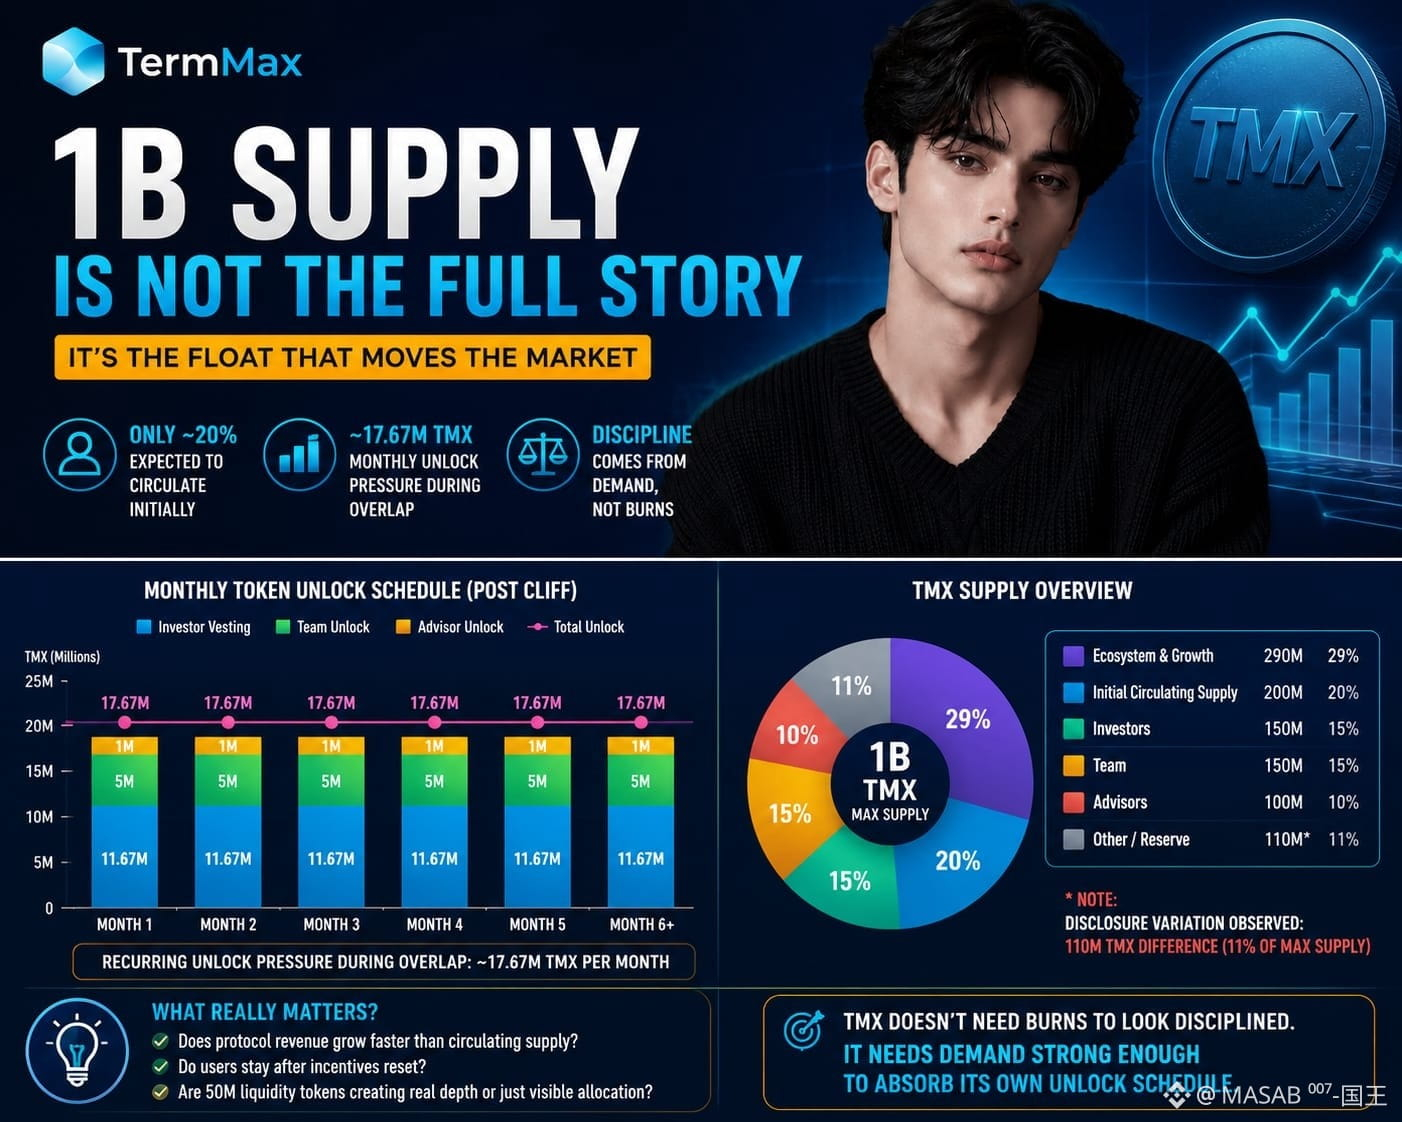
Eu descartei completamente a oferta fixa 1B da TMX no momento em que percebi que apenas cerca de 20% é esperado circular inicialmente.
A oferta máxima é o número “limpo”. O “float” é o comportamental.
O que importa agora é o quão rapidamente esse float se expande. O vesting dos investidores sozinho poderia adicionar aproximadamente 11,67M de TMX por mês após o seu cliff. As aberturas do time adicionam mais 5M, e os assessores mais 1M. Durante a sobreposição, isso fica em torno de 17,67M de TMX de fluxo mensal recorrente.
Isso não é automaticamente algo bearish. O vesting é normal. A distribuição do ecossistema também é normal.
Mas distribuição não é circulação, e uma alocação de 29% para o ecossistema me diz menos sobre o quão eficientemente esses tokens geram usuários duradouros, volume equivalente e profundidade de liquidez.
É aqui que acho que a TermMax é testada.
A receita do protocolo cresce mais rápido do que a oferta em circulação? Usuários com incentivos pesados permanecem depois que as temporadas são redefinidas? Esses 50M de tokens de liquidez criam profundidade real no mercado ou, na maior parte, apenas uma alocação visível?
Eu também continuo de olho nas mudanças de documentos. Uma diferença de divulgação de 110M-TMX é 11% da oferta máxima. Isso não é ruído de formatação.
A TMX não precisa de token burns para parecer disciplinada.
Ela precisa de um crescimento de demanda forte o bastante para absorver o próprio cronograma de desbloqueios.
#termmax @termmax
Eu descartei completamente a oferta fixa 1B da TMX no momento em que percebi que apenas cerca de 20% é esperado circular inicialmente.
A oferta máxima é o número “limpo”. O “float” é o comportamental.
O que importa agora é o quão rapidamente esse float se expande. O vesting dos investidores sozinho poderia adicionar aproximadamente 11,67M de TMX por mês após o seu cliff. As aberturas do time adicionam mais 5M, e os assessores mais 1M. Durante a sobreposição, isso fica em torno de 17,67M de TMX de fluxo mensal recorrente.
Isso não é automaticamente algo bearish. O vesting é normal. A distribuição do ecossistema também é normal.
Mas distribuição não é circulação, e uma alocação de 29% para o ecossistema me diz menos sobre o quão eficientemente esses tokens geram usuários duradouros, volume equivalente e profundidade de liquidez.
É aqui que acho que a TermMax é testada.
A receita do protocolo cresce mais rápido do que a oferta em circulação? Usuários com incentivos pesados permanecem depois que as temporadas são redefinidas? Esses 50M de tokens de liquidez criam profundidade real no mercado ou, na maior parte, apenas uma alocação visível?
Eu também continuo de olho nas mudanças de documentos. Uma diferença de divulgação de 110M-TMX é 11% da oferta máxima. Isso não é ruído de formatação.
A TMX não precisa de token burns para parecer disciplinada.
Ela precisa de um crescimento de demanda forte o bastante para absorver o próprio cronograma de desbloqueios.
#termmax @TermMax
18
20
7.9k
·
--
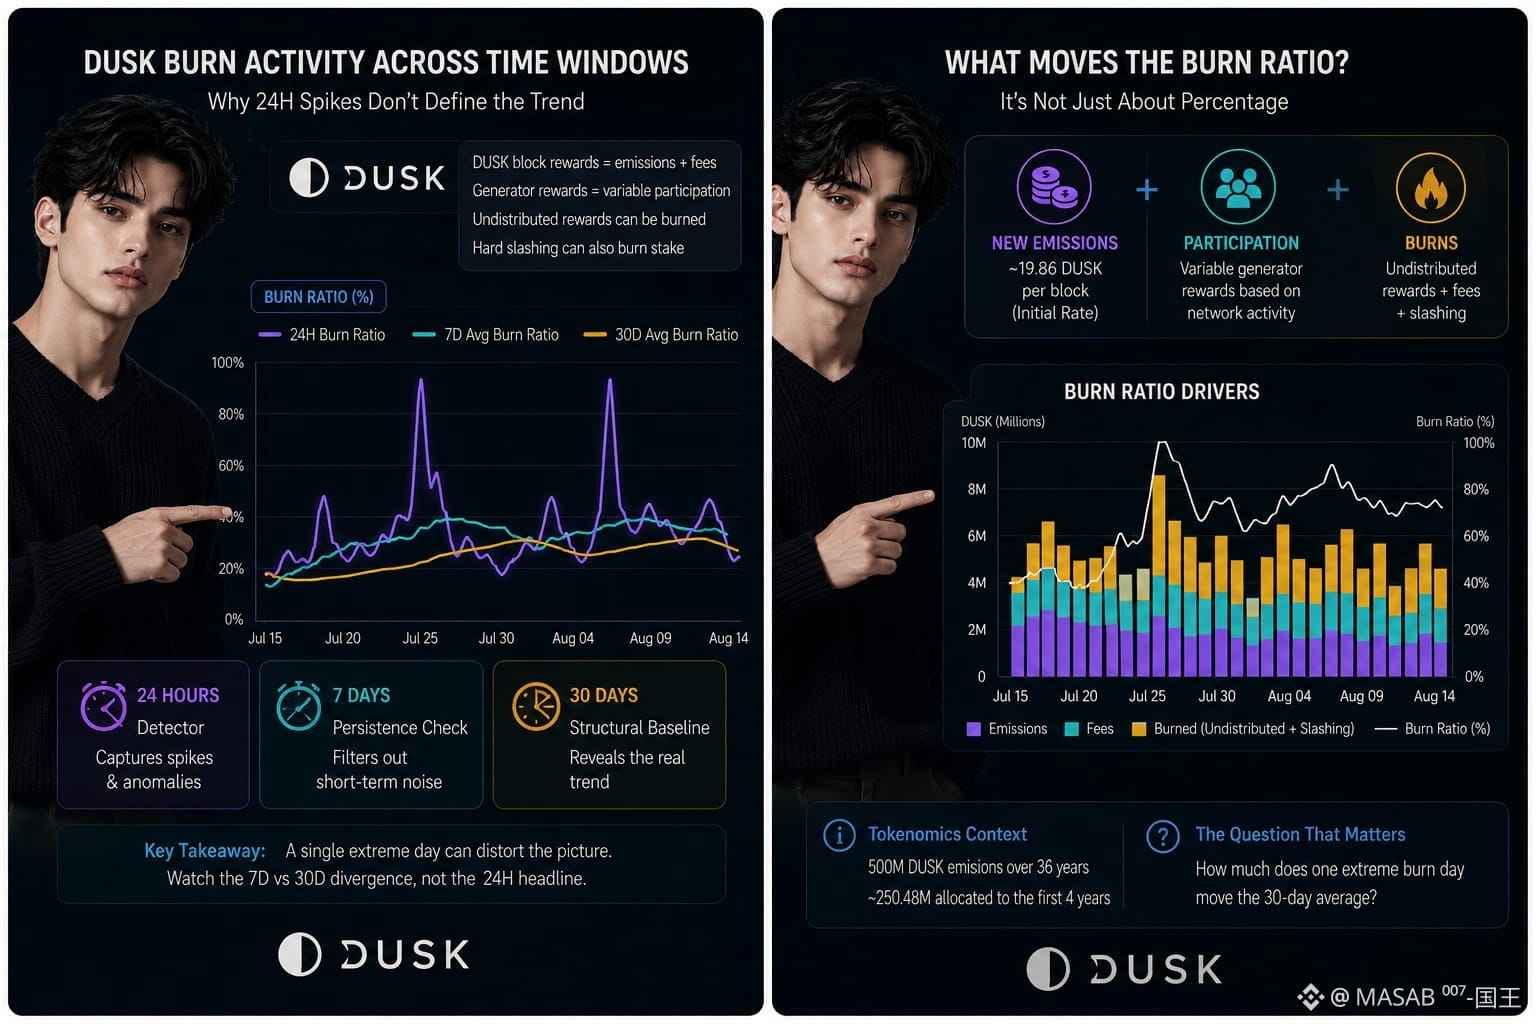
Eu estava comparando como a atividade de queima (burn) da DUSK aparece em diferentes janelas, e uma coisa continuava me incomodando: uma dramática razão de queima em 24 horas pode dizer muito pouco sobre a economia subjacente do token.
A razão é mecânica.... As recompensas em bloco da DUSK combinam tokens recém-emitidos com taxas de transação, enquanto as recompensas do gerador incluem um componente variável de participação. Qualquer parcela não distribuída pode ser queimada. O slashing forte também pode queimar stake.
Isso faz com que o número diário seja parcialmente uma medida do comportamento da rede, e não apenas “desinflação”. .....Se a participação mudar drasticamente por algumas horas, a razão de queima pode disparar sem representar uma tendência duradoura.
A escala também importa. A tokenomics atual mira 500 milhões de DUSK em emissões ao longo de 36 anos, com cerca de 250,48 milhões alocados nos primeiros quatro anos. A taxa inicial de emissão é aproximadamente 19,86 DUSK por bloco.
Então eu trataria 24 horas como um detector, 7 dias como um teste de persistência e 30 dias como a linha de base estrutural.
Mas uma porcentagem sozinha esconde se a mudança veio de menos recompensas, mais queimas ou de ambos.
A pergunta desconfortável é: quanto um único dia extremo de queima move a média de 30 dias?
Essa divergência entre 7 dias e 30 dias é o número que eu observaria a seguir.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Eu estava comparando como a atividade de queima (burn) da DUSK aparece em diferentes janelas, e uma coisa continuava me incomodando: uma dramática razão de queima em 24 horas pode dizer muito pouco sobre a economia subjacente do token.
A razão é mecânica.... As recompensas em bloco da DUSK combinam tokens recém-emitidos com taxas de transação, enquanto as recompensas do gerador incluem um componente variável de participação. Qualquer parcela não distribuída pode ser queimada. O slashing forte também pode queimar stake.
Isso faz com que o número diário seja parcialmente uma medida do comportamento da rede, e não apenas “desinflação”. .....Se a participação mudar drasticamente por algumas horas, a razão de queima pode disparar sem representar uma tendência duradoura.
A escala também importa. A tokenomics atual mira 500 milhões de DUSK em emissões ao longo de 36 anos, com cerca de 250,48 milhões alocados nos primeiros quatro anos. A taxa inicial de emissão é aproximadamente 19,86 DUSK por bloco.
Então eu trataria 24 horas como um detector, 7 dias como um teste de persistência e 30 dias como a linha de base estrutural.
Mas uma porcentagem sozinha esconde se a mudança veio de menos recompensas, mais queimas ou de ambos.
A pergunta desconfortável é: quanto um único dia extremo de queima move a média de 30 dias?
Essa divergência entre 7 dias e 30 dias é o número que eu observaria a seguir.
@Dusk $DUSK #dusk
31
21
21.8k
·
--
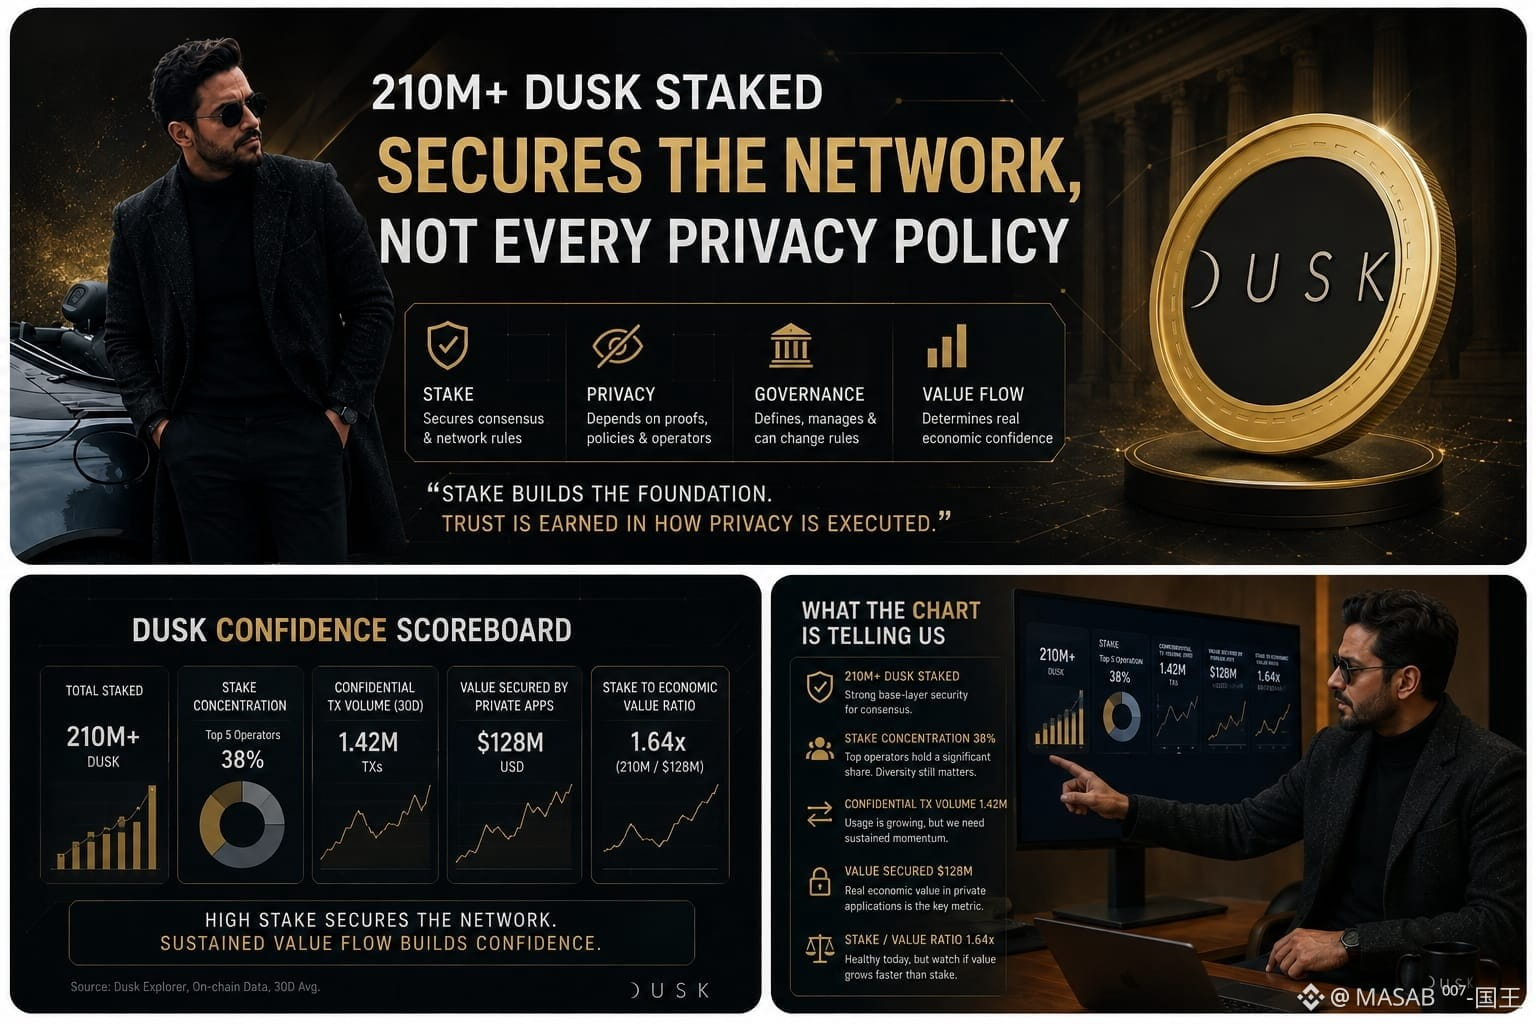
A bolsa estava calma esta noite, então reabri o material da Dusk e continuei encarando um número: 210M+ DUSK em stake.
É tentador interpretar isso como “aplicações financeiras confidenciais estão seguras”. Mas algo não fechava. Segurança econômica de camada base e confiança na execução de privacidade não são, automaticamente, a mesma coisa.
O stake pode proteger o consenso, enquanto aplicações confidenciais ainda dependem de provas de privacidade, políticas de divulgação, operadores, governança e de quanto valor de fato transita por elas.
Então comecei a pensar em um placar diferente: concentração de stake, concentração de operadores, volume de transações confidenciais, valor assegurado por aplicações privadas e a razão stake-para-valor econômico.
Aqui está a distinção que eu continuo retomando: **o stake garante as regras da rede; ele não valida automaticamente toda política de privacidade construída sobre elas.**
Isso não torna o modelo de privacidade da Dusk fraco. A divulgação seletiva pode ser realmente útil: um investidor pode provar propriedade, elegibilidade do ambiente e ao regulador apenas a evidência de conformidade que for exigida.
Mas quem define essas regras de divulgação? Quem pode alterá-las? Quão rápido observadores autorizados conseguem obter evidências durante uma emergência?
Ainda não sei se 210M+ em stake oferece confiança suficiente para mercados confidenciais de alto valor.
Os gráficos ainda estão tranquilos. Vou deixar essa questão em aberto.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
A bolsa estava calma esta noite, então reabri o material da Dusk e continuei encarando um número: 210M+ DUSK em stake.
É tentador interpretar isso como “aplicações financeiras confidenciais estão seguras”. Mas algo não fechava. Segurança econômica de camada base e confiança na execução de privacidade não são, automaticamente, a mesma coisa.
O stake pode proteger o consenso, enquanto aplicações confidenciais ainda dependem de provas de privacidade, políticas de divulgação, operadores, governança e de quanto valor de fato transita por elas.
Então comecei a pensar em um placar diferente: concentração de stake, concentração de operadores, volume de transações confidenciais, valor assegurado por aplicações privadas e a razão stake-para-valor econômico.
Aqui está a distinção que eu continuo retomando: **o stake garante as regras da rede; ele não valida automaticamente toda política de privacidade construída sobre elas.**
Isso não torna o modelo de privacidade da Dusk fraco. A divulgação seletiva pode ser realmente útil: um investidor pode provar propriedade, elegibilidade do ambiente e ao regulador apenas a evidência de conformidade que for exigida.
Mas quem define essas regras de divulgação? Quem pode alterá-las? Quão rápido observadores autorizados conseguem obter evidências durante uma emergência?
Ainda não sei se 210M+ em stake oferece confiança suficiente para mercados confidenciais de alto valor.
Os gráficos ainda estão tranquilos. Vou deixar essa questão em aberto.
@Dusk $DUSK #dusk
35
30
11.1k
·
--
Uma coisa continuava me incomodando ao observar a contagem de emissores na história de SMEs da DUSK: esse número pode aumentar mesmo quando o mercado real por baixo mal se mexe.
Imagine que a DUSK tenha 100 SMEs tokenizados, mas os 10 principais geram 80% de todo o volume de negociação. No papel, 100 emissores parecem indicar adoção ampla. Na prática, pode significar que a atenção de investidores, a liquidez e a atividade recorrente ficam concentradas em um núcleo bem pequeno.
É por isso que eu acompanharia com mais atenção SMEs ativos / SMEs emitidos, volume de negociação mediano e rodadas de financiamento recorrentes, em vez de focar apenas na contagem de emissões em manchetes.
Uma primeira captação de €5 milhões prova que uma empresa consegue acessar os meios. Uma segunda captação depois é diferente. Isso sugere que o emissor encontrou valor suficiente na administração de titularidade da DUSK, nos controles de transferência e no fluxo de trabalho do investidor para voltar.
É aqui que atividade e adoção significativa se separam.
Um SME pode precisar da DUSK mais para manter uma estrutura acionária programável do que para negociações secundárias diárias. Isso ainda importa. Mas se o registro onchain precisa ser reconciliado constantemente com um registro jurídico offchain, a vantagem operacional pode diminuir rapidamente.
O teste que ainda estou observando é simples: mais emissores retornam, ou os números de emissão crescem mais rápido do que a dependência real da infraestrutura?
@Dusk_Foundation #dusk $DUSK
{future}(DUSKUSDT)
Uma coisa continuava me incomodando ao observar a contagem de emissores na história de SMEs da DUSK: esse número pode aumentar mesmo quando o mercado real por baixo mal se mexe.
Imagine que a DUSK tenha 100 SMEs tokenizados, mas os 10 principais geram 80% de todo o volume de negociação. No papel, 100 emissores parecem indicar adoção ampla. Na prática, pode significar que a atenção de investidores, a liquidez e a atividade recorrente ficam concentradas em um núcleo bem pequeno.
É por isso que eu acompanharia com mais atenção SMEs ativos / SMEs emitidos, volume de negociação mediano e rodadas de financiamento recorrentes, em vez de focar apenas na contagem de emissões em manchetes.
Uma primeira captação de €5 milhões prova que uma empresa consegue acessar os meios. Uma segunda captação depois é diferente. Isso sugere que o emissor encontrou valor suficiente na administração de titularidade da DUSK, nos controles de transferência e no fluxo de trabalho do investidor para voltar.
É aqui que atividade e adoção significativa se separam.
Um SME pode precisar da DUSK mais para manter uma estrutura acionária programável do que para negociações secundárias diárias. Isso ainda importa. Mas se o registro onchain precisa ser reconciliado constantemente com um registro jurídico offchain, a vantagem operacional pode diminuir rapidamente.
O teste que ainda estou observando é simples: mais emissores retornam, ou os números de emissão crescem mais rápido do que a dependência real da infraestrutura?
@Dusk #dusk $DUSK

48
42
12.7k
·
--
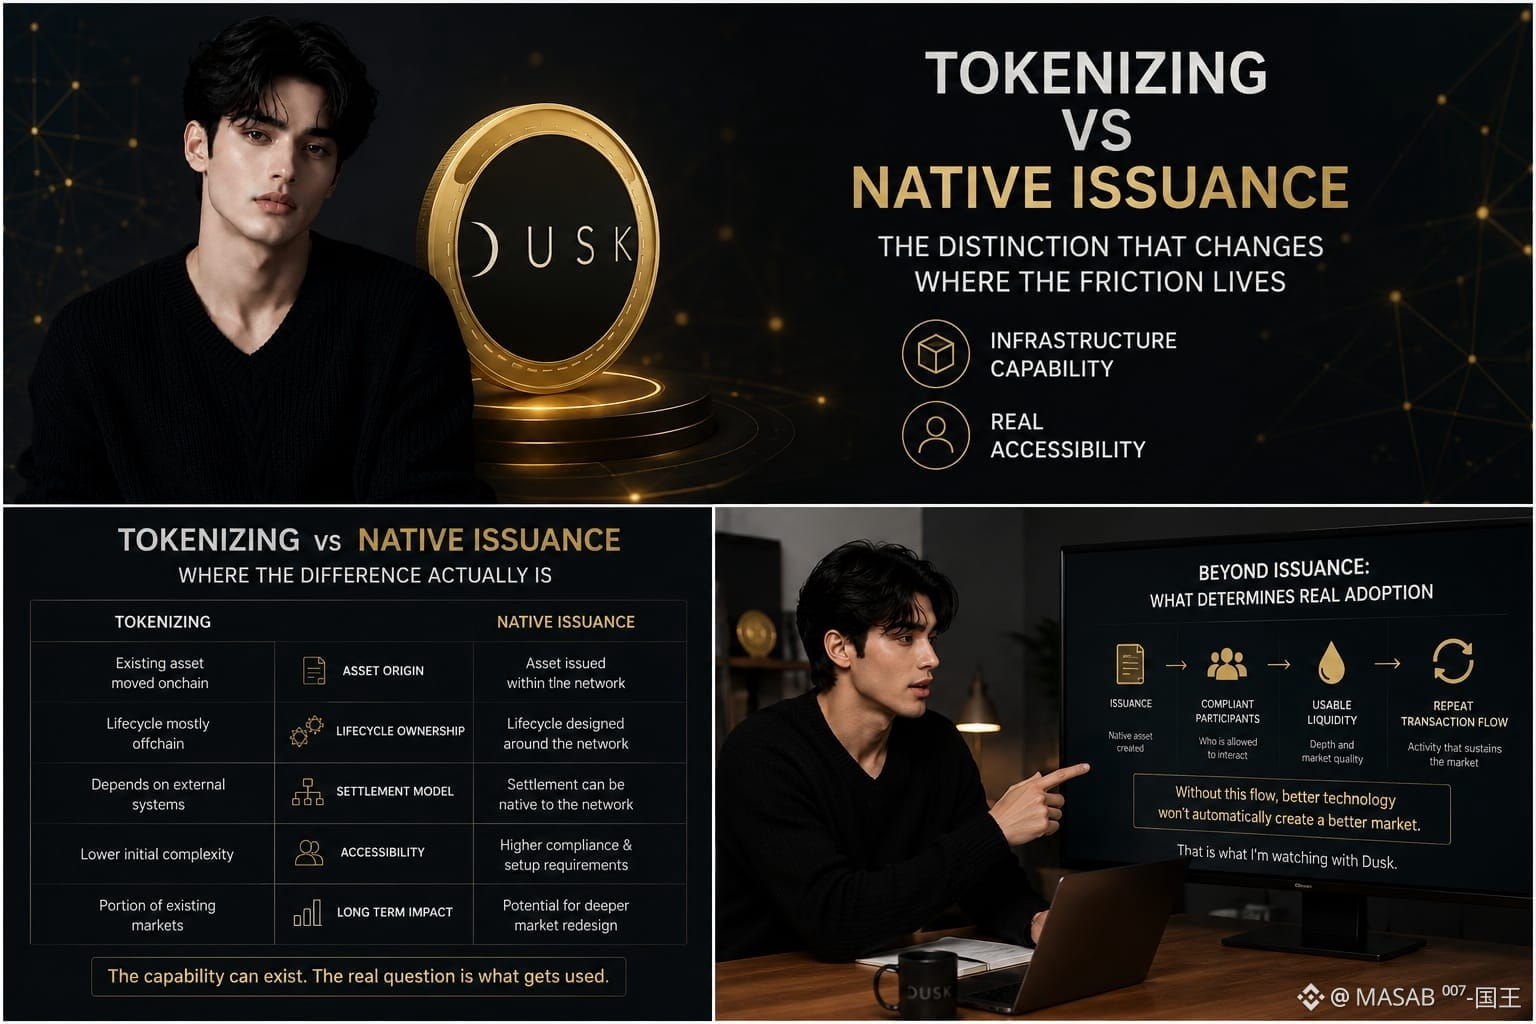
Eu me vi voltando repetidamente a uma distinção no design de RWA da Dusk: um token pode existir on-chain, enquanto o ciclo de vida real de um ativo ainda acontece em algum outro lugar.
Isso importa mais do que parece. Com a tokenização, a blockchain pode melhorar a distribuição ou a programabilidade, mas emissão, custódia, liquidação, prestação de serviços e registros podem ainda exigir sistemas separados e reconciliação. O modelo nativo de emissão da Dusk é mais ambicioso em um sentido mais restrito: o próprio ativo pode ser criado e gerenciado em torno do ledger, de modo que essas transferências possam ocorrer dentro de um único ambiente coordenado.
A camada oculta, porém, não é o token. É a coordenação.
A Dusk combina liquidação, controles de acesso, privacidade e divulgação seletiva porque títulos regulados não podem simplesmente virar objetos públicos de blockchain. Ainda é necessário que alguém defina elegibilidade, permissões, relatórios e a estrutura legal em torno do ativo. A Dusk pode fornecer a infraestrutura; ela não pode fabricar autorização, liquidez ou participação institucional.
É por isso que vejo a comparação real como capacidade técnica versus acessibilidade de verdade. Uma rede que suporta emissão nativa é diferente de uma que prova que as instituições vão utilizá-la.
A parte desconfortável é a adoção. Se emissores e locais mantiverem etapas críticas do ciclo de vida em outro lugar, a emissão nativa vira uma capacidade arquitetural em vez de uma infraestrutura de mercado significativa.
É essa a parte que eu continuo observando.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Eu me vi voltando repetidamente a uma distinção no design de RWA da Dusk: um token pode existir on-chain, enquanto o ciclo de vida real de um ativo ainda acontece em algum outro lugar.
Isso importa mais do que parece. Com a tokenização, a blockchain pode melhorar a distribuição ou a programabilidade, mas emissão, custódia, liquidação, prestação de serviços e registros podem ainda exigir sistemas separados e reconciliação. O modelo nativo de emissão da Dusk é mais ambicioso em um sentido mais restrito: o próprio ativo pode ser criado e gerenciado em torno do ledger, de modo que essas transferências possam ocorrer dentro de um único ambiente coordenado.
A camada oculta, porém, não é o token. É a coordenação.
A Dusk combina liquidação, controles de acesso, privacidade e divulgação seletiva porque títulos regulados não podem simplesmente virar objetos públicos de blockchain. Ainda é necessário que alguém defina elegibilidade, permissões, relatórios e a estrutura legal em torno do ativo. A Dusk pode fornecer a infraestrutura; ela não pode fabricar autorização, liquidez ou participação institucional.
É por isso que vejo a comparação real como capacidade técnica versus acessibilidade de verdade. Uma rede que suporta emissão nativa é diferente de uma que prova que as instituições vão utilizá-la.
A parte desconfortável é a adoção. Se emissores e locais mantiverem etapas críticas do ciclo de vida em outro lugar, a emissão nativa vira uma capacidade arquitetural em vez de uma infraestrutura de mercado significativa.
É essa a parte que eu continuo observando.
@Dusk $DUSK #dusk
40
30
10.3k
·
--
Verificado
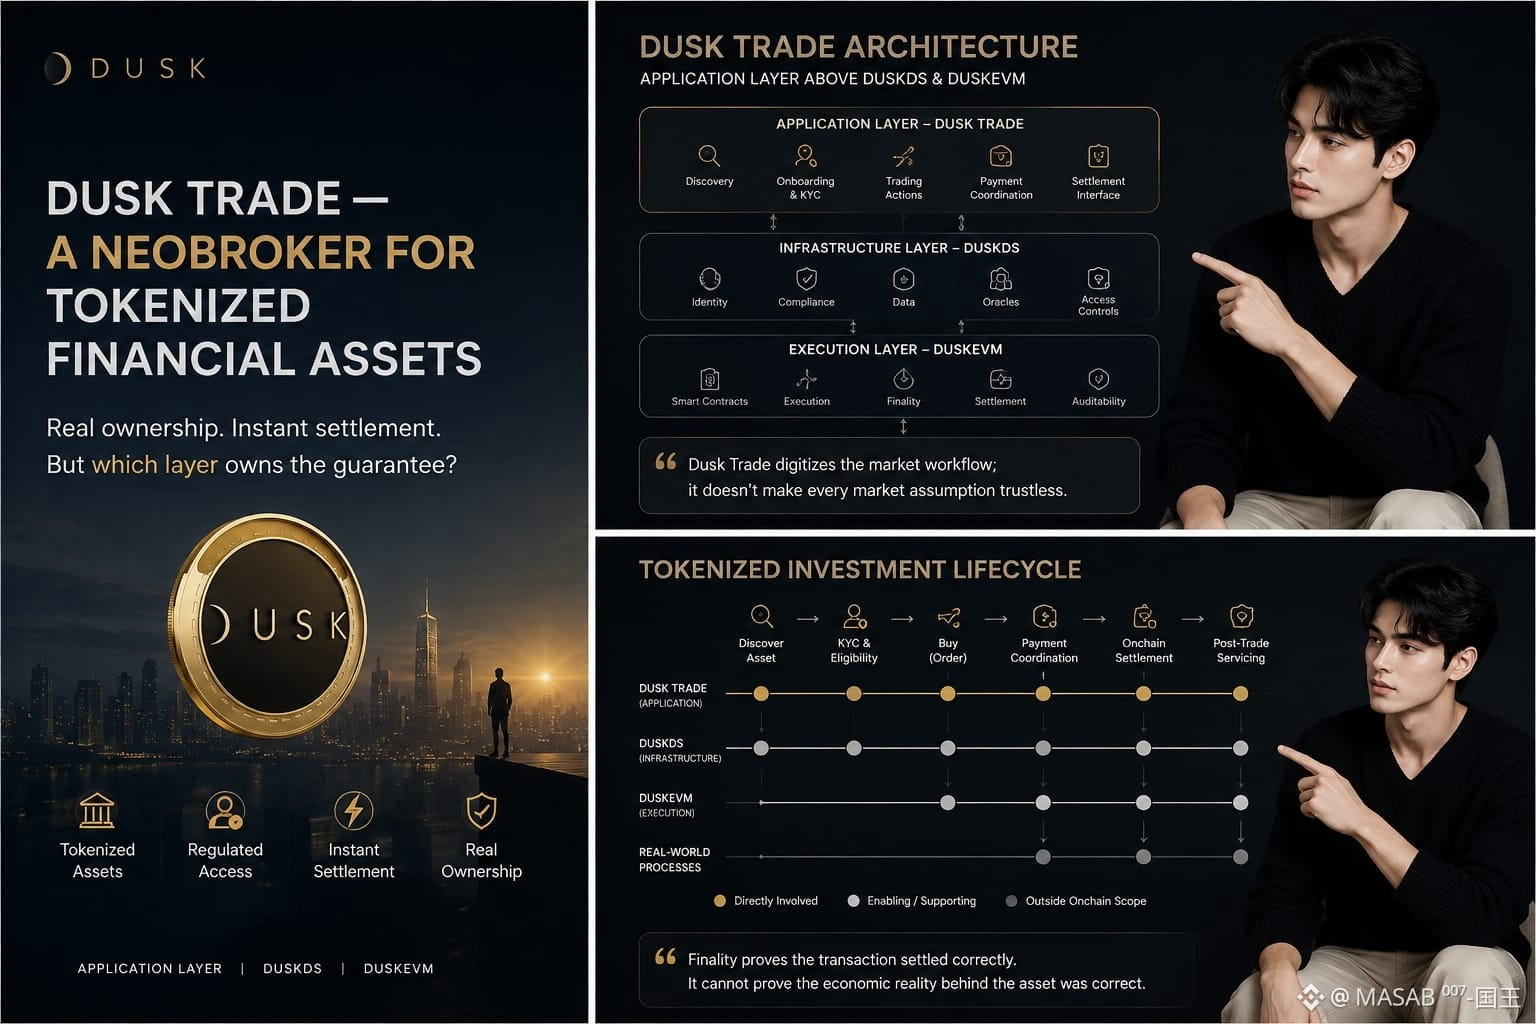
Na noite passada eu estava rolando o Dusk Trade enquanto o mercado estava incomumente quieto. Eu via as mesmas frases o tempo todo: ativos tokenizados, propriedade real, liquidação instantânea. Então “neobroker” me fez parar e olhar por baixo da interface.
A suposição intuitiva é simples: comprar um ETF, MMF ou título via Dusk Trade, e todo o ciclo de vida do investimento se torna nativo de blockchain.
Mas alguma coisa não batia.
O Dusk Trade é a camada de aplicação do DuskEVM. Ele conecta usuários a ativos financeiros tokenizados e fluxos de negociação, enquanto a infraestrutura subjacente lida com execução e liquidação. Isso é significativo, mas não é a mesma coisa que tornar todas as suposições financeiras sem necessidade de confiança.
Ele garante a transação, não todas as suposições por trás do ativo.
Essa diferença importa. A liquidação determinística pode provar que uma transação autorizada foi processada corretamente. Mas, por si só, não consegue provar que cada registro fora da cadeia, decisão de elegibilidade, divulgação, avaliação ou processo de atendimento relacionado a um ativo do mundo real está correto.
No começo, achei que essa diferença fosse mais técnica. Não é.
Se uma fonte de dados a montante estiver errada, o blockchain pode liquidar fielmente a realidade econômica errada.
Isso não é um problema exclusivo do Dusk; as finanças tokenizadas herdam esses limites dos mercados tradicionais.
O teste real surge quando o valor institucional cria incentivos para atacar as camadas mais fracas.
Ainda estou pensando em como esse limite se comporta sob pressão sustentada. É essa a parte que eu vou observar.
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
Na noite passada eu estava rolando o Dusk Trade enquanto o mercado estava incomumente quieto. Eu via as mesmas frases o tempo todo: ativos tokenizados, propriedade real, liquidação instantânea. Então “neobroker” me fez parar e olhar por baixo da interface.
A suposição intuitiva é simples: comprar um ETF, MMF ou título via Dusk Trade, e todo o ciclo de vida do investimento se torna nativo de blockchain.
Mas alguma coisa não batia.
O Dusk Trade é a camada de aplicação do DuskEVM. Ele conecta usuários a ativos financeiros tokenizados e fluxos de negociação, enquanto a infraestrutura subjacente lida com execução e liquidação. Isso é significativo, mas não é a mesma coisa que tornar todas as suposições financeiras sem necessidade de confiança.
Ele garante a transação, não todas as suposições por trás do ativo.
Essa diferença importa. A liquidação determinística pode provar que uma transação autorizada foi processada corretamente. Mas, por si só, não consegue provar que cada registro fora da cadeia, decisão de elegibilidade, divulgação, avaliação ou processo de atendimento relacionado a um ativo do mundo real está correto.
No começo, achei que essa diferença fosse mais técnica. Não é.
Se uma fonte de dados a montante estiver errada, o blockchain pode liquidar fielmente a realidade econômica errada.
Isso não é um problema exclusivo do Dusk; as finanças tokenizadas herdam esses limites dos mercados tradicionais.
O teste real surge quando o valor institucional cria incentivos para atacar as camadas mais fracas.
Ainda estou pensando em como esse limite se comporta sob pressão sustentada. É essa a parte que eu vou observar.
@Dusk $DUSK #dusk
40
33
7.4k
·
--
Verificado
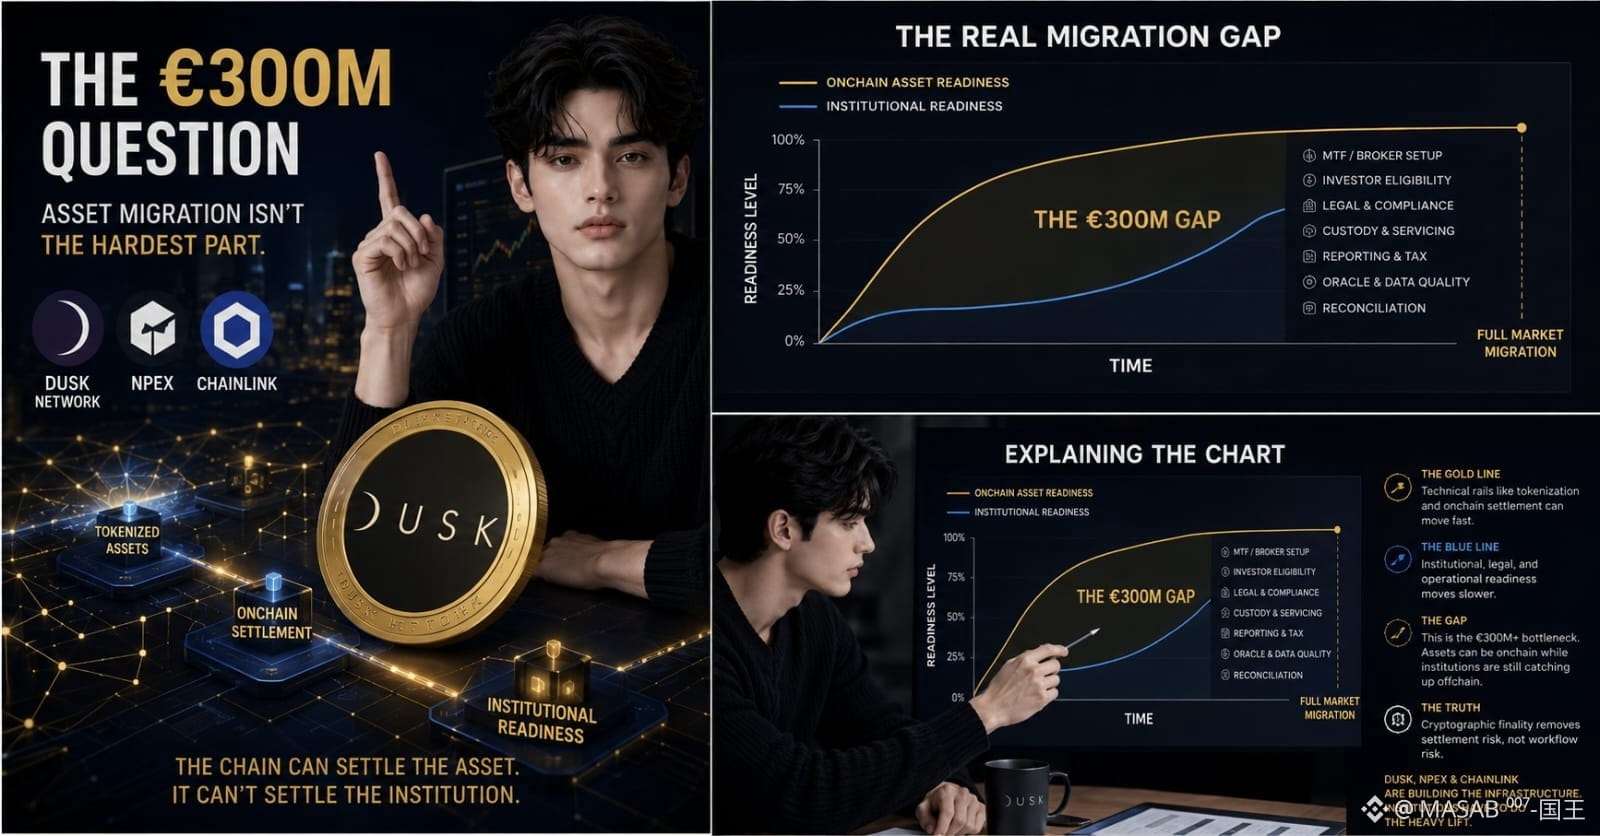
Eu estava consultando a documentação do Dusk até tarde da noite e voltei repetidamente a um número: €300M+. Parece um problema de migração de ativos. Mas a NPEX me fez pensar se a migração mais difícil não é tudo o que existe ao redor do ativo.
Dusk e NPEX estão mirando emissão, negociação e liquidação onchain reguladas, enquanto a Chainlink adiciona CCIP, DataLink e Data Streams para conectividade entre cadeias e dados de mercado.
A suposição intuitiva é simples: uma vez que os títulos são tokenizados, o mercado já se moveu.
Não tenho certeza se isso se sustenta.
Um ativo pode estar onchain enquanto o onboarding, a elegibilidade do investidor, a revisão jurídica, a custódia, o reporte, a gestão e os controles operacionais ainda dependem de processos institucionais fora da camada de liquidação.
A cadeia pode liquidar o ativo; ela não consegue liquidar a prontidão da instituição.
Essa distinção inicialmente me pareceu pedante. Depois eu contei as peças móveis: MTF, corretora, ECSP e as funções futuras de DLT-TSS referenciadas em torno da NPEX.
Agora some a atualidade das oráculos, checkpoints de conformidade, reconciliação e dependências de dados externos.
Se um preço chegar defasado, a liquidação determinística ainda pode ser perfeitamente determinística.
A parte desconfortável é essa: a finalização criptográfica pode remover incerteza da liquidação sem remover incerteza do fluxo de trabalho do mercado.
Acho que a Dusk está atacando um gargalo real. Só não sei ainda se €300M pode migrar mais rápido do que as organizações responsáveis por aprovar, fazer a manutenção e supervisionar isso.
Meu gráfico ainda está aberto. Assim como a documentação.
{future}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk
Eu estava consultando a documentação do Dusk até tarde da noite e voltei repetidamente a um número: €300M+. Parece um problema de migração de ativos. Mas a NPEX me fez pensar se a migração mais difícil não é tudo o que existe ao redor do ativo.
Dusk e NPEX estão mirando emissão, negociação e liquidação onchain reguladas, enquanto a Chainlink adiciona CCIP, DataLink e Data Streams para conectividade entre cadeias e dados de mercado.
A suposição intuitiva é simples: uma vez que os títulos são tokenizados, o mercado já se moveu.
Não tenho certeza se isso se sustenta.
Um ativo pode estar onchain enquanto o onboarding, a elegibilidade do investidor, a revisão jurídica, a custódia, o reporte, a gestão e os controles operacionais ainda dependem de processos institucionais fora da camada de liquidação.
A cadeia pode liquidar o ativo; ela não consegue liquidar a prontidão da instituição.
Essa distinção inicialmente me pareceu pedante. Depois eu contei as peças móveis: MTF, corretora, ECSP e as funções futuras de DLT-TSS referenciadas em torno da NPEX.
Agora some a atualidade das oráculos, checkpoints de conformidade, reconciliação e dependências de dados externos.
Se um preço chegar defasado, a liquidação determinística ainda pode ser perfeitamente determinística.
A parte desconfortável é essa: a finalização criptográfica pode remover incerteza da liquidação sem remover incerteza do fluxo de trabalho do mercado.
Acho que a Dusk está atacando um gargalo real. Só não sei ainda se €300M pode migrar mais rápido do que as organizações responsáveis por aprovar, fazer a manutenção e supervisionar isso.
Meu gráfico ainda está aberto. Assim como a documentação.
@Dusk $DUSK #dusk
42
25
9k
·
--
A noite estava tranquila no mercado, então acabei relendo materiais do DuskEVM em vez dos gráficos. Eu continuava vendo a frase “confidential EVM workflows” (fluxos EVM confidenciais) e, no começo, interpretei isso como se o próprio EVM pudesse, de alguma forma, tornar a atividade financeira privada de ponta a ponta.
Então eu realmente sentei para entender o mecanismo.
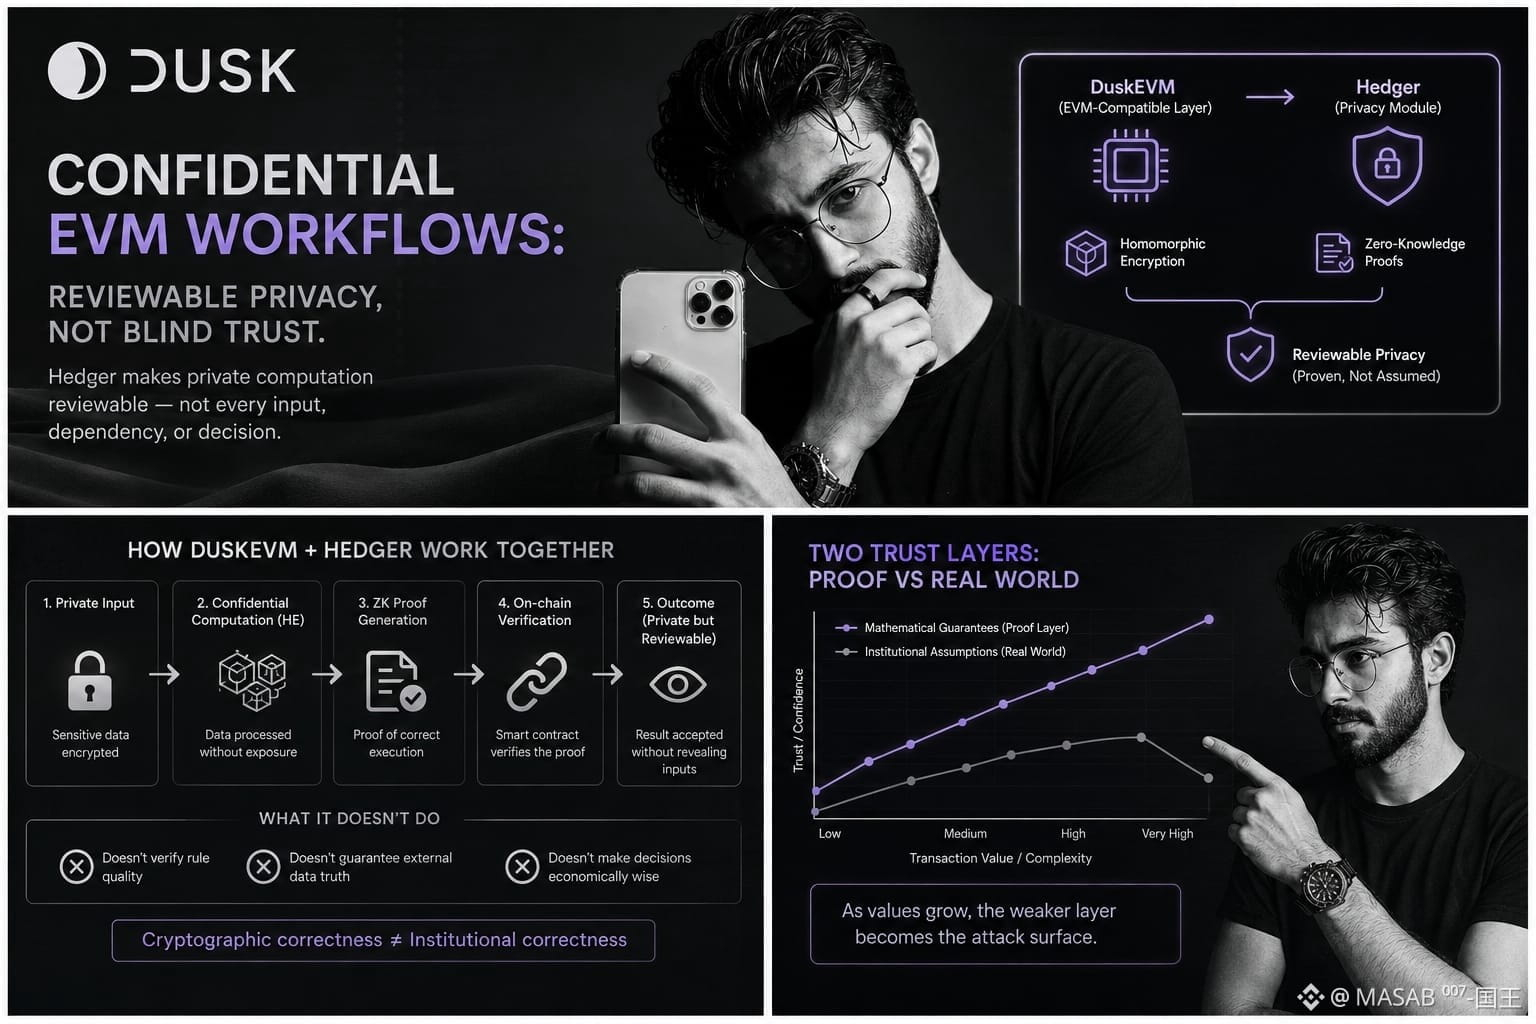
O DuskEVM é a camada de aplicação compatível com EVM, oferecendo aos desenvolvedores de Solidity um caminho familiar para entrar no Dusk. A parte interessante é o Hedger, o módulo de privacidade que usa criptografia homomórfica e provas de zero conhecimento para uma privacidade revisável.
Aqui vai a distinção que acho fácil de perder: o Hedger consegue tornar computações privadas revisáveis; ele não torna automaticamente confiáveis, por si só, cada entrada, dependência ou decisão institucional.
Ainda assim, isso é significativo. A criptografia homomórfica pode permitir que dados protegidos sejam processados sem expor os valores subjacentes, enquanto as provas ZK podem fornecer evidências sobre a computação ou a validade. Para as finanças reguladas, essa combinação tem um valor óbvio: menos divulgação sem abandonar a auditabilidade.
Mas eu achei que essa distinção era apenas pedante no começo.
Não é. Correção criptográfica e correção institucional são modelos de confiança diferentes. Uma prova pode mostrar que uma operação seguiu regras definidas. Ela não consegue saber se essas regras foram sensatas, se uma fonte de dados externa era verdadeira, ou se uma decisão financeira autorizada foi economicamente sábia.
O branding pode fazer essas camadas parecerem mais próximas do que realmente são.
Não estou dizendo que isso é único do DuskEVM. A maior parte da infraestrutura financeira séria mistura garantias matemáticas com premissas que ficam fora do limite da prova.
A verdadeira questão é o que acontece quando os valores das transações ficam grandes o bastante para alguém atacar a camada mais fraca.
Eu honestamente não consigo responder isso apenas pela arquitetura.
A aba de documentação ainda está aberta. Provavelmente vou lê-la de novo amanhã, porque “confidential” agora me faz perguntar: confidencial para quem, e comprovado sobre o quê?
@Dusk_Foundation $DUSK #dusk
{future}(DUSKUSDT)
A noite estava tranquila no mercado, então acabei relendo materiais do DuskEVM em vez dos gráficos. Eu continuava vendo a frase “confidential EVM workflows” (fluxos EVM confidenciais) e, no começo, interpretei isso como se o próprio EVM pudesse, de alguma forma, tornar a atividade financeira privada de ponta a ponta.
Então eu realmente sentei para entender o mecanismo.
O DuskEVM é a camada de aplicação compatível com EVM, oferecendo aos desenvolvedores de Solidity um caminho familiar para entrar no Dusk. A parte interessante é o Hedger, o módulo de privacidade que usa criptografia homomórfica e provas de zero conhecimento para uma privacidade revisável.
Aqui vai a distinção que acho fácil de perder: o Hedger consegue tornar computações privadas revisáveis; ele não torna automaticamente confiáveis, por si só, cada entrada, dependência ou decisão institucional.
Ainda assim, isso é significativo. A criptografia homomórfica pode permitir que dados protegidos sejam processados sem expor os valores subjacentes, enquanto as provas ZK podem fornecer evidências sobre a computação ou a validade. Para as finanças reguladas, essa combinação tem um valor óbvio: menos divulgação sem abandonar a auditabilidade.
Mas eu achei que essa distinção era apenas pedante no começo.
Não é. Correção criptográfica e correção institucional são modelos de confiança diferentes. Uma prova pode mostrar que uma operação seguiu regras definidas. Ela não consegue saber se essas regras foram sensatas, se uma fonte de dados externa era verdadeira, ou se uma decisão financeira autorizada foi economicamente sábia.
O branding pode fazer essas camadas parecerem mais próximas do que realmente são.
Não estou dizendo que isso é único do DuskEVM. A maior parte da infraestrutura financeira séria mistura garantias matemáticas com premissas que ficam fora do limite da prova.
A verdadeira questão é o que acontece quando os valores das transações ficam grandes o bastante para alguém atacar a camada mais fraca.
Eu honestamente não consigo responder isso apenas pela arquitetura.
A aba de documentação ainda está aberta. Provavelmente vou lê-la de novo amanhã, porque “confidential” agora me faz perguntar: confidencial para quem, e comprovado sobre o quê?
@Dusk $DUSK #dusk
30
31
5.3k
·
--
Verificado
Um alarme de incêndio parece tranquilizador na parede. Você raramente pensa em quem tem permissão para acioná-lo, se essas pessoas estão disponíveis ou o que acontece se a pessoa errada chegar primeiro.
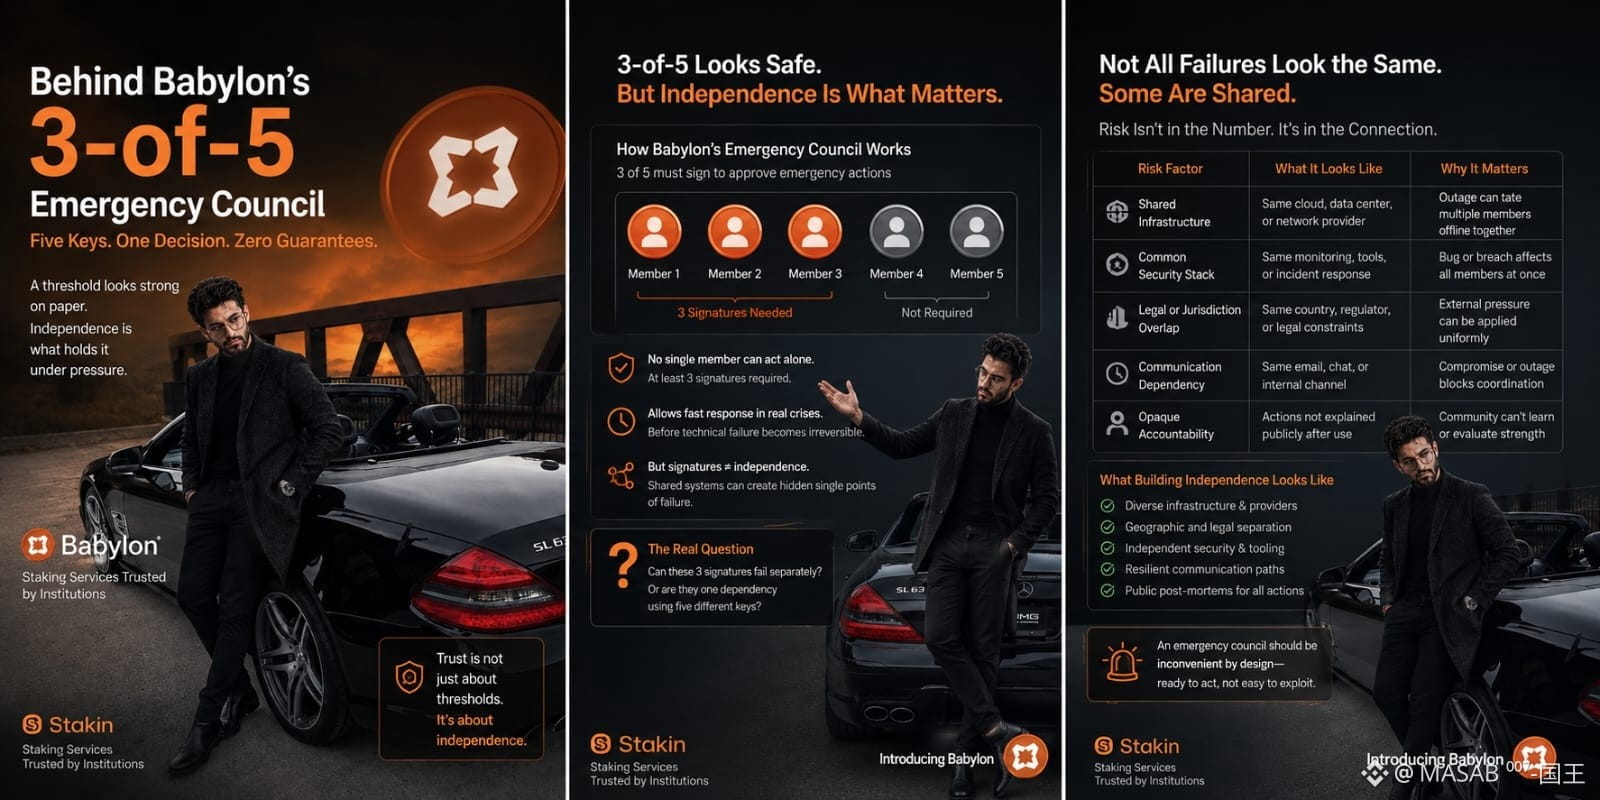
Foi assim que comecei a pensar no conselho emergencial 3-de-5 de Babylon. O número soa razoável. Nenhum membro sozinho consegue agir, enquanto três pessoas ainda podem responder antes que uma falha técnica se torne irreversível. No papel, a BABY ganha tanto velocidade quanto contenção.
Mas o limite só conta assinaturas. Ele não consegue medir independência.
Três membros do conselho podem ter chaves separadas e ainda assim depender do mesmo provedor de nuvem, da mesma empresa de segurança, da mesma jurisdição legal ou do mesmo canal interno de comunicação. Em condições normais, essa conexão permanece invisível. Sob pressão, ela pode transformar cinco supostos tomadores de decisão em uma única unidade operacional. Uma indisponibilidade compartilhada pode bloquear a intervenção. Um compromisso compartilhado pode autorizá-la.
A maioria das pessoas avalia o conselho perguntando se três assinaturas são mais seguras do que uma. Eu acho que a pergunta mais difícil é se essas três assinaturas podem falhar separadamente. A Babylon já testou membros ficando offline sem aviso? As ações de emergência são explicadas publicamente depois? A comunidade consegue ver se a camada de crise da BABY está ficando mais forte — ou apenas mais confortável de usar?
Um conselho emergencial deve causar incômodo. Lento o bastante para exigir prova, mas preparado o bastante para agir quando esperar se torna perigoso.
Não estou preocupado com o fato de a Babylon ter um botão de emergência. Estou observando se cinco chaves representam cinco defesas realmente independentes — ou uma decisão usando cinco nomes diferentes.
@babylonlabs_io #baby $BABY
Um alarme de incêndio parece tranquilizador na parede. Você raramente pensa em quem tem permissão para acioná-lo, se essas pessoas estão disponíveis ou o que acontece se a pessoa errada chegar primeiro.
Foi assim que comecei a pensar no conselho emergencial 3-de-5 de Babylon. O número soa razoável. Nenhum membro sozinho consegue agir, enquanto três pessoas ainda podem responder antes que uma falha técnica se torne irreversível. No papel, a BABY ganha tanto velocidade quanto contenção.
Mas o limite só conta assinaturas. Ele não consegue medir independência.
Três membros do conselho podem ter chaves separadas e ainda assim depender do mesmo provedor de nuvem, da mesma empresa de segurança, da mesma jurisdição legal ou do mesmo canal interno de comunicação. Em condições normais, essa conexão permanece invisível. Sob pressão, ela pode transformar cinco supostos tomadores de decisão em uma única unidade operacional. Uma indisponibilidade compartilhada pode bloquear a intervenção. Um compromisso compartilhado pode autorizá-la.
A maioria das pessoas avalia o conselho perguntando se três assinaturas são mais seguras do que uma. Eu acho que a pergunta mais difícil é se essas três assinaturas podem falhar separadamente. A Babylon já testou membros ficando offline sem aviso? As ações de emergência são explicadas publicamente depois? A comunidade consegue ver se a camada de crise da BABY está ficando mais forte — ou apenas mais confortável de usar?
Um conselho emergencial deve causar incômodo. Lento o bastante para exigir prova, mas preparado o bastante para agir quando esperar se torna perigoso.
Não estou preocupado com o fato de a Babylon ter um botão de emergência. Estou observando se cinco chaves representam cinco defesas realmente independentes — ou uma decisão usando cinco nomes diferentes.
@BabylonLabs_io #baby $BABY
12
11
4.7k
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
BinanceLaunchesBinanceIntelligence
318,804 visualizações
2,663 discutindo
#BinanceLaunchesBinanceIntelligence
A BINANCE INTELLIGENCE CHEGOU. 🧠
O ponto mais relevante não é simplesmente a Binance incorporar IA.
É a evolução de uma tecnologia que deixa de apenas interpretar o mercado e passa a ajudar o usuário a transformar estratégias em ações.
A Binance Intelligence reúne:
🧠 Binance AI para gerar insights personalizados sobre o mercado
⚡ Binance AI Pro para converter ideias em fluxos de trabalho de trading
🤖 Agent OS para desenvolvedores criarem agentes especializados em inteligência financeira
Minha visão: essa evolução pode transformar a maneira como os usuários interagem com as exchanges.
A próxima geração do trading talvez não comece mais com: “O que devo comprar?”
Mas sim: "Esta é a minha estratégia. Execute-a.”
$BNB
Investidor gifted person AH SD
·0 curtidas
·434 visualizações
BitcoinTargets2026OpenAt$87570
1,014 visualizações
47 discutindo
BitcoinRejectedAt$87KThirdTime
1,225 visualizações
45 discutindo