

ARIA Web3
69 Publicações

ARIA Web3
Denunciar
Bloquear usuário
15 Seguindo
15 Seguidores
44 Curtiu
Publicações
PINNED
·
--
Bullish
Ver tradução
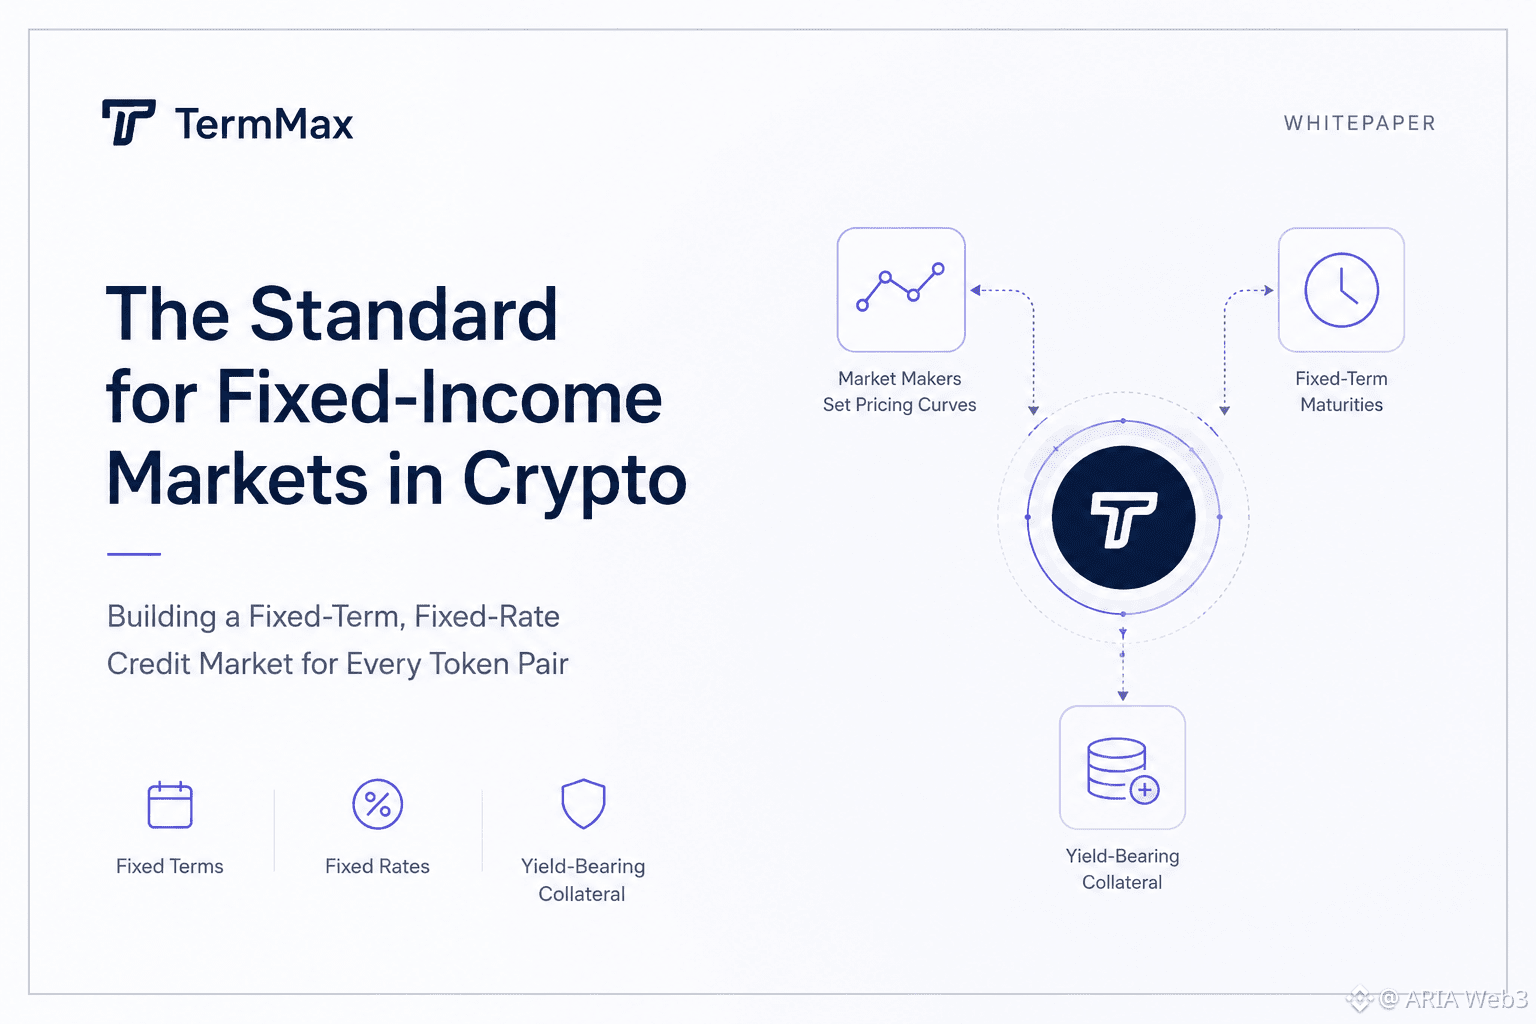
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @termmax
I was reading through TermMax's documentation, trying to figure out what they mean by calling themselves "the standard for fixed-income markets" in crypto. My first assumption was that this was just another lending protocol competing on rates.
After checking the official vision page, one detail caught my attention: they talk about building "an entire credit market for each token pair, just like what we have in real life." That phrase stuck with me, it's a different framing than most DeFi lending pitches.
That's when it clicked. The goal isn't just lending, it's giving every asset pair its own fixed-term, fixed-rate market, where market makers set the pricing curves. They also use yield-bearing tokens as collateral, so fixed terms bring predictability while the collateral itself keeps generating returns.
What surprised me was how intentional the limits feel. Fixed maturities mean less flexibility than open-ended lending, but that trade-off is what makes a real credit market possible on-chain in the first place.
With the TGE set for August 25, 2026, it feels less like a standalone launch and more like the next milestone in building that credit market out. I'm still wondering how much of the curve-setting process will eventually open up beyond curators.
#termmax @TermMax
1
1
85
·
--
Ver tradução
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
today live match, AS Roma vs Cagliari: Roma look like the clear favorites with a 74% win probability, while Cagliari have just 8%. I’m leaning towards a Roma win. #BinancePick
81
·
--
Ver tradução
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
Inter Milan win congratulations, already winlook like the clear favorites team, with. I’m leaning towards an Inter win, but football can always surprise us. #BinancePick
87
·
--
Ver tradução
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
#BinancePick Live, G2 Esports vs Dplus KIA
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
DK looks like the favorite with a 60% win chance, while G2 stands at 39%. Can G2 pull off an upset,
will DK take the win?
67
·
--
Ver tradução
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
#BinancePick today live match, Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction.
·
--
Bullish
Ver tradução
#BinancePick today, gen.g looks like the stronger side going into this match
#BinancePick today, gen.g looks like the stronger side going into this match
63
·
--
Ver tradução
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
#BinancePick Gen.G looks like the stronger side going into this match. IG can still surprise us, but I’m backing GEN to take the win! What’s your prediction?
78
·
--
Bullish
Eu estava lendo a página inicial da Dusk Trade esperando uma página típica de acesso a RWA: entrar em uma lista de espera, verificar, investir. Um detalhe chamou minha atenção depois que eu passei da superfície e fui para a documentação.
Eu presumi que o produto em si seria tão simples quanto a página faz parecer: três etapas, nada mais. Ao consultar as documentações oficiais, a descrição muda. A Dusk Trade é apresentada como uma camada de aplicação situada acima do protocolo base, e a documentação é explícita ao dizer que ela não é o próprio protocolo base. Ela transforma primitivas de infraestrutura de mercado em fluxos que cobrem descoberta de ativos, onboarding de investidores, conexão de carteira, coordenação de pagamentos e liquidação.
O que me surpreendeu foi a diferença entre as duas fontes oficiais. A página inicial vende acesso em três passos. A documentação descreve verificações de elegibilidade, lógica de divulgação e liquidação que reconcilia a perna do ativo com a perna do pagamento antes que qualquer coisa seja finalizada. Foi aí que fez sentido: a troca faz sentido quando você considera o público. Uma página de lista de espera precisa converter visitantes rapidamente, enquanto a documentação precisa satisfazer construtores e reguladores que precisam saber como a elegibilidade e a liquidação são realmente aplicadas on-chain. Ainda assim, me pergunto quanto dessa complexidade os investidores realmente verão quando a interface for ao ar, ou se isso continuará escondido por trás do fluxo limpo de três etapas.
A página inicial vende acesso em três passos. A documentação descreve a lógica de elegibilidade, divulgação e liquidação por baixo.
O que mais importa para o sucesso da Dusk Trade?
#dusk $DUSK @Dusk_Foundation
Eu estava lendo a página inicial da Dusk Trade esperando uma página típica de acesso a RWA: entrar em uma lista de espera, verificar, investir. Um detalhe chamou minha atenção depois que eu passei da superfície e fui para a documentação.
Eu presumi que o produto em si seria tão simples quanto a página faz parecer: três etapas, nada mais. Ao consultar as documentações oficiais, a descrição muda. A Dusk Trade é apresentada como uma camada de aplicação situada acima do protocolo base, e a documentação é explícita ao dizer que ela não é o próprio protocolo base. Ela transforma primitivas de infraestrutura de mercado em fluxos que cobrem descoberta de ativos, onboarding de investidores, conexão de carteira, coordenação de pagamentos e liquidação.
O que me surpreendeu foi a diferença entre as duas fontes oficiais. A página inicial vende acesso em três passos. A documentação descreve verificações de elegibilidade, lógica de divulgação e liquidação que reconcilia a perna do ativo com a perna do pagamento antes que qualquer coisa seja finalizada. Foi aí que fez sentido: a troca faz sentido quando você considera o público. Uma página de lista de espera precisa converter visitantes rapidamente, enquanto a documentação precisa satisfazer construtores e reguladores que precisam saber como a elegibilidade e a liquidação são realmente aplicadas on-chain. Ainda assim, me pergunto quanto dessa complexidade os investidores realmente verão quando a interface for ao ar, ou se isso continuará escondido por trás do fluxo limpo de três etapas.
A página inicial vende acesso em três passos. A documentação descreve a lógica de elegibilidade, divulgação e liquidação por baixo.
O que mais importa para o sucesso da Dusk Trade?
#dusk $DUSK @Dusk
Compliance design
50%
Liquidity depth
50%
Onboarding speed
0%
Investor trust
0%
4 Votos • Votação encerrada
1
1
83
·
--
Bullish
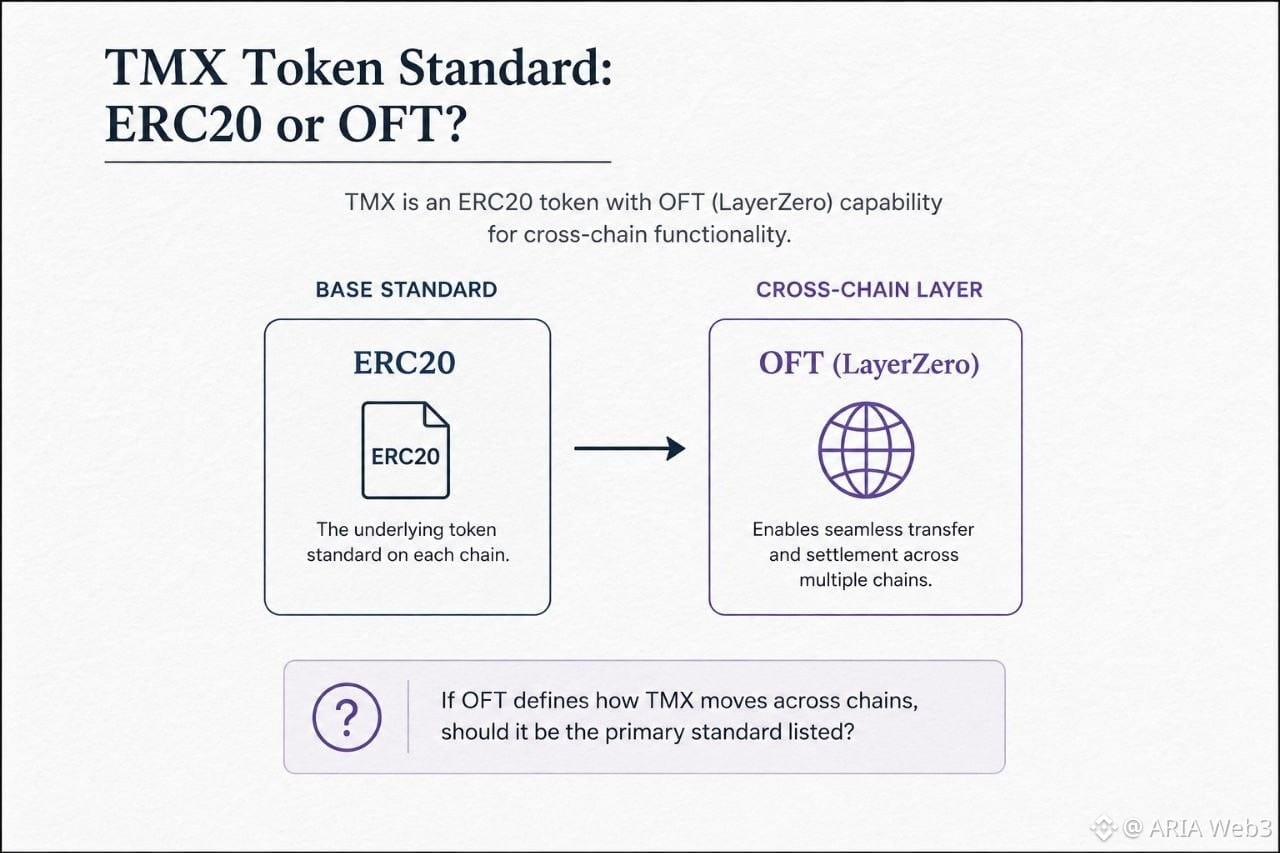
Eu estava rolando pela tabela de tokenomics do TMX e parei no campo Standard. Ele só diz ERC20, listado como um item separado e simples, em uma linha direta, separado do endereço do token e do fornecimento total. Um detalhe chamou minha atenção algumas linhas acima. O campo Bridge Mechanism (Mecanismo de Ponte) descreve o TMX como um LayerZero OFT, um Omnichain Fungible Token (Token Fungível de Cadeia Omnicanal), implantado na Ethereum e na BNB Chain, com mais cadeias EVM suportadas. Eu assumi que o OFT substituiria o ERC20 como o padrão listado, já que é a especificação mais recente para cross-chain.
Depois de checar a seção de resumo executivo do mesmo whitepaper, a terminologia ficou menos consistente, não mais. Lá, o padrão do token é escrito como ERC20 (OFT em múltiplas blockchains), tratando o OFT como uma extensão entre colchetes, em vez de ser a classificação principal. Então, dentro do mesmo documento, o TMX é apresentado uma vez como ERC20 com o OFT como uma observação lateral, e outra vez como ERC20 ao lado de uma descrição completa de OFT, sem nenhum link explícito entre os dois. Foi aí que entendi que não é realmente uma contradição: o padrão OFT da LayerZero é construído como um envoltório (wrapper) em torno do ERC20, adicionando mensagens cross-chain sem alterar o comportamento básico do token em qualquer cadeia individual. Então chamar de ERC20 não está errado; é só incompleto sem a linha do mecanismo de ponte preenchendo o restante.
Ainda assim, isso levanta uma pergunta justa: se o OFT define como o token realmente se move e é liquidado entre cadeias, ele não deveria ser o padrão principal listado, com o ERC20 tratado como o detalhe de implementação subjacente, em vez de ser o destaque?
#termmax @termmax
Eu estava rolando pela tabela de tokenomics do TMX e parei no campo Standard. Ele só diz ERC20, listado como um item separado e simples, em uma linha direta, separado do endereço do token e do fornecimento total. Um detalhe chamou minha atenção algumas linhas acima. O campo Bridge Mechanism (Mecanismo de Ponte) descreve o TMX como um LayerZero OFT, um Omnichain Fungible Token (Token Fungível de Cadeia Omnicanal), implantado na Ethereum e na BNB Chain, com mais cadeias EVM suportadas. Eu assumi que o OFT substituiria o ERC20 como o padrão listado, já que é a especificação mais recente para cross-chain.
Depois de checar a seção de resumo executivo do mesmo whitepaper, a terminologia ficou menos consistente, não mais. Lá, o padrão do token é escrito como ERC20 (OFT em múltiplas blockchains), tratando o OFT como uma extensão entre colchetes, em vez de ser a classificação principal. Então, dentro do mesmo documento, o TMX é apresentado uma vez como ERC20 com o OFT como uma observação lateral, e outra vez como ERC20 ao lado de uma descrição completa de OFT, sem nenhum link explícito entre os dois. Foi aí que entendi que não é realmente uma contradição: o padrão OFT da LayerZero é construído como um envoltório (wrapper) em torno do ERC20, adicionando mensagens cross-chain sem alterar o comportamento básico do token em qualquer cadeia individual. Então chamar de ERC20 não está errado; é só incompleto sem a linha do mecanismo de ponte preenchendo o restante.
Ainda assim, isso levanta uma pergunta justa: se o OFT define como o token realmente se move e é liquidado entre cadeias, ele não deveria ser o padrão principal listado, com o ERC20 tratado como o detalhe de implementação subjacente, em vez de ser o destaque?
#termmax @TermMax
10
4
76
·
--
Bullish
Eu estava lendo a seção sobre "borrowing range order setters" e um número me fez parar: no exemplo, a Alice bloqueia 1 ETH, é correspondida por 500 USDC, e o registro do GT dela acaba contabilizando 535 FTs como dívida. Na minha primeira leitura, parecia que ela havia de alguma forma tomado emprestado mais do que recebeu.
Depois de conferir novamente a seção de mecânicas, não é isso que está acontecendo. Os 500 USDC financiam 500 FTs (principal) e 500 XTs (juros). Os XTs são trocados dentro da própria ordem de range dela por 35 FTs adicionais, cunhados a partir do GT dela — e é isso que empurra a dívida registrada dela para 535. Ela nunca toca o XT diretamente.
O que me surpreendeu foi perceber que o XT não está ocioso aqui; é o mecanismo que converte uma obrigação de juros flutuante em uma obrigação fixa antes mesmo de o empréstimo ser liquidado. Em vez de os juros acumularem ao longo do tempo, eles são precificados e travados em FTs extras no momento em que ocorre a correspondência. A troca é que a dívida do GT de um "borrowing order setter" não é apenas "o que eu tomei emprestado", mas "o que eu tomei emprestado mais os juros que eu já concordei em pagar", visível on-chain desde o primeiro dia, em vez de acumular silenciosamente. Isso parece deliberado: empréstimos com taxa fixa precisam que toda a obrigação fique travada de início, e não calculada depois. Ainda estou curioso sobre como a curva de precificação decide a divisão entre preenchimentos iniciais a 8% versus preenchimentos posteriores mais próximos de 6% dentro da mesma ordem.
#termmax @termmax
Eu estava lendo a seção sobre "borrowing range order setters" e um número me fez parar: no exemplo, a Alice bloqueia 1 ETH, é correspondida por 500 USDC, e o registro do GT dela acaba contabilizando 535 FTs como dívida. Na minha primeira leitura, parecia que ela havia de alguma forma tomado emprestado mais do que recebeu.
Depois de conferir novamente a seção de mecânicas, não é isso que está acontecendo. Os 500 USDC financiam 500 FTs (principal) e 500 XTs (juros). Os XTs são trocados dentro da própria ordem de range dela por 35 FTs adicionais, cunhados a partir do GT dela — e é isso que empurra a dívida registrada dela para 535. Ela nunca toca o XT diretamente.
O que me surpreendeu foi perceber que o XT não está ocioso aqui; é o mecanismo que converte uma obrigação de juros flutuante em uma obrigação fixa antes mesmo de o empréstimo ser liquidado. Em vez de os juros acumularem ao longo do tempo, eles são precificados e travados em FTs extras no momento em que ocorre a correspondência. A troca é que a dívida do GT de um "borrowing order setter" não é apenas "o que eu tomei emprestado", mas "o que eu tomei emprestado mais os juros que eu já concordei em pagar", visível on-chain desde o primeiro dia, em vez de acumular silenciosamente. Isso parece deliberado: empréstimos com taxa fixa precisam que toda a obrigação fique travada de início, e não calculada depois. Ainda estou curioso sobre como a curva de precificação decide a divisão entre preenchimentos iniciais a 8% versus preenchimentos posteriores mais próximos de 6% dentro da mesma ordem.
#termmax @TermMax

6
1
80
·
--
Bullish
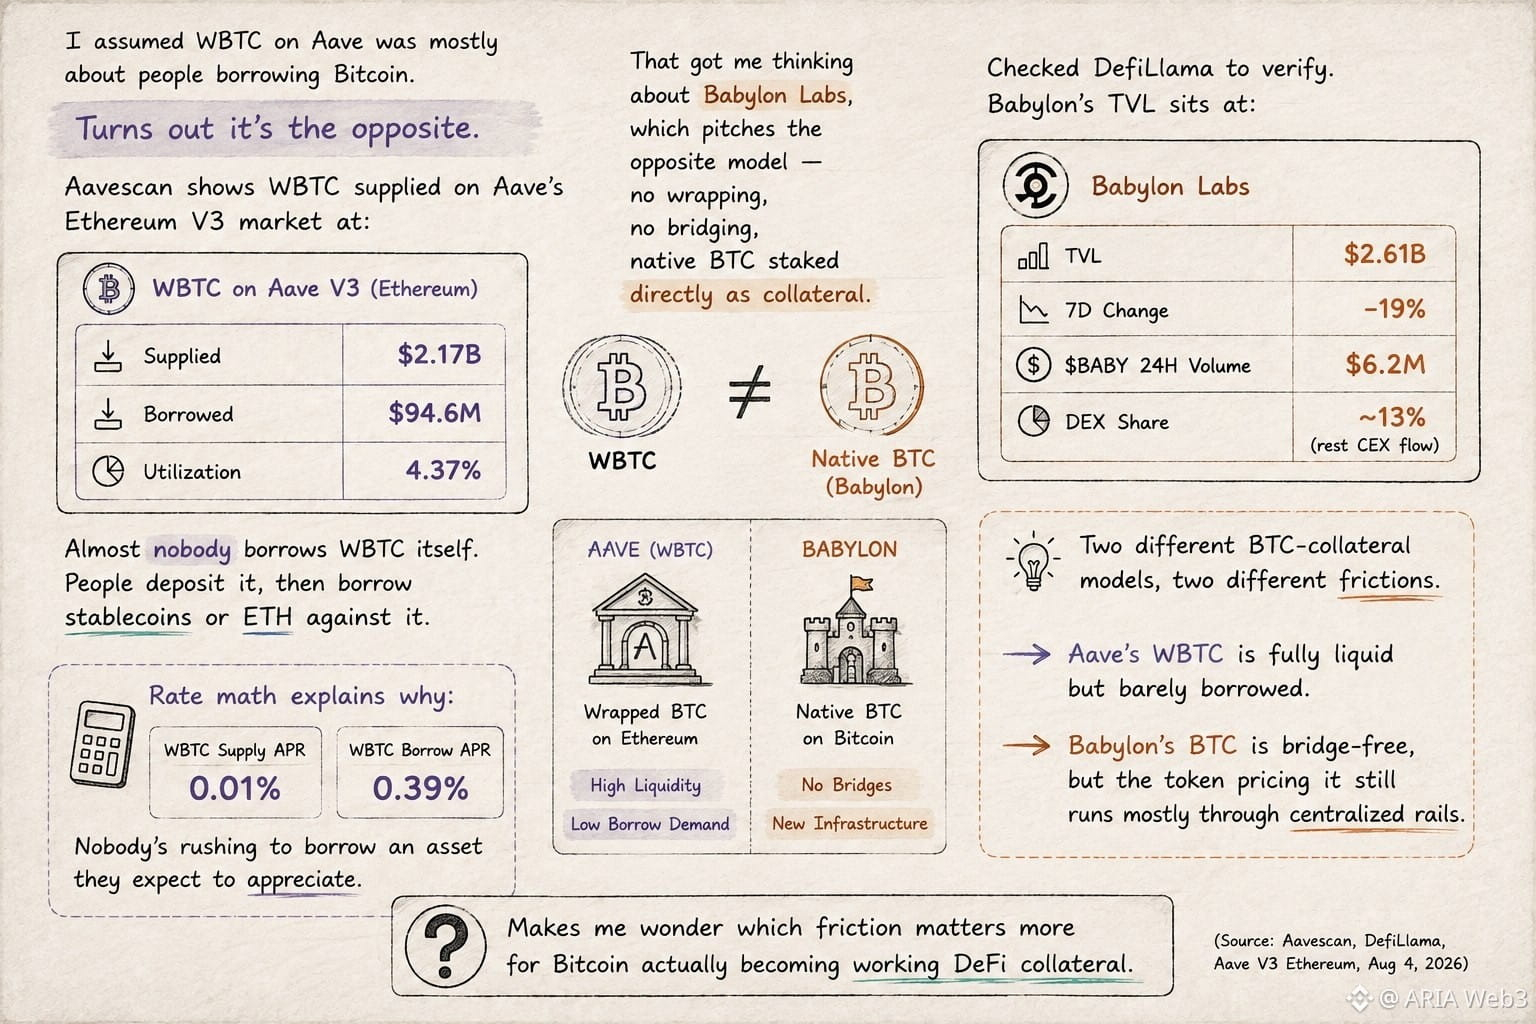
Assumi que o WBTC na Aave era principalmente sobre pessoas tomando empréstimos em Bitcoin.
Acontece o contrário.
O Aavescan mostra WBTC fornecido na seção Ethereum V3 da Aave em US$ 2,17 bi. Tomado emprestado: apenas US$ 94,6 mi. Utilização: 4,37%.
Quase ninguém toma emprestado o próprio WBTC. As pessoas depositam e depois tomam stablecoins ou ETH contra ele.
Isso me fez pensar em @babylonlabs_io , que propõe o modelo oposto — sem wrapping, sem bridging, BTC nativo apostado diretamente como garantia.
Conferi no DefiLlama para verificar. O TVL da Babylon está em US$ 2,61 bi, caiu 19% na última semana. $BABY faz cerca de US$ 6,2 mi em volume nas últimas 24h, mas apenas ~13% disso é negociado em DEXs — o resto é fluxo de exchange centralizada.
Dois modelos diferentes de garantia em BTC, duas fricções diferentes. O WBTC da Aave é totalmente líquido, mas quase não é emprestado. O BTC da Babylon é sem ponte (bridge-free), mas a precificação do token ainda passa, em grande parte, por trilhos centralizados.
Fico pensando o que é mais importante para o Bitcoin se tornar uma garantia de DeFi realmente funcional.
#baby
Assumi que o WBTC na Aave era principalmente sobre pessoas tomando empréstimos em Bitcoin.
Acontece o contrário.
O Aavescan mostra WBTC fornecido na seção Ethereum V3 da Aave em US$ 2,17 bi. Tomado emprestado: apenas US$ 94,6 mi. Utilização: 4,37%.
Quase ninguém toma emprestado o próprio WBTC. As pessoas depositam e depois tomam stablecoins ou ETH contra ele.
Isso me fez pensar em @BabylonLabs_io , que propõe o modelo oposto — sem wrapping, sem bridging, BTC nativo apostado diretamente como garantia.
Conferi no DefiLlama para verificar. O TVL da Babylon está em US$ 2,61 bi, caiu 19% na última semana. $BABY faz cerca de US$ 6,2 mi em volume nas últimas 24h, mas apenas ~13% disso é negociado em DEXs — o resto é fluxo de exchange centralizada.
Dois modelos diferentes de garantia em BTC, duas fricções diferentes. O WBTC da Aave é totalmente líquido, mas quase não é emprestado. O BTC da Babylon é sem ponte (bridge-free), mas a precificação do token ainda passa, em grande parte, por trilhos centralizados.
Fico pensando o que é mais importante para o Bitcoin se tornar uma garantia de DeFi realmente funcional.
#baby
2
99
·
--
Bullish
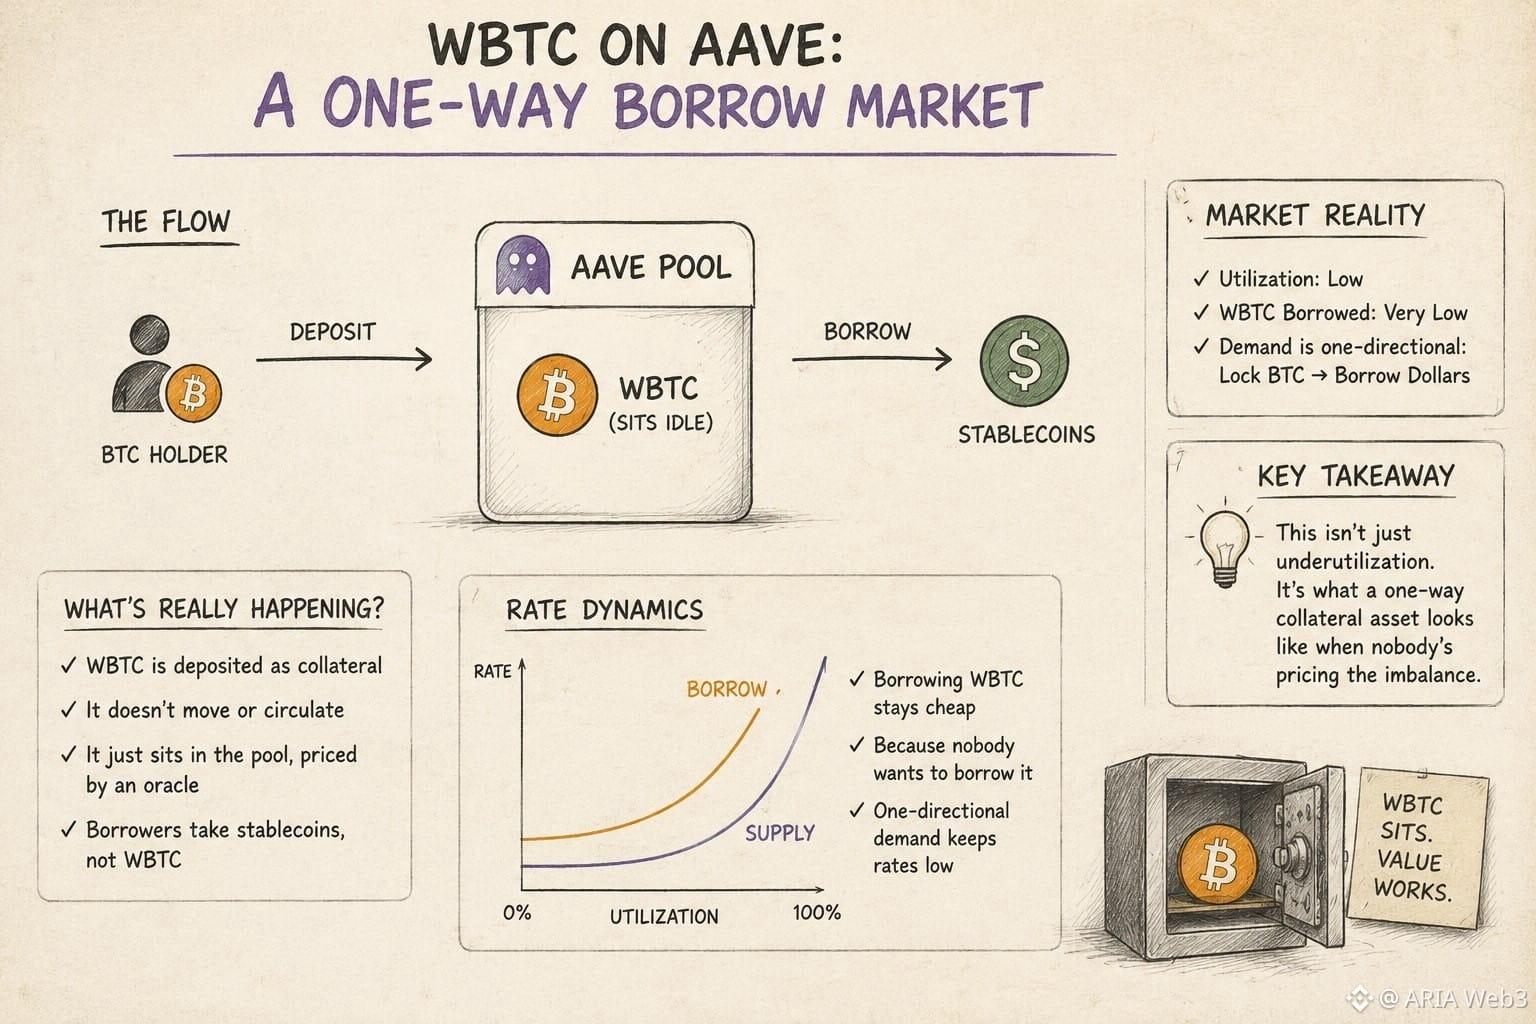
Assumi que pedir emprestado contra WBTC na Aave significava que o Bitcoin estava fazendo dupla função — servindo como garantia enquanto seu valor dava lastro a um empréstimo em outro lugar.
É mais simples do que isso, e mais estranho.
O WBTC na pool não está em circulação. Ele apenas fica lá, com o preço determinado por um oráculo, enquanto as stablecoins de outra pessoa são emprestadas contra ele.
Verifiquei o histórico de taxas da Aave e os mercados ao vivo de WBTC no Aavescan para confirmar isso. A utilização permanece baixa. Quase ninguém pega empréstimo de WBTC em si.
O que se destacou: a demanda é unidirecional. As pessoas travam BTC para pegar dólares emprestados, e não o contrário.
Isso molda a curva de taxas. O modelo da Aave precifica o lado que estiver mais escasso — e, como detentores de BTC raramente querem emprestar BTC, tomar esse ativo permanece barato por design, não por acaso.
É um mercado em que o “lado do empréstimo” de um mercado de borrow quase não é usado.
Isso me faz pensar se é realmente subutilização, ou apenas o que parece um ativo colateral de mão única quando ninguém está precificando o desequilíbrio.
#baby $BABY @babylonlabs_io
Assumi que pedir emprestado contra WBTC na Aave significava que o Bitcoin estava fazendo dupla função — servindo como garantia enquanto seu valor dava lastro a um empréstimo em outro lugar.
É mais simples do que isso, e mais estranho.
O WBTC na pool não está em circulação. Ele apenas fica lá, com o preço determinado por um oráculo, enquanto as stablecoins de outra pessoa são emprestadas contra ele.
Verifiquei o histórico de taxas da Aave e os mercados ao vivo de WBTC no Aavescan para confirmar isso. A utilização permanece baixa. Quase ninguém pega empréstimo de WBTC em si.
O que se destacou: a demanda é unidirecional. As pessoas travam BTC para pegar dólares emprestados, e não o contrário.
Isso molda a curva de taxas. O modelo da Aave precifica o lado que estiver mais escasso — e, como detentores de BTC raramente querem emprestar BTC, tomar esse ativo permanece barato por design, não por acaso.
É um mercado em que o “lado do empréstimo” de um mercado de borrow quase não é usado.
Isso me faz pensar se é realmente subutilização, ou apenas o que parece um ativo colateral de mão única quando ninguém está precificando o desequilíbrio.
#baby $BABY @BabylonLabs_io
2
90
·
--
Bullish
Parcialmente verdadeiro
Ver tradução
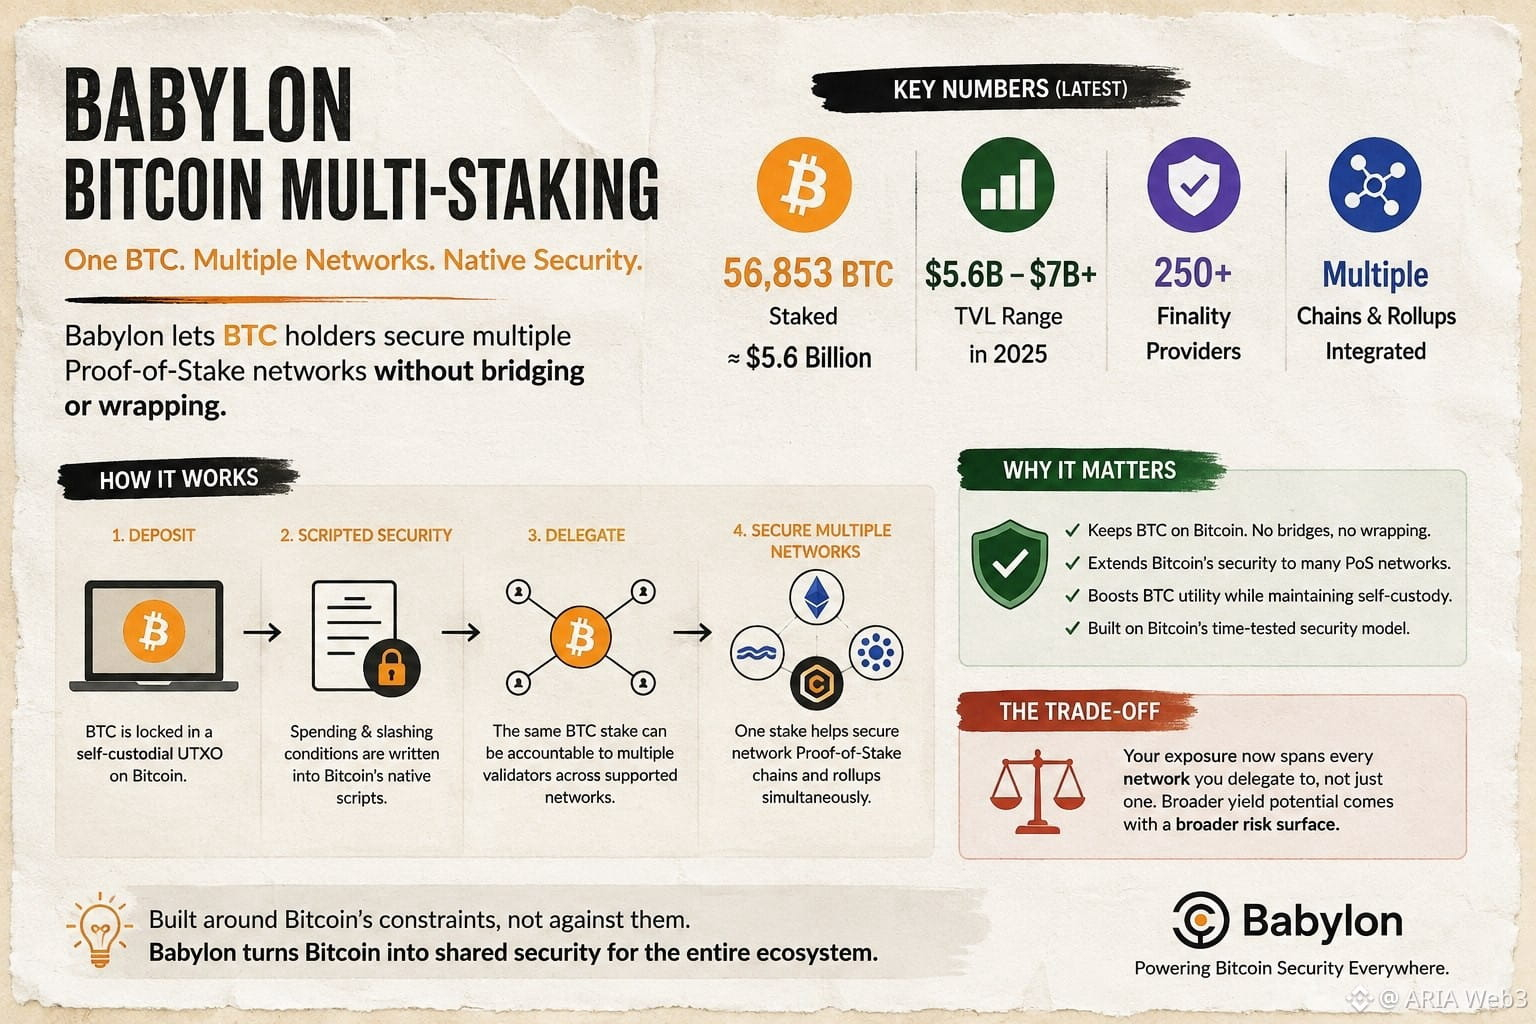
I assumed Bitcoin staking worked like typical restaking, pick a chain, commit your assets. So I checked Babylon's official documentation to confirm.
That's when it clicked. Babylon currently secures roughly 56,853 BTC, about $5.6 billion in value, across more than 250 finality providers. The BTC stays locked in a self-custodial UTXO on Bitcoin itself, no bridging, no wrapping, and that same stake can back multiple Bitcoin Supercharged Networks at once.
What surprised me was the mechanism. Spending and slashing conditions are written directly into Bitcoin's scripting layer, so one locked position can be accountable to several validators simultaneously, without ever leaving the Bitcoin chain.
The trade-off is straightforward: your exposure now spans every network you delegate to, not just one. That's the cost of shared security, broader yield potential in exchange for broader risk surface.
With TVL having ranged between $5.6 billion and over $7 billion this year, I keep wondering how stakers are actually balancing that spread, chasing more rewards, or spreading risk more carefully.#baby $BABY @babylonlabs_io
I assumed Bitcoin staking worked like typical restaking, pick a chain, commit your assets. So I checked Babylon's official documentation to confirm.
That's when it clicked. Babylon currently secures roughly 56,853 BTC, about $5.6 billion in value, across more than 250 finality providers. The BTC stays locked in a self-custodial UTXO on Bitcoin itself, no bridging, no wrapping, and that same stake can back multiple Bitcoin Supercharged Networks at once.
What surprised me was the mechanism. Spending and slashing conditions are written directly into Bitcoin's scripting layer, so one locked position can be accountable to several validators simultaneously, without ever leaving the Bitcoin chain.
The trade-off is straightforward: your exposure now spans every network you delegate to, not just one. That's the cost of shared security, broader yield potential in exchange for broader risk surface.
With TVL having ranged between $5.6 billion and over $7 billion this year, I keep wondering how stakers are actually balancing that spread, chasing more rewards, or spreading risk more carefully.#baby $BABY @BabylonLabs_io
6
1
81
·
--
Verificado
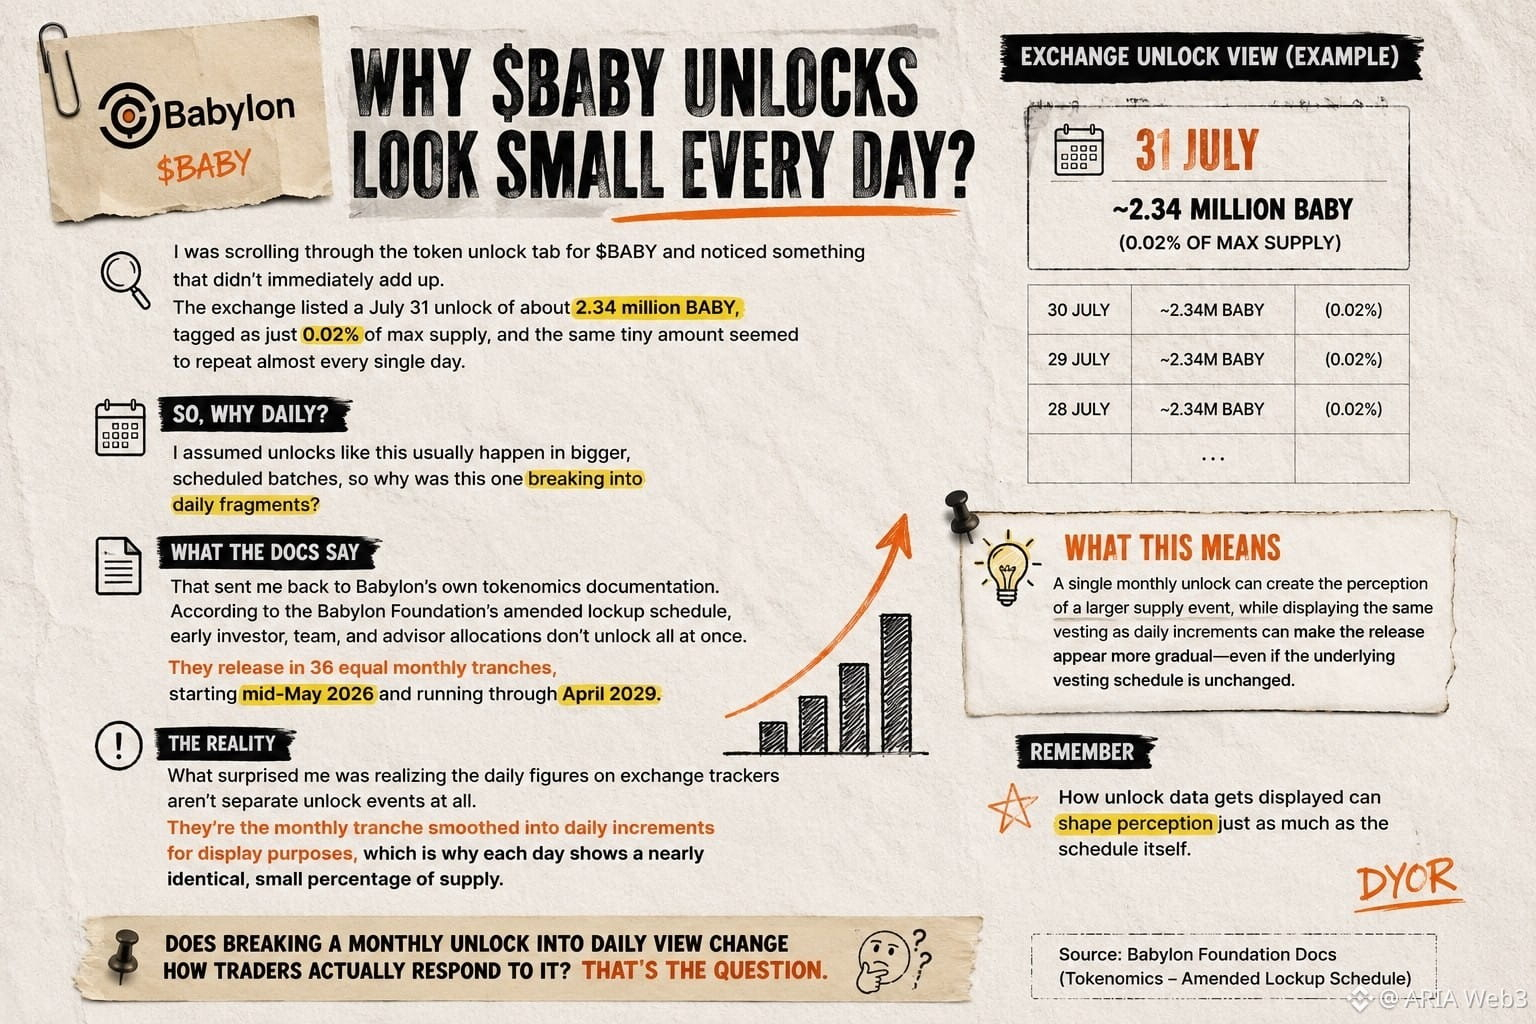
Eu estava rolando pela aba de desbloqueio de tokens da BABY e percebi algo que não parecia bater. A exchange listou um desbloqueio de 31 de julho de cerca de 2,34 milhões de BABY, marcado como apenas 0,02% da oferta máxima, e a mesma quantidade minúscula parecia se repetir quase todos os dias.
Eu presumi que desbloqueios assim normalmente acontecem em lotes maiores e programados. Então por que esse estava se quebrando em fragmentos diários?
Isso me levou de volta à documentação de tokenomics da Babylon. De acordo com o cronograma de lockup alterado da Babylon Foundation, as alocações de investidores iniciais, equipe e assessores não são liberadas de uma só vez. Elas são liberadas em 36 parcelas mensais iguais, começando em meados de maio de 2026 e indo até abril de 2029.
O que me surpreendeu foi perceber que os números diários nos rastreadores de exchange não são eventos de desbloqueio separados. Eles são a parcela mensal suavizada em incrementos diários apenas para exibição, por isso cada dia mostra uma porcentagem quase idêntica e pequena da oferta. Esse é o “trade-off” com que vale a pena conviver. Um grande “cliff” mensal pode chocar o mercado com um salto de oferta repentino, enquanto espalhá-lo visualmente em fatias diárias faz a liberação parecer gradual, mesmo que a matemática do vesting não tenha mudado em nada.
É um lembrete de que como os dados de desbloqueio são apresentados pode moldar a percepção tanto quanto o próprio cronograma. Quebrar um desbloqueio mensal para visualização diária muda de fato a forma como os traders reagem?
#baby $BABY @babylonlabs_io
Eu estava rolando pela aba de desbloqueio de tokens da BABY e percebi algo que não parecia bater. A exchange listou um desbloqueio de 31 de julho de cerca de 2,34 milhões de BABY, marcado como apenas 0,02% da oferta máxima, e a mesma quantidade minúscula parecia se repetir quase todos os dias.
Eu presumi que desbloqueios assim normalmente acontecem em lotes maiores e programados. Então por que esse estava se quebrando em fragmentos diários?
Isso me levou de volta à documentação de tokenomics da Babylon. De acordo com o cronograma de lockup alterado da Babylon Foundation, as alocações de investidores iniciais, equipe e assessores não são liberadas de uma só vez. Elas são liberadas em 36 parcelas mensais iguais, começando em meados de maio de 2026 e indo até abril de 2029.
O que me surpreendeu foi perceber que os números diários nos rastreadores de exchange não são eventos de desbloqueio separados. Eles são a parcela mensal suavizada em incrementos diários apenas para exibição, por isso cada dia mostra uma porcentagem quase idêntica e pequena da oferta. Esse é o “trade-off” com que vale a pena conviver. Um grande “cliff” mensal pode chocar o mercado com um salto de oferta repentino, enquanto espalhá-lo visualmente em fatias diárias faz a liberação parecer gradual, mesmo que a matemática do vesting não tenha mudado em nada.
É um lembrete de que como os dados de desbloqueio são apresentados pode moldar a percepção tanto quanto o próprio cronograma. Quebrar um desbloqueio mensal para visualização diária muda de fato a forma como os traders reagem?
#baby $BABY @BabylonLabs_io
4
3
69
·
--
Bullish
Eu li “slashing” em todo post da Babylon que eu vi, e sempre imaginei a mesma coisa: um validador se comporta mal, e alguma regra tira o dinheiro deles.
Essa imagem se manteve até eu tentar explicar quem realmente aplica isso.
Há uma votação? Um período de disputa? Alguém analisando evidências?
Eu fui procurar esse processo, esperando uma comissão.
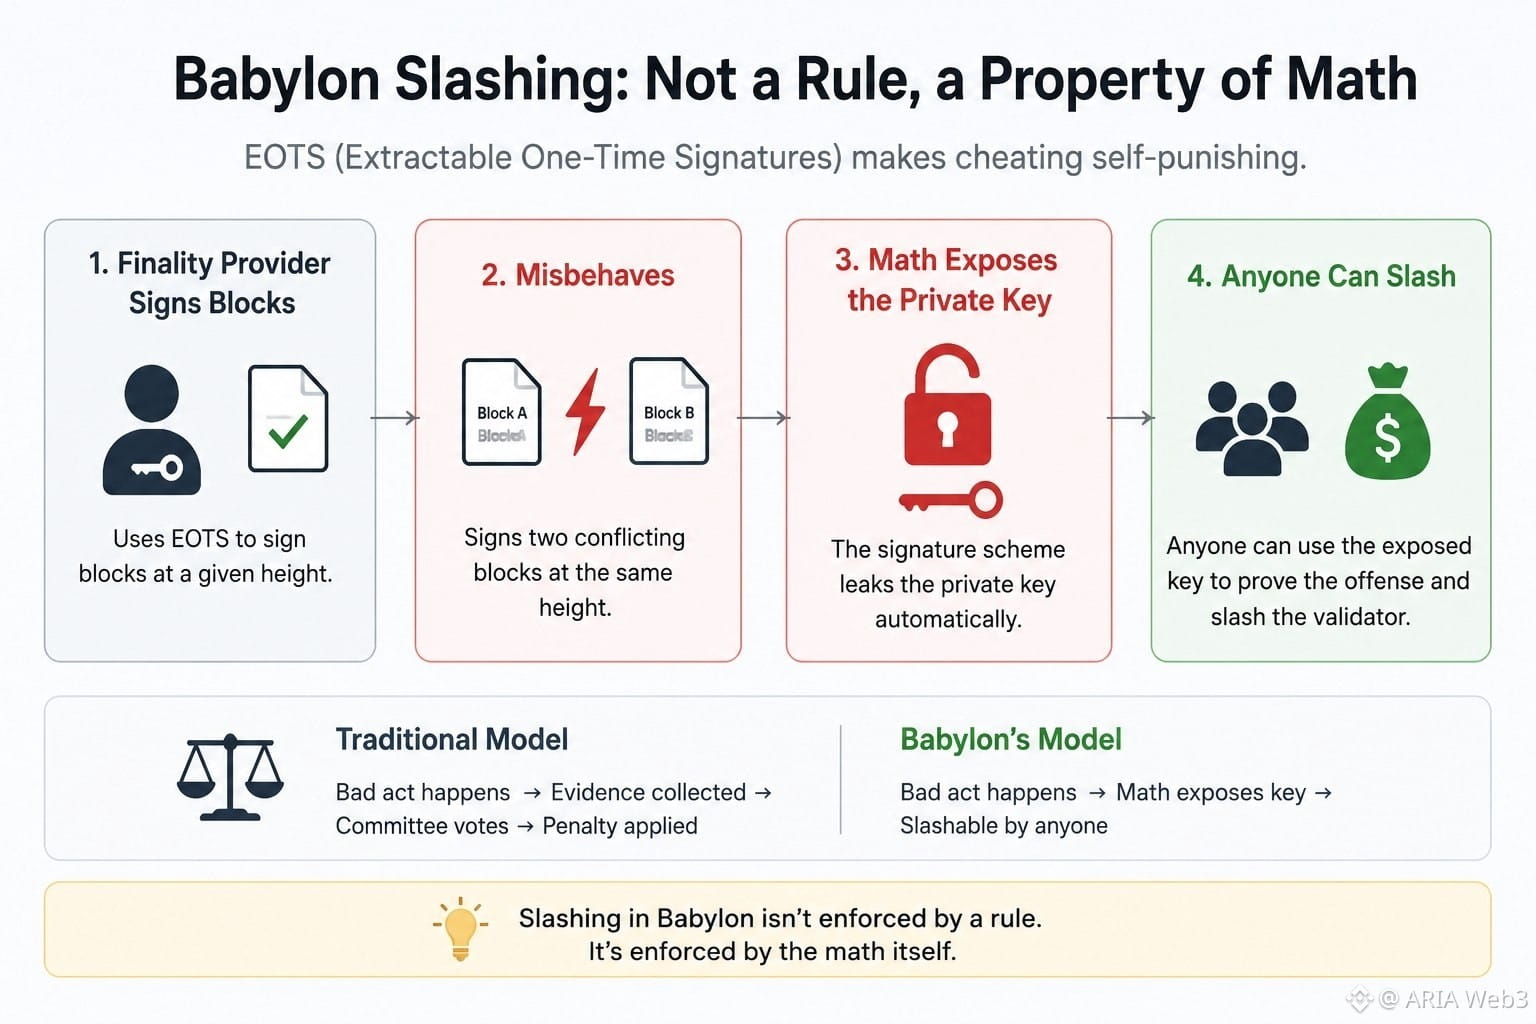
Em vez disso, encontrei algo chamado EOTS — Extractable One-Time Signatures — o modo como os provedores de finalidade da Babylon assinam blocos.
Eu achei que era só um esquema de assinatura mais sofisticado. Então eu li o que “extractable” significa.
Se um provedor de finalidade assina dois blocos conflitantes na mesma altura, a matemática da assinatura em si vaza a chave privada deles. Não como uma penalidade aplicada depois. Como resultado direto do próprio ato.
Eu fiquei com isso por um segundo. Não existe um juiz decidindo culpa. A trapaça e a exposição são o mesmo evento. Isso é diferente da forma como eu normalmente penso sobre aplicação — um ato ruim acontece, e então um processo separado decide a consequência. Aqui, fazer a coisa errada é entregar a chave para se punir.
Quando entendi isso, “slashing” deixou de parecer uma regra que a Babylon impõe e começou a parecer algo que a própria matemática torna verdadeiro por conta própria.
Ainda não sei como isso se sustenta fora da teoria limpa — bugs de implementação, casos-limite para os quais ninguém planejou. A criptografia estar correta no papel não é a mesma coisa que se comportar corretamente sob estresse real de rede.
Mas eu gosto de ficar com a ideia de que, aqui, a punição não é uma decisão. É um fato que se revela.
#baby $BABY @babylonlabs_io
Eu li “slashing” em todo post da Babylon que eu vi, e sempre imaginei a mesma coisa: um validador se comporta mal, e alguma regra tira o dinheiro deles.
Essa imagem se manteve até eu tentar explicar quem realmente aplica isso.
Há uma votação? Um período de disputa? Alguém analisando evidências?
Eu fui procurar esse processo, esperando uma comissão.
Em vez disso, encontrei algo chamado EOTS — Extractable One-Time Signatures — o modo como os provedores de finalidade da Babylon assinam blocos.
Eu achei que era só um esquema de assinatura mais sofisticado. Então eu li o que “extractable” significa.
Se um provedor de finalidade assina dois blocos conflitantes na mesma altura, a matemática da assinatura em si vaza a chave privada deles. Não como uma penalidade aplicada depois. Como resultado direto do próprio ato.
Eu fiquei com isso por um segundo. Não existe um juiz decidindo culpa. A trapaça e a exposição são o mesmo evento. Isso é diferente da forma como eu normalmente penso sobre aplicação — um ato ruim acontece, e então um processo separado decide a consequência. Aqui, fazer a coisa errada é entregar a chave para se punir.
Quando entendi isso, “slashing” deixou de parecer uma regra que a Babylon impõe e começou a parecer algo que a própria matemática torna verdadeiro por conta própria.
Ainda não sei como isso se sustenta fora da teoria limpa — bugs de implementação, casos-limite para os quais ninguém planejou. A criptografia estar correta no papel não é a mesma coisa que se comportar corretamente sob estresse real de rede.
Mas eu gosto de ficar com a ideia de que, aqui, a punição não é uma decisão. É um fato que se revela.
#baby $BABY @BabylonLabs_io
1
1
72
·
--
Ver tradução
The more I read through Babylon's code this week, the more one small detail kept sticking in my head.
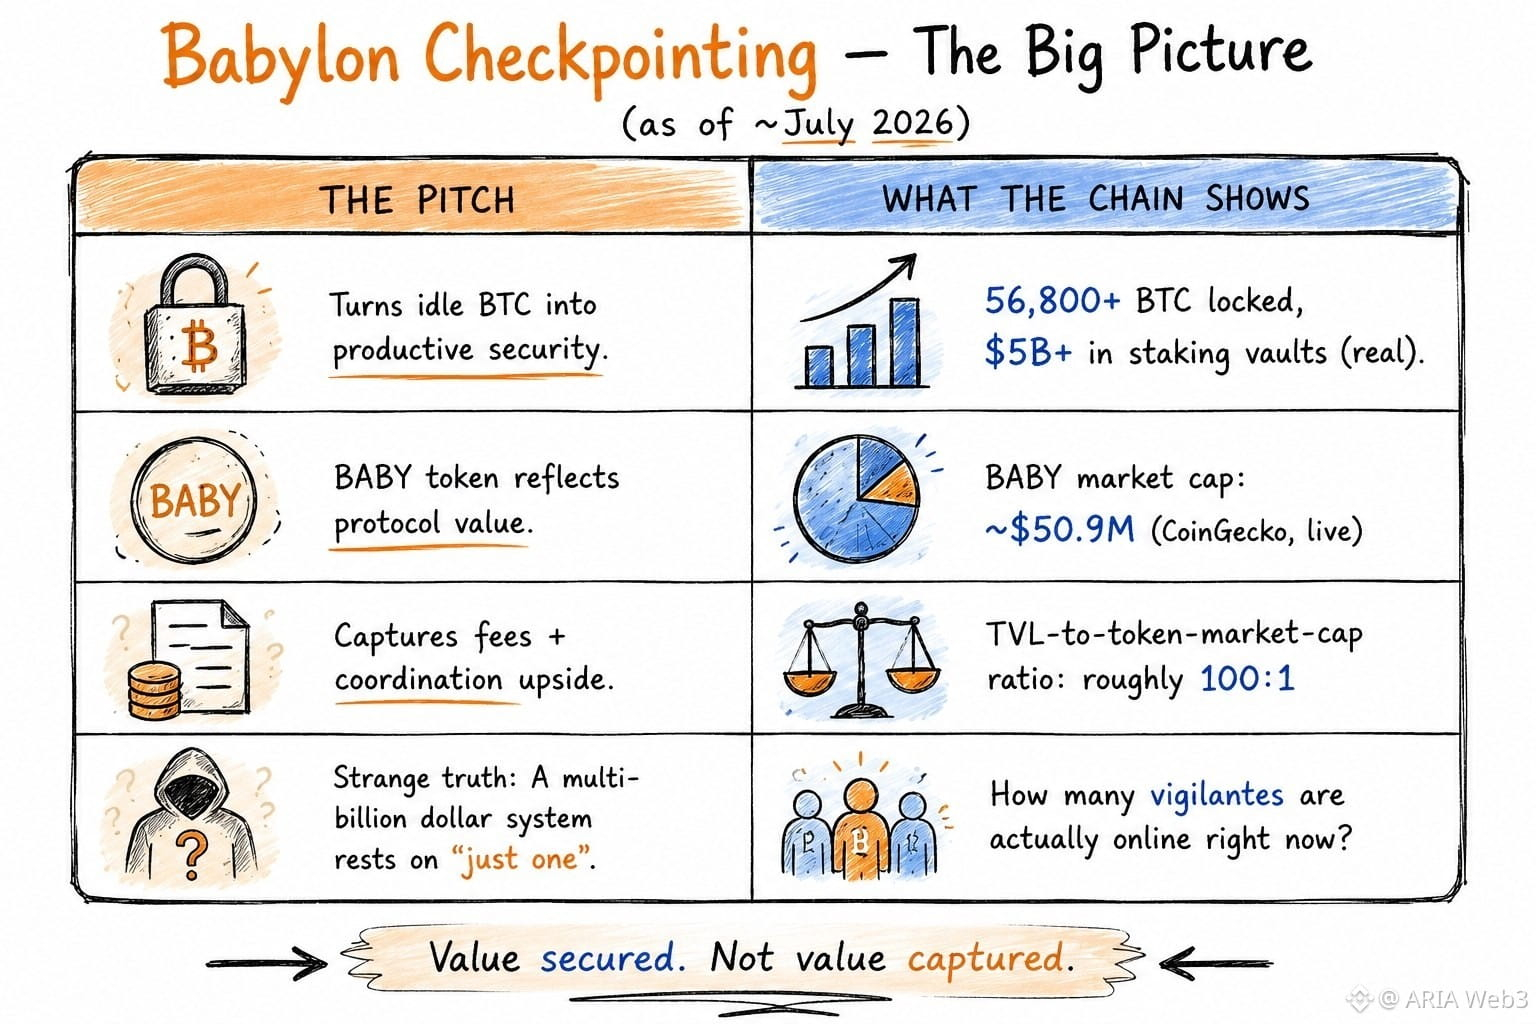
Every checkpoint sent to Bitcoin actually goes out as two separate transactions, not one. My first thought was redundancy, like a backup copy in case something gets orphaned. Turns out that's not it at all. A Bitcoin OP_RETURN output only holds 80 bytes, and a full checkpoint just doesn't fit in that space. So it gets split in half and sent as two txs, then pieced back together once both confirm. Simple once you know it, but I hadn't seen anyone point it out before.
What actually got me curious was who submits these.
Not validators, not @babylonlabs_io itself, just anyone who wants to. They're called "vigilantes." You run the software, grab the checkpoint, pay the Bitcoin fee out of your own pocket, and broadcast it. No bond, no whitelist, nothing stopping you from just... stopping. And the whole system only needs one of these people online and honest at any given moment. Not a majority, just one.
Feels strange knowing a multi-billion dollar staking system quietly rests on that. Makes me wonder how many vigilantes are actually running right now, and whether most people staking through Babylon even know this part exists.
$BABY #baby
The more I read through Babylon's code this week, the more one small detail kept sticking in my head.
Every checkpoint sent to Bitcoin actually goes out as two separate transactions, not one. My first thought was redundancy, like a backup copy in case something gets orphaned. Turns out that's not it at all. A Bitcoin OP_RETURN output only holds 80 bytes, and a full checkpoint just doesn't fit in that space. So it gets split in half and sent as two txs, then pieced back together once both confirm. Simple once you know it, but I hadn't seen anyone point it out before.
What actually got me curious was who submits these.
Not validators, not @BabylonLabs_io itself, just anyone who wants to. They're called "vigilantes." You run the software, grab the checkpoint, pay the Bitcoin fee out of your own pocket, and broadcast it. No bond, no whitelist, nothing stopping you from just... stopping. And the whole system only needs one of these people online and honest at any given moment. Not a majority, just one.
Feels strange knowing a multi-billion dollar staking system quietly rests on that. Makes me wonder how many vigilantes are actually running right now, and whether most people staking through Babylon even know this part exists.
$BABY #baby
16
4
87
·
--
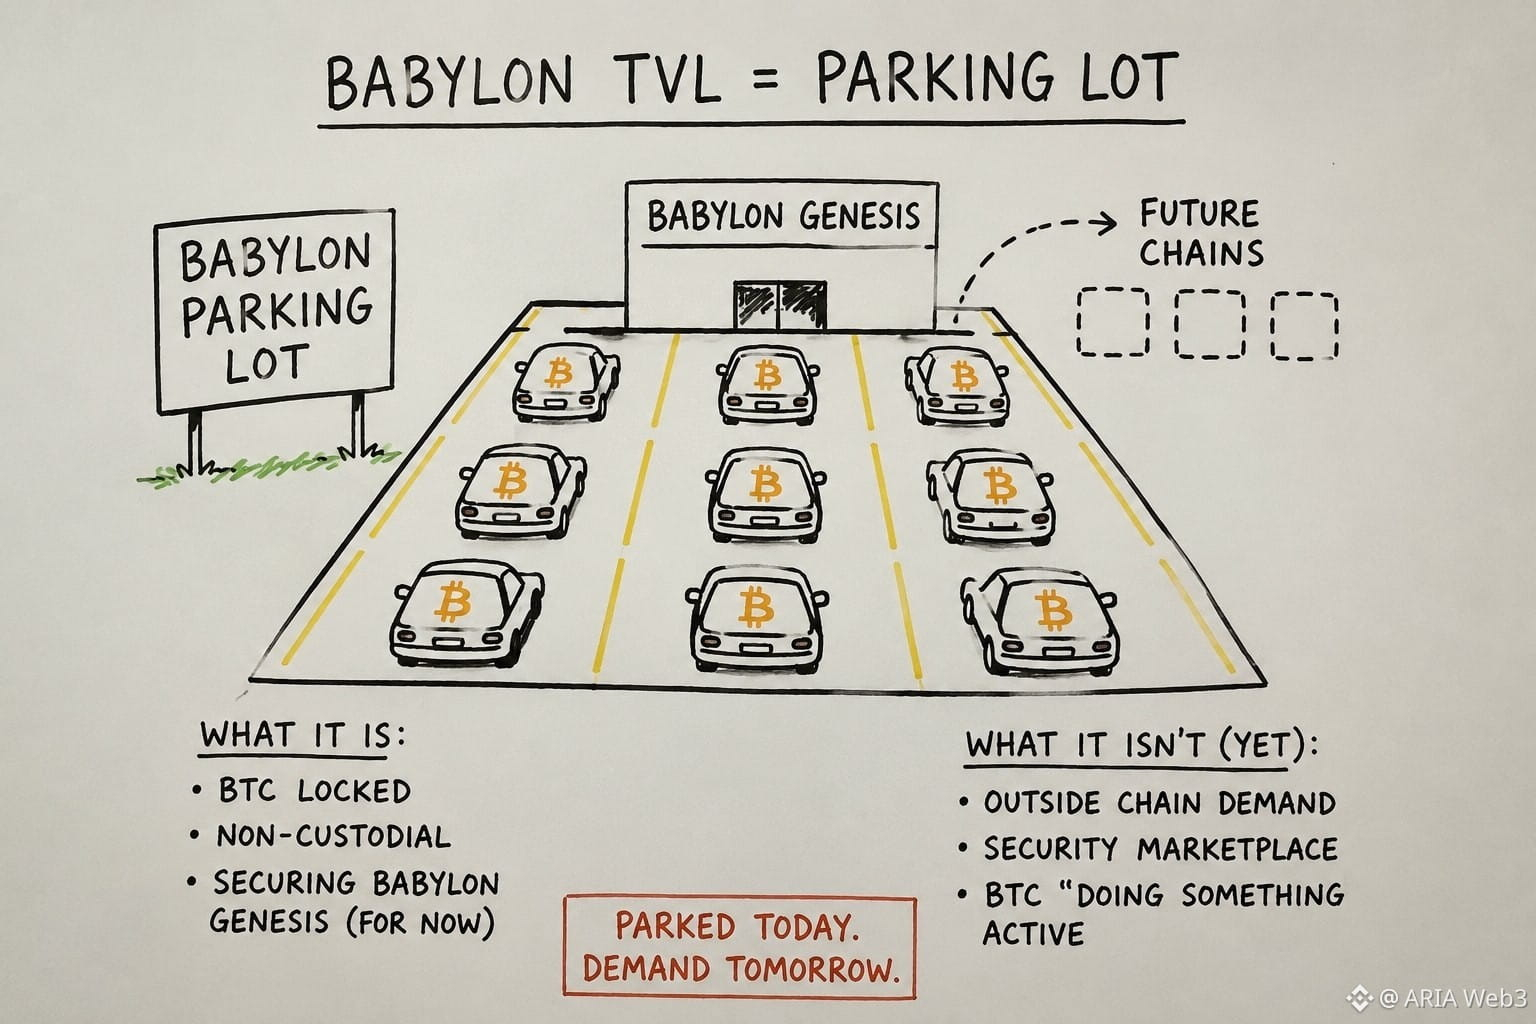
Mantive assumindo que o gráfico de TVL da Babylon era um gráfico de demanda. Não é. É um estacionamento.
Multi-staking, o recurso que permite que um depósito de BTC garanta várias cadeias PoS ao mesmo tempo, ainda é a proposta principal.
Mas quase todo o BTC em staking hoje dá suporte a uma única cadeia: Babylon Genesis, que também é o plano de controle de toda rede futura que supostamente vai se conectar depois. Então o número lido como "demanda de segurança" é, na maior parte, capital que está parado dentro do sistema que construiu a régua de medição. Não é desonesto, é apenas sequência. Primeiro, abasteça a oferta; depois, prove o mecanismo; deixe a demanda alcançar. Todo mercado de segurança começa assim.
Mas isso significa que as respostas do TVL para uma pergunta que ninguém está realmente fazendo: o BTC pode ser travado de forma não custodial para respaldar validadores, em vez daquela que importa: as cadeias externas valorizam essa segurança o suficiente para pagá-la em vez da própria inflação do token. Você consegue sentir o mercado já percebendo isso. A avaliação da BABY contra o BTC estacionado atrás dela não se move como um ativo de demanda. Ela se move como um token ainda esperando descobrir para que serve. A leitura desconfortável: a Babylon talvez tenha resolvido o problema criptográfico mais difícil antes de resolver o econômico mais fácil. A maioria das apostas em infraestrutura assume que a tecnologia é o gargalo. E se aqui nunca foi?
#baby $BABY @babylonlabs_io
Mantive assumindo que o gráfico de TVL da Babylon era um gráfico de demanda. Não é. É um estacionamento.
Multi-staking, o recurso que permite que um depósito de BTC garanta várias cadeias PoS ao mesmo tempo, ainda é a proposta principal.
Mas quase todo o BTC em staking hoje dá suporte a uma única cadeia: Babylon Genesis, que também é o plano de controle de toda rede futura que supostamente vai se conectar depois. Então o número lido como "demanda de segurança" é, na maior parte, capital que está parado dentro do sistema que construiu a régua de medição. Não é desonesto, é apenas sequência. Primeiro, abasteça a oferta; depois, prove o mecanismo; deixe a demanda alcançar. Todo mercado de segurança começa assim.
Mas isso significa que as respostas do TVL para uma pergunta que ninguém está realmente fazendo: o BTC pode ser travado de forma não custodial para respaldar validadores, em vez daquela que importa: as cadeias externas valorizam essa segurança o suficiente para pagá-la em vez da própria inflação do token. Você consegue sentir o mercado já percebendo isso. A avaliação da BABY contra o BTC estacionado atrás dela não se move como um ativo de demanda. Ela se move como um token ainda esperando descobrir para que serve. A leitura desconfortável: a Babylon talvez tenha resolvido o problema criptográfico mais difícil antes de resolver o econômico mais fácil. A maioria das apostas em infraestrutura assume que a tecnologia é o gargalo. E se aqui nunca foi?
#baby $BABY @BabylonLabs_io
6
3
86
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
FedWatch
16.3M visualizações
39,382 discutindo
O gráfico do Bitcoin mostra o passado. O #FedWatch mostra o futuro do seu portfólio.
Enquanto o varejo fica preso na volatilidade diária dos candles, o dinheiro inteligente monitora o CME FedWatch. O motivo é simples: o Federal Reserve controla a torneira da liquidez global e as criptos são as primeiras a sentir o impacto.
Fique atento a três sinais:
Primeiro, as expectativas de corte de juros ou a volta do discurso de juros altos por mais tempo.
Segundo, o atraso da liquidez. Cripto se antecipa ao macro em 3 a 6 meses.
Terceiro, a armadilha da inflação. Qualquer dado de IPC mais quente destrói o consenso e gera volatilidade extrema.
A reflexão é dura: você está operando o gráfico de hoje ou a liquidez de daqui a 6 meses?
Estamos indo para um boom de liquidez ou para um aperto macro? Deixe sua tese.
$PARTI
$LSK
$HYPE
Green Rock Sinal
·1 curtidas
·55 visualizações
EarningsSeason
6.4M visualizações
32,084 discutindo
USMidtermElections
40,850 visualizações
614 discutindo