
straggler
52 Publicações

straggler
Denunciar
Bloquear usuário
Tracking where AI capex hits physical constraints — and who captures the scarcity rent. Compute • Memory • Semiconductors • Power • Infrastructure

KOL de TradFi

Holder de BNB
5 dias
1 Seguindo
29 Seguidores
19 Curtiu
1 Emblemas
Publicações
·
--
O 3º trimestre da AAOI não foi um problema de demanda. Foi um problema de conversão.
A receita de 800G cresceu cerca de 4 vezes em relação ao trimestre anterior, e a estrutura Tier 1 proposta, de US$ 1–1,5 bilhão, aponta para uma demanda substancial por 1.6T.
Mas a margem bruta ficou abaixo da projeção (28,7% vs. 29–30,5%), a projeção de receita para o 4º trimestre ficou abaixo do consenso e as expectativas de capacidade mensal no curto prazo caíram de 650 mil para mais de 500 mil unidades.
A mudança mais significativa: a AAOI adiou sua meta de receita mensal anualizada de US$ 471 milhões de meados de 2027 para o fim de 2027, citando restrições de energia e construção nos EUA.
A visibilidade da demanda está melhorando mais rapidamente do que a visibilidade da execução.
Para os investidores, a questão já não é apenas quanta demanda existe por 800G/1.6T. É quanto dela se converte em receita dentro do prazo, com que margem e qual desconto de avaliação os atrasos recorrentes justificam.
#stocks
$AAOI.US
{stock_us}(AAOI.US)
O 3º trimestre da AAOI não foi um problema de demanda. Foi um problema de conversão.
A receita de 800G cresceu cerca de 4 vezes em relação ao trimestre anterior, e a estrutura Tier 1 proposta, de US$ 1–1,5 bilhão, aponta para uma demanda substancial por 1.6T.
Mas a margem bruta ficou abaixo da projeção (28,7% vs. 29–30,5%), a projeção de receita para o 4º trimestre ficou abaixo do consenso e as expectativas de capacidade mensal no curto prazo caíram de 650 mil para mais de 500 mil unidades.
A mudança mais significativa: a AAOI adiou sua meta de receita mensal anualizada de US$ 471 milhões de meados de 2027 para o fim de 2027, citando restrições de energia e construção nos EUA.
A visibilidade da demanda está melhorando mais rapidamente do que a visibilidade da execução.
Para os investidores, a questão já não é apenas quanta demanda existe por 800G/1.6T. É quanto dela se converte em receita dentro do prazo, com que margem e qual desconto de avaliação os atrasos recorrentes justificam.
#stocks
$AAOI.US
A receita de 800G cresceu cerca de 4 vezes em relação ao trimestre anterior, e a estrutura Tier 1 proposta, de US$ 1–1,5 bilhão, aponta para uma demanda substancial por 1.6T.
Mas a margem bruta ficou abaixo da projeção (28,7% vs. 29–30,5%), a projeção de receita para o 4º trimestre ficou abaixo do consenso e as expectativas de capacidade mensal no curto prazo caíram de 650 mil para mais de 500 mil unidades.
A mudança mais significativa: a AAOI adiou sua meta de receita mensal anualizada de US$ 471 milhões de meados de 2027 para o fim de 2027, citando restrições de energia e construção nos EUA.
A visibilidade da demanda está melhorando mais rapidamente do que a visibilidade da execução.
Para os investidores, a questão já não é apenas quanta demanda existe por 800G/1.6T. É quanto dela se converte em receita dentro do prazo, com que margem e qual desconto de avaliação os atrasos recorrentes justificam.
#stocks
$AAOI.US
102
·
--
Os anúncios de data centers de IA continuam ficando cada vez maiores. A diferença entre a capacidade anunciada e a capacidade que pode ser efetivamente entregue está se tornando cada vez mais difícil de ignorar.
Drax, Brookfield e Radiant estão mirando mais de 1 GW no Reino Unido, com o apoio de um local com acesso à rede elétrica de 4 GW. Ainda assim, os primeiros 100 MW, previstos para o primeiro trimestre de 2028, ainda dependem de aprovações urbanísticas e da rede, de um inquilino e de decisões finais de investimento.
A IREN oferece um alerta diferente. Sua meta de ARR superior a US$ 4 bilhões, totalmente contratada e financiada, foi adiada do fim de 2026 para janeiro de 2027, possivelmente fevereiro, após uma alteração solicitada por um cliente e em função do cronograma de fornecedores.
A demanda não desapareceu. Mas energia garantida, capital comprometido e contratos assinados não eliminam o risco de execução.
A métrica que importa agora é quanta capacidade supera todas as etapas e entra em serviço faturável dentro do prazo.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Os anúncios de data centers de IA continuam ficando cada vez maiores. A diferença entre a capacidade anunciada e a capacidade que pode ser efetivamente entregue está se tornando cada vez mais difícil de ignorar.
Drax, Brookfield e Radiant estão mirando mais de 1 GW no Reino Unido, com o apoio de um local com acesso à rede elétrica de 4 GW. Ainda assim, os primeiros 100 MW, previstos para o primeiro trimestre de 2028, ainda dependem de aprovações urbanísticas e da rede, de um inquilino e de decisões finais de investimento.
A IREN oferece um alerta diferente. Sua meta de ARR superior a US$ 4 bilhões, totalmente contratada e financiada, foi adiada do fim de 2026 para janeiro de 2027, possivelmente fevereiro, após uma alteração solicitada por um cliente e em função do cronograma de fornecedores.
A demanda não desapareceu. Mas energia garantida, capital comprometido e contratos assinados não eliminam o risco de execução.
A métrica que importa agora é quanta capacidade supera todas as etapas e entra em serviço faturável dentro do prazo.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
Drax, Brookfield e Radiant estão mirando mais de 1 GW no Reino Unido, com o apoio de um local com acesso à rede elétrica de 4 GW. Ainda assim, os primeiros 100 MW, previstos para o primeiro trimestre de 2028, ainda dependem de aprovações urbanísticas e da rede, de um inquilino e de decisões finais de investimento.
A IREN oferece um alerta diferente. Sua meta de ARR superior a US$ 4 bilhões, totalmente contratada e financiada, foi adiada do fim de 2026 para janeiro de 2027, possivelmente fevereiro, após uma alteração solicitada por um cliente e em função do cronograma de fornecedores.
A demanda não desapareceu. Mas energia garantida, capital comprometido e contratos assinados não eliminam o risco de execução.
A métrica que importa agora é quanta capacidade supera todas as etapas e entra em serviço faturável dentro do prazo.
#stocks #美国拟收紧数据中心监管,AI扩张或面临新约束
$IREN.US
77
·
--
Verificado
O terceiro trimestre da Alchip conta uma história mais interessante do que o crescimento de 267% na receita.
A receita chegou a US$ 819 milhões, com seu acelerador de IA de 3 nm entrando em produção em volume. Ainda assim, a margem bruta caiu para menos de 20%.
Essa é a tensão inerente ao negócio de ASICs personalizados.
As taxas de projeto podem gerar margens atraentes. Quando um programa entra em produção em massa, a receita pode se multiplicar, enquanto o mix se desloca para o fornecimento de chips de silício com margens menores.
A Alchip também afirma que a escassez de wafers, substratos e capacidade de encapsulamento lhe custou cerca de US$ 100 milhões em receita trimestral potencial.
E seu próximo acelerador de 2 nm está se aproximando do tape-out, com a produção em volume prevista para começar a contribuir no fim de 2027.
Para os investidores, a questão já não é se os hyperscalers querem chips de silício personalizados. A expansão da produção da Alchip deixa isso claro.
A questão é quanto valor econômico o parceiro de projeto consegue reter à medida que os volumes crescem.
Os próximos vencedores no mercado de ASICs não serão definidos apenas pelos tape-outs. Acompanhe o crescimento do lucro operacional, a alocação de capacidade de encapsulamento e a transição de uma geração de chips para a seguinte.
A receita mostra a dimensão da oportunidade. As margens e a conversão em caixa revelam quem fica com os ganhos econômicos.
#stocks #StockMarketSuccess
O terceiro trimestre da Alchip conta uma história mais interessante do que o crescimento de 267% na receita.
A receita chegou a US$ 819 milhões, com seu acelerador de IA de 3 nm entrando em produção em volume. Ainda assim, a margem bruta caiu para menos de 20%.
Essa é a tensão inerente ao negócio de ASICs personalizados.
As taxas de projeto podem gerar margens atraentes. Quando um programa entra em produção em massa, a receita pode se multiplicar, enquanto o mix se desloca para o fornecimento de chips de silício com margens menores.
A Alchip também afirma que a escassez de wafers, substratos e capacidade de encapsulamento lhe custou cerca de US$ 100 milhões em receita trimestral potencial.
E seu próximo acelerador de 2 nm está se aproximando do tape-out, com a produção em volume prevista para começar a contribuir no fim de 2027.
Para os investidores, a questão já não é se os hyperscalers querem chips de silício personalizados. A expansão da produção da Alchip deixa isso claro.
A questão é quanto valor econômico o parceiro de projeto consegue reter à medida que os volumes crescem.
Os próximos vencedores no mercado de ASICs não serão definidos apenas pelos tape-outs. Acompanhe o crescimento do lucro operacional, a alocação de capacidade de encapsulamento e a transição de uma geração de chips para a seguinte.
A receita mostra a dimensão da oportunidade. As margens e a conversão em caixa revelam quem fica com os ganhos econômicos.
#stocks #StockMarketSuccess
A receita chegou a US$ 819 milhões, com seu acelerador de IA de 3 nm entrando em produção em volume. Ainda assim, a margem bruta caiu para menos de 20%.
Essa é a tensão inerente ao negócio de ASICs personalizados.
As taxas de projeto podem gerar margens atraentes. Quando um programa entra em produção em massa, a receita pode se multiplicar, enquanto o mix se desloca para o fornecimento de chips de silício com margens menores.
A Alchip também afirma que a escassez de wafers, substratos e capacidade de encapsulamento lhe custou cerca de US$ 100 milhões em receita trimestral potencial.
E seu próximo acelerador de 2 nm está se aproximando do tape-out, com a produção em volume prevista para começar a contribuir no fim de 2027.
Para os investidores, a questão já não é se os hyperscalers querem chips de silício personalizados. A expansão da produção da Alchip deixa isso claro.
A questão é quanto valor econômico o parceiro de projeto consegue reter à medida que os volumes crescem.
Os próximos vencedores no mercado de ASICs não serão definidos apenas pelos tape-outs. Acompanhe o crescimento do lucro operacional, a alocação de capacidade de encapsulamento e a transição de uma geração de chips para a seguinte.
A receita mostra a dimensão da oportunidade. As margens e a conversão em caixa revelam quem fica com os ganhos econômicos.
#stocks #StockMarketSuccess
1
57
·
--
O próximo choque do mercado de IA pode começar no crédito, não nos resultados.
O BXDC da Blackstone está se aproximando do fim do período de lock-up de seu IPO em novembro. Separadamente, o fundo de crédito privado BCRED enfrentou um volume elevado de pedidos de resgate, enquanto os CDS de cinco anos da CoreWeave foram negociados acima de 1.000 pontos-base.
Esses riscos não são iguais, e não indicam que esteja ocorrendo uma venda forçada.
Mas expõem uma vulnerabilidade na expansão da IA.
A infraestrutura de computação é cada vez mais financiada com dívida garantida por ativos cujo valor econômico depende da utilização futura, das taxas de aluguel e dos ciclos tecnológicos.
Quando os spreads de crédito aumentam, a primeira vítima talvez não seja a demanda por IA. Pode ser a próxima rodada de financiamento.
Isso cria um ciclo de retroalimentação: custos de financiamento mais altos enfraquecem a viabilidade econômica dos projetos, atrasam implantações e pressionam operadores alavancados. Com isso, tomadores de empréstimo mais sólidos podem obter acesso à capacidade e aos clientes em condições melhores.
O mercado pode estar avaliando as empresas de IA como negócios de tecnologia, enquanto alguns de seus parceiros de infraestrutura se comportam cada vez mais como veículos alavancados de financiamento de ativos.
Acompanhe as condições de refinanciamento, as exigências de garantias e as vendas efetivas de ativos — não apenas os preços das ações ou os calendários de lock-up.
Um aperto de crédito não precisa se transformar em uma crise sistêmica para mudar quem fica com os lucros da IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
{stock_us}(CRWV.US)
O próximo choque do mercado de IA pode começar no crédito, não nos resultados.
O BXDC da Blackstone está se aproximando do fim do período de lock-up de seu IPO em novembro. Separadamente, o fundo de crédito privado BCRED enfrentou um volume elevado de pedidos de resgate, enquanto os CDS de cinco anos da CoreWeave foram negociados acima de 1.000 pontos-base.
Esses riscos não são iguais, e não indicam que esteja ocorrendo uma venda forçada.
Mas expõem uma vulnerabilidade na expansão da IA.
A infraestrutura de computação é cada vez mais financiada com dívida garantida por ativos cujo valor econômico depende da utilização futura, das taxas de aluguel e dos ciclos tecnológicos.
Quando os spreads de crédito aumentam, a primeira vítima talvez não seja a demanda por IA. Pode ser a próxima rodada de financiamento.
Isso cria um ciclo de retroalimentação: custos de financiamento mais altos enfraquecem a viabilidade econômica dos projetos, atrasam implantações e pressionam operadores alavancados. Com isso, tomadores de empréstimo mais sólidos podem obter acesso à capacidade e aos clientes em condições melhores.
O mercado pode estar avaliando as empresas de IA como negócios de tecnologia, enquanto alguns de seus parceiros de infraestrutura se comportam cada vez mais como veículos alavancados de financiamento de ativos.
Acompanhe as condições de refinanciamento, as exigências de garantias e as vendas efetivas de ativos — não apenas os preços das ações ou os calendários de lock-up.
Um aperto de crédito não precisa se transformar em uma crise sistêmica para mudar quem fica com os lucros da IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
O BXDC da Blackstone está se aproximando do fim do período de lock-up de seu IPO em novembro. Separadamente, o fundo de crédito privado BCRED enfrentou um volume elevado de pedidos de resgate, enquanto os CDS de cinco anos da CoreWeave foram negociados acima de 1.000 pontos-base.
Esses riscos não são iguais, e não indicam que esteja ocorrendo uma venda forçada.
Mas expõem uma vulnerabilidade na expansão da IA.
A infraestrutura de computação é cada vez mais financiada com dívida garantida por ativos cujo valor econômico depende da utilização futura, das taxas de aluguel e dos ciclos tecnológicos.
Quando os spreads de crédito aumentam, a primeira vítima talvez não seja a demanda por IA. Pode ser a próxima rodada de financiamento.
Isso cria um ciclo de retroalimentação: custos de financiamento mais altos enfraquecem a viabilidade econômica dos projetos, atrasam implantações e pressionam operadores alavancados. Com isso, tomadores de empréstimo mais sólidos podem obter acesso à capacidade e aos clientes em condições melhores.
O mercado pode estar avaliando as empresas de IA como negócios de tecnologia, enquanto alguns de seus parceiros de infraestrutura se comportam cada vez mais como veículos alavancados de financiamento de ativos.
Acompanhe as condições de refinanciamento, as exigências de garantias e as vendas efetivas de ativos — não apenas os preços das ações ou os calendários de lock-up.
Um aperto de crédito não precisa se transformar em uma crise sistêmica para mudar quem fica com os lucros da IA.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks #StockMarketSuccess
$CRWV.US
2
85
·
--
A Micron e a AMD revelam duas formas bem diferentes de ganhar dinheiro com a expansão da IA.
As projeções mais recentes da Micron implicam cerca de US$ 51 bilhões em lucro operacional trimestral não GAAP, supondo que suas metas de receita, margem e despesas sejam atingidas.
Isso representa um poder de geração de lucro extraordinário para uma fabricante de memória.
Mas a questão da avaliação não é simplesmente quanto a Micron ganha hoje em comparação com a AMD.
É quanto desse lucro resistirá ao próximo ciclo de oferta de memória.
Os lucros com memória respondem de forma acentuada aos preços, aos aumentos de capacidade e às condições dos estoques. A economia da AMD depende mais da execução de produtos, da adoção de aceleradores, da competitividade do software e de sua capacidade de sustentar margens diante de concorrentes muito maiores.
Uma empresa está monetizando uma grave restrição de oferta. A outra está investindo para conquistar uma fatia maior do mercado de computação.
Ambas podem se beneficiar dos gastos com IA, mas seus lucros merecem pressupostos diferentes de durabilidade.
Para a $MU, acompanhe os preços de DRAM, os compromissos de fornecimento de HBM e a expansão da capacidade.
Para a $AMD, acompanhe a receita de aceleradores, as margens brutas e a adoção pelos clientes.
O mercado não deveria avaliar um dólar de lucro no pico do ciclo da mesma forma que avalia um dólar capaz de crescer ao longo dos anos.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
{stock_us}(AMD.US)
{stock_us}(MU.US)
A Micron e a AMD revelam duas formas bem diferentes de ganhar dinheiro com a expansão da IA.
As projeções mais recentes da Micron implicam cerca de US$ 51 bilhões em lucro operacional trimestral não GAAP, supondo que suas metas de receita, margem e despesas sejam atingidas.
Isso representa um poder de geração de lucro extraordinário para uma fabricante de memória.
Mas a questão da avaliação não é simplesmente quanto a Micron ganha hoje em comparação com a AMD.
É quanto desse lucro resistirá ao próximo ciclo de oferta de memória.
Os lucros com memória respondem de forma acentuada aos preços, aos aumentos de capacidade e às condições dos estoques. A economia da AMD depende mais da execução de produtos, da adoção de aceleradores, da competitividade do software e de sua capacidade de sustentar margens diante de concorrentes muito maiores.
Uma empresa está monetizando uma grave restrição de oferta. A outra está investindo para conquistar uma fatia maior do mercado de computação.
Ambas podem se beneficiar dos gastos com IA, mas seus lucros merecem pressupostos diferentes de durabilidade.
Para a $MU, acompanhe os preços de DRAM, os compromissos de fornecimento de HBM e a expansão da capacidade.
Para a $AMD, acompanhe a receita de aceleradores, as margens brutas e a adoção pelos clientes.
O mercado não deveria avaliar um dólar de lucro no pico do ciclo da mesma forma que avalia um dólar capaz de crescer ao longo dos anos.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
As projeções mais recentes da Micron implicam cerca de US$ 51 bilhões em lucro operacional trimestral não GAAP, supondo que suas metas de receita, margem e despesas sejam atingidas.
Isso representa um poder de geração de lucro extraordinário para uma fabricante de memória.
Mas a questão da avaliação não é simplesmente quanto a Micron ganha hoje em comparação com a AMD.
É quanto desse lucro resistirá ao próximo ciclo de oferta de memória.
Os lucros com memória respondem de forma acentuada aos preços, aos aumentos de capacidade e às condições dos estoques. A economia da AMD depende mais da execução de produtos, da adoção de aceleradores, da competitividade do software e de sua capacidade de sustentar margens diante de concorrentes muito maiores.
Uma empresa está monetizando uma grave restrição de oferta. A outra está investindo para conquistar uma fatia maior do mercado de computação.
Ambas podem se beneficiar dos gastos com IA, mas seus lucros merecem pressupostos diferentes de durabilidade.
Para a $MU, acompanhe os preços de DRAM, os compromissos de fornecimento de HBM e a expansão da capacidade.
Para a $AMD, acompanhe a receita de aceleradores, as margens brutas e a adoção pelos clientes.
O mercado não deveria avaliar um dólar de lucro no pico do ciclo da mesma forma que avalia um dólar capaz de crescer ao longo dos anos.
#美国拟收紧数据中心监管,AI扩张或面临新约束
#stocks #StockMarketSuccess
$MU.US $AMD.US
237
·
--
Verificado
A recuperação das ações de chips na sexta-feira recuperou os preços, não a tese de investimento.
Nasdaq +1,09%. SOX cerca de +4%. Mas o Nasdaq ainda caiu 3,4% na semana, registrando sua quarta queda semanal consecutiva. Só na quinta-feira, o Nasdaq havia perdido 5,5%, e as ações de semicondutores, cerca de 12%.
Essa distinção é importante.
Uma recuperação após vendas forçadas nos diz que os compradores estão voltando a preços mais baixos. Não nos diz se os gastos com infraestrutura de IA, as licenças para centros de dados ou as premissas de financiamento se estabilizaram.
Esses riscos exigem evidências próprias.
Na próxima semana, eu observaria se as ações de semicondutores asiáticas se mantêm firmes, se as condições de crédito se apertam ainda mais e se as empresas de equipamentos e infraestrutura revisam suas expectativas de entrega.
Se os preços dos chips se recuperarem enquanto as condições de financiamento continuarem piorando, a alta merece ceticismo.
Se ambos se estabilizarem, a tese de uma recuperação mais duradoura ganha força.
Uma única sessão positiva não basta para resolver essa questão.
#stocks #StockMarketSuccess
A recuperação das ações de chips na sexta-feira recuperou os preços, não a tese de investimento.
Nasdaq +1,09%. SOX cerca de +4%. Mas o Nasdaq ainda caiu 3,4% na semana, registrando sua quarta queda semanal consecutiva. Só na quinta-feira, o Nasdaq havia perdido 5,5%, e as ações de semicondutores, cerca de 12%.
Essa distinção é importante.
Uma recuperação após vendas forçadas nos diz que os compradores estão voltando a preços mais baixos. Não nos diz se os gastos com infraestrutura de IA, as licenças para centros de dados ou as premissas de financiamento se estabilizaram.
Esses riscos exigem evidências próprias.
Na próxima semana, eu observaria se as ações de semicondutores asiáticas se mantêm firmes, se as condições de crédito se apertam ainda mais e se as empresas de equipamentos e infraestrutura revisam suas expectativas de entrega.
Se os preços dos chips se recuperarem enquanto as condições de financiamento continuarem piorando, a alta merece ceticismo.
Se ambos se estabilizarem, a tese de uma recuperação mais duradoura ganha força.
Uma única sessão positiva não basta para resolver essa questão.
#stocks #StockMarketSuccess
Nasdaq +1,09%. SOX cerca de +4%. Mas o Nasdaq ainda caiu 3,4% na semana, registrando sua quarta queda semanal consecutiva. Só na quinta-feira, o Nasdaq havia perdido 5,5%, e as ações de semicondutores, cerca de 12%.
Essa distinção é importante.
Uma recuperação após vendas forçadas nos diz que os compradores estão voltando a preços mais baixos. Não nos diz se os gastos com infraestrutura de IA, as licenças para centros de dados ou as premissas de financiamento se estabilizaram.
Esses riscos exigem evidências próprias.
Na próxima semana, eu observaria se as ações de semicondutores asiáticas se mantêm firmes, se as condições de crédito se apertam ainda mais e se as empresas de equipamentos e infraestrutura revisam suas expectativas de entrega.
Se os preços dos chips se recuperarem enquanto as condições de financiamento continuarem piorando, a alta merece ceticismo.
Se ambos se estabilizarem, a tese de uma recuperação mais duradoura ganha força.
Uma única sessão positiva não basta para resolver essa questão.
#stocks #StockMarketSuccess
670
·
--
Verificado
O Texas ficar azul é um terremoto político. Para investidores em IA, a questão mais importante é o que acontece com projetos que levam mais tempo para serem construídos do que um ciclo eleitoral.
Uma fábrica de semicondutores, uma grande modernização da rede elétrica ou um amplo campus de IA não podem ser planejados em função de oscilações políticas bienais. O capital é comprometido anos antes de chegarem os primeiros retornos significativos.
As eleições de meio de mandato de 2026 levantaram novas questões sobre a regulamentação da IA e a concessão de licenças para centros de dados. Parte desse escrutínio é justificada. As comunidades têm preocupações legítimas com os preços da eletricidade, o uso da água e quem paga pela infraestrutura.
Mas a incerteza tem um custo.
Se os desenvolvedores não conseguem prever os requisitos para obter licenças, o acesso à rede elétrica ou futuras restrições operacionais, os credores exigem mais garantias. Os projetos ficam mais difíceis de financiar, e alguns nunca chegam à fase de construção.
Isso não necessariamente reduz a demanda por IA. Pode reduzir a infraestrutura disponível para atendê-la.
Para os investidores, essa distinção é importante: regras mais rigorosas podem prejudicar projetos especulativos e, ao mesmo tempo, aumentar o valor escasso de instalações com energia garantida, licenças e clientes.
O desafio das políticas públicas não é escolher entre o progresso tecnológico e a prestação de contas.
É criar regras que protejam o público sem tornar impossível o investimento de longo prazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
O Texas ficar azul é um terremoto político. Para investidores em IA, a questão mais importante é o que acontece com projetos que levam mais tempo para serem construídos do que um ciclo eleitoral.
Uma fábrica de semicondutores, uma grande modernização da rede elétrica ou um amplo campus de IA não podem ser planejados em função de oscilações políticas bienais. O capital é comprometido anos antes de chegarem os primeiros retornos significativos.
As eleições de meio de mandato de 2026 levantaram novas questões sobre a regulamentação da IA e a concessão de licenças para centros de dados. Parte desse escrutínio é justificada. As comunidades têm preocupações legítimas com os preços da eletricidade, o uso da água e quem paga pela infraestrutura.
Mas a incerteza tem um custo.
Se os desenvolvedores não conseguem prever os requisitos para obter licenças, o acesso à rede elétrica ou futuras restrições operacionais, os credores exigem mais garantias. Os projetos ficam mais difíceis de financiar, e alguns nunca chegam à fase de construção.
Isso não necessariamente reduz a demanda por IA. Pode reduzir a infraestrutura disponível para atendê-la.
Para os investidores, essa distinção é importante: regras mais rigorosas podem prejudicar projetos especulativos e, ao mesmo tempo, aumentar o valor escasso de instalações com energia garantida, licenças e clientes.
O desafio das políticas públicas não é escolher entre o progresso tecnológico e a prestação de contas.
É criar regras que protejam o público sem tornar impossível o investimento de longo prazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
Uma fábrica de semicondutores, uma grande modernização da rede elétrica ou um amplo campus de IA não podem ser planejados em função de oscilações políticas bienais. O capital é comprometido anos antes de chegarem os primeiros retornos significativos.
As eleições de meio de mandato de 2026 levantaram novas questões sobre a regulamentação da IA e a concessão de licenças para centros de dados. Parte desse escrutínio é justificada. As comunidades têm preocupações legítimas com os preços da eletricidade, o uso da água e quem paga pela infraestrutura.
Mas a incerteza tem um custo.
Se os desenvolvedores não conseguem prever os requisitos para obter licenças, o acesso à rede elétrica ou futuras restrições operacionais, os credores exigem mais garantias. Os projetos ficam mais difíceis de financiar, e alguns nunca chegam à fase de construção.
Isso não necessariamente reduz a demanda por IA. Pode reduzir a infraestrutura disponível para atendê-la.
Para os investidores, essa distinção é importante: regras mais rigorosas podem prejudicar projetos especulativos e, ao mesmo tempo, aumentar o valor escasso de instalações com energia garantida, licenças e clientes.
O desafio das políticas públicas não é escolher entre o progresso tecnológico e a prestação de contas.
É criar regras que protejam o público sem tornar impossível o investimento de longo prazo.
#美国拟收紧数据中心监管,AI扩张或面临新约束 #stocks
781
·
--
Verificado
A história dos equipamentos semicondutores da China está indo além da substituição de importações.
Os resultados do 3.º trimestre da ACM Research oferecem uma visão útil do que vem a seguir.
A receita cresceu 36,6%, chegando a US$ 367,7 milhões. O lucro operacional quase dobrou, chegando a US$ 55,5 milhões. A empresa também elevou sua projeção de receita para 2026 para US$ 1,24 bilhão–US$ 1,28 bilhão.
O avanço tecnológico é real. A ACM está ampliando suas aplicações de limpeza e enviou a um cliente fora da China continental um equipamento de eletrodeposição para painéis de 310 × 310 mm.
Mas vale olhar o balanço patrimonial.
Os estoques chegaram a US$ 851 milhões, ante US$ 703 milhões no fim do ano. As contas a receber subiram para US$ 705 milhões, ante US$ 504 milhões.
Nenhum dos dois números comprova uma demanda fraca. Fabricantes de equipamentos precisam manter estoques para atender a longos ciclos de produção, e as contas a receber podem crescer junto com os embarques. Mas ambos imobilizam capital antes que o dinheiro entre no caixa.
Isso cria uma distinção importante para os investidores.
Conquistar a qualificação de um processo não é o mesmo que garantir pedidos recorrentes de produção. Enviar equipamentos não é o mesmo que obter a aceitação do cliente. E lucro reportado não é o mesmo que geração de caixa.
À medida que os fornecedores chineses de equipamentos avançam para processos mais complexos, sua vantagem competitiva dependerá cada vez mais da eficiência com que transformam capacidade de engenharia em produção aceita, repetível e geradora de caixa.
A próxima fase da localização pode criar empresas de tecnologia mais fortes sem recompensar todos os acionistas da mesma forma.
Para a $ACMR e seus pares, eu acompanharia os pedidos recorrentes, os ciclos de aceitação, o giro de estoques e o fluxo de caixa operacional, além do crescimento da receita.
É aí que podem surgir as próximas diferenças de avaliação.
#stocks
A história dos equipamentos semicondutores da China está indo além da substituição de importações.
Os resultados do 3.º trimestre da ACM Research oferecem uma visão útil do que vem a seguir.
A receita cresceu 36,6%, chegando a US$ 367,7 milhões. O lucro operacional quase dobrou, chegando a US$ 55,5 milhões. A empresa também elevou sua projeção de receita para 2026 para US$ 1,24 bilhão–US$ 1,28 bilhão.
O avanço tecnológico é real. A ACM está ampliando suas aplicações de limpeza e enviou a um cliente fora da China continental um equipamento de eletrodeposição para painéis de 310 × 310 mm.
Mas vale olhar o balanço patrimonial.
Os estoques chegaram a US$ 851 milhões, ante US$ 703 milhões no fim do ano. As contas a receber subiram para US$ 705 milhões, ante US$ 504 milhões.
Nenhum dos dois números comprova uma demanda fraca. Fabricantes de equipamentos precisam manter estoques para atender a longos ciclos de produção, e as contas a receber podem crescer junto com os embarques. Mas ambos imobilizam capital antes que o dinheiro entre no caixa.
Isso cria uma distinção importante para os investidores.
Conquistar a qualificação de um processo não é o mesmo que garantir pedidos recorrentes de produção. Enviar equipamentos não é o mesmo que obter a aceitação do cliente. E lucro reportado não é o mesmo que geração de caixa.
À medida que os fornecedores chineses de equipamentos avançam para processos mais complexos, sua vantagem competitiva dependerá cada vez mais da eficiência com que transformam capacidade de engenharia em produção aceita, repetível e geradora de caixa.
A próxima fase da localização pode criar empresas de tecnologia mais fortes sem recompensar todos os acionistas da mesma forma.
Para a $ACMR e seus pares, eu acompanharia os pedidos recorrentes, os ciclos de aceitação, o giro de estoques e o fluxo de caixa operacional, além do crescimento da receita.
É aí que podem surgir as próximas diferenças de avaliação.
#stocks
Os resultados do 3.º trimestre da ACM Research oferecem uma visão útil do que vem a seguir.
A receita cresceu 36,6%, chegando a US$ 367,7 milhões. O lucro operacional quase dobrou, chegando a US$ 55,5 milhões. A empresa também elevou sua projeção de receita para 2026 para US$ 1,24 bilhão–US$ 1,28 bilhão.
O avanço tecnológico é real. A ACM está ampliando suas aplicações de limpeza e enviou a um cliente fora da China continental um equipamento de eletrodeposição para painéis de 310 × 310 mm.
Mas vale olhar o balanço patrimonial.
Os estoques chegaram a US$ 851 milhões, ante US$ 703 milhões no fim do ano. As contas a receber subiram para US$ 705 milhões, ante US$ 504 milhões.
Nenhum dos dois números comprova uma demanda fraca. Fabricantes de equipamentos precisam manter estoques para atender a longos ciclos de produção, e as contas a receber podem crescer junto com os embarques. Mas ambos imobilizam capital antes que o dinheiro entre no caixa.
Isso cria uma distinção importante para os investidores.
Conquistar a qualificação de um processo não é o mesmo que garantir pedidos recorrentes de produção. Enviar equipamentos não é o mesmo que obter a aceitação do cliente. E lucro reportado não é o mesmo que geração de caixa.
À medida que os fornecedores chineses de equipamentos avançam para processos mais complexos, sua vantagem competitiva dependerá cada vez mais da eficiência com que transformam capacidade de engenharia em produção aceita, repetível e geradora de caixa.
A próxima fase da localização pode criar empresas de tecnologia mais fortes sem recompensar todos os acionistas da mesma forma.
Para a $ACMR e seus pares, eu acompanharia os pedidos recorrentes, os ciclos de aceitação, o giro de estoques e o fluxo de caixa operacional, além do crescimento da receita.
É aí que podem surgir as próximas diferenças de avaliação.
#stocks
830
·
--
A redefinição das avaliações da IA está chegando ao mercado privado.
A Bloomberg informa que potenciais investidores no IPO da Anthropic estão discutindo avaliações de US$ 1.2T–US$ 1.3T, com algumas tão baixas quanto US$ 1.1T, em comparação com as expectativas anteriores de US$ 1.4T–US$ 1.5T.
A OpenAI está enfrentando uma pressão semelhante. Seu financiamento inicial de US$ 11B foi fechado com uma avaliação de US$ 1.25T, abaixo da meta anterior de US$ 1.4T. Segundo relatos, a rodada planejada também encolheu de US$ 30B para cerca de US$ 20B.
São transações diferentes, mas apontam para a mesma mudança: os investidores estão se tornando mais seletivos quanto ao que estão dispostos a pagar pelo crescimento da IA.
A OpenAI já garantiu capital. A Anthropic ainda precisa testar quanto os investidores do mercado público estão dispostos a pagar.
A verdadeira questão não é a avaliação em destaque. É quanto capital essas empresas conseguem captar a esse preço.
A demanda por IA pode continuar crescendo enquanto cai o preço que os investidores pagam para participar desse crescimento.
#stocks #估值承压下Anthropic还能如期上市吗
A redefinição das avaliações da IA está chegando ao mercado privado.
A Bloomberg informa que potenciais investidores no IPO da Anthropic estão discutindo avaliações de US$ 1.2T–US$ 1.3T, com algumas tão baixas quanto US$ 1.1T, em comparação com as expectativas anteriores de US$ 1.4T–US$ 1.5T.
A OpenAI está enfrentando uma pressão semelhante. Seu financiamento inicial de US$ 11B foi fechado com uma avaliação de US$ 1.25T, abaixo da meta anterior de US$ 1.4T. Segundo relatos, a rodada planejada também encolheu de US$ 30B para cerca de US$ 20B.
São transações diferentes, mas apontam para a mesma mudança: os investidores estão se tornando mais seletivos quanto ao que estão dispostos a pagar pelo crescimento da IA.
A OpenAI já garantiu capital. A Anthropic ainda precisa testar quanto os investidores do mercado público estão dispostos a pagar.
A verdadeira questão não é a avaliação em destaque. É quanto capital essas empresas conseguem captar a esse preço.
A demanda por IA pode continuar crescendo enquanto cai o preço que os investidores pagam para participar desse crescimento.
#stocks #估值承压下Anthropic还能如期上市吗
A Bloomberg informa que potenciais investidores no IPO da Anthropic estão discutindo avaliações de US$ 1.2T–US$ 1.3T, com algumas tão baixas quanto US$ 1.1T, em comparação com as expectativas anteriores de US$ 1.4T–US$ 1.5T.
A OpenAI está enfrentando uma pressão semelhante. Seu financiamento inicial de US$ 11B foi fechado com uma avaliação de US$ 1.25T, abaixo da meta anterior de US$ 1.4T. Segundo relatos, a rodada planejada também encolheu de US$ 30B para cerca de US$ 20B.
São transações diferentes, mas apontam para a mesma mudança: os investidores estão se tornando mais seletivos quanto ao que estão dispostos a pagar pelo crescimento da IA.
A OpenAI já garantiu capital. A Anthropic ainda precisa testar quanto os investidores do mercado público estão dispostos a pagar.
A verdadeira questão não é a avaliação em destaque. É quanto capital essas empresas conseguem captar a esse preço.
A demanda por IA pode continuar crescendo enquanto cai o preço que os investidores pagam para participar desse crescimento.
#stocks #估值承压下Anthropic还能如期上市吗
1k
·
--
Segundo relatos, a SpaceX planeja instalar 6.000 racks em centros de dados orbitais em 2027, o que implica cerca de 1 GW de capacidade computacional.
Se confirmado, isso vai além de uma notícia sobre lançamentos.
Quase cada watt consumido pelo hardware acaba se transformando em calor. Em órbita, esse calor precisa ser dissipado principalmente por radiação.
A métrica crucial não é apenas o custo por kg para chegar à órbita. É quanta capacidade computacional confiável cada quilograma de infraestrutura de energia e controle térmico pode sustentar.
Lançamentos mais baratos ajudam. Mas a engenharia térmica pode determinar se a IA orbital consegue competir economicamente com os centros de dados terrestres.
#stocks #StockMarketSuccess
$SPCX.US
{stock_us}(SPCX.US)
Segundo relatos, a SpaceX planeja instalar 6.000 racks em centros de dados orbitais em 2027, o que implica cerca de 1 GW de capacidade computacional.
Se confirmado, isso vai além de uma notícia sobre lançamentos.
Quase cada watt consumido pelo hardware acaba se transformando em calor. Em órbita, esse calor precisa ser dissipado principalmente por radiação.
A métrica crucial não é apenas o custo por kg para chegar à órbita. É quanta capacidade computacional confiável cada quilograma de infraestrutura de energia e controle térmico pode sustentar.
Lançamentos mais baratos ajudam. Mas a engenharia térmica pode determinar se a IA orbital consegue competir economicamente com os centros de dados terrestres.
#stocks #StockMarketSuccess
$SPCX.US
Se confirmado, isso vai além de uma notícia sobre lançamentos.
Quase cada watt consumido pelo hardware acaba se transformando em calor. Em órbita, esse calor precisa ser dissipado principalmente por radiação.
A métrica crucial não é apenas o custo por kg para chegar à órbita. É quanta capacidade computacional confiável cada quilograma de infraestrutura de energia e controle térmico pode sustentar.
Lançamentos mais baratos ajudam. Mas a engenharia térmica pode determinar se a IA orbital consegue competir economicamente com os centros de dados terrestres.
#stocks #StockMarketSuccess
$SPCX.US
1k
·
--
Artigo
O teste de US$ 108 bilhões da NVIDIA acabou de se tornar políticoO relatório de resultados de 17 de novembro testará a capacidade de execução. As eleições de meio de mandato de 2026 trouxeram uma nova questão: quanto da infraestrutura de IA é realmente possível construir?
A NVIDIA chega ao relatório de resultados de 17 de novembro com uma meta de receita de US$ 108 bilhões e um cenário político mais complicado.
Os democratas conquistaram o controle das duas casas do Congresso e ganharam governos estaduais em estados com investimentos substanciais em data centers. A consequência imediata não é uma proibição federal do desenvolvimento de IA. É uma incerteza maior sobre onde novos data centers poderão ser construídos, com que rapidez poderão se conectar à rede elétrica e quem pagará pela infraestrutura necessária.
O teste de US$ 108 bilhões da NVIDIA acabou de se tornar político
O relatório de resultados de 17 de novembro testará a capacidade de execução. As eleições de meio de mandato de 2026 trouxeram uma nova questão: quanto da infraestrutura de IA é realmente possível construir?
A NVIDIA chega ao relatório de resultados de 17 de novembro com uma meta de receita de US$ 108 bilhões e um cenário político mais complicado.
Os democratas conquistaram o controle das duas casas do Congresso e ganharam governos estaduais em estados com investimentos substanciais em data centers. A consequência imediata não é uma proibição federal do desenvolvimento de IA. É uma incerteza maior sobre onde novos data centers poderão ser construídos, com que rapidez poderão se conectar à rede elétrica e quem pagará pela infraestrutura necessária.
A NVIDIA chega ao relatório de resultados de 17 de novembro com uma meta de receita de US$ 108 bilhões e um cenário político mais complicado.
Os democratas conquistaram o controle das duas casas do Congresso e ganharam governos estaduais em estados com investimentos substanciais em data centers. A consequência imediata não é uma proibição federal do desenvolvimento de IA. É uma incerteza maior sobre onde novos data centers poderão ser construídos, com que rapidez poderão se conectar à rede elétrica e quem pagará pela infraestrutura necessária.
461
·
--
Verificado
A Micron fechou a US$ 656,39 na quinta-feira, em queda de 17,5% em uma única sessão e de 47,7% em relação à máxima de 52 semanas, de US$ 1.255.
A pergunta importante não é se a demanda por HBM desapareceu da noite para o dia. Não há evidências de que isso tenha acontecido.
A questão é se os investidores estão começando a precificar o próximo ciclo de memória antes que o atual tenha atingido o pico.
As alocações de HBM podem continuar restritas enquanto as expectativas para preços futuros, crescimento da capacidade e margens se deterioram.
Essa distinção importa. Uma fabricante de memórias pode divulgar resultados sólidos e, ainda assim, ver sua avaliação cair se o mercado deixar de acreditar que esses resultados são sustentáveis.
Eu acompanharia os preços contratuais de HBM, os compromissos de entrega dos clientes e a oferta de DRAM convencional antes de chamar isso de pechincha ou do início de um novo ciclo de baixa.
A ação já foi reavaliada. Ainda é preciso testar os fundamentos do setor.
#stocks #StocksDown
$MU.US
{stock_us}(MU.US)
A Micron fechou a US$ 656,39 na quinta-feira, em queda de 17,5% em uma única sessão e de 47,7% em relação à máxima de 52 semanas, de US$ 1.255.
A pergunta importante não é se a demanda por HBM desapareceu da noite para o dia. Não há evidências de que isso tenha acontecido.
A questão é se os investidores estão começando a precificar o próximo ciclo de memória antes que o atual tenha atingido o pico.
As alocações de HBM podem continuar restritas enquanto as expectativas para preços futuros, crescimento da capacidade e margens se deterioram.
Essa distinção importa. Uma fabricante de memórias pode divulgar resultados sólidos e, ainda assim, ver sua avaliação cair se o mercado deixar de acreditar que esses resultados são sustentáveis.
Eu acompanharia os preços contratuais de HBM, os compromissos de entrega dos clientes e a oferta de DRAM convencional antes de chamar isso de pechincha ou do início de um novo ciclo de baixa.
A ação já foi reavaliada. Ainda é preciso testar os fundamentos do setor.
#stocks #StocksDown
$MU.US
A pergunta importante não é se a demanda por HBM desapareceu da noite para o dia. Não há evidências de que isso tenha acontecido.
A questão é se os investidores estão começando a precificar o próximo ciclo de memória antes que o atual tenha atingido o pico.
As alocações de HBM podem continuar restritas enquanto as expectativas para preços futuros, crescimento da capacidade e margens se deterioram.
Essa distinção importa. Uma fabricante de memórias pode divulgar resultados sólidos e, ainda assim, ver sua avaliação cair se o mercado deixar de acreditar que esses resultados são sustentáveis.
Eu acompanharia os preços contratuais de HBM, os compromissos de entrega dos clientes e a oferta de DRAM convencional antes de chamar isso de pechincha ou do início de um novo ciclo de baixa.
A ação já foi reavaliada. Ainda é preciso testar os fundamentos do setor.
#stocks #StocksDown
$MU.US
596
·
--
O debate sobre IA nos EUA tem agora duas frentes regulatórias distintas: onde a capacidade computacional pode ser instalada e até que ponto os modelos de ponta podem ser desenvolvidos.
O risco para a infraestrutura é mensurável. A SemiAnalysis estima 33,8 GW de capacidade planejada nos EUA em 2027, com cerca de 75% já em construção. O volume muito maior previsto para 2028 está mais exposto a atrasos na obtenção de licenças.
Separadamente, Sanders e Casar apresentaram uma proposta legislativa que suspenderia certos avanços no desenvolvimento de IA avançada até que fossem estabelecidas normas federais de segurança e proibiria a superinteligência artificial. É uma proposta, não uma lei.
A questão estratégica é o que acontece se ambas as restrições se tornarem vinculativas.
A China poderia ganhar tempo em termos de desenvolvimento relativo, mas apenas se os chips disponíveis, as interconexões e a eficiência de treinamento permitirem que o progresso continue.
O indicador a acompanhar não é apenas a capacidade anunciada em GW. É a capacidade computacional utilizável entregue dentro do prazo — e as capacidades dos modelos produzidos a partir dela.
A incerteza regulatória importa. A capacidade de transformar recursos computacionais em inteligência também.
#stock #StocksDown
O debate sobre IA nos EUA tem agora duas frentes regulatórias distintas: onde a capacidade computacional pode ser instalada e até que ponto os modelos de ponta podem ser desenvolvidos.
O risco para a infraestrutura é mensurável. A SemiAnalysis estima 33,8 GW de capacidade planejada nos EUA em 2027, com cerca de 75% já em construção. O volume muito maior previsto para 2028 está mais exposto a atrasos na obtenção de licenças.
Separadamente, Sanders e Casar apresentaram uma proposta legislativa que suspenderia certos avanços no desenvolvimento de IA avançada até que fossem estabelecidas normas federais de segurança e proibiria a superinteligência artificial. É uma proposta, não uma lei.
A questão estratégica é o que acontece se ambas as restrições se tornarem vinculativas.
A China poderia ganhar tempo em termos de desenvolvimento relativo, mas apenas se os chips disponíveis, as interconexões e a eficiência de treinamento permitirem que o progresso continue.
O indicador a acompanhar não é apenas a capacidade anunciada em GW. É a capacidade computacional utilizável entregue dentro do prazo — e as capacidades dos modelos produzidos a partir dela.
A incerteza regulatória importa. A capacidade de transformar recursos computacionais em inteligência também.
#stock #StocksDown
O risco para a infraestrutura é mensurável. A SemiAnalysis estima 33,8 GW de capacidade planejada nos EUA em 2027, com cerca de 75% já em construção. O volume muito maior previsto para 2028 está mais exposto a atrasos na obtenção de licenças.
Separadamente, Sanders e Casar apresentaram uma proposta legislativa que suspenderia certos avanços no desenvolvimento de IA avançada até que fossem estabelecidas normas federais de segurança e proibiria a superinteligência artificial. É uma proposta, não uma lei.
A questão estratégica é o que acontece se ambas as restrições se tornarem vinculativas.
A China poderia ganhar tempo em termos de desenvolvimento relativo, mas apenas se os chips disponíveis, as interconexões e a eficiência de treinamento permitirem que o progresso continue.
O indicador a acompanhar não é apenas a capacidade anunciada em GW. É a capacidade computacional utilizável entregue dentro do prazo — e as capacidades dos modelos produzidos a partir dela.
A incerteza regulatória importa. A capacidade de transformar recursos computacionais em inteligência também.
#stock #StocksDown
337
·
--
Restringir os centros de dados de IA nos EUA não reduzirá necessariamente a procura global por capacidade computacional. Isso pode mudar o local onde essa capacidade será construída.
Se os atrasos no licenciamento se tornarem imprevisíveis, os operadores de hiperescala têm outra opção: transferir cargas de trabalho adequadas e capacidade futura para jurisdições onde o fornecimento de energia e os prazos de construção sejam mais confiáveis.
Os clusters de treinamento são geograficamente mais flexíveis do que a inferência sensível à latência. Nem todas as cargas de trabalho podem ser transferidas, e os controles de exportação continuam em vigor.
Mas a consequência para os investimentos é importante.
Uma desaceleração das construções nos EUA poderia resultar numa redistribuição geográfica do CapEx em IA, em vez de numa redução equivalente dos gastos.
Os vencedores não seriam simplesmente os países com eletricidade barata. Seriam os operadores capazes de disponibilizar, dentro do prazo, capacidade licenciada e com fornecimento de energia.
A questão é se os anúncios de futuros projetos começarão a se deslocar entre países antes que a procura nos EUA realmente desacelere.
#stock #StocksDown
Restringir os centros de dados de IA nos EUA não reduzirá necessariamente a procura global por capacidade computacional. Isso pode mudar o local onde essa capacidade será construída.
Se os atrasos no licenciamento se tornarem imprevisíveis, os operadores de hiperescala têm outra opção: transferir cargas de trabalho adequadas e capacidade futura para jurisdições onde o fornecimento de energia e os prazos de construção sejam mais confiáveis.
Os clusters de treinamento são geograficamente mais flexíveis do que a inferência sensível à latência. Nem todas as cargas de trabalho podem ser transferidas, e os controles de exportação continuam em vigor.
Mas a consequência para os investimentos é importante.
Uma desaceleração das construções nos EUA poderia resultar numa redistribuição geográfica do CapEx em IA, em vez de numa redução equivalente dos gastos.
Os vencedores não seriam simplesmente os países com eletricidade barata. Seriam os operadores capazes de disponibilizar, dentro do prazo, capacidade licenciada e com fornecimento de energia.
A questão é se os anúncios de futuros projetos começarão a se deslocar entre países antes que a procura nos EUA realmente desacelere.
#stock #StocksDown
Se os atrasos no licenciamento se tornarem imprevisíveis, os operadores de hiperescala têm outra opção: transferir cargas de trabalho adequadas e capacidade futura para jurisdições onde o fornecimento de energia e os prazos de construção sejam mais confiáveis.
Os clusters de treinamento são geograficamente mais flexíveis do que a inferência sensível à latência. Nem todas as cargas de trabalho podem ser transferidas, e os controles de exportação continuam em vigor.
Mas a consequência para os investimentos é importante.
Uma desaceleração das construções nos EUA poderia resultar numa redistribuição geográfica do CapEx em IA, em vez de numa redução equivalente dos gastos.
Os vencedores não seriam simplesmente os países com eletricidade barata. Seriam os operadores capazes de disponibilizar, dentro do prazo, capacidade licenciada e com fornecimento de energia.
A questão é se os anúncios de futuros projetos começarão a se deslocar entre países antes que a procura nos EUA realmente desacelere.
#stock #StocksDown
389
·
--
Verificado
O Nasdaq 100 perdeu cerca de US$ 2,5 trilhões na quinta-feira, com investidores preocupados que regras mais rígidas para centros de dados possam desacelerar a expansão da IA.
Mas um crescimento menor da capacidade não significa necessariamente um CapEx menor.
Novas exigências para a rede elétrica, restrições ao uso de água e a perda de incentivos fiscais podem tornar cada megawatt entregue mais caro, mesmo que menos projetos sejam construídos.
Isso não é automaticamente positivo para os fornecedores de infraestrutura.
Um provedor de nuvem em hiperescala que gaste mais para entregar menos capacidade pode registrar um CapEx maior, mas retornos menores. Enquanto isso, operadores com locais licenciados e com fornecimento de energia podem ganhar poder de negociação à medida que fica mais difícil colocar nova oferta em operação.
O número que eu acompanharia não é apenas o CapEx total em IA.
É o custo por megawatt gerador de receita — e quanto dinheiro esse megawatt acaba gerando.
#stock #StocksDown
O Nasdaq 100 perdeu cerca de US$ 2,5 trilhões na quinta-feira, com investidores preocupados que regras mais rígidas para centros de dados possam desacelerar a expansão da IA.
Mas um crescimento menor da capacidade não significa necessariamente um CapEx menor.
Novas exigências para a rede elétrica, restrições ao uso de água e a perda de incentivos fiscais podem tornar cada megawatt entregue mais caro, mesmo que menos projetos sejam construídos.
Isso não é automaticamente positivo para os fornecedores de infraestrutura.
Um provedor de nuvem em hiperescala que gaste mais para entregar menos capacidade pode registrar um CapEx maior, mas retornos menores. Enquanto isso, operadores com locais licenciados e com fornecimento de energia podem ganhar poder de negociação à medida que fica mais difícil colocar nova oferta em operação.
O número que eu acompanharia não é apenas o CapEx total em IA.
É o custo por megawatt gerador de receita — e quanto dinheiro esse megawatt acaba gerando.
#stock #StocksDown
Mas um crescimento menor da capacidade não significa necessariamente um CapEx menor.
Novas exigências para a rede elétrica, restrições ao uso de água e a perda de incentivos fiscais podem tornar cada megawatt entregue mais caro, mesmo que menos projetos sejam construídos.
Isso não é automaticamente positivo para os fornecedores de infraestrutura.
Um provedor de nuvem em hiperescala que gaste mais para entregar menos capacidade pode registrar um CapEx maior, mas retornos menores. Enquanto isso, operadores com locais licenciados e com fornecimento de energia podem ganhar poder de negociação à medida que fica mais difícil colocar nova oferta em operação.
O número que eu acompanharia não é apenas o CapEx total em IA.
É o custo por megawatt gerador de receita — e quanto dinheiro esse megawatt acaba gerando.
#stock #StocksDown
1
911
·
--
Verificado
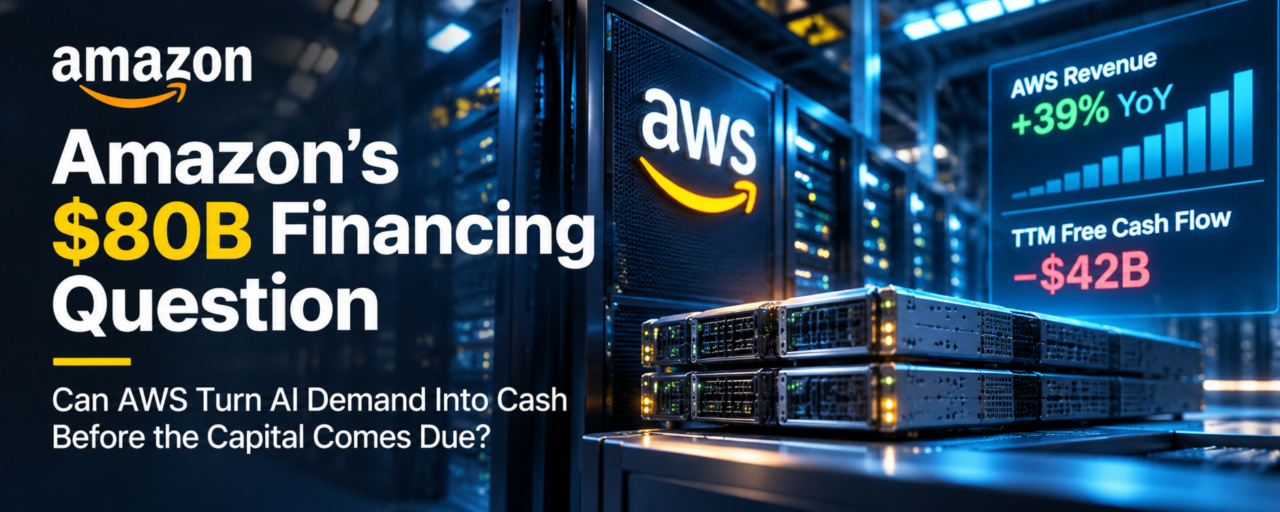
Artigo
A questão do financiamento de US$ 80 bilhões da AmazonA AWS tem demanda. O próximo teste é saber quanto dinheiro essa demanda gera depois que a infraestrutura é paga.
Os números do terceiro trimestre da Amazon contam duas histórias diferentes.
A receita da AWS cresceu 39%, chegando a quase US$ 46 bilhões, e o lucro operacional atingiu US$ 17,8 bilhões. A margem operacional consolidada da Amazon chegou a um recorde de 13,9%.
Enquanto isso, o fluxo de caixa livre dos últimos doze meses caiu para um valor negativo de US$ 42,4 bilhões, ante um valor positivo de US$ 14,8 bilhões um ano antes.
O fluxo de caixa operacional não foi o problema. Ele aumentou 29%, chegando a US$ 168,3 bilhões. Os gastos de capital cresceram mais rápido, absorvendo mais dinheiro do que a empresa gerou.
A questão do financiamento de US$ 80 bilhões da Amazon
A AWS tem demanda. O próximo teste é saber quanto dinheiro essa demanda gera depois que a infraestrutura é paga.
Os números do terceiro trimestre da Amazon contam duas histórias diferentes.
A receita da AWS cresceu 39%, chegando a quase US$ 46 bilhões, e o lucro operacional atingiu US$ 17,8 bilhões. A margem operacional consolidada da Amazon chegou a um recorde de 13,9%.
Enquanto isso, o fluxo de caixa livre dos últimos doze meses caiu para um valor negativo de US$ 42,4 bilhões, ante um valor positivo de US$ 14,8 bilhões um ano antes.
O fluxo de caixa operacional não foi o problema. Ele aumentou 29%, chegando a US$ 168,3 bilhões. Os gastos de capital cresceram mais rápido, absorvendo mais dinheiro do que a empresa gerou.
Os números do terceiro trimestre da Amazon contam duas histórias diferentes.
A receita da AWS cresceu 39%, chegando a quase US$ 46 bilhões, e o lucro operacional atingiu US$ 17,8 bilhões. A margem operacional consolidada da Amazon chegou a um recorde de 13,9%.
Enquanto isso, o fluxo de caixa livre dos últimos doze meses caiu para um valor negativo de US$ 42,4 bilhões, ante um valor positivo de US$ 14,8 bilhões um ano antes.
O fluxo de caixa operacional não foi o problema. Ele aumentou 29%, chegando a US$ 168,3 bilhões. Os gastos de capital cresceram mais rápido, absorvendo mais dinheiro do que a empresa gerou.
1
928
·
--
Verificado
O KOSPI despencou mais de 8% pouco depois da abertura de sexta-feira, acionando um mecanismo de interrupção do mercado. Samsung e SK hynix voltaram a ser duramente atingidas.
Isso vai além de Seul simplesmente seguindo a Nasdaq.
A onda de vendas nos EUA na quinta-feira reavaliou os gastos com infraestrutura de IA e os riscos regulatórios. Agora, a Coreia está reavaliando os fornecedores de memória que estão a montante de quase todos os aceleradores de IA.
Mas uma queda nas cotações das ações dos fornecedores de HBM não significa que a oferta de HBM tenha se expandido de repente.
O verdadeiro teste está no comportamento dos clientes: os fabricantes de GPUs manterão suas alocações de HBM e compromissos contratuais ou começarão a adiar entregas e renegociar condições?
É aí que um choque nos mercados financeiros se transformaria em uma mudança na economia do setor.
#stock
O KOSPI despencou mais de 8% pouco depois da abertura de sexta-feira, acionando um mecanismo de interrupção do mercado. Samsung e SK hynix voltaram a ser duramente atingidas.
Isso vai além de Seul simplesmente seguindo a Nasdaq.
A onda de vendas nos EUA na quinta-feira reavaliou os gastos com infraestrutura de IA e os riscos regulatórios. Agora, a Coreia está reavaliando os fornecedores de memória que estão a montante de quase todos os aceleradores de IA.
Mas uma queda nas cotações das ações dos fornecedores de HBM não significa que a oferta de HBM tenha se expandido de repente.
O verdadeiro teste está no comportamento dos clientes: os fabricantes de GPUs manterão suas alocações de HBM e compromissos contratuais ou começarão a adiar entregas e renegociar condições?
É aí que um choque nos mercados financeiros se transformaria em uma mudança na economia do setor.
#stock
Isso vai além de Seul simplesmente seguindo a Nasdaq.
A onda de vendas nos EUA na quinta-feira reavaliou os gastos com infraestrutura de IA e os riscos regulatórios. Agora, a Coreia está reavaliando os fornecedores de memória que estão a montante de quase todos os aceleradores de IA.
Mas uma queda nas cotações das ações dos fornecedores de HBM não significa que a oferta de HBM tenha se expandido de repente.
O verdadeiro teste está no comportamento dos clientes: os fabricantes de GPUs manterão suas alocações de HBM e compromissos contratuais ou começarão a adiar entregas e renegociar condições?
É aí que um choque nos mercados financeiros se transformaria em uma mudança na economia do setor.
#stock
2.8k
·
--
Verificado
O CDS de cinco anos da SpaceX atingiu um recorde de 284,3 pontos-base na quinta-feira, segundo a Bloomberg/ICE.
Isso chama a atenção para uma empresa com quase US$ 90 bilhões em caixa e títulos de curto prazo, US$ 38 bilhões em dívida e classificação BBB+ da Fitch.
A pressão não se deve simplesmente ao balanço patrimonial de hoje.
A SpaceX assumiu um compromisso de arrendamento financeiro de GPUs no valor aproximado de US$ 40 bilhões. Seu negócio de Superinteligência está crescendo rapidamente, mas um cliente representou 34,5% da receita consolidada do terceiro trimestre, e alguns contratos de nuvem permitem rescisão com aviso prévio de 90 dias.
Isso cria um descasamento de prazos que merece atenção: financiamento de equipamentos plurianual em contraste com receitas de clientes menos certas.
O verdadeiro teste é saber se a demanda contratada por computação se transforma em fluxo de caixa sustentável antes que os compromissos de financiamento se tornem um fardo.
Os spreads de crédito podem revelar esse risco antes que a receita divulgada o faça.
#stock
$SPCX.US
{stock_us}(SPCX.US)
O CDS de cinco anos da SpaceX atingiu um recorde de 284,3 pontos-base na quinta-feira, segundo a Bloomberg/ICE.
Isso chama a atenção para uma empresa com quase US$ 90 bilhões em caixa e títulos de curto prazo, US$ 38 bilhões em dívida e classificação BBB+ da Fitch.
A pressão não se deve simplesmente ao balanço patrimonial de hoje.
A SpaceX assumiu um compromisso de arrendamento financeiro de GPUs no valor aproximado de US$ 40 bilhões. Seu negócio de Superinteligência está crescendo rapidamente, mas um cliente representou 34,5% da receita consolidada do terceiro trimestre, e alguns contratos de nuvem permitem rescisão com aviso prévio de 90 dias.
Isso cria um descasamento de prazos que merece atenção: financiamento de equipamentos plurianual em contraste com receitas de clientes menos certas.
O verdadeiro teste é saber se a demanda contratada por computação se transforma em fluxo de caixa sustentável antes que os compromissos de financiamento se tornem um fardo.
Os spreads de crédito podem revelar esse risco antes que a receita divulgada o faça.
#stock
$SPCX.US
Isso chama a atenção para uma empresa com quase US$ 90 bilhões em caixa e títulos de curto prazo, US$ 38 bilhões em dívida e classificação BBB+ da Fitch.
A pressão não se deve simplesmente ao balanço patrimonial de hoje.
A SpaceX assumiu um compromisso de arrendamento financeiro de GPUs no valor aproximado de US$ 40 bilhões. Seu negócio de Superinteligência está crescendo rapidamente, mas um cliente representou 34,5% da receita consolidada do terceiro trimestre, e alguns contratos de nuvem permitem rescisão com aviso prévio de 90 dias.
Isso cria um descasamento de prazos que merece atenção: financiamento de equipamentos plurianual em contraste com receitas de clientes menos certas.
O verdadeiro teste é saber se a demanda contratada por computação se transforma em fluxo de caixa sustentável antes que os compromissos de financiamento se tornem um fardo.
Os spreads de crédito podem revelar esse risco antes que a receita divulgada o faça.
#stock
$SPCX.US
847
·
--
A onda de vendas de ações de IA está expondo um risco que não aparece nas previsões de demanda por GPUs: a autorização para construir.
O Texas já impõe restrições à obtenção de licenças para centros de dados e às conexões à rede elétrica. O próximo governador do estado propôs uma moratória mais ampla até que novas proteções sejam implementadas.
Isso muda a economia da infraestrutura de IA.
Um contrato assinado com um cliente e financiamento disponível não garantem que um centro de dados possa receber energia dentro do prazo previsto.
Projetos com licenças garantidas e acesso à energia podem se tornar mais valiosos. Projetos que ainda aguardam aprovação enfrentam uma equação de financiamento diferente.
A demanda por IA pode continuar forte enquanto a capacidade necessária para atendê-la sofre atrasos.
A próxima questão para os investidores é quanto do CapEx planejado pode, de fato, se transformar em capacidade operacional.
A onda de vendas de ações de IA está expondo um risco que não aparece nas previsões de demanda por GPUs: a autorização para construir.
O Texas já impõe restrições à obtenção de licenças para centros de dados e às conexões à rede elétrica. O próximo governador do estado propôs uma moratória mais ampla até que novas proteções sejam implementadas.
Isso muda a economia da infraestrutura de IA.
Um contrato assinado com um cliente e financiamento disponível não garantem que um centro de dados possa receber energia dentro do prazo previsto.
Projetos com licenças garantidas e acesso à energia podem se tornar mais valiosos. Projetos que ainda aguardam aprovação enfrentam uma equação de financiamento diferente.
A demanda por IA pode continuar forte enquanto a capacidade necessária para atendê-la sofre atrasos.
A próxima questão para os investidores é quanto do CapEx planejado pode, de fato, se transformar em capacidade operacional.
O Texas já impõe restrições à obtenção de licenças para centros de dados e às conexões à rede elétrica. O próximo governador do estado propôs uma moratória mais ampla até que novas proteções sejam implementadas.
Isso muda a economia da infraestrutura de IA.
Um contrato assinado com um cliente e financiamento disponível não garantem que um centro de dados possa receber energia dentro do prazo previsto.
Projetos com licenças garantidas e acesso à energia podem se tornar mais valiosos. Projetos que ainda aguardam aprovação enfrentam uma equação de financiamento diferente.
A demanda por IA pode continuar forte enquanto a capacidade necessária para atendê-la sofre atrasos.
A próxima questão para os investidores é quanto do CapEx planejado pode, de fato, se transformar em capacidade operacional.
27
·
--
A onda de vendas de ações de IA na quinta-feira não foi apenas uma questão de demanda por IA.
O Nasdaq caiu 5,5%, enquanto as ações de semicondutores sofreram perdas ainda maiores. A mesa de operações do Goldman Sachs informou que fundos de hedge estavam vendendo posições em hyperscalers compradas recentemente, enquanto os compradores institucionais estavam, em grande parte, ausentes.
Isso ajuda a explicar a rapidez da queda. Mas não resolve a questão das avaliações.
Vendas forçadas podem derrubar empresas fortes e fracas ao mesmo tempo. Mas, quando a liquidez voltar, os custos de financiamento, os cronogramas de entrega e a geração de caixa deverão ter mais importância.
O teste não é simplesmente saber se as ações de IA vão se recuperar.
É saber quais empresas conseguem se recuperar sem depender de mais uma rodada de capital barato.
#stock
A onda de vendas de ações de IA na quinta-feira não foi apenas uma questão de demanda por IA.
O Nasdaq caiu 5,5%, enquanto as ações de semicondutores sofreram perdas ainda maiores. A mesa de operações do Goldman Sachs informou que fundos de hedge estavam vendendo posições em hyperscalers compradas recentemente, enquanto os compradores institucionais estavam, em grande parte, ausentes.
Isso ajuda a explicar a rapidez da queda. Mas não resolve a questão das avaliações.
Vendas forçadas podem derrubar empresas fortes e fracas ao mesmo tempo. Mas, quando a liquidez voltar, os custos de financiamento, os cronogramas de entrega e a geração de caixa deverão ter mais importância.
O teste não é simplesmente saber se as ações de IA vão se recuperar.
É saber quais empresas conseguem se recuperar sem depender de mais uma rodada de capital barato.
#stock
O Nasdaq caiu 5,5%, enquanto as ações de semicondutores sofreram perdas ainda maiores. A mesa de operações do Goldman Sachs informou que fundos de hedge estavam vendendo posições em hyperscalers compradas recentemente, enquanto os compradores institucionais estavam, em grande parte, ausentes.
Isso ajuda a explicar a rapidez da queda. Mas não resolve a questão das avaliações.
Vendas forçadas podem derrubar empresas fortes e fracas ao mesmo tempo. Mas, quando a liquidez voltar, os custos de financiamento, os cronogramas de entrega e a geração de caixa deverão ter mais importância.
O teste não é simplesmente saber se as ações de IA vão se recuperar.
É saber quais empresas conseguem se recuperar sem depender de mais uma rodada de capital barato.
#stock
68
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
JobsReportRaisesHikeOdds
288,023 visualizações
2,239 discutindo
Notícias TradFi | EUA criam 165.000 empregos em outubro, mais que o dobro da previsão de 65.000, enquanto desemprego cai para 4,1%
Binance News
·38 curtidas
·23.4k visualizações
CPITestsDecemberRateOutlook
36,592 visualizações
456 discutindo
BitcoinRebounds$75KAsChipsLead
23,701 visualizações
235 discutindo