

七月哈哈
1.6k Publicações
七月哈哈
 Binance Square Verificação Plus
Denunciar
Bloquear usuário
X: @ChenJuly777 | 欲望不要大于能力
2.1K+ Seguindo
43.6K+ Seguidores
31.5K+ Curtiu
Publicações
Todas
Citações
Vídeos
·
--
NVIDIA: $NVDAB
{spot}(NVDABUSDT)
Os preços da memória já estão extremamente elevados e ainda podem continuar a subir.
SK hynix: $SKHY
{future}(SKHYUSDT)
Espera-se que a oferta e a demanda de memória só voltem a se equilibrar a partir de, no mínimo, 2030.
Micron: $MU
{future}(MUUSDT)
A capacidade de produção de HBM para 2026 já está esgotada e está sendo impulsionada a HBM4E.
Portanto, com base nas declarações públicas dessas empresas de upstream e downstream, as expectativas do mercado para os resultados da Micron no próximo trimestre ainda tendem a ser favoráveis, ou seja, podem continuar superando as expectativas.
A verdadeira controvérsia não está em: se existe demanda por memória agora.
Mas sim em: a demanda por memória impulsionada pela IA nesta rodada será um crescimento estrutural contínuo por vários anos, ou será mais um pico de ciclo que, no fim das contas, levará a um grande aumento de capacidade.
NVIDIA: $NVDAB
Os preços da memória já estão extremamente elevados e ainda podem continuar a subir.
SK hynix: $SKHY
Espera-se que a oferta e a demanda de memória só voltem a se equilibrar a partir de, no mínimo, 2030.
Micron: $MU
A capacidade de produção de HBM para 2026 já está esgotada e está sendo impulsionada a HBM4E.
Portanto, com base nas declarações públicas dessas empresas de upstream e downstream, as expectativas do mercado para os resultados da Micron no próximo trimestre ainda tendem a ser favoráveis, ou seja, podem continuar superando as expectativas.
A verdadeira controvérsia não está em: se existe demanda por memória agora.
Mas sim em: a demanda por memória impulsionada pela IA nesta rodada será um crescimento estrutural contínuo por vários anos, ou será mais um pico de ciclo que, no fim das contas, levará a um grande aumento de capacidade.
436
·
--
SOL voltou a se firmar em US$ 100 desta vez; eu acho que ainda existe algo aqui.
Os fundamentos on-chain não estão tão ruins quanto imaginávamos. O TVL já está chegando a cerca de US$ 5,9 bilhões. O volume de negociações no DEX nos últimos 7 dias voltou para US$ 17,3 bilhões. A RWA também subiu para US$ 4,3 bilhões, e o volume de negociações em XStocks já ultrapassou US$ 1 bilhão.
Além disso, com as expectativas de aportes em ETFs, estrutura regulatória e ações tokenizadas, os cenários de aplicação da Solana ainda estão se expandindo.
O problema agora não é falta de demanda on-chain, e sim que as taxas de juros ainda estão comprimindo a avaliação.
Se no futuro US$ 100 conseguir se sustentar, e somando RWA, ETFs e ações tokenizadas continuando a ganhar volume, eu pessoalmente continuaria otimista com SOL. Numa correção, na verdade, vejo algo mais a ser observado com foco.
Corra para ver oportunidades na correção; não espere a alta para correr atrás.
$SOL
{future}(SOLUSDT)
SOL voltou a se firmar em US$ 100 desta vez; eu acho que ainda existe algo aqui.
Os fundamentos on-chain não estão tão ruins quanto imaginávamos. O TVL já está chegando a cerca de US$ 5,9 bilhões. O volume de negociações no DEX nos últimos 7 dias voltou para US$ 17,3 bilhões. A RWA também subiu para US$ 4,3 bilhões, e o volume de negociações em XStocks já ultrapassou US$ 1 bilhão.
Além disso, com as expectativas de aportes em ETFs, estrutura regulatória e ações tokenizadas, os cenários de aplicação da Solana ainda estão se expandindo.
O problema agora não é falta de demanda on-chain, e sim que as taxas de juros ainda estão comprimindo a avaliação.
Se no futuro US$ 100 conseguir se sustentar, e somando RWA, ETFs e ações tokenizadas continuando a ganhar volume, eu pessoalmente continuaria otimista com SOL. Numa correção, na verdade, vejo algo mais a ser observado com foco.
Corra para ver oportunidades na correção; não espere a alta para correr atrás.
$SOL
527
·
--
Eu não deveria ter depositado esperança em você!
Aconteceu do nada, quebrou assim. Como é que um celular de 37,5° teria um você tão frio? Aconteceu do nada, quebrou assim.
Eu não deveria ter depositado esperança em você!
Aconteceu do nada, quebrou assim. Como é que um celular de 37,5° teria um você tão frio? Aconteceu do nada, quebrou assim.
Aconteceu do nada, quebrou assim. Como é que um celular de 37,5° teria um você tão frio? Aconteceu do nada, quebrou assim.
1
527
·
--
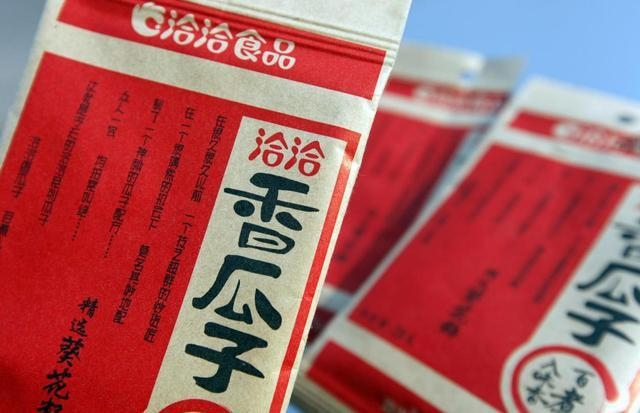
Por que Trump quer proibir as sementes Chacha (瓜子)? É porque não há sabor de Coca-Cola? Ou será que ele teme que os americanos comam sementes e fiquem com azia?
Em 3 de agosto, os EUA colocaram empresas chinesas como Chacha e Simin (思念) na lista de sanções. Os internautas estão fazendo piadas: será que os EUA temem que os militares americanos quebrem os dentes ao comer sementes?
Mas desta vez, as sanções não miram apenas algumas sacas de sementes.
A dependência da Chacha em relação ao mercado americano é quase insignificante. Em 2025, a receita no exterior representa menos de 9% do total, e a parcela dos EUA nem sequer é divulgada separadamente no relatório. O que realmente a sustenta é o mercado doméstico.
Vejamos a cadeia da indústria. A Chacha construiu grandes bases de girassol em Xinjiang, Mongólia Interior e Gansu. Não é só comprar matéria-prima; ela também fornece sementes, tecnologia e agricultura por encomenda, beneficiando mais de 20.000 produtores com quem coopera. É uma cadeia completa de suprimentos, não é apenas “comprar um pouco de sementes”.
Portanto, as sanções dos EUA, na prática, não devem causar grande impacto. Não vai afetar os consumidores americanos, nem vai “quebrar” a Chacha; parece mais uma forma de enviar um sinal político.
O que realmente merece atenção é outra coisa.
Cada vez mais marcas de consumo chinesas já não seguem o modelo antigo de “produção na China e exportação para o mundo”. Elas estão montando cadeias de suprimento globais. Por exemplo, a Chacha construiu uma fábrica na Tailândia; a Simin já havia adquirido fábricas nos EUA, com produção e vendas locais.
Assim que essas cadeias globais amadurecem, muitos dos métodos tradicionais de sanções dos EUA vão perdendo cada vez mais efeito.
Desta vez, o que os EUA querem “bloquear” não são as sementes em si, mas sim o novo sistema de cadeia de suprimentos que empresas chinesas estão formando.
O mais interessante é que, quando as sanções começaram a valer, a Chacha, ao contrário, divulgou uma previsão de desempenho: no primeiro semestre, o lucro líquido deve aumentar mais de 170% em termos anuais, e o presidente do conselho também continua comprando ações da empresa.
Por isso, acho que o maior significado disso não é “quem não pode vender sementes”, e sim que a cadeia global de suprimentos está sendo reorganizada.
No futuro, as empresas vão competir não só por produtos, mas sim por quem consegue espalhar a cadeia de suprimentos pelo mundo — e quem tiver mais capacidade de resistir a riscos.
O mercado nunca vai parar por causa de um decreto de sanções: as sementes que têm pra vender continuarão vendidas, e as fábricas que precisam abrir continuarão abrindo. O que determina até onde uma empresa pode chegar ainda é a própria cadeia de produção e a capacidade de layout global.
Comendo Chacha e acompanhando o pregão.
$AAPLB $NVDAB $DOGE
{future}(DOGEUSDT)
{spot}(NVDABUSDT)
{spot}(AAPLBUSDT)
Por que Trump quer proibir as sementes Chacha (瓜子)? É porque não há sabor de Coca-Cola? Ou será que ele teme que os americanos comam sementes e fiquem com azia?
Em 3 de agosto, os EUA colocaram empresas chinesas como Chacha e Simin (思念) na lista de sanções. Os internautas estão fazendo piadas: será que os EUA temem que os militares americanos quebrem os dentes ao comer sementes?
Mas desta vez, as sanções não miram apenas algumas sacas de sementes.
A dependência da Chacha em relação ao mercado americano é quase insignificante. Em 2025, a receita no exterior representa menos de 9% do total, e a parcela dos EUA nem sequer é divulgada separadamente no relatório. O que realmente a sustenta é o mercado doméstico.
Vejamos a cadeia da indústria. A Chacha construiu grandes bases de girassol em Xinjiang, Mongólia Interior e Gansu. Não é só comprar matéria-prima; ela também fornece sementes, tecnologia e agricultura por encomenda, beneficiando mais de 20.000 produtores com quem coopera. É uma cadeia completa de suprimentos, não é apenas “comprar um pouco de sementes”.
Portanto, as sanções dos EUA, na prática, não devem causar grande impacto. Não vai afetar os consumidores americanos, nem vai “quebrar” a Chacha; parece mais uma forma de enviar um sinal político.
O que realmente merece atenção é outra coisa.
Cada vez mais marcas de consumo chinesas já não seguem o modelo antigo de “produção na China e exportação para o mundo”. Elas estão montando cadeias de suprimento globais. Por exemplo, a Chacha construiu uma fábrica na Tailândia; a Simin já havia adquirido fábricas nos EUA, com produção e vendas locais.
Assim que essas cadeias globais amadurecem, muitos dos métodos tradicionais de sanções dos EUA vão perdendo cada vez mais efeito.
Desta vez, o que os EUA querem “bloquear” não são as sementes em si, mas sim o novo sistema de cadeia de suprimentos que empresas chinesas estão formando.
O mais interessante é que, quando as sanções começaram a valer, a Chacha, ao contrário, divulgou uma previsão de desempenho: no primeiro semestre, o lucro líquido deve aumentar mais de 170% em termos anuais, e o presidente do conselho também continua comprando ações da empresa.
Por isso, acho que o maior significado disso não é “quem não pode vender sementes”, e sim que a cadeia global de suprimentos está sendo reorganizada.
No futuro, as empresas vão competir não só por produtos, mas sim por quem consegue espalhar a cadeia de suprimentos pelo mundo — e quem tiver mais capacidade de resistir a riscos.
O mercado nunca vai parar por causa de um decreto de sanções: as sementes que têm pra vender continuarão vendidas, e as fábricas que precisam abrir continuarão abrindo. O que determina até onde uma empresa pode chegar ainda é a própria cadeia de produção e a capacidade de layout global.
Comendo Chacha e acompanhando o pregão.
$AAPLB $NVDAB $DOGE
1
582
·
--
Falando a sério, o mercado agora já não é tão parecido com o de alguns anos atrás.
Antes, ao entrar em qualquer grupo, era tudo sobre: “Quando vai disparar?” “Dá para multiplicar por mais quantas vezes?”
Agora vejo cada vez mais pessoas discutindo outra coisa.
Com tanto BTC parado na carteira o tempo todo, será que não é um pouco lamentável?
Afinal, o BTC já não é um ativo pequeno.
Com um tamanho tão grande no mundo todo, se a única função for apenas segurar esperando valorizar, parece que falta algo.
Tenho uma imagem na cabeça há tempo.
Muita gente trata o BTC como uma barra de ouro dentro de um cofre: tranca, guarda e não toca.
É seguro, sim, mas ele nunca participa de criar um valor novo.
Recentemente vi a opinião do CEO da dYdX, Charles d'Haussy, que diz que o BTC é bem adequado como garantia (colateral), porque a profundidade do mercado, a liquidez e o consenso são fortes o suficiente.
Acho que o ponto principal, na verdade, não é a frase em si.
O que está acontecendo é que cada vez mais setores já passam a assumir como certo: o BTC pode assumir mais funções financeiras.
Claro, a maior contradição aqui continua a mesma.
Todo mundo quer melhorar a eficiência de capital do BTC, mas não quer abrir mão da segurança, que é a sua característica mais importante.
É exatamente por isso que os Babylon Trustless Bitcoin Vaults me fizeram olhar duas vezes.
Pelo menos eles tentam responder a uma pergunta: existe uma forma de, sem mudar os atributos fundamentais do BTC, fazer com que ele entre em mais aplicações reais?
Na minha opinião, é bem simples.
O crescimento verdadeiro do BTC não deveria depender apenas de uma rodada atrás da outra de bull markets.
O aumento real é quando cada vez mais cenários passam a precisar do BTC de forma ativa.
Quando ele deixa de ficar apenas acumulado por muito tempo e passa a ser usado por muito tempo, acho que essa é a mudança que todo o ecossistema tem mais motivos para esperar.
#Baby $BABY @babylonlabs_io
Falando a sério, o mercado agora já não é tão parecido com o de alguns anos atrás.
Antes, ao entrar em qualquer grupo, era tudo sobre: “Quando vai disparar?” “Dá para multiplicar por mais quantas vezes?”
Agora vejo cada vez mais pessoas discutindo outra coisa.
Com tanto BTC parado na carteira o tempo todo, será que não é um pouco lamentável?
Afinal, o BTC já não é um ativo pequeno.
Com um tamanho tão grande no mundo todo, se a única função for apenas segurar esperando valorizar, parece que falta algo.
Tenho uma imagem na cabeça há tempo.
Muita gente trata o BTC como uma barra de ouro dentro de um cofre: tranca, guarda e não toca.
É seguro, sim, mas ele nunca participa de criar um valor novo.
Recentemente vi a opinião do CEO da dYdX, Charles d'Haussy, que diz que o BTC é bem adequado como garantia (colateral), porque a profundidade do mercado, a liquidez e o consenso são fortes o suficiente.
Acho que o ponto principal, na verdade, não é a frase em si.
O que está acontecendo é que cada vez mais setores já passam a assumir como certo: o BTC pode assumir mais funções financeiras.
Claro, a maior contradição aqui continua a mesma.
Todo mundo quer melhorar a eficiência de capital do BTC, mas não quer abrir mão da segurança, que é a sua característica mais importante.
É exatamente por isso que os Babylon Trustless Bitcoin Vaults me fizeram olhar duas vezes.
Pelo menos eles tentam responder a uma pergunta: existe uma forma de, sem mudar os atributos fundamentais do BTC, fazer com que ele entre em mais aplicações reais?
Na minha opinião, é bem simples.
O crescimento verdadeiro do BTC não deveria depender apenas de uma rodada atrás da outra de bull markets.
O aumento real é quando cada vez mais cenários passam a precisar do BTC de forma ativa.
Quando ele deixa de ficar apenas acumulado por muito tempo e passa a ser usado por muito tempo, acho que essa é a mudança que todo o ecossistema tem mais motivos para esperar.
#Baby $BABY @BabylonLabs_io
1
4
424
·
--
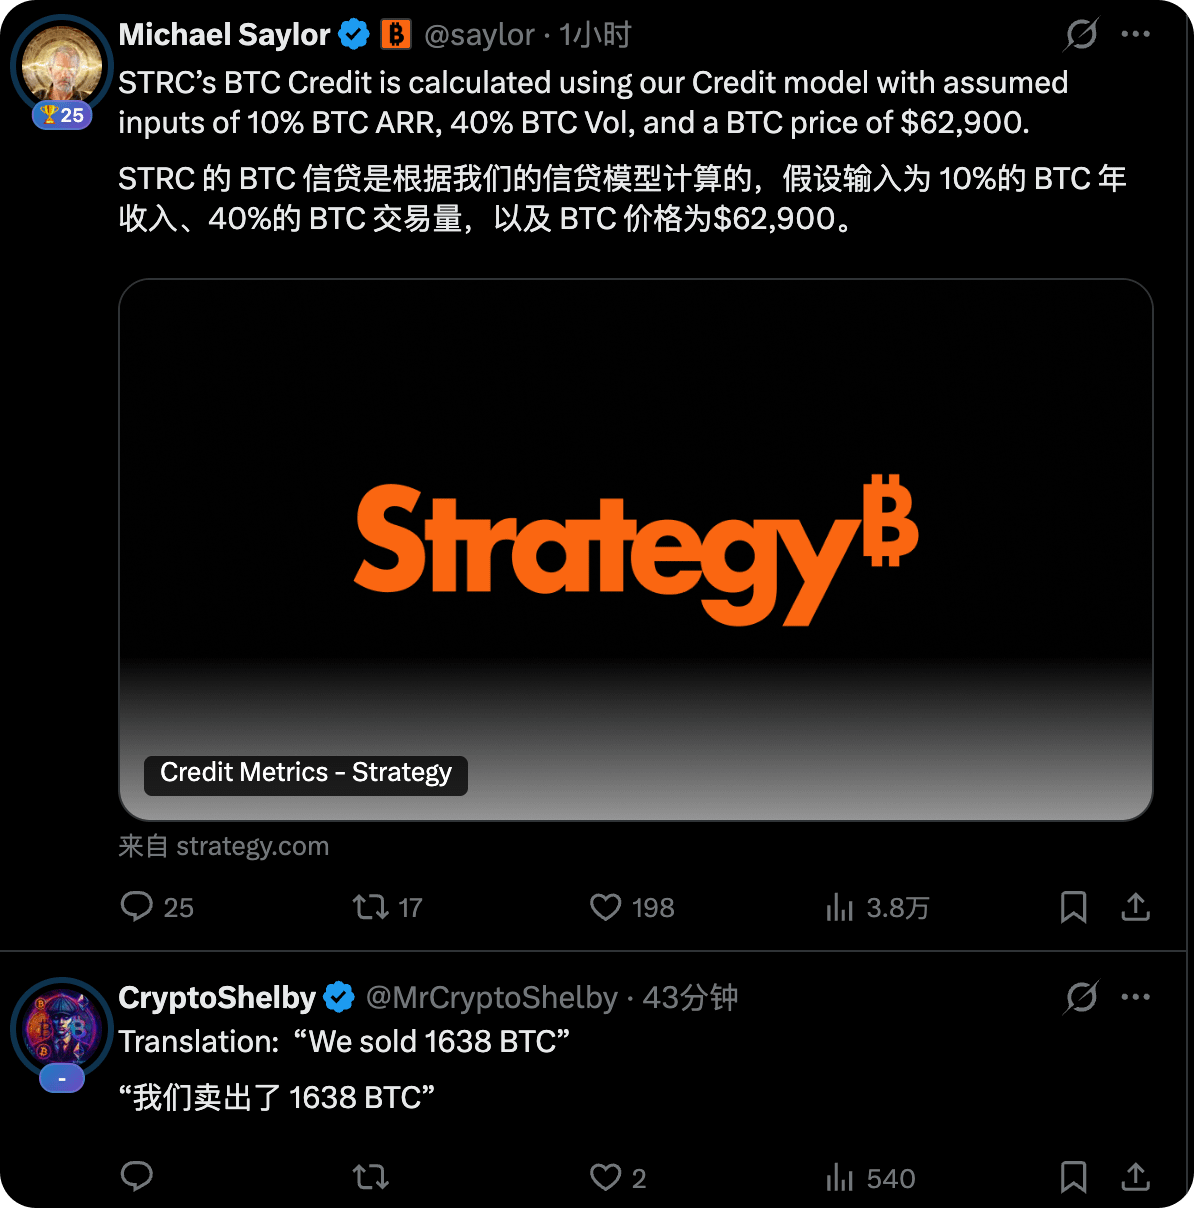
Acabei de ver esta postagem da MicroStrategy e a seção de comentários já começou a explodir.
Abaixo, alguém traduziu direto em uma frase: “Nós vendemos 1638 BTC.”
Embora pareça mais uma provocação, também reflete que o mercado está um pouco nervoso.
Sempre que a Strategy publica algo sobre crédito, financiamento ou modelos, a primeira reação de todo mundo é: “Será que de novo vendeu moedas?”, “Será que a cadeia de capital está sob pressão?” Na verdade, essas emoções se espalham até mais rápido do que a própria notícia.
Pensando pelo nosso lado, que somos pequenos investidores de varejo, o mercado agora realmente está bem confuso. De um lado, as instituições estão cada vez mais tratando o BTC como parte do balanço patrimonial; todo tipo de financiamento, emissão de dívida e instrumentos de crédito está ficando mais maduro. Parece que o Bitcoin está lentamente se integrando ao sistema financeiro tradicional — isso é um incentivo de longo prazo. Indica que não é só um ativo de especulação; de fato, ele começou a ter atributos financeiros.
Mas também há preocupações. O ambiente macro ainda não está muito estável; a liquidez global ainda não entrou numa fase especialmente folgada, e o sentimento do mercado frequentemente oscila por causa de políticas, eventos geopolíticos ou dados econômicos. O BTC é um ativo de alta volatilidade. Se o modelo de crédito for construído sobre certas premissas de preço e volatilidade, e o mercado se desviar dessas premissas, o risco é amplificado rapidamente.
Então eu acho que essa postagem, mais do que tudo, está dizendo ao mercado: “Nosso modelo de crédito tem embasamento.”
Só que o mercado entende outra coisa: “Você está prestes a mexer com o BTC?” Esse é, na verdade, o estado mais real do mercado agora. Todo mundo já ficou um pouco no limite por causa de toda sorte de notícias ruins e boas que vão e voltam.
Mas falando nisso: a Strategy, ao longo desses anos, foi comprando BTC aos poucos. Ela já se vinculou profundamente ao Bitcoin.
A maior vantagem deles é que o consenso é forte e a capacidade de execução é forte; além disso, a influência da comunidade é grande o suficiente. Cada vez que eles falam, isso afeta o sentimento do mercado.
Por outro lado, esse nível de vínculo também traz risco. Se o custo do financiamento subir, se o ambiente de crédito ficar mais apertado, ou se o BTC tiver uma grande oscilação, o mercado amplifica as preocupações com eles.
Não corra atrás subindo e nem faça o stop só por causa de uma postagem. E não entre em pânico para dormir mal só porque um comentário diz: “Vendeu 1638 BTC”. No curto prazo, o mercado enxerga sentimento. No longo prazo, olha para o dinheiro e para a tendência.
$BTC
{future}(BTCUSDT)
Acabei de ver esta postagem da MicroStrategy e a seção de comentários já começou a explodir.
Abaixo, alguém traduziu direto em uma frase: “Nós vendemos 1638 BTC.”
Embora pareça mais uma provocação, também reflete que o mercado está um pouco nervoso.
Sempre que a Strategy publica algo sobre crédito, financiamento ou modelos, a primeira reação de todo mundo é: “Será que de novo vendeu moedas?”, “Será que a cadeia de capital está sob pressão?” Na verdade, essas emoções se espalham até mais rápido do que a própria notícia.
Pensando pelo nosso lado, que somos pequenos investidores de varejo, o mercado agora realmente está bem confuso. De um lado, as instituições estão cada vez mais tratando o BTC como parte do balanço patrimonial; todo tipo de financiamento, emissão de dívida e instrumentos de crédito está ficando mais maduro. Parece que o Bitcoin está lentamente se integrando ao sistema financeiro tradicional — isso é um incentivo de longo prazo. Indica que não é só um ativo de especulação; de fato, ele começou a ter atributos financeiros.
Mas também há preocupações. O ambiente macro ainda não está muito estável; a liquidez global ainda não entrou numa fase especialmente folgada, e o sentimento do mercado frequentemente oscila por causa de políticas, eventos geopolíticos ou dados econômicos. O BTC é um ativo de alta volatilidade. Se o modelo de crédito for construído sobre certas premissas de preço e volatilidade, e o mercado se desviar dessas premissas, o risco é amplificado rapidamente.
Então eu acho que essa postagem, mais do que tudo, está dizendo ao mercado: “Nosso modelo de crédito tem embasamento.”
Só que o mercado entende outra coisa: “Você está prestes a mexer com o BTC?” Esse é, na verdade, o estado mais real do mercado agora. Todo mundo já ficou um pouco no limite por causa de toda sorte de notícias ruins e boas que vão e voltam.
Mas falando nisso: a Strategy, ao longo desses anos, foi comprando BTC aos poucos. Ela já se vinculou profundamente ao Bitcoin.
A maior vantagem deles é que o consenso é forte e a capacidade de execução é forte; além disso, a influência da comunidade é grande o suficiente. Cada vez que eles falam, isso afeta o sentimento do mercado.
Por outro lado, esse nível de vínculo também traz risco. Se o custo do financiamento subir, se o ambiente de crédito ficar mais apertado, ou se o BTC tiver uma grande oscilação, o mercado amplifica as preocupações com eles.
Não corra atrás subindo e nem faça o stop só por causa de uma postagem. E não entre em pânico para dormir mal só porque um comentário diz: “Vendeu 1638 BTC”. No curto prazo, o mercado enxerga sentimento. No longo prazo, olha para o dinheiro e para a tendência.
$BTC
2
418
·
--
3 de agosto (Reuters) — A American Bitcoin, apoiada pelos dois filhos do presidente dos EUA, Donald Trump, divulgou na segunda-feira o balanço do segundo trimestre, que mudou de lucro para prejuízo, após a queda do preço do bitcoin.
Com a intensificação das tensões geopolíticas, o sentimento de busca por segurança aumentou no mercado. Os investidores reduziram a alocação em ativos de risco, pressionando o preço das criptomoedas no geral.
A seguir, os principais pontos deste relatório:
1. No fim do segundo trimestre, a empresa detinha mais de 8.000 bitcoins, aumento de 14% em relação ao trimestre anterior.
2. A empresa vem ampliando continuamente os investimentos no negócio de mineração de bitcoin. No segundo trimestre, foram minerados cerca de 932 bitcoins, registrando a maior marca histórica em um único trimestre.
3. De abril a junho deste ano, o preço do bitcoin caiu acumuladamente mais de 11%.
4. O CEO Mike Ho afirmou: “Embora o mercado de bitcoin tenha enfrentado ventos contrários no segundo trimestre, seguimos focados em fazer bem aquilo que está ao nosso alcance controlar.”
5. O prejuízo líquido no segundo trimestre foi de US$ 57,2 milhões, enquanto no mesmo período do ano passado houve lucro líquido de US$ 3,4 milhões.
6. A receita no segundo trimestre foi de cerca de US$ 67 milhões, acima dos US$ 30,3 milhões do mesmo período do ano passado.
Apesar do forte crescimento anual da receita, como o preço do bitcoin recuou claramente no segundo trimestre, o valor dos ativos em bitcoin mantidos pela empresa foi afetado, levando, no fim das contas, a que o desempenho geral se transformasse em prejuízo.
$BTC
{future}(BTCUSDT)
3 de agosto (Reuters) — A American Bitcoin, apoiada pelos dois filhos do presidente dos EUA, Donald Trump, divulgou na segunda-feira o balanço do segundo trimestre, que mudou de lucro para prejuízo, após a queda do preço do bitcoin.
Com a intensificação das tensões geopolíticas, o sentimento de busca por segurança aumentou no mercado. Os investidores reduziram a alocação em ativos de risco, pressionando o preço das criptomoedas no geral.
A seguir, os principais pontos deste relatório:
1. No fim do segundo trimestre, a empresa detinha mais de 8.000 bitcoins, aumento de 14% em relação ao trimestre anterior.
2. A empresa vem ampliando continuamente os investimentos no negócio de mineração de bitcoin. No segundo trimestre, foram minerados cerca de 932 bitcoins, registrando a maior marca histórica em um único trimestre.
3. De abril a junho deste ano, o preço do bitcoin caiu acumuladamente mais de 11%.
4. O CEO Mike Ho afirmou: “Embora o mercado de bitcoin tenha enfrentado ventos contrários no segundo trimestre, seguimos focados em fazer bem aquilo que está ao nosso alcance controlar.”
5. O prejuízo líquido no segundo trimestre foi de US$ 57,2 milhões, enquanto no mesmo período do ano passado houve lucro líquido de US$ 3,4 milhões.
6. A receita no segundo trimestre foi de cerca de US$ 67 milhões, acima dos US$ 30,3 milhões do mesmo período do ano passado.
Apesar do forte crescimento anual da receita, como o preço do bitcoin recuou claramente no segundo trimestre, o valor dos ativos em bitcoin mantidos pela empresa foi afetado, levando, no fim das contas, a que o desempenho geral se transformasse em prejuízo.
$BTC
1
256
·
--
Há poucos dias, com alguns amigos que trabalham com nós, fomos analisar em conjunto o whitepaper do Babylon, falando sobre a revisão de saques em cenários extremos. Na hora, eu fiquei de cara! O protocolo garante de forma bem “hardcore”: mesmo que todos os nós que executam a cadeia PoS se juntem à rebelião e cooperem para criar um bloqueio, contanto que você siga as regras, o Bitcoin ainda assim deve permitir a retirada/desbloqueio. Sem “migué” nenhum!
Quem convive nesse meio há tantos anos sabe como é a natureza das cadeias PoS. Se o conjunto de grandes nós cometer abusos coletivamente, ou se a cadeia em si não conseguir produzir nem sequer um bloco, nossos ativos ficam praticamente reféns—como se fossem sequestrados, não tem outra. Eu pensei que isso fosse mais um daqueles projetos em que a equipe só faz propaganda. Mas fui mais a fundo: a verdade é que eles “cravaram” as regras diretamente na blockchain do Bitcoin usando criptografia.
É como ir a um fliperama e colocar as moedas no cofre do dono. Pelas regras antigas, se o dono fugisse com o dinheiro ou trancasse a porta e sumisse, só sobraria aceitar o prejuízo. Aqui, porém, eu preciso dizer o que o Babylon tem de realmente impressionante: ele trava nossas moedas numa espécie de “porta antiarrombamento” usando a própria cadeia. O que fica no fliperama é apenas um contador digital. Mesmo que o fliperama pegue fogo e vire cinza, você volta pra casa, pega a chave, e as moedas continuam intactas, exatamente como estavam.
Meu argumento é extremamente simples: a segurança do seu saque ao desembarcar (sair) não depende, de fato, de a cadeia PoS estar viva ou morta. Depende apenas de o próprio investimento/rede do Bitcoin ser confiável ou não. Isso é como colocar uma camada de escudo “invencível” sobre ativos de risco! Antes, ao participar de staking em uma nova cadeia, era “usar o capital para buscar juros”. Agora, esse mecanismo literalmente separa a segurança do principal—o núcleo mais crítico—dos riscos sistêmicos da cadeia nova.
Daqui pra frente, ao avaliar projetos desse tipo de staking, não acredite só porque a equipe descreve a narrativa de forma grandiosa. O teste mais duro de “o ouro é de verdade” é: “a cadeia quebra, mas o dinheiro continua lá”. Essa é a minha opinião mais realista, e no futuro eu também vou seguir essa teoria.
@babylonlabs_io #baby $BABY
(Ad.Do Your Own Research.)
{spot}(BABYUSDT)
Há poucos dias, com alguns amigos que trabalham com nós, fomos analisar em conjunto o whitepaper do Babylon, falando sobre a revisão de saques em cenários extremos. Na hora, eu fiquei de cara! O protocolo garante de forma bem “hardcore”: mesmo que todos os nós que executam a cadeia PoS se juntem à rebelião e cooperem para criar um bloqueio, contanto que você siga as regras, o Bitcoin ainda assim deve permitir a retirada/desbloqueio. Sem “migué” nenhum!
Quem convive nesse meio há tantos anos sabe como é a natureza das cadeias PoS. Se o conjunto de grandes nós cometer abusos coletivamente, ou se a cadeia em si não conseguir produzir nem sequer um bloco, nossos ativos ficam praticamente reféns—como se fossem sequestrados, não tem outra. Eu pensei que isso fosse mais um daqueles projetos em que a equipe só faz propaganda. Mas fui mais a fundo: a verdade é que eles “cravaram” as regras diretamente na blockchain do Bitcoin usando criptografia.
É como ir a um fliperama e colocar as moedas no cofre do dono. Pelas regras antigas, se o dono fugisse com o dinheiro ou trancasse a porta e sumisse, só sobraria aceitar o prejuízo. Aqui, porém, eu preciso dizer o que o Babylon tem de realmente impressionante: ele trava nossas moedas numa espécie de “porta antiarrombamento” usando a própria cadeia. O que fica no fliperama é apenas um contador digital. Mesmo que o fliperama pegue fogo e vire cinza, você volta pra casa, pega a chave, e as moedas continuam intactas, exatamente como estavam.
Meu argumento é extremamente simples: a segurança do seu saque ao desembarcar (sair) não depende, de fato, de a cadeia PoS estar viva ou morta. Depende apenas de o próprio investimento/rede do Bitcoin ser confiável ou não. Isso é como colocar uma camada de escudo “invencível” sobre ativos de risco! Antes, ao participar de staking em uma nova cadeia, era “usar o capital para buscar juros”. Agora, esse mecanismo literalmente separa a segurança do principal—o núcleo mais crítico—dos riscos sistêmicos da cadeia nova.
Daqui pra frente, ao avaliar projetos desse tipo de staking, não acredite só porque a equipe descreve a narrativa de forma grandiosa. O teste mais duro de “o ouro é de verdade” é: “a cadeia quebra, mas o dinheiro continua lá”. Essa é a minha opinião mais realista, e no futuro eu também vou seguir essa teoria.
@BabylonLabs_io #baby $BABY
(Ad.Do Your Own Research.)
4
4
259
·
--
Artigo
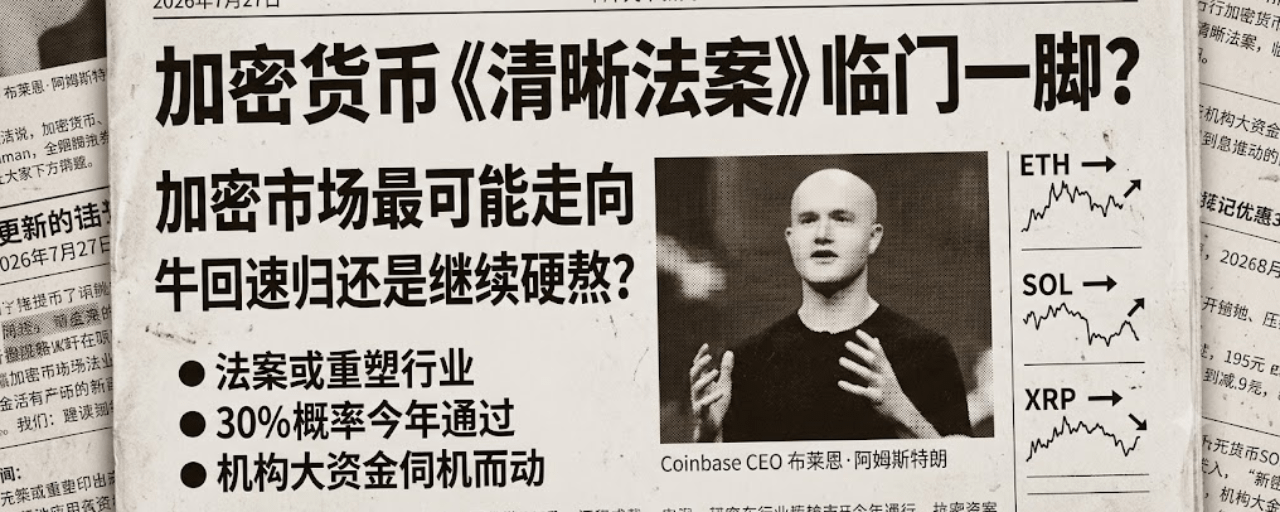
“Um passo” para a Lei de Clareza? Instituições não entram, investidores comuns se machucando entre si — até quando esse mercado em baixa vai ficar fingindo que não é com ele?Ficam falando do (Lei de Clareza) o tempo todo, qual é a situação? O que é, afinal, essa lei?
O chefe da Coinbase, aquele tipo o Armstrong, foi recentemente ao CNBC dar uma soprada no ar e disse que (Lei de Clareza) já está a “um passo” de ser aprovada. Se isso passar de verdade, a gente que tem ETH, XRP e SOL com certeza vai pegar uma boa onda de grandes lucros. No curto e no longo prazo, é dinheiro de verdade, de verdade mesmo!
Mas! As previsões das instituições dizem que a probabilidade de passar este ano é só 30%... Isso é muito triste, né?!
Muita gente fica confusa: antes, a SEC e a CFTC não emitiram declarações dizendo que Bitcoin, Ethereum, SOL e XRP — esse monte de moedas fortes — são “commodities” e não “títulos”? Então por que ainda precisam fazer essa lei?
“Um passo” para a Lei de Clareza? Instituições não entram, investidores comuns se machucando entre si — até quando esse mercado em baixa vai ficar fingindo que não é com ele?
Ficam falando do (Lei de Clareza) o tempo todo, qual é a situação? O que é, afinal, essa lei?
O chefe da Coinbase, aquele tipo o Armstrong, foi recentemente ao CNBC dar uma soprada no ar e disse que (Lei de Clareza) já está a “um passo” de ser aprovada. Se isso passar de verdade, a gente que tem ETH, XRP e SOL com certeza vai pegar uma boa onda de grandes lucros. No curto e no longo prazo, é dinheiro de verdade, de verdade mesmo!
Mas! As previsões das instituições dizem que a probabilidade de passar este ano é só 30%... Isso é muito triste, né?!
Muita gente fica confusa: antes, a SEC e a CFTC não emitiram declarações dizendo que Bitcoin, Ethereum, SOL e XRP — esse monte de moedas fortes — são “commodities” e não “títulos”? Então por que ainda precisam fazer essa lei?
1
5
1.3k
·
--
Parcialmente verdadeiro
Este ano eu realmente estou atuando bem mal: $NVDA . Nos anos anteriores, no primeiro semestre era só sair pra humilhar o mercado; mas este ano, até agora, só subiu 2%. Nem conseguiu superar o ganho de 7% do S&P 500.
Existe uma opinião dizendo que, quando a divulgação dos resultados cair em 26 de agosto, a Nvidia pode disparar de vez! A lógica é bem simples: no setor de computação para IA, ela continua sendo “moeda forte”; as grandes gigantes estão comprando em massa. Além disso, o P/L prospectivo ainda está em apenas 21 vezes, barato a ponto de ficar parecido com ações comuns do índice. Se o faturamento do segundo trimestre passar de 100 e a orientação do terceiro trimestre vier acima do esperado, essa alta vai estar garantida. Vale a pena aproveitar e comprar barato agora, antes que dispare.
A Nvidia realmente tem força. Na onda de IA, a capacidade de computação é necessidade básica. O GPU da galera do “jaqueta amarela” — essa é a percepção dominante e, no setor, é consenso que é imbatível. Se as grandes empresas não compram o dela, compram de quem? Os fundamentos seguem quentes; se os resultados vierem acima do esperado e ganharem força de verdade, é possível que em minutos puxem uma grande alta e liquidem os vendidos.
O risco também está lá, na cara. Se este ano não consegue subir, não quer dizer que o dinheiro está hesitando? Qualquer ventinho na economia macro, ou se a orientação dos resultados ficar nem que seja um pouquinho abaixo das expectativas daqueles “críticos” de Wall Street, vira uma queda imediata com notícia negativa. E essa peça de teatro de “boas notícias demais viram notícias ruins” — quantas vezes o varejista não cai e é “cortado”?
Na prova de 26 de agosto: vocês vão se posicionar antes, esperando a decolagem, ou vão continuar no vai-e-vem da obra, observando de longe?
$NVDAB $NVDA.US
{stock_us}(NVDA.US)
{spot}(NVDABUSDT)
Este ano eu realmente estou atuando bem mal: $NVDA . Nos anos anteriores, no primeiro semestre era só sair pra humilhar o mercado; mas este ano, até agora, só subiu 2%. Nem conseguiu superar o ganho de 7% do S&P 500.
Existe uma opinião dizendo que, quando a divulgação dos resultados cair em 26 de agosto, a Nvidia pode disparar de vez! A lógica é bem simples: no setor de computação para IA, ela continua sendo “moeda forte”; as grandes gigantes estão comprando em massa. Além disso, o P/L prospectivo ainda está em apenas 21 vezes, barato a ponto de ficar parecido com ações comuns do índice. Se o faturamento do segundo trimestre passar de 100 e a orientação do terceiro trimestre vier acima do esperado, essa alta vai estar garantida. Vale a pena aproveitar e comprar barato agora, antes que dispare.
A Nvidia realmente tem força. Na onda de IA, a capacidade de computação é necessidade básica. O GPU da galera do “jaqueta amarela” — essa é a percepção dominante e, no setor, é consenso que é imbatível. Se as grandes empresas não compram o dela, compram de quem? Os fundamentos seguem quentes; se os resultados vierem acima do esperado e ganharem força de verdade, é possível que em minutos puxem uma grande alta e liquidem os vendidos.
O risco também está lá, na cara. Se este ano não consegue subir, não quer dizer que o dinheiro está hesitando? Qualquer ventinho na economia macro, ou se a orientação dos resultados ficar nem que seja um pouquinho abaixo das expectativas daqueles “críticos” de Wall Street, vira uma queda imediata com notícia negativa. E essa peça de teatro de “boas notícias demais viram notícias ruins” — quantas vezes o varejista não cai e é “cortado”?
Na prova de 26 de agosto: vocês vão se posicionar antes, esperando a decolagem, ou vão continuar no vai-e-vem da obra, observando de longe?
$NVDAB $NVDA.US
NVDAB+0,86%
NVDAUS+0,33%
1
509
·
--
$BTC Desde o ano passado, depois do pico de 126 mil yuans, caiu pela metade (—50%); a queda do mercado em baixa está ficando menos acentuada: nos últimos 11 anos caiu 94%, em 13 anos 86%, em 22 anos 78% e, neste ano até agora, a queda foi só 54%. Então uma parte das pessoas acha que, com a tendência de queda abrandando, uma recuperação já está a caminho.
O consenso de que o BTC passa pelo “halving a cada quatro anos” parece ter sido gravado na mente de todos: mesmo que a queda seja muito pior, essa emoção e crença na comunidade não consegue ser apagada. Além disso, agora a queda realmente está ficando cada vez menor, e parece que há mesmo uma base.
Mas uma parte ainda maior das pessoas tem, por dentro, uma sensação de coceira e pânico.
Por que todo mundo fica tão inquieto?
Porque essas análises seguem padrões históricos. Mas será que o “histórico” realmente consegue representar o futuro? E o cenário macroeconômico de agora pode ser igual ao de antes? E se desta vez ele simplesmente não seguir o roteiro? Uma queda de 50% parece promoção, mas se você for comprar no meio da encosta, os 50% restantes também podem te cortar de um jeito bem doloroso.
Então, quando dá aquela vontade de entrar, ainda bate a dúvida: afinal, é mesmo o fundo definitivo? Dá para tentar comprar na baixa, mas com medo de continuar caindo de joelhos; não comprar, mas com medo de que o “sinalizador” quebre e aperte com força.
Pessoal, vocês agora estão deitados, em modo de “fingir que não vê”, se preparando para montar posição em lotes, ou vão continuar observando? Comentem — com dinheiro, todo mundo ganha junto.
$BTC
{future}(BTCUSDT)
$BTC Desde o ano passado, depois do pico de 126 mil yuans, caiu pela metade (—50%); a queda do mercado em baixa está ficando menos acentuada: nos últimos 11 anos caiu 94%, em 13 anos 86%, em 22 anos 78% e, neste ano até agora, a queda foi só 54%. Então uma parte das pessoas acha que, com a tendência de queda abrandando, uma recuperação já está a caminho.
O consenso de que o BTC passa pelo “halving a cada quatro anos” parece ter sido gravado na mente de todos: mesmo que a queda seja muito pior, essa emoção e crença na comunidade não consegue ser apagada. Além disso, agora a queda realmente está ficando cada vez menor, e parece que há mesmo uma base.
Mas uma parte ainda maior das pessoas tem, por dentro, uma sensação de coceira e pânico.
Por que todo mundo fica tão inquieto?
Porque essas análises seguem padrões históricos. Mas será que o “histórico” realmente consegue representar o futuro? E o cenário macroeconômico de agora pode ser igual ao de antes? E se desta vez ele simplesmente não seguir o roteiro? Uma queda de 50% parece promoção, mas se você for comprar no meio da encosta, os 50% restantes também podem te cortar de um jeito bem doloroso.
Então, quando dá aquela vontade de entrar, ainda bate a dúvida: afinal, é mesmo o fundo definitivo? Dá para tentar comprar na baixa, mas com medo de continuar caindo de joelhos; não comprar, mas com medo de que o “sinalizador” quebre e aperte com força.
Pessoal, vocês agora estão deitados, em modo de “fingir que não vê”, se preparando para montar posição em lotes, ou vão continuar observando? Comentem — com dinheiro, todo mundo ganha junto.
$BTC
2
4
898
·
--
Mais uma vez: ganhar dinheiro devagar não é vergonha!
Dividendos podem ser uma ferramenta de investimento muito poderosa. Graças ao efeito dos juros compostos, mesmo o primeiro aporte — pequeno que seja — pode crescer no futuro de forma explosiva, como uma “bola de neve”, até se transformar em um patrimônio considerável.
As ações de dividendos que compõem o índice S&P 500 $SPY tiveram uma rentabilidade média anual total de 9,2% nos últimos 50 anos, mais do que o dobro do retorno de ações sem dividendos (4,2%).
Primeiro, é preciso admitir: de fato, o “ficar deitado e viver dos dividendos” das ações tradicionais americanas tem lá seus truques. Veja o VYM: esse índice mantém ações de mais de 600 grandes empresas de alta qualidade; todo dia há fluxo de caixa sustentando o movimento, firme como um cão velho.
O que se vende é um “alto consenso” e “baixo risco”, fazendo a bola de neve crescer aos poucos, com o tempo e os juros compostos.
O valor emocional entregue é enorme: pelo menos faz a pessoa conseguir dormir à noite em paz, sem precisar, como a gente que mexe com criptomoedas, acordar às três da manhã com o coração na mão para pegar o celular e ver o mercado, com medo de a posição estourar a ponto de não sobrar nem migalha!
Mas não se esqueça: quem está no mundo das moedas não ganha dinheiro devagar; ele(a)s ficam todos frustrados.
Sinceramente, uma rentabilidade anual de mais de 9% é bem interessante no mercado de ações dos EUA, mas, no olhar de quem está no nosso mundo cripto, essa velocidade é lenta demais, como tartaruga arrastando! Afinal, a gente entra pra fazer o quê? Não é justamente para ganhar moedas 100x, 1000x? Se deixarem as pessoas do cripto colocarem 1000 dólares lá dentro e esperarem 20 anos para virar 6000, provavelmente vão ficar inquietas, coçando a cabeça e apertando os ouvidos. $VYM.ETF $SPY.ETF
{etf_us}(SPY.ETF)
{etf_us}(VYM.ETF)
Mais uma vez: ganhar dinheiro devagar não é vergonha!
Dividendos podem ser uma ferramenta de investimento muito poderosa. Graças ao efeito dos juros compostos, mesmo o primeiro aporte — pequeno que seja — pode crescer no futuro de forma explosiva, como uma “bola de neve”, até se transformar em um patrimônio considerável.
As ações de dividendos que compõem o índice S&P 500 $SPY tiveram uma rentabilidade média anual total de 9,2% nos últimos 50 anos, mais do que o dobro do retorno de ações sem dividendos (4,2%).
Primeiro, é preciso admitir: de fato, o “ficar deitado e viver dos dividendos” das ações tradicionais americanas tem lá seus truques. Veja o VYM: esse índice mantém ações de mais de 600 grandes empresas de alta qualidade; todo dia há fluxo de caixa sustentando o movimento, firme como um cão velho.
O que se vende é um “alto consenso” e “baixo risco”, fazendo a bola de neve crescer aos poucos, com o tempo e os juros compostos.
O valor emocional entregue é enorme: pelo menos faz a pessoa conseguir dormir à noite em paz, sem precisar, como a gente que mexe com criptomoedas, acordar às três da manhã com o coração na mão para pegar o celular e ver o mercado, com medo de a posição estourar a ponto de não sobrar nem migalha!
Mas não se esqueça: quem está no mundo das moedas não ganha dinheiro devagar; ele(a)s ficam todos frustrados.
Sinceramente, uma rentabilidade anual de mais de 9% é bem interessante no mercado de ações dos EUA, mas, no olhar de quem está no nosso mundo cripto, essa velocidade é lenta demais, como tartaruga arrastando! Afinal, a gente entra pra fazer o quê? Não é justamente para ganhar moedas 100x, 1000x? Se deixarem as pessoas do cripto colocarem 1000 dólares lá dentro e esperarem 20 anos para virar 6000, provavelmente vão ficar inquietas, coçando a cabeça e apertando os ouvidos. $VYM.ETF $SPY .ETF
SPYETF+0,06%
154
·
--
Vamos revisar: em $SPCX 6, a gente viu o maior IPO da história — o preço de emissão era US$ 135 e disparou rápido até US$ 225. Olha só... mas agora simplesmente caiu direto, na lata, até US$ 109, ou seja, ficou 19% abaixo do preço de emissão!
Todo mundo está comparando com aquele antigo $TSLA . Na época em que a Tesla abriu, também despencou uns 18%, e no fim não acabou revertendo? A SpaceX, afinal, é “filho de criação” do Musk; a base ainda é forte — se a Starship realmente der certo, os custos de lançamento caem bastante; as satélites do Starlink vão ser implantados em massa. Essa capacidade de construir narrativa e “pintar o futuro” é de nível máximo, tanto no mercado de ações dos EUA quanto até no mundo cripto: consenso e fé vão lá em cima!
Ela também vale a pena estar na sua lista de acompanhamento, para ficar de olho firme. Quando cair até “o fundo” — ou quando os testes da Starship tiverem sucesso de verdade e os resultados começarem a virar — aí sim a gente considera entrar comprando. Não antes.
{future}(TSLAUSDT)
{future}(SPCXUSDT)
Vamos revisar: em $SPCX 6, a gente viu o maior IPO da história — o preço de emissão era US$ 135 e disparou rápido até US$ 225. Olha só... mas agora simplesmente caiu direto, na lata, até US$ 109, ou seja, ficou 19% abaixo do preço de emissão!
Todo mundo está comparando com aquele antigo $TSLA . Na época em que a Tesla abriu, também despencou uns 18%, e no fim não acabou revertendo? A SpaceX, afinal, é “filho de criação” do Musk; a base ainda é forte — se a Starship realmente der certo, os custos de lançamento caem bastante; as satélites do Starlink vão ser implantados em massa. Essa capacidade de construir narrativa e “pintar o futuro” é de nível máximo, tanto no mercado de ações dos EUA quanto até no mundo cripto: consenso e fé vão lá em cima!
Ela também vale a pena estar na sua lista de acompanhamento, para ficar de olho firme. Quando cair até “o fundo” — ou quando os testes da Starship tiverem sucesso de verdade e os resultados começarem a virar — aí sim a gente considera entrar comprando. Não antes.
5
3
2.5k
·
--
Monster bebidas, é aquele monstro de energia, anunciou que vai fazer “1 dividir em 2”, que por 200 dólares já dá pra entrar. Quem quiser testar um pouco tem a chance de comprar.
$MNST.US
{stock_us}(MNST.US)
Ele realmente lembra um pouco o nosso “cavalo negro de cem vezes” do mercado cripto. Olha só a convicção (consenso) dele: é assustador! Por trás, tem a Coca-Cola, que é a maior patrocinadora de alto nível do mundo, puxando e gerando tráfego, com gente do mundo inteiro comprando as unidades dele. Você consegue comprar em qualquer lugar.
E além disso, a estratégia de marketing dele é muito boa para atingir os jovens: eSports, esportes radicais e corrida de carros estão tudo incluídos. O valor emocional vai direto ao máximo, e a crença na marca é forte demais — nisso realmente é muito foda. A taxa de consenso dele é cem vezes — não, mil vezes — maior do que a da maioria das moedas “de ar”, entendeu?
O lançamento de novidades também não para. É como os projetos do nosso mercado cripto que ficam atualizando o Roadmap todo dia; a empolgação (buzz) se mantém bem alta o tempo todo.
Se você encarar isso como uma referência “líder” com suporte de negócio real, consenso comunitário bem forte e ainda conseguindo expandir de forma constante, pegar 200 dólares como dinheiro de bolso pra comprar um pouco de spot e deixar parado, de fato parece bem mais tranquilo do que ficar todos os dias negociando aquelas micro-moedas de ar que podem virar zero a qualquer momento.
(Não constitui recomendação de investimento)
Monster bebidas, é aquele monstro de energia, anunciou que vai fazer “1 dividir em 2”, que por 200 dólares já dá pra entrar. Quem quiser testar um pouco tem a chance de comprar.
$MNST.US
Ele realmente lembra um pouco o nosso “cavalo negro de cem vezes” do mercado cripto. Olha só a convicção (consenso) dele: é assustador! Por trás, tem a Coca-Cola, que é a maior patrocinadora de alto nível do mundo, puxando e gerando tráfego, com gente do mundo inteiro comprando as unidades dele. Você consegue comprar em qualquer lugar.
E além disso, a estratégia de marketing dele é muito boa para atingir os jovens: eSports, esportes radicais e corrida de carros estão tudo incluídos. O valor emocional vai direto ao máximo, e a crença na marca é forte demais — nisso realmente é muito foda. A taxa de consenso dele é cem vezes — não, mil vezes — maior do que a da maioria das moedas “de ar”, entendeu?
O lançamento de novidades também não para. É como os projetos do nosso mercado cripto que ficam atualizando o Roadmap todo dia; a empolgação (buzz) se mantém bem alta o tempo todo.
Se você encarar isso como uma referência “líder” com suporte de negócio real, consenso comunitário bem forte e ainda conseguindo expandir de forma constante, pegar 200 dólares como dinheiro de bolso pra comprar um pouco de spot e deixar parado, de fato parece bem mais tranquilo do que ficar todos os dias negociando aquelas micro-moedas de ar que podem virar zero a qualquer momento.
(Não constitui recomendação de investimento)
MNSTUS+1,31%
641
·
--
Dizem que o primeiro gole de Coca-Cola vale metade do preço desta garrafa.
Coca-Cola, você escolhe Coca ou Pepsi?
Recentemente, quando a Coca-Cola divulgou o relatório do segundo trimestre, a ação disparou direto.
Algumas pessoas vieram com dados: que o P/L da Pepsi é só 19 vezes, e a taxa de dividendos é de 4%; já o da Coca-Cola é de 27 vezes, e o dividendo é só 2,3%. Então por que ela é tão cara? Isso não é cortar a rosca?
No fim, a Coca-Cola, em outras palavras, faz uma coisa bem clara: é uma empresa de ativos leves e puro foco.
Ela terceiriza tudo o que mais custa dinheiro e dá mais trabalho — engarrafamento, logística, entrega — para terceiros; ela própria só vende o concentrado e fica com a maior parte do lucro.
Além disso, ela “trava” totalmente em bebidas. Diferente da Pepsi, que também se mete numa porção de coisas como chips Lay’s e aveia Quaker. Agora todo mundo está em busca de saúde e de comer menos alimentos processados. Na parte da Pepsi, os custos ficam mais altos e a pressão também aumenta. Já a Coca-Cola, por depender de ativos leves, tem margens de lucro assustadoramente altas!
E não se esqueça: o mais poderoso é o consenso! De 1990 até hoje, o retorno de longo prazo da Coca-Cola quase sempre supera a Pepsi. Se você ficou tempo demais no mundo das cripto, sabe o quanto “consenso” vale. É um prêmio por crença!
A propósito: eu escolho Coca-Cola.
Vocês, no dia a dia, ao escolher bebidas, escolhem qual?
$KOon
{alpha}(560x405f38b90bebf1259062cf29da299f3398662bcb)
{alpha}(560x2d739dd563609c39a1ae1546a03e8b469361175f)
Dizem que o primeiro gole de Coca-Cola vale metade do preço desta garrafa.
Coca-Cola, você escolhe Coca ou Pepsi?
Recentemente, quando a Coca-Cola divulgou o relatório do segundo trimestre, a ação disparou direto.
Algumas pessoas vieram com dados: que o P/L da Pepsi é só 19 vezes, e a taxa de dividendos é de 4%; já o da Coca-Cola é de 27 vezes, e o dividendo é só 2,3%. Então por que ela é tão cara? Isso não é cortar a rosca?
No fim, a Coca-Cola, em outras palavras, faz uma coisa bem clara: é uma empresa de ativos leves e puro foco.
Ela terceiriza tudo o que mais custa dinheiro e dá mais trabalho — engarrafamento, logística, entrega — para terceiros; ela própria só vende o concentrado e fica com a maior parte do lucro.
Além disso, ela “trava” totalmente em bebidas. Diferente da Pepsi, que também se mete numa porção de coisas como chips Lay’s e aveia Quaker. Agora todo mundo está em busca de saúde e de comer menos alimentos processados. Na parte da Pepsi, os custos ficam mais altos e a pressão também aumenta. Já a Coca-Cola, por depender de ativos leves, tem margens de lucro assustadoramente altas!
E não se esqueça: o mais poderoso é o consenso! De 1990 até hoje, o retorno de longo prazo da Coca-Cola quase sempre supera a Pepsi. Se você ficou tempo demais no mundo das cripto, sabe o quanto “consenso” vale. É um prêmio por crença!
A propósito: eu escolho Coca-Cola.
Vocês, no dia a dia, ao escolher bebidas, escolhem qual?
$KOon
可口可乐
100%
百事可乐
0%
4 Votos • Votação encerrada
4
1
657
·
--
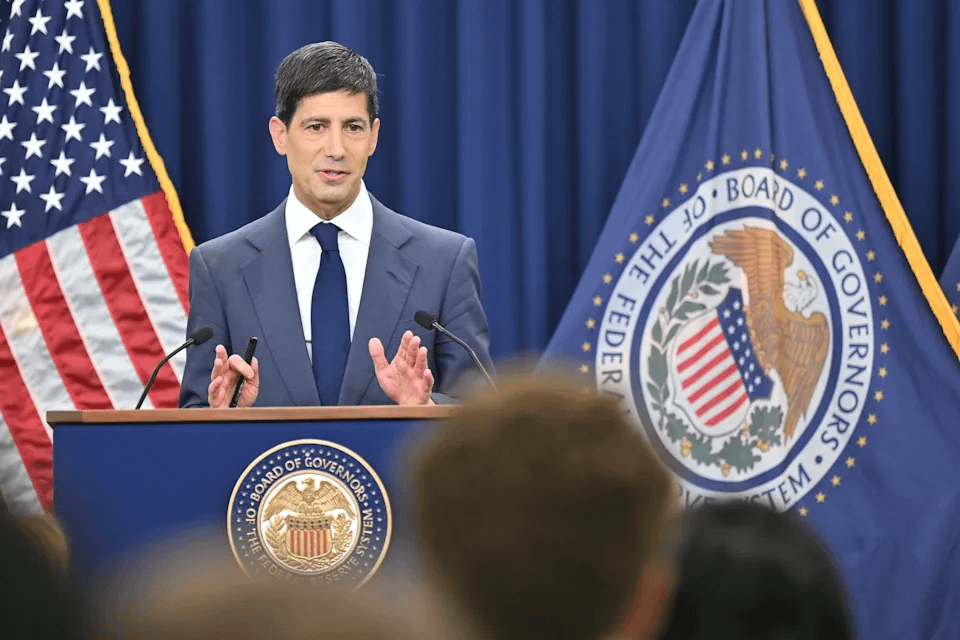
Achei que, como o Federal Reserve tinha trocado de presidente, iam fazer algum grande movimento para salvar a economia… mas o que aconteceu? Na primeira coletiva do presidente Powell, ele basicamente bagunçou o mercado de títulos!
As taxas não mudaram: continuam entre 3,5% e 3,75%, mas o discurso foi travado, cheio de contradições, e ficou totalmente sem clareza se eles vão ou não continuar subindo os juros depois.
Direto, deixou a Wall Street completamente de queixo caído.
Em outras palavras: o que o mercado mais teme é a “incerteza”. Quando aqueles veteranos do mercado de títulos viram o Fed tão vago em sua postura, simplesmente não acreditaram que conseguiriam reduzir a inflação — e começaram imediatamente a vender a descoberto, despachando os Treasuries em pânico!
E o resultado? A taxa dos Títulos do Tesouro americano de 30 anos disparou direto para 5,23%, atingindo a maior alta desde 2019. Com os juros tão altos, tudo que envolve dinheiro ficou mais caro — governo, empresas e até pessoas comuns para pegar empréstimos. E, junto com isso, os fundos de títulos públicos de longo prazo que eles tinham também sofreram as consequências.
Agora, nesse cenário macro, com a inflação que não consegue cair e com o Fed falando como quem dá cambalhotas, o risco de entrar às cegas em ferramentas com longa duração (duration) é simplesmente alto demais. Em vez de apostar que a tendência de longo prazo vai se reverter, é melhor primeiro ficar com produtos de médio e curto prazo para proteger o principal.
482
·
--
$BABY Queremos sustentar os fundamentos: o ponto central está em saber se os Trustless Bitcoin Vaults (TBV) conseguem, ao mesmo tempo, garantir a segurança dos ativos em BTC e estabelecer uma ordem ecológica previsível.
Antes, muitas pessoas não teriam entendido errado uma coisa? Ou seja, pensar que, ao travar o BTC em um cofre, o Vault Provider poderia “impor preços” temporariamente, elevando a comissão quando os usuários resgatem e saiam. Isso é um erro total de leitura da base técnica.
O mecanismo real de funcionamento dos TBV é bastante robusto: no exato segundo em que o cofre é inicialmente criado, a transação de Payout pré-assinada já “trava” de forma definitiva no parâmetro do contrato a proporção de divisão da parte do Provider. Na liquidação final, o sistema apenas executa automaticamente o débito direto conforme o código definido.
O que isso significa para nossa operação prática? Primeiro, o nó não tem absolutamente como trair e cobrar mais quando você estiver pronto para sair. Segundo, isso também significa “um voto até o fim”: uma vez que o cofre é gerado, você perde o direito de trocar de veículo no meio do caminho, ou seja, de trocar de Provider.
Por isso, agora minha estratégia de seleção de pool mudou: não basta olhar somente qual cobra menor taxa. É preciso manter o foco firme na taxa histórica de disponibilidade dos nós e na capacidade de resistir a pressão. Rodar bem na testnet não significa que, sob cenários extremos na mainnet, não haverá quedas de conexão. Apenas mecanismos que deixam as limitações escritas de forma clara nas regras é que têm valor realmente de longo prazo.
#baby @babylonlabs_io
$BABY Queremos sustentar os fundamentos: o ponto central está em saber se os Trustless Bitcoin Vaults (TBV) conseguem, ao mesmo tempo, garantir a segurança dos ativos em BTC e estabelecer uma ordem ecológica previsível.
Antes, muitas pessoas não teriam entendido errado uma coisa? Ou seja, pensar que, ao travar o BTC em um cofre, o Vault Provider poderia “impor preços” temporariamente, elevando a comissão quando os usuários resgatem e saiam. Isso é um erro total de leitura da base técnica.
O mecanismo real de funcionamento dos TBV é bastante robusto: no exato segundo em que o cofre é inicialmente criado, a transação de Payout pré-assinada já “trava” de forma definitiva no parâmetro do contrato a proporção de divisão da parte do Provider. Na liquidação final, o sistema apenas executa automaticamente o débito direto conforme o código definido.
O que isso significa para nossa operação prática? Primeiro, o nó não tem absolutamente como trair e cobrar mais quando você estiver pronto para sair. Segundo, isso também significa “um voto até o fim”: uma vez que o cofre é gerado, você perde o direito de trocar de veículo no meio do caminho, ou seja, de trocar de Provider.
Por isso, agora minha estratégia de seleção de pool mudou: não basta olhar somente qual cobra menor taxa. É preciso manter o foco firme na taxa histórica de disponibilidade dos nós e na capacidade de resistir a pressão. Rodar bem na testnet não significa que, sob cenários extremos na mainnet, não haverá quedas de conexão. Apenas mecanismos que deixam as limitações escritas de forma clara nas regras é que têm valor realmente de longo prazo.
#baby @BabylonLabs_io
1
2
293
·
--
Vimos que $AMZN bateu no pré-mercado e já subiu direto 10%. A receita trimestral da AWS chegou a 42,2 bilhões de dólares, e os pedidos ainda não concluídos acumularam quase 500 bilhões. O que tem de mais “pesado” mesmo? O CEO deles foi direto ao ponto: a demanda por computação em 2027 já está, na prática, pré-reservada em fila até 2028.
Esse tipo de desempenho dos gigantes tradicionais de tecnologia entrega ao mercado, principalmente, uma “sensação de segurança”. Com o cenário geral cheio de incertezas, todo mundo fica com um pouco de dinheiro na mão e não ousa investir fora de hora. Mas a Amazon colocou demanda de IA e de computação em nuvem no chão, com desempenho e pedidos de verdade, usando dinheiro de verdade.
Essa demanda real, na verdade, também ajuda a dar uma base para projetos de cripto com IA ou computação descentralizada (por exemplo, DePIN). A lógica é simples: se nem os recursos de computação dos gigantes tradicionais de topo forem suficientes para atender à venda, isso mostra que existe demanda real do setor por capacidade de computação e throughput — não é bolha forçada no grito.
Mas, dito isso, a gente também precisa manter a cabeça fria. Não é porque ficou empolgado que deve sair dando “ordens de compra” para toda classe de “moedas-conceito de IA”. As big techs de Wall Street têm um fluxo de caixa extremamente forte e muralhas de hardware; elas ganham lucros concretos. Já muitos projetos do nosso meio ainda estão na fase de contar história e vender emoção — a limitação e a bolha podem ser bem grandes.
Então é isso: olhar os relatórios dos gigantes é principalmente para enxergar com clareza a direção do futuro. Seja no mercado de ações dos EUA ou no mercado cripto, no fim das contas é preciso focar no que tem demanda real e capacidade de execução. Ouvir menos slogans, proteger o principal, não deixar passar quando a tendência estiver boa, e conseguir dormir quando o mercado balançar — isso sim é o mais sólido. Vocês concordam?
$AMZN
{future}(AMZNUSDT)
Vimos que $AMZN bateu no pré-mercado e já subiu direto 10%. A receita trimestral da AWS chegou a 42,2 bilhões de dólares, e os pedidos ainda não concluídos acumularam quase 500 bilhões. O que tem de mais “pesado” mesmo? O CEO deles foi direto ao ponto: a demanda por computação em 2027 já está, na prática, pré-reservada em fila até 2028.
Esse tipo de desempenho dos gigantes tradicionais de tecnologia entrega ao mercado, principalmente, uma “sensação de segurança”. Com o cenário geral cheio de incertezas, todo mundo fica com um pouco de dinheiro na mão e não ousa investir fora de hora. Mas a Amazon colocou demanda de IA e de computação em nuvem no chão, com desempenho e pedidos de verdade, usando dinheiro de verdade.
Essa demanda real, na verdade, também ajuda a dar uma base para projetos de cripto com IA ou computação descentralizada (por exemplo, DePIN). A lógica é simples: se nem os recursos de computação dos gigantes tradicionais de topo forem suficientes para atender à venda, isso mostra que existe demanda real do setor por capacidade de computação e throughput — não é bolha forçada no grito.
Mas, dito isso, a gente também precisa manter a cabeça fria. Não é porque ficou empolgado que deve sair dando “ordens de compra” para toda classe de “moedas-conceito de IA”. As big techs de Wall Street têm um fluxo de caixa extremamente forte e muralhas de hardware; elas ganham lucros concretos. Já muitos projetos do nosso meio ainda estão na fase de contar história e vender emoção — a limitação e a bolha podem ser bem grandes.
Então é isso: olhar os relatórios dos gigantes é principalmente para enxergar com clareza a direção do futuro. Seja no mercado de ações dos EUA ou no mercado cripto, no fim das contas é preciso focar no que tem demanda real e capacidade de execução. Ouvir menos slogans, proteger o principal, não deixar passar quando a tendência estiver boa, e conseguir dormir quando o mercado balançar — isso sim é o mais sólido. Vocês concordam?
$AMZN
203
·
--
Artigo
Comprar celulares da Apple no futuro vai ficar mais caro. O “carrasco” de IA deixado por Tim Cook antes de sair do cargo: computação no dispositivo reduz custos e melhora a eficiência — será que vai virar o jogo contra os gigantes da computação em nuvem?Declaração do CEO da Apple, Tim Cook, antes de deixar o cargo: a IA no dispositivo é a principal arma competitiva da Apple
A seguir estão os principais pontos que organizei para você:
Vantagens estratégicas de IA no dispositivo: em sua última teleconferência de resultados, o CEO da Apple, Tim Cook — que assumirá como presidente executivo em 1º de setembro — destacou que executar parte das solicitações de IA localmente no dispositivo é uma “vantagem estratégica e uma arma competitiva de altíssimo nível” para a Apple em comparação com concorrentes que operam na nuvem. A Apple aposta em uma arquitetura híbrida: tarefas leves são processadas localmente por chips presentes no próprio dispositivo, enquanto tarefas mais complexas são encaminhadas para a nuvem.
Menor necessidade de capital e vantagem de custos: em comparação com o enorme gasto de capital superior a 100 bilhões de dólares que Alphabet, Amazon, Meta e Microsoft tiveram este ano, o CAPEX da Apple no trimestre de junho foi de apenas US$ 2,46 bilhões. Cook afirmou que a Apple está aumentando os investimentos em despesas operacionais relacionadas a IA. Ele citou a Disney como exemplo: sua equipe está conduzindo fluxos de trabalho de IA no dispositivo via Macs, reduzindo de forma eficaz os custos de Tokens na nuvem e garantindo a segurança do IP.
Comprar celulares da Apple no futuro vai ficar mais caro. O “carrasco” de IA deixado por Tim Cook antes de sair do cargo: computação no dispositivo reduz custos e melhora a eficiência — será que vai virar o jogo contra os gigantes da computação em nuvem?
Declaração do CEO da Apple, Tim Cook, antes de deixar o cargo: a IA no dispositivo é a principal arma competitiva da Apple
A seguir estão os principais pontos que organizei para você:
Vantagens estratégicas de IA no dispositivo: em sua última teleconferência de resultados, o CEO da Apple, Tim Cook — que assumirá como presidente executivo em 1º de setembro — destacou que executar parte das solicitações de IA localmente no dispositivo é uma “vantagem estratégica e uma arma competitiva de altíssimo nível” para a Apple em comparação com concorrentes que operam na nuvem. A Apple aposta em uma arquitetura híbrida: tarefas leves são processadas localmente por chips presentes no próprio dispositivo, enquanto tarefas mais complexas são encaminhadas para a nuvem.
Menor necessidade de capital e vantagem de custos: em comparação com o enorme gasto de capital superior a 100 bilhões de dólares que Alphabet, Amazon, Meta e Microsoft tiveram este ano, o CAPEX da Apple no trimestre de junho foi de apenas US$ 2,46 bilhões. Cook afirmou que a Apple está aumentando os investimentos em despesas operacionais relacionadas a IA. Ele citou a Disney como exemplo: sua equipe está conduzindo fluxos de trabalho de IA no dispositivo via Macs, reduzindo de forma eficaz os custos de Tokens na nuvem e garantindo a segurança do IP.
1
270
Faça login para explorar mais conteúdos
Junte-se a usuários de criptomoedas de todo o mundo no Binance Square.
⚡️ Obter informações mais recentes e úteis sobre criptomoeda.
💬 Com a confiança da maior corretora de criptomoedas do mundo.
👍 Descubra insights reais de criadores verificados.
E-mail / número de telefone
Tópicos em Alta
EtherGains70.9%InQ3
154,199 visualizações
1,137 discutindo
🧭🧭🧭 Análise 🧭🧭🧭
💡 Indicador de temporada de moedas alternativas 💡
🚨🚨🚨 O terceiro trimestre (T3) terminou. O preço do ETH subiu 71% e o BTC subiu 43%. 🚨🚨🚨
Foi o começo da temporada de moedas alternativas?
Entre as melhores 100:
🌐🌐🌐 57 superaram o BTC em 90 dias
A temporada de moedas alternativas começa em 75, então ainda
E também avança apenas 10 pontos em relação ao seu topo anual em 67 🌐🌐
💥💥💥 Mas, espere— antes, o indicador estava em apenas 23!
Outubro pode levá-lo a 75? 👀💥💥💥
Por favor, acompanhem
#EtherGains70.9%InQ3
$GRAM
Shamika Metting
·3 curtidas
·1.1k visualizações
TreasuryLetsStatesFileStablecoinCertificationsEarly
8,441 visualizações
82 discutindo
US10YearYieldNears5.3%
150,699 visualizações
1,130 discutindo